'+escapeHtml(k.n)+' '+escapeHtml(k.t)+''+escapeHtml(k.r)+'' : ''+escapeHtml(k.n)+' '+escapeHtml(k.t)+''+escapeHtml(k.r)+'
'; const meta=''+(g?'Tipp von '+escapeHtml(g)+'':'')+(k.z?''+escapeHtml(k.z)+'':'')+'
'; row.innerHTML=top+meta+(k.d?''+escapeHtml(k.d)+'
':''); if(k.d){ row.classList.add('has-desc'); row.tabIndex=0; row.setAttribute('role','button'); row.setAttribute('aria-expanded','false'); const toggle=()=>{ const open=row.classList.toggle('is-open'); row.setAttribute('aria-expanded',open?'true':'false'); if(typeof postHeight==='function') postHeight(); }; row.addEventListener('click',toggle); row.addEventListener('keydown',e=>{ if(e.key==='Enter'||e.key===' '){ e.preventDefault(); toggle(); } }); } return row; } function renderKracherList(){ const el=document.getElementById('sdpTips'); if(!el) return; el.innerHTML=''; KRACHER.slice(0,1).forEach(k=>el.appendChild(krRow(k,'tip'))); if(typeof postHeight==='function') postHeight(); } let trackExpanded=false; function renderTrackRecord(){ const wrap=document.getElementById('trPanel'); if(!wrap) return; if(!KRACHER.length){ wrap.style.display='none'; return; } wrap.style.display=''; const nums=krNums(); const med=nums.length?median(nums):0; const best=KRACHER.reduce((a,b)=>(b.p||0)>(a.p||0)?b:a); document.getElementById('trCount').textContent=KRACHER.length; document.getElementById('trMedian').textContent='+'+fmt1(med)+' %'; document.getElementById('trBest').innerHTML=escapeHtml(best.r)+''+escapeHtml(best.n)+''; const list=document.getElementById('trList'); list.innerHTML=''; (trackExpanded?KRACHER:KRACHER.slice(0,8)).forEach(k=>list.appendChild(krRow(k,'tr-row'))); const btn=document.getElementById('trToggle'); if(btn){ if(KRACHER.length>8){ btn.style.display=''; btn.textContent=trackExpanded?'Weniger anzeigen':('Alle '+KRACHER.length+' Kracher anzeigen'); } else { btn.style.display='none'; } } if(typeof postHeight==='function') postHeight(); } renderKracherList(); renderTrackRecord(); applyCommunityMedian(); // ---------- Teilen ---------- const SHARE\_URL='https://www.sharedeals.de/?utm\_source=sparplan-rechner&utm\_medium=share&utm\_campaign=ergebnis'; function shareText(){ const monthly=items.filter(i=>i.on).reduce((s,i)=>s+(+i.amount||0),0); const years=+yearsEl.value; if(monthly<=0) return 'Ich rechne gerade meinen Sparplan aus u2013 rechne deinen eigenen aus:'; const s=futureSeries(monthly,+rateEl.value,years,Math.max(0,+startEl.value||0)); return 'Aus '+euro(monthly)+' im Monat werden bei mir in '+years+' '+(years===1?'Jahr':'Jahren')+' rund '+euro(s\[s.length-1\].total)+'. Rechne deinen eigenen Sparplan aus:'; } function toast(msg){ const el=document.getElementById('shareToast'); if(!el) return; el.textContent=msg; clearTimeout(el.\_t); el.\_t=setTimeout(()=>{el.textContent='';},1800); } function exportImage(){ const monthly=items.filter(i=>i.on).reduce((s,i)=>s+(+i.amount||0),0); const years=+yearsEl.value; const s=futureSeries(monthly,+rateEl.value,years,Math.max(0,+startEl.value||0)); const total=s\[s.length-1\].total; const W=1200,H=675,c=document.createElement('canvas'); c.width=W; c.height=H; const g=c.getContext('2d'); g.fillStyle='#FFFFFF'; g.fillRect(0,0,W,H); g.fillStyle='#06184A'; g.font='700 36px Arial, "Helvetica Neue", Helvetica, sans-serif'; g.fillText('sharedeals.de',64,88); g.fillStyle='#4285BB'; g.fillRect(64,108,64,4); g.fillStyle='#5F7D14'; g.font='600 27px Arial, "Helvetica Neue", Helvetica, sans-serif'; g.fillText('Dein Endvermu00f6gen',64,250); g.fillStyle='#06184A'; g.font='300 120px Arial, "Helvetica Neue", Helvetica, sans-serif'; g.fillText(euro(total),60,382); g.fillStyle='#6B7A93'; g.font='400 31px Arial, "Helvetica Neue", Helvetica, sans-serif'; g.fillText('aus '+euro(monthly)+' im Monat in '+years+' '+(years===1?'Jahr':'Jahren'),64,452); g.fillStyle='#06184A'; g.font='600 26px Arial, "Helvetica Neue", Helvetica, sans-serif'; g.fillText('Sparplan-Rechner u00b7 sharedeals.de',64,H-56); const a=document.createElement('a'); a.download='sparplan-ergebnis.png'; a.href=c.toDataURL('image/png'); a.click(); } (function initShare(){ const enc=encodeURIComponent, url=SHARE\_URL; const nat=document.getElementById('shareNative'), wa=document.getElementById('shareWA'), xx=document.getElementById('shareX'), cp=document.getElementById('shareCopy'), im=document.getElementById('shareImg'); if(nat){ if(navigator.share){ nat.addEventListener('click',()=>navigator.share({text:shareText(),url:url}).catch(()=>{})); } else { nat.style.display='none'; } } if(wa) wa.addEventListener('click',()=>{ wa.href='https://wa.me/?text='+enc(shareText()+' '+url); }); if(xx) xx.addEventListener('click',()=>{ xx.href='https://twitter.com/intent/tweet?text='+enc(shareText())+'&url='+enc(url); }); if(cp) cp.addEventListener('click',()=>{ const tx=shareText()+' '+url; if(navigator.clipboard&&navigator.clipboard.writeText){ navigator.clipboard.writeText(tx).then(()=>toast('In die Zwischenablage kopiert')).catch(()=>toast('Kopieren nicht mu00f6glich')); } else { toast('Kopieren nicht mu00f6glich'); } }); if(im) im.addEventListener('click',()=>{ exportImage(); toast('Bild gespeichert'); }); })(); // ---------- Embed-Modus + Auto-Hoehe ---------- function postHeight(){ try{ const h=Math.ceil(document.documentElement.getBoundingClientRect().height); if(window.parent&&window.parent!==window) window.parent.postMessage({sdSparplanHeight:h},'\*'); }catch(e){} } if(new URLSearchParams(location.search).get('embed')==='1') document.body.classList.add('embed'); window.addEventListener('load',postHeight); window.addEventListener('resize',postHeight); if(window.ResizeObserver){ new ResizeObserver(postHeight).observe(document.body); } { const \_tb=document.getElementById('trToggle'); if(\_tb) \_tb.addEventListener('click',()=>{ trackExpanded=!trackExpanded; renderTrackRecord(); }); } renderTiles(); items\[0\].on=true; items\[2\].on=true; renderTiles(); recalc();})();\[/tcb-script\]
---
### [News-Archiv](https://www.sharedeals.de/archiv/)
**Published:** August 31, 2026
**Author:** Niklas
**Content:**
---
### [Aktien Trends entdecken](https://www.sharedeals.de/trends/)
**Published:** August 11, 2026
**Author:** Steve Siewert
**Content:**
**Entdecken. Verfolgen. Nichts verpassen.**
Entdecke Unternehmen rund um aktuelle Investment-Trends und finde neue Themen und Zusammenhänge – ganz ohne mühsames Suchen.
Du möchtest eine Aktie weiterverfolgen? Mit unserem kostenlosen **Aktien-Alarm** erhältst Du neue Artikel und Einordnungen direkt per Mail in Dein Postfach.
So findest Du neue Investment Ideen und bleibst bei den Unternehmen, die Dich interessieren, jederzeit up to date.
---
### [widgets](https://www.sharedeals.de/widgets/)
**Published:** August 26, 2026
**Author:** Matthias Abresch
**Content:**
---
### [Bücher und Buchempfehlungen](https://www.sharedeals.de/buecher-und-buchempfehlungen/)
**Published:** August 25, 2026
**Author:** Matthias Abresch
**Content:**
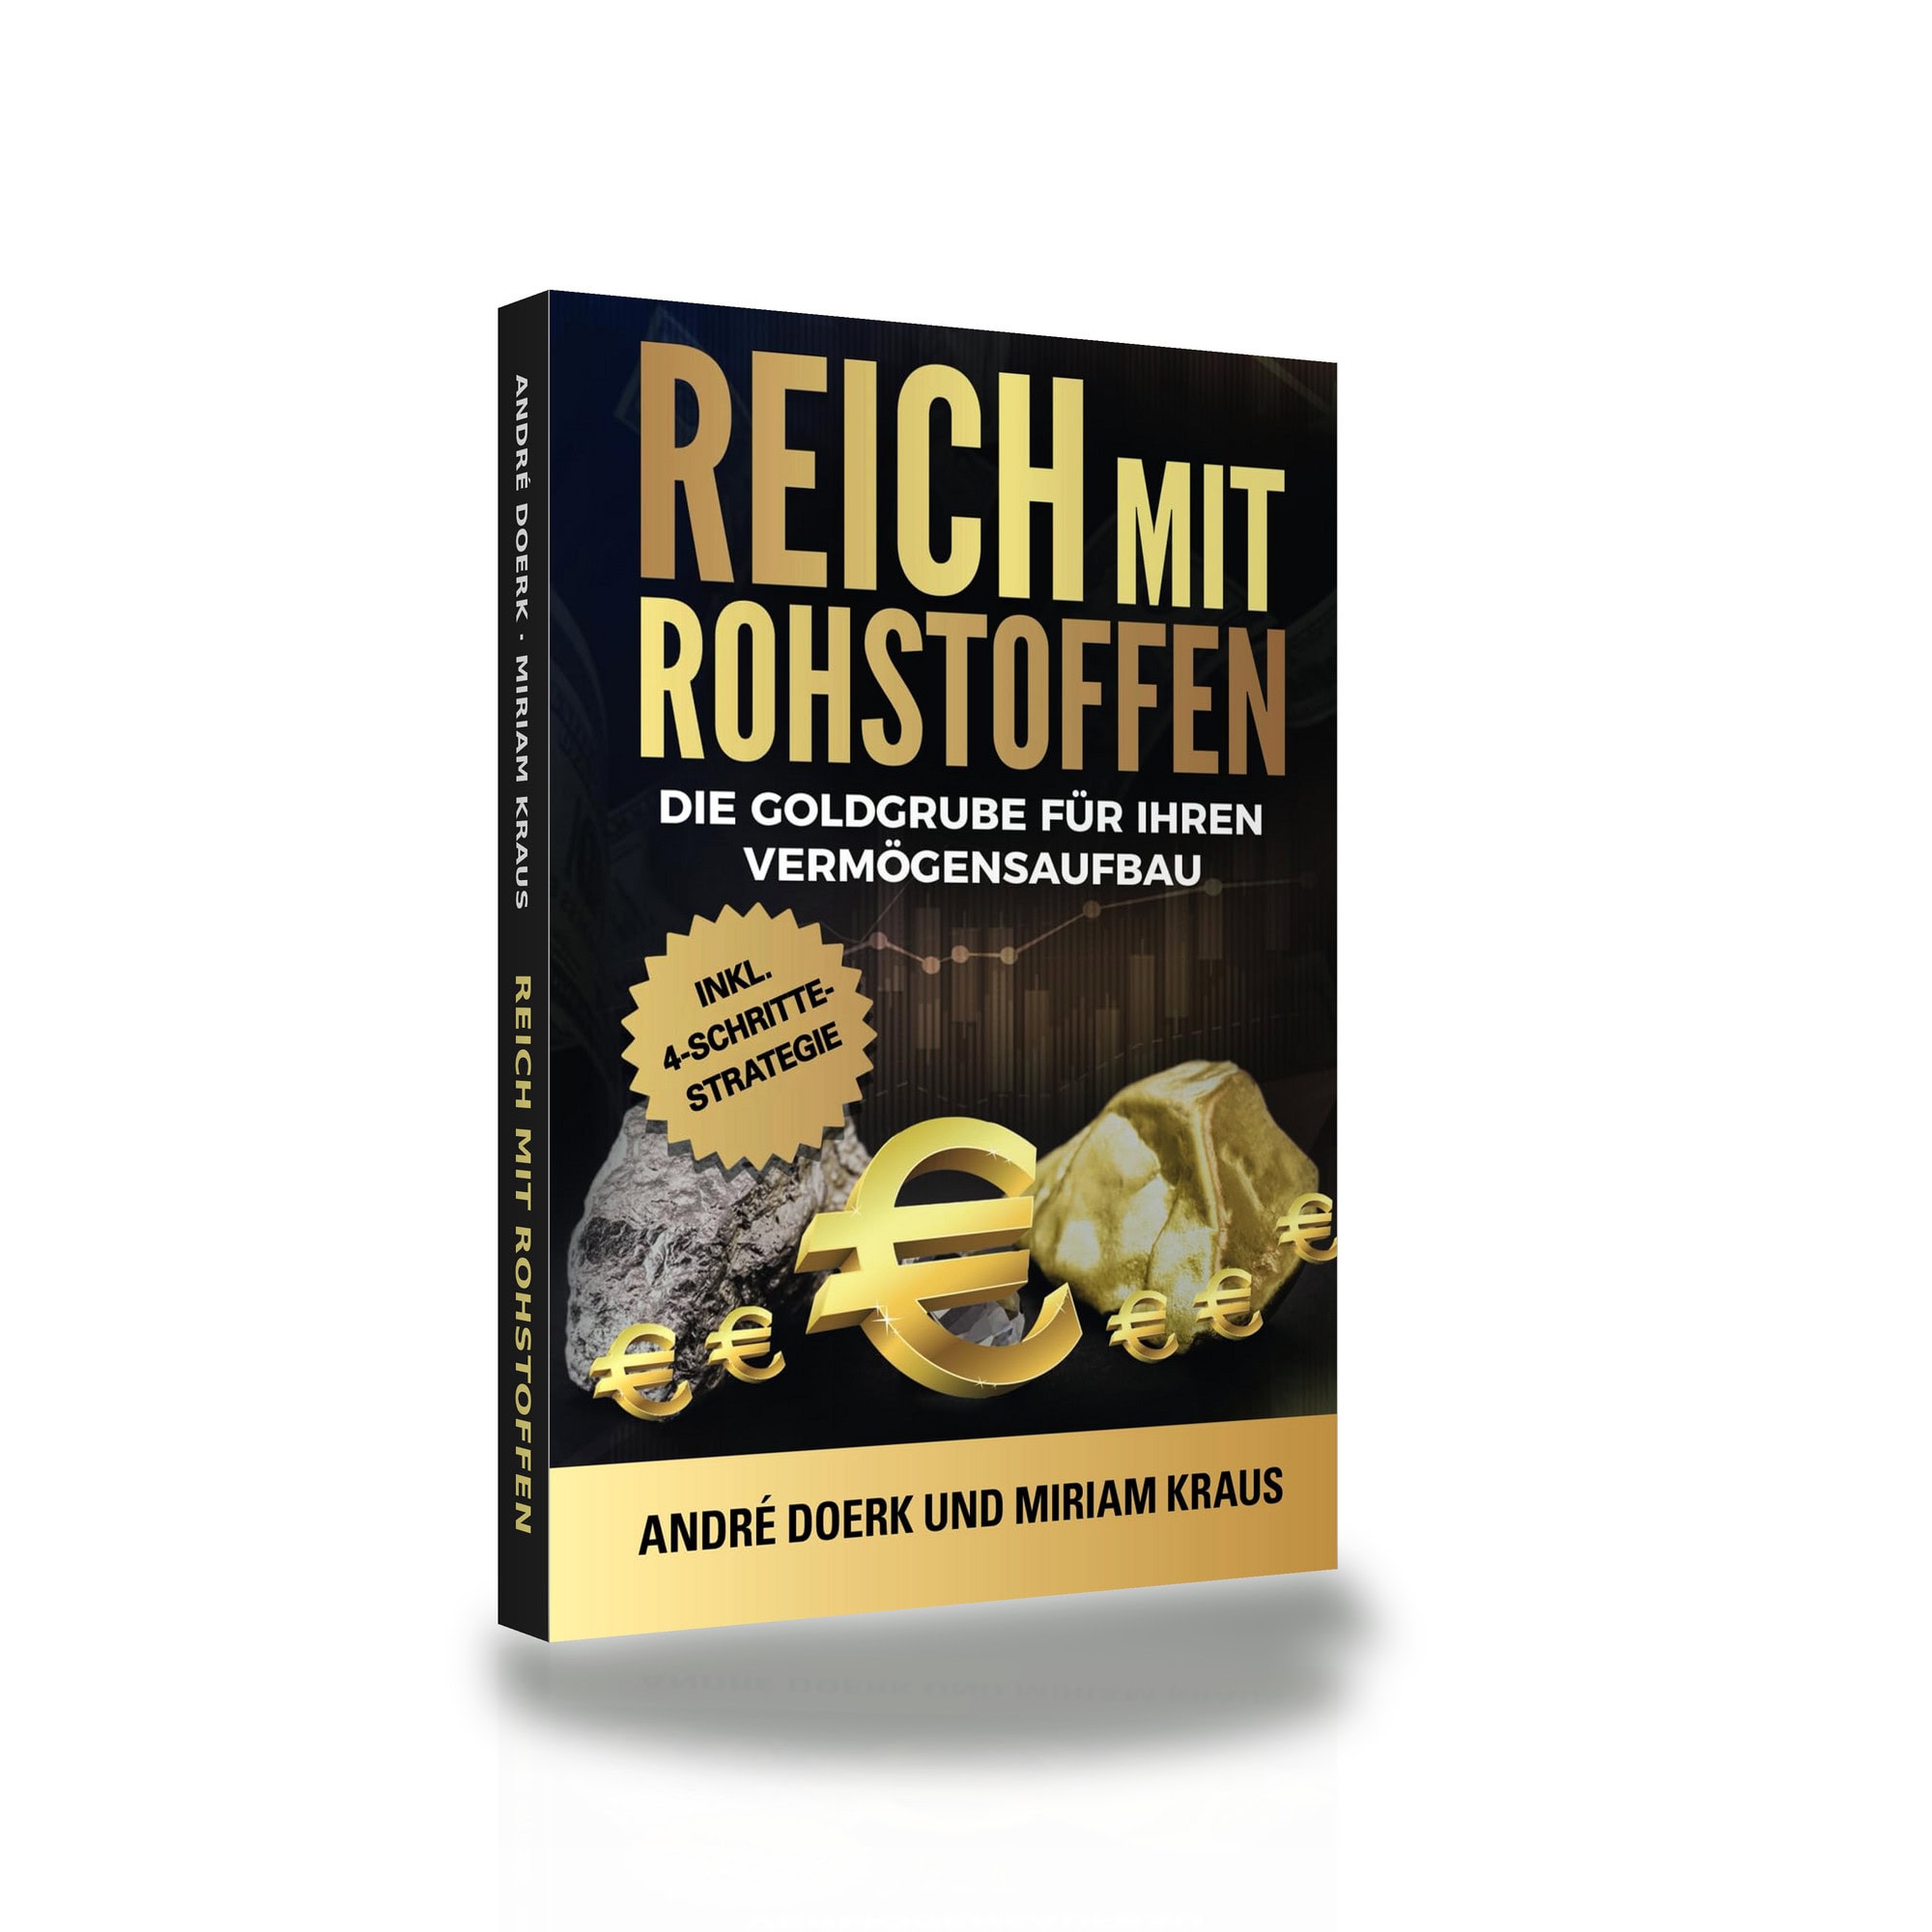
Reich mit Rohstoffen
Die Goldgrube für Ihren Vermögensaufbau
18,00 € (inkl. MwSt.)
Autoren: [André Doerk](https://www.sharedeals.de/experten/andre-doerk/) & [Miriam Kraus](https://www.sharedeals.de/experten/miriam-kraus/)
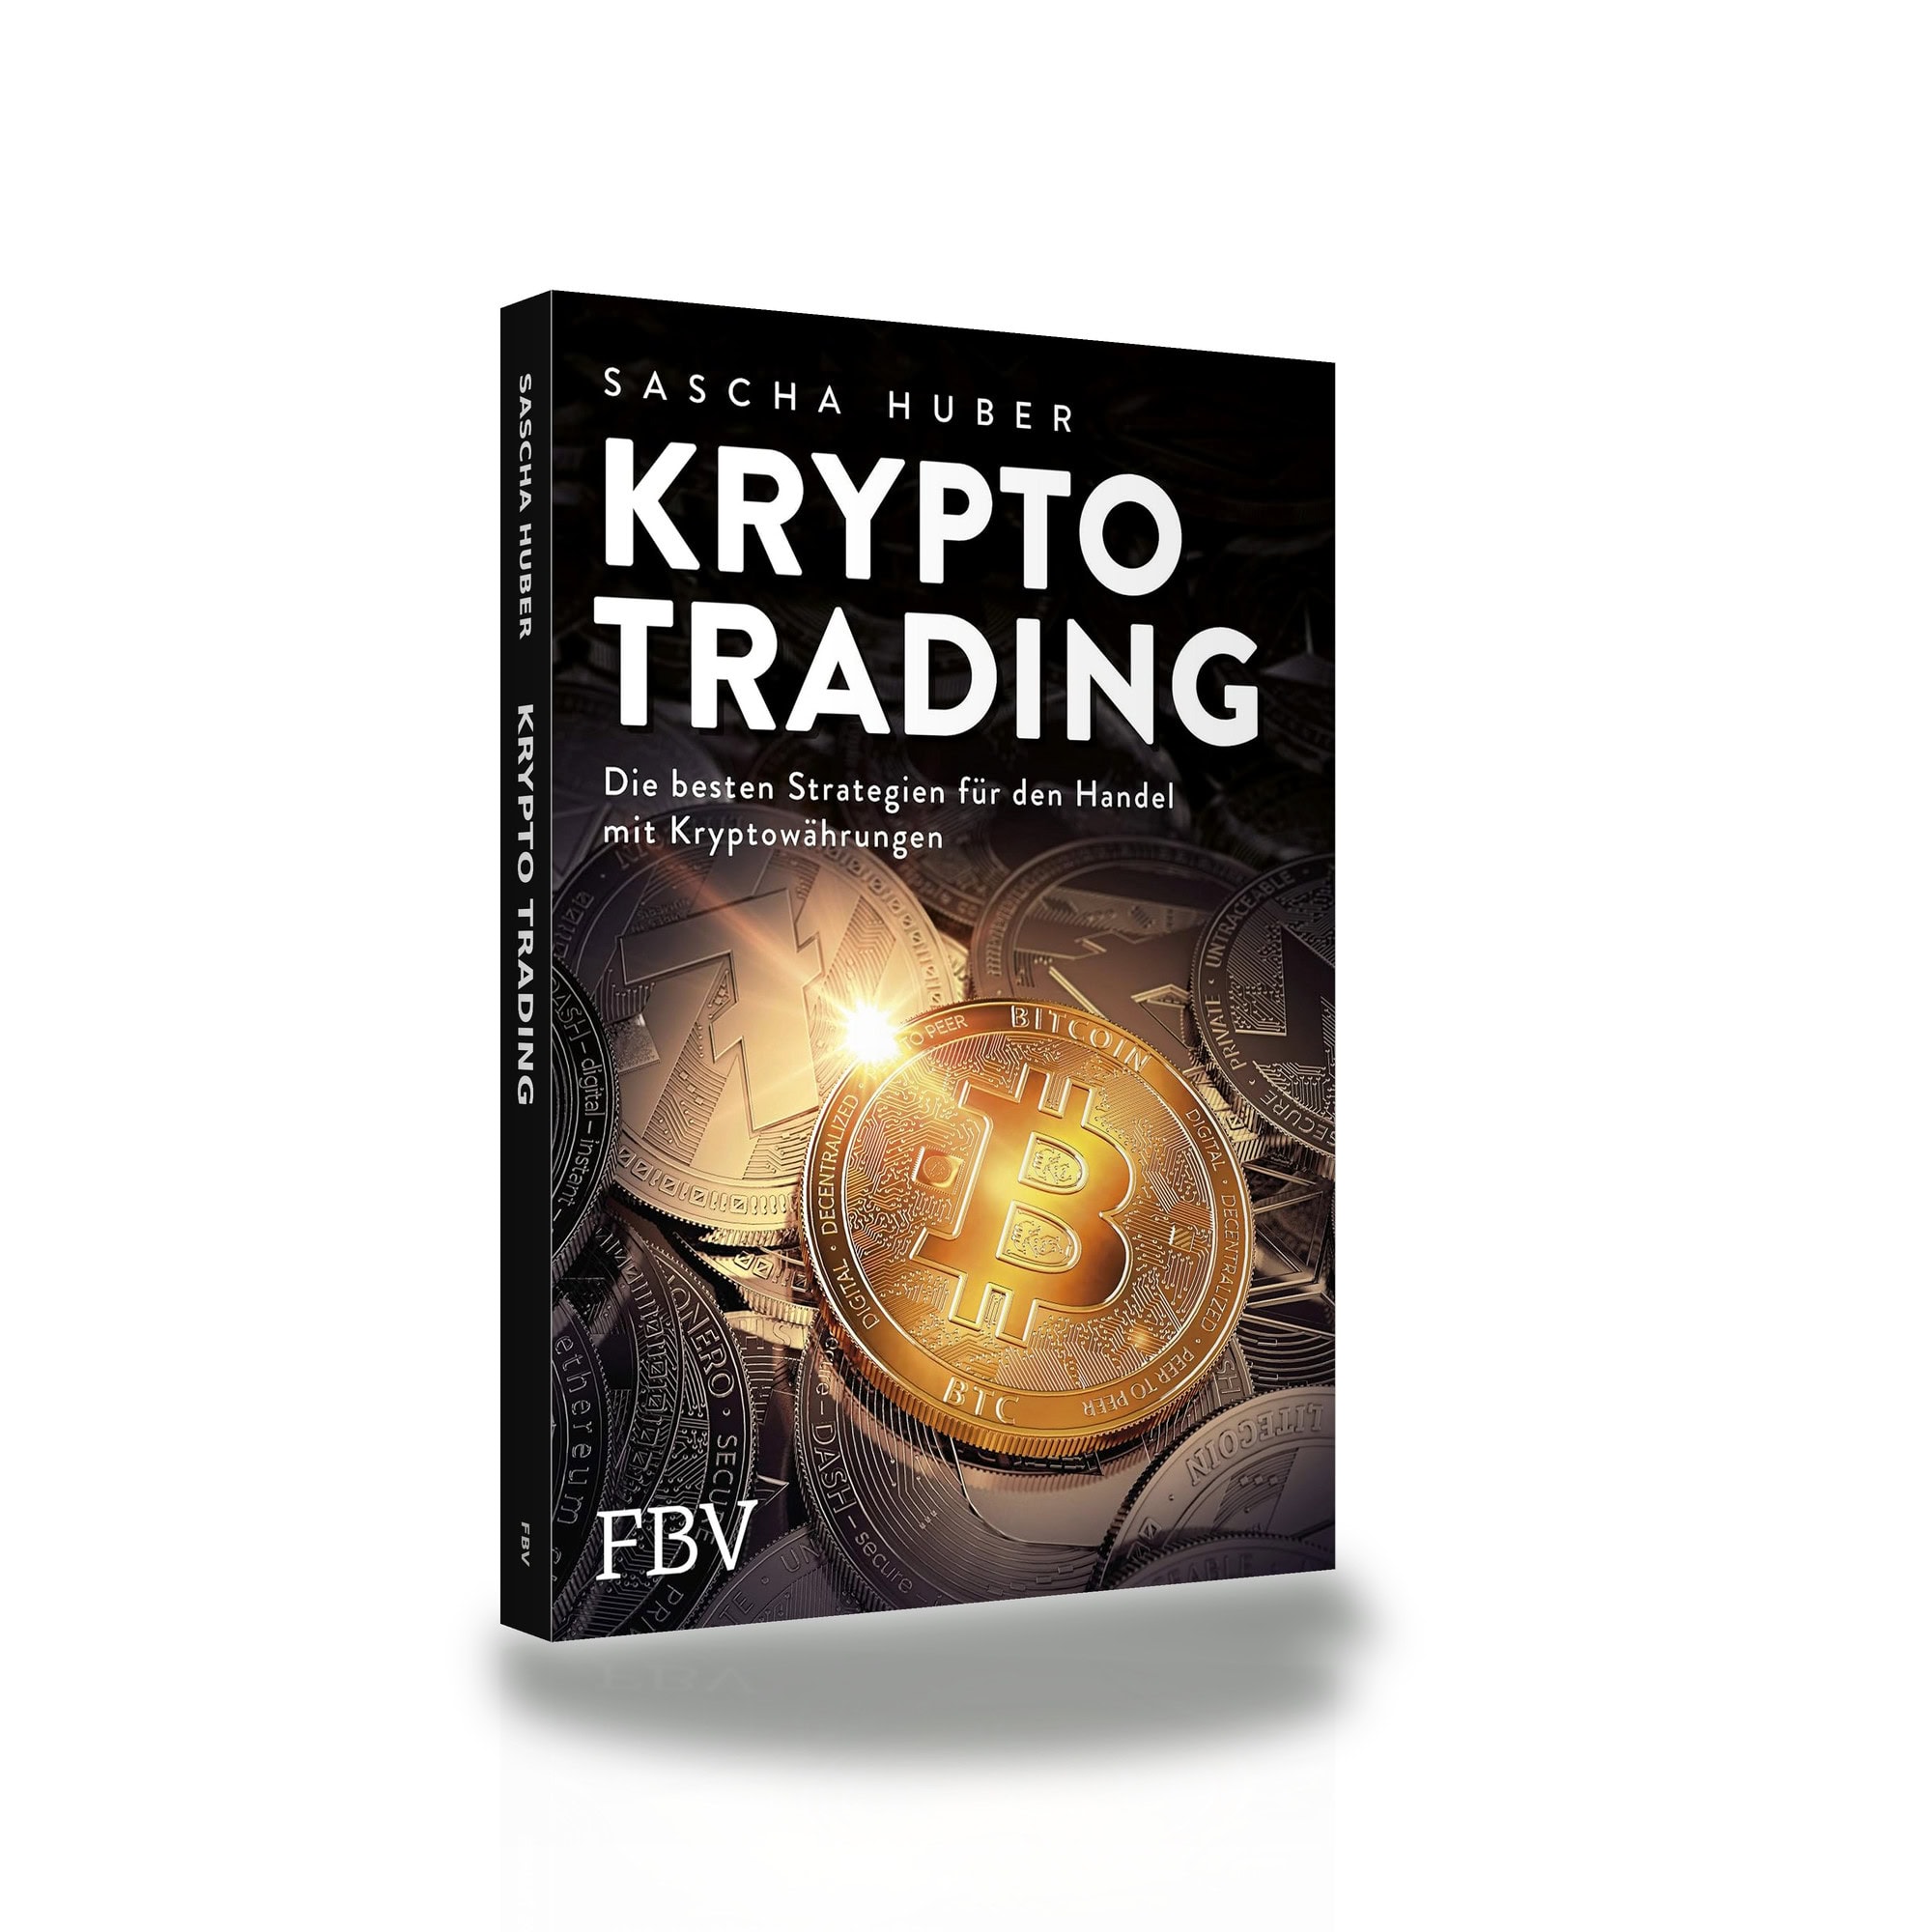
# **Krypto Trading**
Die besten Strategien für den Handel mit Kryptowährungen
29,99 € (inkl. MwSt.)
Autor: Sascha Huber
Kryptoexperte
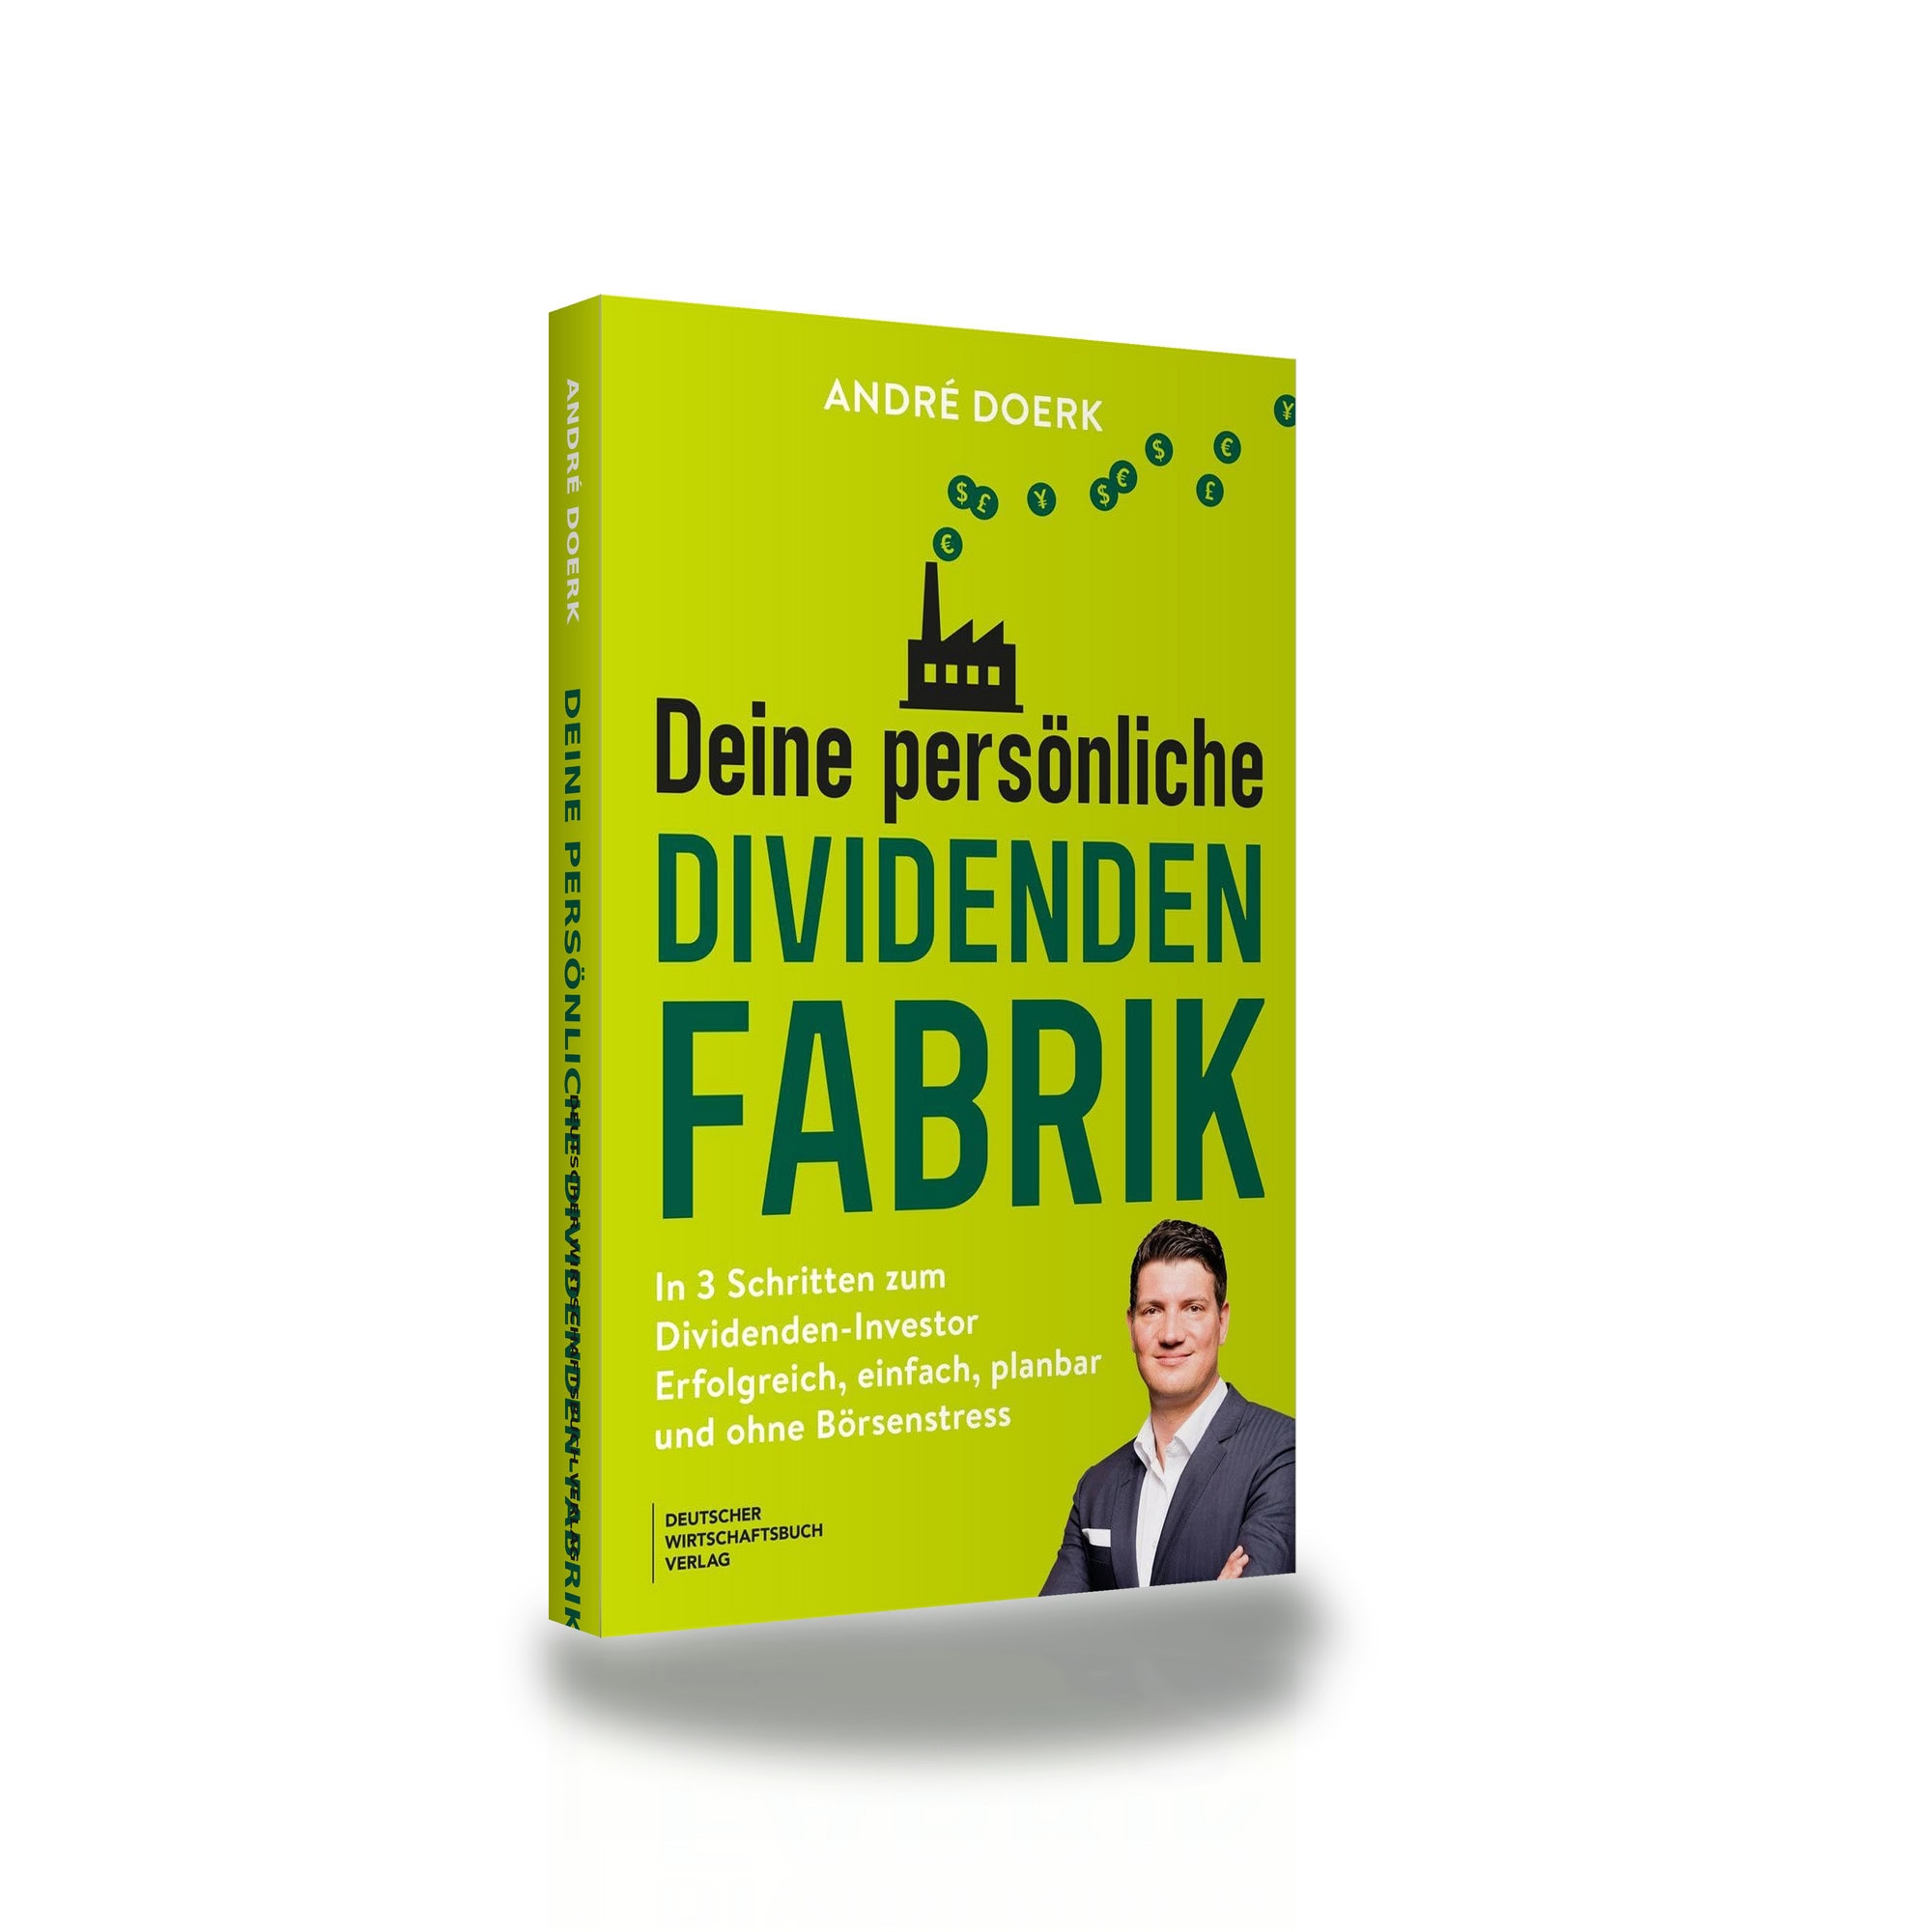
Deine persönliche Dividenden Fabrik
In 3 Schritten zum Dividenden-Investor.
18,00 € (inkl. MwSt.)
Autor: [André Doerk](https://www.sharedeals.de/experten/andre-doerk/)
Dividendenexperte
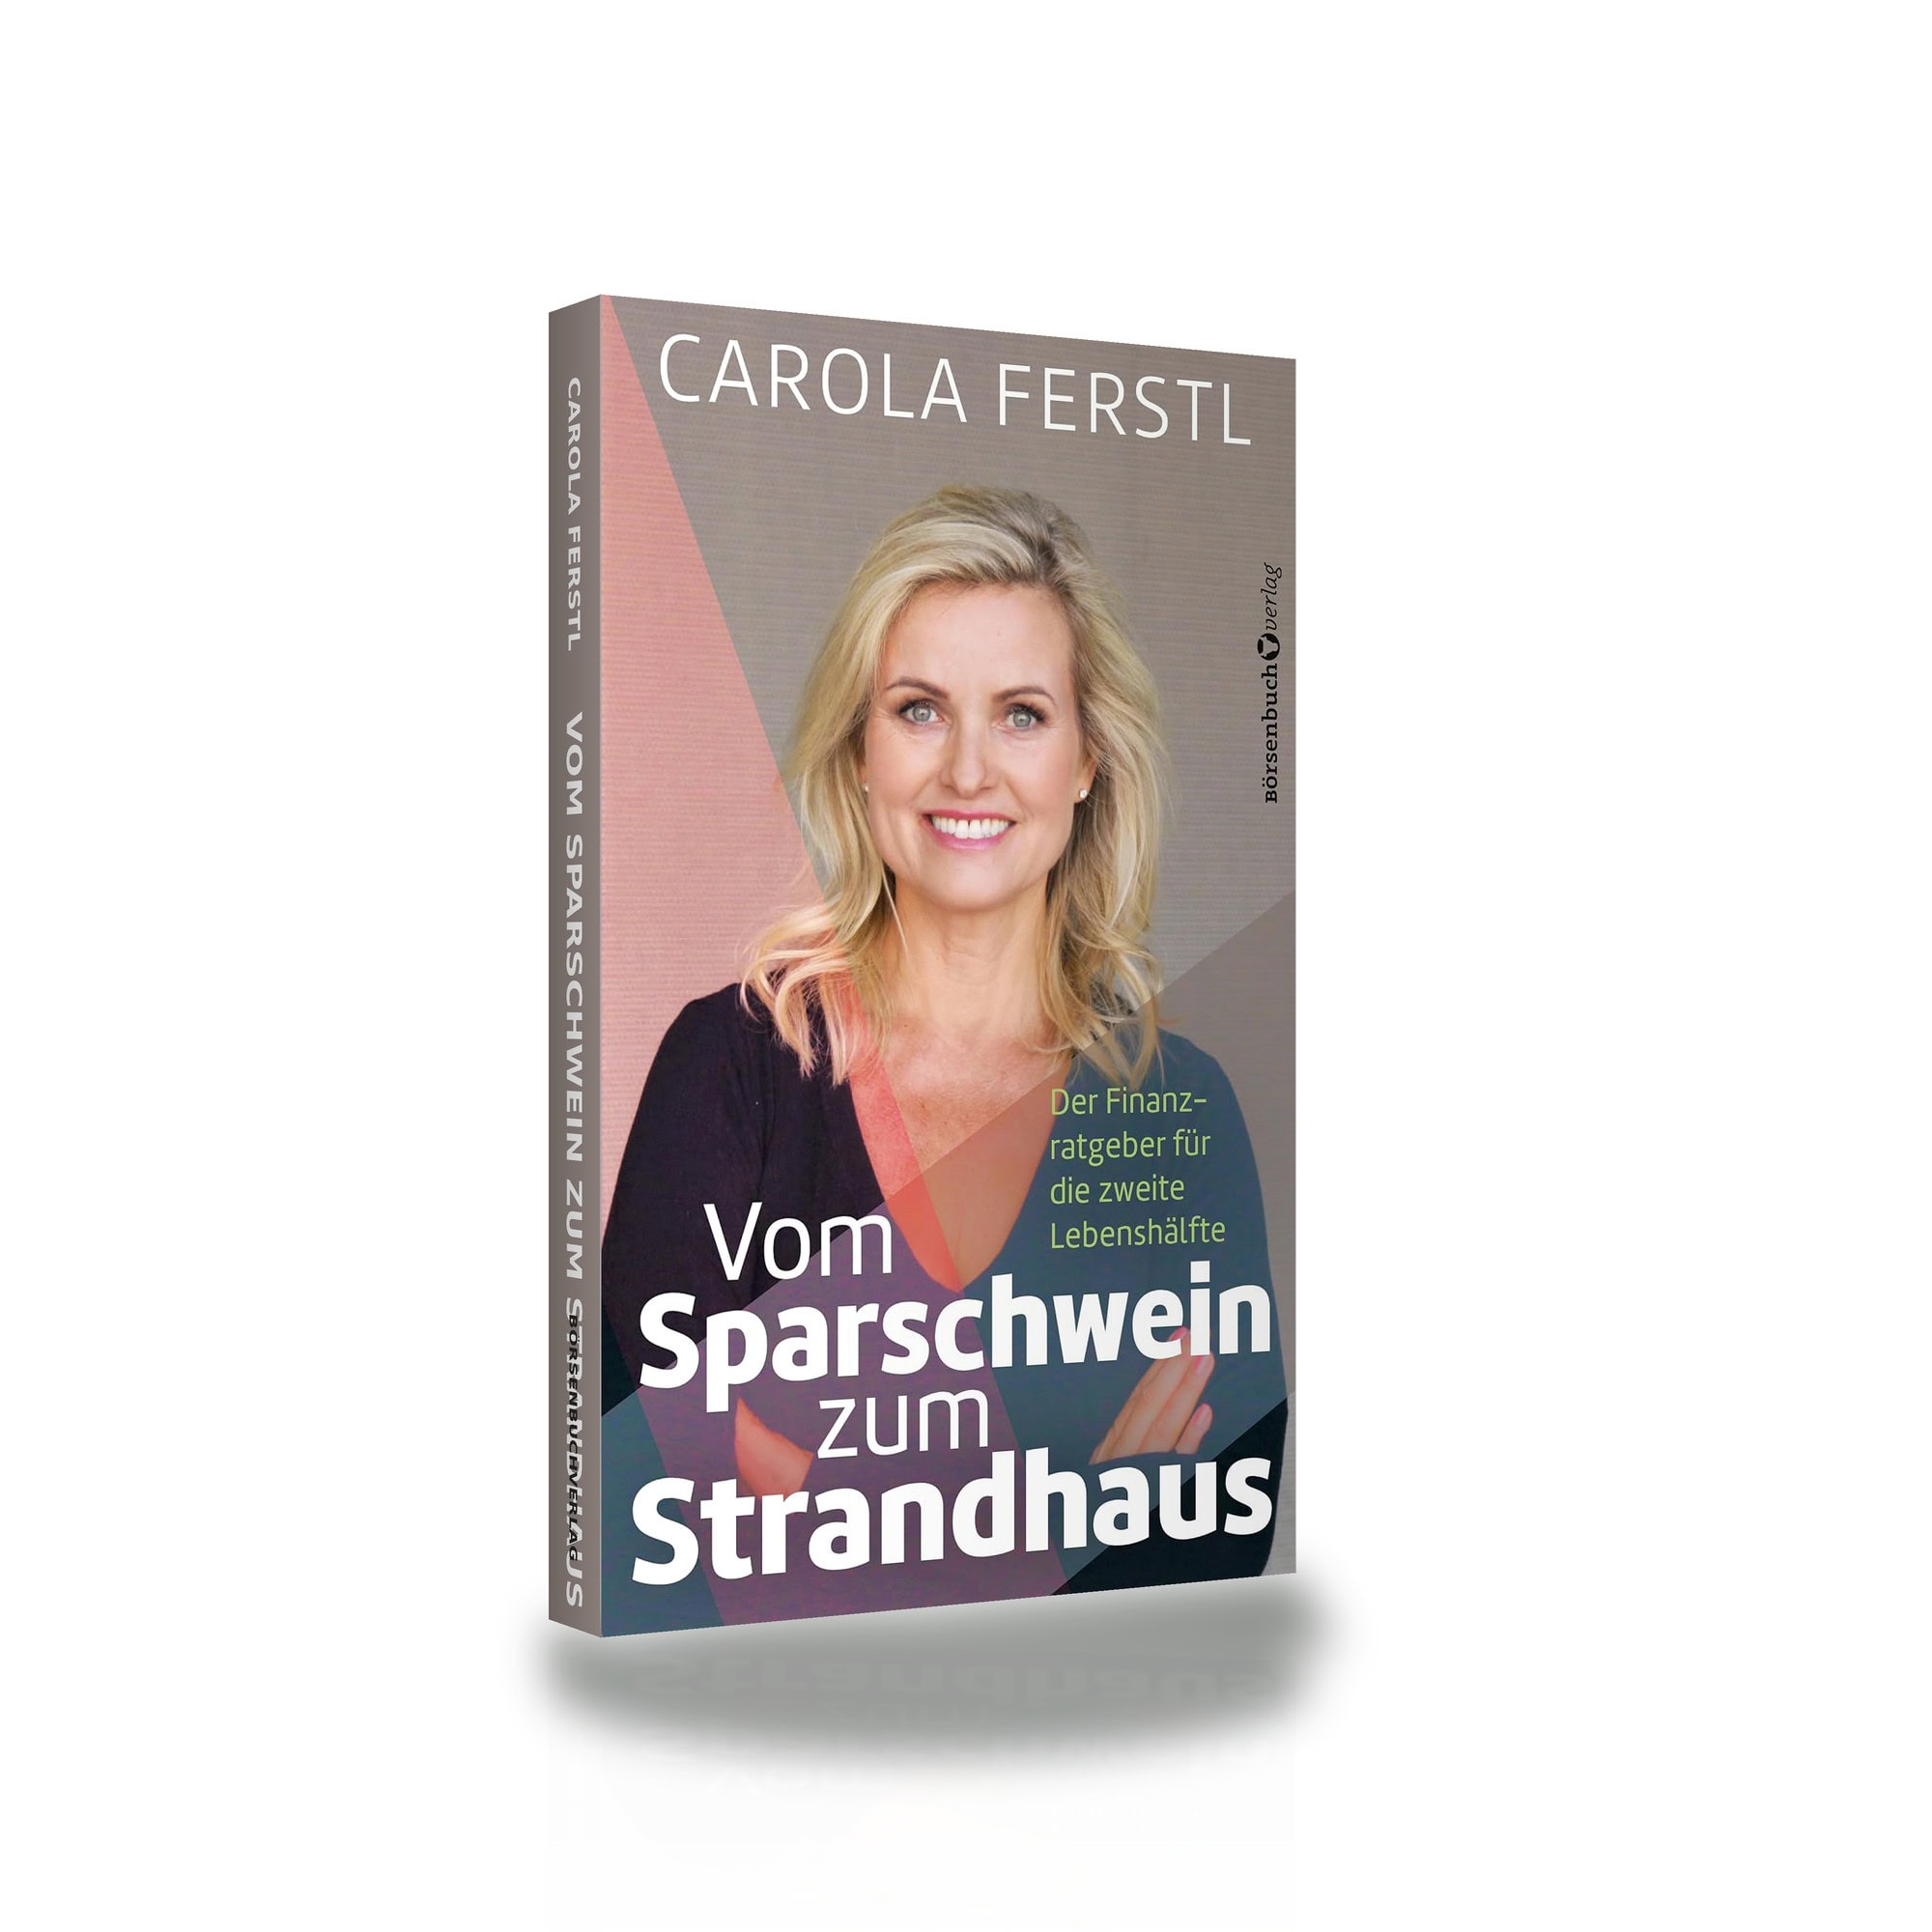
# **Vom Sparschwein zum Strandhaus**
# Der Finanzratgeber für die zweite Lebenshälfte
19,90 € (inkl. MwSt.)
Autorin: [Carola Ferstl](https://carolaferstl.de/)
Finanzexpertin
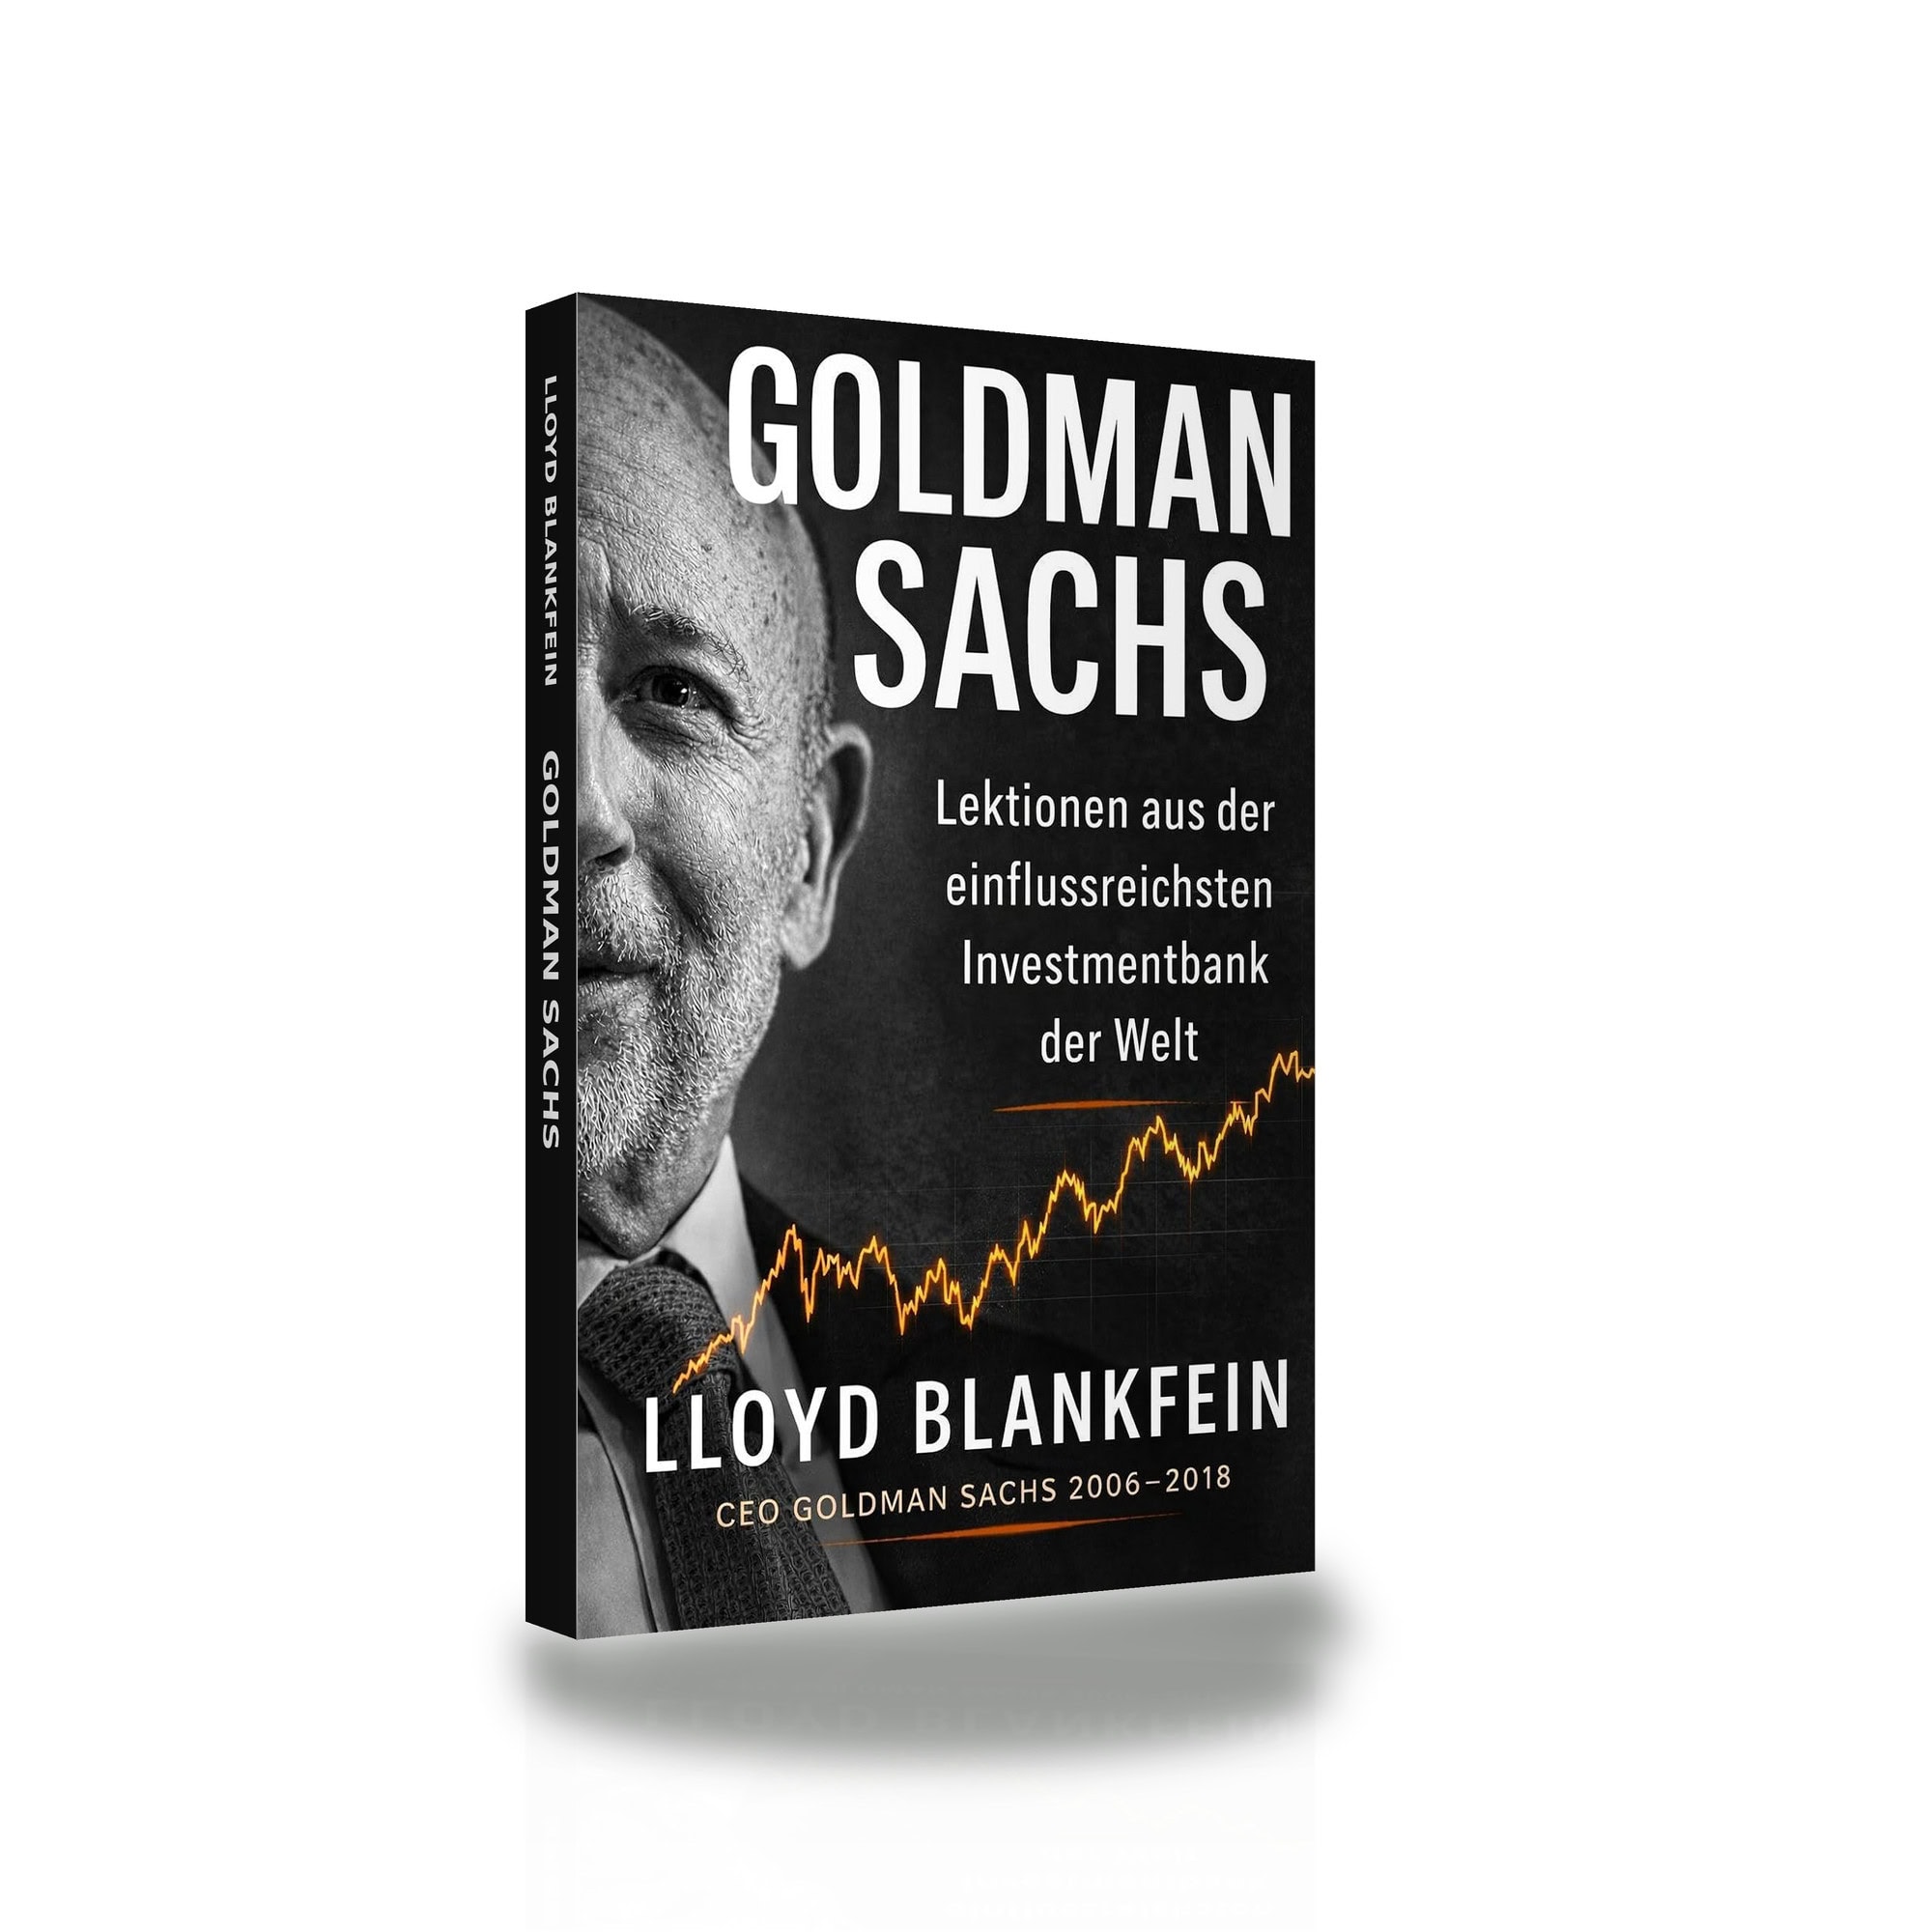
# **Goldman Sachs**
Lektionen aus der einflussreichsten Investmentbank der Welt
25,00 € (inkl. MwSt.)
Autor: Lloyd Blankfein
Investment Banker
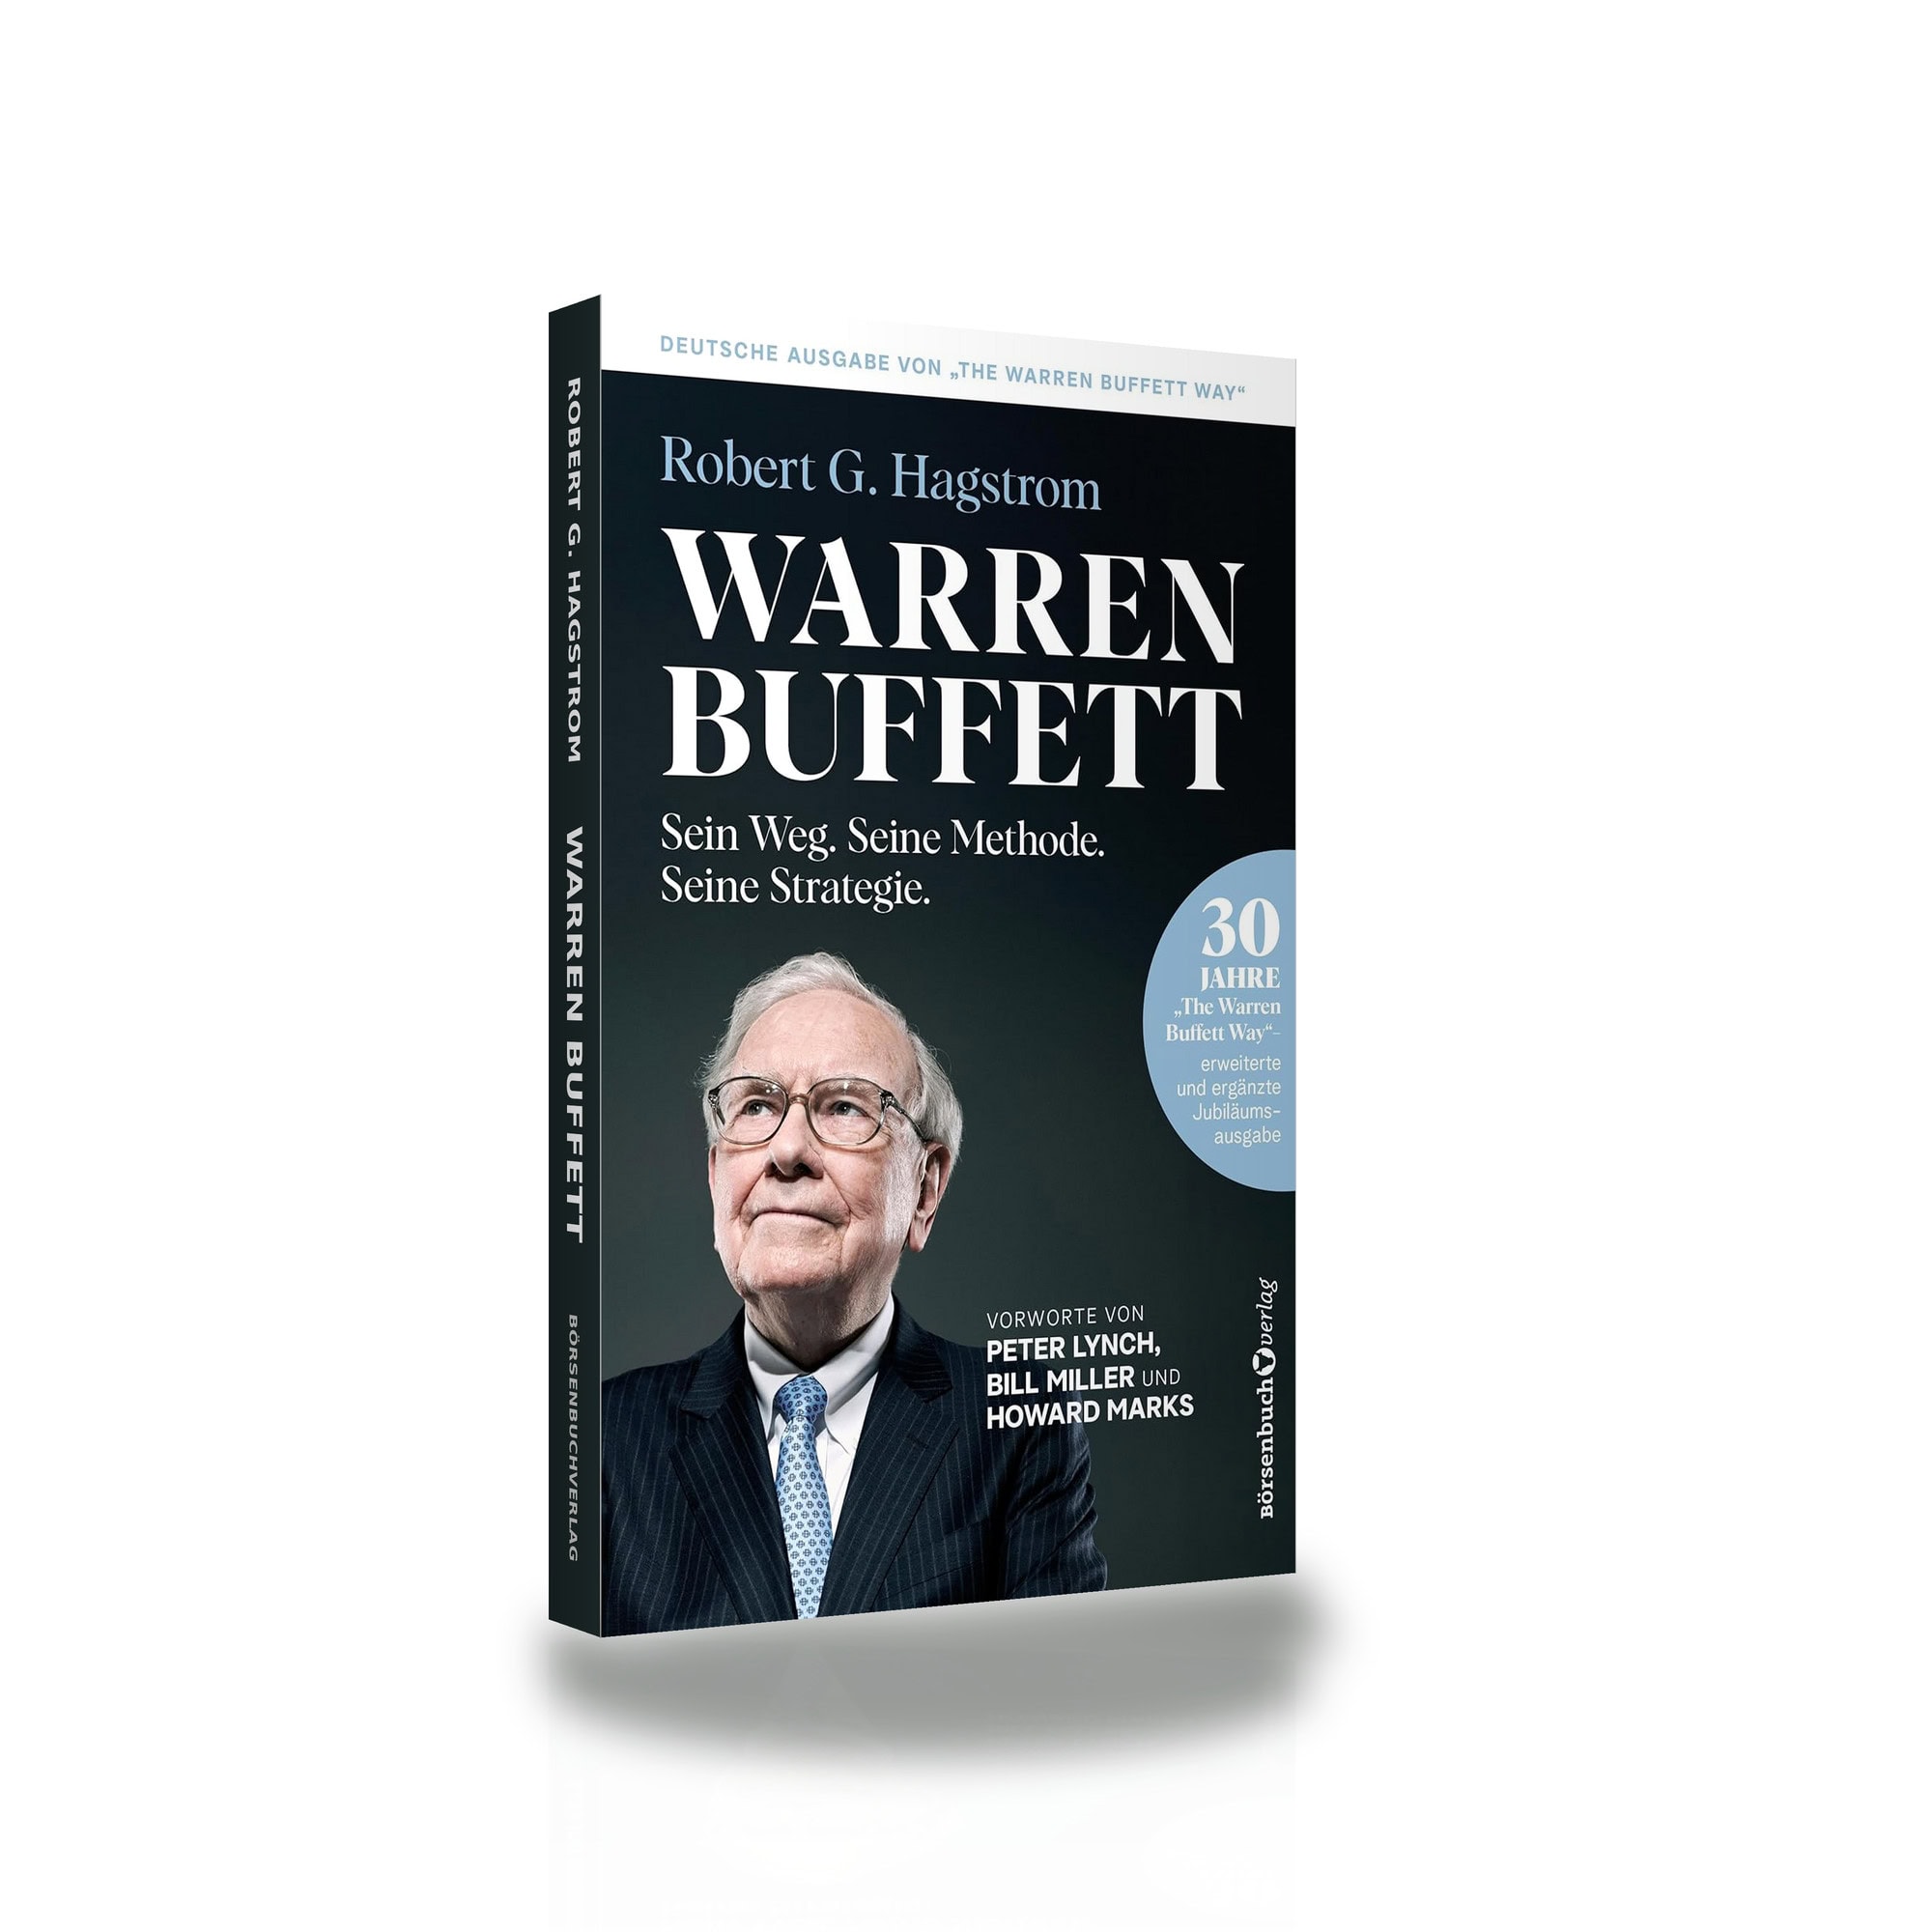
# **Warren Buffett**
# Sein Weg. Seine Methode. Seine Strategie
21,00 € (inkl. MwSt.)
Autor: Robert G. Hagstrom
Analyst
**Seitengruppe:** Reports, Shop
---
### [Werbung](https://www.sharedeals.de/werbung/)
**Published:** Juli 1, 2026
**Author:** Matthias Abresch
**Content:**
## **Werben mit einem der aufstrebenden Börsenportale in der DACH-Region**
#### Mit uns erhalten Brands & Unternehmen, wie z.B. Luxusmarken, Finanzdienstleister, Medienunternehmen oder Broker, die Möglichkeit, ihre Sichtbarkeit im deutschsprachigen Kapitalmarktumfeld mit abgestimmten Werbekampagnen gezielt auszubauen.
Darüber hinaus bieten wir Emittenten, IR-Managern und IR-Agenturen zusätzliche Services an, darunter Impact-Kampagnen, Unterstützung bei der Erstellung von Equity-Storys oder Stock Promotion.
**+500.000** Website-Aufrufe pro Monat
**+20.000** Newsletter Abonnenten
**+2.000** zahlende Community-Mitglieder
# **Let´s talk**
#### Erhalte unser aktuelles Media-Kit oder erfahre in einem kurzen Call, wie deine Marke Investoren im deutschsprachigen Raum erreichen kann. Natürlich haben wir auch ein spezielles Media-Kit für Investor-Relations-Kunden. Bitte kontaktiere uns dafür.
##### Steve Siewert
Ansprechpartner Brand Kampagnen
Mail: ss@bullmarketsmedia.com
\[tcb-script src="https://assets.calendly.com/assets/external/widget.js" type="text/javascript" async=""\]\[/tcb-script\]Termin buchen
##### Matthias Abresch
Ansprechpartner Investor Relations
Mail: ma@bullmarketsmedia.com
\[tcb-script src="https://assets.calendly.com/assets/external/widget.js" type="text/javascript" async=""\]\[/tcb-script\]Termin buchen
---
### [Presse](https://www.sharedeals.de/presse/)
**Published:** Juli 8, 2026
**Author:** Matthias Abresch
**Content:**
## Für Presseanfragen stehen wir Ihnen jederzeit gerne zur Verfügung.
#### Seit über zehn Jahren sind wir als Börsencommunity und Börsen-Newsportal aktiv und verfügen über ausgewiesene Expertise in zahlreichen Börsen- und Finanzthemen. Sie suchen einen Experten für ein börsen- oder finanzrelevantes Thema für Ihre Recherche, einen Artikel oder als Interviewpartner? Dann melden Sie sich gerne bei uns. Nehmen Sie einfach per E-Mail Kontakt zu unserem Ansprechpartner auf.
**+500.000** Website-Aufrufe pro Monat
**+20.000** Newsletter-Abonnenten
**+2.000** zahlende Community-Mitglieder

##### Steve Siewert
Kontakt für Presseanfragen
**ss@bullmarketsmedia.com**

##### Matthias Abresch
Experte & Interviewpartner
Geschäftsführer & KI
##### André Doerk
Experte & Interviewpartner
Analyst Rohstoffe & Dividenden
##### Maximilian Ruth
Experte & Interviewpartner
Analyst Pharma & Biotech
---
### [Crowdinvesting-Vergleich 2026: Aktuelle Projekte und Plattformen vergleichen](https://www.sharedeals.de/vergleichsrechner-crowdinvesting/)
**Published:** Juli 9, 2026
**Author:** Matthias Abresch
**Content:**
Crowdinvesting ermöglicht es Privatanlegern, sich bereits mit vergleichsweise kleinen Beträgen an Immobilienprojekten, Unternehmen, Start-ups oder nachhaltigen Energieprojekten zu beteiligen. Im Gegenzug stellen die Anbieter abhängig vom jeweiligen Investment eine feste oder erfolgsabhängige Rendite in Aussicht.
Mit unserem kostenlosen **Crowdinvesting-Vergleich** kannst Du aktuelle Crowdinvesting-Projekte übersichtlich miteinander vergleichen. Filtere die Angebote nach gewünschter Laufzeit und Standort und informiere Dich über die angebotene Verzinsung, die Mindestanlage und weitere wichtige Konditionen. **So funktioniert der Vergleich:
1. **Gewünschte Laufzeit auswählen**
2. **Standort der Projekte festlegen**
3. **Filter anwenden**
4. **Zinsen, Mindestanlage und Konditionen vergleichen**
5. **Über „Details“ weitere Informationen zum Projekt aufrufen**
## Was ist Crowdinvesting?
Beim Crowdinvesting finanzieren viele Anleger gemeinsam ein Unternehmen oder ein bestimmtes Projekt. Jeder Investor beteiligt sich mit einem selbst gewählten Betrag. Auf diese Weise können auch Privatanleger Zugang zu Investitionsmöglichkeiten erhalten, die früher häufig professionellen oder institutionellen Investoren vorbehalten waren.Crowdinvesting wird unter anderem zur Finanzierung folgender Bereiche eingesetzt:
- Immobilien und Projektentwicklungen
- Start-ups und Wachstumsunternehmen
- mittelständische Unternehmen
- erneuerbare Energien
- nachhaltige Projekte
- innovative Technologien
Die konkrete Ausgestaltung unterscheidet sich von Projekt zu Projekt. Je nach Angebot investieren Anleger beispielsweise über Nachrangdarlehen, Anleihen, Genussrechte oder Unternehmensbeteiligungen. Deshalb ist es wichtig, nicht nur auf den angebotenen Zinssatz zu schauen, sondern auch die rechtliche Struktur und die Risiken des Investments zu verstehen.
## Wie funktioniert der Crowdinvesting-Vergleich?
Unser Crowdinvesting-Vergleichsrechner bündelt aktuelle Angebote verschiedener Plattformen und Anbieter. Du kannst die angezeigten Projekte nach Laufzeit und Standort filtern und anschließend die wichtigsten Eckdaten miteinander vergleichen. Zu jedem Angebot findest Du unter anderem Informationen über:
- die Crowdinvesting-Plattform
- das finanzierte Projekt
- die angebotene jährliche Verzinsung
- die Mindestanlage
- die geplante Laufzeit
- den Standort
- weitere Konditionen und Projektdetails
Die Ergebnisse helfen Dir dabei, eine erste Auswahl zu treffen. Der Vergleich ersetzt jedoch nicht die sorgfältige Prüfung der vollständigen Projektunterlagen und der jeweiligen Risikohinweise.
## Welche Kriterien sind beim Crowdinvesting-Vergleich wichtig?
### Verzinsung
Eine hohe Verzinsung kann attraktiv erscheinen, ist aber häufig mit einem entsprechend höheren Risiko verbunden. Die angegebene Verzinsung ist eine vertraglich vorgesehene oder prognostizierte Rendite. Sie ist keine Garantie dafür, dass die Zinsen und das eingesetzte Kapital tatsächlich vollständig ausgezahlt werden.
### Laufzeit
Die Laufzeit zeigt, wie lange Dein Kapital voraussichtlich gebunden ist. Eine vorzeitige Rückgabe oder ein Verkauf der Beteiligung ist bei vielen Crowdinvesting-Projekten nicht oder nur eingeschränkt möglich. Investiere daher nur Geld, auf das Du während der gesamten Laufzeit verzichten kannst.
### Mindestanlage
Die Mindestanlage gibt an, ab welchem Betrag Du Dich an einem Projekt beteiligen kannst. Eine niedrige Mindestanlage erleichtert es, das verfügbare Kapital auf mehrere Projekte und Anbieter zu verteilen.
### Projekt und Geschäftsmodell
Prüfe, womit das Unternehmen Geld verdient und wofür das eingesammelte Kapital verwendet wird. Bei Immobilienprojekten spielen beispielsweise Standort, Baufortschritt, Verkaufskonzept und Erfahrung des Projektentwicklers eine wichtige Rolle. Bei Unternehmen und Start-ups solltest Du Dich unter anderem mit dem Geschäftsmodell, dem Markt, der Finanzierung und der wirtschaftlichen Situation beschäftigen.
### Art der Beteiligung
Nicht jedes Crowdinvesting-Angebot funktioniert gleich. Besonders bei qualifizierten Nachrangdarlehen kann es vorkommen, dass Ansprüche der Anleger erst nach den Forderungen anderer Gläubiger bedient werden. Die Art der Beteiligung hat daher erheblichen Einfluss auf das Risiko.
### Anbieter und Crowdinvesting-Plattform
Die Plattform vermittelt das Investment, ist aber nicht zwangsläufig selbst der Vertragspartner, der Dein Kapital zurückzahlen muss. Entscheidend ist deshalb auch die Bonität des Emittenten beziehungsweise des finanzierten Unternehmens. Die Seriosität der Plattform allein schützt nicht vor einem Ausfall des Projekts.
## Welche Chancen bietet Crowdinvesting?
Crowdinvesting kann Anlegern Zugang zu unterschiedlichen Unternehmen, Immobilien und Zukunftsprojekten ermöglichen. Viele Angebote lassen sich bereits mit überschaubaren Beträgen nutzen. Dadurch kann das Kapital leichter auf mehrere Projekte verteilt werden. Zu den möglichen Vorteilen gehören:
- vergleichsweise niedrige Mindestanlagebeträge
- Auswahl aus verschiedenen Branchen und Projekten
- feste oder erfolgsabhängige Renditechancen
- direkter Zugang zu Unternehmens- und Projektfinanzierungen
- Möglichkeit zur breiteren Streuung über mehrere Investments
Die höheren Renditechancen sind jedoch immer mit entsprechenden Risiken verbunden.
## Welche Risiken hat Crowdinvesting?
Crowdinvesting ist keine sichere Alternative zu Tagesgeld oder Festgeld. Anleger stellen Unternehmen oder Projektgesellschaften Kapital zur Verfügung, deren wirtschaftliche Entwicklung unsicher sein kann. Zu den wichtigsten Risiken gehören:
- vollständiger Verlust des investierten Kapitals
- Ausfall oder Insolvenz des Emittenten
- verspätete Zins- und Rückzahlungen
- Verlängerung der ursprünglich geplanten Laufzeit
- eingeschränkte oder fehlende Verkaufsmöglichkeiten
- Nachrang gegenüber anderen Gläubigern
- Abhängigkeit von einzelnen Projekten oder Geschäftsmodellen
Die Bundesanstalt für Finanzdienstleistungsaufsicht weist darauf hin, dass beim Crowdinvesting häufig feste Zinsen in Aussicht gestellt werden, die Anlagen aber trotzdem erheblichen Risiken unterliegen können. Eine hohe angebotene Verzinsung sollte deshalb niemals isoliert betrachtet werden. [Weitere Informationen bietet die BaFin](https://www.bafin.de/DE/verbraucherinnen-verbraucher/themen-finanzprodukte/geldanlage/crowdfunding/crowdfunding_node.html?utm_source=chatgpt.com).
## Warum ist eine breite Streuung wichtig?
Auch ein auf den ersten Blick überzeugendes Projekt kann scheitern. Deshalb sollte nicht das gesamte für Crowdinvesting vorgesehene Kapital in ein einziges Angebot investiert werden. Eine breitere Streuung kann erfolgen über:
- mehrere Projekte
- verschiedene Anbieter und Plattformen
- unterschiedliche Branchen
- verschiedene Standorte
- unterschiedliche Laufzeiten
Diversifikation kann das Risiko einzelner Ausfälle reduzieren, aber nicht vollständig beseitigen. Grundsätzlich solltest Du nur Kapital einsetzen, dessen Verlust Du finanziell verkraften kannst.
## Crowdinvesting und Crowdfunding: Was ist der Unterschied?
Beim klassischen Crowdfunding unterstützen Teilnehmer ein Projekt häufig durch eine Spende oder erhalten als Gegenleistung ein Produkt, eine Vergünstigung oder eine andere Belohnung. Eine finanzielle Rendite steht dabei normalerweise nicht im Vordergrund.
Beim Crowdinvesting investieren Anleger dagegen mit dem Ziel, eine finanzielle Gegenleistung zu erhalten. Das können Zinsen, Gewinnbeteiligungen oder eine Beteiligung an der Wertentwicklung eines Unternehmens sein. Aus diesem Renditeziel ergeben sich gleichzeitig erhebliche Verlustrisiken.
---
### [Wer wir sind](https://www.sharedeals.de/wer-wir-sind/)
**Published:** April 29, 2025
**Author:** Steve Siewert
**Content:**
sharedeals.de ist die führende chatbasierte Aktien-Community im deutschsprachigen Raum. Seit 2009 verbindet die Plattform aktuelle Börsennews, exklusive Recherchen, Aktienanalysen, Investmentideen und den direkten Austausch zwischen aktiven Privatanlegern, erfahrenen Börsenexperten und Analysten. Das Portal wird aber auch immer mehr für den gemeinen Anleger und für Börseneinsteiger, die ihre eigenen Entscheidungen treffen und absichern wollen, relevant.
Unter dem Motto **„one trade ahead!“** richtet sich sharedeals.de an Anleger, die sich intensiv mit Aktien, Unternehmen und den internationalen Kapitalmärkten beschäftigen und frühzeitig auf interessante Entwicklungen und außergewöhnliche Investmentchancen aufmerksam werden möchten. Anders als klassische Börsenportale beschränkt sich sharedeals.de nicht auf die Veröffentlichung von Finanznachrichten und Analysen. Im Mittelpunkt steht eine aktive Börsen-Community, in der aktuelle Marktbewegungen, Unternehmensmeldungen und Investmentideen in Echtzeit diskutiert werden.
## sharedeals.de im Überblick
**Name:** sharedeals.de**Betreiber:** bull markets media GmbH, Leverkusen**Gründung:** 2009**Gründer und Gesellschafter:**[Alexander Schornstein](https://www.sharedeals.de/experten/alexander-schornstein/), [André Doerk](https://www.sharedeals.de/experten/andre-doerk/)**Geschäftsführer:**[Matthias Abresch](https://www.sharedeals.de/experten/matthias-abresch/)**Zielgruppen:** Deutschsprachige Privatanleger, Selbstentscheider, aktive Investoren, Analysten
**Themenschwerpunkte:** Aktien, Börse, Unternehmensanalysen, Investmentideen, Technologie, Zukunftstrends, Rohstoffe, Momentum- und Sondersituationen, Biotech, Krypto, Rohstoffe**Kernangebote:** Börsennews, Aktienanalysen, Live-Chats, Anleger-Community, Premium-Dienste, Webinare und Expertenformate**Motto:** one trade ahead und gemeinsam erfolgreich investieren
**Inhalte:** sharedeals.de verfügt über eine erfahrene [Redaktion](https://www.sharedeals.de/experten/) und außergewöhnlich treffsichere Analysten
## **Was genau ist sharedeals.de?
sharedeals.de ist ein digitales Börsen- und Finanzportal mit einer integrierten Aktien-Community. Die Plattform veröffentlicht aktuelle Nachrichten, Analysen und Hintergrundberichte zu börsennotierten Unternehmen und wichtigen Entwicklungen an den Kapitalmärkten.
Im Fokus stehen insbesondere Aktien und Investmentthemen, bei denen sich aus neuen Unternehmensmeldungen, operativen Fortschritten, Markttrends oder besonderen Situationen interessante Chancen für Anleger ergeben können.
Dabei geht es nicht nur darum, Nachrichten möglichst schnell zu veröffentlichen. Die Redaktion und die Experten von sharedeals.de ordnen Entwicklungen ein, bewerten mögliche Auswirkungen und zeigen auf, welche Chancen und Risiken sich daraus für Anleger ergeben können.Diese Einschätzungen gibt es sonst in der deutschsprachigen Börsen-News-Landschaft nur selten.
## Eine aktive Community für Börsianer
Ein wesentliches Merkmal von sharedeals.de ist die Verbindung aus redaktionellen Inhalten und direktem Community-Austausch.
Der einzigartige Live-Chat bringt Aktieninteressierte, erfahrene Anleger und Börsenexperten zusammen. Mitglieder können aktuelle Marktentwicklungen verfolgen, Meinungen austauschen und unterschiedliche Einschätzungen zu Aktien und Unternehmen diskutieren. Die Mitgliedschaft in Deutschlands erfolgreichster chatbasierten Aktien-Community [sharedealsPlus](https://start.sharedeals.de/sharedealsplus-blog?ds24tr=SDP_WS_Blog_Angebote&_gl=1*td79re*_gcl_au*MjAwMzg4OTgyNC4xNzgzNTA4OTgy) ist kostenpflichtig. Der Mitgliedsbeitrag liegt bei 9,95 Euro monatlich. Die Mitgliedschaft kann ähnlich wie ein Netflix-Abo monatlich gekündigt werden.
Durch diese Kombination entsteht ein dynamisches Informationsumfeld, das deutlich über die klassische Kommunikation eines Börsenbriefs oder Finanzportals hinausgeht. Börse wird bei sharedeals.de nicht nur rückblickend analysiert. Viele Entwicklungen werden live begleitet und innerhalb der Community unmittelbar eingeordnet. Mitglieder erleben dadurch die gesamte Dynamik der Kapitalmärkte. Der Austausch innerhalb der Community kann dabei helfen, neue Perspektiven kennenzulernen und die eigene Einschätzung kritisch zu überprüfen.
## Börsennews und Aktienanalysen
Die [Redaktion](https://www.sharedeals.de/experten/) von sharedeals.de, die aktuell mehr als 10 Redakteure mit ausgewiesener Expertise und Finanzmarktkenntnis umfasst, beobachtet täglich nationale und internationale Aktienmärkte. Veröffentlicht werden unter anderem:
- aktuelle Börsennews,
- Analysen zu einzelnen Aktien,
- Einordnungen wichtiger Unternehmensmeldungen,
- Interviews mit Vorständen und Branchenexperten,
- Investmentideen,
- Marktkommentare
- Berichte über Technologie- und Zukunftstrends.
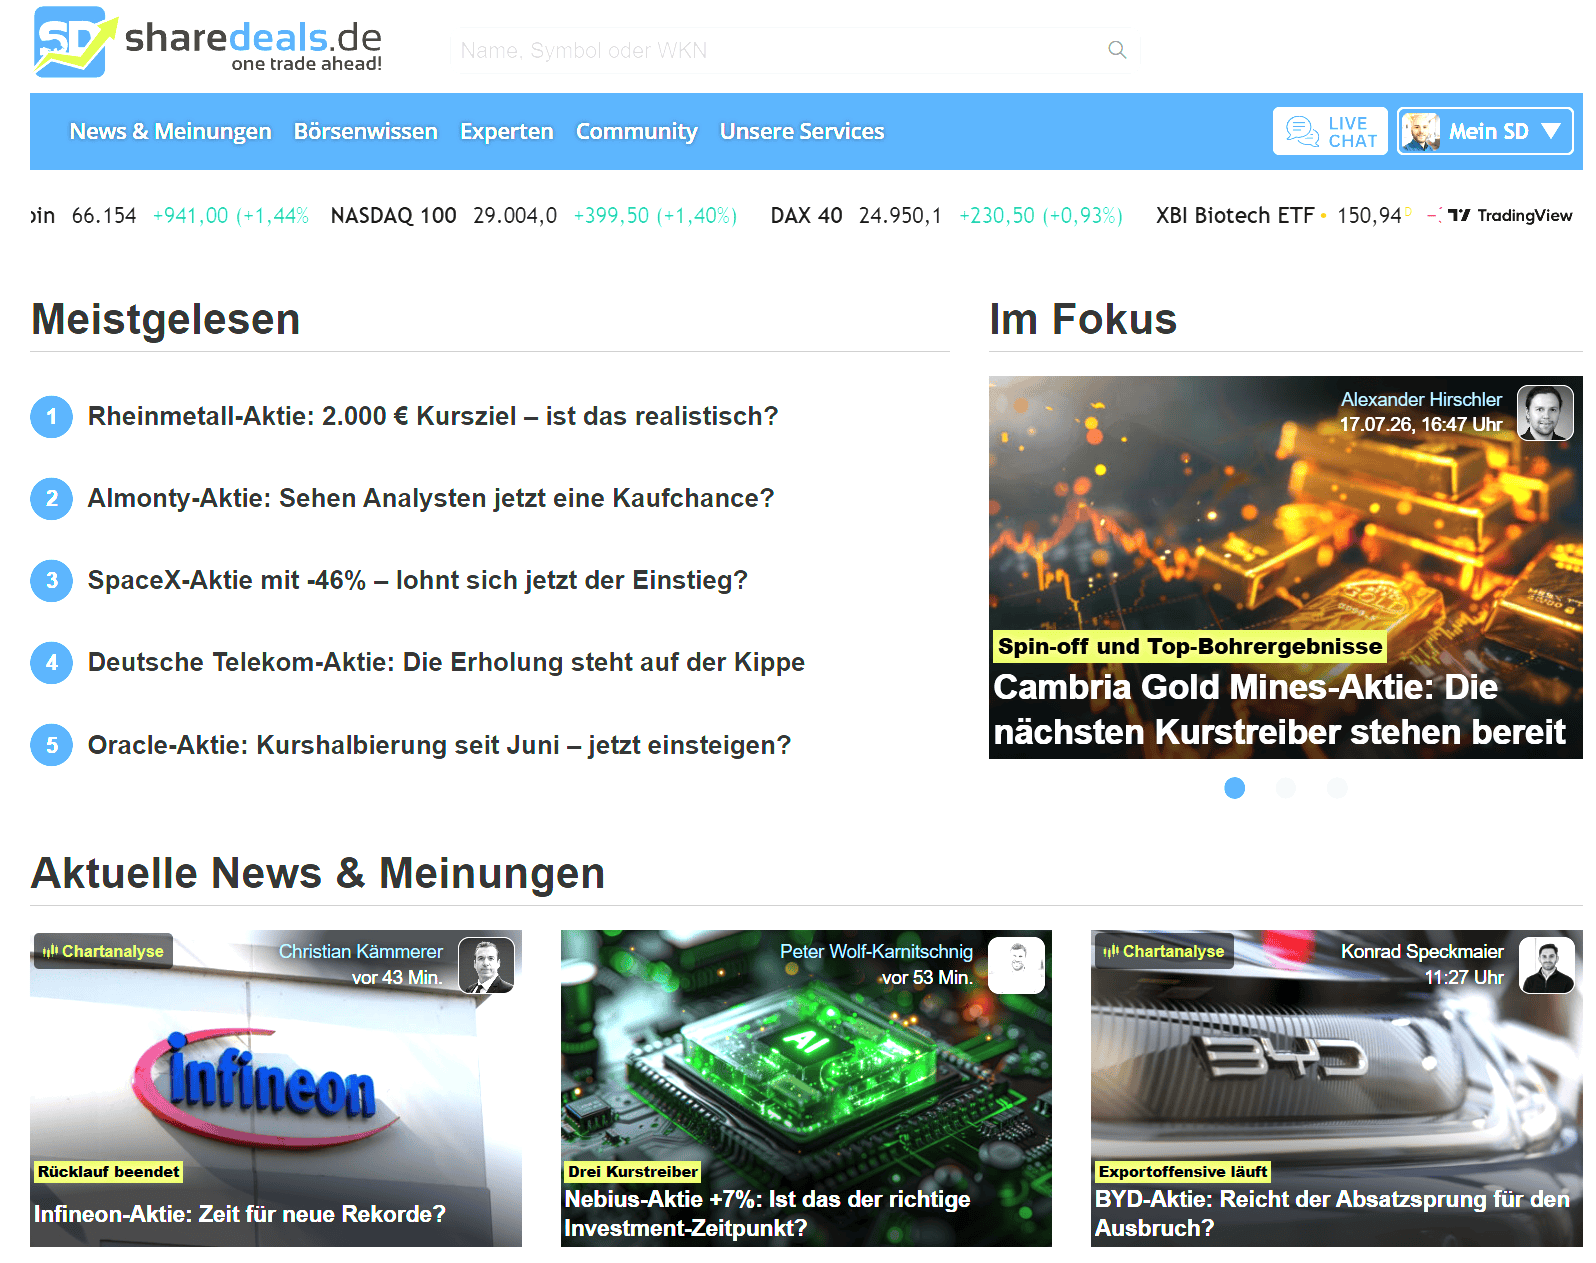
Im Mittelpunkt steht die Frage, welche Informationen für Privatanleger tatsächlich relevant sind.
Reine Nachrichtenwiedergabe reicht dafür aus unserer Sicht nicht aus. Anleger benötigen Kontext, eine verständliche Einordnung und eine transparente Darstellung möglicher Chancen und Risiken.
Deshalb sollen die Inhalte von sharedeals.de nicht nur informieren, sondern dabei helfen, Entwicklungen besser zu verstehen und eigene Investmententscheidungen fundierter vorzubereiten.
## Exklusive Recherchen und Investmentideen
Ein Schwerpunkt von sharedeals.de liegt auf Unternehmen und Entwicklungen, die vom breiten Kapitalmarkt noch nicht vollständig wahrgenommen werden. Dazu gehören beispielsweise:
- kleinere und mittelgroße börsennotierte Unternehmen,
- wachstumsstarke Technologieunternehmen,
- Unternehmen in strukturellen Zukunftsmärkten,
- Turnaround-Situationen,
- Sondersituationen,
- Rohstoffunternehmen,
- Biotechnologieunternehmen,
- Momentum-Aktien,
- spekulative Nebenwerte.
Diese Bereiche können überdurchschnittliche Chancen bieten, sind häufig aber auch mit erhöhten Risiken verbunden.
Unsere Aufgabe besteht deshalb nicht darin, ausschließlich positive Szenarien darzustellen. Eine nachvollziehbare Investmentthese muss immer auch mögliche Risiken, Unsicherheiten und Gegenargumente berücksichtigen.Gleichzeitig hat sich das redaktionelle Spektrum von sharedeals.de in den vergangenen Jahren erheblich erweitert. Die kontinuierlich wachsende Redaktion beschäftigt sich heute nicht mehr nur mit Nebenwerten, Sondersituationen und außergewöhnlichen Investmentchancen, sondern verstärkt auch mit bekannten Standardwerten, übergeordneten Börsentrends und charttechnischen Analysen. Darüber hinaus ordnet sie politische und wirtschaftspolitische Entwicklungen gezielt danach ein, welche Auswirkungen diese auf einzelne Unternehmen, Branchen oder den gesamten Aktienmarkt haben können.
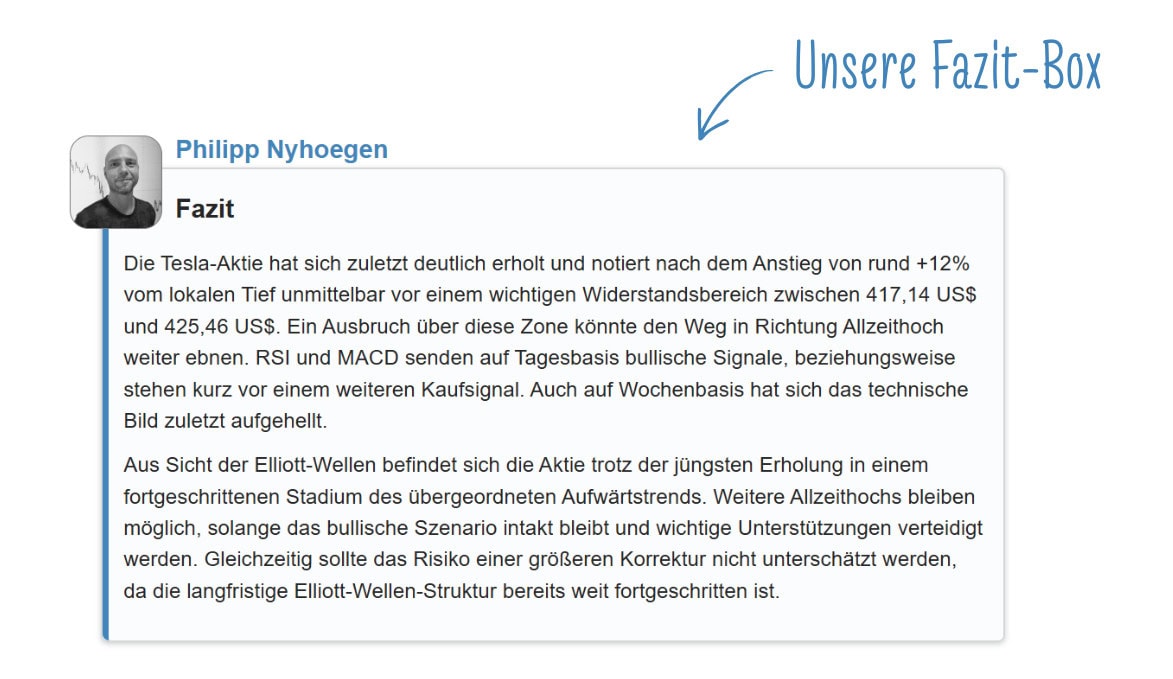
Während vor einigen Jahren noch etwa drei bis vier Artikel pro Tag erschienen, veröffentlicht sharedeals.de mittlerweile regelmäßig mehr 30 Artikel mit weiter steigender Tendenz. Der konsequente Ausbau und die Professionalisierung der Redaktion sind damit ein wesentlicher Bestandteil der Entwicklung von sharedeals.de. Von vielen anderen Börsenportalen unterscheidet sich die Plattform insbesondere durch den Anspruch, Nachrichten nicht lediglich wiederzugeben, sondern ihre Bedeutung für Anleger konkret einzuordnen. Diese redaktionelle Bewertung finden Leser in der Regel am Ende eines Artikels in der eigens entwickelten **Fazit-Box**, die die wichtigsten Erkenntnisse zusammenfasst und den möglichen Einfluss der jeweiligen Meldung auf die Aktie oder den Gesamtmarkt verständlich herausarbeitet.
## Unsere Premium Services
Neben den frei zugänglichen Inhalten bietet sharedeals.de verschiedene kostenpflichtige Services an.
Diese Produkte richten sich an Anleger mit unterschiedlichen Erfahrungen, Interessen und Investmentstrategien. Je nach Angebot unterscheiden sich die thematischen Schwerpunkte, die betreuten Märkte und die bereitgestellten Leistungen. Zu den Bestandteilen unserer Premium-Dienste gehören:
- ausführliche Aktienanalysen,
- konkrete Investmentideen,
- Musterdepots,
- transparente Käufe und Verkäufe,
- definierte Kaufzonen,
- regelmäßige Updates zu bestehenden Positionen,
- exklusive Chat-Räume,
- direkter Austausch mit Experten,
- Live-Calls und Webinare,
- Video- und Academy-Inhalte,
- Push-Benachrichtigungen,
- Mitgliederbereiche mit zusätzlichen Analysen und Unterlagen.
## sharedealsPlus
sharedealsPlus erweitert das frei zugängliche Angebot von sharedeals.de um zusätzliche Inhalte, Funktionen und exklusive Formate. Das Abonnement bildet zugleich den Einstieg in die interaktive Produktwelt von sharedeals.de.
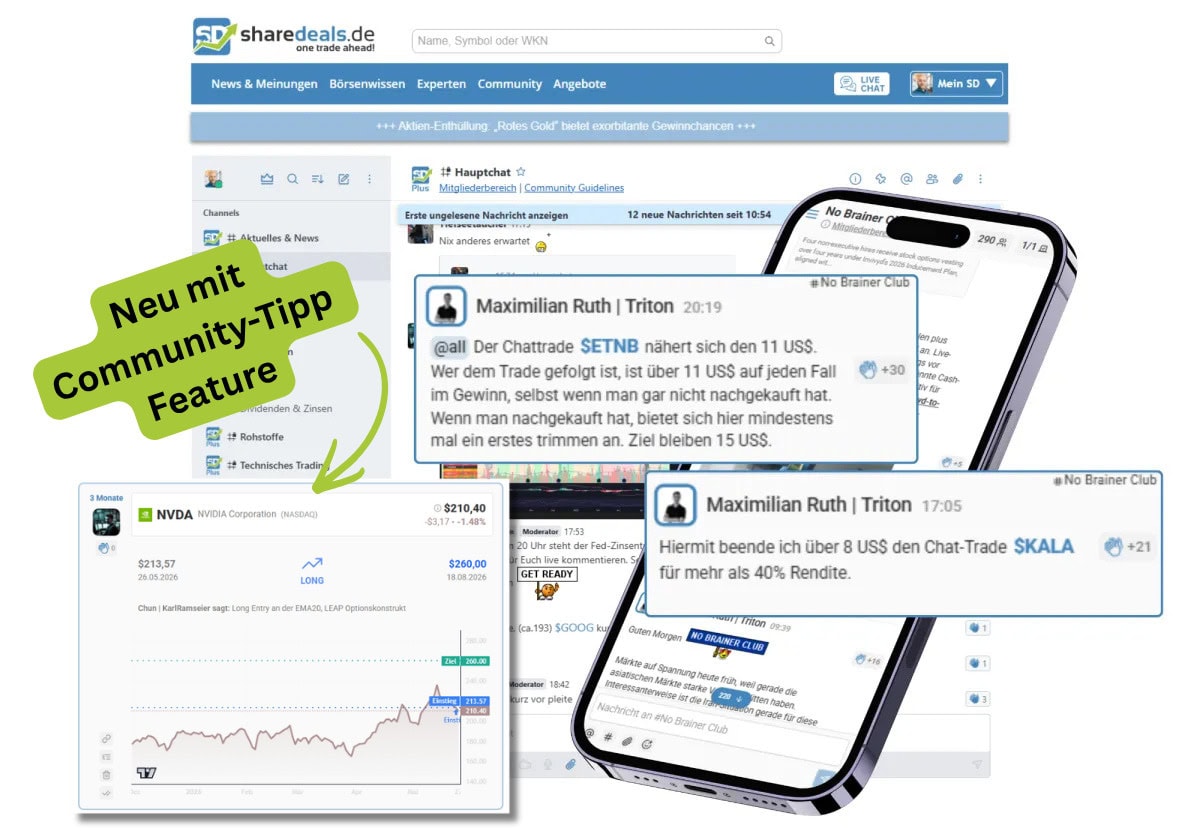
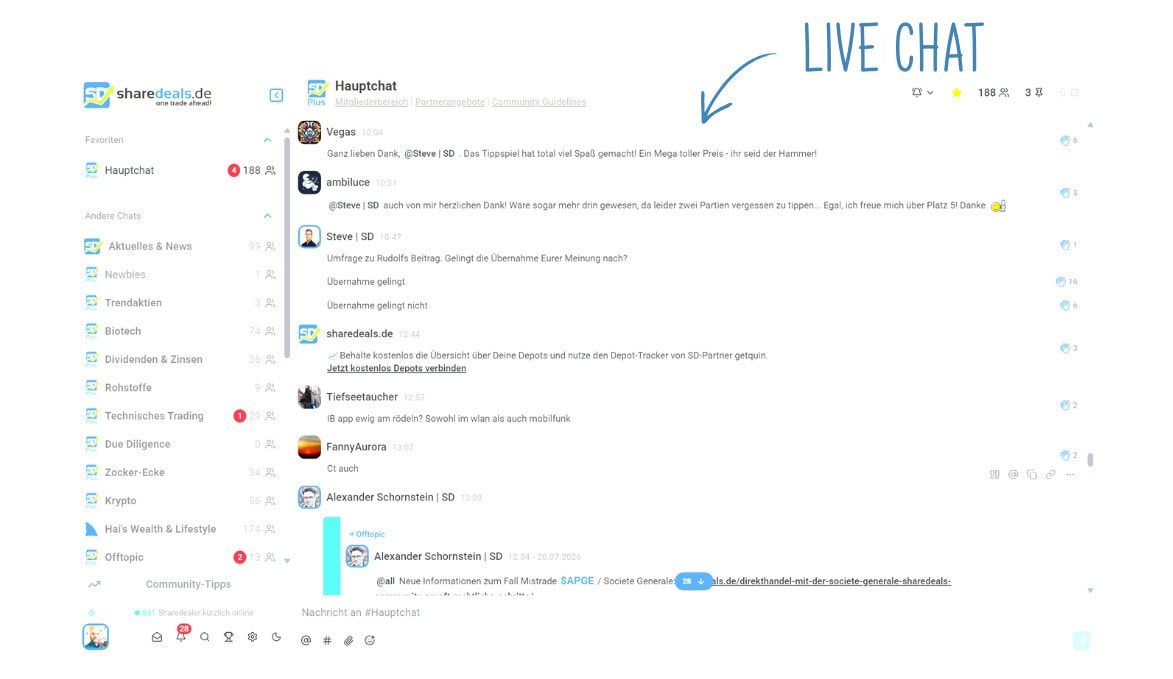
Mit sharedealsPlus erhalten Anleger ihre Eintrittskarte zum Herzstück unserer Plattform: der aktivsten und erfolgreichsten chatbasierten Aktien-Community in der DACH-Region.
Technisches und kommunikatives Zentrum der Community ist der von uns entwickelte Live-Chat. Zahlreiche speziell auf die Bedürfnisse aktiver Anleger ausgerichtete Funktionen ermöglichen es den Mitgliedern, aktuelle Marktentwicklungen und einzelne Aktien gemeinsam zu verfolgen, Investmentideen zu diskutieren und sich unmittelbar über Chancen, Risiken und neue Informationen auszutauschen.[Mehr Informationen zu shardealsPlus findest Du hier](https://start.sharedeals.de/sharedealsplus-blog?ds24tr=SDP_WS_Blog_Angebote&_gl=1*fh2gxf*_gcl_au*MjAwMzg4OTgyNC4xNzgzNTA4OTgy)
## No Brainer Club
Der No Brainer Club ist unsere spezialisierte Investment-Community für Anleger, die gezielt nach außergewöhnlichen Chancen im Biotechnologie-Sektor suchen. Im Mittelpunkt stehen unterbewertete Biotech-Aktien, Net-Cash-Werte und ausgewählte Sondersituationen, die von einem mehrköpfigen Expertenteam analysiert und laufend begleitet werden. Mitglieder erhalten Analysen, ein transparentes Portfolio, Live-Calls, Academy-Inhalte und direkten Zugang zu den Experten und anderen Anlegern im Live-Chat.[Mehr Informationen zum No Brainer Club findest Du hier](https://start.sharedeals.de/nobrainerclub?ds24tr=NBC_WS_Blog_Angebote&_gl=1*1psn0zg*_gcl_au*MjAwMzg4OTgyNC4xNzgzNTA4OTgy)Kundenstimmen zum No Brainer Club findest Du bei [Lettertest](https://www.lettertest.de/boersendienste/nbc-no-brainer-club) und [Proven Expert](https://www.provenexpert.com/de-de/maximilian-ruth-bull-markets-media-gmbh1/).
## Rohstoff Anleger Club
Der Rohstoff Anleger Club richtet sich an mittel- bis langfristig orientierte Investoren, die von den strukturellen Entwicklungen im Rohstoffsektor profitieren möchten. Der Fokus liegt auf fundamental attraktiven Unternehmen aus Bereichen wie Gold, Silber, Kupfer, Uran und Öl, die Value-Potenzial mit langfristigen Wachstumsperspektiven verbinden. Mitglieder erhalten wöchentliche Analysen und Empfehlungen, eine aktuelle Portfolioübersicht, Eilmeldungen bei Handlungsbedarf und direkten Zugang zu den Rohstoffexperten im Live-Chat.[Mehr Informationen zum Rohstoff Anleger Club findest Du hier](https://start.sharedeals.de/rohstoffanlegerclub-blog?ds24tr=RAC_WS_Blog_Angebote&_gl=1*14w1vbv*_gcl_au*MjAwMzg4OTgyNC4xNzgzNTA4OTgy)
Kundenstimmen zum Rohstoff Anleger Club findest Du bei [Lettertest](https://www.lettertest.de/boersendienste/rohstoff-anleger-club).
## Tech Crypto Club
Der Tech Crypto Club konzentriert sich auf die Zukunftsmärkte Technologie, künstliche Intelligenz und Krypto sowie auf Aktien mit starkem Momentum. Das Expertenteam sucht dabei nicht nur nach bekannten Marktführern, sondern insbesondere nach Hidden Champions, Infrastrukturunternehmen, Krypto-Proxies und wachstumsstarken Titeln, die von übergeordneten Trends profitieren können. Mitglieder erhalten konkrete Investmentideen, definierte Einstiegszonen, regelmäßige Updates und den direkten Austausch mit dem Expertenteam und der Community.
## Echte Börsenexperten statt reiner Finanztheorie
sharedeals.de setzt nicht ausschließlich auf klassische Finanzjournalisten, die aus der Distanz über Aktien und Unternehmen berichten.
Unsere Autoren und Experten beschäftigen sich intensiv mit den Märkten, analysieren Unternehmen und investieren teilweise selbst in die von ihnen beobachteten Anlageklassen.
Dadurch verbinden sie journalistische und analytische Arbeit mit praktischer Kapitalmarkterfahrung.
Aus unserer Sicht entsteht Glaubwürdigkeit vor allem dann, wenn Einschätzungen nachvollziehbar begründet werden. Dazu gehört auch, bestehende Investmentthesen regelmäßig zu überprüfen und veränderte Einschätzungen offen zu kommunizieren. Die persönliche Erfahrung unserer Experten ersetzt dabei keine sorgfältige Analyse. Sie ergänzt sie um ein praktisches Verständnis dafür, wie Anleger Entscheidungen treffen und welche Informationen sie in unterschiedlichen Marktphasen benötigen.
## Unsere Mission
Unsere Mission ist es, die Aktienkultur in Deutschland zu stärken. Wir möchten mehr Menschen dazu befähigen, sich selbstständig und fundiert mit Aktien, Unternehmen und Kapitalmärkten auseinanderzusetzen.
Denn Aktien sind nicht nur kurzfristige Spekulationsobjekte. Sie ermöglichen Anlegern, sich an Unternehmen, Innovationen und wirtschaftlichem Wachstum zu beteiligen. **Dafür verbinden wir:** aktuelle Informationen, verständliche Analysen, praktische Investmenterfahrung, digitale Technologie, Finanzbildung und eine aktive Anleger-Community.
**Unser Ziel ist nicht, Mitgliedern jede Entscheidung abzunehmen. Wir möchten ihnen die Informationen, Werkzeuge und Perspektiven bereitstellen, die sie für ihre eigene Entscheidungsfindung benötigen.**
## Die Geschichte von sharedeals.de
sharedeals.de wurde im Jahr 2009 von Alexander Schornstein registriert. Ursprünglich war die Webseite als privates Börsenprojekt und Blog geplant. Daraus entwickelte sich jedoch schrittweise eine umfassende Plattform, die aktuelle Börseninformationen mit dem direkten Austausch zwischen Anlegern verbindet.
Schon früh erkannte Alexander Schornstein, dass klassische Börsenforen den Anforderungen eines schnellen und strukturierten Austauschs über Aktien und aktuelle Marktentwicklungen nur eingeschränkt gerecht wurden. Deshalb ergänzte er das redaktionelle Angebot um einen eigenen Live-Chat. Dieser bildete die Grundlage für die heutige sharedeals.de-Community und wurde im Laufe der Jahre zum zentralen Bestandteil der Plattform.
Im Jahr 2015 gründete [Alexander Schornstein](https://www.sharedeals.de/experten/alexander-schornstein/) gemeinsam mit [André Doerk](https://www.sharedeals.de/experten/andre-doerk/) in der deutschen Hauptstadt Berlin die [bull markets media GmbH](https://bullmarketsmedia.com/), die seitdem hinter dem Angebot von sharedeals.de steht. André Doerk brachte insbesondere seine langjährige Verlags-, Börsen- und Analystenerfahrung sowie sein umfangreiches Netzwerk im Finanzmarktumfeld in das Unternehmen ein. Gemeinsam entwickelten sie sharedeals.de zunehmend zu einem etablierten Börsenmedium in der DACH-Region, das redaktionelle Börsenberichterstattung mit einer aktiven Anleger-Community verbindet.Im Jahr 2018 wurden die ersten kostenpflichtigen Premium-Services eingeführt. Dabei wurden klassische Börseninformationsdienste erstmals konsequent mit den Möglichkeiten einer digitalen Community verknüpft. Mitglieder erhielten nicht nur regelmäßig Analysen, Investmentideen und Einschätzungen, sondern konnten sich im Live-Chat auch unmittelbar mit Analysten, Experten und anderen Anlegern austauschen. Diese direkte Verbindung aus professionellen Börseninformationen und laufender Community-Interaktion ist bis heute der zentrale USP und das Herzstück von sharedeals.de.In den folgenden Jahren wurde das Produktangebot kontinuierlich erweitert. Weitere spezialisierte Premium-Services wurden aufgebaut, die Chat-Software technisch optimiert und die Angebote stärker auf unterschiedliche Anlegergruppen, Investmentstrategien und Themenbereiche ausgerichtet.
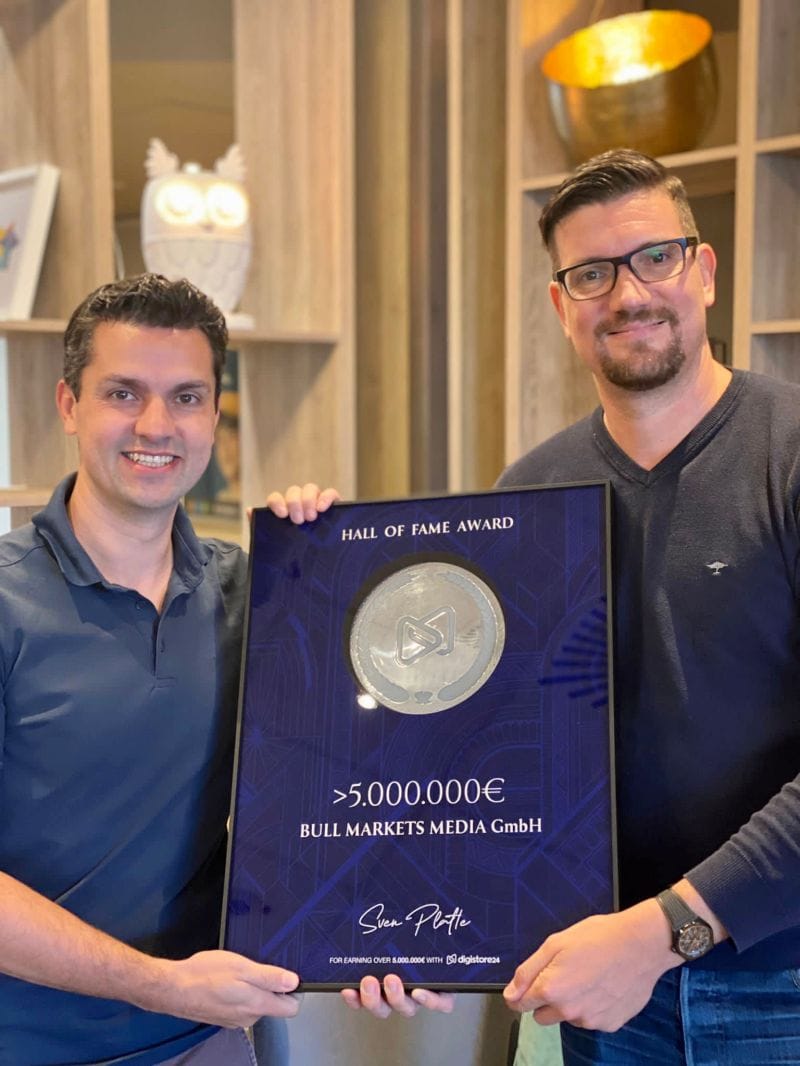
Im Jahr 2023 zogen sich Alexander Schornstein und André Doerk aus der operativen Geschäftsführung zurück. [Matthias Abresch](https://www.sharedeals.de/experten/matthias-abresch/) übernahm die Geschäftsführung der bull markets media GmbH und leitete die nächste Entwicklungsphase von sharedeals.de ein.
Seitdem wurden insbesondere die Redaktion deutlich ausgebaut und professionalisiert sowie die bestehenden Premium-Services inhaltlich und strukturell weiterentwickelt. Zusätzlich wurden regelmäßige Live-Webinare, Masterclasses und weitere Expertenformate eingeführt. Mit dem Aufbau eines zentralen Mitgliederbereichs erhielten Kunden zudem einen strukturierten Zugang zu Analysen, Ausgaben, Portfolios, Aufzeichnungen, Academy-Inhalten und weiteren exklusiven Unterlagen.
Parallel dazu wurde der von uns entwickelte Live-Chat konsequent zu einer modernen Community-Applikation für ambitionierte Selbstentscheider ausgebaut. Die Anwendung ist mittlerweile auch als mobile App verfügbar und ermöglicht den Mitgliedern, jederzeit auf aktuelle Informationen, Diskussionen und Einschätzungen zuzugreifen. Neue Funktionen, zusätzliche Interaktionsmöglichkeiten und eine noch stärkere Verzahnung mit den Premium-Services werden fortlaufend entwickelt.
Heute verbindet sharedeals.de aktuelle Börsenberichterstattung, fundierte Aktienanalysen, digitale Premium-Produkte, Weiterbildung und den unmittelbaren Austausch innerhalb der aktivsten und erfolgreichsten chatbasierten Aktien-Community in der DACH-Region. Diese Verbindung wird auch künftig konsequent ausgebaut und weiterentwickelt.
## Unser Anspruch
Wir möchten besser sein als ein gewöhnlicher Börsendienst. Das bedeutet für uns:
- schneller bei relevanten Entwicklungen zu sein,
- Investmentideen verständlich zu erklären,
- Chancen und Risiken transparent darzustellen,
- Entscheidungen nachvollziehbar zu begründen,
- Experten für ihre Einschätzungen einstehen zu lassen,
- Mitgliedern einen direkten Austausch zu ermöglichen,
- Inhalte und Produkte kontinuierlich weiterzuentwickeln.
Mit sharedeals.de sollen Anleger so nah wie möglich am Puls des Marktgeschehens sein und Börse mit all ihren Chancen, Risiken, Entwicklungen und Emotionen erleben können.
## FAQ | Häufig gestellte Fragen
---
### [Danke-Seite Webinar 29.07.2026](https://www.sharedeals.de/danke-seite-webinar-29-07-2026/)
**Published:** Juli 20, 2026
**Author:** Sabrina Mergner
**Content:**
# Herzlichen Glückwunsch!
# Deine Registrierung war erfolgreich.
Am Mittwoch, den 29**.07.2026 um 19:00 Uhr**, ist es so weit.
In unserer Masterclass werden wir Dir verraten:
- 1) Warum die eigentlichen Gewinner der Zukunftsmärkte **nicht zwingend die Big Techs** sind – und wie Du **Hidden Champions** aufspürst, bevor sie im Preis explodieren.
- 2) Wie die **3-Säulen-Strategie aus Tech, Krypto und Momentum** funktioniert, mit der das TCC-Team in jeder Marktphase wachstumsstarke Werte identifiziert – egal ob Bulle oder Bär das Sagen hat.
- 3) Mit welcher **Schritt-für-Schritt-Anleitung** Dir jetzt der optimale Einstieg in die Wachstumsmärkte Tech & Krypto gelingt – ohne einem Hype hinterherzulaufen.
- 4) Wie der TCC **Fundamentaldaten, Charttechnik und Sentiment** kombiniert, um Investmentideen zu erkennen, bei denen nicht nur die Story stimmt, sondern der Markt diese auch bestätigt.
[](#tve-jump-18deed1661a)
**Kostenlose Live Masterclass**
**Wann:** am Mittwoch 29.07.2026 um 19:00 Uhr
**Wo:** live online (den Link erhältst Du 30 Min vor dem Start der Masterclass)
Wir freuen uns, Dich am Mittwoch persönlich in der Masterclass begrüßen zu dürfen.

[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Danke Seiten
---
### [Referenzen](https://www.sharedeals.de/community-referenzen/)
**Published:** März 21, 2024
**Author:** Matthias Abresch
**Content:**
# Unsere Community ist einzigartig!
*Steve SiewertCommunity Manager*
Als Community Manager freue ich mich, Dir einen Einblick in das von uns geschaffene SD-Universum zu geben. Gerne zeige ich Dir, warum unsere Community einzigartig in der deutschen Aktienlandschaft ist und Du mit uns „one trade ahead!“ bist.

## Was unterscheidet uns von anderen?
Nun, für den Anfang stehen wir für spannende Börsenunterhaltung, die keine Langeweile aufkommen lässt. Wir haben einen weltweit einzigartigen [Live Chat](https://live.sharedeals.de/room/Hauptchat) für Anleger und Trader, in dem man sich in Echtzeit mit anderen Mitgliedern austauschen und von ihren Erfahrungen profitieren kann.
Wir glauben fest daran, dass der Austausch unter Börsianern ein wichtiger Schlüssel zum Börsenerfolg ist. Aber das ist längst nicht alles. Unser Track Record spricht für sich - wir haben in den verschiedensten Sektoren, ob Biotech, Rohstoffe oder Krypto, [herausragende Erfolge](https://www.sharedeals.de/category/performance/) erzielt.
Mit unseren hochexklusiven und einzigartigen Premium-Produkten profitierst Du mehr denn je vom Know-how echter [Profis](https://www.sharedeals.de/experten/). Du hast die Chance, bei außergewöhnlichen Kursraketen frühzeitig mit an Bord zu sein, ohne dabei ein großes Risiko eingehen zu müssen.
## Mehr als nur anonyme Profilbilder
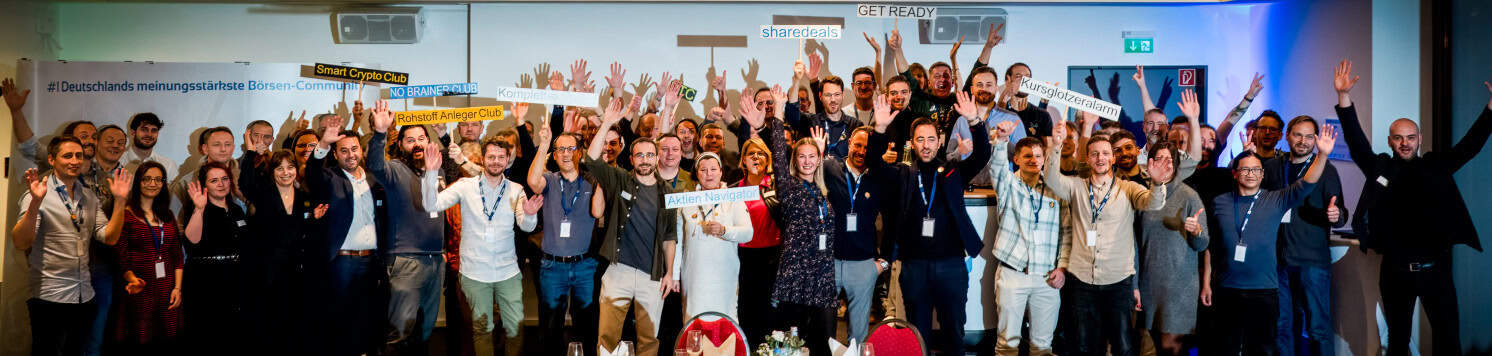
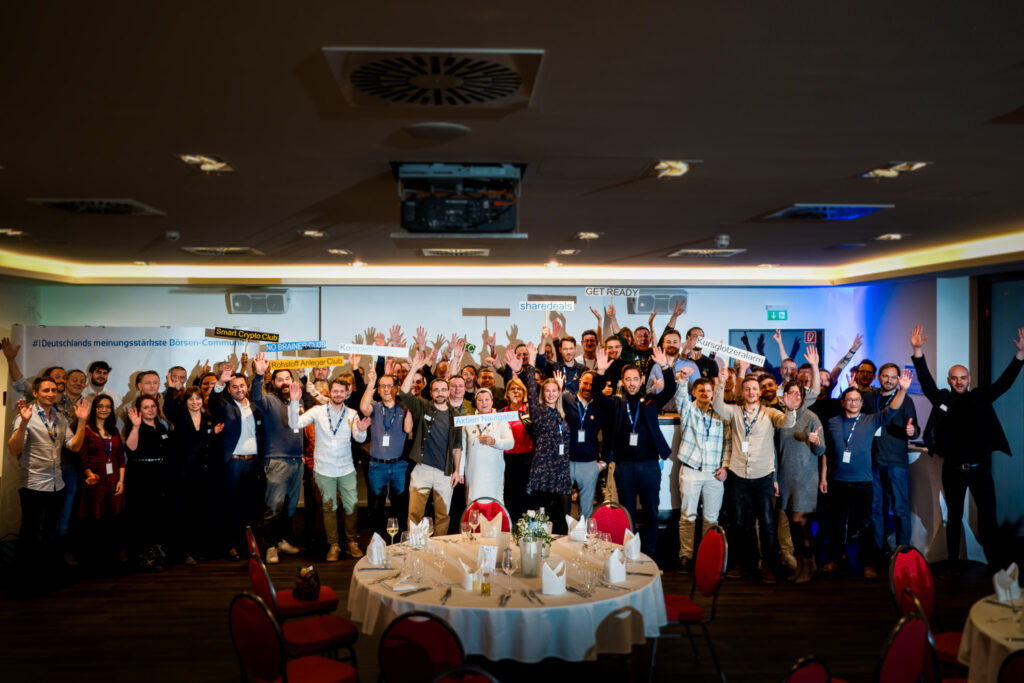
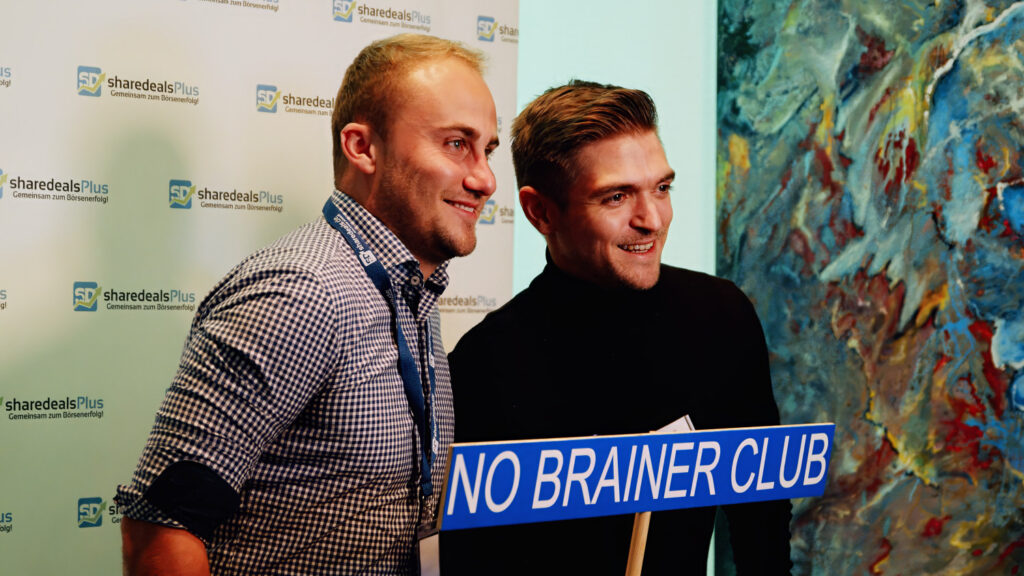
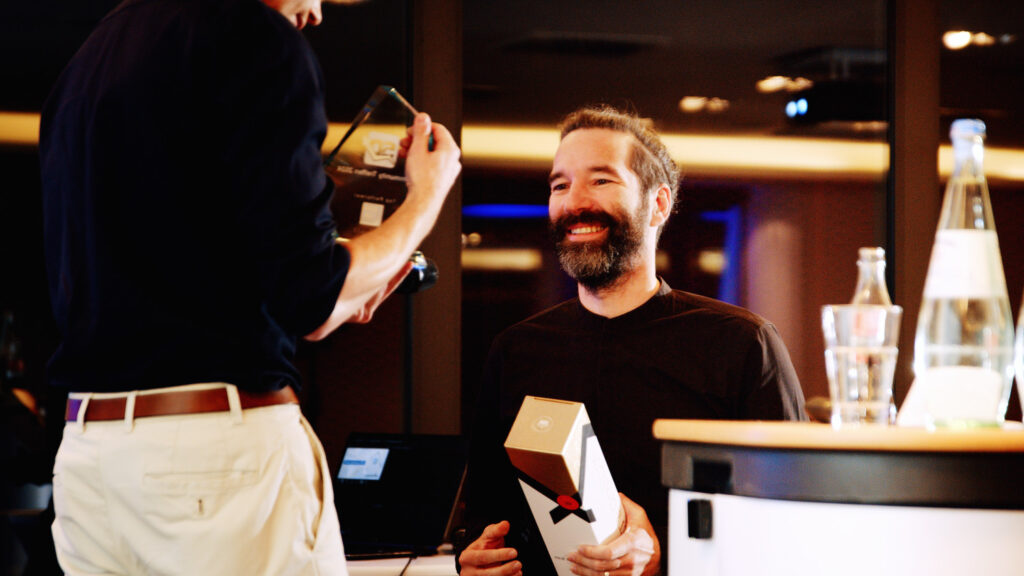
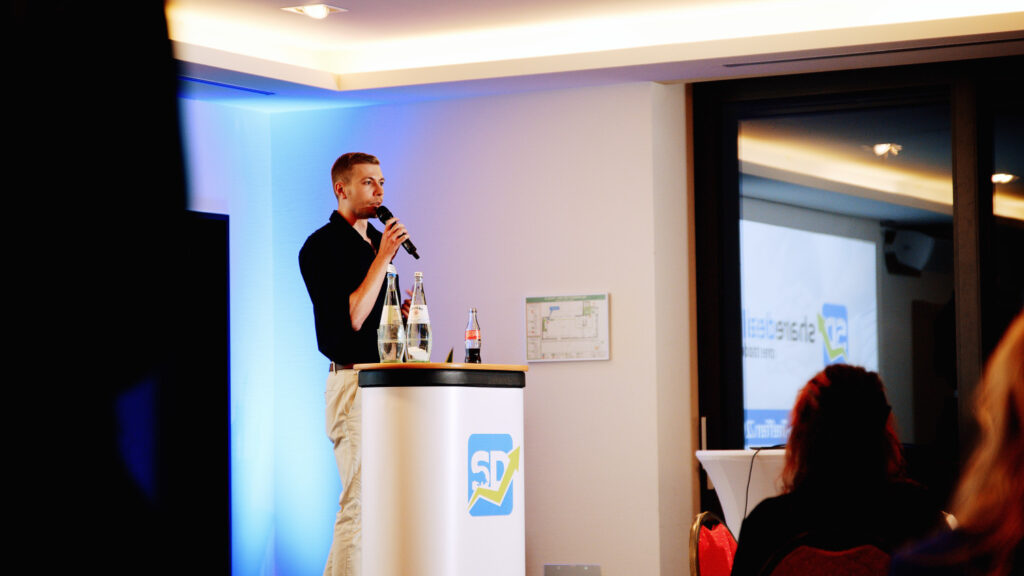
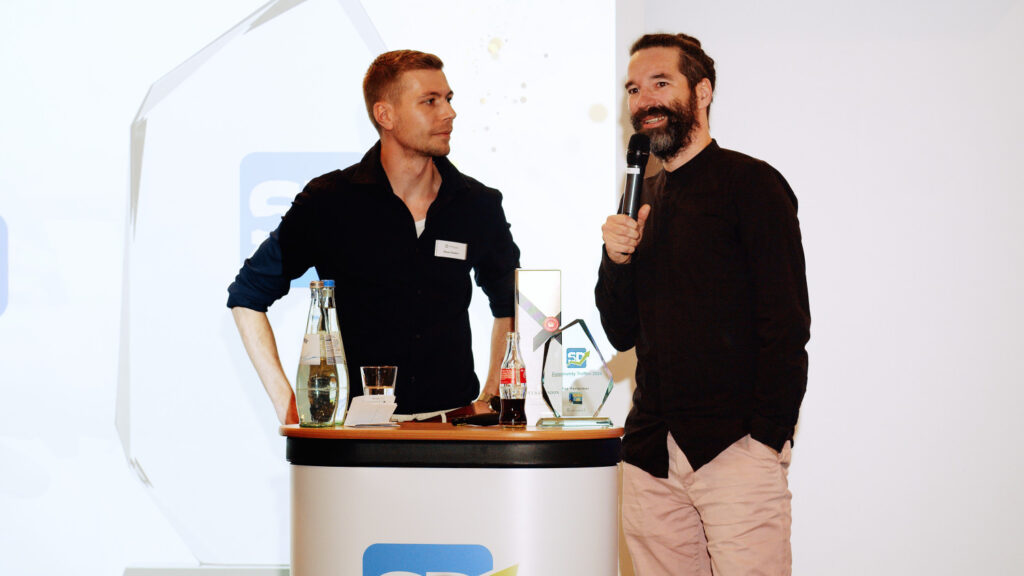
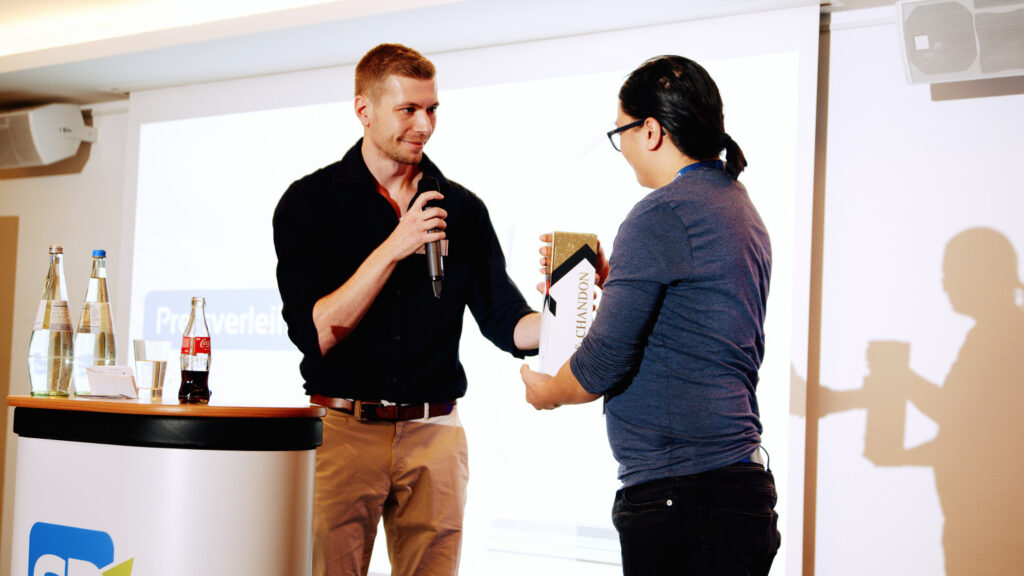
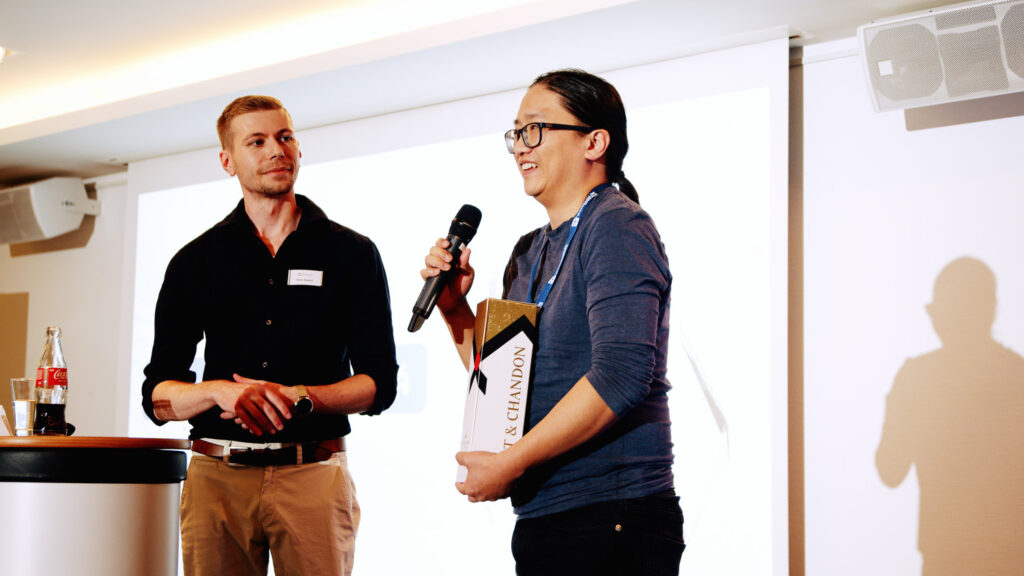
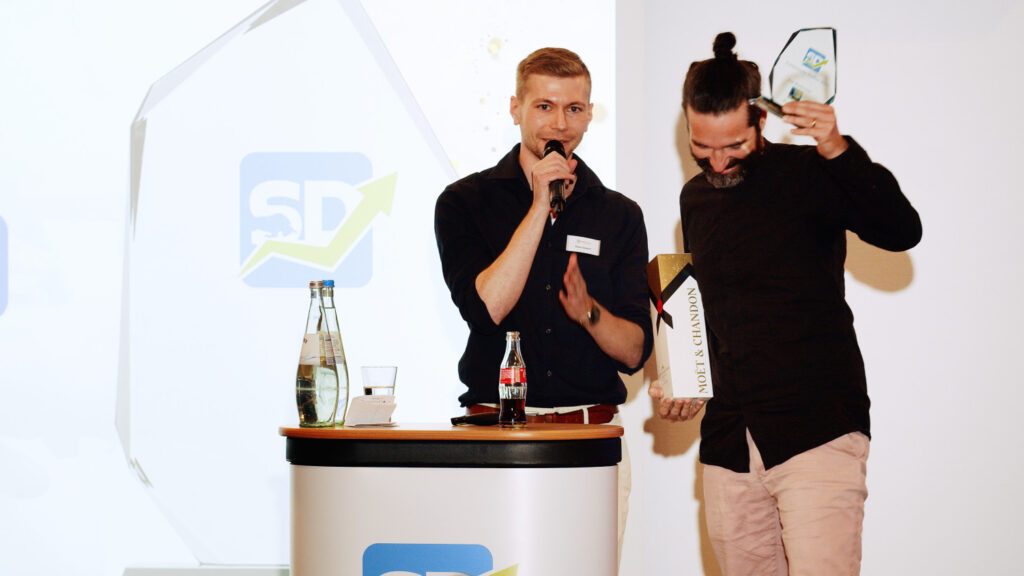
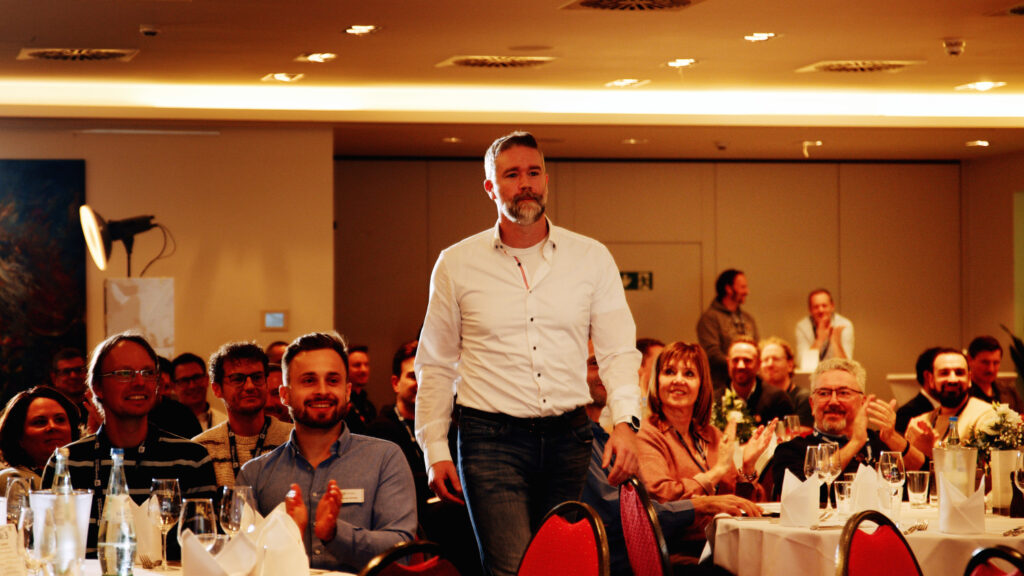
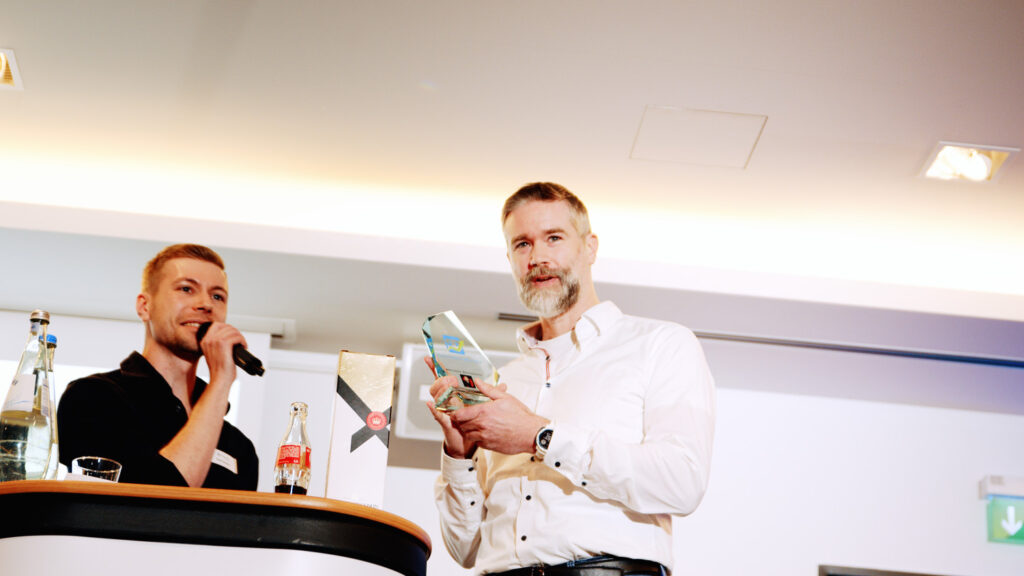
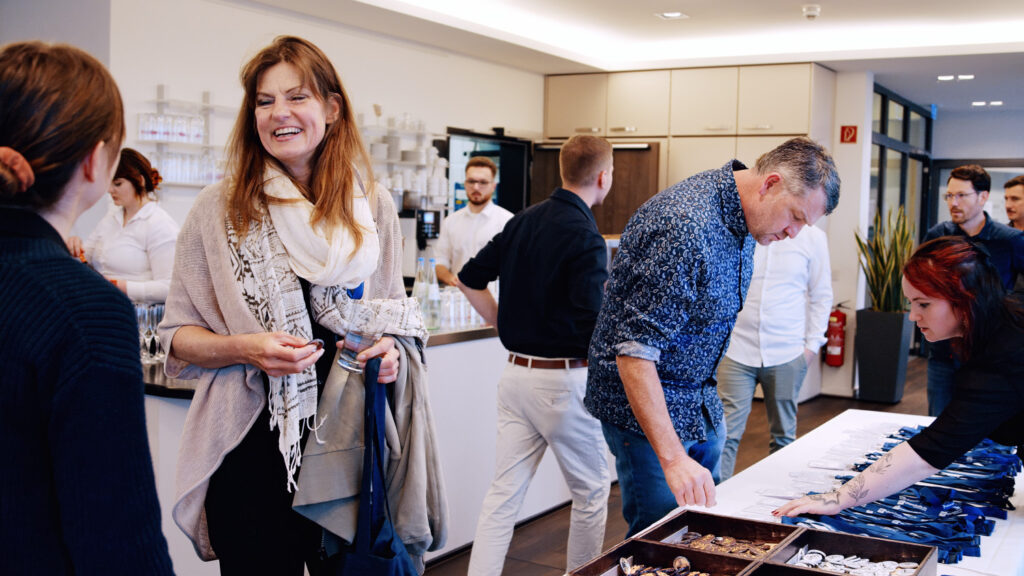
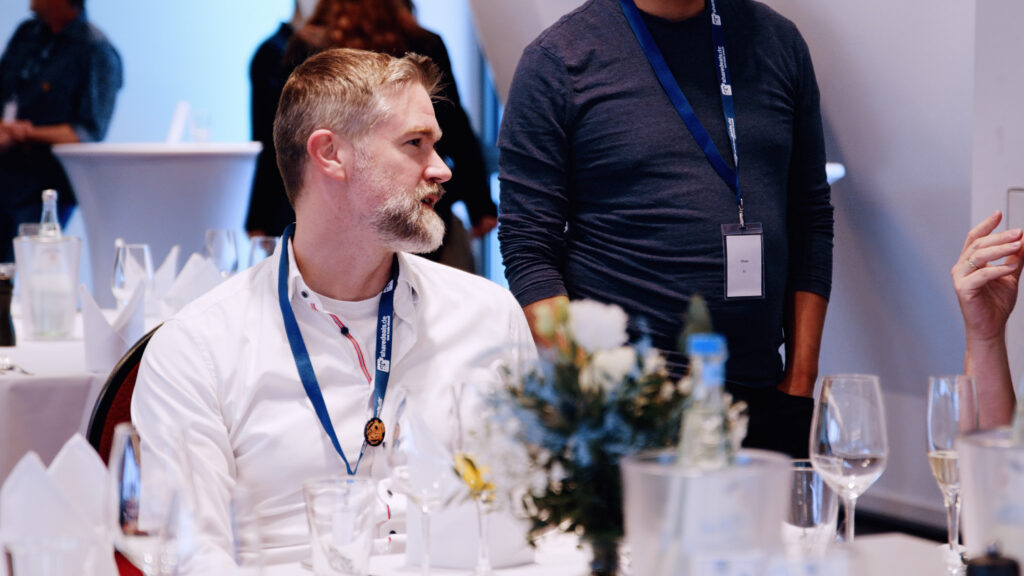
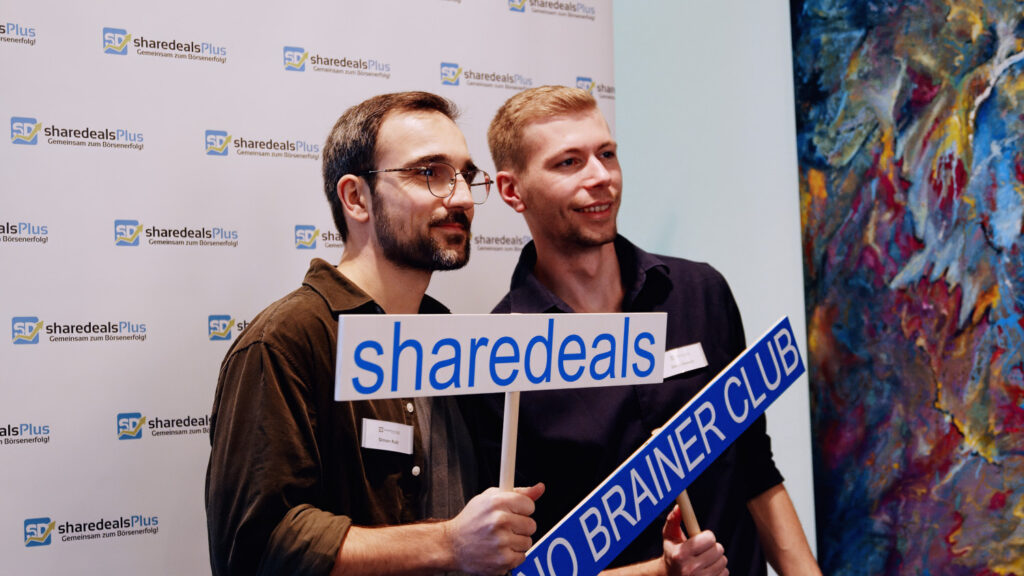
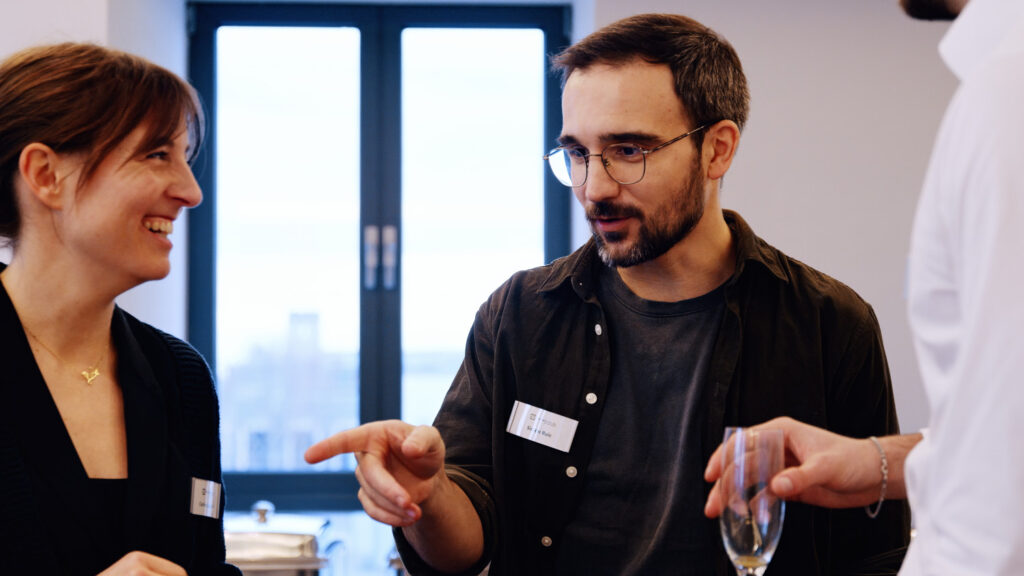
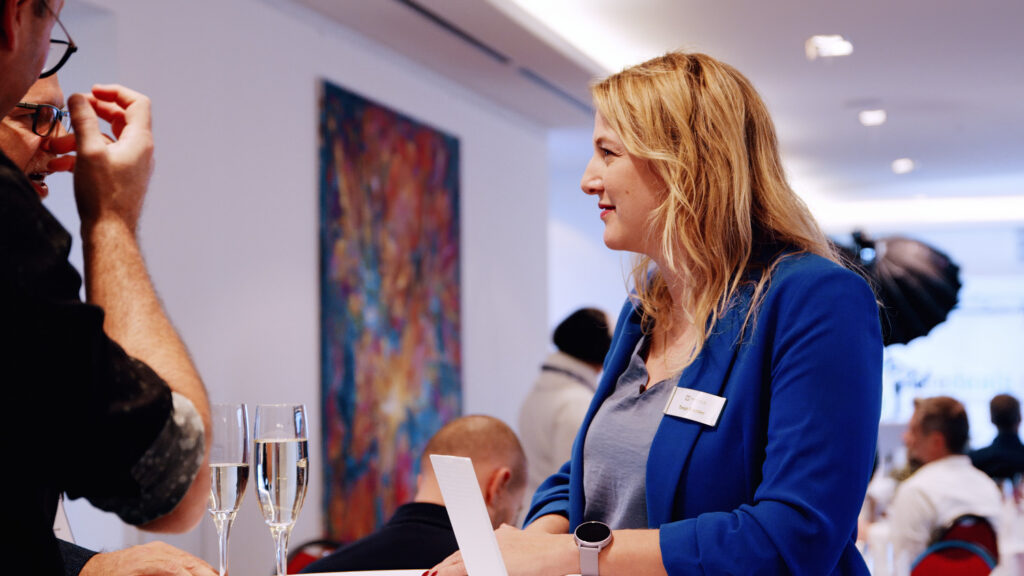
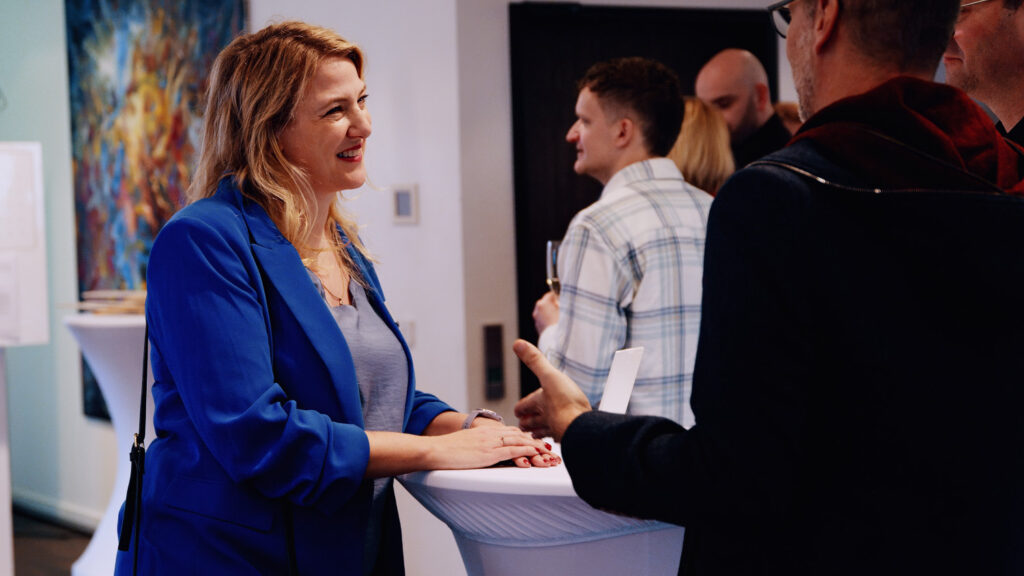
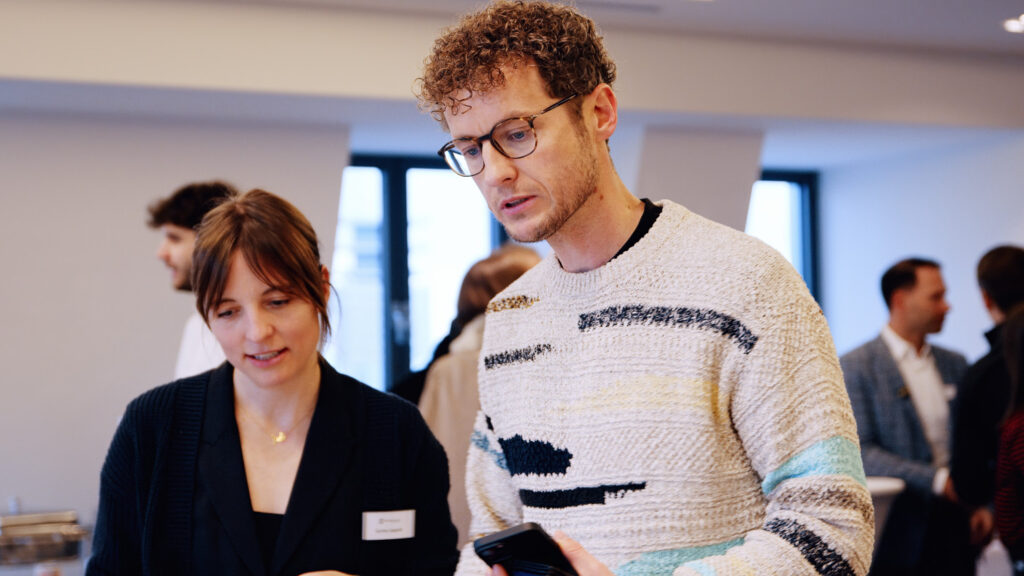
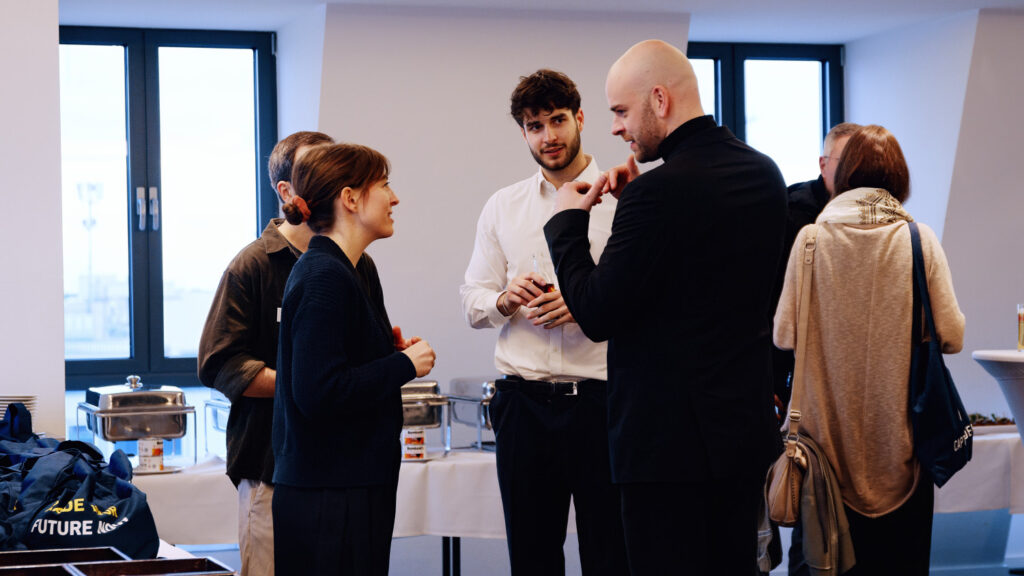
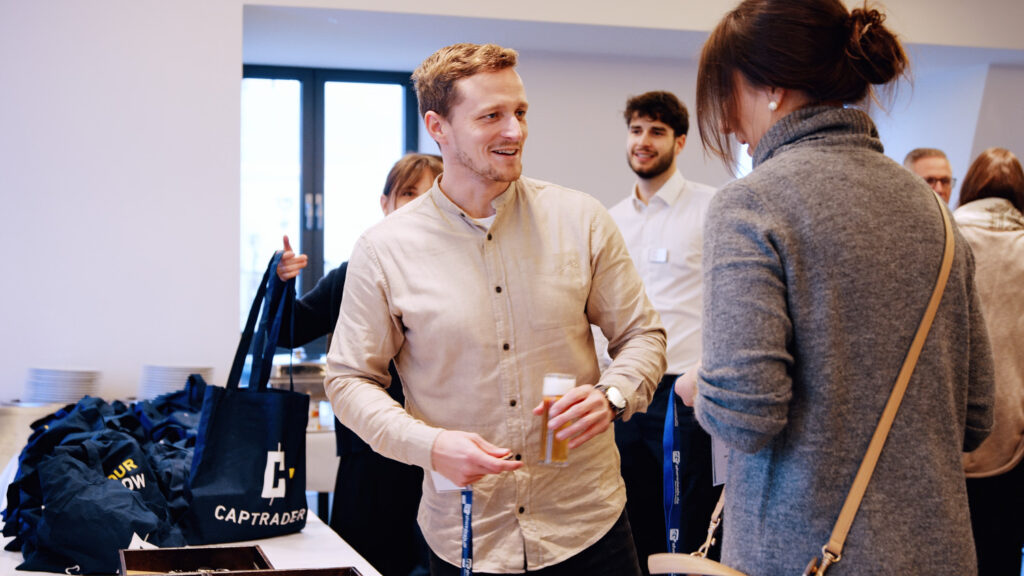
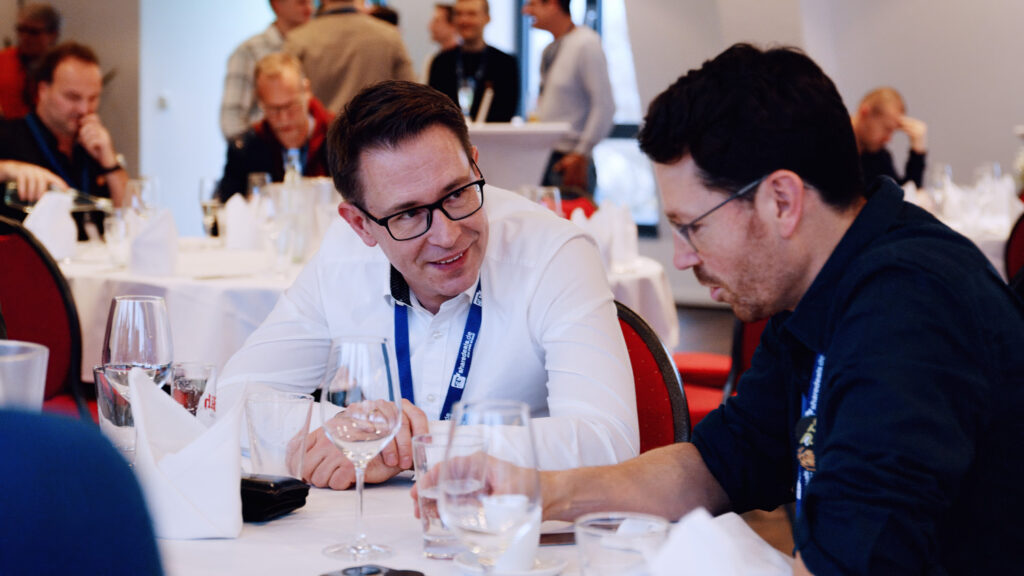
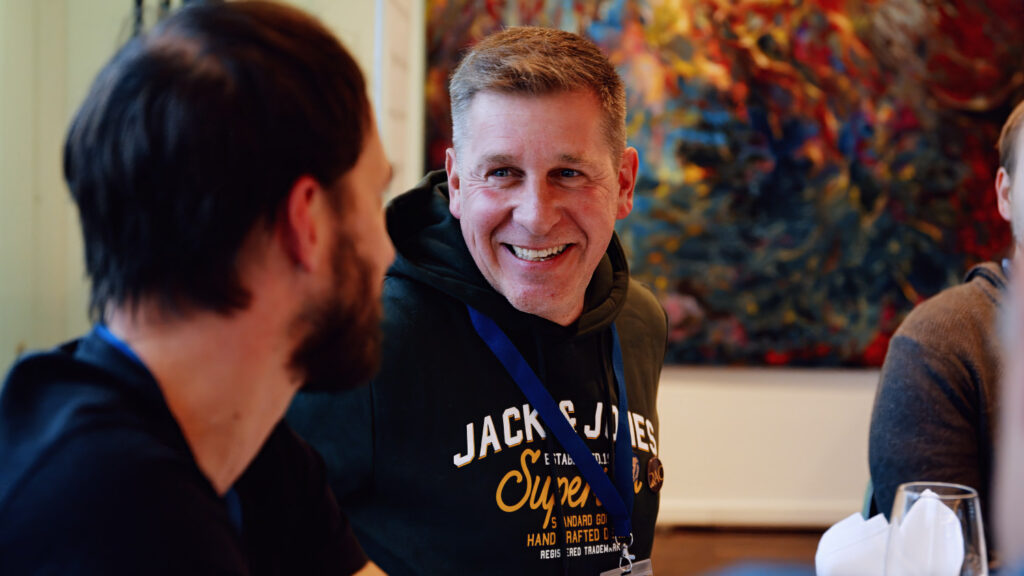
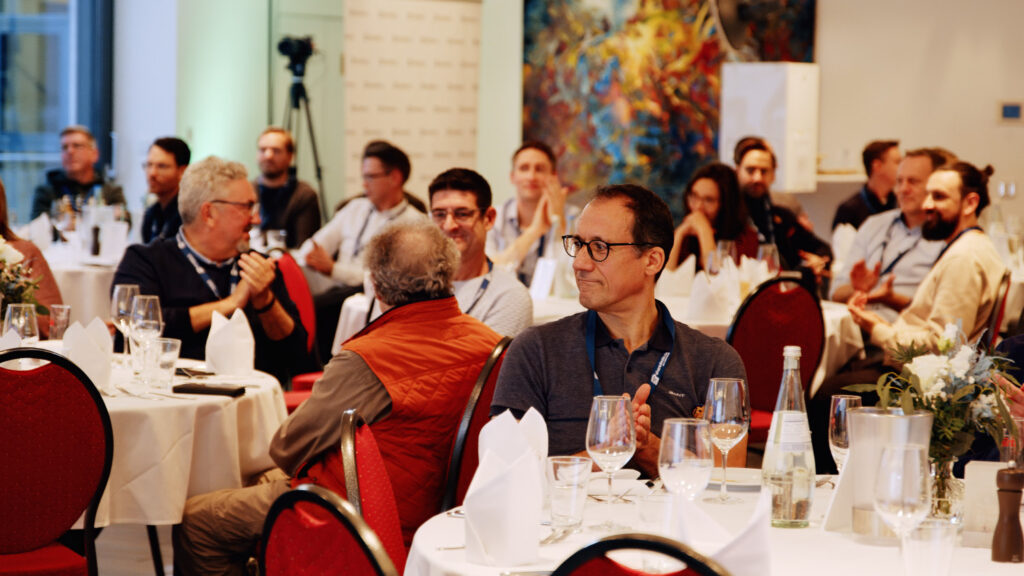
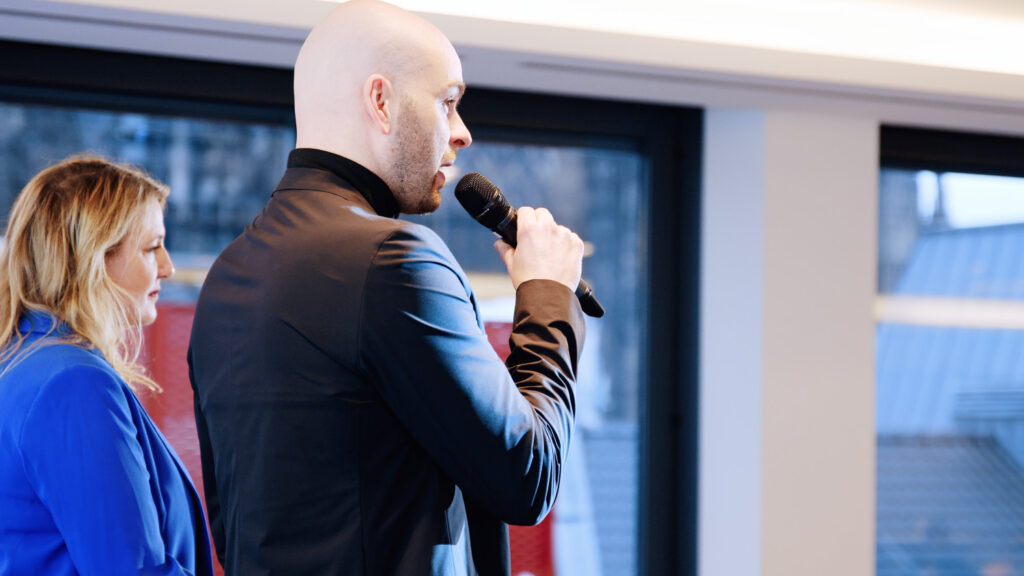
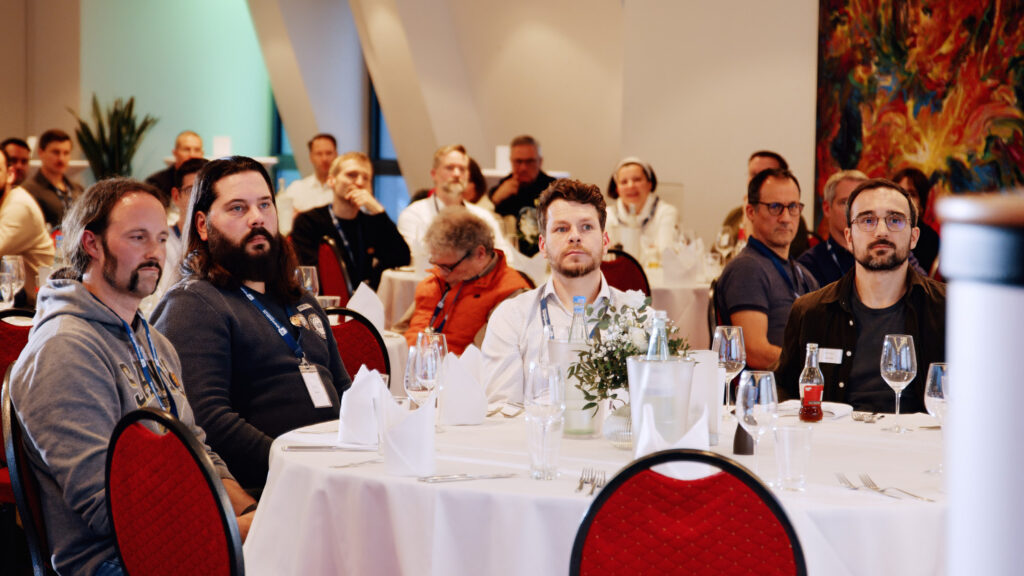
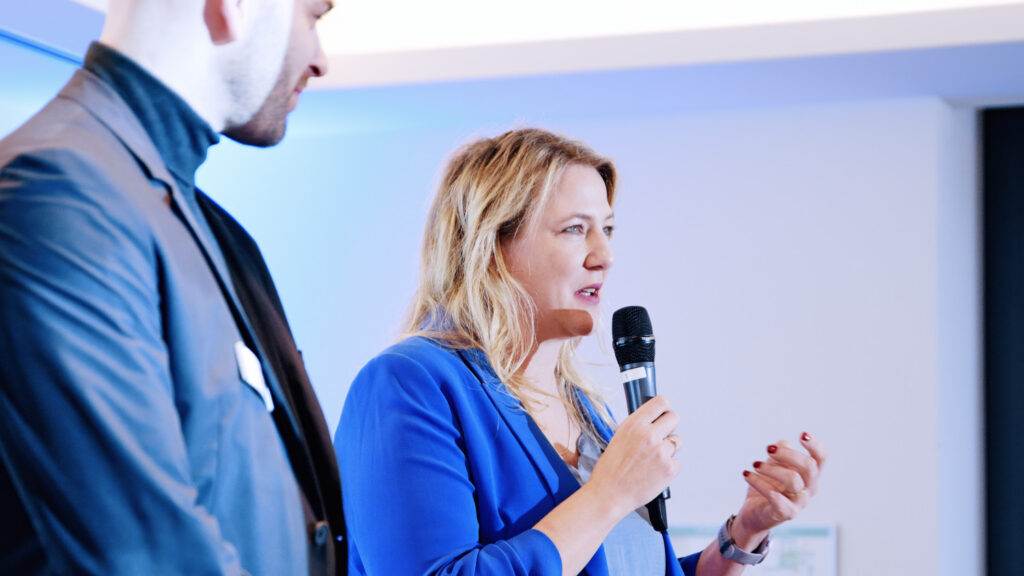
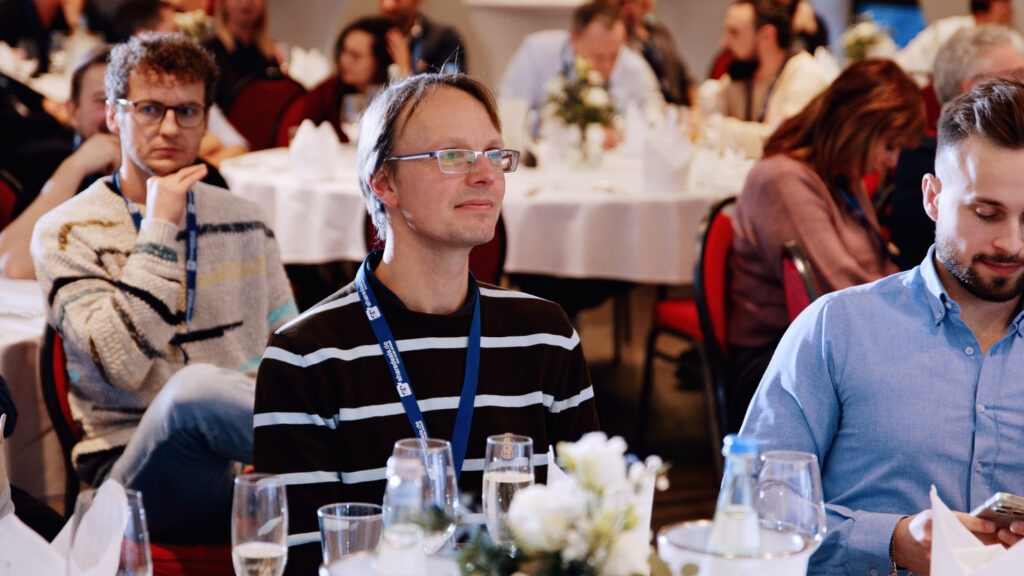
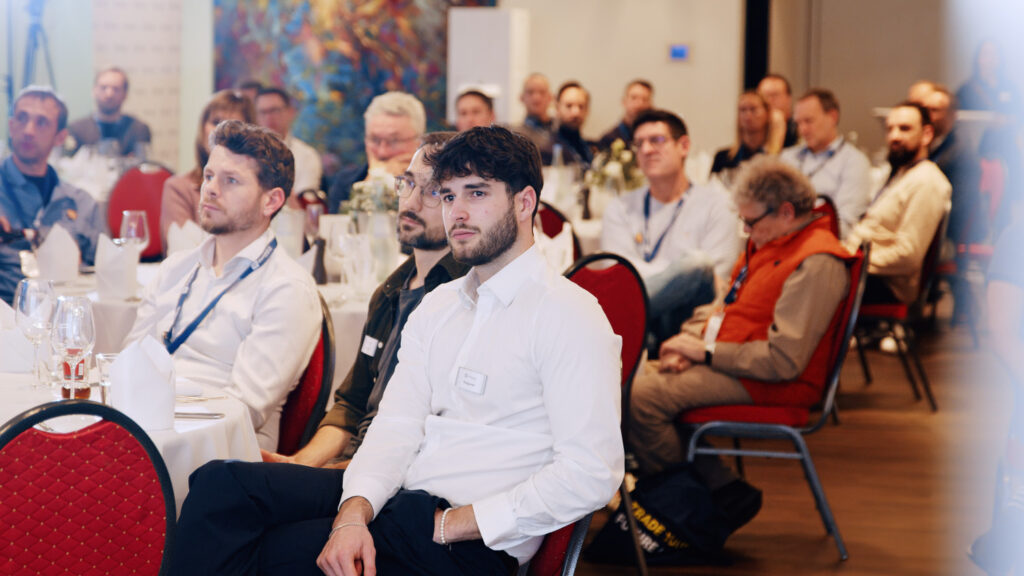
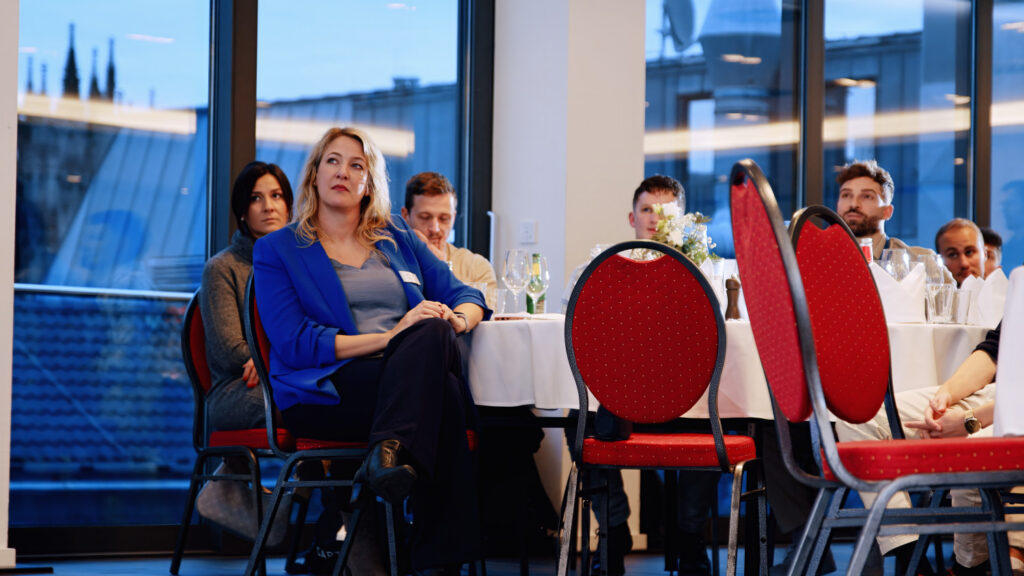
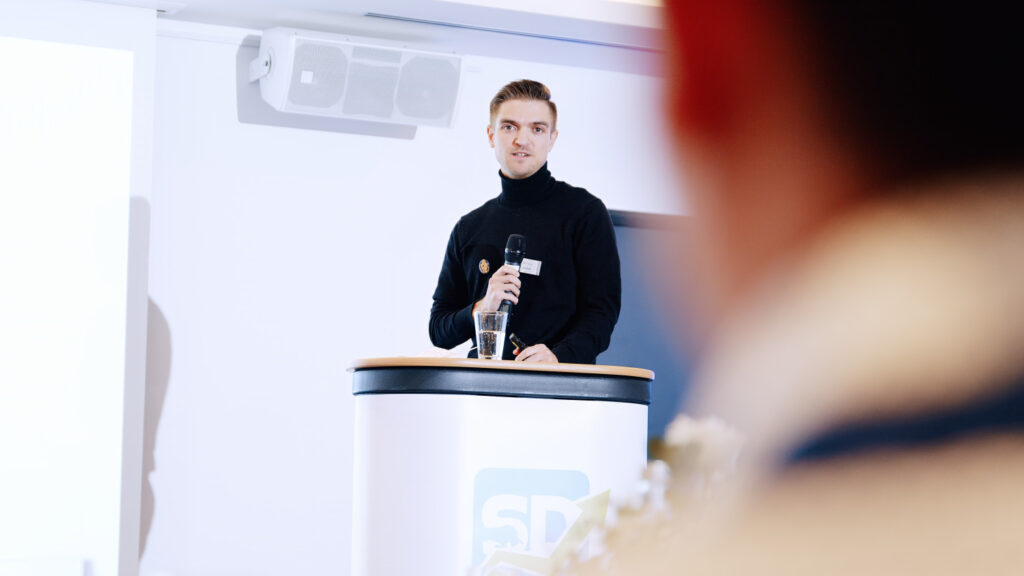
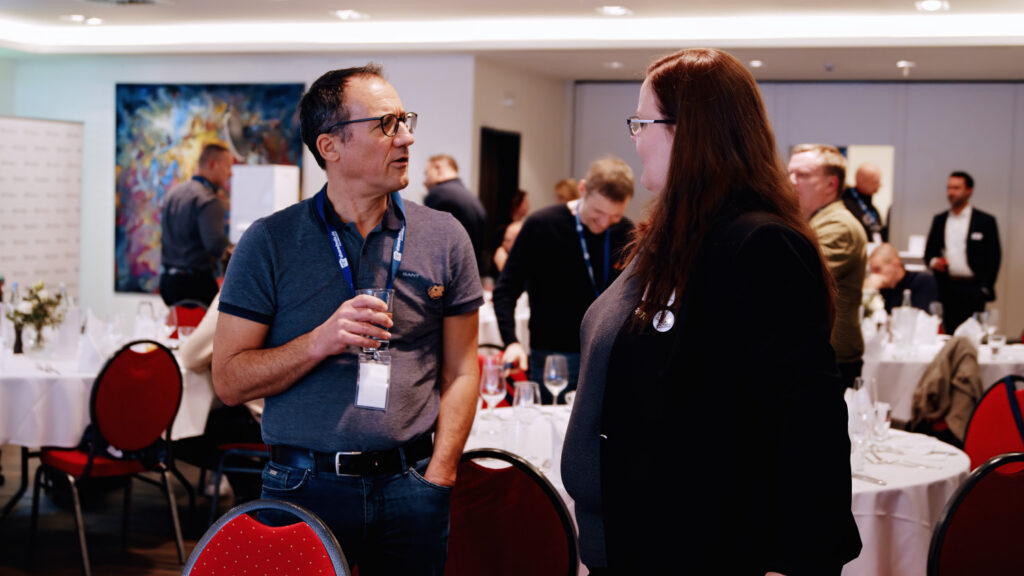
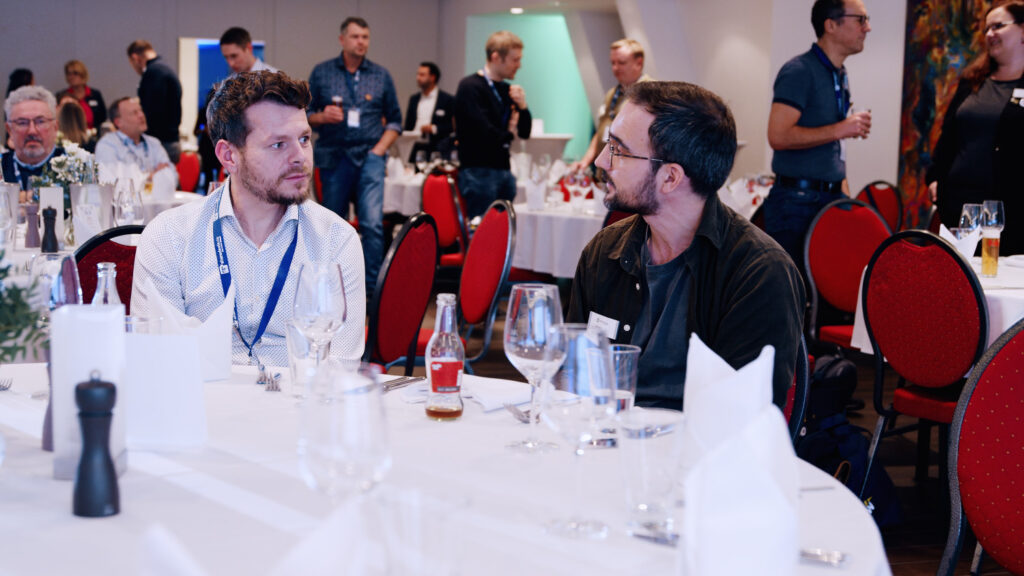
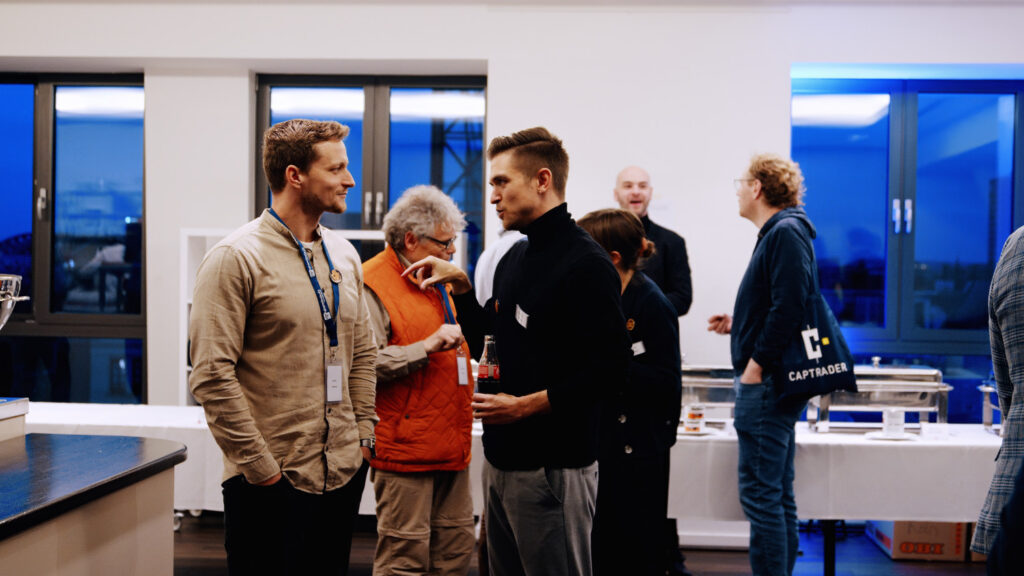
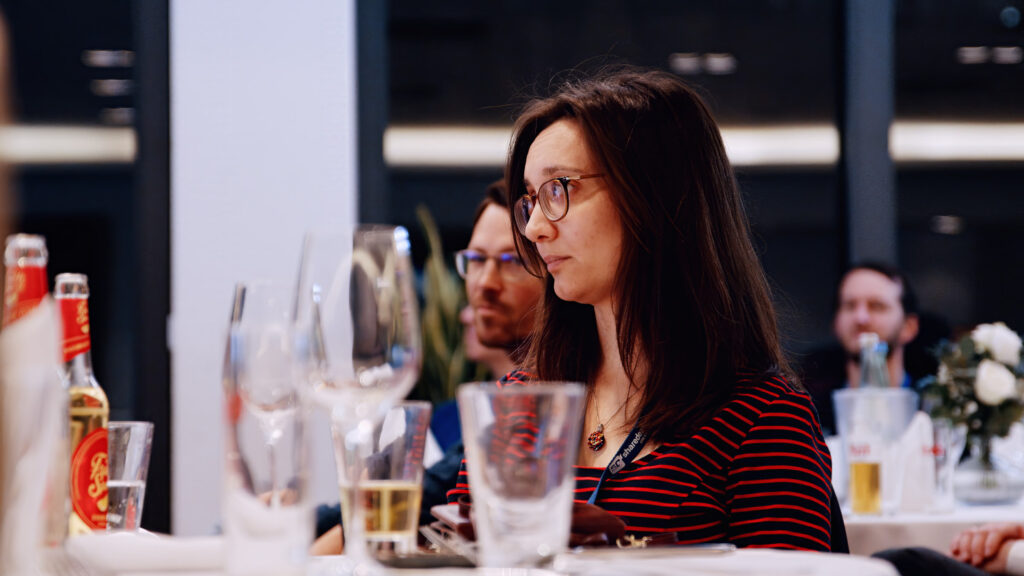
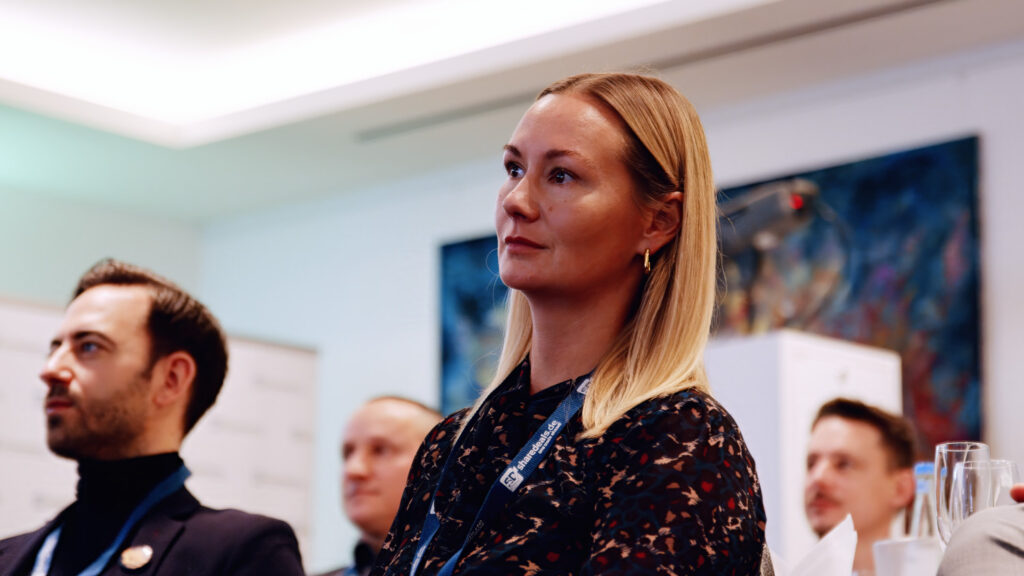
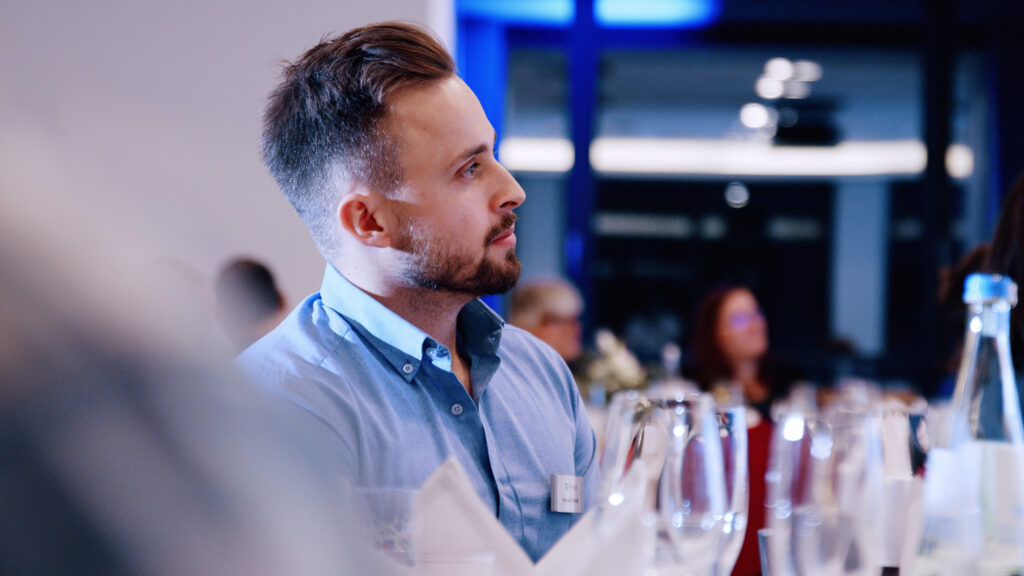
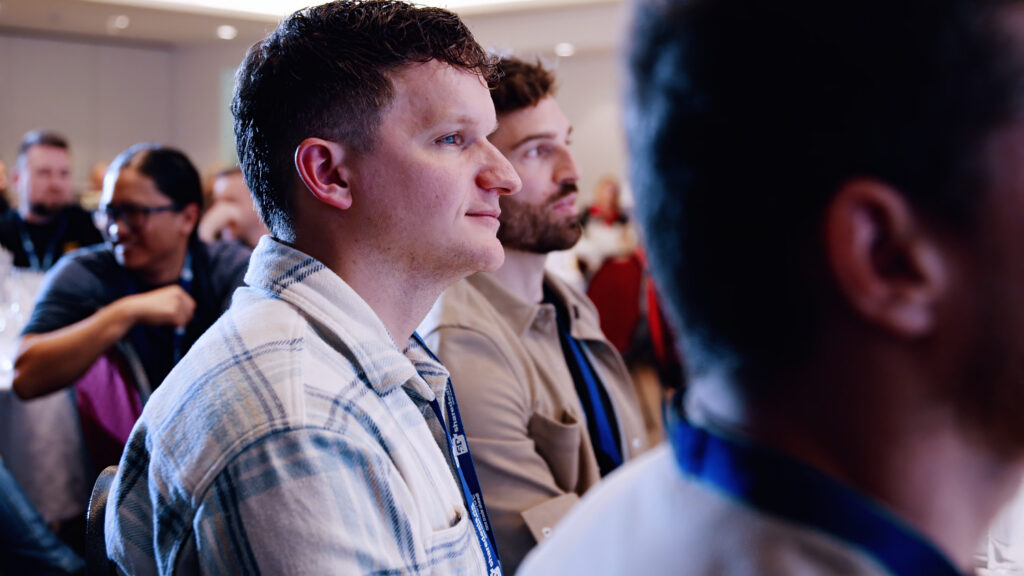
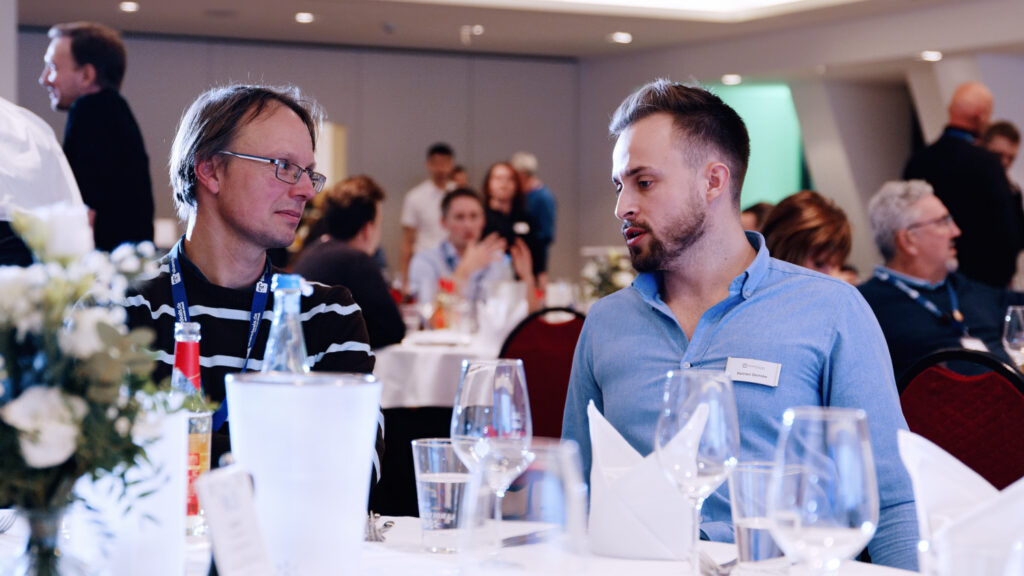
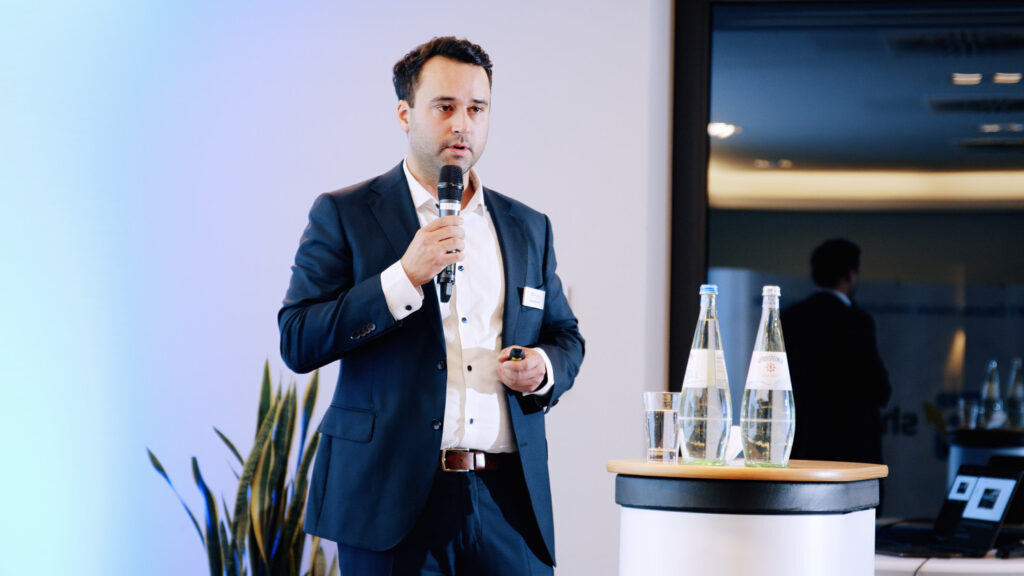
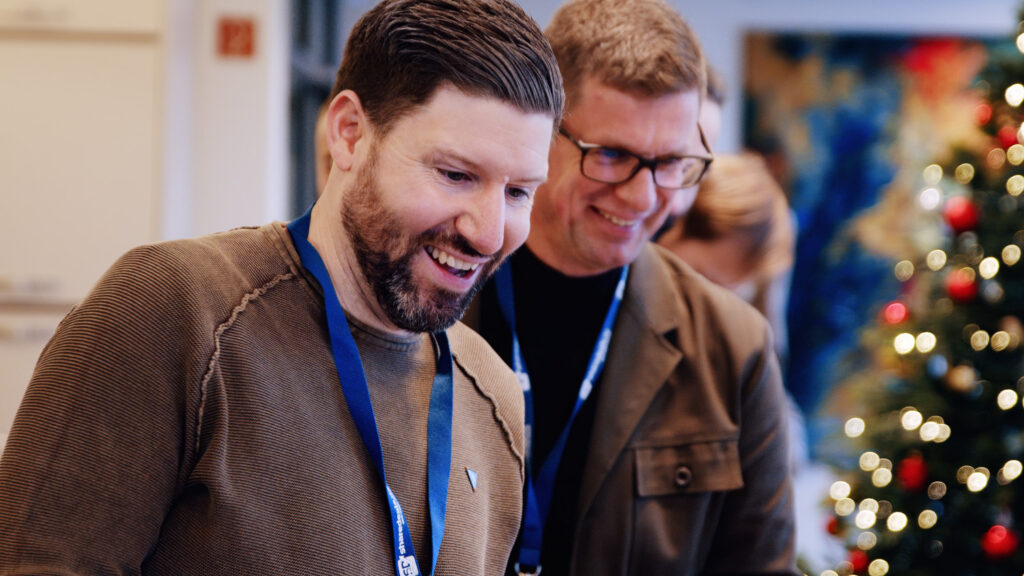
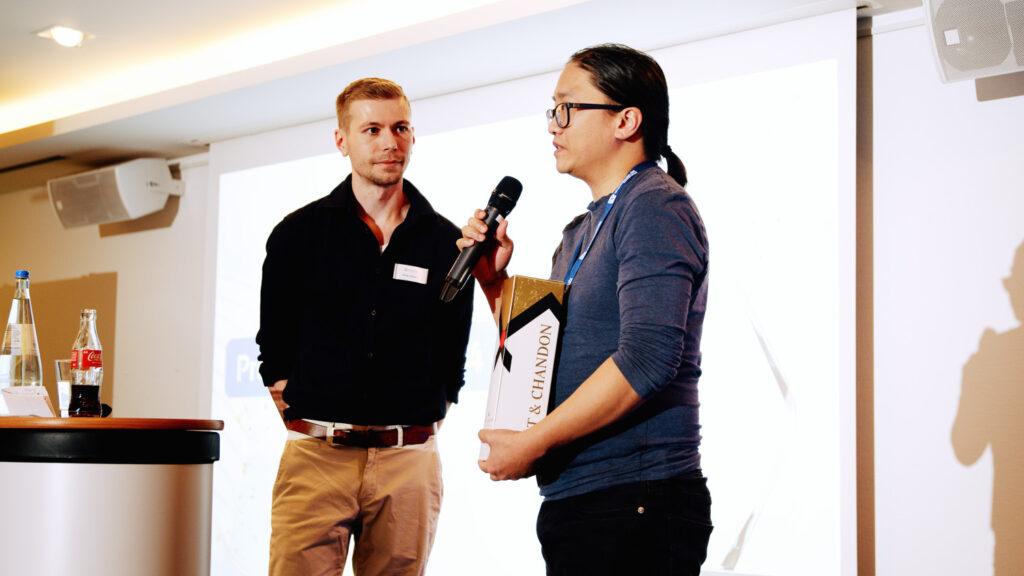
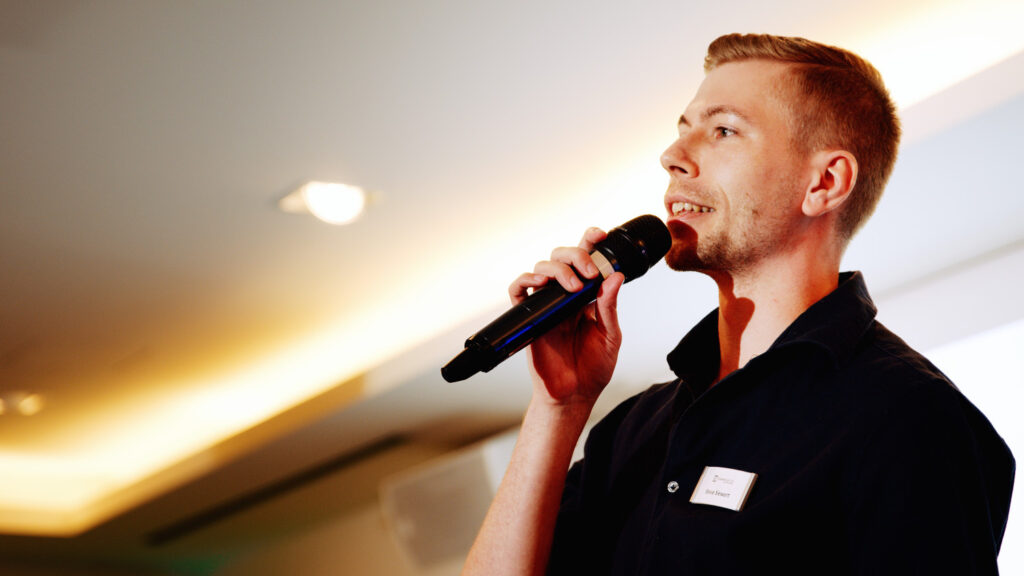
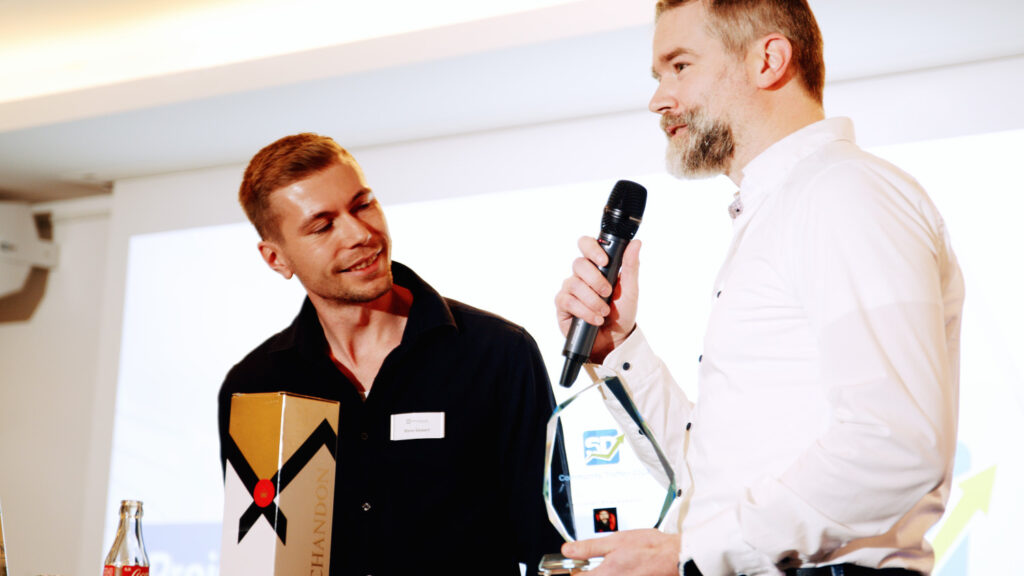
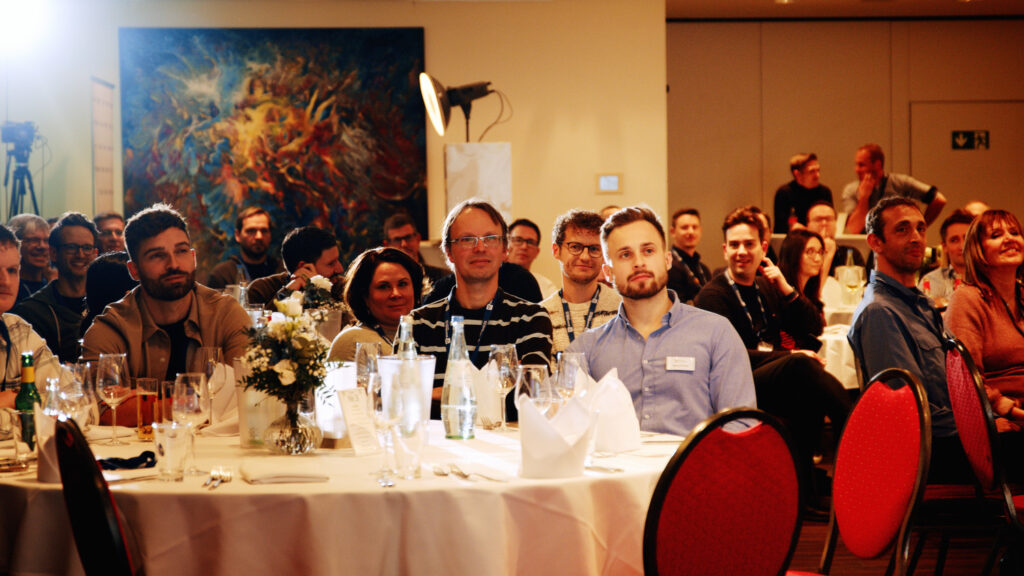
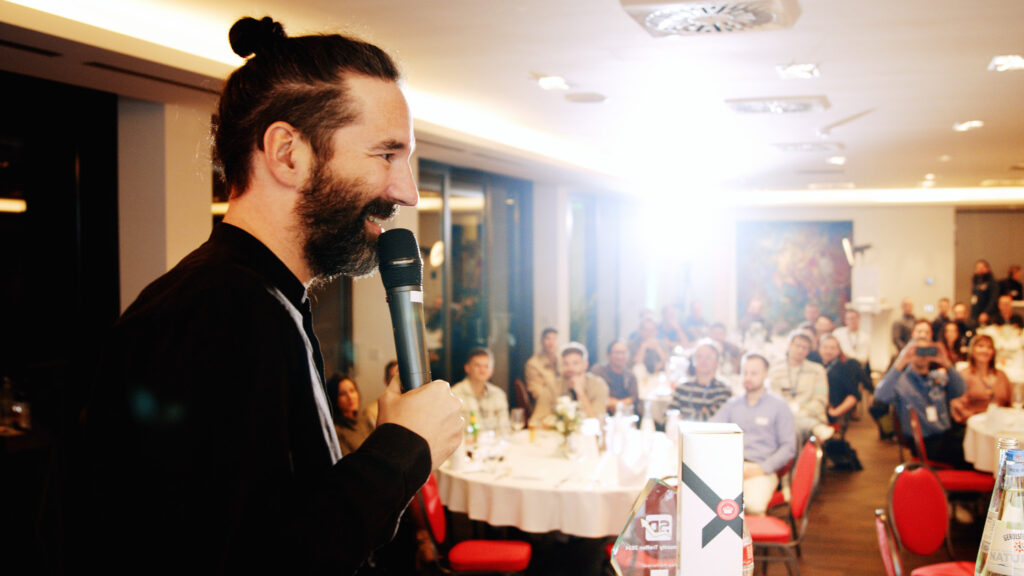
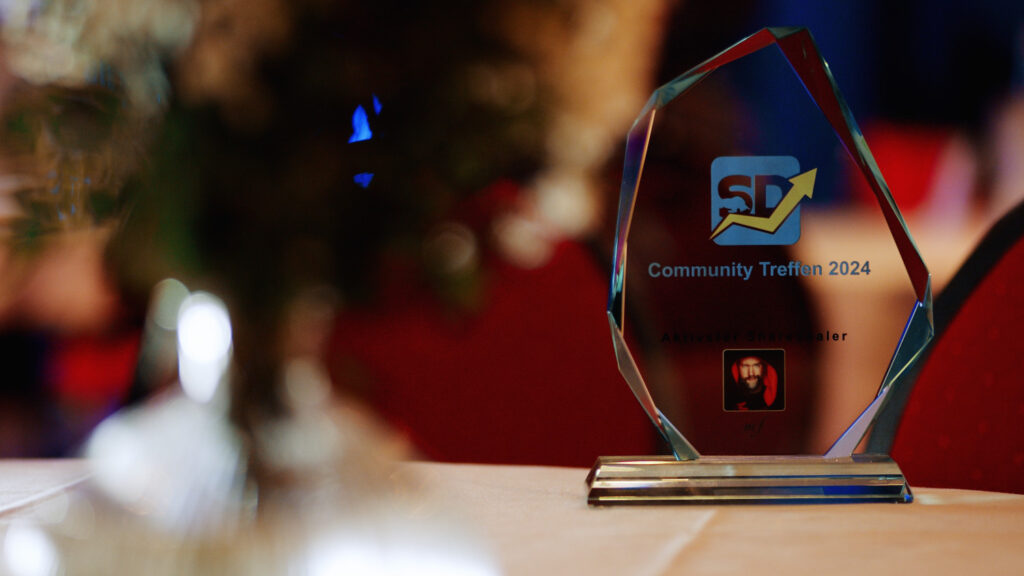
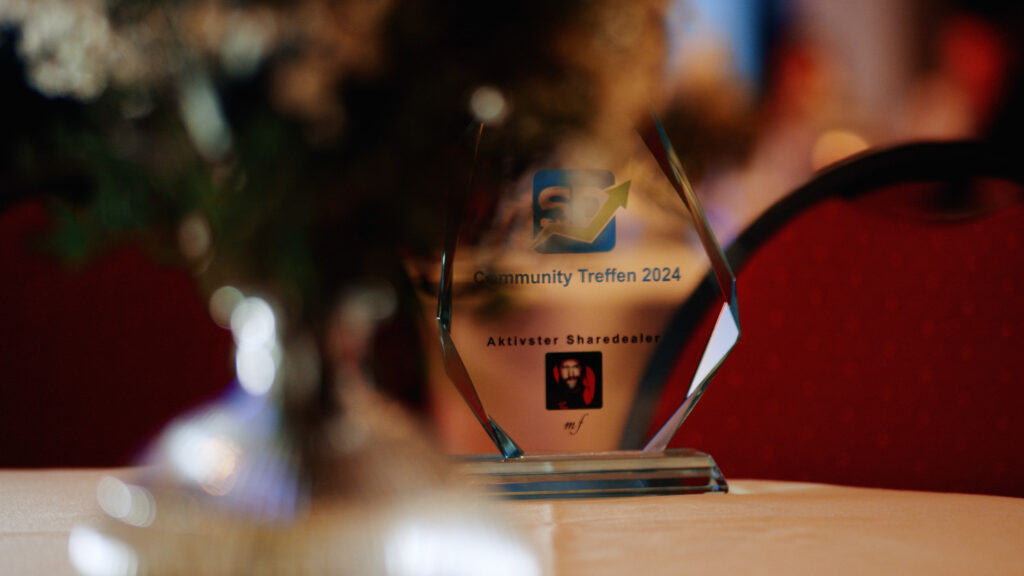
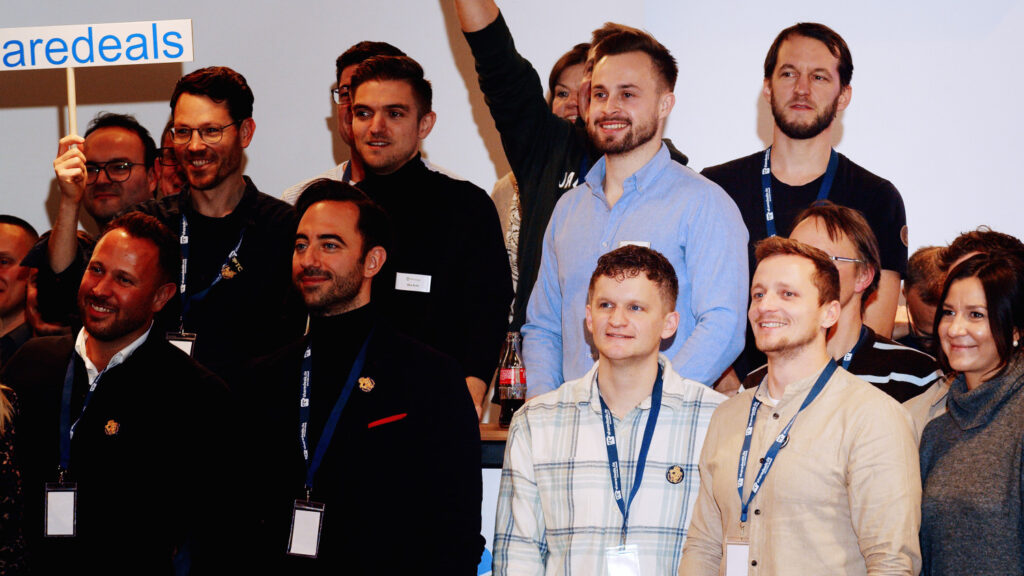
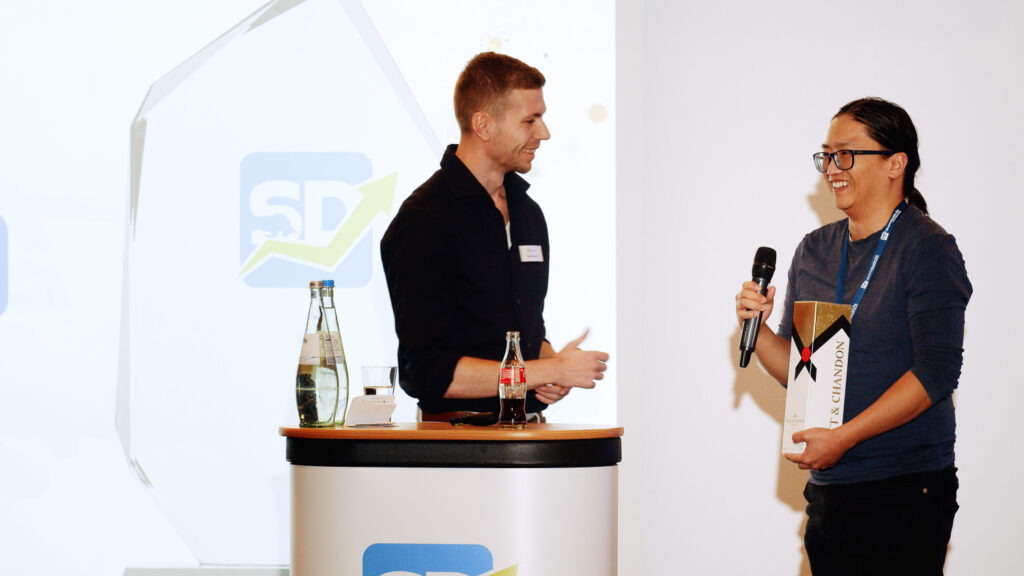
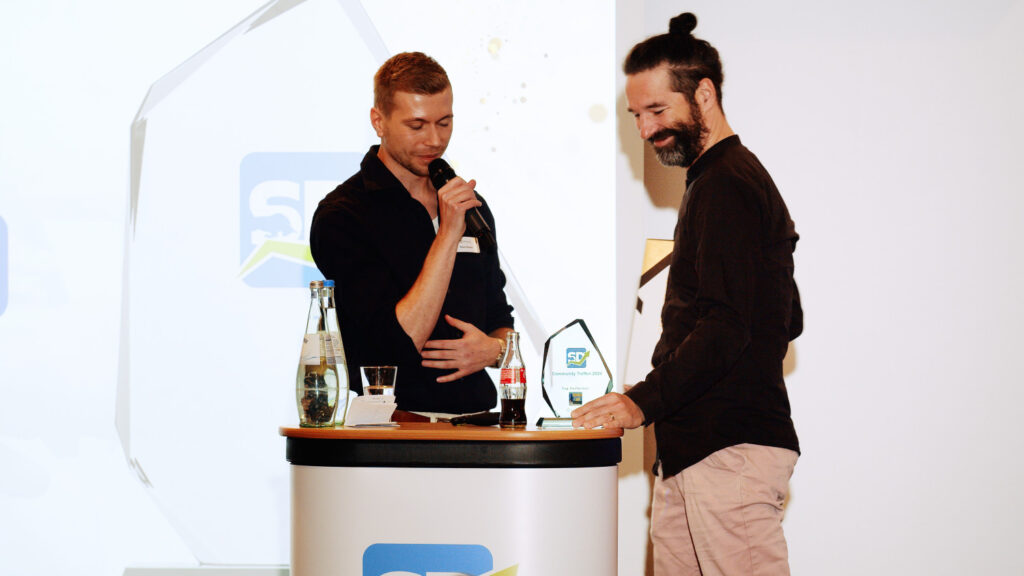
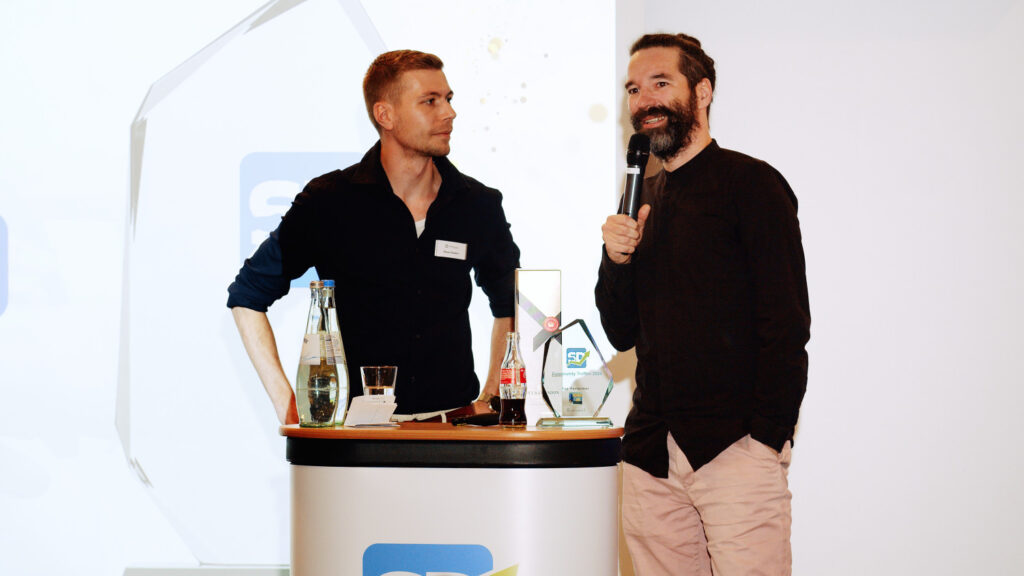
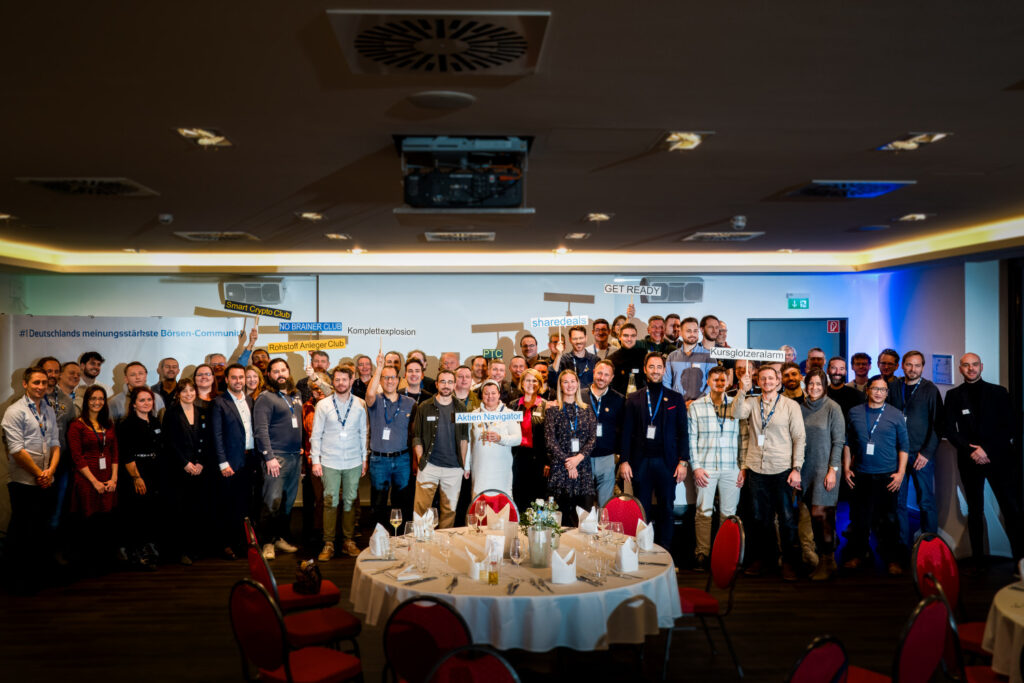
Unsere Börsen-Community ist mehr als ein rein digitaler Ort. Beim ersten [Community-Treffen](https://www.sharedeals.de/boersen-community-feiert-historisches-erstes-treffen-in-koeln/) im November 2024 haben wir gezeigt, dass wir auch offline eine starke Community sind. Der persönliche Austausch in der „realen Welt“ bringt eine ganz neue Dimension: Aus Chats werden intensive Gespräche, aus Usernamen echte Gesichter, und aus digitalen Verbindungen können echte Freundschaften entstehen. Und alle haben ein gemeinsames Ziel: Erfolg an der Börse!
Solche Offline-Events sorgen dafür, dass wir nicht nur virtuell, sondern auch im echten Leben weiter zusammenwachsen.
Wie besonders dieser Abend war, zeigen die Impressionen in unserer Galerie:
## Sprungbrett für Deine finanzielle Zukunft
Auch ich erinnere mich noch gut daran, wie ich mich vor einigen Jahren intensiver mit dem Thema Aktien beschäftigen wollte. Der Weg in die Online-Community war für mich damals eine Offenbarung. Dort fand ich nicht nur Gleichgesinnte, die meine Leidenschaft für Aktien teilten, sondern auch eine Fülle wertvoller Tipps und Tricks. Das hat mir damals viele Anfängerfehler erspart und den Einstieg in die Börsenwelt enorm erleichtert.
Als Community Manager bin ich heute stolz darauf, Teil einer einzigartigen Plattform zu sein, die nicht nur Wissen und Erfahrung teilt, sondern auch einen echten Mehrwert für die finanzielle Zukunft jedes einzelnen Mitglieds schafft. Wir sind das Sprungbrett für Deinen Erfolg an der Börse.
Aber überzeuge Dich am besten selbst von den Erfahrungen und Meinungen unserer Community-Mitglieder:
Insert Pricing Table Insert Call to Action Insert Table of Contents Insert Testimonial Insert Call to Action
### **Der außergewöhnliche Erfolg und tatsächliche Millionengewinne sorgen für ungläubiges Staunen!**
Unsere Community und Experten, bestehend aus erfahrenen Kapitalmarktprofis und Börsenmillionären, stehen jedem Anleger mit Rat und Tat zur Seite.
## Auf sharedeals.de geht's rund
Erst auf sharedeals.de wurde Johannes plötzlich bewusst, wie man an der Börse auch Geld verdienen kann. Weil er mit der damals im Chat diskutierten Biotech-Aktie Atossa Therapeutics einen Wert serviert bekam, der in zwei bis drei Tagen +200% einfuhr. „Ich habe gemerkt, dass es da rund geht“, sagt er rückblickend.
#### Johannes („Rocketpope“)
seit 2016 in der Community aktiv

❝
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Lettertest abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Lettertest überprüft die Bewertungen und sucht gezielt nach gefälschten Inhalten, um sie zu entfernen.
### Diese Stimmen sind nur ein Bruchteil der Erfolgsgeschichten, die in unserer Community täglich geschrieben werden.
### Es wird Zeit für Deine eigene Geschichte!!
### Wir laden Dich herzlich ein, Dich unserer Community anzuschließen und von den unschätzbaren Vorteilen zu profitieren.
 Insert Lead Generation[](https://www.sharedeals.de/nobrainerclub/?ds24tr=NBC_WS_Blog_Angebote)[](https://www.lettertest.de/boersendienste/nbc-no-brainer-club "NBC – No Brainer Club bewerten")[](https://www.sharedeals.de/smart-crypto-club-v2/)[](https://www.lettertest.de/boersendienste/smart-crypto-club "Smart Crypto Club bewerten")[](https://www.sharedeals.de/rohstoffanlegerclub/)[](https://www.lettertest.de/boersendienste/rohstoff-anleger-club "Rohstoff Anleger Club bewerten")Select Columns LayoutSelect Columns LayoutInsert Image
---
### [Herzlichen Glückwunsch - Ihre Chance im Rohstoff Anleger Club](https://www.sharedeals.de/glueckwunsch-historische-renditen-jetzt-im-rohstoff-anleger-club/)
**Published:** September 24, 2025
**Author:** Corina Leppich
**Content:**
\[tcb-script src="https://www.digistore24.com/service/digistore.js"\]\[/tcb-script\]\[tcb-script\]digistoreUpsell()\[/tcb-script\]
## Herzlichen Glückwunsch! Ihre Bestellung war erfolgreich.
Der Versand Ihrer Bestellung wird gerade ausgelöst. Bitte beachten Sie, dass eine unerlaubte Weiterverbreitung untersagt ist.**Wichtig:** Die Abbuchung der Gebühr wird durch unseren Partner Digistore24 vorgenommen. Bei Fragen zur Abrechnung wenden Sie sich bitte an Digistore24.
Zeit ist Geld: Sie wollen nicht länger auf Ihre Bestellung warten? Sichern Sie sich jetzt den Zugang zu den Top-Picks der Rohstoff-Rallye, nur hier und jetzt mit **20 % Rabatt**:
# Ihre Warren-Buffett-Formel für Reichtum:Value & Wachstum im Rohstoffsektor
## **+100 %. +200 %. Oder gar +1.000 % Börsengewinn.**
Derartige Kursgewinne mit der Sicherheit von Value-Aktien sind tatsächlich möglich – und sind in den kommenden Jahren im Rohstoffsektor zu finden!Mit den heißesten Rohstoff-Aktien, die clevere Anleger jetzt noch zu Schnäppchenpreisen kaufen können! Mit dem Rohstoff Anleger Club nutzen Sie Ihre Chance, beim neuen Superzyklus der Rohstoffe von Anfang an dabei zu sein!Nur hier und jetzt mit 20 % Rabatt:20**Rohstoff-Aktien**befinden sich mindestens in der Kaufzone+77%**Gewinn**realisierten die RAC-Verkäufe im Schnitt+817%**Rendite**feiern Mitglieder aktuell mit dem Top-Rohstoff-WertWarren Buffetts wahres Erfolgsgeheimnis war nicht allein sein Value-Ansatz. Sein Geniestreich: Er erkannte die größte Wachstumsstory der vergangenen 100 Jahre frühzeitig und setzte voll auf diesen Superzyklus – aber mit Value-Investments.
### Genau diese besondere Buffett-Konstellation findet sich jetzt im Rohstoffsektor!
Gold. Silber. Kupfer. Uran. Öl. **Die Rohstoffe und vor allem die Aktien der richtigen Rohstoffunternehmen bieten jetzt gigantische Gewinnchancen.** Gewinnchancen, die aktuell sprichwörtlich im Boden brachliegen und in den kommenden Jahren von der Börse ans Tageslicht gebracht werden.**Bei gleichzeitig unterdurchschnittlich niedrigen Risiken.** Denn die Rohstoffe existieren. Die Geschäftsmodelle der Rohstoffkonzerne funktionieren – und, noch besser für Investoren: Die Nachfrage nach vielen Rohstoffen wird in den kommenden Jahren massiv ansteigen.
## Die spannendste Value-Chance mit höchstem Gewinnpotenzial
In den vergangenen Jahren waren drei- oder vierstellige Gewinne primär mit hoch-bewerteten Hightech-Aktien oder dubiosen Kryptowährungen möglich, ohne reale Werte. Deshalb hat Buffett ja auch nie dort investiert. Wohin sollen die Aktien von Nvidia, Microsoft oder Amazon mit ihren Börsenbewertungen im Billionen-USD-Bereich (mit einem B) jetzt noch steigen? Nach nunmehr fast 5 Jahren ununterbrochener Dauer-Rallye? Bei den hohen Bewertungen der Hightech-Aktien? Bei Apple sehen wir bereits abflauendes Wachstum. Nein, das Smart Money wird das große Geld in den kommenden Jahren woanders verdienen:
### Im Rohstoffsektor für den neu gestarteten Rohstoff-Superzyklus!
Denn nach der Rohstoffbaisse der letzten 15 Jahre wurde zu wenig in neue Minen und Rohstoffprojekte investiert. Das rächt sich nun. Gewaltig! **Immer mehr Rohstoffe werden in den kommenden 5 Jahren in dramatische Angebotsdefizite geraten.** Das führt immer zu steigenden Rohstoffpreisen – und damit zum neuen Boom der Rohstoff-Aktien!**Das Smart Money positioniert sich bereits. In der aktuell laufenden 1. Phase des neuen Rohstoff-Superzyklus.** Der Phase, die weitsichtige Investoren besonders reich machen wird!
### Die beste Kaufchance
## Jetzt läuft die Value-Phase im neuen Rohstoff-Superzyklus!
Jetzt können Sie Rohstoff-Aktien noch zu Börsenbewertungen kaufen, die es praktisch nirgendwo anders mehr im Aktienmarkt gibt. **Nur im Rohstoffsektor finden sich fundamental erstklassige Weltkonzerne zu Bewertungen, die im historischen Vergleich ultra-günstig sind. Wir sprechen hier von:**
### KGV-Bewertungen unter 10 für kerngesunde Rohstoff-Konzerne.
Das sind Bewertungen, die man normalerweise nur bei hoch-riskanten Emerging Markets vorfindet. Doch wir sprechen von Unternehmen mit Projekten in den USA, Kanada, Europa oder großen, pro-westlichen Schwellenländern.

### Bewertungen unter innerem Wert – bei kerngesunden Unternehmen!
Unternehmensbewertungen, die bei einigen Rohstoff-Firmen aktuell sogar unter ihrem fairen inneren Wert notieren! Das sind Chancen, wie man sie in stabilen Märkten nur selten findet – bei Unternehmen mit solider Bilanz und starkem operativem Geschäft.

### Jährliche Dividenden von 10 % per annum und mehr
Dividendenrenditen von teilweise 10 % per annum, die bei einigen Empfehlungen in unserem Rohstoff Anleger Club sogar bis auf sagenhafte 20 % gehen! Nicht aufgrund einmaliger Sonder-ausschüttungen. Sondern jedes Jahr! Regelmäßig auf Ihr Konto! Denn die Geschäfte dieser Unternehmen laufen.
**Das klingt unglaublich?** Ist es nicht. Denn viele Rohstoffunternehmen machen erstklassige Geschäfte und schütten die Gewinne an ihre Aktionäre aus. Aber da die Aktienkurse in der aktuellen Value-Phase noch so niedrig sind, ergeben sich dadurch einmalige Dividendenchancen. **Das ist die Welt der Rohstoffinvestments – und Sie können jetzt mit dabei sein!Wir bieten Ihnen heute 20 % Rabatt auf Ihre Mitgliedschaft!**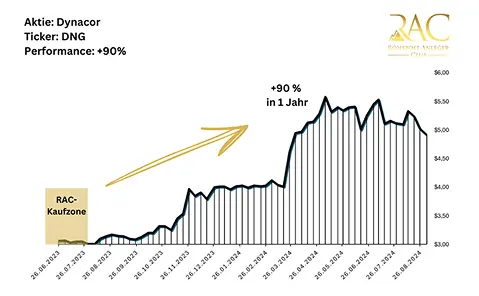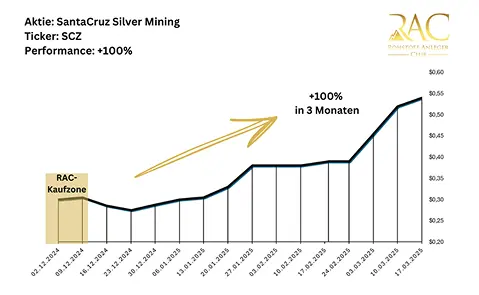
## Value-Perlen mit Gewinnchancen von Wachstums-Aktien!
Im S&P 500, im EuroStoxx50 oder im DAX finden Sie bei gesunden Blue-Chip-Unternehmen heute Dividendenrenditen von 4–5 %. Maximal. **Aber mit den richtig ausgewählten Rohstoff-Werten können Sie doppelt so hohe, dreifach so hohe oder teilweise sogar vierfach so hohe Dividenden einsammeln!** Bei gleicher und teilweise sogar besserer fundamentaler Qualität! Das gibt es nur jetzt. Im Rohstoffsektor. Hier liegen die Value-Perlen der kommenden Dekade – aber mit den Gewinnpotenzialen von Wachstums-Aktien. Ihr bester Weg zu den besten Rohstoff-Investments: der Rohstoff Anleger Club. Hier investieren Sie in die besten Value + Wachstum-Aktien: Niedrige Risiken. Hohe Gewinnchancen. Ultra-attraktive Dividenden.
### Geringes Risiko. Hohe Gewinnchance.
## Buffetts Dividenden-Coup jetzt im Rohstoffsektor
Sie haben sicherlich von dem Dividenden-Coup von Warren Buffett gehört. Der gilt als eines der besten Dividendeninvestments aller Zeiten: Buffett kaufte 1973 für 10 Mio. USD eine signifikante Aktienposition in dem Medienunternehmen The Washington Post. Der Aktienkurs und die Geschäfte der Washington Post wuchsen in den folgenden Dekaden so stark, dass die jährliche Dividendenzahlung an Buffett später fast doppelt so hoch war wie sein gesamtes Investment! Jedes Jahr!Von so einem Investment träumt jeder Anleger. Im allgemeinen Aktienmarkt ist das heute praktisch nicht mehr zu realisieren – es sei denn, man hat einen Zeithorizont von 50 Jahren und mehr. Aber im Rohstoffsektor können Sie solche historischen Dividenden-Investmentchancen tatsächlich heute kaufen! **Historische Dividendengewinne: Mit der Buffett-Strategie von Value + Wachstum!**Sind doch viele Top-Konzerne aus dem Rohstoffsektor aktuell zu historisch günstigen Bewertungen zu haben. Wenn die Dividenden über die Jahre angehoben werden, steigt die Dividendenrendite auf Ihr heutiges Investment immer weiter an – bis auch Ihnen vielleicht mit Rohstoff-Aktien ein Dividenden-Coup à la Buffett gelingt. **Zusätzlich zu den Kursgewinnen mit der Aktie! Doppelte Gewinnpotenziale bei halbem Risiko.** Mit dem Rohstoff Anleger Club investieren Sie anhand dieses einzigartigen Value + Wachstum-Ansatzes à la Buffett nur in Unternehmen, die exzellente Fundamentaldaten und beste Geschäftsaussichten besitzen. Das ist langfristiges Investment in höchster und erfolgreichster Form. Vorgemacht vom erfolgreichsten Investor aller Zeiten. **Jetzt ist es auch für Sie möglich. Im spannendsten Markt der kommenden Dekade: dem Rohstoffsektor!**Profitieren Sie als Mitglied von diesen einzigartigen Club-Vorteilen
## Die erfahrensten Rohstoff-Experten der DACH-Region sichern Ihnen den entscheidenden Wissensvorsprung.
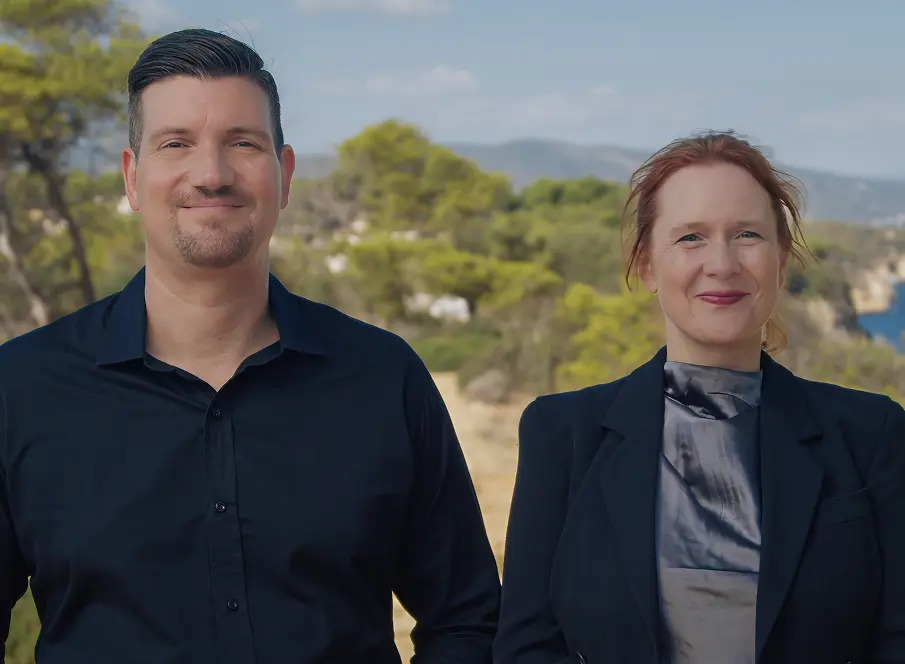Schirmherr André Doerk und Chefanalystin Miriam Kraus gehören zu den erfahrensten Rohstoff-Experten der DACH-Region und leiten das Experten-Board des Rohstoff Anleger Clubs. Sie verfügen über ein in Deutschland einzigartiges Netzwerk in die kanadische Rohstoffszene, an die Wall Street und in die europäischen Finanzmetropolen London, Zürich und Frankfurt. Als Club-Mitglied erhalten Sie dadurch Informationen des Smart Money der Hochfinanz, an die Privatanleger normalerweise gar nicht oder erst viel zu spät rankommen. Dieser Wissensvorsprung ist unbezahlbar: Denn nichts ist lukrativer, als wenn man früher als die Masse der Anleger über ein neues ultra-spannendes Rohstoffprojekt Bescheid weiß.
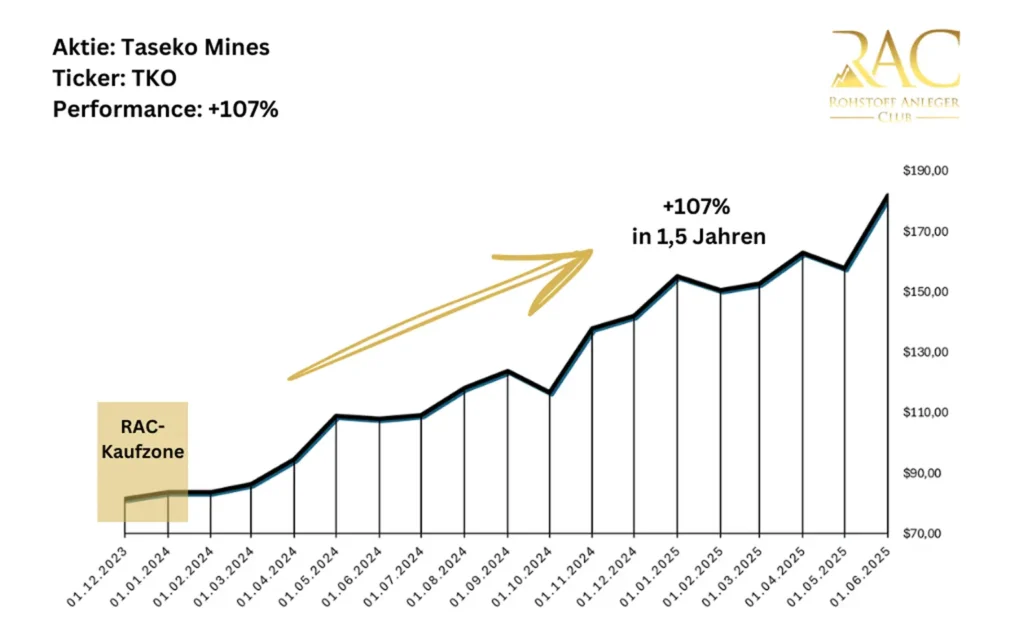
## Im Rohstoff Anleger Club feiern Miriam Kraus und André Doerk mit ihren Mitgliedern bereits erste Erfolge zum Beginn des Rohstoff-Superzyklus.
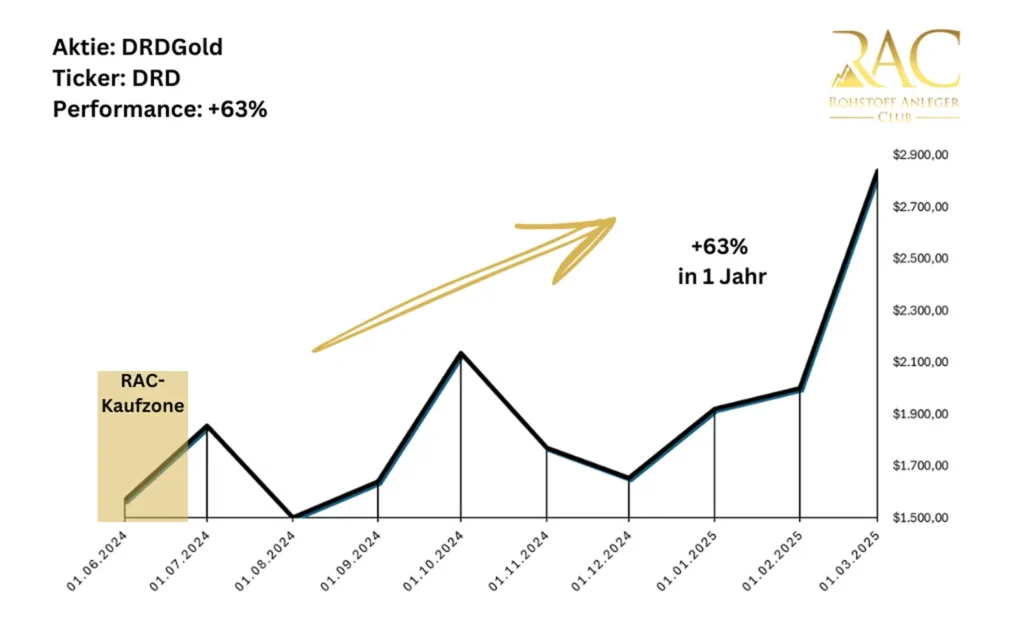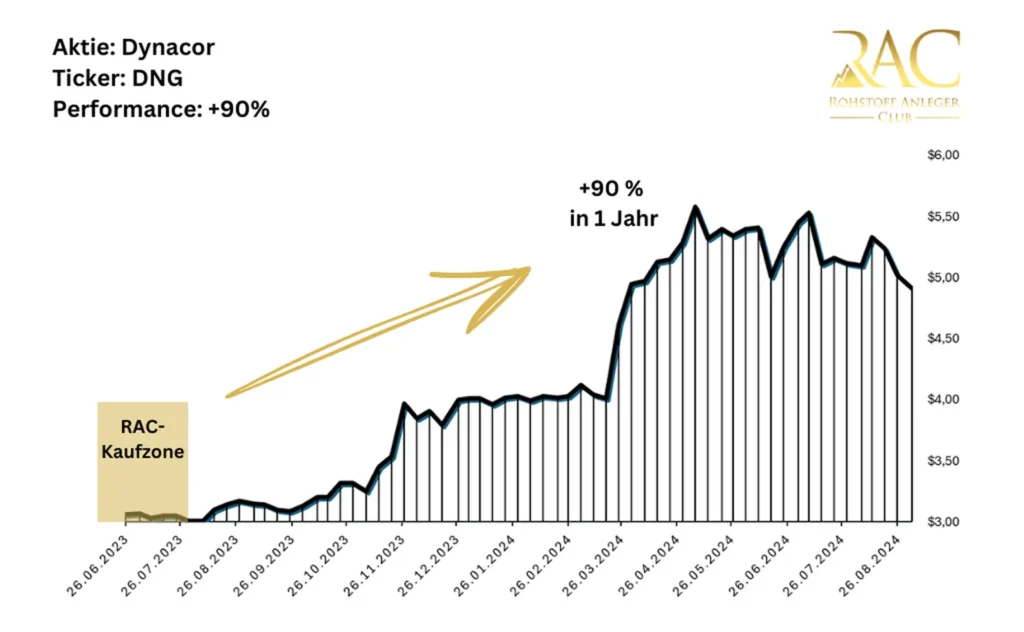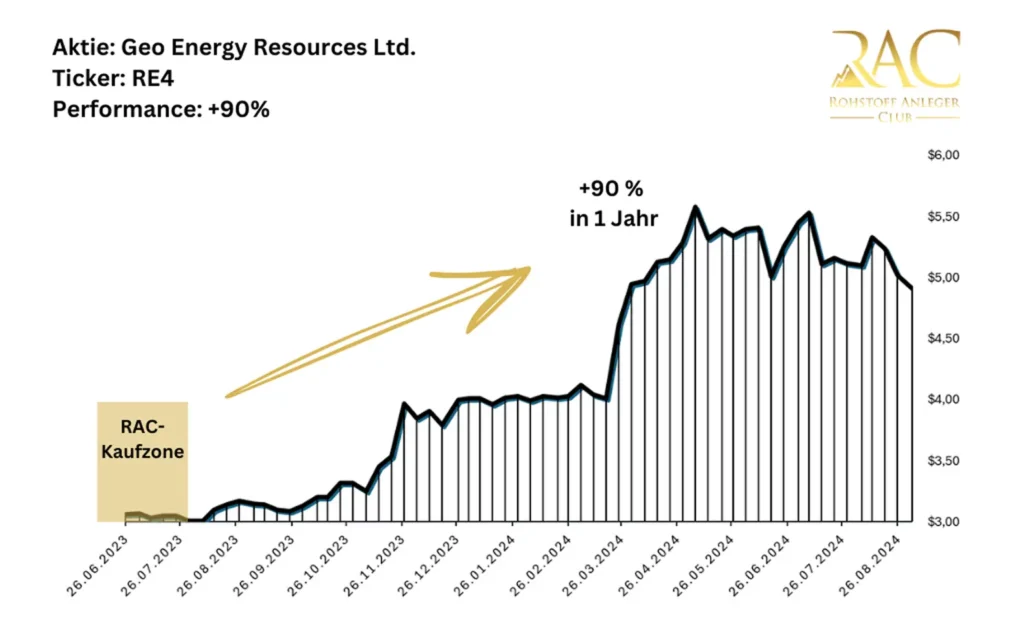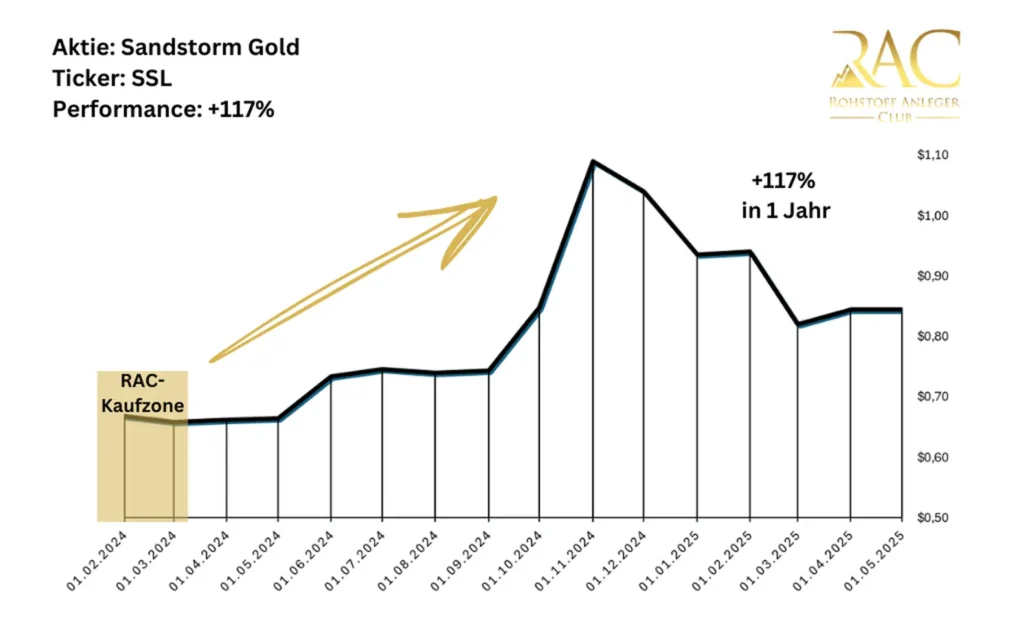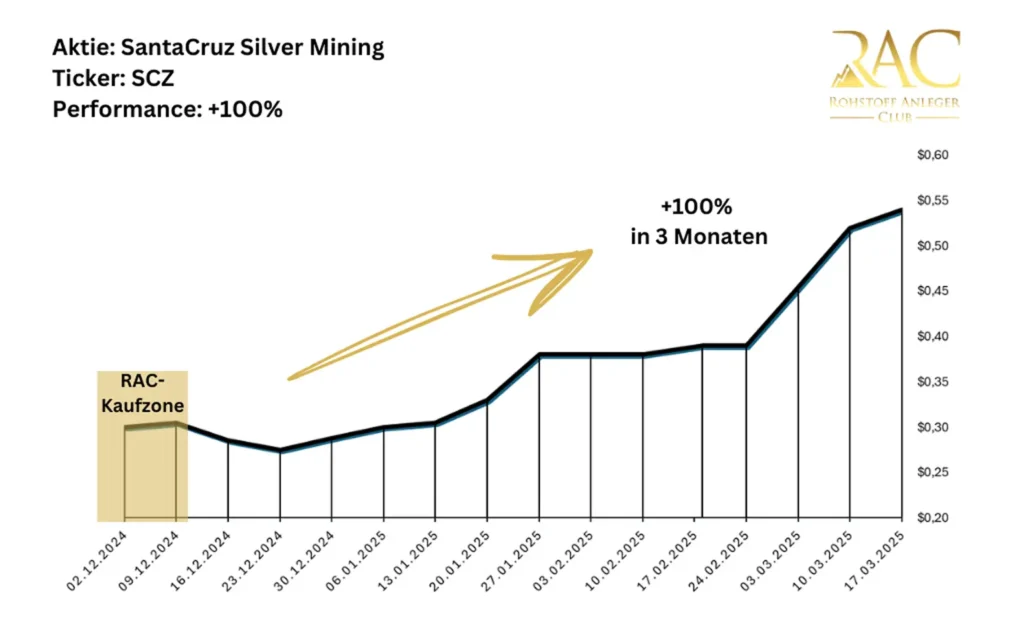
-
-
-
-
-
-
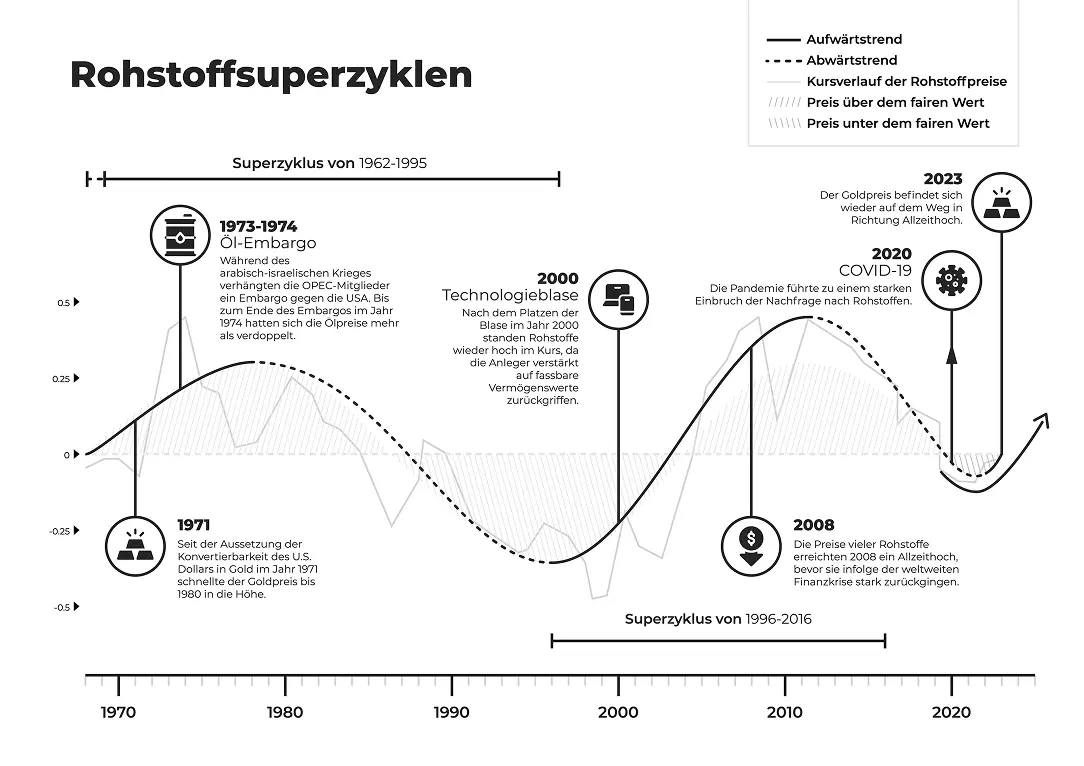Der neue Rohstoff-Superzyklus
## Ihre Chance auf historische Gewinne
Damit ein wirklicher Rohstoff-Superzyklus entfacht wird, bedarf es einer historischen globalen Veränderung. Im letzten Rohstoff-Superzyklus vor 20 Jahren waren die Globalisierung und der Aufstieg der Emerging Markets – angeführt von China – die große geopolitische und makroökonomische Veränderung. China, Indien und Co. kauften Rohstoffe in Massen für ihre Wirtschaftsaufschwünge**Doch Geschichte wiederholt sich nicht. Aber: Geschichte reimt sich.**Der jetzt angelaufene Rohstoff-Superzyklus basiert NICHT MEHR auf den Faktoren des Superzyklus vor 20 Jahren! Die Börse hat dies noch nicht verstanden. Dadurch können Sie die aussichtsreichsten Rohstoff-Aktien jetzt noch zu fantastischen Einstandskursen kaufen! Bevor sich die Rohstoff-Aktien im neuen Superzyklus vervielfachen werden.Selektion ist Trumpf
## Der Schlüssel für die größten Rohstoff-Gewinne!
Doch es kommt noch besser für Value-orientierte Investoren: **Der neue Superzyklus ist resistent gegen wirtschaftliche Krisen!** Selbst eine mögliche Rezession bremst diese Entwicklung nicht. Hier geht es um eine politisch und wirtschaftlich höhere Ebene: Die Versorgung mit Energie, Metallen etc. ist von existenzieller Bedeutung für Volkswirtschaften rund um den Globus. Existentieller Bedeutung! In diesem Superzyklus geht es natürlich um den wirtschaftlichen Verbrauch von Rohstoffen. **Aber der wahre Turbo für den kommenden Rohstoffboom ist die Entwicklung eigener Rohstoffversorgungen für die nationale Sicherheit von Staaten!** Mit Ausnahme der globalen Aufrüstung hat auf der geopolitischen Ebene nichts eine höhere Priorität. Egal, was kurz- bis mittelfristig in der Wirtschaft passiert. Die pro-westlichen und freiheitlichen Länder müssen ihre langfristige Rohstoffversorgung jetzt massiv aufbauen. **Die Schlüsselworte für Aktionäre lauten hier: JETZT und MASSIV!**
## Das befeuert den Rohstoff-Superzyklus
Wir werden Förderprogramme sehen, die es in Europa, in den USA und selbst in Rohstoffländern wie Kanada noch nie gab.Geld wird für den neuen Aufbau neuer Minenprojekte in diesen Ländern keine Rolle spielen.Subventionen und Steuererleichterungen für Bergbaufirmen werden kommen. Genehmigungsverfahren werden massiv beschleunigt und Bürokratische Auflagen werden abgebaut. Die umfassende und nachhaltige Sicherung der Rohstoffversorgung hat absolute Priorität. Wir sehen es bereits bei ersten Uran-Projekten in den USA. Rohstoffprojekte sind unverzichtbar für den Westen. Unabhängig davon, wie sich die Wirtschaft in naher Zukunft entwickelt. Für Aktionäre bedeuten das: JETZT handeln und im großen Stil investieren!
### Der Clou für clevere Value + Wachstum-Investoren:
Select Columns Layout
### Risiko
Das klassische Risiko für die richtigen Rohstoffprojekte sinkt auf ein historisch tiefes Niveau!
### Chance
Gleichzeitig haben Sie die gewaltigen dreistelligen, ja teilweise sogar vierstelligen Gewinnchancen in den richtige Rohstoff-Aktien!
## Die Zeit der goldenen Gewinne im neuen Rohstoff-Superzyklus ist gestartet!
Es beginnen goldene Zeiten für die Rohstoffkonzerne mit Projekten in pro-westlichen und politisch stabilen Ländern und Regionen. **Damit öffnet sich auch ein historisches Zeitfenster für goldene Gewinnchancen für Anleger, die jetzt in die richtigen Rohstoffunternehmen investieren.**
### Rohstoff-Aktien zu historischen Value-Preisen
Weil Sie viele Rohstoff-Aktien jetzt noch zu historischen Value-Preisen kaufen können!

### Hohe Gewinnchancen
Weil sich Ihnen dadurch Gewinnchancen von mehreren hundert Prozent oder gar von +1.000 % bieten werden. Langfristig natürlich. Denn ein Rohstoff-Superzyklus entfaltet die volle Gewinn-Power der Aktien über Jahre.

### Attraktive Dividendenrenditen
Weil Sie sich die unglaublich attraktiven Dividendenrenditen von 10 %, 15 % oder gar 20 % sichern können – die sich über Jahre sogar massiv vergrößern dürften!
**Das ist Investieren nach der Value + Wachstum-Strategie von Warren Buffett par excellence.** Als Mitglied des Rohstoff Anleger Clubs haben Sie JETZT die Chance, sich für den heißesten Value + Wachstum-Markt der kommenden Dekade zu positionieren. **Nur im Rohstoff Anleger Club erhalten Sie Woche für Woche fundierte Analysen und Empfehlungen der besten Rohstoffunternehmen mit den attraktivsten Value-Bewertungen und gleichzeitig den besten Wachstumsperspektiven.** Für Ihre doppelte Gewinnchance im neuen Rohstoff-Superzyklus.Ob Gold, Silber, Kupfer, Uran oder Öl: So können Sie sich Ihr langfristiges Investment-Portfolio mit den fundamental besten und günstig bewerteten Rohstoff-Aktien zusammenstellen – für fantastische Kursgewinne und Dividendenprofite im neuen Rohstoff-Superzyklus!
### **Lassen Sie sich diese historisch seltenen Investment-Chancen nicht entgehen!**
## Profitieren Sie als Mitglied von diesen einzigartigen Club-Vorteilen
### Depot-Portfolioübersicht
Direkt zum Start Ihrer Mitgliedschaft erhalten Sie **exklusiven Zugriff auf das gesamte Portfolio des Rohstoff Anleger Clubs.** Dieser Zugang ist nur Mitgliedern vorbehalten. So können Sie sofort in die besten Aktien des neuen Rohstoff-Superzyklus investieren.Der Fokus liegt dabei auf Rohstoff-Investments mit einem mittel- bis langfristigen Anlagehorizont, mit denen Sie sich im kommenden Rohstoffboom sukzessive ein Vermögen mit Kurssteigerungen und hohen Dividendenrenditen aufbauen können. Als zusätzlichen Service für interessierte Anleger **bietet unsere Trading-Trendfolge-Strategie risikoreichere Titel, die ein kurzfristigeres Renditepotenzial mitbringen.**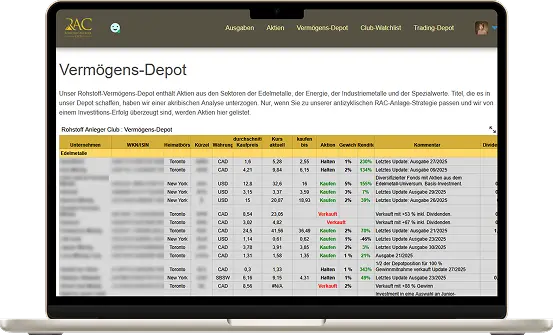
### Einzigartig in Deutschland: Persönlicher Chat-Dialog mit den Rohstoff-Experten
Nur im Rohstoff Anleger Club haben Sie als Mitglied im Chat **direkten persönlichen Zugang zu den Rohstoff-Experten.** Mitglieder können mit ihnen im persönlichen Dialog über Empfehlungen oder neue Entwicklungen im Rohstoffsektor sprechen. So etwas gibt es nirgendwo anders in Deutschland.
### Wöchentliche Club-Ausgaben mit Aktien-Neuvorstellungen und Updates zu den neusten Entwicklungen im Rohstoffsektor
**Wöchentlich erhalten Sie direkt in Ihr E-Mail-Postfach die aktuelle Club-Ausgabe mit umfassenden Aktien-Updates, Marktanalysen und Neuvorstellungen.** Unsere detaillierten Firmenanalysen zu unseren Rohstoff-Empfehlungen und deren Projekten sind auf dem Niveau von institutionellem Profi-Research der Bankenwelt in New York, London oder Zürich.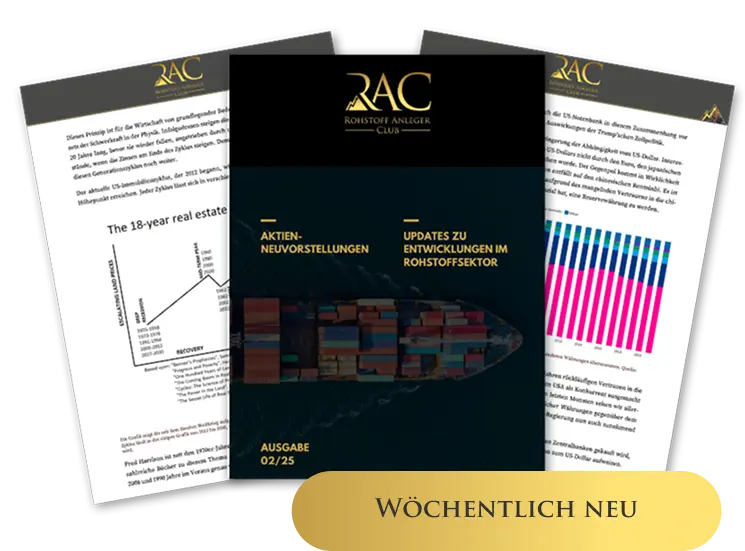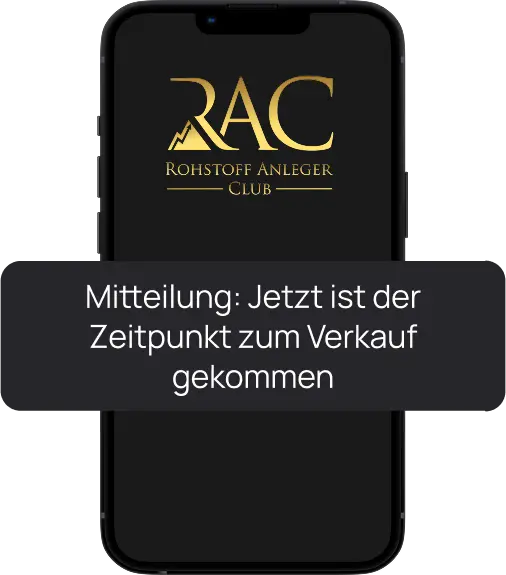
### Eilmeldungen bei Handlungsbedarf
Die Börse ist bekanntlich immer in Bewegung und nichts ist fataler als eine unflexible, starre Kommunikation zwischen Experten und Mitgliedern. Deshalb erhalten Sie wenn nötig **Eilmeldungen für dringende Neukäufe oder Verkäufe, wenn eine Aktie in den Startlöchern steht oder der richtige Zeitpunkt für einen Verkauf gekommen ist.**
### Exklusiver Zugang zu Deutschlands aktivster und erfolgreichster Rohstoff-Community
Als Mitglied im Rohstoff Anleger Club können Sie sich **über den Chat direkt mit anderen Mitgliedern und dem Experten-Board austauschen.** Das ist die schnellste Art, um sich den Wissensvorsprung zu sichern und gemeinsam erfolgreicher an der Börse zu werden. 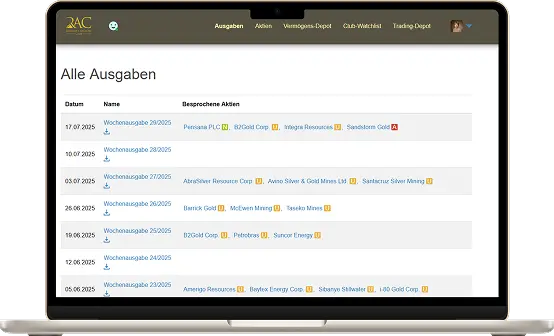
### Gesammeltes Wissen im Mitgliederbereich
Ein wahrer Schatz an **Investment-Know-how und Unternehmensanalysen der höchsten Qualität,** von dem viele Mitglieder immer wieder begeistert sagen, dass dieses Wissen allein schon die Abogebühren wert sei. In Ihrem **persönlichen Mitgliederbereich** finden Sie alle Wochenausgaben und können so die tiefgreifenden Unternehmensanalysen für einen speziellen Wert noch mal im Detail nachverfolgen.
-
-
-
-
-
-
-
-
-
-
-
-
## Werden Sie jetzt Mitglied und sichern Sie sich Ihren Platz im neuen Rohstoff-Superzyklus – Ihre Chance auf historische Renditen wartet!
Verpassen Sie nicht die einmalige Gelegenheit, mit den besten Rohstoff-Aktien der kommenden Dekade zu investieren – Aktien, die aktuell zu historischen Tiefstpreisen zu haben sind und langfristig Gewinne von +1.000 % und mehr ermöglichen. Mit dem bewährten Value + Wachstum-Ansatz des Rohstoff Anleger Clubs investieren Sie sicher und zielgerichtet in die Zukunft.20 % Angebot**Sie zahlen jetzt nur 299,80 € statt 374,75 € pro Quartal für Ihre Mitgliedschaft im Rohstoff Anleger Club.** [**Jetzt zugreifen.**](https://www.digistore24.com/answer/yes?template=light&ga_cid=1231849012.1758780940&ga_sid=1765552899)**374,75 € 299,80 €**
### Das sagen Mitglieder über den Rohstoff Anleger Club
[AGB ](https://www.digistore24.com/extern/cms/page/plain/legal/terms/1/de/32?=undefined&ds24tr=RAC_WS_Angebote_Blog&ga_cid=1231849012.1758780940&ga_sid=1765552899) [Impressum](https://www.sharedeals.de/ueber/) [Haftungsausschluss](https://www.sharedeals.de/haftungsausschluss/) [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/)
**Seitengruppe:** Landing Page - Produkte, Rohstoff-Universum
---
### [Danke-Seite NBC Webinar 23.06.2026](https://www.sharedeals.de/danke-seite-nbc-webinar-23-06-2026/)
**Published:** März 5, 2026
**Author:** Sabrina Mergner
**Content:**
# Herzlichen Glückwunsch!
# Deine Registrierung war erfolgreich.
Am Dienstag, den 23**.06.2026 um 19:00 Uhr**, ist es so weit.
In meiner Masterclass werde ich Dir live und in Farbe verraten:
- wie Dich die **Netcash-Strategie** auch bei hohen Zinsen und Inflationsängsten ruhig schlafen lässt.
- welche **3 Wege** ich nutze, um mit Biotech-Aktien konstant abzukassieren - ganz gleich in welcher Marktlage.
- mit **welcher Strategie** wir im No Brainer Club immer wieder Renditen von bis zu **+700%** mit nur einer Aktie einstreichen.
Ich gebe Dir eine Einführung in den Biotech-Sektor und erkläre Dir genau, warum ich auch im weiteren **Börsenjahr 2026 mit einer starken Sektor-Performance** rechne.
[](#tve-jump-18deed1661a)
Außerdem verrate ich Dir, wie ich es Jahr für Jahr schaffe, zwei- bis dreistellige Renditen in meinem Depot zu erzielen.

**Kostenlose Live Masterclass**
**Wann:** am Dienstag 23.06.2026 um 19:00 Uhr
**Wo:** live online (den Link erhältst Du 30 Min vor dem Start der Masterclass)
Ich freue mich, Dich am Mittwoch persönlich in der Masterclass begrüßen zu dürfen.

[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Danke Seiten
---
### [KI-Gewinner 2026](https://www.sharedeals.de/lp-ki/)
**Published:** November 15, 2024
**Author:** Philipp Varesi
**Content:**
## **KI-Gewinner 2026: Mit diesen 3 KI-Aktien sicherst Du Dir Mega-Renditen**
### **In diesem kostenlosen Bericht:**
- ****Für Dich aufbereitet:**** Wir zeigen Dir, mit welchen **goldenen Regeln** Du KI-Highflyer von Totalverlust-Werten unterscheidest
- **Blick in die Zukunft :** wie KI unser Leben rasant verändert und was das für Investoren wie **Dich** bedeutet.
- ****KI-Investments analysiert** –** **Exklusive** Einschätzung zu den **Top-Gewinnern 2026**! (Mit diesen 3 Aktien hast Du massive Gewinn-Chancen)
Liebe Anlegerinnen und Anleger, der Boom um KI-Aktien hat die Märkte in den letzten Monaten ordentlich aufgewühlt. Unternehmen, die zuvor kaum jemand konnte, sind regelmäßig durch die Decke gegangen und bieten nun beachtliche Chancen für kluge Anleger. Doch wie trennt man die Spreu vom Weizen? Welche KI-Aktien haben tatsächlich das Potenzial, für Dich langfristig Mega-Renditen zu erzielen? Wir von sharedeals.de haben den Hype genauer unter die Lupe genommen und für Dich herausgefiltert, welche Titel wirklich Substanz haben und wo sich das Investment lohnt. Lass Dir diese wertvollen Einblicke nicht entgehen – finde heraus, mit welchen Aktien Du den KI-Boom optimal für Deine Renditen nutzen kannst!
In unserem Report zeigen wir Dir, welche Unternehmen jetzt zu den größten Profiteuren des KI-Zeitalters gehören – und worauf Du beim Investieren achten musst.
1\. Wie sich Künstliche Intelligenz in den letzten Jahren rasant entwickelt hat – von ChatGPT bis hin zu komplexen Anwendungen in Medizin, Industrie und Finanzwelt.
2\. Welche **drei goldenen Regeln** Dir helfen, Chancen von Risiken zu trennen und sichere KI-Investments zu erkennen.
3\. Welche drei Aktien unserer Meinung nach das größte Potenzial im KI-Zeitalter haben
Wir zeigen Dir die wichtigsten Erkenntnisse und Chancen im Bereich KI-Investments auf – damit Du fundierte Entscheidungen treffen kannst! Viel Erfolg bei Deinen Investments! Deine sharedeals.de-Redaktion

**©** stock.adobe.com/Imagecreator
Insert ImageInsert Content Template or Symbol
### Das sharedeals.de-Team
Dank brandaktueller Stories und exklusiver Recherchen hat sich die sharedeals.de-Redaktion mit ihrem Motto „one trade ahead!“ als vertrauenswürdiger Aktien-Tippgeber etabliert. Unser Team aus erfahrenen Experten und Chefredakteuren liefert umfassende Informationen, die sowohl Anfänger als auch Fortgeschrittene auf dem Weg zu besseren Investments begleiten. Ob es um die Grundlagen für den Einstieg in die Welt der Börse, wertvolle Tipps zu Dividenden oder langfristiges Investieren geht – wir bieten Dir das nötige Handwerkszeug. Unser stetig wachsendes Angebot richtet sich an einen aktiven Anleger, der auf der Suche nach außergewöhnlichen Renditen ist.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or Symbol
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG intern: Rüstungs-Rohstoffe](https://www.sharedeals.de/lg-intern-ruestungs-rohstoffe/)
**Published:** Mai 12, 2025
**Author:** Corina Leppich
**Content:**
## **Die Geheimwaffe für Dein Depot: 2 Aktien, die vom Megatrend im Rohstoff-Sektor profitieren**
### **In diesem kostenlosen Report erfährst Du:**
- **Schubkraft für Rohstoffe:** Die Welt rüstet auf. Ein Trend, der gerade Rüstungsrohstoffe befeuert. Mit diesen 2 Top Playern kannst Du auf künftige Preisexplosionen setzen.
- **Schlüsselplayer:** Diese Aktie hat auch die US-Regierung auf dem Schirm und will sie massiv fördern! Wir zeigen Dir, wie Du davon profitieren kannst!
- **Neubewertung:** Der Silberverbrauch wird durch die Aufrüstung stark ansteigen, eine Neubewertung als Rüstungsrohstoff steht an. Mit der richtigen Aktie maximierst Du Deine Chancen auf den Siegerkurs!
Insert ImageInsert Content Template or Symbol
### Das sharedeals.de-Team
Dank brandaktueller Stories und exklusiver Recherchen hat sich die sharedeals.de-Redaktion mit ihrem Motto „one trade ahead!“ als vertrauenswürdiger Aktien-Tippgeber etabliert. Unser Team aus erfahrenen Experten und Chefredakteuren liefert umfassende Informationen, die sowohl Anfänger als auch Fortgeschrittene auf dem Weg zu besseren Investments begleiten. Ob es um die Grundlagen für den Einstieg in die Welt der Börse, wertvolle Tipps zu Dividenden oder langfristiges Investieren geht – wir bieten Dir das nötige Handwerkszeug. Unser stetig wachsendes Angebot richtet sich an aktive Anleger, die auf der Suche nach außergewöhnlichen Renditen sind.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or Symbol
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG intern I Venezuela](https://www.sharedeals.de/lg-intern-venezuela_investment26/)
**Published:** Januar 7, 2026
**Author:** Corina Leppich
**Content:**
## Dein Venezuela-Investment-Atlas **2026:6 Aktien, auf die Du in der Post-Maduro-Ära zählen kannst**
Venezuela ohne Maduro: Das Land steht vor einem politischen Neustart. Wir zeigen Dir Deine Investmentchancen – und die Risiken.
- ****First-Mover Vorteil**:** Mit diesen 6 Aktien positionierst Du Dich in etablierte Unternehmen, die sofort skalieren können.
- ****3-Säulen-Strategie**:** In diesen 3 Sektoren findest Du die größten Hebel für Dein Venezuela-Investment.
- ****Verliererseite:**** Welche 4 Länder unter Druck geraten – und warum das Risiko-Rendite-Profil für 2026 trotzdem attraktiv bleibt.
Insert ImageInsert Content Template or Symbol
### Das sharedeals.de-Team
Dank brandaktueller Stories und exklusiver Recherchen hat sich die sharedeals.de-Redaktion mit ihrem Motto „one trade ahead!“ als vertrauenswürdiger Aktien-Tippgeber etabliert. Unser Team aus erfahrenen Experten und Chefredakteuren liefert umfassende Informationen, die sowohl Anfänger als auch Fortgeschrittene auf dem Weg zu besseren Investments begleiten. Ob es um die Grundlagen für den Einstieg in die Welt der Börse, wertvolle Tipps zu Dividenden oder langfristiges Investieren geht – wir bieten Dir das nötige Handwerkszeug. Unser stetig wachsendes Angebot richtet sich an aktive Anleger, die auf der Suche nach außergewöhnlichen Renditen sind.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Image
**Seitengruppe:** Landing Page - Lead Gen, Rohstoff-Universum
---
### [LG intern I GH-Energie](https://www.sharedeals.de/lg-intern-gh-energie/)
**Published:** Mai 22, 2026
**Author:** Corina Leppich
**Content:**
## Energie-Aktien: die beste Waffe für Ihr Depot

Venezuela ohne Maduro: Das Land steht vor einem politischen Neustart. Wir zeigen Dir Deine Investmentchancen – und die Risiken.
- ****First-Mover Vorteil**:** Mit diesen 6 Aktien positionierst Du Dich in etablierte Unternehmen, die sofort skalieren können.
- ****3-Säulen-Strategie**:** In diesen 3 Sektoren findest Du die größten Hebel für Dein Venezuela-Investment.
- ****Verliererseite:**** Welche 4 Länder unter Druck geraten – und warum das Risiko-Rendite-Profil für 2026 trotzdem attraktiv bleibt.
### Das sharedeals.de-Team
Dank brandaktueller Stories und exklusiver Recherchen hat sich die sharedeals.de-Redaktion mit ihrem Motto „one trade ahead!“ als vertrauenswürdiger Aktien-Tippgeber etabliert. Unser Team aus erfahrenen Experten und Chefredakteuren liefert umfassende Informationen, die sowohl Anfänger als auch Fortgeschrittene auf dem Weg zu besseren Investments begleiten. Ob es um die Grundlagen für den Einstieg in die Welt der Börse, wertvolle Tipps zu Dividenden oder langfristiges Investieren geht – wir bieten Dir das nötige Handwerkszeug. Unser stetig wachsendes Angebot richtet sich an aktive Anleger, die auf der Suche nach außergewöhnlichen Renditen sind.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Image
**Seitengruppe:** Landing Page - Lead Gen, Rohstoff-Universum
---
### [LG intern I Neujahrsrakete](https://www.sharedeals.de/lg-intern-neujahrsrakete/)
**Published:** Dezember 18, 2025
**Author:** Sabrina Mergner
**Content:**
## Die Neujahrsraketen **2026: Bei diesen Aktien winken im Januar schnelle Kursgewinne!**

Das Jahr 2026 mit schnellen Gewinnen starten: Wir haben eine Marktdynamik analysiert, die im Januar schnelle Gewinne ermöglicht! Bei diesen Aktien ist das Setup für einen Kursanstieg im Januar optimal!
- **Broken Chart ≠ Broken Stock:** Diese Aktien wurden 2025 unverhältnismäßig stark abgestraft und bieten große Chancen für einen Kursanstieg im Januar.
- **Fehlbewertungen nutzen:** Die ausgewählten Titel bieten jetzt fundamental günstige Einstiegschancen und eine attraktive Margin of Safety.
- **Dein Risiko-Boost:** Zusätzlich profitieren wir von teilweise hohen Shortquoten.
Insert ImageInsert Content Template or Symbol
### Das sharedeals.de-Team
Dank brandaktueller Stories und exklusiver Recherchen hat sich die sharedeals.de-Redaktion mit ihrem Motto „one trade ahead!“ als vertrauenswürdiger Aktien-Tippgeber etabliert. Unser Team aus erfahrenen Experten und Chefredakteuren liefert umfassende Informationen, die sowohl Anfänger als auch Fortgeschrittene auf dem Weg zu besseren Investments begleiten. Ob es um die Grundlagen für den Einstieg in die Welt der Börse, wertvolle Tipps zu Dividenden oder langfristiges Investieren geht – wir bieten Dir das nötige Handwerkszeug. Unser stetig wachsendes Angebot richtet sich an aktive Anleger, die auf der Suche nach außergewöhnlichen Renditen sind.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Image
**Seitengruppe:** Landing Page - Lead Gen
---
### [SD Insider Anmeldebestätigung](https://www.sharedeals.de/sd-insider-danke/)
**Published:** April 22, 2025
**Author:** Sabrina Mergner
**Content:**
### Herzlichen Glückwunsch,
### das hat geklappt!
Vielen Dank für Deine Bestätigung.
Du wirst unseren Newsletter *SD Insider* erhalten.
Wir freuen uns, dass Du dabei bist. Viel Spaß beim Lesen.
Bis dahin alles Gute und viel Erfolg!
Deine sharedeals.de-Redaktion
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [Live-Chat zu SD Insider Danke Seite](https://www.sharedeals.de/sd-insider-danke-seite/)
**Published:** Oktober 12, 2023
**Author:** Jana Schade
**Content:**
### Herzlichen Glückwunsch,
### das hat geklappt!
Vielen Dank für deine Bestätigung.
Du wirst auch fortan unseren Newsletter *SD Insider* erhalten.
Wir freuen uns, dass Du weiterhin dabei bist. Viel Spaß beim lesen.
Bis dahin alles Gute und viel Erfolg!
Deine sharedeals.de-Redaktion

[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [Goldherz Report Anmeldung Blog](https://www.sharedeals.de/goldherz-report-anmeldung-blog/)
**Published:** Januar 22, 2026
**Author:** Corina Leppich
**Content:**
## ****Ihr Informationsvorsprung für erfolgreiche Investitionen in Edelmetalle und Rohstoffe****
Insert ImageInsert Content Template or Symbol
Vielen Dank, dass Sie sich für unseren Newsletter Goldherz Report interessieren. Hier erwarten Sie:
- **Aktuelle Marktanalysen:** Unsere Experten liefern klare Analysen und Einschätzungen zu den wichtigsten Ereignissen an den Rohstoffmärkten – damit Sie den Durchblick behalten, zwischen Trump-Tweet und Silber-Rallye.
- **klare Sektorempfehlungen:** Wir zeigen Ihnen, welche Rohstoffsektoren aktuell Potenzial haben und wo sich spannende Einstiegschancen bieten – damit Sie informierte Entscheidungen treffen.
- **Exklusive Einblicke:** Profitieren Sie von der Erfahrung unserer Top-Analysten. Im Goldherz Report teilen sie ihre Strategien, Marktideen und Erfolgsgeheimnisse – damit Sie Ihren Vorsprung am Markt ausbauen.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or Symbol
**Seitengruppe:** Landing Page - Lead Gen
---
### [SDP 2Step: LP Deborah + Video "Erfolg" - OUT](https://www.sharedeals.de/sdp-2step-lp-deborah-video-erfolg-out/)
**Published:** Februar 26, 2025
**Author:** Matthias Abresch
**Content:**

# **Ergreife Deine Börsen-Chance mit**
# **Deutschlands erfolgreichster Aktien-Community!**
Werde jetzt Mitglied bei sharedealsPlus und lebe mit uns Börse!

6.000+ erfolgreiche Mitglieder

## **Du willst erfolgreich an der Börse investieren und suchst heiße Aktien-Tipps?**
**Dann komm zu sharedealsPlus – Deutschlands erfolgreichster Aktien-Community. Mit uns kannst Du Deine Leidenschaft für Börse leben!**

### **Wir sind schneller**
Unsere Community hat für Dich den Aktien-Markt im Blick. So erfährst Du direkt von Kurs-Chancen und wo sich ein Einstieg lohnen kann.

### **Lerne von den Profis**
Mehrmals wöchentlich erhältst Du von unseren Börsen-Profis Aktien-Tipps mit Multibagger-Potenzial, die Du einfach umsetzen kannst.

### **Werde erfolgreicher**
Tausche Dich mit gleichgesinnten Börsianern in unserem Live Chat aus – egal ob Du Anfänger oder alter Hase an der Börse bist.
## **Das macht sharedealsPlus so besonders**
**Wir bringen Dich direkt zusammen mit den erfolgreichen Analysten, Tradern und Börsen-Profis.**

###
### **Erfolg an der Börse – das versprechen Dir viele, halten aber nur sehr wenige.**
Egal ob klassische Börsenbriefe oder teure Investment-Coachings – diese Formate haben alle dasselbe Problem: Sie sind zu langsam, zu schwerfällig und zu wenig interaktiv, um Dir schnellen Erfolg an der Börse zu ermöglichen.
### **Bei sharedealsPlus gehen wir bewusst einen anderen Weg.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Diese Experten haben alle bereits bewiesen, dass man mit der richtigen Aktien-Strategie ein Vermögen an der Börse aufbauen kann.
## **Bei sharedealsPlus triffst Du Analysten, Trader & Selfmade-Millionäre, die seit Jahren konstant satte Renditen an der Börse erzielen!**
**Wie zum Beispiel Maximilian Ruth, Chefanalyst des No Brainer Clubs.**

## **Unsere Börsen-Profis unterstützen Dich bei Deinem Erfolg**
Das Experten-Board von sharedealsPlus besteht aus **sorgfältig ausgewählten Analysten und Tradern,** die sich deutlich von anderen Experten der Börsen-Landschaft abheben. Denn unsere Analysten und Trader sind **echte Praktiker** – keine Theoretiker. Jeder einzelne unserer Börsen-Profis besitzt eine starke **Erfolgsbilanz, die ihn als Experten ausweist.**

### **Experte für Biotech-Aktien & Special Situations**
****Maximilian Ruth****
****Chefanalyst**

### **Expertin für Rohstoffe & Explorer-Aktien**
******Miriam Kraus****Chefanalystin**

### **Experte für Small Caps & Dividenden-Aktien**
******Marco Messina****Chefanalyst**

### **Experte für Fundamental- und Sentimentanalysen**
******Alexander Schornstein****Founder & Selfmade-Millionär**

### **Experte für Short Term Trading**
******Andreas Bernstein****Cheftrader**

### **Experte für Rohstoff- und Dividenden-Aktien**
********André Doerk********Founder & Chefanalyst**
### **Experte für Tech- und Biotech-Aktien**
********Eric Lindig-Villain********Analyst & Head of Product****

### **Experte für Tech- und Trendaktien**
********Peter Wolf-Karnitschig********Wirtschaftsjournalist**
**Erfolgsgeschichten: Wie unsere Mitglieder mit sharedealsPlus durchstarten**
## **Geschwindigkeit und Gemeinschaft sind unser Erfolgsrezept**
**Hol Dir jetzt Deinen Wissensvorsprung mit einer Mitgliedschaft bei sharedealsPlus.**
Erfahre rechtzeitig von kursrelevanten Börsennews, Quartalszahlen und brandaktuellen Trading-Chancen. So kannst Du von schnellen Renditen profitieren – oder Dich frühzeitig vor Verlusten schützen.
Und weil das so hervorragend funktioniert und unsere Mitglieder dadurch **überdurchschnittliche Renditen** erzielen, ist sharedealsPlus inzwischen die **aktivste und erfolgreichste Aktien-Community** im deutschsprachigen Raum.
## **Unsere Erfolgsbilanz spricht für sich!**
**Wir alle lieben Börse – das macht sharedealsPlus so einzigartig!**
Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
**Du willst Fakten sehen?** Hier zeigen wir Dir ganz konkret, über welche Renditen sich sharedealsPlus-Mitglieder in den vergangenen Monaten freuen konnten:
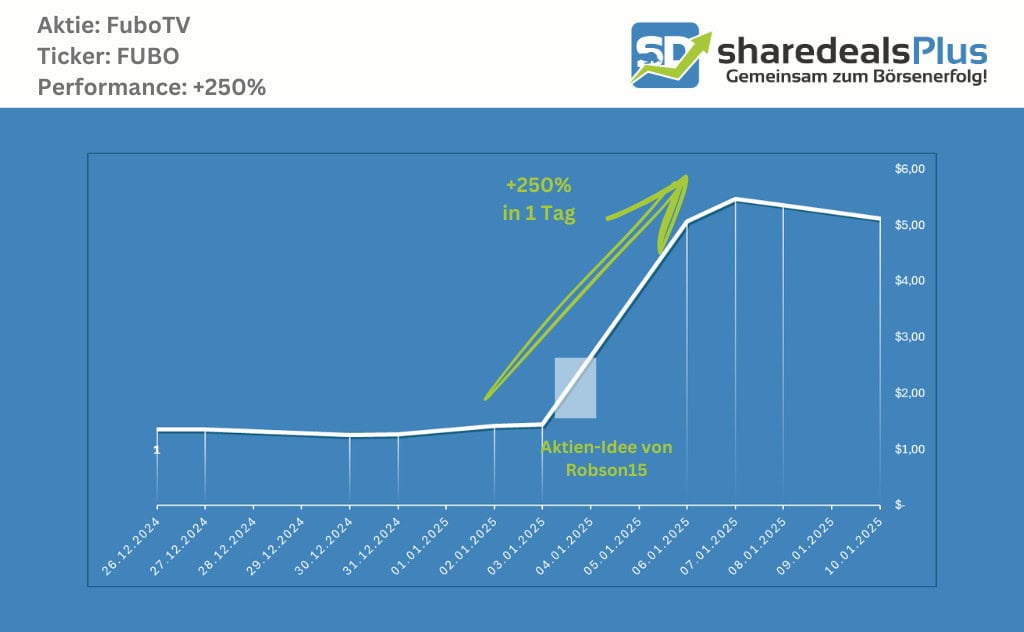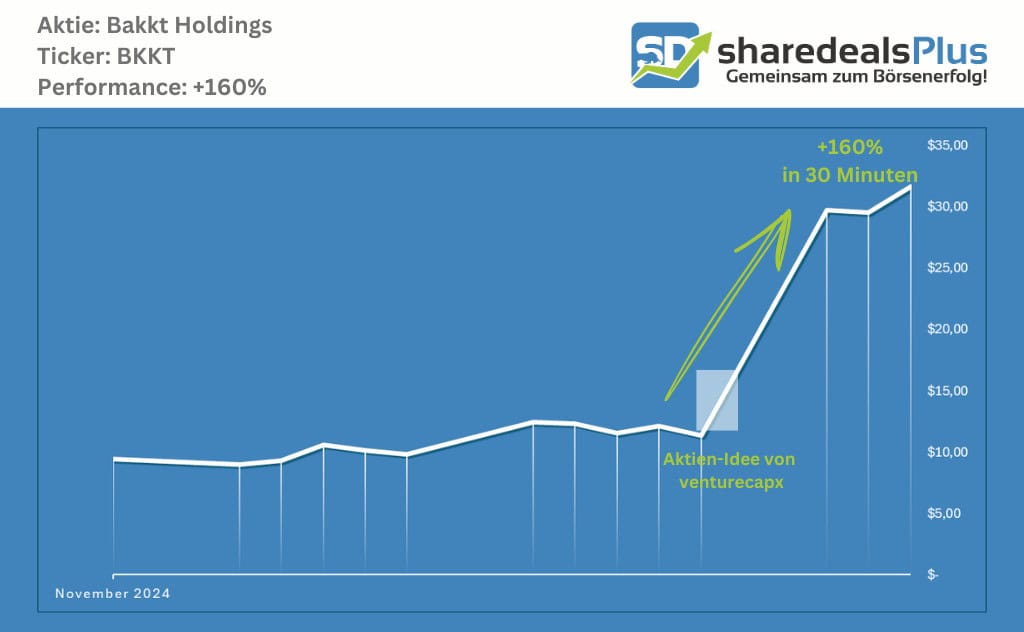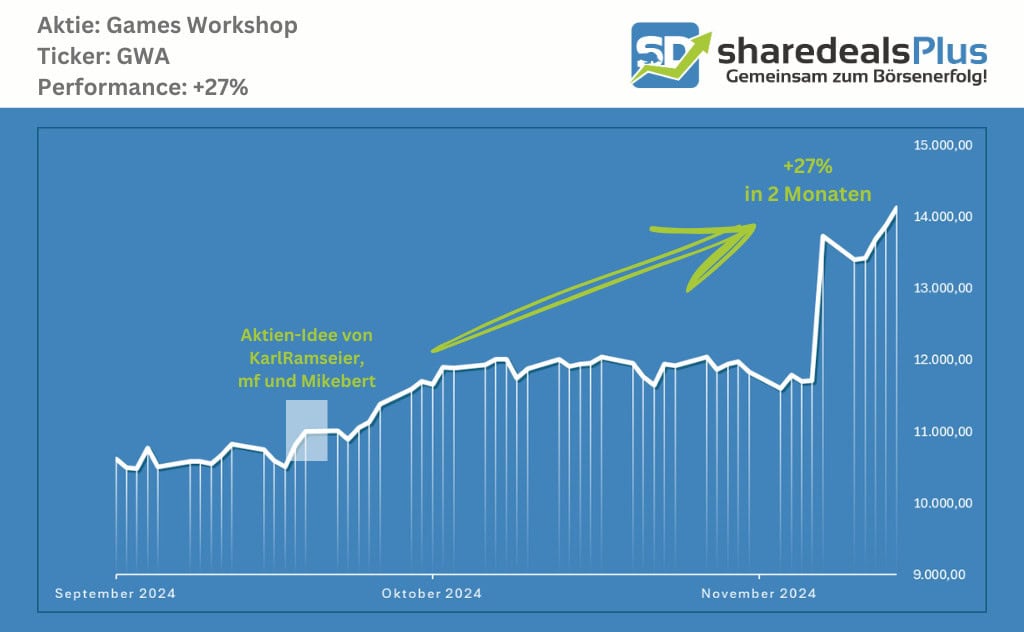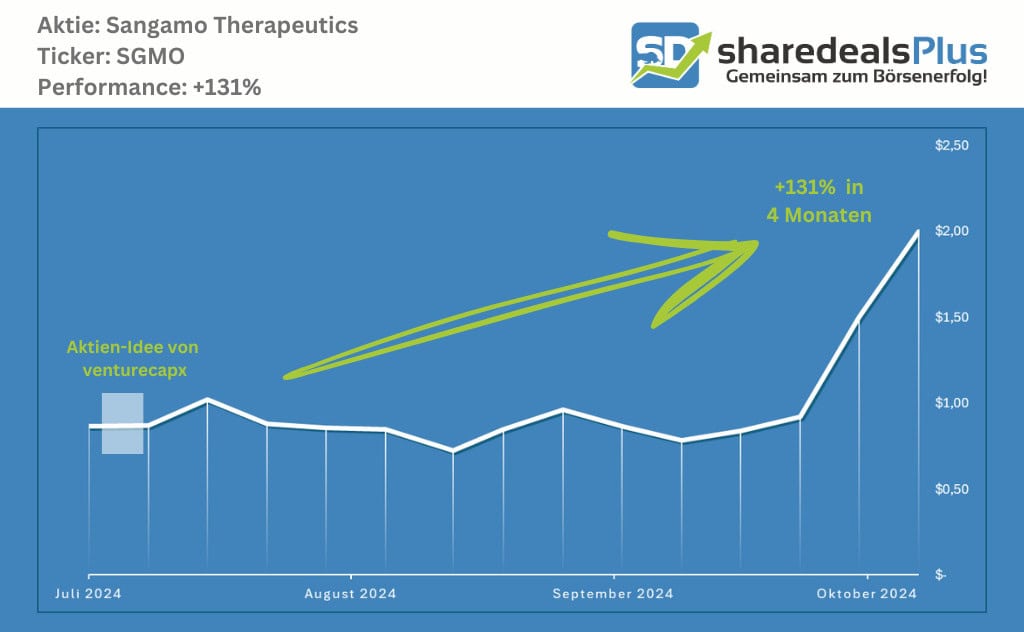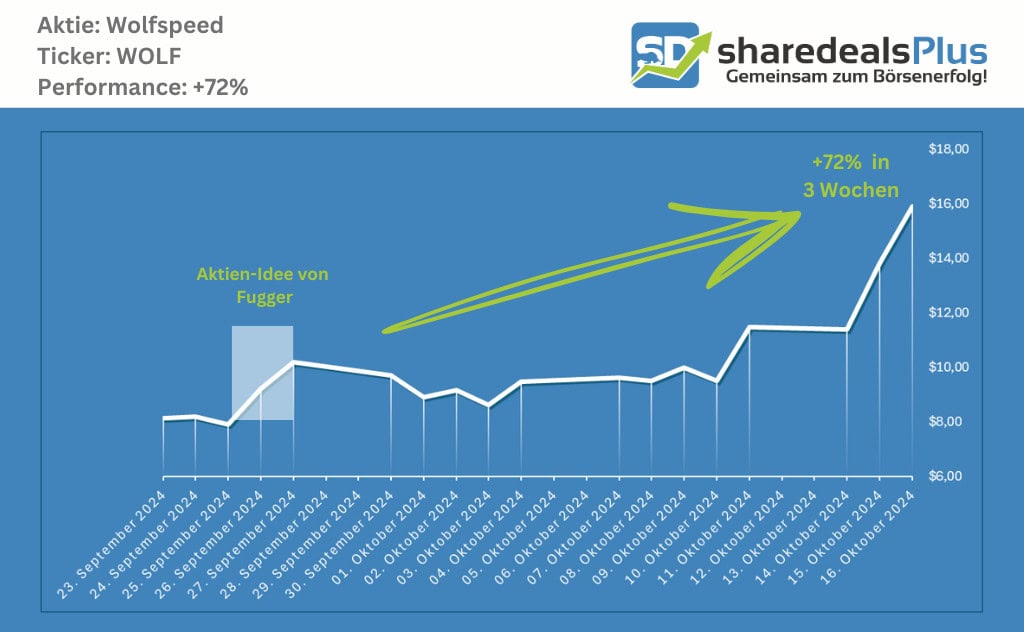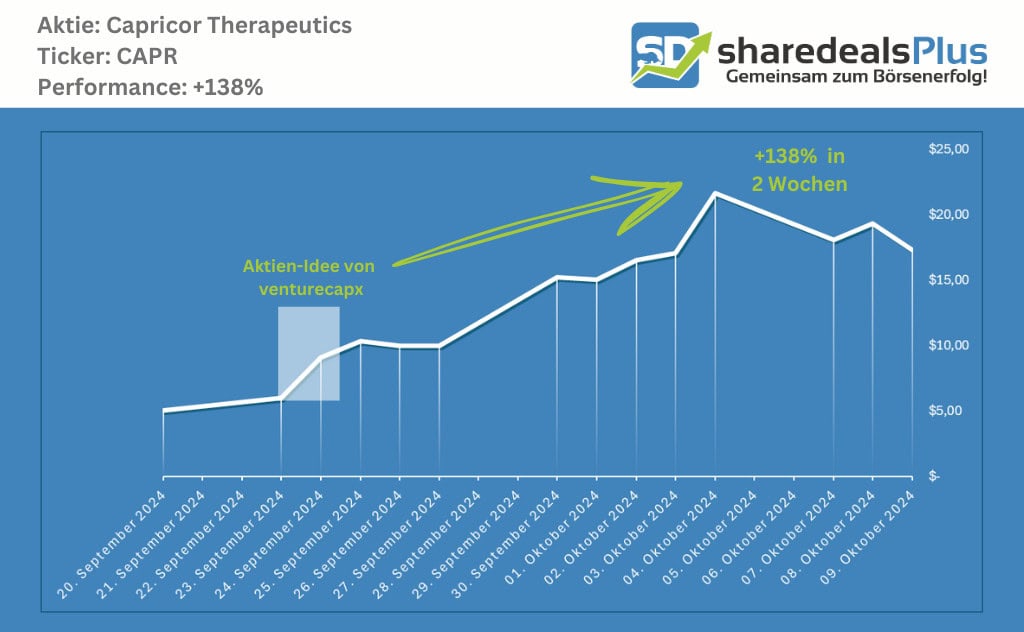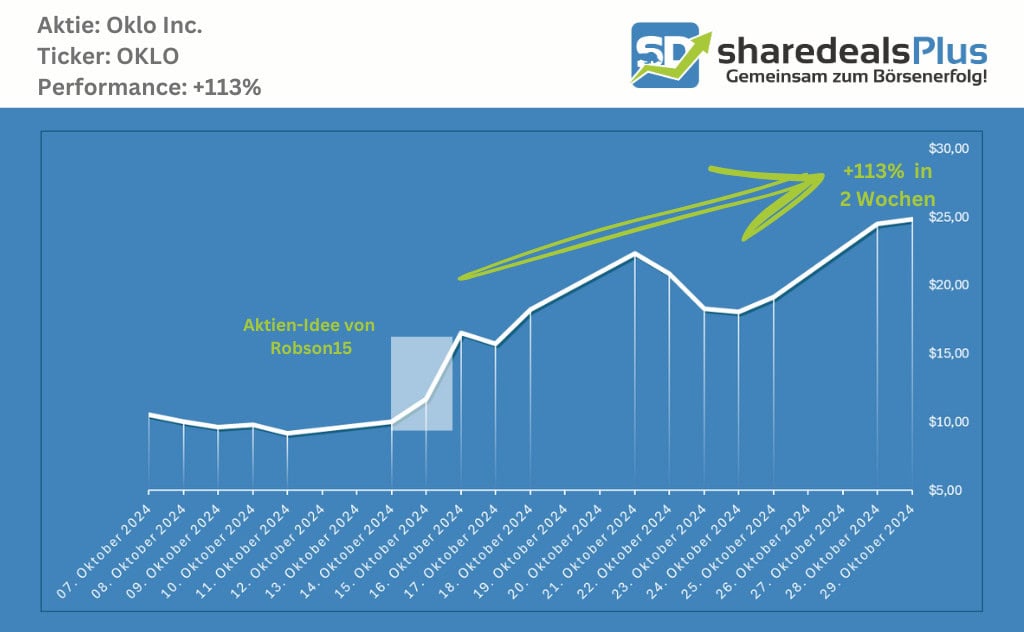
## **Das erwartet Dich bei uns**

### **Der Live Chat**
**Das Herzstück der Community und der Motor für Deinen Börsenerfolg.** Du profitierst vom geballten Wissen unserer Community. Nirgendwo sonst kommst Du schneller an relevante News und Aktientipps.
Im Live Chat findest Du Räume zu Themen wie Trend-Aktien, Krypto, Rohstoffe, Biotech oder Trading. Vertiefe Dein Wissen, teile selbst Deine Aktien-Tipps oder lerne ganz neue Branchen kennen. **In jedem Raum wirst Du von Börsenprofis unterstützt und kannst Dich direkt mit ihnen austauschen.**
### **Live Calls und Webinare**
Unsere Experten bieten regelmäßig Live Calls und Webinare zu Börsen-Themen oder ihren persönlichen Investment-Strategien an. So lernst Du, wie der Markt tickt, und kannst aktuelle Entwicklungen besser einschätzen. Das gibt Dir Fachwissen und Sicherheit für Deine Börsen-Entscheidungen.

### **Dein Mitgliederbereich mit Akademie**
**Bau Dein Börsenwissen in Deinem eigenen Tempo weiter aus.** In unserer Akademie findest Du E-Books und Videos, um Dich tiefer in einzelne Branchen, bestimmte Strategien oder die Nutzung unseres empfohlenen Brokers einzuarbeiten. Und natürlich erweitern wir die Inhalte stetig. Du lernst die für Dich beste Strategie für erfolgreiches Investieren an der Börse kennen – nicht als graue Theorie, sondern direkt zum Mitmachen. So wirst Du Schritt für Schritt zum cleveren Anleger!
### **Die App mit Push-Funktion**
Unter dem Motto „one trade ahead“ steht auch die sharedeals App. Du kannst gezielt Aktien folgen und erhältst über die Push-Funktion direkt eine Nachricht, wenn dazu etwas im Live Chat passiert. So verpasst Du keinen Ein- oder Ausstieg mehr – egal, wo Du bist.

## **Über 6.000 Kunden haben uns schon ihr Vertrauen geschenkt**

**Aber überzeuge Dich am besten selbst von den Erfahrungen und Meinungen unserer Community-Mitglieder:**
****Hinweis:**** Eine Überprüfung der Bewertungen hat wie folgt stattgefunden: Stimmen aus dem Chat können nur registrierte Nutzer verfassen. Die Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Lettertest-Bewertungen werden nicht von Lettertest überprüft. Lettertest sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
## **Werde jetzt Mitglied bei sharedealsPlus!**
Denn gemeinsam sind wir schneller erfolgreicher! Dafür einfach das Formular ausfüllen und abschicken.In 2 Minuten kannst Du dabei sein!

Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/) | [AGB](https://www.digistore24.com/extern/cms/page/plain/legal/terms/1/de/32?ds24tr=SDP_SAM_17-07-2025_Invest) | [Widerrufsbelehrung](https://www.digistore24.com/extern/cms/page/plain/legal/cancellation/1/de/32?ds24tr=SDP_SAM_17-07-2025_Invest)
**Seitengruppe:** SDP - sharedealsPlus
---
### [Gewinnspiel-Teilnahmebedingungen](https://www.sharedeals.de/gewinnspiel-teilnahmebedingungen/)
**Published:** Dezember 18, 2023
**Author:** Steve Siewert
**Content:**
bull markets media GmbH, Ludwig-Erhard-Platz 1, DE-51373 Leverkusen, verlost die auf der Instagram-Seite ([instagram.com/sharedeals.de](http://www.instagram.com/sharedeals.de)) genannten Gewinne. Mit der Teilnahme an dem Gewinnspiel erklärt sich der Nutzer mit den nachstehenden Teilnahmebedingungen und der Inhalteverantwortung einverstanden.
Die Verlosungen stehen dabei in keiner Verbindung zu Meta Platforms, Inc. und werden auch nicht durch den US-Konzern gesponsert oder unterstützt.
**Wer darf teilnehmen?**
Das Mindestalter für eine Teilnahme liegt bei 18 Jahren. Die Teilnahme ist nur über eine persönliche Instagram-Anmeldung (den eigenen Account) möglich. Die teilnehmende Person erklärt sich mit der Teilnahme damit einverstanden, dass im Gewinnfall der Name und/oder ein Bild der gewinnenden Person unter dem Gewinnspielpost oder in einem zum Gewinnspiel zusammenhängenden Beitrag veröffentlicht wird.
**Was muss ich machen, um teilzunehmen?**
Die notwendigen Schritte (Aktionen) zur Teilnahme stehen immer unter dem jeweiligem Gewinnspiel-Posting. Voraussetzungen sind u.a. das Folgen unserer Instagram-Seite, das Liken der Postings, das Kommentieren oder auch das Teilen unserer Beiträge. Die Teilnahme ist nur innerhalb der in der Gewinnspielbeschreibung genannten Frist möglich. Der Rechtsweg ist ausgeschlossen.
**Auswahlverfahren**
Nach Beendigung des Gewinnspiels wird unter allen Teilnehmern, die unsere Voraussetzungen erfüllt haben, per Zufall gezogen. Der Rechtsweg ist auch hier ausgeschlossen.
**Wie erfahre ich, ob ich gewonnen habe?**
Die Gewinnbenachrichtigung erfolgt, indem der Instagram-Username des Gewinners als Kommentar unter dem Gewinnspiel-Posting bekanntgegeben wird. Der Gewinner wird zusätzlich über eine Privatnachricht auf den Gewinn hingewiesen. Der Gewinner hat ab dem Zeitpunkt der Benachrichtigung sieben Tage Zeit, um die benötigten Daten zur Gewinnübergabe wahrheitsgemäß zu übermitteln. Meldet sich der Gewinner nicht innerhalb der vorgegebenen Zeit, verfällt sein Gewinnanspruch und es wird ein anderer Teilnehmer ausgelost. Der Gewinnanspruch ist nicht übertragbar. Bei Sachpreisen ist eine Barauszahlung des Gewinnwertes bzw. ein Umtausch des Gewinns ausgeschlossen.
**Vorbehaltsklausel**
Wir behalten uns das Recht vor, das Gewinnspiel ohne vorherige Ankündigung abzubrechen oder zu beenden. Dies gilt insbesondere, wenn Fehler in der Soft- und/oder Hardware auftreten oder andere technische und/oder rechtliche Gründe die reguläre und angemessene Durchführung des Gewinnspiels beeinflussen oder unmöglich machen.
**Ausschluss von Teilnehmern**
Die bull markets media GmbH behält sich vor, Teilnehmer von der Teilnahme am Gewinnspiel auszuschließen. Dies gilt insbesondere bei schuldhaften Verstößen gegen die Teilnahmebedingungen oder falls Teilnehmer den Teilnahmevorgang manipulieren bzw. versuchen zu manipulieren oder sich anderer unredlicher Hilfsmittel bedienen.
**Datenschutz:**
Die im Rahmen des Gewinnspiels erhobenen personenbezogene Daten werden ausschließlich zum Zwecke der Durchführung des Gewinnspiels erhoben, verarbeitet und genutzt und nach Beendigung des Gewinnspiels gelöscht. Es erfolgt keine Weitergabe an Dritte durch die bull markets media GmbH.
Hier befindet sich unsere detaillierte Datenschutzerklärung: [https://www.sharedeals.de/datenschutz/](https://www.sharedeals.de/datenschutz/%20)
© bull markets media GmbH
---
### [No Brainer Club Plus](https://www.sharedeals.de/nobrainerclubplus/)
**Published:** Oktober 27, 2025
**Author:** Laura Miketta
**Content:**
### Sicher Dir jetzt Deinen Wunschtermin
**Einfach Datum und Uhrzeit für Deinen kostenlosen Experten-Call auswählen!**
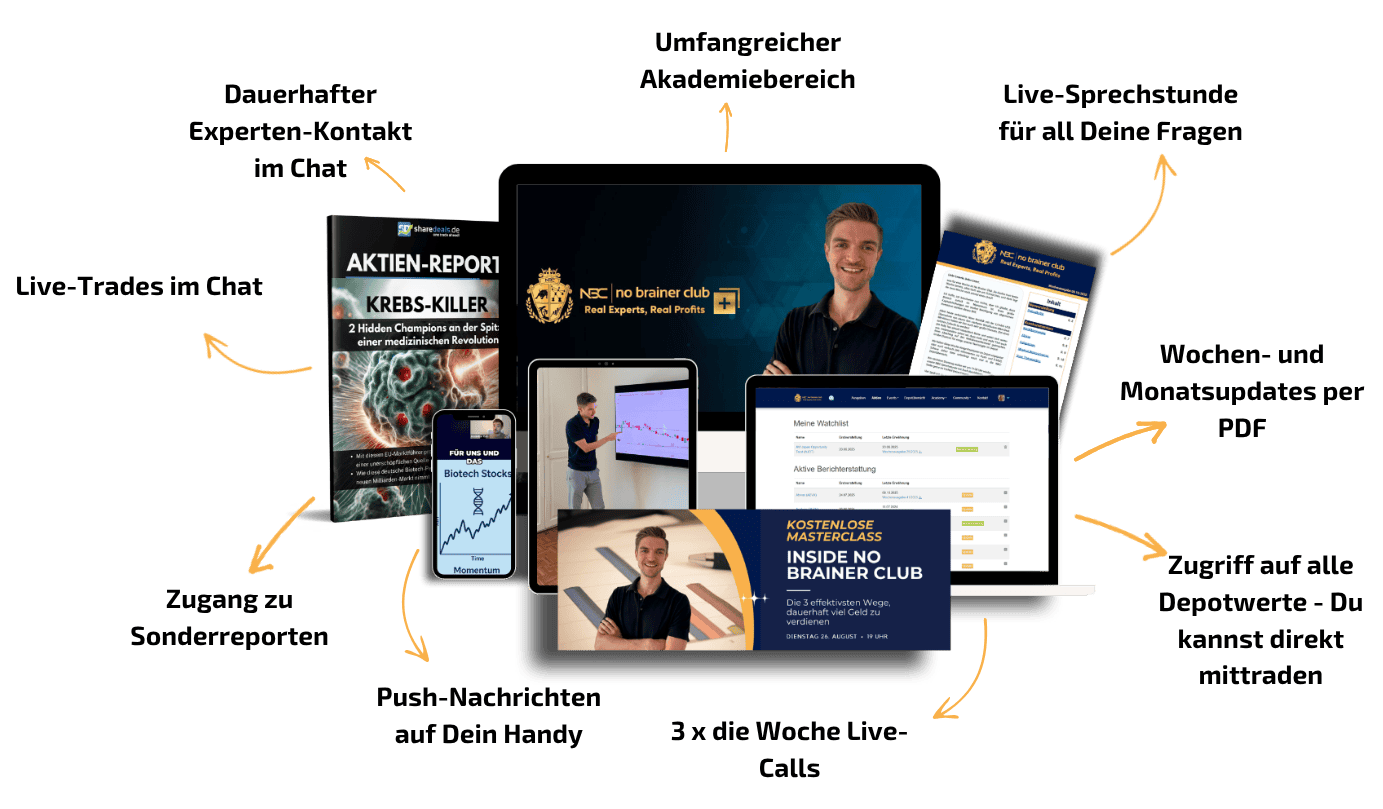
Sicher Dir mit nur vier **Klicks Deinen Wunschtermin**.
Danach brauchst Du nichts mehr tun - wir rufen Dich an.
**Achtung: Begrenzte Termine - sobald die Termine ausgebucht sind, stehen keine mehr zur Verfügung!**
\[tcb-script type="text/javascript" src="https://assets.calendly.com/assets/external/widget.js" async=""\]\[/tcb-script\]
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [Haftungsausschluss](https://www.sharedeals.de/haftungsausschluss/)
**Published:** Juli 26, 2012
**Author:** Marc
**Content:**
**Risikohinweis**
Sämtliche Veröffentlichungen, also Berichte, Darstellungen, Mitteilungen sowie Beiträge in Chats und Ähnlichem auf dieser Website („**Veröffentlichungen**“) dienen ausschließlich der Information und stellen keine Handelsempfehlung hinsichtlich des Kaufs oder Verkaufs von Wertpapieren dar. Die Veröffentlichungen sind nicht mit einer professionellen Finanzanalyse gleichzusetzen, sondern geben lediglich die Meinung der bull markets media GmbH („**Herausgeber**“) bzw. der für diese tätigen Verfasser der Veröffentlichungen („**Verfasser**“) wieder.
Jedes Investment in die hier vorgestellten Finanzinstrumente wie Aktien, Anleihen, Derivate auf Wertpapiere etc. (zusammen „**Finanzinstrumente**“) ist mit Chancen, aber auch mit Risiken bis hin zum Totalverlust verbunden. Kauf-/Verkaufsaufträge sollten zum eigenen Schutz stets limitiert werden. Dies gilt insbesondere für die hier behandelten Werte aus dem Small-Cap-Bereich, die sich ausschließlich für spekulative und risikobewusste Anleger eignen. Jeder Anleger handelt auf eigenes Risiko. Der Herausgeber und die für ihn tätigen Verfasser übernehmen keinerlei Gewähr auf die Aktualität, Richtigkeit, Vollständigkeit oder sonstige Qualität der Veröffentlichungen.
**Interessenkonflikt**
Ein Interessenkonflikt besteht darin, dass der Herausgeber bull markets media GmbH und seine Mitarbeiter Positionen in den auf sharedeals.de besprochenen Finanzinstrumenten und/oder damit verbundene Finanzinstrumente (Warrants bzw. Optionen) halten und diese Positionen jederzeit weiter aufstocken oder verkaufen bzw. ausüben können.
Der Herausgeber und die Verfasser können für die Veröffentlichungen sowie für andere Dienstleistungen von Dritten vergütet werden. Aufgrund der Vergütung für Veröffentlichungen besteht die Gefahr von Interessenkonflikten.
Der Auftraggeber einer Veröffentlichung, der Herausgeber und der Verfasser können zum Zeitpunkt einer Veröffentlichung Aktien des in der Veröffentlichung besprochenen Unternehmens halten und eventuell die Absicht haben, solche zu erwerben oder zu veräußern. Hierdurch besteht die Möglichkeit eines Interessenkonflikts.
Eine individuelle Offenlegung zu Wertpapierbeteiligungen des Herausgebers und der Verfasser und/oder der Vergütung des Herausgebers oder der Verfasser durch das mit Veröffentlichungen im Zusammenhang stehende Unternehmen oder Dritte, werden in beziehungsweise unter der jeweiligen Veröffentlichung ausdrücklich ausgewiesen. Dies gilt nicht für Veröffentlichungen im Rahmen des hier angebotenen Live Chats.
**Bei Veröffentlichungen im Rahmen des hier angebotenen Live Chats sind eindeutig Interessenkonflikte gegeben, indem Positionen in den besprochenen Finanzinstrumenten gehalten werden und die Absicht besteht, diese – je nach Marktsituation auch kurzfristig – zu handeln. Dies gilt insbesondere für Veröffentlichungen unserer Analysten: Andre Doerk, Andreas Bernstein, Maximilian Ruth, Sascha Huber, Marco Messina, Miriam Kraus, unserer Moderatoren: CentTrader, danny, KarlRamseier, Rocketpope, SPO und ThrillTrader sowie für Beiträge unserer Redakteure: Alexander Schornstein, Alex Hirschler, Frank Giarra, Peter Wolf-Karnitschnig, Rudolf Schneider, Christian Kämmerer, Philipp Nyhoegen, Louis Blümlein, Carsten Kaletta, Polina Dmitrovskaya und Steve Siewert. Ebenso sind bei Veröffentlichungen weiterer Nutzer im Live Chat Interessenkonflikte gegeben.**
Ein erhöhtes Interesse an den besprochenen Finanzinstrumenten, steigende Kurse und eine höhere Handelsliquidität sind bei einem geplanten Verkauf von Vorteil.
**Allgemeiner Haftungsausschluss**
Die Veröffentlichungen dienen ausschließlich Informationszwecken. Informationen und Daten in den Veröffentlichungen stammen aus Quellen, die der Herausgeber bzw. der Verfasser zum Zeitpunkt der Erstellung für zuverlässig und vertrauenswürdig hält. Der Herausgeber und die Verfasser haben die größtmögliche Sorgfalt darauf verwandt, sicherzustellen, dass die verwendeten und zugrunde liegenden Daten und Tatsachen vollständig und zutreffend sowie die herangezogenen Einschätzungen und aufgestellten Prognosen realistisch sind.
Der Herausgeber übernimmt jedoch keine Gewähr auf Richtigkeit, Vollständigkeit, und Aktualität der in den Veröffentlichungen enthaltenen Informationen.
Der Herausgeber hat keine Aktualisierungspflicht. Er weist darauf hin, dass nachträglich Veränderungen der in den Veröffentlichungen enthaltenen Informationen und der darin enthaltenen Meinungen des Herausgebers oder des Verfassers entstehend können. Im Falle derartiger nachträglicher Änderungen ist der Herausgeber nicht verpflichtet, diese mitzuteilen bzw. gleichfalls zu veröffentlichen. Die Aussagen und Meinungen des Herausgebers bzw. Verfassers stellen keine Empfehlung zum Kauf oder Verkauf eines Finanzinstruments dar.
Die Veröffentlichungen beinhalten keinen kein Angebot zum Abschluss eines Anlageberatungs- oder Anlagevermittlungsvertrags zwischen dem Herausgeber bzw. dem Verfasser einerseits und demjenigen der die Veröffentlichung wahrnimmt. Der Herausgeber und die Verfasser nehmen Angebote zum Abschluss von Anlageberatungs- oder Anlagevermittlungsverträgen auch nicht an.
Der Erwerb von Finanzinstrumenten mit geringer Handelsliquidität sowie niedriger Börsenkapitalisierung ist höchst spekulativ und stellt ein sehr hohes Risiko dar. Aufgrund des spekulativen Charakters von in den Veröffentlichungen dargestellten Unternehmen muss damit gerechnet werden, dass bei Investitionen Kapitalminderungen bis hin zum Totalverlust eintreten können. Jedes Investment in Finanzinstrumente ist mit Risiken verbunden. Eine Anlageentscheidung darf nicht auf der Grundlage von Veröffentlichungen erfolgen. Veröffentlichungen bzw. die Angaben in solchen sind nicht geeignet, als Grundlage für einen verbindlichen Vertrag, welcher Art auch immer zu dienen oder in einem solchen Zusammenhang als verlässlich herangezogen werden.
Der Herausgeber ist nicht verantwortlich für Konsequenzen, speziell für Verluste, welche durch die Verwendung der in Veröffentlichungen enthaltenen Informationen und Meinungen folgen bzw. folgen könnten. Der Herausgeber und die Verfasser übernehmen insbesondere keine Gewähr dafür, dass aufgrund des Erwerbs von Finanzinstrumenten die Gegenstand von Veröffentlichungen sind Gewinne erzielt oder bestimmte Kursziele erreicht werden können.
Der Herausgeber und seine Mitarbeiter können Long- oder Shortpositionen von Finanzinstrumenten halten, die Gegenstand von Veröffentlichungen sind. Der Herausgeber und die Verfasser behalten sich vor, derartige Positionen von Zeit zu Zeit zu liquidieren, auch wenn sie sich in Veröffentlichungen positiv zu dem jeweiligen Finanzinstrument geäußert haben.
Herausgeber und Verfasser sind keine professionellen Investitionsberater.
Der Herausgeber und der Verfasser sind im Zusammenhang mit Veröffentlichungen für Dritte tätig. Sie erhalten von Dritten Entgelte für Veröffentlichungen, was zu einem Interessenkonflikt führen kann, auf den hiermit ausdrücklich hingewiesen wird.
Die auf den Internetseiten des Herausgebers wiedergegebenen Informationen und Meinungen Dritter, insbesondere in den Chats, geben nicht die Meinung des Herausgebers wieder, so dass dieser entsprechend keinerlei Gewähr auf die Aktualität, Korrektheit, Vollständigkeit oder Qualität der Informationen übernimmt.
Einzelne Aussagen zu Finanzinstrumenten in Veröffentlichungen, die durch Verfasser im Rahmen des hier angebotenen Live Chats getroffen werden, sind grundsätzlich keine Handelsempfehlungen und nicht mit einer Finanzanalyse gleichzusetzen.
Die in den jeweiligen Veröffentlichungen angegebenen Preise/Kurse zu besprochenen Finanzinstrumenten sind, soweit nicht näher erläutert, Tagesschlusskurse des zurückliegenden Börsentages oder aber aktuellere Kurse vor der jeweiligen Veröffentlichung.
**Urheberrecht**
Die Urheberrechte der einzelnen Artikel liegen bei dem Herausgeber. Der Nachdruck und/oder kommerzielle Weiterverbreitung sowie die Aufnahme in kommerzielle Datenbanken ist nur mit ausdrücklicher Genehmigung des Herausgebers erlaubt.
Die Nutzung der Veröffentlichungen ist nur zu privaten Zwecken erlaubt. Eine professionelle Verwertung ist entgeltpflichtig und nur mit vorheriger schriftlicher Zustimmung des Herausgebers zulässig.
Veröffentlichungen dürfen weder direkt noch indirekt nach Großbritannien, in die USA oder Kanada oder an US-Amerikaner oder eine Person, die ihren Wohnsitz in den USA, Kanada oder Großbritannien hat, übermittelt werden.
Der Herausgeber haftet nicht für Urheberrechtsverletzungen durch Inhalte Dritter, sofern er vom Verstoß gegen das Urheberrecht keine Kenntnis erlangt hat.
**Datenschutz**
Unsere aktuelle Datenschutzerklärung finden Sie unter [https://www.sharedeals.de/datenschutz](https://www.sharedeals.de/datenschutz/)
© bull markets media GmbH
---
### [Finative](https://www.sharedeals.de/finative/)
**Published:** März 9, 2026
**Author:** Steve Siewert
**Content:**
---
### [Community Treffen 2026](https://www.sharedeals.de/community-treffen-2026/)
**Published:** Dezember 23, 2025
**Author:** Steve Siewert
**Content:**
SEI DABEI beim
# Community-Treffen 2026
in Stuttgart
## Achtung: Tickets sind nur noch ohne Hotelübernachtung buchbar. Ihr könnt selbst nachfragen, ob das Mövenpick Hotel noch Zimmer frei hat, oder Ihr fragt in den umliegenden Hotels nach.
## Datum & Zeit:
17\. April 2026 / 18:00Uhr
Es ist endlich wieder soweit – das Ereignis, auf das die Community gewartet hat!!
Nachdem das erste Treffen bei allen Beteiligten sehr gut ankam, war es für uns keine Frage ob, sondern wann das nächste **SD-Community-Treffen** stattfindet.
Jetzt gibt es für alle die Chance, live dabei zu sein und unsere Profis kennenzulernen.
**Location:** Mövenpick Hotel Stuttgart
**am Freitag, 17. April 2026, 18 - 22 Uhr**
##### Was Dich Erwartet:
- **Fesselnde Vorträge von Top-Experten:** Hol Dir exklusive Insights und frische Investment-Ideen direkt von unseren Profis.
- ****Austausch & Netzwerken:**** Lerne die Gesichter hinter den Profilen kennen und führe tiefgründige Gespräche in entspannter Atmosphäre.
- **Kulinarisches Highlight:** Dich erwartet ein köstliches Dinner mit ausreichend kühlen Getränken – lass es Dir bei uns richtig gut gehen! 😉
- ****Preisverleihung:**** Tag für Tag, Woche für Woche zeigen unsere Sharedealer, was unsere Community so besonders macht. Einige von Euch stechen dabei ganz besonders hervor – und genau dieses Engagement möchten wir an diesem Tag würdigen. Wer darf sich dieses Mal über einen Preis freuen?
- **Ticket für die Invest-Messe:** Damit Du an dem Wochenende noch mehr Börsenwissen aufsaugen kannst, bekommst Du ein Ticket für die Invest-Messe, die direkt gegenüber vom Hotel stattfindet.
- ****Eine Übernachtung im Mövenpick Hotel inklusive Frühstück:**** Damit Du das Treffen in vollen Zügen genießen kannst und Dir keine Gedanken über den Heimweg machen musst, haben wir für Dich ein komfortables Hotelzimmer inklusive Frühstück gebucht.(nicht mehr inklusive)
Die Plätze sind streng limitiert!
Sicher Dir jetzt Dein E-Ticket und sei bei diesem exklusiven Community-Event dabei.
## Diese Experten sind live vor Ort
[](https://www.sharedeals.de/nobrainerclub/?ds24tr=NBC_WS_Blog_Angebote)
#### Maximilian Ruth
Biotech-Experte
Maximilian Ruth ist der absolute Experte in Sachen Biotech-Aktien und der kluge Kopf hinter unserem außergewöhnlich erfolgreichen No Brainer Club. Mit seiner langjährigen Erfahrung in einer der spannendsten und zukunftsträchtigsten Branchen gibt er exklusive Einblicke in hochlukrative Anlagestrategien.
#### Sascha Huber
Krypto-Experte
Wenn es um Bitcoin und anderen Krypto-Währungen geht, ist Sascha Huber einer der profiliertesten Experten im deutschsprachigen Raum. Als langjähriger Marktbeobachter, Autor und Analyst beschäftigt er sich seit über einem Jahrzehnt intensiv mit Kryptowährungen und Technologie-Trends. Mit fundiertem Marktwissen zeigt er Euch auf, welche Chancen und Risiken der Kryptomarkt bietet.
[](http://sharedeals.de/akn-echtgelddepot/?ds24tr=AKN_WS_Blog_Angebote)
#### Marco Messina
Dividenden-Experte
Marco Messina ist seit über 30 Jahren auf dem Börsenparkett aktiv und zählt zu den erfahrensten Experten im Sharedeals-Universum. Als ausgebildeter Bankkaufmann und Investment-Experte hat er in seiner Karriere Millionen von Anlageentscheidungen begleitet. Beim Community-Treffen teilt er sein fundiertes Wissen live auf der Bühne und zeigt, worauf es für Anleger wirklich ankommt.
Das war unser Treffen im Jahr 2024
Sicher Dir jetzt Dein Ticket!
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Impressum](https://www.sharedeals.de/impressum/)
---
### [SDP: LP Deborah + Video "Erfolg"](https://www.sharedeals.de/sdp-aktien-community/)
**Published:** Januar 27, 2025
**Author:** Deborah Buehrle
**Content:**

# **Ergreife Deine Börsen-Chance mit**
# **Deutschlands erfolgreichster Aktien-Community!**
Werde jetzt Mitglied bei sharedealsPlus und lebe mit uns Börse!

6.000+ erfolgreiche Mitglieder

## **Du willst erfolgreich an der Börse investieren und suchst heiße Aktien-Tipps?**
**Dann komm zu sharedealsPlus – Deutschlands erfolgreichster Aktien-Community. Mit uns kannst Du Deine Leidenschaft für Börse leben!**

### **Wir sind schneller**
Unsere Community hat für Dich den Aktien-Markt im Blick. So erfährst Du direkt von Kurs-Chancen und wo sich ein Einstieg lohnen kann.

### **Lerne von den Profis**
Mehrmals wöchentlich erhältst Du von unseren Börsen-Profis Aktien-Tipps mit Multibagger-Potenzial, die Du einfach umsetzen kannst.

### **Werde erfolgreicher**
Tausche Dich mit gleichgesinnten Börsianern in unserem Live Chat aus – egal ob Du Anfänger oder alter Hase an der Börse bist.
## **Das macht sharedealsPlus so besonders**
**Wir bringen Dich direkt zusammen mit den erfolgreichen Analysten, Tradern und Börsen-Profis.**

###
### **Erfolg an der Börse – das versprechen Dir viele, halten aber nur sehr wenige.**
Egal ob klassische Börsenbriefe oder teure Investment-Coachings – diese Formate haben alle dasselbe Problem: Sie sind zu langsam, zu schwerfällig und zu wenig interaktiv, um Dir schnellen Erfolg an der Börse zu ermöglichen.
### **Bei sharedealsPlus gehen wir bewusst einen anderen Weg.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Diese Experten haben alle bereits bewiesen, dass man mit der richtigen Aktien-Strategie ein Vermögen an der Börse aufbauen kann.
## **Bei sharedealsPlus triffst Du Analysten, Trader & Selfmade-Millionäre, die seit Jahren konstant satte Renditen an der Börse erzielen!**
**Wie zum Beispiel Maximilian Ruth, Chefanalyst des No Brainer Clubs.**

## **Unsere Börsen-Profis unterstützen Dich bei Deinem Erfolg**
Das Experten-Board von sharedealsPlus besteht aus **sorgfältig ausgewählten Analysten und Tradern,** die sich deutlich von anderen Experten der Börsen-Landschaft abheben. Denn unsere Analysten und Trader sind **echte Praktiker** – keine Theoretiker. Jeder einzelne unserer Börsen-Profis besitzt eine starke **Erfolgsbilanz, die ihn als Experten ausweist.**

### **Experte für Biotech-Aktien & Special Situations**
****Maximilian Ruth****
****Chefanalyst**

### **Expertin für Rohstoffe & Explorer-Aktien**
******Miriam Kraus****Chefanalystin**

### **Experte für Small Caps & Dividenden-Aktien**
******Marco Messina****Chefanalyst**

### **Experte für Fundamental- und Sentimentanalysen**
******Alexander Schornstein****Founder & Selfmade-Millionär**

### **Experte für Short Term Trading**
******Andreas Bernstein****Cheftrader**

### **Experte für Rohstoff- und Dividenden-Aktien**
********André Doerk********Founder & Chefanalyst**

### **Experte für Tech- und Trendaktien**
********Peter Wolf-Karnitschig********Wirtschaftsjournalist**
**Erfolgsgeschichten: Wie unsere Mitglieder mit sharedealsPlus durchstarten**
## **Geschwindigkeit und Gemeinschaft sind unser Erfolgsrezept**
**Hol Dir jetzt Deinen Wissensvorsprung mit einer Mitgliedschaft bei sharedealsPlus.**
Erfahre rechtzeitig von kursrelevanten Börsennews, Quartalszahlen und brandaktuellen Trading-Chancen. So kannst Du von schnellen Renditen profitieren – oder Dich frühzeitig vor Verlusten schützen.
Und weil das so hervorragend funktioniert und unsere Mitglieder dadurch **überdurchschnittliche Renditen** erzielen, ist sharedealsPlus inzwischen die **aktivste und erfolgreichste Aktien-Community** im deutschsprachigen Raum.
## **Unsere Erfolgsbilanz spricht für sich!**
**Wir alle lieben Börse – das macht sharedealsPlus so einzigartig!**
Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
**Du willst Fakten sehen?** Hier zeigen wir Dir ganz konkret, über welche Renditen sich sharedealsPlus-Mitglieder in den vergangenen Monaten freuen konnten:

## **Das erwartet Dich bei uns**

### **Der Live Chat**
**Das Herzstück der Community und der Motor für Deinen Börsenerfolg.** Du profitierst vom geballten Wissen unserer Community. Nirgendwo sonst kommst Du schneller an relevante News und Aktientipps.
Im Live Chat findest Du Räume zu Themen wie Trend-Aktien, Krypto, Rohstoffe, Biotech oder Trading. Vertiefe Dein Wissen, teile selbst Deine Aktien-Tipps oder lerne ganz neue Branchen kennen. **In jedem Raum wirst Du von Börsenprofis unterstützt und kannst Dich direkt mit ihnen austauschen.**
### **Live Calls und Webinare**
Unsere Experten bieten regelmäßig Live Calls und Webinare zu Börsen-Themen oder ihren persönlichen Investment-Strategien an. So lernst Du, wie der Markt tickt, und kannst aktuelle Entwicklungen besser einschätzen. Das gibt Dir Fachwissen und Sicherheit für Deine Börsen-Entscheidungen.

### **Dein Mitgliederbereich mit Akademie**
**Bau Dein Börsenwissen in Deinem eigenen Tempo weiter aus.** In unserer Akademie findest Du E-Books und Videos, um Dich tiefer in einzelne Branchen, bestimmte Strategien oder die Nutzung unseres empfohlenen Brokers einzuarbeiten. Und natürlich erweitern wir die Inhalte stetig. Du lernst die für Dich beste Strategie für erfolgreiches Investieren an der Börse kennen – nicht als graue Theorie, sondern direkt zum Mitmachen. So wirst Du Schritt für Schritt zum cleveren Anleger!
### **Die App mit Push-Funktion**
Unter dem Motto „one trade ahead“ steht auch die sharedeals App. Du kannst gezielt Aktien folgen und erhältst über die Push-Funktion direkt eine Nachricht, wenn dazu etwas im Live Chat passiert. So verpasst Du keinen Ein- oder Ausstieg mehr – egal, wo Du bist.

Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/) | [AGB](https://www.digistore24.com/extern/cms/page/plain/legal/terms/1/de/32?=undefined&ds24tr=RAC_WS_Blog_Angebote) | [Widerrufsbelehrung](https://www.digistore24.com/extern/cms/page/plain/legal/cancellation/1/de/32?=undefined&ds24tr=RAC_WS_Blog_Angebote)
**Seitengruppe:** SDP - sharedealsPlus
---
### [Aktien-Reporte](https://www.sharedeals.de/aktien-reporte/)
**Published:** März 2, 2023
**Author:** Kersten
**Content:**
Select Columns LayoutInsert ImageSelect Columns LayoutSelect Columns Layout
Unsere Aktien-Reporte sind ein Booster für Dein Depot!
In unseren Aktien-Reporten und Büchern findest Du akribische Analysen und fundierte Markteinschätzungen gepaart mit einer großen Portion Erfahrungsschatz von unseren sharedeals.de-Experten zu Dividenden, Rohstoffen, Krypto-Währungen, Trading und Biotech. Die Bestseller-Reporte liefern Dir außerdem konkrete Anlage-Tipps, die dreistellige Gewinne (oder mehr) ermöglichen. Unser Ziel ist es, Dir den entscheidenden Wissensvorsprung zu verschaffen. Getreu unserem Motto: one trade ahead!
Insert Image
3 Krypto-Miner
Mit diesen drei Top-Picks gelingt der Einstieg ins Kryptoversum.
39,90 € (inkl. MwSt.)

Wahlsieger-Report
Die 4 Top-Aktien der neuen US-Politik. Diese Titel machen Dich zum Sieger!
39,90 € (inkl. MwSt.)

3 Dividenden-Aktien
...die jeweils eine annualisierte Dividendenrendite von bis zu 12% bieten.
34,97 € (inkl. MwSt.)
**Die Bestseller unserer sharedeals.de-Experten**
Du willst Dein Vermögen in volatilen Zeiten absichern und gleichzeitig Dein Geld konstant vermehren? Steige beim Thema Rohstoff-Investments und Dividenden tiefer in die Materie ein und maximiere Deine Gewinne dank nützlichem Hintergrundwissen und konkreten Handlungsempfehlungen. Mit unseren Büchern "Reich mit Rohstoffen" und "Das 1x1 der Dividenden" kann Dir der volatile Aktienmarkt nichts mehr anhaben.

Reich mit Rohstoffen - Die Goldgrube für Ihren Vermögensaufbau
Autoren: André Doerk, Miriam Kraus
- **Gold & Silber**: Wie Du mit Edelmetallen Dein Vermögen schützt und vermehrst
- **Energiequellen**: Welche Rohstoffe Dir die besten Gewinnchancen bieten
- **Industriemetalle**: Wie Du maßgeblich von der Energiewende profitierst
- **Anlagestrategie**: Wie Du in 4 Schritten finanzielle Unabhängigkeit erreichst
19,95 € (inkl. MwSt.)

Das 1x1 der Dividenden
Autor: Marco Messina
- **Gewinne**: Wie Du Dir mit Dividenden stabiles Wachstum und Zahlungen im Warren-Buffet-Stil sicherst
- **Strategie**: Wie Du Deine persönliche Dividenden-Strategie findest und so Dein Vermögen Stück für Stück vermehrst
- **Risikomanagement**: Wie Du Dich vor Risiken und Herausforderungen am Aktienmarkt schützt
- **Steuertricks**: Mit welchen einfachen Steuertricks Du Deinen Investment-Gewinn zusätzlich steigerst
19,97 € (inkl. MwSt.)
Select Columns LayoutSelect Columns LayoutInsert Content Template or SymbolSelect Columns LayoutSelect Columns Layout
**Seitengruppe:** Reports, Shop
---
### [countdown-tp](https://www.sharedeals.de/countdown-tp/)
**Published:** März 25, 2025
**Author:** Matthias Abresch
**Content:**
\[tcb-script\] // JavaScript-Code, um das aktuelle Datum zu erhalten und in die HTML-Seite einzufügen function aktualisiereDatumAnzeige() { var heute = new Date(); var options = { weekday: 'long', year: 'numeric', month: 'long', day: 'numeric' }; var formatiertesDatum = heute.toLocaleDateString('de-DE', options); document.getElementById('datumAnzeige').textContent = formatiertesDatum; } // Aktualisiere das Datum bei Seitenladung window.onload = function () { aktualisiereDatumAnzeige(); };\[/tcb-script\]
Anzeige | Vergütete Berichterstattung im Auftrag von Thiogenesis TherapeuticsHinweise zum Interessenkonflikt befinden sich am Ende des Artikels
# **3 Joker in der Pipeline – wenn nur einer sticht, kann Dein Depot explodieren.**
# Stellen Sie sich vor, Sie sitzen bei Günther Jauch auf dem Stuhl und haben es zur entscheidenden Eine-Million-Euro-Frage geschafft. Sie haben noch 3 Joker zur Verfügung. Wenn davon nur eine Sticht und Ihnen die Lösung liefert, reicht das, nur eine und Sie haben gewonnen.
So fühlt sich ein Investment in **Thiogenesis Therapeutics (WKN: A3D51F)** an.
Ein kleines und für die meisten unbekanntes Biotech-Unternehmen, das es wirklich in sich hat. Denn in diesem Jahr geht es gleich mit **3 klinischen Studien in Phase 2** ins Rennen, eine davon in der Indikation Leigh Syndrom hat bereits grünes Licht von der US-Zulassungsbehörde FDA bekommen und wird am weltberühmten Children's Hospital of Philadelphia (CHOP) durchgeführt, was für beste Erfolgschancen sorgt. Und alle drei Studien können **Multibagger-Potential** für Sie als Investoren mit sich bringen (die MELAS-Studie ist dabei besonders vielversprechend). Sie können sich hier auch **mit einer Investition gleich 3 Chancen auf signifikante Kursgewinne sichern.** So eine Gelegenheit bekommt man nicht alle Tage auf dem Silbertablett serviert, oder? Aber damit noch nicht genug, denn neben dem **einmaligen Chance-Risiko-Verhältnis** bekommen Sie auch ein **äußerst erfolgreiches und erfahrenes Management-Team** , das bereits 2 Orphan-Drug Unternehmen **erfolgreich hochgezogen und dann verkauft** hat. Was natürlich auch für alle Aktionäre äußerst lukrativ war. Und genau im Bereich der Orphan Drugs sind auch alle Studien von Thiogenesis Therapeutics angesiedelt. Apropos Studien. Thiogenesis geht einen sehr cleveren Weg: Anstatt komplett neue Wirkstoffe zu entwickeln, werden bereits zugelassene Wirkstoffe verwendet. Dieser Ansatz, bekannt als „Drug Repurposing“, spart Kosten ein und verkürzt die Studiendauer. **Somit können wir hier schneller mit Ergebnissen rechnen!**

stock.adobe.com/mila103
# Dass es die Biotech-Branche in sich hat, ist den meisten unserer Leser bereits bekannt. Sie bringt regelmäßig Verdoppler, Multibagger oder sogar Tenbagger hervor. Mit einer durchschnittlichen Rendite von bis zu 24,9 % bei jungen Investitionen in Biotech-Unternehmen übertrifft dieser Sektor zudem nahezu alle anderen Anlagestrategien und belegt somit auch seine statistische Überlegenheit
# Besonders spannend wird es aber erst dann, wenn die richtigen Biotech-Unternehmen identifiziert werden. **Biotech-Unternehmen, die zeitnah das Potenzial haben, ihren Aktienwert zu vervielfachen.** In kaum einer Branche lassen sich so verlässliche Aktien mit dem Potenzial zum Multibagger finden, wie in der Biotech-Branche. **Und nirgendwo in der DACH-Region werden mehr dieser Unternehmen als bei uns identifiziert.**
# **Thiogenesis Therapeutics** **(WKN: A3D51F)** ist aktuell die Aktie auf unserer Watchlist, die Ihnen jetzt genau eine solche Gewinn-Gelegenheit bieten und innerhalb der nächsten Monate dazu führen könnte, dass auch bei Ihnen die Sektkorken knallen.
Liebe Anleger, die Giganten der Pharmaindustrie pumpen ihre finanziellen Mittel nahezu ausschließlich in die Entwicklung von Blockbuster-Medikamenten. Das sind Medikamente, die für Millionen und Abermillionen von Patienten bestimmt sind und somit möglichst hohe Erlöse und Gewinne versprechen. Wenn Zeit, Ressourcen und Geld in die Entwicklung neuer Wirkstoffe gesteckt werden, muss sich das am Ende natürlich auch auszahlen. Am besten ohne zu großen Aufwand oder großes Risiko. Das bedeutet im Umkehrschluss, dass die großen Player wie Bayer, Johnson & Johnson, Roche oder Sanofi weniger finanzielle Mittel in die Entwicklung von Wirkstoffen in komplizierten, aber äußerst lukrativen Nischen stecken. Eine dieser Nischen ist der Bereich der sogenannten Orphan Drugs. Orphan Drugs sind Medikamente für seltene Krankheiten. Diese Krankheiten betreffen in der Regel wenige Patienten, die aber häufig einen sehr hohen Leidensdruck haben. Für diese Krankheiten werden neue Wirkstoffe förmlich herbeigesehnt, aber kaum jemand ist bereit, diese zu entwickeln. Hier besteht auch eine intensive Nachfrage, die nicht gedeckt werden kann. Aus den oben aufgeführten Gründen überlassen die Pharma-Riesen dieses Felds den meisten kleineren Biotech-Startups. Im Erfolgsfall, also nach erfolgreicher Studienlage oder Zulassung einzelner Wirkstoffe, kaufen Sie diese dann einfach auf. Und wir wurden bei uns darauf aufmerksam gemacht, dass die Aktienkurse der Startups bereits bei reinen Übernahmespekulationen äußerst positiv reagieren und sich vervielfachen können. In diesem Nischenmarkt eröffnen sich auch große Chancen für Biotech-Startups und deren Investoren. Und genau in diesem Markt entwickelt **Thiogenesis Therapeutics (WKN: A3d51F)** gerade einen Wirkstoff in vier Indikationen, von denen jeder für sich bereits das Potenzial hat, den Aktienkurs eklatant in die Höhe schnell zu lassen, wenn wie beschrieben eine Zulassung erfolgt oder potenziell erfolgen könnte. Das ist aber noch lange nicht der einzige Grund für die potenzielle Upside, sondern es gibt aus unserer Sicht insgesamt drei entscheidende Erfolgsfaktoren, die den Kurs beflügeln könnten:
- Ein Management-Team mit nachgewiesener Expertise bei Orphan Drugs
- Innovative Wirkstoffe basierend auf bereits zugelassenen Substanzen
- Mehrere vielversprechende klinische Studien in der Pipeline
**Erfolgsfaktor Nummer 1: Sehr starkes Management mit ausgewiesenem Track-Record bei Orphan-Drugs**
An der Spitze von Thiogenesis steht ein Management-Team mit beeindruckendem Track Record im Bereich Orphan Drugs. Das Team verfügt über bewährte Erfahrung und könnte ein entscheidender Faktor sein, um schnellstmöglich den nächsten Coup zu landen. Wir stellen Ihnen das Team nun im Detail vor:

Dr. Rioux, MD, PHD.
Mitgründer und CEO
- 20 Jahre Erfahrung in der Entwicklung von Wirkstoffen für seltene Krankheiten
- Hat bereits mehrere Zulassungen erfolgreich begleitet – sowohl in den USA als auch in Europa
Dr. Rioux ist Mitbegründer und Chief Executive Officer von Thiogenesis Therapeutics. Er ist seit über 20 Jahren intensiv an der Entwicklung von Medikamenten für seltene Krankheiten beteiligt. Zuletzt war er Senior Vice-President für Global Clinical Development bei ArmaGen, Inc., einem Unternehmen, das sich auf die Entwicklung von Fusionsproteinen zur Behandlung lysosomaler Speicherkrankheiten konzentriert. Er war Chief Medical Officer bei Raptor Pharmaceuticals, wo er für die behördliche Zulassung von Procysbi® in den USA und Europa zuständig war. Dort hat er bereits sehr eng mit Chairman Dr. Starr zusammengearbeitet. Die beiden sind ebenfalls eingespieltes Erfolgs-Team.
Zuvor war er Chief Medical Officer bei Edison Pharmaceuticals und Vice President Clinical bei Repligen, wo er umfangreiche Erfahrungen mit seltenen Krankheiten in den Bereichen mitochondriale Erkrankungen sowie Autismus und Autoimmunerkrankungen sammelte.
Dr. Rioux absolvierte seine medizinische Ausbildung an der Faculté de Médecine Pitié-Salpêtrière, promovierte in mathematischer Statistik an der Faculté des Sciences und erlangte seinen Abschluss in Pharmakologie (Pharmakokinetik und klinische Pharmakologie) an der Faculté de Médecine Pitié-Salpêtrière.

Dr. Starr - Vorsitzender
- Hat bereits 6 Orphan-Arzneimittel an den Markt gebracht und verfügt über ausgewiesene Expertise
- Hat bereits mehrere Pharmaunternehmen gegründet und erfolgreiche Exits hingelegt
Dr. Starr ist Vorsitzender des Verwaltungsrats von Thiogenesis Therapeutics und hat bereits 6 Orphan-Arzneimittel an den Markt gebracht. Er war u.a. Mitbegründer von BioMarin Pharmaceutical, das mit dem kleineren BMRN an der Nasdaq gehandelt wird und heute eine Marktkapitalisierung von über 12 Milliarden US-Dollar aufweist. Zuvor initiierte Dr. Starr als Mitbegründer und CEO von Raptor Pharmaceuticals bereits die Zulassung, Markteinführung und erfolgreiche Vermarktung von Procysbi®, bevor das Unternehmen 2016 für 800 Millionen US-Dollar von Horizon Pharma übernommen wurde. Er verfügt neben seiner Expertise in Biochemie und Molekularbiologie über herausragende Fähigkeiten in der Entwicklung von Orphan Drugs und der Steuerung von Biotech-Unternehmen.
-
Erfolgsfaktor 2: Innovative Wirkstoffe basierend auf bewährten Substanzen – weniger Risiko, mehr Potenzial**
Thiogenesis geht einen besonders intelligenten Weg: Anstatt das Rad neu zu finden, nutzen sie das Potenzial bereits zugelassener Wirkstoffe, um neue Medikamente zu entwickeln. Dieser Ansatz, bekannt als „Drug Repurposing“, bietet eine Reihe von entscheidenden Vorteilen:
- **Beschleunigte Entwicklung:** Durch die Nutzung des 505(b)(2) Pathway in den USA und ähnlicher Verfahren in Europa kann Thiogenesis den Zulassungsprozess erheblich verkürzen.
- **Reduziertes Risiko:** Da die Wirkstoffe bereits in anderen Anwendungen zugelassen sind, ist ihr Sicherheitsprofil bereits gut etabliert.
- **Kosteneinsparungen:** Weniger klinische Studien bedeuten geringere Entwicklungskosten.
Diese Vorteile haben das Potenzial, sich direkt auf den Aktienkurs des Unternehmens auszuwirken. Das Herzstück bzw. Der Motor von Thiogenesis' Pipeline ist der Wirkstoff TTI-0102, eine proprietäre, optimierte Version von Cysteamin. Cysteamin ist ein Wirkstoff, der bereits für die Behandlung der seltenen Erkrankung Cystinose zugelassen ist. Thiogenesis hat TTI-0102 nun so weiterentwickelt, dass er bekannte Probleme von Thiol-basierten Medikamenten überwindet. Diese haben die Medikamentenentwicklung in der Vergangenheit stark eingeschränkt oder sogar unmöglich gemacht. Hervorzuheben wären vor allem die kurze Halbwertszeit und sogenannte dosislimitierende gastrointestinale Nebenwirkungen. Das bedeutet konkret, dass unerwünschte Nebenwirkungen im Verdauungstrakt aufgetreten sind, die so stark waren, dass sie die maximale Einnahmedosis eines Medikaments begrenzen. Im Fall von Cysteamin waren diese gastrointestinalen Nebenwirkungen ein großes Problem. Sie begrenzten die Dosierung und erschwerten die Behandlung, da Patienten die notwendigen Mengen nicht vertragen haben. Thiogenesis Therapeutics hat mit TTI-0102 eine Lösung entwickelt, die diese Probleme nun wirksam überwindet.
TTI-0102 ist ein sogenanntes Prodrug, was bedeutet, dass es erst nach der oralen Verabreichung in seine aktive Form umgewandelt wird. Dieser „Gating-Mechanismus“ sorgt für eine kontrollierte Freisetzung von Cysteamin, wodurch die mit dem Wirkstoff verbundenen Nebenwirkungen deutlich minimiert werden.
In einer Phase-1-Studie wurde TTI-0102 von gesunden Probanden selbst in vierfacher Dosierung der therapeutischen Dosis von Cystagon (generisches Cysteamin) darm bestimmt. Darüber hinaus konnte ein anhaltend therapeutischer Cystaminspiegel eingehalten und die Halbwertszeit somit verlängert werden
**Erfolgsfaktor 3: Eine Pipeline, die gleich mehrere Eisen im Feuer hat**
Thiogenesis konzentriert sich auf pädiatrische Erkrankungen mit hohem ungedecktem medizinischem Bedarf, bei denen oxidativer Stress eine Schlüsselrolle spielt. Das Unternehmen plant, in Kürze mehrere klinische Studien mit führenden Forschungseinrichtungen zu initiieren:

**MELAS (Mitochondriale Enzephalomyopathie, Laktatazidose und Schlaganfall-ähnliche Episoden):** MELAS ist die häufigste mitochondriale Erkrankung mit schätzungsweise 20.000 Fällen in der EU und 14.500 in den USA. Eine Phase-2-Studie ist am 14. Mai in Europa gestartet. **Inzwischen gibt es bereits einen zweiten Studienstandort in Frankreich.** MELAS ist eine seltene, vererbbare Erkrankung, die oft vor dem 20. Lebensjahr entdeckt wird und durch Symptome wie Erschöpfung, Muskelschwäche und Anfälle gekennzeichnet ist. Da es keine zugelassenen Therapien für MELAS gibt, bietet TTI-0102 hier ein enormes Potenzial als mögliche Behandlungsoption.
**Leigh-Syndrom:** Eine schwere mitochondriale Erkrankung, die Säuglinge und Kleinkinder betrifft. Thiogenesis hat am 11. Juni einen IND in den USA eingereicht und von der US-Zulassungsbehörde FDA grünes Licht bekommen, um eine Phase-2a-Studie zu starten. Diese wird in Kooperation mit dem berühmten Children's Hospital of Philadelphia (CHOP) durchgeführt. Das Leigh-Syndrom ist eine der schwerwiegendsten genetischen Erkrankungen der Mitochondrien, die häufig in der Säuglingszeit entdeckt wird und durch Symptome wie Atemnot, Muskelschwäche und Anfälle gekennzeichnet ist. **Auch hier gibt es keine zugelassenen Therapien, was TTI-0102 zu einer vielversprechenden Option macht.**
**Pädiatrische MASLD/MASH (Metabolic Dysfunction-Associated Steatohepatitis):** Eine Lebererkrankung, die schätzungsweise 1,5 Millionen Kinder in den USA betrifft. Thiogenesis plant, im Jahr 2025 einen IND für eine Phase-2-Studie einzureichen. MASLD/MASH ist eine Lebererkrankung, die oft mit Fettleibigkeit verbunden ist und durch Entzündungen und Fettansammlungen in der Leber gekennzeichnet ist. **TTI-0102 könnte hier durch die Reduzierung von oxidativem Stress und Entzündungen wirksam sein.**
**Rett-Syndrom:** Eine seltene genetische Erkrankung, die hauptsächlich Mädchen betrifft. Eine Phase 2/3 Studie ist für 2025 in Planung. Das Rett-Syndrom ist eine seltene Erkrankung, die durch Mutationen im MECP2-Gen verursacht wird und oft in der frühen Kindheit diagnostiziert wird. **Es gibt derzeit keine zugelassenen Therapien, was TTI-0102 zu einer potenziell wichtigen Behandlungsoption macht.**
**Welche Studie hat die größten Erfolgsaussichten?**
Die Phase-2-Studie für MELAS kann als die wichtigste Studie in der Pipeline von Thiogenesis angesehen werden. MELAS ist die häufigste mitochondriale Erkrankung, und da es keine zugelassenen Therapien gibt, bietet TTI-0102 hier ein enormes Potenzial als potenzielle Behandlungsoption. Die Studie wird in Europa durchgeführt und hat klare Endpunkte, darunter der 12-Minuten-Gehtest und die Fatigue Severity Scale. Der Erfolg in dieser Studie könnte nicht nur das Leben von Tausenden von Patienten verbessern, sondern auch erhebliche finanzielle Erträge für das Unternehmen generieren, was sich dann natürlich auch spürbar auf den Aktienkurs auswirken könnte.
Die Pipeline von Thiogenesis Therapeutics bietet auch **eine Vielzahl von Möglichkeiten** . Jede der geplanten Studien hat das Potenzial, den Markt für Orphan Drugs neu zu definieren und Thiogenesis zu einem führenden Unternehmen in diesem Bereich zu machen.
## Warum Thiogenesis jetzt die richtige Wahl sein könnte
In einem Jahr, das von Innovationen und Wachstum geprägt ist, bietet sich eine einzigartige Gelegenheit, in ein Unternehmen zu investieren, das nicht nur das Potenzial hat, Leben zu retten, sondern auch erhebliche finanzielle Erträge zu erzielen. Der Markt für Orphan Drugs explodiert und Thiogenesis ist ideal positioniert, um von diesem Wachstum zu profitieren. **Das liegt vor allem an den folgenden Faktoren:**
- **Marktpotenzial:** Die von Thiogenesis adressierten Krankheiten betreffen Millionen von Patienten weltweit. Allein der Markt für pädiatrische MASLD/MASH wird auf mehrere Milliarden Dollar geschätzt. Mit einer Pipeline, die MELAS, Leigh-Syndrom und pädiatrische NASH umfasst, bietet das Unternehmen ein enormes Potenzial für Wachstum und Expansion.
- **Starke Patentposition:** Thiogenesis verfügt über Kernpatente in den USA (2022) und Europa (2024), die seine proprietären Wirkstoffe schützen. Diese Patente sichern das geistige Eigentum des Unternehmens und verhindern, dass Konkurrenten ähnliche Produkte entwickeln.
- **Kapitaleffizientes Geschäftsmodell:** Durch die Konzentration auf die Entwicklung und die Nutzung des Drug-Repurposing-Ansatzes kann Thiogenesis seine Kosten niedrig halten und seine Ressourcen optimal nutzen. Dieser Ansatz ermöglicht es dem Unternehmen, schnell und kostengünstig klinische Studien durchzuführen und die Zulassung von Medikamenten zu beschleunigen.
- **Attraktive Bewertung:** Mit einer Marktkapitalisierung von nur 38 Mio. CAD (Stand 24. Juli 2025) bietet Thiogenesis ein erhebliches Aufwärtspotenzial. Im Vergleich zu anderen Unternehmen im Orphan Drug-Sektor ist die Bewertung niedrig, was Thiogenesis zu einer attraktiven Investitionsoption macht.
- **Katalysatoren in Sicht:** In den nächsten 6-12 Monaten stehen mehrere wichtige Meilensteine an, darunter der Beginn von klinischen Studien für MELAS und Leigh-Syndrom sowie die Einreichung von Zulassungsanträgen für Studien zu pädiatrischem NASH und Rett-Syndrom. Diese Meilensteine könnten den Aktienkurs erheblich beeinflussen und das Unternehmen zu einem der führenden Akteure im Orphan Drug-Sektor machen.
## Das Fazit: Thiogenesis – Eine Investition in die Zukunft der Medizin
Thiogenesis Therapeutics bietet eine **einzigartige Gelegenheit** , in ein Unternehmen zu investieren, das nicht nur das Potenzial hat, Leben zu retten, sondern auch **erhebliche finanzielle Erträge zu erzielen** . Mit einem erfahrenen Management-Team, innovativen Wirkstoffen und einer vielversprechenden Pipeline ist Thiogenesis bestens positioniert, um im wachstumsstarken Markt der Orphan Drugs erfolgreich zu sein. Außerdem ist das Unternehmen aktuell deutlich unterbewertet.
Wie bei jeder Investition gibt es auch bei Thiogenesis Risiken. Die Entwicklung von Medikamenten ist ein komplexer und kostspieliger Prozess, und es gibt keine Garantie für den Erfolg. Dennoch sind wir der Ansicht, dass das Potenzial von Thiogenesis die Risiken bei weitem überwiegt. **Natürlich ist es eine Wette auf den Erfolg der Studien, aber dadurch, dass man hier gleich 3 Eisen im Feuer hat, ergibt sich ein einmaliges Chance-Risiko-Verhältnis.**
Wenn Sie auf der Suche nach einer Investition sind, die sowohl ethisch vertretbar als auch finanziell lohnend ist, dann sollten Sie Thiogenesis Therapeutics genauer unter die Lupe nehmen. Die Zukunft der Behandlung seltener Krankheiten hat gerade erst begonnen – **und Thiogenesis könnte eine der Hauptakteure sein.**

WKN: A3D51F ISIN: CA88410L1022 SYMBOL: Q8M
**Potenzial:**
Sie möchten keine Neuigkeiten verpassen? Dann aktivieren Sie hier den Benachrichtigungsdienst
Spaltenlayout auswählen
Aktuelle Nachrichten
[](https://www.sharedeals.de/thiogenesis-aktie-erneut-gute-nachrichten/)
[Biotech-Aktien](https://www.sharedeals.de/category/biotech/ "Biotech-Aktien"), [Small Caps](https://www.sharedeals.de/category/small-caps/ "Small Caps")
## [Thiogenesis-Aktie: Erneut gute Nachrichten](https://www.sharedeals.de/thiogenesis-aktie-erneut-gute-nachrichten/ "Thiogenesis-Aktie: Erneut gute Nachrichten")
03/02/2026 16:59
[ ](https://www.sharedeals.de/thiogenesis-aktie-erneut-gute-nachrichten/)[](https://www.sharedeals.de/thiogenesis-aktie-gute-nachrichten/)
[Biotech-Aktien](https://www.sharedeals.de/category/biotech/ "Biotech-Aktien"), [Small Caps](https://www.sharedeals.de/category/small-caps/ "Small Caps")
## [Thiogenesis-Aktie: Gute Nachrichten](https://www.sharedeals.de/thiogenesis-aktie-gute-nachrichten/ "Thiogenesis-Aktie: Gute Nachrichten")
18/01/2026 15:48
[ ](https://www.sharedeals.de/thiogenesis-aktie-gute-nachrichten/)
WKN: A3D51F ISIN: CA88410L1022 SYMBOL: Q8M
**Potenzial:**
Sie möchten keine Neuigkeiten verpassen? Dann aktivieren Sie hier den Benachrichtigungsdienst
Spaltenlayout auswählen
**Interessenkonflikte: Ein konkreter und eindeutiger Interessenkonflikt besteht darin, dass der Herausgeber und mit dem Herausgeber verbundene natürliche oder juristische Personen Positionen in Thiogenesis Therapeutics, Corp. halten und diese Positionen jederzeit – auch kurzfristig – weiter aufstocken oder verkaufen können. Darüber hinaus wurde die bull Markets Media GmbH für die Berichterstattung über Thiogenesis Therapeutics, Corp. vom Unternehmen selbst vergütet. Hierin besteht ein weiterer, erheblicher Interessenkonflikt.**
**Seitengruppe:** IR
---
### [Historische Renditen - Jetzt im Rohstoff Anleger Club](https://www.sharedeals.de/rohstoffanlegerclub/)
**Published:** August 20, 2025
**Author:** Deborah Buehrle
**Content:**

# Ihre Warren-Buffett-Formel für Reichtum:Value & Wachstum im Rohstoffsektor
## **+100 %. +200 %. Oder gar +1.000 % Börsengewinn.**
Derartige Kursgewinne mit der Sicherheit von Value-Aktien sind tatsächlich möglich – und sind in den kommenden Jahren im Rohstoffsektor zu finden!Mit den heißesten Rohstoff-Aktien, die clevere Anleger jetzt noch zu Schnäppchenpreisen kaufen können! Mit dem Rohstoff Anleger Club nutzen Sie Ihre Chance, beim neuen Superzyklus der Rohstoffe von Anfang an dabei zu sein!~20**Rohstoff-Aktien**werden aktuell zum Kauf empfohlen+300 %**Gewinn**realisierten die RAC-Verkäufe 2025 im Schnitt+1.677 %**Rendite**feiern Mitglieder aktuell mit dem Top-Rohstoff-WertWarren Buffetts wahres Erfolgsgeheimnis war nicht allein sein Value-Ansatz. Sein Geniestreich: Er erkannte die größte Wachstumsstory der vergangenen 100 Jahre frühzeitig und setzte voll auf diesen Superzyklus – aber mit Value-Investments.
### Genau diese besondere Buffett-Konstellation findet sich jetzt im Rohstoffsektor!
Gold. Silber. Kupfer. Uran. Öl. **Die Rohstoffe und vor allem die Aktien der richtigen Rohstoffunternehmen bieten jetzt gigantische Gewinnchancen.** Gewinnchancen, die aktuell sprichwörtlich im Boden brachliegen und in den kommenden Jahren von der Börse ans Tageslicht gebracht werden.**Bei gleichzeitig unterdurchschnittlich niedrigen Risiken.** Denn die Rohstoffe existieren. Die Geschäftsmodelle der Rohstoffkonzerne funktionieren – und, noch besser für Investoren: Die Nachfrage nach vielen Rohstoffen wird in den kommenden Jahren massiv ansteigen.
## Die spannendste Value-Chance mit höchstem Gewinnpotenzial
In den vergangenen Jahren waren drei- oder vierstellige Gewinne primär mit hoch-bewerteten Hightech-Aktien oder dubiosen Kryptowährungen möglich, ohne reale Werte. Deshalb hat Buffett ja auch nie dort investiert. Wohin sollen die Aktien von Nvidia, Microsoft oder Amazon mit ihren Börsenbewertungen im Billionen-USD-Bereich (mit einem B) jetzt noch steigen? Nach nunmehr fast 5 Jahren ununterbrochener Dauer-Rallye? Bei den hohen Bewertungen der Hightech-Aktien? Bei Apple sehen wir bereits abflauendes Wachstum. Nein, das Smart Money wird das große Geld in den kommenden Jahren woanders verdienen:
### Im Rohstoffsektor für den neu gestarteten Rohstoff-Superzyklus!
Denn nach der Rohstoffbaisse der letzten 15 Jahre wurde zu wenig in neue Minen und Rohstoffprojekte investiert. Das rächt sich nun. Gewaltig! **Immer mehr Rohstoffe werden in den kommenden 5 Jahren in dramatische Angebotsdefizite geraten.** Das führt immer zu steigenden Rohstoffpreisen – und damit zum neuen Boom der Rohstoff-Aktien!**Das Smart Money positioniert sich bereits. In der aktuell laufenden 1. Phase des neuen Rohstoff-Superzyklus.** Der Phase, die weitsichtige Investoren besonders reich machen wird!
### Die beste Kaufchance
## Jetzt läuft die Value-Phase im neuen Rohstoff-Superzyklus!
Jetzt können Sie Rohstoff-Aktien noch zu Börsenbewertungen kaufen, die es praktisch nirgendwo anders mehr im Aktienmarkt gibt. **Nur im Rohstoffsektor finden sich fundamental erstklassige Weltkonzerne zu Bewertungen, die im historischen Vergleich ultra-günstig sind. Wir sprechen hier von:**
### KGV-Bewertungen unter 10 für kerngesunde Rohstoff-Konzerne.
Das sind Bewertungen, die man normalerweise nur bei hoch-riskanten Emerging Markets vorfindet. Doch wir sprechen von Unternehmen mit Projekten in den USA, Kanada, Europa oder großen, pro-westlichen Schwellenländern.

### Bewertungen unter innerem Wert – bei kerngesunden Unternehmen!
Unternehmensbewertungen, die bei einigen Rohstoff-Firmen aktuell sogar unter ihrem fairen inneren Wert notieren! Das sind Chancen, wie man sie in stabilen Märkten nur selten findet – bei Unternehmen mit solider Bilanz und starkem operativem Geschäft.

### Jährliche Dividenden von 10 % per annum und mehr
Dividendenrenditen von teilweise 10 % per annum, die bei einigen Empfehlungen in unserem Rohstoff Anleger Club sogar bis auf sagenhafte 20 % gehen! Nicht aufgrund einmaliger Sonder-ausschüttungen. Sondern jedes Jahr! Regelmäßig auf Ihr Konto! Denn die Geschäfte dieser Unternehmen laufen.
**Das klingt unglaublich?** Ist es nicht. Denn viele Rohstoffunternehmen machen erstklassige Geschäfte und schütten die Gewinne an ihre Aktionäre aus. Aber da die Aktienkurse in der aktuellen Value-Phase noch so niedrig sind, ergeben sich dadurch einmalige Dividendenchancen. **Das ist die Welt der Rohstoffinvestments – und Sie können jetzt mit dabei sein!**
## Value-Perlen mit Gewinnchancen von Wachstums-Aktien!
Im S&P 500, im EuroStoxx50 oder im DAX finden Sie bei gesunden Blue-Chip-Unternehmen heute Dividendenrenditen von 4–5 %. Maximal. **Aber mit den richtig ausgewählten Rohstoff-Werten können Sie doppelt so hohe, dreifach so hohe oder teilweise sogar vierfach so hohe Dividenden einsammeln!** Bei gleicher und teilweise sogar besserer fundamentaler Qualität! Das gibt es nur jetzt. Im Rohstoffsektor. Hier liegen die Value-Perlen der kommenden Dekade – aber mit den Gewinnpotenzialen von Wachstums-Aktien. Ihr bester Weg zu den besten Rohstoff-Investments: der Rohstoff Anleger Club. Hier investieren Sie in die besten Value + Wachstum-Aktien: Niedrige Risiken. Hohe Gewinnchancen. Ultra-attraktive Dividenden.
### Geringes Risiko. Hohe Gewinnchance.
## Buffetts Dividenden-Coup jetzt im Rohstoffsektor
Sie haben sicherlich von dem Dividenden-Coup von Warren Buffett gehört. Der gilt als eines der besten Dividendeninvestments aller Zeiten: Buffett kaufte 1973 für 10 Mio. USD eine signifikante Aktienposition in dem Medienunternehmen The Washington Post. Der Aktienkurs und die Geschäfte der Washington Post wuchsen in den folgenden Dekaden so stark, dass die jährliche Dividendenzahlung an Buffett später fast doppelt so hoch war wie sein gesamtes Investment! Jedes Jahr!Von so einem Investment träumt jeder Anleger. Im allgemeinen Aktienmarkt ist das heute praktisch nicht mehr zu realisieren – es sei denn, man hat einen Zeithorizont von 50 Jahren und mehr. Aber im Rohstoffsektor können Sie solche historischen Dividenden-Investmentchancen tatsächlich heute kaufen! **Historische Dividendengewinne: Mit der Buffett-Strategie von Value + Wachstum!**Sind doch viele Top-Konzerne aus dem Rohstoffsektor aktuell zu historisch günstigen Bewertungen zu haben. Wenn die Dividenden über die Jahre angehoben werden, steigt die Dividendenrendite auf Ihr heutiges Investment immer weiter an – bis auch Ihnen vielleicht mit Rohstoff-Aktien ein Dividenden-Coup à la Buffett gelingt. **Zusätzlich zu den Kursgewinnen mit der Aktie! Doppelte Gewinnpotenziale bei halbem Risiko.** Mit dem Rohstoff Anleger Club investieren Sie anhand dieses einzigartigen Value + Wachstum-Ansatzes à la Buffett nur in Unternehmen, die exzellente Fundamentaldaten und beste Geschäftsaussichten besitzen. Das ist langfristiges Investment in höchster und erfolgreichster Form. Vorgemacht vom erfolgreichsten Investor aller Zeiten. **Jetzt ist es auch für Sie möglich. Im spannendsten Markt der kommenden Dekade: dem Rohstoffsektor!**Profitieren Sie als Mitglied von diesen einzigartigen Club-Vorteilen
## Die erfahrensten Rohstoff-Experten der DACH-Region sichern Ihnen den entscheidenden Wissensvorsprung.
Schirmherr André Doerk und Chefanalystin Miriam Kraus gehören zu den erfahrensten Rohstoff-Experten der DACH-Region und leiten das Experten-Board des Rohstoff Anleger Clubs. Sie verfügen über ein in Deutschland einzigartiges Netzwerk in die kanadische Rohstoffszene, an die Wall Street und in die europäischen Finanzmetropolen London, Zürich und Frankfurt. Als Club-Mitglied erhalten Sie dadurch Informationen des Smart Money der Hochfinanz, an die Privatanleger normalerweise gar nicht oder erst viel zu spät rankommen. Dieser Wissensvorsprung ist unbezahlbar: Denn nichts ist lukrativer, als wenn man früher als die Masse der Anleger über ein neues ultra-spannendes Rohstoffprojekt Bescheid weiß.
## Im Rohstoff Anleger Club feiern Miriam Kraus und André Doerk mit ihren Mitgliedern bereits erste Erfolge zum Beginn des Rohstoff-Superzyklus.

-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
Der neue Rohstoff-Superzyklus
## Ihre Chance auf historische Gewinne
Damit ein wirklicher Rohstoff-Superzyklus entfacht wird, bedarf es einer historischen globalen Veränderung. Im letzten Rohstoff-Superzyklus vor 20 Jahren waren die Globalisierung und der Aufstieg der Emerging Markets – angeführt von China – die große geopolitische und makroökonomische Veränderung. China, Indien und Co. kauften Rohstoffe in Massen für ihre Wirtschaftsaufschwünge**Doch Geschichte wiederholt sich nicht. Aber: Geschichte reimt sich.**Der jetzt angelaufene Rohstoff-Superzyklus basiert NICHT MEHR auf den Faktoren des Superzyklus vor 20 Jahren! Die Börse hat dies noch nicht verstanden. Dadurch können Sie die aussichtsreichsten Rohstoff-Aktien jetzt noch zu fantastischen Einstandskursen kaufen! Bevor sich die Rohstoff-Aktien im neuen Superzyklus vervielfachen werden.Selektion ist Trumpf
## Der Schlüssel für die größten Rohstoff-Gewinne!
Doch es kommt noch besser für Value-orientierte Investoren: **Der neue Superzyklus ist resistent gegen wirtschaftliche Krisen!** Selbst eine mögliche Rezession bremst diese Entwicklung nicht. Hier geht es um eine politisch und wirtschaftlich höhere Ebene: Die Versorgung mit Energie, Metallen etc. ist von existenzieller Bedeutung für Volkswirtschaften rund um den Globus. Existentieller Bedeutung! In diesem Superzyklus geht es natürlich um den wirtschaftlichen Verbrauch von Rohstoffen. **Aber der wahre Turbo für den kommenden Rohstoffboom ist die Entwicklung eigener Rohstoffversorgungen für die nationale Sicherheit von Staaten!** Mit Ausnahme der globalen Aufrüstung hat auf der geopolitischen Ebene nichts eine höhere Priorität. Egal, was kurz- bis mittelfristig in der Wirtschaft passiert. Die pro-westlichen und freiheitlichen Länder müssen ihre langfristige Rohstoffversorgung jetzt massiv aufbauen. **Die Schlüsselworte für Aktionäre lauten hier: JETZT und MASSIV!**
## Das befeuert den Rohstoff-Superzyklus
Wir werden Förderprogramme sehen, die es in Europa, in den USA und selbst in Rohstoffländern wie Kanada noch nie gab.Geld wird für den neuen Aufbau neuer Minenprojekte in diesen Ländern keine Rolle spielen.Subventionen und Steuererleichterungen für Bergbaufirmen werden kommen. Genehmigungsverfahren werden massiv beschleunigt und Bürokratische Auflagen werden abgebaut. Die umfassende und nachhaltige Sicherung der Rohstoffversorgung hat absolute Priorität. Wir sehen es bereits bei ersten Uran-Projekten in den USA. Rohstoffprojekte sind unverzichtbar für den Westen. Unabhängig davon, wie sich die Wirtschaft in naher Zukunft entwickelt. Für Aktionäre bedeuten das: JETZT handeln und im großen Stil investieren!
### Der Clou für clevere Value + Wachstum-Investoren:
Select Columns Layout
### Risiko
Das klassische Risiko für die richtigen Rohstoffprojekte sinkt auf ein historisch tiefes Niveau!
### Chance
Gleichzeitig haben Sie die gewaltigen dreistelligen, ja teilweise sogar vierstelligen Gewinnchancen in den richtige Rohstoff-Aktien!
## Die Zeit der goldenen Gewinne im neuen Rohstoff-Superzyklus ist gestartet!
Es beginnen goldene Zeiten für die Rohstoffkonzerne mit Projekten in pro-westlichen und politisch stabilen Ländern und Regionen. **Damit öffnet sich auch ein historisches Zeitfenster für goldene Gewinnchancen für Anleger, die jetzt in die richtigen Rohstoffunternehmen investieren.**
### Rohstoff-Aktien zu historischen Value-Preisen
Weil Sie viele Rohstoff-Aktien jetzt noch zu historischen Value-Preisen kaufen können!

### Hohe Gewinnchancen
Weil sich Ihnen dadurch Gewinnchancen von mehreren hundert Prozent oder gar von +1.000 % bieten werden. Langfristig natürlich. Denn ein Rohstoff-Superzyklus entfaltet die volle Gewinn-Power der Aktien über Jahre.

### Attraktive Dividendenrenditen
Weil Sie sich die unglaublich attraktiven Dividendenrenditen von 10 %, 15 % oder gar 20 % sichern können – die sich über Jahre sogar massiv vergrößern dürften!
**Das ist Investieren nach der Value + Wachstum-Strategie von Warren Buffett par excellence.** Als Mitglied des Rohstoff Anleger Clubs haben Sie JETZT die Chance, sich für den heißesten Value + Wachstum-Markt der kommenden Dekade zu positionieren. **Nur im Rohstoff Anleger Club erhalten Sie Woche für Woche fundierte Analysen und Empfehlungen der besten Rohstoffunternehmen mit den attraktivsten Value-Bewertungen und gleichzeitig den besten Wachstumsperspektiven.** Für Ihre doppelte Gewinnchance im neuen Rohstoff-Superzyklus.Ob Gold, Silber, Kupfer, Uran oder Öl: So können Sie sich Ihr langfristiges Investment-Portfolio mit den fundamental besten und günstig bewerteten Rohstoff-Aktien zusammenstellen – für fantastische Kursgewinne und Dividendenprofite im neuen Rohstoff-Superzyklus!
### **Lassen Sie sich diese historisch seltenen Investment-Chancen nicht entgehen!**
## Profitieren Sie als Mitglied von diesen einzigartigen Club-Vorteilen
### Depot-Portfolioübersicht
Direkt zum Start Ihrer Mitgliedschaft erhalten Sie **exklusiven Zugriff auf das gesamte Portfolio des Rohstoff Anleger Clubs.** Dieser Zugang ist nur Mitgliedern vorbehalten. So können Sie sofort in die besten Aktien des neuen Rohstoff-Superzyklus investieren.Der Fokus liegt dabei auf Rohstoff-Investments mit einem mittel- bis langfristigen Anlagehorizont, mit denen Sie sich im kommenden Rohstoffboom sukzessive ein Vermögen mit Kurssteigerungen und hohen Dividendenrenditen aufbauen können. Als zusätzlichen Service für interessierte Anleger **bietet unsere Trading-Trendfolge-Strategie risikoreichere Titel, die ein kurzfristigeres Renditepotenzial mitbringen.**
### Einzigartig in Deutschland: Persönlicher Chat-Dialog mit den Rohstoff-Experten
Nur im Rohstoff Anleger Club haben Sie als Mitglied im Chat **direkten persönlichen Zugang zu den Rohstoff-Experten.** Mitglieder können mit ihnen im persönlichen Dialog über Empfehlungen oder neue Entwicklungen im Rohstoffsektor sprechen. So etwas gibt es nirgendwo anders in Deutschland.
### Wöchentliche Club-Ausgaben mit Aktien-Neuvorstellungen und Updates zu den neusten Entwicklungen im Rohstoffsektor
**Wöchentlich erhalten Sie direkt in Ihr E-Mail-Postfach die aktuelle Club-Ausgabe mit umfassenden Aktien-Updates, Marktanalysen und Neuvorstellungen.** Unsere detaillierten Firmenanalysen zu unseren Rohstoff-Empfehlungen und deren Projekten sind auf dem Niveau von institutionellem Profi-Research der Bankenwelt in New York, London oder Zürich.
### Eilmeldungen bei Handlungsbedarf
Die Börse ist bekanntlich immer in Bewegung und nichts ist fataler als eine unflexible, starre Kommunikation zwischen Experten und Mitgliedern. Deshalb erhalten Sie wenn nötig **Eilmeldungen für dringende Neukäufe oder Verkäufe, wenn eine Aktie in den Startlöchern steht oder der richtige Zeitpunkt für einen Verkauf gekommen ist.**
### Exklusiver Zugang zu Deutschlands aktivster und erfolgreichster Rohstoff-Community
Als Mitglied im Rohstoff Anleger Club können Sie sich **über den Chat direkt mit anderen Mitgliedern und dem Experten-Board austauschen.** Das ist die schnellste Art, um sich den Wissensvorsprung zu sichern und gemeinsam erfolgreicher an der Börse zu werden. 
### Gesammeltes Wissen im Mitgliederbereich
Ein wahrer Schatz an **Investment-Know-how und Unternehmensanalysen der höchsten Qualität,** von dem viele Mitglieder immer wieder begeistert sagen, dass dieses Wissen allein schon die Abogebühren wert sei. In Ihrem **persönlichen Mitgliederbereich** finden Sie alle Wochenausgaben und können so die tiefgreifenden Unternehmensanalysen für einen speziellen Wert noch mal im Detail nachverfolgen.
### Das sagen Mitglieder über den Rohstoff Anleger Club
„Anfang des Jahres 2024 trat ich dem RAC bei, mit kaum Ahnung im Rohstoffbereich und 5 Rohstoffleichen im Depot. Dank viel Hintergrundwissen und zeitnahen Informationen im RAC habe ich mir ein schönes Portfolio zusammengestellt, das beim Betrachten Freude bereitet.“

„Seit ich beim RAC bin, hat sich mein Depot dauerhaft gut entwickelt! Wirklich vielen Dank an Frau Kraus und Daniel und das ganze Team!!!“

„Exzellente, tiefgründige Analysen, gepaart mit erfahrenem Marktverständnis“

„Heutzutage ist ein Depot mit Rohstoffen Pflicht. Aber ohne professionelle Betreuung geht das nicht und ist viel zu risikoreich. Deswegen der RAC.“

„Sehr viel fundierte Analysen und Informationen. So macht investieren Spaß!“

„Fundierte Analysen von Rohstoffexperten. Top-Angebot zu einem fairen Preis.“

„Ich hatte vor einem Jahr 0 Ahnung und mache jetzt mehr Gewinne mit dem RAC denn mit Dem NBC.“

„Sehr gute Experten und sehr gute Analysen – kann den Club nur empfehlen.“

„ohne den Club käme ich mir ziemlich hilflos vor“

„Fundierte Kenntnisse führen zu beeindruckenden Analysen und damit zu überdurchschnittlichen Ergebnissen… Top!“

„Hohe Kompetenz in der Analyse und zugleich kluge Ein- und Verkaufspolitik. Gute Gewinnchancen durch Aktien und Dividenden. Auch für Anfänger geeignet. Eigentlich ein Muss für alle ab 18 Jahren.“

„Mit neuer Redaktion seit ca. einem Jahr ein übersichtliches und gut strukturiertes Musterdepot. Sehr gute Performance. Leserfragen werden im Grunde ausnahmslos beantwortet. Keine Zockerei, stattdessen auch schöne Dividendenperlen. Ich bin bisher sehr zufrieden.“

„Unglaublich, wie Gold und Silber sich entwickeln, wie hier schon seit langem im RAC vorausgesagt. Danke!“
Insert Content Template or Symbol
## Werden Sie jetzt Mitglied und sichern Sie sich Ihren Platz im neuen Rohstoff-Superzyklus – Ihre Chance auf historische Renditen wartet!
Verpassen Sie nicht die einmalige Gelegenheit, mit den besten Rohstoff-Aktien der kommenden Dekade zu investieren – Aktien, die aktuell zu historischen Tiefstpreisen zu haben sind und langfristig Gewinne von +1.000 % und mehr ermöglichen. Mit dem bewährten Value + Wachstum-Ansatz des Rohstoff Anleger Clubs investieren Sie sicher und zielgerichtet in die Zukunft.Insert Content Template or SymbolQuartals-Zahlung**Zahlen Sie quartalsweise und bleiben Sie flexibel 499,95 €**Jahres-Zahlung**Investieren Sie langfristig in Ihr Vermögen und Sie sparen 499,95€1.499 €**Insert Custom HTML\[tcb-script src="https://www.checkout-ds24.com/service/digistore.js"\]\[/tcb-script\]
„Ich wollte mal ein großes Lob loswerden! Die Trades sind hier wirklich "Gold" wert und es war meine beste Entscheidung, mich tiefgründiger mit Rohstoffen zu beschäftigen. “
Insert Content Template or Symbol[AGB ](https://www.digistore24.com/extern/cms/page/plain/legal/terms/1/de/32?=undefined&utm_source=rss&utm_medium=rss&utm_campaign=ssr-mining-warum-die-aktie-jetzt-wieder-glaenzt&ds24tr=RAC_SAM_06.12.2025_silber-rallye) [Impressum](https://www.sharedeals.de/ueber/) [Haftungsausschluss](https://www.sharedeals.de/haftungsausschluss/) [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/)Select Columns LayoutSelect Columns Layout
**Seitengruppe:** Landing Page - Produkte, Rohstoff-Universum
---
### [merchandising](https://www.sharedeals.de/merchandising/)
**Published:** Januar 28, 2026
**Author:** Matthias Abresch
**Content:**
---
### [LG intern I Sondercall](https://www.sharedeals.de/lg-intern-sondercall/)
**Published:** Januar 22, 2026
**Author:** Sabrina Mergner
**Content:**
## Die Neujahrsraketen **2026: Bei diesen Aktien winken im Januar schnelle Kursgewinne!**

Das Jahr 2026 mit schnellen Gewinnen starten: Wir haben eine Marktdynamik analysiert, die im Januar schnelle Gewinne ermöglicht! Bei diesen Aktien ist das Setup für einen Kursanstieg im Januar optimal!
- **Broken Chart ≠ Broken Stock:** Diese Aktien wurden 2025 unverhältnismäßig stark abgestraft und bieten große Chancen für einen Kursanstieg im Januar.
- **Fehlbewertungen nutzen:** Die ausgewählten Titel bieten jetzt fundamental günstige Einstiegschancen und eine attraktive Margin of Safety.
- **Dein Risiko-Boost:** Zusätzlich profitieren wir von teilweise hohen Shortquoten.
Insert ImageInsert Content Template or Symbol
### Das sharedeals.de-Team
Dank brandaktueller Stories und exklusiver Recherchen hat sich die sharedeals.de-Redaktion mit ihrem Motto „one trade ahead!“ als vertrauenswürdiger Aktien-Tippgeber etabliert. Unser Team aus erfahrenen Experten und Chefredakteuren liefert umfassende Informationen, die sowohl Anfänger als auch Fortgeschrittene auf dem Weg zu besseren Investments begleiten. Ob es um die Grundlagen für den Einstieg in die Welt der Börse, wertvolle Tipps zu Dividenden oder langfristiges Investieren geht – wir bieten Dir das nötige Handwerkszeug. Unser stetig wachsendes Angebot richtet sich an aktive Anleger, die auf der Suche nach außergewöhnlichen Renditen sind.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Image
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG intern I GH-Venezuela](https://www.sharedeals.de/lg-intern-gh-venezuela/)
**Published:** Januar 8, 2026
**Author:** Corina Leppich
**Content:**
## Dein Venezuela-Investment-Atlas **2026:6 Aktien, auf die Du in der Post-Maduro-Ära zählen kannst**

Venezuela ohne Maduro: Das Land steht vor einem politischen Neustart. Wir zeigen Dir Deine Investmentchancen – und die Risiken.
- ****First-Mover Vorteil**:** Mit diesen 6 Aktien positionierst Du Dich in etablierte Unternehmen, die sofort skalieren können.
- ****3-Säulen-Strategie**:** In diesen 3 Sektoren findest Du die größten Hebel für Dein Venezuela-Investment.
- ****Verliererseite:**** Welche 4 Länder unter Druck geraten – und warum das Risiko-Rendite-Profil für 2026 trotzdem attraktiv bleibt.
Insert ImageInsert Content Template or Symbol
### Das sharedeals.de-Team
Dank brandaktueller Stories und exklusiver Recherchen hat sich die sharedeals.de-Redaktion mit ihrem Motto „one trade ahead!“ als vertrauenswürdiger Aktien-Tippgeber etabliert. Unser Team aus erfahrenen Experten und Chefredakteuren liefert umfassende Informationen, die sowohl Anfänger als auch Fortgeschrittene auf dem Weg zu besseren Investments begleiten. Ob es um die Grundlagen für den Einstieg in die Welt der Börse, wertvolle Tipps zu Dividenden oder langfristiges Investieren geht – wir bieten Dir das nötige Handwerkszeug. Unser stetig wachsendes Angebot richtet sich an aktive Anleger, die auf der Suche nach außergewöhnlichen Renditen sind.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Image
**Seitengruppe:** Landing Page - Lead Gen, Rohstoff-Universum
---
### [Bilder aus der Fotobox - Community Treffen 2024](https://www.sharedeals.de/bilder-aus-der-fotobox-community-treffen-2024/)
**Published:** November 27, 2024
**Author:** Steve Siewert
**Content:**
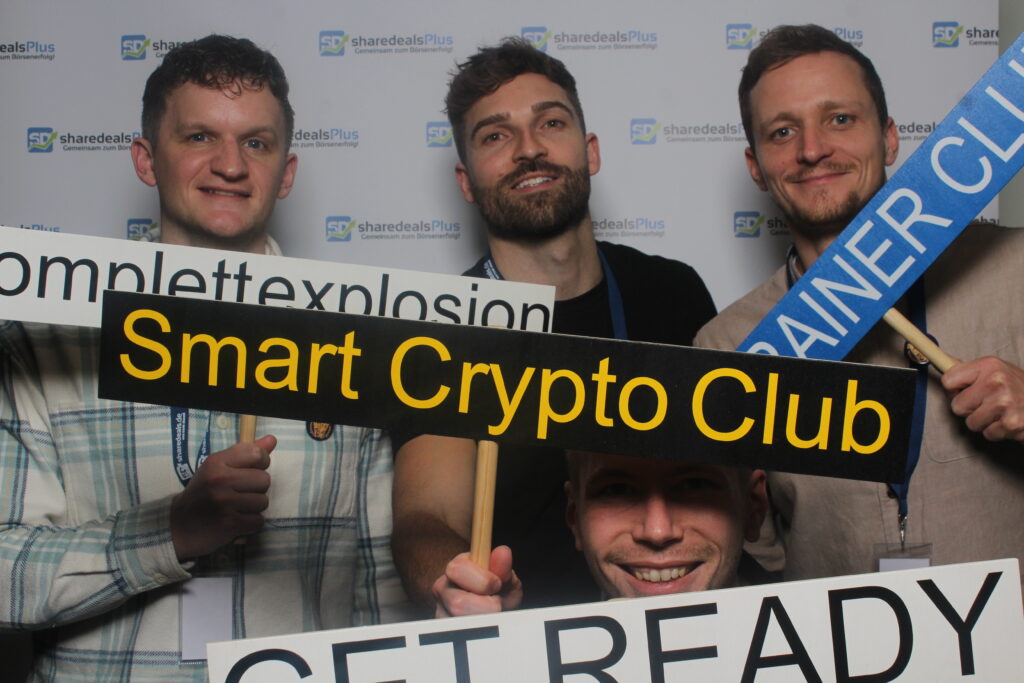
---
### [3 Top Picks 2026 | MGID Desk](https://www.sharedeals.de/3-top-picks-2026-mgid-desk/)
**Published:** Dezember 12, 2025
**Author:** Sabrina Mergner
**Content:**
# 3 Top-Picks 2026:
# Diese Aktien haben das Potential zur Kursexplosion
[](#tve-jump-195952e2513)
- 1. Aktie: Die deutsche Robotik-Revolution: Dieser heimische Technologie-Player will die milliardenschwere Food-Service-Industrie auf den Kopf stellen – Dein Einstieg in einen gigantischen Markt, den die meisten Anleger noch nicht auf dem Schirm haben.
- 2. Aktie: Der Quantencomputer-Vorreiter: Dieser US-Spezialist vermietet seine Quanten-Rechenpower bereits über die größten Cloud-Plattformen der Welt. Mit diesem Titel platzierst Du Dein Investemt früh in einem exponentiell wachsenden Zukunftssegment.
- ******3. Aktie: Der KI-Cloud-Turbo**:** **Dieser Neocloud-Anbieter profitiert von milliardenschweren Verträgen mit Big-Tech-Konzernen und ist Dein Hebel auf den KI-Boom der nächsten Jahre.****
- **Top-Pick 1: **Die deutsche Robotik Revolution**** **Kurspotenzial +115 %**
- Top-Pick 2: **Der Quantencomputer-Vorreiter** **Kurspotenzial: +71 %**
- ****Top-Pick 3: Der KI-Cloud-Turbo** **Kurspotenzial +58 %****
Klicke jetzt auf den Button und fordere den Aktien-Report "3 Top-Picks 2026" GRATIS an.
# Warum sich dieser Aktien-Report für Dich lohnt
## Unser neuer Aktien-Report enthüllt drei Top-Picks, die aufgrund ihrer Positionierung in zukunftsträchtigen Mega-Branchen außergewöhnliche Renditechancen versprechen könnten.
## **Ein Muss für jeden, der heute die Gewinner von morgen entdecken will.**
- Trendaktien mit Multibagger-Potenzial: Diese 3 Top-Picks setzen auf bahnbrechende Technologien – von KI-gesteuerter Automatisierung über Quantencomputing bis zur High-Performance-Cloud. Jetzt noch zu attraktiven Bewertungen erhältlich.
- ****Tiefgehende Analysen:** Mit dem Aktien-Report lernst Du das gewaltige Potenzial der 3 Unternehmen kennen, deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.**
- ****Langfristige Wachstums-Chancen:** Du hast jetzt die Chance, frühzeitig in Top-Aktien in aufstrebenden Märkten zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern – inklusive Kurspotenziale von +58% bis +115%.**

## Peter Wolf-Karnitschnig
## Experte für Tech- und Trendaktien
### Über den Autor
Peter Wolf-Karnitschnig verfügt über mehr als 20 Jahre Erfahrung an den internationalen Finanzmärkten. Ende der 1990er-Jahre, mitten im Technologie-Boom, stellte er sein erstes Technologie-Portfolio zusammen. Anfängliche Erfolge ließen ihn glauben, nie arbeiten zu müssen – bis die Dotcom-Blase platzte und ihn eine wertvolle Lektion über Marktzyklen lehrte.
Diese Erfahrung motivierte ihn, die Märkte noch tiefer zu verstehen. Nach seinem Studium der Internationalen Wirtschaftswissenschaften sammelte Peter umfassende Expertise im Finanzsektor, unter anderem als Berater für Fusionen und Übernahmen sowie als Investment Manager eines Private-Equity-Fonds. Hierbei entwickelte er ein besonderes Gespür für strategische Investments und nachhaltiges Wachstum.
Peter ist Autor und Trendaktien-Experte bei sharedealsPlus – Deutschlands aktivster Aktien-Community.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# 3 Top-Picks 2026
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Aktien-Report "3 Top-Picks 2026" – GRATIS!**
- Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial.
- Nutze Deinen Wissensvorsprung für einen rechtzeitigen Einstieg in diese 3 Wachstumsaktien.
[](#tve-jump-195952e2513)
Jetzt E-Mail-Adresse eintragen und Aktien-Report GRATIS anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [Danke-Seite NBC Webinar 30/12/25](https://www.sharedeals.de/danke-seite-nbc-webinar-30-12-25/)
**Published:** Dezember 17, 2025
**Author:** Sabrina Mergner
**Content:**
# Herzlichen Glückwunsch!
# Deine Registrierung war erfolgreich.
Am Dienstag, den **30.12.2025 um 19:00 Uhr**, ist es so weit.
In meiner Masterclass werde ich Dir live und in Farbe verraten:
- weshalb gerade im **Biotech-Sektor** auf Investoren wie Dich im Jahr 2026 die größten Renditen warten.
- welche **3 Wege** ich nutze, um mit Biotech-Aktien konstant abzukassieren - ganz gleich in welcher Marktlage.
- mit **welcher Master-Strategie** wir im No Brainer Club immer wieder Renditen von bis zu **+700%** mit nur einer Aktie einstreichen.
Ich gebe Dir eine Einführung in den Biotech-Sektor und erkläre Dir genau, warum ich gerade zum **Börsenjahr 2026 mit einer extrem starken Sektor-Performance** rechne.
[](#tve-jump-18deed1661a)
Außerdem verrate ich Dir meine ganz persönliche "Net Cash"-Strategie, mit der ich es Jahr für Jahr schaffe, zwei- bis dreistellige Renditen in meinem Depot zu erzielen.

**Kostenlose Live Masterclass**
**Wann:** am Dienstag 30.12.2025 um 19:00 Uhr
**Wo:** via Zoom (den Link erhältst Du 30 Min vor dem Start der Masterclass)
Ich freue mich, Dich am Mittwoch persönlich in der Masterclass begrüßen zu dürfen.

[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Danke Seiten
---
### [CanCambria LP](https://www.sharedeals.de/countdown-cc/)
**Published:** November 25, 2024
**Author:** Philipp Varesi
**Content:**
# Chance: **Seltenes Multi-Tenbagger-Potenzial: Die heißeste Investmentchance im heißesten Energiemarkt der Welt!**
\[tcb-script\] // JavaScript-Code, um das aktuelle Datum zu erhalten und in die HTML-Seite einzufügen function aktualisiereDatumAnzeige() { var heute = new Date(); var options = { weekday: 'long', year: 'numeric', month: 'long', day: 'numeric' }; var formatiertesDatum = heute.toLocaleDateString('de-DE', options); document.getElementById('datumAnzeige').textContent = formatiertesDatum; } // Aktualisiere das Datum bei Seitenladung window.onload = function () { aktualisiereDatumAnzeige(); };\[/tcb-script\]
Es gibt Aktien, da sollte man einfach dabei sein. Dieses Unternehmen ist einer der großen Gewinner der bahnbrechenden historischen Veränderungen – wie der dramatischen Energieknappheit in Europa. **CanCambria Energy (WKN: A3EKUB)** steht vor dem entscheidenden Schritt zur Entwicklung eines riesigen Gasprojekts mitten in Europa – und bietet dadurch ein äußerst seltenes Multi-Tenbagger-Potenzial …
Liebe Leserinnen und Leser, seit dem Beginn des Russland-Ukraine-Krieges im Februar 2022 hat sich die Welt grundlegend verändert – die Welt, in der wir in den vergangenen drei Jahrzehnten leben, existiert nicht mehr. Sie befindet sich nun in einem neuen Kalten Krieg zwischen dem Block der demokratischen, freiheitlich-orientierten Länder und dem neuen Ostblock aus China, Russland, Nordkorea und Iran.
Doch je dramatischer eine Veränderung ist, desto größere Gewinnchancen bieten sich cleveren Investoren!
Eine der dramatischsten Auswirkungen der neuen geopolitischen Weltordnung und Deglobalisierung sehen wir bei der Energieversorgung für Europa. Europa konnte 2022/23 eine drohende Energiekatastrophe gerade noch abwenden – durch sehr teure Importe und durch das große Glück von zwei ungewöhnlich milden Wintern in Folge.
**Historische geopolitische Veränderungen bieten historische Investmentchancen**
Aber Fakt ist: Europa muss eine eigene Energieversorgung aufbauen. So schnell wie möglich! Die Betonung liegt auf den Worten „muss“ und „schnell“. Dies hat in Brüssel neben der militärischen Aufrüstung die mit Abstand allerhöchste politische Priorität. Erfahrene Börsianer wissen:
Das ist die ultimative Gewinner-Konstellation für richtig große, spektakuläre Aktiengewinne. Möglich ist das mit dem Unternehmen, das genau jetzt **ein riesiges Gasprojekt mitten in Europa entwickelt (Ungarn, gelb markiert auf der Karte):** **CanCambria Energy (WKN: A3EKUB).**

(Quelle: CanCambria)
Damit trifft der kanadische Explorer genau ins Schwarze! Denn das rohstoffarme Europa hat ein gigantisches Energieproblem: Es gibt zu wenige Onshore-Energieprojekte auf dem europäischen Festland. Und wir sprechen über noch unerschlossene große Energievorkommen, wird die Zahl geradezu beängstigend klein!
**Europa muss mit Höchstgeschwindigkeit eine eigene Energieversorgung aufbauen**
Doch es kommt noch schlimmer für Europa: In den kommenden Jahren stehen wir vor einer wahren Explosion der weltweiten Energienachfrage. Der Grund: der unaufhaltsame Siegeszug der künstlichen Intelligenz, die ein wahres Energiemonster ist. Der Energiebedarf der KI ist unglaublich hoch und stellt alles Bisherige in den Schatten.
(Quelle: Wells Fargo Securities)
Das bedeutet für die Zukunft: Immer mehr Länder, vor allem die USA als KI-Land Nr. 1, werden immer mehr Energie selbst benötigen. Dadurch wird man immer weniger Energie für den Export nach Europa zur Verfügung haben.
Das ist eine existentielle Gefahr für Europa!
Doch historische Krisen bieten historische Chancen: Das kleine kanadische Rohstoffunternehmen **CanCambria Energy (WKN: A3EKUB)** entwickelt gerade das ultra-spannende Gas-Projekt Kiskunhalas im Süden Ungarns. Es ist ein Fracking-Projekt, das bei dem Erdgas aus Gestein gelöst wird.

(Quelle: CanCambria)
Dieses Gasfeld ist eine Rarität in Europa: Es ist noch nicht entwickelt! Bei dieser Kombination muss bei jedem gut informierten Anleger die Alarmsirene schrillen – im positiven Sinne. Es kommt noch spektakulärer: Bei dem Gasfeld von CanCambria handelt es sich nach Unternehmensinformationen nicht um irgendein zweitklassiges, kleines Vorkommen.
Das Gasprojekt von CanCambria mitten in Europa hat echtes Elefantenpotenzial!
So werden in Rohstoffkreisen die Projekte mit dem größten Vorkommen bezeichnet. Sie sind mittlerweile sehr selten. Bei der Exploration und Entwicklung eines Elefantenprojekts von Anfang an dabei zu sein, ist der Jackpot für Rohstoff-Investoren. Die Aktienperformance kann dann ähnlich atemberaubend verlaufen, als Sie 2001 im Internetsektor in Amazon investiert hatten. Oder 2021 im Chipsektor/KI-Sektor in Nvidia.
Welche Chancen sich für Anleger speziell im Bereich der Rohstoff-Exploration bieten können, unterstreicht eindrucksvoll die Erfolgsgeschichte von Reconnaissance Energy Africa – ein kanadischer Explorer, der sich auf die Suche nach Erdöl und Erdgas in Namibia spezialisiert hat. Die Börsenprofis von sharedeals.de weisen hier ein goldenes Händchen auf:
Bei 0,88 CA$ wurde die Aktie im Januar 2020 von Lesern erstmals [vorgestellt](https://www.sharedeals.de/reconnaissance-energy-africa-kurs-knallt-in-einer-woche-72-hoch/) . Ein Jahr später war das Papier auf 5 CA$ hochgeschossen, weitere 5 Monate später auf knapp 14 CA$ – eine Ver-16-fachung in nur 17 Monaten.
Exklusiv-Abonnenten waren sogar schon bei 0,30 CA$ dabei und konnten ihren Einsatz beinah ver-50-fachen.
**Multi-Tenbagger-Potenzial bei ungewöhnlich niedrigem Risiko**
Es gibt in Europa nur noch ganz wenige unerschlossene Onshore-Erdgasprojekte mit Elefantenpotenzial. Das macht **CanCambria Energy (WKN: A3EKUB)** so interessant. Aber jetzt kommt es: Im Kiskunhalas-Projekt sind Erdgasvorkommen bereits durch verschiedene Bohrungen in der Vergangenheit bestätigt worden! CanCambria Energy muss nun nur noch belegen, dass diese Treffer kein Zufall waren und sich das Gas heute wirtschaftlich fördern lässt...
Das ist der wahre Clou bei der Investmentchance CanCambria!
Aufgrund der (noch) günstigen Börsenbewertung von nur 52 Mio. CAD (Stand: 03.12.25) auf der einen und dem Elefantenpotenzial des Kiskunhalas-Gasprojektes im Süden Ungarns auf der anderen Seite bietet sich smarten Anlegern im Idealfall ein spektakuläres Multi-Tenbagger-Potenzial.
Gleichzeitig ist das Risiko aufgrund des bereits bestätigten dortigen Gasvorkommens und einer allgemeinen Pro-Fracking-Politik in Budapest aus unserer Sicht niedriger als bei einem durchschnittlichen Explorer.
Was für eine Kombination für Aktionäre!
Wie ist das möglich? Nun, das Kiskunhalas-Projekt wurde bereits in den späten 1980er-Jahren erforscht. Die damaligen Bohrtechnologien für Exploration und Fracking lagen im alten Ostblock natürlich weit hinter den heutigen, modernen Fracking- und Analysetechnologien. Damals wurde selbst mit diesen alten Bohrtechnologien bereits ein Erdgasvorkommen in Kiskunhalas nachgewiesen.
Aber im damaligen kommunistischen Ostblock bezogen die osteuropäischen Satellitenstaaten ihre Energie aus Russland. Auch wurde das Projekt in Ungarn nicht weiterverfolgt. Bis sich die geopolitische Welt 2022 völlig veränderte. Plötzlich rückt das Kiskunhalas-Projekt mit seinem Elefantenpotenzial ins Rampenlicht von Budapest und Brüssel.
**CanCambria hält zu 100% ein potenzielles Jackpot-Gasprojekt in Europa!**
Das weitsichtige Management von CanCambria hat sich zu 100 % an dem riesigen 140 Quadratkilometer großen Kiskunhalas-Projekt gesichert – und damit 100 % an allen potenziellen Gasvorkommen. 2023 und 2024 führte CanCambria umfangreiche seismische 3D-Untersuchungen des Projektes durch.
Basierend auf den früheren Daten mit den veralteten Explorations-Bohrgeräten und den neuen Daten aus den hochmodernen seismischen Untersuchungen wurde im Juni 2024 eine unabhängige Studie durchgeführt. Das Ergebnis ist atemraubend: Laut dieser Studie wird das gesamte Gasvorkommen des Kiskunhalas-Projektes auf gigantische 1,61 Milliarden Kubikfuß geschätzt!
Das ist gigantisch. Wahrlich Elefantenpotenzial!

(Quelle: CanCambria)
Das Management ist bei seinen Kalkulationen jedoch konservativ und setzt aktuell nur 833 Mrd. Kubikfuß für seine Berechnungen über den Wert des Kiskunhalas-Projektes an (die letzten zwei Spalten in der Grafik addiert). Diese Menge hält man anhand der aktuellen Gaspreise für realistisch abbaubar.
**Theoretischer Marktwert: 8,25 Mrd. USD. Börsenwert CanCambria: 52 Mio. CAD (Stand: 03.12.25)**
****
Doch selbst 833 Mrd. Kubikfuß – immer noch eine Elefanten-Größenordnung – wären im nach Energievorkommen hungernden Europa ein absoluter Volltreffer. Diese 833 Mrd. Kubikfuß ergeben bei den aktuellen Gaspreisen in Europa einen theoretischen Verkaufswert von 8,25 Mrd. USD für das Kiskunhalas-Projekt. Das ist natürlich nicht der genaue Wert des Gasvorkommens, da diese noch im Boden liegen. Aber es zeigt Ihnen die Dimensionen, über die wir beim Kiskunhalas-Projekt sprechen.
Denn auf der anderen Seite wird **CanCambria (WKN: A3EKUB)** an der Börse aktuell nur mit unglaublich niedrigen 52 Mio. CAD bewertet (Stand: 03.12.25).
Wohlgemerkt: Steigen die Gaspreise in Europa mittelfristig, was angesichts der Angebotsproblematik sehr wahrscheinlich ist, erhöht sich die potenziell abbaubare Menge an Gas! Zudem setzt CanCambria nur einen moderaten Gewinnungswert von 70 % des Gasvorkommens an. Bei steigenden Gaspreisen könnte sich der Gewinnungswert deutlich erhöhen. Was zu weiteren ansteigenden Gewinnpotenzialen der Aktie führen würde.
**Die spannendste Phase in der Unternehmensgeschichte begann in wenigen Monaten!**
Jetzt kommt der Catalyst-Faktor, der die CanCambria-Aktie brandheiß macht:
Schon im Sommer 2025 wurde vom hocherfahrenen Management das entscheidende erste eigene Bohrloch gesetzt. Damit soll das Potenzial des Kiskunhalas-Projektes endgültig nachgewiesen werden – und bei Erfolg ist es natürlich auch der Startschuss für die Gasförderung.

(Quelle: CanCambria)
Bei einem Erfolg des Bohrlochs wird es bei CanCambria und natürlich beim Aktienkurs extrem schnell gehen. Denn das ist die bahnbrechende Nachricht, die **CanCambria Energy (WKN: A3EKUB)** ins Rampenlicht der Börsen rücken dürfte! Wie Sie in dem Kalender mit der offiziellen Planung von CanCambria sehen, rechnet das Management bei einem Erfolg des Bohrlochs schon für Ende 2025 mit den ersten Gasverkäufen!
Die Bohrung im Sommer nächsten Jahres wird der Gamechanger für CanCambria.

(Quelle: CanCambria)
**Die entscheidenden Bohrungen sollen nächsten Sommer starten!**
Von zentraler Bedeutung in dieser alles entscheidenden Phase der Unternehmensentwicklung ist natürlich das Management. Hat das Management die Erfahrung, dieses Gamechanger-Ereignis mit Erfolg durchzuführen? Bei CanCambria lautet die Antwort: Ja.
CanCambria wird von einem hocherfahrenen Management um CEO Dr. Paul Clarke geleitet. Er hat in den vergangenen 3 Jahrzehnten große und sehr große Erdgasprojekte in Australien, China, Europa, Großbritannien, Südamerika und den USA entwickelt.
Dafür wurden bei den Projekten über 3.000 Bohrungen durchgeführt. Das Management weiß ganz genau, was es tut. Erhöht diese Erfahrung die Erfolgswahrscheinlichkeit für die entscheidende Bohrung im Kiskunhalas-Projekt im Sommer 2025? Ja, massiv sogar.
**CanCambria hat politischen Rückenwind**
Doch warum hat **CanCambria Energy (WKN: A3EKUB)** aktuell nur einen Börsenwert von 52 Mio. CAD (Stand: 03.12.25)? Dafür gibt es zwei Gründe. Der erste Grund ist die geografische Lage: Das Kiskunhalas-Projekt liegt in Ungarn. Ungarn und der ungarische Präsident Orban sind in Europa aufgrund der Nähe zu Russland politisch umstritten. Doch auf die Entwicklung des Kiskunhalas-Projektes haben die Streitigkeiten mit Brüssel keinen Einfluss. Im Gegenteil! Sie helfen sogar. Ungarn bezieht sich als einziges EU-Land noch direkt auf Gas von Russland. Deshalb steht Ungarn unter gewaltigem politischem Druck aus Brüssel. Tatsächlich begann Ungarn im April dieses Jahres mit dem Import von Erdgas aus der Türkei. Der Grund ist klar: Budapest will sich unabhängiger von russischem Gas machen.
Außerdem importiert man Erdgas aus Kroatien und seit 2023 auch aus Aserbaidschan. Hinter den Kulissen in Budapest passiert bereits viel. Denn Ungarn produziert weniger als 20 % des Erdgases, das es pro Jahr verbraucht. Alle diese Fakten spielen CanCambria und das Kiskunhalas-Projekt vollständig in den Karten.
Denn ein großes, erfolgreiches Erdgasprojekt im eigenen Land ist genau das, was die Orban-Regierung jetzt braucht. Wird das Kiskunhalas-Projekt sogar zu einem potenziellen Elefantenprojekt, würde es die politisch prekäre Lage von Budapest in der EU massiv verbessern. Die Börse schätzt den politischen Faktor unserer Meinung nach auch völlig falsch ein! Tatsächlich hat die Regierung in Budapest ein maximales Interesse am Erfolg des Kiskunhalas-Projektes. Die politische Situation hilft CanCambria in Wirklichkeit!
**Noch unter dem Börsenradar: Aktie erst seit Kurzem börsengelistet**
Der zweite Grund für die noch niedrige Bewertung: Die Aktie von **CanCambria Energy (WKN: A3EKUB)** ist erst seit dem 31. Oktober 2024 an der kanadischen Börse TSX Venture börsengelistet! Aktie und Story sind noch völlig unbekannt. Das ist eine fantastische Chance für gut informierte Anleger!
Sie können jetzt einsteigen, bevor die Story sich bei mehr privaten Investoren herumspricht. Bevor die Börse versteht, dass sich CanCambria nun an **DEM ENTSCHEIDENDEN PUNKT der Unternehmensentwicklung befindet. Dass CanCambria als reiner Europa-Energie-Explorer beim Erfolg des Kiskunhalas-Projekts ein echter Gamechanger mit echtem Vervielfachungspotenzial werden würde. Sogar mit langfristigem Multi-Tenbagger-Potenzial. Und die Story spricht sich herum: CanCambria hat Anfang Januar 2025 eine überaus erfolgreiche Privatplatzierung abgeschlossen. Statt der geplanten 3,5 Millionen CAD konnten sogar 4,725 Millionen CAD eingesammelt werden. Große Investoren verraten lukrative Gewinnchancen. Sie investieren zu 0,50 CAD pro Einheit – deutlich über dem Börsenkurs vom Oktober. Das frische Kapital fließt frei in die Entwicklung des vielversprechenden Kiskunhalas-Projekts in Ungarn.
Passen Sie nun bitte ganz genau auf. Denn hier erhalten Sie echtes Insiderwissen der erfahrenen Rohstoff-Investoren: Die investieren nämlich bevorzugt anhand der sogenannten Lassonde-Kurve.
**Die heißeste Phase der CanCambria-Aktie startet!**
Die Lassonde-Kurve beschreibt die Entwicklung des Unternehmenswertes eines Rohstoffkonzerns anhand einer typischen Projektentwicklung. Wie Sie in der Grafik der Lassonde-Kurve sehen, gibt es zwei ideale Einstiegszeitpunkte für Anleger, nach denen historisch die größten Zuwächse beim Unternehmenswert – und damit bei der Aktie – erfolgen.

(Quelle: Mining Explained, Sharedeals)
Der erste ideale Moment ist der Kaufzeitpunkt VOR der „Discovery“-Phase, wenn die potenziellen Vorkommen durch Bohrungen real belegt werden.
Genau an diesem Punkt befindet sich **CanCambria Energy (WKN: A3EKUB)** !
Wie Sie aus dem Unternehmenszeitplan wissen, soll im Sommer die alles entscheidende Bohrung kommen! Doch wie Sie in der Lassonde-Kurve sehen, steigen die Aktienkurse bereits in Antizipation der Ergebnisse im Vorfeld massiv an!
Das wäre noch in 2025!
Clevere Anleger können jetzt VOR der heißen Anstiegsphase in der Lassonde-Kurve kaufen! Die Phase der explosiven Aktienkursanstiege in Antizipation der Bohrungen. Der aktuelle Börsenwert von CanCambria liegt nur bei 52 Mio. CAD (Stand: 03.12.25). Das ist unsere Meinung nach sehr lukrativ für ein Unternehmen, das 100% an einem Gasfeld in Europa hält – dem heißesten Energiemarkt der Welt! Vor allem, wenn dieses Gasfeld das Potenzial für ein waschechtes Elefantenprojekt besitzt. Fäustling in Europa!

(Quelle: CanCambria)
**Wenn Sie sich für einen Einstieg interessieren, handeln Sie jetzt – aber überlegt.**
Rohstoff-Explorer sind volatile Investments, bei denen man mit einem Kauf niemals den besten Kurs erwischt. Die aktuelle Bewertung von CanCambria ist angesichts der Perspektiven so niedrig, dass 2 oder 3 Cent nicht den Unterschied machen.
Aber werden Sie nicht gierig: Auch wenn CanCambria wirklich alle Voraussetzungen für einen langfristigen Multi-Tenbagger erfüllt, ist dies nicht garantiert. Investieren Sie nur Kapital, dessen Verlust Sie im Zweifelsfall verschmerzen können. Realisieren Sie auch Teilgewinne bei einer Rallye nach der Lassonde-Kurve. So reduzieren Sie Ihr Risiko noch einmal.
Wenn Sie diese Ratschläge berücksichtigen, kann **CanCambria Energy (WKN: A3EKUB)** mit adäquatem Kapitaleinsatz eines der spannendsten und chancenreichsten Investments der kommenden Jahre sein. Es gibt Aktien, da sollte man einfach dabei sein. CanCambria Energy gehört jetzt dazu ...
## **Aktuelle Nachrichten**
[](https://www.sharedeals.de/cancambria-aktie-neue-koepfe-fuer-die-chefetage/)
[Rohstoff-Aktien](https://www.sharedeals.de/category/rohstoffe/ "Rohstoff-Aktien"), [Small Caps](https://www.sharedeals.de/category/small-caps/ "Small Caps")
## [CanCambria-Aktie: Neue Köpfe für die Chefetage](https://www.sharedeals.de/cancambria-aktie-neue-koepfe-fuer-die-chefetage/ "CanCambria-Aktie: Neue Köpfe für die Chefetage")
Dezember 3, 2025 9:52 a.m.
[ ](https://www.sharedeals.de/cancambria-aktie-neue-koepfe-fuer-die-chefetage/)[](https://www.sharedeals.de/cancambria-aktie-die-naechsten-top-nachrichten/)
[Rohstoff-Aktien](https://www.sharedeals.de/category/rohstoffe/ "Rohstoff-Aktien"), [Small Caps](https://www.sharedeals.de/category/small-caps/ "Small Caps")
## [CanCambria-Aktie: Die nächsten Top-Nachrichten](https://www.sharedeals.de/cancambria-aktie-die-naechsten-top-nachrichten/ "CanCambria-Aktie: Die nächsten Top-Nachrichten")
November 23, 2025 4:14 p.m.
[ ](https://www.sharedeals.de/cancambria-aktie-die-naechsten-top-nachrichten/)
Informationen zur Aktie
CanCambria Energy Corp.
[](https://www.cancambria.com/)
**Sektor:** Rohstoffe **WKN:** A3EKUB **ISIN:** CA13740E1079 **SYMBOL:** CCEC.V[](https://abitibimetals.com/)[cancambria.com](http://cancambria.com)
**Potenzial:
Bleiben Sie immer auf dem Laufenden und abonnieren Sie unseren kostenlosen News-Service.
### **5 Gründe, die für eine Aufnahme in Ihrem Depot sprechen:**
#### **Energiekrise in Europa**
Europa muss so schnell wie möglich seine eigene Energieproduktion aufbauen. Eigene Energieprojekte haben in Brüssel und auch bei der ungarischen Regierung allerhöchste Priorität. Stärkerer politischer Rückenwind für CanCambria.
#### **Lassonde-Kurve: Jetzt kommt die heißeste Aktienphase**
Clevere Anleger können jetzt VOR der heißesten Anstiegsphase der Aktie laut der Lassonde-Kurve einsteigen. Diese Phase findet traditionell im Vorfeld der Bohrungen statt. Das wäre laut Plan genau das 1. Halbjahr 2025.
#### **Top-Management**
Hoch erfahrenes Management mit sehr erfolgreichem Track Record für Bohrungen erhöht die Erfolgschancen für Gamechanger-Bohrung im Sommer 2025.
#### **Extrem selten: Unerschlossenes Onshore-Gasprojekt in Europa**
CanCambria hält 100% an dem Kiskunhalas-Projekt in Ungarn – mitten in Europa. Das riesige Gasfeld ist noch völlig unerschlossen. Fast ein Novum in Europa.
#### **Extrem attraktives Chance-Risiko-Profil**
Das Elefantenpotenzial des Kiskunhalas-Projektes bietet bei erfolgreicher Bohrung seltenes Multi-Tenbagger-Potenzial. Aber das Risiko ist durch die vergangenen Bohrungen, die bereits Gasvorkommen nachgewiesen haben, reduziert worden.
**Interessenkonflikte: Ein konkreter und eindeutiger Interessenkonflikt besteht darin, dass der Herausgeber und mit dem Herausgeber verbundene natürliche oder juristische Personen Positionen in CanCambria Energy halten und diese Positionen jederzeit – auch kurzfristig – weiter aufstocken oder verkaufen können.**
**Darüber hinaus wurde die bull Markets Media GmbH für die Berichterstattung über CanCambria Energy vom Unternehmen selbst vergütet. Hierin besteht ein weiterer, erheblicher Interessenkonflikt.**
# [Datenschutz](https://www.sharedeals.de/datenschutz) |[ Haftungsausschuss ](https://www.sharedeals.de/haftungsausschluss/) | [Impressum](https://www.sharedeals.de/ueber/)
**Seitengruppe:** IR
---
### [NBC Plus Danke](https://www.sharedeals.de/nbcplus-danke/)
**Published:** Oktober 22, 2025
**Author:** Laura Miketta
**Content:**

### Herzlichen Glückwunsch! Deine Bestellung war erfolgreich.
Hallo \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\],
vielen Dank für den Kauf von "No Brainer Club Plus" und für das uns entgegengebrachte Vertrauen. Wir wünschen Dir viel Erfolg mit Deinen ersten Biotech-Investments.
Du erhältst nun in wenigen Sekunden eine E-Mail mit dem Betreff "#1 No Brainer Club: Herzlich willkommen". Hier gehe ich mit Dir gemeinsam die ersten Schritte, damit Du Dich gut im Club zurecht findest.
**Bitte beachte, dass eine unerlaubte Weiterverbreitung aller Clubinhalte strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unseren Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
[](#tve-jump-1967b6417f1)
Biotech-Experte Maximilian Ruth
### Herzlichen Glückwunsch! Deine Bestellung war erfolgreich.
[](#tve-jump-1967b6417f1)
Biotech-Experte Maximilian Ruth
Hallo \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\],
vielen Dank für den Kauf von "No Brainer Club Plus" und für das uns entgegengebrachte Vertrauen. Wir wünschen Dir viel Erfolg mit Deinen ersten Biotech-Investments.
Du erhältst nun in wenigen Sekunden eine E-Mail mit dem Betreff "#1 No Brainer Club: Herzlich willkommen". Hier gehe ich mit Dir gemeinsam die ersten Schritte, damit Du Dich gut im Club zurecht findest.
**Bitte beachte, dass eine unerlaubte Weiterverbreitung aller Clubinhalte strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unseren Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
### Herzlichen Glückwunsch! Deine Bestellung war erfolgreich.
Hallo \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\],
vielen Dank für den Kauf von "No Brainer Club Plus" und für das uns entgegengebrachte Vertrauen. Wir wünschen Dir viel Erfolg mit Deinen ersten Biotech-Investments.
Du erhältst nun in wenigen Sekunden eine
[](#tve-jump-1967b6417f1)
Biotech-Experte Maximilian Ruth
E-Mail mit dem Betreff "#1 No Brainer Club: Herzlich willkommen". Hier gehe ich mit Dir gemeinsam die ersten Schritte, damit Du Dich gut im Club zurecht findest.
**Bitte beachte, dass eine unerlaubte Weiterverbreitung aller Clubinhalte strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unseren Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
Bei inhaltlichen Fragen zum Report kannst Du Dich jederzeit unter info@sharedeals.de bei Maximilian Ruth melden.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [Terminbestätigung](https://www.sharedeals.de/terminbestaetigung/)
**Published:** November 7, 2025
**Author:** Sabrina Mergner
**Content:**

### Herzlichen Glückwunsch! Deine Terminbuchung war erfolgreich.
Schön, dass Du Dich für einen Call eingetragen hast.
Du müsstest gerade eine Mail mit dem Termin erhalten haben. Wenn nicht, schaue bitte auch im Spam-Ordner nach.
Wir freuen uns schon darauf, mit Dir zu sprechen!
P.S.: Falls Dir für den Termin doch etwas dazwischen kommt, dann nutze bitte den Link zum Verschieben des Termins in Deiner Mail.
[](#tve-jump-1967b6417f1)
Biotech-Experte Maximilian Ruth
### Herzlichen Glückwunsch! Deine Terminbuchung war erfolgreich.
[](#tve-jump-1967b6417f1)
Biotech-Experte Maximilian Ruth
Schön, dass Du Dich für einen Call eingetragen hast.
Du müsstest gerade eine Mail mit dem Termin erhalten haben. Wenn nicht, schaue bitte auch im Spam-Ordner nach.
Wir freuen uns schon darauf, mit Dir zu sprechen!
P.S.: Falls Dir für den Termin doch etwas dazwischen kommt, dann nutze bitte den Link zum Verschieben des Termins in Deiner Mail.
### Herzlichen Glückwunsch! Deine Bestellung war erfolgreich.
Hallo \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\],
vielen Dank für den Kauf von "No Brainer Club Plus" und für das uns entgegengebrachte Vertrauen. Wir wünschen Dir viel Erfolg mit Deinen ersten Biotech-Investments.
Du erhältst nun in wenigen Sekunden eine
[](#tve-jump-1967b6417f1)
Biotech-Experte Maximilian Ruth
E-Mail mit dem Betreff "#1 No Brainer Club: Herzlich willkommen". Hier gehe ich mit Dir gemeinsam die ersten Schritte, damit Du Dich gut im Club zurecht findest.
**Bitte beachte, dass eine unerlaubte Weiterverbreitung aller Clubinhalte strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unseren Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
Bei inhaltlichen Fragen zum Report kannst Du Dich jederzeit unter info@sharedeals.de bei Maximilian Ruth melden.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [countdown-pr](https://www.sharedeals.de/countdown-pr/)
**Published:** Mai 7, 2025
**Author:** Matthias Abresch
**Content:**
\[tcb-script\] // JavaScript-Code, um das aktuelle Datum zu erhalten und in die HTML-Seite einzufügen function aktualisiereDatumAnzeige() { var heute = new Date(); var options = { weekday: 'long', year: 'numeric', month: 'long', day: 'numeric' }; var formatiertesDatum = heute.toLocaleDateString('de-DE', options); document.getElementById('datumAnzeige').textContent = formatiertesDatum; } // Aktualisiere das Datum bei Seitenladung window.onload = function () { aktualisiereDatumAnzeige(); };\[/tcb-script\]
Anzeige | Vergütete Berichterstattung im Auftrag von NexMetals Mining Hinweise zum Interessenkonflikt befinden sich am Ende des Artikels
# **Seltene Chance: Einmaliger Informationsvorsprung vor der Masse der Anleger eröffnet jetzt Multibagger-Gewinnchance beim „roten Gold“!**
# Die größten Gewinne an der Börse eröffnen sich Anlegern nicht mit einem heißen Tipp aus einem Reddit-Forum. Oder indem man Empfehlungen von Warren Buffett befolgt. Wobei man damit historisch wirklich gute Gewinne machte. Aber die spektakulären Gewinne. **Die Gewinne, die einen Anleger in eine neue Vermögensliga hebeln – die macht man mit Buffett-Investments so gut wie nie.** Diese Gewinne machen Anleger durch Informationsvorsprung bei unentdeckten Aktienperlen! **Wenn Sie mehr über den Markt wissen, eröffnen sich Ihnen die wirklich großen Gewinnchancen.** Wenn Sie durch bessere Informationen früher erkennen können, dass eine Aktie von der Börse (noch) völlig falsch eingeschätzt wird – dann können Sie sich mit dieser Aktie Gewinnpotenziale eröffnen, von denen die Masse der Anleger nur träumen kann.
Denn während Sie durch bessere, zukünftige Informationen einen Schritt voraus sind, deutet die Masse der Anleger leider immer den einen entscheidenden Schritt hinterher. Nicht umsonst wird an der Wall Street die Information als das wertvollste handelbare Gut bezeichnet!
**Informationsvorsprung: Der entscheidende Faktor für überdurchschnittliche Gewinne**
Nun werden Anleger zu Recht einwerfen: „Wie soll ich denn bei der Apple, BMW, Nvidia oder SAP gegen die ganzen Investmentbanken einen Informationsvorsprung hinbekommen?“ Das stimmt. Das ist kaum möglich. Aber bei Smallcap-Unternehmen, die kaum von Banken gecovert werden und noch nicht im Rampenlicht der Börse stehen – da haben Sie genau diese Chance!
Eine Chance wie bei NexMetals Mining **(TSX-V: NEXM, WKN: A41A95, ISIN: CA65346E1051)** , die eine unglaublich spannende Story bieten. So spannend, dass sie risikobereiten Anlegern mittelfristig spektakuläre Multibagger-Gewinne eröffnen könnten. Sogar Tenbagger-Gewinne sind hier absolut möglich. Denn denken Sie immer daran:
Bei Smallcap-Aktien wie NexMetals Mining (Börsenwert von rund 200 Mio. CAD) handeln Sie nicht in der Welt der Investmentbanken. Sie handeln mit der Masse anderer Privatanleger – und diese Masse deutete eben immer den entscheidenden Schritt hinterher. Wenn Sie dann auch noch – wie jetzt bei NexMetals Mining – über einen Informationsvorsprung verfügen, sind Sie der Konkurrenz auch gleich zwei Schritte voraus!
Diese Distanz kann bei den Gewinnen zu einem kleinen (oder potenziell auch großen) Vermögen führen. Das sehen wir an der Börse immer wieder. Normalerweise sind es leider die Investmentbanken, die den Schritt voraus sind. Doch bei NexMetals Mining können Sie vorne sein!
Bei NexMetals Mining haben Sie die Chance, genau jetzt in der Poleposition zu sein und das gesamte Feld zu einem Start-Ziel-Sieg davonzufahren! Denn die Börse versteht aktuell noch überhaupt nicht, was bei NexMetals Mining im Jahr 2025 und in den folgenden Jahren Spektakuläres passieren dürfte.
**Sie sind der Anlegermasse jetzt gleich 2 Schritte voraus!**
Für die Börse ist NexMetals Mining **(TSX-V: NEXM, WKN: A41A95, ISIN: CA65346E1051)** nur ein Rohstoff-Explorer unter vielen. Diese Einschätzung ist sogar verständlich, wenn man eben nicht über die richtigen, wahren Informationen verfügt. Denn dann zeigt sich plötzlich ein völlig anderes Bild – ein Bild, das Aktionären bei einer erfolgreichen Entwicklung von gleich zwei Kupferprojekten die Chance auf hohe dreistellige und gar vierstellige Kursgewinne bieten könnte!
Quelle: Premium Resources
Hier ist der oberflächliche, schlecht informierte Blick auf NexMetals Mining:
- Kleiner Rohstoffexplorer mit einem Börsenwert von rund 200 Mio. CAD.
- Zwei Kupfer & Kobalt & Nickel-Projekte (zudem auch noch Metalle der Platin-Gruppe).
- Doch beide Minen produzieren noch nicht.
- Beide Minenprojekte liegen in Afrika.
Bild einfügenBild einfügen
Da winkt die Masse der Anleger sofort ab – **UND SIE LIEGEN ALLE FALSCH!**
Wie Sie jetzt lesen werden, sieht die Realität ganz anders aus, als die Börse noch denkt. Die Betonung liegt hier auf dem Wort „noch“. Denn unter dem Deckel von NexMetals Mining brodelt es gewaltig! Es ist nur noch eine Frage der Zeit, bis die Börse den Deckel hochhebt und erkennt, was für ein Michelin-Sterne-Börsengericht das Management von NexMetals Mining zusammengestellt hat! Was Sie jetzt lesen werden, dürfte Ihnen sehr schmecken …
**Börse schert alle Länder in Afrika über einen Kamm: Ihre ultimative Chance!**
Fangen wir mit dem letzten Punkt an: Afrika. Der schwarze Kontinent ist ein wahres Rohstoffparadies. Das ist unbestritten. Aber viele afrikanische Länder haben auch große Probleme. Sie reichen von furchtbarer Armut und Diktaturen bis zu militärischen Konflikten und Bürgerkriegen.
Vielerorts fehlen große Fortschritte in politischer und gesellschaftlicher Modernisierung. Dann ist da noch der gewaltige Einfluss von Russland und vor allem China, was viele Regionen in Afrika aus geopolitischer Sicht hoch risikoreich macht. Auch diese Fakten sind unbestritten – und sie sorgen dafür, dass sich viele Anleger überhaupt nicht tiefergehend mit Afrika beschäftigen.
**EIN GROSSER FEHLER – DER IHNEN DIE CHANCE AUF DREI- BIS VIERSTELLIGE GEWINNCHANCEN ERÖFFNEN KÖNNTE!**
Wieder gilt: Wer bessere Informationen hat, der hat den entscheidenden Vorsprung zu einer der potenziell spannendsten Börsenstories der kommenden Jahre: NexMetals Mining **(TSX-V: NEXM, WKN: **A41A95**, ISIN: CA65346E1051)** ist aktuell wie eine ungeöffnete Muschel am Börsenstrand: Sie heben sie auf und öffnen sie – und finden darin eine riesige, lupenreine Aktienperle mit einem potenziellen Wert, von dem die Masse der Anleger immer nur träumt.
Denn die Masse schwimmt an der Börse immer hinter der Welle. Nie vor der Welle. Um vor der Welle zu schwimmen, bräuchte sie früher die richtigen Informationen. Doch für Sie könnten echte Traumrenditen Realität werden. Denn Sie erhalten nun bei NexMetals Mining den entscheidenden Informationsvorsprung – und er beginnt mit Afrika. Denn:
**Botswana: Ein Leuchtturm politischer Stabilität in Afrika!**
Wir sprechen hier von einem ganzen Kontinent. Die dortigen Entwicklungen sind natürlich nicht überall gleich. Es gibt bei allem immer auch erfolgreiche Ausnahmen. In Afrika ist einer dieser positiven Leuchttürme das südafrikanische Land Botswana. Es ist ein glorreiches Beispiel dafür, wie erfolgreich Afrika sein könnte.
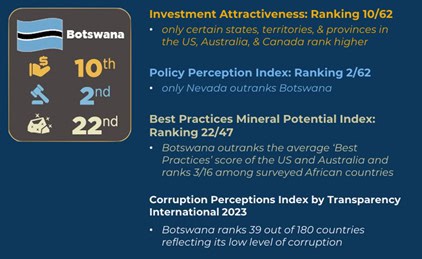
(Quelle: NexMetals Mining)
Was kaum jemand weiß: Botswana ist die am längsten währende Demokratie in ganz Afrika. Seit 59 Jahren werden in Botswana freie Wahlen durchgeführt. Die Transformation begann 1966. Im nächsten Jahr wird in Botswana also das 60-jährige Jubiläum der Demokratie gefeiert. Das dürfte das Land ins Rampenlicht der Medien rücken. Aber das nur am Rande.
Zum Vergleich: In Spanien fanden die ersten freien Wahlen und damit die Geburtsstunde der dortigen Demokratie nach dem Tod von Francisco Franco 1977 statt! 11 Jahre NACH den ersten freien Wahlen in Botswana. So alt und so erfolgreich sind die Demokratie und die politische Stabilität in dem südafrikanischen Land!
**Seit 59 Jahren: Botswana ist die älteste Demokratie in Afrika**
Botswana blickt jedoch nicht nur auf eine Demokratiehistorie zurück, die unter zeitlichen Gesichtspunkten westeuropäische Dimensionen besitzt. Das Land zeichnet sich nicht nur durch eine für Emerging Markets überdurchschnittliche politische und gesellschaftliche Stabilität aus. Botswana ist auch ein klassisches Rohstoffland mit einer sehr Bergbau-freundlichen Historie.
Trotzdem wird Botswana an der Börse mit politisch instabilen Ländern und Krisenherden in einen Topf geworfen. Völlig unsinnig und falsch – und dies ist der erste entscheidende Informationsvorsprung für Sie. Dies führt uns direkt zum nächsten Informationsvorsprung, der sogar noch wichtiger für weitsichtige Anleger ist.
In diesem Ausnahmeland – nicht nur bezogen auf Afrika, sondern auf die gesamten Emerging Markets – liegen die zwei Rohstoff-Projekte von NexMetals Mining **(TSX-V: NEXM, WKN: A41A95, ISIN: CA65346E1051)**: die Selkirk-Mine und die Selebi-Mine. Beide Rohstoff-Projekte sind Kupferprojekte, bei denen als Nebenprodukte auch noch Kobalt, Nickel und Metalle der Platingruppe gefunden wurden. Sie wissen sicherlich:
**KUPFER IST NEBEN GOLD UND SILBER DER BÖRSENSTAR 2025!**
Nicht nur das: Der Bullenmarkt von Kupfer wird sich auf Jahre fortsetzen. Kupfer bietet top-fundamentale Gründe, die von der Masse der Anleger noch völlig falsch eingeschätzt werden. Denn die Börse sieht Kupfer noch als einfaches Industriemetall. Doch das ist eine veraltete Information!
Diese Fehleinschätzung von Kupfer und seinem Potenzial dürfte nicht lange Bestand haben! Wenn Sie sich die Performance von Kupfer im Vergleich zu Gold und Silber auf der einen Seite und die der anderen Industriemetalle auf der anderen Seite anschauen, dann fällt sofort auf: Kupfer hat sich viel besser entwickelt als die anderen Industriemetalle.
Anlageklasse
Performance Q1-2025\*
Kupfer
+25,1 %
Gold
+19,2 %
Silber
+18,3 %
Zinn
+5,0 %
Nickel
+3,9 %
Blei
+0,8 %
Aluminium
+0,2 %
Öl (WTI)
-0,8 %
Zink
-4,5 %
\* bis 31.03.2025
Nicht nur das: Kupfer ist im 1. Quartal sogar deutlich stärker gestiegen als Gold oder Silber. Die Gold-Story ist in aller Munde. Aber über Kupfer spricht (noch) niemand. Übrigens: Noch stärker als Kupfer stieg der Preis eines anderen Rohstoffs: Kobalt. Der Kobalt-Preis stieg im 1. Quartal 2025 um sage und schreibe +39 % an! Gut für NexMetals Mining, das in seinen beiden Projekten neben Kupfer- auch Kobaltvorkommen hat.
**Doch zurück zu der fantastischen Performance von Kupfer. Wie kann das sein?**
Nun, der Grund ist: Kupfer in 2025 (und in Zukunft) ist nicht mehr das alte Kupfer von 2005 oder 2015. Kupfer ist heute viel mehr als nur ein einfaches Industriemetall. Diese Zeiten sind vorbei. Heute ist Kupfer vielmehr ein „Strategisches Metall“ – so wie die Seltenen Erden. Das macht Kupfer plötzlich viel wertvoller als die anderen Industriemetalle.
**Das neue Kupfer: Nützlich wie ein Industriemetall und wertvoll wie ein Edelmetall**
Fakt ist: Während die Preise der meisten Industriemetalle im letzten Jahr vor sich hindümpelten, markierte Kupfer erst am 26. März dieses Jahres ein neues Allzeithoch! Wie heißt es so schön:Der Preis spricht immer die Wahrheit. Kupfer hat einen neuen Wert – und ist damit zu einem neuartigen Rohstoff-Hybrid geworden:
- Es ist natürlich weiterhin zu einem Teil ein Industriemetall, das für viele Wirtschaftszweige unerlässlich ist.
- Aber: Kupfer ist inzwischen auch teilweise ein Edelmetall geworden, das einen höheren Wert als die klassischen Industrierohstoffe besitzt.
- Denn Kupfer ist inzwischen zu einem „Strategischen Metall“ geworden, das für Staaten von unverzichtbarer Bedeutung ist.
Hintergrund für diesen entscheidenden Wandel von Kupfer zum neuen Superrohstoff als Industriemetall + strategisches Metall + Edelmetall ist die neue geopolitische Ära seit Februar 2022. Die Welt ist in eine neue Phase eines neuen Kalten (und leider teilweise schon Heißen) Krieges zwischen West und Ost eingetreten.
Derartige geopolitische Veränderungen dauern historisch in den meisten Fällen nicht einige Jahre, sondern Jahrzehnte. Eine der Folgen der geopolitischen Veränderungen: die Deglobalisierung. Im Zuge der Deglobalisierung und des Reshorings (auf Deutsch: Zurückholen) werden ganze Industrien zurück in die USA oder nach Europa geholt.
Dadurch wird Kupfer plötzlich zu einem unverzichtbaren Schlüsselrohstoff, der – und jetzt kommt es – für die nationale Sicherheit von Staaten von zentraler Bedeutung ist. Die Versorgung muss gesichert sein! Dadurch erhält Kupfer in diesem neuen geopolitischen Zeitalter einen Wert, den es in seiner Historie bisher noch nie hatte.
**Kupfer: Als „Strategischer Schlüsselrohstoff“ so wertvoll wie noch nie!**
Deshalb entwickelt sich der Preis von Kupfer in 2025 viel mehr so wie der Preis der Edelmetalle Gold und Silber als wie der von Blei, Zink oder Nickel. Wie Sie in der Tabelle oben sehen, sogar besser als bei Gold und Silber! Der Beleg für die neue Rohstoff-Rolle von Kupfer: Als Trump im April das Strafzollchaos auslöste, wurden anfangs praktisch alle Industrien mit Strafzöllen belegt. Es gab nur eine handverlesene kleine Gruppe, die selbst Trump von den Strafzöllen ausnahm. Dazu gehörte: Kupfer!
Das zeigt Ihnen den neuen Wert von Kupfer. Nutzen Sie diesen Informationsvorsprung, der bei der Masse der Börsianer noch gar nicht angekommen ist. Die denken noch in den veralteten, nicht mehr zeitgemäßen Schablonen der Rohstoffe. Kupfer ist zu einer völlig neuen Rohstoffkategorie geworden.
Deshalb spielen die Rezessionsängste bei Kupfer eine viel kleinere Rolle, als die Börse aktuell denkt. Dies wird belegt durch einen Vergleich von Kupfer und Öl. Früher galten diese beiden großen Rohstoffe als die Barometer für den Zustand der Volkswirtschaften. Doch Sie sehen im folgenden Chart, dass die Performances von Öl (lila Linie) und Kupfer (Candlesticks) seit Anfang 2025 diametral auseinandergehen.
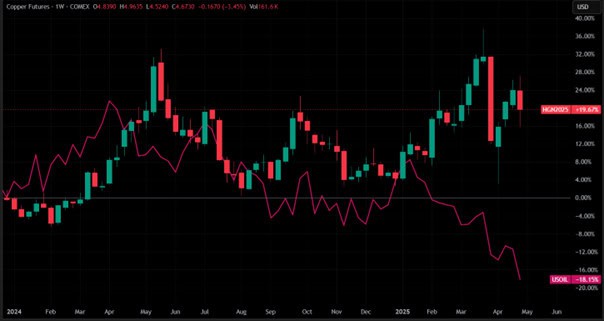
Der Ölpreis spiegelt die Unsicherheiten über die Wirtschaftsentwicklungen wider. Wäre Kupfer das alte Kupfer, müsste die Entwicklung also ähnlich sein. Ist sie aber nicht. Im Gegenteil. Kupfer steigt und steigt – weil es eben seine neue Sonderrolle eingenommen hat. Das macht Kupfer-Aktien wie **NexMetals Mining (TSX-V: NEXM, WKN: A41A95, ISIN: CA65346E1051)** so spannend!
**NexMetals Mining: Zwei Kupferminen mit allen Genehmigungen!**
NexMetals Mining ist genau zur richtigen Zeit mit den richtigen Projekten für den richtigen Rohstoff am richtigen Ort. Doch der größte Knaller kommt jetzt erst! Was Sie nun lesen, ist eine Schlüsselinformation, die dem Markt aktuell fehlt. Obwohl sie öffentlich zugänglich ist. Aber da (noch) niemand NexMetals Mining auf dem Investmentradar hat, schauen die Anleger nicht genau hin. Dieser Nachteil könnte Ihr Vorteil sein. Ein potenziell sehr großer und lukrativer Gewinnvorteil.
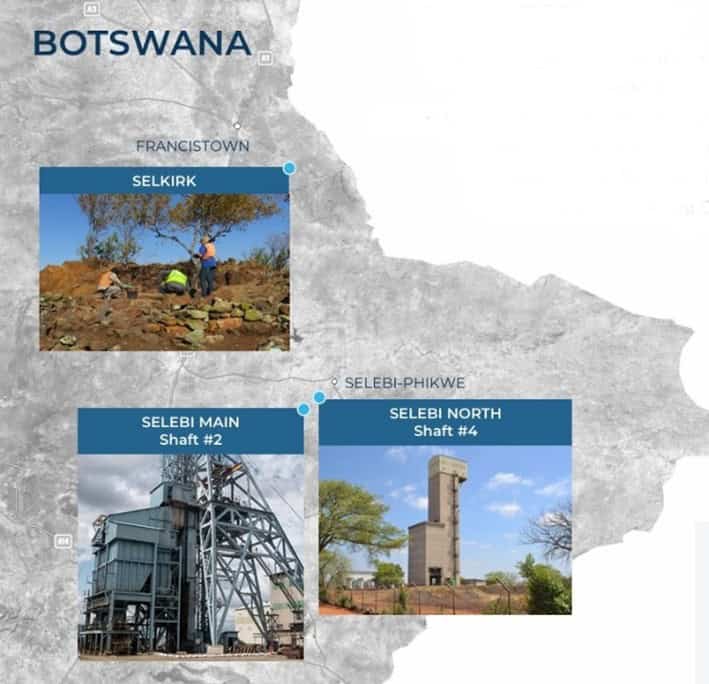
(Quelle: NexMetals Mining)
Denn die Kupferprojekte Selkirk-Mine und Selebi-Mine haben BEIDE bereits alle Genehmigungen für eine Produktion! Noch mal, damit dieser Fakt nicht untergeht: NexMetals Mining besitzt sowohl für die Selkirk-Mine als auch für die Selebi-Mine alle notwendigen Genehmigungen von den botswanischen Behörden, um in beiden Minen mit einer Produktion zu starten.
Tatsächlich – und hier kommt schon der nächste Hammer – waren beide Minen in der Vergangenheit bereits in Produktion! Dort wurde von den Vorbesitzern bereits Kupfer, Kobalt, Nickel (und Metalle der Platingruppe als kleinere Nebenprodukte) gefördert! Doch die Produktionen in beiden Minen wurden in 2016 eingestellt.
Das bedeutet: Auf beiden Projekten existiert bereits alle notwendige Infrastruktur für eine Produktion. Natürlich muss diese modernisiert werden. Aber die Kosten dafür belaufen sich nur auf einen winzigen Bruchteil der Kosten, die ein Bergbauunternehmen für den Aufbau der Produktionsinfrastruktur für nicht nur eine, sondern zwei Minen ausgeben müsste. Zudem würde ein neuer Aufbau Jahre dauern.
**NexMetals Mining spart Jahre der Minenentwicklung und Millionen US$ an Kosten!**
Realistisch wäre für ein kleines Bergbauunternehmen wie NexMetals Mining ein Zeitraum von 10 bis 15 Jahren, um beide Minenprojekte neu in Produktion zu bringen. So lange dauert es heute, um ein neues Kupferprojekt von der Exploration über die Entwicklung und die oftmals zeitintensiven Genehmigungsprozesse in die Produktion zu bringen. Eine halbe Ewigkeit.
Oder man würde Partnerschaften eingehen müssen, um Gelder einzusammeln, welche die zeitlichen Abläufe beschleunigt könnten. Doch dann müsste man natürlich gewaltige Eigentumsanteile an mindestens einem, vermutlich beiden Projekten an die Geldgeber abgeben – was die Unternehmensstory von NexMetals Mining unattraktiver machen und damit das Gewinnpotenzial der Aktie deckeln würde.
Aktuell bewertet die Börse NexMetals Mining noch so, als ob nicht nur einer dieser Fälle eintreten dürfte, sondern als ob BEIDE Fälle eintreten dürften. Wenn also nur EINER dieser Fälle eintritt, dürfte automatisch ein großes Fehlbewertungspotenzial in der Aktie von **NexMetals Mining (TSX-V: NEXM, WKN: A41A95, ISIN: CA65346E1051)** freigesetzt werden.
Doch die aktuellen Informationen über die beiden Minenprojekte deuten vielmehr klar darauf hin, dass in den kommenden Jahren KEINER dieser zwei Fälle eintreten dürfte! Weil die gesamte Produktionsinfrastruktur schon steht. Weil man schon alle Genehmigungen hat. Das ist die fantastisch positive Situation für NexMetals Mining und Anleger, die neu einsteigen wollen.
**Produktionsstart könnte in der halben Zeit erfolgen, die von der Börse aktuell erwartet wird!**
Was das für den Aktienkurs von NexMetals Mining bedeuten dürfte, wenn diese Informationen an der Börse die Runde machen, können Sie sich an einer Hand abzählen. Wie Sie nun wissen – und auf der Website von NexMetals Mining auch selbst problemlos nachlesen können –, existieren die notwendigen Produktions-Infrastrukturen auf beiden Projekten!
Damit fällt die erste Fehleinschätzung der Börse weg, dass NexMetals Mining 10 bis 15 Jahre für den Aufbau der benötigten Infrastrukturen brauchen könnte. Das Management rechnet vielmehr mit einem Produktionsstart in 4 bis 5 Jahren – also rund 60 bis 70% schneller, als die Börse aufgrund der fehlenden Informationen aktuell einpreist.
Dadurch dürften auch keine Partnerschaften notwendig werden, welche die Anteile von NexMetals Mining an den beiden Projekten deutlich reduzieren könnten. Fakt ist: NexMetals Mining hält aktuell 100% an beiden Projekten:
1. **100% an der Selkirk-Mine**
2. **100% an der Selebi-Mine**
Diese Informationen offenbaren Ihnen eine mögliche MASSIVE FEHLBEWERTUNG BEI NexMetals Mining!
**DIE BÖRSE STUFT NexMetals Mining VIEL ZU GÜNSTIG EIN!**
Schauen wir uns die beiden Projekte im Detail an, offenbart sich ein schockierendes Geheimnis. Schockierend im potenziell positivsten Sinne für interessierte Anleger. Denn die Produktion in den beiden benachbarten Minen wurde in 2016 nicht gestoppt, weil die Bodenschätze abgebaut waren. Im Gegenteil – zu diesem Knaller kommen wir gleich.
Nein, die Produktion wurde damals nur eingestellt, weil die Verarbeitungsanlage für die Selkirk-Mine und die Selebi-Mine, die in naher Umgebung liegen, kaputt ging. Alles, was man dazu wissen muss: Sie war „made in China“. Doch da die Kupferpreise damals in der allgemeinen Rohstoffbaisse am Boden lagen, wollte niemand das Geld für eine neue Verarbeitungsanlage in die Hand nehmen. Stattdessen wurde die Produktion einfach eingestellt.
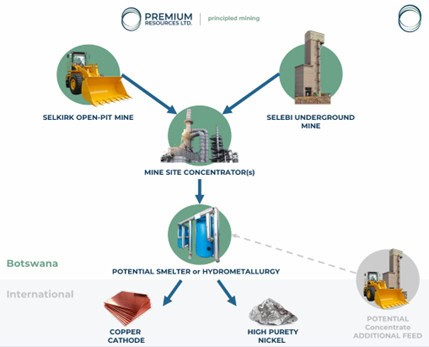
(Quelle: NexMetals Mining)
Denn wie Sie in der Grafik sehen, ist die Verarbeitungsanlage der entscheidende Schritt vor dem Verkauf. In den vergangenen Jahren wurde bei den beiden Projekten Selkirk und Selebi nur in minimale Instandhaltungsmaßnahmen für die Minen-Infrastruktur investiert – bis NexMetals Mining die beiden Projekte sehr clever vor dem neuen Boom des neuen Kupfers zu jeweils 100% erwarb.
**NexMetals Mining hält jeweils 100% an beiden Kupfer-Minen**
Das Selebi-Projekt wurde als Untertagemine betrieben. Das Besondere an diesem Projekt: die sehr hohen Kupfergehalte. Erst im letzten Jahr – im August 2024 – wurde eine neue Ressourcenschätzung nach NI43-101 Standard durchgeführt, die 27,7 Mio. Tonnen an Kupfer-Äquivalent mit hohen 3,25% auswies. Ein superhoher Wert!
Aber: Eine Untertagemine ist teurer als eine Tagebaumine. Bei den niedrigen Rohstoffpreisen vor 10 Jahren machte eine Untertagemine keinen Sinn. Doch heute notiert der Kupferpreis über +50% höher – Tendenz steigend. Damit ändern sich die finanziellen Rahmendaten grundlegend – vor allem, wenn die Minen-Infrastruktur durch den Vorbesitzer schon gebaut wurde.
Doch es kommt noch ein zweiter Faktor hinzu, der das Selebi-Projekt zu einem ganz besonderen Kupferprojekt machen könnte: Der Vorbesitzer hat Selebi nie im Detail exploriert. Selebi wurde als „Just-in-Time“-Produktionsmine geführt. Die Exploration wurde sprichwörtlich auf Monatsbasis immer nur so weit fortgeführt, um neue Abbaugebiete für die zeitnahe Produktion zu definieren.
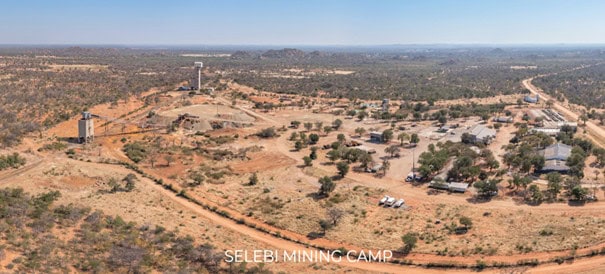
(Quelle: NexMetals Mining)
**Selebi-Mine: Massives Explorationspotenzial zur Ausweitung der Rohstoffvorkommen!**
Daher gibt es für Selebi keine umfassende Exploration des gesamten Projekts. Das ist eine sehr ungewöhnliche Situation. Normalerweise ist zumindest der Kernbereich eines Projektes detailliert exploriert, bevor man in Produktion geht. Dadurch sinkt natürlich die Zukunftsfantasie, da eine neue Exploration in den meisten Fällen nur in umliegenden Randgebieten erfolgt.
Nicht bei dem Selebi-Projekt. Hier finden wir ein Kupferprojekt mit erfolgreicher Produktion in der Vergangenheit, das nicht nur hohe Kupfergehalte besitzt, sondern zusätzlich auch noch über massives zukünftiges Explorationspotenzial verfügt. Was für eine seltene Kombination – die aber nur gut informierten Anlegern wie Ihnen vorbehalten ist.
Wie ist es möglich, dass es zu dieser Sondersituation beim Selebi-Projekt kam? Nun, das ist eben Afrika. Der Vorbesitzer war nur an schnellem, unmittelbarem Cashflow durch die Produktion interessiert – selbst, wenn die Produktion aufgrund der fehlenden umfassenden Exploration suboptimal war. Doch deren Fehler ist die Chance für **NexMetals Mining (TSX-V: NEXM, WKN: A41A95, ISIN: CA65346E1051)** und seine Aktionäre.
**Die unentdeckte Chance: Vorbesitzer hat Projekt nie vollständig exploriert**
Das Selebi-Projekt ist in zwei Minenbereiche unterteilt: Selebi Main und Selebi North, die etwas voneinander entfernt sind. In der Vergangenheit wurde in beiden Projekten separat gefördert. Doch die neuen Explorationen von NexMetals Mining deuten darauf hin, dass der Erzkörper unter beiden Projekten in der Tiefe miteinander verknüpft sein könnte (im Bild gelb markiert) – was auf ein deutliches neues Kupfer-/Kobalt-/Nickel-Vorkommen in der Tiefe hindeuten könnte. Das wäre natürlich ein Hammer.
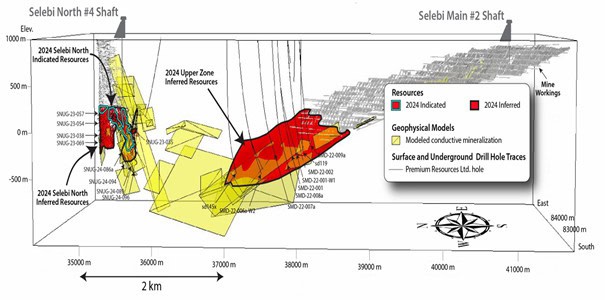
(Quelle: NexMetals Mining)
Ende Januar, Mitte April und zuletzt am 1. Mai 2025 gab NexMetals Mining bereits neue Bohrergebnisse von Selebi North bekannt, welche erneut weitere Rohstoffvorkommen mit überdurchschnittlichen Graden an Kupferäquivalent bestätigten. Noch besser: Sie deuten darauf hin, dass Selebi North in der Tiefe noch bei Weitem nicht vollständig exploriert ist.
Hier scheinen viel mehr Kupfer, Nickel, Kobalt und PGE-Metalle zu liegen, als die bisherigen Schätzungen vermuten ließen. Als wäre dies nicht schon gut genug, deuten die neuen Probebohrungen darauf hin, dass Selebi North nicht nur in der Tiefe, sondern eben auch in der Breite offen sein könnte. Das wäre natürlich ein Meilenstein für das Unternehmen!
**Schon drei Probebohrungen in 2025 mit erfolgreichen Ergebnissen durchgeführt**
Die zweite Mine mit dem Namen Selkirk ist ein völlig anderes Projekt. Es soll eine große Open-Pit-Tagebaumine werden. Aber dafür hat es niedrige Kupfergehalte. Hier macht die Masse den Unterschied. Es muss viel Gestein bewegt werden. Deshalb werden derartige Projekte mit niedrigen Rohstoffgehalten von Anleger meist gemieden.
Doch diese Anleger denken immer noch in den veralteten Strukturen des Rohstoff-Bärenmarktes. Der ist für Kupfer aber lange vorbei. Fakt ist: Große Projekte mit niedrigen Gehalten können hochprofitabel sein, wenn der Rohstoffpreis attraktiv hoch ist und die Kostenseite günstig.
Nun, Produktionskosten sind in Afrika oft hoch attraktiv – oftmals viel günstiger als in den USA oder Kanada. Gleichzeitig steigen die Kupferpreise. Auch dieser Punkt spielt **NexMetals Mining (TSX-V: NEXM, WKN: A41A95, ISIN: CA65346E1051)** bei der Selkirk-Mine voll in die Karten. Denn die NI43-101-Schätzung vom November 2024 definierte 44,2 Mio. Tonnen mit einem Anteil von Kupfer-Äquivalent von 0,81 %.
(Quelle: NexMetals Mining)
**Selkirk-Mine: Große Tagebaumine entwickelt mit hohen Kupferpreisen volles Potenzial**
Der Schlüssel zum Erfolg beider Minen und der Aktie von NexMetals Mining ist aber natürlich eine neue Verarbeitungsanlage. Das ist das entscheidende Ereignis, welches NexMetals Mining in die Champions League der zukünftigen Kupferproduzenten katapultieren dürfte – und Aktionären fantastische Gewinne einbringen könnte.
Das Management arbeitet im Hintergrund bereits unter Hochdruck an der Lösung dieses Nadelöhrs. Darüber gibt es aber noch keine Pressemitteilungen, da es noch keine finalen Vertragsabschlüsse gibt. Deshalb agiert der Markt aktuell, als ob im Bereich der Verarbeitungsanlage nichts passieren würde. Doch das sind nicht die richtigen Informationen.
In Wirklichkeit verfolgt das Management eine Drei-Faktor-Strategie, die für Aktionäre von **NexMetals Mining (TSX-V: NEXM, WKN: A41A95, ISIN: CA65346E1051)** in der potenziell kürzest möglichen Zeit die größtmögliche Unternehmenssteigerung erzielen soll. Genau so soll es ja auch sein!
Die Drei-Faktor-Strategie:
1. Weitere Exploration der Selkirk-Mine und der Selebi-Mine.
2. Beide Minenprojekte für eine schnelle Produktionsaufnahme voranbringen.
3. Lösung des Nadelöhrs der Verarbeitungsanlage.
Das ist genau der richtige Weg! Durch die Explorationen in beiden Minen – nicht nur in einer der beiden Minen – wird kontinuierlich neuer Newsflow über NexMetals Mining in die Aktienmärkte kommen. Parallel dazu werden die Fortschritte für die angepeilte Produktionsaufnahme immer mehr Aufmerksamkeit auf das Unternehmen ziehen, während gleichzeitig die Situation mit der Verarbeitungsanlage gelöst wird.
**Drei-Faktor-Strategie eröffnet die größten Gewinnchancen für NexMetals Mining**
Die entscheidende Information für weitsichtige Anleger ist dabei: Die Verarbeitungsanlage ist kein massives Problem für **NexMetals Mining (TSX-V: NEXM, WKN: A41A95, ISIN: CA65346E1051)**. Es geht lediglich darum, die beste Lösung zu finden. So analysiert das Management aktuell die Option einer modernen Hydrometallurgie-Anlage anstatt der klassischen Schmelz-Verarbeitungsanlagen.
Die Finanzierung der Verarbeitungsanlage dürfte kein Problem werden. Erst im März konnte NexMetals Mining satte 46 Mio. CA$ an frischem Kapital einsammeln. Hauptakteur war eine neue strategische Investorengruppe. Das Interesse an der Finanzierungsrunde war so groß, dass NexMetals Mining die Obergrenze für die Summer gleich 2x anheben konnte – und es wurden trotzdem alle Aktien aufgekauft!
Ursprünglich peilte das Management 36 Mio. CA$ an. Am Ende wurden es sogar 46 Mio. CA$. Es gibt nur ganz wenige Pre-Production-Unternehmen aus dem Industriemetall-Bereich, die so ein überdurchschnittliches Interesse generieren. Das zeigt Ihnen, welche Qualität wirklich in den Projekten von NexMetals Mining steckt.
Die Geldgeber machen ihre Hausaufgaben im Vorfeld der Finanzierungen ganz genau. Denn es gibt jede Menge Bergbaufirmen, unter denen sie wählen, und denen sie ihr Geld geben können. Wenn sie sogar mehr Geld investieren, als das Unternehmen ursprünglich einsammeln wollte, dann bestätigt dies die Qualität und die ultra-spannenden Perspektiven von NexMetals Mining.
**+330% Gewinnpotenzial zum Start!**
Was sind also die möglichen Gewinnchancen für weitsichtige Anleger bei **NexMetals Mining (TSX-V: NEXM, WKN: A41A95, ISIN: CA65346E1051)**? NexMetals Mining ist noch so unbekannt, dass erst zwei Analystenhäuser das Unternehmen überhaupt analysieren. Das ist perfekt für neue Aktionäre. Denn es bedeutet: Informationsvorsprung.
Wenn ein Rohstoff-Unternehmen von 8 oder 10 Analystenhäusern gecovert wird, kennt jeder die Story und die Chancen. Dann ist es nicht mehr möglich, aufgrund besserer Informationen zu günstigen Kursen einzusteigen. Die besten Einstiegskurse sind dann gelaufen. Doch aktuell kennt NexMetals Mining noch niemand. Das ist das ideale Szenario für einen Neueinstieg!
In den vergangenen Monaten pendelte die Aktie von NexMetals Mining um 0,40 CA$. Das Analystenhaus Cormak Securities veröffentlichte nach den Bohrergebnissen von Selebi North aus dem Januar am 3. Februar seine jüngste Analyse. Das Fazit und das Kursziel nach den neuen Bohrergebnissen: eine klare „Buy“-Kaufempfehlung mit – und jetzt kommt es – einem Kursziel von 1,75 CA$.
Bei Kursen um 0,40 CA$ für die Aktie von NexMetals Mining entspricht dies einem Gewinnpotenzial von rund +330%!
Aber: Dieses Kursziel beinhaltet noch gar nicht die neuen positiven Bohrergebnisse von Mitte April und Anfang Mai. Oder die ultra-erfolgreiche Finanzierungsrunde. Oder die Chancen auf weitere positive Bohrergebnisse des erweiterten Explorationsprogramms. Clevere Anleger erkennen natürlich sofort, wohin die Reise beim Gewinnpotenzial von **NexMetals Mining (TSX-V: NEXM, WKN: A41A95, ISIN: CA65346E1051)** gehen dürfte:
**Immer weiter nach oben! Eine echte Tenbagger-Chance!**
Könnte NexMetals Mining eine aktuell noch unentdeckte Tenbagger-Chance im brandheißen Kupfermarkt werden? Ein Weg dahin ist mit zwei Minen im Pre-Production-Status und allen vorhandenen Genehmigungen klar vorgegeben. Wohlgemerkt: im mittel- bis langfristigen Zeitfenster. Natürlich nicht von heute auf morgen.
Aber **NexMetals Mining (TSX-V: NEXM, WKN: A41A95, ISIN: CA65346E1051)** und seine Aktionäre haben gleich drei große Vorteile im Rücken, um den Weg zum Tenbagger erfolgreich zu gehen:
1\. Das Unternehmen hat es selbst in der Hand! Man hat bereits alle Genehmigungen! Es gibt keinen externen Störfaktor wie Behörden, die Genehmigungen zurückhalten und dadurch Projekte kippen.2.Geopolitische Spannungen oder Strafzollchaos spielen für NexMetals Mining keine Rolle.3. Man hat zuletzt 46 Mio. CA$ eingesammelt. Mit dem frischen Kapital kann NexMetals Mining voll durchstarten.
-
**Großes Explorationsprogramm im April gestartet: Starker Newsflow zu erwarten**
In den kommenden Monaten dürfte bei **NexMetals Mining (TSX-V: NEXM, WKN: A41A95, ISIN: CA65346E1051)** richtig viel passieren. Denn erst vor gut einem Monat – am 10. April – gab das Management eine massive Ausweitung des Explorationsprogramms für das Selebi-Projekt bekannt! Das Geld dafür hat man ja jetzt.
Das bedeutet: Es dürften in den kommenden Monaten überdurchschnittlich viele neue Nachrichten veröffentlicht werden. Die Schere zwischen der aktuell (noch) falschen Börsenwahrnehmung und den exzellenten fundamentalen Fakten für die beiden Kupferprojekte, dem angepeilten schnellen Produktionsstart und dem Standort Botswana wird sich schließen!
Das wird den besser informierten Anlegern jetzt fantastische Gewinnchancen im Multibagger- und sogar Tenbagger-Bereich eröffnen.
**Ihre potenzielle Multibagger-Chance im brandheißen Kupfer-Markt!**
Dazu kommt der neue Kupfer-Boom: Seit 2 Jahren hat Kupfer einen neuen, langjährigen Aufwärtstrend ausgebildet. Kontinuierlich bildet der Kupferpreis dabei neues Allzeithochs aus. Absolut verständlich angesichts der neuen Bedeutung und damit Bewertung von Kupfer in der neuen geopolitischen Welt. Sehen wir den Fakten ins Auge:
Wir sprechen nicht von steigenden Kupferpreisen in den kommenden Jahren. Wir dürften explodierende Kupferpreise sehen!
Erfahrene Börsianer wissen: Bei so explosiven Storys wie NexMetals Mining in einem so heißen Markt wie Kupfer bedarf es nur eines einzigen Funkens und die Aktie explodiert nach oben. Das geht so schnell – da kommt man als Anleger einfach nicht mehr zu guten Kursen in die Aktie von **NexMetals Mining (TSX-V: NEXM, WKN: A41A95, ISIN: CA65346E1051)** .
Bei NexMetals Mining startet die heiße Phase der Wachstumsstory!
Gut informierte Anleger können jetzt noch bei NexMetals Mining einsteigen und Aktienpositionen zu Schnäppchenpreisen aufbauen – bevor die Masse der Anleger auf diese neue Kupfer-Perle aufmerksam wird. Denn Sie haben den Informationsvorsprung. Sie wissen schon heute um die Fakten und die unglaublich spannende Multibagger-Perspektive, die die Börse erst morgen erkennen wird.
**Interessenkonflikte: Ein konkreter und eindeutiger Interessenkonflikt besteht darin, dass der Herausgeber und mit dem Herausgeber verbundene natürliche oder juristische Personen Positionen in NexMetals Mining halten und diese Positionen jederzeit – auch kurzfristig – weiter aufstocken oder verkaufen können.**
**Darüber hinaus wurde die bull Markets Media GmbH für die Berichterstattung über NexMetals Mining vom Unternehmen selbst vergütet. Hierin besteht ein weiterer, erheblicher Interessenkonflikt.**
**Potenzial:**
Sie möchten keine News verpassen? Dann aktivieren Sie hier den Benachrichtigungsservice.
Spaltenlayout auswählen
Aktuelle Entwicklungen
[](https://www.sharedeals.de/nexmetals-mining-aktie-unbeachtete-chance/)
[Rohstoff-Aktien](https://www.sharedeals.de/category/rohstoffe/ "Rohstoff-Aktien"), [Small Caps](https://www.sharedeals.de/category/small-caps/ "Small Caps")
## [NexMetals Mining-Aktie: Unbeachtete Chance?](https://www.sharedeals.de/nexmetals-mining-aktie-unbeachtete-chance/ "NexMetals Mining-Aktie: Unbeachtete Chance?")
07/11/2025 09:08
[ ](https://www.sharedeals.de/nexmetals-mining-aktie-unbeachtete-chance/)[](https://www.sharedeals.de/nexmetals-mining-aktie-frisches-geld-im-anmarsch/)
[Rohstoff-Aktien](https://www.sharedeals.de/category/rohstoffe/ "Rohstoff-Aktien"), [Small Caps](https://www.sharedeals.de/category/small-caps/ "Small Caps")
## [NexMetals Mining-Aktie: Frisches Geld im Anmarsch](https://www.sharedeals.de/nexmetals-mining-aktie-frisches-geld-im-anmarsch/ "NexMetals Mining-Aktie: Frisches Geld im Anmarsch")
30/10/2025 07:58
[ ](https://www.sharedeals.de/nexmetals-mining-aktie-frisches-geld-im-anmarsch/)
WKN: A41A95 ISIN: CA65346E1051 SYMBOL: NEXM
**Potenzial:**
Sie möchten keine News verpassen? Dann aktivieren Sie hier den Benachrichtigungsservice.
Spaltenlayout auswählen
**Seitengruppe:** IR
---
### [Live Chat 2024](https://www.sharedeals.de/live-chat-2024/)
**Published:** August 13, 2024
**Author:** Niklas
**Content:**
**Wichtige Hinweise**
Der Live Chat von sharedeals.de bietet Dir als [registriertem Nutzer](https://www.sharedeals.de/registrieren) die Möglichkeit zum Aufzeigen und zur Diskussion von lukrativen Trading- und Investmentchancen in Echtzeit. Gleichzeitig erhältst Du wertvolle Aktien-Tipps aus der Community. Als Mitglied unserer Premium-Kanäle profitierst Du außerdem von absoluten Börsenstars. Bitte beachte unseren [Haftungsausschluss](https://www.sharedeals.de/haftungsausschluss/) inklusive Hinweis zu Interessenkonflikten.
**Exklusivdepot** Der deutsche Online-Broker CapTrader und sharedeals.de starten ein [exklusives Depotangebot](https://www.captrader.com/sharedeals/). Mit dabei sind besonders günstige Konditionen und eine Sonderbetreuung. CapTrader bietet seinen Kunden den direkten Zugang zu mehr als 1,2 Millionen Wertpapieren an über 135 Börsen in 33 Ländern. Hierzu gehören Aktien, Optionen, Futures, Zertifikaten, ETFs, Optionsscheine, Währungen/Forex und CFDs. [Jetzt mehr erfahren](https://www.sharedeals.de/captrader-und-sharedeals-de-starten-exklusives-depotangebot-fuer-superguenstige-us-trades/).
[](https://www.captrader.com/sharedeals/)
---
### [No Brainer Club › sharedeals.de](https://www.sharedeals.de/no-brainer-club-plus/)
**Published:** Oktober 15, 2025
**Author:** Laura Miketta
**Content:**

"Professionell und treffsicher!"

"Unglaubliche Expertise!"

"Weltweit einmaliges Konzept!"

Das Mastermind hinter dem No Brainer Club: Maximilian Ruth
# Profitiere mit:
# **Kursgewinne von bis zu +1.360%**
# Profitiere mit:
# **Kursgewinne von bis zu +1.360%**
Mit einer Mitgliedschaft im weltweit einzigartigen No Brainer Club Plus wirst Du Teil eines hochexklusiven, **limitierten Anleger-Zirkels** und profitierst von dem Wissen erfolgreicher Aktien-Profis und Börsenmillionäre.
[](https://www.sharedeals.de/erfahrungen-und-meinungen/)[](https://www.provenexpert.com/maximilian-ruth-bull-markets-media-gmbh1/?utm_source=Widget&utm_medium=Widget&utm_campaign=Widget "Kundenbewertungen & Erfahrungen zu Maximilian Ruth | bull markets media GmbH. Mehr Infos anzeigen.")[](https://www.lettertest.de/boersendienste/nbc-no-brainer-club/bewertungen)
Unsere sorgfältig selektierten "No Brainer"-Aktien sind bereits legendär und liefern Dir als Anleger ein außergewöhnlich attraktives Chance-/Risikoprofil für überdurchschnittlich hohe Börsengewinne.
Erfahre mehr über unsere **außergewöhnlichen Erfolge** mit No Brainer-Aktien und schaue Dir an, **was unsere begeisterten Mitglieder im Video sagen...**
14
aktuelle Anzahl an No Brainer-AktieN in der Kaufzone
Die besten Profi-Anlageempfehlungen:wenig Risiko, hohe Gewinne
+84%
Durchschnittlicher
Kurszuwachs in 2024
Peak-Aktiengewinne nach NBC-Empfehlung Stand 01/2025
>20
Hohe NBC Plus Trefferquote
in 2024 haben bereits 20 Titel eine Rendite von +25% bis +1.360% eingefahren.
### ***Der No Brainer Club Plus ist ein weltweit einmaliges Erfolgsmodell für Aktien-Anleger.***

Maximilian Ruth - aka Triton
Chefanalyst no brainer club PLUS
### Investiere erfolgreich wie ein Profi mit exklusivem Know-how und dem richtigen Timing...
So exklusiv und hochkarätig werden sonst nur Investment-Profis mit Informationen versorgt.Als NBC Plusler profitierst Du ebenfalls von dem geballten Wissen eines gesamten Expertenteams:
**Maximilian Ruth - Chefanalyst**
Maximilian Ruth gilt als das "No Brainer"-Trüffelschwein: Er findet die Aktien, die noch kaum jemand auf dem Schirm hat und die massiv unter ihrem Wert handeln. Hier ist es meist nur eine Frage der Zeit, bis eine kleinste News den Kurs zum Explodieren bringt. Mit dieser sog. Net Cash Strategie hat es Maximilian zum Selfmade-Millionär gemacht und teilt sein Wissen nun exklusiv im NBC.
**Hai - Experte und Börsengott**
Hai gilt in der SD-Community als Börsengott schlechthin und sorgt angesichts überwältigender Treffsicherheit bei der Aktien-Selektion immer wieder für ungläubige Blicke und begeisterte Follower. Die Performance des Selfmade-Börsenmultimillionärs basiert auf der einzigartigen NBC-Anlagestrategie. Hai bringt seine Expertise nun exklusiv für den No Brainer Club ein.
**Jens Lion - Biotech-Koryphäe**
Jens Lion war jahrelang bei einer Großbank im Bereich Kapitalmarktprodukte tätig und ist seit 2010 an der Börse aktiv. Schwerpunkte seiner Anlagestrategie bilden die Fundamentalanalyse sowie "Special Situations" rund um Kapitalmaßnahmen und M&A-Transaktionen. Er gilt als sachlich handelnder Fachmann mit unglaublichem Detailwissen und steht für zuverlässige Top-Rendite.
**Robson - Experte**
#### Robson ist ein erfahrener Newstrader, der die wichtigen Meldungen dieser Welt immer im Blick hat. Wann immer es eine wichtigeMeldung gibt, weiß er, welche Aktien reagieren werden. So deckt Robson immer wieder gravierende Bewertungsanomalien und newsgetriebene Kursübertreibungen des Marktes auf und hilft den NBClern von diesem Wissen zu profitieren.
**Rocketpope - Experte**
#### Als erfahrener Trader weiß Rocketpope auf was es an der Börse ankommt.
#### Dabei hat er insbesondere ein Auge auf kurzfristige (technische) Rebounds sowie dem Trading von Volumenflows. Den Mitgliedern des No Brainer Club ist dadurch schon so manche kurzfristige Kursrakete auf dem Silbertablett präsentiert worden.
**Panto - Experte**
Panto kommt aus dem klinisch-pharmakologischen und pharmazeutischen Umfeld. Neben Grundlagenforschung gilt sein besonderes Interesse medizinischen Innovationen. Panto ist als Autor und Referent für diverse Fachjournale tätig und beschäftigt sich seit Jahren mit Biotech-Werten. Hier führt Pantos tiefes Know-how zu wertvollen Vorteilen bei der Entscheidungsfindung.
## ...und erziele spektakuläre Börsengewinne!

### +1360%
### mit Instil bio
Instil Bio wurde von uns zu einem absoluten Tiefstpreis von 6,30 US$ vorgestellt, als die Aktie im Markt nahezu unbeachtet war. Die Kaufzone wurde bis zu einem Kurs von 11 US$ empfohlen, bevor die Aktie zu ihrem atemberaubenden Höhenflug ansetzte.
Mit einem Höchststand von 92 US$ konnten Mitglieder, die früh eingestiegen sind, bis zu **+1.360%** Gewinn erzielen.

### +140%
### Mit Nuvation Bio in 4 Monaten
Kurz nach meiner Vorstellung von Nuvation Bio konnten sich NBC Plus-Mitglieder die Aktie zu unter 1,00 USD ins Depot legen - um sich nur 4 Monate später über satte **+140% Kurszuwachs** zu freuen.

### +72%
### mit Nektar in 6 Wochen
Ein weiteres Beispiel unseres grandiosen NBC Plus-Researchteams, Top-Aktien auszuwählen, die performen! +72% in nur wenigen Wochen können sich sehen lassen. Wer noch eine Restposition im Depot hatte, konnte sich 5 Monate später über zusätzliche +100% an einem Tag freuen - das nenne ich No Brainer-Aktien vom Feinsten!

### +213%
### mit CytomX
Wie schnell eine einzige News den Kurs einer Biotech-Aktie nach oben schnellen lassen kann, zeigt CytomX: Allein die Ankündigung einer verfrühten Studienvorstellung ließ den Kurs explodieren. **+213% Kursrallye** in 11 Monaten ließen NBC Plusler erneut die Sektkorken knallen.
## Diese exklusiven Vorteile erwarten Dich:

#### No Brainer-Aktien
Durchschnittlich jeden Monat mindestens eine neue exklusive No Brainer-Aktie

#### Live-Events
Live Calls Montag und Mittwoch, Marktbegleitung jeden Dienstag inklusive Live-Trading

#### Risikoabsicherung
Außergewöhnliche Performance und Risikoabsicherung durch NBC Plus-Strategie

#### Einzigartige Kompetenz
Einzigartige Kompetenz im Nebenwerte-Bereich durch Expertengremium

#### Schnelle Informationen
Eilmeldungen und Sonderreporte, falls es mal nötig sein sollte

#### Entspanntes Anlegen
Keine Hektik – Wir sind dem Markt in der Regel deutlich voraus

#### Wöchentliche Updates
Wöchentliche Updates und Auswertungen zu unseren Favoriten
Alle Informationen zu laufenden Investments und frischen Chancen am Aktienmarkt erhältst Du mindestens 1x wöchentlich als E-Book per PDF in Dein Postfach!
## Zusätzlich:

#### NBC-gremium
Direkter Draht zur NBC-Redaktion und den Experten

#### Event-Kalender
Kursrelevante Termine in unserem Community-basierten Event-Kalender

#### Mitgliederbereich
Mitgliederbereich inkl. Ausgabenarchiv, Watchlist, Zusatzinformationen, NBC-Akademie u.v.m.

#### Live Chat
Exklusiver Live Chat mit der gesamten NBC-Community
## Schließe Dich einer begeisterten Gemeinschaft erfolgreicher Anleger an...
**Hinweis:** Eine Überprüfung der Bewertungen hat wie folgt stattgefunden: Stimmen aus dem Chat können nur registrierte Nutzer verfassen. Die Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Lettertest-Bewertungen werden nicht von Lettertest überprüft. Lettertest sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
###### ****Jeden Cent wert****
Einfache, sehr übersichtliche Aufmachung sowohl von der Wochen- wie auch von der Monatsausgabe. Sehr gutes Archiv um die History der besprochenen Aktien zurück zu verfolgen, absolut top. Sowohl Jens wie auch Maximilian sind super mit ihren Ausführungen und Erklärung so dass sie jeder nachvollziehen kann. Und man lernt sehr viel dabei über die Materie der Biotech-Welt. Auch das Glossar mit neuen Begriffen wie CVR etc. ist immer eine gute Hilfe. Und hat man trotzdem Fragen, so werden diese von den beiden Experten zügig beantwortet. Auch die Performance ist absolut top, die Mitgliedschaft ist jeden Cent wert
Stephan Hubver Via Lettertest
###### ******Portfolio von Allzeithoch zu Allzeithoch******
Mit viel Skepsis (auf Grund Preis/Aussendarstellung) bin ich vor knapp 3 Jahren dem Club beigetreten. Die ersten beiden Jahre waren sehr holprig und nur mit einer handvoll (selbst verschuldeter) riskanter Trades ohne Verluste zu retten. Durch die ausserordentlich hohe Expertise und das Wissen der Redakteure sowie die vorhandene Wissensdatenbank konnte ich in dieser Zeit jedoch wahnsinnig viel Lernen und meine Investmentstrategien deutlich weiterentwickeln. Seit dem dritten Jahr bin ich viel besser aufgestellt und mein Portfolio läuft von ATH zu ATH, ganz ohne verrückte all-in-trades. Rückblickend die beste Entscheidung mich im Club angemeldet und nicht nach 2 Jahren das Handtuch geworfen zu haben. Absolute Empfehlung.
Eduard Siemens via Lettertest
###### ******Chance auf excellente Performance******
Der NBC bietet seiner Community neben einem wöchentlich erscheinenden einen monatlichen tiefergehenden Börsenbrief sowie flankierend einen gut frequentierten Chat Room mit verschiedenen Räumen an. Der Börsenbrief ist gut gestaltet, mit Kurz-Updates zu im Fokus stehenden Werten, idR einer monatlichen Neuvorstellung sowie einem Blick auf die aktuelle Marktsituation. Einen großen Schwerpunkt bildet der Biotech Sektor, der sich durch ein besonderes Chancen-Risiko-Profil auszeichnet. Insbesondere der erfahrenere Anleger wird sich hier wohlfühlen und hat naturgemäß die Chance auf eine exzellente Performance. Gute Nerven, gepaart mit Erfahrung, in Tranchen zu handeln, insbesondere in der aktuell sehr herausfordernden Marktlage, eigentlich in fast allen Branchen, und das möglichst zeitnahe Verfolgen der aktuellen Entwicklungen bei Einzelwerten sind sicherlich unabdingbar. Eine Besonderheit dieses Börsenbriefes ist, dass man neben rein charttechnischen Aspekten insbesondere auch Themen wie die aktuelle Aktionärsstruktur, handelnde Personen in der Unternehmensleitung, personelle Verflechtungen etc. für eine Anlageentscheidung mit beleuchtet und ins Kalkül einbezieht. Sicherlich eine nicht unwichtige Randbedingung für die erfolgreiche Anlage.
André M. via Lettertest
###### ******Best Börsenjahr ever!******
@Maximilian Ruth: Deshalb stehe ich zu 100% zum NBC. Best Börsenjahr ever. Bin nach Wirecard zum NBC. Seitdem Depot verdreifacht. Danke.
Teddy1975 via Live.Chat
###### ****Hochzeit durch NBC finanziert****
Die Performance durch 6 Monate stilles Mitlesen auf SD stellt meine langjährige Börsenerfahrung weit in den Schatten. Mit Mut und genügend Cash lassen sich hier Träume realisieren. Der letzte NB im Sonderreport hat unsere Hochzeit finanziert. Vielen Dank für eure Arbeit und ein Riesen-Respekt an Hai für seine Recherchen.
Chunnybunny via live-chat
###### ****Absolutes Fachwissen****
Ich habe mir soeben die Monatsausgabe durchgelesen und muss euch vom NBC wirklich meinen Respekt zollen. Ich hätte niemals eine derart detaillierte schriftliche Ausarbeitung der Fakten erwartet. Man merkt schon nach kurzer Lesezeit, dass da wirklich Arbeitszeit und absolutes Fachwissen eingeflossen ist! Vielen Dank.
****M00k**** via Live-Chat
###### ******Jahresbeitrag und Herbstferien finanziert******
Danke an alle im No Brainer Club! Mit Instil heute Nacht Jahresbeitrag und Urlaub in den Herbstferien finanziert. Das alles mit 600 Euro Einsatz.
Capo via Live-chat
###### ****Erster Tenbagger****
Nach knapp 9 Monaten im nbc mein erster Tenbagger Ganz großes Kino hier!!!! Danke Jens und Max
bonesy via live-Chat
###### ****Immer und immer wieder****
Wahnsinn. Ihr liefert immer und immer wieder und das in einer Geschwindigkeit, das gibts nur im NBC. Nach fast 6 Jahren jedes Mal von Neuem begeistert!
wasserman Via Live-Chat
[](https://www.sharedeals.de/erfahrungen-und-meinungen/)
Noch nicht überzeugt?

### Sichere Dir Deine exklusives No Brainer Club Plus-Mitgliedschaft!
Jahres Mitgliedschaft
- wöchentliche PDF-Ausgaben
- 3 wöchentliche Live-Calls
- Zugang zum Mitgliederbereich
- Zugriff auf alle 3 Chat-Räume
- Bilde dich weiter mit der NBC Plus-Academy
- Video-Updates
- Pushbenachrichtigungen
3.999 €
pro Jahr
Bestes Angebot
Quartals-zahlung
- wöchentliche PDF-Ausgaben
- 3 wöchentliche Live-Calls
- Zugang zum Mitgliederbereich
- Zugriff auf alle 3 Chat-Räume
- Bilde dich weiter mit der NBC Plus-Academy
- Video-Updates
- Pushbenachrichtigungen
999,75 €
pro Quartal
[Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Impressum](https://www.sharedeals.de/ueber/)\[ds\_socialproof height=70 width=330 id=9229 key=rMeMNn8xNDr8SUFZ66EqFP0BHhYrvS type=dropin lang=XX\]
**Seitengruppe:** Landing Page - Produkte
---
### [Community Treffen 2024](https://www.sharedeals.de/community-treffen-2024/)
**Published:** September 5, 2024
**Author:** Steve Siewert
**Content:**

SEI DABEI beim
# Community-Treffen 2024
im Herzen Kölns
## Datum & Zeit:
23\. November / 15:00Uhr
Es ist endlich soweit – das Ereignis, auf das die Community gewartet hat!!
Nach vielen Jahren, findet nun das allererste **SD-Community-Treffen** statt und Du hast die Chance, live dabei zu sein und unsere Profis kennenzulernen.
📍 **Location:** Früh Lounge, über den Dächern Kölns
📅 **am Samstag, 23. November 2024, 15 - 22 Uhr**
##### Was Dich Erwartet:
- **Fesselnde Vorträge von Top-Experten:** Hol Dir exklusive Insights und frische Investment-Ideen direkt von unseren Profis.
- ****Austausch & Netzwerken:**** Lerne die Gesichter hinter den Profilen kennen und führe tiefgründige Gespräche in entspannter Atmosphäre bei toller Aussicht.
- **Kulinarisches Highlight:** Dich erwartet ein köstliches Dinner mit ausgewählten Weinen – lass es Dir bei uns richtig gut gehen! 😉
- **Goodies:** Natürlich wirst Du nicht mit leeren Händen nach Hause gehen. Wir haben eine Überraschung für Dich – sei gespannt!
## Unsere Experten live vor Ort
[](https://www.sharedeals.de/nbc-party/)
#### Maximilian Ruth
Biotech-Experte
Maximilian Ruth ist der absolute Experte in Sachen Biotechnologie und der kluge Kopf hinter unserem erfolgreichen No Brainer Club. Mit seiner langjährigen Erfahrung in einer der spannendsten und zukunftsträchtigsten Branchen gibt er exklusive Einblicke in die neuesten Entwicklungen und Trends der Biotechnologie.
[](https://www.sharedeals.de/smart-crypto-club-24/)
#### Hannes Demske
Krypto-Experte
Wenn es um Bitcoin und Co. geht, ist Hannes Demske der richtige Ansprechpartner. Als waschechter SDler und erfahrener Börsianer bringt er den Mitgliedern seines Smart Crypto Clubs seit 2023 die Welt der Kryptos näher. Nicht nur im Live-Chat, sondern auch auf der Bühne wird er euch zeigen, warum 2025 ein vielversprechendes Jahr für Bitcoin wird.

#### Andreas Bernstein
Trading-Experte
Mit Andreas Bernstein steht ein echter Trading-Profi auf der Bühne, der es versteht, die komplexe Welt der Märkte auf den Punkt zu bringen. Andreas ist seit kurzem Experte in unserem Premium Trading Club und hat in seiner Karriere unzählige Bullen- und Bärenmärkte hautnah miterlebt. Profitiert beim Treffen von seinen langjährigen Erfahrungen.
[](https://www.captrader.com/sharedeals/)
#### Sebastian Pahl
Senior Trading Operations Manager bei Captrader
Unser zuverlässiger Brokerpartner CapTrader wird ebenfalls dabei sein. Sebastian Pahl wird Euch mit seiner langjährigen Erfahrung den Optionshandel näher bringen. Der Titel seines Vortrages lautet: "*Regelmäßiges Einkommen mit Aktien und Optionen".*
Die Plätze sind streng limitiert!
Sicher Dir jetzt Dein E-Ticket und sei bei diesem exklusiven Community-Event dabei.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Impressum](https://www.sharedeals.de/impressum/)
---
### [SDP: DOI LP nach Aktien-Coundown | Deborah + Video "Erfolg"](https://www.sharedeals.de/sdp-doi-lp-nach-aktien-coundown-deborah-video-erfolg/)
**Published:** März 14, 2025
**Author:** Matthias Abresch
**Content:**

## **Das hat geklappt: Du wirst einer der ersten sein, die unseren Aktien-Vorschlag am 26.03.2025 erhalten. Wir informieren Dich umgehend per E-Mail, damit Du Dir deinen Informationsvorsprung sichern kannst!**
## **Du willst noch mehr heiße Aktien-Tipps? Und Dich zu Deinen Investments mit Gleichgesinnten und Experten austauschen? Dann ergreife jetzt Deine Chance mit Deutschlands erfolgreichster Aktien-Community!**

6.000+ erfolgreiche Mitglieder

## **Du willst erfolgreich an der Börse investieren und suchst heiße Aktien-Tipps?**
**Dann komm zu sharedealsPlus – Deutschlands erfolgreichster Aktien-Community. Mit uns kannst Du Deine Leidenschaft für Börse leben!**

### **Wir sind schneller**
Unsere Community hat für Dich den Aktien-Markt im Blick. So erfährst Du direkt von Kurs-Chancen und wo sich ein Einstieg lohnen kann.

### **Lerne von den Profis**
Mehrmals wöchentlich erhältst Du von unseren Börsen-Profis Aktien-Tipps mit Multibagger-Potenzial, die Du einfach umsetzen kannst.

### **Werde erfolgreicher**
Tausche Dich mit gleichgesinnten Börsianern in unserem Live Chat aus – egal ob Du Anfänger oder alter Hase an der Börse bist.
## **Das macht sharedealsPlus so besonders**
**Wir bringen Dich direkt zusammen mit den erfolgreichen Analysten, Tradern und Börsen-Profis.**

###
### **Erfolg an der Börse – das versprechen Dir viele, halten aber nur sehr wenige.**
Egal ob klassische Börsenbriefe oder teure Investment-Coachings – diese Formate haben alle dasselbe Problem: Sie sind zu langsam, zu schwerfällig und zu wenig interaktiv, um Dir schnellen Erfolg an der Börse zu ermöglichen.
### **Bei sharedealsPlus gehen wir bewusst einen anderen Weg.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Diese Experten haben alle bereits bewiesen, dass man mit der richtigen Aktien-Strategie ein Vermögen an der Börse aufbauen kann.
## **Bei sharedealsPlus triffst Du Analysten, Trader & Selfmade-Millionäre, die seit Jahren konstant satte Renditen an der Börse erzielen!**
**Wie zum Beispiel Maximilian Ruth, Chefanalyst des No Brainer Clubs.**

## **Unsere Börsen-Profis unterstützen Dich bei Deinem Erfolg**
Das Experten-Board von sharedealsPlus besteht aus **sorgfältig ausgewählten Analysten und Tradern,** die sich deutlich von anderen Experten der Börsen-Landschaft abheben. Denn unsere Analysten und Trader sind **echte Praktiker** – keine Theoretiker. Jeder einzelne unserer Börsen-Profis besitzt eine starke **Erfolgsbilanz, die ihn als Experten ausweist.**

### **Experte für Biotech-Aktien & Special Situations**
****Maximilian Ruth****
****Chefanalyst**

### **Expertin für Rohstoffe & Explorer-Aktien**
******Miriam Kraus****Chefanalystin**

### **Experte für Small Caps & Dividenden-Aktien**
******Marco Messina****Chefanalyst**

### **Experte für Fundamental- und Sentimentanalysen**
******Alexander Schornstein****Founder & Selfmade-Millionär**

### **Experte für Short Term Trading**
******Andreas Bernstein****Cheftrader**

### **Experte für Rohstoff- und Dividenden-Aktien**
********André Doerk********Founder & Chefanalyst**

### **Experte für Krypto und Blockchain-Aktien**
********Hannes Demske********Chefanalyst**

### **Experte für Tech- und Trendaktien**
********Peter Wolf-Karnitschig********Wirtschaftsjournalist**
**Erfolgsgeschichten: Wie unsere Mitglieder mit sharedealsPlus durchstarten**
## **Geschwindigkeit und Gemeinschaft sind unser Erfolgsrezept**
**Hol Dir jetzt Deinen Wissensvorsprung mit einer Mitgliedschaft bei sharedealsPlus.**
Erfahre rechtzeitig von kursrelevanten Börsennews, Quartalszahlen und brandaktuellen Trading-Chancen. So kannst Du von schnellen Renditen profitieren – oder Dich frühzeitig vor Verlusten schützen.
Und weil das so hervorragend funktioniert und unsere Mitglieder dadurch **überdurchschnittliche Renditen** erzielen, ist sharedealsPlus inzwischen die **aktivste und erfolgreichste Aktien-Community** im deutschsprachigen Raum.
## **Unsere Erfolgsbilanz spricht für sich!**
**Wir alle lieben Börse – das macht sharedealsPlus so einzigartig!**
Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
**Du willst Fakten sehen?** Hier zeigen wir Dir ganz konkret, über welche Renditen sich sharedealsPlus-Mitglieder in den vergangenen Monaten freuen konnten:

-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
## **Das erwartet Dich bei uns**

### **Der Live Chat**
**Das Herzstück der Community und der Motor für Deinen Börsenerfolg.** Du profitierst vom geballten Wissen unserer Community. Nirgendwo sonst kommst Du schneller an relevante News und Aktientipps.
Im Live Chat findest Du Räume zu Themen wie Trend-Aktien, Krypto, Rohstoffe, Biotech oder Trading. Vertiefe Dein Wissen, teile selbst Deine Aktien-Tipps oder lerne ganz neue Branchen kennen. **In jedem Raum wirst Du von Börsenprofis unterstützt und kannst Dich direkt mit ihnen austauschen.**
### **Live Calls und Webinare**
Unsere Experten bieten regelmäßig Live Calls und Webinare zu Börsen-Themen oder ihren persönlichen Investment-Strategien an. So lernst Du, wie der Markt tickt, und kannst aktuelle Entwicklungen besser einschätzen. Das gibt Dir Fachwissen und Sicherheit für Deine Börsen-Entscheidungen.

### **Dein Mitgliederbereich mit Akademie**
**Bau Dein Börsenwissen in Deinem eigenen Tempo weiter aus.** In unserer Akademie findest Du E-Books und Videos, um Dich tiefer in einzelne Branchen, bestimmte Strategien oder die Nutzung unseres empfohlenen Brokers einzuarbeiten. Und natürlich erweitern wir die Inhalte stetig. Du lernst die für Dich beste Strategie für erfolgreiches Investieren an der Börse kennen – nicht als graue Theorie, sondern direkt zum Mitmachen. So wirst Du Schritt für Schritt zum cleveren Anleger!
### **Die App mit Push-Funktion**
Unter dem Motto „one trade ahead“ steht auch die sharedeals App. Du kannst gezielt Aktien folgen und erhältst über die Push-Funktion direkt eine Nachricht, wenn dazu etwas im Live Chat passiert. So verpasst Du keinen Ein- oder Ausstieg mehr – egal, wo Du bist.

## **Über 6.000 Kunden haben uns schon ihr Vertrauen geschenkt**

**Aber überzeuge Dich am besten selbst von den Erfahrungen und Meinungen unserer Community-Mitglieder:**

-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
****Hinweis:**** Eine Überprüfung der Bewertungen hat wie folgt stattgefunden: Stimmen aus dem Chat können nur registrierte Nutzer verfassen. Die Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Lettertest-Bewertungen werden nicht von Lettertest überprüft. Lettertest sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
## **Werde jetzt Mitglied bei sharedealsPlus!**
Denn gemeinsam sind wir schneller erfolgreicher! Dafür einfach das Formular ausfüllen und abschicken.In 2 Minuten kannst Du dabei sein!
\[tcb-script data-cfasync="false" src="/cdn-cgi/scripts/5c5dd728/cloudflare-static/email-decode.min.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/) | [AGB](https://www.digistore24.com/extern/cms/page/plain/legal/terms/1/de/32?&ds24tr=SDP_WS_Blog_Button) | [Widerrufsbelehrung](https://www.digistore24.com/extern/cms/page/plain/legal/cancellation/1/de/32?&ds24tr=SDP_WS_Blog_Button)
**Seitengruppe:** Landing Page - DOI, SDP - sharedealsPlus
---
### [SDP: DOI LP | Deborah + Video "Erfolg"](https://www.sharedeals.de/sdp-doi-aktien-community/)
**Published:** Februar 17, 2025
**Author:** Antje Aramayao
**Content:**

## **Das hat geklappt: Der GRATIS-Report wird Dir per E-Mail zugeschickt!**
## **Du willst noch mehr heiße Aktien-Tipps?**
# **Dann ergreife Deine Chance mit Deutschlands**
# **erfolgreichster Aktien-Community!**
Werde jetzt Mitglied bei sharedealsPlus und lebe mit uns Börse!

6.000+ erfolgreiche Mitglieder

## **Du willst erfolgreich an der Börse investieren und suchst heiße Aktien-Tipps?**
**Dann komm zu sharedealsPlus – Deutschlands erfolgreichster Aktien-Community. Mit uns kannst Du Deine Leidenschaft für Börse leben!**

### **Wir sind schneller**
Unsere Community hat für Dich den Aktien-Markt im Blick. So erfährst Du direkt von Kurs-Chancen und wo sich ein Einstieg lohnen kann.

### **Lerne von den Profis**
Mehrmals wöchentlich erhältst Du von unseren Börsen-Profis Aktien-Tipps mit Multibagger-Potenzial, die Du einfach umsetzen kannst.

### **Werde erfolgreicher**
Tausche Dich mit gleichgesinnten Börsianern in unserem Live Chat aus – egal ob Du Anfänger oder alter Hase an der Börse bist.
## **Das macht sharedealsPlus so besonders**
**Wir bringen Dich direkt zusammen mit den erfolgreichen Analysten, Tradern und Börsen-Profis.**

###
### **Erfolg an der Börse – das versprechen Dir viele, halten aber nur sehr wenige.**
Egal ob klassische Börsenbriefe oder teure Investment-Coachings – diese Formate haben alle dasselbe Problem: Sie sind zu langsam, zu schwerfällig und zu wenig interaktiv, um Dir schnellen Erfolg an der Börse zu ermöglichen.
### **Bei sharedealsPlus gehen wir bewusst einen anderen Weg.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Diese Experten haben alle bereits bewiesen, dass man mit der richtigen Aktien-Strategie ein Vermögen an der Börse aufbauen kann.
## **Bei sharedealsPlus triffst Du Analysten, Trader & Selfmade-Millionäre, die seit Jahren konstant satte Renditen an der Börse erzielen!**
**Wie zum Beispiel Maximilian Ruth, Chefanalyst des No Brainer Clubs.**

## **Unsere Börsen-Profis unterstützen Dich bei Deinem Erfolg**
Das Experten-Board von sharedealsPlus besteht aus **sorgfältig ausgewählten Analysten und Tradern,** die sich deutlich von anderen Experten der Börsen-Landschaft abheben. Denn unsere Analysten und Trader sind **echte Praktiker** – keine Theoretiker. Jeder einzelne unserer Börsen-Profis besitzt eine starke **Erfolgsbilanz, die ihn als Experten ausweist.**

### **Experte für Biotech-Aktien & Special Situations**
****Maximilian Ruth****
****Chefanalyst**

### **Expertin für Rohstoffe & Explorer-Aktien**
******Miriam Kraus****Chefanalystin**

### **Experte für Small Caps & Dividenden-Aktien**
******Marco Messina****Chefanalyst**

### **Experte für Fundamental- und Sentimentanalysen**
******Alexander Schornstein****Founder & Selfmade-Millionär**

### **Experte für Short Term Trading**
******Andreas Bernstein****Cheftrader**

### **Experte für Rohstoff- und Dividenden-Aktien**
********André Doerk********Founder & Chefanalyst**

### **Experte für Krypto und Blockchain-Aktien**
********Hannes Demske********Chefanalyst**

### **Experte für Tech- und Trendaktien**
********Peter Wolf-Karnitschig********Wirtschaftsjournalist**
**Erfolgsgeschichten: Wie unsere Mitglieder mit sharedealsPlus durchstarten**
## **Geschwindigkeit und Gemeinschaft sind unser Erfolgsrezept**
**Hol Dir jetzt Deinen Wissensvorsprung mit einer Mitgliedschaft bei sharedealsPlus.**
Erfahre rechtzeitig von kursrelevanten Börsennews, Quartalszahlen und brandaktuellen Trading-Chancen. So kannst Du von schnellen Renditen profitieren – oder Dich frühzeitig vor Verlusten schützen.
Und weil das so hervorragend funktioniert und unsere Mitglieder dadurch **überdurchschnittliche Renditen** erzielen, ist sharedealsPlus inzwischen die **aktivste und erfolgreichste Aktien-Community** im deutschsprachigen Raum.
## **Unsere Erfolgsbilanz spricht für sich!**
**Wir alle lieben Börse – das macht sharedealsPlus so einzigartig!**
Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
**Du willst Fakten sehen?** Hier zeigen wir Dir ganz konkret, über welche Renditen sich sharedealsPlus-Mitglieder in den vergangenen Monaten freuen konnten:

## **Das erwartet Dich bei uns**

### **Der Live Chat**
**Das Herzstück der Community und der Motor für Deinen Börsenerfolg.** Du profitierst vom geballten Wissen unserer Community. Nirgendwo sonst kommst Du schneller an relevante News und Aktientipps.
Im Live Chat findest Du Räume zu Themen wie Trend-Aktien, Krypto, Rohstoffe, Biotech oder Trading. Vertiefe Dein Wissen, teile selbst Deine Aktien-Tipps oder lerne ganz neue Branchen kennen. **In jedem Raum wirst Du von Börsenprofis unterstützt und kannst Dich direkt mit ihnen austauschen.**
### **Live Calls und Webinare**
Unsere Experten bieten regelmäßig Live Calls und Webinare zu Börsen-Themen oder ihren persönlichen Investment-Strategien an. So lernst Du, wie der Markt tickt, und kannst aktuelle Entwicklungen besser einschätzen. Das gibt Dir Fachwissen und Sicherheit für Deine Börsen-Entscheidungen.

### **Dein Mitgliederbereich mit Akademie**
**Bau Dein Börsenwissen in Deinem eigenen Tempo weiter aus.** In unserer Akademie findest Du E-Books und Videos, um Dich tiefer in einzelne Branchen, bestimmte Strategien oder die Nutzung unseres empfohlenen Brokers einzuarbeiten. Und natürlich erweitern wir die Inhalte stetig. Du lernst die für Dich beste Strategie für erfolgreiches Investieren an der Börse kennen – nicht als graue Theorie, sondern direkt zum Mitmachen. So wirst Du Schritt für Schritt zum cleveren Anleger!
### **Die App mit Push-Funktion**
Unter dem Motto „one trade ahead“ steht auch die sharedeals App. Du kannst gezielt Aktien folgen und erhältst über die Push-Funktion direkt eine Nachricht, wenn dazu etwas im Live Chat passiert. So verpasst Du keinen Ein- oder Ausstieg mehr – egal, wo Du bist.

## **Über 6.000 Kunden haben uns schon ihr Vertrauen geschenkt**

**Aber überzeuge Dich am besten selbst von den Erfahrungen und Meinungen unserer Community-Mitglieder:**

****Hinweis:**** Eine Überprüfung der Bewertungen hat wie folgt stattgefunden: Stimmen aus dem Chat können nur registrierte Nutzer verfassen. Die Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Lettertest-Bewertungen werden nicht von Lettertest überprüft. Lettertest sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
## **Werde jetzt Mitglied bei sharedealsPlus!**
Denn gemeinsam sind wir schneller erfolgreicher! Dafür einfach das Formular ausfüllen und abschicken.In 2 Minuten kannst Du dabei sein!
\[tcb-script data-cfasync="false" src="/cdn-cgi/scripts/5c5dd728/cloudflare-static/email-decode.min.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/) | [AGB](https://www.digistore24.com/extern/cms/page/plain/legal/terms/1/de/32?&ds24tr=SDP_WS_Blog_Button) | [Widerrufsbelehrung](https://www.digistore24.com/extern/cms/page/plain/legal/cancellation/1/de/32?&ds24tr=SDP_WS_Blog_Button)
**Seitengruppe:** Landing Page - DOI, SDP - sharedealsPlus
---
### [RMR: EMM-LP kurz | Video](https://www.sharedeals.de/reich_mit_rohstoffen_geschenk/)
**Published:** September 3, 2024
**Author:** Antje Aramayao
**Content:**
[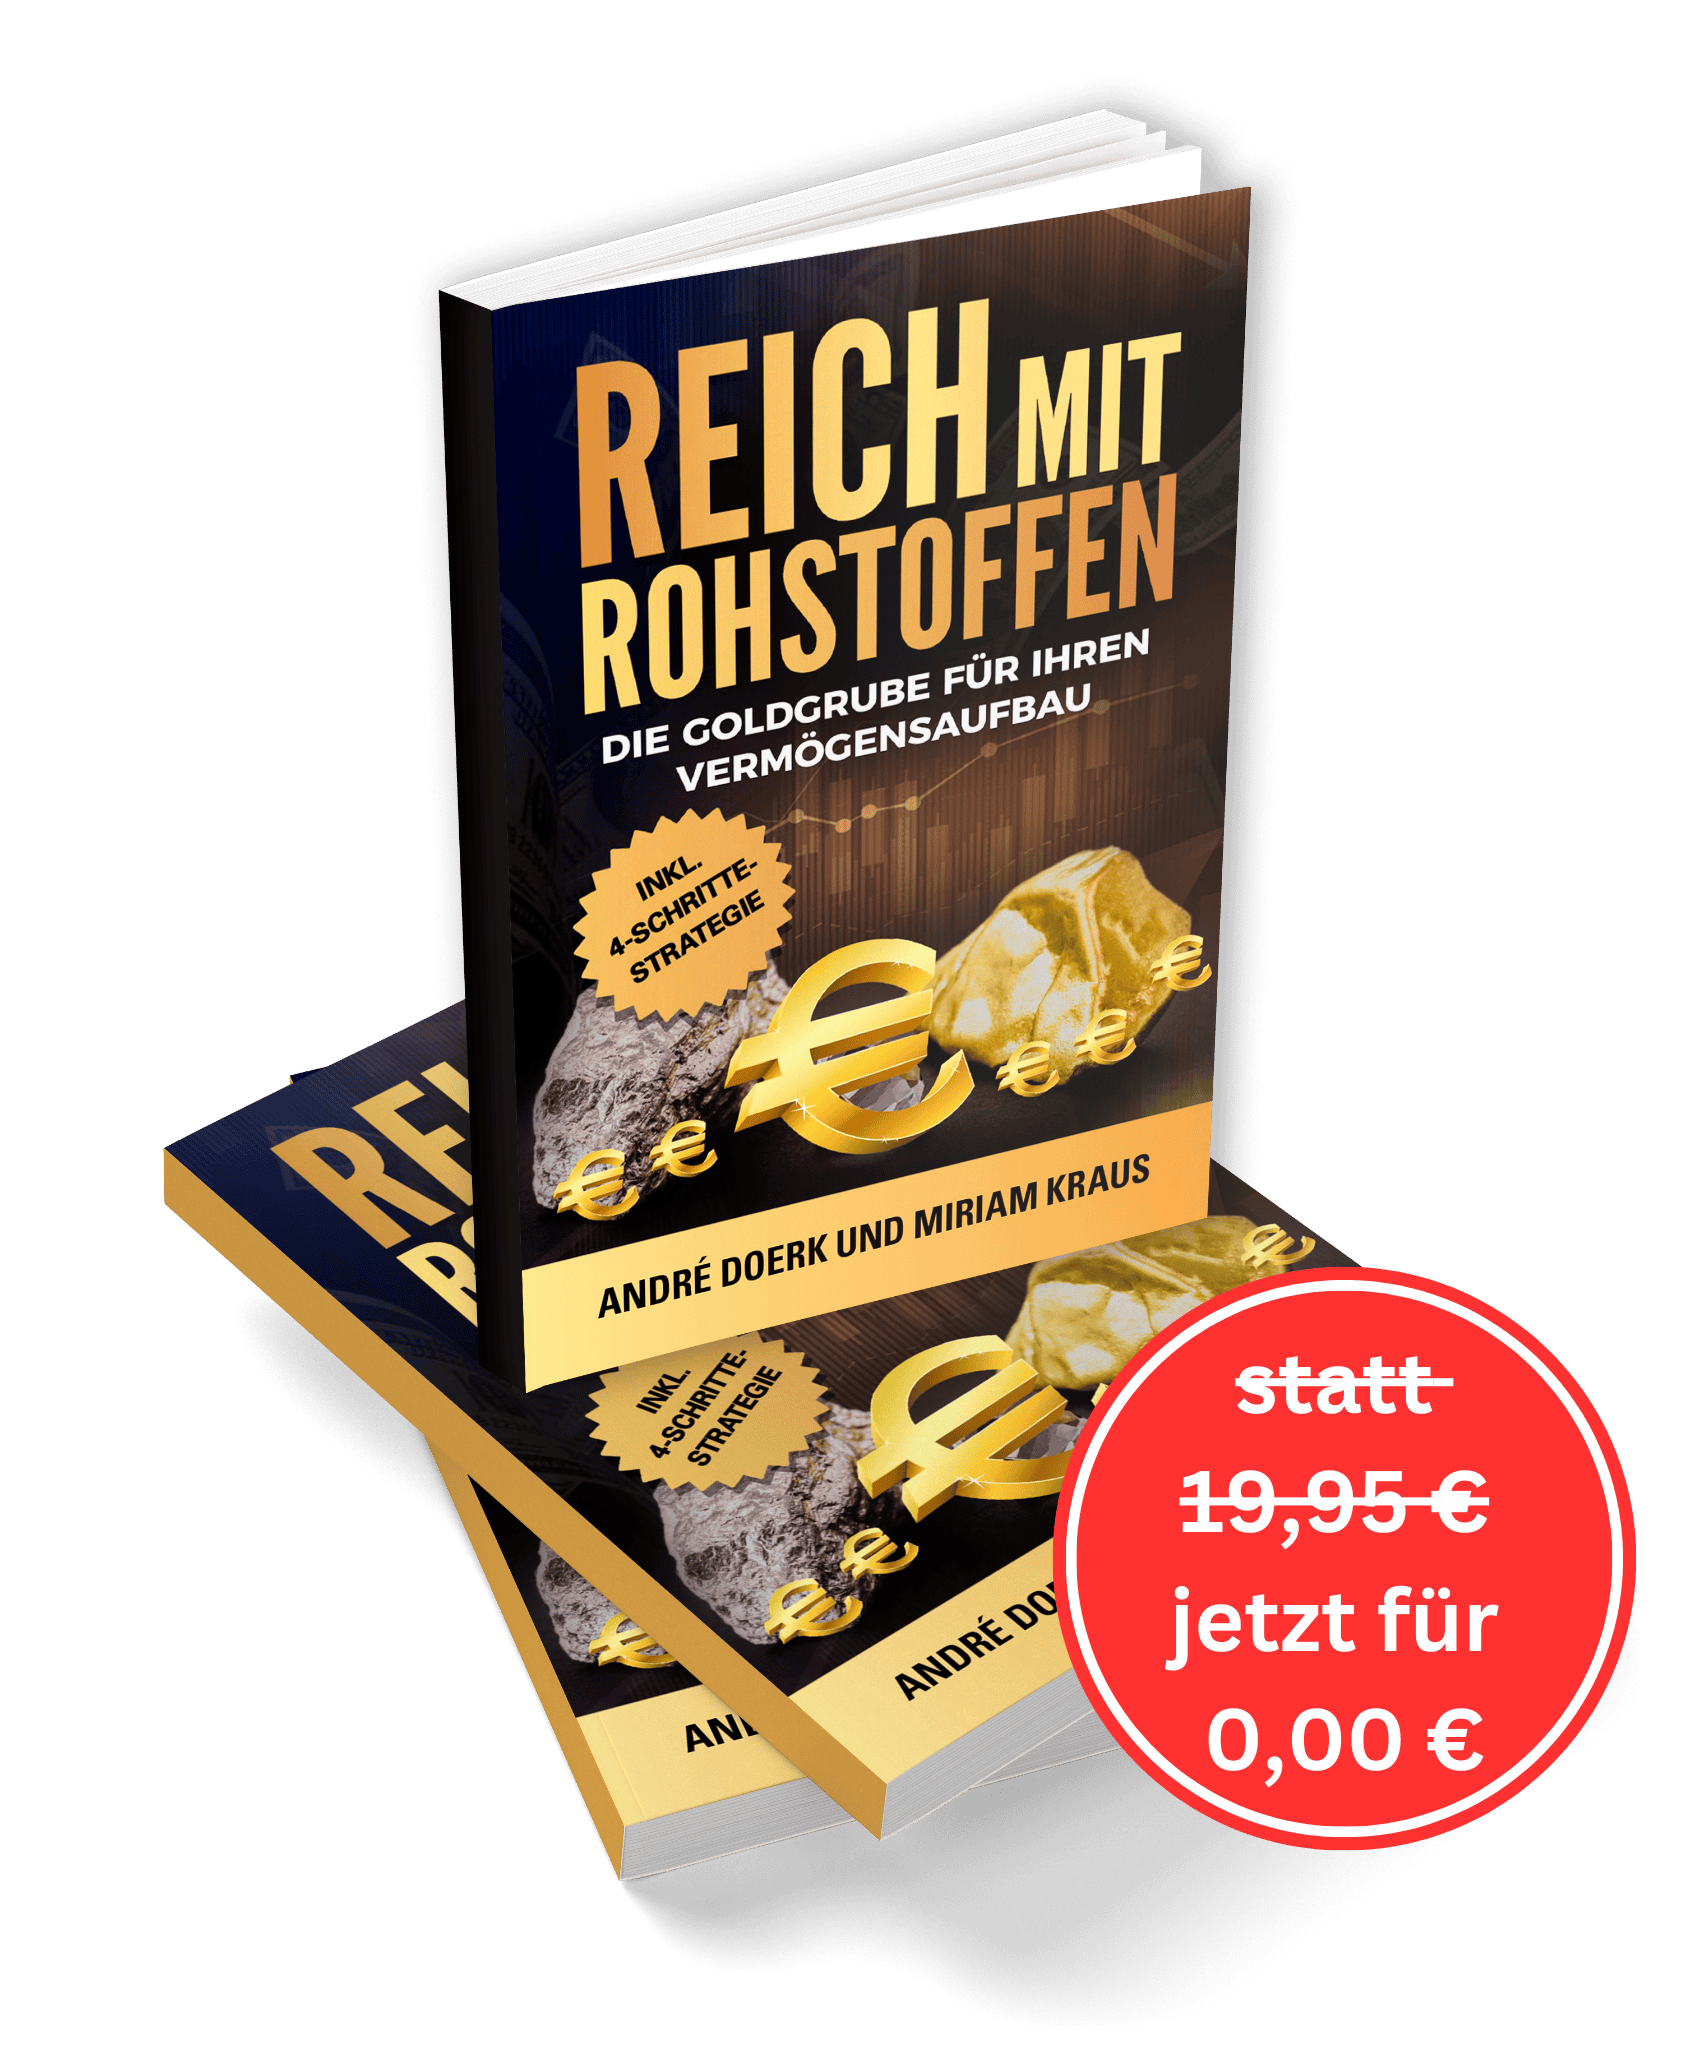](#tve-jump-1929a0cd6d1)
# Unser Buch-Geschenk an Sie:
# "REICH MIT ROHSTOFFEN"
# Der Masterplan für Ihr erfolgreiches Investment in Rohstoff-Aktien
**Erfahren Sie in diesem Buch**
- Warum der größte Rohstoff-Superzyklus aller Zeiten kurz bevorsteht
- 7 Top-Gewinner: Diese Rohstoffe bescheren Ihnen historische Renditen
- 4-Schritte-Plan: So schützen und vermehren Sie jetzt Ihr Vermögen
## Was bringt Ihnen das Buch „Reich mit Rohstoffen“?
Inflation, Energiekrise, Kriege: Die Finanzmärkte durchleben stürmische Zeiten, die Ihr Erspartes in Gefahr bringen. Höchste Zeit für Sie, Ihr Geld krisenfest anzulegen. Gleichzeitig gab es seit 120 Jahre keinen besseren Zeitpunkt als heute, um in Rohstoffe zu investieren. Wie Sie dabei vorgehen und sich so Schritt für Schritt ein krisensicheres Vermögen aufbauen, zeigen wir Ihnen in diesem Buch. Oder mit anderen Worten: Legen Sie noch heute den Grundstein für Ihre persönliche Goldgrube!
[](#tve-jump-1929a0cd6d1)
#### Vermögensaufbau
Rohstoffe sind der sichere Hafen im Börsenmeer. Mit den richtigen Investments schützen Sie Ihr Geld vor Inflation und Krisen und können es ungemein vermehren.
[](#tve-jump-1929a0cd6d1)
#### Rohstoff-Superzyklus
Rohstoffe sind verlässliche Zykliker – wer diese Zyklen durchschaut, kann viel Geld verdienen. Gerade befinden wir uns am Anfang des nächsten Zyklus.
[](#tve-jump-1929a0cd6d1)
#### Optimaler Einstiegszeitpunkt
Warum Ihnen gerade heute Rohstoffe das höchste Gewinnpotenzial bieten- und es das letzte Mal diesen idealen Einstiegszeitpunkt vor 120 Jahren gab
[](#tve-jump-1929a0cd6d1)
#### Preisexplosion
Erfahren Sie, warum Rohstoffe zur begehrten Mangelware und die Preise in ungeahnte Höhen getrieben werden – und wie Sie davon profitieren!
[](#tve-jump-1929a0cd6d1)
#### Gewinne von +500% und mehr
In den letzten Rohstoff-Superzyklen waren Renditen von +500% möglich – dieses Mal liegt das Potenzial um ein vielfaches höher!
[](#tve-jump-1929a0cd6d1)
#### Nicht nur Gold glänzt
Gold knackt ein Allzeit-Hoch nach dem anderen. Aber auch andere Rohstoffe stehen kurz vor dem großen Durchbruch.
[](#tve-jump-1929a0cd6d1)
## Für wen haben wir das Buch geschrieben?
Dieses Buch ist für alle, die Ihr Geld schützen und vermehren wollen!
Sie wollen risikoarm an der Börse investieren und sind gleichzeitig auf der Suche nach einer Chance, dreistellige Renditen einzufahren?
Ein Investment in Rohstoffe macht beides möglich.
Wir und viele weitere Rohstoff-Experten gehen aktuell sogar davon aus, dass wir vor einem historischen Aufwärtstrend von Rohstoffen an der Börse stehen - vor einem sogenannten Superzyklus.
Unser Ziel ist es, so viele Anleger wie möglich über diese einmalige Investmentchance im Rohstoffsektor zu informieren.
In unserem Buch wird genau erklärt, wie Sie den richtigen Einstiegszeitpunkt für Ihr Rohstoffinvestment finden und in welchen Sektoren Sie überdurchschnittliche Renditen erwarten können.
"Reich mit Rohstoffen" ist für all jene Anleger, die eine historische Chance ergreifen und sich ein krisenfestes Vermögen aufbauen wollen. Denn nur wenn Sie rechtzeitig mit den richtigen Rohstoffen investiert sind, können Sie sich auf stolze Renditen freuen.
## Über das Autoren-Duo
[](#tve-jump-1929a0cd6d1)
#### Miriam Kraus
Die anerkannte Finanzanalystin ist spezialisiert auf Rohstoffmärkte sowie die strategische Entwicklung rund um Rohstoff- und Schwellenlandmärkte. Ihre Karriere begann vor über zwei Jahrzehnten, und seither hat sie sich einen Namen als eine der besten Analystinnen in ihrem Fachgebiet gemacht. Ihre akribische Recherche und ihre fundierten Berichte sind in der Branche hochgeschätzt. Miriam Kraus arbeitet für namhafte Auftraggeber wie Banken, Investmentgesellschaften, Vermögensverwaltungen und Regierungen. Ihre Fähigkeit, komplexe Marktbewegungen zu durchdringen und klare, umsetzbare Empfehlungen zu geben, hat ihr das Vertrauen und die Anerkennung von Finanzexperten weltweit eingebracht. Ihre tiefgehenden Kenntnisse der Rohstoffmärkte und ihre strategischen Einblicke in die Entwicklungen der Schwellenländer machen sie zu einer unverzichtbaren Ressource für jeden Anleger.
[](#tve-jump-1929a0cd6d1)
#### André Doerk
Der Rohstoff-Experte ist seit 25 Jahren an der Börse aktiv und seit 2016 Herausgeber des "Goldherz Report", Deutschlands meistgelesenem Börsen-Newsletter für Rohstoffe. Er ist zudem Schirmherr des exklusiven "Rohstoff Anleger Club".André Doerk investiert einen signifikanten Anteil seines Vermögens inRohstoff-Unternehmen (vorbörslich und börsennotiert) und reist dazu jährlich mehrfach auf die größten Rohstoff-Investment-Konferenzen oder besucht Unternehmen auch vor Ort.Auf diese Weise hat er sich im letzten Jahrzehnt ein umfassendes Netzwerk im Rohstoff-Sektor zu Investoren, Bankern und Unternehmenslenkern aufgebaut und gilt deshalb nicht umsonst als einer der bestvernetzten Rohstoff-Experten Deutschlands.
## Warum schenken wir Ihnen unser Buch „Reich mit Rohstoffen"?
Wir sind davon überzeugt, dass jeder reich mit Rohstoffen werden kann. **Wir haben uns dazu entschieden dieses Buch für Sie kostenlos zur Verfügung zu stellen.** Wir finden, dass die Börse der Ort ist, an dem jede und jeder finanzielle Unabhängigkeit erreichen kann. **Und wir möchten, dass Sie bei der nächsten großen Generationen-Chance im Rohstoff-Superzyklus mit dabei sind!**
[](#tve-jump-1929a0cd6d1)
- Der Rohstoff-Superzyklus hat begonnen: Die perfekte Strategie für Ihren Einstieg!
- Top-Picks: Die besten Aktien im Rohstoff-Bullenmarkt
- 4 Schritte zu Ihrer persönlichen Anlagestrategie: So bauen Sie Ihr **Vermögen mit Rohstoff-Aktien immer weiter auf**!
## Werfen Sie jetzt einen Blick in das Buch
Auf 94 Seiten zeigen wir Ihnen, wie Sie jetzt den Grundstein für ein krisensicheres Vermögen mit Rohstoffen legen. Lesen Sie hier einen Auszug:
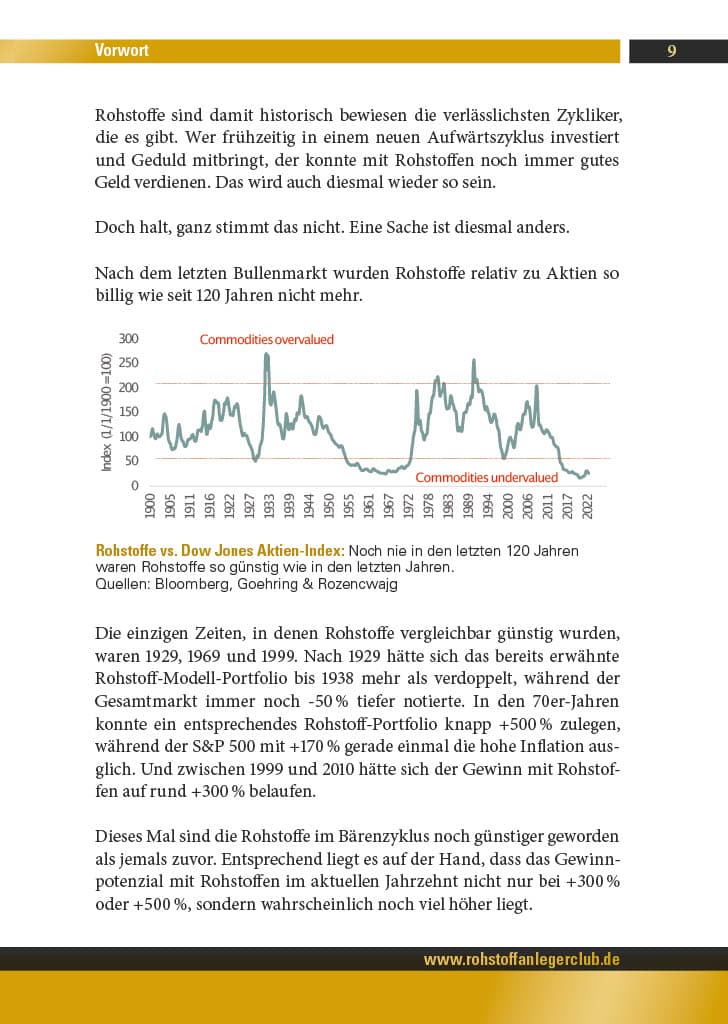
## Das sagen unsere Leser:
Sehr informativ und interessant, mit vielen Hintergrundinformationen, um die globalen Zusammenhänge zu verstehen.
**Frank**
Guter Überblick über die breite Thematik der Rohstoffe.
**Achim**
Mit einfachen Schritten einfach sehr viel Geld verdienen. Danke!
**Stefan**
Sehr gut und verständlich geschrieben.
**Jürgen**
Umfangreiches Wissen, das mich bereichert hat. Dankeschön!
**Beata**
Sehr gute Recherche, hinterlegt mit Analysen, Daten aus der Vergangenheit und den Zukunftsaussichten für die einzelnen Branchen.
**Frank W.**
Ja, ich will das Buch **„**Reich mit Rohstoffen" jetzt bestellen. Das Buch im Wert von 19,95€ erhalte ich GRATIS. Ich übernehme nur die Versandkosten in Höhe von 6,95 € inkl. MwSt. Im Anschluss an meine Bestellung erhalte ich den 94-seitigen Rohstoff-Masterplan per Post.
\[tcb-script src="https://www.checkout-ds24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
## Fragen und Antworten
Auf 94 Seiten zeigen wir Ihnen, wie Sie jetzt den Grundstein für ein krisensicheres Vermögen mit Rohstoffen legen. Lesen Sie hier einen Auszug:
**Seitengruppe:** Rohstoff-Universum
---
### [DIV KO Capital](https://www.sharedeals.de/1x1-dividenden/)
**Published:** April 10, 2025
**Author:** Laura Miketta
**Content:**
[](https://www.lettertest.de/boersendienste/aktien-navigator "Aktien Navigator bewerten")
## **Exklusiv bei sharedeals.de**
## **Dividenden-Profi Marco Messina veröffentlicht seinen brandneuen Bestseller**
# **„Das** **1x1** **der Dividenden“**
[](#tve-jump-190dae6f6e3)
KOSTENLOS\*
**\*(nur 4,95 Euro Versand. Kein Abo)**
Normalpreis: 19,97 Euro plus 4,95 Euro Versand – heute für Dich nur 4,95 Euro
[](https://www.lettertest.de/boersendienste/aktien-navigator "Aktien Navigator bewerten")
Nur in „Das 1x1 der Dividenden“ verrät Dir der professionelle Berufshändler und Investment-Experte Marco Messina:
- Was Dividenden eigentlich genau sind und wie Du mit dieser Anlageform Deinen Weg in Deine finanzielle Freiheit ebnest,
- Wie Du mit Dividenden-Aristokraten nicht nur stabiles Depot-Wachstum, sondern auch Zahlungen wie bei Warren Buffetts Coca-Cola-Clou sicherst (fast 5 Milliarden US-Dollar mit nur 6 Aktientiteln),
- **Wie Du für Dich Deine** Dividenden-Strategie **findest und so Dein Vermögen Stück für Stück immer weiter auf die** Größe eines echten Profi-Investor-Vermögens **vermehrst,**
- Mit welchen einfachen Steuertricks Du Deinen Investment-Gewinn noch zusätzlich steigerst und Dein Kapital vor ungerechtfertigtem Staatszugriff schützt
- Und wie Du Dich bereits vor dem Investieren vor Risiken und Herausforderungen am Aktienmarkt schützt, damit Deine Dividenden-Schäfchen definitiv immer im Trockenen stehen
# Exklusiv zum Verkaufsstart:**
# **Dieses Buch kostet Dich 0,00 Euro. Es fallen lediglich** **Versandkosten in Höhe von 4,95 Euro an.**
[](#tve-jump-190dae6f6e3)
# Dividenden-Investments: Die unterschätztesten Reichmacher des 21. Jahrhunderts**
Liebe Anlegerin, lieber Anleger,
mein Name ist Marco Messina. Ich bin der Autor von „Das 1x1 der Dividenden“ und ich möchte Dir heute eine Frage stellen.
Wusstest Du, dass der bekannteste Investor unserer Zeit, Warren Buffett, mit nur 6 Aktientiteln fast 5 Milliarden US-Dollar an Dividenden ausgezahlt bekommt?
Alles begann für Buffett mit einem kleinen Investment im Jahre 1988 in den Softgetränkeproduzenten Coca-Cola. Ein Kauf, der sich nun knapp 40 Jahre später als wahre Goldgrube herausstellt.
Klingt absolut verlockend und nach einem Traum, der Wirklichkeit geworden ist, oder?
[](#tve-jump-190dae6f6e3)
Wenn Du Dir jetzt gedacht hast, „oh ja!“, dann habe ich heute die wohl beste Nachricht des Jahres für Dich in petto.
Viel spannender als Warren Buffetts Reichtum ist ein anderer Fakt.
Nämlich, dass Du exakt dasselbe erreichen kannst wie der Star-Investor.
Regelmäßige Zusatzzahlungen, die jeden Monat auf Dein Depot ausgeschüttet werden, ohne dass Du dafür auch nur einen Finger krümmen musst. Alles, was Du dafür tun musst, ist, den ersten Schritt in die Welt der Dividenden zu wagen.
Und genau dabei möchte ich Dir heute helfen.
# ****Deine 54,6-Milliarden-Dividenden-Chance:****
# ****Vermögens-Boost und bombensicheres Schutzschild für Dein Kapital in einem!****
[](#tve-jump-190dae6f6e3)
Ich selbst investiere seit Jahrzehnten in Dividendenaktien. Und das aus 3 einfachen Gründen:
1\. Dividenden garantieren mir ein passives Zusatzeinkommen unabhängig vom Aktienkurs, das ich jederzeit für mehr Dividendenertrag reinvestieren kann.
Oder von dem ich mir für mich persönlich Dinge kaufen kann, die ich mir sonst nicht leisten würde. (Tatsächlich sprechen wir hier von kostspieligeren Anschaffungen, was hältst Du beispielsweise von einem neuen Auto?*)*
Denn Fakt ist, selbst wenn der Kurs einer Aktie kurzfristig fällt, mache ich mit Dividendenwerten trotzdem konstant und sicher immer Gewinn. Ganz einfach durch die regelmäßigen Auszahlungen in mein Depot.
In meinem Buch erfährst Du, nach welchem System ich mir immer die erfolgreichsten Dividenden-Perlen herauspicke.
2\. Mit Dividenden sicherst Du Deine Investments vor Volatilität ab.
Du und Dein Kapital, Ihr seid quasi immun gegen Kursschwankungen.
Hier ein einfaches Beispiel. Im Jahr 2024 haben alle 40 DAX-Konzerne, wenn Du je eine Aktie besessen hättest, 109,88 Euro Dividende ausgeschüttet.
[](#tve-jump-190dae6f6e3)
Der Kurs des DAX ist in der Zeit zwischen Jahresanfang und Mitte Juli um 8,8 % gestiegen. Hättest Du 1.000 Euro in den DAX investiert, wären daraus 1.088 Euro geworden. Plus Deiner Dividende also 1.197,88 Euro.
Wäre der DAX jedoch in diesem Zeitraum nicht um +8,8 % in die Höhe geklettert, sondern um 8,8 % gefallen, wären Deine 1.000 Euro zu 912 Euro zusammengeschmolzen. Mit Deiner Dividende von 109,88 Euro hättest Du den Verlust jedoch ausgeglichen.
Du siehst, letzten Endes ist es ganz einfach: Dividenden schützen Dein Kapital.
Und wenn Du weißt, mit welcher Strategie Du am besten investierst, bieten sie Dir nicht nur Sicherheit, sondern auch einen Warren-Buffett-mäßigen Vermögens-Boost.
Ideen für Deine Dividenden-Strategie findest Du in Deinem Exemplar von „Das 1x1 der Dividenden“ – [hier klicken](#tve-jump-190dae6f6e3).
[](#tve-jump-190dae6f6e3)
3\. Dividenden steigen am Ende des Tages immer.
Bleiben wir beim DAX.
2023 wurden in Deutschland 52 Milliarden Euro an Dividenden ausgeschüttet. 2024 stieg diese Summe auf 54,6 Milliarden Euro an!
Ein Trend, der sich nicht nur in Deutschland, sondern weltweit abzeichnet. Und von dem Du mit den richtigen **Dividenden-Picks** enorm profitieren kannst.
In „Das 1x1 der Dividenden“ erfährst Du, weshalb manche Dividenden einfach immer weiter steigen und wie Du solch einen Dividenden-Top-Performer vor allen anderen Anlegern erkennst.
## **Exklusiv bei sharedeals.de**
## **Dividenden-Profi Marco Messina veröffentlicht seinen brandneuen Bestseller**
# **„Das** **1x1** **der Dividenden“**
Dein persönliches Exemplar ist für nur 4,95 Euro [hier](#tve-jump-190dae6f6e3) hinterlegt *(kein Abo)*.
[](#tve-jump-190dae6f6e3)
Auf vollen 76 Seiten erfährst Du:
- Was Dividendeneigentlich genau sind und wie Du mit dieser Anlageform DeinenWeg in Deine finanzielle Freiheit ebnest,
- Wie Du mit Dividenden-Aristokraten nicht nur stabiles Depot-Wachstum, sondern auch Zahlungen wie bei Warren Buffetts Coca-Cola-Clou sicherst (fast 5 Milliarden US-Dollar mit nur 6 Aktientiteln),
- **Wie Du für Dich Deine** Dividenden-Strategie **findest und so Dein Vermögen Stück für Stück immer weiter auf die** Größe eines echten Profi-Investor-Vermögens **vermehrst,**
- Mit welchen einfachen Steuertricks Du Deinen Investment-Gewinn noch zusätzlich steigerst und Dein Kapital vor ungerechtfertigtem Staatszugriff schützt
- Und wie Du Dich bereits vor dem Investieren vor Risiken und Herausforderungen am Aktienmarkt schützt, damit Deine Dividenden-Schäfchen definitiv immer im Trockenen stehen
**So profitierst Du nicht nur von einem reibungslosen und vor allem perfekten Start in die Dividendenwelt.**Du nimmst allein mit diesem Buch direkt die erste Hürde, an der 90 % aller Dividenden-Investoren zu Beginn scheitern.
**Das bedeutet, mit dem „1x1 der Dividenden“ bist Du der breiten Anleger-Masse schon heute einen 7-Meilen-Schritt voraus!**
Ich freue mich, Dich ab heute in der Welt der Dividenden-Investoren zu begrüßen.
Dein Marco Messina
# **Über Dividenden-Profi Marco Messina**
Marco Messina bewegt sich seit 30 Jahren als Investment Profi auf dem weltweiten Börsenparkett. Doch was der Profi dann getan hat, damit hätte wohl niemand in der Finanzwelt gerechnet.
**"Das Internet ist voll mit angeblichen Gurus, die alle eines tun - sie versprechen extreme Gewinne.**
**Doch halten sie diese Versprechen auch? Nein.**
***Setzen sie ihr eigenes Geld auf diese Empfehlungen? Nein.***
**Und sorgen sie dafür, dass die Anleger auch abgesichert sind, zum Beispiel durch Dividenden-Auszahlungen? Nein."**
[](#tve-jump-190dae6f6e3)
**Diesen fundamentalen Missstand möchte Marco Messina ändern.**
Der Experte will Dir ab sofort beweisen, dass es besser, lukrativer und vor allem sicherer geht. Denn um an der Börse erfolgreich zu sein, brauchst Du eigentlich nur eines: den richtigen Profi, der Dir zeigt, wie Du Dein Geld sowohl in guten als auch in schlechten Börsenphasen immer weiter vermehrst.
Der Experte will Dir ab sofort beweisen, dass es besser, lukrativer und vor allem sicherer geht.
Denn um an der Börse erfolgreich zu sein, brauchst Du eigentlich nur eines: den richtigen Profi, der Dir zeigt, wie Du Dein Geld sowohl in guten als auch in schlechten Börsenphasen immer weiter vermehrst.
Aus diesem Grund hat der geschätzte Experte genau jetzt sein neuestes Werk „Das 1x1 der Dividenden“ veröffentlicht.
Damit Du mit seiner Hilfe noch heute in den Olymp der Dividenden-Anleger aufsteigst und auch auf Dein Depot in 30 Jahren ähnlich hohe Zusatzzahlungen fließen wie auf das von Warren Buffett.
# Exklusiv zum Verkaufsstart:**
# **Dieses Buch kostet Dich 0,00 Euro. Es fallen lediglich** **Versandkosten in Höhe von 4,95 Euro an.**
[](#tve-jump-190dae6f6e3)
## **Exklusiv für Dich: Blick ins Buch**
## 100% überzeugt: Das lieben die Leser an Marco Messina**
****Es handelt sich hierbei um 100% echte Kundenaussagen.****
Die Art von Marco, alles einfach zu erklären und wie er die Sachen auf den Punkt bringt!

Evangelos B.
Die fundierte Analyse von wertschaffenden Aktien, insbesondere dem passiven Einkommen aus Dividenden. Marco wirkt sehr authentisch und reflektiert realistisch.
**Stephan B.**
Man wird von Anfang an die Hand genommen und mit Sicherheit und Transparenz durch die Börsengewässer gelotst.
Markus K.
- **Ja, ich möchte mein Exemplar von "Das 1x1 der Dividenden" für nur 4,95 Euro anfordern.\***
**\*Mit dem Kauf des Buches werde ich automatisch für den Newsletter "SD Insider" eingetragen.**
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
powered by
[](https://www.lettertest.de/boersendienste/smart-crypto-club "Smart Crypto Club bewerten")
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Aktien-Navigator-Universum, Landing Page - Produkte
---
### [RMR: 1-Step FB | Video](https://www.sharedeals.de/rmr-standard-raki/)
**Published:** Juni 21, 2024
**Author:** Tasja Prestien
**Content:**
\- ERHALTEN SIE IHRE GRATIS AUSGABE –
# REICH MIT ROHSTOFFENPROFITIEREN SIE JETZT VOM GRÖßTEN ROHSTOFF-SUPERZYKLUS ALLER ZEITEN
**Erfahren Sie in diesem Buch**
- Warum der größte Rohstoff-Superzyklus aller Zeiten kurz bevorsteht
- 7 Top-Gewinner: Diese Rohstoffe bescheren Ihnen historische Renditen
- 4-Schritte-Plan: So schützen und vermehren Sie jetzt Ihr Vermögen
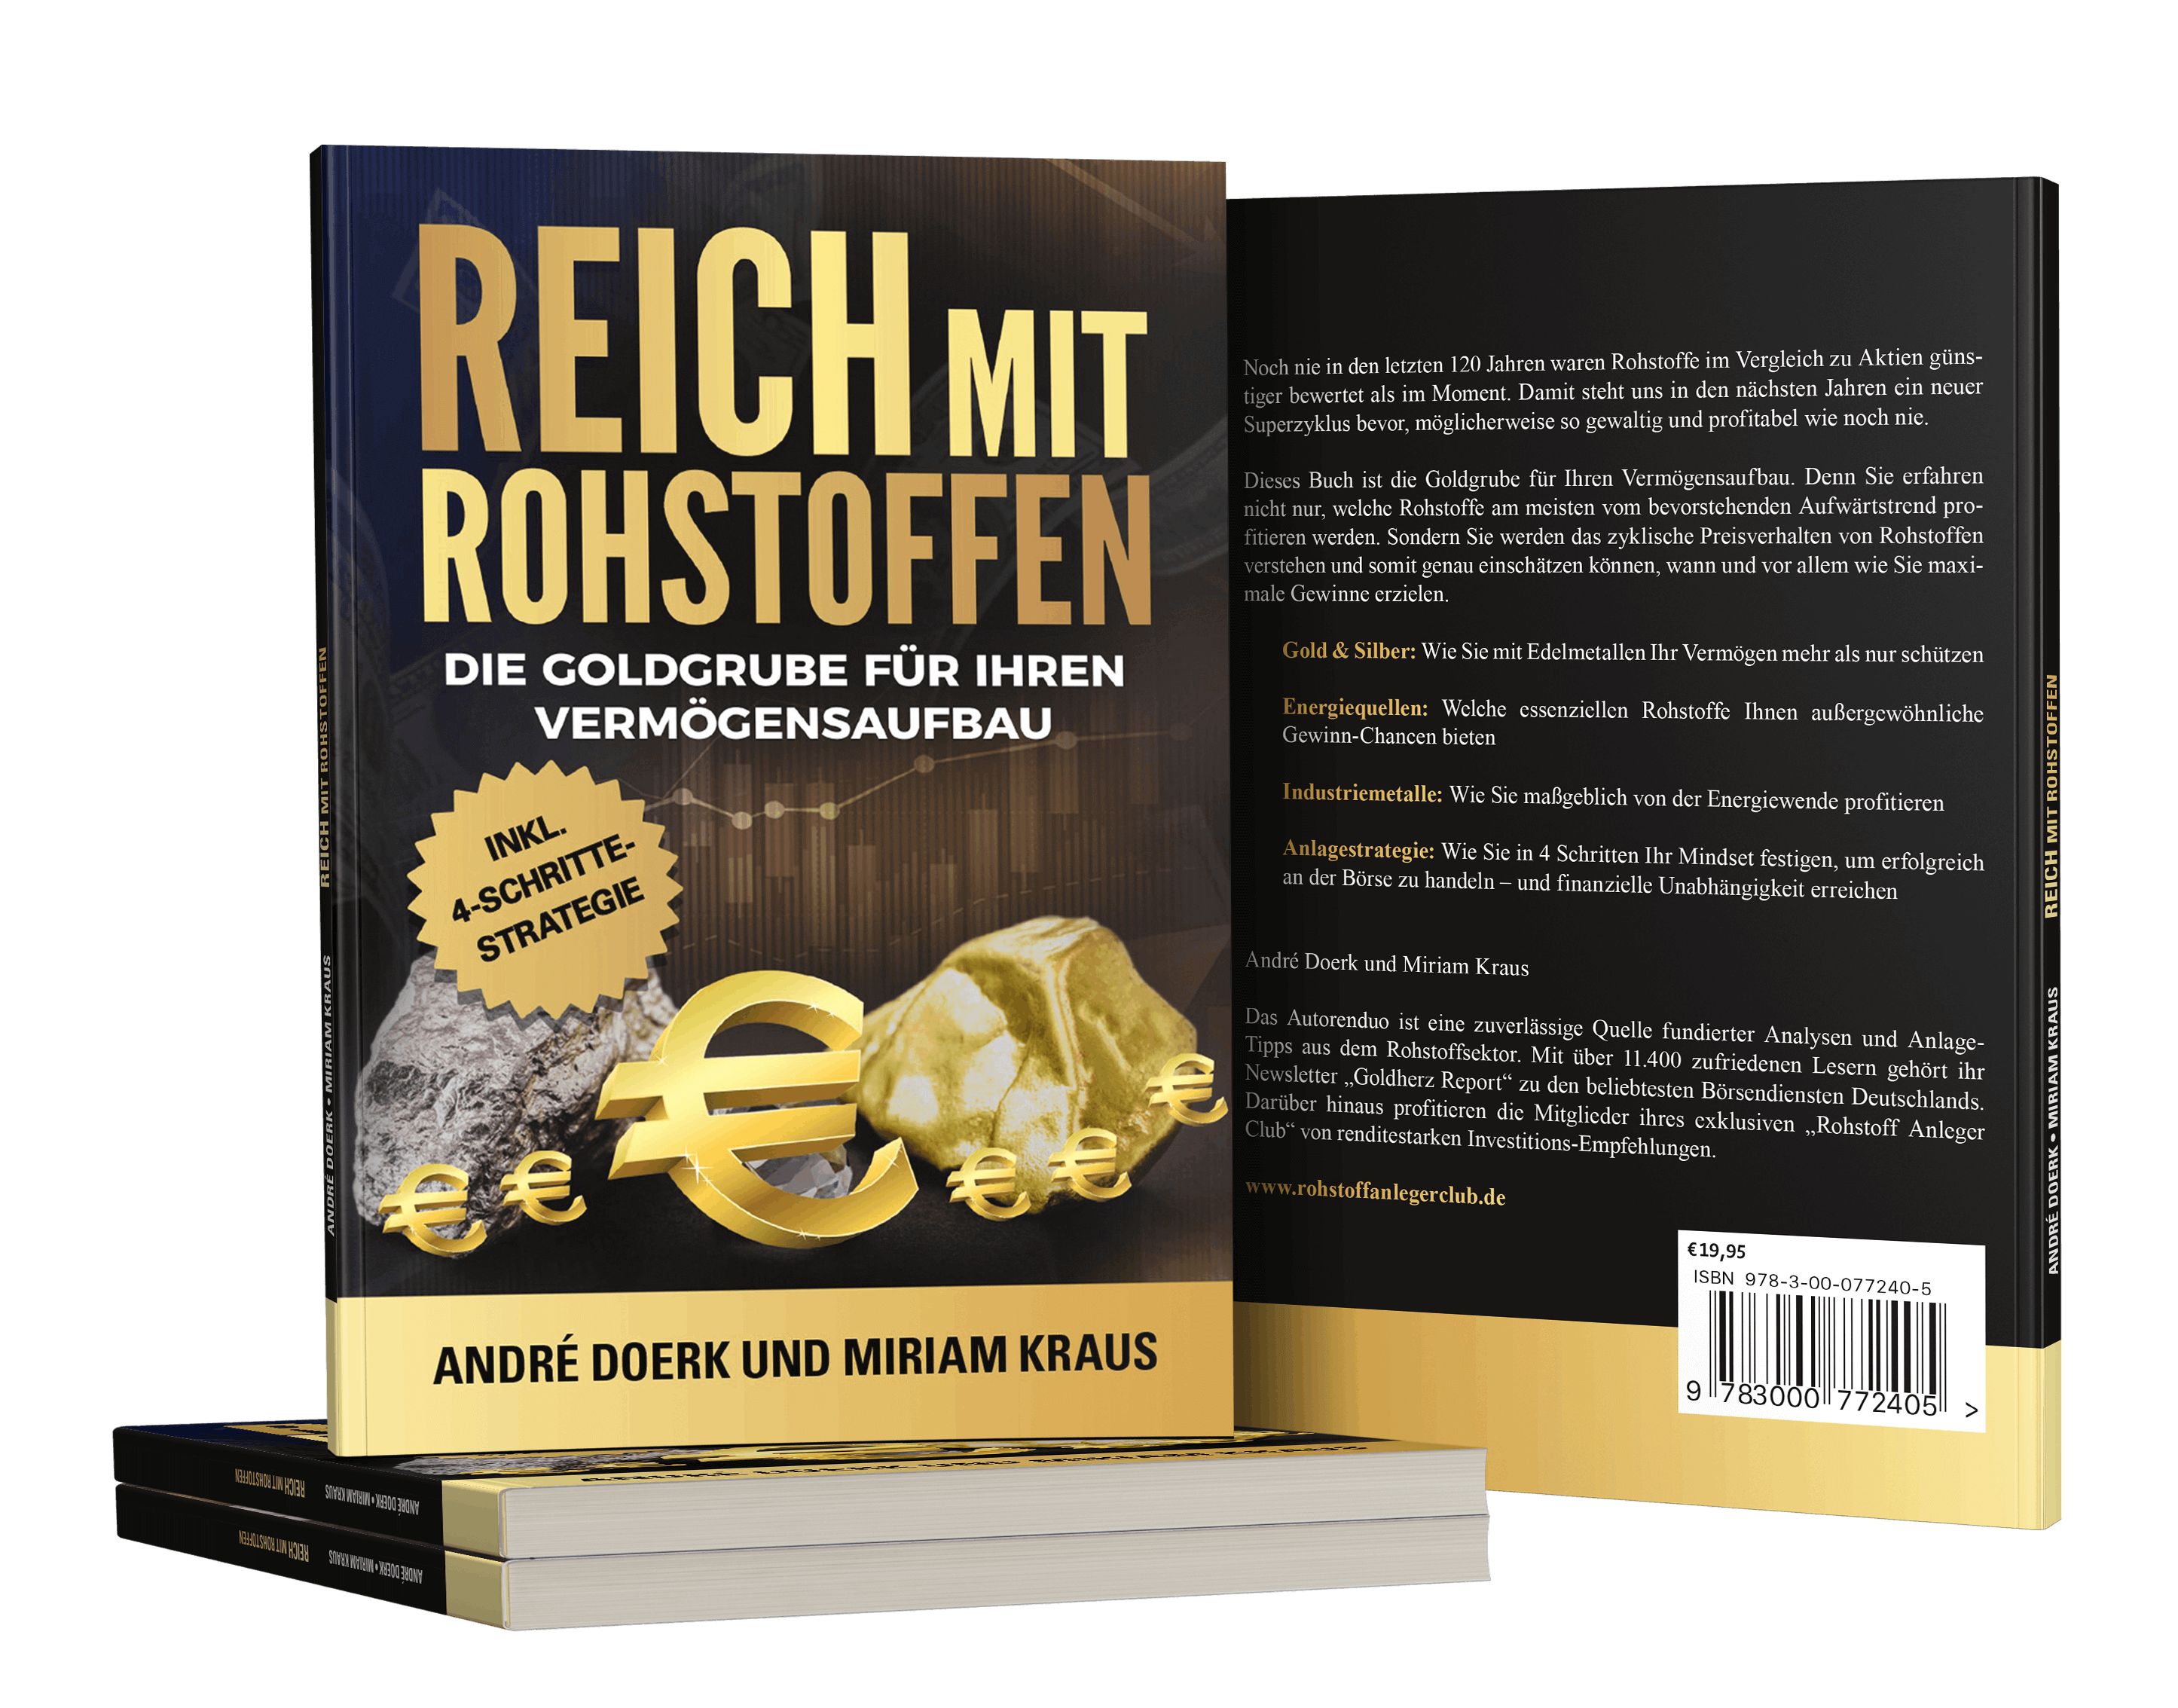
\*GRATIS\*
(\*nur 6,95 Euro Versand- und Druckkosten. Kein ABO)
[](https://www.lettertest.de/boersendienste/rohstoff-anleger-club "Rohstoff Anleger Club bewerten")
## Was bringt Ihnen das Buch „Reich mit Rohstoffen“?
Inflation, Energiekrise, Kriege: Die Finanzmärkte durchleben stürmische Zeiten, die Ihr Erspartes in Gefahr bringen. Höchste Zeit für Sie, Ihr Geld krisenfest anzulegen. Gleichzeitig gab es seit 120 Jahre keinen besseren Zeitpunkt als heute, um in Rohstoffe zu investieren. Wie Sie dabei vorgehen und sich so Schritt für Schritt ein krisensicheres Vermögen aufbauen, zeigen wir Ihnen in diesem Buch. Oder mit anderen Worten: Legen Sie noch heute den Grundstein für Ihre persönliche Goldgrube!
#### Vermögensaufbau
Rohstoffe sind der sichere Hafen im Börsenmeer. Mit den richtigen Investments schützen Sie Ihr Geld vor Inflation und Krisen und können es ungemein vermehren.
#### Rohstoff-Superzyklus
Rohstoffe sind verlässliche Zykliker – wer diese Zyklen durchschaut, kann viel Geld verdienen. Gerade befinden wir uns am Anfang des nächsten Zyklus.
#### Optimaler Einstiegszeitpunkt
Warum Ihnen gerade heute Rohstoffe das höchste Gewinnpotenzial bieten- und es das letzte Mal diesen idealen Einstiegszeitpunkt vor 120 Jahren gab
#### Preisexplosion
Erfahren Sie, warum Rohstoffe zur begehrten Mangelware und die Preise in ungeahnte Höhen getrieben werden – und wie Sie davon profitieren!
#### Gewinne von +500% und mehr
In den letzten Rohstoff-Superzyklen waren Renditen von +500% möglich – dieses Mal liegt das Potenzial um ein vielfaches höher!
#### Nicht nur Gold glänzt
Gold knackt ein Allzeit-Hoch nach dem anderen. Aber auch andere Rohstoffe stehen kurz vor dem großen Durchbruch.

## Für wen haben wir das Buch geschrieben?
Dieses Buch ist für alle, die Ihr Geld schützen und vermehren wollen! Sie wollen risikoarm an der Börse investieren und sind gleichzeitig auf der Suche nach einer Chance, dreistellige Renditen einzufahren?
Ein Investment in Rohstoffe macht beides möglich.
Wir und viele weitere Rohstoff-Experten gehen aktuell sogar davon aus, dass wir vor einem historischen Aufwärtstrend von Rohstoffen an der Börse stehen - vor einem sogenannten Bullenzyklus.
Unser Ziel ist es, so viele Anleger wie möglich über diese einmalige Investmentchance im Rohstoffsektor zu informieren.
In unserem Buch wird genau erklärt, wie Sie den richtigen Einstiegszeitpunkt für Ihr Rohstoffinvestment finden und in welchen Sektoren Sie überdurchschnittliche Renditen erwarten können.
"Reich mit Rohstoffen" ist für all jene Anleger, die eine historische Chance ergreifen und sich ein krisenfestes Vermögen aufbauen wollen. Denn nur wenn Sie rechtzeitig mit den richtigen Rohstoffen investiert sind, können Sie sich auf stolze Renditen freuen.
## Über das Autoren-Duo

#### Miriam Kraus
Die anerkannte freiberufliche Finanzanalystin verfasst für Auftraggeber wie Banken, Investmentgesellschaften, Vermögensverwaltungen, Marketing-Unternehmen, Verlage, NGOs oder das österreichische Verteidigungsministerium Analysen, Berichte und Studien.Auftraggeber schätzen vor allem ihre Akribie, Wissbegierde und hartnäckige Recherchearbeit. Wenn Miriam Kraus sich einmal in ein Thema vertieft, dann durchleuchtet sie es bis in den letzten Winkel.Zu Ihren Schwerpunkten gehören die Rohstoffmärkte und strategischeEntwicklungen rund um die Rohstoff- und Schwellenlandmärkte.Seit dem Sommer 2023 ist sie die Chefanalystin des "Rohstoff Anleger Club"

#### André Doerk
Der Rohstoff-Experte ist seit 25 Jahren an der Börse aktiv und seit 2016 Herausgeber des »Goldherz Report«, Deutschlands meistgelesenem Börsen-Newsletter für Rohstoffe. Er ist zudem Schirmherr des exklusiven »Rohstoff Anleger Club«.André Doerk investiert einen signifikanten Anteil seines Vermögens inRohstoff-Unternehmen (vorbörslich und börsennotiert) und reist dazu jährlich mehrfach auf die größten Rohstoff-Investment-Konferenzen oder besucht Unternehmen auch vor Ort.Auf diese Weise hat er sich im letzten Jahrzehnt ein umfassendes Netzwerk im Rohstoff-Sektor zu Investoren, Bankern und Unternehmenslenkern aufgebaut und gilt deshalb nicht umsonst als einer der bestvernetzten Rohstoff-Experten Deutschlands.
## Achtung: Wir verschenken unser Buch „Reich mit Rohstoffen – Die Goldgrube für Ihren Vermögensaufbau“.

\*GRATIS\*
0€- EUR
(\*nur 6,95 Euro Versand- und Druckkosten. Kein ABO)
## Werfen Sie jetzt einen Blick in das Buch
Auf 94 Seiten zeigen wir Ihnen, wie Sie jetzt den Grundstein für ein krisensicheres Vermögen mit Rohstoffen legen. Lesen Sie hier einen Auszug:
## Das sagen unsere Leser:
Sehr informativ und interessant, mit vielen Hintergrundinformationen, um die globalen Zusammenhänge zu verstehen.
**Frank**
Guter Überblick über die breite Thematik der Rohstoffe.
**Achim**
Mit einfachen Schritten einfach sehr viel Geld verdienen. Danke!
**Stefan**
Sehr gut und verständlich geschrieben.
**Jürgen**
Umfangreiches Wissen, das mich bereichert hat. Dankeschön!
**Beata**
Sehr gute Recherche, hinterlegt mit Analysen, Daten aus der Vergangenheit und den Zukunftsaussichten für die einzelnen Branchen.
**Frank W.**

## Fragen und Antworten
Auf 94 Seiten zeigen wir Ihnen, wie Sie jetzt den Grundstein für ein krisensicheres Vermögen mit Rohstoffen legen. Lesen Sie hier einen Auszug:
Warum Sie sich das Buch jetzt sichern sollten:
**Erfahren Sie in diesem Buch**
- Warum der größte Rohstoff-Superzyklus aller Zeiten kurz bevorsteht
- 7 Top-Gewinner: Diese Rohstoffe bescheren Ihnen historische Renditen
- 4-Schritte-Plan: So schützen und vermehren Sie jetzt Ihr Vermögen

\*GRATIS\*
(\*nur 6,95 Euro Versand- und Druckkosten. Kein ABO)
**Seitengruppe:** Rohstoff-Universum
---
### [RMR: 1-Step LP | Masterplan](https://www.sharedeals.de/reich-mit-rohstoffen_masterplan/)
**Published:** Oktober 11, 2024
**Author:** Antje Aramayao
**Content:**
Reich mit Rohstoffen!
**Der Masterplan für Ihr erfolgreiches** **Investment in Rohstoff-Aktien**
Reich mit Rohstoffen!
Der Masterplan für Ihr erfolgreiches Investment in Rohstoff-Aktien
[](#tve-jump-1929a0cd6d1)
**Wie Sie mit den richtigen Rohstoff-Aktien**
**ein Vermögen aufbauen!**
## Rohstoffe sind verlässliche Zykliker. **Wer diese Zyklen kennt und voraussieht, kann viel Geld verdienen.**
Gerade befinden wir uns am Anfang des nächsten Rohstoff-Superzyklus. Steigen Sie jetzt noch rechtzeitig ein und positionieren Sie sich in die renditestärksten Rohstoff-Aktien.
Mit den Anlagestrategien und Tipps aus dem neuen Bestseller der **Rohstoff-Profis Miriam Kraus und André Doerk.**
Verpassen Sie nicht Ihre Chance:
# **>>> Sichern Sie sich Ihr persönliches Exemplar - GRATIS!**
## Warum schenken wir Ihnen unser Buch „Reich mit Rohstoffen"?
Wir sind davon überzeugt, dass jeder reich mit Rohstoffen werden kann. **Wir haben uns dazu entschieden dieses Buch für Sie kostenlos zur Verfügung zu stellen.** Wir finden, dass die Börse der Ort ist, an dem jede und jeder finanzielle Unabhängigkeit erreichen kann. **Und wir möchten, dass Sie bei der nächsten großen Generationen-Chance im Rohstoff-Superzyklus mit dabei sind!**
[](#tve-jump-1929a0cd6d1)
- Der Rohstoff-Superzyklus hat begonnen: Die perfekte Strategie für Ihren Einstieg!
- Top-Picks: Die besten Aktien im Rohstoff-Bullenmarkt
- 4 Schritte zu Ihrer persönlichen Anlagestrategie: So bauen Sie Ihr **Vermögen mit Rohstoff-Aktien immer weiter auf**!
\*Für Sie heute GRATIS\*
Sie zahlen nur 6,95 Euro für den Versand. Kein ABO)
## Diesen Masterplan muss jeder haben, der an der Börse Geld verdienen will!
## Diesen Masterplan muss jeder haben, der an der Börse Geld verdienen will!
Liebe Anlegerin, lieber Anleger,
**es sind Meldungen wie diese, die Anleger in Rohstoff-Aktien gerade sehr glücklich machen:**
- "Allzeithoch bei Gold geknackt - und kein Ende in Sicht"
- "Kupfermarkt bietet gerade jetzt hohe Chancen!"
- "Silber-Investments: Warum die Aussichten glänzend sind"
- "Der Uran-Bulle ist erwacht - noch lohnt sich der Einstieg!"
Wenn Sie ...
- ... diese **Generationen-Chance im Rohstoffsektor** nicht verpassen wollen,
- ... wissen wollen, welche Rohstoff-Aktien Ihnen **Multibagger-Chancen** liefern,
- ... die Faustformel erfahren möchten, mit welchen Aktien Sie **Ihr Investment schützen und gleichzeitig 3-stellige Renditen einfahren können,**
-
**dann empfehlen wir Ihnen unser neues Bestseller-Buch [**"R**eich mit Rohstoffen", das wir Ihnen heute schenken! ](https://www.sharedeals.de/reich_mit_rohstoffen_geschenk/?ds24tr=RMR_SAM_17_09_2024_&a_id=%Subscriber:CustomField180358%&u_id1=%Subscriber:CustomField180371%&u_id2=%Subscriber:CustomField180372%)**Denn wir sind davon überzeugt: Von der anstehenden Rohstoff-Rallye sollten auch Sie unbedingt profitieren!
**Daher verpassen Sie nicht Ihre Chance:**
Sie wollen risikoarm an der Börse investieren und sind gleichzeitig auf der Suche nach einer Chance, dreistellige Renditen einzufahren?
**Ein Investment in Rohstoffe macht beides möglich.**
Wir und viele weitere Rohstoff-Experten gehen aktuell sogar davon aus, dass wir vor einem historischen Aufwärtstrend von Rohstoffen an der Börse stehen - vor einem sogenannten Bullenzyklus, auch Rohstoff-Superzyklus genannt.
**Unser Ziel ist es, so viele Anleger wie möglich über diese einmalige Investmentchance im Rohstoffsektor zu informieren.**
In unserem Buch zeigen wir Ihnen Schritt-für-Schritt, wie Sie den richtigen Einstiegszeitpunkt für Ihr Rohstoffinvestment finden und in welchen Sektoren Sie überdurchschnittliche Renditen erwarten können.
**"Reich mit Rohstoffen" ist für all jene Anleger, die eine historische Chance ergreifen und sich ein krisenfestes Vermögen aufbauen wollen.** Denn nur wenn Sie rechtzeitig in die richtigen Rohstoffe investiert sind, können Sie sich auf stolze Renditen freuen.
Legen Sie noch heute den Grundstein für Ihre persönliche Goldgrube! **Sichern Sie sich Ihr persönliches Exemplar von "Reich mit Rohstoffen" gleich jetzt: [Dafür einfach HIER KLICKEN!](#tve-jump-1929a0cd6d1)**
[](#tve-jump-1929a0cd6d1)
## Sichern Sie sich jetzt Ihr persönliches Exemplar von
## „Reich mit Rohstoffen"!
\*Für Sie heute GRATIS\*
Sie zahlen nur 6,95 Euro für den Versand.
## Über die Autoren
## Über die Autoren
[](#tve-jump-1929a0cd6d1)
#### Rohstoff-Analystin Miriam Kraus
Miriam Kraus ist anerkannte Finanzanalystin und spezialisiert auf Rohstoffmärkte sowie die strategische Entwicklung rund um Rohstoff- und Schwellenlandmärkte. Ihre Karriere begann vor über zwei Jahrzehnten, und seither hat sie sich einen Namen als eine der besten Rohstoff-Analystinnen gemacht. Ihre akribische Recherche und ihre fundierten Berichte sind in der Branche hochgeschätzt.
Miriam Kraus arbeitet für namhafte Auftraggeber wie Banken, Investmentgesellschaften, Vermögensverwaltungen und Regierungen. Ihre Fähigkeit, komplexe Marktbewegungen zu durchdringen und klare, umsetzbare Empfehlungen zu geben, hat ihr das Vertrauen und die Anerkennung von Finanzexperten weltweit eingebracht.
Ihre tiefgehenden Kenntnisse der Rohstoffmärkte und ihre strategischen Einblicke in die Entwicklungen der Schwellenländer machen sie zu einer unverzichtbaren Informationsquelle für jeden Anleger.
[](#tve-jump-1929a0cd6d1)
#### Rohstoff-Investment-Spezialist André Doerk
Der Rohstoff-Experte ist seit über 25 Jahren an der Börse aktiv und seit 2016 Herausgeber des "Goldherz Reports", Deutschlands meistgelesenem Börsen-Newsletter für Rohstoffe. Er ist zudem Schirmherr des exklusiven "Rohstoff Anleger Club".André Doerk investiert einen signifikanten Anteil seines Vermögens inRohstoff-Unternehmen (vorbörslich und börsennotiert) und reist dazu jährlich mehrfach auf die größten Rohstoff-Investment-Konferenzen oder besucht Unternehmen auch vor Ort.Auf diese Weise hat er sich im letzten Jahrzehnt ein umfassendes Netzwerk im Rohstoff-Sektor zu Investoren, Bankern und Unternehmenslenkern aufgebaut und gilt als einer der bestvernetzten Rohstoff-Experten Deutschlands.
[](#tve-jump-1929a0cd6d1)
## Sichern Sie sich jetzt Ihr persönliches Exemplar von
## „Reich mit Rohstoffen"!
\*Für Sie heute GRATIS\*
Sie zahlen nur 6,95 Euro für den Versand.
## Bauen Sie sich ein glänzendes Vermögen auf mit Rohstoff-Aktien
## Bauen Sie sich ein glänzendes Vermögen auf mit Rohstoff-Aktien
[](#tve-jump-1929a0cd6d1)
#### Vermögensaufbau
Rohstoffe sind der sichere Hafen in Krisen-Zeiten, denn Rohstoffe werden immer gebraucht. Mit den richtigen Investments schützen Sie Ihr Geld und können es um ein Vielfaches vermehren.
[](#tve-jump-1929a0cd6d1)
#### Rohstoff-Superzyklus
Rohstoffe sind verlässliche Zykliker. Wer diese Zyklen kennt und voraussieht, kann viel Geld verdienen. Gerade befinden wir uns am Anfang des nächsten Zyklus.
[](#tve-jump-1929a0cd6d1)
#### Optimaler Einstiegszeitpunkt
Rohstoffe sind zur Zeit stark unterbewertet im Vergleich zu anderen Aktien. Der ideale Zeitpunkt also, um in Rohstoff-Aktien einzusteigen.
[](#tve-jump-1929a0cd6d1)
#### Preisexplosion
Die Nachfrage nach Industrie- und Edelmetallen steigt stetig, Rohstoffen werden zur begehrten Mangelware. Das wird die Preise in ungeahnte Höhen treiben.
[](#tve-jump-1929a0cd6d1)
#### Gewinne von +500%
In den letzten Rohstoff-Superzyklen waren Renditen von +500% möglich – dieses Mal liegt das Potenzial um ein vielfaches höher!
#### Nicht nur Gold glänzt
Gold knackt ein Allzeit-Hoch nach dem anderen. Aber auch andere Edel- und Industriemetalle zeigen Renditen von bis zu +200%.
[Ergreifen Sie Ihre Chance und kicken Sie dafür jetzt hier! ](#tve-jump-1929a0cd6d1)
## 100% überzeugt! Das sagen unsere Leser:
## 100% überzeugt! Das sagen unsere Leser:
Sehr informativ und interessant, mit vielen Hintergrund-Informationen, um die globalen Zusammenhänge zu verstehen.
**Frank**
Guter Überblick über die breite Thematik der Rohstoffe.
**Achim**
Mit einfachen Schritten einfach sehr viel Geld verdienen. Danke!
**Stefan**
Sehr gut und verständlich geschrieben.
**Jürgen**
Umfangreiches Wissen, das mich bereichert hat. Dankeschön!
**Beata**
Sehr gute Recherche, hinterlegt mit Analysen, Daten aus der Vergangenheit und den Zukunftsaussichten für die einzelnen Branchen.
**Frank W.**
Ja, ich will das Buch **„**Reich mit Rohstoffen" jetzt bestellen. Das Buch im Wert von 19,95€ erhalte ich GRATIS. Ich übernehme nur die Versandkosten in Höhe von 6,95 € inkl. MwSt. Im Anschluss an meine Bestellung erhalte ich den 94-seitigen Rohstoff-Masterplan per Post.
\[tcb-script src="https://www.checkout-ds24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
## Fragen und Antworten
## Fragen und Antworten
**Seitengruppe:** Landing Page - Produkte, Rohstoff-Universum
---
### [RMR: 1-Step LP | Uran Masterplan](https://www.sharedeals.de/uran-masterplan/)
**Published:** November 28, 2024
**Author:** Antje Aramayao
**Content:**
Die wichtigsten Uran-Aktien 2025:
Der Schlüssel zu außergewöhnlichen Renditen!
[](#tve-jump-1929a0cd6d1)
**Der Uran-Bulle ist erwacht - noch lohnt sich der Einstieg!**
## Rohstoffe sind verlässliche Zykliker. **Wer diese Zyklen kennt und voraussieht, kann viel Geld verdienen.**
Gerade befinden wir uns am Anfang des nächsten Rohstoff-Superzyklus. Steigen Sie jetzt noch rechtzeitig ein und positionieren Sie sich in die renditestärksten Rohstoff-Aktien.
Mit den Anlagestrategien und Tipps aus dem neuen Bestseller der **Rohstoff-Profis Miriam Kraus und André Doerk.**
Verpassen Sie nicht Ihre Chance:
# **>>> Sichern Sie sich Ihr persönliches Exemplar - GRATIS!**
[](#tve-jump-1929a0cd6d1)
Warum 2025 in Uran-Aktien investieren?
**Der Uran-Bulle ist erwacht.**
Der Uran-Markt befindet sich am Beginn eines neuen Superzyklus, angetrieben von globalen Bestrebungen zur Reduzierung von CO2-Emissionen und dem steigenden Bedarf an zuverlässiger Energie.
Gleichzeitig verschärfen geopolitische Spannungen die Angebotsseite.
Diese Dynamik schafft ein perfektes Umfeld für Investitionen in Uran, das als strategischer Rohstoff zunehmend an Bedeutung gewinnt.
Uran-Aktien haben in jüngster Vergangenheit bereits beeindruckende Renditen von bis zu +245% erzielt und bieten somit eine herausragende Gelegenheit für Investoren, die auf der Suche nach hohen Gewinnen sind.
**Trump wird 2025 einen neuen Uran-Boom in den USA auslösen.**
Trump schafft ideale politische Bedingungen für den amerikanischen Uransektor mit der Ernennung von Chris Wright zum neuen amerikanischen Energieminister. Wright, langjähriger Spitzenmanager in der amerikanischen Energieindustrie und Mitglied im Aufsichtsrat der Nuklearfirma Oklo (US-Börsenkürzel: OKLO), bezeichnet sich selbst als "Fan der Nuklearenergie".
Ein Präsident, der Nuklearenergie offen gegenübersteht. Ein Energieminister, der sich als Fan der Nuklearenergie bezeichnet. Ein Kongress, der fest in republikanischer Hand ist: Ein idealeres Umfeld für den amerikanischen Nuklearenergiesektor und damit für Uran gibt es nicht.
Nehmen wir auf der Nachfrageseite noch den exorbitant ansteigenden Energiebedarf der Hightechfirmen aus dem KI-Sektor hinzu, dann wir klar:
**Amerikanische Uran-Aktien werden eine der spannensten Rohstoff-Storys der kommenden Jahre.**
Wie Sie 2025 von der beginnenden Uran-Rallye profitieren können, erfahren Sie im neuen Bestseller "Reich mit Rohstoffen", das wir Ihnen heute schenken.
**"Reich mit Rohstoffen" ist für all jene Anleger, die eine historische Chance ergreifen und sich ein krisenfestes Vermögen aufbauen wollen.** Denn nur wenn Sie rechtzeitig in die richtigen Rohstoffe investiert sind, können Sie sich auf stolze Renditen freuen.
Legen Sie noch heute den Grundstein für Ihren Erfolg an der Börse! **Sichern Sie sich Ihr persönliches Exemplar von "Reich mit Rohstoffen" gleich jetzt: [Dafür einfach HIER KLICKEN!](#tve-jump-1929a0cd6d1)**
## Warum schenken wir Ihnen unser Buch „Reich mit Rohstoffen"?
Wir sind davon überzeugt, dass jeder reich mit Rohstoffen werden kann. **Wir haben uns dazu entschieden dieses Buch für Sie kostenlos zur Verfügung zu stellen.** Wir finden, dass die Börse der Ort ist, an dem jede und jeder finanzielle Unabhängigkeit erreichen kann. **Und wir möchten, dass Sie bei der nächsten großen Generationen-Chance im Rohstoff-Superzyklus mit dabei sind!**
[](#tve-jump-1929a0cd6d1)
- Der Rohstoff-Superzyklus hat begonnen: Die perfekte Strategie für Ihren Einstieg!
- Top-Picks: Die besten Aktien im Rohstoff-Bullenmarkt
- 4 Schritte zu Ihrer persönlichen Anlagestrategie: So bauen Sie Ihr **Vermögen mit Rohstoff-Aktien immer weiter auf**!
\*Für Sie heute GRATIS\*
Sie zahlen nur 6,95 Euro für den Versand. Kein ABO)
## Über die Autoren
[](#tve-jump-1929a0cd6d1)
#### Rohstoff-Analystin Miriam Kraus
Miriam Kraus ist anerkannte Finanzanalystin und spezialisiert auf Rohstoffmärkte sowie die strategische Entwicklung rund um Rohstoff- und Schwellenlandmärkte. Ihre Karriere begann vor über zwei Jahrzehnten, und seither hat sie sich einen Namen als eine der besten Rohstoff-Analystinnen gemacht. Ihre akribische Recherche und ihre fundierten Berichte sind in der Branche hochgeschätzt.
Miriam Kraus arbeitet für namhafte Auftraggeber wie Banken, Investmentgesellschaften, Vermögensverwaltungen und Regierungen. Ihre Fähigkeit, komplexe Marktbewegungen zu durchdringen und klare, umsetzbare Empfehlungen zu geben, hat ihr das Vertrauen und die Anerkennung von Finanzexperten weltweit eingebracht.
Ihre tiefgehenden Kenntnisse der Rohstoffmärkte und ihre strategischen Einblicke in die Entwicklungen der Schwellenländer machen sie zu einer unverzichtbaren Informationsquelle für jeden Anleger.
[](#tve-jump-1929a0cd6d1)
#### Rohstoff-Investment-Spezialist André Doerk
Der Rohstoff-Experte ist seit über 25 Jahren an der Börse aktiv und seit 2016 Herausgeber des "Goldherz Reports", Deutschlands meistgelesenem Börsen-Newsletter für Rohstoffe. Er ist zudem Schirmherr des exklusiven "Rohstoff Anleger Club".André Doerk investiert einen signifikanten Anteil seines Vermögens inRohstoff-Unternehmen (vorbörslich und börsennotiert) und reist dazu jährlich mehrfach auf die größten Rohstoff-Investment-Konferenzen oder besucht Unternehmen auch vor Ort.Auf diese Weise hat er sich im letzten Jahrzehnt ein umfassendes Netzwerk im Rohstoff-Sektor zu Investoren, Bankern und Unternehmenslenkern aufgebaut und gilt als einer der bestvernetzten Rohstoff-Experten Deutschlands.
[](#tve-jump-1929a0cd6d1)
## Sichern Sie sich jetzt Ihr persönliches Exemplar von
## „Reich mit Rohstoffen"!
\*Für Sie heute GRATIS\*
Sie zahlen nur 6,95 Euro für den Versand.
## Bauen Sie sich ein glänzendes Vermögen auf mit Rohstoff-Aktien
[](#tve-jump-1929a0cd6d1)
#### Vermögensaufbau
Rohstoffe sind der sichere Hafen in Krisen-Zeiten, denn Rohstoffe werden immer gebraucht. Mit den richtigen Investments schützen Sie Ihr Geld und können es um ein Vielfaches vermehren.
[](#tve-jump-1929a0cd6d1)
#### Rohstoff-Superzyklus
Rohstoffe sind verlässliche Zykliker. Wer diese Zyklen kennt und voraussieht, kann viel Geld verdienen. Gerade befinden wir uns am Anfang des nächsten Zyklus.
[](#tve-jump-1929a0cd6d1)
#### Optimaler Einstiegszeitpunkt
Rohstoffe sind zur Zeit stark unterbewertet im Vergleich zu anderen Aktien. Der ideale Zeitpunkt also, um in Rohstoff-Aktien einzusteigen.
[](#tve-jump-1929a0cd6d1)
#### Preisexplosion
Die Nachfrage nach Industrie- und Edelmetallen steigt stetig, Rohstoffen werden zur begehrten Mangelware. Das wird die Preise in ungeahnte Höhen treiben.
[](#tve-jump-1929a0cd6d1)
#### Gewinne von +500%
In den letzten Rohstoff-Superzyklen waren Renditen von +500% möglich – dieses Mal liegt das Potenzial um ein vielfaches höher!
#### Nicht nur Gold glänzt
Gold knackt ein Allzeit-Hoch nach dem anderen. Aber auch andere Edel- und Industriemetalle zeigen Renditen von bis zu +200%.
[Ergreifen Sie Ihre Chance und kicken Sie dafür jetzt hier! ](#tve-jump-1929a0cd6d1)
## 100% überzeugt! Das sagen unsere Leser:
Sehr informativ und interessant, mit vielen Hintergrund-Informationen, um die globalen Zusammenhänge zu verstehen.
**Frank**
Guter Überblick über die breite Thematik der Rohstoffe.
**Achim**
Mit einfachen Schritten einfach sehr viel Geld verdienen. Danke!
**Stefan**
Sehr gut und verständlich geschrieben.
**Jürgen**
Umfangreiches Wissen, das mich bereichert hat. Dankeschön!
**Beata**
Sehr gute Recherche, hinterlegt mit Analysen, Daten aus der Vergangenheit und den Zukunftsaussichten für die einzelnen Branchen.
**Frank W.**
Ja, ich will das Buch **„**Reich mit Rohstoffen" jetzt bestellen. Das Buch im Wert von 19,95€ erhalte ich GRATIS. Ich übernehme nur die Versandkosten in Höhe von 6,95 € inkl. MwSt. Im Anschluss an meine Bestellung erhalte ich das 94-seitige Rohstoff-Fachbuch per Post.
\[tcb-script src="https://www.checkout-ds24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
## Fragen und Antworten
## Fragen und Antworten
**Seitengruppe:** Landing Page - Produkte, Rohstoff-Universum
---
### [Umweltschutz-LP](https://www.sharedeals.de/gewinnmitumweltschutz/)
**Published:** März 17, 2023
**Author:** Tasja Prestien
**Content:**
# **Vierstelliges Gewinn-Potenzial mit einer nachhaltigen Aktie**
[](#tve-jump-17f7802fc6d)
### Umweltschutz und satte Renditen widersprechen sich? Nicht mit dieser grünen Gamechanger-Aktie:
- Biogas-Produktion mit negativer Energiebilanz - diese Aktie ist die Chance auf Deine 1. gewinnbringende gründe Investition!
- Allein die 3 laufenden Greengas-Projekte rechtfertigen einen deutlich höheren Aktienkurs - und damit höhere Gewinnmargen für Dich!
- Unternehmen kassiert doppelt: Der Verkauf von Biogas PLUS Carbon Credits lässt die Gewinne sprudeln - und damit Deine Rendite!
### Was Liebe mit dieser Aktie zu tun hat...
###
Liebe Leserin, lieber Leser,Aktien und Liebe können mehr gemeinsam haben, als der verständige Anleger erwarten würde. Manchmal ist es eben auch bei Aktien erst Liebe auf den zweiten Blick.So ist es mir mit dieser Greentech-Aktie ergangen, von der ich Ihnen in meinem exklusiven Aktienreport berichte. Diese Aktie habe ich zum IPO hoffnungsvoll gezeichnet, nur um mich kurze Zeit später enttäuscht davon zu trennen. Doch inzwischen habe ich die Aktie wieder in mein Depot geholt – denn sie hat das Zeug zum Multi-Bagger.Einen Unterschied gibt es dann doch zur Liebe: Du solltest Dich mit Deinen Aktien nie verheiraten, denn eine Trennung ist schon beim Kauf beschlossene Sache. Aber für drei bis vier Jahre kann ich mir schon vorstellen, die Aktie im Depot zu behalten. Denn eine 3- oder sogar 4-stellige Rendite ist hier durchaus möglich.Doch vorab eine Warnung: Die Zahlen, die Du in meinem Report sehen wirst, machen auf den ersten Blick keinen Sinn. Wo ist hier der Haken, wirst Du Dich fragen. An der Börse gibt es nichts geschenkt. Und genau deshalb habe ich auch lange gezögert, diese Aktie vorzustellen. Die Geschichte sah einfach zu gut aus…Aber vor kurzer Zeit hat das Unternehmen einen Durchbruch erzielt und einen milliardenschweren Partner gewonnen. Dort arbeiten 170 Experten daran, solche Investments von Kopf bis Fuß zu durchleuchten. Und wenn diese Experten den Daumen heben, dann hat dieses Wort Gewicht für mich.Noch haben aber offensichtlich nur wenige Anleger verstanden, welche Bedeutung diese Partnerschaft für diese Gamechanger-Aktie hat. Die Chance auf mehr als +3.000% Gewinn liegt immer noch auf der Straße – greifst Du auch zu?Herzliche GrüßeAndre DoerkAutor und Herausgeber
### **Warum Du in grüne Energie investieren solltest**
Erneuerbare Energiequellen wie Wind-, Solar- und Wasserkraft liefern derzeit etwa 30 % des im Energiesektor erzeugten Stroms. Die Branche ist schnell gewachsen und hat ihre Stromerzeugungskapazität in den letzten zehn Jahren verfünffacht. Angesichts der zunehmenden Besorgnis über den Klimawandel hat sich das Tempo in den letzten Jahren weiter beschleunigt. In vielen Ländern sind bereits Projekte zur Emissionsfreiheit angelaufen. Die Entwicklung erneuerbarer Energien ist inzwischen oft billiger als fossile Brennstoffe.Onshore-Windkraft ist an den meisten Orten günstiger als der Bau einer neuen Gas- und Dampfturbine. Solarenergie wird bereits in vielen Haushalten für die Energieversorgung genutzt. Daher wird die steigende Nachfrage zu weiteren Fortschritten und Kostensenkungen führen.Angesichts der zunehmenden Energieerzeugungskapazitäten von Solar- und Windenergie haben Prognostiker ein durchschnittliches jährliches Wachstum von 20 % für diesen Markt vorausgesagt. Dies werden die günstigsten Formen der Elektrizität sein.Bioenergie ist ein weiterer wachsender Bereich, der etwa ein Achtel der weltweiten Energieversorgung ausmacht. Prognosen zufolge wird die Biokraftstoffproduktion bis 2026 um 30 % steigen. Für Biokraftstoffe im Verkehrswesen wird eine jährliche Wachstumsrate von 5 % erwartet. Auch die Stromerzeugung aus Bioenergie wird bis 2030 voraussichtlich um jährlich 8 % zunehmen.
Meine Gamechanger-Aktie ist im Bereich der Bioenergie angesiedelt und wie Du siehst, kann dieser Sektor nur gewinnen! Steige also jetzt noch ein, um von immensen Wachstumsraten zu profitieren.

**Andre Doerk**
**Autor und Herausgeber**
### Über den Autor Andre Doerk
Angefangen hat alles mit einem Sparbuch der Großeltern. Zarte 18 Jahre alt war André Doerk, als er 10.000 D-Mark geschenkt bekam. Wenn die längst verstorbenen Oma und Opa wüssten, dass der 41-Jährige mit jahrelanger akribischer Arbeit Expertenwissen an der Börse erworben hat und dadurch finanziell unabhängig geworden ist, wären sie wohl mächtig stolz auf ihn.
2018 hat Andre Doerk sich zum Ziel gesetzt, sein Wissen an Börseninteressierte weiterzugeben und die bull markets media GmbH gegründet. Im Gegensatz zu anderen Verlagen beschäftigt die bull markets media GmbH keine reinen Finanzjournalisten, die trocken ihr Programm abspulen. Der Verlag setzt stattdessen auf echte Experten, die mit Leidenschaft das leben, was sie schreiben und ihre eigenen Investments mit der Community teilen. Nur so kann aus Andre Doerks Sicht Glaubwürdigkeit entstehen. Dadurch sind Anleger so nah wie sonst nirgendwo am Puls des Marktgeschehens und erleben Börse pur – mit all ihren Facetten und Emotionen.
### **Das sagen unsere Kunden**
###### ****Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
### **Deine Vorteile im Überblick**
[](#tve-jump-17f7802fc6d)
- Dieses Unternehmen hat eine negative Energiebilanz bei der Biogas-Produktion - das ist bisher einmalig!
- Doppelter Gewinner: Nicht nur Profit aus der Energieversorgung, sondern auch der Verkauf von Carbon Credits lassen die Gewinne sprudeln
- Mega-Deal abgeschlossen - 170 Experten können nicht irren. NOCH ist die Aktie günstig zu haben - aber wer weiß wie lange noch.
Ja, ich will den Sonder-Report "Massives Gewinn-Potenzial mit grüner Energie" jetzt für 17,98 € inkl. MwSt. bestellen. Im Anschluss an meine Bestellung erhalte ich den Report direkt als PDF in mein E-Mail-Postfach.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte
---
### [DIV LP](https://www.sharedeals.de/div-lp/)
**Published:** Juli 22, 2024
**Author:** Laura Miketta
**Content:**
[](https://www.lettertest.de/boersendienste/aktien-navigator "Aktien Navigator bewerten")
## **Exklusiv bei sharedeals.de**
## **Dividenden-Profi Marco Messina veröffentlicht seinen brandneuen Bestseller**
# **„Das** **1x1** **der Dividenden“**
[](#tve-jump-190dae6f6e3)
KOSTENLOS\*
**\*(nur 4,95 Euro Versand. Kein Abo)**
Normalpreis: 19,97 Euro plus 4,95 Euro Versand – heute für Dich nur 4,95 Euro
[](https://www.lettertest.de/boersendienste/aktien-navigator "Aktien Navigator bewerten")
Nur in „Das 1x1 der Dividenden“ verrät Dir der professionelle Berufshändler und Investment-Experte Marco Messina:
- Was Dividenden eigentlich genau sind und wie Du mit dieser Anlageform Deinen Weg in Deine finanzielle Freiheit ebnest,
- Wie Du mit Dividenden-Aristokraten nicht nur stabiles Depot-Wachstum, sondern auch Zahlungen wie bei Warren Buffetts Coca-Cola-Clou sicherst (fast 5 Milliarden US-Dollar mit nur 6 Aktientiteln),
- **Wie Du für Dich Deine** Dividenden-Strategie **findest und so Dein Vermögen Stück für Stück immer weiter auf die** Größe eines echten Profi-Investor-Vermögens **vermehrst,**
- Mit welchen einfachen Steuertricks Du Deinen Investment-Gewinn noch zusätzlich steigerst und Dein Kapital vor ungerechtfertigtem Staatszugriff schützt
- Und wie Du Dich bereits vor dem Investieren vor Risiken und Herausforderungen am Aktienmarkt schützt, damit Deine Dividenden-Schäfchen definitiv immer im Trockenen stehen
# Exklusiv zum Verkaufsstart:**
# **Dieses Buch kostet Dich 0,00 Euro. Es fallen lediglich** **Versandkosten in Höhe von 4,95 Euro an.**
[](#tve-jump-190dae6f6e3)
# Dividenden-Investments: Die unterschätztesten Reichmacher des 21. Jahrhunderts**
Liebe Anlegerin, lieber Anleger,
mein Name ist Marco Messina. Ich bin der Autor von „Das 1x1 der Dividenden“ und ich möchte Dir heute eine Frage stellen.
Wusstest Du, dass der bekannteste Investor unserer Zeit, Warren Buffett, mit nur 6 Aktientiteln fast 5 Milliarden US-Dollar an Dividenden ausgezahlt bekommt?
Alles begann für Buffett mit einem kleinen Investment im Jahre 1988 in den Softgetränkeproduzenten Coca-Cola. Ein Kauf, der sich nun knapp 40 Jahre später als wahre Goldgrube herausstellt.
Klingt absolut verlockend und nach einem Traum, der Wirklichkeit geworden ist, oder?
[](#tve-jump-190dae6f6e3)
Wenn Du Dir jetzt gedacht hast, „oh ja!“, dann habe ich heute die wohl beste Nachricht des Jahres für Dich in petto.
Viel spannender als Warren Buffetts Reichtum ist ein anderer Fakt.
Nämlich, dass Du exakt dasselbe erreichen kannst wie der Star-Investor.
Regelmäßige Zusatzzahlungen, die jeden Monat auf Dein Depot ausgeschüttet werden, ohne dass Du dafür auch nur einen Finger krümmen musst. Alles, was Du dafür tun musst, ist, den ersten Schritt in die Welt der Dividenden zu wagen.
Und genau dabei möchte ich Dir heute helfen.
# ****Deine 54,6-Milliarden-Dividenden-Chance:****
# ****Vermögens-Boost und bombensicheres Schutzschild für Dein Kapital in einem!****
[](#tve-jump-190dae6f6e3)
Ich selbst investiere seit Jahrzehnten in Dividendenaktien. Und das aus 3 einfachen Gründen:
1\. Dividenden garantieren mir ein passives Zusatzeinkommen unabhängig vom Aktienkurs, das ich jederzeit für mehr Dividendenertrag reinvestieren kann.
Oder von dem ich mir für mich persönlich Dinge kaufen kann, die ich mir sonst nicht leisten würde. (Tatsächlich sprechen wir hier von kostspieligeren Anschaffungen, was hältst Du beispielsweise von einem neuen Auto?*)*
Denn Fakt ist, selbst wenn der Kurs einer Aktie kurzfristig fällt, mache ich mit Dividendenwerten trotzdem konstant und sicher immer Gewinn. Ganz einfach durch die regelmäßigen Auszahlungen in mein Depot.
In meinem Buch erfährst Du, nach welchem System ich mir immer die erfolgreichsten Dividenden-Perlen herauspicke.
2\. Mit Dividenden sicherst Du Deine Investments vor Volatilität ab.
Du und Dein Kapital, Ihr seid quasi immun gegen Kursschwankungen.
Hier ein einfaches Beispiel. Im Jahr 2024 haben alle 40 DAX-Konzerne, wenn Du je eine Aktie besessen hättest, 109,88 Euro Dividende ausgeschüttet.
[](#tve-jump-190dae6f6e3)
Der Kurs des DAX ist in der Zeit zwischen Jahresanfang und Mitte Juli um 8,8 % gestiegen. Hättest Du 1.000 Euro in den DAX investiert, wären daraus 1.088 Euro geworden. Plus Deiner Dividende also 1.197,88 Euro.
Wäre der DAX jedoch in diesem Zeitraum nicht um +8,8 % in die Höhe geklettert, sondern um 8,8 % gefallen, wären Deine 1.000 Euro zu 912 Euro zusammengeschmolzen. Mit Deiner Dividende von 109,88 Euro hättest Du den Verlust jedoch ausgeglichen.
Du siehst, letzten Endes ist es ganz einfach: Dividenden schützen Dein Kapital.
Und wenn Du weißt, mit welcher Strategie Du am besten investierst, bieten sie Dir nicht nur Sicherheit, sondern auch einen Warren-Buffett-mäßigen Vermögens-Boost.
Ideen für Deine Dividenden-Strategie findest Du in Deinem Exemplar von „Das 1x1 der Dividenden“ – [hier klicken](#tve-jump-190dae6f6e3).
[](#tve-jump-190dae6f6e3)
3\. Dividenden steigen am Ende des Tages immer.
Bleiben wir beim DAX.
2023 wurden in Deutschland 52 Milliarden Euro an Dividenden ausgeschüttet. 2024 stieg diese Summe auf 54,6 Milliarden Euro an!
Ein Trend, der sich nicht nur in Deutschland, sondern weltweit abzeichnet. Und von dem Du mit den richtigen **Dividenden-Picks** enorm profitieren kannst.
In „Das 1x1 der Dividenden“ erfährst Du, weshalb manche Dividenden einfach immer weiter steigen und wie Du solch einen Dividenden-Top-Performer vor allen anderen Anlegern erkennst.
## **Exklusiv bei sharedeals.de**
## **Dividenden-Profi Marco Messina veröffentlicht seinen brandneuen Bestseller**
# **„Das** **1x1** **der Dividenden“**
Dein persönliches Exemplar ist für nur 4,95 Euro [hier](#tve-jump-190dae6f6e3) hinterlegt *(kein Abo)*.
[](#tve-jump-190dae6f6e3)
Auf vollen 76 Seiten erfährst Du:
- Was Dividendeneigentlich genau sind und wie Du mit dieser Anlageform DeinenWeg in Deine finanzielle Freiheit ebnest,
- Wie Du mit Dividenden-Aristokraten nicht nur stabiles Depot-Wachstum, sondern auch Zahlungen wie bei Warren Buffetts Coca-Cola-Clou sicherst (fast 5 Milliarden US-Dollar mit nur 6 Aktientiteln),
- **Wie Du für Dich Deine** Dividenden-Strategie **findest und so Dein Vermögen Stück für Stück immer weiter auf die** Größe eines echten Profi-Investor-Vermögens **vermehrst,**
- Mit welchen einfachen Steuertricks Du Deinen Investment-Gewinn noch zusätzlich steigerst und Dein Kapital vor ungerechtfertigtem Staatszugriff schützt
- Und wie Du Dich bereits vor dem Investieren vor Risiken und Herausforderungen am Aktienmarkt schützt, damit Deine Dividenden-Schäfchen definitiv immer im Trockenen stehen
**So profitierst Du nicht nur von einem reibungslosen und vor allem perfekten Start in die Dividendenwelt.**Du nimmst allein mit diesem Buch direkt die erste Hürde, an der 90 % aller Dividenden-Investoren zu Beginn scheitern.
**Das bedeutet, mit dem „1x1 der Dividenden“ bist Du der breiten Anleger-Masse schon heute einen 7-Meilen-Schritt voraus!**
Ich freue mich, Dich ab heute in der Welt der Dividenden-Investoren zu begrüßen.
Dein Marco Messina
# **Über Dividenden-Profi Marco Messina**
Marco Messina bewegt sich seit 30 Jahren als Investment Profi auf dem weltweiten Börsenparkett. Doch was der Profi dann getan hat, damit hätte wohl niemand in der Finanzwelt gerechnet.
**"Das Internet ist voll mit angeblichen Gurus, die alle eines tun - sie versprechen extreme Gewinne.**
**Doch halten sie diese Versprechen auch? Nein.**
***Setzen sie ihr eigenes Geld auf diese Empfehlungen? Nein.***
**Und sorgen sie dafür, dass die Anleger auch abgesichert sind, zum Beispiel durch Dividenden-Auszahlungen? Nein."**
[](#tve-jump-190dae6f6e3)
**Diesen fundamentalen Missstand möchte Marco Messina ändern.**
Der Experte will Dir ab sofort beweisen, dass es besser, lukrativer und vor allem sicherer geht. Denn um an der Börse erfolgreich zu sein, brauchst Du eigentlich nur eines: den richtigen Profi, der Dir zeigt, wie Du Dein Geld sowohl in guten als auch in schlechten Börsenphasen immer weiter vermehrst.
Der Experte will Dir ab sofort beweisen, dass es besser, lukrativer und vor allem sicherer geht.
Denn um an der Börse erfolgreich zu sein, brauchst Du eigentlich nur eines: den richtigen Profi, der Dir zeigt, wie Du Dein Geld sowohl in guten als auch in schlechten Börsenphasen immer weiter vermehrst.
Aus diesem Grund hat der geschätzte Experte genau jetzt sein neuestes Werk „Das 1x1 der Dividenden“ veröffentlicht.
Damit Du mit seiner Hilfe noch heute in den Olymp der Dividenden-Anleger aufsteigst und auch auf Dein Depot in 30 Jahren ähnlich hohe Zusatzzahlungen fließen wie auf das von Warren Buffett.
# Exklusiv zum Verkaufsstart:**
# **Dieses Buch kostet Dich 0,00 Euro. Es fallen lediglich** **Versandkosten in Höhe von 4,95 Euro an.**
[](#tve-jump-190dae6f6e3)
## **Exklusiv für Dich: Blick ins Buch**
## 100% überzeugt: Das lieben die Leser an Marco Messina**
****Es handelt sich hierbei um 100% echte Kundenaussagen.****
Die Art von Marco, alles einfach zu erklären und wie er die Sachen auf den Punkt bringt!

Evangelos B.
Die fundierte Analyse von wertschaffenden Aktien, insbesondere dem passiven Einkommen aus Dividenden. Marco wirkt sehr authentisch und reflektiert realistisch.
**Stephan B.**
Man wird von Anfang an die Hand genommen und mit Sicherheit und Transparenz durch die Börsengewässer gelotst.
Markus K.
- **Ja, ich möchte mein Exemplar von "Das 1x1 der Dividenden" für nur 4,95 Euro anfordern.\***
**\*Mit dem Kauf des Buches werde ich automatisch für den Newsletter "SD Insider" eingetragen.**
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
powered by
[](https://www.lettertest.de/boersendienste/smart-crypto-club "Smart Crypto Club bewerten")
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Aktien-Navigator-Universum, Landing Page - Produkte
---
### [Dividenden-Knaller](https://www.sharedeals.de/dividenden-knaller/)
**Published:** Juli 5, 2022
**Author:** Matthias Abresch
**Content:**
# **3 Dividenden-Knaller, die Du**
# **garantiert noch nicht kennst!**
### Diese 3 Aktien gehören in JEDES Depot:
- **Reich trotz Krise:** Diesen 3 Unternehmen sind Bankenkrise oder Inflation herzlich egal – sie profitieren sogar!
- Satte Kursgewinne PLUS Zinsen: Dich erwarten bis zu 45% Kursgewinnpotenzial PLUS 7,26% Zinsen
- Bullen- oder Bärenmarkt? Egal! Diese 3 Aktien sind aus der 2. Reihe – und trotzen damit dem aktuellen Börsengeschehen wie ein Fels in der Brandung!
[](#tve-jump-181d9d596ba)
### Lass Dein Geld für Dich arbeiten
### – mit starken Dividenden!
Liebe Anlegerin, lieber Anleger,
ich bin beruflich viel unterwegs. Egal ob in Kanada, Frankreich oder Deutschland – meine Zeit ist durchgetaktet mit Site Vitis in fernen Ländern, Meetings auf Anlegermessen oder der Arbeit an meinem Börsendienst „Der Aktien Navigator“.
Es fehlt mir in meinem Alltag schlichtweg die Zeit, mich täglich intensiv mit dem Auf und Ab einzelner Aktien zu beschäftigen. Aber zum Glück muss ich das auch nicht. Die Dividenden sprudeln wie von selbst in mein Depot. Und das ist äußerst beruhigend, denn
- Ich kann mich voll auf meine eigentliche Arbeit konzentrieren
- Marktschwankungen lassen mich kalt
- Mein passives Einkommen wächst zuverlässig
Marco Messina
Finanz-Experte
Und dieses Geld kommt von ganz allein. Ich muss nicht wie wild täglich traden, ich muss mich nicht um abstürzende Märkte kümmern – denn mein Depot ist vollgepackt mit Dividendenaktien aus der zweiten Reihe. Das ist mein persönliches Sicherheitspolster, das sich von ganz allein vermehrt.
Der Vorteil: **Im Gegensatz zu z.B. Immobilien kann man schon mit kleineren Beträgen ein nettes Zusatzeinkommen generieren. Das willst Du auch? Ich verrate Dir in diesem Report meine Top-3-Aktien-Knaller, die satte Dividenden auszahlen. Egal ob Du gerade erst mit Aktien-Investments beginnst oder schon erfahrener Anleger bist … Diese 3 Dividenden-Raketen gehören in JEDES Depot!**
### **Warum bei diesen 3 Aktien-Knallern die Dividenden sprudeln**
Ich habe es weiter oben schon kurz erwähnt: Die 3 Aktien-Knaller, die ich Dir in meinem Report vorstelle, sind aus der zweiten Reihe. Wieso zweite Reihe? Ganz einfach:
„Aktien aus der zweiten Reihe hat kaum jemand auf dem Schirm. Das macht sie schwankungsarm!“
Die bekannten Aktien aus der ersten Reihe – sogenannte Dividenden-Aristokraten oder bestimmte Hochdividenden-Aktien – stehen immer wieder gerne im Fokus von Income Investoren.
Diese Aktien sind aufgrund ihrer Größe und Bekanntheit häufig in Indizes gelistet, Bestandteil von ETFs oder in vielen Fonds zu finden. Wenn nun die Börse doch einmal korrigiert, dann sind dies die Aktien, die in der allgemeinen Gruppendynamik als Erstes mit nach unten gezogen werden. Diese Aktien werden von Anlegern sogar mitverkauft, ohne dass diese davon wissen. Große, bekannte Unternehmen machen daher Börsenkorrekturen häufig in vollem Umfang mit.
[](#tve-jump-181d3570465)
Bei kleineren Unternehmen aus der zweiten und dritten Reihe ist es umgekehrt: Diese befinden sich zumeist nicht in Indizes, Fonds oder einem ETF. Wer also diese Unternehmen verkaufen möchte, muss direkt die Aktie verkaufen. Doch sind günstige Aktien mit einer hohen Dividendenrendite die ersten Aktien, die Du verkaufen würdest? Ich denke nicht! Deshalb erfreuen sich diese Unternehmen auch eines deutlich entspannteren Kurs-Lebens an der Börse.
Dazu kommt, dass kleinere Aktien von den professionellen Anlegern weniger gekauft werden. Und wo weniger professionelle Analysten die Weide abgegrast haben, bleibt mehr für uns Privatanleger übrig.
Wenn Du Dich auf Dividenden-Aktien aus der 2. oder 3. Reihe fokussierst, kaufst Du also automatisch Aktien, die weniger anfällig für Börsenkorrekturen sind & aufgrund ihrer günstigeren Bewertung eine höhere Dividendenrendite erwirtschaften als die Stars der Branche.
Mit meinen 3 Aktien-Knallern stelle ich Dir hier 3 Unternehmen vor, die Du bestimmt nicht als Top-Dividenden-Bringer auf dem Schirm hast.

**Marco MessinaFinanz-Experte**
### **Über den Autor Marco Messina**
Marco Messina kennt die deutsche sowie die internationale Finanzwelt wie seine Westentasche.Bei seiner langjährigen Tätigkeit als Bankkaufmann bei einer Großbank war er verantwortlich für die Einsteuerung der Investmentthemen für "3 Mrd. Assets under Management" bis er danach für eine Privatbank im Anlageausschuss der Vermögensverwaltung sowie im Ausschuss für den hauseigenen Investmentfonds und der Anlagestrategie der Berater tätig war.Mittlerweile kennt man ihn als international vernetzten Finanzexperten. Der ehemalige Bankkaufmann hat sich in den letzten fast 20 Jahren ein weitreichendes Netzwerk an wichtigen Finanz-Kontakten aufgebaut. Die Börse ist sein Metier. Fundamentalanalysen sind sein Steckenpferd. Dividendenaktien sind die Grundpfeiler seiner Strategie. Warum das so ist?**"Da muss man nicht alle 24 Stunden die Kurse checken, weil man auf die Ausschüttungsquote schaut und nicht so sehr auf Kursgewinne!"**Lege jetzt gleich den Grundstein für Dein eigenes Dividenden-Polster. **Diese 3 Aktien** dürfen jedenfalls in keinem soliden **Dividenden-Portfolio** fehlen!
### **Deine Vorteile im Überblick**
- R**eich trotz Krise:** Diesen 3 Unternehmen sind Bankenkrise oder Inflation herzlich egal – sie profitieren sogar! Und damit profitierst auch Du und Dein Depot
- Satte Kursgewinne PLUS Zinsen: Dich erwarten bis zu 45% Kursgewinnpotenzial PLUS 7,26% Zinsen
- Detaillierte Analyse: Ich habe diese 3 Aktien akribisch analysiert und geprüft – und habe sie selbst in meinem Depot. Was sie so besonders macht, erkläre ich Dir ganz genau in meinem Report.
[](#tve-jump-181d9d596ba)
Ja, ich will den Sonder-Report "Dividenden-Knaller die du garantiert noch nicht kennst!" jetzt für 34,97 € inkl. MwSt. bestellen. Im Anschluss an meine Bestellung erhalte ich den 18-seitigen Report direkt als PDF in mein E-Mail Postfach.
\[tcb-script src="https://www.digistore24.com/express\_checkout\_embed/10551/NgQVlJsIk80CNCPVxoIQMQwxi83ceb.js"\]\[/tcb-script\]
**Jetzt mit Pay Pal Express sicher und schnell bestellen.**
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Aktien-Navigator-Universum, Landing Page - Produkte
---
### [PTC - LP - Trading-Psychologie AB](https://www.sharedeals.de/ptc-lp-trading-psychologie-ab/)
**Published:** Juli 5, 2024
**Author:** Corina Leppich
**Content:**
**Sicher Dir jetzt meinen** [**E-Book-Bestseller**](#tve-jump-1893ed885d5)
**„Trading-Psychologie – mit diesen 3 Tricks entwickelst Du das perfekte Trader-Mindset“ für nur 1 Euro**
Unter all den neuen Tradern, die sich täglich für meine Strategie interessieren, verlose ich immer eine limitierte Anzahl von Bonus-Überraschungen. Und Dir steht genau so eine Bonus-Überraschung zu.
**Dein Preis:**
**Sicher Dir jetzt meinen** [**E-Book-Bestseller**](#tve-jump-1893ed885d5)
**„Trading-Psychologie – mit diesen 3 Tricks entwickelst Du das perfekte Trader-Mindset“ für nur 1 Euro**
[](#tve-jump-1893ed885d5)
[**Hier klicken und Angebot einlösen**](#tve-jump-1893ed885d5)
Wusstest Du, dass Trading nicht einfach nur Orders abtippen und gewinnen bedeutet?
Nein, entscheidend ist, was passiert, nachdem Du Deine Order platziert hast.
**Denn hier werden 90% aller Trader von plötzlichen Gefühlen gepackt, die Ihre Gewinne maßgeblich schmälern.**
Stell Dir vor Du investierst in einen Trade. Direkt nach dem Abschluss überkommt Dich dieses euphorische Gefühl, dass jetzt der ganz große Jahrhundert-Gewinn auf Dich wartet… **+100%, +200% ja im besten Fall sogar +1.000% plus warten bereits. Ja sie winken Dir schon förmlich zu.**
Doch dann dreht der Trade und fällt ins Minus…
[](#tve-jump-187e067f912)
Kannst Du die Beklemmung nachvollziehen? Die Angst all Dein Geld zu verlieren und das obwohl es noch längst nicht so weit gekommen ist?
**Wenn Du jetzt nur einmal während des Lesens genickt hast, dann weißt du, was Emotionen im Trading alles bewirken können.**
Mit diesen 3 Tricks vermeidest Du den größten Trading-Fehler aller Zeiten
Letztens Endes hast Du jetzt nur zwei Möglichkeiten:
- **1. Möglichkeit: Du lässt Dich von der Angst leiten, Dein Geld zu verlieren, und fürchtest einen noch größeren Verlust.** Deshalb verkaufst Du Deine Aktie oder Deinen Trade schnell wieder. Wenn am nächsten Tag der Kurs erneut dreht, läuft er Dir weg und Du hast den Gewinn verpasst.
- **2. Möglichkeit: Du bist gierig und glaubst nach wie vor an den ganz großen Gewinn.** Also bleibst Du investiert, der Kurs sackt weiter ab, ein Abverkauf kommt und Du verlierst Dein gesamtes Kapital.
In diesem einfachen Beispiel wurden beide Entscheidungen aufgrund von Emotionen gefällt und beide können sich als absolut falsch herausstellen.
**Deshalb habe ich für neue Trader wie dich ein Handbuch veröffentlich, das Dir hilft, Emotionen im Trading von Anfang an zu vermeiden.**
[**Hier klicken und Trading-Handbuch für nur 1 Euro sichern**](#tve-jump-1893ed885d5)
**„Trading-Psychologie – mit diesen 3 Tricks entwickelst Du das perfekte Trader-Mindset“ heute für nur 1 Euro**
- Du hast **Angst Geld zu verlieren und verkaufst deshalb viel zu früh**, obwohl der ganz große Gewinn eigentlich noch auf Dich gewartet hätte?
- Du glaubst der **Kurs wird immer und immer weiter steigen und realisierst Deine Gewinne deshalb nicht**? Und wenn der Kurs fällt stehst Du mit leeren Händen da?
- Du befürchtest mit **Deinem Trade falsch zu liegen und steigst deshalb gar nicht erst ein**? Und am Ende entpuppt sich eben dieser Trade als wahre Rendite-Rakete nur eben ohne Gewinne für dich?
[](#tve-jump-1893ed885d5)
**In Deinem E-Book „Trading-Psychologie – mit diesen 3 Tricks entwickelst Du das perfekte Trader-Mindset“ zeige ich dir, wie Du all diese Gefühle ganz einfach ausblendest.**
[](#tve-jump-1893ed885d5)
**Denn wenn Du diese 3 Trading-Tricks kennst und anwendest:**
- vermeidest du überflüssige Verluste
- Und vergrößerst automatisch Deine Gewinne
Ausgebildete Profi-Trader wie ich arbeiten seit Jahren mit diesem System. Deshalb kann ich Dir eines klipp und klar sagen: es funktioniert!
[**Einmalige Sonderaktion: Normalpreis 14,97 Euro für Dich 1,00 Euro – jetzt einlösen**](#tve-jump-1893ed885d5)
**Du wurdest ausgewählt:**
**Dein E-Book „Trading-Psychologie – mit diesen 3 Tricks entwickelst Du das perfekte Trader-Mindset“ steht Dir heute für nur 1 Euro zu**
**Normalerweise wird dieser Bestseller für 14,97 Euro verkauft. Doch wie gesagt, jeden Tag verlose ich eine limitierte Stückzahl an neue Trader wie Dich.**
Der 1 Euro ist lediglich eine Servicepauschale, da ich dieses E-Book aufgrund der Preisbindung nicht einfach verschenken kann.
**Gib einfach im untenstehende Feld Deine Daten ein und ich schicke Dir „**[**Trading-Psychologie – mit diesen 3 Tricks entwickelst Du das perfekte Trader-Mindset“** ](#tve-jump-1893ed885d5)**direkt zusätzlich zu Deinem kostenlosen Trading-Report zu.**
[](#tve-jump-1893ed885d5)
- **Ja, ich möchte den E-Book Bestseller **„Trading-Psychologie – mit diesen 3 Tricks entwickelst Du das perfekte Trader-Mindset“ für nur 1 Euro bestellen**.**
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
Aus dem Hause
[](https://www.sharedeals.de/)
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Landing Page - Produkte, Trading-Universum
---
### [Dutzend-Buffett-Aktien](https://www.sharedeals.de/dutzend-buffett-aktien/)
**Published:** November 28, 2024
**Author:** Corina Leppich
**Content:**
# Buffetts Börsenformel rettet Dein Depot
## Handelskrieg, Währungs-Chaos & Branchensterben: Mit diesen 12 Aktien à la Warren Buffett meisterst Du jede Krise gewinnbringend!
- Ein ganzes Dutzend, mit denen Dir Marktturbulenzen herzlich egal sein können.
- Ein ganzes Dutzend, mit denen Dein Depot nicht nur überdauert, sondern aufblüht!
- Ein ganzes Dutzend, mit denen Du Gewinne genießt, egal, welche News gerade die Welt in Atem hält.
[](https://www.sharedeals.de/wp-content/uploads/2024/11/AR-cover-buffett-1.pdf)
Die wackeligen Beine der Demokratie lassen auch die Finanzmärkte zittern. Und so fragen sich Börseneinsteiger wie -profis, wie sie ihr Portfolio gegen Handelskonflikte, Inflationsgefahr und Instabilität absichern können.
Denn vor allem die Folgen von Trumps 2. Amtszeit fegen wie ein Wirbelsturm durch unsere Depots. Das sind die **5 größten Gefahren, die Deine Finanzen aktuell ins Wanken bringen können**:
1. 1**Handelskrieg 2.0**: Trump schwingt die Zollkeule, um einen guten Deal zu machen. Wer hier als Gewinner hervorgeht, ist fraglich. Aber der Zollkonflikt bedeutet, dass Deine **Lieblingsaktien wie VW, Siemens & andere Exportgiganten schneller ins Trudeln geraten** können, als Dir lieb ist.
2. 2**Währungs-Wahnsinn**: Der Dollar-Kurs hat an Stärke verloren. Das bedeutet für Dein Depot, dass **internationale Investments zu einem Glücksspiel** werden und **Währungsverluste drohen**.
3. 3**Aktienmarkt-Achterbahn**: Trumps X-Tiraden lassen die Kurse tanzen. Das bedeutet für Dich, dass **selbst Blue Chips plötzlich zu Penny Stocks mutieren könnten**.
4. 4**Schuldenberg-Explosion**: Trumps Steuersenkungen und deutsche Konjunkturpakete lassen die Staatsschulden explodieren. Das bedeutet für Deine Finanzen, dass **Anleihen plötzlich so sicher sind wie ein Kartenhaus im Orkan**.
5. 5**Branchensterben**: Vom Automobilsektor bis zur Chemieindustrie - ganze Wirtschaftszweige stehen vor dem Abgrund. Das bedeutet für Dein Depot, dass **einst sichere Dividendenbringer zu Kapitalvernichtern** werden könnten.
Obendrauf setzen Kriegsherde und die Klimakrise der globalen Wirtschaft zu wie ein Fieber, das nicht sinken will.
Was Investoren jetzt brauchen, ist ein **Schutzwall aus sicheren Aktien-Anlagen, die Dein Geld vor der stürmischen Außenwelt schützen**. Die wie eine Festung Dein Depot stärken. Mit denen Du getrost am warmen Feuer in Deiner Burg sitzen kannst, während vor den Toren der nächste Handelskrieg tobt.
**Mit Buffetts Börsenformel rettest Du Deinen Finanzen gewinnbringend!**
Diesen Schutzwall haben wir Dir gebaut. Und um ehrlich zu sein, das fiel uns gar nicht so schwer. Denn niemand Geringeres als Warren Buffett hat es uns vorgemacht. Von ihm stammt die rettende Bauanleitung, die Börsenformel für erfolgreiche, krisenfeste Investitionen. Von uns stammt das Baumaterial, die 12 Aktien, mit denen Du auch turbulente Zeiten gewinnbringend überstehst.
**Mit dem Aktien-Report „Buffetts Börsenformel“ hast Du die passende Bauanleitung für Deinen Schutzwall parat. Und das Beste: Du bekommst direkt das passende Baumaterial zur Hand, ein ganzes Dutzend Aktien, mit denen Du direkt ans Werk gehen kannst. 12 Aktien, mit denen**
- **Dir Marktturbulenzen herzlich egal sein können.**
- **Dein Depot nicht nur überdauert, sondern aufblüht!**
- **Du Gewinne genießt, egal, welche News gerade die Welt in Atem hält.**
**Nur ein Klick und der Aktien-Report „Buffetts Börsenformel“ gehört Dir!**

**Buffetts Börsenformel = Dein finanzieller Schutzwall**
**Buffetts Börsenformel = Dein finanzieller Schutzwall**
Was hinter dieser Formel steckt? Buffetts sogenannte Burggraben-Aktien. Das sind Aktien von Unternehmen, die so unverwüstlich sind wie ein Schutzwall. Unternehmen, die einen ganz besonderen Vorteil gegenüber anderen besitzen, der so tief und breit ist, ganz wie ein echter Burggraben.
Burggraben-Aktien sind die Aktien, die Anleger in stürmischen Zeiten wie diesen als Schutzwall für ihr Depot brauchen. Sie sind der Grundstein für Buffetts Börsenmillionen und können der Grundstein für Deine finanzielle Freiheit sein, egal was Trump sich als Präsident so einfallen lässt und wer ab Februar Deutschland regiert.
Dass Buffett mit dieser Börsenformel erfolgreich war, kann wohl niemand bestreiten. Seine Burggraben-Aktien haben ihn zum Milliardär gemacht. Er hat sich damit seinen Schutzwall aufgebaut und Marktkrisen, Rezessionen und sogar Kriege überstanden.
**Und genau das kannst du auch!** Denn Buffetts Börsenformel ist eine bewährte Anleitung für langfristigen Anlageerfolg. Wir haben diese Anleitung genutzt und Dir damit ein Dutzend Burggraben-Aktien herausgefiltert, die nicht nur Buffett glücklich machen könnten.
Denn sicher willst Du nicht einfach in Coca-Cola und Apple investieren, die sowieso in jedem ETF abgedeckt sind.
Aktuell ist es wichtiger denn je, auf Diversifikation zu setzen. Deswegen bauen wir **Deinen Schutzwall vorrangig aus europäischen Burggraben-Aktien, die Dir eine willkommene Abwechslung zu den dominanten America-First-Giganten bieten.**

Im Aktien-Report „Buffetts Börsenformel“ verstehst Du, warum Burggraben-Aktie nicht nur ein passendes Wortspiel ist, sondern welche Kriterien eine Aktie zu einer Burggraben-Aktie machen und wie Du dieses Prinzip für einen starken finanziellen Schutzwall gewinnbringend nutzen kannst.
Und das Beste: **Wir geben Dir direkt ein ganzes Dutzend Burggraben-Aktien für die Ewigkeit mit an die Hand.**
Sichere Dir jetzt den Aktien-Report "Buffetts Börsenformel" und Du bekommst
- **ein Dutzend Aktien, mit denen Du die aktuellen Turbulenzen gelassen überstehst**
- **ein Dutzend Aktien, mit denen Dein Depot nicht nur überdauert, sondern aufblüht**
- **ein Dutzend Aktien, mit denen Du gelassen am warmen Feuer sitzen kannst, egal, welche Nachrichten schon morgen wieder auf Dich einprasseln**
**Höchste Zeit, Deine Finanzen gegen die anstehenden Turbulenzen abzusichern! Nur ein Klick und ein Dutzend Burggraben-Aktien gehören Dir!**
Ja, ich sichere mir die 12 Burggraben-Aktien mit dem Report „Buffetts Börsenformel“ für 9,90 €, bevor der nächste Sturm losbricht. Nach erfolgreicher Bestellung erhalte ich den Report direkt als PDF in mein E-Mail-Postfach.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
Ja, ich sichere mir die 12 Burggraben-Aktien aus dem Report „Buffetts Börsenformel“ für 9,90 €, bevor der nächste Sturm losbricht. Nach erfolgreicher Bestellung erhalte ich den Report direkt als PDF in mein E-Mail-Postfach..
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Aktien-Navigator-Universum, Landing Page - Produkte, Reports
---
### [SDP: Upsell LP | Deborah + Video "Erfolg"](https://www.sharedeals.de/sdp-upi-lp-deborah-video-erfolg/)
**Published:** Juli 30, 2025
**Author:** Corina Leppich
**Content:**
\[tcb-script src="https://www.digistore24.com/service/digistore.js"\]\[/tcb-script\]\[tcb-script\]digistoreUpsell()\[/tcb-script\]
Herzlichen Glückwunsch! Deine Bestellung war erfolgreich.
Der Versand Deiner Bestellung wird gerade ausgelöst. **Bitte beachte, dass eine unerlaubte Weiterverbreitung untersagt ist.**
**Wichtig:** Die Abbuchung der Gebühr wird durch unseren Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
## **Du willst Deine Trading-Skills erfolgreich an der Börse nutzen und suchst heiße Aktien-Tipps?**
**Dann komm zu sharedealsPlus – Deutschlands erfolgreichster Aktien-Community. Mit uns kannst Du Deine Leidenschaft für Börse leben!**
[Nein, Danke. Ich bin an Aktien-Tipps nicht interessiert.](https://www.digistore24.com/answer/no?ds24tr=RAC_WS_Angebote_Blog)

### **Wir sind schneller**
Unsere Community hat für Dich den Aktien-Markt im Blick. So erfährst Du direkt von Kurs-Chancen und wo sich ein Einstieg lohnen kann.

### **Lerne von den Profis**
Mehrmals wöchentlich erhältst Du von unseren Börsen-Profis Aktien-Tipps mit Multibagger-Potenzial, die Du einfach umsetzen kannst.

### **Werde erfolgreicher**
Tausche Dich mit gleichgesinnten Börsianern in unserem Live Chat aus – egal ob Du Anfänger oder alter Hase an der Börse bist.
[Nein, Danke. Ich bin an Aktien-Tipps nicht interessiert.](https://www.digistore24.com/answer/no?ds24tr=RAC_WS_Angebote_Blog)
## **Das macht sharedealsPlus so besonders**
**Wir bringen Dich direkt zusammen mit den erfolgreichen Analysten, Tradern und Börsen-Profis.**

###
### **Erfolg an der Börse – das versprechen Dir viele, halten aber nur sehr wenige.**
Egal ob klassische Börsenbriefe oder teure Investment-Coachings – diese Formate haben alle dasselbe Problem: Sie sind zu langsam, zu schwerfällig und zu wenig interaktiv, um Dir schnellen Erfolg an der Börse zu ermöglichen.
### **Bei sharedealsPlus gehen wir bewusst einen anderen Weg.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Diese Experten haben alle bereits bewiesen, dass man mit der richtigen Aktien-Strategie ein Vermögen an der Börse aufbauen kann.
[Nein, Danke. Ich bin an Aktien-Tipps nicht interessiert.](https://www.digistore24.com/answer/no?ds24tr=RAC_WS_Angebote_Blog)
## **Bei sharedealsPlus triffst Du Analysten, Trader & Selfmade-Millionäre, die seit Jahren konstant satte Renditen an der Börse erzielen!**
**Wie zum Beispiel Maximilian Ruth, Chefanalyst des No Brainer Clubs.**

[Nein, Danke. Ich bin an Aktien-Tipps nicht interessiert.](https://www.digistore24.com/answer/no?ds24tr=RAC_WS_Angebote_Blog)

## **Unsere Börsen-Profis unterstützen Dich bei Deinem Erfolg**
Das Experten-Board von sharedealsPlus besteht aus **sorgfältig ausgewählten Analysten und Tradern,** die sich deutlich von anderen Experten der Börsen-Landschaft abheben. Denn unsere Analysten und Trader sind **echte Praktiker** – keine Theoretiker. Jeder einzelne unserer Börsen-Profis besitzt eine starke **Erfolgsbilanz, die ihn als Experten ausweist.**

### **Experte für Biotech-Aktien & Special Situations**
****Maximilian Ruth****
****Chefanalyst**

### **Expertin für Rohstoffe & Explorer-Aktien**
******Miriam Kraus****Chefanalystin**

### **Experte für Small Caps & Dividenden-Aktien**
******Marco Messina****Chefanalyst**

### **Experte für Fundamental- und Sentimentanalysen**
******Alexander Schornstein****Founder & Selfmade-Millionär**

### **Experte für Short Term Trading**
******Andreas Bernstein****Cheftrader**

### **Experte für Rohstoff- und Dividenden-Aktien**
********André Doerk********Founder & Chefanalyst**

### **Experte für Krypto und Blockchain-Aktien**
********Hannes Demske********Chefanalyst**

### **Experte für Tech- und Trendaktien**
********Peter Wolf-Karnitschig********Wirtschaftsjournalist**
[Nein, Danke. Ich bin an Aktien-Tipps nicht interessiert.](https://www.digistore24.com/answer/no?ds24tr=RAC_WS_Angebote_Blog)
**Erfolgsgeschichten: Wie unsere Mitglieder mit sharedealsPlus durchstarten**
## **Geschwindigkeit und Gemeinschaft sind unser Erfolgsrezept**
**Hol Dir jetzt Deinen Wissensvorsprung mit einer Mitgliedschaft bei sharedealsPlus.**
Erfahre rechtzeitig von kursrelevanten Börsennews, Quartalszahlen und brandaktuellen Trading-Chancen. So kannst Du von schnellen Renditen profitieren – oder Dich frühzeitig vor Verlusten schützen.
Und weil das so hervorragend funktioniert und unsere Mitglieder dadurch **überdurchschnittliche Renditen** erzielen, ist sharedealsPlus inzwischen die **aktivste und erfolgreichste Aktien-Community** im deutschsprachigen Raum.
[Nein, Danke. Ich bin an Aktien-Tipps nicht interessiert.](https://www.digistore24.com/answer/no?ds24tr=RAC_WS_Angebote_Blog)
## **Unsere Erfolgsbilanz spricht für sich!**
**Wir alle lieben Börse – das macht sharedealsPlus so einzigartig!**
Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
**Du willst Fakten sehen?** Hier zeigen wir Dir ganz konkret, über welche Renditen sich sharedealsPlus-Mitglieder in den vergangenen Monaten freuen konnten:

-
-
-
-
-
-
-
[Nein, Danke. Ich bin an Aktien-Tipps nicht interessiert.](https://www.digistore24.com/answer/no?ds24tr=RAC_WS_Angebote_Blog)
## **Das erwartet Dich bei uns**

### **Der Live Chat**
**Das Herzstück der Community und der Motor für Deinen Börsenerfolg.** Du profitierst vom geballten Wissen unserer Community. Nirgendwo sonst kommst Du schneller an relevante News und Aktientipps.
Im Live Chat findest Du Räume zu Themen wie Trend-Aktien, Krypto, Rohstoffe, Biotech oder Trading. Vertiefe Dein Wissen, teile selbst Deine Aktien-Tipps oder lerne ganz neue Branchen kennen. **In jedem Raum wirst Du von Börsenprofis unterstützt und kannst Dich direkt mit ihnen austauschen.**
### **Live Calls und Webinare**
Unsere Experten bieten regelmäßig Live Calls und Webinare zu Börsen-Themen oder ihren persönlichen Investment-Strategien an. So lernst Du, wie der Markt tickt, und kannst aktuelle Entwicklungen besser einschätzen. Das gibt Dir Fachwissen und Sicherheit für Deine Börsen-Entscheidungen.

### **Dein Mitgliederbereich mit Akademie**
**Bau Dein Börsenwissen in Deinem eigenen Tempo weiter aus.** In unserer Akademie findest Du E-Books und Videos, um Dich tiefer in einzelne Branchen, bestimmte Strategien oder die Nutzung unseres empfohlenen Brokers einzuarbeiten. Und natürlich erweitern wir die Inhalte stetig. Du lernst die für Dich beste Strategie für erfolgreiches Investieren an der Börse kennen – nicht als graue Theorie, sondern direkt zum Mitmachen. So wirst Du Schritt für Schritt zum cleveren Anleger!
### **Die App mit Push-Funktion**
Unter dem Motto „one trade ahead“ steht auch die sharedeals App. Du kannst gezielt Aktien folgen und erhältst über die Push-Funktion direkt eine Nachricht, wenn dazu etwas im Live Chat passiert. So verpasst Du keinen Ein- oder Ausstieg mehr – egal, wo Du bist.

## **Über 6.000 Kunden haben uns schon ihr Vertrauen geschenkt**

**Aber überzeuge Dich am besten selbst von den Erfahrungen und Meinungen unserer Community-Mitglieder:**

-
-
-
-
-
-
-
-
-
****Hinweis:**** Eine Überprüfung der Bewertungen hat wie folgt stattgefunden: Stimmen aus dem Chat können nur registrierte Nutzer verfassen. Die Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Lettertest-Bewertungen werden nicht von Lettertest überprüft. Lettertest sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
[Nein, Danke. Ich bin an Aktien-Tipps nicht interessiert.](https://www.digistore24.com/answer/no?ds24tr=RAC_WS_Angebote_Blog)
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/) | [AGB](https://www.digistore24.com/extern/cms/page/plain/legal/terms/1/de/32?ds24tr=RAC_WS_Angebote_Blog) | [Widerrufsbelehrung](https://www.digistore24.com/extern/cms/page/plain/legal/cancellation/1/de/32?ds24tr=RAC_WS_Angebote_Blog)
**Seitengruppe:** Landing Page - DOI, SDP - sharedealsPlus
---
### [AKN: Echtgelddepot mit Traumrenditen](https://www.sharedeals.de/akn-echtgelddepot/)
**Published:** Januar 24, 2025
**Author:** Sabrina Mergner
**Content:**

### Mit Dividenden zum Börsenerfolg
### Mit Dividenden zum Börsenerfolg
**Ergreife jetzt die Chance, erfolgreich zu investieren – bevor Du weitere Renditen verschenkst!**
Mit dem "Aktien Navigator **–** Mit Dividenden zum Börsenerfolg" gehst Du den entscheidenden Schritt in Richtung finanzieller Unabhängigkeit. Profitiere von einer erprobten Strategie, die auf echten Ergebnissen basiert – ohne falsche Versprechen, ohne leere Theorien.
Unsere Ergebnisse sprechen für sich – wann startest Du?
Im Juni 2023 sind wir mit einem Echtgelddepot von 20.000 Euro an den Start gegangen – und die Ergebnisse könnten beeindruckender kaum sein! Wir haben gezielt in ausgewählte Dividendenschätze investiert und erzielen mittlerweile eine atemberaubende Dividendenrendite von bis zu **+18,6 %**. Doch damit nicht genug: Auch die Kursgewinne sprechen für sich! Unsere Aktien bescherten uns ein Kursplus von **bis zu +74 %** – und das bei einem Dividendenfokus, der seinesgleichen sucht. Und das Beste daran: **Das ist echtes Geld**, das genauso gut auf Deinem Konto hätte landen können!
**Das kannst Du Dir nicht entgehen lassen!**
# **Die Hauptziele für die Mitglieder des Aktien Navigators:**
- ****Nachhaltiges Wachstum:**** Unser Fokus liegt auf langfristigem Erfolg – mit stabilen Dividenden und einer klaren Strategie, die Dein Vermögen schützt und wachsen lässt.
- ****Maximale Transparenz:**** Du weißt immer, woran Du bist – von der Depotübersicht bis hin zur detaillierten Performance-Betrachtung.
- ****Effektive Risiko-Minimierung:**** Wir setzen auf Unternehmen, die finanziell solide sind und diese positiven Finanzkennzahlen nachhaltig erreichen können.
- ****Einfache Umsetzbarkeit:**** Auch Einsteiger profitieren von unseren klaren Analysen und Anleitungen – unser Ansatz ist für alle verständlich.
*Man wird von Anfang an an die Hand genommen und mit Sicherheit und Transparenz durch die Börsengewässer gelotst...*
**Markus K.**
*Das aktuelle Echtzeit Depot was sehr übersichtlich ist.Die Auswahl der Aktien in den unterschiedlichen Bereichen. Echt top.*
**Jörg K.**

### Aktien Navigator **–** Mit Dividenden zum Börsenerfolg
# **Was macht den Aktien Navigator so unverzichtbar für Deinen Börsenerfolg?**
- **Echtes Geld, echte Ergebnisse:** Unser Echtgelddepot liefert transparente Einblicke – keine Simulationen, keine geschönten Zahlen. Du siehst genau, wie wir Gewinne erzielen.
- **Lukrative Dividendenwerte:** Profitiere von regelmäßigen Ausschüttungen und langfristiger Stabilität – auch in turbulenten Marktphasen.
- **Alles auf einen Blick:** Jede Transaktion, jede Dividende und alle Entwicklungen klar dokumentiert – für maximale Kontrolle.
- **Persönlicher Support:** Nutze die exklusive Möglichkeit, direkt mit Marco Messina, dem Gründer und Börsenexperten, Deine Fragen zu klären.
Warte nicht länger – jede verpasste Dividende kostet Dich bares Geld!
# Warum ein Echtgelddepot so wichtig ist
Viele Börsendienste arbeiten mit simulierten Depots, die keine echten Verluste oder Steuern berücksichtigen. Häufig werden unrealistische Gewinne versprochen, die in der Praxis nie erreichbar sind.
Beim Aktien Navigator zählen nur echte Ergebnisse. Unser Echtgelddepot zeigt Dir die Realität des Investierens: echte Gewinne, echte Verluste – und vor allem echte Dividenden, die direkt auf Deinem Konto landen. **Hier gibt es keine Theorie, sondern ehrliche Praxis, die für sich spricht.**
Willst Du wissen, was wirklich funktioniert?
Das erwartet Dich als Mitglied:

### Monatliche Updates und neue AktienideenDu erhältst regelmäßige Marktanalysen, Börsenwissen, klare Kaufideen und Updates zum Echtgelddepot des Aktien Navigators – alles, was Du brauchst, um fundierte Entscheidungen zu treffen.
### Direkter Kontakt zu Marco MessinaNutze den persönlichen Austausch im Chat oder in Live-Sprechstunden, um Deine Fragen direkt vom Experten beantwortet zu bekommen.

### Direkter Kontakt zu Marco MessinaNutze den persönlichen Austausch im Chat oder in Live-Sprechstunden, um Deine Fragen direkt vom Experten beantwortet zu bekommen.

### Push-Benachrichtigungen bei Handlungsbedarf
### Du wirst sofort informiert, wenn ich ein Investment anpasse – damit Du nie eine Chance verpasst.
### Exklusives ExpertennetzwerkErhalte Zugang zu zusätzlichen Aktienideen aus den Bereichen Dividenden, Biotech, Rohstoffe und mehr – so bleibst Du immer am Puls der Märkte.

### Exklusives ExpertennetzwerkErhalte Zugang zu zusätzlichen Aktienideen aus den Bereichen Dividenden, Biotech, Rohstoffe und mehr – so bleibst Du immer am Puls der Märkte.

### Eine aktive Community
### Tausche Dich mit Gleichgesinnten aus, teile Erfahrungen und lass Dich inspirieren. Gemeinsam gehen wir Deinen Weg zu finanzieller Freiheit.

### Aktien Navigator **–** Mit Dividenden zum Börsenerfolg
# **Marco Messina – der Experte an Deiner Seite**
Marco Messina ist der Gründer und Chefanalyst des Aktien Navigators – und vor allem ein Anleger mit jahrzehntelanger Erfahrung. Anders als viele „Finanzgurus“ setzt er auf Ehrlichkeit, Transparenz und echte Ergebnisse.
**Das Besondere:** Marco investiert sein eigenes Geld in das Echtgelddepot – jede Entscheidung trifft er mit voller Verantwortung. Seine Erfahrung und Expertise geben Dir die Sicherheit, die Du brauchst, um langfristig erfolgreich zu investieren.
**Verlass Dich auf einen Partner, der mit Dir investiert – Marco Messina und der Aktien Navigator!**
[](#tve-jump-1891ff949fe)
## **Mitglieder jubeln! Deshalb lieben sie den Aktien Navigator:**
****Es handelt sich hierbei um 100% echte Mitgliederaussagen.****
*Die fundierte Analyse von wertschaffenden Aktien, insbesondere dem passiven Einkommen aus Dividenden, ist beeindruckend. Marco wirkt authentisch und realistisch.*
**Stephan B.**
*Endlich eine entspannte Anlagestrategie. Ich muss nicht ständig ins Depot schauen und bin trotzdem bestens informiert. Die Live-Sprechstunden sind Gold wert!*
**Daniel S.**
Die Art von Marco alles einfach zu erklären und wie er die Sachen auf den Punkt bringt!Mitgliedsbeitrag ist super günstig!
**Evangelos B.**
# **Werde Teil unserer Erfolgsstory!**
Verpasse nicht die Chance, 2025 mit einem klaren Plan zu starten. Erlebe, wie ehrliches Investieren echte Ergebnisse liefert – transparent, nachhaltig und gewinnorientiert.
👉 **JETZT starten und finanziellen Erfolg sichern!**
- **Ja, ich möchte mit dem Aktien Navigator von Marco Messinas Top-Aktientipps profitieren:**
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
powered by
[](https://www.lettertest.de/boersendienste/smart-crypto-club "Smart Crypto Club bewerten")
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
Insert Content Template or Symbol
**Seitengruppe:** Aktien-Navigator-Universum, Landing Page - Produkte
---
### [AKN Echtgelddepot Kracher](https://www.sharedeals.de/akn-echtgelddepot-kracher/)
**Published:** März 19, 2025
**Author:** Sabrina Mergner
**Content:**

### Mit Dividenden zum Börsenerfolg
### Mit Dividenden zum Börsenerfolg
**Ergreife jetzt die Chance, erfolgreich zu investieren – bevor Du weitere Renditen verschenkst!**
Mit dem "Aktien Navigator **–** Mit Dividenden zum Börsenerfolg" gehst Du den entscheidenden Schritt in Richtung finanzieller Unabhängigkeit. Profitiere von einer erprobten Strategie, die auf echten Ergebnissen basiert – ohne falsche Versprechen, ohne leere Theorien.
Unsere Ergebnisse sprechen für sich – wann startest Du?
Im Juni 2023 sind wir mit einem Echtgelddepot von 20.000 Euro an den Start gegangen – und die Ergebnisse könnten beeindruckender kaum sein! Wir haben gezielt in ausgewählte Dividendenschätze investiert und erzielen mittlerweile eine atemberaubende Dividendenrendite von bis zu **+18,6 %**. Doch damit nicht genug: Auch die Kursgewinne sprechen für sich! Unsere Aktien bescherten uns ein Kursplus von **bis zu +74 %** – und das bei einem Dividendenfokus, der seinesgleichen sucht. Und das Beste daran: **Das ist echtes Geld**, das genauso gut auf Deinem Konto hätte landen können!
**Das kannst Du Dir nicht entgehen lassen!**
# **Die Hauptziele für die Mitglieder des Aktien Navigators:**
- ****Nachhaltiges Wachstum:**** Unser Fokus liegt auf langfristigem Erfolg – mit stabilen Dividenden und einer klaren Strategie, die Dein Vermögen schützt und wachsen lässt.
- ****Maximale Transparenz:**** Du weißt immer, woran Du bist – von der Depotübersicht bis hin zur detaillierten Performance-Betrachtung.
- ****Effektive Risiko-Minimierung:**** Wir setzen auf Unternehmen, die finanziell solide sind und diese positiven Finanzkennzahlen nachhaltig erreichen können.
- ****Einfache Umsetzbarkeit:**** Auch Einsteiger profitieren von unseren klaren Analysen und Anleitungen – unser Ansatz ist für alle verständlich.
*Man wird von Anfang an an die Hand genommen und mit Sicherheit und Transparenz durch die Börsengewässer gelotst...*
**Markus K.**
*Das aktuelle Echtzeit Depot was sehr übersichtlich ist.Die Auswahl der Aktien in den unterschiedlichen Bereichen. Echt top.*
**Jörg K.**

### Aktien Navigator **–** Mit Dividenden zum Börsenerfolg
# **Was macht den Aktien Navigator so unverzichtbar für Deinen Börsenerfolg?**
- **Echtes Geld, echte Ergebnisse:** Unser Echtgelddepot liefert transparente Einblicke – keine Simulationen, keine geschönten Zahlen. Du siehst genau, wie wir Gewinne erzielen.
- **Lukrative Dividendenwerte:** Profitiere von regelmäßigen Ausschüttungen und langfristiger Stabilität – auch in turbulenten Marktphasen.
- **Alles auf einen Blick:** Jede Transaktion, jede Dividende und alle Entwicklungen klar dokumentiert – für maximale Kontrolle.
- **Persönlicher Support:** Nutze die exklusive Möglichkeit, direkt mit Marco Messina, dem Gründer und Börsenexperten, Deine Fragen zu klären.
Warte nicht länger – jede verpasste Dividende kostet Dich bares Geld!
# Warum ein Echtgelddepot so wichtig ist
Viele Börsendienste arbeiten mit simulierten Depots, die keine echten Verluste oder Steuern berücksichtigen. Häufig werden unrealistische Gewinne versprochen, die in der Praxis nie erreichbar sind.
Beim Aktien Navigator zählen nur echte Ergebnisse. Unser Echtgelddepot zeigt Dir die Realität des Investierens: echte Gewinne, echte Verluste – und vor allem echte Dividenden, die direkt auf Deinem Konto landen. **Hier gibt es keine Theorie, sondern ehrliche Praxis, die für sich spricht.**
Willst Du wissen, was wirklich funktioniert?
Das erwartet Dich als Mitglied:

### Monatliche Updates und neue AktienideenDu erhältst regelmäßige Marktanalysen, Börsenwissen, klare Kaufideen und Updates zum Echtgelddepot des Aktien Navigators – alles, was Du brauchst, um fundierte Entscheidungen zu treffen.
### Direkter Kontakt zu Marco MessinaNutze den persönlichen Austausch im Chat oder in Live-Sprechstunden, um Deine Fragen direkt vom Experten beantwortet zu bekommen.

### Direkter Kontakt zu Marco MessinaNutze den persönlichen Austausch im Chat oder in Live-Sprechstunden, um Deine Fragen direkt vom Experten beantwortet zu bekommen.

### Push-Benachrichtigungen bei Handlungsbedarf
### Du wirst sofort informiert, wenn ich ein Investment anpasse – damit Du nie eine Chance verpasst.
### Exklusives ExpertennetzwerkErhalte Zugang zu zusätzlichen Aktienideen aus den Bereichen Dividenden, Biotech, Rohstoffe und mehr – so bleibst Du immer am Puls der Märkte.

### Exklusives ExpertennetzwerkErhalte Zugang zu zusätzlichen Aktienideen aus den Bereichen Dividenden, Biotech, Rohstoffe und mehr – so bleibst Du immer am Puls der Märkte.

### Eine aktive Community
### Tausche Dich mit Gleichgesinnten aus, teile Erfahrungen und lass Dich inspirieren. Gemeinsam gehen wir Deinen Weg zu finanzieller Freiheit.

### Aktien Navigator **–** Mit Dividenden zum Börsenerfolg
# **Marco Messina – der Experte an Deiner Seite**
Marco Messina ist der Gründer und Chefanalyst des Aktien Navigators – und vor allem ein Anleger mit jahrzehntelanger Erfahrung. Anders als viele „Finanzgurus“ setzt er auf Ehrlichkeit, Transparenz und echte Ergebnisse.
**Das Besondere:** Marco investiert sein eigenes Geld in das Echtgelddepot – jede Entscheidung trifft er mit voller Verantwortung. Seine Erfahrung und Expertise geben Dir die Sicherheit, die Du brauchst, um langfristig erfolgreich zu investieren.
**Verlass Dich auf einen Partner, der mit Dir investiert – Marco Messina und der Aktien Navigator!**
[](#tve-jump-1891ff949fe)
## **Mitglieder jubeln! Deshalb lieben sie den Aktien Navigator:**
****Es handelt sich hierbei um 100% echte Mitgliederaussagen.****
*Die fundierte Analyse von wertschaffenden Aktien, insbesondere dem passiven Einkommen aus Dividenden, ist beeindruckend. Marco wirkt authentisch und realistisch.*
**Stephan B.**
*Endlich eine entspannte Anlagestrategie. Ich muss nicht ständig ins Depot schauen und bin trotzdem bestens informiert. Die Live-Sprechstunden sind Gold wert!*
**Daniel S.**
Die Art von Marco alles einfach zu erklären und wie er die Sachen auf den Punkt bringt!Mitgliedsbeitrag ist super günstig!
**Evangelos B.**
# **Werde Teil unserer Erfolgsstory!**
Verpasse nicht die Chance, 2025 mit einem klaren Plan zu starten. Erlebe, wie ehrliches Investieren echte Ergebnisse liefert – transparent, nachhaltig und gewinnorientiert.
👉 **JETZT starten und finanziellen Erfolg sichern!**
- **Ja, ich möchte mit dem Aktien Navigator von Marco Messinas Top-Aktientipps profitieren:**
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
powered by
[](https://www.lettertest.de/boersendienste/smart-crypto-club "Smart Crypto Club bewerten")
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
Insert Content Template or Symbol
**Seitengruppe:** Aktien-Navigator-Universum, Landing Page - Produkte
---
### [AKN Echtgelddepot Geschenkbox](https://www.sharedeals.de/akn-echtgelddepot-geschenkbox/)
**Published:** März 27, 2025
**Author:** Sabrina Mergner
**Content:**

### Mit Dividenden zum Börsenerfolg
### Deine Dividenden-Geschenkbox
### Mit Dividenden zum Börsenerfolg
**Ergreife jetzt die Chance, erfolgreich zu investieren – bevor Du weitere Renditen verschenkst!**
Mit dem "Aktien Navigator **–** Mit Dividenden zum Börsenerfolg" gehst Du den entscheidenden Schritt in Richtung finanzieller Unabhängigkeit. Profitiere von einer erprobten Strategie, die auf echten Ergebnissen basiert – ohne falsche Versprechen, ohne leere Theorien.
Unsere Ergebnisse sprechen für sich – wann startest Du?
Im Juni 2023 sind wir mit einem Echtgelddepot von 20.000 Euro an den Start gegangen – und die Ergebnisse könnten beeindruckender kaum sein! Wir haben gezielt in ausgewählte Dividendenschätze investiert und erzielen mittlerweile eine atemberaubende Dividendenrendite von bis zu **+18,6 %**. Doch damit nicht genug: Auch die Kursgewinne sprechen für sich! Unsere Aktien bescherten uns ein Kursplus von **bis zu +74 %** – und das bei einem Dividendenfokus, der seinesgleichen sucht. Und das Beste daran: **Das ist echtes Geld**, das genauso gut auf Deinem Konto hätte landen können!
**Das kannst Du Dir nicht entgehen lassen!**
# **Die Hauptziele für die Mitglieder des Aktien Navigators:**
- ****Nachhaltiges Wachstum:**** Unser Fokus liegt auf langfristigem Erfolg – mit stabilen Dividenden und einer klaren Strategie, die Dein Vermögen schützt und wachsen lässt.
- ****Maximale Transparenz:**** Du weißt immer, woran Du bist – von der Depotübersicht bis hin zur detaillierten Performance-Betrachtung.
- ****Effektive Risiko-Minimierung:**** Wir setzen auf Unternehmen, die finanziell solide sind und diese positiven Finanzkennzahlen nachhaltig erreichen können.
- ****Einfache Umsetzbarkeit:**** Auch Einsteiger profitieren von unseren klaren Analysen und Anleitungen – unser Ansatz ist für alle verständlich.
*Man wird von Anfang an an die Hand genommen und mit Sicherheit und Transparenz durch die Börsengewässer gelotst...*
**Markus K.**
*Das aktuelle Echtzeit Depot was sehr übersichtlich ist.Die Auswahl der Aktien in den unterschiedlichen Bereichen. Echt top.*
**Jörg K.**

### Aktien Navigator **–** Mit Dividenden zum Börsenerfolg
# **Was macht den Aktien Navigator so unverzichtbar für Deinen Börsenerfolg?**
- **Echtes Geld, echte Ergebnisse:** Unser Echtgelddepot liefert transparente Einblicke – keine Simulationen, keine geschönten Zahlen. Du siehst genau, wie wir Gewinne erzielen.
- **Lukrative Dividendenwerte:** Profitiere von regelmäßigen Ausschüttungen und langfristiger Stabilität – auch in turbulenten Marktphasen.
- **Alles auf einen Blick:** Jede Transaktion, jede Dividende und alle Entwicklungen klar dokumentiert – für maximale Kontrolle.
- **Persönlicher Support:** Nutze die exklusive Möglichkeit, direkt mit Marco Messina, dem Gründer und Börsenexperten, Deine Fragen zu klären.
Warte nicht länger – jede verpasste Dividende kostet Dich bares Geld!
In der Dividenden-Geschenkbox warten auf Dich:

- Dein perfekter Dividenden-Start mit meiner Anleitung für den lukrativsten **Dividenden-Depot-Aufbau**
- ****Ich rede Klartext: Diese 4 Lügen** über Dividenden solltest Du niemals glauben**
- Ein Börsen-Wiki zur **Erklärung der Fachbegriffe**, die Dir an der Börse begegnen
- Ein Blick auf die Frage: Solltest Du auf eine möglichst **hohe Dividendenrate setzen oder lieber auf schnell wachsende Dividendenzahlungen? Inklusive Profi-Einschätzung von mir.**
- Und last, but not least: Meine persönlichen[](#_msocom_1) 3 Dividenden-Favoriten-Aktien**, die 2025 in keinem Depot fehlen sollten**! [](#_msoanchor_1)
# Warum ein Echtgelddepot so wichtig ist
Viele Börsendienste arbeiten mit simulierten Depots, die keine echten Verluste oder Steuern berücksichtigen. Häufig werden unrealistische Gewinne versprochen, die in der Praxis nie erreichbar sind.
Beim Aktien Navigator zählen nur echte Ergebnisse. Unser Echtgelddepot zeigt Dir die Realität des Investierens: echte Gewinne, echte Verluste – und vor allem echte Dividenden, die direkt auf Deinem Konto landen. **Hier gibt es keine Theorie, sondern ehrliche Praxis, die für sich spricht.**
Willst Du wissen, was wirklich funktioniert?
Das erwartet Dich als Mitglied:

### Monatliche Updates und neue AktienideenDu erhältst regelmäßige Marktanalysen, Börsenwissen, klare Kaufideen und Updates zum Echtgelddepot des Aktien Navigators – alles, was Du brauchst, um fundierte Entscheidungen zu treffen.
### Direkter Kontakt zu Marco MessinaNutze den persönlichen Austausch im Chat oder in Live-Sprechstunden, um Deine Fragen direkt vom Experten beantwortet zu bekommen.

### Direkter Kontakt zu Marco MessinaNutze den persönlichen Austausch im Chat oder in Live-Sprechstunden, um Deine Fragen direkt vom Experten beantwortet zu bekommen.

### Push-Benachrichtigungen bei Handlungsbedarf
### Du wirst sofort informiert, wenn ich ein Investment anpasse – damit Du nie eine Chance verpasst.
### Exklusives ExpertennetzwerkErhalte Zugang zu zusätzlichen Aktienideen aus den Bereichen Dividenden, Biotech, Rohstoffe und mehr – so bleibst Du immer am Puls der Märkte.

### Exklusives ExpertennetzwerkErhalte Zugang zu zusätzlichen Aktienideen aus den Bereichen Dividenden, Biotech, Rohstoffe und mehr – so bleibst Du immer am Puls der Märkte.

### Eine aktive Community
### Tausche Dich mit Gleichgesinnten aus, teile Erfahrungen und lass Dich inspirieren. Gemeinsam gehen wir Deinen Weg zu finanzieller Freiheit.

### Aktien Navigator **–** Mit Dividenden zum Börsenerfolg
# **Marco Messina – der Experte an Deiner Seite**
Marco Messina ist der Gründer und Chefanalyst des Aktien Navigators – und vor allem ein Anleger mit jahrzehntelanger Erfahrung. Anders als viele „Finanzgurus“ setzt er auf Ehrlichkeit, Transparenz und echte Ergebnisse.
**Das Besondere:** Marco investiert sein eigenes Geld in das Echtgelddepot – jede Entscheidung trifft er mit voller Verantwortung. Seine Erfahrung und Expertise geben Dir die Sicherheit, die Du brauchst, um langfristig erfolgreich zu investieren.
**Verlass Dich auf einen Partner, der mit Dir investiert – Marco Messina und der Aktien Navigator!**
[](#tve-jump-1891ff949fe)
## **Mitglieder jubeln! Deshalb lieben sie den Aktien Navigator:**
****Es handelt sich hierbei um 100% echte Mitgliederaussagen.****
*Die fundierte Analyse von wertschaffenden Aktien, insbesondere dem passiven Einkommen aus Dividenden, ist beeindruckend. Marco wirkt authentisch und realistisch.*
**Stephan B.**
*Endlich eine entspannte Anlagestrategie. Ich muss nicht ständig ins Depot schauen und bin trotzdem bestens informiert. Die Live-Sprechstunden sind Gold wert!*
**Daniel S.**
Die Art von Marco alles einfach zu erklären und wie er die Sachen auf den Punkt bringt!Mitgliedsbeitrag ist super günstig!
**Evangelos B.**
# **Werde Teil unserer Erfolgsstory!**
Verpasse nicht die Chance, 2025 mit einem klaren Plan zu starten. Erlebe, wie ehrliches Investieren echte Ergebnisse liefert – transparent, nachhaltig und gewinnorientiert.
👉 **JETZT starten und finanziellen Erfolg sichern!**
- **Ja, ich möchte mit dem Aktien Navigator von Marco Messinas Top-Aktientipps profitieren und mir gleichzeitig die Dividenden-Geschenkbox sichern. Ich kann den Test des Aktien Navigators innerhalb von 14 Tagen widerrufen und darf die Geschenkbox auf jeden Fall behalten:**
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
powered by
[](https://www.lettertest.de/boersendienste/smart-crypto-club "Smart Crypto Club bewerten")
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Aktien-Navigator-Universum, Landing Page - Produkte
---
### [LG intern: Gold-Rush reloaded](https://www.sharedeals.de/lg-intern-gold-rush-reloaded/)
**Published:** Mai 22, 2025
**Author:** Corina Leppich
**Content:**
Gold Rush Reloaded:Deine Gewinnchance in 2 Bullenmärkten!

### **Dieser kostenlose Report ist Deine Chance auf hohe Gewinne bei der aktuellen Gold- und Kupfer-Rallye!**
- **Explosion der Unternehmensgewinne:** Warum Du bei diesem Titel mit einem Anstieg von satten +55 % rechnen kannst.
- **Blue Chip:** Diese Aktie befindet sich mitten in einer heißen Wachstumsphase und eignet sich dennoch auch für konservative Anleger. Wir zeigen Dir Deine Gewinnchancen.
- **Zwei Wachstumstreiber:** Dieser Junior-Produzent verdoppelt fast seine Kupferproduktion und profitiert zugleich von steigenden Goldverkäufen und Goldpreisen. Das ist Deine Chance auf Gewinne bei der Gold- und Kupfer-Rallye!
Insert ImageInsert Content Template or Symbol
### Das sharedeals.de-Team
Dank brandaktueller Stories und exklusiver Recherchen hat sich die sharedeals.de-Redaktion mit ihrem Motto „one trade ahead!“ als vertrauenswürdiger Aktien-Tippgeber etabliert. Unser Team aus erfahrenen Experten und Chefredakteuren liefert umfassende Informationen, die sowohl Anfänger als auch Fortgeschrittene auf dem Weg zu besseren Investments begleiten. Ob es um die Grundlagen für den Einstieg in die Welt der Börse, wertvolle Tipps zu Dividenden oder langfristiges Investieren geht – wir bieten Dir das nötige Handwerkszeug. Unser stetig wachsendes Angebot richtet sich an aktive Anleger, die auf der Suche nach außergewöhnlichen Renditen sind.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or Symbol
**Seitengruppe:** Landing Page - Lead Gen, Rohstoff-Universum
---
### [LG intern: EU-infrastr.-blog](https://www.sharedeals.de/lg-intern-eu-infrastr-blog/)
**Published:** Mai 6, 2025
**Author:** Corina Leppich
**Content:**
## **Europa schlägt zurück: Mit diesen 3 Top-Aktien profitierst Du vom EU-Aufschwung!**
### **In diesem kostenlosen Report erfährst Du:**
- **Klug investiert:** Das Smart Money wandert weg von den USA und entdeckt Europa für sich. Dahinter stecken mindestens 3 gute Gründe: 3 Top Player, die massiv von der Umschichtung profitieren. Und Du mit ihnen!
- **Anlagen mit Rückenwind:** Investierst Du in diese 3 Aktien, setzt Du nicht nur auf solide Geschäftsmodelle und volle Auftragsbücher, sondern auch auf EU-politische Unterstützung und die EZB. Wir stellen Dir die 3 Titel vor!
- **Infrastruktur-Offensive:** In Europa findet gerade eine der größten Infrastruktur-Offensiven der Nachkriegszeit statt. 500 Milliarden allein aus Deutschland! Mit diesen 3 Aktien setzt Du auf die Top-Nutznießer!
Insert ImageInsert Content Template or Symbol
### Das sharedeals.de-Team
Dank brandaktueller Stories und exklusiver Recherchen hat sich die sharedeals.de-Redaktion mit ihrem Motto „one trade ahead!“ als vertrauenswürdiger Aktien-Tippgeber etabliert. Unser Team aus erfahrenen Experten und Chefredakteuren liefert umfassende Informationen, die sowohl Anfänger als auch Fortgeschrittene auf dem Weg zu besseren Investments begleiten. Ob es um die Grundlagen für den Einstieg in die Welt der Börse, wertvolle Tipps zu Dividenden oder langfristiges Investieren geht – wir bieten Dir das nötige Handwerkszeug. Unser stetig wachsendes Angebot richtet sich an aktive Anleger, die auf der Suche nach außergewöhnlichen Renditen sind.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or Symbol
**Seitengruppe:** Landing Page - Lead Gen
---
### [Profi-Trader Andreas Bernstein präsentiert:](https://www.sharedeals.de/lp-finanzielle-freiheit/)
**Published:** November 7, 2024
**Author:** Philipp Varesi
**Content:**
## Dein Weg in die finanzielle Freiheit

### **In diesem kostenlosen Report erfährst Du:**
- ****Finanzielle Freiheit durch Trading:**** Wie Du durch nebenberufliches Trading finanzielle Unabhängigkeit erreichen kannst.
- ****30 Minuten pro Tag:**** Wie Du mit nur 30 Minuten täglichem Trading eine solide Rendite erzielst – ganz ohne Hektik und Stress.
- ****Erfolg mit der 3-Säulen-Strategie:** Erfahre, wie Du mit dem Aktien-Trading, Live-Trading und regelmäßigen Fragestunden Schritt für Schritt zum erfolgreichen Trader wirst.
Liebe Leserinnen und Leser,
was bedeutet finanzielle Freiheit für Dich? Für Andreas Bernstein, Berufstrader und Cheftrader des Premium Trading Clubs, ist es die Freiheit, sich **keine Sorgen mehr um Geld zu machen und das Leben so zu gestalten, wie man es möchte**. Mit seiner jahrelangen Erfahrung im Trading hat er eine Strategie entwickelt, die es Dir ermöglicht, **nebenberuflich zu traden und finanzielle Unabhängigkeit zu erlangen.**
Sein Erfolgsgeheimnis? Die **3-Säulen-Strategie**, die mit nur 30 Minuten pro Tag funktioniert:
1. **Aktien-Trading**: Nutze Signale für Unternehmen mit großer Marktkapitalisierung, um gezielt Gewinne zu erzielen.
2. **Live-Trading**: Begleite Andreas bei wöchentlichen Live-Trades und setze gemeinsam erfolgreiche Trades.
3. **Live-Fragestunden**: Stelle Deine Fragen und lerne direkt von einem Profi.
Andreas Bernstein verspricht: Mit dieser Strategie wirst auch Du in der Lage sein, Dein Einkommen durch nebenberufliches Trading zu steigern und Deinen Weg zur finanziellen Freiheit zu gehen.
Viel Erfolg bei Deinen Investments!Deine sharedeals.de-Redaktion
**Andreas Bernstein** - Cheftrader Premium Trading Club
Insert ImageInsert Content Template or Symbol
### Das sharedeals.de-Team
Dank brandaktueller Stories und exklusiver Recherchen hat sich die sharedeals.de-Redaktion mit ihrem Motto „one trade ahead!“ als vertrauenswürdiger Aktien-Tippgeber etabliert. Unser Team aus erfahrenen Experten und Chefredakteuren liefert umfassende Informationen, die sowohl Anfänger als auch Fortgeschrittene auf dem Weg zu besseren Investments begleiten. Ob es um die Grundlagen für den Einstieg in die Welt der Börse, wertvolle Tipps zu Dividenden oder langfristiges Investieren geht – wir bieten Dir das nötige Handwerkszeug. Unser stetig wachsendes Angebot richtet sich an aktive Anleger, die auf der Suche nach außergewöhnlichen Renditen sind.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or Symbol
**Seitengruppe:** Landing Page - Lead Gen
---
### [PayPal-Report](https://www.sharedeals.de/lp-paypal/)
**Published:** November 7, 2024
**Author:** Matthias Abresch
**Content:**
**PayPal am Wendepunkt: Wirst Du die Chance nutzen?**

### **In diesem kostenlosen Report erfährst Du:**
- **Gamechanger:** Erst der steile Aufstieg, dann der harte Fall: wird sich die Aktie und Dein Invest wieder erholen?
- **Discountgünstig:** bietet sich Dir jetzt die perfekte Gelegenheit zum Einstieg oder Nachkauf?
- **Realitäts-Check:** Warum ist PayPal so schlecht bewertet, wenn die App von jedem genutzt wird?
Liebe Anlegerin, lieber Anleger,
PayPal hat in den letzten Jahren **extreme Schwankungen** erlebt. Nach dem Allzeithoch von 256 € im Juni 2021 **stürzte die Aktie um über**
**70 %** ab und fiel zwischenzeitlich auf unter 50 €. Aktuell hat sich der Wert zwar etwas stabilisiert, liegt jedoch noch immer weit entfernt von früheren Bestmarken.
**In unserem Report widmen wir uns daher unter anderem folgenden wichtigen Fragen:**
1\. Ist die Aktie unterbewertet?2. Wie stellt sich PayPal im Wettbewerb auf?3. Lohnt sich jetzt ein Einstieg?Wir von sharedeals.de analysieren für Dich, **ob ein Investmentsinnvoll ist.Für Dich nehmen wir PayPal genau unter die Lupe!**Viel Erfolg bei Deinen Investments!Deine sharedeals.de-Redaktion
**©** stock.adobe.com/michelmond
Insert ImageInsert Content Template or Symbol
### Das sharedeals.de-Team
Dank brandaktueller Stories und exklusiver Recherchen hat sich die sharedeals.de-Redaktion mit ihrem Motto „one trade ahead!“ als vertrauenswürdiger Aktien-Tippgeber etabliert. Unser Team aus erfahrenen Experten und Chefredakteuren liefert umfassende Informationen, die sowohl Anfänger als auch Fortgeschrittene auf dem Weg zu besseren Investments begleiten. Ob es um die Grundlagen für den Einstieg in die Welt der Börse, wertvolle Tipps zu Dividenden oder langfristiges Investieren geht – wir bieten Dir das nötige Handwerkszeug. Unser stetig wachsendes Angebot richtet sich an aktive Anleger, die auf der Suche nach außergewöhnlichen Renditen sind.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or Symbol
**Seitengruppe:** Landing Page - Lead Gen
---
### [Evotec-Report](https://www.sharedeals.de/lp-evotec/)
**Published:** November 7, 2024
**Author:** Philipp Varesi
**Content:**
# **Evotec – Spannender Trade oder Langfristinvestment?

### **In diesem kostenlosen Report erfährst Du:**
- **Evotecs Comeback:** Kann Evotec den Turnaround nach den 3 Dramen der letzten Jahre schaffen und wieder in die Erfolgsspur zurückkehren?
- ****Übernahme-Spekulationen:** Was ist dran an den Gerüchten?
- ****Langfristiges Potenzial:**** Warum Evotecs einzigartiges Geschäftsmodell auch in Zukunft hohe Renditen und jetzt den idealen Einstiegszeitpunkt versprechen könnte.
Die 18-seitige Aktien-Analyse zu Evotec kannst Du jetzt kostenlos herunterladen. Trage dazu einfach Deine E-Mail-Adresse in das untenstehende Feld ein – und schon in wenigen Sekunden findest Du den Report in Deinem Postfach.
Liebe Anlegerinnen und Anleger,
Evotec, ein Unternehmen, das einst zu den Stars im Biotech-Sektor zählte, hat in den letzten Jahren einen schweren Weg hinter sich. Vom Cyberangriff, der den Wirkstoffentwickler lahmlegte, bis hin zu regelwidrigen Insidergeschäften und Gewinneinbrüchen – **die Evotec-Aktie hat zwischenzeitlich mehr als 80% ihres Wertes verloren**. Aber wie sieht die Zukunft aus?
Das Geschäftsmodell von Evotec, das sich auf Auftragsforschung konzentriert, hat die Firma in der Vergangenheit stabil gehalten. Jetzt, mit über **140 Projekten im Portfolio**, könnte sie **vor einer Erholung** stehen. Doch wird sich diese Erholung tatsächlich materialisieren? Oder steht noch mehr Volatilität bevor?
**In diesem Report klären wir für Dich auf:**
1\. Warum Evotecs einzigartiges Geschäftsmodell langfristig **große Chancen** bietet.2. Welche Herausforderungen das Unternehmen in den letzten Jahren meistern musste.3. Wie Du als Anleger jetzt **strategisch in Evotec investieren** kannst.
**Für Dich nehmen wir die Evotec-Aktie genau unter die Lupe – um Dir die besten Chancen zu sichern!**
Viel Erfolg bei Deinen Investitionen!Deine sharedeals.de-Redaktion

**©** stock.adobe.com/Dennis
Insert ImageInsert Content Template or Symbol
### Das sharedeals.de-Team
Dank brandaktueller Stories und exklusiver Recherchen hat sich die sharedeals.de-Redaktion mit ihrem Motto „one trade ahead!“ als vertrauenswürdiger Aktien-Tippgeber etabliert. Unser Team aus erfahrenen Experten und Chefredakteuren liefert umfassende Informationen, die sowohl Anfänger als auch Fortgeschrittene auf dem Weg zu besseren Investments begleiten. Ob es um die Grundlagen für den Einstieg in die Welt der Börse, wertvolle Tipps zu Dividenden oder langfristiges Investieren geht – wir bieten Dir das nötige Handwerkszeug. Unser stetig wachsendes Angebot richtet sich an aktive Anleger, die auf der Suche nach außergewöhnlichen Renditen sind.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or Symbol
**Seitengruppe:** Landing Page - Lead Gen
---
### [Top Bitcoin-Miner](https://www.sharedeals.de/lg-scc/)
**Published:** November 19, 2024
**Author:** Corina Leppich
**Content:**
# Bitcoin boomt, Krypto-Miner heben ab!

### **In diesem kostenlosen Report erfährst Du:**
- ********Rekordverdächtige Rechenpower:******** Dieses Unternehmen katapultiert die Bitcoin-Mining-Kapazitäten in neue Höhen. So profitierst Du von dieser Expansion!
- **Grünes Bitcoin-Mining:** Dank diesem Wettbewerbsvorteil genießt Du Deine Krypto-Investition mit einem grünen Gewissen!
- **Sichere Gewinnchance****:** Diese Aktie gehört zu den wenigen profitablen Bitcoin-Minern und bietet Dir damit auch langfristige Sicherheit.
Insert ImageInsert Content Template or Symbol
### Das sharedeals.de-Team
Dank brandaktueller Stories und exklusiver Recherchen hat sich die sharedeals.de-Redaktion mit ihrem Motto „one trade ahead!“ als vertrauenswürdiger Aktien-Tippgeber etabliert. Unser Team aus erfahrenen Experten und Chefredakteuren liefert umfassende Informationen, die sowohl Anfänger als auch Fortgeschrittene auf dem Weg zu besseren Investments begleiten. Ob es um die Grundlagen für den Einstieg in die Welt der Börse, wertvolle Tipps zu Dividenden oder langfristiges Investieren geht – wir bieten Dir das nötige Handwerkszeug. Unser stetig wachsendes Angebot richtet sich an aktive Anleger, die auf der Suche nach außergewöhnlichen Renditen sind.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or Symbol
---
### [LG intern: Dividenden Top-Picks 2025](https://www.sharedeals.de/lp-dividenden/)
**Published:** November 7, 2024
**Author:** Philipp Varesi
**Content:**
## **Die ideale Dividenden-Strategie: So schaffst Du Dir eine passive Einkommensquelle**

### **In diesem kostenlosen Report erfährst Du:**
- **Erfolgsgarant:** 10 Aktien, die Du für Deinen perfekten Dividenden-Start unbedingt im Depot haben solltest (Mein Musterportfolio inklusive Gewichtung für Dich kostenlos)
- **Bonus:** Meinen Tech-Favoriten, den ich jedem Investor ans Herz lege (Hier erwarte ich einen massiven Kurszuwachs!)
Liebe Anlegerinnen und Anleger,
zum Start der Investmentkarriere setzen viele Privat-Anleger auf ein Dividenden-Depot. Der Grund: **Dividenden sind eine der sichersten Anlageklassen**, **da Du hier im besten Fall gleich zweimal verdienst**. Zum einen durch die Kurssteigerung der Aktie und zum anderen durch die regelmäßigen Dividenden-Auszahlungen der Unternehmen.
Denn Unternehmen, die Dividenden ausschütten, beteiligen ihre Aktionäre in regelmäßigen Abständen am Bilanzgewinn des Gesamtkonzerns. **Auf diese Auszahlungen haben alle Aktionäre Anspruch**. Es ist also gleich, ob Du eins oder 100 Wertpapiere hältst – jeder Investor wird in gleichem Maße prozentual vergütet.
**Das bedeutet**: Selbst mit kleinen Beträgen kannst Du hier Dein Kapital sukzessive und **ohne großes Risiko** immer weiter vermehren.
**Starte jetzt durch!Um Dir den **Einstieg in die Welt der Dividenden-Investments** zu erleichtern, haben wir in diesem Report 10 herausragende Dividenden-Aktien für Dich zusammengestellt. Diese Aktien sind perfekt für den Start geeignet und bieten Dir eine **solide Grundlage für langfristigen Erfolg** – damit kannst Du aus unserer Sicht nichts falsch machen.
Viel Erfolg bei Deinen Investments!Deine sharedeals.de-Redaktion
**Marco Messina** - Chefanalyst von "Der Aktien-Navigator"
Insert ImageInsert Content Template or Symbol
### Das sharedeals.de-Team
Dank brandaktueller Stories und exklusiver Recherchen hat sich die sharedeals.de-Redaktion mit ihrem Motto „one trade ahead!“ als vertrauenswürdiger Aktien-Tippgeber etabliert. Unser Team aus erfahrenen Experten und Chefredakteuren liefert umfassende Informationen, die sowohl Anfänger als auch Fortgeschrittene auf dem Weg zu besseren Investments begleiten. Ob es um die Grundlagen für den Einstieg in die Welt der Börse, wertvolle Tipps zu Dividenden oder langfristiges Investieren geht – wir bieten Dir das nötige Handwerkszeug. Unser stetig wachsendes Angebot richtet sich an aktive Anleger, die auf der Suche nach außergewöhnlichen Renditen sind.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or Symbol
**Seitengruppe:** Landing Page - Lead Gen
---
### [Deutsche Lithium Top und Flop](https://www.sharedeals.de/deutschelithium/)
**Published:** April 6, 2023
**Author:** Tasja Prestien
**Content:**
# **Lithium-Nachfrage und** **-Preise explodieren**
# **So kannst Du vom Hype profitieren!**
[](#tve-jump-182d40cb3e4)
# In diesem Sonder-Report erfährst Du:
- Lithium-Firmen vor unserer Haustür: Um die Abhängigkeit vom Lithium-Giganten China zu reduzieren, profitieren deutsche Lithium-Firmen von satten Subventionen. SO profitierst Du mit!
- Achtung, Totalausfall möglich: Diese beliebte Aktie solltest Du lieber von der Seitenlinie aus verfolgen. Verwässerungen, Kursstürze und sogar ein Totalausfall sind zu befürchten.
- ****Auto-Megadeal und politischer Rückenwind:** **Dieser Clean-Tech-Pionier realisiert "enorme Margeneffekte" und bringt enormes Kurspotenzial über viele Jahre mit!****
## **Lithium-Boom: Welches Investment lohnt sich jetzt?**
Liebe Leserin, lieber Leser,Der Lithium-Markt hat nach einhelliger Meinung ein gewaltiges Potenzial, denn der Batterie- Rohstoff ist voraussichtlich der größte Engpass für die Elektromobilität. Angesichts des weltweiten E-Auto-Booms ist mit einer Angebotsknappheit zu rechnen und daher auch mit exzellenten Gewinnaussichten für First-Mover in der Branche.In der Vergangenheit haben Lithium-Krisen zwar gezeigt, dass es mit der Branche auch schnell wieder bergab gehen kann; das politische Umfeld hat sich zuletzt jedoch klar zugunsten der Lithium-Explorer gewandelt. Da China wesentliche Teile des Marktes kontrolliert, ist es für Europa umso wichtiger, ein verlässliches Gegengewicht zu schaffen. Darüber herrscht auf unserem Kontinent mittlerweile parteiübergreifend Einigkeit.Spätestens seit Beginn des Ukraine-Kriegs fordern europäische Spitzenpolitiker vehement sofortige Milliardeninvestitionen, um die eigenen Volkswirtschaften unabhängiger von den Rohstoffmächten Russland und China zu machen und gleichzeitig klimafreundlicher. Es ist daher mit satten EU-Subventionen zu rechnen für Lithium-Unternehmen, die bereit sind, in der Automobil-Nation Deutschland zu investieren.Hype-Themen wie Lithium werden jedoch leider immer wieder von skrupellosen Geschäftemachern mit Anlage-Vehikeln ohne Substanz bespielt. Jede Anlegergeneration muss das aufs Neue lernen.In diesem Report stellen wir deshalb zwei deutsche Lithium-Invests vor und zeigen auf, welches dieser Assets ein unverhältnismäßiges Totalverlust-Risiko birgt und welches am ehesten ins Privat-Depot gehört, um von den riesigen Marktchancen im Sektor mit üppigen Kursrenditen profitieren zu können.
Deine sharedeals.de-Redaktion
### **3 Gründe, warum Du jetzt unbedingt**
### **in Lithium-Aktien investieren solltest**
1. 1**Die Ära der Energiewende hat begonnen:** Lithium ist einer der zentralen Rohstoffe für die Energiewende – und somit ein Muss für jedes zukunftssichere Portfolio.
2. 2**Die Lithiumpreise gehen durch die Decke:** Das Angebot ist weiter knapp und die Nachfrage konstant hoch. Das führt unweigerlich zu steigenden Preisen im Markt.
3. 3**Besser als Öl und Gold:** Profitiere jetzt von den steigenden Rohstoff-Preisen – und sichere Dir so Deinen Anteil an der Jahrhundert-Investment-Chance!
Verliere keine Zeit: JETZT ist noch der ideale Einstiegszeitpunkt, um in diese Deutsche Lithium-Aktie zu investieren – **doch Achtung: Finger weg von der anderen Aktie!**
### Das sharedeals.de-Team
Dank brandheißer Stories und exklusiven Recherchen hat sich die sharedeals.de-Redaktion unter dem Motto „one trade ahead!“ als zuverlässiger Aktien-Tippgeber bewährt. Unser Team aus Experten und Chefredakteuren liefert umfangreiche Informationen für Anfänger und Fortgeschrittene. Auch Profis erhalten hier nützliche Tipps von erfahrenen Börsen-Kennern.
Wir vermitteln zum Beispiel notwendiges Handwerkszeug für den Einstieg als Investor, sowie wertvolle Details rund um das Thema Dividenden und langfristiges Investieren. Unser Angebot wird konsequent ausgebaut und richtet sich an aktive Börsianer auf der Suche nach außergewöhnlichen Renditen.

### **Das sagen unsere Kunden**
###### ****Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
Via Google
###### ****Michael K.****
Einfach geniale Mannschaft, Lerneffekt super wenn man sich mit Börse beschäftigt. Hintergrundbeleuchtung top, besser kann man nicht an die Hand genommen werden. Jetzt wird man " langsam " selber zu einem guten Investor, MM und Geduld lohnt sich immer.
via Google
###### ****Johannes M.****
Ein hochkarätige Tipp nach dem anderen. Immer mit fundierten Informationen und Hintergrundwissen. Wer hier nicht Geld an der Börse verdient ist einfach nur d…
Via Google
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
### **Deine Vorteile noch einmal im Überblick**
- Lithium-Firmen vor unserer Haustür: Um die Abhängigkeit vom Lithium-Giganten China zu reduzieren, profitieren deutsche Lithium-Firmen von satten Subventionen. SO profitierst Du mit!
- Auto-Meagdeal und politischer Rückenwind: Dieser Clean-Tech-Pionier realisiert "enorme Margeneffekte" und bringt üppiges Kurspotenzial über viele Jahre mit!
- Achtung, Totalausfall möglich: Diese beliebte Aktie solltest Du lieber von der Seitenlinie aus verfolgen. Verwässerungen, Kursstürze und sogar ein Totalausfall sind zu befürchten.
**Gewinne auch Du mit dem aktuellen** Lithium-Hype **und bring Dein Depot zum Fliegen.**
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte
---
### [E-Auto-Aktienreport](https://www.sharedeals.de/lp-auto/)
**Published:** November 19, 2024
**Author:** Philipp Varesi
**Content:**
## **Motoren-Machtkampf: Warum jetzt der richtige Zeitpunkt für kluge Investments ist!**

### **In diesem kostenlosen Report erfährst Du:**
- **Wendepunkt:** Wie **chinesische Autobauer** die weltweiten Märkte aufmischen und warum **europäische Hersteller** in Bedrängnis geraten
- **Zukunft im Blick:** Welche Unternehmen die **besten Chancen** haben, langfristig zu überleben – und was das für Deine Investments bedeutet
- **Mobilitätswende:** Erfahre alles über die **neuesten Entwicklungen** im Automobilsektor und wie Du diese für Dich nutzen kannst
Liebe Anlegerinnen und Anleger,
der globale Automobilmarkt steht vor einem historischen Umbruch. Der Grund: **Chinesische Autobauer drängen mit aller Macht auf den Weltmarkt** und stellen die bisherige Vormachtstellung europäischer, amerikanischer und japanischer Hersteller zunehmend infrage.
Bis 2030 werden chinesische Autobauer ihren weltweiten Marktanteil auf 33% steigern und in Europa von aktuell 6% auf 12% zulegen. Besonders in Südostasien, dem Nahen Osten und Lateinamerika werden sie ihre Position massiv ausbauen.
Auch Innovationen kommen zunehmend aus China. **Fast jede zweite Automobilinnovation** stammt inzwischen von chinesischen Herstellern, deren Anteil an der globalen Innovationsstärke von 21% im Jahr 2019 auf 46% im vergangenen Jahr gestiegen ist.
**Einmalige Chance:** Mit strategischen Investments in ausgewählte chinesische und europäische Autobauer kannst Du die Zukunftstrends des Automobilmarkts für Dich und Deine Investments nutzen!
**In unserem Report widmen wir uns daher unter anderem folgenden wichtigen Themen:**
1\. Wer wird den Automobilmarkt der Zukunft **revolutionieren** und dominieren?
2\. Welche Strategien die traditionellen **europäischen Autohersteller** verfolgen, um mit der neuen Konkurrenz Schritt zu halten.
3\. Welche Unternehmen bieten langfristig das **größte Wachstumspotenzial** für Investoren?
**Starte jetzt durch!**Um Dir den Einstieg in die Welt der Automobil-Investments zu erleichtern, haben wir in diesem Report die wichtigsten Entwicklungen und Chancen für Dich zusammengestellt.
Viel Erfolg bei Deinen Investments!Deine sharedeals.de-Redaktion
**©** stock.adobe.com/[](https://stock.adobe.com/de/contributor/211617328/ala?load_type=author&prev_url=detail)Ala
Insert ImageInsert Content Template or Symbol
### Das sharedeals.de-Team
Dank brandaktueller Stories und exklusiver Recherchen hat sich die sharedeals.de-Redaktion mit ihrem Motto „one trade ahead!“ als vertrauenswürdiger Aktien-Tippgeber etabliert. Unser Team aus erfahrenen Experten und Chefredakteuren liefert umfassende Informationen, die sowohl Anfänger als auch Fortgeschrittene auf dem Weg zu besseren Investments begleiten. Ob es um die Grundlagen für den Einstieg in die Welt der Börse, wertvolle Tipps zu Dividenden oder langfristiges Investieren geht – wir bieten Dir das nötige Handwerkszeug. Unser stetig wachsendes Angebot richtet sich an aktive Anleger, die auf der Suche nach außergewöhnlichen Renditen sind.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or Symbol
**Seitengruppe:** Landing Page - Lead Gen
---
### [No Brainer Club › sharedeals.de](https://www.sharedeals.de/no-brainer-club-sharedeals-de/)
**Published:** September 26, 2024
**Author:** Tasja Prestien
**Content:**

"Professionell und treffsicher!"

"Unglaubliche Expertise!"

"Weltweit einmaliges Konzept!"

Das Mastermind hinter dem No Brainer Club: Maximilian Ruth

# Profitiere mit:
# **Kursgewinne von bis zu +1.360%**
# Profitiere mit:
# **Kursgewinne von bis zu +1.360%**
Mit einer Mitgliedschaft im weltweit einzigartigen No Brainer Clubs wirst Du Teil eines hochexklusiven, **limitierten Anleger-Zirkels** und profitierst von dem Wissen erfolgreicher Aktien-Profis und Börsenmillionäre.
[](https://www.sharedeals.de/erfahrungen-und-meinungen/)[](https://www.provenexpert.com/maximilian-ruth-bull-markets-media-gmbh1/?utm_source=Widget&utm_medium=Widget&utm_campaign=Widget "Kundenbewertungen & Erfahrungen zu Maximilian Ruth | bull markets media GmbH. Mehr Infos anzeigen.")[](https://www.lettertest.de/boersendienste/nbc-no-brainer-club/bewertungen)
Unsere sorgfältig selektierten "No Brainer"-Aktien sind bereits legendär und liefern Dir als Anleger ein außergewöhnlich attraktives Chance-/Risikoprofil für überdurchschnittlich hohe Börsengewinne.
Erfahre mehr über unsere **außergewöhnlichen Erfolge** mit No Brainer-Aktien und schaue Dir an, **was unsere begeisterten Mitglieder im Video sagen...**
14
aktuelle Anzahl an No Brainer-AktieN in der Kaufzone
Die besten Profi-Anlageempfehlungen:wenig Risiko, hohe Gewinne
+84%
Durchschnittlicher
Kurszuwachs in 2024
Peak-Aktiengewinne nach NBC-Empfehlung Stand 01/2025
>20
Hohe NBC Trefferquote
in 2024 haben bereits 20 Titel eine Rendite von +25% bis +1.360% eingefahren.
### ***Der No Brainer Club ist ein weltweit einmaliges Erfolgsmodell für Aktien-Anleger.***

Maximilian Ruth - aka Triton
Chefanalyst no brainer club
### Investiere erfolgreich wie ein Profi mit exklusivem Know-how und dem richtigen Timing...
So exklusiv und hochkarätig werden sonst nur Investment-Profis mit Informationen versorgt.Als NBCler profitierst Du ebenfalls von dem geballten Wissen eines gesamten Expertenteams:
**Maximilian Ruth - Chefanalyst**
Maximilian Ruth gilt als das "No Brainer"-Trüffelschwein: Er findet die Aktien, die noch kaum jemand auf dem Schirm hat und die massiv unter ihrem Wert handeln. Hier ist es meist nur eine Frage der Zeit, bis eine kleinste News den Kurs zum Explodieren bringt. Mit dieser sog. Net Cash Strategie hat es Maximilian zum Selfmade-Millionär gemacht und teilt sein Wissen nun exklusiv im NBC.
**Hai - Experte und Börsengott**
Hai gilt in der SD-Community als Börsengott schlechthin und sorgt angesichts überwältigender Treffsicherheit bei der Aktien-Selektion immer wieder für ungläubige Blicke und begeisterte Follower. Die Performance des Selfmade-Börsenmultimillionärs basiert auf der einzigartigen NBC-Anlagestrategie. Hai bringt seine Expertise nun exklusiv für den No Brainer Club ein.
**Jens Lion - Biotech-Koryphäe**
Jens Lion war jahrelang bei einer Großbank im Bereich Kapitalmarktprodukte tätig und ist seit 2010 an der Börse aktiv. Schwerpunkte seiner Anlagestrategie bilden die Fundamentalanalyse sowie "Special Situations" rund um Kapitalmaßnahmen und M&A-Transaktionen. Er gilt als sachlich handelnder Fachmann mit unglaublichem Detailwissen und steht für zuverlässige Top-Rendite.
**Robson - Experte**
#### Robson ist ein erfahrener Newstrader, der die wichtigen Meldungen dieser Welt immer im Blick hat. Wann immer es eine wichtigeMeldung gibt, weiß er, welche Aktien reagieren werden. So deckt Robson immer wieder gravierende Bewertungsanomalien und newsgetriebene Kursübertreibungen des Marktes auf und hilft den NBClern von diesem Wissen zu profitieren.
**Rocketpope - Experte**
#### Als erfahrener Trader weiß Rocketpope auf was es an der Börse ankommt.
#### Dabei hat er insbesondere ein Auge auf kurzfristige (technische) Rebounds sowie dem Trading von Volumenflows. Den Mitgliedern des No Brainer Club ist dadurch schon so manche kurzfristige Kursrakete auf dem Silbertablett präsentiert worden.
**Panto - Experte**
Panto kommt aus dem klinisch-pharmakologischen und pharmazeutischen Umfeld. Neben Grundlagenforschung gilt sein besonderes Interesse medizinischen Innovationen. Panto ist als Autor und Referent für diverse Fachjournale tätig und beschäftigt sich seit Jahren mit Biotech-Werten. Hier führt Pantos tiefes Know-how zu wertvollen Vorteilen bei der Entscheidungsfindung.
## ...und erziele spektakuläre Börsengewinne!

### +1360%
### mit Instil bio
Instil Bio wurde von uns zu einem absoluten Tiefstpreis von 6,30 US$ vorgestellt, als die Aktie im Markt nahezu unbeachtet war. Die Kaufzone wurde bis zu einem Kurs von 11 US$ empfohlen, bevor die Aktie zu ihrem atemberaubenden Höhenflug ansetzte.
Mit einem Höchststand von 92 US$ konnten Mitglieder, die früh eingestiegen sind, bis zu **+1.360%** Gewinn erzielen.

### +140%
### Mit Nuvation Bio in 4 Monaten
Kurz nach meiner Vorstellung von Nuvation Bio konnten sich NBC-Mitglieder die Aktie zu unter 1,00 USD ins Depot legen - um sich nur 4 Monate später über satte **+140% Kurszuwachs** zu freuen.

### +72%
### mit Nektar in 6 Wochen
Ein weiteres Beispiel unseres grandiosen NBC-Researchteams, Top-Aktien auszuwählen, die performen! +72% in nur wenigen Wochen können sich sehen lassen. Wer noch eine Restposition im Depot hatte, konnte sich 5 Monate später über zusätzliche +100% an einem Tag freuen - das nenne ich No Brainer-Aktien vom Feinsten!

### +213%
### mit CytomX
Wie schnell eine einzige News den Kurs einer Biotech-Aktie nach oben schnellen lassen kann, zeigt CytomX: Allein die Ankündigung einer verfrühten Studienvorstellung ließ den Kurs explodieren. **+213% Kursrallye** in 11 Monaten ließen NBCler erneut die Sektkorken knallen.
## Diese exklusiven Vorteile erwarten Dich:

#### No Brainer-Aktien
Durchschnittlich jeden Monat mindestens eine neue exklusive No Brainer-Aktie

#### Risikoabsicherung
Außergewöhnliche Performance und Risikoabsicherung durch NBC-Strategie

#### Einzigartige Kompetenz
Einzigartige Kompetenz im Nebenwerte-Bereich durch Expertengremium

#### Schnelle Informationen
Eilmeldungen und Sonderreporte, falls es mal nötig sein sollte

#### Entspanntes Anlegen
Keine Hektik – Wir sind dem Markt in der Regel deutlich voraus

#### Wöchentliche Updates
Wöchentliche Updates und Auswertungen zu unseren Favoriten
Alle Informationen zu laufenden Investments und frischen Chancen am Aktienmarkt erhältst Du mindestens 1x wöchentlich als E-Book per PDF in Dein Postfach!
## Zusätzlich bei Erwerb des Add-Ons für einmalig nur 5€:

#### NBC-gremium
Direkter Draht zur NBC-Redaktion und den Experten

#### Event-Kalender
Kursrelevante Termine in unserem Community-basierten Event-Kalender

#### Mitgliederbereich
Mitgliederbereich inkl. Ausgabenarchiv, Watchlist, Zusatzinformationen, NBC-Akademie u.v.m.

#### Live Chat
Exklusiver Live Chat mit der gesamten NBC-Community
## Schließe Dich einer begeisterten Gemeinschaft erfolgreicher Anleger an...
**Hinweis:** Eine Überprüfung der Bewertungen hat wie folgt stattgefunden: Stimmen aus dem Chat können nur registrierte Nutzer verfassen. Die Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Lettertest-Bewertungen werden nicht von Lettertest überprüft. Lettertest sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
###### ****Jeden Cent wert****
Einfache, sehr übersichtliche Aufmachung sowohl von der Wochen- wie auch von der Monatsausgabe. Sehr gutes Archiv um die History der besprochenen Aktien zurück zu verfolgen, absolut top. Sowohl Jens wie auch Maximilian sind super mit ihren Ausführungen und Erklärung so dass sie jeder nachvollziehen kann. Und man lernt sehr viel dabei über die Materie der Biotech-Welt. Auch das Glossar mit neuen Begriffen wie CVR etc. ist immer eine gute Hilfe. Und hat man trotzdem Fragen, so werden diese von den beiden Experten zügig beantwortet. Auch die Performance ist absolut top, die Mitgliedschaft ist jeden Cent wert
Stephan Hubver Via Lettertest
###### ******Portfolio von Allzeithoch zu Allzeithoch******
Mit viel Skepsis (auf Grund Preis/Aussendarstellung) bin ich vor knapp 3 Jahren dem Club beigetreten. Die ersten beiden Jahre waren sehr holprig und nur mit einer handvoll (selbst verschuldeter) riskanter Trades ohne Verluste zu retten. Durch die ausserordentlich hohe Expertise und das Wissen der Redakteure sowie die vorhandene Wissensdatenbank konnte ich in dieser Zeit jedoch wahnsinnig viel Lernen und meine Investmentstrategien deutlich weiterentwickeln. Seit dem dritten Jahr bin ich viel besser aufgestellt und mein Portfolio läuft von ATH zu ATH, ganz ohne verrückte all-in-trades. Rückblickend die beste Entscheidung mich im Club angemeldet und nicht nach 2 Jahren das Handtuch geworfen zu haben. Absolute Empfehlung.
Eduard Siemens via Lettertest
###### ******Chance auf excellente Performance******
Der NBC bietet seiner Community neben einem wöchentlich erscheinenden einen monatlichen tiefergehenden Börsenbrief sowie flankierend einen gut frequentierten Chat Room mit verschiedenen Räumen an. Der Börsenbrief ist gut gestaltet, mit Kurz-Updates zu im Fokus stehenden Werten, idR einer monatlichen Neuvorstellung sowie einem Blick auf die aktuelle Marktsituation. Einen großen Schwerpunkt bildet der Biotech Sektor, der sich durch ein besonderes Chancen-Risiko-Profil auszeichnet. Insbesondere der erfahrenere Anleger wird sich hier wohlfühlen und hat naturgemäß die Chance auf eine exzellente Performance. Gute Nerven, gepaart mit Erfahrung, in Tranchen zu handeln, insbesondere in der aktuell sehr herausfordernden Marktlage, eigentlich in fast allen Branchen, und das möglichst zeitnahe Verfolgen der aktuellen Entwicklungen bei Einzelwerten sind sicherlich unabdingbar. Eine Besonderheit dieses Börsenbriefes ist, dass man neben rein charttechnischen Aspekten insbesondere auch Themen wie die aktuelle Aktionärsstruktur, handelnde Personen in der Unternehmensleitung, personelle Verflechtungen etc. für eine Anlageentscheidung mit beleuchtet und ins Kalkül einbezieht. Sicherlich eine nicht unwichtige Randbedingung für die erfolgreiche Anlage.
André M. via Lettertest
###### ******Best Börsenjahr ever!******
@Maximilian Ruth: Deshalb stehe ich zu 100% zum NBC. Best Börsenjahr ever. Bin nach Wirecard zum NBC. Seitdem Depot verdreifacht. Danke.
Teddy1975 via Live.Chat
###### ****Hochzeit durch NBC finanziert****
Die Performance durch 6 Monate stilles Mitlesen auf SD stellt meine langjährige Börsenerfahrung weit in den Schatten. Mit Mut und genügend Cash lassen sich hier Träume realisieren. Der letzte NB im Sonderreport hat unsere Hochzeit finanziert. Vielen Dank für eure Arbeit und ein Riesen-Respekt an Hai für seine Recherchen.
Chunnybunny via live-chat
###### ****Absolutes Fachwissen****
Ich habe mir soeben die Monatsausgabe durchgelesen und muss euch vom NBC wirklich meinen Respekt zollen. Ich hätte niemals eine derart detaillierte schriftliche Ausarbeitung der Fakten erwartet. Man merkt schon nach kurzer Lesezeit, dass da wirklich Arbeitszeit und absolutes Fachwissen eingeflossen ist! Vielen Dank.
****M00k**** via Live-Chat
###### ******Jahresbeitrag und Herbstferien finanziert******
Danke an alle im No Brainer Club! Mit Instil heute Nacht Jahresbeitrag und Urlaub in den Herbstferien finanziert. Das alles mit 600 Euro Einsatz.
Capo via Live-chat
###### ****Erster Tenbagger****
Nach knapp 9 Monaten im nbc mein erster Tenbagger Ganz großes Kino hier!!!! Danke Jens und Max
bonesy via live-Chat
###### ****Immer und immer wieder****
Wahnsinn. Ihr liefert immer und immer wieder und das in einer Geschwindigkeit, das gibts nur im NBC. Nach fast 6 Jahren jedes Mal von Neuem begeistert!
wasserman Via Live-Chat
[](https://www.sharedeals.de/erfahrungen-und-meinungen/)
Noch nicht überzeugt?

### Sichere Dir Deine exklusives No Brainer Club-Mitgliedschaft!
Jahres Mitgliedschaft
- wöchentliche PDF-Ausgaben
- Zugang zum Mitgliederbereich
- Zugriff auf alle 3 Chat-Räume
- Bilde dich weiter mit der NBC-Academy
- Video-Updates
- Pushbenachrichtigungen
2.495 €
pro Jahr
Bestes Angebot
Quartals-zahlung
- wöchentliche PDF-Ausgaben
- Zugang zum Mitgliederbereich
- Zugriff auf alle 3 Chat-Räume
- Bilde dich weiter mit der NBC-Academy
- Video-Updates
- Pushbenachrichtigungen
695 €
pro Quartal
## Häufig gestellte Fragen
Bin seit einigen Monaten beim NBC dabei und kann mich nur bedanken. Natürlich ist der NBC nicht gerade billig - zumindest auf den ersten Blick. Auf den zweiten Blick aber kann ich nur sagen dass die Kosten schon lange wieder drin sind und das Wissen, welches man sich nach und nach aneignet kann einem auch keiner mehr nehmen! In den Ausgaben wird alles sehr verständlich und detailliert erklärt und wenn man Fragen hat gibt es den Chat oder man schreibt einfach eine Mail.
###### ****Christian Bauer****
[Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Impressum](https://www.sharedeals.de/ueber/)\[ds\_socialproof height=70 width=330 id=9229 key=rMeMNn8xNDr8SUFZ66EqFP0BHhYrvS type=dropin lang=XX\]
**Seitengruppe:** Landing Page - Produkte
---
### [Videokurs Trading-Psychologie für Gewinner - Danke](https://www.sharedeals.de/videokurs-trading-psychologie-fuer-gewinner-danke/)
**Published:** Juli 22, 2025
**Author:** Philipp Varesi
**Content:**
# Herzlichen Glückwunsch!
## **Deine Bestellung war erfolgreich.**
Hallo \[digistore buyer\_first\_name\],
vielen Dank für Deine Bestellung von "**Trading-Psychologie für Gewinner**" und das uns damit entgegengebrachte Vertrauen. Du kannst direkt loslegen – **eine E-Mail mit Deinem Zugang ist auf dem Weg zu Dir**. Wir wünschen Dir viel Erfolg damit und bei all Deinen weiteren Investments!
**Wichtig:** Die Abbuchung der Gebühr wird durch unseren Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
Bei inhaltlichen Fragen zum Kurs kannst Du Dich jederzeit unter info@sharedeals.de bei mir melden.Bis dahin alles Gute und viel Erfolg!
Dein Andreas Bernstein
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Danke Seiten, Trading-Universum
---
### [Live Chat](https://www.sharedeals.de/live-chat/)
**Published:** März 23, 2012
**Author:** Marc
**Content:**
## **Deine Börsen-Chance mit Deutschlands erfolgreichster Aktien-Community!**
Als Mitglied von [sharedealsPlus](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_LiveChat_Frame "Jetzt Mitglied werden") erhältst Du wertvolle Börsen-Tipps von echten Profis und einer großen Gemeinschaft erfolgreicher Anleger. Über unseren Partner-Broker CapTrader handeln wir besonders günstig mehr als 1,2 Millionen Wertpapiere an über 135 Börsen in 33 Ländern. Hierzu gehören Aktien, Optionen, Futures, Zertifikaten, ETFs, Optionsscheine, Währungen/Forex und CFDs. [Zum exklusiven Depotangebot](https://www.captrader.com/sharedeals/).
[](https://www.captrader.com/sharedeals/)
---
### [Rohstoff Anleger Club (bis 2025-08-26)](https://www.sharedeals.de/rohstoffanlegerclub-2025-08-26/)
**Published:** Juli 16, 2024
**Author:** Corina Leppich
**Content:**

## **Sichern Sie sich historische Renditen im**
# **Rohstoff Anleger Club mit Miriam Kraus und André Doerk**
## Bei uns finden Sie die stärksten Aktien des Rohstoff-Superzyklus
- **Hochlukrative Aktien-Empfehlungen mit Gewinnen von +95%, +117% oder sogar +207% - unsere Rohstoff-Experten decken die wahren Schätze im Rohstoff-Sektor für Sie auf.** [**Unsere Investment-Tipps finden Sie hier!**](#tve-jump-190bba9b5aa)
- Energie bis Edelmetalle: Im Rohstoff Anleger Club finden Sie ein breit gestreutes Portfolio aus den besten Rohstoff-Investments. [Einblick in die aktuellen Top-Picks finden Sie in unserem Vermögensdepot!](#tve-jump-190bba9b5aa)
- **Historische Investmentchance: Rohstoffe sind so günstig wie seit 120 Jahren nicht mehr. Aktuell nimmt der Rohstoff-Superzyklus Fahrt auf.** [**Mit uns ergreifen Sie Ihre einmalige Chance!**](#tve-jump-190bba9b5aa)

# **Diese Gewinne sind erst der Anfang**
Nach Aussagen der führenden Investmentbanker wie **Goldman Sachs und JP Morgan** stehen wir unmittelbar am Beginn eines Superzyklus in den Rohstoffmärkten. Und es ist eine Tatsache, dass Rohstoffe aktuell so günstig sind wie seit über 120 Jahren nicht mehr.
Der Rohstoff Anleger Club hat es sich zum Ziel gesetzt, außerordentlich von dieser historischen Chance zu profitieren.
Miriam Kraus und André Doerk setzen dabei auf eine antizyklische Anlagestrategie und breite Diversifikation im Portfolio. Sie liegen damit goldrichtig.
In ihrem Club-Vermögensdepot finden Club-Mitglieder Aktien aus den Sektoren der Edelmetalle, Energie, Industriemetalle und Spezialwerte. Hier stehen nur Titel, die der akribischen Analyse der beiden Rohstoff-Experten stand hielten und von deren Investitionserfolg Miriam Kraus und André Doerk wirklich überzeugt sind.
Außerdem setzt das Duo neben starken Rendite-Aktien auf Dividenden-Perlen, die zwei- bis dreimal höher liegen als im Gesamtmarkt (bis 10%) und sorgt so für stetige Geldeingänge in Ihrem Depot.
Aktuell befinden sich rund 25 Aktien in unserem Vermögens-Depot auf Kaufen. Außerdem kommen immer wieder starke Neuempfehlungen hinzu. Sie alle bieten Ihnen die Chance auf dreistellige Renditen. Nimmt der Superzyklus der Rohstoffe erstmal Fahrt auf, können wir historische Gewinne erleben!
Hier nur drei Bespiel der letzten Renditen, die Mitglieder im Rohstoff Anleger Club erzielen konnten:
[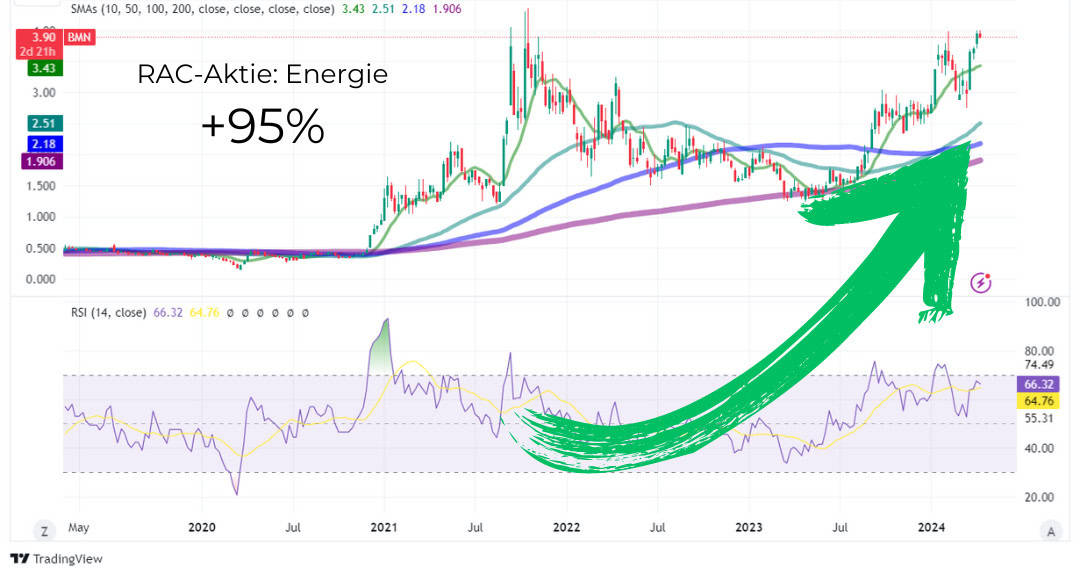](#tve-jump-19039e30f6f)
+95% Gewinn mit einer Energie-Aktie
[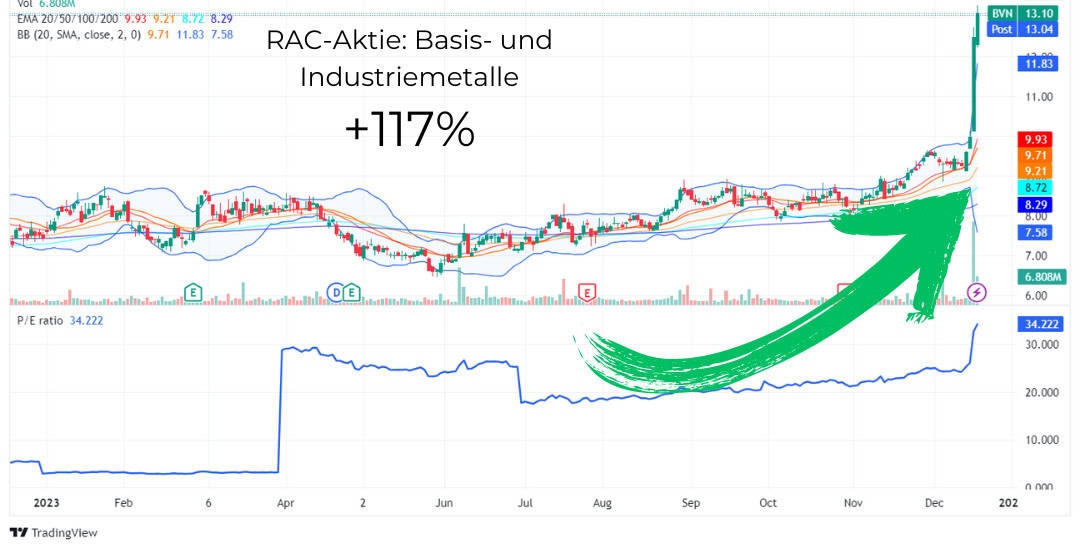](#tve-jump-19039e30f6f)
+117% mit einer Industriemetall-Aktie
[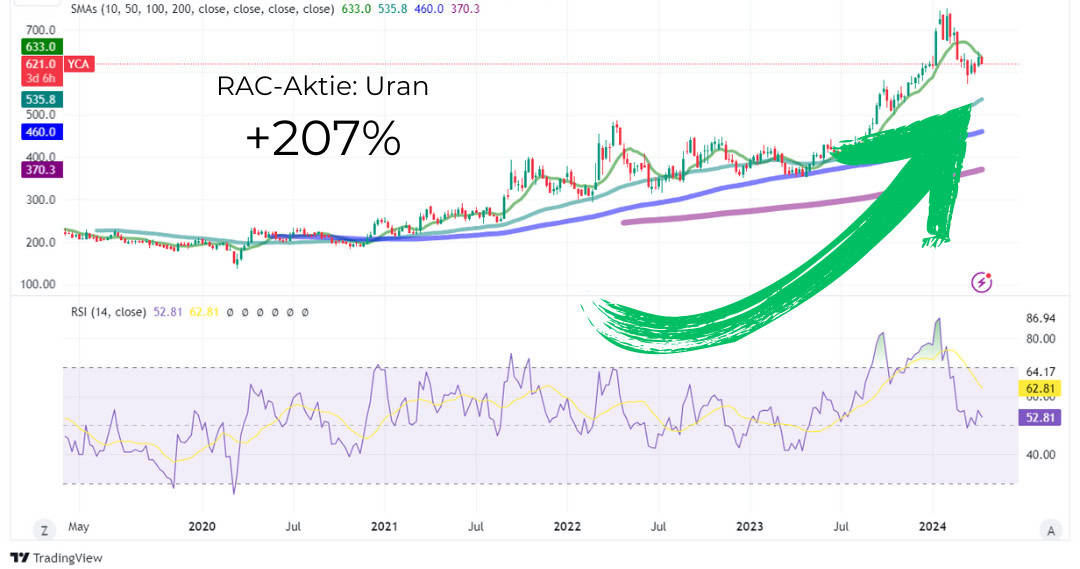](#tve-jump-19039e30f6f)
+207% mit einer Uran-Aktie
# **Über das Rohstoff-Experten-Duo**

Chefanalystin Miriam Kraus
Die anerkannte freiberufliche Finanzanalystin Miriam Kraus verfasst für Auftraggeber wie Banken, Investmentgesellschaften, Vermögensverwaltungen, Verlage, NGOs oder das österreichische Verteidigungsministerium Analysen, Berichte und Studien.
Auftraggeber schätzen vor allem ihre Akribie, Wissbegierde und hartnäckige Recherchearbeit. Wenn Miriam Kraus sich einmal in ein Thema vertieft, dann durchleuchtet sie es bis in den letzten Winkel.
Zu Ihren Schwerpunkten gehören die Rohstoffmärkte und strategische Entwicklungen rund um die Rohstoff- und Schwellenlandmärkte.
Seit Sommer 2023 ist sie die Chefanalystin des "Rohstoff Anleger Club".
Der Schirmherr André Doerk begann direkt nach dem Studium damit, seine Leidenschaft für die Börse zum Beruf zu machen. Für einen Verlag schrieb er Aktienanalysen und redaktionelle Texte. Er fokussierte sich auf Rohstoffe, Gold und Dividendenwerte. Doerk schuf sich nach und nach ein umfangreiches Netzwerk und machte sich einen Namen in der Szene. Die jahrelange akribische Arbeit an der Börse und das dadurch erworbene Expertenwissen, führte letztendlich zu finanzieller Unabhängig.
Sein Netzwerk im Rohstoff-Sektor pflegt er gewissenhaft. Regelmäßig steigt Andre Doerk ins Flugzeug und macht sich auf den Weg zu Rohstoff-Messen, besucht Bergbau-Unternehmen und knüpft wichtige Kontakte zu den entscheidenden Playern im Rohstoff-Universum.
Das zahlt sich aus: Regelmäßig stellt er den Mitgliedern des Rohstoff Anleger Club die lukrativsten Investment-Chancen aus der Welt der Rohstoffe und Edelmetalle vor.

Schirmherr André Doerk
# Das sagen Mitglieder über den Rohstoff Anleger Club
laut einer anonymen Kundenbefragung 2024
*"Mit neuer Redaktion seit ca. einem Jahr ein übersichtliches und gut strukturiertes Musterdepot. Sehr gute Performance. Leserfragen werden im Grunde ausnahmslos beantwortet. Keine Zockerei, stattdessen auch schöne Dividendenperlen. Ich bin bisher sehr zufrieden."*
*"Exzellente, tiefgründige Analysen, gepaart mit erfahrenem Marktverständnis"*
*"Anfang des Jahres 2024 trat ich dem RAC bei, mit kaum Ahnung im Rohstoffbereich und 5 Rohstoffleichen im Depot. Dank viel Hintergrundwissen und zeitnahen Informationen im RAC habe ich mir ein schönes Portfolio zusammengestellt, das beim Betrachten Freude bereitet."*
**"Fundierte Analysen von Rohstoffexperten. Top-Angebot zu einem fairen Preis."**
**"Value for money!"**
****"Tolle, dur****chdachte Anlegertipps!"****
# **Ihre Vorteile im Rohstoff Anleger Club**
[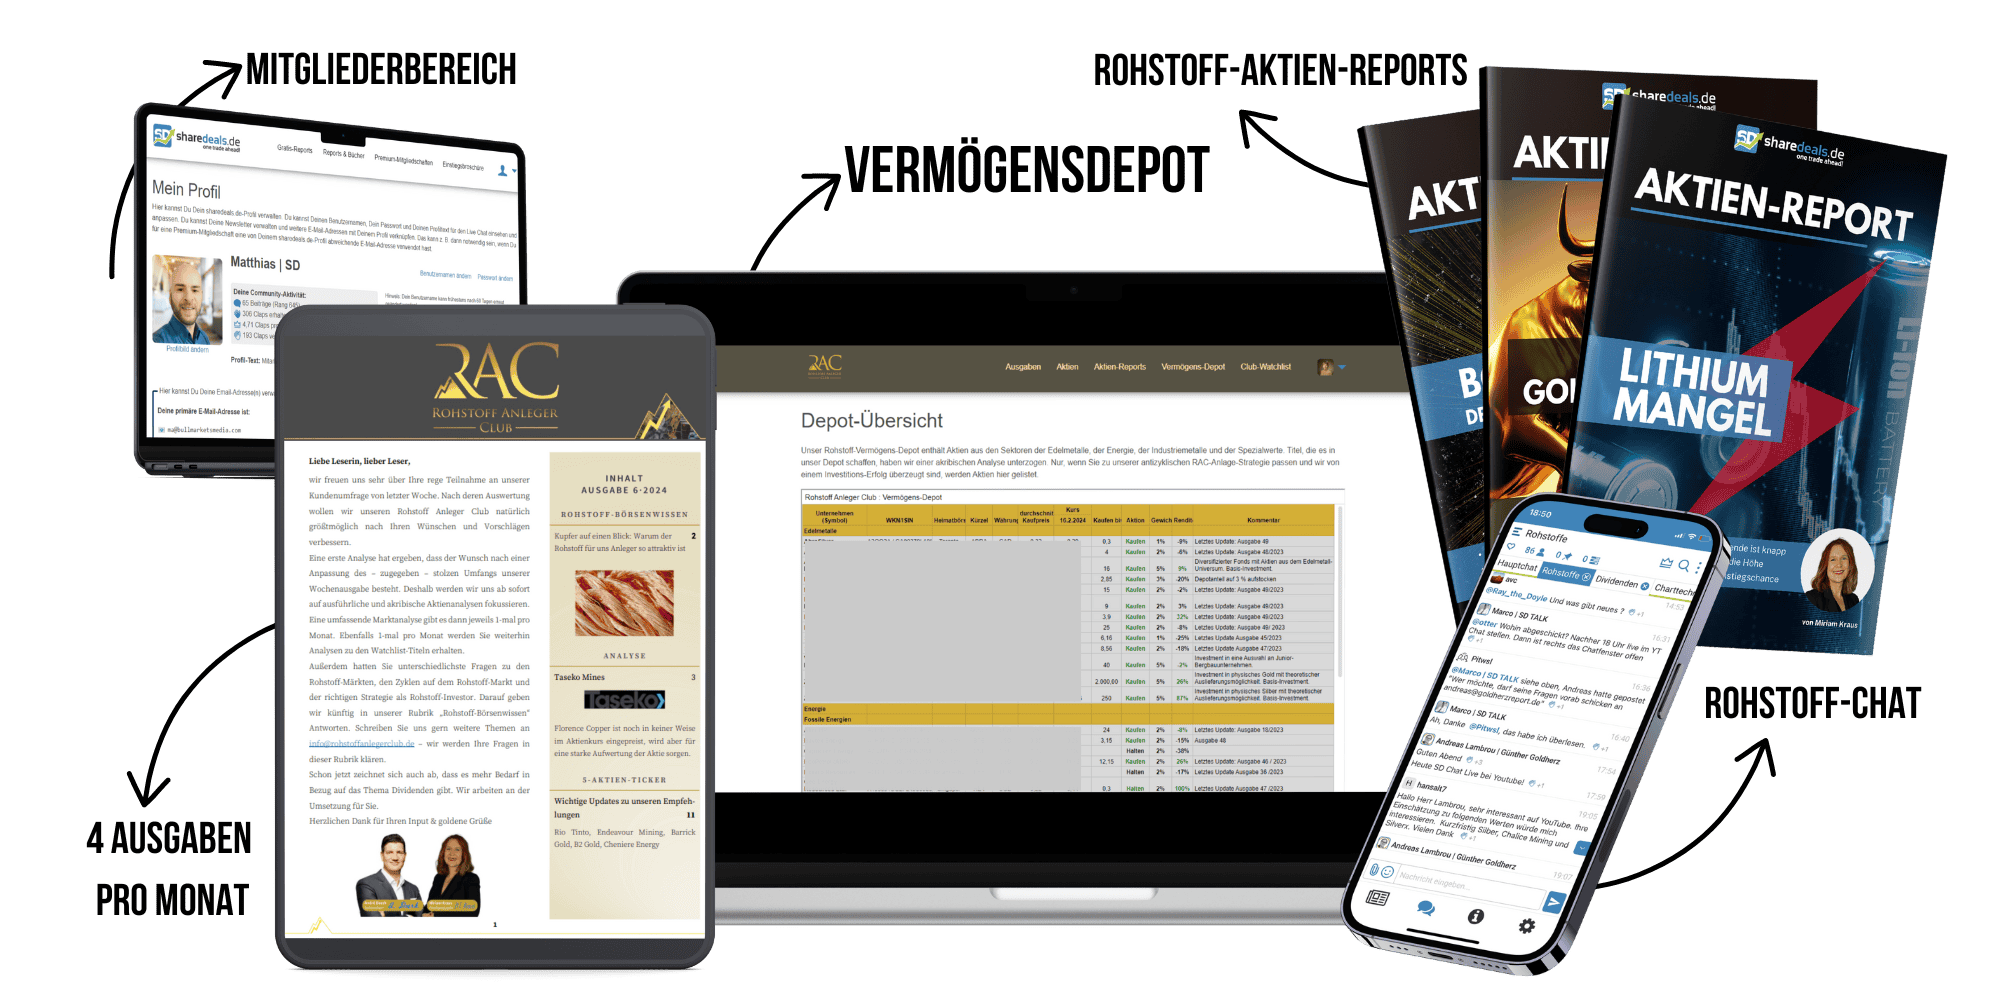](#tve-jump-19039e30f6f)
1\. Wöchentliche Ausgabe mit Updates und Neuvorstellungen
- Jeden Donnerstag schicken Ihnen Miriam Kraus und André Doerk die neuesten Updates und Entwicklungs-Chancen zu Ihren Rohstoff-Investments. Kaufen, verkaufen, halten? Sie erhalten wöchentlich eine Einschätzung der Experten zur Lage im Rohstoff-Sektor und wissen direkt, ob Sie Gewinne mitnehmen sollten oder wo sich ein neuer Einstieg lohnt.
2\. Vermögens-Depot: Ihr Übersicht über die Top-Picks im Rohstoff-Sektor
- Sie erhalten Zugriff auf das gesamte Portfolio des Rohstoff Anleger Club. **Der Fokus liegt dabei auf Rohstoff-Investments mit einem mittel- bis langfristigen Anlagehorizont, mit denen Sie sich sukzessive ein Vermögen mit Rohstoffen aufbauen können. Zusätzlich bietet unsere Club-Watchlist risikoreichere Titel, die aber ein kurzfristigeres und größeres Renditepotenzial mitbringen.**
3\. Exklusive Ansprechpartner
- Im geschlossenen Chat-Raum des Rohstoff Anleger Club erreichen Sie Miriam Kraus und André Doerk persönlich. Zusammen mit ihrem Experten-Team beantworten sie Ihre Fragen und teilen aktuelle News der Unternehmen aus Ihrem Rohstoff-Depot. Mit dem Chat bleiben Sie up to date und können sich Ihr persönliches Rohstoff-Netzwerk schaffen.
Ja, ich will vom Rohstoff-Superzyklus profitieren und Mitglied werden im Rohstoff Anleger Club!
Hier alle meine Club-Vorteile auf einen Blick:
- **One-Trade-Ahead**: Wöchentliche Neuvorstellungen der rendite-stärksten Rohstoff-Investments plus Updates zu meinen bestehenden Positionen. Damit bin ich immer auf dem Laufenden und weiß, wann ich kaufen, halten oder verkaufen soll.
- Watchlist: Übersicht der "heißen Eisen" im Rohstoff-Sektor. Damit kenne ich jede kurzfristige Gewinn-Chance und kann meine Extragewinne einfach mitnehmen.
- **Community mit Live-Chat:** Mein direkter Draht zu den Rohstoff-Experten Miriam Kraus und André Doerk. Hier kann ich jede Börsen-Frage stellen, die mir auf dem Herzen liegt und erhalte eine individuelle Antwort.
- **Faire Mitgliedergebühr:** Für nur 499,95€ inkl. MwSt. pro Quartal bin ich Mitglied im Rohstoff Anleger Club.
Zufriedenheits-Garantie**:** Sollte mich der Club wider Erwarten nicht überzeugen, habe ich ein 14-tägiges Widerrufsrecht, von dem ich ohne Angabe von Gründen Gebrauch machen kann. Eine einfache E-Mail genügt. Eine Kündigung der Mitgliedschaft ist jederzeit zum Ende des Bezugsjahres möglich.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
powered by
[](https://www.lettertest.de/boersendienste/rohstoff-anleger-club "Rohstoff Anleger Club bewerten")
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte, Rohstoff-Universum
---
### [RAC-LP-Webamaze2](https://www.sharedeals.de/rac-lp-webamaze2/)
**Published:** August 22, 2025
**Author:** Corina Leppich
**Content:**

# Ihre Warren-Buffett-Formel für Reichtum:Value & Wachstum im Rohstoffsektor
**+100 %. +200 %. Oder gar +1.000+ % Börsengewinn.**Derartige Kursgewinne mit der Sicherheit von Value-Aktien sind tatsächlich möglich – und sind in den kommenden Jahren im Rohstoffsektor zu finden!Mit den heißesten Rohstoff-Aktien, die clevere Anleger jetzt noch zu Schnäppchenpreisen kaufen können! Mit dem Rohstoff Anleger Club nutzen Sie Ihre Chance, beim neuen Superzyklus der Rohstoffe von Anfang an dabei zu sein!20**Rohstoff-Aktien**befinden sich mindestens in der Kaufzone+77%**Gewinn**realisierten die RAC-Verkäufe im Schnitt+367%**Rendite**feiern Mitglieder aktuell mit dem Top-Rohstoff-Wert
Warren Buffetts wahres Erfolgsgeheimnis war nicht allein sein Value-Ansatz. Sein Geniestreich: Er erkannte die größte Wachstumsstory der vergangenen 100 Jahre frühzeitig und setzte voll auf diesen Superzyklus – aber mit Value-Investments.
### Genau diese besondere Buffett-Konstellation findet sich jetzt im Rohstoffsektor!
Gold. Silber. Kupfer. Uran. Öl. **Die Rohstoffe und vor allem die Aktien der richtigen Rohstoffunternehmen bieten jetzt gigantische Gewinnchancen.** Gewinnchancen, die aktuell sprichwörtlich im Boden brachliegen und in den kommenden Jahren von der Börse ans Tageslicht gebracht werden.**Bei gleichzeitig unterdurchschnittlich niedrigen Risiken.** Denn die Rohstoffe existieren. Die Geschäftsmodelle der Rohstoffkonzerne funktionieren – und, noch besser für Investoren: Die Nachfrage nach vielen Rohstoffen wird in den kommenden Jahren massiv ansteigen.
## Rohstoff-Aktien
## Die spannendste Value-Chance mit höchstem Gewinnpotenzial
In den vergangenen Jahren waren drei- oder vierstellige Gewinne primär mit hoch-bewerteten Hightech-Aktien oder dubiosen Kryptowährungen möglich, ohne reale Werte. Deshalb hat Buffett ja auch nie dort investiert. Wohin sollen die Aktien von Nvidia, Microsoft oder Amazon mit ihren Börsenbewertungen im Billionen-USD-Bereich (mit einem B) jetzt noch steigen? Nach nunmehr fast 5 Jahren ununterbrochener Dauer-Rallye? Bei den hohen Bewertungen der Hightech-Aktien? Bei Apple sehen wir bereits abflauendes Wachstum. Nein, das Smart Money wird das große Geld in den kommenden Jahren woanders verdienen:
### Im Rohstoffsektor für den neu gestarteten Rohstoff-Superzyklus!
Denn nach der Rohstoffbaisse der letzten 15 Jahre wurde zu wenig in neue Minen und Rohstoffprojekte investiert. Das rächt sich nun. Gewaltig! **Immer mehr Rohstoffe werden in den kommenden 5 Jahren in dramatische Angebotsdefizite geraten.** Das führt immer zu steigenden Rohstoffpreisen – und damit zum neuen Boom der Rohstoff-Aktien!**Das Smart Money positioniert sich bereits. In der aktuell laufenden 1. Phase des neuen Rohstoff-Superzyklus.** Der Phase, die weitsichtige Investoren besonders reich machen wird!
### Die beste Kaufchance
## Jetzt läuft die Value-Phase im neuen Rohstoff-Superzyklus!
Jetzt können Sie Rohstoff-Aktien noch zu Börsenbewertungen kaufen, die es praktisch nirgendwo anders mehr im Aktienmarkt gibt. **Nur im Rohstoffsektor finden sich fundamental erstklassige Weltkonzerne zu Bewertungen, die im historischen Vergleich ultra-günstig sind. Wir sprechen hier von:**
### KGV-Bewertungen unter 10 für kerngesunde Rohstoff-Konzerne.
Das sind Bewertungen, die man normalerweise nur bei hoch-riskanten Emerging Markets vorfindet. Doch wir sprechen von Unternehmen mit Projekten in den USA, Kanada, Europa oder großen, pro-westlichen Schwellenländern.

### Bewertungen unter innerem Wert – bei kerngesunden Unternehmen!
Unternehmensbewertungen, die bei einigen Rohstoff-Firmen aktuell sogar unter ihrem fairen inneren Wert notieren! Das sind Chancen, wie man sie in stabilen Märkten nur selten findet – bei Unternehmen mit solider Bilanz und starkem operativem Geschäft.

### Jährliche Dividenden von 10 % per annum und mehr
Dividendenrenditen von teilweise 10 % per annum, die bei einigen Empfehlungen in unserem Rohstoff Anleger Club sogar bis auf sagenhafte 20 % gehen! Nicht aufgrund einmaliger Sonder-ausschüttungen. Sondern jedes Jahr! Regelmäßig auf Ihr Konto! Denn die Geschäfte dieser Unternehmen laufen.
**Das klingt unglaublich?** Ist es nicht. Denn viele Rohstoffunternehmen machen erstklassige Geschäfte und schütten die Gewinne an ihre Aktionäre aus. Aber da die Aktienkurse in der aktuellen Value-Phase noch so niedrig sind, ergeben sich dadurch einmalige Dividendenchancen. **Das ist die Welt der Rohstoffinvestments – und Sie können jetzt mit dabei sein!**
## Value-Perlen mit Gewinnchancen von Wachstums-Aktien!
Im S&P 500, im EuroStoxx50 oder im DAX finden Sie bei gesunden Blue-Chip-Unternehmen heute Dividendenrenditen von 4–5 %. Maximal. **Aber mit den richtig ausgewählten Rohstoff-Werten können Sie doppelt so hohe, dreifach so hohe oder teilweise sogar vierfach so hohe Dividenden einsammeln!** Bei gleicher und teilweise sogar besserer fundamentaler Qualität! Das gibt es nur jetzt. Im Rohstoffsektor. Hier liegen die Value-Perlen der kommenden Dekade – aber mit den Gewinnpotenzialen von Wachstums-Aktien. Ihr bester Weg zu den besten Rohstoff-Investments: der Rohstoff Anleger Club. Hier investieren Sie in die besten Value + Wachstum-Aktien: Niedrige Risiken. Hohe Gewinnchancen. Ultra-attraktive Dividenden.
### Geringes Risiko. Hohe Gewinnchance.
## Buffetts Dividenden-Coup jetzt im Rohstoffsektor
Sie haben sicherlich von dem Dividenden-Coup von Warren Buffett gehört. Der gilt als eines der besten Dividendeninvestments aller Zeiten: Buffett kaufte 1973 für 10 Mio. USD eine signifikante Aktienposition in dem Medienunternehmen The Washington Post. Der Aktienkurs und die Geschäfte der Washington Post wuchsen in den folgenden Dekaden so stark, dass die jährliche Dividendenzahlung an Buffett später fast doppelt so hoch war wie sein gesamtes Investment! Jedes Jahr!Von so einem Investment träumt jeder Anleger. Im allgemeinen Aktienmarkt ist das heute praktisch nicht mehr zu realisieren – es sei denn, man hat einen Zeithorizont von 50 Jahren und mehr. Aber im Rohstoffsektor können Sie solche historischen Dividenden-Investmentchancen tatsächlich heute kaufen! **Historische Dividendengewinne: Mit der Buffett-Strategie von Value + Wachstum!**Sind doch viele Top-Konzerne aus dem Rohstoffsektor aktuell zu historisch günstigen Bewertungen zu haben. Wenn die Dividenden über die Jahre angehoben werden, steigt die Dividendenrendite auf Ihr heutiges Investment immer weiter an – bis auch Ihnen vielleicht mit Rohstoff-Aktien ein Dividenden-Coup à la Buffett gelingt. **Zusätzlich zu den Kursgewinnen mit der Aktie! Doppelte Gewinnpotenziale bei halbem Risiko.** Mit dem Rohstoff Anleger Club investieren Sie anhand dieses einzigartigen Value + Wachstum-Ansatzes à la Buffett nur in Unternehmen, die exzellente Fundamentaldaten und beste Geschäftsaussichten besitzen. Das ist langfristiges Investment in höchster und erfolgreichster Form. Vorgemacht vom erfolgreichsten Investor aller Zeiten. **Jetzt ist es auch für Sie möglich. Im spannendsten Markt der kommenden Dekade: dem Rohstoffsektor!**Profitieren Sie als Mitglied von diesen einzigartigen Club-Vorteilen
## Die erfahrensten Rohstoff-Experten der DACH-Region sichern Ihnen den entscheidenden Wissensvorsprung.
Schirmherr André Doerk und Chefanalystin Miriam Kraus gehören zu den erfahrensten Rohstoff-Experten der DACH-Region und leiten das Experten-Board des Rohstoff Anleger Clubs. Sie verfügen über ein in Deutschland einzigartiges Netzwerk in die kanadische Rohstoffszene, an die Wall Street und in die europäischen Finanzmetropolen London, Zürich und Frankfurt. Als Club-Mitglied erhalten Sie dadurch Informationen des Smart Money der Hochfinanz, an die Privatanleger normalerweise gar nicht oder erst viel zu spät rankommen. Dieser Wissensvorsprung ist unbezahlbar: Denn nichts ist lukrativer, als wenn man früher als die Masse der Anleger über ein neues ultra-spannendes Rohstoffprojekt Bescheid weiß.
## Im Rohstoff Anleger Club feiern Miriam Kraus und André Doerk mit ihren Mitgliedern bereits erste Erfolge zum Beginn des Rohstoff-Superzyklus.
Der neue Rohstoff-Superzyklus
## Ihre Chance auf historische Gewinne
Damit ein wirklicher Rohstoff-Superzyklus entfacht wird, bedarf es einer historischen globalen Veränderung. Im letzten Rohstoff-Superzyklus vor 20 Jahren waren die Globalisierung und der Aufstieg der Emerging Markets – angeführt von China – die große geopolitische und makroökonomische Veränderung. China, Indien und Co. kauften Rohstoffe in Massen für ihre Wirtschaftsaufschwünge**Doch Geschichte wiederholt sich nicht. Aber: Geschichte reimt sich.**Der jetzt angelaufene Rohstoff-Superzyklus basiert NICHT MEHR auf den Faktoren des Superzyklus vor 20 Jahren! Die Börse hat dies noch nicht verstanden. Dadurch können Sie die aussichtsreichsten Rohstoff-Aktien jetzt noch zu fantastischen Einstandskursen kaufen! Bevor sich die Rohstoff-Aktien im neuen Superzyklus vervielfachen werden.Selektion ist Trumpf
## Der Schlüssel für die größten Rohstoff-Gewinne!
Doch es kommt noch besser für Value-orientierte Investoren: **Der neue Superzyklus ist resistent gegen wirtschaftliche Krisen!** Selbst eine mögliche Rezession bremst diese Entwicklung nicht. Hier geht es um eine politisch und wirtschaftlich höhere Ebene: Die Versorgung mit Energie, Metallen etc. ist von existenzieller Bedeutung für Volkswirtschaften rund um den Globus. Existentieller Bedeutung! In diesem Superzyklus geht es natürlich um den wirtschaftlichen Verbrauch von Rohstoffen. **Aber der wahre Turbo für den kommenden Rohstoffboom ist die Entwicklung eigener Rohstoffversorgungen für die nationale Sicherheit von Staaten!** Mit Ausnahme der globalen Aufrüstung hat auf der geopolitischen Ebene nichts eine höhere Priorität. Egal, was kurz- bis mittelfristig in der Wirtschaft passiert. Die pro-westlichen und freiheitlichen Länder müssen ihre langfristige Rohstoffversorgung jetzt massiv aufbauen. **Die Schlüsselworte für Aktionäre lauten hier: JETZT und MASSIV!**
## Das befeuert den Rohstoff-Superzyklus
Wir werden Förderprogramme sehen, die es in Europa, in den USA und selbst in Rohstoffländern wie Kanada noch nie gab.Geld wird für den neuen Aufbau neuer Minenprojekte in diesen Ländern keine Rolle spielen.Subventionen und Steuererleichterungen für Bergbaufirmen werden kommen. Genehmigungsverfahren werden massiv beschleunigt und Bürokratische Auflagen werden abgebaut. Die umfassende und nachhaltige Sicherung der Rohstoffversorgung hat absolute Priorität. Wir sehen es bereits bei ersten Uran-Projekten in den USA. Rohstoffprojekte sind unverzichtbar für den Westen. Unabhängig davon, wie sich die Wirtschaft in naher Zukunft entwickelt. Für Aktionäre bedeuten das: JETZT handeln und im großen Stil investieren!
### Der Clou für clevere Value + Wachstum-Investoren:
Select Columns Layout
### Risiko
Das klassische Risiko für die richtigen Rohstoffprojekte sinkt auf ein historisch tiefes Niveau!
### Chance
Gleichzeitig haben Sie die gewaltigen dreistelligen, ja teilweise sogar vierstelligen Gewinnchancen in den richtige Rohstoff-Aktien!
## Die Zeit der goldenen Gewinne im neuen Rohstoff-Superzyklus ist gestartet!
Es beginnen goldene Zeiten für die Rohstoffkonzerne mit Projekten in pro-westlichen und politisch stabilen Ländern und Regionen. **Damit öffnet sich auch ein historisches Zeitfenster für goldene Gewinnchancen für Anleger, die jetzt in die richtigen Rohstoffunternehmen investieren.**
### Rohstoff-Aktien zu historischen Value-Preisen
Weil Sie viele Rohstoff-Aktien jetzt noch zu historischen Value-Preisen kaufen können!

### Hohe Gewinnchancen
Weil sich Ihnen dadurch Gewinnchancen von mehreren hundert Prozent oder gar von +1.000 % bieten werden. Langfristig natürlich. Denn ein Rohstoff-Superzyklus entfaltet die volle Gewinn-Power der Aktien über Jahre.

### Attraktive Dividendenrenditen
Weil Sie sich die unglaublich attraktiven Dividendenrenditen von 10 %, 15 % oder gar 20 % sichern können – die sich über Jahre sogar massiv vergrößern dürften!
**Das ist Investieren nach der Value + Wachstum-Strategie von Warren Buffett par excellence.** Als Mitglied des Rohstoff Anleger Clubs haben Sie JETZT die Chance, sich für den heißesten Value + Wachstum-Markt der kommenden Dekade zu positionieren. **Nur im Rohstoff Anleger Club erhalten Sie Woche für Woche fundierte Analysen und Empfehlungen der besten Rohstoffunternehmen mit den attraktivsten Value-Bewertungen und gleichzeitig den besten Wachstumsperspektiven.** Für Ihre doppelte Gewinnchance im neuen Rohstoff-Superzyklus.Ob Gold, Silber, Kupfer, Uran oder Öl: So können Sie sich Ihr langfristiges Investment-Portfolio mit den fundamental besten und günstig bewerteten Rohstoff-Aktien zusammenstellen – für fantastische Kursgewinne und Dividendenprofite im neuen Rohstoff-Superzyklus!
### **Lassen Sie sich diese historisch seltenen Investment-Chancen nicht entgehen!**
## Profitieren Sie als Mitglied von diesen einzigartigen Club-Vorteilen
### Depot-Portfolioübersicht
Direkt zum Start Ihrer Mitgliedschaft erhalten Sie **exklusiven Zugriff auf das gesamte Portfolio des Rohstoff Anleger Clubs.** Dieser Zugang ist nur Mitgliedern vorbehalten. So können Sie sofort in die besten Aktien des neuen Rohstoff-Superzyklus investieren.Der Fokus liegt dabei auf Rohstoff-Investments mit einem mittel- bis langfristigen Anlagehorizont, mit denen Sie sich im kommenden Rohstoffboom sukzessive ein Vermögen mit Kurssteigerungen und hohen Dividendenrenditen aufbauen können. Als zusätzlichen Service für interessierte Anleger **bietet unsere Trading-Trendfolge-Strategie risikoreichere Titel, die ein kurzfristigeres Renditepotenzial mitbringen.**
### Einzigartig in Deutschland: Persönlicher Chat-Dialog mit den Rohstoff-Experten
Nur im Rohstoff Anleger Club haben Sie als Mitglied im Chat **direkten persönlichen Zugang zu den Rohstoff-Experten.** Können mit ihnen im persönlichen Dialog über Empfehlungen oder neue Entwicklungen im Rohstoffsektor sprechen. So etwas gibt es nirgendwo anders in Deutschland.
### Wöchentliche Club-Ausgaben mit Aktien-Neuvorstellungen und Updates zu den neusten Entwicklungen im Rohstoffsektor
**Wöchentlich erhalten Sie direkt in Ihr E-Mail-Postfach die aktuelle Club-Ausgabe mit umfassenden Aktien-Updates, Marktanalysen und Neuvorstellungen.** Unsere detaillierten Firmenanalysen zu unseren Rohstoff-Empfehlungen und deren Projekten sind auf dem Niveau von institutionellem Profi-Research der Bankenwelt in New York, London oder Zürich.
### Eilmeldungen bei Handlungsbedarf
Die Börse ist bekanntlich immer in Bewegung und nichts ist fataler als eine unflexible, starre Kommunikation zwischen Experten und Mitgliedern. Deshalb erhalten Sie wenn nötig **Eilmeldungen für dringende Neukäufe oder Verkäufe, wenn eine Aktie in den Startlöchern steht oder der richtige Zeitpunkt für einen Verkauf gekommen ist.**
### Exklusiver Zugang zu Deutschlands aktivster und erfolgreichster Rohstoff-Community
Als Mitglied im Rohstoff Anleger Club können Sie sich **über den Chat direkt mit anderen Mitgliedern und dem Experten-Board austauschen.** Das ist die schnellste Art, um sich den Wissensvorsprung zu sichern und gemeinsam erfolgreicher an der Börse zu werden. 
### Gesammeltes Wissen im Mitgliederbereich
Ein wahrer Schatz an **Investment-Know-how und Unternehmensanalysen der höchsten Qualität,** von dem viele Mitglieder immer wieder begeistert sagen, dass dieses Wissen allein schon die Abogebühren wert sei. In Ihrem **persönlichen Mitgliederbereich** finden Sie alle Wochenausgaben und können so die tiefgreifenden Unternehmensanalysen für einen speziellen Wert noch mal im Detail nachverfolgen.
### Das sagen Mitglieder über den Rohstoff Anleger Club
Insert Content Template or Symbol
## Werden Sie jetzt Mitglied und sichern Sie sich Ihren Platz im neuen Rohstoff-Superzyklus – Ihre Chance auf historische Renditen wartet!
Verpassen Sie nicht die einmalige Gelegenheit, mit den besten Rohstoff-Aktien der kommenden Dekade zu investieren – Aktien, die aktuell zu historischen Tiefstpreisen zu haben sind und langfristig Gewinne von +1.000 % und mehr ermöglichen. Mit dem bewährten Value + Wachstum-Ansatz des Rohstoff Anleger Clubs investieren Sie sicher und zielgerichtet in die Zukunft.Insert Content Template or SymbolQuartals-Zahlung**Zahlen Sie quartalsweise und bleiben Sie flexibel 499,95 €**Jahres-Zahlung**Investieren Sie langfristig in Ihr Vermögen und Sie sparen 499,95€1.499 €**\[tcb-script src="https://www.checkout-ds24.com/service/digistore.js"\]\[/tcb-script\]Insert Content Template or Symbol[AGB ](https://www.digistore24.com/extern/cms/page/plain/legal/terms/1/de/32?ds24tr=SCC_WS_Angebote_Blog) [Impressum](https://www.sharedeals.de/ueber/) [Haftungsausschluss](https://www.sharedeals.de/haftungsausschluss/) [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/)Select Columns LayoutSelect Columns Layout
**Seitengruppe:** Landing Page - Produkte, Rohstoff-Universum
---
### [Danke-Seite NBC Webinar 26/08/25](https://www.sharedeals.de/danke-seite-nbc-webinar-26-08-25/)
**Published:** Juli 30, 2025
**Author:** Philipp Varesi
**Content:**
# Herzlichen Glückwunsch!
# Deine Registrierung war erfolgreich.
Am Dienstag, den **26.08.2025 um 19:00 Uhr**, ist es so weit.
In meiner Masterclass werde ich Dir live und in Farbe verraten:
- weshalb gerade im **Biotech-Sektor** auf Investoren wie Dich die größten Renditen warten.
- welche **3 Wege** ich nutze, um mit Biotech-Aktien konstant abzukassieren - ganz gleich in welcher Marktlage.
- mit **welcher Master-Strategie** wir im No Brainer Club immer wieder Renditen von bis zu **+700%** mit nur einer Aktie einstreichen.
Ich gebe Dir eine Einführung in den Biotech-Sektor und erkläre Dir genau, warum ich gerade zum **zweiten Halbjahr 2025 mit einer extrem starken Sektor-Performance** rechne.
[](#tve-jump-18deed1661a)
Außerdem verrate ich Dir meine ganz persönliche "Net Cash"-Strategie, mit der ich es Jahr für Jahr schaffe, zwei- bis dreistellige Renditen in meinem Depot zu erzielen.
**Bonus:** Am Ende der Masterclass erhältst Du die Chance auf **5 Biotech-Aktien**, die den perfekten Start für Dein Biotech-Depot bilden.

**Kostenlose Live Masterclass**
**Wann:** am Dienstag 26.08.2025 um 19:00 Uhr
**Wo:** via Zoom (den Link erhältst Du 30 Min vor dem Start der Masterclass)
Ich freue mich, Dich am Mittwoch persönlich in der Masterclass begrüßen zu dürfen.

[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Danke Seiten
---
### [Smart Crypto Club - Vorteilsrabatt](https://www.sharedeals.de/smart-crypto-club-v2/)
**Published:** März 25, 2024
**Author:** Matthias Abresch
**Content:**
[](https://www.lettertest.de/boersendienste/smart-crypto-club "Smart Crypto Club bewerten")
Willkommen im Smart Crypto Club!
Hier erwarten Dich Renditen von bis zu +1.800%
Der Anleger Club für Kryptowährungen und Blockchain-Aktien
Willkommen im Smart Crypto Club!
Hier erwarten Dich Renditen von bis zu +1.800%
Der Anleger Club für Kryptowährungen und Blockchain-Aktien

Trendstark und risikoarm Krypto-Experte Hannes Demske handelt ausschließlich die lukrativsten und gleichzeitig risikoärmsten Kryptos am Markt.
Sein Ziel ist die Rendite seiner Club Mitglieder signifikant zu erhöhen (bis zu +1.800%) und ihr Verlust-Risiko zu minimieren.
- Investiere smart in s**orgfältig ausgewählte Kryptowährungen** mit einem optimalen Chance-Risiko-Verhältnis und erziele Renditen von bis zu +1.800%.
- Perfektes Markt-Timing für optimale Performance – Chefanalyst Hannes Demske präsentiert die lukrativsten Chancen genau zur richtigen Zeit.
- Bring jetzt Deine Wallet mit den Tipps des Profis aufs **nächste Rendite-Level.**
### Starke Performance im Smart Crypto Club
Customers served!+0%Customers served!
### MIT BITCOIN
Nachdem sich der Bitcoin aufgrund des Mining-Crackdowns in China mehr als halbiert hatte, war er zu Preisen unter $35.000 ein echtes Schnäppchen. Die Mitglieder im SMART CRYPTO CLUB kauften eifrig ein und konnten im Hoch bis zu +85% realisieren.
Customers served!+0%Customers served!
### mit TRON
Tron war Ende 2020 eine spannende Chance, um am Bullenmarkt der Kryptowährungen zu partizipieren. Zu Kursen um $0.27 kauften Leser des SMART CRYPTO CLUB ihre ersten Tron-Token ein, um sie nur 6 Monate später mit bis zu +500% wieder zu veräußern.
Customers served!+0%Customers served!
### mit CARDANO
Cardano kauften die Mitglieder des SMART CRYPTO CLUB im Herbst 2020 zu Kursen weit unter $0.20 ein. Bis zum Hoch bei knapp über $3.00 in 2021 Jahr ließen sich mehr als +1.800% erwirtschaften. Lebensverändernd!
### Über Chefanalyst und Krypto-Experte Hannes Demske
Seit 2017 hat sich der gelernte Volks- und Betriebswirt Hannes Demske voll und ganz dem Krypto-Handel verschrieben. Was als Hobby begann, wurde schnell zur Passion und nun zur Berufung. Er **entwickelte schnell seine eigene Erfolgs-Strategie, die auf** wachstumsstarke Krypto-Währungen mit geringem Risiko setzt. Untermauert durch professionelle Datenanalysen und Statisikverfahren.
Im Klartext bedeutet das: Hohe Gewinn-Chancen mit Minimalem Risiko für Dich.
Und diese Strategie feiert unglaubliche Erfolge. Bereits im Jahr 2020 gründete Demske seine eigene Investment-Firma und verwaltet inzwischen eine hohe sechsstellige Kapitalsumme. Hannes Demskes größte Stärken: Markt-Screening, Fundamental-, Sentiment- und Indikatoranalyse gepaart mit seinem hervorragenden Portfolio- und Risikomanagement. Und genau diese Fähigkeiten machen Hannes Demske zu Deutschlands aufstrebenstem Krypto-Experten.

Hannes Demske - Chef Analyst - Smart Crypto Club
### **Anleger jubeln:**
### **Deshalb lieben wir den Smart Crypto Club:**

**Die hier abgebildeten Bewertungen sind zu 100% original und authentisch und wurden über das Bewertungsportal Trustpilot abgegeben. Natürlich kannst Du auch jederzeit die User in unserem Live Chat befragen und Dir so ein umfassenderes Bild machen.**
### Das alles bekommst Du als Mitglied im Smart Crypto Club:

1\.
**Die Monatsausgabe**
Du erhältst einmal im Monat die Smart Crypto Club Ausgabe mit allen relevanten Informationen zu Deinem Krypto-Portfolio. Du kannst Dir die Ausgabe bequem in Mitgliederbereich ansehen oder einfach herunterladen. Die Ausgabe enthält wichtige Informationen zum aktuellen Geschehen an den Kryptomärkten und covered zahlreiche Kryptowährungen.
Natürlich stellt Dir Hannes Demske hier auch regelmäßig seine neusten Krypto-Empfehlungen vor. Damit Deine erste +1.800% Gewinn-Chance nicht lange auf sich warten lässt.
2\.
**Zugang zum exklusiven Krypto Chat**
Du bekommst Zugang zum Live Chat mit Analysen von Chefanalyst Hannes Demske. Hier erhältst Du täglich einen Marktüberblick und Updates zu Krypto-News in Echtzeit.
Außerdem profitierst Du über den Chat zusätzlich von kurzfristigen Empfehlungen und durch den Austausch mit anderen Mitgliedern.

3\.
**Deine Dauerkarte für die monatliche Live Sprechstunde**
Du erhältst jeden zweiten Dienstag im Monat Zugang zur exklusiven Live Sprechstunde mit Hannes Demske. Hier wird die aktuelle Ausgabe im Detail besprochen und Du hast die Möglichkeit jede Deiner persönlichen Fragen zu stellen.

4\.
Zugriff auf den exklusiven Mitgliederbereich
Als Mitglied im Smart Crypto Club hast Du Zugriff auf den Premium Mitgliederbereich. Dort findest Du neben den aktuellen Ausgaben auch zahlreiche Hintergrundinformationen und wichtiges Basiswissen.
Damit Du so schnell wie möglich selbst zum Krypto-Experten wirst.
5\.
**Die Smart Crypto Club Portfolio Liste**
Direkt nach Deiner Bestellung hast Du Zugriff auf unser gesamtes Krypto Portfolio. Dieses beinhaltet neben den aktuellen Krypto-Titeln unsere Einschätzung zu Kaufzonen und Portfoliobandbreiten. Du findest das Portfolio ganz entspannt im Mitgliederbereich.
6\.
Eilmeldungen und Push Nachrichten
Die Kryptomärkte sind volatil und ständig in Bewegung.
Damit Du keine wichtigen Entwicklungen verpasst, schicken wir Dir im Notfall Eilmeldungen per E-Mail und Push Nachrichten auf Deine Handy.
Jahres-Zahlung
- Monatsausgabe
- Krypto-Chat Zugang
- Live Sprechstunde
- Portfolio-Liste
- Mitgliederbereich
- Eilmeldungen
1.190,00€
890€
Du zahlst 890,00 Euro pro Jahr und sicherst Dir damit **300,00**€ Rabatt pro Jahr. Gegenüber der Quartalszahlung sind es sogar 506,00€ Rabatt.
Quartals-Zahlung
- Monatsausgabe
- Krypto-Chat Zugang
- Live Sprechstunde
- Portfolio-Liste
- Mitgliederbereich
- Eilmeldungen
349,00€249€
Du zahlst 249,00 Euro pro Quartal und sicherst Dir damit stolze 400,00€Rabatt pro Jahr.
## Häufig gestellte Fragen
powered by
[](https://www.lettertest.de/boersendienste/smart-crypto-club "Smart Crypto Club bewerten")
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte
---
### [countdown-ca](https://www.sharedeals.de/countdown-ca/)
**Published:** Januar 13, 2025
**Author:** Matthias Abresch
**Content:**
# ****Seltene Chance: Die heißeste Investmentmöglichkeit im boomenden europäischen Medizinalcannabis-Markt?!****
\[tcb-script\] // JavaScript-Code, um das aktuelle Datum zu erhalten und in die HTML-Seite einzufügen function aktualisiereDatumAnzeige() { var heute = new Date(); var options = { weekday: 'long', year: 'numeric', month: 'long', day: 'numeric' }; var formatiertesDatum = heute.toLocaleDateString('de-DE', options); document.getElementById('datumAnzeige').textContent = formatiertesDatum; } // Aktualisiere das Datum bei Seitenladung window.onload = function () { aktualisiereDatumAnzeige(); };\[/tcb-script\]
Liebe Anlegerinnen und Anleger,
der europäische Cannabismarkt steht vor einem gewaltigen Umbruch. Haben in der jüngeren Vergangenheit noch alle über die Chancen im Freizeitcannabis-Sektor gesprochen, hat sich diese Wette aufgrund regulatorischer Hürden erstmal zerschlagen. Und je nachdem, wie sich die politische Lage in Deutschland, aber auch in ganz Europa entwickelt, könnte der Freizeitbereich auch in den kommenden Jahren weiter stagnieren oder sogar zum Teil deutlich zurückgeworfen werden. Erst kürzlich hat zum Beispiel Markus Söder von der CSU auf LinkedIn (siehe unten) bekannt gegeben, dass man die Legalisierung umgehend rückgängig machen würde, wenn die Union zurück an die Macht käme. Und wir alle wissen, dass eine Regierungsbeteiligung von CDU/CSU nicht unwahrscheinlich ist.
**Wo es Verlierer gibt, gibt es auch Profiteure**Aber es gibt auch gute Nachrichten bzw. grandiose Möglichkeiten für Investments im Cannabis-Sektor. Denn im Schatten der Freizeit-Legalisierung von Cannabis in Deutschland hat der Markt für medizinisches Cannabis wirklich einen beispiellosen Boom hingelegt.In Deutschland, dem größten Markt Europas, hat sich das Marktvolumen innerhalb von nur fünf Jahren mehr als verdreifacht – von etwa 130 Millionen Euro im Jahr 2018 auf 417 Millionen Euro im Jahr 2023. Diese Zahlen verdeutlichen das enorme Wachstumspotenzial des Sektors. Aber es könnte auch noch deutlich besser kommen, denn Prognosen deuten darauf hin, dass sich dieser Trend fortsetzen könnte. Der German Cannabis Report von Prohibition Partners prognostiziert, dass der Markt für Medizinalcannabis in Deutschland bis 2028 die Marke von 1 Milliarde Euro überschreiten könnte. Er würde sich also binnen 5 Jahren mehr als verdoppeln! Diese Prognose unterstreicht das immense Potenzial, das der Markt für Unternehmen und vor allem auch für Investoren bietet. Und inmitten dieser einmaligen Entwicklung könnte sich ein Unternehmen ganz deutlich als **Top Pick** herauskristallisieren.**Es handelt sich bei diesem Unternehmen um die Cantourage Group SE (WKN: A3DSV4).**Cantourage könnte sich als der Schlüsselspieler im europäischen Medizinalcannabis-Markt erweisen. Wir haben Euch hier die Top 7-Gründe aufgeführt, die Cantourage für uns zu einem lukrativen Investment in diesem aufstrebendem Sektor machen könnten:**1. Explosives Marktwachstum**Der Markt für medizinisches Cannabis in Europa expandiert rasant. Allein in Deutschland hat sich das Marktvolumen innerhalb von fünf Jahren mehr als verdreifacht – von 130 Millionen Euro im Jahr 2018 auf 417 Millionen Euro im Jahr 2023. Prognosen deuten darauf hin, dass dieser Trend sich fortsetzen könnte. Der German Cannabis Report von Prohibition Partners geht davon aus, dass der Markt für Medizinalcannabis in Deutschland bis 2028 die Marke von 1 Milliarde Euro überschreiten könnte. **2. Cantourage: Strategisch perfekt positioniert**
Cantourage hat sich innerhalb weniger Jahre als eines der führenden Unternehmen auf dem europäischen Cannabismarkt etabliert. Das Berliner Unternehmen hat ein einzigartiges Geschäftsmodell entwickelt, das es ideal positioniert, um vom Wachstum des Medizinalcannabis-Marktes überproportional zu profitieren.
**Globales Partnernetzwerk**: Cantourage importiert Cannabis von zahlreichen Anbaupartnern aus 18 Ländern weltweit. Zu diesen Partnern gehören renommierte „Craft“-Cannabisanbauer wie Miracle Valley, Ostara Médical, LOT420 und Plantations Cérès aus Kanada sowie innovative Produzenten wie SUMO Cannabis, die auf besonders ressourcenschonende aeroponische Anbautechniken setzen. Diese Vielfalt ermöglicht es Cantourage, ein breites Spektrum hochwertiger Cannabissorten anzubieten und flexibel auf Patientenbedürfnisse zu reagieren.
**Hochwertige Verarbeitung**: Das importierte Cannabisrohmaterial wird von Cantourage in Deutschland und Portugal zu medizinischen Produkten mit höchsten Qualitätsstandards weiterverarbeitet. Durch die kürzlich eingegangene strategische Partnerschaft mit Portocanna konnte Cantourage seine Verarbeitungskapazität auf bis zu 14 Tonnen Cannabisblüten pro Jahr erhöhen.
**Breites Produktportfolio**: Cantourage bietet das vielfältigste Sortiment an Cannabisblüten in Europa an, von preisgünstigen Produkten bis hin zu hochwertigem Craft-Cannabis. Zusätzlich entwickelt das Unternehmen eigene innovative Produkte wie eine Dronabinol-Lösung, die erste Innovation auf dem deutschen Dronabinol-Markt seit 20 Jahren.
**Europaweiter Vertrieb**: Cantourage vertreibt seine Produkte in sieben europäischen Ländern. Neben dem Heimatmarkt Deutschland ist das Unternehmen in Großbritannien, Dänemark, Österreich, Polen, der Schweiz und der Tschechischen Republik aktiv. Diese breite geografische Präsenz ermöglicht es Cantourage, von der wachsenden Nachfrage nach medizinischem Cannabis in ganz Europa zu profitieren.
**Innovative Vertriebsmodelle**: Mit Telemedizin-Plattformen wie „Telecan“ in Deutschland und „Cantourage Clinic“ in Großbritannien erleichtert das Unternehmen Patienten den Zugang zu medizinischem Cannabis.
**Flexibles Geschäftsmodell**: Cantourage setzt auf ein Revenue-Sharing-Modell mit seinen Anbaupartnern. Dieses Modell minimiert Risiken und vermeidet Investitionen in kostspielige Anbauanlagen, während es gleichzeitig langfristige, nachhaltige Partnerschaften fördert. Mit dieser Kombination aus globalem Partnernetzwerk, hochwertiger Verarbeitung, breitem Produktportfolio, europaweitem Vertrieb und innovativen Geschäftsmodellen hat sich Cantourage als führendes Unternehmen im europäischen Markt für medizinisches Cannabis etabliert. Diese strategische Positionierung könnte es Cantourage ermöglichen, überproportional vom erwarteten Wachstum des Medizinalcannabis-Marktes zu profitieren.
**3. Beeindruckendes Wachstum**
Die Zahlen sprechen für sich: Cantourage verzeichnet ein atemberaubendes Wachstum. Von einem Umsatz von lediglich 0,5 Millionen Euro im Jahr 2020 steigerte das Unternehmen seine Erlöse auf 23,6 Millionen Euro im Jahr 2023. Und das Wachstum beschleunigt sich weiter: Allein in den ersten neun Monaten des Jahres 2024 erzielte Cantourage einen Umsatz von 30 Millionen Euro. Im November 2024 wurde mit 7,2 Millionen Euro ein neuer monatlicher Rekordumsatz erreicht.
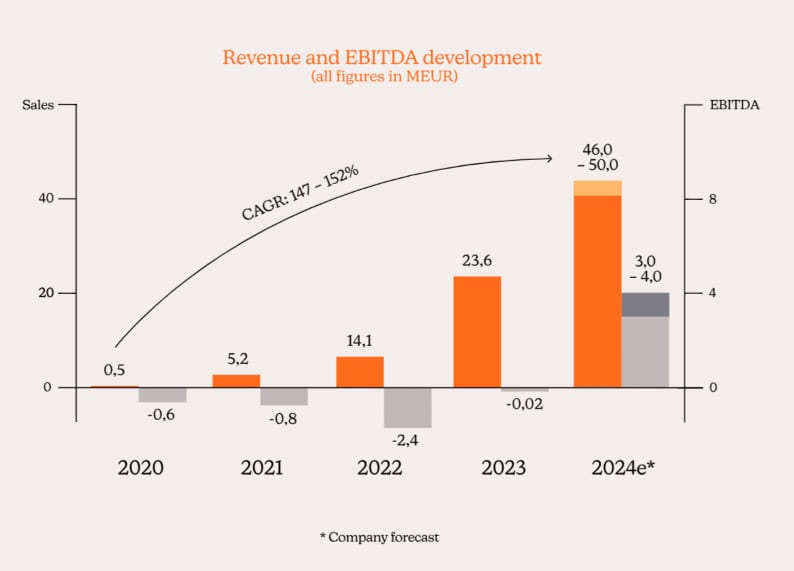
Quelle: Cantourage
Aber damit noch nicht genug. Denn erst am 14.01.25 veröffentlichte das Unternehmen eine Ad-hoc-Pressemitteilung, in der verkündet wurde, dass der Umsatz in 2025 auf insgesamt 51,4 Millionen Euro angewachsen ist und somit auch die äußerst ambitionierte Hochrechnung von 46 bis 50 Millionen Euro noch übertreffen konnte. Damit konnte der Umsatz um sagenhafte 118% gegenüber dem Vorjahr gesteigert werden.
Quelle: Cantourage
**4. Profitabilität in Sicht**Anders als viele Wettbewerber im Cannabissektor schreibt Cantourage bereits schwarze Zahlen. Für das Jahr 2024 erwartet das Unternehmen ein operatives Ergebnis vor Zinsen, Steuern und Abschreibungen zwischen 3 und 4 Millionen Euro.**5. Regulatorischer Rückenwind**
Die rechtlichen Rahmenbedingungen für medizinisches Cannabis in Deutschland und Europa verbessern sich zunehmend. Die Verschreibung wurde vereinfacht, die Gültigkeit von Rezepten verlängert und die Einführung des elektronischen Rezepts könnte den Zugang weiter erleichtern. Diese Entwicklungen könnten die Nachfrage nach Medizinalcannabis weiter ankurbeln – zum Vorteil von Cantourage.**6. Enormes Wachstumspotenzial**
Die Zahl der mit Cannabis behandelten Patienten in Deutschland ist auf 200.000 bis 300.000 gestiegen. Experten gehen davon aus, dass diese Zahl in naher Zukunft auf bis zu fünf Millionen ansteigen könnte. Cantourage könnte mit seinem breiten Produktportfolio und seiner starken Marktposition einer der Hauptprofiteure dieser Entwicklung sein.
**7. Innovative Produktentwicklung**
Cantourage ruht sich nicht auf seinem Erfolg aus. Das Unternehmen entwickelt kontinuierlich neue Produkte, beispielsweise eine innovative Dronabinol-Lösung – die erste Innovation auf dem deutschen Dronabinol-Markt seit 20 Jahren. Diese Innovationskraft könnte Cantourage einen entscheidenden Wettbewerbsvorteil verschaffen.
**Fazit: Eine einzigartige Investmentchance**
Cantourage vereint alle Eigenschaften, die ein Unternehmen zu einem lukrativen Investment machen könnten:
**1. Ein boomender Markt**
**2. Eine führende Marktposition**
**3. Beeindruckendes Wachstum**
**4. Profitabilität**
**5. Regulatorischer Rückenwind**
**6. Enormes Zukunftspotenzial**
**7. Innovationskraft**
Die Cantourage-Aktie könnte eine der spannendsten Investmentchancen im europäischen Cannabissektor darstellen. Mit seiner starken Positionierung im Medizinalcannabis-Markt könnte das Unternehmen erhebliches Aufwärtspotenzial bieten. Natürlich sollten Anleger bedenken, dass Investitionen in den Cannabissektor mit Risiken verbunden sind. Regulatorische Änderungen, Wettbewerbsdruck und andere Faktoren könnten die Entwicklung beeinflussen. Es ist ratsam, nur Kapital zu investieren, dessen möglichen Verlust man verschmerzen kann.
Dennoch: Für risikobereite Anleger, die an das Potenzial des Medizinalcannabis-Marktes glauben, könnte Cantourage eine äußerst interessante Investmentmöglichkeit darstellen. Die Zukunft des europäischen Cannabismarktes könnte vielversprechend sein – und Cantourage könnte sich als einer der großen Gewinner erweisen.
**Interessenkonflikt: Mitarbeiter des Herausgebers halten Aktien des besprochenen Unternehmens Cantourage. Somit besteht konkret und eindeutig ein Interessenkonflikt. Die Mitarbeiter des Herausgebers beabsichtigen, die Aktien – je nach Marktsituation auch kurzfristig – zu kaufen oder zu veräußern und könnten dabei von erhöhter Handelsliquidität profitieren. Ein weiterer erheblicher Interessenkonflikt besteht darin, dass der Herausgeber für seine Berichterstattung von der Cantourage GmbH vergütet wurde.**
# [Datenschutz](https://www.sharedeals.de/datenschutz) | [Haftungsausschuss](https://www.sharedeals.de/haftungsausschluss/) | [Impressum](https://www.sharedeals.de/ueber/)
**Seitengruppe:** IR
---
### [Abitibi Metals Corp](https://www.sharedeals.de/abitibi-metals-corp/)
**Published:** Januar 26, 2024
**Author:** Matthias Abresch
**Content:**
# Chance 2025:Hat diese Aktie das seltene Potenzial zum Multibagger?
\[tcb-script\] // JavaScript-Code, um das aktuelle Datum zu erhalten und in die HTML-Seite einzufügen function aktualisiereDatumAnzeige() { var heute = new Date(); var options = { weekday: 'long', year: 'numeric', month: 'long', day: 'numeric' }; var formatiertesDatum = heute.toLocaleDateString('de-DE', options); document.getElementById('datumAnzeige').textContent = formatiertesDatum; } // Aktualisiere das Datum bei Seitenladung window.onload = function () { aktualisiereDatumAnzeige(); };\[/tcb-script\]
Nur wenige Unternehmen besitzen die Voraussetzungen, um ihren Aktionären Renditen von +500%, +1.000% oder mehr zu bescheren. **Abitibi Metals (WKN: A3EWQ3)** ist seit längerem die erste Aktie auf unserer Watchlist, die Ihnen langfristig genau eine solche Gewinn-Gelegenheit bieten könnte. Denn sie erfüllt die **3 wichtigsten Schlüsselfaktoren** für hohe Gewinne...

Liebe Leserinnen und Leser,die Welt der Rohstoff-Explorer ist einzigartig. Immer wieder bringt dieses Börsen-Segment unglaubliche Gewinner hervor, von denen glückliche Aktionäre noch Jahre später schwärmen.
Unternehmen wie **K92 Mining** oder **Great Bear Resources**…
…die mit Cent-Beträgen ihr Börsendebüt starteten, um dann wenige Jahre später bei 10 Dollar zu notieren oder sogar – wie Great Bear – bei 28,15 Dollar übernommen zu werden. Eine sagenhafte Steigerung von +13.304%:

**Diese Erfolgsgeschichten inklusive der hohen Profite sind der Grund, warum Anleger immer wieder in kleine Rohstoff-Unternehmen investieren.**
Doch um eines klarzustellen: Die Wahrscheinlichkeit, dass Sie mit einer zufälligen Rohstoff-Aktie solche Gewinne erzielen, ist verschwindend gering.
Damit ein Wert überhaupt die Chance auf solch historische Kurssprünge hat, müssen unserer Erfahrung nach **mindestens drei Schlüsselfaktoren erfüllt** sein:
- Ein **einzigartiges Projekt** mit bereits belegtem Gewinner-Potenzialw
- Ein **exzellentes Management** und Investoren-Team
- Einfacher Zugang zu **Millionen Dollar an Kapital** nach jedem erfolgreichen Schritt nach vorne
Genau hier trennt sich die Spreu vom Weizen und die meisten Unternehmen scheiden aus. Doch auf unserer Watchlist befindet sich seit längerer Zeit endlich wieder ein Unternehmen, welches unserer Analyse nach diese drei Kriterien erfüllt.
Die Rede ist von **Abitibi Metals (WKN: A3EWQ3)**. Ein Unternehmen, das gerade mit dem „B26 Kupfer-Projekt“ Schlagzeilen macht:

**Erster Schlüsselfaktor erfüllt: Einzigartiges Projekt mit bewiesener Millionen-Ressource PLUS Explorationspotenzial**
Das B26-Projekt repräsentiert die perfekte Mischung, die Anleger sich von einem Junior-Explorer wünschen: Die perfekte Verbindung von Substanz und Entdeckungspotenzial.
Interessant: Die ersten Bohrtreffer auf dem Projekt landete der kanadische Staat, dem das Projekt bis vor kurzem noch gehörte. Philosophie des rohstoffreichen Landes ist es, staatliche Exploration zu betreiben und bei entsprechenden Erfolgen die weitere Entwicklung in private Hände zu geben.
Deswegen war das B26-Projekt noch nie zuvor in den Händen eines börsennotierten Unternehmens. Die öffentliche Wertfindung findet erst jetzt statt…
Doch dafür gibt es heute schon handfeste Bewertungsfaktoren: Der kanadische Staat hat 2018 eine erste Ressourcenschätzung für B26 erstellt. Mit eindrucksvollen **11,4 Mio. Tonnen und 2,95% Kupfer** (Indicated & Inferred) kam B26 damals schon auf eine Ressource, die andere Projekte selbst nach Jahren nicht erreichen.

Das B26-Projekt befindet sich nur 5km südlich der produzierenden Selbaie-Mine. Dadurch kann das Projekt nicht nur über eine bereits existierende Allwetter-Straße erreicht werden, sondern verfügt auch über die notwendige Elektrizität in unmittelbarer Nähe.Quelle: Unternehmenspräsentation.
Die damals geschätzten 400 Mio. Pfund Kupfer und 286.000 Unzen Gold im Boden haben B26 bereits einen starken Hebel auf steigende Rohstoff-Preise geboten.
Doch das überaus erfolgreiche Bohrprogramm 2024 änderte nochmal alles: So konnte die angezeigte (indicated) und abgeleitete (inferred) Ressource auf insgesamt 881 Mio. Pfund Kupferäquivalent (Mix aus Kupfer, Gold, Zink in Kupfer umgerechnet) ausgebaut werden.
Und der Metallgehalt von knapp 2,2% Kupferäquivalent im Boden ist phänomenal gut. Zum Vergleich: Die großen Bergbaukonzerne finden heute schon neue Vorkommen um 1% Kupfer interessant.
**Unter dem Strich ist Abitibi Metals damit ein seltenes Einhorn unter den frühen Rohstoff-Projekten**.
Projekte mit einer signifikanten Ressource im Boden werden nur ungern veräußert. Und falls doch, ist das Preisschild dementsprechend hoch. Dazu kommt bei B26 aber noch gewaltiges Explorationspotenzial in alle Richtungen. Das heißt, **B26 kombiniert eine solide Basis mit der Chance auf spektakuläre Entdeckungen** in der Zukunft.
Abitibi Metals' massives Bohrprogramm 2024 über 30.000 Meter auf dem B26-Projekt hat eine Reihe von beachtlichen Highlights hervorgebracht:
- 2,82% Kupferäquivalent (CuÄq) über 44,5 Meter ab einer Tiefe von 146 Metern innerhalb der Hauptablagerung (1274-24-339)
-
- 1,35% CuÄq über 19,75 Meter ab einer Tiefe von 216 Metern innerhalb der Hauptablagerung (1274-24-336)
- 1,47% CuÄq über 97,5 Meter ab einer Tiefe von 30,5 Metern innerhalb der Hauptablagerung (1274-24-301)
- 2,6% CuÄq über 37 Meter, einschließlich 6,3% CuÄq über 10,6 Meter ab einer Tiefe von 106 Metern innerhalb der Hauptablagerung (1274-24-293)
- 2,5% CuÄq über 61,3 Meter, einschließlich 11,4% CuÄq über 10,6 Meter ab einer Tiefe von 128,6 Metern innerhalb der Hauptablagerung (1274-24-294)
Besonders bemerkenswert: Die Mineralisierungen liegen liegen fast allen nur 100-200 Meter unter der Oberfläche und sind damit in einem potenziellen Tagebau gut zu erreichen.
Nur selten kann man bereits mit dem bloßen Auge die Mineralisierung erkennen, aber in diesem Fall blitzt und funkelt der Bohrkern überall:

Das Beste aber: Es wurden erst knapp zwei Drittel der in 2024 angestrebten 30.000 Meter gebohrt.
Mitte August ist die zweite Phase des Bohrprogramms gestartet worden, welche auf die Erweiterung der Lagerstätte in der Tiefe und entlang des Streichens abzielt.
Der westliche Einfall stellt laut Unternehmen ein bedeutendes historisches Ziel für die Ressourcenerweiterung dar. Abitibi erkundet aber auch neue Ziele außerhalb der Lagerstätte B26 und versucht, diese bestmöglich zu definieren. Diese eigenständigen Ziele haben laut Unternehmen „das Potenzial, innerhalb des gesamten B26-Grundstücks zu einer neuen Entdeckung zu führen“.
Um die Glaubwürdigkeit seines Explorationsziels zu stärken und seine Vision zu unterstützen, bei B26 eine Ressource von 30 bis 50 Millionen Tonnen zu definieren, hat der Kupfer-Explorer Anfang Oktober 24 ein zweites Bohrgerät zum Einsatz gebracht.Die ersten Bohrungen aus Phase 2 haben eine starke Chalkopyrit-Stringermineralisierung über 81 Meter gezeigt, wobei der tiefste Abschnitt in der Geschichte des Projekts im ersten Bohrloch identifiziert wurde.
Zusammen mit dem kürzlich gebohrten Keil weist das Firmenangaben nach auf ein erhebliches Potenzial für eine Ressourcenerweiterung hin.
Weitere Bohrergebnisse dürften also in einigen Wochen eintrudeln und könnten den Markt weiter anheizen.
2025 ist darüber hinaus ein 20.000-Meter-Programm geplant, das ebenfalls in eine vorläufige Wirtschaftlichkeits-Bewertung (PEA) einfließen soll.
Der Fokus liegt laut CEO Deluce zudem darauf, das Goldvorkommen 7 Kilometer von der Lagerstätte B26 entfernt „in einem der aufregendsten Lager Kanadas“ zu entwickeln.
Anfang Juli 2024 gab es zudem gute Nachrichten flächendeckende Schwerkraftuntersuchung der aussichtsreichen Lagerstätte B26. Die erste Phase der Messung an 1.466 Stationen wurde demnach abgeschlossen. Die endgültigen Ergebnisse der Untersuchungen stehen noch aus, sie dürften in Kürze bekanntgegeben werden.
Diese Untersuchung hat das Potenzial, ähnliche Lagerstätten innerhalb des Grundstücks aufdecken. Sie soll auch als wichtiges Instrument zum Verständnis des geologischen Kontexts rund um die B26-Lagerstätte und des Gesamtpotenzials des Projekts dienen.
*Das ist der Stoff, aus dem die Träume aller Rohstoff-Anleger sind...*
Bemerkenswert, dass sich die Deluce-Familie dieses Projekt nicht nur vom Staat sichern konnte, sondern dabei auch noch äußerst lukrative Konditionen aushandelte: Um 80% von B26 zu erhalten, muss Abitibi Metals über 7 Jahre 14,5 Mio. CA$ in die Exploration investieren.
50% der Explorationstätigkeiten sollen bereits dieses Jahr erfüllt werden. Sind hier die erwarteten positiven Resultate dabei, sehen wir keinen Grund, warum Abitibi Metals nicht bereits bis Dezember 2024 seine 80% verdient haben sollte!
Mit diesem überaus lukrativen Projekt ist Abitibi Metals bestens positioniert, um von einem Kupfer-Boom im Jahr 2025 zu profitieren.
**Zweiter Schlüsselfaktor erfüllt: Management und Investoren sind erstklassig**
CEO und Großaktionär des Unternehmens ist Jon Deluce. Die Deluce-Familie ist im kanadischen Quebec, wo das B26-Projekt liegt, wohlbekannt und hat ihren Wohlstand mit Bergbau und Fluglinien aufgebaut. Im Rohstoff-Sektor konnte die Familie inzwischen mehrere erfolgreiche Exits an größere Konzerne realisieren.
**Management, Deluce-Familie und strategische Investoren kontrollieren 61% der ausstehenden Aktien.**
Durch das hohe finanzielle Engagement der Insider ist die so **wichtige Interessengleichheit zwischen Management und den sonstigen Aktionären** nahezu garantiert. Eine Seltenheit im Rohstoff-Geschäft!
Hinzu kommt: Der Kupferexplorer hat sich auch in personeller Hinsicht teils neu aufgestellt und dabei sogar eine Wall-Street-Legende als Berater an Bord geholt. Chris Leavy, ein renommierter Experte mit über zwei Jahrzehnten Erfahrung im Asset Management, unter anderem beim weltgrößten Vermögensverwalter BlackRock, gehört nun dem Advisory Committee von Abitibi Metals an.Neu im Management sind auch Vorstand Norman Farrell und Corporate Secretary Jan Urata.
**Dritter Schlüsselfaktor erfüllt: Zugang zu 15 Mio. Dollar Kapital in 7 Tagen waren kein Problem**
Was den dritten Schlüsselfaktor angeht, ist Abitibi Metals unserer Einschätzung nach ebenfalls optimal aufgestellt.
Jon Deluce und seine Familie bringen dank ihrer erfolgreichen Unternehmer-Historie ein reiches Netzwerk an Investoren mit. Ein absolutes Muss, um ein Rohstoffprojekt erfolgreich bis zu einer Mine zu entwickeln.
Beispiel gefällig?
Am 16. November 2023 verkündete Abitibi Metals den Deal für das B26-Projekt. Der Markt bewertete den Deal sehr positiv und die Aktie schloss mit +88% Kursgewinn:

Jedem Marktteilnehmer war klar, dass nun eine Kapitalerhöhung kommen musste. Doch als am 4. Dezember die Konditionen bekannt gegeben wurden, waren die Anleger positiv überrascht:
Auf dem günstigen Kursniveau von 0,30 CAD sollten nur 3 Mio. CA$ mit strategischen aufgenommen werden und es würde keinen Warrant (eine gratis Call-Option) geben.
Jedes Explorer-Finanzierung kommt normalerweise mit einem Warrant, da die Banken diesen kostenlosen Bonus einfach verlangen. Doch mit dem erfolgreichen Unternehmer Greg Chamandy und Rohstoff-Legende Frank Giustra hatte CEO Jon Deluce bereits **zwei millionen- bzw. milliardenschwere Lead-Investoren** mitgebracht, so dass er gar keine Hilfe beim Geld einsammeln brauchte.
Im Gegenteil: Durch Chamandy und Giustra nahm das Interesse so zu, dass Abitibi Metals die Finanzierung auf 4,37 Mio. CA$ erhöhte.
Beeindruckend für einen kleinen, noch unbekannten Explorer, war das noch nicht alles…
Nur eine Woche später sicherte sich Abitibi Metals eine Finanzierung über 10 Mio. CA$ zu sage und schreibe 0,70 CA$. **Ein schneller Aufschlag von +133%!**
So eine Finanzierungskraft würden sich 99% der Junior-Unternehmen wünschen. Bei Abitibi Metals ist sie dank CEO John Deluce und des erfolgreichen Track-Rekords seiner Familie gegeben.
Informationen zur Aktie
**Abitibi Metals Corp.**
[](https://abitibimetals.com/)
**Sektor:** Rohstoffe**WKN:** A3EWQ3**ISIN:** CA00367M1086**SYMBOL:** AMQ[abitibimetals.com](https://abitibimetals.com/)
**Potenzial:
Bleiben Sie immer auf dem Laufenden und abonnieren Sie unseren kostenlosen News-Service.
### **5 Gründe, die für eine Aufnahme in Ihr Depot sprechen:**
#### Hoher Cash Bestand
Mit **10,5 Mio. Dollar Cash** in der Kasse (Stand: Januar 2025) befindet sich Abitibi Metals in einer spannenden Bohrsaison 2024/25, die gleich **mehrere Chancen auf Volltrefferund damit signifikante Rendite** bietet.
#### Finanzielle Power
Schon in dieser frühen Phase sind drei Familien involviert, deren gemeinsamer Wohlstand in die Milliarden geht. Bei weiterem Kapitalbedarf sollte die Aktie nicht so einfach zum Spielball gieriger Short-Seller oder sonstiger Spekulanten werden.
#### Top Management
**Erfahrenes Management** mit erfolgreichem Track Rekord als Bergbau-Unternehmer steigert die Chance für ein erfolgreiches Investment.
#### Sehr faire Aktienstruktur
Nur rund 35% der Anteile befinden sich im Streubesitz und das Unternehmen hat so gut wie keine Warrants ausstehen, die den Aktienpreis belasten könnten.
#### Aktionärs-Struktur
**Insider-Beteiligung von über 60%** am Unternehmen: Das Management ist genau wie Sie an hohen Kursgewinnen interessiert.
**Wenn Sie sich für einen Einstieg interessieren, handeln Sie jetzt – aber überlegt.**
Rohstoff-Explorer sind volatile Investments, wo man mit einem Kauf fast niemals den besten Kurs erwischt. Positionen in volatilen Aktien sollten daher immer in mehreren Käufen aufgebaut werden.
Werden Sie nicht ungeduldig: Ob Sie 25, 40 oder 75 Cent zahlen, ist bei einem eventuellen Langfrist-Potenzial im Dollar-Bereich unwesentlich.
Und werden Sie nicht gierig: Auch wenn Abitibi Metals alle Voraussetzungen für einen langfristigen Homerun erfüllt, ist dieser nicht garantiert. Exploration ist per se sehr spekulativ, weil wir nicht in die Erde gucken können. Investieren Sie nur Kapital, welches Sie im Zweifelsfall verschmerzen können.
Wenn Sie diese Ratschläge berücksichtigen, dann kann Abitibi Metals mit adäquatem Kapitaleinsatz ein sehr attraktives Investment für Sie sein. Überzeugen Sie sich selbst mit der aktuellen [Unternehmenspräsentation](https://abitibimetals.com/investors/#finance-deck).
**Signifikantes Multi-Bagger Potenzial bringt die Aktie von Abitibi Metals (WKN: A3EWQ3) auf jeden Fall mit sich. Für ein kursrelevantes Ereignisse haben die ersten Bohrergebnisse bereits gesorgt. Und jeder weitere Treffer des laufenden Programms in hochgradige Mineralisierung dürfte den Aktienkurs ein Stück weiter nach oben bewegen...**
**INTERESSENKONFLIKTE: Ein konkreter und eindeutiger Interessenkonflikt besteht darin, dass der Herausgeber und mit dem Herausgeber verbundene natürliche oder juristische Personen Positionen in den folgenden besprochenen Finanzinstrumenten halten und diese Positionen jederzeit - auch kurzfristig - weiter aufstocken oder verkaufen können: Abitibi Metals Corporation.**
**Darüber hinaus muss grundsätzlich davon ausgegangen werden, dass ehrenamtliche Mitarbeiter, die für diese Publikation beratend tätig sind, Positionen in den hier besprochenen Finanzinstrumenten halten und jederzeit weiter aufstocken oder verkaufen können.**
**Außerdem wurde die bull markets media GmbH für die Berichterstattung über Abitibi Metals Corporation vom Unternehmen selbst vergütet. Hierin besteht ein weiterer, erheblicher Interessenkonflikt.**
# [Datenschutz](https://www.sharedeals.de/datenschutz) | [Haftungsausschuss](https://www.sharedeals.de/haftungsausschluss/) | [Impressum](https://www.sharedeals.de/ueber/)
**Seitengruppe:** IR
---
### [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/)
**Published:** Mai 23, 2018
**Author:** Marc
**Content:**
**1. Datenschutz auf einen Blick**
**Allgemeine Hinweise**
Die folgenden Hinweise geben einen einfachen Überblick darüber, was mit Ihren personenbezogenen Daten passiert, wenn Sie unsere Website besuchen. Personenbezogene Daten sind alle Daten, mit denen Sie persönlich identifiziert werden können. Ausführliche Informationen zum Thema Datenschutz entnehmen Sie unserer unter diesem Text aufgeführten Datenschutzerklärung.
**Datenerfassung auf unserer Website**
**Wer ist verantwortlich für die Datenerfassung auf dieser Website?**
Die Datenverarbeitung auf dieser Website erfolgt durch den Websitebetreiber. Dessen Kontaktdaten können Sie dem Impressum dieser Website entnehmen.
**Wie erfassen wir Ihre Daten?**
Ihre Daten werden zum einen dadurch erhoben, dass Sie uns diese mitteilen. Hierbei kann es sich z.B. um Daten handeln, die Sie in ein Kontaktformular eingeben.
Andere Daten werden automatisch beim Besuch der Website durch unsere IT-Systeme erfasst. Das sind vor allem technische Daten (z.B. Internetbrowser, Betriebssystem oder Uhrzeit des Seitenaufrufs). Die Erfassung dieser Daten erfolgt automatisch, sobald Sie unsere Website betreten.
**Wofür nutzen wir Ihre Daten?**
Ein Teil der Daten wird erhoben, um eine fehlerfreie Bereitstellung der Website zu gewährleisten. Andere Daten können zur Analyse Ihres Nutzerverhaltens verwendet werden.
**Welche Rechte haben Sie bezüglich Ihrer Daten?**
Sie haben jederzeit das Recht unentgeltlich Auskunft über Herkunft, Empfänger und Zweck Ihrer gespeicherten personenbezogenen Daten zu erhalten. Sie haben außerdem ein Recht, die Berichtigung, Sperrung oder Löschung dieser Daten zu verlangen. Hierzu sowie zu weiteren Fragen zum Thema Datenschutz können Sie sich jederzeit unter der im Impressum angegebenen Adresse an uns wenden. Des Weiteren steht Ihnen ein Beschwerderecht bei der zuständigen Aufsichtsbehörde zu.
**Analyse-Tools und Tools von Drittanbietern**
Beim Besuch unserer Website kann Ihr Surf-Verhalten statistisch ausgewertet werden. Das geschieht vor allem mit Cookies und mit sogenannten Analyseprogrammen. Die Analyse Ihres Surf-Verhaltens erfolgt in der Regel anonym; das Surf-Verhalten kann nicht zu Ihnen zurückverfolgt werden. Sie können dieser Analyse widersprechen oder sie durch die Nichtbenutzung bestimmter Tools verhindern. Detaillierte Informationen dazu finden Sie in der folgenden Datenschutzerklärung.
Sie können dieser Analyse widersprechen. Über die Widerspruchsmöglichkeiten werden wir Sie in dieser Datenschutzerklärung informieren.
**2. Allgemeine Hinweise und Pflichtinformationen**
**Datenschutz**
Die Betreiber dieser Seiten nehmen den Schutz Ihrer persönlichen Daten sehr ernst. Wir behandeln Ihre personenbezogenen Daten vertraulich und entsprechend der gesetzlichen Datenschutzvorschriften sowie dieser Datenschutzerklärung.
Wenn Sie diese Website benutzen, werden verschiedene personenbezogene Daten erhoben. Personenbezogene Daten sind Daten, mit denen Sie persönlich identifiziert werden können. Die vorliegende Datenschutzerklärung erläutert, welche Daten wir erheben und wofür wir sie nutzen. Sie erläutert auch, wie und zu welchem Zweck das geschieht.
Wir weisen darauf hin, dass die Datenübertragung im Internet (z.B. bei der Kommunikation per E-Mail) Sicherheitslücken aufweisen kann. Ein lückenloser Schutz der Daten vor dem Zugriff durch Dritte ist nicht möglich.
**Hinweis zur verantwortlichen Stelle**
Die verantwortliche Stelle für die Datenverarbeitung auf dieser Website ist:
bull markets media GmbHFriedrich-Ebert-Str. 17DE-51373 Leverkusen
E-Mail: info@bullmarketsmedia.com
Verantwortliche Stelle ist die natürliche oder juristische Person, die allein oder gemeinsam mit anderen über die Zwecke und Mittel der Verarbeitung von personenbezogenen Daten (z.B. Namen, E-Mail-Adressen o. Ä.) entscheidet.
**Widerruf Ihrer Einwilligung zur Datenverarbeitung**
Viele Datenverarbeitungsvorgänge sind nur mit Ihrer ausdrücklichen Einwilligung möglich. Sie können eine bereits erteilte Einwilligung jederzeit widerrufen. Dazu reicht eine formlose Mitteilung per E-Mail an uns. Die Rechtmäßigkeit der bis zum Widerruf erfolgten Datenverarbeitung bleibt vom Widerruf unberührt.
**Beschwerderecht bei der zuständigen Aufsichtsbehörde**
Im Falle datenschutzrechtlicher Verstöße steht dem Betroffenen ein Beschwerderecht bei der zuständigen Aufsichtsbehörde zu. Zuständige Aufsichtsbehörde in datenschutzrechtlichen Fragen ist der Landesdatenschutzbeauftragte des Bundeslandes, in dem unser Unternehmen seinen Sitz hat. Eine Liste der Datenschutzbeauftragten sowie deren Kontaktdaten können folgendem Link entnommen werden: [https://www.bfdi.bund.de/DE/Infothek/Anschriften\_Links/anschriften\_links-node.html](https://www.bfdi.bund.de/DE/Infothek/Anschriften_Links/anschriften_links-node.html).
**Recht auf Datenübertragbarkeit**
Sie haben das Recht, Daten, die wir auf Grundlage Ihrer Einwilligung oder in Erfüllung eines Vertrags automatisiert verarbeiten, an sich oder an einen Dritten in einem gängigen, maschinenlesbaren Format aushändigen zu lassen. Sofern Sie die direkte Übertragung der Daten an einen anderen Verantwortlichen verlangen, erfolgt dies nur, soweit es technisch machbar ist.
**SSL- bzw. TLS-Verschlüsselung**
Diese Seite nutzt aus Sicherheitsgründen und zum Schutz der Übertragung vertraulicher Inhalte, wie zum Beispiel Bestellungen oder Anfragen, die Sie an uns als Seitenbetreiber senden, eine SSL-bzw. TLS-Verschlüsselung. Eine verschlüsselte Verbindung erkennen Sie daran, dass die Adresszeile des Browsers von “http://” auf “https://” wechselt und an dem Schloss-Symbol in Ihrer Browserzeile.
Wenn die SSL- bzw. TLS-Verschlüsselung aktiviert ist, können die Daten, die Sie an uns übermitteln, nicht von Dritten mitgelesen werden.
**Auskunft, Sperrung, Löschung**
Sie haben im Rahmen der geltenden gesetzlichen Bestimmungen jederzeit das Recht auf unentgeltliche Auskunft über Ihre gespeicherten personenbezogenen Daten, deren Herkunft und Empfänger und den Zweck der Datenverarbeitung und ggf. ein Recht auf Berichtigung, Sperrung oder Löschung dieser Daten. Hierzu sowie zu weiteren Fragen zum Thema personenbezogene Daten können Sie sich jederzeit unter der im Impressum angegebenen Adresse an uns wenden.
**Widerspruch gegen Werbe-Mails**
Der Nutzung von im Rahmen der Impressumspflicht veröffentlichten Kontaktdaten zur Übersendung von nicht ausdrücklich angeforderter Werbung und Informationsmaterialien wird hiermit widersprochen. Die Betreiber der Seiten behalten sich ausdrücklich rechtliche Schritte im Falle der unverlangten Zusendung von Werbeinformationen, etwa durch Spam-E-Mails, vor.
**3. Datenerfassung auf unserer Website**
**Cookies**
Die Internetseiten verwenden teilweise so genannte Cookies. Cookies richten auf Ihrem Rechner keinen Schaden an und enthalten keine Viren. Cookies dienen dazu, unser Angebot nutzerfreundlicher, effektiver und sicherer zu machen. Cookies sind kleine Textdateien, die auf Ihrem Rechner abgelegt werden und die Ihr Browser speichert.
Die meisten der von uns verwendeten Cookies sind so genannte “Session-Cookies”. Sie werden nach Ende Ihres Besuchs automatisch gelöscht. Andere Cookies bleiben auf Ihrem Endgerät gespeichert bis Sie diese löschen. Diese Cookies ermöglichen es uns, Ihren Browser beim nächsten Besuch wiederzuerkennen.
Sie können Ihren Browser so einstellen, dass Sie über das Setzen von Cookies informiert werden und Cookies nur im Einzelfall erlauben, die Annahme von Cookies für bestimmte Fälle oder generell ausschließen sowie das automatische Löschen der Cookies beim Schließen des Browser aktivieren. Bei der Deaktivierung von Cookies kann die Funktionalität dieser Website eingeschränkt sein.
Cookies, die zur Durchführung des elektronischen Kommunikationsvorgangs oder zur Bereitstellung bestimmter, von Ihnen erwünschter Funktionen (z.B. Warenkorbfunktion) erforderlich sind, werden auf Grundlage von Art. 6 Abs. 1 lit. f DSGVO gespeichert. Der Websitebetreiber hat ein berechtigtes Interesse an der Speicherung von Cookies zur technisch fehlerfreien und optimierten Bereitstellung seiner Dienste. Soweit andere Cookies (z.B. Cookies zur Analyse Ihres Surfverhaltens) gespeichert werden, werden diese in dieser Datenschutzerklärung gesondert behandelt.
**Server-Log-Dateien**
Der Provider der Seiten erhebt und speichert automatisch Informationen in so genannten Server-Log-Dateien, die Ihr Browser automatisch an uns übermittelt. Dies sind:
- Browsertyp und Browserversion
- verwendetes Betriebssystem
- Referrer URL
- Hostname des zugreifenden Rechners
- Uhrzeit der Serveranfrage
- IP-Adresse
Eine Zusammenführung dieser Daten mit anderen Datenquellen wird nicht vorgenommen.
Grundlage für die Datenverarbeitung ist Art. 6 Abs. 1 lit. f DSGVO, der die Verarbeitung von Daten zur Erfüllung eines Vertrags oder vorvertraglicher Maßnahmen gestattet.
**Registrierung auf dieser Website**
Sie können sich auf unserer Website registrieren, um zusätzliche Funktionen auf der Seite zu nutzen. Die dazu eingegebenen Daten verwenden wir nur zum Zwecke der Nutzung des jeweiligen Angebotes oder Dienstes, für den Sie sich registriert haben. Die bei der Registrierung abgefragten Pflichtangaben müssen vollständig angegeben werden. Anderenfalls werden wir die Registrierung ablehnen.
Für wichtige Änderungen etwa beim Angebotsumfang oder bei technisch notwendigen Änderungen nutzen wir die bei der Registrierung angegebene E-Mail-Adresse, um Sie auf diesem Wege zu informieren.
Die Verarbeitung der bei der Registrierung eingegebenen Daten erfolgt auf Grundlage Ihrer Einwilligung (Art. 6 Abs. 1 lit. a DSGVO). Sie können eine von Ihnen erteilte Einwilligung jederzeit widerrufen. Dazu reicht eine formlose Mitteilung per E-Mail an uns. Die Rechtmäßigkeit der bereits erfolgten Datenverarbeitung bleibt vom Widerruf unberührt.
Die bei der Registrierung erfassten Daten werden von uns gespeichert, solange Sie auf unserer Website registriert sind und werden anschließend gelöscht. Gesetzliche Aufbewahrungsfristen bleiben unberührt.
**Kommentarfunktion auf dieser Website**
Für die Kommentarfunktion auf dieser Seite werden neben Ihrem Kommentar auch Angaben zum Zeitpunkt der Erstellung des Kommentars, Ihre E-Mail-Adresse und, wenn Sie nicht anonym posten, der von Ihnen gewählte Nutzername gespeichert.
**Speicherung der IP-Adresse**
Unsere Kommentarfunktion speichert die IP-Adressen der Nutzer, die Kommentare verfassen. Da wir Kommentare auf unserer Seite nicht vor der Freischaltung prüfen, benötigen wir diese Daten, um im Falle von Rechtsverletzungen wie Beleidigungen oder Propaganda gegen den Verfasser vorgehen zu können.
**Speicherdauer der Kommentare**
Die Kommentare und die damit verbundenen Daten (z.B. IP-Adresse) werden gespeichert und verbleiben auf unserer Website, bis der kommentierte Inhalt vollständig gelöscht wurde oder die Kommentare aus rechtlichen Gründen gelöscht werden müssen (z.B. beleidigende Kommentare).
**Rechtsgrundlage**
Die Speicherung der Kommentare erfolgt auf Grundlage Ihrer Einwilligung (Art. 6 Abs. 1 lit. a DSGVO). Sie können eine von Ihnen erteilte Einwilligung jederzeit widerrufen. Dazu reicht eine formlose Mitteilung per E-Mail an uns. Die Rechtmäßigkeit der bereits erfolgten Datenverarbeitungsvorgänge bleibt vom Widerruf unberührt.
**4. Soziale Medien**
**Facebook-Plugins (Like & Share-Button)**
Auf unseren Seiten sind Plugins des sozialen Netzwerks Facebook, Anbieter Facebook Inc., 1 Hacker Way, Menlo Park, California 94025, USA, integriert. Die Facebook-Plugins erkennen Sie an dem Facebook-Logo oder dem "Like-Button" ("Gefällt mir") auf unserer Seite. Eine Übersicht über die Facebook-Plugins finden Sie hier: .
Wenn Sie unsere Seiten besuchen, wird über das Plugin eine direkte Verbindung zwischen Ihrem Browser und dem Facebook-Server hergestellt. Facebook erhält dadurch die Information, dass Sie mit Ihrer IP-Adresse unsere Seite besucht haben. Wenn Sie den Facebook "Like-Button" anklicken während Sie in Ihrem Facebook-Account eingeloggt sind, können Sie die Inhalte unserer Seiten auf Ihrem Facebook-Profil verlinken. Dadurch kann Facebook den Besuch unserer Seiten Ihrem Benutzerkonto zuordnen. Wir weisen darauf hin, dass wir als Anbieter der Seiten keine Kenntnis vom Inhalt der übermittelten Daten sowie deren Nutzung durch Facebook erhalten. Weitere Informationen hierzu finden Sie in der Datenschutzerklärung von Facebook unter: .
Wenn Sie nicht wünschen, dass Facebook den Besuch unserer Seiten Ihrem Facebook-Nutzerkonto zuordnen kann, loggen Sie sich bitte aus Ihrem Facebook-Benutzerkonto aus.
**5. Analyse Tools und Werbung**
**Google Analytics**
Diese Website nutzt Funktionen des Webanalysedienstes Google Analytics. Anbieter ist die Google Inc., 1600 Amphitheatre Parkway, Mountain View, CA 94043, USA.
Google Analytics verwendet so genannte "Cookies". Das sind Textdateien, die auf Ihrem Computer gespeichert werden und die eine Analyse der Benutzung der Website durch Sie ermöglichen. Die durch den Cookie erzeugten Informationen über Ihre Benutzung dieser Website werden in der Regel an einen Server von Google in den USA übertragen und dort gespeichert.
Die Speicherung von Google-Analytics-Cookies erfolgt auf Grundlage von Art. 6 Abs. 1 lit. f DSGVO. Der Websitebetreiber hat ein berechtigtes Interesse an der Analyse des Nutzerverhaltens, um sowohl sein Webangebot als auch seine Werbung zu optimieren.
**IP Anonymisierung**
Wir haben auf dieser Website die Funktion IP-Anonymisierung aktiviert. Dadurch wird Ihre IP-Adresse von Google innerhalb von Mitgliedstaaten der Europäischen Union oder in anderen Vertragsstaaten des Abkommens über den Europäischen Wirtschaftsraum vor der Übermittlung in die USA gekürzt. Nur in Ausnahmefällen wird die volle IP-Adresse an einen Server von Google in den USA übertragen und dort gekürzt. Im Auftrag des Betreibers dieser Website wird Google diese Informationen benutzen, um Ihre Nutzung der Website auszuwerten, um Reports über die Websiteaktivitäten zusammenzustellen und um weitere mit der Websitenutzung und der Internetnutzung verbundene Dienstleistungen gegenüber dem Websitebetreiber zu erbringen. Die im Rahmen von Google Analytics von Ihrem Browser übermittelte IP-Adresse wird nicht mit anderen Daten von Google zusammengeführt.
**Browser Plugin**
Sie können die Speicherung der Cookies durch eine entsprechende Einstellung Ihrer Browser-Software verhindern; wir weisen Sie jedoch darauf hin, dass Sie in diesem Fall gegebenenfalls nicht sämtliche Funktionen dieser Website vollumfänglich werden nutzen können. Sie können darüber hinaus die Erfassung der durch den Cookie erzeugten und auf Ihre Nutzung der Website bezogenen Daten (inkl. Ihrer IP-Adresse) an Google sowie die Verarbeitung dieser Daten durch Google verhindern, indem Sie das unter dem folgenden Link verfügbare Browser-Plugin herunterladen und installieren: .
**Widerspruch gegen Datenerfassung**
Sie können die Erfassung Ihrer Daten durch Google Analytics verhindern, indem Sie auf folgenden Link klicken. Es wird ein Opt-Out-Cookie gesetzt, der die Erfassung Ihrer Daten bei zukünftigen Besuchen dieser Website verhindert: Google Analytics deaktivieren.
Mehr Informationen zum Umgang mit Nutzerdaten bei Google Analytics finden Sie in der Datenschutzerklärung von Google: .
**Auftragsdatenverarbeitung**
Wir haben mit Google einen Vertrag zur Auftragsdatenverarbeitung abgeschlossen und setzen die strengen Vorgaben der deutschen Datenschutzbehörden bei der Nutzung von Google Analytics vollständig um.
**Demografische Merkmale bei Google Analytics**
Diese Website nutzt die Funktion “demografische Merkmale” von Google Analytics. Dadurch können Berichte erstellt werden, die Aussagen zu Alter, Geschlecht und Interessen der Seitenbesucher enthalten. Diese Daten stammen aus interessenbezogener Werbung von Google sowie aus Besucherdaten von Drittanbietern. Diese Daten können keiner bestimmten Person zugeordnet werden. Sie können diese Funktion jederzeit über die Anzeigeneinstellungen in Ihrem Google-Konto deaktivieren oder die Erfassung Ihrer Daten durch Google Analytics wie im Punkt “Widerspruch gegen Datenerfassung” dargestellt generell untersagen.
**WordPress Stats**
Diese Website nutzt das WordPress Tool Stats, um Besucherzugriffe statistisch auszuwerten. Anbieter ist die Automattic Inc., 60 29th Street #343, San Francisco, CA 94110-4929, USA.
WordPress Stats verwendet Cookies, die auf Ihrem Computer gespeichert werden und die eine Analyse der Benutzung der Website erlauben. Die durch die Cookies generierten Informationen über die Benutzung unserer Website werden auf Servern in den USA gespeichert. Ihre IP-Adresse wird nach der Verarbeitung und vor der Speicherung anonymisiert.
“WordPress-Stats”-Cookies verbleiben auf Ihrem Endgerät, bis Sie sie löschen.
Die Speicherung von “WordPress Stats”-Cookies erfolgt auf Grundlage von Art. 6 Abs. 1 lit. f DSGVO. Der Websitebetreiber hat ein berechtigtes Interesse an der anonymisierten Analyse des Nutzerverhaltens, um sowohl sein Webangebot als auch seine Werbung zu optimieren.
Sie können Ihren Browser so einstellen, dass Sie über das Setzen von Cookies informiert werden und Cookies nur im Einzelfall erlauben, die Annahme von Cookies für bestimmte Fälle oder generell ausschließen sowie das automatische Löschen der Cookies beim Schließen des Browser aktivieren. Bei der Deaktivierung von Cookies kann die Funktionalität unserer Website eingeschränkt sein.
Sie können der Erhebung und Nutzung Ihrer Daten für die Zukunft widersprechen, indem Sie mit einem Klick auf diesen Link einen Opt-Out-Cookie in Ihrem Browser setzen: .
Wenn Sie die Cookies auf Ihrem Rechner löschen, müssen Sie den Opt-Out-Cookie erneut setzen.
**Google AdSense**
Diese Website benutzt Google AdSense, einen Dienst zum Einbinden von Werbeanzeigen der Google Inc. ("Google"). Anbieter ist die Google Inc., 1600 Amphitheatre Parkway, Mountain View, CA 94043, USA.
Google AdSense verwendet sogenannte "Cookies", Textdateien, die auf Ihrem Computer gespeichert werden und die eine Analyse der Benutzung der Website ermöglichen. Google AdSense verwendet auch so genannte Web Beacons (unsichtbare Grafiken). Durch diese Web Beacons können Informationen wie der Besucherverkehr auf diesen Seiten ausgewertet werden.
Die durch Cookies und Web Beacons erzeugten Informationen über die Benutzung dieser Website (einschließlich Ihrer IP-Adresse) und Auslieferung von Werbeformaten werden an einen Server von Google in den USA übertragen und dort gespeichert. Diese Informationen können von Google an Vertragspartner von Google weiter gegeben werden. Google wird Ihre IP-Adresse jedoch nicht mit anderen von Ihnen gespeicherten Daten zusammenführen.
Die Speicherung von AdSense-Cookies erfolgt auf Grundlage von Art. 6 Abs. 1 lit. f DSGVO. Der Websitebetreiber hat ein berechtigtes Interesse an der Analyse des Nutzerverhaltens, um sowohl sein Webangebot als auch seine Werbung zu optimieren.
Sie können die Installation der Cookies durch eine entsprechende Einstellung Ihrer Browser Software verhindern; wir weisen Sie jedoch darauf hin, dass Sie in diesem Fall gegebenenfalls nicht sämtliche Funktionen dieser Website voll umfänglich nutzen können. Durch die Nutzung dieser Website erklären Sie sich mit der Bearbeitung der über Sie erhobenen Daten durch Google in der zuvor beschriebenen Art und Weise und zu dem zuvor benannten Zweck einverstanden.
**Facebook Pixel**
Unsere Website nutzt zur Konversionsmessung das Besucheraktions-Pixel von Facebook, Facebook Inc., 1601 S. California Ave, Palo Alto, CA 94304, USA (“Facebook”).
So kann das Verhalten der Seitenbesucher nachverfolgt werden, nachdem diese durch Klick auf eine Facebook-Werbeanzeige auf die Website des Anbieters weitergeleitet wurden. Dadurch können die Wirksamkeit der Facebook-Werbeanzeigen für statistische und Marktforschungszwecke ausgewertet werden und zukünftige Werbemaßnahmen optimiert werden.
Die erhobenen Daten sind für uns als Betreiber dieser Website anonym, wir können keine Rückschlüsse auf die Identität der Nutzer ziehen. Die Daten werden aber von Facebook gespeichert und verarbeitet, sodass eine Verbindung zum jeweiligen Nutzerprofil möglich ist und Facebook die Daten für eigene Werbezwecke, entsprechend der [Facebook-Datenverwendungsrichtlinie](https://www.facebook.com/about/privacy/) verwenden kann. Dadurch kann Facebook das Schalten von Werbeanzeigen auf Seiten von Facebook sowie außerhalb von Facebook ermöglichen. Diese Verwendung der Daten kann von uns als Seitenbetreiber nicht beeinflusst werden.
In den Datenschutzhinweisen von Facebook finden Sie weitere Hinweise zum Schutz Ihrer Privatsphäre: .
Sie können außerdem die Remarketing-Funktion “Custom Audiences” im Bereich Einstellungen für Werbeanzeigen unter [https://www.facebook.com/ads/preferences/?entry\_product=ad\_settings\_screen](https://www.facebook.com/ads/preferences/?entry_product=ad_settings_screen) deaktivieren. Dazu müssen Sie bei Facebook angemeldet sein.
Wenn Sie kein Facebook Konto besitzen, können Sie nutzungsbasierte Werbung von Facebook auf der Website der European Interactive Digital Advertising Alliance deaktivieren: .
**Hotjar**
Hotjar, Hotjar Ltd., 3 Lyons Range, 20 Bisazza Street, Sliema SLM 1640, Malta, ist ein Webanalysetool zum Verfolgen des Benutzerverhaltens auf einer Website. Wir nutzen [Hotjar](http://www.hotjar.com/), um die Bedürfnisse unserer Nutzer besser zu verstehen und das Angebot auf dieser Website für Sie zu optimieren. Mithilfe der Technologie von Hotjar bekommen wir ein besseres Verständnis von den Erfahrungen unserer Nutzer Hotjar’s Datenschutzbestimmungen können unter folgender Adresse eingesehen werden: [Hotjar – Datenschutzerklärung](https://www.hotjar.com/legal/policies/privacy)
Die Cookies, die Hotjar nutzt, haben eine unterschiedliche ”Lebensdauer“; einige Cookies bleiben bis zu 365 Tage, einige Cookies nur während des aktuellen Besuchs gültig. Sie können der Speicherung eines Nutzerprofils und von Informationen über Ihren Besuch auf unserer Website durch Hotjar sowie dem Setzen von Hotjar Tracking Cookies auf anderen Websites über diesen Link widersprechen:
**Mouseflow**
Unsere Website verwendet Mouseflow, ein Webanalyse-Tool der Mouseflow ApS, Flaesketorvet 68, 1711 Kopenhagen, Dänemark, um zufällig ausgewählte einzelne Besuche (nur mit anonymisierter IP-Adresse) aufzuzeichnen. So entsteht ein Protokoll der Mausbewegungen und Klicks mit der Absicht einzelne Website-Besuche stichprobenartig abzuspielen und entsprechende Optimierungen an der User Experience vorzunehmen. Die Informationen sind nicht personenbezogen und werden nicht weitergegeben. Sie können die Erfassung der vorgenannten Informationen durch Mouseflow dadurch verhindern, indem Sie auf der nachfolgend verlinkten Webseite ein Opt-Out-Cookie setzen: [www.mouseflow.de/opt-out/](http://www.mouseflow.de/opt-out/).
Weiterführende Informationen des Drittanbieters zum Datenschutz können Sie den nachfolgenden Webseiten von Mouseflow entnehmen:
- Informationen zum Datenschutz:
- Datenschutzerklärung:
**6. Newsletter**
**Newsletterdaten**
Wenn Sie den auf der Website angebotenen Newsletter beziehen möchten, benötigen wir von Ihnen eine E-Mail-Adresse sowie Informationen, welche uns die Überprüfung gestatten, dass Sie der Inhaber der angegebenen E-Mail-Adresse sind und mit dem Empfang des Newsletters einverstanden sind. Weitere Daten werden nicht bzw. nur auf freiwilliger Basis erhoben. Diese Daten verwenden wir ausschließlich für den Versand der angeforderten Informationen und geben diese nicht an Dritte weiter.
Die Verarbeitung der in das Newsletteranmeldeformular eingegebenen Daten erfolgt ausschließlich auf Grundlage Ihrer Einwilligung (Art. 6 Abs. 1 lit. a DSGVO). Die erteilte Einwilligung zur Speicherung der Daten, der E-Mail-Adresse sowie deren Nutzung zum Versand des Newsletters können Sie jederzeit widerrufen, etwa über den "Austragen"-Link im Newsletter. Die Rechtmäßigkeit der bereits erfolgten Datenverarbeitungsvorgänge bleibt vom Widerruf unberührt.
Die von Ihnen zum Zwecke des Newsletter-Bezugs bei uns hinterlegten Daten werden von uns bis zu Ihrer Austragung aus dem Newsletter gespeichert und nach der Abbestellung des Newsletters gelöscht. Daten, die zu anderen Zwecken bei uns gespeichert wurden (z.B. E-Mail-Adressen für den Mitgliederbereich) bleiben hiervon unberührt.
**Klick-Tipp**
Diese Website nutzt Klick-Tipp für den Versand von Newslettern. Anbieter ist die KLICK-TIPP LIMITED, 15 Cambridge Court, 210 Shepherd’s Bush Road, London W6 7NJ, Vereinigtes Königreich.
Klick-Tipp ist ein Dienst, mit dem u.a. der Versand von Newslettern organisiert und analysiert werden kann. Die von Ihnen zum Zwecke des Newsletterbezugs eingegeben Daten werden auf den Servern von Klick-Tipp gespeichert.
**Datenanalyse durch Klick-Tipp**
Wenn wir Newsletter mit Hilfe von Klick-Tipp versenden, können wir feststellen, ob eine Newsletter-Nachricht geöffnet und welche Links ggf. angeklickt wurden.
Klick-Tipp ermöglicht es uns auch, die Newsletter-Empfänger anhand verschiedener Kategorien zu unterteilen (sog. Tagging). Dabei lassen sich die Newsletterempfänger z.B. nach Geschlecht, persönlichen Vorlieben (z.B. Vegetarier oder Nicht-Vegetarier) oder Kundenbeziehung (z.B. Kunde oder potenzieller Kunde) unterteilen. Auf diese Weise lassen sich die Newsletter besser an die jeweiligen Zielgruppen anpassen. Nähere Informationen erhalten Sie unter: [https://www.klick-tipp.com](https://www.klick-tipp.com/) und .
Wenn Sie keine Analyse durch Klick-Tipp wollen, müssen Sie daher den Newsletter abbestellen. Hierfür stellen wir in jeder Newsletternachricht einen entsprechenden Link zur Verfügung. Des Weiteren können Sie den Newsletter auch direkt auf der Website abbestellen.
**Rechtsgrundlage**
Die Datenverarbeitung erfolgt auf Grundlage Ihrer Einwilligung (Art. 6 Abs. 1 lit. a DSGVO). Sie können diese Einwilligung jederzeit widerrufen. Die Rechtmäßigkeit der bereits erfolgten Datenverarbeitungsvorgänge bleibt vom Widerruf unberührt.
**Speicherdauer**
Die von Ihnen zum Zwecke des Newsletter-Bezugs bei uns hinterlegten Daten werden von uns bis zu Ihrer Austragung aus dem Newsletter gespeichert und nach der Abbestellung des Newsletters sowohl von unseren Servern als auch von den Servern von Klick-Tipp gelöscht. Daten, die zu anderen Zwecken bei uns gespeichert wurden (z.B. E-Mail-Adressen für den Mitgliederbereich) bleiben hiervon unberührt.
Näheres entnehmen Sie den Datenschutzbestimmungen von Klick-Tipp unter: .
**Abschluss eines Vertrags über Auftragsdatenverarbeitung**
Wir haben einen Vertrag über Auftragsdatenverarbeitung mit Klick-Tipp abgeschlossen, in dem wir Klick-Tipp verpflichten, die Daten unserer Kunden zu schützen und sie nicht an Dritte weiterzugeben.
Wir haben mit unserem eMail-Marketing-Dienstleister Klick-Tipp einen Vertrag über das Verfahren zur Auftragsdatenverarbeitung abgeschlossen. Dadurch wird sicher gestellt, dass sich unser Dienstleister beim Versand des Newsletters in allen Punkten an die strengen Vorgaben des deutschen Datenschutzrechts hält. Dadurch ist auch sicher gestellt, dass Ihre Daten nur innerhalb der EU mit einem hohen Schutzniveau gespeichert werden. Eine Speicherung Ihrer Daten auf Servern außerhalb der EU findet nicht statt.
**7. Plugins und Tools**
**Optinmonster**
Die Website verwendet die Software Optinmonster des Unternehmens Retyp LLC. Dadurch können wir unseren Besuchern per Popup, Inline-Forms und Slide-Ins auf unserer Website zusätzliche Angebote zur Verfügung stellen. Details zum Umgang mit Ihren persönlichen Daten durch Optinmonster sowie Ihren diesbezüglichen Rechten entnehmen Sie bitte den Datenschutzhinweisen von Optinmonster:
**YouTube**
Unsere Website nutzt Plugins der von Google betriebenen Seite YouTube. Betreiber der Seiten ist die YouTube, LLC, 901 Cherry Ave., San Bruno, CA 94066, USA.
Wenn Sie eine unserer mit einem YouTube-Plugin ausgestatteten Seiten besuchen, wird eine Verbindung zu den Servern von YouTube hergestellt. Dabei wird dem YouTube-Server mitgeteilt, welche unserer Seiten Sie besucht haben.
Wenn Sie in Ihrem YouTube-Account eingeloggt sind, ermöglichen Sie YouTube, Ihr Surfverhalten direkt Ihrem persönlichen Profil zuzuordnen. Dies können Sie verhindern, indem Sie sich aus Ihrem YouTube-Account ausloggen.
Die Nutzung von YouTube erfolgt im Interesse einer ansprechenden Darstellung unserer Online-Angebote. Dies stellt ein berechtigtes Interesse im Sinne von Art. 6 Abs. 1 lit. f DSGVO dar.
Weitere Informationen zum Umgang mit Nutzerdaten finden Sie in der Datenschutzerklärung von YouTube unter: .
**Google Web Fonts**
Diese Seite nutzt zur einheitlichen Darstellung von Schriftarten so genannte Web Fonts, die von Google bereitgestellt werden. Beim Aufruf einer Seite lädt Ihr Browser die benötigten Web Fonts in ihren Browsercache, um Texte und Schriftarten korrekt anzuzeigen.
Zu diesem Zweck muss der von Ihnen verwendete Browser Verbindung zu den Servern von Google aufnehmen. Hierdurch erlangt Google Kenntnis darüber, dass über Ihre IP-Adresse unsere Website aufgerufen wurde. Die Nutzung von Google Web Fonts erfolgt im Interesse einer einheitlichen und ansprechenden Darstellung unserer Online-Angebote. Dies stellt ein berechtigtes Interesse im Sinne von Art. 6 Abs. 1 lit. f DSGVO dar.
Wenn Ihr Browser Web Fonts nicht unterstützt, wird eine Standardschrift von Ihrem Computer genutzt.
Weitere Informationen zu Google Web Fonts finden Sie unter und in der Datenschutzerklärung von Google: .
**8. Datenschutzhinweise für Online-Veranstaltungen**
Auf unseren Webseiten bieten wir kostenfreie sowie kostenpflichtige Online-Veranstaltungen (Webinare) an. Diese finden entweder live statt oder wurden im Vorfeld aufgezeichnet. Für die Durchführung der Veranstaltungen nutzen wir den darauf spezialisierten Anbieter WebinarJam/EverWebinar (Genesis Digital LLC, 7660 Fay Ave #H184, La Jolla, CA 9203, USA, Tel.: +1 (0)872 777-2727, E-Mail: ).
Für die auftragsbezogene Durchführung des Webinars übermitteln wir folgende Anmelde- bzw. Kundendaten an WebinarJam/EverWebinar:
- Vorname
- E-Mail-Adresse
- IP-Adresse
Neben der Durchführung der Veranstaltung werden diese Informationen auch dazu genutzt, im Vorfeld der Veranstaltung an den Veranstaltungstermin zu erinnern sowie im Nachgang Aufzeichnungen zur Verfügung stellen. Wenn wir Online-Veranstaltungen aufzeichnen, werden wir Ihnen das im Vorfeld transparent mitteilen und – soweit erforderlich – um eine Zustimmung bitten.
Vor, während und nach der Durchführung der Online-Veranstaltung erfasst WebinarJam/EverWebinar Statistik-Informationen zu Anmeldungen, der Teilnahmequote, der Webinardauer, der durchschnittlichen Zuschauzeit sowie der durchschnittlichen Bewertung der Veranstaltung.
Im Rahmen einer Online-Veranstaltungen haben Teilnehmer die Möglichkeit, miteinander zu chatten. Die hierbei geteilten Informationen werden ebenfalls auf dem Server von WebinarJam/EverWebinar gespeichert.
Die Rechtsgrundlage für die Datenverarbeitung bei der Durchführung von Online-Veranstaltungen Art. 6 Abs. 1 lit. b) ist die DSGVO..
**Sie können Ihre Teilnahme an einer Online-Veranstaltung jederzeit beenden, indem Sie einfach das Browserfenster schließen oder das Programm bzw. die App beenden.** Wenn Ihr Ansprechpartner die Sitzung beendet, so wird automatisch auch Ihre Sitzungsteilnahme beendet.
Der von uns für die Durchführung der Webinare eingesetzte Dienstleister ist WebinarJam/EverWebinar mit Sitz in den USA. Die USA gelten nach der EU-Datenschutzgrundverordnung (DSGVO) grundsätzlich als unsicheres Drittland. In den USA besteht grundsätzlich kein der EU vergleichbares Datenschutzniveau und insbesondere nicht dieselben Rechtsbehelfe wie in der EU gegen Verarbeitung und Zugriff auf diese Daten durch staatliche Stellen. Die Grundlage für die Übermittlung Ihrer vorgenannten Daten in die USA im Rahmen der Teilnahme an einem Webinar ist Ihre Einwilligung (Art. 49 Abs. 1 UAbs. 1 lit. a DS-GVO). **Sie können diese Einwilligung jederzeit mit Wirkung für die Zukunft widerrufen.** Dann ist die Teilnahme an dem Webinar jedoch nicht mehr möglich.
Nähere Informationen zum Datenschutz von WebinarJam/EverWebinar erhalten Sie unter und .
Ihre Rechte beim Datenschutz (Betroffenenrechte): Sie haben uns gegenüber
- das Recht auf Auskunft über die Sie betreffenden personenbezogenen Daten sowie
- das Recht auf Berichtigung,
- das Recht auf Löschung,
- das Recht auf Einschränkung der Verarbeitung und
- das Recht auf Datenübertragbarkeit sowie
- im Fall einer Verarbeitung nach Art. 6 (1) (e) und (f) DS-GVO das Recht auf Widerspruch
gegen die Verarbeitung.
Soweit Sie uns eine Einwilligung in die Verarbeitung Ihrer personenbezogenen Daten nach Art. 6 (1) (a) DS-GVO oder Art. 9 (2) (a) DS-GVO gegeben haben, können Sie diese jederzeit widerrufen, ohne dass die Rechtmäßigkeit der aufgrund der Einwilligung bis zum Widerruf erfolgten Verarbeitung berührt wird.
Sie haben das Recht auf Beschwerde bei einer Datenschutzaufsichtsbehörde.
© bull markets media GmbH
---
### [LG intern: DroneShield | intern](https://www.sharedeals.de/droneshield/)
**Published:** Juni 16, 2025
**Author:** Laura Miketta
**Content:**
# Ist das die nächste DroneShield?
# Diese 3 Aktien haben das Potential zur Kursexplosion
[](#tve-jump-19542e2027b)
- **Top-Pick 1: **Die neue DroneShield**?** Dieses Unternehmen arbeitet an einer noch jungen Militärtechnologie, die einfach zu bedienen und an jedem Ort der Welt flexibel einsetzbar ist. **Kurspotenzial +36 %**
- Top-Pick 2: **Die neue Red-Bull**? Dieser Newcomer verzehnfachte seinen Umsatz innerhalb von nur 3 Jahren und gewinnt in großen Schritten Marktanteile. **Kurspotenzial: +67 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** Dieser führende Hersteller von KI-Servern schaffte es, seinen Umsatz in den letzten Jahren wiederholt zu verdoppeln. **Kurspotenzial +51 %****
- **Top-Pick 1: **Die neue Rheinmetall**?** **Kurspotenzial +36,00 %**
- Top-Pick 2: **Die neue Red-Bull**? **Kurspotenzial: +67,00 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** **Kurspotenzial +51,00 %****
Klicke jetzt auf den Button und fordere den Aktien-Report "Ist das die nächste DroneShield" GRATIS an.
# Warum sich dieser Aktien-Report für Dich lohnt
## Unser neuer Aktien-Report enthüllt 3 Top-Picks, die aufgrund ihrer Positionierung in zukunftsträchtigen Mega-Branchen außergewöhnliche Renditechancen versprechen könnten.
## **Ein Muss für jeden, der heute die Gewinner von morgen entdecken will.**
- Trendaktien aufdecken: Diese 3 Top-Picks sind **die Hidden-Champions** an der Börse und bieten Dir aktuell noch **besonders attraktive Einstiegs-Chancen.**
- **Tiefgehende Analysen**: Mit dem Aktien-Report lernst Du das Potenzial der 3 Unternehmen kennen, deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.
- **Langfristige Wachstums-Chancen**: Du hast jetzt die Chance, frühzeitig in Top-Aktien in aufstrebenden Märkten zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern.

## Peter Wolf-Karnitschnig
## Experte für Tech- und Trendaktien
### Über den Autor
Peter Wolf-Karnitschnig verfügt über mehr als 20 Jahre Erfahrung an den internationalen Finanzmärkten. Ende der 1990er-Jahre, mitten im Technologie-Boom, stellte er sein erstes Technologie-Portfolio zusammen. Anfängliche Erfolge ließen ihn glauben, nie arbeiten zu müssen – bis die Dotcom-Blase platzte und ihn eine wertvolle Lektion über Marktzyklen lehrte.
Diese Erfahrung motivierte ihn, die Märkte noch tiefer zu verstehen. Nach seinem Studium der Internationalen Wirtschaftswissenschaften sammelte Peter umfassende Expertise im Finanzsektor, unter anderem als Berater für Fusionen und Übernahmen sowie als Investment Manager eines Private-Equity-Fonds. Hierbei entwickelte er ein besonderes Gespür für strategische Investments und nachhaltiges Wachstum.
Peter ist Autor und Trendaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# Ist das die nächste DroneShield?
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Aktien-Report "Ist das die nächste DroneShield?" - GRATIS!**
- Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial.
- Nutze Deinen Wissensvorsprung für einen rechtzeitigen Einstieg in diese 3 Wachstumsaktien.

Jetzt E-Mail-Adresse eintragen und Aktien-Report GRATIS anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [sharedeals.de – Erfahrungen und Meinungen aus der Community](https://www.sharedeals.de/sharedeals-de-erfahrungen-und-meinungen-aus-der-community/)
**Published:** September 7, 2021
**Author:** Alexander Schornstein
**Content:**
Seit über einer Dekade begeistert sharedeals.de Tausende von Börsianern. Der außergewöhnliche Erfolg und tatsächliche Millionengewinne sorgen für ungläubiges Staunen, aber auch viel Neid und Missgunst außerhalb der Community.

Unser Portal richtet sich an Aktienanleger aller Art. Alle jene, die auf der Suche nach dem "Kick" und den schnellen Gewinnen sind, aber vor allem auch solche, die ernsthaft und nachhaltig Vermögensaufbau betreiben und clevere Anlageentscheidungen auf Basis hochprofessioneller Due Diligence treffen möchten. Unsere Community und Experten, bestehend aus erfahrenen Kapitalmarktprofis und Börsenmillionären, stehen jedem Anleger mit Rat und Tat zur Seite.
Frage gerne im [Live Chat](https://www.sharedeals.de/live-chat/) nach Erfahrungen und Meinungen unserer Nutzer und Mitglieder der sehr erfolgreichen Premiumdienste.
**Echte Erfahrungen und Meinungen aus unserer Community**
**Hinweis**: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
*Ich verfolge Sharedeals seit 2016 und habe größten Respekt vor der Arbeit Ihres Teams. Der Track Record von Sharedeals – insbesondere hinsichtlich Biotech-Unternehmen – ist dabei phänomenal. (Dr. med. Christian B.)*
*Die Performance durch 6 Monate stilles Mitlesen auf SD stellt meine langjährige Börsenerfahrung weit in den Schatten. Mit Mut und genügend Cash lassen sich hier Träume realisieren. Der letzte NB im Sonderreport hat unsere Hochzeit finanziert. Vielen Dank für eure Arbeit und ein Riesen-Respekt an Hai für seine Recherchen. (Chunnybunny)*
*Einfacher kann man kaum sechsstellig kassieren. (Daniel)*
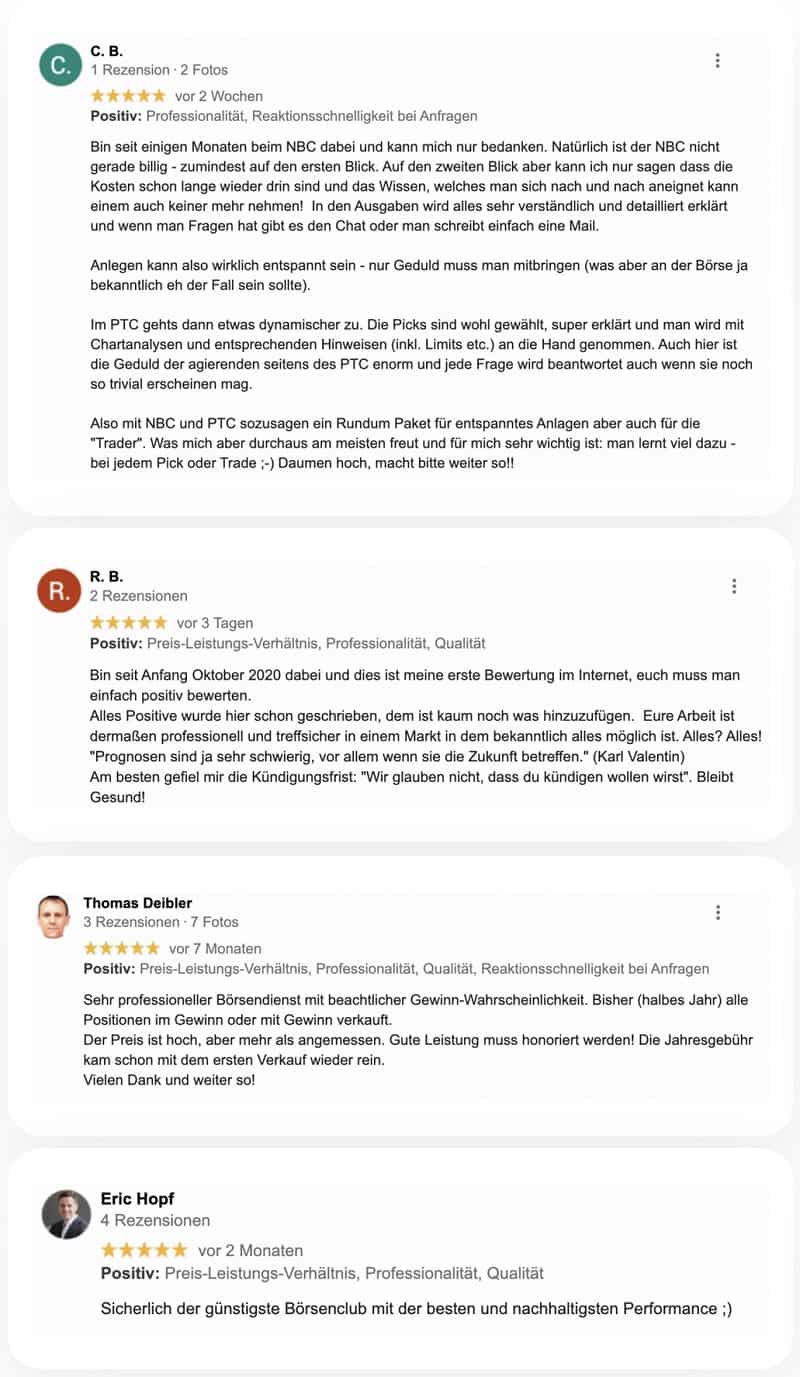
*Meine Erfahrung mit Sharedeals ist sehr gut! Ich bin voll berufstätig und habe tagsüber wenig Zeit um mich mit der Recherche von Titeln auseinander zu setzen. SD übernimmt mit ausführlichen Beiträgen eine große Arbeit und an manchen Tagen ist dann auch noch Zeit um den Live-Chat zu verfolgen. (Philip)*
*Der NBC stellt alles, was ich bisher an Research gesehen habe, bei Weitem in den Schatten, klasse, echt krass. Danke, weiter so!! (ShareWood)*
*Ich habe mir soeben die Monatsausgabe durchgelesen und muss euch vom NBC wirklich meinen Respekt zollen. Ich hätte niemals eine derart detaillierte schriftliche Ausarbeitung der Fakten erwartet. Man merkt schon nach kurzer Lesezeit, dass da wirklich Arbeitszeit und absolutes Fachwissen eingeflossen ist! Vielen Dank. (m00k)*
*Bin von den Experten im NBC sehr begeistert, da fühlt man sich bei seinen Investments sehr wohl. Danke an das ganze Team dort. (gunar\_s)*
*Wieder einmal wahnsinnig interessanter Lesestoff. Das ist jeden verdammten Euro wert. (Magic)*
*Vor SD hatte ich hin und wieder einen Treffer wie zb. Ariad, FB usw. aber seit SD hab ich es geschafft monatlich im Durchschnitt 25% zu ergattern… (Ciscofrisco)*
*Bin so wohl gestimmt, seit ich im NBC bin. Jetzt fliege ich nicht mehr jeder Börsenmücke hinterher. (Qwert)*
*Seit gut einem Jahr mit SD habe ich meinen Depotwert fast verdoppelt und dass was man hier von den Profis alles lernen kann kommt noch on top. Und das mit minimalen Zeitaufwand, da ich einen 50 Std. Job, Familie, Hobbys, Haus und Grundstück habe. NBC ist für mich entspanntes Anlegen, dank erstklassiger Recherche-Arbeit eines einzigartigen Expertengremiums. Wenn die Rendite halbwegs so bleibt, kann man sagen SD/NBC ist wie ein zeitverzögerter 6er im Lotto. (mha1724)*
*No Brainer Club sehr informativ und einzigartig, einfach nur Weltklasse, was uns Mitgliedern an Mehrwert geboten wird. (BIBUin)*
*NBC einzigartig! Klasse für sich. (JohnRambo)*
*Ihr macht einen super professionellen Job!!! Einen riesen Dank an dieser Stelle. Der Mehrwert, den wir hier bekommen, ist einsame Spitze. (Mark Schneider)*
*Chapeau, nachdem ich den Wochenreport gelesen hatte, hatte ich doch etwas Respekt die detailliertere Sonderausgabe zu verstehen, aber super verständlich geschrieben. Einfach klasse. (DidiM)*
*Diese Informationen und Einblicke sind schon einmalig!!! (bio)*
*Top Job, besser geht’s nicht. (harzardeur)*
*Habe bisher jeden von Hai/SD vorgestellten Bio im vergangen Jahr in dem ich investiert war/bin und ganz oder teilweise verkauft habe, im Plus verkauft (…) Diese Tatsache und das diese Biotech Kompetenz jetzt mit weiteren Kapitalmarktprofis wie Trader Durden, Oxy, NoAlpha und renommierten kapitalmarktnahen Ärzten wie Dr.Gonzo und Sh\_needle ergänzt wird, macht den NBC für mich zu einer einmaligen Gelegenheit, entspannt in solchen bisher fast unentdeckten Bio Value Perlen mit herausragendem Chance-/Risikoprofil zu investieren. (mha1724)*
*Der NBC (inkl. GG-Vip Club) sind für mich mit die wertvollsten Dinge, die mir passieren konnten. Ich danke euch, dass es euch gibt und ich ein Teil von dieser Community sein kann. Ich glaube, dass wir gemeinsam noch unglaublich viel bewegen können. (Miagra)*
*Ich wurde innerhalb der letzten 18-24 Monate ein großer Fan eurer Arbeit und bin deshalb auch dem NBC beigetreten. Was mir besonders gefällt, ist die häufig tiefgreifende Analyse der Werte (…) Hier wird wirklich eine sehr solide Entscheidungsgrundlage geboten, vielen Dank dafür (…) Vielen Dank für eure Arbeit, ihr werdet immer besser! (Matthias)*
*Macht weiter so, bester Club der Welt! Proud to be a member! (Hector)*
*Die Infos hier im NBC sind so gut und stets so aktuell, dass ich mittlerweile viel entspannter und zudem deutlich entschlossener Investitionsentscheidungen treffe. Vielen Dank! (redfrog96)*
*(…) habe ich selten so entspannt Börse verfolgt wie mit dem NBC. Und eure Trefferquote ist bisher echt Weltklasse. (Kamikaze)*
*Liebes NBC-Team, ich bin seit 2 Wochen Mitglied (…) ein super Dankeschön für die bisherige kurze Zeit, habe meinen Jahresbeitrag schon mehr als raus! (Kai H.)*
*Danke SD. Hab mir im Herbst mit SD-Gewinn ein Ferienhaus im schönen Tessin gekauft. (Impedanz)*
*NBC eine Gelddruckmaschine. (Franky66)*
*Nur ein kurzes Danke für imdz. Netter Gewinn von zwei kleinen Porsche und nun auch endlich mein nbc Depot deutlich im Plus. (CoinMiner)*
*Was mich echt überrascht ist, dass ich seit SD kaum noch Verlust Deals habe. (heroengine)*
*SD bietet jedem hier die Chance auf immensen finanziellen Erfolg neben der eigentlichen Tätigkeit. Auch wenn es mitunter sehr rauh hier zugeht, bin ich hierfür sehr dankbar. (LaFortuna)*
*Das Know-How im NBC WEIT über dem was ich erwartet habe (…) Bester Invest ever. (Bene)*
*NBC bis ans Lebensende. Das steht mal fest. (Franky66)*
Populär: Die sharedeals.de-Kaffeetasse
*Es gibt halt ein Menge sogenannte „Schlauköpfe“ überall, Profis denen ich vertraue habe ich erst hier gefunden. (grodata)*
*Vielen Dank an den NBC! Ihr katapultiert einen an der Börse auf ein ganz anderes Level! Danke, dass ihr euer Wissen teilt! (Kaimana)*
*Mittlerweile bin ich fast ausnahmslos in No Brainer und Goldherz Plus Aktien investiert. Lerneffekt super. Vom Dummbeutel zum Wissenden ist zwar noch ein weiter Weg, aber man wird immer besser Firmendaten richtig einzuschätzen. Übung macht halt doch den Meister. Und nach 3 ziemlich erfolglosen Börsenjahren ohne NBC und Goldherz endlich auch auf der Gewinnerspur. (elferkiller)*
*Ich nehme mir jetzt mal eine kurze Minute um euch meinen Dank auszusprechen und ein Feedback zu geben. Eure Arbeit, euer Service ist unbeschreiblich stark! Mit einem normalen IQ MUSS jeder mit dem NBC Geld verdienen. Es geht nicht anders. (Stefan)*
*NBC Performance einfach mega. (TezumBe)*
*@NBC: Ich habe gerade ein kostenloses Probeabo eines anderen Börsen-Newsletters. Dieser direkte Vergleich führt mir die NBC-Qualität noch deutlicher vor Augen. Danke für Eure fundierten Analysen und Empfehlungen auf Basis von Filings und Bewertungen statt Hoffnungen, Potientialen und Bauchgefühl. Danke für von mehreren Experten geprüfte Empfehlungen statt Einzelmeinungen. Danke für eine klare und sachliche Sprache in gelungenem Layout anstatt ausufernden Jubeltexten in grellen E-Mails. Danke für die direkten Kontaktmöglichkeiten und schnellen Antworten. Bitte macht weiter so! (nugget)*
*Also ich hab ja seit knapp 9 Monaten still und leise hier mitgelesen, seit gestern im NBC (…) Wahnsinn, was da geboten wird! (…) Bin schwer begeistert von dem Know-how! (TripleT)*
*Bin gestern Mittag dem Club beigetreten und hab dann gleich mal 50% gemacht, danke. (AC81)*
*Ich kann jedem, der sich für den NBC oder den Goldherz VIP Club interessiert, wärmstens empfehlen, diesen Schritt zu gehen. Es sind wirklich absolute Vollprofis, die akribisch daran arbeiten, den Mitgliedern die bestmöglichen Ideen und Unterstützung zu liefern, um sie zu erfolgreichen Anlegern zu machen. (Mark Schneider)*
*Ich muss jetzt auch nochmal schleimen: Die Community von Sharedeals und der NBC sind sowohl menschlich als auch finanziell ein echter Glückstreffer für mich. (Schreiadler)*
*Überhaupt großes Dankeschön dem ganzen NB-Team für die vielen toll recherchierten NB's, die zur Zeit alle knallen. Schon 200k Gewinn und noch weitere Gewinnchancen offen. (311280)*
*Cashquote Depot > 50%...Depot locker verdoppelt dank NBC. (Pinguin)*
*ISEE ... hab mal 1,5K für 6$ raus ... wie MEGA ist das nach 350% ... kann mich richtig dran gewöhnen. (Miagra)
*NBC das Geilste was mir passieren konnte. (Recki)*
*(...) war mir ein monetäres Vergnügen, danke NBC! (Quadenstein)*
*(...) mein Gott (Hai) seid ihr gut .... unglaubliche Trefferquote. (Miagra)*
*Während man sich bei anderen Börsenbriefen fühlt, als würde man auf 'nem ollen Holzkahn durch die raue See der Aktienanlagen schippern, kommt man sich im NBC vor wie auf einem Atomeisbrecher... (Katja)*
*Freue mich schon auf 2020 mit dem besten Börsenclub der Welt. (Zacapa)*
*NBC: Kann ich jedem empfehlen...So gibt es die Möglichkeit mehr aus seinem Leben zu machen... (SenatorDoc)*
*Ich komme aus dem Staunen nicht mehr raus, seit August im NBC, noch kein Vollprofi, einfach an das gehalten was geraten wurde und zack könnte ich mir gerade mal mit den paar Werten einen gut ausgestatteten Golf kaufen vom Gewinn! Danke NBC. (TripleT)*
*Unfassbar... NBC ... Heute alleine fast 100k aufgebaut, absolutes ATH vom Depot... Danke. (t-baer)*
*Wahnsinn, was hier geboten wird... (BIBUin)*
*Juniordepot meiner Tochter. Seit 2019 nur NBs aus dem NBC gespielt. Danke an die Experten. (Chunnybunny)*
*Euer Content ist grandios. (Kanor)*
*Chapeau dafür, den NBC zu gründen, dafür werden dir viele dankbar sein. Du hättest auch "alleine" reich werden können, aber hast dich entschieden, andere teilhaben zu lassen. (Horestes)*
*Einzigartig der NBC und somit auf dem Weg eine Legende zu werden. Im deutschen und internationalen Börsenhimmel. (Hector)*
*@ NBC Gremium, herzlichen Dank für eure tolle Arbeit und diesen einmaligen Dienst!!!!! (Mark Schneider)*
*Großartige Arbeit, dickes Dankeschön! Es ist die Mischung aus Recherche, Wissensvermittlung und klaren Ansagen welche ich sehr schätze. (micmac)*
*Jeden Tag Silvester im NBC! (Horestes)*

Mitglieder des No Brainer Clubs drücken regelmäßig ihre Begeisterung aus
*No Brainer Club einfach immer wieder unfassbar. (Mirko)*
*NBC - sehr stark, eins ums andere mal. (JohnRambo)*
*Als Mitglied des NBC steht man an der Spitze der Nahrungskette, was das Geldverdienen mit Biotechs angeht...Fakt! Die Aufbereitung der Neuvorstellungen & die Updates in den Wochen-&Monatsreports sind an Professionalität kaum zu übertreffen! Aber auch der sharedeals-chat ist absolut top, bzgl. dem Austausch von Fachwissen & Aktientipps zwischen Profis, Semi-Profis und Börsen-Rookies! SD und der NBC sind das NON PLUS ULTRA, wenn man mit Aktien ein Vermögen aufbauen oder es vergrößern will! (Franzi Franz via Google)*
*Kompetente Leute, top Produkte. Allen voran der NBC mit extremst gutem Stock Picking auf Basis von Profi-Research. (J B via Google)*
*Mit dem NoBrainerClub bekommt man einzigartige Werkzeuge und Aktientipps an die Hand, mit welchen man seine Gewinne absolut optimieren kann. (TimmW124 via Google)*
*Einfach geniale Mannschaft, Lerneffekt super wenn man sich mit Börse beschäftigt. Hintergrundbeleuchtung top, besser kann man nicht an die Hand genommen werden. Jetzt wird man "langsam" selber zu einem guten Investor, MM und Geduld lohnt sich immer. (Michael Kunth via Google)*
*Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis! Besonders hervorzuheben ist der NBC, der die Mitglieder zur finanziellen Freiheit führen wird/ schon geführt hat. (Niklas via Google)*
*Ich bin total begeistert von der Qualität von sharedeals und der Art und Weise wie dort das Profibörsenwissen mit uns Usern geteilt wird. Ich kann von mir behaupten, dass ich in den vergangenen 2 Jahren hier mehr gelernt habe als in Eigenregie und zig anderen Börsenblättern wie in den vergangenen 35 Jahren an der Börse. (Michael Morcolla)*
*Seit einigen Jahren bin ich begeisterter Leser und seit über einem Jahr Mitglied im Club (...) Hier bekommt jeder unbezahlbare Informationen und ich kann mir kaum vorstellen, dass es nochmal einen Club mit dieser Trefferquote irgendwo gibt. Hier werden Millionäre gemacht, lesen, lernen und wirklich geldbringend investieren. Für sowas gibt es eigentlich keinen gerechten Ausdruck, selbst sowas wie MEGAAFFENGEIL wird dem, was Ihr da geboten bekommt nicht gerecht. Ich bin dankbar, dabei zu sein ... Millionen Sterne. (S. P. via Google)*
*Das ist mit Abstand die beste Fachkompetenz, die es auf dem Markt gibt, einfach top. (Christoph Helmke via Google)*
*Bester Börsenclub, den es gibt. Deutschland- und vielleicht weltweit einzigartige Trefferquote mit Ansage. Wer lernen und kassieren will ist hier richtig. Man muss es aber eben auch wollen. (Sebastian Kleber via Google)*
*Absoluter Hammer, Beratung, Hintergrundinfos und Erfolgsquote. (Angelo Romanin via Google)*
*Auch ich möchte mich einmal herzlich für eure sensationelle Arbeit bedanken (...) Es ist doch alles andere als selbstverständlich, dass solch Wissen mit anderen geteilt wird. (sabine65)*
*No Brainer Club bester Club der Welt. (Fruchtchen)*
*Trefferquote und Expertise wirklich beeindruckend (...) Auch im NBC gab es schlechtere Zeiten, aber letztlich liefen bisher alle Aktien... (trader\_joe)*
*Warum ich im NBC bin? Ich muss mir einfach nur mein aktuelles Depot anschauen. Von 14 Werten sind 2 im roten Bereich. NBC: 100% grün. Nicht-NBC: 100% rot. (LaFortuna)*
*NBC mit wunderbarer Entwicklung. Sehr glaubwürdig, nachvollziehbar, professionell und rational. Großartig.* (Fruchtchen)
*@Gremium: Einfach überwältigend! Eure Profitipps wenn alle außerhalb NBC gefühlt in Panik verfallen. (...) hier lernt man fürs (Börsen)leben. Danke.* (buyandsell)
*Mit dem NBC gehts steil bergauf! Danke an das ganze Team. (Rocket)*
*Hier einzutreten war eine meiner besten Entscheidungen. (WillowCreek)*
*Am 4. Handelstag nach NBC-Beitritt schon fast 2 Jahresbeiträge raus OHNE catb dazu zu zählen, die ich auch sonst gehabt hätte. (BioBull83)*
*Ich will hier nur kurz Danke sagen. Dank NBC ist mein Depot schon wieder 30% höher als zu Vor-Corona-Zeiten. (CoinMiner)*
*Gerade mal durchkalkuliert, was bei den im Mitgliederbereich veröffentlichten abgeschlossen Investments (einschließlich der paar Verlusttrades und 20% Abschlag auf den PP) kassiert wurde, wenn einfach zur vorgegebenen Range gekauft hätte - Ergebnis: zutiefst beeindruckend. (ChartGuru)*
*Großes, großes Lob an den NBC und all seinen Gremiums Mitglieder. Allen voran NoAlpha / Hai. Depot schon längst höher als vor dem Corona Crash. Man lernt durch euch so dermaßen viel. Allein das wäre der Preis schon Wert. Die Picks sind wie immer große Klasse. Einfach nur Danke. (No10)*
*Habe jetzt nur 7 Aktien im Depot, alle sind grün. Sowas hatte ich noch nie. Danke NBC. (Water)*
*Besser gehts nicht mehr, alles knallt (...) Auf euch ist Verlass. (Dani73)*
*Dank NBC baue ich demnächst. Gerade bin ich sehr traurig, dass ich euch bei der Weihnachtsfeier nicht persönlich treffen durfte, aber ich danke euch von tiefsten Herzen für eure Leistung. (Fruchtchen)*
*Dieser NBC ist nicht normal. Wahnsinns Arbeit! Hut ab! (trader\_joe)*
*Wahnsinn, der NBC! Diese unfassbare Trefferquote ist wirklich einzigartig. (Jordan\_Belfort)*
*Vielen Dank für ARPO (und alles andere)! Unfassbar, seit August letzten Jahres dabei und schon richtig fett Gewinne gemacht! Unfassbar der NBC! Vorher nur Verluste, jetzt mit Euer Hilfe diese ausgeglichen und richtig gut vorne! Ehrliches DANKE! (TripleT)*
*Ich habe mich hier vor vier Tagen hier angemeldet und über Nacht schon meine ersten 100% eingefahren. Besser kann es nicht laufen (...) Der Jahresbeitrag ist nach vier Tagen schon locker wieder drin. Danke und weiter so! (Dominic36)*
*Einfach unfassbar diese Trefferquote! Man kann es gar nicht oft genug sagen! (Luxi)*
*Langsam bleibt mir die Spucke weg. DANKE an N B C. (LaFortuna)*
*Danke ..Danke...Danke...es ist bald in Worte nicht mehr auszudrücken, was das Team hier die letzten Monate abgeliefert hat. (ALL IN)*
*WAAHNSINNN Ich werd verrückt - alles geht auf im No Brainer Club. Mein erster 6stelliger Gewinn - DANKE DANKE DANKE, No Brainer Club Ihr seid sowas von der HAMMER!!!!! (Mirko)*
*NBC unbezahlbar! ..dann wird immer noch nach Rabattcode gebettelt. No Brainer Club ihr seid die Besten. (BIBUin)*
*NBC weltweit unschlagbar (...) Fehlerquote im NBC ist null. Das gibt es nur einmal auf diesem Planeten. (IBC)*
*Kurz gesagt: Ein Team von Börsenprofis liefert dir einen Informationsvorsprung; verankert in der NBC-Strategie, ist dieser unbezahlbar (...) (Robert L. via Google)*
*Einfach wahnsinn, wie das Team mein Leben verändert hat. Zuerst war ich aufgrund des doch für Normalverdiener hohen Preises skeptisch. Die Bilanz nach über einem Jahr fällt allerdings fantastisch aus und ich halte den Preis nun für angemessen, bzw. für viel zu niedrig. Man wird durch jede Phase des Marktes geführt, egal ob Krise oder Bullenmarkt. Es ist sicher kein klassischer Börsenbrief, sondern man wird mit der Zeit, Eigeninitiative vorausgesetzt, selbst zum Börsenprofi geschult. Die Trefferquote der Aktienauswahl ist gigantisch; nahezu 100 %, wenn man sich an die Angaben hält. Ich bin mir sicher: Es gibt einfach nichts Vergleichbares auf dem Markt! Vielen Dank. (Erich H. via Google)*
*Feedback eines NBC-Neulings nach einigen Wochen: Was für mich neben der Academy und den Aktientipps vor allem von Mehrwert ist, sind die konkreten Empfehlungen, wenn es darauf ankommt. Konkrete Beispiele (ohne dass ich investiert gewesen wäre) sind No Alphas Hinweis bei \*zensiert\* ("dass mir keiner mehr kauft! Wir verkaufen"; der Input während steigender Kurse bei \*zensiert\* ("wir verkaufen nun stückweise") oder das "Gogogo" beim \*zensiert\*-Kursrutsch (...) Diese Sicherheit und unmittelbare Hilfe im Chat bei vielleicht auch mal nervigen Rückfragen der Mitglieder ist für mich ein sehr überzeugender Faktor für den NBC. (Quastenflosser)*
*Sehr professioneller Börsendienst mit beachtlicher Gewinn-Wahrscheinlichkeit. Bisher (halbes Jahr) alle Positionen im Gewinn oder mit Gewinn verkauft. Der Preis ist hoch, aber mehr als angemessen. Gute Leistung muss honoriert werden! Die Jahresgebühr kam schon mit dem ersten Verkauf wieder rein. Vielen Dank und weiter so! (Thomas D. via Google)*
*Das Sharedeals-Team liefert eine extrem gute Arbeit ab, und der No Brainer Club ist seine Gebühr um ein Vielfaches wert, großes Lob an dieser Stelle! Nutzer müssen allerdings in der Lage sein, mit einem direkten Umgangston und einem hohen Informationsfluss klarzukommen. (Maximilian W. via Google)*
*Bin seit ca. 2 Monaten als stiller Mitleser dabei und kann nur Positives berichten. Absolut kompetente und hilfreiche Analysen der vorgestellten Biotech-Werte. Und das beste ist, man lernt täglich dazu, die Lernkurve ist exorbitant! Dadurch können auch Börsenneulinge die Empfehlungen in positive Ergebnisse für sich umsetzen. Persönlich habe ich den Jahresbeitrag und sogar wenig mehr wieder reinholen können. (FrankP72 via Google)*
*Hallo, wollte mich mal kurz melden und ein dickes Lob posten. Ich bin jetzt noch keinen Monat dabei und habe schon meinen Mitgliedsbeitrag für die nächsten Jahre wieder raus. Bin begeistert von allem und wie es hier so läuft. Danke für eure Mühe und die ganze Arbeit (...) Dem No Brainer Club beizutreten war die beste Entscheidung meines Börsenlebens. (tl2908)*
*Ich kann das nur bestätigen. Was hier betrieben wird, ist absolut das Beste, was ich je erlebt habe. (Pirinha)*
*Ich bin seit ca. einem halben Jahr dabei und kann nur sagen, meine anfängliche Skepsis hat sich in Vertrauen umgewandelt, denn auch ich habe so meine Erfahrungen mit anderen gemacht. An dieser Stelle vielen Dank für die hervorragenden Tipps. Von dem Beitrag muss man hier nicht sprechen, dann über die hervorragenden Aktienempfehlungen holt man sicher sehr viel mehr rein oder raus, je nachdem wie man das sehen will. (Edwin H. via Google)*
*Eines kann man mit Sicherheit sagen: Der NBC ist kaum in Worte zu fassen. Es ist unglaublich, wieviel Wissen und Erfahrung das gesamte Gremium mit sich bringt! (Dominic S. via Google)*
*Hoch professionelle Expertise für Langzeitinvestment, aber auch kurzfristige Tradingvorschläge. Ich bin im dritten Monat der No Brainer Club Mitgliedschaft und bin überaus zufrieden. (Wolfgang K. via Google)*
*Der NBC ist der erste Klub, wo man mit mehr Geld herauskommt als wie man reingeht. Völlig Irre! (Burns)*
*Sicherlich der günstigste Börsenclub mit der besten und nachhaltigsten Performance (...) (Eric H. via Google)*
*Ich bin vom NBC sowie deren 2 Hauptmoderatoren "No Alpha" und "Hai" mehr als überzeugt. Nach bereits 3 Monaten hat sich mein Börsen/Biotechwissen vervielfacht, was bereits den Beitrag im NBC rechtfertigt! Dazu kommt, dass ich trotz einiger Fehlentscheidungen (die auf meiner / Unerfahrenheit basierten) in der kurzen Zeit 28% Rendite erzielen konnte! Wo sonst ist das möglich? Jungs ihr macht einen Wahnsinns Job (...) (Julian M. via Google)*
*Bin jetzt erst seit August dabei und wollte euch auch mal loben. Was hier geboten wird, ist echt top und einmalig. Das Einzige, worüber ich mich bislang persönlich manchmal ärgere, ist nicht genug in bestimmte NBs investiert zu haben. (Léctar)*
*Als absoluter Börsenanfänger war ich ehrlicherweise am Anfang etwas skeptisch dem NBC beizutreten. Im Nachhinein war es das Beste was ich machen konnte. Allein das Börsen Knowhow und die vorhandene Erfahrung (z.B Risiko und Money Management), die dort vermittelt wird, ist unbezahlbar und hat mich vor dem ein oder anderen Total Desaster bewahrt (WDI). Vor allem aber die wirklich professionelle und umfangreiche Due Diligence zu den monatlich vorgestellten Aktien ist Weltklasse. Das Einzige, was ich bereue ist, nicht schon von Anbeginn des NBC dabei zu sein! (Kilian Junghanns via Google)*
*Ich habe lange gezögert den Mitgliedsbeitrag zu bezahlen, habe mich aber nach einer Fehlinvestition entschlossen lieber mein Geld hier anzulegen als nochmal an der Börse zu verzocken. (...) Nach nur einem Monat habe ich den Mitgliedsbeitrag (und meine Kursverluste) wieder rein geholt und unglaublich viel gelernt. Ich freue mich auf das restliche Jahr und das einzige was ich wirklich bereue ist mein Zögern. Ihr macht einen super Job! (Ralf Kater via Google)*
*Woran man erkennt, dass man im NBC ist: Wenn die Ehefrau beim Blick ins Depot fragt, ob das auch alles legal ist… (DKK1)*
*Parallel zum Lernfaktor bekommt man eine Expertise von Aktien, welche einmalig ist. Hatte schon viele wirklich teure Börsenbriefe abonniert, aber was der NBC liefert, ist mit Geld nicht aufzuwiegen. Ich bin seit über zwei Jahren dabei, nicht immer waren die Märkte in dieser Zeit schwungvoll wie jetzt und trotzdem konnte ich sehr gut profitieren. Weiter so!! (Goldie via Google)*
*Überhaupt kein Vergleich zu irgendwelchen Börsenbriefen (...) Die Kosten der NBC Mitgliedschaft, was ein Rundum-Paket ist, sind vermutlich nur symbolisch. Meiner Meinung nach nicht bezahlbar eines von 1000 Mitgliedern sein zu dürfen! (Kai H. via Google)*
*Für mich ist es immer noch ein Rätsel (wird es vermutlich auch bleiben), wie treffsicher "Hai" agiert (...) Ich danke dem ganzen! (NBC) Team für die überragende professionelle Arbeit. (Frank W. via Google)*
*Ich staune nicht mehr, ich bin nur noch völlig von den Socken, was hier für Experten herumtigern. Chapeau! (urodoc)*
*Konnte eine schöne Summe spenden dank meiner Gewinne durch den NBC. Ist Euer Verdienst, vielen Dank (...) Ihr seid einfach unglaublich. (klawil)*
*Wollte nochmal sagen, dass ich sehr happy über meine Entdeckung von SD bin und noch mehr über den Beitritt in den NBC, eine wahre Bereicherung!! (SCHansmann)*
*So endlich 6stellig. Bin im April eingestiegen und jetzt 100% vorne. Danke NBC. Kapitalaufbau ohne Stress So soll es sein. (Teddy1975)*
*Für mich persönlich ist SD/NBC eine große Bereicherung meines beruflichen und privaten Lebens und abgesehen vom unglaublichen Fachwissen eines Hais, NoAlphas, Harrys, Dr. Gonzos, Sh.needles, Venturecapxs und (hoffentlich sehr bald wieder!) Oxys, die das hier alles ermöglichen, lese ich gerne die Beiträge jedes Einzelnen. (Panto)*
*Also Leute, ich bin jetzt fast auf den Tag genau 1 Jahr dabei. Am Anfang habe ich viele Fehler gemacht: Gewinne nicht mitgenommen, oder zu früh wieder nachgebaut. Es hilft ungemein ein Trading-Tagebuch zu führen und die Ausgaben sowie die Akademy mehrmals zu lesen. Mein Depot ist mittlerweile 6stellig und ich kann nur sagen, dass das Gremium und einige Andere hier einen tollen Job machen. Geduld zahlt sich meistens aus. (Pia)*
*Der NBC hat meine Erwartungen deutlich übertroffen. Dank euch hatte ich als absoluter Börsenneuling in einem Jahr knapp 150% Rendite. Natürlich hatte ich auch einen relativ glücklichen Zeitpunkt für den Börseneinstieg, aber mit einer solchen Performance habe ich trotzdem nicht gerechnet. Und neben der reinen Performance muss auch das Wissen, was ihr weitergegeben habt unbedingt berücksichtigt werden. (Torsten K. via E-Mail)*
*@Hai @NoAlpha @CentTrader ich will an dieser Stelle ein riesengroßes „DANKE“ an Euch und dem NBC sagen. Ihr seid die Geilsten! Bin so happy Euch gefunden zu haben. Durch Eure Hilfestellungen und unglaublich wertvollen Beiträge und Tipps kann ich mir (Dummy) doch noch ein Polster für meine baldige Rente aufbauen. Zu dumm, dass ich nicht schon vor Jahren mit Aktien und Börse anfangen konnte. Aber besser spät als nie! (Eenoy)*

sharedeals.de-Experten werden regelmäßig mit leckeren Geschenken überhäuft
**Noch nicht dabei? [Starte Dein Börsenabenteuer jetzt mit sharedeals.de](https://www.sharedeals.de/sdp-aktien-community/)!**
---
### [Biotech Insider Anmeldung Blog](https://www.sharedeals.de/biotech_insider_blog/)
**Published:** Juli 8, 2025
**Author:** Sabrina Mergner
**Content:**
## ****Biotech-Expertise frei Haus: Sichere Dir Deine wöchentliche Dosis Investment-Chancen!****
Insert ImageInsert Content Template or Symbol
Toll, dass Du Dich für meinen Newsletter Biotech Insider interessierst. Hier erwarten Dich:
- **Aktuelle Marktanalysen:** Ich halte Dich über die neuesten Trends und Entwicklungen im Biotech-Sektor auf dem Laufenden. Welche Aktien zeigen Potenzial? Wo gibt es spannende Einstiegsmöglichkeiten? Meine Analysen helfen Dir, informierte Entscheidungen zu treffen.
- **Hintergrund-Wissen:** Ich teile exklusive Informationen über Unternehmen, die an der Spitze der Biotechnologie stehen und Dir lukrative Investmentchancen bieten, die ich gerne mit Dir teile.
- **Exklusive Einblicke:** Bleib informiert über bevorstehende IPOs, Übernahmen und wichtige Ereignisse, die den Markt beeinflussen könnten. Mit dem Biotech Insider verpasst Du keine wichtigen Entwicklungen mehr!
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or Symbol
**Seitengruppe:** Landing Page - Lead Gen
---
### [xxx](https://www.sharedeals.de/anmeldebestaetigung-nb/)
**Published:** Juli 2, 2025
**Author:** Sabrina Mergner
**Content:**
### Herzlichen Glückwunsch,
### das hat geklappt!
Du hast erfolgreich die Benachrichtigungsfunktion für unsere Aktienenthüllung am Montag, den 07.07 aktiviert.
Wir freuen uns, dass Du dabei bist.
Bis dahin alles Gute und viel Erfolg!
Deine sharedeals.de-Redaktion

[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten, IR
---
### [xxx](https://www.sharedeals.de/anmeldebestaetigung-e/)
**Published:** Juli 2, 2025
**Author:** Sabrina Mergner
**Content:**
### Herzlichen Glückwunsch,
### das hat geklappt!
Vielen Dank für Deine Bestätigung.
Du wirst unseren Newsletter *SD Insider* erhalten.
Wir freuen uns, dass Du dabei bist. Viel Spaß beim Lesen.
Bis dahin alles Gute und viel Erfolg!
Deine sharedeals.de-Redaktion

[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten, IR
---
### [LG extern: Advertorial Biotech | Abnehm-Pille](https://www.sharedeals.de/abnehm-pille/)
**Published:** Februar 17, 2025
**Author:** Philipp Varesi
**Content:**
**Die 200 Milliarden Dollar-Pille: Diese Innovation kann der Durchbruch in der Adipositas-Behandlung sein** \[tcb-script\] // JavaScript-Code, um das aktuelle Datum zu erhalten und in die HTML-Seite einzufügen function aktualisiereDatumAnzeige() { var heute = new Date(); var options = { weekday: 'long', year: 'numeric', month: 'long', day: 'numeric' }; var formatiertesDatum = heute.toLocaleDateString('de-DE', options); document.getElementById('datumAnzeige').textContent = formatiertesDatum; } // Aktualisiere das Datum bei Seitenladung window.onload = function () { aktualisiereDatumAnzeige(); };\[/tcb-script\]
Advertorial | Autor Maximilian Ruth, Chefanalyst des No Brainer Clubs
Mehr als 1 Milliarde Menschen weltweit leben derzeit mit Adipositas. Das entspricht etwa einem von acht Menschen oder 12,5% der Weltbevölkerung. Die Prognosen für die Zukunft sind düster:
• Bis 2025 wird erwartet, dass die globale Adipositas-Prävalenz bei Männern 18% und bei Frauen über 21% erreichen wird.
• Bis 2030 wird prognostiziert, dass eine Milliarde Menschen weltweit von Adipositas betroffen sein werden, darunter jede fünfte Frau und jeder siebte Mann.
• Für 2035 wird vorhergesagt, dass 51% der Weltbevölkerung übergewichtig oder adipös sein werden.
Diese Zahlen verdeutlichen, dass Adipositas zu einem globalen Gesundheitsproblem geworden ist, das nicht nur Industrieländer betrifft. Besonders besorgniserregend ist der schnelle Anstieg in Ländern mit niedrigem und mittlerem Einkommen sowie in kleinen Inselstaaten.
**Der Traum kann Wirklichkeit werden: Die Wunderpille gegen Übergewicht!**
Die Weltgesundheitsorganisation (WHO) hat das Ziel gesetzt, den Anstieg der Adipositas-Prävalenz bis 2025 zu stoppen. Allerdings zeigen die aktuellen Trends, dass die meisten Länder dieses Ziel wahrscheinlich verfehlen werden. Wie schön wäre da eine Wunderpille gegen Übergewicht?
Dieses Medikament würde das Leben über einer Milliarde Menschen verlängern, verbessern und glücklicher machen. Dieses Medikament würde jedes Jahr hunderttausende Leben retten.
Dieses bahnbrechende Medikament wird nicht nur Leben retten, sondern auch die Gesundheitskosten drastisch senken. Laut den Centers for Disease Control könnten allein die USA insgesamt bis zu 173 Milliarden Dollar jährlich an Medicare- und Medicaid-Kosten einsparen.
**Die Dimensionen dieses medizinischen Durchbruchs sind schlicht atemberaubend.**
Experten sagen ein beispielloses Wachstum im Adipositas-Markt voraus:
• Bloomberg News schätzt den Markt bis 2030 auf 150 Milliarden Dollar.
• Die Barclays Bank geht sogar von 200 Milliarden Dollar aus.
• Morgan Stanley erwartet 250 Millionen Verschreibungen pro Jahr bis 2030.
Die Nachfrage soll um unglaubliche 8.595 % in den nächsten 7 Jahren steigen. Kein Wunder, dass die gesamte Pharmaindustrie in einen regelrechten Goldrausch verfallen ist. Pfizer, Johnson & Johnson, Eli Lilly, Glaxo und Novo Nordisk – alle investieren massiv in diesen Bereich.
[Wie Sie 2025 maximal von der revolutionären Entwicklung im Pharma-Sektor profitieren können, erfahren Sie im aktuellen Report: 'Die 200-Milliarden-Dollar-Pille'. Diese Innovation könnte mehr Millionäre schaffen als das Internet! Jetzt direkt GRATIS anfordern.](#tve-jump-19509004486)
**Ein Durchbruch in der Adipositas-Behandlung könnte der größte Biotech-Gewinn sein.** Diese Entwicklung kann nicht nur Patienten, sondern auch Unternehmen, Länder und Regierungen weltweit verändern.
Mit diesen beeindruckenden Zahlen und Prognosen im Hinterkopf wollen wir nun einen genaueren Blick auf die Ursprünge dieser medizinischen Revolution werfen.
**Die Revolution der Adipositas-Behandlung: Die Entdeckung einer „Nebenwirkung“**
Im Jahr 2005 begannen Wissenschaftler von Novo Nordisk in Dänemark mit der Entwicklung einer neuen Diabetes-Behandlung. Ihr Ziel war es, ein Medikament zu entwickeln, das einmal wöchentlich verabreicht werden konnte, um den Blutzucker zu kontrollieren. Das Ergebnis war Ozempic, das im Dezember 2017 in den Vereinigten Staaten zugelassen wurde. Doch die Wissenschaftler entdeckten eine unerwartete „Nebenwirkung“: Patienten, die das Medikament einnahmen, verloren zwischen 15 und 20 % ihres Körpergewichts.
*„Fettleibigkeit ist bald ein alter Hut.“ – The Atlantic*
Diese Entdeckung löste einen Wettlauf in der Pharmaindustrie aus, um konkurrierende Medikamente zur Gewichtsreduktion so schnell wie möglich auf den Markt zu bringen.
**Eine neue Klasse von Medikamenten ist entstanden**: **Die Adipositas-Pille**
Diese neuen Medikamente zur Gewichtsabnahme gehören zu einer Klasse von Arzneimitteln namens „Glucagon-like peptide-1 agonists“, kurz GLP-1. Sie haben das Potenzial, die Behandlung von Fettleibigkeit zu revolutionieren, und könnten weitreichende Auswirkungen auf die öffentliche Gesundheit und die Wirtschaft haben.
GLP-1-Agonisten stimulieren die Produktion von Inkretin, einem natürlich vorkommenden Hormon, das für ein Sättigungsgefühl sorgt, ganz wie nach einem Thanksgiving Dinner. Inkretin wirkt auf zwei Ebenen:
1\. Im Magen: Es verlangsamt die Entleerungsgeschwindigkeit des Magens, was zu einem länger anhaltenden Sättigungsgefühl führt.
2\. Im Gehirn: Es sendet Signale an den Hypothalamus, den Teil des Gehirns, der die Hungersignale steuert, und reduziert so das Hungergefühl und das Verlangen nach Nahrung.
**Beeindruckende Ergebnisse**
Eine aktuelle Phase-3-Studie der FDA (der amerikanischen Gesundheitsbehörde) zeigt, dass ein neues GLP-1-Medikament das Körpergewicht um erstaunliche 22 % reduziert hat.
Beispiel: Ein amerikanischer Erwachsener mit durchschnittlicher Größe gilt laut CDC als fettleibig, wenn er oder sie 101,5 kg wiegt. Eine Gewichtsreduktion um 22 % würde bei dieser Person einen Gewichtsverlust von 22 kg bedeuten!
„Kein Medikament gegen Fettleibigkeit hat jemals sicher einen solchen Unterschied gemacht.“ – Wall Street Journal
Das New England Journal of Medicine berichtet, dass diese Medikamente „eine erhebliche und anhaltende Verringerung des Körpergewichts“ zeigen.
**Wirtschaftliche und gesundheitliche Auswirkungen von Fettleibigkeit**
Die weltweite Zunahme von Adipositas stellt ein gravierendes Problem dar, das weitreichende Folgen für Gesundheit, Wirtschaft und Gesellschaft hat. Bis 2035 werden voraussichtlich über 4 Milliarden Menschen – mehr als die Hälfte der Weltbevölkerung – übergewichtig oder adipös sein. Dies führt zu einem erhöhten Risiko für schwerwiegende Krankheiten wie Herz-Kreislauf-Erkrankungen, Diabetes und bestimmte Krebsarten.
Die wirtschaftlichen Auswirkungen sind ebenfalls alarmierend: Bis 2035 könnten die jährlichen Kosten auf über 4 Billionen US-Dollar ansteigen, was etwa 3% des globalen BIP entspricht.
**[Wie Sie 2025 maximal von der revolutionären Entwicklung im Pharma-Sektor profitieren können, erfahren Sie im aktuellen Report: 'Die 200-Milliarden-Dollar-Pille'. Diese Innovation könnte mehr Millionäre schaffen als das Internet! Jetzt direkt GRATIS anfordern.](#tve-jump-19509004486)**
**Fettleibigkeit & Übergewicht: Ein globales Problem**
Insgesamt gibt es 105 Länder mit einer Fettleibigkeitsrate von über 20 %.

Die medizinischen Kosten für einen Erwachsenen, der an Fettleibigkeit leidet, sind pro Jahr um 1.861 Dollar höher als die medizinischen Kosten für einen Menschen mit gesundem Gewicht.
**Gründe für die hohen Kosten:**
• höheres Risiko für Herzkrankheiten
• erhöhte Schlaganfallgefahr
• häufigeres Auftreten von Typ-2-Diabetes
• erhöhtes Risiko für bestimmte Krebsarten
Morgan Stanley sagt voraus, dass diese neuen Medikamente „das Risiko von Herzinfarkten, Schlaganfällen und kardiovaskulären Todesfällen um 27 % senken werden“.
**Mögliche Auswirkungen der Abnehm-Pille:**
• Rettung von hunderttausenden Leben jährlich
• erhebliche Kosteneinsparungen für Gesundheitssysteme weltweit
• Erhöhung der Lebensqualität von übergewichtigen Personen rund um den Globus
Die Entwicklung von GLP-1-Agonisten zur Behandlung von Fettleibigkeit markiert einen Wendepunkt in der medizinischen Geschichte. Diese Medikamente haben das Potenzial, Millionen von Menschen zu einem gesünderen Leben zu verhelfen und gleichzeitig erhebliche wirtschaftliche Auswirkungen zu haben.
**Die Entwicklung von effektiven Medikamenten zur Gewichtsreduktion könnte eine milliardenschwere Chance darstellen:**
• Goldmann Sachs: Der weltweite Markt für die Behandlung von Fettleibigkeit könnte bis 2030 auf 130 Milliarden Dollar anwachsen.
• Morgan Stanley: Der weltweite Markt für Medikamente zur Behandlung von Fettleibigkeit wird bis 2030 von 77 Milliarden Dollar auf 105 Milliarden Dollar steigen. Am oberen Ende sind es 144 Milliarden Dollar.
[Jetzt GRATIS-Report kostenlos abrufen: Die 200-Milliarden Dollar-Pille](#tve-jump-195050c3f7a)
Wie Sie 2025 maximal von der revolutionären Entwicklung im Pharma-Sektor profitieren können, erfahren Sie im aktuellen Report: "Die 200-Milliarden-Dollar-Pille". Diese Innovation könnte mehr Millionäre schaffen als das Internet!
**Jetzt kostenlos per E-Mail anfordern!**

Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
# [Datenschutz](https://www.sharedeals.de/datenschutz) | [Haftungsausschluss](https://www.sharedeals.de/haftungsausschluss/) | [Impressum](https://www.sharedeals.de/ueber/)
**Seitengruppe:** Landing Page - Lead Gen, NBC
---
### [3 Top Picks 2025 | MGID](https://www.sharedeals.de/3-top-picks-2025-mgid-desk/)
**Published:** Juni 20, 2025
**Author:** Sabrina Mergner
**Content:**
# 3 Top-Picks 2025:
# Diese Aktien haben das Potential zur Kursexplosion
[](#tve-jump-195952e2513)
- **Top-Pick 1: **Die neue Rheinmetall**?** Dieses Unternehmen arbeitet an einer noch jungen Militärtechnologie, die einfach zu bedienen und an jedem Ort der Welt flexibel einsetzbar ist. **Kurspotenzial +36 %**
- Top-Pick 2: **Die neue Red-Bull**? Dieser Newcomer verzehnfachte seinen Umsatz innerhalb von nur 3 Jahren und gewinnt in großen Schritten Marktanteile. **Kurspotenzial: +67 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** Dieser führende Hersteller von KI-Servern schaffte es, seinen Umsatz in den letzten Jahren wiederholt zu verdoppeln. **Kurspotenzial +51 %****
- **Top-Pick 1: **Die neue Rheinmetall**?** **Kurspotenzial +36,00 %**
- Top-Pick 2: **Die neue Red-Bull**? **Kurspotenzial: +67,00 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** **Kurspotenzial +51,00 %****
Klicke jetzt auf den Button und fordere den Aktien-Report "3 Top-Picks" GRATIS an.
# Warum sich dieser Aktien-Report für Dich lohnt
## Unser neuer Aktien-Report enthüllt drei Top-Picks, die aufgrund ihrer Positionierung in zukunftsträchtigen Mega-Branchen außergewöhnliche Renditechancen versprechen könnten.
## **Ein Muss für jeden, der heute die Gewinner von morgen entdecken will.**
- Trendaktien aufdecken: Diese 3 Top-Picks sind **die Hidden-Champions** an der Börse und bieten Dir aktuell noch **besonders attraktive Einstiegs-Chancen.**
- **Tiefgehende Analysen**: Mit dem Aktien-Report lernst Du das Potenzial der 3 Unternehmen kennen, deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.
- **Langfristige Wachstums-Chancen**: Du hast jetzt die Chance, frühzeitig in Top-Aktien in aufstrebenden Märkten zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern.

## Peter Wolf-Karnitschnig
## Experte für Tech- und Trendaktien
### Über den Autor
Peter Wolf-Karnitschnig verfügt über mehr als 20 Jahre Erfahrung an den internationalen Finanzmärkten. Ende der 1990er-Jahre, mitten im Technologie-Boom, stellte er sein erstes Technologie-Portfolio zusammen. Anfängliche Erfolge ließen ihn glauben, nie arbeiten zu müssen – bis die Dotcom-Blase platzte und ihn eine wertvolle Lektion über Marktzyklen lehrte.
Diese Erfahrung motivierte ihn, die Märkte noch tiefer zu verstehen. Nach seinem Studium der Internationalen Wirtschaftswissenschaften sammelte Peter umfassende Expertise im Finanzsektor, unter anderem als Berater für Fusionen und Übernahmen sowie als Investment Manager eines Private-Equity-Fonds. Hierbei entwickelte er ein besonderes Gespür für strategische Investments und nachhaltiges Wachstum.
Peter ist Autor und Trendaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# 3 Top-Picks 2025
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Aktien-Report "3 Top-Picks 2025" - GRATIS!**
- Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial.
- Nutze Deinen Wissensvorsprung für einen rechtzeitigen Einstieg in diese 3 Wachstumsaktien.
[](#tve-jump-195952e2513)
Jetzt E-Mail-Adresse eintragen und Aktien-Report GRATIS anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [Dividenden TopPicks 2025 | MGID](https://www.sharedeals.de/dividenden-toppicks-2025-mgid-desk/)
**Published:** Juni 20, 2025
**Author:** Sabrina Mergner
**Content:**
## **Dividenden Top-Picks 2025**
[](#tve-jump-19542e2027b)
# In diesem GRATIS-Report erfährst Du:
- Must-Have: 10 Aktien, die jetzt in Dein Dividenden-Depot gehören
- Profi-Tipp: Die Dividenden-Strategie der erfolgreichsten Investoren
- ******Bonus:**** Meinen Tech-Favoriten, den ich jedem Investor ans Herz lege (Hier erwarte ich einen massiven Kurszuwachs!)**
Klicke jetzt auf den Button und fordere den Report
"Dividenden Top-Picks" kostenlos an.
# Warum sich dieser Report für Dich lohnt
Unser neuer Dividenden-Report stellt Dir die besten Aktien vor, mit denen Du langfristig ein **stabiles Einkommen und stetiges Wachstum** erzielen kannst.
# **Ein Muss für jeden, der von starken Dividenden und solider Wertsteigerung profitieren will!**
- **Top-Dividenden entdecken:** Diese 10 Werte gehören in jedes Depot – bewährte Unternehmen mit soliden Ausschüttungen und attraktiven Renditen.
- **Fundierte Analysen:** Erfahre, welche Unternehmen **jahrzehntelang verlässliche Dividenden gezahlt haben** und auch in Zukunft attraktive Renditen versprechen.
- **Langfristige Wachstums-Chancen**: Mit der richtigen Strategie kannst Du Dir ein stetig wachsendes **passives Einkommen aufbauen**, das Dir finanzielle Freiheit bringt.
### Über den Autor

## **Marco Messina**
## Chefanalyst und Experte für
## SmallCaps und Dividenden-Aktien
Marco ist Chefanalyst und Dividendenaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Er spürt versteckte Aktien-Perlen auf, bevor sie der breite Markt entdeckt. **Durch direkten Austausch mit CEOs und tiefe Marktanalysen liefert er Anlegern exklusive Einblicke in **Dividendenstars und Wachstumstitel** – für langfristige Gewinne mit Strategie.**
Wer von **soliden Dividendenwerten und wachstumsstarken Unternehmen** profitieren will, sollte sich seine Insider-Tipps nicht entgehen lassen.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# Dividenden Top-Picks 2025
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Report "Dividenden Top-Picks 2025" - GRATIS!**
- Entdecke die 10 besten Dividenden-Aktien!
- Profitiere von exklusiven Einblicken und starte rechtzeitig in diese starken Dividenden-Werte, um Dein Portfolio nachhaltig zu stärken.
[](#tve-jump-19542e2027b)
Jetzt E-Mail-Adresse eintragen und den Report kostenlos anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG extern: Rheinmetall | MGID](https://www.sharedeals.de/lg-extern-rheinmetall-mgid-inapp/)
**Published:** Juni 20, 2025
**Author:** Sabrina Mergner
**Content:**
# Ist das die nächste Rheinmetall?
# Diese 3 Aktien haben das Potential zur Kursexplosion
[](#tve-jump-19542e2027b)
- **Top-Pick 1: **Die neue Rheinmetall**?** Dieses Unternehmen arbeitet an einer noch jungen Militärtechnologie, die einfach zu bedienen und an jedem Ort der Welt flexibel einsetzbar ist. **Kurspotenzial +36 %**
- Top-Pick 2: **Die neue Red-Bull**? Dieser Newcomer verzehnfachte seinen Umsatz innerhalb von nur 3 Jahren und gewinnt in großen Schritten Marktanteile. **Kurspotenzial: +67 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** Dieser führende Hersteller von KI-Servern schaffte es, seinen Umsatz in den letzten Jahren wiederholt zu verdoppeln. **Kurspotenzial +51 %****
- **Top-Pick 1: **Die neue Rheinmetall**?** **Kurspotenzial +36,00 %**
- Top-Pick 2: **Die neue Red-Bull**? **Kurspotenzial: +67,00 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** **Kurspotenzial +51,00 %****
Klicke jetzt auf den Button und fordere den Aktien-Report "Ist das die nächste Rheinmetall" GRATIS an.
# Warum sich dieser Aktien-Report für Dich lohnt
## Unser neuer Aktien-Report enthüllt 3 Top-Picks, die aufgrund ihrer Positionierung in zukunftsträchtigen Mega-Branchen außergewöhnliche Renditechancen versprechen könnten.
## **Ein Muss für jeden, der heute die Gewinner von morgen entdecken will.**
- Trendaktien aufdecken: Diese 3 Top-Picks sind **die Hidden-Champions** an der Börse und bieten Dir aktuell noch **besonders attraktive Einstiegs-Chancen.**
- **Tiefgehende Analysen**: Mit dem Aktien-Report lernst Du das Potenzial der 3 Unternehmen kennen, deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.
- **Langfristige Wachstums-Chancen**: Du hast jetzt die Chance, frühzeitig in Top-Aktien in aufstrebenden Märkten zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern.

## Peter Wolf-Karnitschnig
## Experte für Tech- und Trendaktien
### Über den Autor
Peter Wolf-Karnitschnig verfügt über mehr als 20 Jahre Erfahrung an den internationalen Finanzmärkten. Ende der 1990er-Jahre, mitten im Technologie-Boom, stellte er sein erstes Technologie-Portfolio zusammen. Anfängliche Erfolge ließen ihn glauben, nie arbeiten zu müssen – bis die Dotcom-Blase platzte und ihn eine wertvolle Lektion über Marktzyklen lehrte.
Diese Erfahrung motivierte ihn, die Märkte noch tiefer zu verstehen. Nach seinem Studium der Internationalen Wirtschaftswissenschaften sammelte Peter umfassende Expertise im Finanzsektor, unter anderem als Berater für Fusionen und Übernahmen sowie als Investment Manager eines Private-Equity-Fonds. Hierbei entwickelte er ein besonderes Gespür für strategische Investments und nachhaltiges Wachstum.
Peter ist Autor und Trendaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# Ist das die nächste Rheinmetall?
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Aktien-Report "Ist das die nächste Rheinmetall?" - GRATIS!**
- Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial.
- Nutze Deinen Wissensvorsprung für einen rechtzeitigen Einstieg in diese 3 Wachstumsaktien.

Jetzt E-Mail-Adresse eintragen und Aktien-Report GRATIS anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG extern: Rheinmetall | MGID](https://www.sharedeals.de/lg-extern-rheinmetall-mgid/)
**Published:** Juni 20, 2025
**Author:** Sabrina Mergner
**Content:**
# Ist das die nächste Rheinmetall?
# Diese 3 Aktien haben das Potential zur Kursexplosion
[](#tve-jump-19542e2027b)
- **Top-Pick 1: **Die neue Rheinmetall**?** Dieses Unternehmen arbeitet an einer noch jungen Militärtechnologie, die einfach zu bedienen und an jedem Ort der Welt flexibel einsetzbar ist. **Kurspotenzial +36 %**
- Top-Pick 2: **Die neue Red-Bull**? Dieser Newcomer verzehnfachte seinen Umsatz innerhalb von nur 3 Jahren und gewinnt in großen Schritten Marktanteile. **Kurspotenzial: +67 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** Dieser führende Hersteller von KI-Servern schaffte es, seinen Umsatz in den letzten Jahren wiederholt zu verdoppeln. **Kurspotenzial +51 %****
- **Top-Pick 1: **Die neue Rheinmetall**?** **Kurspotenzial +36,00 %**
- Top-Pick 2: **Die neue Red-Bull**? **Kurspotenzial: +67,00 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** **Kurspotenzial +51,00 %****
Klicke jetzt auf den Button und fordere den Aktien-Report "Ist das die nächste Rheinmetall" GRATIS an.
# Warum sich dieser Aktien-Report für Dich lohnt
## Unser neuer Aktien-Report enthüllt 3 Top-Picks, die aufgrund ihrer Positionierung in zukunftsträchtigen Mega-Branchen außergewöhnliche Renditechancen versprechen könnten.
## **Ein Muss für jeden, der heute die Gewinner von morgen entdecken will.**
- Trendaktien aufdecken: Diese 3 Top-Picks sind **die Hidden-Champions** an der Börse und bieten Dir aktuell noch **besonders attraktive Einstiegs-Chancen.**
- **Tiefgehende Analysen**: Mit dem Aktien-Report lernst Du das Potenzial der 3 Unternehmen kennen, deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.
- **Langfristige Wachstums-Chancen**: Du hast jetzt die Chance, frühzeitig in Top-Aktien in aufstrebenden Märkten zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern.

## Peter Wolf-Karnitschnig
## Experte für Tech- und Trendaktien
### Über den Autor
Peter Wolf-Karnitschnig verfügt über mehr als 20 Jahre Erfahrung an den internationalen Finanzmärkten. Ende der 1990er-Jahre, mitten im Technologie-Boom, stellte er sein erstes Technologie-Portfolio zusammen. Anfängliche Erfolge ließen ihn glauben, nie arbeiten zu müssen – bis die Dotcom-Blase platzte und ihn eine wertvolle Lektion über Marktzyklen lehrte.
Diese Erfahrung motivierte ihn, die Märkte noch tiefer zu verstehen. Nach seinem Studium der Internationalen Wirtschaftswissenschaften sammelte Peter umfassende Expertise im Finanzsektor, unter anderem als Berater für Fusionen und Übernahmen sowie als Investment Manager eines Private-Equity-Fonds. Hierbei entwickelte er ein besonderes Gespür für strategische Investments und nachhaltiges Wachstum.
Peter ist Autor und Trendaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# Ist das die nächste Rheinmetall?
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Aktien-Report "Ist das die nächste Rheinmetall?" - GRATIS!**
- Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial.
- Nutze Deinen Wissensvorsprung für einen rechtzeitigen Einstieg in diese 3 Wachstumsaktien.

Jetzt E-Mail-Adresse eintragen und Aktien-Report GRATIS anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG extern: Rheinmetall | MGID](https://www.sharedeals.de/rheinmetall-mgid/)
**Published:** Juni 16, 2025
**Author:** Sabrina Mergner
**Content:**
# Ist das die nächste Rheinmetall?
# Diese 3 Aktien haben das Potential zur Kursexplosion
[](#tve-jump-19542e2027b)
- **Top-Pick 1: **Die neue Rheinmetall**?** Dieses Unternehmen arbeitet an einer noch jungen Militärtechnologie, die einfach zu bedienen und an jedem Ort der Welt flexibel einsetzbar ist. **Kurspotenzial +36 %**
- Top-Pick 2: **Die neue Red-Bull**? Dieser Newcomer verzehnfachte seinen Umsatz innerhalb von nur 3 Jahren und gewinnt in großen Schritten Marktanteile. **Kurspotenzial: +67 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** Dieser führende Hersteller von KI-Servern schaffte es, seinen Umsatz in den letzten Jahren wiederholt zu verdoppeln. **Kurspotenzial +51 %****
- **Top-Pick 1: **Die neue Rheinmetall**?** **Kurspotenzial +36,00 %**
- Top-Pick 2: **Die neue Red-Bull**? **Kurspotenzial: +67,00 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** **Kurspotenzial +51,00 %****
Klicke jetzt auf den Button und fordere den Aktien-Report "Ist das die nächste Rheinmetall" GRATIS an.
# Warum sich dieser Aktien-Report für Dich lohnt
## Unser neuer Aktien-Report enthüllt 3 Top-Picks, die aufgrund ihrer Positionierung in zukunftsträchtigen Mega-Branchen außergewöhnliche Renditechancen versprechen könnten.
## **Ein Muss für jeden, der heute die Gewinner von morgen entdecken will.**
- Trendaktien aufdecken: Diese 3 Top-Picks sind **die Hidden-Champions** an der Börse und bieten Dir aktuell noch **besonders attraktive Einstiegs-Chancen.**
- **Tiefgehende Analysen**: Mit dem Aktien-Report lernst Du das Potenzial der 3 Unternehmen kennen, deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.
- **Langfristige Wachstums-Chancen**: Du hast jetzt die Chance, frühzeitig in Top-Aktien in aufstrebenden Märkten zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern.

## Peter Wolf-Karnitschnig
## Experte für Tech- und Trendaktien
### Über den Autor
Peter Wolf-Karnitschnig verfügt über mehr als 20 Jahre Erfahrung an den internationalen Finanzmärkten. Ende der 1990er-Jahre, mitten im Technologie-Boom, stellte er sein erstes Technologie-Portfolio zusammen. Anfängliche Erfolge ließen ihn glauben, nie arbeiten zu müssen – bis die Dotcom-Blase platzte und ihn eine wertvolle Lektion über Marktzyklen lehrte.
Diese Erfahrung motivierte ihn, die Märkte noch tiefer zu verstehen. Nach seinem Studium der Internationalen Wirtschaftswissenschaften sammelte Peter umfassende Expertise im Finanzsektor, unter anderem als Berater für Fusionen und Übernahmen sowie als Investment Manager eines Private-Equity-Fonds. Hierbei entwickelte er ein besonderes Gespür für strategische Investments und nachhaltiges Wachstum.
Peter ist Autor und Trendaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# Ist das die nächste Rheinmetall?
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Aktien-Report "Ist das die nächste Rheinmetall?" - GRATIS!**
- Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial.
- Nutze Deinen Wissensvorsprung für einen rechtzeitigen Einstieg in diese 3 Wachstumsaktien.

Jetzt E-Mail-Adresse eintragen und Aktien-Report GRATIS anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG extern: Rheinmetall | DIA](https://www.sharedeals.de/rheinmetall-dia/)
**Published:** Juni 16, 2025
**Author:** Sabrina Mergner
**Content:**
# Ist das die nächste Rheinmetall?
# Diese 3 Aktien haben das Potential zur Kursexplosion
[](#tve-jump-19542e2027b)
- **Top-Pick 1: **Die neue Rheinmetall**?** Dieses Unternehmen arbeitet an einer noch jungen Militärtechnologie, die einfach zu bedienen und an jedem Ort der Welt flexibel einsetzbar ist. **Kurspotenzial +36 %**
- Top-Pick 2: **Die neue Red-Bull**? Dieser Newcomer verzehnfachte seinen Umsatz innerhalb von nur 3 Jahren und gewinnt in großen Schritten Marktanteile. **Kurspotenzial: +67 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** Dieser führende Hersteller von KI-Servern schaffte es, seinen Umsatz in den letzten Jahren wiederholt zu verdoppeln. **Kurspotenzial +51 %****
- **Top-Pick 1: **Die neue Rheinmetall**?** **Kurspotenzial +36,00 %**
- Top-Pick 2: **Die neue Red-Bull**? **Kurspotenzial: +67,00 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** **Kurspotenzial +51,00 %****
Klicke jetzt auf den Button und fordere den Aktien-Report "Ist das die nächste Rheinmetall" GRATIS an.
# Warum sich dieser Aktien-Report für Dich lohnt
## Unser neuer Aktien-Report enthüllt 3 Top-Picks, die aufgrund ihrer Positionierung in zukunftsträchtigen Mega-Branchen außergewöhnliche Renditechancen versprechen könnten.
## **Ein Muss für jeden, der heute die Gewinner von morgen entdecken will.**
- Trendaktien aufdecken: Diese 3 Top-Picks sind **die Hidden-Champions** an der Börse und bieten Dir aktuell noch **besonders attraktive Einstiegs-Chancen.**
- **Tiefgehende Analysen**: Mit dem Aktien-Report lernst Du das Potenzial der 3 Unternehmen kennen, deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.
- **Langfristige Wachstums-Chancen**: Du hast jetzt die Chance, frühzeitig in Top-Aktien in aufstrebenden Märkten zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern.

## Peter Wolf-Karnitschnig
## Experte für Tech- und Trendaktien
### Über den Autor
Peter Wolf-Karnitschnig verfügt über mehr als 20 Jahre Erfahrung an den internationalen Finanzmärkten. Ende der 1990er-Jahre, mitten im Technologie-Boom, stellte er sein erstes Technologie-Portfolio zusammen. Anfängliche Erfolge ließen ihn glauben, nie arbeiten zu müssen – bis die Dotcom-Blase platzte und ihn eine wertvolle Lektion über Marktzyklen lehrte.
Diese Erfahrung motivierte ihn, die Märkte noch tiefer zu verstehen. Nach seinem Studium der Internationalen Wirtschaftswissenschaften sammelte Peter umfassende Expertise im Finanzsektor, unter anderem als Berater für Fusionen und Übernahmen sowie als Investment Manager eines Private-Equity-Fonds. Hierbei entwickelte er ein besonderes Gespür für strategische Investments und nachhaltiges Wachstum.
Peter ist Autor und Trendaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# Ist das die nächste Rheinmetall?
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Aktien-Report "Ist das die nächste Rheinmetall?" - GRATIS!**
- Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial.
- Nutze Deinen Wissensvorsprung für einen rechtzeitigen Einstieg in diese 3 Wachstumsaktien.

Jetzt E-Mail-Adresse eintragen und Aktien-Report GRATIS anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [Rheinmetall | Blog](https://www.sharedeals.de/rheinmetall-blog/)
**Published:** Juni 16, 2025
**Author:** Sabrina Mergner
**Content:**
# Ist das die nächste Rheinmetall?
# Diese 3 Aktien haben das Potential zur Kursexplosion
[](#tve-jump-19542e2027b)
- **Top-Pick 1: **Die neue Rheinmetall**?** Dieses Unternehmen arbeitet an einer noch jungen Militärtechnologie, die einfach zu bedienen und an jedem Ort der Welt flexibel einsetzbar ist. **Kurspotenzial +36 %**
- Top-Pick 2: **Die neue Red-Bull**? Dieser Newcomer verzehnfachte seinen Umsatz innerhalb von nur 3 Jahren und gewinnt in großen Schritten Marktanteile. **Kurspotenzial: +67 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** Dieser führende Hersteller von KI-Servern schaffte es, seinen Umsatz in den letzten Jahren wiederholt zu verdoppeln. **Kurspotenzial +51 %****
- **Top-Pick 1: **Die neue Rheinmetall**?** **Kurspotenzial +36,00 %**
- Top-Pick 2: **Die neue Red-Bull**? **Kurspotenzial: +67,00 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** **Kurspotenzial +51,00 %****
Klicke jetzt auf den Button und fordere den Aktien-Report "Ist das die nächste Rheinmetall" GRATIS an.
# Warum sich dieser Aktien-Report für Dich lohnt
## Unser neuer Aktien-Report enthüllt 3 Top-Picks, die aufgrund ihrer Positionierung in zukunftsträchtigen Mega-Branchen außergewöhnliche Renditechancen versprechen könnten.
## **Ein Muss für jeden, der heute die Gewinner von morgen entdecken will.**
- Trendaktien aufdecken: Diese 3 Top-Picks sind **die Hidden-Champions** an der Börse und bieten Dir aktuell noch **besonders attraktive Einstiegs-Chancen.**
- **Tiefgehende Analysen**: Mit dem Aktien-Report lernst Du das Potenzial der 3 Unternehmen kennen, deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.
- **Langfristige Wachstums-Chancen**: Du hast jetzt die Chance, frühzeitig in Top-Aktien in aufstrebenden Märkten zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern.

## Peter Wolf-Karnitschnig
## Experte für Tech- und Trendaktien
### Über den Autor
Peter Wolf-Karnitschnig verfügt über mehr als 20 Jahre Erfahrung an den internationalen Finanzmärkten. Ende der 1990er-Jahre, mitten im Technologie-Boom, stellte er sein erstes Technologie-Portfolio zusammen. Anfängliche Erfolge ließen ihn glauben, nie arbeiten zu müssen – bis die Dotcom-Blase platzte und ihn eine wertvolle Lektion über Marktzyklen lehrte.
Diese Erfahrung motivierte ihn, die Märkte noch tiefer zu verstehen. Nach seinem Studium der Internationalen Wirtschaftswissenschaften sammelte Peter umfassende Expertise im Finanzsektor, unter anderem als Berater für Fusionen und Übernahmen sowie als Investment Manager eines Private-Equity-Fonds. Hierbei entwickelte er ein besonderes Gespür für strategische Investments und nachhaltiges Wachstum.
Peter ist Autor und Trendaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# Ist das die nächste Rheinmetall?
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Aktien-Report "Ist das die nächste Rheinmetall?" - GRATIS!**
- Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial.
- Nutze Deinen Wissensvorsprung für einen rechtzeitigen Einstieg in diese 3 Wachstumsaktien.

Jetzt E-Mail-Adresse eintragen und Aktien-Report GRATIS anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG extern: Rheinmetall | GPM](https://www.sharedeals.de/rheinmetall-gpm/)
**Published:** Juni 16, 2025
**Author:** Sabrina Mergner
**Content:**
# Ist das die nächste Rheinmetall?
# Diese 3 Aktien haben das Potential zur Kursexplosion
[](#tve-jump-19542e2027b)
- **Top-Pick 1: **Die neue Rheinmetall**?** Dieses Unternehmen arbeitet an einer noch jungen Militärtechnologie, die einfach zu bedienen und an jedem Ort der Welt flexibel einsetzbar ist. **Kurspotenzial +36 %**
- Top-Pick 2: **Die neue Red-Bull**? Dieser Newcomer verzehnfachte seinen Umsatz innerhalb von nur 3 Jahren und gewinnt in großen Schritten Marktanteile. **Kurspotenzial: +67 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** Dieser führende Hersteller von KI-Servern schaffte es, seinen Umsatz in den letzten Jahren wiederholt zu verdoppeln. **Kurspotenzial +51 %****
- **Top-Pick 1: **Die neue Rheinmetall**?** **Kurspotenzial +36,00 %**
- Top-Pick 2: **Die neue Red-Bull**? **Kurspotenzial: +67,00 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** **Kurspotenzial +51,00 %****
Klicke jetzt auf den Button und fordere den Aktien-Report "Ist das die nächste Rheinmetall" GRATIS an.
# Warum sich dieser Aktien-Report für Dich lohnt
## Unser neuer Aktien-Report enthüllt 3 Top-Picks, die aufgrund ihrer Positionierung in zukunftsträchtigen Mega-Branchen außergewöhnliche Renditechancen versprechen könnten.
## **Ein Muss für jeden, der heute die Gewinner von morgen entdecken will.**
- Trendaktien aufdecken: Diese 3 Top-Picks sind **die Hidden-Champions** an der Börse und bieten Dir aktuell noch **besonders attraktive Einstiegs-Chancen.**
- **Tiefgehende Analysen**: Mit dem Aktien-Report lernst Du das Potenzial der 3 Unternehmen kennen, deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.
- **Langfristige Wachstums-Chancen**: Du hast jetzt die Chance, frühzeitig in Top-Aktien in aufstrebenden Märkten zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern.

## Peter Wolf-Karnitschnig
## Experte für Tech- und Trendaktien
### Über den Autor
Peter Wolf-Karnitschnig verfügt über mehr als 20 Jahre Erfahrung an den internationalen Finanzmärkten. Ende der 1990er-Jahre, mitten im Technologie-Boom, stellte er sein erstes Technologie-Portfolio zusammen. Anfängliche Erfolge ließen ihn glauben, nie arbeiten zu müssen – bis die Dotcom-Blase platzte und ihn eine wertvolle Lektion über Marktzyklen lehrte.
Diese Erfahrung motivierte ihn, die Märkte noch tiefer zu verstehen. Nach seinem Studium der Internationalen Wirtschaftswissenschaften sammelte Peter umfassende Expertise im Finanzsektor, unter anderem als Berater für Fusionen und Übernahmen sowie als Investment Manager eines Private-Equity-Fonds. Hierbei entwickelte er ein besonderes Gespür für strategische Investments und nachhaltiges Wachstum.
Peter ist Autor und Trendaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# Ist das die nächste Rheinmetall?
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Aktien-Report "Ist das die nächste Rheinmetall?" - GRATIS!**
- Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial.
- Nutze Deinen Wissensvorsprung für einen rechtzeitigen Einstieg in diese 3 Wachstumsaktien.

Jetzt E-Mail-Adresse eintragen und Aktien-Report GRATIS anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [AR-Revolution-Krebstherapie](https://www.sharedeals.de/nbc-ar-oncology/)
**Published:** Februar 7, 2025
**Author:** Corina Leppich
**Content:**
[](#tve-jump-18deed1661a)
# Kampf gegen Krebs:
# Kampf gegen Krebs:
# 2 Hidden-Champions an der Spitze einer medizinischen Revolution!
# 2 Hidden-Champions an der Spitze einer medizinischen Revolution!
## Diese 2 EU-Aktien katapultieren sich an die Spitze eines Milliardenmarktes. Sicher Dir diesen Report und Du erhältst:
- **Insider-Wissen**: Großkonzerne stecken Millilarden in diese Technologie. Mit diesen 2 Aktien kannst Du mitmischen!
- **2 Hidden Champions**: Eine deutsche Biotech-Perle und ein europäischer Marktführer stehen an der Spitze einer medizinischen Revolution und können Dein Depot in ungeahnte Höhen katapultieren!
- **Perfektes Timing**: Die breite Masse hat diese 2 Titel noch nicht auf dem Schirm. Mit diesem Report sicherst Du Dir Deine Pole-Position!
# 2 Biotech-Perlen heilen Dein Depot
Zunächst die schlechte Nachricht: Fast jeder zweite Mann wird in seinem Leben mit einer Krebsdiagnose konfrontiert. In der Europäischen Union werden jährlich etwa 2,7 Millionen neue Krebsfälle diagnostiziert.
Die gute Nachricht? Als Investor kannst Du aktuell mit 2 starken Aktien aktiv zur Verbesserung der Krebstherapie beitragen. Und mit einem guten Händchen sogar massiv davon profitieren.
**Die Frage ist: Bist Du bereit für 2 Unternehmen an der Spitze einer medizinischen Revolution?**
2 europäische Unternehmen arbeiten gerade an einer **Sensation in der Krebstherapie**. Sie investieren viel Geld in ihre Forschung und entwickeln eine neuartige Möglichkeit, Krebs zu heilen. Vereinfacht erklärt: Die Unternehmen arbeiten mit einem speziellen Alpha-Strahler (Ac-225).
Dieser wird aus Radium gewonnen und hat 2 entscheidende Vorteile. Der Alpha-Strahler Ac-225
- kann Tumorzellen äußerst präzise zerstören.
- bringt weniger Nebenwirkungen mit sich als andere Therapieformen.
Deshalb gilt dieser Alpha-Strahler als **"heiliger Gral" der Krebstherapie**. Die Nachfrage nach dem Alpha-Strahler wächst rasant, und der Radiopharmazeutika-Markt steht an der Schwelle zu einem Boom. Analysten von Morgan Stanley prognostizieren, dass der Markt für diese Therapie bis 2032 einen Umsatz von 39 Milliarden USD erreichen kann. Große Pharmaunternehmen wie Novartis haben bereits Milliarden in die Erforschung und Entwicklung dieser Therapien investiert.
Das Problem ist jedoch, dass Ac-225 in der Natur nicht vorkommt. Er muss aus Radium gewonnen werden.
**Der Haken: Radium ist eine extrem seltene Ressource.**
**Profitiere jetzt vom Milliarden-Markt der Zukunft: Diese 2 Biotech-Perlen haben ihre jeweils eigene Lösung für das Radium-Problem gefunden!**
- **Aktie 1hat den** **Schlüssel zur Lösung des Versorgungsproblems.** Das Unternehmen nutzt einen fast vergessenen Radiumvorrat aus dem Kongo. Dieser Vorrat hat das Potenzial, eine nahezu **unerschöpfliche Quelle für die Herstellung des Alpha-Strahlers** zu sein!
- **Aktie 2** hat eigene Quellen und **nutzt einen hochkomplexen Produktionsweg** zur Herstellung von Alpha-Strahlern, der in der Wissenschaft **als einer der vielversprechendsten** gilt.
Und das Beste daran? Die Aktien dieser beiden Hidden Champions bieten Dir damit ein äußerst attraktive Investitionschance. Mit unserem Report in der Hand kannst Du nicht nur Dein Depot heilen, sondern auch Teil dieser medizinischen Revolution werden. Denn manchmal ist die beste Medizin gegen Machtlosigkeit eine mutige Investition in die Zukunft.
[](#tve-jump-18deed1661a)
# Kampf gegen Krebs:
# Kampf gegen Krebs:
# 2 Hidden-Champions an der Spitze einer medizinischen Revolution!
# 2 Hidden-Champions an der Spitze einer medizinischen Revolution!
## Diese 2 EU-Aktien katapultieren sich an die Spitze eines Milliardenmarktes. Sicher Dir diesen Report und Du erhältst:
- **Insider-Wissen**: Großkonzerne stecken Millilarden in diese Technologie. Mit diesen 2 Aktien kannst Du mitmischen!
- **2 Hidden Champions**: Eine deutsche Biotech-Perle und ein europäischer Marktführer stehen an der Spitze einer medizinischen Revolution und können Dein Depot in ungeahnte Höhen katapultieren!
- **Perfektes Timing**: Die breite Masse hat diese 2 Titel noch nicht auf dem Schirm. Mit diesem Report sicherst Du Dir Deine Pole-Position!
# 3 Gründe, warum sich Deine Investition jetzt lohnen kann
1. 1**Beide EU-Unternehmen positionieren sich gerade an der Spitze der modernen Krebstherapie.**
2. 2**Beide EU-Unternehmen entwickeln bahnbrechende Therapien, die Krebs gezielter und effektiver bekämpfen als je zuvor.**
3. 3**Beide EU-Unternehmen stehen an der Schwelle eines Durchbruchs, der den Markt im Sturm erobern könnte.**
****Damit sind diese beiden Aktien-Titel zwei echte Biotech-Perlen, deren Durchbruch Du in Deinem Depot erleben kannst! Bestelle jetzt den Report "Krebs-Killer" und sicher die Analysen zu diesen beiden Aktien-Titeln!****
[](#tve-jump-18deed1661a)
# Über den Analysten
## Maximilian Ruth gilt als das "No Brainer"-Trüffelschwein: Er findet die Aktien, die noch kaum jemand auf dem Schirm hat und die massiv unter ihrem Wert handeln. Hier ist es meist nur eine Frage der Zeit, bis eine kleinste News den Kurs zum Explodieren bringt.
## Mit dieser sog. Net Cash Strategie hat es Maximilian zum Selfmade-Millionär gebracht und teilt sein Wissen nun exklusiv in seinem No Brainer Club.
## Und heute auch mit Dir, im aktuellen Krebs-Killer-Report!
[](https://www.lettertest.de/boersendienste/nbc-no-brainer-club "NBC – No Brainer Club bewerten")[](https://www.provenexpert.com/de-de/maximilian-ruth-bull-markets-media-gmbh1/?utm_source=Widget&utm_medium=Widget&utm_campaign=Widget)
# Exklusiver Service: Einmal bestellt, immer up to date!
Mit dem Kauf des Aktien-Reports "Krebs-Killer" bekommst Du nicht nur die Analysen und WKNs zu den heißesten Biotech-Perlen an der Spitze der Krebstherapieforschung. Du bekommst auch die Sicherheit, bei diesen beiden Werten stets auf dem aktuellen Stand zu bleiben.
Nein, das ist kein Abo. Es geht nur um die beiden Werte in diesem Report. Sobald es eine Kursexplosion gibt, schreiben wir Dir sofort eine E-Mail. Denn manche Peaks im Biotech-Sektor bleiben nur wenige Tage, gar Stunden, bestehen, bevor der Kurs wieder Rücksetzer macht.
****Mit Deiner Bestellung kannst Du jedoch sicher sein, dass Du im Hinblick auf diese 2 Aktien nichts verpasst und Gewinne zum richtigen Zeitpunkt mitnehmen kannst!****
- **Ja, ich möchte mir den Report **„Krebs-Killer“** für 49,90 € kostenpflichtig sichern. So geht's:**
1. 1Trage Namen und E-Mail-Adresse ein
2. 2Wähle Deine bevorzugte Zahlungsmethode aus.
3. 3Viel Erfolg bei Deinen Investments!
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Landing Page - Produkte, NBC, Reports
---
### [PTC - DOI - Trading-Psychologie AB](https://www.sharedeals.de/ptc-doi-trading-psychologie-ab/)
**Published:** Juni 17, 2024
**Author:** Sabrina Mergner
**Content:**
**Herzlichen Glückwünsch!**
**Deine E-Mail-Adresse wurde bestätigt –**
**Der Versand Deines kostenlosen Sonderreports wird gerade bearbeitet**
\[tcb-script src="https://unpkg.com/@lottiefiles/lottie-player@latest/dist/lottie-player.js"\]\[/tcb-script\]
In wenigen Sekunden erhältst Du von mir eine E-Mail mit Deiner kostenlosen PDF-Report Datei. **Achte bei dem Absender einfach auf meinen Namen – Andreas Bernstein.**
**Aber Halt – Stopp! Schließ diese Seite noch nicht.**
**Denn während der Versand Deines Trading-Reports bearbeitet wird, habe ich noch eine wichtige Nachricht für Dich.**
**Denn Deine E-Mail-Adresse wurde für eine ganz besondere Bonus-Überraschung ausgelost.**
Unter all den neuen Tradern, die sich täglich für meine Strategie interessieren, verlose ich immer eine limitierte Anzahl von Bonus-Überraschungen. Und Dir steht genau so eine Bonus-Überraschung zu.
**Dein Preis:**
**Sicher Dir jetzt meinen** [**E-Book-Bestseller**](#tve-jump-1893ed885d5)
**„Trading-Psychologie – mit diesen 3 Tricks entwickelst Du das perfekte Trader-Mindset“ für nur 1 Euro**
\[tcb-script src="https://unpkg.com/@lottiefiles/lottie-player@latest/dist/lottie-player.js"\]\[/tcb-script\]
Unter all den neuen Tradern, die sich täglich für meine Strategie interessieren, verlose ich immer eine limitierte Anzahl von Bonus-Überraschungen. Und Dir steht genau so eine Bonus-Überraschung zu.
**Dein Preis:**
**Sicher Dir jetzt meinen** [**E-Book-Bestseller**](#tve-jump-1893ed885d5)
**„Trading-Psychologie – mit diesen 3 Tricks entwickelst Du das perfekte Trader-Mindset“ für nur 1 Euro**
[](#tve-jump-1893ed885d5)
[**Hier klicken und Preis direkt einlösen**](#tve-jump-1893ed885d5)
Wusstest Du, dass Trading nicht einfach nur Orders abtippen und gewinnen bedeutet?
Nein, entscheidend ist, was passiert, nachdem Du Deine Order platziert hast.
**Denn hier werden 90% aller Trader von plötzlichen Gefühlen gepackt, die Ihre Gewinne maßgeblich schmälern.**
Stell Dir vor Du investierst in einen Trade. Direkt nach dem Abschluss überkommt Dich dieses euphorische Gefühl, dass jetzt der ganz große Jahrhundert-Gewinn auf Dich wartet… **+100%, +200% ja im besten Fall sogar +1.000% plus warten bereits. Ja sie winken Dir schon förmlich zu.**
Doch dann dreht der Trade und fällt ins Minus…
[](#tve-jump-187e067f912)
Kannst Du die Beklemmung nachvollziehen? Die Angst all Dein Geld zu verlieren und das obwohl es noch längst nicht so weit gekommen ist?
**Wenn Du jetzt nur einmal während des Lesens genickt hast, dann weißt du, was Emotionen im Trading alles bewirken können.**
Mit diesen 3 Tricks vermeidest Du den größten Trading-Fehler aller Zeiten
Letztens Endes hast Du jetzt nur zwei Möglichkeiten:
- **1. Möglichkeit: Du lässt Dich von der Angst leiten, Dein Geld zu verlieren, und fürchtest einen noch größeren Verlust.** Deshalb verkaufst Du Deine Aktie oder Deinen Trade schnell wieder. Wenn am nächsten Tag der Kurs erneut dreht, läuft er Dir weg und Du hast den Gewinn verpasst.
- **2. Möglichkeit: Du bist gierig und glaubst nach wie vor an den ganz großen Gewinn.** Also bleibst Du investiert, der Kurs sackt weiter ab, ein Abverkauf kommt und Du verlierst Dein gesamtes Kapital.
In diesem einfachen Beispiel wurden beide Entscheidungen aufgrund von Emotionen gefällt und beide können sich als absolut falsch herausstellen.
**Deshalb habe ich für neue Trader wie dich ein Handbuch veröffentlich, das Dir hilft, Emotionen im Trading von Anfang an zu vermeiden.**
[**Hier klicken und Trading-Handbuch für nur 1 Euro sichern**](#tve-jump-1893ed885d5)
**„Trading-Psychologie – mit diesen 3 Tricks entwickelst Du das perfekte Trader-Mindset“ heute für nur 1 Euro**
- Du hast **Angst Geld zu verlieren und verkaufst deshalb viel zu früh**, obwohl der ganz große Gewinn eigentlich noch auf Dich gewartet hätte?
- Du glaubst der **Kurs wird immer und immer weiter steigen und realisierst Deine Gewinne deshalb nicht**? Und wenn der Kurs fällt stehst Du mit leeren Händen da?
- Du befürchtest mit **Deinem Trade falsch zu liegen und steigst deshalb gar nicht erst ein**? Und am Ende entpuppt sich eben dieser Trade als wahre Rendite-Rakete nur eben ohne Gewinne für dich?
[](#tve-jump-1893ed885d5)
**In Deinem E-Book „Trading-Psychologie – mit diesen 3 Tricks entwickelst Du das perfekte Trader-Mindset“ zeige ich dir, wie Du all diese Gefühle ganz einfach ausblendest.**
[](#tve-jump-1893ed885d5)
**Denn wenn Du diese 3 Trading-Tricks kennst und anwendest:**
- vermeidest du überflüssige Verluste
- Und vergrößerst automatisch Deine Gewinne
Ausgebildete Profi-Trader wie ich arbeiten seit Jahren mit diesem System. Deshalb kann ich Dir eines klipp und klar sagen: es funktioniert!
[**Einmalige Sonderaktion: Normalpreis 14,97 Euro für Dich 1,00 Euro – jetzt einlösen**](#tve-jump-1893ed885d5)
**Du wurdest ausgewählt:**
**Dein E-Book „Trading-Psychologie – mit diesen 3 Tricks entwickelst Du das perfekte Trader-Mindset“ steht Dir heute für nur 1 Euro zu**
**Normalerweise wird dieser Bestseller für 14,97 Euro verkauft. Doch wie gesagt, jeden Tag verlose ich eine limitierte Stückzahl an neue Trader wie Dich.**
Der 1 Euro ist lediglich eine Servicepauschale, da ich dieses E-Book aufgrund der Preisbindung nicht einfach verschenken kann.
**Gib einfach im untenstehende Feld Deine Daten ein und ich schicke Dir „**[**Trading-Psychologie – mit diesen 3 Tricks entwickelst Du das perfekte Trader-Mindset“** ](#tve-jump-1893ed885d5)**direkt zusätzlich zu Deinem kostenlosen Trading-Report zu.**
[](#tve-jump-1893ed885d5)
- **Ja, ich möchte den E-Book Bestseller **„Trading-Psychologie – mit diesen 3 Tricks entwickelst Du das perfekte Trader-Mindset“ für nur 1 Euro bestellen**.**
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
Aus dem Hause
[](https://www.sharedeals.de/)
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Landing Page - DOI, Trading-Universum
---
### [SDP: DOI LP 2-Step SDP "Antrag" | Deborah + Video "Erfolg" verkürzt](https://www.sharedeals.de/sdp-doi-lp-lg-kurz/)
**Published:** Februar 25, 2025
**Author:** Matthias Abresch
**Content:**

## **Herzlichen Glückwunsch!**
## Du kannst Mitglied in unserer Aktien-Community werden.**
## **Damit hast Du den direkten Draht zu Deutschlands erfolgreichsten Börsen-Profis, die regelmäßig ihre Aktien-Ideen mit Dir teilen.

+6.000 erfolgreiche Mitglieder
Das sagen unsere Mitglieder
**Hol Dir jetzt Deinen Wissensvorsprung mit einer Mitgliedschaft bei sharedealsPlus.**
Erfahre rechtzeitig von kursrelevanten Börsennews, Quartalszahlen und brandaktuellen Trading-Chancen. So kannst Du von schnellen Renditen profitieren – oder Dich frühzeitig vor Verlusten schützen.
Und weil das so hervorragend funktioniert und unsere Mitglieder dadurch **überdurchschnittliche Renditen** erzielen, ist sharedealsPlus inzwischen die **aktivste und erfolgreichste Aktien-Community** im deutschsprachigen Raum.
## **Unsere Erfolgsbilanz spricht für sich!**
**Wir alle lieben Börse – das macht sharedealsPlus so einzigartig!**
Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
**Du willst Fakten sehen?** Hier zeigen wir Dir ganz konkret, über welche Renditen sich sharedealsPlus-Mitglieder in den vergangenen Monaten freuen konnten:

## **Über 6.000 Kunden haben uns schon ihr Vertrauen geschenkt**

**Aber überzeuge Dich am besten selbst von den Erfahrungen und Meinungen unserer Community-Mitglieder:**

****Hinweis:**** Eine Überprüfung der Bewertungen hat wie folgt stattgefunden: Stimmen aus dem Chat können nur registrierte Nutzer verfassen. Die Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Lettertest-Bewertungen werden nicht von Lettertest überprüft. Lettertest sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
## **Werde jetzt Mitglied bei sharedealsPlus!**
Denn gemeinsam sind wir schneller und erfolgreicher!
Fülle einfach das Formular aus, werde Teil unserer Community - und hol Dir die Top-Aktien für 2025.
Und das Beste daran:
Du startest Deine Mitgliedschaft mit nur 1€ im ersten Monat!
\[tcb-script data-cfasync="false" src="/cdn-cgi/scripts/5c5dd728/cloudflare-static/email-decode.min.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/) | [AGB](https://www.digistore24.com/extern/cms/page/plain/legal/terms/1/de/32) | [Widerrufsbelehrung](https://www.digistore24.com/extern/cms/page/plain/legal/cancellation/1/de/32)
**Seitengruppe:** Landing Page - DOI, SDP - sharedealsPlus
---
### [RMR: DOI-LP nach LG ohne Report | Masterplan](https://www.sharedeals.de/buchempfehlung/)
**Published:** Oktober 22, 2024
**Author:** Antje Aramayao
**Content:**
**Das hat geklappt!**
Herzlich willkommen beim Goldherz Report – Ihrem wöchentlichen Update zu den spannendsten Chancen im Rohstoffsektor!
Verpassen Sie nicht unsere Aktion für Neu-Leser:
**Unser Bestseller-Buch "Reich mit Rohstoffen" - heute GRATIS für Sie!**
Unser Bestseller-Buch "Reich mit Rohstoffen" - heute GRATIS für Sie!
[](#tve-jump-1929a0cd6d1)
- Der Rohstoff-Superzyklus kommt in Fahrt: Noch ist der ideale Zeitpunkt für den Einstieg!
- Top-Picks: Die besten Aktien im Rohstoff-Bullenmarkt
- 4 Schritte zu Ihrer persönlichen Anlagestrategie: So bauen Sie Ihr **Vermögen mit Rohstoff-Aktien immer weiter auf**!
\*Für Sie heute GRATIS\*
Sie zahlen nur 6,95 Euro für den Versand. Kein ABO)
Reich mit Rohstoffen!
**Der Masterplan für Ihr erfolgreiches Investment in Rohstoff-Aktien**
**Reich mit Rohstoffen!**
Der Masterplan für Ihr erfolgreiches Investment in Rohstoff-Aktien
## Rohstoffe sind verlässliche Zykliker. **Wer diese Zyklen kennt und voraussieht, kann viel Geld verdienen.**
Gerade befinden wir uns am Anfang des nächsten Rohstoff-Superzyklus. Steigen Sie jetzt noch rechtzeitig ein und positionieren Sie sich in die renditestärksten Rohstoff-Aktien.
Mit den Anlagestrategien und Tipps aus dem neuen Bestseller der **Rohstoff-Profis Miriam Kraus und André Doerk.**
Verpassen Sie nicht Ihre Chance:
# **>>> Sichern Sie sich Ihr persönliches Exemplar - GRATIS!**
## Warum schenken wir Ihnen unser Buch „Reich mit Rohstoffen"?
Wir sind davon überzeugt, dass jeder reich mit Rohstoffen werden kann. **Wir haben uns dazu entschieden dieses Buch für Sie kostenlos zur Verfügung zu stellen.** Wir finden, dass die Börse der Ort ist, an dem jede und jeder finanzielle Unabhängigkeit erreichen kann. **Und wir möchten, dass Sie bei der nächsten großen Generationen-Chance im Rohstoff-Superzyklus mit dabei sind!**
## Warum schenken wir Ihnen unser Buch „Reich mit Rohstoffen"?
Wir sind davon überzeugt, dass jeder reich mit Rohstoffen werden kann. Wir haben uns dazu entschieden dieses Buch für Sie kostenlos zur Verfügung zu stellen. Wir finden, dass die Börse der Ort ist, an dem jede und jeder finanzielle Unabhängigkeit erreichen kann. Und wir möchten, dass Sie bei der nächsten großen Generationen-Chance im Rohstoff-Superzyklus mit dabei sind!
[](#tve-jump-1929a0cd6d1)
- Der Rohstoff-Superzyklus hat begonnen: Die perfekte Strategie für Ihren Einstieg!
- Top-Picks: Die besten Aktien im Rohstoff-Bullenmarkt
- 4 Schritte zu Ihrer persönlichen Anlagestrategie: So bauen Sie Ihr **Vermögen mit Rohstoff-Aktien immer weiter auf**!
\*Für Sie heute GRATIS\*
Sie zahlen nur 6,95 Euro für den Versand. Kein ABO)
## Diesen Masterplan muss jeder haben, der an der Börse Geld verdienen will!
## Diesen Masterplan muss jeder haben, der an der Börse Geld verdienen will!
Liebe Anlegerin, lieber Anleger,
**es sind Meldungen wie diese, die Anleger in Rohstoff-Aktien gerade sehr glücklich machen:**
- "Allzeithoch bei Gold geknackt - und kein Ende in Sicht"
- "Kupfermarkt bietet gerade jetzt hohe Chancen!"
- "Silber-Investments: Warum die Aussichten glänzend sind"
- "Der Uran-Bulle ist erwacht - noch lohnt sich der Einstieg!"
Wenn Sie ...
- ... diese **Generationen-Chance im Rohstoffsektor** nicht verpassen wollen,
- ... wissen wollen, welche Rohstoff-Aktien Ihnen **Multibagger-Chancen** liefern,
- ... die Faustformel erfahren möchten, mit welchen Aktien Sie **Ihr Investment schützen und gleichzeitig 3-stellige Renditen einfahren können,**
-
**dann empfehlen wir Ihnen unser neues Bestseller-Buch [**"R**eich mit Rohstoffen", das wir Ihnen heute schenken! ](https://www.sharedeals.de/reich_mit_rohstoffen_geschenk/?ds24tr=RMR_SAM_17_09_2024_&a_id=%Subscriber:CustomField180358%&u_id1=%Subscriber:CustomField180371%&u_id2=%Subscriber:CustomField180372%)**Denn wir sind davon überzeugt: Von der anstehenden Rohstoff-Rallye sollten auch Sie unbedingt profitieren!
**Daher verpassen Sie nicht Ihre Chance:**
Sie wollen risikoarm an der Börse investieren und sind gleichzeitig auf der Suche nach einer Chance, dreistellige Renditen einzufahren?
**Ein Investment in Rohstoffe macht beides möglich.**
Wir und viele weitere Rohstoff-Experten gehen aktuell sogar davon aus, dass wir vor einem historischen Aufwärtstrend von Rohstoffen an der Börse stehen - vor einem sogenannten Bullenzyklus, auch Rohstoff-Superzyklus genannt.
**Unser Ziel ist es, so viele Anleger wie möglich über diese einmalige Investmentchance im Rohstoffsektor zu informieren.**
In unserem Buch zeigen wir Ihnen Schritt-für-Schritt, wie Sie den richtigen Einstiegszeitpunkt für Ihr Rohstoffinvestment finden und in welchen Sektoren Sie überdurchschnittliche Renditen erwarten können.
**"Reich mit Rohstoffen" ist für all jene Anleger, die eine historische Chance ergreifen und sich ein krisenfestes Vermögen aufbauen wollen.** Denn nur wenn Sie rechtzeitig in die richtigen Rohstoffe investiert sind, können Sie sich auf stolze Renditen freuen.
Legen Sie noch heute den Grundstein für Ihre persönliche Goldgrube! **Sichern Sie sich Ihr persönliches Exemplar von "Reich mit Rohstoffen" gleich jetzt: [Dafür einfach HIER KLICKEN!](#tve-jump-1929a0cd6d1)**
[](#tve-jump-1929a0cd6d1)
## Sichern Sie sich jetzt Ihr persönliches Exemplar von
## „Reich mit Rohstoffen"!
\*Für Sie heute GRATIS\*
Sie zahlen nur 6,95 Euro für den Versand.
## Über die Autoren
## Über die Autoren
[](#tve-jump-1929a0cd6d1)
#### Rohstoff-Analystin Miriam Kraus
Miriam Kraus ist anerkannte Finanzanalystin und spezialisiert auf Rohstoffmärkte sowie die strategische Entwicklung rund um Rohstoff- und Schwellenlandmärkte. Ihre Karriere begann vor über zwei Jahrzehnten, und seither hat sie sich einen Namen als eine der besten Rohstoff-Analystinnen gemacht. Ihre akribische Recherche und ihre fundierten Berichte sind in der Branche hochgeschätzt.
Miriam Kraus arbeitet für namhafte Auftraggeber wie Banken, Investmentgesellschaften, Vermögensverwaltungen und Regierungen. Ihre Fähigkeit, komplexe Marktbewegungen zu durchdringen und klare, umsetzbare Empfehlungen zu geben, hat ihr das Vertrauen und die Anerkennung von Finanzexperten weltweit eingebracht.
Ihre tiefgehenden Kenntnisse der Rohstoffmärkte und ihre strategischen Einblicke in die Entwicklungen der Schwellenländer machen sie zu einer unverzichtbaren Informationsquelle für jeden Anleger.
[](#tve-jump-1929a0cd6d1)
#### Rohstoff-Investment-Spezialist André Doerk
Der Rohstoff-Experte ist seit über 25 Jahren an der Börse aktiv und seit 2016 Herausgeber des "Goldherz Reports", Deutschlands meistgelesenem Börsen-Newsletter für Rohstoffe. Er ist zudem Schirmherr des exklusiven "Rohstoff Anleger Club".André Doerk investiert einen signifikanten Anteil seines Vermögens inRohstoff-Unternehmen (vorbörslich und börsennotiert) und reist dazu jährlich mehrfach auf die größten Rohstoff-Investment-Konferenzen oder besucht Unternehmen auch vor Ort.Auf diese Weise hat er sich im letzten Jahrzehnt ein umfassendes Netzwerk im Rohstoff-Sektor zu Investoren, Bankern und Unternehmenslenkern aufgebaut und gilt als einer der bestvernetzten Rohstoff-Experten Deutschlands.
[](#tve-jump-1929a0cd6d1)
## Sichern Sie sich jetzt Ihr persönliches Exemplar von
## „Reich mit Rohstoffen"!
\*Für Sie heute GRATIS\*
Sie zahlen nur 6,95 Euro für den Versand.
## Bauen Sie sich ein glänzendes Vermögen auf mit Rohstoff-Aktien
[](#tve-jump-1929a0cd6d1)
#### Vermögensaufbau
Rohstoffe sind der sichere Hafen in Krisen-Zeiten, denn Rohstoffe werden immer gebraucht. Mit den richtigen Investments schützen Sie Ihr Geld und können es um ein Vielfaches vermehren.
[](#tve-jump-1929a0cd6d1)
#### Rohstoff-Superzyklus
Rohstoffe sind verlässliche Zykliker. Wer diese Zyklen kennt und voraussieht, kann viel Geld verdienen. Gerade befinden wir uns am Anfang des nächsten Zyklus.
[](#tve-jump-1929a0cd6d1)
#### Optimaler Einstiegszeitpunkt
Rohstoffe sind zur Zeit stark unterbewertet im Vergleich zu anderen Aktien. Der ideale Zeitpunkt also, um in Rohstoff-Aktien einzusteigen.
[](#tve-jump-1929a0cd6d1)
#### Preisexplosion
Die Nachfrage nach Industrie- und Edelmetallen steigt stetig, Rohstoffen werden zur begehrten Mangelware. Das wird die Preise in ungeahnte Höhen treiben.
[](#tve-jump-1929a0cd6d1)
#### Gewinne von +500%
In den letzten Rohstoff-Superzyklen waren Renditen von +500% möglich – dieses Mal liegt das Potenzial um ein vielfaches höher!
#### Nicht nur Gold glänzt
Gold knackt ein Allzeit-Hoch nach dem anderen. Aber auch andere Edel- und Industriemetalle zeigen Renditen von bis zu +200%.
[Ergreifen Sie Ihre Chance und kicken Sie dafür jetzt hier! ](#tve-jump-1929a0cd6d1)
## 100% überzeugt! Das sagen unsere Leser:
## 100% überzeugt! Das sagen unsere Leser:
Sehr informativ und interessant, mit vielen Hintergrund-Informationen, um die globalen Zusammenhänge zu verstehen.
**Frank**
Guter Überblick über die breite Thematik der Rohstoffe.
**Achim**
Mit einfachen Schritten einfach sehr viel Geld verdienen. Danke!
**Stefan**
Sehr gut und verständlich geschrieben.
**Jürgen**
Umfangreiches Wissen, das mich bereichert hat. Dankeschön!
**Beata**
Sehr gute Recherche, hinterlegt mit Analysen, Daten aus der Vergangenheit und den Zukunftsaussichten für die einzelnen Branchen.
**Frank W.**
Ja, ich will das Buch **„**Reich mit Rohstoffen" jetzt bestellen. Das Buch im Wert von 19,95€ erhalte ich GRATIS. Ich übernehme nur die Versandkosten in Höhe von 6,95 € inkl. MwSt. Im Anschluss an meine Bestellung erhalte ich den 94-seitigen Rohstoff-Masterplan per Post.
\[tcb-script src="https://www.checkout-ds24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.checkout-ds24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
## Fragen und Antworten
## Fragen und Antworten
**Seitengruppe:** Landing Page - DOI, Rohstoff-Universum
---
### [Bestätigung kostenloses Dividenden-Webinar](https://www.sharedeals.de/div-bestaetigung/)
**Published:** Mai 21, 2025
**Author:** Laura Miketta
**Content:**
**Kostenloses Börsen-Webinar**
# Herzlichen Glückwunsch
## Dein Teilnahme-Platz am Webinar "Dividenden-Alarm: 3 Goldesel für Dein Depot" ist reserviert**
**Mit Finanz-Profi Marco Messina zum Divi-Cash-up**
Deine Teilnahme-Bestätigung kommt in wenigen Minuten per E-Mail!
Du dabei und erfährst von Dividenden-Profi Marco Messina wie Du ab sofort eine Highflyer-Dividende nach der anderen einstreichst!
**Dividenden-Experte Marco Messina enthüllt exklusiv bei sharedeals.de:**
- **Vermögensaufbau mit Turbo-Effekt:** Deshalb sind Dividenden-Aktien der effektivste Weg zur finanziellen Freiheit
- Welche **Dividenden-Strategie die lukrativste** ist (Marco Messina selbst nutzt sie seit Jahren und wurde damit reich)
- **3 Dividenden-Goldesel: Diese Highflyer-Titel gehören auf jeden Fall in Dein Depot!**
**Alle Details im Überblick**
Wann? **Donnerstag, 19 Uhr**
Wie lange? **Circa 30 Minuten**
Wo? **Übertragung im Internet**
Preis? **Für Dich kostenlos**
**Bonus: 3 Dividenden-Goldesel inklusive Namen und WKN, die direkt im Webinar für Dich enthüllt werden! (Du kannst sofort investieren)**

[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Aktien-Navigator-Universum, Landing Page - Produkte
---
### [SDP kostenloses Dividenden-Webinar](https://www.sharedeals.de/dividenden-webinar/)
**Published:** Mai 20, 2025
**Author:** Laura Miketta
**Content:**
**Kostenloses Börsen-Webinar**
# **Dividenden-Alarm:**
# **3 Goldesel für Dein Depot**
## **Mit Finanz-Profi Marco Messina zum Divi-Cash-up**
**Start: Donnerstag, 19 Uhr - Teilnahme vollkommen kostenlos**

**Dividenden-Experte Marco Messina enthüllt exklusiv bei sharedeals.de:**
- **Vermögensaufbau mit Turbo-Effekt:** Deshalb sind Dividenden-Aktien der effektivste Weg zur finanziellen Freiheit
- Welche **Dividenden-Strategie die lukrativste** ist (Marco Messina selbst nutzt sie seit Jahren und wurde damit reich)
- **3 Dividenden-Goldesel: Diese Highflyer-Titel gehören auf jeden Fall in Dein Depot!**
**Kostenloses Börsen-Webinar**
# **Countdown zum Dividenden-Alarm:**
# 3 Goldesel für Dein Depot**
00 Tage : 00 Stunden : 00 Minuten \[tcb-script\] function getNextThursday19() { const now = new Date(); const dayOfWeek = now.getDay(); // Sunday = 0, Thursday = 4 const daysUntilThursday = (4 - dayOfWeek + 7) % 7 || 7; const nextThursday = new Date(now); nextThursday.setDate(now.getDate() + daysUntilThursday); nextThursday.setHours(19, 0, 0, 0); return nextThursday; } function updateCountdown() { const now = new Date(); let target = getNextThursday19(); if (now >= target) { target.setDate(target.getDate() + 7); } const diff = target - now; const totalMinutes = Math.floor(diff / (1000 \* 60)); const totalHours = Math.floor(totalMinutes / 60); const days = Math.floor(totalHours / 24); const hours = totalHours % 24; const minutes = totalMinutes % 60; document.getElementById("days").textContent = String(days).padStart(2, "0"); document.getElementById("hours").textContent = String(hours).padStart(2, "0"); document.getElementById("minutes").textContent = String(minutes).padStart(2, "0"); } updateCountdown(); setInterval(updateCountdown, 30 \* 1000);\[/tcb-script\]
## **Mit Finanz-Profi Marco Messina zum Divi-Cash-up**
**Dieser Mann sichert Dir Deinen Dividenden-Gewinn-Regen**

Marco Messina kennt die deutsche und internationale Finanzwelt wie seine Westentasche.
Bei seiner langjährigen Tätigkeit als Bankkaufmann bei einer Großbank war er verantwortlich für die Einsteuerung der Investmentthemen für "3 Mrd. Assets under Management" bis er danach für eine Privatbank im Anlageausschuss der Vermögensverwaltung sowie im Ausschuss für den hauseigenen Investmentfonds und in der Anlagestrategie der Berater tätig war.
**Mittlerweile hat der Profi sich selbstständig gemacht.**
**Der Grund: Marco Messina wollte nicht länger für gesichtslose Großkunden arbeiten und Reiche immer reicher machen.**

Marco Messina kennt die deutsche und internationale Finanzwelt wie seine Westentasche.
Bei seiner langjährigen Tätigkeit als Bankkaufmann bei einer Großbank war er verantwortlich für die Einsteuerung der Investmentthemen für "3 Mrd. Assets under Management" bis er danach für eine Privatbank im
Anlageausschuss der Vermögensverwaltung sowie im Ausschuss für den hauseigenen Investmentfonds und in der Anlagestrategie der Berater tätig war.
**Mittlerweile hat der Profi sich selbstständig gemacht.**
**Der Grund: Marco Messina wollte nicht länger für gesichtslose Großkunden arbeiten und Reiche immer reicher machen.**
**Ganz im Gegenteil. Sein Ziel ist es, Kleinanleger wie Dich ganz nach vorne zu bringen.** Und dafür setzt er all das Wissen ein, das er sich über Jahre hinweg hart erarbeitet hat.
**Marco Messina ist in der deutschen Börsenlandschaft bekannt für sein extremes Fachwissen zu:**
- deutschen und internationalen Nebenwerten (Hidden Champions)
- IPOs
- und Dividenden
**In seinem kostenlosen Webinar „3 Goldesel für Dein Depot - Mit Finanz-Profi Marco Messina zum Divi-Cash-up“ nutzt er seinen Spezialgebiet Dividenden, um Dein Depot direkt auf die Rendite-Überholspur zu bringen.**
Dieses Event solltest Du Dir auf gar keinen Fall entgehen lassen!
**Denn wer hier nicht teilnimmt, der verpasst definitiv die Chance mit den größten Dividenden-Highflyern des Jahres richtig abzukassieren.**
**Kostenloses Börsen-Webinar**
# **Countdown zum Dividenden-Alarm:**
# **3 Goldesel für Dein Depot**
00 Tage : 00 Stunden : 00 Minuten \[tcb-script\] function getNextThursday19() { const now = new Date(); const dayOfWeek = now.getDay(); // Sunday = 0, Thursday = 4 const daysUntilThursday = (4 - dayOfWeek + 7) % 7 || 7; const nextThursday = new Date(now); nextThursday.setDate(now.getDate() + daysUntilThursday); nextThursday.setHours(19, 0, 0, 0); return nextThursday; } function updateCountdown() { const now = new Date(); let target = getNextThursday19(); if (now >= target) { target.setDate(target.getDate() + 7); } const diff = target - now; const totalMinutes = Math.floor(diff / (1000 \* 60)); const totalHours = Math.floor(totalMinutes / 60); const days = Math.floor(totalHours / 24); const hours = totalHours % 24; const minutes = totalMinutes % 60; document.getElementById("days").textContent = String(days).padStart(2, "0"); document.getElementById("hours").textContent = String(hours).padStart(2, "0"); document.getElementById("minutes").textContent = String(minutes).padStart(2, "0"); } updateCountdown(); setInterval(updateCountdown, 30 \* 1000);\[/tcb-script\]
## Mit Finanz-Profi Marco Messina zum Divi-Cash-up**

[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Landing Page - Produkte
---
### [AKN LP WBI Feb 2025 Registrierung (Blog)](https://www.sharedeals.de/akn-lp-wbi-feb-2025-registrierung-blog/)
**Published:** Februar 6, 2025
**Author:** Sabrina Mergner
**Content:**

# So machst Du Dividenden zu Deiner Geldmaschine! Dein sicherer Einstieg in die Welt der Dividenden.
## Möchtest Du, dass Dein Geld für Dich arbeitet? Dividendenaktien sind der Schlüssel zu einem stabilen und planbaren Einkommen – ideal für Einsteiger! In diesem einzigartigen Webinar enthüllt Marco Messina, Chefanalyst des Aktien Navigators, wie Du
# So machst Du Dividenden zu Deiner Geldmaschine!
# Dein sicherer Einstieg in die Welt der Dividenden.
## Möchtest Du, dass Dein Geld für Dich arbeitet? Dividendenaktien sind der Schlüssel zu einem stabilen und planbaren Einkommen – ideal für Einsteiger! In diesem einzigartigen Webinar enthüllt Marco Messina, Chefanalyst des Aktien Navigators, wie Du
- Schritt-für-Schritt ein **Dividenden-Depot** aufbaust.
- Die **3** **Dividenden-Aktien** entdeckst, die Du **2025** unbedingt kennen musst.
- Mit Dividenden ein **regelmäßiges, passives Einkommen** generierst.
- Typische Anfängerfehler vermeidest und direkt durchstartest.
📅 **Wann?** 11.02.2025 19:00 Uhr💻 **Wo?** Online – ganz bequem von zu Hause aus. 💸 **Kosten?** Die Teilnahme ist 100 % kostenfrei!
\*Mit der Anmeldung zu diesem Webinar stimmst Du der [Datenschutzerklärung für Online-Veranstaltungen](https://www.sharedeals.de/datenschutz/) zu.
**Warum solltest Du teilnehmen?**
💵 ****Exklusive Einblicke in die besten Dividenden-Aktien 2025:**** Erfahre im Webinar, welche 3 Dividenden-Aktien Dir jetzt stabile Erträge und Wachstum sichern können – bevor es alle anderen wissen!
💡 ****Schritt-für-Schritt-Anleitung:**** Lerne, wie Du mit wenig Aufwand ein Dividenden-Depot aufbaust, das für Dich arbeitet – ob als Einsteiger oder erfahrener Investor.📈 **Gewinne ohne Stress:** Wir zeigen Dir, wie Du mit Dividenden-Aktien nicht nur Renditen einfährst, sondern auch ein stabiles, planbares Einkommen generierst.
**👨 Von den Profis lernen:** Chefanalyst Marco Messina teilt Insider-Wissen und praktische Tipps, die Du sofort umsetzen kannst – inklusive Antworten auf Deine Fragen.
❓****Maximaler Vorsprung:**** Vermeide typische Anfängerfehler und nutze die Erkenntnisse aus dem Webinar, um vor der Masse zu handeln und Deinen finanziellen Erfolg zu sichern.🎁 ****Exklusiver Teilnehmer-Bonus:**** Sichere Dir eine kostenlose Checkliste für den erfolgreichen Aufbau Deines Dividenden-Portfolios – nur im Webinar erhältlich!
**Verpasse nicht diese einmalige Gelegenheit, Deine finanzielle Zukunft selbst in die Hand zu nehmen. Die Plätze sind begrenzt!**
📅 **Wann?** 11.02.2025 um 19 Uhr💻 **Wo?** Online – ganz bequem von zu Hause aus. 💸 **Kosten?** Die Teilnahme ist 100 % kostenfrei!
**Bonus: Alle Teilnehmer erhalten eine exklusive Checkliste für den Aufbau eines Dividenden-Depots, die Du sofort umsetzen kannst.**
\*Mit der Anmeldung zu diesem Webinar stimmst Du der [Datenschutzerklärung für Online-Veranstaltungen](https://www.sharedeals.de/datenschutz/) zu.
\*Mit der Anmeldung zu diesem Webinar stimmst Du der [Datenschutzerklärung für Online-Veranstaltungen](https://www.sharedeals.de/datenschutz/) zu.
📧 Du erhältst nach der Anmeldung alle Infos zum Webinar per E-Mail. 🔒 Deine Daten sind bei uns sicher und werden nicht weitergegeben.
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Aktien-Navigator-Universum, Landing Page - Produkte
---
### [Dividenden TopPicks 2025 | DIA mobil](https://www.sharedeals.de/lg-extern-dividenden-toppicks-2025-dia-mobil/)
**Published:** Mai 15, 2025
**Author:** Sabrina Mergner
**Content:**
## **Dividenden Top-Picks 2025**
[](#tve-jump-19542e2027b)
# In diesem GRATIS-Report erfährst Du:
- Must-Have: 10 Aktien, die jetzt in Dein Dividenden-Depot gehören
- Profi-Tipp: Die Dividenden-Strategie der erfolgreichsten Investoren
- ******Bonus:**** Meinen Tech-Favoriten, den ich jedem Investor ans Herz lege (Hier erwarte ich einen massiven Kurszuwachs!)**
Klicke jetzt auf den Button und fordere den Report
"Dividenden Top-Picks" kostenlos an.
# Warum sich dieser Report für Dich lohnt
Unser neuer Dividenden-Report stellt Dir die besten Aktien vor, mit denen Du langfristig ein **stabiles Einkommen und stetiges Wachstum** erzielen kannst.
# **Ein Muss für jeden, der von starken Dividenden und solider Wertsteigerung profitieren will!**
- **Top-Dividenden entdecken:** Diese 10 Werte gehören in jedes Depot – bewährte Unternehmen mit soliden Ausschüttungen und attraktiven Renditen.
- **Fundierte Analysen:** Erfahre, welche Unternehmen **jahrzehntelang verlässliche Dividenden gezahlt haben** und auch in Zukunft attraktive Renditen versprechen.
- **Langfristige Wachstums-Chancen**: Mit der richtigen Strategie kannst Du Dir ein stetig wachsendes **passives Einkommen aufbauen**, das Dir finanzielle Freiheit bringt.
### Über den Autor

## **Marco Messina**
## Chefanalyst und Experte für
## SmallCaps und Dividenden-Aktien
Marco ist Chefanalyst und Dividendenaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Er spürt versteckte Aktien-Perlen auf, bevor sie der breite Markt entdeckt. **Durch direkten Austausch mit CEOs und tiefe Marktanalysen liefert er Anlegern exklusive Einblicke in **Dividendenstars und Wachstumstitel** – für langfristige Gewinne mit Strategie.**
Wer von **soliden Dividendenwerten und wachstumsstarken Unternehmen** profitieren will, sollte sich seine Insider-Tipps nicht entgehen lassen.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# Dividenden Top-Picks 2025
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Report "Dividenden Top-Picks 2025" - GRATIS!**
- Entdecke die 10 besten Dividenden-Aktien!
- Profitiere von exklusiven Einblicken und starte rechtzeitig in diese starken Dividenden-Werte, um Dein Portfolio nachhaltig zu stärken.
[](#tve-jump-19542e2027b)
Jetzt E-Mail-Adresse eintragen und den Report kostenlos anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [3 Top Picks 2025 | DIA mobile](https://www.sharedeals.de/lg-extern-3-top-picks-2025-dia-mobile/)
**Published:** Mai 15, 2025
**Author:** Sabrina Mergner
**Content:**
# 3 Top-Picks 2025:
# Diese Aktien haben das Potential zur Kursexplosion
[](#tve-jump-195952e2513)
- **Top-Pick 1: **Die neue Rheinmetall**?** Dieses Unternehmen arbeitet an einer noch jungen Militärtechnologie, die einfach zu bedienen und an jedem Ort der Welt flexibel einsetzbar ist. **Kurspotenzial +36 %**
- Top-Pick 2: **Die neue Red-Bull**? Dieser Newcomer verzehnfachte seinen Umsatz innerhalb von nur 3 Jahren und gewinnt in großen Schritten Marktanteile. **Kurspotenzial: +67 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** Dieser führende Hersteller von KI-Servern schaffte es, seinen Umsatz in den letzten Jahren wiederholt zu verdoppeln. **Kurspotenzial +51 %****
- **Top-Pick 1: **Die neue Rheinmetall**?** **Kurspotenzial +36,00 %**
- Top-Pick 2: **Die neue Red-Bull**? **Kurspotenzial: +67,00 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** **Kurspotenzial +51,00 %****
Klicke jetzt auf den Button und fordere den Aktien-Report "3 Top-Picks" GRATIS an.
# Warum sich dieser Aktien-Report für Dich lohnt
## Unser neuer Aktien-Report enthüllt drei Top-Picks, die aufgrund ihrer Positionierung in zukunftsträchtigen Mega-Branchen außergewöhnliche Renditechancen versprechen könnten.
## **Ein Muss für jeden, der heute die Gewinner von morgen entdecken will.**
- Trendaktien aufdecken: Diese 3 Top-Picks sind **die Hidden-Champions** an der Börse und bieten Dir aktuell noch **besonders attraktive Einstiegs-Chancen.**
- **Tiefgehende Analysen**: Mit dem Aktien-Report lernst Du das Potenzial der 3 Unternehmen kennen, deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.
- **Langfristige Wachstums-Chancen**: Du hast jetzt die Chance, frühzeitig in Top-Aktien in aufstrebenden Märkten zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern.

## Peter Wolf-Karnitschnig
## Experte für Tech- und Trendaktien
### Über den Autor
Peter Wolf-Karnitschnig verfügt über mehr als 20 Jahre Erfahrung an den internationalen Finanzmärkten. Ende der 1990er-Jahre, mitten im Technologie-Boom, stellte er sein erstes Technologie-Portfolio zusammen. Anfängliche Erfolge ließen ihn glauben, nie arbeiten zu müssen – bis die Dotcom-Blase platzte und ihn eine wertvolle Lektion über Marktzyklen lehrte.
Diese Erfahrung motivierte ihn, die Märkte noch tiefer zu verstehen. Nach seinem Studium der Internationalen Wirtschaftswissenschaften sammelte Peter umfassende Expertise im Finanzsektor, unter anderem als Berater für Fusionen und Übernahmen sowie als Investment Manager eines Private-Equity-Fonds. Hierbei entwickelte er ein besonderes Gespür für strategische Investments und nachhaltiges Wachstum.
Peter ist Autor und Trendaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# 3 Top-Picks 2025
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Aktien-Report "3 Top-Picks 2025" - GRATIS!**
- Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial.
- Nutze Deinen Wissensvorsprung für einen rechtzeitigen Einstieg in diese 3 Wachstumsaktien.
[](#tve-jump-195952e2513)
Jetzt E-Mail-Adresse eintragen und Aktien-Report GRATIS anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [NBT Danke](https://www.sharedeals.de/nbt-danke/)
**Published:** April 28, 2025
**Author:** Laura Miketta
**Content:**
### Herzlichen Glückwunsch! Deine Bestellung war erfolgreich.
Hallo \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\],
vielen Dank für den Kauf von "No Brainer Trades" und für das uns entgegengebrachte Vertrauen. Wir wünschen Dir viel Erfolg mit Deinem ersten Trade. **Auf 6 erfolgreiche und vor allem 6 lukrative Monate!**
Du erhältst nun in wenigen Sekunden eine E-Mail mit dem Betreff "Dein erster No Brainer Trade" und Deiner ersten Trade-Analyse.
**Bitte beachte, dass eine unerlaubte Weiterverbreitung Deiner Trade-Akte strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unseren Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
[](#tve-jump-1967b6417f1)
Biotech-Experte Maximilian Ruth
Bei inhaltlichen Fragen zum Report kannst Du Dich jederzeit unter info@sharedeals.de bei Maximilian Ruth melden.
# 6 Trades · 6 Monate · 6 Mal die Chance auf 4-stellige Gewinne
# Profitiere jetzt von Maximilian Ruths 6 größten Trade-Chancen aus dem Medizinsektor. 6 Trades aus einem mehrere Billionen USD schweren Markt mit der Chance auf explosive Renditen wie +1.000% mit Instil Bio.!
- Jeden Monat sendet Dir Biotech-Profi Maximilian Ruth seinen **neusten Biotech-Kracher-Trade inklusive Analyse zu.**
- Du steigst ein und wenn die Gewinnzone erreicht ist, steigst Du wieder aus und **nimmst die Rendite** mit.
- **Kein Abo, keine Verpflichtung! Nur 6 Trades, 6 Monate und 6 Mal die Chance auf 4-stellige Renditen!**
### Herzlichen Glückwunsch! Deine Bestellung war erfolgreich.
[](#tve-jump-1967b6417f1)
Biotech-Experte Maximilian Ruth
Hallo \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\],
vielen Dank für den Kauf von "No Brainer Trades" und für das uns entgegengebrachte Vertrauen. Wir wünschen Dir viel Erfolg mit Deinem ersten Trade. **Auf 6 erfolgreiche und vor allem 6 lukrative Monate!**
Du erhältst nun in wenigen Sekunden eine E-Mail mit dem Betreff "Dein erster No Brainer Trade" und Deiner ersten Trade-Analyse.
**Bitte beachte, dass eine unerlaubte Weiterverbreitung Deiner Trade-Akte strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unseren Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
Bei inhaltlichen Fragen zum Report kannst Du Dich jederzeit unter info@sharedeals.de bei Maximilian Ruth melden.
# 6 Trades · 6 Monate · 6 Mal die Chance auf +128% Gewinn
# Profitiere jetzt von Maximilian Ruths 6 größten Trade-Chancen aus dem Medizinsektor. 6 Trades aus einem mehrere Billionen USD schweren Markt mit der Chance auf explosive Renditen wie +128% in 4 Monaten!
- Jeden Monat sendet Dir Biotech-Profi Maximilian Ruth seinen **neusten Biotech-Kracher-Trade inklusive Analyse zu.**
- Du steigst ein und wenn die Gewinnzone erreicht ist, steigst Du wieder aus und **nimmst die Rendite** mit.
- **Kein Abo, keine Verpflichtung! Nur 6 Trades, 6 Monate und 6 Mal die Chance auf +128% Gewinn!**
### Herzlichen Glückwunsch! Deine Bestellung war erfolgreich.
Hallo \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\],
vielen Dank für den Kauf von "No Brainer Trades" und für das uns entgegengebrachte Vertrauen.
Wir wünschen Dir viel Erfolg mit Deinem ersten Trade. **Auf 6 erfolgreiche und vor allem 6 lukrative Monate!**
**Du erhältst nun in wenigen Sekunden eine**
[](#tve-jump-1967b6417f1)
Biotech-Experte Maximilian Ruth
****E-Mail mit dem Betreff "Dein erster No Brainer Trade" und Deiner ersten Trade-Analyse.****
**Bitte beachte, dass eine unerlaubte Weiterverbreitung Deiner Trade-Akte strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unseren Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
Bei inhaltlichen Fragen zum Report kannst Du Dich jederzeit unter info@sharedeals.de bei Maximilian Ruth melden.
# 6 Trades · 6 Monate · 6 Mal die Chance auf +128% Gewinn
# Profitiere jetzt von Maximilian Ruths 6 größten Trade-Chancen aus dem Medizinsektor. 6 Trades aus einem mehrere Billionen USD schweren Markt mit der Chance auf explosive Renditen wie +128% in 4 Monaten!
- Jeden Monat sendet Dir Biotech-Profi Maximilian Ruth seinen **neusten Biotech-Kracher-Trade inklusive Analyse zu.**
- Du steigst ein und wenn die Gewinnzone erreicht ist, steigst Du wieder aus und **nimmst die Rendite** mit.
- **Kein Abo, keine Verpflichtung! Nur 6 Trades, 6 Monate und 6 Mal die Chance auf +128% Gewinn!**
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [Biotech Insider Invest](https://www.sharedeals.de/biotechinsider/)
**Published:** Mai 5, 2025
**Author:** Laura Miketta
**Content:**

**Hallo,**
toll, dass Du Dich für meinen Newsletter Biotech Insider interessierst. **Hier erwarten Dich:**
- **Aktuelle Marktanalysen:** Ich halte Dich über die neuesten Trends und Entwicklungen im Biotech-Sektor auf dem Laufenden. Welche Aktien zeigen Potenzial? Wo gibt es spannende Einstiegsmöglichkeiten? Meine Analysen helfen Dir, informierte Entscheidungen zu treffen.
- ****Exklusive Einblicke:**** Bleib informiert über bevorstehende IPOs, Übernahmen und wichtige Ereignisse, die den Markt beeinflussen könnten. Mit unserem Newsletter verpasst Du keine wichtigen Entwicklungen mehr!
[](#tve-jump-1967b6417f1)
Biotech-Experte Maximilian Ruth
- ****Hintergrund-Wissen:**** Ich teile exklusive Informationen über Unternehmen, die an der Spitze der Biotechnologie stehen. Du erfährst, welche Firmen gerade vielversprechende klinische Studien durchführen und welche Produkte bald auf den Markt kommen könnten. Im Zuge dieser Termine gibt es meist sehr lukrative Investmentchancen, die ich gerne mit Dir teile.
Einfach Deine E-Mail-Adresse eingeben und schon heute meine erste E-Mail an Dich erhalten.
**Hallo,**
toll, dass Du Dich für meinen Newsletter Biotech Insider interessierst. **Hier erwarten Dich:**
- **Aktuelle Marktanalysen:** Ich halte Dich über die neuesten Trends und Entwicklungen im Biotech-Sektor auf dem Laufenden. Welche Aktien zeigen Potenzial? Wo gibt es spannende Einstiegsmöglichkeiten? Meine Analysen helfen Dir, informierte Entscheidungen zu treffen.
[](#tve-jump-1967b6417f1)
- ****Hintergrund-Wissen:**** Ich teile exklusive Informationen über Unternehmen, die an der Spitze der Biotechnologie stehen. Du erfährst, welche Firmen gerade vielversprechende klinische Studien durchführen und welche Produkte bald auf den Markt kommen könnten. Im Zuge dieser Termine gibt es meist sehr lukrative Investmentchancen, die ich gerne mit Dir teile.
- ****Exklusive Einblicke:**** Bleib informiert über bevorstehende IPOs, Übernahmen und wichtige Ereignisse, die den Markt beeinflussen könnten. Mit unserem Newsletter verpasst Du keine wichtigen Entwicklungen mehr!
Einfach Deine E-Mail-Adresse eingeben und schon heute meine erste E-Mail an Dich erhalten.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [LG extern: 3 Top Picks 2025 | OUT + Order-Pop-Up](https://www.sharedeals.de/lg-extern-3-top-picks-2025-out-order-pop-up/)
**Published:** April 3, 2025
**Author:** Philipp Varesi
**Content:**
# 3 Top-Picks 2025:
# Diese Aktien haben das Potential zur Kursexplosion
[](#tve-jump-19542e2027b)
- **Top-Pick 1: **Die neue Rheinmetall**?** Dieses Unternehmen arbeitet an einer noch jungen Militärtechnologie, die einfach zu bedienen und an jedem Ort der Welt flexibel einsetzbar ist. **Kurspotenzial +36 %**
- Top-Pick 2: **Die neue Red-Bull**? Dieser Newcomer verzehnfachte seinen Umsatz innerhalb von nur 3 Jahren und gewinnt in großen Schritten Marktanteile. **Kurspotenzial: +67 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** Dieser führende Hersteller von KI-Servern schaffte es, seinen Umsatz in den letzten Jahren wiederholt zu verdoppeln. **Kurspotenzial +51 %****
- **Top-Pick 1: **Die neue Rheinmetall**?** **Kurspotenzial +36,00 %**
- Top-Pick 2: **Die neue Red-Bull**? **Kurspotenzial: +67,00 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** **Kurspotenzial +51,00 %****
Klicke jetzt auf den Button und fordere den Aktien-Report "3 Top-Picks" GRATIS an.
# Warum sich dieser Aktien-Report für Dich lohnt
## Unser neuer Aktien-Report enthüllt drei Top-Picks, die aufgrund ihrer Positionierung in zukunftsträchtigen Mega-Branchen außergewöhnliche Renditechancen versprechen könnten.
## **Ein Muss für jeden, der heute die Gewinner von morgen entdecken will.**
- Trendaktien aufdecken: Diese 3 Top-Picks sind **die Hidden-Champions** an der Börse und bieten Dir aktuell noch **besonders attraktive Einstiegs-Chancen.**
- **Tiefgehende Analysen**: Mit dem Aktien-Report lernst Du das Potenzial der 3 Unternehmen kennen, deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.
- **Langfristige Wachstums-Chancen**: Du hast jetzt die Chance, frühzeitig in Top-Aktien in aufstrebenden Märkten zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern.

## Peter Wolf-Karnitschnig
## Experte für Tech- und Trendaktien
### Über den Autor
Peter Wolf-Karnitschnig verfügt über mehr als 20 Jahre Erfahrung an den internationalen Finanzmärkten. Ende der 1990er-Jahre, mitten im Technologie-Boom, stellte er sein erstes Technologie-Portfolio zusammen. Anfängliche Erfolge ließen ihn glauben, nie arbeiten zu müssen – bis die Dotcom-Blase platzte und ihn eine wertvolle Lektion über Marktzyklen lehrte.
Diese Erfahrung motivierte ihn, die Märkte noch tiefer zu verstehen. Nach seinem Studium der Internationalen Wirtschaftswissenschaften sammelte Peter umfassende Expertise im Finanzsektor, unter anderem als Berater für Fusionen und Übernahmen sowie als Investment Manager eines Private-Equity-Fonds. Hierbei entwickelte er ein besonderes Gespür für strategische Investments und nachhaltiges Wachstum.
Peter ist Autor und Trendaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# 3 Top-Picks 2025
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Aktien-Report "3 Top-Picks 2025" - GRATIS!**
- Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial.
- Nutze Deinen Wissensvorsprung für einen rechtzeitigen Einstieg in diese 3 Wachstumsaktien.

Jetzt E-Mail-Adresse eintragen und Aktien-Report GRATIS anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG extern: Trump | GPM+ Exit-Pop-Up](https://www.sharedeals.de/lg-extern-trump-gpm-exit-pop-up/)
**Published:** April 24, 2025
**Author:** Philipp Varesi
**Content:**
## **Danke, Trump: 3 Aktien aus Europa, die jetzt durchstarten!**
Trump sei Dank: Hier entstehen jetzt echte Kurschancen!
Seit Wochen ziehen Investoren Milliarden aus US-Aktien ab. Das Geld fließt Richtung Europa! Sichere Dir diese 3 EU-Titel und Dein Depot kann trotz Trumps Politik Kasse machen. Danke, Trump für
[](#tve-jump-19542e2027b)
- die europäische Kursrakete: Dieser Hidden Champion bietet Dir durch den Crash ein perfektes Einstiegsfenster.
- den luxuriösen Giganten: Das ist Deine Chance auf ein breit diversifziertes Kronjuwel zum Schnäppchenpreis.
- das dividendenstarke Backup: Sicherheit ist wieder sexy. Dieser Weltmarktführer bietet Dir Stabilität, hohe Wachstumraten und Dividendenrekorde.
# Warum sich dieser Report für Dich lohnt
Unser neuer Report zeigt Dir 3 europäische Aktien mit außergewöhnlichem Potenzial – perfekt für Anleger, die jetzt von der Kapitalflucht aus den USA profitieren wollen.
Ein Muss für alle, die nach politischen Umbrüchen antizyklisch investieren und Chancen früh erkennen wollen!
- **********Top-Einstiegskurse nutzen:** Alle 3 Aktien haben zuletzt deutlich korrigiert – jetzt bietet sich ein attraktives Einstiegsfenster mit starkem Kurspotenzial.********
- ****Europa statt USA:** Wenn Milliarden aus US-Aktien abgezogen werden, profitieren europäische Qualitätswerte – diese 3 Titel stehen ganz oben auf der Liste der Gewinner.**
- ****Zukunfts-Märkte im Fokus:** Ob Verteidigung, Luxus oder Stabilität – diese Titel sind perfekt positioniert für das, was Europa in den nächsten Jahren prägen wird.**
### Über den Autor

## **Marco Messina**
## Chefanalyst und Experte für
## SmallCaps und Dividenden-Aktien
Marco ist Chefanalyst und Dividendenaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Er spürt versteckte Aktien-Perlen auf, bevor sie der breite Markt entdeckt. **Durch direkten Austausch mit CEOs und tiefe Marktanalysen liefert er Anlegern exklusive Einblicke in **Dividendenstars und Wachstumstitel** – für langfristige Gewinne mit Strategie.**
Wer von **soliden Dividendenwerten und wachstumsstarken Unternehmen** profitieren will, sollte sich seine Insider-Tipps nicht entgehen lassen.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# **3 Aktien aus Europa, die jetzt durchstarten!**
Investiere in nur 3 Schritten in Europas Comeback-Aktien:
- **Klicke auf den Button und sichere Dir den Report **„Danke, Trump: 3 Aktien aus Europa, die jetzt durchstarten!“** – **GRATIS**!**
- Lerne die 3 besten Europa-Aktien kennen, die vom Abzug amerikanischer Gelder aktuell besonders profitieren.
- Nutze das Momentum: Investiere gezielt in diese **politisch begünstigten Profiteure** und gib Deinem Depot neue Stärke – antizyklisch und wachstumsstark.
[](#tve-jump-19542e2027b)
Jetzt E-Mail-Adresse eintragen und den Report kostenlos anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG extern: Trump | OUT + Exit-Pop-Up](https://www.sharedeals.de/lg-extern-trump-out-exit-pop-up/)
**Published:** April 24, 2025
**Author:** Philipp Varesi
**Content:**
## **Danke, Trump: 3 Aktien aus Europa, die jetzt durchstarten!**
Trump sei Dank: Hier entstehen jetzt echte Kurschancen!

Seit Wochen ziehen Investoren Milliarden aus US-Aktien ab. Das Geld fließt Richtung Europa! Sichere Dir diese 3 EU-Titel und Dein Depot kann trotz Trumps Politik Kasse machen. Danke, Trump für
[](#tve-jump-19542e2027b)
- die europäische Kursrakete: Dieser Hidden Champion bietet Dir durch den Crash ein perfektes Einstiegsfenster.
- den luxuriösen Giganten: Das ist Deine Chance auf ein breit diversifziertes Kronjuwel zum Schnäppchenpreis.
- das dividendenstarke Backup: Sicherheit ist wieder sexy. Dieser Weltmarktführer bietet Dir Stabilität, hohe Wachstumraten und Dividendenrekorde.
# Warum sich dieser Report für Dich lohnt
Unser neuer Report zeigt Dir 3 europäische Aktien mit außergewöhnlichem Potenzial – perfekt für Anleger, die jetzt von der Kapitalflucht aus den USA profitieren wollen.
Ein Muss für alle, die nach politischen Umbrüchen antizyklisch investieren und Chancen früh erkennen wollen!
- **********Top-Einstiegskurse nutzen:** Alle 3 Aktien haben zuletzt deutlich korrigiert – jetzt bietet sich ein attraktives Einstiegsfenster mit starkem Kurspotenzial.********
- ****Europa statt USA:** Wenn Milliarden aus US-Aktien abgezogen werden, profitieren europäische Qualitätswerte – diese 3 Titel stehen ganz oben auf der Liste der Gewinner.**
- ****Zukunfts-Märkte im Fokus:** Ob Verteidigung, Luxus oder Stabilität – diese Titel sind perfekt positioniert für das, was Europa in den nächsten Jahren prägen wird.**
### Über den Autor

## **Marco Messina**
## Chefanalyst und Experte für
## SmallCaps und Dividenden-Aktien
Marco ist Chefanalyst und Dividendenaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Er spürt versteckte Aktien-Perlen auf, bevor sie der breite Markt entdeckt. **Durch direkten Austausch mit CEOs und tiefe Marktanalysen liefert er Anlegern exklusive Einblicke in **Dividendenstars und Wachstumstitel** – für langfristige Gewinne mit Strategie.**
Wer von **soliden Dividendenwerten und wachstumsstarken Unternehmen** profitieren will, sollte sich seine Insider-Tipps nicht entgehen lassen.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# **3 Aktien aus Europa, die jetzt durchstarten!**
Investiere in nur 3 Schritten in Europas Comeback-Aktien:
- **Klicke auf den Button und sichere Dir den Report **„Danke, Trump: 3 Aktien aus Europa, die jetzt durchstarten!“** – **GRATIS**!**
- Lerne die 3 besten Europa-Aktien kennen, die vom Abzug amerikanischer Gelder aktuell besonders profitieren.
- Nutze das Momentum: Investiere gezielt in diese **politisch begünstigten Profiteure** und gib Deinem Depot neue Stärke – antizyklisch und wachstumsstark.
[](#tve-jump-19542e2027b)
Jetzt E-Mail-Adresse eintragen und den Report kostenlos anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [soi-lp-25](https://www.sharedeals.de/soi-bestaetigen-25/)
**Published:** März 27, 2025
**Author:** Corina Leppich
**Content:**
# **Fast geschafft!**
Um Dir den Report zuzusenden, brauchen wir Deine Unterstützung:
1\. Geh in Dein E-Mail-Postfach
2\. Öffne unsere Bestätigungs-Mail
3\. Klicke auf den Link, um Deine Mailadresse zu verifizieren.
Mit Deinem Klick auf den Bestätigungslink bekommst Du den gewünschten Report direkt zugeschickt.
Falls die-Email nicht ankommt, prüfe bitte Deinen Spam-Ordner.
Vielen Dank für Dein Interesse und maximalen Erfolg für Deine Investments!
Deine sharedeals.de-Redaktion
# **Fast geschafft!**
Um Dir den Report zuzusenden, brauchen wir Deine Unterstützung:
1\. Geh in Dein E-Mail-Postfach
2\. Öffne die Bestätigungs-Mail
3\. Klicke auf den Link, um Deine Mailadresse zu verifizieren.
Mit Deinem Klick auf den Bestätigungslink bekommst Du den gewünschten Report direkt zugeschickt.
Falls die-Email nicht ankommt, prüfe bitte Deinen Spam-Ordner.
Vielen Dank für Dein Interesse und maximalen Erfolg für Deine Investments!
Deine sharedeals.de-Redaktion
[Impressum](https://www.sharedeals.de/ueber/) |[Datenschutz](https://www.sharedeals.de/datenschutz/)

[Impressum](https://www.sharedeals.de/ueber/) |[Datenschutz](https://www.sharedeals.de/datenschutz/)
---
### [LG extern: Dividenden TopPicks 2025 | DIA + Exit Pop Up](https://www.sharedeals.de/dividenden-toppicks-dianomi/)
**Published:** April 14, 2025
**Author:** Sabrina Mergner
**Content:**
## **Dividenden Top-Picks 2025**
[](#tve-jump-19542e2027b)
# In diesem GRATIS-Report erfährst Du:
- Must-Have: 10 Aktien, die jetzt in Dein Dividenden-Depot gehören
- Profi-Tipp: Die Dividenden-Strategie der erfolgreichsten Investoren
- ******Bonus:**** Meinen Tech-Favoriten, den ich jedem Investor ans Herz lege (Hier erwarte ich einen massiven Kurszuwachs!)**
Klicke jetzt auf den Button und fordere den Report
"Dividenden Top-Picks" kostenlos an.
# Warum sich dieser Report für Dich lohnt
Unser neuer Dividenden-Report stellt Dir die besten Aktien vor, mit denen Du langfristig ein **stabiles Einkommen und stetiges Wachstum** erzielen kannst.
# **Ein Muss für jeden, der von starken Dividenden und solider Wertsteigerung profitieren will!**
- **Top-Dividenden entdecken:** Diese 10 Werte gehören in jedes Depot – bewährte Unternehmen mit soliden Ausschüttungen und attraktiven Renditen.
- **Fundierte Analysen:** Erfahre, welche Unternehmen **jahrzehntelang verlässliche Dividenden gezahlt haben** und auch in Zukunft attraktive Renditen versprechen.
- **Langfristige Wachstums-Chancen**: Mit der richtigen Strategie kannst Du Dir ein stetig wachsendes **passives Einkommen aufbauen**, das Dir finanzielle Freiheit bringt.
### Über den Autor

## **Marco Messina**
## Chefanalyst und Experte für
## SmallCaps und Dividenden-Aktien
Marco ist Chefanalyst und Dividendenaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Er spürt versteckte Aktien-Perlen auf, bevor sie der breite Markt entdeckt. **Durch direkten Austausch mit CEOs und tiefe Marktanalysen liefert er Anlegern exklusive Einblicke in **Dividendenstars und Wachstumstitel** – für langfristige Gewinne mit Strategie.**
Wer von **soliden Dividendenwerten und wachstumsstarken Unternehmen** profitieren will, sollte sich seine Insider-Tipps nicht entgehen lassen.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# Dividenden Top-Picks 2025
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Report "Dividenden Top-Picks 2025" - GRATIS!**
- Entdecke die 10 besten Dividenden-Aktien!
- Profitiere von exklusiven Einblicken und starte rechtzeitig in diese starken Dividenden-Werte, um Dein Portfolio nachhaltig zu stärken.
[](#tve-jump-19542e2027b)
Jetzt E-Mail-Adresse eintragen und den Report kostenlos anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG extern: 3 Top Picks 2025 | DIA + Exit Pop Up](https://www.sharedeals.de/3-top-picks-2025-dianomi/)
**Published:** April 14, 2025
**Author:** Sabrina Mergner
**Content:**
# 3 Top-Picks 2025:
# Diese Aktien haben das Potential zur Kursexplosion
[](#tve-jump-195952e2513)
- **Top-Pick 1: **Die neue Rheinmetall**?** Dieses Unternehmen arbeitet an einer noch jungen Militärtechnologie, die einfach zu bedienen und an jedem Ort der Welt flexibel einsetzbar ist. **Kurspotenzial +36 %**
- Top-Pick 2: **Die neue Red-Bull**? Dieser Newcomer verzehnfachte seinen Umsatz innerhalb von nur 3 Jahren und gewinnt in großen Schritten Marktanteile. **Kurspotenzial: +67 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** Dieser führende Hersteller von KI-Servern schaffte es, seinen Umsatz in den letzten Jahren wiederholt zu verdoppeln. **Kurspotenzial +51 %****
- **Top-Pick 1: **Die neue Rheinmetall**?** **Kurspotenzial +36,00 %**
- Top-Pick 2: **Die neue Red-Bull**? **Kurspotenzial: +67,00 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** **Kurspotenzial +51,00 %****
Klicke jetzt auf den Button und fordere den Aktien-Report "3 Top-Picks" GRATIS an.
# Warum sich dieser Aktien-Report für Dich lohnt
## Unser neuer Aktien-Report enthüllt drei Top-Picks, die aufgrund ihrer Positionierung in zukunftsträchtigen Mega-Branchen außergewöhnliche Renditechancen versprechen könnten.
## **Ein Muss für jeden, der heute die Gewinner von morgen entdecken will.**
- Trendaktien aufdecken: Diese 3 Top-Picks sind **die Hidden-Champions** an der Börse und bieten Dir aktuell noch **besonders attraktive Einstiegs-Chancen.**
- **Tiefgehende Analysen**: Mit dem Aktien-Report lernst Du das Potenzial der 3 Unternehmen kennen, deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.
- **Langfristige Wachstums-Chancen**: Du hast jetzt die Chance, frühzeitig in Top-Aktien in aufstrebenden Märkten zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern.

## Peter Wolf-Karnitschnig
## Experte für Tech- und Trendaktien
### Über den Autor
Peter Wolf-Karnitschnig verfügt über mehr als 20 Jahre Erfahrung an den internationalen Finanzmärkten. Ende der 1990er-Jahre, mitten im Technologie-Boom, stellte er sein erstes Technologie-Portfolio zusammen. Anfängliche Erfolge ließen ihn glauben, nie arbeiten zu müssen – bis die Dotcom-Blase platzte und ihn eine wertvolle Lektion über Marktzyklen lehrte.
Diese Erfahrung motivierte ihn, die Märkte noch tiefer zu verstehen. Nach seinem Studium der Internationalen Wirtschaftswissenschaften sammelte Peter umfassende Expertise im Finanzsektor, unter anderem als Berater für Fusionen und Übernahmen sowie als Investment Manager eines Private-Equity-Fonds. Hierbei entwickelte er ein besonderes Gespür für strategische Investments und nachhaltiges Wachstum.
Peter ist Autor und Trendaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# 3 Top-Picks 2025
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Aktien-Report "3 Top-Picks 2025" - GRATIS!**
- Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial.
- Nutze Deinen Wissensvorsprung für einen rechtzeitigen Einstieg in diese 3 Wachstumsaktien.
[](#tve-jump-195952e2513)
Jetzt E-Mail-Adresse eintragen und Aktien-Report GRATIS anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG extern: Dividenden TopPicks 2025 | Finative + Exit Pop Up](https://www.sharedeals.de/fn-dividenden-toppicks-2025/)
**Published:** März 21, 2025
**Author:** Antje Aramayao
**Content:**
## **Dividenden Top-Picks 2025**
[](#tve-jump-19542e2027b)
# In diesem GRATIS-Report erfährst Du:
- Must-Have: 10 Aktien, die jetzt in Dein Dividenden-Depot gehören
- Profi-Tipp: Die Dividenden-Strategie der erfolgreichsten Investoren
- ******Bonus:**** Meinen Tech-Favoriten, den ich jedem Investor ans Herz lege (Hier erwarte ich einen massiven Kurszuwachs!)**
Klicke jetzt auf den Button und fordere den Report
"Dividenden Top-Picks" kostenlos an.
# Warum sich dieser Report für Dich lohnt
Unser neuer Dividenden-Report stellt Dir die besten Aktien vor, mit denen Du langfristig ein **stabiles Einkommen und stetiges Wachstum** erzielen kannst.
# **Ein Muss für jeden, der von starken Dividenden und solider Wertsteigerung profitieren will!**
- **Top-Dividenden entdecken:** Diese 10 Werte gehören in jedes Depot – bewährte Unternehmen mit soliden Ausschüttungen und attraktiven Renditen.
- **Fundierte Analysen:** Erfahre, welche Unternehmen **jahrzehntelang verlässliche Dividenden gezahlt haben** und auch in Zukunft attraktive Renditen versprechen.
- **Langfristige Wachstums-Chancen**: Mit der richtigen Strategie kannst Du Dir ein stetig wachsendes **passives Einkommen aufbauen**, das Dir finanzielle Freiheit bringt.
### Über den Autor

## **Marco Messina**
## Chefanalyst und Experte für
## SmallCaps und Dividenden-Aktien
Marco ist Chefanalyst und Dividendenaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Er spürt versteckte Aktien-Perlen auf, bevor sie der breite Markt entdeckt. **Durch direkten Austausch mit CEOs und tiefe Marktanalysen liefert er Anlegern exklusive Einblicke in **Dividendenstars und Wachstumstitel** – für langfristige Gewinne mit Strategie.**
Wer von **soliden Dividendenwerten und wachstumsstarken Unternehmen** profitieren will, sollte sich seine Insider-Tipps nicht entgehen lassen.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# Dividenden Top-Picks 2025
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Report "Dividenden Top-Picks 2025" - GRATIS!**
- Entdecke die 10 besten Dividenden-Aktien!
- Profitiere von exklusiven Einblicken und starte rechtzeitig in diese starken Dividenden-Werte, um Dein Portfolio nachhaltig zu stärken.
[](#tve-jump-19542e2027b)
Jetzt E-Mail-Adresse eintragen und den Report kostenlos anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [SDP: LP Deborah + Video "Erfolg" Finanzkongress](https://www.sharedeals.de/sdp-finanzkongress/)
**Published:** April 9, 2025
**Author:** Laura Miketta
**Content:**
**6.000+ aktive Mitglieder**
# **Herzlichen Glückwunsch!**
# **Als Teilnehmer des Finanzkongress wurdest Du für eine Probemitgliedschaft bei sharedealsPlus für nur 1 Euro freigeschaltet!**
Werde jetzt Mitglied bei sharedealsPlus und lebe mit uns Börse!

6.000+ aktive Mitglieder

# **Herzlichen Glückwunsch!**
# **Als Teilnehmer des Finanzkongress wurdest Du für eine Probemitgliedschaft bei sharedealsPlus für nur 1 Euro freigeschaltet!**
Werde jetzt Mitglied bei sharedealsPlus und lebe mit uns Börse!

6.000+ aktive Mitglieder
## **Du willst erfolgreich an der Börse investieren und suchst heiße Aktien-Tipps?**
**Dann komm zu sharedealsPlus – Deutschlands erfolgreichster Aktien-Community. Mit uns kannst Du Deine Leidenschaft für Börse leben!**

### **Wir sind schneller**
Unsere Community hat für Dich den Aktien-Markt im Blick. So erfährst Du direkt von Kurs-Chancen und wo sich ein Einstieg lohnen kann.

### **Lerne von den Profis**
Mehrmals wöchentlich erhältst Du von unseren Börsen-Profis Aktien-Tipps mit Multibagger-Potenzial, die Du einfach umsetzen kannst.

### **Werde erfolgreicher**
Tausche Dich mit gleichgesinnten Börsianern in unserem Live Chat aus – egal ob Du Anfänger oder alter Hase an der Börse bist.
## **Das macht sharedealsPlus so besonders**
**Wir bringen Dich direkt zusammen mit den erfolgreichen Analysten, Tradern und Börsen-Profis.**

###
### **Erfolg an der Börse – das versprechen Dir viele, halten aber nur sehr wenige.**
Egal ob klassische Börsenbriefe oder teure Investment-Coachings – diese Formate haben alle dasselbe Problem: Sie sind zu langsam, zu schwerfällig und zu wenig interaktiv, um Dir schnellen Erfolg an der Börse zu ermöglichen.
### **Bei sharedealsPlus gehen wir bewusst einen anderen Weg.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Diese Experten haben alle bereits bewiesen, dass man mit der richtigen Aktien-Strategie ein Vermögen an der Börse aufbauen kann.
### **Bei sharedealsPlus gehen wir bewusst einen anderen Weg.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Diese Experten haben alle bereits bewiesen, dass man mit der richtigen Aktien-Strategie ein Vermögen an der Börse aufbauen kann.
## **Bei sharedealsPlus triffst Du Analysten, Trader & Selfmade-Millionäre, die seit Jahren konstant satte Renditen an der Börse erzielen!**
**Wie zum Beispiel Maximilian Ruth, Chefanalyst des No Brainer Clubs.**

## **Unsere Börsen-Profis unterstützen Dich bei Deinem Erfolg**
Das Experten-Board von sharedealsPlus besteht aus **sorgfältig ausgewählten Analysten und Tradern,** die sich deutlich von anderen Experten der Börsen-Landschaft abheben. Denn unsere Analysten und Trader sind **echte Praktiker** – keine Theoretiker. Jeder einzelne unserer Börsen-Profis besitzt eine starke **Erfolgsbilanz, die ihn als Experten ausweist.**

### **Experte für Biotech-Aktien & Special Situations**
****Maximilian Ruth****
****Chefanalyst**

### **Expertin für Rohstoffe & Explorer-Aktien**
******Miriam Kraus****Chefanalystin**

### **Experte für Small Caps & Dividenden-Aktien**
******Marco Messina****Chefanalyst**

### **Experte für Fundamental- und Sentimentanalysen**
******Alexander Schornstein****Founder & Selfmade-Millionär**

### **Experte für Short Term Trading**
******Andreas Bernstein****Cheftrader**

### **Experte für Rohstoff- und Dividenden-Aktien**
********André Doerk********Founder & Chefanalyst**

### **Experte für Krypto und Blockchain-Aktien**
********Hannes Demske********Chefanalyst**

### **Experte für Tech- und Trendaktien**
********Peter Wolf-Karnitschig********Wirtschaftsjournalist**
**Erfolgsgeschichten: Wie unsere Mitglieder mit sharedealsPlus durchstarten**
## **Geschwindigkeit und Gemeinschaft sind unser Erfolgsrezept**
**Hol Dir jetzt Deinen Wissensvorsprung mit einer Mitgliedschaft bei sharedealsPlus.**
Erfahre rechtzeitig von kursrelevanten Börsennews, Quartalszahlen und brandaktuellen Trading-Chancen. So kannst Du von schnellen Renditen profitieren – oder Dich frühzeitig vor Verlusten schützen.
Und weil das so hervorragend funktioniert und unsere Mitglieder dadurch **überdurchschnittliche Renditen** erzielen, ist sharedealsPlus inzwischen die **aktivste und erfolgreichste Aktien-Community** im deutschsprachigen Raum.
## **Unsere Erfolgsbilanz spricht für sich!**
**Wir alle lieben Börse – das macht sharedealsPlus so einzigartig!**
Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
**Du willst Fakten sehen?** Hier zeigen wir Dir ganz konkret, über welche Renditen sich sharedealsPlus-Mitglieder in den vergangenen Monaten freuen konnten:

## **Das erwartet Dich bei uns**

### **Der Live Chat**
**Das Herzstück der Community und der Motor für Deinen Börsenerfolg.** Du profitierst vom geballten Wissen unserer Community. Nirgendwo sonst kommst Du schneller an relevante News und Aktientipps.
Im Live Chat findest Du Räume zu Themen wie Trend-Aktien, Krypto, Rohstoffe, Biotech oder Trading. Vertiefe Dein Wissen, teile selbst Deine Aktien-Tipps oder lerne ganz neue Branchen kennen. **In jedem Raum wirst Du von Börsenprofis unterstützt und kannst Dich direkt mit ihnen austauschen.**
**Das Herzstück der Community und der Motor für Deinen Börsenerfolg.** Du profitierst vom geballten Wissen unserer Community. Nirgendwo sonst kommst Du schneller an relevante News und Aktientipps.
**Das Herzstück der Community und der Motor für Deinen**
Im Live Chat findest Du Räume zu Themen wie Trend-Aktien, Krypto, Rohstoffe, Biotech oder Trading. Vertiefe Dein Wissen, teile selbst Deine Aktien-Tipps oder lerne ganz neue Branchen kennen. **In jedem Raum wirst Du von Börsenprofis unterstützt und kannst Dich direkt mit ihnen austauschen.**
### **Live Calls und Webinare**
Unsere Experten bieten regelmäßig Live Calls und Webinare zu Börsen-Themen oder ihren persönlichen Investment-Strategien an. So lernst Du, wie der Markt tickt, und kannst aktuelle Entwicklungen besser einschätzen. Das gibt Dir Fachwissen und Sicherheit für Deine Börsen-Entscheidungen.

### **Dein Mitgliederbereich mit Akademie**
**Bau Dein Börsenwissen in Deinem eigenen Tempo weiter aus.** In unserer Akademie findest Du E-Books und Videos, um Dich tiefer in einzelne Branchen, bestimmte Strategien oder die Nutzung
**Bau Dein Börsenwissen in Deinem eigenen Tempo weiter aus.** In unserer Akademie findest Du E-Books und Videos, um Dich tiefer in einzelne Branchen, bestimmte Strategien oder die Nutzung unseres empfohlenen Brokers einzuarbeiten. Und natürlich erweitern wir die Inhalte stetig. Du lernst die für Dich beste Strategie für erfolgreiches Investieren an der Börse kennen – nicht als graue Theorie, sondern direkt zum Mitmachen. So wirst Du Schritt für Schritt zum cleveren Anleger!
unseres empfohlenen Brokers einzuarbeiten. Und natürlich erweitern wir die Inhalte stetig. Du lernst die für Dich beste Strategie für erfolgreiches Investieren an der Börse kennen – nicht als graue Theorie, sondern direkt zum Mitmachen. So wirst Du Schritt für Schritt zum cleveren Anleger!
### **Die App mit Push-Funktion**
Unter dem Motto „one trade ahead“ steht auch die sharedeals App. Du kannst gezielt Aktien folgen und erhältst über die Push-Funktion direkt eine Nachricht, wenn dazu etwas im Live Chat passiert. So verpasst Du keinen Ein- oder Ausstieg mehr – egal, wo Du bist.

## **Über 6.000 Kunden haben uns schon ihr Vertrauen geschenkt**
**Aber überzeuge Dich am besten selbst von den Erfahrungen und Meinungen unserer Community-Mitglieder:**

****Hinweis:**** Eine Überprüfung der Bewertungen hat wie folgt stattgefunden: Stimmen aus dem Chat können nur registrierte Nutzer verfassen. Die Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Lettertest-Bewertungen werden nicht von Lettertest überprüft. Lettertest sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
## **Werde jetzt Mitglied bei sharedealsPlus!Nur hier 1 € statt 9,95 €!**
Denn gemeinsam sind wir schneller erfolgreicher! Dafür einfach das Formular ausfüllen und abschicken.In 2 Minuten kannst Du dabei sein!

Rabattcode "*Finanzkongress\_2025"* erfolgreich eingelöst!
\[tcb-script data-cfasync="false" src="/cdn-cgi/scripts/5c5dd728/cloudflare-static/email-decode.min.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/) | [AGB](https://www.digistore24.com/extern/cms/page/plain/legal/terms/1/de/32) | [Widerrufsbelehrung](https://www.digistore24.com/extern/cms/page/plain/legal/cancellation/1/de/32)
**Seitengruppe:** SDP - sharedealsPlus
---
### [3 Top-Picks 2025](https://www.sharedeals.de/3-trend-aktien/)
**Published:** Oktober 1, 2024
**Author:** Corina Leppich
**Content:**
# Diese 3 Top-Picks 2025 bieten Dir satte Renditechancen!
# Top 3 Trend-Aktienvon morgen
## **Heute die Gewinner von morgen sichern:**
## **Mit diesem Aktien-Report hast Du die Chance - heute kostenlos!**
- **Aktie 1** kann Deinem Depot im wahrsten Sinne des Wortes "Flügel verleihen" (nein, nicht Red Bull). Kurspotenzial: +67%
- **Aktie 2** hat sich selbst, beflügelt durch aktuelle Krisen, ein Wachstumsziel von +70% pro Jahr gesteckt - für die nächsten 5 Jahre
- **Aktie 3** schwimmt auf der KI-Erfolgswelle mit - und bietet derzeit noch ein super Einstiegsfenster! Kurspotenzial: +51%
[](#tve-jump-18deed1661a)
Profitiere heute noch von den günstigen Einstiegskursen und positioniere Dich für ein erfolgreiches Börsenjahr 2025! Klicke jetzt auf den Button und fordere kostenlos den Report "3 Top-Picks 2025" an.
# Warum sich dieser Report für Dich lohnt
- **Klare Handlungsempfehlungen**: Diese 3 Top-Picks sind absolute Trendaktien und bieten Dir aktuell nach Kurskorrekturen besonders attraktive Einstiegschancen.
- **Tiefgehende Analysen**: Du lernst nicht nur das Potenzial der 3 Unternehmen kennen, sondern auch deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.
- **Langfristige Wachstumschancen**: Du hast jetzt die Chance, frühzeitig in aufstrebende Märkte zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern.
# 3 Top-Picks 2025
# Diese Trend-Aktien sind die Gewinner von morgen
Wer heute zögert, verpasst die Gewinne von morgen:
- Marktführer aufdecken: Wenn Du heute in Trendaktien investiert, hast **Du die Chance, in die nächsten großen Marktführer wie Nvidia oder Tesla zu investieren**, bevor der breite Markt das Potenzial entdeckt.
- Maximales Wachstumspotenzial: Trendaktien basieren auf Megatrends, die ganze Branchen revolutionieren und nachhaltig wachsen. **Du kannst von Beginn an dabei sein und langfristig von diesem Wachstum profitieren.**
- Kursgewinne als First Mover: Wenn Du frühzeitig einsteigst, kannst Du die bei steigender Nachfrage und Bekanntheit dieser Trends **enorme Kursgewinne realisieren**, während spätere Investoren oft nur die Spitze des Eisbergs erreichen.
[](#tve-jump-18deed1661a)
# Welche 3 Trend-Aktien sind das Investment von morgen?
# Und wie kannst Du investieren?
**Du möchtest einen Vorgeschmack auf meine 3 Top-Picks? Gerne:**
**1. Die neue Red-Bull-Aktie**
Diese Trend-Aktie hat die Energie, Red Bull die Flügel zu kappen. Innerhalb von nur 3 Jahren verzehnfachte dieser Newcomer seinen Umsatz und gewann in großen Schritten Marktanteile hinzu. **Kurspotenzial: +67 %**
**2. Die neue Rheinmetall-Aktie**
Diese Trend-Aktie arbeitet an einer noch jungen Militärtechnologie, die relativ preiswert ist, einfach zu bedienen und an jedem Ort der Welt flexibel einsetzbar. **Kurspotenzial +36 %**
**3. Die neue Nvidia-Aktie**
Diese Trend-Aktie läuft unter dem Radar des großen Bruders. Dabei ist das Unternehmen der weltweit führende Hersteller von KI-Servern, schaffte es, seinen Umsatz in den letzten Jahren wiederholt zu verdoppeln und hat den Vorteil hoher absoluter Gewinne. **Kurspotenzial +51 %**
[](#tve-jump-18deed1661a)
# Warum solltest Du jetzt investieren, um wirklich das Maximum aus den 3 Top-Picks herauszuholen?
Die 3 Trend-Aktien befinden sich derzeit in einer Korrekturphase. Sie bieten Dir damit einen perfekten Einstiegszeitpunkt für Deine Investition. Mit einem Kauf der Top 3 Aktien in der aktuellen Phase sicherst Du Dir maximale Renditen. Denn alle 3 Aktien haben enormes Wachstumspotenzial und versprechen die Chance auf langfristige Renditen.
**Deshalb rate ich Dir, JETZT zu investieren. Namen und WKN der 3 Trend-Aktien erhältst Du mit nur einem Download.**
# Diese Vorteile bietet Dir der Report
- Warum sich diese 3 Top-Picks jetzt für Dich lohnen? Investieren in Trend-Aktien ist eine intelligente Strategie, um für Dich **langfristiges Depotwachstum** zu erzielen und gleichzeitig die Zukunft zu gestalten.
- Welche Vorteile haben die 3 Trend-Aktien für Dich? Die **3 Aktien bieten ein hohes Wachstumspotenzial** und die Chance auf starke Gewinne. Sie verhelfen Dir damit zu einem wachstumsstarken Depot.
- Wie starte ich? Klicke einfach auf den Button, lade Dir den Report herunter und Du erfährst, welche 3 Trend-Aktien **Dein Depot boosten können**.
# 3 Top-Picks 2025
Investiere in nur 3 Schritten in die Top-Trends von morgen:
1. 1Klicke auf den Button und sichere Dir den Report "3 Top-Picks 2025"
2. 2Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial
3. 3Verwandle Dein Wissen in bare Münze und nutze die aktuellen Kurse für einen mega-günstigen Einstieg in diese 3 Wachstumsaktien
[](#tve-jump-18deed1661a)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG extern: 3 Top Picks 2025 | MGID + Exit Pop Up](https://www.sharedeals.de/mgid-3-top-picks-2025/)
**Published:** April 9, 2025
**Author:** Sabrina Mergner
**Content:**
# 3 Top-Picks 2025:
# Diese Aktien haben das Potential zur Kursexplosion
[](#tve-jump-195952e2513)
- **Top-Pick 1: **Die neue Rheinmetall**?** Dieses Unternehmen arbeitet an einer noch jungen Militärtechnologie, die einfach zu bedienen und an jedem Ort der Welt flexibel einsetzbar ist. **Kurspotenzial +36 %**
- Top-Pick 2: **Die neue Red-Bull**? Dieser Newcomer verzehnfachte seinen Umsatz innerhalb von nur 3 Jahren und gewinnt in großen Schritten Marktanteile. **Kurspotenzial: +67 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** Dieser führende Hersteller von KI-Servern schaffte es, seinen Umsatz in den letzten Jahren wiederholt zu verdoppeln. **Kurspotenzial +51 %****
- **Top-Pick 1: **Die neue Rheinmetall**?** **Kurspotenzial +36,00 %**
- Top-Pick 2: **Die neue Red-Bull**? **Kurspotenzial: +67,00 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** **Kurspotenzial +51,00 %****
Klicke jetzt auf den Button und fordere den Aktien-Report "3 Top-Picks" GRATIS an.
# Warum sich dieser Aktien-Report für Dich lohnt
## Unser neuer Aktien-Report enthüllt drei Top-Picks, die aufgrund ihrer Positionierung in zukunftsträchtigen Mega-Branchen außergewöhnliche Renditechancen versprechen könnten.
## **Ein Muss für jeden, der heute die Gewinner von morgen entdecken will.**
- Trendaktien aufdecken: Diese 3 Top-Picks sind **die Hidden-Champions** an der Börse und bieten Dir aktuell noch **besonders attraktive Einstiegs-Chancen.**
- **Tiefgehende Analysen**: Mit dem Aktien-Report lernst Du das Potenzial der 3 Unternehmen kennen, deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.
- **Langfristige Wachstums-Chancen**: Du hast jetzt die Chance, frühzeitig in Top-Aktien in aufstrebenden Märkten zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern.

## Peter Wolf-Karnitschnig
## Experte für Tech- und Trendaktien
### Über den Autor
Peter Wolf-Karnitschnig verfügt über mehr als 20 Jahre Erfahrung an den internationalen Finanzmärkten. Ende der 1990er-Jahre, mitten im Technologie-Boom, stellte er sein erstes Technologie-Portfolio zusammen. Anfängliche Erfolge ließen ihn glauben, nie arbeiten zu müssen – bis die Dotcom-Blase platzte und ihn eine wertvolle Lektion über Marktzyklen lehrte.
Diese Erfahrung motivierte ihn, die Märkte noch tiefer zu verstehen. Nach seinem Studium der Internationalen Wirtschaftswissenschaften sammelte Peter umfassende Expertise im Finanzsektor, unter anderem als Berater für Fusionen und Übernahmen sowie als Investment Manager eines Private-Equity-Fonds. Hierbei entwickelte er ein besonderes Gespür für strategische Investments und nachhaltiges Wachstum.
Peter ist Autor und Trendaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# 3 Top-Picks 2025
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Aktien-Report "3 Top-Picks 2025" - GRATIS!**
- Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial.
- Nutze Deinen Wissensvorsprung für einen rechtzeitigen Einstieg in diese 3 Wachstumsaktien.
[](#tve-jump-195952e2513)
Jetzt E-Mail-Adresse eintragen und Aktien-Report GRATIS anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG extern: Dividenden TopPicks 2025 | MGID + Exit-Pop-Up](https://www.sharedeals.de/mgid_top-dividenden-aktien-2025/)
**Published:** April 9, 2025
**Author:** Sabrina Mergner
**Content:**
## **Dividenden Top-Picks 2025**
[](#tve-jump-19542e2027b)
# In diesem GRATIS-Report erfährst Du:
- Must-Have: 10 Aktien, die jetzt in Dein Dividenden-Depot gehören
- Profi-Tipp: Die Dividenden-Strategie der erfolgreichsten Investoren
- ******Bonus:**** Meinen Tech-Favoriten, den ich jedem Investor ans Herz lege (Hier erwarte ich einen massiven Kurszuwachs!)**
Klicke jetzt auf den Button und fordere den Report
"Dividenden Top-Picks" kostenlos an.
# Warum sich dieser Report für Dich lohnt
Unser neuer Dividenden-Report stellt Dir die besten Aktien vor, mit denen Du langfristig ein **stabiles Einkommen und stetiges Wachstum** erzielen kannst.
# **Ein Muss für jeden, der von starken Dividenden und solider Wertsteigerung profitieren will!**
- **Top-Dividenden entdecken:** Diese 10 Werte gehören in jedes Depot – bewährte Unternehmen mit soliden Ausschüttungen und attraktiven Renditen.
- **Fundierte Analysen:** Erfahre, welche Unternehmen **jahrzehntelang verlässliche Dividenden gezahlt haben** und auch in Zukunft attraktive Renditen versprechen.
- **Langfristige Wachstums-Chancen**: Mit der richtigen Strategie kannst Du Dir ein stetig wachsendes **passives Einkommen aufbauen**, das Dir finanzielle Freiheit bringt.
### Über den Autor

## **Marco Messina**
## Chefanalyst und Experte für
## SmallCaps und Dividenden-Aktien
Marco ist Chefanalyst und Dividendenaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Er spürt versteckte Aktien-Perlen auf, bevor sie der breite Markt entdeckt. **Durch direkten Austausch mit CEOs und tiefe Marktanalysen liefert er Anlegern exklusive Einblicke in **Dividendenstars und Wachstumstitel** – für langfristige Gewinne mit Strategie.**
Wer von **soliden Dividendenwerten und wachstumsstarken Unternehmen** profitieren will, sollte sich seine Insider-Tipps nicht entgehen lassen.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# Dividenden Top-Picks 2025
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Report "Dividenden Top-Picks 2025" - GRATIS!**
- Entdecke die 10 besten Dividenden-Aktien!
- Profitiere von exklusiven Einblicken und starte rechtzeitig in diese starken Dividenden-Werte, um Dein Portfolio nachhaltig zu stärken.
[](#tve-jump-19542e2027b)
Jetzt E-Mail-Adresse eintragen und den Report kostenlos anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [SDP 2Step: LP Deborah + Video "Erfolg" - GS](https://www.sharedeals.de/sdp-2step-lp-deborah-video-erfolg/)
**Published:** Februar 26, 2025
**Author:** Matthias Abresch
**Content:**

# **Ergreife Deine Börsen-Chance mit**
# **Deutschlands erfolgreichster Aktien-Community!**
Werde jetzt Mitglied bei sharedealsPlus und lebe mit uns Börse!

6.000+ erfolgreiche Mitglieder

## **Du willst erfolgreich an der Börse investieren und suchst heiße Aktien-Tipps?**
**Dann komm zu sharedealsPlus – Deutschlands erfolgreichster Aktien-Community. Mit uns kannst Du Deine Leidenschaft für Börse leben!**

### **Wir sind schneller**
Unsere Community hat für Dich den Aktien-Markt im Blick. So erfährst Du direkt von Kurs-Chancen und wo sich ein Einstieg lohnen kann.

### **Lerne von den Profis**
Mehrmals wöchentlich erhältst Du von unseren Börsen-Profis Aktien-Tipps mit Multibagger-Potenzial, die Du einfach umsetzen kannst.

### **Werde erfolgreicher**
Tausche Dich mit gleichgesinnten Börsianern in unserem Live Chat aus – egal ob Du Anfänger oder alter Hase an der Börse bist.
## **Das macht sharedealsPlus so besonders**
**Wir bringen Dich direkt zusammen mit den erfolgreichen Analysten, Tradern und Börsen-Profis.**

###
### **Erfolg an der Börse – das versprechen Dir viele, halten aber nur sehr wenige.**
Egal ob klassische Börsenbriefe oder teure Investment-Coachings – diese Formate haben alle dasselbe Problem: Sie sind zu langsam, zu schwerfällig und zu wenig interaktiv, um Dir schnellen Erfolg an der Börse zu ermöglichen.
### **Bei sharedealsPlus gehen wir bewusst einen anderen Weg.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Diese Experten haben alle bereits bewiesen, dass man mit der richtigen Aktien-Strategie ein Vermögen an der Börse aufbauen kann.
## **Bei sharedealsPlus triffst Du Analysten, Trader & Selfmade-Millionäre, die seit Jahren konstant satte Renditen an der Börse erzielen!**
**Wie zum Beispiel Maximilian Ruth, Chefanalyst des No Brainer Clubs.**

## **Unsere Börsen-Profis unterstützen Dich bei Deinem Erfolg**
Das Experten-Board von sharedealsPlus besteht aus **sorgfältig ausgewählten Analysten und Tradern,** die sich deutlich von anderen Experten der Börsen-Landschaft abheben. Denn unsere Analysten und Trader sind **echte Praktiker** – keine Theoretiker. Jeder einzelne unserer Börsen-Profis besitzt eine starke **Erfolgsbilanz, die ihn als Experten ausweist.**

### **Experte für Biotech-Aktien & Special Situations**
****Maximilian Ruth****
****Chefanalyst**

### **Expertin für Rohstoffe & Explorer-Aktien**
******Miriam Kraus****Chefanalystin**

### **Experte für Small Caps & Dividenden-Aktien**
******Marco Messina****Chefanalyst**

### **Experte für Fundamental- und Sentimentanalysen**
******Alexander Schornstein****Founder & Selfmade-Millionär**

### **Experte für Short Term Trading**
******Andreas Bernstein****Cheftrader**

### **Experte für Rohstoff- und Dividenden-Aktien**
********André Doerk********Founder & Chefanalyst**

### **Experte für Krypto und Blockchain-Aktien**
********Hannes Demske********Chefanalyst**

### **Experte für Tech- und Trendaktien**
********Peter Wolf-Karnitschig********Wirtschaftsjournalist**
**Erfolgsgeschichten: Wie unsere Mitglieder mit sharedealsPlus durchstarten**
## **Geschwindigkeit und Gemeinschaft sind unser Erfolgsrezept**
**Hol Dir jetzt Deinen Wissensvorsprung mit einer Mitgliedschaft bei sharedealsPlus.**
Erfahre rechtzeitig von kursrelevanten Börsennews, Quartalszahlen und brandaktuellen Trading-Chancen. So kannst Du von schnellen Renditen profitieren – oder Dich frühzeitig vor Verlusten schützen.
Und weil das so hervorragend funktioniert und unsere Mitglieder dadurch **überdurchschnittliche Renditen** erzielen, ist sharedealsPlus inzwischen die **aktivste und erfolgreichste Aktien-Community** im deutschsprachigen Raum.
## **Unsere Erfolgsbilanz spricht für sich!**
**Wir alle lieben Börse – das macht sharedealsPlus so einzigartig!**
Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
**Du willst Fakten sehen?** Hier zeigen wir Dir ganz konkret, über welche Renditen sich sharedealsPlus-Mitglieder in den vergangenen Monaten freuen konnten:

## **Das erwartet Dich bei uns**

### **Der Live Chat**
**Das Herzstück der Community und der Motor für Deinen Börsenerfolg.** Du profitierst vom geballten Wissen unserer Community. Nirgendwo sonst kommst Du schneller an relevante News und Aktientipps.
Im Live Chat findest Du Räume zu Themen wie Trend-Aktien, Krypto, Rohstoffe, Biotech oder Trading. Vertiefe Dein Wissen, teile selbst Deine Aktien-Tipps oder lerne ganz neue Branchen kennen. **In jedem Raum wirst Du von Börsenprofis unterstützt und kannst Dich direkt mit ihnen austauschen.**
### **Live Calls und Webinare**
Unsere Experten bieten regelmäßig Live Calls und Webinare zu Börsen-Themen oder ihren persönlichen Investment-Strategien an. So lernst Du, wie der Markt tickt, und kannst aktuelle Entwicklungen besser einschätzen. Das gibt Dir Fachwissen und Sicherheit für Deine Börsen-Entscheidungen.

### **Dein Mitgliederbereich mit Akademie**
**Bau Dein Börsenwissen in Deinem eigenen Tempo weiter aus.** In unserer Akademie findest Du E-Books und Videos, um Dich tiefer in einzelne Branchen, bestimmte Strategien oder die Nutzung unseres empfohlenen Brokers einzuarbeiten. Und natürlich erweitern wir die Inhalte stetig. Du lernst die für Dich beste Strategie für erfolgreiches Investieren an der Börse kennen – nicht als graue Theorie, sondern direkt zum Mitmachen. So wirst Du Schritt für Schritt zum cleveren Anleger!
### **Die App mit Push-Funktion**
Unter dem Motto „one trade ahead“ steht auch die sharedeals App. Du kannst gezielt Aktien folgen und erhältst über die Push-Funktion direkt eine Nachricht, wenn dazu etwas im Live Chat passiert. So verpasst Du keinen Ein- oder Ausstieg mehr – egal, wo Du bist.

## **Über 6.000 Kunden haben uns schon ihr Vertrauen geschenkt**

**Aber überzeuge Dich am besten selbst von den Erfahrungen und Meinungen unserer Community-Mitglieder:**

****Hinweis:**** Eine Überprüfung der Bewertungen hat wie folgt stattgefunden: Stimmen aus dem Chat können nur registrierte Nutzer verfassen. Die Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Lettertest-Bewertungen werden nicht von Lettertest überprüft. Lettertest sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
## **Werde jetzt Mitglied bei sharedealsPlus!**
Denn gemeinsam sind wir schneller erfolgreicher! Dafür einfach das Formular ausfüllen und abschicken.In 2 Minuten kannst Du dabei sein!

Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/) | [AGB](https://www.digistore24.com/extern/cms/page/plain/legal/terms/1/de/32) | [Widerrufsbelehrung](https://www.digistore24.com/extern/cms/page/plain/legal/cancellation/1/de/32)
**Seitengruppe:** SDP - sharedealsPlus
---
### [SDP 2Step: LP Deborah Video Andreas - GPM](https://www.sharedeals.de/sdp-2step-andreas/)
**Published:** April 3, 2025
**Author:** Tasja Prestien
**Content:**
# **Börsenbrief war gestern:**
# **In 3 Schritten endlich erfolgreich an der Börse dank Deutschlands erfolgreichster Aktien-Community!**
## **In nur 3 Schritten kannst Du Teil von Deutschlands erfolgreichster Börsen-Community werden:**
1. ## **1. Trage Deine beste E-Mail-Adresse in das Formular ein**
2. ## **2. Bestätige Deine E-Mail Adresse und erhalte von uns Deinen persönlichen Zugangsgutschein mit 90% Rabatt**
3. ## ****3. Aktiviere den Gutschein und in schon 2 Minuten sehen wir uns in der Community. Hier werden Dir Aktien-Ideen auf dem Silbertablett serviert, Profis teilen täglich ihr Wissen und Du kannst Dich mit anderen Börseninteressierten austauschen.****
## **In nur 3 Schritten kannst Du Teil von Deutschlands erfolgreichster Börsen-Community werden:**
****
1. ## **1. Trage Deine beste E-Mail-Adresse in das Formular ein**
2. ## ****
3. ## **2. Bestätige Deine E-Mail Adresse und erhalte von uns Deinen persönlichen Zugangsgutschein mit 90% Rabatt**
4. ## ****
5. ## ****3. Aktiviere den Gutschein und in schon 2 Minuten sehen wir uns in der Community. Hier werden Dir Aktien-Ideen auf dem Silbertablett serviert, Profis teilen täglich ihr Wissen und Du kannst Dich mit anderen Börseninteressierten austauschen.****
## **Trading-Experte Andreas von sharedealsPlus erklärt Dir im Video, was unsere Community so besonders macht:**
## **Das macht sharedealsPlus so besonders**
**Wir bringen Dich direkt zusammen mit den erfolgreichen Analysten, Tradern und Börsen-Profis.**

### **Erfolg an der Börse – das versprechen Dir viele, halten aber nur sehr wenige.**
Egal ob klassische Börsenbriefe oder teure Investment-Coachings – diese Formate haben alle dasselbe Problem: Sie sind zu langsam, zu schwerfällig und zu wenig interaktiv, um Dir schnellen Erfolg an der Börse zu ermöglichen.
### **Bei sharedealsPlus gehen wir bewusst einen anderen Weg.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Diese Experten haben alle bereits bewiesen, dass man mit der richtigen Aktien-Strategie ein Vermögen an der Börse aufbauen kann.
## **Bei sharedealsPlus triffst Du Analysten, Trader & Selfmade-Millionäre, die seit Jahren konstant satte Renditen an der Börse erzielen!**
**Wie zum Beispiel Maximilian Ruth, Chefanalyst des No Brainer Clubs.**

## **Unsere Börsen-Profis unterstützen Dich bei Deinem Erfolg**
Das Experten-Board von sharedealsPlus besteht aus **sorgfältig ausgewählten Analysten und Tradern,** die sich deutlich von anderen Experten der Börsen-Landschaft abheben. Denn unsere Analysten und Trader sind **echte Praktiker** – keine Theoretiker. Jeder einzelne unserer Börsen-Profis besitzt eine starke **Erfolgsbilanz, die ihn als Experten ausweist.**

### **Experte für Biotech-Aktien & Special Situations**
****Maximilian Ruth****
****Chefanalyst**

### **Expertin für Rohstoffe & Explorer-Aktien**
******Miriam Kraus****Chefanalystin**

### **Experte für Small Caps & Dividenden-Aktien**
******Marco Messina****Chefanalyst**

### **Experte für Fundamental- und Sentimentanalysen**
******Alexander Schornstein****Founder & Selfmade-Millionär**

### **Experte für Short Term Trading**
******Andreas Bernstein****Cheftrader**

### **Experte für Rohstoff- und Dividenden-Aktien**
********André Doerk********Founder & Chefanalyst**

### **Experte für Krypto und Blockchain-Aktien**
********Hannes Demske********Chefanalyst**

### **Experte für Tech- und Trendaktien**
********Peter Wolf-Karnitschig********Wirtschaftsjournalist**
**Erfolgsgeschichten im Video: Wie unsere Mitglieder mit sharedealsPlus durchstarten**
## **Geschwindigkeit und Gemeinschaft sind unser Erfolgsrezept**
**Hol Dir jetzt Deinen Wissensvorsprung mit einer Mitgliedschaft bei sharedealsPlus.**
Erfahre rechtzeitig von kursrelevanten Börsennews, Quartalszahlen und brandaktuellen Trading-Chancen. So kannst Du von schnellen Renditen profitieren – oder Dich frühzeitig vor Verlusten schützen.
Und weil das so hervorragend funktioniert und unsere Mitglieder dadurch **überdurchschnittliche Renditen** erzielen, ist sharedealsPlus inzwischen die **aktivste und erfolgreichste Aktien-Community** im deutschsprachigen Raum.
## **Unsere Erfolgsbilanz spricht für sich!**
**Wir alle lieben Börse – das macht sharedealsPlus so einzigartig!**
Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
**Du willst Fakten sehen?** Hier zeigen wir Dir ganz konkret, über welche Renditen sich sharedealsPlus-Mitglieder in den vergangenen Monaten freuen konnten:

-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
## **Das erwartet Dich bei uns**

### **Der Live Chat**
**Das Herzstück der Community und der Motor für Deinen Börsenerfolg.** Du profitierst vom geballten Wissen unserer Community. Nirgendwo sonst kommst Du schneller an relevante News und Aktientipps.
Im Live Chat findest Du Räume zu Themen wie Trend-Aktien, Krypto, Rohstoffe, Biotech oder Trading. Vertiefe Dein Wissen, teile selbst Deine Aktien-Tipps oder lerne ganz neue Branchen kennen. **In jedem Raum wirst Du von Börsenprofis unterstützt und kannst Dich direkt mit ihnen austauschen.**
### **Live Calls und Webinare**
Unsere Experten bieten regelmäßig Live Calls und Webinare zu Börsen-Themen oder ihren persönlichen Investment-Strategien an. So lernst Du, wie der Markt tickt, und kannst aktuelle Entwicklungen besser einschätzen. Das gibt Dir Fachwissen und Sicherheit für Deine Börsen-Entscheidungen.

### **Dein Mitgliederbereich mit Akademie**
**Bau Dein Börsenwissen in Deinem eigenen Tempo weiter aus.** In unserer Akademie findest Du E-Books und Videos, um Dich tiefer in einzelne Branchen, bestimmte Strategien oder die Nutzung unseres empfohlenen Brokers einzuarbeiten. Und natürlich erweitern wir die Inhalte stetig. Du lernst die für Dich beste Strategie für erfolgreiches Investieren an der Börse kennen – nicht als graue Theorie, sondern direkt zum Mitmachen. So wirst Du Schritt für Schritt zum cleveren Anleger!
### **Die App mit Push-Funktion**
Unter dem Motto „one trade ahead“ steht auch die sharedeals App. Du kannst gezielt Aktien folgen und erhältst über die Push-Funktion direkt eine Nachricht, wenn dazu etwas im Live Chat passiert. So verpasst Du keinen Ein- oder Ausstieg mehr – egal, wo Du bist.

## **Über 6.000 Kunden haben uns schon ihr Vertrauen geschenkt**

**Aber überzeuge Dich am besten selbst von den Erfahrungen und Meinungen unserer Community-Mitglieder:**

-
-
-
-
-
-
-
-
-
****Hinweis:**** Eine Überprüfung der Bewertungen hat wie folgt stattgefunden: Stimmen aus dem Chat können nur registrierte Nutzer verfassen. Die Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Lettertest-Bewertungen werden nicht von Lettertest überprüft. Lettertest sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
## **Werde jetzt Mitglied bei sharedealsPlus!**
Denn gemeinsam sind wir schneller erfolgreicher! Dafür einfach das Formular ausfüllen und abschicken.In 2 Minuten kannst Du dabei sein!

## **Werde jetzt Mitglied bei sharedealsPlus!**
Denn gemeinsam sind wir schneller erfolgreicher! Dafür einfach das Formular ausfüllen und abschicken.In 2 Minuten kannst Du dabei sein!

Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/) | [AGB](https://www.digistore24.com/extern/cms/page/plain/legal/terms/1/de/32) | [Widerrufsbelehrung](https://www.digistore24.com/extern/cms/page/plain/legal/cancellation/1/de/32)
**Seitengruppe:** SDP - sharedealsPlus
---
### [SDP 2Step: LP Deborah Video Andreas - OUT](https://www.sharedeals.de/sdp-2step-andreas-out/)
**Published:** April 8, 2025
**Author:** Sabrina Mergner
**Content:**
# **Börsenbrief war gestern:**
# **In 3 Schritten endlich erfolgreich an der Börse dank Deutschlands erfolgreichster Aktien-Community!**
## **In nur 3 Schritten kannst Du Teil von Deutschlands erfolgreichster Börsen-Community werden:**
1. ## **1. Trage Deine beste E-Mail-Adresse in das Formular ein**
2. ## **2. Bestätige Deine E-Mail Adresse und erhalte von uns Deinen persönlichen Zugangsgutschein mit 90% Rabatt**
3. ## ****3. Aktiviere den Gutschein und in schon 2 Minuten sehen wir uns in der Community. Hier werden Dir Aktien-Ideen auf dem Silbertablett serviert, Profis teilen täglich ihr Wissen und Du kannst Dich mit anderen Börseninteressierten austauschen.****
## **In nur 3 Schritten kannst Du Teil von Deutschlands erfolgreichster Börsen-Community werden:**
****
1. ## **1. Trage Deine beste E-Mail-Adresse in das Formular ein**
2. ## ****
3. ## **2. Bestätige Deine E-Mail Adresse und erhalte von uns Deinen persönlichen Zugangsgutschein mit 90% Rabatt**
4. ## ****
5. ## ****3. Aktiviere den Gutschein und in schon 2 Minuten sehen wir uns in der Community. Hier werden Dir Aktien-Ideen auf dem Silbertablett serviert, Profis teilen täglich ihr Wissen und Du kannst Dich mit anderen Börseninteressierten austauschen.****
## **Trading-Experte Andreas von sharedealsPlus erklärt Dir im Video, was unsere Community so besonders macht:**
## **Das macht sharedealsPlus so besonders**
**Wir bringen Dich direkt zusammen mit den erfolgreichen Analysten, Tradern und Börsen-Profis.**

### **Erfolg an der Börse – das versprechen Dir viele, halten aber nur sehr wenige.**
Egal ob klassische Börsenbriefe oder teure Investment-Coachings – diese Formate haben alle dasselbe Problem: Sie sind zu langsam, zu schwerfällig und zu wenig interaktiv, um Dir schnellen Erfolg an der Börse zu ermöglichen.
### **Bei sharedealsPlus gehen wir bewusst einen anderen Weg.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Diese Experten haben alle bereits bewiesen, dass man mit der richtigen Aktien-Strategie ein Vermögen an der Börse aufbauen kann.
## **Bei sharedealsPlus triffst Du Analysten, Trader & Selfmade-Millionäre, die seit Jahren konstant satte Renditen an der Börse erzielen!**
**Wie zum Beispiel Maximilian Ruth, Chefanalyst des No Brainer Clubs.**

## **Unsere Börsen-Profis unterstützen Dich bei Deinem Erfolg**
Das Experten-Board von sharedealsPlus besteht aus **sorgfältig ausgewählten Analysten und Tradern,** die sich deutlich von anderen Experten der Börsen-Landschaft abheben. Denn unsere Analysten und Trader sind **echte Praktiker** – keine Theoretiker. Jeder einzelne unserer Börsen-Profis besitzt eine starke **Erfolgsbilanz, die ihn als Experten ausweist.**

### **Experte für Biotech-Aktien & Special Situations**
****Maximilian Ruth****
****Chefanalyst**

### **Expertin für Rohstoffe & Explorer-Aktien**
******Miriam Kraus****Chefanalystin**

### **Experte für Small Caps & Dividenden-Aktien**
******Marco Messina****Chefanalyst**

### **Experte für Fundamental- und Sentimentanalysen**
******Alexander Schornstein****Founder & Selfmade-Millionär**

### **Experte für Short Term Trading**
******Andreas Bernstein****Cheftrader**

### **Experte für Rohstoff- und Dividenden-Aktien**
********André Doerk********Founder & Chefanalyst**

### **Experte für Krypto und Blockchain-Aktien**
********Hannes Demske********Chefanalyst**

### **Experte für Tech- und Trendaktien**
********Peter Wolf-Karnitschig********Wirtschaftsjournalist**
**Erfolgsgeschichten im Video: Wie unsere Mitglieder mit sharedealsPlus durchstarten**
## **Geschwindigkeit und Gemeinschaft sind unser Erfolgsrezept**
**Hol Dir jetzt Deinen Wissensvorsprung mit einer Mitgliedschaft bei sharedealsPlus.**
Erfahre rechtzeitig von kursrelevanten Börsennews, Quartalszahlen und brandaktuellen Trading-Chancen. So kannst Du von schnellen Renditen profitieren – oder Dich frühzeitig vor Verlusten schützen.
Und weil das so hervorragend funktioniert und unsere Mitglieder dadurch **überdurchschnittliche Renditen** erzielen, ist sharedealsPlus inzwischen die **aktivste und erfolgreichste Aktien-Community** im deutschsprachigen Raum.
## **Unsere Erfolgsbilanz spricht für sich!**
**Wir alle lieben Börse – das macht sharedealsPlus so einzigartig!**
Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
**Du willst Fakten sehen?** Hier zeigen wir Dir ganz konkret, über welche Renditen sich sharedealsPlus-Mitglieder in den vergangenen Monaten freuen konnten:

-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
## **Das erwartet Dich bei uns**

### **Der Live Chat**
**Das Herzstück der Community und der Motor für Deinen Börsenerfolg.** Du profitierst vom geballten Wissen unserer Community. Nirgendwo sonst kommst Du schneller an relevante News und Aktientipps.
Im Live Chat findest Du Räume zu Themen wie Trend-Aktien, Krypto, Rohstoffe, Biotech oder Trading. Vertiefe Dein Wissen, teile selbst Deine Aktien-Tipps oder lerne ganz neue Branchen kennen. **In jedem Raum wirst Du von Börsenprofis unterstützt und kannst Dich direkt mit ihnen austauschen.**
### **Live Calls und Webinare**
Unsere Experten bieten regelmäßig Live Calls und Webinare zu Börsen-Themen oder ihren persönlichen Investment-Strategien an. So lernst Du, wie der Markt tickt, und kannst aktuelle Entwicklungen besser einschätzen. Das gibt Dir Fachwissen und Sicherheit für Deine Börsen-Entscheidungen.

### **Dein Mitgliederbereich mit Akademie**
**Bau Dein Börsenwissen in Deinem eigenen Tempo weiter aus.** In unserer Akademie findest Du E-Books und Videos, um Dich tiefer in einzelne Branchen, bestimmte Strategien oder die Nutzung unseres empfohlenen Brokers einzuarbeiten. Und natürlich erweitern wir die Inhalte stetig. Du lernst die für Dich beste Strategie für erfolgreiches Investieren an der Börse kennen – nicht als graue Theorie, sondern direkt zum Mitmachen. So wirst Du Schritt für Schritt zum cleveren Anleger!
### **Die App mit Push-Funktion**
Unter dem Motto „one trade ahead“ steht auch die sharedeals App. Du kannst gezielt Aktien folgen und erhältst über die Push-Funktion direkt eine Nachricht, wenn dazu etwas im Live Chat passiert. So verpasst Du keinen Ein- oder Ausstieg mehr – egal, wo Du bist.

## **Über 6.000 Kunden haben uns schon ihr Vertrauen geschenkt**

**Aber überzeuge Dich am besten selbst von den Erfahrungen und Meinungen unserer Community-Mitglieder:**

-
-
-
-
-
-
-
-
-
****Hinweis:**** Eine Überprüfung der Bewertungen hat wie folgt stattgefunden: Stimmen aus dem Chat können nur registrierte Nutzer verfassen. Die Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Lettertest-Bewertungen werden nicht von Lettertest überprüft. Lettertest sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
## **Werde jetzt Mitglied bei sharedealsPlus!**
Denn gemeinsam sind wir schneller erfolgreicher! Dafür einfach das Formular ausfüllen und abschicken.In 2 Minuten kannst Du dabei sein!

## **Werde jetzt Mitglied bei sharedealsPlus!**
Denn gemeinsam sind wir schneller erfolgreicher! Dafür einfach das Formular ausfüllen und abschicken.In 2 Minuten kannst Du dabei sein!

Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/) | [AGB](https://www.digistore24.com/extern/cms/page/plain/legal/terms/1/de/32) | [Widerrufsbelehrung](https://www.digistore24.com/extern/cms/page/plain/legal/cancellation/1/de/32)
**Seitengruppe:** SDP - sharedealsPlus
---
### [Tagesgeld Vergleichsrechner](https://www.sharedeals.de/tagesgeld-vergleichsrechner/)
**Published:** März 27, 2025
**Author:** Matthias Abresch
**Content:**
## Tagesgeldvergleich: Finden Sie jetzt die besten Zinsen für Ihr Tagesgeld
Nutzen Sie unseren kostenlosen Tagesgeldrechner, um die aktuell höchsten Zinssätze zu finden. Vergleichen Sie zahlreiche Angebote von Banken mit 100% Einlagensicherung. Und das sind die Vorteile unseres Tagesgeldvergleichs:
- Tagesaktuelle Zinssätze
- Nur seriöse Banken mit gesetzlicher Einlagensicherung
- Direkte Verlinkung zum Online-Antrag
Geben Sie jetzt Ihre gewünschte Anlagesumme ein und finden Sie das beste Tagesgeldkonto für Ihre Bedürfnisse. Profitieren Sie von attraktiven Zinsen und flexibler Verfügbarkeit Ihres Geldes.
\[tcb-script type="text/javascript" src="//facdn.financeads.net/js/financeads/iframe-resizer-modal.min.js"\]\[/tcb-script\]
## Tagesgeld verstehen und optimal nutzen
## Was ist Tagesgeld?
Tagesgeld ist eine flexible Form der Geldanlage, bei der Sie jederzeit auf Ihr Guthaben zugreifen können. Im Gegensatz zum Festgeld gibt es keine feste Laufzeit, und die Zinsen werden in der Regel täglich berechnet und monatlich gutgeschrieben.
## Vorteile des Tagesgeldkontos
1. **Hohe Flexibilität:** Geld ist täglich verfügbar
2. **Sicherheit:** Meist durch Einlagensicherung geschützt
3. **Bessere Zinsen** als auf dem Girokonto
4. **Keine Mindestanlagesumme** bei vielen Anbietern
## Worauf Sie beim Tagesgeldvergleich achten sollten
1. **Zinssatz:** Achten Sie nicht nur auf Lockangebote für Neukunden, sondern auch auf den dauerhaften Zinssatz.
2. **Einlagensicherung:** Stellen Sie sicher, dass Ihre Einlagen geschützt sind.
3. **Mindestanlage und Höchstbetrag:** Einige Banken haben Beschränkungen.
4. **Zinsgarantie:** Wie lange gilt der angebotene Zinssatz?
5. **Kontoführungsgebühren:** Die meisten Tagesgeldkonten sind gebührenfrei, aber prüfen Sie dies.
## Tagesgeld als Teil Ihrer Anlagestrategie
Tagesgeld eignet sich hervorragend als Liquiditätsreserve oder für kurzfristige Sparziele. Es sollte jedoch nur ein Teil Ihrer gesamten Anlagestrategie sein. Für langfristige Ziele und höhere Renditen sollten Sie auch andere Anlageformen in Betracht ziehen.
## Aktuelle Trends im Tagesgeldmarkt
Die Zinsen für Tagesgeld sind in den letzten Monaten gestiegen. Experten erwarten, dass dieser Trend aufgrund der Zinspolitik der Europäischen Zentralbank (EZB) anhalten könnte. Jetzt ist ein guter Zeitpunkt, um Tagesgeldangebote zu vergleichen und von steigenden Zinsen zu profitieren.
---
### [LG intern: Advertorial Rohstoff | Uran](https://www.sharedeals.de/sd-rohstoff-uran/)
**Published:** März 18, 2025
**Author:** Antje Aramayao
**Content:**
**Uran „made in America“:**
**Die heißeste Rohstoff-Story in 2025**
**Analysten sehen bis zu +1.150% Potenzial**
\[tcb-script\] // JavaScript-Code, um das aktuelle Datum zu erhalten und in die HTML-Seite einzufügen function aktualisiereDatumAnzeige() { var heute = new Date(); var options = { weekday: 'long', year: 'numeric', month: 'long', day: 'numeric' }; var formatiertesDatum = heute.toLocaleDateString('de-DE', options); document.getElementById('datumAnzeige').textContent = formatiertesDatum; } // Aktualisiere das Datum bei Seitenladung window.onload = function () { aktualisiereDatumAnzeige(); };\[/tcb-script\]
Advertorial | Autor André Doerk, Rohstoff-Investor und Schirmherr des Rohstoff Anleger Clubs
Während die Welt mit Donald Trumps zweiter Amtszeit ein neues Kapitel aufschlägt, stehen clevere Anleger vor einer seltenen Gelegenheit: Sie haben die Chance, inmitten globaler Veränderungen ein Vermögen aufzubauen. Denn in Phasen weltpolitischer und ökonomischer Veränderungen werden immer Vermögen verdient. So wird es auch dieses Mal sein.
Trump steht politisch und ideologisch für „America First“. Sein erfolgreicher Wahlkampfslogan „Make America great again“ wird sich wie ein roter Faden durch seine zweite Präsidentschaft ziehen.
**Kaum ein Sektor wird davon stärker profitieren als der amerikanische Rohstoffsektor.**
Der nun kommende amerikanische Rohstoffboom wird fraglos auch auf Kanada überschwappen. Aber die wirklich heiße Story sind „Rohstoffe – Made in USA“. Schauen Sie sich alle Varianten des typischen Trump-Aktionismus an – sie führen alle zu einem Ziel:
**Der amerikanische Rohstoffsektor steht vor einem gigantischen Trump-Boom!**
Trump will die USA im Zuge der Deglobalisierung unabhängig von anderen Ländern machen. America First. Das bedeutet neben dem Reshoring-Trend für Schlüsselsektoren der Wirtschaft, wie z.B. die Chipproduktion, auch einen massiven Ausbau der eigenen Rohstoffindustrie.
Fazit: Extrem positiv für amerikanische Rohstoffunternehmen.
Dafür hat Trump umfassende Deregulierungen angekündigt, mit denen er die bürokratischen Prozesse rund um Genehmigungen und Auflagen für die Entwicklung von Rohstoffprojekten massiv entschlacken will.
Fazit: Extrem positiv für amerikanische Rohstoffunternehmen.
Trump will zudem niedrigere Zinsen durchsetzen. Dadurch wird die Kreditvergabe in den USA gelockert. Das ist gut für Unternehmen, die Geld brauchen. Wie Rohstoffkonzerne, die neue Minenprojekte aufbauen wollen.
Fazit: Extrem positiv für amerikanische Rohstoffunternehmen.
Trump will Strafzölle für so ziemlich jedes Land außer Schlumpfhausen. Strafzölle sollen die Exportwirtschaft des anderen Landes schwächen und durch die teureren Preise für Importprodukte die inländischen Produkte attraktiver machen. Gut für amerikanische Unternehmen. Aber deren US-Produkte brauchen Rohstoffe aus den USA.
Fazit: Extrem positiv für amerikanische Rohstoffunternehmen.
**Uran „made in America“: Der heißeste Rohstofftrend in den USA**
Von Öl und Energierohstoffen über Kupfer und Industriemetalle bis zu Silber und Edelmetallen mit industriellen Anwendungen: „Made in America“ wird in den kommenden Jahren DER GROSSE TREND im Rohstoffsektor.
Doch in einem bestimmten Sektor werden die Gewinne für weitsichtige Anleger geradezu dramatisch groß ausfallen:
Der amerikanische Nuklearenergie-/Uransektor wird eine ultra-heiße Story im neuen Rohstoff-Superzyklus.
[**Wie Sie 2025 maximal von der beginnenden Uran-Rallye profitieren können, erfahren Sie im aktuellen Report "Die nächste Uran-Sensation". Jetzt direkt GRATIS anfordern.** ](#tve-jump-195b8905cf5)
**Trump will die USA unabhängig von den internationalen Energiemärkten machen.**
Aber in keinem Energiesektor ist die Abhängigkeit der USA von anderen Ländern so groß wie im Uransektor. Es kommt noch dramatischer: Das Land, von dem man so abhängig ist, ist Russland. Rund 20 % des in den USA verbrauchten Urans kamen vor dem Ausbruch der Russland-Ukraine-Krieges aus Russland. Rechnet man noch das Uran aus Russland-nahen Staaten wie Kasachstan und Usbekistan sowie hochgradig instabilen afrikanischen Länder hinzu, liegt der Anteil des Urans aus diesen Ländern bei unglaublich hohen 50 %.
**Dramatische Versorgungslage der USA bei Uran**
Doch die Situation wird noch brenzliger für die USA: Da die amerikanischen Versorger über Jahrzehnte günstiges Uran aus Russland und Kasachstan bezogen, brach die amerikanische Uranproduktion zusammen. Obwohl die USA nach China der zweitgrößte Verbraucher von Uran weltweit sind, macht der Anteil der USA am weltweit produzierten Uran nur 0,5 % aus!
**Jährliche Produktion von Urankonzentrat in den USA 1950-2022**

(Quelle: EIA)
Nicht 5,0 % – was auch schon zu wenig wäre. Nur 0,5 %! Das ist in der neuen geopolitischen Welt des neuen Ost-West-Konflikts eine absolut inakzeptable Situation für Washington. Dies ist eine Frage der nationalen Sicherheit! Denn Nuklearenergie ist in den USA mit einem Anteil von rund 20 % die zweitgrößte Energiequelle.
Die einzige Lösung für die Trump-Regierung und die USA lautet daher: Aufbau einer eigenen Uran-Produktion in den USA – und zwar schnellstmöglich!
Deshalb wird die neue Trump-Regierung mit ihrer Deregulierung und „America First“-Politik den amerikanischen Uransektor anfeuern, wie wir es in den letzten 50 Jahren nicht mehr erlebt haben!
Es passt perfekt ins Bild, dass Trump Chris Wright zu seinem neuen Energieminister machen will. Wright (59) ist ein langjähriger Spitzenmanager in der amerikanischen Frackingindustrie und voll auf der Trump-Linie pro fossile Brennstoffe. Und er schätzt auch Nuklearenergie. Sehr sogar. Im letzten Jahr nannte Wright sich selbst einen „Fan der Nuklearenergie“. Nicht ohne Grund sitzt er im Aufsichtsrat der Nuklearenergiefirma Oklo (US-Börsenkürzel: OKLO).
**Pro Uran: Das beste politische Umfeld seit über 50 Jahren!**
Ein bullischeres politisches Umfeld kann es für die Nuklearenergie und für amerikanische Uran-Unternehmen in den USA nicht geben: Ein Präsident, der Nuklearenergie positiv gegenübersteht. Ein Energieminister, der sich als „Fan der Nuklearenergie“ bezeichnet. Ein Kongress, der fest in republikanischer Hand ist.
Das Beste für Anleger: Gleich drei Faktoren werden dazu führen, dass die massive Förderung des amerikanischen Uransektors durch Washington schnell starten wird. Den ersten Faktor habe ich Ihnen oben erklärt: Die geopolitische Uhr der Urankrise tickt für die USA. Es ist nicht 5 vor 12. Es ist 1 Minute vor 12!
Dazu kommt die politische Situation: Historisch betrachtet lieben die Amerikaner eine Gewaltenteilung zwischen Präsidenten und Kongress. Daher favorisieren die Amerikaner bei den Midterm-Wahlen, die am 3. November 2026 stattfinden, bei den Abstimmungen über die Sitze im Kongress traditionell die Partei, die nicht das Weiße Haus regiert.
Das bedeutet: Trump hat nicht 4 Jahre Zeit für alle seine Ziele. Sicher hat er nur 2 Jahre. Die Uhr tickt. Also wird er die Umsetzung seiner wichtigsten politischen Ziele sofort starten. Dazu gehört: die Energieunabhängigkeit der USA. Perfekt für Investoren in amerikanische Uranunternehmen.
[**Wie Sie 2025 maximal von der beginnenden Uran-Rallye profitieren können, erfahren Sie im aktuellen Report "Die nächste Uran-Sensation". Jetzt direkt GRATIS anfordern.** ](#tve-jump-195b8905cf5)
**Nachfrageboom durch KI soll durch Nuklearenergie gelöst werden**
Dazu kommt dann noch der bevorstehende Nachfrageboom für Energie durch den Siegeszug der künstlichen Intelligenz, die gigantische Energiemengen benötigt. Wenn die USA ihre weltweit führende Rolle im Zukunftsmarkt KI ausbauen wollen, muss der gewaltige neue Bedarf nach zusätzlicher Energie bedient werden – und das geht nur mit Nuklearenergie.
Nicht ohne Grund haben viele der großen Hightech-Konzerne – wie Amazon, Microsoft, Meta, Oracle etc. – ja bereits angekündigt, dass sie ihre KI-Datenzentren mit Nuklearenergie betreiben wollen. Nur Nuklearenergie bietet eine gesicherte und stabile Stromversorgung im Einklang mit Klimazielen, die all diese Tech-Titanen ausgesprochen haben.
Hier wird die nächste Generation der Atomkraftwerke eine ganz entscheidende Rolle spielen: die kleineren Small Modular Reactors (kurz SMR genannt). SMR gelten als die Zukunft der Atomkraftwerke und werden aktuell unter Hochdruck entwickelt. Wer ist ein massiver Befürworter der SMR-Technologie? Donald Trump.
**Vergleich SMR gegen andere Reaktortypen**

(Quelle: International Atomic Energy Agency)
Er hat öffentlich angekündigt, dass er die USA zur globalen Nr. 1 im kommenden SMR-Boom machen will. Das bedeutet: Jetzt kommen die goldenen Jahre für den amerikanischen Uransektor. Denn all diese neuen Reaktoren brauchen Uran. Aber kein Uran aus Russland oder dem politisch zu instabilen Afrika. Nein, die Trump-Regierung will Uran aus den USA.
**Die größten Gewinner: Aktien von amerikanischen Uran-Produzenten**
Deshalb sind die größten Gewinner amerikanische Uran-Produzenten mit aussichtsreichen Uranprojekten in den USA. Wir erwarten für 2025 Deregulierungen für amerikanische Uranprojekte sowie staatliche Förderungen und/oder Steuerprivilegien für Uranunternehmen aus den USA.
Die kanadischen Produzenten werden auch massiv profitieren. Doch die Champions League, das Beste vom Besten, werden die amerikanischen Uran-Produzenten sein. Hier liegen für clevere Anleger die spektakulärsten Multibagger-Gewinnchancen wortwörtlich in der amerikanischen Erde!
Wichtig: Die Aktien der Uran-Produzenten werden die größten Gewinner sein. Sie profitieren direkt und sofort von Trumps „America First“-Politik. Zudem profitieren sie direkt von steigenden Uranpreisen, wovon wir in 2025 ausgehen.
Die vielen Uran-Explorer, die erst Projekte entwickeln, werden in 2025/26 nicht so stark profitieren. Denn die allermeisten Explorer sind noch 5 bis 10 Jahre von jeglicher Uranproduktion entfernt. Selbst mit Deregulierung werden die meisten Explorer 4 bis 6 Jahre von möglichen Uranproduktionen entfernt sein.
Deshalb ist es so wichtig, dass Anleger auf die richtigen Uran-Unternehmen setzen, die jetzt schon Uran „made in USA“ fördern und sich ideal für die Trump-Rallye im amerikanischen Uranmarkt positioniert haben!
Hier eröffnet sich zum Jahreswechsel eine Chance, wie es sie für Anleger nur ganz selten an der Börse gibt!
**Die Chance zum Jahresstart 2025: Uranaktien zu Ausverkaufspreisen einsammeln!**
Das letzte Mal bot sich so eine Chance nach dem Covid-Crash im März/April 2020. Was passierte damals mit den Aktien amerikanischer Uran-Unternehmen? In den folgenden 12 Monaten vervielfachten sie sich im Kurs. Nach Jahr zwei saßen weitsichtige Anleger bei vielen Uranaktien auf Kursgewinnen von +1.000 % und mehr.
**Aktie des amerikanischen Uranunternehmens UEC 2020-2022**

(Quelle: TradingView)
Echte Tenbagger-Gewinne! In ungewöhnlich kurzer Zeit. Aber nicht mit dubiosen Kryptowährungen, sondern mit gestandenen Uran-Unternehmen mit werthaltigen Rohstoff-Projekten und realem Business in den USA. Das ist die beste Kombination – und jetzt ist diese Chance wieder da!
**Wie waren derartige Kurssteigerungen damals möglich?**
Zwei Faktoren: Der Covid-Crash drückte die Kurse der Uranaktien nach unten. Dadurch konnte man besonders günstig einsteigen. Das war der markttechnische Faktor. Der fundamentale Faktor: Der Uranpreis verdoppelte sich zwischen 2020 bis 2022.
**Wie sieht die Situation jetzt in 2025 aus?**
Das vergangene Jahr war ein Konsolidierungsjahr für die Uranaktien. Die Aktien kamen im Jahresverlauf zurück und wurden zum Jahresende im Rahmen der typischen steuerlichen Verlustverkäufe geradezu niedergemacht – obwohl sich die fundamentale Situation in den USA mit dem Einstieg von Big Tech in die Nuklearindustrie und dem Wahlsieg von Trump in 2024 massiv verbessert hat!
Das bedeutet: Wie nach dem Covid-Crash können Sie Uranaktien genau jetzt – nachdem die völlig überzogene Jahresend-Ausverkaufswelle vorbei ist – zu selten günstigen Preisen einsammeln!
[**Wie Sie 2025 maximal von der beginnenden Uran-Rallye profitieren können, erfahren Sie im aktuellen Report "Die nächste Uran-Sensation". Jetzt direkt GRATIS anfordern.**](#tve-jump-195b8905cf5)
**2025: Wir rechnen mit deutlich steigenden Preisen für amerikanisches Uran!**
Denn wir rechnen für 2025 mit steigenden Uranpreisen – und mit überdurchschnittlich steigenden Preisen für Uran „made in America“. Warum? Die Ursache geht auf das Gesetz der Biden-Regierung zum Importverbot von russischem Uran zurück, das im Mai 2024 in Kraft trat.
Im Vorfeld kauften die amerikanischen Versorger in 2023 Uranvorräte ein. Auf das Biden-Gesetz reagierte Moskau in 2024 mit einer eigenen Gesetzesänderung: Der Export von angereichertem Uran muss jetzt jedes Mal von Regierungsbehörden genehmigt werden. Damit ist der Kreml in der Lage, den Export von angereichertem Uran jederzeit zu stoppen.
Das löste eine Krise bei den amerikanischen (und europäischen) Versorgern aus: Die absolute Top-Priorität für 2024 lautete daher, die Versorgung mit dringend benötigtem angereichertem Uran zu sichern. Denn sonst gingen in den USA buchstäblich die Lichter aus. Alle anderen Aufgaben wurden hintangestellt.
So wie der Kauf von Uran. Denn die Versorger hatten ja noch die Uranvorräte aus 2023. Doch diese sind laut Branchenexperten nun reduziert – und das bedeutet: In 2025 kehren die amerikanischen Versorger als große Käufer für amerikanisches Uran an den Markt zurück!
**Das wertvollste Uran der Welt: Made in USA**
Was das letzte Mal mit dem Uranpreis geschah, als die Versorger auf große Einkaufstour gingen, sahen wir im Herbst/Winter 2023/24, als der Uranpreis (Spot) von 59,93 USD/Pfund im August auf über 100,00 USD/Pfund explodierte. Eine sehr ähnliche Preisdynamik könnten wir in diesem Jahr für amerikanisches Uran sehen.
**Uranpreis 2020 bis 2024**

(Quelle: TradingEconomics)
**Es wird eine Zweiklassengesellschaft entstehen**
Aufgepasst: Diese Preisdynamik gilt nicht für das global gehandelte Uran. Es wird also jetzt eine Zweiklassengesellschaft bei Uran entstehen, wo westliche Versorger Prämien für Uran aus politisch stabilen Ländern wie den USA und Kanada sowie Australien zahlen werden. An oberster Stelle mit dem größten Prämienaufschlag steht amerikanisches Uran.
Wenn sich diese Erkenntnis an den Börsen in 2025 herumspricht, werden die Aktienkurse der amerikanischen Uranproduzenten nach oben schießen. Deshalb ist es so wichtig, jetzt die goldene Chance zu ergreifen – wo alle Uranaktien zum Jahresende 2024 abverkauft wurden. Lassen Sie sich diese Chance nicht entgehen!
**So starten Sie als Gewinner ins Börsenjahr 2025**
Seit der Amtseinführung von Trump am 20. Januar 2025 heißt es in den USA: „America First“ – und zwar im Eiltempo. Kaum ein Sektor der US-Wirtschaft wird so spektakuläre Gewinnchancen bieten wie die Aktien der amerikanischen Uran-Produzenten!
Nach dem Konsolidierungsjahr 2024 können Sie diese Aktien jetzt zu fantastischen Preisen einsammeln. Aber: Sie müssen auf die Aktien der richtigen Uran-Produzenten setzen. Sie werden die größten Gewinnchancen bieten. Keine Explorer. Die sind noch zu weit weg, um von dem Trump-Pump zu profitieren.
Eine bessere Konstellation für den Einstieg in das nächste Kapitel des Megatrends Nuklearenergie werden Sie in 2025 nicht erhalten. Denn mit dem Amtsantritt von Donald Trump fällt der Startschuss für die nächste Rallye im heißesten Rohstoffsektor 2025: amerikanisches Uran und amerikanische Uranaktien.
**Es ist angerichtet für die nächste Rallyephase im Uransektor** – und die größten Gewinne werden dann mit amerikanischen Uranaktien gemacht. Nutzen Sie den Jahresauftakt, um sich genau zur richtigen Zeit für die größten Gewinne im Uran-Boom zu positionieren.
**Wie Sie 2025 maximal von der beginnenden Uran-Rallye profitieren können, erfahren Sie im aktuellen Report "Die nächste Uran-Sensation". Jetzt direkt GRATIS anfordern.**

**Jetzt kostenlos per E-Mail anfordern!**

Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
# [Datenschutz](https://www.sharedeals.de/datenschutz) | [Haftungsausschluss](https://www.sharedeals.de/haftungsausschluss/) | [Impressum](https://www.sharedeals.de/ueber/)
**Seitengruppe:** Landing Page - Lead Gen, Rohstoff-Universum
---
### [LG extern: Dividenden TopPicks 2025 | OUT + Exit-Pop-Up](https://www.sharedeals.de/out_top-dividenden-aktien-2025/)
**Published:** März 17, 2025
**Author:** Philipp Varesi
**Content:**
## **Dividenden Top-Picks 2025**
[](#tve-jump-19542e2027b)
# In diesem GRATIS-Report erfährst Du:
- Must-Have: 10 Aktien, die jetzt in Dein Dividenden-Depot gehören
- Profi-Tipp: Die Dividenden-Strategie der erfolgreichsten Investoren
- ******Bonus:**** Meinen Tech-Favoriten, den ich jedem Investor ans Herz lege (Hier erwarte ich einen massiven Kurszuwachs!)**
Klicke jetzt auf den Button und fordere den Report
"Dividenden Top-Picks" kostenlos an.
# Warum sich dieser Report für Dich lohnt
Unser neuer Dividenden-Report stellt Dir die besten Aktien vor, mit denen Du langfristig ein **stabiles Einkommen und stetiges Wachstum** erzielen kannst.
# **Ein Muss für jeden, der von starken Dividenden und solider Wertsteigerung profitieren will!**
- **Top-Dividenden entdecken:** Diese 10 Werte gehören in jedes Depot – bewährte Unternehmen mit soliden Ausschüttungen und attraktiven Renditen.
- **Fundierte Analysen:** Erfahre, welche Unternehmen **jahrzehntelang verlässliche Dividenden gezahlt haben** und auch in Zukunft attraktive Renditen versprechen.
- **Langfristige Wachstums-Chancen**: Mit der richtigen Strategie kannst Du Dir ein stetig wachsendes **passives Einkommen aufbauen**, das Dir finanzielle Freiheit bringt.
### Über den Autor

## **Marco Messina**
## Chefanalyst und Experte für
## SmallCaps und Dividenden-Aktien
Marco ist Chefanalyst und Dividendenaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Er spürt versteckte Aktien-Perlen auf, bevor sie der breite Markt entdeckt. **Durch direkten Austausch mit CEOs und tiefe Marktanalysen liefert er Anlegern exklusive Einblicke in **Dividendenstars und Wachstumstitel** – für langfristige Gewinne mit Strategie.**
Wer von **soliden Dividendenwerten und wachstumsstarken Unternehmen** profitieren will, sollte sich seine Insider-Tipps nicht entgehen lassen.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# Dividenden Top-Picks 2025
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Report "Dividenden Top-Picks 2025" - GRATIS!**
- Entdecke die 10 besten Dividenden-Aktien!
- Profitiere von exklusiven Einblicken und starte rechtzeitig in diese starken Dividenden-Werte, um Dein Portfolio nachhaltig zu stärken.
[](#tve-jump-19542e2027b)
Jetzt E-Mail-Adresse eintragen und den Report kostenlos anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG extern: Dividenden TopPicks 2025 | GPM + Exit-Pop-Up](https://www.sharedeals.de/gpm_top-dividenden-aktien-2025/)
**Published:** März 17, 2025
**Author:** Antje Aramayao
**Content:**
## **Dividenden Top-Picks 2025**
[](#tve-jump-19542e2027b)
# In diesem GRATIS-Report erfährst Du:
- Must-Have: 10 Aktien, die jetzt in Dein Dividenden-Depot gehören
- Profi-Tipp: Die Dividenden-Strategie der erfolgreichsten Investoren
- ******Bonus:**** Meinen Tech-Favoriten, den ich jedem Investor ans Herz lege (Hier erwarte ich einen massiven Kurszuwachs!)**
Klicke jetzt auf den Button und fordere den Report
"Dividenden Top-Picks" kostenlos an.
# Warum sich dieser Report für Dich lohnt
Unser neuer Dividenden-Report stellt Dir die besten Aktien vor, mit denen Du langfristig ein **stabiles Einkommen und stetiges Wachstum** erzielen kannst.
# **Ein Muss für jeden, der von starken Dividenden und solider Wertsteigerung profitieren will!**
- **Top-Dividenden entdecken:** Diese 10 Werte gehören in jedes Depot – bewährte Unternehmen mit soliden Ausschüttungen und attraktiven Renditen.
- **Fundierte Analysen:** Erfahre, welche Unternehmen **jahrzehntelang verlässliche Dividenden gezahlt haben** und auch in Zukunft attraktive Renditen versprechen.
- **Langfristige Wachstums-Chancen**: Mit der richtigen Strategie kannst Du Dir ein stetig wachsendes **passives Einkommen aufbauen**, das Dir finanzielle Freiheit bringt.
### Über den Autor

## **Marco Messina**
## Chefanalyst und Experte für
## SmallCaps und Dividenden-Aktien
Marco ist Chefanalyst und Dividendenaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Er spürt versteckte Aktien-Perlen auf, bevor sie der breite Markt entdeckt. **Durch direkten Austausch mit CEOs und tiefe Marktanalysen liefert er Anlegern exklusive Einblicke in **Dividendenstars und Wachstumstitel** – für langfristige Gewinne mit Strategie.**
Wer von **soliden Dividendenwerten und wachstumsstarken Unternehmen** profitieren will, sollte sich seine Insider-Tipps nicht entgehen lassen.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# Dividenden Top-Picks 2025
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Report "Dividenden Top-Picks 2025" - GRATIS!**
- Entdecke die 10 besten Dividenden-Aktien!
- Profitiere von exklusiven Einblicken und starte rechtzeitig in diese starken Dividenden-Werte, um Dein Portfolio nachhaltig zu stärken.
[](#tve-jump-19542e2027b)
Jetzt E-Mail-Adresse eintragen und den Report kostenlos anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [SDP 2Step: LP Deborah + Video "Erfolg" - INST](https://www.sharedeals.de/sdp-2step-lp-deborah-video-erfolg-inst/)
**Published:** März 3, 2025
**Author:** Matthias Abresch
**Content:**
# **Ergreife Deine Börsen-Chance mit**
# **Deutschlands erfolgreichster Aktien-Community!**

6.000+ erfolgreiche Mitglieder

Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/) | [AGB](https://www.digistore24.com/extern/cms/page/plain/legal/terms/1/de/32) | [Widerrufsbelehrung](https://www.digistore24.com/extern/cms/page/plain/legal/cancellation/1/de/32)
**Seitengruppe:** SDP - sharedealsPlus
---
### [SDP 2Step: LP Deborah + Video "Erfolg" - GPM-kurz](https://www.sharedeals.de/sdp-2step-lp-deborah-video-erfolg-gpm-kurz/)
**Published:** März 10, 2025
**Author:** Sabrina Mergner
**Content:**

# **Ergreife Deine Börsen-Chance mit**
# **Deutschlands erfolgreichster Aktien-Community!**

6.000+ erfolgreiche Mitglieder

Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/) | [AGB](https://www.digistore24.com/extern/cms/page/plain/legal/terms/1/de/32) | [Widerrufsbelehrung](https://www.digistore24.com/extern/cms/page/plain/legal/cancellation/1/de/32)
**Seitengruppe:** SDP - sharedealsPlus
---
### [SDP 2Step: LP Deborah + Video "Erfolg" - GS-kurz](https://www.sharedeals.de/sdp-2step-lp-deborah-video-erfolg-gs-kurz/)
**Published:** März 6, 2025
**Author:** Sabrina Mergner
**Content:**

# **Ergreife Deine Börsen-Chance mit**
# **Deutschlands erfolgreichster Aktien-Community!**

6.000+ erfolgreiche Mitglieder

Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/) | [AGB](https://www.digistore24.com/extern/cms/page/plain/legal/terms/1/de/32) | [Widerrufsbelehrung](https://www.digistore24.com/extern/cms/page/plain/legal/cancellation/1/de/32)
**Seitengruppe:** SDP - sharedealsPlus
---
### [SDP 2Step: LP Deborah + Video "Erfolg" - OUT-kurz](https://www.sharedeals.de/sdp-2step-lp-deborah-video-erfolg-out-kurz/)
**Published:** März 6, 2025
**Author:** Sabrina Mergner
**Content:**

# **Ergreife Deine Börsen-Chance mit**
# **Deutschlands erfolgreichster Aktien-Community!**

6.000+ erfolgreiche Mitglieder

Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/) | [AGB](https://www.digistore24.com/extern/cms/page/plain/legal/terms/1/de/32) | [Widerrufsbelehrung](https://www.digistore24.com/extern/cms/page/plain/legal/cancellation/1/de/32)
**Seitengruppe:** SDP - sharedealsPlus
---
### [LG extern: 3 Top Picks 2025 | A&S trafficrunner + Exit-Pop-Up](https://www.sharedeals.de/tr-3-top-aktien-2025/)
**Published:** März 5, 2025
**Author:** Antje Aramayao
**Content:**
# 3 Top-Picks 2025:
# Diese Aktien haben das Potential zur Kursexplosion
[](#tve-jump-19542db0b50)
- **Top-Pick 1: **Die neue Rheinmetall**?** Dieses Unternehmen arbeitet an einer noch jungen Militärtechnologie, die einfach zu bedienen und an jedem Ort der Welt flexibel einsetzbar ist. **Kurspotenzial +36 %**
- Top-Pick 2: **Die neue Red-Bull**? Dieser Newcomer verzehnfachte seinen Umsatz innerhalb von nur 3 Jahren und gewinnt in großen Schritten Marktanteile. **Kurspotenzial: +67 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** Dieser führende Hersteller von KI-Servern schaffte es, seinen Umsatz in den letzten Jahren wiederholt zu verdoppeln. **Kurspotenzial +51 %****
- **Top-Pick 1: **Die neue Rheinmetall**?** **Kurspotenzial +36,00 %**
- Top-Pick 2: **Die neue Red-Bull**? **Kurspotenzial: +67,00 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** **Kurspotenzial +51,00 %****
Klicke jetzt auf den Button und fordere den Aktien-Report "3 Top-Picks" GRATIS an.
# Warum sich dieser Aktien-Report für Dich lohnt
## Unser neuer Aktien-Report enthüllt drei Top-Picks, die aufgrund ihrer Positionierung in zukunftsträchtigen Mega-Branchen außergewöhnliche Renditechancen versprechen könnten.
## **Ein Muss für jeden, der heute die Gewinner von morgen entdecken will.**
- Trendaktien aufdecken: Diese 3 Top-Picks sind **die Hidden-Champions** an der Börse und bieten Dir aktuell noch **besonders attraktive Einstiegs-Chancen.**
- **Tiefgehende Analysen**: Mit dem Aktien-Report lernst Du das Potenzial der 3 Unternehmen kennen, deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.
- **Langfristige Wachstums-Chancen**: Du hast jetzt die Chance, frühzeitig in Top-Aktien in aufstrebenden Märkten zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern.

## Peter Wolf-Karnitschnig
## Experte für Tech- und Trendaktien
### Über den Autor
Peter Wolf-Karnitschnig verfügt über mehr als 20 Jahre Erfahrung an den internationalen Finanzmärkten. Ende der 1990er-Jahre, mitten im Technologie-Boom, stellte er sein erstes Technologie-Portfolio zusammen. Anfängliche Erfolge ließen ihn glauben, nie arbeiten zu müssen – bis die Dotcom-Blase platzte und ihn eine wertvolle Lektion über Marktzyklen lehrte.
Diese Erfahrung motivierte ihn, die Märkte noch tiefer zu verstehen. Nach seinem Studium der Internationalen Wirtschaftswissenschaften sammelte Peter umfassende Expertise im Finanzsektor, unter anderem als Berater für Fusionen und Übernahmen sowie als Investment Manager eines Private-Equity-Fonds. Hierbei entwickelte er ein besonderes Gespür für strategische Investments und nachhaltiges Wachstum.
Peter ist Autor und Trendaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# 3 Top-Picks 2025
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Aktien-Report "3 Top-Picks 2025" - GRATIS!**
- Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial.
- Nutze Deinen Wissensvorsprung für einen rechtzeitigen Einstieg in diese 3 Wachstumsaktien.
[](#tve-jump-19542db0b50)
Jetzt E-Mail-Adresse eintragen und Aktien-Report GRATIS anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG extern: 3 Top Picks 2025 | A&S globalgroup + Exit-Pop-Up](https://www.sharedeals.de/gg-3-top-picks-2025/)
**Published:** März 5, 2025
**Author:** Antje Aramayao
**Content:**
# 3 Top-Picks 2025:
# Diese Aktien haben das Potential zur Kursexplosion
[](#tve-jump-19542db0b50)
- **Top-Pick 1: **Die neue Rheinmetall**?** Dieses Unternehmen arbeitet an einer noch jungen Militärtechnologie, die einfach zu bedienen und an jedem Ort der Welt flexibel einsetzbar ist. **Kurspotenzial +36 %**
- Top-Pick 2: **Die neue Red-Bull**? Dieser Newcomer verzehnfachte seinen Umsatz innerhalb von nur 3 Jahren und gewinnt in großen Schritten Marktanteile. **Kurspotenzial: +67 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** Dieser führende Hersteller von KI-Servern schaffte es, seinen Umsatz in den letzten Jahren wiederholt zu verdoppeln. **Kurspotenzial +51 %****
- **Top-Pick 1: **Die neue Rheinmetall**?** **Kurspotenzial +36,00 %**
- Top-Pick 2: **Die neue Red-Bull**? **Kurspotenzial: +67,00 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** **Kurspotenzial +51,00 %****
Klicke jetzt auf den Button und fordere den Aktien-Report "3 Top-Picks" GRATIS an.
# Warum sich dieser Aktien-Report für Dich lohnt
## Unser neuer Aktien-Report enthüllt drei Top-Picks, die aufgrund ihrer Positionierung in zukunftsträchtigen Mega-Branchen außergewöhnliche Renditechancen versprechen könnten.
## **Ein Muss für jeden, der heute die Gewinner von morgen entdecken will.**
- Trendaktien aufdecken: Diese 3 Top-Picks sind **die Hidden-Champions** an der Börse und bieten Dir aktuell noch **besonders attraktive Einstiegs-Chancen.**
- **Tiefgehende Analysen**: Mit dem Aktien-Report lernst Du das Potenzial der 3 Unternehmen kennen, deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.
- **Langfristige Wachstums-Chancen**: Du hast jetzt die Chance, frühzeitig in Top-Aktien in aufstrebenden Märkten zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern.

## Peter Wolf-Karnitschnig
## Experte für Tech- und Trendaktien
### Über den Autor
Peter Wolf-Karnitschnig verfügt über mehr als 20 Jahre Erfahrung an den internationalen Finanzmärkten. Ende der 1990er-Jahre, mitten im Technologie-Boom, stellte er sein erstes Technologie-Portfolio zusammen. Anfängliche Erfolge ließen ihn glauben, nie arbeiten zu müssen – bis die Dotcom-Blase platzte und ihn eine wertvolle Lektion über Marktzyklen lehrte.
Diese Erfahrung motivierte ihn, die Märkte noch tiefer zu verstehen. Nach seinem Studium der Internationalen Wirtschaftswissenschaften sammelte Peter umfassende Expertise im Finanzsektor, unter anderem als Berater für Fusionen und Übernahmen sowie als Investment Manager eines Private-Equity-Fonds. Hierbei entwickelte er ein besonderes Gespür für strategische Investments und nachhaltiges Wachstum.
Peter ist Autor und Trendaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# 3 Top-Picks 2025
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Aktien-Report "3 Top-Picks 2025" - GRATIS!**
- Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial.
- Nutze Deinen Wissensvorsprung für einen rechtzeitigen Einstieg in diese 3 Wachstumsaktien.
[](#tve-jump-19542db0b50)
Jetzt E-Mail-Adresse eintragen und Aktien-Report GRATIS anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG extern: 3 Top Picks 2025 | GPM + Exit Pop Up](https://www.sharedeals.de/gpm-3-top-picks-2025/)
**Published:** März 14, 2025
**Author:** Antje Aramayao
**Content:**
# 3 Top-Picks 2025:
# Diese Aktien haben das Potential zur Kursexplosion
[](#tve-jump-195952e2513)
- **Top-Pick 1: **Die neue Rheinmetall**?** Dieses Unternehmen arbeitet an einer noch jungen Militärtechnologie, die einfach zu bedienen und an jedem Ort der Welt flexibel einsetzbar ist. **Kurspotenzial +36 %**
- Top-Pick 2: **Die neue Red-Bull**? Dieser Newcomer verzehnfachte seinen Umsatz innerhalb von nur 3 Jahren und gewinnt in großen Schritten Marktanteile. **Kurspotenzial: +67 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** Dieser führende Hersteller von KI-Servern schaffte es, seinen Umsatz in den letzten Jahren wiederholt zu verdoppeln. **Kurspotenzial +51 %****
- **Top-Pick 1: **Die neue Rheinmetall**?** **Kurspotenzial +36,00 %**
- Top-Pick 2: **Die neue Red-Bull**? **Kurspotenzial: +67,00 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** **Kurspotenzial +51,00 %****
Klicke jetzt auf den Button und fordere den Aktien-Report "3 Top-Picks" GRATIS an.
# Warum sich dieser Aktien-Report für Dich lohnt
## Unser neuer Aktien-Report enthüllt drei Top-Picks, die aufgrund ihrer Positionierung in zukunftsträchtigen Mega-Branchen außergewöhnliche Renditechancen versprechen könnten.
## **Ein Muss für jeden, der heute die Gewinner von morgen entdecken will.**
- Trendaktien aufdecken: Diese 3 Top-Picks sind **die Hidden-Champions** an der Börse und bieten Dir aktuell noch **besonders attraktive Einstiegs-Chancen.**
- **Tiefgehende Analysen**: Mit dem Aktien-Report lernst Du das Potenzial der 3 Unternehmen kennen, deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.
- **Langfristige Wachstums-Chancen**: Du hast jetzt die Chance, frühzeitig in Top-Aktien in aufstrebenden Märkten zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern.

## Peter Wolf-Karnitschnig
## Experte für Tech- und Trendaktien
### Über den Autor
Peter Wolf-Karnitschnig verfügt über mehr als 20 Jahre Erfahrung an den internationalen Finanzmärkten. Ende der 1990er-Jahre, mitten im Technologie-Boom, stellte er sein erstes Technologie-Portfolio zusammen. Anfängliche Erfolge ließen ihn glauben, nie arbeiten zu müssen – bis die Dotcom-Blase platzte und ihn eine wertvolle Lektion über Marktzyklen lehrte.
Diese Erfahrung motivierte ihn, die Märkte noch tiefer zu verstehen. Nach seinem Studium der Internationalen Wirtschaftswissenschaften sammelte Peter umfassende Expertise im Finanzsektor, unter anderem als Berater für Fusionen und Übernahmen sowie als Investment Manager eines Private-Equity-Fonds. Hierbei entwickelte er ein besonderes Gespür für strategische Investments und nachhaltiges Wachstum.
Peter ist Autor und Trendaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# 3 Top-Picks 2025
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Aktien-Report "3 Top-Picks 2025" - GRATIS!**
- Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial.
- Nutze Deinen Wissensvorsprung für einen rechtzeitigen Einstieg in diese 3 Wachstumsaktien.
[](#tve-jump-195952e2513)
Jetzt E-Mail-Adresse eintragen und Aktien-Report GRATIS anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG extern: 3 Top Picks 2025 | Finative + Exit Pop Up](https://www.sharedeals.de/fn-3-top-picks-2025/)
**Published:** März 14, 2025
**Author:** Philipp Varesi
**Content:**
# 3 Top-Picks 2025:
# Diese Aktien haben das Potential zur Kursexplosion
[](#tve-jump-195952e2513)
- **Top-Pick 1: **Die neue Rheinmetall**?** Dieses Unternehmen arbeitet an einer noch jungen Militärtechnologie, die einfach zu bedienen und an jedem Ort der Welt flexibel einsetzbar ist. **Kurspotenzial +36 %**
- Top-Pick 2: **Die neue Red-Bull**? Dieser Newcomer verzehnfachte seinen Umsatz innerhalb von nur 3 Jahren und gewinnt in großen Schritten Marktanteile. **Kurspotenzial: +67 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** Dieser führende Hersteller von KI-Servern schaffte es, seinen Umsatz in den letzten Jahren wiederholt zu verdoppeln. **Kurspotenzial +51 %****
- **Top-Pick 1: **Die neue Rheinmetall**?** **Kurspotenzial +36,00 %**
- Top-Pick 2: **Die neue Red-Bull**? **Kurspotenzial: +67,00 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** **Kurspotenzial +51,00 %****
Klicke jetzt auf den Button und fordere den Aktien-Report "3 Top-Picks" GRATIS an.
# Warum sich dieser Aktien-Report für Dich lohnt
## Unser neuer Aktien-Report enthüllt drei Top-Picks, die aufgrund ihrer Positionierung in zukunftsträchtigen Mega-Branchen außergewöhnliche Renditechancen versprechen könnten.
## **Ein Muss für jeden, der heute die Gewinner von morgen entdecken will.**
- Trendaktien aufdecken: Diese 3 Top-Picks sind **die Hidden-Champions** an der Börse und bieten Dir aktuell noch **besonders attraktive Einstiegs-Chancen.**
- **Tiefgehende Analysen**: Mit dem Aktien-Report lernst Du das Potenzial der 3 Unternehmen kennen, deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.
- **Langfristige Wachstums-Chancen**: Du hast jetzt die Chance, frühzeitig in Top-Aktien in aufstrebenden Märkten zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern.

## Peter Wolf-Karnitschnig
## Experte für Tech- und Trendaktien
### Über den Autor
Peter Wolf-Karnitschnig verfügt über mehr als 20 Jahre Erfahrung an den internationalen Finanzmärkten. Ende der 1990er-Jahre, mitten im Technologie-Boom, stellte er sein erstes Technologie-Portfolio zusammen. Anfängliche Erfolge ließen ihn glauben, nie arbeiten zu müssen – bis die Dotcom-Blase platzte und ihn eine wertvolle Lektion über Marktzyklen lehrte.
Diese Erfahrung motivierte ihn, die Märkte noch tiefer zu verstehen. Nach seinem Studium der Internationalen Wirtschaftswissenschaften sammelte Peter umfassende Expertise im Finanzsektor, unter anderem als Berater für Fusionen und Übernahmen sowie als Investment Manager eines Private-Equity-Fonds. Hierbei entwickelte er ein besonderes Gespür für strategische Investments und nachhaltiges Wachstum.
Peter ist Autor und Trendaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# 3 Top-Picks 2025
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Aktien-Report "3 Top-Picks 2025" - GRATIS!**
- Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial.
- Nutze Deinen Wissensvorsprung für einen rechtzeitigen Einstieg in diese 3 Wachstumsaktien.
[](#tve-jump-195952e2513)
Jetzt E-Mail-Adresse eintragen und Aktien-Report GRATIS anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [RMR: DOI-LP nach LG mit Report | Buchfloater](https://www.sharedeals.de/rmr-ma/)
**Published:** Juni 14, 2024
**Author:** Matthias Abresch
**Content:**
**Super, das hat geklappt!**
Der Report ist bereits per E-Mail auf dem Weg zu Ihnen und in wenigen Minuten in Ihrem Postfach. Damit haben Sie den wichtigen Grundstein gelegt für Ihren Erfolg an der Börse.
**Denn klar ist: Je größer Ihr Wissen, desto fundierter Ihre Anlageentscheidung.**
[](https://www.digistore24.com/product/530035/172132?voucher=ReichimSuperzyklus2024&ds24tr=undefined%7Chttps%3A%2F%2Fwww.sharedeals.de%2Fwp-admin%2Fpost.php%3Fpost%3D158657%26action%3Darchitect%26tve%3Dtrue%7Cundefined%7C688164826.1718614533%7C1719333142.31.1.1719334298.0)
**ACHTUNG: Sonder-Aktion nicht verpassen!**
**Bestseller "Reich mit Rohstoffen" heute GRATIS sichern!**
Aus eigener Erfahrung wissen wir: Mit dem entscheidenden Wissensvorsprung kann jeder an der Börse seine finanzielle Unabhängigkeit erreichen.
Deshalb haben wir uns entschieden, Ihnen unseren Bestseller "Reich mit Rohstoffen" ebenfalls kostenlos zur Verfügung zu stellen.
Wir sind davon überzeugt, dass jeder an der Börse reich mit Rohstoffen werden kann. Und wir möchten, dass Sie bei dieser großen Generationen-Chance dabei sind!
**Nutzen Sie die einmalige Chance für Ihren Vermögensaufbau!**
**Sie zahlen nur die Versandkosten!**
#
#
## **REICH mit ROHSTOFFEN!**
# Die Goldgrube für Ihren Vermögensaufbau
# **Dieses Buch sichert Ihr Vermögen und zeigt Ihnen glänzende Redite-Chancen!**
- Die Finanzmärkte durchleben stürmische Zeiten, die Ihre Geldanlagen in Gefahr bringen. Höchste Zeit für Sie, **Ihr Geld KRISENFEST anzulegen.**
- 7 Top-Gewinner: Mit diesen Rohstoffen fahren Sie **historische Renditen** ein!
- 4 Schritte zu Ihrer persönlichen Anlagestrategie: So bauen Sie Ihr **Vermögen immer weiter auf**!
# **Einführungs-Aktion: Heute kostenlos!**
# Normalpreis 19,95€ - heute für Sie GRATIS! Es fallen lediglich die Versandkosten an.
## Das erreichen Sie, wenn Sie dieses Buch gelesen haben!
- In 4 Schritten finden Sie zu Ihrer erfolgreichen Rohstoff-Anlagestrategie **und bauen Ihr Vermögen immer weiter aus.**
- **Sie schützen Ihr Vermögen zukünftig effektiv:** Wirtschaftskrisen, Kriege, poilitische Unruhen oder Pandemien können Ihrem Vermögen nichts mehr anhaben. Ganz im Gegenteil: **Ihr Vermögen wird in Krisenzeiten wachsen.**
- **Sie können +500% Gewinn und mehr erzielen,** weil Sie wissen, welche Edelmetall- und Rohstoffpreise kurzfristig stark steigen können.
- Sie werden Teil der Rohstoff-Rallye, weil Sie wissen welche Rohstoffe kurz vor einem Bullenzyklus stehen und **Ihnen massive Gewinne sichern können!**
- **Sie bleiben auch bei steigender Inflation ganz entspannt, weil Ihr Vermögen nicht entwertet wird.** Denn Sie wissen, welche Rohstoff-Investments Ihr Vermögen tatsächlich schützen.
## Sichern Sie sich jetzt Ihr persönliches Exemplar von „Reich mit Rohstoffen"!
\*Für Sie heute GRATIS\*
Sie zahlen nur 6,95 Euro für den Versand.
### **Das Autoren-Team des Rohstoff-Bestsellers:**
**Rohstoff-Analystin Miriam Kraus**
Miriam Kraus ist selbstständige Finanzanalystin und hat sich in den vergangenen 15 Jahren in der Branche einen Namen gemacht. Auftraggeber wie Investmentgesellschaften, Verlage, NGOs oder das österreichische Verteidigungsministerium schätzen ihre fundiert recherchierten Berichte und Analysen. Sie ist Spezialistin für Rohstoffmärkte sowie die strategische Entwicklung rund um die Rohstoff- und Schwellenlandmärkte. **Seit 2023 ist sie Chefanalystin des "Rohstoff Anleger Club" und hat seitdem ihren Lesern zu beachtlichen Gewinnen im Roshtoff-Sektor verholfen.**

#### **Rohstoff-Investment Spezialist André Doerk**
Der Rohstoff-Experte ist seit 25 Jahren an der Börse aktiv und seit 2016 Herausgeber des "Goldherz Report", Deutschlands meistgelesenem Börsen-Newsletter für Rohstoffe. Er ist zudem Schirmherr des exklusiven "Rohstoff Anleger Club". André Doerk investiert einen signifikanten Anteil seines Vermögens in Rohstoff-Unternehmen (vorbörslich und börsennotiert) und reist dazu jährlich mehrfach auf die größten Rohstoff-Investment-Konferenzen oder besucht Unternehmen auch vor Ort. Auf diese Weise hat er sich im letzten Jahrzehnt ein umfassendes Netzwerk im Rohstoff-Sektor aufgebaut zu Investoren, Bankern und Unternehmenslenkern und **gilt deshalb nicht umsonst als einer der bestvernetzten Rohstoff-Experten Deutschlands.**
**Beide sind überzeugt:**
Die Chancen im Rohstoff-Sektor sind zur Zeit enorm aufgrund der steigenden Nachfrage bei immer knapper werdendem Angebot. Ideale Bedingungen also für maximale Gewinne an der Börse!
### **Der **bevorstehende Rohstoffzyklus wird daher so gewaltig und profitabel werden wie nie** zuvor!**
Dieser Superzyklus steht erst am Anfang, ein Einstieg ist noch jederzeit möglicht. Nutzen Sie daher jetzt Ihre Chance, Ihr Geld mit Rohstoff-Investments zu schützen und es vielfach zu vermehren.
**Schlau ist, wer jetzt in Rohstoffe investiert.**
Denn zurzeit können Sie einige unterbewertete Rohstoff-Aktien zu Schnäppchenpreisen kaufen! Denken Sie nicht auch, dass dies eindeutige Signale sind, spätestens JETZT in Rohstoffe zu investieren? Denn steckt die Welt im Krisenmodus, sind Rohstoffe und Edelmetalle die Absicherung, die ein diversifiziertes Depot braucht.
Wenn Sie vom Gewinnpotential der Rohstoffe profitieren wollen, hilft Ihnen unser neues Buch "Reich mit Rohstoffen" gleich zweifach: Wir erklären Ihnen die wichtigsten Eigenarten der Rohstoffmärkte und auf welche Kennzahlen und Fakten Sie besonders achten müssen. **Außerdem verraten wir Ihnen, mit welchen Rohstoffen Sie aktuell die größten Gewinne an den Börsen erzielen können.**
**Damit Sie diese Chance nicht verpassen, erhalten Sie das Buch HEUTE GRATIS!**
Für kurze Zeit schenkt Ihnen das Autoren-Team "Reich mit Rohstoffen - die Goldgrube für Ihren Vermögensaufbau"! Bestellen Sie es jetzt und Sie halten in wenigen Tagen das Buch und damit Ihre Generationen-Chance in den Händen!
**Das Buch ist für Sie kostenlos - **Sie übernehmen lediglich den Versand.****
## Warum schenken wir Ihnen unser Buch
## „Reich mit Rohstoffen"?
Wir sind davon überzeugt, dass jeder reich mit Rohstoffen werden kann. **Wir haben uns dazu entschieden dieses Buch für Sie kostenlos zur Verfügung zu stellen.** Wir finden, dass die Börse der Ort ist, an dem jede und jeder finanzielle Unabhängigkeit erreichen kann. **Und wir möchten, dass Sie bei der nächsten großen Generationen-Chance dabei sind!**

\*Für Sie heute GRATIS\*
Sie zahlen nur 6,95 Euro für den Versand.
### Häufige Fragen
[](https://www.lettertest.de/boersendienste/rohstoff-anleger-club "Rohstoff Anleger Club bewerten")
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - DOI, Rohstoff-Universum
---
### [RMR: 1-Step FB | Aktion](https://www.sharedeals.de/rmr-standard-raki-aktion/)
**Published:** August 19, 2024
**Author:** Antje Aramayao
**Content:**
# Neuer Bestseller von **Rohstoff-Profis Miriam Kraus und André Doerk:**
## **REICH mit ROHSTOFFEN!**
# Die Goldgrube für Ihren Vermögensaufbau

# **Dieses Buch sichert Ihr Vermögen und zeigt Ihnen glänzende Redite-Chancen!**
- Die Finanzmärkte durchleben stürmische Zeiten, die Ihre Geldanlagen in Gefahr bringen. Höchste Zeit für Sie, **Ihr Geld KRISENFEST anzulegen.**
- 7 Top-Gewinner: Mit diesen Rohstoffen fahren Sie **historische Renditen** ein!
- 4 Schritte zu Ihrer persönlichen Anlagestrategie: So bauen Sie Ihr **Vermögen immer weiter auf**!
# **Einführungs-Aktion: Heute kostenlos!**
# Normalpreis 19,95€ - heute für Sie GRATIS! Es fallen lediglich die Versandkosten an.
## Warum schenken wir Ihnen unser Buch
## „Reich mit Rohstoffen"?
Wir sind davon überzeugt, dass jeder reich mit Rohstoffen werden kann. **Wir haben uns dazu entschieden dieses Buch für Sie kostenlos zur Verfügung zu stellen.** Wir finden, dass die Börse der Ort ist, an dem jede und jeder finanzielle Unabhängigkeit erreichen kann. **Und wir möchten, dass Sie bei der nächsten großen Generationen-Chance dabei sind!**

\*Für Sie heute GRATIS\*
Sie zahlen nur 6,95 Euro für den Versand. Kein ABO)
## Dieses Buch muss jeder haben, der an der Börse Geld verdienen will!
Liebe Anlegerin, lieber Anleger,
Sie wollen risikoarm an der Börse investieren und sind gleichzeitig auf der Suche nach einer Chance, dreistellige Renditen einzufahren?
**Ein Investment in Rohstoffe macht beides möglich.**
Wir und viele weitere Rohstoff-Experten gehen aktuell sogar davon aus, dass wir vor einem historischen Aufwärtstrend von Rohstoffen an der Börse stehen - vor einem sogenannten Bullenzyklus.
**Unser Ziel ist es, so viele Anleger wie möglich über diese einmalige Investmentchance im Rohstoffsektor zu informieren.**
In unserem Buch zeigen wir Ihnen Schritt-für-Schritt, wie Sie den richtigen Einstiegszeitpunkt für Ihr Rohstoffinvestment finden und in welchen Sektoren Sie überdurchschnittliche Renditen erwarten können.
**"Reich mit Rohstoffen" ist für all jene Anleger, die eine historische Chance ergreifen und sich ein krisenfestes Vermögen aufbauen wollen.** Denn nur wenn Sie rechtzeitig mit den richtigen Rohstoffen investiert sind, können Sie sich auf stolze Renditen freuen.
Wir sind davon überzeugt, dass jeder reich mit Rohstoffen werden kann. **Wir haben uns dazu entschieden dieses Buch für Sie kostenlos zur Verfügung zu stellen.** Wir finden, dass die Börse der Ort ist, an dem jede und jeder finanzielle Unabhängigkeit erreichen kann. **Und wir möchten, dass Sie bei der nächsten großen Generationen-Chance dabei sind!**Legen Sie noch heute den Grundstein für Ihre persönliche Goldgrube! **Sichern Sie sich Ihr persönliches Exemplar von "Reich mit Rohstoffen" gleich jetzt: [Dafür einfach HIER KLICKEN!](https://www.digistore24.com/product/530035/172132?voucher=ReichimSuperzyklus2024&ds24tr=undefined%7Chttps%3A%2F%2Fwww.sharedeals.de%2Fwp-admin%2Fpost.php%3Fpost%3D156485%26action%3Darchitect%26tve%3Dtrue%7C%7C114876577.1718961733%7C1718961733.1.1.1718961746.0&)**

## Sichern Sie sich jetzt Ihr persönliches Exemplar von
## „Reich mit Rohstoffen"!
\*Für Sie heute GRATIS\*
Sie zahlen nur 6,95 Euro für den Versand.
## Über die Autoren

#### Rohstoff-Analystin Miriam Kraus
Die anerkannte freiberufliche Finanzanalystin verfasst Analysen, Berichte und Studien. Zu Ihren Schwerpunkten gehören die Rohstoffmärkte und strategische Entwicklungen rund um die Rohstoff- und Schwellenlandmärkte.
Zu Ihren Auftraggebern gehören Banken, Investmentgesellschaften, Vermögensverwaltungen, Verlage, NGOs und das österreichische Verteidigungsministerium. Ihre Leser schätzen vor allem ihre hartnäckige Recherchearbeit. Ihre detailierten Fundamentalanalysen schaffen Klarheit für fundierte Investment-Entscheidungen.
Seit 2023 ist sie die Chefanalystin des "Rohstoff Anleger Club"

#### Rohstoff-Investment-Spezialist André Doerk
Der Rohstoff-Experte ist seit 25 Jahren an der Börse aktiv und seit 2016 Herausgeber des "Goldherz Reports", Deutschlands meistgelesenem Börsen-Newsletter für Rohstoffe. Er ist zudem Schirmherr des exklusiven "Rohstoff Anleger Club".André Doerk investiert einen signifikanten Anteil seines Vermögens inRohstoff-Unternehmen (vorbörslich und börsennotiert) und reist dazu jährlich mehrfach auf die größten Rohstoff-Investment-Konferenzen oder besucht Unternehmen auch vor Ort.Auf diese Weise hat er sich im letzten Jahrzehnt ein umfassendes Netzwerk im Rohstoff-Sektor zu Investoren, Bankern und Unternehmenslenkern aufgebaut und gilt als einer der bestvernetzten Rohstoff-Experten Deutschlands.

## Sichern Sie sich jetzt Ihr persönliches Exemplar von
## „Reich mit Rohstoffen"!
\*Für Sie heute GRATIS\*
Sie zahlen nur 6,95 Euro für den Versand.
## Krisenfest Vermögen aufbauen -
## mit diesen glänzenden Renditen!
Inflation, Energiekrise, Kriege: Die Finanzmärkte durchleben stürmische Zeiten, die Ihr Erspartes in Gefahr bringen. **Höchste Zeit für Sie, Ihr Geld krisenfest anzulegen.** Gleichzeitig gab es seit 120 Jahre keinen besseren Zeitpunkt als heute, um in Rohstoffe zu investieren. Wie Sie dabei vorgehen und sich so Schritt für Schritt ein krisensicheres Vermögen aufbauen, zeigen wir Ihnen in unserem neuen Buch "Reich mit Rohstoffen".
**Wir sind davon überzeugt, dass jeder reich mit Rohstoffen werden kann.** Wir haben uns dazu entschieden dieses Buch für Sie kostenlos zur Verfügung zu stellen. Denn wir finden, dass die Börse der Ort ist, an dem jede und jeder finanzielle Unabhängigkeit erreichen kann. **Und wir möchten, dass Sie bei der nächsten großen Generationen-Chance dabei sind!**
**In unserem aktuellen Bestseller "Reich mit Rohstoffen" zeigen wir Ihnen Schritt-für-Schritt, wie Sie dabei vorgehen müssen - und wie Sie typische Einsteiger-Fehler direkt vermeiden können!**
Legen Sie noch heute den Grundstein für Ihre persönliche Goldgrube! **Sichern Sie sich Ihr persönliches Exemplar von "Reich mit Rohstoffen" gleich jetzt: [Dafür einfach HIER KLICKEN!](https://www.digistore24.com/product/530035/172132?voucher=ReichimSuperzyklus2024&ds24tr=undefined%7Chttps%3A%2F%2Fwww.sharedeals.de%2Fwp-admin%2Fpost.php%3Fpost%3D156485%26action%3Darchitect%26tve%3Dtrue%7C%7C114876577.1718961733%7C1718961733.1.1.1718961746.0&)**
#### Vermögensaufbau
Rohstoffe sind der sichere Hafen in Krisen-Zeiten, denn Rohstoffe werden immer gebraucht. Mit den richtigen Investments schützen Sie Ihr Geld und können es um ein Vielfaches vermehren.
#### Rohstoff-Superzyklus
Rohstoffe sind verlässliche Zykliker. Wer diese Zyklen kennt und voraussieht, kann viel Geld verdienen. Gerade befinden wir uns am Anfang des nächsten Zyklus.
#### Optimaler Einstiegszeitpunkt
Rohstoffe sind zur Zeit stark unterbewertet im Vergleich zu anderen Aktien. Der ideale Zeitpunkt also, um in Rohstoff-Aktien einzusteigen.
#### Preisexplosion
Die Nachfrage nach Industrie- und Edelmetallen steigt stetig, Rohstoffen werden zur begehrten Mangelware. Das wird die Preise in ungeahnte Höhen treiben.
#### Gewinne von +500%
In den letzten Rohstoff-Superzyklen waren Renditen von +500% möglich – dieses Mal liegt das Potenzial um ein vielfaches höher!
#### Nicht nur Gold glänzt
Gold knackt ein Allzeit-Hoch nach dem anderen. Aber auch andere Edel- und Industriemetalle zeigen Renditen von bis zu +200%.
[Ergreifen Sie Ihre Chance und kicken Sie dafür jetzt hier! ](https://www.digistore24.com/product/530035/172132?voucher=ReichimSuperzyklus2024&ds24tr=undefined%7Chttps%3A%2F%2Fwww.sharedeals.de%2Fwp-admin%2Fpost.php%3Fpost%3D156485%26action%3Darchitect%26tve%3Dtrue%7C%7C114876577.1718961733%7C1718961733.1.1.1718961746.0&)

## Sichern Sie sich jetzt Ihr persönliches Exemplar von
## „Reich mit Rohstoffen"!
\*Für Sie heute GRATIS\*
Sie zahlen nur 6,95 Euro für den Versand.
## Exklusiv für Sie: Blick in das Buch
Auf 94 Seiten zeigen wir Ihnen, wie Sie jetzt den Grundstein für ein krisensicheres Vermögen mit Rohstoffen legen. Lesen Sie hier einen Auszug:

## 100% überzeugt! Das sagen unsereLeser:
Sehr informativ und interessant, mit vielen Hintergrund-Informationen, um die globalen Zusammenhänge zu verstehen.
**Frank**
Guter Überblick über die breite Thematik der Rohstoffe.
**Achim**
Mit einfachen Schritten einfach sehr viel Geld verdienen. Danke!
**Stefan**
Sehr gut und verständlich geschrieben.
**Jürgen**
Umfangreiches Wissen, das mich bereichert hat. Dankeschön!
**Beata**
Sehr gute Recherche, hinterlegt mit Analysen, Daten aus der Vergangenheit und den Zukunftsaussichten für die einzelnen Branchen.
**Frank W.**
## Fragen und Antworten

## Sichern Sie sich jetzt Ihr persönliches Exemplar von
## „Reich mit Rohstoffen"!
\*Für Sie heute GRATIS\*
Sie zahlen nur 6,95 Euro für den Versand.
**Seitengruppe:** Rohstoff-Universum
---
### [LG extern: 3 Top Picks 2025 | GS + Exit-Pop-Up](https://www.sharedeals.de/gs_3-top-picks-2025/)
**Published:** Februar 25, 2025
**Author:** Antje Aramayao
**Content:**
# 3 Top-Picks 2025:
# Diese Aktien haben das Potential zur Kursexplosion
[](#tve-jump-19542db0b50)
- **Top-Pick 1: **Die neue Rheinmetall**?** Dieses Unternehmen arbeitet an einer noch jungen Militärtechnologie, die einfach zu bedienen und an jedem Ort der Welt flexibel einsetzbar ist. **Kurspotenzial +36,00 %**
- Top-Pick 2: **Die neue Red-Bull**? Dieser Newcomer verzehnfachte seinen Umsatz innerhalb von nur 3 Jahren und gewinnt in großen Schritten Marktanteile. **Kurspotenzial: +67,00 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** Dieser führende Hersteller von KI-Servern schaffte es, seinen Umsatz in den letzten Jahren wiederholt zu verdoppeln. **Kurspotenzial +51,00 %****
- **Top-Pick 1: **Die neue Rheinmetall**?** **Kurspotenzial +36,00 %**
- Top-Pick 2: **Die neue Red-Bull**? **Kurspotenzial: +67,00 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** **Kurspotenzial +51,00 %****
Klicke jetzt auf den Button und fordere den Aktien-Report
"3 Top-Picks" GRATIS an.
# Warum sich dieser Aktien-Report für Dich lohnt
## Unser neuer Aktien-Report enthüllt drei Top-Picks, die aufgrund ihrer Positionierung in zukunftsträchtigen Mega-Branchen außergewöhnliche Renditechancen versprechen könnten.
## Ein Muss für jeden, der heute die Gewinner von morgen entdecken will.**
- Trendaktien aufdecken: Diese 3 Top-Picks sind **die Hidden-Champions** an der Börse und bieten Dir aktuell noch **besonders attraktive Einstiegs-Chancen.**
- **Tiefgehende Analysen**: Mit dem Aktien-Report lernst Du das Potenzial der 3 Unternehmen kennen, deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.
- **Langfristige Wachstums-Chancen**: Du hast jetzt die Chance, frühzeitig in Top-Aktien in aufstrebenden Märkten zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern.

## Peter Wolf-Karnitschnig
## Experte für Tech- und Trendaktien
### Über den Autor
Peter Wolf-Karnitschnig verfügt über mehr als 20 Jahre Erfahrung an den internationalen Finanzmärkten. Ende der 1990er-Jahre, mitten im Technologie-Boom, stellte er sein erstes Technologie-Portfolio zusammen. Anfängliche Erfolge ließen ihn glauben, nie arbeiten zu müssen – bis die Dotcom-Blase platzte und ihn eine wertvolle Lektion über Marktzyklen lehrte.
Diese Erfahrung motivierte ihn, die Märkte noch tiefer zu verstehen. Nach seinem Studium der Internationalen Wirtschaftswissenschaften sammelte Peter umfassende Expertise im Finanzsektor, unter anderem als Berater für Fusionen und Übernahmen sowie als Investment Manager eines Private-Equity-Fonds. Hierbei entwickelte er ein besonderes Gespür für strategische Investments und nachhaltiges Wachstum.
Peter ist Autor und Trendaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# 3 Top-Picks 2025
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Aktien-Report "3 Top-Picks 2025" - GRATIS!**
- Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial.
- Nutze Deinen Wissensvorsprung für einen rechtzeitigen Einstieg in diese 3 Wachstumsaktien.
[](#tve-jump-19542db0b50)
Jetzt E-Mail-Adresse eintragen und Aktien-Report GRATIS anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG extern: 3 Top Picks 2025 | OUT + Exit-Pop-Up](https://www.sharedeals.de/3-top-picks-2025/)
**Published:** Februar 24, 2025
**Author:** Philipp Varesi
**Content:**
# 3 Top-Picks 2025:
# Diese Aktien haben das Potential zur Kursexplosion
[](#tve-jump-19542e2027b)
- **Top-Pick 1: **Die neue Rheinmetall**?** Dieses Unternehmen arbeitet an einer noch jungen Militärtechnologie, die einfach zu bedienen und an jedem Ort der Welt flexibel einsetzbar ist. **Kurspotenzial +36 %**
- Top-Pick 2: **Die neue Red-Bull**? Dieser Newcomer verzehnfachte seinen Umsatz innerhalb von nur 3 Jahren und gewinnt in großen Schritten Marktanteile. **Kurspotenzial: +67 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** Dieser führende Hersteller von KI-Servern schaffte es, seinen Umsatz in den letzten Jahren wiederholt zu verdoppeln. **Kurspotenzial +51 %****
- **Top-Pick 1: **Die neue Rheinmetall**?** **Kurspotenzial +36,00 %**
- Top-Pick 2: **Die neue Red-Bull**? **Kurspotenzial: +67,00 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** **Kurspotenzial +51,00 %****
Klicke jetzt auf den Button und fordere den Aktien-Report "3 Top-Picks" GRATIS an.
# Warum sich dieser Aktien-Report für Dich lohnt
## Unser neuer Aktien-Report enthüllt drei Top-Picks, die aufgrund ihrer Positionierung in zukunftsträchtigen Mega-Branchen außergewöhnliche Renditechancen versprechen könnten.
## **Ein Muss für jeden, der heute die Gewinner von morgen entdecken will.**
- Trendaktien aufdecken: Diese 3 Top-Picks sind **die Hidden-Champions** an der Börse und bieten Dir aktuell noch **besonders attraktive Einstiegs-Chancen.**
- **Tiefgehende Analysen**: Mit dem Aktien-Report lernst Du das Potenzial der 3 Unternehmen kennen, deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.
- **Langfristige Wachstums-Chancen**: Du hast jetzt die Chance, frühzeitig in Top-Aktien in aufstrebenden Märkten zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern.

## Peter Wolf-Karnitschnig
## Experte für Tech- und Trendaktien
### Über den Autor
Peter Wolf-Karnitschnig verfügt über mehr als 20 Jahre Erfahrung an den internationalen Finanzmärkten. Ende der 1990er-Jahre, mitten im Technologie-Boom, stellte er sein erstes Technologie-Portfolio zusammen. Anfängliche Erfolge ließen ihn glauben, nie arbeiten zu müssen – bis die Dotcom-Blase platzte und ihn eine wertvolle Lektion über Marktzyklen lehrte.
Diese Erfahrung motivierte ihn, die Märkte noch tiefer zu verstehen. Nach seinem Studium der Internationalen Wirtschaftswissenschaften sammelte Peter umfassende Expertise im Finanzsektor, unter anderem als Berater für Fusionen und Übernahmen sowie als Investment Manager eines Private-Equity-Fonds. Hierbei entwickelte er ein besonderes Gespür für strategische Investments und nachhaltiges Wachstum.
Peter ist Autor und Trendaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# 3 Top-Picks 2025
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Aktien-Report "3 Top-Picks 2025" - GRATIS!**
- Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial.
- Nutze Deinen Wissensvorsprung für einen rechtzeitigen Einstieg in diese 3 Wachstumsaktien.

Jetzt E-Mail-Adresse eintragen und Aktien-Report GRATIS anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG extern: 3 Top Picks 2025 | VNR + Exit-Pop-Up](https://www.sharedeals.de/top-aktien-2025/)
**Published:** März 3, 2025
**Author:** Antje Aramayao
**Content:**
# 3 Top-Picks 2025:
# Diese Aktien haben das Potential zur Kursexplosion
[](#tve-jump-19542db0b50)
- **Top-Pick 1: **Die neue Rheinmetall**?** Dieses Unternehmen arbeitet an einer noch jungen Militärtechnologie, die einfach zu bedienen und an jedem Ort der Welt flexibel einsetzbar ist. **Kurspotenzial +36 %**
- Top-Pick 2: **Die neue Red-Bull**? Dieser Newcomer verzehnfachte seinen Umsatz innerhalb von nur 3 Jahren und gewinnt in großen Schritten Marktanteile. **Kurspotenzial: +67 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** Dieser führende Hersteller von KI-Servern schaffte es, seinen Umsatz in den letzten Jahren wiederholt zu verdoppeln. **Kurspotenzial +51 %****
- **Top-Pick 1: **Die neue Rheinmetall**?** **Kurspotenzial +36,00 %**
- Top-Pick 2: **Die neue Red-Bull**? **Kurspotenzial: +67,00 %**
- ****Top-Pick 3: Die neue Nvidia-Aktie?** **Kurspotenzial +51,00 %****
Klicke jetzt auf den Button und fordere den Aktien-Report "3 Top-Picks" GRATIS an.
# Warum sich dieser Aktien-Report für Dich lohnt
## Unser neuer Aktien-Report enthüllt drei Top-Picks, die aufgrund ihrer Positionierung in zukunftsträchtigen Mega-Branchen außergewöhnliche Renditechancen versprechen könnten.
## Ein Muss für jeden, der heute die Gewinner von morgen entdecken will.**
- Trendaktien aufdecken: Diese 3 Top-Picks sind **die Hidden-Champions** an der Börse und bieten Dir aktuell noch **besonders attraktive Einstiegs-Chancen.**
- **Tiefgehende Analysen**: Mit dem Aktien-Report lernst Du das Potenzial der 3 Unternehmen kennen, deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.
- **Langfristige Wachstums-Chancen**: Du hast jetzt die Chance, frühzeitig in Top-Aktien in aufstrebenden Märkten zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern.

## Peter Wolf-Karnitschnig
## Experte für Tech- und Trendaktien
### Über den Autor
Peter Wolf-Karnitschnig verfügt über mehr als 20 Jahre Erfahrung an den internationalen Finanzmärkten. Ende der 1990er-Jahre, mitten im Technologie-Boom, stellte er sein erstes Technologie-Portfolio zusammen. Anfängliche Erfolge ließen ihn glauben, nie arbeiten zu müssen – bis die Dotcom-Blase platzte und ihn eine wertvolle Lektion über Marktzyklen lehrte.
Diese Erfahrung motivierte ihn, die Märkte noch tiefer zu verstehen. Nach seinem Studium der Internationalen Wirtschaftswissenschaften sammelte Peter umfassende Expertise im Finanzsektor, unter anderem als Berater für Fusionen und Übernahmen sowie als Investment Manager eines Private-Equity-Fonds. Hierbei entwickelte er ein besonderes Gespür für strategische Investments und nachhaltiges Wachstum.
Peter ist Autor und Trendaktien-Experte bei sharedealsPlus - Deutschlands aktivster Aktien-Community.
Unsere Online-Community bringt Dich direkt zusammen mit erfolgreichen Analysten, Tradern und Börsen-Profis. Unsere Mitglieder teilen Tipps, Analysen und Fragen – und sorgen gemeinsam für außerordentliche Renditen. Woche für Woche präsentieren Dir unsere Community-Mitglieder Börsenkracher auf dem Silbertablett, von denen andere Börsianer noch gar nichts mitbekommen haben.
### Das sagen unsere Kunden
###### ****"Endlich Leute, die was von ihrem Handwerk verstehen" - Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****"Raketengleich mit Vollschub ins Geldverdienen" - Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****"Professionell und treffsicher!" - R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# Jetzt GRATIS für Dich:
# 3 Top-Picks 2025
Investiere in nur 3 Schritten in die Top-Picks von morgen:
- **Klicke auf den Button und sicher Dir den Aktien-Report "3 Top-Picks 2025" - GRATIS!**
- Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial.
- Nutze Deinen Wissensvorsprung für einen rechtzeitigen Einstieg in diese 3 Wachstumsaktien.
[](#tve-jump-19542db0b50)
Jetzt E-Mail-Adresse eintragen und Aktien-Report GRATIS anfordern!
Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [US-Wahlsieger-Report](https://www.sharedeals.de/usw-report/)
**Published:** Oktober 24, 2024
**Author:** Corina Leppich
**Content:**
# Wall Street-Wahlsieger
## Wir stellen Dir die 4 Top-Aktien vor, die mit der neuen US-Präsidentschaft als langfristige Supertitel durchstarten. Richte Dein Depot jetzt auf Trumps neue US-Politik aus!
- 7 Branchen-Sieger: In diesen Branchen hast Du die Chance, als Erster von der Neuausrichtung der US-Politik zu profitieren
- 4 Gewinner-Aktien: Sichere Dir massives Wachstumspotenzial mit diesen 4 Titeln, die Trumps Amerika stützen.
- 1 Wahlsieger: Mit diesem Report machst Du Dich zum wahren Wahlsieger. Greife jetzt zu, um Dein Depot gewinnorientiert neu auszurichten.
[](#tve-jump-18deed1661a)
# Zählst Du zum Gewinner-Team?
Nach monatelangem Ringen gewann Donald Trump den Kampf um das US-Präsidentenamt und stand als Wahlsieger fest. Seine Politik hält die Weltwirtschaft in Atem.
Doch was bedeutet das für Dich als Anleger? Welche Branchen werden aufblühen, welche werden leiden? Wohin fließen die meisten Investitionen? Wie wird sich die neue Politik auf den Dollarkurs auswirken? Und vor allem: **Welche Aktien werden in den nächsten vier Jahren die größten Gewinner sein?**
Diese Fragen verlangen nach schnellen Antworten, denn die Märkte warten nicht. Große Investoren und Fondsmanager positionieren sich bereits. Die Uhr tickt unerbittlich, und mit jedem Tag, der verstreicht, könnten Dir potenzielle Gewinne durch die Finger gleiten.
**In den kommenden vier Jahren werden massive Umwälzungen die US-Wirtschaft erschüttern. Branchen werden aufsteigen und fallen. Unternehmen werden Milliarden gewinnen oder verlieren.**
**Die Frage ist: Wirst Du zu den Gewinnern gehören?**
Jetzt ist der entscheidende Moment gekommen, Dein finanzielles Schicksal selbst in die Hand zu nehmen.
**4 Gewinner-Aktien: So profitierst Du von Amerikas politischer Neuausrichtung!**
Unser brandaktueller Wahlsieger-Report ist Dein Schlüssel zum Erfolg. Mit tiefgreifenden Analysen und Prognosen gibt er Dir den entscheidenden Vorsprung, um die Börsen-Gewinner von morgen heute zu identifizieren. Profitiere von unserem Expertenwissen und **positioniere Dich jetzt mit diesen 4 US-Gewinner-Aktien für maximale Renditen.**
# Wall Street-Wahlsieger
## Das sind die 4 Top-Aktien, die mit der neuen US-Präsidentschaft
## als langfristige Supertitel durchstarten. Richte Dein Depot jetzt auf Amerikas Wahlsieger aus!
- 7 Branchen-Sieger: In diesen Branchen hast Du die Chance, als Erster von der Neuausrichtung der US-Politik zu profitieren
- 4 Gewinner-Aktien: Sichere Dir massives Wachstumspotenzial mit diesen 4 Titeln, die Trumps Amerika stützen.
- 1 Wahlsieger: Mit diesem Report machst Du Dich zum wahren Wahlsieger. Greife jetzt zu, um Dein Depot gewinnorientiert neu auszurichten.
[](#tve-jump-18deed1661a)
# Warum diese Wahl alles verändert!
Die politische Landschaft der USA befindet sich in einem radikalen Wandel. Mit der neuen Präsidentschaft begann eine neue Ära. **Doch warum ist das auch für Dich als deutscher Anleger so entscheidend?**
1. 1**Globale Handelsverflechtungen**: US-Politik beeinflusst direkt internationale Handelsbeziehungen und damit auch europäische Unternehmen.
2. 2**Technologieführerschaft**: Viele europäische Tech-Unternehmen sind eng mit dem US-Markt verwoben.
3. 3**Währungseffekte**: US-Politik hat massive Auswirkungen auf den Dollar-Kurs und damit auf Deine Investments.
4. 4**Regulatorische Spillover-Effekte**: US-Regulierungen setzen globale Standards, die auch europäische Firmen betreffen.
****Vergiss alles, was Du über Marktverschiebungen zu wissen glaubst. Die kommenden 4 Jahre werden alles auf den Kopf stellen.****
**Was bedeutet das für Dein Aktien-Portfolio?**
**Wir haben ganze 7 Branchen identifiziert, die von der neuen Präsidentschaft profitieren können. Diese Branchen bieten ein enormes Potenzial und geben Dir die Möglichkeit, von die Neuausrichtung des Weltmarktführers zu profitieren.**
**Denn diese Weichenstellungen werden Billionen Dollar bewegen - auch über den Atlantik hinweg. Bist Du bereit, davon zu profitieren?**
Mit unserem Wahlsieger-Report bist Du bestens vorbereitet, wenn die Auswirkungen der US-Wahl über den Atlantik auf Dein Portfolio zurollen.
**Wir erklären Dir, in welche 7 Branchen sich jetzt ein Investment lohnen kann, und liefern Dir direkt 4 Top-Aktien, die speziell zur Neuausrichtung der Weltpolitik passen. Damit hast Du die Chance, von den kommenden Veränderungen maximal zu profitieren.**
# Wall Street-Wahlsieger
## Das sind die 4 Top-Aktien, die mit der neuen US-Präsidentschaft
## als langfristige Supertitel durchstarten. Richte Dein Depot jetzt auf Amerikas Wahlsieger aus!
- 7 Branchen-Sieger: In diesen Branchen hast Du die Chance, als Erster von der Neuausrichtung der US-Politik zu profitieren
- 4 Gewinner-Aktien: Sichere Dir massives Wachstumspotenzial mit diesen 4 Titeln, die Trumps Amerika stützen.
- 1 Wahlsieger: Mit diesem Report machst Du Dich zum wahren Wahlsieger. Greife jetzt zu, um Dein Depot gewinnorientiert neu auszurichten.
[](#tve-jump-18deed1661a)
# 4 Wahlsieger-Aktien
Donald Trump hat die Wahl für sich entschieden. Seine politische Agenda kann einigen Branchen erhebliche Vorteile verschaffen. In unserem Wahlsieger-Report stellen wir Dir die 4 Top-Picks vor:
1. 1Der Industrie-Baron: Aktie 1 ist ein alteingesessener Hidden Champion und kann Dich massiv von der "America First"- Politik profitieren lassen.
2. 2Die Dividenden-Perle: Aktie 2 spielt eine Schlüsselrolle in der US-Energiewirtschaft und kann diese auch in Deinen Depot übernehmen.
3. 3Die Ironische: Aktie 3 wird Dich in Trumps Amerika kurz zum Schmunzeln bringen und kann Deinem Depot massiven Auftrieb geben.
4. 4Die Sichere: Aktie 4 "makes America safe again", da sie eng mit den Regierungs- und Einwandererbehörden zusammenarbeitet. Eine sichere Gewinnchance für Dein Depot.
# Wall Street-Wahlsieger
## Das sind die 4 Top-Aktien, die mit der neuen US-Präsidentschaft
## als langfristige Supertitel durchstarten. Richte Dein Depot jetzt auf Amerikas Wahlsieger aus!
- 7 Branchen-Sieger: In diesen Branchen hast Du die Chance, als Erster von der Neuausrichtung der US-Politik zu profitieren
- 4 Gewinner-Aktien: Sichere Dir massives Wachstumspotenzial mit diesen 4 Titeln, die Trumps Amerika stützen.
- 1 Wahlsieger: Mit diesem Report machst Du Dich zum wahren Wahlsieger. Greife jetzt zu, um Dein Depot gewinnorientiert neu auszurichten.
[](#tve-jump-18deed1661a)
Handle jetzt, bevor es zu spät ist!
Unser exklusiver Wahlsieger-Report gibt Dir den entscheidenden Vorsprung. Mit detaillierten Analysen, exklusiven Insider-Informationen und konkreten Handlungsempfehlungen.
**Willst Du wirklich zusehen, wie andere die Gewinne einstreichen?**
Deine Entscheidung: Mittelmaß oder Meisterschaft? Wahlverlierer oder Wahlsieger?
# Diese Vorteile bietet Dir der Wahlsieger-Report
- Branchen-Sieger: Du erfährst, welche 7 Branchen von der neuen US-Präsidentschaft profitieren. Ein frühzeitiges Investment in diese Boom-Branchen kann Dir **langfristiges Depotwachstum** sichern.
- Aktien-Gewinner: Du hast die Chance, als Erster in die 4 Top-Aktien zu investieren, die Dir durch die Politik von Trump in den nächsten 4 Jahren **hohes Wachstumspotenzial** bieten.
- Wahlsieger: Dieser Report macht Dich zum wahren Wahlsieger! Klicke einfach auf den Button, lade Dir den Report herunter und Du erfährst, welche 4 Top-Aktien **Dein Depot boosten können**.
- **Ja, ich möchte den Report **„Wahlsieger: Die 4 Top-Aktien der neuen US-Politik“** für 39,90 € kostenpflichtig sichern. So geht's:**
1. 1Klicke auf den Button "Report jetzt herunterladen"
2. 2Trage Namen und E-Mail-Adresse ein und wähle Deine bevorzugte Zahlungsmethode aus.
3. 3Herzlichen Glückwunsch. Du erhältst direkt die Mail mit dem Downloadlink und erfährst Namen und WKNs der 4 Top-Picks, die Dich zum Wahlsieger machen können. Viel Erfolg bei Deinen Investments!

[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Aktien-Navigator-Universum, Landing Page - Produkte, Reports
---
### [SDP 2Step: LP Deborah + Video "Erfolg" - DG-kurz](https://www.sharedeals.de/sdp-2step-lp-deborah-video-erfolg-dg-kurz/)
**Published:** März 6, 2025
**Author:** Sabrina Mergner
**Content:**

# **Ergreife Deine Börsen-Chance mit**
# **Deutschlands erfolgreichster Aktien-Community!**

6.000+ zufriedene Mitglieder

Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/) | [AGB](https://www.digistore24.com/extern/cms/page/plain/legal/terms/1/de/32) | [Widerrufsbelehrung](https://www.digistore24.com/extern/cms/page/plain/legal/cancellation/1/de/32)
**Seitengruppe:** SDP - sharedealsPlus
---
### [NBC-Gratis-Report](https://www.sharedeals.de/nbc-lg-report/)
**Published:** Januar 24, 2025
**Author:** Philipp Varesi
**Content:**
## **Die 200 Milliarden Dollar Pille:**
## **Dieser Sektor macht Millionäre! Hol Dir jetzt den entscheidenden Wissensvorsprung!**
Die Nachfrage nach diesem Medikament soll um unglaubliche **+8.595 % in den nächsten 7 Jahren** steigen. Kein Wunder, dass die gesamte Pharmaindustrie in einen regelrechten **Goldrausch** verfallen ist. Erfahre jetzt, wie Du davon profitierst!
- **Medizinische Revolution**: Zwei Pharmaunternehmen, die Dein Vermögen vervielfachen und gleichzeitig Millionen Leben retten können!
- **Weltweites Marktpotenzial**: In diesem Sektor liegt Deine Chance, von einem 200-Milliarden-Dollar-Markt zu profitieren!
- **Massive Nachfragesteigerung**: Diese 2 Aktien bieten Dir das Potenzial für die größten Börsen-Gewinne Deiner Anlegerlaufbahn!
Insert ImageInsert Content Template or Symbol
### Das sharedeals.de-Team
Dank brandaktueller Stories und exklusiver Recherchen hat sich die sharedeals.de-Redaktion mit ihrem Motto „one trade ahead!“ als vertrauenswürdiger Aktien-Tippgeber etabliert. Unser Team aus erfahrenen Experten und Chefredakteuren liefert umfassende Informationen, die sowohl Anfänger als auch Fortgeschrittene auf dem Weg zu besseren Investments begleiten. Ob es um die Grundlagen für den Einstieg in die Welt der Börse, wertvolle Tipps zu Dividenden oder langfristiges Investieren geht – wir bieten Dir das nötige Handwerkszeug. Unser stetig wachsendes Angebot richtet sich an aktive Anleger, die auf der Suche nach außergewöhnlichen Renditen sind.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or Symbol
**Seitengruppe:** Landing Page - Lead Gen
---
### [DEFI-Aktienreport](https://www.sharedeals.de/defi-aktienreport/)
**Published:** Dezember 16, 2024
**Author:** Matthias Abresch
**Content:**
## **Ist das der smarteste Pick unter den Krypto-Aktien?**

### **In diesem kostenlosen Report erfährst Du:**
- Wie dieses Krypto-Unternehmen die **Investitionslandschaft gänzlich neu definiert** und Dein Depot davon profitieren kann.
- Die 4 Gründe, die das Krypto-Start-Up auf **Erfolgskurs** halten und auch in Zukunft halten könnten.
- Warum diese erst der Beginn einer **langen Erfolgsgeschichte** sein könnte.
Insert ImageInsert Content Template or Symbol
Interessenkonflikt: Mitarbeiter des Herausgebers halten Aktien des besprochenen Unternehmens DeFi Technologies Inc. Somit besteht konkret und eindeutig ein Interessenkonflikt. Die Mitarbeiter des Herausgebers beabsichtigen, die Aktien – je nach Marktsituation auch kurzfristig – zu kaufen oder zu veräußern und könnten dabei von erhöhter Handelsliquidität profitieren. Ein weiterer erheblicher Interessenkonflikt besteht darin, dass der Herausgeber für seine Berichterstattung über DeFi Technologies Inc. von der Agentur Investor Insights Inc. aus Vancouver vergütet wurde. Die Investor Insights Inc. wurde direkt vom Unternehmen DeFi Technologies Inc. befugt, Berichterstattungen zu beauftragen.
Disclaimer: Aktien, Kryptowährungen und andere Investments sind grundsätzlich mit Risiko verbunden. Auch ein Totalverlust des eingesetzten Kapitals kann nicht ausgeschlossen werden. Die veröffentlichten Artikel, Daten und Prognosen sind keine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder Rechten. Sie ersetzen auch nicht eine fachliche Beratung.
### Das sharedeals.de-Team
Dank brandaktueller Stories und exklusiver Recherchen hat sich die sharedeals.de-Redaktion mit ihrem Motto „one trade ahead!“ als vertrauenswürdiger Aktien-Tippgeber etabliert. Unser Team aus erfahrenen Experten und Chefredakteuren liefert umfassende Informationen, die sowohl Anfänger als auch Fortgeschrittene auf dem Weg zu besseren Investments begleiten. Ob es um die Grundlagen für den Einstieg in die Welt der Börse, wertvolle Tipps zu Dividenden, kurzfristiges Trading oder langfristiges Investieren geht – wir bieten Dir das nötige Handwerkszeug. Unser stetig wachsendes Angebot richtet sich an aktive Anleger, die auf der Suche nach außergewöhnlichen Renditen sind.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or Symbol
**Seitengruppe:** Landing Page - Lead Gen
---
### [Reaktivierung Produktmails+NL+WM SL](https://www.sharedeals.de/produktmails-nl-wm-sl/)
**Published:** Februar 26, 2025
**Author:** Sabrina Mergner
**Content:**

Das hat geklappt!Ab sofort erhältst Du wieder alle E-Mails von uns.
[Impressum](https://www.sharedeals.de/ueber/) | [Datenschutz](https://www.sharedeals.de/datenschutz/)
---
### [Reaktivierung NL SL](https://www.sharedeals.de/reaktivierung-nl-sl/)
**Published:** Februar 26, 2025
**Author:** Sabrina Mergner
**Content:**

Das hat geklappt!Ab sofort erhältst Du nur noch Newsletter von uns.
[Impressum](https://www.sharedeals.de/ueber/) | [Datenschutz](https://www.sharedeals.de/datenschutz/)
---
### [RMR: Reich-mit-Rohstoffen-Buch-text-affiliate](https://www.sharedeals.de/reich-mit-rohstoffen-buch-text-affiliate/)
**Published:** April 10, 2024
**Author:** Corina Leppich
**Content:**
# **KRISENFESTE INVESTMENTS**
**Dieses kostenlose Buch rettet Ihr Vermögen!**
# Jetzt GRATIS-Buch sichern!
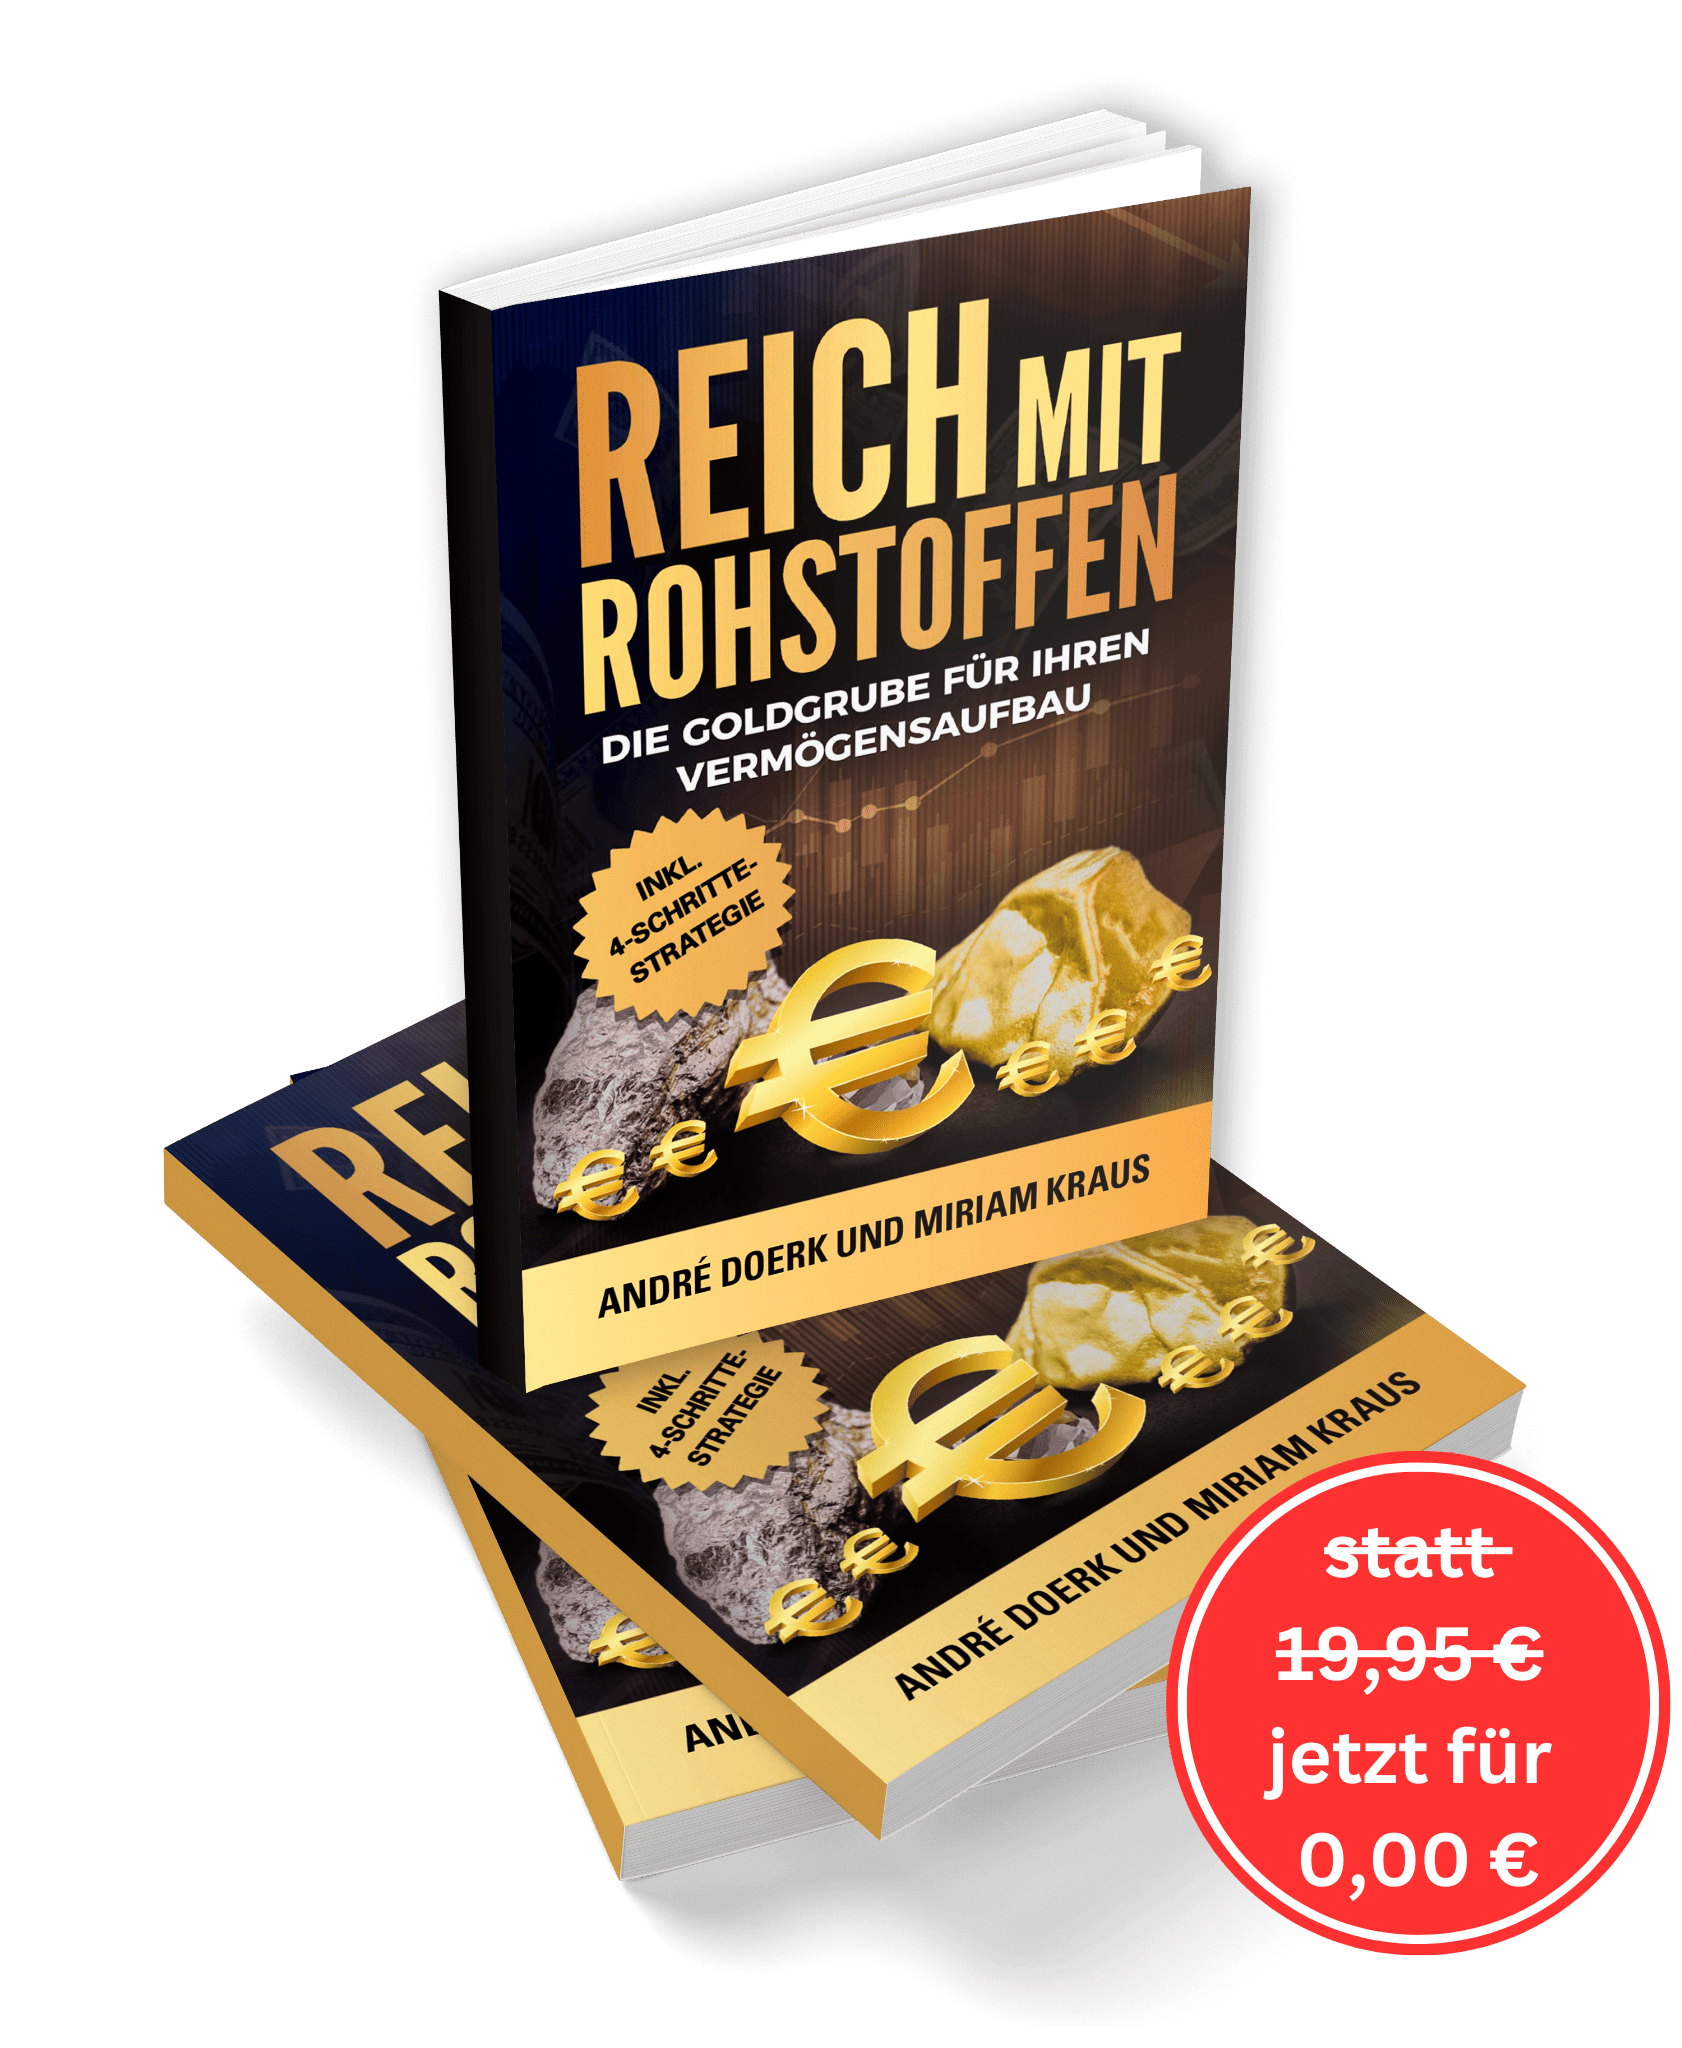
# Inflation, Energiekrise, Kriege: Die Finanzmärkte durchleben stürmische Zeiten, die Ihre Geldanlagen in Gefahr bringen. Höchste Zeit für Sie, Ihr Geld KRISENFEST anzulegen.
Wie das geht, zeigt Ihnen das neue Buch "Reich mit Rohstoffen - die Goldgrube für Ihren Vermögensaufbau":
- **Welche Rohstoff-Investments Ihr Vermögen tatsächlich vor Inflation und Krisen schützen!**
- Rohstoff-Rallye: Welche Rohstoffe kurz vor einem Bullenzyklus stehen und Ihnen 2024 massive Gewinne sichern können
- **Bis zu +500% Gewinn und mehr: Welche Edelmetall- und Rohstoffpreise bald explodieren und wie Sie davon maximal profitieren können**
- **Wie Sie in 4 Schritten zu Ihrer persönlichen Anlagestrategie finden und Ihr Vermögen immer weiter ausbauen**
# In 48 Stunden in Ihrem Briefkasten!
## **Krisenfest Geld anlegen**
und die Goldgrube für Ihren Vermögensaufbau entdecken!
Liebe Leserin, lieber Leser,selten war die Finanzwelt so unübersichtlich wie heute. Inflation, Zinspolitik, Energiekrise sowie die Kriege in der Ukraine und in Israel bringen Unruhe an die Börse und sorgen bei Anlegern für Unsicherheit und Angst.Wir als Rohstoff-Experten werden häufig gefragt, ob es überhaupt noch eine wirklich sinnvolle Möglichkeit gibt, das eigene Vermögen zu schützen und trotz allem sogar noch zu vermehren?Wir können Sie beruhigen. Denn die Antwort ist ganz klar JA!
Rohstoffe als sicherer Hafen
Rohstoffe und Edelmetalle gelten in stürmischen Zeiten wie diesen als sicherer Hafen für Ihr Vermögen. Schon seit Jahrzehnten sichern Anleger ihr Vermögen in Krisenzeiten mit Rohstoffen und Edelmetallen wie Gold ab.Ein alter Hut, meinen Sie? Mitnichten, denn aktuell erweist sich diese Mär mal wieder als pure Wahrheit.Haben Sie sich in den letzten Tagen zum Beispiel mal den Goldkurs angesehen?Gold schlägt FIAT-WährungenAllein im Monat Oktober 2023 stieg der Wert des Edelmetalls um + 7,08 %, während Aktienindizes wie der S&P 500 um -3,47 % fielen.Immer wieder kratzt Gold an der 2.000er Marke, kann diese wichtige Hürde jedoch noch nicht nachhaltig bezwingen. Aber sobald die Anleger glauben, dass der Zinsgipfel überschritten ist, werden die 2.000 US$ wie Butter zerschnitten!Auch die Zentralbanken rechnen damit. Weltweit sichern sie ihr Vermögen mit dem Edelmetall ab und haben im Jahr 2023 bis dato 800 Tonnen Gold zugekauft. Kein Wunder, hat die Kaufkraft der FIAT-Währungen doch seit dem Jahr 2000 erheblich eingebüßt. Der US-Dollar verlor z.B. stolze 84% an Wert.Denken Sie nicht auch, dass dies eindeutige Signale sind, spätestens JETZT in das beliebte Edelmetall zu investieren? Denn steckt die Börse im Krisenmodus, sind Rohstoffe und Edelmetalle die Absicherung, die ein diversifiziertes Depot braucht. Rohstoffe als Goldgrube für Ihr Vermögen - [jetzt Gratis-Buch sichern!](#tve-jump-182d40f79fa)
2024 wird das Jahr der Edelmetalle!
Mit den richtigen Aktien ist das Edelmetall aber mehr als eine gute Versicherung, sondern eine 1A-Einnahmequelle. Eine Gold-Aktie bescherte uns dieses Jahr beispielsweise **stolze 323% Gewinn**. Solche Schätze finden wir aber auch in anderen Rohstoffen. Zuletzt konnten wir zum Beispiel mit dem Rebound der Öl-Aktien einen **Gewinn von +244%** erzielen. Mit einer Uran-Aktie waren es **+160%**.In Zeiten wie diesen kommen erfolgreiche Investoren um Rohstoff-Anlagen einfach nicht mehr herum.Unser Buch "Reich mit Rohstoffen" wird daher genau zum richtigen Zeitpunkt veröffentlicht. 2024 wird das Jahr der Edelmetalle. Genauso boomen die Industriemetalle, die dringend für die Energiewende gebraucht werden. Und ja, auch zwei verschmähte Energiequellen werden uns noch kräftigen Rückenwind geben. Investieren Sie jetzt in Ihr Wissen und Sie sind bereit, wenn die Rohstoffrallye 2024 an Fahrt aufnimmt.
André Doerk und Miriam Kraus
Nicht verpassen: Historische Gewinnchance von über +500%!
### **+++Generationen-Chance+++**
**Aktuell bieten Ihnen Rohstoffe das höchste Gewinnpotenzial seit 120 Jahren!**
### **+++Generationen-Chance+++**
**Aktuell bieten Ihnen Rohstoffe das höchste Gewinnpotenzial seit 120 Jahren!**
### Die Börse befindet sich derzeit im Krisenmodus – und die Vergangenheit hat gezeigt, dass Rohstoffe in solchen Zeiten als die absolut sicherste Anlagemöglichkeit gelten.
Schauen wir uns doch die Entwicklung der Rohstoffpreise seit 1970 mal näher an. Hier finden sich einige Beispiele, die die Stärke von Rohstoffen in unsicheren Zeiten belegen.
- Das Öl-Embargo Anfang der 70er Jahre sorgte dafür, dass sich der Ölpreis verdoppelte!
- Das Platzen der Dotcom-Blase brachte einen Rohstoff-Boom, Gold knackte die 1.000-Dollar-Marke.
- Finanz- und Euro-Krise ließen die Rohstoffpreise in die Höhe schießen, bis 2012 stiegen die Preise steil an.
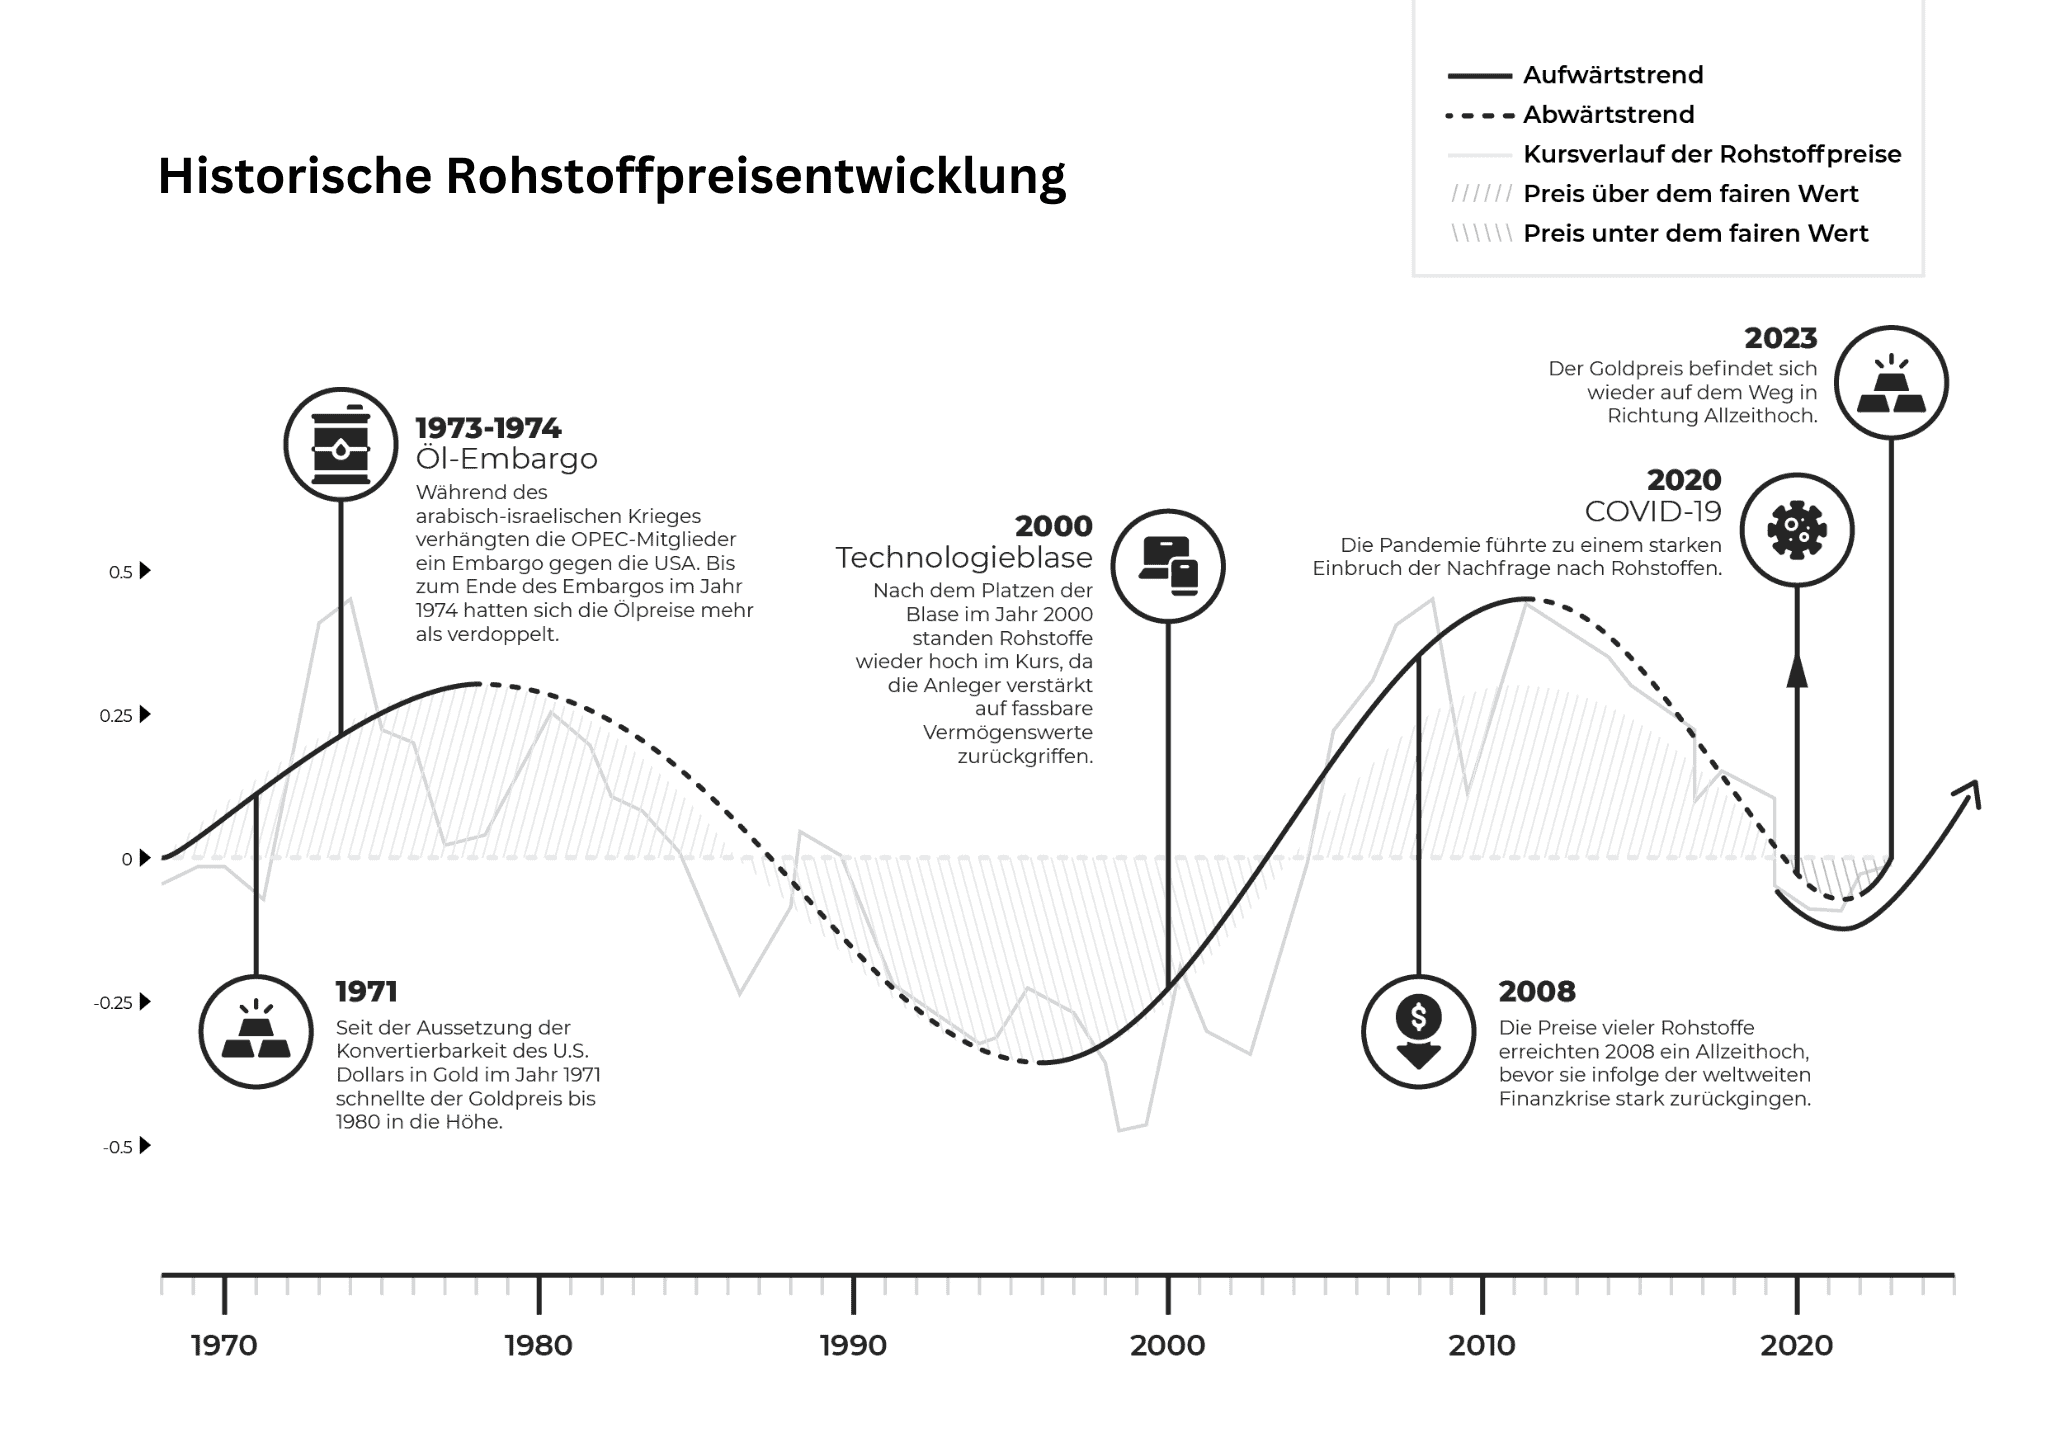
Clevere Rohstoff-Anleger konnten hier massive Gewinne einfahren!
Noch dazu sind Rohstoffe in den letzten Jahren so günstig wie seit langem nicht mehr. Zuletzt waren Rohstoffe 1929, 1969 und 1999 vergleichbar günstig und erzielten anschließend enorme Gewinne. Denn dank dem zyklischen Verhalten von Rohstoffpreisen konnten kluge Anleger frühzeitig Ihr Vermögen in Rohstoffe investieren und bis zu + 500 % Rendite mit Rohstoff-Investments kassieren!
In den letzten Jahren sind die Rohstoff-Preise wieder auf ein ähnliches Niveau gesunken, was einen enormen Aufschwung erwarten lässt. Heißt: Wer jetzt in Rohstoffe investiert, kann sich auf + 500 % Gewinne freuen – womöglich sogar noch mehr!
### Denn wir haben aktuell die relativ zu Aktien günstigste Bewertung für Rohstoffe seit 120 Jahren! Ein neuer Bullen-Zyklus der Rohstoffe steht uns bevor!
Die Zentralbanken haben den Trend schon längst erkannt und sichern sich massiv mit physischem Gold ab. Nach dem Peak im letzten Jahr kauften sie bis dato über 800 Tonnen Gold in 2023.
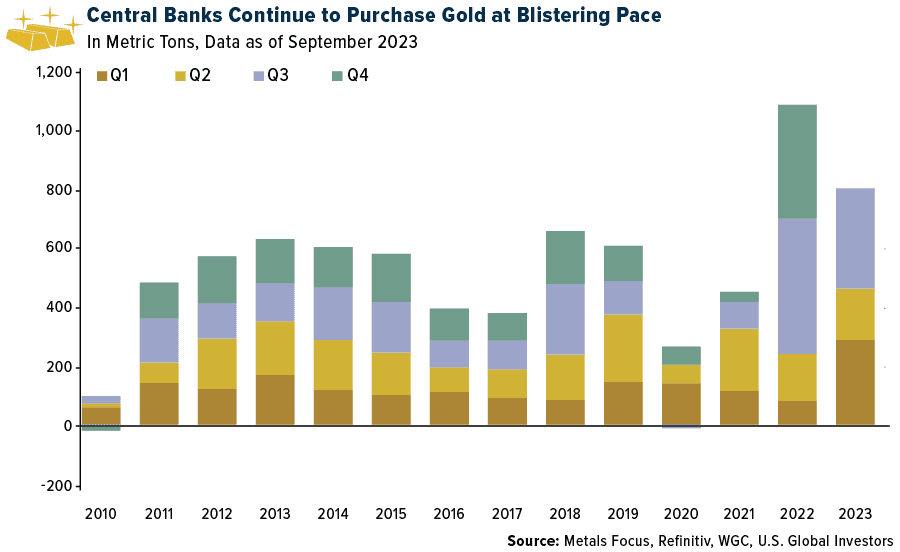
Nutzen Sie diese unglaubliche Chance, Ihr Vermögen weiter aufzubauen und zu vergrößern. Im Buch „Reich mit Rohstoffen – Die Goldgrube für Ihren Vermögensaufbau“ verraten Ihnen André Doerk und Miriam Kraus, wie kinderleicht genau das mit Rohstoffen funktioniert.

1. 1**Preisexplosion: Erfahren Sie, warum Rohstoffe zur begehrten Mangelware und die Preise in ungeahnte Höhen getrieben werden – und wie Sie davon profitieren!
2. 2**An diesen 7 Rohstoffen verdienen Sie am meisten:** Lesen Sie, welche Rohstoffe die Gewinner im jetzt startenden Bullenzyklus sind – und wie Sie noch heute Ihr 1. Rohstoff-Gewinn-Investment platzieren können!
3. 3**4 Schritte für Ihren Anlageerfolg: Diese Erfolgsstrategie ist Ihre Chance, finanzielle Unabhängigkeit zu erreichen. Fangen Sie direkt an** (ab Seite 79)!
Wir stehen gerade am Anfang eines Rohstoff-Bullenzyklus..
So eine Chance bekommen Sie nur einmal pro Generation geboten!
JETZT ist der ideale Einstiegszeitpunkt, um in Rohstoff-Aktien zu investieren –
**doch Achtung, bald schon könnte es zu spät sein!**
# Und direkt Ihre +500%-Rendite-Chance sichern, bevor es zu spät ist!
Das lernen Sie im Buch "Reich mit Rohstoffen"
Wenn Sie in Rohstoffaktien investieren wollen, gehen Sie definitiv den richtigen Schritt! Sie haben aber auch einiges zu beachten! So zum Beispiel:
- Wie kann ich eine bevorstehende Rohstoff-Rallye erkennen und somit von Anfang an von ihr profitieren?
- Welche Anlageform bietet mir bei Edelmetallen die größtmögliche Rendite?
- Mit welcher Faustformel schütze ich meine Investments maximal vor Verlusten?
- Wie sichere ich meine Anlagestrategie gegen all die Unkenrufe aus meinem Umfeld?
HIER kommt die Expertise von den Rohstoff-Spezialisten André Doerk und Miriam Kraus ins Spiel:
Unser Chefautoren-Team André Doerk und Miriam Kraus haben jahrzehntelang Erfahrung an der Börse und den Rohstoffmärkten gesammelt und können Ihnen Fragen wie diese fundiert beantworten.
In ihrem brandneuen Buch „Reich mit Rohstoffen – Die Goldgrube für Ihren Vermögensaufbau**“** haben Sie wertvolle Tipps zusammengefasst, mit denen es Ihnen gelingen wird, Ihr Vermögen mit Rohstoff-Investments sicher anzulegen.
Und das Beste:
Sie dürfen sich auf immense Gewinne von bis zu
+500% Gewinn freuen und zusehen, wie Ihr Vermögen wächst und wächst.
### Über das Autoren-Team
Miriam Kraus
Die anerkannte freiberufliche Finanzanalystin verfasst für Auftraggeber wie Banken, Investmentgesellschaften, Vermögensverwaltungen, Marketing-Unternehmen, Verlage, NGOs oder das österreichische Verteidigungsministerium Analysen, Berichte und Studien.
Auftraggeber schätzen vor allem ihre Akribie, Wissbegierde und hartnäckige Recherchearbeit. Wenn Miriam Kraus sich einmal in ein Thema vertieft, dann durchleuchtet sie es bis in den letzten Winkel.
Zu Ihren Schwerpunkten gehören die Rohstoffmärkte und strategischeEntwicklungen rund um die Rohstoff- und Schwellenlandmärkte.
Seit dem Sommer 2023 ist sie die Chefanalystin des "Rohstoff Anleger Club"
André Doerk
Der Rohstoff-Experte ist seit 25 Jahren an der Börse aktiv und seit 2016 Herausgeber des »Goldherz Report«, Deutschlands meistgelesenem Börsen-Newsletter für Rohstoffe. Er ist zudem Schirmherr des exklusiven »RohstoffAnleger Club«.
André Doerk investiert einen signifikanten Anteil seines Vermögens inRohstoff-Unternehmen (vorbörslich und börsennotiert) und reist dazu jährlich mehrfach auf die größten Rohstoff-Investment-Konferenzen oder besucht Unternehmen auch vor Ort.
Auf diese Weise hat er sich im letzten Jahrzehnt ein umfassendes Netzwerk im Rohstoff-Sektor zu Investoren, Bankern und Unternehmenslenkern aufgebaut und gilt deshalb nicht umsonst als einer der bestvernetzten Rohstoff-Experten Deutschlands.
Beide sind überzeugt: der bevorstehende Rohstoffzyklus ist so gewaltig und profitabel wie noch nie. Dieser Superzyklus ermöglicht es Ihnen nicht nur, Ihr Geld mit Rohstoff-Investments zu schützen, sondern er bietet auch enorme Chancen, es vielfach zu vermehren.
Damit Sie diese Chance nicht verpassen, stellen sie Ihnen das Buch HEUTE GRATIS zur Verfügung! Für kurze Zeit schenkt das Autorenduo Ihnen ihr Buch "Reich mit Rohstoffen - die Goldgrube für Ihren Vermögensaufbau"! Sie übernehmen lediglich den Versand.
Bestellen Sie jetzt und Sie erhalten in wenigen Tagen das Buch und damit Ihre Generationen-Chance in den Händen!
# Achtung: Diese Chance gibt es pro Generation nur 1mal!
**Füllen Sie einfach das untenstehende Bestellformular aus und schicken Sie es gleich ab.Ihr Sachbuch im Wert von 19,95 € geht anschließend sofort auf den Weg zu Ihnen.**
**Sie erhalten es garantiert kostenlos. Es fallen lediglich 6,95 € Bearbeitungsgebühr an – sonst nichts!**
### Das sagen unsere Kunden
###### ****Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
Via Google
###### ****Shane M.****
5 von 5 Sternen. Einzige Voraussetzungen sind etwas Kapital und Hirn. Ich konnte trotz einiger Fehlentscheidungen (die auf meiner Unerfahrenheit basierten) in der kurzen Zeit 28% Rendite erzielen!
via Google
###### ****Johannes M.****
Ein hochkarätige Tipp nach dem anderen. Immer mit fundierten Informationen und Hintergrundwissen. Dazu noch unschlagbare Zusatzinfos. Wer hier nicht Geld an der Börse verdient ist einfach nur d…
Via Google
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# ..und direkt Ihre erste Rohstoff-Anlage platzieren!
### **Ihre Vorteile im Überblick:**
- Rohstoff-Rallye: **Welche Rohstoffe kurz vor einem Bullenzyklus** stehen und Ihnen 2024 massive Gewinne sichern können
- **Bis zu +500% und mehr: Welche Edelmetall- und Rohstoffpreise bald explodieren und wie Sie davon mehr als profitieren können**
- ****Wie Sie in 4 Schritten zu Ihrer persönlichen Anlagestrategie finden und Ihr Vermögen aufbauen****

Vervielfachen Sie jetzt Ihr Vermögen und werden Sie "Reich mit Rohstoffen"!
# Verpassen Sie nicht Ihre Generationen-Chance auf eine Rendite von über +500%!
Ja, ich will das Buch **„**Reich mit Rohstoffen - die Goldgrube für Ihren Vermögensaufbau**“** jetzt für 19,95 € 0,00 € inkl. MwSt. zzgl. 6,95 € Bearbeitungs- und Versandgebühr **bestellen**. Im Anschluss an meine Bestellung erhalte ich das 94-seitigen Sachbuch per Post.
Ja, ich will das Buch **„**Reich mit Rohstoffen - die Goldgrube für Ihren Vermögensaufbau**“** jetzt für 19,95 € 0,00 € inkl. MwSt. zzgl. 6,95 € Bearbeitungs- und Versandgebühr **bestellen**. Im Anschluss an meine Bestellung erhalte ich das 94-seitige Sachbuch per Post.
\[tcb-script src="https://www.checkout-ds24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.checkout-ds24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
### **Häufig gestellte Fragen (FAQ)**
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Goldherz: Rohstoffe ALT, Landing Page - Produkte
---
### [RMR: Reich-mit-Rohstoffen-Buch-Video](https://www.sharedeals.de/reich-mit-rohstoffen-buch-v/)
**Published:** Dezember 21, 2023
**Author:** Corina Leppich
**Content:**
# **KRISENFESTE INVESTMENTS**
**Dieses kostenlose Buch rettet Ihr Vermögen!**
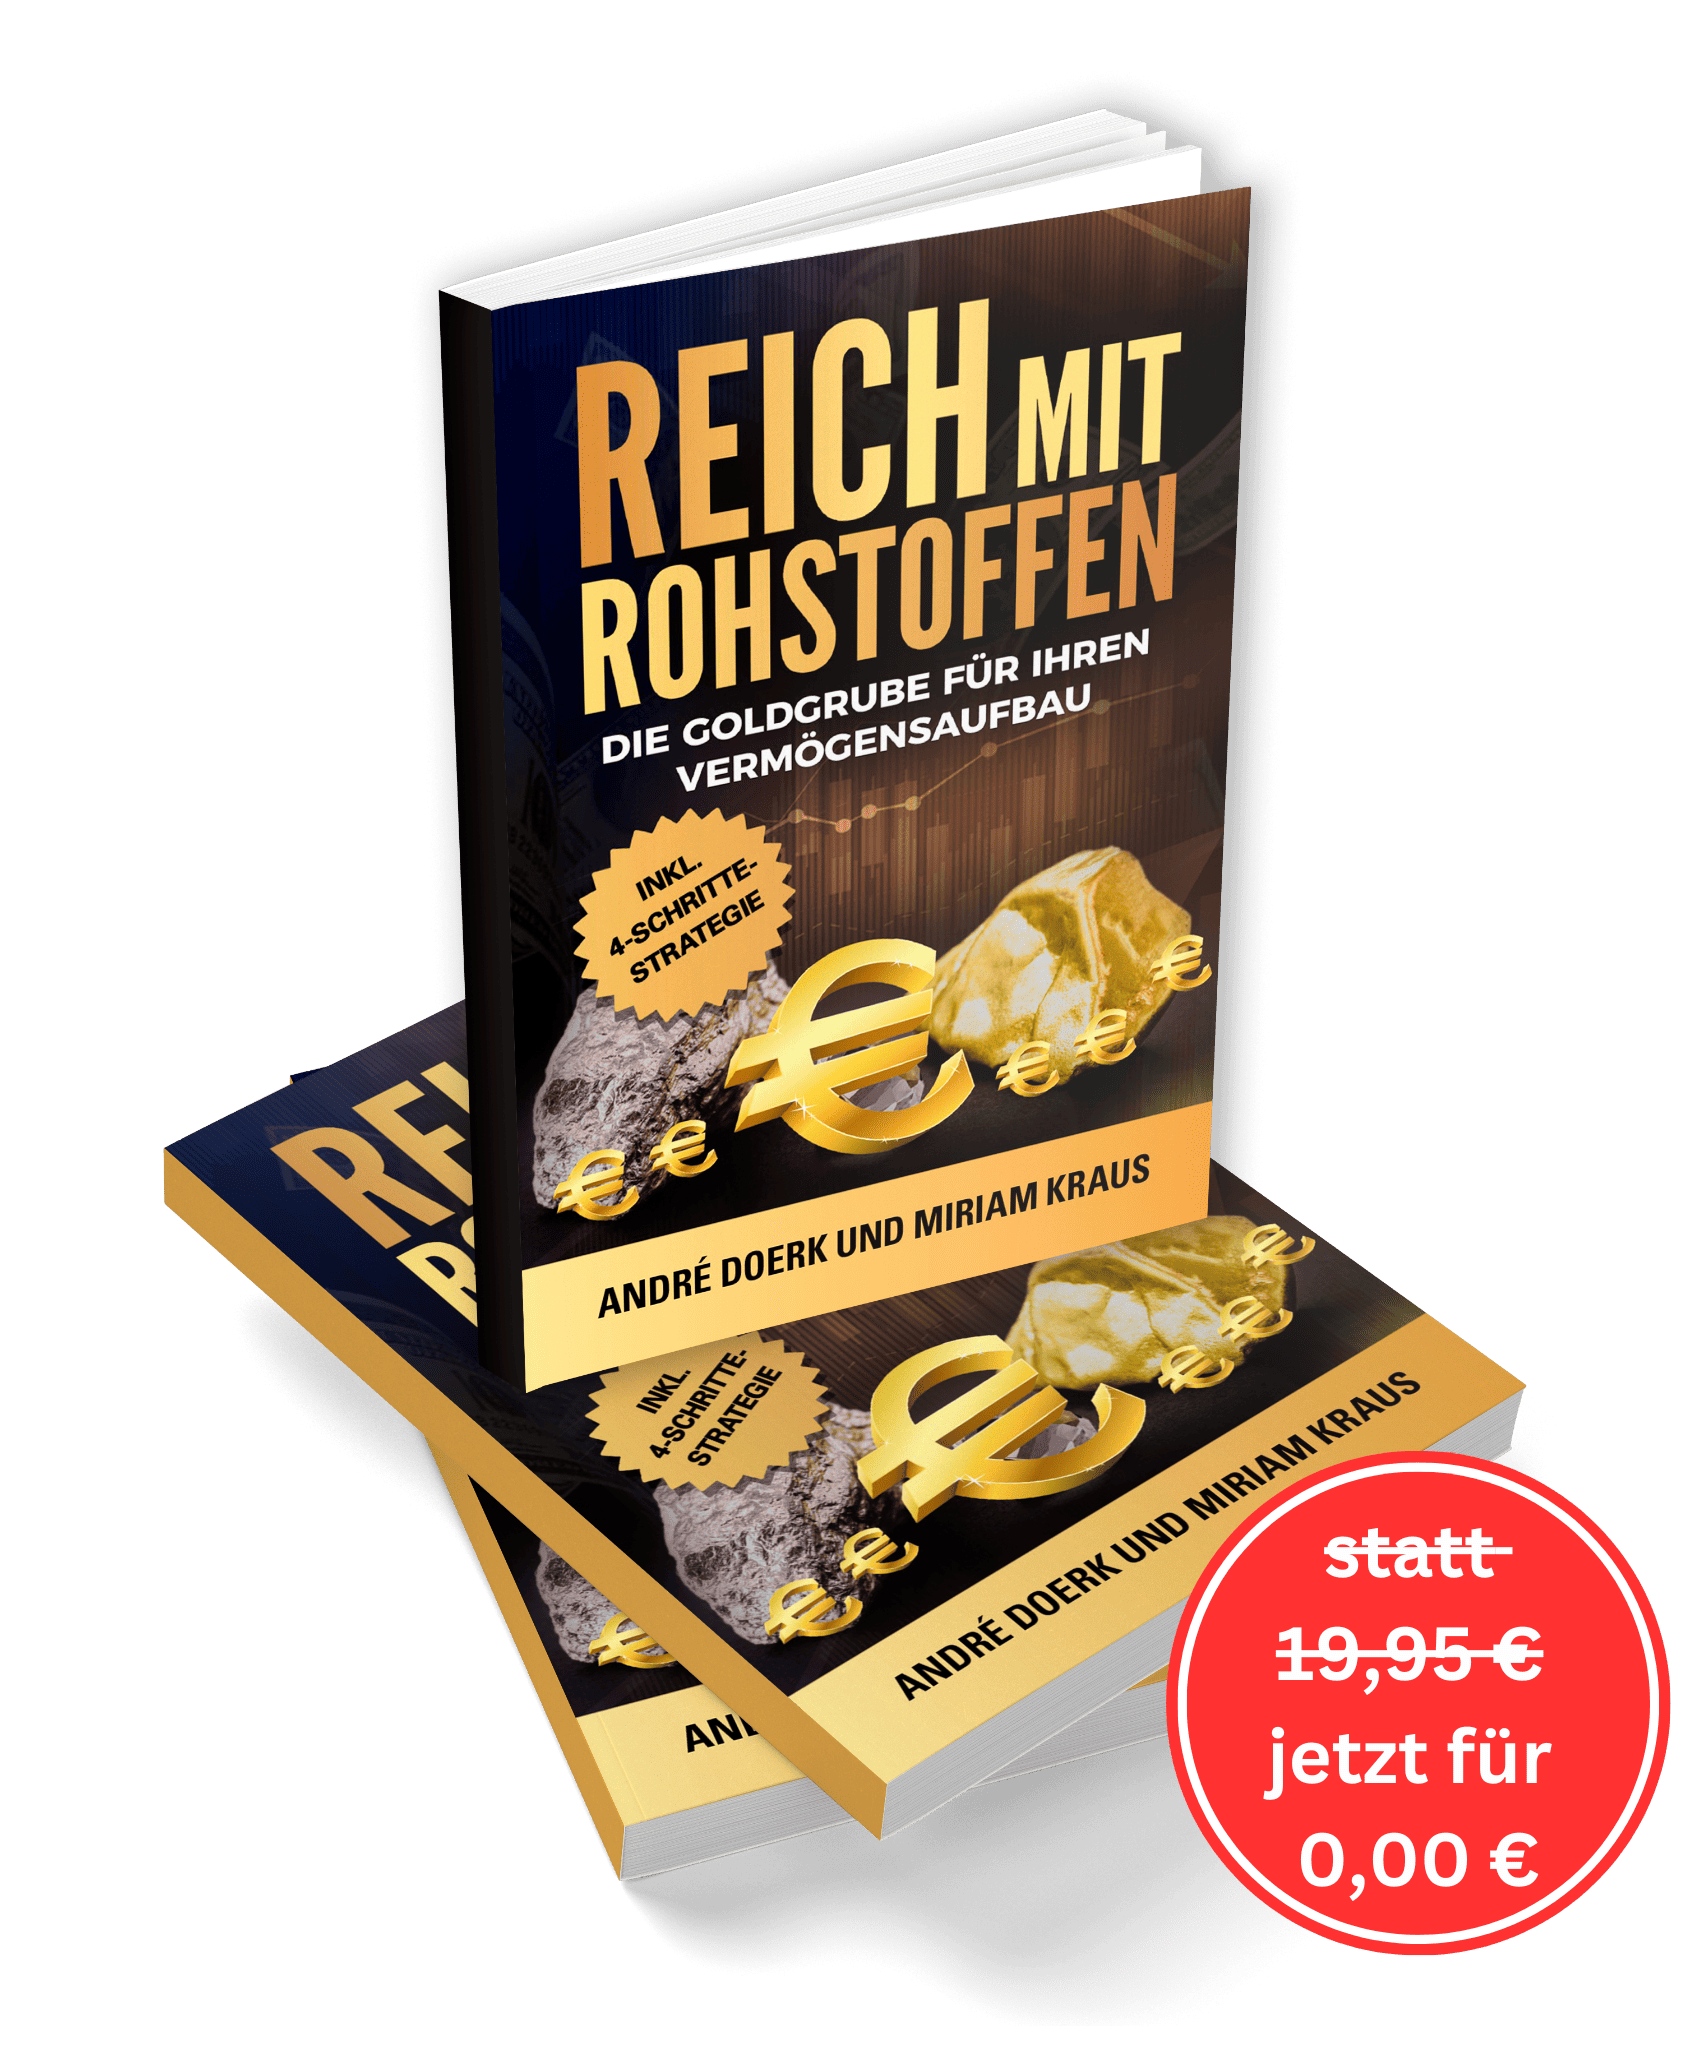
# Inflation, Energiekrise, Kriege: Die Finanzmärkte durchleben stürmische Zeiten, die Ihre Geldanlagen in Gefahr bringen. Höchste Zeit für Sie, Ihr Geld KRISENFEST anzulegen.
Wie das geht, zeigt Ihnen das neue Buch "Reich mit Rohstoffen - die Goldgrube für Ihren Vermögensaufbau":
- **Welche Rohstoff-Investments Ihr Vermögen tatsächlich vor Inflation und Krisen schützen!**
- Rohstoff-Rallye: Welche Rohstoffe kurz vor einem Bullenzyklus stehen und Ihnen 2024 massive Gewinne sichern können
- **+500% Gewinn und mehr: Welche Edelmetall- und Rohstoffpreise bald explodieren und wie Sie davon maximal profitieren**
- **Wie Sie in 4 Schritten zu Ihrer persönlichen Anlagestrategie finden und Ihr Vermögen immer weiter ausbauen**
# In 48 Stunden in Ihrem Briefkasten!
## **Krisenfest Geld anlegen**
und die Goldgrube für Ihren Vermögensaufbau entdecken!
Liebe Leserin, lieber Leser,selten war die Finanzwelt so unübersichtlich wie heute. Inflation, Zinspolitik, Energiekrise sowie die Kriege in der Ukraine und in Israel bringen Unruhe an die Börse und sorgen bei Anlegern für Unsicherheit und Angst.Wir als Rohstoff-Experten werden häufig gefragt, ob es überhaupt noch eine wirklich sinnvolle Möglichkeit gibt, das eigene Vermögen zu schützen und trotz allem sogar noch zu vermehren?Wir können Sie beruhigen. Denn die Antwort ist ganz klar JA!
Rohstoffe als sicherer Hafen
Rohstoffe und Edelmetalle gelten in stürmischen Zeiten wie diesen als sicherer Hafen für Ihr Vermögen. Schon seit Jahrzehnten sichern Anleger ihr Vermögen in Krisenzeiten mit Rohstoffen und Edelmetallen wie Gold ab.Ein alter Hut, meinen Sie? Mitnichten, denn aktuell erweist sich diese Mär mal wieder als pure Wahrheit.Haben Sie sich in den letzten Tagen zum Beispiel mal den Goldkurs angesehen?Gold schlägt FIAT-WährungenAllein im Monat Oktober 2023 stieg der Wert des Edelmetalls um + 7,08 %, während Aktienindizes wie der S&P 500 um - 3,47 % fielen.Immer wieder kratzt Gold an der 2.000er Marke, kann diese wichtige Hürde jedoch noch nicht nachhaltig bezwingen. Aber sobald die Anleger glauben, dass der Zinsgipfel überschritten ist, werden die 2.000 US$ wie Butter zerschnitten!Auch die Zentralbanken rechnen damit. Weltweit sichern sie ihr Vermögen mit dem Edelmetall ab und haben im Jahr 2023 bis dato 800 Tonnen Gold zugekauft. Kein Wunder, hat die Kaufkraft der FIAT-Währungen doch seit dem Jahr 2000 erheblich eingebüßt. Der US-Dollar verlor z.B. stolze 84% an Wert.Denken Sie nicht auch, dass dies eindeutige Signale sind, spätestens JETZT in das beliebte Edelmetall zu investieren? Denn steckt die Börse im Krisenmodus, sind Rohstoffe und Edelmetalle die Absicherung, die ein diversifiziertes Depot braucht. Rohstoffe als Goldgrube für Ihr Vermögen - jetzt Gratis-Buch sichern!
2024 wird das Jahr der Edelmetalle!
Mit den richtigen Aktien ist das Edelmetall aber mehr als eine gute Versicherung, sondern eine 1A-Einnahmequelle. Eine Gold-Aktie bescherte uns dieses Jahr beispielsweise **stolze 323% Gewinn**. Solche Schätze finden wir aber auch in anderen Rohstoffen. Zuletzt konnten wir zum Beispiel mit dem Rebound der Öl-Aktien einen **Gewinn von +244%** erzielen. Mit einer Uran-Aktie waren es **+160%**.In Zeiten wie diesen kommen erfolgreiche Investoren um Rohstoff-Anlagen einfach nicht mehr herum.Unser Buch "Reich mit Rohstoffen" wird daher genau zum richtigen Zeitpunkt veröffentlicht. 2024 wird das Jahr der Edelmetalle. Genauso boomen die Industriemetalle, die dringend für die Energiewende gebraucht werden. Und ja, auch zwei verschmähte Energiequellen werden uns noch kräftigen Rückenwind geben. Investieren Sie jetzt in Ihr Wissen und Sie sind bereit, wenn die Rohstoffrallye 2024 an Fahrt aufnimmt.
André Doerk und Miriam Kraus
Nicht verpassen: Historische Gewinnchance von über +500%!
### **+++Generationen-Chance+++**
**Aktuell bieten Ihnen Rohstoffe das höchste Gewinnpotenzial seit 120 Jahren!**
### **+++Generationen-Chance+++**
**Aktuell bieten Ihnen Rohstoffe das höchste Gewinnpotenzial seit 120 Jahren!**
### Die Börse befindet sich derzeit im Krisenmodus – und die Vergangenheit hat gezeigt, dass Rohstoffe in solchen Zeiten als die absolut sicherste Anlagemöglichkeit gelten.
Schauen wir uns doch die Entwicklung der Rohstoffpreise seit 1970 mal näher an. Hier finden sich einige Beispiele, die die Stärke von Rohstoffen in unsicheren Zeiten belegen.
- Das Öl-Embargo Anfang der 70er Jahre sorgte dafür, dass sich der Ölpreis verdoppelte!
- Das Platzen der Dotcom-Blase brachte einen Rohstoff-Boom, Gold knackte die 1.000-Dollar-Marke.
- Finanz- und Euro-Krise ließen die Rohstoffpreise in die Höhe schießen, bis 2012 stiegen die Preise steil an.
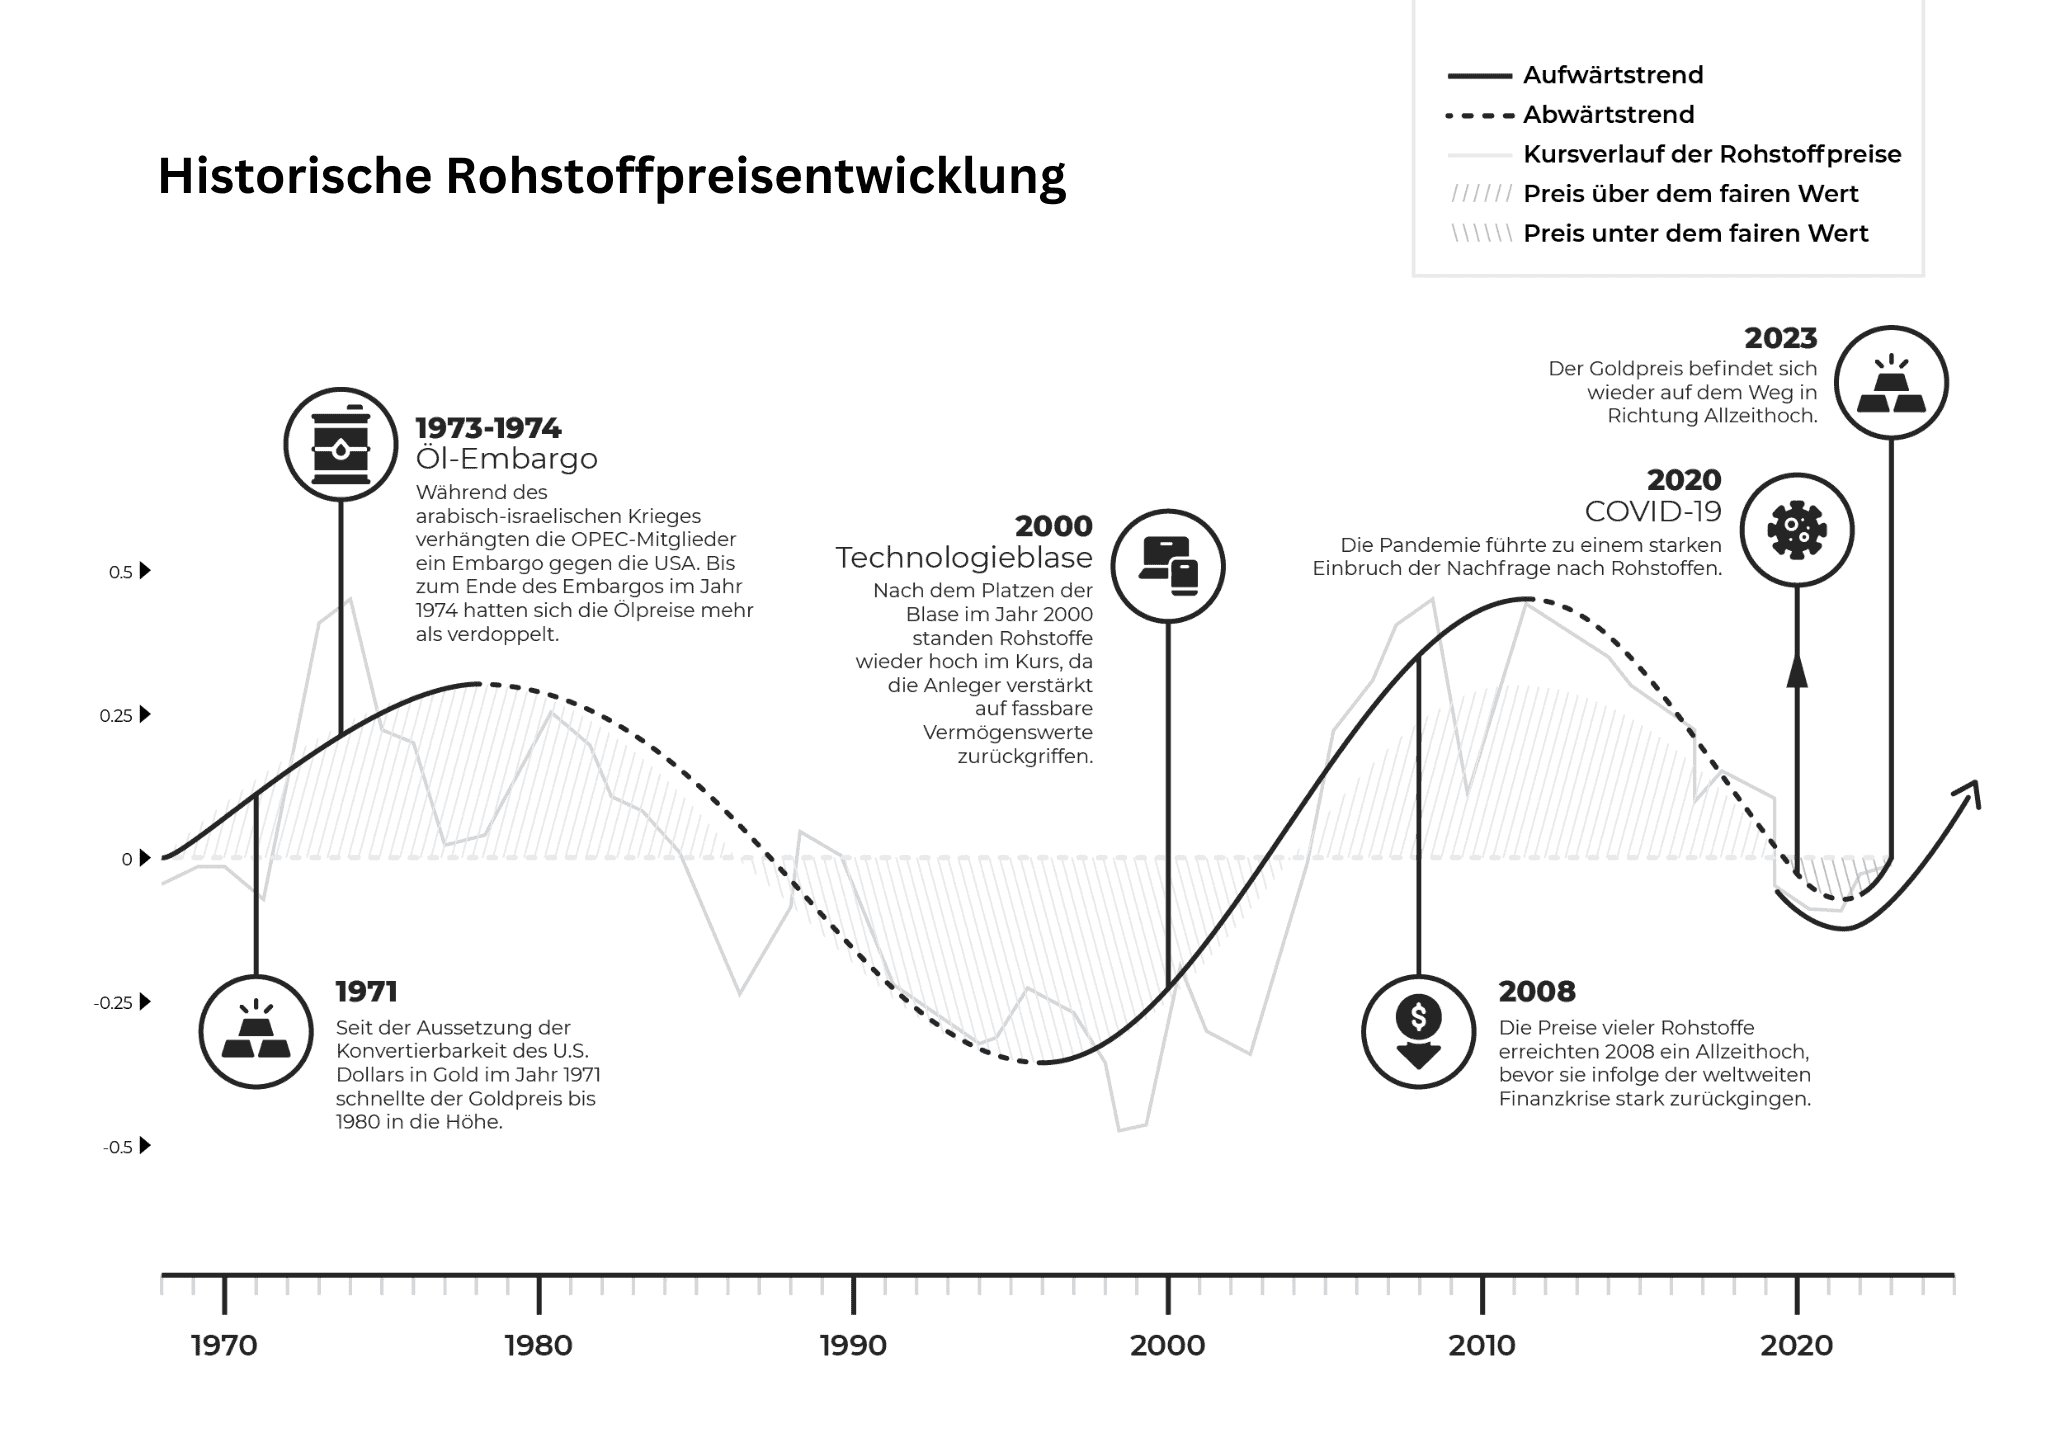
Clevere Rohstoff-Anleger konnten hier massive Gewinne einfahren!
Noch dazu sind Rohstoffe in den letzten Jahren so günstig wie seit langem nicht mehr. Zuletzt waren Rohstoffe 1929, 1969 und 1999 vergleichbar günstig und erzielten anschließend enorme Gewinne. Denn dank dem zyklischen Verhalten von Rohstoffpreisen konnten kluge Anleger frühzeitig Ihr Vermögen in Rohstoffe investieren und bis zu + 500 % Rendite mit Rohstoff-Investments kassieren!
In den letzten Jahren sind die Rohstoff-Preise wieder auf ein ähnliches Niveau gesunken, was einen enormen Aufschwung erwarten lässt. Heißt: Wer jetzt in Rohstoffe investiert, darf sich auf + 500 % Gewinne freuen – womöglich sogar noch mehr!
### Denn wir haben aktuell die relativ zu Aktien günstigste Bewertung für Rohstoffe seit 120 Jahren! Ein neuer Bullen-Zyklus der Rohstoffe steht uns bevor!
Die Zentralbanken haben den Trend schon längst erkannt und sichern sich massiv mit physischem Gold ab. Nach dem Peak im letzten Jahr kauften sie bis dato über 800 Tonnen Gold in 2023.
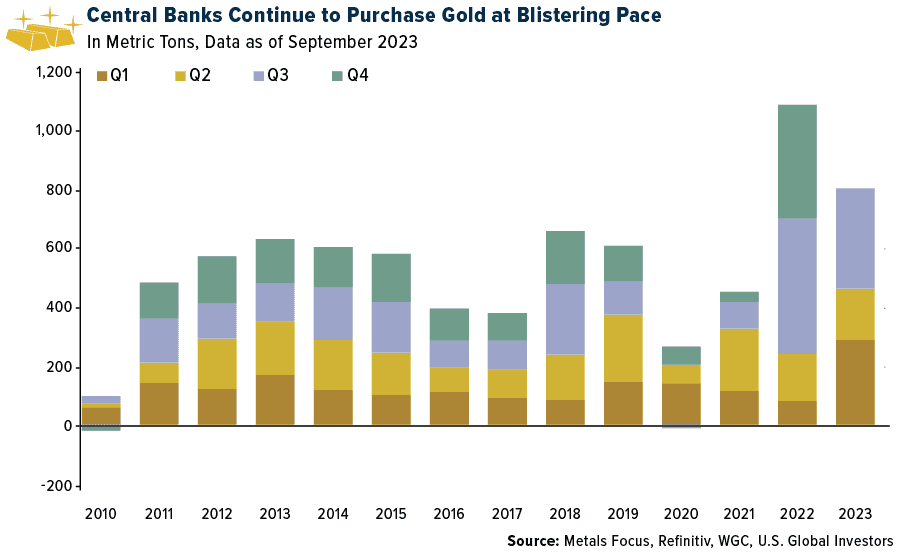
Nutzen Sie diese unglaubliche Chance, Ihr Vermögen weiter aufzubauen und zu vergrößern. Im Buch „Reich mit Rohstoffen – Die Goldgrube für Ihren Vermögensaufbau“ verraten Ihnen André Doerk und Miriam Kraus, wie kinderleicht genau das mit Rohstoffen funktioniert.

1. 1**Preisexplosion: Erfahren Sie, warum Rohstoffe zur begehrten Mangelware und die Preise in ungeahnte Höhen getrieben werden – und wie Sie davon profitieren!
2. 2**An diesen 7 Rohstoffen verdienen Sie am meisten:** Lesen Sie, welche Rohstoffe die Gewinner im jetzt startenden Bullenzyklus sind – und wie Sie noch heute Ihr 1. Rohstoff-Gewinn-Investment platzieren können!
3. 3**4 Schritte für Ihren Anlageerfolg: Diese Erfolgsstrategie ist Ihre Chance, finanzielle Unabhängigkeit zu erreichen. Fangen Sie direkt an** (ab Seite 79)!
Wir stehen gerade am Anfang eines Rohstoff-Bullenzyklus..
So eine Chance bekommen Sie nur einmal pro Generation geboten!
JETZT ist der ideale Einstiegszeitpunkt, um in Rohstoff-Aktien zu investieren –
**doch Achtung, bald schon könnte es zu spät sein!**
# Und direkt Ihre +500%-Rendite-Chance sichern, bevor es zu spät ist!
Das lernen Sie im Buch "Reich mit Rohstoffen"
Wenn Sie in Rohstoffaktien investieren wollen, gehen Sie definitiv den richtigen Schritt! Sie haben aber auch einiges zu beachten! So zum Beispiel:
- Wie kann ich eine bevorstehende Rohstoff-Rallye erkennen und somit von Anfang an von ihr profitieren?
- Welche Anlageform bietet mir bei Edelmetallen die größtmögliche Rendite?
- Mit welcher Faustformel schütze ich meine Investments maximal vor Verlusten?
- Wie sichere ich meine Anlagestrategie gegen all die Unkenrufe aus meinem Umfeld?
HIER kommt die Expertise von den Rohstoff-Spezialisten André Doerk und Miriam Kraus ins Spiel:
Unser Chefautoren-Team André Doerk und Miriam Kraus haben jahrzehntelang Erfahrung an der Börse und den Rohstoffmärkten gesammelt und können Ihnen Fragen wie diese fundiert beantworten.
In ihrem brandneuen Buch „Reich mit Rohstoffen – Die Goldgrube für Ihren Vermögensaufbau**“** haben Sie wertvolle Tipps zusammengefasst, mit denen es Ihnen gelingen wird, Ihr Vermögen mit Rohstoff-Investments sicher anzulegen.
Und das Beste:
Sie dürfen sich auf immense Gewinne von bis zu
+500% Gewinn freuen und zusehen, wie Ihr Vermögen wächst und wächst.
### Über das Autoren-Team
Miriam Kraus
Die anerkannte freiberufliche Finanzanalystin verfasst für Auftraggeber wie Banken, Investmentgesellschaften, Vermögensverwaltungen, Marketing-Unternehmen, Verlage, NGOs oder das österreichische Verteidigungsministerium Analysen, Berichte und Studien.
Auftraggeber schätzen vor allem ihre Akribie, Wissbegierde und hartnäckige Recherchearbeit. Wenn Miriam Kraus sich einmal in ein Thema vertieft, dann durchleuchtet sie es bis in den letzten Winkel.
Zu Ihren Schwerpunkten gehören die Rohstoffmärkte und strategischeEntwicklungen rund um die Rohstoff- und Schwellenlandmärkte.
Seit dem Sommer 2023 ist sie die Chefanalystin des "Rohstoff Anleger Club"
André Doerk
Der Rohstoff-Experte ist seit 25 Jahren an der Börse aktiv und seit 2016 Herausgeber des »Goldherz Report«, Deutschlands meistgelesenem Börsen-Newsletter für Rohstoffe. Er ist zudem Schirmherr des exklusiven »RohstoffAnleger Club«.
André Doerk investiert einen signifikanten Anteil seines Vermögens inRohstoff-Unternehmen (vorbörslich und börsennotiert) und reist dazu jährlich mehrfach auf die größten Rohstoff-Investment-Konferenzen oder besucht Unternehmen auch vor Ort.
Auf diese Weise hat er sich im letzten Jahrzehnt ein umfassendes Netzwerk im Rohstoff-Sektor zu Investoren, Bankern und Unternehmenslenkern aufgebaut und gilt deshalb nicht umsonst als einer der bestvernetzten Rohstoff-Experten Deutschlands.

Beide sind überzeugt: der bevorstehende Rohstoffzyklus ist so gewaltig und profitabel wie noch nie. Dieser Superzyklus ermöglicht es Ihnen nicht nur, Ihr Geld mit Rohstoff-Investments zu schützen, sondern er bietet auch enorme Chancen, es vielfach zu vermehren.
Damit Sie diese Chance nicht verpassen, stellen sie Ihnen das Buch HEUTE GRATIS zur Verfügung! Für kurze Zeit schenkt das Autorenduo Ihnen ihr Buch "Reich mit Rohstoffen - die Goldgrube für Ihren Vermögensaufbau"! Sie übernehmen lediglich den Versand.
Bestellen Sie jetzt und Sie erhalten in wenigen Tagen das Buch und damit Ihre Generationen-Chance in den Händen!
# Achtung: Diese Chance gibt es pro Generation nur 1mal!
**Füllen Sie einfach das untenstehende Bestellformular aus und schicken Sie es gleich ab.Ihr Sachbuch im Wert von 19,95 € geht anschließend sofort auf den Weg zu Ihnen.**
**Sie erhalten es garantiert kostenlos. Es fallen lediglich 6,95 € Bearbeitungsgebühr an – sonst nichts!**
### Das sagen unsere Kunden
###### ****Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
Via Google
###### ****Shane M.****
5 von 5 Sternen. Einzige Voraussetzungen sind etwas Kapital und Hirn. Ich konnte trotz einiger Fehlentscheidungen (die auf meiner Unerfahrenheit basierten) in der kurzen Zeit 28% Rendite erzielen!
via Google
###### ****Johannes M.****
Ein hochkarätige Tipp nach dem anderen. Immer mit fundierten Informationen und Hintergrundwissen. Dazu noch unschlagbare Zusatzinfos. Wer hier nicht Geld an der Börse verdient ist einfach nur d…
Via Google
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# ..und direkt Ihre erste Rohstoff-Anlage platzieren!
### **Ihre Vorteile im Überblick:**
- Rohstoff-Rallye: **Welche Rohstoffe kurz vor einem Bullenzyklus** stehen und Ihnen 2024 massive Gewinne sichern können
- **+500% und mehr: Welche Edelmetall- und Rohstoffpreise bald explodieren und wie Sie davon mehr als profitieren**
- ****Wie Sie in 4 Schritten zu Ihrer persönlichen Anlagestrategie finden und Ihr Vermögen aufbauen****

Vervielfachen Sie jetzt Ihr Vermögen und werden Sie "Reich mit Rohstoffen"!
# Verpassen Sie nicht Ihre Generationen-Chance auf ein Rendite von über +500%!
Ja, ich will das Buch „Reich mit Rohstoffen - die Goldgrube für Ihren Vermögensaufbau“ jetzt für 19,95 Euro 0,00 € inkl. MwSt. zzgl. 6,95 € Bearbeitungs- und Versandgebühr bestellen. Im Anschluss an meine Bestellung erhalte ich das 94-seitige Sachbuch per Post.
Ja, ich will das Buch „Reich mit Rohstoffen - die Goldgrube für Ihren Vermögensaufbau“ jetzt für 19,95 Euro 0,00 € inkl. MwSt. zzgl. 6,95 € Bearbeitungs- und Versandgebühr bestellen. Im Anschluss an meine Bestellung erhalte ich das 94-seitige Sachbuch per Post.
\[tcb-script src="https://www.checkout-ds24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.checkout-ds24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
### **Häufig gestellte Fragen (FAQ)**
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Goldherz: Rohstoffe ALT, Landing Page - Produkte
---
### [LG extern: Advertorial Rohstoff | Uran](https://www.sharedeals.de/uran-sensation-2025/)
**Published:** Februar 12, 2025
**Author:** Philipp Varesi
**Content:**
**Uran „made in America“:**
**Die heißeste Rohstoff-Story in 2025**
**Analysten sehen bis zu +1.150% Potenzial**
\[tcb-script\] // JavaScript-Code, um das aktuelle Datum zu erhalten und in die HTML-Seite einzufügen function aktualisiereDatumAnzeige() { var heute = new Date(); var options = { weekday: 'long', year: 'numeric', month: 'long', day: 'numeric' }; var formatiertesDatum = heute.toLocaleDateString('de-DE', options); document.getElementById('datumAnzeige').textContent = formatiertesDatum; } // Aktualisiere das Datum bei Seitenladung window.onload = function () { aktualisiereDatumAnzeige(); };\[/tcb-script\]
Advertorial | Autor André Doerk, Rohstoff-Investor und Schirmherr des Rohstoff Anleger Clubs
Während die Welt mit Donald Trumps zweiter Amtszeit ein neues Kapitel aufschlägt, stehen clevere Anleger vor einer seltenen Gelegenheit: Sie haben die Chance, inmitten globaler Veränderungen ein Vermögen aufzubauen. Denn in Phasen weltpolitischer und ökonomischer Veränderungen werden immer Vermögen verdient. So wird es auch dieses Mal sein.
Trump steht politisch und ideologisch für „America First“. Sein erfolgreicher Wahlkampfslogan „Make America great again“ wird sich wie ein roter Faden durch seine zweite Präsidentschaft ziehen.
**Kaum ein Sektor wird davon stärker profitieren als der amerikanische Rohstoffsektor.**
Der nun kommende amerikanische Rohstoffboom wird fraglos auch auf Kanada überschwappen. Aber die wirklich heiße Story sind „Rohstoffe – Made in USA“. Schauen Sie sich alle Varianten des typischen Trump-Aktionismus an – sie führen alle zu einem Ziel:
**Der amerikanische Rohstoffsektor steht vor einem gigantischen Trump-Boom!**
Trump will die USA im Zuge der Deglobalisierung unabhängig von anderen Ländern machen. America First. Das bedeutet neben dem Reshoring-Trend für Schlüsselsektoren der Wirtschaft, wie z.B. die Chipproduktion, auch einen massiven Ausbau der eigenen Rohstoffindustrie.
Fazit: Extrem positiv für amerikanische Rohstoffunternehmen.
Dafür hat Trump umfassende Deregulierungen angekündigt, mit denen er die bürokratischen Prozesse rund um Genehmigungen und Auflagen für die Entwicklung von Rohstoffprojekten massiv entschlacken will.
Fazit: Extrem positiv für amerikanische Rohstoffunternehmen.
Trump will zudem niedrigere Zinsen durchsetzen. Dadurch wird die Kreditvergabe in den USA gelockert. Das ist gut für Unternehmen, die Geld brauchen. Wie Rohstoffkonzerne, die neue Minenprojekte aufbauen wollen.
Fazit: Extrem positiv für amerikanische Rohstoffunternehmen.
Trump will Strafzölle für so ziemlich jedes Land außer Schlumpfhausen. Strafzölle sollen die Exportwirtschaft des anderen Landes schwächen und durch die teureren Preise für Importprodukte die inländischen Produkte attraktiver machen. Gut für amerikanische Unternehmen. Aber deren US-Produkte brauchen Rohstoffe aus den USA.
Fazit: Extrem positiv für amerikanische Rohstoffunternehmen.
**Uran „made in America“: Der heißeste Rohstofftrend in den USA**
Von Öl und Energierohstoffen über Kupfer und Industriemetalle bis zu Silber und Edelmetallen mit industriellen Anwendungen: „Made in America“ wird in den kommenden Jahren DER GROSSE TREND im Rohstoffsektor.
Doch in einem bestimmten Sektor werden die Gewinne für weitsichtige Anleger geradezu dramatisch groß ausfallen:
Der amerikanische Nuklearenergie-/Uransektor wird eine ultra-heiße Story im neuen Rohstoff-Superzyklus.
[**Wie Sie 2025 maximal von der beginnenden Uran-Rallye profitieren können, erfahren Sie im aktuellen Report "Die nächste Uran-Sensation". Jetzt direkt GRATIS anfordern.** ](#tve-jump-19508fdf2f7)
**Trump will die USA unabhängig von den internationalen Energiemärkten machen.**
Aber in keinem Energiesektor ist die Abhängigkeit der USA von anderen Ländern so groß wie im Uransektor. Es kommt noch dramatischer: Das Land, von dem man so abhängig ist, ist Russland. Rund 20 % des in den USA verbrauchten Urans kamen vor dem Ausbruch der Russland-Ukraine-Krieges aus Russland. Rechnet man noch das Uran aus Russland-nahen Staaten wie Kasachstan und Usbekistan sowie hochgradig instabilen afrikanischen Länder hinzu, liegt der Anteil des Urans aus diesen Ländern bei unglaublich hohen 50 %.
**Dramatische Versorgungslage der USA bei Uran**
Doch die Situation wird noch brenzliger für die USA: Da die amerikanischen Versorger über Jahrzehnte günstiges Uran aus Russland und Kasachstan bezogen, brach die amerikanische Uranproduktion zusammen. Obwohl die USA nach China der zweitgrößte Verbraucher von Uran weltweit sind, macht der Anteil der USA am weltweit produzierten Uran nur 0,5 % aus!
**Jährliche Produktion von Urankonzentrat in den USA 1950-2022**

(Quelle: EIA)
Nicht 5,0 % – was auch schon zu wenig wäre. Nur 0,5 %! Das ist in der neuen geopolitischen Welt des neuen Ost-West-Konflikts eine absolut inakzeptable Situation für Washington. Dies ist eine Frage der nationalen Sicherheit! Denn Nuklearenergie ist in den USA mit einem Anteil von rund 20 % die zweitgrößte Energiequelle.
Die einzige Lösung für die Trump-Regierung und die USA lautet daher: Aufbau einer eigenen Uran-Produktion in den USA – und zwar schnellstmöglich!
Deshalb wird die neue Trump-Regierung mit ihrer Deregulierung und „America First“-Politik den amerikanischen Uransektor anfeuern, wie wir es in den letzten 50 Jahren nicht mehr erlebt haben!
Es passt perfekt ins Bild, dass Trump Chris Wright zu seinem neuen Energieminister machen will. Wright (59) ist ein langjähriger Spitzenmanager in der amerikanischen Frackingindustrie und voll auf der Trump-Linie pro fossile Brennstoffe. Und er schätzt auch Nuklearenergie. Sehr sogar. Im letzten Jahr nannte Wright sich selbst einen „Fan der Nuklearenergie“. Nicht ohne Grund sitzt er im Aufsichtsrat der Nuklearenergiefirma Oklo (US-Börsenkürzel: OKLO).
**Pro Uran: Das beste politische Umfeld seit über 50 Jahren!**
Ein bullischeres politisches Umfeld kann es für die Nuklearenergie und für amerikanische Uran-Unternehmen in den USA nicht geben: Ein Präsident, der Nuklearenergie positiv gegenübersteht. Ein Energieminister, der sich als „Fan der Nuklearenergie“ bezeichnet. Ein Kongress, der fest in republikanischer Hand ist.
Das Beste für Anleger: Gleich drei Faktoren werden dazu führen, dass die massive Förderung des amerikanischen Uransektors durch Washington schnell starten wird. Den ersten Faktor habe ich Ihnen oben erklärt: Die geopolitische Uhr der Urankrise tickt für die USA. Es ist nicht 5 vor 12. Es ist 1 Minute vor 12!
Dazu kommt die politische Situation: Historisch betrachtet lieben die Amerikaner eine Gewaltenteilung zwischen Präsidenten und Kongress. Daher favorisieren die Amerikaner bei den Midterm-Wahlen, die am 3. November 2026 stattfinden, bei den Abstimmungen über die Sitze im Kongress traditionell die Partei, die nicht das Weiße Haus regiert.
Das bedeutet: Trump hat nicht 4 Jahre Zeit für alle seine Ziele. Sicher hat er nur 2 Jahre. Die Uhr tickt. Also wird er die Umsetzung seiner wichtigsten politischen Ziele sofort starten. Dazu gehört: die Energieunabhängigkeit der USA. Perfekt für Investoren in amerikanische Uranunternehmen.
[**Wie Sie 2025 maximal von der beginnenden Uran-Rallye profitieren können, erfahren Sie im aktuellen Report "Die nächste Uran-Sensation". Jetzt direkt GRATIS anfordern.** ](#tve-jump-19508fdf2f7)
**Nachfrageboom durch KI soll durch Nuklearenergie gelöst werden**
Dazu kommt dann noch der bevorstehende Nachfrageboom für Energie durch den Siegeszug der künstlichen Intelligenz, die gigantische Energiemengen benötigt. Wenn die USA ihre weltweit führende Rolle im Zukunftsmarkt KI ausbauen wollen, muss der gewaltige neue Bedarf nach zusätzlicher Energie bedient werden – und das geht nur mit Nuklearenergie.
Nicht ohne Grund haben viele der großen Hightech-Konzerne – wie Amazon, Microsoft, Meta, Oracle etc. – ja bereits angekündigt, dass sie ihre KI-Datenzentren mit Nuklearenergie betreiben wollen. Nur Nuklearenergie bietet eine gesicherte und stabile Stromversorgung im Einklang mit Klimazielen, die all diese Tech-Titanen ausgesprochen haben.
Hier wird die nächste Generation der Atomkraftwerke eine ganz entscheidende Rolle spielen: die kleineren Small Modular Reactors (kurz SMR genannt). SMR gelten als die Zukunft der Atomkraftwerke und werden aktuell unter Hochdruck entwickelt. Wer ist ein massiver Befürworter der SMR-Technologie? Donald Trump.
**Vergleich SMR gegen andere Reaktortypen**

(Quelle: International Atomic Energy Agency)
Er hat öffentlich angekündigt, dass er die USA zur globalen Nr. 1 im kommenden SMR-Boom machen will. Das bedeutet: Jetzt kommen die goldenen Jahre für den amerikanischen Uransektor. Denn all diese neuen Reaktoren brauchen Uran. Aber kein Uran aus Russland oder dem politisch zu instabilen Afrika. Nein, die Trump-Regierung will Uran aus den USA.
**Die größten Gewinner: Aktien von amerikanischen Uran-Produzenten**
Deshalb sind die größten Gewinner amerikanische Uran-Produzenten mit aussichtsreichen Uranprojekten in den USA. Wir erwarten für 2025 Deregulierungen für amerikanische Uranprojekte sowie staatliche Förderungen und/oder Steuerprivilegien für Uranunternehmen aus den USA.
Die kanadischen Produzenten werden auch massiv profitieren. Doch die Champions League, das Beste vom Besten, werden die amerikanischen Uran-Produzenten sein. Hier liegen für clevere Anleger die spektakulärsten Multibagger-Gewinnchancen wortwörtlich in der amerikanischen Erde!
Wichtig: Die Aktien der Uran-Produzenten werden die größten Gewinner sein. Sie profitieren direkt und sofort von Trumps „America First“-Politik. Zudem profitieren sie direkt von steigenden Uranpreisen, wovon wir in 2025 ausgehen.
Die vielen Uran-Explorer, die erst Projekte entwickeln, werden in 2025/26 nicht so stark profitieren. Denn die allermeisten Explorer sind noch 5 bis 10 Jahre von jeglicher Uranproduktion entfernt. Selbst mit Deregulierung werden die meisten Explorer 4 bis 6 Jahre von möglichen Uranproduktionen entfernt sein.
Deshalb ist es so wichtig, dass Anleger auf die richtigen Uran-Unternehmen setzen, die jetzt schon Uran „made in USA“ fördern und sich ideal für die Trump-Rallye im amerikanischen Uranmarkt positioniert haben!
Hier eröffnet sich zum Jahreswechsel eine Chance, wie es sie für Anleger nur ganz selten an der Börse gibt!
**Die Chance zum Jahresstart 2025: Uranaktien zu Ausverkaufspreisen einsammeln!**
Das letzte Mal bot sich so eine Chance nach dem Covid-Crash im März/April 2020. Was passierte damals mit den Aktien amerikanischer Uran-Unternehmen? In den folgenden 12 Monaten vervielfachten sie sich im Kurs. Nach Jahr zwei saßen weitsichtige Anleger bei vielen Uranaktien auf Kursgewinnen von +1.000 % und mehr.
**Aktie des amerikanischen Uranunternehmens UEC 2020-2022**

(Quelle: TradingView)
Echte Tenbagger-Gewinne! In ungewöhnlich kurzer Zeit. Aber nicht mit dubiosen Kryptowährungen, sondern mit gestandenen Uran-Unternehmen mit werthaltigen Rohstoff-Projekten und realem Business in den USA. Das ist die beste Kombination – und jetzt ist diese Chance wieder da!
**Wie waren derartige Kurssteigerungen damals möglich?**
Zwei Faktoren: Der Covid-Crash drückte die Kurse der Uranaktien nach unten. Dadurch konnte man besonders günstig einsteigen. Das war der markttechnische Faktor. Der fundamentale Faktor: Der Uranpreis verdoppelte sich zwischen 2020 bis 2022.
**Wie sieht die Situation jetzt in 2025 aus?**
Das vergangene Jahr war ein Konsolidierungsjahr für die Uranaktien. Die Aktien kamen im Jahresverlauf zurück und wurden zum Jahresende im Rahmen der typischen steuerlichen Verlustverkäufe geradezu niedergemacht – obwohl sich die fundamentale Situation in den USA mit dem Einstieg von Big Tech in die Nuklearindustrie und dem Wahlsieg von Trump in 2024 massiv verbessert hat!
Das bedeutet: Wie nach dem Covid-Crash können Sie Uranaktien genau jetzt – nachdem die völlig überzogene Jahresend-Ausverkaufswelle vorbei ist – zu selten günstigen Preisen einsammeln!
[**Wie Sie 2025 maximal von der beginnenden Uran-Rallye profitieren können, erfahren Sie im aktuellen Report "Die nächste Uran-Sensation". Jetzt direkt GRATIS anfordern.**](#tve-jump-19508fdf2f7)
**2025: Wir rechnen mit deutlich steigenden Preisen für amerikanisches Uran!**
Denn wir rechnen für 2025 mit steigenden Uranpreisen – und mit überdurchschnittlich steigenden Preisen für Uran „made in America“. Warum? Die Ursache geht auf das Gesetz der Biden-Regierung zum Importverbot von russischem Uran zurück, das im Mai 2024 in Kraft trat.
Im Vorfeld kauften die amerikanischen Versorger in 2023 Uranvorräte ein. Auf das Biden-Gesetz reagierte Moskau in 2024 mit einer eigenen Gesetzesänderung: Der Export von angereichertem Uran muss jetzt jedes Mal von Regierungsbehörden genehmigt werden. Damit ist der Kreml in der Lage, den Export von angereichertem Uran jederzeit zu stoppen.
Das löste eine Krise bei den amerikanischen (und europäischen) Versorgern aus: Die absolute Top-Priorität für 2024 lautete daher, die Versorgung mit dringend benötigtem angereichertem Uran zu sichern. Denn sonst gingen in den USA buchstäblich die Lichter aus. Alle anderen Aufgaben wurden hintangestellt.
So wie der Kauf von Uran. Denn die Versorger hatten ja noch die Uranvorräte aus 2023. Doch diese sind laut Branchenexperten nun reduziert – und das bedeutet: In 2025 kehren die amerikanischen Versorger als große Käufer für amerikanisches Uran an den Markt zurück!
**Das wertvollste Uran der Welt: Made in USA**
Was das letzte Mal mit dem Uranpreis geschah, als die Versorger auf große Einkaufstour gingen, sahen wir im Herbst/Winter 2023/24, als der Uranpreis (Spot) von 59,93 USD/Pfund im August auf über 100,00 USD/Pfund explodierte. Eine sehr ähnliche Preisdynamik könnten wir in diesem Jahr für amerikanisches Uran sehen.
**Uranpreis 2020 bis 2024**

(Quelle: TradingEconomics)
**Es wird eine Zweiklassengesellschaft entstehen**
Aufgepasst: Diese Preisdynamik gilt nicht für das global gehandelte Uran. Es wird also jetzt eine Zweiklassengesellschaft bei Uran entstehen, wo westliche Versorger Prämien für Uran aus politisch stabilen Ländern wie den USA und Kanada sowie Australien zahlen werden. An oberster Stelle mit dem größten Prämienaufschlag steht amerikanisches Uran.
Wenn sich diese Erkenntnis an den Börsen in 2025 herumspricht, werden die Aktienkurse der amerikanischen Uranproduzenten nach oben schießen. Deshalb ist es so wichtig, jetzt die goldene Chance zu ergreifen – wo alle Uranaktien zum Jahresende 2024 abverkauft wurden. Lassen Sie sich diese Chance nicht entgehen!
**So starten Sie als Gewinner ins Börsenjahr 2025**
Seit der Amtseinführung von Trump am 20. Januar 2025 heißt es in den USA: „America First“ – und zwar im Eiltempo. Kaum ein Sektor der US-Wirtschaft wird so spektakuläre Gewinnchancen bieten wie die Aktien der amerikanischen Uran-Produzenten!
Nach dem Konsolidierungsjahr 2024 können Sie diese Aktien jetzt zu fantastischen Preisen einsammeln. Aber: Sie müssen auf die Aktien der richtigen Uran-Produzenten setzen. Sie werden die größten Gewinnchancen bieten. Keine Explorer. Die sind noch zu weit weg, um von dem Trump-Pump zu profitieren.
Eine bessere Konstellation für den Einstieg in das nächste Kapitel des Megatrends Nuklearenergie werden Sie in 2025 nicht erhalten. Denn mit dem Amtsantritt von Donald Trump fällt der Startschuss für die nächste Rallye im heißesten Rohstoffsektor 2025: amerikanisches Uran und amerikanische Uranaktien.
**Es ist angerichtet für die nächste Rallyephase im Uransektor** – und die größten Gewinne werden dann mit amerikanischen Uranaktien gemacht. Nutzen Sie den Jahresauftakt, um sich genau zur richtigen Zeit für die größten Gewinne im Uran-Boom zu positionieren.
**Wie Sie 2025 maximal von der beginnenden Uran-Rallye profitieren können, erfahren Sie im aktuellen Report "Die nächste Uran-Sensation". Jetzt direkt GRATIS anfordern.**

**Jetzt kostenlos per E-Mail anfordern!**

Disclaimer: Frühere Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf zukünftige Ergebnisse zu.
Investitionen in Wertpapiere sind mit Risiken verbunden und können bis hin zum vollständigen Verlust des eingesetzten Kapitals führen.
# [Datenschutz](https://www.sharedeals.de/datenschutz) | [Haftungsausschluss](https://www.sharedeals.de/haftungsausschluss/) | [Impressum](https://www.sharedeals.de/ueber/)
**Seitengruppe:** Landing Page - Lead Gen, Rohstoff-Universum
---
### [PTC - DANKE](https://www.sharedeals.de/ptc-danke/)
**Published:** März 22, 2023
**Author:** Matthias Abresch
**Content:**
## Herzlich willkommen im "Premium Trading Club"!

***Herzlich willkommen \[digistore buyer\_first\_name\],***
Dein Mitgliedsantrag konnte bestätigt werden und Du bist jetzt offizielles Mitglied in meinem Premium Trading Club!
Damit Du **sofort von Deiner Mitgliedschaft profitieren** kannst, musst Du Dir ein kostenloses Konto für den [sharedeals.de Live Chat](https://www.sharedeals.de/live-chat/) anlegen und dort den Raum **"Premium Trading Club"** aufsuchen:
Um die Übersicht zu wahren, haben wir zusätzlich den Chatraum **"PTC Talk & Trading"** angelegt. Hier kannst Du nach Belieben die PTC-Trades diskutieren und Deine Fragen an mich stellen.
**WICHTIG:** Damit Du Zugriff auf unseren geschützten PTC-Chat bekommst, registriere Dein Chat-Konto bitte auf Deine mir bekannte Email-Adresse: **\[digistore buyer\_email\]**. [HIER klicken, um Dein kostenloses Chat-Konto zu registrieren](https://www.sharedeals.de/registrieren/).
*Du besitzt bereits ein Chat-Konto unter der Adresse \[digistore buyer\_email\]?*
Dann musst Du nichts weiter tun! Logge Dich einfach ein und besuche uns im Raum "Premium Trading Club".
*Du besitzt bereits ein Chat-Konto unter einer anderen Adresse?*
Kein Problem! Du kannst ein bestehendes Konto [HIER](https://account.sharedeals.de/) mit einer weiteren Email-Adresse verknüpfen. Verknüpfe bitte Dein bestehendes Konto mit \[digistore buyer\_email\], damit Du auf den Chatraum "Premium Trading Club" zugreifen kannst.
Falls Du mit einem bestehenden Chat-Account Zugangsprobleme hast, logge Dich bitte zunächst aus und anschließend wieder ein!
Solltest Du einmal eine persönliche Frage haben, die Du nicht im Chat stellen möchtest, kannst Du mich und mein Team unter [kontakt@premiumtradingclub.de](mailto:axel@premiumtradingclub.de) erreichen.
**Noch ein wichtiger Hinweis:**Der Mitgliedsbeitrag für den Premium Trading Club wird über unseren [Partner Digistore24](https://www.digistore24-app.com/contact) eingezogen. Hier wird auch die komplette Mitgliederverwaltung organisiert.
Für Fragen zu Deiner Mitgliedschaft (Laufzeit, Rechnungen etc.) wende Dich bitte unter der Angabe Deiner **Mitgliedsnummer \[digistore order\_id\]** an [support@digistore24.com](mailto:support@digistore24.com?ds24tr=email_marketing|sam|undefined&ds24tr=email_marketing|sam|undefined).
Ich wünsche Dir viel Erfolg und Spaß bei Trading!
Herzliche Grüße

Andreas Bernstein
*Chef-Trader Premium Trading Club*

Aus dem Hause
[](https://www.sharedeals.de/)
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten, Trading-Universum
---
### [Herzlichen Glückwunsch - Spitze der Krebstherapie](https://www.sharedeals.de/danke-lp-krebs-killer/)
**Published:** Februar 11, 2025
**Author:** Corina Leppich
**Content:**
[](#tve-jump-18deed1661a)
# Herzlichen Glückwunsch!
# Deine Bestellung war erfolgreich.
## Vielen Dank für den Kauf des brandaktuellen Aktien-Reports **"Krebs-Killer: 2 Hidden Champions an der Spitze einer medizinschen Revolution".**
## **Du ergreifst damit eine spannende Investitionschance** und hast die Chance Dein Depot an die Spitze der Krebsforschung zu katapultieren. Lade Dir den Report jetzt mit einem Klick herunter:
[Report herunterladen](https://www.sharedeals.de/wp-content/uploads/2025/02/AR-KKI-2-25.pdf)
## Gerade keine Zeit? Keine Sorge, Du erhältst in wenigen Sekunden eine E-Mail mit dem Betreff "Krebs-Killer" und Deinem persönlichen Download-Link. Mit diesem kannst Du den Aktien-Report jederzeit herunterladen. Und bei spannenden News halten wir Dich über diese E-Mail-Adresse bzgl. der 2 Biotech-Perlen auf dem Laufenden!
## Bitte beachte, dass eine unerlaubte Weiterverbreitung des Aktien-Reports strengstens untersagt ist.Wichtig: Die Abbuchung der Download-Gebühr wird durch unseren Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.Bei inhaltlichen Fragen zum Report kannst Du Dich jederzeit unter info@sharedeals.de bei uns melden.
Bis dahin alles Gute und viel Erfolg bei Deinen Investments!
Maximilian Ruth

[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Danke Seiten, NBC, Reports
---
### [TestSMEUTM](https://www.sharedeals.de/testsmeutm/)
**Published:** Februar 6, 2025
**Author:** Sabrina Mergner
**Content:**
---
### [Smart Crypto Club - neu bei sd](https://www.sharedeals.de/scc/)
**Published:** Juni 6, 2023
**Author:** Matthias Abresch
**Content:**
# Neu bei sharedeals.de:
Im Smart Crypto Club erwarten Dich Renditen von bis zu +1.800%
Krypto-Experte Hannes Demske handelt ausschließlich die lukrativsten und gleichzeitig risikoärmsten Kryptos am Markt.
Sein Ziel: Deine Rendite geht rauf (bis zu +1.800%) Dein Verlust-Risiko geht runter.
Mit diesem genialen System vervierfachen Investoren wie Du regelmäßig ihr Kapital.
- Investiere smart in s**orgfältig ausgewählte Kryptowährungen** mit einem optimalen Chance-Risiko-Verhältnis und erziele Renditen von bis zu +1.800%.
- Perfektes Markt-Timing für optimale Performance – Chefanalyst Hannes Demske präsentiert die lukrativsten Chancen genau zur richtigen Zeit.
- Bring jetzt Deine Wallet mit den Tipps des Profis aufs **nächste Rendite-Level.**
### Junges Krypto-Genie erzielt Renditen von bis zu +1.800%
Seit 2017 hat sich der gelernte Volks- und Betriebswirt Hannes Demske voll und ganz dem Krypto-Handel verschrieben. Was als Hobby begann, wurde schnell zur Passion und nun zur Berufung.
**Das junge Krypto-Genie entwickelte schnell seine eigene Erfolgs-Strategie:** wachstumsstarke Krypto-Währungen mit geringem Risiko. Das alles gestützt durch professionelle Datenanalyse und Statisikverfahren.
I**m Klartext bedeutet das: Hohe Gewinn-Chancen mit Minimalem Risiko für Dich.**
Und diese Strategie feiert unglaubliche Erfolge.
Bereits im Jahr 2020 gründete Demske seine eigene Investment-Firma und verwaltet inzwischen eine hohe sechsstellige Kapitalsumme.

Hannes Demske - Chef Analyst - Smart Crypto Club
Hannes Demskes größte Stärke: Markt-Screening, Fundamental-, Sentiment- und Indikatoranalyse gepaart mit seinem hervorragenden Portfolio- und Risikomanagement.Genau diese Fähigkeiten machen Hannes Demske zu Deutschlands kommendem Krypto-Star.
Denn dieser Newcomer handelt den Markt nicht nur seit klein auf. Seine ausgefeilten Analysen bringen ihm immer wieder hohe Gewinne von bis zu +1.800% ein.
So hebst Du Deine Wallet in neue Gewinn-Sphären
Wie erfolgreich Chefanalyst Hannes Demske wirklich ist, hat er in den letzten Jahren gleich mehrfach eindrucksvoll bewiesen. Mit perfektem Timing bescherte er sich und allen, die seine Orders mithandelten gleich mehrere Volltreffer mit teilweise vierstelligen Renditen – [hier mehr erfahren.](#tve-jump-188df205d5d)Sein Erfolg beruht dabei auf altbewährten Strategien, die er geschickt mit seinem unschlagbarem Verständnis für die noch jungen Krypto-Märkte verbindet. Und damit hat er vielen anderen selbsternannten Krypto-Experten einen ganz großen Schritt voraus.

Diese Vorteile erwarten Dich im Smart Crypto Club
- Krypto-Expertise auf höchstem Niveau – Hannes Demske macht Dich mit seiner Krypto-Strategie zum **erfolgreichen Krypto-Investor**
- Satte Renditen – Im Smart Crypto Club streichst Du Renditen von bis zu 1.800% ein
- Hilfe von allen Seiten - In der Krypto-Community wird jede Deiner Fragen beantwortet – Als Mitglied im Smart Crypto Club kannst Du Dich mit zahlreichen, weiteren Krypto-Enthusiasten austauschen und Hilfe anfordern.
### Diese Gewinne hättest Du bereits mit Krypto-Profi Hannes Demske verbuchen können
 Customers served!+0%Customers served!
### mit Bitcoin
Nachdem sich der Bitcoin aufgrund des Mining-Crackdowns in China mehr als halbiert hatte, war er zu Preisen unter $35.000 ein echtes Schnäppchen. Die Mitglieder im SMART CRYPTO CLUB kauften eifrig ein und konnten im Hoch bis zu +85% realisieren.
Customers served!+0%Customers served!
### mit TRON
Tron war Ende 2020 eine spannende Chance, um am Bullenmarkt der Kryptowährungen zu partizipieren. Zu Kursen um $0.27 kauften Leser des SMART CRYPTO CLUB ihre ersten Tron-Token ein, um sie nur 6 Monate später mit bis zu +500% wieder zu veräußern.
  Customers served!+0%Customers served!
### mit CARDANO
Cardano kauften die Mitglieder des SMART CRYPTO CLUB im Herbst 2020 zu Kursen weit unter $0.20 ein. Bis zum Hoch bei knapp über $3.00 in 2021 Jahr ließen sich mehr als +1.800% erwirtschaften. Lebensverändernd!
Du möchtest ebenfalls Gewinne von +80%, +500% oder sogar +1.800% erzihlen. Und das, in dem Du ganz einfach mit Hannes Demske im **Smart Crypto Club** auf die richtigen Kryptos setzt?
Dann probiere es doch ganz einfach aus
### **Anleger jubeln:**
### **Deshalb lieben wir den Smart Crypto Club:**

**Die hier abgebildeten Bewertungen sind zu 100% original und authentisch und wurden über das Bewertungsportal Trustpilot abgegeben. Natürlich kannst Du auch jederzeit die User in unserem Live Chat befragen und Dir so ein umfassenderes Bild machen.**
### Das alles bekommst Du als Mitglied im Smart Crypto Club:

1\.
**Die Monatsausgabe**
Du erhältst einmal im Monat die Smart Crypto Club Ausgabe mit allen relevanten Informationen zu Deinem Krypto-Portfolio. Du kannst Dir die Ausgabe bequem in Mitgliederbereich ansehen oder einfach herunterladen. Die Ausgabe enthält wichtige Informationen zum aktuellen Geschehen an den Kryptomärkten und covered zahlreiche Kryptowährungen.
Natürlich stellt Dir Hannes Demske hier auch regelmäßig seine neusten Krypto-Empfehlungen vor. Damit Deine erste +1.800% Gewinn-Chance nicht lange auf sich warten lässt.
2\.
**Zugang zum exklusiven Krypto Chat**
Du bekommst Zugang zum Live Chat mit Analysen von Chefanalyst Hannes Demske. Hier erhältst Du täglich einen Marktüberblick und Updates zu Krypto-News in Echtzeit.
Außerdem profitierst Du über den Chat zusätzlich von kurzfristigen Empfehlungen und durch den Austausch mit anderen Mitgliedern.

3\.
**Deine Dauerkarte für die monatliche Live Sprechstunde**
Du erhältst jeden zweiten Dienstag im Monat Zugang zur exklusiven Live Sprechstunde mit Hannes Demske. Hier wird die aktuelle Ausgabe im Detail besprochen und Du hast die Möglichkeit jede Deiner persönlichen Fragen zu stellen.

4\.
Zugriff auf den exklusiven Mitgliederbereich
Als Mitglied im Smart Crypto Club hast Du Zugriff auf den Premium Mitgliederbereich. Dort findest Du neben den aktuellen Ausgaben auch zahlreiche Hintergrundinformationen und wichtiges Basiswissen.
Damit Du so schnell wie möglich selbst zum Krypto-Experten wirst.
5\.
**Die Smart Crypto Club Portfolio Liste**
Direkt nach Deiner Bestellung hast Du Zugriff auf unser gesamtes Krypto Portfolio. Dieses beinhaltet neben den aktuellen Krypto-Titeln unsere Einschätzung zu Kaufzonen und Portfoliobandbreiten. Du findest das Portfolio ganz entspannt im Mitgliederbereich.
6\.
Eilmeldungen und Push Nachrichten
Die Kryptomärkte sind volatil und ständig in Bewegung.
Damit Du keine wichtigen Entwicklungen verpasst, schicken wir Dir im Notfall Eilmeldungen per E-Mail und Push Nachrichten auf Deine Handy.
Jahres-Zahlung
- Monatsausgabe
- Krypto-Chat Zugang
- Live Sprechstunde
- Portfolio-Liste
- Mitgliederbereich
- Eilmeldungen
1.190€
Du zahlst 1.190,00 Euro pro Jahr und sparst damit **206,00** € gegenüber der Quartalszahlung.
Quartals-Zahlung
- Monatsausgabe
- Krypto-Chat Zugang
- Live Sprechstunde
- Portfolio-Liste
- Mitgliederbereich
- Eilmeldungen
349€
Du zahlst 349,00 Euro pro Quartal
und bleibst flexibel
## Häufig gestellte Fragen
powered by

[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte, scc
---
### [Test](https://www.sharedeals.de/test_sme_27-1-25/)
**Published:** Januar 27, 2025
**Author:** Sabrina Mergner
**Content:**
---
### [SCC-Aktion](https://www.sharedeals.de/scc-aktion/)
**Published:** Juni 21, 2023
**Author:** Matthias Abresch
**Content:**
# Neu bei sharedeals.de:
Im Smart Crypto Club erwarten Dich Renditen von bis zu +1.800%
Krypto-Experte Hannes Demske handelt ausschließlich mit den lukrativsten und gleichzeitig risikoärmsten Kryptos am Markt.
Sein Ziel: Deine Rendite steigt (bis zu +1.800%), Dein Verlust-Risiko geht runter.
Mit diesem genialen System vervierfachen Investoren wie Du regelmäßig ihr Kapital.
- Investiere smart in s**orgfältig ausgewählte Kryptowährungen** mit einem optimalen Chance-Risiko-Verhältnis und erziele Renditen von bis zu +1.800%.
- Perfektes Markt-Timing für optimale Performance – Chefanalyst Hannes Demske präsentiert die lukrativsten Chancen genau zur richtigen Zeit.
- Bringe jetzt Dein Wallet mit den Tipps des Profis aufs **nächste Rendite-Level .**
Einmaliges Gründungsangebot:
Smart Crypto Club inklusive +1.800%-Chancen ganze 30 Tage kostenlos testen
**\*\*\* Hohe Krypto-Gewinne zu erzielen, war noch nie so einfach!**
### Junges Krypto-Genie erzielt Renditen von bis zu +1.800%
Seit 2017 hat sich der gelernte Volks- und Betriebswirt Hannes Demske voll und ganz dem Krypto- Handel verschrieben. Was begann als Hobby, wurde schnell zur Leidenschaft und wird nun zur Berufung.
**Das junge Krypto-Genie entwickelte schnell seine eigene Erfolgs-Strategie:** wachstumsstarke Krypto-Währungen mit geringem Risiko. Das alles unterstützt durch professionelle Datenanalyse und Statistikverfahren.
Im **Klartext bedeutet das: hohe Gewinn-Chancen mit minimalem Risiko für Dich.**
Und diese Strategie feiert unglaubliche Erfolge.
Bereits im Jahr 2020 gründete Demske seine eigene Investment-Firma und verwaltet inzwischen eine hohe sechsstellige Kapitalsumme.

Hannes Demske – Chefanalyst – Smart Crypto Club
Hannes Demskes größte Stärke: Markt-Screening, Fundamental-, Sentiment- und Indikatoranalyse gepaart mit seinem hervorragenden Portfolio- und Risikomanagement. Genau diese Fähigkeiten machen Hannes Demske zu Deutschlands kommendem Krypto-Star.
Denn er handelt den Markt extrem akribisch. Seine ausgefeilten Analysen bringen ihm immer wieder hohe Gewinne von bis zu +1.800 % ein.
Einmaliges Gründungsangebot:
Smart Crypto Club inklusive +1.800%-Chancen ganze 30 Tage kostenlos testen
**\*\*\* Hohe Krypto-Gewinne zu erzielen, war noch nie so einfach!**
So hebst Du Deine Wallet in neue Gewinn-Sphären
Wie erfolgreich Chefanalytiker Hannes Demske wirklich ist, hat er in den vergangenen Jahren gleich mehrfach eindrucksvoll bewiesen. Mit perfektem Timing bescherte er sich und allen, die seine Orders mithandelten, gleich mehrere Volltreffer mit teilweise vierstelligen Renditen – [hier mehr erfahren .](#tve-jump-188f6c97e9a) Sein Erfolg basiert dabei auf altbewährten Strategien, die er geschickt mit seinem unschlagbaren Verständnis für die noch jungen Krypto-Märkte verbindet. Und damit hat er anderen selbsternannten Krypto-Experten einen ganz großen Schritt voraus.

Diese Vorteile erwarten Dich im Smart Crypto Club
- Krypto-Expertise auf höchstem Niveau – Hannes Demske macht Dich mit seiner Krypto-Strategie zum **erfolgreichen Krypto-Investor**
- Satte Renditen – Im Smart Crypto Club streichst Du Renditen von bis zu 1.800 % ein
- Hilfe von allen Seiten - in der Krypto-Community wird jede Deiner Fragen beantwortet – als Mitglied im Smart Crypto Club kannst Du Dich mit zahlreichen weiteren Krypto-Enthusiasten austauschen und Hilfe anfordern.
Einmaliges Gründungsangebot:
Smart Crypto Club inklusive +1.800%-Chancen ganze 30 Tage kostenlos testen
**\*\*\* Hohe Krypto-Gewinne zu erzielen, war noch nie so einfach!**
### Diese Gewinne hättest Du bereits mit Krypto-Profi Hannes Demske verbuchen können
 Customers served!+0%Customers served!
### mit Bitcoin
Nachdem sich der Bitcoin aufgrund des Mining-Crackdowns in China mehr als halbiert hatte, war er zu Preisen unter $35.000 ein echtes Schnäppchen. Die Mitglieder im SMART CRYPTO CLUB kauften eifrig ein und konnten im Hoch bis zu +85% realisieren.
 Customers served!+0%Customers served!
### mit TRON
Tron war Ende 2020 eine spannende Chance, um am Bullenmarkt der Kryptowährungen zu partizipieren. Zu Kursen um $0.27 kauften Leser des SMART CRYPTO CLUB ihre ersten Tron-Token ein, um sie nur 6 Monate später mit bis zu +500% wieder zu veräußern.
  Customers served!+0%Customers served!
### mit CARDANO
Cardano kauften die Mitglieder des SMART CRYPTO CLUB im Herbst 2020 zu Kursen weit unter $0,20 ein. Bis zum Hoch bei knapp über 3,00 $ im Jahr 2021 ließen sich mehr als +1,800 % erwirtschaften. Lebensverändernd!
Du möchtest ebenfalls Gewinne von +80 %, +500 % oder sogar +1.800 % erzielen? Und das, in dem Du ganz einfach mit Hannes Demske im **Smart Crypto Club** auf die richtigen Kryptos setzt?
Dann probiere es doch ganz einfach aus: Teste den Smart Crypto Club jetzt 30 Tage vollkommen kostenlos. (inklusive aller Gewinne)
### **Anleger jubeln:**
### **Deshalb lieben wir den Smart Crypto Club:**

**Die hier abgebildeten Bewertungen sind zu 100% original und authentisch und wurden über das Bewertungsportal Trustpilot abgegeben. Natürlich kannst Du auch jederzeit die User in unserem Live Chat befragen und Dir so ein umfassenderes Bild machen.**
Einmaliges Gründungsangebot:
Smart Crypto Club inklusive +1.800%-Chancen ganze 30 Tage kostenlos testen
**\*\*\* Hohe Krypto-Gewinne zu erzielen, war noch nie so einfach!**
### Das alles bekommst Du als Mitglied im Smart Crypto Club:

1\.
**Die Monatsausgabe**
Du erhältst einmal im Monat die Smart Crypto Club Ausgabe mit allen relevanten Informationen zu Deinem Krypto-Portfolio. Du kannst Dir die Ausgabe bequem im Mitgliederbereich ansehen oder einfach herunterladen. Die Ausgabe enthält wichtige Informationen zum aktuellen Geschehen an den Kryptomärkten und deckt zahlreiche Kryptowährungen ab.
Natürlich stellt Dir Hannes Demske hier auch regelmäßig seine neuesten Krypto-Empfehlungen vor. Damit Deine erste +1.800% Gewinn-Chance nicht lange auf sich warten lässt.
2\.
**Zugang zum exklusiven Krypto Chat**
Du erhältst Zugang zum Live Chat mit Analysen von Chefanalyst Hannes Demske. Hier erhältst Du täglich einen Marktüberblick und Updates zu Krypto-News in Echtzeit.
Außerdem profitierst Du über den Chat von zusätzlichen kurzfristigen Empfehlungen und durch den Austausch mit anderen Mitgliedern.

3\.
**Deine Dauerkarte für die monatliche Live-Sprechstunde**
Du erhältst jeden zweiten Dienstag im Monat Zugang zur exklusiven Live- Sprechstunde mit Hannes Demske. Hier wird die aktuelle Ausgabe im Detail besprochen und Du hast die Möglichkeit, jede Deiner persönlichen Fragen zu stellen.

4\.
Zugriff auf den exklusiven Mitgliederbereich
Als Mitglied im Smart Crypto Club hast Du Zugriff auf den Premium-Mitgliederbereich. Dort findest Du neben den aktuellen Ausgaben auch zahlreiche Hintergrundinformationen und wichtiges Basiswissen.
Damit Du so schnell wie möglich selbst zum Krypto-Experten wirst.
5\.
**Die Smart Crypto Club Portfolio-Liste**
Direkt nach Deiner Bestellung hast Du Zugriff auf unser gesamtes Krypto-Portfolio. Dies beinhaltet neben den aktuellen Krypto-Titeln unsere Einschätzung zu Kaufzonen und Portfoliobandbreiten. Du findest das Portfolio ganz entspannt im Mitgliederbereich.
6\.
Eilmeldungen und Push Nachrichten
Die Kryptomärkte sind volatil und ständig in Bewegung.
Damit Du keine wichtigen Entwicklungen verpasst, schicken wir Dir im Notfall Eilmeldungen per E-Mail und Push Nachrichten auf Dein Handy.
Monatliche Mitgliedschaft
- Monatsausgabe
- Krypto-Chat-Zugang
- Live-Sprechstunde
- Portfolio-Liste
- Mitgliederbereich
- Eilmeldungen
99 €
Du zahlst den vollen Monatsbeitrag, bleibst aber dafür flexibel.
Jahresmitgliedschaft
Jahreszahlung
- Monatsausgabe
- Live-Sprechstunde
- Portfolio-Liste
- Mitgliederbereich
- Eilmeldungen
990 €
Zur Gründung nur:
891 €
Du sparst 3 volle Monatsbeiträge in Höhe von 297,00 € pro Jahr.
Gründungsangebot
Jahresmitgliedschaft
Quartalszahlung
- Monatsausgabe
- Krypto-Chat-Zugang
- Live-Sprechstunde
- Portfolio-Liste
- Mitgliederbereich
- Eilmeldungen
272 €
Du sparst 1 vollen Monatsbeitrag in Höhe von 99,00 € pro Jahr.
## Häufig gestellte Fragen
Bereitgestellt von

[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohin](https://www.sharedeals.de/haftungsausschluss/) [weis](https://www.sharedeals.de/haftungsausschluss/) | [Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte
---
### [No Brainer Club › Herzlich willkommen › sharedeals.de](https://www.sharedeals.de/nbc-danke/)
**Published:** April 26, 2021
**Author:** Redaktion
**Content:**
## Herzlich willkommen im
## No Brainer Club!
## Herzlich willkommen im No Brainer Club!
## Wertes Mitglied \[digistore buyer\_first\_name\]\[digistore buyer\_last\_name\],
Dein Mitgliedsantrag konnte bestätigt werden und Du bist jetzt offiziell Teil unseres hochexklusiven "No Brainer Clubs". Als NBC-Chefanalyst möchte ich Dich im Namen unseres Teams noch einmal herzlich begrüßen.
Damit Du sofort von Deiner Mitgliedschaft profitieren kannst, werde ich Dir im Anschluss gleich eine erste Willkommens-Mail mit den wichtigsten Informationen zum Club zukommen lassen. Außerdem schicke ich Dir natürlich auch unsere NBC-Startausgabe zu. Falls Du keine E-Mails erhalten solltest, sieh bitte im Spamordner nach und füge die NBC-Absenderadresse Deinem Adressbuch hinzu.
Ganz wichtig ist, dass Du Dir ein sharedeals.de-Konto anlegst, damit Du sowohl auf unseren Mitgliederbereich als auch den exklusiven NBC-Chat zugreifen kannst. Den Link zur Registrierung findest Du direkt in meiner Willkommens-Mail.
Solltest Du noch Fragen haben, stehe ich Dir mit meinem Team natürlich jederzeit zur Verfügung. Du erreichst uns per Email unter [**nbc@sharedeals.de**](mailto:nbc@sharedeals.de). Wir versuchen, jede Anfrage so schnell wie möglich zu beantworten.
**Noch ein wichtiger Hinweis:**Der Mitgliedsbeitrag für den No Brainer Club wird über unseren [**Partner Digistore24**](https://www.digistore24-app.com/contact) eingezogen. Hier wird auch die komplette Mitgliederverwaltung organisiert. Solltest Du Fragen zu Zahlungen, zu Deiner Mitgliedschaft etc. haben, wende Dich bitte direkt an Digistore24 unter [**support@digistore24.com**](mailto:support@digistore24.com).
Ich wünsche Dir viel Erfolg an der Börse und bin mir sicher, dass Dir der No Brainer Club dabei eine große Hilfe sein wird!
Herzliche Grüße,

Maximilian Ruth - aka Triton
CHEFANALYST NO BRAINER CLUB
 
Aus dem Hause
[](https://www.sharedeals.de/)
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) [](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Danke Seiten
---
### [NL Biotech Insider](https://www.sharedeals.de/lg-nl-biotech-insider/)
**Published:** Januar 21, 2025
**Author:** Corina Leppich
**Content:**
**Biotech-Expertise frei Haus: Sichere Dir Deine wöchentliche Dosis Investment-Chancen!**
- Aktuelle Marktanalysen: Welche Aktien zeigen Potenzial? Wo gibt es spannende Einstiegsmöglichkeiten? Meine Analysen helfen Dir, informierte Entscheidungen zu treffen.
- **Hintergrund-Wissen:** Ich teile exklusive Informationen über Unternehmen, die an der Spitze der Biotechnologie stehen und Dir lukrative Investmentchancen bieten.
- **Exklusive Einblicke:** Bleib informiert über bevorstehende IPOs, Übernahmen und wichtige Ereignisse, die den Markt beeinflussen könnten. Mit dem Biotech Insider verpasst du keine wichtigen Entwicklungen mehr!

[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen, NBC
---
### [Biotech Insider - Anmeldebestätigung](https://www.sharedeals.de/biotech-insider-danke/)
**Published:** Januar 17, 2025
**Author:** Corina Leppich
**Content:**
### Herzlichen Glückwunsch,
### das hat geklappt!
Vielen Dank für deine Bestätigung.
Du wirst ab sofort meinen kostenfreien Biotech *Insider* einmal wöchentlich erhalten.
Ich freue mich, dass Du dabei bist und wünsche Dir viele Aha-Momente beim Lesen.
Viel Erfolg für Deine Investments!

Dein Maximilian Ruth alias TritonChefanalyst No Brainer Club

[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [Smart Crypto Club-standard2024](https://www.sharedeals.de/smart-crypto-club-24-1standard/)
**Published:** März 15, 2024
**Author:** Matthias Abresch
**Content:**
[](https://www.lettertest.de/boersendienste/smart-crypto-club "Smart Crypto Club bewerten")
Willkommen im Smart Crypto Club!
Hier erwarten Dich Renditen von bis zu +1.800%
Der Anleger Club für Kryptowährungen und Blockchain-Aktien
Willkommen im Smart Crypto Club!
Hier erwarten Dich Renditen von bis zu +1.800%
Der Anleger Club für Kryptowährungen und Blockchain-Aktien

Trendstark und risikoarm Krypto-Experte Hannes Demske handelt ausschließlich die lukrativsten und gleichzeitig risikoärmsten Kryptos am Markt.
Sein Ziel ist die Rendite seiner Club Mitglieder signifikant zu erhöhen (bis zu +1.800%) und ihr Verlust-Risiko zu minimieren.
- Investiere smart in s**orgfältig ausgewählte Kryptowährungen** mit einem optimalen Chance-Risiko-Verhältnis und erziele Renditen von bis zu +1.800%.
- Perfektes Markt-Timing für optimale Performance – Chefanalyst Hannes Demske präsentiert die lukrativsten Chancen genau zur richtigen Zeit.
- Bring jetzt Deine Wallet mit den Tipps des Profis aufs **nächste Rendite-Level.**
### Starke Performance im Smart Crypto Club
Customers served!+0%Customers served!
### MIT BITCOIN
Nachdem sich der Bitcoin aufgrund des Mining-Crackdowns in China mehr als halbiert hatte, war er zu Preisen unter $35.000 ein echtes Schnäppchen. Die Mitglieder im SMART CRYPTO CLUB kauften eifrig ein und konnten im Hoch bis zu +85% realisieren.
Customers served!+0%Customers served!
### mit TRON
Tron war Ende 2020 eine spannende Chance, um am Bullenmarkt der Kryptowährungen zu partizipieren. Zu Kursen um $0.27 kauften Leser des SMART CRYPTO CLUB ihre ersten Tron-Token ein, um sie nur 6 Monate später mit bis zu +500% wieder zu veräußern.
Customers served!+0%Customers served!
### mit CARDANO
Cardano kauften die Mitglieder des SMART CRYPTO CLUB im Herbst 2020 zu Kursen weit unter $0.20 ein. Bis zum Hoch bei knapp über $3.00 in 2021 Jahr ließen sich mehr als +1.800% erwirtschaften. Lebensverändernd!
### Über Chefanalyst und Krypto-Experte Hannes Demske
Seit 2017 hat sich der gelernte Volks- und Betriebswirt Hannes Demske voll und ganz dem Krypto-Handel verschrieben. Was als Hobby begann, wurde schnell zur Passion und nun zur Berufung. Er **entwickelte schnell seine eigene Erfolgs-Strategie, die auf** wachstumsstarke Krypto-Währungen mit geringem Risiko setzt. Untermauert durch professionelle Datenanalysen und Statisikverfahren.
Im Klartext bedeutet das: Hohe Gewinn-Chancen mit Minimalem Risiko für Dich.
Und diese Strategie feiert unglaubliche Erfolge. Bereits im Jahr 2020 gründete Demske seine eigene Investment-Firma und verwaltet inzwischen eine hohe sechsstellige Kapitalsumme. Hannes Demskes größte Stärken: Markt-Screening, Fundamental-, Sentiment- und Indikatoranalyse gepaart mit seinem hervorragenden Portfolio- und Risikomanagement. Und genau diese Fähigkeiten machen Hannes Demske zu Deutschlands aufstrebendstem Krypto-Experten.

Hannes Demske - Chef Analyst - Smart Crypto Club
Winner "Black Bull Award 2024", bekannt aus

### **Anleger jubeln:**
### **Deshalb lieben wir den Smart Crypto Club:**

**Die hier abgebildeten Bewertungen sind zu 100% original und authentisch und wurden über das Bewertungsportal Trustpilot abgegeben. Natürlich kannst Du auch jederzeit die User in unserem Live Chat befragen und Dir so ein umfassenderes Bild machen.**
### Das alles bekommst Du als Mitglied im Smart Crypto Club:

1\.
**Die Monatsausgabe**
Du erhältst einmal im Monat die Smart Crypto Club Ausgabe mit allen relevanten Informationen zu Deinem Krypto-Portfolio. Du kannst Dir die Ausgabe bequem in Mitgliederbereich ansehen oder einfach herunterladen. Die Ausgabe enthält wichtige Informationen zum aktuellen Geschehen an den Kryptomärkten und covered zahlreiche Kryptowährungen.
Natürlich stellt Dir Hannes Demske hier auch regelmäßig seine neusten Krypto-Empfehlungen vor. Damit Deine erste +1.800% Gewinn-Chance nicht lange auf sich warten lässt.
2\.
**Zugang zum exklusiven Krypto Chat**
Du bekommst Zugang zum Live Chat mit Analysen von Chefanalyst Hannes Demske. Hier erhältst Du täglich einen Marktüberblick und Updates zu Krypto-News in Echtzeit.
Außerdem profitierst Du über den Chat zusätzlich von kurzfristigen Empfehlungen und durch den Austausch mit anderen Mitgliedern.

3\.
**Deine Dauerkarte für die monatliche Live Sprechstunde**
Du erhältst jeden zweiten Dienstag im Monat Zugang zur exklusiven Live Sprechstunde mit Hannes Demske. Hier wird die aktuelle Ausgabe im Detail besprochen und Du hast die Möglichkeit jede Deiner persönlichen Fragen zu stellen.

4\.
Zugriff auf den exklusiven Mitgliederbereich
Als Mitglied im Smart Crypto Club hast Du Zugriff auf den Premium Mitgliederbereich. Dort findest Du neben den aktuellen Ausgaben auch zahlreiche Hintergrundinformationen und wichtiges Basiswissen.
Damit Du so schnell wie möglich selbst zum Krypto-Experten wirst.
5\.
**Die Smart Crypto Club Portfolio Liste**
Direkt nach Deiner Bestellung hast Du Zugriff auf unser gesamtes Krypto Portfolio. Dieses beinhaltet neben den aktuellen Krypto-Titeln unsere Einschätzung zu Kaufzonen und Portfoliobandbreiten. Du findest das Portfolio ganz entspannt im Mitgliederbereich.
6\.
Eilmeldungen und Push Nachrichten
Die Kryptomärkte sind volatil und ständig in Bewegung.
Damit Du keine wichtigen Entwicklungen verpasst, schicken wir Dir im Notfall Eilmeldungen per E-Mail und Push Nachrichten auf Deine Handy.
Jahres-Zahlung
- Monatsausgabe
- Krypto-Chat Zugang
- Live Sprechstunde
- Portfolio-Liste
- Mitgliederbereich
- Eilmeldungen
1.190€
Du zahlst 1.190,00 Euro pro Jahr und sparst damit **206,00** € gegenüber der Quartalszahlung.
Quartals-Zahlung
- Monatsausgabe
- Krypto-Chat Zugang
- Live Sprechstunde
- Portfolio-Liste
- Mitgliederbereich
- Eilmeldungen
349€
Du zahlst 349,00 Euro pro Quartal und bleibst flexibel.
## Häufig gestellte Fragen
powered by
[](https://www.lettertest.de/boersendienste/smart-crypto-club "Smart Crypto Club bewerten")
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte
---
### [Registrierung erfolgreich](https://www.sharedeals.de/registrierung-erfolgreich/)
**Published:** November 13, 2019
**Author:** Marc
**Content:**
**Vielen Dank!**
Du hast Dich erfolgreich für unseren [Live Chat](https://www.sharedeals.de/live-chat/) registriert und kannst ab sofort von Tausenden erfahrenen Anlegern profitieren!
---
### [RMR: eBook | 14,95€](https://www.sharedeals.de/reich-mit-rohstoffen-buch-ebook/)
**Published:** April 18, 2024
**Author:** Corina Leppich
**Content:**
# **Reich mit Rohstoffen**
**Wie Sie Ihr Vermögen schützen und vermehren!**
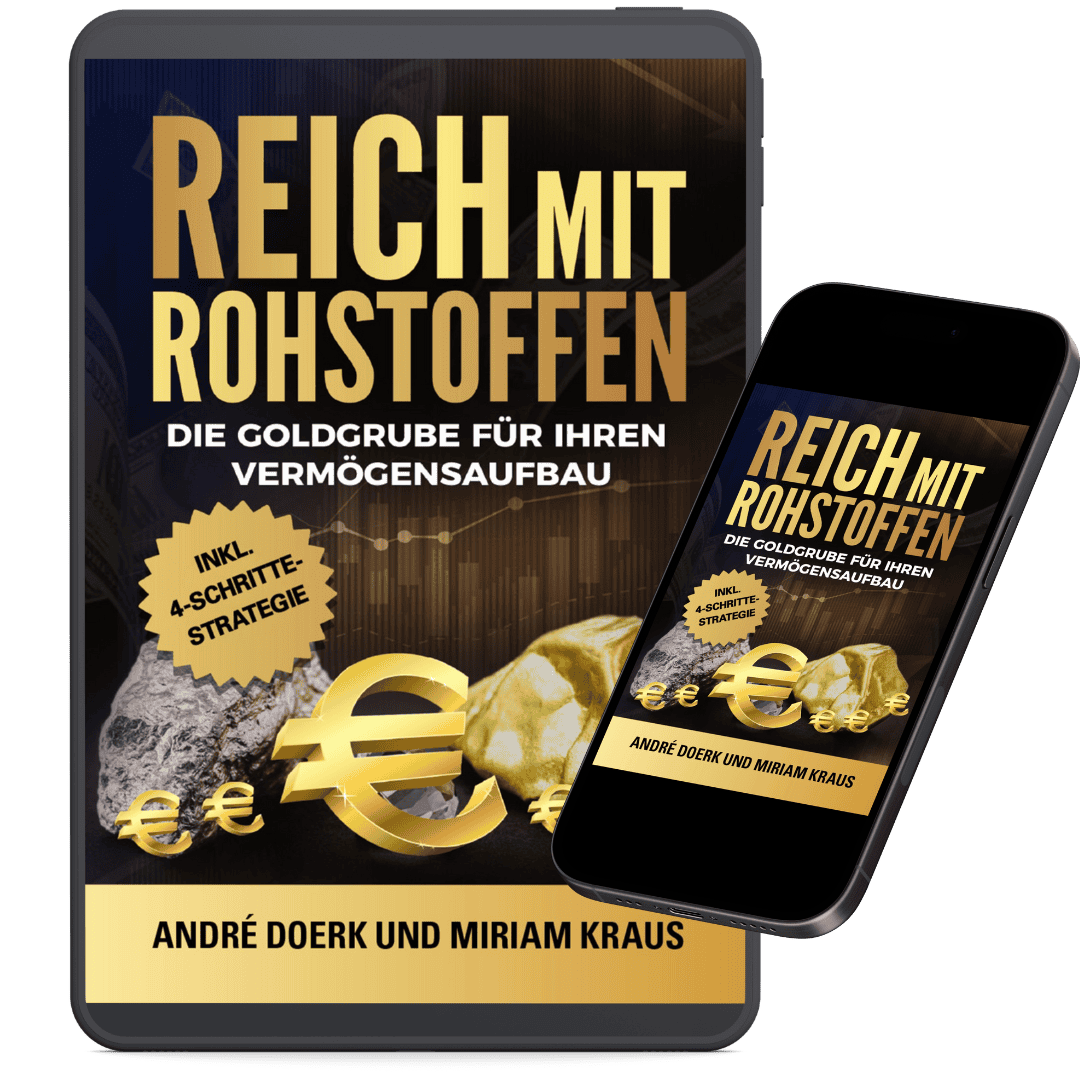
## **Was Sie aus diesem eBook lernen können**
Vermögensaufbau
Rohstoffe sind der sichere Hafen im Börsenmeer. Mit den richtigen Investments schützen Sie Ihr Geld vor Inflation und Krisen und können es ungemein vermehren.
Top Rohstoff-Gewinner
Sie erfahren, welche 7 Rohstoffe vor einem Bullenzyklus stehen und Ihnen historische Gewinne bescheren können.
Erfolgreich investieren
Mit der 4-Schritte-Strategie festigen Sie Ihre Anlagestrategie und können Ihr Vermögen immer weiter ausbauen.
### **Für wen ist das Buch?**
Sie wollen Ihr Geld schützen und vermehren? Sie wollen risikoarm an der Börse investieren und sind gleichzeitig auf der Suche nach einer Chance, dreistellige Renditen einzufahren?
Ein Investment in Rohstoffe macht beides möglich.
Analysten gehen aktuell sogar davon aus, dass wir vor einem historischen Aufwärtstrend von Rohstoffen an der Börse stehen - vor einem sogenannten Bullenzyklus.
Momentan sind Rohstoffe relativ zu Aktien so günstig wie seit über 120 Jahre nicht mehr. Zahlreiche weitere Signale weisen auf eine baldige Rohstoff-Rallye hin.
Unser Ziel ist es, so viele Anleger wie möglich über diese einmalige Investmentchance im Rohstoffsektor zu informieren.
In unserem eBook wird genau erklärt, wie Sie den richtigen Einstiegszeitpunkt für Ihr Rohstoffinvestment finden und in welchen Sektoren Sie überdurchschnittliche Renditen erwarten können.
"Reich mit Rohstoffen" ist für all jene Anleger, die ihre historische Chance ergreifen und sich ein Vermögen aufbauen wollen. Denn nur wenn Sie rechtzeitig mit den richtigen Rohstoffen investiert sind, können Sie sich auf stolze Renditen freuen.
### **+++Generationen-Chance+++**
**Aktuell bieten Ihnen Rohstoffe das höchste Gewinnpotenzial seit 120 Jahren!**

1. 1**Preisexplosion: Erfahren Sie, warum Rohstoffe zur begehrten Mangelware und die Preise in ungeahnte Höhen getrieben werden – und wie Sie davon profitieren!
2. 2**An diesen 7 Rohstoffen verdienen Sie am meisten:** Lesen Sie, welche Rohstoffe die Gewinner im jetzt startenden Bullenzyklus sind – und wie Sie noch heute Ihr 1. Rohstoff-Gewinn-Investment platzieren können!
3. 3**4 Schritte für Ihren Anlageerfolg: Diese Erfolgsstrategie ist Ihre Chance, finanzielle Unabhängigkeit zu erreichen. Fangen Sie direkt an** (ab Seite 79)!
Wir stehen gerade am Anfang eines Rohstoff-Bullenzyklus..
So eine Chance bekommen Sie nur einmal pro Generation geboten!
JETZT ist der ideale Einstiegszeitpunkt, um in Rohstoff-Aktien zu investieren –
**doch Achtung, bald schon könnte es zu spät sein!**
Das lernen Sie im eBook "Reich mit Rohstoffen"
- Wie kann ich eine bevorstehende Rohstoff-Rallye erkennen und somit von Anfang an von ihr profitieren?
- Welche Anlageform bietet mir bei Edelmetallen die größtmögliche Rendite?
- Mit welcher Faustformel schütze ich meine Investments maximal vor Verlusten?
- Wie sichere ich meine Anlagestrategie gegen all die Unkenrufe aus meinem Umfeld?
Unser Chefanalysten André Doerk und Miriam Kraus haben jahrzehntelang Erfahrung an der Börse und den Rohstoffmärkten gesammelt und können Ihnen Fragen wie diese fundiert beantworten.
In ihrem Bestseller „Reich mit Rohstoffen – Die Goldgrube für Ihren Vermögensaufbau**“** haben Sie wertvolle Tipps zusammengefasst, mit denen es Ihnen gelingen wird, Ihr Vermögen mit Rohstoff-Investments sicher anzulegen.
Und das Beste:
Sie dürfen sich auf immense Gewinne von bis zu
+500% Gewinn freuen und zusehen, wie Ihr Vermögen wächst und wächst.

### Über das Autoren-Team
Miriam Kraus
Die anerkannte freiberufliche Finanzanalystin verfasst für Auftraggeber wie Banken, Investmentgesellschaften, Vermögensverwaltungen, Marketing-Unternehmen, Verlage, NGOs oder das österreichische Verteidigungsministerium Analysen, Berichte und Studien.
Auftraggeber schätzen vor allem ihre Akribie, Wissbegierde und hartnäckige Recherchearbeit. Wenn Miriam Kraus sich in ein Thema vertieft, dann durchleuchtet sie es bis in den letzten Winkel.
Zu Ihren Schwerpunkten gehören die Rohstoffmärkte und strategischeEntwicklungen rund um die Rohstoff- und Schwellenlandmärkte.
Seit dem Sommer 2023 ist sie die Chefanalystin des "Rohstoff Anleger Club"
André Doerk
Der Rohstoff-Experte ist seit 25 Jahren an der Börse aktiv und seit 2016 Herausgeber des »Goldherz Report«, Deutschlands meistgelesenem Börsen-Newsletter für Rohstoffe. Er ist zudem Schirmherr des exklusiven »RohstoffAnleger Club«.
André Doerk investiert einen signifikanten Anteil seines Vermögens inRohstoff-Unternehmen (vorbörslich und börsennotiert) und reist dazu jährlich mehrfach auf die größten Rohstoff-Investment-Konferenzen oder besucht Unternehmen auch vor Ort.
Auf diese Weise hat er sich im letzten Jahrzehnt ein umfassendes Netzwerk im Rohstoff-Sektor zu Investoren, Bankern und Unternehmenslenkern aufgebaut und gilt deshalb nicht umsonst als einer der bestvernetzten Rohstoff-Experten Deutschlands.

Beide sind überzeugt: der bevorstehende Rohstoffzyklus ist so gewaltig und profitabel wie noch nie. Dieser Superzyklus ermöglicht es Ihnen nicht nur, Ihr Geld mit Rohstoff-Investments zu schützen, sondern er bietet auch enorme Chancen, es vielfach zu vermehren.
Bestellen Sie jetzt "Reich mit Rohstoffen" als eBook und Sie erhalten es bereits in wenigen Minuten per E-Mail zugeschickt.
### Das sagen unsere Kunden
###### ****Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
Via Google
###### ****Shane M.****
5 von 5 Sternen. Einzige Voraussetzungen sind etwas Kapital und Hirn. Ich konnte trotz einiger Fehlentscheidungen (die auf meiner Unerfahrenheit basierten) in der kurzen Zeit 28% Rendite erzielen!
via Google
###### ****Johannes M.****
Ein hochkarätige Tipp nach dem anderen. Immer mit fundierten Informationen und Hintergrundwissen. Dazu noch unschlagbare Zusatzinfos. Wer hier nicht Geld an der Börse verdient ist einfach nur d…
Via Google
[](https://www.lettertest.de/boersendienste/rohstoff-anleger-club "Rohstoff Anleger Club bewerten")
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# ..und direkt Ihre erste Rohstoff-Anlage platzieren!
### **Warum Sie sich das eBook sichern sollten:**
- **Sie erfahren, warum Rohstoffe zur begehrten Mangelware und die Preise in ungeahnte Höhen getrieben werden – und wie Sie davon profitieren!**
- **Lesen Sie, welche Rohstoffe die Gewinner im jetzt startenden Bullenzyklus sind – und wie Sie noch heute Ihr 1. Rohstoff-Gewinn-Investment platzieren können!**
- ******Die erprobte 4-Schritte-Strategie ist Ihre Chance, finanzielle Unabhängigkeit zu erreichen. Fangen Sie direkt an** (ab Seite 79)!****

Vervielfachen Sie jetzt Ihr Vermögen und werden Sie "Reich mit Rohstoffen"!
"Reich mit Rohstoffen"eBook direkt zum Download
Preis: 14,95 € inkl. MwSt.
Sie wollen sofort vom Rohstoff-Superzyklus profitieren? Das eBook "Reich mit Rohstoffen" ist nur einen Klick entfernt!
Jetzt bestellen und direkt durchstarten!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte, Rohstoff-Universum
---
### [3 Top-Picks 2025 - 50% Rabatt](https://www.sharedeals.de/3-trend-aktien-von-morgen-50/)
**Published:** Oktober 24, 2024
**Author:** Corina Leppich
**Content:**
# 3 Top-Picks 2025
# 3 Top-Picks 2025
## Heute die Gewinner von morgen sichern: Mit diesem Aktien-Report hast Du die Chance
- 3 Marktführer vor dem Hype zu entdecken.
- als First Mover vor der Masse einzusteigen.
- maximales Gewinnpotenzial auszuschöpfen.
Rabatt-Code: get-ready-2025
[](#tve-jump-18deed1661a)
# Warum sich dieser Report für Dich lohnt
- **Klare Handlungsempfehlungen**: Diese 3 Trendaktien bieten Dir aktuell nach Kurskorrekturen besonders attraktive Einstiegschancen.
- **Tiefgehende Analysen**: Du lernst nicht nur das Potenzial der 3 Unternehmen kennen, sondern auch deren Erfolgsfaktoren und Risiken. Die beste Basis für eine goldrichtige Entscheidung.
- **Langfristige Wachstumschancen**: Du hast jetzt die Chance, frühzeitig in aufstrebende Märkte zu investieren, die das Potenzial haben, Dir über Jahre hinweg überdurchschnittliche Renditen zu liefern.
Rabatt-Code: get-ready-2025
# 3 Top-Picks 2025
# Diese Trend-Aktien sind die Gewinner von morgen
Wer heute zögert, verpasst die Gewinne von morgen:
- Marktführer aufdecken: Wenn Du heute in Trendaktien investiert, hast **Du die Chance, in die nächsten großen Marktführer wie Nvidia oder Tesla zu investieren**, bevor der breite Markt das Potenzial entdeckt.
- Maximales Wachstumspotenzial: Trendaktien basieren auf Megatrends, die ganze Branchen revolutionieren und nachhaltig wachsen. **Du kannst von Beginn an dabei sein und langfristig von diesem Wachstum profitieren.**
- Kursgewinne als First Mover: Wenn Du frühzeitig einsteigst, kannst Du die bei steigender Nachfrage und Bekanntheit dieser Trends **enorme Kursgewinne realisieren**, während spätere Investoren oft nur die Spitze des Eisbergs erreichen.
[](#tve-jump-18deed1661a)
Rabatt-Code: get-ready-2025
# Welche 3 Trend-Aktien sind das Investment von morgen?
# Und wie kannst Du investieren?
**Du möchtest einen Vorgeschmack auf meine 3 Top-Picks 2025? Gerne:**
**1. Die neue Red-Bull-Aktie**
Diese Trend-Aktie hat die Energie, Red Bull die Flügel zu kappen. Innerhalb von nur 3 Jahren verzehnfachte dieser Newcomer seinen Umsatz und gewann in großen Schritten Marktanteile hinzu. **Kurspotenzial: +67 %**
[**Namen und WKN hier einsehen.**](https://www.digistore24.com/product/573195)
**2. Die neue Rheinmetall-Aktie**
Diese Trend-Aktie arbeitet an einer noch jungen Militärtechnologie, die relativ preiswert ist, einfach zu bedienen und an jedem Ort der Welt flexibel einsetzbar. **Kurspotenzial +36 %**
[**Namen und WKN hier einsehen.**](https://www.digistore24.com/product/573195)
**3. Die neue Nvidia-Aktie**
Diese Trend-Aktie läuft unter dem Radar des großen Bruders. Dabei ist das Unternehmen der weltweit führende Hersteller von KI-Servern, schaffte es, seinen Umsatz in den letzten Jahren wiederholt zu verdoppeln und hat den Vorteil hoher absoluter Gewinne. **Kurspotenzial +51 %**
[**Namen und WKN hier einsehen.**](https://www.digistore24.com/product/573195)
Rabatt-Code: get-ready-2025
# Warum solltest Du jetzt investieren, um wirklich das Maximum aus den 3 Top-Picks 2025 herauszuholen?
[](#tve-jump-18deed1661a)
Die 3 Trend-Aktien befinden sich derzeit in einer Korrekturphase. Sie bieten Dir damit einen perfekten Einstiegszeitpunkt für Deine Investition. Mit einem Kauf der Top 3 Aktien in der aktuellen Phase sicherst Du Dir maximale Renditen. Denn alle 3 Aktien haben enormes Wachstumspotenzial und versprechen die Chance auf langfristige Renditen.
**Deshalb rate ich Dir, JETZT zu investieren. Namen und WKN der 3 Trend-Aktien erhältst Du mit nur einem Download.**
Rabatt-Code: get-ready-2025
# 3 Top-Picks 2025
# Diese Trend-Aktien sind die Gewinner von morgen
Wer heute zögert, verpasst die Gewinne von morgen:
- Marktführer erkennen: Wenn Du heute in Trendaktien investiert, hast **Du die Chance, in die nächsten großen Marktführer wie Nvidia oder Tesla zu investieren**, bevor der breite Markt das Potenzial entdeckt.
- Maximales Wachstumspotenzial: Trendaktien basieren auf Megatrends, die ganze Branchen revolutionieren und nachhaltig wachsen. **Du kannst von Beginn an dabei sein und langfristig von diesem Wachstum profitieren.**
- Kursgewinne als First Mover: Wenn Du frühzeitig einsteigst, kannst Du die bei steigender Nachfrage und Bekanntheit dieser Trends **enorme Kursgewinne realisieren**, während spätere Investoren oft nur die Spitze des Eisbergs erreichen.
[](#tve-jump-18deed1661a)
Rabatt-Code: get-ready-2025
# Diese Vorteile bietet Dir der Report
- Warum sich diese 3 Trend-Aktien jetzt für Dich lohnen? Investieren in Trend-Aktien ist eine intelligente Strategie, um für Dich **langfristiges Depotwachstum** zu erzielen und gleichzeitig die Zukunft zu gestalten.
- Welche Vorteile haben die 3 Trend-Aktien für Dich? Die **3 Aktien bieten ein hohes Wachstumspotenzial** und die Chance auf starke Gewinne. Sie verhelfen Dir damit zu einem wachstumsstarken Depot.
- Wie starte ich? Klicke einfach auf den Button, lade Dir den Report herunter und Du erfährst, welche 3 Trend-Aktien **Dein Depot boosten können**.
Rabatt-Code: get-ready-2025
# 3 Top-Picks 2025
Investiere in nur 3 Schritten in die Top-Trends von morgen:
1. 1Klicke auf den Button und sichere Dir den Report "3 Top-Picks 2025"
2. 2Erfahre alle Details zu den 3 Unternehmen von morgen, inkl. WKN und Kurspotenzial
3. 3Verwandle Dein Wissen in bare Münze und nutze die aktuellen Kurse für einen mega-günstigen Einstieg in diese 3 Wachstumsaktien
[](#tve-jump-18deed1661a)
- **Ja, ich möchte den Report **„3 Top-Picks 2025“** für 39,90 € 19,95 € kostenpflichtig bestellen und mir die Gewinner von morgen sichern. So geht's:**
1. 1Klicke auf den Button "Report jetzt herunterladen"
2. 2Trage Namen und E-Mailadresse ein und wähle Deine bevorzugte Zahlungsmethode aus.
3. 3Herzlichen Glückwunsch. Du erhältst direkt die Mail mit dem Downloadlink und erfährst Namen und WKNs der Trend-Aktien von morgen. Viel Erfolg bei Deinen Investments!
Rabatt-Code: get-ready-2025

[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Aktien-Navigator-Universum, Landing Page - Produkte, Reports
---
### [Danke-Seite NBC Webinar 12/24](https://www.sharedeals.de/danke-nbcwebinar/)
**Published:** Dezember 6, 2024
**Author:** Tasja Prestien
**Content:**
# Herzlichen Glückwunsch!
# Deine Registrierung war erfolgreich.
Am Mittwoch, den **11.12.2024 um 19:00 Uhr**, ist es soweit.
In meiner Masteclass werde ich Dir live und in Farbe verraten, wieso der Biotech-Sektor für mich eine Gelddruckmaschine ist.
Ich gebe Dir eine Einführung in den Biotech-Sektor und erkläre Dir genau, warum ich gerade in **2025 mit einer starken Sektor-Performance** rechne (und wie wir sogar von Trumps Präsidentschaft profitieren werden).
Ich verrate Dir auch meine ganz persönliche "Net Cash"-Strategie, mit der ich es Jahr für Jahr schaffe, zwei- bis dreistellige Renditen in meinem Depot zu erzielen.
**Bonus:** Am Ende des Webinars lüfte ich das Geheimnis, welche **Aktie derzeit mein persönlicher Favorit** ist und bei der ich schon Anfang 2025 damit rechne, dass sie einen gehörigen Performance-Turbo zeigen könnte.
[](#tve-jump-18deed1661a)
**Kostenlose Live Masterclass**
**Wann:** am 11.12.2024 um 19:00 Uhr
**Wo:** via Zooom (den Link erhältst Du 30 Min vor dem Start der Masterclass)
Ich freue mich, dich am Mittwoch persönlich in der Masterclass begrüßen zu dürfen.

[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Danke Seiten
---
### [AI Articles text](https://www.sharedeals.de/ai-articles-text/)
**Published:** Dezember 4, 2024
**Author:** Niklas
**Content:**
---
### [Danke-Seite-Buffett-Report](https://www.sharedeals.de/danke-seite-buffett-report/)
**Published:** November 29, 2024
**Author:** Corina Leppich
**Content:**
[](#tve-jump-18deed1661a)
# Herzlichen Glückwunsch!
# Deine Bestellung war erfolgreich.
Vielen Dank für den Kauf des Aktien-Reports **"Buffetts Börsenformel"** und das uns damit entgegengebrachte Vertrauen. Freue Dich auf ein ganzes Dutzend Aktien, das Dich Deiner finanziellen Freiheit ein Stück näher bringen kann.
Du erhältst nun in wenigen Sekunden eine E-Mail mit dem Betreff "Buffetts Börsenformel" und Deinem persönlichen Download-Link. Mit diesem kannst Du den Aktien-Report sofort herunterladen.
**Bitte beachte, dass eine unerlaubte Weiterverbreitung des Aktien-Reports strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unseren Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
Bei inhaltlichen Fragen zum Report kannst Du Dich jederzeit unter info@sharedeals.de bei uns melden.Bis dahin alles Gute und viel Erfolg!
Deine Redaktion von sharedealsPlus
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Aktien-Navigator-Universum, Danke Seiten, Reports
---
### [Aktien-Community › sharedeals.de - DOI - LP](https://www.sharedeals.de/aktien-community-sharedeals-de-doi-lp/)
**Published:** März 14, 2022
**Author:** Matthias Abresch
**Content:**
Danke, das hat geklappt! Solltest Du Dich über Börsenthemen mit Gleichgesinnten austauschen wollen, empfehlen wir Dir unseren kostenlosen Live Chat - registriere Dich jetzt!
[](https://www.sharedeals.de)
# **Werde Mitglied in der führenden deutschen Aktien-Community**!
Registriere Dich **kostenlos** und erziele ab sofort **Aktiengewinne** von **+637%**, **+3.150%** oder sogar **+23.525%**.
**Versprochen:** Du kannst Deine Daten jederzeit löschen und wir geben Deine Daten an niemanden weiter.
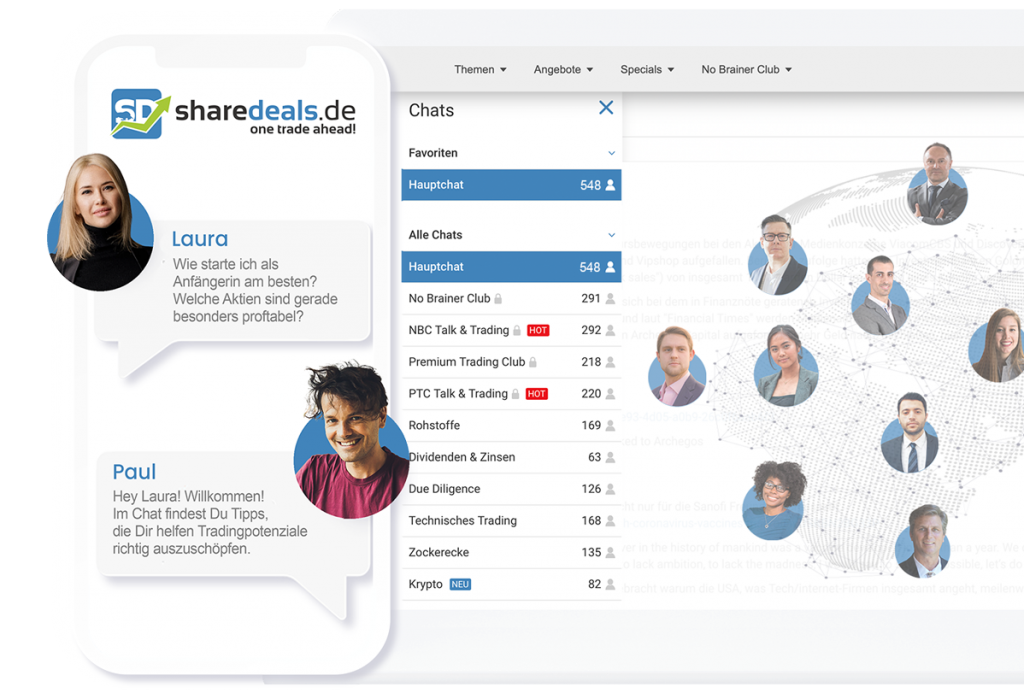[](https://apps.apple.com/de/app/sharedeals-de/id1318836570)[](https://www.google.com/search?q=bullmarketsmedia&rlz=1C5CHFA_enDE929DE929&oq=bullmarketsmedia&aqs=chrome.0.69i59j0i10l2j69i60l3.2878j0j7&sourceid=chrome&ie=UTF-8#lrd=0x47a84e1f1bf51e7b:0x254e5c1429a7d18b,1,,,)[](https://play.google.com/store/apps/details?id=de.sharedeals.sdapp&hl=de&gl=US)
## Was ist für Dich drin?
Abgesehen von der Zeit-, Geld- und Nervenersparnis:
Profitable Aktien-Tipps von erfolgreichen Experten
Hochwertige Diskussionen über die für Dich interessantesten Themen
Kursrelevante Börsen-Infos in Echtzeit

Austausch mit Hunderten von Privatanlegern 24/7
Wertvolles Börsen-Knowhow für mehr Anlageerfolg
Signifikante Metriken und Signale für den Erfolg an der Börse
**Auch als App erhältlich**
[](https://apps.apple.com/de/app/sharedeals-de/id1318836570)[](https://play.google.com/store/apps/details?id=de.sharedeals.sdapp&hl=de&gl=US)
## Was ist für Dich drin?
Abgesehen von der Zeit-, Geld- und Nervenersparnis:
Profitable Aktien-Tipps von erfolgreichen Experten
Hochwertige Diskussionen über die für Dich interessantesten Themen
Kursrelevante Börsen-Infos in Echtzeit
Austausch mit Hunderten von Privatanlegern
24/7h
Wertvolles Börsen-Knowhow für mehr Anlageerfolg
Signifikante Metriken und Signale für den Erfolg an der Börse
##### Registriere Dich **kostenlos** und erziele ab sofort **Aktiengewinne!**
## Die "alte" Art und Weise sich Aktien- und Finanzwissen anzueignen ist überholt

Bücher und Kurse
Bücher und Kurse sind sinnvoll, können jedoch keine personalisierten Antworten geben

Finanzberater
Berater und Coaches sind teuer und zeigen den Blickwinkel von nur einer Person

Trial and error
Das Prinzip "trial and error" ist der schnellste Weg zu kostspieligen Fehlern

Social Media Gruppen
Social Media Gruppen sind überlaufen mit gegensätzlichen Meinungen oder aufzwingenden Verkaufsgesprächen
*"Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte. Als Bonus gibt es hier eine beeindruckende Gemeinschaft aus Anlegern, die zu einem guten Teil selbst die Bezeichnung Experten verdient hätten.*
*Danke!"*

— Edith G.
Bewertung via Google
*"Ich bin total begeistert von der Qualität von sharedeals und der Art und Weise wie dort das Profibörsenwissen mit uns Usern geteilt wird. Ich kann von mir behaupten, dass ich in den vergangenen 2 Jahren hier mehr gelernt habe als in Eigenregie und zig anderen Börsenblättern wie in den vergangenen 35 Jahren an der Börse."*

— Michael M.
Bewertung via Google
## Wie wäre es, wenn Du die Erfahrung von über 50+ Mentoren und über 500+ erfahrenen Privatanlegern gleichzeitig nutzen könntest?

Schnelle Antworten
Erhalte sofort Antworten auf Deine Fragen im Live Chat von anderen Mitgliedern und Mentoren

Wertvolles Börsen-Knowhow
Profitiere von zusätzlichen 550+ paar Augen und Ohren, die mit Dir gemeinsam den Markt scannen und den Erfolg an der Börse sichern

Profitable Aktien-Tipps
Erhalte profitable Aktien-Tipps, Börsen-Analysen und Metriken von erfolgreichen Experten in Echtzeit

Innere Ruhe
Genieße die innere Sicherheit, dass Rat und Antwort immer nur einen Klick entfernt sind
*"Top-Börsenredaktion. Der Live Chat auf der Website, in dem Profis über Unternehmen diskutieren, verspricht riesige Lernfortschritte für Anfänger und auch fortgeschrittene Börsenanleger. Die angewandten Aktientipps aus den Börsenbriefen entsprechen einem wahren Goldesel."*

— Hannes D.
Bewertung via Google
*"Ich kenne keinen anderen Anbieter, der mit SD und vor allem dem NBC verglichen werden kann. Ich bin seit dem letzten Jahr Mitglied und ärgere mich, den Schritt nicht früher gemacht zu haben. SD und vor allem den NBC kann ich jedem empfehlen. Man erhält nicht nur super Tradingtipps, sondern lernt auch sehr viel.Wer an der Börse Geld verdienen und dazu noch etwas lernen will kommt an SD und NBC nicht vorbei.Vielen Dank an das gesamte SD-Team!"*

— Blazor
Bewertung via Google
## Häufig gestellte Fragen
*"Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert! Als Bonus gibt es hier eine beeindruckende Gemeinschaft aus Anlegern, die zu einem guten Teil selbst die Bezeichnung Experten verdient hätten. Danke!"*

— Olli H.
Bewertung via Google
## Werde jetzt Mitglied!
Die Registrierung ist kostenfrei.
[](https://www.sharedeals.de/)
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/)[](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Landing Page - DOI
---
### [Wettstreit der E-Giganten](https://www.sharedeals.de/lp-tesla-byd/)
**Published:** Oktober 24, 2024
**Author:** Philipp Varesi
**Content:**
**Wer gestaltet die Zukunft der E-Mobilität – und was bedeutet das für Dich?**
### **In diesem kostenlosen Report erfährst Du:**
- ****Wendepunkt:**** Wie chinesische Autobauer die weltweiten Märkte aufmischen und warum europäische Hersteller in Bedrängnis geraten.
- **********Unschlagbar:********** Welche Unternehmen die besten Chancen haben, langfristig zu überleben – und was das für Deine Investments bedeutet.
- **Insiderblick:** Erfahre alles über die neuesten Entwicklungen im Automobilsektor und wie Du diese für Dich nutzen kannst!
Liebe Anlegerin, lieber Anleger,
Tesla und BYD haben sich in den letzten Jahren unbestreitbar als **zwei der großen Gewinner** auf dem Automobilmarkt etabliert. Doch was macht diese beiden Hersteller so besonders, dass sie weltweit für Aufsehen sorgen? Sie revolutionieren nicht nur die Elektromobilität, sondern setzen auch die etablierten **europäischen Automarken massiv unter Druck**.
Finde heraus, wie diese Entwicklung Deine Anlagestrategien beeinflussen kann und **welche spannenden Chancen** sich daraus für Dein Investment ergeben. Entdecke, warum Tesla und BYD die **Zukunft des Automobilmarkts** gestalten – und wie Du davon profitieren kannst!
**In unserem Report widmen wir uns daher unter anderem folgenden wichtigen Themen:**
1\. Wie stark **Tesla und BYD den Markt dominieren** und Ihre Mitbewerber herausfordern.2. Welche Strategien die traditionellen europäischen Autohersteller verfolgen, um mit der neuen Konkurrenz Schritt zu halten.3. Welche Unternehmen bieten langfristig das **größte Wachstumspotenzial** für Investoren?Wir von sharedeals.de analysieren für Dich, ob ein Investmentsinnvoll ist.
**Für dich nehmen wir die großen Player der E-Mobilität detailliert unter die Lupe!**
Viel Erfolg bei Deinen Investments!Deine sharedeals.de-Redaktion
**©** stock.adobe.com/gguy
Insert ImageInsert Content Template or Symbol
### Das sharedeals.de-Team
Dank brandaktueller Stories und exklusiver Recherchen hat sich die sharedeals.de-Redaktion mit ihrem Motto „one trade ahead!“ als vertrauenswürdiger Aktien-Tippgeber etabliert. Unser Team aus erfahrenen Experten und Chefredakteuren liefert umfassende Informationen, die sowohl Anfänger als auch Fortgeschrittene auf dem Weg zu besseren Investments begleiten. Ob es um die Grundlagen für den Einstieg in die Welt der Börse, wertvolle Tipps zu Dividenden oder langfristiges Investieren geht – wir bieten Dir das nötige Handwerkszeug. Unser stetig wachsendes Angebot richtet sich an aktive Anleger, die auf der Suche nach außergewöhnlichen Renditen sind.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or Symbol
---
### [Gratis-Report zur US-Wahl:](https://www.sharedeals.de/lp-krypto/)
**Published:** November 6, 2024
**Author:** Philipp Varesi
**Content:**
# Deine Krypto-Strategie zur US-Wahl
### **In diesem kostenlosen Report erfährst Du:**
- ********Wendepunkt:****** Wie die US-Wahl 2024 den Kryptomarkt beeinflusst und wie Du von möglichen Kursbewegungen profitieren kannst.
- **Profitmaximierung: Welche politischen Entscheidungen die größten Chancen für Deine Krypto-Investitionen bieten und wie Du Dein Portfolio optimal ausrichtest.
- **Einmalige Möglichkeit****: Nutze die US-Wahl 2024 als Deine Krypto-Chance!
Liebe Anlegerin, lieber Anleger,
die kommende US-Wahl wird **massive Auswirkungen auf den Kryptomarkt** haben – sei der Erste, der davon profitiert! In Unserem kostenlosen Report zeigen wir Dir, wie Du Deine **Krypto-Investitionen perfekt auf die politischen Entwicklungen abstimmst** und die besten Chancen ergreifst.
Egal, ob Trump oder Harris – wir verraten Dir, wie Du in **jedem Szenario** von den bevorstehenden Kursbewegungen **profitieren kannst** und Dein Portfolio zukunftssicher ausrichtest.
**In unserem Report widmen wir uns daher unter anderem folgenden wichtigen Fragen:**
1\. Welche politischen Entscheidungen könnten den Kryptomarkt am stärksten beeinflussen?2. Wie könnte die US-Wahl 2024 den Wert Deiner Krypto-Investitionen verändern?3. Ist jetzt der ideale Zeitpunkt, um in den Kryptomarkt einzusteigen oder nachzukaufen?Wir von sharedeals.de analysieren für Dich, welches Investmentsinnvoll ist.**Für Dich nehmen wir den Kryptomarkt genau unter die Lupe!**Viel Erfolg bei Deinen Investments!Deine sharedeals.de-Redaktion
**©** stock.adobe.com/BOJOShopInsert ImageInsert Content Template or Symbol
### Das sharedeals.de-Team
Dank brandaktueller Stories und exklusiver Recherchen hat sich die sharedeals.de-Redaktion mit ihrem Motto „one trade ahead!“ als vertrauenswürdiger Aktien-Tippgeber etabliert. Unser Team aus erfahrenen Experten und Chefredakteuren liefert umfassende Informationen, die sowohl Anfänger als auch Fortgeschrittene auf dem Weg zu besseren Investments begleiten. Ob es um die Grundlagen für den Einstieg in die Welt der Börse, wertvolle Tipps zu Dividenden oder langfristiges Investieren geht – wir bieten Dir das nötige Handwerkszeug. Unser stetig wachsendes Angebot richtet sich an aktive Anleger, die auf der Suche nach außergewöhnlichen Renditen sind.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or Symbol
**Seitengruppe:** Landing Page - Lead Gen
---
### [Gold Rush Reloaded](https://www.sharedeals.de/lp-gold/)
**Published:** November 6, 2024
**Author:** Philipp Varesi
**Content:**
## Gold vor neuem Allzeithoch: Wie Sie in stürmischen Zeiten profitieren können!

### **In diesem kostenlosen Report erfahren Sie:**
- **Wachstumspotenzial trotz Krisen: Gold und Goldminenaktien schlagen in Krisen oft den Aktienmarkt. Investieren Sie in Gold und sichern Sie sich eine Anlage, die langfristig Stabilität und Wertzuwachs verspricht.
- ****Inflationsschutz durch Substanz:**** Mit einer Investition in Gold schützen Sie Ihr Vermögen nachhaltig gegen Inflation und wirtschaftliche Unsicherheiten.
- ****Goldminen für Renditejäger:**** Die aktuellen Marktbedingungen lassen die Gewinne von Goldminenunternehmen explodieren. Setzen Sie auf Unsere Top-Empfehlung und sichern Sie sich Ihren Anteil an der nächsten Erfolgswelle im Goldmarkt.
Liebe Leserinnen und Leser,
Gold hat erneut ein **Allzeithoch erklommen** und zieht die Aufmerksamkeit der Medien auf sich. Doch während manche von einer möglichen Blase sprechen, wissen Kenner: Der Goldmarkt hat noch **gewaltiges Potenzial**. In vergangenen Aufwärtszyklen konnte Gold um bis zu **300 %** an Wert gewinnen, und aktuell befinden wir uns noch weit entfernt von diesen Höchstwerten. Eine ähnliche Situation erlebte die Welt schon 1978 – nach Problemen mit Inflation, Kriegen und Unruhen **stieg Gold in atemberaubendem Tempo**.
**In diesem Report klären wir für Sie auf:**
1. **Stabilität in stürmischen Zeiten**: Warum gerade der Goldmarkt in Krisenzeiten besonders vielversprechend ist.
2. **Gold im unaufhaltsamen Aufwärtstrend**: Ist jetzt der ideale Zeitpunkt, um in dieses zeitlose Anlagegut zu investieren?
3. **Unser Top-Pick im Goldminenbereich**: Für renditebewusste Anleger bieten Goldminenaktien derzeit eine besondere Gelegenheit.
**Für Sie nehmen wir den Gold-Markt genau unter die Lupe – um Ihnen die besten Chancen zu sichern!**
Viel Erfolg bei Ihren Investments!Deine sharedeals.de-RedaktionInsert ImageInsert Content Template or Symbol
### Das sharedeals.de-Team
Dank brandaktueller Stories und exklusiver Recherchen hat sich die sharedeals.de-Redaktion mit ihrem Motto „one trade ahead!“ als vertrauenswürdiger Aktien-Tippgeber etabliert. Unser Team aus erfahrenen Experten und Chefredakteuren liefert umfassende Informationen, die sowohl Anfänger als auch Fortgeschrittene auf dem Weg zu besseren Investments begleiten. Ob es um die Grundlagen für den Einstieg in die Welt der Börse, wertvolle Tipps zu Dividenden oder langfristiges Investieren geht – wir bieten Dir das nötige Handwerkszeug. Unser stetig wachsendes Angebot richtet sich an aktive Anleger, die auf der Suche nach außergewöhnlichen Renditen sind.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or Symbol
**Seitengruppe:** Landing Page - Lead Gen
---
### [AKN HP Standard neu](https://www.sharedeals.de/akn-hp-kurz-neu/)
**Published:** November 6, 2024
**Author:** Sabrina Mergner
**Content:**
[](https://www.lettertest.de/boersendienste/aktien-navigator "Aktien Navigator bewerten")
## **Bis zu 10.000 Euro Dividende pro Jahr für Dich im**
# **Aktien Navigator mit Marco Messina**
## Sichere Renditen in jeder Börsenlage
- **Solide und sichere Renditen:**Marco Messina macht einfach immer Rendite, ganz gleich ob Schlechtwetterlage oder Börsen-Sonnenschein, und Du profitierst direkt mit - [Hier findest Du sein dividendenstarkes Echtgelddepot zum Nachhandeln!](#tve-jump-1891ff949fe)
- Immer auf die richtige Aktie setzten, und das in Sekundenschnelle:**Dein Zugriff auf Marco Messinas persönliches Navigator-Depot mit Einladung zum Nachinvestieren. Ziel pro Jahr 10.000 Euro Dividendenzahlungen ohne jeden Investment-Aufwand.**
- Profitiere vom Wissen des Experten:Stelle Marco Messina direkt Deine Fragen zur Börse im Live-Chat. Er ist online und wartet bereits auf Dich.
[](#tve-jump-1891ff949fe)
# **Diese Gewinne verzeichnete Marco Messina nach nur 1 Jahr Clubbestehen im Aktien Navigator**
Marco Messinas Ziel beim Aktien Navigator ist es: Mit extrem starken Dividenden-Titeln pro Jahr 10.000 Euro Dividende zu verdienen. Dafür spürt der Profi jeden Monat einen neuen Dividenden-Knaller für Dich auf, der seinen strengen Auswahlkriterien entspricht.
In diese Aktie investieren er und Du beim Aktien Navigator dann gemeinsam. Denn jede Dividenden-Perle, die Marco Messina findet, ist nicht bloß eine Aktienidee für alle Mitglieder. Ganz im Gegenteil, er ist selbst dabei und handelt mit seinem persönlichen Echtgeld-Depot jeden Wert des Aktien Navigators mit.
Ja, Tatsache ist: Im Aktien Navigator hast Du vollen Zugriff auf Marco Messinas persönliches Dividenden-Depot. Du kannst seine Aktientipps nachhandeln, Dir auf einen Blick die Wertentwicklung ansehen und erfährst, welche Dividenden-Zahlungen und Ankündigen Dir als Nächstes ins Haus stehen.
Gewinne wie diese konnten Mitglieder des Aktien Navigators unter anderem nach nur einem Jahr mit der Hilfe des Profis erzielen:
[](#tve-jump-1891ff949fe)
- +17% mit diesem Infrastrukturdienstleister
[](#tve-jump-1891ff949fe)
-
- +24,7% mit diesem Drucktechnikunternehmen
[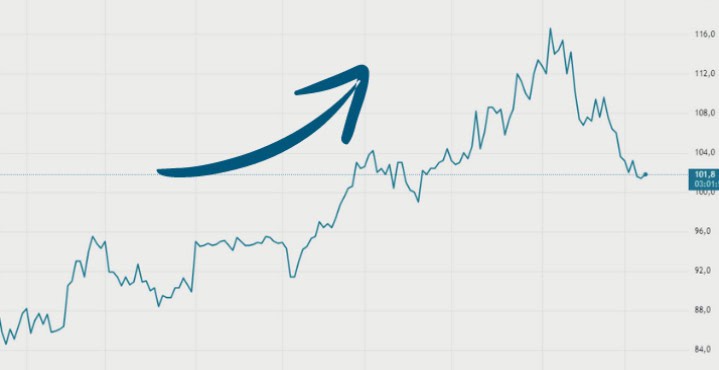](#tve-jump-1891ff949fe)
- +31,7% mit dieser Beteiligungsgesellschaft
# **Plus: über 640 Euro Dividende im ersten Jahr!**
# **Über Dividenden-Profi Marco Messina**
[](#tve-jump-1891ff949fe)
Marco Messina bewegt sich seit 30 Jahren als Investment Profi auf dem weltweiten Börsenparkett. Doch was der Profi dann getan hat, damit hätte wohl niemand in der Finanzwelt gerechnet.
**"Das Internet ist voll mit angeblichen Gurus, die alle eines tun - sie versprechen extreme Gewinne.**
**Doch halten sie diese Versprechen auch? Nein.**
***Setzen sie ihr eigenes Geld auf diese Empfehlungen? Nein.***
**Und sorgen sie dafür, dass die Anleger auch abgesichert sind, zum Beispiel durch Dividenden-Auszahlungen? Nein."**
**Diesen fundamentalen Missstand möchte Marco Messina ändern.**
Der Experte will Dir ab sofort beweisen, dass es besser, lukrativer und vor allem sicherer geht. Denn um an der Börse erfolgreich zu sein, brauchst Du eigentlich nur eines: den richtigen Profi, der Dir zeigt, wie Du Dein Geld sowohl in guten als auch in schlechten Börsenphasen immer weiter vermehrst.
## **Mitglieder jubeln! Deshalb lieben wir den Aktien Navigator:**
****Es handelt sich hierbei um 100% echte Mitgliederaussagen.****
[](#tve-jump-1891ff949fe)
Evangelos B.
Die Art von Marco alles einfach zu erklären und wie er die Sachen auf den Punkt bringt!Mitgliedsbeitrag ist super günstig!
Markus K.
Man wird von Anfang an an die Hand genommen und mit Sicherheit und Transparenz durch die Börsengewässer gelotst. Auch ist der tägliche Aufwand sehr überschaubar, man muss nicht ständig im Chat hängen um nichts zu verpassen.
Jörg K.
Das aktuelle Echtzeit Depot was sehr übersichtlich ist. Die Auswahl der Aktien in den unterschiedlichen Bereichen. Echt top.
Daniel S.
Anfänger die bislang entspannteste Anlagestrategie. Ich muss nicht täglich ins Depot schauen, News verfolgen und ins Geschehen eingreifen. Über die monatlichen Ausgaben bin ich gut informiert. Fragen kann ich im Chat oder in der Live-Fragestunde stellen und Marco erklärt alles leicht verständlich (anfängerfreundlich). Ich fühle mich beim Aktiennavigator gut aufgehoben und bin sehr gespannt, wie sich das AKN-Depot in den nächsten Jahren entwickeln wird 🙂
[](#tve-jump-1891ff949fe)
André M.
Der Kundensupport und die Professionalität die dort ans Tageslicht und an den Kunden gebracht wird!
Dennis A.
Einfache Trades und für Anfänger geeignet.
Andreas S.
Habe mich den Club angeschlossen, weil ich Aktien haben wollte, welche ich einfach liegen lassen kann. Marco ist sehr kompetent und macht es mit einer ruhigen sicheren Arbeitsweise. Für alle die wenig Arbeit mit Aktien haben wollen, kann ich den Aktien Navigator empfehlen
Stephan B.
Die fundierte Analyse von wert schaffenden Aktien insbesondere dem passiven Einkommen aus Dividenden. Marco wirkt sehr authentisch und reflektiert realistisch.
[](#tve-jump-1891ff949fe)
Felix B.
Der tägliche Austausch mit anderen Mitgliedern und die schnelle Antwort bei Fragen . Hiermit möchte ich mir neben dem NBC noch ein Dividenden Depot aufbauen um in Ruhe für das Alter was auf zu bauen + für mein Kind.
# **Deine Vorteile im Aktien Navigator**
[](#tve-jump-1891ff949fe)[](#tve-jump-1891ff949fe)
1\. Jeden Monat zwei neue Ausgaben mit lukrativen Neuvorstellungen
- Alle zwei Wochen schicken Dir Marco Messina und sein Expertenteam die neusten Updates und Entwicklungs-Chancen zum Navigator Echtgelddepot. Kaufen, verkaufen, halten? Messinas Updates informieren Dich über die aktuelle Lage der Aktien in Deinem Portfolio, navigieren Dich aus möglichen Gefahrenzonen und realisieren Gewinne, sobald die Zeit reif ist. Hinzu kommen aktuelle Marktanalysen und die entscheidenden Informationen, die Dir dabei helfen, Dein Geld in den sicheren Hafen zu bringen und Deine Gewinne zu maximieren.
-
- Investmentziel: Bis zu 10.000 Euro Dividende in 10 Jahren bei einem Startkapital von 20.000 Euro
2\. Experten-Betreuung Deiner Investments
- Marco Messina **analysiert akribisch jeden Aktien-Titel** für Dich. Du erhältst **monatliche Analyse-Updates für Dein Depot plus zusätzliche neue Aktienideen mit hohem Dividenden-Potenzial. Dein Vorteil: Dein direkter Kontakt zum Analysten! I**m Navigator Chat kannst Du Marco Messina jederzeit all Deine Fragen stellen und erhältst sofort eine Antwort.
-
- Dein Bonus: exklusive Einblicke in alle Jahres- und Hauptversammlungen, die Marco Messina bei seinen Nebenwerte-Favoriten besucht.
3\. Du profitierst von Marco Messinas Experten-Netzwerk
- Marco Messinas Expertennetzwerk präsentiert Dir regelmäßig **weitere lukrative Aktientipps, zum Beispiel zu den Themen Biotech oder Rohstoffe** – so schaust Du über den Tellerrand der Dividenden-Gewinner hinaus.
# PLUS
- Du wirst in dringenden Fällen sofort informiert. Sollte einmal direkter Handlungsbedarf bei einem Deiner Navigator-Investments bestehen, schickt Marco Messina Dir sofort eine Push-Nachricht auf Dein Handy. So kannst Du sofort reagieren, ohne dass Du selbst die Märkte immer im Blick behalten musst.
-
- Außerdem stellt sich Marco Messina einmal im Monat all Deinen Fragen live vor laufender Kamera. Hier erhältst Du umfassende Zusatzerklärungen zur aktuellen Marktentwicklung und hörst, wie der Experte die kommenden Börsenwochen einschätzt.
- **Ja, ich möchte mit dem Aktien Navigator von Marco Messinas Top-Aktientipps profitieren:**
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
powered by
[](https://www.lettertest.de/boersendienste/smart-crypto-club "Smart Crypto Club bewerten")
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
Insert Content Template or Symbol
**Seitengruppe:** Aktien-Navigator-Universum, Landing Page - Produkte
---
### [Evotec Webinar 6.11.24 Anmeldeseite](https://www.sharedeals.de/evotecwebinar/)
**Published:** November 4, 2024
**Author:** Tasja Prestien
**Content:**
# **Evotec-Quartalsbericht am 6.11.2024 -**
# **Analyse und Einschätzung im Live-Webinar!**

Die beiden SD-Profis Maximilian Ruth, Chefanalyst des No Brainer Club und Biotech-Experte, und Frank Giarra, Chefredakteur und Evotec-Fan, analysieren live Evotecs lang ersehnten Quartalsbericht.
- **Wann:** 6.11.2024
- **Uhrzeit:** 8.30-9.00 Uhr
- **Wo:** live Zoom-Call
Trage jetzt Deine E-Mail Adresse unten ein und Du erhältst am Mittwoch den Link zum Live-Call direkt in Dein E-Mail-Postfach.
### **Erfahre in dieser Live-Sprechstunde:**
- ****Evotec Quartalsbericht:**** Geht die Rallye der letzten 3 Wochen weiter – oder befeuern die aktuellen Zahlen eine neue Abwärtsspirale?
- ****Squeeze-Gefahr:**** Die hohen Short-Positionen bergen Zündstoff für einen möglichen Short Squeeze – und damit für eine explosive Kursentwicklung!
- ****Langfristiges halten oder Trade:**** Eignet sich Evotec für eine Buy&Hold-Strategie oder nur für kurzfristige Trades aufgrund hoher Volatilität – die Einschätzung der Experten live!
Insert ImageInsert Content Template or Symbol
### Das sharedeals.de-Team
Dank brandaktueller Stories und exklusiver Recherchen hat sich die sharedeals.de-Redaktion mit ihrem Motto „one trade ahead!“ als vertrauenswürdiger Aktien-Tippgeber etabliert. Unser Team aus erfahrenen Experten und Chefredakteuren liefert umfassende Informationen, die sowohl Anfänger als auch Fortgeschrittene auf dem Weg zu besseren Investments begleiten. Ob es um die Grundlagen für den Einstieg in die Welt der Börse, wertvolle Tipps zu Dividenden oder langfristiges Investieren geht – wir bieten Dir das nötige Handwerkszeug. Unser stetig wachsendes Angebot richtet sich an aktive Anleger, die auf der Suche nach außergewöhnlichen Renditen sind.
Insert ImageInsert ImageInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or SymbolInsert Content Template or Symbol
---
### [Danke-Seite Evotec Warteliste](https://www.sharedeals.de/danke-evotecwebinar/)
**Published:** Oktober 31, 2024
**Author:** Tasja Prestien
**Content:**
[](#tve-jump-18deed1661a)
# Herzlichen Glückwunsch!
# Deine Registrierung war erfolgreich.
**Live-Webinar am 6.11.2024 von 8.30 - 9 Uhr.**
**Evotec: Analyse der Quartalsergebnisse inkl. Ausblick 2025**
In diesem Live-Webinar beleuchten wir die mit Spannung erwarteten Quartalszahlen von Evotec und geben einen Ausblick, wie unsere Einschätzung auf die nächsten Quartale aussieht.
Stelle gerne schon vorab Deine Fragen, entweder in unserem Evotec-Raum im SD-Live-Chat oder schreibe eine E-Mail an service@sharedeals.de
Am Mittwoch senden wir Dir kurz vor dem Webinar eine E-Mail mit dem Zugangslink zum Live-Webinar.
Bis dahin, wir freuen uns auf Dich!
Max und Frank von sharedeals.de
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Danke Seiten
---
### [warteliste-us](https://www.sharedeals.de/warteliste_us/)
**Published:** Oktober 31, 2024
**Author:** Matthias Abresch
**Content:**

Das hat geklappt!
****Du hast Deine E-Mail-Adresse erfolgreich bestätigt und Dich auf unserer Warteliste eingetragen.****

Liebe(r) Sharedealer(in),
wir informieren Dich, sobald das Ergebnis der US-Wahl feststeht und der exklusive Wahlsieger-Report verfügbar ist.
Dein Marco Messina

[Impressum](https://www.sharedeals.de/ueber/) | [Datenschutz](https://www.sharedeals.de/datenschutz/)
---
### [PTC - UPI - Trading Psychologie](https://www.sharedeals.de/ptc-upi-doi/)
**Published:** Dezember 15, 2023
**Author:** Laura Miketta
**Content:**
**Herzlichen Glückwunsch!**
**Der Versand Deines E-Books wird gerade ausgelöst.**
**In wenigen Minuten findest Du Dein Exemplar von **„Trading-Psychologie – mit diesen 3 Tricks entwickelst Du das perfekte Trader-Mindset“ in Deinem E-Mail-Postfach.****
Bitte achte auf den Absender sharedeals.de-Redaktion.
[](#tve-jump-1900b58261a)
**Wichtige Mitteilung an neue Trader wie Dich:**
**Sicher Dir jetzt einen Platz in Deutschlands besten Trading Club PTC für nur 49 Euro im ersten Monat**
**(exklusive Sonderaktion - Aktionszeitraum begrenzt)**
**Dein Rabattcode lautet: PTC-SONDER**
[](#tve-jump-1900b58261a)
Starte jetzt als Neu-Trader am Markt richtig durch mit Aktien- und Live-Trading im DAX, Dow Jones, Nasdaq und S&P 500. Teste das Aktien- und Live-Trading mit der 3-Säulen-Methode einen Monat lang für nur 49 Euro und sichere Dir 33% dauerhaften Rabatt auf den Premium Trading Club.
- **Hochlukrative Aktien-Trades mit Gewinnen von +38%, +48% oder sogar +64% -** Du willst wissen, mit welchen Highflyer-Aktien Profis ihre Brötchen verdient und direkt miteinsteigen? ([Einfach hier klicken](#tve-jump-1900b58261a))
- **Super effektives LIVE-Blitz-Trading zum Mitmachen -** Ganz gleich ob DAX oder Wall Street, hier sahnst Du dreimal die Woche **Renditen von bis zu 264 Euro** pro Trade ab **([schon morgen mittraden](#tve-jump-1900b58261a))**
- ****So einfach war erfolgreiches Trading noch nie: **Selbst für Einsteiger so leicht wie Malen nach Zahlen**** ([ersten Trade hier in Sekunden platzieren](#tve-jump-1900b58261a))**
Limitierte Neu-Mitglieder-Aktion:
Teste jetzt den besten Trading Club Deutschlands, profitiere von Andreas Bernsteins Trading-Expertise einen Monat lang für nur 49 Euro und sicher Dir dauerhaft 44% Rabatt (49 Euro anstatt 179 Euro)
Liebe Traderin, lieber Trader,
es gibt weltweit 50.000 börsennotierte Unternehmen! Und damit **schier unendliche Möglichkeiten**, in diese Firmen zu investieren.
Da ist es kein Wunder, dass die meisten Anleger den Wald vor lauter Bäumen nicht sehen. Und dann den häufigsten und gleichzeitig schlimmsten Fehler der Geldanlage begehen:
Sie hören auf ihr Bauchgefühl! Und das geht meistens schief.
Denn wer auf sein Bauchgefühl hört, lässt Kennzahlen und Analysen links liegen. Stattdessen vertrauen Anleger blind auf Hiobsbotschaften, Schreckensszenarien oder dubiose Anlageempfehlungen. Und versenken dadurch schließlich bares Geld!
[](#tve-jump-1900b58261a)
**Andreas Bernstein – Profi-Trader und Chefanalyst des Premium Trading Club**
Gerade im Trading verbrennen sich vor allem Anfänger oft die Finger. Kein Wunder, versprechen doch zahlreiche selbsternannte Trading-Experten Renditen von +1000% in einem Monat. Erst letztens habe ich wieder Werbung gesehen: Aus 3 Euro werden in 5 Monaten 500.000 Euro!
Als Trading-Experte weiß ich: Dieses Versprechen ist höchst unseriös und eigentlich gar nicht haltbar.
**Ich als professioneller Händler habe dieses Jahr schon dutzende Trades von immer wieder 64% und mehr eingefahren.** Ein absoluter Erfolg, über den sich der gesamte Premium Trading Club riesig freut. Doch gegen 3 Euro, die zu 500.000 Euro werden sollen, wirkt meine echte und realistische Performance für Neulinge an der Börse natürlich viel zu klein. Dabei fängt genau hier Deine erste Lektion an.
**Trading-Weisheit Nummer 1: Handel immer mit einer klaren Strategie und keinen Fantasiegebilden**
Ja, es ist wahr: Trading kann ganz einfach sein, wenn man die richtige Strategie verfolgt.
Dazu brauchst Du ein Trading-System, das Du ganz entspannt nebenbei - abends vor dem Fernseher, mittags in der Pause oder morgens vor der Arbeit erledigst.
Genau das möchte ich Dir heute beweisen.
Doch nicht nur das! In meiner neuen Sonder-Aktion lade ich Dich ein, meine 3-Säulen-Methode einfach für nur 49 Euro zu testen, plus 44% dauerhaften Rabatt. Aber dazu gleich mehr...Dein
[](#tve-jump-1900b58261a)
**Andreas Bernstein – Profi-Trader und Chefanalyst des Premium Trading Club**
[](#tve-jump-1900b58261a)
## **"Die meisten Menschen verbringen mehr Zeit mit der Planung ihres nächsten Urlaubs als mit der Planung ihres Vermögensaufbaus!"**
Erschreckend, oder?
Aber ganz ehrlich, für die meisten Menschen ist das Thema Geldanlage ungefähr so sexy wie eine Darmspiegelung. **Dabei freut sich doch eigentlich jeder von uns, wenn er Geld dazu verdient. Du doch ganz sicher auch, oder?** Und letzten Endes ist es absolut einfach, das eigene Kapital Schritt für Schritt immer weiter zu vermehren.
Alles, was Du dafür brauchst, sind 3 Säulen:
- Die **richtigen Orderangaben zum Aktien-Trading** - die ich Dir mindestens **wöchentlich** im Premium Trading Club zusende
- Die **richtige Herangehensweise** - die Du von mir mit dem **Live-Trading** dreimal die Woche bekommst
- Den **richtigen Support** - ich stehe dir jederzeit per **Chat** und alle zwei Wochen bei **Live-Fragestunden** zur Seite
Und das war es schon! Klingt einfach? Ist es auch!
### **Das Geheimnis hinter dem Aktien- und Live-Trading mit der 3-Säulen Methode:** **So wirst Du kinderleicht zum erfolgreichen Trader**
Im Premium Trading Club verfolgen wir eine Mischung aus Fundamentalanalyse, klassischer Charttechnik und Sentimentdaten.
Das bedeutet, ich berücksichtige wichtige Veröffentlichungen wie die Präsentation von Unternehmensdaten, Quartalszahlen, Inflations- und Arbeitsmarktupdates oder Zinsentscheide, setze diese mit Trendverläufen sowie Hochpunkten, Korrekturmarken, Widerständen oder Tiefpunkten in Verbindung und verlasse mich außerdem auf meine jahrelange Erfahrung als Berufstrader.
### **Mit meiner kinderleichten 3-Säulen-Methode wirst auch Du ab heute zum Profi-Trader**
#### **1. Säule: Das Aktien-Trading**
[](#tve-jump-1900b58261a)
#### Die Basis oder besser gesagt Säule 1 meiner Strategie ist schnell erklärt. Diese Säule steht für zwei für Dich absolut entscheidende Vorteile.
- **Sicherheit** – Hier erwarten Dich immer wieder sichere zweistellige Renditen, die Dein Depot nach und nach immer weiter wachsen lassen
- **Minimale Arbeit** – Diese Trades kosten Dich nicht mehr als ein paar Sekunden Zeit. **1 Minute Arbeit für +64% Gewinn klingt nicht verkehrt oder**?
Bei dieser Säule tradest Du die vielversprechendsten Aktien aus Europa und den USA.
Aktien, die kurz vor einem Gewinnausbruch stehen und deren Renditen mit Deinem richtigen Einstieg so einfach eingesammelt werden, wie reife Äpfel zur besten Obsternte-Saison.
Orderdaten, Aktien-Namen und WKN erhältst Du von mir.
**Konkret gesagt, schicke ich Dir morgens vor Börseneröffnung eine E-Mail. In dieser E-Mail findest Du eine ausführliche Analyse zu meiner neusten Aktien-Perle plus Deine Orderdaten.**
**Du tippst die Order ab, lehnst Dich zurück und wartest bis der Gewinn auf Dein Depot fließt.**
Wie einfach das ist, siehst Du an diesem Beispiel:
****+64% mit JD.com in nur 8 Wochen****
Schau Dir unbedingt diesen Trading-Top-Pick an, der mir erst vor kurzem unter die Nase kam.
Chinesische Aktien wurden im letzten Jahr extrem abgestraft. Doch dies hat nun wohl ein Ende.
Zumindest schlug mein Gewinnalarm unmittelbar beim chinesischen Internetunternehmen JD.com mit einem massiven Gewinn-Hinweis an.
**Das Ergebnis: sagenhafte +64,5% in gerade einmal 8 Wochen!**

**Du möchtest ebenfalls gewinnträchtige Aktien-Trades, wie** [**diese Rendite-Rakete**](https://www.sharedeals.de/?page_id=159531&tve=true&tcbf=fa300427e6#tve-jump-18fddcfedd2) **einheimsen?**
Du willst mit nur wenigen Sekunden Aufwand bis zu +64,5% Rendite realisieren? Und damit Dein Depot Stück für Stück auf sichere Weise immer weiter vermehren?
**Dann sicher Dir** [**HIER** ](https://www.sharedeals.de/?page_id=159531&tve=true&tcbf=fa300427e6#tve-jump-18fddcfedd2)**mein nächstes Trading-Signal zum Direkt-Handel. \[**[**Einfach hier klicken**](#tve-jump-1900b58261a)\]
Limitierte Neu-Mitglieder-Aktion:
Teste jetzt den besten Trading Club Deutschlands, profitiere von Andreas Bernsteins Trading-Expertise einen Monat lang für nur 49 Euro und sicher Dir dauerhaft 44% Rabatt (49 Euro anstatt 179 Euro)
#### **2. Säule: Das Live-Trading**
#### Die siehst mit dem **Aktien-Trading** verfügst Du über die perfekte Basis um:
- ohne Arbeit und Aufwand
- lukrative zweistellige Gewinne zu generieren
- und so **Dein Depot Stück für Stück immer weiter ins Plus zu schrauben**
Doch damit bist Du natürlich noch nicht an dem Gewinn-Punkt, an dem sich die Wall Street-Profi-Trader befinden.
[](#tve-jump-1900b58261a)
An dem Punkt, wenn die Renditen blitzartig sprudeln und Dir immer wieder neue Rekord-Renditen einbringen. Dem – wie ich es nenne – Geldregen-Moment.
**Das Ziel: Du freust Dich über Blitz-Renditen, arbeitest aber nicht mehr als 2 Stunden pro Woche dafür.**
Wie das funktionieren soll?
**Ganz einfach, Du und ich traden zusammen – 3-mal die Woche und das LIVE.**
**Day-Trading leicht gemacht:**
- Trade mit **mir 3-mal die Woche für 30 Minuten**
- Entweder den **DAX oder die Wall Street**
- Und streiche die **gleichen Blitz-Renditen** ein wie ich (bis zu 264 Euro pro Trade)
In Säule 2 meiner unschlagbaren Trading-Strategie dreht sich alles um die [**Blitz-Gewinn-Praxis des Traden**](#tve-jump-1900b58261a)**s**.
**Dafür gehe ich 3-mal die Woche live und trade mit Dir gemeinsam.**
Das bedeutet, ich suche uns vorab einen Markt aus, ich analysiere für Dich und mich die Vorbörse und wenn der Startschuss fällt, gebe ich Dir unser Setup durch. Danach warten wir, bis der Trade in den Gewinn läuft und freuen uns über den Depotzuwachs. Klingt einfach, ist es auch.
Das Ganze dauert nur 30 Minuten. **Gewinn-Erwartung: Bis zu 264 Euro mit nur einem Trade.**
**Du möchtest Meine 3-Säulen-Methode jetzt einfach testen und schon bei der nächsten Live-Trading-Sitzung dabei sein?**
[**Einfach hier klicken und Du wirst für die nächste Live-Session vorgemerkt**](#tve-jump-1900b58261a)
#### **3. Säule: Die Live-Fragestunden**
[](#tve-jump-1900b58261a)
#### Verstehst Du nun, was ich mit „meine 3-Säulen-Methode ist die perfekte Strategie“ meine?
**Bei meiner** [**3 Säulen-Methode**](https://www.sharedeals.de/?page_id=159531&tve=true&tcbf=fa300427e6#tve-jump-18fddcfedd2) **handelt es sich um die perfekte Strategie für:**
- **Sichere, zeitsparende Aktientrades** mit **zweistelligem Gewinn-Potential**
- Und **schnelle Blitzgewinne,** die Du so hoch **skalieren** kannst, wie Du möchtest
In meiner 3-Säulen-Methode findest Du die perfekte Mischung aus mittelfristigem Trading zum sicheren Kapitalzuwachs und kurzfristigen aber trotzdem stressfreien Trades für schnelle Rendite-Booster.
Doch reicht es wirklich einfach nur das Nachzumachen, was ein Profi wie ich Dir vorgibt, um selbst zum Trader zu werden?
**Sollte es nicht Dein Ziel sein langfristig auf eigenen Tradingbeinen zu stehen – OHNE meine Hilfe?**
Exakt das sollte es.
**Und genau hier greift die dritte Säule meiner 3-Säulen-Methode: Deine **Premium **Live-Fragestunden****.**
Mein Wunsch ist es keineswegs, Dich ewig in Abhängigkeit zu halten und Dir immer wieder Trading-Signale zuzuspielen.
Ich möchte, dass Du lernst:
- **Genauso erfolgreich zu Traden wie ich**
- Mit nur einem Blick die ****gewinnbringendsten Setups**** zu erkennen und diese alleine in ****Sekundenschnelle** zu handeln**
- Selbstständig einzuschätzen, wohin sich DAX, Dow Jones oder einzelne Aktien heute bewegen, um so **maximale Gewinn-Chancen** abzugreifen.
Und dafür reicht es schlichtweg einfach nicht aus, Dir nur Signale zum Nachtraden zu liefern.
**Deshalb biete ich Dir als 3. Säule in meinem Programm die noch nie dagewesene Möglichkeit, auf mein komplettes Trading-Wissen zuzugreifen.**
Auch dafür gehe ich live.
In **Premium **Live-Fragestunden**** beantworte Dir jede Frage, die Du zum Thema Trading hast. Damit Du Dich Schritt für Schritt ebenfalls zum Profi-Trader entwickelst. So lange bis Du meine Hilfe schlichtweg nicht mehr brauchst.
**+++ Die nächste Live-Sprechstunde mit mir findet bereits in wenigen Tagen statt +++ Derzeit noch Plätze verfügbar +++ Nur so lange das Kontingent reicht +++**
[**Mit nur einem Klick HIER anmelden**](#tve-jump-1900b58261a)
Limitierte Neu-Mitglieder-Aktion:
Teste jetzt den besten Trading Club Deutschlands, profitiere von Andreas Bernsteins Trading-Expertise einen Monat lang für nur 49 Euro und sicher Dir dauerhaft 44% Rabatt (49 Euro anstatt 179 Euro)
**Das bedeutet mit meiner 3-Säulen-Methode bekommst Du:**
- **Hochlukrative Aktien-Trades mit Gewinnen von +38%, +48% oder sogar +64% -** Du willst wissen, mit welchen **Highflyer-Aktien** ich meine Brötchen verdiene und direkt miteinsteigen?
- **Super effektives LIVE-Blitz-Trading zum Mitmachen** - Ganz gleich ob DAX oder Wall Street, hier sahnst Du dreimal die Woche **Renditen von bis zu 264 Euro pro Trade** ab
- **So einfach war erfolgreiches Trading noch nie: **Selbst für Einsteiger so leicht wie Malen nach Zahlen**** [](https://www.sharedeals.de/?page_id=159531&tve=true&tcbf=fa300427e6#tve-jump-18fddcfedd2)
Genau das kannst Du ab heute auch.
Einzigartig in der Deutschen Börsenlandschaft**
# Deine Vorteile bei meiner 3-Säulen-Trading Methode**
\[[**Hier klicken und schon heute mit Deiner ersten +64% Aktien-Trades-Gewinn-Chance Deinen Pionier-Schritt zum Profi-Trader machen**](#tve-jump-1900b58261a)\]
[](#tve-jump-1900b58261a)[](#tve-jump-1900b58261a)
**1. Lukrative Aktien-Trades für bis zu +64% Gewinn pro Wert**
- Einfache Trading-Signale zum Nachhandeln
- Zeitaufwand nur wenige Sekunden
- **Gewinn-Erwartung pro Trade mindestens +20% Rendite**
**1. Lukrative Aktien-Trades für bis zu +64% Gewinn pro Wert**
[](https://www.sharedeals.de/?page_id=159531&tve=true&tcbf=fa300427e6#tve-jump-18fddcfedd2)
- Einfache Trading-Signale zum Nachhandeln
- Zeitaufwand nur wenige Sekunden
- **Gewinn-Erwartung pro Trade mindestens +20% Rendite**
**2. Live-Blitz-Trades gemeinsam mit mir für bis zu 264 Euro Gewinn pro Trade**
- Einfache Trading-Signale zum Nachhandeln
- Zeitaufwand nur wenige Sekunden
- **Gewinn-Erwartung pro Trade mindestens +20% Rendite**
- **Gewinn-Erwartung bis zu 264 Euro pro Trade**
[](#tve-jump-1900b58261a)
**2. Live-Blitz-Trades gemeinsam mit mir für bis zu 264 Euro Gewinn pro Trade**
- Einfache Trading-Signale zum Nachhandeln
- Zeitaufwand nur wenige Sekunden
- **Gewinn-Erwartung pro Trade mindestens +20% Rendite**
- **Gewinn-Erwartung bis zu 264 Euro pro Trade**
[](https://www.sharedeals.de/?page_id=159531&tve=true&tcbf=fa300427e6#tve-jump-18fddcfedd2)[](#tve-jump-1900b58261a)
**3. **Premium **Live-Fragestunden******
- Deine **persönliche Ausbildung zum Profi-Trader** durch mich
- Stell mir jede Frage, die Du möchtest oder bitte mich um Hilfe bei Deinem Trading
- **Oberstes Ziel: Du wirst vom Trading-Einsteiger direkt in die Profi-Liga katapultiert**
**3. Premium 1-zu-1- Betreuung**
[](https://www.sharedeals.de/?page_id=159531&tve=true&tcbf=fa300427e6#tve-jump-18fddcfedd2)
- Deine **persönliche Ausbildung zum Profi-Trader** durch mich
- Stell mir jede Frage, die Du möchtest oder bitte mich um Hilfe bei Deinem Trading
- **Oberstes Ziel: Du wirst vom Trading-Einsteiger direkt in die Profi-Liga katapultiert**
# PLUS
- Du profitierst von einer lebhaften Community – im Mitglieder-Chatbereich **tauschst Du Dich mit anderen Tradern aus, lernst dazu und kannst schon bald selbst Tipps geben**, wie Du erfolgreich tradest.
- Zugang zum geschützten Mitgliederbereich – **Hier findest Du von mir für Dich aufgenommene Videos, in denen ich Dir alle Must-Knows zum Thema Trading noch einmal ganz genau erkläre.** So kannst du jederzeit etwas nochmal nachschauen und Dir meine Tipps und Ratschläge immer wieder zu Gemüte führen.
- Push-Benachrichtigungen auf Dein Handy – **damit Du keinen Tradeverpasst**, schicke ich Dir alle Signale direkt auf Dein Smartphone. Wenn Du Deinen Broker mit Deinem Handy verbunden hast, kannst du so sogar von **unterwegs und überall auf der Welt Deine Trades mithandeln**.
**Ich möchte den Premium Trading Club für nur 49 Euro für die ersten 30 Tage und danach mit 44% dauerhaftem Rabatt testen!**
\[tcb-script src="https://www.digistore24.com/service/digistore.js"\]\[/tcb-script\]\[tcb-script\]digistoreUpsell()\[/tcb-script\]
[](https://www.lettertest.de/boersendienste/premium-trading-club "Premium Trading Club bewerten")
Aus dem Hause
[](https://www.sharedeals.de/)
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Trading-Universum, Upsell Seiten
---
### [RMR: 1-Step FB | Störer](https://www.sharedeals.de/rmr-standard-raki-stoerer/)
**Published:** August 19, 2024
**Author:** Antje Aramayao
**Content:**
# Vervielfachen Sie jetzt Ihr Vermögen und werden Sie REICH mit ROHSTOFFEN!
# Dieses Buch sichert Ihr Vermögen - und zeigt Ihnen glänzende Redite-Chancen!
# Sie können sich das Buch "Reich mit Rohstoffen" jetzt GRATIS sichern!

# Inflation, Energiekrise, Kriege: Die Finanzmärkte durchleben stürmische Zeiten, die Ihre Geldanlagen in Gefahr bringen. Höchste Zeit für Sie, Ihr Geld KRISENFEST anzulegen.
Wie das geht, zeigt Ihnen das neue Buch "Reich mit Rohstoffen - die Goldgrube für Ihren Vermögensaufbau":
- **Welche Rohstoff-Investments Ihr Vermögen tatsächlich vor Inflation und Krisen schützen!**
- Rohstoff-Rallye: Welche Rohstoffe kurz vor einem Bullenzyklus stehen und Ihnen noch in 2024 massive Gewinne sichern können
- **Bis zu +500% Gewinn und mehr: Welche Edelmetall- und Rohstoffpreise bald explodieren und wie Sie davon maximal profitieren können**
- **Wie Sie in 4 Schritten zu Ihrer persönlichen Anlagestrategie finden und Ihr Vermögen immer weiter ausbauen**
# In 48 Stunden in Ihrem Briefkasten!
## **Krisenfest Geld anlegen**
und die Goldgrube für Ihren Vermögensaufbau entdecken!
Liebe Leserin, lieber Leser,selten war die Finanzwelt so unübersichtlich wie heute. Inflation, Zinspolitik, Energiekrise sowie die Kriege in der Ukraine und in Israel bringen Unruhe an die Börse und sorgen bei Anlegern für Unsicherheit und Angst.Wir als Rohstoff-Experten werden häufig gefragt, ob es überhaupt noch eine wirklich sinnvolle Möglichkeit gibt, das eigene Vermögen zu schützen und trotz allem sogar noch zu vermehren?Wir können Sie beruhigen. Unsere Antwort ist ganz klar JA!
Rohstoffe sind der sichere Hafen - aktuell mit glänzenden Renditen!
Rohstoffe und Edelmetalle sind in stürmischen Zeiten wie diesen immer der sichere Hafen für Ihr Vermögen. Das war in der Vergangenheit so - und das wird auch in Zukunft so bleiben. Denn Rohstoffe werden immer nachgefragt.Rohstoffe sind die Grundlage unserer modernen Wirtschaft. Ohne sie gäbe es keine Autos, Smartphones oder Solarzellen. Und die Nachfrage nach Rohstoffen steigt stetig an, während das Angebot knapper wird. Für Sie als Anleger bedeutet das eine historische Investment-Chance!Die spannensten Chancen finden Sie jetzt in Rohstoff-Aktien.Ganz oben auf unserer Kaufliste: fundamental erstklassige Unternehmen aus dem Edelmetallsektor. Denn egal, wie wir die geopolitischen, fiskalpolitischen und makroökonomischen Perspektiven bewerten und analysieren ....**Mit Gold stehen Sie am Ende immer auf der Gewinnersite:** Sinkende Zinsen in den USA und Euorpa: Gold gewinnt!Sinkender US-Dollar (vor allem nach einem Wahlsieg von Ex-Präsident Trump wahrscheinlich): Gold gewinnt.Geopolitische Eskalation im Mittleren Osten oder in Ostasien oder Osteuropa (hoffentlich nicht): Gold gewinnt.Schauen Sie sich objektiv den mittelfristigen Chart von Gold an und es ist gar keine Frage: Gold hat das beste Chartbild. Besser als der NASDAQ. Besser als der DAX. Besser als Bitcoin. Gold gewinnt auch hier. **Schlau ist, wer jetzt in Rohstoffe investiert.** Denn zurzeit können Sie einige unterbewertete Rohstoff-Aktien zu Schnäppchenpreisen kaufen! Denken Sie nicht auch, dass dies eindeutige Signale sind, spätestens JETZT in Rohstoffe zu investieren? Denn steckt die Börse im Krisenmodus, sind Rohstoffe und Edelmetalle die Absicherung, die ein diversifiziertes Depot braucht.Wenn Sie vom Gewinnpotential der Rohstoffe profitieren wollen, hilft Ihnen unser neues Buch "Reich mit Rohstoffen" gleich zweifach: Wir erklären Ihnen die wichtigsten Eigenarten der Rohstoffmärkte und auf welche Kennzahlen und Fakten Sie besonders achten müssen. Außerdem verraten wir Ihnen, mit welchen Rohstoffen Sie aktuell die größten Gewinne an den Börsen erzielen können. Denn dass Sie mit Rohstofefn reich werden können, zeigen unsere Aktien-Erfolge ... dazu unten mehr....Rohstoffe als Goldgrube für Ihr Vermögen - [jetzt Gratis-Buch sichern!](#tve-jump-182d40f79fa)
2024 ist das Jahr der Edelmetalle!
Mit den richtigen Aktien ist das Edelmetall mehr als eine gute Versicherung, sondern eine 1A-Einnahmequelle. Eine Gold-Aktie bescherte uns dieses Jahr beispielsweise **stolze 323% Gewinn**. Solche Schätze finden wir aber auch in anderen Rohstoffen. Zuletzt konnten wir zum Beispiel mit dem Rebound der Öl-Aktien einen **Gewinn von +244%** erzielen. Mit einer Uran-Aktie waren es **+160%**.**In Zeiten wie diesen kommen erfolgreiche Investoren um Rohstoff-Anlagen einfach nicht mehr herum.**Unser Buch "Reich mit Rohstoffen" wird daher genau zum richtigen Zeitpunkt veröffentlicht. Denn 2024 ist das Jahr der Edelmetalle. Genauso boomen die Industriemetalle, die dringend für die Energiewende gebraucht werden. Und ja, auch zwei verschmähte Energiequellen werden uns noch kräftigen Rückenwind geben. Investieren Sie jetzt in Ihr Wissen und Sie sind bereit, wenn die Rohstoffrallye losgeht! 
André Doerk und Miriam Kraus
Nicht verpassen: Historische Gewinnchance von über +500%!
### **+++Generationen-Chance+++**
**Aktuell bieten Ihnen Rohstoffe das höchste Gewinnpotenzial seit 120 Jahren!**
### **+++Generationen-Chance+++**
**Aktuell bieten Ihnen Rohstoffe das höchste Gewinnpotenzial seit 120 Jahren!**
### Die Börse befindet sich derzeit im Krisenmodus – und die Vergangenheit hat gezeigt, dass Rohstoffe in solchen Zeiten als die absolut sicherste Anlagemöglichkeit gelten.
Schauen wir uns doch die Entwicklung der Rohstoffpreise seit 1970 mal näher an. Hier finden sich einige Beispiele, die die Stärke von Rohstoffen in unsicheren Zeiten belegen.
- Das Öl-Embargo Anfang der 70er Jahre sorgte dafür, dass sich der Ölpreis verdoppelte!
- Das Platzen der Dotcom-Blase brachte einen Rohstoff-Boom, Gold knackte die 1.000-Dollar-Marke.
- Finanz- und Euro-Krise ließen die Rohstoffpreise in die Höhe schießen, bis 2012 stiegen die Preise steil an.

**Clevere Rohstoff-Anleger konnten hier massive Gewinne einfahren!**
Noch dazu sind Rohstoffe in den letzten Jahren so günstig wie seit langem nicht mehr. Zuletzt waren Rohstoffe 1929, 1969 und 1999 vergleichbar günstig und erzielten anschließend enorme Gewinne. Denn dank dem zyklischen Verhalten von Rohstoffpreisen konnten kluge Anleger frühzeitig ihr Vermögen in Rohstoffe investieren und bis zu +500 % Rendite mit Rohstoff-Investments kassieren!
In den letzten Jahren sind die Rohstoff-Preise wieder auf ein ähnliches Niveau gesunken, was einen enormen Aufschwung erwarten lässt. Heißt: Wer jetzt in Rohstoffe investiert, kann sich auf +500 % Gewinne freuen – womöglich sogar noch mehr!
### Denn wir haben aktuell die relativ zu Aktien günstigste Bewertung für Rohstoffe seit 120 Jahren! Ein neuer Bullen-Zyklus der Rohstoffe steht uns bevor!
Die Zentralbanken haben den Trend schon längst erkannt und sichern sich massiv mit physischem Gold ab. Nach dem Peak in 2022 kauften sie über 800 Tonnen Gold in 2023.

Nutzen Sie diese unglaubliche Chance, Ihr Vermögen weiter aufzubauen und zu vergrößern. Im Buch „Reich mit Rohstoffen – Die Goldgrube für Ihren Vermögensaufbau“ verraten Ihnen André Doerk und Miriam Kraus, wie kinderleicht genau das mit Rohstoffen funktioniert.

1. 1**Preisexplosion: Erfahren Sie, warum Rohstoffe zur begehrten Mangelware und die Preise in ungeahnte Höhen getrieben werden – und wie Sie davon profitieren!
2. 2**An diesen 7 Rohstoffen verdienen Sie am meisten:** Lesen Sie, welche Rohstoffe die Gewinner im jetzt startenden Bullenzyklus sind – und wie Sie noch heute Ihr 1. Rohstoff-Gewinn-Investment platzieren können!
3. 3**4 Schritte für Ihren Anlageerfolg: Diese Erfolgsstrategie ist Ihre Chance, finanzielle Unabhängigkeit zu erreichen. Fangen Sie direkt an** (ab Seite 79)!
Wir stehen gerade erst am Anfang eines Rohstoff-Bullenzyklus.
So eine Chance bekommen Sie nur einmal pro Generation geboten!
JETZT ist der ideale Einstiegszeitpunkt, um in Rohstoff-Aktien zu investieren –
**doch Achtung, bald schon könnte es zu spät sein!**
# Und direkt Ihre +500%-Rendite-Chance sichern, bevor es zu spät ist!
Das lernen Sie im Buch "Reich mit Rohstoffen"
Wenn Sie in Rohstoff-Aktien investieren wollen, gehen Sie definitiv den richtigen Schritt! Sie haben aber auch einiges zu beachten! So zum Beispiel:
- Wie kann ich eine bevorstehende Rohstoff-Rallye erkennen und somit von Anfang an von ihr profitieren?
- Welche Anlageform bietet mir bei Edelmetallen die größtmögliche Rendite?
- Mit welcher Faustformel schütze ich mein Investment vor Verlusten?
- Mit welchen Schritten baue ich mir eine nachhaltige Anlagestrategie auf?
HIER kommt die Expertise von den Rohstoff-Spezialisten André Doerk und Miriam Kraus ins Spiel:
Unser Chefautoren-Team André Doerk und Miriam Kraus haben jahrzehntelang Erfahrung an der Börse und den Rohstoffmärkten gesammelt und können Ihnen Fragen wie diese fundiert beantworten.
In ihrem neuen Buch „Reich mit Rohstoffen – Die Goldgrube für Ihren Vermögensaufbau**“** haben sie wertvolle Tipps zusammengefasst, mit denen es Ihnen gelingen wird, Ihr Vermögen mit Rohstoff-Investments sicher anzulegen.
Und das Beste:
Sie dürfen sich auf immense Gewinne von bis zu
+500% Gewinn freuen und zusehen, wie Ihr Vermögen wächst und wächst.

### Über das Autoren-Team
Miriam Kraus
Die anerkannte freiberufliche Finanzanalystin verfasst für Banken, Investmentgesellschaften, Vermögensverwaltungen, Verlage, NGOs oder das österreichische Verteidigungsministerium Analysen, Berichte und Studien.
Auftraggeber schätzen vor allem ihre Wissbegierde und hartnäckige Recherchearbeit. Wenn Miriam Kraus sich in ein Thema vertieft, dann durchleuchtet sie es bis in den letzten Winkel.
Zu Ihren Schwerpunkten gehören die Rohstoffmärkte und strategischeEntwicklungen rund um die Rohstoff- und Schwellenlandmärkte.
Seit 2023 ist sie die Chefanalystin des "Rohstoff Anleger Club".
André Doerk
Der Rohstoff-Experte ist seit 25 Jahren an der Börse aktiv und seit 2016 Herausgeber des "Goldherz Report", Deutschlands meistgelesenem Börsen-Newsletter für Rohstoffe. Er ist zudem Schirmherr des exklusiven "RohstoffAnleger Club".
André Doerk investiert einen signifikanten Anteil seines Vermögens inRohstoff-Unternehmen (vorbörslich und börsennotiert) und reist dazu jährlich mehrfach auf die größten Rohstoff-Investment-Konferenzen oder besucht Unternehmen auch vor Ort.
Auf diese Weise hat er sich im letzten Jahrzehnt ein umfassendes Netzwerk im Rohstoff-Sektor zu Investoren, Bankern und Unternehmenslenkern aufgebaut und gilt als einer der bestvernetzten Rohstoff-Experten Deutschlands.

Beide sind überzeugt: der bevorstehende Rohstoffzyklus ist so gewaltig und profitabel wie noch nie. Dieser Superzyklus ermöglicht es Ihnen nicht nur, Ihr Geld mit Rohstoff-Investments zu schützen, sondern er bietet auch enorme Chancen, es vielfach zu vermehren.
Damit Sie diese Chance nicht verpassen, stellen sie Ihnen das Buch HEUTE GRATIS zur Verfügung! Für kurze Zeit schenkt das Autorenduo Ihnen ihr Buch "Reich mit Rohstoffen - die Goldgrube für Ihren Vermögensaufbau"!
Bestellen Sie jetzt und Sie halten in wenigen Tagen das Buch und damit Ihre Generationen-Chance in den Händen! Das Buch erhalten Sie GRATIS - Sie übernehmen lediglich die Kosten für den Versand.
# Achtung: Diese Chance gibt es pro Generation nur 1mal!
**Füllen Sie einfach das untenstehende Bestellformular aus und schicken Sie es gleich ab.Ihr Sachbuch im Wert von 19,95 € geht anschließend sofort auf den Weg zu Ihnen.**
**Sie erhalten es garantiert kostenlos. Es fallen lediglich 6,95 € Bearbeitungsgebühr an – sonst nichts!**
### Das sagen unsere Kunden
###### ****Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
Via Google
###### ****Shane M.****
5 von 5 Sternen. Einzige Voraussetzungen sind etwas Kapital und Hirn. Ich konnte trotz einiger Fehlentscheidungen (die auf meiner Unerfahrenheit basierten) in der kurzen Zeit 28% Rendite erzielen!
via Google
###### ****Johannes M.****
Ein hochkarätige Tipp nach dem anderen. Immer mit fundierten Informationen und Hintergrundwissen. Dazu noch unschlagbare Zusatzinfos. Wer hier nicht Geld an der Börse verdient ist einfach nur d…
Via Google
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# ..und direkt Ihre erste Rohstoff-Anlage platzieren!
### **Ihre Vorteile im Überblick:**
- Rohstoff-Rallye: **Welche Rohstoffe kurz vor einem Bullenzyklus** stehen und Ihnen noch 2024 massive Gewinne sichern können
- **Bis zu +500% und mehr: Welche Edelmetall- und Rohstoffpreise bald explodieren und wie Sie davon mehr als profitieren können**
- ****Wie Sie in 4 Schritten zu Ihrer persönlichen Anlagestrategie finden und Ihr Vermögen aufbauen****

Vervielfachen Sie jetzt Ihr Vermögen und werden Sie "Reich mit Rohstoffen"!
# Verpassen Sie nicht Ihre Generationen-Chance auf eine Rendite von über +500%!
Ja, ich will das Buch **„**Reich mit Rohstoffen - die Goldgrube für Ihren Vermögensaufbau**“** jetzt für 19,95 € 0,00 € inkl. MwSt. zzgl. 6,95 € Bearbeitungs- und Versandgebühr **bestellen**. Im Anschluss an meine Bestellung erhalte ich das 94-seitigen Sachbuch per Post.
Ja, ich will das Buch **„**Reich mit Rohstoffen - die Goldgrube für Ihren Vermögensaufbau**“** jetzt für 19,95 € 0,00 € inkl. MwSt. zzgl. 6,95 € Bearbeitungs- und Versandgebühr **bestellen**. Im Anschluss an meine Bestellung erhalte ich das 94-seitige Sachbuch per Post.
\[tcb-script src="https://www.checkout-ds24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.checkout-ds24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
### **Häufig gestellte Fragen (FAQ)**
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte, Rohstoff-Universum
---
### [Renditejäger - LP](https://www.sharedeals.de/renditejaeger/)
**Published:** September 23, 2024
**Author:** Sabrina Mergner
**Content:**
# Renditejäger3 Aktien im Übernahme-Visier
## **Diese 3 deutschen Traditionsunternehmenstehen JETZT im Visier der Übernahme-Jäger**
# Renditejäger3 Aktien im Übernahme-Visier
## **Diese 3 deutschen Traditionsunternehmenstehen JETZT im Visier der Übernahme-Jäger**
[](#tve-jump-18deed1661a)
Wichtige Nachricht für Renditejäger: Es erwarten Dich Kurs-Sprünge von bis zu +71,8%
- **Deutsche Wirtschaft vor der Übernahme:** Stabile Geschäftsfelder, solide Bilanzen, starke Exporte und trotzdem ist die deutsche Wirtschaft international massiv unterbewertet. Das lockt ausländische Investoren an. **So profitierst Du von nationalen und internationalen Aufkäufen.**
- **Andere Markt-Player werden hellhörig:** Deutsche Wettbewerber und China haben bereits ein Auge auf diese 3 Unternehmen geworfen. **Achtung: Bei einem dieser Unternehmen ist China schon aktiv geworden, daher zählt jetzt jede Minute!**
- **Massive Gewinn-Chancen für Anleger:** Auf Dich warten schnelle **Renditen! 3 Übernahme-Favoriten mit Gewinn-Chancen von bis zu +71,8%**
# Dieser Rekord-Gewinn ist Dir leider entgangen: +52,5%
Liebe Anlegerin, lieber Anleger,
schau Dir bitte einmal diese Charts an:
[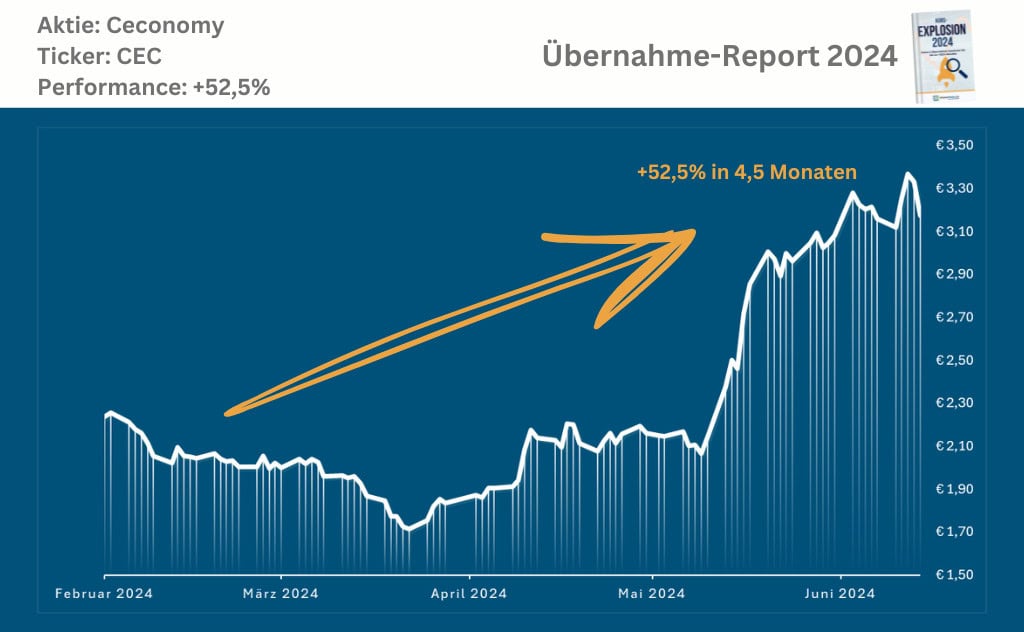](#tve-jump-18deed1661a)[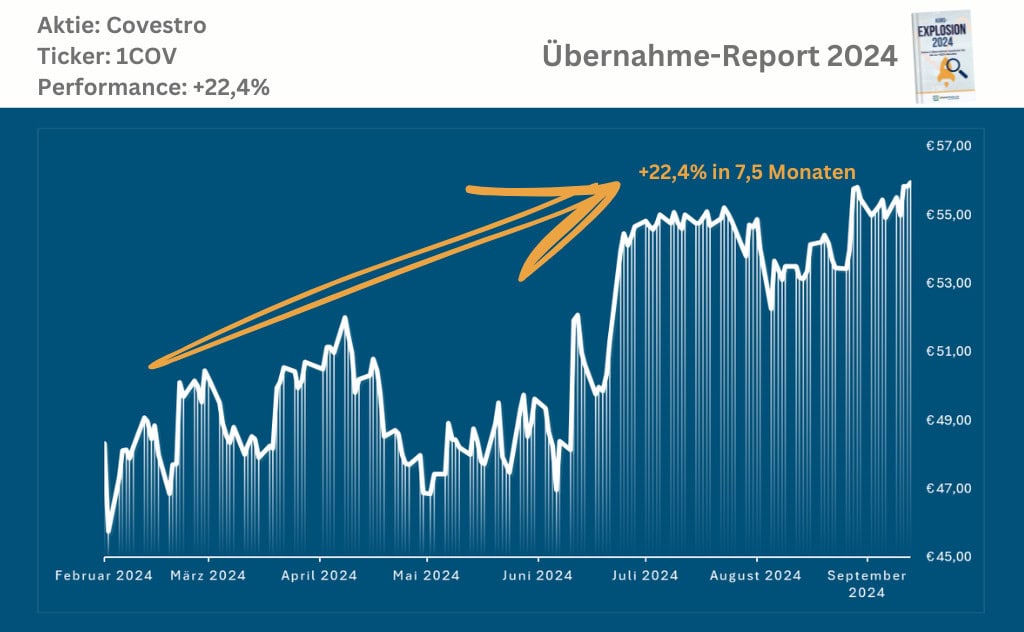](#tve-jump-18deed1661a)
**Was haben diese 2 Charts gemeinsam?**
Richtig, lange Zeit passiert nichts und dann **von einem auf den anderen Tag explodiert der Kurs der jeweiligen Aktien**. Besser gesagt, der Kurs schießt wie eine Rakete in die Höhe. Anleger, die hier investiert sind, jubeln. Investoren, die die Chance verpasst haben, schauen in die Röhre.
**Der Grund: Zündet diese Explosion erst einmal, ist kein späterer Einstieg mehr möglich**. Entweder Du bist investiert oder Du kommst nicht mehr in das Wertpapier rein.
Besser gesagt, Du hast in der Regel nie wieder die Chance, in diese Aktie zu investieren. Denn im Anschluss an diesen monumentalen Aufschwung wird der Wert in der Regel geschlossen. Die Kasse ist geschlossen, die Aktie vom Markt genommen und die Anleger zählen fleißig ihre Gewinne.
# **Brandneuer Spezialreport von Finanz-Experte Marco Messina**
# Renditejäger
## **3 Aktien im Übernahme-Visier**
Wichtige Nachricht für Renditejäger: Es erwarten Dich Kurs-Sprünge von bis zu + 71,8%
In diesem Report erfährst Du:
- Welche **3 deutsche Traditions-Unternehmen** kurz vor der Übernahme stehen
- Wie Du mit einem Investment in diese 3 Werte **Kurssprünge von bis zu +71,8% in wenigen Stunden** mitnimmst
- Weshalb es unbedingt notwendig ist **JETZT zu investieren**, damit Du definitiv von der **vollen Kurs-Explosion** profitierst
[](#tve-jump-18deed1661a)
# Achtung: Diese Blitz-Renditen bekommst Du nur, wenn Du jetzt schnell bist
[](#tve-jump-18deed1661a)
Experte für Übernahmen und deutsche Aktien: Marco Messina
Du kannst es Dir sicher schon denken. Bei den 2 Beispielen, die ich – Marco Messina, Experte für Deutsche Nebenwerte und Dividenden – Dir gerade gezeigt habe, handelt es sich um **Übernahmen**.
Bei einer Übernahme übernimmt ein Unternehmen die Kontrolle über ein anderes. Dazu erwirbt es einen signifikanten Anteil der Unternehmensanteile oder eben alle Anteile.
Das kann zum Beispiel durch den Ankauf der Aktien zu einem festgesetzten Kurspreis geschehen.
Dieser Preis liegt in der Regel deutlich über dem aktuellen Kurs.
**Kurz gesagt bedeutet das, die Aktionäre werden vom einen auf den anderen Tag ausbezahlt und das zu einem sehr guten Preis.** Einem Preis, der viel höher als der aktuelle Kurswert des Papiers liegt.
**Für Anleger, die Renditen lieben, sind Übernahmen somit eine echte Goldgrube.**
- Doch wie erfährst Du **so früh** wie möglich von einer **anstehenden Übernahm**e?
- **Wann solltest Du investieren**, um wirklich schnell und **viel Geld** aus dem Übernahmekandidaten herauszuholen?
- Und ganz wichtig, **welche 3 Aktien stehen genau JETZT vor einer Übernahme**? Und wie kannst Du investieren?
Genau diese Fragen möchte ich Dir heute beantworten. Doch zuvor werfen wir noch einen genaueren Blick auf die 2 Kurs-Explosions-Beispiele, die ich Dir heute aus meinem letzten Übernahme-Report mitgebracht habe.
# **Brandneuer Spezialreport von Finanz-Experte Marco Messina**
# Renditejäger
## **3 Aktien im Übernahme-Visier**
Wichtige Nachricht für Renditejäger: Es erwarten Dich Kurs-Sprünge von bis zu + 71,8%
In diesem Report erfährst Du:
- Welche **3 deutsche Traditions-Unternehmen** 2024 kurz vor der Übernahme stehen
- Wie Du mit einem Investment in diese 3 Werte **Kurssprünge von bis zu +71,8% in wenigen Stunden** mitnimmst
- Weshalb es unbedingt notwendig ist **JETZT zu investieren**, damit Du definitiv von der **vollen Kurs-Explosion** profitierst
[](#tve-jump-18deed1661a)
# Deine Chance: Mit diesem Investment Trick ver-x-fachst auch Du Dein Kapital
**Sehen wir uns das erste Beispiel an: +52,5% in 4,5 Monaten.**
Ceconomy ist der Einzelhandels-Konzern hinter MediaMarkt und Saturn. Anfang des Jahres stand hier eine Übernahme kurz bevor. Und obwohl diese schlussendlich nicht stattfand, konnten die Anleger sich über kräftige Renditen freuen. Denn das ist die andere spannende Seite an Übernahme-Kandidaten: Selbst wenn es nicht zu einer Übernahme kommt, profitieren in vielen Fällen die Aktionäre!
[](#tve-jump-18deed1661a)
**Wärst Du hier mit nur 1.000 Euro dabei gewesen, hätte Dein Kapital nach Verkauf 1.525 Euro betragen.**
[](#tve-jump-18deed1661a)
**2. Beispiel: +22,4% in 7,5 Monaten**
Seit Monaten schon sprechen Covestro und Adnoc über eine Übernahme des deutschen Chemiekonzerns. Wir haben nach zähen Verhandlungen einige unserer Gewinne mitgenommen, aber die Gespräche sind hier immer noch nicht am Ende. Hier ist also immer noch Luft nach oben!
**Hättest Du Deine 1.525 Euro aus der Ceconomy-Aktie hier reinvestiert, wäre Dein Kapital hier bis jetzt auf 1.867 Euro angewachsen.**
# **Brandneuer Spezialreport von Finanz-Experte Marco Messina**
# Renditejäger
## **3 Aktien im Übernahme-Visier**
Wichtige Nachricht für Renditejäger: Es erwarten Dich Kurs-Sprünge von bis zu + 71,8%
In diesem Report erfährst Du:
- Welche **3 deutsche Traditions-Unternehmen** 2024 kurz vor der Übernahme stehen
- Wie Du mit einem Investment in diese 3 Werte **Kurssprünge von bis zu +71,8% in wenigen Stunden** mitnimmst
- Weshalb es unbedingt notwendig ist **JETZT zu investieren**, damit Du definitiv von der **vollen Kurs-Explosion** profitierst
[](#tve-jump-18deed1661a)
Natürlich handelt es sich bei meiner Rechnung oben um eine fiktive Beispielrechnung. Trotzdem beweisen Dir diese Beispiele vor allem eines. **Als Übernahme-Investor warten auf Dich:**
- **Schnelle Kurssprünge innerhalb kürzester Zeit, solange Du zum richtigen Zeitpunkt investiert bist**
- **Lukrative Kursexplosionen**, die Dir bis zu **+71,8% Rendite** bescheren
- Spannende Depot-Booster, die selbst dann **Renditen bringen, wenn die Übernahme ins Wasser fällt**.
**Fakt ist: Übernahmen sind ein extrem gewinnbringendes Finanzinstrument, das Du als Anleger auf jeden Fall auf dem Schirm haben solltest.**
„Als Experte für Deutsche Nebenwerte weiß ich ganz genau, wo die 3 heißesten Übernahmen ins Haus stehen.“**
[](#tve-jump-18deed1661a)
Experte für Übernahmen und deutsche Aktien: Marco Messina
Ich selbst kenne die deutsche und internationale Finanzwelt wie meine Westentasche.
Bei meiner langjährigen Tätigkeit als Bankkaufmann bei einer Großbank war ich verantwortlich für die Einsteuerung der Investmentthemen für »3 Mrd. Assets under Management« bis ich danach für eine Privatbank im Anlageausschuss der Vermögensverwaltung sowie im Ausschuss für den hauseigenen Investmentfonds und in der Anlagestrategie der Berater tätig war.
Mittlerweile habe ich mich selbstständig gemacht.
Der Grund: Ich wollte nicht länger für gesichtslose Großkunden arbeiten und Reiche immer reicher machen.
**Ganz im Gegenteil. Mein Ziel ist es, Kleinanleger wie Dich ganz nach vorne zu bringen.**
**Und ein perfektes Instrument dafür sind Übernahme-Aktien.**

Experte für Übernahmen und deutsche Aktien: Marco Messina
Ich selbst kenne die deutsche und internationale Finanzwelt wie meine Westentasche.
Bei meiner langjährigen Tätigkeit als Bankkaufmann bei einer Großbank war ich verantwortlich für die Einsteuerung der Investmentthemen für »3 Mrd. Assets under Management« bis ich danach für eine Privatbank im Anlageausschuss der Vermögensverwaltung sowie im Ausschuss für den hauseigenen Investmentfonds und in der Anlagestrategie der Berater tätig war.
Mittlerweile habe ich mich selbstständig gemacht. Der Grund: Ich wollte nicht länger für gesichtslose Großkunden arbeiten und Reiche immer reicher machen.
**Ganz im Gegenteil. Mein Ziel ist es, Kleinanleger wie Dich ganz nach vorne zu bringen.**
**Und ein perfektes Instrument dafür sind Übernahme-Aktien.**
**Denn mit Übernahme-Investments sicherst Du Dir potenzielle Kurs-Explosionen von bis zu +67,5% und das quasi über Nacht.**
Doch als Profi weiß ich auch, dass es schwer sein kann, die nächsten Übernahme-Highflyer zu identifizieren. Und vor allem, den richtigen Einstiegszeitpunkt zu finden.
**Du möchtest bei Übernahme-Aktien auf Renditejagd gehen?**
**Du willst bis zu +71,8% Gewinn einstreichen?**
**Du wünschst Dir wie in meinen Beispielen oben, dass Du selbst bei Nicht-Übernahme satte Gewinne einfährst?**
Dann fehlt Dir vor allem eines.
Die Antwort auf diese 3 Fragen:
- **wo** Du Dich auf die **Lauer legen** musst
- **weshalb** genau diese Aktien jetzt zur Jagd freigegeben sind
- und **wann** die anderen Firmen den Wert in ihr **Übernahme-Visier nehmen**
**Und genau hier habe ich eine wirklich gute Nachricht für Dich.**
Denn exakt diese 3 Fragen beantworte ich Dir in meinem brandneuen Sonderreport **„Renditejäger - 3 Aktien im Übernahme-Visier“.**
# **Brandneuer Spezialreport von Finanz-Experte Marco Messina**
# Renditejäger
## **3 Aktien im Übernahme-Visier**
Wichtige Nachricht für Renditejäger: Es erwarten Dich Kurs-Sprünge von bis zu + 71,8%
In diesem Report erfährst Du:
- Welche **3 deutsche Traditions-Unternehmen** 2024 kurz vor der Übernahme stehen
- Wie Du mit einem Investment in diese 3 Werte **Kurssprünge von bis zu +71,8% in wenigen Stunden** mitnimmst
- Weshalb es unbedingt notwendig ist **JETZT zu investieren**, damit Du definitiv von der **vollen Kurs-Explosion** profitierst
[](#tve-jump-18deed1661a)
# Wie erfährst Du so früh wie möglich von einer anstehenden Übernahme?
In meinem neuen Sonder-Report **„**Renditejäger - 3 Aktien im Übernahme-Visier**“** stelle ich Dir 3 deutsche Konzerne vor, die genau jetzt in Visier der Übernahme-Jäger geraten sind.
**Anleger, die hier investiert sind, sichern sich zielsichere Treffer von bis zu +71,8% Rendite**. Denn die deutsche Wirtschaft ist zwar nach wie vor auf einem soliden Sockel, doch sie schwächelt. Hohe Energiepreise dämpfen das Wachstum dieser 3 Unternehmen.
Internationale und nationale Konkurrenten werden aufmerksam. Denn das ist ihre Chance, sich einen Exportstar aus deutschem Haus mit soliden Bilanzen zum Schnäppchenpreis zu sichern.
Und davon profitiert besonders einer. **Und zwar Du! Wenn Du jetzt schnell bist, warten bei diesen 3 Firmen Blitz-Gewinne von bis zu +71,8% auf Dich.**
[](#tve-jump-18deed1661a)
In meinem neuen Sonderreport **„Kurs-Explosion 2024 -Deine 3 Übernahme-Gewinner für bis zu +228% Rendite“** stelle ich Dir 3 deutsche Konzerne vor, die genau jetzt kurz vor einer Übernahme-Explosion stehen.
**Anleger, die hier investiert sind, sichern sich Kurssprünge von bis zu +228 % in wenigen Tagen**. Denn die deutsche Wirtschaft ist zwar nach wie vor auf einem soliden Sockel genau, doch sie schwächelt. Hohe Energiepreise dämpfen das Wachstum dieser 3 Unternehmen.

Internationale Konkurrenten werden aufmerksam. Denn das ist ihre Chance, sich einen Exportstar aus deutschem Haus mit soliden Bilanzen zum Schnäppchenpreis zu sichern.
Und davon profitiert besonders einer. **Und zwar Du! Wenn Du jetzt schnell bist, warten bei diesen 3 Firmen Blitz-Gewinne von bis zu +228 % auf Dich.**
# Wann solltest Du investieren, um wirklich schnell und viel Geld aus dem Übernahme-Kandidaten herauszuholen?
[](#tve-jump-18deed1661a)
Die 3 Übernahme-Kandidaten, die ich in meinem brandneuen Sonder-Report erwähne, beobachte ich schon seit einigen Monaten. **Somit habe ich bereits den perfekten Einstiegszeitpunkt identifiziert**. Ich möchte nicht zu viel verraten, aber eines kann ich Dir versichern, es dauert nicht mehr lange, bis die Chance hier richtig abzukassieren vertan ist.
**Deshalb rate ich Dir, JETZT zu investieren. Namen und WKN meiner 3 Aktienideen erhältst Du mit nur einem Download.**

Die 3 Übernahme-Kandidaten, die ich in meinem brandneuen Sonderreport empfehle, beobachte ich schon seit einigen Monaten. **Somit habe ich bereits den perfekten Einstiegszeitpunkt identifiziert.**
Ich möchte nicht zu viel verraten, aber eines kann ich Dir versichern, es dauert nicht mehr lange, bis die Chance hier richtig abzukassieren vertan ist.
**Deshalb rate ich Dir, JETZT zu investieren. Namen und WKN meiner 3 Empfehlungen findest Du in Deinem kostenlosen Download.**
# Welche 3 Aktien stehen genau JETZT vor einer Übernahme? Und wie kannst Du investieren?
**Du möchtest einen Vorgeschmack auf meine 3 Übernahmefavoriten? Gerne.**
**1. Mein Metall-Favorit**
Hierbei handelt es sich um einen **weltweit agierenden Konzern**, der zu den absoluten Weltmarktführern in seinem Bereich gehört. Hohe Energiekosten und ein Skandal haben das Geschäft zuletzt schwächeln lassen. Nun wittert ein deutsche Wettbewerber seine Chance. **Die Aktie könnte schon in Kürze mit einem Aufschlag von +38,9% pro Wertpapier verkauft werden.**
[**Namen und WKN hier einsehen.**](#tve-jump-18deed1661a)
**2. Mein Biotech-Favorit**
**Dieser Wert hat sich vom Börsenliebling zum hässlichen Entlein verwandelt.** Aber jetzt ist der Zeitpunkt ihn wieder ins Visier zu nehmen, bevor aus ihm ein Schwan wird! Genau hierauf warten die Kooperationspartner des Unternehmens nur und stehen in den Startlöchern zur Übernahme.
**Angenommener Übernahme-Aufschlag pro Aktie: Bis zu +71,8%**
[**Namen und WKN hier einsehen.**](#tve-jump-18deed1661a)
**3. Mein Logistik-Favorit**
Dieser internationale Konzern mit deutschen Wurzeln blickt auf eine entspannte Eigenkapitalquote von 70% und konnte letztes Jahr seine Aufträge um über 20% steigern. Mit einem neuen chinesischen Großaktionär hat der erste Pfeil bereits getroffen, aber für den findigen Renditejäger sind hier immer noch starke Kursrenditen möglich.
**Kurspotential bei Übernahme: mindestens +27,6%!**
**Doch Achtung, dieses Geschäft könnte schon in wenigen Tagen über die Bühne gehen. Ein Einstieg sollte jetzt erfolgen.**
[**Namen und WKN hier einsehen.**](#tve-jump-18deed1661a)
Tatsache ist, dass für Anleger wie Dich, die schnelle und vor allem hohe Renditen bevorzugen, an Übernahme-Investments kein Weg vorbeiführt.
Deshalb bin ich mir sicher, dass mein neuer Sonderreport „**Renditejäger - 3 Aktien im Übernahme-Visier**“ genau das Richtige für Dich ist. **Denn h******ie**r erwarten Dich:**
- Alle Hintergründe zur aktuellen deutschen Wirtschaftslage und die Gründe dafür, **weshalb Übernahmen in Deutschland so lukrativ sind.**
- **3 Top-Investments**, mit denen Du Dir blitzschnelle und hohe Kurssprünge sicherst! **Kurssprünge von bis zu +71,8%**
- **Detaillierte Prognosen, welcher Wertzuwachs Dich erwartet**, ob +38,9% oder +71,8%, diese Gelegenheit darfst Du Dir einfach nicht entgehen lassen.
[](#tve-jump-18deed1661a)
# **Brandneuer Spezialreport von Finanz-Experte Marco Messina**
# Renditejäger
## **3 Aktien im Übernahme-Visier**
Wichtige Nachricht für Renditejäger: Es erwarten Dich Kurs-Sprünge von bis zu + 71,8%
In diesem Report erfährst Du:
- Welche **3 deutsche Traditions-Unternehmen** kurz vor der Übernahme stehen
- Wie Du mit einem Investment in diese 3 Werte **Kurssprünge von bis zu +71,8% in wenigen Stunden** mitnimmst
- Weshalb es unbedingt notwendig ist **JETZT zu investieren**, damit Du definitiv von der **vollen Kurs-Explosion** profitierst
[](#tve-jump-18deed1661a)
**+++ACHTUNG+++**
**Wichtige Anmerkung der Redaktion:**
Wenige Stunden vor dem Versand dieses Aktien-Reports, jedoch leider nach Redaktionsschluss, hat eines der Unternehmen und der bisherige Mehrheitsaktionär bekannt gegeben, dass die Vereinbarungen zwischen den vormaligen Mehrheitsaktionären der Gesellschaft und einer chinesischen Beteiligung erfolgreich vollzogen wurden.
Die Aktie reagierte sofort positiv. Mitglieder des Börsenclubs Aktien Navigator konnten bereits die ersten Gewinne mitnehmen, doch es besteht auch jetzt noch ein Kurspotenzial von +27,6%!
- **Ja, ich möchte den Report **„Renditejäger - 3 Aktien im Übernahme-Visier“** kostenpflichtig bestellen.**
- **Du erhältst nach dem Kauf einen Downloadlink per Mail und kannst den Report als E-Book herunterladen.**
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Aktien-Navigator-Universum, Landing Page - Produkte, Reports
---
### [Deutsche Lithium Danke Seite](https://www.sharedeals.de/deutschelithiumdanke/)
**Published:** April 6, 2023
**Author:** Tasja Prestien
**Content:**
### Herzlichen Glückwunsch! Deine Bestellung war erfolgreich.
Hallo \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\],
vielen Dank für den Kauf des exklusiven Sonder-Reports "Deutsche Lithium Aktien" und das uns damit entgegengebrachte Vertrauen. Ich wünsche Dir viel Erfolg mit dem Report und bei all Deinen weiteren Investments!
Du erhältst nun in wenigen Sekunden eine E-Mail mit dem Betreff **"Dein Report"** und Deinem persönlichen Download-Link. Mit diesem kannst Du den Sonderreport sofort herunterladen. Oder Sie laden den Report direkt über folgenden Link herunter:
[RAC-dt.lithium-08-24](https://www.sharedeals.de/wp-content/uploads/2024/10/RAC-dt.lithium-08-24.pdf)
**Bitte beachte, dass eine unerlaubte Weiterverbreitung des Sonder-Reports strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unserer Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
Bei inhaltlichen Fragen zum Report, kannst Du Dich jederzeit unter info@sharedeals.de bei mir melden.Bis dahin alles Gute und viel Erfolg!
Dein Andre Doerk
**Andre Doerk**
**Herausgeber**
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [Vielen Dank für Deinen Kauf der 3 Trend-Aktien](https://www.sharedeals.de/danke-3-trend-aktien/)
**Published:** Oktober 1, 2024
**Author:** Corina Leppich
**Content:**

# Herzlichen Glückwunsch!
## **Deine Bestellung war erfolgreich.**
Vielen Dank für den Kauf des exklusiven Aktien-Reports **"Trend-Aktien: Die Top 3 Gewinner von morgen"** und das uns damit entgegengebrachte Vertrauen. Wir wünschen Dir viel Erfolg mit dem Report und bei all Deinen weiteren Investments!
Du erhältst nun in wenigen Sekunden eine E-Mail mit dem Betreff "Deine 3 Trend-Aktien" und Deinem persönlichen Download-Link.
Mit diesem kannst Du den Aktien-Report sofort herunterladen.
**Bitte beachte, dass eine unerlaubte Weiterverbreitung des Aktien-Reports strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unseren Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
Bei inhaltlichen Fragen zum Report kannst Du Dich jederzeit unter info@sharedeals.de bei uns melden.Bis dahin alles Gute und viel Erfolg!
Deine Redaktion von sharedealsPlus
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Danke Seiten, Reports
---
### [Graphit-Funnel](https://www.sharedeals.de/graphit-funnel/)
**Published:** Juli 11, 2023
**Author:** Laura Miketta
**Content:**
# **Der wichtigste Rohstoff der Energiewende -**
# **und für Ihr Portfolio!**
# In diesem Sonder-Report erfahren Sie:
- Nachfrageplus 2023 von +37%: Warum der Graphitbedarf dieses Jahr zum 1. Mal das Angebot übersteigen wird und wie Sie den Boom für sich nutzen.
- 1,7 Bio US$: Warum die E-Mobilität riesige Investitionen in Graphit erfordert und Sie das in Ihrem Portfolio abbilden sollten.
- Kritischer Rohstoff: Warum der Ausbau der Graphit-Produktion außerhalb Chinas massiv forciert wird und Sie davon massiv profitieren.
- ****+525% Kurspotenzial: Mit diesen 3 Aktien profitieren Sie direkt dreifach vom Graphit-Boom.****

## Der Graphitmarkt wächst um +500% bis 2050...und mit diesen 3 Aktien profitieren Sie davon am besten!
Liebe Leserin, lieber Leser,Sie wissen es längst: die Elektromobilität ist einer der wichtigsten Faktoren für die Energiewende. Aber für die dafür nötigen Batterien ist nicht nur das bekannte Lithium wichtig.Viel entscheidender ist ein ganz anderer Rohstoff, der gerade in diesem Jahr in den Fokus der Aufmerksamkeit rückt: Graphit.Eigentlich kein unfassbar seltenes Material, aber nur ein Bruchteil eignet sich für den Einsatz in der Industrie. Und aktuell wird ein Großteil des verfügbaren Rohstoffs von China produziert.Kein Wunder also, dass die USA und Europa nun alle Hebel in Bewegung setzen, das zu ändern. Die strategische Sicherung von Rohstoffen wird immer wichtiger.Von dieser Neuausrichtung können auch wir Anleger entscheidend profitieren. In meinem Report erkläre ich Ihnen nicht nur die Strukturen und Fakten hinter dem boomenden Graphitmarkt. Ich verrate Ihnen auch direkt, welche DREI Aktien zusammen +525% Upside-Potenzial für Ihren Invest bieten und Ihnen alles andere als eine steinige Zukunft versprechen!Erfolgreiche Rohstoffinvestments wünscht
Ihr André Doerk
Herausgeber von Goldherz PLUS+ und Rohstoff-Experte
### **Die entscheidenden Vorteile Ihrer 3 neuen Rohstoff-Investments:**
1. 1 Aktie 1 profitiert voll und ganz von der Energiewende und sichert dank Diversifizierung Ihrem Depot den Aufwärtstrend: +75% Kurspotenzial!
2. 2**Aktie 2** ist ein absolutes Schnäppchen und bietet Ihnen starke Wachstumsaussichten für Ihre Anlage: +150% Kurspotenzial!
3. 3Der Weltmarktführer: **Aktie 3** ist ein First Mover , der neue Standards setzt. Extrem spannend, extrem chancenreich: +300% Kurspotenzial!
**Massive Graphitnachfrage:**
**Warum ist der Rohstoff jetzt so begehrt?**
Man sollte meinen, die Industrie hätte sich schon vor Jahren die Einkaufsliste für alle essentiellen Bestandteile zum Bau von E-Autos zusammengestellt und sich entsprechend längst mit den entsprechenden Rohstoffen eingedeckt. Schließlich benötigen die Batterien in Elektrofahrzeugen bis zu 6mal mehr Minerale als gewöhnliche Autos.Doch erst im Angesicht des Angriffskrieges Russlands und der immer drängenderen Energiewende rückt die Absicherung von Energierohstoffen wieder in den Fokus.Besonders Graphit schießt jetzt ins Zentrum der Nachfrage. Laut der International Energy Agency IEA werden 66,3kg Graphit pro Auto benötigt. Das ist doppelt so viel wie alle Minerale, die in einem gängigen Verbrennerauto verbaut wurden. Abgesehen davon, dass Graphit selbst im Verbrenner überhaupt nicht benötigt wurde!
Die starke Nachfrage nach Graphit ist klar ersichtlich. Aber warum kommt sie erst jetzt?
Lithium ist bereits in aller Munde. Warum also ist gerade das am meisten benötigte Mineral so vernachlässigt worden? Und wie können Sie von dem anstehenden Boom profitieren?
[Das alles und noch viel mehr lesen Sie in meinem brandaktuellen Graphit-Report!](#tve-jump-18804d68df6)
Ihre Vorteile bei einem Rohstoff-Investment
**Meine** Leser wissen längst Bescheid – wir befinden uns gerade in einem neuen Rohstoff-Superzyklus, der zusätzlich durch die aktuellen Krisen enorm beschleunigt wird und somit ungeahnte Ausmaße annehmen wird.
Das bedeutet für Sie, wenn Sie **jetzt auf Rohstoffe setzen,** werden Sie in den nächsten Monaten und Jahren **zu den Gewinnern der Energiewende gehören**. Sie werden ein wahres **Vermögen aufbauen** und müssen sich zukünftig finanziell **keine Sorgen mehr machen**!
Wenn Sie sich jedoch dazu entscheiden, **nicht in Rohstoffe zu investieren**, **wird Ihr Vermögen** von der Inflation und den Kursverlusten an den Aktienmärkten eventuell **schmerzhaft dezimiert.**
**Sie müssen sich also heute entscheiden, auf welcher Seite Sie stehen wollen. Werden Sie zu den Gewinnern der Energiewende gehören? Oder den Verlierern? Noch haben Sie die Wahl!**
### **Die 3 entscheidenden Gründe für Ihr Rohstoff-Investment:**
1. 1Aus taktischer Sicht sind die Rohstoffproduzenten **so günstig wie seit 100 Jahren nicht mehr**. Rohstoff-Aktien bieten jetzt das Potenzial für **enorme Gewinne** und sind der beste Inflationsschutz. Allein bei den derzeitigen Rohstoffpreisen werden Rohstoffunternehmen in Zukunft außerordentliche Renditen erzielen.
2. 2Aufgrund der aktuellen Krisen sind Rohstoffe der letzte sichere Hafen für Ihr Vermögen. Mit Rohstoffen schützen Sie sich vor dem Verlust Ihres Geldes!
3. 3Die Inflation hält an. Wir werden **Rekordpreise bei nahezu allen Rohstoffklassen sehen**. Wenn Sie jetzt in die richtigen Klassen und vor allem **in die richtigen Werte investieren, können Sie enorme Gewinne machen und Reichtum erlangen.**
### Über den Autor

Angefangen hat alles mit einem Sparbuch der Großeltern. Zarte 18 Jahre alt war André Doerk, als er 10.000 D-Mark geschenkt bekam. Wenn die längst verstorbenen Oma und Opa wüssten, dass der 41-Jährige mit jahrelanger akribischer Arbeit Expertenwissen an der Börse erworben hat und dadurch finanziell unabhängig geworden ist, wären sie wohl mächtig stolz auf ihn.
2018 hat André Doerk sich zum Ziel gesetzt, sein Wissen an Börseninteressierte weiterzugeben und die bull markets media GmbH gegründet. Im Gegensatz zu anderen Verlagen beschäftigt die bull markets media GmbH keine reinen Finanzjournalisten, die trocken ihr Programm abspulen. Der Verlag setzt stattdessen auf echte Experten, die mit Leidenschaft das leben, was sie schreiben und ihre eigenen Investments mit der Community teilen. Nur so kann aus André Doerks Sicht Glaubwürdigkeit entstehen. Dadurch sind Anleger so nah wie sonst nirgendwo am Puls des Marktgeschehens und erleben Börse pur – mit all ihren Facetten und Emotionen.
### **Das sagen unsere Kunden**
###### ****Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
Via Google
###### ****Michael K.****
Einfach geniale Mannschaft, Lerneffekt super wenn man sich mit Börse beschäftigt. Hintergrundbeleuchtung top, besser kann man nicht an die Hand genommen werden. Jetzt wird man " langsam " selber zu einem guten Investor, MM und Geduld lohnt sich immer.
via Google
###### ****Johannes M.****
Ein hochkarätige Tipp nach dem anderen. Immer mit fundierten Informationen und Hintergrundwissen. Wer hier nicht Geld an der Börse verdient ist einfach nur d…
Via Google
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
### **Was Sie für Ihren Invest im Rohstoffsektor wissen sollten:**
- Wo Graphit aktuell gewonnen und verarbeitet wird
- Warum gerade JETZT der globale Graphitmarkt ins Defizit stürzt
- Mit welchen 3 Aktien Sie das Maximum aus der Nachfragesteigerung von +500% herausholen
**Profitieren auch Sie von dem aktuellen Graphit-Boom. Klicken Sie auf den Button:**

Wichtige Information für alle Goldherz PLUS+ Abonnenten
**Alle Goldherz PLUS+ Abonnenten haben diesen Aktienreport bereits in Form einer Sonderausgabe erhalten. Alle Aktienreporte, Sonderreporte und Gratisreporte finden Sie wie gewohnt im Mitgliederbereich.**
Ja, ich will den Graphit-Sonder-Report jetzt für 17,45 € inkl. MwSt. bestellen. Im Anschluss an meine Bestellung erhalte ich den 34-seitigen Report direkt als PDF in mein E-Mail-Postfach.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
Ja, ich will den Graphit-Sonder-Report jetzt für 34,90 € inkl. MwSt. bestellen. Im Anschluss an meine Bestellung erhalte ich den 17-seitigen Report direkt als PDF in mein E-Mail-Postfach.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte
---
### [Graphit](https://www.sharedeals.de/graphitreport/)
**Published:** Mai 12, 2023
**Author:** Tasja Prestien
**Content:**
# **Der wichtigste Rohstoff der Energiewende -**
# **und für Ihr Portfolio!**
[](#tve-jump-182d40cb3e4)
# In diesem Sonder-Report erfahren Sie:
- Nachfrageplus 2023 von +37%: Warum der Graphitbedarf dieses Jahr zum 1. Mal das Angebot übersteigen wird und wie Sie den Boom für sich nutzen.
- 1,7 Bio US$: Warum die E-Mobilität riesige Investitionen in Graphit erfordert und Sie das in Ihrem Portfolio abbilden sollten.
- Kritischer Rohstoff: Warum der Ausbau der Graphit-Produktion außerhalb Chinas massiv forciert wird und Sie davon massiv profitieren.
- ****+525% Kurspotenzial: Mit diesen 3 Aktien profitieren Sie direkt dreifach vom Graphit-Boom.****
## Der Graphitmarkt wächst um +500% bis 2050...und mit diesen 3 Aktien profitieren Sie davon am besten!
Liebe Leserin, lieber Leser,Sie wissen es längst: die Elektromobilität ist einer der wichtigsten Faktoren für die Energiewende. Aber für die dafür nötigen Batterien ist nicht nur das bekannte Lithium wichtig.Viel entscheidender ist ein ganz anderer Rohstoff, der gerade in diesem Jahr in den Fokus der Aufmerksamkeit rückt: Graphit.Eigentlich kein unfassbar seltenes Material, aber nur ein Bruchteil eignet sich für den Einsatz in der Industrie. Und aktuell wird ein Großteil des verfügbaren Rohstoffs von China produziert.Kein Wunder also, dass die USA und Europa nun alle Hebel in Bewegung setzen, das zu ändern. Die strategische Sicherung von Rohstoffen wird immer wichtiger.Von dieser Neuausrichtung können auch wir Anleger entscheidend profitieren. In meinem Report erkläre ich Ihnen nicht nur die Strukturen und Fakten hinter dem boomenden Graphitmarkt. Ich verrate Ihnen auch direkt, welche DREI Aktien zusammen +525% Upside-Potenzial für Ihren Invest bieten und Ihnen alles andere als eine steinige Zukunft versprechen!Erfolgreiche Rohstoffinvestments wünscht
Ihr André Doerk
Herausgeber von Goldherz PLUS+ und Rohstoff-Experte
### **Die entscheidenden Vorteile Ihrer 3 neuen Rohstoff-Investments:**
1. 1 Aktie 1 profitiert voll und ganz von der Energiewende und sichert dank Diversifizierung Ihrem Depot den Aufwärtstrend: +75% Kurspotenzial!
2. 2**Aktie 2** ist ein absolutes Schnäppchen und bietet Ihnen starke Wachstumsaussichten für Ihre Anlage: +150% Kurspotenzial!
3. 3Der Weltmarktführer: **Aktie 3** ist ein First Mover , der neue Standards setzt. Extrem spannend, extrem chancenreich: +300% Kurspotenzial!
**Massive Graphitnachfrage:**
**Warum ist der Rohstoff jetzt so begehrt?**
Man sollte meinen, die Industrie hätte sich schon vor Jahren die Einkaufsliste für alle essentiellen Bestandteile zum Bau von E-Autos zusammengestellt und sich entsprechend längst mit den entsprechenden Rohstoffen eingedeckt. Schließlich benötigen die Batterien in Elektrofahrzeugen bis zu 6mal mehr Minerale als gewöhnliche Autos.Doch erst im Angesicht des Angriffskrieges Russlands und der immer drängenderen Energiewende rückt die Absicherung von Energierohstoffen wieder in den Fokus.Besonders Graphit schießt jetzt ins Zentrum der Nachfrage. Laut der International Energy Agency IEA werden 66,3kg Graphit pro Auto benötigt. Das ist doppelt so viel wie alle Minerale, die in einem gängigen Verbrennerauto verbaut wurden. Abgesehen davon, dass Graphit selbst im Verbrenner überhaupt nicht benötigt wurde!
Die starke Nachfrage nach Graphit ist klar ersichtlich. Aber warum kommt sie erst jetzt?
Lithium ist bereits in aller Munde. Warum also ist gerade das am meisten benötigte Mineral so vernachlässigt worden? Und wie können Sie von dem anstehenden Boom profitieren?
[Das alles und noch viel mehr lesen Sie in meinem brandaktuellen Graphit-Report!](#tve-jump-18804d68df6)
Ihre Vorteile bei einem Rohstoff-Investment
**Meine** Leser wissen längst Bescheid – wir befinden uns gerade in einem neuen Rohstoff-Superzyklus, der zusätzlich durch die aktuellen Krisen enorm beschleunigt wird und somit ungeahnte Ausmaße annehmen wird.
Das bedeutet für Sie, wenn Sie **jetzt auf Rohstoffe setzen,** werden Sie in den nächsten Monaten und Jahren **zu den Gewinnern der Energiewende gehören**. Sie werden ein wahres **Vermögen aufbauen** und müssen sich zukünftig finanziell **keine Sorgen mehr machen**!
Wenn Sie sich jedoch dazu entscheiden, **nicht in Rohstoffe zu investieren**, **wird Ihr Vermögen** von der Inflation und den Kursverlusten an den Aktienmärkten eventuell **schmerzhaft dezimiert.**
**Sie müssen sich also heute entscheiden, auf welcher Seite Sie stehen wollen. Werden Sie zu den Gewinnern der Energiewende gehören? Oder den Verlierern? Noch haben Sie die Wahl!**
### **Die 3 entscheidenden Gründe für Ihr Rohstoff-Investment:**
1. 1Aus taktischer Sicht sind die Rohstoffproduzenten **so günstig wie seit 100 Jahren nicht mehr**. Rohstoff-Aktien bieten jetzt das Potenzial für **enorme Gewinne** und sind der beste Inflationsschutz. Allein bei den derzeitigen Rohstoffpreisen werden Rohstoffunternehmen in Zukunft außerordentliche Renditen erzielen.
2. 2Aufgrund der aktuellen Krisen sind Rohstoffe der letzte sichere Hafen für Ihr Vermögen. Mit Rohstoffen schützen Sie sich vor dem Verlust Ihres Geldes!
3. 3Die Inflation hält an. Wir werden **Rekordpreise bei nahezu allen Rohstoffklassen sehen**. Wenn Sie jetzt in die richtigen Klassen und vor allem **in die richtigen Werte investieren, können Sie enorme Gewinne machen und Reichtum erlangen.**
### Über den Autor

Angefangen hat alles mit einem Sparbuch der Großeltern. Zarte 18 Jahre alt war André Doerk, als er 10.000 D-Mark geschenkt bekam. Wenn die längst verstorbenen Oma und Opa wüssten, dass der 41-Jährige mit jahrelanger akribischer Arbeit Expertenwissen an der Börse erworben hat und dadurch finanziell unabhängig geworden ist, wären sie wohl mächtig stolz auf ihn.
2018 hat André Doerk sich zum Ziel gesetzt, sein Wissen an Börseninteressierte weiterzugeben und die bull markets media GmbH gegründet. Im Gegensatz zu anderen Verlagen beschäftigt die bull markets media GmbH keine reinen Finanzjournalisten, die trocken ihr Programm abspulen. Der Verlag setzt stattdessen auf echte Experten, die mit Leidenschaft das leben, was sie schreiben und ihre eigenen Investments mit der Community teilen. Nur so kann aus André Doerks Sicht Glaubwürdigkeit entstehen. Dadurch sind Anleger so nah wie sonst nirgendwo am Puls des Marktgeschehens und erleben Börse pur – mit all ihren Facetten und Emotionen.
### **Das sagen unsere Kunden**
###### ****Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
Via Google
###### ****Michael K.****
Einfach geniale Mannschaft, Lerneffekt super wenn man sich mit Börse beschäftigt. Hintergrundbeleuchtung top, besser kann man nicht an die Hand genommen werden. Jetzt wird man " langsam " selber zu einem guten Investor, MM und Geduld lohnt sich immer.
via Google
###### ****Johannes M.****
Ein hochkarätige Tipp nach dem anderen. Immer mit fundierten Informationen und Hintergrundwissen. Wer hier nicht Geld an der Börse verdient ist einfach nur d…
Via Google
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
### **Was Sie für Ihren Invest im Rohstoffsektor wissen sollten:**
- Wo Graphit aktuell gewonnen und verarbeitet wird
- Warum gerade JETZT der globale Graphitmarkt ins Defizit stürzt
- Mit welchen 3 Aktien Sie das Maximum aus der Nachfragesteigerung von +500% herausholen
**Profitieren auch Sie von dem aktuellen Graphit-Boom. Klicken Sie auf den Button:**

Wichtige Information für alle Goldherz PLUS+ Abonnenten
**Alle Goldherz PLUS+ Abonnenten haben diesen Aktienreport bereits in Form einer Sonderausgabe erhalten. Alle Aktienreporte, Sonderreporte und Gratisreporte finden Sie wie gewohnt im Mitgliederbereich.**
Ja, ich will den Graphit-Sonder-Report jetzt für 34,90 € inkl. MwSt. bestellen. Im Anschluss an meine Bestellung erhalte ich den 34-seitigen Report direkt als PDF in mein E-Mail-Postfach.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
Ja, ich will den Graphit-Sonder-Report jetzt für 34,90 € inkl. MwSt. bestellen. Im Anschluss an meine Bestellung erhalte ich den 17-seitigen Report direkt als PDF in mein E-Mail-Postfach.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte, Reports
---
### [Goldherz VIP Danke](https://www.sharedeals.de/vip-danke/)
**Published:** März 10, 2023
**Author:** Tasja Prestien
**Content:**
"...wünschte nur ich hätte es schon eher entdeckt!"

"...Ihre Tipps sind mehr als Gold wert!"

"...damit habe ich das erste Mal in meinem Leben einen 1000%-er!"
[](https://www.sharedeals.de/wp-content/uploads/2022/11/Goldherz_Logo_Plus-4.png)
Andre Doerk
Schirmherr Goldherz VIP Club
# Vielen Dank und herzlich willkommen im Goldherz VIP Club
Liebe/r \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\]*,*
Sie sind erfolgreich in den **Goldherz VIP Club** eingetreten und konnten sich einen der streng limitierten Mitgliedsplätze sichern. Herzlich willkommen!
### Wie geht es nun weiter?
Sie müssen nicht lange warten. Sie bekommen bereits heute erste, wichtige Informationen von mir:
- Sie erhalten von mir noch heute Ihre **Starter-Broschüre** per E-Mail. Hier erkläre ich Ihnen, wie Sie ab sofort erfolgreich an exklusiven Privatplatzierungen teilnehmen können.
- Ab sofort erhalten Sie auch **wöchentlich** die aktuelle Ausgabe vom **Goldherz VIP Club** im PDF-Format per E-Mail.
- Außerdem erhalten Sie heute noch eine Anleitung per E-Mail, wie Sie **in 3 Schritten Zugang zum exklusiven Mitgliederbereich** vom Goldherz VIP Club bekommen, sowie meine persönliche E-Mail-Adresse für Ihren direkten Draht zu mir.
**Wichtig:** Für Fragen zur Abrechnung, Dauer Ihrer Mitgliedschaft oder Zahlungen wenden Sie sich bitte an unseren [Abrechnungspartner Digistore24](https://www.digistore24-app.com/contact). Bitte beachten Sie auch, dass die Abbuchung Ihres Mitgliedsbeitrages ebenfalls von unserem Partner Digistore24 vorgenommen wird.
Hiermit begrüße ich Sie noch einmal recht herzlich im **Goldherz VIP Club** und wünsche Ihnen viel Erfolg an der Börse!Herzliche Grüße, Ihr
[](https://www.sharedeals.de/wp-content/uploads/2022/11/A._Lambrou_Gold-3.png)
Andre DoerkSchirmherr Goldherz VIP Club
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/)
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten, Goldherz: Rohstoffe ALT
---
### [Gelddruckmaschine Lithium DOI](https://www.sharedeals.de/gelddruckmaschine-lithium-doi/)
**Published:** Februar 2, 2023
**Author:** Jana Schade
**Content:**
# Danke! Ihr gratis Spezialreport wird Ihnen in 90 Sekunden per E-Mail zugeschickt!
# Als Leser dieser Studie halten wir für Sie zusätzlich das folgende Angebot bereit.
# **Warum der Lithium-Mangel**
# **Ihre + 669 % Chance ist!**
# Mit diesen 4 Aktien profitieren Sie langfristig!
[](#tve-jump-182d40f79fa)
# Mit diesem Sonder-Report sichern Sie sich eine einmalige Investment-Chance:
- 1 Mio. Tonnen Lithium-Nachfrage: Warum Lithiumangebot und -nachfrage 2024 kollidieren und mit welchen 4 Aktien Sie langfristig davon profitieren!
- bis +250% Aufwärtspotenzial pro Aktie: Warum diese 4 Aktien aktuell unterbewertet sind und Ihnen JETZT den perfekten Einstiegszeitpunkt bieten!
- **+7% Dividende ON TOP: Diese wachstumsstarken Titel zahlen Ihnen zusätzlich satte Dividenden aus!**
- JETZT günstig einsammeln & Sie profitieren massiv von diesem langfristigen Investmentcase.
## **Vervielfachen Sie jetzt Ihr Vermögen!**
Liebe Leserin, lieber Leser,das Lithium-Angebot ist in Bedrängnis, während die Nachfrage weiterhin boomt. Ein klassisches Szenario, dass Ihnen höchst attraktive Einstiegsmöglichkeiten bietet. Doch wie immer gilt: Ob Sie zu jenen Anlegern gehören werden, die die ganz großen **Renditen von bis zu +669% einfahren,** oder zu jenen, die auf lange Sicht nur „ganz nette“ Gewinne erzielen: **Das** **hängt ganz entscheidend davon ab, für welche Aktien Sie sich heute entscheiden**.Doch der Rohstoff-Markt ist bisweilen sehr unübersichtlich. **Wie identifizieren Sie die Überflieger von morgen?** Und bei welchen Werten ist nicht mehr viel Potenzial drin, sodass Sie sich lieber aussichtsreichere Kandidaten suchen sollten? Der **Sonder-Report „Lithium-Mangel - Das ist Ihre +669% Chance“** beantwortet Ihnen jetzt diese Fragen. Darin stellen wir Ihnen unsere Favoriten vor, die wir im Rohstoff-Markt für **besonders aussichtsreich** halte.In meinem Sonder-Report zeigen wir Ihnen nicht nur ganz genau, warum Großes von den gewählten Aktien zu erwarten ist … Auch die **Chancen und Risiken** werden im Detail vorgestellt. Sie bekommen ganz **konkrete Empfehlungen zu Einstiegspreis, Kursziel und Kurspotenzial**. Zusätzlich erhalten Sie **viele weitere wichtige Kennzahlen**, mit denen Sie kluge Investmententscheidungen treffen können. Damit wissen Sie nicht nur, wann der **optimale Einstiegszeitpunkt** ist, sondern auch, wann es an der Zeit ist, wieder auszusteigen und Ihre Gewinne einzufahren.**Sichern Sie sich daher am besten jetzt gleich Ihr persönliches Exemplar des Lithium-Sonderreports!** [Klicken Sie dazu einfach jetzt HIER.](#tve-jump-18476cd4650)Herzliche Grüße
Ihr André Doerk
Herausgeber Rohstoff Anleger Club
### **3 Gründe, warum Sie jetzt unbedingt**
### **in Lithium-Aktien investieren sollten**
1. 1**Die Ära der Energiewende hat begonnen:** Lithium ist einer der zentralen Rohstoffe für die Energiewende – und somit ein Muss für jedes zukunftssichere Portfolio.
2. 2**Die Lithiumpreise gehen durch die Decke:** Das Angebot ist weiter knapp und die Nachfrage konstant hoch. Das führt unweigerlich zu steigenden Preisen im Markt.
3. 3**Besser als Öl und Gold:** Profitieren Sie jetzt von den steigenden Rohstoff-Preisen – und sichern Sie sich so Ihren Anteil an der Jahrhundert-Investment-Chance!
Verlieren Sie keine Zeit und sicheren Sie sich jetzt gleich die **Chance auf satte Gewinne.**
JETZT ist der ideale Einstiegszeitpunkt in diese Lithium-Aktien zu investieren –
**doch Achtung, bald schon könnte es zu spät sein!**
Über den Rohstoffexperten & Autor André Doerk

Angefangen hat alles mit einem Sparbuch der Großeltern. Zarte 18 Jahre alt war André Doerk, als er 10.000 D-Mark geschenkt bekam. Wenn die längst verstorbenen Oma und Opa wüssten, dass der 41-Jährige mit jahrelanger akribischer Arbeit Expertenwissen an der Börse erworben hat und dadurch finanziell unabhängig geworden ist, wären sie wohl mächtig stolz auf ihn.
2018 hat André Doerk sich zum Ziel gesetzt, sein Wissen an Börseninteressierte weiterzugeben und die bull markets media GmbH gegründet. Im Gegensatz zu anderen Verlagen beschäftigt die bull markets media GmbH keine reinen Finanzjournalisten, die trocken ihr Programm abspulen. Der Verlag setzt stattdessen auf echte Experten, die mit Leidenschaft das leben, was sie schreiben und ihre eigenen Investments mit der Community teilen. Nur so kann aus André Doerks Sicht Glaubwürdigkeit entstehen. Dadurch sind Anleger so nah wie sonst nirgendwo am Puls des Marktgeschehens und erleben Börse pur – mit all ihren Facetten und Emotionen.
### **Das sagen unsere Kunden**
###### ****Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
Via Google
###### ****Michael K.****
Einfach geniale Mannschaft, Lerneffekt super wenn man sich mit Börse beschäftigt. Hintergrundbeleuchtung top, besser kann man nicht an die Hand genommen werden. Jetzt wird man " langsam " selber zu einem guten Investor, MM und Geduld lohnt sich immer.
via Google
###### ****Johannes M.****
Ein hochkarätige Tipp nach dem anderen. Immer mit fundierten Informationen und Hintergrundwissen. Wer hier nicht Geld an der Börse verdient ist einfach nur d…
Via Google
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
### **Das sind Ihre 4 Lithium-Gewinner-Aktien**
- Aktie 1: der Platzhirsch in der Lithiumproduktion! +108% Gewinnpotenzial
- Aktie 2: der Titel, der 3mal so viel freien Cashflow aufweist wie die Konkurrenz! +171% Gewinnpotenzial
- **Aktie 3: phänomenaler Anstieg der liquiden Mittel um +407% im Vergleich zum Vorjahr! bis zu +250% Gewinnpotenzial**
- Aktie 4: Der Fels in der Brandung mit robustem Wachstum! +140% Gewinnpotenzial
**Mit diesen Aktien profitieren Sie langfristig vom aktuellen Lithium-Mangel: V**ervielfachen Sie jetzt Ihr Vermögen!****

Wichtige Information für alle Rohstoff Anleger Club-Mitglieder
**Alle Club-Mitglieder haben diesen Aktienreport bereits in Form einer Sonderausgabe erhalten. Alle Aktienreporte, Sonderreporte und Gratisreporte finden Sie wie gewohnt im Mitgliederbereich.**
Ja, ich will den Sonder-Report **„**Lithium-Mangel - Das ist Ihre +669% Chance**“** jetzt für 29,99 € (statt 49,99 €) inkl. MwSt. bestellen. Der Gutschein-Code "Lithium-Turbo" sichert mir meinen Rabatt. Im Anschluss an meine Bestellung erhalte ich den 30-seitigen Report direkt als PDF in mein E-Mail-Postfach.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
Ja, ich will den Sonder-Report „Lithium-Mangel - Das ist Ihre +699% Chance“ jetzt für 49,99 € 29,99 € inkl. MwSt. bestellen. Im Anschluss an meine Bestellung erhalte ich den 20-seitigen Report direkt als PDF in mein E-Mail-Postfach.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
Insert Content Template or Symbol
**Seitengruppe:** Landing Page - DOI, Reports
---
### [Gelddruckmaschine Lithium](https://www.sharedeals.de/gelddruckmaschine-lithium/)
**Published:** Oktober 21, 2022
**Author:** Jana Schade
**Content:**
# **Warum der Lithium-Mangel**
# **Ihre + 669 % Chance ist!**
# Mit diesen 4 Aktien profitieren Sie langfristig!
[](#tve-jump-182d40f79fa)
# Mit diesem Sonder-Report sichern Sie sich eine einmalige Investment-Chance:
- 1 Mio. Tonnen Lithium-Nachfrage: Warum Lithiumangebot und -nachfrage 2024 kollidieren und mit welchen 4 Aktien Sie langfristig davon profitieren!
- bis +250% Aufwärtspotenzial pro Aktie: Warum diese 4 Aktien aktuell unterbewertet sind und Ihnen JETZT den perfekten Einstiegszeitpunkt bieten!
- **+7% Dividende ON TOP: Diese wachstumsstarken Titel zahlen Ihnen zusätzlich satte Dividenden aus!**
- JETZT günstig einsammeln & Sie profitieren massiv von diesem langfristigen Investmentcase.
## **Vervielfachen Sie jetzt Ihr Vermögen!**
Liebe Leserin, lieber Leser,das Lithium-Angebot ist in Bedrängnis, während die Nachfrage weiterhin boomt. Ein klassisches Szenario, dass Ihnen höchst attraktive Einstiegsmöglichkeiten bietet. Doch wie immer gilt: Ob Sie zu jenen Anlegern gehören werden, die die ganz großen **Renditen von bis zu +669% einfahren,** oder zu jenen, die auf lange Sicht nur „ganz nette“ Gewinne erzielen: **Das** **hängt ganz entscheidend davon ab, für welche Aktien Sie sich heute entscheiden**.Doch der Rohstoff-Markt ist bisweilen sehr unübersichtlich. **Wie identifizieren Sie die Überflieger von morgen?** Und bei welchen Werten ist nicht mehr viel Potenzial drin, sodass Sie sich lieber aussichtsreichere Kandidaten suchen sollten? Der **Sonder-Report „Lithium-Mangel - Das ist Ihre +669% Chance“** beantwortet Ihnen jetzt diese Fragen. Darin stellen wir Ihnen unsere Favoriten vor, die wir im Rohstoff-Markt für **besonders aussichtsreich** halte.In meinem Sonder-Report zeigen wir Ihnen nicht nur ganz genau, warum Großes von den gewählten Aktien zu erwarten ist … Auch die **Chancen und Risiken** werden im Detail vorgestellt. Sie bekommen ganz **konkrete Empfehlungen zu Einstiegspreis, Kursziel und Kurspotenzial**. Zusätzlich erhalten Sie **viele weitere wichtige Kennzahlen**, mit denen Sie kluge Investmententscheidungen treffen können. Damit wissen Sie nicht nur, wann der **optimale Einstiegszeitpunkt** ist, sondern auch, wann es an der Zeit ist, wieder auszusteigen und Ihre Gewinne einzufahren.**Sichern Sie sich daher am besten jetzt gleich Ihr persönliches Exemplar des Lithium-Sonderreports!** [Klicken Sie dazu einfach jetzt HIER.](#tve-jump-18476cd4650)Herzliche Grüße
Ihr André Doerk
Herausgeber Rohstoff Anleger Club
### **3 Gründe, warum Sie jetzt unbedingt**
### **in Lithium-Aktien investieren sollten**
1. 1**Die Ära der Energiewende hat begonnen:** Lithium ist einer der zentralen Rohstoffe für die Energiewende – und somit ein Muss für jedes zukunftssichere Portfolio.
2. 2**Die Lithiumpreise gehen durch die Decke:** Das Angebot ist weiter knapp und die Nachfrage konstant hoch. Das führt unweigerlich zu steigenden Preisen im Markt.
3. 3**Besser als Öl und Gold:** Profitieren Sie jetzt von den steigenden Rohstoff-Preisen – und sichern Sie sich so Ihren Anteil an der Jahrhundert-Investment-Chance!
Verlieren Sie keine Zeit und sicheren Sie sich jetzt gleich die **Chance auf satte Gewinne.**
JETZT ist der ideale Einstiegszeitpunkt in diese Lithium-Aktien zu investieren –
**doch Achtung, bald schon könnte es zu spät sein!**
Über den Rohstoffexperten & Autor André Doerk

Angefangen hat alles mit einem Sparbuch der Großeltern. Zarte 18 Jahre alt war André Doerk, als er 10.000 D-Mark geschenkt bekam. Wenn die längst verstorbenen Oma und Opa wüssten, dass der 41-Jährige mit jahrelanger akribischer Arbeit Expertenwissen an der Börse erworben hat und dadurch finanziell unabhängig geworden ist, wären sie wohl mächtig stolz auf ihn.
2018 hat André Doerk sich zum Ziel gesetzt, sein Wissen an Börseninteressierte weiterzugeben und die bull markets media GmbH gegründet. Im Gegensatz zu anderen Verlagen beschäftigt die bull markets media GmbH keine reinen Finanzjournalisten, die trocken ihr Programm abspulen. Der Verlag setzt stattdessen auf echte Experten, die mit Leidenschaft das leben, was sie schreiben und ihre eigenen Investments mit der Community teilen. Nur so kann aus André Doerks Sicht Glaubwürdigkeit entstehen. Dadurch sind Anleger so nah wie sonst nirgendwo am Puls des Marktgeschehens und erleben Börse pur – mit all ihren Facetten und Emotionen.
### **Das sagen unsere Kunden**
###### ****Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
Via Google
###### ****Michael K.****
Einfach geniale Mannschaft, Lerneffekt super wenn man sich mit Börse beschäftigt. Hintergrundbeleuchtung top, besser kann man nicht an die Hand genommen werden. Jetzt wird man " langsam " selber zu einem guten Investor, MM und Geduld lohnt sich immer.
via Google
###### ****Johannes M.****
Ein hochkarätige Tipp nach dem anderen. Immer mit fundierten Informationen und Hintergrundwissen. Wer hier nicht Geld an der Börse verdient ist einfach nur d…
Via Google
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
### **Das sind Ihre 4 Lithium-Gewinner-Aktien**
- Aktie 1: der Platzhirsch in der Lithiumproduktion! +108% Gewinnpotenzial
- Aktie 2: der Titel, der 3mal so viel freien Cashflow aufweist wie die Konkurrenz! +171% Gewinnpotenzial
- **Aktie 3: phänomenaler Anstieg der liquiden Mittel um +407% im Vergleich zum Vorjahr! bis zu +250% Gewinnpotenzial**
- Aktie 4: Der Fels in der Brandung mit robustem Wachstum! +140% Gewinnpotenzial
**Mit diesen Aktien profitieren Sie langfristig vom aktuellen Lithium-Mangel: V**ervielfachen Sie jetzt Ihr Vermögen!****

Wichtige Information für alle Rohstoff Anleger Club-Mitglieder
**Alle Club-Mitglieder haben diesen Aktienreport bereits in Form einer Sonderausgabe erhalten. Alle Aktienreporte, Sonderreporte und Gratisreporte finden Sie wie gewohnt im Mitgliederbereich.**
Ja, ich will den Sonder-Report **„**Lithium-Mangel - Das ist Ihre +669% Chance**“** jetzt für 29,99 € (statt 49,99 €) inkl. MwSt. bestellen. Der Gutschein-Code "Lithium-Turbo" sichert mir meinen Rabatt. Im Anschluss an meine Bestellung erhalte ich den 30-seitigen Report direkt als PDF in mein E-Mail-Postfach.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
Ja, ich will den Sonder-Report „Lithium-Mangel - Das ist Ihre +699% Chance“ jetzt für 49,99 € 29,99 € inkl. MwSt. bestellen. Im Anschluss an meine Bestellung erhalte ich den 20-seitigen Report direkt als PDF in mein E-Mail-Postfach.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
Insert Content Template or Symbol
**Seitengruppe:** Landing Page - Produkte, Reports
---
### [grüne Energie Danke Seite](https://www.sharedeals.de/gruene-energie-danke-seite/)
**Published:** März 17, 2023
**Author:** Tasja Prestien
**Content:**
### Herzlichen Glückwunsch! Deine Bestellung war erfolgreich.
Hallo \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\],
vielen Dank für den Kauf des exklusiven Sonder-Reports "Grün investieren" und das uns damit entgegengebrachte Vertrauen. Ich wünsche Dir viel Erfolg mit dem Report und bei all Deinen weiteren Investments!
Du erhältst nun in wenigen Sekunden eine E-Mail mit dem Betreff **"Dein Report"** und Deinem persönlichen Download-Link. Oder Du lädst den Report direkt hier herunter:
[**Grün-investieren**](https://www.sharedeals.de/wp-content/uploads/2024/07/RAC-umwelt-07-24.pdf)
**Bitte beachte, dass eine unerlaubte Weiterverbreitung des Sonder-Reports strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unserer Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
Bei inhaltlichen Fragen zum Report, kannst Du Dich jederzeit unter info@sharedeals.de bei mir melden.Bis dahin alles Gute und viel Erfolg!
Dein Andre Doerk
**Andre Doerk**
**Autor und Herausgeber**
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [Goldbullen Danke](https://www.sharedeals.de/goldbullen-danke/)
**Published:** Februar 9, 2023
**Author:** Jana Schade
**Content:**
### Herzlichen Glückwunsch! Ihre Bestellung war erfolgreich.
Hallo \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\],
vielen Dank für den Kauf der "**Top 3 Goldbullen-Aktien 2024"** und das uns damit entgegengebrachte Vertrauen.
Sie erhalten in wenigen Sekunden eine E-Mail mit dem Betreff **"Die Top 3 Goldbullen-Aktien 2024"** und Ihrem persönlichen Download-Link. Oder Sie klicken einfach direkt auf den folgenden Link:
**[Top3-Goldbullen](https://www.sharedeals.de/wp-content/uploads/2024/07/RAC-goldbullen-07-24.pdf)**
**Bitte beachten Sie, dass eine unerlaubte Weiterverbreitung des Sonder-Reports strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unserer Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wenden Sie sich bitte an Digistore24.
Bei inhaltlichen Fragen zum Report, können Sie sich jederzeit unter info@sharedeals.de bei mir melden.Bis dahin alles Gute und viel Erfolg!
Ihr Andre Doerk

PS: Sie wollen Ihr Invest in Edelmetalle verstärken?[Testen Sie jetzt den Rohstoff Anleger Club und Sie haben die besten Aktientipps aus dem Rohstoff-Sektor griffbereit!](https://www.sharedeals.de/rac-49-95-angebot/?utm_sam=RAC_danke__&a_id=%Subscriber:CustomField180358%&u_id1=%Subscriber:CustomField180371%&u_id2=%Subscriber:CustomField180372%)

**Andre Doerk**
**Schirmherr Rohstoff Anleger Club**
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [ÜRJ LP - Danke](https://www.sharedeals.de/uerj-lp-danke/)
**Published:** September 17, 2024
**Author:** Sabrina Mergner
**Content:**

# Herzlichen Glückwunsch!
## **Deine Bestellung war erfolgreich.**
Hallo,
vielen Dank für den Kauf des exklusiven Aktien-Reports **"Renditejäger - 3 Aktien im Übernahme-Visier"** und das uns damit entgegengebrachte Vertrauen. Wir wünschen Dir viel Erfolg mit dem Report und bei all Deinen weiteren Investments!
Du erhältst nun in wenigen Sekunden eine E-Mail mit dem Betreff "Renditejäger" und Deinem persönlichen Download-Link.
Mit diesem kannst Du den Aktien-Report sofort herunterladen.
**Bitte beachte, dass eine unerlaubte Weiterverbreitung des Aktien-Reports strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unseren Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
Bei inhaltlichen Fragen zum Report kannst Du Dich jederzeit unter info@sharedeals.de bei mir melden.Bis dahin alles Gute und viel Erfolg!

Dein Marco Messina
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Aktien-Navigator-Universum, Landing Page - Produkte
---
### [Austragen Produktwerbung](https://www.sharedeals.de/austragen-produktwerbung/)
**Published:** September 4, 2024
**Author:** Matthias Abresch
**Content:**
Lieber sharedealer,Du hast Dich erfolgreich aus unserem Werbeverteiler ausgetragen und wirst zukünftig keine regelmäßige Produktwerbung mehr von uns erhalten. Wir behalten uns lediglich vor, Dich zu besonderen Anlässen und über Neuigkeiten zu informieren. Deine Newsletteranmeldungen sind von dieser Austragung nicht betroffen, diese erhältst Du weiterhin wie gewohnt. Solltest Du Dich auch von den Newslettern abmelden wollen, findest Du dafür einen separaten Link in unserem Newsletter.Dein sharedeals.de-Team
---
### [DIV - Danke](https://www.sharedeals.de/div-lp-danke/)
**Published:** September 3, 2024
**Author:** Sabrina Mergner
**Content:**
# Herzlichen Glückwunsch!
## **Deine Bestellung war erfolgreich.**

Hallo,
vielen Dank für Deine Bestellung von "Das 1x1 der Dividenden" und das uns damit entgegengebrachte Vertrauen. Das Buch wird in wenigen Tagen bei Dir sein. Wir wünschen Dir viel Erfolg damit und bei all Deinen weiteren Investments!
**Wichtig:** Die Abbuchung der Versandkosten-Gebühr wird durch unseren Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
Bei inhaltlichen Fragen zum Buch kannst Du Dich jederzeit unter info@sharedeals.de bei mir melden.Bis dahin alles Gute und viel Erfolg!

Dein Marco Messina
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/) | [Partnerprogramm](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Aktien-Navigator-Universum, Danke Seiten
---
### [PTC - DANKE - Trading-Psychologie](https://www.sharedeals.de/ptc-trading-psychologie-danke/)
**Published:** Juli 12, 2023
**Author:** Laura Miketta
**Content:**
**Herzlichen Dank**
**für Deine Bestellung!**
***\[digistore buyer\_first\_name\] Deinem Erfolg als Trader steht nun nichts mehr im Weg,***
Deine Bestellung von **„Trading-Psychologie – mit diesen 3 Tricks entwickelst Du das perfekte Trader-Mindset“ wurde bestätigt.**
**In wenigen Sekunden findest Du Dein neues E-Book in deinem E-Mail-Postfach. Achte auch Hier auf den Absender "Andreas Bernstein". Oder Du lädst Dir das E-Book direkt hier herunter:**
**[E-Book: Trading-Psychologie](https://www.sharedeals.de/wp-content/uploads/2024/07/PTC-trading-psycho-07-24.pdf)**

****Noch ein wichtiger Hinweis:****Der 1 Euro Servicegebühr für Dein E-Book wird über unseren [Partner Digistore24](https://www.digistore24-app.com/contact) eingezogen. Hier wird auch die komplette Mitgliederverwaltung organisiert.
Für Fragen zu Deiner Zahlung ( Rechnungen etc.) wende Dich bitte unter der Angabe Deiner **Zahlkungsnummer \[digistore order\_id\]** an [support@digistore24.com](mailto:support@digistore24.com?ds24tr=email_marketing|sam|undefined&ds24tr=email_marketing|sam|undefined).
Ich wünsche Dir viel Erfolg und Spaß beim Traden!
Herzliche Grüße

Andreas Bernstein
*Chef-Trader Premium Trading Club*

Aus dem Hause
[](https://www.sharedeals.de/)
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten, Trading-Universum
---
### [GH+ neu 2023 Andre](https://www.sharedeals.de/goldherzplus/)
**Published:** April 5, 2023
**Author:** Tasja Prestien
**Content:**
Erfolgreich in Rohstoffe investieren. Mit den besten Experten an Ihrer Seite zum Erfolg:
- **Energie bis Edelmetalle:** Andre Doerk findet die weltweit besten Rohstoff-Investments für Sie!
- Experten vor Ort: Live-Updates von Konferenzen, Hauptversammlungen und Unternehmensbesuchen - als wären Sie selbst dabei!
- Eine starke Gemeinschaft von Rohstoff-Anlegern: der Austausch mit Gleichgesinnten macht Sie als Anleger noch erfolgreicher!

Andre Doerk, Rohstoff-Experte
**Historische Investment-Chancen wie diese** **kommen nur alle 40 bis 50 Jahre vor:** **Gewinnen Sie mit der nächsten Rohstoffpreis-Rallye!**
Im Rohstoff-Markt gibt es ein regelmäßiges Muster, welches Anlegern rund alle 10 Jahre überdurchschnittlich hohe Gewinne verspricht. Seit 2020 ist es wieder so weit. Seitdem steigen die Rohstoffpreise.Doch was den Rohstoff-Zyklus dieses Mal so besonders und damit zu einer historischen Investments-Chance macht ist Folgendes:
Sowohl Zinsen wie Inflationsraten stehen mittlerweile in einer Zeitenwende, wie sie nur alle 40 bis 50 Jahre einmal auftritt!Deshalb erwarten die Experten des Goldherz Plus+ in diesem historischen Zyklus eine **besonders deutliche Ausprägung** dieses wiederkehrenden Musters, das noch viel spektakulärere Gewinne ermöglichen wird als sonst.
Einen **echten Rohstoff-Superzyklus eben**.

# **Diese Investments haben unsere Leser reich gemacht!**
Sichern Sie sich jetzt mit meiner Unterstützung **Gewinne von +883%**... oder +3.214%... oder sogar +4.090%! Wenn Sie noch nie auf dem Rohstoffmarkt aktiv waren, dann kann ich verstehen, dass Sie vielleicht zögern.
Aber keine Sorge, ich werde Sie bei jedem Schritt begleiten und Ihnen zeigen, wie Sie die lukrativsten Rohstoffchancen nutzen. Meine Leser profitieren seit vielen Jahren von meinen Analysen und Recherchen – hier ein paar Beispiele:
 Customers served!+0%Customers served!
### Skeena Resources
Dieses wenig bekannte kanadische Goldminen-Unternehmen hat eine ganz besondere Stärke: Den Spezialisten von Skeena gelingt es immer wieder, Goldvorkommen zu entdecken, die andere übersehen haben. Ein Gutachten prognostizierte für die kommenden 9 Jahre einen jährlichen Ertrag von etwa 300.000 Unzen Gold für die Eskay-Mine. Goldherz Plus+ Leser machten so innerhalb von nur 12 Monaten mit einem Investment in die Skeena-Aktie einen Gewinn von +883%!.
Customers served!+0%Customers served!
### mit Recon Africa
Dieses kanadische Unternehmen, das sich auf die Öl- und Gasförderung im afrikanischen Kavango-Becken spezialisiert, hatte in Deutschland niemand auf dem Schirm. Die Goldherz Plus+ Leser aber konnten profitieren: Wer der Empfehlung gefolgt ist, konnte satte +3.214% Rendite machen!
  Customers served!+0%Customers served!
### mit Chalice Gold
Das Highlight ist aber Chalice Mining: Zum ersten Mal wurde diese hochinteressante Chance im Oktober 2019 denLesern als „echte 1.000-Prozent-Möglichkeit“ nahegelegt. Schon nach wenigen Wochen hatte sich der Wert der Aktie w verzehnfacht. Aber damit war noch lange nicht Schluss! Nach 18 Monaten hatte sich der Kurs mehr als vervierzigfacht – wer damals mit 1.000 € eingestiegen ist, hat 41.900 € verdient! Innerhab von nur 3 Jahren, wohlgemerkt.
Über den Autor Andre Doerk

Nach dem Studium begann André Doerk Texte über Aktien für einen Verlag zu schreiben und machte so seine Leidenschaft für die Börse zum Beruf. Er fokussierte sich auf Rohstoffe, Gold und Dividendenwerte. Doerk schuf sich nach und nach ein umfangreiches Netzwerk, machte sich einen Namen in der Szene. Die jahrelange akribische Arbeit an der Börse und das dadurch erworbene Expertenwissen, führte letztendlich zu finanzieller Unabhängig.
Sein Steckenpferd sind Rohstoff-Investments. Regelmäßig steigt Andre Doerk ins Flugzeug und macht sich auf den Weg zu Rohstoff-Messen, besucht Bergbau-Unternehmen und knüpft wichtige Kontakte zu den wichtigsten Playern im Rohstoff-Universum.
Das zahlt sich aus: Regelmäßig stellt er den Mitgliedern des Goldherz Plus+ die lukrativsten Investment-Chancen aus der Welt der Rohstoffe und Edelmetalle vor.
Erfahrung in Rohstoff-Investments
Customers served!+0JahreCustomers served!
Anzahl Rohstoff-Investments
Customers served!+0Customers served!
Reisen für Rohstoff-Investments
Customers served!+0Customers served!
### **Das sagen unsere Kunden:**
Der Brief ist im Rohstoffsektor einzigartig. Dies betrifft sowohl die aktuelle, fundamentale Einschätzung der Märkte, als auch das Timing bei den Empfehlungen! Bin seit knapp 1,5 Jahren dabei und ärgere mich heute noch, nicht schon früher bei den Abonnenten dabei gewesen zu sein...! Wer auf der Suche nach Lösungen für seine Anlagen im aktuellem Umfeld der Inflation ist, kommt aus meiner Sicht am Goldherzreport nicht vorbei!! Hier wird nicht gezockt, sondern in reale Werte investiert...! Mit überdurchschnittlicher Rendite! Ein Highlight des letzten Jahres war die Empfehlung von Chalice mit aktuell > 5000% Buchgewinn!!

5.0
Community Mitglied *Sebastian* via lettertest.de
Der Goldherz Report gehört jede Woche zu meiner Pflichtlektüre. Für einen Anleger, der sich Gedanken um die Zukunft seines Geldes in einer inflationären Welt macht, ist diese Publikation ideal. Schwerpunkt ist der Vermögensaufbau mit sensationellen Rohstoffaktien, die hohe Gewinne erzielen und ein starkes Management haben sowie dem 2. Standbein mit äußerst renditestarken Explorern und Entwicklern, die aber weitaus besser recherchiert sind, als ich das von anderen Publikationen gewöhnt bin. Vorher war ich 10 Jahre lang treuer Leser eines sehr guten Rohstoffbriefs, der mir auch weiterhin gut gefällt, vor allem wegen seiner strategischen Überlegungen. Aber die aktuelle Weltmarktsituation wird von keinem zweiten Börsendienst so gut genutzt und in Rendite umgewandelt, wie bei Goldherz. Man sollte wissen, dass der Autor selbst oft sein Geld dort investiert, worüber er schreibt. Aber das geschieht ausdrücklich immer unter dem Hinweis darauf, welche Risiken damit verbunden sind. Zunächst war ich davon etwas überrascht, weil Risiken knallhart analysiert und bewertet werden. Viele Wettbewerber lassen Risiken unter den Tisch fallen und schreiben nur über die Chancen. Das Ergebnis war aber eine Sensation: Trotz der sehr fokussierten Titelauswahl, war unter meinen besten Aktien dieses Jahr eine Aktie, mit der ich meinen Einsatz verzwanzigfacht habe sowie drei Werte, die sich versechsfacht haben.

5.0
Community Mitglied *Andreas L.* via lettertest.de
Ich freue mich jede Woche auf den Brief! Stets mit Empfehlungen / Einschätzungen von Günther Goldherz zu Einzelaktien, aber auch immer mal wieder den Blick über den Tellerrand hinaus (übergeordnetes Marktgeschehen, Inflation, historische Vergleiche usw.). (Alt-)Empfehlungen werden begleitet und aktuell gehaltene Listen helfen einen Überblick zu gewinnen, aktuelle Entwicklungen werden eingearbeitet. Als interessierter Leser mehrerer Börsenbriefe kann ich nur Bestnoten verteilen, auch im Hinblick auf das Preis-/Leistungsverhältnis. Bravo, weiter so!!!

5.0
Community Mitglied Patrick via lettertest.de
Wer neben den heißesten Rohstoffaktien auch einen Blick über den Tellerrand sucht und nicht nur einen "alles ist toll, prima und sooo bullisch"-Börsenbrief sucht, der kommt an Goldherz nicht vorbei! Die stets sach/fachlich sehr gut aufgearbeiteten Ausgaben kommen einmal pro Woche. Herr Goldherz wirft auch stets einen kritischen Blick auf die besorgniserregende Entwicklung an den Märkten, jedoch ohne die platten Phrasen und Argumente von "Crashpropheten" zu verwenden. Alles in allem ist der Goldherz Report der mit Abstand beste deutschsprachige Börsenbrief.!

5.0
Community Mitglied *M.D* via lettertest.de
Der Autor besticht durch sein umfangreiches Wissen im Rohstoffsektor sowie seine detaillierten Kenntnisse nicht nur über die Unternehmen sondern auch über die Unternehmenslenker und vor allem die Regionen, wo diese tätig sind. Sein latent kritischer, manchmal gar provokanter Schreibstil ist ein wahrer Lesegenuss in der heutigen Zeit. Der Finger wird dort in die Wunde gelegt, wo es weh tut. Chancen dort aufgezeigt wo sie liegen und vor falschen Versprechungen und Erwartungen gewarnt. Nicht jede Vorstellung kann ein Volltreffer werden, dennoch ist die Quote der Aktien, die sich nach der Vorstellung positiv entwickelt haben, in meinen Augen sehr sehr positiv zu bewerten. Dieser Brief eignet sich hervorragend für Anleger, die den Rohstoffsektor im Depot abbilden wollen und auf die Expertise eines Kenners zurückgreifen möchten.

5.0
Community Mitglied *Nordschwaben* via lettertest.de
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder lettertest.de abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Lettertest-Bewertungen werden nicht von Lettertest überprüft, gefälschte Inhalte, werden entfernen.
# **Werden Sie jetzt Mitglied im Goldherz Plus+ und profitieren Sie von diesen Vorteilen:**
1
Zugang zum geschlossenen Goldherz PLUS+ Live Chat-Raum mit Analysen von Rohstoff-Experte Andre Doerk und seinem Experten-Team. **Hier erhalten Sie die aktuellsten News zu Rohstoffen inklusive Edelmetallen und den lukrativsten Investments aus diesem Sektor.**

Zugang zum geschlossenen Goldherz PLUS+ Live Chat-Raum mit Analysen von Rohstoff-Experte Andre Doerk und seinem Experten-Team. **Hier erhalten Sie die aktuellsten News zu Rohstoffen inklusive Edelmetallen und den lukrativsten Investments aus diesem Sektor.**
2
Wöchentliche PDF-Ausgabe in Ihr elektronisches Postfach: Jeden Mittwoch erhalten Sie die brandaktuelle Ausgabe des Goldherz PLUS+ von Rohstoff-Experte Andre Doerk persönlich, **in der er Ihnen umfassende Aktien-Updates, Hintergrundinformationen und Neuvorstellungen präsentiert!**

Wöchentliche PDF-Ausgabe in Ihr elektronisches Postfach: Jeden Mittwoch erhalten Sie die brandaktuelle Ausgabe des Goldherz PLUS+ von Rohstoff-Experte Andre Doerk persönlich, **in der er Ihnen umfassende Aktien-Updates, Hintergrundinformationen und Neuvorstellungen präsentiert!**
3
Direkt nach Ihrer Bestellung haben Sie Zugriff auf das gesamte Portfolio des Goldherz PLUS+. **Dieses besteht zu 85% aus Titeln zum Vermögensaufbau und zu 15% aus Multibagger-Aktien, die ein höheres Chance-Risiko-Verhältnis mitbringen. Sie erhalten eine Einschätzung zu Kaufzonen und Portfoliobandbreiten.**

Direkt nach Ihrer Bestellung haben Sie Zugriff auf das gesamte Portfolio des Goldherz PLUS+. **Dieses besteht zu 85% aus Titeln zum Vermögensaufbau und zu 15% aus Multibagger-Aktien, die ein höheres Chance-Risiko-Verhältnis mitbringen. Sie erhalten eine Einschätzung zu Kaufzonen und Portfoliobandbreiten.**
4
Push-Nachrichten: **Eilmeldungen bekommen Sie direkt per Push-Nachricht auf Ihr Handy!** Um Neuvorstellungen, Updates und konkrete Handlungsempfehlungen nicht zu verpassen, aktivieren Sie unbedingt die Live-Chat Benachrichtigungen.

Push-Nachrichten: Eilmeldungen bekommen Sie direkt per Push-Nachricht auf Ihr Handy! Um Neuvorstellungen, Updates und konkrete Handlungsempfehlungen nicht zu verpassen, aktivieren Sie unbedingt die Live-Chat Benachrichtigungen.
5
Sonder-Reporte: Immer wieder gibt es Aktien-Reports, die Nicht-Kunden käuflich erwerben können. **Mitglieder des Goldherz PLUS+ erhalten diese Reports gratis im Rahmen ihrer Mitgliedschaft.**

Sonder-Reports: Immer wieder gibt es Aktien-Reports, die zum Verkauf stehen. Mitglieder des Goldherz PLUS+ erhalten diese Reports gratis im Rahmen ihrer Mitgliedschaft.
6
Wir **lieben und leben Börse** und das beweist unsere Community Tag für Tag! Im Live-Chat können Sie sich mit Gleichgesinnten vernetzen, Fragen stellen und jeden Tag dazulernen.Viele unserer Mitglieder haben sich mittlerweile selbst zu Experten entwickelt und teilen regelmäßig ihre eigenen Erfahrungen und unterstützen neue Mitglieder bei ihren ersten Rohstoff-Investments!

Starke Community: Wir haben eine einmalige Community! Vernetzen Sie sich mit Gleichgesinnten, stellen Sie Fragen und profitieren Sie von den besten Ideen, die die gemeinsam mit unseren Kunden und unserem Produktexperten entstehen.
7
Umfassender Mitgliederbereich: Der Goldherz PLUS+ bietet Ihnen einen umfassenden Mitgliederbereich. **Hier finden Sie exklusive Hintergrundinformationen, alle früheren Ausgaben und eine Übersicht der besprochenen Aktien.**

Umfassende Member Area: Der Goldherz PLUS+ bietet Ihnen einen umfassenden Mitgliederbereich. Hier finden Sie exklusive Hintergrundinformationen, alle früheren Ausgaben und eine Übersicht unserer Aktien.
8
Video-Updates von Andre Doerks Geschäftsreisen: Rohstoff-Experte Andre Doerk ist mehrmals im Jahr unterwegs, um sich mit seinem Investoren-Netzwerk auszutauschen und neue Rohstoff-Investmentchancen persönlich zu prüfen. Von seinen Reisen berichtet er persönlich und nimmt die Goldherz Plus+ Mitglieder so live mit auf seine vielen Reisen.

Video-Updates von Andre Doerks Geschäftsreisen: Rohstoff-Experte Andre Doerk ist mehrmals im Jahr unterwegs, um sich mit seinem Investoren-Netzwerk auszutauschen und neue Rohstoff-Investmentchancen persönlich zu prüfen. Von seinen Reisen berichtet er persönlich und nimmt die Goldherz Plus+ Mitglieder so live mit auf seine vielen Reisen.
Ja, ich will Mitglied im Goldherz Plus+ werden und ab sofort im gerade gestarteten Rohstoff-Superzyklus von den besten Rohstoff-Investments profitieren!
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
Ja, ich will Mitglied im Goldherz Plus+ werden und ein Vermögen mit Rohstoff-Investments aufbauen.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
## **Häufig gestellte Fragen**
powered by

[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
Insert Content Template or Symbol
**Seitengruppe:** Goldherz: Rohstoffe ALT, Landing Page - Produkte
---
### [DOI-Goldherz-Plus-30-Tage](https://www.sharedeals.de/doi-goldherz-plus-30-tage/)
**Published:** Oktober 20, 2022
**Author:** Jana Schade
**Content:**
Danke! Ihr Gratis-Spezialreport wird Ihnen in 90 Sekunden per E-Mail zugeschickt! Als Leser dieser Studie halten wir für Sie zusätzlich das folgende Angebot bereit.

# ****Sensationelles Angebot für alle Leser des Spezialreports:****
# 30 Tage GRATIS-Testlesen + 50% Lifetime-Rabatt
# Erfolgsgarant Rohstoff-Depot So sichern und vermehren Sie jetzt Ihr Vermögen
Im Rohstoff-Markt gibt es ein regelmäßiges Muster, welches Anlegern rund alle 10 Jahre überdurchschnittlich hohe Gewinne verspricht. Seit 2020 ist es wieder so weit. Seitdem steigen die Rohstoffpreise.Doch was den Rohstoff-Zyklus dieses Mal so besonders und damit zu einer historischen Investments-Chance macht ist Folgendes: Sowohl Zinsen wie Inflationsraten stehen mittlerweile in einer Zeitenwende, wie sie nur alle 40 bis 50 Jahre einmal auftritt!Deshalb erwarten die Experten des Goldherz Plus+ in diesem historischen Zyklus eine besonders deutliche Ausprägung dieses wiederkehrenden Musters, das noch viel spektakulärere Gewinne ermöglichen wird als sonst. Einen echten Rohstoff-Superzyklus eben.Wie Sie von diesem besonderen Superzyklus profitieren können indem Sie in die lukrativsten Rohstoff-Werte investieren (während alle anderen Aktien zurzeit auf Talfahrt gehen), erfahren Sie Woche für Woche in Deutschlands erfolreichstem Rohstoff-Anlegerbrief: Dem Goldherz Plus+!
# ****Ihre exklusiven Vorteile im Goldherz PLUS+****

- **Die exklusive Depot-Strategie besteht aus dem Vermögensaufbaudepot und den Multibagger-Chancen: So schaffen Sie sich langfristig ein Vermögen mit soliden Rohstoff-Werten gepaart mit zusätzlichen Multibagger-Gewinnpotentialen!**
- Exklusiver Live Chat-Zugang für alle PLUS+ Kunden: Persönlicher Kontakt zu Deutschlands Rohstoff-Experte Nummer 1 sowie Austausch mit anderen Rohstoff-Investoren. **So bleibt keine Frage mehr offen!**
- Umfangreicher Mitgliederbereich mit Zugang zu allen Aktien-Empfehlungen, Analysen & Reports, damit Sie **keine Aktienchance mehr verpassen**
# ****Welche Aktien in Ihrem**** ****Rohstoff-Depot nicht fehlen dürfen, erfahren Sie nur im Goldherz PLUS+!****
### **Warum Sie gerade mit Rohstoffen in JEDER Wirtschaftslage exorbitante Gewinne erzielen können!**
Wenn ich Anleger wie Sie danach frage, ob sie denn auch in Rohstoffe investieren, dann höre ich oft: „Ja klar, ich habe einen kleinen Teil in Gold angelegt, nur zur Sicherheit“. Wenn Sie das genauso machen, dann kann ich nur gratulieren – ein Investment in Gold ist eine prima Idee, und nicht umsonst heißt mein Rohstoff-Dienst "Goldherz Plus+". Aber ich höre auch immer wieder von 2 Rohstoff-Mythen, die unter Anlegern kursieren. Seit Langem versuche ich schon, diese Erzählungen aus der Welt zu schaffen – und dafür gibt es 3 gute Gründe:
- **Weil Mythen schuld daran sind, dass Anleger wie Sie mit gebremstem Schaum an der Börse unterwegs sind.**
- Weil Sie dadurch überragende Renditechancen verpassen.
- **Weil diese Mythen Sie daran hindern, schon ein paar Jahre früher in den wohlverdienten Ruhestand zu gehen.**
Und wenn ich sage, dass ich diese Mythen aus der Welt schaffen will, dann weiß ich sehr wohl, dass mir das nicht vollständig gelingen wird. Aber allein die Tatsache, dass Sie hier und heute meine Worte lesen, zeigt mir, dass es Menschen da draußen gibt, die bereit sind, neue Wege zu gehen. Neue Wege, die gepflastert sind mit Gewinnchancen, die die meisten Menschen verpassen, weil sie an die zwei weitverbreiteten Rohstoff-Mythen glauben. Aber für Sie ist damit jetzt Schluss…
### **Mythos Nummer 1:**
### **Wenn Rohstoffe, dann NUR Gold**
Ich habe es bereits erwähnt, aber ich möchte es nochmal klarstellen, damit keine Missverständnisse aufkommen: Gold ist großartig. Ich liebe Gold. Gold hat die Menschen schon immer fasziniert: sein Glanz, seine kühle Schwere, seine Härte. Wir tragen Gold als Schmuck, wir nutzen es als Zahnersatz und für die Computerchip-Herstellung. Der Wert von Gold steigt stetig, auch in Krisenzeiten. Kein Wunder, dass die meisten bei Geldanlage in Rohstoffen an Gold denken. Aber das ist zu kurz gedacht. Der Rohstoffsektor ist so viel größer und vielseitiger und bietet so viele Chancen. Gold, Silber, Kupfer, Platin – und das sind nur ein paar Beispiele aus dem Bereich Metalle. Zum Rohstoffuniversum gehört aber auch der ganze Energiesektor: Lithium, Wasserstoff, Öl – und sogar die gute alte Kohle, die viele schon abgeschrieben haben, bietet nach wie vor großartige Renditechancen. Und schließlich wären da noch die Agrargüter wie Kaffee, Weizen, Zucker, Kakao und noch vieles mehr. Die Welt der Rohstoffe ist so vielfältig und spannend, dass es eigentlich verwunderlich ist, dass nur wenige Privatanleger die vielen Renditechancen nutzen.
### **Mythos Nummer 2:**
### **Private Anleger sollten nicht mehr als 10% ihres Vermögens in Rohstoffe anlegen**
Ich weiß nicht, wie Ihr Depot aussieht. Aber der durchschnittliche deutsche Anleger hat in der Regel den größten Teil seines Anlagevermögens in Blue-Chip-Aktien und ETFs investiert. Rohstoffe kommen da meist nur am Rande vor – und wenn, dann nur in Form von Gold, „für den Fall der Fälle“.
Auch hier gilt wieder: Das ist nicht falsch. Aber wer den Rohstoffmarkt nur als Randmarkt und dann auch nur in Form von Gold sieht (siehe Mythos Nummer 1), der lässt ohne Not fantastische Gewinnchancen liegen.
Denn schauen Sie sich doch die letzten Monate an: Wir befinden uns im längsten Bärenmarkt aller Zeiten. Die vor wenigen Jahren noch kursexplosiven Tech-Unternehmen straucheln, deren Haus- und Hof-Bank SVB ging pleite. "Krisensichere" Unternehmen wie Amazon streichen am laufenden Band stellen.
Was steigt fröhlich? Edelmetalle, Energieaktien, und andere Rohstoffe... Diese Investments springen von einem Hoch zum nächsten...
Jetzt werden Sie sich fragen: Und wie kann ich von diesen fantastischen Gewinnchancen profitieren?
Die Antwort wird Sie erfreuen: Dabei helfe ich Ihnen!
Nutzen Sie meine fast 20-jährige Erfahrung im Rohstoff-Markt, um Gewinne jenseits Ihrer Vorstellungskraft zu realisieren!
*Meine Leidenschaft für Rohstoffe habe ich aber schon vorher entdeckt. Denn ich habe vor meinem Studium eine Ausbildung zum Chemikanten gemacht, und zwar bei der Deutschen Gold- und Silberscheideanstalt – besser bekannt als Degussa.Ich kenne daher die Verfahren, die bei der Edelmetallgewinnung wichtig sind und die von den Minenkonzernen bis heute angewendet werden, aus erster Hand. Mein Wissen über Rohstoffe, deren Gewinnung und Weiterverarbeitung ist also nicht nur theoretischer Natur. ***Ich kenne diesen Markt wie kein Zweiter und weiß – im Gegensatz zu vielen selbsternannten Experten – wovon ich rede.****
*****Vor etwa 15 Jahren hatte ich dann genug davon, mein Wissen nur den Leuten zur Verfügung zu stellen, die sowieso schon sehr viel Geld hatten. Also begann ich, mein Know-how mit einem kleinen und exklusiven Leserkreis zu teilen. Das waren Menschen, die schon früh erkannt haben, welches Potenzial im Rohstoffhandel steckt. Und jetzt möchte ich diesen Kreis erweitern und Ihnen die Chance geben, Gewinne von +883%... oder +3.214%... oder sogar +4.090% einzustreichen – dazu gleich mehr…*****
*****... oder jetzt direkt 30 Tage kostenlos testen! Dafür einfach***** [*****hier klicken*****](#tve-jump-183b20246fc)*****.*****
Hier noch einmal alle Vorteile, die auf Sie im Goldherz PLUS+ warten:
Wöchentliche Ausgaben
Chancenreichen Anlage-Ideen aus meinem globalen Netzwerk, die bisher der breiteren Anleger-Masse völlig unbekannt sind
Handlungsvorschläge
Konkrete Aktienempfehlungen und regelmäßige Updates zu bereits vorgestellten Aktien.
Exklusive Investitionsliste
Andreas Lambrous persönliche Investitions-Liste mit den Top-Aktien für den größtmöglichen Anlage-Erfolg bis 2023.
### **Ein Auszug der Empfehlungen, die Mitglieder reich gemacht haben:**
Sichern Sie sich jetzt mit meiner Unterstützung **Gewinne von +883%**... oder +3.214%... oder sogar +4.090%!Wenn Sie noch nie auf dem Rohstoffmarkt aktiv waren, dann kann ich verstehen, dass Sie vielleicht zögern.
Aber keine Sorge, ich werde Sie bei jedem Schritt begleiten und Ihnen zeigen, wie Sie die lukrativsten Rohstoffchancen nutzen. Meine Leser profitieren seit vielen Jahren von meinen Analysen und Recherchen – hier ein paar Beispiele:
### Mit Skeena Resources +883% in nur 12 Monaten

Dieses wenig bekannte kanadische Goldminen-Unternehmen hat eine ganz besondere Stärke: Den Spezialisten von Skeena gelingt es immer wieder, Goldvorkommen zu entdecken, die andere übersehen haben. Ein Gutachten prognostizierte für die kommenden 9 Jahre einen jährlichen Ertrag von etwa 300.000 Unzen Gold für die Eskay-Mine – und das bei einem Förderpreis von 615 US-Dollar, der weit unter dem Durchschnitt liegt. Meine Leser machten so innerhalb von nur 12 Monaten mit einem Investment in die Skeena-Aktie einen Gewinn von +883%!.
### Mit der Aktie von Reconnaissance Energy Africa +3.214% in weniger als einem Jahr!

Dieses kanadische Unternehmen, das sich auf die Öl- und Gasförderung im afrikanischen Kavango-Becken spezialisiert, hatte in Deutschland niemand auf dem Schirm. Da bin ich tatsächlich ein wenig stolz drauf, dass ich erstmals auf dem deutschsprachigen Markt über diese spannende Aktie berichtet habe – und meine Leser haben davon profitiert: Wer meiner Empfehlung gefolgt ist, konnte satte +3.214% Rendite machen!
### Mit Chalice Mining + 4.090% innerhalb von 3 Jahren!

Das Highlight ist aber Chalice Mining: Zum ersten Mal habe ich diese hochinteressante Chance im Oktober 2019 meinen Lesern als „echte 1.000-Prozent-Möglichkeit“ nahegelegt. Schon nach wenigen Wochen hatte sich der Wert der Aktie wie von mir prognostiziert verzehnfacht. Aber damit war noch lange nicht Schluss! Nach 18 Monaten hatte sich der Kurs mehr als vervierzigfacht – wer damals mit 1.000 € eingestiegen ist, hat 41.900 € verdient! Innerhab von nur 3 Jahren, wohlgemerkt.
### **Das sagen unsere Kunden:**
Der Brief ist im Rohstoffsektor einzigartig. Dies betrifft sowohl die aktuelle, fundamentale Einschätzung der Märkte, als auch das Timing bei den Empfehlungen! Bin seit knapp 1,5 Jahren dabei und ärgere mich heute noch, nicht schon früher bei den Abonnenten dabei gewesen zu sein...! Wer auf der Suche nach Lösungen für seine Anlagen im aktuellem Umfeld der Inflation ist, kommt aus meiner Sicht am Goldherzreport nicht vorbei!! Hier wird nicht gezockt, sondern in reale Werte investiert...! Mit überdurchschnittlicher Rendite! Ein Highlight des letzten Jahres war die Empfehlung von Chalice mit aktuell > 5000% Buchgewinn!!

5.0
Community Mitglied *Sebastian* via lettertest.de
Der Goldherz Report gehört jede Woche zu meiner Pflichtlektüre. Für einen Anleger, der sich Gedanken um die Zukunft seines Geldes in einer inflationären Welt macht, ist diese Publikation ideal. Schwerpunkt ist der Vermögensaufbau mit sensationellen Rohstoffaktien, die hohe Gewinne erzielen und ein starkes Management haben sowie dem 2. Standbein mit äußerst renditestarken Explorern und Entwicklern, die aber weitaus besser recherchiert sind, als ich das von anderen Publikationen gewöhnt bin. Vorher war ich 10 Jahre lang treuer Leser eines sehr guten Rohstoffbriefs, der mir auch weiterhin gut gefällt, vor allem wegen seiner strategischen Überlegungen. Aber die aktuelle Weltmarktsituation wird von keinem zweiten Börsendienst so gut genutzt und in Rendite umgewandelt, wie bei Goldherz. Man sollte wissen, dass der Autor selbst oft sein Geld dort investiert, worüber er schreibt. Aber das geschieht ausdrücklich immer unter dem Hinweis darauf, welche Risiken damit verbunden sind. Zunächst war ich davon etwas überrascht, weil Risiken knallhart analysiert und bewertet werden. Viele Wettbewerber lassen Risiken unter den Tisch fallen und schreiben nur über die Chancen. Das Ergebnis war aber eine Sensation: Trotz der sehr fokussierten Titelauswahl, war unter meinen besten Aktien dieses Jahr eine Aktie, mit der ich meinen Einsatz verzwanzigfacht habe sowie drei Werte, die sich versechsfacht haben.

5.0
Community Mitglied *Andreas L.* via lettertest.de
Ich freue mich jede Woche auf den Brief! Stets mit Empfehlungen / Einschätzungen von Günther Goldherz zu Einzelaktien, aber auch immer mal wieder den Blick über den Tellerrand hinaus (übergeordnetes Marktgeschehen, Inflation, historische Vergleiche usw.). (Alt-)Empfehlungen werden begleitet und aktuell gehaltene Listen helfen einen Überblick zu gewinnen, aktuelle Entwicklungen werden eingearbeitet. Als interessierter Leser mehrerer Börsenbriefe kann ich nur Bestnoten verteilen, auch im Hinblick auf das Preis-/Leistungsverhältnis. Bravo, weiter so!!!

5.0
Community Mitglied Patrick via lettertest.de
Wer neben den heißesten Rohstoffaktien auch einen Blick über den Tellerrand sucht und nicht nur einen "alles ist toll, prima und sooo bullisch"-Börsenbrief sucht, der kommt an Goldherz nicht vorbei! Die stets sach/fachlich sehr gut aufgearbeiteten Ausgaben kommen einmal pro Woche. Herr Goldherz wirft auch stets einen kritischen Blick auf die besorgniserregende Entwicklung an den Märkten, jedoch ohne die platten Phrasen und Argumente von "Crashpropheten" zu verwenden. Alles in allem ist der Goldherz Report der mit Abstand beste deutschsprachige Börsenbrief.!

5.0
Community Mitglied *M.D* via lettertest.de
Der Autor besticht durch sein umfangreiches Wissen im Rohstoffsektor sowie seine detaillierten Kenntnisse nicht nur über die Unternehmen sondern auch über die Unternehmenslenker und vor allem die Regionen, wo diese tätig sind. Sein latent kritischer, manchmal gar provokanter Schreibstil ist ein wahrer Lesegenuss in der heutigen Zeit. Der Finger wird dort in die Wunde gelegt, wo es weh tut. Chancen dort aufgezeigt wo sie liegen und vor falschen Versprechungen und Erwartungen gewarnt. Nicht jede Vorstellung kann ein Volltreffer werden, dennoch ist die Quote der Aktien, die sich nach der Vorstellung positiv entwickelt haben, in meinen Augen sehr sehr positiv zu bewerten. Dieser Brief eignet sich hervorragend für Anleger, die den Rohstoffsektor im Depot abbilden wollen und auf die Expertise eines Kenners zurückgreifen möchten.

5.0
Community Mitglied *Nordschwaben* via lettertest.de
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder lettertest.de abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Lettertest-Bewertungen werden nicht von Lettertest überprüft, gefälschte Inhalte, werden entfernen.
### **Jetzt Goldherz PLUS+**
### **30 Tage gratis testen**
### **und alle exklusiven Vorteile genießen**
1
Zugang zum geschlossenen Goldherz PLUS+ Live Chat-Raum mit Analysen von Rohstoff-Experte Andreas Lambrou. **Hier erhalten Sie die aktuellsten Updates zu Aktien-News.**

Zugang zum geschlossenen Goldherz PLUS+ Live Chat-Raum mit Analysen von Rohstoff-Experte Andreas Lambrou. Hier erhalten Sie die aktuellsten Updates zu Aktien-News.
2
Wöchentliche PDF-Ausgabe in dein elektronisches Postfach: Jeden Mittwoch erhalten Sie die brandaktuelle Ausgabe des Goldherz PLUS+ von Rohstoff-Experte Andreas Lambrou persönlich, **in der er Ihnen umfassende Aktien-Updates, Hintergrundinformationen und Neuvorstellungen präsentiert!**

Wöchentliche PDF-Ausgabe in dein elektronisches Postfach: Jeden Mittwoch erhalten Sie die brandaktuelle Ausgabe des Goldherz PLUS+ von Rohstoff-Experte Andreas Lambrou persönlich, in der er ihnen umfassende Aktien-Updates, Hintergrundinformationen und Neuvorstellungen präsentiert!
3
Direkt nach ihrer Bestellung haben Sie Zugriff auf das gesamte Portfolio des Goldherz PLUS+. **Dieses beinhaltet neben aktuellen Aktien-Titeln, auch unsere Einschätzung zu Kaufzonen und Portfoliobandbreiten.**

Direkt nach ihrer Bestellung haben Sie Zugriff auf das gesamte Portfolio des Goldherz PLUS+. Dieses beinhaltet neben aktuellen Aktien-Titeln, auch unsere Einschätzung zu Kaufzonen und Portfoliobandbreiten.
4
Push-Nachrichten: **Eilmeldungen bekommen Sie direkt per Push-Nachricht auf Ihr Handy!** Um Neuvorstellungen, Updates und konkrete Handlungsempfehlungen nicht zu verpassen, aktivieren Sie unbedingt die Live-Chat Benachrichtigungen.

Push-Nachrichten: Eilmeldungen bekommen Sie direkt per Push-Nachricht auf Ihr Handy! Um Neuvorstellungen, Updates und konkrete Handlungsempfehlungen nicht zu verpassen, aktivieren Sie unbedingt die Live-Chat Benachrichtigungen.
5
Sonder-Reports: Immer wieder gibt es Aktien-Reports, die zum Verkauf stehen. **Mitglieder des Goldherz PLUS+ erhalten diese Reports gratis im Rahmen ihrer Mitgliedschaft.**

Sonder-Reports: Immer wieder gibt es Aktien-Reports, die zum Verkauf stehen. Mitglieder des Goldherz PLUS+ erhalten diese Reports gratis im Rahmen ihrer Mitgliedschaft.
6
Starke Community: **Wir haben eine einmalige Community!** Vernetzen Sie sich mit Gleichgesinnten, stellen Sie Fragen und profitieren Sie von den besten Ideen, die die gemeinsam mit unseren Kunden und unserem Produktexperten entstehen.

Starke Community: Wir haben eine einmalige Community! Vernetzen Sie sich mit Gleichgesinnten, stellen Sie Fragen und profitieren Sie von den besten Ideen, die die gemeinsam mit unseren Kunden und unserem Produktexperten entstehen.
7
Umfassende Member Area: Der Goldherz PLUS+ bietet Ihnen einen umfassenden Mitgliederbereich. **Hier finden Sie exklusive Hintergrundinformationen, alle früheren Ausgaben und eine Übersicht unserer Aktien.**

Umfassende Member Area: Der Goldherz PLUS+ bietet Ihnen einen umfassenden Mitgliederbereich. Hier finden Sie exklusive Hintergrundinformationen, alle früheren Ausgaben und eine Übersicht unserer Aktien.
8
Der Sonder-Report Green-Tech-Boom. Erfahren Sie welche **neuen Solartechnologien das Potenzial für einen Durchbruch** haben und Sie als Anleger reich machen können.

Der Sonder-Report Green-Tech-Boom. Erfahren Sie dar, welche **neuen Solartechnologien das Potenzial für einen Durchbruch** haben und Sie als Anleger reich machen können.
Ja, ich will jetzt den Goldherz PLUS+ 30 Tage kostenlos und unverbindlich testen. Im Anschluss zahle ich den Quartalspreis in Höhe von 249,00 € inkl. MwSt. anstatt von 494,95 € inkl. MwSt. und kann den Bezug jederzeit zum Ende eines Bezugsjahrs kündigen.
\[tcb-script src="https://www.digistore24.com/express\_checkout\_embed/10551/NgQVlJsIk80CNCPVxoIQMQwxi83ceb.js"\]\[/tcb-script\]
**Jetzt mit Pay Pal Express sicher und schnell bestellen.**
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
Ja, ich will jetzt den Goldherz PLUS+ 30 Tage kostenlos und unverbindlich testen. Im Anschluss zahle ich den Quartalspreis in Höhe von 249,00 € inkl. MwSt. anstatt von 494,95 € inkl. MwSt. und kann den Bezug jederzeit zum Ende eines Bezugsjahrs kündigen.
\[tcb-script src="https://www.digistore24.com/express\_checkout\_embed/10551/NgQVlJsIk80CNCPVxoIQMQwxi83ceb.js"\]\[/tcb-script\]
**Jetzt mit PayPal Express sicher und schnell bestellen.**
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
powered by

[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
Insert Content Template or Symbol
**Seitengruppe:** Goldherz: Rohstoffe ALT, Landing Page - DOI
---
### [X-Trades-Strategie](https://www.sharedeals.de/x-trades-strategie/)
**Published:** Februar 23, 2023
**Author:** Matthias Abresch
**Content:**
# Profi-Trader Axel Müller erzielt in 2022 Top-Rendite von +66,22% mit neuer X-Trades-Strategie
Im Jahr 2021 hat Profi-Trader Axel Müller bereits eine Bomben-Performance von knapp +30% annualisierter Rendite abgeliefert. Für 2022 standen die Vorzeichen aufgrund der andauernden Börsen-Malaise denkbar schlecht. Doch mit der neuen X-Trades-Strategie ist es PTC-Mastermind Axel Müller gelungen, die Resultate des vergangenen Jahres deutlich zu übertreffen.
Der Premium Trading Club ist Deutschlands einziger Chat-basierter Trader-Club, geleitet von Trading-Koryphäe Axel Müller. Im Fokus des PTC steht seit 2022 die neue X-Trades-Strategie, bei der statt einzelner Aktien ganze Sektoren des S&P 500 gehandelt werden.
Mitglieder profitieren von konkreten Order-Ansagen, die ein effizientes Trading ermöglichen, das so einfach ist wie malen nach Zahlen – und das bei sehr geringen Risiken von 0,5% bis maximal 2% der Investitionssumme.
### X-Trades-Strategie mit bis +68% Rendite
Das Jahr 2021 war für den PTC bereits ein großer Erfolg, als Axel Müller für Club-Mitglieder eine annualisierte Rendite von rund +30% erzielt hat. Kaum zu glauben: Mit dem Start der X-Trades-Strategie Anfang Mai 2022 hat der Trading-Meister die Ergebnisse des Jahres 2021 noch einmal übertroffen. Von den 94 bis zum 19. Dezember absolvierten X-Trades endeten 33 mit Verlust und 61 mit Gewinn oder am Break-Even-Point – eine beachtliche Trefferquote von knapp zwei Dritteln. Ebenso beeindruckend ist die Performance der neuen PTC-Strategie: Auf Risikostufe I (0,25-1%) lag sie bei +22,74%, auf Risikostufe II (0,5-2%) sogar bei +45,49%. Annualisiert entsprechen diese Werte Renditen von **+34,11%** beziehungsweise sagenhaften **+68,22%**.
Selbstverständlich hat die X-Trades-Strategie den S&P 500 damit um Längen geschlagen. Der US-Index hat im gleichen Zeitraum einen Verlust von circa -8% eingefahren; auf Jahressicht liegt er sogar bei -16%.
### X-Trades: Die Erfolgsfaktoren
Warum die X-Trades-Strategy im so schwachen Börsenjahr 2022 derart hohe Gewinne erzielen konnte, hat mehrere Gründe:
- Es werden die elf Sektoren des S&P 500 gehandelt.
- Zusätzliches Risiko und Mehraufwand, die mit Einzelaktien einhergehen, fallen damit weg.
- X-Trades ist nicht darauf angewiesen, nur mit steigenden Kursen Renditen erzielen zu können.
- Es kann in beide Richtungen getradet werden, sodass es etwa möglich war, sowohl von den Gewinnen des Energiesektors zu profitieren also auch von den Verlusten des Tech-Sektors.
- Axel Müller kombiniert die Methoden der Markttechnik mit technischen Indikatoren.
- Es werden verschiedene feste Einstiegs-Pattern mit konkreten Regeln für die Stopversetzung und den Exit gehandelt.
- Die X-Trades-Strategie nutzt ein konkretes Risk- und Moneymanagement zur Risikosteuerung sowie zur Berechnung der Positionsgrößen.
### Im PTC wird die Community gelebt
Obendrein müssen PTC-Mitglieder kaum etwas tun, um von der geballten Börsenexpertise von Axel Müller zu profitieren. Mehrmals wöchentlich gibt das PTC-Mastermind Mitgliedern die genauen Anweisungen zur Order vor, die dann einfach in den Ordermanager jedes beliebigen Brokers abgetippt werden können. Das dauert fünf Minuten. Danach können sich PTC-ler zurücklehnen und warten, bis die Gewinne sprudeln.
Darüber hinaus ist der PTC eine echte und aktive Community, bei der ein reger Austausch stattfindet. In den einzigartigen Chaträumen klären die Mitglieder Fragen und können so ihr Trading-Wissen rasant erweitern.
Wer schließlich so weit ist, eigene Trades zu machen, kann seine Ideen mit der PTC-Community teilen und diskutieren, sodass alle profitieren können.
Simon ist studierter Volkswirt und Journalist. Er hat bei renommierten Tages- und Finanzzeitungen Berufserfahrung gesammelt und sich nebenbei fundierte Börsenkenntnisse angeeignet. 2020 hat Simon sich auf Aktien-Analysen spezialisiert und schreibt pointierte Ausblicke für Blue Chips und Nebenwerte.
**Somon Ruic** ‧ Redaktion
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [einfach Trading Newsletter-Anmeldung](https://www.sharedeals.de/einfach-trading/)
**Published:** Januar 27, 2023
**Author:** Jana Schade
**Content:**
# **In meinem kostenlosen Newsletter teile ich mit Dir wertvolle Tipps, Hintergrundinformationen und meinen Wochenausblick.**
# **Trading war nie einfacher – einfach Trading.
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
---
### [Dividenden-Knaller Danke Seite](https://www.sharedeals.de/dividenden-knaller-danke-seite/)
**Published:** Juli 6, 2022
**Author:** Jana Schade
**Content:**
### Herzlichen Glückwunsch! Deine Bestellung war erfolgreich.
Hallo \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\],
vielen Dank für den Kauf des exklusiven Sonder-Reports der Dividenden-Knaller und das uns damit entgegengebrachte Vertrauen. Ich wünsche Dir viel Erfolg mit dem Report und bei all Deinen weiteren Investments!
Hier kannst Du Deinen Sonder-Report ganz einfach herunterladen:
**[Dividenden-Knaller](https://www.sharedeals.de/wp-content/uploads/2024/07/akn-divi-knaller-07-24.pdf)**
Alternativ erhältst Du in wenigen Sekunden eine Email mit dem Betreff **"Deine Dividenden-Knaller"** und Deinem persönlichen Download-Link. Mit diesem kannst Du den Sonder-Report sofort herunterladen.
**Bitte beachte, dass eine unerlaubte Weiterverbreitung des Sonder-Reports strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unserer Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
Bei inhaltlichen Fragen zum Report, kannst Du Dich jederzeit unter info@sharedeals.de bei mir melden.Bis dahin alles Gute und viel Erfolg!
Dein Marco Messina

Marco Messina
**Finanz-Experte**
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Aktien-Navigator-Universum, Danke Seiten
---
### [LG-LP-Wasserstoff-Lüge](https://www.sharedeals.de/lg-lp-wasserstoff-luege/)
**Published:** Mai 15, 2023
**Author:** Jana Schade
**Content:**
# **Weshalb Du auf gar keinen Fall auch nur einen einzigen Cent in Wasserstoff investieren solltest**
### **In diesem Gratis-Report erfährst Du folgendes:**
- Deshalb ist Wasserstoff kein Mega-, sondern nur ein Modetrend – Achtung mit dieser Aktien verlierst Du bis zu 83% deines Kapitals
- **Aus diesem Grund wird Wasserstoff niemals in die Industrie einziehen – diese 3 besonders gehypten Unternehmen machen Dir falsche Versprechungen**
- Hier solltest Du jetzt investieren: Dieses Vorreiter-Unternehmen bietet dir sichere und extrem lukrative Anlage-Chancen (inklusive Super-Dividende)
## **All das und noch viel mehr erfährst Du in dem 22-Seitigen Spezialreport, der Dir heute kostenlos zur Verfügung steht. Einfach E-Mail-Adresse in das Feld unten eintragen und den Report sofort per E-Mail erhalten!**
### Verkehr der Zukunft: Wasserstoff als klarer Verlierer?
Liebe Anlegerin, lieber Anleger,Wasserstoff ist wohl der größte Börsentrend der letzten fünf Jahre. Ein Trend, der Investoren Mega-Renditen im vierstelligen Bereich einbrachte. Aber auch herbe Verluste.Der US-amerikanische Brennstoffzellen-Hersteller Plug Power zum Beispiel verzeichnete seit Januar 2021 bis zu 83% Aktienwertverlust.Wenn es um Wasserstoff geht, spaltet sich die Börsenwelt in zwei Lager. Während die einen Wasserstoff nach wie vor als das Jahrhundert-Investment feiern, nehmen besonders diejenigen, die im ersten Wasserstoff-Boom viel Kapital verloren haben, Abstand von der neuen Energie der Zukunft.Deshalb möchten wir uns in diesem Report der Frage widmen:Was ist wirklich dran an dem großen Wasserstoff-Hype?Ist Wasserstoff tatsächlich der Energieträger der Zukunft?Oder bleibt vom angeblichen Megatrend letzten Endes doch nicht viel mehr übrig als ein Modetrend ohne Substanz?In diesem Report klären wir für Dich auf:Wie es zum Fall des einstigen Vorzeige-Investments kam.Weshalb Du auf gar keinen Fall auch nur einen einzigen Cent in Wasserstoff investieren solltest.Und, ganz wichtig, mit welchem Energiewert Du tatsächlich die Chance auf dauerhafte Börsen-Rendite hast.Wir wünschen Dir viel Spaß beim Lesen.Deine sharedeals.de-Redaktion
### Die sharedeals.de-Redaktion
Dank brandheißer Stories und exklusiven Recherchen hat sich die sharedeals.de-Redaktion unter dem Motto „one trade ahead!“ als zuverlässiger Aktien-Tippgeber bewährt. Unser Team aus Experten und Chefredakteuren, liefert umfangreiche Informationen für Anfänger und Fortgeschrittene. Auch Profis erhalten hier nützliche Tipps von erfahrenen Börsen-Kennern.
Wir vermitteln zum Beispiel notwendiges Handwerkszeug für den Einstieg als Investor, sowie wertvolle Details rund um das Thema Dividenden und langfristiges Investieren. Unser Angebot wird konsequent ausgebaut und richtet sich an aktive Börsianer, auf der Suche nach außergewöhnlichen Renditen.
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Und alle Hintergrundinformationen zur Wasserstoff-Lüge erfahren!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [VIP exklusiv Andre Doerk](https://www.sharedeals.de/vip-exklusiv-andre-doerk/)
**Published:** März 10, 2023
**Author:** Tasja Prestien
**Content:**

# SIE MÜSSEN KEIN BÖRSEN-INSIDER SEIN, UM WIE EINER ZU INVESTIEREN.

Ihr Schlüssel zu zu den Investments der Superreichen:
Mit mir bekommen Sie Zugang zu den lukrativsten Privatplatzierungen und Investments vor dem Börsengang.
Liebe Anlegerin, lieber Anleger,
mein Name ist Andre Doerk und ich bin Schirmherr des Goldherz VIP Clubs.
Ich möchte Ihnen heute zeigen, mit welcher Strategie ich über 4 Jahre durchschnittlich +131,37% pro Jahr verdient habe, ohne mich dabei jeden Tag mit der Börse zu beschäftigen.
Leider bin ich kein guter Trader. Außerdem habe ich nicht die Zeit und ganz ehrlich auch nicht die Lust, jeden Tag die Börsenkurse verfolgen zu müssen. Eigentlich erfahre ich sogar immer zuletzt von den aktuellen Börsenkursen. Keine besonders guten Voraussetzungen für den Erfolg an der Börse.
Trotzdem habe ich mit einer einfachen Strategie über 4 Jahre durchschnittlich +131% Gewinn pro Jahr erzielt.
Diese Strategie ist nicht geheim. Die meisten Börsen-Insider nutzen sie regelmäßig. Ganz einfach, weil sie überdurchschnittliche Gewinne verspricht.
Der wirkliche Haken ist: Die meisten Privatanleger wissen nicht einmal, dass es diese Anlagemöglichkeit gibt. Und wenn sie es wissen, dann wissen Sie nicht, wie sie diese Strategie umsetzen sollen.
Doch für Sie gibt es dieses Hindernis ab sofort nicht mehr:
Willkommen in der Welt der VIP-Investments - willkommen im Goldherz VIP Club!
Ihr Andre Doerk
**Schirmherr Goldherz VIP Club**
## Für 95,95% der "normalen" Anleger unerreichbar...
Was haben Star-Investoren wie Peter Thiel, Oliver Samwer oder Christian Angermayer gemeinsam? Sie sind an der Börse zu Multimillionären geworden. Oder?
FALSCH!
Oder…zumindest fehlt eine wichtige Info.
Denn alle drei haben ihr Geld verdient, bevor ihre Unternehmen an die Börse gingen.
Peter Thiel kaufte 2004 10% von Facebook. Das Unternehmen war damals 5 Millionen (Dollar) wert. Beim Börsengang war Facebook 100 Milliarden (Dollar) wert.
Die Samwer-Brüder bauten Rocket Internet von Null auf. Am ersten Tag an der Börse war das Unternehmen dann 6 Milliarden Euro wert.
Auch Christian Angermayer hatte mit Mitte 20 schon ausgesorgt.
Sein Glück: Er war schon als Student am Biotech-Unternehmen Ribopharma beteiligt. Als dieses 2004 an die Börse ging, war es über 1 Milliarde Dollar wert.
Diese Gemeinsamkeiten sind kein bloßer Zufall. Jeder Multimillionär wird Ihnen bestätigen:
Privates Eigenkapital – besser bekannt als Private Equity – ist die lukrativste Anlage überhaupt. Fast alle Multi-Millionäre und Milliardäre sind durch Private Equity erst richtig reich geworden. Bei diesen Aussichten ist es kein Wunder, dass die lukrativsten Deals ausschließlich in Netzwerken der Superreichen abgeschlossen werden.
In diese geschlossene Gesellschaft vorzudringen, ist für Normalsterbliche so gut wie unmöglich. So schreibt die Wirtschaftswoche in Ihrer Ausgabe vom 2. Juli 2021:
Und der Geschäftsführer der Deutschen Schutzvereinigung für Wertpapierbesitz, bestätigt im gleichen Artikel:
Aus eigener Erfahrung kann ich diesen Bericht bestätigen:
- Ja. Die Gewinne die mit vorbörslichen Investments möglich sind, klingen wie von einem anderen Planeten. Mein persönlicher Gewinnrekord lag übrigens bei +2.650% in 16 Monaten.
- Und ja…die Türen in diese Welt sind für normale Privatanleger fest verschlossen. Beziehungsweise….für 99,95% der Anleger
Sie haben heute die Möglichkeit, Zutritt zur Bastion des Geldadels zu bekommen.
Wir – der Goldherz VIP Club - gehören zu den 0,05% der „normalsterblichen“ Anleger, die vorbörslich in aufstrebende Unternehmen investieren können. Dabei zahlen wir meist nur einen Bruchteil des zukünftigen Börsenwerts.
Wenn Sie ein cleverer Anleger sind, dann müssen Sie jetzt zweifeln.
Ehrlich gesagt…Ich wäre enttäuscht, wenn Sie nicht denken würden: Das klingt doch zu gut, um wahr zu sein. Doch es gibt gute Gründe, warum Investments vor einem Börsengang so unglaublich lukrativ sind.
An dieser Stelle möchte ich Ihnen deshalb die 3 häufigsten Fragen zum Goldherz VIP Club beantworten:

# **Die 3 wichtigsten Fragen und Antworten zum VIP-Club:**
# **Ein Auszug der Placements, die unsere VIPler reich gemacht haben:**
 Customers served!+0%Customers served!
### First Phosphate
First Phosphate - IPO am 21.02.2023 / VIPs haben vor Börsengang zu 0,35 CA$ gezeichnet.
Customers served!+0%Customers served!
### mit Mainz Biomed
Mainz Biomed - IPO am 04.11.2021 zu 5 US$ / VIPs haben zum IPO gezeichnet
  Customers served!+0%Customers served!
### mit Telo Genomics
Kapitalerhöhung im November 2019 / VIPs haben zu 0.10 CA$ gezeichnet, in 14 Monaten waren bis zu +1.200% Gewinn möglich
## **DER GOLDHERZ VIP CLUB IST NICHT FÜR JEDEN**
Um eine exklusive Betreuung unserer Mitglieder sicherzustellen, achten wir darauf, dass unser VIP-Club nicht zu groß wird. Die selten freiwerdenden Plätze möchten wir zudem nur mit neuen Mitgliedern besetzen, welche unsere Anlage-Philosophie teilen und eine Bereicherung für den Goldherz VIP Club sind.
**Sie sind potenziell für eine Mitgliedschaft geeignet, wenn Sie…**
- bereits über erste Börsenerfahrung verfügen und nun Ihre Rendite durch lukrative Privatplatzierungen weiter steigern wollen
- Verantwortung für Ihren persönlichen Wohlstand übernehmen wollen
- bereit sind, eigenständige Anlage-Entscheidungen zu treffen
- charakterlich geeignet sind, die Prinzipien des Clubs (wie Vertraulichkeit, Ehrlichkeit) zu respektieren
- über ausreichend Kapital verfügen, um auch längerfristig zu investieren
### Das sagen unsere Kunden:
# *"*
Ich bin seit Anfang an im Goldherz VIP-Club dabei und froh, mir meinen Platz gesichert zu haben. Die vielen Gewinne haben meinen Mitgliedsbeitrag schon vielfach wieder eingespielt. Meinen Platz gebe ich nie wieder her!
Björn E.
***Björn E.***
# *"*
VIP könnte kein passenderer Name für diesen Börsendienst sein. Jeder sollte schnellstmöglich upgraden auf diesen 1. Klasse Flug durch die Börsenwelt. Was andere Börsendienste vollmundig versprechen wird von Günther Goldherz geliefert. Mein lebenslanges Abo hat er sicher.
***Christoph H.***
# *"*
Als der VIP-Club angeboten wurde, gab es für mich keine Sekunde der Überlegung und der Entschluss dem Club beizutreten war eine meiner besten Entscheidungen. Die Gewinne sprechen für sich und dafür bin ich unglaublich dankbar.
***Steffi P.***
# **Werden Sie jetzt Mitglied im Goldherz VIP Club und profitieren Sie von diesen Vorteilen:**
1\.
Zugang zu Top-Placements**Mit über 20 Jahren Börsenerfahrung als professioneller Investor gehört Andre Doerk zu den bestvernetzten deutschen Anlegern für lukrative Venture- Investments. So kann er für seine VIP-Mitglieder Zugang zu den begehrtesten Finanzierungen herstellen. Natürlich zu den gleichen lukrativen Konditionen, zu denen Milliardäre, Investmentbanken und Hedgefonds investieren.**

2\.
100% Transparenz
Andre Doerk investiert persönlich in die vorgestellten Anlage-Möglichkeiten und weist immer auf mögliche Interessenkonflikte, Chancen aber auch Risiken hin. So können die VIP-Mitglieder immer fundierte und informierte Anlage-Entscheidungen treffen.

3\.
Detailliertes Research vor Ort**Weltweit die besten Deals aus Branchen wie Rohstoffe, Biotechnologie oder Hightech zu analysieren ist teuer und zeitaufwendig. Andre Doerk verbringt dafür jährlich mehrere Hundert Flugstunden in der Luft, um die Unternehmen vor Ort anzuschauen und Experten persönlich auf Konferenzen zu treffen. Der hohe Aufwand sichert Ihnen hochwertiges Research und spart Ihnen außerdem Zeit und Geld.

4\.
VIP Club Portfolio-Liste
Alle laufenden, abgeschlossenen und vor allem neuen Placements finden Sie in einer praktischen Übersichts-Tabelle. So haben Sie immer einen aktuellen Überblick und können jederzeit den Stand der Placemets überprüfen.

5\.
**Live Videos von Andre Doerks Geschäftsreisen**
VIP Schirmherr Andre Doerk ist mehrmals im Jahr unterwegs, um sich mit seinem Investoren-Netzwerk auszutauschen und neue Placements persönlich zu prüfen. Von seinen Reisen berichtet Andre Doerk persönlich und nimmt die VIP-Mitglieder so live mit auf seine vielen Reisen.

6\.
**Wöchentliche Ausgaben als PDF**
**J****eden Dienstag erhalten Sie die brandaktuelle VIP-Ausgabe** von Schirmherr Ande Doerk persönlich. Darin finden Sie **umfassende Aktien-Updates, Hintergrundinformationen** und **Neuvorstellungen!**
Wenn es so brandheiße Themen gibt, dass diese nicht warten können, schickt Andre Doerk Ihnen eine **Eilmeldung**. So bleiben Sie jederzeit auf dem Laufenden.

7\.
**Eine starke Community**
Wir **lieben und leben Börse** und das beweist unsere Community Tag für Tag! Im Live-Chat können Sie sich mit Gleichgesinnten vernetzen, Fragen stellen und jeden Tag dazulernen. Viele unserer Mitglieder haben sich mittlerweile selbst zu Experten entwickelt und teilen regelmäßig ihre eigenen Erfahrungen und unterstützen neue Mitglieder bei ihren ersten Placements!

8\.
**Umfassender Mitgliederbereich** Der Goldherz VIP Club bietet Ihnen einen umfassenden Mitgliederbereich, in dem Sie alle früheren Ausgaben, wichtige Hintergrundinformationen und die Videos von Andre Doerk finden.

9\.
CEO RoundtablesSchirmherr Andre Doerk bietet seinen Mitgliedern die einmalige Möglichkeit, an einem virtuellen Roundtable mit dem CEO der Placement-Firmen teilzunehmen. Hier können Sie also konkrete Fragen direkt an die Firma richten und sich selbst ein umfassendes Bild machen.

Ja, ich will Mitglied im Goldherz VIP werden und ab sofort die Möglichkeit haben, an Privatplatzierungen teilzunehmen. Diese Investment-Möglichkeit nutzen derzeit nur 0,05% der Deutschen Anleger.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
Ja, ich will Mitglied im Goldherz VIP werden und mein Depot schnell und nachhaltig nach oben katapultieren.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
## **Häufig gestellte Fragen**
powered by

[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte
---
### [NBC Bullenturbo Danke](https://www.sharedeals.de/bullenturbo_danke/)
**Published:** März 14, 2024
**Author:** Tasja Prestien
**Content:**
### Herzlichen Glückwunsch! Deine Bestellung war erfolgreich.

Hallo \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\],
vielen Dank für den Kauf des exklusiven Sonder-Reports "Renditeturbo im Bullenmarkt" und das mir damit entgegengebrachte Vertrauen. Ich wünsche Dir viel Erfolg mit dem Report und bei all Deinen weiteren Investments!
Du erhältst nun in wenigen Sekunden eine Email mit dem Betreff "Dein Report: Renditeturbo im Bullenmarkt" und Deinem persönlichen Download-Link.
Mit diesem kannst Du den Sonderreport sofort herunterladen.
**Bitte beachte, dass eine unerlaubte Weiterverbreitung des Sonder-Reports strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unserer Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
Bei inhaltlichen Fragen zum Report, kannst Du Dich jederzeit unter info@sharedeals.de bei mir melden.Bis dahin alles Gute und viel Erfolg!
Dein Jens Lion

**Jens Lion**
**Chefanalyst "No Brainer Club"**
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [Umweltschutz-DOI-LP](https://www.sharedeals.de/umweltschutz-doi/)
**Published:** März 24, 2023
**Author:** Tasja Prestien
**Content:**
### Klasse, das hat geklappt!
Dein Gratis-Report befindet sich in diesem Moment auf dem Weg in Dein E-Mail-Postfach.
Während Du wartest, habe ich an dieser Stelle ein ganz besonderes Geschenk für Dich!
Du erhältst NUR JETZT 50% Rabatt auf unseren brandneuen Aktienreport!
Darin stellen wir Dir ein Unternehmen +2.629 % Gewinn-Potenzial aus dem Greentech-Bereich vor!
DU zahlst heute NUR 8,99 Euro statt 17,98 Euro!
Nutze dafür den Gutscheincode: Rabatt50
# **+2.629% Gewinn-Potenzial und dazu ein gutes Gewissen!**
[](#tve-jump-17f7802fc6d)
### **Umweltschutz und satte Renditen widersprechen sich? Nicht mit dieser grünen Gamechanger-Aktie:**
- Biogas-Produktion mit negativer Energiebilanz - Dieses Unternehmen macht es möglich!
- Allein die 3 laufenden Greengas-Projekte rechtfertigen einen deutlich höheren Aktiernkurs - ohne die vielen Aktivitäten in der Pipeline
- Unternehmen kassiert doppelt: Der Verkauf von Biogas PLUS Carbon Credits lässt die Gewinne sprudeln - und damit Deine Rendite!
- Mega-Deal eingetütet: 170 Experten können nicht irren!
Tue jetzt etwas für die Umwelt UND Deine Rendite! So gewinnst Du doppelt!
### Was Liebe mit dieser Aktie zu tun hat...
###
Liebe Leserin, lieber Leser,Aktien und Liebe können mehr gemeinsam haben, als der verständige Anleger erwarten würde. Manchmal ist es eben auch bei Aktien erst Liebe auf den zweiten Blick.So ist es mir mit dieser Greentech-Aktie ergangen, von der ich Dir in meinem exklusiven Aktienreport berichte. Diese Aktie habe ich zum IPO hoffnungsvoll gezeichnet, nur um mich kurze Zeit später enttäuscht davon zu trennen. Doch inzwischen habe ich die Aktie wieder in mein Depot geholt – denn sie hat das Zeug zum Multi-Bagger.Einen Unterschied gibt es dann doch zur Liebe: Du solltest Dich mit Deinen Aktien nie verheiraten, denn eine Trennung ist schon beim Kauf beschlossene Sache. Aber für drei bis vier Jahre kann ich mir schon vorstellen, die Aktie im Depot zu behalten. Denn +507 % oder gar +833 % sind hier durchaus möglich.Doch vorab eine Warnung: Die Zahlen, die Du gleich sehen wirst, machen auf den ersten Blick keinen Sinn. Wo ist hier der Haken, wirst Du Dich fragen. An der Börse gibt es nichts geschenkt. Und genau deshalb habe ich auch lange gezögert, diese Aktie vorzustellen. Die Geschichte sah einfach zu gut aus…Aber vor kurzer Zeit hat das Unternehmen einen Durchbruch erzielt und einen milliardenschweren Partner gewonnen. Dort arbeiten 170 Experten daran, solche Investments von Kopf bis Fuß zu durchleuchten. Und wenn diese Experten den Daumen heben, dann hat dieses Wort Gewicht für mich.Noch haben aber offensichtlich nur wenige Anleger verstanden, welche Bedeutung diese Partnerschaft für diese Gemachanger-Aktie hat. Die Chance auf +507 % oder gar +833 % bis 2025 liegt immer noch auf der Straße – greifst Du auch zu?Herzliche GrüßeAndre DoerkAutor und Herausgeber
### **Warum Du in grüne Energie investieren solltest**
Erneuerbare Energiequellen wie Wind-, Solar- und Wasserkraft liefern derzeit etwa 20 % des im Energiesektor erzeugten Stroms. Die Branche ist schnell gewachsen und hat ihre Stromerzeugungskapazität in den letzten zehn Jahren vervierfacht. Angesichts der zunehmenden Besorgnis über den Klimawandel hat sich das Tempo in den letzten Jahren weiter beschleunigt. In vielen Ländern sind bereits Projekte zur Emissionsfreiheit angelaufen. Die Entwicklung erneuerbarer Energien ist inzwischen oft billiger als fossile Brennstoffe.Onshore-Windkraft ist an den meisten Orten günstiger als der Bau einer neuen Gas- und Dampfturbine. Solarenergie wird bereits in vielen Haushalten für die Energieversorgung genutzt. Daher wird die steigende Nachfrage zu weiteren Fortschritten und Kostensenkungen führen.Angesichts der zunehmenden Energieerzeugungskapazitäten von Solar- und Windenergie haben Prognostiker ein durchschnittliches jährliches Wachstum von 15 % für diesen Markt vorausgesagt. Dies werden die günstigsten Formen der Elektrizität sein.Bioenergie ist ein weiterer wachsender Bereich, der etwa ein Zehntel der weltweiten Energieversorgung ausmacht. Prognosen zufolge wird die Biokraftstoffproduktion bis 2024 um 25 % steigen. Für Biokraftstoffe im Verkehrswesen wird eine jährliche Wachstumsrate von 3 % erwartet. Auch die Stromerzeugung aus Bioenergie wird bis 2030 voraussichtlich um jährlich 6 % zunehmen.
Meine Gamechanger-Aktie ist im Bereich der Bioenergie angesiedelt und wie Du siehst, kann dieser Sektor nur gewinnen! Steige also jetzt noch ein, um von immensen Wachstumsraten zu profitieren.

**Andre Doerk**
**Autor und Herausgeber**
### Über den Autor Andre Doerk
Angefangen hat alles mit einem Sparbuch der Großeltern. Zarte 18 Jahre alt war André Doerk, als er 10.000 D-Mark geschenkt bekam. Wenn die längst verstorbenen Oma und Opa wüssten, dass der 41-Jährige mit jahrelanger akribischer Arbeit Expertenwissen an der Börse erworben hat und dadurch finanziell unabhängig geworden ist, wären sie wohl mächtig stolz auf ihn.
2018 hat Andre Doerk sich zum Ziel gesetzt, sein Wissen an Börseninteressierte weiterzugeben und die bull markets media GmbH gegründet. Im Gegensatz zu anderen Verlagen beschäftigt die bull markets media GmbH keine reinen Finanzjournalisten, die trocken ihr Programm abspulen. Der Verlag setzt stattdessen auf echte Experten, die mit Leidenschaft das leben, was sie schreiben und ihre eigenen Investments mit der Community teilen. Nur so kann aus Andre Doerks Sicht Glaubwürdigkeit entstehen. Dadurch sind Anleger so nah wie sonst nirgendwo am Puls des Marktgeschehens und erleben Börse pur – mit all ihren Facetten und Emotionen.
### **Das sagen unsere Kunden**
###### ****Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****R. B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
### **Deine Vorteile im Überblick**
[](#tve-jump-17f7802fc6d)
- Dieses Unternehmen hat eine negative Energiebilanz bei der Biogas-Produktion - das ist bisher einmalig!
- Doppelter Gewinner: Nicht nur Profit aus der Energieversorgung, sondern auch der Verkauf von Carbon Credits lassen die Gewinne sprudeln
- Mega-Deal abgeschlossen - 170 Experten können nicht irren. NOCH ist die Aktie günstig zu haben - aber wer weiß wie lange noch.
Ja, ich will den Sonder-Report "+2.629 % Gewinn-Potenzial mit grüner Energie" jetzt für nur
8,99 Euro statt 17,98 € inkl. MwSt. bestellen. Im Anschluss an meine Bestellung erhalte ich den
6-seitigen Report direkt als PDF in mein E-Mail-Postfach.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - DOI
---
### [Top 3 Goldbullen-Aktien](https://www.sharedeals.de/top-3-goldbullen-aktien/)
**Published:** Februar 8, 2023
**Author:** Jana Schade
**Content:**
# **Das sind die Top 3 Gold-Aktien für die Gold-Rallye 2024**
[](#tve-jump-182d40cb3e4)
- Goldpreis knackt die 2000er Marke: Warum der Goldbullenmarkt JETZT an Fahrt aufnimmt und wie Sie von dem explosiven Goldpreis-Anstieg profitieren!
- +143% Rendite-Erwartung: Dieses Cashflow-Monster spielt in der obersten Liga der großen Goldproduzenten mit – und ist nach wie vor völlig unterbewertet!
- **Cashflow um mehr als das 7-fache gestiegen: Dieses Unternehmen verfügt über eine absolute Spitzen-Bilanz - und gönnt Ihnen eine der höchsten Dividendenrenditen des Sektors!**
- Der nächste Goldbullen-Markt ist in vollem Gang! Ergreifen Sie jetzt diese einmalige Chance der Goldpreis-Rallye mit einem Invest in diese 3 Top-Goldaktien!
## **Der Goldpreis kennt nur eine Richtung: aufwärts!**
Liebe Leserin, lieber Leser, Gold ist seit Jahrhunderten als sicherer Hafen für Anleger bekannt. Insbesondere in Zeiten wirtschaftlicher Unsicherheit und in Rezessionen tendieren viele Anleger dazu, ihr Vermögen in Gold anstatt in Papierwährungen oder Aktien zu investieren. Ein wichtiger Grund dafür ist, dass Gold als Wertaufbewahrungsmittel gilt und weder unter dem Einfluss von Regierungen noch Zentralbanken steht.Apropos Zentralbanken: Auch diese sind weltweit im Goldrausch! Während die Anlegernachfrage nach Gold im Zuge der Zinsanhebungen in 2022 relativ schwach war, haben Zentralbanken in 2023 stark ihre physischen Reserven erhöht. Nach Angaben des World Gold Council sind die Zukäufe der Zentralbanken auf einem historischen Rekordniveau. 2023 wurde insgesamt ein Höchststand von 1.037 Tonnen erzielt. Die Goldreserven der Europäischen Zentralbank beläuft sich auf ein Rekordwert von 30.418 Mio.Wert (Quelle: statista). In Zeiten wirtschaftlicher und geopolitischer Unsicherheit und hoher Inflation scheinen sich die Banken dem Gold als Wertaufbewahrungsmittel zuzuwenden.**Profite hebeln mit den richtigen Goldaktien**Anfang 2024 war Gold immer wieder mit neuen Allzeithochs in den Schlagzeilen. Gold ist attraktiv, doch gemessen an den historischen Bewertungen sowie den soliden Bilanzen, die viele Goldminen-Aktien derzeit ausweisen, gibt es tatsächlichen den goldenen Weg, um von der Rallye zu profitieren.Ein Investment in ausgewählte Bergbaubetriebe wird der klügste Schachzug sein, um von der Hebelwirkung auf den Goldpreis zu profitieren. Ihre 3 Top-Gold-Aktien finden Sie in meinem Spezial-Report! Nutzen Sie diese einmalige Chance, bevor es zu spät ist. Erfolgreiche Investments wünscht
André Doerk
Herausgeber Goldherz Report
PS: Die nächste Goldpreis-Rallye steht kurz bevor. Warum das so ist, erklären ich Ihnen weiter unten. Fakt ist: Wenn Sie Ihr Geld massiv mit Gold-Investments vermehren wollen, müssen Sie JETZT handeln. [Hier klicken](#tve-jump-182d40f79fa) und Report „Top 3 Goldbullen-Aktien“ herunterladen.
### **8 Gründe, warum Sie jetzt unbedingt**
### **in Gold-Aktien investieren sollten**
1. 1Wertbeständigkeit seit Jahrhunderten**Im Gegensatz zu Papiergeld, Münzen oder anderen Vermögenswerten hat Gold seinen Wert über die Jahrhunderte hinweg bewahrt. Die Menschen betrachten Gold als eine Möglichkeit, ihren Reichtum von einer Generation an die nächste weiterzugeben und zu bewahren. Schon in der Antike haben die Menschen die einzigartigen Eigenschaften des Edelmetalls geschätzt.**
2. 2Die Schwäche des US-Dollars**Obwohl der US-Dollar eine der wichtigsten Reservewährungen der Welt ist, führt ein Wertverlust des Dollars gegenüber anderen Währungen - wie zwischen 1998 und 2008 - häufig dazu, dass sich die Menschen in Scharen in die Sicherheit von Gold flüchten, wodurch der Goldpreis steigt. Der Goldpreis hat sich von 1998 bis 2008 fast verdreifacht und erreichte Anfang 2008 die Marke von 1.000 Dollar pro Unze. Von 2008 bis 2012 verdoppelte er sich fast und stieg über die Marke von 2.000 Dollar.**
3. 3Absicherung gegen InflationGold hat sich in der Vergangenheit als hervorragende Absicherung gegen die Inflation erwiesen, da sein Preis tendenziell steigt, wenn die Lebenshaltungskosten steigen. In den letzten 50 Jahren haben Anleger in Jahren mit hoher Inflation erlebt, wie der Goldpreis in die Höhe schoss und der Aktienmarkt einbrach. Das liegt daran, dass Gold, wenn die Fiat-Währung aufgrund der Inflation an Kaufkraft verliert, tendenziell in diesen Währungseinheiten bewertet wird und somit zusammen mit allem anderen steigt. Darüber hinaus gilt Gold als gutes Wertaufbewahrungsmittel, so dass die Menschen ermutigt werden können, Gold zu kaufen, wenn sie glauben, dass ihre Landeswährung an Wert verliert.Hintergrundwissen: Obwohl die Inflation im Jahr 2022 in die Höhe schoss, ging der Goldpreis über weite Strecken des Jahres zurück, was zum Teil auf die Stärke des US-Dollars gegenüber anderen Währungen zurückzuführen war. Da die Inflation jedoch auf einem anhaltend hohen Niveau verharrte und Sorgen über eine mögliche Rezession aufkamen, zogen die Goldpreise 2023 wieder an und erreichten 2024 neue ATHs.
4. 4Schutz vor DeflationAls Deflation bezeichnet man einen Zeitraum, in dem die Preise sinken, die Wirtschaftstätigkeit nachlässt und die Wirtschaft durch übermäßige Schulden belastet ist. Dies hat es weltweit seit der Großen Depression in den 1930er Jahren nicht mehr gegeben (obwohl es nach der Finanzkrise 2008 in einigen Teilen der Welt zu einer leichten Deflation kam). Während der Depression stieg die relative Kaufkraft von Gold stark an, während andere Preise drastisch fielen. Das lag daran, dass die Menschen Bargeld horteten, und der sicherste Ort für Bargeld war damals Gold und Goldmünzen.
5. 5Geopolitische UngewissheitGold behält seinen Wert nicht nur in Zeiten finanzieller Unsicherheit, sondern auch in Zeiten geopolitischer Unsicherheit. Es wird oft als "Krisenrohstoff" bezeichnet, weil die Menschen in seine relative Sicherheit flüchten, wenn die weltweiten Spannungen zunehmen. In solchen Zeiten schneidet Gold oft besser ab als andere Anlagen. Sein Preis steigt oft am stärksten, wenn das Vertrauen in die Regierungen gering ist.
6. 6AngebotsbeschränkungenEin Großteil des Goldangebots auf dem Markt stammt seit den 1990er Jahren aus dem Verkauf von Goldbarren aus den Tresoren der weltweiten Zentralbanken. Diese Verkäufe der weltweiten Zentralbanken haben sich 2008 stark verlangsamt. Gleichzeitig war die Produktion von neuem Gold in den Minen seit 2000 rückläufig.Laut BullionVault sank die jährliche Goldminenproduktion von 2.573 Tonnen im Jahr 2000 auf 2.444 Tonnen im Jahr 2007.Seitdem hat die Goldproduktion ein Jahrzehnt lang zugenommen und erreichte 2018 und 2019 einen Höchststand von 3.300 Tonnen, bevor sie 2021 auf 3.000 Tonnen zurückging.Der jüngste Produktionsrückgang deutet darauf hin, dass die weltweiten Goldvorräte erneut unter Druck geraten könnten. Es kann fünf bis zehn Jahre dauern, bis eine neue Mine in Betrieb genommen wird. In der Regel führt eine Verringerung des Goldangebots zu einem Anstieg des Goldpreises.
7. 7Steigende NachfrageIn den vergangenen Jahren hat der zunehmende Wohlstand in den Schwellenländern die Nachfrage nach Gold angekurbelt. In vielen dieser Länder ist Gold ein fester Bestandteil der Kultur. In China, wo Goldbarren eine traditionelle Form des Sparens sind, ist die Nachfrage nach Gold ungebrochen. Indien ist die zweitgrößte goldverbrauchende Nation der Welt; dort wird Gold in vielen Bereichen verwendet, unter anderem als Schmuck. Daher ist die indische Hochzeitssaison im Oktober traditionell die Zeit des Jahres, in der die weltweite Nachfrage nach Gold am höchsten ist.
8. 8Diversifizierung des PortfoliosDer Schlüssel zur Diversifizierung liegt darin, Anlagen zu finden, die nicht eng miteinander korreliert sind. Gold hat in der Vergangenheit eine negative Korrelation zu Aktien und anderen Finanzinstrumenten gehabt. Die jüngste Geschichte bestätigt dies:Die späten 1970er Jahre waren großartig für Gold, aber schrecklich für Aktien.Die 1980er und 1990er Jahre waren hervorragend für Aktien, aber schrecklich für Gold.Im Jahr 2008 fielen die Aktienkurse erheblich, da die Verbraucher zu Gold wechselten.Richtig diversifizierte Anleger kombinieren Gold mit Aktien und Anleihen in einem Portfolio, um die Gesamtvolatilität und das Risiko zu verringern.
Sie sehen: Es gibt eine Vielzahl an guten Gründen, warum Sie in Gold investieren sollten. Ich empfehle Ihnen, mit Ihren Investments nicht zu lange zu warten. Denn ich bin mir sicher, dass die nächste Goldpreis-Rallye kurz bevorsteht.
## **Warum die nächste Goldpreis-Rallye**
## **gerade Fahrt aufnimmt**
In den letzten 20 Jahren gab es ein Muster, welches ich Ihnen gerne näher erläutern möchte:
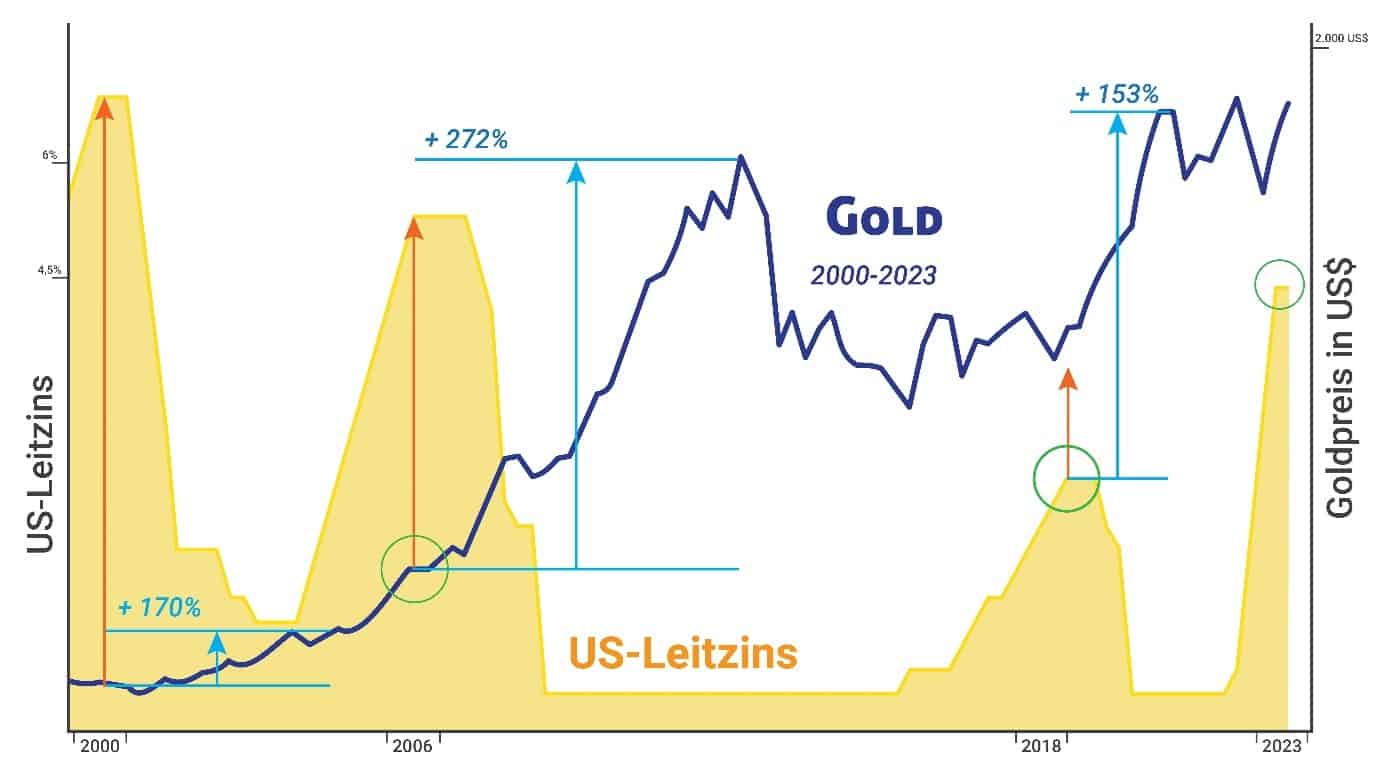
Sie sehen in dieser Grafik in gelb dargestellt die US-Leitzinsen, der blaue Graph stellt die Goldpreisentwicklung dar. Der US-Leitzins hatte in den vergangenen 20 Jahren nur 3 Mal einen Ausschlag nach oben, als er in kurzer Zeit stark durch die Fed angehoben wurde. Jedes Mal, wenn der Leitzins danach wieder gesenkt wurde, stieg der Goldpreis in den darauffolgenden Jahren massiv an.
Und so wird es auch dieses Mal sein, da bin ich ganz sicher. Die Frage ist nur, wann genau die nächste Rallye startet.
Deshalb ist genau JETZT der richtige Zeitpunkt, um noch kurz vor dem Startschuss in die aussichtsreichsten Titel zu investieren. Meine 3 Favoriten verrate ich Ihnen in dem Report „Top 3 Goldbullen-Aktien 2024“.
### **Das sagen unsere Kunden**
###### ****Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
Via Google
###### ****Michael K.****
Einfach geniale Mannschaft, Lerneffekt super wenn man sich mit Börse beschäftigt. Hintergrundbeleuchtung top, besser kann man nicht an die Hand genommen werden. Jetzt wird man " langsam " selber zu einem guten Investor, MM und Geduld lohnt sich immer.
via Google
###### ****Johannes M.****
Ein hochkarätiger Tipp nach dem anderen. Immer mit fundierten Informationen und Hintergrundwissen. Wer hier nicht Geld an der Börse verdient, ist einfach nur d…
Via Google
[](https://www.lettertest.de/boersendienste/rohstoff-anleger-club "Rohstoff Anleger Club bewerten")
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
### **Ihre Vorteile noch einmal im Überblick**
- Gold 2024 noch bei 3.000US$!? Warum der Goldbullenmarkt jetzt an Fahrt aufnimmt und wie Sie von dem explosiven Goldpreis-Anstieg profitieren!
- +143% Rendite-Erwartung: Dieses Cashflow-Monster spielt in der obersten Liga der großen Goldproduzenten mit – und ist nach wie vor völlig unterbewertet!
- **Goldrendite am laufenden Band: Warum genau dieses unerschütterliche Unternehmen nach einem Rekordjahr die beste Langfrist-Anlage für Sie darstellt!**
- **Cashflow um mehr als das 7-fache gestiegen: Dieses Unternehmen verfügt über eine absolute Spitzen-Bilanz – und gönnt Ihnen eine der höchsten Dividendenrenditen des Sektors!**
**Vervielfachen Sie jetzt Ihr Vermögen! Diese 3 Aktien gehören zu den Goldbullen-Gewinnern!**

Information für alle Rohstoff Anleger Club-Mitglieder
**Alle Rohstoff Anleger Club-Mitglieder haben diesen Aktienreport bereits in Form einer Sonderausgabe erhalten. Alle Aktienreporte, Sonderreporte und Gratisreporte finden Sie wie gewohnt im Mitgliederbereich.**
Ja, ich will den Sonder-Report **„**Die Top 3 Goldbullen-Aktien 2024**“** jetzt für 79,99 € 39,99 € inkl. MwSt. bestellen. Im Anschluss an meine Bestellung erhalte ich den 33-seitigen Report direkt als PDF in mein E-Mail-Postfach.
\[tcb-script src="https://www.checkout-ds24.com/express\_checkout\_embed/10961/F0ldSdjFCrqFCubSdpg6gnelMrmHhi.js"\]\[/tcb-script\]
**Jetzt mit Pay Pal Express sicher und schnell bestellen.**
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
Ja, ich will den Sonder-Report „Die Top 3 Goldbullen-Aktien 2023“ jetzt für 79,99 € inkl. MwSt. bestellen. Im Anschluss an meine Bestellung erhalte ich den 15-seitigen Report direkt als PDF in mein E-Mail-Postfach.
\[tcb-script src="https://www.checkout-ds24.com/express\_checkout\_embed/10961/F0ldSdjFCrqFCubSdpg6gnelMrmHhi.js"\]\[/tcb-script\]
**Jetzt mit Pay Pal Express sicher und schnell bestellen.**
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte
---
### [Lithium Danke](https://www.sharedeals.de/lithium/)
**Published:** Oktober 19, 2022
**Author:** Kersten
**Content:**
### Herzlichen Glückwunsch! Ihre Bestellung war erfolgreich.
Hallo \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\],
vielen Dank für den Kauf des Lithium-Reports und das uns damit entgegengebrachte Vertrauen. Ich wünsche Ihnen viel Erfolg mit dem Report und bei all Ihren weiteren Investments!
Sie erhalten nun in wenigen Sekunden eine E-Mail mit dem Betreff **"Lithium"** und Ihrem persönlichen Download-Link. Oder Sie laden den Report direkt über folgenden Link herunter:
**[Lithium-Mangel](https://www.sharedeals.de/wp-content/uploads/2024/07/RAC-Lithium-07-24.pdf)**
**Bitte beachten Sie, dass eine unerlaubte Weiterverbreitung des Sonder-Reports strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unserer Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wenden Sie sich bitte an Digistore24.
Bei inhaltlichen Fragen zum Report, können Sie sich jederzeit unter info@sharedeals.de bei mir melden.Bis dahin alles Gute und viel Erfolg!
Miriam Kraus

[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [LG-LP-MCR](https://www.sharedeals.de/lg-lp-mcr/)
**Published:** Juni 13, 2024
**Author:** Laura Miketta
**Content:**
# **Mid-Cap-Rallye-Gewinner 2024**
Deine Aktie auf der +83%-Überholspur
### **In diesem Gratis E-Book erfährst Du:**
- Wie Du mit **der** Mid-Cap-Aufholjagt in 2024 und nur einer Aktie bis zu +83% Gewinn abräumst
- Wie Du vom zwingenden Nebenwerteaufschwung profitierst, während Large-Cap-Investoren in die Röhre schauen
- Bonus: Namen und WKN direkt im Report verfügbar - vollkommen kostenlos für Dich!
## All das und noch viel mehr erfährst Du in meinem **20-Seitigen Spezialreport**, den ich Dir heute **kostenlos zur Verfügung** stelle. Einfach E-Mail-Adresse in das Feld unten eintragen und den Report sofort per E-Mail erhalten!
### Über den Autor Marco Messina
Fast auf den Tag genau vor 20 Jahren habe ich meine Banklehre beendet und begonnen in der Anlageberatung einer großen Bank zu arbeiten. In dieser Zeit habe ich mir ein weitreichendes Netzwerk an Entscheidern und Investoren aufgebaut sowie eine hohe Affinität zu Zukunfts-Branchen wie Digitalisierung 4.0 und Biotech entwickelt. Mein Track Record 2017 zeigt, dass ich weiß, wovon ich rede.Zu Hochzeiten der deutschen Aktienkultur war ich als Investmentstratege für mehrere Milliarden Euro Assets under Management verantwortlich und saß im Anschluss an diese Aufgabe für eine Privatbank im Anlageausschuss der Vermögensverwaltung. Die Art und Weise, wie Bankberater ihren Kunden immer häufiger lieber die hauseigenen, häufig überteuerten und komplizierten Investmentprodukte aufgedrückt haben, anstatt unabhängig renditestarke Einzeltitel zu empfehlen, hat vor Jahren in mir die Entscheidung reifen lassen, der Bankenwelt den Rücken zu kehren.Seitdem zeige ich Anlegern auf, wie sie ihr Geld mit Aktien vermehren können und ohne den Banken das sauerverdiente Geld in den Rachen zu werfen.
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG-LP-Hidden-Champion-Favoriten](https://www.sharedeals.de/lg-lp-hidden-champion-favoriten/)
**Published:** Mai 13, 2024
**Author:** Laura Miketta
**Content:**
Anzeige
# Deine größten
# Hidden Champion Favoriten 2024
### **In diesem Gratis E-Book erfährst Du:**
- **Die Aktien-Rallye kommt: Maximiere** Deine **Gewinn-Chancen** mit Deinen 3 Hidden Champion Favoriten für 2024
- **Minimiere Dein Risiko**dank der**Pyramiden-Strategie** (Diese 3 Empfehlungen bilden die beste Grundlage)
- Sicher Dir monatliche Zusatzzahlungen **von bis zu** 9% **auf Dein gesamten Depot**
## All das und noch viel mehr erfährst Du in meinem **33-seitigen Spezialreport**, den ich Dir heute **kostenlos zur Verfügung** stelle. Einfach E-Mail-Adresse in das Feld unten eintragen und den Report sofort per E-Mail erhalten!
# 1. AKTIE
## **Dein kanadischer Dividenden-Garant (letzte Ausschüttung 8,5%) mit hohem Wachstums-Potenzial:**
· Monatliche Dividenden-Ausschüttung von 6-9%
· Dividenden-Rendite **konstant seit 2002**
· Ausgezeichneter Cashflow: **Deine Dividende ist dauerhaft gesichert**
- · Einfaches plus **stabiles Geschäftsmodell** (kinderleicht nachzuvollziehen)
· Absoluter Geheimtipp: Niemand in Deutschland kennt dieses Dividendenmonster
· **Großteil der Einnahmen werden an Aktionäre ausgeschüttet**
# 2. AKTIE
## **Österreichischer Energie-Favorit punktet mit Dividenden-Rendite von über 10%:**
- · **Dieses Unternehmen denkt um - umweltfreundliche Umstrukturierung hilft nicht nur dem Firmen-Image, sondern spült auch** Gewinne in die Aktionärskassen
-
- **· Interne Fusion sorgt für Wachstum und** 30 Milliarden Euro-Bewertung**! Nach dieser Fusion ist die Aktie** massiv unterbewerte**t**
-
- · A**llein diese Fusion macht diesen Hidden Champion** auf einen Schlag zum Marktführer in seinem Segment.
-
- · Dividenden-Rendite: satte 10,7%
-
- · 20 bis 30% des operativen Cashflows werden an die Aktionäre ausgeschüttet
# 3. AKTIE
## **Europäischer Tanker-Riese! So streichst Du dank weltweitem Öltransport bis zu 21% Dividenden-Rendite ein:**
- 1.
· **Bestes zweites Quartal der Unternehmens-Geschichte** - positive Prognose für 2024
· **52 Mio. USD Umsatzwachstum in 2023** - Aktionäre profitieren mit satter Dividende
· **Lupenreiner Hidden Champion:** 52% in Händen eines Finanzinvestors - 20% frei handelbar am Aktienmarkt
**· Dieses Jahr +172,06% Dividendenerhöhung** plus deutlich mehr Potenzial für 2024
### Über den Autor Marco Messina
Fast auf den Tag genau vor 20 Jahren hat Marco Messina seine Banklehre beendet und begonnen in der Anlageberatung einer großen Bank zu arbeiten. In dieser Zeit baute der Börsianer mit italienischen Wurzeln sich mir ein weitreichendes Netzwerk an Entscheidern und Investoren auf sowie eine hohe Affinität zu Zukunfts-Branchen wie Digitalisierung 4.0 und Biotech. Zu Hochzeiten der deutschen Aktienkultur war Marco Messina als Investmentstratege für mehrere Milliarden Euro Assets under Management verantwortlich und saß im Anschluss an diese Aufgabe für eine Privatbank im Anlageausschuss der Vermögensverwaltung. Die Art und Weise, wie Bankberater ihren Kunden immer häufiger lieber die hauseigenen, häufig überteuerten und komplizierten Investmentprodukte aufgedrücken, anstatt unabhängig renditestarke Einzeltitel zu empfehlen, hat vor Jahren in ihm die Entscheidung reifen lassen, der Bankenwelt den Rücken zu kehren.Seitdem zeige er Anlegern auf, wie sie ihr Geld mit Aktien vermehren können und ohne den Banken das sauerverdiente Geld in den Rachen zu werfen.
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
„Top Analysen und unfassbares Know-How und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfehlen“
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG-LP-Hidden-Champion-Favoriten HP](https://www.sharedeals.de/lg-lp-hcf/)
**Published:** Mai 17, 2024
**Author:** Laura Miketta
**Content:**
# Deine größten
# Hidden Champion Favoriten 2024

### **In diesem Gratis E-Book erfährst Du:**
- **Die Aktien-Rallye kommt: Maximiere** Deine **Gewinn-Chancen** mit Deinen 3 Hidden Champion Favoriten für 2024
- **Minimiere Dein Risiko**dank der**Pyramiden-Strategie** (Diese 3 Empfehlungen bilden die beste Grundlage)
- Sicher Dir monatliche Zusatzzahlungen **von bis zu** 9% **auf Dein gesamten Depot**
## All das und noch viel mehr erfährst Du in meinem **33-seitigen Spezialreport**, den ich Dir heute **kostenlos zur Verfügung** stelle. Einfach E-Mail-Adresse in das Feld unten eintragen und den Report sofort per E-Mail erhalten!
# 1. AKTIE
## **Dein kanadischer Dividenden-Garant (letzte Ausschüttung 8,5%) mit hohem Wachstums-Potenzial:**
· Monatliche Dividenden-Ausschüttung von 6-9%
· Dividenden-Rendite **konstant seit 2002**
· Ausgezeichneter Cashflow: **Deine Dividende ist dauerhaft gesichert**
- · Einfaches plus **stabiles Geschäftsmodell** (kinderleicht nachzuvollziehen)
· Absoluter Geheimtipp: Niemand in Deutschland kennt dieses Dividendenmonster
· **Großteil der Einnahmen werden an Aktionäre ausgeschüttet**

# 2. AKTIE
## **Österreichischer Energie-Favorit punktet mit Dividenden-Rendite von über 10%:**

- · **Dieses Unternehmen denkt um - umweltfreundliche Umstrukturierung hilft nicht nur dem Firmen-Image, sondern spült auch** Gewinne in die Aktionärskassen
-
- **· Interne Fusion sorgt für Wachstum und** 30 Milliarden Euro-Bewertung**! Nach dieser Fusion ist die Aktie** massiv unterbewerte**t**
-
- · A**llein diese Fusion macht diesen Hidden Champion** auf einen Schlag zum Marktführer in seinem Segment.
-
- · Dividenden-Rendite: satte 10,7%
-
- · 20 bis 30% des operativen Cashflows werden an die Aktionäre ausgeschüttet
# 3. AKTIE
## **Europäischer Tanker-Riese! So streichst Du dank weltweitem Öltransport bis zu 21% Dividenden-Rendite ein:**
- 1.
· **Bestes zweites Quartal der Unternehmens-Geschichte** - positive Prognose für 2024
· **52 Mio. USD Umsatzwachstum in 2023** - Aktionäre profitieren mit satter Dividende
· **Lupenreiner Hidden Champion:** 52% in Händen eines Finanzinvestors - 20% frei handelbar am Aktienmarkt
**· Dieses Jahr +172,06% Dividendenerhöhung** plus deutlich mehr Potenzial für 2024

### Über den Autor Marco Messina
Fast auf den Tag genau vor 20 Jahren hat Marco Messina seine Banklehre beendet und begonnen in der Anlageberatung einer großen Bank zu arbeiten. In dieser Zeit baute der Börsianer mit italienischen Wurzeln sich mir ein weitreichendes Netzwerk an Entscheidern und Investoren auf sowie eine hohe Affinität zu Zukunfts-Branchen wie Digitalisierung 4.0 und Biotech. Zu Hochzeiten der deutschen Aktienkultur war Marco Messina als Investmentstratege für mehrere Milliarden Euro Assets under Management verantwortlich und saß im Anschluss an diese Aufgabe für eine Privatbank im Anlageausschuss der Vermögensverwaltung. Die Art und Weise, wie Bankberater ihren Kunden immer häufiger lieber die hauseigenen, häufig überteuerten und komplizierten Investmentprodukte aufgedrücken, anstatt unabhängig renditestarke Einzeltitel zu empfehlen, hat vor Jahren in ihm die Entscheidung reifen lassen, der Bankenwelt den Rücken zu kehren.Seitdem zeige er Anlegern auf, wie sie ihr Geld mit Aktien vermehren können und ohne den Banken das sauerverdiente Geld in den Rachen zu werfen.
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
„Top Analysen und unfassbares Know-How und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfehlen“
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [EM-Tippspiel](https://www.sharedeals.de/em-tippspiel/)
**Published:** Mai 17, 2024
**Author:** Matthias Abresch
**Content:**
\[tcb-script src="https://www.kicktipp.de/sharedealsde-em-tippspiel/javascript"\]\[/tcb-script\]
---
### [NBC Chinakracher Danke](https://www.sharedeals.de/nbc-chinakracher-danke/)
**Published:** April 12, 2024
**Author:** Tasja Prestien
**Content:**
### Herzlichen Glückwunsch! Deine Bestellung war erfolgreich.

Hallo \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\],
vielen Dank für den Kauf des exklusiven Sonder-Reports "Renditeturbo im Bullenmarkt" und das mir damit entgegengebrachte Vertrauen. Ich wünsche Dir viel Erfolg mit dem Report und bei all Deinen weiteren Investments!
Du erhältst nun in wenigen Sekunden eine Email mit dem Betreff "Dein Report: Renditeturbo im Bullenmarkt" und Deinem persönlichen Download-Link.
Mit diesem kannst Du den Sonderreport sofort herunterladen.
**Bitte beachte, dass eine unerlaubte Weiterverbreitung des Sonder-Reports strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unserer Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
Bei inhaltlichen Fragen zum Report, kannst Du Dich jederzeit unter info@sharedeals.de bei mir melden.Bis dahin alles Gute und viel Erfolg!
Dein Jens Lion

**Jens Lion**
**Chefanalyst "No Brainer Club"**
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [LG-LP-Der beste Deal des Jahres-Out](https://www.sharedeals.de/lg-lp-der-beste-deal-des-jahres-out/)
**Published:** November 23, 2022
**Author:** Matthias Abresch
**Content:**
# **Die geheime Aktie der Biotech-Gurus: Um diese Aktie reißen sich 2024 die Profi-Investoren!**
### **Erfahre in diesem Gratis-Report:**
- **Deal mit Pharmariesen: Diese Biotech-Perle hat im Herbst den lukrativsten Deal des Jahres eingetütet und bringt dadurch echtes Multibagger-Potenzial mit!**
- Gleich 3 Medikament in der Pipeline: Wenn nur eines zugelassen wir, kann der Kurs der Aktie explodieren. Der Bedarf nach neuen, verträglichen Therapien ist riesig, so dass sogar eine schnellere Zulassung realistisch ist!
- **Eine faire (ja sogar konservative) Bewertung impliziert **aus unserer Sicht** +394% Kursgewinne und im Bullcase sogar +2.276% Renditepotenzial (Berechnung im Report)**
### Drei Standbeine für ein Halleluja:
### Warum hier die Rendite Deines Lebens schlummert!
Liebe Leserin, lieber Leser,Du kennst das sicher: Eine Biotech-Aktie wird als aussichtsreich empfohlen, doch plötzlich floppt eine Studie oder es treten unerwartete Nebenwirkungen auf – und über Nacht geht das Papier in den Sturzflug. Der Biotech-Bärenmarkt der letzten zwei Jahre hat kuriose Möglichkeiten erschaffen. Ich erkläre Dir, warum bei dieser Aktie gleich zwei Programme alleine mehr als den aktuellen Kurs wert sind:**Programm 1** befindet sich kurz vor dem Start einer zweiten Zulassungsstudie. Der britische Pharmariese hat sich die globalen Rechte für das Asset eingekauft und wird die Kosten der Studie tragen. Da es bereits umfangreiche Studien gibt und das Mittel in anderen Ländern bereits erfolgreich vermarktet wird, ist die Erfolgswahrscheinlichkeit überdurchschnittlich hoch. Das Projekt deckt meiner Meinung **191% der Marktkapitalisierung** alleine ab!**Programm 2** steht nur wenige Quartale vor richtungsweisenden Daten. Fallen diese positiv aus, so könnte das Asset auf Vergleichsbasis mit deutlich schlechteren Konkurrenzprodukten spielend leicht über **500% der Marktkapitalisierung** decken. Selbst eine nur gering eingepreiste Erfolgswahrscheinlichkeit von 10% bis zu den Daten würde einen Verdoppler rechtfertigen!Das **Programm 3** ist an niemand geringeren als Pfizer verpartnert. Ich sehe es als reinen Bonus bzw. als doppelten Boden für die Aktie!Sind Programm 1 und Programm 2 erfolgreich, kann sich die Aktie **verzwanzigfachen** – warum das so ist und dass das keine Schaumschlägerei ist, zeige ich Dir in meinem exklusiven Sonderreport detailliert und nachvollziehbar auf.Viel Spaß bei der Lektüre wünscht Dir
Jens Lion
Experte für Biotech-Investments
PS: Klicke [hier](#tve-jump-184a028ed85), um die geheime Aktie der Biotech-Gurus zu enthüllen!

### Jens Lion
### Experte für Biotech-Investments
### Über den Autor Jens Lion
Als **Chefanalyst** des „**No Brainer Club**“ berät Jens Lion zahlreiche Anleger und versorgt sie mit **lukrativen** Investment-**Empfehlungen,** die schon den ein oder anderen Millionär hervorgebracht haben. Denn der 31-Jährige verfügt über Kenntnisse und Fähigkeiten, die zumindest Menschen, die sich an der Börse tummeln, ins Staunen versetzen. Nicht nur die Auswahl an Aktien, die Jens im hochexklusiven „**No Brainer Club**“ präsentiert, entfacht bei dessen Mitgliedern immer wieder Begeisterungsstürme. Als Investmentexperte mit nunmehr 10 Jahren Erfahrung kennt er zahlreiche Strategien, um dauerhaft erfolgreich an den Börsen der Welt zu handeln.
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Und Dein Vermögen vervielfachen!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [No Brainer Club – Erfahrungen](https://www.sharedeals.de/erfahrungen-und-meinungen/)
**Published:** Mai 8, 2017
**Author:** Marc
**Content:**
Wir von sharedeals.de stehen für spannende Börsenunterhaltung, gepaart mit einem herausragenden Track Record im Small-Cap-Sektor. In unserem hochexklusiven und weltweit einzigartigen [No Brainer Club](https://www.sharedeals.de/nobrainerclub/) profitierst Du mehr denn je von dem Know-how echter Kapitalmarktprofis und hast die Chance, bei außergewöhnlichen Kursraketen schon frühzeitig mit an Bord zu sein, ohne große Risiken eingehen zu müssen.
Unsere tatsächlichen Millionengewinne und das überwältigende Feedback unserer Mitglieder lügen nicht. Frage gerne im [Live Chat](https://www.sharedeals.de/live-chat/) nach Erfahrungen und Meinungen.

[**Du möchtest mehr über den No Brainer Club erfahren?**](https://www.sharedeals.de/nobrainerclub/)
Bevor Du dir eine eigene Meinung von sharedeals.de und dem No Brainer Club bildest, empfehlen wir dir, für eine längere Zeit auch unseren kostenlosen [Live Chat](https://www.sharedeals.de/live-chat/) zu besuchen. Hier profitierst Du vom Austausch einer erfahrenen Börsen-Community, wirst über neueste Entwicklungen in der Aktienwelt schnellstens informiert und lernst echte Börsenstars kennen, denen es zu folgen lohnt.

**Echte Kommentare aus unserer Community**
**Hinweis**: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
*Ich verfolge Sharedeals seit 2016 und habe größten Respekt vor der Arbeit Ihres Teams. Der Track Record von Sharedeals – insbesondere hinsichtlich Biotech-Unternehmen – ist dabei phänomenal. (Dr. med. Christian B.)*
*Die Performance durch 6 Monate stilles Mitlesen auf SD stellt meine langjährige Börsenerfahrung weit in den Schatten. Mit Mut und genügend Cash lassen sich hier Träume realisieren. Der letzte NB im Sonderreport hat unsere Hochzeit finanziert. Vielen Dank für eure Arbeit und ein Riesen-Respekt an Hai für seine Recherchen. (Chunnybunny)*
*Einfacher kann man kaum sechsstellig kassieren. (Daniel)*
*Meine Erfahrung mit Sharedeals ist sehr gut! Ich bin voll berufstätig und habe tagsüber wenig Zeit um mich mit der Recherche von Titeln auseinander zu setzen. SD übernimmt mit ausführlichen Beiträgen eine große Arbeit und an manchen Tagen ist dann auch noch Zeit um den Live-Chat zu verfolgen. (Philip)*
*Der NBC stellt alles, was ich bisher an Research gesehen habe, bei Weitem in den Schatten, klasse, echt krass. Danke, weiter so!! (ShareWood)*
*Ich habe mir soeben die Monatsausgabe durchgelesen und muss euch vom NBC wirklich meinen Respekt zollen. Ich hätte niemals eine derart detaillierte schriftliche Ausarbeitung der Fakten erwartet. Man merkt schon nach kurzer Lesezeit, dass da wirklich Arbeitszeit und absolutes Fachwissen eingeflossen ist! Vielen Dank. (m00k)*
*Bin von den Experten im NBC sehr begeistert, da fühlt man sich bei seinen Investments sehr wohl. Danke an das ganze Team dort. (gunar\_s)*
*Wieder einmal wahnsinnig interessanter Lesestoff. Das ist jeden verdammten Euro wert. (Magic)*
*Vor SD hatte ich hin und wieder einen Treffer wie zb. Ariad, FB usw. aber seit SD hab ich es geschafft monatlich im Durchschnitt 25% zu ergattern… (Ciscofrisco)*
*Bin so wohl gestimmt, seit ich im NBC bin. Jetzt fliege ich nicht mehr jeder Börsenmücke hinterher. (Qwert)*
*Seit gut einem Jahr mit SD habe ich meinen Depotwert fast verdoppelt und dass was man hier von den Profis alles lernen kann kommt noch on top. Und das mit minimalen Zeitaufwand, da ich einen 50 Std. Job, Familie, Hobbys, Haus und Grundstück habe. NBC ist für mich entspanntes Anlegen, dank erstklassiger Recherche-Arbeit eines einzigartigen Expertengremiums. Wenn die Rendite halbwegs so bleibt, kann man sagen SD/NBC ist wie ein zeitverzögerter 6er im Lotto. (mha1724)*
*No Brainer Club sehr informativ und einzigartig, einfach nur Weltklasse, was uns Mitgliedern an Mehrwert geboten wird. (BIBUin)*
*NBC einzigartig! Klasse für sich. (JohnRambo)*
*Ihr macht einen super professionellen Job!!! Einen riesen Dank an dieser Stelle. Der Mehrwert, den wir hier bekommen, ist einsame Spitze. (Mark Schneider)*
*Chapeau, nachdem ich den Wochenreport gelesen hatte, hatte ich doch etwas Respekt die detailliertere Sonderausgabe zu verstehen, aber super verständlich geschrieben. Einfach klasse. (DidiM)*
*Diese Informationen und Einblicke sind schon einmalig!!! (bio)*
*Top Job, besser geht’s nicht. (harzardeur)*
*Habe bisher jeden von Hai/SD vorgestellten Bio im vergangen Jahr in dem ich investiert war/bin und ganz oder teilweise verkauft habe, im Plus verkauft (…) Diese Tatsache und das diese Biotech Kompetenz jetzt mit weiteren Kapitalmarktprofis wie Trader Durden, Oxy, NoAlpha und renommierten kapitalmarktnahen Ärzten wie Dr.Gonzo und Sh\_needle ergänzt wird, macht den NBC für mich zu einer einmaligen Gelegenheit, entspannt in solchen bisher fast unentdeckten Bio Value Perlen mit herausragendem Chance-/Risikoprofil zu investieren. (mha1724)*
*Der NBC (inkl. GG-Vip Club) sind für mich mit die wertvollsten Dinge, die mir passieren konnten. Ich danke euch, dass es euch gibt und ich ein Teil von dieser Community sein kann. Ich glaube, dass wir gemeinsam noch unglaublich viel bewegen können. (Miagra)*
*Ich wurde innerhalb der letzten 18-24 Monate ein großer Fan eurer Arbeit und bin deshalb auch dem NBC beigetreten. Was mir besonders gefällt, ist die häufig tiefgreifende Analyse der Werte (…) Hier wird wirklich eine sehr solide Entscheidungsgrundlage geboten, vielen Dank dafür (…) Vielen Dank für eure Arbeit, ihr werdet immer besser! (Matthias)*
*Macht weiter so, bester Club der Welt! Proud to be a member! (Hector)*
*Die Infos hier im NBC sind so gut und stets so aktuell, dass ich mittlerweile viel entspannter und zudem deutlich entschlossener Investitionsentscheidungen treffe. Vielen Dank! (redfrog96)*
*(…) habe ich selten so entspannt Börse verfolgt wie mit dem NBC. Und eure Trefferquote ist bisher echt Weltklasse. (Kamikaze)*
*Liebes NBC-Team, ich bin seit 2 Wochen Mitglied (…) ein super Dankeschön für die bisherige kurze Zeit, habe meinen Jahresbeitrag schon mehr als raus! (Kai H.)*
*Danke SD. Hab mir im Herbst mit SD-Gewinn ein Ferienhaus im schönen Tessin gekauft. (Impedanz)*
*NBC eine Gelddruckmaschine. (Franky66)*
Chefanalyst Jens und sein Expertengremium identifizieren täglich neue Kursraketen
*Nur ein kurzes Danke für imdz. Netter Gewinn von zwei kleinen Porsche und nun auch endlich mein nbc Depot deutlich im Plus. (CoinMiner)*
*Was mich echt überrascht ist, dass ich seit SD kaum noch Verlust Deals habe. (heroengine)*
*SD bietet jedem hier die Chance auf immensen finanziellen Erfolg neben der eigentlichen Tätigkeit. Auch wenn es mitunter sehr rauh hier zugeht, bin ich hierfür sehr dankbar. (LaFortuna)*
*Das Know-How im NBC WEIT über dem was ich erwartet habe (…) Bester Invest ever. (Bene)*
*NBC bis ans Lebensende. Das steht mal fest. (Franky66)*
*Es gibt halt ein Menge sogenannte „Schlauköpfe“ überall, Profis denen ich vertraue habe ich erst hier gefunden. (grodata)*
*Vielen Dank an den NBC! Ihr katapultiert einen an der Börse auf ein ganz anderes Level! Danke, dass ihr euer Wissen teilt! (Kaimana)*
*Mittlerweile bin ich fast ausnahmslos in No Brainer und Goldherz Plus Aktien investiert. Lerneffekt super. Vom Dummbeutel zum Wissenden ist zwar noch ein weiter Weg, aber man wird immer besser Firmendaten richtig einzuschätzen. Übung macht halt doch den Meister. Und nach 3 ziemlich erfolglosen Börsenjahren ohne NBC und Goldherz endlich auch auf der Gewinnerspur. (elferkiller)*
*Ich nehme mir jetzt mal eine kurze Minute um euch meinen Dank auszusprechen und ein Feedback zu geben. Eure Arbeit, euer Service ist unbeschreiblich stark! Mit einem normalen IQ MUSS jeder mit dem NBC Geld verdienen. Es geht nicht anders. (Stefan)*
*NBC Performance einfach mega. (TezumBe)*
*@NBC: Ich habe gerade ein kostenloses Probeabo eines anderen Börsen-Newsletters. Dieser direkte Vergleich führt mir die NBC-Qualität noch deutlicher vor Augen. Danke für Eure fundierten Analysen und Empfehlungen auf Basis von Filings und Bewertungen statt Hoffnungen, Potientialen und Bauchgefühl. Danke für von mehreren Experten geprüfte Empfehlungen statt Einzelmeinungen. Danke für eine klare und sachliche Sprache in gelungenem Layout anstatt ausufernden Jubeltexten in grellen E-Mails. Danke für die direkten Kontaktmöglichkeiten und schnellen Antworten. Bitte macht weiter so! (nugget)*
*Also ich hab ja seit knapp 9 Monaten still und leise hier mitgelesen, seit gestern im NBC (…) Wahnsinn, was da geboten wird! (…) Bin schwer begeistert von dem Know-how! (TripleT)*
*Bin gestern Mittag dem Club beigetreten und hab dann gleich mal 50% gemacht, danke. (AC81)*
*Ich kann jedem, der sich für den NBC oder den Goldherz VIP Club interessiert, wärmstens empfehlen, diesen Schritt zu gehen. Es sind wirklich absolute Vollprofis, die akribisch daran arbeiten, den Mitgliedern die bestmöglichen Ideen und Unterstützung zu liefern, um sie zu erfolgreichen Anlegern zu machen. (Mark Schneider)*
*Ich muss jetzt auch nochmal schleimen: Die Community von Sharedeals und der NBC sind sowohl menschlich als auch finanziell ein echter Glückstreffer für mich. (Schreiadler)*
*Überhaupt großes Dankeschön dem ganzen NB-Team für die vielen toll recherchierten NB's, die zur Zeit alle knallen. Schon 200k Gewinn und noch weitere Gewinnchancen offen. (311280)*
*Cashquote Depot > 50%...Depot locker verdoppelt dank NBC. (Pinguin)*
*ISEE ... hab mal 1,5K für 6$ raus ... wie MEGA ist das nach 350% ... kann mich richtig dran gewöhnen. (Miagra)
*NBC das Geilste was mir passieren konnte. (Recki)*
*(...) war mir ein monetäres Vergnügen, danke NBC! (Quadenstein)*
Mitglieder des No Brainer Clubs drücken regelmäßig ihre Begeisterung aus
*(...) mein Gott (Hai) seid ihr gut .... unglaubliche Trefferquote. (Miagra)*
*Während man sich bei anderen Börsenbriefen fühlt, als würde man auf 'nem ollen Holzkahn durch die raue See der Aktienanlagen schippern, kommt man sich im NBC vor wie auf einem Atomeisbrecher... (Katja)*
*Freue mich schon auf 2020 mit dem besten Börsenclub der Welt. (Zacapa)*
*NBC: Kann ich jedem empfehlen...So gibt es die Möglichkeit mehr aus seinem Leben zu machen... (SenatorDoc)*
*Ich komme aus dem Staunen nicht mehr raus, seit August im NBC, noch kein Vollprofi, einfach an das gehalten was geraten wurde und zack könnte ich mir gerade mal mit den paar Werten einen gut ausgestatteten Golf kaufen vom Gewinn! Danke NBC. (TripleT)*
*Unfassbar... NBC ... Heute alleine fast 100k aufgebaut, absolutes ATH vom Depot... Danke. (t-baer)*
*Wahnsinn, was hier geboten wird... (BIBUin)*
*Juniordepot meiner Tochter. Seit 2019 nur NBs aus dem NBC gespielt. Danke an die Experten. (Chunnybunny)*
*Euer Content ist grandios. (Kanor)*
*Chapeau dafür, den NBC zu gründen, dafür werden dir viele dankbar sein. Du hättest auch "alleine" reich werden können, aber hast dich entschieden, andere teilhaben zu lassen. (Horestes)*
*Einzigartig der NBC und somit auf dem Weg eine Legende zu werden. Im deutschen und internationalen Börsenhimmel. (Hector)*
*@ NBC Gremium, herzlichen Dank für eure tolle Arbeit und diesen einmaligen Dienst!!!!! (Mark Schneider)*
*Großartige Arbeit, dickes Dankeschön! Es ist die Mischung aus Recherche, Wissensvermittlung und klaren Ansagen welche ich sehr schätze. (micmac)*
*Jeden Tag Silvester im NBC! (Horestes)*
*No Brainer Club einfach immer wieder unfassbar. (Mirko)*
*NBC - sehr stark, eins ums andere mal. (JohnRambo)*
*Als Mitglied des NBC steht man an der Spitze der Nahrungskette, was das Geldverdienen mit Biotechs angeht...Fakt! Die Aufbereitung der Neuvorstellungen & die Updates in den Wochen-&Monatsreports sind an Professionalität kaum zu übertreffen! Aber auch der sharedeals-chat ist absolut top, bzgl. dem Austausch von Fachwissen & Aktientipps zwischen Profis, Semi-Profis und Börsen-Rookies! SD und der NBC sind das NON PLUS ULTRA, wenn man mit Aktien ein Vermögen aufbauen oder es vergrößern will! (Franzi Franz via Google)*
*Kompetente Leute, top Produkte. Allen voran der NBC mit extremst gutem Stock Picking auf Basis von Profi-Research. (J B via Google)*
*Mit dem NoBrainerClub bekommt man einzigartige Werkzeuge und Aktientipps an die Hand, mit welchen man seine Gewinne absolut optimieren kann. (TimmW124 via Google)*
*Einfach geniale Mannschaft, Lerneffekt super wenn man sich mit Börse beschäftigt. Hintergrundbeleuchtung top, besser kann man nicht an die Hand genommen werden. Jetzt wird man "langsam" selber zu einem guten Investor, MM und Geduld lohnt sich immer. (Michael Kunth via Google)*
*Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis! Besonders hervorzuheben ist der NBC, der die Mitglieder zur finanziellen Freiheit führen wird/ schon geführt hat. (Niklas via Google)*
*Ich bin total begeistert von der Qualität von sharedeals und der Art und Weise wie dort das Profibörsenwissen mit uns Usern geteilt wird. Ich kann von mir behaupten, dass ich in den vergangenen 2 Jahren hier mehr gelernt habe als in Eigenregie und zig anderen Börsenblättern wie in den vergangenen 35 Jahren an der Börse. (Michael Morcolla)*
*Seit einigen Jahren bin ich begeisterter Leser und seit über einem Jahr Mitglied im Club (...) Hier bekommt jeder unbezahlbare Informationen und ich kann mir kaum vorstellen, dass es nochmal einen Club mit dieser Trefferquote irgendwo gibt. Hier werden Millionäre gemacht, lesen, lernen und wirklich geldbringend investieren. Für sowas gibt es eigentlich keinen gerechten Ausdruck, selbst sowas wie MEGAAFFENGEIL wird dem, was Ihr da geboten bekommt nicht gerecht. Ich bin dankbar, dabei zu sein ... Millionen Sterne. (S. P. via Google)*
*Das ist mit Abstand die beste Fachkompetenz, die es auf dem Markt gibt, einfach top. (Christoph Helmke via Google)*
*Bester Börsenclub, den es gibt. Deutschland- und vielleicht weltweit einzigartige Trefferquote mit Ansage. Wer lernen und kassieren will ist hier richtig. Man muss es aber eben auch wollen. (Sebastian Kleber via Google)*
*Absoluter Hammer, Beratung, Hintergrundinfos und Erfolgsquote. (Angelo Romanin via Google)*
*Auch ich möchte mich einmal herzlich für eure sensationelle Arbeit bedanken (...) Es ist doch alles andere als selbstverständlich, dass solch Wissen mit anderen geteilt wird. (sabine65)*
*No Brainer Club bester Club der Welt. (Fruchtchen)*
*Trefferquote und Expertise wirklich beeindruckend (...) Auch im NBC gab es schlechtere Zeiten, aber letztlich liefen bisher alle Aktien... (trader\_joe)*
*Warum ich im NBC bin? Ich muss mir einfach nur mein aktuelles Depot anschauen. Von 14 Werten sind 2 im roten Bereich. NBC: 100% grün. Nicht-NBC: 100% rot. (LaFortuna)*
*NBC mit wunderbarer Entwicklung. Sehr glaubwürdig, nachvollziehbar, professionell und rational. Großartig.* (Fruchtchen)
*@Gremium: Einfach überwältigend! Eure Profitipps wenn alle außerhalb NBC gefühlt in Panik verfallen. (...) hier lernt man fürs (Börsen)leben. Danke.* (buyandsell)
*Mit dem NBC gehts steil bergauf! Danke an das ganze Team. (Rocket)*
*Hier einzutreten war eine meiner besten Entscheidungen. (WillowCreek)*
*Am 4. Handelstag nach NBC-Beitritt schon fast 2 Jahresbeiträge raus OHNE catb dazu zu zählen, die ich auch sonst gehabt hätte. (BioBull83)*
*Ich will hier nur kurz Danke sagen. Dank NBC ist mein Depot schon wieder 30% höher als zu Vor-Corona-Zeiten. (CoinMiner)*
*Gerade mal durchkalkuliert, was bei den im Mitgliederbereich veröffentlichten abgeschlossen Investments (einschließlich der paar Verlusttrades und 20% Abschlag auf den PP) kassiert wurde, wenn einfach zur vorgegebenen Range gekauft hätte - Ergebnis: zutiefst beeindruckend. (ChartGuru)*
*Großes, großes Lob an den NBC und all seinen Gremiums Mitglieder. Allen voran NoAlpha / Hai. Depot schon längst höher als vor dem Corona Crash. Man lernt durch euch so dermaßen viel. Allein das wäre der Preis schon Wert. Die Picks sind wie immer große Klasse. Einfach nur Danke. (No10)*
*Habe jetzt nur 7 Aktien im Depot, alle sind grün. Sowas hatte ich noch nie. Danke NBC. (Water)*
*Besser gehts nicht mehr, alles knallt (...) Auf euch ist Verlass. (Dani73)*
*Dank NBC baue ich demnächst. Gerade bin ich sehr traurig, dass ich euch bei der Weihnachtsfeier nicht persönlich treffen durfte, aber ich danke euch von tiefsten Herzen für eure Leistung. (Fruchtchen)*
*Dieser NBC ist nicht normal. Wahnsinns Arbeit! Hut ab! (trader\_joe)*
*Wahnsinn, der NBC! Diese unfassbare Trefferquote ist wirklich einzigartig. (Jordan\_Belfort)*
*Vielen Dank für ARPO (und alles andere)! Unfassbar, seit August letzten Jahres dabei und schon richtig fett Gewinne gemacht! Unfassbar der NBC! Vorher nur Verluste, jetzt mit Euer Hilfe diese ausgeglichen und richtig gut vorne! Ehrliches DANKE! (TripleT)*
*Ich habe mich hier vor vier Tagen hier angemeldet und über Nacht schon meine ersten 100% eingefahren. Besser kann es nicht laufen (...) Der Jahresbeitrag ist nach vier Tagen schon locker wieder drin. Danke und weiter so! (Dominic36)*
*Einfach unfassbar diese Trefferquote! Man kann es gar nicht oft genug sagen! (Luxi)*
*Langsam bleibt mir die Spucke weg. DANKE an N B C. (LaFortuna)*
*Danke ..Danke...Danke...es ist bald in Worte nicht mehr auszudrücken, was das Team hier die letzten Monate abgeliefert hat. (ALL IN)*
*WAAHNSINNN Ich werd verrückt - alles geht auf im No Brainer Club. Mein erster 6stelliger Gewinn - DANKE DANKE DANKE, No Brainer Club Ihr seid sowas von der HAMMER!!!!! (Mirko)*
*NBC unbezahlbar! ..dann wird immer noch nach Rabattcode gebettelt. No Brainer Club ihr seid die Besten. (BIBUin)*
*NBC weltweit unschlagbar (...) Fehlerquote im NBC ist null. Das gibt es nur einmal auf diesem Planeten. (IBC)*
*Kurz gesagt: Ein Team von Börsenprofis liefert dir einen Informationsvorsprung; verankert in der NBC-Strategie, ist dieser unbezahlbar (...) (Robert L. via Google)*
*Einfach wahnsinn, wie das Team mein Leben verändert hat. Zuerst war ich aufgrund des doch für Normalverdiener hohen Preises skeptisch. Die Bilanz nach über einem Jahr fällt allerdings fantastisch aus und ich halte den Preis nun für angemessen, bzw. für viel zu niedrig. Man wird durch jede Phase des Marktes geführt, egal ob Krise oder Bullenmarkt. Es ist sicher kein klassischer Börsenbrief, sondern man wird mit der Zeit, Eigeninitiative vorausgesetzt, selbst zum Börsenprofi geschult. Die Trefferquote der Aktienauswahl ist gigantisch; nahezu 100 %, wenn man sich an die Angaben hält. Ich bin mir sicher: Es gibt einfach nichts Vergleichbares auf dem Markt! Vielen Dank. (Erich H. via Google)*
*Feedback eines NBC-Neulings nach einigen Wochen: Was für mich neben der Academy und den Aktientipps vor allem von Mehrwert ist, sind die konkreten Empfehlungen, wenn es darauf ankommt. Konkrete Beispiele (ohne dass ich investiert gewesen wäre) sind No Alphas Hinweis bei \*zensiert\* ("dass mir keiner mehr kauft! Wir verkaufen"; der Input während steigender Kurse bei \*zensiert\* ("wir verkaufen nun stückweise") oder das "Gogogo" beim \*zensiert\*-Kursrutsch (...) Diese Sicherheit und unmittelbare Hilfe im Chat bei vielleicht auch mal nervigen Rückfragen der Mitglieder ist für mich ein sehr überzeugender Faktor für den NBC. (Quastenflosser)*
*Sehr professioneller Börsendienst mit beachtlicher Gewinn-Wahrscheinlichkeit. Bisher (halbes Jahr) alle Positionen im Gewinn oder mit Gewinn verkauft. Der Preis ist hoch, aber mehr als angemessen. Gute Leistung muss honoriert werden! Die Jahresgebühr kam schon mit dem ersten Verkauf wieder rein. Vielen Dank und weiter so! (Thomas D. via Google)*
*Das Sharedeals-Team liefert eine extrem gute Arbeit ab, und der No Brainer Club ist seine Gebühr um ein Vielfaches wert, großes Lob an dieser Stelle! Nutzer müssen allerdings in der Lage sein, mit einem direkten Umgangston und einem hohen Informationsfluss klarzukommen. (Maximilian W. via Google)*
*Bin seit ca. 2 Monaten als stiller Mitleser dabei und kann nur Positives berichten. Absolut kompetente und hilfreiche Analysen der vorgestellten Biotech-Werte. Und das beste ist, man lernt täglich dazu, die Lernkurve ist exorbitant! Dadurch können auch Börsenneulinge die Empfehlungen in positive Ergebnisse für sich umsetzen. Persönlich habe ich den Jahresbeitrag und sogar wenig mehr wieder reinholen können. (FrankP72 via Google)*
*Hallo, wollte mich mal kurz melden und ein dickes Lob posten. Ich bin jetzt noch keinen Monat dabei und habe schon meinen Mitgliedsbeitrag für die nächsten Jahre wieder raus. Bin begeistert von allem und wie es hier so läuft. Danke für eure Mühe und die ganze Arbeit (...) Dem No Brainer Club beizutreten war die beste Entscheidung meines Börsenlebens. (tl2908)*
*Ich kann das nur bestätigen. Was hier betrieben wird, ist absolut das Beste, was ich je erlebt habe. (Pirinha)*
*Ich bin seit ca. einem halben Jahr dabei und kann nur sagen, meine anfängliche Skepsis hat sich in Vertrauen umgewandelt, denn auch ich habe so meine Erfahrungen mit anderen gemacht. An dieser Stelle vielen Dank für die hervorragenden Tipps. Von dem Beitrag muss man hier nicht sprechen, dann über die hervorragenden Aktienempfehlungen holt man sicher sehr viel mehr rein oder raus, je nachdem wie man das sehen will. (Edwin H. via Google)*
*Eines kann man mit Sicherheit sagen: Der NBC ist kaum in Worte zu fassen. Es ist unglaublich, wieviel Wissen und Erfahrung das gesamte Gremium mit sich bringt! (Dominic S. via Google)*
*Hoch professionelle Expertise für Langzeitinvestment, aber auch kurzfristige Tradingvorschläge. Ich bin im dritten Monat der No Brainer Club Mitgliedschaft und bin überaus zufrieden. (Wolfgang K. via Google)*
NBC-Experten freuen sich regelmäßig über leckere Geschenke begeisterter Mitglieder
*Der NBC ist der erste Klub, wo man mit mehr Geld herauskommt als wie man reingeht. Völlig Irre! (Burns)*
*Sicherlich der günstigste Börsenclub mit der besten und nachhaltigsten Performance (...) (Eric H. via Google)*
*Ich bin vom NBC sowie deren 2 Hauptmoderatoren "No Alpha" und "Hai" mehr als überzeugt. Nach bereits 3 Monaten hat sich mein Börsen/Biotechwissen vervielfacht, was bereits den Beitrag im NBC rechtfertigt! Dazu kommt, dass ich trotz einiger Fehlentscheidungen (die auf meiner / Unerfahrenheit basierten) in der kurzen Zeit 28% Rendite erzielen konnte! Wo sonst ist das möglich? Jungs ihr macht einen Wahnsinns Job (...) (Julian M. via Google)*
*Bin jetzt erst seit August dabei und wollte euch auch mal loben. Was hier geboten wird, ist echt top und einmalig. Das Einzige, worüber ich mich bislang persönlich manchmal ärgere, ist nicht genug in bestimmte NBs investiert zu haben. (Léctar)*
*Als absoluter Börsenanfänger war ich ehrlicherweise am Anfang etwas skeptisch dem NBC beizutreten. Im Nachhinein war es das Beste was ich machen konnte. Allein das Börsen Knowhow und die vorhandene Erfahrung (z.B Risiko und Money Management), die dort vermittelt wird, ist unbezahlbar und hat mich vor dem ein oder anderen Total Desaster bewahrt (WDI). Vor allem aber die wirklich professionelle und umfangreiche Due Diligence zu den monatlich vorgestellten Aktien ist Weltklasse. Das Einzige, was ich bereue ist, nicht schon von Anbeginn des NBC dabei zu sein! (Kilian Junghanns via Google)*
*Ich habe lange gezögert den Mitgliedsbeitrag zu bezahlen, habe mich aber nach einer Fehlinvestition entschlossen lieber mein Geld hier anzulegen als nochmal an der Börse zu verzocken. (...) Nach nur einem Monat habe ich den Mitgliedsbeitrag (und meine Kursverluste) wieder rein geholt und unglaublich viel gelernt. Ich freue mich auf das restliche Jahr und das einzige was ich wirklich bereue ist mein Zögern. Ihr macht einen super Job! (Ralf Kater via Google)*
*Woran man erkennt, dass man im NBC ist: Wenn die Ehefrau beim Blick ins Depot fragt, ob das auch alles legal ist… (DKK1)*
*Parallel zum Lernfaktor bekommt man eine Expertise von Aktien, welche einmalig ist. Hatte schon viele wirklich teure Börsenbriefe abonniert, aber was der NBC liefert, ist mit Geld nicht aufzuwiegen. Ich bin seit über zwei Jahren dabei, nicht immer waren die Märkte in dieser Zeit schwungvoll wie jetzt und trotzdem konnte ich sehr gut profitieren. Weiter so!! (Goldie via Google)*
*Überhaupt kein Vergleich zu irgendwelchen Börsenbriefen (...) Die Kosten der NBC Mitgliedschaft, was ein Rundum-Paket ist, sind vermutlich nur symbolisch. Meiner Meinung nach nicht bezahlbar eines von 1000 Mitgliedern sein zu dürfen! (Kai H. via Google)*
*Für mich ist es immer noch ein Rätsel (wird es vermutlich auch bleiben), wie treffsicher "Hai" agiert (...) Ich danke dem ganzen! (NBC) Team für die überragende professionelle Arbeit. (Frank W. via Google)*
*Ich staune nicht mehr, ich bin nur noch völlig von den Socken, was hier für Experten herumtigern. Chapeau! (urodoc)*
*Konnte eine schöne Summe spenden dank meiner Gewinne durch den NBC. Ist Euer Verdienst, vielen Dank (...) Ihr seid einfach unglaublich. (klawil)*
*Wollte nochmal sagen, dass ich sehr happy über meine Entdeckung von SD bin und noch mehr über den Beitritt in den NBC, eine wahre Bereicherung!! (SCHansmann)*
*So endlich 6stellig. Bin im April eingestiegen und jetzt 100% vorne. Danke NBC. Kapitalaufbau ohne Stress So soll es sein. (Teddy1975)*
*Für mich persönlich ist SD/NBC eine große Bereicherung meines beruflichen und privaten Lebens und abgesehen vom unglaublichen Fachwissen eines Hais, NoAlphas, Harrys, Dr. Gonzos, Sh.needles, Venturecapxs und (hoffentlich sehr bald wieder!) Oxys, die das hier alles ermöglichen, lese ich gerne die Beiträge jedes Einzelnen. (Panto)*
*Also Leute, ich bin jetzt fast auf den Tag genau 1 Jahr dabei. Am Anfang habe ich viele Fehler gemacht: Gewinne nicht mitgenommen, oder zu früh wieder nachgebaut. Es hilft ungemein ein Trading-Tagebuch zu führen und die Ausgaben sowie die Akademy mehrmals zu lesen. Mein Depot ist mittlerweile 6stellig und ich kann nur sagen, dass das Gremium und einige Andere hier einen tollen Job machen. Geduld zahlt sich meistens aus. (Pia)*
*Der NBC hat meine Erwartungen deutlich übertroffen. Dank euch hatte ich als absoluter Börsenneuling in einem Jahr knapp 150% Rendite. Natürlich hatte ich auch einen relativ glücklichen Zeitpunkt für den Börseneinstieg, aber mit einer solchen Performance habe ich trotzdem nicht gerechnet. Und neben der reinen Performance muss auch das Wissen, was ihr weitergegeben habt unbedingt berücksichtigt werden. (Torsten K. via E-Mail)*
*@Hai @NoAlpha @CentTrader ich will an dieser Stelle ein riesengroßes „DANKE“ an Euch und dem NBC sagen. Ihr seid die Geilsten! Bin so happy Euch gefunden zu haben. Durch Eure Hilfestellungen und unglaublich wertvollen Beiträge und Tipps kann ich mir (Dummy) doch noch ein Polster für meine baldige Rente aufbauen. Zu dumm, dass ich nicht schon vor Jahren mit Aktien und Börse anfangen konnte. Aber besser spät als nie! (Eenoy)*

**[Jetzt exklusives NBC-Mitglied werden!](https://www.sharedeals.de/nobrainerclub/)**
---
### [AMQ - Danke Seite](https://www.sharedeals.de/amq-danke-seite/)
**Published:** Januar 24, 2024
**Author:** Jana Schade
**Content:**
### Herzlichen Glückwunsch,
### das hat geklappt!
Sobald es Updates zu AMQ gibt, informieren wir Sie gern.
**Signifikantes Multi-Bagger Potenzial bringt die Aktie von Abitibi Metals (WKN: A3EWQ3) auf jeden Fall mit sich. Für die nächsten kursrelevanten Ereignisse dürften schon in Kürze die ersten Bohrergebnisse sorgen.**
Wir halten Sie auf dem Laufenden!
Bis dahin alles Gute und viel Erfolg.
Ihre sharedeals.de-Redaktion
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [LG-LP-Dividenden-Top-Picks](https://www.sharedeals.de/lg-lp-dividenden-top-picks/)
**Published:** Januar 23, 2024
**Author:** Jana Schade
**Content:**
# **10 Werte die jetzt in Dein Dividenden-Depot gehören**

### **In diesem Gratis E-Book erfährst Du:**
- Welche 10 Aktien Du für Deinen perfekten Dividenden-Start unbedingt im Depot haben solltest (Mein Musterportfolio inklusive Gewichtung für Dich kostenlos)
- Wie Du Dir Ausschüttungen von bis zu 2.388 Euro sicherst
- Bonus: Meinen Tech-Favoriten, den ich jedem Investor ans Herz lege, auch wenn dieser Keine Dividende zahlt (Hier erwarte ich einen massiven Kurszuwachs!)
## All das und noch viel mehr erfährst Du in meinem **30-Seitigen Spezialreport**, den ich Dir heute **kostenlos zur Verfügung** stelle. Einfach E-Mail-Adresse in das Feld unten eintragen und den Report sofort per E-Mail erhalten!
### DIE RICHTIGE DIVIDENDEN-STRATEGIE FÜR PASSIVES EINKOMMEN
Liebe Anlegerinnen und Anleger,zum Start der Investmentkarriere setzen viele Privat-Anleger auf ein Dividenden-Depot. Der Grund: **Dividendensind eine der sichersten Anlageklassen**, **da Du hier im besten Fall gleich zweimal verdienst**. Zum einen durch dieKurssteigerung der Aktie und zum anderen durch die regelmäßigen Dividenden-Auszahlungen der Unternehmen.Denn Unternehmen, die Dividenden ausschütten, beteiligen ihre Aktionäre in regelmäßigen Abständen am Bilanzgewinn des Gesamtkonzerns. **Auf diese Auszahlungen haben alle Aktionäre Anspruch**. Es ist also gleich, ob Du eins oder 100 Wertpapiere hältst – jeder Investor wird in gleichem Maße prozentual vergütet. **Das bedeutet**: Selbst mit kleinen Beträgen kannst Du hier Dein Kapital sukzessive und ohne großes Risiko immerweiter vermehren.Hier ein einfaches Beispiel:Der deutsche Versicherungskonzern Allianz ist einer der Dividenden-Spitzenreiter des DAX. Die Allianz zahlte imJahr 2023 11,40 Euro **Dividenden pro Aktie** aus.Hättest Du 2023 eine einzige Allianz-Aktie besessen, wären es bereits 114 Euro und bei 100 Aktien sogar 1.140 Euro. **Und das vollkommen unabhängig davon, wie sich der Kurs der Aktie entwickelt.** Den Kurs mit einbezogen hättest Du allein 2023 noch einmal 18 % Wertgewinn mit Deinen Allianzanteilen verzeichnet. Denn der Kurs der Aktie kletterte von Januar bis Ende Dezember von 203,60 Euro auf 241,60 Euro.Nehmen wir also an, Du hättest Anfang letzten Jahres 5 Allianz-Aktien zum Preis von 203,60 Euro erstanden und damit 1.018 Euro in die Hand genommen. Dann wären diese 1.018 Euro durch den **Kursgewinn** auf 1.201 Euro angewachsen. Plus Deine 57 Euro Dividende für Deine 5 Aktien, läge Dein Kapital nun bei 1.258 Euro.Dies ist natürlich ein sehr überschaubares Rechenbeispiel. Bei 10.000 Euro Einsatz beispielsweise läge Deine Dividende allein bei 559 Euro und Dein **Gesamtkapital inklusive Kursgewinn** bei 12.359 Euro.Du siehst, **Dividenden-Investments** helfen Dir dabei, **Dein Kapital auf einem passiven Weg durchweg zu erhöhen**.Doch aller Anfang ist schwer, selbst, wenn es darum geht, mit einer vermeintlich einfachen Anlageklasse endlich am Markt mitzuverdienen.Deshalb möchte ich Dir heute **10 Dividenden-Picks** vorstellen, mit denen Du meiner Meinung nach beim **Aufbau Deines Dividenden-Portfolios** nichts falsch machen kannst. Ich wünsche Dir viel Freude beim Lesen und vor allem viel Erfolg beim Investieren.
Viel Spaß bei der Lektüre wünscht Dir

Marco Messina
Chef-Analyst

### Marco Messina
### Über den Autor Marco Messina
Fast auf den Tag genau vor 20 Jahren habe ich meine Banklehre beendet und begonnen in der Anlageberatung einer großen Bank zu arbeiten. In dieser Zeit habe ich mir ein weitreichendes Netzwerk an Entscheidern und Investoren aufgebaut sowie eine hohe Affinität zu Zukunfts-Branchen wie Digitalisierung 4.0 und Biotech entwickelt. Mein Track Record 2017 zeigt, dass ich weiß, wovon ich rede.Zu Hochzeiten der deutschen Aktienkultur war ich als Investmentstratege für mehrere Milliarden Euro Assets under Management verantwortlich und saß im Anschluss an diese Aufgabe für eine Privatbank im Anlageausschuss der Vermögensverwaltung. Die Art und Weise, wie Bankberater ihren Kunden immer häufiger lieber die hauseigenen, häufig überteuerten und komplizierten Investmentprodukte aufgedrückt haben, anstatt unabhängig renditestarke Einzeltitel zu empfehlen, hat vor Jahren in mir die Entscheidung reifen lassen, der Bankenwelt den Rücken zu kehren.Seitdem zeige ich Anlegern auf, wie sie ihr Geld mit Aktien vermehren können und ohne den Banken das sauerverdiente Geld in den Rachen zu werfen.
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Und alle Hintergrundinformationen zur Dividenden-Pyramide zu erfahren!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [News & Meinungen](https://www.sharedeals.de/news-meinungen/)
**Published:** Januar 11, 2024
**Author:** Niklas
**Content:**
---
### [No Brainer Club](https://www.sharedeals.de/nobrainerclub/)
**Published:** September 22, 2022
**Author:** Matthias Abresch
**Content:**

# **Hebe Dein Depot auf das nächste Level!Werde Mitglied im No Brainer Club.**
- No Brainer sind Aktien, bei denen **große Kurssteigerungen** wahrscheinlich und Risiken gut kalkulierbar sind
- Chefanalyst Jens Lion findet für Dich **Aktien-Raketen**, die kaum jemand auf dem Schirm hat
- Mach es wie tausende Mitglieder und bringe auch Du Dein Depot aufs **nächste Rendite-Level**

Gewinne erzielen war noch nie so einfach!
Liebe Anlegerin, lieber Anleger,
weißt Du, welches Jahr das allerschlimmste Börsenjahr für mich war? **Du darfst raten!**
**Vielleicht 2022?** Weil die Börsen eine Talfahrt nach der nächsten hinlegen, und wir mit Krieg, Inflation und Rezessionsängsten zu kämpfen haben? **Oder 2020**, weil niemand je mit einem Virus gerechnet hatte, das die gesamte Welt lahmlegt? **Oder 2008**, als die weltweite Finanzkrise die Aktienmärkte von jetzt auf gleich in ungeahnte Tiefen fallen ließ?
Du kannst es Dir denken, ich würde die Frage wohl nicht stellen, wenn die Antwort so offensichtlich wäre. Nein, es war das Jahr 2017. Und bevor Du jetzt die Suchmaschine anwirfst, weil Du einfach nicht darauf kommst, was in dem Jahr nochmal war, ich sage es Dir: nichts! Es ist rein gar nichts passiert! Die Börsen kannten nur eine stetige, solide Richtung: nach oben!
Ist doch super, denkst Du? Für mich war das die Hölle! Ich habe mich zu Tode gelangweilt! Denn gerade in volatilen Märkten wie heute finde ich überdurchschnittlich häufig das, wonach ich mich täglich auf die Suche begebe: **Aktien-Raketen, die kaum jemand auf dem Schirm hat!**
Versteh mich nicht falsch, natürlich wünsche ich mir eine Welt voller Harmonie! Aber was das Börsen-Parkett angeht, schwimme ich meist gegen den Strom: Während die Börsen auf Talfahrt gehen, schmeißen die meisten Anleger ihre Aktien wie warme Semmeln auf den Markt und machen dabei meist auch noch hohe Verluste.
Das soll mir nur recht sein, kann ich dann umso häufiger zugreifen. Denn durch diese Panikverkäufe sind viele sehr gute Aktienwerte extrem unterbewertet – sprich, viel zu günstig zu haben. Wenn diese Firmen dann auch noch extrem hohe Cash-Reserven haben und die fundamentalen Marktdaten stimmen – **voilà, da ist die nächste Rakete für meine No Brainer Club-Mitglieder.**
Du willst keine meiner Raketen verpassen? Dann werde jetzt gleich Mitglied im No Brainer Club! Ich freue mich auf Dich.
Dein Jens Lion
**Chefanalyst No Brainer Club**PS: Werde noch heute Mitglied und sichere Dir meinen Gratis-Report **„Goldgrube Biotech: 7 Gründe, warum Du jetzt investieren solltest“**. [Hier klicken.](#tve-jump-183f04c304e)
### Bis zu vierstellige **Renditen erzielen mit Aktien-Raketen, die kaum jemand auf dem Schirm hat!**
**Der No Brainer Club macht´s möglich.**
Chefanalyst **Jens Lion** ist die **Nr. 1 der Aktien-Spürnasen.** Profitiere auch Du jetzt von seiner einmaligen Aktien-Treffsicherheit und bringe Dein Depot aufs nächste Level.
Die Mitglieder des No Brainer Club können sich über **eine Aktien-Rakete nach der nächsten freuen!** Denn Jens Lion und sein Experten-Gremium sind wie Detektive: Täglich begeben sie sich auf die Suche und gehen Hinweisen nach, welche die nächste Kursexplosion ankündigen. Wenn sie dann fündig geworden sind – und das kann manchmal „nur“ einmal im Monat oder aber 3x die Woche sein, dann erfahren es die Mitglieder des No Brainer Club sofort – und freuen sich über **Kursgewinne von bis zu über +1.000%**!

Jens Lion Chef Analyst - No Brainer Club
Werde jetzt Mitglied im No Brainer Club und profitiere von der nächsten Aktien-Rakete. Damit auch Du Dich über **Renditen von +88%, +312% oder sogar +822%** freuen kannst!
Sei dabei und bringe Dein Depot zum Strahlen – [Hier klicken](#tve-jump-183f04c304e)!
Wie erfolgreich Chefanalyst Jens Lion und sein Experten-Gremium wirklich sind, haben sie in den letzten Jahren eindrucksvoll bewiesen. Besonders Jens Lion verfügt über eine wirklich **außergewöhnliche Trefferquote**, die er Jahr für Jahr erneut unter Beweis stellt. Dabei handelt er nicht, wie viele seiner Kollegen in anderen Verlagen, mit einem Musterdepot, sondern mit seinem eigenen Geld. Das bedeutet im Klartext, dass er bei jeder seiner Empfehlungen das gleiche Risiko trägt wie alle Mitglieder im No Brainer Club. Im Umkehrschluss bedeutet das aber auch, und jetzt wird es wirklich spannend, dass **alle Mitglieder im No Brainer Club auch die gleichen Renditemöglichkeiten haben wie Jens Lion**, der sich mittlerweile von einem Geheimtipp unter den Analysten zu einer absoluten Koryphäe entwickelt hat. Ausgefeilte Anlagestrategien gepaart mit einem einmaligen Instinkt haben ihm in den letzten 5 Jahren ein Portfoliowachstum in Höhe von **sagenhaften +2.512,62%** eingebracht! Kaum zu glauben, richtig? Und das bei den Turbulenzen in den letzten beiden Jahren!
Überzeuge Dich am besten gleich selbst und wirf einen Blick auf seinen Depotauszug!

Weltweit einmalig!Jens Lion wird von einem hochkarätig besetzten Gremium unterstützt. Alle Mitglieder profitieren von dieser Expertise und zusätzlichen Aktien-Tipps, die immer wieder für enorme Renditen sorgen.
### **VenturecapxTech-Experte**
**Venturecapx** bringt als Betriebswirt mit sehr viel technologischem Know-how rund **30 Jahre Erfahrung** an den Börsen auf die Waage und ist auf Wachstumswerte an der NASDAQ spezialisiert. Venturecapx selektiert aus seiner umfangreichen Watchlist gekonnt **kurzfristige Tradingchancen** und antizipiert frühzeitig bevorstehende Trendumkehr- und Momentum-Szenarien bei unterbewerteten Aktien.
### **HarryTech-Experte**
Unser Haudegen **Harry** startete schon Anfang der 90er-Jahre seine Börsenkarriere. **Von den ersten Tradingerfolgen konnte er sogleich seinen Hausbau finanzieren. Mit frischem Kapital kehrte er an die Börse zurück und **meistert seit nunmehr fast 30 Jahren das Auf und Ab der Börse.** Als Dipl.-Ing. aus dem Maschinenbau erkennt Harry technische und logische Zusammenhänge mühelos.
### **Sh\_needleBiotech-Experte**
**Sh\_needle** ist neben seiner Tätigkeit als Arzt in der Chirurgie auch in der grundlagen- wissenschaftlichen Forschung an einer der renommiertesten Universitäten der Welt tätig. Im Laufe der Zeit hat er so ein **außergewöhnliches Gespür für Pharma-Trends entwickelt** und lässt die Community daran teilhaben. Er konnte seine Aktienerträge in den letzten Jahren signifikant steigern und verfolgt eine mittel- bis langfristige Investmentstrategie.
### **Dr. GonzoBiotech-Experte**
Dr. Gonzo ist Mediziner und blickt auf einen stetig wachsenden Börsenerfolg zurück. In den letzten Jahren war der **ehemalige Harvard-Student als ausgewiesener Pharma-Experte an 50 Gutachter-Publikationen in medizinischen Fachjournalen** beteiligt. Sein Anlagefokus sind Biotech-Aktien auf Basis guter finanzieller Mittel, medizinischer Rationale und klinischer Daten. Dr. Gonzo setzt dabei auf "Vorsprung durch Wissen".
### **HaiBörsen-Legende**
Der Hai gilt in der SD-Community als Börsengott schlechthin und sorgt angesichts **überwältigender Treffsicherheit** bei der Aktien-Selektion immer wieder für ungläubige Blicke und begeisterte Follower. Die **Performance des Selfmade-Börsenmultimillionärs basiert auf der einzigartigen NBC-Anlagestrategie.** Hai bringt seine Expertise exklusiv in den No Brainer Club ein.
### **PantoBiotech-Experte**
Panto kommt aus dem klinisch-pharmakologischen und pharmazeutischen Umfeld. Neben Grundlagenforschung gilt sein besonderes Interesse **medizinischen Innovationen.**Panto ist als Autor und Referent für **diverse Fachjournale** tätig und beschäftigt sich seit Jahren mit Biotech-Werten. Hier führt Pantos **tiefes Know-how zu wertvollen Vorteilen bei der Entscheidungsfindung.**
### **So profitierst auch Du vom No Brainer Club:**
- Turbo-Renditen per Push-Nachricht: Manchmal findet Jens Lion so vielversprechende Sonder-Chancen, dass er keine Sekunde zögert und den Mitgliedern eine Eilmeldung schickt. Schnell sein lohnt sich: So konnten sich die Mitglieder zuletzt über bis zu +85% in 5 Stunden freuen.
- Sonder-Aktienreports exklusiv vorab: Alle außerordentlichen Aktien-Reports werden vor Veröffentlichung den Mitgliedern des No Brainer Club gratis zur Verfügung gestellt. So liest Du die Tipps und Reports vor allen anderen – und profitierst vor allen anderen (wie bei unserem Aktien-Report „Renditeturbo Bärenmarkt'', der den Mitgliedern bis zu +122% in 10 Tagen beschert hat!).
- Depot-Wachstum in jeder Marktlage: Der No Brainer Club steht auf 3 soliden Investment-Säulen! Börsencrash, Corona-Krise, Inflation: **Unsere Mitglieder können in jeder Börsen-Wetterlage von satten Gewinnen profitieren.**

### **Ein Auszug der Empfehlungen, die unsere Leser reich gemacht haben:**
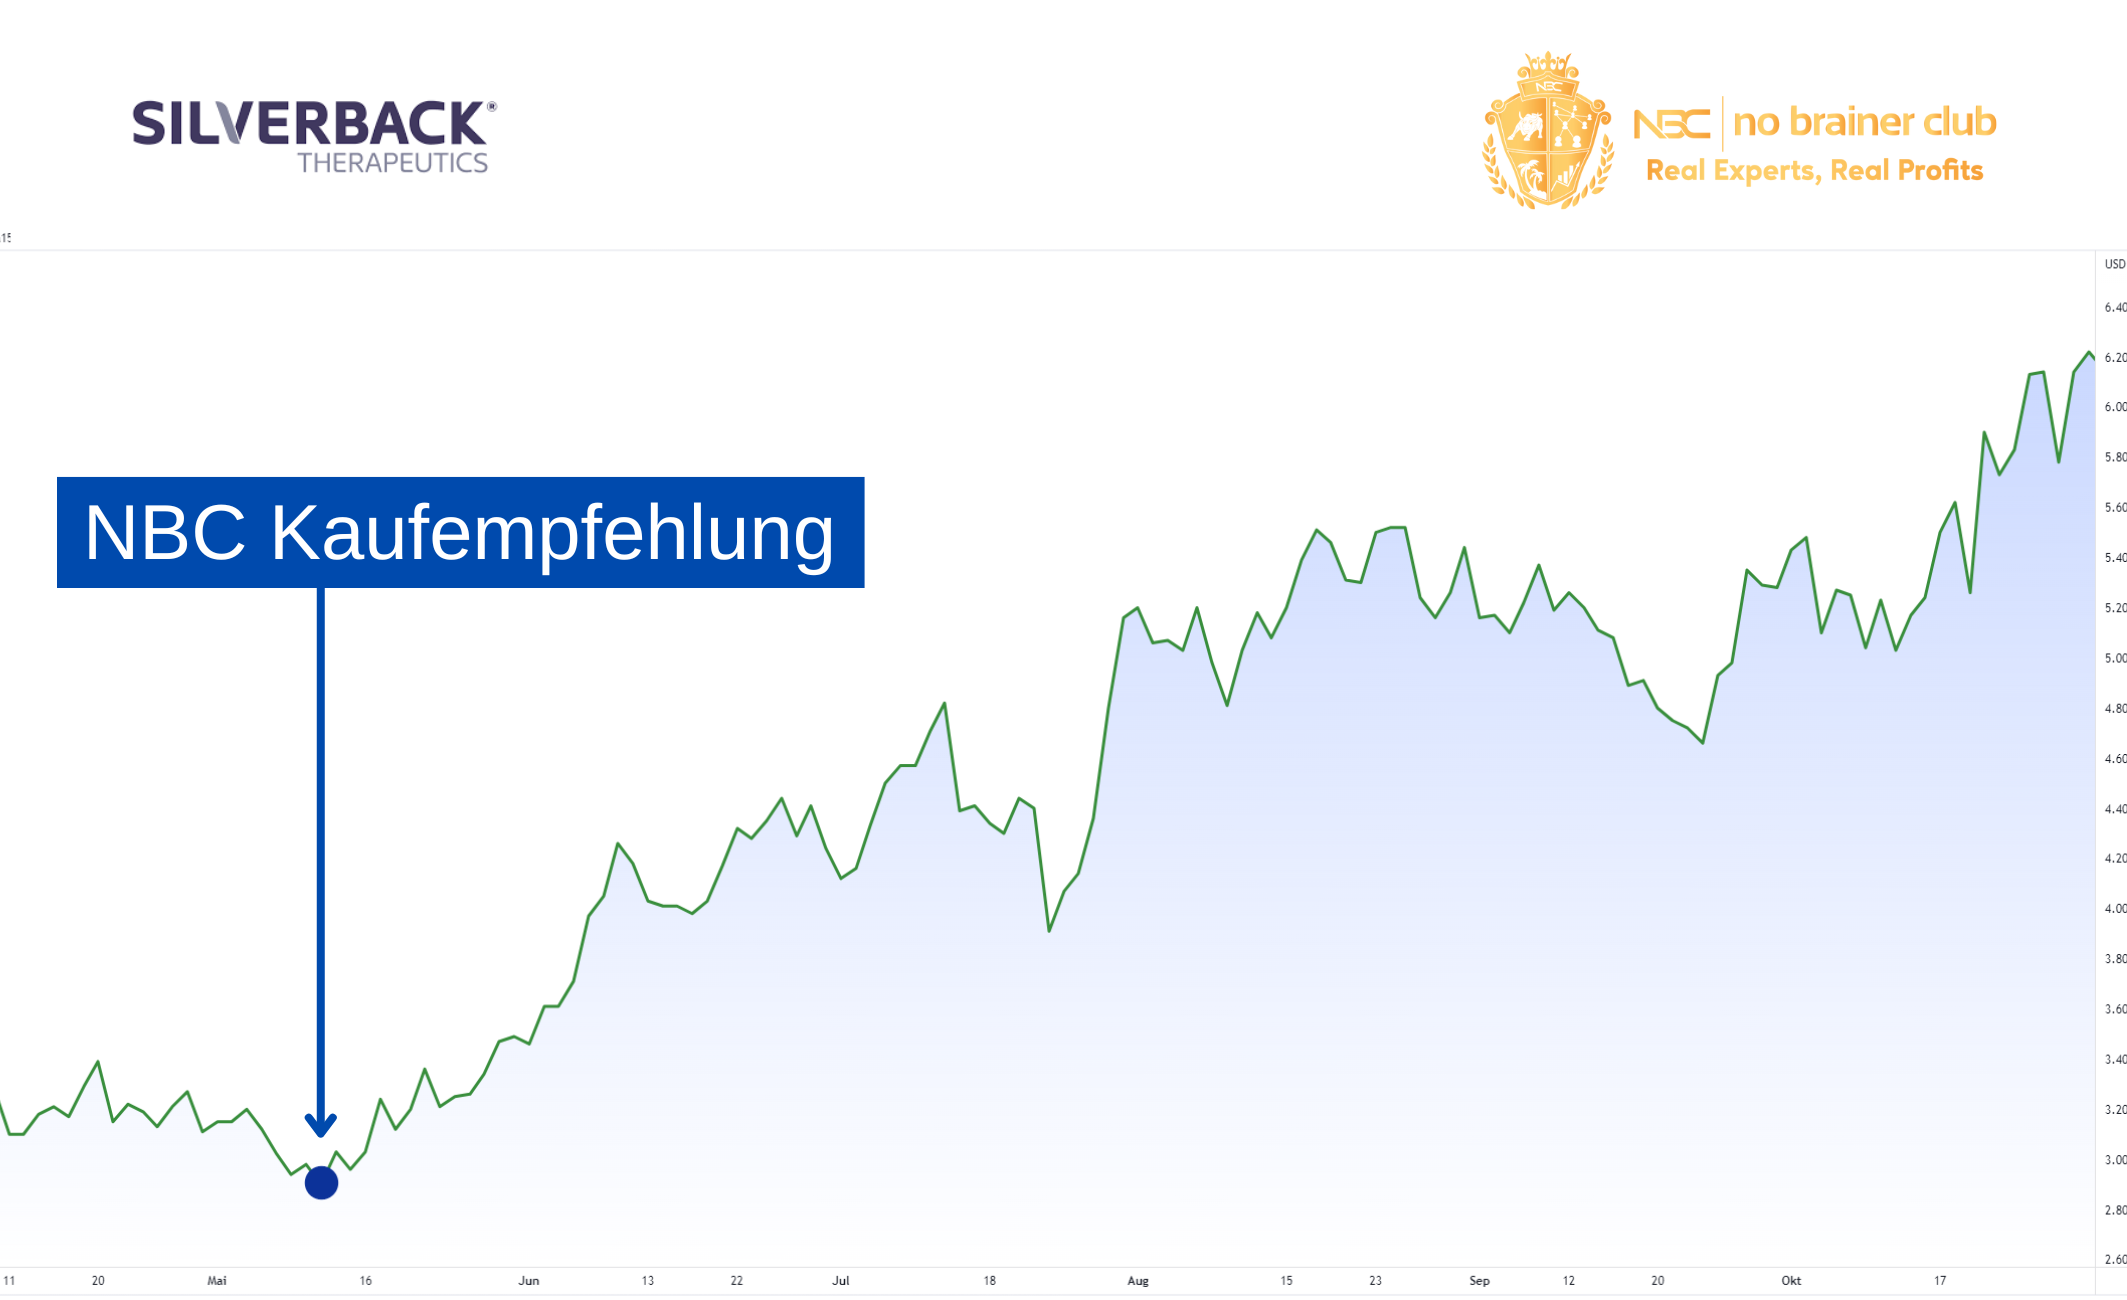 Customers served!+0%Customers served!
### mit Silverback
Ein Parade-Beispiel unseres grandiosen NBC-Researchteams, Top-Aktien auszuwählen, die performen! +101% in nur wenigen Wochen können sich sehen lassen! Vor allem dann, wenn man bedenkt, dass die meisten Aktien im Bärenmarkt 2022 nur Verluste produziert haben.
Customers served!+0%Customers served!
### mit Aduro
Absolute Geschenke in miesem Umfeld mit Aduro (heute Chinook Therapeutics): Bombastische Kassenbestände und hochqualitative Assets sorgten in nur wenigen Monaten für eine Kursrallye von +186%. NBCler wie immer am Feiern!
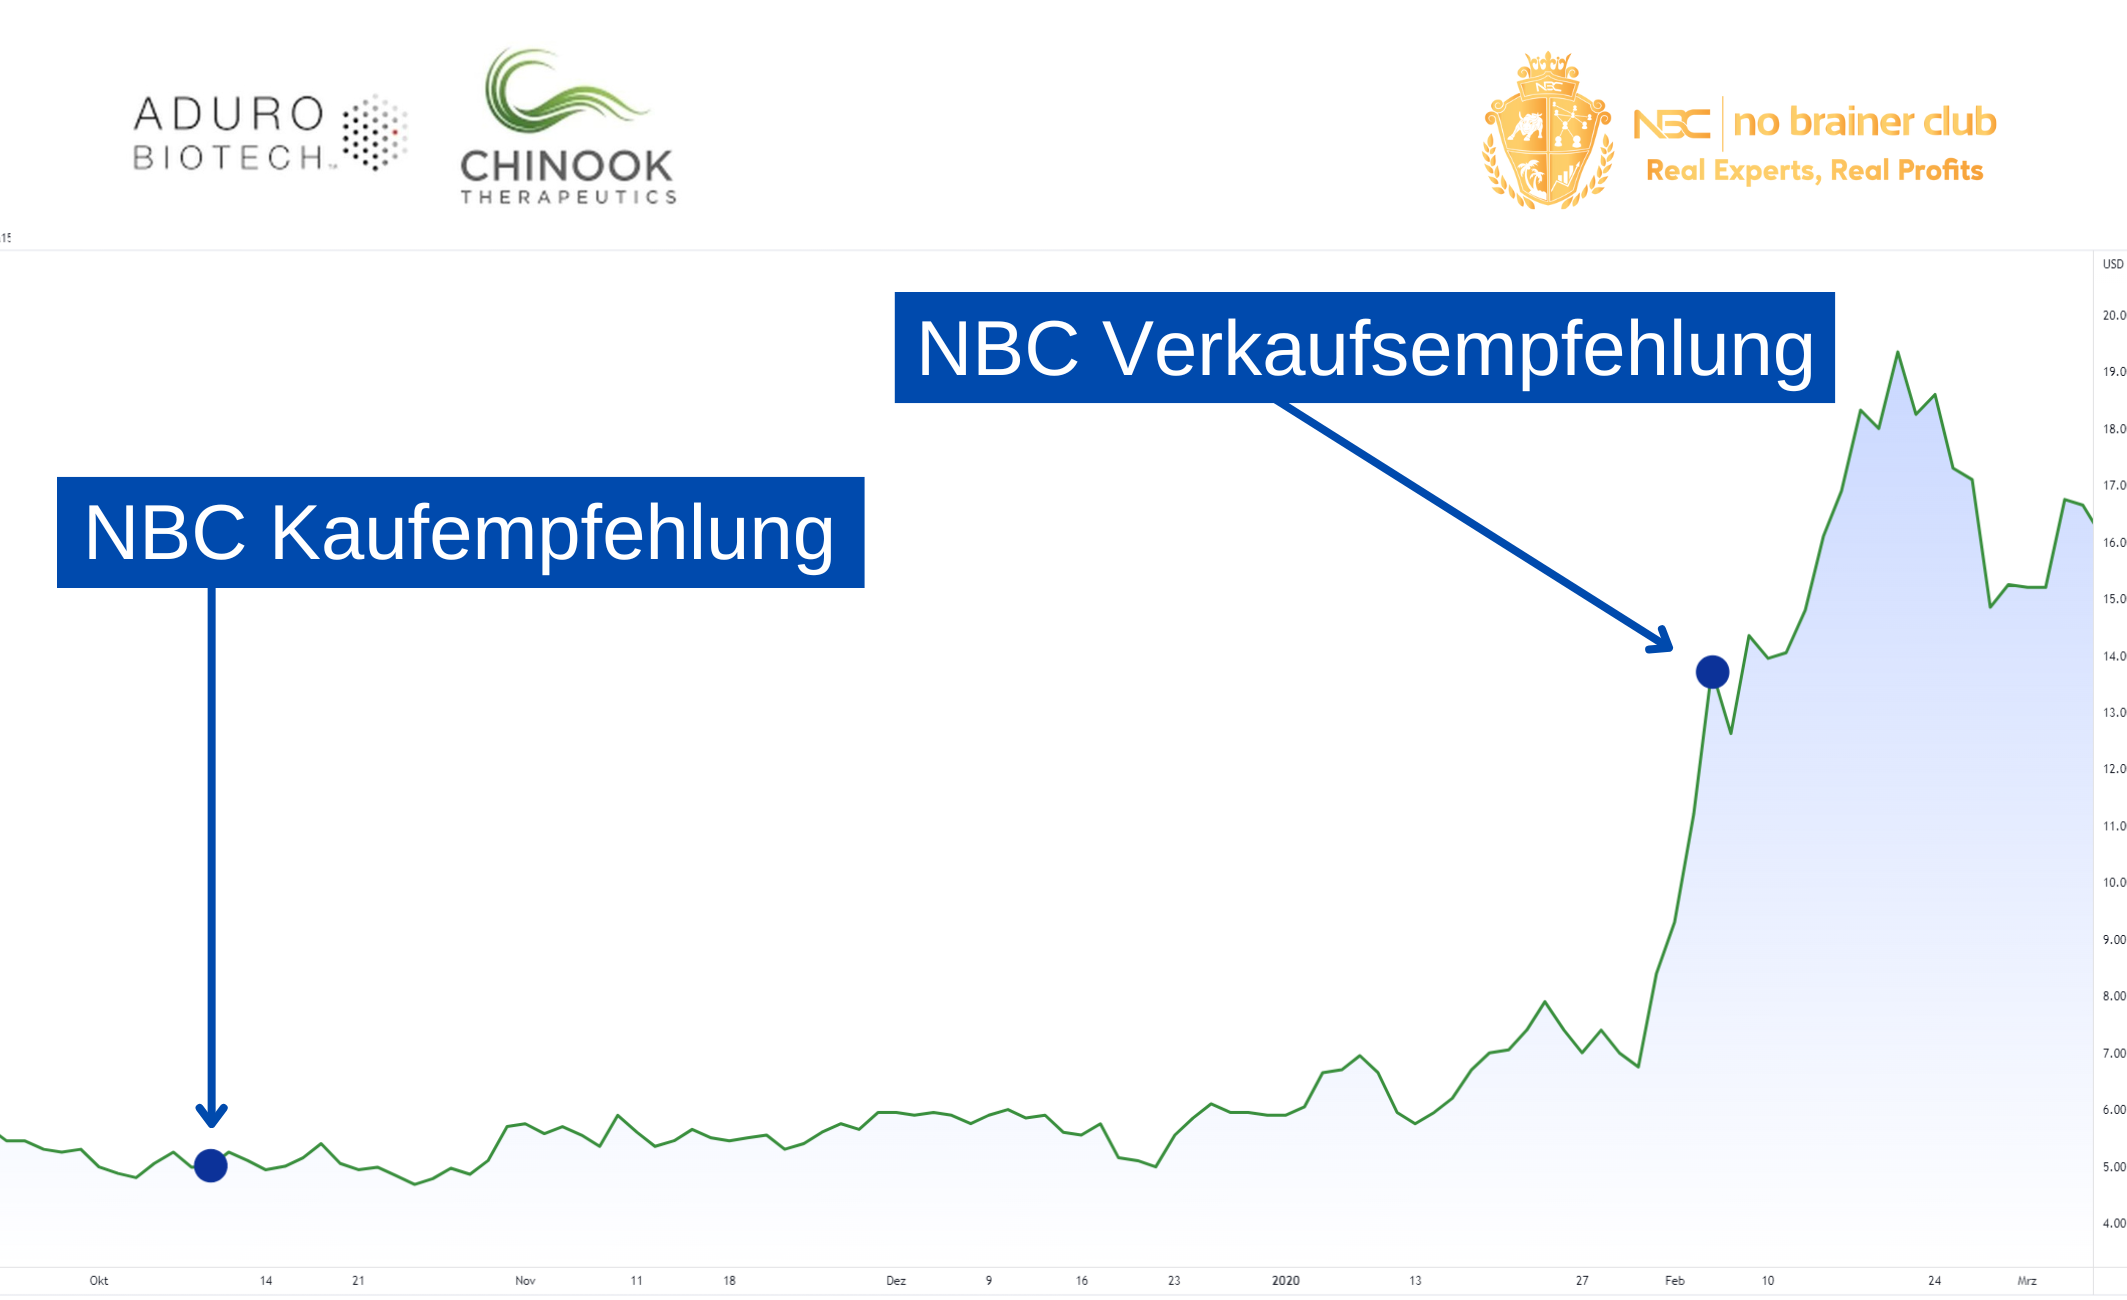 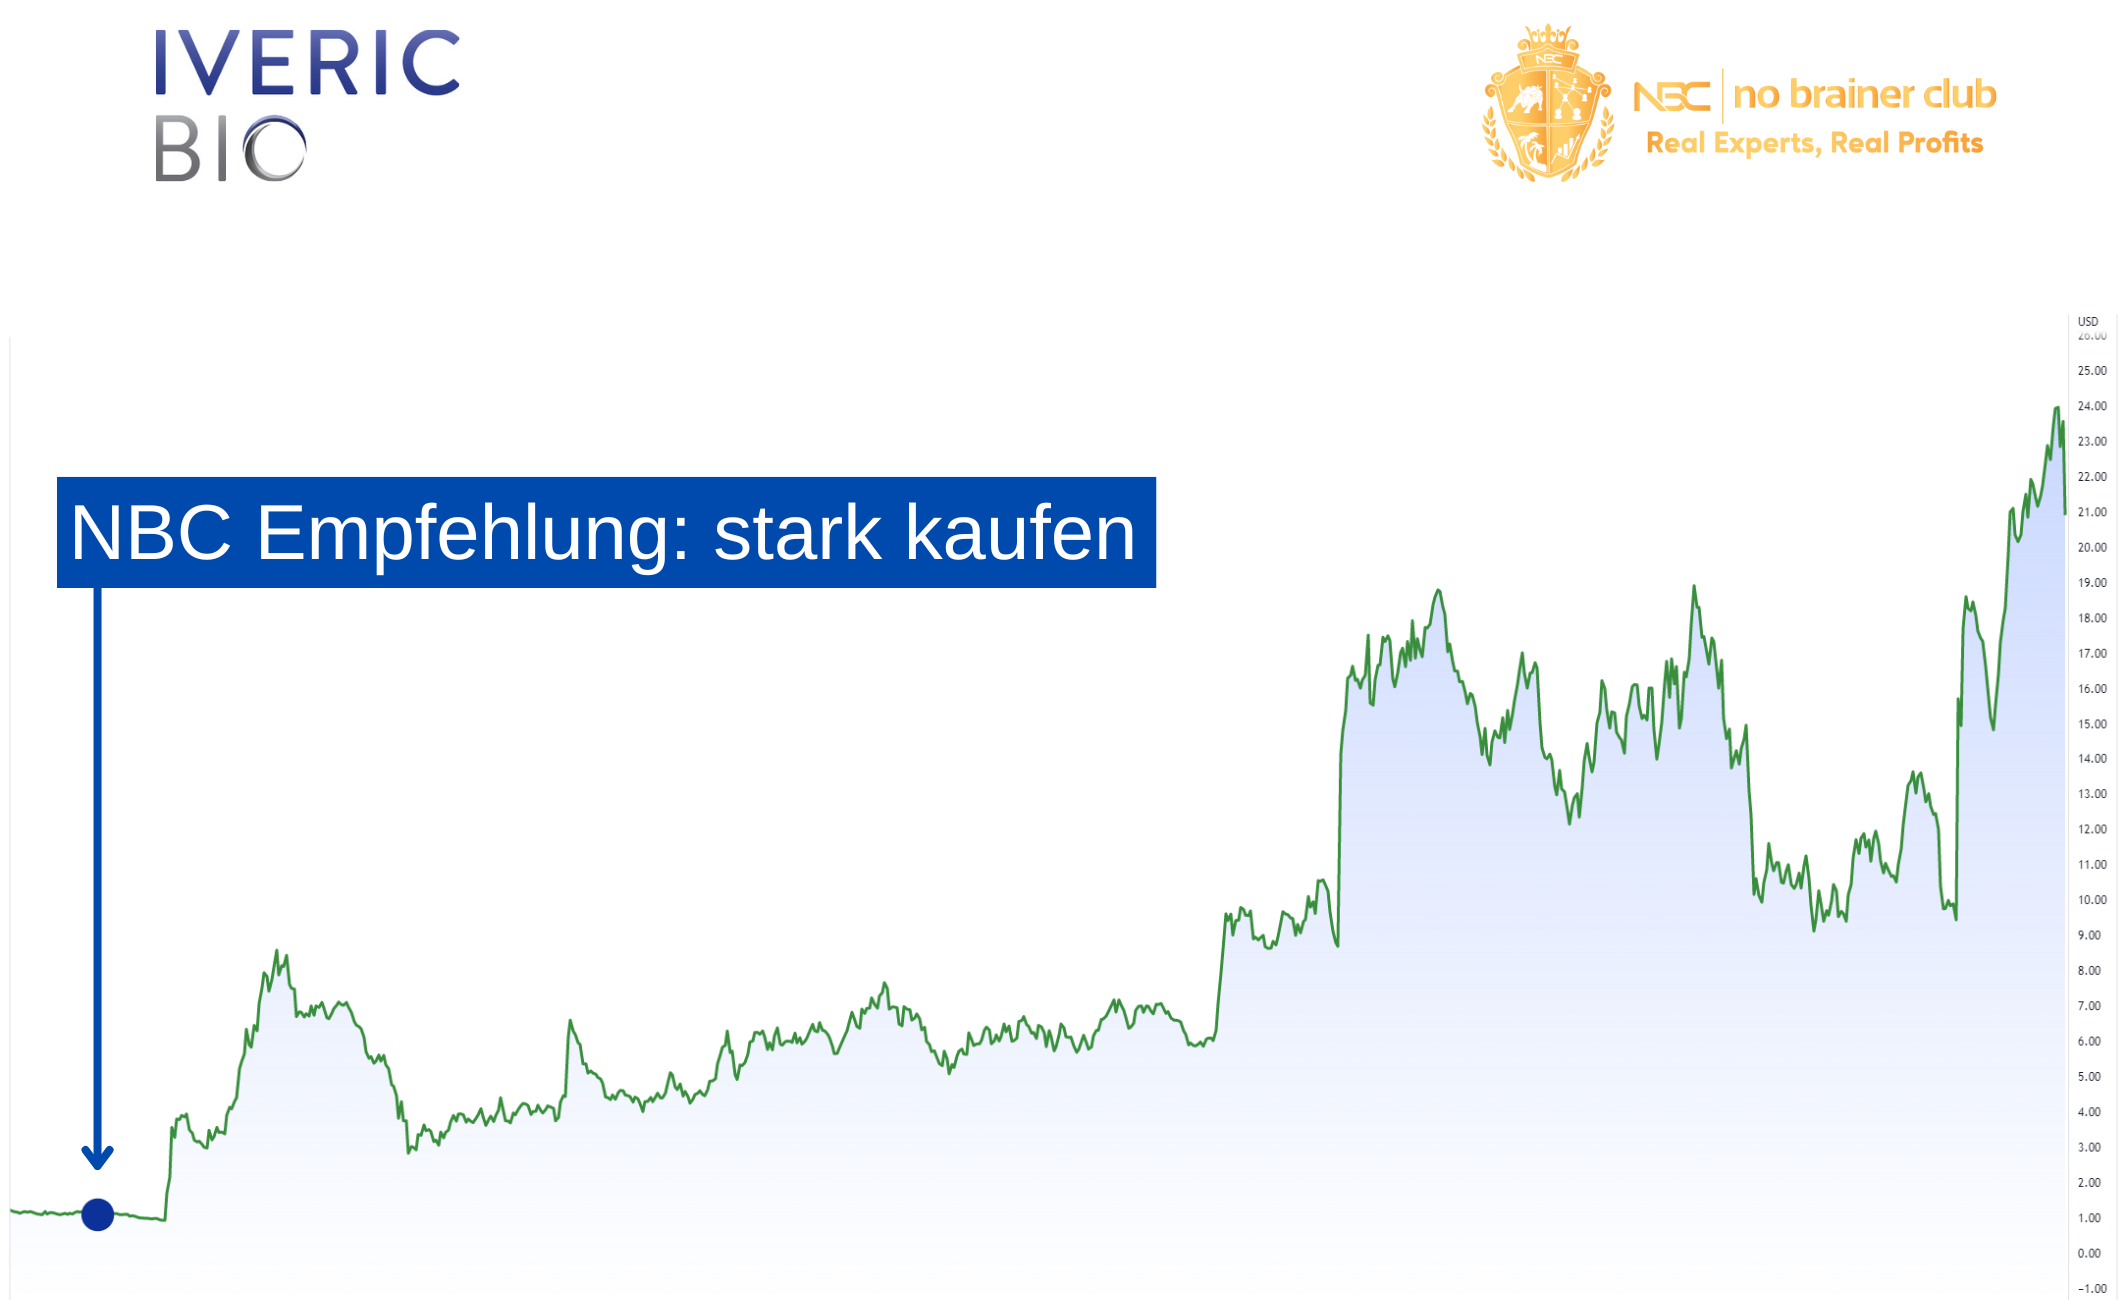 Customers served!+0%Customers served!
### mit iveric bio
Die Aktie von IVERIC bio war einer unser Top-Favoriten des Jahres 2019. Monatelang empfahlen wir stur: "Stark Kaufen". Noch im gleichen Jahr feierten NBCler einen Kurszuwachs von +896%. Fast +500% wurden in nur 7 Wochen erreicht.
### **Ein Auszug der Empfehlungen, die unsere Leser reich gemacht haben:**
 Customers served!+0%Customers served!
### mit Silverback
 Customers served!+0%Customers served!
### mit Aduro
 Customers served!+0%Customers served!
### mit iveric bio
### **Das sagen unsere Kunden:**
Ich wollte eigentlich schon längst einmal loswerden wie sehr der NBC mein Leben zum besseren verändert hat - habe aber bisher darauf verzichtet weil Ihr sicher täglich mit Lob überschüttet werdet. Aber die gestrige Aktion mit SPRO - was Ihr da wieder geleistet habt sucht weltweit seines Gleichen - der absolute Überhammer!!! Ich bin nun seit 11 Jahren und 4 Monaten auf Sharedeals registriert, von Beginn an im NBC und im PTC - ehrlich gesagt waren allen Jahre vor Start des NBC für mich ein einziger Reinfall, habe in diesen Jahren sicher einen 6-stelligen Betrag in den Sand gesetzt - seit dem ich im NBC bin läuft es viel viel besser was natürlich in erster Linie an eurer Überragenden Kompetenz liegt, zum andern wohl aber auch daran dass meine persönliche Lernkurve ständig nach oben geht - aber auch nur Danke eurer Hilfe.
Natürlich bin ich noch lange nicht am Ziel und mache leider manchmal immer noch dumme Fehler - besonders im Fall von Novavax - aber ich lerne ständig ein wenig dazu und werde dieses Jahr wohl mit einem satten Plus im Depot abschießen. Eure Titelstories von Mitgliedern die es dank euch geschafft haben finanziell Unabhängig zu werden motivieren mich jeden Tag und zeigen mir das klare Ziel auf - ICH WILL DAS AUCH SCHAFFEN !! Dank dem NBC und der weltweit einzigartigen Expertise und Performance bin ich davon überzeugt es in den nächsten 5 Jahren auch zu schaffen. Anyway, nochmals ein riesigen Dankeschön dass ich den Weg von Sharedeals von Anfang an begleiten dufte und nun dank dem NBC / PTC endlich auf dem Richtigen Weg bin !!!Beste Grüße Evilforce

Community Mitglied Evilforce via E-Mail
Wenn man mich fragen würde, was ich im Leben nochmal genauso machen würde, dann wäre die Antwort: Der Beitritt im No Brainer Club! Die Expertise in diesem Club ist einzigartig, da sie sich aus einer Reihe Experten zusammensetzt, die ihre Gedanken und Ideen offen teilen. Der Börsenbrief ist stets sehr detailliert und ist die Grundlage der Investments. Ergänzt wird dies durch einen LiveChat wo rege diskutiert wird und jeder sich sinnvoll mit einbringen kann, wenn er möchte. Zudem gibt es noch einen Mitgliederbereich, wo man sich die komplette Historie der Empfehlungen ansehen kann und einen Akademiebereich mit wertvollem Wissen zum Nachlesen.Die Trefferquote ist beispiellos hoch und die Reaktionsgeschwindigkeit der Team-Mitglieder, bei sich anbahnenden Sonderchancen, ist grandios.Seit dem es diesen Dienst gibt, bin ich mit dabei und kann daher sagen, dass sich dieser Dienst kontinuierlich weiterentwickelt hat und ich mich mit ihm. Ich durfte in der gesamten Zeit eine Menge lernen, was ich durch Bücher lesen so niemals in der Tiefe hinbekommen hätte. Ich freue mich auf noch viele weitere Jahre im Club mit weiterem Wissensaufbau und derben Prozenten auf dem Weg in meine Finanzielle Freiheit.

Community Mitglied Sebastian Vogt via google
NBC und der PTC sind das beste was man an Börsenwissen bekommen kann. Vollprofis mit Top Ansagen, erst heute wieder gut 50% mit einem Trade eingefahren dank Eilmeldung. Leichter kann Börse nicht sein. Danke an alle, vor allem NoAlpha, Hai und Pharmaeagle für die perfekten Ansagen und das richtige Gespür wo es als nächstes knallt. Wirklich beeindruckend!

Community Mitglied Nico alias Léctar via google
Nachdem ich nun seit (fast) Anfang an beim NBC dabei bin möchte ich auch eine Bewertung abgeben. Ihr habt sie euch verdient. 🙂 In den letzten Wochen/Monate hat sich ja einiges geändert. Der Anfang des NBC war es für Börsenanfänger etwas schwer alles richtig umzusetzen. Es ist durch eure kontinuierliche Verbesserung und auch auf eine gute Reflexion eurerseits immer besser geworden. Durch die neue drei Säulen Strategie hat sich das sehr gute Konzept noch einmal verbessert. Es ist wirklich unglaublich, was ihr in einigen Jahren auf die Beine gestellt habt.Ich freu mich auf alle euren weiteren Verbesserungen und alles was den Mitgliedern hilft sich ständig weiterzuentwickeln. So wie ihr das vormacht

Community Mitglied Florian F. via E-Mail
**Die hier abgebildeten Bewertungen sind zu 100% original und authentisch. Du kannst die Echtheit entweder über Google verifizieren oder die Verfasser direkt über unsere Live Chat ansprechen. Die User-Namen sind in Blau markiert, wenn bekannt. Registriere Dich einfach kostenlos im Chat und frag nach!**
Ich habe größten Respekt vor dem Know-how des Teams. Die Tipps als auch das Wissen, das einem zur Verfügung gestellt wird, sind mehr als Gold wert. Für mich gilt: täglich den Chat verfolgen, Infos lesen und lernen, lernen, lernen.....verdienen, verdienen, verdienen! Leichter kann man mittels einer "geringen" Investition sein Geld nicht vermehren.

Community Mitglied Susi Müller via google
Sharedeals und der NBC sind absolut großartig! Ich selbst habe lange mit mir gerungen ob ich dem NBC beitreten soll. Seit zweieinhalb Jahren bin ich nun Mitglied im NBC und habe es bis heute keine Sekunde bereut. Die Community und vor allem die Expertise der Chefanalysten sind absolut großartig und meiner Meinung nach unbezahlbar. Ich würde jeder Zeit wieder eintreten! Riesen Dank an das gesamte NBC Team

Community Mitglied Andreas Unkelbach via google
Ein toller Dienst mit unglaublichem Fachwissen. Ich kenne kaum ein Unternehmen, das ihre Kunden und Mitglieder so nah und informativ begleitet wie Sharedeals und ihre Experten. Selbst ein Greenhorn wie ich konnte durch den Support von Sharedeals und insbesondere von NBC in kürzester Zeit mein Kapital vergrößern und meine Finanzkompetenz nachhaltig erweitern. Absolute Empfehlung! 10/10 Punkten

Community Mitglied Niko Meinhardt alias Snick via google
### **Das sagen unsere Kunden:**

Community Mitglied Evilforce via E-Mail
Ich wollte eigentlich schon längst einmal loswerden wie sehr der NBC mein Leben zum besseren verändert hat - habe aber bisher darauf verzichtet weil Ihr sicher täglich mit Lob überschüttet werdet. Aber die gestrige Aktion mit SPRO - was Ihr da wieder geleistet habt sucht weltweit seines Gleichen - der absolute Überhammer!!! Ich bin nun seit 11 Jahren und 4 Monaten auf Sharedeals registriert, von Beginn an im NBC und im PTC - ehrlich gesagt waren allen Jahre vor Start des NBC für mich ein einziger Reinfall, habe in diesen Jahren sicher einen 6-stelligen Betrag in den Sand gesetzt - seit dem ich im NBC bin läuft es viel viel besser was natürlich in erster Linie an eurer Überragenden Kompetenz liegt, zum andern wohl aber auch daran dass meine persönliche Lernkurve ständig nach oben geht - aber auch nur Danke eurer Hilfe.
Natürlich bin ich noch lange nicht am Ziel und mache leider manchmal immer noch dumme Fehler - besonders im Fall von Novavax - aber ich lerne ständig ein wenig dazu und werde dieses Jahr wohl mit einem satten Plus im Depot abschießen. Eure Titelstories von Mitgliedern die es dank euch geschafft haben finanziell Unabhängig zu werden motivieren mich jeden Tag und zeigen mir das klare Ziel auf - ICH WILL DAS AUCH SCHAFFEN !! Dank dem NBC und der weltweit einzigartigen Expertise und Performance bin ich davon überzeugt es in den nächsten 5 Jahren auch zu schaffen. Anyway, nochmals ein riesigen Dankeschön dass ich den Weg von Sharedeals von Anfang an begleiten dufte und nun dank dem NBC / PTC endlich auf dem Richtigen Weg bin !!!Beste Grüße Evilforce

Community Mitglied Sebastian Vogt via google
Wenn man mich fragen würde, was ich im Leben nochmal genauso machen würde, dann wäre die Antwort: Der Beitritt im No Brainer Club!

Community Mitglied Nico alias Léctar via google
Vollprofis mit Top Ansagen, erst heute wieder gut 50% mit einem Trade eingefahren dank Eilmeldung. Leichter kann Börse nicht sein.

Community Mitglied Florian F. via E-Mail
Es ist wirklich unglaublich, was ihr in einigen Jahren auf die Beine gestellt habt.

Community Mitglied Andreas Unkelbach via google
Die Community und vor allem die Expertise der Chefanalysten sind absolut großartig und meiner Meinung nach unbezahlbar.

Community Mitglied Niko Meinhardt alias Snick via google
Absolute Empfehlung! 10/10 Punkten

Community Mitglied Susi Müller via google
Leichter kann man mittels einer "geringen" Investition sein Geld nicht vermehren.
**Die hier abgebildeten Bewertungen sind zu 100% original und authentisch. Du kannst die Echtheit entweder über Google verifizieren oder die Verfasser direkt über unseren Live Chat ansprechen. Die Usernamen sind in Blau markiert, wenn bekannt. Registriere Dich einfach kostenlos im Chat und frag nach!**
### Werde jetzt Mitglied im No Brainer Club und schalte Deine 8+1 exklusiven Vorteile frei:**
1\.
Die 3-Säulen-Investment-Strategie**Unverwüstbar in jeder Börsen-Wetterlage dank 3-Säulen-Strategie:** Die Biotech-Branche macht Millionäre, so viel steht fest! Im No Brainer Club **nehmen wir Chancen überall mit**, wo wir sie finden können. Um unser Risiko (und das unserer Mitglieder) in jeder Marktlage zu minimieren, steht der No Brainer Club auf **3-Investment-Säulen**. So **profitierst Du von Aktien-Raketen** bei trotzdem **minimiertem Risiko** und **solidem Money Management.**

2\.
Zugang zum Live ChatLive Chat mit Analysen von Chefanalyst Jens Lion. Hier erhältst Du **täglich einen Marktüberblick, Updates zu Aktien-News in Echtzeit** und die wichtigsten Termine der Woche. Außerdem **profitierst Du** über den Chat zusätzlich **von kurzfristigen Empfehlungen des Gremiums und der Community!Du kannst den Live Chat auch problemlos über Dein Smartphone nutzen. Lade Dir einfach unsere App herunter und Du hast Deine Community immer dabei!**

3\.
Wöchentliche PDF-Ausgabe in Dein elektronisches Postfach**J****eden Donnerstag erhältst Du die brandaktuelle NBC-Ausgabe** von Chefanalyst Jens Lion persönlich. Darin findest Du **umfassende Aktien-Updates**, **Hintergrundinformationen** und **Neuvorstellungen!**
Wenn es so brandheiße Themen gibt, dass diese nicht warten können, schickt Jens Lion Dir eine **Eilmeldung**. So bleibst Du jederzeit auf dem Laufenden.

4\.
No Brainer Club Portfolio-ListeDirekt nach Deiner Bestellung hast Du Zugriff auf unser gesamtes NBC-Portfolio. Dieses beinhaltet neben den aktuellen Aktien-Titeln **unsere Einschätzung zu Kaufzonen und Portfoliobandbreiten**.
Du kannst also **sofort** bei der nächsten Aktien-Rakete dabei sein.

5\.
**Push-Nachrichten auf Dein Smartphone** Kurzfristige Turbo-Chancen bekommst Du direkt per Push-Nachricht auf Dein Handy! Aktiviere diese Funktion unbedingt, denn mit den letzten beiden Pushs hat Jens Lion seinen Mitgliedern jeweils **bis zu +112% Kursgewinn in nicht einmal 6 Stunden beschert!**Es lohnt sich also, regelmäßig einen Blick aufs Handy zu werfen, um keine Chance zu verpassen.
6\.
**Zugriff auf zahlreiche Sonder-Reports**Immer wieder gibt es Aktien-Reports, die zum Verkauf stehen. Dadurch wollen wir Nicht-Mitgliedern die Chance geben, uns besser kennenzulernen und von der ersten Rakete zu profitieren. Als Mitglied des No Brainer Club erhältst Du **diese Reports gratis im Rahmen Deiner Mitgliedschaft**, und zwar **VOR Verkaufsstart**. So **profitierst Du als NBC-Mitglied frühzeitig** von den Aktienempfehlungen, bevor „Clubfremde“ diese überhaupt zu Gesicht bekommen.

7\.
**Eine starke Community**
Wir **lieben und leben Börse** und das beweist unsere Community Tag für Tag! Vernetze Dich mit Gleichgesinnten, stell Deine Fragen und lerne jeden Tag dazu. Viele unserer Mitglieder haben sich mittlerweile selbst zu Experten entwickelt und teilen regelmäßig ihre eigenen Aktientipps mit den anderen NBClern. **Werde auch Du jetzt Teil unserer einmaligen Community!**

8\.
**Umfassender Mitgliederbereich inklusive Academy**Der No Brainer Club bietet Dir einen umfassenden Mitgliederbereich, in dem Du alle früheren Ausgaben und eine Übersicht unserer Aktienempfehlungen findest. Elementarer Bestandteil ist auch unsere NBC-Academy: **Werde selbst zum Börsen-Profi und profitiere von exklusiven Hintergrundinformationen und Wissensartikeln.**

9\.
Brandneuer Sonder-ReportSonder-Report „Raketenstartplatz Biotech – 7 Gründe, warum Du noch heute in Biotech-Aktien investieren solltest“. Kein Sektor sonst bietet **so viele Aktien-Raketen-Chancen.**Die Gründe dafür liest Du in diesem Sonder-Report. Warte nicht länger – werde auch Du zum Profiteur der Biotech-Raketen.
### Sichere Dir Dein exklusives No Brainer Club-Abonnement!
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte
---
### [Aktien-Community › sharedeals.de](https://www.sharedeals.de/registrieren/)
**Published:** März 25, 2022
**Author:** Matthias Abresch
**Content:**
[](https://www.sharedeals.de)
# **Werde Mitglied in der führenden deutschen Aktien-Community**!
Registriere Dich **kostenlos** und erziele ab sofort **Aktiengewinne** von **+637%**, **+3.150%** oder sogar **+23.525%** - mit der Hilfe von mehr als **16.000 Sharedealern.**
**Versprochen:** Du kannst Deine Daten jederzeit löschen und wir geben Deine Daten an niemanden weiter.
[](https://apps.apple.com/de/app/sharedeals-de/id1318836570)[](https://www.google.com/search?q=bullmarketsmedia&rlz=1C5CHFA_enDE929DE929&oq=bullmarketsmedia&aqs=chrome.0.69i59j0i10l2j69i60l3.2878j0j7&sourceid=chrome&ie=UTF-8#lrd=0x47a84e1f1bf51e7b:0x254e5c1429a7d18b,1,,,)[](https://play.google.com/store/apps/details?id=de.sharedeals.sdapp&hl=de&gl=US)
## Was ist für Dich drin?
Abgesehen von der Zeit-, Geld- und Nervenersparnis:
Profitable Aktien-Tipps von erfolgreichen Experten
Hochwertige Diskussionen über die für Dich interessantesten Themen
Kursrelevante Börsen-Infos in Echtzeit

Austausch mit Hunderten von Privatanlegern 24/7
Wertvolles Börsen-Knowhow für mehr Anlageerfolg
Signifikante Metriken und Signale für den Erfolg an der Börse
**Auch als App erhältlich**
[](https://apps.apple.com/de/app/sharedeals-de/id1318836570)[](https://play.google.com/store/apps/details?id=de.sharedeals.sdapp&hl=de&gl=US)
## Was ist für Dich drin?
Abgesehen von der Zeit-, Geld- und Nervenersparnis:
Profitable Aktien-Tipps von erfolgreichen Experten
Hochwertige Diskussionen über die für Dich interessantesten Themen
Kursrelevante Börsen-Infos in Echtzeit
Austausch mit Hunderten von Privatanlegern
24/7h
Wertvolles Börsen-Knowhow für mehr Anlageerfolg
Signifikante Metriken und Signale für den Erfolg an der Börse
##### Registriere Dich **kostenlos** und erziele ab sofort **Aktiengewinne!**
## Die "alte" Art und Weise sich Aktien- und Finanzwissen anzueignen ist überholt

Bücher und Kurse
Bücher und Kurse sind sinnvoll, können jedoch keine personalisierten Antworten geben

Finanzberater
Berater und Coaches sind teuer und zeigen den Blickwinkel von nur einer Person

Trial and error
Das Prinzip "trial and error" ist der schnellste Weg zu kostspieligen Fehlern

Social Media Gruppen
Social Media Gruppen sind überlaufen mit gegensätzlichen Meinungen oder aufzwingenden Verkaufsgesprächen
*"Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte. Als Bonus gibt es hier eine beeindruckende Gemeinschaft aus Anlegern, die zu einem guten Teil selbst die Bezeichnung Experten verdient hätten.*
*Danke!"*

— Edith G.
Bewertung via Google
*"Ich bin total begeistert von der Qualität von sharedeals und der Art und Weise wie dort das Profibörsenwissen mit uns Usern geteilt wird. Ich kann von mir behaupten, dass ich in den vergangenen 2 Jahren hier mehr gelernt habe als in Eigenregie und zig anderen Börsenblättern wie in den vergangenen 35 Jahren an der Börse."*

— Michael M.
Bewertung via Google
## Wie wäre es, wenn Du die Erfahrung von über 50+ Mentoren und über 500+ erfahrenen Privatanlegern gleichzeitig nutzen könntest?

Schnelle Antworten
Erhalte sofort Antworten auf Deine Fragen im Live Chat von anderen Mitgliedern und Mentoren

Wertvolles Börsen-Knowhow
Profitiere von zusätzlichen 550+ paar Augen und Ohren, die mit Dir gemeinsam den Markt scannen und den Erfolg an der Börse sichern

Profitable Aktien-Tipps
Erhalte profitable Aktien-Tipps, Börsen-Analysen und Metriken von erfolgreichen Experten in Echtzeit

Innere Ruhe
Genieße die innere Sicherheit, dass Rat und Antwort immer nur einen Klick entfernt sind
*"Top-Börsenredaktion. Der Live Chat auf der Website, in dem Profis über Unternehmen diskutieren, verspricht riesige Lernfortschritte für Anfänger und auch fortgeschrittene Börsenanleger. Die angewandten Aktientipps aus den Börsenbriefen entsprechen einem wahren Goldesel."*

— Hannes D.
Bewertung via Google
*"Ich kenne keinen anderen Anbieter, der mit SD und vor allem dem NBC verglichen werden kann. Ich bin seit dem letzten Jahr Mitglied und ärgere mich, den Schritt nicht früher gemacht zu haben. SD und vor allem den NBC kann ich jedem empfehlen. Man erhält nicht nur super Tradingtipps, sondern lernt auch sehr viel.Wer an der Börse Geld verdienen und dazu noch etwas lernen will kommt an SD und NBC nicht vorbei.Vielen Dank an das gesamte SD-Team!"*

— Blazor
Bewertung via Google
## Häufig gestellte Fragen
*"Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert! Als Bonus gibt es hier eine beeindruckende Gemeinschaft aus Anlegern, die zu einem guten Teil selbst die Bezeichnung Experten verdient hätten. Danke!"*

— Olli H.
Bewertung via Google
## Werde jetzt Mitglied!
Die Registrierung ist kostenfrei.
[](https://www.sharedeals.de/)
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/)[](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Landing Page - Chat
---
### [KKP-LP](https://www.sharedeals.de/kkp-lp/)
**Published:** März 2, 2022
**Author:** Matthias Abresch
**Content:**
# Mit dieser Aktie profitierst Du vom Klimawandel und
# wirst dabei nachhaltig zum Börsen-Millionär!
**Chance verstrichen:**
**diese Aktie ist bereits aus der Kaufzone**
### **Warum dieses Investment enormes Potential hat und Dich zum Millionär machen kann:**
- Es handelt sich um einen **Hidden Champion** aus Deutschland, der aktuell völlig unterbewertet ist.
- Dieser Hidden Champion ist mehrfacher Weltmarktführer in seiner Branche.
- Das Unternehmen arbeitet nachweislich nachhaltig und profitiert somit enorm von der Ausrichtung der neuen Bundesregierung.
- Wichtig: Dieses Unternehmen hat ein Produkt entwickelt, das zum ultimativen Game-Changer im Klimawandel werden wird!
Lass Dir diese Investment-Chance nicht entgehen und sei dabei, wenn abkassiert wird!
[](#tve-jump-17f7802fc6d)
### **Nutze jetzt diese einmalige Millionen-Chance und erfülle Dir all deine Träume!**
Liebe Anlegerin, lieber Anleger,
auf einen Moment wie diesen warten die meisten von uns Jahre, oder sogar noch länger! Auf diesen einen Moment, in dem ein Unternehmen mit einer disruptiven Technologie eine ganze Branche verändert und sich damit einen uneinholbaren Wettbewerbsvorteil verschafft, der den Wert des Unternehmens explodieren lässt! Selten ist es so einfach ein Vermögen zu machen, wie in solch einem Moment. Und genau dieser Moment ist jetzt gekommen! Besonders wichtig ist jetzt natürlich das richtige Timing. Es ist essentiell im richtigen Moment auf einen Supertrend zu setzen! Denn nur der, der einen Wissensvorsprung hat und diesem auch nutzt, kann sein Geld binnen kürzester Zeit vervielfachen. Nachzügler haben leider oftmals das Nachsehen und werden sich schon bald ärgern, diese Chance nicht ergriffen zu haben! Das hat sich sowohl während der Dotcom-Blase, als auch beim Wasserstoff-Boom, oder dem ersten globalen Lockdown schon bewahrheitet. Nur wer im richtigen Moment investiert, profitiert! Besonders der, der in der Vergangenheit frühzeitig Megatrends wie die IT oder die Biotechnologie erkannt hat, konnte aberwitzige Gewinne realisieren! Oder denke an Unternehmen wie Tesla oder Amazon! Wer hier frühzeitig mit von der Partie war, konnte mit Einsätzen von 4.750 € oder sogar nur 2.500 € zum Millionär werden!
Du siehst also, es kommt nicht nur darauf in die richtigen Unternehmen zu investieren, sondern dies auch genau im richtigen Moment zu tun. Und genau dieser Moment ist jetzt gekommen. Nutze Deine Chance bevor es zu spät ist und realisiere enorme Gewinne!
### **Dieser Hidden Champion aus Deutschland wird zum „Game Changer“ der Klima-Krise**
Ein mehrfacher Weltmarkführer aus Deutschland schwingt sich aktuell zum Hoffnungsträger einer ganzen Branche auf und wird diese nachhaltig verändern. Kürzlich wurde ein Produkt auf dem Markt eingeführt, das den Methan-Ausstoß in der Landwirtschaft signifikant reduziert. Der potentielle Effekt auf den Klimawandel ist gigantisch! Ebenso, wie auf das Wachstum des Unternehmens selbst. Durch die Einführung dieser Innovation, macht in 2022 ein Umsatzwachstum von 60% allein auf dem deutschen Markt möglich.
Befeuert wird der Erfolg dieses disruptiven Produkts natürlich durch die aktuelle Trendwende in der globalen Klima-Schutz Politik, die sich besonders auf die Absätze in der europäischen Union auswirken dürfte. Hier kommt dem Klima-Krisen Profiteur seine ökologische Unternehmensausrichtung besonders zur Gute!
[](#tve-jump-17e8c852adf)
#### [© Argus](https://stock.adobe.com/de/contributor/343760/argus?load_type=author&prev_url=detail) - Adobe Stock
Bereits seit Ende der 90er Jahre wird Umweltschutz in der Produktion groß geschrieben. Darüber hinaus hat das Unternehmen auch sämtliche Anforderungen der ISO 14001-Zertifizierung des TÜV Rheinlands erfüllt und erhält seit Jahren Auszeichnungen für sein Engagement in Sachen Umweltschutz. Unser Klima-Krisen Profiteur gehört somit aktuell zu den Top 4% im Bereich der Herstellung von chemischen Grundstoffen und schickt sich an weiter im Ranking aufzusteigen.
Warum ist das so wichtig? Ganz einfach – Das Unternehmen ist dadurch der ideale Kandidat für den Empfang von Staatssubventionen, die nach und nach den klimafeindlichen Industrien entzogen werden. Dieser Umstand kann sich als ein Multiplikator für Umsatz- und Unternehmenswachstum erweisen und zu einem gewaltigen Wettbewerbsvorteil werden.

**Jens Lion**
**Chefanalyst "No Brainer Club"**
### **Über den Autor Jens Lion**
Als **Chefanalyst** des „**No Brainer Club**“ berät Jens Lion zahlreiche Anleger und versorgt sie mit **lukrativen** Investment **Empfehlungen,** die schon den ein oder anderen Millionär hervorgebracht haben. Denn der 30-Jährige verfügt über Kenntnisse und Fähigkeiten, die zumindest Menschen, die sich an der Börse tummeln, ins Staunen versetzen. Mit der Auswahl an Aktien, die Lion im hochexklusiven „**No Brainer Club**“ präsentiert, entfacht bei dessen Mitgliedern immer wieder Begeisterungsstürme.
So konnten Anleger bereits mehrfach von seinen Empfehlungen profitieren und in den vergangen Jahren Kursgewinne von bis zu +896% realisieren!
### **Das sagen unsere Kunden**
###### ****Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte. Als Bonus gibt es hier eine beeindruckende Gemeinschaft aus Anlegern, die zu einem guten Teil selbst die Bezeichnung Experten verdient hätten. Danke!
Via Google
###### ****Torsten S.****
Irgendwie kann ich mich nur selten aufraffen Rezessionen zu schreiben, aber ein paar Worte müssen hier einfach sein. Ich bin jetzt noch nicht ganz ein Jahr dabei und muss sagen Hut ab was hier geboten wird. Billig ist es natürlich nicht, aber wenn man sich die Arbeit anschaut die dahintersteckt ist es gerechtfertigt. 2 Daumen hoch 🙂
via Google
###### ****R.B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Via Google
### **Empfehlungen, die unsere Leser reich gemacht haben!**
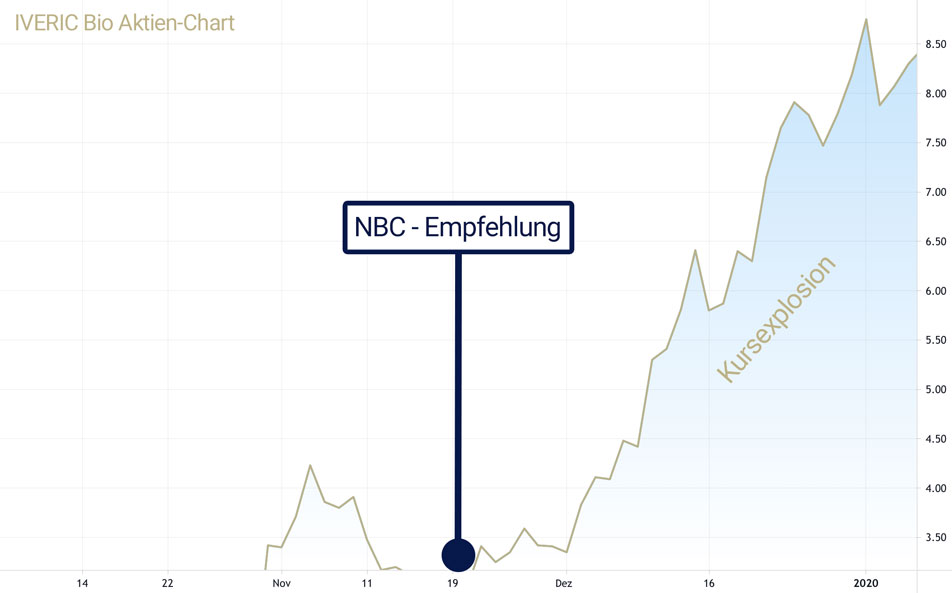
### +896%
### mit iveric bio
Die Aktie von IVERIC bio war einer unser Top-Favoriten des Jahres 2019. Monatelang empfahlen wir stur: "Stark Kaufen". Noch im gleichen Jahr feierten NBCler einen Kurszuwachs von +896%. Fast +500% wurden in nur 7 Wochen erreicht.
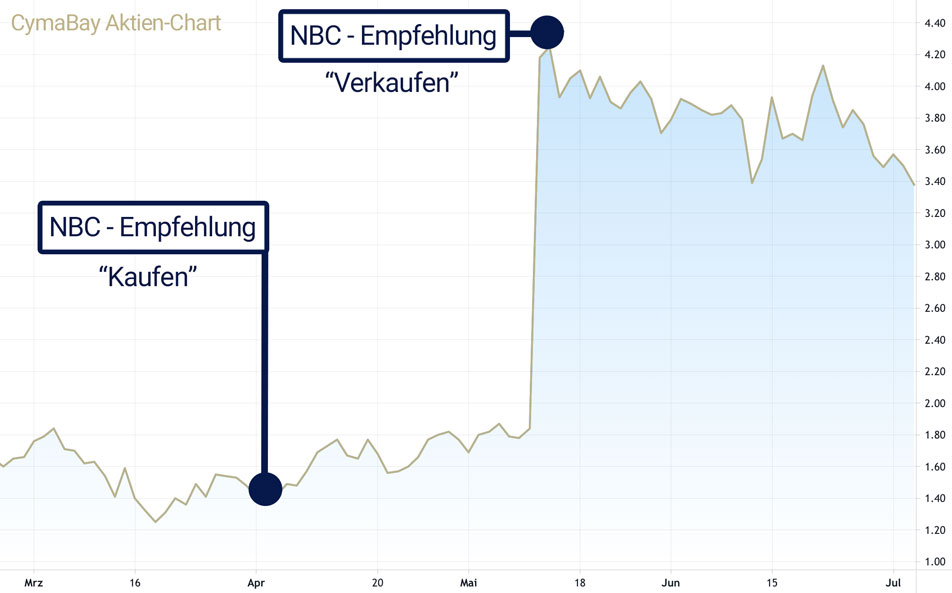
### +248%
### mit cymabay
Ein weiteres Beispiel unseres grandiosen NBC-Researchteams, Top-Aktien auszuwählen, die performen! +248% in nur wenigen Wochen können sich sehen lassen. In unseren Probeausgaben unten siehst Du auch, wie wir chirurgisch genau den Ausstiegspunkt nahe der Höchstkurse erwischt haben.
### **Deine Vorteile im Überblick**
- Du bekommst die Chance von einem Mega-Trend zu profitieren und jetzt ein Vermögen zu machen.
- Experte Jens Lion erklärt Dir in der Aktienempfehlung "Klima-Krisen Profiteur" detailliert, warum Du genau jetzt investieren solltest.
- Es handelt sich bei der Empfehlung um einen "Hidden Champion" und mehrfachen Weltmarktführer, der den meisten Anlegern unbekannt ist - Das ist Dein Vorteil!
Ja, ich will den Sonder-Report "Der Klima-Krisen Profiteur" jetzt für 99,00 € inkl. MwSt. bestellen. Im Anschluss an meine Bestellung erhalte ich den 10-seitigen Report direkt als PDF in mein E-Mail Postfach. Die Aktie ist aus der Kaufzone, der Report daher nicht mehr verfügbar.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte
---
### [No Brainer Club 5 Dollar](https://www.sharedeals.de/no-brainer-club-5usd/)
**Published:** Mai 12, 2023
**Author:** Tasja Prestien
**Content:**

Zurzeit nehmen wir keine neuen Mitglieder auf!
# Die Kleinen werden die Großen sein:
5 Aktien unter 5 US$ mit einem Kurspotenzial von +1.027 %
- No Brainer sind Aktien, bei denen **große Kurssteigerungen** wahrscheinlich und Risiken gut kalkulierbar sind
- Chefanalyst Jens Lion findet für Dich **Aktien-Raketen**, die kaum jemand auf dem Schirm hat
- Brandneuer Report zu Small Caps: Diese 5 Aktien kosten alle weniger als 5 US$ und haben alle das Potenzial, in den nächsten 12 Monaten durch die Decke zu fliegen! Sei einer der ersten, der sich diesen Report sichert!
- Mach es wie tausende Mitglieder und bringe auch Du Dein Depot aufs **nächste Rendite-Level
Gewinne erzielen war noch nie so einfach!
Liebe Anlegerin, lieber Anleger,
weißt Du, welches Jahr das allerschlimmste Börsenjahr für mich war? **Du darfst raten!**
**Vielleicht 2022?** Weil die Börsen eine Talfahrt nach der nächsten hinlegen, und wir mit Krieg, Inflation und Rezessionsängsten zu kämpfen haben? **Oder 2020**, weil niemand je mit einem Virus gerechnet hatte, das die gesamte Welt lahmlegt? **Oder 2008**, als die weltweite Finanzkrise die Aktienmärkte von jetzt auf gleich in ungeahnte Tiefen fallen ließ?
Du kannst es Dir denken, ich würde die Frage wohl nicht stellen, wenn die Antwort so offensichtlich wäre. Nein, es war das Jahr 2017. Und bevor Du jetzt die Suchmaschine anwirfst, weil Du einfach nicht darauf kommst, was in dem Jahr nochmal war, ich sage es Dir: nichts! Es ist rein gar nichts passiert! Die Börsen kannten nur eine stetige, solide Richtung: nach oben!
Ist doch super, denkst Du? Für mich war das die Hölle! Ich habe mich zu Tode gelangweilt! Denn gerade in volatilen Märkten wie heute finde ich überdurchschnittlich häufig das, wonach ich mich täglich auf die Suche begebe: **Aktien-Raketen, die kaum jemand auf dem Schirm hat!**
Versteh mich nicht falsch, natürlich wünsche ich mir eine Welt voller Harmonie! Aber was das Börsen-Parkett angeht, schwimme ich meist gegen den Strom: Während die Börsen auf Talfahrt gehen, schmeißen die meisten Anleger ihre Aktien wie warme Semmeln auf den Markt und machen dabei meist auch noch hohe Verluste.
Das soll mir nur recht sein, kann ich dann umso häufiger zugreifen. Denn durch diese Panikverkäufe sind viele sehr gute Aktienwerte extrem unterbewertet – sprich, viel zu günstig zu haben. Wenn diese Firmen dann auch noch extrem hohe Cash-Reserven haben und die fundamentalen Marktdaten stimmen – **voilà, da ist die nächste Rakete für meine No Brainer Club-Mitglieder.**
Du willst keine meiner Raketen verpassen? Dann werde jetzt gleich Mitglied im No Brainer Club! Ich freue mich auf Dich.
Dein Jens Lion
**Chefanalyst No Brainer Club**PS: Werde noch heute Mitglied und sichere Dir meinen Gratis-Report **„5 Aktien unter 5 US$ mit +1.027 % Gewinnpotenzial"**. [Hier klicken.](#tve-jump-183f04c304e)
### Bis zu vierstellige **Renditen erzielen mit Aktien-Raketen, die kaum jemand auf dem Schirm hat!**
**Der No Brainer Club macht´s möglich.**
Chefanalyst **Jens Lion** ist die **Nr. 1 der Aktien-Spürnasen.** Profitiere auch Du jetzt von seiner einmaligen Aktien-Treffsicherheit und bringe Dein Depot aufs nächste Level.
Die Mitglieder des No Brainer Club können sich über **eine Aktien-Rakete nach der nächsten freuen!** Denn Jens Lion und sein Experten-Gremium sind wie Detektive: Täglich begeben sie sich auf die Suche und gehen Hinweisen nach, welche die nächste Kursexplosion ankündigen. Wenn sie dann fündig geworden sind – und das kann manchmal „nur“ einmal im Monat oder aber 3x die Woche sein, dann erfahren es die Mitglieder des No Brainer Club sofort – und freuen sich über **Kursgewinne von bis zu über +1.000%**!

Jens Lion Chef Analyst - No Brainer Club
Werde jetzt Mitglied im No Brainer Club und profitiere von der nächsten Aktien-Rakete. Damit auch Du Dich über **Renditen von +88%, +312% oder sogar +822%** freuen kannst!
Sei dabei und bringe Dein Depot zum Strahlen – [Hier klicken](#tve-jump-183f04c304e)!
Wie erfolgreich Chefanalyst Jens Lion und sein Experten-Gremium wirklich sind, haben sie in den letzten Jahren eindrucksvoll bewiesen. Besonders Jens Lion verfügt über eine wirklich **außergewöhnliche Trefferquote**, die er Jahr für Jahr erneut unter Beweis stellt. Dabei handelt er nicht, wie viele seiner Kollegen in anderen Verlagen, mit einem Musterdepot, sondern mit seinem eigenen Geld. Das bedeutet im Klartext, dass er bei jeder seiner Empfehlungen das gleiche Risiko trägt wie alle Mitglieder im No Brainer Club. Im Umkehrschluss bedeutet das aber auch, und jetzt wird es wirklich spannend, dass **alle Mitglieder im No Brainer Club auch die gleichen Renditemöglichkeiten haben wie Jens Lion**, der sich mittlerweile von einem Geheimtipp unter den Analysten zu einer absoluten Koryphäe entwickelt hat. Ausgefeilte Anlagestrategien gepaart mit einem einmaligen Instinkt haben ihm in den letzten 5 Jahren ein Portfoliowachstum in Höhe von **sagenhaften +2.512,62%** eingebracht! Kaum zu glauben, richtig? Und das bei den Turbulenzen in den letzten beiden Jahren!
Überzeuge Dich am besten gleich selbst und wirf einen Blick auf seinen Depotauszug!

Weltweit einmalig!Jens Lion wird von einem hochkarätig besetzten Gremium unterstützt. Alle Mitglieder profitieren von dieser Expertise und zusätzlichen Aktien-Tipps, die immer wieder für enorme Renditen sorgen.

### **VenturecapxTech-Experte**
**Venturecapx** bringt als Betriebswirt mit sehr viel technologischem Know-how rund **30 Jahre Erfahrung** an den Börsen auf die Waage und ist auf Wachstumswerte an der NASDAQ spezialisiert. Venturecapx selektiert aus seiner umfangreichen Watchlist gekonnt **kurzfristige Tradingchancen** und antizipiert frühzeitig bevorstehende Trendumkehr- und Momentum-Szenarien bei unterbewerteten Aktien.

### **HarryTech-Experte**
Unser Haudegen **Harry** startete schon Anfang der 90er-Jahre seine Börsenkarriere. **Von den ersten Tradingerfolgen konnte er sogleich seinen Hausbau finanzieren. Mit frischem Kapital kehrte er an die Börse zurück und **meistert seit nunmehr fast 30 Jahren das Auf und Ab der Börse.** Als Dipl.-Ing. aus dem Maschinenbau erkennt Harry technische und logische Zusammenhänge mühelos.

### **Sh\_needleBiotech-Experte**
**Sh\_needle** ist neben seiner Tätigkeit als Arzt in der Chirurgie auch in der grundlagen- wissenschaftlichen Forschung an einer der renommiertesten Universitäten der Welt tätig. Im Laufe der Zeit hat er so ein **außergewöhnliches Gespür für Pharma-Trends entwickelt** und lässt die Community daran teilhaben. Er konnte seine Aktienerträge in den letzten Jahren signifikant steigern und verfolgt eine mittel- bis langfristige Investmentstrategie.

### **Dr. GonzoBiotech-Experte**
Dr. Gonzo ist Mediziner und blickt auf einen stetig wachsenden Börsenerfolg zurück. In den letzten Jahren war der **ehemalige Harvard-Student als ausgewiesener Pharma-Experte an 50 Gutachter-Publikationen in medizinischen Fachjournalen** beteiligt. Sein Anlagefokus sind Biotech-Aktien auf Basis guter finanzieller Mittel, medizinischer Rationale und klinischer Daten. Dr. Gonzo setzt dabei auf "Vorsprung durch Wissen".

### **HaiBörsen-Legende**
Der Hai gilt in der SD-Community als Börsengott schlechthin und sorgt angesichts **überwältigender Treffsicherheit** bei der Aktien-Selektion immer wieder für ungläubige Blicke und begeisterte Follower. Die **Performance des Selfmade-Börsenmultimillionärs basiert auf der einzigartigen NBC-Anlagestrategie.** Hai bringt seine Expertise exklusiv in den No Brainer Club ein.

### **PantoBiotech-Experte**
Panto kommt aus dem klinisch-pharmakologischen und pharmazeutischen Umfeld. Neben Grundlagenforschung gilt sein besonderes Interesse **medizinischen Innovationen.**Panto ist als Autor und Referent für **diverse Fachjournale** tätig und beschäftigt sich seit Jahren mit Biotech-Werten. Hier führt Pantos **tiefes Know-how zu wertvollen Vorteilen bei der Entscheidungsfindung.**
### **So profitierst auch Du vom No Brainer Club:**
- Turbo-Renditen per Push-Nachricht: Manchmal findet Jens Lion so vielversprechende Sonder-Chancen, dass er keine Sekunde zögert und den Mitgliedern eine Eilmeldung schickt. Schnell sein lohnt sich: So konnten sich die Mitglieder zuletzt über bis zu +85% in 5 Stunden freuen.
- Sonder-Aktienreports exklusiv vorab: Alle außerordentlichen Aktien-Reports werden vor Veröffentlichung den Mitgliedern des No Brainer Club gratis zur Verfügung gestellt. So liest Du die Tipps und Reports vor allen anderen – und profitierst vor allen anderen (wie bei unserem Aktien-Report „Renditeturbo Bärenmarkt'', der den Mitgliedern bis zu +122% in 10 Tagen beschert hat!).
- Depot-Wachstum in jeder Marktlage: Der No Brainer Club steht auf 3 soliden Investment-Säulen! Börsencrash, Corona-Krise, Inflation: **Unsere Mitglieder können in jeder Börsen-Wetterlage von satten Gewinnen profitieren.**

### **Ein Auszug der Empfehlungen, die unsere Leser reich gemacht haben:**
 Customers served!+0%Customers served!
### mit Silverback
Ein Parade-Beispiel unseres grandiosen NBC-Researchteams, Top-Aktien auszuwählen, die performen! +101% in nur wenigen Wochen können sich sehen lassen! Vor allem dann, wenn man bedenkt, dass die meisten Aktien im Bärenmarkt 2022 nur Verluste produziert haben.
Customers served!+0%Customers served!
### mit Aduro
Absolute Geschenke in miesem Umfeld mit Aduro (heute Chinook Therapeutics): Bombastische Kassenbestände und hochqualitative Assets sorgten in nur wenigen Monaten für eine Kursrallye von +186%. NBCler wie immer am Feiern!
  Customers served!+0%Customers served!
### mit iveric bio
Die Aktie von IVERIC bio war einer unser Top-Favoriten des Jahres 2019. Monatelang empfahlen wir stur: "Stark Kaufen". Noch im gleichen Jahr feierten NBCler einen Kurszuwachs von +896%. Fast +500% wurden in nur 7 Wochen erreicht.
### **Ein Auszug der Empfehlungen, die unsere Leser reich gemacht haben:**
 Customers served!+0%Customers served!
### mit Silverback
 Customers served!+0%Customers served!
### mit Aduro
 Customers served!+0%Customers served!
### mit iveric bio
### **Das sagen unsere Kunden:**
Ich wollte eigentlich schon längst einmal loswerden wie sehr der NBC mein Leben zum besseren verändert hat - habe aber bisher darauf verzichtet weil Ihr sicher täglich mit Lob überschüttet werdet. Aber die gestrige Aktion mit SPRO - was Ihr da wieder geleistet habt sucht weltweit seines Gleichen - der absolute Überhammer!!! Ich bin nun seit 11 Jahren und 4 Monaten auf Sharedeals registriert, von Beginn an im NBC und im PTC - ehrlich gesagt waren allen Jahre vor Start des NBC für mich ein einziger Reinfall, habe in diesen Jahren sicher einen 6-stelligen Betrag in den Sand gesetzt - seit dem ich im NBC bin läuft es viel viel besser was natürlich in erster Linie an eurer Überragenden Kompetenz liegt, zum andern wohl aber auch daran dass meine persönliche Lernkurve ständig nach oben geht - aber auch nur Danke eurer Hilfe.
Natürlich bin ich noch lange nicht am Ziel und mache leider manchmal immer noch dumme Fehler - besonders im Fall von Novavax - aber ich lerne ständig ein wenig dazu und werde dieses Jahr wohl mit einem satten Plus im Depot abschießen. Eure Titelstories von Mitgliedern die es dank euch geschafft haben finanziell Unabhängig zu werden motivieren mich jeden Tag und zeigen mir das klare Ziel auf - ICH WILL DAS AUCH SCHAFFEN !! Dank dem NBC und der weltweit einzigartigen Expertise und Performance bin ich davon überzeugt es in den nächsten 5 Jahren auch zu schaffen. Anyway, nochmals ein riesigen Dankeschön dass ich den Weg von Sharedeals von Anfang an begleiten dufte und nun dank dem NBC / PTC endlich auf dem Richtigen Weg bin !!!Beste Grüße Evilforce

Community Mitglied Evilforce via E-Mail
Wenn man mich fragen würde, was ich im Leben nochmal genauso machen würde, dann wäre die Antwort: Der Beitritt im No Brainer Club! Die Expertise in diesem Club ist einzigartig, da sie sich aus einer Reihe Experten zusammensetzt, die ihre Gedanken und Ideen offen teilen. Der Börsenbrief ist stets sehr detailliert und ist die Grundlage der Investments. Ergänzt wird dies durch einen LiveChat wo rege diskutiert wird und jeder sich sinnvoll mit einbringen kann, wenn er möchte. Zudem gibt es noch einen Mitgliederbereich, wo man sich die komplette Historie der Empfehlungen ansehen kann und einen Akademiebereich mit wertvollem Wissen zum Nachlesen.Die Trefferquote ist beispiellos hoch und die Reaktionsgeschwindigkeit der Team-Mitglieder, bei sich anbahnenden Sonderchancen, ist grandios.Seit dem es diesen Dienst gibt, bin ich mit dabei und kann daher sagen, dass sich dieser Dienst kontinuierlich weiterentwickelt hat und ich mich mit ihm. Ich durfte in der gesamten Zeit eine Menge lernen, was ich durch Bücher lesen so niemals in der Tiefe hinbekommen hätte. Ich freue mich auf noch viele weitere Jahre im Club mit weiterem Wissensaufbau und derben Prozenten auf dem Weg in meine Finanzielle Freiheit.

Community Mitglied Sebastian Vogt via google
NBC und der PTC sind das beste was man an Börsenwissen bekommen kann. Vollprofis mit Top Ansagen, erst heute wieder gut 50% mit einem Trade eingefahren dank Eilmeldung. Leichter kann Börse nicht sein. Danke an alle, vor allem NoAlpha, Hai und Pharmaeagle für die perfekten Ansagen und das richtige Gespür wo es als nächstes knallt. Wirklich beeindruckend!

Community Mitglied Nico alias Léctar via google
Nachdem ich nun seit (fast) Anfang an beim NBC dabei bin möchte ich auch eine Bewertung abgeben. Ihr habt sie euch verdient. 🙂 In den letzten Wochen/Monate hat sich ja einiges geändert. Der Anfang des NBC war es für Börsenanfänger etwas schwer alles richtig umzusetzen. Es ist durch eure kontinuierliche Verbesserung und auch auf eine gute Reflexion eurerseits immer besser geworden. Durch die neue drei Säulen Strategie hat sich das sehr gute Konzept noch einmal verbessert. Es ist wirklich unglaublich, was ihr in einigen Jahren auf die Beine gestellt habt.Ich freu mich auf alle euren weiteren Verbesserungen und alles was den Mitgliedern hilft sich ständig weiterzuentwickeln. So wie ihr das vormacht

Community Mitglied Florian F. via E-Mail
**Die hier abgebildeten Bewertungen sind zu 100% original und authentisch. Du kannst die Echtheit entweder über Google verifizieren oder die Verfasser direkt über unsere Live Chat ansprechen. Die User-Namen sind in Blau markiert, wenn bekannt. Registriere Dich einfach kostenlos im Chat und frag nach!**
Ich habe größten Respekt vor dem Know-how des Teams. Die Tipps als auch das Wissen, das einem zur Verfügung gestellt wird, sind mehr als Gold wert. Für mich gilt: täglich den Chat verfolgen, Infos lesen und lernen, lernen, lernen.....verdienen, verdienen, verdienen! Leichter kann man mittels einer "geringen" Investition sein Geld nicht vermehren.

Community Mitglied Susi Müller via google
Sharedeals und der NBC sind absolut großartig! Ich selbst habe lange mit mir gerungen ob ich dem NBC beitreten soll. Seit zweieinhalb Jahren bin ich nun Mitglied im NBC und habe es bis heute keine Sekunde bereut. Die Community und vor allem die Expertise der Chefanalysten sind absolut großartig und meiner Meinung nach unbezahlbar. Ich würde jeder Zeit wieder eintreten! Riesen Dank an das gesamte NBC Team

Community Mitglied Andreas Unkelbach via google
Ein toller Dienst mit unglaublichem Fachwissen. Ich kenne kaum ein Unternehmen, das ihre Kunden und Mitglieder so nah und informativ begleitet wie Sharedeals und ihre Experten. Selbst ein Greenhorn wie ich konnte durch den Support von Sharedeals und insbesondere von NBC in kürzester Zeit mein Kapital vergrößern und meine Finanzkompetenz nachhaltig erweitern. Absolute Empfehlung! 10/10 Punkten

Community Mitglied Niko Meinhardt alias Snick via google
### **Das sagen unsere Kunden:**

Community Mitglied Evilforce via E-Mail
Ich wollte eigentlich schon längst einmal loswerden wie sehr der NBC mein Leben zum besseren verändert hat - habe aber bisher darauf verzichtet weil Ihr sicher täglich mit Lob überschüttet werdet. Aber die gestrige Aktion mit SPRO - was Ihr da wieder geleistet habt sucht weltweit seines Gleichen - der absolute Überhammer!!! Ich bin nun seit 11 Jahren und 4 Monaten auf Sharedeals registriert, von Beginn an im NBC und im PTC - ehrlich gesagt waren allen Jahre vor Start des NBC für mich ein einziger Reinfall, habe in diesen Jahren sicher einen 6-stelligen Betrag in den Sand gesetzt - seit dem ich im NBC bin läuft es viel viel besser was natürlich in erster Linie an eurer Überragenden Kompetenz liegt, zum andern wohl aber auch daran dass meine persönliche Lernkurve ständig nach oben geht - aber auch nur Danke eurer Hilfe.
Natürlich bin ich noch lange nicht am Ziel und mache leider manchmal immer noch dumme Fehler - besonders im Fall von Novavax - aber ich lerne ständig ein wenig dazu und werde dieses Jahr wohl mit einem satten Plus im Depot abschießen. Eure Titelstories von Mitgliedern die es dank euch geschafft haben finanziell Unabhängig zu werden motivieren mich jeden Tag und zeigen mir das klare Ziel auf - ICH WILL DAS AUCH SCHAFFEN !! Dank dem NBC und der weltweit einzigartigen Expertise und Performance bin ich davon überzeugt es in den nächsten 5 Jahren auch zu schaffen. Anyway, nochmals ein riesigen Dankeschön dass ich den Weg von Sharedeals von Anfang an begleiten dufte und nun dank dem NBC / PTC endlich auf dem Richtigen Weg bin !!!Beste Grüße Evilforce

Community Mitglied Sebastian Vogt via google
Wenn man mich fragen würde, was ich im Leben nochmal genauso machen würde, dann wäre die Antwort: Der Beitritt im No Brainer Club!

Community Mitglied Nico alias Léctar via google
Vollprofis mit Top Ansagen, erst heute wieder gut 50% mit einem Trade eingefahren dank Eilmeldung. Leichter kann Börse nicht sein.

Community Mitglied Florian F. via E-Mail
Es ist wirklich unglaublich, was ihr in einigen Jahren auf die Beine gestellt habt.

Community Mitglied Andreas Unkelbach via google
Die Community und vor allem die Expertise der Chefanalysten sind absolut großartig und meiner Meinung nach unbezahlbar.

Community Mitglied Niko Meinhardt alias Snick via google
Absolute Empfehlung! 10/10 Punkten

Community Mitglied Susi Müller via google
Leichter kann man mittels einer "geringen" Investition sein Geld nicht vermehren.
**Die hier abgebildeten Bewertungen sind zu 100% original und authentisch. Du kannst die Echtheit entweder über Google verifizieren oder die Verfasser direkt über unseren Live Chat ansprechen. Die Usernamen sind in Blau markiert, wenn bekannt. Registriere Dich einfach kostenlos im Chat und frag nach!**
### Werde jetzt Mitglied im No Brainer Club und schalte Deine 8+1 exklusiven Vorteile frei:**
1\.
Die 3-Säulen-Investment-Strategie**Unverwüstbar in jeder Börsen-Wetterlage dank 3-Säulen-Strategie:** Die Biotech-Branche macht Millionäre, so viel steht fest! Im No Brainer Club **nehmen wir Chancen überall mit**, wo wir sie finden können. Um unser Risiko (und das unserer Mitglieder) in jeder Marktlage zu minimieren, steht der No Brainer Club auf **3-Investment-Säulen**. So **profitierst Du von Aktien-Raketen** bei trotzdem **minimiertem Risiko** und **solidem Money Management.**

2\.
Zugang zum Live ChatLive Chat mit Analysen von Chefanalyst Jens Lion. Hier erhältst Du **täglich einen Marktüberblick, Updates zu Aktien-News in Echtzeit** und die wichtigsten Termine der Woche. Außerdem **profitierst Du** über den Chat zusätzlich **von kurzfristigen Empfehlungen des Gremiums und der Community!Du kannst den Live Chat auch problemlos über Dein Smartphone nutzen. Lade Dir einfach unsere App herunter und Du hast Deine Community immer dabei!**

3\.
Wöchentliche PDF-Ausgabe in Dein elektronisches Postfach**J****eden Donnerstag erhältst Du die brandaktuelle NBC-Ausgabe** von Chefanalyst Jens Lion persönlich. Darin findest Du **umfassende Aktien-Updates**, **Hintergrundinformationen** und **Neuvorstellungen!**
Wenn es so brandheiße Themen gibt, dass diese nicht warten können, schickt Jens Lion Dir eine **Eilmeldung**. So bleibst Du jederzeit auf dem Laufenden.

4\.
No Brainer Club Portfolio-ListeDirekt nach Deiner Bestellung hast Du Zugriff auf unser gesamtes NBC-Portfolio. Dieses beinhaltet neben den aktuellen Aktien-Titeln **unsere Einschätzung zu Kaufzonen und Portfoliobandbreiten**.
Du kannst also **sofort** bei der nächsten Aktien-Rakete dabei sein.

5\.
**Push-Nachrichten auf Dein Smartphone** Kurzfristige Turbo-Chancen bekommst Du direkt per Push-Nachricht auf Dein Handy! Aktiviere diese Funktion unbedingt, denn mit den letzten beiden Pushs hat Jens Lion seinen Mitgliedern jeweils **bis zu +112% Kursgewinn in nicht einmal 6 Stunden beschert!**Es lohnt sich also, regelmäßig einen Blick aufs Handy zu werfen, um keine Chance zu verpassen.

6\.
**Zugriff auf zahlreiche Sonder-Reports**Immer wieder gibt es Aktien-Reports, die zum Verkauf stehen. Dadurch wollen wir Nicht-Mitgliedern die Chance geben, uns besser kennenzulernen und von der ersten Rakete zu profitieren. Als Mitglied des No Brainer Club erhältst Du **diese Reports gratis im Rahmen Deiner Mitgliedschaft**, und zwar **VOR Verkaufsstart**. So **profitierst Du als NBC-Mitglied frühzeitig** von den Aktienempfehlungen, bevor „Clubfremde“ diese überhaupt zu Gesicht bekommen.

7\.
**Eine starke Community**
Wir **lieben und leben Börse** und das beweist unsere Community Tag für Tag! Vernetze Dich mit Gleichgesinnten, stell Deine Fragen und lerne jeden Tag dazu. Viele unserer Mitglieder haben sich mittlerweile selbst zu Experten entwickelt und teilen regelmäßig ihre eigenen Aktientipps mit den anderen NBClern. **Werde auch Du jetzt Teil unserer einmaligen Community!**

8\.
**Umfassender Mitgliederbereich inklusive Academy**Der No Brainer Club bietet Dir einen umfassenden Mitgliederbereich, in dem Du alle früheren Ausgaben und eine Übersicht unserer Aktienempfehlungen findest. Elementarer Bestandteil ist auch unsere NBC-Academy: **Werde selbst zum Börsen-Profi und profitiere von exklusiven Hintergrundinformationen und Wissensartikeln.**

9\.
Brandneuer Sonder-ReportSonder-Report „Mega-Rallye bei Small Caps“: Kein Sektor wie der Biotech-Sektor bietet sonst **so viele Aktien-Raketen-Chancen.**In diesem Sonder-Report nenne ich Dir meine absoluten Favoriten unter 5 US$. Stand des Reports: 14.5.2023. Warte nicht länger – werde auch Du zum Profiteur der Biotech-Raketen und einer der ersten, die diesen Report zu Gesicht bekommen.

Ja, ich will Mitglied im No Brainer Club werden und mein Depot schnell und nachhaltig nach oben katapultieren.
\[tcb-script src="https://www.digistore24.com/express\_checkout\_embed/10551/NgQVlJsIk80CNCPVxoIQMQwxi83ceb.js"\]\[/tcb-script\]
**Jetzt mit Pay Pal Express sicher und schnell bestellen.**
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
## Häufig gestellte Fragen
powered by

[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte
---
### [CIC Danke](https://www.sharedeals.de/cic-danke/)
**Published:** Oktober 31, 2023
**Author:** Matthias Abresch
**Content:**
### Herzlichen Glückwunsch! Deine Bestellung war erfolgreich.
Hallo \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\],
vielen Dank für das uns entgegengebrachte Vertrauen. Ich wünsche Dir viel Erfolg in meinem Income Club und freue mich schon darauf Dich hier bald begrüßen zu dürfen. So geht es jetzt weiter:
In wenigen Sekunden erhältst Du eine E-Mail mit dem Betreff **"Herzlich willkommen im CIC". In dieser E-Mail sind alle Informationen, die Du benötigst, um sofort in meinem Income Club zu starten.**
**Wichtig:** Die Abbuchung des Mitgliedsbeitrag wird durch unserer Zahlungspartner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
Bei inhaltlichen Fragen zum Report, kannst Du Dich jederzeit unter cic@sharedeals.de bei mir melden.Bis dahin alles Gute und viel Erfolg!
Dein Carsten Sippel

**Carsten Sippel**
**Chefanalyst Carstens Income Club**

[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [No Brainer Club PRO](https://www.sharedeals.de/no-brainer-club-pro/)
**Published:** Oktober 23, 2023
**Author:** Laura Miketta
**Content:**

# **Hebe Dein Depot auf das nächste Level!Werde Mitglied im No Brainer Club.**
- No Brainer sind Aktien, bei denen **große Kurssteigerungen** wahrscheinlich und Risiken gut kalkulierbar sind
- Chefanalyst Jens Lion findet für Dich **Aktien-Raketen**, die kaum jemand auf dem Schirm hat
- Mach es wie tausende Mitglieder und bringe auch Du Dein Depot aufs **nächste Rendite-Level**

Gewinne erzielen war noch nie so einfach!
Liebe Anlegerin, lieber Anleger,
weißt Du, welches Jahr das allerschlimmste Börsenjahr für mich war? **Du darfst raten!**
**Vielleicht 2022?** Weil die Börsen eine Talfahrt nach der nächsten hinlegen, und wir mit Krieg, Inflation und Rezessionsängsten zu kämpfen haben? **Oder 2020**, weil niemand je mit einem Virus gerechnet hatte, das die gesamte Welt lahmlegt? **Oder 2008**, als die weltweite Finanzkrise die Aktienmärkte von jetzt auf gleich in ungeahnte Tiefen fallen ließ?
Du kannst es Dir denken, ich würde die Frage wohl nicht stellen, wenn die Antwort so offensichtlich wäre. Nein, es war das Jahr 2017. Und bevor Du jetzt die Suchmaschine anwirfst, weil Du einfach nicht darauf kommst, was in dem Jahr nochmal war, ich sage es Dir: nichts! Es ist rein gar nichts passiert! Die Börsen kannten nur eine stetige, solide Richtung: nach oben!
Ist doch super, denkst Du? Für mich war das die Hölle! Ich habe mich zu Tode gelangweilt! Denn gerade in volatilen Märkten wie heute finde ich überdurchschnittlich häufig das, wonach ich mich täglich auf die Suche begebe: **Aktien-Raketen, die kaum jemand auf dem Schirm hat!**
Versteh mich nicht falsch, natürlich wünsche ich mir eine Welt voller Harmonie! Aber was das Börsen-Parkett angeht, schwimme ich meist gegen den Strom: Während die Börsen auf Talfahrt gehen, schmeißen die meisten Anleger ihre Aktien wie warme Semmeln auf den Markt und machen dabei meist auch noch hohe Verluste.
Das soll mir nur recht sein, kann ich dann umso häufiger zugreifen. Denn durch diese Panikverkäufe sind viele sehr gute Aktienwerte extrem unterbewertet – sprich, viel zu günstig zu haben. Wenn diese Firmen dann auch noch extrem hohe Cash-Reserven haben und die fundamentalen Marktdaten stimmen – **voilà, da ist die nächste Rakete für meine No Brainer Club-Mitglieder.**
Du willst keine meiner Raketen verpassen? Dann werde jetzt gleich Mitglied im No Brainer Club! Ich freue mich auf Dich.
Dein Jens Lion
**Chefanalyst No Brainer Club**PS: Werde noch heute Mitglied und sichere Dir meinen Gratis-Report **„Goldgrube Biotech: 7 Gründe, warum Du jetzt investieren solltest“**. [Hier klicken.](#tve-jump-183f04c304e)
### Bis zu vierstellige **Renditen erzielen mit Aktien-Raketen, die kaum jemand auf dem Schirm hat!**
**Der No Brainer Club macht´s möglich.**
Chefanalyst **Jens Lion** ist die **Nr. 1 der Aktien-Spürnasen.** Profitiere auch Du jetzt von seiner einmaligen Aktien-Treffsicherheit und bringe Dein Depot aufs nächste Level.
Die Mitglieder des No Brainer Club können sich über **eine Aktien-Rakete nach der nächsten freuen!** Denn Jens Lion und sein Experten-Gremium sind wie Detektive: Täglich begeben sie sich auf die Suche und gehen Hinweisen nach, welche die nächste Kursexplosion ankündigen. Wenn sie dann fündig geworden sind – und das kann manchmal „nur“ einmal im Monat oder aber 3x die Woche sein, dann erfahren es die Mitglieder des No Brainer Club sofort – und freuen sich über **Kursgewinne von bis zu über +1.000%**!

Jens Lion Chef Analyst - No Brainer Club
Werde jetzt Mitglied im No Brainer Club und profitiere von der nächsten Aktien-Rakete. Damit auch Du Dich über **Renditen von +88%, +312% oder sogar +822%** freuen kannst!
Sei dabei und bringe Dein Depot zum Strahlen – [Hier klicken](#tve-jump-183f04c304e)!
Wie erfolgreich Chefanalyst Jens Lion und sein Experten-Gremium wirklich sind, haben sie in den letzten Jahren eindrucksvoll bewiesen. Besonders Jens Lion verfügt über eine wirklich **außergewöhnliche Trefferquote**, die er Jahr für Jahr erneut unter Beweis stellt. Dabei handelt er nicht, wie viele seiner Kollegen in anderen Verlagen, mit einem Musterdepot, sondern mit seinem eigenen Geld. Das bedeutet im Klartext, dass er bei jeder seiner Empfehlungen das gleiche Risiko trägt wie alle Mitglieder im No Brainer Club. Im Umkehrschluss bedeutet das aber auch, und jetzt wird es wirklich spannend, dass **alle Mitglieder im No Brainer Club auch die gleichen Renditemöglichkeiten haben wie Jens Lion**, der sich mittlerweile von einem Geheimtipp unter den Analysten zu einer absoluten Koryphäe entwickelt hat. Ausgefeilte Anlagestrategien gepaart mit einem einmaligen Instinkt haben ihm in den letzten 5 Jahren ein Portfoliowachstum in Höhe von **sagenhaften +2.512,62%** eingebracht! Kaum zu glauben, richtig? Und das bei den Turbulenzen in den letzten beiden Jahren!
Überzeuge Dich am besten gleich selbst und wirf einen Blick auf seinen Depotauszug!

Weltweit einmalig!Jens Lion wird von einem hochkarätig besetzten Gremium unterstützt. Alle Mitglieder profitieren von dieser Expertise und zusätzlichen Aktien-Tipps, die immer wieder für enorme Renditen sorgen.

### **VenturecapxTech-Experte**
**Venturecapx** bringt als Betriebswirt mit sehr viel technologischem Know-how rund **30 Jahre Erfahrung** an den Börsen auf die Waage und ist auf Wachstumswerte an der NASDAQ spezialisiert. Venturecapx selektiert aus seiner umfangreichen Watchlist gekonnt **kurzfristige Tradingchancen** und antizipiert frühzeitig bevorstehende Trendumkehr- und Momentum-Szenarien bei unterbewerteten Aktien.

### **HarryTech-Experte**
Unser Haudegen **Harry** startete schon Anfang der 90er-Jahre seine Börsenkarriere. **Von den ersten Tradingerfolgen konnte er sogleich seinen Hausbau finanzieren. Mit frischem Kapital kehrte er an die Börse zurück und **meistert seit nunmehr fast 30 Jahren das Auf und Ab der Börse.** Als Dipl.-Ing. aus dem Maschinenbau erkennt Harry technische und logische Zusammenhänge mühelos.

### **Sh\_needleBiotech-Experte**
**Sh\_needle** ist neben seiner Tätigkeit als Arzt in der Chirurgie auch in der grundlagen- wissenschaftlichen Forschung an einer der renommiertesten Universitäten der Welt tätig. Im Laufe der Zeit hat er so ein **außergewöhnliches Gespür für Pharma-Trends entwickelt** und lässt die Community daran teilhaben. Er konnte seine Aktienerträge in den letzten Jahren signifikant steigern und verfolgt eine mittel- bis langfristige Investmentstrategie.

### **Dr. GonzoBiotech-Experte**
Dr. Gonzo ist Mediziner und blickt auf einen stetig wachsenden Börsenerfolg zurück. In den letzten Jahren war der **ehemalige Harvard-Student als ausgewiesener Pharma-Experte an 50 Gutachter-Publikationen in medizinischen Fachjournalen** beteiligt. Sein Anlagefokus sind Biotech-Aktien auf Basis guter finanzieller Mittel, medizinischer Rationale und klinischer Daten. Dr. Gonzo setzt dabei auf "Vorsprung durch Wissen".

### **HaiBörsen-Legende**
Der Hai gilt in der SD-Community als Börsengott schlechthin und sorgt angesichts **überwältigender Treffsicherheit** bei der Aktien-Selektion immer wieder für ungläubige Blicke und begeisterte Follower. Die **Performance des Selfmade-Börsenmultimillionärs basiert auf der einzigartigen NBC-Anlagestrategie.** Hai bringt seine Expertise exklusiv in den No Brainer Club ein.

### **PantoBiotech-Experte**
Panto kommt aus dem klinisch-pharmakologischen und pharmazeutischen Umfeld. Neben Grundlagenforschung gilt sein besonderes Interesse **medizinischen Innovationen.**Panto ist als Autor und Referent für **diverse Fachjournale** tätig und beschäftigt sich seit Jahren mit Biotech-Werten. Hier führt Pantos **tiefes Know-how zu wertvollen Vorteilen bei der Entscheidungsfindung.**
### **So profitierst auch Du vom No Brainer Club:**
- Turbo-Renditen per Push-Nachricht: Manchmal findet Jens Lion so vielversprechende Sonder-Chancen, dass er keine Sekunde zögert und den Mitgliedern eine Eilmeldung schickt. Schnell sein lohnt sich: So konnten sich die Mitglieder zuletzt über bis zu +85% in 5 Stunden freuen.
- Sonder-Aktienreports exklusiv vorab: Alle außerordentlichen Aktien-Reports werden vor Veröffentlichung den Mitgliedern des No Brainer Club gratis zur Verfügung gestellt. So liest Du die Tipps und Reports vor allen anderen – und profitierst vor allen anderen (wie bei unserem Aktien-Report „Renditeturbo Bärenmarkt'', der den Mitgliedern bis zu +122% in 10 Tagen beschert hat!).
- Depot-Wachstum in jeder Marktlage: Der No Brainer Club steht auf 3 soliden Investment-Säulen! Börsencrash, Corona-Krise, Inflation: **Unsere Mitglieder können in jeder Börsen-Wetterlage von satten Gewinnen profitieren.**

### **Ein Auszug der Empfehlungen, die unsere Leser reich gemacht haben:**
 Customers served!+0%Customers served!
### mit Silverback
Ein Parade-Beispiel unseres grandiosen NBC-Researchteams, Top-Aktien auszuwählen, die performen! +101% in nur wenigen Wochen können sich sehen lassen! Vor allem dann, wenn man bedenkt, dass die meisten Aktien im Bärenmarkt 2022 nur Verluste produziert haben.
Customers served!+0%Customers served!
### mit Aduro
Absolute Geschenke in miesem Umfeld mit Aduro (heute Chinook Therapeutics): Bombastische Kassenbestände und hochqualitative Assets sorgten in nur wenigen Monaten für eine Kursrallye von +186%. NBCler wie immer am Feiern!
  Customers served!+0%Customers served!
### mit iveric bio
Die Aktie von IVERIC bio war einer unser Top-Favoriten des Jahres 2019. Monatelang empfahlen wir stur: "Stark Kaufen". Noch im gleichen Jahr feierten NBCler einen Kurszuwachs von +896%. Fast +500% wurden in nur 7 Wochen erreicht.
### **Ein Auszug der Empfehlungen, die unsere Leser reich gemacht haben:**
 Customers served!+0%Customers served!
### mit Silverback
 Customers served!+0%Customers served!
### mit Aduro
 Customers served!+0%Customers served!
### mit iveric bio
### **Das sagen unsere Kunden:**
Ich wollte eigentlich schon längst einmal loswerden wie sehr der NBC mein Leben zum besseren verändert hat - habe aber bisher darauf verzichtet weil Ihr sicher täglich mit Lob überschüttet werdet. Aber die gestrige Aktion mit SPRO - was Ihr da wieder geleistet habt sucht weltweit seines Gleichen - der absolute Überhammer!!! Ich bin nun seit 11 Jahren und 4 Monaten auf Sharedeals registriert, von Beginn an im NBC und im PTC - ehrlich gesagt waren allen Jahre vor Start des NBC für mich ein einziger Reinfall, habe in diesen Jahren sicher einen 6-stelligen Betrag in den Sand gesetzt - seit dem ich im NBC bin läuft es viel viel besser was natürlich in erster Linie an eurer Überragenden Kompetenz liegt, zum andern wohl aber auch daran dass meine persönliche Lernkurve ständig nach oben geht - aber auch nur Danke eurer Hilfe.
Natürlich bin ich noch lange nicht am Ziel und mache leider manchmal immer noch dumme Fehler - besonders im Fall von Novavax - aber ich lerne ständig ein wenig dazu und werde dieses Jahr wohl mit einem satten Plus im Depot abschießen. Eure Titelstories von Mitgliedern die es dank euch geschafft haben finanziell Unabhängig zu werden motivieren mich jeden Tag und zeigen mir das klare Ziel auf - ICH WILL DAS AUCH SCHAFFEN !! Dank dem NBC und der weltweit einzigartigen Expertise und Performance bin ich davon überzeugt es in den nächsten 5 Jahren auch zu schaffen. Anyway, nochmals ein riesigen Dankeschön dass ich den Weg von Sharedeals von Anfang an begleiten dufte und nun dank dem NBC / PTC endlich auf dem Richtigen Weg bin !!!Beste Grüße Evilforce

Community Mitglied Evilforce via E-Mail
Wenn man mich fragen würde, was ich im Leben nochmal genauso machen würde, dann wäre die Antwort: Der Beitritt im No Brainer Club! Die Expertise in diesem Club ist einzigartig, da sie sich aus einer Reihe Experten zusammensetzt, die ihre Gedanken und Ideen offen teilen. Der Börsenbrief ist stets sehr detailliert und ist die Grundlage der Investments. Ergänzt wird dies durch einen LiveChat wo rege diskutiert wird und jeder sich sinnvoll mit einbringen kann, wenn er möchte. Zudem gibt es noch einen Mitgliederbereich, wo man sich die komplette Historie der Empfehlungen ansehen kann und einen Akademiebereich mit wertvollem Wissen zum Nachlesen.Die Trefferquote ist beispiellos hoch und die Reaktionsgeschwindigkeit der Team-Mitglieder, bei sich anbahnenden Sonderchancen, ist grandios.Seit dem es diesen Dienst gibt, bin ich mit dabei und kann daher sagen, dass sich dieser Dienst kontinuierlich weiterentwickelt hat und ich mich mit ihm. Ich durfte in der gesamten Zeit eine Menge lernen, was ich durch Bücher lesen so niemals in der Tiefe hinbekommen hätte. Ich freue mich auf noch viele weitere Jahre im Club mit weiterem Wissensaufbau und derben Prozenten auf dem Weg in meine Finanzielle Freiheit.

Community Mitglied Sebastian Vogt via google
NBC und der PTC sind das beste was man an Börsenwissen bekommen kann. Vollprofis mit Top Ansagen, erst heute wieder gut 50% mit einem Trade eingefahren dank Eilmeldung. Leichter kann Börse nicht sein. Danke an alle, vor allem NoAlpha, Hai und Pharmaeagle für die perfekten Ansagen und das richtige Gespür wo es als nächstes knallt. Wirklich beeindruckend!

Community Mitglied Nico alias Léctar via google
Nachdem ich nun seit (fast) Anfang an beim NBC dabei bin möchte ich auch eine Bewertung abgeben. Ihr habt sie euch verdient. 🙂 In den letzten Wochen/Monate hat sich ja einiges geändert. Der Anfang des NBC war es für Börsenanfänger etwas schwer alles richtig umzusetzen. Es ist durch eure kontinuierliche Verbesserung und auch auf eine gute Reflexion eurerseits immer besser geworden. Durch die neue drei Säulen Strategie hat sich das sehr gute Konzept noch einmal verbessert. Es ist wirklich unglaublich, was ihr in einigen Jahren auf die Beine gestellt habt.Ich freu mich auf alle euren weiteren Verbesserungen und alles was den Mitgliedern hilft sich ständig weiterzuentwickeln. So wie ihr das vormacht

Community Mitglied Florian F. via E-Mail
**Die hier abgebildeten Bewertungen sind zu 100% original und authentisch. Du kannst die Echtheit entweder über Google verifizieren oder die Verfasser direkt über unsere Live Chat ansprechen. Die User-Namen sind in Blau markiert, wenn bekannt. Registriere Dich einfach kostenlos im Chat und frag nach!**
Ich habe größten Respekt vor dem Know-how des Teams. Die Tipps als auch das Wissen, das einem zur Verfügung gestellt wird, sind mehr als Gold wert. Für mich gilt: täglich den Chat verfolgen, Infos lesen und lernen, lernen, lernen.....verdienen, verdienen, verdienen! Leichter kann man mittels einer "geringen" Investition sein Geld nicht vermehren.

Community Mitglied Susi Müller via google
Sharedeals und der NBC sind absolut großartig! Ich selbst habe lange mit mir gerungen ob ich dem NBC beitreten soll. Seit zweieinhalb Jahren bin ich nun Mitglied im NBC und habe es bis heute keine Sekunde bereut. Die Community und vor allem die Expertise der Chefanalysten sind absolut großartig und meiner Meinung nach unbezahlbar. Ich würde jeder Zeit wieder eintreten! Riesen Dank an das gesamte NBC Team

Community Mitglied Andreas Unkelbach via google
Ein toller Dienst mit unglaublichem Fachwissen. Ich kenne kaum ein Unternehmen, das ihre Kunden und Mitglieder so nah und informativ begleitet wie Sharedeals und ihre Experten. Selbst ein Greenhorn wie ich konnte durch den Support von Sharedeals und insbesondere von NBC in kürzester Zeit mein Kapital vergrößern und meine Finanzkompetenz nachhaltig erweitern. Absolute Empfehlung! 10/10 Punkten

Community Mitglied Niko Meinhardt alias Snick via google
### **Das sagen unsere Kunden:**

Community Mitglied Evilforce via E-Mail
Ich wollte eigentlich schon längst einmal loswerden wie sehr der NBC mein Leben zum besseren verändert hat - habe aber bisher darauf verzichtet weil Ihr sicher täglich mit Lob überschüttet werdet. Aber die gestrige Aktion mit SPRO - was Ihr da wieder geleistet habt sucht weltweit seines Gleichen - der absolute Überhammer!!! Ich bin nun seit 11 Jahren und 4 Monaten auf Sharedeals registriert, von Beginn an im NBC und im PTC - ehrlich gesagt waren allen Jahre vor Start des NBC für mich ein einziger Reinfall, habe in diesen Jahren sicher einen 6-stelligen Betrag in den Sand gesetzt - seit dem ich im NBC bin läuft es viel viel besser was natürlich in erster Linie an eurer Überragenden Kompetenz liegt, zum andern wohl aber auch daran dass meine persönliche Lernkurve ständig nach oben geht - aber auch nur Danke eurer Hilfe.
Natürlich bin ich noch lange nicht am Ziel und mache leider manchmal immer noch dumme Fehler - besonders im Fall von Novavax - aber ich lerne ständig ein wenig dazu und werde dieses Jahr wohl mit einem satten Plus im Depot abschießen. Eure Titelstories von Mitgliedern die es dank euch geschafft haben finanziell Unabhängig zu werden motivieren mich jeden Tag und zeigen mir das klare Ziel auf - ICH WILL DAS AUCH SCHAFFEN !! Dank dem NBC und der weltweit einzigartigen Expertise und Performance bin ich davon überzeugt es in den nächsten 5 Jahren auch zu schaffen. Anyway, nochmals ein riesigen Dankeschön dass ich den Weg von Sharedeals von Anfang an begleiten dufte und nun dank dem NBC / PTC endlich auf dem Richtigen Weg bin !!!Beste Grüße Evilforce

Community Mitglied Sebastian Vogt via google
Wenn man mich fragen würde, was ich im Leben nochmal genauso machen würde, dann wäre die Antwort: Der Beitritt im No Brainer Club!

Community Mitglied Nico alias Léctar via google
Vollprofis mit Top Ansagen, erst heute wieder gut 50% mit einem Trade eingefahren dank Eilmeldung. Leichter kann Börse nicht sein.

Community Mitglied Florian F. via E-Mail
Es ist wirklich unglaublich, was ihr in einigen Jahren auf die Beine gestellt habt.

Community Mitglied Andreas Unkelbach via google
Die Community und vor allem die Expertise der Chefanalysten sind absolut großartig und meiner Meinung nach unbezahlbar.

Community Mitglied Niko Meinhardt alias Snick via google
Absolute Empfehlung! 10/10 Punkten

Community Mitglied Susi Müller via google
Leichter kann man mittels einer "geringen" Investition sein Geld nicht vermehren.
**Die hier abgebildeten Bewertungen sind zu 100% original und authentisch. Du kannst die Echtheit entweder über Google verifizieren oder die Verfasser direkt über unseren Live Chat ansprechen. Die Usernamen sind in Blau markiert, wenn bekannt. Registriere Dich einfach kostenlos im Chat und frag nach!**
### Werde jetzt Mitglied im No Brainer Club und schalte Deine 8+1 exklusiven Vorteile frei:**
1\.
Die 3-Säulen-Investment-Strategie**Unverwüstbar in jeder Börsen-Wetterlage dank 3-Säulen-Strategie:** Die Biotech-Branche macht Millionäre, so viel steht fest! Im No Brainer Club **nehmen wir Chancen überall mit**, wo wir sie finden können. Um unser Risiko (und das unserer Mitglieder) in jeder Marktlage zu minimieren, steht der No Brainer Club auf **3-Investment-Säulen**. So **profitierst Du von Aktien-Raketen** bei trotzdem **minimiertem Risiko** und **solidem Money Management.**

2\.
Zugang zum Live ChatLive Chat mit Analysen von Chefanalyst Jens Lion. Hier erhältst Du **täglich einen Marktüberblick, Updates zu Aktien-News in Echtzeit** und die wichtigsten Termine der Woche. Außerdem **profitierst Du** über den Chat zusätzlich **von kurzfristigen Empfehlungen des Gremiums und der Community!Du kannst den Live Chat auch problemlos über Dein Smartphone nutzen. Lade Dir einfach unsere App herunter und Du hast Deine Community immer dabei!**

3\.
Wöchentliche PDF-Ausgabe in Dein elektronisches Postfach**J****eden Donnerstag erhältst Du die brandaktuelle NBC-Ausgabe** von Chefanalyst Jens Lion persönlich. Darin findest Du **umfassende Aktien-Updates**, **Hintergrundinformationen** und **Neuvorstellungen!**
Wenn es so brandheiße Themen gibt, dass diese nicht warten können, schickt Jens Lion Dir eine **Eilmeldung**. So bleibst Du jederzeit auf dem Laufenden.

4\.
No Brainer Club Portfolio-ListeDirekt nach Deiner Bestellung hast Du Zugriff auf unser gesamtes NBC-Portfolio. Dieses beinhaltet neben den aktuellen Aktien-Titeln **unsere Einschätzung zu Kaufzonen und Portfoliobandbreiten**.
Du kannst also **sofort** bei der nächsten Aktien-Rakete dabei sein.

5\.
**Push-Nachrichten auf Dein Smartphone** Kurzfristige Turbo-Chancen bekommst Du direkt per Push-Nachricht auf Dein Handy! Aktiviere diese Funktion unbedingt, denn mit den letzten beiden Pushs hat Jens Lion seinen Mitgliedern jeweils **bis zu +112% Kursgewinn in nicht einmal 6 Stunden beschert!**Es lohnt sich also, regelmäßig einen Blick aufs Handy zu werfen, um keine Chance zu verpassen.

6\.
**Zugriff auf zahlreiche Sonder-Reports**Immer wieder gibt es Aktien-Reports, die zum Verkauf stehen. Dadurch wollen wir Nicht-Mitgliedern die Chance geben, uns besser kennenzulernen und von der ersten Rakete zu profitieren. Als Mitglied des No Brainer Club erhältst Du **diese Reports gratis im Rahmen Deiner Mitgliedschaft**, und zwar **VOR Verkaufsstart**. So **profitierst Du als NBC-Mitglied frühzeitig** von den Aktienempfehlungen, bevor „Clubfremde“ diese überhaupt zu Gesicht bekommen.

7\.
**Eine starke Community**
Wir **lieben und leben Börse** und das beweist unsere Community Tag für Tag! Vernetze Dich mit Gleichgesinnten, stell Deine Fragen und lerne jeden Tag dazu. Viele unserer Mitglieder haben sich mittlerweile selbst zu Experten entwickelt und teilen regelmäßig ihre eigenen Aktientipps mit den anderen NBClern. **Werde auch Du jetzt Teil unserer einmaligen Community!**

8\.
**Umfassender Mitgliederbereich inklusive Academy**Der No Brainer Club bietet Dir einen umfassenden Mitgliederbereich, in dem Du alle früheren Ausgaben und eine Übersicht unserer Aktienempfehlungen findest. Elementarer Bestandteil ist auch unsere NBC-Academy: **Werde selbst zum Börsen-Profi und profitiere von exklusiven Hintergrundinformationen und Wissensartikeln.**

9\.
Brandneuer Sonder-ReportSonder-Report „Raketenstartplatz Biotech – 7 Gründe, warum Du noch heute in Biotech-Aktien investieren solltest“. Kein Sektor sonst bietet **so viele Aktien-Raketen-Chancen.**Die Gründe dafür liest Du in diesem Sonder-Report. Warte nicht länger – werde auch Du zum Profiteur der Biotech-Raketen.

Ja, ich will Mitglied im No Brainer Club werden und mein Depot schnell und nachhaltig nach oben katapultieren.
\[tcb-script src="https://www.digistore24.com/express\_checkout\_embed/10551/NgQVlJsIk80CNCPVxoIQMQwxi83ceb.js"\]\[/tcb-script\]
**Jetzt mit Pay Pal Express sicher und schnell bestellen.**
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
Ja, ich will Mitglied im No Brainer Club werden und mein Depot schnell und nachhaltig nach oben katapultieren.
\[tcb-script src="https://www.digistore24.com/express\_checkout\_embed/10551/NgQVlJsIk80CNCPVxoIQMQwxi83ceb.js"\]\[/tcb-script\]
**Jetzt mit PayPal Express sicher und schnell bestellen.**
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
## Häufig gestellte Fragen
powered by

[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte
---
### [LG-LP-KI-Aktien-LT](https://www.sharedeals.de/lg-lp-ki-aktien-lt/)
**Published:** Oktober 25, 2023
**Author:** Jana Schade
**Content:**
# **Megatrend 2023 "Künstliche Intelligenz"**

### **In diesem Gratis E-Book verrät Dir Finanz-Experte Jens Lion:**
- **Für Dich analysiert: Experte Jens Lion zeigt Dir, welche KI-Aktien Dein Geld schlichtweg verbrennen UND welche 5 KI-Rendite-Raketen hingegen unbedingt in Dein Depot gehören**
- Blick in die Zukunft: Für jede KI-Trend-Phase das richtige Investment – Diese 3 Trendzyklen erwarten Dich
- **2 goldene Regeln für jedes KI-Investment – Wenn Du diese zwei Experten-Tricks anwendest, steht Dein Depot dauerhaft auf Gewinn-Kurs**
## **All das und noch viel mehr erfährst Du in Deinem 35-Seitigen Spezialreport, der Dir heute kostenlos zur Verfügung steht. Einfach E-Mail-Adresse in das Feld unten eintragen und ich schicke Dir Dein Gratis-E-Book sofort zu!**
### KI-Hype an der Börse: Die goldenen Regeln für jedes KI-Investment
Liebe Anlegerinnen und Anleger,Finanz-Experten haben es bereits seit Jahren vorhergesagt. KI – also künstliche Intelligenz, englisch„artificial intelligence“ (daher die Abkürzung ai) – wird der große Megatrend des 21. Jahrhunderts. Ein Trend, derzumindest aus Sicht der Öffentlichkeit nur stolpernd ins Rollen kam.Zwar brachte Microsoft schon 2016 seinen KI Chatbot Tray und Meta im November Galactica auf den Markt, dochbeide KI-basierten Sprachmodelle mussten bereits nach wenigen Tagen – im Fall von Tray sogar Stunden – gestoppt werden.Umso überraschender und plötzlicher kam der große Durchbruch dann am Ende 2022 durch OpenAI und ChatGPT.Seit dem 30. November 2022 ist die Text-KI des US-Start-Ups jedermann zugänglich und beeindruckt nicht nur mitihren Sprachleistungen, sondern auch mit komplexen Rechen- und Programmierfähigkeiten.Kein Wunder also, dass ChatGPT weltweit einschlug wie eine Bombe. Seit der Veröffentlichung redet nicht nurjeder von dem neuartigen Chatbot, auch fast jeder nutzt ihn.**Und viele Analysten inklusive mir stellen sich natürlich die Frage: Haben wir es hier mit einem nachhaltigen Trend zu tun oder mit einer Blase, die uns Dotcom-ähnliche Abstürze bescheren wird?In diesem Report kläre ich für Dich deshalb Fragen wie:**
- Was steckt überhaupt hinter dem großen KI-Trend und welches Potenzial birgt diese neue Technologie?
- Auf welche Entwicklungsphasen kannst Du Dich in Zukunft einstellen?
- Wie investierst Du richtig in die KI-Branche?
- Welche Aktien haben das Potenzial für sichere und trotzdem hohe Gewinne?
- Und von welchen Werten solltest Du bereits jetzt lieber die Finger lassen?
Viel Spaß bei der Lektüre wünschtDir

Jens Lion
Chef-Analyst

### Jens Lion
### Biotech-Koryphäe
### Über den Autor Jens-Lion
Als **Chefanalyst** des „**No Brainer Club**“ versorgt Jens Lion zahlreiche Anleger mit **lukrativen** Investment-**Empfehlungen**, die schon den ein oder anderen Millionär hervorgebracht haben. Denn der 32-Jährige verfügt über Kenntnisse und Fähigkeiten, die jeden Börsianer ins Staunen versetzen. Nicht nur die Auswahl an Aktien, die Jens im hochexklusiven „**No Brainer Club**“ präsentiert, entfacht bei dessen Mitgliedern immer wieder Begeisterungsstürme. Als Investmentexperte mit über 10 Jahren Erfahrung kennt er zahlreiche Strategien, um dauerhaft erfolgreich an den Börsen der Welt zu handeln. Jens Lions aktueller Depot-Auszug sagt dabei mehr als Tausend Worte:
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Und alle Hintergrundinformationen KI-Aktien erfahren!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG-LP-Dividenden-Pyramide-LT](https://www.sharedeals.de/lg-lp-dividenden-pyramide-lt/)
**Published:** Oktober 25, 2023
**Author:** Jana Schade
**Content:**
# **Mit nur 7 Aktien zur soliden Dividenden-Pyramide**

### **In diesem Gratis E-Book erfährst Du:**
- Wie die Dividenden-Gewinnerstrategie aussieht: Unschlagbares Risiko-Ertrags-Verhältnis durch Diversifizierung im Aktienportfolio!
- **Welchen Nutzen die Investment-Pyramide bringt:** Mit hierarchischen Strukturen profitable Aktien-Erfolge erzielen!
- Inklusive 7-Titel-Modellportfolio: Langfristige Outperformance, solide Dividendenerträgen und Schutz vor Bärenmärkten!
## **All das und noch viel mehr erfährst Du in meinem 33-Seitigen Spezialreport, den ich Dir heute kostenlos zur Verfügung stelle. Einfach E-Mail-Adresse in das Feld unten eintragen und den Report sofort per E-Mail erhalten!**
### Diversifizierung ist das A und O
Liebe Anlegerinnen und Anleger,seit ich über Dividendenanlagen schreibe, werde ich immer wieder gefragt: "Bedeutet eine hohe Rendite nichtein höheres Risiko?". Ich stoße auf Unglauben und Schock, wenn ich antworte, dass dies nicht der Fall ist.Ich will hier nicht behaupten, dass ich eine geheime Methode habe, um Dividendenkürzungen für immer zu vermeiden. Das tue ich nicht. Wenn Du in Dividendenaktien investierst, ist es nur eine Frage der Zeit, bis Du eine Aktie hältst, die ihre Dividende kürzt. Das ist die Realität beim Investieren. Nicht jede Entscheidung wird sich als richtig erweisen, und nicht alles, was sich auf lange Sicht als richtig erweist, sieht heute gut aus.Die harte Realität ist, dass die Mehrheit der Aktien, die Du kaufst, mittelmäßig sein wird. Alle suchen immer nach einer Aktie, die wie eine Rakete abhebt. Bei der der Kurs um mehr als +1000 % steigt. Oder, im Falle von Dividendenanlegern, sprechen alle davon, dass sie die Wachstumsaktie finden wollen, die ihre Dividende jahrzehntelang jedes Jahr um mehr als +10 % steigern wird.Im Laufe der Jahrzehnte, in denen Du investierst, wirst Du diese Perlen finden. Du wirst das eine oder andere Unternehmen ausmachen, das sich als wirklich außergewöhnlich erweist. Du wirst aber auch in eine Vielzahl mittelmäßiger oder manchmal geradezu schrecklicher Unternehmen investieren.In Wirklichkeit ist die einzige garantierte Dividende diejenige, die Du in der Tasche hast.Das A und O, um mit Dividenden reich zu werden, ist Diversifikation. In diesem Report werden wir eine Reihe von Dingen besprechen:- Was ist Diversifizierung, und warum ist sie wichtig?- Wie sieht die perfekte Diversifizierung aus, und wie erreicht man sie?- Meine unorthodoxe Methode zur Diversifizierung meines Portfolios, die meiner Meinung nach den Markt übertrifft, wenn sich die Anleger an ein paar Regelnhalten.Der letzte Punkt wird durch ein 7-Titel-Modellportfolio ergänzt, das auf einem Modell basiert, mit dem Anleger eine langfristige Outperformance, soliden Dividendenerträgen und Schutz vor Bärenmärkten erzielen können
Viel Spaß bei der Lektüre wünscht Dir

Marco Messina
Chef-Analyst

### Marco Messina
### Über den Autor Marco Messina
Fast auf den Tag genau vor 20 Jahren habe ich meine Banklehre beendet und begonnen in der Anlageberatung einer großen Bank zu arbeiten. In dieser Zeit habe ich mir ein weitreichendes Netzwerk an Entscheidern und Investoren aufgebaut sowie eine hohe Affinität zu Zukunfts-Branchen wie Digitalisierung 4.0 und Biotech entwickelt. Mein Track Record 2017 zeigt, dass ich weiß, wovon ich rede.Zu Hochzeiten der deutschen Aktienkultur war ich als Investmentstratege für mehrere Milliarden Euro Assets under Management verantwortlich und saß im Anschluss an diese Aufgabe für eine Privatbank im Anlageausschuss der Vermögensverwaltung. Die Art und Weise, wie Bankberater ihren Kunden immer häufiger lieber die hauseigenen, häufig überteuerten und komplizierten Investmentprodukte aufgedrückt haben, anstatt unabhängig renditestarke Einzeltitel zu empfehlen, hat vor Jahren in mir die Entscheidung reifen lassen, der Bankenwelt den Rücken zu kehren.Seitdem zeige ich Anlegern auf, wie sie ihr Geld mit Aktien vermehren können und ohne den Banken das sauerverdiente Geld in den Rachen zu werfen.
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Und alle Hintergrundinformationen zur Dividenden-Pyramide zu erfahren!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [NBC Free Rocket - Danke Seite](https://www.sharedeals.de/nbc-free-rocket-danke/)
**Published:** Oktober 23, 2023
**Author:** Jana Schade
**Content:**
### Herzlichen Glückwunsch,
### das hat geklappt!
Vielen Dank für deine Bestätigung.
Du wirst auch fortan unseren Newsletter *SD Insider* erhalten.
Wir freuen uns, dass Du weiterhin dabei bist. Viel Spaß beim lesen.
Bis dahin alles Gute und viel Erfolg!
Deine sharedeals.de-Redaktion

[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [LG-LP-3-Forex-Trading](https://www.sharedeals.de/forex-trading/)
**Published:** Oktober 23, 2023
**Author:** Jana Schade
**Content:**
Anzeige
# **Grundlagen des Forex-Marktes**

### **Das erwartet Dich in Deinem kostenlosen Report:**
- Was Forex-Trading überhaupt ist und wie Du den perfekten Einstieg in dieses Königsklassen-Trading findest
- Wie Du alleine mit dem Tausch von Euro, Dollar, Yen oder Schweizer Franken Renditen an einem Billionen-Markt machen kannst
- Und welche 3 Begriffe Du unbedingt kennen musst, um als neuer Forex-Trader noch heute durchzustarten
### Damit Du noch heute entscheiden kannst, ob der Forex-Handel etwas für Dich ist
Liebe Traderin, lieber Trader,fragst Du Dich auch schon länger, was dieses Forex ist, von dem so viele Trader reden?Genau das möchten wir Dir in diesem Report heute näher erklären, Vor- und Nachteile beleuchten und vor allem das große Fragezeichen, das viele Anleger beim Wort „Forex“ immer noch haben, zu einem Ausrufezeichen umformen.Falls Dir das Wort Forex-Trading bisher gar nichts oder nur wenig sagt, dann wird Dich diese Tatsache ganz sicher überraschen: **Auch Du bist bereits gewissermaßen ein Forex-Trader.**Denn Du hast diese Handelsform ganz sicher schon einmal selbst vollzogen.Forex-Trading steht nämlich für „Foreign Exchange Trading“ und wird als Synonym zum Devisenhandel verwendet.Der **Devisenhandel** bezeichnet eine ganz einfache Dynamik, die vor den Zeiten des Euros noch viel präsenter in unseren Köpfen war. Es geht nämlich um die Wechselkurse der weltweiten Währungen sowie deren jeweilige Schwankungen.Ganz sicher weißt Du, wovon die Rede ist.Fliegst Du heutzutage beispielsweise nach London, so zahlst Du dort nicht in Euro, sondern in Pfund.Doch ein Euro ist in der Regel nicht so viel wert wie ein Pfund.Wenn zum Zeitpunkt Deines Citytrips beispielsweise 1 Euro 1,20 Pfund wert ist und Du Dir bei McDonald‘s am Flughafen für 1 Pfund einen Kaffee kaufst, dann hast Du für ein Produkt, für das Du in Deutschland 1 Euro ausgeben würdest, umgerechnet nur 80 Cent bezahlt.**Durch den günstigen Wechselkurs hast Du also einen Gewinn verbucht.**Genauso läuft es andersherum. Wenn 1 Euro nur 0,80 Pfund wert ist während Deines Aufenthalts, zahlst Du für Deinen Kaffee drauf, anstatt zu sparen. **Eben diese Dynamik macht sich der Forex-Handel zunutze**, um durch Währungsschwankungen Gewinne zu generieren. Damit Du noch heute entscheiden kannst, ob der Forex-Handel etwas für Dich ist, möchten wir Dir:
- die Grundlagen dieses Handelssystems näherbringen,
- zeigen, was die wichtigsten Währungspaare am weltweiten Markt sind,
- und Dir die drei wichtigsten Grundbegriffe für jeden Forex-Trader beibringen.
Dazu klären wir für Dich die Frage: Was ist Forex-Trading überhaupt und warum werden **an diesem Markt täglich Billionen von Dollar** gehandelt? Wir wünschen Dir viel Spaß beim Lesen
Deine sharedeals.de-Redaktion
### Die sharedeals.de-Redaktion
Dank brandheißer Stories und exklusiven Recherchen hat sich die sharedeals.de-Redaktion unter dem Motto „one trade ahead!“ als zuverlässiger Aktien-Tippgeber bewährt. Unser Team aus Experten und Chefredakteuren, liefert umfangreiche Informationen für Anfänger und Fortgeschrittene. Auch Profis erhalten hier nützliche Tipps von erfahrenen Börsen-Kennern.
Wir vermitteln zum Beispiel notwendiges Handwerkszeug für den Einstieg als Investor, sowie wertvolle Details rund um das Thema Dividenden und langfristiges Investieren. Unser Angebot wird konsequent ausgebaut und richtet sich an aktive Börsianer, auf der Suche nach außergewöhnlichen Renditen.
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder lettertest.de abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Lettertest-Bewertungen werden nicht von Lettertest überprüft, gefälschte Inhalte, werden entfernen.
Und Ihr Vermögen mit Gold vervielfachen!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [7 goldene Dividenden Regeln](https://www.sharedeals.de/7-goldene-dividenden-regeln-1/)
**Published:** März 2, 2022
**Author:** Jana Schade
**Content:**
## **GRATIS-REPORT**
# **7 Tipps - so kannst Du von Deinen Dividenden und Zinsen leben!**
### **Inhalte des Gratis-Reports:**
- Erfahre alles über die 7 Goldenen Regeln, für maximale Erträge und Zinsen
- Finde heraus, was bei Deinem individuellen Dividendenportfolio zu beachten ist
- Lerne worauf es bei der Anlagenentscheidung ankommt und welche Faktoren wichtig sind
### **Warum dieser Gratis-Report so enorm wertvoll für Dich ist!**
Liebe Leserin, lieber Leser,
wenn Du von Deinen Erträgen aus Börseninvestitionen leben möchtest, solltest du bekannte Fehler meiden und erprobte Strategien anwenden. Welche das sind und was dabei zu berücksichtigen ist erfährst du hier!
Um erfolgreich zu sein, ist es wichtig zu wissen, worauf Anleger bei der Pflege ihres Dividendenportfolios achten müssen. Die hier gesammelten Tipps helfen Dir, Fehler zu vermeiden und Du kannst dein Ziel der finanziellen Unabhängigkeit somit schneller erreichen.
Mindestens die Hälfte meiner Gewinne aus Private Placements investiere ich anschließend in risikoarme Anlagen mit hoher Dividende oder Verzinsung. Wie Du dies am besten machst und welche Fehler es dabei zu vermeiden gilt – genau darum geht es jetzt.
In meinem Sonder-Report "7 Goldene Dividenden Regeln" erfährst Du jetzt **welche Strategien erfolgsbringend sind.** Nutze die Gelegenheit Dein Vermögen aufzubessern und eventuelle Verluste auszugleichen. Ich wünsche Dir viel Spaß beim Lesen und natürlich viel Erfolg an der Börse!
DeinAndré DoerkDividenden-Experte und Schirmherr
### Über Marco Messina
Fast auf den Tag genau vor 20 Jahren habe ich meine Banklehre beendet und begonnen in der Anlageberatung einer großen Bank zu arbeiten. In dieser Zeit habe ich mir ein weitreichendes Netzwerk an Entscheidern und Investoren aufgebaut sowie eine hohe Affinität zu Zukunfts-Branchen wie Digitalisierung 4.0 und Biotech entwickelt. Mein Track Record 2017 zeigt, dass ich weiß, wovon ich rede.Zu Hochzeiten der deutschen Aktienkultur war ich als Investmentstratege für mehrere Milliarden Euro Assets under Management verantwortlich und saß im Anschluss an diese Aufgabe für eine Privatbank im Anlageausschuss der Vermögensverwaltung. Die Art und Weise, wie Bankberater ihren Kunden immer häufiger lieber die hauseigenen, häufig überteuerten und komplizierten Investmentprodukte aufgedrückt haben, anstatt unabhängig renditestarke Einzeltitel zu empfehlen, hat vor Jahren in mir die Entscheidung reifen lassen, der Bankenwelt den Rücken zu kehren.Seitdem zeige ich Anlegern auf, wie sie ihr Geld mit Aktien vermehren können und ohne den Banken das sauerverdiente Geld in den Rachen zu werfen.
Und ab sofort erfolgreicher investieren!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [Bestellung erfolgreich](https://www.sharedeals.de/freischaltung-erfolgreich/)
**Published:** Mai 7, 2018
**Author:** Marc
**Content:**
Vielen Dank für Deinen Kauf des neuen exklusiven NBC-Sonderreports von sharedeals.de und viel Erfolg!
Du erhältst nun in wenigen Sekunden eine Email mit dem Betreff **"Dein exklusiver NBC-Sonderreport Sommer 2021"** und Deinem persönlichen Download-Link. Mit diesem kannst Du den Sonderreport sofort herunterladen.
**Bitte beachte, dass eine unerlaubte Weiterverbreitung des Sonderreports strengstens untersagt ist.**
**So kommst Du an Deinen Sonderreport**
Bitte klicke in Deiner Bestätigungs-Email den **"Download-Link"** und erhalte Dein E-Book im PDF-Format.
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
**Impressum**
Der Sonderreport von sharedeals.de ist ein Produkt der
bull markets media GmbH
Friedrich-Ebert-Str. 17
DE-51373 Leverkusen
Web: [http://www.bullmarketsmedia.com](http://www.bullmarketsmedia.com/)
E-Mail: info \[at\] bullmarketsmedia.com (kein Kundenservice)
Geschäftsführer & Herausgeber v.i.S.d.P.: Alexander Schornstein, André Doerk
---
### [Allgemeine Nutzungsbedingungen](https://www.sharedeals.de/nutzungsbedingungen-anb/)
**Published:** Juni 5, 2020
**Author:** Redaktion
**Content:**
**§ 1 Allgemeine Bestimmungen**
Die im Folgenden aufgeführten Allgemeinen Nutzungsbedingungen (ANB) werden von der bull markets media GmbH, Friedrich-Ebert-Str. 17, DE-51373 Leverkusen, eingetragen beim Amtsgericht Charlottenburg, HRB 171343 (nachstehend „Betreiber“ oder „sharedeals.de“) angeboten und ausgeübt. Zweck dieser ANB ist die Regelung der Nutzung der Website und des Service durch den Nutzer.
Sollte der Aufruf oder der Download der Website an Standorten außerhalb Deutschlands ungeeignet oder nicht verfügbar sein, übernimmt der Betreiber hierfür keine Haftung. Zudem sind die Nutzer, die den Zugriff auf die Website außerhalb Deutschlands verrichten, ausnahmslos selber dafür verantwortlich, alle örtlich geltenden Gesetze einzuhalten. Es ist unzulässig, aus Ländern auf die Website zuzugreifen, in denen derlei Inhalte unrechtmäßig sind.
Der Nutzer erklärt sich durch die Registrierung auf der Website des Betreibers und den Zugriff auf bzw. die Nutzung der Website und den Service dort mit der Einhaltung dieser ANB einverstanden und willigt ein, an sich an diese zu binden.
**§ 2 Anwendungsbereich**
1\. Diese ANB sind sowohl auf den Betreiber als auch den Nutzer der Website und des Service anwendbar.
2\. Der Betreiber behält sich vor, bei Bedarf ergänzende oder zusätzliche ANB auf der Website zu veröffentlichen. Diese werden sodann Bestandteil dieser Bedingungen, falls und insofern diese entsprechend der Regelungen in diesen ANB zwischen den Parteien vereinbart werden. Kollidieren entsprechend vereinbarte ergänzende oder zusätzliche ANB mit diesen ANB, sind die ergänzenden oder zusätzlichen Nutzungsbedingungen wirksam.
3\. Greift der Nutzer auf Links zu, die auf andere Websites führen und vom Betreiber bereitgestellt wurden, ist der Nutzer verpflichtet, möglicherweise weitergehende Bestimmungen derjenigen Websites einzuhalten. Für Inhalten die auf solchen Websites Dritter zur Verfügung gestellt werden, steht der Betreiber nicht ein.
**§ 3 Nutzerregistrierung**
1\. Die Nutzung der Services des Betreibers setzt voraus, dass der Nutzer sich für eine Nutzung der Services registriert. Mit der Registrierung akzeptiert der Nutzer diese Bedingungen.
2\. Es ist möglich, eine Registrierung durch das Erstellen eines neuen Nutzer-Kontos durchzuführen. Darüber hinaus kann eine Registrierung auch durch ein bestehendes Konto bei einem sozialen Netzwerk erfolgen.
3\. Dem Anmelder wird ein Aktivierungslink in einer Bestätigungsmail zugesandt, nachdem er einen Benutzernamen, ein Kennwort sowie eine E-Mail-Adresse eingerichtet hat. Zur Registrierung ist es abschließend erforderlich, den Aktivierungslink anzuklicken und somit die Registrierung zu bestätigen.
4\. Zur Registrierung ist es erforderlich, dass die Anmelder mindestens 18 Jahre alt sind. Sollte der Verdacht bestehen, dass der Anmelder diese Altersgrenze unterschreitet, behält sich der Betreiber vor, eine Altersbestätigung des Nutzers zu verlangen.
5\. Der Betreiber bestätigt den Antrag des Anmelders auf Nutzung des Service durch die Übersendung der Bestätigungsmail, wodurch der Service-Nutzungsvertrag mit dem Anmelder zu Stande kommt und der Anmelder auf die Nutzung des Service zugreifen kann. Der Betreiber ist berechtigt, diesen Service-Nutzungsvertrag zu jedem beliebigen Zeitpunkt mit sofortiger Wirkung zu kündigen. Einer Angabe von Gründen bedarf es hierfür nicht. Eine Kündigung zieht die Deaktivierung und Löschung des Nutzerkontos nach sich.
6\. Dem Betreiber bleibt es unbenommen, den Antrag eines Anmelders auf Nutzung des Service nach seinem freien Ermessen abzulehnen.
**§ 4 Pflichten des Nutzers, Freistellung des Betreibers**
1\. Der Nutzer nutzt die von dem Betreiber angebotenen Leistungen auf eigene Kosten und auf eigenes Risiko.
2\. Der Nutzer ist verantwortlich dafür, dass seine Nutzer-Anmeldeinformationen und sein Kennwort geheim gehalten werden. Der Nutzer darf seine Nutzer-Anmeldeinformationen oder sein Kennwort nicht an eine andere Person verleihen, weitergeben, übertragen, verkaufen oder verpfänden oder Nutzer-Anmeldeinformationen von einer anderen Person erwerben oder irgendjemandem in irgendeiner Weise die Nutzung solcher Informationen erlauben.
3\. Der Betreiber behält sich vor, eine Verantwortung für Schäden, die dem Nutzer dadurch entstehen, dass ein Dritter seine Anmeldeinformationen oder sein Kennwort verwendet, nicht zu tragen. Ungeachtet dessen, ob diese Verwendung vorsätzlich oder fahrlässig durch den Nutzer herbeigeführt wurde. Darüber hinaus wird der Nutzer, dessen Anmeldeinformationen oder Kennwort von einem Dritten benutzt wurden, als Verantwortlicher für die Nutzung des Service angesehen und er trägt die Verantwortung für entstehende vollständige Nutzungsentgelte, gebührenpflichtige Services und andere Verbindlichkeiten, die durch die Nutzung herbeigeführt werden. Davon unberührt bleibt Art. 15 Abs. 5.
4\. Der Nutzer verpflichtet sich, seine Registrierungsinformationen auf dem neuesten Stand zu halten. Der Nutzer verpflichtet sich, etwaige Änderungen irgendeines Bestandteiles der Registrierungsinformationen binnen zwei Wochen ab der Änderung, in der auf der Website vorgesehenen Art und Weise zu ändern.
5\. Verursacht der Nutzer vorsätzlich oder fahrlässig Schäden durch die Nutzung des Services des Betreibers bei diesem Betreiber oder bei Dritten oder ist er sonst für derartige Schäden verantwortlich, haftet der Nutzer hierfür uneingeschränkt.
**§ 5 Kündigung der Nutzung durch den Nutzer**
1\. Der Nutzer ist berechtigt, den Service-Nutzungsvertrag durch eine Mitteilung an den Betreiber zu kündigen, wobei Post oder E-Mail ausreichend sind. Die Wirksamkeit der Kündigung tritt unverzüglich nach Erhalt ein.
2\. Sollte der Nutzer in Bezug auf den vorstehenden Absatz den Service-Nutzungsvertrag wirksam kündigen, ist der Betreiber berechtigt, die Nutzerkennung des Nutzers zu löschen. Eine Haftung für die dem Nutzer oder einem Dritten im Zuge der Kündigung des Service-Nutzungsvertrages entstandene Schäden, wird ausgeschlossen.
**§ 6 Verbotene Handlungen**
Sobald der Nutzer den Service in Anspruch nimmt, stimmt er zu, diesen nur im Rahmen des gesetzlich Erlaubten und in angemessener Form zu nutzen und insbesondere die folgenden, gesetzeswidrigen Handlungen zu unterlassen:
1\. Verstoß gegen Persönlichkeits-, Datenschutzgesetze und -vorschriften, die im Land des Nutzers gelten; die unzulässige Offenlegung von Informationen, die die Privatsphäre einer natürlichen Person betreffen, insbesondere Namen, Telefonnummer, Adresse, E-Mailadresse und Kfz-Kennzeichen sowie Informationen, die zur Identifizierung einer einzelnen, natürlichen Person gezielt genutzt werden können. Dem Nutzer wird ausdrücklich angeraten, keine persönlichen Daten auf der Website zu veröffentlichen, sollte er personenidentifizierende Daten in den öffentlichen Nutzerinformationen vermerken, kann ein Schutz seiner personenbezogenen Daten nicht gewährt werden und eine Verwendung dieser Daten gemäß den Regelungen dieser Nutzungsbedingungen ist möglich.
2\. Verstoß gegen die geltenden Wertpapier-, Börsengesetze und -vorschriften, die im Land des Nutzers gelten wie das Verbreiten von falschen oder irreführenden Informationen oder Gerüchten, die eine Änderung von Wertpapierkursen zur Folge haben können - auch, wenn diese maßgeblichen Informationen nicht gänzlich falsch sind, jedoch keine triftige Grundlage vorhanden ist, die die Annahme für deren Richtigkeit voraussetzt, ferner das Verbreiten irgendwelcher nicht belegten Börsengerüchte, die die Änderung des Marktpreises börsennotierter Wertpapiere aufgrund möglicher Manipulation durch den Nutzer zur Folge haben könnte sowie die Veröffentlichung von Insiderinformationen, also vertraulicher bzw. geheimer Informationen von Quellen oder Gruppen, die an einer geheim gehaltenen Transaktion beteiligt sind.
3\. Die Veröffentlichung bzw. das Posten urheberrechtlich geschützter Quellen, beispielsweise Zeitungen, Bücher, Magazinen, Songtexten und mehr;
4\. Die Verwendung von persönlichen Daten und Fotos oder Abbilder prominenter oder berühmter Personen und Unterhaltungskünstler zu kommerziellen Zwecken
5\. Verletzende Handlungen bezogen auf geistige oder gewerbliche Schutzrechte von Dritten, wie z.B. Patente und Marken sowie verletzende Handlungen bezogen auf die Bild-, Persönlichkeits- und Urheberpersönlichkeitsrechte u.ä.
6\. Gesetzeswidrige Handlungen wie beispielsweise rechtswidrige Kampagnen im (Vor-) Wahlkampf oder ähnliches
7\. Sittenwidrige, anstößige oder gegen die öffentliche Ordnung verstoßende Handlungen
8\. Religiöse oder politische Werbung oder Werbung zu anderen Zwecken, ebenso wie das Einladen oder Angebot zum Beitritt anti-sozialer Gruppen
9\. Die Beleidigung in verleumderischer, demütigender oder anderer Art und Weise natürlicher oder juristischer Personen bzw. Handlungen in gleichartiger Art und Weise.
10\. Das Blockieren bzw. Behindern von Geschäftstätigkeiten sowie Handlungen, die selbiges herbeiführen
11\. Das Werten von anderen Websites
12\. Gewerbsmäßige Reklame oder Promotion bzw. Handlungen, die derartig ausgelegt werden könnten außer der ausdrücklich für die Website zugelassenen.
13\. Publikation von Information bezogen auf Stellengesuche, Stellenausschreibungen, Nebentätigkeiten oder ähnliches.
14\. Die Verwendung oder Nutzung der Website zu Kauf- und Verkaufszwecken oder zu Zwecken der Eigentumsübertragung oder Angebotsabgaben von Waren, ebenso wie der Austausch dieser oder zu Auktionszwecken.
15\. Die Verwendung und Nutzung der Website zu Umfragezwecken.
16\. Die Publikation unangemessener, unsittlicher, gewalttätiger oder ähnlicher Inhalte oder Inhalte, die für unter 18-jähtige Personen nicht geeignet sind, wie beispielsweise Inhalte bezogen auf Glücksspiel und Sexindustrie, ebenso wie das Errichten von Online-Communities zu vorbenannten Zwecken oder die Zurverfügungstellung Anleitungen oder Vorschlägen zu Websites, die solche Inhalte zugänglich machen.
17\. Die Verwendung und Nutzung der Website für Handlungen oder Aktivitäten zum Zwecke der Partnervermittlung und für Handlungen und Aktivitäten zur Herbeiführung und Förderung von Begegnungen, die beispielsweise ein sittenwidriges Handeln, Prostitution oder Handlungen anderer sexueller Art zur Folge haben könnten.
18\. Aussagen und Handlungen Aussagen und Handlungen, die beispielsweise eine Diskriminierung in Bezug auf Ethik und Rasse darstellen.
19\. Die Nutzung der Website für Angebote von Preisnachlässen bzw. Rabatte und zum Zwecke des Erteilens oder Bittens um Empfehlungen oder Sammlung von Spenden.
20\. Veröffentlichung/ Posten Affiliate oder Referal Links sowie Inhalte mit ebendiesen
21\. Die Nutzung und Verwendung der Website zum Zwecke der Unterschriftensammlung, Schneeball- und Pyramidensysteme, Kettenverkaufstransaktionen oder Reklame/Werbung für Dating- und Partnervermittlungswebsites
22\. Die Nutzung und Verwendung der Website für Handlungen, welche kriminelles Handeln, Suizid, selbstverletzendes Verhalten, den Missbrauch von Drogen oder Verstöße gegen das Gesetzt verherrlichen, hervorrufen oder fördern können oder als solche angesehen werden könnten.
23\. Anmeldung bzw. Vorankündigung von kriminellen Handelns bzw. Handlungen, die die Auslegung als solche zur Folge haben könnten.
24\. Das Äußern von Wünschen oder Absichten, suizidale Handlungen zu begehen oder ähnliche Handlungen, die die Auslegung als solche zur Folge haben könnten.
25\. Die Publikation von Informationen oder Inhalten drohender oder bestehender Gerichtsverfahren oder ähnlicher Beschwerden bzw. Vorgänge.
26\. Die Nutzung und Verwendung der Website für die Suche nach vermissten Personen, Tieren, Artikeln u.a.
27\. Die Nutzung und Verwendung der Website zum Zwecke des Identitätsdiebstahls
28\. Die Eröffnung mehrfacher Threads, Mehrfachpostings sowie automatisches oder wiederholtes Posten.
29\. Das Anlegen von Fake-Accounts, sowie die Beschaffung mehrerer Nutzererkennungen in Vorbereitung dazu.
30\. Veröffentlichung/Posten von falschen oder irreführenden Informationen oder Inhalten auf der Website
31\. Veröffentlichung/Posten unbedeutender oder absurder Inhalte, oder Inhalte, die als Testinhalte ausgelegt werden könnten u.a. leere Posts.
32\. Das Posten von Symbolen oder Leerzeichen statt zensierter Wörter, kodierten oder verschlüsselten Texten bzw. Inhalten, die als solche ausgelegt werden könnten.
33\. Das Erstellen von Posts, die Emoticons und/oder „Emoji“-Piktogramme beinhalten, die mehrere Zeilen beanspruchen und/oder sinnlose Zeilenumbrüche beinhalten.
34\. Das übermäßige Aktualisieren bzw. neuerliche Laden oder systematische Zugreifen zum Zwecke der Steigerung der Seitenabrufe.
35\. Das Verursachen von Betriebsstörungen der Website, ihrer Netzwerke oder Systeme.
36\. Eine durch urechtmäßigen Zugriff oder versuchten Zugriff auf nur bestimmten Nutzern zugängliche Bereiche der Website Ausnutzung des Service der Website. Das beinhaltet auch die Verwendung der Nutzer-Anmeldeinformationen und des Kennworts eines anderen Nutzers sowie die betrügerische Manipulation der Seitenaufruf-Statistik und von Picks (Vorhersagen)-Punkten oder ähnliche Handlungen zur Erzielung kommerzieller Gewinne.
37\. Die Bereitstellung oder Nutzung schadhafter Programme, die das Risiko tragen, die Funktionalität eines Computers einzuschränken oder zu schaden, wie z.B. Computerviren.
38\. Das Versenden von Verwarnungen an andere Nutzer, rechtmäßige Verwarnungen in Bezug auf Verstöße werden nur vom Betreiber herausgegeben
39\. Veröffentlichungen/Postings durch einen Nutzer, der wiederholt gegen diese Nutzungsbedingungen verstoßen hat, vormals verleumderische oder andere unrechtmäßige Handlungen begangen hat oder hinsichtlich dessen unter begründetem Verdacht steht
40\. Das unzulässige Sammeln und Speichern persönlicher Daten anderer Nutzer.
41\. Die Veröffentlichung von Posts, die unter dem begründeten Verdacht stehen, als Vorbereitung für eine oder mehrere oben aufgeführten verbotenen Handlungen zu dienen.
**§ 7 Suspendierung der Anzeige offengelegter Nutzerinformationen**
1\. Der Betreiber behält sich vor, ohne Zustimmung des Nutzers die Veröffentlichungen des Nutzers vorübergehend zu suspendieren, sofern der berechtigte Verdacht besteht, dass der Nutzer seine Verpflichtungen gegenüber dem Betreiber verletzt hat.
2\. Im Anschluss an die durch den Betreiber veranlasste Suspendierung gemäß vorstehendem Absatz 1 ist der Nutzer verpflichtet, entweder der Aufforderung des Betreibers nachzukommen, alle erforderlichen und zulässigen Maßnahmen zu ergreifen, jeden möglichen Verstoß gegen die Pflichten gegenüber dem Betreiber im Rahmen des vom Betreiber vorgegebenen Zeitraums zu beheben.
**§ 8 Umgang mit personenbezogenen Daten, Einwilligungserklärung**
1\. Mit Bereitstellung des Service erfolgt durch den Betreiber die Erfassung und Verarbeitung der persönlichen Nutzerdaten. Eine Bearbeitung dieser Nutzerdaten erfolgt nur gemäß den in diesen Nutzungsbedingungen enthaltenen Datenschutzbestimmungen gemäß der „Datenschutzerklärung“, die jeweils in der aktuellsten Version zum Zeitpunkt des Besuchs der Website oder der Nutzung der Website und der Services vorgelegt sind.
2\. Der Betreiber ist berechtigt, die Bearbeitung personenbezogener Daten an einen Drittanbieter zu delegieren gemäß der gesetzlich geltenden Vorgaben.
3\. Folgende Einverständniserklärung wird mit Registrierung auf der Website des Betreibers vom jeweiligen Nutzer bezüglich der registrierten persönlichen Daten abgegeben:
Der Nutzer stimmt hiermit der:
(1) Speicherung seiner persönlichen Daten wie Name, Adresse und angebotene Inhalte in der sharedeals.de-Kundenbank, die von sharedeals.de betrieben wird und die die Kundendaten anderer sharedeals.de–Services enthält, zu.
(2) Übermittlung seiner personenbezogenen Daten an die bull markets media, Zossen sowie der Speicherung dieser Daten in der von der bull markets media betriebenen Kundendatenbank, welche die Kundendaten anderer Services der bull markets media GmbH enthält, zu;
(3) Nutzung seiner persönlichen Daten durch sharedeals.de und bull markets media zum Zwecke der Kundenbefragungen, Kundenmanagement, Marktforschung und für Werbemaßnhamen, zu. Dies beinhaltet auch die Zusendung von Newslettern und anderen Informationen, die Neuigkeiten und Angebote von sharedeals.de, bull markets media sowie deren Geschäfts- und Kooperationspartnern enthalten.
Durch Mitteilung in Textform und ohne Angabe eines Grundes kann der Nutzer seine Einwilligung jederzeit gegenüber sharedeals.de z.B. per E-Mail unter info \[at\] bullmarketsmedia.com bzw. gegenüber bull markets media per Post an bull markets media GmbH, Zum Königsgraben 2, DE-15806 Zossen, widerrufen.
**§ 9 Nutzung von Informationen und Übertragung**
1\. Der Betreiber ist berechtigt, nach freiem Ermessen die Veröffentlichung von Nutzerinformationen des Nutzers einzuschränken, teilweise oder gar vollständig zu löschen. Es bedarf dazu weder einer Benachrichtigung an den Nutzer, noch seiner Zustimmung.
2\. Der Betreiber hat das Recht, die vom Nutzer bereitgestellten, offengelegten Nutzerinformationen vor Veröffentlichung auf deren Inhalte hin zu überprüfen. Für den Fall, dass der Betreiber feststellen sollte, dass die überprüften Inhalte gegen diese Nutzungsbedingungen verstoßen könnten, kann er die Veröffentlichen verweigern.
3\. Der Nutzer versichert, Inhaber aller Schutzrechte an seinen dargelegten Nutzerinformationen zu sein, einschließlich aber nicht beschränkt auf Geschmacksmusterrechte, Urheberrechte und Marken, oder die regelmäßige Erlaubnis des Eigentümers dieser Schutzrechte zur Nutzung erhalten hat, er das Recht hat, die dargelegten Nutzerinformationen zu veröffentlichen und durch deren Nutzung keine Verletzung irgendeiner natürlichen oder juristischen Person verursacht. Für den Fall, dass bezüglich offengelegter Nutzerdaten Rechtsverletzungen von Dritten behauptet werden, übernimmt der Betreiber keinerlei Haftung.
4\. Der Nutzer trägt die Verantwortung für seine sämtlichen offengelegten Nutzerinformationen, sowie für alle Sach- Finanz- oder psychischen Schäden, die die Folge dieser Informationen sein können. Dabei ist unerheblich, ob die Entstehung dieser Schäden auf Vorsatz oder Fahrlässigkeit des Nutzers beruht.
5\. Der Betreiber hat durch Posten der offengelegten Nutzerdaten auf der Website durch den Nutzer das unentgeltliche, unwiderrufliche, nicht exklusive, unbeschränkte, übertragbare und unterlizenzierbare Recht zur Nutzung dieser Daten in örtlich und zeitlich unbeschränkter, Weise, welches insbesondere auch über die Kündigung des Service-Nutzungsvertrages hinaus besteht. Er hat ebenfalls das Recht zur Übersetzung, Vervielfältigung, Anpassung, Änderung, öffentlichen Zugänglichmachung, öffentlichen Darstellung, Übertragung an Dritte und Verbreitung der offengelegten Nutzerdaten über jedes Medium, teilweise oder in Gänze, für den Service oder anderes. Das Recht zur Durchführung von Marktforschung, die Einbeziehung der Informationen in Werbeanzeigen, Services oder Produkte, die der Betreiber anbietet, die Nutzung für Werbung und Promotion sowie das Recht, die Durchführung dieser vorbezeichneten Handlungen Dritten zu gestatten, ohne dass es hierfür einer Vergütung des Nutzers bedarf. Der Betreiber ist insbesondere befugt, die vorgenannten Rechte teilweise oder in Gänze an verbundene Unternehmen zu übertragen oder sie unterzulizenzieren, sodass diese die Möglichkeit haben, diese Nutzerinformationen innerhalb ihrer eigenen Services und sie in der Öffentlichkeit zu nutzen, darzustellen und zu vermarkten, in derselben Weise, wie es sharedeals.de erlaubt ist.
6\. Der Nutzer ist einverstanden, dass es weder der vorherigen Benachrichtigung des Nutzers, noch irgendeiner Art der Zahlung oder Vergütung an dieses bedarf, wenn durch den Betreiber ermächtigte Dritte die im vorstehenden Absatz 5. bezeichneten Handlungen durchführen.
7\. Der Nutzer willigt ein, auf eine Ausübung seiner als Verfasser der dargelegten Nutzerinformationen Urheberpersönlichkeitsrechte zu verzichten bzw. diese an den Betreiber zu übertragen.
**§ 10 Änderungen, Unterbrechungen, Beendigung und Einstellung des Services, Kündigung des Service-Nutzungsvertrages**
1\. Der Betreiber hat das Recht, den Service jederzeit in dem Umfang zu ändern und zu modifizieren, in dem sie für die Nutzer als zumutbar zu betrachten sind und diese unter Betrachtung der berechtigten Interessen der Nutzer erfolgen. Als zumutbar gelten Änderungen , Modifikationen oder die Beendigung, wenn sie gängig bzw. marktgängig sind und die Verursachung eines Nachteils nach dem Prinzip von Treu und Glauben gegenüber dem Nutzer ausgeschlossen werden kann.
2\. Sollten die in Abs. genannten Voraussetzungen vorliegen, hat der Betreiber das Recht, das Angebot und den Betrieb des Service teilweise oder gänzlich einzustellen oder zu beenden.
3\. Die Nutzer werden in vorbenannten Fällen vom Betreiber in einer von ihm als angemessen angesehenen Art und Weise benachrichtigt bzw. informiert. Es können jedoch unvorhergesehene Umstände eintreten, in denen die Nutzer nicht informiert werden können, wie z.B. in einem Notfall.
4\. Nachfolgend beschriebene Umstände erlauben es dem Betreiber, den Service vorübergehend teilweise oder in Gänze zu unterbrechen, ohne dass es der vorherigen Benachrichtigung des Nutzers bedarf:
(1) Die Durchführung von regelmäßigen oder unerwarteten Wartungsarbeiten an in Verbindung mit der Bereitstellung des Service genutzter Hardware, Software und Kommunikationsgeräten bzw. –ausrüstung, u.a.
(2) Fehlende oder eingeschränkte Verfügbarkeit der Dienste von Telekommunikationsdienstleistern..
(3) Die Bereitstellung des Service ist erschwert durch höhere Gewalt (z.B. Naturkatastrophen)
(4) Die Bereitstellung des Service ist erschwert aufgrund von Stromausfällen, Bränden oder unvorhergesehenen Unfällen.
(5) Die Bereitstellung des Service ist erschwert aufgrund von Konflikten, Krieg, Aufständen, u.ä.
5\. Der Betreiber trägt gegenüber den Nutzern, Anmeldern und Dritten keinerlei Verantwortung für die Folgen von entsprechenden Änderungen, Unterbrechungen, Beendigung oder Einstellung des Service gemäß der vorstehend beschriebenen Gründe.
**§ 11 Nutzung und Zahlung für gebührenpflichtigen Service**
Für bestimmte Bereiche des Service ist möglicherweise die Entrichtung einer Nutzungsgebühr notwendig. Auf der Website sind die Einzelheiten zu diesen Nutzungsgebühren und Zahlungsmethoden veröffentlicht. Dort werden ebenfalls die Bereitstellungsbedingungen veröffentlicht, die an die gebührenpflichtigen Services gebunden sind.
**§ 12 Vorbehaltene Rechte**
1\. Der Betreiber erhält alle Rechte an den von ihm bereit gestellten Inhalten, einschließlich etwaiger Schutzrechte wie Urheberrechte bzw. sind diese Rechte an ihn lizenziert. Den Nutzern wird grundsätzlich untersagt, die Inhalte über die ordnungsgemäße Nutzung im Rahmen des Service hinaus zu nutzen, öffentlich darzustellen oder dies über einen Dritten geschehen zu lassen, es sei denn, sie besitzen die Genehmigung des Betreibers und der Dritt-Lizenzgeber, insbesondere bezüglich des Kopierens, Hochladens, Postens oder Veröffentlichen jeglichen Inhalts auf anderen Internet-, Intranet- oder Extranetseiten, die Einbeziehung solcher in andere Datenbanken oder Zusammenstellungen, Verwendung mit Informations-, Abruf- oder Bereitstellungsservices, Schaffung abgeleiteter Werke oder sämtliche andere, nicht vertragsgemäße Art der Nutzung der Inhalte bzw. deren Funktionen. Dem Nutzer wird es weiterhin untersagt, die Inhalte über den Umfang der gesetzlich gestatteten privaten Nutzung wie in den jeweiligen gesetzlichen und verwaltungsrechtlichen Vorschriften zum Urheberrecht, die im Land des jeweiligen Nutzers gelten, zu nutzen.
2\. Im Falle eines Verstoßes gegen die vorstehende Regelung durch den Nutzer hat dieser die Kosten und die Verantwortung für entstehende Streitigkeiten, die aus diesem Verstoß resultieren, zu tragen und diese unter Vermeidung von dem Betreiber oder jedwedem Drittlizenzgeber verursachende Schäden oder Unannehmlichkeiten, beizulegen.
3\. Der Betreiber bzw. ein oder mehrere Drittlizenzgeber halten die Recht an allen auf der Website bereitgestellten Marken, Dies gilt für eingetragene oder nicht eingetragene Schutzmarken (als „Schutzmarken werden u.a. Markenzeichen, Logos, Designs, Grafiken, Icons, Skripte und Dienstleistungsmarken bezeichnet). Der Betreiber überträgt keinerlei Rechte an den Schutzmarken auf den Nutzer bzw. an eine andere Partei. Die Nutzung dieser Schutzmarken ist auch dem Nutzer bzw. einer anderen Partei ist ohne eine vorherige ausdrückliche Zustimmung des Betreibers nicht gestattet. Dem Nutzer ist nicht gestattet: (i) diese Marken zu verwenden, kopieren, verändern oder imitieren, weder teilweise noch vollständig; (ii) diese Marken zum Zwecke der Täuschung anderer zu verwenden, (iii) eine auf der Website angezeigte, aber nicht eingetragene Marke eintragen zu lassen; (iv) in irgendeiner Art und Weise zu versuchen, Patentrechte, Gebrauchsmusterrechte, Geschmacksmusterrechte oder Warenzeichenrechte, die in Verbindung mit der Website des Betreibers stehen, anzumelden. Dies beinhaltet auch das Recht, Patent- oder Gebrauchsmusterrechte zu erhalten; (v) die Übertragung von dem Nutzer nicht zustehenden Schutzrechten zu beantragen oder dies zu verfolgen. Dies beinhaltet auch die Rechte an Programmen, Dokumenten, Routinen und Modulen; oder (vi) diese Rechte in irdendeiner Art und Weise auszuführen, ohne die Berechtigung dazu zu haben.
4\. Der Betreiber ist zur Ablehnung, Korrektur oder zur Bearbeitung im Rahmen des eigenen Ermessens eingereichter Artikel eines Nutzers, die zur Veröffentlichung bestimmt sind, berechtigt, sollte der Inhalt hierdurch nicht wesentlich verfremdet werden.
**§ 13 Freistellung; Haftungsbeschränkung**
1\. Der Nutzer stimmt zu, zusätzlich zu den weiteren Bestimmungen zur Freistellung in diesen Nutzungsbedingungen im Falle des Verstoßes gegen den Service-Nutzungsvertrag oder der (missbräuchlichen) Nutzung des Service oder der Website durch den Nutzer, gegenüber dem Betreiber sämtliche entstehende Schäden, Verluste, Ausgaben, Kosten (dies gilt auch für angemessene Anwaltsgebühren), sowie sonstige entstandene Schäden, einschließlich Neben- oder Folgeschäden, Schadensersatz oder weitere ggf. auch mittelbare Schäden, freizustellen, zu verteidigen und schadlos zu halten, dies schließt – beschränkt sich aber nicht auf – jegliche Schäden ein, die dem Betreiber durch die in Absätze 1 bis 4 dieser Regelung beschriebenen Umstände ggf. entstehen, wenn und soweit der Nutzer für diese Schäden verantwortlich ist. Artikel 15, Absatz 5 bleibt durch die Absätze 1 bis 4 dieses Artikels jedoch unberührt.
2\. Streitigkeiten zwischen Nutzern sind diese von ihnen selbst beizulegen. Der Betreiber beteiligt sich weder an der Kommunikation zwischen Nutzern noch an sonstigen Aktivitäten. Er behält sich jedoch das Recht vor, Streitigkeiten zwischen Nutzern zu verfolgen, ohne in irgendeiner Weise in diese involviert zu werden bzw. für diese Verantwortung zu übernehmen. Der Nutzer stimmt zu, dass der Betreiber für den Fall, dass zwischen einem oder mehrere Nutzer eine Streitigkeit entsteht, von sämtlichen entstehenden Ansprüchen, Forderungen, Schäden, die aus oder in Verbindung jeglicher Art mit der Streitigkeit und/oder dem Zugriff des Nutzers auf die Website, den Service oder der Nutzung dieser, freigestellt wird.
3\. Die auf der Website des Betreibers bereitgestellten Informationen können Prognosen, Meinungen, Vermutungen, Schätzungen und Vorhersagen in Bezug auf zukünftige unternehmerische Ergebnisse und Ereignisse umfassen, die lediglich als Beispiele dienen sollen. Solche Informationen können von Nutzern oder externen Informationslieferanten stammen und spiegeln nicht die Zukunftsprognosen des Betreibers bezüglich der aktuellen oder zukünftigen Performanz eines Unternehmens oder seiner Wertpapiere oder jeglicher Investmentprodukte wieder. Der Betreiber übernimmt keine Gewährleistung hinsichtlich der Genauigkeit oder Zuverlässigkeit solcher Informationen und ist nicht für Schäden jeglicher Art verantwortlich, die aus dem Vertrauen auf solche Informationen entstehen und ist nicht verpflichtet, irgendwelche Informationen zu aktualisieren oder zu korrigieren. Ausgenommen hiervon sind etwaigen Schäden an Leib und Leben.
4\. Der Betreiber haftet jedoch für Schäden im Rahmen der Bereitstellung der Website und Erbringung des Service, insbesondere für solche Schäden die zurückzuführen sind auf die Nutzung oder Unmöglichkeit der Nutzung der Website oder des Service oder jegliche über die Website durchgeführten oder ermöglichten Transaktionen, für Ansprüche, die auf Fehler, Nichtbereitstellung und andere Ungenauigkeiten der Website oder des Service zurückzuführen sind, jegliche Ansprüche im Zusammenhang mit Streitigkeiten und der Nutzung von Schutzmarken oder anderen Schutzrechten im Zusammenhang mit der Website oder dem Service oder andere Angelegenheiten in Bezug auf die Website oder dem Service, unabhängig davon, ob vertraglich, deliktisch oder anderweitig, wie folgt:
5\. Die Haftung des Betreibers für Schäden auf Grund von Vorsatz oder grober Fahrlässigkeit sowie für Schäden an Leben, Leib oder Gesundheit, im Falle der Übernahme einer Garantie oder nach dem Produkthaftungsgesetz ist unbeschränkt.
6\. Die Haftung des Betreibers für Schäden, die durch einfache Fahrlässigkeit entstehen, ist ausgeschlossen, es sei denn, die Haftung beruht auf einer Verletzung wesentlicher Vertragspflichten (Kardinalpflichten). Wesentliche Vertragspflichten sind solche Vertragspflichten, deren Erfüllung die ordnungsgemäße Durchführung des Vertrags überhaupt erst ermöglicht und auf deren Einhaltung der Vertragspartner regelmäßig vertraut und vertrauen darf. In diesem Fall ist die Haftung auf den typischerweise vorhersehbaren Schaden beschränkt
7\. Der Betreiber gibt keine ausdrücklichen oder stillschweigenden Garantien oder Zusicherungen hinsichtlich der Website, des Services oder der Inhalte ab. Der Betreiber übernimmt keine Gewährleistung dafür, dass die von der Website oder dem Service ausgeführten Funktionen durchgängig störungsfrei, zeitgerecht, sicher oder fehlerfrei sein werden oder dafür, dass die Informationen auf der Website vollständig, wahr, korrekt oder gar irreführend sind. Absatz 5 dieses § bleibt davon unberührt.
**§** **15 Anwendbares Recht**
In Bezug auf diese Nutzungsbedingungen, den Service-Nutzungsvertrag und alle aus oder im Zusammenhang mit ihrem Zustandekommen und/oder ihrer Durchführung auftretende Rechtsstreitigkeiten findet ausschließlich das Recht der Bundesrepublik Deutschland unter Ausschluss kollisionsrechtlicher Regelungen Anwendung.
**§ 16 Vereinbarter Gerichtsstand**
Für etwaige zwischen Nutzer und Betreiber entstehende Streitigkeiten, unternehmen die Parteien den Versuch, diese gemeinsam unter Berücksichtigung der Grundsätze von Treu und Glauben einvernehmlich zu lösen. Scheitert die Beilegung einer Streitigkeit, wird Zossen, Deutschland als Gerichtsstand für sämtliche Ansprüche aus oder im Zusammenhang mit diesen Nutzungsbedingungen und den Service-Nutzungsvertrag vereinbart, für die Fälle, dass der Anmelder oder Nutzer ein Kaufmann, eine juristische Person des öffentlichen Rechts oder ein öffentlich rechtliches Sondervermögen ist.
© bull markets media GmbH
---
### [LG-LP-3-Trading-Weisheiten-MOR](https://www.sharedeals.de/lg-lp-3-trading-weisheiten-mor-g/)
**Published:** September 27, 2023
**Author:** Jana Schade
**Content:**
Anzeige
# **Berufstrader lüftet sein Erfolgsgeheimnis**
### **Das erwartet Dich in Deinem kostenlosen Report:**
- Nach welchen 3 goldenen Trading-Regeln Markttechnik-Profi und Finanz-Coach Oliver Najjar immer handelt (Report sichern und noch heute nachmachen)
- Wie Du diese 3 Tricks für Dein eigenes Trading anwendest und damit von jetzt auf gleich durchweg stabilere Renditen erzielst.
- Und wie Du mit nur einem Blick Charts wie ein Profi liest und Dich so immer mit dem aktuellen Trend zum nächsten Gewinn handelst
### Einstieg, Ausstieg:
### Die richtige Order ist das täglich Brot für Trader wie Dich
Liebe Leserin, lieber Leser,mein Name ist Oliver Najjar und ich bin seit über 20 Jahren erfolgreich an den weltweiten Märkten aktiv.Heute möchte ich Dir **zum Start Deiner Karriere drei meiner wichtigsten Tipps** mit auf den Weggeben.Drei Tipps, mit denen Du die vier größten Anfängerfehler von Beginn an vermeidest und damit der Masse derEinsteiger einen deutlichen Schritt voraus bist.Deshalb behandeln wir in dieser Broschüre, die drei, für mich, essentiellen Fragen zum Thema Trading:
- Wie finde ich den richtigen Ein- und den für mich perfekten Ausstieg?
- Wie erkenne ich einen Trendaufbau?
- Was bedeutet Gewinn- und Verlust-Management für mich?
Natürlich sind das nur drei Schritte auf Deinem Weg zum professionellen Trader. Aber es sind meiner Meinung nachdie drei wichtigsten Lektionen, die Du von Anfang an kennen solltest.Doch bevor wir starten, möchte ich Dir noch einen ganz wichtigen Tipp mit auf den Weg geben:**Zum Trading-Expertenwirst Du nur, wenn Du am Ball bleibst.**Wie heißtes so schön: Es ist noch kein Meister vom Himmel gefallen – und das gilt auch für die Finanzwelt.Auch ich habe zu Beginn meiner Karriere extrem viel Wissen wie ein Schwamm in mich aufgesaugt, um mir ein festes Regelwerk zu erarbeiten. Dieses markttechnische Regelwerk ist die essentielle Basis eines jeden Traders und zum Erfolg unerlässlich.Und genau das solltest Du auch tun. **Fokussiere Dich auf das Thema Markttechnik** und versuche, so viele Kenntnisse wie möglich darüber anzueignen.Wenn Du diesen Report gelesen hast, bist Du bereit, Deine allererste Order zu platzieren, und das innerhalb weniger Minuten.Deshalb lass uns direkt loslegen!
Dein Oliver Najjar
Trading-Experte
### Oliver Najjar
### Trading-Experte
### Über Oliver Najjar
Als Anfang der Nullerjahre der CFD-Handel in Deutschland eingeschlagen ist, hatte der damals Anfang-20-jährige Oliver Najjar nur noch eins im Kopf: Börse.
Nach viel Versuch und Irrtum sowie einer Ausbildung in einem Schweizer
Eigenhandels-Institut war er so weit, um Jahr für Jahr üppige Renditen aus den Märkten zu ziehen. Heute ist der 46-Jährige in der Szene ein gefragter Coach mit einer eigenen Trading-Software. Wie bei einer Führerscheinprüfung
vermittelt er seinen Seminarteilnehmern zunächst das Fachwissen und begleitet sie dann in der Praxis, bis sie sattelfest sind.
Der Handelsstil ist bekannt als Markttechnik – ein sehr systematischer Ansatz, bei dem es primär um die Kombination unterschiedlicher Trendgrößen geht. Seine Trades macht er vornehmlich nicht direkt mit Aktien, sondern an den klassischen Terminmärkten.
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder lettertest.de abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Lettertest-Bewertungen werden nicht von Lettertest überprüft, gefälschte Inhalte, werden entfernen.
Und Ihr Vermögen mit Gold vervielfachen!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG-LP-KI-Aktien](https://www.sharedeals.de/lg-lp-ki-aktien/)
**Published:** Juni 27, 2023
**Author:** Jana Schade
**Content:**
# **Megatrend 2023 "Künstliche Intelligenz"**

### **In diesem Gratis E-Book verrät Dir Finanz-Experte Jens Lion:**
- **Für Dich analysiert: Experte Jens Lion zeigt Dir, welche KI-Aktien Dein Geld schlichtweg verbrennen UND welche 5 KI-Rendite-Raketen hingegen unbedingt in Dein Depot gehören**
- Blick in die Zukunft: Für jede KI-Trend-Phase das richtige Investment – Diese 3 Trendzyklen erwarten Dich
- **2 goldene Regeln für jedes KI-Investment – Wenn Du diese zwei Experten-Tricks anwendest, steht Dein Depot dauerhaft auf Gewinn-Kurs**
## **All das und noch viel mehr erfährst Du in Deinem 35-Seitigen Spezialreport, der Dir heute kostenlos zur Verfügung steht. Einfach E-Mail-Adresse in das Feld unten eintragen und ich schicke Dir Dein Gratis-E-Book sofort zu!**
### KI-Hype an der Börse: Die goldenen Regeln für jedes KI-Investment
Liebe Anlegerinnen und Anleger,Finanz-Experten haben es bereits seit Jahren vorhergesagt. KI – also künstliche Intelligenz, englisch„artificial intelligence“ (daher die Abkürzung ai) – wird der große Megatrend des 21. Jahrhunderts. Ein Trend, derzumindest aus Sicht der Öffentlichkeit nur stolpernd ins Rollen kam.Zwar brachte Microsoft schon 2016 seinen KI Chatbot Tray und Meta im November Galactica auf den Markt, dochbeide KI-basierten Sprachmodelle mussten bereits nach wenigen Tagen – im Fall von Tray sogar Stunden – gestoppt werden.Umso überraschender und plötzlicher kam der große Durchbruch dann am Ende 2022 durch OpenAI und ChatGPT.Seit dem 30. November 2022 ist die Text-KI des US-Start-Ups jedermann zugänglich und beeindruckt nicht nur mitihren Sprachleistungen, sondern auch mit komplexen Rechen- und Programmierfähigkeiten.Kein Wunder also, dass ChatGPT weltweit einschlug wie eine Bombe. Seit der Veröffentlichung redet nicht nurjeder von dem neuartigen Chatbot, auch fast jeder nutzt ihn.**Und viele Analysten inklusive mir stellen sich natürlich die Frage: Haben wir es hier mit einem nachhaltigen Trend zu tun oder mit einer Blase, die uns Dotcom-ähnliche Abstürze bescheren wird?In diesem Report kläre ich für Dich deshalb Fragen wie:
- Was steckt überhaupt hinter dem großen KI-Trend und welches Potenzial birgt diese neue Technologie?
- Auf welche Entwicklungsphasen kannst Du Dich in Zukunft einstellen?
- Wie investierst Du richtig in die KI-Branche?
- Welche Aktien haben das Potenzial für sichere und trotzdem hohe Gewinne?
- Und von welchen Werten solltest Du bereits jetzt lieber die Finger lassen?
Viel Spaß bei der Lektüre wünscht Dir

Jens Lion
Chef-Analyst

### Jens Lion
### Biotech-Koryphäe
### Über den Autor Jens-Lion
Als **Chefanalyst** des „**No Brainer Club**“ versorgt Jens Lion zahlreiche Anleger mit **lukrativen** Investment-**Empfehlungen**, die schon den ein oder anderen Millionär hervorgebracht haben. Denn der 32-Jährige verfügt über Kenntnisse und Fähigkeiten, die jeden Börsianer ins Staunen versetzen. Nicht nur die Auswahl an Aktien, die Jens im hochexklusiven „**No Brainer Club**“ präsentiert, entfacht bei dessen Mitgliedern immer wieder Begeisterungsstürme. Als Investmentexperte mit über 10 Jahren Erfahrung kennt er zahlreiche Strategien, um dauerhaft erfolgreich an den Börsen der Welt zu handeln. Jens Lions aktueller Depot-Auszug sagt dabei mehr als Tausend Worte:
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Und alle Hintergrundinformationen KI-Aktien erfahren!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG-LP-3-Trading-Weisheiten](https://www.sharedeals.de/lg-lp-3-trading-weisheiten/)
**Published:** September 18, 2023
**Author:** Jana Schade
**Content:**
Anzeige
# **Berufstrader lüftet sein Erfolgsgeheimnis**

### **Das erwartet Dich in Deinem kostenlosen Report:**
- Nach welchen 3 goldenen Trading-Regeln Markttechnik-Profi und Finanz-Coach Oliver Najjar immer handelt (Report sichern und noch heute nachmachen)
- Wie Du diese 3 Tricks für Dein eigenes Trading anwendest und damit von jetzt auf gleich durchweg stabilere Renditen erzielst.
- Und wie Du mit nur einem Blick Charts wie ein Profi liest und Dich so immer mit dem aktuellen Trend zum nächsten Gewinn handelst
### Einstieg, Ausstieg:
### Die richtige Order ist das täglich Brot für Trader wie Dich
Liebe Leserin, lieber Leser,mein Name ist Oliver Najjar und ich bin seit über 20 Jahren erfolgreich an den weltweiten Märkten aktiv.Heute möchte ich Dir **zum Start Deiner Karriere drei meiner wichtigsten Tipps** mit auf den Weggeben.Drei Tipps, mit denen Du die vier größten Anfängerfehler von Beginn an vermeidest und damit der Masse derEinsteiger einen deutlichen Schritt voraus bist.Deshalb behandeln wir in dieser Broschüre, die drei, für mich, essentiellen Fragen zum Thema Trading:
- Wie finde ich den richtigen Ein- und den für mich perfekten Ausstieg?
- Wie erkenne ich einen Trendaufbau?
- Was bedeutet Gewinn- und Verlust-Management für mich?
Natürlich sind das nur drei Schritte auf Deinem Weg zum professionellen Trader. Aber es sind meiner Meinung nachdie drei wichtigsten Lektionen, die Du von Anfang an kennen solltest.Doch bevor wir starten, möchte ich Dir noch einen ganz wichtigen Tipp mit auf den Weg geben:**Zum Trading-Expertenwirst Du nur, wenn Du am Ball bleibst.**Wie heißtes so schön: Es ist noch kein Meister vom Himmel gefallen – und das gilt auch für die Finanzwelt.Auch ich habe zu Beginn meiner Karriere extrem viel Wissen wie ein Schwamm in mich aufgesaugt, um mir ein festes Regelwerk zu erarbeiten. Dieses markttechnische Regelwerk ist die essentielle Basis eines jeden Traders und zum Erfolg unerlässlich.Und genau das solltest Du auch tun. **Fokussiere Dich auf das Thema Markttechnik** und versuche, so viele Kenntnisse wie möglich darüber anzueignen.Wenn Du diesen Report gelesen hast, bist Du bereit, Deine allererste Order zu platzieren, und das innerhalb weniger Minuten.Deshalb lass uns direkt loslegen!
Dein Oliver Najjar
Trading-Experte

### Oliver Najjar
### Trading-Experte
### Über Oliver Najjar
Als Anfang der Nullerjahre der CFD-Handel in Deutschland eingeschlagen ist, hatte der damals Anfang-20-jährige Oliver Najjar nur noch eins im Kopf: Börse.
Nach viel Versuch und Irrtum sowie einer Ausbildung in einem Schweizer
Eigenhandels-Institut war er so weit, um Jahr für Jahr üppige Renditen aus den Märkten zu ziehen. Heute ist der 46-Jährige in der Szene ein gefragter Coach mit einer eigenen Trading-Software. Wie bei einer Führerscheinprüfung
vermittelt er seinen Seminarteilnehmern zunächst das Fachwissen und begleitet sie dann in der Praxis, bis sie sattelfest sind.
Der Handelsstil ist bekannt als Markttechnik – ein sehr systematischer Ansatz, bei dem es primär um die Kombination unterschiedlicher Trendgrößen geht. Seine Trades macht er vornehmlich nicht direkt mit Aktien, sondern an den klassischen Terminmärkten.
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder lettertest.de abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Lettertest-Bewertungen werden nicht von Lettertest überprüft, gefälschte Inhalte, werden entfernen.
Und Ihr Vermögen mit Gold vervielfachen!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [Mobile](https://www.sharedeals.de/lg-lp-ki-aktien/variation/)
**Published:** September 18, 2023
**Author:** Jana Schade
**Content:**
---
### [7-Aktien](https://www.sharedeals.de/7-aktien-alt/)
**Published:** Juli 15, 2022
**Author:** Matthias Abresch
**Content:**
# **Mit diesen 7 Biotech-Aktien zündest Du den Renditeturbo im Bärenmarkt**
### **Diese Investment-Granaten darfst Du Dir auf keinen Fall entgehen lassen:**
- Die Kassen dieser 7 Firmen sind zum Bersten gefüllt – und weil das kaum jemand weiß, gibt es die Aktien zum Schnäppchenpreis
- **Sky ist the Limit:**eine vergleichbare Aktie ist innerhalb von nur 11 Wochen **+92% nach oben** geschossen – und die Chancen stehen gut, dass diese 7 Aktien-Raketen es ihr gleichtun
- Warum der Biotech-Sektor jetzt die Kurve kriegt – während alle anderen Märkte crashen
[](#tve-jump-18263f99d7b)
Nutze diese einmalige Chance, bevor es zu spät ist! Denn wenn die Kaufzone erst einmal überschritten ist, lohnt sich der Einstig immer weniger. Sei jetzt also schnell und sichere Dir diesen einmaligen Aktien-Report!
## **Biotech-Aktien im absoluten Ausverkauf - so profitierst Du davon!**
**Liebe Anlegerin, lieber Anleger,**
**der Biotech-Sektor hat den größten und längsten Bärenmarkt seiner Geschichte erlebt. Für sage und schreibe 16 Monate kannte die Branche nur eine Richtung: Immer weiter abwärts! Als der aktuelle Bärenmarkt im breiten S&P 500 begann, befand sich der Biotech-ETF XBI bereits knapp neun Monate im Korrekturmodus und hatte zum Jahresende 2021 schon etwa um 36 % korrigiert. Das schmerzt an sich schon genug, doch da ging noch mehr:Seit Jahresbeginn 2022 hat die Branche um weitere 35 % korrigiert, vom Hoch im Februar 2021 sind es nun stolze 64% Kursabschlag.**

Jetzt fragst Du Dich sicher**: Warum sollte ich dann ausgerechnet in Biotech-Aktien investieren? Die ganze Branche liegt doch am Boden….**Ganz einfach: In einer Korrektur an der Börse werden Aktien günstig.
Wer die Börse kennt, weiß eines: Antizyklisch Aktien zu kaufen, die niemand haben möchte, ist ein großartiges Erfolgskonzept für Anleger mit Geduld. Noch besser wird das nur, wenn die gekauften Aktien dann auch noch richtig günstig sind – optimalerweise in einem Bärenmarkt.
**„Der Sektor ist nach allen Metriken so günstig wie noch nie“, sagt auch der Biotech-Investor Michele Gesualdi von der Londoner Investmentfirma Infinity Investment Partners in der Financial Times.**
Und so wendet sich das Blatt und die Talfahrt erscheint nicht mehr wie ein Schreckgespenst – sondern wie eine EINMALIGE Chance!
Ergreife jetzt diese Chance und werde zum Crash-Gewinner. Ich stelle Dir in diesem Report 7 Biotech-Aktien vor, die zurzeit völlig unterbewertet gehandelt werden. Doch das kann sich jederzeit ändern. Sei also schnell und investiere am besten noch heute – denn je niedriger Du die Aktien kaufst, desto höher ist Dein Gewinnpotenzial.
Viel Spaß im Bärenmarkt wünscht Dir
Jens Lion

PS: Der Biotech-Markt beginnt seit einigen Wochen zu drehen. Die Kurse steigen – sei also schnell.
### **3 Gründe, warum Du jetzt unbedingt in Biotech-Papiere investieren solltest**
1. 1**Trendwende:** Biotech ist eine der wenigen Branchen, die sich derzeit besser entwickeln als der breite Markt. Die Trendwende begann vor wenigen Wochen, jetzt ist also der ideale Einstiegszeitpunkt.
2. 2**Biotech ist ein starker Wachstumsmarkt:** Je älter der Mensch wird, desto mehr und teurere medizinische Behandlung benötigt er. Das hat massive Effekte auf die Umsätze der Gesundheitsbranche: höhere Gewinne, mehr Kapital und Nachfrage nach Forschungsaktivitäten und somit eine höhere Nachfrage nach Biotech-Aktien!
3. 3**Enormes Rendite-Potenzial:** Die meisten Aktien in diesem Sektor, die sich in der klinischen Phase befinden, werden zu Kursen unter 5 US$ pro Aktie gehandelt. Die erfolgreiche Markteinführung einer neuen Behandlungsmöglichkeit kann die Aktie jedoch um ein Vielfaches in die Höhe schnellen lassen. **Wenn es einen Sektor gibt, der Millionäre hervorbringt, dann ist es die Biotechnologie.**
Verliere keine Zeit und sichere Dir jetzt gleich die Chance auf satte Gewinne. **JETZT** ist der ideale Einstiegszeitpunkt in diese 7 Biotech-Aktien – doch Achtung, bald schon könnte es zu spät sein für einen günstigen Einstieg.
## **Biotech-Empfehlung im No Brainer Club: +92% in nur 11 Wochen**
**Meine letzte Biotech-Empfehlung schoss +92% nach oben – innerhalb von nur 11 Wochen!Den Mitgliedern des No Brainer Clubs habe ich schon im April diese Aktien-Rakete empfohlen:**

Die Silverback-Aktie (SBTX) ist ein Beispiel dafür, wie schnell es im Biotech-Sektor nach oben gehen kann. Die meisten von uns kauften die Aktie unter 3,25 US$ ein, einige sogar noch etwas günstiger. Ab Mitte Mai kannte die Silverback-Aktie dann nur noch eine Richtung: nach oben!

Selbst mit kleinen Rücksetzern bleibt der Gesamt-Trend nach oben bestehen. Im No Brainer Club habe ich zwischendurch immer wieder Updates und Empfehlungen gegeben.
Viele haben schon satte Teilgewinne mitgenommen. Und freuen sich über den spontanen Geldsegen.

Hinweis zu Kundenstimmen: Dies sind original Screenshots aus dem Live-Chat.
Es handelt sich um aktive, echte Kundenstimmen.
Ob es nun ein Gartengrundstück ist oder ein kleiner Herzenswunsch wie ein Städtetrip – mit den richtigen Biotech-Raketen kann es schneller gehen, als Du es Dir hast träumen lassen, wie das Beispiel von Silverback zeigt.
Die Silverback-Aktie ist schon kräftig gestiegen und die Zeit des günstigen Einstiegs ist vorbei. Bei diesen 7 Biotech-Raketen ist jetzt aber noch ein Einstieg zum Schnäppchenpreis möglich. Die Kurse können aber täglich so weit steigen, dass sich ein Einstieg kaum mehr lohnt.
Sei deshalb schnell und sichere Die jetzt meinen Report, in dem ich Dir 7 Silverback-Klone vorstelle.
### **Das sagen unsere Kunden**
###### ****Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte. Als Bonus gibt es hier eine beeindruckende Gemeinschaft aus Anlegern, die zu einem guten Teil selbst die Bezeichnung Experten verdient hätten. Danke!
Via Google
###### ****Torsten S.****
Irgendwie kann ich mich nur selten aufraffen Rezessionen zu schreiben, aber ein paar Worte müssen hier einfach sein. Ich bin jetzt noch nicht ganz ein Jahr dabei und muss sagen Hut ab was hier geboten wird. Billig ist es natürlich nicht, aber wenn man sich die Arbeit anschaut die dahintersteckt ist es gerechtfertigt. 2 Daumen hoch 🙂
via Google
###### ****R.B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Via Google
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.

**Jens Lion**
**Chefanalyst "No Brainer Club"**
### **Über den Autor Jens Lion**
Als **Chefanalyst** des „**No Brainer Club**“ berät Jens Lion zahlreiche Anleger und versorgt sie mit **lukrativen** Investment **Empfehlungen,** die schon den ein oder anderen Millionär hervorgebracht haben. Denn der 31-Jährige verfügt über Kenntnisse und Fähigkeiten, die zumindest Menschen, die sich an der Börse tummeln, ins Staunen versetzen. Mit der Auswahl an Aktien, die Jens im hochexklusiven „[**No Brainer Club**](https://www.sharedeals.de/nobrainerclub/)“ präsentiert, entfacht er bei seinen Mitgliedern immer wieder Begeisterungsstürme.
So konnten Anleger bereits mehrfach von seinen Empfehlungen profitieren und in den vergangen Jahren Kursgewinne von bis zu +896% realisieren!
Mache jetzt auch Du den ersten Schritt und sichere Dir diese 7 Biotech-Raketen, die Jens Lion dank akribischer Analysearbeit wie die Nadel im Heuhaufen entdeckt hat. Hier klicken und die exklusiven Biotech-Aktien von Jens Lion persönlich anfordern.
### **Deine Vorteile im Überblick**
- Die Silverback-Aktie hat es vorgemacht: Innerhalb weniger Wochen können diese 7 Aktien ebenfalls den Rendite-Turbo zünden - lass Dir diese Chance nicht entgehen!
- **Der Erfolg gibt ihm Recht: Unser Chef-Analyst Jens Lion hat mit seinen Aktien-Empfehlungen im No Brainer Club schon so manchen Millionär hervorgebracht - mach auch Du jetzt den ersten Schritt!**
- Der Biotech-Sektor hat enormes Rendite-Potenzial. Der Abwärtstrend ist gebrochen und der Markt dreht - sei also schnell um Dir die besten Einstiegskurse zu sichern!

Ja, ich will den Sonder-Report "Bärenmarkt als Renditeturbo" jetzt für 179,00 € inkl. MwSt. bestellen. Im Anschluss an meine Bestellung erhalte ich den 35-seitigen Report direkt als PDF in mein E-Mail Postfach.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte
---
### [No Brainer Club › sharedeals.de](https://www.sharedeals.de/nobrainerclub-alt-2/)
**Published:** April 26, 2021
**Author:** Redaktion
**Content:**
"Professionell und treffsicher!"

"Unglaubliche Expertise!"

"Weltweit einmaliges Konzept!"
# Profitiere mit:
# **Kursgewinne von bis zu +896%**
# Profitiere mit:
# **Kursgewinne von bis zu +896%**
Mit einem Abonnement des weltweit einzigartigen No Brainer Clubs wirst Du Teil eines hochexklusiven, **limitierten Anleger-Zirkels** und profitierst von dem Wissen erfolgreicher Aktien-Profis und Börsenmillionäre.
Unsere sorgfältig selektierten "No Brainer"-Aktien sind bereits legendär und liefern Dir als Anleger ein außergewöhnlich attraktives Chance-/Risikoprofil für überdurchschnittlich hohe Börsengewinne.
Erfahre mehr über unsere **außergewöhnlichen Erfolge** mit No Brainer-Aktien und schaue Dir an, **was unsere begeisterten Abonnenten sagen...**
53+
Anzahl an No Brainer-AktieN
Die besten Profi-Anlageempfehlungen:wenig Risiko, hohe Gewinne
+155%
Durchschnittlicher
Kurszuwachs
Peak-Aktiengewinne nach NBC-Empfehlung Stand 04/2021
45/53
Hohe NBC Trefferquote
45 von 53 Aktien haben unsere legendäre “No Brainer Range“ von +25% bis +130% bereits eingefahren
### ***Der No Brainer Club ist ein weltweit einmaliges Erfolgsmodell für Aktien-Anleger.***

Jens Lion - aka NoAlpha
Chefanalyst no brainer club
### Investiere erfolgreich wie ein Profi mit exklusivem Know-how und dem richtigen Timing...
So exklusiv und hochkarätig werden sonst nur Investment-Profis mit Informationen versorgt.Als NBCler profitierst Du ebenfalls von dem geballten Wissen eines gesamten Expertenteams:
**NoAlpha - Chefanalyst**
NoAlpha war jahrelang bei einer Großbank im Bereich Kapitalmarktprodukte tätig und ist seit 2010 an der Börse aktiv. Schwerpunkte seiner Anlagestrategie bilden die Fundamentalanalyse sowie "Special Situations" rund um Kapitalmaßnahmen und M&A-Transaktionen. NoAlpha gilt als sachlich handelnder Fachmann mit unglaublichem Detailwissen und steht für zuverlässige Top-Rendite.
**Hai - Experte und Börsengott**
Hai gilt in der SD-Community als Börsengott schlechthin und sorgt angesichts überwältigender Treffsicherheit bei der Aktien-Selektion immer wieder für ungläubige Blicke und begeisterte Follower. Die Performance des Selfmade-Börsenmultimillionärs basiert auf der einzigartigen NBC-Anlagestrategie. Hai bringt seine Expertise nun exklusiv für den No Brainer Club ein.
**Oxy - Expertin**
Oxy beschäftigte sich erstmals im Zuge der Lehman-Krise in den Jahren 2007/2008 intensiv mit Aktien. Das Interesse wuchs in den Folgejahren stetig und schnell war Oxy insbesondere von Biotech-Aktien fasziniert. Mittlerweile weiß Oxy ganz genau, worauf es beim erfolgreichen Stock Picking ankommt und identifiziert "No Brainer" im Schlaf.
**venturecapx - Experte**
Venturecapx bringt als Betriebswirt mit viel technologischem Know-how rund 30 Jahre Börsenerfahrung auf die Waage und ist auf Wachstumswerte an der NASDAQ spezialisiert. Venturecapx selektiert aus seiner umfangreichen Watchlist gekonnt kurzfristige Tradingchancen und antizipiert frühzeitig bevorstehende Trendumkehr- und Momentum-Szenarien bei unterbewerteten Aktien.
**Harry - Experte**
Unser Haudegen Harry startete schon Anfang der 90er Jahre seine Börsenkarriere und war bereits in der Welt von Modem, Videotext oder Zeitschriften aktiv. Von den ersten Tradingerfolgen konnte er sogleich seinen Hausbau finanzieren. Mit frischem Kapital kehrte er an die Börse zurück und meistert seit nunmehr fast 30 Jahren das Auf und Ab der Börse. Als Dipl.-Ing. aus dem Maschinenbau erkennt Harry technische und logische Zusammenhänge mühelos.
**Sh\_needle - Experte**
Sh\_needle ist neben seiner Tätigkeit als Arzt in der Chirurgie auch in der grundlagenwissenschaftlichen Forschung an einer der renommiertesten Universitäten der Welt tätig und hat so ein Gespür für Pharma-Trends. Sh\_needle konnte seine Aktienerträge in den letzten Jahren signifikant steigern und verfolgt eine mittel- bis langfristige Investmentstrategie.
**Dr. Gonzo - Experte**
Dr. Gonzo ist Mediziner und blickt auf einen stetig wachsenden Börsenerfolg zurück. In den letzten Jahren war der ehemalige Harvard-Student als ausgewiesener Pharma-Experte an 50 Gutachter-Publikationen in medizinischen Fachjournalen beteiligt. Sein Anlagefokus sind Biotech-Aktien auf Basis guter finanzieller Mittel, medizinischer Rationale und vorliegender klinischer Daten. Dr. Gonzo setzt dabei auf "Vorsprung durch Wissen".
**Trader Durden - Korrespondent**
Trader Durden ist ein Börsenprofi mit zwei Jahrzehnten Aktien-Erfahrung. Als Journalist war er in der Vergangenheit für zahlreiche Print- und TV-Medien tätig. Die internationalen Finanzmärkte kennt Trader Durden wie seine Westentasche. Mit seinem starken Netzwerk und persönlichen Besuchen bei Unternehmen und Konferenzen macht ihm niemand etwas vor.
**Panto - Experte**
Panto kommt aus dem klinisch-pharmakologischen und pharmazeutischen Umfeld. Neben Grundlagenforschung gilt sein besonderes Interesse medizinischen Innovationen. Panto ist als Autor und Referent für diverse Fachjournale tätig und beschäftigt sich seit Jahren mit Biotech-Werten. Hier führt Pantos tiefes Know-how zu wertvollen Vorteilen bei der Entscheidungsfindung.
## ...und erziele spektakuläre Börsengewinne!

### +896%
### mit iveric bio
Die Aktie von IVERIC bio war einer unser Top-Favoriten des Jahres 2019. Monatelang empfahlen wir stur: "Stark Kaufen". Noch im gleichen Jahr feierten NBCler einen Kurszuwachs von +896%. Fast +500% wurden in nur 7 Wochen erreicht.
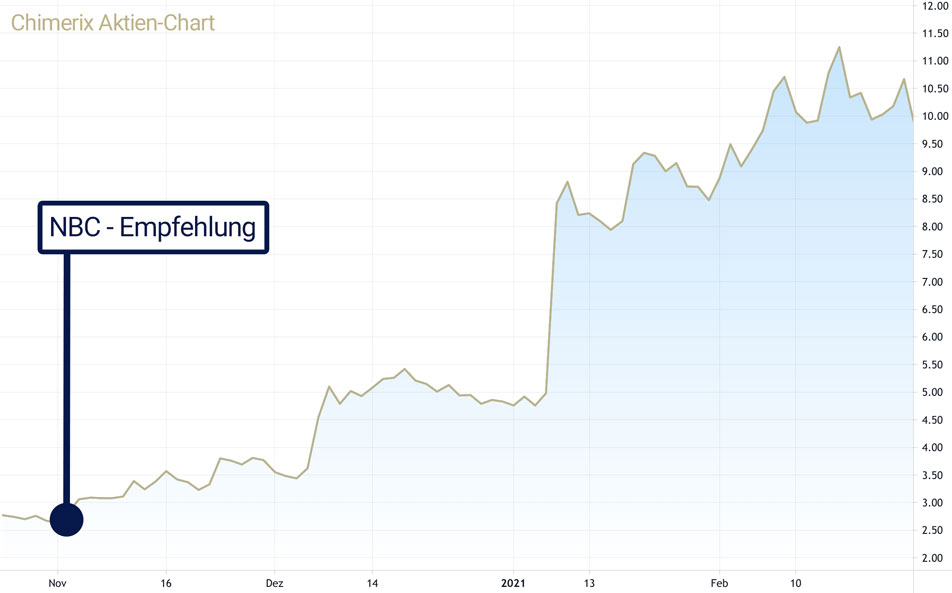
### +279%
### Mit chimerix
NBC-Mitglieder staunten zunächst ungläubig über +130% No Brainer-Range. Doch wir waren gewohnt konservativ und bis wir die Coverage eingestellt haben, wurden es gar +279% Rendite in nur dreieinhalb Monaten!

### +248%
### mit cymabay
Ein weiteres Beispiel unseres grandiosen NBC-Researchteams, Top-Aktien auszuwählen, die performen! +248% in nur wenigen Wochen können sich sehen lassen. In unseren Probeausgaben unten siehst Du auch, wie wir chirurgisch genau den Ausstiegspunkt nahe der Höchstkurse erwischt haben.
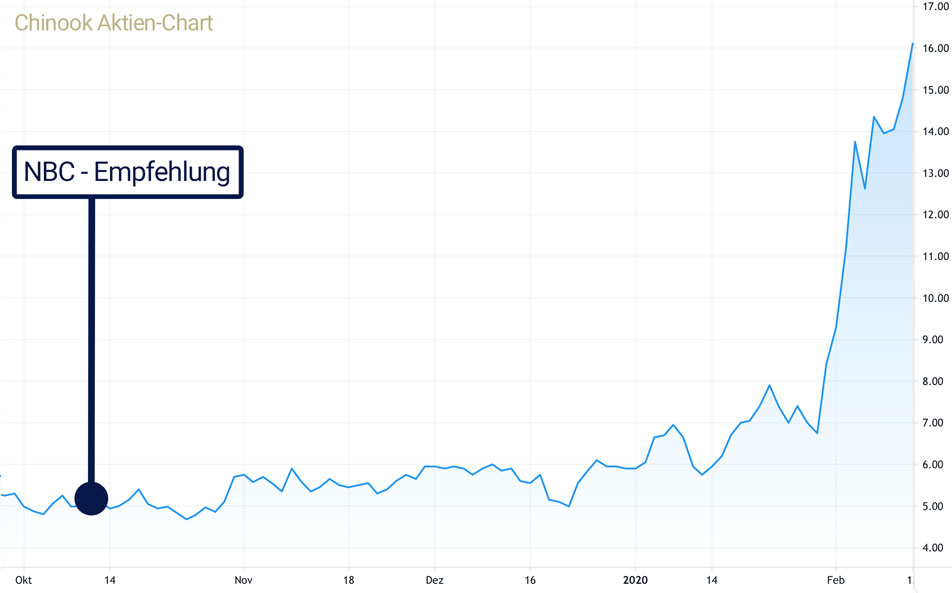
### +186%
### mit Aduro
Absolute Geschenke in miesem Umfeld mit Aduro (heute Chinook Therapeutics): Bombastische Kassenbestände und hochqualitative Assets sorgten in nur wenigen Monate für eine Kursrallye von +186%. NBCler wie immer am Feiern!
## Diese exklusiven Vorteile erwarten Dich:

#### No Brainer-Aktien
Jeden Monat mindestens eine neue exklusive No Brainer-Aktie

#### Risikoabsicherung
Außergewöhnliche Performance und Risikoabsicherung durch NBC-Strategie

#### Einzigartige Kompetenz
Einzigartige Kompetenz im Nebenwerte-Bereich durch Expertengremium

#### Schnelle Informationen
Eilmeldungen und Sonderreports, falls es mal nötig sein sollte

#### Entspanntes Anlegen
Keine Hektik – Wir sind dem Markt in der Regel deutlich voraus

#### Wöchentliche Updates
Wöchentliche Updates und Auswertungen zu unseren Favoriten
Alle Informationen zu laufenden Investments und frischen Chancen am Aktienmarkt erhältst Du mindestens 1x wöchentlich als E-Book per PDF in Dein Postfach!
## Zusätzlich bei Erwerb des Add-Ons für einmalig nur 5€:

#### NBC-gremium
Direkter Draht zur NBC-Redaktion und den Experten

#### Event-Kalender
Kursrelevante Termine in unserem Community-basierten Event-Kalender

#### Mitgliederbereich
Mitgliederbereich inkl. Ausgabenarchiv, Watchlist, Zusatzinformationen, NBC-Akademie u.v.m.

#### Live Chat
Exklusiver Live Chat mit der gesamten NBC-Community
## Sichere Dir unsere Probeexemplare
#### NBC Probeausgabe
#### NBC Eilmeldung
## Schließe Dich einer begeisterten Gemeinschaft erfolgreicher Anleger an...
**Hinweis:** Eine Überprüfung der Bewertungen hat wie folgt stattgefunden: Stimmen aus dem Chat können nur registrierte Nutzer verfassen. Die Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
###### ****Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte. Als Bonus gibt es hier eine beeindruckende Gemeinschaft aus Anlegern, die zu einem guten Teil selbst die Bezeichnung Experten verdient hätten. Danke!
Via Google
###### ****Torsten S.****
Irgendwie kann ich mich nur selten aufraffen Rezessionen zu schreiben, aber ein paar Worte müssen hier einfach sein. Ich bin jetzt noch nicht ganz ein Jahr dabei und muss sagen Hut ab was hier geboten wird. Billig ist es natürlich nicht, aber wenn man sich die Arbeit anschaut die dahintersteckt ist es gerechtfertigt. 2 Daumen hoch 🙂
via Google
###### ****R.B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Via Google
###### ****Dr. med. Christian B.****
Ich verfolge Sharedeals seit 2016 und habe größten Respekt vor der Arbeit Ihres Teams. Der Track Record von Sharedeals – insbesondere hinsichtlich Biotech-Unternehmen – ist dabei phänomenal.
Via Google
###### ****Chunnybunny****
Die Performance durch 6 Monate stilles Mitlesen auf SD stellt meine langjährige Börsenerfahrung weit in den Schatten. Mit Mut und genügend Cash lassen sich hier Träume realisieren. Der letzte NB im Sonderreport hat unsere Hochzeit finanziert. Vielen Dank für eure Arbeit und ein Riesen-Respekt an Hai für seine Recherchen.
via live-chat
###### ****M00k****
Ich habe mir soeben die Monatsausgabe durchgelesen und muss euch vom NBC wirklich meinen Respekt zollen. Ich hätte niemals eine derart detaillierte schriftliche Ausarbeitung der Fakten erwartet. Man merkt schon nach kurzer Lesezeit, dass da wirklich Arbeitszeit und absolutes Fachwissen eingeflossen ist! Vielen Dank.
via Live-Chat
###### ****Milenca Kukar****
Sehr zufrieden beim NBC! Ich sage nur sichere Prozente! Und wenn, dann geht es super schnell. Man lernt mega viel. Noch nirgendwo mehr mitgenommen! Nur zu empfehlen!
Via Google
###### ****Nico Weise****
Ich bin oft sehr skeptisch wenn ich zu viele positive Rezensionen zu einem Produkt o.ä. sehe... sind diese gekauft? oder gab es ein Benefit vom Verkäufer/Betreiber wenn man diese schreibt? Aber hier kann ich es voll und ganz nach vollziehen, bin seit 3 Jahren dabei, hab 0 Background von Börse, Aktien etc. gehabt und verdiene m.H. des NBCs einfach regelmäßig Geld, viel Geld...Daher Danke, Danke und nochmals Danke an die geleistete Arbeit hier im Club.
via Google
###### ****Elferkiller****
Mittlerweile bin ich fast ausnahmslos in No Brainer und Goldherz Plus Aktien investiert. Lerneffekt super. Vom Dummbeutel zum Wissenden ist zwar noch ein weiter Weg, aber man wird immer besser Firmendaten richtig einzuschätzen. Übung macht halt doch den Meister. Und nach 3 ziemlich erfolglosen Börsenjahren ohne NBC und Goldherz endlich auch auf der Gewinnerspur.
Via Live-Chat
[](https://www.google.com/search?q=bullmarketsmedia&rlz=1C5CHFA_enDE929DE929&oq=bullmarketsmedia&aqs=chrome.0.69i59j0i10l2j69i60l3.2878j0j7&sourceid=chrome&ie=UTF-8#lrd=0x47a84e1f1bf51e7b:0x254e5c1429a7d18b,1,,,)[](https://www.sharedeals.de/erfahrungen-und-meinungen/)
Noch nicht überzeugt?

### Sichere Dir Dein exklusives No Brainer Club-Abonnement!
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
## Häufig gestellte Fragen
Bin seit einigen Monaten beim NBC dabei und kann mich nur bedanken. Natürlich ist der NBC nicht gerade billig - zumindest auf den ersten Blick. Auf den zweiten Blick aber kann ich nur sagen dass die Kosten schon lange wieder drin sind und das Wissen, welches man sich nach und nach aneignet kann einem auch keiner mehr nehmen! In den Ausgaben wird alles sehr verständlich und detailliert erklärt und wenn man Fragen hat gibt es den Chat oder man schreibt einfach eine Mail.
###### ****Christian Bauer****
via Google
[Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Impressum](https://www.sharedeals.de/ueber/)\[ds\_socialproof height=70 width=330 id=9229 key=rMeMNn8xNDr8SUFZ66EqFP0BHhYrvS type=dropin lang=XX\]
**Seitengruppe:** Landing Page - Produkte
---
### [Japan Danke](https://www.sharedeals.de/japan-danke/)
**Published:** September 1, 2023
**Author:** Laura Miketta
**Content:**
### Herzlichen Glückwunsch! Deine Bestellung war erfolgreich.
Hallo \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\],
vielen Dank für den Kauf des exklusiven Sonder-Reports "Japan - Land der aufgehenden Börse" und das mir damit entgegengebrachte Vertrauen. Ich wünsche Dir viel Erfolg mit dem Report und bei all Deinen weiteren Investments!
Du erhältst nun in wenigen Sekunden eine Email mit dem Betreff "Japan - Land der aufgehenden Börse" und Deinem persönlichen Download-Link.
Mit diesem kannst Du den Sonderreport sofort herunterladen.
**Bitte beachte, dass eine unerlaubte Weiterverbreitung des Sonder-Reports strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unserer Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
Bei inhaltlichen Fragen zum Report, kannst Du Dich jederzeit unter info@sharedeals.de bei mir melden.Bis dahin alles Gute und viel Erfolg!
Dein Jens Lion

**Jens Lion**
**Chefanalyst "No Brainer Club"**
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [LG-LP-Tesla](https://www.sharedeals.de/lg-lp-tesla/)
**Published:** Juli 11, 2023
**Author:** Jana Schade
**Content:**
# **ACHTUNG: Die Tesla-Blase könnte bald platzen!**
**3 Gründe dafür, dass der Absturz des E-Mobilitäts-Giganten kommen könnte**
(Jeder, der Tesla für ein gutes Investment hält sollte diesen Report unbedingt lesen)
### **In diesem Gratis-Report erfährst Du:**
- **3 Gründe:** Weshalb Du jetzt auf gar keinen Fall auch nur eine einzige Tesla Aktie kaufen solltest
- **Achtung: Dieser Börsen-Hype zieht die Tesla-Aktie gerade vollkommen grundlos in die Höhe (Die Blase könnte jeden Moment platzen)**
- Realitäts-Check: Ist Tesla als Investment überhaupt noch attraktiv und welcher chinesische Highflyer legt gerade eine +3.463% Rallye hin? (Wichtig: Der Einstieg für Dich lohnt sich hier immer noch!)
## **All das und noch viel mehr erfährst Du in dem 29-Seitigen Spezialreport, der Dir heute kostenlos zur Verfügung steht.**
## **Einfach E-Mail-Adresse in das Feld unten eintragen und den Report sofort per E-Mail erhalten!**
### Viel Zukunfts-Musik, wenig Realität – Was bietet Tesla aktuell?
Liebe Anlegerinnen und Anleger,ganz gleich, ob Börsianer oder nicht, so gut wie jedermann weltweit kennt den E-Auto-Hersteller Tesla.Tesla steht mit seinen Fahrzeugen wie dem Model S, 3, X oder Y für sauberes, emissionsfreies Fahren und dieVision, E-Mobilität endlich salonfähig zu machen.Genauso steht Tesla jedoch auch für Elon Musk und damit für einen der reichsten, erfolgreichsten und kontroversesten Geschäftsmänner des 21. Jahrhunderts.Seit der Tesla-Gründung im Jahr 2003 ist der Konzern mit Sitz in Austin, Texas einer der medienwirksamstenAutomobilhersteller aller Zeiten.Und das wirkt sich natürlich auch auf die Aktie aus!Mit einem Startkurs von 1,59 US-Dollar war die Tesla-Aktie zum Börsengang im Jahr 2010 ein wahresSchnäppchen.11 Jahre später am 4. November 2021 notierte das Wertpapier bei unfassbaren 409,97 US-Dollar.Ein unglaublicher Kursanstieg von +25.684 %, und das, obwohl Tesla erst seit 2020 schwarze Zahlen schreibt.Vom Allzeithoch hat die Tesla-Aktie sich inzwischen entfernt. Trotzdem steht der Wert nach wie vor deutlichüber 250 US-Dollar und folgt immer noch einem Aufwärtstrend.Chart und Unternehmenszahlen sprechen also eine eindeutige Sprache. Tesla befindet sich im Siegeszug.Doch ist das wirklich so? Dafür haben wir uns 3 Fragen gestellt.
1. Was geschieht, wenn China den E-Mobilität-Markt erobert und so dem Platzhirsch Tesla in die Schranken verweist
2. Was hat KI mit Tesla zu tun, und zieht der Trend die Aktie vielleicht vollkommen grundlos in die Trendbewegung?
3. Was hat Tesla eigentlich gerade zu bieten außer großen Visionen?
**In diesem Report möchten wir für Dich hinter die Kulissen des E-Mobilitäts-Giganten schauen.**Wir prüfen für Dich, ist Tesla wirklich der Börsen-Highflyer, für den ihn Anleger weltweit halten? Und stehtdas Wertpapier sogar am Abgrund kurz vor dem gnadenlosen Fall?
Viel Spaß bei der Lektüre wünscht Dir
Deine sharedeals.de-Redaktion
### Das sharedeals.de-Team
Dank brandheißer Stories und exklusiven Recherchen hat sich die sharedeals.de-Redaktion unter dem Motto „one trade ahead!“ als zuverlässiger Aktien-Tippgeber bewährt. Unser Team aus Experten und Chefredakteuren liefert umfangreiche Informationen für Anfänger und Fortgeschrittene. Auch Profis erhalten hier nützliche Tipps von erfahrenen Börsen-Kennern.
Wir vermitteln zum Beispiel notwendiges Handwerkszeug für den Einstieg als Investor, sowie wertvolle Details rund um das Thema Dividenden und langfristiges Investieren. Unser Angebot wird konsequent ausgebaut und richtet sich an aktive Börsianer auf der Suche nach außergewöhnlichen Renditen.
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Und alle Hintergrundinformationen zur Tesla-Blase erfahren!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG-LP-Bitcoin-Comeback](https://www.sharedeals.de/lg-lp-bitcoin-comeback-2/)
**Published:** Juli 11, 2023
**Author:** Matthias Abresch
**Content:**
# **Die Auferstehung des BITCOIN - wer jetzt richtig investiert kann noch vom nächsten BOOM profitieren!**

### **In diesem Gratis-Report erfährst Du Folgendes:**
- Warum Du jetzt in Bitcoin investieren solltest – Profis haben sich längst wieder voll eingedeckt und warten auf den nächsten Ausbruch.
- Warum der Bitcoin über kurz oder lang mehr als 100.000 Dollar wert sein könnte.
- Warum der Bitcoin eigentlich nur steigen kann: Das ist keine steile These, sondern ganz einfache Mathematik.
## **All das und noch viel mehr erfährst Du in dem 27-Seitigen Spezialreport, der Dir heute kostenlos zur Verfügung steht. Einfach E-Mail-Adresse in das Feld unten eintragen und den Report sofort per E-Mail erhalten!**
### Über Hannes Demkse
Seit 2017 hat sich der gelernte Volks- und Betriebswirt Hannes Demske voll und ganz dem Krypto- Handel verschrieben. Was begann als Hobby, wurde schnell zur Leidenschaft und wird nun zur Berufung. Das junge Krypto-Genie entwickelte schnell seine eigene Erfolgs-Strategie: wachstumsstarke Krypto-Währungen mit geringem Risiko. Das alles unterstützt durch professionelle Datenanalyse und Statistikverfahren.
Im Klartext bedeutet das: hohe Gewinn-Chancen mit minimalem Risiko für Dich.
Und diese Strategie feiert unglaubliche Erfolge. Bereits im Jahr 2020 gründete Demske seine eigene Investment-Firma und verwaltet inzwischen eine hohe sechsstellige Kapitalsumme.
Hannes Demskes größte Stärke: Markt-Screening, Fundamental-, Sentiment- und Indikatoranalyse gepaart mit seinem hervorragenden Portfolio- und Risikomanagement.Genau diese Fähigkeiten machen Hannes Demske zu Deutschlands kommendem Krypto-Star. Denn er handelt den Markt extrem akribisch. Seine ausgefeilten Analysen bringen ihm immer wieder hohe Gewinne von bis zu +1.800 % ein.
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Und alle Hintergrundinformationen zum BITCOIN Comeback erfahren!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [Das Bitcoin Comeback](https://www.sharedeals.de/lg-lp-bitcoin-comeback-hd/)
**Published:** Juni 27, 2023
**Author:** Matthias Abresch
**Content:**
# **Die Auferstehung des BITCOIN - wer jetzt richtig investiert kann noch vom nächsten BOOM profitieren!**

### **In diesem Gratis-Report erfährst Du folgendes:**
- Warum Du jetzt in Bitcoin investieren solltest – Profis haben sich längst wieder voll eingedeckt und warten auf den nächsten Ausbruch.
- Warum der Bitcoin über kurz oder lang mehr als 100.000 Dollar wert sein könnte.
- Warum der Bitcoin eigentlich nur steigen kann: Das ist keine steile These, sondern ganz einfache Mathematik.
## **All das und noch viel mehr erfährst Du in dem 27-Seitigen Spezialreport, der Dir heute kostenlos zur Verfügung steht. Einfach E-Mail-Adresse in das Feld unten eintragen und den Report sofort per E-Mail erhalten!**
### Über Hannes Demkse
Seit 2017 hat sich der gelernte Volks- und Betriebswirt Hannes Demske voll und ganz dem Krypto- Handel verschrieben. Was begann als Hobby, wurde schnell zur Leidenschaft und wird nun zur Berufung. Das junge Krypto-Genie entwickelte schnell seine eigene Erfolgs-Strategie: wachstumsstarke Krypto-Währungen mit geringem Risiko. Das alles unterstützt durch professionelle Datenanalyse und Statistikverfahren.
Im Klartext bedeutet das: hohe Gewinn-Chancen mit minimalem Risiko für Dich.
Und diese Strategie feiert unglaubliche Erfolge. Bereits im Jahr 2020 gründete Demske seine eigene Investment-Firma und verwaltet inzwischen eine hohe sechsstellige Kapitalsumme.
Hannes Demskes größte Stärke: Markt-Screening, Fundamental-, Sentiment- und Indikatoranalyse gepaart mit seinem hervorragenden Portfolio- und Risikomanagement.Genau diese Fähigkeiten machen Hannes Demske zu Deutschlands kommendem Krypto-Star. Denn er handelt den Markt extrem akribisch. Seine ausgefeilten Analysen bringen ihm immer wieder hohe Gewinne von bis zu +1.800 % ein.
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Und alle Hintergrundinformationen zum BITCOIN Comeback erfahren!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [DOI-v2-SCC](https://www.sharedeals.de/doi-v2-scc/)
**Published:** Juni 27, 2023
**Author:** Matthias Abresch
**Content:**
# Herzlichen Glückwunsch – das hat geklappt.
Der Versand Deines Reports wurde soeben ausgelöst und wird Dir innerhalb der nächsten 90 Sekunden per E-Mail zugestellt.

Aber es kommt noch besser!Du wurdest für eine kostenlose Testmitgliedschaft im brandneuen Smart Crypto Club auserwählt. Hier erwarten Dich Renditen von bis zu +1.800%!
**\*\*\* Hohe Krypto-Gewinne zu erzielen, war noch nie so einfach!**

Diese Vorteile erwarten Dich im Smart Crypto Club
- Krypto-Expertise auf höchstem Niveau – Hannes Demske macht Dich mit seiner Krypto-Strategie zum **erfolgreichen Krypto-Investor**
- Satte Renditen – Im Smart Crypto Club streichst Du Renditen von bis zu 1.800 % ein
- Hilfe von allen Seiten - in der Krypto-Community wird jede Deiner Fragen beantwortet – als Mitglied im Smart Crypto Club kannst Du Dich mit zahlreichen weiteren Krypto-Enthusiasten austauschen und Hilfe anfordern.
So hebst Du Deine Wallet in neue Gewinn-Sphären
Wie erfolgreich Chefanalytiker Hannes Demske wirklich ist, hat er in den vergangenen Jahren gleich mehrfach eindrucksvoll bewiesen. Mit perfektem Timing bescherte er sich und allen, die seine Orders mithandelten, gleich mehrere Volltreffer mit teilweise vierstelligen Renditen – [hier mehr erfahren .](#tve-jump-188f6c97e9a) Sein Erfolg basiert dabei auf altbewährten Strategien, die er geschickt mit seinem unschlagbaren Verständnis für die noch jungen Krypto-Märkte verbindet. Und damit hat er anderen selbsternannten Krypto-Experten einen ganz großen Schritt voraus.
### Diese Gewinne hättest Du bereits mit Krypto-Profi Hannes Demske verbuchen können
 Customers served!+0%Customers served!
### mit Bitcoin
Nachdem sich der Bitcoin aufgrund des Mining-Crackdowns in China mehr als halbiert hatte, war er zu Preisen unter $35.000 ein echtes Schnäppchen. Die Mitglieder im SMART CRYPTO CLUB kauften eifrig ein und konnten im Hoch bis zu +85% realisieren.
Customers served!+0%Customers served!
### mit TRON
Tron war Ende 2020 eine spannende Chance, um am Bullenmarkt der Kryptowährungen zu partizipieren. Zu Kursen um $0.27 kauften Leser des SMART CRYPTO CLUB ihre ersten Tron-Token ein, um sie nur 6 Monate später mit bis zu +500% wieder zu veräußern.
  Customers served!+0%Customers served!
### mit CARDANO
Cardano kauft die Mitglieder des SMART CRYPTO CLUB im Herbst 2020 zu Kursen weit unter $0,20 ein. Bis zum Hoch bei knapp über 3,00 $ im Jahr 2021 ließen sich mehr als +1,800 % erwirtschaften. Lebensverändernd!
Du möchtest ebenfalls Gewinne von +80 %, +500 % oder sogar +1.800 % erzielen? Und das, in dem Du ganz einfach mit Hannes Demske im **Smart Crypto Club** auf die richtigen Kryptos setzt?
Dann probiere es doch ganz einfach aus: Teste den Smart Crypto Club jetzt 30 Tage vollkommen kostenlos. (inklusive aller Gewinne)
### **Anleger jubeln:**
### **Deshalb lieben wir den Smart Crypto Club:**

**Die hier abgebildeten Bewertungen sind zu 100% original und authentisch und wurden über das Bewertungsportal Trustpilot abgegeben. Natürlich kannst Du auch jederzeit die User in unserem Live Chat befragen und Dir so ein umfassenderes Bild machen.**
Krypto-Experte Hannes Demske handelt ausschließlich mit den lukrativsten und gleichzeitig risikoärmsten Kryptos am Markt.
Sein Ziel: Deine Rendite steigt (bis zu +1.800%), Dein Verlust-Risiko geht runter.
Mit diesem genialen System vervierfachen Investoren wie Du regelmäßig ihr Kapital.
- Investiere smart in s**orgfältig ausgewählte Kryptowährungen** mit einem optimalen Chance-Risiko-Verhältnis und erziele Renditen von bis zu +1.800%.
- Perfektes Markt-Timing für optimale Performance – Chefanalyst Hannes Demske präsentiert die lukrativsten Chancen genau zur richtigen Zeit.
- Bringe jetzt Dein Wallet mit den Tipps des Profis aufs **nächste Rendite-Level .**
### Junges Krypto-Genie erzielt Renditen von bis zu +1.800%
Seit 2017 hat sich der gelernte Volks- und Betriebswirt Hannes Demske voll und ganz dem Krypto- Handel verschrieben. Was begann als Hobby, wurde schnell zur Leidenschaft und wird nun zur Berufung.
**Das junge Krypto-Genie entwickelte schnell seine eigene Erfolgs-Strategie:** wachstumsstarke Krypto-Währungen mit geringem Risiko. Das alles unterstützt durch professionelle Datenanalyse und Statistikverfahren.
Im **Klartext bedeutet das: hohe Gewinn-Chancen mit minimalem Risiko für Dich.**
Und diese Strategie feiert unglaubliche Erfolge.
Bereits im Jahr 2020 gründete Demske seine eigene Investment-Firma und verwaltet inzwischen eine hohe sechsstellige Kapitalsumme.

Hannes Demske – Chefanalyst – Smart Crypto Club
Hannes Demskes größte Stärke: Markt-Screening, Fundamental-, Sentiment- und Indikatoranalyse gepaart mit seinem hervorragenden Portfolio- und Risikomanagement. Genau diese Fähigkeiten machen Hannes Demske zu Deutschlands kommendem Krypto-Star.
Denn er handelt den Markt extrem akribisch. Seine ausgefeilten Analysen bringen ihm immer wieder hohe Gewinne von bis zu +1.800 % ein.
### Das alles bekommst Du als Mitglied im Smart Crypto Club:

1\.
**Die Monatsausgabe**
Du erhältst einmal im Monat die Smart Crypto Club Ausgabe mit allen relevanten Informationen zu Deinem Krypto-Portfolio. Du kannst Dir die Ausgabe bequem im Mitgliederbereich ansehen oder einfach herunterladen. Die Ausgabe enthält wichtige Informationen zum aktuellen Geschehen an den Kryptomärkten und deckt zahlreiche Kryptowährungen ab.
Natürlich stellt Dir Hannes Demske hier auch regelmäßig seine neuesten Krypto-Empfehlungen vor. Damit Deine erste +1.800% Gewinn-Chance nicht lange auf sich warten lässt.
2\.
**Zugang zum exklusiven Krypto Chat**
Du erhältst Zugang zum Live Chat mit Analysen von Chefanalyst Hannes Demske. Hier erhältst Du täglich einen Marktüberblick und Updates zu Krypto-News in Echtzeit.
Außerdem profitierst Du über den Chat von zusätzlichen kurzfristigen Empfehlungen und durch den Austausch mit anderen Mitgliedern.

3\.
**Deine Dauerkarte für die monatliche Live-Sprechstunde**
Du erhältst jeden zweiten Dienstag im Monat Zugang zur exklusiven Live- Sprechstunde mit Hannes Demske. Hier wird die aktuelle Ausgabe im Detail besprochen und Du hast die Möglichkeit, jede Deiner persönlichen Fragen zu stellen.

4\.
Zugriff auf den exklusiven Mitgliederbereich
Als Mitglied im Smart Crypto Club hast Du Zugriff auf den Premium-Mitgliederbereich. Dort findest Du neben den aktuellen Ausgaben auch zahlreiche Hintergrundinformationen und wichtiges Basiswissen.
Damit Du so schnell wie möglich selbst zum Krypto-Experten wirst.
5\.
**Die Smart Crypto Club Portfolio-Liste**
Direkt nach Deiner Bestellung hast Du Zugriff auf unser gesamtes Krypto-Portfolio. Dies beinhaltet neben den aktuellen Krypto-Titeln unsere Einschätzung zu Kaufzonen und Portfoliobandbreiten. Du findest das Portfolio ganz entspannt im Mitgliederbereich.
6\.
Eilmeldungen und Push Nachrichten
Die Kryptomärkte sind volatil und ständig in Bewegung.
Damit Du keine wichtigen Entwicklungen verpasst, schicken wir Dir im Notfall Eilmeldungen per E-Mail und Push Nachrichten auf Dein Handy.
**Sichere Dir jetzt Deinen exklusiven Gratismonat!**
Wir schenken Dir einen ganzen Monat im Smart Crypto Club im Wert von 99,00 €. Deine Zahlungsdaten fragen wir nur ab, falls Du dabei bleiben möchtest. Dann zahlts Du ab dem zweiten Monat 99,00 € für Deine Mitgliedschaft. Während des ersten Monats reicht eine kurze E-Mail und wir beenden Deine Mitgliedschaft sofort. Danach kannst du jederzeit zum Monatsende kündigen.
\[tcb-script src="https://www.checkout-ds24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
## Häufig gestellte Fragen
Bereitgestellt von

[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohin](https://www.sharedeals.de/haftungsausschluss/) [weis](https://www.sharedeals.de/haftungsausschluss/) | [Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte
---
### [Rohstoffsuperzyklus](https://www.sharedeals.de/rohstoffsuperzyklus/)
**Published:** Januar 3, 2023
**Author:** Jana Schade
**Content:**
# **Kursgewinne von bis zu 1.000 % möglich:**
# **Der neue Rohstoff-Superzyklus beginnt jetzt!**
# Jetzt GRATIS-Buch sichern!
[](#tve-jump-182d40f79fa)
# Historische Investment-Chancen wie diese kommen nur alle 40 bis 50 Jahre vor. 2023 ist das Jahr, in dem der nächste Rohstoff-Superzyklus beginnt. Verpassen Sie diese einmalige Chance nicht! Ihr GRATIS-Exemplar zeigt Ihnen, was Sie jetzt wissen müssen, um noch heute die beste Anlage-Entscheidung Ihres Lebens zu treffen. Lesen Sie:
- **Die 3 Megatrends** des kommenden Rohstoff-Superzyklus – und wie Sie von Ihnen profitieren – erfahren Sie ab Seite 25.
- 7 Rohstoffe, deren Werte im neuen Superzyklus explodieren werden – Kurssteigerungen von bis zu 1.000 % sind möglich, wenn Sie jetzt einsteigen!
- **Die 5-Schritte-Erfolgsformel von Deutschlands erfolgreichstem Rohstoff-Experten Andreas Lambrou. Lesen Sie ab Seite 105, wie auch Sie damit zu den Gewinnern dieser einmaligen Investment-Chance gehören können.**
# In 48 Stunden in Ihrem Briefkasten!
# In 48 Stunden in Ihrem Briefkasten!
- Warten Sie nicht länger und profitieren Sie noch heute vom gerade erst beginnenden Rohstoff-Superzyklus. Investieren Sie schon jetzt in die Rohstoffe-Gewinner von morgen. [Hier klicken und gratis Buch anfordern.](#tve-jump-182d40f79fa)
## **Wie Sie jetzt im neuen Rohstoff-Superzyklus Kursgewinne von bis zu 1.000 % realisieren?**
## **Das zeige ich Ihnen in meinem neuen Buch ganz genau!**
Andreas Lambrou
Rohstoff-Experte
Liebe Leserin, lieber Leser,ich beglückwünsche Sie, dass Sie **genau jetzt** diese Zeilen lesen. Und Sie haben auch ein wenig Glück. Denn meinen Ratgeber, den Sie sich heute noch GRATIS sichern können, werde ich wohl nicht mehr lange anbieten.Aus gutem Grund: Denn **nur in den nächsten Monaten können Sie als Anleger einen gewaltigen finanziellen Gewinn mit dem Wissen aus meinem Ratgeber erzielen!**Danach müssen Sie sich vermutlich 40 bis 50 Jahre gedulden, bis eine annähernd ähnlich große Chance wiederkommt.Warum das so ist? Sehen Sie, im Rohstoff-Markt gibt es ein regelmäßiges Muster, welches Ihnen rund alle 10 Jahre überdurchschnittlich hohe Gewinne verspricht. Seit 2020 ist es wieder so weit. Seitdem steigen die Rohstoffpreise.Doch was den Rohstoff-Zyklus dieses Mal so besonders und damit zu einer historischen Investments-Chance macht ist Folgendes: **sowohl Zinsen wie Inflationsraten stehen mittlerweile in einer Zeitenwende, wie sie nur alle 40 bis 50 Jahre einmal auftritt!**Deshalb erwarte ich in diesem historischen Zyklus eine **besonders deutliche Ausprägung** dieses wiederkehrenden Musters, das noch viel spektakulärere Gewinne ermöglichen wird als sonst. Einen **echten Rohstoff-Superzyklus eben**.In meinem GRATIS-Exemplar des Buches [***Der neue Rohstoff-Superzyklus***](#tve-jump-182d40f79fa) erfahren Sie jetzt alles, was Sie wissen sollten, um von dieser historischen Investment-Chance zu profitieren. Und wenn ich von „alles“ spreche, dann meine ich auch wirklich ALLES.Denn in meinem GRATIS-Ratgeber zeige ich Ihnen nicht nur, welche **3 Megatrends** den jetzt anlaufenden Rohstoff-Superzyklus zusätzlich befeuern werden … Sie finden darin nicht nur **messerscharfe Analysen** und **persönliche Empfehlungen von mir zu 7 Rohstoffen**, deren Werte **im neuen Superzyklus explodieren** werden …Ich zeige Ihnen auch ganz genau, wie Sie das Wissen aus meinem Buch optimal umsetzen. **Welche 5 Schritte dafür erforderlich sind** – und wie Sie sie mit meiner persönlichen Erfolgsformel souverän meistern. Eine so **genaue Anleitung** zum neuen Rohstoff-Superzyklus finden Sie sonst nirgends!**Sichern Sie sich daher am besten jetzt gleich Ihren persönliches GRATIS-Exemplar meines Buches *Der neue Rohstoff-Superzyklus!*** [Hier klicken](#tve-jump-182d40f79fa)***.***Herzlichst, Ihr
Andreas LambrouRohstoff-Experte und Autor von „Der neue Rohstoff-Superzyklus“
# In 48 Stunden in Ihrem Briefkasten!
### **3 Gründe, warum Sie jetzt unbedingt**
### **in Rohstoff-Aktien investieren sollten**
1. 1**Die 3 Megatrends des kommenden Rohstoff-Superzyklus: Erfahren Sie ab Seite 25 Ihres GRATIS-Buches, warum die Preise für diese 7 Rohstoffe jetztin ungeahnte Höhe steigen werden – und wie Sie davon profitieren.
2. 2**An diesen 7 Rohstoffen verdienen Sie am meisten:** Lesen Sie, welche 7 Rohstoffe die Gewinner im neuen Superzyklus sein werden – Kursgewinne bis zu 1000 % sind möglich!
3. 3**Das sind Ihre 5 Schritte zum Erfolg:** So nutzen auch Sie Andreas Lambrous persönliche 5-Schritte-Erfolgsformel, die ihn zum Selfmade-Millionär gemacht hat, für Ihren Investment-Erfolg (ab Seite 105)!
Verlieren Sie keine Zeit und sicheren Sie sich jetzt gleich Ihre **Chance auf satte Gewinne.**
JETZT ist der ideale Einstiegszeitpunkt in diese Rohstoff-Aktien zu investieren – **doch Achtung, bald schon könnte es zu spät sein!**
# In 48 Stunden in Ihrem Briefkasten!
**Andreas Lambrou**
**Rohstoff-Experte**
### Über Andreas Lambrou
Der langjährige Fondsmanager, Vermögensverwalter und erfolgreiche Rohstoff-Anlageexperte Andreas Lambrou ist seit 25 Jahren im Rohstoff-Markt aktiv und mit seinen erfolgreichen Investments zum Selfmade-Millionär geworden. Nach seinem Wirtschaftsstudium in Freiburg und Cambridge arbeitete Andreas Lambrou zunächst im Vermögensmanagement in der Schweiz, wo er erfolgreich Kunden bei Investments in Rohstoffe und Emerging Markets beriet.Vor über 15 Jahren wechselte der Rohstoff-Experte in die schreibende Zunft. Mit seinen messerscharfen Rohstoff-Analysen – immer mit einer Prise unverwechselbarem Humor gewürzt – schuf er sich rasch eine stetig wachsende Fangemeinde und zählt heute zu den gefragtesten Rohstoff-Experten Deutschlands.
In seinem neuen GRATIS-Exemplar des Buches „Der neue Rohstoff-Superzyklus“ liefert er Ihnen gewinnbringende Informationen, die sonst nur einem kleinen Kreis von Investoren und Entscheidern vorbehalten sind.
### **Für diesen Ratgeber zahlen Sie rein gar nichts! Er ist unser Geschenk für Sie!**
**"Füllen Sie einfach das untenstehende Bestellformular aus und schicken Sie es gleich ab.Ihr Ratgeber im Wert von 19,95 € wird dann innerhalb der nächsten 48 Stunden bei Ihnen zuhause eintreffen.**
**Ich verspreche Ihnen: Sie erhalten ihn garantiert kostenlos. Es fallen lediglich 4,95 € Versandkosten an – sonst nichts!"**
# In 48 Stunden in Ihrem Briefkasten!
### Das sagen unsere Kunden
###### ****Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
Via Google
###### ****Shane M.****
Bewertung des Buches "Der neue Rohstoff Superzyklus" - 5 von 5 Sternen. Einzige Voraussetzungen sind etwas Kapital und Hirn. Ich konnte trotz einiger Fehlentscheidungen (die auf meiner Unerfahrenheit basierten) in der kurzen Zeit 28% Rendite erzielen!
via Google
###### ****Johannes M.****
Ein hochkarätige Tipp nach dem anderen. Immer mit fundierten Informationen und Hintergrundwissen. Dazu noch unschlagbare Zusatzinfos. Wer hier nicht Geld an der Börse verdient ist einfach nur d…
Via Google
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# In 48 Stunden in Ihrem Briefkasten!
### **Ihre Vorteile noch einmal im Überblick:**
- Die 3 Megatrends des kommenden Rohstoff-Superzyklus – und wie Sie von Ihnen profitieren!
- 7 Rohstoffe, deren Werte im neuen Superzyklus explodieren werden – Kurssteigerungen von bis zu 1.000 % sind möglich, wenn Sie jetzt einsteigen!
- **Die 5-Schritte-Erfolgsformel eines der besten Rohstoff-Investoren Deutschlands – und wie auch Sie sie jetzt für sich nutzen, um zu den Gewinnern dieser einmaligen Investment-Chance zu gehören.**
**Vervielfachen Sie jetzt Ihr Vermögen! Mit diesen Empfehlungen gehören Sie zu den Gewinnern des Rohstoffsuperzyklus.**
# In 48 Stunden in Ihrem Briefkasten!
Ja, ich will das Buch **„**Rohstoffsuperzyklus**“** jetzt für 0,00 € inkl. MwSt. zzgl. 4,95 € Versandkosten **bestellen**. Im Anschluss an meine Bestellung erhalte ich den 127-seitigen Ratgeber per Post.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
Ja, ich will das Buch **„**Rohstoffsuperzyklus**“** jetzt für 0,00 € inkl. MwSt. zzgl. 4,95 € Versandkosten **bestellen**. Im Anschluss an meine Bestellung erhalte ich den 127-seitigen Ratgeber per Post.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
### **Häufig gestellte Fragen (FAQ)**
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte
---
### [LG-LP-3-IPO-Raketen](https://www.sharedeals.de/lg-lp-3-ipo-raketen/)
**Published:** Mai 5, 2023
**Author:** Jana Schade
**Content:**
# **3 Börsenkandidaten,**
# **die Dein Depot abheben lassen!**
### **In diesem Gratis-Report verrate ich Dir die erfolgsentscheidenden Details ...**
- Gewinne: Warum Dein Depot mit diesen 3 IPOs satte Renditen eintüten kann
- **Abheben: Wie Dein Invest mit diesen IPOs durch die Decke geht**
- Vorsicht Fehlzündung: Auf was Du beim Zeichnen der Aktien unbedingt achten solltest
### **…PLUS direkt die 3 heißesten Börsendebütanten 2023**
- +22% Umsatz-Steigerung: Dieser Börsenanwärter gibt richtig Gas und verpasst Deinem Depot einen ordentlichen Schub!
- 20 Milliarden USD: Mit dieser stattlichen IPO-Bewertung steuert dieses Start-Up auf einen bullishen Börsengang zu!
- Verdreifachung: Die Auftragsbücher dieses deutschen Technologieführers sprechen für ein extrem starkes IPO, das Du auf keinen Fall verpassen solltest.
## **All das und noch viel mehr erfährst Du in meinem 22-Seitigen Spezialreport, den ich Dir heute kostenlos zur Verfügung stelle. Einfach E-Mail-Adresse in das Feld unten eintragen und den Report sofort per E-Mail erhalten!**
### Bärenmarkt schärft den Blick für echte Schnäppchen
Liebe Anlegerinnen und Anleger,nach dem spektakulären Börsengang der VW-Tochter Porsche im vergangenen Jahr stehen auch in diesem Jahr wiedermehrere interessante Unternehmen in den Startlöchern, die an die Börse gehen möchten.Natürlich ist das Marktumfeld derzeit alles andere als rosig. Aber genau diese brisante Situation an den weltweiten Aktienmärkten kann dafür sorgen, dass wir bei den Börsenkandidaten, die den Gang auf das Börsenparkett wagen, vielleicht einige Schnäppchen schlagen können.Denn sind wir mal ehrlich: Läuft es an der Börse gut, sind Anleger weniger kritisch und schauen bei einem IPO nicht so genau hin. Kurzfristige mögliche IPO-Gewinne übertünchen unseren kritischen Blick, den wir auf das Unternehmen, die Geschäftszahlen und vor allem auf die Rahmendaten des IPOs legen sollten.Unkritisch zu investieren kann an der Börse langfristig gesehen Geld kosten, viel Geld, wie Ihr an einigen Beispielen aus 2021 sehen könnt. Jeder dieser IPOs wurde medial stark begleitet und gehyped. Eine kritische Auseinandersetzung ist leider häufig auf der Strecke geblieben:- Mr. Spex SE -84,64% Kursverlust\* seit IPO am 8.1.2021- Auto1 Group SE -83,4% Kursverlust\* seit IPO am 4.2.2021- Cherry AG -82,88% Kursverlust\* seit IPO am 24.6.2021- Fashionette AG -86,1% Kursverlust\* seit IPO am 29.10.2021\*Kursverlust = IPO-Preis im Verhältnis zum Aktienkurs am Tag der Erstellung dieses ReportsDeswegen solltest Du bei den kommenden IPOs immer ganz genau auf die Details achten. In meinem Aktien-Navigator bespreche ich auch die vielversprechenden Börsenkandidaten, wenn deren Pläne interessant erscheinen oder warne Euch vor den Börsengängen, bei denen Zeichner langfristig vermutlich auf der Strecke bleiben könnten.
Viel Spaß bei der Lektüre wünscht Dir

Marco Messina
Chef-Analyst

### Marco Messina
### Über den Autor Marco Messina
Fast auf den Tag genau vor 20 Jahren habe ich meine Banklehre beendet und begonnen in der Anlageberatung einer großen Bank zu arbeiten. In dieser Zeit habe ich mir ein weitreichendes Netzwerk an Entscheidern und Investoren aufgebaut sowie eine hohe Affinität zu Zukunfts-Branchen wie Digitalisierung 4.0 und Biotech entwickelt. Mein Track Record 2017 zeigt, dass ich weiß, wovon ich rede.Zu Hochzeiten der deutschen Aktienkultur war ich als Investmentstratege für mehrere Milliarden Euro Assets under Management verantwortlich und saß im Anschluss an diese Aufgabe für eine Privatbank im Anlageausschuss der Vermögensverwaltung. Die Art und Weise, wie Bankberater ihren Kunden immer häufiger lieber die hauseigenen, häufig überteuerten und komplizierten Investmentprodukte aufgedrückt haben, anstatt unabhängig renditestarke Einzeltitel zu empfehlen, hat vor Jahren in mir die Entscheidung reifen lassen, der Bankenwelt den Rücken zu kehren.Seitdem zeige ich Anlegern auf, wie sie ihr Geld mit Aktien vermehren können und ohne den Banken das sauerverdiente Geld in den Rachen zu werfen.
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Und alle Hintergrundinformationen zu den 3 IPO-Raketen erfahren!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG-LP-Bayer](https://www.sharedeals.de/lg-lp-bayer/)
**Published:** März 2, 2023
**Author:** Jana Schade
**Content:**
# **Bayer-Aktie vor 100%-Rallye?**
### **In diesem Gratis E-Book verrate ich Dir:**
- **Turnaround hat begonnen: Warum nach 5 Jahren Gedümpel ausgerechnet JETZT der Wachstumskurs eingeläutet wird**
- Monsato-Debakel: Wie teuer die Round-Up-Klagen für Bayer werden und welcher Trumpf im Ärmel das Blatt wenden könnte
- **Revolution in der Agrarsparte: Wie ein jahrhundertealtes Getreide zum kurzfristigen Wachstumstreiber wird!**
- **Joker im Pharmabereich: Patentverlängerungen von gleich zwei Medikamenten sorgen für zusätzliche Milliardenumsätze**
- **neuer CEO: frischer Wind an der Spitze treibt das US-Geschäft voran - dem wichtigsten Pharma-Markt der Welt
- Phase-3-Studie im Februar 2023 gestartet: Eine Zulassung dieses Medikaments ist der Hoffnungsträger des Unternehmens - und würde eine Kursexplosion bedeuten
## **All das und noch viel mehr erfährst Du in meinem 25-Seitigen Spezialreport, den ich Dir heute kostenlos zur Verfügung stelle. Einfach E-Mail-Adresse in das Feld unten eintragen und ich schicke Dir den Report sofort zu!**
### Endlich wachgeküsst aus 5 Jahren Dornröschenschlaf:
### Bayer Turnaround hat begonnen!
Liebe Leserin, lieber Leser,heute widme ich mich intensiv der Bayer AG. Ich bin ehrlich: Was sollen wir mit der langweiligen Möhre? Seit Jahren geht es nur seitwärts und vermutlich sind die meisten leidgeprüften Aktionäre darüber auch noch froh.Verprügelt, vergessen, noch mal getunkt und von einer großen Zahl Investoren systematisch gemieden trifft es auf den Punkt.Doch Bayer ist nachweislich sehr niedrig bewertet und operiert in gleich mehreren spannenden Geschäftsbereichen, die von starken Megatrends angetrieben werden.In den Medien kommt der Konzern grundsätzlich schlecht weg und die im Jahr 2020 gekürzte Dividende nehmen einige Anleger dem Unternehmen immer noch übel.Doch jetzt häufen sich plötzlich die Katalysatoren: Patentverlängerung für den Umsatzbringer #1 im Oktober 2021, ein schwacher Euro, ein bevorstehender Wechsel auf dem höchst umstrittenen CEO-Posten und auch noch Hoffnung, dass die #2 im Pharmasegment über eine Dekade länger Patentschutz genießen könnte als gedacht!Nachdem es zudem im Pharma-Bereich immer nur um die Verteidigung der Umsätze ging, geistern endlich wieder Wachstumsfantasien über das Parkett.Gleichzeitig hat der Agrarbereich im Rahmen des Ukraine-Kriegs bewiesen, dass er nicht nur krisenfest ist, sondern auch noch als Gewinner aus diesen Situationen hervorgehen kann. Die Zeichen stehen auf Sturm und erstmals seit fünf Jahren weht der Wind von hinten!
Viel Spaß bei der Lektüre wünscht Dir

Jens Lion
Chef-Analyst

### Jens Lion
### Biotech-Koryphäe
### Über den Autor "Biotech-Buffet" Jens-Lion
Als **Chefanalyst** des „**No Brainer Club**“ versorgt Jens Lion zahlreiche Anleger mit **lukrativen** Investment-**Empfehlungen**, die schon den ein oder anderen Millionär hervorgebracht haben. Denn der 32-Jährige verfügt über Kenntnisse und Fähigkeiten, die jeden Börsianer ins Staunen versetzen. Nicht nur die Auswahl an Aktien, die Jens im hochexklusiven „**No Brainer Club**“ präsentiert, entfacht bei dessen Mitgliedern immer wieder Begeisterungsstürme. Als Investmentexperte mit über 10 Jahren Erfahrung kennt er zahlreiche Strategien, um dauerhaft erfolgreich an den Börsen der Welt zu handeln. Jens Lions aktueller Depot-Auszug sagt dabei mehr als Tausend Worte:
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Und alle Hintergrundinformationen vom Deutschen Pharma-Riesen erfahren!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [NBC glorreiche 7 Verkaufs-LP](https://www.sharedeals.de/nbc-glorreiche-7-verkauf/)
**Published:** Juni 2, 2023
**Author:** Tasja Prestien
**Content:**
# Der Startschuss ist gefallen:
# **Sichere Dir 1 von 100 Exemplaren**
[](#tve-jump-1889f595fcc)
Schnell sein ist hier oberstes Gebot:
nach 100 Exemplaren wird der Verkauf automatisch gestoppt!
# **Jens Lion teilt seine 7 geheimen**
# **Micro Cap-Raketen mit nur 100 Lesern:**
- **Micro Caps mit Multibagger-Potenzial: Diese 7 Aktien können zu Raketen-Renditen führen**
- Nur 100 Leser können dabei sein: Da Micro Caps oft ein niedriges Handelsvolumen aufweisen, teilt Jens Lion seine Favoriten mit nur 100 Lesern. First come first serve - keine Ausnahmen!
- Die bestinvestierten 700 Euro des Jahres: Allein während der Erstellung des Reports mussten wir 2 Aktien austauschen, weil die Kurse innerhalb weniger Stunden stark gestiegen sind. Das zeigt: es kann schnell gehen (aber es wird auch eine Kröte dabei sein).
### **Willkommen in der Welt der Biotech-Micro-Caps
Liebe Leserin, lieber Leser,
in dem Sonderreport "Die glorreichen 7" werden Dir 7 Titel vorgestellt, denen mein Team und ich heftigstes Explosionspotenzial zumuten. Doch für den No Brainer Club sind diese Aktien leider zu illiquide. Und auch Du wirst die Hektik hier an den Nagel hängen müssen. Von den meisten Papieren erwarten wir zwar innerhalb der nächsten Monate bedeutende News – aber nicht morgen!
Wir positionieren uns in solchen Titeln in aller Regel über Wochen – nicht Minuten. Es wird Aktien geben, bei denen Du zunächst gar nicht bedient wirst, und es wird Titel geben, bei denen Du vermutlich zügig Aktien erwerben kannst.
**Falls es mal wirklich gar keine Stücke geben sollte, gebe ich persönlich Dir eine 7-Titel-Garantie:**
**Ist es aus objektiver Sicht nicht möglich, dass die bedeutende Mehrheit der Käufer des Reports in den vier Wochen nach Start eine Erstposition in der Aktie innerhalb der Kaufzone aufbauen können, liefern wir Ersatz.
Wichtig ist es, die Schnellschusspistole stecken zu lassen. Wir sind uns zu 100% sicher, dass es wichtiger ist, die Titel zum richtigen Preis als sofort und unbedingt zu haben. Je mehr Du zahlst, desto höher ist Dein Risiko und desto geringer die Chance!
So, nun weißt Du, worum es in dem Report "Die glorreichen 7" geht. Wenn Du Interesse hast, sei lieber schnell: Denn nach 100 verkauften Exemplaren ist Schluss und der Verkauf wird automatisch gestoppt.
In diesem Sinne: Willkommen in der turbulenten aber explosiven Welt der Biotech-Micro-Caps!
Dein Jens Lion
# Spoileralarm zu den 7 Raketen
Natürlich können wir nicht zu viel verraten, aber hier findest Du einen ganz kleinen Einblick in unsere 7 Titel.
#### Aktie 1: Unfassbar heiß und sehr riskant
2022 nimmt die US-Aufsichtsbehörde den Zulassungsantrag für das Lead Asset nicht einmal an, die Barmittel schwinden und jüngste Studiendaten begeistern kaum. Der Spaß hält sich also in Grenzen - oder steckt mehr dahinter?
Ja, denn wir haben unsere altbekannten 2 Lieblingswörter: "Strategische Alternativen". Die Aktie bringt für einen echten Multibagger alle Zutaten mit - aber auch ein Reverse Merger ist möglich. Ein Einstieg ist zu einem Spottpreis möglich und damit überwiegen unserer Meinung nach die (enormen) Chancen die (sehr hohen) Risiken!
#### Aktie 2: Hohe Chance auf Kursausbruch
Übernahmeangebot, komplizierte Bilanz, Neuausrichtung des Unternehmens und massive Insiderkäufe. Nach turbulenten Monaten versucht die Aktie den Turnaround. Lohnt sich jetzt der Einstieg?
Das Investmentportfolio und die Neuaufstellung der Firma bieten Potenzial für eine zügige Hebung stiller Reserven. Und eins ist bekannt: Bei guten News macht diese Aktie gerne mal +100% aus dem Stand.
#### Aktie 3: Das Net Cash Monster
Gentherapien haben wahrlich keine einfachen Jahre hinter sich! Während erste Pioniere stark profitieren, musste der Rest des Marktes sich mit einer nachfolgend viel strengeren Aufsicht rumplagen. Dieser Wind dreht gerade wieder! Kann diese Aktie davon profitieren?
Diese Aktie wartet mit gleich 2 laufenden Studien auf und bietet damit gleich zwei Chancen in den nächsten Monaten auf hohe Gewinne. Und selbst wenn die Studien floppen, sichert der hohe Nettokassenbestand uns ab. Die Aktie ist explosiv und sollte auch niedrig dosiert zu großen Freuden führen können!
#### Aktie 4: From Hero to Zero
Richtig gelesen, denn: Das Unternehmen hatte eine aussichtsreiche Therapie in der späten Entwicklung, aber wurde am Ende von zu vielen Wettbewerbern überholt. Vor wenigen Wochen musste das führende Programm aus ökonomischen Gründen gestoppt werden. Was bleibt?
Die Firma hat noch einige Eisen im Feuer und ist für uns eine Peak-Aktie:. Wer den Sektor länger beobachtet, kennt das Spiel: Kleine, ausgebombte und vergessene Titel kann es oft durch die unsinnigsten und unwichtigsten News nach oben katapultieren – Patente, IND-News, selbst kleinste Lizenzdeals oder die frühesten Daten sorgen oft für +50 bis +150% aus dem Stand. Und damit rechnen wir in den nächsten 6-12 Monaten.
#### Aktie 5: Dreistellige Prozente über Nacht?
Diese Firma bringt sich mit einer reinen Marktkapitalisierung von ca. 5 Millionen USD für einen Reverse Merger in Stellung. Ein ähnlicher Case katapultierte den Kurs nach Bekanntgabe des Mergers um +250 % nach oben. Das gleiche Szenario wünschen wir uns hier auch.
Die Aktie bringt mit wenigen handelbaren Aktien, niedriger Liquidität vor dem Merger und einer sauberen Bilanzstruktur alle Voraussetzungen mit, um im Fall des Mergers eine starke Rendite zu erzielen. Wir erwarten, dass die Firma im Laufe des zweiten Halbjahres eine Transaktion verkünden wird.
#### Aktie 6: Tenbagger möglich
Wer schon immer einen Tenbagger im Depot haben wollte, findet mit diesem Titel die Chance darauf. Ein Wirkstoff, der in ersten Studien seine Wirksamkeit bereits beweisen konnte, aber vom Markt völlig ignoriert wird, bietet uns beste Chancen bei vergleichbar geringem Risiko.
Wir rechnen fest damit, dass der Markt die Aktie in den kommenden Monaten deutlich höher bewerten wird. Garantien gibt es nie im Sektor, aber: Das Papier ist ausgebombt, erste Daten waren äußerst stark und das Potenzial ist enorm!
#### Aktie 7: Viele Wege führen zur Rendite...
***Diese Aktie bringt viel Cash mit, spannende Assets und einige Katalysatoren, während ein großer Pharmapartner den Forschungsansatz zuletzt validiert hat. Die Aktie spiegelt das aber nicht – unsere Chance!***
2 Studien in der Pipeline, genug Cash in de Täsch, und im Falle schlechter Studien ein Aufkommen von aktivistischen Investoren, die final eine Auflösung der Firma fordern würden. In der Vergangenheit haben wir mit solchen Investoren und Zeitpunkten jeweils sehr gute Erfahrungen gemacht.
### **Neugierig geworden? Dann schnell sein...
Ich hatte es bereits vorher angekündigt: Dieser Report wird genau 100 Mal verkauft. Wenn Du Dir also eines der Exemplare sichern willst, musst Du schnell sein. Trage Deine Daten ins Bestellformular ein, und in wenigen Minuten erhältst Du den Report **"Die glorreichen 7"** direkt in dein E-Mail-Postfach.
Ja, ich will den streng limitierten Aktienreport "Die Glorreichen 7" jetzt für 700,00 € inkl. MwSt. bestellen. Im Anschluss an meine Bestellung erhalte ich den 25-seitigen Report direkt als PDF in mein E-Mail-Postfach.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
Ja, ich will den streng limitierten Aktienreport "Die Glorreichen 7" jetzt für 700,00 € inkl. MwSt. bestellen. Im Anschluss an meine Bestellung erhalte ich den ??-seitigen Report direkt als PDF in mein E-Mail-Postfach.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte
---
### [Glorreiche 7 Danke](https://www.sharedeals.de/glorreiche7-danke/)
**Published:** Juni 8, 2023
**Author:** Tasja Prestien
**Content:**
### Herzlichen Glückwunsch! Deine Bestellung war erfolgreich.
Hallo \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\],
vielen Dank für den Kauf des exklusiven Sonder-Reports Bärenmarkt als Renditeturbo und das uns damit entgegengebrachte Vertrauen. Ich wünsche Dir viel Erfolg mit dem Report und bei all Deinen weiteren Investments!
Du erhältst nun in wenigen Sekunden eine Email mit dem Betreff **"Bärenmarkt als Renditeturbo"** und Deinem persönlichen Download-Link. Mit diesem kannst Du den Sonderreport sofort herunterladen.
**Bitte beachte, dass eine unerlaubte Weiterverbreitung des Sonder-Reports strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unserer Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
Bei inhaltlichen Fragen zum Report, kannst Du Dich jederzeit unter info@sharedeals.de bei mir melden.Bis dahin alles Gute und viel Erfolg!
Dein Jens Lion

**Jens Lion**
**Chefanalyst "No Brainer Club"**
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [NBC glorreiche 7](https://www.sharedeals.de/glorreiche7/)
**Published:** Mai 31, 2023
**Author:** Tasja Prestien
**Content:**
# Streng limitierter Aktien-Report:
# **Lasse Dich jetzt auf die Pre-Order-Liste setzen!**
[](#tve-jump-182d40cb3e4)
# **Jens Lion teilt seine 7 geheimen**
# **Micro Cap-Raketen mit nur 100 Lesern:**
- **Micro Caps mit Multibagger-Potenzial: Diese Aktien versprechen Raketen-Renditen**
- Nur 100 Leser können dabei sein: Da Micro Caps oft ein niedriges Handelsvolumen aufweisen, teilt Jens Lion seine Favoriten mit nur 100 Lesern. First come first serve - keine Ausnahmen!
- Die bestinvestierten 700 Euro des Jahres: Ja, der Report wird 700 Euro kosten - 100 Euro je Aktie. Take it or leave it. Wir sind uns sicher, dass es die bestinvestierten 700 Euro des Jahres 2023 sind.
Lasse dich jetzt auf die Pre-Order-Liste setzen und Du bekommst 1 Stunde vor dem regulären Verkaufsstart die Möglichkeit, Dir eines der nur 100 Exemplare zu sichern!
### **3 entscheidende Gründe, warum der Report auf nur**
### **100 Exemplare limitiert ist:**
1. 1Jeder soll dabei sein können: Die 7 Micro Caps haben ein wöchentliches Handelsvolumen von max. 1 Mio. Euro. Wie blöd wäre es, wenn Du als Käufer keine Stücke mehr kaufen kannst, weil 1.000 andere Leute auch in die Aktie stürzen?
2. 2Interessenkonflikt: Ja, wir haben bei der einen oder anderen Aktien einen Interessenkonflikt, weil wir nur Raketen präsentieren, an die wir selber glauben. Trotzdem wollen wir keine Kursrallye durch unsere Leser auslösen... und deshalb dürfen nicht mehr als 100 Leser von den 7 Micro Caps erfahren.
3. 3Der Report richtet sich nur an Leser, die wissen, dass der Gewinn im Einkauf liegt und Geduld ein zentraler Baustein zum Börsenerfolg gerade bei weniger liquideren Papieren ist - sowohl im Kauf als auch im Verkauf!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte
---
### [Graphitreport Danke Seite](https://www.sharedeals.de/graphit-danke-seite/)
**Published:** Mai 12, 2023
**Author:** Tasja Prestien
**Content:**
### Herzlichen Glückwunsch! Deine Bestellung war erfolgreich.
Hallo \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\],
vielen Dank für den Kauf des exklusiven Sonder-Reports "Deutsche Lithium Aktien" und das uns damit entgegengebrachte Vertrauen. Ich wünsche Dir viel Erfolg mit dem Report und bei all Deinen weiteren Investments!
Du erhältst nun in wenigen Sekunden eine E-Mail mit dem Betreff **"Dein Report"** und Deinem persönlichen Download-Link. Mit diesem kannst Du den Sonderreport sofort herunterladen.
**Bitte beachte, dass eine unerlaubte Weiterverbreitung des Sonder-Reports strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unserer Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
Bei inhaltlichen Fragen zum Report, kannst Du Dich jederzeit unter info@sharedeals.de bei mir melden.Bis dahin alles Gute und viel Erfolg!
Dein Andre Doerk

**Andre Doerk**
**Herausgeber**
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [LG-LP-Gold](https://www.sharedeals.de/lg-lp-gold/)
**Published:** Dezember 16, 2022
**Author:** Kersten
**Content:**
Anzeige
# **Gold bald bei 5.000 US$?!**
**Warum der nächste Gold-Bullenmarkt JETZT bevorsteht – und wie Sie davon profitieren können!**
## **Jetzt kostenlos herunterladen!**
### **Erfahren Sie in Ihrem GRATIS-Report:**
- Warum Gold vor Krisen und Inflation schützten kann und wie Sie investieren sollten, um jetzt von der bevorstehenden Gold Rallye profitieren zu können.
- Warum es nie einen besseren Zeitpunkt gab, um in Gold zu investieren und wann und wo Sie jetzt noch gewinnbringend einsteigen können.
- Die Vor- & Nachteile eines Goldinvestments und wie auch Sie steuerfreie Gewinne erzielen können. Laden Sie sich jetzt den Gratis-Report runter, bevor es zu spät ist.
- **PLUS: Sie haben die Möglichkeit auf einen Report im Wert von 79,99€, der Ihnen weitere 3 Top-Goldaktien des anstehenden Goldbullen-Marktes verrät! Heute mit einem Rabatt von 33%!**
# **PLUS: Sie haben die Möglichkeit auf einen Report im Wert von 79,99€, der Ihnen die 3 Top-Goldaktien des anstehenden Goldbullen-Marktes verrät! Heute mit einem Rabatt von 33%!**
### Die Nachfrage nach Gold explodiert. Verpassen Sie nicht Ihre Chance, auf den fahrenden Goldzug aufzuspringen!
Liebe Leserin, lieber Leser,Gold ist durch seine Seltenheit und sein Funkeln **eines der begehrtesten Edelmetalle der Welt**.Während es früher hauptsächlich als **Tausch- und Kultobjekt und für Schmuck** genutzt wurde, ist die Verwendung aktuell deutlich breiter gefächert. Heutzutage gibt es für Gold auch **Verwendung in der Medizin oder der Industrie**.Vor allem wurde Gold aber auch von vielen Investoren rund um den Globus als eine **krisensichere Geldanlage** auserkoren. **In Zeiten von Krisen und hoher Inflation** ist die Nachfrage nach Gold nicht nur durch die privaten Käufer sehr hoch, sondern auch die Notenbanken treten auf der Käuferseite auf.Für Sie als Anleger bedeutet das **satte Renditechancen**, wenn Sie es jetzt noch schaffen, **zum RICHTIGEN Zeitpunkt** und **mit der RICHTIGEN Anlagestrategie** einzusteigen. In diesem Report erfahren Sie alles, was Sie zu Gold wissen müssen, welche Anlageklassen es gibt und was es besonders zu beachten gibt.Am besten gelingt Ihnen das – wie stets bei Aktien – mit **genauer Kenntnis des Markts** und seiner Akteure. Im **GRATIS-Report** „Gold bald bei 5.000 US$?“ erfahren Sie deshalb alles, **was Sie JETZT wissen sollten**. Zum Beispiel:
- Warum wir GENAU JETZT vor einem neuen Goldbullen-Markt stehen.
- Wie Sie als Anleger davon profitieren können.
- **Welche Perspektiven Ihnen der Gold-Markt bietet.**
- Welche Chancen darauf warten, von Ihnen genutzt zu werden.
- Wie Sie mit den richtigen Gold-Investments Ihr Portfolio für Krisen wappnen.
- Wie Sie jetzt bereits Gewinner-Werte identifizieren – und langfristig einsteigen.
- Und vieles, vieles mehr …
**Sichern Sie sich daher am besten jetzt gleich Ihren persönlichen GRATIS-Report „Gold bald bei 5.000 US$?“**. Dazu einfach Ihre E-Mail-Adresse in das Feld unten eintragen und auf den Button klicken.Herzliche Grüße
Ihre sharedeals.de-Redaktion
### Die sharedeals.de-Redaktion
Dank brandheißer Stories und exklusiven Recherchen hat sich die sharedeals.de-Redaktion unter dem Motto „one trade ahead!“ als zuverlässiger Aktien-Tippgeber bewährt. Unser Team aus Experten und Chefredakteuren, liefert umfangreiche Informationen für Anfänger und Fortgeschrittene. Auch Profis erhalten hier nützliche Tipps von erfahrenen Börsen-Kennern.
Wir vermitteln zum Beispiel notwendiges Handwerkszeug für den Einstieg als Investor, sowie wertvolle Details rund um das Thema Dividenden und langfristiges Investieren. Unser Angebot wird konsequent ausgebaut und richtet sich an aktive Börsianer, auf der Suche nach außergewöhnlichen Renditen.
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder lettertest.de abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Lettertest-Bewertungen werden nicht von Lettertest überprüft, gefälschte Inhalte, werden entfernen.
Und Ihr Vermögen mit Gold vervielfachen!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG-LP-3-Schritte-Profi-Trader-Trading-endlich-einfach](https://www.sharedeals.de/lg-lp-3-schritte-profi-trader-trading-endlich-einfach/)
**Published:** April 14, 2023
**Author:** Jana Schade
**Content:**
Anzeige
# **Berufstrader lüftet sein Erfolgsgeheimnis**
**Warum Trading eine der gewinnträchtigsten Anlageklassen ist – und wie auch Du zum Profi-Trader werden kannst!**
### **Das erwartet Dich in Deinem kostenlosen Report:**
- In 3 Schritten zum Profi-Trader: Berufs-Trader Axel Müller beweist Dir, dass Traden nicht nur super einfach ist. **Er setzt auch direkt** gemeinsam mit Dir Deinen ersten Trade um.
- Mit seiner X-Trades-Strategie kannst Du nichts falsch machen, denn hier gewinnst Du nicht nur bei steigenden, sondern auch bei fallenden-Kursen. Rendite der letzten 12 Monate: 57,8 %
- Vom Einsteiger zum Profi: Axel Müller offenbart Dir sein größtes Trading-Geheimnis. So ziehst Du direkt auf die Trading-Überholspur.
### Trading endlich einfach:
### In 3 Schritten zum Profi-Trader!
Liebe Leserin, lieber Leser,mein Name ist Axel Müller. Ich bin seit über 18 Jahren zertifizierter Analyst und Profi-Trader. Im Verlauf meiner Karriere sind mir immer wieder zwei Dinge aufgefallen:**1. Extrem viele Menschen interessieren sich fürs Traden2. Trotzdem traden nur die allerwenigsten …**Und das, obwohl das Trading eine der gewinnträchtigsten Anlageklassen ist. Nirgendwo sonst können Anleger wie Du schnellere Renditen einfahren. Ich zum Beispiel habe **letztes Jahr mit meinen Trades +68% Gewinn gemacht** – trotz anhaltendem Bärenmarkt und Börsentief.**Warum diesen Erfolg nicht alle Anleger feiern?** Ganz einfach: Immer noch herrscht das Vorurteil, dass Trading kompliziert, extrem risikoreich und schwer zu verstehen ist. Eben die Königsdisziplin an der Börse, an die man sich lieber nicht herantraut. Dass das absolut nicht stimmt, das werde ich Dir heute beweisen. Denn in Wirklichkeit ist Traden nicht schwerer als Kaffeekochen oder Zähneputzen.**Mein Versprechen an Dich: Ich mache Dich heute in nur 3 Schritten zum Profi-Trader.**Wenn Du diesen Report gelesen hast, bist Du bereit, Deine allererste Order zu platzieren, und das innerhalb weniger Minuten.Ohne Aufwand, ohne Stress und vor allem so, dass Du Dich vollkommen sicher fühlst.Deshalb lass uns direkt loslegen!
Dein Axel Müller
Chef-Trader
### Axel Müller
### Chef-Trader
### Über Axel Müller
Nach dem Studium absolvierte Axel Müller eine professionelle Ausbildung zum Vermögensberater bei der Deutschen Bank, wo er im Wertpapierbereich aktiv war. Er handelte mit Futures, Derivaten, Optionsscheinen und sehr viel mit Anleihen. Sein Kapital wuchs, und so beschloss der Mann von der Nordseeküste, sich selbstständig zu machen.Der begeisterte Rennradfahrer strampelte sich mächtig ab, um beruflich den Gipfel zu erklimmen: 2017 absolvierte er in Frankfurt einen Lehrgang zum „Certified International Investment Analyst“ (CIIA). Rückblickend bewertet er seinen Aufstieg in die „Königsklasse“ des Investments so: „Das war das Schwierigste, was ich je in meinem Leben gemacht habe.“Eigentlich wollte der Trading-Experte danach ins Fondsmanagement, aber er entschied sich, weiterhin auf eigene Rechnung zu arbeiten. Seine Kenntnisse über das Trading vertiefte er zwischenzeitlich mit einem Lehrgang bei der Koryphäe Oliver Najjar über den markttechnischen Handelsansatz.
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder lettertest.de abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Lettertest-Bewertungen werden nicht von Lettertest überprüft, gefälschte Inhalte, werden entfernen.
Und Ihr Vermögen mit Gold vervielfachen!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG-LP-Dividenden-Pyramide](https://www.sharedeals.de/lg-lp-dividenden-pyramide/)
**Published:** März 31, 2023
**Author:** Jana Schade
**Content:**
# **Mit nur 7 Aktien zur soliden Dividenden-Pyramide**

### **In diesem Gratis E-Book erfährst Du:**
- Wie die Dividenden-Gewinnerstrategie aussieht: Unschlagbares Risiko-Ertrags-Verhältnis durch Diversifizierung im Aktienportfolio!
- **Welchen Nutzen die Investment-Pyramide bringt:** Mit hierarchischen Strukturen profitable Aktien-Erfolge erzielen!
- Inklusive 7-Titel-Modellportfolio: Langfristige Outperformance, solide Dividendenerträgen und Schutz vor Bärenmärkten!
## **All das und noch viel mehr erfährst Du in meinem 33-Seitigen Spezialreport, den ich Dir heute kostenlos zur Verfügung stelle. Einfach E-Mail-Adresse in das Feld unten eintragen und den Report sofort per E-Mail erhalten!**
### Diversifizierung ist das A und O
Liebe Anlegerinnen und Anleger,seit ich über Dividendenanlagen schreibe, werde ich immer wieder gefragt: "Bedeutet eine hohe Rendite nichtein höheres Risiko?". Ich stoße auf Unglauben und Schock, wenn ich antworte, dass dies nicht der Fall ist.Ich will hier nicht behaupten, dass ich eine geheime Methode habe, um Dividendenkürzungen für immer zu vermeiden. Das tue ich nicht. Wenn Du in Dividendenaktien investierst, ist es nur eine Frage der Zeit, bis Du eine Aktie hältst, die ihre Dividende kürzt. Das ist die Realität beim Investieren. Nicht jede Entscheidung wird sich als richtig erweisen, und nicht alles, was sich auf lange Sicht als richtig erweist, sieht heute gut aus.Die harte Realität ist, dass die Mehrheit der Aktien, die Du kaufst, mittelmäßig sein wird. Alle suchen immer nach einer Aktie, die wie eine Rakete abhebt. Bei der der Kurs um mehr als +1000 % steigt. Oder, im Falle von Dividendenanlegern, sprechen alle davon, dass sie die Wachstumsaktie finden wollen, die ihre Dividende jahrzehntelang jedes Jahr um mehr als +10 % steigern wird.Im Laufe der Jahrzehnte, in denen Du investierst, wirst Du diese Perlen finden. Du wirst das eine oder andere Unternehmen ausmachen, das sich als wirklich außergewöhnlich erweist. Du wirst aber auch in eine Vielzahl mittelmäßiger oder manchmal geradezu schrecklicher Unternehmen investieren.In Wirklichkeit ist die einzige garantierte Dividende diejenige, die Du in der Tasche hast.Das A und O, um mit Dividenden reich zu werden, ist Diversifikation. In diesem Report werden wir eine Reihe von Dingen besprechen:- Was ist Diversifizierung, und warum ist sie wichtig?- Wie sieht die perfekte Diversifizierung aus, und wie erreicht man sie?- Meine unorthodoxe Methode zur Diversifizierung meines Portfolios, die meiner Meinung nach den Markt übertrifft, wenn sich die Anleger an ein paar Regelnhalten.Der letzte Punkt wird durch ein 7-Titel-Modellportfolio ergänzt, das auf einem Modell basiert, mit dem Anleger eine langfristige Outperformance, soliden Dividendenerträgen und Schutz vor Bärenmärkten erzielen können
Viel Spaß bei der Lektüre wünscht Dir

Marco Messina
Chef-Analyst

### Marco Messina
### Über den Autor Marco Messina
Fast auf den Tag genau vor 20 Jahren habe ich meine Banklehre beendet und begonnen in der Anlageberatung einer großen Bank zu arbeiten. In dieser Zeit habe ich mir ein weitreichendes Netzwerk an Entscheidern und Investoren aufgebaut sowie eine hohe Affinität zu Zukunfts-Branchen wie Digitalisierung 4.0 und Biotech entwickelt. Mein Track Record 2017 zeigt, dass ich weiß, wovon ich rede.Zu Hochzeiten der deutschen Aktienkultur war ich als Investmentstratege für mehrere Milliarden Euro Assets under Management verantwortlich und saß im Anschluss an diese Aufgabe für eine Privatbank im Anlageausschuss der Vermögensverwaltung. Die Art und Weise, wie Bankberater ihren Kunden immer häufiger lieber die hauseigenen, häufig überteuerten und komplizierten Investmentprodukte aufgedrückt haben, anstatt unabhängig renditestarke Einzeltitel zu empfehlen, hat vor Jahren in mir die Entscheidung reifen lassen, der Bankenwelt den Rücken zu kehren.Seitdem zeige ich Anlegern auf, wie sie ihr Geld mit Aktien vermehren können und ohne den Banken das sauerverdiente Geld in den Rachen zu werfen.
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Und alle Hintergrundinformationen zur Dividenden-Pyramide zu erfahren!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [Community Guidelines](https://www.sharedeals.de/community-guidelines/)
**Published:** März 31, 2023
**Author:** Matthias Abresch
**Content:**
Ergänzend zu unseren Datenschutzrichtlinien haben wir Regeln zur Kommunikation im Chat aufgestellt, um Dir den Aufenthalt bei uns so angenehm wie möglich zu gestalten.
Wir behalten uns vor, bei Nichteinhaltung der Regeln möglicherweise Kommentare, Äußerungen und Links Dritter ohne vorherige Information des Verfassers zu löschen. Bei einem starken bzw. bei wiederholtem Regelverstoß werden einzelne Nutzer ohne vorherige Information blockiert.
**Verhaltensregeln:**
1\) Grundsätzlich gilt: Verhaltet Euch so, wie Ihr selbst behandelt werden wollt.
2\) Voraussetzung für den Spaß und das Miteinander sind Freundlichkeit und Respekt.
3\) Kommentare und andere Äußerungen dürfen nicht religiös verletzend, verleumderisch, beleidigend, bedrohend, volksverhetzend, ehrverletzend, pornografisch, obszön, rassistisch oder anderweitig gesetzes- oder sittenwidrig sein.
4\) Sie dürfen keine kommerziellen Botschaften, Wahl- oder Parteienwerbung, Aufrufe zu Demonstrationen, Kampagnen und Petitionen enthalten.
5\) Des Weiteren akzeptieren wir keine sogenannten Trolls, deren Ziel es ist, andere Sharedealer ausschließlich zu provozieren.
6\) Kommentare sollten stets im thematisch passenden Chat-Raum gepostet werden.
7\) Kommentare sollten einen sachlichen Mehrwert bieten und den konstruktiven Meinungsaustausch fördern. Um den Lesefluss zu erleichtern, achtet bitte auf die korrekte Rechtschreibung und Grammatik.
8\) Diskussionen zu Aktienvorstellungen und Bewertungen aus unseren kostenpflichtigen Diensten dürfen ausschließlich in den dazugehörigen, geschlossenen Räumen geführt werden.
9\) Nicht erlaubt sind unwahre Tatsachenbehauptungen bzw. Behauptungen ohne seriösen Quellennachweis.
10\) Handelt es sich um eine persönliche Meinung, muss diese klar ersichtlich formuliert werden.
11\) Bei Links zu externen Webseiten behalten wir uns vor, verlinkte Inhalte zu überprüfen und gegebenenfalls die URL oder den gesamten Kommentar zu entfernen.
12\) Wenn Ihr einen Link in die Kommentare posten möchtet, bitte immer mit passender Beschreibung.
Durch die Nutzung der Kommentarfunktion räumt Ihr Sharedeals das Recht ein, Eure Beiträge dauerhaft zu präsentieren und sie in redaktionell gestaltete Beiträge einzuarbeiten. Wir behalten uns vor, diese Netiquette jederzeit zu ergänzen bzw. zu ändern.
---
### [LG-LP-Finanzielle-Freiheit-Trading](https://www.sharedeals.de/lg-lp-finanzielle-freiheit-trading/)
**Published:** Februar 7, 2023
**Author:** Jana Schade
**Content:**
# **Schluss mit dem Hamsterrad: So ermöglicht Dir Nebenbei-Trading ein Leben ohne finanzielle Sorgen**

### **In diesem Gratis E-Book verrate ich Dir:**
- **Wie Du durch Nebenbei-Trading ganz einfach ein Leben ohne finanzielle Sorgen führen kannst!**
- Wie das Leben deiner Träume endlich in greifbare Nähe rückt – ohne dass Du dabei auf deinen Coffee-to-Go verzichten musst!
- **Meine einmalige Trading-Strategie, die ich über viele Jahre entwickelt habe und die mir das Leben meiner Träume ermöglicht!**
- **Wie auch Du durch simples copy-pasten ganz einfach bis zu +68,22% ertraden kannst – und das einfach nebenbei!**
## **Traden muss nicht hektisch, ohne Schlaf und mit Herz-Rhythmus-Störungen einhergehen. Meine Strategie macht Trading so entspannt wie nie. Wie das funktioniert (auch für Anfänger und Berufstätige geeignet), verrate ich Dir in meinem E-Book! Gleich kostenlos anfordern:**
### Durch Nebenbei-Trading zum Leben Deiner Träume!
Liebe Leserin, lieber Leser, was bedeutet finanzielle Freiheit für Dich? Sich keine Gedanken um Inflation (ja, ich kann es auch nicht mehr hören, aber sie verschwindet einfach nicht) machen zu müssen? Nicht mehr arbeiten gehen zu müssen? Einen Ferrari kaufen? Für mich persönlich war der ausschlaggebende Punkt, dass ich keine Lust mehr hatte, fremdbestimmt zu arbeiten. Ich wollte nicht mehr täglich ins Büro gehen. Ich wollte arbeiten, wann und wo ich will. Am liebsten in der Sonne. Nach vielen Jahren harter Arbeit, Lehrgeld und vielen Weiterbildungen, habe ich nun eine Trading-Strategie entwickelt, die mir das Leben meiner Träume ermöglicht: Auf Zypern, mit viel Zeit zum Rennradfahren und mit der Familie, in der Sonne, ganz ohne Stress. Und das kannst Du auch. Du musst ja nicht ganz aussteigen. Einige meiner Mitglieder im Premium Trading Club haben sich durch simples nachtraden meiner Strategie einen netten Urlaub verdient. Und das mit minimalem Zeitaufwand! Das willst Du auch? Dann lade Dir jetzt GRATIS meinen Sonder-Report herunter. Und mache damit den ersten Schritt in Dein neues Leben deiner Träume.
Viel Spaß bei der Lektüre wünscht Dir

Axel Müller
Chef-Analyst

### Axel Müller
### Experte für Trading
PS: Ich verspreche Dir, dass mein Ansatz nicht beinhaltet, dass Du ab sofort jeden Euro zweimal umdrehen sollst, um dich früher in die Rente zu sparen. Mein Ansatz ermöglicht es Dir, dem Leben deiner Träume ganz nebenbei und ohne Stress näher zu kommen. Probiere es einfach aus. [Hier klicken](#tve-jump-185c424571e).
### Axel Müller ist Dein Garant für erfolgreiches Short-Term-Trading
Deutsche und internationale Aktien, manchmal sogar Orangen, Kaffee oder Weizen: Wo immer er einen Trading-Gewinn wittert, ist Axel Müller dabei. Arbeiten müsste er nicht mehr, wenn er das nicht wollte. Aber er wird! Denn dem 46-Jährigen macht es Riesenspaß, die Früchte seiner langjährigen Bemühungen zu ernten und seine Expertise erfolgreich beim Traden an der Börse einzusetzen. Inzwischen begeistert er mit seinem Wissen auch viele, die von ihm lernen wollen.Axel Müller ist wie eine Raubkatze - geduldig legt er sich stundenlang auf die Lauer, immer mit wachsamem Blick auf (Trading-)Beute. Bis irgendwann das richtige Signal kommt - und er zuschnappt!Das geschieht mit einem extrem ausgeklügelten System, bei dem das Risiko von vornherein strikt begrenzt wird.**Zeitschriften über technische Analyse verschlungenUm so erfolgreich zu sein, hat der gebürtige Nordenhamer sehr viel Zeit und einiges an Geld investiert. Einst hat der Telekom-Börsengang seine Leidenschaft für die Börse geweckt, damals war er noch Schüler. Als Student in Hannover (BWL und Verwaltungsrecht) stieß Axel Müller dann auf eine Info-Zeitschrift über technische Analyse, die er so faszinierend fand, dass er sich Woche für Woche darin vertiefte.Aber nicht nur das. „Ich bin einem Aktienclub beigetreten, wir haben mit Optionsscheinen gezockt“, erinnerte er sich. Während der Vorlesungen saß der Trading-Profi mit Einem Pager in der Hand im Saal, der ihm Aktienkurse anzeigte. Schnelligkeit war damals Trumpf – ein Spiel, das allerdings nicht immer gut ausging.**Ausbildung zum Vermögensberater**Während Müller mit einem Optionsschein auf Yahoo das eingesetzte Kapital in zwei Wochen vervierfachte, erlebte er mit einem Griechenland-Bonds ein Desaster. „Ich habe den stur gehalten und komme noch mit einem blauen Auge davon“, sagt er lächelnd.Nach dem Studium absolvierte Axel Müller eine professionelle Ausbildung zum Vermögensberater bei der Deutschen Bank, wo er im Wertpapierbereich aktiv war. Er handelte mit Futures, Derivaten, Optionsscheinen und sehr viel mit Anleihen. Sein Kapital wuchs, und so beschloss der Mann von der Nordseeküste, sich selbständig zu machen.Der begeisterte Rennradfahrer strampelte sich mächtig ab, um beruflich den Gipfel zu erklimmen: 2017 absolvierte er in Frankfurt einen Lehrgang zum „Certified International Investment Analyst“ (CIIA). Rückblickend bewertet er seinen Aufstieg in die „Königsklasse“ des Investments so: „Das war das Schwierigste, was ich je in meinem Leben gemacht habe.“
Trading-Lehrgang bei einer Koryphäe
Eigentlich wollte der Trading-Experte danach ins Fondsmanagement, aber er entschied sich, weiterhin an einer eigenen Rechnung zu arbeiten. Seine Kenntnisse über das Trading vertiefte er zwischenzeitlich mit einem Lehrgang bei der Koryphäe Oliver Najjar über den markttechnischen Handelsansatz.
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Und Dein Vermögen vervielfachen!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG-LP-Lithium](https://www.sharedeals.de/lg-lp-lithium/)
**Published:** Oktober 20, 2022
**Author:** Jana Schade
**Content:**

## **Jetzt GRATIS sichern!**
# **Lithium –**
# **das Gold der Zukunft**
# Alles, was Sie jetzt wissen sollten, um zu den Gewinnern der Jahrhundert-Investment-Chance zu gehören!
### **Erfahren Sie in Ihrem GRATIS-Report:**
- Welche **Chancen** Ihnen der Lithium-Boom bietet
- Wie – und vor allem WANN – Sie jetzt noch gewinnbringend einsteigen können
- Warum Sie Sich dabei vor den aktuellen Empfehlungen einiger großer Investmentfirmen hüten sollten (Sie riskieren sonst Ihr eingesetztes Kapital!)
# **PLUS: Welche Anlage-Strategie Ihnen einer der erfahrensten Rohstoff-Anlageexperten Deutschlands empfiehlt.**
### Lithium-Nachfrage und -Preise explodieren. Vervielfachen Sie jetzt Ihr Vermögen!
Liebe Leserin, lieber Leser,**die Welt hungert nach Lithium**, wie nach kaum einem anderen Rohstoff in den letzten 120 Jahren. Denn die Vorkommen sind knapp, der Bedarf bereits jetzt riesig – und er wird noch weiter steigen! Für Sie als Anleger bedeutet das **satte Renditechancen**, wenn Sie es jetzt noch schaffen, zum RICHTIGEN Zeitpunkt und mit der RICHTIGEN Anlagestrategie in den Lithium-Boom einzusteigen.Am besten gelingt Ihnen das – wie stets bei Aktien – mit **genauer Kenntnis des Markts** und seiner Akteure. Denn nur, wenn Sie **Chancen, aber auch Risiken genau kennen**, treffen Sie die richtigen Anlageentscheidungen. Alles andere wäre „russisches Roulette“ mit Ihrem Kapital. Denn wenngleich der Lithium-Markt boomt: **Auch hier wird es am Ende unter Anlegern nicht nur Gewinner, sondern auch Verlierer geben**.Im GRATIS-Report „Lithium – das Gold der Zukunft“ erfahren Sie deshalb alles, was Sie JETZT wissen sollten. Zum Beispiel:
- **Welche Perspektiven Ihnen der Lithium-Markt bietet.**
- Warum Sie sich nicht auf die offensichtlichen Mainstream-Chancen wie die Automobilkonzerne beschränken sollten – wie ein Großteil der Anleger.
- Welche Chancen entlang der gesamten Wertschöpfungskette darauf warten, von Ihnen genutzt zu werden.
- Wie Sie mit den richtigen Lithium-Investments Ihr Portfolio für die Energiewende-Ära wappnen.
- Wie Sie jetzt bereits Gewinner-Werte identifizieren – und langfristig einsteigen.
- Und vieles, vieles mehr …
**Sichern Sie sich daher am besten jetzt gleich Ihren persönlichen GRATIS-Report „Lithium – das Gold der Zukunft“**. Dazu einfach Ihre E-Mail-Adresse in das Feld unten eintragen und auf den Button klicken.Herzliche Grüße
Ihre sharedeals.de-Redaktion
### Die sharedeals.de-Redaktion
Dank brandheißer Stories und exklusiven Recherchen hat sich die sharedeals.de-Redaktion unter dem Motto „one trade ahead!“ als zuverlässiger Aktien-Tippgeber bewährt. Unser Team aus Experten und Chefredakteuren, liefert umfangreiche Informationen für Anfänger und Fortgeschrittene. Auch Profis erhalten hier nützliche Tipps von erfahrenen Börsen-Kennern.
Wir vermitteln zum Beispiel notwendiges Handwerkszeug für den Einstieg als Investor, sowie wertvolle Details rund um das Thema Dividenden und langfristiges Investieren. Unser Angebot wird konsequent ausgebaut und richtet sich an aktive Börsianer, auf der Suche nach außergewöhnlichen Renditen.
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Und Ihr Vermögen mit Lithium vervielfachen!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG-LP-Mega-Ausblick](https://www.sharedeals.de/lg-lp-mega-ausblick/)
**Published:** Januar 17, 2023
**Author:** Jana Schade
**Content:**
Anzeige
# **Warum Biotech-Aktien 2023 ihr großes Comeback feiern – und wie DU satte Gewinne einfahren kannst!

### **In diesem Gratis-Report erfährst Du:**
- **Warum 2023 für Technologieunternehmen eine gefährliche Abwärtsspirale droht – aber Biotech-Unternehmen ein Mega-Boom bevorsteht!**
- Was der Small-Cap-Effekt bedeutet und wie Du davon profitieren kannst!
- **Aktien-Tipp: Dieses Biotech-Unternehmen hat gleich mehrere Eisen im Feuer, ist zurzeit völlig unterbewertet und damit unser absoluter Favorit für 2023!**
## **Profitiere jetzt vom großen Comeback der Biotechs! Trage Deine E-Mail-Adresse ein, klicke auf den Button und lade Dir den Gratis-Report herunter.**
### Was war, ist, und kommen könnte:
### Warum Du DIESE Prognose lesen solltest (sie ist bares Geld wert)!
Liebe Leserin, lieber Leser, Persönlich bin ich kein großer Fan davon, Jahresprognosen abzugeben. Wer am Aktienmarkt agiert, muss in Wahrscheinlichkeiten denken, und wer sich Analysen durchliest, die einem verraten, warum der DAX am Jahresende bei 10.000 oder 18.000 Punkten stehen wird, verschwendet wohl schon bei der Überschrift seine Zeit.Was dennoch hilft, ist, hin und wieder einen Schritt zurück zu machen: Wo befinden wir uns, was sind realistische Szenarien? Womit rechnet die Masse der Anleger und – wichtiger – womit rechnet denn eigentlich niemand?Die gängigen Prognosen am Markt tendieren oft schlicht dazu, Trends fortzusetzen. „Die Dollarstärke setzt sich fort, aber verliert an Momentum, Tech-Aktien bleiben unter Druck, defensive Aktien werden weiter bevorzugt und die Inflation kommt zurück, bleibt aber hoch.“ Gefühlt sind damit 90% der Jahresprognosen, die ich gelesen habe, zusammengefasst.Was ich von 2023 erwarte, wo ich persönlich nach **+72,56% Performance in 2022** investiert bin und wo ich die Finger von lasse, erläutere ich gerne in diesem Report, den Du Dir hier kostenlos herunterladen kannst! Zusätzlich habe ich Dir alle Hintergrundinformationen zu einer meiner **Favoriten-Aktien für 2023** zusammengestellt! Nach einem Rückschlag in 2022 gelang der Firma ein starker Deal, der die Finanzlage auf Jahre sichert. Hinzu kommen einige weitere heiße Eisen im Feuer.Dieser Case bietet enorm viel Rendite-Potenzial – einfach Irre!
Viel Spaß bei der Lektüre wünscht Dir

Jens Lion
Experte für Biotech-Investments
PS: Klicke [hier](#tve-jump-184a028ed85), um meine Favoriten-Aktie 2023 zu enthüllen!

### Jens Lion
### Experte für Biotech-Investments
### Über den Autor Jens Lion
Als **Chefanalyst** des „**No Brainer Club**“ versorgt Jens Lion zahlreiche Anleger mit **lukrativen** Investment-**Empfehlungen**, die schon den ein oder anderen Millionär hervorgebracht haben. Denn der 31-Jährige verfügt über Kenntnisse und Fähigkeiten, die jeden Börsianer ins Staunen versetzen. Nicht nur die Auswahl an Aktien, die Jens im hochexklusiven „**No Brainer Club**“ präsentiert, entfacht bei dessen Mitgliedern immer wieder Begeisterungsstürme. Als Investmentexperte mit nunmehr 10 Jahren Erfahrung kennt er zahlreiche Strategien, um dauerhaft erfolgreich an den Börsen der Welt zu handeln. Jens Lions aktueller Depot-Auszug sagt dabei mehr als Tausend Worte:
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Und Dein Vermögen vervielfachen!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [Rohstoffsuperzyklus - DOI](https://www.sharedeals.de/rohstoffsuperzyklus-doi/)
**Published:** Februar 27, 2023
**Author:** Jana Schade
**Content:**
Danke! Ihr gratis Spezialreport wird Ihnen in 90 Sekunden per E-Mail zugeschickt! Als Leser dieser Studie halten wir für Sie zusätzlich das folgende Angebot bereit.
# **Kursgewinne von bis zu 1.000 % möglich:**
# **Der neue Rohstoff-Superzyklus beginnt jetzt!**
# Jetzt GRATIS-Buch sichern!
[](#tve-jump-182d40f79fa)
# Historische Investment-Chancen wie diese kommen nur alle 40 bis 50 Jahre vor. 2023 ist das Jahr, in dem der nächste Rohstoff-Superzyklus beginnt. Verpassen Sie diese einmalige Chance nicht! Ihr GRATIS-Exemplar zeigt Ihnen, was Sie jetzt wissen müssen, um noch heute die beste Anlage-Entscheidung Ihres Lebens zu treffen. Lesen Sie:
- **Die 3 Megatrends** des kommenden Rohstoff-Superzyklus – und wie Sie von Ihnen profitieren – erfahren Sie ab Seite 25.
- 7 Rohstoffe, deren Werte im neuen Superzyklus explodieren werden – Kurssteigerungen von bis zu 1.000 % sind möglich, wenn Sie jetzt einsteigen!
- **Die 5-Schritte-Erfolgsformel von Deutschlands erfolgreichstem Rohstoff-Experten Andreas Lambrou. Lesen Sie ab Seite 105, wie auch Sie damit zu den Gewinnern dieser einmaligen Investment-Chance gehören können.**
# In 48 Stunden in Ihrem Briefkasten!
# In 48 Stunden in Ihrem Briefkasten!
- Warten Sie nicht länger und profitieren Sie noch heute vom gerade erst beginnenden Rohstoff-Superzyklus. Investieren Sie schon jetzt in die Rohstoffe-Gewinner von morgen. [Hier klicken und gratis Buch anfordern.](#tve-jump-182d40f79fa)
## **Wie Sie jetzt im neuen Rohstoff-Superzyklus Kursgewinne von bis zu 1.000 % realisieren?**
## **Das zeige ich Ihnen in meinem neuen Buch ganz genau!**

Andreas Lambrou
Rohstoff-Experte
Liebe Leserin, lieber Leser,ich beglückwünsche Sie, dass Sie **genau jetzt** diese Zeilen lesen. Und Sie haben auch ein wenig Glück. Denn meinen Ratgeber, den Sie sich heute noch GRATIS sichern können, werde ich wohl nicht mehr lange anbieten.Aus gutem Grund: Denn **nur in den nächsten Monaten können Sie als Anleger einen gewaltigen finanziellen Gewinn mit dem Wissen aus meinem Ratgeber erzielen!**Danach müssen Sie sich vermutlich 40 bis 50 Jahre gedulden, bis eine annähernd ähnlich große Chance wiederkommt.Warum das so ist? Sehen Sie, im Rohstoff-Markt gibt es ein regelmäßiges Muster, welches Ihnen rund alle 10 Jahre überdurchschnittlich hohe Gewinne verspricht. Seit 2020 ist es wieder so weit. Seitdem steigen die Rohstoffpreise.Doch was den Rohstoff-Zyklus dieses Mal so besonders und damit zu einer historischen Investments-Chance macht ist Folgendes: **sowohl Zinsen wie Inflationsraten stehen mittlerweile in einer Zeitenwende, wie sie nur alle 40 bis 50 Jahre einmal auftritt!**Deshalb erwarte ich in diesem historischen Zyklus eine **besonders deutliche Ausprägung** dieses wiederkehrenden Musters, das noch viel spektakulärere Gewinne ermöglichen wird als sonst. Einen **echten Rohstoff-Superzyklus eben**.In meinem GRATIS-Exemplar des Buches [***Der neue Rohstoff-Superzyklus***](#tve-jump-182d40f79fa) erfahren Sie jetzt alles, was Sie wissen sollten, um von dieser historischen Investment-Chance zu profitieren. Und wenn ich von „alles“ spreche, dann meine ich auch wirklich ALLES.Denn in meinem GRATIS-Ratgeber zeige ich Ihnen nicht nur, welche **3 Megatrends** den jetzt anlaufenden Rohstoff-Superzyklus zusätzlich befeuern werden … Sie finden darin nicht nur **messerscharfe Analysen** und **persönliche Empfehlungen von mir zu 7 Rohstoffen**, deren Werte **im neuen Superzyklus explodieren** werden …Ich zeige Ihnen auch ganz genau, wie Sie das Wissen aus meinem Buch optimal umsetzen. **Welche 5 Schritte dafür erforderlich sind** – und wie Sie sie mit meiner persönlichen Erfolgsformel souverän meistern. Eine so **genaue Anleitung** zum neuen Rohstoff-Superzyklus finden Sie sonst nirgends!**Sichern Sie sich daher am besten jetzt gleich Ihren persönliches GRATIS-Exemplar meines Buches *Der neue Rohstoff-Superzyklus!*** [Hier klicken](#tve-jump-182d40f79fa)***.***Herzlichst, Ihr
Andreas LambrouRohstoff-Experte und Autor von „Der neue Rohstoff-Superzyklus“
# In 48 Stunden in Ihrem Briefkasten!
### **3 Gründe, warum Sie jetzt unbedingt**
### **in Rohstoff-Aktien investieren sollten**
1. 1**Die 3 Megatrends des kommenden Rohstoff-Superzyklus: Erfahren Sie ab Seite 25 Ihres GRATIS-Buches, warum die Preise für diese 7 Rohstoffe jetztin ungeahnte Höhe steigen werden – und wie Sie davon profitieren.
2. 2**An diesen 7 Rohstoffen verdienen Sie am meisten:** Lesen Sie, welche 7 Rohstoffe die Gewinner im neuen Superzyklus sein werden – Kursgewinne bis zu 1000 % sind möglich!
3. 3**Das sind Ihre 5 Schritte zum Erfolg:** So nutzen auch Sie Andreas Lambrous persönliche 5-Schritte-Erfolgsformel, die ihn zum Selfmade-Millionär gemacht hat, für Ihren Investment-Erfolg (ab Seite 105)!
Verlieren Sie keine Zeit und sicheren Sie sich jetzt gleich Ihre **Chance auf satte Gewinne.**
JETZT ist der ideale Einstiegszeitpunkt in diese Rohstoff-Aktien zu investieren – **doch Achtung, bald schon könnte es zu spät sein!**
# In 48 Stunden in Ihrem Briefkasten!

**Andreas Lambrou**
**Rohstoff-Experte**
### Über Andreas Lambrou
Der langjährige Fondsmanager, Vermögensverwalter und erfolgreiche Rohstoff-Anlageexperte Andreas Lambrou ist seit 25 Jahren im Rohstoff-Markt aktiv und mit seinen erfolgreichen Investments zum Selfmade-Millionär geworden. Nach seinem Wirtschaftsstudium in Freiburg und Cambridge arbeitete Andreas Lambrou zunächst im Vermögensmanagement in der Schweiz, wo er erfolgreich Kunden bei Investments in Rohstoffe und Emerging Markets beriet.Vor über 15 Jahren wechselte der Rohstoff-Experte in die schreibende Zunft. Mit seinen messerscharfen Rohstoff-Analysen – immer mit einer Prise unverwechselbarem Humor gewürzt – schuf er sich rasch eine stetig wachsende Fangemeinde und zählt heute zu den gefragtesten Rohstoff-Experten Deutschlands.
In seinem neuen GRATIS-Exemplar des Buches „Der neue Rohstoff-Superzyklus“ liefert er Ihnen gewinnbringende Informationen, die sonst nur einem kleinen Kreis von Investoren und Entscheidern vorbehalten sind.
### **Für diesen Ratgeber zahlen Sie rein gar nichts! Er ist unser Geschenk für Sie!**
**"Füllen Sie einfach das untenstehende Bestellformular aus und schicken Sie es gleich ab.Ihr Ratgeber im Wert von 19,95 € wird dann innerhalb der nächsten 48 Stunden bei Ihnen zuhause eintreffen.**
**Ich verspreche Ihnen: Sie erhalten ihn garantiert kostenlos. Es fallen lediglich 4,95 € Versandkosten an – sonst nichts!"**
# In 48 Stunden in Ihrem Briefkasten!
### Das sagen unsere Kunden
###### ****Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
Via Google
###### ****Shane M.****
Bewertung des Buches "Der neue Rohstoff Superzyklus" - 5 von 5 Sternen. Einzige Voraussetzungen sind etwas Kapital und Hirn. Ich konnte trotz einiger Fehlentscheidungen (die auf meiner Unerfahrenheit basierten) in der kurzen Zeit 28% Rendite erzielen!
via Google
###### ****Johannes M.****
Ein hochkarätige Tipp nach dem anderen. Immer mit fundierten Informationen und Hintergrundwissen. Dazu noch unschlagbare Zusatzinfos. Wer hier nicht Geld an der Börse verdient ist einfach nur d…
Via Google
Hinweis: Eine Überprüfung der über unseren Live Chat, per E-Mail oder Google abgegebenen Bewertungen hat wie folgt stattgefunden: Bewertungen im Rahmen des Live Chats können nur registrierte Nutzer verfassen. Bewertungen durch E-Mails wurden händisch auf Echtheit und Validität geprüft. Google-Bewertungen werden nicht von Google überprüft. Google sucht aber gezielt nach gefälschten Inhalten, um sie zu entfernen.
# In 48 Stunden in Ihrem Briefkasten!
### **Ihre Vorteile noch einmal im Überblick:**
- Die 3 Megatrends des kommenden Rohstoff-Superzyklus – und wie Sie von Ihnen profitieren!
- 7 Rohstoffe, deren Werte im neuen Superzyklus explodieren werden – Kurssteigerungen von bis zu 1.000 % sind möglich, wenn Sie jetzt einsteigen!
- **Die 5-Schritte-Erfolgsformel eines der besten Rohstoff-Investoren Deutschlands – und wie auch Sie sie jetzt für sich nutzen, um zu den Gewinnern dieser einmaligen Investment-Chance zu gehören.**
**Vervielfachen Sie jetzt Ihr Vermögen! Mit diesen Empfehlungen gehören Sie zu den Gewinnern des Rohstoffsuperzyklus.**
# In 48 Stunden in Ihrem Briefkasten!
Ja, ich will das Buch **„**Rohstoffsuperzyklus**“** jetzt für 0,00 € inkl. MwSt. zzgl. 4,95 € Versandkosten **bestellen**. Im Anschluss an meine Bestellung erhalte ich den 127-seitigen Ratgeber per Post.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
Ja, ich will das Buch **„**Rohstoffsuperzyklus**“** jetzt für 0,00 € inkl. MwSt. zzgl. 4,95 € Versandkosten **bestellen**. Im Anschluss an meine Bestellung erhalte ich den 127-seitigen Ratgeber per Post.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
### **Häufig gestellte Fragen (FAQ)**
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - DOI
---
### [LG-LP-X-Trades](https://www.sharedeals.de/lg-lp-x-trades/)
**Published:** Februar 7, 2023
**Author:** Matthias Abresch
**Content:**
# **Die X-Trades-Strategie: Gewinne machen, während alle anderen verlieren!**
Wir haben sie gefunden: Die eine Trading-Strategie, mit der wir schaffen, was 9 von 10 professionellen Investoren nicht gelingt: **Wir schlagen den Markt!** Mit dieser Strategie profitieren wir im Premium Trading Club in jeder Börsen-Wetterlage, ohne Zockerei und mit minimalem Zeitaufwand. Ab jetzt ist Trading so einfach wie Malen nach Zahlen - **auch für Dich!**
### **Das bekommst Du völlig kostenlos:**
- **Du erhältst erstmalig Einblick in eine der erfolgreichsten Trading-Strategien des letzten Jahres (+68,22 Rendite in 2022)**
- ****Solide Renditen ohne Zockerei** **–**** **Axel Müller geht nach einem festen Schema vor - dieses schließt Zockerei aus. Du erzielst solide Renditen, die Monat für Monat den Markt schlagen, und das bei minimalem Risiko.**
- ****Die richtige Technik: Mit der X-Trades-Strategie kannst Du die 11 Sektoren des** **S&P 500 beherrschen und optimal ausschöpfen****.****
### Über den Autor Axel Müller
#### Deutsche und internationale Aktien, manchmal sogar Orangen, Kaffee oder Weizen: Wo immer er einen Trading-Gewinn wittert, ist Axel Müller dabei. Arbeiten müsste er nicht mehr, wenn er das nicht wollte. Aber er wird! Denn dem 46-Jährigen macht es Riesenspaß, die Früchte seiner langjährigen Bemühungen zu ernten und seine Expertise erfolgreich beim Traden an der Börse einzusetzen. Inzwischen begeistert er mit seinem Wissen auch viele, die von ihm lernen wollen.
Seine 18-jährige Trading-Erfahrung und Expertise hat Axel Müller nun in der exklusiv von ihm durchgeführten X-Trades-Strategie gebündelt. Mit dieser Strategie profitieren Axel Müller und seine Mitglieder im Premium Trading Club in jeder Börsen-Wetterlage – und das ohne Zockerei und mit minimalem Zeitaufwand für die Mitglieder.
### Axel Müller
### Chef-Analyst
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Und Dein Vermögen vervielfachen!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [Inflationsreport 2023 Danke Seite](https://www.sharedeals.de/inflationsreport-2022-danke-seite/)
**Published:** Mai 20, 2022
**Author:** Kersten
**Content:**
### Herzlichen Glückwunsch! Ihre Bestellung war erfolgreich.
Hallo \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\],
vielen Dank für den Kauf des großen Inflationsreports und das uns damit entgegengebrachte Vertrauen. Ich wünsche Ihnen viel Erfolg mit dem Report und bei all Ihren weiteren Investments!
Sie erhalten nun in wenigen Sekunden eine Email mit dem Betreff **"Der große Inflationsreport 2023"** und Ihrem persönlichen Download-Link. Mit diesem können Sie den Sonderreport sofort herunterladen.
**Bitte beachten Sie, dass eine unerlaubte Weiterverbreitung des Sonder-Reports strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unserer Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wenden Sie sich bitte an Digistore24.
Bei inhaltlichen Fragen zum Report können Sie Sich jederzeit unter info@sharedeals.de bei mir melden.Bis dahin alles Gute und viel Erfolg!
Ihr Andreas Lambrou
**Andreas Lambrou alias Günther Goldherz**
**Chefredakteur Goldherz Plus**
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [Bärenmarkt als Renditeturbo Danke](https://www.sharedeals.de/baerenmarkt-als-renditeturbo/)
**Published:** August 1, 2022
**Author:** Kersten
**Content:**
### Herzlichen Glückwunsch! Deine Bestellung war erfolgreich.
Hallo \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\],
vielen Dank für den Kauf des exklusiven Sonder-Reports Bärenmarkt als Renditeturbo und das uns damit entgegengebrachte Vertrauen. Ich wünsche Dir viel Erfolg mit dem Report und bei all Deinen weiteren Investments!
Du erhältst nun in wenigen Sekunden eine Email mit dem Betreff **"Bärenmarkt als Renditeturbo"** und Deinem persönlichen Download-Link. Mit diesem kannst Du den Sonderreport sofort herunterladen.
**Bitte beachte, dass eine unerlaubte Weiterverbreitung des Sonder-Reports strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unserer Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
Bei inhaltlichen Fragen zum Report, kannst Du Dich jederzeit unter info@sharedeals.de bei mir melden.Bis dahin alles Gute und viel Erfolg!
Dein Jens Lion

**Jens Lion**
**Chefanalyst "No Brainer Club"**
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [LG-LP-Gazprom](https://www.sharedeals.de/lg-lp-gazprom/)
**Published:** August 4, 2022
**Author:** Jana Schade
**Content:**
## **GRATIS-REPORT**
# **Gazprom-Aktie: Was Anlegern auf der Seele brennt**
### **Inhalte des Gratis-Reports:**
- Erfahren Sie wie Sie Ihre ADRs/GDRs noch innerhalb **der verlängerten Frist bis zum 15. Oktober 2022**umtauschen können
- Finden Sie heraus, wie Sie jetzt **russische Aktien vor dem Totalverlust retten** können
- Lernen Sie, warum Nichtstun jetzt der größte Fehler Ihres Lebens sein könnte
### Andreas Lambrou
### Rohstoff Experte
### Über Andreas Lambrou
Andreas ist seit 35 Jahren im Rohstoff-Markt aktiv und ist so zum Selfmade-Millionär geworden. Er schreibt mit dem „Goldherz Report“ Deutschlands meistgelesenen Rohstoff-Börsenbrief. Nach seinem Wirtschaftsstudium in Freiburg und Cambridge arbeitete Andreas im Vermögensmanagement in der Schweiz, wo er erfolgreich Kunden bei Investments in Rohstoffe und Emerging Markets beriet.Vor über 15 Jahren wechselte der Rohstoff-Experte in die schreibende Zunft. Mit seinen messerscharfen Rohstoff-Analysen – immer mit einer Prise unverwechselbarem Humor gewürzt – schuf er sich rasch eine wachsende Fangemeinde und zählt heute zu den gefragtesten Rohstoff-Experten Deutschlands.
Und ab sofort erfolgreicher investieren!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [Aktien-Community › sharedeals.de - DOI - Dividenden](https://www.sharedeals.de/aktien-community-sharedeals-de-doi-dividenden/)
**Published:** März 16, 2022
**Author:** Jana Schade
**Content:**
Danke! Dein Sonder-Report wird Dir in 90 Sekunden per E-Mail zugeschickt! Solltest Du Dich über die Inhalte mit Gleichgesinnten austauschen wollen, empfehlen wir Dir unseren kostenlosen Live Chat - registriere Dich jetzt!
## Tausche Dich im Chatraum Dividenden & Zinsen mit bis zu 13.000 Mitgliedern aus.
[](#tve-jump-17f9869edab)[](https://www.sharedeals.de)
# **Werde Mitglied in der führenden deutschen Aktien-Community**!
Registriere Dich **kostenlos** und erziele ab sofort **Aktiengewinne** von **+637%**, **+3.150%** oder sogar **+23.525%** - mit der Hilfe von mehr als **16.000 Sharedealern.**
**Versprochen:** Du kannst Deine Daten jederzeit löschen und wir geben Deine Daten an niemanden weiter.
[](https://apps.apple.com/de/app/sharedeals-de/id1318836570)[](https://www.google.com/search?q=bullmarketsmedia&rlz=1C5CHFA_enDE929DE929&oq=bullmarketsmedia&aqs=chrome.0.69i59j0i10l2j69i60l3.2878j0j7&sourceid=chrome&ie=UTF-8#lrd=0x47a84e1f1bf51e7b:0x254e5c1429a7d18b,1,,,)[](https://play.google.com/store/apps/details?id=de.sharedeals.sdapp&hl=de&gl=US)
## Was ist für Dich drin?
Abgesehen von der Zeit-, Geld- und Nervenersparnis:
Profitable Aktien-Tipps von erfolgreichen Experten
Hochwertige Diskussionen über die für Dich interessantesten Themen
Kursrelevante Börsen-Infos in Echtzeit

Austausch mit Hunderten von Privatanlegern 24/7
Wertvolles Börsen-Knowhow für mehr Anlageerfolg
Signifikante Metriken und Signale für den Erfolg an der Börse
**Auch als App erhältlich**
[](https://apps.apple.com/de/app/sharedeals-de/id1318836570)[](https://play.google.com/store/apps/details?id=de.sharedeals.sdapp&hl=de&gl=US)
## Was ist für Dich drin?
Abgesehen von der Zeit-, Geld- und Nervenersparnis:
Profitable Aktien-Tipps von erfolgreichen Experten
Hochwertige Diskussionen über die für Dich interessantesten Themen
Kursrelevante Börsen-Infos in Echtzeit
Austausch mit Hunderten von Privatanlegern
24/7h
Wertvolles Börsen-Knowhow für mehr Anlageerfolg
Signifikante Metriken und Signale für den Erfolg an der Börse
##### Registriere Dich **kostenlos** und erziele ab sofort **Aktiengewinne!**
## Die "alte" Art und Weise sich Aktien- und Finanzwissen anzueignen ist überholt

Bücher und Kurse
Bücher und Kurse sind sinnvoll, können jedoch keine personalisierten Antworten geben

Finanzberater
Berater und Coaches sind teuer und zeigen den Blickwinkel von nur einer Person

Trial and error
Das Prinzip "trial and error" ist der schnellste Weg zu kostspieligen Fehlern

Social Media Gruppen
Social Media Gruppen sind überlaufen mit gegensätzlichen Meinungen oder aufzwingenden Verkaufsgesprächen
*"Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte. Als Bonus gibt es hier eine beeindruckende Gemeinschaft aus Anlegern, die zu einem guten Teil selbst die Bezeichnung Experten verdient hätten.*
*Danke!"*

— Edith G.
Bewertung via Google
*"Ich bin total begeistert von der Qualität von sharedeals und der Art und Weise wie dort das Profibörsenwissen mit uns Usern geteilt wird. Ich kann von mir behaupten, dass ich in den vergangenen 2 Jahren hier mehr gelernt habe als in Eigenregie und zig anderen Börsenblättern wie in den vergangenen 35 Jahren an der Börse."*

— Michael M.
Bewertung via Google
## Wie wäre es, wenn Du die Erfahrung von über 50+ Mentoren und über 500+ erfahrenen Privatanlegern gleichzeitig nutzen könntest?

Schnelle Antworten
Erhalte sofort Antworten auf Deine Fragen im Live Chat von anderen Mitgliedern und Mentoren

Wertvolles Börsen-Knowhow
Profitiere von zusätzlichen 550+ paar Augen und Ohren, die mit Dir gemeinsam den Markt scannen und den Erfolg an der Börse sichern

Profitable Aktien-Tipps
Erhalte profitable Aktien-Tipps, Börsen-Analysen und Metriken von erfolgreichen Experten in Echtzeit

Innere Ruhe
Genieße die innere Sicherheit, dass Rat und Antwort immer nur einen Klick entfernt sind
*"Top-Börsenredaktion. Der Live Chat auf der Website, in dem Profis über Unternehmen diskutieren, verspricht riesige Lernfortschritte für Anfänger und auch fortgeschrittene Börsenanleger. Die angewandten Aktientipps aus den Börsenbriefen entsprechen einem wahren Goldesel."*

— Hannes D.
Bewertung via Google
*"Ich kenne keinen anderen Anbieter, der mit SD und vor allem dem NBC verglichen werden kann. Ich bin seit dem letzten Jahr Mitglied und ärgere mich, den Schritt nicht früher gemacht zu haben. SD und vor allem den NBC kann ich jedem empfehlen. Man erhält nicht nur super Tradingtipps, sondern lernt auch sehr viel.Wer an der Börse Geld verdienen und dazu noch etwas lernen will kommt an SD und NBC nicht vorbei.Vielen Dank an das gesamte SD-Team!"*

— Blazor
Bewertung via Google
## Häufig gestellte Fragen
*"Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert! Als Bonus gibt es hier eine beeindruckende Gemeinschaft aus Anlegern, die zu einem guten Teil selbst die Bezeichnung Experten verdient hätten. Danke!"*

— Olli H.
Bewertung via Google
## Werde jetzt Mitglied!
Die Registrierung ist kostenfrei.
[](https://www.sharedeals.de/)
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/)[](https://premiumtradingclub.de/partnerprogramm/)
---
### [Inflationsreport-LP](https://www.sharedeals.de/inflationsreport-lp/)
**Published:** Mai 17, 2022
**Author:** Jana Schade
**Content:**
# **Mega-Inflation 2023:**
# **Werden Sie jetzt REICH statt ARM**
[](#tve-jump-17f7802fc6d)
### Sehen Sie nicht wie 98% der Menschen dabei zu, wie der Geldbeutel immer leerer wird, sondern werden Sie stattdessen reich:**
- **Warum eine langfristig zweistellige Inflation wahrscheinlich ist – und wie Sie diesem Szenario heute schon einen Schritt voraus sein können**
- Wieso Edelmetalle der beste Inflationsschutz sind – und warum Sie jetzt trotzdem auf keinen Fall Gold kaufen sollten
- Investment-Tipp: **Dieser Inflations-Schutzschild** darf in keinem Portfolio fehlen! So verdoppeln Sie Ihr Vermögen, statt es zu verlieren
Schlagen Sie der Jahrhundert-Inflation jetzt ein Schnippchen.
### Effektiver Inflationsschutz
### mit Aussicht auf Profit
Liebe Leserin, lieber Leser, die **Inflation** ist zurück. Und sie ist **gekommen, um zu bleiben**. Um ihr zu trotzen, brauchen Sie ein krisensicheres Portfolio. Ungefähr alle 10 Jahre taucht die Inflation auf und wird zu einem beliebten Thema unter selbsternannten Finanzfachleuten. Überall ist dann von dem Schreckgespenst Inflation zu lesen – und kurz darauf ist sie wieder völlig verschwunden. Denn jede Inflation, die in den letzten Jahrzehnten aufgetreten ist, hat sich als sehr vorübergehend erwiesen. Tatsächlich war die Inflation seit 40 Jahren kein echtes Problem mehr. Aber JETZT könnte sie wieder zu einem großen Problem werden.**Der große Inflationsreport** informiert Sie darüber, wie Sie sich vor der Inflation **schützen** und sogar von ihr **profitieren**!Im Jahr 2022 stieg die Inflationsrate in Deutschland, ja weltweit, massiv an. In der Eurozone lag sie mit +10,7% auf einem Rekordwert.**98% der Menschen** sehen bei der Entwertung ihres Vermögens **tatenlos** zu, nur **2%** **handeln jetzt** und **verdoppeln** so ihr **Vermögen** sogar. Schlagen Sie der Jahrhundert-Inflation jetzt ein Schnippchen!
### **Zu welcher Gruppe gehören Sie?**
der Deutschen nutzen die hohe Inflation als Chance und werden reich
jammern und schauen tatenlos zu, wie ihr Geld verbrennt
Wenn Sie zu den **2%** gehören wollen, die ihr **Vermögen** aktuell nicht nur **schützen**, sondern sogar noch **verdoppeln** wollen, dann lesen Sie jetzt im brandaktuellen Inflationsreport 2023!
### Die Inflation ist gekommen, um zu bleiben
Ursprünglich hatten sowohl EZB als auch die Fed die hohe Inflation zu Beginn des Jahres als „vorübergehend“ bezeichnet, ein kurzes Intermezzo nach 2 Jahren Pandemie. Der rapide Absturz und der Neustart der Pandemiewirtschaft hatten die Lieferketten unterbrochen. Gleichzeitig verfügen die Verbraucher über viel Geld und haben einen Nachholbedarf. Die Dynamik von hoher Nachfrage und begrenztem Angebot ist ein Rezept für steigende Preise, welches sich meist innerhalb weniger Wochen wieder relativiert. Davon kann jetzt keine Rede mehr sein.Der Krieg in der Ukraine und die Null-Covid-Strategie Chinas sind nur zwei der Brandbeschleuniger, welche die Inflation weiter nach oben peitschen. Zuerst haben wir alle den Preisschock an der Tankstelle und bei den Energiepreisen zu spüren bekommen. Mittlerweile sind aber sogar Lebensmittel um über 8% teurer als vor einem Jahr. Die Bevölkerung kann also förmlich dabei zusehen, wie ihr das Geld zwischen den Fingern zerrinnt! Vermögen werden förmlich abgeschmolzen, auch weil Aktionäre panisch ihre Positionen verkaufen und Verluste einfahren. **Stop! Machen Sie es anders und nutzen Sie die Inflation als Rendite-Turbo!**Wie? Das will ich Ihnen sagen. Viele Anleger decken sich in Krisenzeiten mit physischem Gold ein. Ein Bekannter von mir besitzt ein Geschäft zum An- und Verkauf von Edelmetallen. Kurz nach dem Angriff auf die Ukraine haben die Kunden ihm das Geschäft leer gekauft. Also wirklich leer. Selbst alte Eheringe, die er einmal angekauft hatte, wurden ihm förmlich aus der Hand gerissen. Grundsätzlich schirmen Edelmetalle Ihr Depot bei steigender Inflation gut ab. Aber: Zuletzt ist der Goldpreis sogar gesunken. Ist Gold also doch nicht das Gelbe vom Ei? Ja und nein. Was es damit auf sich hat, und wie Sie in nur 3 Jahren Ihr Kapital verdoppeln können – und zwar OHNE alte Eheringe zu kaufen – das lesen Sie in meinem großen Inflationsreport 2023 ab Seite 23.Mit herzlichen GrüßenIhr Andreas LambrouChefanalyst Goldherz PLUS+
**Andreas Lambrou**
**Chefredakteur Goldherz Report**
### Über Andreas Lambrou
Der langjährige Fondsmanager, Vermögensverwalter und erfolgreiche Rohstoff-Anlageexperte Andreas Lambrou liefert gewinnbringende Informationen, die sonst nur einem kleinen Kreis von Investoren und Entscheidern vorbehalten sind.
Im Dezember 2015 rief Lambrou erstmals den [Goldherz-Newsletter](https://www.goldherzreport.de/) ins Leben, den die bull markets media GmbH herausbringt. „Die Erstausgabe erschien punktgenau eine Woche vor dem absoluten Goldpreis-Korrekturtief bei 1.150 US$“, freut er sich. 2017 folgte der [Goldherz VIP Club](https://www.goldherzvip.club/), in dem es nicht nur um starke Investitionsideen, sondern auch um lukrative Privatplatzierungen geht. Schließlich kam im Sommer 2018 [Goldherz PLUS](https://www.goldherzreport.de/plus/), als der Goldpreis bei 1.200 US$ gerade das zweite signifikante Tief erreicht hatte.
### **Das sagen unsere Kunden**
###### ****Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****Andreas L.****
Die Weltmarktsituation wird von keinem Börsendienst so genutzt und in Rendite umgewandelt wie bei Goldherz. Unter meinen Aktien eine dabei, mit der ich meinen Einsatz verzwanzigfacht habe, sowie drei Werte, die sich versechsfacht haben.
### Empfehlungen, die unsere Leser reich gemacht haben!
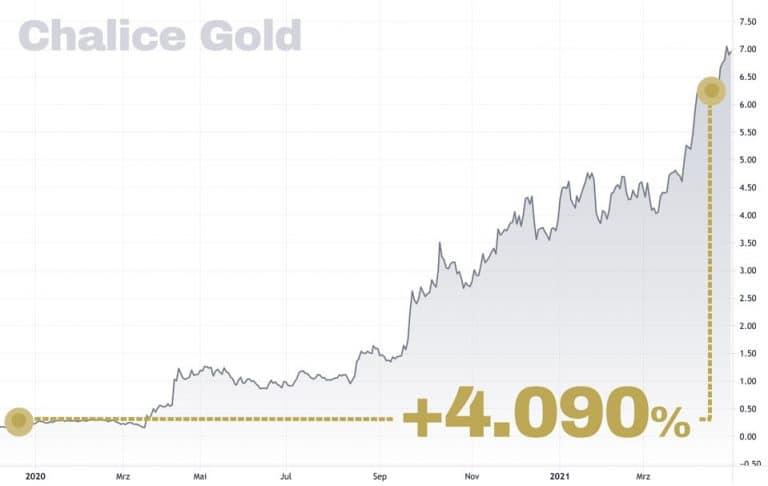
### Chalice Gold
Die Chalice Gold Aktie hat sich in wenigen Wochen verzehnfacht...und in 18 Monaten mehr als vervierzigfacht!
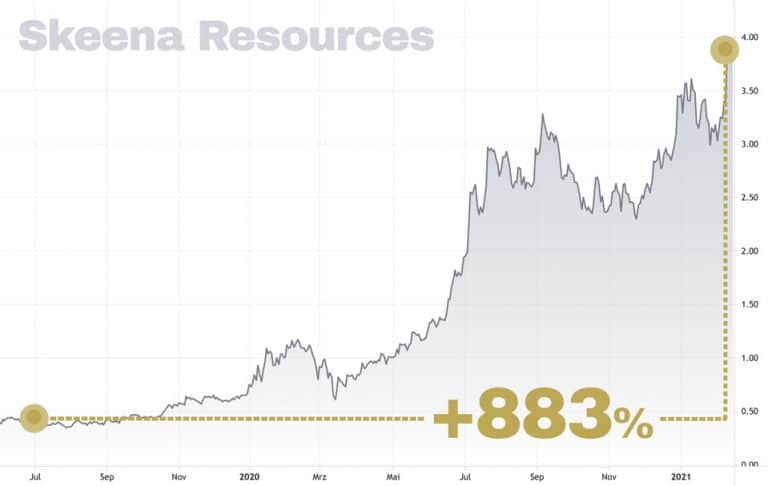
### Reconnaissance Energy Africa
Reconnaissance Energy Africa wurde im deutschsprachigen Raum erstmalig von Andreas Lambrou vorgestellt. Sie sicherte sich am Tief des Jahrzehnts (Öl wird als „wertlos“ angesehen) ein Ölvorkommen und die Aktie explodierte um Faktor 30.

### Skeena Resources
Ein Goldexplorer (Skeena Resources) entdeckte eine längst geschlossene Goldmine wieder. Durch das Wissen von Goldherz und seine starke Vernetzung zu Experten konnte er die Chance identifizieren und die Aktie stieg in 12 Monaten um das 9-Fache.
### **Deine Vorteile im Überblick**
[](#tve-jump-17f7802fc6d)
- Sie bekommen die Chance, aus der Inflation einen Profit zu schlagen und Ihr Vermögen zu verdoppeln.
- Experte Andreas Lambrou erklärt Ihnen im großen Inflationsreport 2023 detailliert, warum Sie genau jetzt investieren sollten.
- Es handelt sich um Strategien, die Ihnen dabei helfen der Inflation entgegen zu wirken.
Ja, ich will den Sonder-Report "Der große Inflationsreport 2023" jetzt für 14,98 € inkl. MwSt. bestellen. Im Anschluss an meine Bestellung erhalte ich den 42-seitigen Report direkt als PDF in mein E-Mail-Postfach.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Produkte
---
### [Inflationsreport-LP-DOI](https://www.sharedeals.de/inflationsreport-lp-doi/)
**Published:** Mai 25, 2022
**Author:** Jana Schade
**Content:**
Danke! Ihr Sonder-Report wird Ihnen in 90 Sekunden per E-Mail zugeschickt!
# **Mega-Inflation 2022:**
# **Werden Sie jetzt REICH statt ARM**
[](#tve-jump-17f7802fc6d)
### Sehen Sie nicht wie 98% der Menschen dabei zu, wie der Geldbeutel immer leerer wird, sondern werden Sie stattdessen reich:**
- **Warum eine langfristig zweistellige Inflation wahrscheinlich ist – und wie Sie diesem Szenario heute schon einen Schritt voraus sein können**
- Wieso Edelmetalle der beste Inflationsschutz sind – und warum Sie jetzt trotzdem auf keinen Fall Gold kaufen sollten
- Investment-Tipp: **Dieser Inflations-Schutzschild** darf in keinem Portfolio fehlen! So verdoppeln Sie Ihr Vermögen, statt es zu verlieren
Schlagen Sie der Jahrhundert-Inflation jetzt ein Schnippchen.
### Effektiver Inflationsschutz
### mit Aussicht auf Profit
Liebe Leserin, lieber Leser, die **Inflation** ist zurück. Und sie ist **gekommen, um zu bleiben**. Um ihr zu trotzen, brauchen Sie ein krisensicheres Portfolio. Ungefähr alle 10 Jahre taucht die Inflation auf und wird zu einem beliebten Thema unter selbsternannten Finanzfachleuten. Überall ist dann von dem Schreckgespenst Inflation zu lesen – und kurz darauf ist sie wieder völlig verschwunden. Denn jede Inflation, die in den letzten Jahrzehnten aufgetreten ist, hat sich als sehr vorübergehend erwiesen. Tatsächlich war die Inflation seit 40 Jahren kein echtes Problem mehr. Aber JETZT könnte sie wieder zu einem großen Problem werden.**Der große Inflationsreport** informiert Sie darüber, wie Sie sich vor der Inflation **schützen** und sogar von ihr **profitieren**!Seit Januar 2022 stieg die Inflationsrate in Deutschland, ja weltweit, massiv an. Im April lag sie in Deutschland bei +7,4%, das ist der höchste Wert seit 31 Jahren. Viele glauben, dass die Zahlen in den kommenden Monaten sogar noch schlimmer werden.**98% der Menschen** sehen bei der Entwertung ihres Vermögens **tatenlos** zu, nur **2%** **handeln jetzt** und **verdoppeln** so ihr **Vermögen** sogar. Schlagen Sie der Jahrhundert-Inflation jetzt ein Schnippchen!
### **Zu welcher Gruppe gehören Sie?**

der Deutschen nutzen die hohe Inflation als Chance und werden reich

jammern und schauen tatenlos zu, wie ihr Geld verbrennt
Wenn Sie zu den **2%** gehören wollen, die ihr **Vermögen** aktuell nicht nur **schützen**, sondern sogar noch **verdoppeln** wollen, dann lesen Sie jetzt im brandaktuellen Inflationsreport 2022!
### Die Inflation ist gekommen, um zu bleiben
Ursprünglich hatten sowohl EZB als auch die Fed die hohe Inflation zu Beginn des Jahres als „vorübergehend“ bezeichnet, ein kurzes Intermezzo nach 2 Jahren Pandemie. Der rapide Absturz und der Neustart der Pandemiewirtschaft hatten die Lieferketten unterbrochen. Gleichzeitig verfügen die Verbraucher über viel Geld und haben einen Nachholbedarf. Die Dynamik von hoher Nachfrage und begrenztem Angebot ist ein Rezept für steigende Preise, welches sich meist innerhalb weniger Wochen wieder relativiert. Davon kann jetzt keine Rede mehr sein.Der Krieg in der Ukraine und die Null-Covid-Strategie Chinas sind nur zwei der Brandbeschleuniger, welche die Inflation weiter nach oben peitschen. Zuerst haben wir alle den Preisschock an der Tankstelle und bei den Energiepreisen zu spüren bekommen. Mittlerweile sind aber sogar Lebensmittel um über 8% teurer als vor einem Jahr. Die Bevölkerung kann also förmlich dabei zusehen, wie ihr das Geld zwischen den Fingern zerrinnt! Vermögen werden förmlich abgeschmolzen, auch weil Aktionäre panisch ihre Positionen verkaufen und Verluste einfahren. **Stop! Machen Sie es anders und nutzen Sie die Inflation als Rendite-Turbo!**Wie? Das will ich Ihnen sagen. Viele Anleger decken sich in Krisenzeiten mit physischem Gold ein. Ein Bekannter von mir besitzt ein Geschäft zum An- und Verkauf von Edelmetallen. Kurz nach dem Angriff auf die Ukraine haben die Kunden ihm das Geschäft leer gekauft. Also wirklich leer. Selbst alte Eheringe, die er einmal angekauft hatte, wurden ihm förmlich aus der Hand gerissen. Grundsätzlich schirmen Edelmetalle Ihr Depot bei steigender Inflation gut ab. Aber: Zuletzt ist der Goldpreis sogar gesunken. Ist Gold also doch nicht das Gelbe vom Ei? Ja und nein. Was es damit auf sich hat, und wie Sie in nur 3 Jahren Ihr Kapital verdoppeln können –und zwar OHNE alte Eheringe zu kaufen –, das lesen Sie in meinem großen Inflationsreport 2022 ab Seite 23.Mit herzlichen GrüßenIhr Andreas LambrouChefanalyst 
**Andreas Lambrou**
**Chefredakteur Goldherz Report**
### Über Andreas Lambrou
Der langjährige Fondsmanager, Vermögensverwalter und erfolgreiche Rohstoff-Anlageexperte Andreas Lambrou liefert gewinnbringende Informationen, die sonst nur einem kleinen Kreis von Investoren und Entscheidern vorbehalten sind.
Im Dezember 2015 rief Lambrou erstmals den [Goldherz-Newsletter](https://www.goldherzreport.de/) ins Leben, den die bull markets media GmbH herausbringt. „Die Erstausgabe erschien punktgenau eine Woche vor dem absoluten Goldpreis-Korrekturtief bei 1.150 US$“, freut er sich. 2017 folgte der [Goldherz VIP Club](https://www.goldherzvip.club/), in dem es nicht nur um starke Investitionsideen, sondern auch um lukrative Privatplatzierungen geht. Schließlich kam im Sommer 2018 [Goldherz PLUS](https://www.goldherzreport.de/plus/), als der Goldpreis bei 1.200 US$ gerade das zweite signifikante Tief erreicht hatte.
### **Das sagen unsere Kunden**
###### ****Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl, auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte.
###### ****Olli H.****
Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert!
###### ****Andreas L.****
Die Weltmarktsituation wird von keinem Börsendienst so genutzt und in Rendite umgewandelt wie bei Goldherz. Unter meinen Aktien eine dabei, mit der ich meinen Einsatz verzwanzigfacht habe, sowie drei Werte, die sich versechsfacht haben.
### Empfehlungen, die unsere Leser reich gemacht haben!

### Chalice Gold
Die Chalice Gold Aktie hat sich in wenigen Wochen verzehnfacht...und in 18 Monaten mehr als vervierzigfacht!

### Reconnaissance Energy Africa
Reconnaissance Energy Africa wurde im deutschsprachigen Raum erstmalig von Andreas Lambrou vorgestellt. Sie sicherte sich am Tief des Jahrzehnts (Öl wird als „wertlos“ angesehen) ein Ölvorkommen und die Aktie explodierte um Faktor 30.

### Skeena Resources
Ein Goldexplorer (Skeena Resources) entdeckte eine längst geschlossene Goldmine wieder. Durch das Wissen von Goldherz und seine starke Vernetzung zu Experten konnte er die Chance identifizieren und die Aktie stieg in 12 Monaten um das 9-Fache.
### **Deine Vorteile im Überblick**
[](#tve-jump-17f7802fc6d)
- Sie bekommen die Chance, aus der Inflation einen Profit zu schlagen und Ihr Vermögen zu verdoppeln.
- Experte Andreas Lambrou erklärt Ihnen im großen Inflationsreport 2022 detailliert, warum Sie genau jetzt investieren sollten.
- Es handelt sich um Strategien, die Ihnen dabei helfen der Inflation entgegen zu wirken.
Ja, ich will den Sonder-Report "Der große Inflationsreport 2022" jetzt für 14,98 € inkl. MwSt. bestellen. Im Anschluss an meine Bestellung erhalte ich den 42-seitigen Report direkt als PDF in mein E-Mail-Postfach.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - DOI
---
### [LG-LP-Der beste Deal des Jahres](https://www.sharedeals.de/lg-lp-tauschgeschaeft/)
**Published:** November 22, 2022
**Author:** Matthias Abresch
**Content:**
# **Die geheime Aktie der Biotech-Gurus: Um diese Aktie reißen sich die Profi-Investoren!**
Wir haben sie gefunden: Die eine Aktie, um die sich die Big Player der Biotech-Investoren gerade reißen. Du willst wissen, warum die Investoren noch in diesem Winter immer weiter aufstocken? [**Jetzt gratis sichern!**](#tve-jump-184a0283070)

### **Erfahre in diesem Gratis-Report:**
- **+278% Rendite sind möglich, sofern die Aktie nur auf dem Wert des Kassenbestandes handelt. Selbst wenn die Firma 2 Jahre nur Däumchen dreht, werden Investoren durch den hohen Buchwert hervorragend geschützt. Sollte** das Man**agement doch aktiv werden – dann kann der Kurs explodieren. Noch ist die Aktie völlig unterbewertet – der ideale Kaufeinstieg für Dich.**
- Zahlreiche hochkarätige Biotech-Investoren sind bereits investiert und stocken sogar auf. Die Profis müssen es wissen – und Du kannst es ihnen einfach und günstiger nachmachen!
- Joker-Daten mit kommender Datenanalyse einer Onkologie-Studie im ersten Quartal 2023. **Deshalb reißen sich gerade alle genau JETZT um diese Aktie** – und füllen ihre Depots noch in diesem Jahr auf. Lade jetzt den Gratis-Report runter, bevor es zu spät ist.
## **Springe jetzt auf den fahrenden Rendite-Zug auf und mach es wie die Biotech-Investment-Profis. Trage Deine E-Mail Adresse ein, klicke auf den Button und sichere Dir gratis den Report!**
### Das beste Tauschgeschäft aller Zeiten: Du zahlst 0,27$ - und bekommst 1 $ zurück!
Liebe Leserin, lieber Leser,jeder von uns hat es sicher schon einmal erlebt: Man bezahlt an der Kasse – und bekommt zu viel Wechselgeld zurück. Dann kommt die Überlegung: ehrlich sein und Geld zurückgeben? So tun als hätte man es nicht gemerkt und sich heimlich freuen (mit etwas schlechtem Gewissen)? Die gute Nachricht: Bei der Aktie, die ich heute in meinem Sonderreport enthülle, kannst Du ganz ohne schlechtes Gewissen 0,27$ bezahlen – und bekommst dafür einen Gegenwert von (mindestens) 1$ zurück! Das ist das beste Tauschgeschäft aller Zeiten. Und wahrscheinlich der Grund dafür, warum sich die Biotech-Investoren der ersten Reihe bei dieser Aktie heimlich einkaufen. Denn bei dieser Firma sind +278% Rendite nur bis zum Liquidierungswert möglich. Selbst wenn das Management jetzt 2 Jahre Däumchen dreht, können Investoren noch Gewinne einstreichen! Aber das Sahnehäubchen kommt noch: Im ersten Quartal 2023 werden sogenannte Joker-Daten veröffentlicht! Die Chancen stehen gut, dass hier ein Durchbruch bei einem Krebs-Medikament verkündet wird. Das würde der Aktie einen Raketenantrieb verpassen – und damit auch dem Depot der pfiffigen Investoren, die vorher fleißig ihre Depots aufgestockt haben. In meinem Gratis-Sonder-Report enthülle ich die Aktie der Stunde, die alle Biotech-Investoren noch diesen Winter in ihre Depots schaufeln. Viel Spaß bei der Lektüre wünscht Dir 
Jens Lion
Experte für Biotech-Investments
PS: Klicke [hier](#tve-jump-184a028ed85), um die geheime Aktie der Biotech-Gurus zu enthüllen!

### Jens Lion
### Experte für Biotech-Investments
### Über den Autor Jens Lion
Als **Chefanalyst** des „**No Brainer Club**“ berät Jens Lion zahlreiche Anleger und versorgt sie mit **lukrativen** Investment-**Empfehlungen,** die schon den ein oder anderen Millionär hervorgebracht haben. Denn der 31-Jährige verfügt über Kenntnisse und Fähigkeiten, die zumindest Menschen, die sich an der Börse tummeln, ins Staunen versetzen. Nicht nur die Auswahl an Aktien, die Jens im hochexklusiven „**No Brainer Club**“ präsentiert, entfacht bei dessen Mitgliedern immer wieder Begeisterungsstürme. Als Investmentexperte mit nunmehr 10 Jahren Erfahrung kennt er zahlreiche Strategien, um dauerhaft erfolgreich an den Börsen der Welt zu handeln.
Das sagen zufriedene Leser über uns:
„Sharedeals.de ist einfach DIE Adresse für Privatanleger in Deutschland. Ich habe mich vor zwei Jahren dort registriert und seitdem extrem viel gelernt. Für mich ein absoluter Gamechanger!“
– Niko via Google
„Wer sich im deutschsprachigen Raum für Aktien interessiert, kommt an Sharedeals nicht vorbei. Nur hier gibt es noch echte Profis.“
– Niklas via Google
„Top Analysen und unfassbares KnowHow und Gespür für schnelle und hohe Gewinne!! Kann ich nur empfeheln“
– Daniel via Google
Und Dein Vermögen vervielfachen!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [No Brainer Club › Danke Seite Video](https://www.sharedeals.de/no-brainer-club-danke-seite-video/)
**Published:** November 4, 2022
**Author:** Matthias Abresch
**Content:**

## Herzlich willkommen im
## No Brainer Club!
## Herzlich willkommen im No Brainer Club!
## Wertes Mitglied \[digistore buyer\_first\_name\]\[digistore buyer\_last\_name\],
Dein Mitgliedsantrag konnte bestätigt werden und Du bist jetzt offiziell Teil unseres hochexklusiven "No Brainer Clubs". Als NBC-Chefanalyst möchte ich Dich im Namen unseres Teams noch einmal herzlich begrüßen.
Damit Du sofort von Deiner Mitgliedschaft profitieren kannst, werde ich Dir im Anschluss gleich eine erste Willkommens-Mail mit den wichtigsten Informationen zum Club zukommen lassen. Außerdem schicke ich Dir natürlich auch unsere NBC-Startausgabe zu. Falls Du keine E-Mails erhalten solltest, sieh bitte im Spamordner nach und füge die NBC-Absenderadresse Deinem Adressbuch hinzu.
Solltest Du noch Fragen haben, stehe ich Dir mit meinem Team natürlich jederzeit zur Verfügung. Du erreichst uns per Email unter [**nbc@sharedeals.de**](mailto:nbc@sharedeals.de). Wir versuchen, jede Anfrage so schnell wie möglich zu beantworten.
**Noch ein wichtiger Hinweis:**Der Mitgliedsbeitrag für den No Brainer Club wird über unseren [**Partner Digistore24**](https://www.digistore24-app.com/contact) eingezogen. Hier wird auch die komplette Mitgliederverwaltung organisiert. Solltest Du Fragen zu Zahlungen, zu Deiner Mitgliedschaft etc. haben, wende Dich bitte direkt an Digistore24 unter [**support@digistore24.com**](mailto:support@digistore24.com?ds24tr=email_marketing|sam|GTB_vorteil_sam_23.07.22).
Ich wünsche Dir viel Erfolg an der Börse und bin mir sicher, dass Dir der No Brainer Club dabei eine große Hilfe sein wird!
Herzliche Grüße,

Jens Lion - aka NoAlpha
CHEFANALYST NO BRAINER CLUB
 
Aus dem Hause
[](https://www.sharedeals.de/)
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [Pharma-Paukenschlag](https://www.sharedeals.de/pharma-paukenschlag/)
**Published:** Oktober 4, 2022
**Author:** Matthias Abresch
**Content:**
## **GRATIS-AKTIEN-REPORT**
# **Paukenschlag im Pharmasektor!**
### **Das sind die Gründe:**
- Hervorragende bilanzielle Absicherung durch Notiz unter Buchwert. **Die Aktie notiert unter Nettokassenbestand!**
- Big Pharma reißt sich um die Assets dieser Biotech-Firma! Die Produktentwicklungen des Unternehmens wecken das Interesse großer Pharma-Konzerne!
- Eine faire und sogar konservative Bewertung aus unserer Sicht impliziert +253% Kursgewinne! Im Bullcase halten wir **+698%** Renditepotenzial für realistisch!

### **Warum dieser Gratis-Aktien-Report enorm wertvoll für Dich ist!**
Liebe Leserin, lieber Leser,in den letzten Monaten ist es deutlich schwieriger geworden, die richtigen Investments aus der Masse an Aktien herauszufiltern. Dank unserer sehr erfolgreichen und immer wieder bewährten Net-Cash-Methode finden wir aber auch in Krisenzeiten die richtigen Werte fürs Depot. **Wenn Du unseren Empfehlungen bisher aufmerksam gefolgt bist, konntest Du bereits vor ein paar Wochen mit unserem Gratis-Report zu Silverback Therapeutics eine starke Rendite von bis zu +118% mitnehmen.** Und nun sind wir wieder fündig geworden! Uns ist es gelungen eine Aktie zu identifizieren, die in den nächsten Wochen enormes Potential hat und kurz vor der Explosion steht. Aus der Erfahrung heraus und nach unseren unzähligen Volltreffern in der Vergangenheit wissen wir, wann es Zeit ist, zu klotzen statt zu kleckern! Wenn es Aktien mit enormem Potential bei überschaubarem Risiko gibt, dann sind es eben am ehesten unsere „Net-Cash-Perlen“.**Bei dieser Aktie ist alles egal:**Inflation, Zinsen, Ukraine-Krieg, Rezession – spielt alles keine Rolle und wird an den Zahlungsströmen des Unternehmens nichts ändern. **Ein perfektes Krisen-Investment.** Wenn Du wissen willst, bis zu welchem Kurs wir einen Einstieg empfehlen und ab wann Du Deine Gewinne realisieren solltest, dann lade Dir jetzt unseren kostenlosen Aktien-Report „Paukenschlag im Pharmasektor“ herunter und sei dabei!Dein
Jens LionChefanalyst No Brainer Club
### Über Jens Lion
Als **Chefanalyst** des „**No Brainer Club**“ berät Jens Lion zahlreiche Anleger und versorgt sie mit **lukrativen** Investment-**Empfehlungen,** die schon den ein oder anderen Millionär hervorgebracht haben. Denn der 31-Jährige verfügt über Kenntnisse und Fähigkeiten, die zumindest Menschen, die sich an der Börse tummeln, ins Staunen versetzen. Nicht nur die Auswahl an Aktien, die Jens im hochexklusiven „**No Brainer Club**“ präsentiert, entfacht bei dessen Mitgliedern immer wieder Begeisterungsstürme. Als Investmentexperte mit nunmehr 10 Jahren Erfahrung kennt er zahlreiche Strategien, um dauerhaft erfolgreich an den Börsen der Welt zu handeln.

Und eine starke Rendite sichern!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [Aktien-Community › sharedeals.de](https://www.sharedeals.de/registrieren_aktien_community/)
**Published:** Mai 25, 2021
**Author:** Marc
**Content:**
[](https://www.sharedeals.de)
# **Werde Mitglied in der führenden deutschen Aktien-Community**!
Registriere Dich **kostenlos** und erziele ab sofort **Aktiengewinne** von **+637%**, **+3.150%** oder sogar **+23.525%**.
**Versprochen:** Du kannst Deine Daten jederzeit löschen und wir geben Deine Daten an niemanden weiter. [](https://apps.apple.com/de/app/sharedeals-de/id1318836570)[](https://www.google.com/search?q=bullmarketsmedia&rlz=1C5CHFA_enDE929DE929&oq=bullmarketsmedia&aqs=chrome.0.69i59j0i10l2j69i60l3.2878j0j7&sourceid=chrome&ie=UTF-8#lrd=0x47a84e1f1bf51e7b:0x254e5c1429a7d18b,1,,,)[](https://play.google.com/store/apps/details?id=de.sharedeals.sdapp&hl=de&gl=US)
## Was ist für Dich drin?
Abgesehen von der Zeit-, Geld- und Nervenersparnis:
Profitable Aktien-Tipps von erfolgreichen Experten
Hochwertige Diskussionen über die für Dich interessantesten Themen
Kursrelevante Börsen-Infos in Echtzeit

Austausch mit Hunderten von Privatanlegern 24/7
Wertvolles Börsen-Knowhow für mehr Anlageerfolg
Signifikante Metriken und Signale für den Erfolg an der Börse
**Auch als App erhältlich**
[](https://apps.apple.com/de/app/sharedeals-de/id1318836570)[](https://play.google.com/store/apps/details?id=de.sharedeals.sdapp&hl=de&gl=US)
## Was ist für Dich drin?
Abgesehen von der Zeit-, Geld- und Nervenersparnis:
Profitable Aktien-Tipps von erfolgreichen Experten
Hochwertige Diskussionen über die für Dich interessantesten Themen
Kursrelevante Börsen-Infos in Echtzeit
Austausch mit Hunderten von Privatanlegern
24/7h
Wertvolles Börsen-Knowhow für mehr Anlageerfolg
Signifikante Metriken und Signale für den Erfolg an der Börse
##### Registriere Dich **kostenlos** und erziele ab sofort **Aktiengewinne!**
## Die "alte" Art und Weise sich Aktien- und Finanzwissen anzueignen ist überholt

Bücher und Kurse
Bücher und Kurse sind sinnvoll, können jedoch keine personalisierten Antworten geben

Finanzberater
Berater und Coaches sind teuer und zeigen den Blickwinkel von nur einer Person

Trial and error
Das Prinzip "trial and error" ist der schnellste Weg zu kostspieligen Fehlern

Social Media Gruppen
Social Media Gruppen sind überlaufen mit gegensätzlichen Meinungen oder aufzwingenden Verkaufsgesprächen
*"Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte. Als Bonus gibt es hier eine beeindruckende Gemeinschaft aus Anlegern, die zu einem guten Teil selbst die Bezeichnung Experten verdient hätten.*
*Danke!"*

— Edith G.
Bewertung via Google
*"Ich bin total begeistert von der Qualität von sharedeals und der Art und Weise wie dort das Profibörsenwissen mit uns Usern geteilt wird. Ich kann von mir behaupten, dass ich in den vergangenen 2 Jahren hier mehr gelernt habe als in Eigenregie und zig anderen Börsenblättern wie in den vergangenen 35 Jahren an der Börse."*

— Michael M.
Bewertung via Google
## Wie wäre es, wenn Du die Erfahrung von über 50+ Mentoren und über 500+ erfahrenen Privatanlegern gleichzeitig nutzen könntest?

Schnelle Antworten
Erhalte sofort Antworten auf Deine Fragen im Live Chat von anderen Mitgliedern und Mentoren

Wertvolles Börsen-Knowhow
Profitiere von zusätzlichen 550+ paar Augen und Ohren, die mit Dir gemeinsam den Markt scannen und den Erfolg an der Börse sichern

Profitable Aktien-Tipps
Erhalte profitable Aktien-Tipps, Börsen-Analysen und Metriken von erfolgreichen Experten in Echtzeit

Innere Ruhe
Genieße die innere Sicherheit, dass Rat und Antwort immer nur einen Klick entfernt sind
*"Top-Börsenredaktion. Der Live Chat auf der Website, in dem Profis über Unternehmen diskutieren, verspricht riesige Lernfortschritte für Anfänger und auch fortgeschrittene Börsenanleger. Die angewandten Aktientipps aus den Börsenbriefen entsprechen einem wahren Goldesel."*

— Hannes D.
Bewertung via Google
*"Ich kenne keinen anderen Anbieter, der mit SD und vor allem dem NBC verglichen werden kann. Ich bin seit dem letzten Jahr Mitglied und ärgere mich, den Schritt nicht früher gemacht zu haben. SD und vor allem den NBC kann ich jedem empfehlen. Man erhält nicht nur super Tradingtipps, sondern lernt auch sehr viel.Wer an der Börse Geld verdienen und dazu noch etwas lernen will kommt an SD und NBC nicht vorbei.Vielen Dank an das gesamte SD-Team!"*

— Blazor
Bewertung via Google
## Häufig gestellte Fragen
*"Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert! Als Bonus gibt es hier eine beeindruckende Gemeinschaft aus Anlegern, die zu einem guten Teil selbst die Bezeichnung Experten verdient hätten. Danke!"*

— Olli H.
Bewertung via Google
## Werde jetzt Mitglied!
Die Registrierung ist kostenfrei.
[](https://www.sharedeals.de/)
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Chat
---
### [LG-LP-Porsche-IPO](https://www.sharedeals.de/lg-lp-porsche-ipo/)
**Published:** September 13, 2022
**Author:** Matthias Abresch
**Content:**
# **Der IPO des Jahres: So profitierst DU vom Porsche-Börsengang**
### **Inhalte des Gratis-Reports:**
- ****P****orsche SE, Porsche AG, Volkswagen AG: Du erfährst alles über die Begrifflichkeiten und Beteiligungsverhältnisse
- Wird die Porsche AG verscherbelt? Warum ausgerechnet JETZT trotz unsicherer Energiepreise, steigender Zinsen und einer drohenden Rezession der Börsengang angestrebt wird, erfährst Du auf Seite 3
- **Investieren: Ja oder nein? Du fragst Dich, wo man den IPO zeichnen kann? Und noch wichtiger: Sollte man das auch tun? Chefanalyst Jens Lion gibt seine exklusive Empfehlung!**

### **Warum dieser Gratis-Report so enorm wertvoll für Dich ist!**
Liebe Leserin, lieber Leser,Porsche? Sind die nicht schon im DAX? Und warum zur Hölle möchte das Unternehmen ausgerechnet jetzt an die Börse? Ist ein Automobilhersteller inmitten von Chipmangel, Rezessionsängsten, unfassbaren Energiepreisen und einem Krieg vor der Haustür nicht ein bescheuertes Investment? Und welche Interessen haben eigentlich die Kontrolleure des Konzerns? Was lässt sich im Wust aus Stamm- und Vorzugsaktien der verschiedenen Gesellschaften herausfinden und welches dieser Papiere ist nun das sinnvollste Investment? Ich habe mir diese Dinge im Detail angeschaut, Porsche mit anderen Automobil-, aber auch Luxusgüterherstellern verglichen und insbesondere auch analysiert, wie oder eher ob solche Umsätze in wirtschaftlich schwachen Zeiten wirklich einbrechen.Für mich ist klar: Porsche ist kein 08/15-Automobilhersteller, sondern eine Mischung aus Sportwagenproduzent und Luxusgüterhersteller, der es aber auch versteht, seine Marke ins Rampenlicht zu bringen, und der dank einer internationalen Fangemeinde aus dem Luxusautosegment nicht mehr wegzudenken ist.Doch die Firma ist nicht nur das: Das Zahlenwerk ist schlicht beeindruckend! Das Unternehmen hat Preismacht und prozentuale sowie absolute Margen, die im Grunde nur von Ferrari geschlagen werden.Wusstest Du, dass Porsche mit etwa 3,7% der verkauften Autos im ersten Halbjahr 2022 13,5% vom Umsatz und 27,1% vom Ertrag generiert hat? Spätestens jetzt sollte bei jedem Anleger das Interesse groß sein. Porsche hat zudem den Übergang zum Elektroauto nicht verschlafen, ist gleichzeitig aber noch weniger davon abhängig als die meisten anderen Hersteller!
Dein Jens Lion

**Jens Lion**
**Chefanalyst "No Brainer Club"**
### **Über den Autor Jens Lion**
Als **Chefanalyst** des „**No Brainer Club**“ berät Jens Lion zahlreiche Anleger und versorgt sie mit **lukrativen** Investment **Empfehlungen,** die schon den ein oder anderen Millionär hervorgebracht haben. Denn der 31-Jährige verfügt über Kenntnisse und Fähigkeiten, die zumindest Menschen, die sich an der Börse tummeln, ins Staunen versetzen. Nicht nur die Auswahl an Aktien, die Jens im hochexklusiven „**No Brainer Club**“ präsentiert, entfacht bei dessen Mitgliedern immer wieder Begeisterungsstürme.
Und ab sofort erfolgreicher investieren!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [Development](https://www.sharedeals.de/development/)
**Published:** Mai 2, 2022
**Author:** Matthias Abresch
**Content:**
[Sign Up](#)
---
### [LG-LP-Gaspreis-Profiteur](https://www.sharedeals.de/lg-lp-gaspreis-profiteur-1/)
**Published:** August 24, 2022
**Author:** Matthias Abresch
**Content:**
## **GRATIS-REPORT**
# **Diese deutsche Aktie profitiert von der Gaspreis-Explosion**
### **Inhalte des Gratis-Reports:**
- Ein noch **unbekanntes Unternehmen profitiert enorm** vom deutschen Erdgas-Preis
- Das ist die **perfekte Absicherung** gegen weiter stark steigende Gaspreise in Deutschland
- Zusätzlich sind **unglaubliche 30% Dividenden-Rendite** möglich

### André Doerk
### Börsen-Experte
### Über den Autor André Doerk
Nach dem Studium begann André Doerk Texte über Aktien für einen Verlag zu schreiben und machte so, seine Leidenschaft für die Börse zum Beruf. Er fokussierte sich auf Rohstoffe, Gold und Dividendenwerte, insbesondere auf Small Caps. Doerk schuf sich nach und nach ein umfangreiches Netzwerk, machte sich einen Namen in der Szene. Die jahrelange akribische Arbeit an der Börse und das dadurch erworbene Expertenwissen, führte letztendlich zu finanzieller Unabhängig.
Ein besonderes Augenmerk legt der Experte für Dividenden-Aktien auf hohe Dividendenrenditen. „Da muss man nicht alle 24 Stunden die Kurse checken, weil man auf die Ausschüttungsquote schaut und nicht so sehr auf Kursgewinne“, erklärt er. Bei seinen intensiven Recherchen fokussiert sich Doerk dank seines Spezialwissens auf exotische Perlen, sei es in Asien, in den USA oder in anderen Teilen der Welt, von denen die meisten Kleinanleger wahrscheinlich noch nie etwas gehört haben.
Und ab sofort erfolgreicher investieren!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [Gazprom Aktie](https://www.sharedeals.de/gazprom-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Die Gazprom-Aktie ist wohl am häufigsten als Gazprom ADR (WKN: 903276 | US3682872078) in deutschen Depots vertreten. Die ADRs (American Depository Receipts) sind an internationalen Börsen, entweder in US-Dollar in New York und London oder auch an europäischen Börsen wie Frankfurt in Euro, leicht handelbar. Die Gazprom-Stammaktie (WKN: 766162 | RU0007661625) ist bisher lediglich an der Börse in Moskau notiert, so dass westlichen (Klein)Anlegern in der Regel der direkte Marktzugang fehlt.
**Gazprom ist der größte Erdgasproduzent der Welt**
Gazprom ist jedem Anleger als der weltweit größte Erdgaserzeuger bekannt. Das Unternehmen sitzt auf etwa einem Sechstel aller wirtschaftlich erschließbaren Gasreserven. In seinem klassischen Gasgeschäft, zu dem auch der Bau und Betrieb von Pipelines gehört, ist der Gas-Riese relativ unabhängig von stärkeren Schwankungen der Gaspreise. Ein Großteil der Erdgaslieferungen ist mit dem russischen Erdgasriesen über langfristige Verträge vereinbart.
**Erdgas wird für die Energieversorgung immer wichtiger**
Kaum ein Rohstoff ist so in Ihrem Alltag verbreitet wie Erdgas. Im Hinblick auf die anstehenden Veränderungen zu mehr "sauberer" Energieerzeugung besitzt Erdgas große Vorteile – vor allem gegenüber der Verbrennung von Kohle oder Heizöl. Bei der Stromerzeugung werden flexibel steuerbare Gaskraftwerke zunehmend wichtiger, trotz der stärker von Solar- und Windenergie geprägten Welt. Selbst für die Erzeugung von zukunftsfähigem Wasserstoff (H2) setzt die Industrie auf ein Verfahren, mit dem H2 aus Erdgas gewonnen wird.
Experten rechnen damit, dass deshalb der Erdgasverbrauch weltweit beschleunigt wächst, um die Energieversorgung flexibel zu gestalten und dennoch die Klimaziele der Regierungen erreichen zu können.
**Das längste Pipelinesystem der Welt**
Der russische Gas-Gigant verfügt über ein Pipelinesystem mit einer Länge von mehr als 161.000 Kilometern. Die Gesellschaft fördert insgesamt 90 Prozent des russischen Erdgases. Gazprom kontrolliert außerdem das russische Pipeline-Netz. Damit hat es faktisch ein Monopol für dessen Export. Denn andere russische Produzenten sind so natürlich auf die Nutzung des Gazprom-Netzes angewiesen. Das verleiht dem Unternehmen in diesem riesigen Markt eine Schlüsselstellung.
Gerade weil das Geschäft mit größeren Pipeline-Projekten nicht ohne Risiken ist, steht der russische Gas-Riese auf mehreren Standbeinen. Neben "Turkish Stream" und dem Projekt "Nord Stream 2" ist besonders der Ausbau der Pipeline "Power of Siberia" nach China interessant.
**Asiens Gas-Hunger wächst beschleunigt**
Viele Haushalte weltweit, vor allem in Asien, haben weder warmes Wasser noch eine Heizung. Besonders Einfamilienhäuser werden dort immer häufiger an das Gasnetz angeschlossen.
Hier dürfte Gazprom als Betreiber und Lieferant von Chinas großem "Energiehunger" profitieren. Das Erdgas-Geschäft in Richtung Fernost gilt als sowohl ertragreiche wie auch zukunftsweisende Ertragsquelle. Bis zum Jahr 2025 will Gazprom 38 Milliarden Kubikmeter Erdgas pro Jahr nach China liefern. Die Liefermenge soll auf 44 Milliarden Kubikmeter pro Jahr über eine sogenannte zweite Etappe erhöht werden, wozu Gazprom bereits die Bau- und Montagearbeiten begonnen haben soll.
Der russische Staat hält 50 Prozent und eine Aktie an dem Unternehmen mit Sitz in Moskau und verfügt über die Mehrheit der Sitze im Aufsichtsrat. Nicht zuletzt deswegen ist das Gazprom-Management bei seiner Dividendenpolitik bisher immer sehr "ausschüttungsfreudig" gewesen. Es will sogar die bisherige Ausschüttungsquote in Höhe von 30 Prozent gemessen am Gewinn zukünftig auf 40 Prozent (2021) und in einem späteren Schritt sogar auf 50 Prozent (2022) erhöhen. Hintergrund dürfte sein, dass zuletzt im Geschäftsjahr 2019 der Nettogewinn deutlich zurückgegangen ist.
**Gazprom bietet attraktive Dividenden und Kurspotenzial**
Dennoch gehört die Gazprom-Aktie mit Blick auf Kurs-Gewinn-Verhältnis (KGV) und Börsenkurse seit Jahren zu den attraktivsten Dividendentiteln.
Obwohl die Gewinne durch die Covid-19-Pandemie 2020 deutlich geschrumpft sind, schüttet Gazprom eine Dividende von 0,41 US$ pro ADR aus. Als die Ausschüttung im Sommer bei Kursen von 5 Euro vorgenommen wurde, entsprach das einer Dividendenrendite von 7 Prozent. Auch in Zukunft dürfte das erwartete Ausschüttungsniveau für eine Dividendenrendite von über fünf Prozent reichen, wie sie für 2021 erwartet wird. Marktbeobachter rechnen aber damit, dass mittelfristig die Dividende sogar wieder steiler wachsen könnte.
Sollte der Nettogewinn 2021 wieder in Regionen um 10 Milliarden Dollar steigen, wie das vor der Pandemie der Fall war, würde dies wohl zu einer künftigen Dividendenrendite von knapp zehn Prozent führen.
Entsprechend positiv bewerten die meisten Experten die Aussichten für Gazprom als verlässlichen Depotwert mit verhältnismäßig hohem Kurs- und Dividendenpotenzial.
---
### [KKP Danke Seite](https://www.sharedeals.de/kkp-danke-seite/)
**Published:** Februar 14, 2022
**Author:** Matthias Abresch
**Content:**
### Herzlichen Glückwunsch! Deine Bestellung war erfolgreich.
Hallo \[digistore buyer\_first\_name\] \[digistore buyer\_last\_name\],
vielen Dank für den Kauf des exklusiven Sonder-Reports der Klima-Krisen Profiteur und das uns damit entgegengebrachte Vertrauen. Ich wünsche Dir viel Erfolg mit dem Report und bei all Deinen weiteren Investments!
Du erhältst nun in wenigen Sekunden eine Email mit dem Betreff **"Dein Klima-Krisen Profiteur"** und Deinem persönlichen Download-Link. Mit diesem kannst Du den Sonderreport sofort herunterladen.
**Bitte beachte, dass eine unerlaubte Weiterverbreitung des Sonder-Reports strengstens untersagt ist.**
**Wichtig:** Die Abbuchung der Download-Gebühr wird durch unserer Partner [Digistore24](https://www.digistore24-app.com/contact) vorgenommen. Bei Fragen zur Abrechnung wende Dich bitte an Digistore24.
Bei inhaltlichen Fragen zum Report, kannst Du Dich jederzeit unter info@sharedeals.de bei mir melden.Bis dahin alles Gute und viel Erfolg!
Dein Jens Lion

**Jens Lion**
**Chefanalyst "No Brainer Club"**
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Danke Seiten
---
### [DOI-LP-Empfehlung-hinter-9-Strategien (KKP)](https://www.sharedeals.de/doi-lp-empfehlung-hinter-9-strategien/)
**Published:** Januar 28, 2022
**Author:** Matthias Abresch
**Content:**
Danke! Dein gratis Spezialreport wird Dir in 90 Sekunden per E-Mail zugeschickt! Als Leser dieser Studie halten wir für Dich zusätzlich das folgende Angebot bereit.
**Eimaliges Angebot für alle Leser des Spezialreports "9 Strategien für erfolgreichere Investments"**
# **Mit dieser Aktie profitierst Du vom Klimawandel und wirst dabei nachhaltig zum Börsen-Millionär!**
### **Warum dieses Investment enormes Potential hat und Dich zum Millionär machen kann:**
- Es handelt sich um einen **Hidden Champion** aus Deutschland, der aktuell völlig unterbewertet ist.
- Dieser Hidden Champion ist mehrfacher Weltmarktführer in seiner Branche.
- Das Unternehmen arbeitet nachweislich nachhaltig und profitiert somit enorm von der Ausrichtung der neuen Bundesregierung.
- Wichtig: Dieses Unternehmen hat ein Produkt entwickelt, das zum ultimativen Game-Changer im Klimawandel werden wird!
Lass Dir diese Investment-Chance nicht entgehen und sei dabei, wenn abkassiert wird!
### **Nutze jetzt diese einmalige Millionen-Chance und erfülle Dir all deine Träume!**
Liebe Anlegerin, lieber Anleger,
auf einen Moment wie diesen warten die meisten von uns Jahre, oder sogar noch länger! Auf diesen einen Moment, in dem ein Unternehmen mit einer disruptiven Technologie eine ganze Branche verändert und sich damit einen uneinholbaren Wettbewerbsvorteil verschafft, der den Wert des Unternehmens explodieren lässt! Selten ist es so einfach ein Vermögen zu machen, wie in solch einem Moment. Und genau dieser Moment ist jetzt gekommen! Besonders wichtig ist jetzt natürlich das richtige Timing. Es ist essentiell im richtigen Moment auf einen Supertrend zu setzen! Denn nur der, der einen Wissensvorsprung hat und diesem auch nutzt, kann sein Geld binnen kürzester Zeit vervielfachen. Nachzügler haben leider oftmals das Nachsehen und werden sich schon bald ärgern, diese Chance nicht ergriffen zu haben! Das hat sich sowohl während der Dotcom-Blase, als auch beim Wasserstoff-Boom, oder dem ersten globalen Lockdown schon bewahrheitet. Nur wer im richtigen Moment investiert, profitiert! Besonders der, der in der Vergangenheit frühzeitig Megatrends wie die IT oder die Biotechnologie erkannt hat, konnte aberwitzige Gewinne realisieren! Oder denke an Unternehmen wie Tesla oder Amazon! Wer hier frühzeitig mit von der Partie war, konnte mit Einsätzen von 4.750 € oder sogar nur 2.500 € zum Millionär werden!
Du siehst also, es kommt nicht nur darauf in die richtigen Unternehmen zu investieren, sondern dies auch genau im richtigen Moment zu tun. Und genau dieser Moment ist jetzt gekommen. Nutze Deine Chance bevor es zu spät ist und realisiere enorme Gewinne!
### **Dieser Hidden Champion aus Deutschland wird zum „Game Changer“ der Klima-Krise**
Ein mehrfacher Weltmarkführer aus Deutschland schwingt sich aktuell zum Hoffnungsträger einer ganzen Branche auf und wird diese nachhaltig verändern. Kürzlich wurde ein Produkt auf dem Markt eingeführt, das den Methan-Ausstoß in der Landwirtschaft signifikant reduziert. Der potentielle Effekt auf den Klimawandel ist gigantisch! Ebenso, wie auf das Wachstum des Unternehmens selbst. Durch die Einführung dieser Innovation, macht in 2022 ein Umsatzwachstum von 60% allein auf dem deutschen Markt möglich.
Befeuert wird der Erfolg dieses disruptiven Produkts natürlich durch die aktuelle Trendwende in der globalen Klima-Schutz Politik, die sich besonders auf die Absätze in der europäischen Union auswirken dürfte. Hier kommt dem Klima-Krisen Profiteur seine ökologische Unternehmensausrichtung besonders zur Gute!
[](#tve-jump-17e8c852adf)
#### [© Argus](https://stock.adobe.com/de/contributor/343760/argus?load_type=author&prev_url=detail) - Adobe Stock
Bereits seit Ende der 90er Jahre wird Umweltschutz in der Produktion groß geschrieben. Darüber hinaus hat das Unternehmen auch sämtliche Anforderungen der ISO 14001-Zertifizierung des TÜV Rheinlands erfüllt und erhält seit Jahren Auszeichnungen für sein Engagement in Sachen Umweltschutz. Unser Klima-Krisen Profiteur gehört somit aktuell zu den Top 4% im Bereich der Herstellung von chemischen Grundstoffen und schickt sich an weiter im Ranking aufzusteigen.
Warum ist das so wichtig? Ganz einfach – Das Unternehmen ist dadurch der ideale Kandidat für den Empfang von Staatssubventionen, die nach und nach den klimafeindlichen Industrien entzogen werden. Dieser Umstand kann sich als ein Multiplikator für Umsatz- und Unternehmenswachstum erweisen und zu einem gewaltigen Wettbewerbsvorteil werden.

**Jens Lion**
**Chefanalyst "No Brainer Club"**
### **Über den Autor Jens Lion**
Als **Chefanalyst** des „**No Brainer Club**“ berät Jens Lion zahlreiche Anleger und versorgt sie mit **lukrativen** Investment **Empfehlungen,** die schon den ein oder anderen Millionär hervorgebracht haben. Denn der 30-Jährige verfügt über Kenntnisse und Fähigkeiten, die zumindest Menschen, die sich an der Börse tummeln, ins Staunen versetzen. Mit der Auswahl an Aktien, die Lion im hochexklusiven „**No Brainer Club**“ präsentiert, entfacht bei dessen Mitgliedern immer wieder Begeisterungsstürme.
So konnten Anleger bereits mehrfach von seinen Empfehlungen profitieren und in den vergangen Jahren Kursgewinne von bis zu +896% realisieren!
### **Das sagen Unsere Kunden**
###### ****Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte. Als Bonus gibt es hier eine beeindruckende Gemeinschaft aus Anlegern, die zu einem guten Teil selbst die Bezeichnung Experten verdient hätten. Danke!
Via Google
###### ****Torsten S.****
Irgendwie kann ich mich nur selten aufraffen Rezessionen zu schreiben, aber ein paar Worte müssen hier einfach sein. Ich bin jetzt noch nicht ganz ein Jahr dabei und muss sagen Hut ab was hier geboten wird. Billig ist es natürlich nicht, aber wenn man sich die Arbeit anschaut die dahintersteckt ist es gerechtfertigt. 2 Daumen hoch 🙂
via Google
###### ****R.B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Via Google
### **Empfehlungen, die unsere Leser reich gemacht haben!**

### +896%
### mit iveric bio
Die Aktie von IVERIC bio war einer unser Top-Favoriten des Jahres 2019. Monatelang empfahlen wir stur: "Stark Kaufen". Noch im gleichen Jahr feierten NBCler einen Kurszuwachs von +896%. Fast +500% wurden in nur 7 Wochen erreicht.

### +248%
### mit cymabay
Ein weiteres Beispiel unseres grandiosen NBC-Researchteams, Top-Aktien auszuwählen, die performen! +248% in nur wenigen Wochen können sich sehen lassen. In unseren Probeausgaben unten siehst Du auch, wie wir chirurgisch genau den Ausstiegspunkt nahe der Höchstkurse erwischt haben.
### **Deine Vorteile im Überblick**
- Du bekommst die Chance von einem Mega-Trend zu profitieren und jetzt ein Vermögen zu machen.
- Experte Jens Lion erklärt Dir in der Aktienempfehlung "Klima-Krisen Profiteur" detailliert, warum Du genau jetzt investieren solltest.
- Es handelt sich bei der Empfehlung um einen "Hidden Champion" und mehrfachen Weltmarktführer, der den meisten Anlegern unbekannt ist - Das ist Dein Vorteil!
- Als Leser des Sonder-Reports "9 Strategien für erfolgreiche Investments" erhältst du diese Empfehlung heute zum absoluten Vorzugspreis und sparst 100,00 €!

Ja, ich will den Sonder-Report "Der Klima-Krisen Profiteur" jetzt für 99,00 € inkl. MwSt. bestellen. Im Anschluss an meine Bestellung erhalte ich den 10-seitigen Report direkt als PDF in mein E-Mail Postfach.
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - DOI
---
### [Das hat geklappt - vielen Dank!](https://www.sharedeals.de/das-hat-geklappt/)
**Published:** Februar 22, 2019
**Author:** Marc
**Content:**
Eine Bitte noch, damit Du unseren Newsletter bekommst:
**Bitte füge info \[at\] sharedeals.de zu Deinen Kontakten hinzu.**
Dadurch stellst Du sicher, dass unsere E-Mails bei Dir ankommen und Du keinen lukrativen Aktien-Tipp verpasst.
**Hinweis:** Du kannst Dich jederzeit wieder austragen. Jede E-Mail von uns enthält dazu am Ende einen Austragungslink.
**Seitengruppe:** Landing Page - DOI
---
### [HelloFresh Aktie](https://www.sharedeals.de/hellofresh-aktie/)
**Published:** Oktober 27, 2020
**Author:** Marc
**Content:**
HelloFresh wurde im Jahr 2011 von Dominik Richter, Jessica Nilsson und Thomas Griesel mit finanzieller Unterstützung durch Rocket Internet in Berlin gegründet. Bis heute hat die Gesellschaft ihren Sitz in der deutschen Bundeshauptstadt. Das Unternehmen ist, anders als zahlreiche vorangegangene Neugründungen, kein Klon eines bereits erfolgreichen US-Startups. Vielmehr wurde das Geschäftsmodell von HelloFresh im Jahr 2012 in den USA von Blue Apron adaptiert.
Das Geschäftsmodell von HelloFresh ist der Verkauf von Lebensmitteln in sogenannten Kochboxen. Dies sind Pakete mit vorbereiteten Zutaten sowie einem Rezept, sodass sich der Kunde seine eigene Mahlzeit frisch zubereiten kann. Hierzu muss der Kunde ein entsprechendes Abonnement abschließen und sich so eine gewisse Zeit an die Gesellschaft binden, was dieser die entsprechend notwendige Planungssicherheit gibt.
**Startup-Investoren haben Kasse gemacht...**
Da der Internet-Inkubator der Samwer-Brüder, Rocket Internet, die Gründung und den Aufbau des Unternehmens maßgeblich finanziell unterstützte war die Gesellschaft auch stets der größte Anteilseigner von HelloFresh. Dennoch gelang es zwischenzeitlich auch die Firma Vorwerk von einem Investment zu überzeugen, da die Kochboxen von HelloFresh sehr gut zu deren Vorzeigeprodukt Thermomix passten.
Im Jahr 2018 stieg Vorwerk dann jedoch überraschend komplett aus. Rocket Internet, die zwischenzeitlich mehrfach die Beteiligung reduziert hatten, folgte schließlich im Jahr 2019. So wurde der knapp 30-prozentige Anteil am Aktienkapital zu acht Euro je Aktie versilbert, was sich im Nachhinein als ein sehr schlechtes Geschäft herausstellte, da HelloFresh als großer Profiteur der Covid-19-Pandemie gilt.
**Der Schlüssel zum Erfolg lag und liegt im US-Geschäft**
Der Schlüssel zum Erfolg lag und liegt dabei im US-Geschäft. Obwohl es dort mit Blue Apron dort einen ernstzunehmenden Wettbewerber gibt, gilt HelloFresh als klare Nummer 1 in den USA. Dabei half sicherlich auch eine clevere Marketingkampagne. So nutzte man beispielsweise die Marktmacht des weltgrößten E-Commerce-Unternehmens Amazon.com – und verteilte über diesen ähnlich inflationär seine Probier-Gutscheine wie seinerzeit AOL seine CDs mit Zugangssoftware.
Darüber hinaus setzte man auf das Gesicht des gerade im englischsprachigen Raum sehr bekannten Fernsehkochs Jamie Oliver. Doch machen wir uns nichts vor! Den endgültigen Durchbruch schaffte HelloFresh sicherlich in erster Linie aufgrund der Covid-19-Pandemie. Diese konnte jedoch niemand vorausahnen. Nicht einmal die cleveren Samwers, die sich somit wohl heute noch über ihren Ausstieg im Mai 2019 ärgern dürften...
**Timeline**
- **2011** – Gründung von HelloFresh mit finanzieller Unterstützung von Rocket Internet in Berlin
- **2012** – Einstieg der Firma Vorwerk ("Thermomix") als weiterer Startup-Investor und Markteintritt in den USA
- **2014** – Weitere Aufnahme von Venture-Capital (50 Millionen US-Dollar)
- **2015** – Rocket Internet wird Mehrheitsgesellschafter; weitere Aufnahme von Venture-Capital, aber Verschiebung des geplanten Börsengangs
- **2016** – Markteintritt in der Schweiz
- **2017** – Börsengang am 2. November mit Ausgabepreis 10,25 Euro je Aktie
- **2018** – Firma Vorwerk veräußert ihre Beteiligung komplett
- **2019** – Anfang des Jahres senkt Rocket Internet seine Beteiligung von 48 Prozent auf unter 30 Prozent des Aktienkapitals, im Mai erfolgt dann der komplette Ausstieg. Derweil ist HelloFresh im zweiten und dritten Quartal dieses Jahres erstmals profitabel
- **2020** – Die Covid-19-Pandemie sorgt im Februar/März für einen Börsencrash ("Corona-Crash"), aber da HelloFresh als ein "Gewinner" der Covid-19-Pandemie gilt, explodiert der Aktienkurs anschließend auf neue Allzeithochs
**Seitengruppe:** Aktien
---
### [Vielen Dank! So geht's weiter...](https://www.sharedeals.de/vielen-dank/)
**Published:** Februar 22, 2019
**Author:** Marc
**Content:**
Damit wir Dir unseren kostenlosen Newsletter zusenden dürfen, befolge bitte noch die folgenden **2 Schritte**:
**1. Schritt:** Öffne unsere E-Mail in Deinem Posteingang.
**2. Schritt:** Klicke auf den Link in unserer E-Mail, um Deine E-Mail-Adresse zu bestätigen.
**Wichtig:** Bitte schau in Deinem **Spam-Ordner**, wenn Du die E-Mail nicht findest!
Du kannst Dich jederzeit mit nur einem Mausklick wieder austragen. Jede E-Mail von uns enthält dazu am Ende einen Austragungslink.
**Seitengruppe:** SOI Seiten
---
### [Tilray Aktie](https://www.sharedeals.de/tilray-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Tilray ist ein im kanadischen Nanaimo (auf Vancouver Island, British Columbia) ansässiges Cannabis- und Pharmaunternehmen, das ursprünglich 2013 unter dem Dach der in Seattle (Washington) beheimateten Privateer Holdings und somit in den USA gegründet wurde. Dabei befasst sich die Gesellschaft mit der Erforschung, dem Anbau, der Verarbeitung sowie dem Vertrieb von medizinischem Cannabis. Folglich werden die Produkte in erster Linie Apotheke(r)n, Ärzten, Forschungseinrichtungen, Krankenhäusern, Patienten und Regierungen angeboten.
Im Dezember 2016 wurde Tilray der erste Produzent von medizinischem Cannabis in Nordamerika überhaupt, der eine GMP-Zertifizierung (Good Manufacturing Practice, zu Deutsch: Gute Herstellungspraxis) erhielt. Heutzutage verfügt man über weitere Niederlassungen in Australien, Deutschland, Neuseeland, Portugal sowie Lateinamerika und ist – neben dem nordamerikanischen Heimatmarkt (Kanada, USA) – auch in Argentinien, Australien, Chile, Deutschland, Großbritannien, Irland, Israel, Kroatien, Neuseeland, der Schweiz, Südafrika, Tschechien sowie Zypern im Geschäft.
**Börsengang an der Nasdaq schon im Juli 2018...**
Aufgrund des erfolgreichen Geschäftsbetriebs wagte man bereits im Juli 2018 den Sprung auf das Börsenparkett. Seitdem wird die Aktie an der NASDAQ unter dem Symbol TLRY gehandelt. Aufgrund des recht geringen Free Floats schoss die Aktie zunächst senkrecht in die Höhe, auf ein bis heute nie wieder auch nur ansatzweise gesehenes Allzeithoch von über 175 USD am 20. September 2018.
Befeuert wurde die seinerzeitige Kursrally aber nicht nur von der Euphorie um Cannabisaktien generell, sondern auch von der Meldung, dass Tilray zum ersten kanadischen Unternehmen avancierte, das medizinisches Cannabis zur Durchführung einer klinischen Studie legal in die Vereinigten Staaten einführen durfte. Vielleicht auch deshalb gelang es Tilray Ende 2018 einen Vertrag mit der Novartis-Tochter Sandoz Generic Pharmaceuticals über das Co-Branding und den Vertrieb von nicht rauchbaren medizinischen Cannabisprodukten abzuschließen.
In Deutschland erregte Tilray aus zwei Gründen das Interesse einer breiten Öffentlichkeit. Erstens gehört der bekannte PayPal-Mitgründer und frühe Facebook-Investor Peter Thiel (Founders Fund) zu den Geldgebern von Privateer Holdings/Tilray und hält bis heute ein größeres Aktienpaket, das jedoch im Einklang mit dem Unternehmen nach und nach verkauft wird – hierzu bietet sich insbesondere der Zusammenschluss von Tilray mit Aphria natürlich an.
Zum anderen gehörte der frühere deutsche Außenminister Joseph "Joschka" Fischer (Die Grünen) zu den Gründungsmitgliedern des internationalen Beirates des Unternehmens und soll so bei der Umsetzung einer „offensiven weltweiten Wachstumsstrategie“ behilflich sein.
**Timeline**
**2013** – Gründung von Tilray unter dem Dach der Privateer Holdings in Seattle (Washington, USA), unter anderem durch den bis heute amtierenden CEO Brendan Kennedy
**2014** – Privateer Holdings und Bob Marleys Tochter Cedella rufen gemeinsam die Cannabis-Marke Marley Natural ins Leben
**2015** – Der Founders Fund von Peter Thiel steigt bei der Privateer Holdings ein
**2016** – Tilray erhält als erstes nordamerikanischer Produzent von medizinischem Cannabis eine GMP-Zertifizierung
**2016** – Unter Marley Natural kommt die erste Kollektion an Cannabisprodukten auf den Markt. Dabei handelt es sich um Körperpflegeprodukte sowie Rauchzubehör.
**2017** – Inzwischen wird unter der Marke Marley Natural auch Cannabis in den US-Bundesstaaten Kalifornien, Oregon und Washington vertrieben. In diesen Bundesstaaten wurde dies natürlich zuvor bereits legalisiert
**2018** – Erfolgreicher Börsengang von Tilray an der Nasdaq und Kursexplosion auf das bis heute gültige Allzeithoch von über 175 USD je Aktie. Zudem wird man das erste Unternehmen, das legal Cannabis (für eine klinische Studie) in die USA einführen darf. Ende des Jahres folgt auch noch die Unterzeichnung eines Vertrags mit der Novartis-Tochter Sandoz Generic Pharmaceuticals über das Co-Branding und den Vertrieb von nicht rauchbaren medizinischen Cannabisprodukten
**2019** – Aufsehenerregender Einzug des ehemaligen Bundesaußenministers Joseph "Joschka" Fischer in den internationalen Beirat des Unternehmens
**2020** - Kurz vor Weihnachten kündigten Aphria und Tilray ihren Zusammenschluss an, der inzwischen im vollen Gange ist. Im Zuge dieses Mergers trat nicht nur Brendan Kennedy als Tilray CEO zurück, sondern auch Peter Thiel (Founders Fund) wird sich weiter als Investor sukzessive verabschieden. Dies war jedoch grundsätzlich schon vor dem Merger angekündigt worden und somit bekannt.
**Seitengruppe:** Aktien
---
### [Delivery Hero Aktie](https://www.sharedeals.de/delivery-hero-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Delivery Hero wurde im Mai 2011 vom heutigen CEO Niklas Östberg sowie Kolja Hebenstreit, Lukasz Gadowski und Markus Fuhrmann in Berlin unter dem Namen RPG International Holding GmbH gegründet. Im Laufe des Jahres 2011 kam es dann zur Umbenennung in Delivery Hero GmbH mit dem Ziel ein globales Online-Netzwerk zur Bestellung und Auslieferung von Essen zu schaffen. Zu den ersten Unternehmen unter dem Dach dieser Holding gehörten dann OnlinePizza, die britische Hungryhouse sowie Lieferheld.
Letzteres Unternehmen wurde im Laufe des Jahres 2012 dann vollständig übernommen. Dank des schnellen Wachstums gelang es dem Unternehmen Investoren auf sich aufmerksam zu machen, die 2014 über 400 Millionen Euro investierten, was der Gesellschaft wiederum die Übernahme von Pizza.de ermöglichte. Zudem begann man die Expansion in Südamerika. Im ersten Quartal 2015 stieg dann Rocket Internet mit mehr als einer halben Milliarde Euro bei Delivery Hero ein und erhielt im Gegenzug eine Beteiligung in Höhe von 38,5%.
Es folgten die Übernahmen von Talabat, des Marktführers für Essens-Lieferungen im Nahen Osten sowie von Yemeksepeti, der Nummer 1 in der Türkei. Letztgenannter Deal war mit 589 Millionen US-Dollar die teuerste Übernahme, die bis dato in diesem Geschäftssegment bezahlt wurde. Nach weiteren Übernahmen einigte man sich dann mit dem Konkurrenten Foodpanda auf einen Deal, in dessen Rahmen Foodpanda Geschäftsbereiche von Delivery Hero erwarb und im Gegenzug andere Geschäftsbereiche an Delivery Hero veräußerte.
So gelang es beiden Unternehmen ihre jeweiligen nationalen Schwerpunkte zu stärken. Nach der letzten Investitionsrunde im Jahr 2015 stieg die Bewertung von Delivery Hero auf 2,8 Milliarden Euro, womit man zum zweithöchst bewerteten Internetunternehmen in Europa (hinter Spotify) avancierte. Im September 2015 kaufte man schließlich Foodora von Rocket Internet. Ende 2016 trennte man sich dann von Hungryhouse durch Verkauf an die britische Just Eat, die inzwischen selbst von Takeaway.com geschluckt wurde.
**Börsengang und weitere Entwicklung...**
Anfang Juni 2017 kündigte Delivery Hero seinen Börsengang für Freitag, den 30. Juni 2017, an. Dabei wurden 153 Millionen Aktien aus dem Bestand der Altaktionäre sowie 19 Millionen neue Aktien (aus einer Kapitalerhöhung) zur Zeichnung angeboten. Die Bookbuildingspanne lag zwischen 22,00 und 25,50 Euro und die Aktie konnten letztlich am oberen Ende dieser Spanne zu 25,50 Euro bei den Anlegern platziert werden. Damit wies das Unternehmen gleich zum Börsenstart einen Börsenwert (Marktkapitalisierung) in Höhe von 4,4 Milliarden Euro auf.
Dem Unternehmen selbst flossen jedoch „nur“ 484,5 Millionen Euro (brutto) zu. Dieses Geld nutzte man im September 2017 zur Übernahme der südkoreanischen Foodfly. Auch nach dem Börsengang wuchs der Konzern sehr stark und gilt mit seinem Geschäftsmodell zudem als ein Gewinner der Covid-19-Pandemie. Dadurch stieg die Aktie – nach dem „Corona-Crash“ im Februar/März auf neue, ungeahnte Höhen, sodass sie letztlich den Skandalkonzern Wirecard am Montag, dem 24. August 2020 im DAX ersetzte.
**Fazit: In Rekordzeit vom Startup in den DAX, aber...**
Die meisten Aktien, die heute im DAX notiert sind, stammen von Unternehmen, die einst in der Gründerzeit (1848/1849 bis 1871/1873) oder zumindest in der ersten Hälfte des 20. Jahrhunderts gegründet wurden. Die wenigen Ausnahmen sind in der Regel Abspaltungen solcher Konzerne wie beispielsweise Covestro (von Bayer) oder Infineon (von Siemens). Die einzigen Ausnahmen waren SAP sowie bis vor kurzem Wirecard. Nach dem Bilanzskandal und der Insolvenz sind es nun eben SAP und Delivery Hero.
Somit kann man die Verantwortlichen des Konzerns nur beglückwünschen. Denn wenn man bedenkt, dass das Unternehmen erst 2011 als Startup gegründet wurde, hat man es wohl in Rekordzeit in den DAX geschafft. Allerdings kritisierten und kritisieren viele Marktbeobachter diese Entscheidung. Ihres Erachtens könnte Delivery Hero im DAX ähnlich enden wie zuvor schon MLP oder eben Wirecard. Zumal Delivery Hero auch noch das erste Unternehmen ist, dessen Aktie im DAX notiert ist, obwohl man kein operatives Geschäft mehr in Deutschland betreibt.
Obwohl ich persönlich ein großer Fan von Technogiewerten bin und insbesondere Jeff Bezos mit Amazon.com bewundere, kann ich mich mit dieser Kritik identifizieren. Nicht wegen des fehlenden operativen Geschäfts in Deutschland, sondern weil Delivery Hero zwar stets ein starkes Umsatzwachstum aufwies, jedoch bis dato den Beweis auch profitabel arbeiten zu können schuldig geblieben ist. Ich halte dies auch in der Tat für ein schwieriges Unterfangen, zumal die Markteintrittsbarrieren für Konkurrenten so hoch nicht erscheinen.
**Seitengruppe:** Aktien
---
### [Beyond Meat Aktie](https://www.sharedeals.de/beyond-meat-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Beyond Meat – zu Deutsch: „Jenseits von Fleisch“ – ist ein US-amerikanischer Produzent von veganen Fleischersatzprodukten. Das Unternehmen wurde einst im Jahr 2009 vom ehemaligen CEO von Ballard Power, Ethan Brown, unter dem Namen Savage River gegründet. Zu den Geldgebern der ersten Stunde ("Startup-Investoren") gehörten Microsoft-Mitgründer Bill Gates (via Cascade Investment), Twitter-Mitgründer Biz Stone sowie der im Silicon Valley sehr bekannte Venture Capital-Geber Kleiner Perkins Caufield & Byers.
Der Börsengang (IPO) des Unternehmens erfolgte am 1. Mai des Jahres 2019. Angeboten wurden seinerzeit 9,625 Millionen Aktien zu 25,00 USD pro Stück. Somit sind der Gesellschaft durch den Börsengang rund 240 Millionen US-Dollar (brutto) zugeflossen. Der erste Börsenkurs wurde dann schon mit 46,00 USD und damit 84 Prozent über dem Ausgabepreis festgestellt. In den ersten Wochen entstand, auch angefeuert durch die Medien, ein regelrechter Hype um Unternehmen und Aktie.
**Alle wollten plötzlich Beyond Burger probieren...**
So verhandelte beispielsweise der Lebensmitteldiscounter Lidl mit Beyond Meat über eine Aufnahme in sein Produktsortiment. Die Verhandlungen verliefen schließlich erfolgreich und Lidl bot die veganen Burger zu einem vergleichsweise günstigen Preis an, wodurch sie schnell ausverkauft waren was den Hype noch befeuerte. Dabei hätten Verbraucher die veganen Burger problemlos, nur ein klein wenig teurer, bei Edeka bekommen können. Eine Großpackung war zu dieser Zeit zudem im Sortiment des Lebensmittelgroßhändlers Metro zu haben.
Am 7. Juni 2019 nach Börsenschluss vermeldete das Unternehmen dann erstmals seine Quartalszahlen. Diese fielen deutlich besser als erwartet aus, was die Aktie weiter nach oben katapultierte. Das Management um Gründer und CEO Ethan Brown betonte, dass die Nachfrage nach den Produkten in allen Regionen hoch sei und man versuche alle Kunden zufrieden zu stellen. Deshalb baue man auch bereits an einer Fabrik in den Niederlanden, um so Engpässe auf dem europäischen Markt zu vermeiden.
**Startup-Investoren machten massiv Kasse!**
Nachdem die Aktie in der Spitze auf ein Allzeithoch von über 230 USD geschossen war, wurde jedoch plötzlich erstmals Wasser in den Wein gegossen. Denn das Unternehmen kündigte ein sogenanntes Secondary Offering an, in dessen Rahmen neben Unternehmensinsidern wie CEO Ethan Brown auch die bekannten Startup-Investoren größere Aktienpakete versilbern wollten und dies letztendlich auch taten. Dabei wurden diese Aktien zu einem Preis von 160 USD pro Stück veräußert, was deutlich über dem Ausgabepreis der Aktie von 25 USD lag.
Zugleich lag es jedoch ebenso deutlich unter dem – bis heute nicht mehr annähernd wieder gesehenen – Allzeithoch. Nach diesem Second Offering wurde es stiller um Unternehmen und Aktie. Nur die Ankündigung, dass der Fastfoodgigant McDonald’s die Produkte von Beyond Meat in ausgewählten Restaurants in Kanada testen wollte, sorgte kurzfristig noch einmal für eine gewisse Euphorie unter den Anlegern. Inzwischen hat McDonald’s diesen Test beendet, ohne dass man anschließend Großaufträge an die Gesellschaft vergeben hätte.
**Fazit: Hochinteressant, aber...**
Viele Anleger, gerade auch solche denen ethische Investments sehr wichtig sind, sehen in Beyond Meat einen "Gamechanger" à la Amazon und setzen daher auf die Aktie. Dabei werden jedoch gewisse Dinge meines Erachtens einfach ausgeblendet. So gibt es zwar einen Trend hin zu einer gesünderen Ernährung, sprich: einer vegetarischen oder gar veganen Ernährung. Aber die Mehrheit der Menschen folgt diesem Trend noch längst nicht und solche Trends (Stichwort: Mode!) können sich auch schnell wieder ändern.
Wer daher auf Beyond Meat setzt, muss schon an eine nachhaltige Veränderung bei den Ernährungsgewohnheiten der Menschen glauben, was sehr idealistisch anmutet. Aber selbst, wenn man mit dieser Einschätzung richtig liegen sollte, stehen Beyond Meat schon heute zahlreiche Großkonzerne als Wettbewerber gegenüber, allen voran natürlich der Schweizer Gigant Nestlé. Wie sich ein Startup gegen einen solchen Weltkonzern behaupten kann, dürfte spannend zu beobachten sein. Zumal wohl selbst die Startup-Investoren an einem Erfolg zweifeln...
**Seitengruppe:** Aktien
---
### [LG-LP-3-Trading-Tipps](https://www.sharedeals.de/lg-lp-3-trading-tipps/)
**Published:** Mai 31, 2022
**Author:** Jana Schade
**Content:**
## **GRATIS-REPORT**
# **Mit Trading in die finanzielle Unabhängigkeit!**
### **Inhalte des Gratis-Reports:**
- Lerne, wie Du in die **finanzielle Unabhängigkeit**- und Freiheit findest
- Finde heraus, wie Du von Deinem Kapital leben kannst
- Erfahre alles darüber, wie Du Dir ein solides Nebeneinkommen aufbauen kannst
### **Warum dieser Gratis-Report so enorm wertvoll für Dich ist!**
Liebe Leserin, lieber Leser,
es gibt zahlreiche Gründe für den Einstieg ins Trading. Es geht unter anderem darum, ein Nebeneinkommen aufzubauen, um das Streben nach finanzieller Unabhängigkeit und den Traum, vom Kapital leben zu können und nicht mehr arbeiten zu müssen. Vielleicht ist es Dein Ziel, das Trading zum Vollzeitberuf zu machen?
Was auch immer Deine Absichten sind – mit diesen 3 Tipps gelingt Dir zukünftig jeder Trade. Denn Du bist auf einem sehr guten Weg und hast einen deutlichen Informationsvorsprung vor den meisten Trading-Anfängern!
In unserem Sonder-Report "Mit diesen 3 Tipps gelingt Dir jeder Trade" erfährst Du jetzt **welche Strategien erfolgsbringend sind.** Nutze die Gelegenheit Dein Vermögen aufzubessern und eventuelle Verluste auszugleichen. Wir wünschen Dir viel Spaß beim Lesen und natürlich viel Erfolg an der Börse!
Mit unseren Tipps kannst Du Dich direkt auf das Wesentliche konzentrieren – das Trading. Viel Spaß beim Lesen, wir sehen uns im Premium Trading Club!
Dein Axel Müller
Chef Trader
### Axel Müller
### Chef Trader
### Über Axel Müller
Nach dem Studium absolvierte Axel Müller eine professionelle Ausbildung zum Vermögensberater bei der Deutschen Bank, wo er im Wertpapierbereich aktiv war. Er handelte mit Futures, Derivaten, Optionsscheinen und sehr viel mit Anleihen. Sein Kapital wuchs, und so beschloss der Mann von der Nordseeküste, sich selbstständig zu machen.Der begeisterte Rennradfahrer strampelte sich mächtig ab, um beruflich den Gipfel zu erklimmen: 2017 absolvierte er in Frankfurt einen Lehrgang zum „Certified International Investment Analyst“ (CIIA). Rückblickend bewertet er seinen Aufstieg in die „Königsklasse“ des Investments so: „Das war das Schwierigste, was ich je in meinem Leben gemacht habe.“Eigentlich wollte der Trading-Experte danach ins Fondsmanagement, aber er entschied sich, weiterhin auf eigene Rechnung zu arbeiten. Seine Kenntnisse über das Trading vertiefte er zwischenzeitlich mit einem Lehrgang bei der Koryphäe Oliver Najjar über den markttechnischen Handelsansatz.
Und ab sofort erfolgreicher investieren!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG-LP-Gorilla-Faktor](https://www.sharedeals.de/lg-lp-gorilla-faktor/)
**Published:** April 14, 2022
**Author:** Matthias Abresch
**Content:**
## **GRATIS-AKTIEN-REPORT**
# **Diese Gorilla-Aktie ist der Wahnsinn!**
### **Das sind die Gründe:**
- Völlig unterbewertet - nach Bewertung mittels Net-Cash-Methode sind die Aktien direkt nach dem Kauf das 2,5-fache wert
- Diese Aktie bietet ein einmaliges Chance-Risiko-Profil - so eine Aktie findet man nur alle 2-3 Jahre!
- Vielversprechende Restrukturierung des Unternehmens macht enorme Kursgewinne bis Jahresende möglich

### **Warum dieser Gratis-Aktien-Report enorm wertvoll für Dich ist!**
Liebe Leserin, lieber Leser,
in den letzten Monaten ist es deutlich schwieriger geworden, die richtigen Investments aus der Masse an Aktien herauszufiltern. Dank unserer sehr erfolgreichen und immer wieder bewährten Net-Cash-Methode finden wir aber auch in Krisenzeiten die richtigen Werte fürs Depot.Aktuell bietet sich für uns alle endlich wieder eine außergewöhnlich lukrative Gelegenheit. Uns ist es gelungen eine Aktie zu identifizieren, die aktuell völlig unterbewertet ist und in den nächsten Wochen und Monaten enorme Kursgewinne bei minimalem Risiko möglich macht. Das Papier ist aktuell so günstig zu haben, dass Du Dein Geld nach der Net-Cash-Berechnung theoretisch bereits mit dem Kauf mehr als verdoppelst. Das liegt daran, dass der Börsenwert des Unternehmens aktuell sogar weit unter seinen liquiden Barmitteln notiert.
Aus der Erfahrung heraus und nach unseren unzähligen Volltreffern in der Vergangenheit wissen wir, wann es Zeit ist, zu klotzen statt zu kleckern! Wenn es Aktien mit enormem Potential bei überschaubarem Risiko gibt, dann sind es eben am ehesten unsere „Net-Cash-Perlen“.
Wenn Du wissen willst, bis zu welchem Kurs wir einen Einstieg empfehlen und ab wann Du Deine Gewinne realisieren solltest, dann lade Dir jetzt unseren kostenlosen Aktien-Report „Der Gorilla Faktor“ herunter und sei dabei!
Deinesharedeals.de-Redaktion
### Das sharedeals.de-Team
Dank brandheißer Stories und exklusiven Recherchen hat sich die sharedeals.de-Redaktion unter dem Motto „one trade ahead!“ als zuverlässiger Aktien-Tippgeber bewährt. Unser Team aus Experten und Chefredakteuren liefert umfangreiche Informationen für Anfänger und Fortgeschrittene. Auch Profis erhalten hier nützliche Tipps von erfahrenen Börsen-Kennern.
Wir vermitteln zum Beispiel notwendiges Handwerkszeug für den Einstieg als Investor, sowie wertvolle Details rund um das Thema Dividenden und langfristiges Investieren. Unser Angebot wird konsequent ausgebaut und richtet sich an aktive Börsianer auf der Suche nach außergewöhnlichen Renditen.

**Leider ist diese Investment-Chance nicht mehr aktuell. Wenn Du solche Gelegenheiten beim nächsten mal nicht verpassen möchtest, solltest Du Dich unbedingt für unseren Live-Chat registrieren!**
Und ab sofort erfolgreicher investieren!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [LG-LP-Putin-Faktor](https://www.sharedeals.de/lg-lp-putin-faktor/)
**Published:** März 7, 2022
**Author:** Matthias Abresch
**Content:**
## **GRATIS-REPORT**
# **Diese 5 Rohstoff-Preise werden explodieren!**
### **Inhalte des Gratis-Reports:**
- Erfahren Sie, welche 5 Rohstoff-Preise jetzt in jedem Fall explodieren werden
- Bei welchen Rohstoffen der **Putin Faktor** zum Tragen kommt und welche Rohstoff-Preise ohnehin steigen
- Warum Rohstoff-Preis Nummer 3 jetzt **drastisch steigen** wird ... ab Seite 7
### **Warum dieser Gratis-Report so enorm wertvoll für Sie ist!**
Liebe Leserin, lieber Leser,die schlimmsten Befürchtungen sind wahr geworden: Russland hat die Ukraine angegriffen und es geht nicht nur um die Separatistengebiete, sondern Wladimir Putin will sich offenbar das ganze Land einverleiben. Anleger müssen in den nächsten Tagen mit massiven Auswirkungen auf die Börsen rechnen. Leider wurden die unmittelbaren Risiken der Kriegsgefahr von vielen Russland- und Gazprom-Aktionären, darunter vielen Privatanlegern in Deutschland, offenbar ignoriert, oder fahrlässig unterschätzt.Der Druck an den Börsen war schon in den vergangenen Tagen deutlich spürbar. Indikatoren wie der Ölpreis, welcher inzwischen über die magische Marke von 100 US$ gesprungen ist, sowie der Aufwärtsdruck beim Goldpreis machten die Ernsthaftigkeit der Lage ersichtlich.In meinem Sonder-Report der "Putin Faktor" erfahren Sie jetzt **welche 5 Rohstoffe-Preise enorm steigen werden**. Nutze Sie die Gelegenheit Ihr Vermögen abzusichern und eventuelle Verluste auszugleichen. Ich wünsche Ihnen starke Nerven!
Ihr Günter GoldherzRohstoff-Experte und Chefredakteur
**Günther Goldherz**
**Chefredakteur Goldherz Report**
### Über Andreas Lambrou alias Günter Goldherz
Der langjährige Fondsmanager, Vermögensverwalter und erfolgreiche Rohstoff-Anlageexperte Günther Goldherz liefert gewinnbringende Informationen, die sonst nur einem kleinen Kreis von Investoren und Entscheidern vorbehalten sind.
Im Dezember 2015 rief Lambrou erstmals den [Goldherz-Newsletter](https://www.goldherzreport.de/) ins Leben, den die bull markets media GmbH herausbringt. „Die Erstausgabe erschien punktgenau eine Woche vor dem absoluten Goldpreis-Korrekturtief bei 1.150 US$“, freut er sich. 2017 folgte der [Goldherz VIP Club](https://www.goldherzvip.club/), in dem es nicht nur um starke Investitionsideen, sondern auch um lukrative Privatplatzierungen geht. Schließlich kam im Sommer 2018 [Goldherz PLUS](https://www.goldherzreport.de/plus/), als der Goldpreis bei 1.200 US$ gerade das zweite signifikante Tief erreicht hatte.
Und ab sofort erfolgreicher investieren!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
**Seitengruppe:** Landing Page - Lead Gen
---
### [Die 10 größten Trading Fehler](https://www.sharedeals.de/die-10-groessten-trading-fehler/)
**Published:** März 3, 2022
**Author:** Jana Schade
**Content:**
## **GRATIS-REPORT**
# **Fehler kosten Geld - vermeide die 10 größten Trading Fehler!**
### **Inhalte des Gratis-Reports:**
- Erfahre alles über die 10 größten Fehler des Tradings und wie Du Verluste vermeidest
- Finde heraus, wie Du eine Strategie entwickelst, die zu Deinem Anlegerprofil passt
- Lerne, warum Du Deine Systeme in regelmäßigen Abständen überprüfen solltest
### **Warum dieser Gratis-Report so enorm wertvoll für Dich ist!**
Liebe Leserin, lieber Leser,
es gibt zahlreiche Gründe für den Einstieg ins Trading. Die einen wollen sich ein solides Nebeneinkommen aufbauen. Andere streben nach finanzieller Unabhängigkeit. Vielleicht ist es Dein Ziel, das Trading zum Vollzeitberuf zu machen? Was auch immer Deine Absichten sind – eine Sache gilt für jeden: Fehler kosten Geld! Gerade am Anfang macht man deutlich mehr Fehler.
In meinem Sonder-Report der "Die 10 größten Trading Fehler" erfährst Du jetzt **welche Strategien erfolgsbringend sind.** Nutze die Gelegenheit Dein Vermögen aufzubessern und eventuelle Verluste auszugleichen. Ich wünsche Dir viel Spaß beim Lesen und natürlich viel Erfolg an der Börse!
Damit das Lehrgeld so gering wie möglich ausfällt, gebe ich Dir die folgenden Tipps mit auf den Weg. Vermeide die „10 größten Fehler im Trading“ – und Du bist auf einem sehr guten Weg und hast einen deutlichen Informationsvorsprung vor den meisten Trading-Anfängern! Mit unseren Tipps kannst Du Dich direkt auf das Wesentliche konzentrieren – das Trading.
Viel Spaß beim Lesen!
Axel Müller
Chef Trader

### Axel Müller
### Chef Trader
### Über Axel Müller
Nach dem Studium absolvierte Axel Müller eine professionelle Ausbildung zum Vermögensberater bei der Deutschen Bank, wo er im Wertpapierbereich aktiv war. Er handelte mit Futures, Derivaten, Optionsscheinen und sehr viel mit Anleihen. Sein Kapital wuchs, und so beschloss der Mann von der Nordseeküste, sich selbstständig zu machen.
Der begeisterte Rennradfahrer strampelte sich mächtig ab, um beruflich den Gipfel zu erklimmen: 2017 absolvierte er in Frankfurt einen Lehrgang zum „Certified International Investment Analyst“ (CIIA). Rückblickend bewertet er seinen Aufstieg in die „Königsklasse“ des Investments so: „Das war das Schwierigste, was ich je in meinem Leben gemacht habe.“
Eigentlich wollte der Trading-Experte danach ins Fondsmanagement, aber er entschied sich, weiterhin auf eigene Rechnung zu arbeiten. Seine Kenntnisse über das Trading vertiefte er zwischenzeitlich mit einem Lehrgang bei der Koryphäe Oliver Najjar über den markttechnischen Handelsansatz.
Und ab sofort erfolgreicher investieren!
[Datenschutz](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) |[Impressum](https://www.sharedeals.de/impressum/)
---
### [Cannabis Aktien](https://www.sharedeals.de/cannabis-aktien/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Cannabis Aktien sind Aktien von Unternehmen, die (medizinisches) Cannabis und/oder Marihuana produzieren und/oder vertreiben. Die meisten Unternehmen, die heute in diesem Markt aktiv sind, wurden nach der Finanzkrise 2007-2009 und somit in der Regel nach dem Jahr 2010 gegründet. Dies liegt daran, dass sich im Zuge der damaligen Finanzkrise viele Staaten hochverschuldeten, so dass Politiker über neue Einnahmequellen nachdenken mussten.
**Historie der Cannabis Aktien**
Eine dieser möglichen neuen Einnahmequellen, die dabei ins Spiel gebracht wurden, war die Freigabe inklusive Versteuerung von Cannabis und Marihuana, zumindest zu medizinischen Zwecken. Inzwischen wird jedoch weltweit verstärkt über eine völlige Legalisierung nachgedacht. Zumal sich die Politiker damit durchaus bei den Wählerinnen und Wählern, insbesondere den jungen, beliebt machen können. Schließlich konsumieren in erster Linie jüngere Leute solche vermeintlich weichen Drogen wie Cannabis ("Haschisch") oder Marihuana.
Nachdem also zwischen 2010 und 2015 viele Unternehmen, die sich mit der Produktion (Anbau) sowie dem Verkauf von (medizinischem) Cannabis und Marihuana beschäftigen, gegründet wurden, kam es etwa ab dem Jahr 2017 zu einem Run auf Cannabis Aktien an der Börse. Die Initialzündung für diesen "Cannabis Aktien-Hype" lieferte dabei wohl der Brauereikonzern Constellation Brands (bekannteste Marke: Corona), mit dem Kauf einer 9,9%igen Kapitalbeteiligung am Cannabis-Marktführer Canopy Growth.
**Der Cannabis Aktien-Hype**
Anschließend schossen die Gerüchte nur so aus dem Boden. So sollte Altria Interesse an einem Einstieg bei der Cronos Group haben und Coca Cola eine CBD-Brause mit Aurora Cannabis planen. Zudem schaue sich auch der Getränkegigant nach möglichen Investments in der Cannabis-Branche um, hieß es. Zum Teil bestätigten sich diese Gerüchte – so stieg Altria wirklich bei der Cronos Group ein – zum Teil jedoch auch nicht. Insbesondere private Kleinanleger jedenfalls gerieten in einen Kaufrausch.
Doch Bewertungen mit Umsatzmultiplen von 40, 50, 100 oder mehr sind an der Börse in der Regel nie lange haltbar. Entweder also die entsprechenden Unternehmen wachsen sehr schnell und damit in solche Bewertungen hinein. Oder aber die Aktienkurse brechen, sobald der Kaufrausch abebbt, wieder ein. Im Bereich der Cannabis Aktien war es letztlich eine Mischung aus beidem, wobei die einbrechenden Aktienkurse den größeren Teil der Korrektur der Bewertungen ausmachten.
**Cannabis Aktien als Investment?**
Nichtsdestotrotz sind einzelne Unternehmen und damit auch einzelne Cannabis Aktien auf längere Sicht interessante Investments. Gerade auch deshalb, weil es hier schon den typischen Boom und Bust-Zyklus gab. Inzwischen scheint der nächste solche Zyklus bereits begonnen zu haben. Daher war es auch richtig dazu zu raten sich die zwischenzeitlich ausgebombten Aktien näher anzuschauen respektive dort zu investieren.
Zumal auch einige schwerreiche Prominente wie zum Beispiel Ex-Yahoo-Chefin Carol Bartz, Quarterback-Legende Joe Montana, die Rap-Superstars Jay-Z und Snoop Dogg, Schauspielerin Whoopi Goldberg oder der frühere Box-Weltmeister „Iron“ Mike Tyson in die Branche investiert haben. Darüber hinaus sind auch Multimilliardäre wie Hedgefonds-Manager Nelson Peltz, Renaissance Capital-Gründer James „Jim“ Simons sowie Peter Thiel schon an Bord. Aber Vorsicht, denn auch auf diesen Boom dürfte noch einmal ein Bust folgen!
**Seitengruppe:** Aktien
---
### [Aurora Aktie](https://www.sharedeals.de/aurora-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Aurora Cannabis ist ein börsennotiertes kanadisches Unternehmen (mit Hauptsitz in Edmonton), das sich auf die Produktion von Cannabis sowie medizinischem Marihuana fokussiert. Die Gesellschaft ist inzwischen in 24 Ländern auf allen fünf Kontinenten vertreten. Hinter Canopy Growth gilt Aurora Cannabis, die in Deutschland über die Aurora Deutschland GmbH operativ tätig ist, als zweitgrößtes Unternehmen seiner Branche.
Aurora Cannabis wurde erst im Jahr 2013 von Chris Maverson, Dale Lesak, Steve Dobler und Terry Booth (CEO bis Februar 2020) gegründet. Die erste, von inzwischen fünfzehn, Produktionsanlagen entstand kurz nach der Gründung im kanadischen Mountain View County in der Provinz Alberta, von der Edmonton die Hauptstadt ist. Die Produktionsanlagen verteilen sich auf die vier Länder Kanada, Dänemark, Portugal und Uruguay.
**Aurora Deutschland GmbH**
Die deutsche Tochtergesellschaft Aurora Deutschland GmbH entstand im Jahr 2017 durch Übernahme der Pedanios GmbH, die infolge der Übernahme in Aurora Deutschland GmbH umbenannt wurde. Im März 2019 erhielt Aurora Cannabis beim Vergabeverfahren für den Anbau von medizinischem Marihuana in Deutschland den Zuschlag durch das Bundesinstitut für Arzneimittel und Medizinprodukte auf fünf der dreizehn Lose.
Insgesamt hatten sich sage und schreibe 79 Unternehmen um diese dreizehn Lose beworben. Mehr als fünf Lose konnte ein einzelnes Unternehmen nicht erhalten. Neben Aurora Cannabis erhielt der kanadische Wettbewerber Aphria ebenfalls fünf Lose. Der dritte große Gewinner war die deutsche Demecan. Aktuell baut die Gesellschaft eine Produktionsanlage im sachsen-anhaltinischen Leuna (bei Leipzig).
**Aurora Produktionsanlage in Leipzig**
Diese Produktionsanlage ist darauf ausgelegt jährlich eine Tonne Cannabis für den deutschen Markt zu produzieren. Damit ist sie, trotz des laufenden Ausbaus bestehender Produktionsanlagen, die mit Abstand größte des Konzerns. Der größte Wettbewerber der Gesellschaft auf dem internationalen Markt ist dabei sicherlich Canopy Growth, während der größte Wettbewerber in Deutschland Aphria heißt.
Die internationale Strategie des Managements um Interim-CEO Michael Singer (Nachfolger von Terry Booth auf diesem Posten) ist jedoch nicht nur auf den deutschen Markt ausgerichtet. Vielmehr beliefert man auch Dänemark, Italien, Luxemburg, Malta, Polen, Tschechien sowie das Vereinigte Königreich mit seinem medizinischen Cannabis. Darüber hinaus ist man, nach der Akquisition von ICC Labs, auch in Lateinamerika gut positioniert.
**Seitengruppe:** Aktien
---
### [Tesla Aktie](https://www.sharedeals.de/tesla-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Das US-amerikanische Unternehmen Tesla Inc. hat es sich unter der Führung von CEO Elon Musk zum Ziel gesetzt, **Elektroautos für jedermann** zu bauen. Dabei setzt der Autobauer auf elegantes Design, innovative Technik und vor allem Beschleunigung. In puncto Reichweite und Komfort hat Tesla mit seinen Fahrzeugen neue Maßstäbe gesetzt und sich zum **Automobilunternehmen mit dem höchsten Börsenwert** der Welt hochgearbeitet. Das Model Y soll zukünftig in der **Gigafactory in Berlin-Brandenburg** gebaut werden.
Inzwischen produziert die Firma mit Sitz in Palo Alto in Kalifornien aber nicht mehr nur hochwertige Elektroautos, sondern ist auch Vorreiter im Bereich der **alternativen Energieversorgung** sowie bei **Antriebssystemen** von Fahrzeugen.
**Über die Tesla Aktie:**
- Die jährliche Hauptversammlung von Tesla findet im Sommer, meist Anfang Juni in Kalifornien statt.
- Investoren können die Aktien des Autobauers an der US-amerikanischen Börse Nasdaq handeln.
- Die Tesla Dividende beträgt derzeit noch 0,00 US-Dollar. Auf der Internetseite des Unternehmens im Bereich Tesla Investors ist zu lesen, dass keine Dividenden für die Tesla-Stammaktien geplant sind.
**Gut zu wissen**
Seinen Firmennamen verdankt Tesla dem **visionären Physiker Nikola Tesla**, der auf dem Gebiet der Elektrotechnik gearbeitet hat. Seine Erfindungen prägen noch heute zahlreiche Alltagsgegenstände, die wir nutzen. Besonders bekannt ist sein System zur elektrischen Energieübertragung, welches auch bei den Tesla-Autos zum Einsatz kommt.
**Über das Unternehmen Tesla Inc.**
Mit dem Ziel, Elektrofahrzeuge für die breite Masse zu entwickeln, wurde Tesla 2003 von Martin Eberhard und Marc Tarpenning gegründet. Mit dem Einstieg von Venture Capital-Gebern übernahm Elon Musk im Jahr 2004 den Aufsichtsratsvorsitz und entwickelte sich spätestens mit dem Ausscheiden der beiden Unternehmensgründer im Jahr 2008 zur prägenden Figur. Inzwischen fungiert der gebürtige Südafrikaner Elon Musk auch als CEO und hält knapp ein Fünftel des Aktienkapitals. Im Juni 2010 ging das Unternehmen zu einem IPO-Preis von gerade einmal 17 US-Dollar je Aktie (splitbereinigt: 3,40 US-Dollar!) an die Börse. Seitdem war die Aktie des Unternehmens starken Kursschwankungen und teilweise auch Attacken von Shortsellern ausgesetzt. Die Investoren glauben aber weiterhin an den visionären Autobauer, so dass der **Tesla Aktienkurs seit 2010 langfristig nach oben zeigt**.
**Die Modelle von Tesla**
- Roadster
- Model S
- Model X
- Model 3
- Model Y
- Cybertruck
- Tesla Semi
Der erste Tesla, der 2008 vom Band gerollt ist, war der **Roadster**, ein elektrischer Sportwagen mit einer für damalige Zeiten unglaublichen Beschleunigung. Mit den **Modellen S und X** hat das Unternehmen eine Limousine und einen SUV auf den Markt gebracht, die es in Sachen Reichweite und Komfort locker mit der benzingesteuerten Konkurrenz aufnehmen können. Ab 2017 folgte das Tesla **Model 3**, welches bis heute das meistverkaufte Elektroauto weltweit ist. Mit dem **Model Y** kam 2019 ein noch größerer SUV ins Portfolio, den das Unternehmen zukünftig in Deutschland produzieren lassen möchte. Schlagzeilen machte CEO Elon Musk mit seinem **Cybertruck**, einem Pick-Up, der vor allem durch seine kantige Optik aus Edelstahl auffällt. Fun Fact: Die Modellnamen S, 3, X und Y ergeben: S3XY, Internet-Slang für sexy.
Weniger für den Hausgebrauch, dafür aber für die Industrie geeignet, ist der **Tesla Semi**, ein dreiachsiger Sattelschlepper. Eine der vielen Besonderheiten bei diesem Fahrzeug ist, dass es keine Außenspiegel gibt. Diese haben die Ingenieure durch Kameras ersetzt, deren Bilder direkt ins Cockpit übertragen werden.
**Seitengruppe:** Aktien
---
### [Lufthansa Aktie](https://www.sharedeals.de/lufthansa-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Die Deutsche Lufthansa AG ist ein international operierender Luftfahrtkonzern und die größte deutsche Fluggesellschaft. Das Unternehmen wurde 1953 gegründet und hat seinen Hauptsitz heute in Köln. Die zwei Drehkreuze der Airline befinden sich an den Flughäfen München und Frankfurt. Das Hauptgeschäftsfeld des Unternehmens ist bis heute die Beförderung von Fluggästen.
**Über die Lufthansa Aktie:**
• Die Hauptversammlung der Deutschen Lufthansa AG findet in der Regel alljährlich im Mai statt. Dort entscheiden die Aktionäre auch über die Dividende, die das Unternehmen ausschüttet.
• Investoren können die Lufthansa Aktie an allen deutschen Wertpapierbörsen sowie über das Computerhandelssystem Xetra erwerben oder veräußern.
**Die Geschäftsfelder der Deutschen Lufthansa AG**
• Network Airlines (Fluggastbeförderung auf Langstrecken in Kooperation mit verschiedenen Airlines)
• Eurowings (Fluggastbeförderung auf Kurzstrecken innerhalb Europas)
• Aviation Services (Logistik, Technik, Catering)
Als reine Fluggesellschaft gegründet, hat sich die Deutsche Lufthansa AG inzwischen zu einem breit aufgestellten Unternehmen entwickelt. Geflogen wird aber natürlich immer noch und zwar in mehr als 100 Länder weltweit. Dabei befördert die Airline längst nicht mehr nur Fluggäste, sondern liefert auch dringend benötigte Waren, Lebensmittel und vieles mehr. Im internationalen Frachtverkehr ist das Unternehmen mit Lufthansa Cargo weltweit führend.
Zur Lufthansa Group zählen außerdem über 550 Tochtergesellschaften. Die Geschäftsfelder reichen von der klassischen Passagierbeförderung, welche nach wie vor den Schwerpunk bildet, über Logistik und Transport, bis hin zu Technik, IT-Service sowie Catering. Außerdem beteiligte sich der Konzern an einigen Service- und Finanzdienstleistern. Im Laufe der Zeit hat die AG mehrere europäische Airlines übernommen. Zu den bekanntesten zählen Swiss International Airlines, Austrian Airlines, Brussels Airlines sowie Air Dolomiti.
**Die Entwicklung der Deutschen Lufthansa AG**
• 1953: war das Geburtsjahr des damals noch unter dem Namen Aktiengesellschaft für Luftverkehrsbedarf (LUFTAG) firmierenden Konzerns, den viele heute als Deutsche Lufthansa AG kennen.
• 1954: erwarb das Unternehmen den heutigen Firmennamen Deutsche Lufthansa AG sowie den Kranich als Logo, der inzwischen weltweit bekannt ist.
• 1955: nahm das Unternehmen offiziell den Flugbetrieb auf.
• Ab 1966: konnten Aktionäre die Wertpapiere der Deutschen Lufthansa AG an zahlreichen deutschen Wertpapierbörsen erwerben.
• 1988: stieg die Deutsche Lufthansa AG in den DAX (Deutschen Aktienindex) auf und zählt seitdem zu den 30 größten börsennotierten deutschen Unternehmen.
• 1997: hat die Deutsche Lufthansa AG gemeinsam mit vier weiteren Airlines die Star Alliance gegründet. Dem Bündnis gehören inzwischen 26 Fluggesellschaften an, die sich gegenseitig unterstützen.
• Seit 1997: ist das Unternehmen vollständig in der Hand privater Investoren.
**Seitengruppe:** Aktien
---
### [Gazprom-Aktie-Forum - Live bei sharedeals.de diskutieren](https://www.sharedeals.de/gazprom-aktie-forum/)
**Published:** Juli 8, 2020
**Author:** Marc
**Content:**
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen Live Chat, der modernen Form des Forums für die Gazprom-Aktie! Für spannende Diskussionen zur Gazprom-Aktie und den aktuellen, kursrelevanten Gazprom-News stehen dir unser Rohstoff- und Dividenden-Raum zur Verfügung.
[Jetzt kostenlos registrieren und chatten!](https://www.sharedeals.de/registrieren/?ds24tr=registrieren-button)
In unserem einzigartigen Börsen-Live-Chat findest Du einen Raum für jedes Thema und bist immer am Puls des Börsengeschehens. Erhalte in unserem Gazprom-Forum alle wichtigen Informationen und tausche dich in Echtzeit mit absoluten Experten aus.
**Gazprom-Forum der neuen Generation**
Mit unserem Live Chat erhältst Du dein ideales Gazprom-Forum zur Diskussion der unter Anlegern sehr beliebten, da immer wieder lukrativen Gazprom-Aktie. Das weltweit größte Erdgasförderunternehmen aus Russland zahlt historisch eine stolze Dividende auf alle Gazprom-Aktien.

Die auf das Mineralölgeschaft spezialisierte Tochtergesellschaft Gazprom Neft ist ebenfalls für ihre attraktive Dividende bekannt. In unserem Gazprom-Aktien-Forum kannst Du mit Experten diskutieren, welche Gazprom-Aktie die für dich beste Wahl darstellt.
Gegenüber einem gewöhnlichen Gazprom-Forum haben Nutzer unseres Live Chats folgende Vorteile:
- Gazprom-News in Echtzeit, um über aktuelle Entwicklungen im Bilde zu bleiben
- Täglicher Austausch mit tausenden Aktionären über Gazprom und andere Aktien
- Erhalte wertvolle Infos zur allgemein weniger bekannten Gazprom-Neft-Aktie
- Wer auf die Gazprom-Dividende schielt, nutzt unser Dividenden-Forum
Unsere Moderatoren und Gazprom-Experten stellen stets einen hochwertigen Austausch sicher. "Störer" haben in unserem Gazprom-Forum keinen Platz. Sobald bedeutende Meldungen den Markt erreichen, wist Du in unserem Live Chat fündig. Deine Fragen zu Gazprom-News werden in der Regel innerhalb kürzester Zeit beantwortet. Über eine Pin-Funktion werden besonders wichtige Ereignisse rund um die Gazprom-Aktien festgehalten.
Der Live Chat dient sowohl all jenen, die vornehmlich an der Gazprom-Dividende interessiert sind, aber auch allen anderen Gazprom-Interessierten, die sich allgemein für Rohstoff-Themen begeistern können. Entsprechend findest Du bei uns sowohl einen Dividenden- als auch einen Rohstoffkanal.
[Jetzt kostenlos registrieren und chatten!](https://www.sharedeals.de/registrieren/?ds24tr=registrieren-button)
Wir empfehlen dir, dich noch heute kostenlos für den Live Chat zu registrieren und dich an angeregten Diskussionen rund um die Gazprom-Aktie zu beteiligen. Unser Live Chat passt sich dynamisch deinem Endgerät an, kann auf Wunsch im Vollbildmodus ausgeführt werden und ist auch als App für Smartphones verfügbar.
**Seitengruppe:** Aktien
---
### [Wasserstoff Aktien](https://www.sharedeals.de/wasserstoff-aktien/)
**Published:** August 12, 2020
**Author:** Marc
**Content:**
Wasserstoff Aktien sind Aktien von Unternehmen, die Wasserstoff-Brennstoffzellen oder aber den – zu deren Betrieb notwendigen – Wasserstoff herstellen. Wie aber kann man ein chemisches Element, das Wasserstoff (H2: H für Hydrogenium, kommt jedoch stets nur in molekularer Form und daher H2 vor) zweifellos ist, herstellen. Nun, meistens wird dazu ein Verfahren namens Elektrolyse verwendet. Dabei spaltet man Wasser (chemisch: H2O) mit Hilfe elektrischer Energie in Wasserstoff und Sauerstoff auf.
**Erzeugung von Wasserstoff**
Je nachdem wie der elektrische Strom, der zur Erzeugung von Wasserstoff genutzt wird, zuvor selbst erzeugt wurde handelt es sich um blauen, grauen, grünen oder türkisen Wasserstoff. Bei grünem Wasserstoff wird elektrische Energie, die durch Solar-, Wasser- oder Windkraft erzeugt wurde, zur Aufspaltung der Wassermoleküle eingesetzt. Die Erfolgsformel der Befürworter der Wasserstoff-Brennstoffzellen-Technologie lautet daher: mit klimaneutralem elektrischem Strom CO2-freien Wasserstoff erzeugen und so die Umwelt nicht belasten.
Prinzipiell hört und liest sich das auch alles sehr gut – wer möchte kann sich dazu ja auch mal die „Nationale Wasserstoffstrategie“ der Bundesregierung durchlesen. Das Problem ist nur, dass heutzutage eben der elektrische Strom noch zu großen Teilen in Kernkraft- und/oder Kohlekraftwerken produziert wird. Aus umweltbilanztechnischer Sicht wäre dabei selbst die Nutzung der Kernenergie noch besser als die Nutzung von Kohlekraftwerken, weil hier Wasserdampf (da Wasser zur Kühlung eingesetzt wird) die einzige Emission wäre.
**Historie des Wasserstoffs**
Zudem haben sich in den vergangenen mehr als 40 Jahren schon zahlreiche hochintelligente Ingenieure den Kopf über diese Technologie zerbrochen. Letztlich kommen diejenigen, die nicht irgendwie in der Wasserstoff-Brennstoffzellen-Branche arbeiten (und somit unbefangen sind), dabei immer zum gleichen Ergebnis. Es gibt durchaus interessante Einsatzgebiete für diese Technologie, der normale Straßenverkehr ist jedoch keines. Denn dazu ist der Wirkungsgrad einfach zu schlecht und der Einsatz zu teuer.
Was glauben Sie, warum ein Visionär wie Elon Musk mit Tesla nicht auf die Wasserstoff-Brennstoffzellen-Technologie, sondern die E-Mobilität setzt? Doch wenn es nicht der normale Straßenverkehr ist, welche Einsatzgebiete sind dann vielversprechend? Nun, nach Auffassung aller mir bekannten ernstzunehmenden Ingenieure ist das zum einen der Schwerlastverkehr sowie zum anderen der gesamte Schifffahrtsbereich, angefangen von den Kreuzfahrten bis hin zur Handelsschifffahrt sowie möglicherweise auch die Flugbranche.
Insofern könnte die Wasserstoff-Brennstoffzelle tatsächlich auch einen großen Beitrag zum Klimaschutz/Umweltschutz leisten. Denn bekanntlich stoßen, nach Berechnungen des Naturschutzbund Deutschland (NABU), die fünfzehn größten Schiffe der Welt in einem Jahr mehr Schadstoffe aus als 750 Millionen Pkws. Aber es gibt eben auch Einsatzgebiete, in denen der Einsatz der Wasserstoff-Brennstoffzelle weniger beziehungsweise keinen Sinn ergibt – und dazu zählt der normale Straßenverkehr und der Schienenverkehr.
**Seitengruppe:** Aktien
---
### [danke-merchandise](https://www.sharedeals.de/danke-merchandise/)
**Published:** Februar 16, 2022
**Author:** Matthias Abresch
**Content:**

## Vielen Dank für Deine Bestellung
## Herzlich willkommen im No Brainer Club!
Der Betrag für Deine Bestellung wird über unseren [**Partner Digistore24**](https://www.digistore24-app.com/contact) eingezogen. Solltest Du Fragen zur Zahlung haben, wende Dich bitte direkt an [**Digistore24**](https://www.digistore24-app.com/contact).
Gib dem Versand der Produkte bitte 7-10 Werktage Zeit, auch wenn es in der Regel deutlich schneller geht. Solltest Du bis dahin keine Waren erhalten haben, so wende Dich bitte an nbc@sharedeals.de
Ich wünsche Dir viel Spaß mit Deiner Bestellung!
Herzliche Grüße,
Jens Lion - aka NoAlpha
Chefanalyst No Brainer Club
 
Aus dem Hause
[](https://www.sharedeals.de/)
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/)[](https://premiumtradingclub.de/partnerprogramm/)
**Seitengruppe:** Danke Seiten
---
### [Canopy Growth Aktie](https://www.sharedeals.de/canopy-growth-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Die Canopy Growth Corp. ist eine im kanadischen Smiths Falls (Ontario) ansässige Gesellschaft, deren Hauptgeschäftszweck die Produktion von medizinischem Cannabis ist. Nach Börsenwert ist Canopy Growth dabei das weltgrößte Unternehmen dieser Branche. Im Jahr 2014 von Bruce Linton unter dem Namen Tweed Marijuana gegründet, benannte man sich bereits im Jahr 2015 in Canopy Growth um. Zuletzt betrieb man knapp dreißig Einzelhandelsgeschäfte unter den beiden Marken Tokyo Smoke und Tweed.
**Einstieg von Constellation Brands und Expansion in Deutschland...**
Erstmals größere Aufmerksamkeit erregte die Gesellschaft im Jahr 2017 – als seinerzeit der Brauerei-, Wein- und Spirituosengigant Constellation Brands (unter anderem bekannt für die Biermarke Corona sowie als weltgrößter Weinproduzent) sich im Zuge einer Kapitalerhöhung mit 9,9 Prozent des Aktienkapitals an dem Unternehmen beteiligte. Dieses Geld nutzten die Kanadier sogleich zur Übernahme des deutschen Vaporizerherstellers Storz & Bickel für 145 Millionen Euro.
Im Mai 2019 kaufte Canopy Growth dann auch noch die Cannabinoidsparte von Bionorica C3 (Cannabinoid Compound Company) für knapp 226 Millionen Euro und baute damit seine Präsenz auf dem deutschen Markt weiter aus. Im Spätsommer 2018 sowie Mitte des Jahres 2020 erhöhte Constellation Brands seine Beteiligung an Canopy Growth, unter anderem durch die Ausübung entsprechender Warrants, und hält so aktuell schon 38,6 Prozent des Aktienkapitals – mit der Option diese durch Ausübung weiterer Warrants auf bis zu 55,8 Prozent zu erhöhen.
Durch die Beteiligung an Canopy Growth möchte Constellation Brands dabei gleich zwei Fliegen mit einer Klappe schlagen. Zum einen nämlich dringt man damit – die entsprechende Legalisierung, die inzwischen als ziemlich sicher angesehen werden kann, vorausgesetzt – in einen neuen Markt (Cannabis) vor. Zum anderen aber möchte man gemeinsam mit der Tochtergesellschaft Canopy Growth Getränke mit Cannabis-Geschmack entwickeln und somit seine ohnehin bereits breite Produktpalette in diesem Bereich vervollständigen.
**Produktpalette, wichtigste Absatzmärkte und bekannte Marken**
Canopy Growth ist dabei in den beiden Marktsegmenten Cannabis sowie Hanf und andere Konsumgüter tätig. Zudem gibt es noch die Venture Capital-Tochter Canopy Rivers. Die Produktpalette des Unternehmens umfasst getrocknete Cannabisblüten sowie Öle und Konzentrate, auch in Kapselform. Zu den Marken der Gesellschaft zählen Bean & Bud, BioSteel, Deep Space, DNA Genetics CraftGrow, DOJA, First & Free, Qatreau, Spectrum Therapeutics, This Works, Tokyo Smoke, TWD, Tweed sowie Van der Pop.
Wichtigste Absatzmärkte sind – neben dem kanadischen Heimatmarkt – Deutschland, Großbritannien und natürlich das nordamerikanische Nachbarland, die Vereinigten Staaten (USA). Forschungspartnerschaften existieren mit der NEEKLA Health Canada sowie der NHL Alumni Association (ja, bei der NHL handelt es sich um die bekannte nordamerikanische Eishockeyliga), um so die Wirksamkeit von CBD-basierten Therapien im Rahmen der Linderung anhaltender Symptome nach Gehirnerschütterungen zu untersuchen.
**Timeline**
**2014** – Gründung des Unternehmens im kanadischen Smiths Falls (Ontario) unter dem Namen Tweed Marijuana Inc. durch Bruce Linton
**2015** – Umbenennung in den heutigen Namen Canopy Growth Corp.
**2017** – Einstieg (im Zuge einer Kapitalerhöhung) des Bier-, Wein- und Spirituosengiganten Constellation Brands, der in einem ersten Schritt 9,9 Prozent des Aktienkapitals erhält
**2017** – Übernahme des deutschen Vaporizerherstellers Storz & Bickel für 145 Millionen Euro
**2018** – Ausbau der Beteiligung durch Constellation Brands
**2019** – Übernahme der Cannabinoidsparte von Bionorica C3 (Cannabinoid Compound Company) für knapp 226 Millionen Euro und dadurch Ausbau der Präsenz in Deutschland
**2020** – Erneuter Ausbau der Beteiligung durch Constellation Brands durch Ausübung von Warrants; der Großaktionär hält damit nun 38,6 Prozent des Aktienkapitals und kann seine Beteiligung durch Ausübung weiterer Warrants letztlich noch auf bis zu 55,8 Prozent erhöhen
**Seitengruppe:** Aktien
---
### [Live Chat › Registrierung bestätigen › sharedeals.de](https://www.sharedeals.de/registrierung-bestaetigen/)
**Published:** April 26, 2021
**Author:** Redaktion
**Content:**
## Registrierung bestätigen
Bitte bestätige in einem letzten Schritt Deine Registrierung durch einen Klick auf den Bestätigungslink, den wir Dir gerade gesandt haben!
Danach kannst Du sofort an unserem [Live Chat](https://www.sharedeals.de/live-chat/) teilnehmen!
### Vielen Dank!
***Wichtig:****Solltest Du keine E-Mail erhalten haben, versteckt sie sich in der Regel in Deinem Spam-Ordner. Bitte schaue dort nach, bevor Du uns kontaktierst!*
**Du kannst unseren Live Chat auch als App downloaden:**
[](https://apps.apple.com/de/app/sharedeals-de/id1318836570)[](https://play.google.com/store/apps/details?id=de.sharedeals.sdapp&hl=de&gl=US)[](https://www.sharedeals.de/)
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/)[](https://premiumtradingclub.de/partnerprogramm/)
---
### [Live Chat › sharedeals.de](https://www.sharedeals.de/registrieren-2021/)
**Published:** April 26, 2021
**Author:** Redaktion
**Content:**
[](https://www.sharedeals.de)
# **Werde Mitglied im** größten deutschen Börsen-Live-Chat!
Registriere Dich **kostenlos** und erziele ab sofort **Aktiengewinne** von **+637%**, **+3.150%** oder sogar **+23.525%**.
**Versprochen:** Du kannst Deine Daten jederzeit löschen und wir geben Deine Daten an niemanden weiter. [](https://apps.apple.com/de/app/sharedeals-de/id1318836570)[](https://www.google.com/search?q=bullmarketsmedia&rlz=1C5CHFA_enDE929DE929&oq=bullmarketsmedia&aqs=chrome.0.69i59j0i10l2j69i60l3.2878j0j7&sourceid=chrome&ie=UTF-8#lrd=0x47a84e1f1bf51e7b:0x254e5c1429a7d18b,1,,,)[](https://play.google.com/store/apps/details?id=de.sharedeals.sdapp&hl=de&gl=US)
## Was ist für Dich drin?
Abgesehen von der Zeit-, Geld- und Nervenersparnis:
Profitable Aktien-Tipps von erfolgreichen Experten
Hochwertige Diskussionen über die für Dich interessantesten Themen
Kursrelevante Börsen-Infos in Echtzeit

Austausch mit Hunderten von Privatanlegern 24/7
Wertvolles Börsen-Knowhow für mehr Anlageerfolg
Signifikante Metriken und Signale für den Erfolg an der Börse
**Auch als App erhältlich**
[](https://apps.apple.com/de/app/sharedeals-de/id1318836570)[](https://play.google.com/store/apps/details?id=de.sharedeals.sdapp&hl=de&gl=US)
## Was ist für Dich drin?
Abgesehen von der Zeit-, Geld- und Nervenersparnis:
Profitable Aktien-Tipps von erfolgreichen Experten
Hochwertige Diskussionen über die für Dich interessantesten Themen
Kursrelevante Börsen-Infos in Echtzeit
Austausch mit Hunderten von Privatanlegern
24/7h
Wertvolles Börsen-Knowhow für mehr Anlageerfolg
Signifikante Metriken und Signale für den Erfolg an der Börse
##### Registriere Dich **kostenlos** und erziele ab sofort **Aktiengewinne!**
## Die "alte" Art und Weise sich Aktien- und Finanzwissen anzueignen ist überholt

Bücher und Kurse
Bücher und Kurse sind sinnvoll, können jedoch keine personalisierten Antworten geben

Finanzberater
Berater und Coaches sind teuer und zeigen den Blickwinkel von nur einer Person

Trial and error
Das Prinzip "trial and error" ist der schnellste Weg zu kostspieligen Fehlern

Social Media Gruppen
Social Media Gruppen sind überlaufen mit gegensätzlichen Meinungen oder aufzwingenden Verkaufsgesprächen
*"Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte. Als Bonus gibt es hier eine beeindruckende Gemeinschaft aus Anlegern, die zu einem guten Teil selbst die Bezeichnung Experten verdient hätten.*
*Danke!"*

— Edith G.
Bewertung via Google
*"Ich bin total begeistert von der Qualität von sharedeals und der Art und Weise wie dort das Profibörsenwissen mit uns Usern geteilt wird. Ich kann von mir behaupten, dass ich in den vergangenen 2 Jahren hier mehr gelernt habe als in Eigenregie und zig anderen Börsenblättern wie in den vergangenen 35 Jahren an der Börse."*

— Michael M.
Bewertung via Google
## Wie wäre es, wenn Du die Erfahrung von über 50+ Mentoren und über 500+ erfahrenen Privatanlegern gleichzeitig nutzen könntest?

Schnelle Antworten
Erhalte sofort Antworten auf Deine Fragen im Live Chat von anderen Mitgliedern und Mentoren

Wertvolles Börsen-Knowhow
Profitiere von zusätzlichen 550+ paar Augen und Ohren, die mit Dir gemeinsam den Markt scannen und den Erfolg an der Börse sichern

Profitable Aktien-Tipps
Erhalte profitable Aktien-Tipps, Börsen-Analysen und Metriken von erfolgreichen Experten in Echtzeit

Innere Ruhe
Genieße die innere Sicherheit, dass Rat und Antwort immer nur einen Klick entfernt sind
*"Top-Börsenredaktion. Der Live Chat auf der Website, in dem Profis über Unternehmen diskutieren, verspricht riesige Lernfortschritte für Anfänger und auch fortgeschrittene Börsenanleger. Die angewandten Aktientipps aus den Börsenbriefen entsprechen einem wahren Goldesel."*

— Hannes D.
Bewertung via Google
*"Ich kenne keinen anderen Anbieter, der mit SD und vor allem dem NBC verglichen werden kann. Ich bin seit dem letzten Jahr Mitglied und ärgere mich, den Schritt nicht früher gemacht zu haben. SD und vor allem den NBC kann ich jedem empfehlen. Man erhält nicht nur super Tradingtipps, sondern lernt auch sehr viel.Wer an der Börse Geld verdienen und dazu noch etwas lernen will kommt an SD und NBC nicht vorbei.Vielen Dank an das gesamte SD-Team!"*

— Blazor
Bewertung via Google
## Häufig gestellte Fragen
*"Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert! Als Bonus gibt es hier eine beeindruckende Gemeinschaft aus Anlegern, die zu einem guten Teil selbst die Bezeichnung Experten verdient hätten. Danke!"*

— Olli H.
Bewertung via Google
## Werde jetzt Mitglied!
Die Registrierung ist kostenfrei.
[](https://www.sharedeals.de/)
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/)[](https://premiumtradingclub.de/partnerprogramm/)
---
### [schloss-auel](https://www.sharedeals.de/schloss-auel/)
**Published:** März 22, 2022
**Author:** Matthias Abresch
**Content:**
# Mehr Zeit zum Golfen – mit der richtigen Investment-Strategie!

"Professionell und treffsicher!"

"Unglaubliche Expertise!"

"Weltweit einmaliges Konzept!"

# Profitiere mit:
# **Kursgewinne von bis zu +896%**
# Profitiere mit:
# **Kursgewinne von bis zu +896%**
Mit einem Abonnement des weltweit einzigartigen No Brainer Clubs wirst Du Teil eines hochexklusiven, **limitierten Anleger-Zirkels** und profitierst von dem Wissen erfolgreicher Aktien-Profis und Börsenmillionäre.
Unsere sorgfältig selektierten "No Brainer"-Aktien sind bereits legendär und liefern Dir als Anleger ein außergewöhnlich attraktives Chance-/Risikoprofil für überdurchschnittlich hohe Börsengewinne.
Erfahre mehr über unsere **außergewöhnlichen Erfolge** mit No Brainer-Aktien und schaue Dir an, **was unsere begeisterten Abonnenten sagen...**
53+
Anzahl an No Brainer-AktieN
Die besten Profi-Anlageempfehlungen:wenig Risiko, hohe Gewinne
+155%
Durchschnittlicher
Kurszuwachs
Peak-Aktiengewinne nach NBC-Empfehlung Stand 04/2021
45/53
Hohe NBC Trefferquote
45 von 53 Aktien haben unsere legendäre “No Brainer Range“ von +25% bis +130% bereits eingefahren
### ***Der No Brainer Club ist ein weltweit einmaliges Erfolgsmodell für Aktien-Anleger.***

Jens Lion - aka NoAlpha
Chefanalyst no brainer club
### Investiere erfolgreich wie ein Profi mit exklusivem Know-how und dem richtigen Timing...
So exklusiv und hochkarätig werden sonst nur Investment-Profis mit Informationen versorgt.Als NBCler profitierst Du ebenfalls von dem geballten Wissen eines gesamten Expertenteams:
**NoAlpha - Chefanalyst**
NoAlpha war jahrelang bei einer Großbank im Bereich Kapitalmarktprodukte tätig und ist seit 2010 an der Börse aktiv. Schwerpunkte seiner Anlagestrategie bilden die Fundamentalanalyse sowie "Special Situations" rund um Kapitalmaßnahmen und M&A-Transaktionen. NoAlpha gilt als sachlich handelnder Fachmann mit unglaublichem Detailwissen und steht für zuverlässige Top-Rendite.
**Hai - Experte und Börsengott**
Hai gilt in der SD-Community als Börsengott schlechthin und sorgt angesichts überwältigender Treffsicherheit bei der Aktien-Selektion immer wieder für ungläubige Blicke und begeisterte Follower. Die Performance des Selfmade-Börsenmultimillionärs basiert auf der einzigartigen NBC-Anlagestrategie. Hai bringt seine Expertise nun exklusiv für den No Brainer Club ein.
**Oxy - Expertin**
Oxy beschäftigte sich erstmals im Zuge der Lehman-Krise in den Jahren 2007/2008 intensiv mit Aktien. Das Interesse wuchs in den Folgejahren stetig und schnell war Oxy insbesondere von Biotech-Aktien fasziniert. Mittlerweile weiß Oxy ganz genau, worauf es beim erfolgreichen Stock Picking ankommt und identifiziert "No Brainer" im Schlaf.
**venturecapx - Experte**
Venturecapx bringt als Betriebswirt mit viel technologischem Know-how rund 30 Jahre Börsenerfahrung auf die Waage und ist auf Wachstumswerte an der NASDAQ spezialisiert. Venturecapx selektiert aus seiner umfangreichen Watchlist gekonnt kurzfristige Tradingchancen und antizipiert frühzeitig bevorstehende Trendumkehr- und Momentum-Szenarien bei unterbewerteten Aktien.
**Harry - Experte**
Unser Haudegen Harry startete schon Anfang der 90er Jahre seine Börsenkarriere und war bereits in der Welt von Modem, Videotext oder Zeitschriften aktiv. Von den ersten Tradingerfolgen konnte er sogleich seinen Hausbau finanzieren. Mit frischem Kapital kehrte er an die Börse zurück und meistert seit nunmehr fast 30 Jahren das Auf und Ab der Börse. Als Dipl.-Ing. aus dem Maschinenbau erkennt Harry technische und logische Zusammenhänge mühelos.
**Sh\_needle - Experte**
Sh\_needle ist neben seiner Tätigkeit als Arzt in der Chirurgie auch in der grundlagenwissenschaftlichen Forschung an einer der renommiertesten Universitäten der Welt tätig und hat so ein Gespür für Pharma-Trends. Sh\_needle konnte seine Aktienerträge in den letzten Jahren signifikant steigern und verfolgt eine mittel- bis langfristige Investmentstrategie.
**Dr. Gonzo - Experte**
Dr. Gonzo ist Mediziner und blickt auf einen stetig wachsenden Börsenerfolg zurück. In den letzten Jahren war der ehemalige Harvard-Student als ausgewiesener Pharma-Experte an 50 Gutachter-Publikationen in medizinischen Fachjournalen beteiligt. Sein Anlagefokus sind Biotech-Aktien auf Basis guter finanzieller Mittel, medizinischer Rationale und vorliegender klinischer Daten. Dr. Gonzo setzt dabei auf "Vorsprung durch Wissen".
**Trader Durden - Korrespondent**
Trader Durden ist ein Börsenprofi mit zwei Jahrzehnten Aktien-Erfahrung. Als Journalist war er in der Vergangenheit für zahlreiche Print- und TV-Medien tätig. Die internationalen Finanzmärkte kennt Trader Durden wie seine Westentasche. Mit seinem starken Netzwerk und persönlichen Besuchen bei Unternehmen und Konferenzen macht ihm niemand etwas vor.
**Panto - Experte**
Panto kommt aus dem klinisch-pharmakologischen und pharmazeutischen Umfeld. Neben Grundlagenforschung gilt sein besonderes Interesse medizinischen Innovationen. Panto ist als Autor und Referent für diverse Fachjournale tätig und beschäftigt sich seit Jahren mit Biotech-Werten. Hier führt Pantos tiefes Know-how zu wertvollen Vorteilen bei der Entscheidungsfindung.
## ...und erziele spektakuläre Börsengewinne!

### +896%
### mit iveric bio
Die Aktie von IVERIC bio war einer unser Top-Favoriten des Jahres 2019. Monatelang empfahlen wir stur: "Stark Kaufen". Noch im gleichen Jahr feierten NBCler einen Kurszuwachs von +896%. Fast +500% wurden in nur 7 Wochen erreicht.

### +279%
### Mit chimerix
NBC-Mitglieder staunten zunächst ungläubig über +130% No Brainer-Range. Doch wir waren gewohnt konservativ und bis wir die Coverage eingestellt haben, wurden es gar +279% Rendite in nur dreieinhalb Monaten!

### +248%
### mit cymabay
Ein weiteres Beispiel unseres grandiosen NBC-Researchteams, Top-Aktien auszuwählen, die performen! +248% in nur wenigen Wochen können sich sehen lassen. In unseren Probeausgaben unten siehst Du auch, wie wir chirurgisch genau den Ausstiegspunkt nahe der Höchstkurse erwischt haben.

### +186%
### mit Aduro
Absolute Geschenke in miesem Umfeld mit Aduro (heute Chinook Therapeutics): Bombastische Kassenbestände und hochqualitative Assets sorgten in nur wenigen Monate für eine Kursrallye von +186%. NBCler wie immer am Feiern!
## Diese exklusiven Vorteile erwarten Dich:

#### No Brainer-Aktien
Jeden Monat mindestens eine neue exklusive No Brainer-Aktie

#### Risikoabsicherung
Außergewöhnliche Performance und Risikoabsicherung durch NBC-Strategie

#### Einzigartige Kompetenz
Einzigartige Kompetenz im Nebenwerte-Bereich durch Expertengremium

#### Schnelle Informationen
Eilmeldungen und Sonderreports, falls es mal nötig sein sollte

#### Entspanntes Anlegen
Keine Hektik – Wir sind dem Markt in der Regel deutlich voraus

#### Wöchentliche Updates
Wöchentliche Updates und Auswertungen zu unseren Favoriten
Alle Informationen zu laufenden Investments und frischen Chancen am Aktienmarkt erhältst Du mindestens 1x wöchentlich als E-Book per PDF in Dein Postfach!
## Zusätzlich bei Erwerb des Add-Ons für einmalig nur 5€:

#### NBC-gremium
Direkter Draht zur NBC-Redaktion und den Experten

#### Event-Kalender
Kursrelevante Termine in unserem Community-basierten Event-Kalender

#### Mitgliederbereich
Mitgliederbereich inkl. Ausgabenarchiv, Watchlist, Zusatzinformationen, NBC-Akademie u.v.m.

#### Live Chat
Exklusiver Live Chat mit der gesamten NBC-Community
## Sichere Dir unsere Probeexemplare
#### NBC Probeausgabe
#### NBC Eilmeldung
## Schließe Dich einer begeisterten Gemeinschaft erfolgreicher Anleger an...
###### ****Edith G.****
Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte. Als Bonus gibt es hier eine beeindruckende Gemeinschaft aus Anlegern, die zu einem guten Teil selbst die Bezeichnung Experten verdient hätten. Danke!
Via Google
###### ****Torsten S.****
Irgendwie kann ich mich nur selten aufraffen Rezessionen zu schreiben, aber ein paar Worte müssen hier einfach sein. Ich bin jetzt noch nicht ganz ein Jahr dabei und muss sagen Hut ab was hier geboten wird. Billig ist es natürlich nicht, aber wenn man sich die Arbeit anschaut die dahintersteckt ist es gerechtfertigt. 2 Daumen hoch 🙂
via Google
###### ****R.B.****
Bin seit Anfang Oktober 2020 dabei und dies ist meine erste Bewertung im Internet, euch muss man einfach positiv bewerten.Alles Positive wurde hier schon geschrieben, dem ist kaum noch was hinzuzufügen. Eure Arbeit ist dermaßen professionell und treffsicher in einem Markt in dem bekanntlich alles möglich ist. Alles? Alles! Am besten gefiel mir die Kündigungsfrist: "Wir glauben nicht, dass du kündigen wollen wirst". Bleibt Gesund!
Via Google
###### ****Dr. med. Christian B.****
Ich verfolge Sharedeals seit 2016 und habe größten Respekt vor der Arbeit Ihres Teams. Der Track Record von Sharedeals – insbesondere hinsichtlich Biotech-Unternehmen – ist dabei phänomenal.
Via Google
###### ****Chunnybunny****
Die Performance durch 6 Monate stilles Mitlesen auf SD stellt meine langjährige Börsenerfahrung weit in den Schatten. Mit Mut und genügend Cash lassen sich hier Träume realisieren. Der letzte NB im Sonderreport hat unsere Hochzeit finanziert. Vielen Dank für eure Arbeit und ein Riesen-Respekt an Hai für seine Recherchen.
via live-chat
###### ****M00k****
Ich habe mir soeben die Monatsausgabe durchgelesen und muss euch vom NBC wirklich meinen Respekt zollen. Ich hätte niemals eine derart detaillierte schriftliche Ausarbeitung der Fakten erwartet. Man merkt schon nach kurzer Lesezeit, dass da wirklich Arbeitszeit und absolutes Fachwissen eingeflossen ist! Vielen Dank.
via Live-Chat
###### ****Milenca Kukar****
Sehr zufrieden beim NBC! Ich sage nur sichere Prozente! Und wenn, dann geht es super schnell. Man lernt mega viel. Noch nirgendwo mehr mitgenommen! Nur zu empfehlen!
Via Google
###### ****Nico Weise****
Ich bin oft sehr skeptisch wenn ich zu viele positive Rezensionen zu einem Produkt o.ä. sehe... sind diese gekauft? oder gab es ein Benefit vom Verkäufer/Betreiber wenn man diese schreibt? Aber hier kann ich es voll und ganz nach vollziehen, bin seit 3 Jahren dabei, hab 0 Background von Börse, Aktien etc. gehabt und verdiene m.H. des NBCs einfach regelmäßig Geld, viel Geld...Daher Danke, Danke und nochmals Danke an die geleistete Arbeit hier im Club.
via Google
###### ****Elferkiller****
Mittlerweile bin ich fast ausnahmslos in No Brainer und Goldherz Plus Aktien investiert. Lerneffekt super. Vom Dummbeutel zum Wissenden ist zwar noch ein weiter Weg, aber man wird immer besser Firmendaten richtig einzuschätzen. Übung macht halt doch den Meister. Und nach 3 ziemlich erfolglosen Börsenjahren ohne NBC und Goldherz endlich auch auf der Gewinnerspur.
Via Live-Chat
[](https://www.google.com/search?q=bullmarketsmedia&rlz=1C5CHFA_enDE929DE929&oq=bullmarketsmedia&aqs=chrome.0.69i59j0i10l2j69i60l3.2878j0j7&sourceid=chrome&ie=UTF-8#lrd=0x47a84e1f1bf51e7b:0x254e5c1429a7d18b,1,,,)[](https://www.sharedeals.de/erfahrungen-und-meinungen/)
Noch nicht überzeugt?

### Sichere Dir Dein exklusives No Brainer Club-Abonnement!
\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]\[tcb-script src="https://www.digistore24.com/service/js/orderform\_widget.js"\]\[/tcb-script\]
## Häufig gestellte Fragen
Bin seit einigen Monaten beim NBC dabei und kann mich nur bedanken. Natürlich ist der NBC nicht gerade billig - zumindest auf den ersten Blick. Auf den zweiten Blick aber kann ich nur sagen dass die Kosten schon lange wieder drin sind und das Wissen, welches man sich nach und nach aneignet kann einem auch keiner mehr nehmen! In den Ausgaben wird alles sehr verständlich und detailliert erklärt und wenn man Fragen hat gibt es den Chat oder man schreibt einfach eine Mail.
###### ****Christian Bauer****
via Google
[Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Impressum](https://www.sharedeals.de/ueber/)
Insert Content Template or Symbol
---
### [Impressum](https://www.sharedeals.de/impressum/)
**Published:** Mai 22, 2010
**Author:** Marc
**Content:**
[Hier](https://www.sharedeals.de/ueber/) geht's weiter...
---
### [First Majestic Silver Aktie](https://www.sharedeals.de/first-majestic-silver-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Eines der führenden börsennotierten Bergbauunternehmen im Bereich Silber ist die kanadische First Majestic Silver. Das Unternehmen ist insbesondere in Mexiko tätig und hat sieben produzierende Minen unter eigener Regie. Zuletzt ist zwar bei First Majestic Silver die Produktion zurückgegangen. Jedoch konnten auch die Kosten gesenkt werden. Damit ist Unternehmen insgesamt viel profitabler geworden.
Darum ist bei Anlegern zuletzt wieder die Frage aufgekommen, ob First Majestic Silver irgendwann endlich eine Dividende ausschütten könnte. Denn der Silberproduzent hat seit seiner Gründung noch keinerlei Dividenden an seine Aktionäre ausgeschüttet. Allerdings hatte er schon einmal Hoffnungen darauf geweckt: Im Mai 2011 kündigte der bereits seit November 2001 (und bis heute noch immer) amtierende CEO Keith Neumeyer entsprechende Pläne für das erste Quartal 2012 an, die dann jedoch nicht umgesetzt wurden.
**Höhenflug des Silberpreises**
Das war zu einer Zeit, als sich bekanntlich der Silberpreis auf einem Höhenflug befand. 2011 notierte er mit bis zu 50 US-Dollar je Unze auf fast dem doppelten Preisniveau wie aktuell. Da jedoch der Preis sich bereits 2012 wieder halbierte, fielen diese Hoffnungen genauso schnell wieder in sich zusammen wie sie zuvor geweckt wurden. Jedoch könnte ein weiterer Anstieg der Silberpreise wie auch die zunehmende Profitabilität von First Majestic Silver wieder entsprechende Begehrlichkeiten bei den Anteilseignern wecken.
Denn immerhin scheint First Majestic Silver sehr gut aufgestellt. Nicht umsonst hat sich im September 2020 die Rohstoff-Anlegerlegende Eric Sprott mit rund fünf Millionen Aktien bei dem Silberproduzenten eingekauft. Wohl zurecht wird in Marktkreisen angenommen, dass er von First Majestic Silver neben einer guten Kursentwicklung auch eine "Versilberung" seines Engagements in Form einer Dividendenausschüttung erwartet.
**Dividende ab 2021**
Das Unternehmen kündigte Ende 2020 an, dass es ab dem ersten Quartal 2021 eine vierteljährliche Dividende in Höhe von 1% seiner Netto-Umsatzeinnahmen zahlen werde.
„Die Ankündigung unserer ersten Dividendenpolitik ist ein wichtiger Meilenstein für das Unternehmen und bestätigt die allgemeine Stärke und Nachhaltigkeit des Unternehmens angesichts unserer robusten Geschäftstätigkeit in Mexiko", sagte Keith Neumeyer, Präsident und CEO von First Majestic, in einer Erklärung.
Diese neue Quartalsdividende gibt den Aktionären auch eine noch größere Hebelwirkung auf den Silberpreis, da die Dividende an die Einnahmen des Unternehmens gebunden ist.
„Ich gehe davon aus, dass wir in den kommenden Jahren weiterhin von einer verbesserten Rentabilität profitieren werden, um auf diesem anfänglichen Dividendenniveau aufbauen zu können", so Keith Neumeyer weiter.
---
### [Forum › sharedeals.de](https://www.sharedeals.de/forum-sharedeals-de/)
**Published:** Mai 25, 2021
**Author:** Marc
**Content:**
[](https://www.sharedeals.de)
# **Werde Mitglied in der führenden deutschen Aktien-Community**!
Registriere Dich **kostenlos** und erziele ab sofort **Aktiengewinne** von **+637%**, **+3.150%** oder sogar **+23.525%**.
**Versprochen:** Du kannst Deine Daten jederzeit löschen und wir geben Deine Daten an niemanden weiter. [](https://apps.apple.com/de/app/sharedeals-de/id1318836570)[](https://www.google.com/search?q=bullmarketsmedia&rlz=1C5CHFA_enDE929DE929&oq=bullmarketsmedia&aqs=chrome.0.69i59j0i10l2j69i60l3.2878j0j7&sourceid=chrome&ie=UTF-8#lrd=0x47a84e1f1bf51e7b:0x254e5c1429a7d18b,1,,,)[](https://play.google.com/store/apps/details?id=de.sharedeals.sdapp&hl=de&gl=US)
## Was ist für Dich drin?
Abgesehen von der Zeit-, Geld- und Nervenersparnis:
Profitable Aktien-Tipps von erfolgreichen Experten
Hochwertige Diskussionen über die für Dich interessantesten Themen
Kursrelevante Börsen-Infos in Echtzeit

Austausch mit Hunderten von Privatanlegern 24/7
Wertvolles Börsen-Knowhow für mehr Anlageerfolg
Signifikante Metriken und Signale für den Erfolg an der Börse
**Auch als App erhältlich**
[](https://apps.apple.com/de/app/sharedeals-de/id1318836570)[](https://play.google.com/store/apps/details?id=de.sharedeals.sdapp&hl=de&gl=US)
## Was ist für Dich drin?
Abgesehen von der Zeit-, Geld- und Nervenersparnis:
Profitable Aktien-Tipps von erfolgreichen Experten
Hochwertige Diskussionen über die für Dich interessantesten Themen
Kursrelevante Börsen-Infos in Echtzeit
Austausch mit Hunderten von Privatanlegern
24/7h
Wertvolles Börsen-Knowhow für mehr Anlageerfolg
Signifikante Metriken und Signale für den Erfolg an der Börse
##### Registriere Dich **kostenlos** und erziele ab sofort **Aktiengewinne!**
## Die "alte" Art und Weise sich Aktien- und Finanzwissen anzueignen ist überholt

Bücher und Kurse
Bücher und Kurse sind sinnvoll, können jedoch keine personalisierten Antworten geben

Finanzberater
Berater und Coaches sind teuer und zeigen den Blickwinkel von nur einer Person

Trial and error
Das Prinzip "trial and error" ist der schnellste Weg zu kostspieligen Fehlern

Social Media Gruppen
Social Media Gruppen sind überlaufen mit gegensätzlichen Meinungen oder aufzwingenden Verkaufsgesprächen
*"Nach 30 Jahren an der Börse habe ich zum ersten Mal das Gefühl auf Leute zu treffen, die etwas von ihrem Handwerk verstehen und am Ende auch die erhofften Ergebnisse liefern. Je nach Zyklus muss man etwas Geduld mitbringen und auch schon mal Nerven bewahren, aber die Rendite übersteigt schlussendlich alles, was ich bisher kennenlernen durfte. Als Bonus gibt es hier eine beeindruckende Gemeinschaft aus Anlegern, die zu einem guten Teil selbst die Bezeichnung Experten verdient hätten.*
*Danke!"*

— Edith G.
Bewertung via Google
*"Ich bin total begeistert von der Qualität von sharedeals und der Art und Weise wie dort das Profibörsenwissen mit uns Usern geteilt wird. Ich kann von mir behaupten, dass ich in den vergangenen 2 Jahren hier mehr gelernt habe als in Eigenregie und zig anderen Börsenblättern wie in den vergangenen 35 Jahren an der Börse."*

— Michael M.
Bewertung via Google
## Wie wäre es, wenn Du die Erfahrung von über 50+ Mentoren und über 500+ erfahrenen Privatanlegern gleichzeitig nutzen könntest?

Schnelle Antworten
Erhalte sofort Antworten auf Deine Fragen im Live Chat von anderen Mitgliedern und Mentoren

Wertvolles Börsen-Knowhow
Profitiere von zusätzlichen 550+ paar Augen und Ohren, die mit Dir gemeinsam den Markt scannen und den Erfolg an der Börse sichern

Profitable Aktien-Tipps
Erhalte profitable Aktien-Tipps, Börsen-Analysen und Metriken von erfolgreichen Experten in Echtzeit

Innere Ruhe
Genieße die innere Sicherheit, dass Rat und Antwort immer nur einen Klick entfernt sind
*"Top-Börsenredaktion. Der Live Chat auf der Website, in dem Profis über Unternehmen diskutieren, verspricht riesige Lernfortschritte für Anfänger und auch fortgeschrittene Börsenanleger. Die angewandten Aktientipps aus den Börsenbriefen entsprechen einem wahren Goldesel."*

— Hannes D.
Bewertung via Google
*"Ich kenne keinen anderen Anbieter, der mit SD und vor allem dem NBC verglichen werden kann. Ich bin seit dem letzten Jahr Mitglied und ärgere mich, den Schritt nicht früher gemacht zu haben. SD und vor allem den NBC kann ich jedem empfehlen. Man erhält nicht nur super Tradingtipps, sondern lernt auch sehr viel.Wer an der Börse Geld verdienen und dazu noch etwas lernen will kommt an SD und NBC nicht vorbei.Vielen Dank an das gesamte SD-Team!"*

— Blazor
Bewertung via Google
## Häufig gestellte Fragen
*"Ich bin schon jahrelang an der Börse aktiv und musste auch immer wieder mal ziemlich Federn bei meinen Invests lassen. Seit ich jedoch hier aktiv dabei bin, geht es für mich raketengleich mit Vollschub in höchste Sphären des Geldverdienens, dazu wird noch umfangreiches Expertenwissen rund um das Thema Börse und Börsenpsychologie und wirklich gut recherchiertes Hintergrundwissen rund um die Märkte und die diskutierten Aktientitel vermittelt, wie man es so sonst nirgendwo in dieser Qualität findet. Ich bin begeistert! Als Bonus gibt es hier eine beeindruckende Gemeinschaft aus Anlegern, die zu einem guten Teil selbst die Bezeichnung Experten verdient hätten. Danke!"*

— Olli H.
Bewertung via Google
## Werde jetzt Mitglied!
Die Registrierung ist kostenfrei.
[](https://www.sharedeals.de/)
[Risikohinweis](https://www.sharedeals.de/haftungsausschluss/) | [Datenschutzerklärung](https://www.sharedeals.de/datenschutz/) | [Impressum](https://www.sharedeals.de/impressum/)
---
### [No Brainer Club](https://www.sharedeals.de/nobrainerclub-alt/)
**Published:** Juni 27, 2018
**Author:** Marc
**Content:**
[](#copy-row "Copy Row")
[](#options "Edit Row Options")
[](#clone-row "Clone Row")
[Add New Row](#add-new-row)
[](#move "Move Row")
[](#paste-row "Paste Row")
[](#delete-row "Delete Row")
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

\[images style="0" image="https%3A%2F%2Fwww.sharedeals.de%2Fwp-content%2Fuploads%2F2019%2F11%2F4.-NBC-no-brainer-club\_black-background-2.png" width="3545" custom\_width\_val="450" align="center" top\_margin="1" bottom\_margin="1"\]
[Add Element](#add_element)
[](#copy-row "Copy Row")
[](#options "Edit Row Options")
[](#clone-row "Clone Row")
[Add New Row](#add-new-row)
[](#move "Move Row")
[](#paste-row "Paste Row")
[](#delete-row "Delete Row")
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

Sichere Dir Dein exklusives No Brainer Club-Abonnement!
\[headline style="1" align="center" headline\_tag="h2"\]Sichere Dir Dein exklusives No Brainer Club-Abonnement!
\[/headline\]
[Add Element](#add_element)
[](#copy-row "Copy Row")
[](#options "Edit Row Options")
[](#clone-row "Clone Row")
[Add New Row](#add-new-row)
[](#move "Move Row")
[](#paste-row "Paste Row")
[](#delete-row "Delete Row")
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

---
\[divider style="0"\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

[text_block style="style_1.png" align="left" font_size="18"]Mit einem Abonnement des weltweit einzigartigen No Brainer Clubs wirst Du Teil eines hochexklusiven, **auf 1.000 Mitglieder limitierten Anleger-Zirkels** und profitierst von dem Wissen erfolgreicher Aktien-Profis und Börsenmillionäre. Unsere sorgfältig selektierten „No Brainer“-Aktien sind bereits legendär und liefern Dir als Anleger ein außergewöhnlich attraktives Chance-/Risikoprofil für überdurchschnittlich hohe Börsengewinne.
Erfahre mehr über unsere [außergewöhnlichen Erfolge](https://www.sharedeals.de/category/nbc-no-brainer-club/) mit No Brainer-Aktien und schaue Dir an, [was unsere begeisterten Abonnenten sagen](https://www.sharedeals.de/erfahrungen-und-meinungen/)...\[/text\_block\]
\[text\_block style="style\_1.png" align="left" font\_size="18"\]Mit einem Abonnement des weltweit einzigartigen No Brainer Clubs wirst Du Teil eines hochexklusiven, auf 1.000 Mitglieder limitierten Anleger-Zirkels und profitierst von dem Wissen erfolgreicher Aktien-Profis und Börsenmillionäre. Unsere sorgfältig selektierten „No Brainer“-Aktien sind bereits legendär und liefern Dir als Anleger ein außergewöhnlich attraktives Chance-/Risikoprofil für überdurchschnittlich hohe Börsengewinne.
Erfahre mehr über unsere außergewöhnlichen Erfolge mit No Brainer-Aktien und schaue Dir an, was unsere begeisterten Abonnenten sagen...\[/text\_block\]
[](#two-thirds)[Add Element](#add_element)
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

---
\[divider style="0"\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

[custom_html] 
\[/custom\_html\]
\[custom\_html\]\[/custom\_html\]
[Add Element](#add_element)
[](#copy-row "Copy Row")
[](#options "Edit Row Options")
[](#clone-row "Clone Row")
[Add New Row](#add-new-row)
[](#move "Move Row")
[](#paste-row "Paste Row")
[](#delete-row "Delete Row")
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

---
\[divider style="0"\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

[text_block style="style_1.png" align="left" font_size="18"]**Diese exklusiven Vorteile erwarten Dich:**[/text_block]
\[text\_block style="style\_1.png" align="left" font\_size="18"\]Diese exklusiven Vorteile erwarten Dich:\[/text\_block\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

- Jeden Monat mindestens eine neue exklusive "No Brainer"-Aktie
- Einzigartige Kompetenz im Nebenwerte-Bereich durch Expertengremium
- Außergewöhnliche Performance und Risikoabsicherung durch NBC-Strategie
- Entspanntes Anlegen ohne Hektik - wir erledigen die Recherche-Arbeit für Dich
- Wöchentliche Updates zu unseren Favoriten
- Eilmeldungen und Sonderreports
- Direkter Draht zur NBC-Redaktion\*
- Exklusiver Live Chat mit unseren Experten und der NBC-Community\*
- Mitgliederbereich inkl. Ausgabenarchiv, Watchlist, Zusatzinformationen, NBC-Akademie u.v.m.\*
- Kursrelevante Termine in unserem [Community-basierten Event-Kalender](https://www.sharedeals.de/no-brainer-club-startet-community-basierten-event-kalender/)\*
\[bullet\_block large\_icon="5.png" width="" alignment="center" font\_size="18"\]- Jeden Monat mindestens eine neue exklusive "No Brainer"-Aktie
- Einzigartige Kompetenz im Nebenwerte-Bereich durch Expertengremium
- Außergewöhnliche Performance und Risikoabsicherung durch NBC-Strategie
- Entspanntes Anlegen ohne Hektik - wir erledigen die Recherche-Arbeit für Dich
- Wöchentliche Updates zu unseren Favoriten
- Eilmeldungen und Sonderreports
- Direkter Draht zur NBC-Redaktion\*
- Exklusiver Live Chat mit unseren Experten und der NBC-Community\*
- Mitgliederbereich inkl. Ausgabenarchiv, Watchlist, Zusatzinformationen, NBC-Akademie u.v.m.\*
- Kursrelevante Termine in unserem Community-basierten Event-Kalender\*
\[/bullet\_block\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

[text_block style="style_1.png" align="left" font_size="18"]Alle Informationen zu laufenden Investments und frischen Chancen am Aktienmarkt erhältst Du mindestens 1x wöchentlich als E-Book per PDF in Dein Postfach! \*Bei Erwerb des Add-Ons für einmalig nur 5€\[/text\_block\]
\[text\_block style="style\_1.png" align="left" font\_size="18"\]Alle Informationen zu laufenden Investments und frischen Chancen am Aktienmarkt erhältst Du mindestens 1x wöchentlich als E-Book per PDF in Dein Postfach!
\*Bei Erwerb des Add-Ons für einmalig nur 5€\[/text\_block\]
[Add Element](#add_element)
[](#copy-row "Copy Row")
[](#options "Edit Row Options")
[](#clone-row "Clone Row")
[Add New Row](#add-new-row)
[](#move "Move Row")
[](#paste-row "Paste Row")
[](#delete-row "Delete Row")
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)


\[arrows style="arrow-red-11.png" align="center"\]
[Add Element](#add_element)
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

[Jetzt abonnieren!](#mitglied-werden)
\[button\_1 text="Jetzt%20abonnieren!" text\_size="24" text\_color="#ffffff" text\_font="Lato;google" text\_bold="Y" text\_letter\_spacing="-1" subtext\_panel="N" text\_shadow\_panel="Y" text\_shadow\_vertical="1" text\_shadow\_horizontal="0" text\_shadow\_color="#000000" text\_shadow\_blur="0" styling\_width="50" styling\_height="20" styling\_border\_color="#666666" styling\_border\_size="1" styling\_border\_radius="8" styling\_border\_opacity="99" styling\_gradient\_start\_color="#86c833" styling\_gradient\_end\_color="#3f8e30" drop\_shadow\_panel="Y" drop\_shadow\_vertical="1" drop\_shadow\_horizontal="0" drop\_shadow\_blur="0" drop\_shadow\_spread="0" drop\_shadow\_color="#000000" drop\_shadow\_opacity="50" inset\_shadow\_panel="Y" inset\_shadow\_vertical="1" inset\_shadow\_horizontal="0" inset\_shadow\_blur="0" inset\_shadow\_spread="0" inset\_shadow\_color="#c2ee80" inset\_shadow\_opacity="100" align="center" href="#mitglied-werden"/\]
[](#two-fourths)[Add Element](#add_element)
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)


\[arrows style="arrow-red-13.png" align="center"\]
[Add Element](#add_element)
[](#copy-row "Copy Row")
[](#options "Edit Row Options")
[](#clone-row "Clone Row")
[Add New Row](#add-new-row)
[](#move "Move Row")
[](#paste-row "Paste Row")
[](#delete-row "Delete Row")
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

## Schließe Dich einer begeisterten Gemeinschaft erfolgreicher Anleger an...
\[headline style="2" align="center" headline\_tag="h2"\]Schließe Dich einer begeisterten Gemeinschaft erfolgreicher Anleger an...\[/headline\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

> *"NBC mit wunderbarer Entwicklung. Sehr glaubwürdig, nachvollziehbar, professionell und rational. Großartig."*
>
> **Fruchtchen**
> *"Das ist mit Abstand die beste Fachkompetenz, die es auf dem Markt gibt, einfach top."*
>
> **Christoph H. via Google**
> *"Man lernt durch euch so dermaßen viel. Allein das wäre den Preis schon wert. Die Picks sind wie immer große Klasse. Einfach nur Danke."*
>
> **No10**
\[testimonials style="5" font\_style="bold" margin\_top="" margin\_bottom=""\]\[testimonial name="Fruchtchen" company="" href="" image=""\]%3Cem%3E%22NBC%20mit%20wunderbarer%20Entwicklung.%20Sehr%20glaubw%C3%BCrdig%2C%20nachvollziehbar%2C%20professionell%20und%20rational.%20Gro%C3%9Fartig.%22%3C%2Fem%3E
\[/testimonial\]\[testimonial name="Christoph%20H.%20via%20Google" company="" href="" image=""\]%3Cem%3E%22%3Cspan%20class%3D%22r-iF2ZPr2QC\_wk%22%3EDas%20ist%20mit%20Abstand%20die%20beste%20Fachkompetenz%2C%20die%20es%20auf%20dem%20Markt%20gibt%2C%20einfach%20top%3C%2Fspan%3E.%22%3C%2Fem%3E
\[/testimonial\]\[testimonial name="No10" company="" href="" image=""\]%3Cem%3E%22Man%20lernt%20durch%20euch%20so%20derma%C3%9Fen%20viel.%20Allein%20das%20w%C3%A4re%20den%20Preis%20schon%20wert.%20Die%20Picks%20sind%20wie%20immer%20gro%C3%9Fe%20Klasse.%20Einfach%20nur%20Danke.%22%0A%3C%2Fem%3E
\[/testimonial\]\[/testimonials\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

> *"Trefferquote und Expertise wirklich beeindruckend (...) Auch im NBC gab es schlechtere Zeiten, aber letztlich liefen bisher alle Aktien..."*
>
> **trader\_joe**
> *"Einfach wahnsinn, wie das Team mein Leben verändert hat. Zuerst war ich aufgrund des doch für Normalverdiener hohen Preises skeptisch. Die Bilanz nach über einem Jahr fällt allerdings fantastisch aus (...)"*
>
> **Erich H. via Google**
> *"Absoluter Hammer, Beratung, Hintergrundinfos und Erfolgsquote."*
>
> **Angelo R. via Google**
\[testimonials style="5" font\_style="bold" margin\_top="" margin\_bottom=""\]\[testimonial name="trader\_joe" company="" href="" image=""\]%3Cem%3E%22Trefferquote%20und%20Expertise%20wirklich%20beeindruckend%20(...)%20Auch%20im%20NBC%20gab%20es%20schlechtere%20Zeiten%2C%20aber%20letztlich%20liefen%20bisher%20alle%20Aktien...%22%3C%2Fem%3E
\[/testimonial\]\[testimonial name="Erich%20H.%20via%20Google" company="" href="" image=""\]%3Cem%3E%22Einfach%20wahnsinn%2C%20wie%20das%20Team%20mein%20Leben%20ver%C3%A4ndert%20hat.%20Zuerst%20war%20ich%20aufgrund%20des%20doch%20f%C3%BCr%20Normalverdiener%20hohen%20Preises%20skeptisch.%20Die%20Bilanz%20nach%20%C3%BCber%20einem%20Jahr%20f%C3%A4llt%20allerdings%20fantastisch%20aus%20(...)%22%3C%2Fem%3E
\[/testimonial\]\[testimonial name="Angelo%20R.%20via%20Google" company="" href="" image=""\]%3Cem%3E%22%3Cspan%20class%3D%22r-ipI7\_Il8KArY%22%3EAbsoluter%20Hammer%2C%20Beratung%2C%20Hintergrundinfos%20und%20Erfolgsquote.%3C%2Fspan%3E%22%0A%3C%2Fem%3E
\[/testimonial\]\[/testimonials\]
[Add Element](#add_element)
[](#copy-row "Copy Row")
[](#options "Edit Row Options")
[](#clone-row "Clone Row")
[Add New Row](#add-new-row)
[](#move "Move Row")
[](#paste-row "Paste Row")
[](#delete-row "Delete Row")
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

## ...investiere erfolgreich wie ein Profi mit exklusivem Know-how und dem richtigen Timing...
\[headline style="1" align="center" headline\_tag="h2"\]...investiere erfolgreich wie ein Profi mit exklusivem Know-how und dem richtigen Timing...\[/headline\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

[text_block style="style_1.png" align="left" font_size="18" top_padding="30"]So exklusiv und hochkarätig werden sonst nur Investment-Profis mit Informationen versorgt. Als NBCler profitierst Du ebenfalls von dem geballten Wissen eines gesamten Expertenteams:[/text_block]
\[text\_block style="style\_1.png" align="left" font\_size="18" top\_padding="30"\]So exklusiv und hochkarätig werden sonst nur Investment-Profis mit Informationen versorgt. Als NBCler profitierst Du ebenfalls von dem geballten Wissen eines gesamten Expertenteams:\[/text\_block\]
[Add Element](#add_element)
[](#copy-row "Copy Row")
[](#options "Edit Row Options")
[](#clone-row "Clone Row")
[Add New Row](#add-new-row)
[](#move "Move Row")
[](#paste-row "Paste Row")
[](#delete-row "Delete Row")
[Edit Parent Element](#parent-settings)[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

## NoAlpha, Chefanalyst
\[op\_liveeditor\_element data-style=””\]\[text\_block style=”undefined” align=”left” font\_size=”16″\]NoAlpha war jahrelang bei einer Großbank im Bereich Kapitalmarktprodukte tätig und ist seit 2010 an der Börse aktiv. Schwerpunkte seiner Anlagestrategie bilden die Fundamentalanalyse sowie “Special Situations” rund um Kapitalmaßnahmen und M&A-Transaktionen. NoAlpha gilt als sachlich handelnder Fachmann mit unglaublichem Detailwissen und steht für zuverlässige Top-Rendite.\[/text\_block\]\[/op\_liveeditor\_element\]
\[op\_liveeditor\_elements\]\[/op\_liveeditor\_elements\]
\[op\_liveeditor\_elements\] \[op\_liveeditor\_element data-style=""\]\[text\_block style="undefined" align="left" font\_size="16"\]NoAlpha war jahrelang bei einer Großbank im Bereich Kapitalmarktprodukte tätig und ist seit 2010 an der Börse aktiv. Schwerpunkte seiner Anlagestrategie bilden die Fundamentalanalyse sowie "Special Situations" rund um Kapitalmaßnahmen und M&A-Transaktionen. NoAlpha gilt als sachlich handelnder Fachmann mit unglaublichem Detailwissen und steht für zuverlässige Top-Rendite.\[/text\_block\]\[/op\_liveeditor\_element\]
\[/op\_liveeditor\_elements\]
\[feature\_box style="13" title="NoAlpha%2C%20Chefanalyst" width="460" alignment="center"\]#OP\_CHILD\_ELEMENTS#\[/feature\_box\]
[](#one-half)[Add Element](#add_element)
[Edit Parent Element](#parent-settings)[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

## Hai, Experte und Börsengott
\[op\_liveeditor\_element data-style=””\]\[text\_block style=”undefined” align=”left” font\_size=”16″\]Hai gilt in der SD-Community als Börsengott schlechthin und sorgt angesichts überwältigender Treffsicherheit bei der Aktien-Selektion immer wieder für ungläubige Blicke und begeisterte Follower. Die Performance des Selfmade-Börsenmultimillionärs basiert auf der einzigartigen NBC-Anlagestrategie. Hai bringt seine Expertise nun exklusiv für den No Brainer Club ein.\[/text\_block\]\[/op\_liveeditor\_element\]
\[op\_liveeditor\_elements\]\[/op\_liveeditor\_elements\]
\[op\_liveeditor\_elements\] \[op\_liveeditor\_element data-style=""\]\[text\_block style="undefined" align="left" font\_size="16"\]Hai gilt in der SD-Community als Börsengott schlechthin und sorgt angesichts überwältigender Treffsicherheit bei der Aktien-Selektion immer wieder für ungläubige Blicke und begeisterte Follower. Die Performance des Selfmade-Börsenmultimillionärs basiert auf der einzigartigen NBC-Anlagestrategie. Hai bringt seine Expertise nun exklusiv für den No Brainer Club ein.\[/text\_block\]\[/op\_liveeditor\_element\]
\[/op\_liveeditor\_elements\]
\[feature\_box style="13" title="Hai%2C%20Experte%20und%20B%C3%B6rsengott" width="460" alignment="center"\]#OP\_CHILD\_ELEMENTS#\[/feature\_box\]
[](#one-half)[Add Element](#add_element)
[](#copy-row "Copy Row")
[](#options "Edit Row Options")
[](#clone-row "Clone Row")
[Add New Row](#add-new-row)
[](#move "Move Row")
[](#paste-row "Paste Row")
[](#delete-row "Delete Row")
[Edit Parent Element](#parent-settings)[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

## Dr. Gonzo, Experte
\[op\_liveeditor\_element data-style=””\]\[text\_block style=”undefined” align=”left” font\_size=”16″\]Dr. Gonzo ist Mediziner und blickt auf einen stetig wachsenden Börsenerfolg zurück. In den letzten Jahren war der ehemalige Harvard-Student als ausgewiesener Pharma-Experte an 50 Gutachter-Publikationen in medizinischen Fachjournalen beteiligt. Sein Anlagefokus sind Biotech-Aktien auf Basis guter finanzieller Mittel, medizinischer Rationale und vorliegender klinischer Daten. Dr. Gonzo setzt dabei auf “Vorsprung durch Wissen”.\[/text\_block\]\[/op\_liveeditor\_element\]
\[op\_liveeditor\_elements\]\[/op\_liveeditor\_elements\]
\[op\_liveeditor\_elements\] \[op\_liveeditor\_element data-style=""\]\[text\_block style="undefined" align="left" font\_size="16"\]Dr. Gonzo ist Mediziner und blickt auf einen stetig wachsenden Börsenerfolg zurück. In den letzten Jahren war der ehemalige Harvard-Student als ausgewiesener Pharma-Experte an 50 Gutachter-Publikationen in medizinischen Fachjournalen beteiligt. Sein Anlagefokus sind Biotech-Aktien auf Basis guter finanzieller Mittel, medizinischer Rationale und vorliegender klinischer Daten. Dr. Gonzo setzt dabei auf "Vorsprung durch Wissen".\[/text\_block\]\[/op\_liveeditor\_element\]
\[/op\_liveeditor\_elements\]
\[feature\_box style="13" title="Dr.%20Gonzo%2C%20Experte" width="300" alignment="center"\]#OP\_CHILD\_ELEMENTS#\[/feature\_box\]
[Add Element](#add_element)
[Edit Parent Element](#parent-settings)[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

## Sh\_needle, Experte
\[op\_liveeditor\_element data-style=””\]\[text\_block style=”undefined” align=”left” font\_size=”16″\]Sh\_needle ist neben seiner Tätigkeit als Arzt in der Chirurgie auch in der grundlagenwissenschaftlichen Forschung an einer der renommiertesten Universitäten der Welt tätig und hat so ein Gespür für Pharma-Trends. Sh\_needle konnte seine Aktienerträge in den letzten Jahren signifikant steigern und verfolgt eine mittel- bis langfristige Investmentstrategie.\[/text\_block\]\[/op\_liveeditor\_element\]
\[op\_liveeditor\_elements\]\[/op\_liveeditor\_elements\]
\[op\_liveeditor\_elements\] \[op\_liveeditor\_element data-style=""\]\[text\_block style="undefined" align="left" font\_size="16"\]Sh\_needle ist neben seiner Tätigkeit als Arzt in der Chirurgie auch in der grundlagenwissenschaftlichen Forschung an einer der renommiertesten Universitäten der Welt tätig und hat so ein Gespür für Pharma-Trends. Sh\_needle konnte seine Aktienerträge in den letzten Jahren signifikant steigern und verfolgt eine mittel- bis langfristige Investmentstrategie.\[/text\_block\]\[/op\_liveeditor\_element\]
\[/op\_liveeditor\_elements\]
\[feature\_box style="13" title="Sh\_needle%2C%20Experte" width="300" alignment="center"\]#OP\_CHILD\_ELEMENTS#\[/feature\_box\]
[Add Element](#add_element)
[Edit Parent Element](#parent-settings)[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

## Harry, Experte
\[op\_liveeditor\_element data-style=””\]\[text\_block style=”undefined” align=”left” font\_size=”16″\]Unser Haudegen Harry startete schon Anfang der 90er Jahre seine Börsenkarriere und war bereits in der Welt von Modem, Videotext oder Zeitschriften aktiv. Von den ersten Tradingerfolgen konnte er sogleich seinen Hausbau finanzieren. Mit frischem Kapital kehrte er an die Börse zurück und meistert seit nunmehr fast 30 Jahren das Auf und Ab der Börse. Als Dipl.-Ing. aus dem Maschinenbau erkennt Harry technische und logische Zusammenhänge mühelos.\[/text\_block\]\[/op\_liveeditor\_element\]
\[op\_liveeditor\_elements\]\[/op\_liveeditor\_elements\]
\[op\_liveeditor\_elements\] \[op\_liveeditor\_element data-style=""\]\[text\_block style="undefined" align="left" font\_size="16"\]Unser Haudegen Harry startete schon Anfang der 90er Jahre seine Börsenkarriere und war bereits in der Welt von Modem, Videotext oder Zeitschriften aktiv. Von den ersten Tradingerfolgen konnte er sogleich seinen Hausbau finanzieren. Mit frischem Kapital kehrte er an die Börse zurück und meistert seit nunmehr fast 30 Jahren das Auf und Ab der Börse. Als Dipl.-Ing. aus dem Maschinenbau erkennt Harry technische und logische Zusammenhänge mühelos.\[/text\_block\]\[/op\_liveeditor\_element\]
\[/op\_liveeditor\_elements\]
\[feature\_box style="13" title="Harry%2C%20Experte" width="300" alignment="center"\]#OP\_CHILD\_ELEMENTS#\[/feature\_box\]
[Add Element](#add_element)
[](#copy-row "Copy Row")
[](#options "Edit Row Options")
[](#clone-row "Clone Row")
[Add New Row](#add-new-row)
[](#move "Move Row")
[](#paste-row "Paste Row")
[](#delete-row "Delete Row")
[Edit Parent Element](#parent-settings)[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

## Trader Durden, Korrespondent
\[op\_liveeditor\_element data-style=””\]\[text\_block style=”undefined” align=”left” font\_size=”16″\]Trader Durden ist ein Börsenprofi mit zwei Jahrzehnten Aktien-Erfahrung. Als Journalist war er in der Vergangenheit für zahlreiche Print- und TV-Medien tätig. Die internationalen Finanzmärkte kennt Trader Durden wie seine Westentasche. Mit seinem starken Netzwerk und persönlichen Besuchen bei Unternehmen und Konferenzen macht ihm niemand etwas vor.\[/text\_block\]\[/op\_liveeditor\_element\]
\[op\_liveeditor\_elements\]\[/op\_liveeditor\_elements\]
\[op\_liveeditor\_elements\] \[op\_liveeditor\_element data-style=""\]\[text\_block style="undefined" align="left" font\_size="16"\]Trader Durden ist ein Börsenprofi mit zwei Jahrzehnten Aktien-Erfahrung. Als Journalist war er in der Vergangenheit für zahlreiche Print- und TV-Medien tätig. Die internationalen Finanzmärkte kennt Trader Durden wie seine Westentasche. Mit seinem starken Netzwerk und persönlichen Besuchen bei Unternehmen und Konferenzen macht ihm niemand etwas vor.\[/text\_block\]\[/op\_liveeditor\_element\]
\[/op\_liveeditor\_elements\]
\[feature\_box style="13" title="Trader%20Durden%2C%20Korrespondent" width="300" alignment="center"\]#OP\_CHILD\_ELEMENTS#\[/feature\_box\]
[Add Element](#add_element)
[Edit Parent Element](#parent-settings)[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

## Oxy, Expertin
\[op\_liveeditor\_element data-style=””\]\[text\_block style=”undefined” align=”left” font\_size=”16″\]Oxy beschäftigte sich erstmals im Zuge der Lehman-Krise in den Jahren 2007/2008 intensiv mit Aktien. Das Interesse wuchs in den Folgejahren stetig und schnell war Oxy insbesondere von Biotech-Aktien fasziniert. Mittlerweile weiß Oxy ganz genau, worauf es beim erfolgreichen Stock Picking ankommt und identifiziert “No Brainer” im Schlaf.\[/text\_block\]\[/op\_liveeditor\_element\]
\[op\_liveeditor\_elements\]\[/op\_liveeditor\_elements\]
\[op\_liveeditor\_elements\] \[op\_liveeditor\_element data-style=""\]\[text\_block style="undefined" align="left" font\_size="16"\]Oxy beschäftigte sich erstmals im Zuge der Lehman-Krise in den Jahren 2007/2008 intensiv mit Aktien. Das Interesse wuchs in den Folgejahren stetig und schnell war Oxy insbesondere von Biotech-Aktien fasziniert. Mittlerweile weiß Oxy ganz genau, worauf es beim erfolgreichen Stock Picking ankommt und identifiziert "No Brainer" im Schlaf.\[/text\_block\]\[/op\_liveeditor\_element\]
\[/op\_liveeditor\_elements\]
\[feature\_box style="13" title="Oxy%2C%20Expertin" width="300" alignment="center"\]#OP\_CHILD\_ELEMENTS#\[/feature\_box\]
[Add Element](#add_element)
[Edit Parent Element](#parent-settings)[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

## venturecapx, Experte
\[op\_liveeditor\_element data-style=””\]\[text\_block style=”undefined” align=”left” font\_size=”16″\]venturecapx bringt als Betriebswirt mit viel technologischem Know-how rund 30 Jahre Börsenerfahrung auf die Waage und ist auf Wachstumswerte an der NASDAQ spezialisiert. venturecapx selektiert aus seiner umfangreichen Watchlist gekonnt kurzfristige Tradingchancen und antizipiert frühzeitig bevorstehende Trendumkehr- und Momentum-Szenarien bei unterbewerteten Aktien.\[/text\_block\]\[/op\_liveeditor\_element\]
\[op\_liveeditor\_elements\]\[/op\_liveeditor\_elements\]
\[op\_liveeditor\_elements\] \[op\_liveeditor\_element data-style=""\]\[text\_block style="undefined" align="left" font\_size="16"\]venturecapx bringt als Betriebswirt mit viel technologischem Know-how rund 30 Jahre Börsenerfahrung auf die Waage und ist auf Wachstumswerte an der NASDAQ spezialisiert. venturecapx selektiert aus seiner umfangreichen Watchlist gekonnt kurzfristige Tradingchancen und antizipiert frühzeitig bevorstehende Trendumkehr- und Momentum-Szenarien bei unterbewerteten Aktien.\[/text\_block\]\[/op\_liveeditor\_element\]
\[/op\_liveeditor\_elements\]
\[feature\_box style="13" title="venturecapx, Experte" width="300" alignment="center"\]#OP\_CHILD\_ELEMENTS#\[/feature\_box\]
[Add Element](#add_element)
[](#copy-row "Copy Row")
[](#options "Edit Row Options")
[](#clone-row "Clone Row")
[Add New Row](#add-new-row)
[](#move "Move Row")
[](#paste-row "Paste Row")
[](#delete-row "Delete Row")
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)


\[arrows style="arrow-red-11.png" align="center"\]
[Add Element](#add_element)
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

[Jetzt abonnieren!](#mitglied-werden)
\[button\_1 text="Jetzt%20abonnieren!" text\_size="24" text\_color="#ffffff" text\_font="Lato;google" text\_bold="Y" text\_letter\_spacing="-1" subtext\_panel="N" text\_shadow\_panel="Y" text\_shadow\_vertical="1" text\_shadow\_horizontal="0" text\_shadow\_color="#000000" text\_shadow\_blur="0" styling\_width="50" styling\_height="20" styling\_border\_color="#666666" styling\_border\_size="1" styling\_border\_radius="8" styling\_border\_opacity="99" styling\_gradient\_start\_color="#86c833" styling\_gradient\_end\_color="#3f8e30" drop\_shadow\_panel="Y" drop\_shadow\_vertical="1" drop\_shadow\_horizontal="0" drop\_shadow\_blur="0" drop\_shadow\_spread="0" drop\_shadow\_color="#000000" drop\_shadow\_opacity="50" inset\_shadow\_panel="Y" inset\_shadow\_vertical="1" inset\_shadow\_horizontal="0" inset\_shadow\_blur="0" inset\_shadow\_spread="0" inset\_shadow\_color="#c2ee80" inset\_shadow\_opacity="100" align="center" href="#mitglied-werden"/\]
[](#two-fourths)[Add Element](#add_element)
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)


\[arrows style="arrow-red-13.png" align="center"\]
[Add Element](#add_element)
[](#copy-row "Copy Row")
[](#options "Edit Row Options")
[](#clone-row "Clone Row")
[Add New Row](#add-new-row)
[](#move "Move Row")
[](#paste-row "Paste Row")
[](#delete-row "Delete Row")
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

## ...und erziele spektakuläre Börsengewinne!
\[headline style="1" align="center" headline\_tag="h2"\]...und erziele spektakuläre Börsengewinne!\[/headline\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

-- SPACER --
\[vertical\_spacing height="25"\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

### +900% mit IVERIC bio
Die Aktie von IVERIC bio war einer unser Top-Favoriten des Jahres 2019. Monatelang empfahlen wir stur: "Stark Kaufen". Noch im gleichen Jahr feierten NBCler einen Kurszuwachs von **+900%**. Fast [500%](https://www.sharedeals.de/iveric-bio-no-brainer-club-feiert-486-in-7-wochen/) wurden in nur 7 Wochen erreicht.
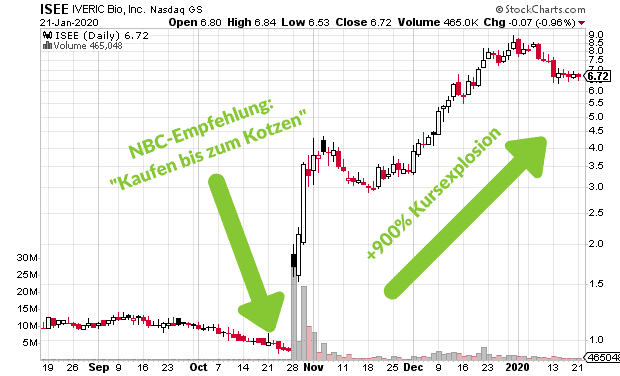
\[img\_text\_aside style="1" image="https://www.sharedeals.de/wp-content/uploads/2020/01/ISEE-2.png" image\_alignment="right" headline="%2B900%25%20mit%20IVERIC%20bio" alignment="left"\]Die Aktie von IVERIC bio war einer unser Top-Favoriten des Jahres 2019. Monatelang empfahlen wir stur: "Stark Kaufen". Noch im gleichen Jahr feierten NBCler einen Kurszuwachs von +900%. Fast 500% wurden in nur 7 Wochen erreicht.\[/img\_text\_aside\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

### +400% mit Palatin Technologies
Für Palatin Technologies lieferten wir unseren Lesern ["10 gute Gründe, jetzt zu kaufen"](https://www.sharedeals.de/palatin-technologies-10-gute-gruende-jetzt-zu-kaufen/). Es folgten reihenweise exklusive Updates und eine Kursrallye von **+400%** über die nächsten 12 Monate.
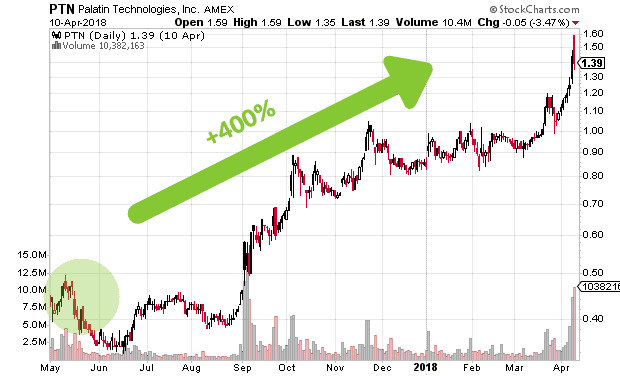
\[img\_text\_aside style="1" image="https://www.sharedeals.de/wp-content/uploads/2020/01/PTN-2.png" image\_alignment="right" headline="%2B400%25%20mit%20Palatin%20Technologies" alignment="left"\]Für Palatin Technologies lieferten wir unseren Lesern "10 gute Gründe, jetzt zu kaufen". Es folgten reihenweise exklusive Updates und eine Kursrallye von +400% über die nächsten 12 Monate.\[/img\_text\_aside\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

### +100% mit Pulmatrix
Es kam wie erwartet: Die [Pulmatrix-Aktie](https://www.sharedeals.de/pulmatrix-nbc-empfehlung-explodiert-nach-big-pharma-deal/) gewann in der Spitze bis zu **+100%** auf 1,74 USD hinzu, nachdem das Unternehmen einen Lizenzdeal mit dem Pharmariesen Johnson & Johnson verkündet hatte.
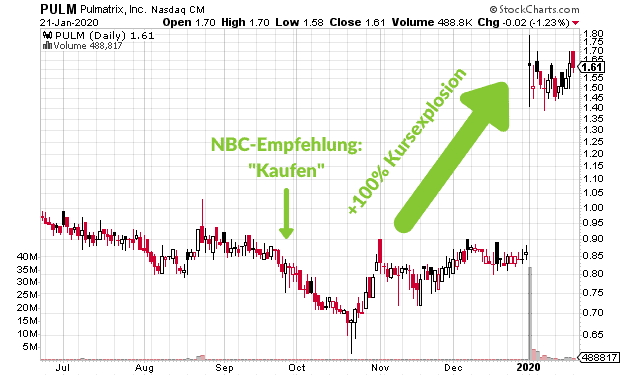
\[img\_text\_aside style="1" image="https://www.sharedeals.de/wp-content/uploads/2020/01/PULM-2.png" image\_alignment="right" headline="%2B100%25%20mit%20Pulmatrix" alignment="left"\]Es kam wie erwartet: Die Pulmatrix-Aktie gewann in der Spitze bis zu +100% auf 1,74 USD hinzu, nachdem das Unternehmen einen Lizenzdeal mit dem Pharmariesen Johnson & Johnson verkündet hatte.\[/img\_text\_aside\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

### +120% mit Zafgen
Unsere NBC-Experten hatten die Zafgen-Aktie als "bombastische Chance" identifiziert. Es konnten Kursgewinne bis zu **+120%** realisiert werden. Mit [Zafgen](https://www.sharedeals.de/zafgen-nbc-mergertipp-bringt-108-in-4-tagen/) kassierten NBCler dank Tradingansage sogar gleich doppelt.
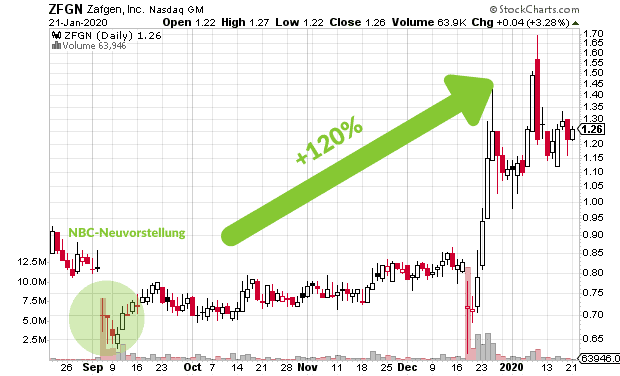
\[img\_text\_aside style="1" image="https://www.sharedeals.de/wp-content/uploads/2020/01/ZFGN-2.png" image\_alignment="right" headline="%2B120%25%20mit%20Zafgen" alignment="left"\]Unsere NBC-Experten hatten die Zafgen-Aktie als "bombastische Chance" identifiziert. Es konnten Kursgewinne bis zu +120% realisiert werden. Mit Zafgen kassierten NBCler dank Tradingansage sogar gleich doppelt.\[/img\_text\_aside\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

### +248% mit CymaBay
Ein weiteres Beispiel unseres grandiosen NBC-Researchteams, [Top-Aktien](https://www.sharedeals.de/cymabay-april-empfehlung-mit-196-kursgewinn/) auszuwählen, die performen! **+248%** in nur wenigen Wochen können sich sehen lassen. In unseren Probeausgaben unten siehst Du auch, wie wir chirurgisch genau den Ausstiegspunkt nahe der Höchstkurse erwischt haben.
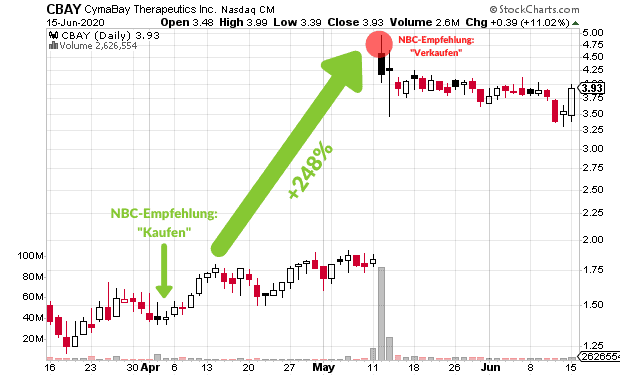
\[img\_text\_aside style="1" image="https://www.sharedeals.de/wp-content/uploads/2020/06/CymaBay\_NBC.png" image\_alignment="right" headline="%2B248%25%20mit%20CymaBay" alignment="left"\]Ein weiteres Beispiel unseres grandiosen NBC-Researchteams, Top-Aktien auszuwählen, die performen! +248% in nur wenigen Wochen können sich sehen lassen. In unseren Probeausgaben unten siehst Du auch, wie wir chirurgisch genau den Ausstiegspunkt nahe der Höchstkurse erwischt haben.
\[/img\_text\_aside\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

### +102% mit Chimerix
Kein Halten mehr bei unserer NBC-Empfehlung [Chimerix](https://www.sharedeals.de/chimerix-nbc-mitglieder-feiern-102-kursgewinn-in-2-monaten/)! Eine unglaubliche Kursrallye sorgte für einen Anstieg der Aktie um **+102%** - und das in nur zwei Monaten. Ein erneuter NBC Winner mit Ansage!
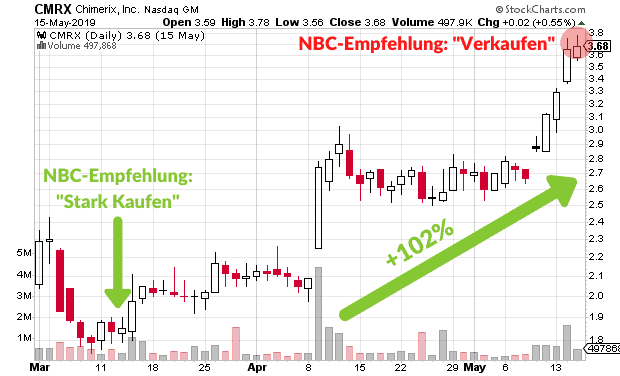
\[img\_text\_aside style="1" image="https://www.sharedeals.de/wp-content/uploads/2020/01/CMRX.png" image\_alignment="right" headline="%2B102%25%20mit%20Chimerix" alignment="left"\]Kein Halten mehr bei unserer NBC-Empfehlung Chimerix! Eine unglaubliche Kursrallye sorgte für einen Anstieg der Aktie um +102% - und das in nur zwei Monaten. Ein erneuter NBC Winner mit Ansage!\[/img\_text\_aside\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

### +136% plus Bonus mit Cidara
Der No Brainer Club empfahl im Herbst 2019: [Cidara Therapeutics](https://www.sharedeals.de/cidara-nbc-kassiert-136-plus-bonus/) "Stark Kaufen". Seitdem steht ein zwischenzeitlicher Kursgewinn von **+136%** zu Buche. Obendrein profitierten NBCler von einem vorteilhaften Bezugsrecht.
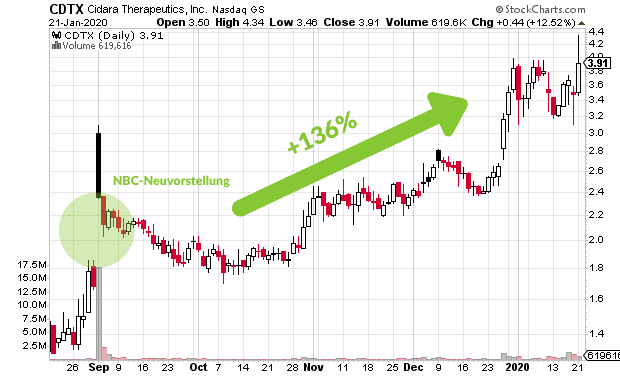
\[img\_text\_aside style="1" image="https://www.sharedeals.de/wp-content/uploads/2020/01/CDTX-3.png" image\_alignment="right" headline="%2B136%25%20plus%20Bonus%20mit%20Cidara" alignment="left"\]Der No Brainer Club empfahl im Herbst 2019: Cidara Therapeutics "Stark Kaufen". Seitdem steht ein zwischenzeitlicher Kursgewinn von +136% zu Buche. Obendrein profitierten NBCler von einem vorteilhaften Bezugsrecht.\[/img\_text\_aside\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

### +142% mit Aduro
Absolute Geschenke in miesem Umfeld mit [Aduro Biotech](https://www.sharedeals.de/aduro-biotech-142-alltag-im-no-brainer-club/). Bombastische Kassenbestände und hochqualitative Assets sorgten in nur wenigen Monate für eine Kursrallye von **+142%**. NBCler wie immer am Feiern.
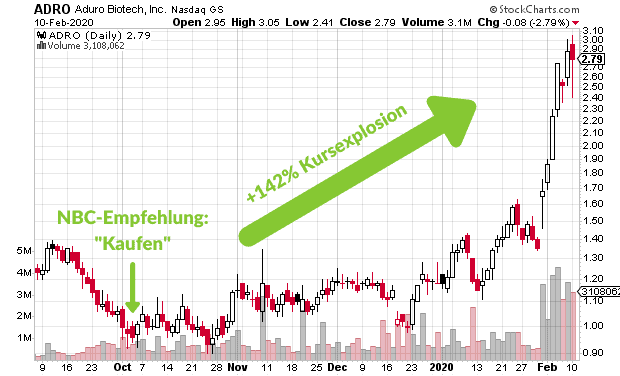
\[img\_text\_aside style="1" image="https://www.sharedeals.de/wp-content/uploads/2020/02/ADRO\_1.png" image\_alignment="right" headline="%2B142%25%20mit%20Aduro" alignment="left"\]Absolute Geschenke in miesem Umfeld mit Aduro Biotech. Bombastische Kassenbestände und hochqualitative Assets sorgten in nur wenigen Monate für eine Kursrallye von +142%. NBCler wie immer am Feiern.\[/img\_text\_aside\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

##
## Unsere spektakulären Buyouts
\[headline style="1" font\_spacing="0" align="center" headline\_tag="h2"\]
Unsere spektakulären Buyouts
\[/headline\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

### +300% mit Immune Design!!!
Immune Design war einer der NBC-Favoriten mit "Stark Kaufen"-Votum. Wenige Wochen später erhielt das Unternehmen ein [Übernahmeangebot](https://www.sharedeals.de/immune-design-no-brainer-club-kassiert-303-bei-mega-buyout/) und die Aktie sprang aus dem Stand um mehr als **+300%** in die Höhe.
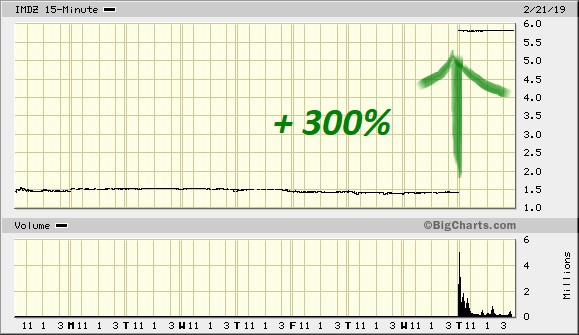
\[img\_text\_aside style="1" image="https://www.sharedeals.de/wp-content/uploads/2019/11/imdz\_nbc\_lp-1.jpg" image\_alignment="right" headline="%2B300%25%20mit%20Immune%20Design!!!" alignment="left"\]Immune Design war einer der NBC-Favoriten mit "Stark Kaufen"-Votum. Wenige Wochen später erhielt das Unternehmen ein Übernahmeangebot und die Aktie sprang aus dem Stand um mehr als +300% in die Höhe.\[/img\_text\_aside\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

### +130% mit Pfenex!!!
NBC-Mitglieder feiern einen weiteren Kursverdoppler dank [Übernahmeangebot](https://www.sharedeals.de/pfenex-mit-109-in-3-monaten-naechster-buyout-fuer-den-nbc/). Die These der NBC-Experten bestätigt sich und die Pfenex-Aktie beschert NBC-Mitgliedern in nur 3 Monaten stolze **+130%** Kursgewinn.
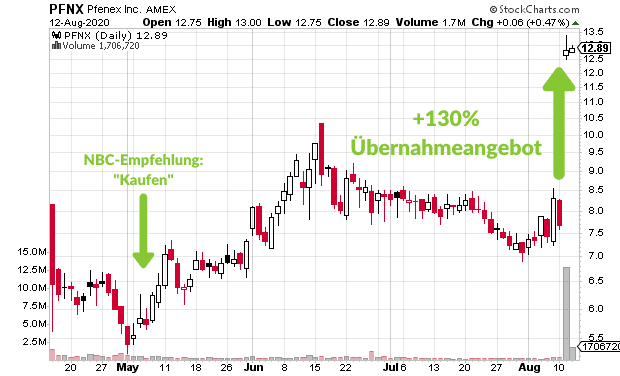
\[img\_text\_aside style="1" image="https://www.sharedeals.de/wp-content/uploads/2020/08/Pfenex\_NBC-1.png" image\_alignment="right" headline="%2B130%25%20mit%20Pfenex!!!" alignment="left"\]NBC-Mitglieder feiern einen weiteren Kursverdoppler dank Übernahmeangebot. Die These der NBC-Experten bestätigt sich und die Pfenex-Aktie beschert NBC-Mitgliedern in nur 3 Monaten stolze +130% Kursgewinn.\[/img\_text\_aside\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

- [](https://www.sharedeals.de/wp-content/uploads/2020/05/NBC-Probeausgabe-April-2020.pdf)[NBC Probeausgabe (Download)](https://www.sharedeals.de/wp-content/uploads/2020/05/NBC-Probeausgabe-April-2020.pdf)
- [](https://www.sharedeals.de/wp-content/uploads/2020/05/NBC-Eilmeldung-Probeausgabe.pdf)[NBC Eilmeldung (Download)](https://www.sharedeals.de/wp-content/uploads/2020/05/NBC-Eilmeldung-Probeausgabe.pdf)
\[file\_download style="1"\]\[download title="NBC%20Probeausgabe%20(Download)" icon="style2-thumb-dl-pdf.png" file="https://www.sharedeals.de/wp-content/uploads/2020/05/NBC-Probeausgabe-April-2020.pdf" package="" level="" new\_window="Y"\]\[/download\]\[download title="NBC%20Eilmeldung%20(Download)" icon="style2-thumb-dl-pdf.png" file="https://www.sharedeals.de/wp-content/uploads/2020/05/NBC-Eilmeldung-Probeausgabe.pdf" package="" level="" new\_window=""\]\[/download\]\[/file\_download\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

[custom_html] 
\[/custom\_html\]
\[custom\_html\]\[/custom\_html\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

-- SPACER --
\[vertical\_spacing height="15"\]
[Add Element](#add_element)
[](#copy-row "Copy Row")
[](#options "Edit Row Options")
[](#clone-row "Clone Row")
[Add New Row](#add-new-row)
[](#move "Move Row")
[](#paste-row "Paste Row")
[](#delete-row "Delete Row")
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

## Sichere Dir Dein exklusives No Brainer Club-Abonnement!
\[headline style="1" align="center" headline\_tag="h2"\]Sichere Dir Dein exklusives No Brainer Club-Abonnement!\[/headline\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

[custom_html][/custom_html]
\[custom\_html\]\[/custom\_html\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

[custom_html][ds_orderform id=76268 product=230767][/custom_html]
\[custom\_html\]\[ds\_orderform id=76268 product=230767\]\[/custom\_html\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

-- SPACER --
\[vertical\_spacing height="15"\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

-- SPACER --
\[vertical\_spacing height="15"\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

## Häufig gestellte Fragen
\[headline style="1" align="center" headline\_tag="h2"\]Häufig gestellte Fragen\[/headline\]
[Edit Parent Element](#parent-settings)[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

[Was ist so besonders am NBC?](#)
[Was ist so besonders am NBC?](#)
[+](#)\[op\_liveeditor\_element data-style=””\]\[text\_block style=”undefined” align=”left”\]Im Gegensatz zu gewöhnlichen Börsenbriefen stehen hinter dem NBC echte Experten und Börsenmillionäre. Uns ist kein Börsendienst bekannt, der einen ähnlich starken Track Record und eine ebenso hohe Fachkompetenz aufweist. Darüber hinaus nehmen Dich die NBC-Experten bei Fragen rund um Börse und Depotmanagement an die Hand und bauen Dich im Idealfall zu einem neuen Star-Investor auf. Entscheidest Du Dich für das Add-On, profitierst Du außerdem von der gesamten NBC-Community, bestehend aus Hunderten begeisterten Anlegern. Letztendlich kommt bei uns auch der Unterhaltungsaspekt nicht zu kurz. Frag gerne im Live Chat nach den außergewöhnlich positiven Erfahrungen der NBCler!\[/text\_block\]\[/op\_liveeditor\_element\]
\[op\_liveeditor\_elements\]\[/op\_liveeditor\_elements\]
\[op\_liveeditor\_elements\] \[op\_liveeditor\_element data-style=""\]\[text\_block style="undefined" align="left"\]Im Gegensatz zu gewöhnlichen Börsenbriefen stehen hinter dem NBC echte Experten und Börsenmillionäre. Uns ist kein Börsendienst bekannt, der einen ähnlich starken Track Record und eine ebenso hohe Fachkompetenz aufweist. Darüber hinaus nehmen Dich die NBC-Experten bei Fragen rund um Börse und Depotmanagement an die Hand und bauen Dich im Idealfall zu einem neuen Star-Investor auf. Entscheidest Du Dich für das Add-On, profitierst Du außerdem von der gesamten NBC-Community, bestehend aus Hunderten begeisterten Anlegern. Letztendlich kommt bei uns auch der Unterhaltungsaspekt nicht zu kurz. Frag gerne im Live Chat nach den außergewöhnlich positiven Erfahrungen der NBCler!\[/text\_block\]\[/op\_liveeditor\_element\]
\[/op\_liveeditor\_elements\]
\[content\_toggle style="1" label="Was%20ist%20so%20besonders%20am%20NBC%3F" hide\_label="Was%20ist%20so%20besonders%20am%20NBC%3F"\]#OP\_CHILD\_ELEMENTS#\[/content\_toggle\]
[Edit Parent Element](#parent-settings)[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

[Wie viel kostet der Bezug des NBC?](#)
[Wie viel kostet der Bezug des NBC?](#)
[+](#)\[op\_liveeditor\_element data-style=””\]\[text\_block style=”undefined” align=”left”\]Der Bezug kostet derzeit 2.490€ pro Jahr oder 695€ pro Quartal. Entscheidest Du Dich hierfür, erhältst Du die Ausgaben per PDF.
Für nur einmalig 5€ kannst Du außerdem den exklusiven Zugang zum NBC Live Chat und unserem Mitgliederbereich freischalten! Nur mit aktivem Abonnement gültig.\[/text\_block\]\[/op\_liveeditor\_element\]
\[op\_liveeditor\_elements\]\[/op\_liveeditor\_elements\]
\[op\_liveeditor\_elements\] \[op\_liveeditor\_element data-style=""\]\[text\_block style="undefined" align="left"\]Der Bezug kostet derzeit 2.490€ pro Jahr oder 695€ pro Quartal. Entscheidest Du Dich hierfür, erhältst Du die Ausgaben per PDF. Für nur einmalig 5€ kannst Du außerdem den exklusiven Zugang zum NBC Live Chat und unserem Mitgliederbereich freischalten! Nur mit aktivem Abonnement gültig.\[/text\_block\]\[/op\_liveeditor\_element\]
\[/op\_liveeditor\_elements\]
\[content\_toggle style="1" label="Wie%20viel%20kostet%20der%20Bezug%20des%20NBC%3F" hide\_label="Wie%20viel%20kostet%20der%20Bezug%20des%20NBC%3F"\]#OP\_CHILD\_ELEMENTS#\[/content\_toggle\]
[Edit Parent Element](#parent-settings)[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

[Ab wie viel Kapital lohnt eine NBC-Mitgliedschaft?](#)
[Ab wie viel Kapital lohnt eine NBC-Mitgliedschaft?](#)
[+](#)\[op\_liveeditor\_element data-style=””\]\[text\_block style=”undefined” align=”left”\]Diese Frage erreicht uns häufig. Grundsätzlich denken wir, dass sich eine Mitgliedschaft für jeden lohnt, der mit Aktien ein Vermögen aufbauen möchte. Das vermittelte Wissen erachten wir als unbezahlbar. Klar ist: Der Jahresbeitrag sollte Dir keine großen Schmerzen zufügen. 10.000 Euro Anfangskapital sind sicherlich ein guter Richtwert. Je mehr Du zur Verfügung hast, desto größer sollten Spaß und Rendite natürlich sein. Frag gerne nach den überwältigend positiven Erfahrungen der NBC-Mitglieder im Live Chat!\[/text\_block\]\[/op\_liveeditor\_element\]
\[op\_liveeditor\_elements\]\[/op\_liveeditor\_elements\]
\[op\_liveeditor\_elements\] \[op\_liveeditor\_element data-style=""\]\[text\_block style="undefined" align="left"\]Diese Frage erreicht uns häufig. Grundsätzlich denken wir, dass sich eine Mitgliedschaft für jeden lohnt, der mit Aktien ein Vermögen aufbauen möchte. Das vermittelte Wissen erachten wir als unbezahlbar. Klar ist: Der Jahresbeitrag sollte Dir keine großen Schmerzen zufügen. 10.000 Euro Anfangskapital sind sicherlich ein guter Richtwert. Je mehr Du zur Verfügung hast, desto größer sollten Spaß und Rendite natürlich sein. Frag gerne nach den überwältigend positiven Erfahrungen der NBC-Mitglieder im Live Chat!\[/text\_block\]\[/op\_liveeditor\_element\]
\[/op\_liveeditor\_elements\]
\[content\_toggle style="1" label="Ab%20wie%20viel%20Kapital%20lohnt%20eine%20NBC-Mitgliedschaft%3F" hide\_label="Ab%20wie%20viel%20Kapital%20lohnt%20eine%20NBC-Mitgliedschaft%3F"\]#OP\_CHILD\_ELEMENTS#\[/content\_toggle\]
[Edit Parent Element](#parent-settings)[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

[Gibt es ein Musterdepot?](#)
[Gibt es ein Musterdepot?](#)
[+](#)\[op\_liveeditor\_element data-style=””\]\[text\_block style=”undefined” align=”left”\]Unsere monatlichen Ausgaben enthalten unser aktuell abgedecktes Aktienuniversum. Zu jeder Aktie gibt es eine Empfehlung und entsprechend eine Kaufzone, sofern wir zum Kauf raten. Meist decken wir 10-20 Aktien ab. Es gibt kein festes Musterdepot mit vorgegebenen Gewichten.
Ob Du eher unsere riskanteren oder risikoärmeren Aktien kaufst, musst Du entscheiden und hängt vom individuellen Anlegerprofil ab. Anhaltspunkte für das Vorgehen bei Gewichtungen findest Du in unserer umfassenden Academy.\[/text\_block\]\[/op\_liveeditor\_element\]
\[op\_liveeditor\_elements\]\[/op\_liveeditor\_elements\]
\[op\_liveeditor\_elements\] \[op\_liveeditor\_element data-style=""\]\[text\_block style="undefined" align="left"\]Unsere monatlichen Ausgaben enthalten unser aktuell abgedecktes Aktienuniversum. Zu jeder Aktie gibt es eine Empfehlung und entsprechend eine Kaufzone, sofern wir zum Kauf raten. Meist decken wir 10-20 Aktien ab. Es gibt kein festes Musterdepot mit vorgegebenen Gewichten. Ob Du eher unsere riskanteren oder risikoärmeren Aktien kaufst, musst Du entscheiden und hängt vom individuellen Anlegerprofil ab. Anhaltspunkte für das Vorgehen bei Gewichtungen findest Du in unserer umfassenden Academy.\[/text\_block\]\[/op\_liveeditor\_element\]
\[/op\_liveeditor\_elements\]
\[content\_toggle style="1" label="Gibt%20es%20ein%20Musterdepot%3F" hide\_label="Gibt%20es%20ein%20Musterdepot%3F"\]#OP\_CHILD\_ELEMENTS#\[/content\_toggle\]
[Edit Parent Element](#parent-settings)[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

[Wie lange ist die Mindestbezugsdauer?](#)
[Wie lange ist die Mindestbezugsdauer?](#)
[+](#)\[op\_liveeditor\_element data-style=””\]\[text\_block style=”undefined” align=”left”\]Das Abonnement gilt zunächst für ein Jahr und verlängert sich nach Ablauf um ein weiteres Jahr. Der Abrechnungszyklus ist vom gewählten Zahlungsrhythmus abhängig (jährlich oder quartalsweise).\[/text\_block\]\[/op\_liveeditor\_element\]
\[op\_liveeditor\_elements\]\[/op\_liveeditor\_elements\]
\[op\_liveeditor\_elements\] \[op\_liveeditor\_element data-style=""\]\[text\_block style="undefined" align="left"\]Das Abonnement gilt zunächst für ein Jahr und verlängert sich nach Ablauf um ein weiteres Jahr. Der Abrechnungszyklus ist vom gewählten Zahlungsrhythmus abhängig (jährlich oder quartalsweise).\[/text\_block\]\[/op\_liveeditor\_element\]
\[/op\_liveeditor\_elements\]
\[content\_toggle style="1" label="Wie%20lange%20ist%20die%20Mindestbezugsdauer%3F" hide\_label="Wie%20lange%20ist%20die%20Mindestbezugsdauer%3F"\]#OP\_CHILD\_ELEMENTS#\[/content\_toggle\]
[Edit Parent Element](#parent-settings)[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

[Gibt es eine Kündigungsfrist?](#)
[Gibt es eine Kündigungsfrist?](#)
[+](#)\[op\_liveeditor\_element data-style=””\]\[text\_block style=”undefined” align=”left”\]Es gibt keine Kündigungsfrist. Du kannst das Abo jederzeit zum Ablauf des aktuellen Bezugszeitraums kündigen. Wir brauchen niemanden zu knebeln und glauben auch nicht, dass Du kündigen wollen wirst!\[/text\_block\]\[/op\_liveeditor\_element\]
\[op\_liveeditor\_elements\]\[/op\_liveeditor\_elements\]
\[op\_liveeditor\_elements\] \[op\_liveeditor\_element data-style=""\]\[text\_block style="undefined" align="left"\]Es gibt keine Kündigungsfrist. Du kannst das Abo jederzeit zum Ablauf des aktuellen Bezugszeitraums kündigen. Wir brauchen niemanden zu knebeln und glauben auch nicht, dass Du kündigen wollen wirst!\[/text\_block\]\[/op\_liveeditor\_element\]
\[/op\_liveeditor\_elements\]
\[content\_toggle style="1" label="Gibt%20es%20eine%20K%C3%BCndigungsfrist%3F" hide\_label="Gibt%20es%20eine%20K%C3%BCndigungsfrist%3F"\]#OP\_CHILD\_ELEMENTS#\[/content\_toggle\]
[Add Element](#add_element)
[](#copy-row "Copy Row")
[](#options "Edit Row Options")
[](#clone-row "Clone Row")
[Add New Row](#add-new-row)
[](#move "Move Row")
[](#paste-row "Paste Row")
[](#delete-row "Delete Row")
[Add Element](#add_element)
[](#copy-row "Copy Row")
[](#options "Edit Row Options")
[](#clone-row "Clone Row")
[Add New Row](#add-new-row)
[](#move "Move Row")
[](#paste-row "Paste Row")
[](#delete-row "Delete Row")
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

---
\[divider style="6"\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

[custom_html] Der "No Brainer Club" ist ein Produkt der bull markets media GmbH
[Impressum](https://www.sharedeals.de/ueber) | [Risikohinweis](https://www.sharedeals.de/haftungsausschluss/)
\[/custom\_html\]
\[custom\_html\]Der "No Brainer Club" ist ein Produkt der bull markets media GmbH
Impressum | Risikohinweis
\[/custom\_html\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

[custom_html][-](//www.sharedeals.de/wp-content/plugins/clickervolt/redirect/jsTracking/remoteTracking.php?action=bt)[/custom_html]
\[custom\_html\]-\[/custom\_html\]
[Edit Element](#settings)[Clone Element](#clone-element)[Advanced Element Options](#op-le-advanced)[Move](#move)[Remove Element](#delete)

[custom_html][/custom_html]
\[custom\_html\] \[/custom\_html\]
[Add Element](#add_element)
---
### [Registrierung bestätigen](https://www.sharedeals.de/registrierung-bestaetigen-alt/)
**Published:** November 13, 2019
**Author:** Marc
**Content:**
**Vielen Dank!**
Bitte bestätige in einem letzten Schritt Deine Registrierung durch einen Klick auf den Bestätigungslink, den wir Dir gerade gesandt haben!
Danach kannst Du sofort an unserem kostenlosen [Live Chat](https://www.sharedeals.de/live-chat/) teilnehmen!
**Wichtig:**
Solltest Du keine E-Mail erhalten haben, versteckt sie sich in der Regel in Deinem Spam-Ordner. Bitte schaue dort nach, bevor Du uns kontaktierst!
---
### [Aphria Aktie](https://www.sharedeals.de/aphria-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Bei Aphria handelt es sich um einen im kanadischen Leamington (Ontario) ansässigen Produzenten von (medizinischem) Cannabis. Die Gesellschaft wurde im Jahr 2013 von Cole Cacciavillani und John Cervini gegründet und betreibt heute weltweit mehrere Forschungs- und Produktionsstandorte. Die beiden Hauptproduktionsstätten, Aphria One und Aphria Diamond getauft, befinden sich jedoch bis heute in Leamington. Dort können bis zu 250.000 Kilogramm Cannabis produziert werden.
Dabei verfügen diese beiden Produktionsstandorte über einen sehr hohen Automatisierungsgrad, wodurch Aphria zu den kostengünstigsten Cannabisproduzenten überhaupt gehörte beziehungsweise bis heute gehört. Insbesondere nach der Ankündigung des Zusammenschluss mit Tilray konnte die Aktie von Aphria zuletzt auf neue Allzeithochs klettern. Kein Wunder, zählte die Gesellschaft doch schon zuvor zu den größten Cannabisproduzenten der Welt – und unterstreicht mit Hilfe des Mergers diese Marktposition nochmals.
## In Kanada schon seit 2014 im Geschäft...
Die Genehmigung zur Produktion sowie dem Vertrieb von medizinischen Cannabisprodukten erhielt Aphria in Kanada vom dortigen Gesundheitsministerium (Health Canada/Santé Canada) bereits im Jahr 2014. Erste Auslieferungen an Großhändler erfolgten dann ab April 2015, zusammen mit der Ankündigung die eigene Produktionskapazität verdoppeln zu wollen. Seit einer Kooperationsvereinbarung im Jahr 2017 werden die Produkte von Aphria auch über die kanadische Apothekenkette Shoppers Drug Mart sowie deren Onlineshop vertrieben.
Seit einer entsprechenden Übereinkunft im Jahr 2018 werden die Produkte von Aphria zudem von Southern Glazer’s Wine & Spirits vertrieben. Zu den bekanntesten Marken der Gesellschaft gehören dabei B!NGO, Good Supply, RIFF, Solei sowie – seit der Übernahme von Broken Coast im Jahr 2018 – auch diese. Zuletzt kaufte Aphria mit der SweetWater Brewing Company eine der größten Craft-Brauereien in den USA. Als Grund hierfür nannte CEO Irwin D. Simon, dass man eine große Zukunft für Cannabisgetränke sehe.
**Internationale Expansion, auch nach Deutschland, scheint geglückt!**
In Deutschland geriet die Gesellschaft erstmals durch die Übernahme von Nuuvera (heute: Aphria Deutschland), ebenfalls im Jahr 2018, in den Blickpunkt der Öffentlichkeit. Später verstärkte man sein Deutschlandgeschäft dann auch noch durch die Übernahme des Arzneimittelimporteurs CC Pharma. 2019 wurde Aphria Deutschland schließlich zum ersten offiziell lizensierten Cannabisproduzenten hierzulande überhaupt.
Das deutsche Gewächshaus, das erst kürzlich unter Einhaltung hoher Sicherheitsstandards fertiggestellt wurde, befindet sich im schleswig-holsteinischen Neumünster. Hier soll die Pflanze Cannabis sativa angebaut werden. Einziger Abnehmer von Aphria in Deutschland ist dabei das Bundesministerium für Gesundheit, über das anschließend die Verteilung an Patienten erfolgt.
**Timeline**
**2013** – Gründung von Aphria in kanadischen Leamington (Ontario) durch Cole Cacciavillani und John Cervini
**2014** – Erhalt der Lizenz für die Produktion und den Vertrieb von (medizinischem) Cannabis durch das kanadische Gesundheitsministerium (Health Canada/Santé Canada)
**März 2017** – Wechsel von der Toronto Venture Exchange an die Toronto Stock Exchange (TSE)
**2017** – Kooperation mit der kanadischen Apothekenkette Shoppers Drug Mart; diese vertreibt die Aphria-Produkte seitdem sowohl offline als auch online
**Dezember 2017** – Aufnahme der Aktie in den S&P/TSX Composite Index
**2018** – Kooperation mit Southern Glazer’s Wine & Spirit; auch diese vertreibt nun die Produkte von Aphria
**2018** – Übernahme von Broken Coast
**2018** – Übernahme von Nuuvera, aus der anschließend die heutige Deutschland-Tochter Aphria Deutschland wird
**Dezember 2018** – Aphria ernennt Irwin D. Simon, der zuvor für Hain Celestial tätig war, zum neuen Vorsitzenden des Verwaltungsrats sowie Interims-CEO; er fungiert bis heute
**2019** – Erhalt der ersten Lizenz zur Produktion sowie dem Vertrieb von (medizinischem) Cannabis in Deutschland
**Mai 2020** – Aphria wechselt von der New York Stock Exchange (NYSE) an die Nasdaq
**2020** – Fertigstellung des ersten Cannabis-Gewächshauses von Aphria in Deutschland unter Einhaltung hoher Sicherheitsstandards; im schleswig-holsteinischen Neumünster soll nun die Pflanze Cannabis sativa angebaut werden
**November 2020** – Übernahme der SweetWater Brewing Company, eine der größten Craft-Brauereien in den Vereinigten Staaten
**Dezember 2020** – Am Mittwoch, dem 16. Dezember 2020, verkünden Aphria und Tilray, dass sie sich zusammenschließen möchten. Das neue, kombinierte Unternehmen wird den Namen Tilray tragen, aber operativ vom bisherigen Aphria-Management um CEO Irwin D. Simon geführt. Die bisherigen Aphria-Aktionäre halten 62% und die bisherigen Tilray-Aktionäre die übrigen 38% des Aktienkapitals.
**Januar/Februar 2021** – Laut offiziellen Meldungen der beiden Unternehmen läuft der Zusammenschluss bisher wie geplant.
---
### [Barrick Gold](https://www.sharedeals.de/barrick-gold-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Eine der weltweit führenden Goldminengesellschaften und bei Anlegern sicher die bekannteste ist Barrick Gold (WKN: 870450, New York: GOLD). Wie bei den meisten Goldminen erhöht der steigende Goldpreis die Gewinnmargen von Barrick.
Barricks "All in sustaining costs" (AISC) schwankten 2020 zwischen 966 und 1.031 US-Dollar. AISC zeigen als entscheidende Kennzahl, wie hoch die Gesamtkosten für die Produktion einer Unze Gold sind. Obwohl Barrick betont, dass man etwas Spielraum für Verbesserungen hat, sind die durchschnittlichen AISC-Kosten eher eine Größe, die sich mit den Energiekosten, der Inflationsrate und den Investitionskosten verändern.
**Weltweite Operationen**
Barrick Gold betreibt rund ein Dutzend der wichtigsten Minen weltweit. Diese finden sich in Lateinamerika und Afrika, wenngleich der Kern des Unternehmens in Nordamerika und vor allem im US-Bundesstaat Nevada liegt. Mit einer Jahresproduktion von knapp über 5 Millionen Goldunzen, die seit Jahren konstant gehalten wurde, erzielte Barrick Spitzengewinne und hohe Gewinnmargen, sodass selbst die Auszahlung einer nachhaltigen Dividende möglich war.
**Barrrick Gold's Unternehmensstrategie**
Die Unternehmensstrategie wurde auf Rendite und Profitabilität ausgerichtet, Sie verspricht in den kommenden Jahren bei stabilen Goldpreisen hohe Aktien- und Dividendenrenditen. Strategisch hat sich bei Barrick Gold der neue CEO Mark Bristow als weitsichtiger Firmenlenker positioniert. Er führte in den letzten zwei Jahrzehnten äußerst erfolgreich das Unternehmen Randgold und baute dieses zu einem der renditestärksten Goldminenkonzerne der Welt auf. Barrick-Aktionäre können sich nach den schwierigen letzten Jahren der Restrukturierung glücklich schätzen, dass ihr Unternehmen wieder auf Kurs liegt.
Anleger erkennen die Fortschritte am besten daran, dass Barrick seine Schulden mit einer beeindruckenden Geschwindigkeit zurückgezahlt hat. Ende 2019 beliefen sich die Schulden des Unternehmens auf lediglich 2 Milliarden US-Dollar, was gegenüber dem Vorjahr einem Rückgang von fast -50% entspricht. Es war das niedrigste Schuldenniveau des Unternehmens seit 2007, und es soll weiter sinken.
**Dividendenrendite von Barrick Gold**
Das erlaubt eine Dividendenrendite, die sich im Jahr 2020 Zeit zwischen 1-2% bewegte. Das ist im Vergleich zu anderen Aktien nicht üppig. Goldminen zahlen jedoch sonst nur selten Dividenden, weil sie viel in den Erhalt und die Erneuerung ihrer Goldminen investieren müssen.
---
### [Plug Power Aktie](https://www.sharedeals.de/plug-power-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Die im Jahr 1997, als Joint Venture von DTE Energy und Mechanical Technology, gegründete Plug Power Inc. aus Latham im US-Bundesstaat New York hat sich auf die Entwicklung und Produktion schlüsselfertiger Lösungen für Wasserstoffbrennstoffzellen, sowohl im Einsatz für die stationäre Stromproduktion als auch im Rahmen der Elektromobilität spezialisiert.
Der Schwerpunkt des Unternehmens liegt dabei auf Brennstoffzellen- und Brennstoffverarbeitungstechnologien für Protonenaustauschmembranen (PEM), Brennstoffzellen-/Batterie-Hybridtechnologien und der damit verbundenen Infrastruktur zur Speicherung sowie Abgabe von Wasserstoff.
**Produktangebot**
Konkret umfasst das Angebot der Gesellschaft mit GenDrive ein mit Wasserstoff betriebenes PEM-Brennstoffzellensystem, das Materialtransport-Elektrofahrzeuge (wie Gabelstapler) mit Strom versorgt. GenDrive wird dabei inzwischen sowohl vom weltgrößten E-Commerce-Unternehmen Amazon.com als auch vom weltgrößten stationären Einzelhändler Walmart eingesetzt. Ferner zählen auch DHL sowie die US-Baumarktkette Home Depot zu den größten und somit wichtigsten Kunden von Plug Power.
Ferner wird mit GenFuel ein System zur Erzeugung, Speicherung, Lieferung und Abgabe von Wasserstoff sowie mit GenCare ein zugehöriges Service- und Wartungsprogramm für GenDrive und GenSure-Brennstoffzellen sowie GenFuel und ProGen-Motoren angeboten. Bei GenSure wiederum handelt es sich um eine stationäre Brennstoffzellenlösung, die modularen PEM-Brennstoffzellenstrom zur Unterstützung der Backup- und Netzunterstützungsstromanforderungen bereitstellt.
Mit GenKey gibt es zudem auch noch eine schlüsselfertige Lösung zum Übergang auf Brennstoffzellenlösungen sowie mit ProGen eine Technologie zur Bündelung von Brennstoffzellen, wodurch Brennstoffzellen-Elektromotoren gebaut werden können. Diese wiederum kommen dann beispielsweise bei elektrischen Lieferwagen zum Einsatz. Die Gesellschaft bietet ihre Produkte dem Einzelhandelsvertrieb und der Fertigung über Erstausrüster, dem direkten Produktvertrieb sowie Händlernetzwerken an.
**Wichtige Akquisitionen und Deals!**
Im Jahr 2018 kaufte Plug Power die American Fuel Cell. 2019 folgte die Übernahme von EnergyOr, einem Anbieter von besonders leichten Brennstoffzellen, so dass diese auch in Drohnen eingesetzt werden können. Bereits im Jahr 2019 angekündigt aber erst im Jahr 2020 abgeschlossen werden konnten zudem die Zukäufe der United Hydrogen Group und Giner ELX. Auch bedingt durch diese Übernahmen hob das Management um CEO Andrew J. Marsh inzwischen seine mittelfristigen finanziellen Ziele (bis 2024) an.
Möglich wurden die Akquisitionen dabei jedoch in erster Linie dank Jeff Bezos Amazon.com. Denn der weltgrößte E-Commerce-Konzern kaufte nicht nur als Kunde Geräte im Volumen von bis zu 70 Millionen US-Dollar, sondern stieg im Rahmen einer strategischen Partnerschaft auch als Anteilseigner ein. So hält Amazon.com bereits heute rund 50 Millionen Plug Power-Aktien und kann seine Beteiligung dank entsprechender Optionen auf bis zu 23 Prozent des Aktienkapitals aufstocken.
**Timeline**
**1997** – Gründung der Plug Power Inc. als Joint Venture von DTE Energy und Mechanical Technology
**2000** – Erster Brennstoffzellen-Hype an der Börse im Zuge der "Dotcom Bubble". Die Aktie des Vorzeigeunternehmens Ballard Power steigt auf mehr als, seitdem nie wieder gesehene, 132 US-Dollar
**2001** – Terroranschläge in den USA am 11. September 2001
**2007 – 2009** – Finanzkrise
**Bis 2012** – Seit dem Börsengang (IPO) ist die Aktie kontinuierlich gefallen und wird im Spätsommer 2012 erstmals zum Pennystock, der Aktienkurs fällt also unter die Marke von einem US-Dollar
**2013** – Anfang 2013 (Februar 2013) fällt die Aktie auf ihr bis heute gültiges Allzeittief unterhalb von 0,12 US-Dollar
**2017** – Großauftrag durch Amazon.com im Volumen von 70 Millionen US-Dollar; zudem steigt der E-Commerce-Gigant als Großaktionär ein und erhält das Recht (über Optionen) seine Beteiligung auf bis zu 23 Prozent des Aktienkapitals aufzustocken. Dieser Megadeal scheint der Durchbruch für Plug Power, denn er zieht weitere Großaufträge, beispielsweise durch Walmart, nach sich
**2018** – Übernahme von American Fuel Cell
**2019** – Übernahme von EnergyOr sowie Ankündigung der Übernahmen von United Hygrogen Group und Giner ELX, die jedoch erst 2020 abgeschlossen werden können
**2020** – Trotz Covid-19-Pandemie hebt das Management seine mittelfristigen finanziellen Ziele (bis 2024) an
---
### [Netflix Aktie](https://www.sharedeals.de/netflix-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Netflix (von "Net" als Kurzform für Internet und "Flicks" als ein umgangssprachlicher englischer Ausdruck für Filme) ist ein US-amerikanischer Medienkonzern, der seinen zahlenden Abonnenten das Streaming von Filmen und Serien anbietet. Gegründet wurde das heute zu einem Internetkonzern avancierte Unternehmen am 29. August 1997 in Scotts Valley, Kalifornien (USA) von Marc Randolph und dem bis heute amtierenden Co-CEO Reed Hastings, die sich aus Hastings Firma Pure Atria kannten.
Hastings verkaufte seine Firma Pure Atria im Jahr 1997 für 700 Millionen US-Dollar an die Rational Software Corp, was seinerzeit den größten solchen Deal in der Geschichte des Silicon Valley darstellte. Die Idee zur Gründung von Netflix kam den beiden, während sie auf die Genehmigung dieses Deals durch die Regulierungsbehörden warteten. Randolph war schon damals ein großer Bewunderer von Amazon.com und wollte daher gerne ein Unternehmen mit einem ähnlichen Geschäftsmodell aufbauen.
**Gründung und Börsengang als moderne Online-Videothek...**
Zunächst bestand die Geschäftsidee der beiden Startup-Gründer darin Filme auf den damals neu eingeführten DVDs gegen Zahlung einer Gebühr zu verleihen, so dass man letztlich schlicht und einfach eine – wenn auch zu dieser Zeit sicherlich schon sehr moderne – Online-Videothek betrieb. Obwohl sie alle damals schon auf DVD verfügbaren Filme in ihren Katalog aufnahmen, bestand dieser aus weniger als 1.000 verschiedenen Titeln. Schon kurz nach dem Start wurde ein Flatrate-Preismodell eingeführt, so dass sich die Kunden gegen eine monatliche Pauschale mehrere Filme (gleichzeitig) ausleihen konnten.
Strafgebühren für verspätete Rücksendungen gab es nicht, was man im Marketing stark betonte. Offenbar war jedoch nicht nur Netflix-Mitgründer Marc Randolph ein Bewunderer von Amazon.com, sondern Amazon.com-Gründer Jeff Bezos fand schnell Gefallen an Netflix. Daher versuchte Amazon.com Netflix bereits im Jahr 1998 zu übernehmen, was jedoch scheiterte. Erster CEO des jungen Unternehmens war Marc Randolph, der von der Gründung im Jahr 1997 bis zum Jahr 1999 diesen Posten innehatte.
Dann übernahm Reed Hastings die Führung und gab sie bis heute nicht mehr ab. Marc Randolph dagegen verließ Netflix, nachdem das Unternehmen 2002 erfolgreich an die Börse gegangen war und 2003 bei einem Jahresumsatz von 272 Millionen US-Dollar erstmals schwarze Zahlen schreiben konnte.
**Wichtigste strategische Unternehmensentscheidung im Jahr 2007!**
Somit wurde auch die wichtigste strategische Entscheidung des Unternehmens unter der Führung von Reed Hastings getroffen. Denn im Jahr 2007 gab Netflix bekannt, dass man zukünftig ins Video-on-Demand-Business (VoD) einsteigen und alle Inhalte per Streaming für seine Abonnenten zugänglich machen werde. Als diese Entscheidung öffentlich bekanntgegeben wurde brach die Aktie des Unternehmens zunächst heftig ein, konnte die massiven Kursverluste jedoch sehr schnell wieder aufholen und stieg anschließend immer weiter.
Anscheinend brauchten geschockte Anleger erst etwas Zeit, um die Dimension dieser Entscheidung zu begreifen. Letztlich wurde durch diese Entscheidung das sogenannte "Binge Watching" sowie "Netflix and chill" geboren. Nachdem Netflix inzwischen sehr erfolgreich weltweit expandieren konnte, verfügt der Konzern inzwischen über sage und schreibe mehr als 200 Millionen zahlende Abonnenten. Kein Wunder also, dass Netflix – als Profiteur der Covid-19-Pandemie – nach Börsenwert zeitweise sogar an Walt Disney vorbeiziehen konnte.
**Timeline**
**1997** – Reed Hastings verkauft seine Firma Pure Atria für 700 Millionen US-Dollar an die Rational Software Corp. Nach Abschluss des Geschäfts gründen er und sein Marketingleiter bei Pure Atria, Marc Randolph, am 29. August 1997 gemeinsam die für damalige Verhältnisse sicherlich schon sehr moderne Online-Videothek Netflix.
**1998** – Amazon.com versucht Netflix zu übernehmen – und scheitert.
**1999** – Marc Randolph tritt als CEO ab und übergibt diesen Posten an Mitgründer Reed Hastings, der bis heute als Co-CEO fungiert.
**2000** – Aufgrund anhaltend roter Zahlen bietet sich Netflix der US-Videothekenkette Blockbuster selbst zum Kauf an. Als Kaufpreis werden 50 Millionen US-Dollar aufgerufen, was Blockbuster zu teuer ist. Zudem stößt Ted Sarandos als neuer Chief Content Officer (CCO) zu Netflix. Diesen Posten hat er bis heute inne, ferner wurde er vor wenigen Monaten zum gleichberechtigten Co-CEO (neben Reed Hastings) berufen.
**2002** – Im Zuge des Börsengangs (IPO) platzieren die Banken zunächst 5,5 Millionen Netflix-Aktien zu 15 USD pro Stück bei interessierten Anlegern. Auch für den sogenannten Greenshoe – weitere 825.000 Aktien – finden sich zu 15 USD pro Stück genügend Käufer. Insgesamt verzeichnet Netflix somit durch den IPO einen Bruttoemissionserlös in Höhe von knapp 95 Millionen US-Dollar, von dem nach Kosten (netto) über 90 Millionen US-Dollar beim Unternehmen verblieben sein dürften.
**2003** – Netflix steigert seinen Jahresumsatz auf 272 Millionen US-Dollar und erzielt damit, sechs Jahre nach der Gründung, erstmals auch einen Gewinn in Höhe von immerhin 6,5 Millionen US-Dollar. Trotz dieser positiven Entwicklung kündigt Mitgründer Marc Randolph seinen Abschied an und verlässt das Unternehmen schließlich auch. Anscheinend hatte er sich vorgenommen so lange im Unternehmen zu bleiben bis dieses erstmals den Sprung in die Profitabilität schafft.
**2007** – Das Management von Netflix unter Führung von CEO Reed Hastings trifft die wichtige strategische Entscheidung in das Video-on-Demand-Business (VoD) einzusteigen und alle Inhalte zukünftig per Streaming verfügbar zu machen. Dies ist die Geburtsstunde des modernen Netflix und somit von "Binge Watching" sowie "Netflix and chill".
**2010** – Bis zum Jahr 2010 war Netflix nur in den USA verfügbar, ab diesem Jahr begann man dann vorsichtig international zu expandieren. Als erstes Land neben den USA, in dem man sein Angebot verfügbar machen möchte, entscheidet man sich beinahe logischerweise für das Nachbarland Kanada.
**2012** – Beginn der Expansion nach Europa
**2014** – Im ersten Quartal 2014 verzeichnet das Unternehmen erstmals einen Quartalsumsatz von über einer Milliarde US-Dollar. Im Herbst wird Netflix dann endlich auch in Deutschland offiziell verfügbar.
**2016** – Mit Ausnahme von der Demokratischen Volksrepublik Korea ("Nordkorea"), Syrien, der Volksrepublik China und der inzwischen wieder zu Russland gehörenden Halbinsel Krim ist Netflix nun weltweit verfügbar.
**2020** – Netflix gilt als ein großer Profiteur der Covid-19-Pandemie und konnte auch darum Ende des Jahres 2020 erstmals die Marke von 200 Millionen zahlenden Abonnenten überschreiten. Daher ist Netflix an der Börse zeitweise erstmals mehr wert als Walt Disney. Dank des sehr erfolgreichen Launchs des direkten Netflix-Konkurrenten Disney+ konnte Walt Disney nach Börsenwert inzwischen jedoch wieder an Netflix vorbeiziehen.
---
### [Ballard Power Aktie](https://www.sharedeals.de/ballard-power-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Ballard Power Systems ist ein kanadischer Hersteller von Brennstoffzellen mit Hauptsitz in Burnaby bei Vancouver, British Columbia. Das Unternehmen wurde im Jahr 1979 von Dr. Geoffrey Ballard – einem kanadischen Geophysiker, der als einer der Väter der Polymerelektrolytbrennstoffzelle gilt – unter dem Namen Ballard Research gegründet. Ballard Research änderte seinen Namen später in Ballard Power Systems und entwickelte ab 1983 seine heute bekannte Brennstoffzellentechnologie.
1993 stellte Ballard Power Systems den ersten auf Basis der Brennstoffzellen-Technologie angetriebenen Bus vor. 1999 wurde Dr. Geoffrey Ballard vom "Time Magazine" als "Held für den Planeten" geehrt, weil er einer der ersten gewesen war, die eine Abkehr vom Verbrennungsmotor propagierten. Es dauerte dann jedoch bis zum Jahr 2001, bis die Company ihr erstes Produkt zur Marktreife führen konnte. Im Hinblick darauf schoss die Aktie im Zuge der Börsenhysterie zur Jahrtausendwende in der Spitze auf 192 CAD.
**Daimler rettete Ballard Power Systems wohl gleich mehrfach vor dem Aus!**
Von diesem bis heute geltenden Allzeithoch ist sie – trotz der Kursrally seit dem Jahr 2018 – immer noch meilenweit entfernt. Konkret müsste sich der Titel nochmals mehr als verfünffachen, um dieses Allzeithoch wiederzusehen. Dies würde Unternehmensgründer Dr. Geoffrey Ballard dann jedoch leider nicht mehr erleben, da er bereits im August 2008 verstarb. Rund drei Jahre zuvor, also im Jahr 2005, hatten die damalige DaimlerChrysler und Ford das Systemgeschäft von Ballard Power Systems im Rahmen eines gemeinsamen Joint Ventures übernommen.
Dadurch ging die Ballard Power Systems AG in Nabern in die NuCellSys GmbH über. Schließlich kaufte Daimler im Jahr 2009 Ford die 50-prozentige Beteiligung ab, wodurch die NuCellSys GmbH zu einer 100prozentigen Tochter des Stuttgarter Konzerns wurde. Aufgrund der technischen Schwierigkeiten bei der Integration des Brennstoffzellenantriebs in Fahrzeuge gelang es NuCellSys bis heute jedoch nicht den ursprünglichen Auftrag zu erfüllen, der da lautete diese Antriebsart zur Serienreife zu führen.
**Daimler, Toyota und Weichai Power glauben unverdrossen an die Brennstoffzelle...**
Trotzdem hat Daimler, als einziger großer Autobauer neben Toyota, die Brennstoffzelle bis heute nicht aufgegeben und arbeitet weiter mit dem ehemaligen kanadischen Mutterkonzern von NuCellSys zusammen, beispielsweise bei mit Brennstoffzellen angetriebenen Bussen. Solche Busse kamen in Europa im Rahmen des CUTE/ECTOS-Projekts (CUTE: Clean Urban Transport For Europe, ECTOS: Ecological City Transport System) jahrelang zum Einsatz, wurden inzwischen jedoch wieder komplett aus dem Verkehr gezogen. 2013 und 2015 bediente sich dann auch Volkswagen (VW) – und kaufte einige Patente von den Kanadiern.
Der aktuelle Kursaufschwung der Aktie steht jedoch in engem Zusammenhang mit dem Einstieg der chinesischen Weichai Power. So unterzeichneten die beiden Unternehmen im Jahr 2018 eine strategische Partnerschaft zur Belieferung des chinesischen Marktes mit Brennstoffzellen für Busse, Gabelstapler und Lkws, in deren Rahmen sich die Chinesen zum Kaufpreis von 163 Millionen US-Dollar 19,9 Prozent des Aktienkapitals sicherten. Damit bewerteten die Chinesen die Kanadier seinerzeit mit knapp 820 Millionen US-Dollar, aktuell liegt der Börsenwert hingegen bei sage und schreibe mehr als 8,5 Milliarden US-Dollar.
**Timeline**
**1979** – Gründung von Ballard Power Systems unter dem Namen Ballard Research Inc. durch Dr. Geoffrey Ballard
**1983** – Einstieg des Unternehmens in die Entwicklung der Brennstoffzellentechnologie
**1993** – Unternehmen stellt den ersten mit Brennstoffzellen angetriebenen Bus vor (Prototyp)
**1999** – Das "Time Magazine" ehrt Dr. Geoffrey Ballard als "Held für den Planeten"
**2000** – Anfang März steigt die Aktie von Ballard Power Systems im Rahmen der damaligen "Dotcom Bubble" auf ein Allzeithoch von 192 CAD
**2001** – Das Unternehmen führt sein erstes Produkt zur Marktreife
**2005** – Das Unternehmen sieht sich derartig tief in der Krise, dass man sein Systemgeschäft an die damalige DaimlerChrysler und Ford verkauft
**2008** – Anfang August 2008 verstirbt der Unternehmensgründer Dr. Geoffrey Ballard in North Vancouver, Kanada
**2013** – Volkswagen (VW) kauft einige Patente von Ballard Power Systems
**2015** – Volkswagen kauft weitere Patente von Ballard Power Systems
**2018** – Ballard Power Systems schließt eine strategische Partnerschaft zur Belieferung des chinesischen Marktes mit Brennstoffzellen für Busse, Gabelstapler und Lkws mit der chinesischen Weichai Power ab. Im Rahmen des Deals beteiligen sich die Chinesen an den Kanadiern und erwerben einen Anteil in Höhe von 19,9 Prozent des Aktienkapitals zum Kaufpreis von 163 Millionen US-Dollar (woraus sich ein Unternehmenswert in Höhe von knapp 820 Millionen US-Dollar errechnen lässt)
---
### [Evotec Aktie](https://www.sharedeals.de/evotec-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Evotec ist ein im Jahr 1993 von Manfred Eigen, Karsten Henco, Ulrich Aldag, Freimut Leidenberger, Heinrich Maria Schulte, Rudolf Rigler sowie Charles Weissmann in Hamburg gegründetes, deutsches Biotechnologieunternehmen. Bei der Gründung unter dem Namen Evotec BioSystems war die Gesellschaft eine "Ausgründung" aus dem Max-Planck-Institut für biophysikalische Chemie in Göttingen. Die Gesellschaft konzentrierte sich zunächst auf das sogenannte Ultra-Hochdurchsatz-Screening.
Dazu hatte Evotec in Kooperation mit international führenden Pharmakonzernen wie der britischen SmithKlineBeecham (inzwischen nach Zusammenschluss mit Glaxo Wellcome in GlaxoSmithKline (GSK) aufgegangen) sowie der Schweizer Novartis ein eigenes System unter dem Namen EVOScreen entwickelt. 1999 erfolgte schließlich der Börsengang am Neuen Markt der Frankfurter Wertpapierbörse. Die Bookbuildingspanne für die Aktien lag zwischen 11,00 und 13,00 Euro, zugeteilt wurde die Aktie letztlich zu 13,00 Euro.
**Erfolgreicher Börsengang am Neuen Markt...**
Aufgrund der seinerzeitigen allgemeinen Börseneuphorie in Verbindung mit einer "Kaufempfehlung" durch den damaligen "Paten des Neuen Marktes", den Fondsmanager Kurt Ochner sowie der Tatsache, dass mit Manfred Eigen ein Nobelpreisträger (für Chemie im Jahr 1967) an der Gründung des Unternehmens beteiligt war, wurde der Börsengang ein voller Erfolg. So lag der erste Börsenkurs am 10. November 1999 mit 24,00 Euro knapp +85% über dem Ausgabepreis. Anschließend stieg die Aktie weiter bis auf ein bis heute noch gültiges Allzeithoch von über 100 Euro im Jahr 2000.
Mit dem Geld aus dem Börsengang kaufte die damalige Evotec BioSystems schließlich im Jahr 2000 die britische Oxford Asymmetry International plc (OAI) und wurde so zu Evotec OAI. Im Jahr 2005 strich man das OAI dann wieder aus dem Namen und wechselte im April 2019, kurz nach dem Tod des berühmten Mitgründers Manfred Eigen (am 6. Februar 2019 in Göttingen verstorben) die Rechtsform von einer deutschen Aktiengesellschaft (AG) in eine europäische Aktiengesellschaft (Societas Europaea, SE).
**2009 – Dr. Werner Lanthaler übernimmt und führt das Unternehmen zum Erfolg!**
Entscheidend dafür, dass Evotec und MorphoSys heute wohl die beiden erfolgreichsten deutschen Biotechunternehmen sind, war jedoch wohl die Übernahme des CEO-Postens durch den bis heute noch immer amtierenden CEO, den Österreicher Dr. Werner Lanthaler. Zwar hatte schon sein Vorgänger versucht die Gesellschaft neu aufzustellen, diesen Prozess konnte jedoch erst der Österreicher, der zuvor als CFO bei der österreichischen Intercell gewirkt hatte, wirklich vollenden.
So wurden die Geschäfte stark fokussiert und das Risiko dadurch, dass man wieder verstärkt als Dienstleister für die Pharmaindustrie wirkte, deutlich reduziert. Dadurch, dass Evotec heute sehr stark – einerseits auf die eigenständige sowie integrierte Wirkstoffforschung und -entwicklung (EVT Execute) sowie andererseits auf die Entwicklung eigener Wirkstoffforschungsprojekte (EVT Innovate) – fokussiert ist, gelang es die Gesellschaft auch finanziell wieder auf zwei gesunde Beine zu stellen.
**Das Unternehmen strotzt heute vor Stärke**
Diese wieder erlangte finanzielle Stärke mündete schließlich in der ersten größeren Akquisition seit langer Zeit, dem Zukauf der US-amerikanischen Aptuit im Jahr 2017. Wie stark Evotec heute wirklich dasteht, zeigt sich insbesondere dadurch, dass es dem Management um CEO Dr. Werner Lanthaler und CFO Enno Spillner gelang den Staatsfonds des Emirats Abu Dhabi, Mubadala Investment Company, von einem Investment in die Aktie "ihres" Unternehmens zu überzeugen.
Schon länger sind die Familie von Roland Oetker ("Dr. Oetker") sowie, indirekt, der dänische Pharmakonzern Novo Nordisk (via Novo A/S) als Großaktionäre bei Evotec an Bord, wobei im Zuge des Einstiegs von Mubadala Invstment auch die Novo A/S ihr finanzielles Engagement nochmals ausweitete. Kürzlich meldete Evotec dann auch noch eine Finanzspritze durch die Bill und Melinda Gates-Stiftung, die Dr. Werner Lanthaler wohl noch aus einer Zeit bei Intercell sehr gut kennen dürfte (da es seinerzeit auch eine Finanzspritze der Stiftung für Intercell gab).
**Timeline**
**1967** – Der Nobelpreis für Chemie geht an den späteren Evotec BioSystems-Mitgründer Manfred Eigen
**1993** – Gründung der Evotec BioSystems in Hamburg durch Manfred Eigen, Karsten Henco, Ulrich Aldag, Freimut Leidenberger, Heinrich Maria Schulte, Rudolf Rigler sowie Charles Weissmann
**1999** – Am 10. November 1999 geht die Evotec BioSystems an den damaligen Neuen Markt der Frankfurter Börse; die Bookbuildingspanne für die Aktie lag zwischen 11,00 und 13,00 Euro, die Zuteilung der Aktien erfolgte am oberen Ende der Preisspanne zu 13,00 Euro und der erste Börsenkurs wurde mit 24,00 Euro festgestellt
**2000** – Evotec BioSystems übernimmt die britische Oxford Asymmetry International plc (OAI) und wird zu Evotec OAI
**2005** – Evotec streicht das OAI aus dem Unternehmensnamen und wird zur Evotec (AG)
**2002 bis 2006** – Restrukturierung des Unternehmens, in deren Zuge unter anderem das Listing der ADRs an der Nasdaq eingestellt wird
**2008** – Übernahme des US-Biotechunternehmens Renovis
**2009** – Dr. Werner Lanthaler, zuvor als CFO bei Intercell tätig, wird neuer CEO der Gesellschaft (amtiert bis heute, sein Vertrag wurde erst kürzlich erneut, bis März 2026, verlängert!)
**2017** – Übernahme der US-amerikanischen Aptuit zum Kaufpreis von umgerechnet 256 Millionen Euro
**2018** – Die Evotec-Aktie, bis dato „nur“ im TecDAX gelistet, wird nach einer Indexreform durch die Deutsche Börse AG nun zusätzlich auch in den MDAX aufgenommen
**Februar 2019** – Der prominente Evotec-Mitgründer Manfred Eigen (Nobelpreis für Chemie 1967) verstirbt im Alter von 91 Jahren in Göttingen
**April 2019** – Die Gesellschaft firmiert sich von einer deutschen (AG) in eine europäische Aktiengesellschaft (Societas Europaea, SE) um, aus der Evotec AG wird also die Evotec SE
**Oktober 2020** – Einstieg des Staatsfonds von Abu Dhabi, Mubadala Investment Company, bei Evotec. Außerdem weitet auch die in Verbindung mit Novo Nordisk stehende Novo A/S ihr finanzielles Engagement nochmals aus. Zu guter Letzt meldet man auch noch eine Finanzspritze durch die Bill und Melinda Gates-Stiftung.
**November 2020** – Vertragsverlängerung mit dem seit 2009 amtierenden CEO Dr. Werner Lanthaler (bis März 2026!)
---
### [BYD Aktie](https://www.sharedeals.de/byd-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
BYD ist ein chinesischer Mischkonzern, der erst im Jahr 1995 von dem Chemiker Wang Chuanfu als kleine Fabrik mit nur zwanzig Mitarbeitern in Buji Town im Bezirk Longgang der chinesischen Stadt Shenzhen gegründet wurde. Der Unternehmensname BYD ist dabei ein Akronym und steht für "Build Your Dreams" (zu Deutsch: "Bau (Dir) Deine Träume"). Heutzutage kennt man BYD in Deutschland in erster Linie als Hersteller von (Elektro-)Autos.
Dies ist auch kein Wunder! Denn erstens ist Deutschland ohnehin ein Autoland und zweitens hat der bekannte deutsche Autobauer Daimler im Jahr 2010 ein 50:50-Joint Venture (unter dem Namen "Shenzhen BYD Daimler New Technology Company") zusammen mit BYD gegründet. In dem Gemeinschaftsunternehmen wurde das rein batterieelektrisch betriebene Fahrzeug DENZA entwickelt, dass seit Ende 2014 vermarktet wird.
**Ursprünge als Hersteller von Akkumulatoren**
Ursprünglich hat BYD jedoch wieder aufladbare Batterien (Akkumulatoren), in erster Linie für Mobiltelefone, produziert und damit nahezu alle seinerzeit wichtigen Mobiltelefonhersteller, wie zum Beispiel Huawei, Motorola, Nokia, Samsung oder SonyEricsson, beliefert. So gilt man bis heute als größter Akku-Produzent der Welt.
Erst im Januar 2003 stieg man dann, durch Kauf des angeschlagenen chinesischen Autobauers Xian Qinhuan Automobile in das Automobilgeschäft ein. Dabei setzte das Management von BYD von Beginn an auf Eigenentwicklungen und nicht, wie viele innerchinesische Konkurrenten, auf Lizenzbauten der westlichen Konzerne.
Heutzutage ist man noch viel breiter aufgestellt. So gilt BYD ebenfalls als weltgrößter Hersteller von Bauteilen für elektronische Geräte (wie zum Beispiel die Gehäuse oder Tastaturen von Mobiltelefonen), als größter Elektroautobauer der Welt sowie als einer der führenden Anbieter von Energiespeicherlösungen und LEDs.
**Warren Buffett hat sich frühzeitig an dem chinesischen Konzern beteiligt**
BYD verfügt in China über vier eigene Forschungs- und Entwicklungszentren. Diese sind am Hauptsitz des Konzerns in Shenzhen, in der chinesischen Hauptstadt Peking sowie in Shanghai und Shaoguan angesiedelt. In diesen Zentren arbeiten circa 10.000 Wissenschaftler, wobei zwei Drittel dieser Wissenschaftler die permanente Beobachtung und Verbesserung der Produktionsabläufe ("Innovationsmanagement") zur Aufgabe haben.
Bereits im Jahr 2008 erwarb mit der MidAmerican Energy Holdings Co. eine Tochtergesellschaft von Berkshire Hathaway, dem Konzern des US-amerikanischen Milliardärs Warren Buffett, eine Beteiligung in Höhe von 10 Prozent des Aktienkapitals an BYD für seinerzeit 230 Millionen US-Dollar.
Heute ist diese Beteiligung rund 2,3 Milliarden US-Dollar wert. Denn der Börsenwert von BYD liegt derzeit bei knapp 20 Milliarden Euro respektive gut 23 Milliarden US-Dollar. BYD ist damit ein sehr gutes Beispiel für den Aufstieg chinesischer Konzerne in der Welt – und zeigt, warum sich die Amerikaner, auch unter einem Präsidenten Joe Biden, auf China eingeschossen haben.
**Timeline**
**1995** – Gründung von BYD durch den Chemiker Wang Chuanfu in Buji Town, Longgang, Shenzhen (Volksrepublik China) als Akku-Hersteller
**2003** – Kauf des angeschlagenen chinesischen Autobauers Xian Qinhuan Automobile, um ins Automobilgeschäft einzusteigen; das Management setzt von Anfang an auf Eigenentwicklungen
**2008** – Einstieg der MidAmerican Energy Holdings von Berkshire Hathaway (Warren Buffett) bei BYD; die Amerikaner erwerben 10 Prozent des Aktienkapitals für 230 Millionen US-Dollar
**2010** – Gründung des 50:50-Joint Venture Shenzhen BYD Daimler New Technology Company in Shenzhen mit dem deutschen Autobauer Daimler
**2010** – Wahl zum leistungsfähigsten Technologie-Unternehmen der Welt durch das US-amerikanische Wirtschaftsmagazin „Bloomberg Businessweek“
**2014** – Beginn der Vermarktung des vom Joint Venture mit Daimler entwickelten, rein batterieelektrisch betriebenen Fahrzeugs DENZA.
**2020** – BYD gilt inzwischen als weltgrößter Hersteller von Bauteilen für elektronische Geräte, Akkumulatoren sowie Elektroautos und ist damit wohl einer der führenden Technologiekonzerne der Welt
---
### [Aston Martin Aktie](https://www.sharedeals.de/aston-martin-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Aston Martin ist ein britischer Sportwagenhersteller, dessen Hauptsitz in Gaydon in der englischen Grafschaft Warwickshire liegt. Gegründet wurde das Unternehmen bereits im Jahr 1913 von Robert Bamford und Lionel Martin, seinerzeit unter dem Namen Bamford & Martin Ltd. Zwei Jahre später, 1915, wurde dann das erste Auto unter dem Markennahmen Aston Martin gebaut.
Das Unternehmen erhob dabei stets den Anspruch straßentaugliche Rennwagen zu bauen. Um dies zu unterstreichen, beteiligte man sich stets intensiv am Autorennsport. Wenn man so möchte, ist Aston Martin somit das britische Gegenstück zum deutschen Autobauer Porsche respektive zum italienischen Autobauer Ferrari. Dementsprechend geringe Stückzahlen wurden und werden bei allen drei genannten hergestellt, was zu hohen Preisen führt.
**Die Ära des David Brown...**
Nach Ende des Zweiten Weltkriegs, im Jahr 1947, übernahm der britische Unternehmer David Brown das Unternehmen. Aus diesem Grund befinden sich bis heute die Initialen DB in den Modellbezeichnungen. 1972 musste Brown die Gesellschaft wegen eigener finanzieller Schwierigkeiten veräußern. 1987 übernahm dann der US-Autokonzern Ford 75% der Anteile an Aston Martin – 1994 verleibte man sich die Briten schließlich komplett ein.
Im März 2007 trennte sich Ford von der Mehrheit der Anteile durch Verkauf an das britische Rennsportunternehmen Prodrive von David Richards. Ende 2012 stieg dann der italienische Private Equity-Fonds Investindustrial ein, indem man im Zuge einer Kapitalerhöhung für 150 Millionen Britische Pfund 37,5 Prozent der Anteile erwarb. 2013 beteiligte sich dann auch Daimler, im Rahmen einer Partnerschaft, erstmals mit fünf Prozent an den Briten.
**Leider kein James Bond-Hype!**
Ende 2018 erfolgte dann der Börsengang an der Londoner Börse als Aston Martin Lagonda Global Holdings plc. Da Aston Martin insbesondere auch dadurch berühmt wurde, dass der fiktive britische Geheimagent James Bond (007) seit 1964 ununterbrochen die Autos in seinen Filmen fuhr, setzte man voll auf den Bond-Hype. So hatte man für den Film "Spectre" mit dem DB10 sogar extra ein eigenes Modell gebaut.
Anfang 2020 musste man jedoch eingestehen, dass der Hype nach dem letzten Film schnell abgeebbt war und man langsam in finanzielle Nöte geriet. Daraufhin stieg ein Konsortium um den kanadischen Milliardär Lawrence Stroll (der Vater des Formel 1-Piloten Lance Stroll) mit 16,7 Prozent bei Aston Martin ein. Die Beteiligung kann jedoch später auf 20 Prozent aufgestockt werden, zudem übernahm Stroll die Führung des Aufsichtsrats.
**Der Turnaround dank Lawrence Stroll?**
Auch dank Stroll gelang es Aston Martin den Geschäftsführer von AMG, Tobias Moers, als neuen CEO zu gewinnen. Zudem möchte auch Daimler seine Beteiligung in den kommenden drei Jahren auf bis zu 20 Prozent ausbauen. In der Formel 1 greift man ab der kommenden Saison mithilfe von Ex-Weltmeister Sebastian Vettel an, der sich nach eigenem Bekunden auch finanziell an der Gesellschaft beteiligt hat und an deren Comeback glaubt.
Gelingen soll dieses Comeback unter anderem mit dem SUV Aston Martin DBX sowie – in nicht allzu ferner Zukunft – ersten elektrisch angetriebenen Sportwagen. Schaut man sich an wie erfolgreich der italienische Konkurrent Ferrari – zwar nicht mehr in der Formel 1, aber bei den Kunden und somit finanziell! – heute ist, könnte dem neuen Team um Stroll und Moers dies tatsächlich gelingen.
**Timeline**
**1913** – Gründung durch Robert Bamford und Lionel Martin als Bamford & Martin Ltd.
**1915** – Bau des ersten Automobils unter der Marke Aston-Martin
**1947** – Übernahme des Unternehmens durch den britischen Geschäftsmann David Brown (DB)
**seit 1964** – Einsatz von Autos aus dem Hause Aston Martin in den James Bond-Filmen (007)
**1972** – Verkauf des Unternehmens von Brown wegen eigener finanzieller Schwierigkeiten
**1987** – Einstieg von Ford durch Kauf eines Anteils in Höhe von 75 Prozent des Aktienkapitals
**1994** – Vollständige Übernahme von Aston Martin durch Ford
**2007** – Verkauf der Mehrheit an das britische Rennsportunternehmen Prodrive
**2012** – Einstieg des italienischen Private Equity-Fonds Investindustrial; im Zuge einer Kapitalerhöhung erwirbt der Fonds 37,5 Prozent des Aktienkapitals
**2013** – Partnerschaft mit Daimler, in deren Zuge sich Daimler mit fünf Prozent des Aktienkapitals an Aston Martin beteiligt
**2018** – Börsengang an der Londoner Börse (London Stock Exchange, LSE) als Aston Martin Lagonda Global Holdings plc
**2020** – Einstieg einer Investorengruppe um den kanadischen Milliardär Lawrence Stroll (mit zunächst 16,7 Prozent und der Option diese auf 20 Prozent des Aktienkapitals zu erhöhen), der dadurch den Aufsichtsratsvorsitz bei den Briten übernimmt
**2020** – Verpflichtung von Tobias Moers von AMG als neuer CEO
**2020** – Verpflichtung von Sebastian Vettel als Pilot für das Formel 1-Projekt von Aston Martin
**2020** – Ankündigung von Aston Martin und Daimler, dass Daimler seine bestehende Beteiligung innerhalb der kommenden drei Jahre auf bis zu 20 Prozent aufstocken möchte
---
### [Daimler Aktie](https://www.sharedeals.de/daimler-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Die Daimler AG mit Sitz in der baden-württembergischen Hauptstadt Stuttgart ist eine börsennotierte Holding mit den drei operativ tätigen Tochtergesellschaften Mercedes-Benz AG, Daimler Truck AG sowie Daimler Mobility AG. Als Dachgesellschaft übernimmt die Holding die Governance-, Steuerungs- und Strategiefunktionen sowie konzernübergreifende Dienstleistungen für diese drei rechtlich selbstständigen Töchter.
Die Mercedes-Benz AG sowie die Daimler Truck AG entstanden am 1. November 2019 durch Ausgliederung der Geschäftsbereiche Mercedes-Benz Cars sowie Mercedes-Benz Vans respektive des Geschäftsbereichs Trucks & Buses. Die Daimler Mobility AG hingegen entstand durch schlichte Umbenennung der bereits vorher rechtlich selbstständigen Tochtergesellschaft Daimler Financial Services AG. Kürzlich hat Daimler bekanntgegeben, dass man die Tochter Daimler Truck als eigenständiges Unternehmen an die Börse bringen möchte, was die Neustrukturierung des Konzerns im Jahr 2019 erklärt.
**Daimler CEOs – von Schrempp über Zetsche zu Källenius**
Geführt wird der deutsche Großkonzern seit Ende Mai 2019 vom schwedischen Finanzexperten Ola Källenius, der somit für die neue Konzernstruktur verantwortlich ist. Källenius folgte dabei auf den langjährigen Vorstandsvorsitzenden (CEO) Dieter Zetsche. Dieser hatte den Konzern nach der – unter Führung seines Vorgängers Jürgen Schrempp initiierten "Hochzeit im Himmel" und schließlich spektakulär gescheiterten – Ehe mit dem US-Wettbewerber Chrysler wieder in ruhigere Fahrwasser zurückgeführt.
Allerdings machte auch Herr Zetsche, wie wir heute rückblickend wissen, große Fehler. So wurde unter seiner Führung die vierprozentige Kapitalbeteiligung am US-Elektroautospezialisten Tesla von Elon Musk im Jahr 2014 für 780 Millionen US-Dollar verkauft, was Zetsche mit den Worten kommentierte, dass „Daimler damit das erste Unternehmen sei, dass im Bereich Elektromobilität jemals einen Gewinn erzielt habe“.
Dies mag zwar seinerzeit durchaus richtig gewesen sein, aber heute wäre alleine diese Kapitalbeteiligung rund 30 Milliarden US-Dollar (oder umgerechnet knapp 25 Milliarden Euro) wert – bei einem Börsenwert des Konzerns von derzeit gut 72 Milliarden Euro. Ich würde diese Aussage von Zetsche daher mit dem guten alten deutschen Sprichwort „Hochmut kommt vor dem Fall“ kommentieren wollen.
**Die Autos von Mercedes-Benz...**
Wie alle Automobilhersteller steht auch Mercedes-Benz aktuell unter Druck. Zum einen hat man nämlich noch immer mit den Nachwirkungen des „Dieselskandals“ zu kämpfen, zum anderen haben die G20 die Dekarbonisierung der Welt innerhalb von 100 Jahren beschlossen. Das bedeutet, dass man zukünftig weg vom herkömmlichen Verbrennungsmotor und hin zu Elektroantrieben kommen muss. Ein Zwischenschritt auf dem Weg dorthin sind die sogenannten Hybride, bei denen beide Motorarten zum Einsatz kommen.
Folgende Automobile hat Mercedes-Benz aktuell im Angebot (Line-up):
- Kompaktwagen: A-Klasse Kompaktlimousine oder B-Klasse Sports Tourer
- Kombis (T-Modelle): C-Klasse T-Modell, E-Klasse T-Modell (auch All Terrain), CLA Shooting Brake
- Limousinen: A-Klasse Limousine, C-Klasse Limousine, E-Klasse Limousine, S-Klasse Limousine (auch lang)
- Coupés: C-Klasse Coupé, E-Klasse Coupé, CLA Coupé, CLS Coupé, Mercedes-AMG GT Coupé (auch 4-türig)
- SUVs: EQC, G-Klasse Geländewagen, GLA SUV, GLB SUV, GLC SUV, GLE SUV, GLS SUV, Mercedes-Maybach GLS, GLC Coupé, GLE Coupé
- Cabriolets und Roadster: C-Klasse Cabriolet, E-Klasse Cabriolet, Mercedes-AMG GT Roadster
- Vans: EQV und V-Klasse Großraumlimousine
Einige der Fahrzeuge sind dabei Hybride, der SUV EQC sowie der Van EQV sind reine Elektroautos. Neben Toyota gehören die Stuttgarter zudem zu den ganz wenigen Autobauern, die den Wasserstoff-Brennstoffzellenantrieb noch immer nicht aufgegeben haben, was aus meiner Sicht mal wieder ein Fehler ist.
---
### [TeamViewer Aktie](https://www.sharedeals.de/teamviewer-aktie/)
**Published:** Oktober 27, 2020
**Author:** Marc
**Content:**
Die TeamViewer AG ist ein deutsches Softwareunternehmen, dass die gleichnamige TeamViewer-Software entwickelt hat und beständig weiterentwickelt. Dabei handelt es sich ursprünglich um eine Fernwartungssoftware, mit der Screensharing, Videokonferenzen, Dateitransfers sowie VPN möglich ist. Die Software arbeitet als Online-Dienst und somit durch Firewalls, NAT sowie Proxy-Server hindurch. Für Privatnutzer ist die Software kostenlos (Freeware).
Gegründet wurde TeamViewer im Jahr 2005 als Gesellschaft mit beschränkter Haftung (GmbH) in Göppingen von Tilo Rossmanith. Im Jahr 2014 erfolgte dann der Verkauf der Gesellschaft an den Finanzinvestor Permira, der dafür eine Milliarde US-Dollar respektive 870 Millionen Euro auf den Tisch blätterte. Permira bündelte seine Anteile anschließend, aus steuerlichen Gründen, im luxemburgischen Investmentvehikel TigerLuxOne.
Auch um diesem Großaktionär einen Exit zu ermöglichen, erfolgte Ende September 2019 der Börsengang des Unternehmens. Dabei wurden die Aktien interessierten Investoren in einer Bookbuildingspanne zwischen 23,50 und 27,50 Euro zur Zeichnung angeboten. Letztlich wurde der Ausgabepreis der Aktien auf 26,25 Euro festgelegt. Der erste Börsenkurs wurde ebenfalls mit 26,25 Euro festgestellt, anschließend begab sich die Aktie zunächst auf Tauchstation.
**Erst halfen die Emissionsbanken, dann die Covid-19-Pandemie...**
Allerdings gelang es den an der Neuemission beteiligten Banken, um die beiden Konsortialführer Goldman Sachs und Morgan Stanley, relativ gut den Kurs zu stützen. Anschließend entwickelte die Aktie einen leichten Aufwärtstrend, der selbst vom "Corona-Crash" an der Börse nicht wirklich unterbrochen werden konnte. Seitdem gilt das Unternehmen als einer der "Gewinner" der Covid-19-Pandemie, da diese eine verstärkte Nutzung von Home-Office inklusive Videokonferenzen zur Folge hatte und immer noch hat.
Einige Anleger sehen in TeamViewer wohl immer noch das deutsche Pendant zum US-Highflyer Zoom Video Communications an der Nasdaq. Dies ist jedoch schon deshalb Quatsch, weil TeamViewer grundsätzlich nicht auf Videokonferenzen (sondern eben auf die Fernwartung) spezialisiert ist wie das eben bei Zoom Video Communications der Fall ist. Darum hat sich die Aktie letzten Endes, im Vergleich zu Zoom Video Communications, auch deutlich schwächer entwickelt.
Zumal über dem Aktienkurs auch immer das Damoklesschwert weiterer Anteilsverkäufe durch den Großaktionär TigerLuxOne (Permira) schwebt. So hat der Finanzinvestor kürzlich zum wiederholten Male Kasse gemacht und seine Beteiligung inzwischen auf nur noch rund zwanzig Prozent des Aktienkapitals gesenkt. Insgesamt war Teamviewer daher für TigerLuxOne (Permira), auch aufgrund der Covid-19-Pandemie, ein sehr lukratives Investment. Ob dies auch für die übrigen Anteilseigner gilt, muss und wird die Zukunft zeigen.
**Timeline**
- **2005** – Gründung der TeamViewer GmbH in Göppingen durch Tilo Rossmanith und Vorstellung der ersten Softwareversion
- **2014** – Der Finanzinvestor Permira wird Mehrheitsgesellschafter des Unternehmens durch den Kauf eines entsprechenden Aktienpakets und bündelt seine Anteile in dem luxemburgischen Anlagevehikel TigerLuxOne
- **2014** bis **2016** – Chinesische Hacker haben Zugriff auf das Netzwerk von TeamViewer
- **2017** – Permira lehnt Kaufangebote in Höhe von bis zu 1,7 Milliarden Euro für seine Beteiligung an TeamViewer ab
- **2019** – Am 25. September erfolgt der Börsengang der TeamViewer AG zu 26,25 Euro, wodurch der Finanzinvestor Permira (via TigerLuxOne) seinen Anteil am Aktienkapital der Gesellschaft erstmals deutlich (auf nur noch 58 Prozent des Aktienkapitals) absenkt.
- **2020** – Nach einem kurzen Rücksetzer im Zuge des "Corona-Crash" an der Börse steigt die Aktie von TeamViewer in neue Sphären. Dies nutzt der Finanzinvestor Permira (via TigerLuxOne) mehrfach zur sukzessiven weiteren Reduzierung seiner Beteiligung auf zuletzt nur noch rund zwanzig Prozent. Letztlich dürfte nun wohl relativ zeitnah der vollständige Exit erfolgen.
---
### [Deutsche Post Aktie](https://www.sharedeals.de/deutsche-post-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Die Deutsche Post AG mit Sitz in der ehemaligen Bundeshauptstadt Bonn ist ein Logistik- und Post-Konzern, der im Jahr 1995 aus der Aufspaltung der früheren Deutschen Bundespost hervorging. Im Zuge dieser Aufspaltung, die die politisch gewünschte Privatisierung vorbereitete, entstanden die Deutsche Post AG, die Deutsche Postbank AG sowie die Deutsche Telekom AG. Alle drei Unternehmen gingen später an die Börse, womit die Privatisierung abgeschlossen wurde.
Seit einer Restrukturierung im Jahr 2015 tritt die Deutsche Post AG als Deutsche Post DHL Group auf. Dabei verwendet sie die beiden Marken Deutsche Post und DHL für das nationale Postgeschäft (in Deutschland) sowie die Marke DHL für das internationale Logistikbusiness. Aufgrund des boomenden E-Commerce – dieser ohnehin vorhandene Boom wurde durch die Covid-19-Pandemie nochmals verstärkt – sehen viele Analysten und Anleger das Unternehmen als enorm gut aufgestellt an.
Allerdings gibt es auch Herausforderungen für das Unternehmen. Denn gerade die großen E-Commerce-Konzerne von A wie Amazon.com bis Z wie Zalando haben bereits damit begonnen eigene Logistiktöchter aufzubauen. Dies könnte die Deutsche Post in Zukunft durchaus Großkunden kosten und somit belasten.
**Börsengang, unrühmlicher Abgang des langjährigen CEOs und heutige Aktionärsstruktur**
Nachdem die Deutsche Telekom ihr erfolgreiches Börsendebüt bereits am 18. November 1996 gefeiert hatte, folgte fast auf den Tag genau vier Jahre später das Börsendebüt der Deutschen Post AG. Zunächst wurden dabei 29 Prozent des Aktienkapitals bei Anlegern platziert, wodurch die Altaktionäre – die Bundesrepublik Deutschland und die zu 100 Prozent der Bundesrepublik Deutschland gehörende Kreditanstalt für Wiederaufbau (KfW) – rund 6,6 Milliarden Euro vereinnahmen konnten. Im Laufe der Zeit wurden kontinuierlich weitere Anteile platziert.
Einen handfesten Skandal erlebte der Konzern im Jahr 2008. Denn Anfang dieses Jahres wurden Ermittlungen wegen Steuerhinterziehung gegen den zu dieser Zeit amtierenden Konzernchef Klaus Zumwinkel publik. Die Anschuldigungen führten dann schließlich zum Rücktritt des bereits seit 1990 amtierenden Vorstandsvorsitzenden Klaus Zumwinkel. Sein Nachfolger als CEO wurde Frank Appel, der den Konzern bis heute führt.
Wichtig zu wissen ist für Anleger, dass sich die Deutsche Post – wie auch die Deutsche Telekom und andere vormals staatseigene Unternehmen – geplante Preisveränderungen durch die Bundesnetzagentur für Elektrizität, Gas, Telekommunikation, Post und Eisenbahnen (kurz: Bundesnetzagentur, BNetzA) in Bonn genehmigen lassen muss. Zu guter Letzt ist ganz interessant, dass die Aktie der Deutschen Post AG – in Anlehnung an die Aktie der Deutschen Telekom, die gerne als T-Aktie bezeichnet wird – von einigen kurz „Aktie Gelb“ genannt wird.
---
### [Varta Aktie](https://www.sharedeals.de/varta-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
VARTA ist ein Akronym für **V**ertrieb, **A**ufladung, **R**eparatur **T**ransportabler **A**kkumulatoren. Das Unternehmen ging aus der Akkumulatoren-Fabrik Tudor’schen Systems Büsche & Müller, kurz: AFA, hervor, die am 27. Dezember 1887 im Hagener Ortsteil Wehringhausen von Adolph Müller gegründet wurde. In den 1920er Jahren kam es schließlich zu einer feindlichen Übernahme der AFA durch den Industriellen Günther Quandt; die Familie Quandt ist heute als Großaktionär von BMW bekannt.
Die heutige Varta AG ist jedoch eine Holding mit den drei Tochtergesellschaften Varta Consumer Batteries GmbH & Co. KGaA, Varta Microbattery GmbH sowie Varta Storage GmbH und gehört mehrheitlich dem Schweizer Industriekonzern Montana Tech Components von Michael Tojner, der auch als Aufsichtsratsvorsitzender agiert. Mit seiner teilweise wenig glorreichen Vergangenheit hat man dabei schon aufgrund der Entstehung des "neuen" Unternehmens endgültig abschließen können.
Zum Ende des Jahres 2000 wurden 92 % des Aktienkapitals für knapp 300 Millionen Euro von DB Investor, einer Tochtergesellschaft der Deutschen Bank, übernommen und das Unternehmen zerschlagen. Dadurch verabschiedete sich Varta zwischenzeitlich – nach über 100 Jahren – sogar ganz aus dem Batteriegeschäft. Erst ab dem Jahr 2007 begann dann die Montana Tech Components sich die entstandenen einzelnen Nachfolgegesellschaften einzuverleiben und führte diese wieder unter dem Dach der Varta AG zusammen.
Schließlich folgte dann im Oktober 2017 der Börsengang im Prime Standard der Deutschen Börse zu 17,50 Euro. Im Rahmen des Börsengangs wurde die "neue" Varta AG mit 668,5 Millionen Euro bewertet. Inzwischen hat sich die Aktie gegenüber ihrem Emissionspreis vervielfacht, was der Großaktionär für weitere Anteilsverkäufe nutzte. Aktuell hält die Schweizer Montana Tech daher "nur" noch knapp 56 Prozent des Aktienkapitals.
**Hervorragende Zukunftsperspektiven!**
Schon zu Zeiten der Gründung der AFA war Adolph Müller ein Visionär, denn er erkannte frühzeitig das große Marktpotenzial von Akkumulatoren. Heute, wo sich die G20-Staaten die Dekarbonisierung der Welt(wirtschaft) innerhalb von 100 Jahren auf die Fahnen geschrieben haben, gilt dies mehr denn je. So gibt es aktuell ja nicht umsonst einen Boom im Bereich der sogenannten regenerativen Energien und auch die Elektromobilität setzt sich immer stärker durch.
Insofern sieht sowohl die kurz-, als auch die mittel- bis langfristige Zukunft für ein Unternehmen wie die Varta AG blendend aus. So ist man beispielsweise über die Tochter Varta Storage GmbH unter den drei größten Anbietern von Stromspeichern für Photovoltaikanlagen im Eigenheimbereich in Europa. Aber auch als Batterielieferant für einen Weltkonzern wie Apple (Stichwort: EarPods) hat man sich wieder einmal einen guten Namen gemacht, wenngleich man diese Geschäftsbeziehung nicht öffentlich bestätigen darf.
Allerdings gibt es durchaus auch gewisse Gefahren. Varta produziert heute sehr stark in Deutschland, weshalb man auch entsprechende Subventionen der Bundesregierung erhielt. Allerdings gibt es natürlich auch in diesem Markt die asiatische Billig-Konkurrenz, die sich zum Teil auch nicht groß um Patentrechte schert. Eine kritische Analyse der Aktie, die genau dies thematisierte, führte daher vor einiger Zeit zu einem kurzfristig deutlichen Kursrückgang. Varta hat hier juristische Schritte gegen diese Konkurrenten eingeleitet.
---
### [Microsoft Aktie](https://www.sharedeals.de/microsoft-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Microsoft wurde am 4. April 1975 von Bill Gates und Paul Allen als Softwareunternehmen in Albuquerque (New Mexico) gegründet. Zum 1. Januar 1979 zog das Unternehmen dann nach Bellevue (Washington) sowie am 26. Februar 1986 an den heutigen Standort Redmond (ebenfalls Washington) bei Seattle um. Der Name Microsoft ist ein Kofferwort aus den beiden englischen Wörtern Microcomputer und Software. Zunächst beschäftigte sich die junge Firma Microsoft mit BASIC-Interpretern und war in dieser Marktnische durchaus erfolgreich.
Der Durchbruch gelang jedoch erst mit der Einführung des Betriebssystems MS-DOS (kurz für: Microsoft Disk Operating System). Dabei ist die Geschichte um MS-DOS durchaus kurios. Nachdem IBM seinen PC vorgestellt hatte, suchte der Konzern nach einem Betriebssystem für diesen. Denn Geld verdienen wollte "Big Blue" mit der Produktion und dem Verkauf der Hardware – Geschäfte mit Software zu machen konnte man sich schlicht nicht vorstellen. Bill Gates und Paul Allen sahen dies jedoch anders.
Daher versprachen sie IBM ein Betriebssystem für den neuen PC zu liefern, obwohl sie zu diesem Zeitpunkt noch nicht einmal eine einzige Code-Zeile hatten. Die Lösung des Problems bestand für die beiden Jungunternehmer schließlich darin die Rechte an 86-DOS (in der Entwicklung noch QDOS für "Quick and Dirty Operating System") zum Preis von nur 50.000 US-Dollar zu kaufen und daraus in der Folge, auch mithilfe des gleich mit eingekauften Entwicklers Tim Paterson MS-DOS zu machen und IBM zu liefern sowie zu vermarkten.
**Copy/Paste – das Erfolgsmodell des Konzerns**
So, wie es damals schon begann, lief es auch später bei Microsoft meistens. Wenn das Management um Bill Gates etwas sah, dass man als aussichtsreich erachtete, wurde entweder zugekauft oder – sofern dies nicht möglich war – kopiert. So sah Bill Gates ein Gerät, dass wie eine Computermaus aussah – kurze Zeit später gab es eine solche aus dem Hause Microsoft. Bei Apple konnte man sich hingegen inspirieren lassen, wie eine Computermaus sinnvoll eingesetzt werden kann. Da man Apple jedoch nicht aufkaufen konnte, entstand Windows.
Steve Jobs soll bei der Vorstellung von Microsoft Windows ausgerastet sein und kündigte an Microsoft mithilfe von Juristen fertig machen zu wollen. Nur gelang dies nie, vielmehr kämpfte seinerzeit Apple ums Überleben. Eng wurde es für den Konzern, der seit je her der republikanischen Partei nahesteht und über beste Verbindungen in höchste Politikkreise verfügt, nur einmal: Nämlich als man seinerzeit dreist den NCSA Mosaic-Browser kopierte und ihn unter dem Namen Internet Explorer in sein Windows-Betriebssystem integrierte.
Dadurch gewann man zwar den Browserkrieg (gegen Netscape), stand jedoch wegen Ausnutzung seiner marktbeherrschenden Stellung jahrelang vor Gericht. Zeitweise sah es danach aus, als ob das Gericht die Aufspaltung des Konzerns anordnen könnte. Am Ende aber gelang es den Anwälten des Unternehmens jedoch dies zu verhindern. Letztlich fand der Browserkrieg somit ein für Microsoft sehr gutes Ende. Denn den aufkommenden Konkurrenten Netscape konnte man schließlich aus dem Markt drängen, ohne am Ende dafür bestraft zu werden.
**Fazit: Microsoft heute stärker denn je!**
Heute ist der Konzern breit aufgestellt und schon deshalb stärker als jemals zuvor. Das sehen wohl auch die Anleger an der Börse so, denn hinter Apple und noch vor Amazon.com ist Microsoft mit einem Börsenwert in Höhe von sage und schreibe gut 1,8 Billionen US-Dollar das zweitwertvollste börsennotierte Unternehmen der Welt. Basis des Erfolgs sind dabei natürlich unverändert die beiden Cashcows Windows (Betriebssysteme) und Office (sowie andere Anwendungsprogramme).
Doch darüber hinaus gehört eben beispielsweise auch die Internetsuchmaschine Bing, die Spielekonsole Microsoft XBox (sowie zahlreicher Spiele für das Gerät) und besonders das Cloudangebot Azure zum Microsoft-Universum. Zuletzt war – dank der neuen Strategie „Mobile First, Cloud First“ des 2014 installierten CEOs Satya Nadella – insbesondere das Cloudgeschäft Azure ein Wachstumstreiber des Unternehmens. So konnte Azure inzwischen Google im Cloudgeschäft hinter sich lassen und liegt hinter AWS von Amazon.com auf Platz 2.
---
### [Bayer Aktie](https://www.sharedeals.de/bayer-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Die Bayer AG mit Hauptsitz in Leverkusen ist ein weltweit führender Chemiekonzern in den Bereichen Agrarwirtschaft und Gesundheit. Die Forschungsschwerpunkte sowie die breite Produktpalette fokussieren sich daher auf die Gesundheitsversorgung sowie den Pflanzenschutz inklusive Schädlingsbekämpfung. Dementsprechend ist das operative Geschäft in die Geschäftsbereiche Consumer Health, Crop Science und Pharmaceuticals untergliedert.
Bis vor wenigen Monaten gab es mit der Tiergesundheit (Animal Health) noch einen vierten Geschäftsbereich, der jedoch zwischenzeitlich an den US-Konzern Elanco veräußert wurde. Im Rahmen des Deals erhielt Bayer ein größeres Aktienpaket an Elanco, das man inzwischen veräußert und somit zu Geld gemacht hat. Damit dürfte der langjährige Konzernumbau, der unter anderem zur Abspaltung von Lanxess und Covestro führte, nun abgeschlossen sein.
Als Anleger kann man die beiden Geschäftsbereiche Consumer Health und Pharmaceuticals durchaus auch als einen ansehen. Der Unterschied besteht lediglich darin, dass man sich im Geschäftsbereich Consumer Health mit verschreibungsfreien Medikamenten und im Geschäftsbereich Pharmaceuticals mit verschreibungspflichtigen Medikamenten befasst.
Während dem Geschäftsbereich Consumer Health Medikamente wie Alka-Seltzer, Aspirin und andere Schmerzmittel, Dermatologika, Vitamine sowie Blutzuckermessgeräte und Injektionssysteme zugeordnet werden, fokussiert man sich im Geschäftsbereich Pharmaceuticals auf die Entwicklung von Medikamenten und Therapien gegen Frauenkrankheiten wie Endometriose, Herz-Kreislauferkrankungen sowie verschiedene Krebsarten (Onkologie).
**Monsanto-Übernahme – und ihre Folgen – im Fokus...**
Wie viele deutsche Großkonzerne hatte sich auch die Bayer AG nach Ende des Zweiten Weltkriegs zu einem Konglomerat, in diesem Fall innerhalb der Chemiebranche, entwickelt. Dies erkannte der damalige CEO Werner Wenning und begann eine umfangreiche Neuaufstellung, die dann von seinem Nachfolger auf dem CEO-Posten, dem Niederländer Marijn Dekkers, fortgesetzt wurde.
Schon unter der Führung von Dekkers drang der damalige Finanzvorstand (CFO) Werner Baumann auf eine Übernahme des Weltmarktführers im Bereich der Pflanzenschutzmittel, Monsanto. Diese lehnte Dekkers jedoch ab, da er aufgrund der schlechten Reputation von Monsanto sowohl einen Reputationsschaden für als auch mögliche Schadenersatzforderungen gegen Bayer befürchtete.
Als Baumann dann schließlich 2016 den CEO-Posten übernahm, setzte er seine Idee um – mit den bekannten Folgen. So leidet der Konzern heute eben genau unter den von Dekkers einst befürchteten Schadenersatzforderungen. Entsprechende erstinstanzliche Urteile in den USA werden letztlich zwar wohl so keinen Bestand haben. Sie führten jedoch zu einem Einbruch der Aktie, was wiederum die Anteilseigner nicht gerade jubeln lässt.
Aus langfristiger, strategischer Sicht erscheint die Monsanto-Übernahme dennoch richtig. Das Management, das die Folgen des Deals auf den Aktienkurs jedoch wohl völlig unterschätzt hat, muss es nun nur schaffen die Schadenersatzklagen schnellstmöglich durch einen entsprechenden Vergleich zu erledigen. Dann kann sich der Konzern wieder auf seine funktionierenden Geschäfte konzentrieren und so langfristig Wert schaffen.
---
### [TUI Aktie](https://www.sharedeals.de/tui-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Am 1. Dezember 1968 wurde die Touristik Union International GmbH & Co. KG gegründet, die im Jahr 1998 vom Mischkonzern (bis dato mit Fokus auf der Stahlbranche) Preussag übernommen wurde. Zum Abschluss des völligen Konzernumbaus der Preussag benannte diese sich schließlich in TUI um. Treibende Kraft hinter dem totalen Umbau des Preussag-Konzerns war dabei der langjährige CEO Michael Frenzel. Der Konzern leistet sich einen rechtlichen Doppelsitz in Berlin und Hannover, wobei die Konzernverwaltung in Hannover sitzt.
Heute ist TUI zum größten Touristikkonzern in Europa avanciert. Das Angebot reicht vom einfachen Cluburlaub/Pauschalurlaub über Kreuzfahrten bis hin zu absoluten Luxusurlauben. TUI arbeitet dabei einerseits mit langjährigen Geschäftspartnern wie der spanischen RIU Hotels zusammen. Darüber hinaus verfügt man jedoch auch über eigene Reisebüros/Reiseveranstalter, Incoming-Agenturen, Fluggesellschaften, Hotels und sogar Kreuzfahrtschiffe.
**Aktuelle Konzernstruktur**
Unterteilt werden die Geschäfte des Konzerns in die drei Geschäftsbereiche TUI Travel (mit Flug-, Veranstalter-, Vertriebs- sowie Zielgebietsaktivitäten), TUI Hotels & Resorts sowie TUI Kreuzfahrten. Angeboten werden dabei teilweise exklusive Pauschalreisen. Aber auch Nischenprodukte wie Expeditionen, Studentenreisen sowie Yachtcharter. Mit über 380 Hotels gilt TUI zudem als der größte Ferienhotelbetreiber Europas. Bekannte Marken dabei sind Dorfhotel, Grecotel, Grupotel, Iberotel, RIU sowie Robinson.
Dank der Gründung von TUI Cruises gelang dem Unternehmen überdies der Einstieg in den Volumenmarkt für Premium-Kreuzfahrten. So ist Hapag-Lloyd Kreuzfahrten der führende Veranstalter von Premium- und Luxuskreuzfahrten im gesamten deutschsprachigen Raum. Zur Flotte des Touristikgiganten gehören die vier Kreuzfahrtschiffe MS Europa (5-Sterne-plus), MS Hanseatic (ebenfalls 5-Sterne-plus), MS Bremen (4-Sterne-plus) sowie MS Columbus (3-Sterne-plus).
**Unternehmenskrise durch Covid-19-Pandemie...**
Seit dem Abgang des ehemaligen CEOs Michael Frenzel, der den Konzern von 1994 bis Februar 2013 führte sowie der Übernahme des Chefpostens durch den ehemaligen Vodafone Deutschland-Chef Friedrich Joussen ging es mit TUI eigentlich endlich stetig bergauf. Kein Wunder, denn Einsparpotenzial gab (und gibt) es bei dem Unternehmen genug. So trimmte Joussen den Konzern auf eine deutlich höhere Profitabilität, ohne jedoch die Mitarbeiter zu vergraulen. In der Folge stiegen Aktienkurs und Dividende, es herrschte quasi eitel Sonnenschein.
Doch dann kam die bis heute andauernde Covid-19-Pandemie. Diese zerstörte quasi über Nacht die Geschäftsgrundlage und damit das Geschäftsmodell von TUI. In der Folge musste der Konzern sogar Staatshilfen beantragen, was angesichts der Dividendenausschüttungen des Unternehmens in den vergangenen Jahren, der Umweltschädlichkeit von Reisen generell (besonders Flugreisen!) sowie der damit verbundenen „Rettung“ des Investments des russischen Oligarchen Alexei Mordashov zum Teil heftig kritisiert wurde.
Wenngleich ich diese Kritikpunkte durchaus nachvollziehen kann, halte ich die gewährten Staatshilfen dennoch für richtig. Denn ähnlich wie auch die Deutsche Lufthansa kann weder das Management noch das Unternehmen etwas für die Pandemie sowie die damit verbundene Zerstörung der Geschäftsgrundlage. Auch konnte man sich darauf nicht vorbereiten. Richtig ist aus meiner Sicht allerdings auch, dass das Unternehmen nun bis zur Rückzahlung der Staatshilfen keine Dividenden mehr ausschütten darf.
---
### [Öl Aktien](https://www.sharedeals.de/oel-aktien/)
**Published:** August 12, 2020
**Author:** Marc
**Content:**
Öl-Aktien sind Aktien von Unternehmen, die in der Ölbranche tätig sind. So einfach ist das zunächst einmal. Allerdings, was Otto Normalanleger nicht weiß: Dabei unterscheiden Experten drei verschiedene Segmente, nämlich Upstream, Midstream und Downstream. Aber was genau bedeutet das jetzt? Und wo liegen die Unterschiede? Ist das für mich als Anleger überhaupt relevant? Ja, natürlich!
**Upstream, Midstream und Downstream**
Denn zwar kommen die wohl bekanntesten Branchenvertreter fast alle aus dem Upstream-Segment, in das Unternehmen eingeordnet werden, die Öl und/oder Gas suchen und fördern (sogenannte Explorations- und Produktionsunternehmen, kurz: E&P). Aber eben auch Ausrüster und Dienstleister, die es solchen Unternehmen mit ihrem Know-how und ihrer Technik überhaupt erst ermöglichen entsprechende Bohrungen durchzuführen.
Unternehmen aus dem Midstream-Segment sind dagegen für den Transport des Rohöls, egal ob nun via Pipelines, LKWs oder auch Tanker (Schiffe) zuständig. Wohingegen die Unternehmen aus dem Downstream-Segment das Rohöl verarbeiten. Hier sind demnach also beispielsweise Ölraffinerien respektive Konzerne aus dem petrochemischen Bereich einzuordnen.
Die Unterscheidung, die sich zunächst einmal sehr einfach liest, ist jedoch in der Praxis oftmals schwieriger als man glauben mag. Denn gerade Großkonzerne wie BP, Exxon Mobil oder Royal Dutch Shell haben sich natürlich breit aufgestellt und decken daher nahezu die komplette Wertschöpfungskette ab. Da die entsprechenden Tochtergesellschaften stark von deren Öl- und Gasförderung abhängig sind, stufe ich sie trotzdem in das Segment Upstream ein.
**Historie des Öls**
Nachdem wir uns nun zunächst einmal die rudimentären Grundkenntnisse angeeignet haben, die man als Anleger in Öl-Aktien benötigt, werfen wir noch einen kurzen Blick auf die Geschichte des schwarzen Goldes. Denn zwar wurde Erdöl schon im Alten Orient als Brennstoff verwendet. Seine geradezu herausragende Bedeutung für die Weltwirtschaft erlangte es jedoch erst in der ersten Hälfte des 20. Jahrhunderts.
Schließlich kam es hier, auf Basis der von Thomas Newcomen erfundenen Dampfmaschine, zur industriellen Revolution, an deren Ende die Industriegesellschaft stand. Für diese war und ist Erdöl der mit Abstand wichtigste fossile Energieträger sowie bedeutendste Energierohstoff. So ist Erdöl nicht nur die Basis zahlreicher Treibstoffe, sondern ebenfalls Ausgangsstoff für zahlreiche Produkte der chemischen Industrie wie Farben, Lacke oder Kunststoffe.
Allerdings kam es in den vergangenen Jahrzehnten immer mal wieder zu sogenannten Ölkrisen. Während die ersten Ölkrisen in den 1970er Jahren noch politisch bedingt waren, gab es zuletzt andere Gründe. So sorgte beispielsweise die Finanzkrise 2007/2008 für einen Einbruch der Weltkonjunktur, was zu kurzfristig starken Nachfragerückgang bei gleichzeitig weiterhin hohem Angebot führte. In der Folge stürzte der Ölpreis dann logischerweise ab.
Auch der kurzzeitig negative Ölpreis an den Börsen im März letzten Jahres wurde durch die Weltwirtschaftskrise, die die Covid-19-Pandemie beziehungsweise die zu deren Eindämmung getroffenen Maßnahmen, ausgelöst. Inzwischen hat sich der Ölmarkt jedoch wieder beruhigt. Generell rufen Umweltaktivisten jedoch schon seit einiger Zeit nach dem Ende des Ölzeitalters, das letztlich die G20 mit ihrem Beschluss zur Dekarbonisierung der Welt(wirtschaft) auch ausgerufen haben!
---
### [Uber Aktie](https://www.sharedeals.de/uber-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Uber Technologies ist ein US-amerikanischer Dienstleistungskonzern mit Hauptsitz in San Francisco (Kalifornien). Das Unternehmen bietet in vielen Städten der Welt, über eine entsprechende Smartphone-App, Online-Vermittlungsdienste zur Personenbeförderung an. Aufgrund der Gesetzeslage kann Uber in Deutschland jedoch nur Fahrten an lizensierte Mietwagenunternehmen mit professionellen Fahrern vermitteln.
Ursprüngliche als reine Taxi-App an den Start gegangen, bietet das Unternehmen inzwischen jedoch weitere Fahrdienstleistungen an. Besonders populär wurde dabei zuletzt, aufgrund der Covid-19-Pandemie, der Essenslieferdienst Uber Eats. Aber auch Fracht- und Kurierdienste werden inzwischen schon von Uber angeboten. Durch diese schrittweise Erweiterung des Geschäftsmodells werden jedoch auch die Konkurrenten immer zahlreicher.
Zählten ursprünglich nur andere Taxi-Apps wie Lyft oder MyTaxi (jetzt: Free Now) sowie in China DiDi Chuxing (Uber hat sein Chinageschäft zwischenzeitlich sogar an DiDi Chuxing veräußert) zu den Konkurrenten, muss man heute auch Delivery Hero sowie insbesondere – nach der erfolgreichen GrubHub-Übernahme – Just Eat Takeaway.com als Wettbewerber von Uber betrachten.
**Gründung und Aufbau mithilfe namhafter Venture Capital-Geber...**
Ursprünglich wurde Uber im Jahr 2009 von Garrett Camp und Travis Kalanick als Limousinenservice in San Francisco gegründet. Schon 2013 erzielte das junge Unternehmen dann einen Jahresumsatz in Höhe von 213 Millionen US-Dollar. Daraufhin entwickelten die Gründer, Travis Kalanick an vorderster Front, das Geschäftsmodell weiter – eben zu dem heute bekannten.
In einer geleakten Investorenpräsentation wurden schon für 2015 Fahrtenbuchungen im Gesamtvolumen von 11 Milliarden US-Dollar in Aussicht gestellt, wovon der Konzern 20 Prozent als Provision einstreichen wollte. Daher verwundert es nicht, dass bekannte Venture Capital-Geber im Silicon Valley auf Uber aufmerksam wurden. So zählten Benchmark Capital, First Round Capital, Lowercase Capital, Menlo Ventures sowie Google Venture und Goldman Sachs zu den frühen Geldgebern.
**Expansion, Abgang des CEOs, Konsolidierung und Börsengang**
Doch weitere potenzielle Investoren standen quasi Schlange. So wollte der chinesische Internetkonzern Baidu 600 Millionen US-Dollar investieren, was jedoch nicht zustande kam. Dafür kam jedoch der japanische Autobauer Toyota zum Zug und investierte in Uber. Nachdem der Unternehmenswert bei einer Finanzierungsrunde Mitte 2014 noch auf 17 Milliarden US-Dollar taxiert worden war, lag er bei der nächsten Finanzierungsrunde 2015 schon bei 50 Milliarden US-Dollar.
Der Konzern schien immer weiter expandieren zu wollen – und angesichts der fast schon unbegrenzten finanziellen Mittel auch zu können. Doch dann wurden die Investoren, in erster Linie aufgrund der hohen Cash Burn-Rate, zunehmend nervöser. Auch deshalb musste CEO Travis Kalanick seinen Hut nehmen. Ihm folgte der vorherige Expedia-CEO Dara Khosrowshahi auf dem Chefsessel, der für eine entsprechende Konsolidierung sorgte. Daraufhin investierte die japanische Softbank – und es gelang, im Mai 2019, der erfolgreiche Börsengang (IPO).
Inzwischen sehen Anleger Uber wohl wieder auf einem guten Weg in Richtung Profitabilität...
---
### [BioNTech Aktie](https://www.sharedeals.de/biontech-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
BioNTech ist ein deutsches Biotechnologieunternehmen, das sich auf die Entwicklung und Herstellung von patientenspezifischen aktiven Immuntherapien zur Behandlung von Krebs sowie anderen schweren Krankheiten fokussiert. Forschungsschwerpunkte der in Mainz ansässigen Gesellschaft sind Medikamente auf Basis von mRNA für den Einsatz als individualisierte Krebsimmuntherapien, gegen Infektionskrankheiten, als Impfstoffe sowie als Proteinersatztherapien bei seltenen Krankheiten.
Ferner gehört BioNTech zu den führenden Unternehmen in der Forschung nach programmierbaren Zelltherapien, neuartigen Antikörpern sowie niedermolekularen Immunmodulatoren, ebenfalls im Kampf gegen Krebs. Das Management um CEO Uğur Şahin möchte das Startup – ähnlich wie es auch MorphoSys anstrebt – zu einem vollintegrierten Biopharma-Konzern entwickeln, der von der Forschung über die klinische Entwicklung bis zur Herstellung und dem Vertrieb alles unter eigener Kontrolle behält.
**Bill und Melinda Gates-Stiftung an Bord, Kooperation mit Pfizer...**
Beworben wurde der Börsengang an der Nasdaq im Oktober 2019 mit dem Slogan, dass die Gesellschaft personalisierte „Impfstoffe gegen Krebs“ entwickeln möchte sowie das die Bill und Melinda Gates-Stiftung zu den Startup-Investoren gehören würde. Dennoch gelang der Börsengang nur nach massiven Zugeständnissen an interessierte Anleger. So wollte BioNTech zunächst 13,2 Millionen ADS zwischen 18 und 20 USD an den Mann bringen und dadurch brutto bis zu 264 Millionen US-Dollar vereinnahmen. Tatsächlich konnte man jedoch nur 10 Millionen ADS zu 15 USD platzieren und so brutto 150 Millionen US-Dollar generieren.
Auch damit wäre man jedoch wohl die kommenden drei bis vier Jahre durchfinanziert gewesen. Allerdings kam es dann zur Covid-19-Pandemie und diese führte zu einem regelrechten Hype um Aktien wie Novavax, Moderna, CureVac oder eben BioNTech. Denn in Impfstoffen auf mRNA-Basis sahen und sehen viele Experten die Lösung in Sachen Covid-19-Impfstoff. Zwischenzeitlich kam es daher auch zu einer Kooperation von BioNTech mit dem US-amerikanischen Pharmagiganten Pfizer in Bezug auf einen solchen Impfstoff. Tatsächlich gelang es dann BioNTech auch als erstem Unternehmen einen solchen Impfstoff zu entwickeln. Ganz kurz danach folgte dann Moderna.
**Nach Kapitalerhöhung auf Jahre hinaus keine Geldprobleme mehr!**
Im Juni 2020, nahezu auf dem Höhepunkt der Covid-19-Impfstoffeuphorie, gelang BioNTech eine umfangreiche Kapitalerhöhung. So konnte man 2,6 Millionen neue Aktien zu knapp 53,46 USD bei einer Investorengruppe rund um den Staatsfonds von Singapur, Temasek, verkaufen und erzielte dadurch einen Bruttoemissionserlös in Höhe von 139 Millionen US-Dollar. Darüber hinaus erwarb diese Investorengruppe jedoch auch noch eine Pflichtwandelanleihe mit einer Laufzeit von vier Jahren für weitere 112 Millionen US-Dollar. Insgesamt flossen BioNTech dadurch also weitere rund 250 Millionen US-Dollar zu.
Rekapitulieren wir mal! Beim IPO an der Nasdaq wollte BioNTech brutto 264 Millionen US-Dollar erlösen. Es wurden jedoch zunächst „nur“ 150 Millionen US-Dollar. Dank dieser Kapitalerhöhung hat man nun jedoch insgesamt rund 400 Millionen US-Dollar vereinnahmen können. Okay, dafür musste man nun auch in die Entwicklung eines Covid-19-Impfstoffs einsteigen. Dennoch war die Covid-19-Pandemie für BioNTech sowie die Anteilseigner (aufgrund der geringeren Verwässerung!) – so blöd sich das anhören mag – ein Glücksfall. Dies gilt erst Recht seitdem klar ist, dass BioNTech das Impfstoffrennen gemeinsam mit Moderna gewonnen hat.
---
### [CureVac Aktie](https://www.sharedeals.de/curevac-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
Das Tübinger Biotechunternehmen CureVac ist auf die biomedizinische Erforschung und Entwicklung von Therapeutika sowie Impfstoffen auf Basis optimierter messengerRNA – auch Boten-RNA genannt – spezialisiert. Die im Jahr 2000 gegründete Gesellschaft erzielte schon früh aufsehenerregende Erfolge. So ist CureVac laut eigenen Angaben weltweit das erste Unternehmen, das mRNA „erfolgreich für medizinische Zwecke einsetzt“.
**Corona-Impfstoff – CureVac ist dabei!**
Eine Vorreiterrolle in der mRNA-Forschung wollen die CureVac-Forscher auch im Rennen um einen wirksamen Impfstoff gegen SARS-CoV-2 einnehmen. CureVacs RNA-basiertem Ansatz wird ein hoher Stellenwert zugemessen, nicht zuletzt, weil sich der Wirkstoffkandidat für ein optimiertes mRNA-Vakzine bereits in der klinischen Entwicklungsphase befindet.
**Neben Dietmar Hopp mischen die Bundesregierung und globale Pharma-Riesen mit**
Im Juli investierte die deutsche Bundesregierung 343 Millionen US-Dollar in CureVac, um im Gegenzug die bedarfsgerechte Versorgung in Deutschland mit dem potenziellen Impfstoff sicherzustellen, an dem angeblich auch die Trump-Administration großes Interesse zeigte.
Im Rahmen der Finanzierungsrunde im Vorfeld des Börsengangs stellte CureVacs britischer Kooperationspartner GlaxoSmithKline über 171 Millionen US-Dollar zur Verfügung. Insgesamt erhielt der Tübinger Biotechforscher in dieser Pre-IPO-Finanzierungsrunde 640 Millionen US-Dollar für die kapitalintensive Wirkstoffentwicklung rund um einen SARS-CoV-2-Impfstoff.
Einer breiten Öffentlichkeit bekannt wurde CureVac durch die Beteiligung von SAP-Mitbegründer Dietmar Hopp. Dieser ist bei CureVac über seine Dievini Hopp Biotech Holding engagiert und investierte weitere 100 Millionen Euro in CureVac-Aktien zum Emissionspreis, was von einem großen Medienecho begleitet wurde.
**CureVac setzt auf innovative Technologie**
CureVac nutzt für die Impfstoff-Entwicklung in der akuten Corona-Pandemie seine innovative proprietäre mRNA-Technologieplattform. Grundsätzlich basiert diese Technologie auf dem Prinzip, körpereigene Ressourcen zu nutzen und das Immunsystem gegen Infektionen zu aktivieren. Der Impfstoff gegen SARS-CoV-2 wird auf mRNA-Basis im Körper hergestellt.
---
### [Nel Asa Aktie](https://www.sharedeals.de/nel-asa-aktie/)
**Published:** Juli 20, 2020
**Author:** Marc
**Content:**
NEL ASA ist eine global operierende, norwegische Unternehmensgruppe, die an Lösungen zur Produktion, Speicherung und Auslieferung von sogenanntem grünem Wasserstoff arbeitet. Unter grünem Wasserstoff versteht man dabei Wasserstoff, der mithilfe regenerativer Energien (wie zum Beispiel Solarenergie, Wasser- oder Windkraft) durch die Aufspaltung von Wasser CO2-frei erzeugt wird. Hauptsitz der Gesellschaft ist die norwegische Hauptstadt Oslo, sodass die Heimatbörse der Aktie auch die Börse Oslo ist.
**Die Entwicklung von NEL ASA**
Seit dem Jahr 2015 gehört auch der dänische Wasserstofftankstellen-Hersteller H2 Logic sowie seit dem Jahr 2017 der US-amerikanische Elektrolyse-Spezialist Proton On Site zur Unternehmensgruppe. Darüber hinaus hat NEL ASA im September 2017 – gemeinsam mit Hexagon Composite sowie PowerCell Sweden – das Joint Venture Hyon ins Leben gerufen. Ziel von Hyon ist die Etablierung von brennstoffzellenbetriebenen Fahrzeugen, insbesondere im maritimen Bereich.
Seit Juni 2017 gehört NEL ASA darüber hinaus zum H2Bus-Konsortium, das sich den Einsatz von 1.000 Wasserstoff-Brennstoffzellen betriebenen Bussen in Europa zum Ziel gesetzt hat. Generell sind die Norweger natürlich an zahlreichen solchen Projekten beteiligt. Dazu gehört beispielsweise auch das Projekt „H2-Konsortium Westküste“, das den ersten wasserstoffbetriebenen Zug in Deutschland auf die Schiene bringen möchte. Last but not least installiert NEL ASA auch Wasserstoff-Tankstellen.
Verantwortlich für den Aufbau dieses anfangs noch kleinen Wasserstofftankstellennetzes ist dabei die – eingangs schon erwähnte – NEL-Tochter H2 Logic. Diese wiederum ist eine Technologie(transfer)-Partnerschaft mit der japanischen Mitsubishi Kakoki Kaisha, die zur weltbekannten Mitsubishi-Gruppe gehört, eingegangen. Ferner hat NEL ASA im Februar 2019 einen Rahmenvertrag zur Lieferung von Wasserstoff für rund 1.000 Lkws für die Schweiz mit der ebenfalls japanischen Hyundai Motor Company abgeschlossen.
**NEL ASA in Australien**
In Australien hingegen ist NEL an einem Power-to-Gas-Projekt, in dessen Rahmen (grüner) Wasserstoff unter Einsatz von Solarstrom erzeugt werden soll, beteiligt. Laut CEO Jon André Løkke ist das jedoch nur ein erstes Projekt, man plant schon heute die weitere Expansion Down Under. Ein weiteres sehr wichtiges Großprojekt für die Norweger ist auch die sehr enge Partnerschaft mit dem US-amerikanischen Wasserstoff-Pionier Nikola, der wasserstoffbetriebene Lkws auf die Straße bringen möchte. Hier bleibt jedoch die weitere Entwicklung nach den ganzen Skandalen um Nikola inklusive des unrühmlichen Abgangs von Gründer Trevor Milton abzuwarten.
All den Skandalen zum Trotz war die Verbindung von NEL mit Nikola für die Norweger bis dato jedoch ein sehr gutes Geschäft. Denn sie haben sich einst im September 2018 mit fünf Millionen US-Dollar bei Nikola eingekauft – zu einem Zeitpunkt als deren Unternehmenswert noch auf 1,1 Milliarden US-Dollar taxiert wurde. Aktuell liegt der Börsenwert jedoch bei über neun Milliarden US-Dollar, wobei es schon mal deutlich mehr war. Die Skandale rund um Nikola haben eben leider entsprechende Spuren hinterlassen.
---
### [Catabasis Aktie](https://www.sharedeals.de/catabasis-aktie/)
**Published:** Juli 20, 2020
**Author:** Malte (Sharedeals.de Tech-Team)
**Content:**
Catabasis Pharmaceuticals ist ein kleines Biotech-Unternehmen aus Boston in Massachusetts. Die 2008 gegründete Firma ging im Jahr 2015 an die Börse. Seitdem ist die Catabasis-Aktie an der US-Technologiebörse Nasdaq gelistet. Sie ist spezialisiert auf die Bekämpfung seltener Erkrankungen.
**Das Leitmedikament von Catabasis Pharmaceuticals**
Das wichtigste Medikament des Unternehmens ist Edasalonexent, ein NF-kB-Hemmer in Phase 3 der Entwicklung gegen Duchenne-Muskeldystrophie (DMD). Edasalonexent (CAT-1004) ist ein oral einzunehmendes kleines Molekül zur Behandlung von NF-kB, das als potenzielle Grundtherapie für alle von DMD betroffenen Patienten entwickelt wird, unabhängig von ihrer zugrunde liegenden Mutation.
Bei DMD führt der Verlust von Dystrophin zu einer chronischen Aktivierung von NF-kB, einem Schlüsselfaktor für das Fortschreiten von Skelett- und Herzmuskelerkrankungen. In der globalen Phase-3-Studie PolarisDMD mit über 130 Patienten wird die Wirksamkeit und Sicherheit von Edasalonexent zu Registrierungszwecken bewertet. Catabasis evaluiert Edasalonexent auch in der Open-Label-Erweiterungsstudie für GalaxyDMD. In der Phase-2-Studie MoveDMD und der offenen Erweiterung wurde beobachtet, dass Edasalonexent die Muskelfunktion bewahrte und das Fortschreiten der Krankheit im Vergleich zu Änderungsraten in einer Kontrollgruppe erheblich verlangsamt hat. Die Biomarker für Muskelgesundheit und Entzündung haben sich signifikant verbessert.
Die FDA hat Catabasis für Edasalonexent den Status als Orphan Drug und Fast Track erteilt und das Mittel als potenziellen Wirkstoff gegen seltene pädiatrische Erkrankungen ausgezeichnet. Auch von Seiten der Europäischen Kommission wurde Edasalonexent die Bezeichnung Orphan Drug für die Behandlung von DMD erteilt.
DMD ist die häufigste muskuläre Erbkrankheit im Kindesalter, die aufgrund des rezessiven X-chromosomalen Erbgangs fast nur Jungen betrifft. Die Fallzahl liegt hier bei einem von 5.000 Neugeborenen. Bei der seltenen Krankheit erleiden Kinder fortlaufenden Muskelschwund. Das führt immer noch zu einem frühen Tod, der meist im Alter von 20 bis 30 Jahren eintritt. Die Pharmawelt und kleine Biotechfirmen wie Catabasis arbeiten intensiv an dem Thema DMD. Zuletzt erlebte die grundsätzlich vielversprechende Gentherapie immer wieder Rückschläge. Edasalonexent von Catabasis verfolgt einen anderen Ansatz und hat das Potenzial, zur Grundtherapie für alle DMD-Erkrankten zu werden. Es könnte sowohl als Mono- als auch in Form einer Kombinationstherapie zum Einsatz kommen. Das Unternehmen plant, Edasalonexent in den USA selbst und außerhalb der USA entweder allein oder zusammen mit einem Partner zu vermarkten.
**Ein Ausblick...**
Im Falle positiver Phase-3-Daten will Catabasis 2021 einen US-Zulassungsantrag stellen. Edasalonexent soll in einer weiteren Studie bei nicht mehr gehfähigen DMD-Patienten untersucht werden. Außerdem wird der Wirkstoff bei weiteren seltenen neuromuskulären Erkrankungen wie Dysferlinopathie und der Becker-Muskeldystrophie erforscht. Analysten bescheinigen Edasalonexent bei einer Zulassung ein Umsatzpotenzial in Milliardenhöhe. Das Feld der seltenen Erkrankungen („Rare Diseases“) ist aufgrund riesiger Gewinnmargen bei Pharmakonzernen sehr beliebt. So können die Jahrestherapiekosten mit einem Medikament schnell eine sechsstellige Summe ausmachen. Biotech-Werte wie die Catabasis-Aktie sind naturgemäß sehr spekulativ, versprechen aber weit überproportionale Renditen bei einem kommerziellen Erfolg der Produktkandidaten.
Im Oktober 2020 gab Catabasis das Scheitern von Edasalonexent in der entscheidenden Phase-3-Studie bekannt. Nach einer [Übernahme](https://www.sharedeals.de/catabasis-meldet-deal-und-knallt-538-in-12-wochen/) Anfang 2021 fokussiert sich das Unternehmen nun auf ein neues potenzielles Medikament gegen das Hereditäre Angioödem.
---
### [Nel-Asa-Aktie-Forum - Jetzt LIVE bei sharedeals.de diskutieren](https://www.sharedeals.de/nel-asa-aktie-forum/)
**Published:** Juli 27, 2020
**Author:** Marc
**Content:**
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen Live Chat, der modernen Form des Forums für die [Nel-Asa-Aktie](https://www.sharedeals.de/nel-asa-aktie/)! Für spannende Diskussionen zur Nel-Asa-Aktie und den aktuellen, kursrelevanten Nel-Asa-News steht dir unser Live Chat zur Verfügung.
[Jetzt kostenlos registrieren und chatten!](https://www.sharedeals.de/registrieren/?ds24tr=registrieren-button)
In unserem einzigartigen Börsen-Live-Chat findest Du einen Raum für jedes Thema und bist immer am Puls des Börsengeschehens. Erhalte in unserem Nel-Asa-Forum alle wichtigen Informationen und tausche dich in Echtzeit mit absoluten Experten aus.
**Nel-Asa-Aktien-Forum der neuen Generation**
An Nel ASA kommen interessierte Anleger im Zukunftssektor Wasserstoff kaum vorbei. Die Dekade bis 2030 stellt eine transformierende Phase für die aufstrebende Firma aus Oslo dar. Nel befindet sich im Übergang zu einem großindustriellen Unternehmen, das seinen Produktionsoutput ebenso wie seine Umsätze plangemäß vervielfachen möchte.
**Nel plant eigene Wasserstoff-Gigafabrik**
Mit seiner Gigafabrik zur Herstellung von alkalischen Elektrolyseanlagen will Nel neue Branchenstandards setzen. 2019 sicherte sich die Firma im Industriepark Herøya in Südnorwegen einen Standort für eine Fabrik zur Produktion von sogenannten „Elektrolyseuren“.
Die anfängliche Kapazität von 360/500 Megawatt pro Jahr soll perspektivisch auf 1/2 Gigawatt jährlich erweitert werden – und damit die „weltweit größte Fertigungsanlage für Elektrolyseure“ sein. Nel verspricht, dass es durch vollautomatisierte Abläufe die Produktionskosten derart reduziert, dass unter branchenführenden Bedingungen produziert werden kann mit dem Ziel die Kosten pro produzierter Einheit signifikant zu senken.
**Komplettlösung aus Nels Hand**
Ergänzend zur Produktion von Geräten zur Wasserstoffherstellung hat Nel mit der "H2Station" – je nach Ausstattung mit Hochdruckspeicher, Stationsmodul und/oder Dispenser – eine praxiserprobte Technologie entwickelt. Diese erlaubt es den Norwegern Kunden eine Komplettlösung anzubieten von der Wasserstoffherstellung bis zur Betankung.
Mittels der Wasserstofftankstellen werden Brennstoffzellenfahrzeuge, sogenannte FCEVs, vom PKW über Gabelstapler wie auch Busse und Trucks betankt. Nels H2Stationen werden bereits seit Jahren in Kalifornien oder Südkorea erfolgreich eingesetzt. Seine Marktchance sieht Nel darin, als Lieferant für Betreiber von Wasserstofftankstellen tätig zu sein – ein Bereich, dem von Experten strukturelles Wachstum bescheinigt wird.
**“Green Deals“ ebnen Weg für Wasserstoffindustrie**
Nachdem Wasserstoff jahrzehntelang auf der Forschungsagenda gestanden hatte, wird nun der Markthochlauf durch Förderungen in Milliardenhöhe initiiert. Begleitet wird die globale Investitionsoffensive in Wasserstofftechnologien von Initiativen wie der "Nationalen Wasserstoffstrategie" durch die deutsche Bundesregierung oder der EU-Initiative “The European Green Deal“.
Einer der Hauptprofiteure wird grüner Wasserstoff sein, denn dieser wird auf Grundlage von erneuerbaren Energien gewonnen.
**H2 – vom Nischenprodukt zum Energieträger der Zukunft**
Ein breites Spektrum an neuen Technologien und Lösungen ist notwendig, um den Übergang vom fossilen zum erneuerbaren Energiezeitalter ökologisch und wirtschaftlich zu gestalten. Als vielseitiger Energieträger ist Wasserstoff grundsätzlich für eine Vielzahl von Energiesektoren geeignet.
Aufbauend darauf wird die Wasserelektrolyse systematisch kommerzialisiert. So wird erwartet, dass die auf Elektrolyse basierende Wasserstofftechnologie wettbewerbsfähig sein wird, wenn man von günstigen Preisen für erneuerbare Energie ausgeht.
**Nel ist einer der Branchenleader**
Nel identifiziert nachfragestarke Absatzmärkte primär im Transportsektor wie auch beim Einsatz in großindustriellen Prozessen. Mit der bei Wasserstoff-Anlegern populären Nikola Motor Company oder dem Öl-Multi Shell unterhält Nel bekannterweise Geschäftsbeziehungen.
Für den US-Wasserstofftruckhersteller werden die Norweger Elektrolyse- sowie Tankausrüstung zur Entwicklung der Wasserstofftankstellen-Infrastruktur in den USA liefern. Dazu bestehen Verträge im Wert von Milliarden norwegischen Kronen. Wer in Nel ASA investiert, setzt auf einen aufstrebenden und hochtechnologisierten Vertreter der Wasserstoffindustrie, der bei Produktionskosten und Effizienz von H2-Technologie im Anwendungsfall Branchenmaßstäbe setzen möchte.
**Nel ASA Forum**
Unsere Moderatoren und Nel-Asa-Experten stellen stets einen hochwertigen Austausch sicher. "Störer" haben in unserem Forum keinen Platz. Sobald bedeutende Meldungen den Markt erreichen, wirst Du in unserem Live Chat fündig. Deine Fragen zu Nel Asa-News werden in der Regel innerhalb kürzester Zeit beantwortet. Über eine Pin-Funktion werden besonders wichtige Ereignisse rund um die Nel-Asa-Aktien festgehalten.
Das norwegische Unternehmen wurde zuletzt unter Anlegern immer beliebter. Der Wasserstoff-Technologie von Nel Asa wird eine große Zukunft vorausgesagt. Entsprechend konnte sich die Aktie in den letzten Jahre schon vervielfachen. Ob eine Investition noch lohnt, erfährst Du in unserem Live Chat.
[Jetzt kostenlos registrieren und chatten!](https://www.sharedeals.de/registrieren/?ds24tr=registrieren-button)
Wir empfehlen dir, dich noch heute kostenlos für den Live Chat zu registrieren und dich an angeregten Diskussionen rund um die Nel-Asa-Aktie zu beteiligen. Unser Live Chat passt sich dynamisch deinem Endgerät an, kann auf Wunsch im Vollbildmodus ausgeführt werden und ist auch als App für Smartphones verfügbar.
---
### [Aurora-Aktie-Forum - Jetzt LIVE bei sharedeals.de diskutieren](https://www.sharedeals.de/aurora-aktie-forum/)
**Published:** Juli 28, 2020
**Author:** Marc
**Content:**
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen Live Chat, der modernen Form des Forums für die [Aurora-Aktie](https://www.sharedeals.de/aurora-aktie/)! Für spannende Diskussionen zur Aurora-Aktie und den aktuellen, kursrelevanten Aurora-News steht dir unser Rohstoffraum zur Verfügung.
[Jetzt kostenlos registrieren und chatten!](https://www.sharedeals.de/registrieren/?ds24tr=registrieren-button)
**Alles Wissenswerte zu Aurora Cannabis**
Kanada legalisierte im Oktober 2018 als erste G7-Nation Cannabis sowohl zur medizinischen Anwendung als auch zum Freizeitkonsum für Erwachsene. Damit stieg das Interesse an Cannabisaktien sprunghaft an – ebenso wie die Kurse.
Nach einer ersten Investitionswelle in 2017 führte die Legalisierung zu einem wahren Cannabisboom zum Jahreswechsel 2018/2019 an den Aktienmärkten und rasant steigenden Notierungen nahezu aller börsennotierter Unternehmen der Branche. Seitdem hat sich das Interesse an dem Sektor abgekühlt ebenso wie die Kurse. Experten bescheinigen der grünen Wachstumsindustrie allerdings weiterhin prächtige Perspektiven – dazu gleich mehr.
**Aurora startete als "First Mover"**
Die an der New York Stock Exchange und der Toronto Stock Exchange gelistete Aurora wurde 2006 gegründet. Das Unternehmen begann mit der Produktion und dem Verkauf von Cannabis im Heimatmarkt Kanada und verfolgt inzwischen eine internationale Vertriebsstrategie, schwerpunktmäßig in Europa. Als lukrativster Zielmarkt bezüglich des Konsumentenpotenzials gilt die USA.
Der US-Markt wird allerdings von einer uneinheitlichen föderalen Gesetzgebung geprägt – entsprechend fragmentiert ist die Gesetzeslage in den einzelnen Bundesstaaten. Im Bundesrecht ist Cannabis verboten. In Colorado, Oregon oder Washington State ist Cannabis neben medizinischen Zwecken beispielsweise auch als Genussmittel für über 21-Jährige erlaubt.
**CBD wird riesiges „Sales“-Potential entfalten**
Viele Firmen und Investoren witterten naturgemäß das große Geschäft in dem Boommarkt, die hohen Erwartungen wurden jedoch enttäuscht. Große Hoffnungen ruhen nun in Cannabidiol, kurz CBD. Dabei handelt es sich im Gegensatz zu Tetrahydrocannabinol (THC) um ein nicht-psychoaktives Cannabinoid der Hanfpflanze. Cannabidiol-Öl ist im Einzelhandel in Form von Extrakten, Tinkturen, Kapseln oder Cremen zur medizinischen oder kosmetischen Anwendung erhältlich.
Gemessen an den Wachstumsaussichten ist dieser Teilbereich einer der Wachstumstreiber des Sektors. Bis 2025 rechnet Grand View Research mit einem Umsatzpotenzial von CBD-Derivaten in Höhe von 9,7 Milliarden US-Dollar ausgehend von 4,6 Milliarden US-Dollar in 2018.
**Bis dato haperte es an der Profitabilität**
Aurora startete als reiner Cannabisproduzent. Als Konsequenz der sektorweiten Produktionsüberkapazitäten im Zuge der Legalisierung mussten die Kanadier Investoren wiederholt enttäuschen und ihre Prognosen senken. Im Frühjahr 2020 informierte Aurora über tiefgreifende Veränderungen im Rahmen eines Transformationsplans. Demnach sollen begleitet durch kostenminimierende Maßnahmen zunehmend signifikante Umsatzströme mit CBD-Produkten erwirtschaftet werden. Zudem beabsichtigt Aurora, vermehrt essbare Produkte in den lizenzierten Einzelhandelsgeschäften anzubieten.

**Eins ist sicher: Es wird wieder boomen!**
Neben Branchenleader Canopy Growth ist Aurora Cannabis der prominenteste Name der Branche und eine der umsatzstärksten Firmen. Interessierte Anleger sollten den Wert stets auf der Watchlist haben.
Einer der Schrittmacher für den Aktienkurs Auroras wird die internationale, länderspezifische Legalisierung von Cannabis sein. Neben regulatorischen Hürden besteht erfahrungsgemäß eine Herausforderung darin, dass Konsumenten vom Schwarzmarkt zu einer authorisierten Abgabestelle wechseln. Ähnlich wie andere Wachstumsbranchen durchläuft der Cannabissektor aktuell einen typischen Zyklus. Wenn dieser abgeschlossen ist oder durch globale Legalisierungsinitiativen neue Phantasie entsteht, dann “grünen“ auch wieder die Kurse.
Weitere interessante Artikel rund um Aurora Cannabis findest Du auf unserer Webseite. Suche hierfür einfach nach ["Aurora"](https://www.sharedeals.de/?s=Aurora).
Gegenüber einem gewöhnlichen Aurora-Aktien-Forum haben Nutzer unseres Live Chats folgende Vorteile:
- Aurora-News in Echtzeit, um über aktuellste Entwicklungen im Bilde zu bleiben
- Täglicher Austausch mit tausenden Aktionären von Aurora Cannabis und Co.
- Alles schnell im Überblick dank Suchfunktion und Sticky Posts
Unsere Moderatoren und Aurora-Cannabis-Experten stellen stets einen hochwertigen Austausch sicher. "Störer" haben in unserem Aurora-Aktien-Forum keinen Platz. Sobald bedeutende Meldungen den Markt erreichen, wirst Du in unserem Live Chat fündig. Deine Fragen zu Aurora-News werden in der Regel innerhalb kürzester Zeit beantwortet. Über eine Pin-Funktion werden besonders wichtige Ereignisse rund um die Aurora-Aktien festgehalten.
Der Live Chat dient all denjenigen, die sich zur Aurora-Aktie und anderen Werten austauschen möchten.
[Jetzt kostenlos registrieren und chatten!](https://www.sharedeals.de/registrieren/?ds24tr=registrieren-button)
Wir empfehlen dir, dich noch heute kostenlos für den Live Chat zu registrieren und dich an angeregten Diskussionen rund um die Aurora-Aktie zu beteiligen. Unser Live Chat passt sich dynamisch deinem Endgerät an, kann auf Wunsch im Vollbildmodus ausgeführt werden und ist auch als App für Smartphones verfügbar.
---
### [BYD-Aktie-Forum - Jetzt LIVE bei sharedeals.de disktutieren!](https://www.sharedeals.de/byd-aktie-forum/)
**Published:** Juli 28, 2020
**Author:** Marc
**Content:**
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen Live Chat, der modernen Form des Forums für die BYD-Aktie! Für spannende Diskussionen zur BYD-Aktie und den aktuellen, kursrelevanten BYD-Aktien-News steht dir unser Hauptchat zur Verfügung.
[Jetzt kostenlos registrieren und chatten!](https://www.sharedeals.de/registrieren/?ds24tr=registrieren-button)
In unserem einzigartigen Börsen-Live-Chat findest Du einen Raum für jedes Thema und bist immer am Puls des Börsengeschehens. Erhalte in unserem BYD-Aktien-Forum alle wichtigen Informationen und tausche dich in Echtzeit mit absoluten Experten aus.
**BYD-Aktien-Forum der neuen Generation**
Mit unserem Live Chat erhältst Du dein ideales BYD-Aktien-Forum zur Diskussion der unter Anlegern sehr beliebten, da immer wieder lukrativen BYD-Aktie. Der chinesische Mischkonzern ist ein beliebter Wert in unserem Hauptchat.
## BYD – Profil
BYD – das Akronym für „Build Your Dreams“ – zählt zu den wichtigsten asiatischen Playern, wenn es um Elektromobilität geht. Das Reich der Mitte ist der globale Leitmarkt für E-Mobile. Zukunfts- und ökologisch-orientierten Antrieben wird im nationalen Strategieplan "Made in China 2025” eine strukturelle Bedeutung eingeräumt begleitet von einer generösen Subventionspolitik Pekings für Elektroantriebe.
**Ein Konzern im Wandel der Zeit**
BYD wurde im Jahr 1995 gegründet und startete zunächst als Hersteller von Batterien für Konsumelektronik. 2003 übernahm die Group den kriselnden Autohersteller Tsinchuan Automobile, woraus letztlich die Automobilsparte entstand. Bis heute ist aus BYD ein multinationaler Konzern geworden, der seine Erlöse neben dem Auto-Business, das zugleich New-Energy-Vehicles sowie traditionelle Antriebe umfasst, mit Bauteilen für Elektronikprodukte wie etwa Smartphone-Komponenten sowie zu einem weitaus geringeren Anteil mit wiederaufladbaren Batterien erzielt.

Im Bereich E-Mobilität deckt BYD die gesamte Wertschöpfungskette inklusive eigener Batteriezellenproduktion ab, die wiederum langfristig darauf ausgelegt ist, als Zulieferer für die Automobilindustrie zu agieren. In der integrierten Wertschöpfungskette inklusive eigener Batterie erkennen Experten wie der renommierte deutsche Automobilexperte Stefan Bratzel einen wesentlichen Vorteil. Unter den chinesischen Zellproduzenten besitzt BYD neben CATL eine marktbeherrschende Stellung.
**„New-Energy-Vehicle-Ära gestartet“**
Zehntausende Ingenieure und Techniker arbeiten für den Konzern, um elektrifizierte Autos, Busse und Züge zu entwickeln. Ausgerechnet das Corona-Jahr 2020 war ein transformierendes für BYD. Die Einführung neuer Technologien und Produkte habe einen „Wachstumszyklus für New-Energy-Vehicles“ in Gang gesetzt, wie BYD es ausdrückt. Der neue Star der Chinesen ist der E-SUV Tang EV, der in Europa 2021 auf den Markt kommt.
Übergeordnet steht bei der BYD Group das Wachstum aller Zukunftssegmente im Mittelpunkt der Konzernstrategie. In Sachen Batterien machte man im März 2020 Schlagzeilen, als der Weltöffentlichkeit die „Blade Battery" präsentierte wurde, die laut BYD Standards in puncto Sicherheit und Energiedichte setzt. Die Zusammenarbeit mit Toyota wird dem chinesischen Unternehmen helfen, die Zulieferung von Komponenten nach Übersee zu öffnen und damit die langfristige Entwicklung der Gruppe zu unterstützen. Zusätzlich arbeiten die beiden asiatischen Automobil-Größen in einem Joint Venture gemeinsam an der Entwicklung von batteriebetriebenen Fahrzeugen und deren Plattformen.
**BYD im Live Chat**
Unsere Moderatoren und BYD-Experten stellen stets einen hochwertigen Austausch sicher. "Störer" haben in unserem BYD-Aktien-Forum keinen Platz. Sobald bedeutende Meldungen den Markt erreichen, wirst Du in unserem Live Chat fündig. Deine Fragen zu BYD-News werden in der Regel innerhalb kürzester Zeit beantwortet. Über eine Pin-Funktion werden besonders wichtige Ereignisse rund um die BYD-Aktien festgehalten.
Der Live Chat dient all denjenigen, die sich zur BYD-Aktie und anderen Werten austauschen möchten.
[Jetzt kostenlos registrieren und chatten!](https://www.sharedeals.de/registrieren/?ds24tr=registrieren-button)
Wir empfehlen dir, dich noch heute kostenlos für den Live Chat zu registrieren und dich an angeregten Diskussionen rund um die BYD-Aktie zu beteiligen. Unser Live Chat passt sich dynamisch deinem Endgerät an, kann auf Wunsch im Vollbildmodus ausgeführt werden und ist auch als App für Smartphones verfügbar.
---
### [Evotec-Aktie-Forum - Jetzt LIVE bei sharedeals.de diskutieren!](https://www.sharedeals.de/evotec-aktie-forum/)
**Published:** Juli 28, 2020
**Author:** Marc
**Content:**
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen Live Chat, der modernen Form des Forums für die Evotec-Aktie! Für spannende Diskussionen zur Evotec-Aktie und den aktuellen, kursrelevanten Evotec-Aktie-News steht Dir unser Hauptchat zur Verfügung.
[Jetzt kostenlos registrieren und chatten!](https://www.sharedeals.de/registrieren/?ds24tr=registrieren-button)
In unserem einzigartigen Börsen-Live-Chat findest Du einen Raum für jedes Thema und bist immer am Puls des Börsengeschehens. Erhalte in unserem Evotec-Aktien-Forum alle wichtigen Informationen und tausche Dich in Echtzeit mit absoluten Experten aus.
**Evotec-Aktien-Forum der neuen Generation**
Mit unserem Live Chat erhältst Du Dein ideales Evotec-Aktien-Forum zur Diskussion der unter Anlegern sehr beliebten, da immer wieder lukrativen Evotec-Aktie. Der Wert gehörte in der Vergangenheit dank der erfolgreichen Wachstumsstrategie des Managements zu einem der großen Highflyer und konnte sich innerhalb weniger Jahre vervielfachen. Auch die Zukunft bleibt spannend und chancenreich.

**Evotec SE - Profil**
Das börsennotierte Biotechnologie- und Forschungsunternehmen Evotec wurde 1993 vom Chemie-Nobelpreisträger Manfred Eigen und weiteren Wissenschaftlern gegründet. Die Gesellschaft firmierte zunächst als Evotec BioSystems GmbH infolge einer Ausgründung aus dem Max-Planck-Institut für biophysikalische Chemie, das 1971 auf Eigens Initiative ins Leben gerufen wurde. Nach erfolgtem Rechtsformwechsel im Jahr 1998 in Evotec BioSystems AG, fand am 10. November 1999 schließlich der Börsengang statt.
**Forschungsexzellenz meets Entrepreneurship**
Von seiner Kernidee der operativen Forschungsexzellenz hat sich die heutige Evotec SE nicht entfernt. Heutzutage ist die innovationsstarke Firma mit Hauptsitz in Hamburg als Partner von jedem Top-20-Pharmakonzern bestens vernetzt in der Life-Sciences-Branche.
Mit seinen Wirkstoffforschungsplattformen, allen voran der einzigartigen, proprietären iPSC-Technologieplattform, laut Evotec eine der „größten und ausgereiftesten Plattformen ihrer Art“, nimmt man eine Schlüsselrolle in der pharmazeutischen Wirkstoffforschung ein. Diese ermöglicht frühzeitiges und effektives Wirkstoffscreening im industriellen Maßstab, da der Forschungsprozess spezifischer auf Patientengruppen und Krankheit zugeschnitten werden kann.
**Evotec fährt zweigleisig**
Als multinational agierender Konzern erhält Evotec vor allem international Nachfrage nach seinen Dienstleistungen. Neben Pharma- und Biotechnologieunternehmen finden sich darunter auch akademische Einrichtungen wie die University of Oxford sowie Stiftungen und gemeinnützige Organisationen. Im Pharmasektor verfügen die Hamburger über langjährige Allianzen mit Bayer, Boehringer Ingelheim, Celgene (Bristol-Myers Squibb), Novartis, Pfizer, Sanofi oder Takeda.
Mit seinen beiden operativen Berichtssegmenten verfolgt Evotec ein hybrides Geschäftsmodell. Es ist sowohl als Dienstleister für Akteure der Life-Sciene-Branche tätig und entwickelt zugleich eigene Forschungs- und Entwicklungsprojekte in co-owned Kooperationen. Die Haupterlösquelle Evotecs bilden diverse Serviceleistungen in der Wirkstoffsuche für externe Partner im Kernberichtssegment „EVT Execute“.
Unter seinem Konzerndach vereint Evotec, auch dank der Akquisitionsstrategie, zahlreiche vollständig kontrollierte Gesellschaften, mit denen sich das Unternehmen sukzessive entlang der kompletten pharmazeutischen Wertschöpfungskette positioniert. In einer medial viel beachteten Transaktion übernahm Evotec 2017 den US-Auftragsforscher Aptuit für 300 Millionen US-Dollar, der mit drei operativen Standorten in Europa vertreten ist (Oxford, Verona und Basel).
**Neue Wachstumsphase eingeleitet**
Unter Leitung von Dr. Werner Lanthaler, der 2009 den Posten des Vorstandsvorsitzenden übernahm, zauberten Evotec-Papiere eine wahre Kursrallye aufs Börsenparkett. Mit einer Performance von 2 auf jenseits von 20 Euro avancierten “EVT“-Aktien zwischen 2010 und 2020 zum deutschen Biotech-Highflyer der Dekade.
Im Oktober 2020 konnte sich Evotec in einer Finanzierungsrunde unter Beteiligung des Staatsfonds aus Abu Dhabi (Mubadala Investment Company) und des bestehenden Ankeraktionärs Novo Holdings 250 Millionen Euro sichern. Mit dem frischen Geld will Evotec sein Wachstum beschleunigen, unter anderem in der Präzisionstechnik für seine Biologika-Sparte, ebenso wie bei neuartigen Zell- und Gentherapien und in der Wirkstoffbasisforschung.
**Evotec im Live Chat**
Unsere Moderatoren und Evotec-Aktien-Experten stellen stets einen hochwertigen Austausch sicher. "Störer" haben in unserem Evotec-Aktien-Forum keinen Platz. Sobald bedeutende Meldungen den Markt erreichen, wirst Du in unserem Live Chat fündig. Deine Fragen zu Evotec-News werden in der Regel innerhalb kürzester Zeit beantwortet. Über eine Pin-Funktion werden besonders wichtige Ereignisse rund um die Evotec-Aktien festgehalten.
Der Live Chat dient all jenen, die an regem Austausch und Diskussion interessiert sind.
[Jetzt kostenlos registrieren und chatten!](https://www.sharedeals.de/registrieren/?ds24tr=registrieren-button)
Wir empfehlen Dir, Dich noch heute kostenlos für den Live Chat zu registrieren und Dich an angeregten Diskussionen rund um die Evotec-Aktie zu beteiligen. Unser Live Chat passt sich dynamisch Deinem Endgerät an, kann auf Wunsch im Vollbildmodus ausgeführt werden und ist auch als App für Smartphones verfügbar.
---
### [Barrick-Gold-Aktie-Forum - Jetzt LIVE bei sharedeals.de diskutieren!](https://www.sharedeals.de/barrick-gold-forum/)
**Published:** Juli 28, 2020
**Author:** Marc
**Content:**
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen Live Chat, der modernen Form des Forums für die [Barrick-Gold-Aktie](https://www.sharedeals.de/barrick-gold-aktie/)! Für spannende Diskussionen zu diesem Wert und den aktuellen, kursrelevanten Barrick-Gold-News steht dir unser Rohstoffraum zur Verfügung.
[Jetzt kostenlos registrieren und chatten!](https://www.sharedeals.de/registrieren/?ds24tr=registrieren-button)
In unserem einzigartigen Börsen-Live-Chat findest Du einen Raum für jedes Thema und bist immer am Puls des Börsengeschehens. Erhalte in unserem Barrick-Gold-Aktien-Forum alle wichtigen Informationen und tausche dich in Echtzeit mit absoluten Experten aus.
**Barrick Gold-Aktien-Forum der neuen Generation**
Mit unserem Live Chat erhältst Du dein ideales Forum zur Diskussion der unter Anlegern sehr beliebten, da immer wieder lukrativen Barrick-Gold-Aktie. Der weltweit größte Goldförderer ist auch in unserem Rohstoffchat ein gern diskutierter Wert.

Gegenüber einem gewöhnlichen Barrick-Gold-Aktien-Forum haben Nutzer unseres Live Chats folgende Vorteile:
- Barrick-Gold-News in Echtzeit, um über alle Entwicklungen im Bilde zu bleiben
- Täglicher Austausch mit tausenden Aktionären von Barrick Gold und Co.
- Alles schnell im Überblick dank Suchfunktion und Sticky Posts
Unsere Moderatoren und Barrick-Gold-Experten stellen stets einen hochwertigen Austausch sicher. "Störer" haben in unserem Aktien-Forum keinen Platz. Sobald bedeutende Meldungen den Markt erreichen, wirst Du in unserem Live Chat fündig. Deine Fragen zu Barrick-Gold-News werden in der Regel innerhalb kürzester Zeit beantwortet. Über eine Pin-Funktion werden besonders wichtige Ereignisse rund um die Barrick-Gold-Aktien festgehalten.
Der Live Chat dient all denjenigen, die sich zur Barrick-Gold-Aktie und anderen Werten austauschen möchten.
[Jetzt kostenlos registrieren und chatten!](https://www.sharedeals.de/registrieren/?ds24tr=registrieren-button)
Wir empfehlen dir, dich noch heute kostenlos für den Live Chat zu registrieren und dich an angeregten Diskussionen rund um die Barrick-Gold-Aktie zu beteiligen. Unser Live Chat passt sich dynamisch deinem Endgerät an, kann auf Wunsch im Vollbildmodus ausgeführt werden und ist auch als App für Smartphones verfügbar.
---
### [CureVac-Aktie-Forum - Jetzt LIVE bei sharedeals.de diskutieren](https://www.sharedeals.de/curevac-aktie-forum/)
**Published:** Juli 28, 2020
**Author:** Marc
**Content:**
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen Live Chat, der modernen Form des Forums für die CureVac-Aktie! Für spannende Diskussionen zur [CureVac-Aktie](https://www.sharedeals.de/curevac-aktie/) und den aktuellen, kursrelevanten CureVac-News steht dir unser Börsen-Live-Chat zur Verfügung.
[Jetzt kostenlos registrieren und chatten!](https://www.sharedeals.de/registrieren/?ds24tr=registrieren-button)
Im Zuge der Covid-19-Pandemie geriet das Tübinger Biopharma-Unternehmen [CureVac](https://www.sharedeals.de/curevac-aktie/) (WKN: A2P71U) plötzlich in den Mittelpunkt der Öffentlichkeit. Zeitweise gab es sogar Gerüchte, dass die Trump-Administration an einer Übernahme arbeite.
Vielleicht auch deshalb erwarb im Juni 2020 die Bundesregierung über ihre staatseigene Förderbank KfW 23% des Aktienkapitals von CureVac zum Preis von 300 Millionen Euro. Damit gestand man der Gesellschaft einen Marktwert in Höhe von gut 1,3 Milliarden Euro zu. Kurz darauf, im Juli 2020, kaufte sich dann auch noch der britische Pharmagigant GlaxoSmithKline bei CureVac ein. Somit verfügt die Gesellschaft schon vor ihrem Börsengang über eine sehr illustre Aktionärsstruktur.
**Unternehmensgeschichte: Gründung und erste Jahre...**
Doch generell ist die Geschichte von CureVac hochinteressant. So wurde die Gesellschaft einst im Jahr 2000 an der Universität Tübingen gegründet und zog 2003 mit seinen damals 18 Mitarbeitern ins Biotechnologiezentrum Tübingen. Hier wurde dann im Jahr 2004 weltweit erstmalig ein Krebspatient mit mRNA behandelt. mRNA im Einsatz gegen Krebs (Onkologie), mRNA im Bereich der Impfstoffentwicklung (Vakzine, Vaccine) sowie molekulare Therapien gegen seltene Krankheiten sind die Hauptforschungsgebiete der Gesellschaft.
Zwischen 2006 und 2014 wurde CureVac alleine von der Dievini Hopp BioTech Holding des SAP-Mitgründers, Multimilliardärs und Mäzen Dietmar Hopp finanziert. Dadurch hielt dieser, über seine eben genannte Biotech-Venture Capital-Gesellschaft letztlich fast 90% an dem Unternehmen. Nachdem jedoch im Februar 2015 die Bill und Melinda Gates Stiftung als neuer Investor gewonnen werden konnte, folgten noch im gleichen Jahr weitere renommierte Investoren wie beispielsweise Baillie Gifford.
Später beteiligten sich dann auch noch die baden-württembergische Investitionsbank L-Bank sowie die Baden-Württembergische Versorgungsanstalt für Ärzte, Zahnärzte und Tierärzte und im Jahr 2017 schließlich der US-Pharmagigant Eli Lilly an CureVac. Seit der Gründung an der Universität Tübingen im Jahr 2000 flossen dem Unternehmen somit mehr als 360 Millionen Euro von Investoren zu.
**Wichtige Informationen zum Börsengang!**
Zum Börsengang an der Nasdaq sollen Anlegern zunächst gut 13,3 Millionen Stammaktien zwischen 14 und 16 US-Dollar angeboten werden. Weitere zwei Millionen Stammaktien stehen jedoch bei großem Anlegerinteresse noch bereit. Alles in allem kann CureVac somit auf Erlöse in Höhe von bis zu 245 Millionen US-Dollar (knapp 207,5 Millionen Euro) durch den Börsengang hoffen.
Die illustren Altaktionäre wollen im Rahmen des IPOs jedoch keine Stücke veräußern, was eher untypisch und sehr begrüßenswert ist. Weniger begrüßenswert ist dagegen, dass CureVac noch kurz vor dem heutigen IPO in eine Aktiengesellschaft nach niederländischem Recht (N.V.) umfirmiert wurde. Zumal das Management keine konkreten Gründe für diesen Schritt nannte. Um Steuern zu sparen kann es in diesem Fall aber nicht sein, denn CureVac ist noch nicht profitabel und wird es wohl auch noch längere Zeit nicht werden.
Auf Basis der vorliegenden Daten dürfte der Börsenwert zum IPO mindestens 2,5 Milliarden US-Dollar (umgerechnet: circa 2,12 Milliarden Euro) betragen, was absolut in Ordnung geht. Denn bedenken Sie, dass der Börsenwert des Wettbewerbers Moderna in der Spitze zuletzt bis auf über 35 Milliarden US-Dollar angeschwollen ist – und selbst heute, nach einer umfassenden Korrekturbewegung – noch immer bei circa 26,75 Milliarden US-Dollar liegt.
**Fazit: Hopp – Top oder Flop?**
Abschließend gilt es nun die Frage zu beantworten, ob die vielen als Hopp-Aktie bekannt gewordene CureVac-Aktie einen Kauf wert ist oder nicht. Diese Frage lässt sich jedoch nur sehr schwierig beantworten. Denn einerseits verfolgt CureVac gleich eine Reihe vielversprechender Forschungsansätze. Andererseits hat man bis dato noch kein Produkt von der Forschung zur Marktreife geführt. Dementsprechend sieht dann auch die Umsatz- und Gewinnentwicklung bei CureVac aus.
Zuletzt kam es bei vielen Aktien, die an einem Impfstoff oder Medikament gegen Covid-19 arbeiten, zu exorbitanten Kurssprüngen. Wie erwähnt stieg dadurch der Börsenwert von Gesellschaften wie BioNTech oder Moderna in schwindelerregende Höhen. Insofern erscheint der IPO von CureVac sehr gut getimt und dürfte kurzfristig ein Erfolg werden. Ob dies jedoch auch mittel- bis langfristig der Fall sein wird, bleibt noch abzuwarten. Mein Favorit unter den Covid-19-Biotechs war, ist und bleibt jedenfalls vorerst weiterhin Moderna.
**CureVac-Aktie: Dein Forum!**
Genieße alle Vorteile unseres einzigartigen Live Chats:
- CureVac-News in Echtzeit, um über alle Entwicklungen im Bilde zu bleiben
- Täglicher Austausch mit tausenden Aktionären zu CureVac
- Alles schnell im Überblick dank Suchfunktion und Sticky Posts
Unsere Moderatoren und CureVac-Experten stellen stets einen hochwertigen Austausch sicher. "Störer" haben in unserem Aktien-Forum keinen Platz. Sobald bedeutende Meldungen den Markt erreichen, wirst Du in unserem Live Chat fündig. Deine Fragen zu CureVac-News werden in der Regel innerhalb kürzester Zeit beantwortet. Über eine Pin-Funktion werden besonders wichtige Ereignisse rund um die CureVac-Aktie festgehalten.
Der Live Chat dient all denjenigen, die sich zur CureVac-Aktie und anderen Werten austauschen möchten.
[Jetzt kostenlos registrieren und chatten!](https://www.sharedeals.de/registrieren/?ds24tr=registrieren-button)
---
### [EON-Aktie-Forum - Jetzt LIVE bei sharedeals.de diskutieren!](https://www.sharedeals.de/eon-aktie-forum/)
**Published:** Juli 28, 2020
**Author:** Marc
**Content:**
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen Live Chat, der modernen Form des Forums für die EON-Aktie! Für spannende Diskussionen zur EON-Aktie und den aktuellen, kursrelevanten EON-News steht dir unser Dividendenchat zur Verfügung.
[Jetzt kostenlos registrieren und chatten!](https://www.sharedeals.de/registrieren/?ds24tr=registrieren-button)
In unserem einzigartigen Börsen-Live-Chat findest Du einen Raum für jedes Thema und bist immer am Puls des Börsengeschehens. Erhalte in unserem EON-Aktien-Forum alle wichtigen Informationen und tausche dich in Echtzeit mit absoluten Experten aus.
**EON-Aktie-Forum der neuen Generation**
Mit unserem Live Chat erhältst Du dein ideales EON-Aktie-Forum zur Diskussion der unter Anlegern sehr beliebten, da immer wieder lukrativen EON-Aktie. Der deutsche Energie-Gigant ist auch in unserem Dividendenchat ein gern diskutierter Wert.

**Ein Energiekonzern im Wandel der Zeit**
2007 war E.ON laut einer Erhebung der Wirtschaftsberatung Ernst & Young das wertvollste Unternehmen aus dem DAX 30 mit einer Marktkapitalisierung von umgerechnet 148,2 Milliarden US-Dollar.
Fukushima war für die deutsche Energiebranche die bislang größte Zäsur. Die Politik initiierte als Reaktion auf die Nuklearkatastrophe in der japanischen Küstenstadt ein Atom-Moratorium – damit wird die politische Entscheidung der Bundesregierung vom 14. März 2011 bezeichnet, alle 17 deutschen Atomkraftwerke einer Sicherheitsprüfung zu unterziehen – und führte damit eine Energiewende herbei.
**Jähes Ende der Atomenergie in Deutschland**
Da E.ON seine Erträge zum signifikanten Teil mit Kernkraftwerken erwirtschaftete, vor allem in Zentraleuropa, konnte ein tiefgreifender Konzernumbau nicht mehr verhindert werden. Infolge der von der Bundesregierung gerne als "Energiewende“ titulierten Übergangsphase von fossilen Energieträgern sowie der Kernenergie zu einer nachhaltigen Versorgung mittels Erneuerbarer Energien, ging der Anteil nuklearer Stromerzeugung (Bruttostromerzeugung) deutlich von 22 Prozent im Jahr 2007 auf 12 Prozent in 2017 zurück.
**Dank innogy bald erfolgreich in Europa?**
Mit dem Energiemarkt wandelt sich auch E.ON. Damit einher geht die Frage, wie das Unternehmen daraus Kapital schlagen will. Klar ist: Die als Gelddruckmaschinen geltenden AKWs waren mal, CO2-freie Energieträger sind die Zukunft.
Mit der Übernahme der einst zu RWE gehörenden innogy SE hat E.ON im September 2020 ein „neues Kapitel“ in der Firmengeschichte aufgeschlagen. Infolge der Integration zählt E.ON 40 Millionen Kunden und war damit nach eigenen Angaben 2019 größter Endkundenversorger Europas. Durch die Integration in den E.ON-Konzern wird innogy künftig regulierte Verteilnetze in acht europäischen Ländern betreiben und damit zum einem der größten Energienetzbetreiber in Europa.
**Dekarbonisierung, Dezentralisierung und Digitalisierung**
Der Energiemarkt wird dekarbonisiert, dezentralisiert und digitalisiert. Diese drei Haupttreiber werden den Stromfluss von der Erzeugungsquelle bis zum Verbraucher in den nächsten Dekaden prägen. Passend dazu will sich E.ON perspektivisch dahingehend aufstellen, dass es seine Aktivitäten verstärkt auf die Themen innovative Wärmelösungen, Energiespeicherung sowie dezentrale Stromerzeugung ausrichtet.
Ein zentraler Baustein der neuen Energiewelt werden Verteilnetze sein, die in einem Smart Grid den sicheren Betrieb bei zunehmender variabler Einspeisung sicherstellen werden. Laut E.ON werde sich der Energiemarkt dahin entwickeln, dass dieser zunehmend durch unabhängigere und selbstständige Verbraucher geprägt sein wird.
**Neue Energiewelt, bessere Energiewelt**
Vom Börsenschwergewicht zur grauen Maus im DAX – die Folgen des beschleunigten Atomausstiegs wiegen schwer. Rückstellungen für das Moratorium belasteten die Bilanz und auch die entgangenen Gewinne aus dem fehlenden Weiterbetrieb der Atommeiler fehlen.
E.ON bewegt sich mit dem energiepolitischen Wandel zum intelligenten Plattformanbieter und adaptiert disruptive technologische Neuerungen. E.ON ist der Überzeugung, dass der „Green Deal“ der EU die Wachstumsperspektiven des Energie-Dinos verbessern wird.
Interessante Artikel rund um EON findest Du auf unserer Webseite. Suche hierfür einfach nach ["E.ON"](https://www.sharedeals.de/?s=e.on). Gegenüber einem gewöhnlichen EON-Aktie-Forum haben Nutzer unseres Live Chats folgende Vorteile:
- EON-News in Echtzeit, um über aktuellste Entwicklungen im Bilde zu bleiben
- Täglicher Austausch mit tausenden Aktionären von EON und Co.
- Alles schnell im Überblick dank Suchfunktion und Sticky Posts
Unsere Moderatoren und EON-Experten stellen stets einen hochwertigen Austausch sicher. "Störer" haben in unserem EON-Aktie-Forum keinen Platz. Sobald bedeutende Meldungen den Markt erreichen, wirst Du in unserem Live Chat fündig. Deine Fragen zu EON-News werden in der Regel innerhalb kürzester Zeit beantwortet. Über eine Pin-Funktion werden besonders wichtige Ereignisse rund um die Aktie festgehalten.
Der Live Chat dient all denjenigen, die sich zur EON-Aktie und anderen Werten austauschen möchten.
[Jetzt kostenlos registrieren und chatten!](https://www.sharedeals.de/registrieren/?ds24tr=registrieren-button)
Wir empfehlen dir, dich noch heute kostenlos für den Live Chat zu registrieren und dich an angeregten Diskussionen rund um die EON-Aktie zu beteiligen. Unser Live Chat passt sich dynamisch deinem Endgerät an, kann auf Wunsch im Vollbildmodus ausgeführt werden und ist auch als App für Smartphones verfügbar.
---
### [Wirecard-Aktie-Forum - LIVE bei sharedeals.de diskutieren](https://www.sharedeals.de/wirecard-aktie-forum/)
**Published:** Juli 27, 2020
**Author:** Marc
**Content:**
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen Live Chat, der modernen Form des Forums für die Wirecard-Aktie! Für spannende Diskussionen zur Wirecard-Aktie und den aktuellen, kursrelevanten Wirecard-News stehen dir unsere Zockerecke zur Verfügung.
[Jetzt kostenlos registrieren und chatten!](https://www.sharedeals.de/registrieren/?ds24tr=registrieren-button)
In unserem einzigartigen Börsen-Live-Chat findest Du einen Raum für jedes Thema und bist immer am Puls des Börsengeschehens. Erhalte in unserem Wirecard-Aktien-Forum alle wichtigen Informationen und tausche dich in Echtzeit mit absoluten Experten aus.
**Wirecard-Forum der neuen Generation**
Bis um 10:43 am 18. Juni 2020 war im Wirecard-Universum alles in Ordnung. Dann informierte der Vorstand darüber, dass er die Vorlage des Konzernabschlusses 2019 erneut verschieben müsse. Anlass war, dass die Wirtschaftsprüfungsgesellschaft Ernst & Young „keine ausreichenden Nachweise“ für das bilanzierte Bankguthaben auf Treuhandkonten in Höhe von insgesamt 1,9 Milliarden Euro erlangen konnte.
Investoren liebten die Wirecard-Aktie. Ihren Kurs-Peak erreichte sie 2018 erst bei 199 Euro. Am 18. Juni 2020 brach der Kurs der Wirecard-Aktie dann von über 100 auf 39,90 Euro ein. Im Anschluss verbilligte sich das Papier weiter und avancierte unter 1 Euro zum Pennystock.
### **Der Bilanzskandal überschattete alles…**
…und war zugleich das Ende der schillernden Fintech-Wachstumsstory, wie sie Öffentlichkeit und Aktionären bekannt war. Wirecard galt als Paradebeispiel eines wachstumsstarken und profitablen Technologie-Unternehmens, das im September 2018 sogar die Finanzinstitution Commerzbank im deutschen Leitindex ersetzte.
### **DAX-Aufnahme war Höhepunkt der Firmengeschichte**
Die Aufnahme in den illustren Kreis der DAX30-Unternehmen sollte den Höhepunkt der Firmengeschichte darstellen. Davor geriet Wirecard regelmäßig ins Fadenkreuz von Kritikern, die dem Payment-Service-Anbieter unlautere Bilanzierungspraktiken vorwarfen.
Die Analysefirma Zatarra veröffentlichte im Februar 2016 ein kritisches Research-Papier gefolgt von einem rapiden Absturz der Wirecard-Aktie, der sich jedoch als temporär herausstellen sollte. Auch der größte Zukauf des Unternehmens in seiner Geschichte in Indien geriet immer wieder in den Fokus der Shortseller.
Nachdem gegenüber Wirecard wegen seines nur ansatzweise durchschaubaren Geschäftsmodells wiederholt Bilanzmanipulationsvorwürfe erhoben wurden, nahm die Financial Times den DAX-Konzern genauer unter die Lupe. In einer Artikelserie namens „House of Wirecard“ beschuldigte die renommierte Finanzzeitung das deutsche Payment-Unternehmen der Bilanzfälschung.
### **Mit Milliarden überschuldet**
Mittlerweile ist klar: Wirecard ist mit über 2,8 Milliarden Euro überschuldet. Das Ende August vorgelegte Gutachten des Insolvenzverwalters Dr. jur. Michael Jaffé ging davon aus, dass Wirecard mit über 2,8 Milliarden Euro überschuldet sei. Die Vermögenswerte des Münchner Unternehmens beliefen sich demnach auf etwa 400 Millionen Euro – weit weniger als von Wirecard in den Vorjahren proklamiert. Am 25. August eröffnete das Amtsgericht München schließlich das Insolvenzverfahren über das Vermögen der AG.
Das Gutachten schlussfolgert, dass Wirecard „Ressourcen für ein nur vermeintliches Wachstum aufgebaut und mit dem Erwerb zahlreicher Gesellschaften, deren Integration nicht oder nur schleppend betrieben wurde, erhebliche Überkapazitäten geschaffen“ habe.
### **Alles begann als Internet-„Klitsche“**
Ein Blick zurück: Wirecard startete als Internet-„Klitsche“, die ihre Umsätze durch Online-Glücksspiele generierte. Dann sprang Wirecard als Dienstleister für digitale Zahlungstransaktionen auf den Trend auf, dass immer mehr Verbraucher den Service nutzten, Zahlungen einfach am Smartphone oder POS-System digital zu erledigen. Vielfach steckte hinter der Abwicklung die Technologie Wirecards.
Für das Jahr 2018 gab Wirecard das innerhalb seines Payment-Ökosystems generierte Transaktionsvolumen mit 125 Milliarden Euro an. Bis 2025 wollten die Münchner dies laut der von CEO Dr. Markus Braun auf dem Investorentag 2019 in New York präsentierten Vision 2025 bis auf 810 Milliarden Euro steigern.
[Jetzt kostenlos registrieren und chatten!](https://www.sharedeals.de/registrieren/?ds24tr=registrieren-button)
Wir empfehlen dir, dich noch heute kostenlos für den Live Chat zu registrieren und dich an angeregten Diskussionen rund um die Wirecard-Aktie zu beteiligen. Unser Live Chat passt sich dynamisch deinem Endgerät an, kann auf Wunsch im Vollbildmodus ausgeführt werden und ist auch als App für Smartphones verfügbar.
---
### [Netcents-Forum - Jetzt LIVE bei sharedeals.de diskutieren](https://www.sharedeals.de/netcents-forum/)
**Published:** Juli 28, 2020
**Author:** Marc
**Content:**
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen Live Chat, der modernen Form des Forums für die Netcents-Aktie! Für spannende Diskussionen zur Netcents-Aktie und den aktuellen, kursrelevanten Netcents-News steht dir unsere Zockerecke zur Verfügung.
[Jetzt kostenlos registrieren und chatten!](https://www.sharedeals.de/registrieren/?ds24tr=registrieren-button)
In unserem einzigartigen Börsen-Live-Chat findest Du einen Raum für jedes Thema und bist immer am Puls des Börsengeschehens. Erhalte in unserem Netcents-Forum alle wichtigen Informationen und tausche dich in Echtzeit mit absoluten Experten aus.
### Netcents-Forum der neuen Generation
Zahlen per Bargeld war mal – Kryptowährungen wie Bitcoin sind die Zukunft! Diese Vision verkörpert NetCents Technology. Als selbsternannte „Transaktionsdrehscheibe für alle Zahlungen in Kryptowährung“ ist es das Businessziel, einen Krypto-Bezahldienst als Zahlungsmethode zu etablieren.
### **Einkäufe mit Bitcoin & Co. – NetCents macht’s möglich**
Oft wird bemängelt, dass es an funktionierenden Zahlungssystemen für Kryptowährungen fehle – in diese Lücke versucht NetCents zu stoßen. Konkret vermarktet NetCents eine zugrundeliegende Technologie zur Abwicklung von Zahlungen in kryptoelektronischer Währung. Dabei verfolgt das Fintech-Startup eine Monetarisierungsstrategie auf Basis mehrerer Gebührenmodelle.
Gemeinsam mit Finanzinstitutionen und Partnern aus der Banking- und Fintechbranche setzt das Unternehmen aus Vancouver auf eine Multichannel-Lösung, sprich eine E-Commerce-affine sowie in Läden oder POS-Systeme integrierte NetCents-Zahlungslösung. Den eigenen Angaben zufolge hat NetCents Anbindung an ein Netzwerk von „hunderttausenden Händlern“.
### **NetCents besitzt ein breites Ökosystem**
Neben Bitcoin akzeptiert NetCents in seinem Zahlungssystem Ether, Bitcoin Cash und weitere ausgewählte Cryptocurrencies. Für jede Transaktion kassiert NetCents eine Transaktionsgebühr. Besonders erwähnenswert ist die NetCents-Kreditkarte. Diese ist verbunden mit der digitalen NetCents-Wallets der Verbraucher, womit diese per Kryptowährung bezahlen können.
### **Zahlungen per Kryptowährungen sollen Mainstream werden**
NetCents will an einem gigantischen Makrotrend partizipieren, der darauf basiert, dass Händler – egal ob online oder im Einzelhandel – ihren Kunden eine digitales Äquivalent zum Bargeld anbieten.
Der Verbraucher soll dadurch profitieren, indem ihm eine zukunftsgerechte Zahlungsmethode zur Verfügung gestellt wird, um mittels “digitalem Cash“ seine Rechnungen zu begleichen. Die Zahlen belegen diese Entwicklung. Eingebettet in eine sich wandelnde Finanzindustrie, die selbst im großen Stil in die Blockchain-Technologie investiert, ist zufolge in 2020 publizierter Daten von Coinbase Commerce, dem größten Krypto-Broker der USA, eine steigende Händlerakzeptanz zugunsten Kryptowährungen zu registrieren.
### **Risiken sollten nicht ausgeblendet werden**
NetCents ist eine Aktie mit Bezug zum Krypto-Universum. Entsprechend abhängig ist das pure-play Business Model NetCents von Kryptowährungen. Als Zahlungsmittel hat sich der Bitcoin nicht durchgesetzt, schlussfolgerte die Vontobel Bank in 2019.
Bevor sich Anleger grinsend die Hände reiben, sollte bedacht werden, das NetCents bis dato (H1 2020) keine merklichen Umsätze ausweisen konnte. Der Ansatz von NetCents mag disruptiv sein, der Erfolgsnachweis steht noch aus.
Der Live Chat dient all denjenigen, die sich zur Netcents-Aktie und anderen Werten austauschen möchten.
[Jetzt kostenlos registrieren und chatten!](https://www.sharedeals.de/registrieren/?ds24tr=registrieren-button)
Wir empfehlen dir, dich noch heute kostenlos für den Live Chat zu registrieren und dich an angeregten Diskussionen rund um die Netcents-Aktie zu beteiligen. Unser Live Chat passt sich dynamisch deinem Endgerät an, kann auf Wunsch im Vollbildmodus ausgeführt werden und ist auch als App für Smartphones verfügbar.
---
### [Aktienglossar](https://www.sharedeals.de/aktienglossar/)
**Published:** Juli 14, 2020
**Author:** Marc
**Content:**
---
## Wissen
### [Small Modular Reactors: Allheilmittel für die Energieversorgung oder teurer Atomkraftflop?](https://www.sharedeals.de/wissen/markttrends/small-modular-reactors-allheilmittel-fuer-die-energieversorgung-oder-teurer-atomkraftflop/)
**Published:** April 10, 2026
**Author:** Peter Wolf-Karnitschnig
**Content:**
Nach der Atomkatastrophe von Fukushima im Jahr 2011 schien das Schicksal der Kernkraft besiegelt zu sein. Doch der große Energiehunger der Welt, der noch dazu klimaneutral gestillt werden muss, hat der Atomkraft in den letzten Jahren eine Renaissance beschert. Die größten Hoffnungen bei ihrem Comeback ruhen auf Small Modular Reactors (SMR). Die kompakten und flexibel aufgebauten Kernkraftwerke sollen die großen Nachteile klassischer Atommeiler endgültig beheben. Aber tun sie das auch und sind sie wirklich ein Allheilmittel für die globale Energieversorgung? In diesem Ratgeber lernst Du alles Wissenswerte über diesen neuen Reaktortyp und erfährst, wie Du an der Börse an diesem potenziellen Megatrend partizipieren kannst.
## ☝️ Das Wichtigste in aller Kürze
- Small Modular Reactors (SMR) sind Kernreaktoren der nächsten Generation, die deutlich kleiner und flexibler sind als herkömmliche Atomkraftwerke.
- Ihre Hauptvorteile sind eine schnellere Produktion durch industrielle Modulbauweise, niedrigere Investitionskosten, eine flexiblere Standortwahl und überlegene Sicherheitssysteme.
- Es existieren über 120 unterschiedliche SMR-Konzepte, von denen aktuell rund 70 aktiv entwickelt werden.
- Vorreiter auf dem Gebiet von SMR sind China und Russland, wo bereits Reaktoren im kommerziellen Betrieb sind.
- Zahlreiche Unternehmen aus den USA und Europa haben in den letzten Jahren ebenfalls SMR-Designs entwickelt, die in den kommenden Jahren in Pilotanlagen getestet werden.
- Die Schätzungen für die Marktentwicklung von SMR sind aufgrund zahlreicher ungeklärten technologischer Fragen und der noch nicht begonnenen Kommerzialisierung sehr unsicher.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Was ist ein Small Modular Reactor?](#Was_ist_ein_Small_Modular_Reactor)
- [Was sind die Vorteile von SMR gegenüber klassischen AKW?](#Was_sind_die_Vorteile_von_SMR_gegenueber_klassischen_AKW)
- [Was ist der aktuelle Entwicklungsstand von SMR?](#Was_ist_der_aktuelle_Entwicklungsstand_von_SMR)
- [Wie entwickelt sich der Markt für SMR?](#Wie_entwickelt_sich_der_Markt_fuer_SMR)
- [Welche US-Unternehmen entwickeln und bauen SMR?](#Welche_US-Unternehmen_entwickeln_und_bauen_SMR)
- [Welche europäischen SMR-Entwickler gibt es?](#Welche_europaeischen_SMR-Entwickler_gibt_es)
- [Was sind die Chancen von SMR?](#Was_sind_die_Chancen_von_SMR)
- [Welche Risiken haben SMR?](#Welche_Risiken_haben_SMR)
- [Kurz und knapp: 5 Fragen – 5 Antworten](#Kurz_und_knapp_5_Fragen_%E2%80%93_5_Antworten)
## Was ist ein Small Modular Reactor?
Wie die Bezeichnung bereits zum Ausdruck bringt, handelt es sich bei einem Small Modular Reactor (SMR) um einen Kernreaktor der nächsten Generation, der deutlich kleiner und flexibler ist als herkömmliche Atomkraftwerke. Bei einem SMR handelt es sich um einen kleinen Reaktor, der eine Leistung von bis zu 300 Megawatt besitzt. Ein klassisches Kernkraftwerk hat demgegenüber eine Leistung von rund 1.400 Megawatt.
Die zweite charakteristische Eigenschaft eines SMR ist seine modulare Bauweise. Im Gegensatz zu einem klassischen Atomkraftwerk werden die Bauteile nicht auf einer Großbaustelle gefertigt, sondern serienmäßig in Fabriken am Fließband produziert. Die Einzelteile eines Small Modular Reactors besitzen so kompakte Maße, dass sie auf konventionellen LKW oder Eisenbahnwaggons transportiert werden können. Am Zielort werden die fertigen Module nur noch zusammengesetzt.
In Sachen Technologie unterscheidet sich ein SMR hingegen nicht von einem herkömmlichen Atomkraftwerk. Die Energieerzeugung basiert ebenfalls auf der Kernspaltung, nutzt aber teilweise andere Kühlmittel wie Flüssigmetall, Gas oder Salzschmelzen anstelle von Wasser.
Zusammenfassend lässt sich ein SMR somit als Mini-Atomkraftwerk in Modularbauweise beschreiben.
## Was sind die Vorteile von SMR gegenüber klassischen AKW?
Small Modular Reactors wurden entwickelt, um die klassischen Probleme von Atomkraftwerken zu lösen. Diese kranken unter sehr hohen Baukosten, die nicht selten die ursprünglichen Planungen deutlich überschreiten. Hinzu kommen extrem lange Planungs- und Bauzeiten. Und nicht zuletzt sind herkömmliche Atomkraftwerke aufgrund ihres hohen Wasserbedarfs für die Kühlung an gewässernahe Standorte gebunden, die oftmals weit von den Verbrauchszentren entfernt liegen.
SMR verfolgen auf Basis einer modularen Fließbandfertigung einen anderen Ansatz. Anstatt jedes Kraftwerk als Unikat auf einer Baustelle zu fertigen, sollen die Bauteile kostengünstig und schnell in speziellen Fabriken vorgefertigt werden. Schätzungen zufolge kann ein Small Modular Reactor innerhalb von zwei bis drei Jahren errichtet werden, während große AKW häufig eine Bauzeit von zehn Jahren überschreiten.
Ein weiterer Vorteil von SMR gegenüber Groß-AKW ist das geringere Investitionsrisiko. Anstatt zweistellige Milliardenbeträge für ein großes Kraftwerk aufbringen zu müssen, reicht für die Errichtung eines Small Modular Reactors ein Betrag von rund 500 Millionen €.
Hinzu kommt der Vorteil, dass die Module flexibel in Betrieb genommen werden können. Sofern sich ein SMR als zu klein herausstellen sollte, können in den Folgejahren weitere Reaktoren am selben Standort hinzugebaut werden.
Auch in puncto Standort sind SMR wesentlich flexibler als klassische Atomkraftwerke. Sie benötigen nur etwa ein Drittel der Fläche eines Groß-AKW und können deshalb wesentlich näher an Industrieanlagen oder Siedlungen gebaut werden. Die Energie wird demnach dort produziert, wo man sie benötigt.
Aufgrund des Einsatzes alternativer Kühlmittel sind SMR auch nicht auf eine Lage am Wasser angewiesen. Zudem können sie oft die vorhandene Infrastruktur, wie beispielsweise die Netzanschlüsse, von stillgelegten Kohlekraftwerken weiternutzen.
Nicht zuletzt stellen auch die Sicherheitssysteme von SMR einen großen Vorteil dar. Viele SMR-Designs nutzen physikalische Prinzipien wie Schwerkraft oder natürliche Konvektion. Bei einem Stromausfall kühlt sich der Reaktor von selbst ab, ohne dass Pumpen oder menschliches Eingreifen nötig sind. Da der Reaktorkern zudem viel kleiner ist als bei einem Groß-AKW, ist auch die Menge an radioaktivem Material und die potenzielle Nachzerfallswärme deutlich geringer, was das Risiko einer Kernschmelze massiv reduziert.
## Was ist der aktuelle Entwicklungsstand von SMR?
Erste Ansätze zum Bau kleiner Kernreaktoren gab es bereits in den 1950er-Jahren. Im Rahmen des damaligen Nuclear Power Program der US Army wurden diverse modulare Miniaturreaktoren erprobt, die von den US-Streitkräften schnell und einfach transportiert werden konnten. Verbreitete Anwendung fanden SMR bislang nur in Atom-Unterseebooten. Deren Designs sind jedoch streng geheim — ein Technologietransfer in die zivile Stromerzeugung fand deshalb bis heute nicht statt.
In den vergangenen Jahren hat die Entwicklung von SMR im Zuge der globalen Renaissance der Atomkraft neuen Schub bekommen. Schätzungen zufolge existieren weltweit über 120 verschiedene SMR-Designs, von denen rund 70 aktuell aktiv entwickelt werden.
Bislang gibt es mit China und Russland derzeit nur zwei Länder auf der Welt, in denen SMR den Sprung vom Labor in die Praxis geschafft haben. Herzstück des russischen SMR-Programms ist das vom staatlichen Rosatom-Konzern betriebene schwimmende Kraftwerk „Akademik Lomonosov“, das aus zwei SMR-Einheiten besteht und auf der bewährten Antriebstechnologie der Atomeisbrecher basiert. Das Kraftwerk versorgt seit 2020 die abgelegene Tschukotka-Region in der Arktis.
Nächster Schritt in Russland ist der Bau eines landbasierten SMR. In der jakutischen Region Ust-Kuiga entsteht derzeit ein SMR-Kraftwerk, das bis 2028 in Betrieb gehen soll.
Im Unterschied zu Russland ist in China bereits ein landgestützter Small Modular Reactor in Betrieb. Der von der China National Nuclear Corporation entwickelte und gebaute Linglong One gilt als der weltweit erste kommerzielle, landbasierte SMR. Nachdem im Oktober 2025 die Kernfunktionstests und im Dezember 2025 die Dampfturbinentests erfolgreich abgeschlossen wurden, befindet sich der Reaktor aktuell in der finalen Phase.
Die Aufnahme des kommerziellen Betriebs ist für das erste Halbjahr 2026 geplant. Mit einer Leistung von 125 MW soll der Linglong One rund eine halbe Million Haushalte mit Strom versorgen.
Zudem betreibt China bereits seit Ende 2023 den weltweit ersten modularen Hochtemperatur-Kugelhaufenreaktor in Shidaowan. Im vergangenen Jahr wurden Sicherheitsdemonstrationen durchgeführt, die bewiesen haben, dass der Reaktor selbst bei totalem Stromausfall passiv abkühlt, ohne dass eine Kernschmelze möglich ist. Für 2026 ist der Baustart bzw. die Planung größerer Einheiten angekündigt, um eine Gesamtleistung von 600 Megawatt zu erzielen.
Sowohl für Russland als auch für China spielen Small Modular Reactors eine zentrale Rolle für die landesweite Energieversorgung. Aufgrund der sehr dünnen Besiedlung Russlands und der teilweise sehr dichten Bebauung Chinas, die die Errichtung herkömmlicher Kernkraftwerke verhindert, stellen SMR eine sinnvolle Alternative dar. Die chinesische Zentralregierung hat in ihrem Anfang 2026 vorgestellten Entwurf des neuen 5-Jahres-Planes die Kernenergie und vor allem SMR als Zukunftsenergie und strategische Industrie eingestuft.
## Wie entwickelt sich der Markt für SMR?
Der Markt für Small Modular Reactors befindet sich gegenwärtig in einer entscheidenden Übergangsphase von theoretischen Konzepten und Pilotstudien hin zu ersten kommerziellen Realisierungen. Obwohl Kritiker weiterhin vor der hohen Kosten und den ungeklärten Müllentsorgungsfragen warnen, hat die Dynamik durch den Fokus auf Energiesicherheit und die Dekarbonisierung der Industrie massiv zugenommen.
Den Schätzungen verschiedener Marktforschungsinstituten zufolge besitzt der Markt für Small Modular Reaktors 2026 ein Volumen zwischen 6 und 7 Milliarden €. Die Prognosen für die zukünftige Entwicklung des SMR-Marktes variieren jedoch sehr stark. Die Bandbreite der geschätzten Wachstumsraten in den kommenden zehn Jahren liegt zwischen 5 und 15% pro Jahr. Einige optimistische Studien, die eine frühzeitige serielle Fertigung zugrundelegen, sehen sogar jährlich Wachstumsraten von bis 27%.
Dementsprechend weit klaffen auch die Schätzungen der in Zukunft installierten Gesamtkapazität von SMRs auseinander. Die Bandbreite reicht von 40 bis 120 Gigawatt im Jahr 2050.
## Welche US-Unternehmen entwickeln und bauen SMR?
Während in China und Russland die Entwicklung und der Bau von Small Modular Reactors unter staatlicher Führung bzw. Kontrolle stattfindet, liegt die Federführung auf diesem Gebiet in den USA bei Privatunternehmen. Nachfolgend findest Du Kurzporträts der derzeit wichtigsten US-Unternehmen in der SMR-Entwicklung.
### GE Hitachi Nuclear Energy
GE Hitachi Nuclear Energy ist ein im Jahr 2007 gegründetes Joint Venture zwischen dem US-Energietechnikkonzern GE Vernova (60%) und dem japanischen Hitachi-Konzern (40%). GE Hitachi ist das derzeit führende Unternehmen bei der Kommerzialisierung von Small Modular Reactors, da es bereits über umsetzbare SMR-Designs verfügt.
Kernprodukt ist der BWRX-300, ein SMR mit einer Leistung von 300 Megawatt. Er ist ein Siedewasserreaktor, der auf dem Design des großen ESBWR-Reaktors basiert, welcher bereits eine US-Zulassung besitzt. Durch die Vereinfachung des Designs benötigt der SMR laut Hersteller bis zu 90% weniger Beton und Stahl pro Megawatt im Vergleich zu herkömmlichen Reaktoren. Er nutzt natürliche Zirkulation zur Kühlung und benötigt im Notfall keine externen Pumpen oder Stromquellen.
Im kanadischen Darlington entsteht seit Mai 2025 das weltweit erste kommerzielle SMR-Projekt der westlichen Welt. Der Netzanschluss des GE Hitachi SMR soll bis 2030 erfolgen. Weitere Projekte in Großbritannien, Polen, den USA und mehreren ostasiatischen Ländern sind in der Planungsphase.
### NuScale Power
NuScale Power wurde 2007 gegründet und gilt als einer der Pioniere unter den US-Unternehmen auf dem Gebiet der Small Modular Reactors. Es ist das erste und bisher einzige Unternehmen, dessen Reaktordesign bereits offizielle Zertifizierungen für zwei Reaktormodule von der US-Atomaufsichtsbehörde NRC erhalten hat.
Besonderheit dieser Module ist das passive Sicherheitskonzept. Im Falle eines Notfalls können sie ohne Strom, ohne Pumpen und ohne menschliches Eingreifen sicher abschalten und abkühlen.
Derzeitiges Pilotprojekt von NuScale Power ist der Bau eines SMR-Kraftwerks am Standort eines ehemaligen Kohlekraftwerks in Doicești in Rumänien. Die Inbetriebnahme ist für 2030 anvisiert. Zudem arbeitet das Unternehmen mit der Tennessee Valley Authority und ENTRA1 Energy an einem Großprojekt zur Stromversorgung in sieben US-Bundesstaaten.
NuScale Power notiert seit Mai 2022 an der Börse.
### Oklo
Das 2021 gegründete Nukleartechnologieunternehmen Oklo ist eines der jüngsten, aber zugleich innovativsten Unternehmen auf dem Gebiet der SMR. Oklo fokussiert sich auf die Entwicklung von Mikroreaktoren mit einer Leistung von 15 bis 100 Megawatt. Diese basieren auf der Fast Fission-Technologie, die HALEU (High-Assay Low-Enriched Uranium) als Brennstoff verwendet. Der Vorteil dieser Technologie liegt darin, dass die Reaktoren auch recycelten Atommüll aus herkömmlichen Kraftwerken als Brennstoff nutzen können.
Ein weiterer Vorteil der Mikroreaktoren von Oklo sind ihre sehr kompakten Maße. Sie sind so klein, dass sie sogar in normalen Gebäuden untergebracht werden können.
Im September 2025 hat Oklo mit dem Bau des Pilotreaktors „Aurora Powerhouse“ am Idaho National Laboratory begonnen. Mitte März 2026 wurde das Sicherheitsdesign des SMR vom US-Energieministerium bestätigt. Der erste Test der nuklearen Kettenreaktion ist Mitte des Jahres geplant. Ab 2028 soll der Reaktor in den kommerziellen Betrieb übergeben. Ab 2030 sollen Reaktoren von Oklo für die Energieversorgung eines Rechenzentrumcampus von Meta Platforms eingesetzt werden.
Oklo notiert seit Mai 2024 an der Börse.
### TerraPower
TerraPower ist ein 2006 von Bill Gates mitgegründetes US-amerikanisches Nuklearunternehmen. Anfang März 2026 erhielt das Unternehmen von der US-Aufsichtsbehörde NRC die erste Baugenehmigung für einen kommerziellen Reaktor der nächsten Generation (einen Nicht-Leichtwasserreaktor) seit über 40 Jahren.
In Kemmerer im US-Bundesstaat Wyoming baut TerraPower derzeit sein erstes Kraftwerk auf dem Gelände eines stillgelegten Kohlekraftwerks. Mit der Genehmigung durch die NRC kann nun auch der Bau der nuklearen Komponenten des Kraftwerks beginnen.
Besonderheit des TerraPower-SMR ist, dass es sich um einen Natrium-Reaktor handelt. Statt mit Wasser wird der Reaktor mit flüssigem Natrium gekühlt. Dies ermöglicht den Betrieb bei normalem Luftdruck, was die Sicherheit erhöht, und führt zu einer effizienteren Hitzeübertragung. Der Reaktor verfügt über ein integriertes Salzschmelze-Speichersystem. Er kann konstant 345 Megawatt Strom liefern, bei Bedarf aber kurzzeitig auf bis zu 500 Megawatt hochfahren – ideal, um Schwankungen von Wind- und Solarenergie auszugleichen. Zieldatum für die Inbetriebnahme ist das Jahr 2030.
### X-Energy
X-Energy ist ein 2009 gegründetes Nukleartechnologieunternehmen, das führend in der Entwicklung von Kernreaktoren der Generation IV und spezialisiert auf Hochtemperatur-Gasreaktoren ist. Im Gegensatz zu wassergekühlten Reaktoren nutzen die SMR von X-Energy Helium als Kühlmittel und Graphit als Moderator.
Die Hochtemperatur-Gasreaktoren des Unternehmens punkten mit zwei Vorteilen. Zum einen liefert der Reaktor Dampf mit Temperaturen von bis zu 565 °C. Das macht ihn extrem attraktiv für die chemische Industrie oder Raffinerien, die für ihre Prozesse nicht nur Strom, sondern auch enorme Hitze benötigen. Zum anderen kann der SMR durch die niedrige Leistungsdichte und das Heliumgas selbst bei einem totalen Stromausfall nicht schmelzen.
Im März hat X-Energy eine Kooperation mit Talen Energy bekanntgegeben, bei der es um den Bau von mindestens drei Hochtemperatur-Gasreaktoren im Osten der USA geht, die primär zur Versorgung von Rechenzentren genutzt werden sollen. Gleichzeitig plant das Unternehmen vier SMR in einem Werk des Chemiekonzerns Dow in Texas. Der Baubeginn ist zum Jahresende vorgesehen. Nicht zuletzt hat die Tochtergesellschaft TRISO-X im Februar die erste NRC-Lizenz der USA für eine kommerzielle Fabrik zur Herstellung von HALEU-Brennstoff erhalten. Die Fabrik im Bundesstaat Tennessee soll 2027 den Betrieb aufnehmen.
X-Energy wird in Kürze an die Börse gehen. Ende März hat das Unternehmen den Antrag für ein IPO an der Technologiebörse Nasdaq eingereicht.
## Welche europäischen SMR-Entwickler gibt es?
Während die USA in den letzten Jahren bei der Entwicklung von Small Modular Reactors Europa meilenweit voraus waren, hat der alte Kontinent in jüngster Vergangenheit deutlich aufgeholt. Im März 2026 verabschiedete die Europäische Kommission eine eigene SMR-Strategie, um die Abhängigkeit von US-amerikanischer und chinesischer Technologie auf diesem Gebiet zu verringern.
Dies sind die aktuell wichtigsten europäischen Player in der SMR-Branche:
**Newcleo** (Frankreich / Großbritannien / Italien): Newcleo ist eines der ambitioniertesten Startups der europäischen Nukleartechnologieindustrie. Das Unternehmen hat sich zum Ziel gesetzt, die Kernkraft durch die Nutzung von Atommüll als Brennstoff nachhaltig zu machen. Die Reaktoren nutzen MOX-Brennstoff (Mixed Oxide), der aus radioaktiven Abfällen herkömmlicher Kernkraftwerke gewonnen wird. So „verbrennt“ Newcleo die langlebigen Altlasten der heutigen Reaktorflotten und reduziert deren Lagerzeit und Gefährlichkeit drastisch. Technologisch basieren die SMR auf der LFR-Technologie (Lead-cooled Fast Reactors – bleigekühlte schnelle Reaktoren) der 4. Generation. Newcleo entwickelt derzeit zwei SMR-Typen: einen kleinen 30-MW-Reaktor für industrielle Anwendungen und einen großen 200-MW-Reaktor für die großflächige Stromversorgung. Die Arbeiten am ersten nicht-nuklearen Prototyp in Italien sollen bis Ende 2026 abgeschlossen sein. 2030 soll der erste nukleare 30-MW-SMR getestet werden.
**Nuward** (Frankreich): Nuward ist eine 100%ige Tochtergesellschaft des französischen Energiekonzerns EDF, die für die Entwicklung von SMR gegründet wurde. Auch das Design der Nuward-SMR basiert auf Druckwasserreaktoren, die eine Gesamtleistung von knapp 400 Megawatt bieten. Das kompakte Design der SMR soll es ermöglichen, alte Kohlekraftwerke eins-zu-eins zu ersetzen, indem es deren bestehende Netzanschlüsse und Kühlwasserinfrastruktur nutzt. Das Design soll bis Mitte des Jahres abschlossen werden. Bis 2030 ist der Bau eines Referenzkraftwerks in Frankreich geplant.
**Rolls-Royce** (Großbritannien): Der britische Industriekonzern baut Reaktoren, die sich mit einer Leistung von knapp 500 Megawatt eigentlich nicht mehr als SMR qualifizieren. Rolls-Royce setzt dabei auf das bewährte Design eines Druckwasserreaktors und nutzt seine jahrzehntelange Erfahrung aus dem Bau von Reaktoren für die britische U-Bootflotte. Der Abschluss der Sicherheitsüberprüfung ist für 2027 geplant.
**Steady Energy** (Finnland): Steady Energy wurde 2023 als Spin-off des staatlichen finnischen Forschungszentrums VTT gegründet. Das Startup hat sich auf die Entwicklung von SMR einer ganz besonderen Art spezialisiert. Ihre Reaktoren erzeugen keinen Strom, sondern ausschließlich Wärme. Herzstück ist der Reaktortyp LDR-50, der auf niedrige Temperaturen (ca. 150°C) und geringen Druck (ca. 10 bar) ausgelegt ist. Durch diese besonderen Betriebseigenschaften und das vereinfachte Design ohne Turbinen (da kein Strom erzeugt wird) ist die Anlage deutlich günstiger, sicherer und kompakter als herkömmliche Atomkraftwerke. Sie kann sogar unterirdisch in Städten installiert werden. Seit Februar 2026 ist eine Pilotanlage in einem ehemaligen Kohlekraftwerk in Helsinki in Bau.
**Thorizon** (Frankreich / Niederlande): Das französisch-niederländische Unternehmen ging 2018 als Spin-off des renommierten Energieforschungsinstituts NRG (Nuclear Research and Consultancy Group) hervor. Thorizon entwickelt mit dem Thorizon One einen kleinen SMR der 4. Generation, der ca. 250 Megawatt Leistung liefert. Bei diesem SMR handelt es sich um einen Flüssigsalzreaktor, der Atommüll als Brennstoff nutzen kann. Da der Brennstoff flüssig ist, benötigt der Reaktor keinen hohen Druck. Bei einem Fehler erstarrt das Salz und schließt das radioaktive Material sicher ein. Das Herz des Reaktors besteht aus Modulen, die alle fünf bis zehn Jahre ausgetauscht werden. Damit löst Thorizon das größte Problem von Flüssigsalzreaktoren – die Korrosion. Anstatt Materialien zu entwickeln, die Jahrzehnte lang aggressivem Salz standhalten müssen, nutzt das Unternehmen heute verfügbare Materialien. Im März 2026 ging Thorizon eine Partnerschaft mit dem südkoreanischen Industriekonzern Hyundai E&C ein, um den Bau und die Auslieferung der Reaktoren zu beschleunigen. Gleichzeitig läuft derzeit in den Niederlanden die Bewertung potenzieller Standorte für eine erste Demonstrationsanlage.
## Was sind die Chancen von SMR?
Small Modular Reactors gelten als einer der Hoffnungsträger für die globale Energiewende, da sie die Vorteile der Kernkraft nutzen und gleichzeitig einige der großen Nachteile dieser umstrittenen Technologie beheben. Die Chancen von SMR liegen vor allem in den folgenden vier Faktoren:
### Kostensenkung und Schnelligkeit
Der Bau klassischer Atom(groß)kraftwerke zieht sich oftmals über mehr als 15 Jahre und verschlingt Milliardensummen. In der Regel überschreiten AKW die ursprünglich geplanten Baukosten um ein Vielfaches.
SMR sind mit Kosten von rund 500 Millionen US$ wesentlich günstiger. Durch die modulare, industrielle Serienfertigung liegen die Kosten pro Megawattstunde bei höheren Stückzahlen deutlich unter dem Niveau klassischer AKW. Gleichzeitig sorgen die kompakten Module, die per LKW, Bahn oder Schiff zum Einsatzort transportiert werden können, für eine deutlich schnellere Fertigstellung von SMR.
### Dekarbonisierung der Industrie und Fernwärme
Neben der Stromerzeugung zielen SMR auf eine Marktlücke ab, die Wind- und Sonnenenergie allein nicht füllen können: Prozesswärme. Die Abwärme der Kraftwerke kann direkt in Städten oder Industriegebieten genutzt werden.
### Passive Sicherheitssysteme
Die meisten SMR-Designs nutzen physikalische Grundgesetze, wie beispielsweise die Schwerkraft oder die natürliche Konvektion, um den Reaktor im Notfall zu kühlen. Man spricht deshalb von passiven Sicherheitssystemen.
Im Gegensatz zu herkömmlichen AKW benötigen die Reaktoren keine aktiven Pumpen oder eine externe Stromversorgung, um eine Kernschmelze zu verhindern. Zudem sind die Auswirkungen eines potenziellen Unfalls aufgrund der viel geringeren Mengen an radioaktivem Material wesentlich kleiner als bei Groß-AKW.
### Flexibilität im Stromnetz
SMR sind deutlich reaktionsschneller als große Meiler. Sie können ihre Leistung schneller hoch- oder runterfahren. Das macht sie zu idealen Partnern für Stromnetze mit einem hohen Anteil an Wind- und Solarenergie, um Dunkelflauten effizient auszugleichen. Vor allem für Industrieanlagen, die auf eine zu 100% verlässliche Stromversorgung angewiesen sind, wie zum Beispiel Stahl- und Chemiewerke sowie Rechenzentren, sind SMR ein vorteilhafter Energielieferant.
## Welche Risiken haben SMR?
Obwohl Small Modular Reactors eine Reihe signifikanter Vorteile sowohl gegenüber herkömmlichen AKW als auch gegenüber erneuerbaren Energiequellen haben, bringen sie eine Kombination aus technischen, wirtschaftlichen und ökologischen Risiken mit sich. Die vier wichtigsten darunter sind:
### Das Skalierungsproblem
Das größte Risiko von SMR ist ihre fragliche Rentabilität. Traditionell werden Reaktoren immer größer gebaut, um die Kosten pro Kilowattstunde zu senken. Da SMR klein sind, fallen die Fixkosten (Sicherheit, Personal, Genehmigungen) pro erzeugter Energieeinheit deutlich höher aus als bei großen Kraftwerken.
Die angepeilten Kostenvorteile treten erst ein, wenn hunderte identische Module in Fabriken produziert werden. Aktuell gibt es jedoch kaum verbindliche Bestellungen für SMR, was zu einem Henne-Ei-Problem führt: Ohne Fabriken keine billigen Reaktoren, ohne billige Reaktoren keine Bestellungen für Fabriken.
### Atommüll und Entsorgung
Entgegen der Hoffnung, SMR könnten das Müllproblem lösen, deuten Studien auf das Gegenteil hin. Bezogen auf die erzeugte Energieeinheit produzieren viele SMR-Designs sogar mehr radioaktiven Abfall als herkömmliche Reaktoren, da die Neutronenökonomie in kleineren Kernen oft weniger effizient ist.
Zudem leiden viele SMR-Konzepte unter einer komplexen Müllentsorgung. Bleigekühlte, gasgekühlte oder Flüssigsalz-SMR erfordern jeweils spezialisierte chemische Behandlungsverfahren für den Abfall, was die Endlagersuche zusätzlich verkompliziert.
### Sicherheits- und Proliferationsrisiken
Die Chance, SMR dezentral und nahe an Städten oder Industrieanlagen bauen zu können, stellt gleichermaßen ein Risiko dar. Viele kleine Standorte sind schwerer gegen terroristische Angriffe oder Sabotage zu sichern als ein zentrales Großkraftwerk.
Außerdem benötigen einige SMR-Design höher angereichertes Uran (HALEU). Dies erhöht das Risiko der Weiterverbreitung von Material, das für Waffen genutzt werden könnte.
### Fehlende Wettbewerbsfähigkeit
Kritiker von SMR bemängeln, dass SMR bereits heute nicht gegenüber erneuerbaren Energieträgern wettbewerbsfähig sind. Die Stromgestehungskosten von Solar- und Windkraft liegen mit 30 bis 60 US$ pro Megawattstunde deutlich unter denen von Small Modular Reaktors (120 bis 180 US$).
Zwar dürften sich die Stromgestehungskosten von SMR im Zuge der Massenfertigung mehr als halbieren, aber die Technologie könnte zu spät auf den Markt kommen. Experten rechnen mit einer kommerziellen Nutzung im größeren Maßstab erst ab Anfang der 2030er-Jahre. Bis dahin dürften die erneuerbaren Energien der neuen Atomkrafttechnologie sowohl bei der Kapazität als auch bei den Produktionskosten weit enteilt sein.
## **Kurz und knapp: 5 Fragen – 5 Antworten**
### **Was sind Small Modular Reactors (SMR) und wie unterscheiden sie sich von herkömmlichen Atomkraftwerken?**
Small Modular Reactors sind kleine, modulare Kernreaktoren mit einer Leistung von bis zu 300 Megawatt, die im Vergleich zu klassischen Atomkraftwerken, die etwa 1.400 Megawatt leisten, deutlich kompakter und flexibler sind. Sie werden in Fabriken vorgefertigt und am Einsatzort nur noch zusammengesetzt.
### **Welche Vorteile bieten SMR gegenüber klassischen Atomkraftwerken?**
SMR sind kostengünstiger, schneller zu errichten, benötigen weniger Platz, sind flexibler im Standortwahl und verfügen über verbesserte Sicherheitssysteme, die passive Kühlmechanismen nutzen und das Risiko einer Kernschmelze deutlich reduzieren.
### **Wie ist der aktuelle Entwicklungsstand bei Small Modular Reactors?**
Weltweit gibt es über 120 SMR-Designs, von denen rund 70 aktiv entwickelt werden. China und Russland haben bereits funktionierende Modelle in Betrieb, während in den USA und Europa Pilotanlagen und Pilotprojekte in Planung sind.
### **Welche Risiken sind mit der Nutzung von SMR verbunden?**
Die Risiken umfassen wirtschaftliche Herausforderungen der Skalierung, die Produktion von mehr radioaktivem Abfall als herkömmliche Reaktoren, Sicherheits- und Proliferationsrisiken, sowie die Frage der Wettbewerbsfähigkeit angesichts der Kosten für erneuerbare Energien.
### **Wie beurteilt der Markt die Zukunftsaussichten von SMR?**
Der Markt für SMR befindet sich in einer Übergangsphase, mit einer geschätzten Markthöhe von 6 bis 7 Milliarden Euro im Jahr 2026, und Wachstumsraten zwischen 5 und 27 Prozent jährlich. Die zukünftigen Kapazitäten könnten bis 2050 zwischen 40 und 120 Gigawatt liegen, wobei die Technologie erst Mitte der 2030er-Jahre eine breitere Nutzung erwarten lässt.
---
### [Cybersicherheit: Warum der Schutz unserer Daten immer wichtiger wird](https://www.sharedeals.de/wissen/markttrends/cybersicherheit-warum-der-schutz-unserer-daten-immer-wichtiger-wird/)
**Published:** Oktober 1, 2026
**Author:** Konrad Speckmaier
**Content:**
Immer mehr Bereiche des täglichen Lebens und der Wirtschaft finden digital statt. Es werden riesige Mengen an Daten online gespeichert. Produktionsanlagen, Autos und sogar Staubsauger haben alle Verknüpfungen oder Anknüpfungspunkte im Netz. Auch wichtige Infrastruktur wird immer mehr digital gesteuert. Doch diese Entwicklung birgt auch einige Risiken.
Jedes neue digitale System ermöglicht neue Angriffspunkte für Cyberkriminalität. Hierbei geht es schon lange nicht mehr nur um gestohlene Passwörter oder einzelne Computer, vor allem bei Unternehmen. Ein erfolgreicher Angriff kann die komplette Infrastruktur eines Unternehmens lahmlegen, Kundendaten offenlegen oder auch dafür sorgen, dass wichtige Systeme nicht mehr erreichbar sind.
Der Schaden, der dadurch entsteht, kann bei großen Unternehmen schnell siebenstellige Summen ausmachen. Das zeigt auch eine Untersuchung von IBM aus dem Jahr 2025. Ein Datenleck sorgte weltweit für durchschnittliche Kosten von 4,4 Millionen US-Dollar.
## KI verändert auch die Cybersicherheit
Durch das Thema Künstliche Intelligenz bekommt der Bereich noch einmal eine ganz neue Dynamik. Denn die Technologie hilft nicht nur den Unternehmen dabei, sich vor Angriffen zu schützen, sondern kann auch dabei helfen, Angriffe effizienter und deutlich professioneller durchzuführen.
Beispielsweise können Phishing-Mails immer glaubwürdiger erstellt und große Datenmengen schneller ausgewertet werden. Doch auch Sicherheitsunternehmen können ungewöhnliches Verhalten schneller erkennen und auswerten und einen möglichen Angriff frühzeitig abwehren oder darauf reagieren.
Genau daraus entsteht ein richtiger Wettkampf oder auch ein richtiges Wettrennen zwischen den Angreifern und den Unternehmen, die ihre Systeme schützen wollen. Aus diesem Grund wird KI als einer der wichtigsten Treiber für den Bereich Cybersecurity gesehen.
## Cybersicherheit wird für Unternehmen zur Pflicht
Für Unternehmen bedeutet das, dass kein Weg an der Cybersicherheit vorbeiführt. Je stärker die Cloud genutzt und je mehr digitalisiert wird, desto wichtiger wird der Schutz. Hierbei geht es nicht mehr nur um klassische Antivirenprogramme, sondern um deutlich mehr.
Die jeweiligen Unternehmen benötigen Lösungen für Cloud-Sicherheit, den Schutz von Netzwerken und Endgeräten, Identitätsmanagement, Datenverschlüsselung oder auch eine frühzeitige Erkennung von Angriffen. Das Ganze sorgt dafür, dass auch die Ausgaben in diesem Bereich immer weiter steigen. Allein im Jahr 2026 werden die Ausgaben für Informationssicherheit auf rund 244 Milliarden US-Dollar geschätzt.
## Für Anleger entsteht ein breiter Markt
Der ganze Bereich wird für uns Anleger also besonders interessant. Denn von dieser Nachfrage profitieren viele Unternehmen, nicht nur die klassischen Sicherheitsunternehmen. Der Markt rund um die Cybersicherheit ist mittlerweile ziemlich breit und groß geworden.
Besonders interessant ist hier, dass die Anschaffung von Sicherheitslösungen meist keine einmalige Sache ist. Die Systeme müssen dauerhaft betrieben und aktualisiert werden. Das bedeutet, es entstehen wiederkehrende Kunden für die Firmen, die diese Lösungen anbieten. Oftmals wechselt man das Sicherheitssystem auch nicht so schnell, weshalb für die Unternehmen eine gewisse Planbarkeit entsteht.
Hinzu kommt, dass diese Kosten oftmals nicht gering sind, die Unternehmen an der Cybersicherheit aber kaum sparen können. Ein erfolgreicher Angriff dürfte deutlich teurer werden. Das bedeutet auch, dass dieser Bereich in wirtschaftlich schwierigen Zeiten eine hohe Priorität behält.
Solange die Digitalisierung weiter voranschreitet und die Technik immer schneller wird, dürfte auch der Bedarf an neuen Sicherheitslösungen bestehen bleiben und mitwachsen. Für Anleger könnte das Thema damit ein spannendes langfristiges Zukunftsthema sein.
Passend hierzu, haben wir für Euch spannende Security-Aktien in unserer Cybersicherheits-Playlist:
---
### [Wasserstoff: Wo liegt wirklich das Potenzial der Technologie?](https://www.sharedeals.de/wissen/markttrends/wasserstoff-wo-liegt-wirklich-das-potenzial-der-technologie/)
**Published:** Oktober 1, 2026
**Author:** Konrad Speckmaier
**Content:**
Wasserstoff wird seit Jahren als einer der Bausteine der Energiewende gehandelt. Das Thema ist jedoch alles andere als neu. Schon heute werden in der Industrie mehr als 100 Millionen Tonnen Wasserstoff pro Jahr benötigt. Der größte Teil entfällt auf Raffinerien und die chemische Industrie. Der große Unterschied liegt also nicht darin, Wasserstoff erstmals zu nutzen, sondern diesen deutlich sauberer herzustellen und ihn vor allem für neue Bereiche einzusetzen.
Aktuell stammt ein großer Teil aus fossilen Energieträgern wie Kohle und auch Erdgas. Genau das soll sich ändern. Im Fokus steht dabei emissionsarmer Wasserstoff. Dieser kann beispielsweise mit Hilfe erneuerbarer Energien oder auch Kernenergie hergestellt werden. Dabei wird Wasser in Wasserstoff und Sauerstoff aufgespalten.
## **Warum Wasserstoff nicht überall die Lösung ist**
Der große Vorteil, den Wasserstoff hat, ist, dass damit Energie gespeichert, transportiert und später wieder genutzt werden kann. Jedoch gibt es auch hier einen Nachteil. Bei der Herstellung von Wasserstoff, der Speicherung und auch der erneuten Nutzung geht Energie verloren. Für einige Anwendungen ist daher die direkte Nutzung von Strom effizienter.
Das macht Wasserstoff aber gerade in den Bereichen interessant, in denen eine direkte Elektrifizierung schwierig ist. Dazu gehören beispielsweise Teile der Stahl- und Chemieindustrie, die Herstellung von Ammoniak, der Verkehrssektor oder auch die Schiffs- und Luftfahrt über daraus hergestellte Kraftstoffe.
Die Rolle von Wasserstoff ist um einiges spezieller, als es der eigentliche Hype damals vermuten ließ. Das Ganze macht das Thema aber nicht weniger spannend. Vielmehr ist entscheidend, in welchen Bereichen Wasserstoff wirklich wirtschaftliche Vorteile bietet.
## **Der Markt muss sich erst noch beweisen
Die aktuelle Herausforderung liegt darin, den emissionsarmen Wasserstoff günstiger zu machen als den normalen Wasserstoff. In vielen Regionen fehlen auch noch die nötigen Mittel wie Pipelines, Speicher, Abnehmer und eben die langfristigen Verträge.
Doch gestoppt wird der Ausbau nicht, sondern er ist in vollem Gange. Die weltweit installierte Leistung hat sich im Jahr 2025 auf mehr als 4 Gigawatt verdoppelt. Und das, obwohl viele Projekte verschoben oder sogar gecancelt wurden. Für den Markt bedeutet das aktuell, dass die Euphorie etwas verschwunden ist und sich erst einmal zeigen muss, welche weiteren Projekte sich wirtschaftlich umsetzen lassen.
## **Für Anleger wird genau diese Phase interessant
Jedoch ist genau das interessant: wenn sich noch nicht zu viele für einen Markt interessieren und ein Markt vor dem eigentlichen kommenden Hype gefunden wird. Rund um den Wasserstoff wird eine komplette Infrastruktur benötigt. Dazu gehören Pipelines, Kompressoren, Speicher, Elektrolyseure, Brennstoffzellen und auch Anlagen für die Energieproduktion.
Somit dürfte hier vor allem in den Fokus rücken, welcher Anbieter seine Technik zu wettbewerbsfähigen Kosten anbieten kann und auch gleichzeitig gute Projekte und Abnehmer findet. Sollten die Kosten weiter sinken und eine funktionsfähige Infrastruktur entstehen, könnte Wasserstoff in bestimmten Industrien eine bedeutende Rolle spielen. Für Anleger bleibt das Thema spannend, allerdings wird es deutlich selektiver sein als während des Wasserstoff-Hypes.
Passend hierzu, haben wir für Euch spannende Wasserstoff-Aktien in unserer Playlist:
---
### [Kernfusion: Die Energiequelle der Zukunft?](https://www.sharedeals.de/wissen/markttrends/kernfusion-die-energiequelle-der-zukunft/)
**Published:** September 18, 2026
**Author:** Konrad Speckmaier
**Content:**
Der Strombedarf, den wir weltweit haben, dürfte in den kommenden Jahren deutlich steigen. Einer der größten Treiber dahinter ist der Boom rund um Künstliche Intelligenz. Es werden immer größere Rechenzentren benötigt, um die verschiedenen KI-Anwendungen zur Verfügung zu stellen und am Laufen zu halten. Laut der Internationalen Energieagentur könnte der Stromverbrauch der Rechenzentren von rund 485 Terawattstunden im Jahr 2025 auf etwa 950 Terawattstunden im Jahr 2030 steigen. Der Großteil hiervon wird für die Rechenzentren genutzt, die auf Künstliche Intelligenz ausgerichtet sind.
## Steigender Strombedarf rückt Kernfusion in den Fokus
Mit diesem Szenario stellt sich dann die Frage, woher denn die zusätzlichen Strommengen kommen sollen. Erneuerbare Energien wie Wind- und Solarenergie spielen beim Ausbau eine Rolle, diese sind jedoch stark vom Wetter und der Tageszeit abhängig. Die Rechenzentren benötigen jeden Tag rund um die Uhr sehr zuverlässig ihren Strom. Genau hier kommt die Kernfusion ins Spiel.
Bei der Kernfusion werden leichte Atomkerne miteinander verschmolzen. Dadurch entsteht eine extrem hohe Menge an Energie. Grundlegend handelt es sich hier um den gleichen Prozess, der auch die Sonne mit Energie versorgt. Im Mittelpunkt stehen hier vor allem die Wasserstoffisotope Deuterium und Tritium. Rein theoretisch kann ein Gramm des Brennstoffs so viel Energie freisetzen wie mehrere Tonnen fossiler Brennstoffe. Entscheidend für das Thema ist jedoch vor allem der mögliche Vorteil dieser Technologie.
Dieser liegt eben in der extrem hohen Energiedichte. Die beiden Rohstoffe können einmal aus Wasser gewonnen und zum anderen mit Hilfe von Lithium in den Fusionsanlagen erzeugt werden. Bei der Stromproduktion entstehen auch keine direkten CO2-Emissionen. Eine unkontrollierte Kettenreaktion wie bei den normalen Reaktoren gibt es hier ebenfalls nicht. Sind nämlich die notwendigen Bedingungen nicht mehr erfüllt, stoppt die Reaktion.
Wie jede neue Technologie gibt es jedoch auch hier große Herausforderungen. Um die beiden Kerne miteinander zu verschmelzen, muss ein Plasma auf eine Temperatur von rund 150 Millionen Grad Celsius erhitzt und kontrolliert werden. Genau das macht die technische Umsetzung so schwierig.
Doch es gab im Jahr 2022 einen sehr wichtigen Fortschritt an der National Ignition Facility in den USA. Hier gelang es erstmals, bei einer Fusionsreaktion mehr Energie freizusetzen, als zuvor durch die Laser in den Brennstoff gebracht wurde. Diese Ergebnisse wurden seitdem auch immer wieder verbessert. Von einem kommerziellen Kraftwerk ist die Forschung zwar noch entfernt, aber die Entwicklung schreitet auch hier immer schneller voran.
## Auch Zulieferer könnten zu den Gewinnern gehören
Für Anleger bedeutet das, dass nicht nur die eigentlichen Kernfusionsunternehmen interessant werden könnten. Für den Bau dieser Anlagen werden zahlreiche Spezialisten benötigt. Dazu gehören leistungsstarke Laser, Magneten, Vakuumtechnik, Kühlsysteme, Spezialwerkstoffe und weitere Komponenten. Damit entsteht ein breites Spektrum an Unternehmen, die als Zulieferer von einem wachsenden Kernfusionsmarkt profitieren könnten.
Gelingt es, die Technologie wirtschaftlich nutzbar zu machen, könnte rund um die Kernfusion eine komplett neue Lieferkette entstehen.Davon profitieren dann neben den Herstellern auch dBetreiber, Zulieferer und deren Aktionäre. Gerade vor dem Hintergrund des steigenden Stromverbrauchs und der zunehmenden Elektrifizierung könnte das ein sehr spannendes Thema für die Zukunft werden.
Passend hierzu, haben wir für Euch spannende Energie-Aktien in unserer Kernfusion-Playlist:
---
### [Quantencomputer: Chancen für Technologie und Anleger](https://www.sharedeals.de/wissen/markttrends/quantencomputer-chancen-fuer-technologie-und-anleger/)
**Published:** Oktober 1, 2026
**Author:** Konrad Speckmaier
**Content:**
Die Entwicklung neuer Medikamente oder komplexe Simulationen verschiedener Fälle, bevor diese überhaupt hergestellt werden, könnten Quantencomputer in Zukunft übernehmen. Dabei geht es um Aufgaben, bei denen zum aktuellen Stand selbst leistungsstarke Rechner an ihre Grenzen kommen. Aus diesem Grund fließt viel Geld von großen Technologiekonzernen und spezialisierten Unternehmen in die Entwicklung und Weiterentwicklung der Technologie.
Aktuell befindet sich das Thema jedoch noch in den Kinderschuhen. Die möglichen Einsatzgebiete sind aber heute schon erstaunlich. Von Pharma bis hin zu Mobilität und Künstlicher Intelligenz ist alles dabei.
## Was macht einen Quantencomputer eigentlich anders?
Jetzt wird es einmal kurz etwas technisch: Ein normaler Computer arbeitet mit Bits, die entweder den Wert 0 oder 1 besitzen. Bei den Quantencomputern kommen hier die sogenannten Qubits zum Einsatz. Vereinfacht gesagt können diese gleichzeitig verschiedene Zustände annehmen. Somit können Quantencomputer bestimmte Probleme auf eine völlig andere Art und Weise berechnen. Besonders spannend ist das bei Aufgaben, bei denen eine enorme Anzahl an Kombinationen berücksichtigt werden muss.
Ein gutes Beispiel hierzu lässt sich in der Medizin finden. Bei der Entwicklung von Medikamenten geht es um Moleküle und deren Wechselwirkungen. Das Thema ist hochkomplex und Quantencomputer könnten in Zukunft helfen, dies genauer zu simulieren und damit neue Wirkstoffe schneller zu entwickeln. Auch bei der Optimierung von Finanzmodellen, Prozessen oder Codes gibt es verschiedene Möglichkeiten.
Unsere heutigen Rechner werden Quantencomputer jedoch nicht komplett ersetzen. Das, was aktuell am wahrscheinlichsten ist, ist, dass beide Technologien nebeneinander existieren und Quantencomputer die Aufgaben übernehmen, bei denen diese auch einen Vorteil haben.
## Der große Durchbruch steht noch aus
Bis zu diesem Zeitpunkt müssen jedoch noch einige Probleme gelöst werden. Die Qubits sind extrem empfindlich und können bereits durch kleinste äußere Einflüsse Fehler produzieren. Aus diesem Grund wird es umso schwieriger, Berechnungen zuverlässig durchzuführen, je größer ein Quantensystem wird.
Aus diesem Grund ist ein sehr großer Teil dieser Industrie mit der Forschung nach Quantenfehlerkorrekturen beschäftigt. Die Fehlerquote soll reduziert werden, während gleichzeitig immer leistungsfähigere Systeme aufgebaut werden.
Trotz der großen Fortschritte der letzten Jahre befinden wir uns noch weit davon entfernt, Quantencomputer im großen Stil für die unterschiedlichsten Aufgaben einzusetzen. Aber genau das macht diesen technologischen Wettlauf und das Thema so interessant.
## Ein neuer Milliardenmarkt entsteht
Für uns Anleger eröffnet sich dadurch ein ziemlich breites Feld an Möglichkeiten. Neben bekannten Technologiekonzernen arbeiten auch zahlreiche spezialisierte Unternehmen ausschließlich an Quantencomputern oder den einzelnen Bestandteilen der Technologie.
Das Spannende ist jedoch am Ende nicht nur, wer den leistungsfähigsten Quantencomputer entwickelt. Für den Aufbau der Systeme werden Halbleiter, Kühlsysteme, Laser, Messtechnik, Steuerungselektronik und entsprechende Software benötigt.
Damit kann sich auch rund um das Quantencomputing in den kommenden Jahren ein spezieller Technologiemarkt entwickeln. Die Unternehmen, die entscheidende Komponenten herstellen und liefern oder auch die Technologie erfolgreich nutzbar machen, könnten davon besonders profitieren.
Für Anleger wird es vor allem spannend, welche Unternehmen den Schritt von der Forschung in die Umsetzung schaffen. Diese könnten am stärksten von dem neuen Trend profitieren und somit auch die Aktionäre dieser Unternehmen.
Passend hierzu, haben wir für Euch spannende Quantencomputer-Aktien in unserer Playlist:
---
### [Die 5 besten Kobalt-Aktien 2026](https://www.sharedeals.de/wissen/rohstoffe/energiemetall-kobalt/)
**Published:** November 17, 2021
**Author:** Simon Richartz
**Content:**
Im Schatten des durch die E-Mobilitätswende ausgelösten Lithium-Booms profitieren Rohstoffexperten von den massiven Preisschwankungen einer ebenfalls unverzichtbaren Batterie-Kompetente: Kobalt. Wie können Anleger daran teilhaben, und zwar ohne Totalverlustrisiken? In diesem ausführlichen Beitrag erfährst Du alles Wissenswerte zu dem Rohstoff und bekommst eine Liste der fünf besten Kobalt-Aktien im Jahr 2026.
## ☝️ Das Wichtigste in aller Kürze
- Die Kobalt-Nachfrage aus der E-Auto-Industrie wächst rasant. **China dominiert** mit 80 % der Kobaltsulfat-Produktion und beeinflusst mit seiner Nachfrage stark die Preisentwicklung.
- Experten erwarten, dass Kobalt in Batterien zwar reduziert, aber nicht ersetzt wird – das **Metall bleibt zentral für die Energiewende**.
- Kobalt wird **fast nur als Nebenprodukt in Nickel- und Kupferminen gefördert**, meist im politisch instabilen Südkongo.
- **Reine Kobalt-Aktien sind riskant**, daher sollten Anleger auf große Kupfer- und Nickel-Konzerne setzen, die Kobalt mitfördern. **Unsere Top-5-Liste** enthält vier führende Rohstoffkonzerne und ein Streaming-Unternehmen.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Liste der 5 wichtigsten Kobalt-Aktien\*](#Liste_der_5_wichtigsten_Kobalt-Aktien)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
- [Die 5 besten Kobalt-Aktien im Porträt](#Die_5_besten_Kobalt-Aktien_im_Portraet)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden-2)
- [Wofür wird Kobalt verwendet?](#Wofuer_wird_Kobalt_verwendet)
- [Welche Investmentmöglichkeiten gibt es?](#Welche_Investmentmoeglichkeiten_gibt_es)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden-3)
## Liste der 5 wichtigsten Kobalt-Aktien\*
**Aktie****Marktkap.**
**in Mrd. US$ (April '25)** **ISIN**[Glencore](#glencore)41,0JE00B4T3BW64[CMOC Group](#cmoc)19,2CNE100000114[Vale](#vale)39,6US91912E1055[Wheaton Precious Metals](#wheaton)37,3CA9628791027[Freeport McMoran](#freeport)48,5US35671D8570\*Das Kobalt-Geschäft spielt bei den genannten Rohstoff-Konzernen umsatztechnisch eine untergeordnete Rolle.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
## Die 5 besten Kobalt-Aktien im Porträt
### Glencore: Die weltweite #1 aus der Schweiz
Mit einem Weltmarktanteil am Kobalt-Abbau von einem Fünftel ist der anglo-schweizerische Konzern Glencore der Top-Player im Sektor. Als Kobalt-Aktie kann man den Rohstoff-Riesen aber nur bedingt klassifizieren, da das Geschäft mit dem Schwermetall am Firmenumsatz eine untergeordnete Rolle spielt. Beim Vorsteuergewinn kann ein gutes oder schlechtes Jahr für das Metall dennoch einen erheblichen Einfluss haben.
Glencore besitzt zwei Kupferminen in den kongolesischen Provinzen Katanga und Mutanda, wo der Großteil des produzierten Kobalts als Beiprodukt anfällt. Außerdem baut das Unternehmen Nickel mit Spuren von Kobalt ab, in Australien, Kanada und Norwegen.
Als größtes ausländisches Unternehmen im Kongo ist Glencore äußerst geschickt darin, das dortige unternehmerische Hochrisikoumfeld zu navigieren – möglicherweise auch mit unlauteren Mitteln. So sehen sich die Schweizer schwerwiegenden Vorwürfen ausgesetzt wie Korruption, Umweltsünden, Arbeiterausbeutung, Steuerhinterziehung – die Liste ließe sich fortsetzen. Aus ethischen Gesichtspunkten ist ein Investment daher eher nicht zu rechtfertigen.
Der Aktienkurs von Glencore hat sich an der Londoner Börse seit dem Corona-Crash 2020 bis Anfang 2023 annähernd auf 6 £ versechsfacht, um in den Folgemonaten zurück unter 5 £ zu korrigieren. Nach dieser Konsolidierungsphase ist für den Rohstoff-Titel wieder einiges an Aufwärtspotenzial möglich in einer Welt, die aufgrund der globalen Energie- und E-Mobilitätswende mehr und mehr Kupfer, Nickel und natürlich auch Kobalt benötigt.
---
### CMOC Group: Chinas Big Player
Die weltweite Nummer zwei im Kobaltabbau ist der chinesische Minenbetreiber CMOC Group, ehemals China Molybdenum. Der Konzern ist außerdem ein internationaler Big Player in Sachen Kupfer und baut Phosphate, Wolfram und Gold ab sowie seltene Erden wie Molybdän und Niobium.
Der Anteil der Sparte „Copper & Cobalt“ am Gesamtumsatz liegt derzeit zwar noch im einstelligen Prozentbereich. Um den riesigen Kobaltbedarf der E-Auto-Industrie in der Volksrepublik zu decken, richtet CMOC sein Geschäft jedoch mehr und mehr nach dem Schwermetall aus.
Die Bedeutung der Elektromobilität haben die Chinesen früh erkannt und sich schon vor Jahren den Zugriff auf strategisch wichtige Kobaltressourcen im Kongo gesichert. So gehört CMOC zu 80% die Tenke-Mine, in der die nachgewiesenen Reserven mit einem besonders hohen Kobaltanteil für mindestens weitere 25 Jahre reichen. Das Projekt liegt in derselben Region wie Glencores Katanga-Mine.
2020 hat der chinesische Produzent zudem die gut 30 Kilometer südlich gelegene Kisanfu-Mine übernommen und damit seine führende Position auf den internationalen Kupfer- und Kobaltmärkten gefestigt.
Daneben hat das Unternehmen auch Zugang zu dem veredelten Produkt, dass in chinesischen Hüttenwerken konzentriert wird.
Finanziell ist CMOC mit über 8 Milliarden US$ an Barreserven und kurzfristigen Anlagen (Stand 2023) hervorragend aufgestellt. Jährlich erwirtschaftet das Unternehmen Nettogewinne über eine Milliarde US$, die in den nächsten Jahren deutlich zweistellig weiterwachsen sollen. Rund ein Drittel der Überschüsse wird regelmäßig an Aktionäre ausgeschüttet.
Dass CMOC kein reines Kobalt-Investment ist, hat durchaus auch seine Vorteile: Im Jahr 2023 hat sich der Wert der CMOC-Aktie mehr als verdoppelt und damit deutlich besser entwickelt als der Kobalt-Preis, was die Chinesen den Rallyes bei den anderen Bergbauerzeugnissen zu verdanken haben.
Freilich müssen Anleger beim chinesischen Rohstoffriesen das länderspezifische Risiko beachten: fragwürdige Wirtschaftsprüfungen, ESG-Defizite, Währungsschwankungen und geopolitische Gefahren angesichts Chinas Allianz mit Russland und den Dissonanzen zu den USA.
---
### Vale: Brasiliens Staatskonzern
Zu einem der bedeutendsten Kobalt-Förderern gehört ohne Frage auch der brasilianische Rohstoff- und Logistikkonzern Vale. Das Unternehmen ist vor allem bekannt als der weltweit größte Produzent von Eisenerz und Nickel und betreibt zudem Infrastruktureinrichtungen wie Wasserkraftwerke, Häfen und Eisenbahnen.
Der Anteil des Kobalt-Geschäfts am Gesamtumsatz liegt auch bei Vale noch im niedrigen einstelligen Bereich, wobei ein besonderer Deal abgeschlossen wurde: 75% der Kobalt-Produktion aus seiner kanadischen Voisey’s Bay-Mine hat der Konzern bereits verkauft.
Mit den Erlösen aus diesem Geschäft hat der Minenbetreiber das Projekt erweitert, und ihre Entwicklungskosten so gesenkt. Das gesamte Nickel behalten die Südamerikaner dabei aber für sich – mit der Überzeugung, dass das Metall bei den Elektrofahrzeugen Kobalt in Zukunft zu einem bedeutenden Teil ersetzen kann.
Die Vale-Aktie ist an drei verschiedenen Börsen gelistet: Rio de Janeiro, Madrid und New York. An der NYSE ist der Titel seit Anfang 2016 aus seinem Tief bei knapp über 2 US$ auf über 14 US$ geklettert (Stand 2023).
Darüber hinaus konnten sich Aktionäre regelmäßig über satte Ausschüttungen freuen. Die Dividendenrendite liegt regelmäßig deutlich über 6%.
Den schönen, zu erwartenden Erträgen stehen jedoch auch erhebliche länderspezifische Risiken gegenüber. So besitzt die beteiligte brasilianische Regierung bei Vale für gewisse Entscheidungen ein Veto-Recht. Obwohl sich die Staatsführung zwar nicht in das Tagesgeschäft des Konzerns einmischt, besteht doch die latente Gefahr, dass das Unternehmen zu Zielen gedrängt werden könnte, die nicht im besten Interesse aller Aktionäre sind.
---
### Wheaton Precious Metals: Der Bergbau-Financier
Wheaton Precious Metals aus Kanada ist eines der weltweit größten Streaming-Unternehmen. Das bedeutet: Man kauft noch nicht geförderte Metalle zu aktuellen Marktpreisen in der Hoffnung, in Zukunft für die Erzeugnisse höhere Preise erzielen zu können. Der Vorteil dieses Geschäftsmodells liegt darin, dass man wenn überhaupt nur indirekt von den unternehmerischen Risiken des Bergbaus betroffen ist, etwa in den Bereichen Arbeitssicherheit und Umweltgefährdung.
Wheaton hat etwa 42% von Vales zukünftiger Kobaltproduktion aus der Voisey’s Bay-Mine gekauft. Wie der Name der kanadischen Firma schon suggeriert, liegt der Schwerpunkt jedoch auf Edelmetallen. So laufen bei Wheaton derzeit 27 weitere Vereinbarungen wie etwa ein Goldstream für die Salobo-Mine von Vale und Silberstreams für die Antamina-Mine von Glencore und die Peñasquito-Mine von Goldcorp.
Die nachgewiesenen und wahrscheinlichen Kobalt-Reserven der Kanadier belaufen sich auf knapp 35 Millionen Pfund. Hinzu kommen 11 Millionen Unzen Gold, 540 Millionen Unzen Silber und 660.000 Unzen Palladium.
Im Jahr setzt Wheaton gut 1 Milliarden US$ um und erzielt dank des besonderen Geschäftsmodells als Financier von Minenbetreibern jedes Jahr Nettomargen von über 50%. Die Dividendenrendite ist mit rund 1,5% im Schnitt der letzten Jahre aber nicht sonderlich hoch.
Die Kursentwicklung der Wheaton-Aktie ist aus offensichtlichen Gründen stark mit den Preisbewegungen von Silber und Gold korreliert, wovon Aktionäre in den letzten Jahren sehr profitierten: Seit 2015 hat sich der Wert des Papiers (Stand 2023) vervierfacht.
Wer die Streaming-Aktie aus Kanada als Kobalt-Investment halten möchte, sollte vor allem auch die Preise der Edelmetalle und deren Saisonalität im Auge behalten.
---
### Freeport McMoran: In Indonesien groß im Geschäft
Als einer der weltweit größten Kupferproduzenten ist der US-Konzern Freeport-McMoran auch groß Geschäft mit Kobalt, das als Beiprodukt anfällt. Freeport betreibt mit seiner Vorzeigemine Grasberg in Indonesien das weltweit zweitgrößte Kupferbergwerk, das in den letzten Jahren in den Untertagebau übergegangen ist. Im Jahr 2022 allein produzierte das Unternehmen den Rekordwert von 3 Millionen Tonnen Kupferkonzentrat, wobei auch reichlich Kobalt angefallen ist.
Eine Kupferpreis-Flaute hat die Ergebnisse von Freeport in den Jahren 2019 und 2020 stark negativ beeinträchtigt. Die Umsätze stürzten um fast ein Viertel auf unter 15 Milliarden US$ an, ein Jahr lang rutschte das Unternehmen sogar in die Verlustzone. Von dem Rückschlag hat sich der Rohstoffriese jedoch schnell erholt und peilt Jahr für Jahr Rekordzahlen an.
Entsprechend stark hat sich in den letzten Jahren der Aktienkurs von Freeport entwickelt: Seit dem Corona-Crash im Frühjahr 2020, bei dem der Titel und die 5-US$-Marke gerutscht ist, hat sich der Kurs mehr als verachtfacht. Während die Aktionäre damit spektakuläre Kapitalrenditen erwirtschaften konnten, sind die die Dividendenausschüttungen mit einer durchschnittlichen Rendite von 1,5% noch eher überschaubar.
Einige Risiken müssen bei einem Investment in die Freeport-Aktie jedoch berücksichtigt werden. Neben den branchenüblichen ESG-Vorwürfen, weshalb beispielsweise auch der norwegische Staatsfonds den Titel meidet, hat der Konzern in Indonesien ein schweres Image-Problem. Den US-Amerikanern, die seit 1967 in der Region tätig sind, wird neben Korruption das Versagen angelastet, das Wohlergehen der Menschen nicht zu verbessern – und das, obwohl sich in dem Grasberg-Projekt einer der größten Gold- und Kupfervorkommen der Welt verbirgt.
---
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
## Wofür wird Kobalt verwendet?
### Batteriehersteller bewirken starke Volatilität
Der durchschnittliche Preis für das stahlgraue Schwermetall Kobalt hat sich seit 2017 zweimal innerhalb weniger Monate vervielfacht, nur um ebenso schnell wieder in den Keller zu stürzen. In den Sommern der Jahre 2018 und 2022 wurden die Preisspitzen bei über 90.000 bzw. 80.000 US$ je Tonne hochreinem Kobalt erzielt. Beide Male ging es aber auch zügig wieder zurück unter die 30.000-US$-Marke.
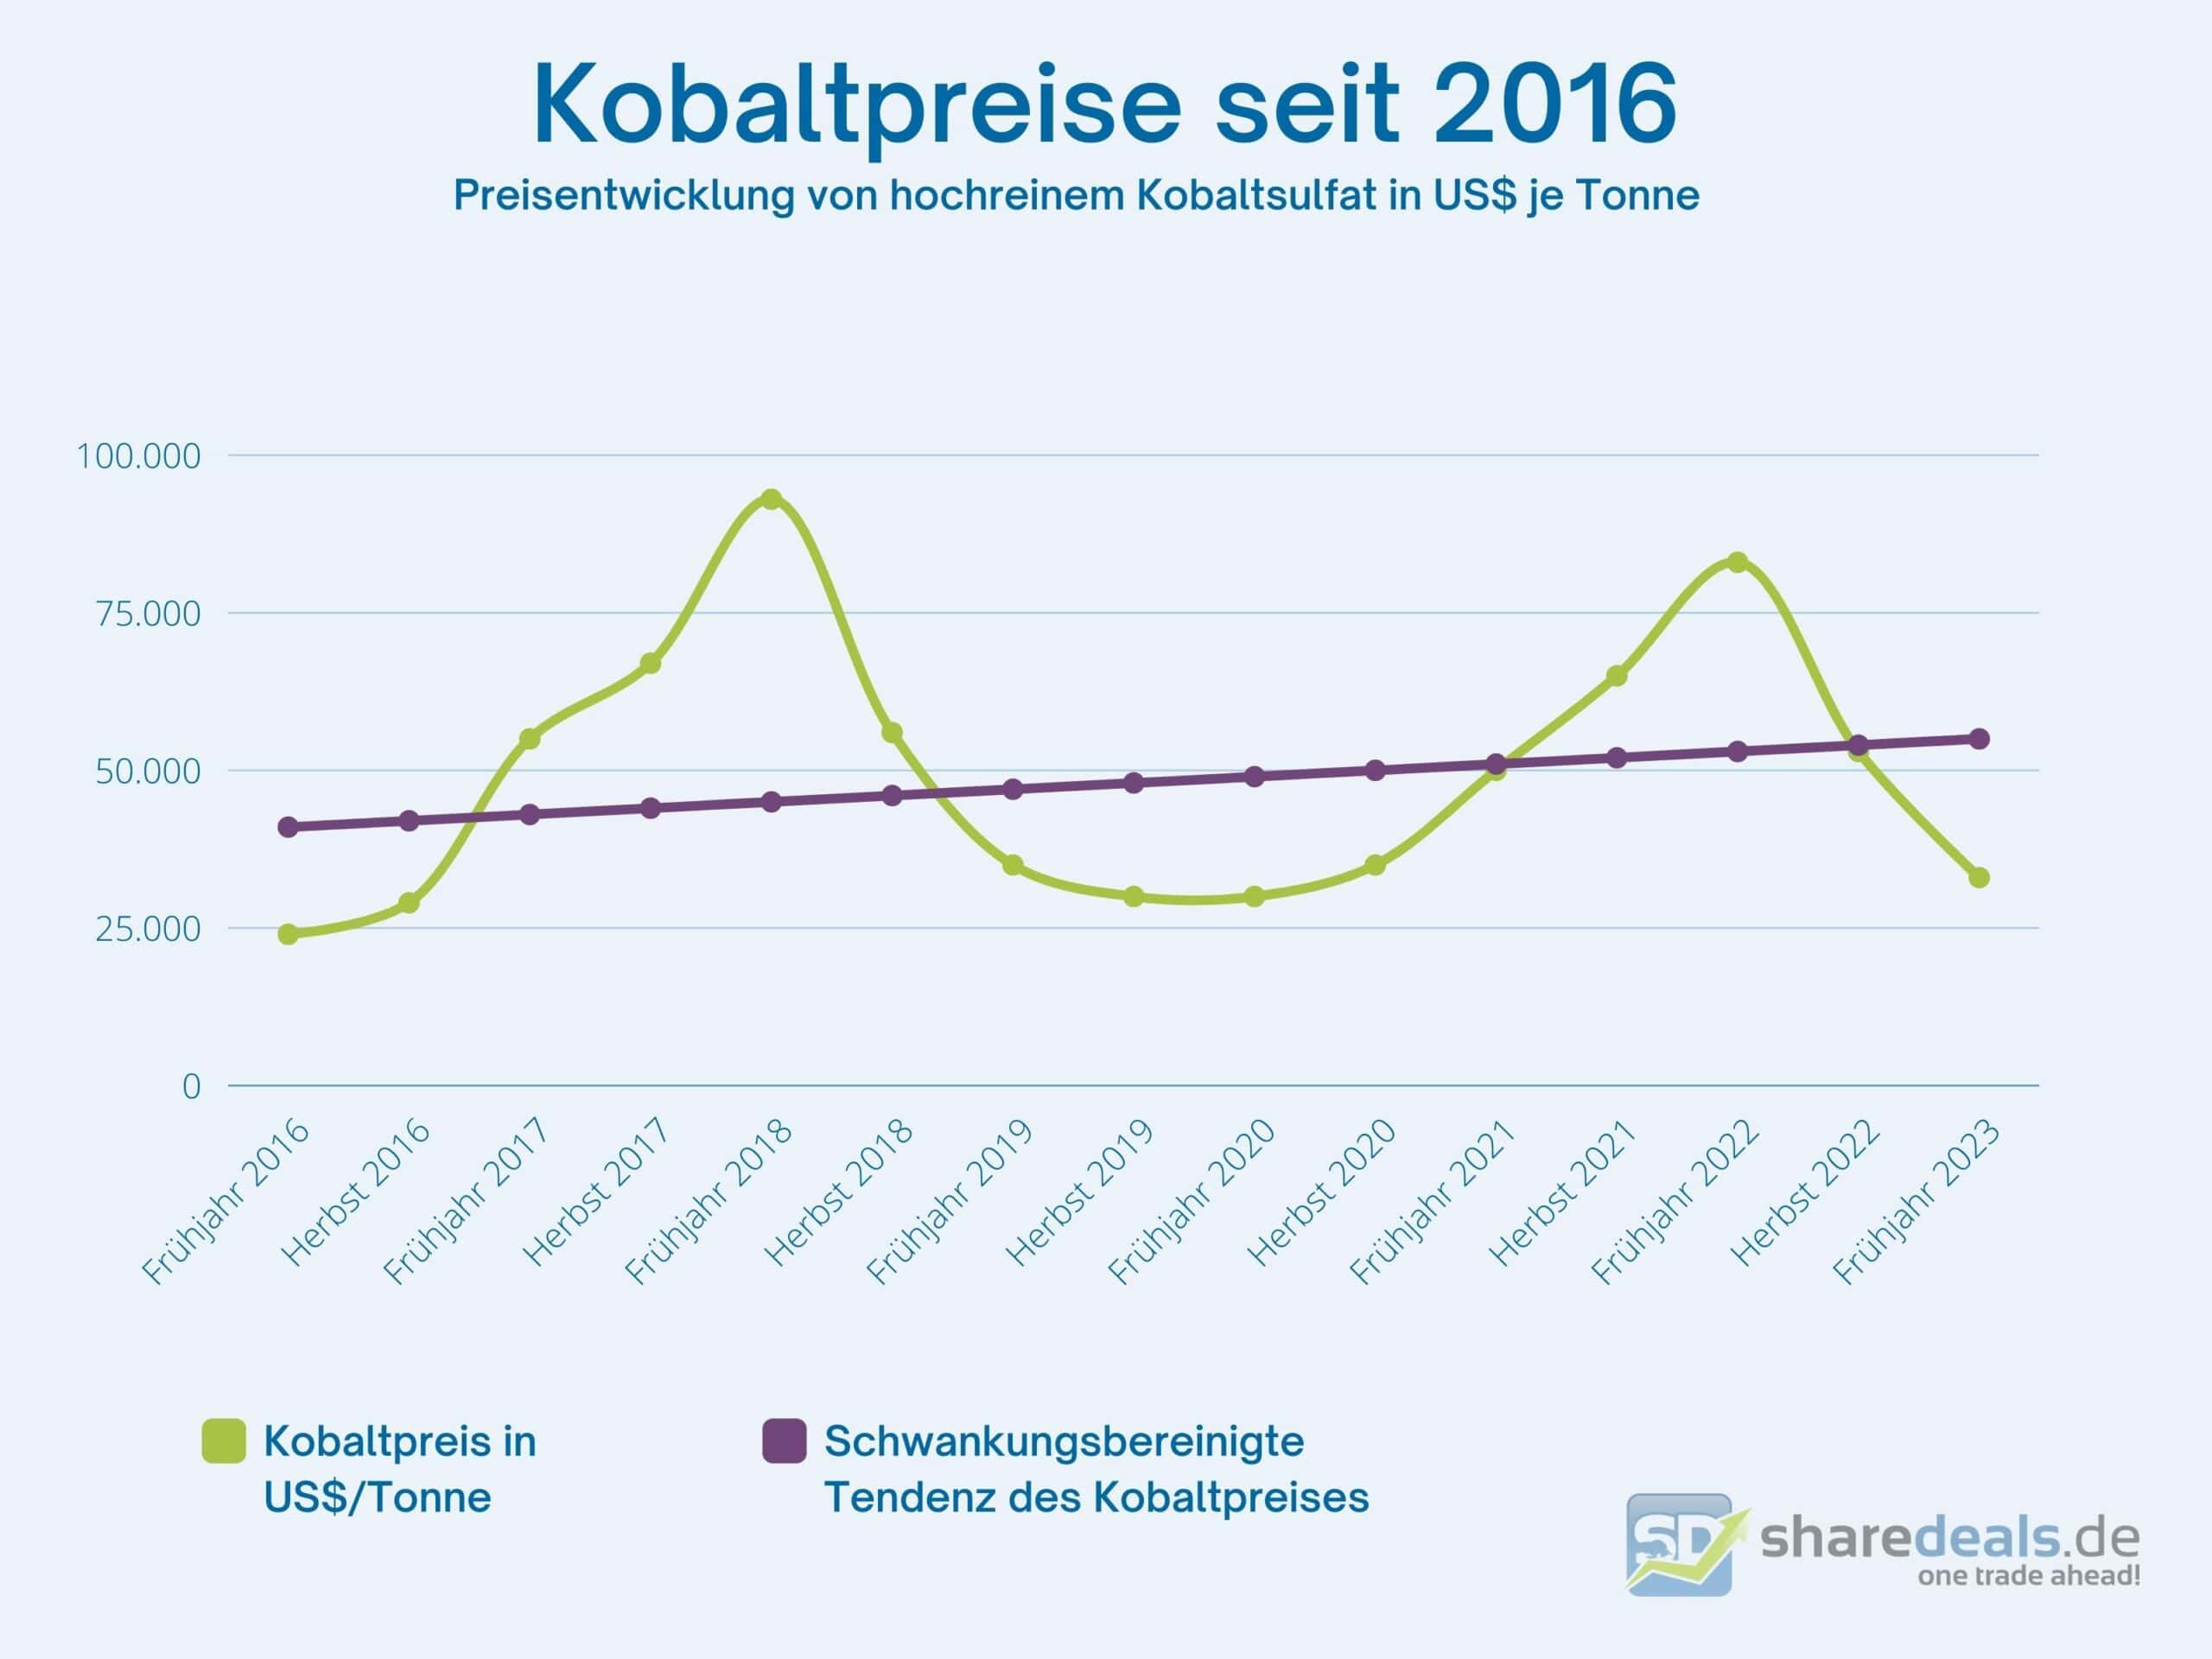Diagramm des Kobaltpreises wie er stark in den letzten Jahren stark schwankt, langfristig aber steigt. | Grafik: Eigene Darstellung | Datenquelle: Trading Economics
Was diese massiven Schwankungen beim Kobaltpreis angetrieben hat? Es hatte nichts zu tun mit dem Bedarf für Kobalt-basierte Superlegierungen (Superalloys), die Bauteile etwa im Flugzeugbau härter und korrosionsresistenter machen und 11% des produzierten Rohstoffs verschlingen. Ebenso wenig ist es die Industrienutzung des Schwermetalls in Keramik, Farbstoffen und anderen Chemikalien, in die ebenfalls 11% der weltweiten Produktion fließen.
Seine Preisvolatilität verdankt das Kobalt vielmehr den Batterieherstellern, die zwei Drittel des jährlich produzierten Rohstoffs abnehmen, insbesondere für den boomenden E-Mobilitätssektor mit allein 34%. Bei den derzeit verbauten Lithium-Ionen-Batterien von Elektroautos wird im Schnitt rund 10 Kilogramm Kobalt verbaut. Zum Vergleich: In einem Smartphone sind es weniger als 10 Gramm.
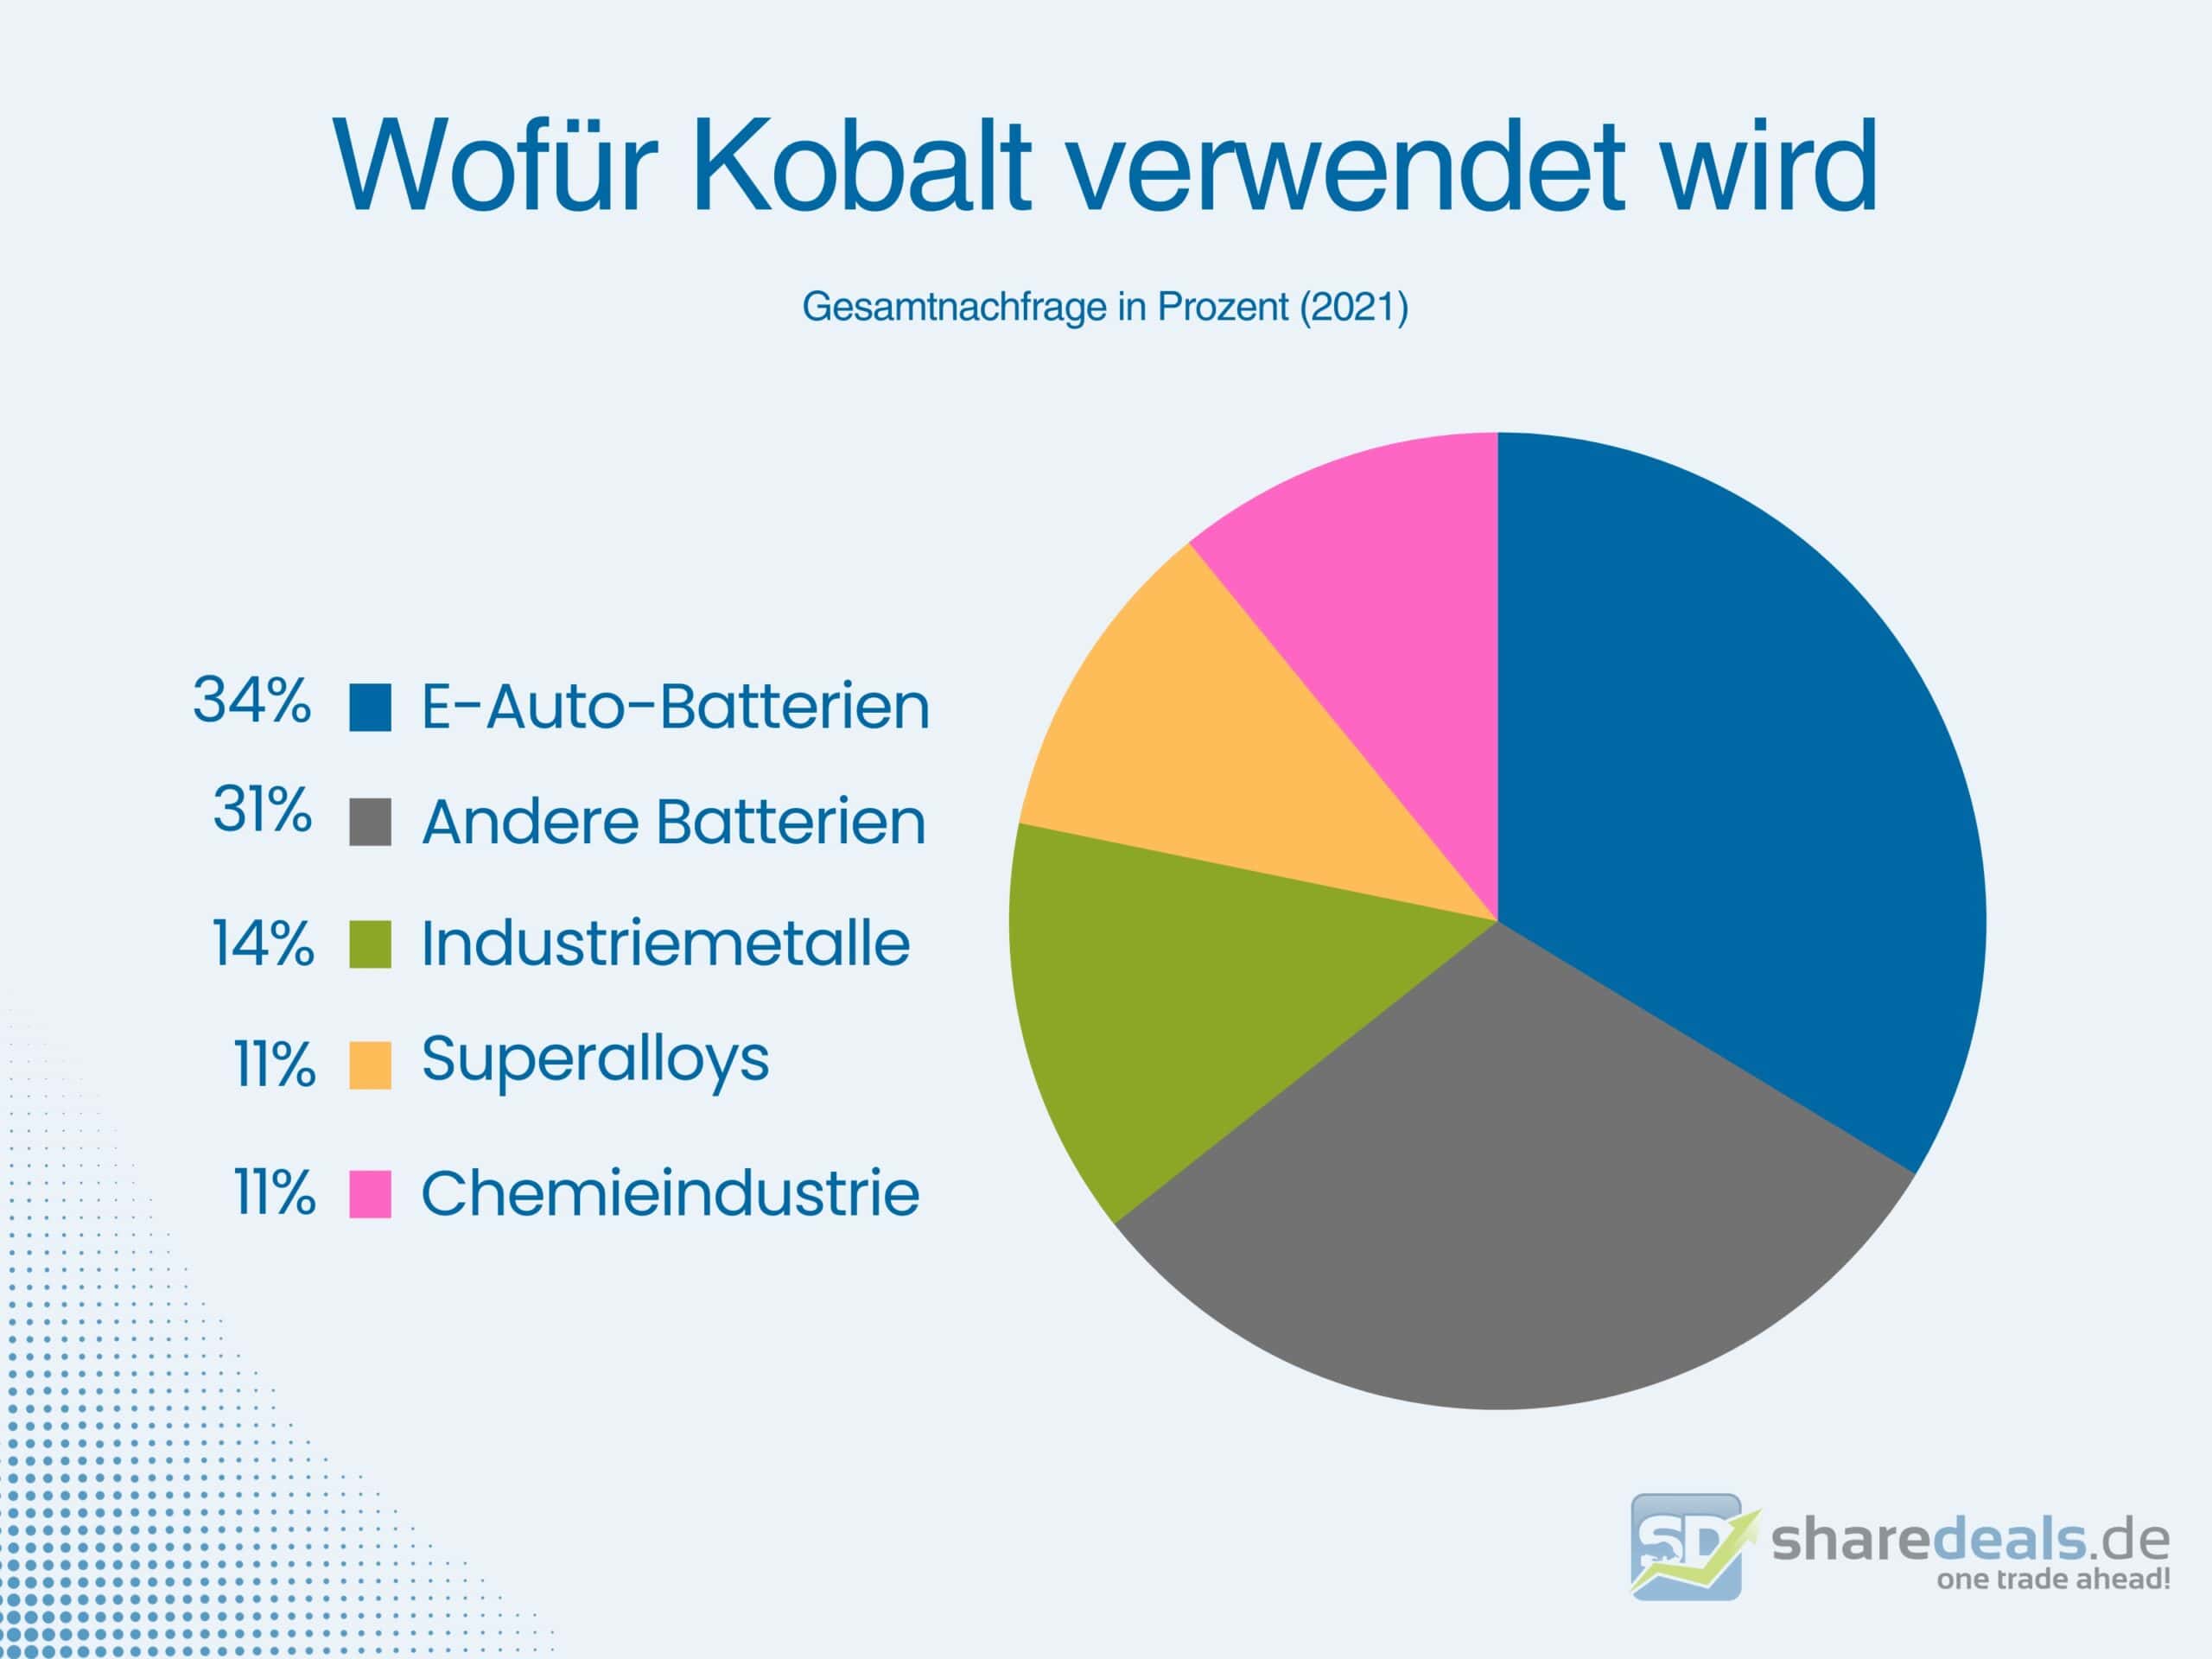Wofür wird Kobalt verwendet? Eine Aufschlüsselung nach Endverbrauchsektor aus dem Jahr 2021 | Grafik: Eigene Darstellung | Datenquelle: CRU Group / Cobalt Institute
Da das Geschäft mit rein elektrischen Pkw sowie mit stationären Speichersystemen voraussichtlich noch viele Jahre mit hohen Raten wachsen soll, erwartet die EU-Kommission, dass der Kobaltbedarf bis Ende des Jahrzehnts um das 5-Fache steigen soll, bis 2050 gar um das 15-Fache.
### Kobalt kommt primär aus dem Kongo, China dominiert den Markt
Der volatilen Kobaltpreis macht jedoch deutlich, dass die Nachfrage – auch wenn die Kurve langfristig nach oben zeigt – starken Schwankungen unterliegt. Im Wesentlichen verantwortlich für das Auf und Ab ist dabei ein einziges Land: China. Schon 2011 hat die Regierung in Peking damit begonnen, massiv den Bau von Elektroautos und Batterien zu fördern. Zuletzt wurden die Subventionsprogramme im Reich der Mitte jedoch massiv zurückgefahren, was den Bedarf und damit auch die Preise für essenzielle Rohstoffe wie Kobalt oder auch Lithium kurzfristig stark fallen ließ.
Die Chinesen dominieren den Markt mit etwa vier Fünfteln der weltweiten Kobaltsulfat-Produktion, und erhalten das Ausgangsmaterial wie auch der Rest der Welt primär aus einem höchst instabilen Land im Herzen Afrikas: der Demokratischen Republik Kongo. Fast zwei Drittel der heutigen Fördermengen stammen von dort, wobei der Krisenstaat mehr als die Hälfte der geschätzten globalen Reserven besitzt.
Die Tatsache, dass bei der Kobaltkonzentration und der Veredelung kein anderes Land auch nur annähernd an den Kongo und China herankommt, stellt für die Lieferketten der E-Mobilitätswende augenscheinlich hohe Risiken dar. Zudem ist Kobalt höchst selten: Die gesicherten globalen Reserven werden auf 25 Millionen Tonnen geschätzt, auch wenn unter dem Meer weitere 120 Millionen Tonne vermutet werden.
### Das seltene Schwermetall ist vorerst alternativlos
Die globale Jahresproduktion von rund 150.000 Tonnen (Stand 2023) bedeutet, dass nur etwa 0,1% der gesamten Rohstoffgewinnung auf das Schwermetall entfällt. Auch wenn man nur den Metallabbau betrachtet, liegt der Anteil unter 1%.
Da überrascht es nicht, dass einige Konzerne drastische Schritte eingeleitet haben, um ihren Kobaltbedarf zu decken – oder ihn auf ein Minimum zu reduzieren. Während Tech-Gigant Apple Berichten zufolge direkte Lieferverträge mit Minenbetreibern schließt, forschen E-Auto-Pionier Tesla und der südkoreanische Chemie- und Tech-Riese LG an Batterien mit der geringstmöglichen Menge an Kobalt.
Diese neue Akku-Generation enthält nur noch rund 10 statt 20% Kobalt. Im Pluspol (Kathode) der Batterie wird stattdessen mehr Nickel eingesetzt, was sowohl Kosten reduziert als auch die Energiedichte verbessert.
Die meisten Branchenexperten sind sich jedoch einig, dass der Kobaltanteil in den allgegenwärtigen Lithium-Ionen-Batterien bis Mitte des Jahrhunderts kaum weiter und erst recht nicht vollständig zurückgefahren werden kann. Das Schwermetall wird weiterhin benötigt, um die fehlende Stabilität von Nickel auszugleichen.
## Welche Investmentmöglichkeiten gibt es?
### Kobalt meist nur ein Nebenprodukt
Angesichts dieser zentralen Rolle des Kobalts bei der globalen Nachhaltigkeitswende mag es überraschen, dass das Schwermetall bislang kaum gezielt gebaut wurde. 99% des Rohstoffabbaus erfolgt tatsächlich als Nebenprodukt anderer Metalle: Zwei Drittel werden beim Kupferabbau gewonnen, der Rest in Nickelprojekten.
Die Gründe dafür liegen jedoch auf der Hand: Es kommt in den Erzadern nur in äußerst geringen Kobalt-Konzentrationen vor, sodass Explorationen nach dem seltenen Kathoden-Stabilisator Milliardenbeträge verschlingen können und viele Jahre dauern, wobei das Fehlschlagsrisiko erheblich ist. Vielversprechende Bergbauprojekte existieren fast ausschließlich im politisch instabilen Südost-Kongo. Dort müssen die Konzerne jedoch mit illegalen Mittler und lokalen Milizen verhandeln, was das ganze Unterfangen ebenfalls zum Vabanquespiel macht.
Die Nebenrolle, die das Kobalt für die Förderkonzerne spielt, erklärt zum Teil auch die extremen Preisschwankungen des Rohstoffs. So kann Angebot nach dem Schwermetall nicht auf Veränderungen der Nachfrage reagieren. Die Fördermengen verändern sich nur nennenswert, wenn sich der Bedarf nach dem Primärprodukt des Minenbetreibers – Kupfer oder Nickel – verändert. Ein plötzlicher Nachfrageschwund beim Kobalt wie zuletzt in China führt damit prompt zu einem temporären Überangebot und damit zu einem Preisverfall.
Was die Investitionsmöglichkeiten in Kobalt angeht, derzeit (Stand 2023) konstatiert werden: Reine Kobalt-Aktien, sogenannte „Pure Plays“, befinden sich noch überwiegend in frühen Entwicklungsphasen. Die Chancen, dass ein einzelnes Explorations-Unternehmen geschäftliche Erfolge vorweist, von denen Anteilseigner nachhaltig profitieren, sind aus den oben bereits genannten Gründen schwindend gering. Von einem Investment in kleine Kobalt-Explorer ist allein deshalb schon abzuraten, weil diese Titel nur an kaum regulierten Börsenplätzen gehandelt werden wie dem US-amerikanischen OTC-Markt oder dem kanadischen TSX-Venture.
### Gibt es einen Kobalt-ETF?
Warum dann nicht in einen ETF investieren, der die Preisentwicklung von Kobalt abbildet oder eine Auswahl von reinen Kobalt-Aktien, um das hohe unternehmerische Risiko der Pure Plays zu streuen? Ganz einfach: Ein derartiges Finanzprodukt gibt es (Stand 2023) noch nicht.
Um sich die dynamischen Preisentwicklungen beim Kobalt zunutze zu machen, müssen Anleger daher in Unternehmen investieren, die das Gros ihrer Betriebseinnahmen mit anderen Metallen erwirtschaften, also Kupfer- und Nickel-Produzenten. Das bedeutet logischerweise, dass Kobalt bei den großen Rohstoff-Player nur einen sehr geringen Geschäftsanteil aus.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Unterbewertete Aktien finden: Kennzahlen, Risiken, Tipps](https://www.sharedeals.de/wissen/einsteiger/unterbewertete-aktien-finden-kennzahlen-risiken-tipps/)
**Published:** September 21, 2026
**Author:** Peter Wolf-Karnitschnig
**Content:**
Unterbewertete Aktien sind die verborgenen Schätze der Finanzmärkte, nach denen jeder Anleger sucht. Sie bieten Investoren die Chance, erstklassige Unternehmen mit einem Preisnachlass zu kaufen. Aber bei der Suche nach diesen Diamanten ist Vorsicht geboten, denn nicht jede günstige Aktie ist auch ein Schnäppchen. Meistens haben niedrige Aktienkurse auch einen guten Grund. Die Schatzsuche nach unterbewerteten Aktien fordert deshalb viel Knowhow, Disziplin und Geduld. In diesem Ratgeber erfährst Du, was unterbewertete Aktien sind, wie Du sie erkennst und wie Unterbewertungen an der Börse entstehen. Zudem lernst Du die Grundlagen des Value Investings kennen, das Börsenlegenden wie Warren Buffett groß gemacht hat, und bekommst einige Tipps und Tricks mit auf den Weg, die einen erfolgreichen Value Investor ausmachen.
## Das Wichtigste in Kürze
- Unterbewertete Aktien sind Wertpapiere, deren aktueller Börsenkurs unter ihrem tatsächlichen inneren („fairen“) Wert liegt.
- Der innere Wert ist der theoretische, objektive Wert einer Aktie, losgelöst vom aktuellen Preis an der Börse.
- Das am häufigsten angewandte Verfahren zur Ermittlung des inneren Wertes ist das Discounted-Cashflow-Modell.
- Zudem helfen Kennzahlen wie das Kurs-Gewinn-Verhältnis, das Kurs-Umsatz-Verhältnis und die PEG-Ratio bei der Suche nach unterbewerteten Aktien.
- Value Investing ist eine Anlagestrategie, bei der Anleger gezielt unterbewertete Aktien kaufen.
- Unterbewertungen entstehen an der Börse durch eine Reihe von Ereignissen bzw. Phänomenen, wie zum Beispiel Euphorie und Panik, Herdentrieb, Informationsdefizite und externe Schocks.
- Das größte Risiko beim Investieren in unterbewertete Aktien ist ihre Verwechslung mit sogenannten „Value Traps“, also Aktien, die trotz eines niedrigen Kurses keine werthaltigen Investitionen sind.
📖 Inhaltsverzeichnis
[Toggle](#)
- [Das Wichtigste in Kürze](#Das_Wichtigste_in_Kuerze)
- [Was sind unterbewertete Aktien?](#Was_sind_unterbewertete_Aktien)
- [Warum sollte man unterbewertete Aktien kaufen?](#Warum_sollte_man_unterbewertete_Aktien_kaufen)
- [Was ist Value Investing?](#Was_ist_Value_Investing)
- [Mit welchen Kennzahlen findet man unterbewertete Aktien?](#Mit_welchen_Kennzahlen_findet_man_unterbewertete_Aktien)
- [Wie entstehen Unterbewertungen?](#Wie_entstehen_Unterbewertungen)
- [Was ist das Risiko unterbewerteter Aktien?](#Was_ist_das_Risiko_unterbewerteter_Aktien)
- [Tipps und Tricks für Investments in unterbewertete Aktien](#Tipps_und_Tricks_fuer_Investments_in_unterbewertete_Aktien)
## Was sind unterbewertete Aktien?
Unterbewertete Aktien sind Wertpapiere, deren aktueller Börsenkurs unter ihrem tatsächlichen inneren („fairen“) Wert liegt. Vereinfacht gesagt besteht bei einer unterbewerteten Aktie die Möglichkeit, einen Anteil von 1 € am Markt für eine geringere Summe zu kaufen. In der Praxis werden solche Unternehmen deshalb oftmals als „Value Aktien“ oder „Schnäppchenaktien“ bezeichnet.
Der innere Wert ist der theoretische, objektive Wert eines Unternehmens oder einer Aktie, losgelöst vom aktuellen Preis an der Börse. Während der Marktwert (Aktienkurs) widerspiegelt, was Käufer jetzt gerade zu zahlen bereit sind, versucht der innere Wert zu bestimmen, was das Unternehmen basierend auf seinen Fundamentaldaten tatsächlich wert ist.
Für die Berechnung des inneren Wertes einer Aktie gibt es keine einzige richtige Formel, sondern verschiedene Ansätze. Der an den Finanzmärkten am häufigsten angewandte ist das sogenannte „Discounted Cashflow“-Verfahren. Es besagt, dass eine Aktie heute so viel wert ist wie die Summe aller in Zukunft zu erwartenden Cashflows — abgezinst auf den heutigen Tag.
Das Konzept des DCF-Modells mag objektiv erscheinen, ist in der Praxis aber sehr subjektiv. Es hängt maßgeblich davon ab, welche Annahmen man für die Zukunft trifft. Besonders die prognostizierten Cashflows und die erwartete Zinsentwicklung wirken sich erheblich auf das Ergebnis aus. Schon kleinere Änderungen an den Basisannahmen können den inneren Wert einer Aktie deutlich verändern. Das erklärt auch, warum es an der Börse auch unter Experten so viele verschiedene Meinungen zum Kurs von ein und derselben Aktie gibt.
## Warum sollte man unterbewertete Aktien kaufen?
Unterbewertete Aktien zu kaufen, ist der Kern des Value Investings, einer Strategie, die durch Investmentlegenden wie Benjamin Graham und Warren Buffett berühmt wurde. Das Ziel dieser Investmentstrategie ist simpel: Du möchtest 1 € für weniger als 100 Cent kaufen. Es gibt vier gute Gründe, warum es sich auszahlen kann, gezielt nach solchen „Schnäppchenaktien“ zu suchen:
### 1. Die Sicherheitsmarge
Sie ist das wichtigste Konzept im Value Investing. Wenn Du eine Aktie kaufst, deren Kurs deutlich unter ihrem inneren Wert liegt, schaffst Du Dir einen Sicherheitspuffer. Selbst wenn Deine Analyse nicht zu 100% korrekt war und der Aktienkurs weiter sinkt, ist das Abwärtspotenzial oft begrenzt, da Dein Kaufpreis bereits niedrig war. Die Sicherheitsmarge verzeiht demnach kleinere Fehleinschätzungen des Marktes oder des Anlegers.
### 2. Höheres Renditepotenzial
In vielen Studien konnte nachgewiesen werden, dass die Finanzmärkte überreagieren — sowohl nach oben (Euphorie) als auch nach unten (Panik). Historisch gesehen tendieren Kurse aber dazu, langfristig zu ihrem fairen Wert zurückzukehren (die sogenannte „Mean Reversion“). Wenn der Markt erkennt, dass er ein Unternehmen zu niedrig bewertet hat, steigt der Kurs. Als Käufer einer unterbewerteten Aktie profitierst Du folglich nicht nur vom organischen Wachstum des Unternehmens, sondern zusätzlich von der Aufwertung der Aktie durch den Markt.
### 3. Attraktive Dividendenrenditen
Unterbewertete Unternehmen sind oft etablierte Firmen mit soliden Cashflows. Da die Dividendenrendite im Verhältnis zum Aktienkurs berechnet wird, führt ein niedriger Kurs automatisch zu einer höheren Ausschüttung für Dich als Käufer. Du kaufst Dir sozusagen die gleiche absolute Gewinnausschüttung zu einem niedrigeren Aktienkurs.
### 4. Psychologischer Vorteil
Wenn Du unterbewertete Aktien kaufst, handelst Du meist antizyklisch — also dann, wenn andere Marktteilnehmer generell Angst haben oder das Interesse an einem Unternehmen oder einer Branche verloren haben. Durch den Kauf einer „billigen“ Aktie vermeidest Du es, überteuerten Trends hinterherzulaufen. Value Investing fördert demnach eine disziplinierte, faktenbasierte Anlagestrategie anstatt emotionaler Entscheidungen.
## Was ist Value Investing?
Wie bereits im letzten Abschnitt erwähnt, handelt es sich beim Value Investing um eine Anlagestrategie, bei der Du gezielt unterbewertete Aktien kaufst, also Unternehmen, deren Börsenkurs unter ihrem tatsächlichen (inneren) Wert liegt. Ein Value Investor sucht demnach an der Börse nach Aktien, die mit einem „Rabatt“ gehandelt werden — so wie Du im Supermarkt nach reduzierten Markenprodukten suchst, von deren Qualität Du überzeugt bist.
Die Grundidee hinter dem Value Investing ist einfach und einleuchtend: Der Markt liegt kurzfristig oft falsch, aber langfristig setzt sich immer der wahre Wert durch. Das bedeutet, dass Du durch den günstigen Kauf von Aktien langfristig überdurchschnittliche Renditen, die über dem Marktdurchschnitt liegen, erzielen kannst.
Die drei bis heute bekanntesten Value Investoren sind Benjamin Graham, Warren Buffett und Charlie Munger. Graham kann man als Urvater des Value Investings bezeichnen. Der Mentor von Warren Buffett hat mit seinem Buch „The Intelligent Investor“ die Bibel der wertorientierten Geldanlage geschrieben.
Sein Schüler Buffett ist die wahrscheinlich bekannteste Börsenlegende aller Zeiten. Er machte seine Beteiligungsholding Berkshire Hathaway zu einem Mekka für alle Fans des Value Investings. Mit einem Börsenwert von rund 1,1 Billionen US$ ist Berkshire Hathaway zum jetzigen Zeitpunkt (Ende April) das elftwertvollste Unternehmen der Welt. Buffett entwickelte Grahams Ansatz weiter, indem er nicht nur „billige“, sondern „großartige Unternehmen zu fairen Preisen“ erwarb.
Dieser Ansatz wäre ohne seinen langjährigen Partner Charlie Munger möglicherweise niemals entstanden. Munger war es, der Buffett davon überzeugte, sich auf Qualitätsaktien mit einem breiten Burggraben (Economic Moat) zu fokussieren.
So einfach das Konzept des Value Investings der Papierform nach ist, dessen Umsetzung erweist sich in der Praxis als recht komplex. Grundlage dieses Investitionsansatzes ist eine sehr gründliche Fundamentalanalyse von Unternehmen. Value Investoren lesen Geschäftsberichte und Finanzdaten im Detail und verstehen das Geschäftsmodell von Unternehmen in all seinen Facetten. Voraussetzung für diese Fundamentalanalyse ist ein tiefgehendes betriebswirtschaftliches Knowhow in Kombination mit einem hohen Zeitaufwand.
Darüber hinaus ist Value Investing nur eine Investmentstrategie für Anleger, die viel Geduld mitbringen. Value Investoren überstürzen niemals einen Kauf. Sie handelt sehr häufig antizyklisch — warten also, bis die allgemeine Marktstimmung schlecht ist und die Kurse fallen.
Was für den Kauf von Aktien gilt, wiederholt sich auch beim Verkauf. Value Investoren wissen, dass es oft Jahre dauert, bis der Markt den wahren Wert eines Unternehmens „erkennt“. Value Investing ist demnach eine sehr langfristige Anlagestrategie, die keinen schnellen Reichtum verspricht.
## Mit welchen Kennzahlen findet man unterbewertete Aktien?
Für Privatanleger ist es in der Praxis nahezu unmöglich, den inneren Wert einer Aktie über ein Discounted Cashflow-Modell zu ermitteln. Ihnen fehlen im Regelfall die dafür notwendigen Informationen und die Berechnung ist sehr zeitaufwendig. Aus diesem Grund greifen Anleger auf der Suche nach unterbewerteten Aktien auf eine Reihe einfacher Kennzahlen zurück, deren wichtigste nachfolgend dargestellt sind:
### Das Kurs-Gewinn-Verhältnis
Das KGV ist die bekannteste und am weitesten verbreitete Kennzahl zur Aktienbewertung. Damit setzt Du den aktuellen Kurs einer Aktie ins Verhältnis zum Reingewinn des Unternehmens je Aktie. Im Klartext: Das KGV drückt aus, welches Vielfache des Gewinns Du beim Kauf einer Aktie bezahlen musst. Ein Kurs-Gewinn-Verhältnis von 10 bedeutet demnach, dass Du bei einem Gewinn je Aktie von 1 € einen Marktpreis von 10 € je Aktie bezahlen musst.
Das KGV ist aber letztlich nur eine Kennzahl, die für sich genommen keine große Aussagekraft besitzt. Sinnvoll wird sie erst, indem Du sie in Bezug zu den historischen Werten des Unternehmens selbst oder zu den Kurs-Gewinn-Verhältnissen anderer Unternehmen setzt.
So kann ein steigendes KGV darauf hindeuten, dass die Aktie eines Unternehmens überbewertet ist. Das muss aber nicht zwangsläufig der Fall sein, denn es bedeutet schließlich auch, dass Anleger bereit sind, aufgrund besserer Umsatz- und Gewinnerwartungen einen höheren Marktpreis für eine Aktie zu bezahlen.
Am sinnvollsten ist deshalb die Interpretation des Kurs-Gewinn-Verhältnisses eines Unternehmens im Verhältnis zum KGV anderer Aktien derselben Branche. Über so einen KGV-Branchenvergleich kannst Du herausfinden, ob ein Unternehmen im Verhältnis zu seiner Peer Group über- oder unterbewertet ist. Hat ein Unternehmen beispielsweise ein KGV von 20 und der Branchendurchschnitt liegt bei 15, könnte eine Überbewertung der Aktie vorliegen. Eine besonders hohe Abweichung des KGV einer Aktie zum Durchschnittswert der Branche sollte Dich deshalb immer misstrauisch machen.
### Das Forward-Kurs-Gewinn-Verhältnis
Das normale Kurs-Gewinn-Verhältnis hat ein Problem: Es funktioniert in zwei Situationen nicht, die man an der Börse jedoch relativ häufig antrifft. Zum einen bei sehr wachstumsstarken Unternehmen und zum anderen bei Unternehmen, die sich in einer Sanierungsphase befinden. In beiden Situation liefert das KGV aufgrund der niedrigen (oder gar nicht vorhandenen) Gewinne im letzten Geschäftsjahr einen sehr hohen (oder negativen) Wert, der jedoch kein gutes Abbild der Wirklichkeit ist. Schließlich kannst Du davon ausgehen, dass die Gewinne bei einem wachstumsstarken bzw. sanierten Unternehmen in den Folgejahren kräftig wachsen.
Um dieses Problem zu lösen, solltest Du in diesen Situationen das Forward-KGV heranziehen. Forward bedeutet, dass Du bei der Berechnung nicht den Gewinn des letzten Geschäftsjahres verwendest, sondern die Gewinnprognose des aktuellen Jahres (manchmal sogar die des nächsten Jahres). Dadurch erhältst Du nicht nur einen niedrigeren KGV-Wert, sondern auch eine aussagekräftigere und besser vergleichbare Kennzahl.
### Das Kurs-Umsatz-Verhältnis
Das Kurs-Gewinn-Verhältnis ergibt selbstverständlich nur bei profitablen Unternehmen einen Sinn. Bei Unternehmen, die (noch) keinen Gewinn erwirtschaften, musst Du deshalb auf das Kurs-Umsatz-Verhältnis ausweichen. Zur Berechnung des KUV setzt Du die Marktkapitalisierung (den Börsenwert) eines Unternehmens ins Verhältnis zu dessen Umsatz. Wie beim KGV gilt auch beim KUV, dass die Kennzahl erst im Vergleich zur historischen Entwicklung und zu anderen Unternehmen derselben Branche eine Aussagekraft entwickelt.
### Die PEG-Ratio
Die PEG-Ratio (Price-Earnings to Growth Ratio) stellt eine Weiterentwicklung des Kurs-Gewinn-Verhältnisses dar, indem sie eine entscheidende Schwäche des normalen KGV behebt: Sie berücksichtigt, ob ein hohes KGV durch ein entsprechend hohes Wachstum gerechtfertigt ist. Die PEG-Ratio setzt das KGV in Relation zum Gewinnwachstum eines Unternehmens.
Ein Vergleichsbeispiel macht deutlich, worum es hier geht. Stell Dir zwei Unternehmen vor:
Unternehmen A mit einem KGV von 20 und einem erwarteten Gewinnwachstum von 10%.
Unternehmen B mit einem KGV von 40 und einem erwarteten Gewinnwachstum von 50%.
Die PEG-Ratio von Unternehmen A beträgt 20 / 10 = 2,0
Die PEG-Ratio von Unternehmen B beträgt 40 / 50 = 0,8
Obwohl Unternehmen B auf den ersten Blick durch das KGV von 40 "teurer" aussieht, ist es nach der PEG Ratio "günstiger" bewertet, weil man für das enorme Wachstum im Verhältnis weniger bezahlt als bei Unternehmen A.
Als grobe Faustregel in der Finanzwelt gilt, dass Aktien mit einer PEG-Ratio kleiner 1 als unterbewertet gelten. Das Wachstum ist höher als das KGV, man bekommt also "viel Wachstum für wenig Geld“. Aktien mit einer PEG-Ratio von 1 gelten als fair bewertet. Liegt die PEG-Ratio allerdings über 1 gilt eine Aktie als überbewertet. Der Markt zahlt einen Aufschlag, der über das reine Gewinnwachstum hinausgeht.
## Wie entstehen Unterbewertungen?
In einer perfekten Börsenwelt dürfte es gar nicht zu einer Unterbewertung von Aktien kommen. Die Effizienzmarkthypothese sorgt dafür, dass alle am Markt verfügbaren Informationen augenblicklich in den Kurs einer Aktie eingepreist werden. Ihr zufolge besteht somit keine Möglichkeit, schlauer zu sein als andere Marktteilnehmer.
Doch in der Praxis scheinen die Finanzmärkte alles andere als perfekt zu sein. Es gibt mehrere Gründe, weshalb Aktien tatsächlich unterbewertet sein können.
### Euphorie und Panik
An der Börse spielen Angst und Gier eine große Rolle. Zu Zeiten mit allgemein starken Kursanstiegen reagieren Anleger oft euphorisch. Bei stark fallenden Kursen macht sich hingegen nicht selten Panik breit.
Diese Emotionen können dazu führen, dass Aktienkurse in Euphoriephasen zu hoch steigen und in Panikphasen zu tief fallen. Bei einer Börsenpanik werfen viele Anleger ihre Aktien auf den Markt aus Angst davor, zu einem späteren Zeitpunkt noch größere Verluste zu erleiden. Das führt nicht selten dazu, dass solide Aktien mit in die Tiefe gerissen und deutlich unter ihrem inneren Wert gehandelt werden.
### Herdentrieb
Ein weiteres psychologisches Phänomen an der Börse ist der sogenannte Herdentrieb. Viele Anleger investieren ihr Geld in Trendthemen und Trendaktien, wie derzeit beispielsweise in Künstliche Intelligenz. Das führt oftmals dazu, dass Kapital aus anderen (langweiligeren) Branchen und Aktien abgezogen wird und dort zu Unterbewertungen führt.
### Informationsdefizite und Fehlinterpretationen
Auf dem Papier mögen die Finanzmärkte eine perfekte Welt sein, in der allen Marktteilnehmern alle Informationen zur Verfügung stehen. In der Praxis ist das selbstverständlich nicht der Fall. Vor allem Privatanleger haben nicht die zeitlichen, finanziellen und informationstechnischen Ressourcen, um sich im Detail über alle Aktien zu informieren.
Informationsdefizite sind somit eher der Normalfall und nicht die Ausnahme an der Börse. Diese fehlende Informationen können bei Anlegern jedoch zu Fehlinterpretationen führen. Und diese Fehlinterpretationen sind nicht selten der Auslöser für eine Unterbewertung von Aktien.
### Geringe Bekanntheit
Kleinere Unternehmen (Small Caps) führen an der Börse oft ein Mauerblümchendasein. Das liegt daran, dass in der Presse viel weniger über sie berichtet wird als über größere Unternehmen und sie zudem nur von wenigen Analysten beobachtet werden. Dies hat zur Folge, dass gute Nachrichten bei Kleinunternehmen oft langsamer vom Markt eingepreist werden, was zu einer Unterbewertung ihrer Aktien führen kann.
### Geringe Liquidität
Mit dem vorherigen Punkt in Verbindung steht die geringere Liquidität von kleineren Unternehmen. Der Verkauf kleinerer Aktienpakete kann den Kurs eines Small Caps deutlich stärker negativ beeinflussen als dies bei einem Large Cap der Fall ist. Größere Verkäufe können deshalb zu einer unterbewerteten Aktie führen.
### Komplexe Geschäftsmodelle
Manche Unternehmen haben sehr komplexe Geschäftsmodelle, die nicht von allen Anlegern verstanden werden. Solche „schwierigen“ Unternehmen - auch wenn sie wachsen und Geld verdienen - Was sind unterbewertete werden an der Börse nicht selten gemieden, was zu einer Unterbewertung ihrer Aktien führen kann.
### Branchensippenhaft
Wenn ein großer Player einer Branche schlechte Zahlen liefert, zeigt sich oft das Phänomen der Branchensippenhaft. Andere Unternehmen der Branche werden zu diesem Anlass ebenfalls an der Börse mit Kursabschlägen bestraft, da Anleger davon ausgehen, dass auch bei ihnen schlechte Zahlen drohen.
Diese Branchensippenhaft führt in der Börsenpraxis sehr häufig zu unterbewerteten Aktien. Ein typisches aktuelles Beispiel für die Branchensippenhaft ist die sogenannte „SaaSpocalyse“, also die Angst, dass KI-Modelle die Geschäftsmodelle von Software-Unternehmen erodieren könnten, was in jüngster Vergangenheit zu deutlichen Kursabschlägen in dieser Branche geführt hat.
### Externe Schocks
Externe Schocks wie Kriege, Pandemien oder Finanzkrisen führen in der Praxis oft zu einer Überreaktion der Märkte. Die Kurse aller Aktien sinken - auch die von Unternehmen, die vom externen Schock gar nicht betroffen sind oder sogar davon profitieren könnten. So entstehen besonders in den ersten Stunden oder Tagen von externen Schocks Unterbewertungen.
## Was ist das Risiko unterbewerteter Aktien?
Eine niedrige Bewertung ist nicht automatisch eine gute Kaufgelegenheit. Manche Aktien sind aus gutem Grund günstig, etwa weil das Geschäftsmodell veraltet ist oder Schulden das Unternehmen erdrücken.
Das größte Risiko bei der Suche nach unterbewerteten Aktien ist demnach, in eine sogenannte „Value Trap“ („Wertfalle“) zu tappen. Eine Value Trap ist eine Aktie, die auf den ersten Blick günstig wirkt, aber in Wirklichkeit keine gute Investition ist, weil sich ihr Kurs dauerhaft verschlechtert oder nie erholt. Die Aktie ist also nicht unterbewertet, sondern ihr niedriger Preis ist durch eine Verschlechterung der fundamentalen Lage absolut gerechtfertigt.
Um eine Value Trap zu identifizieren, solltest Du auf einige typische Warnsignale achten:
- Struktureller Niedergang: Das Unternehmen ist in einer aussterbenden Branche tätig.
- Technologischer Rückstand: Das Unternehmen kann nicht mehr mit Entwicklungen von Wettbewerbern Schritt halten.
- Fehlendes Wachstum: Der Umsatz und die Gewinne stagnieren oder schrumpfen Jahr für Jahr.
- Hohe Verschuldung: Ein Großteil des Cashflows muss für Zinszahlungen aufgewendet werden.
- Keine Kurskatalysatoren: Es gibt keine überzeugenden Gründe, warum sich der Aktienkurs wieder erholen sollte.
## Tipps und Tricks für Investments in unterbewertete Aktien
Das Value Investing in unterbewertete Aktien gehört zu den schwierigsten Investmentansätzen überhaupt. Es erfordert eine Mischung aus Geduld, Nervenstärke und Detektivarbeit. Value Opportunities gibt es nicht wie Sand am Meer und die Gefahr, auf der Suche nach einer Schnäppchenaktie in eine Value Trap zu tappen, ist groß. Die folgenden zehn Tipps und Tricks helfen Dir dabei, ein langfristig erfolgreicher Value Investor zu werden.
### 1. Schätze den inneren Wert richtig ein
Die wichtigste Aufgabe im Value Investing ist das Verständnis, was ein Unternehmen tatsächlich wert ist. Führe deshalb eine möglichst detaillierte Discounted-Cashflow-Analyse durch. Starinvestoren wie Warren Buffett achten dabei besonders auf stabile und vorhersehbare Cashflows.
### 2. Verlasse Dich nicht auf eine Kennzahl
Nutze möglichst viele quantitative Filter, um Schnäppchenaktien zu identifizieren. Die Kombination mehrerer Kennzahlen steigert die Qualität Deiner Vorauswahl und demnach auch Deine Erfolgschancen, ein echtes Schnäppchen zu finden.
### 3. Kaufe mit Sicherheitsmarge
Die Sicherheitsmarge schützt Dich vor Rechenfehlern, Fehlinterpretationen, Marktschwankungen und sonstigen unerwarteten Problemen. Kaufe deshalb nicht eine leicht unterbewertete Aktie, sondern besser eine deutlich unterbewertete.
### 4. Qualität geht vor Preis
Eine günstige Aktie ist nicht automatisch gut. Achte immer auf die Marktstellung und die Wettbewerbsfähigkeit des Unternehmens. Auch zu diesem Punkt eine Warren Buffett-Weisheit: Eine gute Firma zu einem fairen Preis ist besser als eine schlechte Firma zum Schnäppchenpreis.
### 5. Geduld ist Pflicht
Unterbewertungen entstehen oftmals sehr schnell, verschwinden aber selten über Nacht, Es kann Monate oder gar Jahre dauern, bis der Markt diese „aufholt“. In dieser Zeit ist Deine Geduld gefragt.
### 6. Ordne externe Schocks ein
Unterbewertungen entstehen oft durch Krisen an den Finanzmärkten. Frage Dich in Krisenzeiten immer, ob die Probleme dauerhaft oder nur temporär sind. Wenn sie zeitlich begrenzt sind und die Krise ein Ablaufdatum hat, stehen die Chancen für ein erfolgreiches Value Investment besser.
### 7. Suche Katalysatoren
Eine Aktie bleibt manchmal über einen längeren Zeitraum unterbewertet. Suche deshalb gezielt nach potenziellen Katalysatoren, die den Aktienkurs wieder in die Höhe treiben können. Dazu zählen beispielsweise die Entwicklung neuer Technologien, die Markteinführung neuer Produkte, die Übernahme anderer Unternehmen oder eine Restrukturierung des Unternehmens.
### 8. Vergiss die Diversifikation nicht
Selbst die besten Analysen können falsch sein und auch Star Value Investoren wie Warren Buffett haben sich schon mit dem einen oder anderen Investment geirrt. Streue deshalb Dein Kapital über verschiedene Unternehmen und Branchen, um Dich vor kostspieligen Fehlgriffen zu schützen.
### 9. Verstehe, was Du tust
Das Verständnis des Geschäftsmodells ist auch im Value Investing Pflicht. Wenn Du die Geschäftstätigkeit eines Unternehmens nicht verstehst, lass die Finger von der Aktie. Unverständnis erhöht die Fehlerwahrscheinlichkeit – und genau dort entstehen oft Value Traps.
### 10. Umgehe Value Traps
Der wichtigste Tipp zum Schluss: Günstige Aktien sind in den meisten Fällen aus gutem Grund billig. Achte deshalb immer auf die zuvor genannten typischen Warnsignale einer Value Trap.
---
### [Robotik: Wenn Maschinen immer mehr Aufgaben übernehmen](https://www.sharedeals.de/wissen/markttrends/robotik-wenn-maschinen-immer-mehr-aufgaben-uebernehmen/)
**Published:** September 18, 2026
**Author:** Konrad Speckmaier
**Content:**
Roboter gehören in den meisten Fabriken schon zum Alltag. Werfen wir einen Blick auf die Automobilindustrie: Dort schweißen sie, bewegen Bauteile und übernehmen immer wieder die gleichen Arbeitsschritte. Doch das ändert sich, denn Robotik geht mittlerweile viel weiter. Die Systeme werden immer intelligenter und auch beweglicher, was sie wiederum für mehr Aufgaben einsetzbar macht.
Das Ganze spiegeln auch die Zahlen wider. Im Jahr 2024 wurden weltweit rund 542.000 Industrieroboter installiert. Insgesamt waren es dann 4,6 Millionen, die in Fabriken im Einsatz waren. Die meisten Unternehmen versuchen dadurch, die Prozesse schneller, günstiger und auch effizienter zu machen.
## Roboter verlassen immer häufiger die Fabrik
Das Interessante ist: Roboter stehen schon längst nicht mehr nur hinter ihren Schutzgittern oder auf einem festen Platz. Sie transportieren in Lagerhäusern Waren, in Krankenhäusern können sie bei Operationen unterstützen und selbst in der Gastronomie kommen immer häufiger automatisierte Systeme zum Einsatz.
Allein 2024 wurden weltweit rund 200.000 Serviceroboter verkauft. Die meisten davon kamen im Transportbereich und in der Logistik zum Einsatz. Die Verkäufe von Robotern im Medizinbereich nehmen ebenfalls deutlich zu. Damit ändert sich auch das Denken über Roboter und Robotik. Ein Roboter soll nicht nur eine Aufgabe nach Schema F machen, sondern verschiedene Aufgaben übernehmen können, seine Umgebung erkennen und zum Teil auch vereinzelt Entscheidungen treffen.
## KI macht Roboter deutlich flexibler
Genau hier kommt das aktuelle Lieblingsthema von vielen wieder hinzu - Künstliche Intelligenz. Kameras, Sensoren und die entsprechende Software ermöglichen es den Robotern, flexibler zu werden und ihre Umgebung besser zu erkennen. Durch die KI werden dann die Situation und die Umgebung neu bewertet und somit verändert sich auch das Verhalten.
Viel Aufmerksamkeit bekommen aktuell die humanoiden Roboter. Diese orientieren sich stark am Menschen und sollen dadurch auch Aufgaben übernehmen können, für die die aktuelle Umgebung bereits ausgelegt ist. Türen, Lagerhallen, Werkzeuge oder auch Treppen wurden ja von Menschen für Menschen gebaut.
Bis diese Roboter in großer Zahl eingesetzt werden können, wird es jedoch noch etwas dauern und einige Herausforderungen sind noch zu meistern. Je schneller sich die Künstliche Intelligenz entwickelt, desto schneller entwickeln sich auch die Roboter weiter. Das Wichtige ist, dass die Systeme zuverlässig arbeiten, bezahlbar sind und vor allem sicher mit Menschen zusammenarbeiten können.
## Für Anleger geht es um deutlich mehr als Roboter
Das Spannende für Anleger dürfte das breite Spektrum rund um das Thema Robotik sein. Ein Roboter besteht einmal aus einem Metallgerüst und einer Software, jedoch ist das längst nicht alles. Es werden Sensoren, Kameras, Halbleiter, Elektromotoren, Getriebe, Steuergeräte und auch leistungsfähige Chips benötigt. Hinzu kommen die nötige Software, der Strom und auch die Künstliche Intelligenz.
Aus diesem Aspekt könnten nicht nur bekannte Hersteller von Robotern davon profitieren, sondern auch die Unternehmen, die alle wichtigen Komponenten hierfür liefern und herstellen. Das dürfte einen großen Teil dieses Wachstumsmarktes ausmachen.
Je stärker Unternehmen digitalisieren und auch automatisieren, desto vielseitiger werden die Roboter wahrscheinlich eingesetzt und desto größer dürfte auch der Markt rund um diese Technologie werden. Besonders das Thema rund um den Fachkräftemangel, die immer weiter fortschreitende Digitalisierung und auch Automatisierung in Verbindung mit der schnell wachsenden Künstlichen Intelligenz dürfte das Thema in den nächsten Jahren spannend für Anleger machen.
Passend hierzu, haben wir für Euch spannende Robotik-Aktien in unserer Robotik-Playlist:
---
### [Altcoins: Alles, was Anleger wissen müssen](https://www.sharedeals.de/wissen/kryptowaehrung/altcoins/)
**Published:** Dezember 2, 2025
**Author:** Peter Wolf-Karnitschnig
**Content:**
Bitcoin war nur der Anfang – die Welt der Altcoins ist seit Jahren das wahre Labor der Krypto-Innovation. Tausende neuer Kryptowährungen arbeiten heutzutage daran, die Welt der Finanzen weiter zu dezentralisieren, zu beschleunigen sowie kostengünstiger und vor allem intelligenter zu machen. Altcoins geben digitalen Währungen völlig neue Anwendungsgebiete, von smarten Verträgen über DeFi-Projekte bis zu Real-World Assets. In diesem an Börseneinsteiger gerichteten Ratgeber erfährst Du alles Wissenswerte rund um die nach Bitcoin entstandenen Kryptowährungen und lernst, wie Du am besten in diese neue Kryptowelt investierst.
## ☝️ Das Wichtigste in Kürze
- Altcoins bezeichnen alle Kryptowährungen, die nach dem Bitcoin entstanden sind.
- Altcoins wurden geschaffen, um die Nachteile des Bitcoins, wie bspw. den hohen Energieverbrauch, die mangelnde Skalierbarkeit und die nicht vorhandene Unterstützung von Smart Contracts zu beheben.
- Je nach Hauptzweck lassen sich Altcoins in unterschiedliche Kategorien, wie z.B. Plattform-Coins, Stablecoins und Utility Tokens, einordnen.
- Die fünf aktuell wichtigsten Altcoins sind Ethereum, Tether, Ripple, Binance Coin und Solana.
- In Altcoins kann man direkt oder indirekt über ETFs/ETPs, die Aktien von Kryptounternehmen oder Kryptoderivate investieren.
- Als besonders aussichtsreich gelten Altcoins in den Bereichen Skalierbarkeit von Plattformen, Dezentrale Finanzen, Real-World Assets und Interoperabilität.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_Kuerze)
- [Das sind die wichtigsten Altcoins](#Das_sind_die_wichtigsten_Altcoins)
- [Was sind Altcoins? ](#Was_sind_Altcoins)
- [Warum wurden Altcoins entwickelt?](#Warum_wurden_Altcoins_entwickelt)
- [Welche Arten von Altcoins gibt es?](#Welche_Arten_von_Altcoins_gibt_es)
- [Die wichtigsten Altcoins im Kurzportrait](#Die_wichtigsten_Altcoins_im_Kurzportrait)
- [Welche Alternativen gibt es zum Kauf von Altcoins?](#Welche_Alternativen_gibt_es_zum_Kauf_von_Altcoins)
- [Was ist der Altcoin Season Index?](#Was_ist_der_Altcoin_Season_Index)
- [Was sind besonders aussichtsreiche Altcoins?](#Was_sind_besonders_aussichtsreiche_Altcoins)
- [Tipps und Tricks zum Investieren in Altcoins](#Tipps_und_Tricks_zum_Investieren_in_Altcoins)
## Das sind die wichtigsten Altcoins
Die folgende Tabelle zeigt eine Übersicht der zehn wichtigsten Altcoins der Welt, gemessen an ihrer Marktkapitalisierung (Stand März 2026):
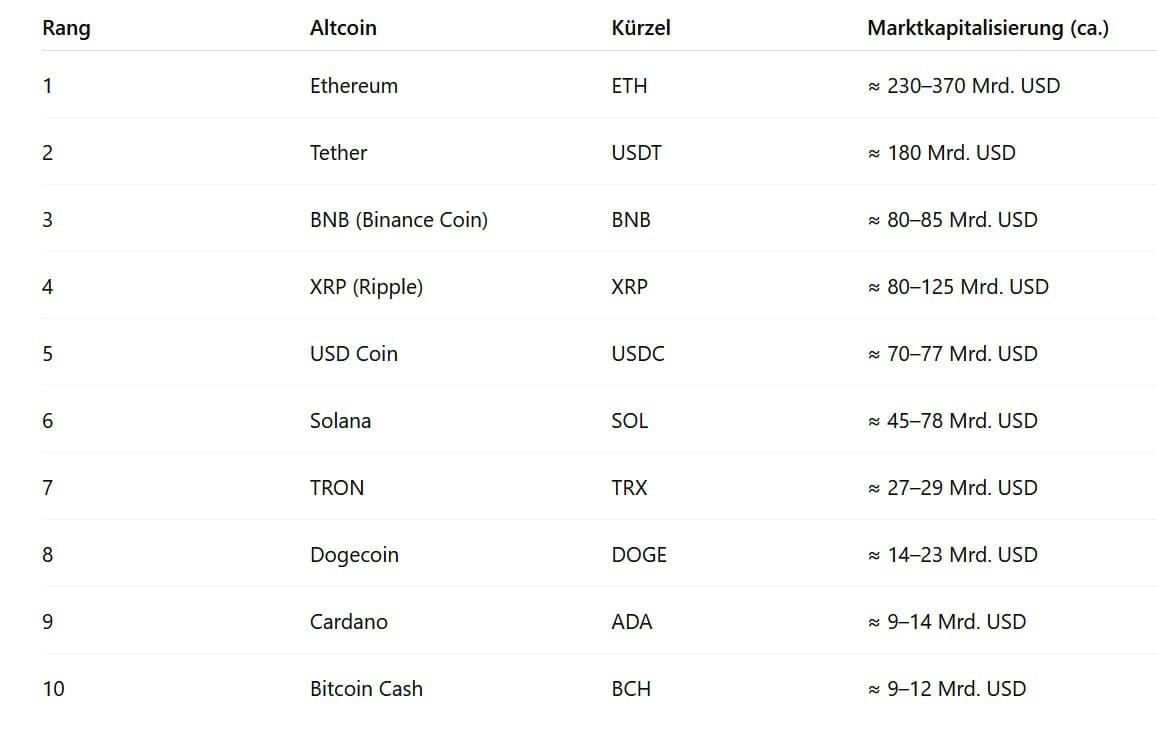
## Was sind Altcoins?
Der Begriff „Altcoins“ setzt sich aus dem Wortpaar „Alternative Coins“ zusammen. Er ist demnach ein Sammelbegriff für alle Kryptowährungen außer Bitcoin. Andersrum formuliert: Unter Altcoins werden alle digitalen Währungen verstanden, die nach dem Bitcoin entstanden sind und eine Alternative zur ältesten Kryptowährung der Welt darstellen.
Entgegen der landläufigen Meinung gehören nicht nur kleine Kryptowährungen zu den Altcoins, sondern auch große und wichtige wie beispielsweise Ethereum.
## Warum wurden Altcoins entwickelt?
Die Einführung von Bitcoin war zweifellos eine technologische Revolution. Erstmals in der Geschichte der Finanzwelt gab es eine digitale Währung, die gleichzeitig dezentral, schnell, kostengünstig, anonym, transparent und manipulationssicher war und mit der Blockchain auf einem revolutionären technologischen Fundament basierte.
Die Kehrseite der Medaille sind aber die teilweise massiven Nachteile von Bitcoin. Der Hauptnachteil der Kryptowährung Nummer 1 ist ihr enorm hoher Energieverbrauch. Der zugrundeliegende Proof-of-Work-Mechanismus, bei dem Miner komplexe Rechenaufgaben lösen, um Bitcoin-Transaktionen in der Blockchain zu verifizieren und freizugeben, verschlingt Unmengen an Energie. Der Stromverbrauch von Bitcoin übersteigt inzwischen den Gesamtbedarf kleinerer Länder.
Ein weiterer großer Nachteil von Bitcoin ist dessen begrenzte Skalierbarkeit. Die Blockchain kann nur rund sieben Transaktionen pro Sekunde verarbeiten. Das führt bei starker Auslastung zu längeren Abwicklungszeiten.
Ein dritter wesentlicher Nachteil von Bitcoin ist, dass die Kryptowährung als digitales Zahlungsmittel bzw. Wertspeicher konzipiert wurde. Sie unterstützt jedoch keine dezentralen Anwendungen und Smart Contacts, was die Nutzungsmöglichkeiten außerhalb des reinen Zahlungsverkehrs bzw. Vermögensaufbaus stark einschränkt.
Altcoins wurden entwickelt, um diese spezifischen Beschränkungen des Bitcoins zu beheben und neue Funktionen zu ermöglichen. Die neuen Kryptowährungen sind Bitcoin deshalb in Sachen Schnelligkeit, Kosten, Umweltfreundlichkeit und Vielseitigkeit oftmals überlegen.
## Welche Arten von Altcoins gibt es?
Wie bereits im letzten Abschnitt erwähnt, besitzen Altcoins eine Reihe von Vorteilen gegenüber Bitcoin. Je nach ihrem Hauptzweck bzw. -anwendungsgebiet lassen sie sich in unterschiedliche Kategorien einordnen:
- Plattform-Altcoins: Sie ermöglichen programmierbare Anwendungen und dienen damit als Basis für dezentrale Anwendungen (sogenannte „dApps“) und Smart Contacts. Wichtige Beispiele für Plattform-Altcoins sind Ethereum (ETH), Cardano (ADA) und Solana (SOL).
- Zahlungs-Altcoins: Sie sind für die Durchführung schneller und kostengünstiger Transaktionen optimiert und dienen demnach als primär als digitale Zahlungsmittel. Bekannte Beispiele für Zahlungs-Altcoins sind Litecoin (LTC) und Dash (DASH).
- Stablecoins: Ihr Wert ist an eine Fiat-Währung, in der Regel den US-Dollar, gekoppelt, wodurch eine vergleichsweise stabile Wertentwicklung gewährleistet wird. Bekannteste Beispiele für Stablecoins sind Tether (USDT) und USD Coin (USDC).
- Privacy-Coins: Sie legen den Fokus auf Anonymität und die Verhinderung von nachverfolgbaren Transaktionen. Bekannte Privacy-Coins sind Monero (XMR) und Zcash (ZEC).
- Utility Tokens: Sie dienen als Nutzungs- und/oder Zahlungsmittel in bestimmten Projekten bzw. Blockchains. Der bekannteste Utility Token ist Finance Coin (BNB).
- Governance Tokens: Sie ermöglichen die Mitbestimmung in dezentralen Projekten. Bekannte Beispiele für Governance Tokens sind Uniswap (UNI) und Aave (AAVE).
- Meme-Coins: Sie entstanden ursprünglich als Witz, woraus sich jedoch Internetphänomene entwickelten, die von einer starken Fan-Community getrieben sind. Die geläufigsten Beispiele von Meme-Coins sind Dogecoin (DOGE) und Shiba Inu (SHIB).
## Die wichtigsten Altcoins im Kurzportrait
### Ethereum: Mehr als nur eine Altcoin
Bei Ethereum handelt es sich um eine dezentrale, quelloffene Blockchain-Plattform, die 2015 vom kanadisch-russischen Softwareentwickler Vitalik Buterin und anderen Mitgründern gestartet wurde. Das Besondere an Ethereum ist seine Funktionalität als programmierbare Blockchain. Während Bitcoin in erster Linie als digitales Zahlungsmittel dient, ermöglicht Ethereum sowohl die Ausführung von Smart Contracts (intelligenten Verträgen) als auch die Entwicklung von dApps (dezentralen Anwendungen). Man kann sich Ethereum demnach wie einen riesengroßen globalen und dezentralen Computer vorstellen, auf dem Programme laufen, ohne von einer zentralen Autorität kontrolliert zu werden.
Smart Contracts sind selbstausführende Verträge, bei denen die Bedingungen der Vereinbarung direkt in den Code geschrieben sind. Sie werden automatisch ausgeführt, wenn die vordefinierten Bedingungen erfüllt sind, ohne dass ein Dritter (wie eine Bank oder ein Anwalt) erforderlich ist. Dies macht Vertragsprozesse wesentlicher schneller, sicherer und transparenter.
Die Technologie der Smart Contracts ermöglicht ein breites Spektrum an Anwendungen, von dezentralen Finanzdienstleistungen (DeFi) wie Krediten, Versicherungen und Sparprodukten über Non-Fungible Tokens (NFTs), also einzigartige digitale Vermögenswerte wie Kunst oder Sammlerstücke, bis hin zu dApps wie Computerspielen, bei denen die Spieler Eigentümer ihrer In-Game-Assets sind.
Die Ethereum-Blockchain verfügt über eine eigene Kryptowährung namens „Ether“ (ETH), die zur Bezahlung bestimmter Aktivitäten im Ethereum-Netzwerk, wie beispielsweise von Smart Contracts, dient. Mit einem Marktanteil von 13 % an allen Kryptowährungen ist Ether zwar erheblich kleiner als Bitcoin, aber trotzdem die Nummer 2 unter den digitalen Währungen.
### Tether: Der Anker im volatilen Kryptomarkt
Tether (USDT) ist der weltweit bekannteste und am meisten genutzte Stablecoin. Wie zuvor erwähnt, handelt es sich dabei um eine spezielle Form von Kryptowährung, bei der der Wert der digitalen Währung an den einer Fiat-Währung gekoppelt ist. Bei Tether ist die Ankerwährung der US-Dollar. 1 USDT entspricht damit 1 US-Dollar.
Die Hauptfunktion der 2014 eingeführten Altcoin besteht darin, Stabilität in den volatilen Kryptomarkt zu bringen. Händler und Investoren nutzen USDT, um Gewinne zu sichern, ohne in Dollar-Fiatgeld wechseln zu müssen. Tether ermöglicht schnelle Transaktionen über Blockchains, ohne den starken Kursschwankungen von Bitcoin und anderen Altcoins ausgesetzt zu sein.
Tether gibt es auf mehreren Blockchains, darunter Ethereum, Tron und Solana. Hinter dem Stablecoin steht das Unternehmen Tether Limited, das angibt, den Wert aller im Umlauf befindlichen USDT mit Reserven (z. B. Bargeld und Staatsanleihen) zu decken. Die fehlende Transparenz über die genaue Zusammensetzung dieser Reserven hat in der Vergangenheit jedoch zu Bedenken geführt, dass USDT nicht vollständig gedeckt sei. Trotz der anhaltenden Debatten hat sich Tether zu einem unverzichtbaren Bestandteil der Kryptowirtschaft entwickelt.
stock.adobe.com/Alvaro
### Ripple: Die Brücke zwischen Krypto und traditionellen Banken
Ripple (XRP) ist Teil des Zahlungsnetzwerks RippleNet, das vom Unternehmen Ripple Labs Inc. entwickelt wurde. Im Gegensatz zu vielen anderen Altcoins verfolgt Ripple nicht das Ziel, ein dezentrales Zahlungsmittel für die breite Masse zu sein. Stattdessen richtet sich die Kryptowährung vor allem an Banken und Finanzinstitute, um internationale Zahlungen schneller, günstiger und effizienter abzuwickeln.
Die Altcoin XRP dient im Ripple-System als Brückenwährung, um den Transfer zwischen verschiedenen Fiat-Währungen zu erleichtern. Transaktionen mit XRP sind innerhalb von Sekunden abgeschlossen und verursachen nur minimale Gebühren – ein deutlicher Vorteil gegenüber traditionellen Überweisungswegen wie SWIFT. Die Technologie dient als Brücke zwischen verschiedenen Währungen und als Liquidität für grenzüberschreitende Transaktionen.
Technisch basiert Ripple nicht auf einer klassischen Blockchain, sondern auf einem eigenen Konsensprotokoll, bei dem bestätigte Validiererknoten Transaktionen verifizieren. Diese Struktur wird häufig als zentralisierter als bei anderen Kryptowährungen kritisiert, erlaubt aber gleichzeitig eine hohe Skalierbarkeit und Geschwindigkeit.
Ripple Labs ist seit 2020 in einen langwierigen Rechtsstreit mit der US-Börsenaufsichtsbehörde (SEC) verwickelt. Die SEC wirft dem Unternehmen vor, XRP als nicht registriertes Wertpapier verkauft zu haben. Dieser Konflikt hat die Entwicklung des Unternehmens und den Kurs von XRP stark beeinflusst. Trotz der rechtlichen Unsicherheiten hat sich Ripple eine starke Position in der Finanzwelt aufgebaut und gilt als eine der wenigen Altcoins, die eine direkte Zusammenarbeit mit traditionellen Finanzinstituten anstreben und bereits in die Praxis umgesetzt haben.
### Binance Coin: Das Herzstück des Binance-Ökosystems
Binance Coin (BNB) ist die native Kryptowährung der Binance-Plattform, einer der weltweit größten Kryptobörsen. BNB wurde ursprünglich 2017 im Rahmen eines Initial Coin Offering ausgegeben und diente zunächst vor allem dazu, Handelsgebühren auf Binance zu reduzieren, wenn man sie in BNB bezahlt. Neben verringerte Gebühren bietet Binance Coin Nutzern der Binance-Plattform weitere Vorteile, wie beispielsweise einen bevorzugten Zugang zu Initial Exchange Offerings, also den Erstausgaben neuer Altcoins.
Seitdem hat sich BNB weit über diesen ursprünglichen Zweck hinaus entwickelt. Es ist heute ein zentrales Element des Binance-Ökosystems, das neben der Handelsplattform auch dezentrale Finanzanwendungen, NFTs, Staking-Dienste und mehr umfasst. Mit der Einführung der eigenen Blockchain (der BNB Chain) wurde BNB zu einer vielseitigen Plattform für Smart Contracts, Transaktionsgebühren und dApps.
Ein wichtiger Aspekt von BNB ist der sogenannte "Token Burn": Binance vernichtet regelmäßig (quartalsweise) einen Teil der im Umlauf befindlichen BNB, um das Angebot zu verknappen und so den Wert langfristig zu stützen. Dieses deflationäre Modell macht BNB auch aus Anlegerperspektive interessant.
### Solana: Die High-Speed Blockchain
Solana (SOL) ist eine hochleistungsfähige Blockchain-Plattform, die speziell für skalierbare, schnelle und kostengünstige dezentrale Anwendungen entwickelt wurde. Sie wurde 2020 vom Team der Solana Labs ins Leben gerufen und gilt seitdem als einer der technologisch fortschrittlichsten Konkurrenten von Ethereum.
Das, was Solana von anderen Blockchains unterscheidet, ist die innovative Kombination aus dem traditionellen Proof-of-Stake-Konsensmechanismus und einem neuen Konzept namens Proof of History (PoH). PoH fungiert als eine Art globaler, dezentraler Zeitstempel. Es erstellt einen historischen Datensatz, der beweist, wann ein Ereignis zu einem bestimmten Zeitpunkt stattgefunden hat. Dadurch müssen die Validatoren des Netzwerks nicht mehr miteinander kommunizieren, um eine gemeinsame Zeit zu finden, was die Verarbeitungsgeschwindigkeit drastisch erhöht. Die Solana Blockchain ermöglicht eine Transaktionsgeschwindigkeit von mehr als 65.000 Transaktionen pro Sekunde. Das macht die Plattform besonders attraktiv für Anwendungen im Bereich DeFi, Gaming, NFTs und Web3.
Die native Altcoin SOL wird verwendet, um Transaktionsgebühren zu bezahlen, Netzwerkteilnehmer zu belohnen (Staking) und bei Governance-Fragen mitzuentscheiden. Solana gehört mittlerweile zu den führenden Blockchains und ist besonders bei Nutzern und Entwicklern beliebt, die Wert auf Geschwindigkeit, Effizienz und niedrige Kosten legen.
### USD Coin: Der verlässliche Stablecoin
USD Coin (USDC) ist ein Stablecoin, der im Verhältnis 1:1 an den US-Dollar gekoppelt ist. Er wurde 2018 von Centre gegründet, einem Konsortium aus dem Finanztechnologieunternehmen Circle und der Kryptobörse Coinbase. USDC gilt als einer der am stärksten regulierten und transparentesten Stablecoins auf dem Kryptomarkt. Der Stablecoin ist auf mehreren Blockchains verfügbar, u. a. auf Ethereum, Solana, Polygon und Avalanche.
Das Hauptmerkmal von USDC ist sein Fokus auf Transparenz und Sicherheit. Im Gegensatz zu anderen Stablecoins, bei denen die Zusammensetzung der Reserven oft intransparent ist, werden die Reserven, die jede USDC-Coin decken, monatlich von einer unabhängigen Wirtschaftsprüfungsgesellschaft überprüft und in Berichten veröffentlicht. Diese Berichte bestätigen, dass die Reserven in sicheren Vermögenswerten wie Bargeld und kurzfristigen US-Staatsanleihen gehalten werden.
Im Gegensatz zu vielen anderen Kryptowährungen zielt USDC nicht auf Kursgewinne oder Spekulation ab, sondern bietet Stabilität und Verlässlichkeit im volatilen Kryptomarkt. Er wird häufig von Tradern, Investoren, Unternehmen und DeFi-Anwendungen verwendet – etwa für internationale Geldtransfers, zur Absicherung gegen Kursschwankungen oder zur Nutzung in DeFi-Anwendungen.
Der Fokus auf Transparenz und die Unterstützung durch große und regulierte Unternehmen wie Circle und Coinbase haben USDC das Vertrauen von Anlegern und Unternehmen eingebracht. USDC hat sich neben Tether als einer der wichtigsten Stablecoins etabliert und spielt eine zentrale Rolle in der globalen Kryptowirtschaft.
### Dogecoin: Die Meme-Altcoin mit Herz
Dogecoin (DOGE) ist eine dezentrale Altcoin, die 2013 von den Software-Ingenieuren Billy Markus und Jackson Palmer als Witz und Parodie auf den Hype um Kryptowährungen geschaffen wurde. Als Maskottchen dient der populäre Shiba Inu-Hund aus dem Internet-Meme "Doge". Trotz seiner humorvollen Anfänge hat sich Dogecoin über die Jahre zu einer der bekanntesten und größten Kryptowährungen der Welt entwickelt.
Obwohl der Ursprung scherzhafter Natur war, basiert Dogecoin technisch auf Litecoin und bietet schnelle Transaktionen sowie niedrige Gebühren. Diese Eigenschaften haben dazu geführt, dass DOGE früh für Mikrozahlungen, Trinkgelder und wohltätige Zwecke verwendet wurde – besonders innerhalb von Online-Communities wie Reddit und Twitter.
Dogecoin wird nicht wie Bitcoin durch ein begrenztes Angebot verknappt. Stattdessen ist das Angebot inflationär, was bedeutet, dass jedes Jahr neue DOGE geschaffen werden. Das macht die Altcoin weniger attraktiv als Wertaufbewahrungsmittel, aber umso geeigneter für den alltäglichen digitalen Zahlungsverkehr.
Ein weiterer wichtiger Faktor für den Aufstieg von Dogecoin war die Unterstützung durch prominente Persönlichkeiten, insbesondere durch Elon Musk. Seine Tweets und öffentlichen Kommentare über Dogecoin führten zu massiven Kursanstiegen und brachten die Währung in den Mainstream. Musk bezeichnete Dogecoin als „Kryptowährung des Volkes“.
Dogecoin ist wahrscheinlich das beste Beispiel einer Altcoin, die nicht aus technologischen Gründen erfolgreich ist, sondern aufgrund der Stärke seiner Fan-Community und seines viralen Charakters. Die digitale Währung ist heute eine Mischung aus Internet-Phänomen, Kultwährung und realem Zahlungsmittel.
Foto: stock.adobe.com/Kittiphat
### TRON: Die Blockchain für dezentrale Unterhaltung
TRON ist eine dezentrale Blockchain-Plattform, die sich auf die Schaffung eines freien, globalen digitalen Unterhaltungssystems konzentriert. Das Ziel ist es, Content-Erstellern eine direkte Verbindung zu ihrem Publikum zu ermöglichen, indem Zwischenhändler wie Streaming-Dienste oder App-Stores umgangen werden.
Gegründet wurde TRON 2017 vom chinesischen Unternehmer Justin Sun. Die native Kryptowährung des Netzwerks ist TRX. TRON wurde ursprünglich auf Ethereum entwickelt, wechselte aber 2018 auf eine eigene Blockchain. Das Netzwerk ist auf hohe Skalierbarkeit, niedrige Gebühren und schnelle Transaktionen ausgelegt und eignet sich daher besonders für dApps, DeFi-Projekte, Gaming-Anwendungen und Content-Plattformen.
Ein zentrales Ziel von TRON ist es, Mittelsmänner wie Streamingdienste oder App-Stores zu umgehen und so eine direktere Verbindung zwischen Inhaltserstellern und Nutzern zu ermöglichen. In diesem Zusammenhang übernahm TRON im Jahr 2018 auch BitTorrent, eines der größten dezentralen Dateifreigabenetzwerke der Welt.
Obwohl TRON aufgrund seiner zentralisierten Natur und seiner umstrittenen Führung oft kritisiert wird, hat sich die Plattform zu einem wichtigen Akteur im Bereich der dezentralen Unterhaltung und des digitalen Marketings entwickelt. Besonders stark etabliert hat sich die Altcoin im asiatischen Raum.
### Cardano: Die wissenschaftliche Blockchain
Cardano (ADA) ist eine innovative Blockchain-Plattform, die besonderen Wert auf wissenschaftliche Fundierung, Nachhaltigkeit und Skalierbarkeit legt. Sie wurde 2017 von Charles Hoskinson, einem Mitbegründer von Ethereum, ins Leben gerufen und wird von der Organisation Input Output (IOHK) entwickelt.
Was Cardano besonders macht, ist der wissenschaftlich-forschungsbasierte Ansatz. Neue Funktionen und Protokolle werden vor ihrer Implementierung von Wissenschaftlern peer-reviewed. Diese Herangehensweise soll langfristig ein stabiles, sicheres und hochgradig skalierbares Netzwerk schaffen – ideal für Smart Contracts, dezentrale Anwendungen und digitale Identitätssysteme.
Cardano nutzt den energieeffizienten Proof-of-Stake-Konsensmechanismus "Ouroboros", der als einer der ersten wissenschaftlich überprüften PoS-Algorithmen gilt. Dadurch ist Cardano deutlich umweltfreundlicher als Proof-of-Work-basierte Netzwerke wie Bitcoin.
Cardano ist besonders stark im Bildungs- und Entwicklungssektor aktiv, vor allem in Schwellenländern. Mit seinem langfristig orientierten, akademischen Entwicklungsansatz hat sich Cardano als ernsthafter Ethereum-Konkurrent etabliert – mit einer wachsenden Community und einer klaren Vision für ein dezentralisiertes, gerechtes Finanzsystem.
### Hyperliquid: Die Hochleistungsbörse für Krypto-Derivate
Hyperliquid ist eine hochleistungsfähige, dezentralisierte Börse für das Hochfrequenz-Trading und den Handel mit Krypto-Derivaten. Die Plattform bietet den gehebelten Handel auf eine breite Palette von Perpetuals (unbefristete Futures) auf Krypto-Assets. Der native Token HYPE dient der Governance des Netzwerks, dem Staking und zur Bezahlung von Transaktionsgebühren.
Das Alleinstellungsmerkmal von Hyperliquid ist die Kombination der Geschwindigkeit und Benutzerfreundlichkeit zentralisierter Börsen mit der Transparenz und Sicherheit des dezentralisierten Finanzwesens (DeFi). Hyperliquid wird auf einer eigenen, speziell entwickelten Layer-1-Blockchain namens HyperEVM betrieben. Diese Architektur ermöglicht es, Transaktionen mit einer Latenz im Millisekundenbereich abzuwickeln und bis zu 100.000 Aufträge pro Sekunde zu verarbeiten.
Im Gegensatz zu vielen anderen dezentralisierten Börsen, die auf Automated Market Makern basieren, verwendet Hyperliquid ein vollständig On-Chain Limit-Orderbuch. Jede Order ist transparent auf der Blockchain nachvollziehbar, was für eine hohe Nachvollziehbarkeit sorgt und die Sicherheit erhöht.
Zudem behalten Nutzer die volle Kontrolle über ihre Vermögenswerte, da die gesamte Abwicklung und Verrechnung über Smart Contracts erfolgt. Es gibt keine zentrale Instanz, die die Gelder der Nutzer verwahrt.
Aufgrund seiner technischen Alleinstellungsmerkmale hat sich Hyperliquid in kurzer Zeit als zentraler Akteur im DeFi-Derivatemarkt etabliert. Die Altcoin gilt als eine der aussichtsreichsten Neuentwicklungen unter allen Kryptowährungen.
## Welche Alternativen gibt es zum Kauf von Altcoins?
Viele Anleger scheuen aus unterschiedlichen Gründen einen direkten Kauf von Altcoins. Trotzdem kannst Du über drei alternative Wege indirekt in Altcoins investieren.
### Krypto-ETFs und ETPs
Exchange-traded Funds (ETFs) und Exchange-traded Products (ETPs) gehören seit einigen Jahren zu den beliebtesten Geldanlagen von Privatanlegern. ETFs und ETPs geben Dir die Möglichkeit, an der Wertentwicklung von Altcoins zu partizipieren, ohne jedoch direkt in sie investieren zu müssen.
Der große Vorteil dieser Anlageprodukte ist, dass sie in großer Zahl von Online-Brokern angeboten werden. Zudem bieten sie Dir die Sicherheit eines regulierten Finanzprodukts und Du musst Dich nicht um die sichere Aufbewahrung Deiner Coins in einer Wallet kümmern.
Der Nachteil von Krypto-ETFs und ETPs gegenüber einem Direktinvestment in eine Altcoin ist jedoch, dass beim Kauf, Halten und Verkauf oft höhere Kosten entstehen.
### Aktien von Kryptounternehmen
Eine weitere Möglichkeit, indirekt in Altcoins zu investieren, ist der Kauf der Aktien von Kryptounternehmen. Dabei handelt es sich um Unternehmen, deren Geschäftsmodell direkt oder indirekt mit Kryptowährungen verbunden ist. Sehr häufig sind die Aktienkurse dieser Kryptounternehmen stark an die Wertentwicklung von Bitcoin und Altcoins gekoppelt.
Das bekannteste Beispiel eines Kryptounternehmens ist Coinbase, die größte börsennotierte Kryptohandelsbörse. Aber auch Technologieunternehmen wie Nvidia und Advanced Micro Devices profitieren indirekt vom Altcoin-Sektor, indem sie die notwendige Hardware (Grafikkarten, Chips) für das Mining oder den Betrieb von Blockchain-Netzwerken bereitstellen.
### Kryptoderivate
Eine dritte alternative Möglichkeit, in Kryptowährungen zu investieren, sind Derivate. Sie geben Dir die Chance, auf Kursbewegungen von Kryptos nach oben oder nach unten zu spekulieren, ohne die Währungen selbst zu besitzen.
Der Handel mit Kryptoderivaten bietet Dir aufgrund der Hebelwirkung sehr große Gewinnchancen. Aber auch das Verlustrisiko ist bei Derivaten sehr hoch, weshalb sich das Trading nur für erfahrene Anleger eignet.
## Was ist der Altcoin Season Index?
Der Altcoin Season Index (auch Altcoin Season Indicator) ist ein populärer Marktstimmungsindikator, der misst, ob Altcoins im Vergleich zu Bitcoin besser an der Börse performen. Dazu vergleicht der Index die Performance von Bitcoin mit den 50 größten (nach Marktkapitalisierung) Altcoins über einen bestimmten Zeitraum (meist 90 Tage).
Wenn 75% oder mehr dieser Altcoins in diesem Zeitraum besser abschneiden als Bitcoin, spricht man von „Altcoin Season“. Wenn dagegen Bitcoin eine bessere Performance als 75% der Altcoins liefert, spricht man von einer „Bitcoin Season“. Liegt der Index zwischen diesen Werten, handelt es sich um einen „neutralen Markt“. Stablecoins und Utility Tokens werden bei der Berechnung des Altcoin Season Index übrigens nicht berücksichtigt.
Der Altcoin Season Index eignet sich jedoch nur sehr bedingt für die Vorhersage der Performance von Bitcoin und Altcoins. Die zeitliche Abfolge von Bitcoin und Altcoin Seasons war in den vergangenen Jahren sehr unterschiedlich und betrug zwischen zwei und zehn Monaten. Der Altcoin Season Index sollte deshalb nur als eines von vielen Werkzeugen zur Prognose von Kryptowährungskursen eingesetzt werden.
## Was sind besonders aussichtsreiche Altcoins?
Der Altcoin-Markt ist extrem dynamisch, volatil und spekulativ. Schätzungen zufolge wurden seit der Entwicklung von Krypytowährungen über 2,5 Millionen Coins geschaffen. Die überwiegende Mehrheit von ihnen verschwand jedoch schnell wieder in der Versenkung. Nur 10.000 Altcoins gelten derzeit als aktiv, werden also an Börsen mit einem nennenswerten Volumen gehandelt.
Aussichtsreiche Altcoins unter dieser großen Zahl an Kryptowährungen zu finden, gleicht der sprichwörtlichen Suche nach der Nadel im Heuhaufen. Hinzu kommt, dass selbst aussichtsreiche Altcoins aufgrund regulatorischer Änderungen, technologischer Fehler oder mangelnder Akzeptanz schnell an Wert verlieren können.
Grundsätzlich gelten Altcoins als aussichtsreich, wenn sie klare funktionale Vorteile gegenüber Bitcoin (und auch Ethereum) bieten und gleichzeitig in einem Sektor mit hohem Wachstumspotenzial angesiedelt sind. Dazu gehören besonders die folgenden Sektoren:
### Skalierbarkeit von Plattformen
Die Skalierbarkeit ist eine der größten Herausforderungen bei Kryptowährungen. Als besonders aussichtsreich gelten deshalb Altcoins, die eine höhere Skalierbarkeit und Geschwindigkeit als Bitcoin bieten (wie z. B. Solana), oder sogenannte Layer-2-Lösungen, die Transaktionen außerhalb der Ethereum-Hauptkette abwickeln, um sie schneller und günstiger zu machen (wie z. B. Polygon).
### Dezentrale Finanzen
Ein weiterer Bereich mit einem sehr hohen Wachstumspotenzial ist der DeFi-Sektor. Dezentrale Finanzen ermöglichen die schnelle und kostengünstige Abwicklung von Finanzdienstleistungen ohne Zwischenhändler. Als aussichtsreich werden in diesem Sektor die Token von DeFi-Protokollen oder dezentralen Börsen gesehen, wie beispielsweise Aave und Uniswap.
### Real-World Assets
Auch den sogenannten „Real-World Assets“ wird eine großartige Zukunft vorhergesagt. Unter RWA wird die Tokenisierung physischer Vermögenswerte wie Immobilien, Kunstwerke oder Anleihen verstanden.
### Interoperabilität
Altcoins in diesem Bereich, konzentrieren sich darauf, Blockchains miteinander zu verbinden oder als Daten-Middleware zu dienen. So liefert der dominierende Oracle-Dienst Chainlink externe, verifizierte Daten für Smart Contacts und ist damit kritisch für sehr viele DeFi- und RWA-Projekte. Coins wie Polkadot ermöglichen die Kommunikation und Interoperabilität verschiedener Blockchains.
## Tipps und Tricks zum Investieren in Altcoins
Die Kurse von Kryptowährungen unterliegen bekanntermaßen großen Schwankungen, was Altcoins zu einem sehr riskanten Investment macht. Deshalb solltest Du die folgenden Tipps und Tricks beherzigen, wenn Du in Altcoins investieren willst:
### Verstehe, worin Du investierst
Dieser Tipp gilt allgemein für das Investieren an der Börse, ganz besonders jedoch für die komplexe Welt der Altcoins. Bevor Du Geld in Ethereum & Co. investierst, solltest Du die der Kryptowährung zugrunde liegende Technologie und ihren Nutzen verstehen. Nur wenn Du ein Verständnis dafür entwickelt hast, kannst Du die mit der Währung verbundenen Risiken richtig einschätzen.
### Investiere nur, was Du verlieren kannst
Kursschwankungen von über 10% pro Tag sind bei Altcoins keine Seltenheit. Vor allem die Kurse kleinerer und unbekannter Kryptowährungen sind hochvolatil. Setze deshalb niemals Geld ein, das Du kurzfristig benötigst. Im schlimmsten Fall musst Du damit rechnen, bei einem Investment in Altcoins Deinen gesamten Kapitaleinsatz zu verlieren.
### Kontrolliere Deine Emotionen
Die oft hohen Kursschwankungen von Altcoins lösen bei vielen Anlegern ungünstige Emotionen aus. Diese reichen von Fear of Missing Out (zu spätes Investieren bei steigenden Kursen) bis zu Panikverkäufen (Verkäufe bei niedrigsten Kursen). Um diese Emotionen im Zaum zu halten, solltest Du Dir immer eine klare Investmentstrategie für Altcoins zurechtlegen.
### Denke langfristig
Viele erfolgreiche Kryptoinvestoren kaufen Coins aus Überzeugung und halten diese über lange Zeiträume von mehreren Jahren. Ethereum ist ein gutes Beispiel dafür, wie Du mit einem langfristigen Investitionsansatz sehr viel Geld mit Altcoins verdienen kannst. Kurzfristige Kursschwankungen solltest Du besser aussitzen und nicht für Spekulationen nutzen.
### Lege nicht alle Eier in einen Korb
Auch dies ist eine allgemeine Börsenweisheit. Statt alles in eine Altcoin zu investieren, solltest Du Dein Kapital über mehrere Kryptowährungen streuen. Idealerweise hältst Du eine Mischung aus dem Big Player Ethereum, einigen mittelgroßen Coins wie Solana und Cardano und einigen kleineren Altcoins. Durch diese Diversifikation schützt Du Dich vor zu großen Kursverlusten einer einzelnen Kryptowährung.
### Traue keinen Hypes und Scams
Viele neue Altcoins werden auf Websites und in Social Media Kanälen mit Superlativen beworben. Meist handelt es sich dabei jedoch um völlig unrealistische Versprechen. Lasse deshalb die Finger von Projekten, bei denen es kein Whitepaper, keine vernünftige Technologie und kein erfahrenes Team gibt. Wenn es zu gut klingt, um wahr zu sein, ist es das meistens auch.
---
### [Die 15 besten Medizintechnik-Aktien: Investiere in die Gesundheitsrevolution](https://www.sharedeals.de/wissen/zukunftsmaerkte/die-15-besten-medizintechnik-aktien-investiere-in-die-gesundheitsrevolution/)
**Published:** April 3, 2025
**Author:** Peter Wolf-Karnitschnig
**Content:**
OP-Roboter, KI-gestützte Systeme, künstlich erzeugte Gewebe und vieles mehr. Der technologische Fortschritt in der Medizintechnikbranche schreitet mit immer rasanterem Tempo voran. Unser Ratgeber stellt dir die wichtigsten Konzerne dieses spannenden Sektors vor und gibt dir Tipps und Tricks an die Hand, um erfolgreich in Medizintechnik-Aktien zu investieren.
## ☝️ Das Wichtigste in aller Kürze
- Die Medizintechnik ist ein Fachgebiet am Schnittpunkt von Medizin und Ingenieurswissenschaften, das sich mit der Übertragung von technischem Wissen auf medizinische Diagnosen und Behandlungen beschäftigt.
- Aufgrund der rasanten technologischen Fortschritte in den Bereichen Bio- und Informationstechnologie sowie Robotik ist die Medizintechnik eine sehr dynamische Branche.
- Die Medizintechnikbranche ist mit einem Volumen von knapp 630 Milliarden US$ eine sehr große Industrie.
- Das wichtigste Teilsegment der Medtech-Branche ist die Herstellung von medizinischen Gerätschaften.
- Die meisten großen Medizintechnik-Konzerne haben ihren Sitz in den USA.
- In die Medizintechnik kannst du in Form von Einzelaktien, eines ETFs oder Investmentfonds investieren.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Das sind die 15 umsatzstärksten Medtech-Aktien](#Das_sind_die_15_umsatzstaerksten_Medtech-Aktien)
- [Vorstellung der 15 umsatzstärksten Medizintechnik-Aktien im Mini-Porträt:](#Vorstellung_der_15_umsatzstaerksten_Medizintechnik-Aktien_im_Mini-Portraet)
- [Was versteht man unter Medizintechnik?](#Was_versteht_man_unter_Medizintechnik)
- [Ein dynamischer Markt mit vielen Wachstumstreibern](#Ein_dynamischer_Markt_mit_vielen_Wachstumstreibern)
- [Wie kann man in Medizintechnik-Aktien investieren?](#Wie_kann_man_in_Medizintechnik-Aktien_investieren)
- [Tipps und Tricks beim Investieren in Medizintechnik-Aktien](#Tipps_und_Tricks_beim_Investieren_in_Medizintechnik-Aktien)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Das sind die 15 umsatzstärksten Medtech-Aktien
**Aktie****Marktkap. in Mrd. € (September 25)****ISIN**[Abbott Laboratories](#abbott)198,5US0028241000[Baxter](#baxter)10,5US0718131099[Becton Dickinson](#becton-dickinson)45,7US0758871091[Boston Scientific](#boston-scientific)129,8US1011371077[Cardinal Health](#cardinal-health)31,0US14149Y1082[Danaher](#danaher)116,0US2358511028[Fresenius](#fresenius)26,2DE0005785604[GE HealthCare](#ge-healthcare)29,8US36266G1076[Henry Schein](#henry-schein)7,1US8064071025[Johnson & Johnson](#johnson-johnson)365,7US4781601046[Medtronic](#medtronic)102,9IE00BTN1Y115[Philips](#philips)22,9NL0000009538[Roche](#roche)227,2CH0012032113[Siemens Healthineers](#siemens-healthineers)53,4DE000SHL1006[Stryker](#stryker)125,0US8636671013Die Medizintechnikindustrie wird seit jeher von Unternehmen aus den Vereinigten Staaten dominiert. Von den 15 umsatzstärksten Medtech-Firmen der Welt haben zehn ihren Hauptsitz in den USA. Weitere bedeutende Herkunftsländer der Branche sind Deutschland, Irland, die Niederlande und die Schweiz.
Für die nachfolgende Unternehmensvorstellung wurden die fünfzehn umsatzstärksten Unternehmen der Medizintechnik Branche ausgewählt. Dazu zählen einige Pharma- und Mischkonzerne, wie beispielsweise Danaher, Johnson & Johnson und Roche, die auch nennenswerte Medtech-Sparten betreiben. Für das Umsatzranking ausschlaggebend waren ausschließlich diejenigen Umsätze, die alle Unternehmen mit Medizintechnikprodukten und -leistungen erzielen.
Wie kaum eine andere Branche profitiert die Medizintechnik von den gewaltigen technologischen Fortschritten in der Biotechnologie, der Informationstechnologie und der Robotik. Die menschliche DNA lässt sich erstmals in der Geschichte gezielt schneiden und verändern. Die Rechenleistung von Computern erreicht neue Dimensionen und könnte sich durch den Einsatz von Quantencomputern in Zukunft noch potenzieren. Humanoide Roboter sind inzwischen in der Lage, menschliches Verhalten weitgehend nachzuahmen. Und der Einsatz Künstlicher Intelligenz ermöglicht die Gewinnung neuer Erkenntnisse auf Basis gewaltiger Datenmengen in kürzester Zeit.
Die Zukunft der Medizintechnik übersteigt die Vorstellungskraft der meisten Menschen. Die neuartigen Basistechnologien Genmanipulation, Quantencomputer, KI und Roboter eröffnen der Branche die größten Entwicklungsmöglichkeiten ihrer Geschichte.
Doch welche Unternehmen werden in Zukunft den Ton in der Medizintechnik angeben? Und wie kannst du als Anleger von der dynamischen Entwicklung dieser Branche profitieren?
Dieser Ratgeber gibt dir Antworten auf diese und weitere Fragen rund um Medizintechnik-Aktien und erklärt dir, wie du Erfolge feiern und Misserfolge vermeiden kannst.
## Vorstellung der 15 umsatzstärksten Medizintechnik-Aktien im Mini-Porträt:
---
### 1. Abbott Laboratories
Abbott Laboratories (kurz Abbott) ist ein US-amerikanischer Konzern für Medizintechnik und Gesundheitsprodukte mit Sitz in Abbott Park im Bundesstaat Illinois. Abbott ist nicht zu verwechseln mit dem Pharmakonzern AbbVie, der 2013 vom Abbott-Konzern als eigenständiges Unternehmen abgespalten wurde.
Abbott konzentriert sich auf die Entwicklung und Herstellung von Diagnostika, Medizinprodukten, generischen Markenarzneimitteln und Ernährungsprodukten. Der Konzern besitzt vier Geschäftsbereiche.
Im Ernährungsbereich stellt Abbott Kindernahrung, Spezialnahrung für Erwachsene sowie Diätprodukte her. Das Segment Diagnostik umfasst alle Produkte für die Labor- und Molekulardiagnostik. Im Bereich Medizinische Geräte stellt Abbott Geräte für Rhythmusmanagement, Elektrophysiologie, Herzinsuffizienz, Neuromodulation und Diabetesbehandlung her. Und über das Segment Etablierte Pharmazeutika verkauft das Unternehmen Markengenerika.
Abbott Laboratories ist Mitglied im US-Leitindex S&P 500 und ca. 199 Milliarden € an der Börse wert.
---
### 2. Baxter
Baxter ist ein US-amerikanischer Pharma- und Medizintechnikkonzern mit Sitz in Deerfield im Bundesstaat Illinois. Der Konzern gliedert sich in die drei Geschäftsbereiche Medizinische Produkte und Therapien, Gesundheitssysteme und Technologie sowie Pharmazeutika.
Im Bereich Medizinische Produkte und Therapien entwickelt und produziert Baxter Arzneimittel und Verabreichungssysteme für die Fachbereiche Anästhesie, Infusionstherapie, Onkologie und Schmerztherapie. Zudem stellt der Konzern Produkte für die Dialyse her.
Das Geschäftsfeld Gesundheitssysteme und -technologien gliedert sich in die vier Unterbereiche Front Line Care Digital Platform and Innovations, Care and Connectivity Solutions und Global Services. Die Pharmasparte von Baxter stellt Inhalationsanästhetika und andere differenzierte Krankenhausarzneimittel für die Bereiche Schmerz, Intensivpflege, Infektionsbekämpfung und Onkologie her.
Baxter ist Mitglied im US-Leitindex S&P 500 und hat einen Börsenwert von ca. 11 Milliarden €.
---
### 3. Becton Dickinson
Becton Dickinson mit Sitz in Franklin Lanes im US-Bundesstaat New Jersey ist einer der größten internationalen Hersteller von Medizintechnologieprodukten. BD entwickelt und produziert medizinische Einmalartikel, Gerätesysteme und Reagenzien.
Der Medizinproduktekonzern gliedert sich in die drei Teilbereiche Medical, Life Sciences und Interventional. Der Medical-Bereich bietet Krankenhäusern und anderen Gesundheitsdienstleistern Beratungs- und Analysedienstleistungen. Das Segment Life Sciences umfasst präanalytische Lösungen für das Probenmanagement und die immunologische Forschung sowie differenzierte Reagenzien und Assays. Und der Bereich Interventional produziert konische Schraubdeckel-Kunststoffröhrchen, die sich für eine Vielzahl von Anwendungen eignen.
Becton Dickinson ist Mitglied im US-Leitindex S&P 500 und ca. 46 Milliarden € an der Börse wert.
---
### 4. Boston Scientific
Boston Scientific ist einer der weltgrößten pure-play Hersteller von medizintechnischen Geräten. Der Konzern hat seinen Sitz in Marlborough im US-Bundesstaat Massachusetts.
Boston Scientific stellt eine sehr breite Palette medizinischer Geräte in über 70 Produktkategorien her. Dazu zählen unter anderem die Elektrophysiologie (Herzschrittmacher), die Gastroenterologie (Stents, Magensonden und Kanülen), die Gefäßchirurgie (Atherektomie- und Thrombektomiesysteme), die Kardiologie (Katheter und Herzklappensysteme) und die Neurochirurgie (Systeme zur Hirn- und Rückenmarkstimulation).
Der Medizintechnikkonzern ist Mitglied im US-Leitindex S&P 500 und ca. 130 Milliarden € an der Börse wert.
---
### 5. Cardinal Health
Cardinal Health ist einer der größten US-amerikanischen Pharma- und Gesundheitskonzerne mit Sitz in Dublin im Bundesstaat Ohio. Der Konzern ist auf die Entwicklung und Herstellung von Arzneimitteln spezialisiert, stellt aber auch zahlreiche medizintechnische Produkte her.
Das Produktspektrum von Cardinal Health im Medtech-Bereich reicht von Anästhesiebedarf und Schläuchen/Geräten für die enterale Ernährung über Handschuhe, persönliche Schutzausrüstung und Laborbedarf bis zu Systemen zur Patientenüberwachung und chirurgischem Zubehör.
Cardinal Health ist Mitglied im US-Leitindex S&P 500 und ca. 31 Milliarden € an der Börse wert.
---
### 6. Danaher
Danaher ist ein US-amerikanischer Mischkonzern mit Sitz in Washington D.C. Zum Konzern gehören über 400 Einzelunternehmen, von denen die meisten in den USA und Europa ansässig sind.
Die Danaher-Gruppe umfasst vornehmlich Unternehmen aus den Bereiche Biowissenschaften, Biotechnologie und Diagnostik. In Deutschland wurde der US-Konzern vor allem durch die Übernahme des Mikroskopherstellers Leica Microsystems und des Zahnmedizinspezialisten Kavo Dental bekannt.
Weitere bekannte Medizintechnikunternehmen, die Teil des Danaher-Konzerns sind, sind der Labor- und Messgerätehersteller Beckman Coulter, der Implantathersteller Nobel Biocare, der Bioanalytikgerätehersteller Molecular Devices und der Blutanalysespezialist Radiometer.
Danaher ist Mitglied im US-Leitindex S&P 500 und ca. 116 Milliarden € an der Börse wert.
---
### 7. Fresenius
Fresenius mit Sitz in Bad Homburg von der Höhe ist der größte deutsche Medizintechnik- und Gesundheitskonzern. Der Konzern operiert in den drei Geschäftsfeldern Helios, Kabi und Medical Care.
Fresenius Helios ist einer der größten privaten Krankenhausbetreiber in Deutschland. Helios betreibt bundesweit über 80 Kliniken, rund 230 Medizinische Versorgungszentren, sechs Präventionszentren und 27 arbeitsmedizinische Zentren.
Fresenius Kabi ist ein Anbieter von Infusions- und Ernährungstherapien. Weitere Tätigkeitsgebiete sind die Infusions- und Bluttransfusionstechnologie sowie die ambulante Gesundheitsversorgung.
Fresenius besitzt eine Beteiligung in Höhe von 28,6% an Fresenius Medical Care, dem weltweit führenden Anbieter von Produkten für Patienten mit chronischem und akutem Nierenversagen. FMC ist der weltgrößte Betreiber von Dialysekliniken und bietet eine breite Palette an Dialysegeräten und -lösungen wie Einwegprodukte an.
Fresenius ist Mitglied im deutschen Leitindex DAX und an der Börse ca. 26 Milliarden € wert.
---
### 8. GE HealthCare
GE HealthCare war eine Tochtergesellschaft von General Electric, einem der größten Mischkonzerne der Welt, mit Sitz in Chicago im Bundesstaat Illinois. Seit 2023 ist GE HealthCare als eigenständiges Unternehmen an der Börse notiert. Die Gesellschaft umfasst alle gesundheitlichen Produkte und Dienstleistungen des GE-Konzerns.
GE HealthCare ist in vier Geschäftsbereichen tätig. Im Bereich Medizinische Bildgebung sind die Aktivitäten von Computer- und Magnetresonanztomographie, von Röntgensystemen und sonstiger molekularer Bildgebung gebündelt. Der zweite Bereich sind Ultraschallsysteme. Das dritte Segment Patient Care Solutions konzentriert sich auf die Fernüberwachung von Patienten, Anästhesie und Beatmung, diagnostische Kardiologie und Säuglingspflege. Und der vierte Bereich Pharmaceutical Diagnostics stellt Kontrastmittel und Radiopharmazeutika für radiologische und nuklearmedizinische Untersuchungen her.
Darüber hinaus bietet GE HealthCare über seine Financial Services Finanzierungslösungen für medizintechnische Anlagen und über GoldSeal den Handel mit gebrauchten Anlagen an.
GE HealthCare ist Mitglied im US-Leitindex S&P 500 und ca. 30 Milliarden € an der Börse wert.
---
### 9. Henry Schein
Henry Schein ist ein US-amerikanisches Medizinprodukteunternehmen mit Sitz in Melville im Bundesstaat New York. Das Unternehmen ist in den drei Bereichen Dental, Medical und Animal Health tätig.
Im Dental-Segment bietet Henry Schein eine große Bandbreite an Produkten und Dienstleistungen für Zahnmedizin. Dazu gehören beispielsweise Dentalverbrauchsmaterialien, medizinische Geräte und Praxiseinrichtung sowie Softwarelösungen für Praxismanagement und Patientenkommunikation.
Der Bereich Medical richtet sich an Allgemeinärzte, Fachärzte sowie ambulante Kliniken. Er umfasst ein breites Spektrum an medizinischen Verbrauchsmaterialien, diagnostischen Produkten sowie therapeutischen Geräten und Instrumenten.
Im Segment Animal Health versorgt Henry Schein Tierärzte und -kliniken mit einem weitreichenden Angebot an tiermedizinischen Verbrauchsmaterialien und Medikamenten. Ergänzt wird das Animal Health-Angebot durch Produkte für die Praxisausstattung und diagnostische Geräte.
Henry Schein notiert an der US-Technologiebörse Nasdaq und ist Mitglied im Nasdaq 100-Index. An der Börse ist das Unternehmen ca. 7 Milliarden € wert.
---
### 10. Johnson & Johnson
Johnson & Johnson ist einer der größten Pharma- und Medtech-Konzerne der Welt. Der Hauptsitz des Konzerns befindet sich in New Brunswick im US-Bundesstaat New Jersey. Die Aktivitäten von Johnson & Johnson sind in die beiden Geschäftsbereiche Innovative Medicine und MedTech geteilt.
Das Segment Innovative Medizin (früher Pharmazeutika) konzentriert sich auf sechs Therapiebereiche: Immunologie (rheumatoide Arthritis, entzündliche Darmerkrankungen und Schuppenflechte); Infektionskrankheiten (HIV/AIDS); Neurowissenschaften (Stimmungsstörungen, neurodegenerative Erkrankungen und Schizophrenie); Onkologie (solide Tumore und hämatologische Malignome); Herz-Kreislauf, Stoffwechsel, Netzhaut und Lungenhochdruck.
Der Geschäftsbereich MedTech umfasst mehrere Produktgruppen: Cardiovascular & Specialty Solutions Group (Elektrophysiologie zur Behandlung von Herzrhythmusstörungen, Geräte für die endovaskuläre Behandlung von hämorrhagischen und ischämischen Schlaganfällen, Lösungen für die Brustrekonstruktion und Ästhetik sowie Verfahren für den Hals-Nasen-Ohren-Bereich); Orthopädie (Gelenkrekonstruktion, Trauma, Extremitäten, Wirbelsäulenchirurgie und Sportmedizin); Chirurgie (Chirurgische Produkte wie Nahtmaterial, Klammergeräte, Energiegeräte, Hämostate, Robotik und digitale Lösungen); Vision (Kontaktlinsen, Intraokularlinsen, Behandlungen für trockene Augen und Laser-Sehkorrektursysteme).
Johnson & Johnson ist Mitglied im in den beiden US-Leitindizes Dow Jones Industrial und S&P 500 und mit einem Börsenwert von ca. 366 Milliarden € eines der 25 wertvollsten Unternehmen der Welt.
---
### 11. Medtronic
Medtronic ist ein amerikanisch-irischer Medizintechnikkonzern. Der operative und geschäftsführende Hauptsitz des Unternehmens befindet sich in Minneapolis im US-Bundesstaat Minnesota, der juristische Hauptsitz jedoch in Irland. Gemessen am Umsatz ist Medtronic der weltweit größte Hersteller von medizintechnischen Geräten.
Das Spektrum an Medtech-Geräten von Medtronic ist so breit wie bei kaum einem anderen Unternehmen. Weltweite Bekanntheit genießt Medtronic vor allem für seine Herzschrittmacher. Darüber hinaus entwickelt und produziert der Konzern zahlreiche Produkte und Geräte für die Behandlung von Erkrankungen in den Bereichen Diabetes, HNO, Herz und Gefäße, Knochen und Wirbelsäule, Magen-Darm, Neurologie sowie Schmerz und Spastik.
Medtronic ist Mitglied im US-Leitindex S&P 500 und ca. 103 Milliarden € an der Börse wert.
---
### 12. Philips
Philips mit Sitz in Amsterdam ist den meisten Menschen als Hersteller von Fernsehern, Unterhaltungselektronik und Haushaltsgeräten bekannt. Diese Geschäftsbereiche hat der niederländische Konzern aber bereits vor Jahren abgestoßen und fokussiert sich inzwischen auf die beiden Segmente Personal Health (Haushaltskleingeräte wie elektrische Zahnbürsten, Luftreiniger und Rasierapparate) und Health Systems (professionelle Medizintechnikgeräte).
Kernprodukte von Philips Health Systems sind Computer- und Magnetresonanztomographen sowie Ultraschallgeräte. Darüber hinaus entwickelt und produziert der Konzern unter anderem Röntgensysteme, Nuklearmedizin- und Strahlentherapiesysteme, bildgebende Systeme sowie Systeme für die Beatmungs- und Schlaftherapie sowie die Patientenüberwachung.
Philips notiert an der Börse in Amsterdam und ist an der Börse ca. 23 Milliarden € wert.
---
### 13. Roche
Die Roche Holding mit Sitz in Basel in der Schweiz ist einer der größten Pharmakonzerne der Welt. Roche ist vor allem auf den Gebieten der Augenheilkunde, der Neurologie, Onkologie und Virologie tätig.
Neben Arzneimitteln stellt der Schweizer Konzern aber auch Reagenzien und Geräte für medizinische Untersuchungen, wie beispielsweise die Diagnose von Erkrankungen sowie die Kontrolle von Therapien her. Die Diagnostik-Geräte von Roche kommen beispielsweise zum Nachweis von Atemwegserkrankungen, B-Zell Lymphomen, Schädel-Hirn-Traumata und Sepsen zum Einsatz.
Roche notiert an der Schweizer Börse in Zurück und ist mit einer Marktkapitalisierung von 227 Milliarden € einer der wertvollsten Konzerne Europas.
---
### 14. Siemens Healthineers
Siemens Healthineers ist neben Fresenius das zweite große deutsche Medizintechnik Unternehmen. Das Unternehmen umfasst die medizintechnischen Produkte des Siemens-Konzerns. 2018 wurde Siemens Healthineers als eigenständige Gesellschaft an die Börse gebracht. Der rechtliche Sitz des Medizintechnikkonzerns ist München, der Stammsitz befindet sich jedoch im fränkischen Forchheim.
Die Geschäftstätigkeit von Siemens Healthineers unterteilt sich in sechs Geschäftsbereiche: Point of Care Diagnostics, Laboratory Diagnostics, Diagnostic Imaging, Ultrasound, Advanced Therapy und Services. Das Produktsortiment des deutschen Medizintechnik Unternehmens reicht von Computer- und Magnetresonanztomographen über Ultraschalluntersuchungssysteme, Mammografie- und Röntgengeräte bis zu sport- und molekularmedizinischen Systemen.
Darüber hinaus bietet Siemens Healthineers Produkte zur Labordiagnostik sowie Strahlen- und Partikeltherapiesysteme. Zudem liefert das Unternehmen Systeme zur medizinischen Informationsverarbeitung.
Siemens Healthineers ist Mitglied im deutschen Leitindex DAX und ca. 53 Milliarden € an der Börse wert.
---
### 15. Stryker
Die Stryker Corporation ist ein amerikanischer multinationaler Medizintechnikkonzern mit Sitz in Kalamazoo im US-Bundesstaat Michigan. Stryker gehört zu den Medizintechnikunternehmen der Welt mit dem größten Produktsortiment.
Dazu zählen Implantate, die in der Gelenkersatz- und Traumachirurgie verwendet werden, chirurgische Geräte und chirurgische Navigationssysteme, Endoskopie- und Kommunikationssysteme, Geräte für die Patientenhandhabung und medizinische Notfallsysteme, neurochirurgische, neurovaskuläre und Wirbelsäulengeräte sowie andere Medizinprodukte, die in einer Vielzahl von medizinischen Fachgebieten eingesetzt werden. Die Geschäftsaktivitäten von Stryker sind in die drei Bereiche Orthopädie, Medizintechnik und Chirurgie sowie Neurotechnologie und Wirbelsäule gegliedert.
Stryker ist Mitglied im US-Leitindex S&P 500 und ca. 125 Milliarden € an der Börse wert.
---
## Was versteht man unter Medizintechnik?
Die Medizintechnik ist ein Fachgebiet am Schnittpunkt von Medizin und Ingenieurswissenschaften. Sie beschäftigt sich mit der Übertragung von technischem Wissen auf medizinische Diagnosen und Behandlungen sowie die Pflege und Rehabilitation von Patienten. Das Ziel des Einsatzes von Medizintechnik ist die Optimierung der Behandlungsergebnisses von Patienten, die Erleichterung der Arbeit für das medizinische Fachpersonal sowie die Senkung der Kosten für Gesundheitsdienstleister.
Das Einsatzgebiet medizinischer Technik ist in den vergangenen Jahrzehnten aufgrund des gewaltigen technologischen Fortschritts sehr breit geworden. Im Allgemeinen werden vier Einsatzgebiete von Medtech unterschieden:
- Bildgebende Verfahren, wie z. B. Computertomographie, Magnetresonanztomographie, Mammografie, Röntgen und Ultraschall.
- Krankenhaustechnik, also medizinische Geräte und Medizinprodukte im Krankenhaus, wie z. B. Sterilisationsgeräte.
- Medizinische Gerätschaften, wie z. B. Beatmungsgeräte, Dialysemaschinen, Herzschrittmacher, Operationsroboter und Prothesen.
- Tissue Engineering, also die Erzeugung von künstlichen Organen für Patienten.
## Ein dynamischer Markt mit vielen Wachstumstreibern
Der internationale Medizintechnikmarkt wird 2025 auf ein geschätztes Volumen von ca. 629 Milliarden US$ wachsen und ist damit einer der größten Teilmärkte des Gesundheitswesens. Mit einer Größe von 539 Milliarden US$ sind medizinische Gerätschaften das wichtigste Segment innerhalb des Medizintechnikmarktes. Die USA sind mit einem Marktvolumen von 221 Milliarden US$ der weltweit bedeutendste Einzelmarkt für Medizintechnik.
In den kommenden fünf Jahren soll der Medizintechnikmarkt um geschätzte 5,3% auf ein Volumen von etwa 772 Milliarden US$ im Jahr 2029 wachsen. Das Wachstum der Medtech-Branche wird durch eine ganze Reihe von Faktoren antrieben. In erster Linie ist es die nach wie vor wachsende und vor allem alternde Weltbevölkerung. Die Geburtenzahlen und die Lebenserwartung sorgen dafür, dass die Zahl der meisten Erkrankungen und der erforderlichen medizinischen Behandlungen stetig zunimmt. Vor allem chronische Erkrankungen, wie beispielsweise Diabetes, sind weltweit auf dem Vormarsch.
Darüber hinaus wird die Medtech-Branche auch stark durch den technologischen Fortschritt angetrieben. In kaum einem anderen Fachbereich wurden in den vergangenen Jahren bzw. Jahrzehnten so große Fortschritte erzielt wie in der Medizintechnik. Der Einsatz Künstlicher Intelligenz verspricht für die Zukunft eine weitere Beschleunigung des medizinisch-technischen Fortschritts.
## Wie kann man in Medizintechnik-Aktien investieren?
Falls du mit dem Gedanken liebäugelst, mit einem Investment von der dynamischen Medtech-Welt zu profitieren, stehen dir grundsätzlich drei Möglichkeiten offen, in Medizintechnik-Aktien zu investieren: Medizintechnik-Einzelaktien, -ETFs oder -Investmentfonds. Am größten ist die Auswahl zweifellos bei den Einzelaktien. Neben den zuvor porträtierten Unternehmen stehen dir zahlreiche mittelgroße und kleinere Unternehmen zur Auswahl, die in der Branche tätig sind. Das Angebot an Medizintechnik-ETFs und -Investmentfonds ist hingegen erheblich beschränkter.
### Medizintechnik-Einzelaktien
Die Medizintechnik hat bereits eine lange Geschichte an der Börse. Die Wurzeln mancher Medtech-Unternehmen reichen sogar bis ins 19. Jahrhundert zurück. Demensprechend groß ist das Angebot an Medizintechnik-Aktien an der Börse.
Im Wesentlichen hast du dabei die Qual der Wahl zwischen Medtech-Großkonzernen, die eine große Bandbreite an Produkten und Leistungen abdecken, oder kleineren Medtech-Unternehmen, die sich auf bestimmte Nischen spezialisieren. Während die überwiegende Zahl der Medizintechnik-Großkonzerne aus den USA stammt, ist die geografische Streuung bei kleineren Medizintechnik-Aktien deutlich größer.
### Medizintechnik-ETFs
Obwohl die Medizintechnik eine so große und seit langem etablierte Branche ist, gibt es kaum spezialisierte Medizintechnik-ETFs. Mit dem iShares US Medical Devices UCITS und dem BNP Paribas Easy ECPI Global ESG Med Tech UCITS existieren in Deutschland lediglich zwei ETFs, die ausschließlich in Unternehmen aus der Medizintechnik Branche investieren.
Mit Fondsvolumina von ca. 140 (iShares) und 7 Millionen € (BNP) sind beide Exchage-traded Funds vergleichsweise klein. Bei kleineren ETFs hast du immer das Risiko, dass diese aufgrund mangelnder Nachfrage eingestellt werden.
Eine Alternative zu spezialisierten Medizintechnik-ETFs sind allgemeine Gesundheits-ETFs, die in Unternehmen aus den Branchen Gesundheit, Pharma und Medtech investieren. Hier ist die Auswahl an großen und kleinen ETFs bedeutend größer. Allerdings sollte dir bewusst sein, dass der Anteil reiner Medizintechnik-Aktien bei diesen Gesundheits-ETFs meist relativ gering ist.
### Medizintechnik-Investmentfonds
Auch die Zahl der in Deutschland zum Vertrieb zugelassenen Medizintechnik-Investmentfonds ist sehr überschaubar. Mit dem Bellevue Medtech & Services, dem CPR Invest - MedTech und dem Variopartner SICAV - MIV Global Medtech Fund hast du lediglich drei Investmentfonds mit reinem Medtech-Fokus zur Auswahl. Wie bei ETFs gilt auch in Bezug auf Investmentfonds, dass die Fondsauswahl im allgemeinen Bereich Gesundheit/Pharma deutlich größer ist.
## Tipps und Tricks beim Investieren in Medizintechnik-Aktien
Die Medizintechnik ist eine große und etablierte, aber gleichzeitig komplexe und dynamische Industrie. Das Tempo des technologischen Fortschritts ist sehr hoch und die Wettbewerbslandschaft ändert sich kontinuierlich. Investitionen in Medizintechnik-Aktien sind deshalb kein Kinderspiel. Um deine Rendite zu maximieren und dein Risiko zu minimieren, solltest du bei einem Investment in Medizintechnik-Aktien die folgenden fünf Tipps und Tricks beherzigen:
### Die Teilmärkte beachten
Die Medizintechnik ist kein einziger uniformer Markt, sondern besteht aus Dutzenden größeren und kleineren Teilmärkten mit sehr unterschiedlichen Marktdynamiken und Wettbewerbslandschaften. Beim Investieren in eine Medizintechnik-Aktie solltest du dir deshalb immer bewusst machen, in welches Teilsegment du konkret investierst. Es bestimmt über das Risiko und die Renditeerwartung deines Investments.
### Die Technologie verstehen
Für ein Investment in eine Medizintechnik-Aktie musst du weder Maschinenbau noch Medizin studiert haben. Trotzdem solltest du niemals blindlings in ein Medtech-Unternehmen investieren, ohne ein gewisses Grundverständnis für dessen Geschäftstätigkeit und Technologie zu besitzen. Der Medizintechnikmarkt ist in vielen seiner Teilsegmente sehr dynamisch. Das bedeutet, dass Technologien, die heute noch state-of-the-art sind, morgen bereits veraltet sein können. Du solltest das Risiko minimieren, in ein Unternehmen zu investieren, das möglicherweise bald zum alten Eisen gehört.
### Das Risiko streuen
Um das Risiko des Kaufs einer Medizintechnik-Aktie zu verringern, solltest du dein Portfolio immer diversifizieren. Das gilt besonders für den Kauf von Aktien kleinerer oder jüngerer Unternehmen. Medtech-Startups können sehr volatile Kursverläufe haben und selbstverständlich auch scheitern. Stelle deshalb sicher, auch große und stabile Medtech-Aktien in deinem Portfolio zu haben.
### Die Gesundheitspolitik beachten
Die Kosten für Medizintechnik werden letztlich im Wesentlichen von den Krankenkassen getragen, die für die Behandlung von Patienten aufkommen. Vor dem Kauf einer Medizintechnik-Aktie solltest du dich deshalb informieren, wie die Erstattungspolitik von Kassen bei bestimmten Therapien aussieht. Das gilt besonders für die USA, dem größten Medtech-Einzelmarkt der Welt. In den Vereinigten Staaten übernehmen die Krankenkassen häufig deutlich weniger Behandlungen als beispielsweise in Deutschland.
### Die Dividenden berücksichtigen
Viele Medizintechnik-Aktien zählen zu den besten Dividendenzahlern über längere Zeiträume. Konzerne wie Johnson & Johnson und Medtronic überzeugen mit einer Kombination aus attraktiven Dividendenrenditen bei gleichzeitig langjährig steigenden Gewinnausschüttungen. Bei einem Investment in Medtech-Aktien solltest du nicht nur die Kursentwicklung, sondern auch die Dividendenzahlungen beachten.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Die 15 besten E-Commerce-Aktien 2026: Dein Ticket zum digitalen Goldrausch](https://www.sharedeals.de/wissen/zukunftsmaerkte/e-commerce/)
**Published:** Oktober 31, 2024
**Author:** Simon Richartz
**Content:**
Der Online-Handel boomt, doch nicht alle Aktien glänzen. Von Amazon bis Zalando - welche Titel haben das Zeug zum Überflieger? Entdecke die Chancen und Risiken der E-Commerce-Branche. Erfahre, wie Du klug investierst und von der digitalen Revolution profitierst. Dein Weg zum Börsenerfolg beginnt hier!
## ☝️ Das Wichtigste in aller Kürze
- E-Commerce-Aktien bieten **hohes Wachstumspotenzial**. Der Sektor wächst rasant und verspricht **attraktive Renditen**.
- **Diversifikation** ist entscheidend. Streuen Sie Ihr Risiko über verschiedene E-Commerce-Unternehmen und Marktsegmente.
- Marktführer wie Amazon dominieren. Behalte aber auch innovative Nischenplayer im Blick.
- **Volatilität** gehört dazu. E-Commerce-Aktien können stark schwanken. Langfristiges Denken ist gefragt.
- Informiert bleiben ist Pflicht. Verfolge Trends und Entwicklungen in der schnelllebigen E-Commerce-Branche.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Die 15 besten E-Commerce-Aktien 2026](#Die_15_besten_E-Commerce-Aktien_2026)
- [Der E-Commerce-Boom: Wachstum mit enormem Potenzial](#Der_E-Commerce-Boom_Wachstum_mit_enormem_Potenzial)
- [Wege zum Investment: Einzelaktien, ETFs und Fonds](#Wege_zum_Investment_Einzelaktien_ETFs_und_Fonds)
- [Die wichtigsten E-Commerce-Aktien im Überblick](#Die_wichtigsten_E-Commerce-Aktien_im_Ueberblick)
- [Chancen von E-Commerce-Aktien](#Chancen_von_E-Commerce-Aktien)
- [Fazit: Eine sinnvolle Beimischung](#Fazit_Eine_sinnvolle_Beimischung)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Die 15 besten E-Commerce-Aktien 2026
**Unternehmen****Marktkap. in US$ (Ende 2024)****ISIN**Amazon1.390,00US0231351067Alibaba217,42US01609W1027JD.com47,59US47215P1066MercadoLibre70,83US58733R1023Sea Limited24,55US81141R1005Shopify85,71CA82509L1076Etsy8,91US29786A1060PDD Holdings134,51US7223041028eBay21,83US2786421030Zalando8,35DE000ZAL1111PayPal65,42US70450Y1038Tencent377,89KYG875721634Block37,12US8522341036Mastercard381,57US57636Q1040Visa495,75US92826C8394## Der E-Commerce-Boom: Wachstum mit enormem Potenzial
Der digitale Handel hat in den vergangenen Jahren eine beeindruckende Entwicklung genommen. Laut aktuellen Marktdaten lag das weltweite E-Commerce-Volumen 2023 bei rund 5,8 Billionen US-Dollar - mehr als viermal so viel wie noch 2014. Prognosen gehen davon aus, dass der Markt bis 2027 auf über 8 Billionen US-Dollar wachsen könnte.
**Die Gründe für dieses Wachstum sind vielfältig:**
- zunehmende Digitalisierung des Handels
- steigende Internet- und Smartphone-Nutzung
- verbesserte Logistik und Zahlungsinfrastruktur
- verändertes Konsumverhalten
Vor allem während der Corona-Pandemie hat der Online-Handel einen zusätzlichen Wachstumsschub erhalten. Viele Verbraucher haben erstmals online eingekauft - und sind dabei geblieben.
Für Dich als Anleger bedeutet das: Der E-Commerce-Sektor gehört zu den spannendsten Wachstumsmärkten unserer Zeit.
**Die wichtigsten E-Commerce-Märkte weltweit**
Ein Blick auf die globalen Marktanteile zeigt klare Kräfteverhältnisse.
China dominiert den weltweiten Online-Handel mit einem Marktanteil von rund 47 Prozent. Dahinter folgen die USA mit etwa 19 Prozent. Der Rest der Welt teilt sich die verbleibenden gut 34 Prozent.
Für Investoren sind daher besonders Unternehmen aus diesen beiden Märkten interessant. Während China enormes Wachstumspotenzial bietet, gelten die USA weiterhin als zentraler Innovationstreiber der Branche.
Welche Branchen im E-Commerce besonders stark wachsen
Der Online-Handel ist längst nicht mehr nur auf Bücher oder Elektronik beschränkt. Heute werden nahezu alle Produktkategorien digital verkauft.
**Zu den größten Segmenten gehören:**
- Consumer Electronics (ca. 15 % Marktanteil)
- Mode und Schuhe (ca. 14 %)
- Haushaltsgeräte (ca. 12 %)
- Kosmetik und Beauty-Produkte (ca. 11 %)
Die zunehmende Digitalisierung vieler Branchen eröffnet immer neue Geschäftsfelder. Für Dich als Anleger kann es sinnvoll sein, nicht nur auf einzelne Unternehmen, sondern auch auf verschiedene E-Commerce-Segmente zu setzen.
## Wege zum Investment: Einzelaktien, ETFs und Fonds
Wer in den E-Commerce investieren möchte, hat verschiedene Möglichkeiten.
**Einzelaktien**
Der direkte Kauf von Aktien einzelner E-Commerce-Unternehmen bietet die größte Renditechance - allerdings auch das höchste Risiko. Kurse können stark schwanken und hängen stark von der Entwicklung einzelner Geschäftsmodelle ab.
**ETFs**
Eine beliebte Alternative sind Exchange Traded Funds (ETFs). Diese bilden einen Index aus mehreren E-Commerce-Unternehmen ab und bieten dadurch eine breite Diversifikation. Gleichzeitig sind ETFs meist kostengünstig und flexibel handelbar.
**Aktienfonds**
Aktiv gemanagte Fonds investieren ebenfalls in mehrere Unternehmen des Online-Handels. Fondsmanager analysieren den Markt und wählen vielversprechende Titel aus. Der Vorteil liegt im professionellen Management - allerdings fallen meist höhere Gebühren an.
**Zertifikate**
Zertifikate ermöglichen komplexere Strategien, etwa Investments auf Branchenindizes oder Aktienkörbe. Allerdings sind sie meist risikoreicher und erfordern ein gutes Verständnis der jeweiligen Struktur.
## Die wichtigsten E-Commerce-Aktien im Überblick
Der E-Commerce-Sektor umfasst eine Vielzahl unterschiedlicher Geschäftsmodelle - von Online-Marktplätzen über Zahlungsdienstleister bis hin zu Logistikplattformen.
**Amazon - der globale Marktführer**
Amazon gilt als der unangefochtene Gigant im Online-Handel. Das Unternehmen hat sich von einer Buchplattform zu einem globalen Technologie- und Handelskonzern entwickelt. Neben dem Marktplatz gehören auch Cloud-Services, Logistik und Streaming zum Geschäft.
**Alibaba - Chinas Digitalhandelsriese**
Alibaba dominiert den chinesischen E-Commerce mit Plattformen wie Taobao und Tmall. Trotz regulatorischer Unsicherheiten bleibt das Unternehmen ein zentraler Player im asiatischen Online-Handel.
**Shopify - Infrastruktur für Online-Shops**
Shopify ermöglicht es Unternehmen jeder Größe, eigene Online-Shops zu betreiben. Die Plattform bietet Zahlungsabwicklung, Logistiklösungen und Marketingtools - ein Geschäftsmodell mit hohem Wachstumspotenzial.
**MercadoLibre - Lateinamerikas E-Commerce-Pionier**
MercadoLibre gilt als führende Online-Handelsplattform in Lateinamerika. Neben dem Marktplatz betreibt das Unternehmen auch Zahlungs- und Finanzdienstleistungen.
**Zalando - Europas Modeplattform**
Zalando gehört zu den größten Online-Modehändlern Europas und hat sich in zahlreichen Ländern etabliert. Das Unternehmen setzt stark auf Logistik und Plattformmodelle.
**Weitere wichtige Unternehmen**
Auch Zahlungsdienstleister und Plattformanbieter profitieren vom Wachstum des Online-Handels, darunter:
- PayPal
- Visa
- Mastercard
- Block
- eBay
- JD.com
- PDD Holdings
- Tencent
- Sea Ltd.
- Etsy
Diese Unternehmen bilden das digitale Ökosystem rund um den Online-Handel.
## Chancen von E-Commerce-Aktien
Der E-Commerce-Sektor bietet Anlegern mehrere attraktive Wachstumsfaktoren.
**Digitalisierung des Handels**
Immer mehr Unternehmen verlagern ihre Verkaufsprozesse ins Internet. Diese Entwicklung dürfte sich langfristig fortsetzen.
**Plattform-Ökonomie**
Marktplätze wie Amazon oder Alibaba profitieren von starken Netzwerkeffekten. Je mehr Händler und Kunden die Plattform nutzen, desto wertvoller wird sie.
**Neue Geschäftsmodelle**
Subscription-Modelle, Social Commerce oder Dropshipping eröffnen neue Umsatzquellen und Wachstumsmöglichkeiten.
**Risiken im E-Commerce-Sektor**
Trotz aller Chancen ist der Online-Handel kein Selbstläufer.
**Intensiver Wettbewerb**
Der Markt ist hart umkämpft. Unternehmen müssen kontinuierlich in Technologie, Marketing und Logistik investieren.
**Regulierung**
Vor allem große Plattformen stehen zunehmend unter politischer und regulatorischer Beobachtung.
**Cyberrisiken**
Cyberangriffe, Datenschutzprobleme oder technische Ausfälle können erhebliche wirtschaftliche Schäden verursachen.
**Hohe Volatilität**
Viele E-Commerce-Aktien reagieren empfindlich auf Konjunkturzyklen oder technologische Trends.
**Erfolgreich in E-Commerce-Aktien investieren**
Wenn Du in den Online-Handel investieren möchtest, können einige Grundregeln helfen:
## Fazit: Eine sinnvolle Beimischung
E-Commerce bleibt eine der spannendsten Investmentbranchen. Der Online-Handel verändert die globale Wirtschaft nachhaltig. Für Anleger eröffnen sich dadurch attraktive Möglichkeiten, am Wachstum dieser Branche teilzuhaben.
Ob über Einzelaktien, ETFs oder Fonds - entscheidend ist eine durchdachte Strategie und eine breite Diversifikation. Denn auch wenn der digitale Handel enorme Chancen bietet, bleiben Risiken und starke Kursschwankungen Teil dieses dynamischen Marktes.
Wer sich jedoch intensiv mit dem Sektor beschäftigt und langfristig denkt, kann mit E-Commerce-Aktien an einer der wichtigsten wirtschaftlichen Entwicklungen unserer Zeit teilhaben.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Bitcoin - Was Du über die Kryptowährung Nr.1 unbedingt wissen musst](https://www.sharedeals.de/wissen/kryptowaehrung/bitcoin-was-du-zur-kryptowaehrung-nr-1-unbedingt-wissen-musst/)
**Published:** August 21, 2026
**Author:** Peter Wolf-Karnitschnig
**Content:**
Bitcoin ist aus der globalen Finanzwelt nicht mehr wegzudenken. Was 2008 als digitales Experiment begann, um eine Antwort auf die weltweite Finanzkrise zu geben, hat sich bis heute zu einem Phänomen entwickelt, das die Regeln unseres Finanzsystems neu schreibt. Für Millionen von Menschen stellt die Kryptowährung eine Art von Gold dar, das man per Klick um den Globus schicken kann. Sie ist dezentral, schnell, kostengünstig und lässt sich nicht zensieren oder manipulieren. In diesem an Börseneinsteiger gerichteten Ratgeber erfährst du alles Wissenswerte rund um Bitcoin und lernst, wie du am besten in die Welt der wichtigsten Kryptowährung einsteigen kannst.
## Das Wichtigste in Kürze:
- Bitcoin ist die älteste sowie die mit Abstand wichtigste und am weitesten verbreitete Kryptowährung der Welt.
- Sie ist sowohl ein digitales Zahlungssystem als auch ein virtueller Wertspeicher.
- Bitcoin zeichnet sich im Gegensatz zu Fiat-Währungen durch seine Dezentralität, Verschlüsselung, Anonymität, Transparenz und Mengenbegrenzung aus.
- Die digitale Währung wurde 2008 von einer Person oder Gruppe unter dem Pseudonym "Satoshi Nakamoto" erfunden.
- Bitcoin können über Kryptobörsen, Peer-to-Peer-Plattformen, Online-Broker oder Bitcoin-Automaten gekauft werden.
- Als alternative Investments kommen Exchange-traded Products, Aktien von Kryptounternehmen und Derivate infrage.
- Gewinne aus dem Bitcoin-Handel sind in Deutschland steuerfrei, sofern die Coins länger als ein Jahr gehalten wurden.
📖 Inhaltsverzeichnis
[Toggle](#)
- [Das Wichtigste in Kürze:](#Das_Wichtigste_in_Kuerze)
- [Was ist Bitcoin?](#Was_ist_Bitcoin)
- [Was sind die wichtigsten Eigenschaften von Bitcoin?](#Was_sind_die_wichtigsten_Eigenschaften_von_Bitcoin)
- [Wer hat Bitcoin erfunden?](#Wer_hat_Bitcoin_erfunden)
- [Wie funktioniert Bitcoin?](#Wie_funktioniert_Bitcoin)
- [Wofür kann man Bitcoin verwenden?](#Wofuer_kann_man_Bitcoin_verwenden)
- [Wo kann man Bitcoin kaufen?](#Wo_kann_man_Bitcoin_kaufen)
- [Wie läuft der Kauf von Bitcoin ab?](#Wie_laeuft_der_Kauf_von_Bitcoin_ab)
- [Welche Alternativen gibt es zum direkten Kauf von Bitcoin?](#Welche_Alternativen_gibt_es_zum_direkten_Kauf_von_Bitcoin)
- [Wie wird Bitcoin steuerlich behandelt?](#Wie_wird_Bitcoin_steuerlich_behandelt)
- [Wie hat sich der Bitcoin-Kurs entwickelt?](#Wie_hat_sich_der_Bitcoin-Kurs_entwickelt)
- [Was sind die Chancen von Bitcoin?](#Was_sind_die_Chancen_von_Bitcoin)
- [Was sind die Risiken von Bitcoin?](#Was_sind_die_Risiken_von_Bitcoin)
- [Expertenwissen: Wie startet man am besten mit Bitcoin?](#Expertenwissen_Wie_startet_man_am_besten_mit_Bitcoin)
## Was ist Bitcoin?
Bitcoin ist die älteste, wichtigste und am weitesten verbreitete Kryptowährung der Welt. Sie kann sowohl als digitales Zahlungssystem als auch als digitale Werteinheit betrachtet werden. Die Erfindung der virtuellen Währung im Jahr 2008 hat den Grundstein für eine völlig neue Klasse an Währungen, Zahlungsmitteln und Vermögenswerten geführt und eine revolutionäre Veränderung des globalen Finanzsystems bewirkt.
## Was sind die wichtigsten Eigenschaften von Bitcoin?
Im Gegensatz zu Fiat-Währungen, wie dem Euro und dem US-Dollar, ist Bitcoin eine rein digitale bzw. virtuelle Währung. Das bedeutet, dass die Kryptowährung völlig andere Eigenschaften als klassische Währungen besitzt. Diese Haupteigenschaften von Bitcoin sind:
### Dezentralität
Hinter Bitcoin steht keine zentrale Autorität wie beispielsweise eine Zentralbank, die die Währung schafft, ausgibt und verwaltet. Die Kryptowährung wird von einem weltweiten Netzwerk von Computern (Peer-to-Peer-Netzwerk) kontrolliert bzw. verwaltet. Jede Person kann als Teilnehmer dieses Netzwerks Bitcoin schaffen und Transaktionen mit der digitalen Währung verifizieren.
### Kryptografische Technologie
Die technische Grundlage von Bitcoin ist die sogenannte "Blockchain". Dabei handelt es sich um ein öffentliches, verteiltes Register, das alle Transaktionen chronologisch und unverändert speichert. Jeder neue Transaktionsblock wird kryptographisch mit dem vorherigen verknüpft - daher die Bezeichnung "Block" + "Chain". Das macht die Blockchain zu einer äußerst fälschungssicheren Technologie.
### Anonymität und Transparenz
Alle Bitcoin-Transaktionen sind öffentlich einsehbar, aber nicht direkt mit realen Identitäten verknüpft. Nutzer agieren im Unterschied zu einem klassischen Bankkonto, das mit einem Namen verbunden ist, über alphanumerische Bitcoin-Adressen. Das macht Bitcoin pseudonym, aber nicht völlig anonym.
### Mengenbegrenzung
Die Gesamtanzahl der Bitcoins ist vom Schöpfer bzw. den Schöpfern von vornherein auf maximal 21 Millionen Einheiten festgelegt worden, was im Gegensatz zu traditionellem Fiat-Geld eine Knappheit schafft. Diese künstliche Verknappung macht Bitcoin zu einem deflationären Vermögenswert, ähnlich wie Gold. Aufgrund dieser Eigenschaft wird die Kryptowährung häufig als "digitales Gold" bezeichnet.
### Mining
Neue Bitcoins werden durch das sogenannte "Mining" geschaffen. Dabei lösen Rechner im Netzwerk komplexe mathematische Aufgaben, um Transaktionen zu bestätigen und neue Blöcke zur Blockchain hinzuzufügen. Als Belohnung erhalten sie neu generierte Bitcoins.
## Wer hat Bitcoin erfunden?
Bitcoin wurde von einer bis heute unbekannten Person oder Personengruppe unter dem Pseudonym "Satoshi Nakamoto" erfunden. Im Oktober 2008 veröffentlichte Satoshi Nakamoto das berühmte Whitepaper "Bitcoin: A Peer-to-Peer Electronic Cash System", in dem die Grundlagen von Bitcoin beschrieben sind. Im Januar 2009 wurde die erste Version der Bitcoin-Software veröffentlicht und der erste Block der Bitcoin-Blockchain, der sogenannte "Genesis-Block", erzeugt.
Satoshi Nakamoto kommunizierte in den ersten Jahren ausschließlich per E-Mail und in Foren mit der Bitcoin-Community - stets auf Englisch, mit einem neutralen Sprachstil, ohne dabei persönliche Details preiszugeben. Im April 2011 verschwand Nakamoto spurlos aus der Öffentlichkeit mit den Worten "I’ve moved on to other things" und überließ die weitere Entwicklung der Kryptowährung der Bitcoin-Community.
Mit seiner Anonymität hat Satoshi Nakamoto das Projekt Bitcoin vor Zentralisierung und persönlicher Vereinnahmung geschützt. Er unterstrich damit den dezentralen Geist der Kryptowährung. Es gibt bei ihr weder einen Anführer, noch eine zentrale Kontrolle.
Bis heute ranken sich zahlreiche Mythen und Gerüchte um die Identität Nakamotos. Sie ist nicht nur aus historischem Interesse bedeutsam, sondern auch von praktischer Bedeutung. Nakamoto besitzt vermutlich rund eine Million Bitcoins, was einem aktuellen Wert (Stand Anfang Oktober 2025) von rund 100 Milliarden Euro entspräche.
## Wie funktioniert Bitcoin?
Bitcoin funktioniert als dezentrales digitales Zahlungssystem, das es Menschen ermöglicht, direkt - ohne Banken oder zentrale Instanzen - Geld über das Internet zu senden und zu empfangen. Die Grundlage dafür ist eine Kombination aus Blockchain-Technologie, kryptografischer Sicherheit und einem Netzwerk von Teilnehmern, die gemeinsam das System betreiben.
Eine Bitcoin-Transaktion lässt sich anhand von fünf Schritten erklären:
### 1. Transaktion wird gesendet
Wenn jemand Bitcoins an eine andere Person senden will, benötigt er ein kryptografisches Schlüsselpaar. Dieses besteht aus einem öffentlichen Schlüssel (public key) und einem privaten Schlüssel (private key). Der öffentliche Schlüssel ist die Bitcoin-Adresse des Senders bzw. des Empfängers, vergleichbar mit einer Kontonummer. Der private Schlüssel ist hingegen ein geheimer Code, der als digitale Unterschrift dient, um eine Transaktion zu autorisieren. Nur wer den privaten Schlüssel besitzt, kann über die Bitcoins verfügen.
### 2. Transaktion wird verteilt
Die durch den private key autorisierte Transaktion wird dann an das Bitcoin-Netzwerk gesendet. Das gesamte System wird von einem weltweiten Netzwerk von Computern (sogenannten "Nodes") betrieben und verwaltet, die alle eine Kopie des Transaktionsbuchs besitzen.
### 3. Transaktion wird bestätigt
Um eine Bitcoin-Transaktion offiziell in die Blockchain aufzunehmen, muss sie bestätigt werden. Das erledigen sogenannte Miner. Sie sammeln Transaktionen aus dem Netzwerk und fügen diese zu einem neuen Block zusammen. Um den Block zu erstellen, müssen sie ein mathematisches Rätsel lösen (das sogenannte "Proof-of-Work"-Verfahren). Der erste Miner, der die Lösung findet, darf den Block zur Blockchain hinzufügen. Als Belohnung für seine Rechenarbeit erhält er neue Bitcoins und die Transaktionsgebühren im Block.
### 4. Transaktion wird gespeichert
Wie zuvor erwähnt, werden alle Bitcoin-Transaktionen in der Blockchain gespeichert, einem öffentlichen und unveränderbaren Register. Jeder Block in diesem Register enthält eine Liste von Transaktionen, einen Zeitstempel und einen Verweis (Hash) auf den vorherigen Block. Dadurch ist die Blockchain fälschungssicher: Würde man eine alte Transaktion ändern, müssten alle nachfolgenden Blöcke ebenfalls manipuliert werden - was praktisch unmöglich ist. Ein Hacker müsste über 50 % der weltweiten Rechenleistung kontrollieren, um das System manipulieren zu können.
### 5. Transaktion wird durchgeführt
Sobald ein Miner die Bitcoin-Transaktion bestätigt und in der Blockchain freigegeben hat, wird diese ausgeführt. Der Empfänger erhält typischerweise nach 10 bis 60 Minuten die Bitcoins gutgeschrieben.
## Wofür kann man Bitcoin verwenden?
Bitcoin ist heutzutage deutlich mehr als nur ein reines Spekulationsobjekt. Nachfolgend eine Übersicht der fünf wichtigsten Anwendungsbereiche der digitalen Währung:
### Vermögensanlage/Wertsicherung
Die meisten Bitcoin-Käufer nutzen die Kryptowährung als Vermögensanlage bzw. zur Wertsicherung. Aufgrund seiner Mengenbeschränkung auf 21 Millionen Coins ist Bitcoin ein guter Schutz gegen Inflation, die traditionelle Fiat-Währungen Jahr für Jahr entwertet. Von vielen Leuten wird Bitcoin aufgrund dieser deflationären Eigenschaft auch als "digitales Gold" bezeichnet.
### Zahlungsmittel
In den vergangenen Jahren hat die Akzeptanz von Bitcoin als Zahlungsmittel erheblich zugenommen. Viele Händler weltweit ermöglichen Kunden inzwischen die Bezahlung von Waren und Dienstleistungen in Form der Kryptowährung. Spezielle Kryptokreditkarten ermöglichen es Nutzern, Bitcoin in Echtzeit in Fiat-Währungen umzuwandeln und so fast überall zu bezahlen, wo normale Kreditkarten akzeptiert werden.
### Internationale Überweisungen
Als "Peer-to-Peer-Währung" ermöglicht Bitcoin grenzüberschreitende Transaktionen potenziell einfacher, schneller und günstiger, da keine zentralen Banken als Zwischenhändler benötigt werden. Dies ist besonders in Regionen mit erschwertem Zugang zu Bankdienstleistungen oder politischer Instabilität von Bedeutung.
### Umgehung von Kontrollen
Besonderer Beliebtheit erfreut sich Bitcoin in autoritären Staaten. Hier nutzen weite Teile der Bevölkerung die Kryptowährung, um Zensur zu umgehen, Aktivismus zu finanzieren und Kapital ins Ausland zu transferieren, wenn andere Wege von staatlicher Seite blockiert werden.
### Spekulation
Nicht zuletzt ist die Spekulation für viele Menschen die Hauptmotivation, Bitcoin zu kaufen. Die atemberaubenden Kurssteigerungen der Kryptowährung in den letzten Jahren üben eine hohe Anziehungskraft auf Anleger aus.
## Wo kann man Bitcoin kaufen?
Heutzutage stehen dir vier Möglichkeiten offen, Bitcoin zu kaufen, und zwar über Kryptobörsen, Peer-to-Peer-Plattformen, Online-Broker und Bitcoin-Automaten. Alle vier Methoden haben ihre Besonderheiten sowie Vor- und Nachteile, die im Anschluss kurz vorgestellt werden:
### Kryptobörsen
Die einfachste Möglichkeit, Bitcoin zu kaufen, ist über eine Kryptowährungsbörse. In den vergangenen Jahren sind aufgrund des Erfolges digitaler Währungen zahlreiche Kryptobörsen entstanden, auf denen du zum aktuellen Marktpreis Bitcoin kaufen und verkaufen kannst. Zu den im deutschsprachigen Raum größten und beliebtesten Kryptobörsen gehören Binance, BISON, Bitpanda, Coinbase und Kraken.
Die großen Kryptobörsen besitzen eine Reihe von Vorteilen in Bezug auf den Bitcoin-Handel. Sie haben eine hohe Liquidität (und dementsprechend immer aktuelle Bitcoin-Kurse), sie bieten verschiedene Zahlungsmethoden für den Kauf von Bitcoin an und sie verfügen über sehr benutzerfreundliche Handelsplattformen bzw. Apps. Zudem punkten die großen Börsen mit einem sehr umfangreichen Angebot an weiteren Kryptowährungen.
Der einzige Nachteil dieser Kryptobörsen ist, dass deine Coins nicht zu 100% sicher verwahrt sind. Es besteht die Gefahr, dass eine Börse gehackt wird und im schlimmsten Fall deine Bitcoin-Bestände dabei vollständig geraubt werden.
### Peer-to-Peer-Plattformen
Im Gegensatz zu einer Kryptobörse kaufst du bei einer Peer-to-Peer-Plattform Bitcoin direkt von anderen Nutzern. Die meisten dieser dezentralen Börsen basieren auf der Etherum-Blockchain sowie Layer-2-Lösungen wie Arbitrum oder Polygon. Die beiden größten Peer-to-Peer-Plattformen sind Uniswap und PancakeSwap.
Der große Vorteil des Bitcoin-Tradings über eine dezentrale Börse ist, dass du dabei vollständig anonym bleibst und es keine Mittelsmänner gibt. Das hat auch zur Folge, dass der Bitcoin-Handel über Peer-to-Peer-Plattformen im Regelfall kostengünstiger ist als über eine (zentrale) Kryptobörse.
Der Nachteil des Kaufs und Verkaufs von Bitcoin über diesen Weg ist allerdings, dass du ein größeres Knowhow mitbringen solltest. Ein Grundverständnis der zugrundeliegenden Blockchain ist dafür unbedingt erforderlich.
### Online-Broker
Eine weitere Möglichkeit zum Handel von Bitcoin sind Online-Broker. In den letzten Jahren haben fast alle klassischen Broker ihr Handelsangebot an Kryptowährungen erheblich ausgeweitet. Über Online-Broker wie eToro, flatex und TradeRepublic kannst du heutzutage bequem Bitcoin kaufen und verkaufen.
Der große Vorteil von Online-Brokern ist, dass Kunden, die bereits über ein Depot verfügen, ohne ein weiteres Handelskonto bei einer Kryptobörse direkt in den Bitcoin-Handel einsteigen können. Der Nachteil von Online-Brokern ist allerdings, dass sie oftmals höhere Gebühren für das Trading mit Kryptowährungen verlangen. Zudem ist ihr Angebot an handelbaren Kryptowährungen in der Regel deutlich begrenzter als bei spezialisierten Kryptobörsen.
### Bitcoin-Automaten
Nicht zuletzt findest du heutzutage in Städten weltweit Bitcoin-Automaten (BTMs), an denen du mit Bargeld Bitcoin kaufen kannst. Der Vorteil dieser Methode, Bitcoin zu kaufen, ist die Bargeldzahlung. Du benötigst dafür kein Handelskonto bei einem Broker. Nachteile von BTMs sind hingegen die meist hohen Gebühren und die limitierten Kaufbeträge.
## Wie läuft der Kauf von Bitcoin ab?
In diesem Abschnitt wird der Kauf von Bitcoin über die gebräuchlichsten Methoden, also über eine Kryptobörse oder einen Online-Broker, dargestellt. Der Prozess ist bei fast allen seriösen Börsen identisch und läuft in sechs Schritten ab:
### 1. Plattform wählen
Im ersten Schritt entscheidest du dich für einen Anbieter, der dir den Handel mit Bitcoin ermöglicht. Bei der Wahl des für dich besten Anbieters solltest du unterschiedliche Kriterien berücksichtigen, wie beispielsweise die Handelsgebühren, das Kryptowährungsangebot, die Benutzerfreundlichkeit und die Regulierung. Je nachdem, welche Auswahlkriterien für dich im Vordergrund stehen, wird eine Kryptobörse oder ein Online-Broker aus dem In- oder Ausland dein Favorit sein.
### 2. Konto eröffnen
Nachdem du dich für einen Bitcoin-Handelsanbieter entschieden hast, musst du bei der Börse oder dem Broker ein Konto eröffnen. Der Kontoantrag ist heutzutage bei allen Anbietern vollständig digitalisiert und dauert in der Regel nur wenige Minuten.
### 3. Konto verifizieren
Um die Erstellung deines Handelskontos bei einer Kryptobörse oder einem Online-Broker abzuschließen, musst du noch deine Identität verifizieren. In Deutschland und der EU sind alle Anbieter dazu verpflichtet, die Identität ihrer Kunden zu prüfen. Diese Identitätsprüfung läuft heutzutage ebenfalls online ab, entweder über das Video-Ident-Verfahren oder das Hochladen von Ausweisdokumenten in Kombination mit einem Adressnachweis.
### 4. Geld einzahlen
Sobald die Kryptobörse oder der Online-Broker den Kontoeröffnungsprozess abgeschlossen hat, kannst du auf dein Handelskonto zugreifen. Um in den Handel mit Bitcoin einzusteigen, musst du noch dein Konto kapitalisieren, also Geld darauf einzahlen. Je nach Anbieter stehen dir dazu unterschiedliche Zahlungsmethoden zur Verfügung, beispielsweise die klassische SEPA-Überweisung, Kreditkarten oder PayPal.
### 5. Bitcoin kaufen
Wenn das Geld auf deinem Handelskonto eingegangen ist, kannst du umgehend mit dem Kauf von Bitcoin beginnen. Du musst übrigens keinen ganzen Bitcoin kaufen, sondern kannst auch Bruchteile der Kryptowährung erwerben (beispielsweise für 100 €).
### 6. Bitcoin verwahren
Nach dem Kauf von Bitcoin musst du dich noch für eine Verwahrungsmethode entscheiden. Im einfachsten Fall wird dein Bitcoin-Bestand auf deinem Handelskonto bei der Kryptobörse oder dem Online-Broker gespeichert. Sofern du jedoch auf Nummer sicher gehen willst, solltest du deinen Bitcoin-Bestand auf eine externe Hardware-Wallet übertragen, die ausschließlich dir die volle Kontrolle über deine Währungsbestände gibt.
## Welche Alternativen gibt es zum direkten Kauf von Bitcoin?
Einige Anleger scheuen aus unterschiedlichen Gründen den direkten Kauf von Bitcoin. Falls du an der Entwicklung des Bitcoin-Kurses partizipieren, aber nicht direkt in die Kryptowährung investieren willst, stehen dir einige alternative Investment-Möglichkeiten zur Verfügung.
### Exchange-traded Products (ETPs)
Exchange-traded Products sind die gängigste und am stärksten regulierte Form des indirekten Bitcoin-Investments. ETPs werden wie Kryptowährungen, Aktien und andere Wertpapiere an der Börse gehandelt.
Bei ihnen handelt es sich jedoch um Schuldverschreibungen, die den Preis des zugrundeliegenden Vermögenswerts, also zum Beispiel des Bitcoin, abbilden. Sehr viele Bitcoin-ETPs sind physisch besichert, das heißt, der Emittent hält tatsächlich Bitcoin als Sicherheit.
Bitcoin-ETPs bieten dir eine Reihe von Vorteilen. Sie lassen sich genauso einfach wie Bitcoin über dein Handelskonto kaufen und verkaufen. Der Handel erfolgt zudem über stark regulierte Börsen, wie zum Beispiel XETRA oder die Börse Stuttgart. Zudem musst du dich bei ETPs nicht um die Speicherung deiner Kryptowährungsbestände kümmern.
Exchange-traded Products haben jedoch einen Nachteil, den du unbedingt kennen solltest. Im Gegensatz zu Exchange-traded Funds (ETFs), stellen sie kein Sondervermögen dar, sondern sind Schuldverschreibungen. Das bedeutet, dass du ein Emittentenrisiko (Ausfallrisiko) trägst, falls der Herausgeber des ETPs zahlungsunfähig wird.
### Aktien von Kryptounternehmen
Eine weitere Möglichkeit, indirekt von der Entwicklung des Bitcoin-Kurses zu profitieren, sind Aktien von Kryptounternehmen. Ihre Aktienkurse sind meist sehr eng an die Kursentwicklung von Bitcoin gekoppelt, weshalb sie oft als "Bitcoin-Proxys" bezeichnet werden.
Eine Gruppe von Bitcoin-Proxys sind Unternehmen mit großen Bitcoin-Beständen. Das bekannteste von ihnen ist MicroStrategy. Eine weitere Unternehmensgruppe, deren Aktienkurse sich stark am Bitcion-Kurs orientieren, sind Kryptobörsen und Dienstleister. Der bekannteste Vertreter dieser Gruppe ist Coinbase, die größte börsennotierte Kryptobörse der Welt. Eine dritte Gruppe von Unternehmen, deren Aktienkurse eng mit Bitcoin verbunden sind, sind Bitcoin-Miner. Bekanntestes Beispiel dafür ist Riot Platforms.
### Derivate
Eine dritte Möglichkeit, indirekt in Bitcoin zu investieren, sind Derivate wie Contacts for Difference (CFDs) oder Turbo-Optionsscheine. Diese Hebelprodukte geben dir die Möglichkeit, die Kursentwicklung der Kryptowährung um einen gewählten Faktor zu potenzieren.
Der Vorteil von Derivaten ist ihr großes Gewinnpotenzial, wenn sich der Kurs des Bitcoin in die gewünschte/vorhergesagte Richtung bewegt. Dieses ist jedoch mit einem ebenso großen Verlustrisiko im Falle unvorteilhafter Kursbewegungen verbunden. Derivate sollten deshalb nur von sehr erfahrenen Anlegern gehandelt werden.
## Wie wird Bitcoin steuerlich behandelt?
In Deutschland wird Bitcoin nicht wie Aktien oder andere Wertpapiere zu den Kapitalanlagen gezählt. Deshalb werden Gewinne aus dem Bitcoin-Handel hierzulande auch nicht als Kapitalerträge behandelt und es fällt demnach keine Abgeltungssteuer in Höhe von 25% an.
Stattdessen greifen beim Bitcoin die Regeln für private Veräußerungsgeschäfte im Einkommenssteuergesetz. Gewinne aus dem Handel mit der Kryptowährung werden deshalb mit deinem persönlichen Steuersatz versteuert.
Es gibt allerdings eine sehr wichtige Ausnahme: Gewinne aus dem Verkauf von Bitcoin, die du über ein Jahr lang gehalten hast, sind für Privatpersonen steuerfrei. Die einjährige Haltefrist beginnt am Tag nach der Anschaffung. Demnach ist es steuerlich vorteilhafter, direkt in die Kryptowährung zu investieren als indirekt über Finanzprodukte wie ETPs, Proxy-Aktien oder Derivate. Bei ihnen fällt unabhängig von der Haltedauer die Abgeltungssteuer in Höhe von 25% (ggf. zzgl. Solidaritätszuschlag und Kirchensteuer) an.
Solltest du deine Bitcoin mit Gewinn innerhalb eines Jahres nach der Anschaffung verkaufen, wird der gesamte Gewinn mit deinem persönlichen Einkommenssteuersatz besteuert. Bitcoin-Handelsgewinne bleiben jedoch steuerfrei, wenn die Summe aller Gewinne aus privaten Veräußerungsgeschäften im Kalenderjahr unter 1.000 € liegt. Dabei handelt es sich jedoch um eine Freigrenze. Wenn deine Gewinne aus Veräußerungsgeschäften auch nur 1 € über 1.000 € liegen, musst du den gesamten Gewinn versteuern.
Wie bei anderen Wertpapieren kannst du auch Verluste aus dem Handel mit Bitcoin mit Gewinnen aus anderen Veräußerungsgeschäften verrechnen. Du kannst beispielsweise Verluste aus dem Bitcoin-Trading mit einem Gewinn aus dem Verkauf von Aktien verrechnen.
Einkünfte aus dem Staking, Lending oder Mining von Bitcoin werden nach deutschem Steuerrecht als sonstige Einkünfte behandelt. Das bedeutet, dass die erhaltenen Coins zu ihrem Marktwert zum Zeitpunkt des Zuflusses zu versteuern sind. Hier gilt eine Freigrenze von 256 € pro Jahr. Bei Überschreitung ist der gesamte Betrag steuerpflichtig.
## Wie hat sich der Bitcoin-Kurs entwickelt?
Die Kursentwicklung des Bitcoin war in den letzten fünfzehn Jahren seit seiner Entstehung von einer extrem hohen Volatilität geprägt. Starke Kursrallyes wechselten sich mit tiefen Korrekturen ab. Die historische Bitcoin-Kursentwicklung lässt sich in einigen Phasen charakterisieren:
### 2009 - 2012: Von Null zum Dollar
Im Jahr 2009 startete der Bitcoin mit einem Wert von 0 US$. Ein Jahr später fand der sogenannte "Bitcoin Pizza Day" statt. Erstmals wurde die Kryptowährung für den Kauf von Produkten (zwei Pizzen) eingesetzt. 2011 erreichte der Bitcoin erstmals Parität mit dem US$, das heißt, 1 Bitcoin hatte den Gegenwert von 1 US$.
### 2013 - 2019: Die ersten Rallyes und Korrekturen
Im Jahr 2013 erlebte der Bitcoin seine erste große Kursrallye. Der Kurs schoss von 100 US$ auf über 1.000 US$ hoch, brach im Anschluss aber wieder stark ein.
2017 folgte der bisher größte Bullenmarkt. Der Bitcoin-Kurs stieg explosionsartig auf sein damaliges Allzeithoch von fast 20.000 US$. Durch diese Kursrallye erhielt die Kryptowährung große mediale Aufmerksamkeit und wurde erstmals einer breiteren Öffentlichkeit bekannt.
Nach dem Hoch von 2017 brach der Kurs des Bitcoin jedoch dramatisch ein und verlor in den darauffolgenden Monaten über 80% seines Wertes. Die Jahre 2018 und 2019 werden deshalb auch als "Kryptowinter" bezeichnet.
### 2020 - 2022: Corona-Rallye und zweiter Kryptowinter
Im Frühjahr 2020 begann mit dem Ausbruch der Corona-Pandemie ein neuer Bullenmarkt für den Bitcoin. Angetrieben durch die lockere Geldpolitik der Zentralbanken in aller Welt und das wachsende Interesse institutioneller Anleger verzehnfachte sich der Bitcoin-Kurs innerhalb eines Jahres von ca. 5.000 US$ (März 2020) auf rund 50.000 US$ (März 2021). Nach einem kurzen, aber heftigen Kurseinbruch stieg der Bitcoin im November 2021 auf ein neues Allzeithoch bei knapp 70.000 US$.
2022 ging als bislang schwärzestes Jahr in die Entwicklungsgeschichte des Bitcoin ein. Der Markt kollabierte aufgrund steigender Zinsen, geopolitischer Unsicherheiten und der Pleiten großer Akteure im Kryptomarkt (z.B. FTX). Innerhalb eines Jahres sackte der Bitcoin-Kurs auf ca. 15.000 US$ ab.
### 2023 - heute: Die große institutionelle Rallye
Anfang 2023 begann eine neue Aufwärtsbewegung, die den Bitcoin bis heute auf neue Höchstkurse von über 120.000 US$ katapultierte. Haupttreiber dieser gewaltigen Kursrallye war (und ist) die zunehmende Adoption der Kryptowährung durch große Unternehmen und Finanzdienstleister.
Die Zulassung von Bitcoin-Spot-ETFs in den USA sorgte für eine sehr starke Nachfrage nach der Kryptowährung. Zudem wurde das Angebot der Währung durch das Bitcoin-Halving Anfang 2024 verknappt.
## Was sind die Chancen von Bitcoin?
Der Bitcoin bietet Privatanleger, Unternehmen und Staaten ein breites Spektrum an zukünftigen Chancen. Nachfolgend findest du eine Zusammenfassung der fünf wichtigsten:
### Kursgewinne
Die jährlichen Renditen des Bitcoin haben in den letzten Jahren die Kursgewinne anderer Finanzinstrumente, wie zum Beispiel Aktien, in den Schatten gestellt. Die Aussichten auf weitere Kurssteigerungen stehen nach wie vor gut.
Das auf 21 Millionen Coins begrenzte Angebot sorgt für automatisch steigende Kurse bei steigender Nachfrage. Die Nachfrage nach Bitcoin steigt sowohl von privater als auch von gewerblicher Seite. Firmen wie MicroStrategy und Tesla halten Bitcoin in größeren Mengen als Cash-Alternative.
Teilweise ist die Nachfrage nach Bitcoin auch politisch getrieben. Der mittelamerikanische Staat El Salvador hat Bitcoin als erstes Land der Welt als gesetzliches Zahlungsmittel eingeführt.
### Schutz
Das westliche Demokratiemodell gerät weltweit zunehmend unter Druck. Selbst in den USA gibt es unter Präsident Trump starke autoritäre Tendenzen.
Bitcoin bietet Menschen in aller Welt Schutz vor staatlichem Zugriff und Gängelung. Die Kryptowährung ist dezentral, weshalb sie von keiner Regierung oder staatlichen Institution verboten oder kontrolliert werden kann. Bitcoin-Guthaben lassen sich nicht auf staatliche Order hin einfrieren und Regierungen haben keine Möglichkeiten, Zahlungsflüsse ihrer Bürger in Bitcoin zu beschränken. Das macht die Kryptowährung zum Paradebeispiel einer Schutz- und Fluchtwährung.
### Überweisungen
Bitcoin-Überweisungen sind bereits heute schneller und kostengünstiger als traditionelle Banküberweisungen. Durch das Lightning Network werden Zahlungen in der Kryptowährung noch schneller und günstiger als je zuvor. Dadurch entstehen neue Anwendungsfälle für Bitcoin in der Praxis, wie zum Beispiel Mikrozahlungen für Content, Gaming, Podcasts und Streaming.
### Diversifikation
Der Bitcoin-Kurs weist eine geringe Korrelation mit den Kursentwicklungen anderer Anlageklassen, wie beispielsweise Aktien, auf. Die Kryptowährung eignet sich deshalb sehr gut als Portfoliobeimischung, um das Gesamtrisiko eines Anlageportfolios zu senken.
### Politik
Vielen Staaten, allen voran die Welt- und Regionalmächte China, Indien und Russland ist die globale Dominanz des US-Dollars in der Wirtschafts- und Finanzwelt seit langem ein Dorn im Auge. Der Bitcoin stellt für sie eine interessante Alternative als Zahlungsmittel und Wertspeicher ohne politische Bindung an die USA dar.
## Was sind die Risiken von Bitcoin?
Kryptowährungen im Allgemeinen und der Bitcoin im Speziellen sind mit einer Reihe von Risiken verbunden. Diese sind wirtschaftlicher, technologischer, regulatorischer und umweltpolitischer Natur. Hier sind die fünf wichtigsten Bitcoin-Risiken kurz zusammengefasst.
### Wertverlust
Wie bereits zuvor im Abschnitt über die historische Kursentwicklung des Bitcoin dargestellt, hat die Kryptowährung im Laufe der Geschichte bereits mehrfach innerhalb kurzer Zeit über die Hälfte ihres Wertes verloren. Bitcoin ist und bleibt vor diesem Hintergrund ein hochspekulatives Investment.
Im Gegensatz zu anderen Finanzinstrumenten, wie Aktien oder Anleihen, ist der Kurs des Bitcoin nicht durch (Unternehmens-)Werte hinterlegt. Er basiert ausschließlich auf dem Glauben von Anlegern an die Werthaltigkeit der Kryptowährung.
### Regulierung
Kryptowährungen sind weitgehend unreguliert. Im Gegensatz zu Bankeinlagen, die durch die Einlagensicherung geschützt sind, gibt es bei Bitcoin keine staatliche Absicherung.
Zudem sind die regulatorischen Rahmenbedingungen von Kryptowährungen von Land zu Land unterschiedlich und ständig im Fluss. Neue, restriktive Gesetze oder ein Verbot in großen Volkswirtschaften können den Bitcoin-Kurs massiv belasten.
### Irreversibilität
Einmal getätigte Bitcoin-Transaktionen sind unwiderruflich. Bei einer Falschüberweisung oder einem Betrug gibt es keine zentrale Stelle, die die Zahlung rückgängig machen könnte.
### Sicherheit
Wenn du deine Bitcoin-Bestände in einer Wallet verwahrst, bist du selbst für ihre Sicherheit verantwortlich. Geht dein privater Schlüssel verloren, sind deine Bitcoins für immer unerreichbar.
Verwahrst du deine Coins hingegen auf einer Handelsplattform, können sie zum Ziel von Hackerangriffen werden. In der Vergangenheit kam es bereits zu größeren Kryptovermögensverlusten durch gezielte Hacks.
### Umwelt
Der Prozess des Bitcoin-Minings (Proof-of-Work Verfahren), also der Verifizierung von Transaktionen und der Schaffung von Blocks in der Blockchain, ist extrem energieintensiv. Der Stromverbrauch des Bitcoin-Netzwerks ist inzwischen auf die Größenordnung einiger europäischer Kleinstaaten angewachsen. Dieser hohe Energieverbrauch steht seit langem in der Kritik und wirft Fragen zur Nachhaltigkeit der Kryptowährung auf.
## Expertenwissen: Wie startet man am besten mit Bitcoin?
Wenn du mit Bitcoin starten möchtest, ist es wichtig, strukturiert und sicher vorzugehen. Der Einstieg ist heute einfacher als noch vor ein paar Jahren - aber du solltest nicht unvorbereitet handeln, sondern verstehen, was du tust.
Hier ist eine Schritt-für-Schritt-Anleitung, wie du vernünftig in die Bitcoin-Welt einsteigst:
### 1. Wissen aufbauen
Bitcoin und seine technologischen Grundlagen sind für die meisten Anleger nicht leicht verständlich. Um in Bitcoin zu investieren, musst du kein Blockchain-Experte werden. Aber ein Grundverständnis der Funktionsweise der Kryptowährung (Blockchain, Mining, Halving, etc.) solltest du vor einem Investment auf jeden Fall besitzt. Über Bücher oder das Internet kannst du dir ein Grundwissen zum Bitcoin aneignen.
### 2. Strategie festlegen
Bevor du in Bitcoin investierst, solltest du eine Investmentstrategie festlegen. Überlege, ob du langfristig in die Kryptowährung investieren willst (Buy-and-Hold) oder sie spekulativ handeln möchtest.
Von deiner Investmentstrategie sind im Regelfall eine Reihe von Entscheidungen abhängig: Wie viel Geld investierst du pro Trade? Welche Handelsplattform ist am besten? Wie viel Zeit benötigst du viel deine Bitcoin-Anlage? Vor allem als spekulativer Trader solltest du alle mit dem Bitcoin verbundenen Risiken im Detail kennen.
### 3. Handelsplattform auswählen
Um Bitcoin kaufen zu können, benötigst du ein Konto bei einer Kryptobörse oder einem Online-Broker. Alternativ kannst du die Kryptowährung auch über eine Peer-to-Peer-Plattform erwerben, was für Anfänger allerdings nicht ratsam ist.
Achte bei der Auswahl der Handelsplattform darauf, dass es sich um einen regulierten, großen und benutzerfreundlichen Anbieter handelt. Bewertungen im Internet helfen dir dabei, die für dich am besten geeignete Plattform zu finden.
### 4. Bitcoins verwahren
Die Verwahrung von Bitcoins über eine Börse bzw. über einen Broker ist die bequemste Form. Du musst dich um nichts weiter kümmern, gehst damit aber das Risiko ein, bei einem Hackerangriff deine Währungsbestände zu verlieren.
Wenn du größere Bitcoin-Bestände aufbauen willst, ist es deshalb ratsam, dir eine eigene Hardware-Wallet zuzulegen. Da ihr Schlüssel offline gespeichert ist, garantiert sie einen maximalen Schutz vor Hacks.
### 5. Strategisch investieren
Bei deinen Bitcoin-Käufen und -Verkäufen solltest du dich an deine in Schritt 2 festgelegte Investitionsstrategie halten. Je klarer deine Ziele sind, desto weniger wirst du dich von Kursschwankungen beeinflussen und verunsichern lassen.
Ebenso solltest du zu Beginn nur kleinere Beträge investieren, um dich mit dem Handelsprozess der Kryptowährung vertraut zu machen. Kleinere Beträge haben ebenfalls den Vorteil, dass du über die Bitcoin-Kursschwankungen deine Emotionen besser kennenlernst und kontrollieren kannst.
Eine wichtige Rolle spielt in diesem Zusammenhang auch die steuerliche Behandlung von Bitcoin. Wie zuvor erwähnt, sind Gewinne aus Bitcoin-Investments, die du länger als ein Jahr gehalten hast, steuerfrei.
---
### [Top 10 Cannabis-Aktien: Liste und Investment-Guide 2026](https://www.sharedeals.de/wissen/cannabis/top-aktien/)
**Published:** Juni 12, 2024
**Author:** Peter Wolf-Karnitschnig
**Content:**
Dieser Ratgeber führt Dich in die besondere Welt der Cannabis-Branche ein und erklärt Dir alles, was Du vor einem Investment in eine Cannabisaktie wissen musst. Du erfährst, wofür Cannabis eingesetzt wird, was der Stand der Legalisierung ist und wie die Perspektiven der Branche aussehen. Nicht zuletzt stellt Dir der Artikel **zehn der wichtigsten Cannabis-Aktien** vor.
## Das Wichtigste in Kürze
- In Cannabis kannst Du in Form von [Einzelaktien](#top10), [Cannabis-ETFs](#etf) oder [Fonds](#fonds) investieren.
- Der [Cannabismarkt](#markt) ist in den letzten Jahren stark gewachsen. In den kommenden fünf Jahren gehen Schätzungen von einer weiteren Verdopplung des Marktvolumens in wichtigen Märkten aus.
- Die Aktienkurse von Cannabis-Unternehmen sind sehr volatil und reagieren vor allem auf politische Entscheidungen hochsensibel.
📖 Inhaltsverzeichnis
[Toggle](#)
- [Das Wichtigste in Kürze](#Das_Wichtigste_in_Kuerze)
- [Das sind zehn der wichtigsten Cannabis-Aktien](#Das_sind_zehn_der_wichtigsten_Cannabis-Aktien)
- [Was ist Cannabis und wo wird es eingesetzt?](#Was_ist_Cannabis_und_wo_wird_es_eingesetzt)
- [Der Cannabismarkt in Deutschland und der Welt ](#Der_Cannabismarkt_in_Deutschland_und_der_Welt)
- [Stand der Cannabis-Legalisierung in Deutschland ](#Stand_der_Cannabis-Legalisierung_in_Deutschland)
- [Stand der Cannabis-Legalisierung in den USA ](#Stand_der_Cannabis-Legalisierung_in_den_USA)
- [Warum sind Cannabis Aktien so stark gefallen?](#Warum_sind_Cannabis_Aktien_so_stark_gefallen)
- [Wie kann man in Cannabis Aktien investieren?](#Wie_kann_man_in_Cannabis_Aktien_investieren)
- [Tipps und Tricks beim Investieren in Cannabis-Aktien](#Tipps_und_Tricks_beim_Investieren_in_Cannabis-Aktien)
- [💬 Cannabis-Aktien und andere Börsenthemen: Jetzt diskutieren!](#%F0%9F%92%AC_Cannabis-Aktien_und_andere_Boersenthemen_Jetzt_diskutieren)
## Das sind zehn der wichtigsten Cannabis-Aktien
Noch ist das Universum der Cannabis-Branche für Anleger relativ überschaubar, doch die Zahl der Cannabis Aktien wächst von Jahr zu Jahr. Zahlreiche Newcomer versuchen, sich in der stark wachsenden Hoffnungsindustrie zu etablieren.
In der nachfolgenden Detailvorstellung wurde darauf geachtet, alle Cannabis-Unternehmen von globaler Bedeutung einzubeziehen. Aufgrund der Größe ihres heimischen Cannabis-Marktes handelt es sich dabei **vor allem um Firmen aus Kanada und den USA**. Darüber hinaus werden aber auch alle **drei deutschen börsennotierten Cannabis-Unternehmen** vorgestellt:
**Aktie****Markt-Kap. in Mio. US$
(Stand: Ende Dezember 2024)****ISIN**[Aurora Cannabis](#aurora-cannabis)335CA05156X8504[Cannovum](#cannovum)1DE000A37FUP2[Canopy Growth](#canopy-growth)429CA1380357048[Cantourage](#cantourage)65DE000A3DSV01[Cronos Group](#cronos-group)1.040CA22717L1013[Jazz Pharmaceuticals](#jazz-pharmaceuticals)7.360IE00B4Q5ZN47[SNDL](#sndl)647CA83307B1013[SynBiotic](#synbiotic)27DE000A3E5A59[The Scotts Miracle-Gro Company](#the-scotts-miracle-gro-company)3.930US8101861065[Tilray](#tilray)1.050US88688T1007---
### 1. Aurora Cannabis
Aurora Cannabis gehört zu den **ältesten Herstellern von Cannabis-Produkten** weltweit. Das Unternehmen wurde 2006 gegründet und ist in der kanadischen Metropole Edmonton ansässig.
Aurora Cannabis produziert und vermarktet hochwertige **medizinische Cannabisprodukte in pharmazeutischer Qualität**. Die Firma betreibt inzwischen über 15 Produktionsanlagen in fünf Ländern. Seit 2022 hat Aurora auch in *Leuna in Sachsen-Anhalt* eine Produktionsanlage für medizinisches Cannabis.
Aurora Cannabis ist in den letzten Jahren durch **mehrere Übernahmen** gewachsen, darunter 2017 Pedanios in Deutschland, 2018 CanniMed Therapeutics in Kanada und 2024 Indica Industries in Australien. Seit 2017 notiert die Cannabisaktie an der *Börse von Toronto*. Ein Jahr später erfolgte die Notierung an der *New York Stock Exchange*.
Wie bei vielen anderen Cannabiswerten war auch die Kursentwicklung der Aurora Cannabis-Aktie in den letzten Jahren von extremen Kursschwankungen geprägt. In den Jahren 2017, 2018 und Anfang 2019 erlebte die Cannabisaktie einen gewaltigen Börsenboom und stieg auf Kurse von über 1.000 US$. Mitte 2019 platzte die Blase und die Aurora Cannabis-Aktie ging auf eine beispiellose Talfahrt. Inzwischen notieren die Papiere bei nur noch ca. 6 US$.
---
### 2. Cannovum
Die Cannovum Cannabis AG mit Sitz in Berlin ist neben Cantourage und SynBiotic eines von drei börsennotierten Cannabis-Unternehmen aus Deutschland. Das 2019 gegründete Unternehmen war bereits zwei Jahre nach seiner Gründung das erste deutsche volllizenzierte Cannabis-Unternehmen, dessen Aktien an der Börse gehandelt wurden.
Kerngeschäft von Cannovum ist die sogenannte „Anbau-Allianz“. Dabei handelt es sich um das größte Netzwerk für den legalen Cannabisanbau in Deutschland. Darüber hinaus ist Cannovum auch im Segment des medizinischen Cannabis tätig.
Nach einem kurzen Kursanstieg nach dem Börsengang ging es 2022 leicht bergab mit dem Kurs der Cannabisaktie. Anfang 2023 folgte ein massiver Kurssturz, in dessen Zuge die Cannovum-Aktie über 80 Prozent ihres Wertes verlor. Von diesem Sturz konnte sich die Aktie bis heute nicht mehr erholen.
---
### 3. Canopy Growth
Canopy Growth ist neben Tilray und der Cronos Group das größte reine Cannabis-Unternehmen der Welt. Das 2014 gegründete Unternehmen hat seinen Sitz in Smith Falls im kanadischen Bundesstaat Ontario.
Canopy Growth produziert in erster Linie Cannabis für medizinische Anwendungen. Darüber hinaus stellt das Unternehmen aber auch industriellen Hanf her, der unter anderem zu Hautpflegeartikeln und Textilien weiterverarbeitet wird.
Im Gegensatz zu den meisten anderen Cannabis-Unternehmen hat Canopy Growth mit Constellation Brands einen Großaktionär. Der nordamerikanische Getränkekonzern hält ca. 40 Prozent der Firmenanteile.
In den letzten Jahren ist Canopy Growth durch mehrere Übernahmen stark gewachsen. Der Cannabiskonzern verfügt heute über ein globales und diversifiziertes Portfolio unterschiedlicher Unternehmen, Produkte und Marken in der Cannabis-Branche.
Zudem war Canopy Growth der weltweit erste börsennotierte Cannabishersteller. Die Kanadier gingen 2018 an zwei Börsen und notieren heute an der New York und der Toronto Stock Exchange.
Die Canopy Growth-Aktie unterlag in den vergangenen Jahren extremen Schwankungen. Bis zu ihrem Allzeithoch im Jahr 2019 vervielfachte sich der Aktienkurs. Ende 2019 und Anfang 2020 brach der Kurs der Cannabisaktie massiv ein, um Ende 2020 und Anfang 2021 erneut stark anzusteigen. Seit ihrem Zwischenhoch im Februar 2021 hat die Canopy Growth-Aktie rund 98 Prozent ihres Wertes verloren.
---
### 4. Cantourage
Cantourage ist gemeinsam mit Cannovum das jüngste deutsche Cannabis-Unternehmen. Das ebenfalls 2019 gegründete und in Berlin ansässige Unternehmen ist jedoch kein Cannabisproduzent, sondern eine Art Cannabis-Großhändler, der ein besonders flexibles Geschäftsmodell verfolgt.
Cantourage betreibt zum einen eine B2B-Plattform, über die Cannabishersteller aus aller Welt ihre medizinischen Cannabisprodukte auf dem europäischen Cannabis-Markt anbieten können. Die deutsche Firma agiert dabei als Schnittstelle zwischen globalen Anbietern und europäischen Nachfragern, wie zum Beispiel Apotheken, und garantiert gleichzeitig hohe Qualitätsstandards. Im Portfolio befindet sich außerdem eine Telemedizin-Plattform namens "Telecan", die den Patientenzugang vereinfacht.
Das Unternehmen importiert Cannabis-Blüten von über 65 Anbaupartnern aus 18 Ländern, um sie in Deutschland und Portugal zu pharmazeutischen Produkten zu verarbeiten. Die Produktionskapazität liegt derzeit bei bis zu 14 Tonnen pro Jahr. Die Berliner verfolgen dabei eine Asset-light-Strategie durch das Revenue-Sharing mit den Anbaupartnern, statt eigene Anbauflächen zu betreiben.
Die Teil-Legalisierung in Deutschland seit April 2024 hat Cantourage einen massiven Wachstumsschub beschert: Im August kletterte der Umsatz gegenüber dem Vorjahreszeitraum um +188% auf 4,9 Millionen €. Für das Gesamtjahr erwartet das Unternehmen, dass sich die Einnahmen gegenüber 2023 auf 48 Millionen € mehr als verdoppeln. In den Folgejahren rechnen Analysten mit Wachstumsraten um 40%.
Obwohl Cantourage hervorragend aufgestellt ist, um vom neuen Medical-Cannabis-Boom in Deutschland zu profitieren, ist die Aktie noch nicht auf dem Radar vieler Anleger.
Der Titel ist seit November 2022 an der Frankfurter Wertpapierbörse gelistet und notiert nach einem raketenhaften Start mittlerweile deutlich unter dem Ausgabepreis. Analysten geben dem Papier derzeit im Schnitt ein 12-monatiges Kursziel von +120% (Stand: 19.12.2024, Kurs: 5,20 €).
---
### 5. Cronos Group
Die 2012 gegründete Cronos Group ist ein in Kanada beheimateter Hersteller von Cannabisprodukten. Die Firma entwickelt, produziert und vertreibt verschiedene Cannabinoid-Produkte für den medizinischen Bedarf und den Freizeitgebrauch. Schwerpunkt der Geschäftstätigkeit sind mit Cannabidiol (CBD) versetzte kosmetische Produkte.
Wie Tilray besitzt auch die Cronos Group einen Großaktionär. 2019 stieg der amerikanische Tabakkonzern Altria beim kanadischen Cannabis-Unternehmen ein und hält seitdem knapp über 40% der Anteile.
Seit 2018 notiert die Cannabisaktie sowohl an der Toronto Stock Exchange als auch an der US-Technologiebörse Nasdaq. Die Cronos Group-Aktie erlebte seit ihrem Börsengang einen ähnlichen Boom-and-Bust-Zyklus wie fast alle anderen Cannabis Aktien. Bis Anfang 2019 vervielfachte sich der Aktienkurs. Seitdem befindet sich der Kurs jedoch in einer mehr oder weniger kontinuierlichen Abwärtsbewegung.
---
### 6. Jazz Pharmaceuticals
Im Unterschied zu fast allen in diesem Beitrag vorgestellten Unternehmen handelt es sich bei Jazz Pharmaceuticals nicht um eine reine Cannabisaktie. Jazz ist ein in der irischen Hauptstadt Dublin ansässiges Pharmaunternehmen, das auf die Behandlung von Schlafstörungen und Epilepsie sowie auf die Entwicklung von Krebsmedikamenten spezialisiert ist.
Durch die Mitte 2021 erfolgte Übernahme von GW Pharmaceuticals ist das irische Biotech-Unternehmen allerdings groß in den Cannabismarkt eingestiegen. GW war eine der führenden Firmen in der Entwicklung und Vermarktung von verschreibungspflichtigen Medikamenten auf Cannabinoid-Basis.
Jazz Pharmaceuticals notiert seit 2007 an der Börse. Aufgrund des Geschäftsschwerpunktes im Biotech-Bereich war die Aktie des Unternehmens in den letzten Jahren deutlich weniger volatil als die Aktien reiner Cannabis-Unternehmen. Die Jazz Pharmaceuticals-Aktie pendelte in den letzten zehn Jahren zwischen 100 und 175 € auf und ab.
---
### 7. SNDL
SNDL ist der größte private Einzelhändler für Spirituosen in Kanada. Zu den Einzelhandelsmarken des Konzerns im Spirituosensegment zählen Ace Liquor, Wine and Beyond.
Darüber hinaus ist SNDL eines der führenden vertikal integrierten Cannabis-Unternehmen Kanadas, das die gesamte Wertschöpfungskette vom Anbau über die Produktentwicklung und -herstellung bis zum Vertrieb abdeckt. Zu den bekanntesten Cannabismarken von SNDL zählen Value Buds, Spiritleaf und Firesale Cannabis.
Das in der westkanadischen Metropole Calgary ansässige Unternehmen ging Ende 2019 an die Börse. Die Kursentwicklung der SNDL-Aktie zählt zu den schlechtesten unter allen Cannabis Aktien. In den Tagen nach dem Börsengang schoss die Aktie durch die Decke und notierte kurzzeitig über der Marke von 100 US$. Seitdem ist der Börsenwert des Getränke- und Cannabiskonzerns massiv eingebrochen. Der aktuelle Börsenkurs der SNDL-Aktie liegt nur noch knapp über 2 US$.
---
### 8. Synbiotic
Synbiotic ist die führende europäische Unternehmensgruppe auf dem Hanf- und Cannabismarkt. Die in München ansässige Gruppe ist mit verschiedenen Tochtergesellschaften in den drei Bereichen Industriehanf, Medizinalcannabis und Konsumcannabis tätig. Synbiotic deckt die gesamte Wertschöpfungskette bei Cannabis ab, vom Anbau über F&E und Produktion bis zu Verkauf und Vertrieb.
Die 2010 gegründete Firma notiert seit 2019 an der Deutschen Börse. Die Synbiotic-Aktie hat sich in den letzten Jahren etwas besser an der Börse geschlagen als die meisten anderen Cannabis Aktien. Nach einer Kursverdoppelung Ende 2021 verlor die Synbiotic-Aktie bis Ende 2023 mehr als 90% ihres Wertes. Seitdem hat sich der Kurs der Cannabisaktie allerdings wieder fast verdreifacht.
---
### 9. The Scotts Miracle-Gro Company
Wie Jazz Pharmaceuticals ist auch The Scotts Miracle-Gro Company mit Sitz in Marysville im US-Bundesstaat Ohio auf den ersten Blick kein Cannabisunternehmen. Vielmehr ist der Konzern als weltweit führender Hersteller von Produkten im Bereich der Garten- und Rasenpflege bekannt. Das Produktspektrum von The Scotts Miracle-Gro Company reicht von Düngern und Pflanzenschutzmitteln über Biozide und Schädlingsbekämpfungsmitteln bis zu Pflanzensubstraten, Rasensaatgut und Vogelfutter.
Auf den zweiten Blick ist der US-Konzern allerdings ein wichtiger Mitspieler auf dem Cannabismarkt. Die Konzerntochter The Hawthorne Gardening Company ist ein führender Anbieter von Nährstoffen, Beleuchtung und anderen Materialien für die Kultivierung von Indoor-Pflanzen, darunter auch Hanfpflanzen.
Darüber hinaus ist The Scotts Miracle-Gro Company an den beiden US-Cannabisunternehmen RIV Capital und Cansortium beteiligt. Im Mai 2024 gaben die beiden Unternehmen ihre Fusion bekannt. Während RIV im Bundesstaat New York aktiv ist, besitzt Cansortium Lizenzen in Alabama, Florida, Pennsylvania und Texas.
The Scotts Miracle-Gro Company ist seit 1992 an der Börse notiert. In den vergangenen Jahren erlebte der Konzern eine Berg- und Talfahrt an den Finanzmärkten. Von Anfang 2019 bis Anfang 2021 vervierfachte sich der Aktienkurs. In den darauffolgenden Jahren verlor die Aktie jedoch alle zuvor gemachten Kursgewinne.
---
### 10. Tilray
Tilray ist neben Canopy Growth und der Cronos Group das weltweit bekannteste und größte Cannabisunternehmen. Das inzwischen in New York City ansässige Unternehmen wurde 2013 gegründet.
Tilray beschäftigt sich mit der Forschung, dem Anbau, der Verarbeitung und dem Vertrieb medizinischer Cannabisprodukte. Seit 2018 kooperiert das Unternehmen mit dem Schweizer Pharmakonzern Novartis beim Verkauf und Vertrieb medizinischer Cannabisprodukte. Der US-Cannabiskonzern betreibt Niederlassungen in mehreren Ländern weltweit, darunter auch in Deutschland.
2021 fusioniert Tilray mit dem Wettbewerber Aphira. Obwohl das Unternehmen damals mehrheitlich in den Besitz der Aphira-Aktionäre überging, wurde der Firmenname „Tilray“ beibehalten. 2023 übernahm Tilray den Wettbewerber Hexo Corp., einen Marihuana-Produzenten für den kanadischen Freizeitsektor.
Neben dem Cannabisgeschäft betreibt Tilray auch eine Biersparte. Das Unternehmen ist Eigentümer zahlreicher Brauereien und zählt zu den zehn größten Craft Beer Brauereien auf dem amerikanischen Markt.
Seit 2018 notiert die Cannabisaktie an der US-Technologiebörse Nasdaq. Nach einer kurzen Kursrallye nach dem Börsengang, in der die Tilray-Aktie ihren Wert vervielfachen konnte, ging es für die Cannabisaktie in den darauffolgenden Jahren fast kontinuierlich bergab. Mit einem aktuellen Wert von nur noch ca. 2 US$ ist die Tilray-Aktie fast zu einem Pennystock verkommen.
---
Die Ampel-Koalition hat eines ihrer zentralen Wahlversprechen umgesetzt und Cannabis in Deutschland teilweise legalisiert. Der Besitz und Konsum von Cannabis sind seitdem in bestimmten Mengen erlaubt.
Doch welche Folgen ergeben sich aus dieser Teillegalisierung für die deutsche unter internationale Cannabisindustrie? Und wird das deutsche Beispiel auch in anderen Ländern Schule machen?
Dieser Ratgeber beschäftigt sich mit der Frage, wie die Zukunft der Cannabis-Branche aussehen könnte. Besonderes Augenmerk wird dabei auf die USA gerichtet, den mit Abstand größten Einzelmarkt für Cannabisprodukte.
## Was ist Cannabis und wo wird es eingesetzt?
Cannabis gehört zur botanischen Gattung der Hanfgewächse. Die Cannabis-Pflanze enthält über 60 verschiedene „Cannabinoide“ genannte Wirkstoffe, von denen einige psychoaktiv wirken. Der Hauptwirkstoff ist Delta-9-Tetrahydrocannabinol (kurz THC). Je nach Hanfsorte, den darin enthaltenen Cannabinoiden und der konsumierten Menge kann Cannabis beruhigend, anregend und/oder halluzinogen wirken.
Seit Jahrhunderten wird Cannabis von Menschen als Rauschmittel konsumiert. Die Hanfpflanze wird auf drei verschiedene Arten als Droge genutzt. Erstens in Form getrockneter Pflanzenteile (auch Marihuana oder Gras genannt), zweitens als zu Platten gepresstes Harz (Haschisch oder Dope) und drittens als Extrakt aus dem Harz (Haschischöl oder THC-Öl).
Mindestens genauso lange wie Cannabis als Rauschmittel verwendet wird, ist auch die heilende Wirkung der Hanfpflanze bekannt. Cannabis wird heutzutage vor allem bei chronischen Schmerzen, bei Spastik im Zusammenhang mit Multipler Sklerose und zur symptomatischen Behandlung von Krebspatienten eingesetzt. Cannabis kann Schmerzen lindern, Muskeln entspannen, Übelkeit mindern und den Appetit steigern. Sehr häufig wird Cannabis in Kombination mit anderen Medikamenten und Therapiekonzepten eingesetzt.
In den letzten Jahren wurde die medizinische Forschung über die Wirkungen von Cannabis deutlich intensiviert. Inzwischen gibt es Dutzende Studien zur Wirkweise der Droge auf den menschlichen Organismus.
## Der Cannabismarkt in Deutschland und der Welt
Der Cannabismarkt in Deutschland hat in den vergangenen fünf Jahren eine rasante Entwicklung erlebt. Im Zeitraum von 2018 bis 2023 ist das Marktvolumen um rund 75% auf ca. 910 Millionen € gestiegen. Schätzungen gehen davon aus, dass das Volumen des Cannabismarktes 2025 die Milliardengrenze überschreiten wird. Hauptwachstumstreiber ist vor allem der Teilmarkt für medizinischen Cannabis, der bereits 2017 in Deutschland legalisiert wurde. Diese Gesetzesänderung ermöglichte einen kontrollierten und medizinisch begleiteten Zugang zu Cannabisarzneimitteln für Patienten mit schwerwiegenden Erkrankungen, bei denen herkömmliche Therapien nicht ausreichend wirksam sind.
Im Vergleich zu den USA ist der deutsche Cannabismarkt allerdings ein Zwerg. Allein der jährliche Umsatz mit nicht-medizinischem Cannabis beträgt in den Vereinigten Staaten derzeit rund 20 Milliarden US$. Bis 2028 wird mit einer Umsatzsteigerung bei Freizeit-Cannabis auf 35 Milliarden US-Dollar gerechnet.
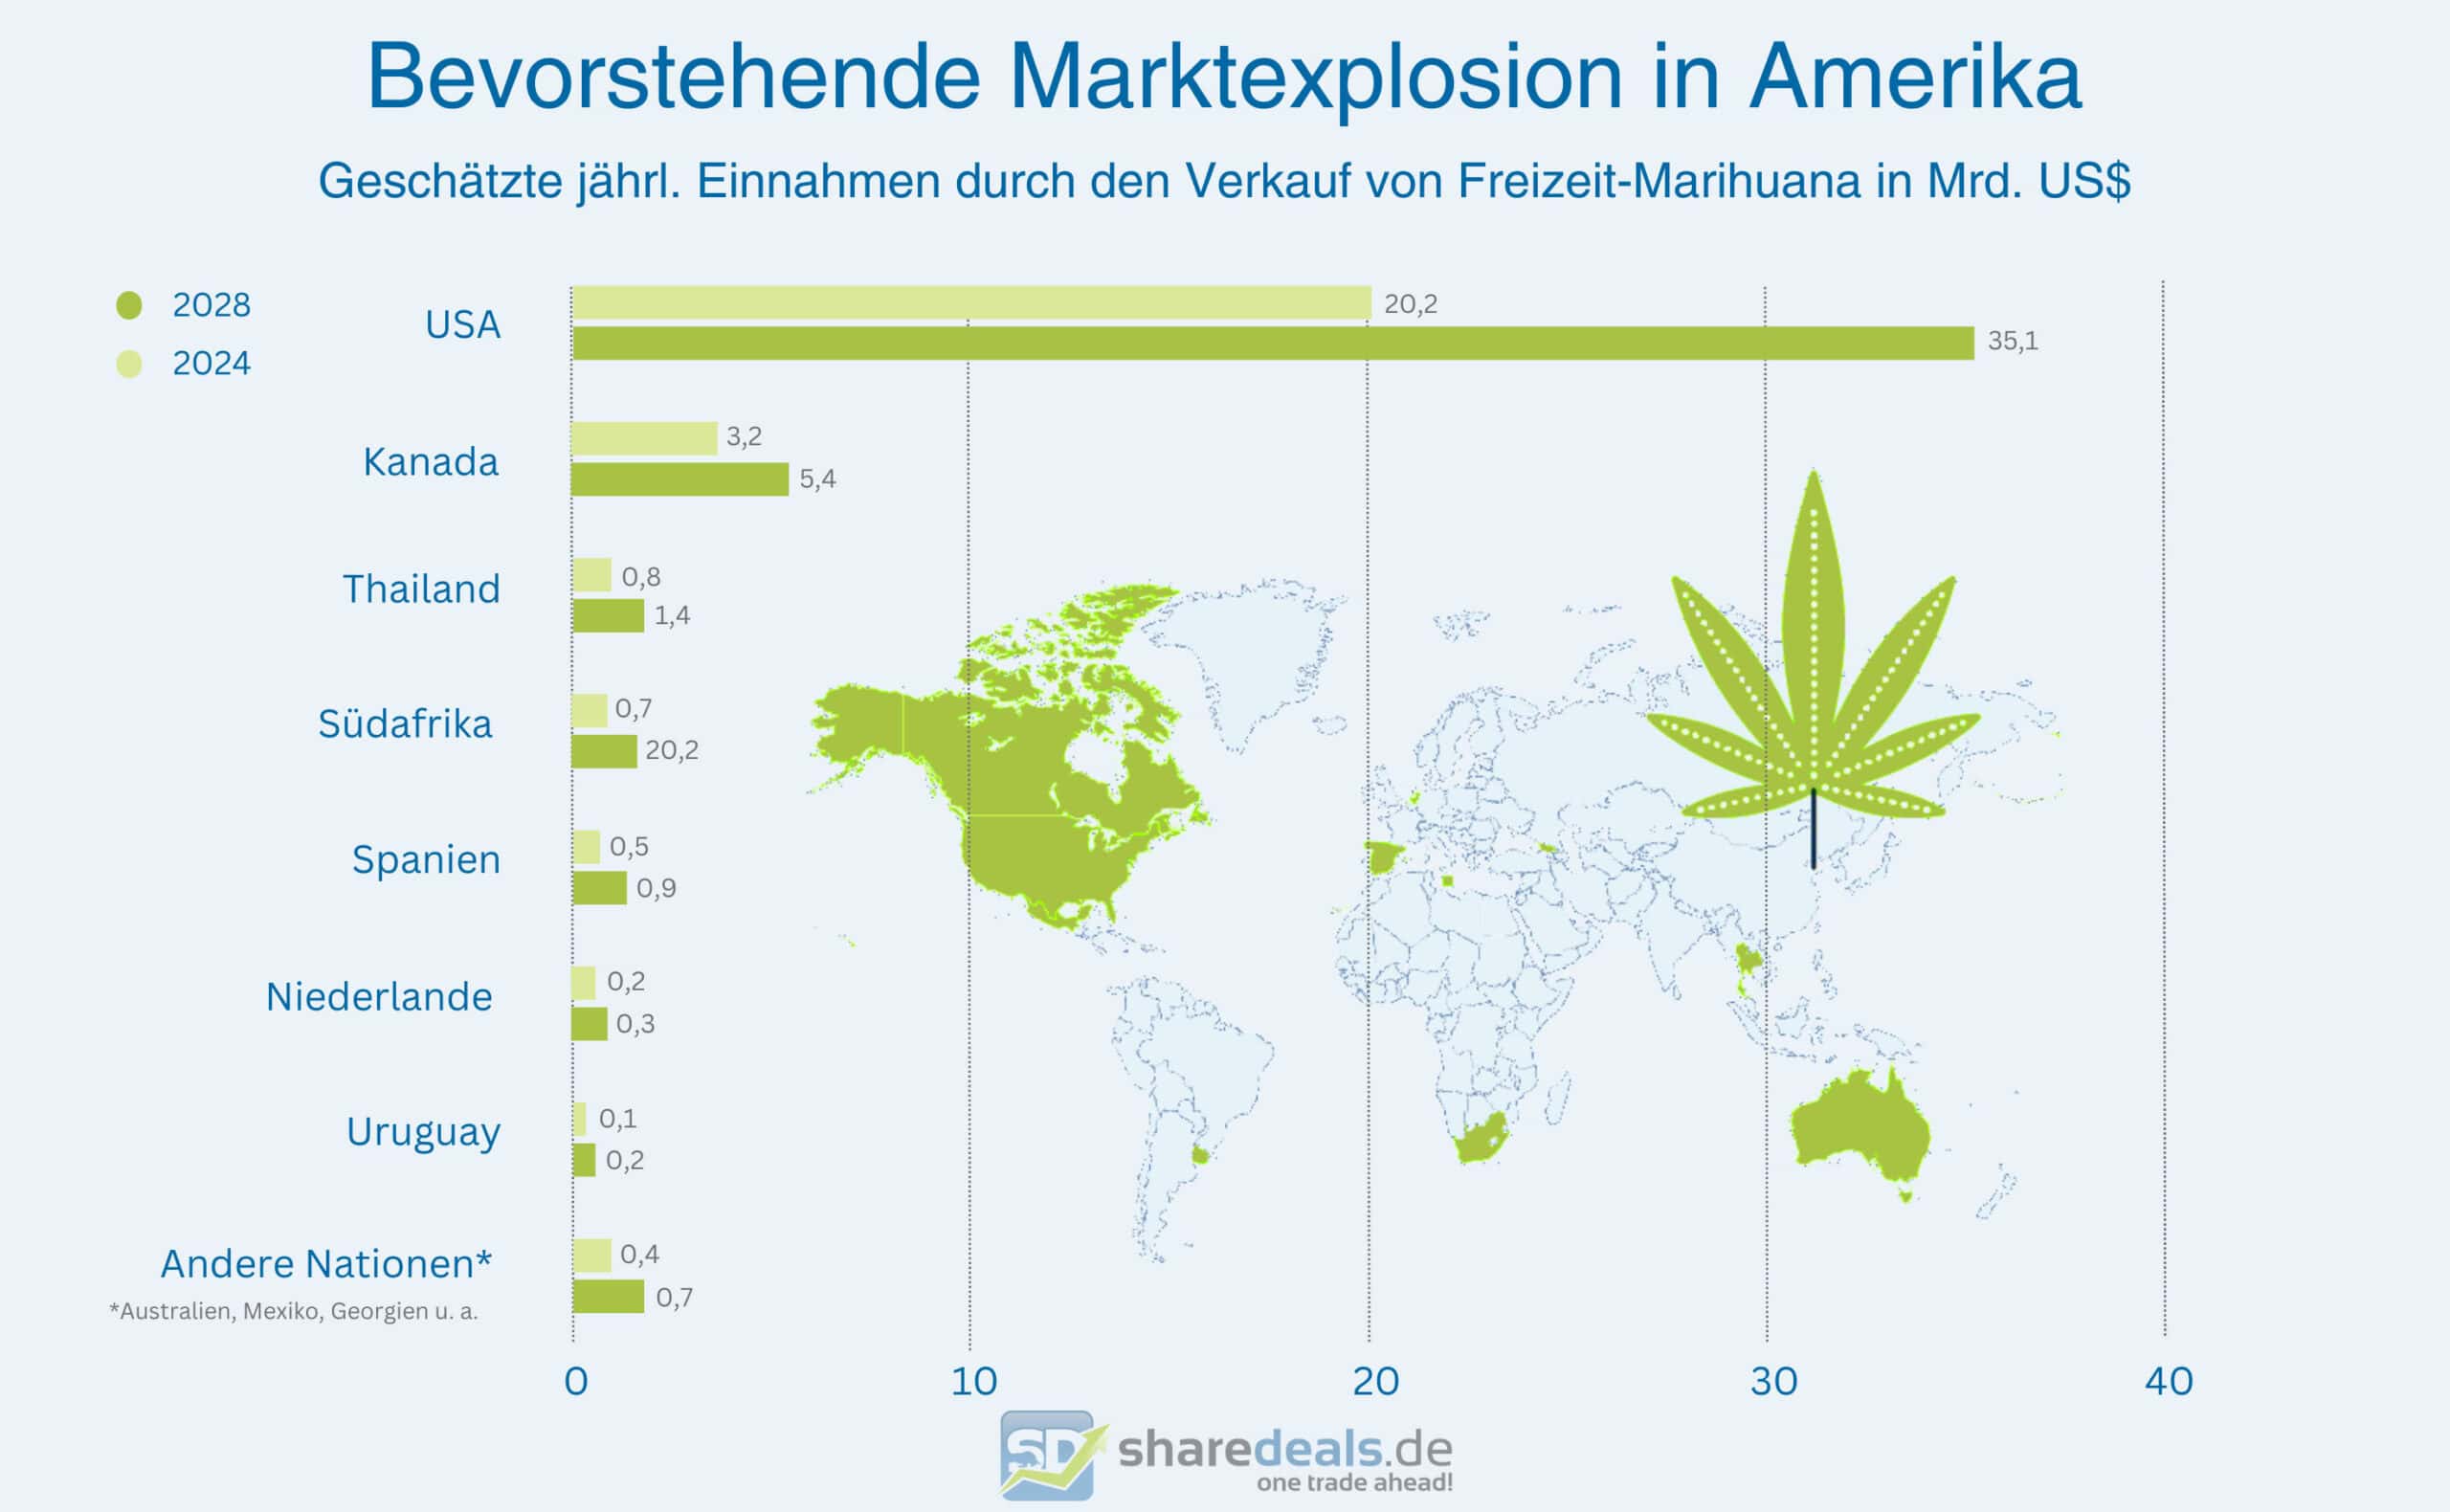Der mit Abstand größte Markt wird noch viel größer. | Datenquelle: Statista | Stand: Juli 2023 | Grafik: eigene Darstellung
Auch Kanada, das als eines der ersten Länder den Besitz und Konsum von Cannabis legalisierte, ist trotz seiner deutlich geringeren Einwohnerzahl ein wesentlich größerer Cannabis Markt als Deutschland. Hier wird jährlich Cannabis im Wert von rund 3,2 Milliarden US$ für Freizeitzwecke konsumiert. Bis 2028 dürfte der kanadische Freizeit-Cannabismarkt auf rund 5,4 Milliarden US$ wachsen.
Ein noch stärkerer Wachstumstreiber der Cannabisbranche als der Privatkonsum wird in den kommenden Jahren der Medikamentenkonsum sein.
## Stand der Cannabis-Legalisierung in Deutschland
Deutschland hat im Frühjahr 2024 eine der größten historischen Wenden in seiner Drogenpolitik vollzogen. Seit dem 1. April ist der Besitz und Konsum von Cannabis hierzulande unter Einhaltung bestimmter Vorgaben legal. Erwachsene dürfen im Rahmen dieser Teillegalisierung nun bis zu 25 Gramm des Rauschmittels zum Eigenkonsum mit sich führen. Zudem ist es Bundesbürgern erlaubt, bis zu drei Cannabispflanzen zu züchten und maximal 50 Gramm Cannabis zu Hause aufzubewahren.
Das neue Cannabis-Gesetz blieb jedoch hinter den ursprünglichen Plänen zurück. Statt eines boomenden kommerziellen Freizeit-Cannabis-Marktes mit lizenzierten Fachgeschäften gibt es nur Cannabis-Clubs, um die Abgabe der Droge und den gemeinsamen Konsum durch Clubmitglieder zu ermöglichen. Die Clubs dürfen Hanfpflanzen allerdings nicht kommerziell anbauen und höchstens 50 Gramm Cannabis pro Monat an einzelne Klubmitglieder ausgeben.
Dass der gewerbliche Vertrieb von Cannabis in Deutschland weiterhin untersagt bleibt, ist eine bittere Enttäuschung für Wirtschaft und Investoren, die auf einen Milliardenmarkt für Freizeitkonsum gehofft haben. Selbst die geplanten regionalen Modellprojekte für lizenzierte Fachgeschäfte stecken in der Warteschleife.
Doch während der Freizeit-Markt auf Eis liegt, erlebt der medizinische Cannabis-Sektor einen bemerkenswerten Aufschwung. Die Streichung von der Betäubungsmittel-Liste vereinfacht Verschreibung und Vertrieb erheblich. Die Patientenzahlen steigen rasant, der Markt könnte bis 2028 die Milliardengrenze überschreiten.
Laut dem aktuellen [German Cannabis Report](https://prohibitionpartners.com/reports/the-german-cannabis-report/)[ ](https://prohibitionpartners.com/reports/the-german-cannabis-report/)von Prohibition Partners wird erwartet, dass die Verkaufszahlen im Jahr 2024 auf 420 Millionen € steigen und bis 2028 über 1 Milliarde € erreichen. Dem BfArM zufolge könnte diese Marke sogar schon 2026 geknackt werden.
Allein im zweiten Quartal 2024 kletterten die Importe von medizinischem Cannabis um rund 44% auf über 11.700 Kilogramm. Die BfArM hat zudem den Ausschreibungsprozess für den Anbau von medizinischem Cannabis aufgehoben, was zu einer deutlichen Erhöhung der inländischen Produktion führen wird. Statt komplizierter Vergabeverfahren genügt nun eine Erlaubnis. Die Cannabisagentur kauft nicht mehr zentral ein, Unternehmen können direkter agieren.
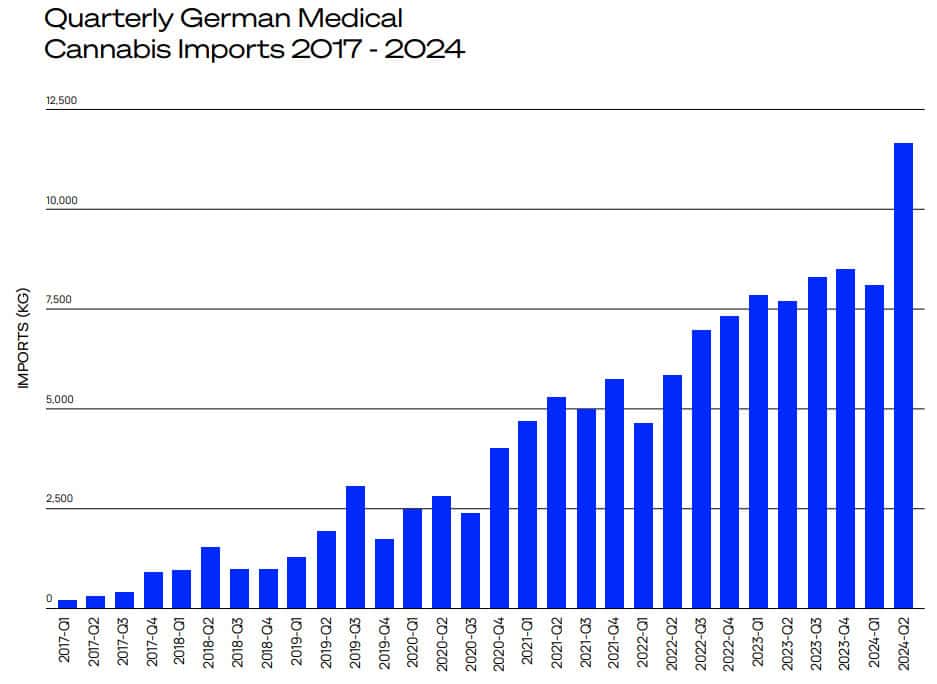Starker Wachstumsschub durch das in Q2 2024 in Kraft getretene Cannabisgesetz.
Für Anleger und Unternehmen bietet der Medizinal-Cannabis-Bereich damit die vielversprechendsten Rendite-Chancen – auch ohne neue Gesetze und unabhängig von möglichen politischen Kehrtwenden nach der nächsten Bundestagswahl. Der Markt ist zu vielversprechend, die Nachfrage zu groß und die positiven Effekte für Patienten zu offensichtlich, als dass ein Regierungswechsel diesen Zug aufhalten könnte.
Der Medizin-Cannabis-Sektor verspricht Milliarden-Renditen. Und es gibt einen [sehr spannenden Player](https://www.sharedeals.de/countdown-ca/) in Deutschland, den Anleger jetzt unbedingt auf dem Schirm haben sollten!
## Stand der Cannabis-Legalisierung in den USA
In den USA ist die Legalisierung von Cannabis bislang Sache der Bundesstaaten. Das macht die Vereinigten Staaten hinsichtlich der Einstufung der Droge zu einem veritablen Flickenteppich. In 38 der 50 Bundesstaaten ist der Einsatz von Cannabis für medizinische Zwecke erlaubt. 24 Bundesstaaten erlauben zudem den Freizeitkonsum der Droge.
Die Regierung unter US-Präsident Biden strebt seit über zwei Jahren eine bundesweit einheitliche Regelung von Cannabis an. Bislang wird die Droge von der zuständigen Bundesbehörde DEA (Drug Enforcement Administration) auf einer Gefährdungsstufe (Schedule-III) mit harten Drogen wie Heroin eingestuft.
Das US-Justizministerium hat auf Empfehlung des Gesundheitsministeriums im Mai 2024 offiziell ein sogenanntes „Rescheduling-Verfahren“ eingeleitet. Das bedeutet, dass nun ein Vorschlag für eine Gesetzesänderung auf dem Tisch liegt, Cannabis von einer Schedule-III zu einer Schedule-I-Droge herabzustufen. Das würde bedeuten, dass die Droge in Zukunft nur noch das Gefährdungspotenzial leichter Betäubungsmittel attestiert würde.
Das nächste Wort in dieser Angelegenheit hat allerdings die DEA. Sie holt gegenwärtig Informationen und Meinungen verschiedener Parteien ein und wird im Anschluss über eine Änderung der Gefährdungsstufe beraten. Wie lange dieser Prozess dauern wird, kann derzeit nicht eingeschätzt werden.
Selbst wenn sich die DEA der Meinung des Gesundheits- und des Justizministeriums anschließen sollte, hat der US-Kongress das letzte Wort. Der Senat und das Repräsentantenhaus stimmen final über eine bundesweite Legalisierung von Cannabis ab. Dazu müssen im Vorfeld jedoch zahlreiche Detailfragen zu den Themen Besteuerung, Werbung, Lizenzen und Verkauf geklärt werden. Die Zustimmung des US-Kongresses ist angesichts des sehr umstrittenen Themas derzeit alles andere als sicher.
## Warum sind Cannabis Aktien so stark gefallen?
Wie in der Vorstellung der wichtigsten Cannabis Aktien deutlich wird, haben die meisten Unternehmen der Branche in den vergangenen Jahren massive Wertverluste erlitten. Bei vielen Cannabisunternehmen hat sich der Börsenwert in den letzten drei Jahren um mehr als 90% verringert.
Grund für den herben Wertverlust sind im Wesentlichen die viel zu hohen Erwartungen, die Anleger in der Vergangenheit an Cannabis Aktien hatten. Bis heute ist die weltweite Cannabis Legalisierung noch nicht weit fortgeschritten. Mit Ausnahme weniger Länder, darunter auch Deutschland, ist der Besitz und Konsum der Droge als Rauschmittel immer noch untersagt. Das hat zur Folge, dass sich das Geschäftsmodell von Cannabis-Firmen in den meisten Staaten auf die medizinische Anwendung der Droge beschränkt.
**Tipp:** Werde jetzt Mitglied bei [sharedealsPlus](https://start.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Artikel_Blog) und profitiere von wahren Börsenstars!
## Wie kann man in Cannabis Aktien investieren?
Um Geld in der Cannabis-Branche zu investieren, hast Du drei Möglichkeiten zur Auswahl:
1\. Cannabis-Einzelaktien,
2\. Cannabis-ETFs und
3\. Cannabis-Investmentfonds.
### Cannabis-Einzelaktien
Die erste Möglichkeit ist der Kauf von Aktien eines Cannabis-Unternehmens. Die Zahl der börsennotierten Unternehmen aus der Cannabisindustrie ist in den letzten Jahren stetig gewachsen. Neben reinen Cannabis-Unternehmen, die ausschließlich Produkte auf Hanfbasis produzieren, gibt es auch mehrere Großkonzerne, die mit einzelnen Geschäftsbereichen im Cannabis-Sektor tätig sind. Aufgrund der hohen Dynamik der jungen Industrie wird sich das Spektrum der Cannabis Aktien in den kommenden Jahren noch deutlich ausweiten.
### Cannabis-ETFs
Exchange-traded Funds sind bei vielen Anlegern eine beliebte Alternative zu Investitionen in einzelne Cannabis Aktien, da sie eine schnelle, bequeme und kostengünstige Streuung einer Geldanlage über verschiedene Unternehmen einer Branche ermöglichen. Vor allem in der jungen und riskanten Cannabis-Branche erscheint ein Investment in einen Cannabis-ETF aufgrund der Vermögensdiversifikation besonders intelligent.
Leider haben Anleger in Deutschland derzeit keine Möglichkeit, hierzulande in einen Cannabis-ETF zu investieren. Bis 2023 gab es mit dem Rize Medical Cannabis and Life Sciences UCITS ETF und dem Medical Cannabis and Wellness UCITS ETF noch zwei Themen-ETFs für die Branche. Beide Cannabis-ETFs wurden inzwischen allerdings von ihren Fondsgesellschaften eingestellt.
Wenn Du in einen Cannabis-ETF investieren willst, musst Du folglich einen in den USA zugelassenen Fonds wählen. Jenseits des Atlantiks erwartet Dich eine gute Auswahl verschiedener Branchen-ETFs, darunter der AdvisorShares Pure Cannabis ETF, der Amplify Alternative Harvest ETF, der AXS Cannabis ETF, der Cambria Cannabis ETF und der Horizons Marijuana Life Sciences Index ETF.
### Cannabis-Investmentfonds
Eine Alternative für Anleger zu einem Investment in einen amerikanischen Cannabis-ETF ist ein Cannabis-Investmentfonds. Derzeit gibt es mit dem Cansoul Fonds – Hanf Aktien Global und dem GF Global Cannabis Opportunity Fund zwei in Deutschland zugelassene Investmentfonds, die ihr Geld in der Cannabis-Branche anlegen.
## Tipps und Tricks beim Investieren in Cannabis-Aktien
Wie Du bereits in diesem Artikel erfahren hast, ist die Cannabisindustrie eine sehr spezielle Branche mit zahlreichen Besonderheiten. Das macht sie zwar zu einer äußerst vielversprechenden, aber auch überaus risikoreichen Geldanlage. Bei einem Investment in Cannabis Aktien solltest Du deshalb immer die folgenden Tipps und Tricks im Hinterkopf haben:
### 1. Cannabis ist hochpolitisch
Cannabis ist und bleibt eine Droge. Das bedeutet, dass ihr Konsum nicht nur gesellschaftlich, sondern auch politisch sehr umstritten ist. Die Meinungen der politischen Lager hinsichtlich einer Freigabe des Cannabiskonsums gehen sehr weit auseinander. Letztlich entscheidet die Regierung bzw. das Parlament jedes einzelnen Landes über den Umgang mit Cannabis. Ein Regierungswechsel kann deshalb zu einer Legalisierung, aber auch zu einem Verbot der Droge führen. Dies kann für Cannabisunternehmen gegebenenfalls zu einer existenzbedrohenden Gefahr werden. Dementsprechend reagieren Cannabis Aktien oftmals mit extremen Kursschwankungen auf politische Entscheidungen.
### 2. Cannabis ist eine junge Industrie
Hanfpflanzen werden zwar schon seit vielen Jahrhunderten als Rausch- und Heilmittel konsumiert bzw. eingesetzt, doch erst in den letzten Jahren ist so etwas wie eine Cannabisindustrie entstanden. Die meisten Cannabisunternehmen der Welt sind noch keine zehn Jahre alt. Das hat zur Folge, dass es noch kein etabliertes Wettbewerbsumfeld gibt. Zwar haben sich mit Canopy Growth, der Cronos Group und Tilray inzwischen drei größere Cannabishersteller herauskristallisiert, aber jedes Jahr drängen neue Unternehmen auf den Wachstumsmarkt. Es ist völlig unsicher, wie die Entwicklung der Wettbewerbslandschaft in den kommenden Jahren aussehen wird.
### 3. Cannabis ist ein Verlustgeschäft
Eine Folgeerscheinung des Startup-Charakters der Cannabisindustrie ist, dass fast alle Cannabisunternehmen bis heute extrem unprofitabel sind. Jährliche Verluste, die höher als der Jahresumsatz ausfallen, sind in der Branche keine Seltenheit. Bei keinem einzigen reinen Cannabisunternehmen zeichnen sich in naher Zukunft schwarze Zahlen ab. Als Anleger musst Du deshalb jederzeit damit rechnen, dass Unternehmen Kapitalerhöhungen durchführen, um ihre Geschäftstätigkeit weiter zu finanzieren. Das bedeutet eine Verwässerung der Altaktionäre und tendenziell sinkende Aktienkurse.
### 4. Cannabis ist eine Nerven- und Geduldsprobe
Eine direkte Folge der Dynamik im Cannabis-Sektor ist, dass Du nur sehr langfristig in Cannabis-Aktien investieren solltest. Politische Beschlüsse, die Vorlage von Quartals- und Jahreszahlen sowie strategische Geschäftsentscheidungen wirken sich nicht selten massiv auf den Kurs von Cannabis Aktien aus. Ein Investment in die Cannabis Industrie sei deshalb nur Anlegern empfohlen, die über ein starkes Nervenkostüm und einen langen Geduldsfaden verfügen.
### 5. Cannabis ist riskant
Das unternehmensspezifische Risiko einzelner Cannabisunternehmen ist für Anleger extrem hoch. Jahrelange Verluste können jederzeit dazu führen, dass Anleger nicht mehr bereit sind, einem Unternehmen frisches Kapital zur Verfügung zu stellen. Dementsprechend hoch ist die Insolvenzgefahr bei allen Cannabis Konzernen. Diese Gefahr kannst Du nur durch eine breite Streuung Deines Kapitals über mehrere Einzelaktien bzw. ETFs und Investmentfonds mindern.
## 💬 Cannabis-Aktien und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Top 10 Wasseraktien - Knappes Lebenselixier fürs Depot](https://www.sharedeals.de/wissen/zukunftsmaerkte/top-10-wasseraktien-knappes-lebenselixier-fuers-depot/)
**Published:** August 12, 2026
**Author:** Peter Wolf-Karnitschnig
**Content:**
Wasser wird nicht zu Unrecht von vielen Menschen als „blaues Gold“ bezeichnet. Obwohl rund 70% unseres Planeten mit Wasser bedeckt sind, macht Süßwasser mit 3% nur einen verschwindend kleinen Anteil der globalen Wasservorkommen aus. Und im Gegensatz zu Gold ist Wasser durch keinen anderen Rohstoff zu ersetzen. Die steigende Weltbevölkerung, die massive Umweltverschmutzung und die spürbaren Auswirkungen des Klimawandels üben seit Jahrzehnten einen stetig wachsenden Druck auf die Ressource Wasser aus. Mit Wasser-Aktien hast Du die Möglichkeit, in die einzigartigste Ressource der Welt zu investieren. Doch wie kann so ein Investment in die Wasserbranche aussehen? Und was sind die interessantesten Unternehmen rund um Wasser? In diesem Beitrag findest Du Antworten auf diese und weitere Fragen rund um das Thema Wasser-Investitionen und lernst einige der wichtigsten Wasser-Aktien kennen?
## Das Wichtigste in Kürze
- Wasser ist die wichtigste natürliche Ressource der Welt und wird deshalb von vielen als „blaues Gold“ bezeichnet.
- Süßwasser macht mit 3% einen nur verschwindend kleinen Anteil der globalen Wasservorräte aus.
- Der mit Abstand größte Wasserverbraucher weltweit ist die Landwirtschaft, gefolgt von der Industrie und Privathaushalten.
- Der Wasserverbrauch ist im vergangenen Jahrhundert deutlich schneller gewachsen als die Weltbevölkerung.
- Bevölkerungswachstum, Umweltverschmutzung und Klimawandel haben einen starken Anstieg der Zahl der zwischenstaatlichen Konflikte um Wasser zur Folge.
- Aufgrund der Breite und Komplexität der Wasserbranche besitzen Unternehmen sehr unterschiedliche Geschäftsmodelle.
- Neben Investments in Einzelaktien können Anleger auch über ETFs und Investmentfonds in Wasser-Aktien investieren.
📖 Inhaltsverzeichnis
[Toggle](#)
- [Das Wichtigste in Kürze](#Das_Wichtigste_in_Kuerze)
- [Die zehn wichtigsten Wasseraktien im Kurzportrait](#Die_zehn_wichtigsten_Wasseraktien_im_Kurzportrait)
- [Welche Geschäftsmodelle gibt es in der Wasserbranche?](#Welche_Geschaeftsmodelle_gibt_es_in_der_Wasserbranche)
- [Wie entwickelt sich der Wasserverbrauch?](#Wie_entwickelt_sich_der_Wasserverbrauch)
- [Welche wirtschaftliche Bedeutung hat Wasser?](#Welche_wirtschaftliche_Bedeutung_hat_Wasser)
- [Wird Wasser zur Ursache von Konflikten?](#Wird_Wasser_zur_Ursache_von_Konflikten)
- [Wie kann man in Wasser-Aktien investieren?](#Wie_kann_man_in_Wasser-Aktien_investieren)
- [Tipps und Tricks zum Investieren in Wasser-Aktien](#Tipps_und_Tricks_zum_Investieren_in_Wasser-Aktien)
## Die zehn wichtigsten Wasseraktien im Kurzportrait
### American Water Works
American Water Works mit Sitz in Voorhees im US-Bundesstaat New Jersey zählt mit seiner Gründung im Jahre 1886 zu den ältesten und traditionsreichsten Wasserversorgungsunternehmen der Welt. Amwater ist sowohl in der Wasserversorgung als auch der Abwasserbehandlung aktiv. Das US-Unternehmen bietet seine Leistungen nicht nur Privathaushalten, sondern auch zahlreichen gewerblichen und industriellen Kunden an. Zudem zählen viele Kommunen und öffentliche Einrichtungen zu den Kunden von American Water Works.
Im Wassersektor ist Amwater in der Gewinnung, Behandlung und Verteilung von Wasser aktiv. Im Bereich Abwasser kümmert sich das Unternehmen um die Sammlung und Reinigung von Schmutzwasser. Zudem bietet American Water Works den Betrieb und die Instandhaltung von Wasseraufbereitungsanlagen und Abwassersystemen an.
2003 wurde American Water Works vom deutschen Energieversorger RWE übernommen. Sechs Jahre später trennte sich RWE allerdings wieder vollständig von seiner US-Beteiligung.
### Badger Meter
Badger Meter mit Sitz in Milwaukee im US-Bundesstaat Wisconsin wurde 1905 gegründet und hat sich zu einem der weltweit führenden Hersteller von Produkten und Systemen zur Durchflussmessung und Steuerung von Wasser, anderen Flüssigkeiten und Gasen entwickelt.
Im Bereich Wasser entwickelt und produziert das Unternehmen zahlreiche Produkte zur Durchflussmessung, Qualitätskontrolle und Flusssteuerung. Kunden von Badger Meter sind sowohl Wasserversorger und Kommunen als auch gewerbliche und industrielle Kunden. Zudem bietet das Unternehmen Hardware und Software für die Fernauslesung von Messdaten. Die Systemlösungen von Badger Meter erlauben es öffentlichen Einrichtungen und Unternehmen, die Nutzung von Wasser zu optimieren und Wasserverluste zu reduzieren.
Die Produkte und Systeme von Badger Meter kommen nicht nur im Wassersektor zum Einsatz, sondern auch in zahlreichen anderen Branchen, wie zum Beispiel Chemie, Lebensmittel und Pharma.
### Ecolab
Der 1923 gegründete Konzern mit Sitz in St. Paul im US-Bundesstaat Minnesota ist ein weltweit führender Anbieter von Produkten und Dienstleistungen in den drei Bereichen Wasser, Hygiene und Infektionsprävention. Ecolab bietet ein sehr breites Angebotsspektrum zur Sicherstellung von Sauberkeit, Desinfektion und Wasserqualität.
Die Kunden von Ecolab kommen aus nahezu allen Branchen, darunter landwirtschaftliche Betriebe, Lebensmittel- und Getränkehersteller, Hotels und Restaurants, Krankenhäuser und Pharmakonzerne, Gebäudereiniger und Wäschereien. Darüber hinaus entwickelt Ecolab Systeme zur Überwachung und Verbesserung der Hygiene.
### Geberit
Geberit ist ein 1874 gegründeter Konzern für Sanitärprodukte und -systeme mit Sitz in Rapperswil-Jona in der Schweiz. Das Unternehmen ist in den beiden Geschäftsfeldern Sanitärsysteme und Rohrsysteme tätig.
Im Segment Sanitärsysteme stellt Geberit Lösungen für die Wasserversorgung und Abwasserentsorgung in Gebäuden her. Dazu gehören unter anderem Toiletten, Urinale, Spülsysteme, Waschtische und Armaturen.
Der Geschäftsbereich Rohrsysteme umfasst die Produktion von Rohrleitungssystemen für Gebäude und Grundstücke. Dazu zählen Rohre für den Transport von Wasser, Gas und Wärme.
### Kurita Water
Kurita Water ist ein 1949 gegründeter japanischer Hersteller von Anlagen und Chemikalien zur Wasseraufbereitung mit Sitz in Nakano. Das Geschäft gliedert sich in die beiden Bereiche Wasseraufbereitungsanlagen und -chemikalien.
Das japanische Unternehmen plant, baut und wartet weltweit Wasseraufbereitungsanlagen. Außerdem bietet es Systeme zur Wasserrückgewinnung an.
Zudem entwickelt und vertreibt Kurita Water Chemikalien zur Reinigung und Aufbereitung von Wasser in gewerblichen Umgebungen. Dazu zählen unter anderem Korrosionsschutzmittel, Scale-Inhibitoren und Biozide.
### Lindsay
Das 1955 gegründete US-amerikanische Unternehmen Lindsay mit Sitz in Omaha im US-Bundesstaat Nebraska ist einer der führenden Anbieter von Bewässerungsanlagen und Wassermanagementsystemen für die Landwirtschaft. Die mit Feuchtigkeitssensoren und einem Cloud-basierten Beregnungsmanagement ausgestatteten Systeme erlauben es Landwirten, Wasser effizienter einzusetzen, Wasserverluste zu minimieren und ihre Erträge zu steigern.
Neben dem Geschäftsbereich Bewässerung ist Lindsay auch im Infrastruktursektor aktiv. Das Unternehmen entwickelt und vertreibt Produkt und Technologien für Verkehrssicherheit, darunter Leitplanken, Signalbrücken, Fahrbahnmarkierungen und Telematiksysteme.
### Pentair
Pentair ist ein 1966 gegründeter irischer Mischkonzern mit Sitz in Dublin. Der Konzern besitzt ein sehr breites Produktspektrum im Bereich kommerzieller Wasser- und Filtrationssysteme und deckt die folgenden sieben Geschäftsbereiche ab: Wasserversorgung, Abwasserentsorgung, landwirtschaftliche Sprühdüsen und Pumpen, kommerzielle Eislösungen, Wasseraufbereitung, Schwimmbadzubehör und Lebensmittelservices.
Das Produktspektrum von Pentair reicht von Pumpen und Ventilen über Filter und Steuerungsanlagen bis zu Wasserenthärtern und Druckbehältern. Pentair-Produkte kommen in zahlreichen Anwendungsumgebungen zum Einsatz, um die Qualität und Reinheit von Wasser, aber auch anderen Flüssigkeiten und Luft in industriellen und gewerblichen Prozessen sowie in Privathaushalten sicherzustellen.
### Primo Water
Primo Water, gegründet 1955 und mit Sitz in Tampa im US-Bundesstaat Florida, ist ein amerikanisch-kanadischer Anbieter von Wasserlösungen. Das Unternehmen bietet Kunden in Flaschen abgefülltes Wasser, Wasserspender, Selbstbedienungsnachfüllmaschinen und Wasserfiltergeräte.
Primo Water ist in über 20 Ländern aktiv. Die Wasserspender und Selbstbedienungsnachfüllmaschinen kommen an über 10.000 Standorten zum Einsatz.
### Veolia
Der bereits 1853 gegründete französische Veolia-Konzern (früher Vivendi Environnement) mit Sitz in Paris ist eines der größten und traditionsreichsten Unternehmen im Bereich Wasser/Abwasser. Darüber hinaus ist Veolia auch in der Abfallentsorgung und der Energieversorgung tätig.
Im Geschäftsbereich Wasser/Abwasser ist Veolia in rund 70 Ländern weltweit als Dienstleister für Kommunen und Industriebetriebe tätig. Der Konzern erbringt Leistungen in der Wasseraufbereitung, der Wartung von Leitungsnetzen und der Abwasserbehandlung. Zudem entwickelt Veolia Technologien zur Rationalisierung und zur Wiederverwendung von aufbereitetem Wasser.
Im Bereich der Abfallwirtschaft kümmert sich Veolia um die Sammlung und Sortierung sowie das Recycling und die Entsorgung von Abfällen. Darüber hinaus stellt der Konzern Lösungen zur Abfallvermeidung her.
Das Leistungsspektrum bei Energiedienstleistungen umfasst die Erzeugung und Verteilung von Strom und Wärme sowie die Optimierung der Energieeffizienz in Gebäuden und bei industriellen Prozessen.
### Xylem
Xylem mit Sitz in Rye Brook im US-Bundesstaat New York ist einer der weltweit führenden Anbieter im Bereich der effizienten und nachhaltigen Wassertechnologie. Das Unternehmen entstand 2011 aus der Abspaltung der ITT Fluid Division vom US-amerikanischen Mischkonzern ITT Corporation.
Xylem bietet ein sehr breites Portfolio an intelligenten Systemlösungen in allen Bereichen des Wasserkreislaufs. Dazu zählen unter anderem der Transport und die Aufbereitung von Wasser und Abwasser, die Analyse der Wasserqualität und der Qualität von Rohrleitungen, die Wasserprozessoptimierung und die Behebung von wasserbedingten Umweltschäden. Für diese Zwecke entwickelt und produziert Xylem Pumpen, Filter, Ventile, Wärmetauscher, Wasser- und Wärmezähler sowie UV-/Ozon-Desinfektionsanlagen.
## Welche Geschäftsmodelle gibt es in der Wasserbranche?
### Planung der Infrastruktur
Bevor Frischwasser durch Leitungen zu den Verbrauchern fließt und Schmutzwasser abgeleitet wird, muss die entsprechende Infrastruktur geplant und gebaut werden. Der Wasserbau zählt zu den komplexesten Disziplinen des Bauingenieurwesens. In der Regel wird die Planung von Wasser- und Abwassersystemen, Regenwasserinfrastruktur, Kläranlagen und sonstiger Wasserbauinfrastruktur von spezialisierten Ingenieurbüros durchgeführt.
### Herstellung der Systeme und Komponenten
Bei Wasser- und Abwassernetzen handelt es sich um komplexe Anlagen, sowohl bei Haushalten, Industrieanlagen und in der Landwirtschaft. Für die Wasserversorgung und die Abwasserentsorgung sind entsprechend umfangreiche Systeme und Komponenten erforderlich. Beim Transport, der Steuerung und der Überwachung von Wasser kommt eine Vielzahl an Rohren, Pumpen, Ventilen, Messgeräten und Steuerungssoftware zum Einsatz. Diese wird in der Regel von spezialisierten Unternehmen entwickelt und produziert.
### Betrieb der Wasserversorgung und Abwasserentsorgung
Ist die Wasser- und Abwasserinfrastruktur einmal fertiggestellt, muss sich eine Organisation um den laufenden Betrieb kümmern. In Deutschland und vielen anderen Staaten sind Stadtwerke oder sonstige kommunale Einrichtungen für den Betrieb zuständig. In anderen Ländern, allen voran den USA, werden Wasserdienstleistungen meist von Privatunternehmen erbracht.
### Bereitstellung von Wasseraufbereitung und Nachhaltigkeit
Aufgrund der mangelhaften Wasserqualität in vielen Regionen der Welt und der zunehmenden Bedeutung der Ressource Wasser haben sich einige Unternehmen auf die Bereitstellung von Dienstleistungen in den Bereichen Wasseraufbereitung und Nachhaltigkeit spezialisiert. Diese Leistungen spielen vor allem bei Großverbrauchern in Industrie und Landwirtschaft, für die Wasser einen großen Kostenfaktor darstellt, eine immer größere Rolle.
### Produktion von Trinkwasser
Während in Deutschland und den meisten Ländern Europas das Leitungswasser Trinkwasserqualität aufweist, ist dies in vielen Staaten bzw. Regionen der Welt nicht der Fall. Menschen sind deshalb auf die Versorgung mit Flaschenwasser angewiesen, das meist von Lebensmittel- und Getränkekonzernen produziert wird. In sehr heißen Weltregionen wie beispielsweise dem Nahen Osten und Nordafrika, in denen es nur begrenzte Süßwasservorräte gibt, wird Trinkwasser oftmals durch die Entsalzung von Meerwasser gewonnen.
## Wie entwickelt sich der Wasserverbrauch?
Schätzungen zufolge entspricht der globale Wasserverbrauch pro Jahr in etwa einem Drittel der zugänglichen erneuerbaren Süßwasserreserven. Problematisch ist jedoch die Tendenz des Wasserverbrauchs. Studien gehen davon aus, dass im 20. Jahrhundert die Weltbevölkerung in etwa um das Dreifache, der globale Wasserverbrauch jedoch um das Sechsfache gestiegen ist. Jüngste Studiendaten zeigen aber auch, dass sich die enormen Wachstumsraten des Verbrauchs im 21. Jahrhundert aufgrund verbesserter Bewässerungsmethoden in der Landwirtschaft und effizienterer Produktionstechnologien in der Industrie zunehmend abflachen.
Hauptnutzer von Wasser weltweit ist die Landwirtschaft. Sie ist für rund 70% des globalen Wasserverbrauchs verantwortlich. Mit 20 bzw. 10% ist der Verbrauch der Industrie und von Privathaushalten deutlich geringer. Zwischen den einzelnen Ländern der Welt gibt es deutliche Unterschiede in der Wasserverteilung zwischen den drei Sektoren.
## Welche wirtschaftliche Bedeutung hat Wasser?
Die wirtschaftliche Bedeutung von Wasser ist aufgrund des de facto unermesslichen Wertes des Rohstoffs für Mensch und Umwelt, aber auch Industrie und Landwirtschaft kaum zu beziffern. Die Naturschutzorganisation WWF hat trotzdem einen Versuch unternommen, den ökonomischen Wert von Wasser in Zahlen zu fassen. Sie kam zum Schluss, dass Wasser und Süßwasserökosysteme in Summe jährliche Leistungen im Wert von 58 Billionen US$ erbringen. Zur besseren Einordnung: Das entspricht rund 60% der weltweiten Wirtschaftsleistung.
Der direkte wirtschaftliche Nutzen von Wasser für Haushalte, Industrie und Landwirtschaft macht laut WWF mit 7,5 Milliarden US$ nur einen kleinen Teil des Gesamtnutzens aus. Mit knapp über 50 Milliarden US$ ist der indirekte Nutzen des „blauen Goldes“ in Flüssen, Seen und Feuchtgebieten wesentlich höher. Darunter fallen unter anderem Wassereigenschaften wie die Verbesserung der Bodengesundheit, die Speicherung von Kohlenstoff und die Milderung von Naturkatastrophen wie Dürren. Dieser indirekte Nutzen wird häufig von der Menschheit als gegeben angenommen und folglich übersehen.
## Wird Wasser zur Ursache von Konflikten?
Die enorme Bedeutung von Wasser lässt sich auch anhand einer weiteren Statistik darstellen. Die Zahl der Konflikte um die natürliche Ressource ist in den vergangenen Jahrzehnten exponentiell angestiegen. Während es weltweit bis zur Jahrtausendwende kaum Auseinandersetzungen um Wasser gab, ist die Zahl der Streitigkeiten um die natürliche Ressource im abgelaufenen Jahrzehnt auf über 600 explodiert. Und diese Zahl wurde bereits im Vierjahreszeitraum von 2020 bis 2023 übertroffen. Zwischenstaatliche Konflikte um knappe Wasservorräte gibt es vor allem in Nordafrika und im Nahen Osten, beispielsweise zwischen Ägypten, Äthiopien und dem Sudan um das Wasser des Nils und zwischen der Türkei, Syrien und dem Irak um das Wasser von Euphrat und Tigris.
Die dramatisch steigende Konfliktzahl um Wasser hat drei wesentliche Ursachen: das Bevölkerungswachstum, die Umweltverschmutzung und den Klimawandel. Die Weltbevölkerung hat sich im vergangenen Jahrtausend von 1,7 Milliarden auf 6,2 Milliarden Menschen mehr als verdreifacht. 2022 wurde erstmals die Schwelle von 8,0 Milliarden Erdbürgern überschritten. Problematisch ist in diesem Zusammenhang nicht nur die schiere Größe der Weltbevölkerung, sondern auch ihre geografische Verteilung. Das höchste Bevölkerungswachstum wiesen in den vergangenen Jahrzehnten Staaten in Afrika und Asien auf, die vielfach nicht über ausreichende Wasserressourcen verfügen.
Der zweite Treiber von Wasserkonflikten ist die zunehmende Umweltverschmutzung. In vielen Regionen der Welt sind Süßwasserquellen so stark verschmutzt, dass das Wasser daraus nicht bedenkenlos genutzt werden kann. Das schränkt das Nutzungsvolumen von Wasser ein und erhöht die Kosten der Wasserversorgung.
Nicht zuletzt ist der globale Klimawandel zum dritten großen Treiber von Konflikten um Wasser geworden. Inzwischen ist es wissenschaftlich nachgewiesen, dass der Wandel des Weltklimas zu häufigeren und intensiveren Wetterereignissen wie Dürren und Starkregen führt. Dies hat in fast allen Regionen der Welt immer häufigere Klimakatastrophen wie Überflutungen und Ernteausfälle zur Folge.
## Wie kann man in Wasser-Aktien investieren?
Neben zahlreichen Einzelaktien aus unterschiedlichen Subbereichen der Wasserbranche kannst Du auch über ETFs und Investmentfonds in den Wassersektor investieren. Damit genießt Du den Vorteil, Dein Kapital schnell, einfach und kostengünstig über eine Vielzahl von Wasser-Aktien zu streuen.
Derzeit sind in Deutschland fünf Exchange-traded Funds zum Vertrieb zugelassen, die das Anlegerkapital ausschließlich in der Wasserindustrie investieren. Mit Fondsvolumina von ca. 2,0 bzw. 1,6 Milliarden € sind der iShares Global Water und der Amundi MSCI Water die beiden mit Abstand größten Wasser-ETFs auf dem Markt. Auf Platz 3 folgt der L&G Clean Water ETF mit einem Fondsvolumen von ca. 0,5 Milliarden €. Wesentlich kleiner sind der Global X Clean Water und der Xtrackers MSCI Global Clean Water & Sanitation.
Eine deutlich größere Auswahl als bei Wasser-ETFs hast Du bei Wasser-Investmentfonds. Derzeit gibt es rund 15 Fonds, die das Fondsvermögen ausschließlich im Wassersektor anlegen. Mit einem aktiv verwalteten Investmentfonds hast Du den Vorteil, gegenüber einem nur passiven ETF eine Überrendite gegenüber einem Vergleichsindex erzielen zu können. Diesen Vorteil bezahlst Du in der Regel jedoch mit etwas höheren Fondsverwaltungskosten.
Wasser-Investmentfonds erfreuen sich bei Anlegern sehr großer Beliebtheit, was ein durchschnittlich hohes Fondsvermögen zur Folge hat. Drei der Branchenfonds verwalten ein Vermögen von über 2,5 Milliarden € (der Pictet-Water, der BNP Paribas Funds Aqua, der Robeco Sustainable Water).
## Tipps und Tricks zum Investieren in Wasser-Aktien
Erfolgreich in Wasser-Aktien zu investieren, ist alles andere als trivial. Wenn Du mit einem Investment in die Wasserbranche liebäugelst, solltest Du die folgenden vier Tipps und Tricks beherzigen.
### Keine Überrenditen erwarten
Die Wasserindustrie ist im Allgemeinen eine eher konservative Branche mit etablierten Strukturen und einer vergleichsweise geringen technologischen Dynamik. Das bedeutet, dass Du mit einem Investment in diese Branche keine Überrenditen erwarten solltest. Nur wenige Fonds schaffen es langfristig, eine höhere Rendite als globale Vergleichsindizes wie beispielsweise der MSCI World zu erwirtschaften.
### Politische Entwicklungen im Auge behalten
Wasser ist aufgrund seiner extremen Bedeutung für Mensch, Natur und Wirtschaft ein hochpolitisches Gut. Alle wesentlichen Entscheidungen rund um Wasser werden deshalb von der Politik getroffen. In vielen Ländern führte beispielsweise die Privatisierung der Wasserversorgung zu starken Preissteigerungen und sinkenden Qualitätsstandards, was großen Unmut bei Verbrauchern auslöste. In einigen Ländern wurde die Wasserversorgung als Reaktion darauf wieder in kommunale Hände überführt.
### Aktuelle Probleme berücksichtigen
Der Klimawandel stellt Mensch und Natur vor die größte Herausforderung der Geschichte. Daraus ergeben sich jedoch auch große Investitionschancen. Unternehmen, die Produkte und Lösungen anbieten, welche die Ursachen und Auswirkungen des Klimawandels erfolgreich bekämpfen, gehören gegenwärtig zweifellos zu den aussichtsreichsten Investments.
### Auf die Fondszusammensetzung achten
Wasser-Fonds ist nicht gleich Wasser-Fonds. ETFs und Investmentfonds, die in die Wasserbranche investieren, haben zum Teil sehr unterschiedliche Anlageschwerpunkte. Um sicherzustellen, dass Du Dein Geld in die gewünschten Segmente der Branche investierst, solltest Du im Vorfeld die Zusammensetzung der Fonds überprüfen.
---
### [Bitcoin-Dominanz verstehen: So steuerst du dein Krypto-Portfolio](https://www.sharedeals.de/wissen/kryptowaehrung/bitcoin-dominanz/)
**Published:** Juli 7, 2026
**Author:** Peter Wolf-Karnitschnig
**Content:**
Der Kryptowährungsmarkt ist ein ewiger Wettstreit zwischen Bitcoin als ältester und dominantesten digitalen Währung und einer großen Masse an mehr oder weniger erfolgreichen [Altcoins](https://www.sharedeals.de/wissen/kryptowaehrung/altcoins/). Die Kennzahl der Bitcoin-Dominanz ist sozusagen das „Wetterradar“ für den [Kryptomarkt](https://www.sharedeals.de/category/krypto/). Der wichtigste Marko-Indikator zeigt, wohin das Geld im Markt fließt. Wer lernt, das Verhältnis zwischen Branchenprimus und dem Rest des Marktes zu verstehen, erkennt frühzeitig entscheidende Trends. In diesem an Börseneinsteiger gerichteten Ratgeber erfährst du alles Wissenswerte rund um die Bitcoin-Dominanz und wie du sie zu deinem eigenen Vorteil in der Portfoliosteuerung einsetzen kannst.
## Das Wichtigste in Kürze:
- Die Bitcoin-Dominanz beschreibt das Verhältnis der Bitcoin-Marktkapitalisierung zum Marktwert aller Altcoins.
- Sie ist der wichtigste Indikator der Kryptoszene und bringt die aktuelle Marktstimmung zum Ausdruck.
- Nicht zu verwechseln mit der Bitcoin-Dominanz ist der Begriff "Bitcoin-Seasons", der sich auf den Kurs von Bitcoin und Altcoins bezieht.
- Die Bitcoin-Dominanz schwankte in den letzten Jahren zwischen ca. 35 und 85% auf und ab.
- Die Dominanz des Bitcoins wird von verschiedenen markttechnischen, technologischen und psychologischen Faktoren beeinflusst, wie zum Beispiel dem Risikoappetit, der Kursentwicklung, Innovationen und der institutionellen Nachfrage.
- Die Kennzahl lässt sich praktisch einsetzen, um rechtzeitig Kapitalumschichtungen und folglich Kursbewegungen von Kryptowährungen zu antizipieren.
- Die Bitcoin-Dominanz ist in der Praxis allerdings mit einigen Fallstricken verbunden.
📖 Inhaltsverzeichnis
[Toggle](#)
- [Das Wichtigste in Kürze:](#Das_Wichtigste_in_Kuerze)
- [Was ist die Bitcoin Dominanz?](#Was_ist_die_Bitcoin_Dominanz)
- [Wie wird die Bitcoin-Dominanz berechnet?](#Wie_wird_die_Bitcoin-Dominanz_berechnet)
- [Was sagt die Bitcoin-Dominanz aus?](#Was_sagt_die_Bitcoin-Dominanz_aus)
- [Was sind die Bitcoin Season und die Altcoin Season?](#Was_sind_die_Bitcoin_Season_und_die_Altcoin_Season)
- [Wie hat sich die Bitcoin Dominanz im Zeitverlauf entwickelt?](#Wie_hat_sich_die_Bitcoin_Dominanz_im_Zeitverlauf_entwickelt)
- [Welche Faktoren beeinflussen die Bitcoin Dominanz?](#Welche_Faktoren_beeinflussen_die_Bitcoin_Dominanz)
- [Wie lässt sich die Bitcoin-Dominanz praktisch anwenden?](#Wie_laesst_sich_die_Bitcoin-Dominanz_praktisch_anwenden)
- [Was sind die Grenzen der Bitcoin Dominanz?](#Was_sind_die_Grenzen_der_Bitcoin_Dominanz)
## Was ist die Bitcoin Dominanz?
Wie der Begriff bereits zum Ausdruck bringt, beschreibt die Bitcoin Dominanz den Status der ältesten Kryptowährung im Verhältnis zu allen anderen digitalen Währungen (in Summe als „Altcoins“ bezeichnet).
Konkret ist die Bitcoin-Dominanz eine Kennzahl, mit der die Marktkapitalisierung des Bitcoins ins Verhältnis zur gesamten Marktkapitalisierung aller Kryptowährungen gesetzt wird. Einfacher ausgedrückt: Diese Kennzahl gibt an, wie viel Prozent des gesamten Geldes, das in Kryptowährungen investiert ist, in Bitcoin steckt.
## Wie wird die Bitcoin-Dominanz berechnet?
Die Formel zur Berechnung der Bitcoin-Dominanz ist sehr einfach. Sie lautet:
Marktkapitalisierung des Bitcoins / Marktkapitalisierung aller Kryptowährungen
Am 20. Januar 2026 hätte die Rechnung wie folgt ausgesehen:
1,81 Mrd. US$ / 3,15 US$ = 0,575
Das bedeutet, dass der Bitcoin zu diesem Zeitpunkt 57,5% der Marktkapitalisierung aller Kryptowährungen ausmacht.
## Was sagt die Bitcoin-Dominanz aus?
Die Kennzahl der Bitcoin-Dominanz ist einer der wichtigsten Indikatoren für die gesamte Kryptobranche. Sie bringt das aktuelle Marktsentiment in der Branche zum Ausdruck.
Eine steigende Bitcoin-Dominanz bedeutet, dass Anleger Kapital aus riskanteren Altcoins abziehen und in Bitcoin umschichten (die sogenannte „Flucht in Qualität“). Diese Entwicklung ist oftmals in unsicheren Marktphasen zu beobachten, wenn Anleger ihr Risiko durch eine Umschichtung in Bitcoin verringern wollen. In der Praxis wird diese Entwicklung häufig als „Bitcoin Season“ bezeichnet.
Im Gegensatz dazu ist eine sinkende Bitcoin-Dominanz ein Anzeichen für einen Kapitalabfluss von Bitcoin zu Altcoins. Dieses Phänomen zeigt sich vor allem in Phasen, in denen die Kurse von Kryptowährungen allgemein steigen und viele neue und interessante Kryptos auf den Markt kommen. Diese Entwicklung wird häufig als „Altcoin Season“ bezeichnet.
## Was sind die Bitcoin Season und die Altcoin Season?
Häufig werden die beiden Begriffe „Bitcoin Dominanz“ und „Bitcoin Season“ synonym verwendet. Dies ist jedoch ein Irrtum, denn sie bringen unterschiedliche Dinge zum Ausdruck. Während sich die Bitcoin-Dominanz auf den Marktanteil bezieht, sagt die Bitcoin Season etwas über die Kursentwicklung aus.
Bei der Bitcoin Season handelt es sich um eine Phase im Kryptomarkt, in der sich der Bitcoin deutlich besser entwickelt als Altcoins. Das Gegenteil dazu ist die Altcoin Season.
Es gibt sogar eine mathematisch genaue Definition der beiden Seasons. Eine Altcoin-Season liegt vor, wenn 75% der Top-100-Kryptowährungen (nach Marktkapitalisierung) in den letzten 90 Tagen eine bessere Performance erzielt haben als Bitcoin. Wenn Bitcoin hingegen in diesem Zeitraum eine bessere Performance als 75% der Top-100-Coins gezeigt hat, spricht man von einer Bitcoin-Season. Werte dazwischen werden als ausgeglichener Markt bezeichnet.
## Wie hat sich die Bitcoin Dominanz im Zeitverlauf entwickelt?
Die Bitcoin-Dominanz unterlag in den letzten Jahren starken Schwankungen. In den Entstehungsjahren der Kryptobranche lag die Dominanz der ersten digitalen Währung der Welt bei nahezu 100%. Bitcoin war seinerzeit gleichbedeutend mit „Krypto“. Altcoins wie Litecoin (seit 2011 auf dem Markt) oder XRP (seit 2012) machten nur Bruchteile des Marktes aus. Selbst nach dem Start von Ethereum, der heute nach Bitcoin zweitwichtigsten Kryptowährung, im Jahr 2015 blieb die Bitcoin Dominanz vorerst bei über 85%.
In den Jahren 2017 und 2018 kam es jedoch zu einer dramatischen Veränderung der Dominanz des Bitcoins. In diesem Zeitraum brach die Kennzahl von ca. 85 auf 35% ein. Grund für die seinerzeit massiv schwindende Vorherrschaft des Bitcoins war der ICO-Hype (Initial Coin Offerings), also der Markteintritt Hunderter neuer Kryptowährungen. Viele der neuen digitalen Währungen liefen auf der damals noch jungen Ethereum-Blockchain, was auch zur steigenden Popularität der Kryptowährung Ether beitrug.
Nach dem Platzen der ICO-Blase verschwanden viele kleine Kryptoprojekte wieder vom Markt und Anleger suchten Sicherheit im Bitcoin. In den Jahren 2019 und 2020 festigte die älteste Kryptowährung ihren Ruf als „digitales Gold“ und die Bitcoin Dominanz stieg wieder auf deutlich über 60%.
In den Jahren 2021 und 2022 kam es zu einem erneuten Innovationszyklus in der Kryptobranche, in dessen Zuge zahlreiche neue Anwendungsformen in den Bereichen Dezentrale Finanzen, Smart Contracts und Non-Fungible Token entstanden. Zudem entwickelten sich in diesem Zeitraum neue, innovative Blockchains wie Avalanche und Solana, was zu einem massiven Kapitalabfluss von Bitcoin zu Altcoins führte. Aufgrund dieser Entwicklungen sank die Bitcoin-Dominanz Ende 2022 auf unter 40%.
Ab 2023 ging es mit der Bitcoin-Dominanz allerdings wieder nach oben. Hauptgrund für die Rückgewinnung an Boden der ältesten Kryptowährung war die beginnende institutionelle Annahme des Bitcoins.
Anfang 2024 wurden zum ersten Mal Spot-ETFs auf Bitcoin zugelassen. Diese Exchange-traded Funds sorgten für ein stark wachsendes Interesse von Anlegern und Fondsgesellschaften am Bitcoin. Bis Ende 2025 stieg die Bitcoin Dominanz wieder auf knapp 60%. Im gleichen Atemzug verloren Ethereum und andere Altcoins deutlich an Marktanteilen.
## Welche Faktoren beeinflussen die Bitcoin Dominanz?
Die Bitcoin Dominanz wird von verschiedenen markttechnischen, technologischen und psychologischen Faktoren beeinflusst. Nachfolgend findest du eine Auflistung der wichtigsten Einflussfaktoren:
### Marktstimmung und Risikoappetit
Sie sind wahrscheinlich einer der wichtigsten Einflussfaktoren auf die Bitcoin-Dominanz. In unsicheren Zeiten, beispielsweise bei sich anbahnenden Kriegen oder Handelskonflikten, fließt Kapital in (vermeintlich) sichere Häfen. Im Kryptosektor ist der Bitcoin der einzige Hafen, der von Anlegern als halbwegs sicher angesehen wird. Vor diesem Hintergrund nimmt in Krisenzeiten die Dominanz des Bitcoins in der Regel zu.
Der gegenteilige Effekt tritt in euphorischen Marktphasen ein. Anleger haben dann einen meist ausgeprägteren Risikoappetit und allokieren größere Kapitalanteile in Altcoins. Diese bullische Marktstimmung führt meist zu einer sinkenden Bitcoin-Dominanz.
### Performance von Bitcoin und Altcoins
Selbstverständlich beeinflusst auch die Kursentwicklung von Bitcoin und Altcoins die jeweilige Dominanz. In Zeiten, in denen sich der Bitcoin-Kurs besser entwickelt als die Kurse der wichtigsten Altcoins (Bitcoin Season), schichten Anleger meist in die Kryptowährung Nummer 1 um und erhöhen damit die Bitcoin-Dominanz.
Andersrum ist es bei einer generell besseren Performance von Altcoins (Altcoin Season). Sie führt zu verstärkten Investitionen in Ethereum & Co. und senkt die Bitcoin-Dominanz.
### Innovationen bei Altcoins
Innovationen bei Altcoins können neue Trends auslösen. Diese frischen Narrative sorgen im Regelfall dafür, dass Anleger mehr Geld in Altcoins investieren und dadurch die Bitcoin-Dominanz verringern.
Die Ausgabe neuer Altcoins kann insgesamt das Anlegerinteresse an Kryptowährungen erhöhen und die Gesamtmarktkapitalisierung der Kryptobranche in die Höhe treiben. Dadurch kann die Dominanz des Bitcoins sogar sinken, ohne dass der Bitcoin-Kurs fällt.
### Institutionelle Nachfrage
Die Nachfrage institutioneller Investoren, wie Banken, Fondsgesellschaften und Unternehmen, ist in den letzten Jahren einer der größten Einflussfaktoren auf den Bitcoin-Kurs geworden. Während der Kurs der dominanten Kryptowährung früher primär von Privatanlegern getrieben wurde, bestimmen heute Fondsmanager und Banker die Richtung.
Schätzungen zufolge befinden sich inzwischen mehr als 4,2 Millionen BTC in institutioneller Hand. Das sind knapp über 20% des gesamten umlaufenden Bitcoin-Angebots. Neben Banken und Fondsgesellschaften halten auch zunehmend Unternehmen, allen voran Strategy, große Bestände an Bitcoins.
Diese institutionelle Nachfrage erhöht tendenziell die Bitcoin-Dominanz. Neben Bitcoin gibt es derzeit mit Ether und XRP nur zwei Altcoins, die ebenfalls über einen geklärten rechtlichen Status verfügen. Dieser ist eine Grundvoraussetzung für Investitionen durch institutionelle Anleger.
### Strategische nationale Reserve
Die strategische nationale Reserve kann man als ganz besondere Form der institutionellen Bitcoin-Nachfrage sehen, schließlich handelt es sich dabei um die Nachfrage durch Notenbanken. Inzwischen ist die älteste Kryptowährung von einigen Notenbanken als strategische Reserve anerkannt. Den Anfang dieser Entwicklung machte das kleine mittelamerikanische Land El Salvador im Jahr 2021.
Im März 2025 haben auch die USA mit einem Dekret von Präsident Trump den Grundstein für die Errichtung einer strategischen nationalen Bitcoin-Reserve gelegt. In den kommenden fünf Jahren wollen die Vereinigten Staaten bis zu 1 Million BTC erwerben, um ihre Staatsverschuldung langfristig abzusichern.
Neben El Salvador und den USA planen auch Brasilien, die Ukraine und Tschechien, einen Teil ihrer Zentralbankreserve in Bitcoin zu investieren. Weitere Länder dürften in den kommenden Jahren folgen.
Hauptgrund für das Interesse von Notenbanken in aller Welt an Bitcoin-Reserven dürfte der Inflationsschutz der Kryptowährung sein. Bei seiner Ausgabe wurde Bitcoin dauerhaft auf 21 Millionen Einheiten beschränkt. Die älteste digitale Währung der Welt hat demnach eine deflationäre Grundeigenschaft.
## Wie lässt sich die Bitcoin-Dominanz praktisch anwenden?
Die Bitcoin-Dominanz wird in der Praxis von vielen Kryptoanlegern bei der Kapitalallokation genutzt. Durch ein frühzeitiges Erkennen von Änderungen in der Dominanz versuchen viele Anleger, rechtzeitig Kursbewegungen von Kryptowährungen zu antizipieren.
Wenn die Bitcoin-Dominanz an einem markanten Widerstand (beispielsweise bei 60%) abprallt und im Anschluss sinkt, während der Bitcoin-Kurs stabil bleibt oder sogar leicht steigt, ist das ein klassisches Signal für den Beginn einer Altcoin-Season. Gewinne aus dem Bitcoin-Handel werden in solchen Situationen oft in Altcoins umgeschichtet.
Ein weiteres Handelssignal der Bitcoin-Dominanz ist die Situation, wenn bei fallenden Kryptokursen die Bitcoin-Dominanz steigt. Dies signalisiert, dass Anleger ihre riskanteren Altcoins deutlich schneller abstoßen als Bitcoin. In so einer Situation signalisiert die steigende Bitcoin-Dominanz eine Verringerung des Engagements in Altcoins.
Nicht zuletzt stellen auch Extremwerte bei der Bitcoin-Dominanz häufig Handelssignale dar. Erreicht die Dominanz des Bitcoins beispielsweise ein sehr hohes und markantes Niveau, wird das oft als Zeichen für eine Überhitzung der Bitcoin-Rallye gewertet. In diesem Fall beginnen Anleger mit der Rotation von Kapital in Altcoins.
## Was sind die Grenzen der Bitcoin Dominanz?
Als Anleger solltest du die Kennzahl der Bitcoin-Dominanz nicht überbewerten. Sie ist in der Praxis nämlich mit den vier folgenden Grenzen und Fallstricken verbunden.
### Die Stablecoin-Verzerrung
Eine große Schwäche der Unterteilung des Marktes in Bitcoin und Altcoins ist die Tatsache, dass Stablecoins dem Altcoins-Markt zugerechnet werden. Wenn Anleger Bitcoin verkaufen und in Stablecoins umschichten, sinkt die Bitcoin-Dominanz rechnerisch, obwohl kein Geld in klassische Altcoins fließt (sondern nur in Stablecoins).
### Der „Friedhof der Altcoins“
Die Marktkapitalisierung des gesamten Kryptomarktes wird durch Tausende von toten oder bedeutungslosen Coins aufgebläht. Jede neue Kryptowährung, die per Airdrop oder Lifting entsteht, erhöht die Marktkapitalisierung und drückt die Bitcoin Dominanz automatisch nach unten, selbst wenn kein einziger Euro aus Bitcoin abgeflossen ist. Die Kennzahl spiegelt demnach nicht die Qualität des Marktes wider, sondern nur die mathematische Menge an existierenden Coins.
### Das Ende der Zyklen
In der Vergangenheit stieg und fiel die Bitcoin Dominanz über die Jahre. Dieses zyklische Verhalten könnte sich durch die Einführung von Spot-ETFs dauerhaft ändern. Institutionelles Geld fließt fast ausschließlich in Bitcoin-ETFs. Da institutionelle Anleger in der Regel keine Spekulanten sind, bleibt das Geld dort investiert. Das bedeutet, dass die Bitcoin Dominanz in Zukunft wahrscheinlich auf einem relativ hohen Niveau verharren wird. Die klassische, regelmäßige Rotation in Altcoins wird es in Zukunft voraussichtlich nicht mehr in ausgeprägter Form geben.
### Die Altcoin-Konzentration
Neben dem Bitcoin hat sich die Altcoin Ether als klare Nummer 2 unter den Kryptowährungen der Welt etabliert. Mit Tether, Binance, XRP (Ripple), USDC (Circle) und Solana gibt es fünf weitere mittelgroße Altcoins. Alle anderen Altcoins haben eine deutlich geringere Marktkapitalisierung. Das bedeutet, dass die Bitcoin-Dominanz nur eine begrenzte Aussagekraft hat. Vielmehr empfiehlt es sich, die Dominanz von Bitcoin gegenüber diesen sechs führenden Altcoins ins Verhältnis zu setzen.
---
### [BRICS-Aktien](https://www.sharedeals.de/wissen/zukunftsmaerkte/brics-aktien/)
**Published:** Juli 27, 2026
**Author:** Peter Wolf-Karnitschnig
**Content:**
Die fünf Staaten der BRICS-Gruppe (Brasilien, Russland, Indien, [China](https://www.sharedeals.de/wissen/zukunftsmaerkte/china-aktien/) und Südafrika) haben sich in den letzten Jahrzehnten zu politischen und vor allem wirtschaftlichen Schwergewichten auf der Weltbühne entwickelt. Heute vereinen die fünf BRICS-Staaten fast die Hälfte der Weltbevölkerung und rund 40% der kaufkraftbereinigten Weltwirtschaftsleistung. Viele Konzerne aus den fünf Staaten gehören zu den größten und einflussreichsten der Welt. Doch was verbirgt sich eigentlich hinter diesem Staatenbund? Welcher Zukunft sieht er entgegen? Und welche Chancen und Risiken bringen Investitionen in BRICS-Aktien mit sich? In diesem Beitrag findest Du Antworten auf diese und weitere Fragen rund um das Thema BRICS und Du lernst zehn der wichtigsten BRICS-Aktien kennen.
## Das Wichtigste in Kürze
- BRICS ist ein Akronym für eine lose Staatengruppe, die aus Brasilien, Russland, Indien, China und Südafrika besteht.
- Die informelle Staatenvereinigung wurde 2006 gegründet und versteht sich als politisches und wirtschaftliches Gegengewicht zu Amerika und Europa.
- 2025 wurde die Gruppe um Ägypten, Äthiopien, Indonesien, den Iran und die Vereinigten Arabischen Emirate zur BRICS plus erweitert.
- Die BRICS-Staaten haben vor allem aufgrund ihrer großen Bevölkerungen, ihres Rohstoffreichtums und ihrer Atomwaffen eine große wirtschaftliche und politische Bedeutung.
- Investitionen in BRICS-Aktien versprechen Anlegern ein teilweise höheres Renditepotenzial und eine bessere Diversifizierung ihrer Portfolien.
- Sie sind jedoch mit politischen Risiken und größeren Kursschwankungen verbunden.
- Neben Investments in Einzelaktien können Anleger auch über Emerging Markets ETFs und Investmentfonds in BRICS-Aktien investieren.
📖 Inhaltsverzeichnis
[Toggle](#)
- [Das Wichtigste in Kürze](#Das_Wichtigste_in_Kuerze)
- [Liste zehn wichtiger BRICS-Aktien](#Liste_zehn_wichtiger_BRICS-Aktien)
- [Wer sind die BRICS-Staaten?](#Wer_sind_die_BRICS-Staaten)
- [Was ist das Ziel von BRICS?](#Was_ist_das_Ziel_von_BRICS)
- [Welche geopolitische Bedeutung haben die BRICS-Staaten?](#Welche_geopolitische_Bedeutung_haben_die_BRICS-Staaten)
- [Was ist die wirtschaftliche Bedeutung der BRICS-Staaten?](#Was_ist_die_wirtschaftliche_Bedeutung_der_BRICS-Staaten)
- [Wie sieht die Zukunft der BRICS aus?](#Wie_sieht_die_Zukunft_der_BRICS_aus)
- [Welche BRICS-Indizes gibt es?](#Welche_BRICS-Indizes_gibt_es)
- [Welche Chancen bieten Investitionen in BRICS-Aktien?](#Welche_Chancen_bieten_Investitionen_in_BRICS-Aktien)
- [Welche Risiken haben Investitionen in BRICS-Aktien?](#Welche_Risiken_haben_Investitionen_in_BRICS-Aktien)
- [Wie kann man in BRICS-Aktien investieren?](#Wie_kann_man_in_BRICS-Aktien_investieren)
- [Tipps und Tricks zum Investieren in BRICS-Aktien](#Tipps_und_Tricks_zum_Investieren_in_BRICS-Aktien)
## Liste zehn wichtiger BRICS-Aktien
### Alibaba
Die Alibaba Group ist einer der größten E-Commerce-Konzerne Chinas. Das Unternehmen hat sich in den letzten Jahren zu einer riesigen Firmengruppe mit zahlreichen Tochterunternehmen entwickelt. Kerngeschäft von Alibaba sind die Online-Marktplätze Alibaba, AliExpress, Taobao und Tmall. Darüber hinaus bietet der Konzern Cloud-Services, Logistik- und Finanzdienstleistungen an.
---
### CATL
CATL (Contemporary Amperex Technology Co. Limited) ist der größte chinesische Hersteller von Lithium-Ionen-Akkumulatoren und der weltweit mit Abstand größte Hersteller von Batterien für Elektroautos. Mit einem Marktanteil von knapp 30% ist CATL der global führende Produzent von Energiespeichern.
---
### ICBC
Die Industrial and Commercial Bank of China ist die größte Bank der Volksrepublik China. Gemessen an der Bilanzsumme ist sie sogar das größte Kreditinstitut der Welt. Die ICBC besitzt über 16.000 Filialen im In- und Ausland und betreut rund 740 Millionen Privatkunden und ca. 12 Millionen gewerbliche Kunden.
---
### Infosys
Infosys ist eines der größten IT-Unternehmen Indiens. Die drei Kerngeschäftsfelder des IT-Konzerns sind IT-Services, Consulting und Outsourcing. Im Bereich der Information Technology Services bietet der Konzern ein breites Spektrum an IT-Dienstleistungen, von Softwareentwicklung über Systemintegration bis zu Application Management Services. Das Consulting-Segment umfasst Beratungsdienstleistungen zur digitalen Optimierung von Geschäftsprozessen. Und der Bereich Outsourcing unterstützt Unternehmen bei der Auslagerung von IT-Prozessen.
---
### Petrobras
Die brasilianische Petrobras (kurz für Petróleo Brasileiro) ist ein integrierter Öl-, Gas- und Energiekonzern, der in der Exploration, Förderung, Raffination, Vermarktung und im Transport von Erdöl, Erdgas und deren Nebenprodukten tätig ist. Darüber hinaus ist Petrobras im Bereich der Petrochemie aktiv, stellt Biokraftstoffe her und entwickelt Wind- und Solarenergieprojekte. Der brasilianische Öl- und Gaskonzern besitzt außerdem ein Netzwerk an Pipelines, Tankern und Terminals für den Rohstofftransport.
---
### Reliance Industries
Reliance Industries aus Indien ist einer der größten Mischkonzerne der Welt. Die Hauptgeschäftsfelder von Reliance sind Erdölgewinnung und -raffination, Petrochemie, Textilherstellung, Telekommunikation und Einzelhandel. Darüber hinaus ist der indische Mischkonzern in den Bereichen Biotechnologie, Infrastruktur, Medien, Pharma und Solarenergie aktiv. Reliance Industries ist das umsatzstärkste und wertvollste Unternehmen Indiens.
---
### Sibanye Stillwater
Sibanye Stillwater ist ein südafrikanischer Bergbaukonzern, der zu den wichtigsten Edelmetallförderern der Welt gehört. Der Konzern ist der größten Goldproduzent Südafrikas und einer der größter Gold-, Platin- und Palladiumproduzenten der Welt. Die meisten Minen von Sibanye Stillwater befinden sich in Südafrika. Der Konzern fördert aber auch in den USA Edelmetalle und betreibt dort eine Recyclinganlage zur Wiedergewinnung von Platingruppenmetallen.
---
### Tencent
Tencent ist einer der größten Technologie- und Internetkonzerne Chinas und das gegenwärtig wertvollste Unternehmen des Landes. Zu den breitgefächerten Geschäftsaktivitäten von Tencent zählen soziale Netzwerke, Sofortnachrichtendienste, Gaming, Online-Medien, Internet-Mehrwertdienste, Online-Handel und Online-Werbung. Bekannt ist der Konzern vor allem für seine Social-Media-Plattform WeChat.
---
### Vale
Vale aus Brasilien ist neben BHP und Rio Tinto einer der drei großen global agierenden Rohstoffkonzerne. Das Bergbauunternehmen ist weltweit der größte Produzent von Eisenerz, spielt aber auch bei der Förderung von Kohle, Kupfer, Nickel und anderen Metallen eine wichtige Rolle. Zudem betreibt Vale ein umfangreiches Logistiknetzwerk aus Eisenbahnen, Schiffen und Häfen. Nicht zuletzt hält der Rohstoffkonzern auch Anteile an Stahlwerken.
---
### Xiaomi
Xiaomi ist ein chinesischer Technologiekonzern, der Smartphones, Notebooks, Smartwatches und weitere Elektrogeräte wie Saug- und Wischroboter herstellt. Derzeit ist Xiaomi hinter Apple und Samsung der drittgrößte Smartphone-Hersteller der Welt. Zudem entwickelt der Konzern ein eigenes Betriebssystem für die Vernetzung von Elektrogeräten. Seit 2024 ist Xiaomi auch ein Autohersteller und brachte eine Elektrolimousine auf den Markt. 2025 folgte mit einem Elektro-SUV ein zweites Modell.
---
## Wer sind die BRICS-Staaten?
„BRICS“ ist ein Akronym für eine Staatengruppe, die aus Brasilien, Russland, Indien, China und Südafrika besteht. Der Begriff „BRIC“ wurde durch den ehemaligen Chefvolkswirt der Investmentbank Goldman Sachs, Jim O’Neill, im Jahr 2001 geprägt. Nach Einschätzung von O’Neill hatten die Länder Brasilien, Russland, Indien und China (damals noch ohne Südafrika) das Potenzial, zu den bedeutendsten Volkswirtschaften der Welt aufzusteigen. Der Volkswirt wählte die Staaten auf Grundlage ihrer Bevölkerungsgröße, ihres Wirtschaftswachstums und ihrer geopolitischen Bedeutung aus.
2006 gründeten die vier BRIC-Staaten am Rande einer UN-Generalversammlung eine informelle Staatenvereinigung. Seitdem treffen sich die Staats- und Regierungschefs der vier Länder einmal jährlich zu Gesprächen, um internationale Themen wie Entwicklungszusammenarbeit, Geopolitik, Handel und Investitionen zu besprechen.
2010 stieß Südafrika als fünftes Land zur BRICS-Gruppe hinzu. 2025 erfolgte schließlich eine große Erweiterungsrunde der Staatengruppe um Ägypten, Äthiopien, Indonesien, den Iran und den Vereinigten Arabischen Emirat zur sogenannten „BRICS plus“. Auch Argentinien und Saudi-Arabien wurden zur Teilnahme an BRICS plus eingeladen. Argentinien hat eine Teilnahme allerdings abgelehnt und Saudi-Arabien den Beitritt bislang noch nicht formell vollzogen.
## Was ist das Ziel von BRICS?
Eine formelle Charta der BRICS-Staaten gibt es nicht. Bis heute handelt es sich um eine lose Allianz sehr unterschiedlicher Länder, die lediglich das Ziel eint, die Dominanz des Westens auf der internationalen Bühne zu brechen. Die BRICS wollen demnach ein Gegengewicht zu den G7 darstellen, der Vereinigung der sieben größten demokratisch regierten Volkswirtschaften der Welt (Deutschland, Frankreich, Großbritannien, Italien, Japan, Kanada und die USA).
Im Unterschied zu den G7 sind die BRICS ein recht fragiles und pragmatisches Staatenbündnis. Die BRICS-Staaten eint weder ein politisches System noch eine zivilisatorische Grundlage. Während Brasilien, Indien und Südafrika Demokratien sind, handelt es sich bei China und Russland um Diktaturen.
Bislang konnten sich die BRICS-Staaten nur auf zwei gemeinsame Institutionen einigen. Im Jahr 2014 gründeten sie gemeinsam die Neue Entwicklungsbank. Sie soll Infrastrukturprojekte in den BRICS-Ländern und anderen aufstrebenden Volkswirtschaften finanzieren und wurde bewusst als Gegengewicht zur westlich dominierten Weltbank geschaffen. Zudem richteten die Staaten den BRICS-Reservefonds ein, der als Schutzmechanismus gegen finanzielle Instabilität und Währungskrisen dienen soll. Auch der Reservefonds ist ein bewusstes Gegengewicht zum westlich beherrschten Internationalen Währungsfonds.
## Welche geopolitische Bedeutung haben die BRICS-Staaten?
Die geopolitische Bedeutung der BRICS-Staaten ist seit jeher sehr groß und hat in den vergangenen Jahren noch deutlich zugenommen. Mit China, Indien und Russland sind drei der vier Gründungsmitglieder Atommächte. China und Russland sind zudem ständige Mitglieder im mächtigen UN-Sicherheitsrat. Darüber hinaus besitzen China und Russland die nach den USA stärksten Streitkräfte der Welt.
China und Indien haben als die beiden mit großem Abstand bevölkerungsreichsten Staaten der Welt ein großes geopolitisches Gewicht. In Summe lebten 2024 fast die Hälfte der Weltbevölkerung in den BRICS-Staaten. Vor allem Indien ist mit seiner im Schnitt sehr jungen Bevölkerung ein starker Treiber des globalen Bevölkerungswachstums.
Die BRICS-Staaten haben aber nicht immer ähnliche geopolitische Vorstellungen und Interessen. Vor allem zwischen China und Indien kommt es zu regelmäßigen Spannungen, unter anderem wegen ungelöster Grenzkonflikte. Auch die militärische Aggression Russlands gegenüber der Ukraine wird nicht von allen BRICS-Staaten gutgeheißen.
## Was ist die wirtschaftliche Bedeutung der BRICS-Staaten?
Die wirtschaftliche Bedeutung der BRICS-Staaten hat in den beiden letzten Jahrzehnten aufgrund ihrer zum Teil sehr hohen Wachstumsraten stark zugenommen. Im vergangenen Jahr erwirtschafteten die BRICS-Länder rund 39% der weltweiten Wirtschaftsleistung (auf Basis der kaufkraftbereinigten Bruttoinlandsprodukte). Zum Vergleich: Die G7-Mitglieder kamen 2024 auf einen Anteil von 29% des globalen BIP.
Allerdings gibt es innerhalb der BRICS ein sehr starkes wirtschaftliches Ungleichgewicht zwischen den Ländern. China erwirtschaftet mehr als die Hälfte des Bruttoinlandsprodukts der Staatenvereinigung und ist somit die einzige Weltwirtschaftsmacht unter den BRICS-Staaten. Die wirtschaftliche Bedeutung Brasiliens und vor allem Indiens hat aber in den letzten Jahren deutlich zugenommen.
Die Wirtschaftskraft der BRICS-Staaten basiert zudem auf ihren Rohstoffvorkommen. Alle fünf BRICS-Staaten gehören den rohstoffreichsten Ländern der Welt und üben darüber einen großen Einfluss auf die Weltmärkte aus. Vor allem China und Russland besitzen bei vielen bedeutenden Rohstoffen die größten Vorkommen der Welt.
Nicht zuletzt sind die Mitglieder der BRICS-Gruppe auch wichtige Akteure im Welthandel. China hat sich zur größten Exportnation der Welt entwickelt und erzielt Jahr für Jahr gewaltige Handelsbilanzüberschüsse.
## Wie sieht die Zukunft der BRICS aus?
Die Zukunft der BRICS-Staatengruppe lässt sich nicht pauschal vorhersagen, viel zu heterogen sind die fünf Länder. Zudem ist die weitere wirtschaftliche und politische und wirtschaftliche Entwicklung vor allem von China und Russland schwer vorherzusagen.
Russland hat sich durch seinen Angriffskrieg gegen die Ukraine weltpolitisch ins Abseits manövriert und zum Feind der westlichen Welt gemacht. Neben dem politischen Schaden ist auch der wirtschaftliche Schaden des flächenmäßig größten Landes der Welt immens. Die Sanktionen des Westens gegen Russland und die enormen Kosten des Krieges haben der Wirtschaft des Riesenreiches in den letzten drei Jahren schwer zugesetzt. Ob sich Russland irgendwann zu einer Friedenslösung in der Ukraine bereit erklärt und sich die Beziehungen zu Europa und Amerika wieder normalisieren, lässt sich zum jetzigen Zeitpunkt nicht vorhersehen.
In China steht die wirtschaftliche Zukunft zunehmend auf wackeligen Beinen. Nach Jahrzehnten gewaltigen Wirtschaftswachstums sind die Wachstumsraten auch in der Volksrepublik in den letzten Jahren deutlich zurückgegangen. Die chinesische Wirtschaft leidet unter einer riesengroßen Immobilienkrise, einer schlechten Verbraucherstimmung und einer schrumpfenden Bevölkerung. Besonders die rückläufige Bevölkerungsentwicklung aufgrund der jahrzehntelangen Ein-Kind-Politik und der Überalterung der Gesellschaft könnte sich zu einem riesengroßen Problem für die chinesische Wirtschaft auswachsen. Nicht zuletzt bedrohen neue Zölle aus Europa und den USA die exportorientierte Industrie der Volksrepublik.
Indien hat von allen fünf BRICS-Staaten die wahrscheinlich besten wirtschaftlichen Perspektiven. Das liegt vor allem in der stark wachsenden und relativ jungen Bevölkerung des bereits heute bevölkerungsreichsten Landes der Welt. Zudem ist die indische Wirtschaft relativ stark diversifiziert und weniger als die chinesische auf Exporterfolge angewiesen.
Brasilien und Südafrika besitzen ebenfalls gute Zukunftsperspektiven. Beide Länder sind reich an natürlichen Ressourcen und haben eine leicht wachsende Bevölkerung. Wachstumshemmnis ist sowohl in Brasilien als auch in Südafrika die teilweise Instabilität des politischen Systems.
## Welche BRICS-Indizes gibt es?
Heutzutage bilden eine Reihe von BRICS-Börsenindizes die Performance der wichtigsten Unternehmen aus Brasilien, Russland, Indien, China und Südafrika ab. Dazu gehören beispielsweise der DAXglobal BRIC Index, der FTSE BRIC 50 und der MSCI BRIC Index. Aufgrund des russischen Angriffskrieges gegen die Ukraine und der daraus resultierenden Nichthandelbarkeit russischer Aktien an internationalen Börsen, sind russische Unternehmen derzeit nicht mehr Teil dieser Indizes.
## Welche Chancen bieten Investitionen in BRICS-Aktien?
In erster Linie bieten Dir BRICS-Aktien als Anleger eine Chance auf höhere Renditen. Die BRICS-Staaten haben gegenüber den westlichen Industriestaaten ein mehr oder weniger großes Aufholpotenzial und dementsprechend höhere Wachstumsraten. Dieses stärkere Wirtschaftswachstum kann, muss sich aber nicht zwangsläufig in einer besseren Performance der Aktienkurse niederschlagen.
Eine weitere Investmentchance von BRICS-Aktien ist die Diversifikation Deiner Geldanlage. Die fünf BRICS-Staaten sind in sehr unterschiedlichen Wirtschaftssektoren aktiv. Das Schwergewicht von Brasilien liegt im Agrarsektor. Russland ist ein globales Schwergewicht in der Rohstoffbranche. Indien hat seinen Fokus in der Informationstechnologie und im verarbeitenden Gewerbe. China ist ein globales Technologieschwergewicht und die „Werkbank“ der Welt. Und Südafrika ist eines der wichtigsten Bergbauländer der Welt.
Durch ein Investment in die BRICS-Staatengruppen kannst Du Dein Kapital folglich über viele verschiedene Industrien streuen. Das gilt gleichermaßen in Bezug auf Währungen. Alle fünf BRICS-Staaten haben ihre eigene Währung (der brasilianische Real, der russische Rubel, die indische Rupie, der chinesische Yuan und der südafrikanische Rand). Zwar ist keine dieser Währungen eine internationale Leitwährung, die ein ähnliches Gewicht wie der US-Dollar, der Euro oder der japanische Yen besitzt. Aber der Yuan und die Rupie haben aufgrund der Größe und des Wachstums von China und Indien deutlich an Bedeutung gewonnen.
Hinzu kommt die Tatsache, dass die Kurse dieser Währungen oftmals nicht stark mit denen von US-Dollar, Euro oder Yen korrelieren. Damit genießt Du bei einem Investment in BRICS-Aktien den Vorteil, Dich auch hinsichtlich der Währungen stärker zu diversifizieren.
## Welche Risiken haben Investitionen in BRICS-Aktien?
Der Kauf von BRICS-Aktien birgt vor allem ein geopolitisches Risiko. Russland hat sich durch den Angriff auf die Ukraine zu einem Feind der westlichen Welt gemacht. Die politischen und wirtschaftlichen Spannungen zwischen China auf der einen und den USA sowie Europa auf der anderen Seite nehmen kontinuierlich zu. Vor allem die USA sehen im einstigen Partnerland eine zunehmende Bedrohung. Brasilien, Indien und Südafrika haben ein geringeres geopolitisches Gewicht, sind aber in vielen Fragen nicht auf einer Linie mit dem Westen.
Das hat zur Folge, dass Du mit einem Investment in die BRICS-Gruppe in Unternehmen aus Ländern investierst, die in vielen Fragen gegensätzliche Positionen zu Europa und den USA vertreten. Der Fall Russland hat verdeutlicht, welches Risiko damit verbunden ist. Nach dem Überfall Russlands auf die Ukraine verloren russische Aktien dramatisch an Wert und wurden vom Handel auf europäischen und amerikanischen Börsen ausgeschlossen. Wer seine Positionen zu spät verkauft hat, musste massive Wertverluste in Kauf nehmen.
Ein ähnliches Szenario ist bei einer militärischen Aggression Chinas gegenüber Taiwan denkbar. Die westliche Welt könnte darauf mit drastischen Wirtschaftssanktionen reagieren, wie zum Beispiel einem Handelsausschluss von Aktien an den wichtigsten internationalen Börsen.
Neben dem politischen Risiko ist ein Investment in BRICS-Aktien auch mit einem erhöhten Volatilitätsrisiko verbunden. Die Aktienkurse von Unternehmen aus der Staatengruppe schwanken in der Regel stärker als die Kurse amerikanischer oder europäischer Aktien. Hinzu kommen die höheren Kursschwankungen der BRICS-Währungen. Im schlimmsten Fall wirst Du zeitgleich von Aktien- und Währungskursverlusten getroffen.
## Wie kann man in BRICS-Aktien investieren?
Außer Einzelaktien zu kaufen, hast Du nur sehr begrenzte Möglichkeiten, direkt in BRICS-Aktien zu investieren. Mit dem iShares BIC 50 UCITS ETF und dem Templeton BRIC Fund gibt es lediglich einen ETF und einen Investmentfonds, über die Du gleichzeitig Dein Kapital über alle fünf BRICS-Staaten streuen kannst. Wobei man der guten Ordnung halber sagen muss, dass russische Aktien nicht mehr Bestandteil dieser Fonds sind.
Alternativ kannst Du jedoch Dein eigenes BRICS-Portfolio über ETFs und Investmentfonds zusammenstellen. Für alle fünf Staaten (mit Ausnahme Russlands) werden mehrere Fonds angeboten, die ihr Geld in die wichtigsten Unternehmen des jeweiligen Landes investieren. Durch eine Kombination dieser Fonds kannst Du schneller und einfach als über Einzelaktien Dein persönliches BRICS-Portfolio kreieren.
Eine weitere Alternative, Dein Geld in BRICS-Aktien anzulegen, sind sogenannte „Emerging Markets“-Fonds. Sie investieren ihr Geld in Schwellenländer weltweit. Bei vielen Fonds haben die BRICS-Staaten, allen voran China und Indien, das größte Anlagegewicht. Durch eine Kombination dieser Schwellenländerfonds kannst Du folglich ebenfalls ein BRICS-Portfolio zusammenstellen.
## Tipps und Tricks zum Investieren in BRICS-Aktien
Erfolgreich in BRICS-Aktien zu investieren, ist alles andere als trivial. Wie in diesem Ratgeber dargestellt, sind die fünf Staaten sehr unterschiedlich, was die Auswahl von Investitionsschwerpunkten und einzelnen Aktien nicht einfach macht. Wenn Du mit einem Investment in die BRICS-Staaten liebäugelst, solltest Du die folgenden vier Tipps und Tricks beherzigen.
### Auf die Internationalität achten
Grundsätzlich empfiehlt es sich, in BRICS-Aktien zu investieren, die nicht nur auf ihren Heimatmärkten aktiv sind, sondern auch im Ausland Erfolg haben. Unternehmen, die sich erfolgreich mit Wettbewerbern auf dem Weltmarkt messen können, haben den Beweis ihrer Konkurrenzfähigkeit erbracht.
### Die Diversifikation berücksichtigen
Viele der größten Unternehmen aus den fünf BRICS-Staaten kommen aus ähnlichen Branchen. In China sind es Banken, Technologie- und Autokonzerne. In Brasilien, Russland und Südafrika sind es Öl- und Rohstoffkonzerne. Als Anleger solltest Du bei Investitionen in BRICS-Aktien deshalb auf eine ausreichende Diversifikation achten. Die Aktienkurse von Unternehmen aus einer Branche weisen oft eine starke Korrelation zueinander auf.
### Die Politik im Hinterkopf haben
Bei Investitionen in BRICS-Aktien spielt auch immer die Politik eine Rolle. Wie einleitend dargestellt, hat sich die Staatengruppe zusammengeschlossen, um ein internationales Gegengewicht zu den USA und Europa zu bilden. Im Falle Chinas und Russlands ist dieses Gegengewicht inzwischen in offene Feindseligkeit umgeschlagen. Diese geopolitische Gegnerschaft zwischen dem Westen und Teilen der BRICS-Staatengruppe kann massive Auswirkungen auf die Aktienkursentwicklung von BRICS-Unternehmen haben.
### Die Zukunft der Länder analysieren
Wie im Abschnitt zur Zukunft der BRICS dargestellt, haben die fünf Länder sehr unterschiedliche Perspektiven. Das beginnt bereits bei der Bevölkerungsentwicklung. Während die Einwohnerzahl von China und Russland stark sinkt, ist Indien ein nach wie vor stark wachsendes Land. Auch Brasilien und Südafrika weisen ein leichtes Bevölkerungswachstum auf. Diese sehr unterschiedlichen Entwicklungspfade werden sich stark auf die wirtschaftliche Entwicklung der einzelnen Länder auswirken. Zudem macht ihre unterschiedliche industrielle Aufstellung die einzelnen BRICS-Staaten mehr oder weniger widerstandsfähig gegen Schwankungen der Weltkonjunktur.
---
### [Top 10 Uran-Aktien 2026: Dein Weg zu Spitzen-Renditen](https://www.sharedeals.de/wissen/rohstoffe/uran/)
**Published:** Juni 18, 2024
**Author:** Peter Wolf-Karnitschnig
**Content:**
Uranaktien gehören seit Anfang 2021 zu den Aktien mit der besten Performance an den internationalen Börsen. Die weltweite Renaissance der Atomkraft hat in Kombination mit einem begrenzten Rohstoffangebot zu massiven Preissteigerungen bei Uran geführt. Doch Uran Aktien sind notorisch volatil und haben einige Besonderheiten, die Du als Anleger kennen solltest. Dieser Ratgeber zeigt Dir die besondere Welt der Uranindustrie und erklärt Dir alles, was Du vor einem Investment in diese Branche wissen musst. Du lernst, welche Faktoren den Uranpreis beeinflussen und was Du bei einer Geldanlage in Uran berücksichtigen solltest. Zudem stellt Dir der Ratgeber zehn der wichtigsten Uran Aktien der Welt vor.
## ☝️ Das Wichtigste in aller Kürze
- Der Uranpreis ist nach der AKW-Katastrophe von **Fukushima** im Jahr 2011 stark gesunken, erlebt seit 2020 aber wieder einen steilen Anstieg.
- Grund für den jüngsten Uranpreisanstieg sind eine **Verknappung des Angebots** und eine **gestiegene Nachfrag**e aufgrund zahlreicher AKW-Neubauten.
- Vor allem China, Russland und Indien setzen in Sachen Energiewende auf Atomstrom.
- Die Uranproduktion ist ein **Oligopol**, das von wenigen Anbietern dominiert wird.
- **NAC** **Kazatom** aus Kasachstan und **Cameco** aus Kanada sind die mit Abstand größten Urankonzerne der Welt.
- In Uran kannst Du in Form von Einzelaktien, ETFs oder Investmentfonds investieren.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Das sind 10 der wichtigsten Uran-Aktien](#Das_sind_10_der_wichtigsten_Uran-Aktien)
- [Vorstellung der 10 wichtigsten internationalen Uran Unternehmen im Mini-Porträt](#Vorstellung_der_10_wichtigsten_internationalen_Uran_Unternehmen_im_Mini-Portraet)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
- [Atomkraft: Totgesagte leben länger](#Atomkraft_Totgesagte_leben_laenger)
- [Die historische Preisentwicklung von Uran](#Die_historische_Preisentwicklung_von_Uran)
- [Die Zukunftsaussichten des Uranmarktes](#Die_Zukunftsaussichten_des_Uranmarktes)
- [Wie kann man in Uran Aktien investieren?](#Wie_kann_man_in_Uran_Aktien_investieren)
- [Tipps und Tricks beim Investieren in Uran Aktien](#Tipps_und_Tricks_beim_Investieren_in_Uran_Aktien)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden-2)
## Das sind 10 der wichtigsten Uran-Aktien
Die Uranindustrie ist eine überschaubare Branche. Aufgrund der begrenzten Uranvorkommen weltweit und der relativ geringen Anzahl an Kunden ist die Zahl der Uranbergbauunternehmen deutlich geringer als in anderen Rohstoffsegmenten.
In der nachfolgenden Detailvorstellung wurde darauf geachtet, alle Uranunternehmen von globaler Bedeutung einzubeziehen. Aufgrund der großen nationalen Uranvorkommen haben die meisten Uranproduzenten ihren Sitz in Australien, Kanada und den USA. Mit NAC Kazatom aus Kasachstan und Cameco aus Kanada gibt es zwei weltweit dominante Uran Unternehmen.
**Tipp:** In unserem exklusiven [Rohstoff Anleger Club](https://start.sharedeals.de/rohstoffanlegerclub-blog?ds24tr=RAC_WS_Artikel_Blog) erzielen Mitglieder eine deutliche Outperformance gegenüber dem Markt.
**Aktie****Marktkapitalisierung**
**in Milliarden €**
**(Stand Mitte Mai 2025)****ISIN**[Cameco](#cameco)18,4CA13321L1085[Denison Mines](#denison)1,2CA2483561072[Energy Fuels](#energy-fuels)0,9CA2926717083[NAC Kazatom](#nac-kazatom)7,9US63253R2013[NexGen Energy](#nexgen-energy)2,7CA65340P1062[Paladin Energy](#paladin-energy)1,4AU000000PDN8[Sprott Physical Uranium Trust](#sprott)7,6CA85210A1049[Uranium Energy](#uranium-energy)2,1US9168961038[Uranium Royalty](#uranium-royalty)0,2CA91702V1013[Yellow Cake](#yellow-cake)1,1JE00BF50RG45## Vorstellung der 10 wichtigsten internationalen Uran Unternehmen im Mini-Porträt
### 1. Cameco
Wenn Du in Uranaktien investieren willst, führt kein Weg an Cameco vorbei. Die Canadian Mining & Energy Corporation mit Sitz in Saskatoon im kanadischen Bundesstaat Saskatchewan ist der zweitgrößte Uranproduzent der Welt.
Der Konzern betreibt Minen in Kanada, den USA und Kasachstan und ist im Besitz von schätzungsweise 15 bis 18% der globalen Abbaukapazitäten für Uran. Das wahrscheinliche Volumen der Lagerstätten beträgt rund 470 Millionen Pfund, was Cameco zum Konzern mit den drittgrößten Uranreserven der Welt macht.
Cameco ging 1988 aus der Fusion der beiden Unternehmen Eldorado Mining and Refining und der Saskatchewan Mining Development Corporation hervor. Neben Uranminen betreibt der Konzern eine Urananreicherungsanlage und eine Uranumwandlungsanlage im kanadischen Bundesstaat Ontario. Zudem bietet Cameco Unternehmen aus der Atomindustrie verschiedene Dienstleistungen an.
Angesichts der zunehmenden globalen Unbeliebtheit der Atomkraft befand sich der Kurs der Cameco Aktie von 2010 bis 2020 in einem mehr oder weniger kontinuierlichen Rückgang. Seit Ende 2020 erfreut sich die Uranaktie bei Anlegern jedoch wieder höchster Beliebtheit. Im Zuge des mehrjährigen Aufwärtstrends hat sich der Aktienkurs nahezu versechsfacht.
---
### 2. Denison Mines
Die Denison Mines Corp. mit Sitz in Toronto gehört zu den führenden kanadischen Uranexplorations- und -produktionsgesellschaften. Schwerpunktregion des Unternehmens ist das Athabasca-Becken im Norden der Provinz Saskatchewan.
In dieser Region betreibt Denison Mines mehrere Explorations- und Abbauprojekte. Das bekannteste ist das Wheeler River-Projekt, das zu 90% im Besitz des Unternehmens steht.
Wie so viele Uran Aktien befand sich auch der Titel von Denison Mines im Zeitraum von 2011 bis 2020 auf Talfahrt an der Börse. Seit ihrem Comeback Ende 2020 hat sich der Wert der Aktie verdreifacht.
---
### 3. Energy Fuels
Das in Lakewood im US-Bundesstaat Colorado ansässige Unternehmen Energy Fuels ist einer der führenden Uranproduzenten der Vereinigten Staaten. Das Unternehmen erschließt und fördert Uranvorkommen in den USA und recycelt zudem uranhaltige Materialien. Außerdem betreibt das Unternehmen in White Mesa im Bundesstaat Utah eine Uranaufbereitungsanlage.
Neben dem Uranabbau ist Energy Fuels in der Produktion von Vanadium tätig. Vanadium entsteht als Nebenprodukt beim Abbau von Uran. Eigenen Angaben zufolge ist Energy Fuels der größte Vanadium-Produzent der USA.
Der Kurs der Energy Fuels Aktie fiel in den letzten Jahren durch sehr hohe Schwankungen auf. Im Zeitraum vom 2015 bis 2017 war der Aktienkurs auf Talfahrt. 2018 ging es wieder bergauf, 2019 und 2020 allerdings schon wieder bergab. 2021 stieg die Energy Fuels Aktie stark an. 2022 und 2023 ist der Aktienkurs wieder durch eine sehr hohe Volatilität geprägt.
---
### 4. NAC Kazatom
NAC Kazatom mit Sitz in der kasachischen Hauptstadt Astana ist mit einer jährlichen Fördermenge von rund 13.000 Tonnen und einem Weltmarktanteil von etwa 25% der mit Abstand größte Uranproduzent der Welt. Zudem besitzt der Urankonzern aus Kasachstan die weltgrößten Reserven des Nuklearrohstoffs.
Außerhalb seines Heimatlandes betreibt NAC Kazatom keine Uranminen. Neben Uran fördert der Konzern vor allem Beryllium und Tantal.
Mit einem Anteil von rund 75% ist der kasachische Staat über den National Welfare Fund Mehrheitseigentümer von NAC Kazatom. Für Dich als Anleger bedingt dies neben dem Währungsrisiko auch ein signifikantes politisches und Corporate Governance Risiko. Kasachstan ist ein autokratisch geführtes Land, in dem politische Entscheidungen ein stärkeres Gewicht haben als wirtschaftliche.
Anleger aus Deutschland können in Form sogenannter „Global Depository Receipts“ in die NAC Kazatom-Aktie investieren. Dabei handelt es sich um Hinterlegungsscheine, die das Eigentum an den Aktien verbriefen.
Der Kursverlauf der NAC Kazatom Aktie folgt weitgehend dem Weltmarktpreis für Uran. 2021 erlebte die Uranaktie einen starken Aufwärtstrend, der 2022 und Anfang 2023 von einer Seitwärtsbewegung abgelöst wurde. In der zweiten Jahreshälfte 2023 ging es abermals steil bergauf mit der NAC Kazatom Aktie. Seitdem befindet sich die kasachische Uranaktie stabil auf hohem Niveau.
---
### 5. NexGen Energy
NexGen Energy Ltd. mit Sitz in Vancouver ist ein kanadisches Uranexplorationsunternehmen. Das Unternehmen exploriert und erschließt derzeit mehrere Projekte auf einem unternehmenseigenen Grundstück im Athabasca-Becken in der kanadischen Provinz Saskatchewan.
Das Flaggschiff-Projekt von NexGen Energy ist das sogenannte „Arrow-Projekt“, das aufgrund seiner zum Teil weit überdurchschnittlichen Erzgehalte sehr vielversprechend ist. Im Unterschied zu anderen Uranexplorationsunternehmen wendet NexGen bei seinen Projekten einen neuartigen Ansatz an. Das Unternehmen sucht nicht nach im Granit gebundenen Lagerstätten, sondern nach Strukturen, in denen Uran im Gestein angereichert ist.
Auch die NexGen Energy Aktie hat an der Börse bereits einige Aufs und Abs erlebt. Von 2014 bis 2016 entwickelte sich der Aktienkurs sehr positiv. In den drei darauffolgenden Jahren ging es mit der Uranaktie allerdings wieder bergab. Anfang 2020 gelang die Trendwende. Seitdem ist der Kurs der NexGen Energy Aktie um den Faktor 12 gestiegen.
---
### 6. Paladin Energy
Paladin Energy Ltd. ist neben Energy Resources of Australia das zweite große australische Uranbergbau- und Explorationsunternehmen. Das 1993 gegründete Unternehmen besitzt eine 75%-Beteiligung an der weltweit bedeutenden Langer Heinrich Mine in Namibia. Bis heute hat die afrikanische Mine bereits mehr als 40 Millionen Pfund Tiruranoctoxid produziert.
Paladin besitzt außerdem ein diversifiziertes, hochwertiges, globales Uranexplorations- und -erschließungsportfolio in den wichtigsten Bergbauregionen Kanadas und Australiens.
Die Paladin Energy Aktie ist an den Börsen in Australien, Kanada und Namibia gelistet. Von 2011 bis 2020 befand sich die Uranaktie in einem mehr oder weniger kontinuierlichen Abwärtstrend. 2021 hat auch die Paladin Energy Aktie eine Trendwende an der Börse erlebt und seitdem ihren Kurs annähernd versechsfacht.
---
### 7. Sprott Physical Uranium Trust
Im Unterschied zu den meisten anderen in diesem Ratgeber genannten Uranproduzenten handelt es sich beim Sprott Physical Uranium Trust nicht um ein eigenständiges Bergbauunternehmen. Der Sprott Trust fungiert als geschlossener Investmentfonds bzw. Investmenttrust.
Er investiert und hält sein gesamtes Vermögen in physisches Uran in Form von Uranoxid in Konzentraten und Uranhexafluorid. Der Trust wurde 2021 gegründet und hat seinen Hauptsitz in der kanadischen Wirtschaftsmetropole Toronto.
Ziel des Sprott Physical Uranium Trusts ist es, Anlegern eine bequeme und börsennotierte Möglichkeit zu geben, an der Preisentwicklung von physischem Uran zu partizipieren. Deshalb legt der Trust sein Geld primär in langfristige Bestände von vollständig zugeteiltem physischem Uran an. Die Bestände des Trusts belaufen sich gegenwärtig auf über 60 Millionen Pfund des Rohstoffes.
Der Vorteil eines Investments in den Sprott Physiscal Uranium Trust ist, dass Du dabei nicht wie bei einem klassischen Bergbauunternehmen das Explorations- bzw. Produktionsrisiko trägst. Über den Trust kannst Du ohne ein unternehmensspezifisches Risiko an der Preisentwicklung des Nuklearrohstoffs teilhaben.
Auch der Kurs des Sprott Physical Uranium Trust hat sich in jüngster Vergangenheit sehr gut entwickelt. Seit Anfang 2023 hat sich der Aktienkurs mehr als verdoppelt.
---
### 8. Uranium Energy
Die Uranium Energy Corp ist Amerikas führendes und eines der am schnellsten wachsenden Uranbergbauunternehmen der Welt. Die Abbauprojekte von UEC befinden sich in den US-Bundesstaaten Arizona, Colorado, New Mexico, Texas und Wyoming. Zudem ist der Konzern einer der größten Ressourcen- und Landbesitzer im rohstoffreichen kanadischen Athabasca-Becken.
Die bestätigten Ressourcen von Uranium Energy betragen gegenwärtig rund 225 Millionen Pfund. Neben dem Uranabbau betreibt das Unternehmen auch eine Uranverarbeitungsanlage in Texas.
Die Uranium Energy Corp hat in den Jahren niedriger Uranpreise geschickt agiert und zu günstigen Preisen hochkarätige Uranprodukte in Nordamerika erworben. Zudem ist das Unternehmen in den letzten Jahren durch mehrere Übernahmen (Uranium One, UEX und Roughrider) anorganisch gewachsen. Aktuell arbeitet das größte Uranbergbauunternehmen der USA mit Hochdruck daran, seine Abbau- und Verarbeitungsstätten hochzufahren.
UEC ist außerdem der größte Profiteur der neuen Nuklearstrategie der US-Regierung. Angesichts der strategischen Bedeutung des Rohstoffs hat die Regierung in Washington D.C. beschlossen, den Aufbau einer heimischen Uranproduktion zu fördern und eine strategische Uranreserve aufzubauen. So soll die aktuelle Abhängigkeit des US-Militärs von ausländischen Lieferanten verringert werden.
Der Kurs der Uranium Energy Aktie hat in den letzten Jahren einen ähnlichen Verlauf genommen wie der von Cameco. Von 2011 bis 2020 befand sich die Uranaktie über weite Strecken in einem Abwärtstrend. Ende 2020 setzt die Trendwende an der Börse ein. Seitdem befindet sich die Uranium Energy Aktie in einem Aufwärtstrend, der zu einer Verachtfachung des Kurses geführt hat.
---
### 9. Uranium Royalty
Wie der Sprott Physical Uranium Trust ist auch Uranium Royalty keine klassische Uranaktie, da das Unternehmen aus Kanada selbst keine Uranminen betreibt. Neben einer Beteiligung am britischen Uranunternehmen Yellow Cake konzentriert sich Uranium Royalty ausschließlich auf das Geschäft mit Royalties (Lizenzgebühren). Das kanadische Unternehmen finanziert demnach die Uranprojekte anderer Bergbauunternehmen.
Als Gegenleistung für die Finanzierung erhält Uranium Royalty einen Anteil an den Erlösen der Minenbetreiber. Dieses Geschäftsmodell hat den Vorteil, dass dadurch viele unternehmensspezifische Risiken ausgeschlossen werden. Zudem benötigt Uranium Royalty nur eine geringe Zahl an Mitarbeitern in der Verwaltung.
Im Gegensatz zu den meisten anderen Uranaktien hat sich der Kurs der Uranium Royalty Aktie nur im Jahr 2021 gut entwickelt. Seit 2022 befindet sich der Aktienkurs in einem Seit- bzw. Abwärtstrend.
---
### 10. Yellow Cake
Yellow Cake mit Sitz in St. Helier auf der britischen Kanalinsel Jersey ist ein 2018 von Bacchus Capital Advisors gegründetes Unternehmen, das Anlegern die Möglichkeit gibt, an der Entwicklung des Uranpreises zu partizipieren. Ähnlich wie der Sprott Physical Uranium Trust hält Yellow Cake physisches Uranoxid, ohne jedoch selbst in der Exploration und Erschließung sowie im Abbau und der Verarbeitung von Uran tätig zu werden.
Wichtigster Partner von Yellow Cake ist Kazatom, der größte Uranproduzent der Welt, mit dem die Briten einen langfristigen Vertrag haben.
Die Yellow Cake Aktie hat sich seit dem Börsengang 2018 sehr gut entwickelt. Bis heute hat die Uranaktie ihren Wert mehr als verdreifacht.
---
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
## Atomkraft: Totgesagte leben länger
Die Reaktorkatastrophe von Fukushima am 11. März 2011 war nicht nur für die Bevölkerung Japans eine Tragödie, sondern für die gesamte Atom- und Uranindustrie. Durch den GAU im japanischen Atomkraftwerk erlebte die Kernkraft als Energiequelle ein weiteres Mal ein PR-Desaster. In einigen Ländern, darunter auch Deutschland, sorgte die Nuklearkatastrophe sogar für eine vollständige Abkehr von der Atomkraft.
Doch der immer schneller voranschreitende Klimawandel hat in den letzten Jahren für eine globale Kehrtwende in Sachen Atomenergie gesorgt. Die meisten Länder der Welt können oder wollen nicht den Weg Deutschlands einschlagen und zukünftig ausschließlich auf die Energieerzeugung aus erneuerbaren Quellen setzen. Für viele Länder ist die Atomkraft ein „notwendiges Übel“ beim Betrieb bzw. Umbau ihrer Stromversorgung auf klimafreundliche Energiequellen. Derzeit befinden sich so viele Kernkraftwerke weltweit in Bau und in Planung wie seit langem nicht mehr.
Doch welche Uran Aktien profitieren von dieser Entwicklung? Und wird sie auch in den kommenden Jahren noch anhalten? Im Folgenden erfährst Du, wie die Zukunft der Uranindustrie aussehen könnte und was Du bei einem Investment in die Uranbranche beachten solltest.
## Die historische Preisentwicklung von Uran
Nach einem Zwischenhoch Anfang 2011, zu dem der Uranpreis bei über 70 US$/lbs (ca. 0,45 kg) notierte, ging es mit dem Preis des Rohstoffs in den darauffolgenden Jahren rapide bergab. Von Ende 2017 bis Anfang 2020 schaffte Uran nicht mehr den Sprung über die Marke von 25 US$/lbs.
Auslöser des drastischen Preisverfalls war die Reaktorkatastrophe von Fukushima im März 2011. Der von einem Seebeben ausgelöste Tsunami führte zu einem GAU im japanischen Kernkraftwerk und brachte die Atomkraft nach der Katastrophe im ukrainischen Tschernobyl im Jahr 1986 ein weiteres Mal schwer in Verruf.
In den Jahren 2013 bis 2020 war das Preisniveau von Uran so niedrig, dass sich viele Abbauprojekte nicht mehr rechneten. Uranproduzenten kappten als Reaktion auf den Preisverfall ihre Kapazitäten, teilweise wurden sogar Minen stillgelegt.
2021 ereignete sich schließlich eine Trendwende auf dem Uranmarkt. Dafür gibt es zwei wesentliche Gründe:
Erstens feiert die Atomkraft in vielen Ländern der Welt eine Renaissance. Auslöser für die wiederauflebende Begeisterung für Kernkraft ist der sich intensivierende Klimawandel. Viele Länder, die nicht in der Lage sind, ihre Energiegewinnung mittelfristig auf Solar-, Wasser- und Windkraft umzustellen, sehen sich dazu gezwungen, die „klimafreundliche“ Atomenergie als Brückentechnologie einzusetzen.
Das führte zu einer Welle von Neubauprojekten von AKWs in aller Welt. Während seit Beginn der 1990er-Jahre weltweit kaum neue Reaktoren gebaut wurden, ist die Zahl der in Bau und in Planung befindlichen Kernkraftwerke derzeit so hoch wie noch nie. Vor allem China, Russland, Indien und Kanada wollen ihren Energiebedarf in den kommenden Jahrzehnten stärker über Atomkraft decken.
Zweitens sorgt der Ukraine-Krieg für einen Preisanstieg für Uran. Russland ist eines der wichtigsten Uranförderländer der Welt, das zudem sehr große Uranvorkommen besitzt. Bislang ist der Uranhandel mit Russland noch nicht mit westlichen Sanktionen belegt. Das könnte sich in den nächsten Jahren allerdings ändern. Die USA planen bereits ein Importverbot für russisches Uran.
Die steigende Nachfrage nach Uran und das begrenzte Angebot des Rohstoffs führen dazu, dass viele Uranproduzenten gegenwärtig ihre Produktionskapazitäten erhöhen und zahlreiche stillgelegte Minen in Afrika, Amerika und Australien wieder in Betrieb genommen werden. Beim aktuellen Preisniveau von 90 US$/lbs können Uranproduzenten auch Minen mit einer geringeren Rohstoffkonzentration wieder profitabel betreiben. Solange sich Angebot und Nachfrage noch nicht in einem Gleichgewicht befinden, dürfte der Uranpreis weiter steigen.
## Die Zukunftsaussichten des Uranmarktes
Der Uranmarkt besitzt vor diesem Hintergrund sehr rosige Zukunftsaussichten. Der steigende Energiehunger der Welt führt in Kombination mit den Verpflichtungen zur Eindämmung des Klimawandels zu einer erhöhten Nachfrage nach Kernenergie.
Das Uranangebot kann nur sehr verzögert auf diesen Nachfrageschub reagieren. Die Steigerung der Produktionskapazitäten in Uranminen und -verarbeitungsanlagen geschieht nicht von heute auf morgen, sondern dauert ein bis zwei Jahre. Ebenso nimmt die Wiederaufnahme der Produktion in einer stillgelegten Mine mehrere Jahre in Anspruch. Und von der erstmaligen Exploration eines Uranfeldes bis zur Förderung bei voller Produktionskapazität vergehen nicht selten mehr als zehn Jahre.
Hinzu kommt aktuell eine sehr starke geografische Verschiebung der Nachfrage. Wie im letzten Abschnitt dargestellt, hat sich Russland durch den Einmarsch in der Ukraine zu einem bei westlichen Kunden inakzeptablen Anbieter entwickelt. Gleichzeitig hat die Machtübernahme durch das Militär im Niger, einem der wichtigsten Uranförderer Afrikas, dafür gesorgt, dass ein weiteres wichtiges Produktionsland in Ungnade gefallen ist. Nicht zuletzt sorgen auch die notorischen Produktionsprobleme in Kasachstan, dem weltgrößten Förderland von Uran, für Verstimmung bei vielen westlichen Kunden.
Diese Faktoren führen dazu, dass Kunden aus westlichen Industriestaaten vermehrt Uran bei Unternehmen aus ihren Heimatländern kaufen. Das hat zu einem Nachfrageboom bei Uranproduzenten aus Australien, Kanada und den USA geführt. Ein Ende dieses Booms ist angesichts der geopolitischen Weltlage nicht absehbar. Die Kurse von Uran-Aktien westlicher Produzenten dürften vor diesem Hintergrund auch in Zukunft steigen.
## Wie kann man in Uran Aktien investieren?
Dir stehen drei Möglichkeiten offen, in Uran Aktien zu investieren:
1\. Uran-Einzelaktien,
2\. Uran-ETFs und
3\. Uran-Investmentfonds
### Uran-Einzelaktien
Die erste Möglichkeit, in die Uranindustrie zu investieren, ist der Kauf von Aktien eines Uranbergbauunternehmens. Die Auswahl an börsennotierten Unternehmen in der Uranindustrie ist jedoch geringer als in anderen Branchen. Die Exploration und Förderung von Uran ist extrem kostenintensiv, weshalb es historisch nur wenige Unternehmen gibt, die in diesem Rohstoffsegment tätig sind.
### Uran-ETFs
Exchange-traded Funds sind bei vielen Anlegern eine beliebte Alternative zu Investitionen in Einzelaktien. Sie ermöglichen eine schnelle und einfache Streuung von Kapital über mehrere Unternehmen der Uranbranche. Vor allem Anfänger ersparen sich über ein ETF-Investment die Zeit und den Aufwand, einzelne Aktien zu analysieren und auszuwählen.
Neben der schnellen Vermögensdiversifikation punkten ETFs auch mit niedrigen Kosten. Im Unterschied zu aktiv verwalteten Investmentfonds haben sie kein Management, was die laufenden Verwaltungskosten erheblich verringert.
Der wesentliche Nachteil von ETFs in der Uranbranche ist die recht geringe Auswahl. Derzeit sind in Deutschland nur vier ETFs auf Uran Aktien zugelassen.
**Name****Volumen (Mio. €)****Vergleichsindex**HANetf Sprott Uranium Miners UCITS ETF Acc291North Shore Sprott Uranium Miners IndexGlobal X Uranium UCITS ETF USD Accumulating182Solactive Global Uranium & Nuclear Components IndexVanEck Uranium and Nuclear Technologies UCITS ETF A80MarketVector Global Uranium and Nuclear Energy Infrastructure IndexHANetf Sprott Junior Uranium Miners UCITS ETF USD Accumulating8Nasdaq Sprott Junior Uranium Miners Index### Uran-Investmentfonds
Noch beschränkter sind die Auswahlmöglichkeiten bei Uran-Investmentfonds. Mit dem Uranium Resources Fund von LLB Fund Services gibt es nur einen einzigen Investmentfonds, der sein Geld ausschließlich in Uran Aktien anlegt. Hauptvorteil dieses Fonds gegenüber Uran-ETFs ist, dass sein Management die Möglichkeit hat, einen Vergleichsindex zu schlagen. Wesentlicher Nachteil des Investmentfonds sind die höheren Kosten.
## Tipps und Tricks beim Investieren in Uran Aktien
Wie Du in diesem Ratgeber gelernt hast, hat die Uranbranche einige Besonderheiten, die Du vor einem Investment in Uran Aktien kennen musst. Vor einem Kauf einer Uranaktie solltest Du demnach die folgenden fünf Tipps und Tricks beachten:
### 1. Achte auf Angebots- und Nachfragezyklen
Wie zuvor erwähnt, ist auch der Rohstoff Uran von mehrjährigen Angebots- und Nachfragezyklen geprägt. Auf fallende Preise reagieren Uranbergbauunternehmen mit einer Verringerung des Angebots und einer Stilllegung von Minen. Erst wenn diese Maßnahmen zu einem Preisanstieg führen, der die Produktion wieder profitabel macht, werden Minen erweitert bzw. neu in Betrieb genommen. Das führt häufig zu einem über mehrere Jahre laufenden Nachfrage- bzw. Angebotsüberschuss. Dementsprechend weist der Uranpreis historisch sehr hohe Schwankungen auf.
### 2. Rechne mit Gewinnverzögerungen
Die hohen Preisschwankungen von Uran führen dazu, dass die Jahresergebnisse von Uranproduzenten ebenfalls sehr volatil sind. Uranförderunternehmen schließen in der Regel langlaufende Verträge mit ihren Kunden. Auch bei steigenden Spot-Preisen des Rohstoffs sind sie an diese Verträge gebunden. Steigende Preise spiegeln sich deshalb oft erst mit mehreren Jahren Verzögerung in der Gewinn- und Verlustrechnung von Uranproduzenten.
### 3. Habe die Geopolitik im Blick
Uran ist für viele Länder ein strategisch wichtiger Rohstoff. Das gilt insbesondere für Länder, die einen hohen Anteil ihrer Strombedarfs durch Kernkraft decken und Atomstreitkräfte besitzen. Dazu zählen vor allem die USA, China, Russland und Frankreich. Politische Veränderungen in diesen Ländern können starke Auswirkungen auf die Kurse von Uran Aktien haben. Zudem können auch politische Entwicklungen in wichtigen Uranförderländern wie Kasachstan, Namibia, Niger und Usbekistan Folgen für den Uranpreis und die Kurse von Uran Aktien haben.
### 4. Investiere langfristig
Ein Investment in Uran Aktien sollte immer eine langfristige Geldanlage sein. Kurzfristige Schwankungen des Uranpreises lassen sich kaum vorhersagen, langfristige Preistrends allerdings schon. Demnach solltest Du davon ausgehen, eine Uranaktie mindestens drei Jahre lang zu halten.
### 5. Streue Deine Anlagen
Das unternehmensspezifische Risiko von Uranbergbauunternehmen ist hoch. Vor allem bei kleineren Uranproduzenten, die nur ein oder zwei Explorations- oder Abbauprojekte betreiben, besteht die Gefahr, dass Explorationsbemühungen scheitern oder Produktionsziele nicht erreicht werden. Deshalb solltest Du Deine Geldanlage im Uransektor auf mehrere Unternehmen streuen, um dieses Risiko zu minimieren. Empfehlenswert ist dabei auch, mit NAC Kazatom und Cameco, die beiden mit Abstand größten Uranproduzenten der Welt zu berücksichtigen.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Was sind Aktien und wie funktionieren sie?](https://www.sharedeals.de/wissen/einsteiger/was-sind-aktien/)
**Published:** August 3, 2026
**Author:** Peter Wolf-Karnitschnig
**Content:**
Legst Du Dein Geld noch auf einem Festgeldkonto an oder lässt Du es schon für Dich arbeiten? Wer langfristig Vermögen aufbauen will, kommt an Aktien nicht vorbei. Doch für viele Menschen wirkt der Einstieg in die Welt der Börse komplizierter, als er eigentlich ist. In diesem Ratgeber erfährst Du verständlich und ohne Fachchinesisch alles, was Du über Aktien wissen musst. Du lernst, was eine Aktie ist, warum es sie überhaupt gibt und was sie Dir bringt. Zudem bekommst Du übersichtlich die Chancen und Risiken von Aktien erklärt. Und natürlich erfährst Du ebenfalls, wie und wo man Aktien kaufen kann. Die abschließenden Tipps und Tricks helfen Dir, Schluss mit Deinem Niedrigzins-Frust zu machen und Deine finanzielle Zukunft an der Börse selbst in die Hand zu nehmen.
## Das Wichtigste in Kürze
- Aktien sind Unternehmensanteile, die Dich rechtlich zum Miteigentümer einer Aktiengesellschaft machen.
- Mit Aktien kannst Du Geld über Kurssteigerungen und Dividenden (Gewinnausschüttungen) verdienen.
- Für Unternehmen sind Aktien eine gute Möglichkeit, sich Kapital zu beschaffen, Mitarbeiter zu entlohnen und andere Unternehmen zu übernehmen.
- Je nach Ausgestaltung des Stimmrechtes und der Übertragbarkeit werden unterschiedliche Arten von Aktien unterschieden.
- Aktien werden bereits seit dem 17. Jahrhundert an der Börse gehandelt.
- Als Aktionär erhältst Du Vermögens- und Verwaltungsrechte sowie abhängig von Deinem Anteil auch Sonderrechte an einem Unternehmen.
- Aktien kannst Du über einen Online-Broker an einer Vielzahl von Börsen handeln.
📖 Inhaltsverzeichnis
[Toggle](#)
- [Das Wichtigste in Kürze](#Das_Wichtigste_in_Kuerze)
- [Was sind Aktien?](#Was_sind_Aktien)
- [Was hast Du von Aktien?](#Was_hast_Du_von_Aktien)
- [Warum geben Unternehmen Aktien aus?](#Warum_geben_Unternehmen_Aktien_aus)
- [Welche Arten von Aktien gibt es?](#Welche_Arten_von_Aktien_gibt_es)
- [Was ist eine Aktie wert?](#Was_ist_eine_Aktie_wert)
- [Welche Chancen geben Dir Aktien?](#Welche_Chancen_geben_Dir_Aktien)
- [Welche Risiken haben Aktien?](#Welche_Risiken_haben_Aktien)
- [Seit wann gibt es Aktien?](#Seit_wann_gibt_es_Aktien)
- [Wie kommen Aktien an die Börse?](#Wie_kommen_Aktien_an_die_Boerse)
- [Welche Rechte haben Aktionäre?](#Welche_Rechte_haben_Aktionaere)
- [Wo kauft man Aktien?](#Wo_kauft_man_Aktien)
- [Wie kauft man Aktien?](#Wie_kauft_man_Aktien)
- [Tipps und Tricks zum Start mit Aktien](#Tipps_und_Tricks_zum_Start_mit_Aktien)
## Was sind Aktien?
Aktien sind Anteile an einem Unternehmen. Wenn Du eine Aktie kaufst, gehört Dir ein kleiner Teil dieses Unternehmens, was Dich rechtlich zu einem Miteigentümer macht.
Stell Dir vor, ein Unternehmen wäre eine riesige Pizza. Da diese Pizza (in der Regel) zu groß und zu teuer ist, als dass eine Person sie allein kaufen könnte, wird sie in Abertausende kleine Stücke geschnitten. Diese Stücke sind die Aktien. Wenn Du Aktien kaufst, besitzt Du demnach einen winzigen Bruchteil dieser Pizza.
Eine Aktie ist somit kein Lottoschein, sondern eine Beteiligung an echter Substanz — an Gebäuden, Produktionsanlagen, Patenten, Marken und der Arbeitskraft von Menschen.
## Was hast Du von Aktien?
Aktien zu kaufen ist kein Selbstzweck, sondern Du willst mit ihnen Geld verdienen. Das funktioniert über zwei Möglichkeiten:
Erstens: Kursgewinne. Wenn ein Unternehmen erfolgreich am Markt ist, steigen seine Umsätze und Gewinne und damit auch sein Gesamtwert. Das bedeutet, dass auch der Kurs jeder einzelnen Aktie steigt. Diese Wertsteigerung, also die Differenz zwischen dem Kauf- und dem Verkaufskurs, ist Dein Gewinn.
Zweitens: Dividenden. Manche Unternehmen schütten einen Teil ihres Gewinns regelmäßig an die Aktionäre aus. Solch eine Gewinnausschüttung ist eine Art Belohnung oder Zinszahlung dafür, dass Du dem Unternehmen Kapital zur Verfügung gestellt hast.
## Warum geben Unternehmen Aktien aus?
Unternehmen benötigen ständig Kapital für verschiedene Zwecke. Dazu zählen beispielsweise der Bau neuer Produktionsanlagen, Investitionen in Forschung und Entwicklung oder die Übernahme anderer Unternehmen.
Grundsätzlich haben sie zwei Möglichkeiten, sich dieses Geld zu beschaffen: Bei Banken (Aufnahme von Krediten) oder über die Börse (Ausgabe von Aktien). Beide Kapitalarten haben ihre Vor- und Nachteile.
Der große Vorteil von Aktien gegenüber Krediten ist, dass das Unternehmen keine Zinsen an eine Bank zahlen muss. Zudem gehört das Geld, dass das Unternehmen durch die Ausgabe von Aktien von Investoren erhält, dauerhaft der Firma. Sie muss es den Aktionären nicht zurückzahlen. Unternehmen zahlen für ihre Finanzierung über die Börse allerdings einen Preis in Form von drei Gegenleistungen:
Erstens: Sie geben ihren Aktionären ein Mitspracherecht in allen wichtigen Fragen des Unternehmens. Zweitens: Sie müssen bereit sein, ihre zukünftigen Gewinne mit den Aktionären zu teilen (zum Beispiel durch Dividendenzahlungen). Drittens: Sie müssen als börsennotierte Aktiengesellschaften hohe Anforderungen in puncto Finanzbuchhaltung und Transparenz erfüllen.
Es gibt noch drei weitere Gründe für die Ausgabe von Aktien, die vor allem für jüngere Unternehmen in der Praxis eine große Rolle spielen. Viele Firmen nutzen Aktien, um Mitarbeiter über Optionen am Erfolg zu beteiligen. Zudem können Unternehmen mit Aktien frühere Investoren, die keine Beteiligung mehr halten wollen, auszahlen. Und nicht zuletzt können Unternehmen mit geringen liquiden Mitteln ihre eigenen Aktien nutzen, um andere Unternehmen zu kaufen.
## Welche Arten von Aktien gibt es?
Aktie ist nicht gleich Aktie. Je nachdem, welche Rechte Du als Käufer hast oder wie sie übertragen werden, unterscheidet man verschiedene Arten. Hier ist eine Übersicht der gängigsten Kategorien:
### Nach Stimmrechten
Stammaktien (Common Stocks): Sie sind der Standard unter den Aktien. Eine Stammaktie gibt Dir ein Stimmrecht auf der Hauptversammlung und Du darfst über wichtige Entscheidungen mitbestimmen. Zudem hast Du Anspruch auf eine Dividende.
Vorzugsaktien (Preferred Stocks): Hier verzichtest Du auf dein Stimmrecht. Als Entschädigung erhältst Du meist eine höhere Dividende als die Stammaktionäre. Zudem wirst Du bei der Gewinnausschüttung bevorzugt behandelt.
Zahlreiche Unternehmen bieten beide Aktienarten an, sodass Du Dich entscheiden kannst, ob Dir das Stimmrecht oder die Dividende wichtiger ist.
### Nach Übertragbarkeit
Inhaberaktien: Die Aktie gehört demjenigen, der sie in seinem Depot hält. Das Unternehmen weiß nicht namentlich, wer seine Anteilseigner sind. Inhaberaktien sind deshalb sehr leicht und schnell an der Börse handelbar.
Namensaktien: Hier wirst Du namentlich in das Aktienregister des Unternehmens eingetragen. Die Aktiengesellschaft weiß also genau, wer ihre Miteigentümer sind.
Vinkulierte Namensaktien: Sie stellen eine Sonderform der Namensaktien dar, bei der das Unternehmen der Übertragung der Aktie zustimmen muss. Das dient meistens dazu, sich vor feindlichen Übernahmen zu schützen.
## Was ist eine Aktie wert?
Die Antwort auf diese Frage ist nicht eindeutig, sondern zweideutig. Bei Aktien unterscheidet man nämlich zwei Arten von Wert: Den Marktpreis, den Du an der Börse aktuell für eine Aktie bezahlen musst, und den inneren Wert — den Wert, der sie eigentlich wert sein sollte.
In einer idealen Welt würde es keinen Unterschied zwischen dem Marktpreis und dem inneren Wert geben. Aber die Börse ist in der Praxis keine ideale Welt. Wertabweichungen stehen an der Tagesordnung.
Das liegt daran, das es keine eindeutige Formel zur Ermittlung des inneren Werts einer Aktie gibt. In der Praxis wird das Discounted Cashflow-Modell am häufigsten zur Bestimmung dieses Wertes genutzt. Es zinst alle zukünftigen Cashflows eines Unternehmens auf den heutigen Tag ab. Der Wert ist aber letztlich sehr stark von den getroffenen Modellannahmen abhängig.
Sogenannte „Value Investoren“ investieren an der Börse gezielt in Aktien, bei denen sie eine deutliche Abweichung zwischen Marktpreis und innerem Wert feststellen. Das Value Investing ist sozusagen die Suche nach den vergrabenen Trüffeln an den Finanzmärkten.
## Welche Chancen geben Dir Aktien?
Aktien bieten Dir eine der effektivsten Möglichkeiten, am wirtschaftlichen Fortschritt und der ökonomischen Entwicklung der Welt teilzuhaben. Während Du als Angestellter für ein festes Gehalt arbeitest, erlauben Dir Aktien, Dein Geld für Dich arbeiten zu lassen. Hier sind die sieben zentralen Chancen von Aktien:
### 1. Vermögensaufbau durch Kurssteigerungen
Historisch gesehen haben Aktienmärkte über längere Zeiträume (von über zehn Jahren) eine durchschnittliche Rendite von etwa 7 bis 9% pro Jahr erzielt. Das ist erheblich mehr, als Du normalerweise auf einem Festgeld- oder Sparkonto oder bei anderen Anlageformen erhältst.
### 2. Passives Einkommen durch Dividenden
Viele Unternehmen zahlen regelmäßig Dividenden, also einen Teil ihres Gewinns an die Aktionäre. Du kannst diese Gewinnausschüttungen zu einem kontinuierlichen Einkommensstrom machen, ohne jemals eine Aktie zu verkaufen. Manche Anleger bauen sich über die Zeit sogar Portfolios auf, von deren Ausschüttungen sie ihren Lebensunterhalt bestreiten können.
### 3. Der Zinseszinseffekt
Wenn Du Deine Gewinne und Dividenden nicht ausgibst, sondern wieder anlegst, profitierst Du vom Zinseszinseffekt. Über Jahrzehnte hinweg führt das zu einem exponentiellen Wachstum Deines Kapitals. Aus 10.000 € werden beispielsweise bei 8% Zinsen nach 30 Jahren über 100.000 € – ganz ohne weitere Einzahlungen.
### 4. Schutz vor Inflation
Aktien sind Sachwerte. Wenn die Preise für Produkte steigen (Inflation), steigen oft auch die Umsätze und Gewinne der Unternehmen. Erfolgreiche Firmen können höhere Kosten an ihre Kunden weitergeben. Dadurch behält Dein investiertes Geld seine Kaufkraft besser als Bargeld oder eine Festgeldanlage.
### 5. Beteiligung an Innovationen
Aktien geben Dir die Chance, Miteigentümer der innovativsten Unternehmen der Welt zu sein. Ob Künstliche Intelligenz, grüne Energie oder neue Krebstherapien — Du profitierst direkt vom Erfolg der klügsten Köpfe und deren Erfindungen, ohne selbst im Labor stehen zu müssen.
### 6. Hohe Flexibilität und Liquidität
Im Gegensatz zu anderen Geldanlagen wie Sparbüchern, Immobilien oder Kunstgegenständen, kannst Du Aktien fast jederzeit innerhalb von Sekunden per Mausklick verkaufen und sie zu Bargeld machen. Du bist nicht langfristig an sie gebunden und kannst sie so flexibel einsetzen wie keine andere Anlage.
### 7. Niedrige Einstiegshürden
Aktien sind längst nicht mehr eine Geldanlage für vermögende Personen. Schon mit kleinsten Beträgen kannst Du heutzutage in Aktien investieren. Die Einstiegshürden an der Börse sind so niedrig wie sonst nirgendwo.
## Welche Risiken haben Aktien?
Wo Chancen sind, gibt es immer auch eine Kehrseite. Eine Investition in Aktien ist auch mit einer Reihe von Risiken verbunden, derer Du Dir im Vorfeld bewusst sein solltest. Hier sind die sieben zentralen Risiken von Aktien:
### 1. Das Kursänderungsrisiko
Aktienkurse schwanken ständig. Politische Ereignisse, schlechte Wirtschaftsnachrichten oder einfach nur die Stimmung an der Börse können dazu führen, dass der Kurs deiner Aktie sinkt. Wenn Du kurzfristig Geld benötigst und im falschen Moment Aktien verkaufen musst, machst Du Verlust.
### 2. Das Unternehmensrisiko
Als Miteigentümer bist Du voll am Schicksal eines Unternehmens beteiligt. Bei einer Insolvenz können dessen Aktien wertlos werden. Auch Missmanagement oder verpasste Trends können den Wert einer Aktie dauerhaft verringern.
### 3. Das Marktrisiko
Manchmal fällt nicht nur der Kurs einer Aktie, sondern der gesamte Markt – wie beispielsweise in der Finanzkrise 2008 oder zu Beginn der Corona-Pandemie 2020. In solchen Phasen verringert sich oft auch der Wert von Unternehmen, die erfolgreich am Markt tätig sind.
### 4. Das Währungsrisiko
Wenn Du Aktien kaufst, die in einer anderen Währung gehandelt werden, schwankt Dein Gewinn mit dem Wechselkurs. Selbst wenn der Aktienkurs steigt, kann Dein Gewinn in Euro schrumpfen, wenn die Fremdwährung gegenüber dem Euro an Wert verliert.
### 5. Das Dividendenrisiko
Anders als Zinsen bei einer Bank ist eine Dividende freiwillig. Wenn es einem Unternehmen schlecht geht, kann es die Gewinnausschüttung jederzeit kürzen oder komplett streichen. Du kannst Dich somit nie zu 100% auf dieses Einkommen verlassen.
### 6. Psychologisches Risiko
Der Handel von Aktien an der Börse ist mit zahlreichen Emotionen, wie beispielsweise Gier und Panik verbunden. Viele Anleger lassen sich von diesen Emotionen zu Fehlentscheidungen bei ihrer Geldanlage verleiten. Typische Fehler sind Panikverkäufe bei Kursverlusten oder Übermut bei steigenden Kursen.
### 7. Das Liquiditätsrisiko
Grundsätzlich ist die Börse sehr liquide, das heißt, Du kannst Aktien jederzeit in ausreichender Zahl kaufen und verkaufen. Bei besonders kleinen Unternehmen oder wenig gehandelten Werten kann es jedoch zu Liquiditätsengpässen kommen und der Ausführungskurs an der Börse stark von Deinem Wunschpreis abweichen.
## Seit wann gibt es Aktien?
Die Geschichte der Aktie ist eng mit der europäischen Seefahrt und dem Beginn des Überseehandels verknüpft. Die erste „echte“ Aktiengesellschaft der Welt im modernen Sinne war die im Jahr 1602 Vereinigte Ostindische Kompagnie (V.O.C.) aus den Niederlanden. Schiffsreisen nach Asien waren seinerzeit extrem teuer und riskant. Nicht selten fielen die aus Übersee importierten Produkte Stürmen oder Piraten zum Opfer. Um das Risiko zu verteilen, konnten Bürger Anteile kaufen.
Die V.O.C. war das erste Unternehmen der Welt, deren Anteile man an einer Börse frei an Dritte weiterverkaufen konnte. 1611 wurde dafür eigens die Amsterdamer Börse gebaut. Interessant zu wissen ist, dass Aktionäre damals ihren Gewinn nicht in Form von Geld, sondern von Naturalien ausbezahlt bekamen. Die ersten Aktionäre der V.O.C. erhielten ihre Gewinnausschüttungen in Form von Pfeffersäcken.
Aktien im Sinne von Unternehmensbeteiligungen gibt es allerdings schon seit dem 13. Jahrhundert. Der älteste Beleg für eine unternehmerische Beteiligung ist die Kupfermine im schwedischen Falun. Sie gab bereits im Jahr 1288 Urkunden über Anteilsbesitz aus.
Die erste deutsche Aktiengesellschaft war übrigens die von Großen Kurfürst Friedrich Wilhelm 1682 gegründete Brandenburgisch-Afrikanische Compagnie (BAC). Sie handelte mit Gold, Elfenbein und leider auch mit Sklaven.
Ihren großen Durchbruch feierten Aktien allerdings im 19. Jahrhundert mit dem Bau der Eisenbahnen. Da kein einzelner Adeliger oder Bankier den Bau von tausenden Kilometern Schienen finanzieren konnte, sammelte die Eisenbahngesellschaften Kapital über den Aktienmarkt ein.
## Wie kommen Aktien an die Börse?
Aktien kommen nicht einfach „so“ an die Börse – dahinter steckt ein klar geregelter Prozess. Der klassische Weg ist der Börsengang (Englisch: Initial Public Offering oder IPO).
Bevor ein Unternehmen an die Börse gehen kann, muss es zahlreiche Vorbereitungsarbeiten erledigen, die in der Regel sechs bis zwölf Monate in Anspruch nehmen. In Deutschland muss ein Unternehmen seine Rechtsform in eine AG, SE oder KGaA ändern.
Parallel sucht es sich eine oder mehrere Bank(en), die als sogenannte „Underwriter“ für den Börsengang fungieren. In der Regel handelt es sich dabei um auf Börsengänge spezialisierte Investmentbanken. Sie prüfen die Bücher des Unternehmens, führen eine Unternehmensbewertung durch und garantieren zudem in der Regel den Verkauf der Aktien.
Darüberhinaus erstellt der Underwriter den IPO-Prospekt. Dabei handelt es sich um ein oft hunderte Seiten dickes Dokument, in den das an die Börse gehende Unternehmen in allen Details und mit all seinen Chancen und Risiken dargestellt wird. In Deutschland muss dieser Prospekt von der Bundesanstalt für Finanzdienstleistungsaufsicht genehmigt werden.
Die wichtigste Aufgabe eines Unternehmens vor einem Börsengang ist es selbstverständlich, Investoren für einen Kauf seiner Aktien zu begeistern. Zu diesem Zweck geht das Management in der Regel auf eine sogenannte „Roadshow“, also eine Art Tournee, um Investoren zu überzeugen. Roadshows richten sich vor allem an institutionelle Großinvestoren wie Banken, Investmentfonds und Versicherungen.
Vor dem eigentlichen Börsengang geben interessierte Investoren Gebote für die Aktien ab. Aus diesen Geboten errechnet sich eine Preisspanne für die Aktien. Auf Basis dieser Spanne legen das Unternehmen und der Underwriter den finalen Emissionspreis fest.
Neben institutionellen Investoren haben auch Privatanleger die Möglichkeit, Aktien eines Unternehmens vor dessen Börsengang zu zeichnen. Meist ist dies ein bis zwei Wochen vor dem IPO möglich. Wenn mehr Investoren Aktien wollen als vorhanden sind, es also zu einer Überzeichnung kommt, bekommt jeder Investor nur einen Teil der bestellten Menge.
Am ersten Handelstag der Aktie wird der erste Kurs auf dem Parkett ermittelt. Ab diesem Moment können die Aktien frei von jedermann gekauft und verkauft werden.
An jeder Börse gibt es übrigens unterschiedliche Regeln für eine Listung einer Aktie. Um an der Frankfurter Börse im Top-Segment Prime Standard gelistet zu werden, muss ein Unternehmen mindestens drei Jahre bestehen, ein Eigenkapital von über 1,25 Millionen € besitzen und mindestens 25% der Aktien im Streubesitz haben.
## Welche Rechte haben Aktionäre?
Wie zuvor erwähnt, wirst Du durch den Kauf einer Aktie zum Miteigentümer eines Unternehmens. Damit sind spezifische Rechte verbunden, die in Deutschland im Aktiengesetz geregelt sind. Diese Rechte werden klassischerweise in zwei Kategorien unterteilt: Vermögensrechte und Verwaltungsrechte.
### Vermögensrechte
Diese Rechte sichern Deinen Anteil am wirtschaftlichen Erfolg des Unternehmens. Dazu gehören:
- Das Recht auf Dividende: Du hast Anspruch auf einen Teil des Bilanzgewinns, sofern die Hauptversammlung eine Gewinnausschüttung beschließt.
- Das Bezugsrecht: Wenn das Unternehmen neue Aktien ausgibt (also eine Kapitalerhöhung durchführt), hast du das Vorrecht, neue Anteile zu kaufen. So kannst Du verhindern, dass Dein prozentualer Anteil am Unternehmen verwässert wird.
- Das Anteilsrecht am Liquidationserlös: Sollte das Unternehmen aufgelöst werden, hast Du Anspruch auf einen Teil des verbleibenden Vermögens (nachdem alle Schulden beglichen sind).
### Verwaltungsrechte
Diese Rechte erlauben es Dir, die Geschicke des Unternehmens (zumindest theoretisch) mitzugestalten. Dazu zählen:
- Das Teilnahmerecht an der Hauptversammlung: Du darfst (bei Namensaktien nach Anmeldung) an der jährlichen Versammlung der Aktionäre teilnehmen.
- Das Stimmrecht: Jede Stammaktie gibt Dir in der Regel eine Stimme. Damit entscheidest Du über die Verwendung des Gewinns, die Wahl des Aufsichtsrats oder die Entlastung des Vorstands.
- Das Auskunftsrecht: Während der Hauptversammlung muss der Vorstand Dir auf Verlangen Auskunft über die Angelegenheiten der Gesellschaft geben, soweit dies für eine sachgemäße Beurteilung der Tagesordnung nötig ist.
- Das Antrags- und Wahlvorschlagsrecht: Du kannst Gegenanträge zu den Vorschlägen der Verwaltung stellen oder eigene Wahlvorschläge (zum Beispiel für den Aufsichtsrat) einreichen.
### Sonderrechte
Wenn Du eine größere Beteiligung an einem Unternehmens hältst, kommst Du in Deutschland in den Genuss bestimmter Sonderrechte. Diese sind:
- Bei 5% der Aktien: Du hast das Recht, die Einberufung einer außerordentlichen Hauptversammlung zu verlangen oder Punkte auf die Tagesordnung setzen zu lassen.
- Bei 10% der Aktien: Du hast das Recht auf eine Sonderprüfung durch externe Prüfer (bei Verdacht auf Unregelmäßigkeiten).
- Bei 25% + 1 Aktie: Du hältst eine Sperrminorität mit der Du wichtige Satzungsänderungen oder Kapitalmaßnahmen verhindern kannst.
## Wo kauft man Aktien?
Aktien kannst Du an einer Vielzahl von Börsen kaufen, die sich in drei Gruppen einteilen lassen: elektronische Handelsplattformen, Präsenzbörsen und Auslandsbörsen. Je nachdem, bei welchem Broker Du ein Wertpapierhandelskonto führst, hast Du Zugriff auf ein unterschiedliches Spektrum dieser Börsen. Während bei großen Brokern das Angebot meist sehr breit ist, bist Du bei kleinen und Neo-Brokern oft an einen Handelsplatz gebunden.
Die wichtigste Präsenzbörse in Deutschland ist die Frankfurter Wertpapierbörse. Darüber hinaus gibt es hierzulande eine Reihe von Regionalbörsen (Berlin, Düsseldorf, Hamburg, Hannover, München und Stuttgart), die sich auf bestimmte Produktarten spezialisiert haben oder sich gut für den Handel von weniger liquiden Nebenwerten eignen.
Die meisten Privatanleger kaufen und verkaufen Aktien jedoch über eine elektronische Handelsplattform wie Tradegate, Gettex oder LS Exchange. Grund für die Beliebtheit dieser elektronischen Börsen ist ihre hervorragende Kombination aus breitem Aktienangebot, niedrigen Handelsgebühren und langen Handelszeiten.
Manche Aktien kannst Du jedoch nicht über deutsche Präsenzbörsen oder elektronische Handelsplattformen handeln. In diesem Fall bleibt Dir nur der Weg über eine ausländische Börse. Die beiden international wichtigsten Börsen sind die New York Stock Exchange und die Technologiebörse Nasdaq in den USA.
## Wie kauft man Aktien?
Der Kauf einer Aktie ist heutzutage ein kinderleichtes Unterfangen und nicht schwieriger als der Kauf eines Produktes in einem Online-Shop. Beim Kauf von Aktien durchläufst Du bei allen Brokern einen vierstufigen Prozess.
### 1. Eröffnung eines Depots
Grundvoraussetzung, um Aktien zu kaufen, ist ein Wertpapierdepot (oft auch „Wertpapierhandelskonto“ genannt) bei einem Online-Broker. Dieses Depot ist sozusagen ein spezielles Konto für Deine Wertpapiere. Der Prozess zur Eröffnung eines Wertpapierdepots ist bei allen Anbietern nahezu identisch und dauert in der Regel nur ein bis zwei Werktage. Sobald der Broker Dein Depot eingerichtet hat und Du Geld darauf überwiesen hast, kannst Du Deine erste Aktie kaufen.
### 2. Auswahl einer Aktie
Über die Suchfunktion Deines Brokers kannst Du eine bestimmte Aktie auswählen. Dazu gibst Du entweder den Namen des Unternehmens, die Wertpapierkennnummer (WKN) oder die ISIN (International Securities Identification Number) ein.
### 3. Aufgabe der Order
Sobald Du die gewünschte Aktie gefunden hast, klickst Du auf die Schaltfläche „Kaufen“. Dadurch öffnet sich eine sogenannte Ordermaske (ein Formular), das bei allen Brokern eine ähnliche Struktur hat. Über diese Maske gibst Du die Anzahl der Aktien ein, die Du kaufen willst und den Handelsplatz, über den Du Aktien erwerben möchtest. Darüber hinaus kannst Du darüber noch bei Bedarf weitere Orderdetails festlegen.
### 4. Bestätigung der Order
Vor der verbindlichen Bestätigung der Order bekommst Du in einer Übersicht noch einmal alle Daten und die mit dem Kauf verbundenen Kosten angezeigt. Durch einen Klick auf die Schaltfläche „Order ausführen“ bestätigst Du die Kauforder final.
## Tipps und Tricks zum Start mit Aktien
In Aktien zu investieren, ist kein Hexenwerk. An der Börse gibt es drei wesentliche Erfolgsfaktoren: Geduld, Disziplin und Streuung. Nur die wenigsten Anleger werden an der Börse schnell reich. Es gewinnen diejenigen, die langfristig denken, ruhig bleiben und konsequent investieren. Wenn Du die folgenden zehn Tipps und Tricks beherzigst, wird Deinem langfristigen Erfolg an der Börse fast nichts entgegenstehen.
### Verstehe, worin Du investierst
Investiere in Aktien von Unternehmen, deren Geschäft Du verstehst. Blinde Investments in Hype-Aktien können Dich viel Geld kosten.
### Investiere nur, was Du nicht brauchst
Investiere niemals Geld, das Du zur Deckung Deiner Lebenshaltungskosten benötigst. Das könnte dazu führen, dass Du Aktien mit Verlust verkaufen musst.
### Setze nicht alles auf eine Karte
Diversifikation ist einer der größten Schlüssel zum Erfolg an der Börse. Durch die Streuung Deines Geldes über verschiedene Unternehmen und Branche reduzierst Du Dein Risiko erheblich und erhöhst die Wahrscheinlichkeit, in Gewinneraktien zu investieren.
### Fange klein an
Auch wenn Du über ein größeres frei verfügbares Vermögen verfügst, empfiehlt es sich, an der Börse klein anzufangen. So lernst Du die Spielregeln am Aktienmarkt und auch Deine Emotionen bei Gewinnen und Verlusten besser kennen.
### Denke langfristig
Erfolg an der Börse ist niemals ein Sprint, sondern immer ein Marathon. Blende kurzfristige Kursschwankungen aus und konzentriere Dich auf die langfristige Kursentwicklung von Aktien.
### Achte auf Gebühren
Höhe Gebühren für den Aktienhandel können einen nennenswerten Anteil Deiner Rendite auffressen. Achte deshalb auf möglichst kostengünstige Broker, Börsen und Produkte.
### Kontrolliere Deine Emotionen
Die Börse löst bei den meisten Anlegern große Emotionen aus, die jedoch oftmals zu Fehlentscheidungen führen. Lerne deshalb, Deine Emotionen so gut wie möglich zu kontrollieren.
### Folge nicht jedem Hype
Lass Dich nicht zu stark von der Presse oder sozialen Medien bei Anlageentscheidungen beeinflussen. Sie fokussieren sich oft auf Trendaktien, die meist zu sehr hohen Bewertungen gehandelt werden.
### Investiere nicht auf Pump
Kaufe niemals Aktien auf Kredit. Die Zinslast und der psychologische Druck bei fallenden Kursen führen fast immer zu Fehlentscheidungen.
### Sei bescheiden
Jeder will an der Börse den Markt schlagen, aber nur den wenigsten gelingt es langfristig. Sei deshalb bescheiden und gib Dich langfristig mit der Durchschnittsrendite des Aktienmarktes (also ca. 7 bis 9% pro Jahr) zufrieden.
---
### [Was ist XRP? Wie funktioniert der Coin und welche Chancen bietet er?](https://www.sharedeals.de/wissen/kryptowaehrung/xrp/)
**Published:** Juli 31, 2026
**Author:** Peter Wolf-Karnitschnig
**Content:**
XRP hat sich in den letzten 14 Jahren zur fünftwichtigsten Kryptowährung der Welt entwickelt. Neben den beiden dominanten digitalen Währungen Bitcoin und Ethereum ist XRP die dritte Krypto im Bunde, die einen rechtlich geklärten Status besitzt. Das hat XRP den Weg zu institutionellen Anlegern und zur Adoption in der internationalen Bankenszene geebnet. Die Voraussetzungen stehen damit gut, dass die Kryptowährung in den kommenden Jahren ihre eigentliche Vision erfüllt: grenzüberschreitende Zahlungen schnell, effizient und nahezu kostenlos zu machen. In diesem an Börseneinsteiger gerichteten Ratgeber erfährst du alles Wissenswerte rund um XRP und lernst, wie du in diese aufstrebende Kryptowährung investieren kannst.
## Das Wichtigste in Kürze:
- XRP ist die derzeit fünftwichtigste Kryptowährung der Welt (gemessen an der Marktkapitalisierung).
- Entwickelt und verwaltet wird XRP vom US-amerikanischen Finanztechnologieunternehmen Ripple Labs.
- Der Hauptvorteil der XRP-Blockchain ist eine sehr schnelle und kostengünstige Transaktionsabwicklung.
- Zielsetzung von XRP ist es, das bisherige SWIFT-System als Basis für den internationalen Zahlungsverkehr zu ersetzen.
- Darüber hinaus wird XRP auch als Brückenwährung genutzt, um zwei Fiat-Währungen direkt zu tauschen.
- Neben Bitcoin und Ethereum ist XRP die dritte Kryptowährung der Welt mit einem abschließend geklärten rechtlichen Status.
- XRP kann über Kryptobörsen, Online-Broker und Peer-to-Peer-Plattformen gehandelt werden.
- Als alternative XRP-Investments kommen Exchange-traded Products und Derivate infrage.
📖 Inhaltsverzeichnis
[Toggle](#)
- [Das Wichtigste in Kürze:](#Das_Wichtigste_in_Kuerze)
- [Was ist XRP?](#Was_ist_XRP)
- [Was ist der Unterschied zwischen XRP und Ripple?](#Was_ist_der_Unterschied_zwischen_XRP_und_Ripple)
- [Wie funktioniert XRP?](#Wie_funktioniert_XRP)
- [Was sind die technologischen Vorteile von XRP?](#Was_sind_die_technologischen_Vorteile_von_XRP)
- [Wie funktioniert XRP im Banking?](#Wie_funktioniert_XRP_im_Banking)
- [Warum hat sich XRP noch nicht durchgesetzt?](#Warum_hat_sich_XRP_noch_nicht_durchgesetzt)
- [Was ist der aktuelle rechtliche Status von XRP?](#Was_ist_der_aktuelle_rechtliche_Status_von_XRP)
- [Wo kann man XRP kaufen?](#Wo_kann_man_XRP_kaufen)
- [Wie kann man indirekt in XRP investieren?](#Wie_kann_man_indirekt_in_XRP_investieren)
- [Was sind die Chancen von XRP?](#Was_sind_die_Chancen_von_XRP)
- [Was sind die Risiken von XRP?](#Was_sind_die_Risiken_von_XRP)
- [Wie hat sich der Kurs von XRP entwickelt?](#Wie_hat_sich_der_Kurs_von_XRP_entwickelt)
- [Expertenwissen Teil 1: Worauf muss man bei einem Investment in XRP achten?](#Expertenwissen_Teil_1_Worauf_muss_man_bei_einem_Investment_in_XRP_achten)
- [Expertenwissen Teil 2: Wie startet man am besten mit XRP?](#Expertenwissen_Teil_2_Wie_startet_man_am_besten_mit_XRP)
## Was ist XRP?
XRP ist eine Kryptowährung, die speziell für den Einsatz im Finanzsektor entwickelt wurde. Hauptziel von XRP ist es, grenzüberschreitende Zahlungen in Echtzeit deutlich einfacher und kostengünstiger abzuwickeln als über klassische Systeme, wie beispielsweise das Finanztransaktionsnetzwerk SWIFT. Zudem kann XRP als Brückenwährung dienen, um zwei Fiat-Währungen direkt zu tauschen.
## Was ist der Unterschied zwischen XRP und Ripple?
Sehr häufig werden die beiden Begriffe XRP und Ripple synonym verwendet. Das ist allerdings ein Irrtum, denn mit XRP wird der native Token (die Kryptowährung) des XRP-Ledgers bezeichnet, einer offenen und dezentralen Blockchain.
Ripple (offiziell Ripple Labs Inc.) bezieht sich hingegen auf das US-amerikanische Finanztechnologieunternehmen, das das Ripple-Protokoll entwickelt und verwaltet. Ripple betreibt ein aus drei Säulen bestehendes Geschäftsmodell: ein Netzwerk zur Abwicklung von Zahlungen (Ripple Payments), die Verwahrung von digitalen Vermögenswerten für Großbanken (Ripple Custody) und eine spezielle Version des XRP-Ledgers für die Ausgabe digitaler Währungen (CBDC-Plattform).
Ripple Labs hat 25 Milliarden der insgesamt bestehenden 100 Milliarden XRP einbehalten. Primäres Geschäftsziel des Technologieunternehmens ist somit die größtmögliche Verbreitung und Maximierung des Nutzens der Kryptowährung.
## Wie funktioniert XRP?
XRP funktioniert grundlegend anders als die beiden weltweit dominanten Kryptowährungen Bitcoin oder Ethereum. Während Bitcoin auf „Mining“ (Proof-of-Work) und Ethereum seit 2022 auf „Staking“ (Proof-of-Stake) setzt, ist das Herzstück von XRP das XRP Ledger Consensus Protocol.
Anstatt Währungseinheiten über die Lösung komplexer Rätsel zu schaffen (wie beim Mining), basiert das XRP-Ledger auf einem Abstimmungsverfahren. Das Netzwerk besteht aus vielen Servern (Nodes), von denen einige als Validatoren fungieren.
Alle drei bis fünf Sekunden schlagen Validatoren Sätze von neuen Transaktionen vor. Damit eine Transaktion endgültig in das Ledger (das Kontobuch) aufgenommen wird, müssen mindestens 80% der vertrauenswürdigen Validatoren zustimmen. Der große Unterschied zu einem Proof-of-Work-System (wie bei Bitcoin) ist, dass es keinen Wettbewerb um den nächsten Block der Blockchain gibt, weshalb das System fast so wenig Energie verbraucht wie ein normaler E-Mail-Server.
Jeder Server im Netzwerk entscheidet selbst, welchen Validatoren er vertraut. Das Unternehmen Ripple veröffentlich zwar eine Standardliste vertrauenswürdiger Validatoren, aber jeder Nutzer kann seine eigene Liste zusammenstellen. Dies stellt sicher, dass keine zentrale Instanz das Netzwerk kontrollieren kann, solange die Validatoren organisatorisch und geografisch verteilt sind.
Eine Besonderheit der Funktionsweise der Kryptowährung XRP ist, dass die Transaktionsgebühren nicht an jemanden gezahlt (wie beispielsweise beim Mining), sondern vernichtet werden. Jede Transaktion kostet eine winzige Menge XRP (ca. 0,0002 US$), die aus dem Gesamtsystem gelöscht werden. Dadurch sinkt die Gesamtzahl der existierenden XRP über die Zeit ganz langsam, was einen deflationären Effekt auf die Kryptowährung ausübt. Seit dem Start wurden rund 12 Millionen XRP „verbrannt“.
## Was sind die technologischen Vorteile von XRP?
Wie bereits einleitend erwähnt, handelt es sich beim XRP-Ledger um eine sehr schnelle Blockchain. Während die Abwicklung einer Bitcoin-Transaktion ca. 10 bis 60 Minuten in Anspruch nimmt, dauert eine XRP-Transaktion lediglich drei bis fünf Sekunden.
Über den XRP Ledger lassen sich mehr als 1.500 Transaktionen pro Sekunde verarbeiten. Das ist eine mit dem Kreditkartenriesen VISA vergleichbare Größenordnung.
Ein weiterer Vorteil sind die sehr geringen Transaktionskosten der XRP-Blockchain. Die Transaktionsgebühren liegen nur bei ca. 0,0002 US$ und damit deutlich unter den Kosten anderer Blockchains.
Zudem wurde das Angebot von XRP bei der Erschaffung der Kryptowährung auf 100 Milliarden Einheiten beschränkt (ähnlich wie beim Bitcoin). Diese Limitierung bedeutet, dass der XRP-Kurs bei steigender Nachfrage nach der Kryptowährung automatisch steigt.
Nicht zuletzt hat sich auch der XRP-Ledger wie viele andere Blockchains über die Jahre von einer reinen Zahlungs-Blockchain zu einer Plattform für dezentrale Finanzen entwickelt. Über den direkt im Protokoll integrierten Automated Market Maker können XRP-Nutzer Liquidität bereitstellen und Zinsen verdienen.
Darüber hinaus nutzt das XRP-Ledger-Protokoll sogenannte „Hooks“. Dabei handelt es sich um Smart Contracts, die die automatische Abwicklung von Verträgen ermöglichen.
Außerdem können seit der Einführung der EVM (Ethereum Virtual Machine)-Sidechain im Jahr 2025 Entwickler ihre Ethereum-dApps fast ohne Aufwand auf das XRP-System portieren und dabei XRP als „Gas“ (Gebühr) für die Ethereum-Blockchain nutzen.
## Wie funktioniert XRP im Banking?
Im Bankwesen fungiert XRP nicht primär als Währung, die Kunden im Alltag nutzen, sondern als technische Brückenwährung für den internationalen Zahlungsverkehr. Ziel von Ripple ist es schließlich, das über 50 Jahre alte SWIFT-System zur Abwicklung grenzüberschreitender Zahlungen abzulösen.
Das Hauptproblem des traditionellen internationalen Zahlungsverkehrs ist, dass Banken Konten in den jeweiligen Ländern vorhalten müssen, in die sie bzw. ihre Kunden Geld schicken wollen. Eine deutsche Bank hält demnach US-Dollar bei einer US-Bank. Weltweit liegen deshalb Billionen Dollar ungenutzt auf diesen Konten, nur um Zahlungen abzusichern. Hinzu kommt, dass grenzüberschreitende Zahlungen aufgrund der Zwischenschaltung mehrere Intermediäre bis heute oft zwei oder sogar mehr Werktage in Anspruch nehmen.
Mit der Blockchain von Ripple benötigen Banken dieses komplexe, kostspielige und behäbige System der Vorfinanzierung nicht mehr. Eine XRP-Transaktion macht das bisherige System durch ihren sehr einfach, schnellen und kostengünstigen Ablauf obsolet. In der Praxis sieht der Ablauf einer Transaktion mit XRP wie folgt aus:
Eine Bank in Deutschland möchte im Auftrag eines Kunden 10.000 € nach Indien transferieren. Die Software kauft in Echtzeit auf einer Kryptobörse XRP im Gegenwert von 10.000 €. Diese XRP werden über das XRP-Ledger an eine Börse in Indien gesendet. Diese Transaktion dauert lediglich zwischen drei und fünf Sekunden. Die indische Bank empfängt die XRP und tauscht sie postwendend in Rupien um, die dem Empfänger sofort gutgeschrieben werden.
## Warum hat sich XRP noch nicht durchgesetzt?
Nun stellst du dir zu Recht die Frage, warum bei all den genannten Vorteile des Ripple-Netzwerks die Akzeptanz von XRP im internationalen Zahlungsverkehr nach wie vor so gering ist. Das hat im Wesentlichen mit drei Gründen zu tun.:
Zum Ersten benötigen Banken regulatorische Sicherheit, bevor sie sich in einen Markt wagen. Erst seit Ende 2025 gibt es in den meisten G20-Staaten klare Gesetze für den Einsatz von Kryptowährungen im Bankensektor. Diese Gesetze stellen das entscheidende Fundament für die Verwendung von XRP im internationalen Zahlungsverkehr dar.
Zum Zweiten hat XRP einen massiven Wettbewerbsnachteil gegenüber dem etablierten SWIFT-Netzwerk. Während SWIFT weltweit über 11.000 angeschlossene Banken besitzt, muss sich Ripple sein Netzwerke erst Schritt für Schritt aufbauen.
Und zum Dritten haben Banken Sorgen aufgrund möglicher nachteiliger Preisveränderungen von XRP während der Transferzeit. Zwar dauert die Abwicklung einer XRP-Transaktion nur wenige Sekunden. Aber in diesem Zeitraum kann es zu einem Kursrückgang kommen, der zu Lasten der beteiligten Banken ginge. Ripple versucht, Banken diese Sorgen durch garantierte Kurse für die Dauer einer Transaktion zu nehmen.
## Was ist der aktuelle rechtliche Status von XRP?
XRP verfügt inzwischen über einen abschließend geklärten rechtlichen Status. Nach einer jahrelangen juristischen Auseinandersetzung haben sich Ripple Labs. und die US-Börsenaufsicht Mitte 2025 auf einen Kompromiss geeinigt, der regulatorische Klarheit schafft. XRP wird rechtlich in den USA nicht mehr als Wertpapier (Security) eingestuft, wenn es an öffentlichen Börsen an Privatanleger verkauft wird.
In Deutschland und den meisten EU-Ländern ist XRP nicht speziell als Wertpapier reguliert. Es wird ähnlich wie andere Kryptowährungen behandelt und fällt in den Regulierungsrahmen für Kryptowerte gemäß der Markets in Crypto-Assets Regulation (MiCA), die seit 2024 schrittweise Anwendung findet.
MiCA klassifiziert digitale Vermögenswerte nicht automatisch als Wertpapiere, sondern definiert klare Transparenz- und Aufsichtsregeln für Emittenten, Verwahrer und Anbieter von damit verbundenen Dienstleistungen. XRP kann damit bei Kryptobörsen und Brokern in der EU uneingeschränkt gehandelt und angeboten werden, solange Plattformen die MiCA-Vorgaben erfüllen.
Ein wichtiger Meilenstein für den rechtlichen Status war auch die Einführung von Spot XRP ETFs in den USA im November 2025. Durch die Genehmigung dieser ETFs durch die SEC wurde XRP indirekt als legitimer digitaler Vermögenswert für den breiten Finanzmarkt anerkannt. Anfang 2026 verzeichneten diese ETFs massive Zuflüsse, was zeigt, dass XRP nun als "institutionelles Asset" für Settlement und Liquidität wahrgenommen wird.
Erwähnenswert im Zusammenhang mit dem rechtlichen Status von XRP ist ebenfalls, dass die Blockchain der Kryptowährung mittlerweile sogar von mehreren Kleinstaaten als Basistechnologie für die Ausgabe eigener digitaler Zentralbankwährungen genutzt wird.
Trotz der Klärung des rechtlichen Status von XRP in den wichtigsten Finanzmärkten der Welt solltest du dir bewusst sein, dass die Kryptowährung weiterhin ein volatile Investment bleibt. Die regulatorische Sicherheit bedeutet nicht automatisch eine garantierte Wertsteigerung, sondern lediglich den Wegfall des "Delisting-Risikos" durch Behörden.
## Wo kann man XRP kaufen?
Wenn du in XRP investieren willst, hast du grundsätzlich drei Möglichkeiten zur Verfügung: Kryptobörsen, Online-Broker und Peer-to-Peer-Plattformen. Aufgrund der Bedeutung von XRP in der Kryptowährungswelt kann die digitale Währung bei fast allen Anbietern gehandelt werden. Nachfolgend findest du die wesentlichen Unterschiede bzw. Vor- und Nachteile dieser drei Anbieterkategorien.
### Kryptobörsen
Kryptowährungsbörsen sind wahrscheinlich die einfachste Möglichkeit, XRP zu kaufen. In Deutschland hast du die Wahl zwischen einer Reihe in- und ausländischer Kryptobörsen, über die du XRP handeln kannst. Zu den bekanntesten spezialisierten Börsen gehören hierzulande Binance, BISON, Bitpanda, Coinbase und Kraken.
Diese großen Kryptobörsen besitzen eine Reihe von Vorteilen in Bezug auf den XRP-Handel. Sie verfügen über eine hohe Liquidität (und dementsprechend laufend aktuelle XRP-Kurse), sie bieten verschiedene Zahlungsmethoden für den Kauf von XRP an und sie besitzen sehr benutzerfreundliche Handelsplattformen bzw. Apps. Sofern du auch an anderen Kryptowährungen interessiert bist, überzeugen die großen Börsen mit einem generell sehr umfangreichen Handelsangebot digitalen Assets.
Der einzige Nachteil von Kryptobörsen ist, dass deine XRP-Tokens bei einigen Börsen nicht zu 100% sicher verwahrt sind. Es besteht grundsätzlich die Gefahr, dass eine Börse gehackt wird und im schlimmsten Fall deine XRP-Bestände dabei vollständig geraubt werden.
### Online-Broker
Die meisten Online-Broker sind bereits wesentlich länger auf dem Markt als Kryptobörsen. Viele von ihnen sind jedoch spät auf den „Kryptozug“ aufgesprungen und haben erst in den letzten Jahren Kryptowährungen in ihr Handelsangebot aufgenommen. Über große Online-Broker wie eToro, flatex und TradeRepublic kannst du heutzutage bequem XRP handeln.
Falls du bereits über ein Depot bei einem Online-Broker verfügst, ist dies für dich der bequemste Einstieg in den XRP-Handel. Du musst schließlich kein weiteres Handelskonto bei einer Kryptobörse oder einem anderen Broker eröffnen.
Der Hauptnachteil von Online-Brokern ist jedoch, dass sie oftmals höhere Gebühren für das Krypto-Trading verlangen als spezialisierte Kryptobörsen. Zudem ist das Angebot an handelbaren Kryptowährungen bei Online-Brokern in der Regel deutlich überschaubarer als auf Kryptobörsen.
### Peer-to-Peer-Plattformen
Im Unterschied zu einer Kryptobörse kaufst du bei einer Peer-to-Peer-Plattform wie Uniswap oder PancakeSwap XRP direkt von anderen Nutzern. Das ist auch der große Vorteil dieser dezentralen Plattformen. Da es keine Intermediäre gibt, bleiben deine Transaktionen vollständig anonym. Zudem ist der XRP-Handel über eine Peer-to-Peer-Plattform im Regelfall kostengünstiger ist als über eine (zentrale) Kryptobörse.
Der Nachteil des XRP-Tradings mit dieser Methode ist allerdings, dass du ein gewisses Basis-Knowhow über den dezentralen Krytpohandel mitbringen solltest. Ein Grundverständnis der zugrundeliegenden Blockchain ist beim Trading über eine Peer-to-Peer-Plattform unbedingt erforderlich.
## Wie kann man indirekt in XRP investieren?
Viele Anleger wollen aus unterschiedlichen Gründen nicht direkt in Kryptowährungen investieren. Damit du indirekt an der Kursentwicklung von XRP partizipieren kannst, stehen dir die beiden folgenden Möglichkeiten zur Auswahl:
### Zertifikate/Exchange-traded Products (ETPs)
Exchange-traded Products sind die gängigste und am stärksten regulierte Form eines indirekten XRP-Investments. ETPs werden wie Kryptowährungen, Aktien und andere Wertpapiere an der Börse gehandelt.
Bei ihnen handelt es sich jedoch um Schuldverschreibungen, die den Preis des zugrundeliegenden Vermögenswerts, also zum Beispiel von XRP, abbilden. Viele XRP-ETPs sind physisch besichert, das heißt, der Emittent hält tatsächlich die Kryptowährung als Sicherheit.
XRP-ETPs bieten dir eine Reihe von Vorteilen. Sie lassen sich genauso einfach wie die Kryptowährung selbst über ein Handelskonto kaufen und verkaufen. Der Handel erfolgt zudem über stark regulierte Börsen, wie zum Beispiel XETRA oder die Börse Stuttgart. Zudem musst du dich bei ETPs nicht um die Speicherung deiner Kryptowährungsbestände kümmern.
Viele Anleger machen aufgrund der Namensähnlichkeit zwischen ETPs und ETFs den großen Fehler, diese beiden Finanzprodukte miteinander zu verwechseln. Exchage-traded Products und Exchange-traded Funds haben jedoch signifikante Unterschiede, die du kennen solltest.
Im Gegensatz zu den USA gibt es in der EU keine XRP-ETFs, da ein ETF hierzulande diversifiziert sein, also mehrere Werte enthalten muss. In Deutschland kannst du demnach nur über ETPs in XRP investieren.
Im Unterschied zu ETFs haben ETPs einen Nachteil, den dir bewusst sein sollte. Sie stellen kein Sondervermögen dar, sondern sind Schuldverschreibungen. Das bedeutet, dass du das Emittentenrisiko (Ausfallrisiko) trägst, falls der Herausgeber des ETPs zahlungsunfähig wird.
### Derivate
Die zweite Möglichkeit, indirekt in XRP zu investieren, sind Derivate wie Contacts for Difference (CFDs) oder Turbo-Optionsscheine. Diese Hebelprodukte bieten dir die Chance, die Kursentwicklung der Kryptowährung um einen gewählten Faktor zu potenzieren.
Der Vorteil von Derivaten ist ihr großes Gewinnpotenzial, wenn sich der Kurs von XRP in die von dir gewünschte/vorhergesagte Richtung bewegt. Diese „Wette“ ist jedoch mit einem ebenso großen Verlustrisiko im Falle unvorteilhafter Kursbewegungen verbunden. Potenziert wird dieses Risiko durch die erratischen und teilweise hohen Kursschwankungen von XRP. Derivate solltest du deshalb nur handeln, wenn du über ausreichend Knowhow und eine hohe Risikobereitschaft verfügst.
## Was sind die Chancen von XRP?
### Institutionelle Kapitalzuflüsse
Institutionelle Anleger, wie beispielsweise Vermögensverwalter oder Pensionskasse, können aufgrund des inzwischen geklärten rechtlichen Status von XRP sicher und legal in die Kryptowährung investieren. In den letzten Wochen war aufgrund dessen eine deutliche Zunahme der Zuflüsse in XRP zu beobachten. Hinzu kommt, dass viele Investoren angehalten sind, XRP physisch zu halten. Damit entziehen sie dem Markt große Mengen an Coins und treiben den XRP-Kurs in die Höhe.
### Gesicherter Altcoin-Rechtsstatus
XRP ist gemeinsam mit den beiden Kryptoschwergewichten Bitcoin und Etherum erst die dritte Kryptowährung weltweit, die über einen eindeutigen Rechtsstatus verfügt. Das macht XRP sehr attraktiv für Investoren, für die Rechtssicherheit und Compliance an erster Stelle stehen und kann eine große Chance für die digitale Währung im Wettbewerb mit anderen Altcoins darstellen, die noch keinen sicheren Rechtsstatus besitzen.
### Integration in das Bankensystem
Wie zuvor dargestellt, dient XRP als eine Art „Brückenwährung“ im internationalen Zahlungsverkehr. Die Kryptowährung ist darauf ausgelegt, das langsame und teure SWIFT-System zu ersetzen. Dazu wird es aufgrund der Marktdominanz von SWIFT wahrscheinlich nicht kommen. Trotzdem hat XRP realistische Chancen, SWIFT als alternatives Zahlungssystem zu ergänzen. Immer mehr Banken weltweit nutzen XRP aktiv für grenzüberschreitende Transaktionen.
### Expansion der Ripple-Stablecoin
Auch Ripple hat inzwischen einen eigenen Stapelcoin, den Ripple USD (RLUSD) etabliert. Banken und Anleger nutzen Stablecoins aufgrund der Koppelung ihrer Kurse an eine Fiat-Währung wie den US-Dollar für unterschiedliche Transaktionen. Eine Expansion der Ripple-Stablecoin könnte die Bedeutung von XRP in Zukunft erhöhen.
### Hohe Energieeffizienz
Die Energieeffizienz hat sich aufgrund des teilweise enormen Stromverbrauchs von Kryptowährungen, allen voran des Bitcoins, zu einem zentralen und kontroversiellen Thema entwickelt. XRP gehört zu den energieeffizientesten Kryptowährungen auf dem Markt. Das könnte die Beliebtheit der digitalen Währung bei steigenden Stromkosten erhöhen.
## Was sind die Risiken von XRP?
### Geringe DeFi-Relevanz
Die sinkende Zahl an täglich im XRP-Ledger aktiven Adressen deutet auf eine sinkende Attraktivität der Kryptowährung bzw. der Blockchain hin. Deren Zahl ist von über 600.000 im März 2025 auf ca. 190.000 zum Jahresende eingebrochen. Grund für den massiven Rückgang privater Nutzer könnte sein, dass XRP im Bereich Dezentrale Finanzen und Smart Contracts im Gegensatz zu anderen Kryptowährungen kaum eine Rolle spielt. Ohne eine „Killer-App“ droht das Netzwerk bei Privatnutzern in Vergessenheit zu geraten.
### Indirekte Ripple-Kontrolle
Obwohl Ripple nicht müde wird zu betonen, dass der XRP-Ledger dezentral ist, kontrolliert das Unternehmen selbst einen erheblichen Teil der Validierungsknoten. Eine Änderung des Konsensmechanismus (z. B. Hin zu Proof-of-Stake) ist seit längerem im Gespräch, bislang aber noch nicht umgesetzt.
### Großer Preiseinfluss von Ripple
Zudem besitzt Ripple einen großen Einfluss auf den XRP-Kurs, da das Unternehmen weiterhin rund 40% des gesamten XRP-Angebots treuhänderisch verwaltet. Die monatlichen Freigaben dieser Escrow-Bestände erzeugen einen konstanten Druck auf den Preis der Kryptowährung.
### Starke SWIFT-Konkurrenz
XRP ist mit dem Ziel angetreten, das internationale Zahlungsverkehrssystem SWIFT abzulösen. Der Wettbewerbsvorteil von XRP hinsichtlich der Transaktionsgeschwindigkeit scheint nun verloren zu gehen. SWIFT hat seine Systeme massiv beschleunigt, wodurch der Zeitvorteil von XRP bei grenzüberschreitenden Zahlungen kleiner geworden ist.
### Wettbewerb durch Zentralbanken
Erste Zentralbanken haben damit begonnen, eigene digitale Zentralbankwährungen herauszugeben. Diese digitalen Währungen für den Interbankenhandel könnten XRP langfristig obsolet machen.
## Wie hat sich der Kurs von XRP entwickelt?
Die Kursentwicklung von XRP ist eine der volatilsten unter allen größeren Kryptowährungen. Von Bruchteilen eines Cents bis hin zu mehreren Euro hat der Coin extreme Zyklen durchlaufen, die oft von rechtlichen Entwicklungen geprägt waren.
Nach dem Launch 2012 dümpelte der Kurs jahrelang im Bereich zwischen 0,002 € und 0,005 €. Wie der gesamte Kryptomarkt explodierte auch der Kurs von XRP Ende 2017. Er stieg von etwa 0,20 € im Dezember 2017 auf deutlich über 2 € im Januar 2018.
Ende 2020 kam es schließlich zum sogenannten „SEC-Schock“. Die Klage der US-Börsenaufsicht im Dezember 2020 ließt den XRP-Kurs innerhalb weniger Tage von 0,50 € auf unter 0,20 € abstürzen. Einigen Börsen nahmen als Reaktion darauf die Kryptowährung aus dem Handel.
Während des Bullenmarktes 2021 erholte sich XRP kurzzeitig auf über 1,40 €, blieb aber hinter der Kursentwicklung des Bitcoins zurück. Der Teilsieg vor Gericht im Juli 2023 sorgte für einen Sprung auf ca. 0,70 €, gefolgt von einer langen Seitwärtsphase zwischen 0,40 € und 0,60 €.
Das Jahr 2025 markierte den Wendepunkt durch das Ende des Rechtsstreits mit der SEC und die Einführung von ETFs. Im Juli 2025 erreichte XRP ein neues lokales Hoch bei ca. 3,10 €, angetrieben durch die Euphorie über die regulatorische Klarheit in den USA. Im Herbst kam es erneut zu einer deutlichen Kurskorrektur auf ca. 1,60 €.
Die Meinungen von Analysten hinsichtlich der weiteren Kursentwicklung von XRP klaffen sehr weit auseinander. Während einige nur ein minimales Potenzial bis ca. 2 € sehen, glauben anderen an einen Kursanstieg der Kryptowährung auf über 7 €.
## Expertenwissen Teil 1: Worauf muss man bei einem Investment in XRP achten?
Wie du im Verlauf dieses Ratgebers gelernt hast, ist XRP eine Kryptowährung, die in vielen Dingen etwas anders tickt als „normale“ Kryptos. Bei einem Investment in XRP solltest du deshalb vor allem auf die folgenden drei Punkte achten.
### Bindung an Ripple
Wie zuvor dargestellt, ist XRP zwar eine dezentrale Kryptowährung, in gewisser Weise aber ein Sonderfall unter den wichtigen digitalen Währungen. Im Gegensatz zu anderen Kryptos ist XRP nach wie vor stark abhängig von seinem „Gründungsunternehmen“ Ripple Labs. Das Unternehmen verwahrt immer noch rund 40% des gesamten XRP-Bestands und kontrolliert eine große Zahl an Validierungsknoten. Das macht XRP deutlich weniger dezentral und unabhängig als andere Kryptowährungen.
### Abhängigkeit vom Bankensektor
Ein weiterer wichtiger Unterschied zwischen XRP und anderen Kryptowährungen ist die Tatsache, dass der Erfolg von XRP im Wesentlichen mit der Durchdringung des internationalen Bankensektors steht und fällt und nicht mit der Nutzung durch Privatleute. Aufgrund der geringen Bedeutung von XRP in den Bereichen DeFi und Smart Contracts hat die Kryptowährung eine recht geringe Nutzerbasis. Der zwingend erforderliche Erfolg als Transaktionswährung im Bankensektor macht den XRP-Kurs allerdings sehr anfällig. Die weitere technologische Verbesserung von SWIFT und die Einführung weiterer digitaler Zentralbankwährungen könnten mittelfristig existenzgefährdend für XRP werden.
### Verbreitung bei institutionellen Investoren
Der langfristige Erfolg von Kryptowährungen hängt im Wesentlichen von der Adoption durch institutionelle Investoren zusammen. Zwar besitzt XRP mit einem geklärten Rechtsstatus inzwischen die wichtigste Voraussetzung für Investitionen durch Banken und sonstige Finanzinstitute. Aber Ripple Labs ist weiterhin der direkte Verkauf von XRP an institutionelle Kunden in den USA untersagt. Das könnte die Annahme der Kryptowährung bei institutionellen Anlegern stark bremsen.
## Expertenwissen Teil 2: Wie startet man am besten mit XRP?
Wenn du in XRP investieren willst, ist ein strukturiertes und sicheres Vorgehen absolut erfolgskritisch. Der Einstieg in die derzeit fünftwichtigste Kryptowährung der Welt ist heute einfacher als je zuvor – aber du solltest nicht unvorbereitet handeln, sondern verstehen, was du tust.
Hier ist eine Schritt-für-Schritt-Anleitung, wie du vernünftig in XRP einsteigst:
### 1. Wissen aufbauen
XRP und seine Besonderheiten sind für die meisten Anleger nicht leicht verständlich. Um in die Kryptowährung zu investieren, musst du kein Informatikstudium absolvieren. Aber ein Grundverständnis für die Funktionsweise und die Bedeutung des XRP-Ledgers solltest du auf jeden Fall mitbringen. Über Bücher oder das Internet kannst du dir ein solides Grundwissen über XRP aneignen.
### 2. Strategie festlegen
Bevor du in XRP investierst, solltest du eine Investmentstrategie festlegen. Überlege, ob du die Kryptowährung langfristig halten willst oder sie nur spekulativ handeln möchtest.
Von deiner Investmentstrategie sind im Regelfall eine Reihe von Entscheidungen abhängig: Wie viel Geld investierst du pro Trade? Welche Handelsplattform ist am besten? Wie viel Zeit benötigst du für deine XRP-Anlage? Vor allem als spekulativer Trader solltest du alle mit Kryptowährungen im Allgemeinen und mit XRP im Besonderen verbundenen Risiken im Detail kennen.
### 3. Handelsplattform auswählen
Um XRP kaufen zu können, benötigst du ein Konto bei einer Kryptobörse oder einem Online-Broker. Alternativ kannst du die Kryptowährung auch über eine Peer-to-Peer-Plattform erwerben, was für Anfänger allerdings nicht ratsam ist.
Achte bei der Auswahl der Handelsplattform darauf, dass es sich um einen regulierten, großen und benutzerfreundlichen Anbieter handelt. Bewertungen im Internet helfen dir dabei, die für dich am besten geeignete Plattform zu finden.
### 4. XRP verwahren
Die Verwahrung von XRP über eine Börse bzw. über einen Broker ist die bequemste Form. Du musst dich um nichts weiter kümmern, gehst damit aber bei einigen Anbietern das Risiko ein, bei einem Hackerangriff deine Währungsbestände zu verlieren.
Wenn du beabsichtigst, größere XRP-Bestände aufzubauen, ist deshalb die Anschaffung einer eigenen Hardware-Wallet ratsam. Da ihr Schlüssel offline gespeichert ist, garantiert sie einen maximalen Schutz vor Hacks.
### 5. Strategisch investieren
Bei deinen XRP-Käufen und -Verkäufen solltest du dich an deine in Schritt 2 festgelegte Investitionsstrategie halten. Je klarer deine Ziele formuliert sind, desto weniger wirst du dich von Kursschwankungen beeinflussen und verunsichern lassen.
Ebenso solltest du zu Beginn nur kleinere Beträge investieren, um dich mit dem Handelsprozess der Kryptowährung vertraut zu machen. Kleinere Beträge haben ebenfalls den Vorteil, dass du über die XRP-Kursschwankungen deine Emotionen besser kennenlernst und kontrollieren kannst. In diesem Zusammenhang ist auch der Abschluss eines Sparplans, über den du in regelmäßigen Zeitabständen einen bestimmten Betrag in die Kryptowährung investierst, sinnvoll.
---
### [Tech-Aktien: Top 10 und die Branche im Überblick](https://www.sharedeals.de/wissen/zukunftsmaerkte/tech-aktien-top-10-und-die-branche-im-ueberblick/)
**Published:** Juli 3, 2026
**Author:** Peter Wolf-Karnitschnig
**Content:**
Tech-Aktien haben in den vergangenen Jahrzehnten die internationalen Finanzmärkte erobert. Inzwischen wird die Liste der wertvollsten Unternehmen der Welt mit großem Abstand von den großen globalen Technologiekonzernen dominiert. Kein Wunder, denn sie stecken hinter den großen technologischen Neuerungen der letzten Jahre, ob Smartphones, Cloud Computing oder [Künstliche Intelligenz](https://www.sharedeals.de/wissen/zukunftsmaerkte/ki-aktien/). Die Technologiebranche prägt unseren Alltag wie kaum ein andere Industrie und sie verändert unsere Lebens- und Arbeitswelt mit noch nie dagewesener Geschwindigkeit. In diesem Ratgeber erfährst du, was man eigentlich unter einer Tech-Aktie versteht und in welchen Bereichen besonders viele von ihnen zu finden sind. Zudem findest du einen [Überblick über zehn der wichtigsten Tech-Aktien](#ueberblick).
## Das Wichtigste in Kürze
- Tech-Aktien sind allgemein gesprochen die Anteilsscheine von Unternehmen, die in der Technologiebranche tätig sind.
- Technologieaktien finden sich nicht nur in der Informationstechnologie, sondern so gut wie in allen Industrien.
- Technologieunternehmen haben in der Regel einen hohen Innovationsgrad, treiben Megatrends voran und weisen hohe Wachstumsraten auf.
- Die Konzentration von Tech-Aktien ist in den Bereichen Software, Hardware, Internetplattformen, Cloud Computing, Künstliche Intelligenz, Fintech und Biotech besonders hoch.
- Die großen Technologiekonzerne haben sich in den vergangenen Jahrzehnten zu den wertvollsten Unternehmen der Welt entwickelt.
- Die Hauptvorteile eines Investments in Tech-Aktien sind hohe Renditen, die Teilnahme an Megatrends und die Diversifizierung des Portfolios.
- Hauptnachteile von Technologieaktien sind ein höheres Investitionsrisiko, überdurchschnittliche Kursschwankungen und fehlende Dividenden.
📖 Inhaltsverzeichnis
[Toggle](#)
- [Das Wichtigste in Kürze](#Das_Wichtigste_in_Kuerze)
- [Vorstellung der zehn bekanntesten Technologieaktien](#Vorstellung_der_zehn_bekanntesten_Technologieaktien)
- [Mini-Porträts der zehn bekanntesten Tech-Aktien:](#Mini-Portraets_der_zehn_bekanntesten_Tech-Aktien)
- [Was sind Tech-Aktien?](#Was_sind_Tech-Aktien)
- [In welchen Bereichen findet man Tech-Aktien?](#In_welchen_Bereichen_findet_man_Tech-Aktien)
- [Warum sollte man in Tech-Aktien investieren?](#Warum_sollte_man_in_Tech-Aktien_investieren)
- [Welche Nachteile solltest du bei Tech-Aktien berücksichtigen?](#Welche_Nachteile_solltest_du_bei_Tech-Aktien_beruecksichtigen)
- [Tipps und Tricks beim Investieren in Tech-Aktien](#Tipps_und_Tricks_beim_Investieren_in_Tech-Aktien)
## Vorstellung der zehn bekanntesten Technologieaktien
Eine Auswahl der besten Technologieaktien zu treffen, ist nahezu ein Ding der Unmöglichkeit. Das Universum der Tech-Werte ist viel zu groß und jede Aktie hat ihr eigenes Rendite-Risiko-Profil, was die Auswahl sehr schwierig macht.
Trotzdem gibt dir dieser Artikel zehn Empfehlungen für Tech-Aktien mit auf den Weg. Es handelt sich um zehn der bedeutendsten und wertvollsten Technologieunternehmen der Welt. Sie alle überzeugen mit einer Kombination aus extrem starken Marktpositionen, dynamischem Wachstum und hoher Technologieorientierung.
Aktie
Marktkapitalisierung
in Millionen US$
(Stand Mitte Juni 2025)
ISIN
[Alphabet](#alphabet)2.170
US02079K3059
[Amazon](#amazon)2.310
US0231351067
[Apple](#apple)3.030
US0378331005
[Meta Platforms](#meta)1.770
US30303M1027
[Microsoft](#microsoft)3.500
US5949181045
[Nvidia](#nvidia)3.510
US67066G1040
[Oracle](#oracle)500
US68389X1054
[Palantir](#palantir)310
US69608A1088
[Tesla](#tesla)1.020
US88160R1014
[TSMC](#tsmc)920
US8740391003
## Mini-Porträts der zehn bekanntesten Tech-Aktien:
### 1. Alphabet
Den meisten Internet-Nutzern ist die Firma Alphabet nicht geläufig. Viel bekannter sind deren Tochtergesellschaften Google, die weltgrößte Internet-Suchmaschine, und YouTube, die größte Video-Plattform der Welt. Neben Google und YouTube ist Alphabet nach Amazon und Microsoft auch der drittgrößte Cloud-Computing-Dienstleister der Welt.
Wie kaum ein anderer Konzern der Welt ist Alphabet seit vielen Jahren eine sehr breit aufgestellte Technologieholding, die in vielen verschiedenen Tech-Feldern mitmischt. Die beiden bekanntesten Technologietöchter von Alphabet sind DeepMind, das sich mit der Anwendung Künstlicher Intelligenz beschäftigt, und Waymo, das eine Flotte von Robotaxis betreibt. Zudem ist Alphabet unter anderem in den Bereichen Gentechnik, Glasfasernetzwerke, Industrieroboter, Verkehrsmanagement, Lieferdrohnen und Quantencomputing aktiv.
---
### 2. Amazon
Die Geschichte Amazons begann im Jahr 1994 als Online-Buchhändler. In den darauffolgenden Jahren entwickelte sich der Internet-Versandhändler innerhalb kurzer Zeit zum weltweit führenden E-Commerce-Unternehmen in fast jeder neuen Produktkategorie. Heute ist Amazon der mit Abstand größte Online-Händler der Welt. Über die Verkaufs- und Logistikplattform des Konzerns können auch Privatpersonen und andere Händler ihre Produkte anbieten.
Aber Amazon ist mittlerweile weit mehr als nur ein E-Commerce-Unternehmen. Der Konzern ist über die Supermarktkette Whole Foods auch im stationären Einzelhandel tätig. Mit seiner Sparte Web Services ist der Technologiekonzern zudem der weltweit größte Anbieter von Cloud-Computing-Diensten. Darüber hinaus ist Amazon in zahlreichen weiteren Technologiefeldern aktiv, von Satelliteninternet über selbstfahrende Autos und Sprachassistenten bis zu Quantencomputing.
---
### 3. Apple
Gemeinsam mit Microsoft und Nvidia stellt Apple das Triumvirat der wertvollsten Konzerne der Welt dar. Der 1976 gegründete Computer-Hersteller zählt zu den ältesten Technologieunternehmen weltweit. Während sich Apple jahrzehntelang auf die Herstellung hochqualitativer und hochpreisiger Personal Computer fokussiert hatte, änderte sich das Schicksal des Konzerns im Jahr 2007 radikal.
Mit der Vorstellung des ersten iPhones wandelte sich Apple innerhalb kurzer Zeit von einem Computer- in einen Smartphone-Hersteller. Das iPhone ist bis heute das mit Abstand wichtigste Produkt des IT-Konzerns. Neben der Herstellung von Smartphones, Desktops, Notebooks, Tablets und Smart Watches produziert Apple seit kurzem auch eine AR-/VR-Brille. Darüber hinaus entwickelt der Konzern Betriebssysteme für seine Geräte und betreibt ein Online-Portal für Filme, Musik und Software.
---
### 4. Meta Platforms
Ähnlich wie Alphabet ist auch der Firmenname Meta Platforms nur den wenigsten Menschen ein Begriff. Vielmehr kennen Internet-Nutzer rund um den Globus die beiden weltgrößten sozialen Netzwerke Facebook und Instagram. Mit rund 3 Milliarden Nutzern ist Facebook die mit Abstand größte Social Media Website der Welt. Instagram folgt mit ca. 2 Milliarden Nutzern auf Platz 3. Zudem ist auch der Instant-Messaging-Dienst WhatsApp mit 2 Milliarden Usern Teil des Meta Platforms-Konzerns. Damit gehören drei der vier reichweitenstärksten sozialen Netzwerke zu Meta Platforms.
Neben dem Betrieb sozialer Netzwerke ist Meta Platforms auch ein Hardware-Hersteller. Der Technologiekonzern Meta Platforms entwickelt und vertreibt unter der Marke Meta Quest Virtual-Reality-Headsets. Zudem ist Meta Platforms in der Entwicklung von Smart Glasses, also Brillen mit KI-Funktionalität, aktiv.
---
### 5. Microsoft
Microsoft ist eine der ältesten und wichtigsten Tech-Aktien. Der 1975 von Bill Gates gegründete Software-Hersteller ist heute (Stand Anfang Juni 2025) der wertvollste Konzern der Welt. Mit seinem Betriebssystem Windows und seinem Büro-Softwarepaket Office dominiert Microsoft seit Jahrzehnten die Computer-Welt.
Aber der IT-Gigant hat im Laufe seiner inzwischen 50-jährigen Unternehmensgeschichte fast jeden Technologiebereich erobert. Microsoft ist mit seiner Tablet-PC-Familie Surface und seiner Spielekonsole Xbox auch ein wichtiger Hardware-Produzent. Zudem gehört der Konzern zu den drei wichtigsten Spieleentwicklern der Welt. Nicht zuletzt ist Microsoft der zweitgrößte Cloud-Anbieter weltweit.
---
### 6. Nvidia
Nvidia schrieb in den vergangenen Jahren die größte Erfolgsgeschichte unter allen Tech-Aktien der Welt. Das Unternehmen wandelte sich innerhalb weniger Jahre vom Hersteller von Grafikprozessoren, die primär von Gamern in Personal Computern eingesetzt werden, zum Entwickler von Hochleistungschips für Rechenzentren, die heutzutage die Grundlage für KI-Anwendungen darstellen. Zeitweise stieg Nvidia zum wertvollsten Unternehmen der Welt auf.
Der Halbleiterkonzern dominiert mit seinen Chips das Marktsegment Datenzentren und profitiert von der ungeheuer großen Nachfrage nach Hochleistungschips für den Einsatz in allen Bereichen der Künstlichen Intelligenz. Ohne die KI-Chips von Nvidia wäre das Entwicklungs- und Verbreitungstempo Künstlicher Intelligenz zweifelsfrei nicht so hoch.
---
### 7. Oracle
Gemeinsam mit Apple und Microsoft zählt das 1977 gegründete Unternehmen Oracle zu den Urgesteinen der Technologiebranche. Bekannt ist Oracle vor allem als weltgrößter Anbieter von Datenbanken.
Das Produktspektrum von Oracle geht aber weit über Datenbanken hinaus. Durch zahlreiche Übernahmen in den letzten Jahrzehnten hat sich Oracle zu einem der am stärksten diversifizierten Technologiekonzerne der Welt entwickelt. Die Oracle-Produktfamilie umfasst zahlreiche Business Intelligence-Produkte, Application Server, WebCenter, Identity Management und Kollaborationswerkzeuge.
---
### 8. Palantir
Das 2003 gegründete Technologieunternehmen Palantir Technologies ist eine der geheimnisumwittertsten und umstrittensten Tech-Aktien der Welt. Palantir ist ein Spezialist für die Analyse von Militär- und Geheimdienstdaten. Mit seiner Gotham-Plattform analysiert das Tech-Unternehmen sehr große Datenmengen und erlaubt Armeen, Geheimdiensten, Polizeibehörden und sonstigen staatlichen Einrichtungen Rückschlüsse in zahlreichen Fragestellungen.
Neben dem militärisch-sicherheitsdienstlichen Bereich adressiert Palantir mit seiner zweiten Plattform Foundry aber auch die Interessen von Privatunternehmen. So unterstützt das Tech-Unternehmen Firmen aus zahlreichen Branchen, beispielsweise aus der Finanz- und der Pharmaindustrie, bei der Analyse sehr großer Datenmengen.
---
### 9. Tesla
Der 2003 gegründete Autohersteller hat sich innerhalb weniger Jahre zum weltweit zweitgrößten Hersteller von Elektroautos entwickelt. Doch Tesla-Chef Elon Musk sieht in seinem Autokonzern vielmehr den zukünftig größten Betreiber einer Robotaxi-Flotte als einen normalen Autohersteller.
Tesla gehört jedoch nicht nur aufgrund seiner Pionierarbeit bei Elektrofahrzeugen und selbstfahrenden Autos zu den wichtigsten Tech-Aktien der Welt, sondern auch wegen seiner zahlreichen Aktivitäten in anderen Technologiefeldern. So stellt der Konzern auch Batteriespeicher und Photovoltaikanlagen her und ist in der Entwicklung humanoider Roboter aktiv.
---
### 10. TSMC
Ohne die Taiwan Semiconductor Manufacturing Company läuft in der weltweiten Technologieindustrie rein gar nichts. TSMC ist der mit Abstand größte unabhängige Auftragsfertiger für Halbleiterprodukte. Über 60% aller Chips werden vom Tech-Konzern aus Taiwan gefertigt.
Fast alle größeren Chipentwickler und Elektronikkonzerne lassen ihre Halbleiter von TSMC fertigen. Zu den Kunden der Taiwaner gehört das weltweite Who-is-who der Chip- und Elektronikkonzerne, darunter AMD, Apple, Broadcom, Marvell, Nvidia und Qualcomm.
---
## Was sind Tech-Aktien?
Allgemein gesprochen sind Tech-Aktien die Anteilsscheine von Unternehmen, die in der Technologiebranche tätig sind. Sehr häufig werden Technologieaktien mit IT-Aktien gleichgesetzt. Damit greift man aber zu kurz. Die Tech-Branche ist ein sehr weites Querschnittsfeld ohne genaue Abgrenzung zu anderen Branchen. Demzufolge lassen sich Technologieaktien nicht nur in der Informationstechnologie, sondern so gut wie in allen Industrien finden.
Eine Abgrenzung von Technologieunternehmen lässt sich aber doch treffen: Tech-Unternehmen sind Firmen, die auf die Entwicklung und Herstellung von Hochtechnologie spezialisiert sind und folglich einen sehr hohen Innovationsgrad haben. Nicht selten stehen sie an der Speerspitze von Megatrends und treiben bedeutende Entwicklungen in Wirtschaft und Gesellschaft maßgeblich voran. Zudem sind Technologieunternehmen in der Regel in dynamischen Branchen aktiv und weisen ihrerseits hohe Wachstumsraten auf. Demnach sind Tech-Aktien oftmals auch Wachstumsaktien.
## In welchen Bereichen findet man Tech-Aktien?
Wie zuvor erwähnt, findet man Technologieaktien in jedem Sektor, der von technologischen Innovationen geprägt ist. Nachfolgend findest du sieben Beispiele für Branchen, in denen die Konzentration an Tech-Aktien besonders hoch ist:
Software: Seit dem Aufkommen von Personal Computern in den 1980er-Jahren gehört die Entwicklung von Software zu den wichtigsten Technologiebereichen. Computer, Smartphones und sonstige elektronische Geräte jeder Art und Größe erfordern Betriebssysteme, Programme/Apps, Sicherheitssysteme, Entwicklungsplattformen und weitere Software. Der Megatrend zur Digitalisierung aller Lebensbereiche und zur Auslagerung von Software in Clouds treibt die Nachfrage nach Software weiter an.
Hardware: Computer, Smartphones, Tablets, Spielekonsolen, smarte Watches – elektronische Geräte sind in unserem Leben allgegenwärtig und in Zukunft wird neue Hardware unser Leben „bereichern“. Die Entwicklung von VR-Brillen und sonstiger KI-basierter Hardware steckt erst in den Kinderschuhen und wird unsere Lebens- und Arbeitswelt in den kommenden Jahren revolutionieren. Basis für diese Hardware-Revolution sind Hochleistungschips, die selbst in kleinsten Geräten enorme Rechenleistungen vollbringen können.
Internetplattformen: In den letzten Jahrzehnten hat sich das Internet zu einer gigantischen Plattformökonomie entwickelt. Vom Einkauf über den Handel mit Gebrauchtwaren bis zu sozialen Medien vernetzten Online-Plattformen Millionen von Nutzern in aller Welt miteinander.
Cloud Computing: Während früher Software lokal auf Rechnern gespeichert und ausgeführt wurde, hat die Entwicklung großer Serverfarmen und schneller Internetverbindungen dazu geführt, dass immer mehr Anwendungen zentral bereitgestellt und über Netzwerke abgerufen werden. Unternehmen und Privatpersonen müssen heutzutage IT-Dienstleistungen nicht mehr kaufen, sondern können sie in den meisten Fällen bei Bedarf mieten (Software-as-a-Service).
Künstliche Intelligenz: Künstliche Intelligenz hat sich in den letzten Jahren zweifellos zum wichtigsten Treiber von Technologieaktien entwickelt. Künstliche Intelligenz hat zum Ziel, Maschinen dazu zu befähigen, die kognitiven Fähigkeiten des Menschen nachzuahmen. Maschinen werden mit künstlicher Intelligenz in die Lage versetzt, Informationen und Sinneseindrücke aufzunehmen, zu verarbeiten, als Wissen zu speichern und auf dieser Grundlage Dinge zu lernen, Probleme zu lösen und Ziele zu erreichen. Grundlage von Künstlicher Intelligenz ist die Kombination von Hochleistungschips mit Sprach- und Analysemodellen.
Fintech: Wie der Name bereits zum Ausdruck bringt, handelt es sich dabei um Tech-Aktien aus dem Bereich „Financial Technology“. Darunter werden Unternehmen verstanden, die innovative, technologiebasierte Anwendungssysteme im Bank- und Finanzwesen anbieten. Das Spektrum der Fintech reicht von Neobanken über Kryptowährungsplattformen bis zu Blockchain-Entwicklern.
Biotech: Auch die Biotechnologie ist eine Querschnittsdisziplin, die eine Vielzahl unterschiedlicher Wissenschaftsbereiche umfasst. Dazu zählen unter anderem Mikrobiologie, Molekularbiologie, Biochemie, Genetik und Bioinformatik. Biotech-Unternehmen beschäftigen sich im Allgemeinen mit der Nutzung von Enzymen, Zellen und ganzen Organismen in technischen Anwendungen.
## Warum sollte man in Tech-Aktien investieren?
### Hohe Renditen
Der Hauptgrund für ein Investment in Technologieaktien ist selbstverständlich das hohe Renditepotenzial. Tech-Werte zählen zu den renditestärksten Investitionen an den Finanzmärkten. Das veranschaulicht ein Renditevergleich zwischen den drei US-amerikanischen Leitindizes. Während der US-Technologieindex Nasdaq 100 in den vergangenen zehn Jahren um durchschnittlich 16,7% zulegte, lag die Rendite des breiten S&P 500 nur bei 12,2%. Der Dow Jones Industrial schnitt mit einer jährlichen Durchschnittsrendite von 10,9% noch schlechter ab. Einzelne Technologiewerte, darunter einige der oben genannten, erzielten in diesem Zeitraum noch erheblich höhere Renditen.
### Starke Wettbewerbsposition
Viele Technologiebereiche entwickeln sich nach dem „the winner takes it all“-Prinzip. Aufgrund der sehr guten Skalierbarkeit der meisten (Informations-)Technologien bilden sich in vielen Tech-Segmenten Oligopole heraus. Dazu zählen unter anderem Internetsuchmaschinen, soziale Netzwerke, Cloud Computing, Chipentwicklung und Smartphone-Herstellung. Das bedeutet, dass fast alle wichtigen Technologiemärkte von einer Handvoll Unternehmen dominiert wird.
### Teilnahme an Megatrends
Technologieaktien treiben sehr häufig Megatrends an. Das sind Trends, die sich langfristig und tiefgreifend auf Wirtschaft und Gesellschaft auswirken. Mit einem Investment in Tech-Aktien hast du demnach die Möglichkeit, an diesen Megatrends zu partizipieren und von den größten globalen Veränderungen zu profitieren. Der KI Boom ist das jüngste Beispiel für einen technologiegetriebenen Megatrend.
### Bessere Diversifizierung
Ein oftmals von Anlegern vernachlässigter Faktor von Tech-Aktien ist ihr Diversifikationseffekt. Die Aktienkurse von Technologiewerten werden häufig von anderen Faktoren angetrieben als der Gesamtmarkt. Das hat zur Folge, dass die Kurse von Tech-Aktien eine geringere Korrelation zum Gesamtmarkt aufweisen. Diesen Effekt kannst du dir zunutze machen, um dein Portfolio stabiler gegenüber Kursschwankungen aufzustellen.
## Welche Nachteile solltest du bei Tech-Aktien berücksichtigen?
### Höheres Risiko
An der Börse gilt: Wo eine große Chance, da ist auch ein großes Risiko. Der Vorteil des hohen Renditepotenzials von Tech-Aktien ist folglich mit dem Nachteil eines höheren Investmentrisikos verbunden. Besonders bei jüngeren und kleineren Technologieunternehmen besteht das Risiko, dass diese sich nicht mit ihren Technologien bzw. Geschäftsmodellen auf dem Markt durchsetzen können. Das kann einen Teil- oder sogar Totalverlust deines eingesetzten Kapitals zur Folge haben.
### Größere Kursschwankungen
Die Aktienkurse von Technologieunternehmen schwanken in der Regel stärker als der Gesamtmarkt. Das gilt besonders für die Kurse von jungen und kleinen Tech-Firmen, die noch keinen etablierten Platz im Markt haben. Diese Volatilität der Aktienkurse kann zwischenzeitlich zu hohen Kursverlusten führen und die Nerven von Anlegern stark beanspruchen.
### Keine Dividenden
Technologieunternehmen benötigen in der Regel jeden Cent, um ihr Unternehmenswachstum und ihre F&E-Projekte zu finanzieren. Nur die wenigsten Tech-Aktien generieren ausreichend Cash, um Gewinne ausschütten zu können. Wenn du mit deinen Aktieninvestments laufende Erträge über Dividenden generieren willst, kommen Tech-Aktien somit meist nicht infrage.
### Gefahr der Blasenbildung
Tech-Branchen unterliegen nicht selten Hypes, die die Aktienkurse der in dieser Branche aktiven Unternehmen in luftige Höhen treiben. Sehr häufig wird die Luft zu dünn und eine Spekulationsblase bildet sich. Zu diesem Zeitpunkt haben sich die Aktienkurse völlig von den Fundamentaldaten der Unternehmen abgekoppelt. Es ist immer nur eine Frage der Zeit, bis eine Blase platzt und die Kurse der gehypten Tech-Unternehmen wieder einbrechen.
## Tipps und Tricks beim Investieren in Tech-Aktien
Wie im letzten Abschnitt dargestellt, haben Technologieaktien eine Reihe von Vorteilen, aber auch Nachteilen. Diese Vor- und Nachteile solltest du unbedingt bei deinen Investmententscheidungen berücksichtigen. Die folgenden Tipps und Tricks helfen dir dabei.
### Nicht alle Eier in einen Korb legen
Viele Anleger machen den Fehler, sich von den Renditepotenzialen einzelner Tech-Aktien blenden zu lassen und zu große Summen in Einzelaktien zu investieren. Was in Einzelfällen gutgehen mag und zu sehr hohen Renditen führen kann, ist im Allgemeinen jedoch keine gute Strategie. Das hohe Risiko und die hohen Kursschwankungen von Technologieaktien führen sehr häufig zu hohen (zwischenzeitlichen) Kursverlusten. Deshalb ist die alte Börsenweisheit, nicht alle Eier in einen Korb zu legen, bei Tech-Werten von umso größerer Bedeutung.
### Nicht von Versprechungen blenden lassen
Es klingt zu schön, um wahr zu sein. Nicht selten prognostizieren (vermeintliche) Marktexperten hohe zweistellige und sogar dreistellige Renditeaussichten bei bestimmten Aktien. Und nicht selten lassen sich Anleger von diesen Versprechungen blenden. Ein großer Fehler. Niemand ist an der Börse im Besitz einer Glaskugel, weshalb du dir bei Tech-Aktien immer ein eigenes Urteil bilden solltest. Wenn du dich dazu außerstande siehst, versuche die Urteile möglichst vieler Fachleute einzuholen, um dir eine gute Querschnittsmeinung bilden zu können.
### Risiken aushalten und Verluste in Kauf nehmen
Als Investor in Technologieaktien solltest du dir der oben genannten Risiken bewusst sein und folglich die Bereitschaft mitbringen, Verluste in Kauf zu nehmen. Gerade bei neueren Technologien, wie zum Beispiel Künstlicher Intelligenz oder Quanteninformatik, ist die Unsicherheit groß, wie schnell sie sich auf dem Markt durchsetzen werden. Das führt zu sehr großen Ungenauigkeiten bei Prognosen, die wiederum die Kurse von Tech-Aktien negativ beeinflussen können.
### Investments über verschiedene Branchen streuen
Wie einleitend erwähnt, setzen viele Anleger Tech-Aktien mit IT-Aktien gleich. Ein Irrtum, denn Tech-Aktien finden sich in jeder Branche, nicht nur in der Informationstechnologie. Um an einer möglichst großen Zahl an Technologien zu profitieren, ist es sinnvoll, Investments über verschiedene Branchen zu streuen, also beispielsweise IT, Fintech und Biotech. Diese Diversifizierung kann nicht nur die Gesamtrendite deiner Investments steigern, sondern auch die Volatilität insgesamt senken.
---
### [Welcher Handelsplatz für meine Order?](https://www.sharedeals.de/wissen/einsteiger/handelsplatz/)
**Published:** Juni 19, 2026
**Author:** Peter Wolf-Karnitschnig
**Content:**
Wer clever investiert, schaut nicht nur auf das Wertpapier und den Kurs, sondern achtet auch auf den Handelsplatz. Falls nicht, verschenkst Du höchstwahrscheinlich Geld. Doch das Dickicht an unterschiedlichen Börsen ist für viele Anleger undurchschaubar geworden. Xetra, Tradegate, Lang & Schwarz und Gettex - wer heute an den Börsen unterwegs ist, wird vom Angebot an Handelsplätzen regelrecht erschlagen. Wir bringen mit unserem Ratgeber Licht ins Dunkel und erklären Dir alles Wissenswerte rund um das Thema Handelsplätze. Welche Arten gibt es, was sind die wichtigsten in Deutschland und im Ausland und was ist der Unterschied zwischen börslichem und außerbörslichem Handel? Und natürlich bekommst Du zum Abschluss auch einige wertvolle Tipps und Tricks an die Hand, die Dir bei der Auswahl des richtigen Handelsplatzes helfen.
## Das Wichtigste in Kürze
- Handelsplatz, Börse und Börsenplatz werden von vielen Anlegern synonym verwendet, bezeichnen aber unterschiedliche Dinge.
- Die drei Kernfunktionen einer Börse sind die Bereitstellung von Preisen, Liquidität und Sicherheit im Handel.
- Handelsplätze lassen sich in die drei Gruppen Präsenzbörsen, Regionalbörsen und elektronische Handelsplätze untergliedern.
- Der wichtigste deutsche Handelsplatz ist Xetra, das elektronische Handelssystem der Deutsche Börse AG in Frankfurt.
- Neben Xetra spielen auch die elektronischen Handelsplätze Tradegate, Gettex, LS Exchange und Quotrix eine wichtige Rolle für Privatanleger.
- Die wichtigsten internationalen Börsen sind die New York Stock Exchange und die US-Technologiebörse Nasdaq.
- Im außerbörslichen Handel werden Wertpapiere direkt zwischen zwei Marktteilnehmern gehandelt, ohne dass eine Börse dazwischengeschaltet ist, was Anlegern die Vorteile geringerer Kosten, längerer Handelszeiten und sofortiger Preissicherheit bringt.
📖 Inhaltsverzeichnis
[Toggle](#)
- [Das Wichtigste in Kürze](#Das_Wichtigste_in_Kuerze)
- [Was ist ein Handelsplatz?](#Was_ist_ein_Handelsplatz)
- [Was ist der Unterschied zwischen Handelsplatz, Börse und Börsenplatz?](#Was_ist_der_Unterschied_zwischen_Handelsplatz_Boerse_und_Boersenplatz)
- [Was sind die Kernfunktionen einer Börse?](#Was_sind_die_Kernfunktionen_einer_Boerse)
- [Welche Arten von Handelsplätzen gibt es?](#Welche_Arten_von_Handelsplaetzen_gibt_es)
- [Was sind die wichtigsten elektronischen Handelsplätze in Deutschland?](#Was_sind_die_wichtigsten_elektronischen_Handelsplaetze_in_Deutschland)
- [Was ist der Unterschied zwischen börslichem und außerbörslichem Handel?](#Was_ist_der_Unterschied_zwischen_boerslichem_und_ausserboerslichem_Handel)
- [Welche Vorteile hat der außerbörsliche Handel?](#Welche_Vorteile_hat_der_ausserboersliche_Handel)
- [Was sind die international wichtigsten Börsen?](#Was_sind_die_international_wichtigsten_Boersen)
- [Was sind die wichtigsten elektronischen Handelssysteme der Welt?](#Was_sind_die_wichtigsten_elektronischen_Handelssysteme_der_Welt)
- [Tipps und Tricks zur Auswahl des richtigen Handelsplatzes](#Tipps_und_Tricks_zur_Auswahl_des_richtigen_Handelsplatzes)
## Was ist ein Handelsplatz?
Ein Handelsplatz ist ein organisierter, staatlich regulierter Marktplatz, auf dem Käufer und Verkäufer zusammenkommen, um standardisierte Wirtschaftsgüter zu handeln. Das können Wertpapiere (Aktien, Anleihen, Fonds), Rohstoffe (Gold, Öl, Weizen), Devisen (Währungen) oder Derivate (Optionen, Zertifikate) sein.
Das Grundprinzip eines Handelsplatzes ist dasselbe wie auf einem mittelalterlichen Wochenmarkt - nur dass heute fast alles digital abläuft: Wer etwas verkaufen will, nennt seinen Preis (Briefkurs oder Ask), und wer etwas kaufen will, nennt sein Gebot (Geldkurs oder Bid). Stimmen die Preise überein, kommt das Geschäft zustande.
## Was ist der Unterschied zwischen Handelsplatz, Börse und Börsenplatz?
Im alltäglichen Sprachgebrauch werden die Begriffe Börse, Börsenplatz und Handelsplatz zwar oft als Synonyme verwendet, was aber nicht ganz richtig ist, denn im Detail gibt es feine, aber wichtige Unterschiede in der Bedeutung.
Die „Börse“ ist der übergeordnete Begriff. Sie bezeichnet das rechtliche und organisatorische System, das Unternehmen (wie die Deutsche Börse AG) betreiben, um den Handel zu ermöglichen. Die Börse stellt das Regelwerk auf, sorgt für die staatliche Überwachung und stellt die Software für den Handel bereit.
Der „Börsenplatz“ betitelt den konkreten geografischen oder physischen Standort, an dem die Institution ansässig ist. Historisch gesehen war das die Stadt, in der das Gebäude mit dem Parkett stand.
Und der „Handelsplatz“ ist der spezifische Kanal oder die Plattform, auf der Deine Wertpapierorder tatsächlich ausgeführt wird. Eine einzige Börse an einem Börsenplatz kann nämlich mehrere Handelsplätze betreiben.
Am einfachsten lässt sich der Unterschied zwischen diesen drei Begriffen anhand eines anschaulichen Beispiels verdeutlichen. Die Börse ist das Unternehmen Deutsche Börse AG. Sie sitzt am Börsenplatz Frankfurt. Als Handelsplätze stehen Dir an dieser Börse das elektronische System Xetra und der klassische Spezialistenhandel der Börse Frankfurt zur Auswahl.
Wenn Du Dich bei Deinem Online-Broker bei einer Order für eine Börse entscheiden sollst, dann wirst Du streng genommen nach dem Handelsplatz für deren Durchführung gefragt.
## Was sind die Kernfunktionen einer Börse?
Eine Börse ist nicht einfach nur ein einfacher Raum oder ein Server, an dem Käufer und Verkäufer physisch oder digital zusammenkommen. Sie erfüllt drei fundamentale Aufgaben für eine funktionierende Wirtschaft:
1. **Die Preisfindung**: Die Börse führt alle Kauf- und Verkaufsaufträge (Orders) in einem zentralen Orderbuch zusammen. Der aktuelle Kurs einer Aktie ist nichts anderes als der Preis, bei dem im jeweiligen Moment der größte Umsatz zwischen Käufern und Verkäufern erzielt werden kann.
2. **Die Liquidität**: Weil sich tausende Marktteilnehmer am selben Ort tummeln, ist es sehr wahrscheinlich, dass Du ein Wertpapier jederzeit extrem schnell kaufen oder verkaufen kannst, ohne tagelang nach einem Handelspartner suchen zu müssen.
3. **Die Sicherheit**: Börsen unterliegen strengen Gesetzen und staatlicher Überwachung (in Deutschland durch die Bundesanstalt für Finanzdienstleistungsaufsicht). Das stellt sicher, dass alle Marktteilnehmer die gleichen Informationen zur gleichen Zeit erhalten, Insiderhandel bestraft wird und die Abwicklung (Geld gegen Aktie) reibungslos und garantiert funktioniert.
## Welche Arten von Handelsplätzen gibt es?
Handelsplätze werden heutzutage primär nach der Art des Zugangs und der Technologie unterschieden. Man kann sie in drei Gruppen unterteilen:
### Präsenzbörsen
Sie sind der klassische Handelsplatz, wie man ihn aus Filmen kennt: Händler stehen auf dem „Parkett“ und tauschen Preise über Zurufe und Handzeichen aus. Diese Form des Börsenhandels ist fast vollständig ausgestorben. Die Börse Frankfurt oder die New York Stock Exchange haben zwar noch ein Fernsehstudio auf dem Parkett, der eigentliche Handel läuft aber auch dort längst digital.
### Regionalbörsen
Neben dem mit Abstand wichtigsten **Börsenplatz Frankfurt** gibt es in Deutschland die historische Besonderheit sehr vieler Regionalbörsen. Mit Düsseldorf, Hamburg, Hannover, München und Stuttgart existieren in der Bundesrepublik aktuell noch fünf aktive Regionalbörsen. Auch sie werden in der Regel als „Präsenzbörsen“ bezeichnet, obwohl der Handel auch dort mittlerweile fast ausschließlich elektronisch abläuft. Jede dieser Regionalbörsen hat sich im Laufe der Zeit eine eigene Spezialisierung aufgebaut, um neben dem übermächtigen Finanzzentrum Frankfurt mit dem elektronischen Xetra-System zu bestehen.
**Stuttgart** ist die mit Abstand größte und erfolgreichste deutsche Regionalbörse. Sie ist der europäische Marktführer für den Handel mit Anleihen und Hebel- bzw. Anlagezertifikaten (der Handelsplatz heißt hier Euwax). Privatanleger, die aktiv mit Derivaten handeln, landen fast immer direkt oder indirekt in Stuttgart. Zudem betreibt die Börse Stuttgart mit der Plattform BISON ein sehr erfolgreiches Krypto-Handelssegment.
Die **Börse München** betreibt erfolgreich den elektronischen Handelsplatz Gettex. Viele Neo-Broker wie [finanzen.net](http://finanzen.net/) zero oder Scalable Capital leiten die Orders ihrer Kunden an dieses System der Börse München weiter.
Auch die **Börse Düsseldorf** betreibt mit Quotrix ein vollelektronisches Handelssystem, das von vielen etablierten Banken und Brokern als günstiger Handelsplatz für Privatanleger genutzt wird.
Die **Börse Hamburg**, die sich mit der Börse Hannover zusammengeschlossen hat, ist die älteste deutsche Börse (gegründet 1558) und hat ihren traditionellen Schwerpunkt im Seehandel. Sie ist führend beim Handel mit Schiffsfonds und geschlossenen Fonds (Zweitmarkt) sowie bei Fondsanteilen allgemein (Fondsbörse Deutschland). Die Börse Hannover ist hingegen bekannt für ihren Global Challenges Index (GCI), der gezielt strenge Nachhaltigkeitskriterien für Unternehmen anlegt.
**Frankfurt** ist übrigens keine Regionalbörse. Die Börse Frankfurt (inklusive des Systems Xetra) ist die deutsche Leitbörse, an der über 90% des gesamten deutschen Aktienvolumens abgewickelt werden.
### Elektronische Handelsplätze
Hier übernimmt ein vollautomatisches Computersystem das Matching von Käufern und Verkäufern. Der bekannteste elektronische Handelsplatz in Deutschland ist Xetra, das elektronische Handelssystem der Deutschen Börse. Wie zuvor erwähnt gibt es neben dem zentralen Xetra-System der Börse Frankfurt aber auch einige Regionalbörsen und unabhängige Anbieter, die eigene elektronische Handelsplätze betreiben.
## Was sind die wichtigsten elektronischen Handelsplätze in Deutschland?
In Deutschland gibt es heutzutage fünf bedeutende elektronische Handelsplätze, über die Du bei den meisten Online-Brokern Deine Orders abwickeln kannst.
1. **Xetra**: Xetra (Exchange Electronic Trading) wird von der Deutschen Börse AG in Frankfurt betrieben und ist das Herzstück des deutschen Finanzsystems. Über Xetra laufen rund 90% des gesamten Aktienhandels in Deutschland. Es ist zudem der europaweit größte Handelsplatz für ETFs. Xetra ist der sogenannte Referenzmarkt. Das bedeutet: Die dort gebildeten Kurse sind so liquide, dass sich alle anderen Handelsplätze in Deutschland während der Öffnungszeiten gesetzlich daran orientieren müssen.
2. **Tradegate Exchange**: Tradegate gehört mehrheitlich ebenfalls zur Gruppe Deutsche Börse und hat sich gezielt als elektronische Börse für Privatanleger etabliert. Nach Xetra ist Tradegate die Nummer 2 in Deutschland beim Handelsvolumen bei Privatanlegern. Bei vielen Online-Brokern werden Orders standardmäßig über Tradegate abgewickelt. Auf Tradegate fallen keine Maklergebühren (Courtage) an, was den Handel günstig macht. Zudem ist das System für die Ausführung von kleineren Ordergrößen optimiert.
3. **Gettex**: Gettex wird von der Bayerischen Börse AG (Börse München) betrieben und basiert auf einem Market-Maker-Modell. Die Abwicklung im Hintergrund wird in der Regel durch die Baader Bank sichergestellt. Gettex hat in den letzten Jahren einen rasanten Aufstieg erlebt, weil es der exklusive Partner-Handelsplatz von populären Neo-Brokern wie Scalable Capital oder [finanzen.net](http://finanzen.net/) zero ist. Gettex verzichtet komplett auf börseneigene Entgelte und besitzt mit Öffnungszeiten von 7:30 bis 23:00 Uhr sehr lange Handelszeiten.
4. **LS Exchange**: Die LS Exchange wurde vom Düsseldorfer Finanzdienstleister Lang & Schwarz in Kooperation mit der Börse Hamburg ins Leben gerufen. LS Exchange ist der Handelsplatz, über den alle Orders des großen Neo-Brokers Trade Republic abgewickelt werden. Auch dieser elektronische Handelsplatz bietet einen kommissionsfreien und sehr langen Handel (von 7:30 bis 23:00 Uhr).
5. **Quotrix**: Quotrix ist ein rein elektronisches System, das direkt von der Börse Düsseldorf betrieben wird. Der Handelsplatz wird von vielen klassischen Online-Brokern als günstige, neutrale Alternative zu Tradegate angeboten.
## Was ist der Unterschied zwischen börslichem und außerbörslichem Handel?
Wenn Du Wertpapiere nicht über einen offiziellen Handelsplatz kaufst, spricht man vom außerbörslichen Handel oder OTC-Handel (Englisch „Over-The-Counter“). Im Gegensatz zum Börsenhandel werden hier Wertpapiere direkt zwischen zwei Marktteilnehmern gehandelt, ohne dass eine offizielle Börse dazwischengeschaltet ist. Während bei einer normalen Börsenorder das Computersystem im Hintergrund anonym Käufer und Verkäufer zusammenführt, läuft das Geschäft beim außerbörslichen Handel direkt über eine Bank, einen Online-Broker oder einen sogenannten Market Maker (Wertpapierhandelshaus).
**Beim außerbörslichen Handel unterscheidet man zwei Formen**:
1. **Der Direkthandel für Privatanleger**: Wenn Du bei Brokern wie Trade Republic, Scalable Capital oder Deiner Hausbank eine Aktie kaufst, wählst Du oft Handelspartner wie die Baader Bank, Lang & Schwarz oder Tradegate aus. Rechtlich gesehen ist das ein außerbörslicher Direkthandel. Du stellst eine Anfrage, der Partner nennt Dir in Sekundenschnelle einen verbindlichen Preis (Kauf- und Verkaufskurs), und Du schlägst ein oder lehnst ab.
2. **Der institutionelle OTC-Handel**: Große Adressen wie Banken, Hedgefonds und Unternehmen wickeln gigantische Wertpapiergeschäfte direkt untereinander ab. Wenn ein institutioneller Kunde Aktien oder Anleihen im Millionen- oder Milliardenwert kauft, rufen sich die Händler direkt an oder nutzen geschlossene Netzwerke. Diese riesengroßen Orders tauchen in keinem öffentlichen Orderbuch auf.
## Welche Vorteile hat der außerbörsliche Handel?
Der Kauf und Verkauf von Wertpapieren im außerbörslichen Handel bietet Dir als Privatanleger vier Vorteile gegenüber einem regulären Handelsplatz:
1. **Längere Handelszeiten**: Die deutsche Hauptbörse Xetra hat starre Öffnungszeiten von 9 bis 17:30 Uhr. Wer berufstätig ist, hat bei diesen Zeiten oft keine Möglichkeit, seine Order durchzuführen. Handelspartner im außerbörslichen Handel bieten teilweise deutlich längere Handelszeiten an, meist von 8 bis 22 Uhr. Manche Produkte (wie Zertifikate) sind sogar am Wochenende handelbar. So kannst Du beispielsweise noch auf Nachrichten aus den USA reagieren, wenn Xetra bereits geschlossen ist.
2. **Geringere Kosten**: Wenn Du über einen traditionellen Handelsplatz handelst, zahlst Du neben den Gebühren Deiner Bank meist auch ein Handelsplatzentgelt oder die sogenannte Makler-Courtage. Im außerbörslichen Handel fällt die Börse als Zwischenstation weg. Du kaufst direkt vom Market Maker. Viele Neo-Broker, die die Orders ihrer Kunden über den außerbörslichen Handel abwickeln, verlangen deshalb für Transaktionen nur eine Pauschale von maximal 1 €.
3. **Sofortige Preissicherheit**: An einer regulären Börse gibst Du eine Order ab und das System schaut im Orderbuch, ob ein passender Partner da ist. In turbulenten Marktphasen kann sich der Preis in dieser Millisekunde verändern (Slippage). Beim außerbörslichen Direkthandel gilt jedoch das Quote-Prinzip. Dein Handelspartner liefert Dir innerhalb von Sekunden einen absolut verbindlichen Preis an. Du weißt also vor dem Klick auf den Kaufen-Button auf den Cent genau, wie viel Geld Du bezahlst oder wie viel Du beim Verkauf erhältst.
4. **Handel von Bruchstücken**: An einer klassischen Börse kannst Du Aktien immer nur als ganze Stücke kaufen. Wenn eine Aktie mehrere hundert Euro kostet, sprengt das oft das Budget von Kleinanlegern. Der außerbörsliche Handel ermöglicht hingegen Aktiensparpläne. Dein Broker kauft große Mengen an Aktien und teilt diese intern in Bruchstücke auf. So kannst Du auch geringe Summen in „teure“ Aktien investieren.
## Was sind die international wichtigsten Börsen?
### Die USA
Obwohl die Frankfurter Börse das Schwergewicht unter den deutschen Börsen ist, gehört sie im internationalen Vergleich nur zu den mittelgroßen Playern. Dominiert wird der internationale Finanzmarkt von den USA. Die beiden unangefochtenen Giganten der globalen Börsenszene, die New York Stock Exchange und die Nasdaq, haben ihren Sitz in der Finanzmetropole New York City.
Die **NYSE** ist die traditionelle Heimat der Old Economy. Viele Aktien aus alteingesessenen Branchen, wie dem Bank- und Versicherungswesen, der Konsumgüterindustrie und dem Pharmasektor, sind hier notiert. Derzeit sind rund 2.500 Unternehmen an der NYSE gelistet. Bekanntester Leitindex der New York Stock Exchange ist der Dow Jones Industrial.
Die **Nasdaq** ist die weltweit erste rein elektronische Börse und das Epizentrum der Tech-, Biotech- und Krypto-Branche. Hier schlägt das Herz von Tech-Giganten wie Alphabet, Apple, Amazon, Microsoft und Nvidia, aber auch Hunderte kleinere und mittelgroße Technologieunternehmen notieren an der Nasdaq. In Summe sind an der Technologiebörse inzwischen über 4.000 Unternehmen gelistet. Wichtigster Index ist der Nasdaq 100.
Und es gibt noch eine weitere US-Börse von internationaler Bedeutung, und zwar die **Börse von Chicago** (besser bekannt unter dem Namen ihres Mutterkonzerns CME Group / Chicago Mercantile Exchange). Sie ist das unangefochtene, weltweite Epizentrum des globalen Risikomanagements. Während in New York (NYSE und Nasdaq) die Könige des klassischen Aktienhandels sitzen, ist Chicago der absolute Weltherrscher bei Derivaten, Termingeschäften (Futures) und Optionen.
Hinzu kommt, dass Chicago die Geburtsstätte der modernen Rohstoffbörse ist. Über die verschiedenen Sparten der CME werden die Weltmarktpreise für die wichtigsten Agrargüter der Erde festgelegt (wie beispielsweise Weizen, Mais, Sojabohnen, Reis und Lebendvieh). Zudem werden hier Erdöl (Sorte WTI) und Erdgas über Terminkontrakte bepreist und Metalle wie Gold, Silber, Kupfer und Aluminium gehandelt.
### Asien
Asien hat aufgrund seiner rasanten wirtschaftlichen Entwicklung in den letzten Jahrzehnten in Sachen Börsenwert enorm aufgeholt. Vor allem China hat sich neben den USA und Europa als dritter Kraftpol der internationalen Finanzmärkte etabliert.
Die beiden wichtigsten chinesischen Festlandbörsen sind die **Shanghai Stock Exchange (SSE)** und die **Shenzhen Stock Exchange (SZSE)** - das sogenannte Festlandchina-Duo. Während Shanghai eher die großen, staatlich geprägten Konzerne (Banken, Öl) beherbergt, ist Shenzhen stärker auf Tech- und Wachstumsunternehmen ausgerichtet. Der dritte Börsenplatz im Bunde Chinas ist die **Hong Kong Stock Exchange (HKEX)**. Sie gilt traditionell als das "Tor zu China" für westliche Investoren, da der dortige Handel freier reguliert ist als auf dem chinesischen Festland.
Neben den chinesischen Börsen ist seit jeher die **Tokyo Stock Exchange (TSE)** das Schwergewicht unter den asiatischen Handelsplätzen. Die wichtigste Börse Japans ist Heimat zahlreicher japanischer Großkonzerne wie Toyota, Hitachi und Sony. Der Leitindex Nikkei 225 gehört zu den wichtigsten internationalen Börsenindizes.
Erwähnenswert unter den asiatischen Börsen ist inzwischen auch die **National Stock Exchange of India (NSE)**. Der indische Aktienmarkt ist in den letzten Jahren rasant gewachsen und hat viele europäische Börsen beim Handelsvolumen längst überholt.
### Europa
In Europa ist die Börsenlandschaft aufgrund der zahlreichen, kleinen Nationalstaaten stark fragmentiert, weshalb sich die Börsen einiger Länder in den letzten Jahren zu Plattformen zusammengeschlossen haben. Die größte dieser paneuropäischen Börsenplattformen ist die Euronext. Sie verbindet die Handelsplätze von Paris, Amsterdam, Brüssel, Lissabon, Dublin, Oslo und Mailand. Vor allem aufgrund der Bedeutung der Börse in Frankreich, Italien und den Niederlanden sind an der Euronext einige der größten europäischen Konzerne notiert.
Die **London Stock Exchange (LSE)** ist das historische Finanzzentrum Europas. Die LSE ist bis heute ein Knotenpunkt der internationalen Finanzmärkte geblieben, besonders für Rohstoff- und Finanzwerte. Der britische Leitindex FTSE 100 zählt ebenfalls zu den bedeutendsten Aktienindizes der Welt.
## Was sind die wichtigsten elektronischen Handelssysteme der Welt?
Wenn man von elektronischen Handelssystemen spricht, muss man die Finanzwelt in zwei Bereiche teilen: die Marktplätze der Börsen, auf denen Aktien und Derivate gematcht werden, und die institutionellen Handelsplattformen, auf denen Banken, Fonds und Staaten Billionen im außerbörslichen Handel mit Währungen und Anleihen bewegen. Für Dich als Privatanleger spielen lediglich die Börsensysteme eine Rolle.
Das **Xetra-System** der Deutschen Börse wurde bereits in einem der vorangegangenen Abschnitte vorgestellt. Es ist ein weltweit lizenziertes Referenzsystem. Über 90% des gesamten Aktienhandels an deutschen Börsen und der Großteil des europäischen ETF-Handels laufen vollautomatisch über diese Technologie. Neben Xetra gibt es international noch drei weitere bedeutende elektronische Handelssysteme:
**Optiq**, die Handelsplattform der Börsengruppe **Euronext**, steuert das Matching von Aktien und Derivaten in Paris, Amsterdam, Brüssel, Lissabon, Dublin, Oslo und Mailand und gilt als eines der schnellsten Systeme Europas. Die Millennium Exchange der London Stock Exchange Group treibt nicht nur den Handel in London an, sondern wird auch von zahlreichen Partnerbörsen weltweit als technische Plattform eingekauft. Und INET, das technologische Fundament der US-Technologiebörse Nasdaq, gilt als Pionier des elektronischen Handels. Es zeichnet sich durch extrem geringe Latenzzeiten aus und verarbeitet in Spitzenzeiten Milliarden von Trades pro Tag.
Zwei weitere Systeme sind an dieser Stelle noch erwähnenswert, und zwar die Terminal-Systeme von **Bloomberg** und **BlackRock**. Es handelt sich nicht um reine Börsen, sondern vielmehr um die Infrastruktur, ohne die an der Wall Street oder in Frankfurt kaum ein Trade zustande kommt.
Das Terminal von Bloomberg, dem weltgrößten Finanznachrichtendienst, ist weit mehr als eine Datenquelle. Über die integrierten Module wie FIT oder AIM werden täglich gigantische Summen an Aktien, Währungen und Anleihen direkt über die Tastaturen der Händler rund um den Globus exekutiert.
Aladdin des weltgrößten Vermögensverwalters BlackRock ist eigentlich ein Risikomanagementsystem, fungiert heute aber als das mächtigste Betriebssystem der globalen Vermögensverwaltung. Es kontrolliert und routet die Handelsentscheidungen für Vermögenswerte im Wert zweistelliger Milliardenbeträge.
## Tipps und Tricks zur Auswahl des richtigen Handelsplatzes
Bei vielen Online-Brokern hast Du die Qual der Wahl zwischen einer Vielzahl an Handelsplätzen im In- und Ausland. Mit der Auswahl des richtigen Handelsplatzes kannst Du ein Wertpapier zum richtigen Zeitpunkt zum richtigen Kurs kaufen, Kosten sparen und Deine Rendite erhöhen. Die folgenden Tipps und Tricks helfen Dir dabei.
### Wo wird mein Wertpapier gehandelt?
Nicht alle Wertpapiere werden an allen Börsen gehandelt. Das gilt besonders für Aktien. Vor allem Nebenwerte oder ausländische Aktien kannst Du nicht über alle elektronischen Handelsplätze oder Regionalbörsen in Deutschland handeln. Bevor Du also eine bestimmte Aktie kaufen oder verkaufen willst, musst Du Dich informieren, an welcher Börse das überhaupt möglich ist.
### Wie liquide ist der Handel?
Auch wenn ein bestimmtes Wertpapier an einer Börse gehandelt wird, muss das noch nicht heißen, dass die Liquidität besonders hoch ist. Eine niedrige Liquidität bedeutet, dass es für dieses Wertpapier nur wenige Käufer und Verkäufer gibt. Sie äußert sich dadurch, dass Du nur wenige Stück pro Transaktion kaufen kannst. Auf einem illiquiden Handelsplatz bist Du möglicherweise gezwungen, mehrere Transaktionen durchzuführen, um die von Dir gewünschte Stückzahl zu kaufen der zu verkaufen.
### Mit welchen Kosten muss ich rechnen?
Die Kombination aus elektronischen Handelsplätzen und Neobrokern hat die Kosten für den Wertpapierhandel in den letzten Jahren deutlich gesenkt. Aber wie zuvor erwähnt, kannst Du nicht über alle Börsen alle Wertpapiere handeln. Manchmal musst Du auf ausländische Börsen ausweichen, bei denen die Transaktionskosten wesentlich höher ausfallen können. Besonders bei kleineren Orders können sie besonders stark ins Gewicht fallen.
### Wie hoch ist der Spread?
Mit Spread wird die Spanne zwischen dem Kauf- und dem Verkaufspreis eines Wertpapiers bezeichnet. Bei liquiden Wertpapieren ist der Spread zu Börsenzeiten in der Regel sehr gering. Bei illiquiden Wertpapieren und außerhalb der Öffnungszeiten der Hauptbörse (in Deutschland Xetra) kann der Spread allerdings deutlich höher ausfallen. Achte deshalb beim Kauf oder Verkauf immer darauf, dass ein zu hoher Spread nicht zu stark zulasten Deiner Rendite geht.
### Wann ist die beste Zeit zum Handeln?
Wenn Du ein Wertpapier kaufen oder verkaufen willst, empfiehlt es sich immer, dies zu den Handelszeiten der jeweiligen Hauptbörse zu tun. Wenn Du beispielsweise eine deutsche Aktie kaufen möchtest, empfiehlt es sich, den Kauf zu den Handelszeiten von Xetra durchzuführen. Wenn Du hingegen eine US-Aktie verkaufen willst, solltest Du das zu den Öffnungszeiten der NYSE oder der Nasdaq tun. In diesen Zeiten sind die Handelsplätze am liquidesten und die Spreads am niedrigsten.
Das bedeutet, dass Du deutsche oder europäische Aktien am besten im Zeitraum zwischen 9 und 17:30 Uhr über die elektronischen Handelsplätze Tradegate, Lang & Schwarz oder Gettex handelst. Sie orientieren sich strikt an den Kursen der Leitbörse Xetra, kosten aber weniger Gebühren. Bei sehr großen Ordervolumina ist es oftmals empfehlenswert, direkt über Xetra zu ordern, weil Du nur dort ein ausreichend großes Handelsangebot vorfindest.
US-Aktien handelst Du am besten im Zeitraum von 15:30 bis 22 Uhr über Tradegate, Lang & Schwarz oder Gettex. Wenn Du sehr große Volumina ordern willst, die nicht auf deutschen Handelsplätzen verfügbar sind, musst Du zwangsläufig auf eine US-Börse ausweichen.
---
### [Aktien für Anfänger: So gelingt Dir der perfekte Börseneinstieg](https://www.sharedeals.de/wissen/einsteiger/)
**Published:** Juli 30, 2021
**Author:** Redaktion
**Content:**
Aktien sind aus vielen Gründen der Königsweg, um sein Geld zu sparen und gewinnbringend anzulegen – unter anderem weil Aktionär zu sein noch nie so einfach war wie heute: Mit wenigen Euro pro Monat und einem Online-Depot kannst du loslegen, ein Vermögen auszubauen. In diesem Ratgeber bekommst Du einen Schritt-für-Schritt-Guide, wie Du an der Börse erfolgreich startest. Wir klären zudem grundlegende Fragen wie: Wie genau funktionieren Aktien? Welche Risiken haben sie? Welche Grundregel musst Du beachten, um erfolgreich zu investieren? Gibt es sichere Aktien für Einsteiger?
## ☝️ Das Wichtigste in aller Kürze
- Mit einer breit gestreuten Investition kannst Du die Einzelrisiken von Aktien minimieren
- Lege nur Geld in Aktien an, das Du auch in Krisen nicht brauchst. Denn wenn Du Deine Investition in Aktien für mindestens 10-15 Jahre nicht anrührst, wirst Du etwaige kurzfristige Schwankungen ausgleichen. Deine Rendite wird sehr an den Erwartungen liegen. Für ein ETF-Depot, das den gesamten Weltmarkt abdeckt, wären das etwa 8% im Jahr.
- Beachte alle Kosten eines Investments, weil diese die erwartete Rendite von Aktien deutlich schmälern können. Da bei jedem Kauf und Verkauf von Wertpapieren und Fonds Kosten entstehen, solltest Du dein Portfolio in so wenig Transaktionen wie mögliche zusammenstellen. Alternativ kannst Du bei ETFs auch einen Sparplan einrichten, beim dem keine Ordergebühren anfallen.
- Wenn Du bereits eine gewissen 5- bis 6-stellige Summe an Geld zurückgelegt hast, sollte ein Teil Deines Vermögens auch in Chancen- und Innovations-Aktien stecken, die deutlich spekulativer und risikoreicher sind. So kannst Du Deinem Depot ohne ein unverhältnismäßiges Risiko einen starken Rendite-Kick verpassen.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Die Basics erklärt: Wie funktionieren Aktien eigentlich?](#Die_Basics_erklaert_Wie_funktionieren_Aktien_eigentlich)
- [Sind Aktien eine gute Geldanlage für Anfängerinnen bzw. Anfänger?](#Sind_Aktien_eine_gute_Geldanlage_fuer_Anfaengerinnen_bzw_Anfaenger)
- [Grundregeln beim Investieren in Aktien – so machst Du es richtig](#Grundregeln_beim_Investieren_in_Aktien_%E2%80%93_so_machst_Du_es_richtig)
- [Gibt es sichere Aktien für Anfänger? Bleib bei Aktientipps skeptisch!](#Gibt_es_sichere_Aktien_fuer_Anfaenger_Bleib_bei_Aktientipps_skeptisch)
- [💬 Anfänger-Aktien und andere Börsenthemen: Jetzt diskutieren!](#%F0%9F%92%AC_Anfaenger-Aktien_und_andere_Boersenthemen_Jetzt_diskutieren)
## Die Basics erklärt: Wie funktionieren Aktien eigentlich?
Aktien sind aus unserer Sicht der Königsweg für den typischen Privatanleger, um sein Geld gewinnbringend anzulegen. Ob Einzelaktien oder Fonds der richtige Weg für dich an der Börse ist, dazu kommen wir in diesem Ratgeber etwas später.
Zunächst wollen wir einige Grundlagen klären, damit Du mit dem wichtigsten Begriffen rund um Aktien sattelfest bist.
Eine Aktie ist ein Wertpapier. Also eine Art Urkunde, die als Aktiengesellschaft organisierte Unternehmen ausgeben, um sich zu finanzieren. Die Kurzschreibweise der Aktiengesellschaft, AG, ist dir sicherlich schon öfter begegnet.
Der Käufer einer Aktie erhält ein Teilhaberecht und wird zum Aktionär und damit zum Miteigentümer des Unternehmens. Als Gegenleistung für die Kapitalanlage stehen Aktionären verschiedene Rechte zu, etwa Stimmrechte bei Hauptversammlungen. Wichtiger noch: Wenn die Geschäfte gut laufen, nehmen Aktionäre an der Wertsteigerung der Aktiengesellschaft teil.
Klein-Aktionäre nutzen ihre Aktien fast immer als Geldanlagen. Das Ziel dabei ist es, die Wertpapiere irgendwann zu einem höheren Preis zu verkaufen, als man sie erworben hat.
Aktien kannst Du an der Börse nämlich wie auf einem Marktplatz handeln, also kaufen und verkaufen. Genauer gesagt: Der Aktienhandel findet an zahlreichen Börsenplätzen in aller Welt statt. Die Aktienkurse, also die Preise der verschiedenen Wertpapiere werden, grob gesagt, durch Angebot und Nachfrage geschaffen (Mehr dazu im Abschnitt "Wie entstehen Aktienkurse?").
Es gibt einen zweiten Weg, mit dem Anlegerinnen und Anleger mit Aktien ein Plus machen können: die Dividende, die einige Unternehmen regelmäßig an ihre Anteilseigner ausschütten. Mit Dividenden werden Investoren in regelmäßigen Abständen direkt am in dieser Periode erwirtschafteten Gewinn beteiligt.
Einen Anspruch auf die Dividende hast Du allerdings nur als Inhaber von Stammaktien. Richtig gelesen: Es gibt unterschiedliche Arten von Aktien. Zunächst reicht es aber zu wissen, dass Stammaktien die gewöhnliche Form der Aktien sind.
Anlegerinnen und Anleger, die Stammaktien halten, können nicht nur Dividenden beziehen, sondern auch über die Unternehmenspolitik mitbestimmen. Sie haben ein Stimmrecht auf den in der Regel jährlich stattfindenden Hauptversammlungen. Bei diesen Veranstaltungen können Aktionäre über Vorschläge des Vorstands abstimmen – etwa ob und in welcher Höhe eine Dividende ausgezahlt werden soll.
Mehr dazu, wie Dividenden funktionieren oder wie Du dir ein Dividenden-Portfolio aufbauen kannst, dass Dich jeden Monat auszahlt, erfährst Du in unseren anderen Ratgebern.
### Wie werden Aktien versteuert?
Du kommst leider nicht drum herum, sämtliche Gewinn aus Deinen Aktiengeschäften zu versteuern – also die Kapitaleinkünfte sowohl aus Kurssteigerungen als auch aus Dividenden. So ist es in Deutschland im Einkommenssteuergesetz (EStG) geregelt.
Diese aktuell geltende Abgeltungssteuer wurde 2009 eingeführt und beträgt pauschal 25% plus Solidaritätszuschlag und ggf. auch Kirchensteuer.
Sie wird von deutschen Banken und Brokern einbehalten und für die Kundinnen und Kunden abgeführt. Wenn Du hingegen einen im Ausland ansässigen Broker nutzt, musst Du als Anleger selbst die Steuer entrichten.
### Wie entstehen Aktienkurse?
Geht ein Unternehmen an die Börse, wird von Expertinnen und Experten anhand unterschiedlicher Methoden ein Börsenwert bestimmt. Auf dieser Grundlage wird dann die Anzahl der herauszugebenden Aktien und der Verkaufspreis definiert.
Anschließend können **Aktien an der Börse gehandelt** werden. In einigen Fällen ist es auch möglich, die Wertpapiere über den außerbörslichen Handel – wie über eine Bank – zu erwerben. Zu welchem Kurs die Aktien an der Börse angeboten werden, ist wie schon erwähnt von Angebot und Nachfrage abhängig.
Beim Aktienhandel gilt vereinfacht gesagt**: Je stärker die Nachfrage nach Aktien ist, desto höher steigt der Aktienkurs** – und umgekehrt. Die Nachfrage und damit auch der Aktienkurs sind aber von vielen weiteren Faktoren abhängig, darunter: aktuelle Unternehmensnachrichten, Nachrichten aus der Branche, zukünftige Konjunktur- und Zinserwartungen, Politik, Herdenverhalten, sich verändernde Stimmungsindikatoren und Meinungsbilder und viele mehr. All diese Faktoren erzeugen bei den Börsenkursen das tägliche Auf und Ab.
Anlegerinnen und Anleger mit einem Investment-Horizont von 10, 15 Jahren oder mehr können die Tageskurse jedoch entspannt betrachten oder besser noch: gar nicht beachten. Wenn eine Aktie wegen einer schlechten Neuigkeiten mal um mehrere Prozentpunkte fällt, dann ist das rückblickend betrachtet in der Regel nichts weiter als eine winzige Fußnote in der Kurshistorie. Das bedeutet jedoch nicht, dass der Aktienhandel ganz ohne Risiken ist.
### Welche Risiken haben Aktien?
**Kurzfristige Schwankungen (Markt-Risiko):** Wie der vorherige Abschnitt schon deutlich gemacht hat, bewegen sich die Aktienkurse keineswegs immer im Gleichschritt mit den Unternehmensgewinnen. Aktiengesellschaften können über Jahre hinweg über- oder unterbewertet sein.
Ein extremes Beispiel dafür ist die sogenannte Dot-Com-Blase um die Jahrtausendwende. Im Technologie-Sektor sind die Aktienkurse damals deutlich schneller gestiegen als die Unternehmensgewinne, was eine starke Überbewertung zur Folge hatte – bis die Blase schließlich platzte. Die Aktienmärkte der Industrienationen verloren zwischen den Jahren 2000 und 2003 mehr als die Hälfte ihres Werts. Bis die Kursverluste aus Anlegersicht wieder aufgeholt waren, dauerte es etwa 13 Jahre.
In der Regel sind solche Rückschläge an der Börse jedoch deutlich schneller verdaut. Nach der Finanzkrise der Jahre 2008/09 sind die Kurse zeitweise ebenfalls um bis zu 50% eingebrochen. Da dauerte es 6 Jahre bis die Verluste wettgemacht waren. Noch deutlich rasanter lief es nach dem Corona-Crash 2020, als der 30%ige Rückschlag in weniger als 12 Monaten aufgeholt war.
Diese Beispiele zeigen aber alle, dass kurz- und mittelfristig die Kurse häufig weniger von der Gewinnentwicklung als von anderen Faktoren beeinflusst werden. Für Anfängerinnen und Anfänger ist es daher ratsam, ihre Anlage in Aktien nach dem Einstieg mindestens 10 Jahre nicht anzurühren. Weitere Grundregeln beim Investieren in Aktien erklären wir Dir im nächsten Abschnitt.
**Hohe Verluste einzelner Aktien (Unternehmens-Risiko):** Du musst Dir als Anfängerin oder Anfänger beim Aktienhandel bewusst machen, dass eine Aktiengesellschaft aus unterschiedlichsten Gründen aus dem Markt austreten kann – beispielsweise im Fall eines Konkurses oder Betrugsskandale. Nicht selten erleiden Aktionäre, die das bedrohliche Szenario nicht kommen sahen, einen Totalverlust ihres Investments.
Das klingt für Anfängerinnen und Anfänger natürlich sehr abschreckend – vor allem da es auch etwa große DAX-Konzerne wie Telekom oder Wirecard getroffen hat. Jeder Anleger-Generation musste diese Lektion aufs Neue lernen.
Das bedeutet im Umkehrschluss jedoch nicht, dass man sich beim Sparen lieber mit dem mickrigen Zinsen auf Tages- oder Festgeldkonten begnügen sollte, die noch nicht einmal den Kaufkraftverlust der Inflation ausgleichen.
Der Schlüssel dafür, dieser Gefahr Herr zu werden, ist ein solides Money-Management und eine breite Diversifikation (mehr dazu im nächsten Abschnitt).
## Sind Aktien eine gute Geldanlage für Anfängerinnen bzw. Anfänger?
Die kurze Antwort auf diese Frage lautet: ja, wenn ausreichend Geduld vorhanden ist.
Die Jahrhunderte alte Börsengeschichte zeigt eindeutig: Langfristig folgen Aktienmärkten einem Aufwärtstrend, durchschnittlich kannst du eine jährliche Rendite von etwa 8% erwarten. Das bedeutet: Wenn du alle Aktien der Welt in deinem Depot hättest, dann würde sich deine Kapital-Steigerung per anno im Zeitverlauf diesem Wert immer weiter annähern.
Dabei ist das Verlust-Risiko schon nach 13 Jahren vollständig verschwunden, hat eine Studie des Deutschen Aktieninstituts herausgefunden – selbst im Fall von harte wirtschaftlichen Krisen.
8% mögen für Anfängerinnen und Anfänger in Sachen Geldanlage nicht nach sehr viel klingen. Sie unterschätzen dabei jedoch den massiven Zinseszins-Effekt bei Wertpapieren.
Als Beispiel eignet sich hervorragend der MCSI World, ein repräsentativen Aktienindex, der über 1.600 Unternehmen aus über 23 Industrieländern enthält. Die kumulierte Netto-Rendite (Steuern herausgerechnet) seit 1970 beläuft sich auf sage und schreibe über +8.000%. Das heißt: Aus keinem kleinen Depot von 10.000 € wäre in etwas mehr als 50 Jahren ein stattliches Vermögen von 800.000 € geworden.
Aus einem Startinvestment in den MSCI World von nur 10.000 € wären in den vergangenen knapp 50 Jahren 800.000 € geworden Grafik: eigene Darstellung
So ein maximal breit angelegtes Wertpapierdepot ist übrigens nicht nur ein Gedankenexperiment, sondern lässt sich tatsächlich abbilden mithilfe von ETFs (mehr zum Thema ETF später).
Das der Aktienhandel eine enorm wirksame Methode ist, um Vermögen aufzubauen, gegen die Inflation abzusichern und Altersvorsorge zu betreiben, macht der Vergleich mit den alternativen "Anlageformen" deutlich.
### Sparbuch war gestern
Nehmen wir die Einlagerung von Kapital auf Festgeld- oder Tagesgeld-Konten, da das aufgrund von gestiegenen Zinsen im Jahr 2023 für deutsche Sparer attraktiv geworden ist. Früher wurde in diesem Zusammenhang auch vom Sparbuch gesprochen.
Im Vergleich zum Rest der Welt legen Bundesbürger in Bezug auf ihre privaten Finanzen ein eher sonderbares Verhalten an den Tag. Denn was Geldanlage angeht, ist der Durchschnittsdeutsche sehr konservativ, um nicht zu sagen ängstlich – offenbar da sie schlecht informiert sind.
Selbst zu Nullzins-Zeiten, als auf Girokonten teilweise sogar Strafzinsen bezahlt werden mussten, parken sie ihr Geld vorzugsweise genau dort. Einer [Statista-Erhebung](https://de.statista.com/statistik/daten/studie/13314/umfrage/aktuell-genutzte-geldanlagen-der-deutschen/) zufolge spart fast jeder zweite Deutsche am liebsten auf dem Girokonto.
## Grundregeln beim Investieren in Aktien – so machst Du es richtig
### Habe Geduld mit deiner Anlage
Im vorherigen Abschnitt haben wir Dir den Grund für diese Regel schon erläutert: Kurz- und mittelfristig neigt der Aktienmarkt und insbesondere einzelne Wertpapiere zu Schwankungen, die nicht auf die Gewinnentwicklung des Unternehmens zurückzuführen sind.
Vor allem Anfängerinnen und Anfänger im Aktienhandel sollten daher dringend folgendes beachten: Gib einem Investment mindestens 10-15 Jahre Zeit, um sich zu entwickeln.
### Diversifikation, die wichtigste Grundregel
Für Börsen-Neulinge, die Aktien kaufen wollen, ist es wohl die wichtigste Grundregel: nicht alle Eier in einen Korb legen.
Der Grund ist in den im vorigen Abschnitt diskutierten Markt- und Unternehmensrisiken zu suchen. Wirtschaftsabschwünge und Management-Fehler können können die Aktienkurse von einzelnen Unternehmen, Branchen und Ländern in den Keller reißen.
Wenn Du Aktien für Anfänger kaufen willst, solltest Du daher insbesondere darauf achten, dass sie über diese 3 Parameter breit gestreut sind.
Dabei setzt Du also auf eine Vielzahl von Aktiengesellschaften aus unterschiedliche Branchen und Ländern. Läuft es bei einem Unternehmen (einer Brache oder einem Land) mal nicht so gut, gleichen das die Unternehmen (Branchen und Länder) in deinem Depot aus, bei denen sich die Geschäfte und Aktienkurse zu dieser Zeit besser entwickeln.
Eine effektive Risiko-Streuung mit Diversifikation können Aktien-Einsteiger, die über wenig oder gar kein Start-Kapital verfügen, leicht mit ETFs erreichen.
### Denk an Dein Money-Management
Leg nur die Eier weg (in einen deiner vielen Körbe), die du auch 10 bis 15 Jahre nicht brauchst. So oder so ähnlich würde für Aktien-Anfänger einer der wichtigsten Money-Management-Tipps lauten.
Warum das so wichtig ist? Nun, es gibt beim Börsenhandel keinen schlimmeren Fehler, als ausgerechnet in einer Krise verkaufen zu müssen. Wie wir Dir im vorigen Abschnitt schon erklärt haben, können Aktienmärkte in Wirtschaftskrisen kurzzeitig um -30% oder sogar -50% abstürzen.
Stelle daher immer sicher, dass Du Deinen Lebensunterhalt immer bestreiten kannst, ohne auf Dein Depot zurückgreifen zu müssen – auch und vor allem in Krisenzeiten. Dann solltest Du in der Regel Aktien kaufen und nicht verkaufen. Dieser Tipp für Anfängerinnen und Anfänger darf in keinem Ratgeber fehlen.
### Wenig Transaktionen
„Hin und her macht Taschen leer“. Diese alte Börsenweisheit leitet dazu an, die Anzahl seiner Käufe und Verkäufe zu minimieren – und sie ist nach wie vor gültig, auch wenn die Kosten für den Aktienhandel in den vergangenen Jahrzehnten stark gesunken sind.
Denn schließlich kostet weiterhin jede Transaktion in der Regel Gebühren, die die Renditen deiner Geldanlage mindert. Hektische Zu- Abverkäufe von Wertpapieren solltest Du daher tunlichst vermeiden, denn sie sind einer der größten Feinde für Dein Depot.
### Beachte immer alle Kosten Deiner Geldanlage
Welche Kosten kommen auf Dich als Einsteigerin beziehungsweise Einsteiger zu, wenn Du Aktien kaufen möchtest?
Online-Broker und Neobroker sind seit Jahren auf dem Vormarsch und haben den Aktienhandel für Privatpersonen deutlich kundenfreundlicher gemacht. Mit neuartigen Preismodellen und komfortabler Nutzung per App haben die neuen Broker den Markt mächtig aufgemischt und auch Banken dazu gezwungen, ihre Gebühren rund um Wertpapier-Depots zu reduzieren, um wettbewerbsfähig zu bleiben.
Eine Errungenschaft dieses Siegeszugs der neuen Broker ist, dass Anlegerinnen und Anleger so gut wie überall ein Depot völlig kostenlos eröffenen können. Zwei Kosten-Arten müssen Aktien-Einsteiger jedoch weiterhin auf dem Schirm haben: Ordergebühren und Spreads.
Ordergebühren werden jedem Aktienkauf oder -verkauf entweder als Pauschale erhoben oder als prozentualer Betrag vom Ordervolumen.
Spreads nennen sich die anderen Kosten, die bei jeder Transaktion in Deinem Depot abgezogen werden. Dabei handelt es sich um die Differenz zwischen Ankauf- und Verkaufspreis von Wertpapieren. Die jeweilige Börse streicht die Spreads ein, um das Marktplatz-Angebot zu finanzieren.
## Gibt es sichere Aktien für Anfänger? Bleib bei Aktientipps skeptisch!
Wie wir in den vorigen Abschnitten schon erörtert haben, gibt es für jede Aktie ein theoretisches Totalverlust-Risiko, weshalb Du Dein Kapital über mehrere Unternehmen, Branchen und Länder streuen sollest.
Absolut sichere Aktien für Anfänger gibt es also nicht. Nur eine riesige Auswahl an Wertpapieren, die begleitet werden von einer mindestens genau so großen Anzahl an Tipps und Empfehlungen selbsternannten Börsen-Experten.
Für Aktien-Einsteiger ist es dabei schwer zu erkennen, ob diese Aktien-Gurus echte Expertise besitzen. In aller Regel versuchen sich solche Finanzmarkt-Propheten nur selbst im Internet zu vermarkten. Ihre vermeintlichen Geheimnisse und Trends sind entweder völlig fiktiv oder in den Märkten schon längst eingepreist. Die tagesaktuellen Analysen, die sie zu jeder erdenklichen Aktie anbieten, in Wirklichkeit KI-generiertes Geschwafel.
Echte Fachleute zu finden, wie es sie bei sharedeals.de gibt, ist schwierig. Nicht selten kommt es vor, dass unerfahrene Anleger sich nach dubiosen Finanz-Tipps richten und ihr Online-Depot sich in Rauch auflöst.
Diesen Risiken beim Aktien kaufen kannst Du als Anfänger entgehen, in dem Du keine einzelnen Wertpapiere erwirbst, sondern in den gesamten Markt investierst. Wie das mit ETFs möglich ist, erfährst Du im nächsten Abschnitt.
### Alternative zu Einzelaktien: Aktienfonds oder ETFs?
Du hast die Möglichkeit, in zahlreiche über Länder und Branchen gestreute Aktien zu investieren, ohne die einzelnen Wertpapiere dabei selbst aussuchen und kaufen zu müssen. Solche Anlage-Vehikel nennen sich Fonds. Wenn Du Geld in einen Fonds investierst, zahlst Du aber nicht nur für ein Wertpapier-Paket, sondern auch für die Dienste eines oder mehrerer Fondsmanager, der die Positionen des Fonds laufend überwachen und anpassen.
Ein aktiv gemanagter Fonds verspricht in der Regel eine deutliche Zeitersparnis, geringere Transaktionskosten, Steuervorteile und Überrenditen. Zahlreichen aktuellen Studien zufolge schafft es aber nur ein verhältnismäßig geringer Anteil der Aktienfonds, den Gesamtmarkt beziehungsweise den jeweiligen Vergleichs-Aktienindex zu schlagen.
Je länger in den Untersuchungen der Betrachtungszeitraum ist, desto schlechter fällt die Bilanz aus. Auf Sicht von 20 Jahren schaffen es demnach nur rund 10% aller Aktienfonds, besser abzuschneiden als der Markt. Je nach Studie variieren die Ergebnisse, deuten insgesamt jedoch darauf hin, dass es sehr schwierig für aktive Fondsmanager ist, langfristige Überrenditen zu erzielen.
Vor allem dann, wenn Gebühren ebenfalls berücksichtigt werden. Denn nicht selten verlangen die Herausgeber des Fonds mehr als 1% per anno deines Kapitals für ihre Dienste. Auch ein einzigartig guter Track Record des Managers ist keine Garantie dafür, dass sich ein derart hochpreisiges Investment lohnt.
Hinzu kommt: Es besteht bei Aktienfonds in der Regel zwar kein Emmittentenrisiko. Es lohnt sich aber dennoch genau auf Seriosität zu achten. Gerade wenn es sich um ein relativ kleines Fondsvermögen handelt (unter 10 Millionen €), kann es sein, dass der Fonds eines Tages wegen Unwirtschaftlichkeit ausgelöst wird. Dann verlierst du deine Einlagen zwar nicht, doch die im Fonds enthaltenen Wertpapiere werden verkauft – und zwar höchstwahrscheinlich unter dem ursprünglichen Kaufpreis, wenn die Entwicklung des Fonds zur Auflösung geführt hat.
Dankbarerweise gibt es für unerfahrene Anlegerinnen und Anleger seit zwei Jahrzehnten eine andere Anlageklasse, die die Problematiken aktiv gemanagter Fonds nicht besitzt: der ETF (Exchange Traded Fund). Der Begriff ist seit einigen Jahren selbst bei den relativ wenig Börsen-interessierten Menschen in Deutschland stark ins Bewusstsein gerückt. Nicht nur Finanzmedien sind dafür verantwortlich. Es gibt kaum eine Tageszeitung oder einen Verbraucher-orientierten Social-Media-Kanal, die nicht regelmäßig die Vorteile der ETF-Geldanlage für Aktien-Anfänger preisen.
Und das zu Recht.
ETFs sind wie gewöhnliche Fonds ein Bündel von Aktien, doch das Tolle bei ihnen ist: Ein Bündel kann so groß sein, dass es die Wertentwicklung eines gesamten Markts abbildet, und trotzdem auch für Menschen ohne Start-Kapital verfügbar ist.
Der wichtigste ETF von allen, der MCSI World, bildet beispielsweise den Aktienmarkt der gesamten industrialisierten Wert ab. Über 1.600 Aktien aus 23 Ländern wurden ausgewählt, um den Gesamtmarkt zu repräsentieren – eine mit anderen Finanzinstrumenten unerreichbare Diversifizierung.
Diese fast perfekte Risikostreuung kannst Du für nur 25 € im Monat erreichen. Das ist der Mindestbetrag, mit dem du bei fast allen Brokern einen ETF-Sparplan anlegen kannst. Dein Portfolio-Aufbau läuft damit komplett automatisch.
Dieser Service muss sicher mit hohen Gebühren verbunden sein, denkst Du vielleicht. Tatsache ist jedoch: ETFs punkten für Anleger mit ausgesprochen niedrigen Kosten. Der Grund: Sie versuchen nicht, die Performance des Gesamtmarkts zu schlagen, wie es etwa aktiv gemanagte Fonds tun. Du musst im Fall eines ETF also keinen Fondsmanager dafür bezahlen, dass er dir die vermeintlich besten Aktien herauspickt. Mit dem ETF handelst du hingegen quasi alle Aktien. Da keine Auswahl getroffen wird, spricht man bei ETFs auch von einem passiven Investment.
### So startest du erfolgreich an der Börse los
Du kennst dank dieses Ratgebers jetzt die wichtigsten Regeln, die Du beachten musst, um Dein Kapital erfolgreich in Aktien zu investieren.
Wie setzt Du Dein neu erworbenes Wissen nun konkret ab besten um? Wo fängst Du überhaupt an?
Das sind die Fragen, mit denen wir uns in diesem Abschnitt beschäftigen.
### Anlageziel festlegen
Bevor Du auch nur eine Euro für Aktien oder ETFs ausgibst, solltest Du Dich fragen, welches Anlageziel Du eigentlich verfolgst. Das klingt so banal, dass es viele Anlegerinnen und Anleger überspringen. Der erste große Fehler. Denn mit einer klaren Zielsetzung kannst Du deine Geldanlage viel besser mit Deinen Vorlieben und deiner Lebenssituation in Einklang bringen. So bestimmt Dein Anlageziel ganz entscheidende Parameter wie etwa:
- **Anlagehorizont**: Wie lange möchte ich mein Geld anlegen?
- **Renditeerwartung**: Wie schnell soll mein investiertes Kapital wachsen?
- **Risikobereitschaft**: Wie viel Risiko bin ich bereit dafür zu gehen?
Wenn Du ganz zu Beginn deiner Anlage-Entscheidung kein Anlageziel festlegst, gleicht das einem Schiff, das keinen Kurs gesetzt hat. Es wird in See stechen und voraussichtlich irgendwo ankommen. Höchstwahrscheinlich aber nicht in den Hafen, den es vor dem Ablegen anvisiert hatte.
Als Hilfestellung für Dich, um Dein konkretes Ziel bei der Geldanlage zu bestimmen, stellen wir Dir im Folgenden die 4 großen Kategorien der Anlageziele vor:
- **Vermögensaufbau**: Der Vermögensaufbau ist das am häufigsten genannte Anlageziel. Egal ob Du bereits über Kapital verfügst oder bei null anfängst: Es geht darum Vermögen zu vermehren, somit stehen gute Renditen im Vordergrund. Aber: Je kleiner das Start-Depot, desto weniger Risiko solltest Du eingehen und deine Rendite-Erwartung erstmal entsprechend herunterschrauben.
- **Anschaffungen**: Viele Menschen haben bei ihrer Geldanlage das Ziel vor Augen, sich eines Tages große Anschaffungen leisten zu können – zum Beispiel ein neues Auto, eine Eigentumswohnung oder ein eigenes Haus. Wenn Du mit diesem Anlageziel starten willst, sollte Sicherheit der entscheidende Faktor sein. Große Rückschläge, die auf eine zu hohe Risikobereitschaft zurückzuführen sind, musst Du dringend vermeiden. Finde ich lieber mit kleineren Renditen ab, auch wenn das bedeutet, ein paar Jahre länger auf das Eigenheim warten zu müssen.
- **Altersvorsorge**: Du bist im mittleren Alter oder vielleicht schon kurz vor der Rente, und willst mit deiner Geldanlage für deinen Lebensabend vorsorgen? Auch in diesem Fall gilt es, hohe Risiken, die sich jüngere Anleger leisten können, zu vermeiden. Lieber kleinere und dafür sichere Brötchen backen. Der Zeitfaktor ist hier die entscheidende Variable.
- **Langfristige Existenzsicherung**: Du bist bereits vermögend und möchtest von den Erträgen deines Depots Deinen Lebensunterhalt bestreiten. Dieses Anlageziel könntest Du etwa mit einer Dividenden-Strategie verfolgen. Wir haben zu diesem Thema einen umfangreichen Ratgeber geschrieben, der Dir alles erklärt, was Du für den Aufbau eines Dividenden-Depots wissen musst.
### Wie kann ich Aktien kaufen?
Wenn Du dein Anlageziel festgelegt hast, kannst Du damit beginnen, die Voraussetzungen zum Aktienkauf zu schaffen: ein Depot eröffnen bei einer Bank oder einem Online-Broker. Daneben benötigst du ein Verrechnungskonto. Dort landen die Beträge, wenn Du Aktien verkaufst oder Dividenden einstreichst. Das beste daran: Die Registrierung ist vollkommen kostenlos.
### Aktien für Anfänger: Welche Kaufstrategie?
Wie Du in den vorherigen Abschnitten gelernt hast, ist Risiko bei der Geldanlage für Anfänger mit keinem oder geringem Start-Kapital in der Regel zu vermeiden. Wenn Du bei null anfängst und weder Zeit noch Geld dafür verwenden kannst, mehr über Aktien zu lernen, ist der beste Börsenstart für dich ein ETF-Sparplan.
Ein Beispiel: Du bist Student und hast im Monat etwa 300 € verfügbares Einkommen übrig. 10% dieses Geldes (30 €) monatlich anzulegen, wäre ein gutes erstes Ziel. Bei derart geringe Beträgen solltest Du deine Auswahl an ETFs simpel halten – etwa indem Du im Verhältnis 2:1 in Industrienationen und Entwicklungsländer investierst. Das kannst Du mit den entsprechenden Sparplänen machen: 20 € fließen monatlich in den MSCI World, 10 € in den MSCI Emerging Markets.
Eine realistische langfristige Rendite-Erwartung für dieses ETF-Portfolio wären 8% per anno. Wie Du auf der nachfolgenden Grafik erkennen kannst, würden sich deine Gesamteinzahlungen nach weniger als 17 Jahren verdoppeln. Damit hättest Du die Kaufkraft Deines Geldes effektiv vor der Inflation geschützt und auch andere Risiken für deinen Vermögensaufbau weitgehend eliminiert.

Riskante Aktiengeschäfte sind jedoch per se kein Teufelszeug. Im Gegenteil: Wenn Du bereits in einer guten Vermögens- und Einkommenssituation bist, kannst Du dir mehr Risiko erlauben, was dir wiederum mehr Chancen eröffnet.
Beispiel: Du bist im mittleren Alter und hast bereits einen 6-stelligen Euro-Betrag angespart. In diesem Fall solltest Du zwar weiterhin einen großen Teil deines Vermögens in relativ Risiko-arme Wertpapiere anlegen. Spekulative Anlagen in junge Unternehmen, Wachstums- und Innovations-Aktien sollten jedoch definitiv einen Platz in deinem Wertpapierdepot haben, weil sie Dir deinen gewaltigen Rendite-Kick verschaffen können.
Entscheidend ist die Auswahl der richtigen Wertpapiere – und wie wir in einem vorherigen Abschnitt schon erwähnt haben, sind hochwertige Informationen über spekulative Investments rar gesät. Im Internet wimmelt es vor selbsternannten Börsen-Gurus, die in Wirklichkeit keine Profis sind, und nur ihre eigenen Produkte und Dienstleistungen vermarkten wollen.
Echte Expertise findest Du nachweislich bei sharedeals.de – und zwar vollkommen umsonst. In unserem einzigartigen Live Chat diskutieren Tausende von Anlegerinnen und Anlegern. Ausgewiesene Experten und Profis geben hier ihr Wissen und konkrete Aktien-Tipps weiter – insbesondere in den extrem chancenreichen Sektoren Rohstoffe Biotechnologie.
Wie gesagt: Die Registrierung ist kostenlos und in einer Minute abgeschlossen. Und schon bist du Mitglied der am schnellsten wachsenden deutschen Börsen-Community, erhältst Informationsvorsprünge am laufenden Band, die Dir nicht selten 3-stellige Renditen bescheren werden.
**Tipp:** Werde jetzt Mitglied bei [sharedealsPlus](https://start.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Artikel_Blog) und profitiere von wahren Börsenstars!
## 💬 Anfänger-Aktien und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Aktien kaufen - wie geht das?](https://www.sharedeals.de/wissen/einsteiger/aktien-kaufen-wie-geht-das/)
**Published:** Mai 4, 2026
**Author:** Peter Wolf-Karnitschnig
**Content:**
Aktien sind die einfachste Möglichkeit, langfristig Vermögen aufzubauen. Während das Sparbuch und andere Festgeldanlagen durch die Inflation schleichend an Wert verlieren, bietet der Aktienmarkt die Chance, direkt am Erfolg weltbekannter Unternehmen teilzuhaben. Und doch zögern Millionen von Sparern, der ersten Schritt auf das Börsenparkett zu machen. Begriff wie Depot, Broker und Transaktionsgebühren klingen zunächst kompliziert und undurchsichtig. In diesem Ratgeber lernst Du deshalb, wie Du vom Beobachter zum Mitbesitzer von Apple, Allianz & Co. wirst. Du erfährst, warum Du Aktien besitzen solltest, wie und und wo Du sie kaufen kannst und welche Dinge Du dabei berücksichtigen musst.
## ☝️ Das Wichtigste in aller Kürze
- Voraussetzung für den Kauf von Aktien ist ein Wertpapierdepot bei einer Bank oder einem Broker (Online- bzw. Neo-Broker).
- Aktien können an zahlreichen Börsen im In- und Ausland gekauft und gehandelt werden, die unterschiedliche Handelsangebote und Gebühren haben.
- Der größte Vorteil von Aktien sind ihre höheren Renditechancen gegenüber anderen Geldanlagen.
- Anleger haben die Wahl, in Einzelaktien oder in Aktienfonds, die Dutzende Aktien halten, zu investieren.
- Der Kauf von Aktien ist mit verschiedenen Risiken verbunden, unter anderem das Kurs-, das Zins- und Inflations- sowie das Währungsrisiko.
- Aktien können über Einmalanlagen oder regelmäßig investierende Sparpläne gekauft werden.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Wie kauft man Aktien?](#Wie_kauft_man_Aktien)
- [An welchen Börsen kann man Aktien kaufen?](#An_welchen_Boersen_kann_man_Aktien_kaufen)
- [Welche Ordertypen gibt es?](#Welche_Ordertypen_gibt_es)
- [Wo kann man Aktien kaufen?](#Wo_kann_man_Aktien_kaufen)
- [Warum sollte man Aktien kaufen?](#Warum_sollte_man_Aktien_kaufen)
- [Sollte man Einzelaktien oder Fonds kaufen?](#Sollte_man_Einzelaktien_oder_Fonds_kaufen)
- [Welche Risiken haben Aktien?](#Welche_Risiken_haben_Aktien)
- [Ist eine Einmalanlage oder ein Sparplan sinnvoller?](#Ist_eine_Einmalanlage_oder_ein_Sparplan_sinnvoller)
- [Expertenempfehlungen zum Kauf von Aktien: Diese 10 Tipps solltest Du berücksichtigen!](#Expertenempfehlungen_zum_Kauf_von_Aktien_Diese_10_Tipps_solltest_Du_beruecksichtigen)
## Wie kauft man Aktien?
Der Kauf von Aktien ist heutzutage genau so einfach wie der Kauf eines Produktes über einen Online-Shop. Dank moderner Handelsplattformen und Apps, die selbst für Börsenneulinge kinderleicht zu bedienen sind, ist der Einstieg in den Aktienhandel nur noch eine Frage von Minuten.
Der Kauf von Aktien ist ein vierstufiger Prozess, den Dir die folgende Anleitung Schritt für Schritt erklärt.
### 1. Ein Depot eröffnen
Grundvoraussetzung, um Aktien kaufen und verkaufen zu können, ist ein Wertpapierdepot (oft auch „Wertpapierhandelskonto“ genannt) bei einer Bank oder einem Broker (Online- oder Neo-Broker). Dieses Depot ist sozusagen Dein Konto für Deine Wertpapiere. Bei der Auswahl einer Bank oder eines Brokers hast Du heutzutage die Qual der Wahl aus Dutzenden in- und ausländischen Anbietern mit unterschiedlichen Schwerpunkten und Leistungsspektren. Worauf es bei der Auswahl ankommt, liest Du weiter unten.
Der Prozess zur Eröffnung eines Wertpapierdepots ist bei allen Anbietern nahezu identisch. Zur Registrierung musst Du in einem ersten Schritt eine Reihe von persönlichen Angaben machen und in einem zweiten Schritt Deine Identität nachweisen. Dies geschieht bei den meisten Banken und Brokern über das VideoIdent-Verfahren. Dabei handelt es sich um ein kurzes Videotelefonat mit einem Mitarbeiter der Bank bzw. des Brokers, der dabei Deinen Ausweis mit Deinem Kamerabild abgleicht.
Nach der Registrierung eines Wertpapierdepots dauert es in der Regel nicht länger als zwei Werktage, bis der Anbieter Dein Depot eingerichtet hat. Bei vielen Neo-Brokern kannst Du sogar schon am selben Tag in den Aktienhandel einsteigen.
Um Deine ersten Aktien kaufen zu können, musst Du aber noch Geld auf Deinem Handelskonto einzahlen. Dies kann über verschiedene Arten geschehen, wie beispielsweise eine Standardüberweisung, eine Kreditkarte oder Zahlungsdienstleister wie PayPal. Sobald das Geld auf dem Wertpapierhandelskonto bei der Bank oder dem Broker gutgeschrieben wurde, kannst Du es in Aktien investieren.
### 2. Eine Aktie auswählen
Um eine bestimmte Aktie zu kaufen, musst Du sie über die Suchfunktion Deines Depotanbieters auswählen. Dazu stehen Dir immer drei Möglichkeiten zur Verfügung: der Name des Unternehmens, die WKN oder die ISIN.
Die WKN (Wertpapierkennnummer) ist ein sechsstelliger, alphanumerischer Code zur eindeutigen Identifizierung von Finanzinstrumenten (wie Aktien) in Deutschland. Mit ihr kannst Du eine Aktie eindeutig identifizieren. International wird sie jedoch zunehmend durch die ISIN (in der die WKN enthalten ist) ersetzt.
Bei der ISIN (International Securities Identification Number) handelt es sich um eine zwölfstellige, international eindeutige Kennnummer zur Identifikation von Wertpapieren wie Aktien und Fonds. Sie besteht aus einem Ländercode, einer nationalen Nummer und einer Prüfziffer, um Verwechslungen beim globalen Handel zu vermeiden.
### 3. Eine Order aufgeben
Sobald Du die von Dir gewünschte Aktie identifiziert hast, klickst Du auf die Schaltfläche „Kaufen“. Dadurch öffnet sich eine Ordermaske (ein Formular), das bei allen Banken und Brokern eine ähnliche Struktur aufweist.
Um eine Aktie zu kaufen, musst Du in dieser Maske immer drei Dinge festlegen: Zum Ersten die Anzahl der Aktien, die Du kaufen willst. Zum Zweiten den Handelsplatz, an dem Du die Aktie kaufen möchtest. Und zum Dritten den Ordertypen. Weitere Details hinsichtlich der Auswahl des Handelsplatzes und des Ordertyps findest Du in den beiden nachfolgenden Abschnitten.
### 4. Die Order bestätigen
Bevor Du Deine Order endgültig bestätigst, solltest Du alle Angaben noch einmal sorgfältig prüfen und sie gegebenenfalls korrigieren. Seriöse Banken/Broker weisen vor der Orderbestätigung auch noch einmal detailliert die damit verbundenen Kosten aus. Das ist vor allem bei Ordern über ausländische Börsen ein wichtiger Punkt.
Wenn alle Angaben stimmen, kannst Du die Order über einen Klick auf die entsprechende Schaltfläche bestätigen. Bei den meisten Banken und Brokern musst Du die Orderaufgabe zur Sicherheit noch einmal über Dein Smartphone ein zweites Mal bestätigen. Sobald die Order ausgeführt wurde, erscheinen die gekauften Aktien in Deiner Depotübersicht.
## An welchen Börsen kann man Aktien kaufen?
Aktien kannst Du an einer Vielzahl von Handelsplätzen kaufen, die sich in die drei Gruppen Präsenzbörsen, elektronische Handelsplattformen und Auslandsbörsen unterteilen lassen. Je nachdem, welche Bank oder welchen Broker Du nutzt, hast Du Zugriff auf ein unterschiedliches Spektrum an Handelsplätzen. Banken und große Online-Brokern bieten Dir in der Regel ein sehr breites Spektrum an Börsen für den Aktienhandel an. Bei kleineren Brokern und vor allem Neo-Brokern ist das Angebot allerdings meist sehr beschränkt. Nicht selten bist Du bei diesen Anbietern an einen Handelsplatz gebunden.
Die wichtigste Präsenzbörse in Deutschland ist die Frankfurter Wertpapierbörse. Darüber hinaus gibt es hierzulande eine Reihe von Regionalbörsen (Berlin, Düsseldorf, Hamburg, Hannover, München und Stuttgart), die sich auf bestimmte Produktarten spezialisiert haben oder sich gut für den Handel von weniger liquiden Nebenwerten eignen.
Die meisten Privatanleger kaufen und verkaufen Aktien jedoch über eine elektronische Handelsplattform wie Tradegate, Gettex oder LS Exchange. Grund für die Beliebtheit dieser elektronischen Börsen ist ihre hervorragende Kombination aus breitem Aktienangebot, niedrigen Handelsgebühren und langen Handelszeiten.
Manche Aktien kannst Du jedoch nicht über deutsche Präsenzbörsen oder elektronische Handelsplattformen handeln. In diesem Fall bleibt Dir nur der Weg über eine ausländische Börse. Die beiden international wichtigsten Börsen sind die New York Stock Exchange und die Technologiebörse Nasdaq in den USA. Von Bedeutung in Europa sind die Euronext (Paris, Amsterdam, Brüssel), die London Stock Exchange und die SIX Swiss Exchange (Zürich). Und in Asien spielen die Tokyo Stock Exchange in Japan und die Hong Kong Stock Exchange in China die größte Rolle.
Der Handel von Aktien über ausländische Börsen, sofern überhaupt von Deiner Bank / Deinem Broker angeboten, ist im Regelfall jedoch mit deutlich höheren Kosten verbunden als eine Transaktion über einen inländischen Handelsplatz. Vor allem bei kleineren Aufträgen stehen die Handelsgebühren im Ausland oftmals in keinem vernünftigen Verhältnis zum Transaktionswert. Überprüfe deshalb vor der Aufgabe einer Order über einen ausländischen Handelsplatz immer die damit verbundenen Transaktionskosten.
## Welche Ordertypen gibt es?
Wie zuvor erwähnt, hast Du bei der Aufgabe einer Kauforder für eine Aktie die Möglichkeit, einen von mehreren Ordertypen auszuwählen. Dieser Ordertyp ist sozusagen die Anweisung an die Bank / den Broker, die Order nicht einfach irgendwann zu unerwünschten Konditionen auszuführen, sondern zu den von Dir gewünschten Bedingungen.
Die beiden wichtigsten klassischen Ordertypen sind die Market-Order und die Limit-Order. Mit einer Market-Order kaufst Du die Aktien sofort zum nächsten verfügbaren Preis. Eine Market-Order ist demnach der richtige Ordertyp, wenn Du eine Aktie jetzt haben willst, egal, wie teuer sie ist.
Der Vorteil einer Market-Order ist die Kombination aus Schnelligkeit und garantierter Ausführung. In der Regel wird der Kauf der Aktien innerhalb von Sekunden nach der Orderaufgabe über den ausgewählte Handelsplatz ausgeführt.
Bei einer Market-Order sollte Dir aber ein Nachteil bewusst sein. Bei selten gehandelten Aktien mit einer nur geringen Liquidität und bei Aktien mit starken Kursschwankungen wird die Order möglicherweise zu einem deutlich schlechteren (höheren) Preis abgewickelt als gedacht.
Um solche bösen Überraschungen zu vermeiden, kannst Du eine Limit-Order aufgeben. Im Unterschied zu einer Market-Order gibst Du bei einer Limit-Order beim Kauf einer Aktie einen Maximalpreis an. Der Vorteil einer Limit-Order ist somit die volle Preiskontrolle. Du zahlst nie mehr, als Du willst. Der Nachteil dieses Ordertyps ist jedoch, dass die Order möglicherweise nie ausgeführt wird, weil der Aktienkurs niemals unter den von Dir angegebenen Maximalpreis rutscht.
Ein dritter Ordertyp für den Kauf von Aktien ist die sogenannte Stop-Buy-Order. Dieser Ordertyp wird jedoch in der Praxis eher selten angewandt. In diesem Fall wird die Order erst aktiv, wenn ein bestimmter Kurs überschritten wird. Anleger nutzen eine Stop-Buy-Order in der Regel, um erst dann in eine Aktie einzusteigen, wenn der Kurs einen charttechnischen Widerstand durchbrochen hat.
Bei der Aufgabe einer Limit-Order oder einer Stop-Buy-Order musst Du zusätzlich angeben, wie lange der Ordertyp gültig ist. In der Regel hast Du die Wahl zwischen „Tagesgültig“ und „GTC - Good till cancelled“. Eine GTC-Order hat bei den meisten Banken/Brokern eine Gültigkeit von maximal 90 Tagen.
## Wo kann man Aktien kaufen?
Wie eingangs erwähnt, benötigst Du für den Handel von Aktien ein Wertpapierdepot. So ein Depot kannst Du bei drei Gruppen von Finanzdienstleistern einrichten: Banken, Online-Brokern und Neo-Brokern. Die Grenzen zwischen diesen drei Gruppen sind inzwischen sehr verschwommen, es gibt aber immer noch klare Unterschiede im Geschäftsmodell, den Kosten und dem Funktionsumfang der Handelsplattformen, die nachfolgend dargestellt sind.
### Banken / Sparkassen
Die Hausbank bzw. Sparkasse ist für viele Anleger die erste Anlaufstelle, wenn es darum geht, Aktien zu kaufen. Der große Vorteil ist, dass die Eröffnung eines Wertpapierdepots bei einer Bank bzw. Sparkasse, bei der Du bereits ein Girokonto besitzt, in der Regel sehr unkompliziert und schnell geht.
Der Nachteil beim Handel von Aktien über Banken und Sparkassen ist jedoch, dass diese meist deutlich höhere Gebühren verlangen als Online- und Neo-Broker und ihre Handelsplattformen nicht so benutzerfreundlich sind. Oftmals ist auch das Spektrum der handelbaren Aktien bei Banken und Sparkassen weniger breit als bei Online-Brokern.
### Online-Broker
Online-Broker sind für die meisten Anleger die beliebtesten Anbieter, um Aktien zu kaufen und zu handeln — und das hat gute Gründe. In erster Linie punkten Online-Broker mit einem sehr breiten Handelsangebot an Aktien. Bei den drei großen Brokern in Deutschland, comdirect, Consorsbank und ING, kannst Du fast alle Aktien Deiner Wahl handeln.
Hinzu kommt, dass diese großen Online-Broker nicht nur den Handel an inländischen Börsen ermöglichen, sondern auch über eine Vielzahlen an ausländischen Handelsplätzen. Bei ihnen ist das Spektrum an verfügbaren Handelsplätzen deutlich größer als bei Neo-Brokern.
Ein weiterer Vorteil, Aktien über einen Online-Broker zu kaufen, sind die meist sehr guten Handelsplattformen, die vor allem Profi-Tradern sehr viele Auswahl- und Analysemöglichkeiten bieten. Und nicht zuletzt kommst Du bei einem Online-Broker in den Genuss eines qualitativ hochwertigen Kundenservices. Im Gegensatz zu Neobrokern ist der Service bei größeren Online-Broker meist 24/7 auch telefonisch erreichbar.
Diese zahlreichen Pluspunkte bezahlst Du allerdings in der Regel mit etwas höheren Transaktionsgebühren als bei Neo-Brokern. Diese können vor allem bei kleineren Handelsvolumina ins Gewicht fallen.
### Neo-Broker
In den letzten Jahren sind in Deutschland neben Banken und klassischen Online-Brokern zahlreiche sogenannte Neo-Broker entstanden. Dabei handelt es sich um rein digitale Finanzdienstleister, die den Handel mit Aktien und anderen Wertpapieren deutlich vereinfacht und vergünstigt haben.
Einen Neo-Broker kannst Du Dir am besten wie den „Discounter“ der Finanzwelt vorstellen. Es gibt keine Filialen, keine persönliche Beratung und ein schlankes Angebot – dafür sind die Preise sehr niedrig.
Im Unterschied zu Online-Brokern ist das Angebot an handelbaren Aktien bei Neobrokern meist etwas beschränkter. Viele Nebenwerte, vor allem aus dem Ausland, können nicht über sie gekauft werden.
Eine besonders starke Einschränkung hast Du bei Neo-Brokern, was die Wahl der Handelsplätze angeht. Bei den meisten dieser Broker bist Du an einen oder zwei (meist elektronische) Börsen gebunden.
Der große Vorteil von Neo-Brokern sind jedoch ihre sehr niedrigen Handelsgebühren. Viele Anbieter bieten ihren Kunden Abo-Modelle mit Flatrates an. Diese Gebührenmodelle sind vor allem ein großer Vorteil, wenn Du sehr häufig Aktien in nur kleineren Stückzahlen kaufst.
Ein weiterer Vorteil dieser Broker sind ihre meist sehr benutzerfreundlich gestalteten Apps. Sie erleichtern besonders Börsenneulingen den Einstieg in den Aktienhandel erheblich.
## Warum sollte man Aktien kaufen?
Es gibt eine ganze Reihe guter Gründe, weshalb Du Aktien kaufen solltest. Der unter dem Strich wichtigste ist, dass Du mit keiner anderen Wertpapierklasse langfristig so gut und so verlässlich Vermögen aufbauen kannst wie mit Aktien. Nachfolgend findest Du die fünf Hauptgründen, warum Du unbedingt Aktien besitzen solltest.
### Höhere Renditechancen
Historisch gesehen bieten Aktien die mit Abstand besten Renditechancen über einen längeren Zeitraum. Die Zinssätze von Tages- oder Festgeldanlagen liegen in der Regel nur knapp über der Inflationsrate. Das bedeutet, dass Du mit diesen Anlageprodukten langfristig kaum Realvermögen aufbauen kannst.
Die Durchschnittsrendite von Aktien liegt über längere Zeiträume hingegen deutlich über der Teuerungsrate. Über den Zeitraum der letzten 20 Jahren hat der „Weltindex“ MSCI World seinen Wert um durchschnittlich 8,6% pro Jahr gesteigert. Mit einer durchschnittlichen jährlichen Rendite von 8,1% kommt der deutsche Leitindex DAX auf einen ähnlichen hohen Wert.
Noch höhere Durchschnittsrenditen kannst Du langfristig mit US-amerikanischen Aktien erzielen. Der breite US-Leitindex S&P 500 gewann in den vergangenen 20 Jahren um durchschnittlich 11,2% an Wert. Eine Spitzenrendite von jährlich 16,0% konntest Du mit einem Investment in den technologielastigen Index Nasdaq 100 erzielen.
### Der Zinseszinseffekt
Ein besonderer langfristiger Rendite-Booster von Aktien-Investments ist der Zinseszinseffekt. Wenn Du Deine Gewinne aus Dividenden und Kurssteigerungen nicht ausgibst, sondern reinvestiert, verzinsen sich diese in den nächsten Perioden mit. Das hat eine Art Schnellballeffekt über Jahrzehnte zur Folge. Aus einem anfänglich kleinen Vermögensschneeball wird über viele Jahre ein sehr großer Ball.
### Eingebauter Inflationsschutz
Wie bereits beim ersten Punkt erwähnt, liegt die langfristige Durchschnittsrendite von Aktienanlagen deutlich über der allgemeinen Teuerung. Das bedeutet, dass Du mit Aktien einen eingebauten Inflationsschutz kaufst.
Aktien sind als Unternehmensbeteiligungen schließlich Sachwerte. Unternehmen können bei steigenden Preisen meist ihre eigenen Verkaufspreise anheben, wodurch ihre Gewinne und damit langfristig auch ihre Aktienkurse steigen. Wenn Du Aktien kaufst, musst Du Dir folglich weniger Sorgen um die Inflation machen.
### Passives Einkommen
Viele Unternehmen schütten einen mehr oder weniger großen Teil ihres Jahresgewinns als Dividende an ihre Aktionäre aus. Diese Gewinnausschüttungen stellen ein attraktives passives Einkommen dar, mit dem Du Dein aktives Arbeitseinkommen ergänzen kannst.
Vor allem für Anleger, die über größere Vermögenssummen verfügen, können diese Dividenden eine sehr interessante Größenordnung annehmen. Wenn Du über Jahrzehnte ein größeres Aktiendepot „ansparst“, können Dividenden dazu beitragen, Dir in der Rente ein sehr hohes Zusatzeinkommen zu bescheren.
### Hohe Liquidität
Aktien sind sehr liquide Wertpapiere. Das heißt, dass Du sie jederzeit und in nahezu jeder Größenordnung kaufen und verkaufen kannst. Beim Handel von Aktien gibt es praktisch keine Beschränkungen.
Das ist besonders wichtig, wenn Du kurzfristig Geld benötigst. In diesem Fall kannst Du umgehend einen Teil Deiner Aktien an der Börse verkaufen und so zu Geld machen.
## Sollte man Einzelaktien oder Fonds kaufen?
Diese Frage treibt vor allem Börsenneulinge um, die zum ersten Mal Aktien kaufen wollen. Eine konkrete bzw. richtige Antwort auf diese Frage gibt es nicht. Die Antwort ist von einer Reihe von persönlichen Faktoren abhängig, wie beispielsweise Deinem Zeitbudget, Deinem Börsenwissen und Deiner Risikoneigung.
### Das spricht für und gegen Einzelaktien
Der Hauptgrund, Einzelaktien zu kaufen, ist die sogenannte Jagd nach einer Überrendite. Wenn Du in einzelnen Aktien anstelle eines Aktienfonds investierst, versuchst Du, durch eine gezielte Aktienauswahl (auch „stock picking“ genannt), den Markt zu schlagen. Durch eine geschickte Auswahl der richtigen Aktien kann es Dir durchaus gelingen, eine deutlich über dem Marktdurchschnitt liegende Rendite zu erzielen — wenngleich es statistisch gesehen eher unrealistisch ist.
Ein weiterer Faktor, der für den Kauf von Einzelaktien spricht, sind die geringen Kosten. Für die Verwaltung eines Fonds bezahlst Du in der Regel eine Management-Gebühr. Diese kann vor allem bei aktiv verwalteten Investmentfonds über 2% der Anlagesumme betragen. Dieses Geld sparst Du, wenn Du Dich selbst um Deine Aktienanlage kümmerst.
Und auch der emotionale Faktor spricht dafür, Einzelaktien zu kaufen. Vielen Anlegern macht es schlichtweg mehr Spaß, Aktien selbst zu analysieren, auszuwählen und den Erfolg ihrer eigenen Investments zu genießen.
Dieser Punkt spricht aber gleichzeitig auch gegen den Kauf von Einzelaktien. Die Analyse und Auswahl erfolgsversprechender Aktien kostet viel Zeit und erfordert ein gewisses Börsengrundlagenwissen. Falls Du keine Zeit hast, Finanzdaten zu lesen, Geschäftsmodelle zu analysieren und Nachrichten zu verfolgen, solltest Du besser die Finger von Einzelaktien lassen.
Eine weitere Gefahr bei Investments in Einzelaktien ist das Klumpenrisiko. Die Kurse vieler Aktien korrelieren stark miteinander. Das bedeutet, dass sie sich meist ähnlich stark nach oben oder unten bewegen. Viele Anleger lassen diese Korrelation von Aktienkursen außer Acht und gehen damit das Risiko ein, dass ihr gesamtes Depot zeitgleich an Wert verliert.
Nicht zuletzt ist auch die Emotionalität oftmals ein Faktor, der gegen den Kauf von Einzelaktien spricht. Nicht wenige Anleger beurteilen Aktien nicht nach rationalen Maßstäben, sondern lassen sich beim Kauf und Verkauf von Emotionen treiben, was oftmals falsche Entscheidungen zur Folge hat.
### Das spricht für und gegen Aktienfonds
Aktienfonds lassen sich in zwei Hauptgruppen unterteilen: Exchange-traded Funds (ETFs) und Investmentfonds. Der Unterschied zwischen den beiden Gruppen liegt in der Zusammensetzung und der Verwaltung der Fonds. Während ETFs nur passiv einen bestimmten Aktienindex (wie beispielsweise den DAX) nachbilden, werden Investmentfonds aktiv von einem Fondsmanagement verwaltet, das die im Fonds enthaltenen Aktien selbst auswählt.
Beide Ansätze haben ihr Vor- und Nachteile. Der Hauptvorteil von ETFs sind ihre niedrigen Kosten. Da sie kein Fondsmanagement benötigen, sind die laufenden Verwaltungsgebühren deutlich geringer als bei Investmentfonds. Der Hauptnachteil eines ETFs ist die Tatsache, dass Du durch das passive Nachbildung eines Aktienindex keine Überrendite erzielen kannst.
Bei Investmentfonds sind Vor- und Nachteile genau andersrum gelagert. Durch die aktive Aktienauswahl des Fondsmanagements hast Du die Möglichkeit, eine über dem Marktschnitt liegende Rendite zu erwirtschaften. Diese Chance erkaufst Du Dir aber mit höheren Gebühren, die Deine Rendite schmälern.
Sowohl ETFs als auch Investmentfonds haben gegenüber Einzelaktien den großen Vorteil, dass Du mit ihnen auf einen Schlag in Dutzende verschiedene Aktien investieren kannst. Bei einem Investment in einen DAX-Fonds kaufst Du beispielsweise (indirekt) Anteile an den 40 größten deutschen Aktiengesellschaften. Mit einem Investment in einen S&P 500-ETF investierst Du sogar auf einmal in die 500 wichtigsten US-Aktien. Auch Investmentfonds halten in der Regel über 20 Einzelaktien.
Mit ETFs und Investmentfonds streust Du demnach Dein Risiko über eine große Zahl von Aktien. Zudem ist die Auswahl eines Fonds mit einem viel geringeren Zeitaufwand verbunden als der Kauf von Einzelaktien.
Ein weiteres Argument, Aktien über Fonds zu kaufen, ist, dass Du damit Deine Anlageentscheidung an Profis (Investmentfonds) bzw. den Markt (ETFs) delegierst. Dadurch löst Du Dich von Deiner persönlichen Emotionalität und kannst Deine Investmententscheidungen neutral betrachten.
## Welche Risiken haben Aktien?
Wie zuvor erwähnt, liefern Aktien über längere Zeiträume deutlich höhere Renditen als andere Geldanlagen. Aber Aktien zu kaufen ist kein risikoloses Geschäft. Bevor Du Geld in Aktien investierst, sollest Du die wichtigsten damit verbundenen Risiken kennen.
### Das Kursrisiko
Aktienkurse schwanken von Minute zu Minute und von Tag zu Tag. Diese Kursschwankungen können vor allem bei jüngeren und kleineren Unternehmen sehr große Ausmaße annehmen. Oftmals gewinnen oder verlieren Aktien mehr als 10% an Wert an einem Tag. Selbst die Aktien von Großunternehmen können über mehrere Tage zweistellige Gewinne oder Verluste aufweisen. Diese Volatilität von Aktien führt nicht selten dazu, dass Du Buchverluste erleidest. Das heißt, auf dem Papier ist die Aktie weniger wert als zum Zeitpunkt des Kaufes. Diese Buchverluste musst Du als Aktionär aushalten können.
### Das Unternehmensrisiko
Unternehmen sind hochdynamische Gebilde, die jeden Tag einer Vielzahl von Risiken ausgesetzt sind. Dazu zählen unter anderem Management-, Produkt-, Rechts- und Wettbewerbsrisiken. Im schlimmsten Fall führen einzelne oder die Summe dieser Risiken zur Insolvenz eines Unternehmens. In diesem Fall werden dessen Aktien wertlos und Du erleidest einen Totalverlust Deines Investments.
### Das Marktrisiko
Dieses Risiko betrifft nicht einzelne Unternehmen, sondern den gesamten Markt. Viele Ereignisse haben eine so große Tragweite, dass sie die Aktien fast aller Unternehmen betreffen. Dazu zählen beispielsweise Kriege, Handelskonflikte, Finanzkrisen oder Pandemie. In diesen Fällen fallen meist die Kurse aller Aktien gleichzeitig.
### Das Inflations- und Zinsrisiko
Die Inflation und folglich die Leitzinsen der wichtigsten Währungsräume haben sehr große Auswirkungen auf den Kursverlauf von Aktien. Bei steigenden Zinsen verlieren Aktien in der Regel an Attraktivität gegenüber anderen Anlageformen. Sie verteuern nicht nur die Finanzierung von Unternehmen, sondern machen auch Anleihen und Festgeldkonten vergleichsweise attraktiver.
### Das Währungsrisiko
Wenn Du Dein Geld in Aktien anlegst, die nicht in Euro notieren, gehst Du zusätzlich zum Kursrisiko der Aktie ein Währungsrisiko ein. Kaufst Du beispielsweise eine US-amerikanische Aktie und der US-Dollar verliert gegenüber dem Euro an Wert, verringert sich auch der Wert Deiner Aktie, selbst wenn es gar keinen Kursverlust gab.
### Das Klumpenrisiko
Viele Anleger machen den Fehler, ihr Geld in zu wenige Aktien zu investieren. Dadurch gehen sie ein sogenanntes Klumpenrisiko ein. Diese Kurse vieler Aktien sind stark miteinander korreliert und bewegen sich demnach in die gleiche Richtung. Das kann bei fallenden Kursen dazu führen, dass das gesamte Portfolio an Wert verliert.
### Das Emotionalitätsrisiko
Der Handel mit Aktien ist wissenschaftlich erwiesen mit sehr starken Emotionen verbunden. Vor allem unerfahrene Anleger schaffen es oft nicht, sich von ihren Emotionen zu lösen und treffen deshalb falsche Investitionsentscheidungen. Dazu zählen beispielsweise der panische Verkauf bei fallenden Kursen, die wachsende Gier bei steigenden Kursen oder das „Hinterherrennen“ von Hype-Aktien.
## Ist eine Einmalanlage oder ein Sparplan sinnvoller?
Wenn Du Geld in Aktien investieren willst, bist Du mit der grundsätzlichen Frage konfrontiert, ob Du es einmalig oder regelmäßig (in Form eines Sparplans) anlegen willst. Auch bei dieser Frage gibt es kein richtig und kein falsch. Welche der beiden Optionen besser zu Dir passt, hängt vor allem von Deiner Persönlichkeit ab.
In Bezug auf die Gesamtrendite gewinnt statistisch gesehen die Einmaleinlage. Sie liefert in rund drei Viertel der Fälle eine höhere Rendite als ein Sparplan. Das liegt an der Natur der Aktienmarktes. Über die meisten Zeiträume steigen die Aktienkurse an der Börse. Das bedeutet im Umkehrschluss, je früher Du Aktien kaufst, desto besser.
Das muss aber nicht immer so sein. Vor allem in Phasen rückläufiger oder seitwärts verlaufender Kurse kann ein regelmäßiger Aktienkauf über einen Sparplan sinnvoller sein. Der Vorteil eines Sparplan ist, dass Du darüber immer die gleiche Summe in Aktien investierst. Bei sinkenden Kursen kaufst Du folglich mehr Aktien.
Zudem hat ein Sparplan einen psychologischen Vorteil gegenüber einer Einmalanlage. Wenn Du nur zu einem einzigen Zeitpunkt Aktien kaufst, gehst Du ein großes Timing-Risiko ein. Bereits am Tag danach können die Kurse sinken und Du wirst Dich über Deine Fehlentscheidung massiv ärgern.
Diesen Ärger kannst Du Dir mit einem Sparplan ersparen. Er nimmt den psychologischen Druck aus der Timing-Entscheidung.
Nicht zuletzt übt ein Sparplan auch einen disziplinierenden Effekt auf Anleger aus. Du investierst regelmäßig den gleichen Betrag in Aktien und musst Deine Investmententscheidung nicht jedes Mal aufs Neue überdenken.
## Expertenempfehlungen zum Kauf von Aktien: Diese 10 Tipps solltest Du berücksichtigen!
1. **Investiere nur Geld, das du übrig hast!** Kaufe niemals Aktien mit Geld, das Du für Deine laufenden Ausgaben benötigst. Zudem solltest Du immer einen Puffer für unvorhergesehene Ausgaben haben.
2. **Denke langfristig!** Der Kauf von Aktien ist kein Sprint, sondern ein Marathon. Aktienkurse können kurzfristig sehr stark schwanken, steigen aber langfristig immer.
3. **Lege nicht alle Eier in einen Korb!** Setze am Aktienmarkt niemals alles auf eine Karte. Ein gutes Aktiendepot besteht idealerweise aus mindestens zehn Aktien aus unterschiedlichen Ländern und Branchen, um Klumpenrisiken zu vermeiden.
4. **Kauf nur, was Du verstehst!** Investiere Dein Geld nur in die Aktien von Unternehmen, deren Geschäftsmodelle Du verstehst. Fehlendes Knowhow am Aktienmarkt kann Dich sehr viel Geld kosten.
5. **Versuche nicht schlauer zu sein, als der Markt!** Niemand weiß, wie sich die Kurse einzelner Aktien morgen und übermorgen entwickeln. Nur sehr wenige Anleger und Fondsmanager schaffen es, langfristig Überrenditen gegenüber dem Markt zu erzielen.
6. **Nutze den Zinseszinseffekt!** Reinvestiere eine Großteil Deiner Dividenden. In dem Du mit den ausgeschütteten Gewinnen neue Aktien kaufst, startest Du einen Schnellballeffekt, der Dich langfristig deutlich vermögender macht.
7. **Achte auf niedrige Gebühren!** Viele Fonds, insbesondere Investmentfonds zu bestimmten Themen, verlangen hohe Verwaltungsgebühren. Diese Kosten sind Rendite-Killer, die Deinen Börsenerfolg signifikant schmälern können.
8. **Berücksichtige die Bewertung!** Ein erfolgreiches Unternehmen muss nicht zwangsläufig ein gutes Investment sein, wenn die Aktien zu teuer sind. Prüfe vor dem Kauf von Aktien deshalb immer deren Bewertung.
9. **Bleibe auf dem Laufenden!** Kaum etwas auf der Welt dreht sich so schnell wie das Börsenkarussell. Vor allem wenn Du in Einzelaktien investierst, solltest Du die aktuelle Nachrichtenlage über Unternehmen und Märkte kennen.
10. **Lass Dich nicht von Emotionen leiten!** Bauchentscheidungen können an der Börse zu kostspieligen Fehlern führen. Versuche immer, möglichst rationale Investmententscheidungen zu treffen.
---
### [So kaufst Du Bitcoin in Deutschland](https://www.sharedeals.de/wissen/kryptowaehrung/bitcoin-kaufen/)
**Published:** Dezember 4, 2025
**Author:** Peter Wolf-Karnitschnig
**Content:**
Die genaue Zahl der Bitcoin-Besitzer lässt sich aufgrund der Anonymität der Kryptowährung nicht feststellen. Die Bandbreite der Schätzungen reicht von 100 bis über 500 Millionen Kryptoinvestoren. Wie dem auch sei, Bitcoin ist als älteste und mit Abstand wichtigste Kryptowährung nicht mehr als der Vermögensanlage wegzudenken. Aber viele Börsenneulinge und Anleger aus anderen Anlageklassen fragen sich, wie man richtig in Bitcoin investiert. In diesem Ratgeber erfährst Du alles Wissenswerte rund um den Kauf von Bitcoin in Deutschland. Du lernst, wo du die Kryptowährung Nummer 1 kaufen kannst, wie der Kauf im Detail abläuft, was Du dabei beachten musst und welche Fehler Du beim Bitcoin-Handel vermeiden solltest.
## ☝️ Das Wichtigste in Kürze
- Bitcoin kaufst Du am einfachsten über eine Kryptowährungsbörse oder einen Online-Broker.
- Während Börsen ein größeres Handelsangebot an Kryptowährungen bieten, ist bei Brokern auch der Handel mit anderen Anlageklassen möglich.
- Alternativ zu einem direkten Bitcoin-Kauf kannst du auch indirekt in die Kryptowährung Nummer 1 über ETPs, Derivate und die Aktien von Kryptounternehmen investieren.
- Die drei wichtigsten Kryptobörsen sind Coinbase, Binance und Kraken.
- Bei der Auswahl einer Börse bzw. eines Brokers spielen das Handelsangebot, die Gebühren, die Sicherheit, die Regulierung und die Benutzerfreundlichkeit eine Rolle.
- Typische Fehler beim Bitcoin-Handel sind Fear of Missing Out, Panikverkäufe und übermäßiger Optimismus.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_Kuerze)
- [Wie kauft man Bitcoin?](#Wie_kauft_man_Bitcoin)
- [Bitcoin kaufen: So gelingt es Schritt für Schritt](#Bitcoin_kaufen_So_gelingt_es_Schritt_fuer_Schritt)
- [Welche Alternativen gibt es zu einem Bitcoin-Direktinvestment?](#Welche_Alternativen_gibt_es_zu_einem_Bitcoin-Direktinvestment)
- [Wo kann man Bitcoin kaufen?](#Wo_kann_man_Bitcoin_kaufen)
- [Worauf muss man bei der Auswahl einer Bitcoin-Handelsplattform achten?](#Worauf_muss_man_bei_der_Auswahl_einer_Bitcoin-Handelsplattform_achten)
- [Was sind typische Fehler beim Bitcoin-Handel?](#Was_sind_typische_Fehler_beim_Bitcoin-Handel)
## Wie kauft man Bitcoin?
Der Kauf von Bitcoin in Deutschland ist heutzutage ein sehr einfacher Prozess und genauso kinderleicht wie der Kauf von Aktien oder anderen Wertpapieren. Die beiden gängigsten und sichersten Wege, Bitcoin in Deutschland zu kaufen, sind über eine Kryptowährungsbörse oder einen Online-Broker.
Kryptowährungsbörsen sind auf den Handel digitaler Währungen spezialisiert und bieten dementsprechend meist ein sehr umfassendes Handelsangebot an Kryptowährungen an. Im Gegensatz dazu ist das Kryptoangebot bei klassischen Online-Brokern meist etwas beschränkter. Dafür kannst du bei einem Broker aber neben Kryptowährungen auch andere Asset-Klassen über eine Plattform handeln. Um Bitcoin zu kaufen, musst du dich in einem ersten Schritt für eine Börse oder einen Broker entscheiden (mehr Details dazu findest du im nächsten Abschnitt).
Nach der Entscheidung für eine Kryptobörse oder einen Online-Broker musst du beim ausgewählten Anbieter ein Handelskonto eröffnen (sofern nicht bereits eines vorhanden ist). Die Kontoeröffnung ist heutzutage ein sehr einfacher, digitaler und schneller Prozess, den du bei den meisten Anbieter in 10 bis 15 Minuten abschließen kannst.
Sobald dein Handelskonto eingerichtet ist, musst du es kapitalisieren, also Geld darauf einzahlen. Das ist über unterschiedliche Zahlungsmethoden möglich.
Nun hast du alle Voraussetzungen für den Kauf von Bitcoin in Deutschland erfüllt. Das Kapital auf deinem Handelskonto kannst du umgehend in Bitcoin investieren.
Zu guter Letzt musst du dich nach dem Kauf der Kryptowährung noch für eine Verwahrungsmethode entscheiden. Entweder du verwahrst deine Bitcoins bei deiner Börse bzw. deinem Broker oder du sicherst deine Kryptobestände in einer eigenen Wallet.
## Bitcoin kaufen: So gelingt es Schritt für Schritt
Nachdem du nun den grundlegenden Prozess kennengelernt hast, Bitcoin in Deutschland zu kaufen, lernst du in diesem Abschnitt anhand einer Schritt-für-Schritt-Anleitung noch einmal alle einzelnen Prozessschritte im Detail kennen.
### Wahl der Handelsplattform
Der erste Schritt auf deinem Weg zum Bitcoin-Besitzer ist die Wahl einer Handelsplattform. Dabei musst du die Grundsatzentscheidung zwischen einer Kryptowährungsbörse und einem Online-Broker treffen.
Beide Anbietertypen haben ihre Vor- und Nachteile, die du gründlich gegeneinander abwägen solltest. Bei einem Vergleich von Kryptowährungsplattformen helfen dir zahlreiche Internetseiten, auf denen du alle Details sowie Vor- und Nachteile der jeweiligen Anbieter findest.
Bei Kryptowährungsbörsen handelt es sich um Handelsplätze, an denen Käufer und Verkäufer direkt Kryptowährungen miteinander tauschen. Der Preis der Bitcoins oder Altcoins richtet sich demnach nach Angebot und Nachfrage.
Kryptobörsen haben gegenüber Online-Brokern in der Regel zwei Vorteile. Zum einen bieten sie oft niedrigere Gebühren und eine höhere Liquidität. Zum anderen ist die Auswahl an Kryptowährungen auf Börsen im Regelfall wesentlich größer als bei Brokern. Bei größeren Kryptobörsen wie Coinbase, Binance oder Kraken kannst du neben Bitcoin oft über 500 andere Kryptowährungen handeln.
Im Unterschied zu Börsen verkaufen Online-Broker Bitcoin (und andere Kryptowährungen) direkt an dich. Der Preis hängt zwar auch von Angebot und Nachfrage auf dem Markt ab, den genauen Wert legt jedoch der Broker selbst fest. Das führt in der Praxis nicht selten dazu, dass die Handelskonditionen für Bitcoin bei Online-Brokern etwas schlechter sind als an Kryptowährungsbörsen.
Ein weiterer Nachteil der meisten Online-Broker ist das kleinere Handelsspektrum an Kryptowährungen. Während du bei fast allen Brokern Bitcoin als wichtigste Kryptowährung handeln kannst, beschränkt sich das Angebot an Altcoins meist auf maximal 50 Werte. Dafür ist der Handel bei Online-Brokern nicht auf Kryptowährungen beschränkt, sondern umfasst Wertpapiere aus allen Anlageklassen.
Ob du dich für eine Kryptowährungsbörse oder einen Online-Broker entscheidest, um Bitcoin in Deutschland zu kaufen und zu verkaufen, hängt im Wesentlichen von deinen sonstigen Handelspräferenzen ab. Wenn du dich auch für andere digitale Währungen begeisterst, ist wahrscheinlich eine Kryptobörse die bessere Wahl. Wenn du hingegen neben dem Bitcoin Wertpapiere aus anderen Anlageklassen handeln willst, bist du bei einem Online-Broker besser aufgehoben.
### Registrierung und Verifizierung
Nach der Wahl einer Handelsplattform musst du dort ein Handelskonto eröffnen. Der Prozess der Kontoeröffnung läuft bei allen Anbietern im Wesentlichen gleich ab.
Nach dem Klick auf den entsprechenden Button auf der Website gelangst du in die Formularstrecke für die Eröffnung eines Handelskontos. Dabei musst du Informationen zu deiner Person und deinem Trading-Knowhow angeben. Das Ausfüllen dieser Online-Formulare dauert meist nicht länger als zehn Minuten.
Um ein Konto eröffnen zu können, musst du im Anschluss noch deine Identität verifizieren lassen. Auch dieser Schritt funktioniert heutzutage voll digital. Je nach Kontoanbieter musst du dich dazu über das VideoIdent-Verfahren legitimieren oder ein Ausweisdokument sowie einen Wohnsitznachweis hochladen.
Sobald die Kryptobörse bzw. der Broker deine Antragsdaten erhalten und geprüft hat, wird dein Handelskonto eingerichtet und eröffnet. Bei den meisten Anbietern ist die Kontoeröffnung innerhalb von zwei bis drei Werktagen abgeschlossen.
### Geld einzahlen
Nun verfügst du zwar über ein Handelskonto, um Bitcoin in Deutschland zu kaufen, aber dein Kontostand beträgt noch null Euro. Vor dem Kauf der Kryptowährung musst du noch Geld auf deinem Trading Account einzahlen.
Die meisten Kryptobörsen und Broker bieten dir eine Reihe verschiedener Zahlungsmöglichkeiten zur Kapitalisierung deines Handelskontos. Die gängigste Einzahlungsmethode ist die SEPA-Überweisung. Sie ist kostenlos, dauert aber oftmals etwas länger als andere Zahlungsmethoden. Viele Bitcoin-Händler nutzen aufgrund der höheren Überweisungsgeschwindigkeit Kreditkarten oder Online-Zahlungsdienste wie PayPal oder Skrill, um Geld auf ihr Handelskonto zu transferieren.
### Bitcoin kaufen
Sobald das Geld auf deinem Handelskonto gutgeschrieben wurde, kannst du es in Bitcoin investieren. Zum Kauf von Bitcoin wählst du auf deiner Handelsplattform das Handelspaar BTC/EUR, also Bitcoin gegen Euro.
Vor der Orderaufgabe erhältst du den aktuellen Marktpreis von Bitcoin mitgeteilt. Durch die Bestätigung des Kaufauftrages wird die gewählte Bitcoin-Menge deinem Handelskonto gutgeschrieben.
Im Gegensatz zu vielen anderen Wertpapieren kannst du Bitcoin übrigens auch im Nachkommabereich handeln. Du musst demnach nicht mindestens einen Bitcoin kaufen. Das wäre bei einem aktuellen Marktpreis von über 70.000 Euro für die meisten Anleger auch kaum möglich.
Bei allen Kryptobörsen und Brokern kannst du alternativ zu einer Marktorder, bei der du Bitcoin zum aktuellen Kurs kaufst, auch Limitorder aufgeben. Bei einer Limitorder legst du einen spezifischen Preis fest, zu dem du die Kryptowährung kaufen willst. Sobald dieser Preis erreicht ist, wird deine Order automatisch ausgelöst.
### Bitcoin verwahren
Nun bist du im Besitz deiner ersten Bitcoins. Im Unterschied zu anderen Wertpapieren musst du dir als Bitcoin-Besitzer aber Gedanken machen, wie du deine Kryptowährungsbestände am besten verwahrst. Dazu stehen dir zwei Möglichkeiten offen: die Verwahrung über die Börse bzw. den Broker oder in einer eigenen Wallet.
In diesem Zusammenhang solltest du dir unbedingt bewusst sein, dass es für Kryptowährungen wie Bitcoin keine gesetzliche Einlagensicherung, wie beispielsweise bei Bankeinlagen, gibt. Kryptobörsen, die ihren Sitz in der Europäischen Union haben, sind durch die Verordnung Markets in Crypto Assets (MiCA) zwar verpflichtet, die Kryptobestände ihrer Nutzer getrennt vom Firmenvermögen zu verwahren. Diese Verordnung verringert das Risiko, dass dein Bitcoin-Bestand im Falle einer Pleite des Kryptobörse in der Insolvelzmasse aufgeht. MiCA bietet aber keine absolute Sicherheit für die Verwahrung von Kryptowährungen bei Börsen/Brokern.
Falls du auf Nummer sicher gehen willst, solltest du dir eine eigene, private Wallet anschaffen, um deine Bitcoins zu verwahren. Der Vorteil einer eigenen Wallet ist, das du den privaten Schlüssel für die Aufbewahrung deiner Bitcoins selbst kontrollierst. Sie sind damit vor dem unberechtigten Zugriff anderer Personen sicher.
Bei einer eigenen Wallet hast du die Wahl zwischen einer Software Wallet (Hot Wallet) und einer Hardware Wallet (Cold Wallet). Bei einer Software Wallet handelt es sich um eine App auf dem Smartphone oder Computer. Diese Wallet-Form ist vielleicht etwas bequemer, aber unter dem Strich weniger sicher. Eine Hardware Wallet garantiert dir hingegen ein Höchstmaß an Sicherheit. Diese physischen Geräte, die stark an USB-Sticks erinnern, speichern deinen private Schlüssel offline und können somit nicht von Hackern geknackt werden.
## Welche Alternativen gibt es zu einem Bitcoin-Direktinvestment?
Manch Anleger scheut den direkten Kauf von Bitcoins und investiert lieber indirekt in die führende Kryptowährung. Auch das ist über folgende Finanzprodukte möglich:
### Exchange-traded Products (ETPs)
Exchange-traded Products sind die gängigste und gleichzeitig am stärksten regulierte Form des indirekten Bitcoin-Investments. ETPs werden wie Kryptowährungen, Aktien und andere Wertpapiere an der Börse gehandelt.
Im Gegensatz zu einem Direktinvestment in Bitcoin handelt es sich bei ihnen jedoch um Schuldverschreibungen, die den Preis eines zugrundeliegenden Vermögenswerts (des Bitcoins) nur abbilden. Sehr viele Bitcoin-ETPs sind physisch besichert, das heißt, der Emittent hält tatsächlich die Kryptowährung als Sicherheit.
Bitcoin-ETPs bieten dir eine Reihe von Vorteilen. Sie lassen sich genauso einfach wie Bitcoin über dein Handelskonto kaufen und verkaufen. Der Handel erfolgt zudem über stark regulierte Börsen, wie zum Beispiel XETRA oder die Börse Stuttgart. Zudem haben Krypto-ETPs den großen Vorteil, dass du dich bei ihnen nicht um die Speicherung deiner Kryptowährungsbestände kümmern musst.
Exchange-traded Products bringen jedoch einen gravierenden Nachteil mit sich, den du unbedingt kennen solltest. Im Gegensatz zu Exchange-traded Funds (ETFs) stellen sie kein Sondervermögen dar, sondern sind Schuldverschreibungen. Das hat zur Folge, dass du im Falle der Insolvenz des ETP-Emittenten das Ausfallrisiko trägst.
### Derivate
Eine zweite Möglichkeit, indirekt in Bitcoin zu investieren, sind Derivate wie Contacts for Difference (CFDs) oder Turbo-Optionsscheine. Diese Hebelprodukte geben dir die Möglichkeit, die Kursentwicklung der Kryptowährung um einen gewählten Faktor (den Hebel) zu potenzieren.
Der Vorteil von Derivaten ist ihr großes Gewinnpotenzial, wenn sich der Kurs des Bitcoins in die gewünschte/vorhergesagte Richtung bewegt. Diesen Vorteil erkaufst du dir jedoch mit einem ebenso großen Verlustrisiko im Falle unvorteilhafter Kursbewegungen.
Bei Bitcoin-Derivaten vervielfacht sich dieses Gewinn- und Verlustpotenzial noch aufgrund der hohen Volatilität der Kryptowährung. An Tagen mit größeren Kursbewegungen und einem hohen Hebel kannst du dein eingesetztes Kapital vervielfachen, aber auch vollständig verlieren.
### Aktien von Kryptounternehmen
Eine dritte Möglichkeit, indirekt von der Entwicklung des Bitcoin-Kurses zu profitieren, sind Aktien von Kryptounternehmen. Ihre Aktienkurse sind meist sehr eng an die Kursentwicklung von Bitcoin gekoppelt, weshalb sie oft als „Bitcoin-Proxys“ bezeichnet werden.
Die wichtigste Gruppe dieser Bitcoin-Proxys sind Unternehmen mit großen Bitcoin-Beständen. Das bekannteste von ihnen ist MicroStrategy. Eine weitere Unternehmensgruppe, deren Aktienkurse sich stark am Bitcoin-Kurs orientieren, sind Kryptobörsen und Dienstleister. Der bekannteste Vertreter dieser Gruppe ist Coinbase, die größte börsennotierte Kryptobörse der Welt. Und eine dritte Gruppe von Unternehmen, deren Aktienkurse eng mit dem Bitcoin verbunden sind, sind Bitcoin-Miner. Bekanntestes Beispiel dafür ist Riot Platforms.
stock.adobe.com/MOTOKO\_Stock
## Wo kann man Bitcoin kaufen?
Wie zuvor erwähnt, sind Krypto-Börsen und Online-Broker die beiden gängigsten Plattformen, um Bitcoin in Deutschland zu kaufen. Nachfolgend findest du deshalb eine Kurzvorstellung der wichtigsten Anbieter für den Bitcoin-Kauf auf dem deutschen Markt.
### Coinbase
Mit über 110 Millionen registrierten Nutzern und aktuell rund neun Millionen aktiven Nutzern ist Coinbase die bekannteste und größte regulierte Kryptowährungsbörse der Welt. Die 2012 gegründete US-Kryptobörse hat von Anfang an Wert auf die Einhaltung der amerikanischen Regularien gelegt und sich damit positiv von den meisten unregulierten Anbietern in anderen Ländern abgegrenzt. Das hat Coinbase das Vertrauen von Millionen von Kunden eingebracht.
Aktuell kannst du rund 300 verschiedene Kryptowährungen über Coinbase handeln. Damit ist das Handelsangebot der US-Kryptobörse nicht ganz so groß wie bei einigen anderen Börsen, aber neben dem Bitcoin findest du auch hier alle wichtigen und beliebten Altcoins.
Hinzu kommt, dass die Coinbase-App zu den einfachsten und nutzerfreundlichsten Programmen zählt, um Bitcoin und Altcoins zu kaufen und zu verkaufen. Coinbase ist deshalb für viele Anleger die erste Anlaufstelle für den Einstieg in den Bitcoin-Handel.
### Binance
Gemessen am Handelsvolumen ist Binance die größte Kryptobörse der Welt. Die 2017 in China gegründete Handelsplattform besitzt mit schätzungsweise über 100 Millionen Nutzern in mehr als 180 Ländern eine ähnliche Größe wie Coinbase. Mit über 500 Kryptowährungen bietet dir Binance eines der größten Angebote an handelbaren digitalen Währungen unter allen Handelsplattformen.
Binance ist aber nicht nur eine reine Kryptobörse, sondern bietet seinen Nutzern zahlreiche Dienstleistungen im Bereich des dezentralisierten Finanzwesens. Aus diesem Grund wird die chinesische Kryptobörse von vielen auch als „Amazon des Kryptosektors“ bezeichnet. Binance betreibt eine eigene Blockchain für DeFi-Anwendungen und Smart Contracts. Die native Kryptowährung Binance Coin kann zur Zahlung von Gebühren und für das Staking verwenden werden. Zudem betreibt Binance einen Plattform für Initial Coin Offerings und Token-Starts sowie einen Marktplatz für Non-Fungible Tokens.
Obwohl Binance sich zur größten globalen Kryptoplattform entwickelt hat, steht das Unternehmen seit jeher im Fokus der Finanzaufsichtsbehörden vieler Ländern. Binance hat keinen definierten Hauptsitz und eine sehr komplexe globale Unternehmensstruktur. Für Anleger, die großen Wert auf die Einhaltung strenger Regularien legen, ist Binance demnach nicht die beste Wahl.
### Kraken
Gegründet im Jahr 2011 gehört die US-Kryptobörse Kraken zu den ältesten und etabliertesten Handelsplattformen für Bitcoin und Altcoins. Mit rund 13 Millionen registrierten und etwa vier Millionen aktiven Nutzern ist Kraken jedoch deutlich kleiner als Coinbase und Binance.
Kraken fokussiert sich als Kryptobörse mit einem sehr großen Funktionsumfang seit jeher für professionelle Krypto-Trader, was ein vergleichsweise hohes Handelsvolumen zur Folge hat. Das heißt aber nicht, dass die Börse nicht auch für Einsteiger in den Handel mit Bitcoin und Altcoins geeignet wäre. Mit über 500 handelbaren Kryptowährungen ist das Angebot bei Kraken sehr breit.
Zudem legt Kraken besonderes Gewicht auf die Einhaltung hoher Sicherheitsstandards und strenger Regulation. Die Kryptobörse ist in vielen westlichen Ländern registriert und wird deshalb von zahlreichen Aufsichtsbehörden überhaupt. Darüber hinaus ist Kraken eine der wenigen großen Börsen, die regelmäßig Proof-of-Reserves-Audits durchführen, um transparent zu belegen, dass das Unternehmen die Kundeneinlagen vollständig deckt. Wenn du auf der Suche nach einer sehr sicheren, regulierten und professionellen Handelsplattform für Bitcoin & Co. bist, ist Kraken eine empfehlenswerte Wahl.
### Bitpanda
Bitpanda wurde 2014 in Wien gegründet und hat sich innerhalb weniger Jahre zum größten Kryptobörse Europas entwickelt. Unternehmensangaben zufolge hat die Börse inzwischen mehr als fünf Millionen Kunden weltweit. Mit über 500 handelbaren Kryptos bietet dir Bitpanda eine sehr breite und diversifizierte Palette an digitalen Währungen. Bitpanda ist aber inzwischen weit mehr als eine reine Kryptowährungsbörse.
Die Börse positioniert sich seit einiger Zeit als All-in-One-Investmentplattform, über die du auch Wertpapiere aus anderen Asset-Klassen handeln kannst. Dazu zählen beispielsweise Aktien und ETFs, die du über Bitpanda im Unterschied zu vielen anderen Börsen und Brokern auch in Bruchstücken handeln kannst. Das ermöglicht den Handel mit sehr kleinen Beträgen, was vor allem für Privatanlegern mit geringem Handelsbudget ein Vorteil ist. Auch das Trading von Edelmetallen ist über Bitpanda möglich. Nicht zuletzt bietet Bitpanda seinen Kunden eine eigene Debitkarte an, die es ermöglicht, Krypto- und Fiat-Guthaben im Alltag auszugeben.
In Summe ist Bitpanda somit eine sehr gute Handelsplattform für Anleger, die ihr Geld nicht nur in Kryptowährungen sondern auch in andere Asset-Klassen investieren wollen. Zudem unterliegt die in Österreich und auch Deutschland registrierte Börse strengen Regularien und einer verlässlichen Marktaufsicht.
### Bitstamp
Die im Jahr 2011 gegründete Kryptowährungsbörse Bitstamp zählt ebenfalls zu den ältesten und am längsten etablierten Börsen für den Handel mit Bitcoin und Altcoins. Die ursprünglich in Slowenien beheimatete Handelsplattform hat ihren Sitz inzwischen in Luxemburg. Bitstamp gehört zu den am besten regulierten Kryptohandelsplattformen weltweit. Seit jeher legt die Börse ihren Fokus auf Sicherheit, Stabilität und Compliance. Im Jahr 2016 erhielt Bitstamp als eine der ersten Kryptobörsen eine Lizenz in der Europäischen Union.
Bitstamp verfolgt einen Qualität-vor-Quantität-Ansatz. Mit rund 100 Kryptowährungen ist das Angebot der Börse erheblich geringer als bei den meisten anderen Handelsplattformen. Die Börse wird vor allem von institutionellen Anlegern und Heavy Tradern geschätzt, da die Gebührenstruktur nach dem Handelsvolumen gestaffelt ist. Zudem speichert Bitstamp einen Großteil der Kundengelder in Offline-Storages (Cold Wallets), was für ein Höchstmaß an Sicherheit sorgt.
Unter dem Strich ist Bitstamp demnach eine passende Kryptobörse für dich, wenn du großen Wert auf die Themen Sicherheit, Compliance und Handelsvolumen legst. Falls du jedoch neben Bitcoin eine Vielzahl von Altcoins handeln willst, dürfte dir das Handelsangebot der Börse zu überschaubar sein.
### BISON
BISON, gegründet 2019, ist eine vergleichsweise junge Kryptohandelsplattform. Die von der Börse Stuttgart Group betriebene Plattform ist jedoch die erste große Krypto-App „made in Germany“. Aktuell handeln rund eine Millionen Trader Bitcoin und Altcoins über die BISON-App. BISON ist im Gegensatz zu den bisher genannten Plattformen keine Kryptobörse, sondern ein reiner Broker. Das heißt, dass die Plattform in deinem Namen Kryptowährungen über eine Tochtergesellschaft kauft und verkauft.
BISON wurde mit dem Ziel gegründet, den Handel von Kryptowährungen für Einsteiger so einfach wie nur möglich zu gestalten. Die App der Handelsplattform zählt demnach auch zu den nutzerfreundlichsten Programmen auf dem Markt. Mit nur etwa 40 handelbaren Kryptowährungen ist das Angebot von BISON jedoch sehr beschränkt. Deutlich größer ist bei BISON das Angebot an Aktien und ETFs. Hier hast du die Auswahl aus über 2.500 Wertpapieren.
Darüber hinaus wirbt BISON mit seinen hohen Sicherheitsstandards „made in Germany“. Mit Sitz in Deutschland unterliegt der Broker der deutschen Finanzaufsicht. Zudem werden deine Coins treuhänderisch bei einem deutschen Anbieter verwahrt. Wenn du also auf der Suche nach einem sicheren Brokern unter deutscher Regulierung bist und neben Bitcoin nur die wichtigsten Altcoins sowie Aktien und ETFs handeln willst, könnte BISON ein für dich geeigneter Anbieter sein.
### eToro
eToro, gegründet 2007 im israelischen Tel Aviv, ist einer der größten Multi-Asset-Broker der Welt. Angabegemäß nutzen weltweit über 40 Millionen Trader die Plattform für den Handel von Wertpapieren aus allen Anlageklassen. Über den Broker kannst du nicht nur über 7.000 Aktien und ETFs handeln, sondern auch mit Derivaten in Devisen, Indizes und Rohstoffe investieren. Und nicht zuletzt ermöglicht eToro auch den Handel mit rund 130 Kryptowährungen.
Weltweit bekannt und beliebt wurde eToro vor allem durch die Erfindung des sogenannten „Social Tradings“. Diese Funktion ermöglicht es allen Nutzern, die Handelsstrategien und Transaktionen anderer Nutzer nachzuverfolgen und zu kopieren. Das macht es vor allem Einsteigern mit wenig Handelserfahrung einfach, sich an langjährigen und erfolgreichen Anlegern zu orientieren. Zudem punktet eToro bei vielen Anlegern mit seiner intuitiv bedienbaren Benutzeroberfläche, die den Zugang zu komplexen Finanzmärkten auch für Einsteiger sehr einfach macht.
eToro ist deshalb besonders für Privatanleger geeignet, die ohne große Vorkenntnisse in den Handel von Wertpapieren aus verschiedenen Anlageklassen einsteigen wollen. Vor allem wenn du Interesse daran hast, die Handelsstrategien anderer Anleger kennenzulernen, ist eToro die beste Handelsplattform der Welt. Falls du jedoch neben dem Bitcoin ein sehr breites Spektrum an Kryptowährungen handeln willst, ist eToro hingegen nicht die beste Wahl.
### Trade Republic
Das Fintech-Unternehmen Trade Republic wurde 2015 in Berlin gegründet und hat sich innerhalb von nur zehn Jahren zu einem der größten Neo-Broker Europas entwickelt. Unternehmensangaben zufolge nutzen inzwischen mehr als zehn Millionen Nutzer die Finanzdienstleistungen von Trade Republic.
Der Grundgedanke von Trade Republic ist es, Börsenneulingen den Einstieg in die internationalen Finanzmärkte so einfach und so kostengünstig wie möglich zu machen. Mit einem Pauschalpreis von 1 € ist das Trading der meisten Wertpapiere über Trade Republic erheblich günstiger als bei vielen anderen Brokern. Zudem bietet der Neo-Broker seinen Kunden ein sehr breites Anlagespektrum. Du kannst über 10.000 Aktien, rund 2.500 ETFs sowie Tausende Derivate handeln. Vor allem Kleinanleger schätzen die Möglichkeit, mit Kleinbeträgen auch in Akteinbruchteile investieren zu können. Mit rund 50 Kryptowährungen neben Bitcoin ist das Angebot an digitalen Währungen jedoch deutlich kleiner als bei Kryptobörsen.
Mit seinem Angebot und seiner sehr benutzerfreundlichen App richtet sich Trade Republic vor allem an Anleger, die gerne kleinere Beträge in unterschiedliche Wertpapiere investieren wollen. Zudem besitzt der Neo-Broker eine deutsche Vollbanklizenz und steht damit unter der strengen Aufsicht der Bundesanstalt für Finanzdienstleistungsaufsicht. Wenn du hingegen mehr Wert auf ein großes Kryptohandelsspektrum legst, gibt es geeignetere Börsen bzw. Broker als Trade Republic.
## Worauf muss man bei der Auswahl einer Bitcoin-Handelsplattform achten?
### Das Handelsangebot
Bitcoin kannst du auf allen Börsen und bei allen Brokern handeln. Bei anderen Kryptowährungen sieht es jedoch anders aus. Während die großen Kryptobörsen oft über 500 Altcoins in ihrem Handelsangebot haben, ist die Auswahl bei kleineren Börsen und bei Brokern generell wesentlich beschränkter.
Falls du neben dem Bitcoin auch noch zahlreiche Altcoins handeln willst, sollte das Handelsangebot der Plattform dein Hauptentscheidungskriterium sein. Das gilt besonders bei kleineren und unbekannteren Altcoins, deren Handel nur von wenigen Plattformen angeboten werden.
### Die Gebühren
Der Kauf und Verkauf von Kryptowährungen im Allgemeinen und von Bitcoin im Besonderen ist heutzutage bei allen Börsen und Brokern sehr günstig. Falls du jedoch sehr häufig bzw. sehr kleine oder sehr große Beträge in Bitcoin investierst, kann das Gebührenmodell einen großen Unterschied machen.
Achte deshalb bei der Auswahl einer Bitcoin-Handelsplattform darauf, wie hoch die Gebühren für einzelne Transaktionen sind. Sie können sich über die Zeit zu größeren Beträgen summieren und deine Rendite schmälern.
### Die Sicherheit
Das Kryptowährungen zugrundeliegende Blockchain-System gilt als praktisch nicht manipulierbar. Kryptohandelsplattformen können jedoch durchaus Opfer von Hacker-Angriffen werden, wie in der Vergangenheit bereits mehrfach geschehen. In diesen Fällen haben Tausende Anleger ihre Kryptobestände vollständig verloren.
Das Sicherheitskriterium ist deshalb bei Kryptowährungen von nicht zu unterschätzender Bedeutung. Besonders sichere Kryptobörsen speichern die Bestände ihrer Kunden in Cold Wallets abseits ihrer Plattformen und getrennt von ihren eigenen Währungsbeständen.
### Die Regulierung
Viele Kryptobörsen haben bis heute ihren Sitz in Ländern mit geringen regulatorischen Anforderungen in Bezug auf die Gründung und den Betrieb eines Finanzdienstleisters. Das mag für die Unternehmen selbst ein Vorteil sein, um möglichst schnell und unkompliziert neue Dienstleistungen und Produkte anbieten zu können.
Für die Sicherheit deines Handelskontos ist es jedoch ein Nachteil. Die Registrierung in einem Land mit einer anerkannten und strengen Finanzaufsichtsbehörde, wie beispielsweise die BaFin in Deutschland oder die SEC in den USA, ist ein großer Vorteil hinsichtlich der Transparenz und der Sicherheit einer Kryptohandelsplattform.
### Die Benutzerfreundlichkeit
Nicht zuletzt sind auch die Funktionalität und die Benutzerfreundlichkeit einer Bitcoin-Handelsplattform ein wichtiges Auswahlkriterium. Was nützen dir schließlich ein breites Handelsangebot, niedrige Gebühren und hohe Sicherheit, wenn du mit der Bedienung der Handelsplattform nicht gut zurechtkommst.
Wenn du gerne von unterwegs handelst, solltest du vor allem Wert auf die Benutzerfreundlichkeit der App legen. Für professionelle Anleger steht in der Regel der Funktionsumfang der Plattform im Vordergrund, also das Angebot an Zusatzfunktionen.
## Was sind typische Fehler beim Bitcoin-Handel?
### Fear of Missing Out
Die sogenannte FOMO ist ein allgemeines Börsenphänomen, das sich vor allem bei Bitcoin-Anlegern zeigt. Nachdem der Bitcoin-Kurs über die letzten Jahre sehr stark gestiegen ist, haben viele Anleger die Angst, den Zug zu verpassen, und kaufen erst am Ende einer Rallye, wenn der Kurs bereits sehr stark gestiegen ist. Das führt im Allgemeinen dazu, dass du zu hohen Kursen kaufst und einen Großteil der Kursgewinne verpasst.
### Panikverkäufe
Auch das ist ein typisches Börsenphänomen, das oftmals beim Bitcoin zu Tage tritt. Anleger fliehen bei starken Kursrückgängen aus der Kryptowährung aus Angst vor weiteren Verlusten. Sie realisieren dabei nicht selten große Verluste durch einen Verkauf zu einem sehr ungünstigen Zeitpunkt, anstatt an ihren Positionen festzuhalten.
### Übermäßiger Optimismus
Der gewaltige Kursrallye des Bitcoins in den vergangenen Jahren weckt bei vielen Anlegern den Glauben, dass der Kurs mittel- bis langfristig nur steigen kann. Zwar führt das beschränkte Angebot von Bitcoin automatisch zu Kurssteigerungen bei steigender Nachfrage. Aber die Nachfrage muss nicht automatisch steigen. Der Wert des Bitcoins basiert ausschließlich auf dem Glauben der Anleger. Die Kryptowährung hat im Gegensatz zu einer Aktie als Unternehmensbeteiligung keinen intrinsischen Wert.
### Alles auf eine Karte setzen
Der Bitcoin ist zwar die mit Abstand größte und wichtigste Kryptowährung. Trotzdem ist es ein Fehler, bei Kryptos alles auf die Bitcoin-Karte zu setzen. Viele Altcoins sind in technischer Hinsicht sehr interessante Alternativen zum Bitcoin und sollten unbedingt berücksichtigt werden, wenn du in Kryptowährungen investieren willst.
### Mangelnde Diversifikation
Der Kryptomarkt ist hochvolatil und kann innerhalb kurzer Zeit zu großen Kapitalverlusten führen. Um dein Risiko zu streuen, solltest du dein Kapital immer in unterschiedliche Anlageklassen investieren.
### Daytrading ohne Erfahrung
Die großen Kurssprünge des Bitcoins locken viele Anleger mit Goldgräberstimmung an. Sie versuchen, über Daytrading kurzfristig Gewinne zu erzielen - oftmals ohne fundierte technische Analysekenntnisse oder eine klare Strategie. Dieses Vorgehen führt in der Praxis langfristig fast immer zu Verlusten.
---
### [Ethereum: Klare Nummer 2 in der Krypto-Welt](https://www.sharedeals.de/wissen/kryptowaehrung/ethereum/)
**Published:** Dezember 9, 2025
**Author:** Peter Wolf-Karnitschnig
**Content:**
Bitcoin ist bis heute die dominante Kryptowährung der Welt. Mit Ethereum hat sich jedoch in den letzten Jahren eine klare Nummer 2 in der Kryptowelt etabliert. Im Gegensatz zu Bitcoin ist Ethereum weit mehr als nur eine reine digitale Währung. In diesem an Börseneinsteiger gerichteten Ratgeber erfährst Du alles Wissenswerte rund um Ethereum und lernst, wie Du am besten in die Welt der zweitwichtigsten Kryptowährung einsteigen kannst.
## ☝️Das Wichtigste in Kürze:
- Ethereum ist die nach Bitcoin zweiwichtigste Blockchain der Welt. Die native Krypytowährung der Ethereum-Blockchain heißt Ether.
- Im Gegensatz zu Bitcoin wurde Ethereum von Beginn an als programmierbare Blockchain konzipiert, auf der sich Programme wie dezentrale Anwendungen (DApps) und intelligente Verträge (Smart Contacts) ausführen lassen.
- Die Ethereum-Blockchain ist Turing-vollständig. Das bedeutet, dass sie theoretisch jede berechenbare Funktion ausführen kann.
- Mit über 3.000 DApps und mehr als 1,6 Millionen Transaktionen pro Tag ist das Ethereum-Ökosystem das wichtigste dezentrale Finanzprotokoll der Welt.
- Ethereum wurde 2015 von einem Team rund um den Programmierer Vitalik Buterin veröffentlicht.
- Die Kryptowährung Ether kann über Kryptobörsen, Peer-to-Peer-Plattformen und Online-Broker gehandelt werden.
- Als alternative Ether-Investments kommen Exchange-traded Products und Derivate infrage.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️Das Wichtigste in Kürze:](#%E2%98%9D%EF%B8%8FDas_Wichtigste_in_Kuerze)
- [Was ist Ethereum?](#Was_ist_Ethereum)
- [Was sind die beiden Komponenten von Ethereum?](#Was_sind_die_beiden_Komponenten_von_Ethereum)
- [Was sind die wichtigsten Eigenschaften von Ethereum?](#Was_sind_die_wichtigsten_Eigenschaften_von_Ethereum)
- [Was sind die Hauptunterschiede zwischen Bitcoin und Ethereum?](#Was_sind_die_Hauptunterschiede_zwischen_Bitcoin_und_Ethereum)
- [Wie groß ist das Ethereum-Ökosystem?](#Wie_gross_ist_das_Ethereum-Oekosystem)
- [Wer hat Ethereum erfunden?](#Wer_hat_Ethereum_erfunden)
- [Wie funktioniert Ethereum?](#Wie_funktioniert_Ethereum)
- [Wo kann man Ether kaufen?](#Wo_kann_man_Ether_kaufen)
- [Wie läuft der Kauf von Ether ab?](#Wie_laeuft_der_Kauf_von_Ether_ab)
- [Welche Alternativen gibt es zum direkten Kauf von Ether?](#Welche_Alternativen_gibt_es_zum_direkten_Kauf_von_Ether)
- [Was sind die Chancen von Ethereum?](#Was_sind_die_Chancen_von_Ethereum)
- [Was sind die Risiken von Ethereum?](#Was_sind_die_Risiken_von_Ethereum)
- [Expertenwissen: Wie startet man am besten mit Ethereum?](#Expertenwissen_Wie_startet_man_am_besten_mit_Ethereum)
## Was ist Ethereum?
Ethereum ist nach Bitcoin die zweitwichtigste Kryptowährung bzw. Blockchain der Welt. Bei Ehereum handelt es sich um eine dezentrale, quelloffene Blockchain-Plattform, auf der nicht nur digitale Währungen übertragen werden können, sondern auf der sich auch Programme wie dezentrale Anwendungen (sogenannte „DApps“) und intelligente Verträge (Smart Contracts) ausführen lassen. Diese Fähigkeit macht Ethereum zur technologischen Basis für den Großteil des dezentralisierten Finanzwesens (DeFi) und der Tokenisierung.
## Was sind die beiden Komponenten von Ethereum?
Ethereum besteht aus zwei untrennbar miteinander verbundenen Komponenten, die oft fälschlicherweise synonym verwendet werden: die Blockchain namens Ethereum und die Kryptowährung namens Ether.
Die Ethereum-Blockchain ist das Fundament der Kryptowährung. Man kann sie sich als eine Art „Weltcomputer“ vorstellen, der nicht nur in der Lage ist, Finanztransaktionen aufzuzeichnen (wie Bitcoin), sondern jeden Code und jede Logik auszuführen.
Die Kryptowährung Ether ist das native Asset des Ethereum-Netzwerks. Sie hat zwei Hauptfunktionen: Zum einen wird Ether benötigt, um die Rechenleistung zu bezahlen, die für die Ausführung von Transaktionen und Smart Contracts erforderlich ist (die Transaktionsgebühren werden auch „Gas“ genannt). Zum anderen dient Ether als normale Kryptowährung wie Bitcoin als Wertspeicher oder Tauschmittel.
## Was sind die wichtigsten Eigenschaften von Ethereum?
Ethereum besitzt eine Reihe von Schlüsselmerkmalen, die es von anderen Blockchains unterscheidet und seine führende Rolle auf dem Gebiet des dezentralen Finanzwesens begründen. Diese sind:
### Smart Contracts
Ethereum ermöglich die Erstellung und Ausführung von Smart Contracts. Dabei handelt es sich um selbstausführende Programme, deren Bedingungen direkt im Code geschrieben sind. Sie erlauben es, bestimmte Programme/Verträge automatisch auszuführen, sobald die festgelegten Parameter erfüllt sind.
### Turing-Vollständigkeit
Die Programmiersprache von Ethereum (Solidity, ausgeführt durch die Ethereum Virtual Machine EVM) ist Turing-vollständig. Das bedeutet, dass die Plattform theoretisch jede berechenbare Funktion ausführen kann. Dies erlaubt die Entwicklung komplexer und vielseitiger Anwendungen, die weit über einfache Finanztransaktionen hinausgehen.
### Zugangsfreiheit
Jede Person kann über Ethereum ohne die Erlaubnis einer zentralen Instanz Transaktionen senden, Smart Contracts bereitstellen oder als Validator am Netzwerk teilnehmen. Das macht Ethereum zu einem hervorragend geeigneten Fundament für die Entwicklung dezentraler Finanzdienste (DeFi), Non-Fungible Tokens (NFTs) und dezentraler autonomer Organisationen (DAOs). Es dient als offene Infrastruktur, auf der jeder aufsetzen kann.
### Proof-of-Stake-Konsensmechanismus
2022 wechselte Ethereum vom Proof-of-Work- zum Proof-of-Stake-Mechanismus zur Validierung von Transaktionen. Das macht die Blockchain deutlich energieeffizienter und sicherer gegen Angriffe.
### Layer-2-Lösungen
Die Ethereum-Blockchain besitzt ein riesiges Ökosystem an Layer-2-Skalierungslösungen (wie z.B. Arbitrum, Optimism und Polygon). Diese Layer-2-Lösungen verarbeiten Transaktionen gebündelt außerhalb der Hauptkette (Layer 1) und sorgen für eine schnellere und vor allem kostengünstigere Transaktionsabwicklung.
### Großes Ökosystem
Aufgrund seiner langen Existenz und der Turing-Vollständigkeit besitzt Ethereum die größte Gemeinschaft von Entwicklern und die größte Anzahl an Anwendungen in der gesamten Blockchain-Welt. Keine andere Blockchain kann Ethereum in Bezug auf die Zahl der DApps und der Smart Contracts auch nur annähernd das Wasser reichen.
## Was sind die Hauptunterschiede zwischen Bitcoin und Ethereum?
### Primärer Zweck
Bitcoin wurde als direkter Gegenentwurf zum traditionellen Fiat-Geld konzipiert. Der primäre Zweck der ältesten Kryptowährung der Welt ist deshalb die Nutzung als Zahlungsmittel und als Wertspeicher. Durch die Begrenzung der vorhandenen Währungseinheiten eignet sich Bitcoin grundsätzlich gut zur Konservierung von Wert.
Ethereum wurde hingegen primär als Betriebssystem für die dezentrale Finanzwelt entwickelt. Die Blockchain ist in erster Linie eine programmierbare Plattform für dezentrale Anwendungen und Smart Contracts und erst in zweiter Linie die Basis für die native Kryptowährung Ether.
### Funktionalität
Der Fokus von Bitcoin liegt auf Einfachheit und Stabilität. Die Blockchain ist darauf ausgelegt, Transaktionen sicher abzuwickeln und Wert sicher aufzubewahren. Die Programmiersprache von Bitcoin ist allerdings sehr eingeschränkt.
Im Gegensatz dazu ist Ethereum eine voll programmierbare Blockchain. Ihre Turing-Vollständigkeit ermöglicht die Ausführung komplexester Finanzanwendungen und Smart Contracts.
### Währung
Bitcoin wird grundsätzlich als Zahlungsmittel und/oder Wertspeicher genutzt. Die Nutzung von Ether erstreckt sich auch auf die Bezahlung von Rechenleistung (Gas) und für das Staking.
### Konsensmechanismus
Bitcoin basiert auf dem Proof-of-Work-Mechanismus. Dieser hat einen sehr hohen Energieverbrauch und ist langsam, dafür aber sehr sicher.
Ethereum schwenkte 2022 auf den Proof-of-Stake-Mechanismus um. Dieser ist wesentlich energieeffizienter und besser skalierbar.
### Transaktionsgeschwindigkeit
Bitcoin-Transaktionen benötigen etwa zehn Minuten pro Block. Das bedeutet, dass sich pro Sekunde rund sieben Transaktionen abwickeln lassen.
Die Ethereum-Blockchain ist bedeutend schneller. Sie benötigt lediglich zwölf Sekunden für die Validierung eines Blocks. In Kombination mit Layer-2-Lösungen lassen sich so Tausende Transaktionen pro Sekunde abwickeln.
### Angebot
Das Angebot des Bitcoins wurde bei der Entwicklung der Kryptowährung auf maximal 21 Millionen Einheiten begrenzt. Das bedeutet, dass Bitcoin eine deflationäre Eigenschaft besitzt und nicht zu Unrecht von vielen Menschen als „digitales Gold“ bezeichnet wird.
Ethereum hat im Unterschied dazu keine fixe Mengenbegrenzung. Durch einen im Jahr 2021 eingeführten neuen Gebührenmechanismus (EIP-1559) wird ein Teil der Transaktionsgebühren jedoch „verbrannt“, also aus dem Verkehr gezogen und dauerhaft zerstört. Dieser Mechanismus reduziert das Gesamtangebot von Ether und macht die Kryptowährung potenziell deflationär - wenngleich nicht im selben Maße wie Bitcoin.
### Ökosystem
Bitcoin besitzt kein umfangreiches Token-System. Seit 2023 existieren zwar zwei Technologien, um auf der Bitcoin-Blockchain Tokens aufzusetzen, aber das Token-Ökosystem ist bis heute wesentlich kleiner als das von Ethereum.
Die Ethereum-Blockchain ist bis heute das Nonplusultra in puncto Ökosystem. Keine andere Blockchain der Welt ist die Basis einer so großen Zahl an DeFi-Anwendungen, NFTs, DAOs und Stablecoins.
### Fazit
Zusammenfassend lässt sich sagen, dass Bitcoin als digitales Geld die Kryptowährungsrevolution anführte. Ethereum ermöglichte als programmierbare Plattform jedoch die dezentrale Anwendungsrevolution im Finanzwesen.
## Wie groß ist das Ethereum-Ökosystem?
Ethereum ist mit rund 360 Milliarden US$ Marktkapitalisierung zwar bedeutend kleiner als Bitcoin mit ca. 1,8 Milliarden US$, aber trotzdem die mit Abstand zweitwichtigste Kryptowährung der Welt. Gemessen an vielen anderen Kennzahlen ist Ethereum sogar wichtiger als Bitcoin.
Das Ethereum-Ökosystem hält den Löwenteil des über dezentrale Finanzprotokolle abgewickelten Gesamtwertes. Aktuell sichert die Ethereum-Blockchain (Layer-1 und Layer-2 kombiniert) über 70 Milliarden US$ in DeFi-Anwendungen, was weit mehr ist als bei jedem anderen Netzwerk.
Schätzungen zufolge existieren bereits über 3.000 dezentrale Apps (DApps), darunter DeFi-Protokolle, NFT-Marktplätze und Gaming-Plattformen. Eine riesengroße und sehr aktive Entwickler-Community sorgt dafür, das es täglich mehr werden. Ethereum gilt als das bedeutendste Smart Contract / Web 3 Developer-Netzwerk.
Die Anzahl aktiver Ethereum-Wallets liegt schätzungsweise bei knapp 130 Millionen. Täglich führen über 500.000 Nutzer Transaktionen über die Blockchain durch. Die Zahl der jeden Tag über Ethereum verarbeiteten Transaktionen wird auf über 1,6 Millionen geschätzt.
Zusammenfassend lässt sich somit festhalten, dass das Ethereum-Ökosystem ein dynamisches, komplexes und wirtschaftlich extrem bedeutendes Netzwerk ist, das eine führende Rolle in der globalen Krypto- und Blockchain-Technologie einnimmt. Im Unterschied zu Single-Purpose-Blockchains, die für einen einzigen, spezifischen Anwendungsfall konzipiert sind, ist Ethereum eine generische, programmierbare Plattform für eine Vielzahl von Anwendungen.
## Wer hat Ethereum erfunden?
Das Mastermind hinter der Entwicklung von Ethereum war der kanadisch-russische Programmierer Vitalik Buterin. Er stieß bereits als Teenager auf Bitcoin und war fasziniert von der Idee einer dezentralen, nicht kontrollierbaren Geldform. Aber Buterin war gleichzeitig davon enttäuscht, dass Bitcoin kaum programmierbar war.
2012 gründete er mit Partnern das Bitcoin Magazine und lernte die erste Kryptowährung der Welt im Detail kennen. Buterin erlebte mit, wie mehrere Gruppen in der Frühphase des Bitcoins versuchten, die Blockchain um neue Token, dezentrale Märkte und zusätzliche Funktionen zu erweitern. Aber diese Versuche erwiesen sich allesamt als kompliziert, ineffizient und technisch eingeschränkt.
Buterin erkannte, dass angeflanschte Zusatzfunktionen nicht den Zweck erfüllten, sondern eine die Entwicklung einer völlig neuen allgemeine Plattform notwendig war, die sich wie eine Art dezentraler Computer programmieren ließ. Die Idee für Ethereum war geboren.
Ende 2013 formulierte der geistige Vater von Ethereum erstmals in einem Whitepaper die Idee einer „Turing-vollständigen“ Blockchain. Sie sollte dezentral, unveränderlich und sicher sein, auf einer einfachen, universellen Programmiersprache basieren und damit die Ausführung beliebiger Programme ermöglichen.
Foto: traxer / Unsplash
Das Ethereum-Whitepaper von Vitalik Buterin stieß in der jungen Kryptoszene auf enorme Resonanz. Vielen Entwicklern war sofort klar, dass eine derartige Blockchain die Kryptowelt radikal verändern würde - und sie sollten recht behalten.
Im Frühjahr 2014 traf Buterin seine sieben Mitgründer und das Projekt begann an Fahrt aufzunehmen. Der wichtigste Partner Buterins war Gavin Wood. Er schrieb nicht nur das Yellow Paper, in dem die formalen technischen Spezifikationen von Ethereum festgelegt sind, sondern war auch entscheidend an der Entwicklung der Ethereum Virtual Machine und der Programmiersprache Solidity beteiligt. Wood verließ das Ethereum-Team jedoch bereits zwei Jahre später und gründete die Blockchain Polkadot.
Ein weiteres wichtiges Mitglied der Ethereum-Gründergruppe war Charles Hoskinson. Er war maßgeblich an der Geschäfts- und Governance-Entwicklung beteiligt, verließt Ethereum aber bereits nach einem Jahr, um die Blockchain Cardano zu gründen.
Als Gründungsmitglied erwähnenswert ist auch Joseph Lubin. Er war stark an der Geschäftsentwicklung beteiligt und gründete später ConsenSys, ein führendes Unternehmen, das Tools und Infrastruktur für das Ethereum-Ökosystem entwickelt.
Das Ethereum-Netzwerk ging übrigens am 30. Juli 2015 an den Start.
## Wie funktioniert Ethereum?
Die Ethereum-Blockchain lässt sich am prägnantesten als seine Art dezentraler Weltcomputer beschreiben, der von Tausenden unabhängigen Einzelrechnern betrieben wird. Diese Rechner führen gemeinsam Programme aus, speichern Daten und validieren Transaktionen - alles ohne eine zentrale Instanz.
Im Folgenden findest du eine Beschreibung der wichtigsten „Komponenten“ von Ethereum:
### Die Blockchain
Wie andere Kryptowährungen basiert auch Ethereum auf einer verketteten Reihe von Blöcken, die Informationen zu Transaktionen oder Programmen enthalten. Alle Knoten (Nodes) im Ethereum-Netzwerk speichern diese Informationskette. Durch diese Verkettung ist die Blockchain unveränderbar und praktisch nicht manipulierbar.
### Die Smart Contracts
Wie bereits zuvor erwähnt, ist Ethereum weit mehr als nur eine Kryptowährung, sondern vielmehr ein Betriebssystem für dezentrale Finanzanwendungen. Auf der Ethereum-Blockchain laufen Abertausende „Smart Contacts“ genannte Programme. Sie werden selbstständig ausgeführt, sobald bestimmte Bedingungen erfüllt sind und können nicht gestoppt oder zensiert werden. Typische Beispiele für Smart Contacts sind dezentrale Börsen, NFT-Marktplätze, Kreditprotokolle und DAO-Regularien.
### Die Ethereum Virtual Machine
Die Logik der Smart Contracts wird von der sogenannten „Ethereum Virtual Machine“ (EVM) ausgeführt. Sie ist das Herzstück der Blockchain und stellt sicher, dass Smart Contacts genau so ausgeführt werden, wie sie programmiert wurden. Du kannst dir die EVM als eine Art weltweit synchronisierten Computer vorstellen.
### Ether und Gas
Eine Besonderheit der Ethereum-Blockchain ist das Gebührenmodell. Im Gegensatz zu anderen Krypto-Blockchains müssen Nutzer bei Ethereum für die Durchführung von Transaktionen eine Gebühr bezahlen, die als „Gas“ (Treibstoff) bezeichnet wird.
Gas ist die Maßeinheit für die Rechenleistung, die für die Ausführung einer bestimmten Operation erforderlich ist. Jede Aktion, wie zum Beispiel eine Zahlung, die Speicherung von Daten oder die Ausführung eines Smart Contacts, kostet eine bestimmte Menge Gas.
Dieses Gas-Gebührenmodell verhindert, dass das Ethereum-Netzwerk durch ineffiziente oder bösartige Programme überlastet wird, da der Nutzer für die benötigte Rechenleistung bezahlen muss. Zudem werden die Validatoren des Netzwerks mit Gas entlohnt.
### Der Proof-of-Stake-Konsensmechanismus
Um Transaktionen und Smart Contracts zu validieren und zur Blockchain hinzuzufügen, nutzt Ethereum den Proof-of-Stake-Mechanismus. Anstelle von Minern (wie bei Bitcoin) gibt es bei Ethereum sogenannte „Validatoren“.
Diese Validatoren hinterlegen (staken) Ether als Sicherheit. Das Blockchain-Protokoll wählt einen Validator zufällig aus, der den nächsten Block vorschlägt. Im Anschluss bestätigen oder verwerfen andere Validatoren den Block. Für ihre Dienste erhalten die Validatoren Ether als Belohnung. Sollte ein Validator versuchen, das Netzwerk zu betrügen, verliert er seinen hinterlegten Ether-Bestand. Das schafft einen starken Anreiz für ehrliches Verhalten in der Blockchain.
Die Vorteile des Proof-of-Stake-Konsensmechanismus gegenüber dem Proof-of-Work-Mechanismus, den auch Bitcoin verwendet, sind seine höhere Transaktionsgeschwindigkeit und seine höhere Energieeffizienz.
### Layer-2 als Skalierungsebene
Eine Besonderheit der Ethererum-Blockchain ist es, dass sehr viele Layer-2-Blockchains existieren, die die Skalierungsprobleme der Layer-1-Hauptkette lösen. Layer-2-Ketten wie Arbitrum, Optimism und Polygon machen Transaktionen durch Bündelung schneller, billiger und massentauglich. Gleichzeitig gefährden sie nicht die Sicherheit oder Dezentralisierung der Layer-1-Basis. Schätzungen zufolge gibt es derzeit bereits über 100 Layer-2-Blockchains für Ethereum.
### Tokens
Ethereum ist berühmt für seine zahlreichen Token-Standards. Grund für die Vielfalt dieser Standards ist die große Flexibilität der Blockchain, die es erlaubt, technische Regeln (Standards) für jede neue Anwendungsklasse zu definieren. So gibt es auf der Ethereum-Blockchain Standards für Zahlungen (ERC-20), einzigartige digitale Objekte (ERC-721), Loyality- und Membership-Programme (ERC-4973), tokenisierte Anleihen und Wertpapiere (ERC-1400) und mehrere Token-Arten in einem Vertrag (ERC-1155).
Die Zahl der Token-Standards auf Ethereum ist deshalb so groß, weil die Blockchain ein offenes Vorschlagssystem besitzt (die sogenannten „Ethereum Improvement Proposals“), bei dem jeder neue Token-Typ vorgeschlagen werden kann. Nach einer Diskussion in der Ethereum-Community wird gegebenenfalls ein neuer Standard angenommen. Der Innovationsprozess der Blockchain ist damit sehr niedrigschwellig und schnell.
## Wo kann man Ether kaufen?
Wenn du in Ethereum investieren willst, also die Kryptowährung Ether kaufen möchtest, stehen dir grundsätzlich drei Möglichkeiten offen: Kryptobörsen, Online-Broker und Peer-to-Peer-Plattformen. Alle drei Methoden haben ihre Besonderheiten sowie Vor- und Nachteile, die im Anschluss kurz vorgestellt werden:
### Kryptobörsen
Kryptowährungsbörsen sind die einfachste Möglichkeit, Ether zu kaufen. In Deutschland hast du die Wahl zwischen einer Reihe inländischer und vor allem ausländischer Kryptobörsen, über die du Ether handeln kannst. Zu den bekanntesten Anbieter gehören hierzulande Binance, BISON, Bitpanda, Coinbase und Kraken.
Diese großen Kryptobörsen besitzen eine Reihe von Vorteilen in Bezug auf den Ether-Handel. Sie verfügen über eine hohe Liquidität (und dementsprechend immer aktuelle Ether-Kurse), sie bieten verschiedene Zahlungsmethoden für den Kauf von Ether an und sie besitzen sehr benutzerfreundliche Handelsplattformen bzw. Apps. Zudem überzeugen die großen Börsen mit einem sehr umfangreichen Handelsangebot an weiteren Kryptowährungen.
Der einzige Nachteil ist, dass deine Ether-Coins bei den meisten Börsen nicht zu 100% sicher verwahrt sind. Es besteht grundsätzlich die Gefahr, dass eine Börse gehackt wird und im schlimmsten Fall deine Ether-Bestände dabei vollständig geraubt werden.
### Online-Broker
Online-Broker existieren bereits wesentlich länger als Kryptobörsen. Die meisten von ihnen haben in den letzten Jahren auch Kryptowährungen in ihr Handelsangebot aufgenommen. Über Online-Broker wie eToro, flatex und TradeRepublic kannst du heutzutage bequem Ether handeln.
Der große Vorteil von Online-Brokern ist, dass du mit einem bereits vorhandenen Depot direkt in den Ether-Handel einsteigen kannst. Als Nachteil ist zu erwähnen, dass Broker oftmals höhere Gebühren für das Krypto-Trading verlangen als spezialisierte Kryptobörsen. Zudem ist das Angebot an handelbaren Kryptowährungen bei Online-Brokern in der Regel deutlich begrenzter als auf Kryptobörsen.
### Peer-to-Peer-Plattformen
Im Gegensatz zu einer Kryptobörse kaufst du bei einer Peer-to-Peer-Plattform Ether direkt von anderen Nutzern. Die meisten dieser dezentralen Börsen basieren selbst auf der Ethereum-Blockchain sowie Layer-2-Lösungen wie Arbitrum oder Polygon. Die beiden größten Peer-to-Peer-Plattformen sind Uniswap und PancakeSwap.
Der große Vorteil des Ether-Tradings über eine dezentrale Börse ist, dass du dabei vollständig anonym bleibst und es keine Mittelsmänner gibt. Das hat auch zur Folge, dass der Ether-Handel über Peer-to-Peer-Plattformen im Regelfall kostengünstiger ist als über eine (zentrale) Kryptobörse.
Der Nachteil des Kaufs und Verkaufs von Ether über diesen Weg ist allerdings, dass du ein gewisses Basiswissen mitbringen solltest. Ein Grundverständnis der zugrundeliegenden Blockchain ist beim Handel über eine Peer-to-Peer-Plattform unbedingt erforderlich.
## Wie läuft der Kauf von Ether ab?
In diesem Abschnitt wird der Kauf von Ether über die gebräuchlichsten Methoden, also über eine Kryptobörse oder einen Online-Broker, dargestellt. Der Prozess ist bei fast allen seriösen Börsen und Brokern identisch und läuft in sechs Schritten ab:
### 1. Plattform wählen
Im ersten Schritt entscheidest du dich für einen Anbieter, der dir den Handel mit Ether ermöglicht. Bei der Wahl des für dich besten Anbieters solltest du unterschiedliche Kriterien berücksichtigen, wie beispielsweise die Handelsgebühren, das Kryptowährungsangebot, die Benutzerfreundlichkeit und die Regulierung. Je nachdem, welche Auswahlkriterien für dich im Vordergrund stehen, wirst du eine andere Handelsplattform aus dem In- oder Ausland favorisieren.
### 2. Konto eröffnen
Nachdem du dich für einen Ether-Handelsanbieter entschieden hast, musst du bei der Börse oder dem Broker ein Konto eröffnen. Der Kontoantrag ist heutzutage bei allen Anbietern vollständig digitalisiert und dauert in der Regel nur wenige Minuten.
### 3. Konto verifizieren
Um die Erstellung deines Handelskontos bei einer Kryptobörse oder einem Online-Broker abzuschließen, musst du in einem weiteren Schritt deine Identität verifizieren. In Deutschland und der EU sind alle Anbieter dazu verpflichtet, die Identität ihrer Kunden zu prüfen. Diese Identitätsprüfung läuft heutzutage ebenfalls online ab, entweder über das Video-Ident-Verfahren oder das Hochladen von Ausweisdokumenten in Kombination mit einem Adressnachweis.
### 4. Geld einzahlen
Sobald die Kryptobörse oder der Online-Broker den Kontoeröffnungsprozess abgeschlossen hat, kannst du auf dein Handelskonto zugreifen. Um in den Handel mit Ether einzusteigen, musst du noch dein Konto kapitalisieren, also Geld darauf einzahlen. Je nach Anbieter stehen dir dazu unterschiedliche Zahlungsmethoden zur Verfügung, beispielsweise die klassische SEPA-Überweisung, Kreditkarten oder Zahlungsdienstleister wie PayPal oder Skrill.
### 5. Ether kaufen
Wenn das Geld auf deinem Handelskonto eingegangen ist, kannst du umgehend mit dem Kauf von Ether beginnen. Du musst übrigens keine ganzen Ether kaufen, sondern kannst auch Bruchteile der Kryptowährung erwerben (beispielsweise für 100 €).
### 6. Ether verwahren
Nach dem Kauf von Ether musst du dich noch für eine Verwahrungsmethode entscheiden. Im einfachsten Fall wird dein Ether-Bestand auf deinem Handelskonto bei der Kryptobörse oder dem Online-Broker gespeichert. Sofern du jedoch auf Nummer sicher gehen willst, solltest du deinen Ether-Bestand auf eine externe Hardware-Wallet übertragen, bei der ausschließlich du die volle Kontrolle über deine Währungsbestände hast.
## Welche Alternativen gibt es zum direkten Kauf von Ether?
Wenn du (aus welchen Gründen auch immer) nicht direkt in Ether investieren willst, kannst du auch indirekt an der Kursentwicklung der zweitwichtigsten Kryptowährung partizipieren. Dazu stehen dir die folgenden beiden Möglichkeiten zur Auswahl.
### Zertifikate/Exchange-traded Products (ETPs)
Exchange-traded Products sind die gängigste und am stärksten regulierte Form eines indirekten Ether-Investments. ETPs werden wie Kryptowährungen, Aktien und andere Wertpapiere an der Börse gehandelt.
Bei ihnen handelt es sich jedoch um Schuldverschreibungen, die den Preis des zugrundeliegenden Vermögenswerts, also zum Beispiel von Ether, abbilden. Viele Ether-ETPs sind physisch besichert, das heißt, der Emittent hält tatsächlich die Kryptowährung als Sicherheit.
Ether-ETPs bieten dir eine Reihe von Vorteilen. Sie lassen sich genauso einfach wie die Kryptowährung selbst über ein Handelskonto kaufen und verkaufen. Der Handel erfolgt zudem über stark regulierte Börsen, wie zum Beispiel XETRA oder die Börse Stuttgart. Zudem musst du dich bei ETPs nicht um die Speicherung deiner Kryptowährungsbestände kümmern.
Exchange-traded Products haben jedoch einen Nachteil, den du unbedingt kennen solltest. Im Gegensatz zu Exchange-traded Funds (ETFs) stellen sie kein Sondervermögen dar, sondern sind Schuldverschreibungen. Das bedeutet, dass du ein Emittentenrisiko (Ausfallrisiko) trägst, falls der Herausgeber des ETPs zahlungsunfähig wird.
### Derivate
Eine zweite Möglichkeit, indirekt in Ether zu investieren, sind Derivate wie Contacts for Difference (CFDs) oder Turbo-Optionsscheine. Diese Hebelprodukte geben dir die Möglichkeit, die Kursentwicklung der Kryptowährung um einen gewählten Faktor zu potenzieren.
Der Vorteil von Derivaten ist ihr großes Gewinnpotenzial, wenn sich der Kurs von Ether in die gewünschte/vorhergesagte Richtung bewegt. Dieses ist jedoch mit einem ebenso großen Verlustrisiko im Falle unvorteilhafter Kursbewegungen verbunden. Derivate solltest du deshalb nur handeln, wenn du über ausreichend Knowhow und eine hohe Risikobereitschaft verfügst.
Foto: traxer / Unsplash
## Was sind die Chancen von Ethereum?
### Globale Abwicklungsinfrastruktur
Ethereum hat sich in den letzten Jahren immer mehr zu einer Art Fundament für die digitale Wirtschaft entwickelt. Ein Großteil der Protokolle für dezentrale Finanzdienstleistungen laufen auf der Ethereum-Blockchain. Das Gleiche gilt für Stablecoins, die sich immer größerer Beliebtheit erfreuen. Je mehr Geld, Verträge und Anwendungen auf Ethereum und seinen Layer-2-Blockchains laufen, desto stärker sind die Netzwerkeffekte und die wirtschaftliche Relevanz des Netzwerks.
### Tokenisierung realer Vermögenswerte
Immer mehr Banken, Fonds, Vermögensverwalter und Regulatoren öffnen sich für die Tokenisierung realer Vermögenswerte wie beispielsweise Anleihen oder Immobilien. Ethereum ist eindeutiger Marktführer auf diesem jungen DeFi-Gebiet, weil es eine stabile Smart Contract-Infrastruktur besitzt und bereits früh Standards für die Tokenisierung etablierte. Ethereum dürfte deshalb in Zukunft die Hauptrolle auf diesem Billionenmarkt spielen.
### Massenskalierung durch Layer-2
Wie bereits zuvor erwähnt machen Layer-2-Rollups die Ethereum-Blockchain schneller, kostengünstiger und praktisch unbegrenzt skalierbar. Das ermöglicht günstige Transaktionen und fast unbegrenzte Möglichkeiten auf den Gebieten Gaming, Social Finanzen, Mikrotransaktionen und sogar Unternehmensanwendungen. Ethereum hat damit beste Chancen, sich zu einem global genutzten Netzwerk zu entwickeln, ohne überlastet zu werden.
### Innovationstreiber durch Entwickler-Community
Ethereum besitzt die mit Abstand größte Entwickler-Community unter allen Blockchains und ist bis heute ein Magnet für neue Entwickler. Den Reiz der Ethereum-Blockchain für Developer machen ihre besonderen Eigenschaften aus: Ethereum besitzt die meisten Tools, die reifsten Standards und die höchste Interoperabilität aller Blockchains. Innovationen entstehen deshalb mit hoher Wahrscheinlichkeit zuerst auf Ethereum. Dadurch entwickelt sich ein positiver und selbstverstärkender Kreislauf. Mehr Entwickler führen zu mehr Innovation und mehr Anwendungsmöglichkeiten. Diese wiederum ziehen mehr Nutzer an und erhöhen den Wert der Blockchain.
### Neue Anwendungsfelder
Das rasante Entwicklungstempo auf dem Feld der Künstlichen Intelligenz ermöglicht völlig neue Anwendungen von Smart Contacts und DApps. In Zukunft dürften Tausende autonom agierende KI-Agenten die Blockchain zur Ausführung von Transaktionen bzw. Arbeiten nutzen. Auch dezentrale autonome Organisationen (DAOs) zählen zu den neuen Anwendungsfeldern der Blockchain, denen eine vielversprechende Zukunft attestiert wird. KI-Agenten und DAOs benötigen flexible Smart Contract-Plattformen und werden deshalb weitgehend auf der Ethereum-Blockchain operieren, da sie am weitesten, am standardisiertesten und am innovativsten von allen Blockchains ist.
Zusammenfassend lässt sich hinsichtlich der Chancen sagen, dass Ethereum beste Voraussetzungen mitbringt, um sich zum zentralen Infrastruktursystem des digitalen Zeitalters zu entwickeln. Die Blockchain besitzt erhebliche strukturelle Vorteile, die sich in den nächsten Jahren noch weiter entfalten werden.
## Was sind die Risiken von Ethereum?
### Steigende Transaktionskosten
Bei hoher Netzwerkauslastung steigen die Transaktionskosten (Gas Fees) auf der Haupt-Blockchain (Layer 1) stark an. Dies macht Ethereum für alltägliche, kleinere Transaktionen oft unerschwinglich.
### Layer-2-Abhängigkeit
Um die Gasgebühren zu senken und die Geschwindigkeit zu erhöhen, muss Ethereum stark auf sogenannte Layer-2-Lösungen setzen. Jede Abhängigkeit von diesen externen Lösungen birgt jedoch zusätzliche Komplexität und potenzielle Sicherheitsrisiken an den Schnittstellen.
### Einstufung als Wertpapier
In den USA und anderen Jurisdiktionen wird diskutiert, ob Ether nach dem Umstieg auf den Proof-of-Stake-Mechanismus und der Einführung des Stakings als Wertpapier eingestuft werden muss. Dies würde die Kryptowährung denselben strengen Regeln und Auflagen unterwerfen wie traditionelle Finanzprodukte, was die Nutzung, den Handel und die Innovation stark einschränken könnte.
### Zentralisierung beim Staking
Ein großer Teil der gestakten Ether wird über wenige große zentrale Staking-Dienstleister (wie Lido, Coinbase oder Kraken) gebündelt. Wenn jedoch eine kleine Anzahl von Entitäten die Kontrolle über mehr als zwei Drittel der gestakten Ether erlangt, könnte sie theoretisch Transaktionen zensieren oder das Netzwerk manipulieren.
### Wettbewerb durch andere Blockchains
Ethereum ist längst nicht mehr die einzige Smart-Contract-Plattform. Die Konkurrenz durch andere Layer-1-Blockchains ist stark. Netzwerke wie Solana, Avalanche oder Polkadot bieten oft höhere Geschwindigkeiten und niedrigere Kosten pro Transaktion. Sollten diese Netzwerke es schaffen, eine vergleichbare Entwickler-Community und eine stärkere Nutzerbasis aufzubauen, könnte Ethereum Marktanteile verlieren.
Die Risiken von Ethereum bzw. Ether lassen sich zusammenfassend als nennenswert, aber nicht existenzgefährdend bezeichnen. Die Blockchain steht im harten Wettbewerb mit anderen Netzwerken und ist teilweise abhängig von anderen Staking- und Layer-2-Anbietern. Bislang hat es jedoch noch keine andere Blockchain geschafft, Ethereum den Rang als Nummer 2 hinter Bitcoin abzulaufen.
## Expertenwissen: Wie startet man am besten mit Ethereum?
Wenn du in die Ethereum-Blockchain und demnach in die Kryptowährung Ether investieren willst, ist ein strukturiertes und sicheres Vorgehen absolut erfolgskritisch. Der Einstieg in die zweitwichtigste Kryptowährung der Welt ist heute einfacher als je zuvor – aber du solltest nicht unvorbereitet handeln, sondern verstehen, was du tust.
Hier ist eine Schritt-für-Schritt-Anleitung, wie du vernünftig in die Ethereum-Welt einsteigst:
### 1. Wissen aufbauen
Ethereum und seine technologischen Grundlagen sind für die meisten Anleger nicht leicht verständlich. Um in Ethereum zu investieren, musst du kein Informatikstudium absolvieren. Aber ein Grundverständnis für die Funktionsweise und die Bedeutung der Ethereum-Blockchain solltest du auf jeden Fall mitbringen. Über Bücher oder das Internet kannst du dir ein solides Grundwissen über Ethereum aneignen.
### 2. Strategie festlegen
Bevor du in Ether investierst, solltest du eine Investmentstrategie festlegen. Überlege, ob du langfristig in die Kryptowährung investieren willst (Buy-and-Hold) oder sie spekulativ handeln möchtest.
Von deiner Investmentstrategie sind im Regelfall eine Reihe von Entscheidungen abhängig: Wie viel Geld investierst du pro Trade? Welche Handelsplattform ist am besten? Wie viel Zeit benötigst du für deine Ether-Anlage? Vor allem als spekulativer Trader solltest du alle mit Kryptowährungen im Allgemeinen und mit Ether im Besonderen verbundenen Risiken im Detail kennen.
### 3. Handelsplattform auswählen
Um Ether kaufen zu können, benötigst du ein Konto bei einer Kryptobörse oder einem Online-Broker. Alternativ kannst du die Kryptowährung auch über eine Peer-to-Peer-Plattform erwerben, was für Anfänger allerdings nicht ratsam ist.
Achte bei der Auswahl der Handelsplattform darauf, dass es sich um einen regulierten, großen und benutzerfreundlichen Anbieter handelt. Bewertungen im Internet helfen dir dabei, die für dich am besten geeignete Plattform zu finden.
### 4. Ether verwahren
Die Verwahrung von Ether über eine Börse bzw. über einen Broker ist die bequemste Form. Du musst dich um nichts weiter kümmern, gehst damit aber das Risiko ein, bei einem Hackerangriff deine Währungsbestände zu verlieren.
Wenn du beabsichtigst, größere Ether-Bestände aufzubauen, ist deshalb die Anschaffung einer eigenen Hardware-Wallet ratsam. Da ihr Schlüssel offline gespeichert ist, garantiert sie einen maximalen Schutz vor Hacks.
### 5. Strategisch investieren
Bei deinen Ether-Käufen und -Verkäufen solltest du dich an deine in Schritt 2 festgelegte Investitionsstrategie halten. Je klarer deine Ziele formuliert sind, desto weniger wirst du dich von Kursschwankungen beeinflussen und verunsichern lassen.
Ebenso solltest du zu Beginn nur kleinere Beträge investieren, um dich mit dem Handelsprozess der Kryptowährung vertraut zu machen. Kleinere Beträge haben ebenfalls den Vorteil, dass du über die Ether-Kursschwankungen deine Emotionen besser kennenlernst und kontrollieren kannst. In diesem Zusammenhang ist auch der Abschluss eines Sparplans, über den du in regelmäßigen Zeitabständen einen bestimmten Betrag in die Kryptowährung investierst, sinnvoll.
---
### [Bitcoin Wallet erstellen - So geht es (Anleitung)](https://www.sharedeals.de/wissen/kryptowaehrung/bitcoin-wallet-erstellen/)
**Published:** Dezember 16, 2025
**Author:** Peter Wolf-Karnitschnig
**Content:**
Kryptowährungen erfreuen sich seit Jahren bei Privatanlegern immer größerer Beliebtheit. Doch die sichere Verwahrung von Kryptowährungen ist für viele von ihnen ein Buch mit sieben Siegeln. Dabei spielen die sogenannten „Wallets“ eine ganz entscheidende Rolle bei Transaktionen mit Bitcoins und anderen Kryptos. In diesem an Kryptoanfänger gerichteten Ratgeber erfährst Du alles Wissenswerte rund um Bitcoin Wallets und lernst, wie Du deine Kryptowährungsbestände am einfachsten und gleichzeitig am sichersten verwahren kannst.
## ☝️ Das Wichtigste in Kürze
- Eine Bitcoin Wallet ist eine Art digitale Geldbörse, die dir das Senden, Empfangen und die Verwaltung von Bitcoins ermöglicht.
- Zur Durchführung von Bitcoin-Transaktionen benötigst du einen öffentlichen und einen privaten Schlüssel.
- Bei Bitcoin Wallets wird auf Basis des Sicherheitsgrades und der Verbindung zum Internet zwischen Cold und Hot Wallets unterschieden.
- Die bekanntesten Anbieter von Hardware Wallets sind Ledger und Trezor.
- Bei der Auswahl eines Wallet-Anbieters solltest du auf Kriterien wie Sicherheit, Reputation, Kompatibilität, Funktionalität und Back-up Funktionen achten.
- Zur Wiederherstellung einer Wallet benötigst du eine Recovery Seed.
- Der Verlust deines privaten Schlüssels oder der Recovery Seed kann zum Verlust deiner Bitcoin-Bestände führen („Not your keys, not your coins“).
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_Kuerze)
- [Was ist eine Bitcoin Wallet?](#Was_ist_eine_Bitcoin_Wallet)
- [Welche Arten von Bitcoin Wallets gibt es?](#Welche_Arten_von_Bitcoin_Wallets_gibt_es)
- [Wie funktioniert eine Bitcoin Wallet?](#Wie_funktioniert_eine_Bitcoin_Wallet)
- [Wie erstellt man eine Bitcoin Wallet?](#Wie_erstellt_man_eine_Bitcoin_Wallet)
- [Welche Anbieter von Wallets gibt es?](#Welche_Anbieter_von_Wallets_gibt_es)
- [Worauf sollte man bei der Auswahl einer Hardware Wallet achten?](#Worauf_sollte_man_bei_der_Auswahl_einer_Hardware_Wallet_achten)
- [Expertenwissen: Tipps und Tricks zur sicheren Verwahrung deiner Bitcoins](#Expertenwissen_Tipps_und_Tricks_zur_sicheren_Verwahrung_deiner_Bitcoins)
## Was ist eine Bitcoin Wallet?
Eine Kryptowährungs-Wallet im Allgemeinen und eine Bitcoin Wallet im Speziellen ist eine digitale Geldbörse, die es dir ermöglicht, Bitcoins zu empfangen, zu senden und den Zugriff auf deine Bitcoins in der Blockchain zu verwalten. Du darfst dir eine Bitcoin Wallet nicht als physische Geldbörse im herkömmlichen Sinn vorstellen. Sie enthält nämlich nicht deine Bitcoins selbst, sondern ist vielmehr eine digitale Schnittstelle, die über deine kryptografischen Schlüssel den Zugriff auf deine Bitcoin-Bestände erlaubt.
Deine Bitcoins existieren lediglich als Datensätze auf der dezentralen Blockchain. Um darauf zugreifen zu können, benötigst du zwei Schlüssel.
Der erste ist der öffentliche Schlüssel (Public Key). Er ist vergleichbar mit einer klassischen Kontonummer. Du kannst ihn jeder Person mitteilen, die dir Bitcoins senden will.
Entscheidend ist der zweite, private Schlüssel (Private Key). Er ist eine Art geheimes Passwort, vergleichbar mit einer PIN. Mit dem privaten Schlüssel beweist du, dass du der rechtmäßige Eigentümer der Bitcoins bis. Du benötigst ihn, um Transaktionen zu signieren und Bitcoins auszugeben. Wer den privaten Schlüssel besitzt, besitzt auch die damit verknüpften Bitcoins. Auf Englisch wird häufig der Satz „Not your keys, not your coins“ verwenden, um diese Besonderheit der Bitcoin-Verwahrung zu beschreiben.
## Welche Arten von Bitcoin Wallets gibt es?
Es gibt grundsätzlich zwei Hauptkategorien von Bitcoin Wallets, die sich primär durch ihren Sicherheitsgrad und ihre Verbindung zum Internet unterscheiden. Diese sind Cold Wallets und Hot Wallets. Innerhalb dieser beiden Kategorien gibt es verschiedene Unterformate.
### Cold Wallets
Cold Wallets sind die sicherste Methode, Bitcoins zu verwahren. Ihr Name leitet sich von ihrer Eigenschaft ab, dass der private Schlüssel offline und sicher gespeichert ist. Cold Bitcoin Wallets eignen sich deshalb ideal für die langfristige Verwahrung großer Bitcoin-Mengen.
#### **Hardware Wallets**
Unter Hardware Wallets werden dedizierte physische Geräte verstanden, die einen gesicherten Chip besitzen, der den privaten Schlüssel speichert. Ihr Aussehen ähnelt oft dem von USB-Sticks.
Der Schlüssel verlässt niemals die Hardware Wallet, selbst wenn sie an einem durch ein Virus infizierten Computer angeschlossen wird. Da der Schlüssel demnach immer offline ist, bietet eine Hardware Bitcoin Wallet maximale Sicherheit und Schutz vor Hackern, Malware und Diebstahl. Der Nachteil dieses Wallet-Goldstandards sind die im Vergleich zu anderen Wallet-Arten höheren Kosten. Die beiden bekanntesten Anbieter von Hardware Wallets sind die Firmen Ledger und Trezor.
#### **Paper Wallets**
Paper Wallets sind, wenn mal so will, die Vorgänger der Hardware Wallets. Wie der Name bereits zum Ausdruck bringt, werden bei ihnen die privaten und öffentlichen Schlüssel ausgedruckt, oft in Form von QR-Codes, und sicher aufbewahrt.
Der Vorteil einer Paper Bitcoin Wallet ist, dass keine Hackergefahr besteht, solange das Papier sicher gelagert wird. Der Nachteil ist jedoch die hohe Gefahr durch Verlust oder physische Zerstörung (Feuer, Wasser). Zudem ist das Einspielen der Schlüssel komplizierter als bei einer Hardware Wallet.
### Hot Wallets
Im Gegensatz zu Cold Wallets sind Hot Wallets mit dem Internet verbunden. Das macht sie praktischer für den täglichen Gebrauch und schnelle Bitcoin-Transaktionen, aber die Kehrseite der Medaille ist, dass die Speicherung der Kryptowährung dadurch größeren Risiken ausgesetzt ist.
#### **Mobile Wallets**
Bei Mobile Bitcoin Wallets handelt es sich um Apps, die auf Smartphones installiert werden. Ihre Vorteile sind die hohe Bequemlichkeit und Mobilität. Mobile Wallets eignen sich hervorragend für den täglichen Gebrauch, da sie das Senden und Empfangen von Bitcoins unterwegs ermöglichen.
Der Hauptnachteil von Mobile Bitcoin Wallets ist, dass das Mobilgerät verlorengehen oder gehackt werden kann. In diesen Fällen können die Bitcoin-Bestände in unberechtigte Hände geraten. Die beiden bekanntesten Mobile Bitcoin Wallets sind BlueWallet und Samourai Wallet.
#### **Desktop Wallets**
Was Mobile Wallets für Smartphones sind, sind Desktop Wallets für klassische Desktop-Computer. Sie geben dir eine bequeme Kontrolle über deine Bitcoin-Schlüssel und eignen sich deshalb gut für den täglichen Handel mit der Kryptowährung.
Wie Mobile Bitcoin Wallets leiden aber auch Desktop Bitcoin Wallets unter dem Nachteil, dass sie durch Malware angreifbar sind. Bekannte Namen für Anbieter von Desktop Wallets sind Electrum und Exodus.
#### **Custodial Wallets**
Die einfachste und bequemste Art, deine Bitcoin-Bestände zu verwahren, ist direkt bei deinem Online-Broker oder deiner Kryptowährungsbörse. Die Börse bzw. der Broker kontrolliert deine Schlüssel und du musst dich um nichts weiter kümmern.
Der große Nachteil solch einer Custodial Bitcoin Wallet ist allerdings, dass sie gehackt werden kann, was in der Vergangenheit bereits geschehen ist. Wenn Unbefugte die Kontrolle über deine Bitcoin-Schlüssel übernehmen, sind deine Guthaben massiv gefährdet.
Um ihren Kunden mehr Sicherheit und Schutz zu geben, verwahren immer mehr Broker und Kryptobörsen ihre Kryptoguthaben auf separaten Cold Wallets. Durch die Trennung vom Internet sind diese Wallets nicht zu knacken.
### Zwischenfazit zu Bitcoin Wallets
Bei der Verwahrung deiner Bitcoins musst du Schutz und Sicherheit auf der einen Seite gegen Einfachheit und Bequemlichkeit auf der anderen abwägen. Wenn für dich der Schutz deiner Bitcoin-Bestände im Vordergrund steht, solltest du dich für eine Cold Wallet entscheiden. Spielt jedoch die Einfachheit des Bitcoin-Tradings für dich die größere Rolle, ist eine Hot Wallet die bessere Wahl.
Grundsätzlich lässt sich festhalten, dass bei größeren Bitcoin-Vermögen immer der Sicherheit Priorität eingeräumt werden sollte. Wenn du demnach über einen größeren Bestand an Bitcoins verfügst, solltest du diesen immer in einer Cold Wallet verwahren - ganz egal, wie häufig du deine Bitcoins gebrauchst.
## Wie funktioniert eine Bitcoin Wallet?
Eine Bitcoin-Transaktion ist ein recht komplexer, mehrstufiger kryptografischer Prozess, der sicherstellt, dass du über ausreichend Bitcoins verfügst und die Bitcoins vom Sender zum Empfänger übertragen werden können, ohne dass eine zentrale Bank als Schnittstelle bzw. Intermediär benötigt wird. Der Transationsvorgang beinhaltet drei Hauptschritte: Erstellung, Signatur und Validierung.
### 1. Die Erstellung der Transaktion
Eine Bitcoin Wallet kennt im Gegensatz zu einem klassischen Bankkonto keinen Kontostand. Die Kryptowährung arbeitet stattdessen mit sogenannten „UTXOs“. Die Abkürzung steht für „Unspent Transaction Outputs“. Darunter werden einzelne „Bitcoin-Stückchen“ verstanden, die dir gehören. Eine Transaktion verbraucht immer bestehende UTXOs beim Sender und erzeugt neue UTXOs beim Empfänger.
Mithilfe deiner Wallet-Software kannst du eine Transaktion erstellen. Die beiden Hauptteile solch einer Bitcoin-Transaktion sind der Input und der Output. Mit dem Input weist du nach, dass du über ausreichend Bitcoins verfügst, um die Transaktion überhaupt durchführen zu können. Der Input verweist dabei auf eine oder mehrere vorherige Transaktionen, bei denen du Bitcoins (UTXOs) erhalten hast. Die Summe dieser Inputs muss immer gleich oder größer sein als der zu sendende Bitcoin-Betrag zuzüglich der Transaktionsgebühr.
Im Output wird die Zieladresse und der Bitcoin-Betrag definiert. Die Zieladresse ist der Public Key des Empfängers. Der Differenzbetrag zwischen Input und Output ist die Gebühr, die an den Miner bzw. Validator der Transaktion geht.
### 2. Signatur der Transaktion
Um zu beweisen, dass die Bitcoin-Transaktion vom rechtmäßigen Eigentümer stammt, muss sie autorisiert werden. Dazu wendet die Wallet eine kryptografische Hash-Funktion (SHA-256) auf die gesamten Transaktionsdaten an.
Der Sender signiert den erzeugten Hash mithilfe seines privaten Schlüssels und des Elliptic Curve Digital Signature Algorithm (ECDSA). Dabei handelt es sich um einen hochmodernen, kryptografischen Algorithmus, der für die Erstellung und Verifizierung digitaler Signaturen verwendet wird. Die digital signierte Transaktion wird an das Bitcoin-Netzwerk gesendet, aber der private Schlüssel selbst bleibt geheim.
### 3. Validierung der Transaktion
Nachdem die Transaktion an das Netzwerk gesendet wurde, wird sie von den Minern oder Validatoren bearbeitet. Miner überprüfen zuerst, ob die Signatur gültig ist und ob die angegebenen Inputs (UTXOs) tatsächlich existieren und noch nicht ausgegeben wurden.
Die gültige Transaktion wird zusammen mit Tausenden anderer Transaktionen in einem Block gesammelt. Das Netzwerk einigt sich über das Mining-Verfahren (PoW) auf die Gültigkeit des Blocks. Sobald der Block verifiziert und zur Kette hinzugefügt wurde, gilt die Transaktion als bestätigt.
Mit jedem weiteren Block steigt die Sicherheit einer Transaktion. Drei Bestätigungen gelten als sicher genug mit kleinere Beträge. Industriestandard für höhere Bitcoin-Beträge sind sechs Bestätigungen. Damit wird eine Transaktion nahezu unumkehrbar und der Empfänger kann über die Bitcoins verfügen.
## Wie erstellt man eine Bitcoin Wallet?
Die Erstellung einer Bitcoin Wallet ist der Prozess der Generierung deiner privaten Schlüssel und der Sicherung ihrer Wiederherstellungsphrase (Recovery Seed). Da es zwei grundsätzlich verschiedene Arten von Wallets gibt, wird hier der allgemeine Prozess für die Erstellung einer Hot Wallet und einer Cold Wallet beschrieben.
### Erstellung einer Hot Wallet
#### 1. Wallet-App auswählen und installieren
Für die Erstellung einer Desktop oder Mobile Wallet musst du dich zuerst für eine Wallet-App entscheiden. Hierbei hast du die Qual der Wahl aus verschiedenen Anbietern. Es empfiehlt sich, dich für einen seriösen Anbieter mit vielen Nutzern und gutem Ruf zu entscheiden. Die jeweilige Wallet-App kannst du dir über die App Stores von Apple oder Google herunterladen.
#### 2. Wallet erstellen
Zur Installation deiner Wallet öffnest du die App und wählst die Option „Neue Wallet erstellen“. Dazu musst du ein starkes Passwort oder eine PIN festlegen, um die App auf deinem Gerät zu sichern. Dies schützt übrigens nur die App, nicht aber die Bitcoin-Schlüssel selbst.
#### 3. Recovery Seed notieren
Die Recovery Seed (Wiederherstellungsphrase) ist von entscheidender Bedeutung für die Sicherung und Wiederherstellung deiner Bitcoin Wallet. Sie darf niemals anderen Personen zugänglich gemacht werden, da sie dein einziger Backup-Mechanismus für deine Wallet ist.
Zur Generierung einer Recovery See zeigt dir die App eine Liste von 12 oder 24 Wörtern an. Diese Wörter musst du dir in der richtigen Reihenfolge notieren. Sichere diese Wiederherstellungsphrase ausschließlich auf Papier und bewahre sie an einem sicheren Ort auf. Speichere die Recovery Send niemals in digitaler Form, auch nicht als Foto bzw. Screenshot.
#### 4. Wallet nutzen
Nun ist deine Hot Bitcoin Wallet eingerichtet und du kannst darüber deine Bitcoins verwalten.
### Erstellung einer Cold Wallet
#### 1. Wallet vorbereiten
Da es sich bei einer Cold Wallet um ein physisches Gerät handelt, musst du dir im ersten Schritt eine Wallet anschaffen. Für ein Höchstmaß an Sicherheit solltest du die Wallet direkt beim Hersteller deiner Wahl kaufen. Kaufe eine Hardware Wallet niemals gebraucht oder bei einem nicht vertrauenswürdigen Händler. Nach dem Kauf schließt du die Wallet an deinem Computer an und installierst die zugehörige Software des Herstellers.
#### 2. PIN und Schlüssel generieren
Vor der Nutzung der Wallet musst du eine PIN einrichten, um das Gerät vor unbefugtem Zugriff zu schützen. Die Wallet generiert nun intern und offline deine privaten Schlüssel und die Recovery Seed.
#### 3. Recovery Seed notieren
Die 12 oder 24 Wörter der Recovery Seed werden ausschließlich auf dem Display der Hardware Wallet angezeigt. Diese Wörter musst du dir auf einem Blatt Papier notieren, dass du im Anschluss an einem sicheren Ort verwahrst. Zur Verifizierung der Recovery Seed musst du die Phase noch einmal über die Wallet eingeben.
#### 4. Wallet nutzen
Nun ist deine Cold Bitcoin Wallet eingerichtet und du kannst darüber deine Bitcoins verwalten.
stock.adobe.com/MOTOKO\_Stock
## Welche Anbieter von Wallets gibt es?
Der Markt für Hardware Wallets wird von zwei europäischen Unternehmen angeführt, und zwar Ledger aus Frankreich und Trezor aus Tschechien.
Ledger ist der populärste Hersteller von Cold Wallets weltweit und bietet Kunden eine breite Produktpalette an. Die Ledger Nano S Plus Wallet ist das Standardmodell für Einsteiger in die Bitcoin- und Kryptowelt. Das Premiummodell Ledger Nano X richtet sich hingegen an Kryptoprofis.
Trezor brachte einst die erste kommerziell verfügbare Hardware Wallet auf den Markt und genießt bis heute ein hohes Ansehen in der Krypto-Community. Der tschechische Wallet-Hersteller legt großen Wert auf Open-Source-Software, um eine transparente Überprüfung des Codes durch Dritte zu ermöglichen. Das Trezor Model One ist das Basisgerät für Einsteiger. Kryptoprofis werden eher zum fortschrittlichen Model T greifen.
Weitere nennenswerte Anbieter von Hardware Wallets sind Coldcard aus Kanada, BitBox aus der Schweiz und KeepKey aus den USA.
## Worauf sollte man bei der Auswahl einer Hardware Wallet achten?
Die Auswahl der richtigen Hardware Wallet ist eine sehr wichtige Entscheidung, da sie über die Sicherheit deiner gesamten Bitcoin- und Altcoin-Bestände entscheidet. Bei der Auswahl einer Hardware Wallet solltest du deshalb auf mehrere sicherheitsrelevante, technische und praktische Kriterien achten. Vielen Wallet-Modelle sehen ähnlich aus, unterscheiden sich aber stark in ihrer Sicherheitsarchitektur und Bedienung.
### Sicherheit und Reputation
Die Sicherheit und die Reputation des Herstellers sind zweifellos die beiden Kernkriterien bei der Auswahl einer Hardware Wallet. Du solltest deshalb nur ein Gerät eines etablierten Herstellers mit einer hohen Reputation und einer nachweislich guten Erfolgsbilanz auswählen (wie eines der im letzten Abschnitt genannten Unternehmen). Seriöse Wallet-Anbieter sind bereits länger auf dem Markt etabliert, kommunizieren Sicherheitsprobleme offen und transparent, führen regelmäßige Firmware-Updates durch und lassen ihren Code zum Teil von unabhängigen Stellen auditieren.
In puncto Sicherheitsarchitektur gehen die Wallet-Hersteller unterschiedliche Wege. Während manche auf eine spezielle, manipulationssichere Chiparchitektur sehen (wie z. B. Ledger), bauen andere auf eine transparente und öffentlich auditierte Open-Source-Architektur (wie z. B. Trezor). Beide Ansätze sind sicher, adressieren aber unterschiedliche Kundenpräferenzen.
Ein wichtiger Hinweis in Bezug auf die Sicherheit einer Wallet ist die Auswahl der Bezugsquelle. Kaufe eine Hardware Wallet immer direkt beim Hersteller oder bei einem namhaften autorisierten Händler, um sicherzustellen, dass das Gerät nicht manipuliert wurde.
### Kompatibilität
Ein weiterer wichtiger Faktor bei der Auswahl einer Hardware Wallet ist die Frage, welche Kryptowährungen von ihr unterstützt werden. Die Geräte der marktführenden Hersteller unterstützen neben dem Bitcoin alle größeren Altcoins. Wenn du jedoch sehr seltene Kryptowährungen verwahren willst, solltest du dich im Vorfeld informieren, ob sie von deiner präferierten Hardware Wallet unterstützt werden.
Hinsichtlich der Kompatibilität stehst du vor der Grundsatzentscheidung, ob du dir eine Bitcoin-only oder eine Multi-Coin Wallet anschaffen willst. Eine Bitcoin-only Wallet hat den Vorteil, das sie weniger fehleranfällig ist und damit eine höhere Sicherheit bietet. Multi-Coin Wallets sind zwar komfortabler, wenn du auch in Altcoins investieren willst, bieten aber eine größere Angriffsfläche. Falls du beabsichtigst, ausschließlich in Bitcoin zu investieren und noch dazu langfristig viel Geld in der Kryptowährung Nummer 1 anlegen möchtest, empfiehlt sich deshalb die Anschaffung einer Bitcoin-only Hardware Wallet.
### Funktionalität
Hinsichtlich der Funktionalität einer Wallet stehen zwei Fragestellungen im Vordergrund. Erstens: Wie gut funktioniert das Gerät mit der dazugehörigen Desktop- oder Mobile-App? Und zweitens: Bietet die Wallet eine nahtlose und sichere Integration mit der MetaMask- oder anderen DApp-Schnittstellen? Diese Fragestellung ist vor allem dann wichtig, wenn du planst, deine Bitcoins und sonstigen Kryptowährungen aktiv in Staking oder DeFi-Protokollen zu nutzen.
### Benutzerfreundlichkeit und Design
Eine gute Hardware Wallet verfügt idealerweise über einen klaren Bildschirm, auf dem du alle Transaktionsdetails (wie die Empfängeradresse und den Betrag) überprüfen kannst, bevor du die Transaktion bestätigst. Zudem ist es ein wichtiges Sicherheitsmerkmal einer Wallet, dass du eine Transaktion physisch auf dem Gerät durch einen Tastendruck bestätigen kannst.
Falls du deine Hardware Wallet häufig unterwegs nutzen willst, sollte auch der Faktor der Mobilität eine zentrale Rolle spiele. Einige Modelle, wie bspw. die Ledger Nano X, bieten Bluetooth für die einfache Nutzung mit mobilen Geräten.
### Wiederherstellungs- und Backup-Funktionen
Nicht zuletzt ist auch die Einfachheit der Wiederherstellung einer Bitcoin Wallet ein wichtiges Entscheidungskriterium beim Kauf. Eine Wallet sollte unbedingt den BIP-39-Standard verwenden, damit du deine Recovery Seed problemlos auf einem Gerät eines anderen Herstellers wiederherstellen kannst.
Für zusätzliche Sicherheit ist es ratsam, eine Wallet zu wählen, die eine Passphrase (eine Art unsichtbares 25. Wort) unterstützt. Diese ist optional und schützt selbst dann, wenn deine Recovery Seed mit 24 Wörtern gestohlen wurde.
## Expertenwissen: Tipps und Tricks zur sicheren Verwahrung deiner Bitcoins
In diesem Ratgeber hast du viel über die Verwahrung deiner Kryptobestände in einer Bitcoin Wallet gelernt. Im abschließenden Abschnitt findest du noch einmal eine Zusammenfassung der wichtigsten Tipps und Tricks zur Sicherung deiner Bitcoins. Sie helfen dir, typische Anfängerfehler bei der Verwahrung deiner Bitcoins zu vermeiden.
### Nutze eine Hardware Wallet
Mit einer Hardware Wallet besitzt du das Maximum an Sicherheit hinsichtlich der Verwahrung deiner Bitcoins und Altcoins. Vor allem, wenn du größere Beträge in Kryptowährungen investieren willst, solltest du niemals auf eine Hardware Wallet verzichten.
### Kaufe bei seriösen Anbietern
Kaufe deine Wallet immer beim Hersteller selbst oder bei einem vertrauenswürdigen Händler. Der Kauf eines gebrauchten Geräts oder bei einem unseriösen Online-Shop sind absolute No-gos. Du könntest damit in den Besitz einer manipulierten Wallet geraten.
### Bewahre deine Recovery Seed gut auf
Der Verlust deiner Recovery Seed ist der katastrophalste Fehler, der dir als Kryptowährungsbesitzer passieren kann. In diesem Fall bist du nicht mehr in der Lage, deine Wallet wiederherzustellen.
Mache deshalb niemals eine digitale Kopie deiner Seed. Das bedeutet, dass du sie nicht als Foto, Screenshot oder sonst wie digital speicherst - auch nicht in der Cloud, in einem Passwort-Manager, einer Kurznachricht oder einer E-Mail.
Notiere dir die Recovery Seed ausschließlich auf Papier und bewahre es an einem gegen Feuer und Wasser geschützten Ort auf, selbstverständlich getrennt von deiner Hardware Wallet. Idealerweise legst du zur Sicherheit zwei oder drei Kopien deiner Seed an.
### Verwende eine Passphrase
Eine Passphrase hebt die Sicherheit deiner Bitcoin Wallet auf ein noch höheres Niveau. Selbst wenn deine Recovery Seed gestohlen wird, sind die Diebe nicht in der Lage, auf deine Bitcoins zuzugreifen, wenn ihnen das 25. Wort fehlt. Lerne deine Passphrase am besten auswendig oder speichere sie an einem anderen Ort als deine Recovery Seed auf.
### Gehe nie auf Phishing ein
Zahlreiche Phishing-Versuche zielen darauf ab, dass Bitcoin-Besitzer ihre Seed Phrase verraten oder einen Link anklicken, um ihre Wallet zu „reparieren“. Gehe niemals auf solche Phishing-Mails ein. Seriöse Börsen und Broker fragen dich niemals nach deiner Seed Phrase.
### Halte deine Wallet-Software aktuell
Seriöse Wallet-Anbieter geben regelmäßig Firmware-Updates heraus, und ihre Hardware Wallets und die zugehörige Desktop-/Mobile-Apps auf dem neuesten (Sicherheits-)Stand zu halten. Führe diese Updates immer durch, um von aktuellen Sicherheitspatches zu profitieren.
### Prüfe deine Geräte auf Malware
Halte deinen Computer bzw. dein Smartphone frei von Malware und Viren. Solltest du den Eindruck gewinnen, dass dein Gerät nicht ordnungsgemäß funktioniert, führe keine Bitcoin-Transaktion durch.
---
### [Bitcoin & Co.: Alle Infos über Kryptowährungen](https://www.sharedeals.de/wissen/kryptowaehrung/)
**Published:** Oktober 29, 2025
**Author:** Peter Wolf-Karnitschnig
**Content:**
Kryptowährungen waren in letzten Jahren das größte Phänomen der globalen Finanzwelt. In den Anfangstagen noch als technisch unnötige Spielerei belächelt, haben sich digitale Währungen inzwischen weltweit als innovative Kombination aus Zahlungsmittel, Wertaufbewahrung und Plattform für digitale Verträge und Anwendungen etabliert. In diesem Ratgeber lernst du alles Grundlegende zum Thema Kryptowährungen und erfährst alles, was erforderlich ist, um dich in dieser neuartigen Finanzwelt zurecht zu finden.
## ☝️ Das Wichtigste in Kürze
- Kryptowährungen sind digitale Währungen, die wie klassische Fiat-Währungen als Zahlungs- oder Tauschmittel eingesetzt werden können.
- Kryptos werden hingegen unabhängig von Notenbanken und dezentral über ein digitales Computernetzwerk geschaffen und ausgegeben.
- Sie basieren auf der Blockchain-Technologie, einem Netzwerk aus miteinander verbundenen Computern, in dem Informationen dezentral abgespeichert und validiert werden.
- Neben dieser Dezentralität sind auch die Verschlüsselung, die Schnelligkeit und die Transparenz von Transaktionen wichtige Merkmale von Kryptowährungen bzw. der Blockchain-Technologie.
- Heutzutage gibt es über 10.000 aktive Kryptowährungen, unter denen jedoch nur Bitcoin und Ethereum eine dominante Rolle spielen.
- Kryptowährungen können über zentrale und dezentrale Kryptowährungsbörsen sowie über klassische Online-Broker gekauft und gehandelt werden.
- Alternativ können Anleger auch über Krypto-ETFs und -ETPs, Aktien von Kryptounternehmen und Kryptoderivate in den Kryptomarkt investieren.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_Kuerze)
- [Das sind die 10 wichtigsten Kryptowährungen ](#Das_sind_die_10_wichtigsten_Kryptowaehrungen)
- [Was sind Kryptowährungen?](#Was_sind_Kryptowaehrungen)
- [Was ist eine Blockchain?](#Was_ist_eine_Blockchain)
- [Was sind die wichtigsten Merkmale von Kryptowährungen? ](#Was_sind_die_wichtigsten_Merkmale_von_Kryptowaehrungen)
- [Wie entstehen neue Kryptowährungseinheiten?](#Wie_entstehen_neue_Kryptowaehrungseinheiten)
- [Mining](#Mining)
- [Staking](#Staking)
- [Wie sicher sind Kryptowährungen? ](#Wie_sicher_sind_Kryptowaehrungen)
- [Sicherheit der Technologie](#Sicherheit_der_Technologie)
- [Sicherheit der Aufbewahrung](#Sicherheit_der_Aufbewahrung)
- [Individuelle Risiken](#Individuelle_Risiken)
- [Welche Arten von Kryptowährungen gibt es?](#Welche_Arten_von_Kryptowaehrungen_gibt_es)
- [Wie hat sich der Markt für Kryptowährungen entwickelt?](#Wie_hat_sich_der_Markt_fuer_Kryptowaehrungen_entwickelt)
- [Wie viele Kryptowährungen existieren?](#Wie_viele_Kryptowaehrungen_existieren)
- [Die wichtigsten Kryptowährungen im Kurzportrait](#Die_wichtigsten_Kryptowaehrungen_im_Kurzportrait)
- [Wie und wo kann man Kryptowährungen kaufen?](#Wie_und_wo_kann_man_Kryptowaehrungen_kaufen)
- [Welche Alternativen gibt es zum Kauf von Kryptowährungen? ](#Welche_Alternativen_gibt_es_zum_Kauf_von_Kryptowaehrungen)
- [Was sind besonders aussichtsreiche Kryptowährungen? ](#Was_sind_besonders_aussichtsreiche_Kryptowaehrungen)
- [Tipps und Tricks zum Investieren in Kryptowährungen ](#Tipps_und_Tricks_zum_Investieren_in_Kryptowaehrungen)
## Das sind die 10 wichtigsten Kryptowährungen
Die folgende Tabelle zeigt eine Übersicht der zehn wichtigsten Kryptos der Welt dar, gemessen an ihrer Marktkapitalisierung:
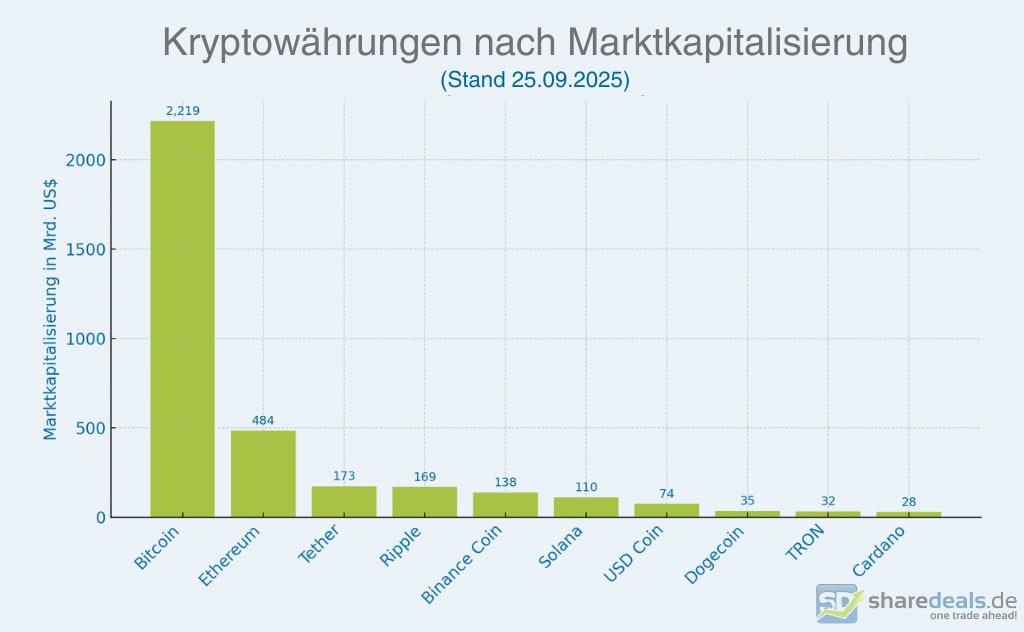
## Was sind Kryptowährungen?
Kryptowährungen sind digitale bzw. virtuelle Währungen, die sich wie klassische Fiat-Währungen (wie der Euro oder der US-Dollar) tauschen oder als Zahlungsmittel einsetzen lassen. Ihre Bezeichnung stammt aus dem Altgriechischen und bedeutet im Deutschen so viel wie „verbergen“ oder „schützen“. Hintergrund dafür ist, dass Kryptowährungen kryptographische Protokolle zur sicheren Übertragung von Währungseinheiten zwischen Absender und Empfänger nutzen. Im Gegensatz zu Fiat-Währungen existieren Kryptowährungen nur in digitaler Form. Bargeld existiert bei ihnen nicht.
Ein weiterer fundamentaler Unterschied zwischen Krypto- und Fiat-Währungen ist, dass letztere von einer Zentralbank wie der Europäischen Zentralbank (EZB) oder der US-Notenbank (FED) ausgegeben und verwaltet werden. Kryptowährungen werden hingegen unabhängig und dezentral über ein digitales Computernetzwerk geschaffen und ausgegeben. Über in einem Protokoll hinterlegten Regeln wird an Knoten in diesem dezentralen Netzwerk überprüft, ob eine bestimmte Währungstransaktion valide ist. Digitale Währungen stehen demnach außerhalb der Kontrolle von Regierungen und sonstigen staatlichen Institutionen.
## Was ist eine Blockchain?
Kryptowährungen basieren auf einem neuartigen technologischen Fundament, der sogenannten „Blockchain“. Bei einer Blockchain handelt es sich um ein dezentrales Netzwerk aus miteinander verbundenen Computern, auf denen Informationen separat abgespeichert werden. Die Transaktionsdaten werden in der Blockchain in Form von Blöcken gespeichert, die verschlüsselt und miteinander verkettet übertragen werden. Jeder Block ist kryptografisch mit dem vorhergehenden verbunden, was die Manipulation einer Blockchain nahezu unmöglich macht. Der Versand und der Empfang von digitalen Währungen findet nicht über Intermediäre wie Banken oder Zahlungsdienstleister statt, sondern direkt von Person zu Person.
Transaktionen werden in einer Blockchain von einem Computernetzwerk auf der ganzen Welt validiert und verifiziert, und zwar durch einen Konsensmechanismus. Die beiden bekanntesten Mechanismen sind:
Proof of Work (PoW): Computer, sogenannte Miner, lösen komplexe mathematische Aufgaben, um Transaktionen zu verifizieren. Dieser Prozess ist sehr energieintensiv.
Proof of Stake (PoS): Nutzer können ihre Kryptowährungen hinterlegen (staken), um die Transaktionen zu validieren. Dieser Mechanismus ist deutlich energieeffizienter.
## Was sind die wichtigsten Merkmale von Kryptowährungen?
Dezentralität: Die meisten Kryptowährungen funktionieren ohne zentrale Instanz – Transaktionen werden durch ein Netzwerk von Computern überprüft und gespeichert.
Transparenz: Alle Transaktionen sind in der Blockchain öffentlich einsehbar, aber die Identität der Nutzer bleibt pseudonym.
Verschlüsselung: Moderne Verschlüsselungstechniken sorgen dafür, dass Transaktionen sicher sind und die Kontrolle über das eigene Vermögen in der Hand des Besitzers bleibt.
Schnelligkeit: Kryptowährungen können weltweit und rund um die Uhr transferiert werden – schnell, direkt und ohne Zwischeninstanzen wie Banken.
Angebotsbeschränkung: Viele Kryptowährungen, wie Bitcoin, haben ein maximales Angebot, was sie gegen Geldentwertung absichern kann.
## Wie entstehen neue Kryptowährungseinheiten?
Wie bereits einleitend erwähnt, gibt es bei Kryptowährungen keine zentrale Instanz, wie beispielsweise eine Notenbank, die für die Ausgabe neuer Währungseinheiten verantwortlich ist. Vielmehr ist die Schaffung von Kryptowährungen kein zentral gesteuerter Prozess, sondern ein dezentraler Konsensmechanismus.
Kryptowährungen entstehen auf unterschiedliche Weise – je nachdem, wie das jeweilige Blockchain-System funktioniert. Grundsätzlich gibt es zwei Hauptmethoden, wie neue Coins (haben eine eigene Blockchain) bzw. Tokens (laufen auf einer fremden Blockhain) geschaffen werden: durch Arbeit (Mining) oder durch Beteiligung (Staking).
Bei anderen Methoden, wie Initial Coin Offerings (Ausgabe von Coins durch ein Crowdfunding) oder Airdrops (Kostenloses Verteilen von Coins an Nutzer) handelt es sich eher um Verteilungsmöglichkeiten. Jede Kryptowährung entscheidet selbst, wie ihre Coins erschaffen und verteilt werden, abhängig von ihrem technischen Design und Zweck.
## Mining
Mining (der sogenannte „Proof-of-Work-Mechanismus“) ist der ursprüngliche Mechanismus zur Ausgabe neuer Kryptowährungseinheiten. Er kommt bis heute beim Bitcoin zur Anwendung. Dabei lösen Computer weltweit komplexe Rechenaufgaben. Der erste Miner, der die richtige Lösung findet, darf einen neuen Block zur Blockchain hinzufügen und wird dafür mit einer bestimmten Menge neuer Coins belohnt.
Der PoW-Mechanismus macht es extrem teuer und rechenintensiv, die Blockchain zu manipulieren, da man dafür die Mehrheit der Rechenleistung des gesamten Netzwerks kontrollieren müsste. Der Nachteil der Schaffung von Coins über das Mining ist jedoch, dass dieser Prozess sehr viel Energie verbraucht.
## Staking
Staking (der sogenannte „Proof-of-Stake-Mechanismus”) hat sich in den vergangenen Jahren als moderne und energieeffiziente Alternative zum Mining entwickelt und wird von vielen neuen Blockchains verwendet. Beim PoS-Mechanismus hinterlegen (staken) die Teilnehmer eine bestimmte Menge ihrer Kryptowährung als Sicherheit anstatt Rechenleistung zu nutzen. Das Netzwerk wählt aus den Stakern zufällig einen aus, der den nächsten Block validieren darf. Die Wahrscheinlichkeit, ausgewählt zu werden, hängt davon ab, wie viele Kryptowährungseinheiten ein Teilnehmer gestaked hat. Als Gegenleistung für die Validierung des Blocks erhalten die Staker neue Coins.
Die Sicherheit des Netzwerks wird im Staking nicht durch Rechenkapazitäten gewährleistet, sondern durch wirtschaftliche Anreize. Wenn ein Staker versucht, betrügerische Transaktionen zu validieren, verliert er einen Teil oder die gesamte hinterlegte Menge seiner Kryptowährung.
## Wie sicher sind Kryptowährungen?
Die Sicherheit von Kryptowährungen ist ein komplexes Thema. Sie hängt im Wesentlichen von drei Faktoren ab, und zwar der Sicherheit der zugrunde liegenden Technologie, der Art der Aufbewahrung und des individuellen Verhaltens des Nutzers.
## Sicherheit der Technologie
Wie schon einleitend erwähnt, ist die Kryptowährungen zugrunde liegende Technologie, die Blockchain, extrem sicher. Sie ist dezentralisiert, unveränderlich und durch starke Kryptografie geschützt. Das bedeutet, dass eine Manipulation nahezu unmöglich ist. Da jeder Block in der Kette kryptografisch mit dem vorherigen verbunden ist und die Daten auf Tausenden von Computern weltweit gespeichert sind, wäre es extrem aufwendig und rechenintensiv, die Blockchain zu manipulieren. Zudem stellen die mathematischen Verfahren von Kryptowährungen sicher, dass jede Einheit einzigartig ist.
## Sicherheit der Aufbewahrung
Das größte Risiko liegt oft in der Speicherung der Kryptowährungen. Die Sicherheit hängt stark davon ab, wie und wo Coins aufbewahrt werden. Es gibt drei grundsätzliche Möglichkeiten der Aufbewahrung von Coins:
Software-Wallets: Diese Wallets sind Apps auf Smartphones oder Computern. Sie sind bequem, aber anfällig für Hackerangriffe oder Viren.
Hardware-Wallets: Diese physischen Geräte sind eine der sichersten Methoden zur Aufbewahrung. Sie speichern die privaten Schlüssel für die Wallet offline, wodurch sie vor Online-Angriffen geschützt sind.
Börsen: Die Aufbewahrung auf einer Kryptobörse ist am bequemsten, aber auch am unsichersten. Wenn eine Börse gehackt wird, können Besitzer ihre Coins verlieren.
## Individuelle Risiken
Viele Angriffe zielen nicht auf die Technologie selbst, sondern auf die Nutzer von Kryptowährungen. Über Phishing-E-Mails, betrügerische Websites und Social-Engineering-Taktiken versuchen Betrüger nicht selten, private Schlüssel zu erbeuten oder Anmeldedaten zu stehlen.
Ein weiteres Sicherheitsrisiko ist der Verlust des privaten Schlüssels zu einer Wallet. Wenn dieser verloren oder vergessen wird, sind Kryptowährungen unwiederbringlich verloren. Es gibt keine zentrale Stelle, über die sich ein Passwort zurücksetzen lässt.
Zusammenfassend lässt sich sagen, dass die Kryptowährungstechnologie sehr sicher ist. Der Mensch selbst ist das schwächste Glied in der Sicherheitskette. Die größten Risiken bestehen in der unsicheren Aufbewahrung und in menschlichen Fehlern.
## Welche Arten von Kryptowährungen gibt es?
Heutzutage existiert eine große Vielfalt an Kryptowährungen, die sich in ihrer Funktion, Technologie und ihrem Anwendungszweck unterscheiden. Man kann sie grob in die folgenden sechs Hauptkategorien einteilen:
### **Zahlungswährungen (Payment Coins)**
Diese Kategorie ist die ursprünglichste und bekannteste Form von Kryptowährungen. Sie sind in erster Linie als digitales Geld oder Wertspeicher konzipiert, haben ihre eigene, unabhängige Blockchain und können direkt gehandelt oder als Tauschmittel verwendet werden. Die bekannteste und wichtigste Payment Coin ist bis heute Bitcoin.
### **Plattform-Coins**
Diese Kryptowährungen sind nicht nur ein Tauschmittel, sondern dienen als "Treibstoff" für eine Blockchain-Plattform, die die Erstellung von Anwendungen ermöglicht, wie zum Beispiel dezentrale Anwendungen (dApps) oder Smart Contracts. Der bekannteste Vertreter einer Plattform-Coin ist Ether (Ethereum). Aber auch die Kryptowährungen Cardano, Solana und Polkadot gehören zu dieser Kategorie.
### **Stablecoins**
Stablecoins sind speziell darauf ausgelegt, einen stabilen Wert zu behalten. Sie sind in der Regel an den Wert einer Fiat-Währung wie den US-Dollar gekoppelt. Die beiden derzeit wichtigsten Stablecoins sind Tether und USD Coin.
### **Utility-Tokens**
Diese Kryptos haben eine spezifische Funktion innerhalb eines Ökosystems, z. B. als Zahlungsmittel in einem Spiel oder als Zugang zu Plattformen oder Dienstleistungen. Beispiele für Utility-Tokens sind Basic Attention, Chainlink, Decentraland und The Sandbox.
### **Exchange-Tokens**
Diese Tokens werden von Kryptobörsen herausgegeben und innerhalb ihrer Plattform verwendet, etwa für Rabatte, Gebührenzahlungen oder Staking. Sie erhöhen die Funktionalität einer Börse und sorgen für eine stärkere Nutzerbindung. Beispiele dieser Kategorie sind Binance Coin und Cronos.
### **Meme-Coins**
Diese Kryptowährungen entstehen oft ohne ernsthafte technische Grundlage und werden durch Social Media-Kampagnen oder die Unterstützung von Prominenten populär. Beste Beispiel für Meme-Coins sind Dogecoin und Shiba Inu.
## Wie hat sich der Markt für Kryptowährungen entwickelt?
Der Markt für Kryptowährungen hat sich seit seiner Entstehung von einer Nischentechnologie zu einem globalen Finanzphänomen entwickelt. Diese Entwicklung war geprägt von Phasen explosionsartigen Wachstums, tiefgreifenden Korrekturen und ständiger technologischer Innovation.
Hier ist eine Zusammenfassung der wichtigsten Entwicklungsphasen:
### **Die Anfänge: Geburt und Entdeckung (2009 – 2015)**
Eine Person (oder Gruppe) unter dem Pseudonym „Satoshi Nakamoto“ veröffentlicht im Jahr 2009 das Bitcoin-Whitepaper, in dem die Grundlagen einer Kryptowährung erläutert werden. Die Technologie der dezentralen Blockchain wird ins Leben gerufen und der (erste) Genesis-Block geschürft. Damit beginnt die praktische Umsetzung des theoretischen Kryptowährungskonzepts.
In den drei darauffolgenden Jahren etabliert sich Bitcoin langsam als Tauschmittel und zieht erste Enthusiasten an. 2010 ereignet sich der „Bitcoin Pizza Day“. An diesem Tag findet zum ersten Mal eine Kauftransaktion durch Bezahlung mit Bitcoin statt, und zwar zwei Pizzen im Gegenwert von 10.000 BTC. Im Jahr 2013 erlebt Bitcoin seinen ersten großen Kurs-Boom und -Bust. Der Bitcoin-Kurs erreicht erstmals dreistellige US$-Werte und stürzt dann wieder ab.
Im Zeitraum von 2013 bis 2015 entstehen erste Altcoins (Alternativen zu Bitcoin) und Handelsplattformen. Der Kryptomarkt ist jedoch noch sehr klein.
2015 markiert der Start von Ethereum einen technologischen Wendepunkt. Die Einführung von Smart Contracts und dezentralen Anwendungen erweitert die Möglichkeiten der Blockchain weit über reines digitales Geld hinaus.
### Der ICO-Hype und die erste Blase (2016 – 2018)
2017 ist das Jahr des "Initial Coin Offering" (ICO)-Booms. Tausende neuer Kryptowährungen werden emittiert, oft ohne funktionierendes Produkt. Die gesamte Marktkapitalisierung schießt in die Höhe, der Bitcoin-Kurs klettert auf fast 20.000 US$.
Im darauffolgenden Jahr platzt die Blase. Der Kryptowährungsmarkt stürzt massiv ab, weshalb diese Phase auch als „Kryptowinter“ bezeichnet wird. Viele neue Coins sterben, aber etablierte Projekte nutzen die Zeit für die Weiterentwicklung ihrer Technologie.
### **Konsolidierung und Innovation (2019 – 2020)**
2019 verschiebt sich der Fokus von ICOs auf funktionierende dezentrale Finanzsysteme (DeFi). Plattformen wie Compound und Uniswap entstehen, die Kredite und Börsendienste ohne Banken ermöglichen.
Ein Jahr später führen die Covid-19-Pandemie und die lockere Geldpolitik der Zentralbanken zu einem Zustrom von Kapital in den Kryptowährungsmarkt. Große Unternehmen wie MicroStrategy beginnen, Bitcoin in ihre Bilanzen aufzunehmen.
### Der Mainstream-Durchbruch und die NFT-Welle (2021 – 2022)
Im Jahr 2021 kommen Kryptowährungen im Mainstream der Finanzprodukte an. Bitcoin und Ethereum erreichen neue historische Höchststände. In diesem Jahr explodiert auch der Markt für NFTs (Non-Fungible Tokens), angeführt von digitalen Kunstwerken und Sammlerstücken.
2022 folgt ein erneuter Kryptowinter. Ausgelöst durch Zinserhöhungen und das Versagen mehrerer großer Akteure (Terra Luna, Celsius, FTX-Kollaps), verliert der Markt einen Großteil seiner Marktkapitalisierung. Dies führt zu einer verstärkten Forderung nach Regulierung.
### Reife und Institutionelle Akzeptanz (2023 – heute)
2023 zeigt der Kryptomarkt Anzeichen der Reife. Die Aufmerksamkeit der Marktteilnehmer verschiebt sich von spekulativen Altcoins hin zu Bitcoin und Ethereum.
Ein signifikanter Meilenstein in der Entwicklung des Kryptomarktes ist die US-Zulassung von Bitcoin-Spot-ETF, der institutionellen Investoren einen einfacheren Zugang zum Markt ermöglicht und Milliarden von Dollar an Kapital anzieht. Seitdem wird die Marktentwicklung von der Debatte um eine klare Regulierung in den USA und Europa bestimmt.
## Wie viele Kryptowährungen existieren?
Es gibt keine genauen Zahlen hinsichtlich der Frage, wie viele Kryptowährungen existieren. Jeden Tag entstehen neue digitale Währungen und andere verschwinden aufgrund einer zu geringen Nutzung. Die Antwort auf diese Frage hängt folglich davon ab, ob man alle jemals erstellten digitalen Währungen zählt oder nur aktive Coins.
Schätzungen großer Kryptodatenbanken zufolge wurden bis heute über 2,5 Millionen Kryptowährungen geschaffen. Die überwiegende Mehrheit der virtuellen Währungen war jedoch erfolglos, denn nur knapp über 10.000 Kryptos sind tatsächlich aktiv. Das bedeutet, dass sie auf Kryptowährungsbörsen mit einem nennenswerten Volumen gehandelt werden.
Obwohl die Zahl aktiver Kryptowährungen sehr hoch ist, ist auch die Konzentration im Kryptowährungsmarkt extrem hoch. Das bedeutet, dass gemessen an der Marktkapitalisierung nur einige wenige Kryptos den Markt dominieren, allen voran der Bitcoin mit einem Marktanteil von 57,7%. Ethereum ist mit einem Anteil von 12,9% die zweitwichtigste Kryptowährung. Vier weitere Kryptos (Tether, Ripple, Binance Coin und Solana) spielen mit Marktanteilen zwischen 3 und 5% eine untergeordnete Rolle. Die sechs größten Kryptowährungen der Welt kommen zusammen auf einen dominanten Marktanteil von rund 86%.
## Die wichtigsten Kryptowährungen im Kurzportrait
### Bitcoin: Das Gold des digitalen Zeitalters
An Bitcoin (BTC) führt im Universum der Kryptowährungen bis heute kein Weg vorbei. Die 2009 von einer unbekannten Person oder Gruppe unter dem Pseudonym Satoshi Nakamoto eingeführte digitale Währung ist nicht nur die älteste Kryptowährung der Welt, sondern auch die mit Abstand wichtigste und zugleich bekannteste. Der Anteil des Bitcoins am gesamten Kryptowährungsmarkt liegt gegenwärtig bei über 55 Prozent.
Im Gegensatz zu vielen anderen digitalen Währungen, die eher einen spekulativen Charakter haben oder für Nischenanwendungen eingesetzt werden, spielt der Bitcoin auch als Zahlungsmittel und als Anlageprodukt eine inzwischen herausragende Rolle. Pro Tag werden aktuell über eine halbe Million Transaktionen über die wichtige Kryptowährung der Welt abgewickelt.
Die Beliebtheit des Bitcoins bei institutionellen und privaten Anlegern liegt an den drei gewichtigen Vorteilen, die die digitale Währung im Vergleich zu anderen Kryptos besitzt. Zum Ersten ist der Bitcoin aufgrund seiner hohen Marktkapitalisierung eine der stabilsten digitalen Währungen und leidet nicht unter so starken Kursschwankungen wie andere Kryptos. Zum Zweiten bietet der Bitcoin aufgrund seiner auf 21 Millionen Coins beschränkten Ausgabemenge einen recht guten Inflationsschutz. Beim Bitcoin besteht keine Möglichkeit, den Wert durch die Schaffung zusätzlicher Geldeinheiten zu vermindern. Aufgrund dieser vorteilhaften Eigenschaft bezeichnen viele Experten den Bitcoin als „digitales Gold“. Und zum Dritten gehen Experten davon aus, dass die regelmäßige Halbierung der Ausgaberate von Bitcoins den Kurs der Kryptowährung langfristig steigen lassen wird.
### Ethereum: Mehr als nur eine Kryptowährung
Bei Ethereum handelt es sich um eine dezentrale, quelloffene Blockchain-Plattform, die 2015 vom kanadisch-russischen Softwareentwickler Vitalik Buterin und anderen Mitgründern gestartet wurde. Das Besondere an Ethereum ist seine Funktionalität als programmierbare Blockchain. Während Bitcoin in erster Linie als digitales Zahlungsmittel dient, ermöglicht Ethereum sowohl die Ausführung von Smart Contracts (intelligenten Verträgen) als auch die Entwicklung von dApps (dezentralen Anwendungen). Man kann sich Ethereum demnach wie einen riesengroßen globalen und dezentralen Computer vorstellen, auf dem Programme laufen, ohne von einer zentralen Autorität kontrolliert zu werden.
Smart Contracts sind selbstausführende Verträge, bei denen die Bedingungen der Vereinbarung direkt in den Code geschrieben sind. Sie werden automatisch ausgeführt, wenn die vordefinierten Bedingungen erfüllt sind, ohne dass ein Dritter (wie eine Bank oder ein Anwalt) erforderlich ist. Dies macht Vertragsprozesse wesentlicher schneller, sicherer und transparenter.
Die Technologie der Smart Contracts ermöglicht ein breites Spektrum an Anwendungen, von dezentralen Finanzdienstleistungen (DeFi) wie Krediten, Versicherungen und Sparprodukten über Non-Fungible Tokens (NFTs), also einzigartige digitale Vermögenswerte wie Kunst oder Sammlerstücke, bis hin zu dApps wie Computerspielen, bei denen die Spieler Eigentümer ihrer In-Game-Assets sind.
Die Ethereum-Blockchain verfügt über eine eigene Kryptowährung namens „Ether“ (ETH), die zur Bezahlung bestimmter Aktivitäten im Ethereum-Netzwerk, wie beispielsweise von Smart Contracts, dient. Mit einem Marktanteil von 13 % an allen Kryptowährungen ist Ether zwar erheblich kleiner als Bitcoin, aber trotzdem die Nummer 2 unter den digitalen Währungen.
### Tether: Der Anker im volatilen Kryptomarkt
Tether (USDT) ist der weltweit bekannteste und am meisten genutzte Stablecoin. Wie zuvor erwähnt, handelt es sich dabei um eine spezielle Form von Kryptowährung, bei der der Wert der digitalen Währung an den einer Fiat-Währung gekoppelt ist. Bei Tether ist die Ankerwährung der US-Dollar. 1 USDT entspricht damit 1 US-Dollar.
Die Hauptfunktion der 2014 eingeführten Kryptowährung besteht darin, Stabilität in den volatilen Kryptomarkt zu bringen. Händler und Investoren nutzen USDT, um Gewinne zu sichern, ohne in Dollar-Fiatgeld wechseln zu müssen. Tether ermöglicht schnelle Transaktionen über Blockchains, ohne den starken Kursschwankungen klassischer Kryptowährungen ausgesetzt zu sein.
Tether gibt es auf mehreren Blockchains, darunter Ethereum, Tron und Solana. Hinter dem Stablecoin steht das Unternehmen Tether Limited, das angibt, den Wert aller im Umlauf befindlichen USDT mit Reserven (z. B. Bargeld und Staatsanleihen) zu decken. Die fehlende Transparenz über die genaue Zusammensetzung dieser Reserven hat in der Vergangenheit jedoch zu Bedenken geführt, dass USDT nicht vollständig gedeckt sei. Trotz der anhaltenden Debatten hat sich Tether zu einem unverzichtbaren Bestandteil der Kryptowirtschaft entwickelt.
### Ripple: Die Brücke zwischen Krypto und traditionellen Banken
Ripple (XRP) ist eine digitale Kryptowährung und Teil des Zahlungsnetzwerks RippleNet, das vom Unternehmen Ripple Labs Inc. entwickelt wurde. Im Gegensatz zu vielen anderen Kryptowährungen verfolgt Ripple nicht das Ziel, ein dezentrales Zahlungsmittel für die breite Masse zu sein. Stattdessen richtet es sich vor allem an Banken und Finanzinstitute, um internationale Zahlungen schneller, günstiger und effizienter abzuwickeln.
Die Kryptowährung XRP dient im Ripple-System als Brückenwährung, um den Transfer zwischen verschiedenen Fiat-Währungen zu erleichtern. Transaktionen mit XRP sind innerhalb von Sekunden abgeschlossen und verursachen nur minimale Gebühren – ein deutlicher Vorteil gegenüber traditionellen Überweisungswegen wie SWIFT. Die Technologie dient als Brücke zwischen verschiedenen Währungen und als Liquidität für grenzüberschreitende Transaktionen.
Technisch basiert Ripple nicht auf einer klassischen Blockchain, sondern auf einem eigenen Konsensprotokoll, bei dem bestätigte Validiererknoten Transaktionen verifizieren. Diese Struktur wird häufig als zentralisierter als bei anderen Kryptowährungen kritisiert, erlaubt aber gleichzeitig eine hohe Skalierbarkeit und Geschwindigkeit.
Ripple Labs ist seit 2020 in einen langwierigen Rechtsstreit mit der US-Börsenaufsichtsbehörde (SEC) verwickelt. Die SEC wirft dem Unternehmen vor, XRP als nicht registriertes Wertpapier verkauft zu haben. Dieser Konflikt hat die Entwicklung des Unternehmens und den Kurs von XRP stark beeinflusst. Trotz der rechtlichen Unsicherheiten hat sich Ripple eine starke Position in der Finanzwelt aufgebaut und gilt als eine der wenigen Kryptowährungen, die eine direkte Zusammenarbeit mit traditionellen Finanzinstituten anstreben und bereits in die Praxis umgesetzt haben.
### Binance Coin: Das Herzstück des Binance-Ökosystems
Binance Coin (BNB) ist die native Kryptowährung der Binance-Plattform, einer der weltweit größten Kryptobörsen. BNB wurde ursprünglich 2017 im Rahmen eines Initial Coin Offering ausgegeben und diente zunächst vor allem dazu, Handelsgebühren auf Binance zu reduzieren, wenn man sie in BNB bezahlt. Neben verringerte Gebühren bietet Binance Coin Nutzern der Binance-Plattform weitere Vorteile, wie beispielsweise einen bevorzugten Zugang zu Initial Exchange Offerings, also den Erstausgaben neuer Kryptowährungen.
Seitdem hat sich BNB weit über diesen ursprünglichen Zweck hinaus entwickelt. Es ist heute ein zentrales Element des Binance-Ökosystems, das neben der Handelsplattform auch dezentrale Finanzanwendungen, NFTs, Staking-Dienste und mehr umfasst. Mit der Einführung der eigenen Blockchain (der BNB Chain) wurde BNB zu einer vielseitigen Plattform für Smart Contracts, Transaktionsgebühren und dApps.
Ein wichtiger Aspekt von BNB ist der sogenannte "Token Burn": Binance vernichtet regelmäßig (quartalsweise) einen Teil der im Umlauf befindlichen BNB, um das Angebot zu verknappen und so den Wert langfristig zu stützen. Dieses deflationäre Modell macht BNB auch aus Anlegerperspektive interessant.
### Solana: Die High-Speed Blockchain
Solana (SOL) ist eine hochleistungsfähige Blockchain-Plattform, die speziell für skalierbare, schnelle und kostengünstige dezentrale Anwendungen entwickelt wurde. Sie wurde 2020 vom Team der Solana Labs ins Leben gerufen und gilt seitdem als einer der technologisch fortschrittlichsten Konkurrenten von Ethereum.
Das, was Solana von anderen Blockchains unterscheidet, ist die innovative Kombination aus dem traditionellen Proof-of-Stake-Konsensmechanismus und einem neuen Konzept namens Proof of History (PoH). PoH fungiert als eine Art globaler, dezentraler Zeitstempel. Es erstellt einen historischen Datensatz, der beweist, wann ein Ereignis zu einem bestimmten Zeitpunkt stattgefunden hat. Dadurch müssen die Validatoren des Netzwerks nicht mehr miteinander kommunizieren, um eine gemeinsame Zeit zu finden, was die Verarbeitungsgeschwindigkeit drastisch erhöht. Die Solana Blockchain ermöglicht eine Transaktionsgeschwindigkeit von mehr als 65.000 Transaktionen pro Sekunde. Das macht die Plattform besonders attraktiv für Anwendungen im Bereich DeFi, Gaming, NFTs und Web3.
Die native Kryptowährung SOL wird verwendet, um Transaktionsgebühren zu bezahlen, Netzwerkteilnehmer zu belohnen (Staking) und bei Governance-Fragen mitzuentscheiden. Solana gehört mittlerweile zu den führenden Blockchains und ist besonders bei Nutzern und Entwicklern beliebt, die Wert auf Geschwindigkeit, Effizienz und niedrige Kosten legen.
### USD Coin: Der verlässliche Stablecoin
USD Coin (USDC) ist ein Stablecoin, der im Verhältnis 1:1 an den US-Dollar gekoppelt ist. Er wurde 2018 von Centre gegründet, einem Konsortium aus dem Finanztechnologieunternehmen Circle und der Kryptobörse Coinbase. USDC gilt als einer der am stärksten regulierten und transparentesten Stablecoins auf dem Kryptomarkt. Der Stablecoin ist auf mehreren Blockchains verfügbar, u. a. auf Ethereum, Solana, Polygon und Avalanche.
Das Hauptmerkmal von USDC ist sein Fokus auf Transparenz und Sicherheit. Im Gegensatz zu anderen Stablecoins, bei denen die Zusammensetzung der Reserven oft intransparent ist, werden die Reserven, die jede USDC-Coin decken, monatlich von einer unabhängigen Wirtschaftsprüfungsgesellschaft überprüft und in Berichten veröffentlicht. Diese Berichte bestätigen, dass die Reserven in sicheren Vermögenswerten wie Bargeld und kurzfristigen US-Staatsanleihen gehalten werden.
Im Gegensatz zu vielen anderen Kryptowährungen zielt USDC nicht auf Kursgewinne oder Spekulation ab, sondern bietet Stabilität und Verlässlichkeit im volatilen Kryptomarkt. Er wird häufig von Tradern, Investoren, Unternehmen und DeFi-Anwendungen verwendet – etwa für internationale Geldtransfers, zur Absicherung gegen Kursschwankungen oder zur Nutzung in DeFi-Anwendungen.
Der Fokus auf Transparenz und die Unterstützung durch große und regulierte Unternehmen wie Circle und Coinbase haben USDC das Vertrauen von Anlegern und Unternehmen eingebracht. USDC hat sich neben Tether als einer der wichtigsten Stablecoins etabliert und spielt eine zentrale Rolle in der globalen Kryptowirtschaft.
### Dogecoin: Die Meme-Währung mit Herz
Dogecoin (DOGE) ist eine dezentrale Kryptowährung, die 2013 von den Software-Ingenieuren Billy Markus und Jackson Palmer als Witz und Parodie auf den Hype um Kryptowährungen geschaffen wurde. Als Maskottchen dient der populäre Shiba Inu-Hund aus dem Internet-Meme "Doge". Trotz seiner humorvollen Anfänge hat sich Dogecoin über die Jahre zu einer der bekanntesten und größten Kryptowährungen der Welt entwickelt.
Obwohl der Ursprung scherzhafter Natur war, basiert Dogecoin technisch auf Litecoin und bietet schnelle Transaktionen sowie niedrige Gebühren. Diese Eigenschaften haben dazu geführt, dass DOGE früh für Mikrozahlungen, Trinkgelder und wohltätige Zwecke verwendet wurde – besonders innerhalb von Online-Communities wie Reddit und Twitter.
Dogecoin wird nicht wie Bitcoin durch ein begrenztes Angebot verknappt. Stattdessen ist das Angebot inflationär, was bedeutet, dass jedes Jahr neue DOGE geschaffen werden. Das macht die Kryptowährung weniger attraktiv als Wertaufbewahrungsmittel, aber umso geeigneter für den alltäglichen digitalen Zahlungsverkehr.
Ein weiterer wichtiger Faktor für den Aufstieg von Dogecoin war die Unterstützung durch prominente Persönlichkeiten, insbesondere durch Elon Musk. Seine Tweets und öffentlichen Kommentare über Dogecoin führten zu massiven Kursanstiegen und brachten die Währung in den Mainstream. Musk bezeichnete Dogecoin als „Kryptowährung des Volkes“.
Dogecoin ist wahrscheinlich das beste Beispiel eines Kryptos, der nicht aus technologischen Gründen erfolgreich ist, sondern aufgrund der Stärke seiner Fan-Community und seines viralen Charakters. Die digitale Währung ist heute eine Mischung aus Internet-Phänomen, Kultwährung und realem Zahlungsmittel.
### TRON: Die Blockchain für dezentrale Unterhaltung
TRON ist eine dezentrale Blockchain-Plattform, die sich auf die Schaffung eines freien, globalen digitalen Unterhaltungssystems konzentriert. Das Ziel ist es, Content-Erstellern eine direkte Verbindung zu ihrem Publikum zu ermöglichen, indem Zwischenhändler wie Streaming-Dienste oder App-Stores umgangen werden.
Gegründet wurde TRON 2017 vom chinesischen Unternehmer Justin Sun. Die native Kryptowährung des Netzwerks ist TRX. TRON wurde ursprünglich auf Ethereum entwickelt, wechselte aber 2018 auf eine eigene Blockchain. Das Netzwerk ist auf hohe Skalierbarkeit, niedrige Gebühren und schnelle Transaktionen ausgelegt und eignet sich daher besonders für dApps, DeFi-Projekte, Gaming-Anwendungen und Content-Plattformen.
Ein zentrales Ziel von TRON ist es, Mittelsmänner wie Streamingdienste oder App-Stores zu umgehen und so eine direktere Verbindung zwischen Inhaltserstellern und Nutzern zu ermöglichen. In diesem Zusammenhang übernahm TRON im Jahr 2018 auch BitTorrent, eines der größten dezentralen Dateifreigabenetzwerke der Welt.
Obwohl TRON aufgrund seiner zentralisierten Natur und seiner umstrittenen Führung oft kritisiert wird, hat sich die Plattform zu einem wichtigen Akteur im Bereich der dezentralen Unterhaltung und des digitalen Marketings entwickelt. Besonders stark etabliert hat sich die Kryptowährung im asiatischen Raum.
### Cardano: Die wissenschaftliche Blockchain
Cardano (ADA) ist eine innovative Blockchain-Plattform, die besonderen Wert auf wissenschaftliche Fundierung, Nachhaltigkeit und Skalierbarkeit legt. Sie wurde 2017 von Charles Hoskinson, einem Mitbegründer von Ethereum, ins Leben gerufen und wird von der Organisation Input Output (IOHK) entwickelt.
Was Cardano besonders macht, ist der wissenschaftlich-forschungsbasierte Ansatz. Neue Funktionen und Protokolle werden vor ihrer Implementierung von Wissenschaftlern peer-reviewed. Diese Herangehensweise soll langfristig ein stabiles, sicheres und hochgradig skalierbares Netzwerk schaffen – ideal für Smart Contracts, dezentrale Anwendungen und digitale Identitätssysteme.
Cardano nutzt den energieeffizienten Proof-of-Stake-Konsensmechanismus "Ouroboros", der als einer der ersten wissenschaftlich überprüften PoS-Algorithmen gilt. Dadurch ist Cardano deutlich umweltfreundlicher als Proof-of-Work-basierte Netzwerke wie Bitcoin.
Cardano ist besonders stark im Bildungs- und Entwicklungssektor aktiv, vor allem in Schwellenländern. Mit seinem langfristig orientierten, akademischen Entwicklungsansatz hat sich Cardano als ernsthafter Ethereum-Konkurrent etabliert – mit einer wachsenden Community und einer klaren Vision für ein dezentralisiertes, gerechtes Finanzsystem.
## Wie und wo kann man Kryptowährungen kaufen?
Der Kauf von und der Handel mit Kryptowährungen ist heutzutage einfacher denn je. Aufgrund der in den letzten Jahren stark gestiegenen Beliebtheit digitaler Währungen sind zahlreiche Kryptobörsen und sonstigen Handelsplattformen entstanden, auf denen man Kryptowährungen kaufen, tauschen und verkaufen kann. Sie unterscheiden sich hinsichtlich ihrer Sicherheit, Kosten und Benutzerfreundlichkeit. Im Wesentlichen lassen sich vier Arten von Kryptoplattformen unterscheiden.
### **Zentralisierte Kryptobörsen**
Dabei handelt es sich um Handelsplattformen, die auf das Trading von Kryptowährungen spezialisiert sind. Zentralisierte Börsen ähneln traditionellen Börsen, an denen man Kryptowährungen kaufen, verkaufen und lagern kann.
Ihre Vorteile sind die große Auswahl an handelbaren Kryptos, die hohe Liquidität und die Benutzerfreundlichkeit, die auch Anfängern den Kryptohandel möglich macht. Der Hauptnachteil zentralisierter Kryptobörsen ist, dass man die Kontrolle über seine Coins abgibt. Sollte eine Börse gehackt werden, besteht das Risiko des Totalverlustes der eigenen Kryptobestände.
Die bekanntesten Beispiele für zentralisierte Kryptobörsen sind Coinbase, Binance, Kraken und Bitpanda.
### Dezentrale Kryptobörsen
Im Unterschied zu zentralen Kryptobörsen sind dezentrale Börsen Handelsplattformen, die ohne eine zentrale Autorität funktionieren. Sie tauschen Kryptowährungen direkt zwischen den Nutzern aus.
Der Hauptvorteil dezentraler Kryptobörsen ist, dass Eigentümer die volle Kontrolle über ihre Coins behalten. Es gibt keine zentrale Institution, die gehackt oder reguliert werden kann. Der Nachteil ist jedoch, dass sie komplexer in der Handhabung sind und ein technisches Vorwissen über Blockchain-Transaktionen erfordern.
Die bekanntesten Beispiele für dezentrale Börse sind Uniswap und Pancakeswap.
### Online-Broker
Online-Broker ermöglichen bereits seit Jahrzehnten Privatanlegern den Handel mit Aktien, Anleihen und sonstigen Finanzinstrumenten über Börsen. Fast alle Online-Broker bieten ihren Kunden inzwischen auch den Kauf und Verkauf von Kryptowährungen an.
Der wesentliche Vorteil von Online-Brokern ist, dass sie Anlegern, die bereits in andere Finanzprodukte investieren, den Schritt in die Kryptowelt sehr bequem machen. Die Integration von Kryptowährungen in ein bestehendes Anlageportfolio ist über Online-Broker denkbar einfach. Der Hauptnachteil des Kryptohandels über Online-Broker ist, dass das Angebot an Coins und Dienstleistungen meist wesentlich kleiner ist als bei zentralisierten Kryptobörsen.
Bekannte Beispiele für Online-Broker, die den Handel mit Kryptos ermöglichen, sind eToro und Robinhood.
### Bitcoin-Automaten
In vielen Städten der Welt gibt es inzwischen Bitcoin-Automaten (Crypto-ATMs), an denen man mit Bargeld oder Karte Bitcoin und andere Kryptowährungen kaufen und in die Wallet transferieren lassen kann.
## Welche Alternativen gibt es zum Kauf von Kryptowährungen?
Viele Anleger schrecken aus unterschiedlichen Gründen vor einem direkten Kauf einer Kryptowährung zurück. Um trotzdem in Kryptos zu investieren, stehen dir verschiedene Investment-Alternativen zur Verfügung.
### Krypto-ETFs und ETPs
Exchange-traded Funds (ETFs) und Exchange-traded Products (ETPs) haben sich in den letzten Jahren zu einer der beliebtesten Anlageform entwickelt. ETFs und ETPs geben dir die Möglichkeit, an der Wertentwicklung von Kryptowährungen zu partizipieren, ohne direkt in sie zu investieren.
Der große Vorteil dieser Produkte ist, dass man sie in sehr großer Zahl über traditionelle Online-Broker kaufen kann. Zudem bieten sie die Sicherheit eines regulierten Finanzprodukts, ohne sich um die Aufbewahrung der Coins in einer Wallet kümmern zu müssen.
Der Nachteil von Krypto-ETFs und ETPs zu einem direkten Investment in eine Kryptowährung ist, dass beim Kauf, Halten und Verkauf oft höhere Kosten entstehen.
### Aktien von Kryptounternehmen
Anleger, die gar nicht in Kryptowährungen investieren wollen, können über einen Umweg in den Kryptomarkt investieren, und zwar über Aktien von Kryptounternehmen. Dabei handelt es sich um Unternehmen, deren Geschäftsmodell direkt oder indirekt mit Kryptowährungen verbunden ist. Sehr häufig sind die Aktienkurse dieser Kryptounternehmen sehr stark an die Wertentwicklung von Bitcoin und anderen Kryptos gekoppelt.
Bestes Beispiel eines Kryptounternehmens ist Coinbase, die größte börsennotierte Kryptobörse. Ebenfalls zu den Kryptounternehmen zählen Bitcoin-Minter wie Riot Platforms oder Marathon Digital, die große Rechenzentren zum Schürfen von Bitcoins betreiben. Und auch Unternehmen mit großen Bitcoin-Beständen, wie beispielsweise MicroStrategy zählen zu den Kryptounternehmen.
### Kryptoderivate
Eine dritte alternative Möglichkeit, in Kryptowährungen zu investieren, sind Derivate. Sie geben dir die Chance, auf Kursbewegungen von Kryptos nach oben oder nach unten zu spekulieren, ohne die Währungen selbst zu besitzen.
Der Handel mit Kryptoderivaten bietet dir aufgrund der Hebelwirkung sehr große Gewinnchancen. Aber auch das Verlustrisiko ist bei Derivaten sehr hoch, weshalb sich das Trading nur für erfahrene Anleger eignet.
## Was sind besonders aussichtsreiche Kryptowährungen?
Der Kryptomarkt ist extrem volatil und dynamisch. Wie zuvor dargestellt, kommen und gehen Kryptowährungen in hoher Geschwindigkeit. Der Grad technologischer Innovation ist in der Kryptowelt so hoch wie in kaum einer anderen Branche. Das macht es sehr schwer, besonders aussichtsreiche Kryptowährungen im Voraus zu identifizieren.
Bei der Beurteilung dieser Frage, solltest du deshalb immer die Funktion einer Kryptowährung im gesamten Kryptökosystem hinterfragen. Langfristig haben nur diejenigen Coins eine Erfolgschance, die einen konkreten Nutzen bringen bzw. konkrete Probleme lösen.
Hier fünf Beispiele von Kryptowährungen, die von vielen Kryptoexperten als aussichtsreich gesehen werden, und welche Argumente für ihr Potenzial sprechen:
**Bitcoin:** Ist und bleibt die klare Nummer 1 auf dem Kryptomarkt. Der Bitcoin ist seit vielen Jahren etabliert und weltweit anerkannt. Aufgrund seiner Angebotslimitierung spielt der Bitcon nicht nur als weit verbreitetes Zahlungsmittel eine Rolle, sondern auch als Wertspeicher (Stichwort „digitales Gold“).
**Ethereum:** Hat sich als führende Plattform für Smart Contracts und dezentrale Anwendungen etabliert. Viele Entwickler bauen auf Ethereum, was der Blockchain einen großen Ökosystemvorteil gibt. Die kontinuierliche Weiterentwicklung in Richtung Skalierbarkeit und Energieeffizienz stärkt die Position als Fundament des gesamten DeFi-Ökosystems.
**Solana:** Ist bekannt für seine Kombination aus ultraschnellen Transaktionszeiten und niedrigen Kosten. Es hat sich als ernsthafter Konkurrent von Ethereum bei Anwendungen im Gaming- und NFT-Bereich etabliert, die hohe Leistung erfordern.
**Cardano:** Basiert auf einem wissenschaftlichen Peer-Review-Ansatz. Viele sehen in seiner Methodik das Potenzial für langfristige Stabilität und sichere, skalierbare Implementierungen.
**Polygon:** Ist eine Layer-2-Lösung für Ethereum. Sie verbessert die Skalierbarkeit der Blockchain, indem sie Transaktionen schneller und günstiger außerhalb der Haupt-Blockchain verarbeitet und sie dann gebündelt zurückschickt.
## Tipps und Tricks zum Investieren in Kryptowährungen
Investitionen in Kryptowährungen sind hochvolatil und risikoreich, können aber auch hohe Renditen bringen. Wenn du vorhast, in die Kryptowelt einzusteigen, solltest du dir die folgenden Tipps und Tricks zu Herzen nehmen:
### Verstehe, worin du investierst
Dieser Tipp gilt für das Investieren an der Börse im Allgemeinen, für die komplexe Welt der Kryptowährungen jedoch im Besonderen. Bevor du Geld in Bitcoin & Co. investierst, solltest du die der Kryptowährung zugrunde liegende Technologie und ihren Nutzen verstehen. Nur wenn du ein Verständnis dafür entwickelt hast, kannst du die mit der Währung verbundenen Risiken richtig einschätzen.
### Investiere nur, was du bereit bist zu verlieren
Kryptowährungen sind hochvolatil. Kursschwankungen von über 10% pro Tag sind bei Kryptos keine Seltenheit. Setze deshalb niemals Geld ein, das du kurzfristig benötigst. Zudem musst du im schlimmsten Fall damit rechnen, bei Kryptowährungen deinen gesamten Kapitaleinsatz zu verlieren.
### Behalte deine Emotionen im Griff
Die oft hohen Kursschwankungen von Kryptowährungen lösen bei vielen Anlegern schädliche Emotionen aus. Diese reichen von Fear of Missing Out (zu spätes Investieren bei steigenden Kursen) bis zu Panikverkäufen (bei stark fallenden Kursen). Um diese Emotionen im Zaum zu halten, solltest du dir eine klare Investmentstrategie zurechtlegen.
### Denke langfristig
Viele erfolgreiche Kryptoinvestoren kaufen Coins und halten sie über viele Jahre. Der Bitcoin ist das beste Beispiel dafür, dass du mit einem langfristigen Investitionsansatz sehr viel Geld mit Kryptowährungen verdienen kannst. Kurzfristige Kursschwankungen solltest du besser aussitzen und nicht für Spekulationen nutzen.
### Lege nicht alle Eier in einen Korb
Auch dies ist eine allgemeine Börsenweisheit. Statt alles in einen Coin zu investieren, solltest du dein Kapital über mehrere Kryptowährungen streuen. Idealerweise hältst du eine Mischung aus den beiden Big Playern Bitcoin und Ethereum, einigen mittelgroßen Coins wie Solana und Cardano und einigen kleineren Altcoins. Durch diese Diversifikation schützt du dich vor zu großen Kursverlusten einer einzelnen Kryptowährung.
### Traue keine Hypes und Scams
Viele neue Kryptowährungen werden auf Websites und in Social Media Kanälen mit Superlativen beworben. Meist handelt es sich dabei um völlig unrealistische Versprechen. Lasse die Finger von Projekten, bei deinen es kein Whitepaper, keine vernünftige Technologie und kein erfahrenes Team gibt. Wenn es zu gut klingt, um wahr zu sein, ist es das meistens auch.
### Verwahre deine Coins sicher
Zu guter Letzt noch ein wichtiger Tipp in Sachen Sicherheit. Die sichere Verwahrung deiner Coins ist das A und O beim Investieren in Kryptowährungen. Nutze deshalb idealerweise eine diebstahl- und manipulationssichere Hardware-Wallet für größere Beträge. Dies ist die sicherste Aufbewahrungsmethode, da deine privaten Schlüssel offline gespeichert werden und vor Hacks geschützt sind.
**Tipp:** Werde jetzt Mitglied bei [sharedealsPlus](https://start.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Artikel_Blog) und profitiere von wahren Börsenstars!
---
### [KI-Aktien 2026: Wie und in welche investieren?](https://www.sharedeals.de/wissen/zukunftsmaerkte/ki-aktien/)
**Published:** Januar 16, 2024
**Author:** Peter Wolf-Karnitschnig
**Content:**
Die Markteinführung des Chatbots ChatGPT hat Ende 2022 eine Lawine der Begeisterung für Aktien rund um das Thema Künstliche Intelligenz ausgelöst. Zum ersten Mal in der Geschichte konnten Millionen von Nutzern die unglaublichen Fähigkeiten von KI in der Praxis erleben. Doch bei keiner anderen Aktienart ist der Grat zwischen Hype und Realität so schmal wie bei KI-Aktien. Dieser Ratgeber beleuchtet das Thema KI-Aktien von vielen Seiten. Unter anderem erfährst Du, welche Aktien besonders von KI profitieren, wie Du in Künstliche Intelligenz investieren kannst und was es dabei zu beachten gilt.
## ☝️ Das Wichtigste in aller Kürze
- - Künstliche Intelligenz ist ein **Teilgebiet der Informatik**, in dem es darum geht, Maschinen menschenähnliche kognitive Fähigkeiten zu verleihen.
- KI wird in den kommenden Jahren **massive Auswirkungen auf** die **Gesamtwirtschaft und** die **Gesellschaft** haben.
- Die Auswirkungen von Künstlicher Intelligenz machen **vor keiner Branche und keinem Unternehmen halt**.
- Zu den **größten Profiteuren** Künstlicher Intelligenz gehören Unternehmen aus den Bereichen **Chipherstellung, Software-Entwicklung und Datenanalyse**.
- In KI kannst Du entweder **direkt** über **Aktien von KI-Unternehmen** investieren oder **indirekt** über den Kauf von **KI-ETFs, -Fonds oder -Zertifikaten**.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Was ist Künstliche Intelligenz überhaupt?](#Was_ist_Kuenstliche_Intelligenz_ueberhaupt)
- [Welchen Einfluss hat KI auf Wirtschaft und Gesellschaft?](#Welchen_Einfluss_hat_KI_auf_Wirtschaft_und_Gesellschaft)
- [In welchen Bereichen wird Künstliche Intelligenz eingesetzt?](#In_welchen_Bereichen_wird_Kuenstliche_Intelligenz_eingesetzt)
- [Welche Unternehmen profitieren besonders von KI?](#Welche_Unternehmen_profitieren_besonders_von_KI)
- [Wie kann man in KI-Aktien investieren?](#Wie_kann_man_in_KI-Aktien_investieren)
- [Das sind 15 der wichtigsten KI-Aktien](#Das_sind_15_der_wichtigsten_KI-Aktien)
- [Vorstellung der wichtigsten KI-Aktien im Mini-Porträt](#Vorstellung_der_wichtigsten_KI-Aktien_im_Mini-Portraet)
- [Was sind die besten KI-Aktien?](#Was_sind_die_besten_KI-Aktien)
- [Tipps und Tricks beim Investieren in KI-Aktien](#Tipps_und_Tricks_beim_Investieren_in_KI-Aktien)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
KI-Aktien waren im Jahr 2023 der letzte Schrei an der Börse. Die Aktien von Unternehmen, die im engeren oder weiteren Sinn mit Künstlicher Intelligenz zu tun haben, verzeichneten hohe zweistellige und zum Teil sogar dreistellige prozentuale Kursgewinne.
Dass sich Anleger plötzlich für Künstliche Intelligenz begeistern, ist kein Wunder. Erstens wurde mit ChatGPT erstmals ein massentaugliches KI-System im Markt eingeführt, das Millionen von Menschen die Arbeit erleichtern bzw. völlig neue Möglichkeiten eröffnen kann. Zweitens ist der technologische Fortschritt in kaum einem anderen Technologiebereich derzeit so hoch wie bei Künstlicher Intelligenz. Und drittens zieht das gewaltige Marktpotenzial von KI, das Wirtschaft und Gesellschaft in den kommenden Jahren massiv verändern wird, Investoren magisch an.
Doch so attraktiv KI-Aktien auf den ersten Blick erscheinen, sollten Anleger mit einem zweiten Blick prüfen, was sich genau dahinter verbirgt. Nicht jede Künstliche Intelligenz Aktie ist auch für jeden Anleger geeignet.
In diesem Wissensbeitrag erfährst Du deshalb alles Wissenswerte rund um KI-Aktien. Zu Beginn des Beitrags lernst Du, was überhaupt unter Künstlicher Intelligenz verstanden wird und welchen Einfluss sie auf Wirtschaft und Gesellschaft hat. Danach erfährst Du, in welchen Bereichen KI bereits heute eingesetzt wird und welche Unternehmen besonders davon profitieren. Im Anschluss stellt der Beitrag verschiedene Möglichkeiten vor, wie Du in Künstliche Intelligenz investieren kannst und stellt einige der wichtigsten KI-Aktie im Kurzportrait vor. Den Abschluss bilden die Fragen, ob es eine beste Künstliche Intelligenz Aktie gibt und worauf du bei einem Investment in KI achten solltest.
## Was ist Künstliche Intelligenz überhaupt?
Bei Künstlicher Intelligenz (häufig auch auf Englisch als „artificial intelligence“ bezeichnet), handelt es sich um ein Teilgebiet der Informatik. Ziel Künstlicher Intelligenz ist es, Maschinen dazu zu befähigen, Informationen und Sinneseindrücke aufzunehmen, zu verarbeiten, als Wissen zu speichern und auf dieser Grundlage weiterzulernen, Probleme zu lösen und Ziele zu erreichen. Künstliche Intelligenz imitiert sozusagen die menschlichen kognitiven Fähigkeiten.
KI kann auf zwei Wege „erzeugt“ werden: auf Basis programmierter Abläufe oder maschinellen Lernens. In den vergangenen Jahren wurden vor allem im Bereich des maschinellen Lernens aufgrund deutlich schnellerer Prozessoren und größerer verfügbarer Datenmengen rapide technologische Fortschritte erzielt.
Beim maschinellen Lernen generiert eine Künstliche Intelligenz Wissen aus Erfahrung. In der Praxis lernt ein maschinelles System aus der ständigen Wiederholung von Aufgaben und Beispielen und ist nach einer bestimmten Zeit bzw. Datenmenge in der Lage, diese zu verallgemeinern. Dazu bauen Algorithmen statistische Modelle auf und lernen selbständig, die Struktur von Daten zu erfassen.
## Welchen Einfluss hat KI auf Wirtschaft und Gesellschaft?
Zu dieser Frage gibt es heutzutage eine Fülle an Fachliteratur. Zahlreiche Wissenschaftler, Analysten und Marktforscher bemühen sich seit Jahren um eine möglichst genaue Antwort darauf. Diese ist jedoch aufgrund der hohen Dynamik und der massiven Auswirkungen von Künstlicher Intelligenz auf Wirtschaft und Gesellschaft sehr komplex. Im folgenden Abschnitt werden deshalb drei Teilaspekte dieser Fragestellung aufgegriffen:
- Größe und Wachstum des KI-Markts
- Auswirkungen auf die Gesamtwirtschaft
- Effekt auf den Arbeitsmarkt
### Wie groß und dynamisch ist der KI-Markt?
In kaum einem anderen Markt gehen die Schätzungen des Marktvolumens und des Marktwachstums so weit auseinander wie im KI-Markt. Das liegt an zwei Besonderheiten dieses Marktes:
Zum einen ist Künstliche Intelligenz kein fest definierter Begriff, der sich immer eins zu eins auf bestimmte Produkte oder Dienstleistungen umlegen lässt. Das macht eine exakte Abgrenzung des Marktvolumens zu einer großen Herausforderung.
Zum anderen wächst der Markt für Künstliche Intelligenz sehr schnell. Dementsprechend weit klaffen die Prognosen zahlreicher Experten auseinander.
Gemäß den Prognosen von Next Move Strategy Consulting wird das weltweite Volumen des KI-Marktes im aktuellen Jahrzehnt von ca. 208 Milliarden US$ im Jahr 2023 auf 1.848 Milliarden US$ im Jahr 2030 ansteigen. Das entspricht einer Verneunfachung innerhalb von nur sieben Jahren.
Die KI-Marktentwicklung wird vor allem vom maschinellen Lernen getrieben – Grafik: eigene Darstellung; Daten: Statista
Ein besonders dynamisches Wachstum wird dem Teilbereich der sogenannten „generativen“ KI vorhergesagt. Unter dieser Form Künstlicher Intelligenz werden selbstlernende Systeme bezeichnet, die auf (scheinbar) kreative Weise neue Inhalte wie zum Beispiel Bilder, Musik, Texte und Videos erstellen.
Das Marktforschungsinstitut Bloomberg Intelligence schätzt, dass das weltweite Volumen des generativen KI-Markts von 67 Milliarden US$ im Jahr 2023 auf 897 Milliarden US$ im Jahr 2030 in die Höhe schnell wird. Damit würde sich der Markt für generative KI bis zum Ende des Jahrzehnts noch dynamischer entwickeln als der Gesamtmarkt für Künstliche Intelligenz. Aufgrund der schwierigen Vergleichbarkeit der Daten verschiedener Marktforscher sind präzisere Aussagen jedoch kaum möglich.
### Wie wirkt sich KI auf die Gesamtwirtschaft aus?
Aufgrund ihrer enorm hohen Wachstumsdynamik wirkt sich Künstliche Intelligenz sogar deutlich auf die Entwicklung der Gesamtwirtschaft aus. Das Statistik-Portal Statista schätzt, dass KI bis zum Jahr 2023 das Bruttoinlandsprodukt der USA um 21% erhöhen wird. Für Deutschland wird dieser KI-Effekt etwas geringer eingeschätzt. Die Wirtschafts- und Steuerberatung PWC glaubt, dass KI das BIP Deutschlands bis 2030 um knapp über 11% steigern wird.
Grundlage dieses Effekts auf das Wirtschaftswachstum ist die Tatsache, dass Künstliche Intelligenz die Produktivität von Unternehmen mehr oder weniger stark steigert. Laut einer Umfrage des Beratungsportals Forbes Advisors glauben 64% der befragten Unternehmen, dass KI ihre Gesamtproduktivität steigern wird.
### Welchen Effekt hat KI auf den Arbeitsmarkt?
Einen ähnlich massiven Effekt wie auf das Wirtschaftswachstum wird Künstliche Intelligenz auch auf den Arbeitsmarkt haben. Laut einer Studie der Strategieberatung McKinsey könnte KI bei Beibehaltung der bisherigen Wachstumsdynamik im Zeitraum von 2016 bis 2030 weltweit 400 Millionen Jobs ersetzen. Das entspräche rund 15% der weltweiten Arbeitskräfte.
Es gibt aber auch Lichtblicke in Bezug auf den Arbeitsmarkt. Laut einer Studie des Weltwirtschaftsforums wird Künstliche Intelligenz in den kommenden Jahren rund 100 Millionen neue Arbeitsplätze schaffen, vor allem im Bereich der IT. Dort sind Software und Data Engineers, die die Grundlagen für die Kommerzialisierung von KI-Anwendungen schaffen, stark nachgefragt.
## In welchen Bereichen wird Künstliche Intelligenz eingesetzt?
Künstliche Intelligenz kennt keine Grenzen. Deshalb macht sie weder halt vor einzelnen Unternehmen noch ganzen Branchen. Heutzutage existieren kein Unternehmen und keine Branche, das/die nicht in irgendeiner Weise mit den Auswirkungen von KI konfrontiert ist. Auf jeden einzelnen Bereich einzugehen, würde den Rahmen dieses Beitrags sprengen, weshalb an dieser Stelle auf die zehn Branchen eingegangen wird, die wahrscheinlich am stärksten von Künstlicher Intelligenz betroffen sind. Da sich die Stärke des KI-Effekts in einzelnen Branchen kaum messen lässt, ist die Reihung rein alphabetisch.
### Automobil
Die Autoindustrie gehört zu den größten industriellen Anwendern von KI-Systemen. In vielen Fahrzeugen sind intelligente Sprach- und Onboard-Systeme sowie digitale Fahrassistenten heute bereits Standard. Zudem sind mit Künstlicher Intelligenz ausgestattete Systeme die Grundlage für autonom fahrende Autos.
### Energie
Auch in der Energiebranche spielt Künstliche Intelligenz eine große Rolle. Sie wird vor allem zur Analyse und Auswertung von Wettertrends und des Verbraucherverhaltens herangezogen. So können Energieunternehmen auf Basis des schwankenden Angebots erneuerbarer Energien und der veränderlichen Nachfrage die Stromerzeugung möglichst intelligent gestalten.
### Finanzdienstleistungen
Im Bank- und Finanzwesen wird KI gegenwärtig primär in zwei Teilbereichen eingesetzt: der Kreditprüfung und der Vermögensanlage. In der Kreditprüfung übernehmen intelligente Systeme die Bonitätsbeurteilung von Kreditnehmern auf Basis Dutzender Kriterien. In der Vermögensanlage kümmern sich sogenannte „Robo Advisors“ um die automatisierte Geldanlage von Kunden auf Basis bestimmter vorgegebener Parameter.
### Handel
Sowohl im stationären als auch im Online-Handel wird Künstliche Intelligenz zur Erstellung von Nachfrageprognosen eingesetzt. Diese Prognosen haben erheblichen Einfluss auf die Logistik- und Verkaufskosten von Händlern. Darüber hinaus nutzen viele Online-Händler KI-Systeme zur Erkennung von Einkaufsmustern von Kunden und schlagen ihnen auf dieser Basis ähnliche Produkte vor.
### Immobilien
Im Immobiliensektor kommt Künstliche Intelligenz vor allem im Bereich der Gebäudesteuerung zum Einsatz. So können selbstlernende Systeme das Verhalten von Bewohnern analysieren und auf dieser Basis Gebäudeanlagen wie zum Beispiel Heizung und Licht intelligent steuern.
### Industrie
Der Schwerpunkt der Anwendung von Künstlicher Intelligenz in der Industrie liegt in der Entwicklung autonom agierender KI-Systeme im produzierenden Gewerbe. Dazu zählen beispielsweise Roboter, die eigenständig Aufgaben in der Produktion und Instandhaltung wahrnehmen können.
### IT
In der IT kommt Künstliche Intelligenz heutzutage bereits an zahlreichen Stellen zum Einsatz. Die Einsatzgebiete von KI reichen vom Entsperren des Smartphones über Gesichtserkennung über die Sprachsteuerung von Software oder digitalen Assistenten bis zur Bekämpfung von Cyberkriminalität über intelligente Betrugserkennung und Virenfilter.
### Logistik
Auch die Logistik ist aufgrund ihrer großen Datenmengen eine für die Anwendung von KI prädestinierte Branche. Hier können KI-Systeme Bestellprozesse verbessern, effiziente Transportwege planen und die Auslastung von Transportmitteln optimieren.
### Marketing
Im Bereich des Marketings ist die Nutzung von Künstlicher Intelligenz bereits weit fortgeschritten. Online-Werbung wird von KI-Software auf Nutzer personalisiert ausgespielt, Anfragen an den Kundendienst werden automatisiert von Chatbots beantwortet und das Kaufverhalten von Konsumenten wird von selbstlernenden Systemen prognostiziert.
### Medizin
In kaum einem Bereich sind die Anwendungsmöglichkeiten von Künstlicher Intelligenz so groß wie in der Medizin. Hier wird KI bereits seit Jahren zur Verbesserung von Diagnose- und Therapieentscheidungen herangezogen. KI-Systeme eignen sich beispielsweise hervorragend dafür, Muster in CT- oder Röntgen-Aufnahmen zu erkennen. Wie in der Industrie wird KI auch im Bereich der Medizin für die Entwicklung autonom agierender OP-Roboter und sonstiger medizinischer Gerätschaften genutzt. Nicht zuletzt spielt KI eine sehr wichtige Rolle in der Analyse und Auswertung von Daten in der medizinischen Forschung.
## Welche Unternehmen profitieren besonders von KI?
Wie Du im letzten Abschnitt gelernt hast, macht Künstliche Intelligenz vor keiner Branche halt. Das bedeutet aber nicht, dass Unternehmen in jeder Branche gleichermaßen von KI profitieren. Die größten Nutznießer sind Technologieunternehmen, genauer gesagt diejenigen, die in den folgenden drei Bereichen tätig sind:
### Chipherstellung: Das unabdingbare Grundgerüst
KI-Anwendungen benötigen in der Regel enorme Datenmengen in der Entwicklung und Durchführung. Dies wiederum setzt sehr hohe Rechenleistungen voraus, die von speziell auf KI ausgerichteten Chips erbracht werden. Chiphersteller wie Nvidia, AMD und Qualcomm stellen mit ihren Hochleistungschips das Grundgerüst für die Ausführung von KI-Anwendungen zur Verfügung.
### Softwareentwicklung: Die Kreativität eines Menschen
Künstliche Intelligenz lässt sich in jeder Art von Software integrieren, sei es in der Texterstellung, der Bildbearbeitung oder der Internetsuche. Vor allem generative KI trägt dazu bei, dass Software zu einem extrem mächtigen Werkzeug wird, das selbst die Arbeit von kreativen Menschen übernehmen kann. Technologiekonzerne wie Adobe, Alphabet und Microsoft leisten derzeit Pionierarbeit bei der Ausweitung des Einsatzspektrums von Software.
### Datenanalyse: Die Umwelt begreifbar machen
Die Menge der weltweit verfügbaren Daten steigt von Jahr zu Jahr exponentiell an. Für konventionelle Programme ist eine vernünftige Analyse dieser Datenmengen kaum mehr schaffbar. Nur KI-Systems sind in der Lage, aus Milliarden von Einzeldaten richtige bzw. sinnvolle Rückschlüsse zu ziehen. Tech-Unternehmen wie Palantir, Upstart Holdings und The Trade Desk, die sich auf die Analyse komplexer Daten spezialisiert haben, machen damit die Umwelt begreifbar.
## Wie kann man in KI-Aktien investieren?
Wenn Du Dein Geld im Themenbereich Künstliche Intelligenz anlegen willst, stehen Dir grundsätzlich vier Möglichkeiten zur Auswahl:
1. KI-Einzelaktien,
2. KI-ETFs,
3. KI-Fonds oder
4. KI-Zertifikate.
### KI-Einzelaktien
Die Auswahl an Künstliche Intelligenz Aktien hat sich in den letzten Jahren vervielfacht. Heutzutage sind fast alle Unternehmen über sämtliche Branchen hinweg gezwungen, sich mit dem Thema KI auseinanderzusetzen, um ihren zukünftigen Erfolg sicherzustellen.
Die technologische Speerspitze bei Künstlicher Intelligenz stellen die großen Technologiekonzerne der Welt dar, allen voran Microsoft, Alphabet, Meta Platforms und Nvidia. In den letzten Jahren sind aber auch zahlreiche neue Tech-Startups entstanden, die sich innerhalb kurzer Zeit zu führenden Spielern auf dem KI-Markt entwickelt haben. Nicht zuletzt investieren auch langjährig etablierte Unternehmen aus anderen Branchen Millionen- und Milliardensummen in die Entwicklung von KI-Anwendungen.
Pure-play-KI-Investments, also Unternehmen, die sich ausschließlich mit dem Thema Künstliche Intelligenz beschäftigen, gibt es allerdings noch wenige. In der weiter unten aufgeführten Liste wichtiger KI-Aktien sind einige dieser „reinen“ KI-Unternehmen aufgelistet.
### KI-ETFs
Exchange-traded Funds sind eine bei Millionen von Anlegern seit Jahren beliebte alternative Anlageform zu Direktinvestments in Aktien. Kein Wunder, denn börsennotierte Aktienfonds vereinen eine Vielzahl von Vorteilen gegenüber Einzelinvestitionen.
Erstens erreichst Du über einen KI-ETF eine sehr schnelle Streuung Deines Kapitals über mehrere Aktien. Das ist nicht nur aus Rendite-, sondern auch aus Risikogesichtspunkten überaus sinnvoll. Zweitens sparst Du Dir mit dem Kauf eines KI-ETF das mühsame Stock Picking. Anstatt Zeit mit der Auswahl einzelner Aktien zu „vergeuden“, lässt Du den Index diese Arbeit machen. Und drittens senkst Du mit einem Investment in KI-ETFs Deine Kosten. Bei den meisten ETFs fallen sowohl beim Kauf und Verkauf als auch bei der laufenden Verwaltung nur sehr geringe Kosten an. Bei einigen Brokern ist der Kauf und Verkauf von ETFs sogar kostenlos.
Der einzige Nachteil eines KI-ETF ist, dass Du damit keine Überrendite erzielen kannst. Ein ETF bildet schließlich 1:1 die Wertentwicklung eines bestimmten Index nach. Nur durch die gezielte Auswahl von KI-Einzelaktien kannst Du einen Vergleichsindex schlagen.
Im Vergleich zu anderen Themenbereichen ist das Angebot an KI-ETFs derzeit noch vergleichsweise beschränkt. Das liegt daran, dass bislang nur vier KI-Indizes existieren:
1. Der Nasdaq CTA Artificial Intelligence
2. Der Nasdaq Global Artificial Intelligence and Big Data
3. Der ROBO Global Artificial Intelligence
4. Stoxx AI Global Artificial Intelligence ADTV5
Derzeit gibt es vier große ETFs im Bereich KI:
**ETF****Volumen in Millionen €****Vergleichsindex**xTrackers Artificial Intelligence & Big Data 1.560Nasdaq CTA Artificial IntelligenceAmundi MSCI Robotics & AI ESG Screened890Stoxx AI Global Artificial Intelligence ADTV5WisdomTree Artificial Intelligence660Nasdaq Global Artificial Intelligence and Big DataL&G Artificial Intelligence490ROBO Global Artificial IntelligenceDie vier KI-Indizes und folglich KI-ETFs unterscheiden sich erheblich in ihrer Zusammensetzung, was sich stark auf ihre Wertentwicklung auswirkt. Vor dem Investment in einen KI-ETFs solltest Du Dich deshalb darüber informieren, welche Unternehmen im jeweiligen Vergleichsindex enthalten sind.
### KI-Fonds
Wenn Du ein größeres Produktangebot als bei KI-ETFs suchst, aber keine Zeit bzw. Lust auf Direktinvestments in KI-Aktien hast, sind KI-Investmentfonds eine gute Alternative. Ein Investmentfonds hat schließlich die Zielsetzung, das Beste aus den beiden Welten Direktinvestments und ETFs miteinander zu vereinen. Ein Fondsmanager übernimmt für Dich die Arbeit des Stock Pickings auf der Suche nach einer Überrendite. Das gibt Dir die Chance, Dein Geld auf einen Schlag zu streuen und gleichzeitig die Performance eines Vergleichsindex zu schlagen.
Im Gegenzug zahlst Du für die Verwaltung eines KI-Fonds eine etwas höhere Gebühr als für einen KI-ETF. Diese Fondsgebühren tragen allerdings nicht selten dazu bei, dass die Gesamtrendite von KI-Fonds hinter der von KI-ETFs zurückbleibt.
Das Angebot an Künstliche-Intelligenz-Fonds ist in den letzten Jahren stetig gewachsen. Inzwischen haben alle renommierten Fondsgesellschaften, darunter Allianz, Amundi, DWS, L&G, ODDO, WisdomTree und xTrackers, KI-Fonds in ihrem Angebot.
### KI-Zertifikate
Neben ETFs und Fonds sind Zertifikate eine weitere Möglichkeit, Dein Geld mit einem Investment über zahlreiche KI-Aktien zu streuen. Im Gegensatz zu ETFs und Fonds handelt es sich bei Zertifikaten jedoch um Schuldverschreibungen, die von einem Emittenten herausgegeben werden. Ein Zertifikat ist demnach immer mit einem Emittentenrisiko verbunden.
Wie bei ETFs ist auch bei Zertifikaten das Angebot im Bereich Künstliche Intelligenz gegenwärtig noch limitiert. Derzeit werden drei reine KI-Zertifikate auf dem deutschen Markt angeboten:
**Anbieter****Index**Morgan StanleyBörse Online Künstliche Intelligenz (Solactive)Morgan StanleyDer Aktionär Künstliche Intelligenz (Solactive)VontobelSolactive Artificial Intelligence Perf.## Das sind 15 der wichtigsten KI-Aktien
Eine Auswahl der wichtigsten Aktien im Bereich der Künstlichen Intelligenz zu treffen, stellt eine sehr große Herausforderung dar. Das liegt zum einen daran, dass es nur sehr wenige Unternehmen gibt, die sich ausschließlich mit Künstlicher Intelligenz beschäftigen. Zum anderen hat der Einsatz von KI inzwischen alle Branchen der Wirtschaft erreicht, weshalb das Spektrum an KI-Aktien generell riesengroß ist.
In der vorliegenden Auswahl wurde deshalb eine Mischung gewählt aus den größten Technologiekonzernen der Welt, die sich auf KI-Massenanwendungen konzentrieren, und Branchenspezialisten, die sich auf den Einsatz von KI in bestimmten Anwendungsbereichen fokussieren.
**Aktie****Marktkapitalisierung**
**in Milliarden US$
(Anfang 2024)** **ISIN**Adobe264US00724F1012Alphabet1.750US02079K3059Apple2.880US0378331005Baidu295US0567521085C3.ai4US12468P1049Intuitive Surgical120US46120E602Meta Platforms925US30303M1027Microsoft2.785US5949181045Nvidia1.300US67066G1040Palantir36US69608A1088Super Micro Computer18US86800U1043Tesla770US88160R1014The Trade Desk34US88339J1051Upstart Holdings3US91680M1071Zebra Technologies14US9892071054## Vorstellung der wichtigsten KI-Aktien im Mini-Porträt
### Adobe
Adobe ist einer der weltweit bedeutendsten Software-Konzerne. Das Unternehmen dominiert den Software-Markt für die Erstellung, Bearbeitung und Veröffentlichung eines sehr breiten Inhaltsspektrums, darunter Animation, Fotografie, Grafik, Illustration, Multimedia und Video. In professionellen Einsatzumgebungen stellen die Software-Produkte von Adobe seit vielen Jahren das Maß aller Dinge dar. Inzwischen hat auch Adobe damit begonnen, seine Software mit Künstlicher Intelligenz „upzugraden“. Der Einsatz von KI soll es Nutzern noch einfacher machen, Bilder, Videos und sonstige Medien zu erstellen und bearbeiten.
Die Adobe-Aktie hat sich im Vergleich zu anderen KI-Aktien in den letzten Börsenjahren eher schwach geschlagen. Sie hat ihren Wert in den vergangenen fünf Jahren „nur“ verdoppelt. Aufgrund ihrer extrem weiten Verbreitung, aber teilweise sehr komplexen Nutzung sind Adobe-Produkte prädestiniert für den Einsatz Künstlicher Intelligenz. Das macht die Adobe-Aktie zu einem der aussichtsreichsten Papiere auf dem KI-Markt.
### Alphabet
Gemeinsam mit Microsoft steht der Google-Mutterkonzern Alphabet derzeit an der Spitze der für die meisten Menschen in der Praxis nutzbaren KI-Anwendungen. Ende 2023 stellte Alphabet seine eigene generative KI namens „Gemini“ vor, die das bisherige KI-System „Bard“ ablösen soll. Die Besonderheit von Gemini ist, dass es sich dabei um ein multimodales System handelt. Im Gegensatz zu ChatGPT kann es auch Informationen aus Fotos und Videos extrahieren und auf Basis verschiedenster Quellen bestimmte Probleme lösen und situationsabhängige Entscheidungen treffen.
Unter den vorgestellten KI-Aktien gehört die Alphabet-Aktie eher zu den schwächeren Performern. Trotzdem hat sich ihr Kurs in den letzten fünf Jahren nahezu verdreifacht. Aufgrund seiner Marktdominanz im Suchmaschinen- und Videomarkt (Google und Youtube) hat Alphabet zweifellos eines der größten Potenziale aller KI-Aktien.
### Apple
Im Vergleich zu den anderen Tech-Riesen Alphabet, Meta Platforms und Microsoft gab sich Apple bislang relativ zurückhaltend in Sachen Künstliche Intelligenz. Fachleuten zufolge arbeitet der Tech-Konzern aber hinter den Kulissen mit Hochdruck an eigenen KI-Produkten. Bekannt ist, dass generative KI integraler Bestandteil aller Geräte mit dem Apfel-Logo werden soll. Zudem zeugen mehr als 20 Übernahmen von KI-Unternehmen seit 2010 von der Ernsthaftigkeit der Pläne des iPhone-Herstellers.
Die Apple-Aktie hat sich in den vergangenen Jahren hervorragend an der Börse entwickelt. Aktionäre durften sich in den letzten fünf Jahren über eine mehr als Verfünffachung des Kurses freuen. Auch Apple besitzt aufgrund der milliardenfachen Verbreitung seiner Produkte und Services ein gewaltiges Potenzial für den Einsatz von KI-Anwendungen.
### Baidu
Neben Alibaba und Tencent ist Baidu einer der drei großen Internet-Konzerne Chinas. Der Konzern betreibt die auf dem chinesischen Markt dominante Suchmaschine, die zu den zehn weltweit am häufigsten besuchten Websites gehört. Neben dem Internet ist Baidu aber auch im Bereich des autonomen Fahrens tätig. Der chinesische Tech-Gigant betreibt in mehreren Städten selbstfahrende Robo-Taxiflotten. An der Schnittstelle von Internet-Suche und selbstfahrenden Autos gehört Baidu zu den weltweit technologisch führenden Unternehmen im Bereich Künstlicher Intelligenz.
Im Gegensatz zu den anderen in diesem Beitrag vorgestellten KI-Aktien ist die Baidu-Aktie jedoch die einzige, die in den vergangenen Jahren keine Kursgewinne erzielen konnte. In den letzten fünf Jahren ging der Kurs der Baidu ADRs (Ausländer können nicht direkt in die Baidu-Aktie investieren, sondern nur über sogenannte „American Depository Receipts“) um rund 25% zurück.
### C3.ai
C3.ai ist vielleicht die „reinste“ KI-Aktie, die Du als Anleger derzeit an der Börse erwerben kannst. 2009 gegründet, ist C3.ai seit jeher in den Bereichen Künstliche Intelligenz und maschinelles Lernen tägig. Das Unternehmen bietet seinen Kunden sowohl eine Plattform für die Entwicklung eigener KI-Systeme als auch eine Vielzahl schlüsselfertiger KI-Anwendungen. Zu den Kunden von C3.ai zählen zahlreiche internationale Großkonzerne.
Die Kursentwicklung dieser KI-Aktie war seit ihrem Börsengang Ende 2020 allerdings eine einzige Enttäuschung. Investoren der ersten Stunde musste mit der C3.ai-Aktie bis heute große Kursverluste hinnehmen. Doch seit ihrem historischen Tiefststand Ende 2022 hat die KI-Aktie wieder deutlich an Wert hinzugewonnen.
### Intuitive Surgical
Intuitive Surgical ist seit vielen Jahren Marktführer im Bereich von Robotersystemen für minimal-invasive Operationen. Das vor über 20 Jahren auf dem Markt eingeführte Da Vinci-Chirurgiesystem ermöglicht Chirurgen minimal-invasive Eingriffe mit sehr kleinen Schnitten durch den Einsatz laparoskopischer Kameras und Miniatur-Instrumente. Zur Verbesserung seiner OP-Technologien arbeitet Intuitive Surgical seit langem an der Entwicklung Künstlicher Intelligenz, die das Zusammenspiel von Mensch und Maschine weiter verbessert.
Der Kurs der Intuitive Surgial-Aktie hat sich in den letzten fünf Jahren verdoppelt. Aufgrund des Kostendrucks im Gesundheitswesen und der ständigen Weiterentwicklung der Fähigkeiten seiner Robotersysteme ist Intuitive Surgical zweifellos eine der interessantesten KI-Aktien an der Schnittstelle von Medizin und Technologie.
### Meta Platforms
Wie alle großen Tech-Konzerne arbeitet auch Meta Platforms, die Muttergesellschaft von Facebook, Instagram und WhatsApp, mit Hochdruck an der Entwicklung von KI-Anwendungen. Ende 2023 stellte der Konzern einen eigenen KI-Bildgenerator namens „Imagine“ vor, der aus Textvorgaben per Künstlicher Intelligenz Bilder erzeugt. An der Schnittstelle zwischen Social Media, Augmented/Virtual Reality und dem Metaverse ist Meta Platforms ohne Zweifel eine der aussichtsreichsten KI-Aktien der Welt. Mit Ausnahme von Alphabet und Microsoft besitzt kein anderer Tech-Konzern so viele verschiedene Anwendungsmöglichkeiten für Künstliche Intelligenz. Zudem spricht Meta Platforms über seine drei marktdominanten Töchter täglich mehr als drei Milliarden Nutzer weltweit an.
Meta Platforms zählte in den letzten Jahren jedoch nicht zu den stärksten KI-Aktien an der Börse. Das liegt einerseits an der bereits lange Börsenerfolgsgeschichte des Tech-Konzerns, andererseits an dem sich inzwischen abschwächenden Wachstum der Nutzerzahlen bei Facebook & Co. Trotzdem überzeugte die Meta Platforms-Aktie in den letzten fünf Jahren mit einer annähernden Verdreifachung ihres Kurses.
### Microsoft
Mit der Markteinführung von ChatGPT Ende 2022 gelang Microsoft ein wahrer Coup. Zwar gehört die generative KI nicht direkt dem IT-Giganten, doch Microsoft ist der größte Investor des ChatGPT-Entwicklers OpenAI. Seitdem gibt der Software- und Cloud-Riese den Takt in Sachen KI-Anwendungen vor. Inzwischen hat Microsoft damit begonnen, seinen KI-Assistenten „Copilot“ in sämtlichen Konzernprogrammen zu integrieren, vom Betriebssystem „Windows“ über die Suchmaschine „Bing“ und den Browser „Edge“ bis zur Büro-Software „Office 365“.
Auch Microsoft hat sich in den letzten Jahren überaus dynamisch entwickelt. Der IT-Gigant verdoppelte in den letzten fünf Jahren seinen Umsatz. Angesichts ihrer Vorreiterrolle bei KI-Anwendungen hat sich auch die Microsoft-Aktie hervorragend an der Börse geschlagen. Mit einer annähernden Vervierfachung des Kurses in den letzten fünf Jahren ist sie zweifellos eine der erfolgreichsten KI-Aktien.
### Nvidia
Nvidia ist in den letzten Jahren zum weltweiten Inbegriff einer KI-Aktie geworden. Ursprünglich ein Hersteller von Grafikkarten für Personal Computer, hat Nvidia über die Jahre seine Grafikprozessoren zu Hochleistungsrechnern für alle Arten des High-Performance-Computings weiterentwickelt. Heutzutage generieren Nvidia-Prozessoren in den meisten Datenzentren weltweit die gigantischen Rechenleistungen, die für die Ausführung von KI-Systemen erforderlich sind.
Der Grafikkarten- und Chiphersteller hat sich in den vergangenen Jahren so dynamisch entwickelt wie kaum ein anderer IT-Konzern. In den letzten zehn Jahren konnte Nvidia seinen Umsatz mehr als versechsfachen und die Nvidia-Aktie stellte die Börsenperformance fast aller anderen Unternehmen in den Schatten. Allein in den letzten fünf Jahren verfünfzehnfachte sich der Kurs der KI-Aktie. Dementsprechend kometenhaft war der Aufstieg von Nvidia in der Liste der weltweit wertvollsten Unternehmen. Inzwischen belegt der KI-Gigant darin den sechsten Platz.
### Palantir
Palantir gehört seit jeher zu den geheimnisumwittertsten KI-Aktien der Welt. Kein Wunder, wurde das US-Technologieunternehmen auch als Spezialist für die Datenanalyse für das Militär und die Geheimdienste der USA groß. Mit seiner speziellen Gotham-Plattform analysiert Palantir sehr große Datenmengen und erlaubt Armeen, Geheimdiensten, Polizeibehörden und sonstigen staatlichen Einrichtungen Rückschlüsse in zahlreichen Fragestellungen. Darüber hinaus adressiert Palantir mit seiner zweiten Plattform Foundry auch die Interessen von Privatunternehmen. So unterstützt das Tech-Unternehmen beispielsweise Firmen aus dem Finanz- und dem Pharmasektor bei der Analyse großer Datenmengen.
Was ihre Börsen-Performance angeht, zählt Palantir definitiv nicht zu den besten KI-Aktien. Nach einem kurzzeitigen Hype nach dem Börsengang Ende 2020 ging es mit dem Kurs der KI-Aktie in den Jahren 2021 und 2022 deutlich bergab. Erst seit Mitte 2023 zeigt die Palantir-Aktie wieder deutliche Erholungstendenzen.
### Super Micro Computer
Super Micro Computer ist eine der hierzulande eher unbekannteren KI-Aktien. Das liegt primär an der geringen Größe des Anbieters von Server- und Speichertechnologien. Mit einem Jahresumsatz von knapp über zwei Milliarden US$ ist Super Micro Computer deutlich kleiner als die meisten anderen vorgestellten KI-Aktien. Die Produktpalette des Unternehmens ist hingegen riesengroß und reicht von Hauptplatinen und Barebones über verschiedene Server bis zu Computergehäusen und Kühlungslösungen. Das macht Super Micro Computer nicht zu einer reinen KI-Aktie, aber zu einem großen Profiteur des Trends zu Künstlicher Intelligenz.
An der Börse gehört die kleine KI-Aktie jedoch zu den Allergrößten. In den letzten fünf Jahren schoss der Kurs der Super Micro Computer-Aktie mit einem Anstieg um mehr als den Faktor 20 durch die Decke. Damit übertraf die KI-Aktie sogar die Kurs-Performance des KI-Giganten Nvidia.
### Tesla
Auch der Hersteller von Elektro-Autos und -Lkws Tesla gehört seit vielen Jahren zur technologischen Speerspitze bei der Entwicklung von Künstlicher Intelligenz. Primäre Zielsetzung von Tesla ist es, Autopiloten für die selbständige Steuerung seiner Fahrzeuge zu entwickeln. Zum Training der KI für selbstfahrende Autos hat der Konzern einen Supercomputer namens „Dojo“ entwickelt, der zu den leistungsstärksten Rechnern der Welt zählt. Neben der Herstellung von Fahrzeugen ist Tesla auch in der Entwicklung von Robotern aktiv. Der sogenannte „Tesla Bot“ ist ein universeller, autonomer humanoider Roboter, der sich wiederholende Aufgaben ausführen kann.
Die Tesla-Aktie gehörte in den letzten Jahren zu den größten Erfolgsgeschichten an den weltweiten Börsen. Der Kurs der Künstlichen Intelligenz Aktie hat sich in den letzten Jahren fast verdreizehnfacht. Aufgrund seiner technologischen Führungsposition im Bereich des autonomen Fahrens und den damit verbundenen riesigen Datenmengen ist Tesla eine der aussichtsreichsten KI-Aktien.
### The Trade Desk
Seit der Gründung im Jahr 2009 steht KI im Mittelpunkt der Geschäftstätigkeit von The Trade Desk. Das Werbe-Technologieunternehmen entwickelt Automatisierungstechnologien im Bereich des programmatischen Echtzeit-Marketings. Das bedeutet, dass The Trade Desk anderen Unternehmen hilft, ihre Werbeanzeigen zur richtigen Zeit, zu den geringsten Kosten und mit dem höchsten Personalisierungsgrad an die passendsten Interessenten auszuspielen.
Die Aktie von The Trade Desk gehörte zu in den letzten Jahren zu den größten Erfolgsgeschichten an der Börse. Der Kurs der KI-Aktie stieg in den vergangenen fünf Jahren um mehr als den Faktor 6. Das sehr große Volumen des Online-Werbemarkts und das technologische Knowhow machen The Trade Desk zu einer der vielversprechendsten KI-Aktien auf dem Markt.
### Upstart Holdings
Upstart Holdings wurde 2012 gegründet und betreibt eine Kreditvermittlungsplattform, über die Auto-, Immobilien- und Privatkredite an Verbraucher vermittelt werden. Kernstück dieser Plattform ist ein KI-Modell, das die Bonität von Kreditnehmern besser einschätzt und damit nicht nur die Ausfallraten für Kreditgeber verringert, sondern gleichzeitig auch die Bewilligungsquoten von Kreditnehmern erhöht.
Nachdem sich der Kurs der Upstart Holdings-Aktie in den Monaten nach dem IPO Ende 2020 fast verzehnfachte, ging es mit der Aktie danach steil bergab. Seit ihrem Tiefststand Mitte 2023 hat sich die KI-Aktie jedoch wieder deutlich erholt. Das große technologische Knowhow und das gewaltige Volumen der adressierbaren Endmärkte in der Kreditvergabe machen Upstart Holdings zu einer der KI-Aktien mit dem größten Wachstumspotenzial.
### Zebra Technologies
Zebra Technologies zählt zu den unbekanntesten KI-Aktien dieser Auswahl. Das liegt daran, dass die Produkte des Unternehmens im gewerblichen Bereich zum Einsatz kommen. Zebra Technologies entwickelt und produziert Geräte und Software zur Datenerfassung und -verarbeitung. Dazu zählen unter anderem Barcode-Scanner, RFID-Lesegeräte, mobile Computer, Echtzeit-Erfassungsgeräte sowie Drucker für Belege, Coupons und Tickets. Die Produkte von Zebra haben ein sehr großes Einsatzspektrum in der Wirtschaft, von der Warenerfassung im Einzelhandel über die Etikettierung von Produkten und Proben in der Pharmabranche bis zur Erstellung von Patientenarmbändern im Gesundheitsweisen.
Der Aktienkurs von Zebra Technologies hat sich in den letzten fünf Jahren nahezu verdoppelt. Als Unternehmen, dessen Lösungen in sehr vielen Prozessen über Dutzende Brachen hinweg zum Einsatz kommen, kann Zebra Technologies in hohem Maße von der Nutzung Künstlicher Intelligenz profitieren. Dementsprechend zählt das Unternehmen zu den interessantesten KI-Aktien der kommenden Jahre.
## Was sind die besten KI-Aktien?
Zum Abschluss der Vorstellung einiger wichtiger KI-Aktien muss der (Warn-)Hinweis erfolgen, dass es weder eine noch mehrere beste KI-Aktie/n gibt. Die historische Kursentwicklung ist an der Börse erfahrungsgemäß kein verlässlicher Indikator für den zukünftigen Erfolg einer Aktie.
Die 15 in diesem Beitrag vorgestellten Künstliche Intelligenz Aktien sind aufgrund ihrer Unternehmensgröße, Marktmacht, Produktverbreitung, Innovationskraft und/oder Technologieführerschaft prädestiniert für weiteren Erfolg in der Zukunft. Ob sich dieser Erfolg tatsächlich materialisieren wird, vermögen selbst Experten nicht mit Sicherheit zu sagen.
Einige der vorgestellten KI-Aktien blicken noch auf eine relativ junge Geschichte zurück. Dies zeigt, dass sich in den letzten Jahren innerhalb kürzester Zeit sehr mächtige neue Spieler auf dem KI-Markt etabliert haben. Aufgrund der extrem dynamischen Entwicklung von Künstlicher Intelligenz in allen Branchen ist damit zu rechnen, dass auch in den kommenden Jahren weitere mächtige KI-Unternehmen entstehen werden.
Anleger sollten vor diesem Hintergrund deshalb nicht eine der Grundregeln der Geldanlage an der Börse vergessen, und zwar die Diversifikation. So groß die Versuchung auch sein mag, aufgrund ihrer außergewöhnlichen historischen Kurssteigerungen in Aktien wie Nvidia oder Tesla investieren zu wollen, ist es aus Risikogesichtspunkten immer empfehlenswerter, sein Geld über eine breite Auswahl an KI-Aktien zu streuen.
Als Alternative zum eigenen Stock Picking bietet sich demzufolge auch ein Investment in einen KI-ETF oder KI-Fonds an. Das spart Dir in der Praxis Zeit, Nerven und häufig auch Transaktionskosten.
## Tipps und Tricks beim Investieren in KI-Aktien
Künstliche Intelligenz Aktien erleben gegenwärtig eine sehr starke Nachfrage an der Börse. Die Kursentwicklung vieler KI-Aktien suggeriert, dass Anleger sich derzeit auf alle Unternehmen stürzen, die im weiteren Sinne mit Künstlicher Intelligenz zu tun haben. Solch ein Hype ist gefährlich und kann zu massiven Anlageverlusten führen. Die folgenden fünf Tipps und Tricks helfen Dir dabei, möglichst erfolgreich in KI-Aktien zu investieren.
### 1. Sei kein Perfektionist
Natürlich würde sich jeder Anleger darüber freuen, bereits heute die Aktien des nächsten Nvidia oder Tesla im Portfolio zu haben. Da aber niemand an der Börse im Besitz einer Glaskugel ist, solltest Du Dich von diesem Wunschgedanken schleunigst verabschieden. Es ist schlichtweg unmöglich, bereits heute die Sieger von morgen zu identifizieren. Das gilt ganz besonders für einen so dynamischen Themenbereich wie Künstliche Intelligenz. Perfektionismus bei der Aktienauswahl ist bei KI folglich völlig unangebracht.
### 2. Diversifiziere Deine Anlage
Was generell an der Börse richtig ist, gilt in ganz besonderem Maße für Investments in KI-Aktien. Viele von ihnen zeichnen sich durch eine sehr hohe Volatilität aus. Kursschwankungen von mehr als 100% pro Jahr sind keine Seltenheit. Um nicht mit hohen Kursverlusten konfrontiert zu werden, solltest Du deshalb unbedingt Dein Portfolio diversifizieren. In der Praxis bedeutet das, Dein Geld über mindestens zehn Einzelaktien zu streuen.
### 3. Besitze ein Grundverständnis
Bei den meisten KI-Aktien handelt es sich um die Anteilsscheine von Hochtechnologieunternehmen. Als Investor in ein Hightech-Unternehmen solltest Du zumindest ein Grundverständnis der Geschäftstätigkeit mitbringen. Blindes Investieren in „KI-Hypes“ auf Basis von Anlageempfehlungen anderer Personen ist mit großen Gefahren verbunden.
### 4. Bringe Geduld mit
Viele der in diesem Beitrag genannten aussichtsreichen KI-Aktien hatte erst in den vergangenen Jahren großen Erfolg. Einige von ihnen erlebten davor lange Durststrecken an der Börse. Deshalb ist Geduld eine Grundvoraussetzung für ein Investment in KI-Aktien. Oftmals braucht es Jahre, bis sich ein Unternehmen am Markt durchsetzt. Wenn es dann so weit ist, kannst Du allerdings mit einem explosionsartigen Anstieg des Aktienkurses rechnen.
### 5. Bewerte Unternehmen nüchtern
In kaum einem anderen Bereich sind die Bewertungen von Unternehmen so hoch wie beim Thema Künstliche Intelligenz. Viele Unternehmen werden mit dem Hundertfachen ihres Jahresgewinns (und mehr) an der Börse bewertet. Kein Wunder bei der Menge an Fantasie, die Anleger in den Aktienkurs einpreisen. Nimm diese hochfliegenden Bewertungen nicht als gegeben an, sondern bilde Dir Deine eigene nüchterne Bewertung.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [So profitieren Sie maximal von einem steigenden Ölpreis](https://www.sharedeals.de/wissen/rohstoffe/oelpreis-profitieren/)
**Published:** September 14, 2023
**Author:** Miriam Kraus
**Content:**
Aktuell werden Ölproduzenten und verwandte Industrien von Anlegern immer noch verschmäht. Bei großen Fonds liegt das nicht zuletzt auch daran, dass sie ihre ESG-Ratings verbessern wollen und daher ihre
»schmutzigen« Investments verkaufen.
Öl - eine unterschätzte Anlagechance? (Foto: stock.adobe.com/Igor\_Hotinsky)
Das Gleiche tun auch einige westliche Ölmultis wie z. B. Shell oder BP. Diese verkaufen bzw. besser verschleudern einige Projekte mit besonders hohem CO2-Ausstoß, um so ihre Klimabilanz zu verbessern. In öffentlichkeitswirksamen Nachhaltigkeitsberichten können wir dann lesen, um wie viele Tonnen Treibstoffgase Shell seine Emissionen im letzten Geschäftsjahr gesenkt hat.
## Greenwashing der Öl-Multis
Das Problem ist nur: Das verkaufte Projekt existiert ja immer noch. Es besitzt jetzt nur ein weniger bekanntes Unternehmen, welches vielleicht keine Nachhaltigkeitsberichte verfassen muss. Erste Studien, die sich mit dem »Greenwashing« der großen Öl-Multis beschäftigen, kommen zu dem Ergebnis, dass die Emissionen sogar zunehmen, wenn Projekte in die Hände kleinerer Ölproduzenten gegeben werden …
> Wie dem auch sei: Ein derart feindliches Umfeld führt zu äußerst günstigen Unternehmensbewertungen von vielen Ölproduzenten. Deswegen muss der Ölpreis mit den richtigen Aktien vom aktuellen Niveau aus nicht einmal großartig steigen, damit die Unternehmen und damit auch Sie als Aktionäre großartige Gewinne einfahren. Steigt der Ölpreis dann doch noch weiter an, kommen überproportionale Kursgewinne für Sie dazu. Bis dahin können Sie sich Ihre Wartezeit versüßen lassen und kassieren Dividenden im zweistelligen Renditebereich.
**Dass der Ölpreis zukünftig wieder steigen muss, ist aber ein sehr realistisches Szenario**. Von den Verkäufen aus den strategischen Ölreserven habe ich bereits berichtet. Experten schätzen den Einfluss dieser Verkäufe auf 30–40 US$ je Barrel. Ohne staatliche Markteingriffe würde der Ölpreis vermutlich schon jetzt über 100 US$ notieren.
Preise über 100 US$ besitzen eine ganz andere Signalwirkung an die Marktteilnehmer, die geförderten Reserven auch wieder durch mehr Exploration zu ersetzen. Durch die Preisverzerrung ist davon bisher nicht viel zu sehen.
## So steigt die Nachfrage in den nächsten 20 Jahren
Doch die Nachfrager interessiert die Frage »Woher soll das Öl denn kommen?« natürlich nicht. In den Industrieländern leben 17 % der Weltbevölkerung, die durchschnittlich 170 Gigajoule Energie pro Jahr und Kopf verbrauchen. Die übrigen 83 % – oder 7 Milliarden – konsumieren derzeit noch 60 Gigajoule pro Kopf und Jahr. Die Glücklichen – und es sind jedes Jahr Millionen –, die aus dieser Gruppe den Sprung in die Mittelschicht schaffen, vervielfachen ihren Energiebedarf. Dieser Trend wird der maßgebliche Treiber für das Nachfragewachstum über die nächsten 20 Jahre sein.
## Energiewende macht Öl kurzfristig nicht zum Auslaufmodell
Die Energiewende in den westlichen Ländern und auch in China wird diese Entwicklung in den nächsten 20–30 Jahren nicht aufhalten können. Auch nicht die steigende Energieeffizienz der Industrieländer. In den OECD-Ländern sank in den letzten 15 Jahren mit steigender Effizienz der Pro-Kopf-Verbrauch für Energie um 11 %. Doch die Non-OECD-Länder hatten im gleichen Zeitraum ein Wachstum von 25 % zu verzeichnen, sodass unterm Strich ein Nachfragewachstum von 5 % stand.
Zumindest für die nächsten 20 bis 30 Jahre sind traditionelle Energiequellen kein Auslaufmodell, wie die Nachfrage seitens China und der Schwellenländer beweist.
## Öl-Aktien unter dem Durchschnitt
Es ist daher unverständlich, dass Anleger an diesen so wenig Interesse zeigen. Dies führte dazu, dass Börsengänge und Kapitalerhöhungen stark rückläufig sind. Die Energie-Aktien machen mit ihrer Marktkapitalisierung im S&P 500 4 Prozent des gesamten Wertes aus – zwei Drittel unterhalb ihres langfristigen Durchschnitts.
## Gewinne locken
**Weitsichtige Investoren wie Warren Buffett** haben daher folgerichtig ihre Positionen in Unternehmen wie Chevron oder Occidental Petroleum aufgestockt. Aber die Masse wird erst wieder mit Interesse auf den Energie-Sektor schauen, wenn dieser attraktive Renditen verspricht.
**Mit anderen Worten**: Energie-Aktien müssen erst um 50–100 % steigen, bevor der Markt davon Notiz nimmt. Erst dann fließt auch wieder dringend benötigtes Kapital in den Sektor, um die notwendigen Investitionen der vergangenen Jahre nachzuholen. Vorher kann die Angebotsseite gar nicht reagieren, sodass diese Gewinne über die nächsten Jahre quasi garantiert sind.
**Weiterlesen**: [Die Top 10 Öl-Aktien für Dein Depot](https://www.sharedeals.de/wissen/rohstoffe/oel-aktien/)
---
### [Blockchain-Boom: 10 Krypto-Aktien, die Du kennen musst, bevor es alle tun](https://www.sharedeals.de/wissen/zukunftsmaerkte/krypto/)
**Published:** September 20, 2024
**Author:** Simon Richartz
**Content:**
Der Krypto-Markt hat sich in den letzten Jahren rasant entwickelt und bietet Anlegern enorme Chancen. Doch auch die Risiken von Kryptowährungen sind keineswegs zu vernachlässigen. Sind Krypto-Aktien für Investoren deshalb eine sinnvolle Alternative? Unser Ratgeber verrät es Dir und stellt zudem die zehn spannendsten Krypto-Aktien vor, in die Du 2026 investieren kannst.
## ☝️ Das Wichtigste in aller Kürze
- Krypto-Aktien bieten Dir die Möglichkeit, indirekt am Wachstum der Kryptowährungen und Blockchain-Technologie zu partizipieren, ohne direkt in digitale Coins zu investieren.
- Die Wertentwicklung von Krypto-Aktien ist oft eng an den Kurs von Bitcoin und anderen Kryptowährungen gekoppelt, weshalb sie ähnlich volatil sein können.
- Du kannst Krypto-Aktien über Kryptobörsen oder Neo-Broker wie Bitpanda handeln, was den Einstieg in diesen Bereich vereinfacht.
- Es gibt verschiedene Segmente von Krypto-Aktien, darunter Krypto-Börsen, Mining-Unternehmen und Technologieanbieter, die entscheidend für das Ökosystem der digitalen Währungen sind.
- Eine sorgfältige Diversifikation und ein gutes Verständnis der zugrunde liegenden Technologien sind wichtig, um die Chancen und Risiken optimal zu managen.
## Die 10 wichtigsten Krypto-Aktien
**Name****Marktkap. in Mrd. US$ (Stand Dezember 2025)****ISIN**[Nvidia](#nvidia)4400,0US67066G1040[Coinbase](#coinbase)70,9US19260Q1076[Riot Platforms](#riot)5,66US7672921050[Mara Holdings](#mara)4,74US5657881067[Strategy](#strategy)50,7US5949724083[PayPal](#paypal)58,9US70450Y1038[Bitcoin Group](#bitcoin-group)0,20DE000A1TNV91[Advanced Micro Devices (AMD)](#amd)349,9US0079031078[Block](#block)36,5US8522341036[Argo Blockchain](#argo)0,012GB00BZ15CS02## Die 10 wichtigsten Krypto-Aktien im Kurz-Portrait
---
### 1. Nvidia: Der Gigant hinter KI und Krypto-Mining
Nvidia ist an den Börsen derzeit eines der meistbeachteten Unternehmen, vor allem aufgrund seines dominanten Einflusses auf die **Künstliche Intelligenz (KI)** und das **Krypto-Mining**.
Der Hype um KI, der die Aktienmärkte in den letzten ein bis zwei Jahren stark geprägt hat, hängt maßgeblich von den Chips und Grafikkarten von Nvidia ab. Diese Hardware ermöglicht es, die enormen Rechenleistungen zu erbringen, die für KI-Anwendungen und das Mining von Kryptowährungen erforderlich sind.
**Ein wesentlicher Faktor, der Nvidias Aktienkurs antreibt, sind die enormen Wachstumserwartungen**: Quartal für Quartal wird von Nvidia erwartet, dass das Unternehmen diese Erwartungen übertrifft. Besonders durch den boomenden KI-Markt hat Nvidia in der Chip-Industrie eine dominante Position eingenommen. Gleichzeitig bleibt Nvidia aber auch ein zentraler Player im Bereich des Krypto-Minings. Die Grafikkarten (GPUs) des Unternehmens werden weltweit in Rechenzentren verwendet, um Kryptowährungen zu minen.
**Nvidia profitiert also doppelt**: sowohl von der explosionsartigen Nachfrage nach KI-Chips als auch von der weiter wachsenden Krypto-Industrie. Dieser Doppelfokus macht Nvidia zu einem der spannendsten Titel auf dem Markt, und der Konzern hat sich eine Schlüsselrolle in der technologischen Entwicklung gesichert, die auch in den nächsten Jahren weiter wachsen wird.
Die Marktkapitalisierung von Nvidia beläuft sich auf etwa 4,4 Billionen US$ (Stand: Dezember 2025). Das Unternehmen ist damit einer der weltweit wertvollsten Konzerne.
---
### 2. Coinbase: Die größte Krypto-Börse in den USA
**Coinbase ist die bekannteste und größte Krypto-Börse in den USA**. Das Unternehmen wurde 2012 gegründet und hat es sich zur Aufgabe gemacht, den Handel mit Kryptowährungen für jedermann zugänglich zu machen. Coinbase bietet seinen Nutzern eine Plattform, auf der sie virtuelle Münzen wie Bitcoin und Ethereum kaufen, verkaufen und handeln können. Das Unternehmen ist börsennotiert und hat seit seinem Börsengang im Jahr 2021 weltweit an Bedeutung gewonnen.
**Der besondere Vorteil von Coinbase liegt in seiner benutzerfreundlichen Oberfläche**. Die Krypto-Handelsplattform ist ideal für Einsteiger geeignet und bietet eine einfache Möglichkeit, in Kryptowährungen zu investieren, ohne tiefes technisches Verständnis zu benötigen. Mit über 100 Millionen Nutzern weltweit ist Coinbase einer der wichtigsten Player im Kryptomarkt.
**Allerdings muss man auch die Risiken beachten**: Coinbase ist stark von der Volatilität des Krypto-Marktes abhängig. Sinkende Kurse oder regulatorische Änderungen könnten die Geschäfte des Unternehmens negativ beeinflussen. Nichtsdestotrotz bleibt Coinbase für Anleger, die am Boom der Krypto-Währungen teilhaben möchten, eine der spannendsten Aktien.
Die Marktkapitalisierung von Coinbase beläuft sich auf etwa 71 Milliarden US$ (Stand: Dezember 2025). Daran gemessen ist Coinbase der größte Kryptobörsen-Betreiber in den USA und hat somit einen entscheidenden Einfluss auf den Kryptowährungsmarkt.
---
### 3. Riot Platforms: Ein Pionier im Bitcoin-Mining
Riot Platforms, früher bekannt als Riot Blockchain, ist **eines der größten Bitcoin-Mining-Unternehmen in den USA**. Das Unternehmen betreibt zahlreiche Mining-Farmen, die riesige Mengen an Rechenleistung bereitstellen, um Bitcoin zu schürfen. Diese Rechenzentren sind vor allem in den USA angesiedelt und arbeiten mit erneuerbaren Energien, um den hohen Energieverbrauch des Mining-Prozesses zu kompensieren.
**Riot Platforms gehört zu den wichtigsten Akteuren im Bereich des Bitcoin-Minings** und hat von der steigenden Nachfrage nach Bitcoins und anderen Kryptowährungen stark profitiert. Ein entscheidender Faktor für den Erfolg des Unternehmens ist die kontinuierliche Expansion seiner Mining-Kapazitäten. Riot investiert kontinuierlich in neue Hardware, um die Effizienz zu steigern und wettbewerbsfähig zu bleiben.
Für Anleger bietet Riot Platforms die Möglichkeit, **vom Erfolg des Bitcoin-Marktes zu profitieren**, ohne direkt in die Kryptowährung investieren zu müssen. Allerdings sind auch hier die Volatilität und die starke Abhängigkeit vom Bitcoin-Kurs Risiken, die man beachten sollte.
Die Marktkapitalisierung von Riot Platforms liegt bei rund 5,6 Milliarden US$. Riot gehört zu den führenden Bitcoin-Mining-Unternehmen in den USA und ist damit eine bedeutende Größe im Bereich der Krypto-Miner.
---
### 4. Mara Holdings: Einer der größten Krypto-Miner weltweit
**Mara Holdings (früher: Marathon Digital Holdings) gehört zu den führenden Bitcoin-Mining-Unternehmen weltweit**. Das Unternehmen hat sich darauf spezialisiert, Kryptowährungen durch energieintensive Rechenleistungen zu schürfen, und hat sich im Laufe der Jahre als einer der wichtigsten Player im Mining-Sektor etabliert. Mara betreibt einige der größten Mining-Farmen in den USA und setzt dabei auf hochmoderne Technologien, um die Effizienz zu maximieren.
**Marathon Digital verfolgt eine klare Wachstumsstrategie**: Das Unternehmen investiert kontinuierlich in neue Hardware und Mining-Standorte, um seine Kapazitäten zu erweitern. Dieser Fokus auf Expansion hat Marathon Digital in die Spitzengruppe der globalen Mining-Firmen katapultiert. Allerdings sind die Geschäfte des Betriebs stark von der Entwicklung des Bitcoin-Kurses abhängig, was es zu einem sehr volatilen Investment macht.
Für Anleger, die vom Wachstum des Bitcoin-Marktes profitieren möchten, bietet Mara eine attraktive Möglichkeit, sich am Mining-Sektor zu beteiligen.
Mara kommt auf eine Marktkapitalisierung von etwa 4,7 Milliarden US$. Als einer der größten Bitcoin-Miner weltweit spielt das Unternehmen eine wichtige Rolle in der globalen Mining-Landschaft.
---
### 5. **Strategy: Der größte Bitcoin-Halter unter den Unternehmen**
Strategy (früher: MicroStrategy) ist eigentlich eine Softwarefirma, die sich auf Business Intelligence spezialisiert hat. Doch in den letzten Jahren ist Strategy vor allem als der größte Bitcoin-Halter unter den börsennotierten Konzernen bekannt geworden. CEO Michael Saylor hat eine klare Strategie verfolgt: Strategy hat einen Großteil seiner Barreserven in Bitcoin investiert und hält mittlerweile Bitcoin im Wert von mehreren Milliarden US$.
Die Strategie von Strategy zielt darauf ab, den Wert des Betriebs langfristig zu steigern, indem man auf die zunehmende Verbreitung von Bitcoin setzt. Diese Wette auf Bitcoin hat Strategy zu einem der spannendsten Titel auf dem Markt gemacht, aber auch zu einem der riskantesten. Das Unternehmen ist extrem abhängig vom Kursverlauf der Kryptowährung, und ein starker Kursverfall könnte die Bilanz erheblich belasten.
Für Anleger bietet Strategy die Möglichkeit, indirekt in Bitcoin zu investieren, während sie gleichzeitig von den soliden Software-Geschäften der Firma profitieren.
Mit einer Marktkapitalisierung von rund 50,7 Milliarden US$ ist Strategy besonders bekannt für seine massiven Bitcoin-Bestände. Es ist der Konzern, der die meisten Bitcoins in seiner Bilanz hält.
---
### 6. PayPal: Der digitale Zahlungsriese geht neue Wege
PayPal kennt fast jeder – als einen der **weltweit führenden Anbieter von Online-Zahlungslösungen**. Was viele vielleicht nicht wissen: PayPal hat sich in den letzten Jahren verstärkt im Krypto-Bereich positioniert.
Seit 2020 ermöglicht PayPal seinen Nutzern, **Kryptowährungen** wie Bitcoin, Ethereum und Litecoin direkt über die Plattform zu **kaufen, zu verkaufen und zu speichern**. Diese Entscheidung, in den Krypto-Markt einzusteigen, hat PayPal in eine ganz neue Richtung geführt und das Unternehmen für Anleger, die an der Digitalisierung des Finanzsektors interessiert sind, noch attraktiver gemacht.
**Ein wesentlicher Vorteil für PayPal ist die breite Nutzerbasis**: Über 400 Millionen Menschen weltweit nutzen PayPal bereits für Online-Zahlungen. Dies verschafft dem Konzern eine enorme Reichweite und die Möglichkeit, Kryptowährungen einem breiteren Publikum zugänglich zu machen. Zudem profitiert PayPal von seiner etablierten Position im Finanzsektor und ist weniger von der Volatilität des Krypto-Marktes betroffen als reine Krypto-Unternehmen.
PayPal bietet Dir also die Möglichkeit, in ein etabliertes Unternehmen zu investieren, das gleichzeitig neue Wachstumsfelder im Bereich der Kryptowährungen erschließt.
Die Marktkapitalisierung von PayPal beträgt etwa 59 Milliarden US$. Das Unternehmen hat durch seine Integration von Krypto-Zahlungen einen wichtigen Platz im digitalen Finanzökosystem.
---
### 7. Bitcoin Group: Ein deutscher Player im Krypto-Markt
**Die Bitcoin Group SE ist eine deutsche Firma, die sich auf die Verwaltung und den Handel von Kryptowährungen spezialisiert hat**. Das Unternehmen betreibt die Krypto-Börse Bitcoin.de, eine der größten Plattformen für den Handel mit den digitalen Assets in Europa. Die Bitcoin Group SE profitiert von der steigenden Nachfrage nach den Coins in Europa und ist vor allem für Anleger interessant, die im europäischen Krypto-Markt investieren möchten.
**Die Bitcoin Group hat ihre Geschäftsbereiche in den letzten Jahren kontinuierlich erweitert** und investiert in neue Technologien und Dienstleistungen, um ihr Angebot im Krypto-Bereich zu diversifizieren. Die Firma bietet eine Kombination aus Börsenbetrieb und Dienstleistungen rund um die Verwahrung von Kryptowährungen an, was es zu einem vielseitigen Akteur im Krypto-Markt macht.
Mit ihrer starken Position in Europa bietet die Bitcoin Group SE Anlegern die Möglichkeit, in einen wachsenden Krypto-Markt mit regionalem Fokus zu investieren.
Die Bitcoin Group SE, mit einer Marktkapitalisierung von ca. 200 Millionen US$, betreibt eine der größten Krypto-Handelsplattformen in Europa und ist eine wichtige Größe im europäischen Krypto-Sektor.
---
### 8. AMD: Ein Technologiegigant im Krypto-Markt
**AMD (Advanced Micro Devices) ist ein weltbekannter Hersteller von Halbleitern und Grafikkarten**, die sowohl für den Gaming-Markt als auch für das Krypto-Mining essenziell sind. Ähnlich wie Nvidia stellt auch AMD leistungsstarke GPUs her, die für das Schürfen von Kryptowährungen verwendet werden. In Zeiten des Krypto-Booms steigt die Nachfrage nach diesen Grafikkarten rapide an, was AMD einen enormen Umsatzschub beschert.
**Neben dem Krypto-Markt ist AMD stark im Gaming-Sektor vertreten** und hat in den letzten Jahren durch die Einführung innovativer Produkte wie der Ryzen-Prozessoren stark an Marktanteilen gewonnen. Für Anleger bietet AMD eine spannende Möglichkeit, in einen Technologiegiganten zu investieren, der sowohl vom Krypto-Boom als auch vom wachsenden Gaming-Markt profitiert.
AMD, bekannt für seine Prozessoren und Grafikkarten, die auch im Krypto-Mining eingesetzt werden, hat eine Marktkapitalisierung von ca. 350 Milliarden US$, was es zu einem der größten Technologieunternehmen der Welt macht.
---
### 9. Block (früher Square): Die Plattform für Krypto-Zahlungen
**Block, früher bekannt als Square, ist ein Fintech-Unternehmen, das vom ehemaligen Twitter-CEO Jack Dorsey gegründet wurde**. Die Firma ist vor allem durch seine Zahlungslösungen für kleine und mittlere Betriebe bekannt, hat sich jedoch in den letzten Jahren verstärkt dem Krypto-Markt zugewandt.
**Über die App Cash App ermöglicht Block seinen Nutzern, Bitcoin zu kaufen und zu verkaufen**. Jack Dorsey ist ein überzeugter Verfechter von Bitcoin und hat Block zunehmend in Richtung Kryptowährungen ausgerichtet.
Ein großer Vorteil von Block ist die Integration von Bitcoin in sein Zahlungsökosystem, was dem Unternehmen eine wachsende Nutzerbasis im Krypto-Bereich verschafft. Durch die Kombination von traditionellen Zahlungsdiensten und Krypto-Dienstleistungen positioniert sich Block als eine Brücke zwischen den beiden Welten. Die Risiken liegen jedoch in der Abhängigkeit von Bitcoin und den damit verbundenen Schwankungen. Zudem steht Block in einem intensiven Wettbewerb mit anderen Fintechs und Krypto-Dienstleistern.
Block hat eine Marktkapitalisierung von etwa 36,5 Milliarden US$ und gehört zu den führenden Unternehmen, die Zahlungen in digitalen Assets über ihre Krypto-Plattform ermöglichen.
---
### 10. Argo Blockchain (ARBK)
**Argo Blockchain ist eine in Großbritannien ansässige Firma, die sich auf das Mining von Bitcoins und anderen Kryptowährungen spezialisiert hat**.
Das Unternehmen betreibt Rechenzentren in verschiedenen Ländern und nutzt dabei auch **erneuerbare Energien**, um seine Mining-Prozesse effizienter und nachhaltiger zu gestalten. Argo Blockchain hat sich als einer der führenden Krypto-Miner in Europa etabliert und setzt auf Expansion, um seine Marktposition weiter auszubauen.
Argo Blockchain bietet Dir als Anleger die Möglichkeit, in ein Unternehmen zu investieren, das auf umweltfreundliche Weise Kryptowährungen schürft – ein wichtiger Faktor, da die Diskussionen über die Umweltbelastung des Krypto-Minings zunehmen. Gleichzeitig ist die Firma stark von den Bitcoin-Preisen abhängig, was bei sinkenden Kursen die Profitabilität gefährden kann. Trotz dieser Risiken bleibt Argo Blockchain ein bedeutender Akteur im Krypto-Mining-Sektor, besonders in Europa.
Argo Blockchain hat eine Marktkapitalisierung von rund 12 Millionen US$ und ist ein europäischer Krypto-Mining-Pionier mit Fokus auf nachhaltigem Bitcoin-Mining.
---
## Was sind Krypto-Aktien?
Krypto-Aktien bieten Dir die Chance, am Wachstum der Kryptowelt teilzuhaben, ohne direkt in digitale Coins wie Bitcoin oder Ethereum investieren zu müssen. Statt in die Kryptowährungen selbst legst Du Dein Geld in Unternehmen an, die mit dem Krypto-Markt verknüpft sind. Dazu zählen Kryptobörsen, die den Handel ermöglichen, Mining-Firmen oder Betriebe, die Zahlungsdienstleistungen mit Krypto-Coins anbieten.
Du setzt also auf diejenigen, die den Krypto-Markt betreiben und weiterentwickeln. Es handelt sich also um Firmen, deren Geschäftsmodelle und Wertentwicklung stark mit Bitcoin sowie der Kryptowährungs- und Blockchain-Branche verbunden sind. Daher werden Anteile dieser Firmen häufig auch als Bitcoin-Aktien oder Blockchain-Aktien bezeichnet.
In den letzten Jahren haben sich Neo-Broker zunehmend verbreitet und dafür gesorgt, dass der Zugang zu Bitcoin-Aktien heute einfacher denn je ist. Diese Online-Broker ermöglichen es Anlegern, über benutzerfreundliche Plattformen unkompliziert in Krypto- und Blockchain-Aktien zu investieren.
Das Besondere an Krypto-Aktien ist, dass sie eng mit den Schwankungen der digitalen Währungen verbunden sind. Wenn Bitcoin oder andere Coins stark an Wert gewinnen, zieht das oft auch die Kurse der Blockchain-Aktien nach oben. Umgekehrt kann ein starker Rückgang der Kurse auch hier schnell zu Verlusten führen. Doch genau diese Volatilität in der Wertentwicklung birgt für Dich Chancen: Wer früh investiert und die Marktentwicklung richtig einschätzt, kann von den Kurssprüngen stark profitieren.
Langfristig gibt es einen positiven Trend: Es wird erwartet, dass die Verbreitung und Akzeptanz von Krypto weltweit weiter zunimmt. Damit steigen auch die Geschäftsaussichten der Unternehmen, die in diesem Bereich tätig sind. Du kannst also darauf setzen, dass sich die Kurse von Krypto-Aktien mit zunehmender Integration von Blockchain-Technologie in vielen Branchen weiter nach oben entwickeln.
Ein wesentlicher Bestandteil dieser Krypto-fokussierten Firmen ist die Blockchain-Technologie selbst. Sie revolutioniert Transaktionen, indem sie den traditionellen Mittelsmann – wie etwa eine Bank – überflüssig macht. Firmen, die Blockchain-Lösungen entwickeln oder implementieren, profitieren von der steigenden Nachfrage nach dezentralen und sicheren Transaktionen. Wenn Du in Krypto-Aktien investierst, setzt Du damit oft auch auf die Zukunft dieser Technologie.
Mit den Bitcoin-Aktien hast Du also die Möglichkeit, Dich früh in einem rasant wachsenden Markt zu positionieren. Entscheidest Du Dich für diesen Weg, solltest Du jedoch immer die Risiken und Chancen im Blick behalten und bereit sein, flexibel auf die Marktentwicklung zu reagieren.
## Krypto-Aktien vs. ETFs oder Direktinvestments in Coins
Wenn Du über ein Investment in die Kryptowelt nachdenkst, hast Du mehrere Möglichkeiten: Du kannst entweder in Krypto-Aktien investieren, direkt Kryptowährungen kaufen oder auf ETFs setzen. Jede dieser Optionen bringt ihre eigenen Vor- und Nachteile mit sich, und es hängt von Deinen Zielen und Deiner Risikobereitschaft ab, welche Strategie am besten zu Dir passt.
Ein **Direktinvestment** in eine virtuelle Währung bedeutet, dass Du digitale Coins wie Bitcoin oder Ethereum erwirbst. Hier bist Du direkt am Herz der Kryptowelt. Wenn der Kurs des Coins steigt, profitierst Du unmittelbar davon. Aber Vorsicht: Krypto-Assets sind berüchtigt für ihre extreme Volatilität. Kurse können innerhalb weniger Stunden stark schwanken, was Dir zwar hohe Gewinne, aber auch schmerzhafte Verluste bringen kann. Außerdem sind Kryptowährungen oft weniger reguliert, was zusätzliche Risiken mit sich bringt.
**Krypto-Aktien** bieten Dir eine indirekte Möglichkeit, an der Wertentwicklung einer Kryptowährung teilzuhaben. Hier kaufst Du Anteile an Unternehmen, die im Krypto-Bereich tätig sind, etwa Börsen oder Mining-Firmen. Der Vorteil: Du investierst in ein Geschäftsmodell, das sich auch dann weiterentwickeln kann, wenn die Kurse der virtuellen Münzen einmal stagnieren. Die Volatilität ist zwar immer noch gegeben, aber oft weniger ausgeprägt als bei einem direkten Coin-Kauf.
**Krypto-ETFs** wiederum sind eine Art Mischlösung. Sie bündeln verschiedene Krypto-Aktien oder direkt Kryptowährungen, was Dir eine breitere Streuung ermöglicht. So kannst Du das Risiko besser verteilen, hast aber weniger direkte Kontrolle über einzelne Coins oder Unternehmen. Ein ETF eignet sich also besonders für Dich, wenn Du langfristig und etwas konservativer in die Krypto-Welt einsteigen, aber dennoch von der Wertentwicklung der digitalen Assets profitieren möchtest.
**Krypto-CFDs** (Contracts for Difference) bieten eine weitere Möglichkeit, in den Kryptowährungsmarkt zu investieren, ohne die Coins selbst zu besitzen. Krypto-CFDs sind Derivate, mit denen Du auf die Kursbewegungen von Kryptowährungen wie Bitcoin oder Ethereum spekulierst.
Das Besondere an den Krypto-CFDs: Du kannst nicht nur auf steigende, sondern auch auf fallende Kurse setzen, was Dir Flexibilität gibt. Hinzu kommt ihre Hebelwirkung, die die Wertentwicklung des zugrundeliegenden Assets vervielfachen kann. Heißt im Klartext: Krypto-CFDs sind hochspekulativ und beinhalten ein erhöhtes Risiko, da kleine Kursbewegungen gehebelt zu großen Gewinnen, aber auch Verlusten führen können.
**Krypto-ETPs** (Exchange Traded Products) sind börsengehandelte Finanzprodukte, die den Kurs von Kryptowährungen abbilden, ähnlich wie Krypto-ETFs. Der wesentliche Unterschied ist, dass Krypto-ETPs oft einzelne Coins wie Bitcoin oder Ethereum verfolgen, während Krypto-ETFs einen Index aus verschiedenen Krypto-Assets oder Blockchain-Aktien abbilden. Krypto-ETPs bieten Dir also die Möglichkeit, gezielt in einzelne virtuelle Assets zu investieren, ohne die Coins selbst zu besitzen. Diese Produkte sind ideal für Anleger, die eine einfachere und regulierte Möglichkeit suchen, von der Preisentwicklung virtueller Assets zu profitieren, ohne den direkten Handel mit Digitalwährungen.
**Zusammengefasst:** Während Du bei einem direkten Investment in Kryptowährungen stark von der Volatilität abhängig bist, bieten Dir Krypto-Aktien, ETFs und ETPs mehr Stabilität und Diversifikation, allerdings oft mit geringeren Renditechancen im Vergleich zu einem Coin-Kauf. Krypto-ETPs ermöglichen es Dir, gezielt in eine digitale Währung zu investieren, während Krypto-ETFs eine breitere Streuung bieten. Krypto-CFDs bieten Dir hingegen die Flexibilität, auf steigende und fallende Kurse zu wetten, sind jedoch hochspekulativ und riskanter, da kleine Kursbewegungen große Auswirkungen auf Deine Gewinne oder Verluste haben können.
## Welche Segmente von Krypto-Aktien gibt es?
Krypto- oder Blockchain-Aktien bieten Dir vielfältige Möglichkeiten, in unterschiedliche Segmente des Kryptowährungs- und Blockchain-Ökosystems zu investieren. Hier gibt es eine Reihe von Bereichen, die sich in ihren Geschäftsmodellen und der Art ihrer Beteiligung am Krypto-Markt unterscheiden. Lass uns die wichtigsten Felder genauer beleuchten, damit Du eine fundierte Entscheidung treffen kannst.
### Krypto-Börsen: Das Rückgrat des Handels
Krypto-Börsen wie **Coinbase** oder **Binance** stellen die Plattformen bereit, auf denen Du Kryptowährungen kaufen, verkaufen und handeln kannst. Sie sind entscheidend für die Liquidität und den Zugang zum Kryptomarkt, da sie als zentrale Marktplätze agieren. Wenn der Krypto-Markt wächst, steigen auch die Umsätze und Gewinne dieser Unternehmen, da sie oft Gebühren auf jede Transaktion erheben. Krypto-Börsen bieten Dir die Möglichkeit, vom wachsenden Handel und der zunehmenden Akzeptanz der virtuellen Währungen zu profitieren, ohne selbst Coins halten zu müssen.
### Krypto-Mining-Unternehmen: Das Herz der Blockchain
Ein weiteres bedeutendes Segment sind die Krypto-Mining-Firmen, die die Rechenzentren betreiben, in denen Kryptowährungen wie Bitcoin „geschürft“ werden. Diese Firmen investieren massiv in Hardware und Energie, um die Rechenleistung bereitzustellen, die für die Verarbeitung von Transaktionen und die Sicherung der Blockchain notwendig ist. Als Miner erhalten sie Kryptowährungen als Belohnung für ihre Arbeit, und das Mining ist ein wesentlicher Bestandteil des gesamten Krypto-Ökosystems. Bekannte Unternehmen in diesem Bereich sind **Riot Blockchain** und **Marathon Digital Holdings**. Für Dich bedeutet ein Investment in Mining-Betriebe, dass Du an der Infrastruktur der Krypto-Welt partizipierst.
### Technologieunternehmen: Das stille Rückgrat des Minings
Nicht alle Krypto-Aktien stammen direkt aus dem Kryptobereich. Technologiekonzerne wie **Nvidia** und **AMD**, die Grafikkarten herstellen, spielen eine zentrale Rolle im Mining-Prozess. Diese leistungsstarken Grafikkarten sind essenziell für das Schürfen von Bitcoins und anderen Kryptowährungen, was dazu führt, dass die Nachfrage nach GPUs in Zeiten eines Krypto-Booms stark ansteigt. Obwohl diese Unternehmen nicht direkt in Kryptowährungen investieren, profitieren sie indirekt vom Wachstum des Krypto-Marktes. Als Investor kannst Du hier vom Krypto-Hype profitieren, ohne das extreme Risiko direkter Krypto-Investments einzugehen.
### Krypto-Investoren: Beteiligungsgesellschaften für Kryptowährungen
Einige Firmen agieren als Krypto-Investoren, indem sie in Blockchain-Startups oder bestehende Krypto-Unternehmen investieren. Diese Firmen fungieren ähnlich wie Beteiligungsgesellschaften und setzen auf das langfristige Potenzial der Blockchain-Technologie. Beispiele sind **MicroStrategy** und **Galaxy Digital**, die erhebliche Anteile ihres Kapitals in Bitcoin oder andere Kryptowährungen investiert haben. Wenn Du auf das langfristige Wachstum des Krypto-Marktes setzen möchtest, bieten Dir solche Unternehmen die Möglichkeit, indirekt von der Kursentwicklung der digitalen Assets zu profitieren.
### Finanzdienstleister: Banken der neuen Ära
Auch Finanzdienstleister wie **PayPal** oder auch **Block** (früher Square) haben begonnen, in den Krypto-Markt zu investieren und bieten ihren Kunden die Möglichkeit, Kryptowährungen zu kaufen und zu halten. Diese Unternehmen profitieren von der wachsenden Akzeptanz digitaler Währungen, indem sie den Handel und die Verwahrung von Kryptowährungen in ihre Plattformen integrieren. Für Dich als Anleger bieten sie eine interessante Möglichkeit, in den Krypto-Bereich einzusteigen, da sie durch ihre breite Kundenbasis und etablierten Dienstleistungen eine stabilere Einkommensquelle als reine Krypto-Unternehmen haben.
### Krypto-Berater: Die Strategen der Blockchain
Schließlich gibt es Krypto-Berater, die Unternehmen dabei unterstützen, Blockchain-Lösungen in ihre Geschäftsprozesse zu integrieren. Diese Berater agieren oft als Technologiedienstleister oder Strategieberater und helfen Firmen, von den Vorteilen der Blockchain zu profitieren. Sie spielen eine wichtige Rolle bei der Verbreitung der Technologie, indem sie Unternehmen auf die Möglichkeiten und Herausforderungen der Blockchain vorbereiten.
### Fazit: Die Vielfalt der Krypto-Aktien
Wie Du siehst, gibt es im Bereich der Krypto-Aktien verschiedene Segmente, die Dir je nach Risikobereitschaft und Anlagehorizont unterschiedliche Chancen bieten. Egal, ob Du auf Börsen, Mining oder technologische Infrastruktur setzen möchtest, es gibt zahlreiche Möglichkeiten, von der wachsenden Bedeutung der Kryptowährungen und Blockchain-Technologie zu profitieren.
### Marktentwicklung und Zukunftsaussichten der Krypto-Aktien
Die Zukunftsaussichten für Krypto-Aktien sind vielversprechend, wobei mehrere Faktoren das Wachstum antreiben. Der globale Kryptowährungsmarkt wird laut Prognosen bis 2030 auf etwa 11,71 Milliarden US$ anwachsen und dabei eine jährliche Wachstumsrate (CAGR) von 12,5% verzeichnen. Dieses Wachstum wird durch die steigende Akzeptanz von Kryptowährungen als Zahlungsmittel und die zunehmende Integration von Blockchain-Technologien in verschiedenen Branchen begünstigt. Besonders im Bereich der Finanztransaktionen, des Zahlungsverkehrs und der Datensicherheit wird Blockchain-Technologie immer relevanter.
Steile Wachstumskurve voraus für Kryptowährungen | Daten: Grand View Research | Bild: eigene Darstellung
Hier siehst Du eine Grafik, die die prognostizierte Entwicklung des Krypto-Mining-Marktes bis 2032 darstellt. Laut den Daten von Precedence Research wird der Markt von derzeit 2,5 Milliarden US$ bis 2032 auf 7 Milliarden US$ anwachsen. Diese kontinuierliche Steigerung spiegelt das zunehmende Interesse und die steigende Nachfrage nach Krypto-Mining-Lösungen wider, die auch stark von der globalen Akzeptanz von Bitcoins und anderen Kryptowährungen abhängt.
Die Grafik zeigt, wie der Markt schrittweise über die kommenden acht Jahre wachsen wird, wobei der größte Sprung in den Jahren nach 2026 erwartet wird. Für Investoren in Krypto-Aktien, speziell im Mining-Bereich, bietet diese Entwicklung ein starkes Signal, dass langfristiges Wachstum zu erwarten ist.
Ein wichtiger Treiber ist die zunehmende Akzeptanz von Kryptowährungen durch Unternehmen und Regierungen. Die Legalisierung des Krypto-Handels in Ländern wie den USA und die Einführung von Bitcoin als offizielles Zahlungsmittel in Ländern wie El Salvador deuten darauf hin, dass sich die digitalen Währungen weiter im globalen Finanzsystem etablieren werden. Gleichzeitig steigt die Zahl der Krypto-Nutzer weltweit rasant: Von 228 Millionen im Juli 2021 wuchs sie bis Dezember desselben Jahres auf 295 Millionen.
Auch die Nachfrage nach Mining-Ausrüstung und Wallet-Technologien wächst stark, da immer mehr Unternehmen in die Kryptowährungs-Infrastruktur investieren. Dies spiegelt sich im Anstieg des GPU-Markts und in der Verbreitung von sicheren digitalen Wallets wider, die essenziell für den Handel und die Verwahrung von Kryptowährungen sind.
Insgesamt wird erwartet, dass Krypto-Aktien weiter von der zunehmenden Akzeptanz und Implementierung der Blockchain-Technologie profitieren, wobei der Markt für Krypto-Dienstleistungen und -Produkte stetig expandiert. Trotzdem bleibt die Volatilität ein Risiko, das Anleger beachten sollten, während der Markt reift und zunehmend reguliert wird.
## Chancen und Risiken von Krypto-Aktien
Ein Investment in Krypto-Aktien eröffnet Dir die Möglichkeit, von der dynamischen Welt der Kryptowährungen und Blockchain-Technologie zu profitieren. Doch wie bei jeder Anlageklasse gibt es sowohl verlockende Chancen als auch erhebliche Risiken, die Du berücksichtigen musst.
### Chancen von Krypto-Aktien
Eine der größten Chancen liegt im Zugang zum Wachstumspotenzial des Krypto-Marktes, ohne dass Du direkt in volatile digitale Währungen investieren musst. Durch Krypto-Aktien kannst Du an Unternehmen teilhaben, die vom steigenden Interesse an Blockchain und Kryptowährungen profitieren – sei es durch Mining, Börsen oder Technologieentwicklung. Da der Markt für die Krypto-Assets und Blockchain-Technologien bis 2030 voraussichtlich weiter stark wächst, hast Du hier die Möglichkeit, von einem zukunftsträchtigen Sektor zu profitieren.
Krypto-Aktien bieten zudem den Vorteil einer besseren Regulierung. Anders als bei Kryptowährungen, die oft in einem unregulierten Umfeld gehandelt werden, sind die Bitcoin-Aktien den Regularien traditioneller Börsen, also einer Finanzaufsicht unterworfen. Das bringt für Dich mehr Sicherheit und Transparenz. Zudem ermöglichen diese Aktien eine Diversifikation Deines Portfolios, indem sie eine Verbindung zu einem innovativen und wachsenden Technologiefeld herstellen.
### Risiken von Krypto-Aktien
Trotz der Chancen sind Krypto-Aktien jedoch nicht ohne Risiken. Ein großes Risiko ist die Volatilität. Ähnlich wie bei Bitcoins und anderen Kryptowährungen selbst können die Aktienkurse von Krypto-Unternehmen stark schwanken, was in Zeiten von Marktkorrekturen zu erheblichen Verlusten führen kann. Du musst bereit sein, solche Schwankungen auszusitzen.
Ein weiteres Risiko ist die technologische Unsicherheit. Die Blockchain-Technologie entwickelt sich rasant, und nicht jedes Unternehmen, das heute erfolgreich ist, wird sich langfristig behaupten können. Hinzu kommt, dass die regulatorische Landschaft rund um Kryptowährungen noch immer im Wandel ist, was zu Unsicherheiten führen kann. Strengere Vorschriften oder Verbote könnten die Geschäftsfelder vieler Unternehmen massiv beeinträchtigen.
Insgesamt bieten Krypto-Aktien Dir die Chance auf hohe Renditen, doch Du solltest stets die Risiken im Blick behalten und auf eine ausgewogene Diversifikation achten.
## Expertenwissen für Krypto-Anleger
### Welche Krypto-Aktien sind für welchen Anlegertypen besonders interessant?
Die Auswahl der richtigen Krypto-Aktien hängt stark von Deinem Anlegertyp ab und davon, welche Ziele Du verfolgst. Grundsätzlich lassen sich die Blockchain-Aktien in verschiedene Kategorien einteilen, die unterschiedliche Chancen und Risiken bieten. Es gibt Titel, die eher für risikofreudige Anleger spannend sind, und solche, die sich besser für langfristig orientierte Investoren eignen, die auf Stabilität setzen.
Wenn Du risikofreudig bist und hohe Gewinne in kurzer Zeit anstrebst, könnten Unternehmen wie Riot Platforms oder Marathon Digital für Dich interessant sein. Diese Firmen sind im Bitcoin-Mining tätig und profitieren stark von der Volatilität des Bitcoin-Kurses. Sobald der Bitcoin-Preis steigt, explodieren die Gewinne dieser Firmen – allerdings verhält es sich auch umgekehrt, wenn die Preise sinken. Der Mining-Bereich ist besonders volatil, weshalb Du als Anleger auf Kursentwicklungen achten und bereit sein solltest, kurzfristige Schwankungen in Kauf zu nehmen.
Für langfristige Anleger, die auf Stabilität und Diversifikation setzen, sind Konzerne wie Nvidia, AMD oder PayPal eine bessere Wahl. Diese Firmen profitieren zwar auch vom Krypto-Markt, haben aber zusätzlich stabile Geschäftsmodelle in anderen Bereichen. Nvidia und AMD stellen die für das Krypto-Mining essenziellen Grafikkarten her, während PayPal eine weit verbreitete Zahlungsplattform ist, die zusätzlich Krypto-Services anbietet. Solche Unternehmen sind weniger von der Krypto-Volatilität abhängig und bieten dadurch langfristig stabilere Investitionsmöglichkeiten.
### Worauf solltest Du bei der Auswahl von Krypto-Aktien achten?
Bei der Auswahl von Krypto-Aktien gibt es einige wesentliche Faktoren, die Du beachten solltest, um Dein Risiko zu minimieren und Deine Chancen auf eine solide Rendite zu erhöhen.
Umsatzwachstum ist einer der wichtigsten Indikatoren, um die Stärke eines Krypto-Unternehmens zu bewerten. Eine Firma, die ihre Umsätze kontinuierlich steigern kann, zeigt, dass sie erfolgreich am Markt agiert und von der steigenden Nachfrage nach Krypto-Services profitiert. Das Umsatzwachstum lässt sich gut an den Quartals- und Jahresberichten der Unternehmen ablesen.
Ein weiteres Kriterium ist die Rentabilität. Zwar befinden sich viele Krypto-Firmen noch in der Wachstumsphase und machen aktuell Verluste, doch Du solltest nach Firmen Ausschau halten, die klare Pläne zur Gewinnsteigerung haben. Betriebe, die in absehbarer Zeit die Gewinnzone erreichen können, sind langfristig besonders attraktiv.
Die Bilanzstärke eines Unternehmens gibt Dir Aufschluss darüber, wie gut es aufgestellt ist, um Krisen oder Marktschwankungen zu überstehen. Firmen mit einer geringen Verschuldung und hohen Bargeldreserven sind flexibler und können besser auf Herausforderungen reagieren.
Ein weiterer wichtiger Aspekt ist die technologische Innovation. Unternehmen, die im Bereich der Blockchain-Technologie an neuen Lösungen arbeiten oder technologische Durchbrüche erzielen, haben das Potenzial, langfristig erfolgreich zu sein. Das kann die Entwicklung von Blockchain-Anwendungen oder die Verbesserung von Krypto-Infrastrukturen umfassen.
Schließlich solltest Du auf das Management-Team eines Betriebs achten. Ein erfahrenes Management ist entscheidend, um eine Krypto-Firma erfolgreich durch die volatilen Phasen des Marktes zu steuern. Recherchiere die berufliche Laufbahn und die bisherigen Erfolge der Führungskräfte, um ihre Kompetenz einzuschätzen.
### Solltest Du in Krypto-Aktien investieren?
Ob Du in Krypto-Aktien investieren solltest, hängt stark von Deiner Risikobereitschaft und Deinen Anlagezielen ab. Der Krypto-Markt bietet zweifellos immense Wachstumschancen, doch er ist auch extrem volatil und unberechenbar. Bevor Du in Krypto-Aktien investierst, solltest Du Dir daher überlegen, ob Du bereit bist, Schwankungen und potenzielle Verluste in Kauf zu nehmen.
Für kurzfristige Anleger bieten Krypto-Aktien die Möglichkeit, von der hohen Volatilität des Marktes zu profitieren. Wenn Du gut informiert bist und die Markttrends genau beobachtest, kannst Du durch den Handel mit den Blockchain-Aktien in relativ kurzer Zeit hohe Renditen erzielen. Allerdings solltest Du dabei immer im Hinterkopf behalten, dass sich der Markt schnell drehen kann und Kursverluste ebenso wahrscheinlich sind wie Gewinne.
Für langfristige Anleger, die bereit sind, über mehrere Jahre hinweg in Krypto-Aktien zu investieren, bieten Konzerne wie Nvidia, AMD oder PayPal gute Einstiegsmöglichkeiten. Diese Firmen haben stabile Geschäftsmodelle außerhalb des Krypto-Bereichs und sind daher nicht so stark von den Schwankungen des Krypto-Marktes betroffen. Langfristig könnten diese Unternehmen von der zunehmenden Integration der Blockchain-Technologie in verschiedene Wirtschaftssektoren profitieren, was stabile Renditen verspricht.
Ein weiterer Faktor, den Du berücksichtigen solltest, ist die Regulierung. Der Krypto-Markt ist nach wie vor relativ unreguliert, und es ist nicht absehbar, wie sich gesetzliche Vorschriften in Zukunft entwickeln werden. Strengere Regulierungen könnten das Geschäft von Krypto-Firmen erschweren, während klarere gesetzliche Rahmenbedingungen mehr Sicherheit für Investoren bringen könnten.
Zusammenfassend lässt sich sagen: Ja, Krypto-Aktien können eine attraktive Investition sein, aber nur, wenn Du die Risiken verstehst und bereit bist, diese einzugehen. Es ist wichtig, eine diversifizierte Anlagestrategie zu verfolgen, um Dein Risiko zu streuen. Lege nicht Dein gesamtes Kapital in die Blockchain-Aktien an, sondern setze nur einen Teil Deines Portfolios auf diese hochvolatilen Titel.
### So kannst Du als Anleger in Bitcoin-Aktien loslegen
Als Anfänger im Handel mit Krypto-Aktien hast Du zwei einfache Möglichkeiten, um zu starten: Krypto-Börsen und Neo-Broker.
Krypto-Börsen wie Coinbase bieten Dir eine Plattform, auf der Du Krypto-Kurse checken und direkt Krypto-Aktien oder auch Kryptowährungen kaufen und verkaufen kannst. Diese Börsen sind speziell auf den Krypto-Markt ausgerichtet und ermöglichen es Dir, neben Aktien auch Coins wie Bitcoin zu handeln. Der Vorteil im Gegensatz zu einem gewöhnlichen Online-Broker: Du erhältst direkten Zugang zu einer Vielzahl von Kryptowährungsprodukten.
Neo-Broker wie Trade Republic oder Bitpanda sind eine ideale Wahl für Einsteiger, da sie oft kostengünstige und benutzerfreundliche Apps bereitstellen. Hier kannst Du Krypto-Kurse checken, Krypto-Aktien kaufen, ohne komplexe Handelsplattformen verstehen zu müssen. Neo-Broker bieten zudem eine einfache Kontoeröffnung und niedrige Gebühren, was sie besonders attraktiv für Neulinge macht.
Mit einem Neo-Broker kannst Du also schnell in den Handel einsteigen, während Krypto-Börsen Dir direkten Zugang zu Kryptowährungen bieten.
Während Krypto-Börsen vor allem den direkten Handel mit Kryptowährungen ermöglichen, bieten Neo-Broker eine einfache Möglichkeit, in Krypto-Aktien zu investieren. Sie bündeln oft eine Vielzahl von Finanzprodukten, darunter Aktien und ETFs, die eng mit dem Krypto-Markt verbunden sind.
Gerade für Einsteiger, die in Krypto-Aktien investieren wollen, bieten Neo-Broker wie Trade Republic oder Bitpanda eine besonders benutzerfreundliche und kostengünstige Plattform, um schnell und einfach am Markt teilzunehmen.
Bitpanda ist einer der führenden Neo-Broker in Europa und ermöglicht es Dir, Krypto-Aktien einfach und schnell über eine benutzerfreundliche Plattform zu handeln. Besonders für Anfänger bietet Bitpanda einen unkomplizierten Zugang zu Kryptowährungen und Blockchain-Aktien.
Im Vergleich zu traditionellen Börsenplätzen bieten Neo-Broker wie Bitpanda geringere Handelsgebühren und einfachere Benutzeroberflächen, was sie ideal für Einsteiger im Krypto-Aktienhandel macht.
Auf Plattformen wie Bitpanda kannst Du nicht nur Krypto-Aktien handeln, sondern auch Tokens kaufen und verkaufen. Diese Tokens repräsentieren oft Projekte im DeFi-Bereich oder andere Blockchain-Anwendungen, die weit über traditionelle Coins hinausgehen.
### Diversifikation: Ein Schlüssel zum Erfolg
Diversifikation ist im Krypto-Sektor von entscheidender Bedeutung. Der Krypto-Markt ist so volatil, dass sich die Kurse innerhalb weniger Tage oder sogar Stunden massiv verändern können. Indem Du in verschiedene Krypto-Aktien investierst, kannst Du das Risiko minimieren. Wenn ein Bereich, beispielsweise das Mining, unter Druck gerät, könnten andere Unternehmen, etwa im Blockchain-Entwicklungssektor, besser performen.
Es bietet sich an, nicht nur in reine Krypto-Firmen wie Coinbase oder Riot Platforms zu investieren, sondern auch in Technologiegiganten wie Nvidia oder AMD, die vom Krypto-Boom indirekt profitieren. Eine solche breite Streuung hilft Dir, auch bei Marktschwankungen stabiler aufgestellt zu sein.
### Technologisches Verständnis: Ein Muss für Krypto-Investoren
Um erfolgreich in Krypto-Aktien zu investieren, ist es wichtig, ein grundlegendes Verständnis der Technologie hinter den Kryptowährungen zu haben. Du musst die Funktionsweise der Blockchain-Technologie und deren Anwendungsfelder verstehen, um einschätzen zu können, welche Unternehmen langfristig erfolgreich sein könnten.
Besonders die Entwicklung von dezentralen Finanzsystemen (DeFi) oder Smart Contracts bietet spannende Chancen für Firmen, die in diesen Bereichen aktiv sind. Wenn Du Dich intensiver mit diesen Technologien beschäftigst, kannst Du fundiertere Entscheidungen treffen und besser abschätzen, welche Unternehmen die Nase vorn haben werden.
### Fazit: Krypto-Aktien als Teil einer ausgewogenen Strategie
Krypto-Aktien bieten enormes Potenzial, aber auch hohe Risiken. Wenn Du Dich gut informierst und Deine Investments breit streust, kannst Du von der dynamischen Entwicklung des Krypto-Marktes profitieren. Wichtig ist, dass Du stets Deine Anlagestrategie und Deine Risikobereitschaft im Auge behältst. Kombiniere Krypto-Aktien mit stabileren Titeln, um auch in volatilen Zeiten ruhig schlafen zu können.
## Fazit zu Krypto-Aktien: Chancen mit klarem Fokus nutzen
Krypto-Aktien bieten Dir eine faszinierende Möglichkeit, von der Wachstumsdynamik der Blockchain-Technologie und des Kryptowährungsmarktes zu profitieren. Doch dieser Markt verlangt mehr als bloßes Vertrauen in den nächsten Boom. Um erfolgreich zu investieren, musst Du bereit sein, tiefer in die Materie einzutauchen: Die Wahl der richtigen Aktien hängt von einer klaren Analyse der Bilanzstärke, des Umsatzwachstums und der technologischen Innovationskraft der Unternehmen ab. Gleichzeitig solltest Du die Volatilität des Marktes und potenzielle regulatorische Risiken nicht aus den Augen verlieren.
Für risikobereite Anleger bieten Unternehmen wie Riot Platforms oder Marathon Digital spektakuläre Gewinnchancen – wenn der Markt mitspielt. Wer es stabiler mag, findet in Nvidia oder PayPal Titel, die breiter aufgestellt sind und auch unabhängig von Krypto stark performen können. Der Schlüssel liegt in der Diversifikation und dem Verständnis der zugrunde liegenden Technologien. Krypto-Aktien sind nichts für den schnellen Gewinn ohne Planung – aber wer den Markt im Blick hat und langfristig denkt, kann hier Großes bewegen.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Top 10 Öl-Aktien 2026 für Dein Depot](https://www.sharedeals.de/wissen/rohstoffe/oel-aktien/)
**Published:** Oktober 8, 2024
**Author:** Simon Richartz
**Content:**
Entdecke die Welt der Öl-Aktien: Dein umfassender Guide für die Top-10-Titel der Branche für 2026. Erfahre alles über die großen Namen und ihre Potenziale. Vergleiche Öl-Aktien mit anderen Investmentformen wie ETFs und Derivaten. Tauche ein in die faszinierende Entwicklung des Ölmarktes und seiner Dividenden. Wäge Chancen gegen Risiken ab und profitiere von Expertenwissen. Von Umwelt-Aspekten bis hin zu finanziellen Perspektiven - dieser Artikel beleuchtet alle Facetten der Öl-Werte. Erfahre, wie Du dein Geld klug in diese Rohstoffe investieren kannst und welche Wertpapiere sich besonders lohnen könnten.
## ☝️ Das Wichtigste in aller Kürze
- Ölaktien bleiben trotz des Trends zu erneuerbarer Energie ein wichtiges Thema an der Börse.
- Mit den Top-10-Ölaktien bieten investierst Du in die führenden Unternehmen der Industrie.
- Der Brent-Ölpreis bleibt ein entscheidender Faktor für die Entwicklung dieser Werte.
- Ölaktien können attraktive Dividenden bieten, sind aber auch von Schwankungen der Rohöl-Preise betroffen.
- Experten sehen Potenzial in Ölunternehmen, die in erneuerbare Energie und neue Technologien investieren.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Die Top 10 der Öl-Aktien](#Die_Top_10_der_Oel-Aktien)
- [Alternativen zu Direktinvestments (ETFs)](#Alternativen_zu_Direktinvestments_ETFs)
- [Vergleich: Öl-Aktien vs. Alternativen](#Vergleich_Oel-Aktien_vs_Alternativen)
- [Historische Entwicklung und Zukunftspotenzial des Öl-Markts](#Historische_Entwicklung_und_Zukunftspotenzial_des_Oel-Markts)
- [Top 10 Öl-Aktien im Kurzportrait](#Top_10_Oel-Aktien_im_Kurzportrait)
- [Langfristige Dividenden-Entwicklung von Öl-Aktien](#Langfristige_Dividenden-Entwicklung_von_Oel-Aktien)
- [Chancen und Risiken von Öl-Aktien](#Chancen_und_Risiken_von_Oel-Aktien)
- [Expertenwissen: Tipps fürs Investieren in Öl-Aktien](#Expertenwissen_Tipps_fuers_Investieren_in_Oel-Aktien)
- [💬 Öl-Aktien und andere Börsenthemen: Jetzt diskutieren!](#%F0%9F%92%AC_Oel-Aktien_und_andere_Boersenthemen_Jetzt_diskutieren)
## Die Top 10 der Öl-Aktien
**Aktie****Markt-Kap. in Mrd. US$
(Herbst 2024)****ISIN**ExxonMobil 557US30231G1022Chevron276US1667641005Shell215GB00BP6MXD84TotalEnergies 159FR0000120271ConocoPhillips133US20825C1045Petrobras522BRPETRACNPR6Occidental Petroleum 52US6745991058OMV13AT0000743059Diamondback Energy59US25278X1090Eni46IT0003132476In einer Welt, die zunehmend nach alternativen Energiequellen sucht, bleiben Öl Aktien ein faszinierendes Thema für Investoren. Dieser umfassende Artikel wirft einen detaillierten Blick auf die Welt der Ölaktien und bietet Anlegern wertvolle Einblicke in diesen komplexen Markt. Wir präsentieren Dir eine sorgfältig recherchierte Liste der Top 10 Öl-Aktien, komplett mit Kurzportraits, die Dir einen schnellen Überblick über die wichtigsten Player in der Branche verschaffen.
Doch unser Blick reicht weiter: Wir vergleichen Öl Aktien mit alternativen Investmentmöglichkeiten und geben Dir einen umfassenden Überblick über die Entwicklung und das Potenzial des Ölmarktes. Besonderes Augenmerk legen wir dabei auf die Dividendenentwicklung, ein Aspekt, der für viele Anleger von großer Bedeutung ist.
Natürlich beleuchten wir auch die Chancen und Risiken, die mit Investitionen in Ölaktien verbunden sind. Um Dir einen möglichst vollständigen Blick auf das Thema zu bieten, haben wir zudem Expertenmeinungen eingeholt. Auf dieser Seite finden Sie alles, was Sie über Öl Aktien wissen müssen - von den großen Namen der Branche bis hin zu detaillierten Analysen der Marktdynamik. Tauchen Sie ein in die faszinierende Welt der Energie und entdecken Sie, was die Zukunft für Öl Aktien bereithält.
## Alternativen zu Direktinvestments (ETFs)
Für Anleger, die im Öl-Sektor investieren möchten, bieten sich neben Direktinvestments in Aktien verschiedene Alternativen. Diese ermöglichen es, vom Potenzial des Ölmarktes zu profitieren, ohne einzelne Unternehmen auswählen zu müssen.
Eine beliebte Option sind **ETFs** (Exchange Traded Funds), die an der Börse gehandelt werden. Öl-ETFs bilden die Entwicklung eines bestimmten Öl-Index nach oder investieren in ein breites Portfolio von Unternehmen aus dem Öl-Sektor. Sie bieten Anlegern eine kostengünstige Möglichkeit, breit gestreut in die Branche zu investieren. Einige ETFs legen ihren Fokus auf große, international tätige Ölkonzerne, während andere auch kleinere Unternehmen oder Zulieferer berücksichtigen.
Neben ETFs gibt es auch **aktiv gemanagte Öl-Fonds**. Diese versuchen, durch gezielte Auswahl und Gewichtung von Unternehmen eine Überrendite gegenüber dem Gesamtmarkt zu erzielen. Allerdings sind die Gebühren in der Regel höher als bei ETFs.
Für risikofreudige Anleger bieten sich **Derivate wie Optionen, Optionsscheine und Futures** an. Diese Produkte ermöglichen es, mit einem Hebel auf die Entwicklung des Ölpreises oder einzelner Unternehmen zu setzen. Der Fokus liegt hier oft auf kurzfristigen Kursbewegungen. Aufgrund des Hebels sind die Gewinnchancen, aber auch die Verlustrisiken deutlich höher als bei direkten Investments.
An der Börse werden zudem **Öl-Zertifikate** gehandelt, die die Preisentwicklung des Rohöls direkt abbilden. Diese eignen sich für Anleger, die gezielt auf den Ölpreis spekulieren möchten, ohne sich mit einzelnen Unternehmen zu befassen.
Jede dieser Alternativen hat ihre eigenen Vor- und Nachteile. Anleger sollten sorgfältig abwägen, welche Investmentform am besten zu ihren Zielen, ihrer Risikobereitschaft und ihrem Anlagehorizont passt. Insbesondere im volatilen Öl-Sektor sind eine gründliche Analyse und Diversifikation entscheidend für den langfristigen Anlageerfolg.
## Vergleich: Öl-Aktien vs. Alternativen
Im Vergleich zu den zuvor genannten Alternativen bieten Öl-Aktien einige Besonderheiten. Ein wesentlicher Unterschied liegt in der direkten Abhängigkeit vom Ölpreis. Während ETFs und Fonds oft breiter diversifiziert sind, reagieren einzelne Öl-Aktien sensibler auf Schwankungen der Ölpreise. Dies kann sowohl Chancen als auch Risiken bergen.
Der Handel mit Öl-Aktien ist in der Regel einfacher und kostengünstiger als der mit komplexeren Wertpapieren wie Derivaten. Im Vergleich zu ETFs bieten Einzelaktien die Möglichkeit, gezielt auf bestimmte Unternehmen zu setzen. Allerdings erfordert dies mehr Recherche und Fachwissen.
Ein weiterer Vergleich zeigt, dass Öl-Aktien oft attraktive Dividenden bieten, was bei vielen alternativen Anlageformen nicht der Fall ist. Die Preise von Öl-Aktien können jedoch volatiler sein als die breiter gestreuter Anlagen.
Im Vergleich zu Futures oder Optionen auf Ölpreise bieten Aktien den Vorteil, dass sie nicht verfallen und theoretisch unbegrenzt gehalten werden können. Zudem profitieren Aktionäre von der Wertschöpfung des gesamten Unternehmens, nicht nur von Preisbewegungen des Rohöls.
Insgesamt zeigt der Vergleich, dass Öl-Aktien für Anleger, die direkt vom Ölsektor profitieren möchten, eine attraktive Option darstellen können, sofern sie die spezifischen Risiken und Chancen sorgfältig abwägen.
## Historische Entwicklung und Zukunftspotenzial des Öl-Markts
Der Ölmarkt hat in den letzten Jahrzehnten dramatische Schwankungen erlebt, die eng mit der Entwicklung der Weltwirtschaft verknüpft waren. Der Ölpreis fungierte dabei oft als Barometer für die globale wirtschaftliche Gesundheit. In den 1970er Jahren führten Ölkrisen zu sprunghaften Anstiegen der Rohölpreise, was weitreichende Folgen für die Welt hatte.
In jüngerer Zeit erlebte der Markt extreme Volatilität. Der Ölpreis erreichte 2008 Rekordhöhen von über 140 Dollar pro Barrel Brent, bevor er in der Finanzkrise einbrach. Die Jahre danach waren von einem relativ stabilen Ölpreis geprägt, bis die Corona-Pandemie 2020 für einen historischen Einbruch sorgte. Die plötzlich einbrechende Nachfrage führte kurzzeitig sogar zu negativen Ölpreisen.
Die Erholung nach Corona war bemerkenswert schnell. Der Brent-Preis stieg wieder auf über 80 Dollar, getrieben von einer wiedererwachenden Nachfrage und Produktionskürzungen der OPEC+. Diese Entwicklung zeigt die anhaltende Bedeutung des Öls für die globale Wirtschaft.
Für die Zukunft bleibt der Ölmarkt ein Feld voller Herausforderungen und Chancen. Einerseits drängen Klimaziele und der Ausbau erneuerbarer Energien auf eine Reduzierung des Ölverbrauchs. Andererseits bleibt die Nachfrage in vielen Sektoren, insbesondere in Schwellenländern, robust. Experten erwarten, dass der Ölpreis mittelfristig volatil bleiben wird, beeinflusst von geopolitischen Spannungen, technologischen Fortschritten und sich ändernden Konsummustern der Haushalte.
Die Rohölpreise werden weiterhin ein wichtiger Faktor für die globale Wirtschaft bleiben, auch wenn ihre Bedeutung langfristig abnehmen könnte. Der Markt steht vor der Herausforderung, die Balance zwischen Versorgungssicherheit und Klimaschutz zu finden. Für Investoren bietet diese Dynamik sowohl Risiken als auch Chancen, den Übergang zu einer nachhaltigeren Energiezukunft mitzugestalten.
## Top 10 Öl-Aktien im Kurzportrait
### ExxonMobil
ExxonMobil ist eines der größten Ölunternehmen weltweit und ein führender Anbieter in der Branche. Das Unternehmen ist in allen Bereichen der Erdöl- und Erdgasindustrie tätig, von der Exploration über die Förderung bis hin zur Verarbeitung und dem Vertrieb. ExxonMobil hat eine starke Position im Bereich der Rohöl-Produktion und der Name ist in der Branche bekannt für seine technologischen Innovationen.
Die Aktie von ExxonMobil hat in den letzten Jahren eine solide Performance gezeigt, insbesondere wenn der Brent-Ölpreis gestiegen ist. Der Kurs hat sich von seinem Tief während der COVID-19-Pandemie erholt und bietet Anlegern eine attraktive Dividendenrendite von über 3 %. Das Unternehmen hat eine lange Geschichte von Dividendenzahlungen und -erhöhungen, was es zu einem beliebten Wert für Einkommensinvestoren macht.
ExxonMobil investiert stark in erneuerbare Energien und CO2-Reduktionstechnologien, um sich für die Energiewende zu positionieren. Diese Investitionen könnten langfristig zu Wachstumschancen führen, bergen aber auch Risiken aufgrund der hohen Kapitalintensität.
Die Aktie eignet sich besonders für Anleger, die eine Dividendenstrategie verfolgen und auf etablierte Unternehmen in der Öl- und Gasbranche setzen. Aufgrund ihrer Größe und Stabilität kann ExxonMobil auch als defensiver Wert in einem diversifizierten Portfolio betrachtet werden.
### Chevron
Chevron ist ein weiteres großes integriertes Ölunternehmen mit Aktivitäten in der Exploration, Produktion, Raffination und Vermarktung von Erdöl und Erdgas. Das Unternehmen hat eine starke Präsenz in Nordamerika und verfügt über bedeutende internationale Projekte, insbesondere im Bereich der Flüssiggasproduktion.
Die Chevron-Aktie hat in den letzten Jahren eine beeindruckende Performance gezeigt, insbesondere seit dem Anstieg der Brent-Ölpreise nach der Pandemie. Der Kurs hat sich deutlich erholt und erreichte neue Höchststände. Chevron bietet eine attraktive Dividendenrendite von über 3 % und hat eine lange Tradition von Dividendenerhöhungen, was das Unternehmen zu einem Favoriten für Dividendeninvestoren macht.
Chevron hat sich durch effizientes Kostenmanagement und strategische Investitionen in profitable Projekte ausgezeichnet. Das Unternehmen investiert auch in erneuerbare Energien und Technologien zur CO2-Reduzierung, um sich für die Zukunft zu positionieren.
Die Chevron-Aktie eignet sich gut für Anleger, die eine Kombination aus Wertentwicklung und Dividendenwachstum suchen. Das Unternehmen bietet eine gute Balance zwischen traditionellem Ölgeschäft und Zukunftsinvestitionen, was es zu einer attraktiven Option für langfristig orientierte Investoren macht.
### Shell
Shell, früher bekannt als Royal Dutch Shell, ist eines der weltweit führenden Ölunternehmen mit einer breiten Palette von Aktivitäten in der Öl- und Gasindustrie. Das Unternehmen ist in der Exploration, Produktion, Raffination und dem Vertrieb von Erdöl und Erdgas tätig und hat in den letzten Jahren verstärkt in erneuerbare Energien investiert.
Die Shell-Aktie hat in der jüngeren Vergangenheit eine volatile Performance gezeigt. Nach einem starken Einbruch während der COVID-19-Pandemie hat sich der Kurs erholt, bleibt aber unter den Höchstständen früherer Jahre. Shell bietet eine attraktive Dividendenrendite, die das Unternehmen auch in schwierigen Zeiten aufrechterhalten hat.
Shell hat sich zum Ziel gesetzt, bis 2050 ein Netto-Null-Emissions-Energieunternehmen zu werden. Diese Strategie beinhaltet erhebliche Investitionen in erneuerbare Energien, Elektromobilität und CO2-Kompensation. Diese Neuausrichtung birgt sowohl Chancen als auch Risiken für das Unternehmen.
Die Shell-Aktie eignet sich für Anleger, die auf ein Unternehmen setzen wollen, das sich aktiv auf die Energiewende vorbereitet. Sie bietet eine Mischung aus traditionellem Ölgeschäft und Zukunftspotenzial im Bereich der erneuerbaren Energien. Die Dividendenpolitik macht sie auch für Einkommensinvestoren attraktiv.
### TotalEnergies
TotalEnergies, früher Total, ist ein französisches Ölunternehmen, das in allen Bereichen der Öl- und Gasindustrie tätig ist. Das Unternehmen hat in den letzten Jahren seine Aktivitäten im Bereich der erneuerbaren Energien stark ausgebaut und sich als integrierter Energiekonzern neu positioniert.
Die Aktie von TotalEnergies hat sich nach dem Einbruch während der Pandemie gut erholt, bleibt aber unter den Höchstständen früherer Jahre. Das Unternehmen bietet eine attraktive Dividendenrendite und hat sich verpflichtet, diese auch in Zeiten niedriger Ölpreise aufrechtzuerhalten.
TotalEnergies investiert stark in Solar- und Windenergie sowie in die Produktion von Biokraftstoffen. Diese Diversifizierung könnte dem Unternehmen helfen, die Energiewende erfolgreich zu meistern. Gleichzeitig bleibt das Unternehmen ein bedeutender Akteur in der traditionellen Öl- und Gasproduktion.
Die TotalEnergies-Aktie eignet sich für Anleger, die auf ein Unternehmen setzen wollen, das sich aktiv auf die Energiewende vorbereitet, aber gleichzeitig von hohen Ölpreisen profitieren kann. Sie bietet eine gute Balance zwischen Dividendenrendite und Wachstumspotenzial.
### ConocoPhillips
ConocoPhillips ist ein amerikanisches Ölunternehmen, das sich auf die Exploration und Produktion von Erdöl und Erdgas konzentriert. Das Unternehmen hat eine starke Präsenz in Nordamerika, insbesondere im Bereich der Schieferöl- und -gasproduktion.
Die Aktie von ConocoPhillips hat in den letzten Jahren eine starke Performance gezeigt, insbesondere seit dem Anstieg der Brent-Ölpreise nach der Pandemie. Das Unternehmen hat sich durch effizientes Kostenmanagement und strategische Akquisitionen ausgezeichnet.
ConocoPhillips bietet eine moderate Dividendenrendite, hat aber eine Politik der regelmäßigen Dividendenerhöhungen. Zusätzlich führt das Unternehmen umfangreiche Aktienrückkaufprogramme durch, was den Wert für die Aktionäre steigert.
Die ConocoPhillips-Aktie eignet sich besonders für Anleger, die auf das Wachstumspotenzial im Bereich der nordamerikanischen Öl- und Gasproduktion setzen wollen. Sie bietet eine gute Mischung aus Dividendenwachstum und Kurssteigerungspotenzial.
### Petrobras
Petrobras ist das größte Ölunternehmen Brasiliens und eines der bedeutendsten in Lateinamerika. Das Unternehmen ist bekannt für seine Expertise in der Tiefsee-Ölexploration und -produktion, insbesondere in den Pre-Salt-Feldern vor der brasilianischen Küste.
Die Petrobras-Aktie hat in den letzten Jahren eine volatile Performance gezeigt, beeinflusst sowohl von Schwankungen der Rohölpreise als auch von politischen Faktoren in Brasilien. Das Unternehmen bietet eine attraktive Dividendenrendite, die jedoch stark von den Ölpreisen und der brasilianischen Politik abhängt.
Petrobras investiert stark in die Erschließung neuer Ölfelder und in Technologien zur Effizienzsteigerung. Das Unternehmen steht jedoch vor Herausforderungen wie hoher Verschuldung und politischer Einflussnahme.
Die Petrobras-Aktie eignet sich für risikofreudige Anleger, die auf das Potenzial der brasilianischen Ölindustrie setzen wollen. Sie bietet die Chance auf hohe Renditen, ist aber auch mit erheblichen Risiken verbunden.
### Occidental Petroleum
Occidental Petroleum ist ein amerikanisches Ölunternehmen mit Fokus auf Exploration und Produktion. Das Unternehmen hat eine starke Präsenz im Permian-Becken, einer der produktivsten Ölregionen der USA.
Die Aktie von Occidental Petroleum hat in den letzten Jahren eine volatile Performance gezeigt, beeinflusst von Schwankungen der Ölpreise und der umstrittenen Übernahme von Anadarko Petroleum. Das Unternehmen hat seine Dividende gekürzt, um die Bilanz zu stärken, bietet aber immer noch eine moderate Dividendenrendite.
Occidental Petroleum investiert in CO2-Abscheidungs- und -Speicherungstechnologien, was dem Unternehmen helfen könnte, sich für die Energiewende zu positionieren. Die hohe Verschuldung bleibt jedoch eine Herausforderung.
Die Occidental Petroleum-Aktie eignet sich für Anleger, die auf eine Erholung im US-Ölsektor setzen und bereit sind, ein höheres Risiko einzugehen. Sie bietet Potenzial für Kurssteigerungen, ist aber auch anfällig für Schwankungen der Ölpreise.
### OMV
OMV ist ein österreichisches Öl- und Gasunternehmen mit Aktivitäten in der Exploration, Produktion, Raffination und Vermarktung. Das Unternehmen hat eine starke Präsenz in Mittel- und Osteuropa und expandiert zunehmend in den Nahen Osten und Nordafrika.
Die OMV-Aktie hat in den letzten Jahren eine solide Performance gezeigt, unterstützt durch effizientes Kostenmanagement und strategische Akquisitionen. Das Unternehmen bietet eine attraktive Dividendenrendite und hat eine Politik der stabilen Dividendenzahlungen.
OMV investiert in die Petrochemie und in erneuerbare Energien, um sein Geschäftsmodell zu diversifizieren. Diese Strategie könnte dem Unternehmen helfen, sich für die Energiewende zu positionieren.
Die OMV-Aktie eignet sich für Anleger, die auf ein europäisches Ölunternehmen mit Wachstumspotenzial in aufstrebenden Märkten setzen wollen. Sie bietet eine gute Balance zwischen Dividendenrendite und Wachstumschancen.
### Diamondback Energy
Diamondback Energy ist ein amerikanisches Ölunternehmen, das sich auf die Exploration und Produktion im Permian-Becken konzentriert. Das Unternehmen ist bekannt für seine effizienten Betriebsabläufe und niedrigen Produktionskosten.
Die Aktie von Diamondback Energy hat in den letzten Jahren eine starke Performance gezeigt, insbesondere seit dem Anstieg der Brent-Ölpreise nach der Pandemie. Das Unternehmen hat seine Dividendenpolitik aggressiv ausgebaut und bietet nun eine attraktive Dividendenrendite.
Diamondback Energy investiert in Technologien zur Effizienzsteigerung und in die Erschließung neuer Fördergebiete im Permian-Becken. Das Unternehmen steht jedoch vor Herausforderungen wie der Notwendigkeit, seine Umweltauswirkungen zu reduzieren.
Die Diamondback Energy-Aktie eignet sich für Anleger, die auf das Wachstumspotenzial im US-Schieferölsektor setzen wollen. Sie bietet eine Mischung aus Dividendenwachstum und Kurssteigerungspotenzial, ist aber auch anfällig für Schwankungen der Ölpreise.
### Eni
Eni ist ein italienisches Ölunternehmen mit globaler Präsenz in der Exploration, Produktion, Raffination und Vermarktung von Öl und Gas. Das Unternehmen hat eine starke Position in Afrika und expandiert zunehmend in andere Regionen.
Die Eni-Aktie hat in den letzten Jahren eine moderate Performance gezeigt, beeinflusst von Schwankungen der Rohölpreise und geopolitischen Faktoren. Das Unternehmen bietet eine attraktive Dividendenrendite und hat sich verpflichtet, diese auch in Zeiten niedriger Ölpreise aufrechtzuerhalten.
Eni investiert stark in erneuerbare Energien und in die Entwicklung von Biokraftstoffen. Diese Strategie könnte dem Unternehmen helfen, sich für die Energiewende zu positionieren und neue Wachstumschancen zu erschließen.
Die Eni-Aktie eignet sich für Anleger, die auf ein europäisches Ölunternehmen mit starker internationaler Präsenz setzen wollen. Sie bietet eine gute Balance zwischen Dividendenrendite und Wachstumspotenzial in aufstrebenden Märkten.
### Zwischenfazit
Diese zehn Ölwerte repräsentieren ein breites Spektrum an Investitionsmöglichkeiten im Öl- und Gassektor. Von großen integrierten Ölunternehmen bis hin zu spezialisierten Produzenten bieten sie verschiedene Risiko-Rendite-Profile. Anleger sollten bei der Auswahl ihre individuelle Anlagestrategie, Risikotoleranz und Einschätzung der zukünftigen Entwicklung des Ölmarktes berücksichtigen.
## Langfristige Dividenden-Entwicklung von Öl-Aktien
Die langfristige Dividendenentwicklung von Öl-Aktien ist für viele Investoren ein wichtiger Faktor bei der Anlageentscheidung. Traditionell gelten Ölunternehmen als zuverlässige Dividendenzahler, die oft attraktive Renditen bieten. Diese Eigenschaft macht sie besonders für einkommensorientierte Anleger interessant.
In den letzten Jahrzehnten haben viele große Ölkonzerne eine Politik der stabilen oder steigenden Dividenden verfolgt. Unternehmen wie ExxonMobil, Chevron oder Shell sind bekannt für ihre langjährige Tradition kontinuierlicher Dividendenzahlungen. Diese Unternehmen haben ihre Dividende oft selbst in schwierigen Marktphasen aufrechterhalten oder sogar erhöht, was das Vertrauen der Investoren stärkt.
Die Höhe der Dividende hängt dabei stark von den Ölpreisen und der allgemeinen Marktlage ab. In Zeiten hoher Ölpreise und starker Unternehmensgewinne können Ölkonzerne großzügige Dividenden ausschütten. In Phasen niedriger Ölpreise stehen die Unternehmen jedoch unter Druck, ihre Dividendenpolitik zu überdenken.
Ein Beispiel für die Herausforderungen in der Dividendenpolitik war die COVID-19-Pandemie. Der drastische Einbruch der Ölpreise zwang einige Unternehmen dazu, ihre Dividenden zu kürzen oder auszusetzen. Andere, wie ExxonMobil, hielten trotz finanzieller Belastungen an ihrer Dividendenpolitik fest, um das Vertrauen der Investoren zu bewahren.
Langfristig betrachtet haben Öl-Aktien jedoch oft überdurchschnittliche Dividendenrenditen geboten. Diese Renditen können in Zeiten niedriger Zinsen besonders attraktiv sein. Allerdings sollten Investoren beachten, dass hohe Dividendenrenditen auch ein Zeichen für ein erhöhtes Risiko sein können, insbesondere wenn sie deutlich über dem Marktdurchschnitt liegen.
Die Zukunft der Dividendenpolitik von Ölunternehmen wird stark von der Entwicklung des Energiesektors abhängen. Mit dem Trend zu erneuerbaren Energien stehen viele Ölkonzerne vor der Herausforderung, ihre Geschäftsmodelle anzupassen. Dies könnte langfristig Auswirkungen auf ihre Fähigkeit haben, hohe Dividenden zu zahlen. Einige Unternehmen investieren bereits verstärkt in erneuerbare Energien, um ihre Einnahmequellen zu diversifizieren und langfristig stabile Dividenden sicherzustellen.
Für Investoren bleibt die Dividendenpolitik von Öl-Aktien ein wichtiger Aspekt bei der Anlageentscheidung. Während die Vergangenheit oft von stabilen und attraktiven Ausschüttungen geprägt war, wird die zukünftige Entwicklung stark von der Fähigkeit der Unternehmen abhängen, sich an veränderte Marktbedingungen anzupassen und nachhaltige Geschäftsmodelle zu entwickeln.
## Chancen und Risiken von Öl-Aktien
Investitionen in Öl-Aktien bieten sowohl attraktive Chancen als auch erhebliche Risiken. Ein ausgewogenes Verständnis beider Aspekte ist für Anleger unerlässlich, um fundierte Entscheidungen treffen zu können.
Zu den Chancen von Öl-Aktien gehört zunächst das Potenzial für hohe Renditen. In Zeiten steigender Ölpreise können die Gewinne und Aktienkurse von Ölunternehmen stark ansteigen. Dies kann zu beträchtlichen Kapitalgewinnen für Investoren führen. Zudem bieten viele Öl-Aktien attraktive Dividenden, die besonders in Niedrigzinsphasen für Anleger interessant sind. Die Dividenden von etablierten Ölkonzernen gehören oft zu den höchsten und stabilsten am Markt.
Eine weitere Chance liegt in der globalen Nachfrage nach Öl, die trotz des Trends zu erneuerbaren Energien mittelfristig hoch bleiben dürfte. Insbesondere in Schwellenländern wird mit einem steigenden Energiebedarf gerechnet, was die Nachfrage nach Öl stützen könnte. Zudem diversifizieren viele Ölunternehmen ihr Geschäft in Richtung erneuerbarer Energien, was neue Wachstumschancen eröffnet.
Die technologische Innovation im Sektor bietet ebenfalls Chancen. Fortschritte in der Explorations- und Fördertechnologie können die Effizienz steigern und neue Ölvorkommen erschließen, was sich positiv auf die Unternehmensgewinne auswirken kann.
Allerdings stehen diesen Chancen auch erhebliche Risiken gegenüber. Ein zentrales Risiko ist die Volatilität der Ölpreise. Starke Preisschwankungen können die Gewinne und Aktienkurse von Ölunternehmen erheblich beeinflussen. Politische Instabilität in ölproduzierenden Ländern oder Veränderungen in der OPEC-Politik können zu plötzlichen Preisänderungen führen.
Ein weiteres Risiko stellt der globale Trend zur Dekarbonisierung dar. Der zunehmende Fokus auf Klimaschutz und erneuerbare Energien könnte langfristig die Nachfrage nach Öl reduzieren und zu strengeren Regulierungen führen. Dies könnte die Geschäftsmodelle traditioneller Ölunternehmen gefährden und zu niedrigeren Bewertungen führen.
Umweltrisiken sind ebenfalls ein wichtiger Faktor. Ölkatastrophen oder Umweltverschmutzungen können zu hohen Strafen und Reputationsschäden führen, was sich negativ auf die Aktienkurse auswirken kann.
Geopolitische Risiken spielen eine große Rolle, da viele Ölreserven in politisch instabilen Regionen liegen. Konflikte oder Sanktionen können die Produktion und den Transport von Öl beeinträchtigen und somit die Gewinne der Unternehmen schmälern.
Schließlich besteht das Risiko von "Stranded Assets". Wenn Ölreserven aufgrund von Klimaschutzmaßnahmen nicht mehr gefördert werden können, könnten diese Vermögenswerte abgeschrieben werden müssen, was die Bilanzen der Unternehmen belastet.
Für Anleger ist es wichtig, diese Chancen und Risiken sorgfältig abzuwägen. Während Öl-Aktien das Potenzial für hohe Renditen und attraktive Dividenden bieten, erfordern die inhärenten Risiken des Sektors eine gründliche Analyse und möglicherweise eine Diversifikation des Portfolios. Die zukünftige Entwicklung des Ölmarktes und die Fähigkeit der Unternehmen, sich an veränderte Marktbedingungen anzupassen, werden entscheidend für den langfristigen Erfolg von Investitionen in diesem Sektor sein.
## Expertenwissen: Tipps fürs Investieren in Öl-Aktien
Für Anleger, die sich für Öl-Aktien interessieren, ist es wichtig, die Meinung von Experten zu berücksichtigen und ein tiefes Verständnis für den Rohstoff Öl und die damit verbundene Industrie zu entwickeln. In diesem Abschnitt werden wir die wichtigsten Aspekte beleuchten, die bei der Auswahl von Ölaktien zu beachten sind, und Expertenmeinungen zu den vielversprechendsten Playern im Markt vorstellen.
### Interessante Player im Ölsektor
Laut einem kürzlich geführten Interview mit einem renommierten Energieanalysten sind derzeit besonders integrierte Ölkonzerne wie ExxonMobil, Chevron und Shell interessant. Diese Unternehmen verfügen über eine breite Palette von Aktivitäten, von der Exploration über die Förderung bis hin zur Verarbeitung und dem Vertrieb von Öl und Gas. Ihre diversifizierte Struktur macht sie weniger anfällig für Schwankungen der Ölpreise.
Ein weiterer Experte hebt in seiner Analyse kleinere, spezialisierte Unternehmen wie Occidental Petroleum und ConocoPhillips hervor. Diese Firmen konzentrieren sich stärker auf die Exploration und Produktion und können von steigenden Ölpreisen überproportional profitieren.
Auch Unternehmen, die in die Infrastruktur des Ölsektors investieren, wie Pipelines und Speicheranlagen, werden von einigen Analysten als interessante Investitionsmöglichkeiten genannt. Diese Firmen sind oft weniger direkt von den Ölpreisen abhängig und können stabile Cashflows generieren.
### Auswahlkriterien für Öl Aktien
Bei der Auswahl von Ölaktien sollten Anleger auf mehrere Faktoren achten:
1. Finanzielle Stabilität: Unternehmen mit starken Bilanzen und geringer Verschuldung sind besser in der Lage, Phasen niedriger Ölpreise zu überstehen.
2. Effizienz der Produktion: Firmen mit niedrigen Förderkosten können auch bei niedrigeren Ölpreisen profitabel arbeiten.
3. Reserven und Ressourcen: Die Größe und Qualität der Öl- und Gasreserven eines Unternehmens sind entscheidend für sein langfristiges Wachstumspotenzial.
4. Diversifikation: Unternehmen, die in verschiedenen Regionen oder Geschäftsbereichen tätig sind, können Risiken besser streuen.
5. Technologische Innovation: Firmen, die in neue Technologien investieren, können ihre Effizienz steigern und neue Märkte erschließen.
6. Dividendenpolitik: Für einkommensorientierte Anleger sind stabile und wachsende Dividenden ein wichtiges Kriterium.
### Anlageziele und Risikobereitschaft
Bevor man in Ölaktien investiert, sollte man sich über seine Anlageziele im Klaren sein. Sucht man primär Kapitalwachstum oder stabile Dividenden? Wie viel Volatilität kann man aushalten? Die Ölindustrie ist bekannt für ihre Schwankungen, und Anleger müssen bereit sein, kurzfristige Kursschwankungen zu akzeptieren.
Experten empfehlen, Öl Aktien als Teil eines diversifizierten Portfolios zu betrachten. Je nach Risikobereitschaft könnte der Anteil von Ölaktien zwischen 5% und 15% des Gesamtportfolios liegen.
### Verständnis des Ölmarktes
Ein fundiertes Verständnis des Ölmarktes ist unerlässlich für erfolgreiche Investitionen in Ölaktien. Anleger sollten die Faktoren kennen, die die Ölpreise beeinflussen, darunter:
- Angebot und Nachfrage auf globaler Ebene
- Geopolitische Entwicklungen
- OPEC-Entscheidungen
- Technologische Fortschritte in der Förderung und Verarbeitung
- Klimapolitik und Trends zu erneuerbaren Energien
Es ist wichtig, regelmäßig Nachrichten und Analysen zum Ölmarkt zu verfolgen. Viele Broker bieten ihren Kunden Zugang zu Recherchematerialien und Marktanalysen, die bei der Entscheidungsfindung helfen können.
### Wo kann man Öl Aktien kaufen?
Öl-Aktien können über verschiedene Wege erworben werden:
1. Online-Broker: Viele Online-Broker bieten den Handel mit Ölaktien an. Hier sollten Anleger auf günstige Gebühren und enge Spreads achten.
2. Traditionelle Banken: Auch traditionelle Banken ermöglichen den Kauf von Ölaktien, oft zu höheren Gebühren als Online-Broker.
3. Spezialisierten Rohstoff-Broker: Einige Broker haben sich auf den Handel mit Rohstoffen und damit verbundenen Aktien spezialisiert und bieten oft tiefergehende Analysen.
4. Börsen: Ölaktien werden an verschiedenen Börsen weltweit gehandelt. Die wichtigsten sind die New York Stock Exchange (NYSE) und die London Stock Exchange (LSE).
Bei der Wahl eines Brokers sollten Anleger auf Faktoren wie Handelskosten, Spreads, verfügbare Märkte, Qualität der Recherchematerialien und Kundenservice achten.
### Volatilität und Risikomanagement
Die Volatilität von Ölaktien kann erheblich sein. Ölpreise können aufgrund verschiedener Faktoren stark schwanken, was sich direkt auf die Aktienkurse von Ölunternehmen auswirkt. Anleger sollten sich dieser Volatilität bewusst sein und Strategien zum Risikomanagement entwickeln.
Eine Möglichkeit, das Risiko zu begrenzen, ist die Diversifikation innerhalb des Ölsektors. Indem man in verschiedene Unternehmen entlang der Wertschöpfungskette investiert – von der Exploration über die Produktion bis hin zur Verarbeitung und dem Vertrieb – kann man das Gesamtrisiko reduzieren.
Zudem empfehlen Experten, nicht nur in Ölaktien zu investieren, sondern auch andere Sektoren und Anlageklassen im Portfolio zu haben. Dies hilft, das Gesamtrisiko zu streuen und potenzielle Verluste in einem Sektor durch Gewinne in anderen auszugleichen.
### Zukunftsaussichten und Trends
Die Zukunft der Ölindustrie ist Gegenstand vieler Diskussionen unter Experten. Einerseits wird erwartet, dass die globale Nachfrage nach Öl in den kommenden Jahrzehnten weiter steigen wird, insbesondere in Schwellenländern. Andererseits stehen Ölunternehmen vor der Herausforderung, sich an strengere Umweltauflagen und den Trend zu erneuerbaren Energien anzupassen.
Viele große Ölkonzerne investieren bereits in erneuerbare Energien und Technologien zur CO2-Reduzierung. Anleger sollten bei der Auswahl von Ölaktien auch darauf achten, wie gut die Unternehmen für diese Transformation positioniert sind.
### Fazit
Investitionen in Öl-Aktien können attraktive Renditen bieten, erfordern aber auch ein gutes Verständnis des Marktes und eine sorgfältige Auswahl. Anleger sollten ihre Anlageziele, Risikobereitschaft und ihr Verständnis des Ölmarktes berücksichtigen, bevor sie in diesen Sektor investieren. Die Meinung von Experten und gründliche Recherche sind unerlässlich, um fundierte Entscheidungen zu treffen.
Letztendlich gilt: Ölaktien können eine wertvolle Ergänzung eines diversifizierten Portfolios sein, sollten aber nicht die einzige Anlageklasse darstellen. Mit dem richtigen Ansatz und einer ausgewogenen Strategie können Anleger von den Chancen des Ölsektors profitieren und gleichzeitig die damit verbundenen Risiken managen.
## 💬 Öl-Aktien und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Dividendenrendite: Wie hoch sollte sie sein?](https://www.sharedeals.de/wissen/dividenden/rendite/)
**Published:** März 31, 2021
**Author:** Sascha Huber
**Content:**
Aktien werden generell gerne als „Dividenden-Papiere“ bezeichnet, was auch gute Gründe hat. Denn vor der aktuell ja immer noch laufenden industriellen Revolution durch Computer/Internet, die viele neue Wachstumsunternehmen hervorgebracht hat, setzten viele Anleger ausschließlich auf Aktien von Unternehmen, die eine Dividende ausschütteten.
Die Ausschüttung einer Dividende war also obligatorisch und nur Unternehmen, die Dividenden ausschütteten, galten für viele Anleger überhaupt als investierbar.
Bei (jungen) Wachstumsunternehmen aus Bereichen wie Biotechnologie oder Internet/Software findet man dagegen kaum Dividendenzahler, da diese Unternehmen frei werdendes Kapital ständig reinvestieren müssen. Wie immer bestätigen natürlich auch hier Ausnahmen wie Cisco Systems (WKN: 878841) oder Microsoft (WKN: 870747) die Regel. Aber es hat gute Gründe, warum Konzerne wie Alphabet (WKN: A14Y6F), Amazon.com (WKN: 906866) oder Facebook (WKN: A1JWVX) keine Dividenden auskehren.
**Tipp:** Werde jetzt Mitglied bei [sharedealsPlus](https://start.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Artikel_Blog) und profitiere von wahren Börsenstars!
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [Ist die Ausschüttung einer Dividende heutzutage noch sinnvoll?](#Ist_die_Ausschuettung_einer_Dividende_heutzutage_noch_sinnvoll)
- [Dividenden-Aristokraten und Dividenden-Könige](#Dividenden-Aristokraten_und_Dividenden-Koenige)
- [Worauf Dividendenjäger unbedingt achten sollten!](#Worauf_Dividendenjaeger_unbedingt_achten_sollten)
- [Die Dividendenrendite ist oftmals trügerisch](#Die_Dividendenrendite_ist_oftmals_truegerisch)
- [Fazit: (Hohe) Dividenden können ein Qualitätsmerkmal sein](#Fazit_Hohe_Dividenden_koennen_ein_Qualitaetsmerkmal_sein)
- [💬 Dividenden und andere Börsenthemen: Jetzt diskutieren!](#%F0%9F%92%AC_Dividenden_und_andere_Boersenthemen_Jetzt_diskutieren)
## Ist die Ausschüttung einer Dividende heutzutage noch sinnvoll?
Schon deshalb kann man sich berechtigterweise die Frage stellen, ob die Ausschüttung von Dividenden heutzutage prinzipiell noch eine gute Sache ist. Und ob hohe Dividendenrenditen tendenziell eher positiv oder vielleicht sogar eher negativ beurteilt werden müssen.
Ob ein Unternehmen eine Dividende ausschüttet oder nicht beziehungsweise ausschütten sollte oder nicht, ist eine Grundsatzfrage, die man heute sehr kontrovers diskutieren kann. Denn es gibt mindestens zwei gute Gründe, die gegen die Ausschüttung einer Dividende sprechen: Erstens die Steuern, die auf diese Ausschüttung fällig werden, zweitens eine Alternative, die man erst seit einigen Jahren wieder hat, nämlich Aktienrückkaufprogramme.
So kann man die Aktionäre prinzipiell auch in Form eines Aktienrückkaufprogramms am Erfolg des Unternehmens beteiligen. Um dies zu verdeutlichen, nehme ich ein Extrembeispiel: Kauft ein (erfolgreiches) Unternehmen 50% seiner ausstehenden Aktien zurück und zieht diese ein, verdoppelt sich der Gewinn je Aktie allein durch diese Maßnahme, selbst dann, wenn es kein Gewinnwachstum gibt.
Dementsprechend dürfte sich auch der Aktienkurs nicht nur einigermaßen stabil zeigen, sondern sich (nahezu) verdoppeln. Letztlich wird die Dividende so in Form von Kursgewinnen „versteckt“, die mehrere Vorteile bieten. So kann jeder Anteilseigner selbst entscheiden, wann er Geld benötigt, und dementsprechend disponieren (ergo Aktien verkaufen). Außerdem sind Kursgewinne in vielen Ländern – nach gewissen Haltefristen – steuerfrei gestellt.
## Dividenden-Aristokraten und Dividenden-Könige
Dividenden-Aristokraten werden Aktien von Unternehmen genannt, die seit mindestens 25 Jahren eine Dividende ausschütten und diese in diesem Zeitraum zudem nie gekürzt haben.
Dies ist wichtig, denn es bringt einem Anleger wenig, wenn ein Konzern in guten Jahren Rekord-Dividenden ausschüttet, dafür aber in Krisenzeiten kaum oder sogar gar keine Dividende mehr zahlt. Zumal die Konstanz in der Ausschüttung auch einiges über das zugrundeliegende Geschäftsmodell aussagt. So mussten Konzerne wie die [D](https://www.sharedeals.de/aktie/lufthansa/)eutsche Lufthansa (WKN: 823212) oder TUI (WKN: TUAG00) zuletzt aufgrund der Covid-19-Pandemie ihre Ausschüttungen canceln.
Tourismus ist also kein Geschäftsmodell, das zu jeder Zeit funktioniert. Daher sollte man wohl ganz grundsätzlich mit allen Aktien aus diesem Sektor sehr vorsichtig sein, zumindest wenn man großen Wert auf die Ausschüttung einer Dividende legt. Genau andersherum sieht es im Bereich Telekommunikation aus. So zählt die T-Aktie (WKN: 555750) nicht umsonst zu den stärksten und zuverlässigsten Dividendenzahlern aus dem DAX.
Doch es geht natürlich noch eine Nummer besser. So gibt es, insbesondere in den USA, einige Konzerne, die seit mehr als 100 Jahren eine Dividende an ihre Anteilseigner ausschütten. Schon wer dies „nur“ 50 Jahre schafft, gilt als Dividenden-König. Insofern müsste man für diese Unternehmen beziehungsweise diese Aktien eigentlich noch den Titel Dividenden-Kaiser einführen, aber lassen wir diese Spielereien.
## Worauf Dividendenjäger unbedingt achten sollten!
Damit kommen wir zu einem weiteren wichtigen Thema, nämlich worauf die Dividendenjäger unter den Anlegern unbedingt achten sollten. Grundsätzlich ist eine möglichst lange Historie von mindestens konstanten Dividendenzahlungen schon mal ein klares Qualitätsmerkmal. Denn dies beweist, dass ein Unternehmen auch wirtschaftliche Krisen meistern kann.
Aber das allein wäre zu kurz gesprungen. Denn viele Dividendenjäger gucken stets in erster Linie auf die Höhe der Dividende, natürlich in Relation zum Aktienkurs, die sogenannte Dividendenrendite. Dabei bevorzugen sie Aktien mit entsprechend hoher Dividendenrendite. Die Grundüberlegung dahinter ist auch nicht falsch. Wenn ein Unternehmen nämlich eine Dividendenrendite in Höhe von 5% p.a. aufweist, erhält man innerhalb von zwanzig Jahren den Börsenkurs in Form von Ausschüttungen zurück.
Mit anderen Worten: Nach zwanzig Jahren hat man sein ursprünglich getätigtes Investment wieder heraus und ist somit risikofrei. Sollte die Aktie sich in zwanzig Jahren kaum oder gar nicht bewegt haben – die Aktie der Deutschen Telekom ist so ein Fall – hätte man sein Geld trotzdem, nämlich dank der Dividenden, verdoppelt. Das klingt nicht nur sehr gut, das ist es auch, gerade im heutigen Nullzins- beziehungsweise Negativzinsumfeld.
Dennoch gibt es zwei Dinge, auf die man stärker achten sollte als auf die Dividendenrendite, nämlich zum einen die Ausschüttungsquote (in Relation zum Free Cash Flow (FCF)) und zum anderen das Dividendenwachstum. Dabei sollte die Ausschüttungsquote des Unternehmens idealerweise nicht über 60 bis 65 Prozent, besser sogar um oder unter 50 Prozent des FCF liegen. Denn nur so kann das Management einen entsprechenden Puffer für schlechte Zeiten aufbauen.
Auch das Dividendenwachstum darf nicht nur absolut betrachtet werden, sondern muss natürlich ebenfalls in Relation zur Ausschüttungsquote gesehen werden. Schüttet ein Konzern plötzlich 60% anstatt zuvor 30% des FCF an seine Anteilseigner aus, wird die Dividende einmalig sehr stark wachsen – und damit hat es sich. Besser sind regelmäßig und nachhaltig leicht wachsende Dividenden bei gleicher oder sogar niedrigerer Ausschüttungsquote.
## Die Dividendenrendite ist oftmals trügerisch
Die Dividendenrendite selbst kann dagegen trügerisch sein. Denn oftmals verweigert sich die Führungsetage früh- und damit rechtzeitigen Dividendenkürzungen, schon weil diese bei den Aktionären unpopulär sind und darüber hinaus die Boni des Managements an diesen hängen können. Wenn ein Unternehmen – siehe General Electric (WKN: 851144) – jedoch über Jahre Probleme hat und die Dividenden nicht kürzt, steigt die Dividendenrendite rasant. Denn die Dividende bleibt ja erst einmal unangetastet, aber der Aktienkurs fällt und fällt.
Womit die eingangs gestellte Frage, ob hohe Dividendenrenditen eher positiv oder eher negativ beurteilt werden sollten, schon ein wenig beantwortet ist. Auch hier mögen Ausnahmen die Regel bestätigen, aber tendenziell sollte man bei exorbitant hohen Dividendenrenditen immer sehr vorsichtig agieren.
## Fazit: (Hohe) Dividenden können ein Qualitätsmerkmal sein
Zusammenfassend kann man sagen, dass (hohe) Dividenden ein Qualitätsmerkmal für Aktien sein können. Die Betonung liegt aber hier auf **können**; sie müssen es nicht zwangsläufig. Zudem muss man sich bei der Bewertung der Dividende etwas mehr anschauen als einfach nur die Dividendenrendite. So wies die Aktie des Öltanker-Unternehmens Frontline (WKN: A2AD7B) phasenweise Dividendenrenditen von über 20% aus, inzwischen wurde die Dividende hier jedoch gestrichen und die Dividendenrendite liegt bei null.
Ein anderes Beispiel ist der Schweizer Lebensmittelgigant Nestlé (WKN: A2N7XQ). Hier liegt die Dividendenrendite zwar bei „nur“ etwa 2,8% p.a. Dafür erhöhen die Schweizer ihre Dividende jedoch in schöner Regelmäßigkeit, was natürlich in direktem Zusammenhang mit der hervorragenden Geschäfts- respektive Gewinnentwicklung des Konzerns steht. Daher steigt auch die Aktie seit Jahren sukzessive immer weiter an, was die Dividendenrendite entsprechend dämpft.
Grundsätzlich sollten Anleger sich gut überlegen, ob sie wirklich Dividendenjäger sein wollen oder nicht. Denn da Wachstumsunternehmen in der Regel eben keine Dividenden ausschütten, entgehen ausschließlich auf Dividenden fokussierte Anleger große Chancen an der Börse. Wie eigentlich immer im Leben, erscheint ein Mittelweg sinnvoller. So sollte man neben einigen Dividendenpapieren wie Microsoft oder Nestlé durchaus auch Wachstumswerte wie Alphabet in seinem Depot haben.
Grundsätzlich gilt: Egal, wie Sie sich entscheiden – Dogmen sind fehl am Platz, ein guter Mix erscheint sinnvoller als eine Fixierung rein auf Dividenden. Aber egal, ob man sich für ein Anlegerleben als reiner Dividendenjäger entscheidet oder nicht, ganz so einfach, wie man glauben mag, ist es nicht. So kommen gerade Dividendenjäger eigentlich nicht umhin, die Geschäftsberichte der Unternehmen, in die sie investieren, regelmäßig zu lesen. Das tut übrigens selbst Investmentlegende Warren Buffett im hohen Alter noch...
## 💬 Dividenden und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Der Flash Crash](https://www.sharedeals.de/wissen/lexikon/flash-crash/)
**Published:** Juli 9, 2025
**Author:** Matthias Schulze
**Content:**
An den Finanzmärkten gelten Volatilität und schnelle Kursbewegungen als normal. Doch manchmal erleben Börsen Ereignisse, die selbst erfahrene Händler überraschen: sogenannte Flash Crashes. Dabei handelt es sich um extrem schnelle und starke Kurseinbrüche innerhalb von Sekunden oder Minuten, gefolgt von einer ebenso raschen Erholung. Für Investoren können solche Ereignisse enorme Verluste bedeuten – und sie werfen grundlegende Fragen über die Stabilität moderner Finanzmärkte auf.
## Was ist ein Flash Crash?
Ein Flash Crash beschreibt einen abrupten Preissturz eines oder mehrerer Finanzinstrumente, der meist innerhalb sehr kurzer Zeit stattfindet. Charakteristisch ist, dass sich die Kurse häufig ebenso schnell wieder erholen. Anders als klassische Börsencrashs, die über Tage oder Wochen entstehen können, spielt sich ein Flash Crash in einem extrem kurzen Zeitraum ab.
Solche Ereignisse treten vor allem in hochliquiden Märkten auf – etwa bei großen Aktienindizes, Währungen oder Rohstoffen. Ursache ist meist eine Kettenreaktion automatisierter Handelsprogramme, die auf Marktbewegungen reagieren und diese dadurch weiter verstärken.
## Der bekannteste Fall: Der Flash Crash von 2010
Einer der spektakulärsten Vorfälle ereignete sich am 6. Mai 2010 an der US-Börse. Innerhalb von nur wenigen Minuten verlor der Dow-Jones-Index rund 1.000 Punkte, was damals etwa neun Prozent entsprach. Milliardenwerte wurden scheinbar aus dem Markt gelöscht – nur um kurz darauf teilweise wieder aufzutauchen.
Untersuchungen ergaben später, dass eine Kombination aus großen Verkaufsorders und automatisiertem Hochfrequenzhandel (High-Frequency Trading, HFT) den Absturz beschleunigt hatte. Viele Handelsalgorithmen reagierten gleichzeitig auf fallende Kurse, verkauften weitere Positionen und verstärkten damit die Abwärtsspirale.
## Die Rolle von Algorithmen und Hochfrequenzhandel
Moderne Finanzmärkte werden heute stark von algorithmischem Handel geprägt. Computerprogramme analysieren Marktbewegungen in Millisekunden und führen automatisch Kauf- oder Verkaufsorders aus. Während diese Systeme normalerweise für Liquidität sorgen, können sie in extremen Situationen auch Risiken verstärken.
Wenn mehrere Algorithmen gleichzeitig ähnliche Signale interpretieren, entsteht eine Art automatisierte Panikreaktion. Verkaufsorders häufen sich, Liquidität verschwindet kurzfristig aus dem Markt – und Preise können abrupt abstürzen.
## Schutzmechanismen gegen extreme Kursstürze
Nach mehreren Flash-Crash-Ereignissen haben Börsen und Aufsichtsbehörden verschiedene Schutzmaßnahmen eingeführt. Dazu gehören sogenannte Circuit Breaker. Diese Handelsunterbrechungen greifen automatisch, wenn ein Index oder eine Aktie innerhalb kurzer Zeit stark fällt. Der Handel wird dann für einige Minuten ausgesetzt, um Marktteilnehmern Zeit zur Neubewertung zu geben.
Zudem wurden Regeln für algorithmischen Handel verschärft. Handelsfirmen müssen heute umfangreiche Risikokontrollen implementieren, um fehlerhafte oder destabilierende Algorithmen schneller zu stoppen.
## Bleibt der Flash Crash ein Risiko?
Trotz neuer Sicherheitsmechanismen bleibt das Risiko eines Flash Crashs bestehen. Die zunehmende Digitalisierung der Märkte und die enorme Geschwindigkeit moderner Handelssysteme machen Finanzplätze effizienter – aber auch anfälliger für technische oder algorithmische Kettenreaktionen.
Für Anleger bedeutet das: Kurzfristige extreme Kursschwankungen sind heute Teil der Realität an den Börsen. Entscheidend ist deshalb eine langfristige Anlagestrategie, die nicht von Sekundenbewegungen am Markt abhängig ist.
## Fazit
Flash Crashes zeigen eindrucksvoll, wie sensibel moderne Finanzmärkte auf automatisierte Prozesse reagieren können. Obwohl Regulierung und technische Schutzmechanismen das Risiko verringern sollen, bleibt die Geschwindigkeit des digitalen Handels eine Herausforderung für Börsen, Aufseher und Investoren gleichermaßen. In einer Welt, in der Milliardenwerte in Sekundenbruchteilen bewegt werden, kann ein Moment der Instabilität ausreichen, um die Märkte kurzzeitig aus dem Gleichgewicht zu bringen.
---
### [Aktienrückkauf](https://www.sharedeals.de/wissen/lexikon/aktienrueckkauf/)
**Published:** Juni 11, 2025
**Author:** Matthias Schulze
**Content:**
Rund um das Thema Kapitalmaßnahmen gibt es ein Event, über das sich Anleger und Analysten gleichermaßen freuen: den *Aktienrückkauf*. Was die Folgen für Aktionäre und Unternehmen sind, erfährst Du hier.
## **Was ist ein Aktienrückkauf?**
Bei einem Aktienrückkauf (engl. *share buyback* oder *stock buyback*) kündigt das Management eines börsennotierten Konzerns an, in einem vorher festgelegten Zeitraum eigene Aktien zurückzukaufen.
Grundsätzlich gibt es zwei Varianten für die Durchführung eines Aktienrückkaufs: Zum einen kann das Management in einer „open market“-Transaktion eigene Aktien an der Börse erwerben, wo es gelistet ist. Zum anderen kann der Vorstand seinen Aktionären ein Rückkaufangebot unterbreiten.
Grundlage für die Durchführung eines Aktienrückkaufs ist die mehrheitliche Beschlussfassung auf der Hauptversammlung. Außerdem wird das Zeitfenster definiert, in dem Aktien zurückgekauft werden sollen.
## **Folgen und Funktion von Aktienrückkäufen**
Die Gründe für einen Aktienrückkauf variieren und korrespondieren mit den strategischen Zielsetzungen des Unternehmens. Einer der häufigsten Gründe ist die systematische Kurspflege. Mit dem Rückkauf eigener Aktien reduziert sich die Gesamtzahl der im Umlauf befindlichen Aktien.
Die Folgen: Der Gewinn pro Aktie (*earnings per share*) und die Dividendenrendite erhöhen sich – ein Plus für Altaktionäre.
Zudem schafft ein Buyback die Grundlagen dafür, dass sich der Aktienkurs in der Zukunft erhöhen könnte. Warum? Durch den Rückkauf hat sich die Gesamtzahl der Aktien reduziert. Steigt nun die Nachfrage am Markt, trifft sie auf ein künstlich verknapptes Angebot. Aus diesem Grund begegnet man häufig dem Argument, dass ein Rückkauf eine ergänzende oder ersetzende Maßnahme zu Dividendenzahlungen an Aktionäre darstellt.
Tatsächlich kann man immer wieder beobachten, dass Anteilseigner kurz- und langfristig von einem Rückkauf profitieren. Kurz nach der Ankündigung eines Rückkaufs springt die Aktie häufig höher. Für Daytrader ist dies eine lohnende Gelegenheit, Kasse zu machen, wenn sie eine solche Ankündigung antizipiert haben. Langfristig gesehen belegen Auswertungen von Vermögensverwaltern, dass Rückkäufe den Kurs steigern.
Eine weitere Funktion von *share buybacks* ist die Abwehr von Übernahmeversuchen. Verknappt ein Unternehmen den frei verkäuflichen Aktienbestand, wird es für interessierte Käufer teurer, eine größere Beteiligung zu zeichnen oder das Unternehmen vollständig zu übernehmen.
## **Was geschieht mit den zurückgekauften Aktien?**
Für die zurückgekauften Aktien gibt es in der Regel zwei Verwendungsmöglichkeiten. Entweder sie werden ersatzlos vernichtet oder an Mitarbeiter ausgegeben, um diese an das Unternehmen zu binden. Für die zweite Verwendungsmöglichkeit legen Konzerne wie Apple, Daimler oder Siemens seit Jahrzehnten „*stock option plans*“ auf.
---
### [Anlagestrategien: Die besten Aktien 2026 von Defensive bis Momentum, von Value bis Growth](https://www.sharedeals.de/wissen/anlagestrategien/)
**Published:** Juli 25, 2025
**Author:** Simon Richartz
**Content:**
In Zeiten erhöhter Zinsen, geopolitischer Spannungen und schwender Konjunktur suchen Anleger nach klaren Strategien. Unser Leitfaden zeigt Dir, welche Aktien 2026 in jedem Marktklima bestehen – solide Dividendenzahler für ruhige Nächte, dynamische Wachstumswerte für mutige Renditejäger.
##
Defensive Strategien: Stabilität in unsicheren Zeiten
Defensive Aktien gehören zu den klassischen Bausteinen eines robusten Depots. Unternehmen aus Branchen wie Gesundheitswesen, Basiskonsumgüter oder Versorger zeichnen sich durch relativ stabile Nachfrage und kontinuierliche Cashflows aus.
Selbst in wirtschaftlich schwächeren Phasen bleibt der Absatz vieler Produkte – etwa Medikamente, Lebensmittel oder Energie – vergleichsweise konstant. Für Anleger bedeutet das: geringere Kursschwankungen und oft solide Dividendenrenditen. Besonders gefragt sind Unternehmen mit starken Marken, globaler Präsenz und langfristig stabilen Geschäftsmodellen.
## Dividendenstrategien: Einkommen aus dem Depot
Für viele Investoren spielen regelmäßige Ausschüttungen eine zentrale Rolle. Dividendenaktien können eine Art „passives Einkommen“ liefern und gleichzeitig als Stabilitätsanker dienen.
Besonders attraktiv sind Unternehmen mit langfristig steigenden Ausschüttungen und soliden Bilanzen. Branchen wie Energie, Infrastruktur, Telekommunikation oder Versicherungen sind traditionell für stabile Dividenden bekannt. Entscheidend ist jedoch nicht nur die Höhe der Rendite, sondern auch die Nachhaltigkeit der Ausschüttung.
## Value-Strategien: Unterbewertete Chancen entdecken
Value-Investoren suchen gezielt nach Unternehmen, deren Börsenbewertung unter ihrem tatsächlichen wirtschaftlichen Wert liegt. Solche Aktien können etwa aufgrund kurzfristiger Marktschwächen, zyklischer Branchen oder negativer Schlagzeilen unter Druck geraten sein.
Typische Kennzahlen für Value-Strategien sind ein niedriges Kurs-Gewinn-Verhältnis, ein hoher Buchwert oder starke freie Cashflows. Besonders interessant sind etablierte Industriekonzerne, Finanzinstitute oder Energieunternehmen, die trotz stabiler Gewinne vergleichsweise günstig bewertet sind.
## Growth-Strategien: Wachstum als Kurstreiber
Growth-Aktien stehen für Unternehmen mit überdurchschnittlichen Wachstumsraten. Häufig stammen sie aus Branchen wie Technologie, Software, künstliche Intelligenz, Biotechnologie oder digitaler Infrastruktur.
Investoren setzen hier weniger auf aktuelle Gewinne als auf zukünftige Marktpotenziale. Hohe Bewertungen sind daher nicht ungewöhnlich. Entscheidend ist, ob Unternehmen langfristig in der Lage sind, Marktanteile auszubauen, Innovationen voranzutreiben und neue Geschäftsmodelle zu entwickeln.
## Momentum-Strategien: Trends folgen
Momentum-Investoren orientieren sich an der Marktdynamik. Sie investieren gezielt in Aktien, die bereits eine starke Kursentwicklung zeigen, und setzen darauf, dass dieser Trend anhält.
Solche Strategien sind besonders in Phasen starker Marktbewegungen beliebt, etwa bei Technologie- oder KI-Unternehmen. Allerdings können Momentum-Aktien auch schnell korrigieren, wenn Erwartungen enttäuscht werden. Ein aktives Risikomanagement ist daher entscheidend.
## Qualitätsstrategien: Unternehmen mit Substanz
Quality Investing konzentriert sich auf Unternehmen mit besonders starken Fundamentaldaten. Dazu zählen stabile Gewinnentwicklung, hohe Kapitalrenditen, geringe Verschuldung und nachhaltige Wettbewerbsvorteile.
Solche Firmen verfügen oft über starke Marken, technologische Führerschaft oder hohe Eintrittsbarrieren für Konkurrenten. Qualitätstitel gelten als langfristig besonders attraktiv, weil sie sowohl in Wachstumsphasen als auch in wirtschaftlich schwierigeren Zeiten überzeugen können.
## Zyklische Strategien: Vom Konjunkturaufschwung profitieren
Zyklische Aktien reagieren besonders stark auf wirtschaftliche Entwicklungen. Branchen wie Automobilindustrie, Bau, Maschinenbau oder Rohstoffe profitieren häufig überdurchschnittlich in Phasen wirtschaftlicher Expansion.
Für Anleger besteht die Herausforderung darin, den richtigen Zeitpunkt zu erkennen. Wer früh in einer konjunkturellen Erholungsphase investiert, kann überdurchschnittliche Renditen erzielen – allerdings steigt auch das Risiko, wenn sich die Wirtschaft unerwartet abschwächt.
## Fazit: Strategie statt Zufall
Der Aktienmarkt bietet 2026 zahlreiche Chancen – doch ohne klare Strategie wird aus Investieren schnell Spekulation. Defensive Werte sorgen für Stabilität, Dividenden für laufende Erträge, Growth- und Momentum-Aktien für Dynamik im Depot.
Die erfolgreichsten Anleger kombinieren häufig mehrere Ansätze und passen ihr Portfolio an Marktbedingungen und persönliche Ziele an. Entscheidend ist dabei weniger der kurzfristige Trend als eine langfristig durchdachte Strategie.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [CapTrader Erfahrungen 2026: Was Kunden über den Broker wirklich sagen](https://www.sharedeals.de/wissen/broker/captrader/)
**Published:** August 21, 2024
**Author:** Redaktion
**Content:**
CapTrader ist mehr als nur ein gewöhnlicher Broker – er bietet Zugang zu einer beeindruckenden Vielfalt an Wertpapieren und Handelsplätzen weltweit. Doch ist er auch der richtige Broker für Dich? In unserem Artikel erfährst Du alles über die Vorteile, die Gebührenstruktur und die Sicherheitsvorkehrungen. Wir beleuchten, für wen CapTrader ideal ist und wo es möglicherweise Stolpersteine gibt. Lies weiter, um herauszufinden, ob CapTrader Dein perfekter Handelspartner ist.
## ☝️ Das Wichtigste in aller Kürze
- **Breite Produktpalette:** CapTrader bietet Zugang zu über 1,2 Millionen Wertpapieren und mehr als 150 Börsen weltweit.
- **Gebühren:** Günstige Transaktionskosten, aber Echtzeit-Kurse sind kostenpflichtig; Mindesteinlage von 2.000 €.
- **Handelsplattformen:** Professionelle Tools wie die Trader Workstation (TWS) und AgenaTrader, ideal für erfahrene Trader.
- **Sicherheit:** Einlagen sind als Sondervermögen geschützt, strikte Trennung von Kundengeldern und Unternehmensvermögen.
- **Komplexität:** Plattform ist leistungsstark, aber für Einsteiger nicht einfach; nicht steuereinfach.
- [**Eröffne jetzt dein Konto bei CapTrader und nutze das umfassende Angebot**](https://www.captrader.com/sharedeals/)
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Was ist CapTrader?](#Was_ist_CapTrader)
- [Die Vorteile und Nachteile von CapTrader](#Die_Vorteile_und_Nachteile_von_CapTrader)
- [Produkte und Handelsplätze bei CapTrader](#Produkte_und_Handelsplaetze_bei_CapTrader)
- [Erweiterte Handels- und Zusatzfunktionen](#Erweiterte_Handels-_und_Zusatzfunktionen)
- [Gebühren und Kosten bei CapTrader](#Gebuehren_und_Kosten_bei_CapTrader)
- [Sicherheit & Regulierung: Ist CapTrader sicher?](#Sicherheit_Regulierung_Ist_CapTrader_sicher)
- [Konto eröffnen bei CapTrader](#Konto_eroeffnen_bei_CapTrader)
- [Trading- und Handelsplattformen bei CapTrader](#Trading-_und_Handelsplattformen_bei_CapTrader)
- [Erfahrungen, Bewertungen, Tests zu CapTrader](#Erfahrungen_Bewertungen_Tests_zu_CapTrader)
- [CapTrader im Überblick](#CapTrader_im_Ueberblick)
- [Fazit: Ist CapTrader für Dich geeignet?](#Fazit_Ist_CapTrader_fuer_Dich_geeignet)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Was ist CapTrader?
CapTrader ist ein deutscher Online-Broker, der bereits seit 2011 aktiv ist. Das Unternehmen aus Düsseldorf richtet sich gezielt an fortgeschrittene Investoren, aber auch Einsteiger können grundsätzlich von CapTrader profitieren. So sind die riesige Produkt-Auswahl und die fairen Konditionen des Branchen-Pioniers Konkurrenten wie Trade Republic, Smartbroker oder Scalable Capital in vielerlei Hinsicht überlegen.
In Zahlen ausgedrückt: CapTrader bietet Anlegern direkten Zugang zu über 1,2 Millionen Wertpapieren und über 150 Börsen in 33 Ländern in 25 Währungen. Details dazu in den folgenden Abschnitten.
Diese einzigartige Auswahl kann der Online-Broker anbieten, weil er ein sogenannter Wiederverkäufer (engl: Introducing Broker) von Interactive Brokers ist, und damit die Handelsplattform und die Wertpapierverwaltung des US-Branchengiganten nutzt – eine der beliebtesten und etabliertesten Software-Lösungen weltweit.
Bei Durchschnitts-Anlegern ist der deutsche Broker nicht so bekannt wie die jüngeren, bereits genannten Konkurrenten, die viel Geld für Marketing-Kampagnen ausgeben. Erfahrenen Börsianern ist CapTrader jedoch meist ein Begriff, Nutzer-Erfahrungen fallen in der Regel positiv aus. Kein Wunder: Das umfangreiche Angebot ist für erfahrene Investoren ein klares Qualitätsmerkmal.
Börsenanfänger können angesichts der vielen Möglichkeiten hingegen etwas überfordert sein – auch wenn die Betreiber von CapTrader in ihrem Wissensportal mit informativen Videos und regelmäßigen Webinaren Abhilfe schaffen.
Das heißt nicht, dass CapTrader für totale Neulinge ungeeignet ist. Wer jedoch seine erste Aktie kaufen will oder erstmal ETFs besparen will, der sollte sich vielleicht lieber erstmal bei einem der besonders anfängerfreudlichen Konkurrenten wie Trade Republic anmelden. Wer darüber schon hinaus ist und nun so richtig ins Börsen-Geschehen einsteigen will, für den könnte CapTrader eine ausgezeichnete Wahl für ein Zweit-Depot sein.
[Eröffne jetzt ein Konto bei CapTrader](https://pn.captrader.com/go.cgi?pid=21&wmid=742&cpid=1&prid=21&subid=&target=21_ShareDeals) und profitiere von einem rundum überzeugenden Gesamtpaket aus breitem Angebot, günstigen Gebühren und erstklassigem Service!
## Die Vorteile und Nachteile von CapTrader
CapTrader bietet eine Vielzahl von Vorteilen, die besonders für erfahrene Anleger attraktiv sind, aber auch einige Aspekte, die für bestimmte Nutzer eine Herausforderung darstellen können. Die folgende Übersicht fasst die wichtigsten Stärken und Schwächen des Brokers zusammen, um Dir einen schnellen Überblick zu geben.
### Vorteile von CapTrader:
- **Umfangreiche Produktpalette**: Zugang zu über 1,2 Millionen Wertpapieren und mehr als 150 Börsen weltweit.
- **Breite Auswahl an Handelsplätzen**: 75 Handelsplätze in Deutschland und weltweit, inklusive außerbörslichem Handel.
- **Professionelle Handelsplattformen**: Nutzung der Trader Workstation (TWS), WebTrader, AgenaTrader, Client-Portal und Mobile App.
- **Niedrige Gebühren**: Transparente und wettbewerbsfähige Gebührenstruktur, insbesondere für internationale Märkte.
- **Aktienrendite-Optimierungsprogramm**: Möglichkeit, Aktien zu verleihen und an Zinseinnahmen zu verdienen.
- **Impact Dashboard**: ESG-Kriterien zur Auswahl nachhaltiger Investments.
- **Großes Weiterbildungsangebot**: Webinare, Videos und ein verlässlicher deutschsprachiger Kundensupport.
- **Flexibilität bei Konten**: Verschiedene Kontoarten (Einzel-, Gemeinschafts-, Family & Friends-Konto).
- **Kostenloses Demokonto**: Zum Üben und Testen der Plattformen.
- **Starke Sicherheitsvorkehrungen**: Trennung von Kundeneinlagen und Unternehmensvermögen, Schutz als Sondervermögen.
### Nachteile von CapTrader:
- **Hohe Komplexität**: Plattform und Funktionen können für Einsteiger überwältigend sein.
- **Nicht steuereinfach**: Anleger müssen ihre steuerlichen Verpflichtungen selbst managen.
- **Mindesteinlage**: Mindesteinlage von 2.000 €, was für kleinere Anleger eine Hürde darstellen kann.
- **Gebühren für Echtzeit-Kurse**: Zusätzliche Kosten für den Zugang zu Echtzeit-Kursen.
- **Umständliche Einzahlungen**: Keine eigene IBAN, umständlicher Überweisungsprozess.
- **Nicht der günstigste für deutsche Handelsplätze**: Kosten für deutsche Börsen nicht die niedrigsten im Vergleich zu anderen Brokern.
- **Verwaltung von Sparplänen über Partnerbank**: Keine direkte Verwaltung von Sparplänen, sondern über Ebase.
- **Begrenzter Bekanntheitsgrad**: Weniger bekannt bei Durchschnittsanlegern im Vergleich zu jüngeren Konkurrenten.
Diese Vor- und Nachteile bieten eine klare Übersicht über die Stärken und Schwächen von CapTrader und helfen Dir dabei, eine fundierte Entscheidung zu treffen.
[](https://pn.captrader.com/go.cgi?pid=21&wmid=742&cpid=1&prid=21&subid=&target=21_ShareDeals)
## Produkte und Handelsplätze bei CapTrader
Trader können bei CapTrader zwischen nahezu allen Ordertypen und Anlageklassen sowie Trading-Plattformen wählen. Zur Produktpalette gehören neben Aktien auch Futures, Optionen, Devisen und CFDs.
Das macht den deutschen Ableger von Interactive Brokers zu einem idealen Tool für erfahrene und aktive Trader, die national und international ein vielfältiges Angebot suchen.
Regelmäßiges passives Investieren mit Sparplänen für ETFs und Aktien ist ebenfalls möglich – auch wenn das nicht zu den Stärken des CapTraders gehört. So verwalten die Düsseldorfer selbst keine Sparpläne, sondern leiten Interessenten weiter zur European Bank for Financial Services (Ebase) – eine Comdirect-Tochter, die damit ebenfalls zur Commerzbank gehört. Bei dem Partner-Unternehmen muss kostenpflichtig ein separates Konto eröffnet werden. Zur Verfügung stehen Dir dort mehr als 6.800 Fonds von über 230 Anbietern sowie 400 ETFs von fünf Anbietern.
Was die Optionen der Ordererteilungen angeht: Während Du Positionen bei CapTrader nur online öffnen kannst, ist die Schließung auch telefonisch möglich.
Kurse der Wertpapiere kannst Du als Kunde von CapTrader auf der Webseite einsehen. Allerdings haben sie dort eine Verzögerung von etwa zehn bis zwanzig Minuten. Wenn Du Echtzeit-Kurse möchtest, kannst Du diese kostenpflichtig abonnieren. Die Gebühren für die Live-Kurse, die von den Börsen erhoben werden, gibt CapTrader direkt an Dich weiter.
Die riesige Auswahl an Handelsplätzen ist ein weiteres Alleinstellungsmerkmal von CapTrader. Mit einem Kundenkonto des Online-Brokers kannst Du an 75 unterschiedlichen Börsen aus allen Herrenländern handeln. In Deutschland werden 5 Handelsplätze angeboten, darunter die Frankfurter Börse, Xetra und Tradegrate.
Es stehen zudem 25 Handelsplätze in europäischen Ländern zur Verfügung, unter anderem London, Paris und Zürich. Weitere 18 in den USA (u.a. NYSE, Nasdaq) und 22 im Rest der Welt (u.a. Toronto, Tokio, Hongkong).
## Erweiterte Handels- und Zusatzfunktionen
CapTrader ermöglicht neben dem klassischen Börsenhandel auch außerbörslichen Handel (OTC) über fünf Märkte, darunter OTC Market Group, Chi-X und BATS. Diese Plattformen bieten Zugang zu einer besonders großen Auswahl an Wertpapieren. Allerdings sind die Risiken höher, da der Direkthandel – anders als reguläre Börsen – keiner zentralen Aufsicht unterliegt.
Auch die Kontoverwaltung ist äußerst umfangreich. Nutzer können zahlreiche Einstellungen selbst vornehmen, darunter Funktionen, die bei vielen deutschen Brokern fehlen. Ein Beispiel ist das Aktienrendite-Optimierungsprogramm: Dabei kannst Du Deine Aktien zum Verleihen freigeben und erhältst etwa die Hälfte der daraus entstehenden Zinseinnahmen. Wie hoch diese ausfallen, hängt von der jeweiligen Aktie ab.
Ein weiteres Feature ist das Impact Dashboard. Hier legst Du fest, welche Werte Dir wichtig sind – etwa „sauberes Wasser“ oder „Transparenz“ – und welche Praktiken Du ablehnst, zum Beispiel „Tierversuche“ oder „Atomenergie“. Das System prüft anschließend einzelne Aktien sowie Dein gesamtes Depot anhand von ESG-Daten und zeigt Dir, ob sie Deinen Kriterien entsprechen.
Auch beim Lernangebot punktet CapTrader: Es gibt zahlreiche Webinare, Videos und einen deutschsprachigen Kundensupport. Zusätzlich nutzen viele deutsche YouTuber und Podcaster CapTrader bzw. die Muttergesellschaft Interactive Brokers, wodurch Du online schnell Antworten auf viele Fragen findest.
## Gebühren und Kosten bei CapTrader
Die Leistungen von CapTrader sind in den meisten Bereichen besser sind als bei der Konkurrenz. Müssen Anleger deshalb im Gegensatz zu Neobrokern bei dem Branchen-Pionier hohe Kosten fürchten, die Renditen jeder Transaktion schmälern? Davon kann nicht die Rede sein. Hier ist eine Übersicht der wichtigsten Gebühren und Kosten:
Die Führung eines regulären Depots ist bei CapTrader kostenlos, wenn Du Dein Depotvolumen zum Ende des Monats über 1.000 US$ hältst. Andererseits wird monatlich eine Gebühr von 1 US$ erhoben. Der Wegfall von Depotführungsgebühren ist bei Neobrokern mittlerweile Usus, doch bei der Fülle von Leistungen, die CapTrader bietet, ist das durchaus beachtlich. Wenn du ein Konto eröffnen willst, beträgt die Mindesteinlage 2.000 €.
Für den Handel mit Aktien und Co. erhebt der Broker Kosten die vom Handelsplatz und Volumen deiner Order abhängen.
Die Kosten für eine Einmalanlage belaufen sich auf 0,1% des Ordervolumens. Es gibt je nach Handelsplatz eine Mindest-Gebühr, die in Deutschland zwischen 2 und 5,90 € liegt. An einigen Handelsplätzen kommen können Spezialistengebühren und ein Handelsplatzentgelt hinzukommen.
Für den Handel in Deutschland ist CapTrader damit gewiss nicht der günstigste Online-Broker, aber bei weitem auch nicht der teuerste.
Anleger, die es auf ausländische Aktien und Handelsplätze abgesehen haben, kommen bei dem Düsseldorfer Anbieter hingegen voll auf ihre Kosten. So beträgt die Mindestgebühr für andere europäische Nationen nur 4 €. Ähnlich ist das Kostenmodell in Asien sowie Nordamerika – mit Ausnahme der USA.
Wer eine Order ändern oder stornieren oder das Limit einer Order ändern will, kann das mit dem CapTrader-Depot kostenlos tun. Ohne zusätzliche Gebühren können Händler auch taggleiche Teilausführungen tätigen.
## Sicherheit & Regulierung: Ist CapTrader sicher?
Mit dem Brexit wurden die Kundenkonten von EU-Bewohnern vom Vereinigten Königreich nach Irland transferiert, damit unterliegt CapTrader der irischen Börsenaufsicht. Im Fall einer Insolvenz des Brokers sind die Entschädigungsansprüche für Barmittel dieser Kunden damit gesunken: von einst 250.000 € auf nur noch 20.000 €. Schweizer Kunden hat das nicht betroffen. Ihre Konten werden weiterhin in Großbritannien (bei IBUK) gehalten.
Die Wertpapiere, die in Deinem CapTrader-Depot stecken, zählen hingegen als Sondervermögen und gehören nicht zur Insolvenzmasse. Das heißt: Im Falle einer Firmenpleite erhältst Du Deine Wertpapiere zurück. Um sicherzustellen, dass es dabei keine Probleme gibt, trennt Interactive Broker strikt zwischen Kundeneinlagen und dem Unternehmensvermögen.
## Konto eröffnen bei CapTrader
CapTrader hebt sich von vielen Online-Brokern durch eine große Auswahl an Konto-Typen ab. Privatanleger können ein Einzelkonto oder ein Gemeinschaftskonto eröffnen. Mit dem Family & Friends Konto lassen sich sogar bis zu 15 Accounts bündeln und über einen einzigen Login verwalten.
Bei privaten Konten kannst Du zwischen Cash- und Margin-Konto wählen. Ein Cash-Konto ist ab 18 Jahren möglich, erlaubt jedoch keinen Handel auf Kredit oder mit Derivaten. Wenn Du beispielsweise 5.000 € einzahlst, kannst Du auch nur Wertpapiere im Wert von maximal 5.000 € kaufen – für langfristige Buy-and-Hold-Anleger reicht das meist aus.
Für den Handel mit Futures, Optionen, CFDs oder Leerverkäufen sowie für gehebelte Trades benötigst Du ein Margin-Konto, das erst ab 21 Jahren verfügbar ist. Für beide Kontoarten gilt eine Mindesteinlage von 2.000 €.
Einzahlungen sind bei CapTrader etwas umständlicher, da Du keine eigene IBAN erhältst. Stattdessen musst Du vor jeder Überweisung eine Einzahlungsbenachrichtigung im Kontobereich erstellen und dort Bankdaten, Währung und Betrag angeben. Anschließend erhältst Du die Überweisungsinformationen für Dein Online-Banking. Dieser Vorgang muss bei jeder Einzahlung wiederholt werden, es sei denn, Du richtest eine Vorlage für einen Dauerauftrag ein. Je nach Währung, Kontoart und Überweisungsmethode kann das Guthaben zudem bis zu drei Tage für Handel oder Auszahlungen gesperrt sein.
Für die Kontoeröffnung verlangt CapTrader persönliche Daten sowie einen Identitätsnachweis (Personalausweis, Reisepass oder Führerschein) und einen Adressnachweis wie eine aktuelle Meldebescheinigung (max. 6 Monate alt). Außerdem musst Du Deine Steueridentifikationsnummer angeben.
Der gesamte Prozess läuft papierlos ab, ist jedoch relativ umfangreich: Mehrere Fragebögen müssen ausgefüllt und digitale Dokumente unterschrieben werden. Die Formulierungen können für Einsteiger teilweise schwer verständlich sein. Bei Fragen hilft der deutschsprachige Kundenservice telefonisch (0800-8723370, Mo–Fr 8:30–20:00 Uhr) oder per E-Mail an info@captrader.com
.
Welche Kontoart Du wählst, ist allerdings nicht endgültig: Über die Kontoverwaltung kannst Du sie jederzeit ändern.
Außerdem kannst Du eine Kontowährung festlegen, in der Deine Abrechnungen und Übersichten angezeigt werden, etwa Euro oder Schweizer Franken.
Wie viele Online-Broker bietet auch CapTrader ein kostenloses Demokonto. Damit kannst Du den Wertpapierhandel mit virtuellem Geld testen und die Plattform kennenlernen, bevor Du echtes Kapital einsetzt. Gerade für Einsteiger ist das hilfreich, um Abläufe zu verstehen und erste Erfahrungen ohne Risiko zu sammeln.
[](https://pn.captrader.com/go.cgi?pid=21&wmid=742&cpid=1&prid=21&subid=&target=21_ShareDeals)
## Trading- und Handelsplattformen bei CapTrader
Ein außergewöhnliches Feature von CapTrader ist, dass Kunden zwischen unterschiedlichen Handels- und Trading-Plattformen wählen können. Somit kannst Du bei dem Online-Broker die Software nutzen, die am besten zu Dir passt. Optionen sind der Browser-basierte WebTrader, die Trader Workstation (TWS), der AgenaTrader, das Client-Portal, der Handel via APIs und das Trading über die App. Die Tools sind für Kunden alle kostenlos und synchronisieren sich untereinander.
TWS und AgenaTrader gehören zu den mächtigsten Plattformen für professionelles Trading. Die mehrfach ausgezeichnete Trading Workstation ermöglicht Dir durch zahlreiche Tools und Algorithmen sowie Echtzeit-Marktüberwachung schnelles und effizientes Handeln verschiedenster Finanzinstrumente.
Der AgenaTrader hingegen kann parallel bis zu 2.000 Charts analysieren und ermöglicht es, komplexe Handelsstrategien zu erstellen und zu automatisieren – ganz ohne Programmierkenntnisse. Beide Anwendungen verfügen über Multi-Broker-Konnektivität und professionelle Analysemöglichkeit für aktive und technisch orientierte Trader.
Für Börsenneulinge und einfache Buy-and-Hold-Investoren dürften die Benutzeroberflächen von WebTrader, TWS und AgenaTrader ziemlich überladen wirken. Wenn Du zu einer dieser Gruppen gehörst, sind das Client-Portal und die Mobile App die geeigneteren Anwendungen. Doch selbst da sind die Einstellungsmöglichkeiten überaus großzügig.
## Erfahrungen, Bewertungen, Tests zu CapTrader
CapTrader wird auf führenden Vergleichsportalen überwiegend positiv bewertet und belegt oft Spitzenplätze in den Rankings. Auf **Brokervergleich.de** erzielte CapTrader beispielsweise eine Bewertung von 4,6 von 5 Sternen und rangiert unter den Top 3 von insgesamt über 15 getesteten Brokern. Nutzer loben hier besonders die breite Produktpalette und die niedrigen Handelsgebühren.
Auf **Finanztip.de** wird CapTrader ebenfalls positiv hervorgehoben und erhält eine Bewertung von 4,5 von 5 Sternen. Der Broker punktet mit einer professionellen Handelsplattform und dem Zugang zu mehr als 100 internationalen Börsen. Gleichzeitig weisen einige Nutzer auf die komplexe Benutzeroberfläche hin, die insbesondere für Einsteiger anspruchsvoll sein kann.
Auf **Trustpilot** erreicht CapTrader eine Bewertung von 4,3 von 5 Sternen, basierend auf über 1.200 Bewertungen. Hier loben die meisten Nutzer die Seriosität und die transparente Gebührenstruktur des Brokers. Allerdings äußern einige Kunden Kritik an der fehlenden Steuereinfachheit, was für deutsche Anleger zusätzlichen Aufwand bedeutet.
Im direkten Vergleich mit anderen Brokern schneidet CapTrader besonders bei erfahrenen Anlegern und aktiven Tradern gut ab. Während er in puncto Professionalität und Angebot überzeugt, zeigen die Bewertungen, dass Einsteiger sich auf eine steile Lernkurve einstellen müssen. Insgesamt belegt CapTrader in den meisten Rankings einen Platz unter den besten Brokern und wird als verlässlicher und vielseitiger Anbieter angesehen.
## CapTrader im Überblick
KerndatenDetails**Sitz**Düsseldorf, Deutschland**Gründung**1997**Muttergesellschaft**FXFlat Wertpapierhandelsbank GmbH**Regulierung**BaFin (Bundesanstalt für Finanzdienstleistungsaufsicht)**Mindesteinlage**2.000 Euro**Handelsplattformen**Trader Workstation (TWS), WebTrader, Mobile App**Zugängliche Börsen**Über 100 Börsen weltweit**Handelsprodukte**Aktien, ETFs, Optionen, Futures, CFDs, Devisen, Anleihen**Einlagensicherung**Bis zu 100.000 Euro durch deutsche Einlagensicherung**Sprachen**Deutsch, Englisch**Ordertypen**Market, Limit, Stop, Trailing Stop, OCO, Iceberg u.v.m.**Gebührenstruktur**0,1% des Handelsvolumens, Mindestgebühr 4 Euro pro Order**Kontoführungsgebühren**Keine**Inaktivitätsgebühr**1 Euro pro Monat (bei geringem Handelsvolumen)**Währungsumrechnung**Währungsumrechnungsgebühren fallen an**Kundensupport**Telefon, E-Mail, Live-Chat (deutschsprachig)**Bildungsangebote**Webinare, Videos, Tutorials**Echtzeit-Kurse**Gegen Gebühr abonnierbar**Mobile App**Verfügbar für iOS und Android**Steuereinfachheit**Nicht steuereinfach für deutsche Anleger## Fazit: Ist CapTrader für Dich geeignet?
CapTrader ist ein ausgezeichneter Broker für erfahrene Anleger und aktive Händler, die Zugang zu einer breiten Palette von Märkten und Produkten suchen. Die niedrigen Gebühren und die professionelle Plattform machen CapTrader besonders attraktiv für diejenigen, die regelmäßig handeln
Einsteiger sollten jedoch beachten, dass die Plattform eine gewisse Einarbeitungszeit erfordert. Zudem ist CapTrader nicht steuereinfach, was bedeutet, dass Anleger ihre steuerlichen Verpflichtungen selbst managen müssen.
Insgesamt ist CapTrader eine empfehlenswerte Wahl für alle, die eine umfassende und flexible Handelsumgebung suchen. Das leistungsstarke Tool taugt auch sehr gut als Zweitdepot für Anleger, die ihre ersten Gehversuche mit einem Neobroker bereits hinter sich haben und jetzt voll ins Börsengeschehen einsteigen wollen.
[Jetzt registrieren und die Welt der Finanzmärkte mit CapTrader erkunden!](https://pn.captrader.com/go.cgi?pid=21&wmid=742&cpid=1&prid=21&subid=&target=21_ShareDeals)
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Online-Broker im Wandel](https://www.sharedeals.de/wissen/broker/)
**Published:** August 21, 2024
**Author:** Redaktion
**Content:**
Noch vor wenigen Jahrzehnten war der Handel mit Aktien, Anleihen oder Fonds hauptsächlich professionellen Marktteilnehmern vorbehalten. Privatanleger mussten ihre Aufträge telefonisch über Banken oder klassische Broker erteilen, oft verbunden mit hohen Gebühren und zeitlicher Verzögerung. Mit dem Aufkommen von Online-Brokern hat sich dieses Bild grundlegend verändert. Digitale Plattformen ermöglichen heute den direkten Zugang zu internationalen Börsen – schnell, transparent und häufig zu deutlich geringeren Kosten.
## Niedrige Einstiegshürden für Privatanleger
Online-Broker haben die Schwelle zum Kapitalmarkt erheblich gesenkt. Schon mit kleinen Beträgen können Anleger ein Depot eröffnen und in eine Vielzahl von Anlageklassen investieren. Viele Anbieter ermöglichen den Handel mit Aktien, börsengehandelten Fonds (ETFs), Anleihen oder Derivaten über benutzerfreundliche Apps oder Webplattformen. Funktionen wie Sparpläne erlauben es, regelmäßig kleine Summen zu investieren und so langfristig Vermögen aufzubauen.
## Technologie als Wettbewerbsvorteil
Der Erfolg der Online-Broker basiert vor allem auf moderner Technologie. Intuitive Benutzeroberflächen, Echtzeitkurse und automatisierte Orderabwicklung sorgen für ein reibungsloses Handelserlebnis. Zusätzlich stellen viele Plattformen Analysewerkzeuge, Marktberichte und Bildungsangebote bereit, die insbesondere Einsteigern helfen sollen, fundierte Anlageentscheidungen zu treffen. Künstliche Intelligenz und algorithmische Handelssysteme spielen ebenfalls eine zunehmend wichtige Rolle.
## Kostenstruktur und Geschäftsmodelle
Ein zentraler Vorteil von Online-Brokern liegt in ihrer meist günstigeren Gebührenstruktur. Während traditionelle Banken häufig höhere Orderkosten verlangen, setzen viele digitale Anbieter auf niedrige Pauschalgebühren oder sogar provisionsfreien Handel. Finanziert werden diese Modelle unter anderem durch Zahlungsströme von Handelspartnern, Zinsen auf Kundenguthaben oder Zusatzservices. Kritiker weisen jedoch darauf hin, dass Anleger die Kostenstruktur genau prüfen sollten, da indirekte Gebühren entstehen können.
## Chancen und Risiken für Anleger
Der einfache Zugang zum Börsenhandel eröffnet neue Chancen, birgt aber auch Risiken. Schnelle Transaktionen und leicht verfügbare Finanzinstrumente können zu impulsiven Anlageentscheidungen verleiten. Gerade bei hochspekulativen Produkten wie Optionen oder Kryptowährungen ist ein solides Verständnis der Risiken entscheidend. Experten raten daher zu einer langfristigen Strategie, ausreichender Diversifikation und einer sorgfältigen Informationsbeschaffung.
## Regulierung und Verbraucherschutz
Mit dem Wachstum digitaler Brokerplattformen rückt auch die Regulierung stärker in den Fokus. Aufsichtsbehörden achten darauf, dass Anbieter transparente Informationen liefern, Kundengelder sicher verwahren und faire Handelsbedingungen gewährleisten. In Europa spielen dabei unter anderem die Vorgaben der Finanzmarktrichtlinie MiFID II eine wichtige Rolle, die mehr Transparenz und Anlegerschutz schaffen soll.
## Ausblick: Der Broker der Zukunft
Der Online-Broker-Markt befindet sich weiterhin in dynamischer Entwicklung. Mobile Anwendungen, Social-Trading-Plattformen und automatisierte Anlagestrategien verändern die Art und Weise, wie Menschen investieren. Gleichzeitig wächst das Interesse an nachhaltigen Investments und digitalen Vermögenswerten. Für Anleger bedeutet dies eine größere Auswahl an Möglichkeiten – aber auch die Notwendigkeit, sich intensiver mit den Funktionsweisen moderner Finanzmärkte auseinanderzusetzen.
## Unser Partner: CapTrader
Der Online-Broker [CapTrader](https://www.captrader.com/sharedeals/) verspricht Dir Zugang zu internationalen Märkten und günstige Handelsgebühren. Aber ist dieser Broker wirklich die beste Wahl für Dich? Finde mit unserem [Broker-Check zu CapTrader](https://www.sharedeals.de/wissen/broker/captrader/) heraus, ob er hält, was er verspricht, und ob er zu Deinen Anlagezielen passt.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Wie Hochfrequenzhandel die Börse revolutioniert](https://www.sharedeals.de/wissen/lexikon/hochfrequenzhandel/)
**Published:** April 24, 2024
**Author:** Matthias Schulze
**Content:**
Nach dem Flash-Crash von 2010 stieg das Bewusstsein für die potenziellen Gefahren des Hochfrequenzhandels, wo Millisekunden Milliarden bewegen können. In diesem kurzen Wissensbeitrag erfährst Du, wie HFT genau funktioniert und welche Maßnahmen bislang ergriffen wurden, um die Risiken der umstrittenen Handelstechnik zu minimieren.
## Technologie als Schrittmacher der Finanzmärkte
Die Zeiten, in denen Börsianer auf dem hölzernen Parkett der Wall Street, der London Stock Exchange oder in Frankfurt Preise schreiend aushandeln, sind längst vergangen. Heute wie damals sind technologische Verbesserungen die Schrittmacher der Finanzmärkte und unterwerfen sie einem ständigen Wandel.
Galt vor 120 Jahren das Telegramm als Revolution in der schnellen Verbreitung von Informationen, so führen heute rund um die Uhr arbeitende Rechenzentren Käufer und Verkäufer in Millisekunden am Markt zusammen.
## Was versteht man unter Hochfrequenzhandel?
Unter Hochfrequenzhandel oder *high frequency trading* (HFT) versteht man eine algorithmisch gestützte Handelstechnik, bei der Hochleistungsrechner Wertpapiertransaktionen sekundenschnell ausführen.
## Welche Rolle kommt dem Hochfrequenzhandel zu?
Der Hochfrequenzhandel optimiert den Kauf und Verkauf von Wertpapieren an elektronisch vernetzten Märkten weltweit und ist dabei zu einem festen Bestandteil geworden. Marktteilnehmer, die HFT-gestützt arbeiten, schaffen massig Liquidität, federn die Volatilität ab und reduzieren die Gesamtkosten für Transaktionen aller Teilnehmer.
Eine direkte Folge des Hochfrequenzhandels ist z. B. die Reduzierung von Spreads beim Kauf einzelner Wertpapiere. Auf diese Weise unterstützen moderne Rechenzentren Preisbildungsprozesse am Kapitalmarkt und tragen zu einer reibungslosen Funktion derselben bei.
## Flash-Crash von 2010
Wo Technologie nicht mehr aus dem Alltag der Börse wegzudenken ist, existiert auch die Möglichkeit zur Manipulation. Ein Beispiel ist der Flash Crash von 2010. Bei diesem kurzfristigen Börseneinbruch verlor der amerikanische S&P 500 in sechs Minuten fast sechs Prozent seines Börsenwerts.
Der Dow Jones verlor im selben Zeitraum mehr als neun Prozent seiner Marktkapitalisierung und das Handelsvolumen versechsfachte sich. Zwanzig Minuten später erholten sich die beiden Indizes in der Breit und konnten einen großen Teil der Verluste wieder wettmachen. Was war passiert? Ein einzelner Daytrader konnte mithilfe von Hochleistungsrechnern Orders für Sicherungsgeschäfte simulieren, um sie danach sofort zu stornieren. Diese Form der geschickten und zunächst kaum sichtbaren Manipulation war nur mithilfe des Hochfrequenzhandels möglich.
## Folgen für die Regulierung
Eine solche Liquiditätskrise an den US-Märkten – ausgelöst durch Hochleistungsrechner –war bis dahin ein Novum und setzte die amerikanische Börsenaufsicht unter Zugzwang. Als Reaktion entwickelte die SEC und später die Europäische Union ein Katalog von Maßnahmen, um die Manipulation hochfrequenter Handelsalgorithmen einzugrenzen.
Dazu zählt z. B. die Nennung der Handelsalgorithmen, die Offenlegung und Dokumentationspflicht von Orders in chronologischer Reihenfolge sowie Gebühren für die übermäßige Nutzung von nationalen Börsen bei häufigen Orderänderungen und -löschungen.
## 💬 Trading und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Momentum-Trading: Der Schlüssel zum schnellen Gewinn?](https://www.sharedeals.de/wissen/lexikon/momentum-trading/)
**Published:** August 30, 2024
**Author:** Matthias Schulze
**Content:**
In diesem Beitrag aus unserer Trading-Techniken-Reihe nehmen wir eine zeitlich variable Strategie unter die Lupe, die darauf abzielt, auf der Welle eines bestehenden Trends zu reiten: dem Momentum Trading. Du erfährst kurz und knapp, was diese Technik auszeichnet und welche Chancen sie bietet.
## Was ist ein Momentum?
Ursprünglich aus dem Lateinischen stammend, bezeichnet der Begriff Momentum die „Dauer einer Bewegung“. Mit dieser sprachlichen Herleitung ist ein wesentliches Element bereits erklärt, von dem Anleger und Investoren beim Momentum Trading profitieren: der *Trägheit eines Trends*.
Was bedeutet das? Die einmal eingeschlagene Richtung einer Entwicklung bleibt so lange bestehen, bis entweder die Käufer- oder die Verkäuferseite am Markt die Oberhand gewinnt. Die Folge: Das Momentum löst sich auf.
Bei der Betrachtung eines Charts geht es also vor allem darum zu erkennen, wann ein Momentum einsetzt und zu antizipieren, für wie lange es hält. Die Grundlage dieser Analyse sind verschiedene rahmende Faktoren und prognostischen Kennzahlen.
## Rahmende Faktoren
Zu den zwei wichtigsten Kennzahlen zählen das Volumen und die Volatilität. Beim Volumen achten Trader darauf, dass der Handel von Assets auf liquiden Märkten stattfindet. Liquide bedeutet, dass an einem Börsenplatz eine ausreichend große Zahl von Käufern und Verkäufern miteinander handeln. Dies ermöglicht die schnelle Eröffnung und Schließung von Positionen.
Der zweite Faktor, die Volatilität, garantiert, dass der Markt dynamisch ist. In stabilen und seitwärts laufenden Marktphasen fehlen typischerweise die notwendigen Voraussetzungen für die Entstehung eines Momentums. Erst wenn es zu größeren Preisschwankungen kommt, können sich Bewegungen in eine Richtung verfestigen.
## Oszillatoren als Entscheidungshilfen
In einem zweiten Schritt ziehen Momentum Trader Oszillatoren heran, um ihre Entscheidungen zu treffen. Mit Oszillatoren sind charttechnische Indikatoren gemeint, die zwischen einer oberen und einer unteren Begrenzung hin und her pendeln.
Sie machen das Zusammenspiel von Parametern wie Volumen und Volatilität als Kennzahlbereich darstellbar. Dazu zählt u.a. der Relative Strength Indicator, der bereits an früherer Stelle in den Newslettern besprochen wurde.
Zur Erinnerung: Der Relative Strength Indicator misst die Volatilität einer Assetklasse in einem Zeitraum von 14 Tagen und gibt Auskunft darüber, wann kurz-, mittel- oder langfristige Übertreibungen im Kursverlauf eines Wertes erkennbar sind. Diese Übertreibungen können als Hinweis für eine bevorstehende Trendwende herangezogen werden.
Die Signale, die der RSI liefert, liegen in einem Bereich zwischen 0 und 100. Werte, die unter 70 liegen, gelten als überkauft. Alle Werte unter 30 klassifiziert man als überverkauft. In der konkreten Anwendung für das Momentum Trading suchen Anleger nach Einbrüchen zwischen den Preisniveaus, um die Richtung eines Trends zu bestätigen und einzusteigen.
## Fazit
Das Momentum Trading ist eine konzentrationsfordernde, zeitaufwendige und spezialisierte Trading-Technik, um an der Börse hohe Gewinne zu erzielen. Allerdings ist sie fehleranfällig, bedarf genauer Marktkenntnis und ist meistens nur für kurzfristig ausgerichtete Anleger geeignet. Seltene Ausnahmen bestätigen die Regel, bei dem ein Momentum sich über mehrere Wochen oder Monate halten kann.
## 💬 Trading und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Wandelanleihen: Was ist das? Funktionsweise einfach erklärt](https://www.sharedeals.de/wissen/lexikon/wandelanleihen/)
**Published:** September 26, 2023
**Author:** Matthias Schulze
**Content:**
Sie sind ein beliebtes Instrument, um bei größeren Finanzierungsvorhaben Investoren zu attraktiven Konditionen ins Boot zu holen: Wandelanleihen – auch Wandelschuldverschreibungen, Wandelobligationen oder *convertible bonds* genannt. Wie funktionieren die typischerweise von Aktiengesellschaften emittierten Schuldverschreibungen und welche Vorteile bieten sie für Anleger?
## Wie funktioniert eine Wandelanleihe?
Inhabern einer Wandelanleihe wird das Recht eingeräumt, die erhaltene Anleihe innerhalb einer Wandlungsfrist zu einem vorher festgelegten Wandlungsverhältnis in Aktien des ausgebenden Unternehmens umzuwandeln. Durch diesen Prozess wird aus einer festverzinslichen Schuldverschreibung eine Aktie.
## Fristen und Optionen bei Wandelanleihen
Eine Besonderheit bei Wandelobligationen besteht in der Sperrfrist. Während dieser Phase ist es nicht möglich, Anleihen in Aktien des Emittenten umzuwandeln. Fest bestimmt sind zudem der letztmögliche Wandlungstag und das Wandlungsverhältnis.
Macht ein Anleger keinen Gebrauch von seinem Wandlungsrecht, behalten die erworbenen Anleihen den Charakter festverzinslicher Wertpapiere. Genauso wie bei Staatsanleihen und anderen Schuldverschreibungen gilt, dass Wandelanleihen am Ende der Laufzeit zum Nennwert zurückgezahlt werden.
## Sonderfall Pflichtwandelanleihe
Vorsicht! Eine Ausnahme bilden sogenannte Pflichtwandelanleihen: Sie werden am Ende der Laufzeit automatisch in Aktien umgewandelt. Sind die Aktien zum Zeitpunkt der Pflichtumwandlung im Wert gefallen, kommt dies einer Realisierung von Kursverlusten gleich.
## Welche Vorteile bieten Wandelanleihen?
Für Aktienunternehmen liegt der wichtigste Vorteil von Wandelanleihen auf der Hand: Sie können Fremdkapital in Eigenkapital umwandeln, ohne eine unliebsame Kapitalerhöhung durchzuführen und mit jungen Aktien den Kurs zu verwässern.
Aus Sicht der Anleger bieten Wandelschuldverschreibungen drei wesentlich Vorteile: Erstens steigt der Kurs der Anleihe, wenn das Wandlunsgobjekt – gemeint ist, die Aktie - einen höheren Wertzuwachs erzielt. Sobald die Sperrfrist beendet ist, können Investoren die Kursgewinne jederzeit realisieren.
Der *zweite Vorteil* besteht darin, dass Kursverluste der Aktie keine Auswirkungen auf die Endauszahlung der Anleihe haben. Mit dem Fälligkeitsdatum werden die ausgegebenen Anleihen zum Nominalwert, also dem ursprünglichen Kaufpreis, zurückgezahlt.
Der *dritte Vorteil*: Bis zum Umtausch erhält der Inhaber einer Wandelanleihe feste Zinsen. Nach der Umwandlung in Aktien können attraktive Dividenden fließen.
## 💬 Finanzierung und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Volumen Trading: Die Basics für Einsteiger erklärt](https://www.sharedeals.de/wissen/lexikon/volumen-trading/)
**Published:** Mai 21, 2024
**Author:** Matthias Schulze
**Content:**
In diesem kurzen Wissensbeitrag richten wir unseren Blick auf eine Trading-Technik für fortgeschrittene Investoren: dem Volumen Trading. Du erfährst, was diese Technik auszeichnet, worin ihre Besonderheit liegt und wie sich das Chance-Risiko-Profil beurteilen lässt.
## Was ist Volumen an der Börse?
Anders als in der Physik beschreibt das Volumen an den Kapitalmärkten nicht den räumlichen Inhalt eines geometrischen Körpers, sondern die Menge gehandelter Vermögenswerte in einem festgelegten Zeitraum. Für das Volumen Trading sind Zeiträume von einem oder mehreren Tagen üblich.
## **Wie entsteht Volumen?**
Das Volumen eines Vermögenswertes nimmt ab und zu mit jedem Trade in die eine oder andere Richtung. Entscheidend für die Bestimmung des Handelsvolumens ist die gehandelte Menge eines Assets und nicht die Anzahl der Transaktionen an einem Börsenplatz. Das heißt, wenn ein Käufer zehn Aktien erwirbt, ist das gleichbedeutend mit zehn Käufern, die sich eine Aktie ins Depot legen.
## Was ist Volumen Trading?
Für Anleger ist das Volumen eine wichtige Kennziffer, um die Marktaktivität und Liquidität eines Assets besser einschätzen zu können. Beim Volumen Trading gehen Trader noch einen Schritt weiter: Sie verwenden das Volumen von Vermögenswerten als zentrale Kennziffer für ihre zukünftigen Handelsentscheidungen.
## Interpretation von Volumen
Um das Vorgehen beim Volumenhandel greifbarer zu machen, gehen wir von dem Fall aus, dass eine Aktie in den Fokus eines Anlegers gerückt ist. Das Handelsvolumen dieser Aktie ist allerdings sehr gering. Dies deutet darauf hin, dass die Marktaktivität niedrig ist und ein geringes Interesse auf der Käuferseite existiert. Der Anleger entscheidet sich, zu warten und das Unternehmen auf die Watchlist zu setzen.
Umgekehrt kann der Fall eintreten, dass das Handelsvolumen einer Aktie bei steigenden Kursen auffällig hoch ist. In dem Fall ist das Volumen eine technische Bestätigung des vorherrschenden Trends. Grundsätzlich gilt, dass Volumen-Trader in Richtung des vorherrschenden Trends handeln. Darüber hinaus sind unsichere Marktphasen, in denen Assets häufig den Besitzer wechseln, hochvolumige Ertragschancen.
## Daten und Daytrading
Im minütlichen und stündlichen Volumenhandel sind präzise, aussagekräftige und umfangreiche Datensätze von größter Relevanz. Aus diesem Grund arbeiten die meisten Daytrader mit Datenfeeds spezialisierter Software-Anbieter. Der einzige Nachteil dieser Vorgehensweise: Daten in Echtzeit zu erwerben, ist teuer.
## Chance-Risiko-Profil des Volumenhandels
Mit dem Handelsvolumen haben Anleger einen dynamischen Indikator, mit dem man in jeder Marktphase objektiv einen Vermögenswert analysieren und Trends leichter prognostizieren kann. Mit punktgenauen Datenfeeds als Handwerkszeug ermöglicht diese Technik hohe Renditen.
Allerdings sollte man das Volumen nicht als alleinigen Indikator für seine Handelsentscheidungen auswählen. Warum? Volumen können leicht durch größere Player am Markt manipuliert werden und kurzfristig zu unerwarteten Bewegungen führen. Darüber hinaus gibt es Phasen mit hohen Volumina und einer hohen Volatilität. Treten diese beiden Indikationen in Kombination auf, steigt auch das Risiko erheblich.
## 💬 Volume Trading und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [V-Formation: Trader lieben die radikale Trendumkehr](https://www.sharedeals.de/wissen/lexikon/v-formation/)
**Published:** Dezember 5, 2023
**Author:** Matthias Schulze
**Content:**
Unter Tradern gilt sie als dynamisches, ja explosives und kaum zu erahnendes Chartmuster: die V-Formation. Was diese Formation auszeichnet und wie Profis auf sie reagieren, ist Thema des heutigen Wissensbeitrags.
## Corona: Crash und Erholung in Rekordzeit
Um sich die Radikalität einer V-Formation zu vergegenwärtigen, genügt ein kurzer Blick in die Vergangenheit. Anfang März 2020 zwang die rasante Ausbreitung des Coronavirus Börsen weltweit in Knie. Der DAX verlor in nur 28 Tagen 39 Prozent seiner Marktkapitalisierung. Der Schock saß tief.
## Asymmetrische Erholung
Nachdem die Talsohle durschritten war, ging es wieder bergauf. Die Schockstarre löste sich. Das Prinzip Hoffnung regierte die Märkte. Sechs Monate später hatte sich der DAX von den massiven Verlusten erholt und entließ seine gebeutelten Anleger mit einem leichten Plus ins neue Jahr. Eine Besonderheit der V-Formation trat hier bereits auf: Der plötzliche Kurssturz kann so rasant sein, dass die anschließende Erholung hinterherhinkt. Das echte, reell beobachtbare „V“ verläuft oftmals asymmetrisch.
## Besonderheiten der V-Formation
V-Muster haben die Eigenheit, dass sie in allen Märkten zu allen Zeiten auftreten können. Die Formation selbst ist ein extrem bullisches Umkehrmuster, das durch panikartige Abverkäufe und aggressive Zukäufe ausgelöst wird.
Ähnlich wie beim Corona Crash zeichnen sich V-Formationen durch ihr hohes Tempo, ihre Heftigkeit und ihre Plötzlichkeit aus. Gerade weil eine V-Formation schwer in Echtzeit zu prognostizieren ist, haben Trader Strategien entwickelt, um auf dieses Muster zu reagieren und erste Anzeichen zu identifizieren.
## Frühe Signale
Um die Wahrscheinlichkeit zu vergrößern, eine V-Formation rechtzeitig zu erkennen, achten Trader auf das Eintreten einer bullischen 1-2-3-Umkehrung. Zusammen mit einem zunehmenden Handelsvolumen während der Talfahrt, können sie sich auf die Lauer legen und long gehen.
## Was tun, wenn man zu spät ist?
Für den realistischen Fall, dass man eine V-Formation erst nach ihrem Entstehen erkannt hat, gibt es eine konservative Strategie dieses Muster gewinnbringend zu handeln. Der Lösungsansatz wurde bereits beim Traden von Schulter-Kopf-Schulter-Formationen besprochen und kann auf folgende Formel gebracht werden: dem dominanten Trend folgen.
Was heißt das konkret? Strukturell betrachtet, ähnelt die V-Formation einer Schulter-Kopf-Schulter-Formation: zwei Zwischenhochs und ein Tief. Beide Chartmuster können mit einer Trendlinie, dem Nacken begrenzt werden. Kreuzt der Aktienkurs diese Nackenlinie nach oben, gehen Trader long und setzen auf steigende Kurse.
## 💬 Charttechnik und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Trend-Trading: Kurskanäle kennen und nutzen](https://www.sharedeals.de/wissen/lexikon/trend-trading/)
**Published:** Oktober 10, 2024
**Author:** Matthias Schulze
**Content:**
Im dreizehnten Teil unserer Reihe Trading-Techniken konzentrieren wir uns auf eine mittel- bis langfristig ausgerichtete Strategie, die nach übergeordneten Marktbewegungen bei einem Asset sucht: dem Trendkanal Trading. Welche Vorteile dieser Ansatz bietet und welche Nachteile man kennen sollte, ist Thema des heutigen Beitrags.
## Was ist Trend Trading?
Unter Trend Trading versteht man das Identifizieren und Handeln von Trendkanälen. Das Ziel ist es, innerhalb einer Kurszone günstige Einstiegszeitpunkte zu finden und von den übergeordneten Aufwärts- oder Abwärtsbewegungen eines Assets zu profitieren. Für die Dauer dieser Entwicklung lässt man Aktien, Indizes, Rohstoffe oder Währungspaare laufen.
Erst, wenn der gehaltene Wert aus dem Trendkanal auszubrechen droht, schließt man seine Position.
## Was sind Trendkanäle?
Unter einem Trendkanal versteht man den Abstand zwischen der Unterstützungslinie (unten) und der Widerstandslinie (oben). Diese häufig auftretende charttechnische Formation leitet sich aus der festgelegten Handelspanne eines Werts ab innerhalb derer Kurse von Aktien hin- und herschwanken.
Um einen Trendkanal sichtbar zu machen, ziehen Trader und Anleger die Unterstützungs- und Widerstandslinie entlang der Hoch- und Tiefpunkte im Chart ein. In der Regel verlaufen beide Linien parallel zueinander.
## Szenarien für Trendkanäle
Grundsätzliche gibt es drei Szenarien, wie sich Trendkanäle ausrichten können. Bei der ersten Variante zeigt der Kanal Richtung Norden und alle Zeichen stehen auf bullisch. Es handelt sich also um einen Trendkanal, der sich in einer Auwärtsbewegung befindet.
Neigt der Kanal Richtung Süden haben wir eine bärische Formation, bei der tiefere Tiefs und tiefere Hochs den Trend kennzeichnen. Das dritte und letzte Szenario beschreibt eine Seitwärts-Bewegung, bei der der Kanal sich über längere Zeit hinweg einpendelt.
## Zeitliche Einordnung
Im Unterschied zum Scalping oder Daytrading beschränken sich die Anleger nicht auf einen einzelnen Tag als zeitlichen Referenzrahmen für ihre Käufe und Verkäufe. Stattdessen beobachten sie die Kurse eines Indizes oder Währungspaares über mehrere Tage, Wochen und Monate.
## Vorteile des Trend Trading
Eine wesentliche Stärke des Trend Trading ergibt sich aus dem eben besprochenen zeitlichen Horizont: Anders als beim Daytrading können Anleger beim Trend Trading von lang gezogenen Preisbewegungen profitieren.
Eng damit verknüpft, ist der zweite Vorteil: Trend Trading ist weniger zeitaufwendig und kann nebenberuflich durchgeführt werden.
Der dritte Vorteil besteht darin, dass Kurskorridore häufig auftreten und Trends träge sind.
Letzteres erleichtert die Entscheidung, denn sobald man einen Trend identifiziert hat, ist die Wahrscheinlichkeit hoch, dass der Korridor bestehen bleibt oder in einer alten Börsenweisheit ausgedrückt: Der Trend ist dein Freund.
## Nachteile des Trend Trading
Kommen wir zu den Nachteilen des Trend Trading. Zu den offensichtlichsten Schwächen und Herausforderungen zählt wie immer das Timing. Einen geeigneten Einstiegszeitpunkt zu wählen, hängt von den analytischen Fähigkeiten und der Geduld des Traders ab.
Die zweite Gefahr besteht darin, dass man Fehlausbrüche zum Anlass genommen hat, um eine gut laufende Position zu schließen. Falsche Signale und charttechnische Fallen erleben Anleger regelmäßig und können nicht gänzlich vermieden werden.
Ein dritter Nachteil sind Teilverluste aufgrund von Unterbrechungen des Trends während Konsolidierungsphasen oder unerwarteten Umkehrungen.
## 💬 Trading und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Terminbörse: Was du wissen musst – kurz & klar erklärt](https://www.sharedeals.de/wissen/lexikon/terminboerse/)
**Published:** Januar 2, 2025
**Author:** Matthias Schulze
**Content:**
Du hast von Optionen und Futures gehört, aber weißt nicht genau, wo diese exotischen Finanzinstrumente ihr Zuhause haben? Keine Sorge! In unserem Wissensbeitrag erklären wir Dir kurz und klar die faszinierende Welt der Terminbörsen.
## Was ist eine Terminbörse?
Unter einer Terminbörse versteht man einen zentral organisierten Markt für Geschäfte mit unterschiedlichen Handelsobjekten, deren Abschluss in der Zukunft liegt. Daher spricht man von *Termingeschäften*. Standardmäßig werden Termingeschäfte als Optionen oder Futures abgewickelt.
Die Verträge, die zwischen den Marktteilnehmern geschlossen werden, bezeichnet man als *Kontrakte*. Die beiden beteiligten Parteien eines Geschäftsabschlusses – Käufer und Verkäufer – gelten im Fachjargon als *Kontrahenten*.
## Was wird an Terminbörsen gehandelt?
An der Terminbörse werden zeitlich begrenzte Optionen und Futures (Derivate) auf sogenannte Basiswerte (englisch „underlying“) gehandelt. Zur Gruppe der Basiswerte zählen Aktien, Anleihen, Indizes und Rohstoffe.
Besonders bei Futures ist der Handel mit Rohstoffen beliebt und von zentraler Bedeutung für Produzenten und Händler, um sich stabil bleibende Preiskorridore in der Zukunft zu sichern. Das Spektrum handelbarer Rohstoffe ist allumfassend. Dazu zählen Kontrakte auf Baumwolle, Getreide, Gold, Kaffee, Kakao, Kupfer, Kohle, Holz, Öl, Palmöl, Orangensaftkonzentrat, Reis, Uran, Weizen, Zucker und viele mehr.
Eine wichtige Ausnahme bilden Diamanten. Diese werden an eigenen Börsen gehandelt, z. B. in Antwerpen oder Tel Aviv.
Nice to know: Die meisten international führenden Börsen sind ausschließlich computergestützt organisiert und verbinden Market-Maker mit Börsenhändlern elektronisch. Allerdings findet man vereinzelt noch den klassischen Parketthandel, z. B. in Chigago.
## Derivate an der Terminbörse
Fachsprachlich gruppiert man Optionen und Futures als Derivate. Das lateinische Verb auf, das sich der Begriff bezieht – „derivare“ – bedeutet übersetzt und wortwörtlich „ableiten“. Das heißt, man handelt mit zeitlich begrenzten Möglichkeiten, einen Basiswert zu erwerben oder zu veräußern.
Im Unterschied zum direkten Kauf einer Aktie, die man besitzen kann und mit der man zum Eigentümer am Eigenkapital eines Unternehmens wird, sind Käufer von Optionen und Futures *Inhaber einer Forderung*. Die Forderung bezieht sich auf die Abwicklung des Kontrakts in der Zukunft.
Wichtig: Manchmal spricht man nicht von einer Terminbörse, sondern liest den Begriff Derivatebörse. Beide Termini bezeichnen dasselbe und werden synonym verwendet.
## Welche Terminbörsen gibt es?
Weltweit spannt sich ein Netz von Terminbörsen, um Warengeschäfte zentralisiert und rechtssicher abzuwickeln. Ihrer Ausprägung nach gibt es Marktplätze von regionaler Bedeutung und solche von internationalem Rang.
Zu den handelsstärksten Terminbörsen zählen Standorte in den USA, Europa, Asien und Lateinamerika. Die mit Abstand größte Börse ist die *Chicago Mercantile Exchange* (CME), zu der auch das *Chigago Board of Trade* gehört (CBoT). Letztere wurde 1848 in Chicago gegründet und gilt als älteste Terminbörse der Welt.
In Kontinentaleuropa ist die deutsch-schweizerische EUREX die führende Terminbörse. Die Abkürzung steht für *European Exchange*. Sie entstand 1998 als Fusion aus der Deutschen Terminbörse und der SWS Swiss Exchange.
In Asien sind die *Osaka Exchange* in Japan, die *Shanghai Futures Exchange* und der *Dalian Commodity Exchange* in China von zentraler Bedeutung. In Zentral- und Südamerika genießt die *Bolsa do Brasil* in São Paulo eine unangefochtene Vormachtstellung.
## 💬 Optionen und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Symmetrische Dreiecke – 1x1 der Charttechnik](https://www.sharedeals.de/wissen/lexikon/symmetrische-dreiecke/)
**Published:** Dezember 20, 2023
**Author:** Matthias Schulze
**Content:**
Symmetrische Dreiecke zählen zu den grundlegenden Chartformationen in der Technischen Analyse. Wann man von diesem Muster spricht und wie Anleger es im Trading sinnvoll nutzen können, ist Thema des heutigen Wissensbeitrags.
## Wann spricht man von einem symmetrischen Dreieck?
Symmetrische Dreiecke entstehen, wenn der Kursverlauf eines Assets niedrigere Hochs und höhere Tiefs ausbildet. Diese Konsolidierung des Marktpreises deutet darauf hin, dass weder Käufer noch Verkäufer die Kontrolle über die Richtung der Aktie haben. Stattdessen bewegt sich der zugrundeliegende Wert seitwärts und wird in einer Range gehandelt.
## Symmetrie heißt, warten und beobachten
Die Symmetrie in diesem Chartmuster bezieht sich auf das relative Gleichgewicht der Marktkräfte. Der Wert hat sich verlässlich zwischen zwei Preisen einpendelt und prallt wiederholt an denselben Hochs und Tiefs ab. Für Trader bedeutet das Ringen um eine Richtung vor allem eins: Geduld haben, bis es zum breakout kommt.
## Methode 1: Handeln in der Range
Um kurzfristig vom Markgleichgewicht eines symmetrischen Dreiecks zu profitieren, bietet es sich an, die Handelsbandbreite zu nutzen. Dabei suchen Trader einen günstigen Einstiegszeitpunkt um den Unterstützungsbereich und planen den Ausstieg am oberen Ende des Widerstandsbereichs.
## Methode 2: Auf die Lauer legen
Eine weitere Trading-Strategie besteht darin, sich auf die Lauer zu legen und sich für einen Ausbruch zu positionieren. Je nachdem, in welche Richtung sich der breakout vollzieht, gehen Anleger short oder long. Wichtig: Achte darauf, dass eine Kerze über den Trendlinien schließt, bevor du den Einstieg wagst.
Zur Absicherung des Trades empfiehlt es sich die Trendlinien an den entgegengesetzten Seiten des Dreiecks als Begrenzung für einen Stopp-Loss zu verwenden. Gehen Trader long, sollten sie die Unterstützungslinie als Stopp-Loss-Marke festlegen. Genau umgekehrt verhält es sich, wenn Anleger auf fallende Kurse setzen.
## Methode 3: Bestätigung abwarten
Bei der dritten Trading-Strategie handeln Anleger ebenfalls in Richtung des breakouts. Aber im Unterschied zur vorherigen Methode, warten Trader darauf, dass die Trendlinie getestet wurde, bevor sie einsteigen. Das heißt, sie gehen erst long, sobald die Unterstützungslinie bestätigt wurde.
Die Gemeinsamkeit beider Methoden besteht in der Festlegung einer Zielzone für Profite. Gewinne werden in derselben Höhe mitgenommen, wie der Rücken des symmetrischen Dreiecks hoch ist.
## 💬 Trading und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Swing-Trading: Einfach und effektiv erklärt](https://www.sharedeals.de/wissen/lexikon/swing-trading/)
**Published:** Juli 10, 2024
**Author:** Matthias Schulze
**Content:**
*Swing Trading* ist eine effektive Strategie für Anleger, um durch Trends erfolgreich hohe Renditen zu machen. Was man unter dem Begriff versteht, welche Vorteile diese Handelsstrategie bietet und wie das Riskoprofil beschaffen ist, ist Thema des heutigen Beitrags sein.
Der Begriff Swing kommt aus dem Englischen und bedeutet auf Deutsch so viel wie „schwingen“ oder „Schwung“. Übertragen auf die Welt der Börse, sind mit Swings kurz- und mittelfristige Wellenbewegungen gemeint. Und weil die Entwicklung von Aktien, Anleihen, Derivaten, Rohstoffen oder Währungen niemals linear verlaufen, nutzen Swing Trader diese Auf- und Abschwünge aus, um Gewinne zu erzielen.
Im Unterschied zum Daytrading, wo Positionen am Tag der Eröffnung wieder geschlossen werden, halten Swing Trader ihre Positionen in der Regel für mehrere Tage, manchmal sogar mehrere Wochen. Gleichzeitig ist das Swing Trading deutlich dynamischer als der Positionshandel, wo Assets über Monate oder Jahre hinweg gehalten werden können.
## Follow the trend
Im Englischen gibt es das Sprichwort: „The trend is your friend“. Für Swing Trader ist diese altbewährte Börsenweisheit Programm: Sie suchen systematisch nach profitablen Ein- und Ausstiegspunkten für ihre Trades, in dem sie dem dominanten Trend folgen und den vollen Schwung einer Kursbewegung ausnutzen können.
## Swing Low, Swing High
Für die Identifikation eines geeigneten Einstiegspunktes unterscheiden Swing Trader grundsätzlich zwei Arten von Schwüngen: „Swing Highs“ und „Swing Lows“. Bei einem *Swing High* handelt es sich um eine Aufwärtsbewegung mit einem markanten Kurshoch. Bei einem *Swing Low* handelt es sich dagegen um eine Abwärtsbewegung, die durch ein deutliches Kurstief charakterisiert ist.
## Swing Trading in der Praxis
Swing Highs und Lows fungieren als Grenzmarkierungen. Sie sind die Start- und Endpunkte eines Trades. Ausgehend von diesen Kursbewegungen investieren Trader z.B. in die Korrektur eines Trends und setzen darauf, dass der neu eingeschlagene Schwung an Fahrt aufnimmt.
Konkret bedeutet die Umsetzung der Strategie, dass bei einer Gegenbewegung innerhalb eines Aufwärtstrends eine Long Position eingegangen wird, um die Welle zu reiten, bis die Aufwärtsbewegung erneut bestätigt wird.
Bei der kurzzeitigen Unterbrechung eines Abwärtstrends gehen Swing Trader umgekehrt vor. Sie eröffnen eine Short-Position innerhalb der nach oben strebenden Gegenbewegung und bauen darauf, dass beim nächsten Impuls nach unten die Abwärtsspirale wiede bestätigt wird.
## Risikoprofil des Swing Tradings
Swing Trading punktet auf der Chancen-Seite mit dem Faktor Zeit. Im Gegensatz zum Daytrading und Scalping reicht es beim Swing Trading aus, offene Positionen wenige Male pro Trag zu kontrollieren. Das macht die Strategie attraktiv für Berufstätige, die nicht permanent am Rechner auf Chartsignale achten können.
Darüber hinaus gibt es einen Kostenvorteil: Beim Swing Trading werden im Durchschnitt weniger Trades durchgeführt. Das senkt die Gebühren auf lange Sicht.
Mit Blick auf die Nachteile stechen zwei besondere Risiken hervor. Zum einen können zwischen den einzelnen Handelstagen Kurslücken, sogenannte Gaps, aufreißen. Dieses Overnight-Risiko kann dazu führen, dass bestehende Stopp Loss-Aufträge unterhalb der eingezogenen Verlustgrenze ausgeführt werden.
Aufgrund der größeren Zeiteinheiten beim Swing Trading sind die stop losses typischerweise weiter entfernt vom Einstiegspreis als beim Daytrading.
## 💬 Dein Guide zu Swing-Trading-Gewinnen!
Informiere Dich in unserer umfassenden Ratgeber-Serie und nutze die [besten Swing-Trading-Strategien](https://www.sharedeals.de/wissen/trading/swing-trading/).
---
### [Short Straddle: Warum diese Börsen-Strategie Banken ruinieren kann](https://www.sharedeals.de/wissen/lexikon/short-straddle/)
**Published:** Dezember 3, 2024
**Author:** Matthias Schulze
**Content:**
Immer dann, wenn es eine Long-Strategie in der Welt der Optionen gibt, darf ihr Konterpart nicht fehlen: die Short-Variante. Dieser Beitrag erklärt dir schnell und anschaulich den Short Straddle, ein risikoreichen Optionsgeschäft.
## **Was ist ein Short Straddle?**
Unter einem Short Straddle verstehen Optionshändler *den gleichzeitigen Leerverkauf von Puts und Calls*. Die restlichen Rahmenbedingungen kennen wir vom Long Straddle, den wir letzte Woche thematisiert haben. Das heißt: Beide Optionsarten müssen auf denselben Basiswert zum gleichen Ausübungspreis und mit gleicher Laufzeit erworben werden.
## **Wann ist ein Short Straddle profitabel?**
Im Gegensatz zu einem Long Straddle ist für den Halter von Verkaufsoptionen ein geringes Maß an Volatilität des Basiswerts erstrebenswert. Je näher die Aktie oder der Index (Basiswert) am Ausübungspreis notiert, desto höher fallen die Gewinne aus.
Allerdings ist der erzielbare Profit auf die Prämie beider Optionen begrenzt. Damit handelt es sich um sogenannte *Stillhaltergeschäfte*. Warum Stillhalter? Der leer verkaufende Optionshändler profitiert, wenn Puts und Calls aus dem Geld sind. Anders gesagt: Er hält still, bis die von ihm verkauften Optionen wertlos verfallen, weil sie für den potenziellen Käufer unattraktiv geworden sind.
## **Welche Risiken birgt ein Short Straddle?**
Das größte Problem bei der Platzierung eines Short Straddles ist sein asymmetrisches Risikoprofil. Während die Gewinne auf die eingesammelten Prämien beschränkt bleiben, ist der mögliche Verlust unbegrenzt.
Um die Problemlage differenzierter zu verstehen, müssen wir den möglichen Kursverlauf von Puts und Calls isoliert voneinander betrachten.
Für den Stillhalter sind die leer verkauften, nicht abgesicherten Puts ein ernstzunehmendes Risiko. Übt der Käufer sein verbrieftes Recht aus und erwirbt den Put, steht der Stillhalter in der Lieferschuld. Fehlt ihm der Basiswert im Depot, muss er diesen am Markt zu tagesaktuellen Preisen nachkaufen, um seine Position beim Broker zu decken. Im nächsten Schritt ist er dazu verpflichtet, die Aktien an den Optionskäufer auszuhändigen.
Die Lage beruhigt sich, wenn der Stillhalter den Basiswert im Depot hält. In diesem Fall begrenzt sich der Verlust auf die Differenz zwischen dem ursprünglichen Eindeckungs- und dem aktuellen Ausübungspreis. Man spricht von einem *Covered Straddle*, also einer abgesicherten Kaufoption.
Bei Calls ist das Risikoprofil moderat. Zieht der Käufer seine Option, muss der Stillhalter den Basiswert auf die zuvor verkaufte Option zurückkaufen. Da aber der Verkaufspreis für den Basiswert im Vorfeld festgelegt wurde, ist das Verlustrisiko für den Stillhalter begrenzt und bleibt berechenbar.
## **Traurige Berühmtheit**
Einer der traditionsreichsten und ältesten britischen Investmentbanken, die Barings Bank mit Sitz in London, musste 1995 Insolvenz anmelden. Auslöser für diese überraschende Bankenpleite war das Wirken des erfinderischen Derivate- und Optionshändlers Nick Leeson.
Der junge Chefhändler und Kontrolleur betreute die Niederlassung der Barings Bank in Singapur und begann ohne Aufsicht mit dem Handel unautorisierter Spekulationen. Als diese Trades sich zu einer Milliardenschuld anhäuften, setzte er alles auf eine Karte und versuchte mit hochriskanten Short Straddles auf den japanischen Leitindex das Ruder herumzureißen.
Seine Spekulation basierte auf der Annahme, dass sich der Nikkei bei 19.000 Punkten stabilisieren würde. Stattdessen setzte sich der japanische Abwärtstrend fort. Die Bank geriet in Zahlungsschwierigkeiten und musste Konkurs anmelden.
## 💬 Straddles und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Scalping: Wie Du in 2 Minuten Trading-Gewinne erzielen kannst](https://www.sharedeals.de/wissen/lexikon/scalping/)
**Published:** Mai 22, 2024
**Author:** Matthias Schulze
**Content:**
In diesem kurzen Wissensbeitrag besprechen wir eine Trading-Technik, die im Volumenhandel zum Einsatz kommt: das Scalping. Du erfährst, was es mit dieser Strategie auf sich hat, worin ihre Besonderheit liegt, und welche Risiken beachtet werden sollten.
## Was ist Scalping?
Der Begriff stammt aus dem Englischen und bedeutet übersetzt: „Skalpieren“. Was martialisch klingt, hat seinen vermuteten Ursprung im 19. Jahrhundert als Ticketverkäufer - sogenannte *scalpers* - einmal erworbene Tickets für beliebte Sportverantstaltungen oder Theateraufführungen zu deutlich höheren Preisen verkauften. Ziel dieser Wiederkäufe war es, von der entstehenden Marge zu profitieren.
Davon abgewandelt, hat sich der Begriff im Volumenhandel durchgesetzt, um den ultraschnellen Kauf und Verkauf von Handelspositionen zu beschreiben. Das anvisierte Zeitfenster bei einem solchen Trade beträgt weniger als 2 Minuten.
## Was zeichnet die Technik aus?
Beim Scalping geht es primär darum, die Zeit am Markt so kurz wie möglich zu halten und das Schwankungsrisiko platzierterPositionen abzufedern. In der Praxis erwirtschaften Trader beim Scalping kleine Erträge mit jeder Transaktion und die Summe zahlreicher Transaktionen kumuliert die Rendite.
Für die erfolgreiche Umsetzung von Scalping Strategien benötigen Trader einen messerscharfen Fokus, genaue Fachkenntnis, eine hohe Reaktionsschnelligkeit und viel Zeit. Ähnlich wie beim Daytrading müssen die Scalper ständig am Arbeitsplatz sein, um den Überblick zu behalten und mit großer Sorgfalt die nächste Entscheidung zu treffen.
## Assetklassen
Für das Scalping bietet sich der breit aufgestellte Handel mit Basiswerten an. Dazu können Rohstoffe wie Öl oder Gold zählen, aber auch Währungspaare und Aktien. Als Faustregel gilt, dass großer Märkte mit hoher Liquidität träge sind und die Volatilität abnimmt. Für Einsteiger sind solche Bedingungen ideal, da sie die Treffsicherheit und Robustheit ihrer Scalping-Strategie leichter testen können.
Im Gegensatz dazu, suchen sich professionelle Scalper kleinere Vermögenswerte mit hoher Liquidität und großer Schwankung, um von den auseinanderdriftenden Spreads zu profitieren.
## Vor- und Nachteile des Scalpings
Im letzten Schritt gehen wir in den Vergleich, um das Risiko-Rendite-Profil zu beleuchten. Für das Scalping spricht die kurze Laufzeit der einzelnen Positionen, die die Wahrscheinlichkeit eines Verlustes verringern. Warum? Es gibt weniger Zeit, in denen etwas passieren kann. Je größer das Zeitfenster, um so mehr steigt das Risiko stark ausschlagender Schwankungen. Darüber hinaus benötigt man in den kurzen Zeitfenstern nur wenige Indikatoren, um eine Entscheidung zu treffen. Des weiteren kann mithilfe von Hebeln die Rendite von scalping trades optimiert werden.
Und was sind die Nachteile? Der erste, auf der Hand liegende Nachteil sind die Gebühren der Broker. Wer oft und viel handelt, zahlt mehr Gebühren. Daher lohnt es sich zu prüfen, welcher Broker für Scalping Strategien infrage kommt. Derselbe Broker sollte das Geschehen an den Märkten genau abbilden können und genügend Signale zur Verfügung zu stellen.
Eine weitere Hürde ist die menschliche Natur: Wer zu emotional traded, ja aus dem Bauch heraus entscheidet, wird beim Scalping schnell an seine Grenzen stoßen und sich mit Verlusten konfrontiert sehen. Last but not least: Um nennenswerte Gewinne zu erzielen, sollten Handelspositionen größer werden. Im Fall eines Verlusts bedeutet diese aber auch größere Einbußen für den Scalper.
## 💬 Scalping und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Santa Claus Rally: Warum die Börse am Jahresende anzieht](https://www.sharedeals.de/wissen/lexikon/santa-claus-rally/)
**Published:** September 30, 2024
**Author:** Matthias Schulze
**Content:**
Nach dem traditionell schwachen Börsenmonat September ziehen die Märkte zum Jahresende in der Regel wieder an. Darum widmet sich dieser kurze Wissens-Beitrag einem Phänomen, das alle Jahre wieder in Erscheinung tritt: der Santa Claus Rally.
## **Was ist die Santa-Claus-Rally?**
Mit der Weihnachtsrally wird ein Kalendereffekt bezeichnet, bei dem die Aktienmärkte zwischen den Jahren einem bullischen Trend folgen. Die erstmalige Beschreibung des Phänomens geht auf den amerikanischen Musiker und Börsenanalysten Yale Hirsch (1923-2021) zurück.
## Alle Jahre wieder: Statistik als Prognoseinstrument
Nach Jahren der Forschung und Marktbeobachtung präsentierte Hirsch 1968 die Ergebnisse seiner Arbeit einer breiteren Öffentlichkeit: dem *Stock Trader Almanac*, einem statistischen Jahrbuch für die Börse.
In dem kompakten Kompendium fanden Leser eine Vielzahl von technischen und fundamentalen Daten, Zyklen und kalendarischen Besonderheiten. Hirsch beschrieb soziokulturelle Verhaltensmuster, analysierte wiederkehrende Handelsformationen, listete Zeitreihen auf und vieles mehr.
Doch das Wichtigste systematisierte er im Reich der Statistik und Wahrscheinlichkeit: Er machte seiner Leserschaft mit der Idee statistisch prognostizierbarer Marktanomalien vertraut und begründete sie mit historischen Häufungen aus den letzten Jahrzehnten.
## Wann findet die Rally statt?
Eines dieser wiederkehrenden Phänomene bezeichnete Hirsch als Santa Claus Rally. Er definierte die letzten fünf Handelstage im alten Jahr und die ersten zwei Handelstage im neuen Jahr als Zeitraum, in dem ein Anstieg marktbreiter Indizes wahrscheinlich sei.
Wie wahrscheinlich eine Weihnachtsrally ist, zeigen Auswertungen der letzten 73 Jahre. In 79% der Fälle stieg der marktbreite S&P 500 in der festlichen Zeit. Seit 1950 wurden 58 Rallyes um die Jahreswende gezählt und der S&P gewannen durchschnittlich 1,3% Prozentpunkte dazu. Im Jahr 2022 – einer von Krisen gebeutelten Börsenachterbahn – legte der S&P 500 um 0,8% zu.
Interessanterweise neigen Weihnachtsrallyes in Bärenmärkten dazu, stärker auszufallen als Rallyes in bullischen oder seitwärts laufenden Marktphasen.
## Gründe für das Phänomen
Beginnt man mit der Ursachenforschung für die Santa Claus Rallye, werden mehrere zusammenwirkende Auslöser genannt. Zum einen schließen institutionelle Investoren ihre Bücher und bilanzieren die Performance ihrer Unternehmen oder Kapitalanlagen. Die Wall Street hat ihre Büros verlassen und befindet sich im Urlaub.
Zum anderen begünstigt die festliche Urlaubstimmung den Kauf von Aktien durch retail investors, also Kleinanlegern. Diese haben Zeit, wissen um die Abwesenheit der großen Jungs und haben häufig Boni oder ein ansehnliches Weihnachtsgeld erhalten. Diese freie Liquidität gepaart mit einem bullischen Ausblick auf das nahende Jahresende, treibt die Märkte nach vorn und wird zu einer selbst erfüllenden Prophezeiung.
Darüber hinaus üben sich viele Kleinanleger zum Jahresende im berühmten tax-loss selling und verkaufen schlecht gelaufene Positionen. Den wachsenden Verlusttopf verrechnen sie mit Erträgen aus Aktien, Immobilien und anderen Investments, um so ihre steuerliche Belastung zu senken.
## Auf dem Schlitten von Santa Claus mitfahren
Als Trader bietet die Weihnachtsrallye ein bullisches Szenario und Setup, das mit hoher Wahrscheinlichkeit eintritt und Optionen auf steigende Kurse rund um den Jahreswechsel attraktiv erscheinen lässt.
Allerdings sollte Anlegern auch klar sein, dass retail investor-Märkte durch geringe Liquidität und hoher Volatilität geprägt sind. Wen dies nicht abschreckt, hat heute noch Zeit, seine Strategie für die kommende Woche vorzubereiten und umzusetzen. In diesem Sinne: Viel Erfolg und ein frohes Fest mit vielen Kursgeschenken!
## 💬 Saisonalität und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Range-Optionsscheine erklärt: Wie sie funktionieren und wann sie einzusetzen sind](https://www.sharedeals.de/wissen/lexikon/range-optionsscheine/)
**Published:** April 17, 2024
**Author:** Matthias Schulze
**Content:**
In diesem Beitrag zu exotischen Optionsscheinen widmen wir uns den Range-Optionen. Welche Vorteile diese bieten und nach welchen Kriterien sie angelegt werden können, soll im Folgenden überblickhaft dargestellt werden.
## Was sind Range-Optionsscheine?
Range-Optionsscheine sind Termingeschäfte, die sich an der Handelsbandbreite eines zugrundeliegenden Basiswerts orientieren.
Am Ende der Laufzeit erhält der Käufer einen variablen Betrag, dessen Höhe davon abhängt, ob sich der Kurs eines Basiswerts während der Laufzeit eines Optionsscheins unter, über oder zwischen mehreren Grenzwerten positioniert hat.
Wichtig: Range-Optionen werden immer dann von Anlegern eingesetzt, wenn für den Kurs eines Basiswerts ein Seitwärtstrend erwartet wird und die Volatilität perspektivisch abnimmt.
Um verschiedene Handelsszenarien zu simulieren und Kurskorridore abzudecken, gibt es mehrere Arten von Range-Optionsscheinen. Jeder Typ hat eine eigene Ausgestaltung und kreiert für das zugrundeliegende Termingeschäft ein spezifisches Chance-Risiko-Profil.
## Bottom-up und Top-down
Bei der ersten Variante errechnet sich die Rendite aus den überschrittenen Grenzmarken ober- und unterhalb eines Basiswerts. Ziel ist der Ausbruch des Kurses aus der Range.
Für jeden Tag, an dem die Kursentwicklung des Basiswerts über dem vereinbarten Grenzwert liegt, erhält der Käufer des Optionsscheins einen festgelegten Betrag. Hierbei spricht man von bottom-up. Umgekehrt verhält es sich, wenn der Kursverlauf den Basiswert unterschreitet. In dem Fall ist von einem top-down die Rede.
## Single Range
Bei einem Optionsschein, dessen Emissionsbedingungen eine single range vorsehen, ist es entscheidend, dass der Kurs des Basiswerts innerhalb der Bandbreite verläuft. Innerhalb der Bandbreite bedeutet, dass der Kurs nicht den unteren oder den oberen Grenzwert schneidet.
Gelingt das Pendeln zwischen den beiden Grenzmarken, wird dem Anleger ein fester Betrag gutgeschrieben.
## Dual Range
Solange sich der Kurs eines Basiswerts innerhalb eines festgelegten Korridors bewegt, erhält der Käufer für jeden dieser Tage einen festen Betrag gutgeschrieben. Umgekehrt gilt jedoch: Verlässt der Basiswert den Korridor, wird dem Anleger ein fester Betrag abgezogen.
Der Auszahlungswert errechnet sich schließlich aus der Subtraktion von Plus- und Minustagen. Sollten die Minustage am Ende überwiegen, besteht keine Nachschusspflicht für den Käufer.
## 💬 Optionsscheine und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Protective Put: Optionsstrategie als Rettungsring im Börsensturm](https://www.sharedeals.de/wissen/lexikon/protective-put/)
**Published:** Oktober 21, 2024
**Author:** Matthias Schulze
**Content:**
In Zeiten turbulenter Marktbewegungen sollten Anleger unterschiedliche Absicherungswege für ihre Portfolios kennen. Einer davon ist die Installation eines *protective puts* im Depot. Was es mit der Optionsstrategie auf sich hat und wie sie funktioniert, ist Teil des heutigen Beitrags.
## Was ist ein protective put?
Bei einem protective put handelt es sich um eine Put-Option, die am Geld ist („at the money“) und deren zugrundeliegender Basiswert ein Wertpapier ist. „Am Geld zu sein“ bedeutet, dass die Preise des Wertpapiers mit des Optionsscheins übereinstimmen.
Puts haben grundsätzlich die Aufgabe, von fallenden Kursen zu profitieren. Mithilfe eines protective puts schützen bullisch Anleger ihre Aktien vor Unsicherheiten und federn Turbulenzen im eigenen Depot ab.
## Wie funktioniert die Strategie?
Die Idee hinter einem protective put ist denkbar einfach: Fällt der Aktienkurs eines Unternehmens, aktiviert sich der Put und begrenzt die Verluste nach unten. Mit dieser Verbindung aus Wertpapieren und Optionen entsteht ein klassische Wertsicherungsstrategie, die zum Grundrepertoire des *hedging* zählt.
## Umsetzung der Strategie
Für die Umsetzung der Protective-Put-Strategie gibt es drei denkbare Szenarien: Der Kurs des Basiswerts kann fallen, steigen oder seitwärts laufen.
Zur rechnerischen Vereinfachung gehen wir davon aus, dass ein Anleger 100 Aktien des Unternehmens XY zu einem Stückpreis von 10 EUR erworben hat. Somit beträgt der Einstandswert 1000 EUR. Zur Absicherung kauft der Anleger 100 Puts auf das Wertpapier XY mit einem Bezugsverhältnis von 1:1. Der Preis beläuft sich auf 0,11 Cent pro Put. In Erwartung der zeitnah erscheinenden Quartalskennzahlen hat unser Anleger eine kurze Restlaufzeit von 3 Wochen gewählt. Insgesamt kostet ihn die Absicherung 11 EUR.
## Szenarien für die Praxis
Im ersten Szenario fällt der Aktienpreis unter die Startmarke von 10 EUR auf 8,50 EUR. Der Verlust beträgt satte 15 %. Der neue Verkaufswert des Investments beläuft sich auf 850 EUR. Allerdings hatte der Anleger einen solchen Fall antizipiert und zieht seine Option. Der Put liegt nun im Geld und besitzt einen inneren Wert von 1,10 EUR.
Der Anleger entscheidet sich für den Verkauf des Puts. Der Ertrag aus dem Verkaufsgeschäft summiert sich auf 99 EUR. Gleichzeitig schlägt der Verlust mit 150 EUR zu Buche. Die Differenz aus dem Gewinn des Optionsscheins und des Aktienverlusts beträgt 51 EUR. Die Prämie war der Preis für die Eingrenzung des Risikos.
Im zweiten Szenario löse gute Nachrichten einen Kurssprung aus. Die Aktien von Unternehmen XY steigen um 5% an einem Tag. Der rechnerische Gewinn ohne Steuern läge bei 50 EUR. Der Put, der als Sicherheit hinterlegt wurde, verfällt wertlos. Somit schmälert der Anleger seinen Gewinn um den Betrag der Optionsprämie in Höhe von 11 EUR.
Im dritten und letzten Szenario läuft der Kurs der Aktie seitwärts und pendelt sich bei der Startmarke von 10 EUR ein. Auch hier verfällt der Optionsschein am Ende Restlaufzeit. Der Anleger erleidet einen Verlust in Höhe der Anschaffungskosten des Puts.
Achtung: Je länger die Restlaufzeit eines protective puts ist, deso höher fällt der Preis aus.
## 💬 Optionen und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Positions-Trading: So meisterst Du langfristige Märkte](https://www.sharedeals.de/wissen/lexikon/positions-trading/)
**Published:** Juli 3, 2024
**Author:** Matthias Schulze
**Content:**
In diesem kurzen Trading-Artikel strecken wir den Zeithorizont und betrachten eine Technik, die als P*ositionstrading* bekannt ist. Was diese Strategie von anderen Ansätzen unterscheidet und wie das Risikoprofil zu bewerten ist, steht im Zentrum dieses Beitrags.
## Was ist Positionstrading?
Im Unterschied zu den sekundenschnellen Trades im Volumenhandel oder beim Scalping, die darauf abzielen die Kontaktzeit am Markt so kurz wie möglich zu halten, ist das Positionstrading behäbiger und statischer in der Ausführung. Einmal eingegangene Positionen werden mehrere Wochen, Monate oder sogar Jahre gehalten. Damit zählt es zu den langfristigen Strategien an der Börse. Im Englischen ist Positionstrading auch bekannt als „Buy and Hold“-Stategie.
## Kombiniertes Vorgehen
Das Ziel vom Positionshandel ist es, von langfristigen Trends über die gesamte Haltedauer hinweg zu profitieren. Investiert wird in Aktien, Rohstoffe, Optionen oder Fonds. Besonders wichtig ist es hierbei, technische Indikatoren mit Fundamentalanalysen zu verbinden. Warum? Zum einen liefert der Blick auf die Charttechnik wichtige Hinweise, wann es sinnvoll ist eine Position zu eröffnen.
Zum anderen begründet die Fundamentalanalyse den Kauf einer Aktie inhaltlich. Dazu zählen die Eigenkapitalrendite, das Umsatzwachstum, der Buchwert, die Position innerhalb der Branche und viele weitere Faktoren.
## Ein klarer Rhythmus
Das Positionstrading orientiert sich an wiederkehrenden Saisonalitäten, die den Kurs einer Assetklasse typischerweise bewegen werden. Zu diesen Saisonalitäten zählt z. B. die Veröffentlichung von Quartalszahlen, Arbeitsmarktstatistiken oder Zentralbanksitzungen. Sie bilden den fundamentalen Hintergrund vor einem Einstieg in eine Aktie.
## Vorteile des Positionstradings
Betrachtet man das Risikoprofil des Positionshandels, liegt der erste wesentliche Vorteil auf der Hand: Fluktuationen am Markt können weitestgehend ignoriert werden, da der Verkaufszeitpunkt in weiter Ferne liegt.
Zweitens fallen bei der Umsetzung dieser Strategie geringe Gebühren an. Warum? Aufgrund der seltenen Käufe und Verkäufe entstehen kaum Spesen oder Transaktionsgebühren.
Drittens kann die Strategie auch dann durchgeführt werden, wenn man berufstätig ist. Ein regelmäßiger Blick auf die Stopp-Loss-Limits reicht, um Anpassungen vorzunehmen und flexibel zu bleiben.
## Nachteile des Positionstradings
Im Gegensatz zu kurzfristig ausgerichteten Trades können die maximalen Drawdowns beim Positionshandel erheblich größer ausfallen. Der Grund: Positionshändler erleben während der Haltedauer regelmäßig Rücksetzer innerhalb einer Trendfolge. Und im Unterschied zum Swing Trading durchlaufen sie mehrere Auf- und Abschwünge einer Aktie oder eines ETF’s.
Ein weiterer Nachteil ist die zeitliche Intensität: Recherchen für die Fundamentalanlayse sind aufwendig und müssen aktuell gehalten werden. Darüber hinaus sollten geeignete Werte beide Schlüsselkriterien erfüllen: Unterbewertete Unternehmen zum günstigen Einstiegszeitpunkt zu finden.
## 💬 Werde ein Trading-Profi!
Nutze unseren exklusiven [Ratgeber](https://www.sharedeals.de/wissen/trading/) und entdecke die Geheimnisse des erfolgreichen Tradings.
---
### [News-Trading: Profitieren von Schlagzeilen? So geht's!](https://www.sharedeals.de/wissen/lexikon/news-trading/)
**Published:** Juli 19, 2024
**Author:** Matthias Schulze
**Content:**
Dieser kurze Wissens-Beitrag konzentriert sich auf eine eventbasierte Trading-Technik, die im Bereich der Fundamentalanalyse angesiedelt ist: News-Trading. Was hat es mit dieser Technik auf sich und in welchem Verhältnis stehen dabei Chance und Risiko zueinander?
## **Was ist News Trading?**
Es ist so alt wie die Börse selbst und zählt zu den intuivsten Ansätzen an der Börse: der Handel von Assets auf Grundlage eines stetigen, nie abreißenden Nachrichtenflusses. Jeder Anleger kennt das Phänomen, wenn ein schlummernder Wert anspringt, nachdem ein millionenschwerer Abnahmeertrag unterzeichnet, ein Rohstofffund bestätigt, ein Medikament zugelassen oder ein Übernahmeangebot für ein Unternehmen bekannt gemacht wurde.
Solche und andere auslösende Ereignisse sind die wichtigste Grundlage des Nachrichtenhandels.
Im Nachrichtenhandel versuchen Trader systematisch von starken Marktbewegungen zu profitieren, die durch herausragende Ereignisse ausgelöst wurden. Eine Systematisierung dieser Strategie verläuft entlang verschiedener Kategorien von Ereignissen die potenziell eintreten können.
## **Welche Ereignisse bewegen den Markt?**
Im Nachrichtenhandel unterteilt man grundsätzlich drei Kategorien, die den Kapitalmarkt dynamisieren: An erster Stelle stehen regelmäßigen Verschiebungen und Überraschungen einer weltumspannenden Geopolitik. An zweiter Stelle folgt die allgemeine Ausrichtung der Geldpolitik der Zentralbanken als wichtigster Schrittmacher der Börsen. An dritter und letzter Stelle richtet sich der Blick auf Unternehmensnachrichten.
Für News Trader gelten geopolitische Großereignisse wie der Beginn eines Krieges oder eine Zentralbanksitzung als besonders chancenreiche Ereignisse. Allerdings ist die Durchschlagskraft eines Events von den Erwartungen der Marktteilnehmer und Reichweite abhängig.
Haben z. B. institutionelle Investoren mit einer Zinserhöhung der Federal Reserve gerechnet, fällt die Reaktion kleiner aus als bei einer überraschenden und radikalen Trendwende der bisherigen Geldpolitik. Im zuletzt geschilderten Fall positionieren sich Marktteilnehmer neu und ziehen die vorhandene Liquidität von den Märkten ab.
Für das Feld der Unternehmensnachrichten sind in der Regel Prognoseerhöhungen, frische Quartalszahlen, Sonderdividenden, Sparprogramme, Gewinnwarnungen, Großaufträge, Aktienrückkaufprogramme, die Streichung einer Dividende oder der Einstieg eines neuen Großaktionärs wesentliche Kurstreiber für Aktien.
## **Risiken: Informationen einordnen**
Einer der größten Herausforderungen, um erfolgreich im Nachrichtenhandel zu agieren, ist die Fähigkeit zur akkuraten Einordnung von Informationen und allem, dessen man im Vorfeld habhaft werden kann. Dazu gehören auch Gerüchte, die sich in Foren verbreiten können und sich erst später in offiziellen News Outlets als wahr oder unwahr erweisen.
Darüber hinaus können wichtige Nachrichten in ihrer Wirkung verpuffen, wenn marktbewegende Akteure nicht darauf reagieren. Umgekehrt können einzelne Tweets einflussreicher Unternehmer oder Politiker den Kurs einer Aktie binnen kürzester Zeit steil steigen oder fallen lassen.
## **Slippage and Spread**
Neben dem Einschätzungsrisiko zählen zu den besonderen Herausforderungen im News Trading größer werdende Spreads, über Nacht aufreißende gaps und sogenannte slippages. Slippages kann man am besten als „rutschen“ oder „gleiten“ ins Deutsche übersetzen. An der Börse beschreibt es die Situation, bei der eine Order zu einem anderen Peis ausgeführt wurde als sie vom Trader angefordert wurde. Slippages treten immer in Zeiten stark erhöhter Volatiltät auf.
Wenn Unternehmen nach Handelsschluss katastrophale, kursverändernde Nachrichten bekanntgeben, können sogenannte gaps aufreißen, die durch nachbörslich Verkäufe ausgelöst werden. Das Problem: Vom nachbörslichen Handel sind Privatanleger ausgeschlossen. Dieser steht ausschließlich institutionellen Investoren wie Banken zur Verfügung.
---
### [Multiple Time Frame Analysis: Warum Profi-Trader darauf schwören](https://www.sharedeals.de/wissen/lexikon/multiple-time-frame-analysis/)
**Published:** April 17, 2024
**Author:** Matthias Schulze
**Content:**
Ob Großbank, Vermögensverwalter oder Hobby-Trader: die Multiple Time Frame Analysis ist ein versiertes Vorgehen, um das Marktgeschehen zu verstehen und zu handeln. Was diese Methode auszeichnet und wie sie in der Praxis funktioniert, ist Thema des heutigen Wissensbeitrags.
## Was ist die Multiple Time Frame Analysis?
Mit der Multiple Time Frame Analysis bezeichnen professionelle Trader das Beobachten von Charts desselben Vermögenwertes in unterschiedlichen Zeitintervallen. Ziel der Methode ist es herauszufinden, in welche Richtung man traden sollte.
In der Durchführung gleicht die Multiple Time Frame Analysis einem Puzzle aus mehreren Momentaufnahmen. Für den Trader gilt es, diese Momentaufnahmen zusammenzusetzen, um ein stimmiges Bild der Marktlage zu erhalten.
## Dauer der Time Frames
Im längeren Time Frame wird erkennbar, wie sich die meisten Trader verhalten und sich der Markt positioniert. Dagegen gibt der kürzere Time Frame Aufschluss darüber, wie man das Risiko beim Eröffnen einer Position minimieren kann.
Es wird empfohlen, Time frames mit mindestens vier Perioden Unterschied zu verwenden. Dieser Unterschied drückt sich in der zeitlichen Länge der einzelnen Charts aus.
Bei einem Tageschart ist der kürzere time frame ein 4-Stunden-Chart. Bei einem 4-Stunden-Chart ist der kürzere time frame ein einstündiger Chart. Bei einer einstündigen Betrachtung folgt der Blick auf die 15-Minuten-Charts usw.
## Multiple Time Frame Analysis in der Praxis
Bei der konkreten Nutzung der Multiple Time Frame Analysis gehen Trader in zwei Schritten vor. Zunächst betrachten sie den längeren Zeitrahmen, um die Gesamtsituation, das Big Picture, zu verstehen. Dieser erste Blick verrät, ob sich ein Asset in einem Trend-Markt oder einem Ranging-Markt befindet.
Sobald Trader wissen, ob der Markt bullisch, bearisch oder seitwärts läuft, kommt der kürzere Zeitrahmen ins Spiel. Der kürzere *time frame* indiziert, wo man Einstiegspunkte mit potenziell niedrigen Risiken finden kann.
Wichtig: Laufen die Trends der beiden *time frame*s in entgegengesetzte Richtungen, gilt ein Einstieg als riskant. Besser ist es, zu warten, bis die Trendrichtung des kürzeren t*ime frames* mit dem längeren *time frame* übereinstimmt.
## 💬 Trading-Techniken und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Mistrades an der Börse: Wieviel Zeit bleibt, um den Fehler zu beheben](https://www.sharedeals.de/wissen/lexikon/mistrade/)
**Published:** Mai 6, 2025
**Author:** Matthias Schulze
**Content:**
Es geschieht selten, hat aber mitunter weitreichende Folgen: ein Mistrade. Wie gehen Marktteilnehmer, Broker und Börsenbetreiber mit Fehlern um, die sich durch menschliches Versagen eingeschlichen haben? Dieser Frage gehen wir im heutigen Wissensbeitrag nach.
## **Menschliches Versagen an der Börse**
Unter einem Fat-Finger-error (zu Deutsch: „Dicke-Finger-Fehler“) versteht man die fehlerhafte Eingabe auf der Computertastatur bei der manuellen Erfassung von Börsengeschäften.
In den meisten Fällen handelt es sich bei den Tippfehlern um Zahlendreher, nicht marktgerechten Preisen oder einer Null zu viel. Gerade letzteres führt regelmäßig zu Mistrades, bei denen höhere Beträge angegeben werden, als vom Anleger beabsichtigt wurden.
## **Time is running**
Für den Fall, dass Anleger einen Mistrade auslösen, bieten Börsen eng umgrenzte Zeitfenster, um den fehlerhaften Handel zu korrigieren.
An der New York Stock Exchange (NYSE) oder an der Technologiebörse NASDAQ müssen Trader innerhalb von 30 Minuten den Fehler melden. Daraufhin leitet die zuständige Aufsicht den Prüfungsprozess (*request for review*) ein und teilt dem Anleger zeitnah mit, ob die Order gecancelt wird.
An der London Stock Exchange (LSE) gilt dasselbe Zeitfenster wie an den US-amerikanischen Handelsplätzen. In Singapur (SGX) hingegen haben Anleger 60 Minuten Zeit, um Mistrades zu kommunizieren.
An der Frankfurter Wertpapierbörse wird Anlegern eine Frist von maximal 2 Handelsstunden eingeräumt, um einen Mistradeantrag zu stellen.
## **Beispiele für Mistrades**
Obwohl es kontraintuitiv erscheint, dass im Zeitalter des computergestützten Börsenhandels menschliche Fehler eintreten, begegnet man dem Phänomen regelmäßig. Hierzu einige Beispiele:
Im Jahr 2014 platzierte ein japanischer Broker buy orders für 42 Aktien in Höhe von 617 Milliarden Yen. Darunter waren mehrheitlich Blue Chips wie Toyota, Honda und Nomura. Die Korrektur der Order folgte wenige Stunden später. Wäre der Auftrag umgesetzt worden, entspräche das gehandelte Volumen der gesamten Wirtschaftskraft Schwedens.
Eine weitere Episode ereignete sich 2018 bei der Deutschen Bank. Als institutioneller Anleger wollte die Bank ihren Verpflichtungen im Derivate-Geschäft nachkommen und Geld auf ihr Eurex-Konto bei der Deutschen Börse überweisen. Dabei wurden versehentlich 28 Milliarden Euro überwiesen – zum Zeitpunkt des Handelsgeschäfts mehr als die Marktkapitalisierung der Deutschen Bank.
Ein drittes und letztes Beispiel illustriert die mögliche Tragweite eines fat-finger-errors. Dieses Mal handelt es sich um den südkoreanischen Elektronikhersteller Samsung. Bei der Auszahlung von Dividenden an 2000 Mitarbeiter, die am *Aktienoptionsplan* partizipierten, wurde nicht der fällige Betrag überwiesen, sondern 2,8 Milliarden Aktien übertragen. Dies entsprach zum Zeitpunkt des Handels der 30-fachen Marktkapitalisierung von Samsung. Die Firma reagierte umgehend und meldete den Fehler.
Obwohl der Schaden erfolgreich begrenzt werden konnte, fiel die Aktie am Tag des Vorfalls um satte 11 Prozent. Die Finanzaufsicht kritisierte die Börse und erklärte, dass ein solcher Fehler die Reputation des koreanischen Kapitalmarkts beschädige. Last but not least: Der südkoreanische Pensionsfonds, der *National Pension Service*, stellte jegliche Handelsaktivität während des Vorfalls ein.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Margin-Trading – was ist das?](https://www.sharedeals.de/wissen/lexikon/margin-trading/)
**Published:** Juni 27, 2023
**Author:** Matthias Schulze
**Content:**
Wer sich eine Weile mit Börse beschäftigt hat, ist automatisch auch über den Begriff „Margin“ gestolpert. Es handelt sich dabei in der Regel um eine Sicherheitsleistung, die von Anlegern bei bestimmten Wertpapier-Geschäften an die Bank oder den Broker zu stellen sind. In diesem Wissensbeitrag erfährst Du, wo mit Margin gehandelt wird, welche Arten es gibt, wie sie berechnet wird und was genau ein Margin-Call ist.
## Abgrenzung zum Spot-Trading
Im Online-Trading werden grundsätzlich zwei Strategien unterschieden: das Spot- und das Margin-Trading. Beim Spot-Trading handeln Trader ausschließlich mit ihrem eigenen Kapital und setzen keine Hebel ein.
Im Unterschied dazu leihen sich Trader beim Margin-Trading Geld von ihrem jeweiligen Broker, um größere Positionen zu eröffnen und mehr Kapital zu bewegen. Der geliehene Betrag wird im Englischen als „leverage“ (Hebel) bezeichnet. Um den finanziellen Hebel abzusichern, verlangen Broker die Hinterlegung einer Sicherheitsleistung: die Margin.
## Wie berechnet sich die Margin?
Bei den meisten Brokern können Trader Hebel von 1:10, 1:20, 1:30, 1:50 oder 1:100 nutzen, um eine Handelsposition zu initiieren. Das Reizvolle: Mit einem Hebel von 1:20 können Trader Positionen eröffnen, die den zwanzigfachen Wert ihres Einsatzes betragen.
Im selben Maße wie Trader mithilfe eines Hebels ihre Kapitalbasis multiplizieren, orientiert sich die Höhe der zu hinterlegenden Margin an dem gewählten Hebel. Was heißt das konkret? Investiert ein Trader 1.000 Euro mit einem zwanzigfachen Hebel, muss er beim Broker eine Sicherheit von 50 Euro hinterlegen. Bei 10.000 Euro sind es 500 Euro. Um die Margin zu errechnen, muss der Wert der Trading Position durch den Leverage dividiert werden, also in unserem Beispiel: 1000: 20 = 50.
Je größer der eingesetzte Hebel ist, desto kleiner fällt die zu bezahlende Margin aus. Aber Achtung: Kleinste Kursveränderungen lösen bei großen Hebeln heftige Ausschläge in beide Richtungen aus.
## Wo wird mit Margin gehandelt?
Margin-Trading ist mit allen derivativen Finanzinstrumenten möglich. Dazu zählen Optionsscheine, Differenzkontrakte (CFDs), Terminkontrakte (Futures) oder Währungen (Forex). Beim Forex Trading mit Margin ist zu beachten, dass der Hebel nicht nur sinnvoll, sondern notwendig ist. Warum? Die Volatilität ist sehr gering und die Liquidität sehr hoch. Daher bieten viele Broker einen Hebel von 1:500 an.
## Welche Arten von Margin gibt es?
**Initial Margin:** Unter der initial margin („Eröffnungsmarge“) versteht man den Mindestbetrag, der benötigt wird, um eine Position zu eröffnen. Bei Finanzderivaten ist dieser Betrag in der Regel höher, um etwaige Glattstellungskosten abzudecken.
**Maintenance Margin:** Mit der maintenance margin („Erhaltungsmarge“) bezeichnet man den Betrag, der notwendig ist, um eine Position offen zu halten. Sie greift, wenn die Initial Margin teilweise oder vollständig aufgezehrt wurde.
**Variation Margin:** Mit der variation margin bezeichnet man den täglichen Ausgleich eines Portfolios aufgrund von Kursschankungen. Fällt der Wert eines Portfolios, erhöht sich die zu leistende Margin um denselben Betrag des Verlusts. Ist der Wertverlust so groß, dass die Maintenance Margin unterschritten wird, erhält der Anleger einen Margin Call.
## Was ist ein Margin-Call?
Broker scannen regelmäßig die Portfolios ihrer Anleger auf mögliche Ausfallrisiken. Erkennt ein Broker, dass ein Trader durch Verluste in eine Schieflage geraten ist, kann er einen sogenannten Margin Call veranlassen. Was bedeutet das? Er fordert die fehlende Sicherheit (Margin) ein. Bei Nichterfüllung kommt es zu einem Stop-Out. Das heißt, die Position wird glattgestellt.
Ein Beispiel zur Illustration: Ein Anleger investiert 10.000 USD mit einem zwanzigfachen Hebel, um auf einen fallenden Euro und einen steigenden Dollar zu spekulieren. Für diese Transaktion hinterlegt er eine Sicherheit von 500 USD. Sein Kalkül geht nicht auf. Der Dollar fällt und er verliert 200 USD. Damit ist seine Sicherheit 200 USD unter den Mindestbetrag von 500 USD für diesen Trade gefallen. Um die Handelsposition offen zu halten („to maintain“), muss er die fehlenden 200 USD nachschießen. Ansonsten kommt es zur besagten Zwangsschließung des Trades.
💬 **Margin-Trading: Jetzt diskutieren!**
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen Live Chat, dem Börsen-Forum der neuen Generation.
---
### [Long Straddle: Die Grätsche für Optionshändler](https://www.sharedeals.de/wissen/lexikon/long-straddle/)
**Published:** Oktober 28, 2024
**Author:** Matthias Schulze
**Content:**
Volatilität als Chance: Mit dem Long Straddle setzen Trader gleichzeitig auf steigende und fallende Kurse. Diese Optionsstrategie verspricht Gewinne bei starken Kursbewegungen – birgt aber auch Risiken. Erfahre, wie Profis diese Taktik nutzen.
## Was ist ein long straddle?
Fangen wir bei der Übersetzung an: Mit einem straddle bezeichnt man im Englischen eine „Grätsche“. In Analogie zum Spreizen der Beine beim Brustschwimmen oder Geräteturnen strecken sich Optionshändler am Kapitalmarkt mit dieser Strategie in beide Richtungen. Sie positionieren sich gleichzeitig mit Calls und Puts, um von der impliziten Volatilität zu profitieren.
Dazu kaufen sie beide Optionsarten zum gleichen Ausübungspreis auf den Basiswert, bei identischer Laufzeit und unverändertem Bezugsverhältnis. Der zugrundeliegende Basiswert kann eine Aktie oder ein Index sein. Die Laufzeit kann sich auf wenige Tage beschränken oder mehrere Monate dauern. In der Praxis
## Wann ist ein long straddle sinnvoll?
Eine Strategie am Kapitalmarkt hat grundsätzlich die Aufgabe, Wertpapiere miteinander zu kombinieren, um von einer bestimmen Marktsituation zu profitieren. Bei einem long straddle legen sich Trader nicht auf sinkende oder steigende Kurse fest, sondern spekulieren auf eine starke Zunahme der Volatilität.
Anders ausgedrückt: Der Optionshändler rechnet mit ausreißenden Kursen nach oben oder nach unten. Gleichzeitig begrenzt Tritt das Gegenteil ein und Basiswert läuft seitwärts, erleiden Anleger einen Totalverlust.
## Gewinn- und Verlustszenarien
Angenommen ein Optionshändler entscheidet sich dazu 1000 Calls und 1000 Puts auf das Unternehmen ABC mit einem Basispreis von 10 EUR, in einem Bezugsverhältnis von 1:1 und mit einer Restlaufzeit von 3 Monaten zu kaufen. Jeder Optionsschein kostet vereinfacht gerechnet 0,50 EUR. Das heißt, der Trader gibt jeweils 500 EUR für sein Optionspaar aus. Insgesamt investiert er 1000 EUR (1000 x 0,50 + 1000 x 0,50).
Zum Ende der Laufzeit erzielt der Anleger einen Gewinn, wenn sich einer der beiden Optionsscheine mindestens verdoppelt und einen Wert von größer als 1 EUR erwirtschaftet hat. Im Fachjargon spricht man vom *inneren Wert* des Optionsscheins.
Um von einem inneren Wert sprechen zu können, muss der Basispreis für einen Put mindestens bei 9,50 EUR liegen. Analog dazu der Call: Knackt dieser die Schwelle von 10,50 EUR, laufen die Gewinne.
Aber Achtung: Liegt die Entwicklung des Basiswerts unter dem Break-even-Point und stoppt z. B. bei 10,40 EUR oder 9,20 EUR entsteht ein Verlust. Das heißt, die Volatilität muss stark genug in die eine oder andere Richtung ausschlagen, um einen Gewinn zu erwirtschaften.
Das zweite Szenario ist denkbar einfach und lässt sich knapp zusammenfassen: Hat sich der Basiswert nicht von der Stelle bewegt, verfallen beide Optionen am Ende der Laufzeit und sind wertlos. In diesem Fall ist ein Totalverlust eingetreten.
## 💬 Traden und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [KGV von Aktien: Was Anleger wissen müssen](https://www.sharedeals.de/wissen/lexikon/kgv/)
**Published:** August 13, 2023
**Author:** Rudolf Schneider
**Content:**
Die wahrscheinlich meistbeachtete Kennzahl für die Analyse einer Aktie ist das Kurs-Gewinn-Verhältnis (KGV), im Englischen: Price-Earnings Ratio (P/E). Investoren schließen damit auf das Kurspotential eines Wertpapiers. Wie ist das KGV richtig zu berechnen und anzuwenden?
Die betriebswirtschaftliche Kennzahl KGV stellt den Börsenkurs und den Gewinn je Aktie gegenüber. Sie kann nicht nur für einzelne Aktien, sondern auch für ganze Wirtschaftszweige oder Aktienmärkte errechnet werden.
Das KGV gibt an, in wie vielen Jahren ein Unternehmen bzw. ein Wirtschaftszweig – bei konstanten Gewinnen – den Wert seiner Aktien als Gewinn erwirtschaften wird. Anders formuliert: In wie vielen Jahren erhält der Anleger den Wert, den er für die Aktie bezahlt hat?
## **Wie Anleger das KGV berechnen**
Um das KGV zu berechnen, müssen Anleger eine simple Formel anwenden:
KGV = Aktueller Aktienkurs / Gewinne pro Aktie (EPS)
Häufig ist der Begriff Vorwärts-KGV zu hören, weil für die Berechnung in der Regel zukünftige, prognostizierte Gewinne herangezogen werden. Vergangene Überschüsse (Rückwärts-KGV) dienen mehr dem historischen Vergleich.
Ein Zahlenbeispiel: Bei einem Unternehmen mit Aktienkurs 100 € und prognostizierte EPS von 25 € errechnet sich ein KGV von 4. Das bedeutet, dass das Unternehmen den heutigen Wert seiner Aktie in 4 Jahren erwirtschaften wird.
## **Was ist ein gutes KGV?**
Leider lässt es sich nicht pauschal sagen, was ein gutes KGV für eine Aktie oder einen Wirtschaftszweig ist.
Mit einem niedrigen KGV gilt eine Aktie üblicherweise zwar als günstig. Ein hohes KGV muss jedoch nicht notwendigerweise auf eine teure Bewertung hindeuten. Im Fall von Wachstumsunternehmen etwa sind aufgrund ihrer Zukunftschancen auch mit relativ hohen KGV-Werten Kurspotenziale möglich.
Es macht also Sinn, das KGV im Branchenkontext zu betrachten. IT-Firmen weisen in der Regel schließlich eine deutlich höhere Wachstumsdynamik auf als etwa ein Stahlproduzent oder ein Autohersteller.
Dafür vergleicht man das KGV eines Unternehmens mit dem Referenzwert der Branche. Liegt das KGV der zu analysierenden Aktie unter dem Branchen-KGV, ist sie unterbewertet. Liegt das KGV darüber, ist sie überbewertet.
## **KGV immer zusammen mit anderen Kennzahlen nutzen**
Auch wenn das KGV im Vergleich mit einem Branchenschnitt durchaus aussagekräftig ist, sollten Anleger es wie bei allen Kennzahlen nie als alleiniges Kriterium für eine Investmententscheidung nutzen.
Jedes Unternehmen hat seine besonderen Eigenschaften und spezielle Situationen. Kommt ein Unternehmen etwa aus einer Restrukturierung, könnte das KGV auf einen unverhältnismäßig hohen Wert gestiegen sein, obwohl damit zu rechnen ist, dass die Gewinne des Unternehmens in den Folgejahren steigen werden.
Für ein aussagefähiges Gesamturteil bei Investmententscheidungen sind daher weitere Finanzkennzahlen einzubeziehen.
## **💬 Aktienbewertungen: Jetzt diskutieren und informieren!**
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen [Live Chat](https://www.sharedeals.de/live-chat/), dem Börsen-Forum der neuen Generation.
---
### [January Barometer: Was steckt hinter der Börsen-Prognose?](https://www.sharedeals.de/wissen/lexikon/january-barometer/)
**Published:** Oktober 1, 2024
**Author:** Matthias Schulze
**Content:**
In diesem Beitrag nehmen wir einen technischen Indikator unter die Lupe, auf den einige Trader seit jeher schwören: das *January Barometer*. Was es mit diesem Barometer auf sich hat und ob sich diese Markt-Theorie statistisch erhärten lässt, ist Thema des heutigen Beitrags.
## So wie der Januar läuft…
Eine alte Börsenweisheit besagt, dass der erste Monat des Jahres den Lauf der folgenden elf Monate vorwegnimmt: „As January goes, so goes the rest oft the year.“ Zu deutsch: „So wie der Januar läuft, so läuft der Rest des Jahres“.
Das klingt verlockend einfach und verleitet den einen oder anderen Trader dazu, seine Handelsaktivität an diesem winterlichen Gradmesser auszurichten. Allerdings gibt es eine wesentliche Einschränkung: Das Barometer bezieht sich ausschließlich auf die Perfomance des amerikanischen S&P 500.
In der Praxis bedeutet das Folgendes: Endet der Januar im Plus, bleiben Trader bullisch für die nächsten elf Monate. Rutscht der Index zum 31. Januar ins Minus, fällt der Optimismus schwerer.
## Von der Theorie zum Indikator
Genau genommen, ist das Januar Barometer eine Markthypothese, die zu einem Indikator geworden ist. Seine Prognosekraft als Indikator entfaltete das Januar Barometer mit der Kraft der Statistik.
Größere Bekanntheit erlangte der Begriff durch den Börsenanalysten Yale Hirsch (1923-2021) über den wir letzte Woche berichteten. In seinem kalendarischen Grundlagenwerk, dem *Stock Trader Almanac*, prägte er Termini wie die *Santa Claus Rally* oder das winterliche *January Barometer*. Beide Trends begründete er mit saisonal auftretenden Häufungen an der Börse in den letzten Jahrzehnten.
## Und was sagt die Statistik?
Statistisch gesehen, hat das Winterbarometer eine hohe Trefferquote. Zwischen 1950 und 2021 lag der Indikator elfmal falsch. Das heißt, in 84,6% der Fälle lag man richtig, wenn man auf die auf die alte Börsenweisheit gesetzt hatte.
Erweitert man die Zeitspanne und geht bis ins Jahr 1928 zurück, kann man die Markt-Hypothese 94-mal prüfen. In fast einem Jahrhundert gab es 64 Jahre, wo die Faustregel Recht behielt. Damit liegt die Wahrscheinlichkeit bei etwas unter 70%.
## Aufbau des Indikators
Wer sich dafür entscheidet, das Barometer als technischen Indikator einzusetzen, sollte dessen zweiteiligen Aufbau berücksichtigen.
Zum einen fungieren die ersten fünf Handelstage im Januar als Frühwarnsystem für den Verlauf des restlichen Monats. Erleben Anleger und Investoren eine starke Auftaktwoche, wird dies als positives Zeichen für einen ertragsreichen Januar gewertet.
Im zweiten Schritt wird auf die Performance des S&P 500 auf Monatssicht geblickt. Fällt diese positiv aus, können sich Anleger mit hoher Wahrscheinlichkeit auf ein gutes Jahr an der Börse freuen. Auch wenn das Barometer nicht die Zukunft vorhersagen kann, lag man historisch gesehen häufiger richtig als falsch.
## 💬 Indikatoren und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Index- und Aktienkorb-orientierte Anleihen: Was ist das?](https://www.sharedeals.de/wissen/lexikon/index-und-aktienkorb-anleihen/)
**Published:** November 21, 2023
**Author:** Matthias Schulze
**Content:**
Anleihen mit indexorientierter oder aktienkorborientierter Verzinsung sind eine weitere Erscheinungsform im Feld strukturierter Finanzprodukte. Wie es der sperrige Name bereits andeutet, handelt es sich hierbei um Anleihen, deren Verzinsung von der Entwicklung eines Index oder eines Aktienkorbes abhängen. Wie diese Anleihen funktionieren und welche Besonderheiten sie aufweisen, ist das Themas des heutigen Wissensbeitrags.
## Funktionsweise von indexierten Anleihen
Anleihen mit indexorientierter Verzinsung sind Wertpapiere mit einer festen Laufzeit, für die die Performance des zugrunde liegenden Index maßgeblich ist. Steigt ein Index, spiegelt sich das in höheren Anleihekursen wider. Fällt ein Index im Wert, leidet auch die Anleihe darunter.
## Verzinsung von indexorientierten Anleihen
Im Unterschied zu Aktien- und Wandelanleihen erhalten Käufer von indexierten Anleiheprodukten keinen festen Zins. Stattdessen besteht die Verzinsung aus zwei Komponenten: einem Mindestzinssatz und einem variablen Zins. Der Mindestzinssatz liegt in der Regel unterhalb des aktuellen Marktzinsniveaus.
Der variable Zins ergänzt diese Konstruktion und wird je nach Wertentwicklung ausgeschüttet. Die Teilhabe an einer kann prozentual erfolgen oder mit einem Höchstwert (Cap) gedeckelt werden.
## Besonderheiten von Anleihen mit Indexorientierung
Typischerweise ist zum Ende der Laufzeit die Zahlung einer bestimmten Quote vorgesehen. Diese Quote kann unterhalb des Nominalbetrags liegen. Des Weiteren haben Emittenten von Anleihen mit indexorientierter Verzinsung kein Wahlrecht.
## Funktionsweise von Anleihen mit aktienorientierter Verzinsung
Anleihen, die einen Aktienkorb als Grundlage ihrer Bewertung und Entwicklung haben, sind an den meisten Stellen ähnlich aufgebaut wie indexorientierte Anleihen: Sie haben eine feste Laufzeit und eine variable Zinskomponente.
## Unterschiede zu indexierten Anleihen
Ein wesentlicher Unterschied ist die flexible Gestaltung des Aktienkorbes durch den Herausgeber der Anleihe. Dieser kann je nach Marktphase einzelne Titel über- oder untergewichten.
Ein weiterer Punkt betrifft die Auszahlungsmodalitäten des Zinses. Häufig wählen Emittenten am Anfang einen höheren Zins, der oberhalb des aktuellen Marktzinsniveaus angesiedelt ist, um später die Verzinsung an die Wertentwicklung des Aktienkorbs zu koppeln. Diese Konstruktion bietet Anlegern anfänglich eine feste, attraktive Verzinsung und schafft später die Möglichkeit von überdurchschnittlichen an Kursentwicklungen zu profitieren.
## Fazit
In beiden besprochenen Fällen bleibt eine Ungewissheit, die für Anleihen untypisch ist: Weder die Höhe der Verzinsung noch die Wertentwicklung sind im Vorfeld bestimmbar. Das bietet zwar ein attraktiveres Chancenprofil, weil man an der Dynamik des Kapitalmarkts stärker partizipieren kann als bei konventionellen Anleihearten. Gleichzeitig birgt dies aber auch ein größeres Risiko, Verluste einzufahren und beispielsweise mit Aktienanleihen leichter begrenzbar wäre.
## 💬 Anleihen und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [In-the-money (ITM), at-the-money (ATM) und out-of-the-money (OTM) – was es bedeutet](https://www.sharedeals.de/wissen/lexikon/itm-atm-otm/)
**Published:** Dezember 5, 2024
**Author:** Matthias Schulze
**Content:**
Wer sich mit Optionen, Zertifikaten und Futures beschäftigt, stößt schnell auf Abkürzungen wie ATM und ITM oder liest, dass ein Optionsschein „aus dem Geld“ ist. Was es mit diesen kryptisch erscheinenden Abkürzungen auf sich hat, klären wir im heutigen Wissensbeitrag.
## Aufbau eines Optionsscheins
Beim Aufbau eines Optionsscheins gibt es mehrere wesentliche Bestandteile. Zum einen gibt es einen *Basiswert*, auf den sich die Option bezieht. Das können Aktien, Anleihen, Währungen, Rohstoffe oder Indizes sein.
Zum anderen gibt es einen *Basispreis*. Dabei handelt es sich um einen im Voraus festgelegten Preis, zu dem der Käufer bei Ausübung seines Optionsrechts den zugrundeliegenden Basiswert erwerben kann.
Wichtig: Im Englischen spricht man beim Basiswert von einem *Underlying*. Der Basispreis wird als *strike price* bezeichnet.
Als Letztes gibt es noch zwei weitere Konstruktionsbestandteile: die Laufzeit und das Bezugsverhältnis. Die *Laufzeit* beschreibt die Dauer für die Ausübung des Optionsrechts und an welchem Stichtag dieses erlischt.
Das *Bezugsverhältnis* gibt an, in welcher Höhe der Inhaber des Optionsscheins Einheiten des Basiswerts kaufen (Call) oder verkaufen (Put) kann. Alternativ verwendet man auch den Begriff Optionsverhältnis.
## Der innere Wert
Jede der drei Abkürzungen beschreibt den inneren Wert einer Option. Der innere Wert ermittelt sich aus der Differenz zwischen dem Basispreis und dem Kurs des Basiswerts. Darüber hinaus ist das Bezugsverhältnis als Faktor zu berücksichtigen.
Der innere Wert bildet die Entscheidungsgrundlage dafür, ob der Käufer von seinem verbrieften Recht Gebrauch macht, die Option auszuüben und den Basiswert, z. B. eine Aktie der Firma ABC zu kaufen.
## ITM – in-the-money
Liegt der aktuelle Kurs des Basiswerts bei einem Call über dem Basispreis, besitzt die Option einen inneren Wert. Dasselbe gilt für einen Put, wenn sich der Kurs des Basiswerts unter Basispreis bewegt. In beiden Fällen ist die Ausübung des Optionsscheins attraktiv, da der Käufer zu einem günstigeren Preis kaufen oder verkaufen kann.
## ATM – at-the-money
Hierbei handelt es sich nicht um einen Bankautomaten in den USA (automated teller machine), sondern um den Fall, dass der aktuelle Marktpreis des Basiswerts mit dem Basispreis übereinstimmt. Der Optionsschein ist *am Geld* und besitzt keinen inneren Wert.
## OTM – out-of-the-money
In der letzten Variante ist der Optionsschein aus dem Geld. Dafür muss der aktuelle Preis eines Calls unter dem Basispreis liegen. In umgekehrter Reihenfolge verhält es sich mit einem Put: Der Marktpreis muss über dem Basispreis sein.
## Fazit
Für Anleger von Optionsscheinen ist es von zentraler Bedeutung, die Parameter der Inwertsetzung zu kennen. Entscheidend ist das dynamische Zusammenspiel von Basiswert und Basispreis, aus denen sich der innere Wert der Option ableitet.
## 💹 Trading verstehen in nur 10 Minuten!
In unserem umfangreichen [Ratgeberbeitrag zum Trading](https://www.sharedeals.de/wissen/trading/) erfährst Du alles Grundlegende zum Thema: Was ist Trading im Vergleich zu anderen Anlegeformen? Wie funktioniert es? Welche Voraussetzungen musst Du mitbringen? Welche Risiken gibt es und wie kannst Du diese minimieren?
---
### [Hexensabbat: Was Du über den Showdown an den Terminbörsen wissen musst](https://www.sharedeals.de/wissen/lexikon/hexensabbat/)
**Published:** Januar 2, 2025
**Author:** Matthias Schulze
**Content:**
An jedem dritten Freitag der Monate März, Juni, September und Dezember ist es wieder so weit: Der Hexensabbat wird an den Terminbörsen begangen. Wodurch sich dieses Phänomen auszeichnet und welche Auswirkungen der große Verfall auf die Kapitalmärkte hat, erfährst Du in diesem Wissensbeitrag.
## Alle Monate wieder
Jeden dritten Freitag im dritten Monat eines Quartals steht der Hexensabbat an. Was nach einem Pakt mit dem Teufel klingt, ist viermal im Jahr ein Kapital zehrendes Ritual an den internationalen Terminbörsen.
Grundsätzlich sind Terminbörsen der Ort, an dem Geschäfte abgeschlossen werden, deren Preis bereits feststeht, aber deren Erfüllung erst zu einem späteren Zeitpunkt erfolgt. Eine weitere Besonderheit ist die begrenzte Gültigkeit dieser Terminkontrakte. Am Tag des Laufzeitendes verfallen Futures und Optionen automatisch und werden abgerechnet.
Für Futures erstreckt sich die typische Laufzeit auf ein volles Quartal, wohingegen Optionsscheine wöchentlich oder monatlich verfallen.
Eine besondere Situation entsteht viermal im Jahr, wenn das Laufzeitende von Futures und Optionen an ein und demselben Tag zusammenfällt. In dieser turnusmäßigen Abrechnung liegt die Macht und Magie für den Hexensabbat.
## Triple Witching Day
An diesem Tag des „Großen Verfalls“ oder im Englischen „Triple Witching Day“ genannt, verfallen Optionen auf Aktien und Indizes an allen Terminbörsen weltweit. Dies geschieht im März, Juni, September und Dezember.
An der EUREX, der größten europäischen Terminbörse, endet um 12 Uhr die Laufzeit für Futures und Optionsscheine der STOXX-Familie. Um 13 Uhr geht es weiter mit DAX-Futures und um 17:30 Uhr folgen Optionen auf deutsche Aktien.
## Warum spricht man von Hexensabbat?
Am Tag des großen Verfalls kommt es regelmäßig zu heftigen Kursbewegungen an den internationalen Börsen, die nicht auf Unternehmensnachrichten, Gewinnwarnungen oder Krisen zurückzuführen sind.
Am Hexensabbat sind es große institutionelle Investoren wie z. B. Vermögensverwalter und Fondsgesellschaften, die die Märkte an diesem besonderen Tag bewegen. Die Situation ähnelt einem Showdown, der durch die Verpflichtungen des Termingeschäfts ausgelöst wird.
Zum einen sind Großinvestoren darum bemüht, einzelne Aktien oder Indizes ober- oder unterhalb eines bestimmten Kursniveaus zu halten, damit die darauf gekauften Optionen und Futures nicht aus dem Geld fallen. Das führt mitunter zu Rettungskäufen, um Kurse besonders gefährdeter Titel bis zum Verfall der Optionen zu stabilisieren.
Andererseits werden große Anleger dazu gezwungen, Verluste zu begrenzen und Positionen glattzustellen, indem sie sich mit Aktien eindecken, auf die sie Calls oder Puts gesetzt haben.
## Kleiner Verfallstag
Was viermal im Jahr als großes pulverisierendes Ereignis an den Terminbörsen stattfindet, wird zwölfmal im Jahr durch einen kleinen Verfallstag ergänzt. An jedem dritten Freitag im Monat verfallen standardisierte Optionen auf Aktien und Indizes. Futures sind davon nicht betroffen. Dadurch fallen die Kursausschläge an den Kapitalmärkten deutlich geringer aus und sind weniger spürbar für Anleger.
## 💬 Terminkontrakte und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Grid-Trading: Dein Kursnetz für kontinuierliche Gewinne](https://www.sharedeals.de/wissen/lexikon/grid-trading/)
**Published:** September 10, 2024
**Author:** Matthias Schulze
**Content:**
Innerhalb unserer Reihe Trading-Techniken konzentrieren wir uns hier auf eine nach Diversifizierung strebende Handelsstrategie an der Börse: dem *Grid-Trading*. Was mit dem Ansatz gemeint ist und welche Chancen er bietet, ist Thema dieses kurzen Beitrags.
## Was ist Grid-Trading?
Mit Grid-Trading oder Rasterhandel ist eine Handelsstrategie gemeint, bei der Anleger mehrere kleine Kauf- und Verkaufsorders auf ein Währungspaar oder ein Finanzinstrument erteilen. Ziel ist es, von der Schwankungsbreite eines Assets zu profitieren und an vorher festgelegten Marktniveaus ein- und auszusteigen.
Bildlich kann man sich den Ansatz folgendermaßen vorstellen: Trader werfen ein Netz aus, dass über den Kurs einer Aktie oder eines anderen Assets gelegt wird. An den strategisch wichtigen Knotenpunkten des Netzes platzieren Trader Kauf- und Verkaufsaufträge. Ähnlich wie bei einer Bärenfalle greifen die Orders, sobald einer der vorgegebenen Punkte erreicht wurde und lösen die Order aus.
In der konkreten Umsetzung bedeutet Grid-Trading für Anleger, dass sie kleinere Kauf- und Verkaufsorders schichtartig ober- und unterhalb des aktuellen Marktpreises setzen. Dadurch entstehen Clusterzonen, in denen der Ein- und Ausstieg in einen Vermögenswert verteilt wird. Anders ausgedrückt: Man streut die Kaufzeitpunkte.
## Was sind die Vorteile des Rasterhandels?
Der offensichtlichste Vorteil beim Grid-Trading besteht darin, dass man nicht der Entwicklung eines Kurses hinterherrennen muss, sondern durch die Festlegung von gestaffelten Kauf- und Verkaufsniveaus – dem Auswerfen seines Netzes – viele kleine Einstiegspunkte finden kann. Dieses Vorgehen entfernt den Druck vom Trader mit großen Orders punktgenau Ein- und Ausstiege zu meistern.
Der zweite Vorteil ergibt sich aus dem Ersten: Die Strategie ist leicht nachvollziehbar und kann schnell implementiert werden. Für die Operationalisierung benötigt man keine spezialisierten Bots oder Trading Software, sondern kann durch manuelle Eingaben und akribischer Planung groß- und kleinflächige Preisraster für Minuten-, Tages- oder Wochencharts entwerfen.
Der dritte Vorteil ist die Flexibilität des Netzes. Je engmaschiger Trader ihre grids knüpfen, desto geringer fällt das Risiko aus, da bereits bei kleinen Kursschwankungen Profite erzielt werden können.
## Wo zeigen sich die Nachteile des Rasterhandels?
Wie jede Handelsstrategie, besitzt auch das Grid Trading seine Kehrseiten. Die zuletzt genannte Stärke engmaschiger Netze verwandelt sich in einen Nachteil, wenn durch stark ausschlagende Kursbewegungen (Stichwort: Vola spikes) Verkaufsmarken ausgehebelt werden. Bei einem solchen Riss in der Handelsspanne entstehen dem Anleger erheblich Verluste.
Ein zweites Problem stellen die erhöhten Kosten beim Rasterhandel dar. Durch die Platzierung vieler Einzelorders können bei jedem Kauf und Verkauf Transaktionsgebühren entstehen.
So leicht sich der Rasterhandel manuell umsetzen lässt, um so schwieriger ist die technische Analyse. Grid Trader sind typischerweise versierte Analysten, die beim Erstellen ihrer Preisraster umfangreiche Kenntnisse der zugrundeliegenden Basiswerte und ihrer Dynamiken haben.
## Fazit
Im Unterschied zum Day Trading, wo Anleger mit zu weit gesetzten Stop Losses günstige Kaufgelegenheiten verpassen oder verfrüht ausgestoppt werden, bietet der Rasterhandel die Möglichkeit den Ein- und Ausstieg bei einem Asset auf viele Einzelorders mit einem kleinem Volumen zu verteilen.
## 💬 Trading und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Goldpreis-Explosion: Steht ein Superzyklus bevor?](https://www.sharedeals.de/wissen/lexikon/goldpreis-explosion-steht-ein-superzyklus-bevor/)
**Published:** Februar 19, 2025
**Author:** Matthias Schulze
**Content:**
Der Goldpreis kennt kaum ein Halten mehr und irritiert Deutschlands größten privaten Vermögensverwalter. Manche Beobachter sprechen bereits vom nächsten Superzyklus des gelben Metalls. Aber wann spricht man eigentlich von einem Superzyklus? Mit dieser Frage beschäftigen sich dieser Wissensbeitrag.
## **Steigende Preise als Indikator**
An der Terminbörse in Shanghai, der *Shanghai Futures Exchange,* wurde am 10. April 2024 beschlossen, Trading-Limits für Gold- und Kupfer-Futures einzuziehen. Die neue Grenze liegt nun bei 2000 Lots für Gold und 2800 Lots für Kupfer bei Positionen im Tageshandel.
Der Hintergrund: Die chinesischen Börsenaufseher befürchteten, dass die Rallye der beiden Metalle aus dem Ruder laufen könnte.
Auslöser für die Preisausbrüche sind vielfältig: Nach einem heißen Arbeitsmarktbericht in den USA sieht die Zentralbank keinen konkreten Anlass, die Leitzinsen kurzfristig zu senken. Gleichzeitig nimmt die Sorge um eine steigende Inflation wieder zu und in Zeiten geopolitischer Spannungen wird Gold seinem Ruf als Krisenwährung gerecht.
Diese und weitere Ursachen sollten für aufmerksame Marktbeobachter keine Überraschung darstellen. Doch was ist mit der Kupfer-Rallye, die im Schatten der jüngsten Entwicklungen am Goldmarkt steht?
## **Dr. Copper erholt sich**
Dass die Shanghaier Terminbörse auch den Handel mit Kupfer limitiert, kommt nicht von ungefähr: Das wichtigste Industriemetall hatte zuvor in den vorangegangenen 15 Monaten viel verlorenen Boden wieder wett gemacht und neue Hochs ausgebildet.
Die entscheidende Frage ist: Sehen wir bei Gold, Kupfer und Öl nur einen temporären Aufschwung oder sind diese Entwicklungen im Jahr 2024 er Beginn eines Superzyklus?
## **Merkmale eines Superzyklus**
Während Aufschwünge kurz- bis mittelfristige Preissteigerungen bezeichnen und konjunkturellen oder marktspezifischen Ursprungs sein können, ist ein Superzyklus von besonderer Qualität. Bei Superzyklen im Rohstoff-Bereich handelt es sich um langfristige Preissteigerungen, die von einer nicht abreißen wollenden Nachfrage getrieben werden.
Mehr noch: Die Aufschwungphase eines Superzyklus kann zwischen 10 und 35 Jahren dauern. In diesem Zeitraum liegen die Preissteigerungen deutlich über dem durchschnittlichen Preisniveau, das historisch ableitbar ist. Aber Achtung: Ein Superzyklus gliedert sich in Teilzyklen, kennt Phasen der Stagnation und Preisexplosionen. Entscheidend ist, dass der bullische Trend über Jahrzehnte intakt bleibt und nach einem Tief neue Hochs erklommen werden.
## **Warum gibt es Superzyklen?**
Eine notwendige Voraussetzung für die Entstehung eines Superzyklus ist ein wirtschaftlicher Strukturwandel. Dabei ändern sich die Koordinaten der Nachfrage so grundlegend, dass das Angebot mit Verzögerung reagiert. Es fehlen in vielen Fällen die Kapazitäten, um die Produktion begehrter Rohstoffe zeitnah und zügig auszuweiten.
In den letzten 150 Jahren gibt es mehrere Beispiele für Superzyklen, die eindrücklich belegen, welche Vorwärtskraft transformativen Phasen innewohnt. Der erste Superzyklus auf unserer Zeitstrecke bezieht sich auf die Industrialisierung des Westens und allen voran der USA im ausgehenden 19. und frühen 20. Jahrhundert.
Der zweite Superzyklus startete in den 1930er Jahren, schloss den Zweiten Weltkrieg mit ein und lief langsam mit dem Wiederaufbau Europas in den 1950er Jahren aus. Parallel dazu entwickelte sich das japanische Wirtschaftswunder in der Nachkriegszeit.
Der dritte und bisher letzte Superzyklus wurde durch die Industrialisierung und Urbanisierung der BRIC-Länder (Brasilien, Russland, Indien und China) in Gang gebracht.
## **Und heute?**
Vieles spricht dafür, dass ein vierter Superzyklus im Zuge der Digitalisierung, der Dekarbonisierung und der vollen Entfaltung der Industrie 4.0 seinen Lauf nimmt. Kupfer, Öl, Edelmetalle und viele weitere Rohstoffe werden in einem solchen Szenario davon in den nächsten Jahren profitieren.
## 💸 sharedealsPlus: Jetzt Mitglied werden und abkassieren!
Du willst Dein Depot auf das nächste Level hieven? Mach mit in Deutschlands aktivster und erfolgreichster Aktien-Community! Hier hast Du einen direkten Draht zu Börsenprofis und engagierten Anlegern und bekommst täglich Top-Tipps. Registriere Dich am besten noch heute [hier](https://www.sharedeals.de/sdp-aktien-community/).
---
### [Gap-Trading: Warum Trader auf Kurslücken setzen](https://www.sharedeals.de/wissen/lexikon/gap-trading/)
**Published:** Oktober 4, 2024
**Author:** Matthias Schulze
**Content:**
In diesem Wissensbeitrag geht es um eine Trading-Strategie, die kurzfristige Ineffzienzen am Markt ausnutzt: das Gap-Trading. Was hat es mit dieser Technik auf sich und welche Vorteile bietet sie?
## Mut zur Lücke
Mit Gap Trading bezeichnet man eine Handelsstrategie, bei der Trader den Markt systematisch nach Kurslücken absuchen, um von kurzfristig höheren Spreads profitieren. Von einer gap spricht man immer dann, wenn der Schlusskurs eines Assets gegenüber dem Eröffnungskurs abweicht – ohne, dass dazwischen Handelsaktivitäten stattgefunden haben.
## Wie entstehen Kurslücken?
Die Auslöser für Kurslücken sind verschieden und können grundsätzlich in drei Kategorien einsortiert werden: (geo-)politische Ereignisse, wirtschaftliche Entwicklungen und Naturkatastrophen.
Zu politischen Ereignissen zählen all jene Events, die die geopolitische Großwetterlage verändern. Dazu der Brexit 2016, der Krieg in der Ukraine 2022, aber auch die bevorstehenden Präsidentschaftswahlen in den USA.
Unter wirtschaftlichen Entwicklungen versteht man u.a. Zinserhöhungen der Zentralbank, überraschende Inflationsdaten oder eine Rezession.
Von unternehmerischer Seite gelten die Veröffentlichung von Quartalszahlen und Jahresberichten sowie Gewinnprognosen, aber auch wissenschaftliche Studien zur Wirksamkeit eines Medikaments als kursbewegende Kräfte
Und zuletzt die große Unbekannte: Naturkatastrophen. Sie reichen von jährlichen Hurricanes und Waldbränden bis hin zu Überschwemmungen und Erdbeben. Neben der Verheerung für Mensch und Umwelt üben plötzlich auftretende Katastrophen Druck auf die Währung eines Landes aus und destabilisieren den Devisenmarkt.
## Schnelligkeit und Antizipation
Nehmen wir an, ein Pharmaunternehmen berichtet nach Börsenschluss über die Wirksamkeit eines Medikaments. Entgegen der Erwartung, dass die Studie die Hoffnung auf einen Blockbuster bestätigt, muss der Konzern den Abbruch der Entwicklung des Präparats bekanntgeben. Am nächsten Morgen unterbieten sich die Investoren, der Aktienpreis fällt und die Kurslücke reißt nach unten auf.
Ein solches Szenario ist nicht nur plausibel, sondern kann in regelmäßigen Abständen an der Börse beobachtet werden. Nun stellt sich die Frage: Wie gehen Gap Trader grundsätzlich mit solchen und ähnlichen Situationen um?
Für die Dauer des Börsenschlusses lesen sie die Reaktion zwischen den Zeilen (Antizipation) und bereiten sich auf die Reaktion anderer Investoren vor. Ist es schließlich am nächsten Morgen so weit, muss es schnell gehen: Mit der rechtzeitigen Orderausführung kann sich der Gap Trader vor allen anderen Anlegern positionieren und profitieren bis die Kurslücke wieder gefüllt wird.
## Welche Kurslücken gibt es?
Neben normalen, sogenannten *common gaps*, unterscheiden Trader drei Arten von Kurslücken: Breakaway gaps, Runaway gaps und Exhaustion Gaps. Sie zu (er)kennen, gehört zum Rüstzeug jedes versierten Anlegers.
Mit der *Breakaway gap* ist eine Kurslücke gemeint, bei der der Aktienkurs aus seiner bisherigen Handelsspanne ausbricht. Dieser Ausbruch wird von Händlern als Signal für eine Trendumkehr gedeutet.
Die *Runaway gap* entsteht, wenn der Kurs mit Sichtbarwerden der Gap davonläuft, also seiner bestehenden Trendrichtung folgt.
Eine exhaustion gap bildet sich, wenn sich der Kurs ein letztes Mal in Richtung des bis dato existierenden Trends bewegt, um dann von einer Korrektur erfasst zu werden.
## Vor- und Nachteile im Überblick
Ein Gap Trade bietet Anlegern feste Ein- und Ausstiegspunkte, ja die Lücke strukturiert die Transaktion. Darüber hinaus verbringt man bestenfalls nur kurze Zeit am Markt, um Gewinne mitzunehmen und von kurzfristigen Preisbewegungen zu profitieren.
Gleichzeitig steigt die Volatilität bei jedem *gap trade* und es ist trotz eingehender Recherchen nicht immer möglich zu klären, warum eine Kurslücke entsteht. Noch gefährlicher ist die Unvorhersehbarkeit von Gap-Füllungen, also der Zeitpunkt, an dem die Kurslücke geschlossen wird. Last but not least: Kurslücken treten nicht jeden Tag auf und sind zeitlich begrenzt.
## 💬 Trading und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Europäische vs. amerikanische Optionen: Diese Ausübungstypen musst du kennen](https://www.sharedeals.de/wissen/lexikon/optionstypen/)
**Published:** Januar 2, 2025
**Author:** Matthias Schulze
**Content:**
Wer Optionen kauft, stolpert in den Details schnell über Begriffe wie „amerikanisch“ oder „europäisch“. Was es mit den Kontinentalbezeichnungen auf sich hat, erfährst Du in diesem Wissensbeitrag.
## Das Recht zur Ausübung
Optionsscheine verbriefen das Recht, einen Basiswert (z. B. eine Aktie) in der Zukunft zu einem vorher definierten Preis innerhalb einer bestimmten Frist kaufen oder verkaufen zu können. Die zeitliche Begrenzung von Optionen führt dazu, dass sie zum klassischen Termingeschäft an der Börse gezählt werden.
Der Inhaber hat also das Recht, aber keinerlei Pflichten als Käufer am Markt zu agieren. Die Möglichkeit zum Kauf bezeichnet man im Fachjargon als „Ausübung“ des Optionsrechts. Wird die Option nicht gezogen, verfällt der Optionsschein am Ende der Laufzeit.
Wichtig: Erst am Tag der Fälligkeit endet das Recht zur Ausübung des Optionsscheins.
## Amerikanisch oder europäisch?
Mit den Kontinentalbezeichnungen werden zwei unterschiedliche Ausübungsmethoden zusammengefasst, die Anleger bei klassischen Optionsscheinen vorfinden.
Bei Optionen **amerikanischen Typs** (im Englischen spricht man von *American style*) können Anleger während der gesamten Laufzeit und an jedem regulären Bankarbeitstag ihre Option ausüben. Das bedeutet, dass sie jederzeit flexibel auf Kursveränderungen reagieren können, um profitabel am Markt zu handeln. Nachteil: Die zeitliche Flexibilität erhöht die Prämien und macht amerikanische Optionen gegenüber europäischen Optionsscheinen teurer.
Bei **europäischen Optionen** (European Style) ist eine Ausübung nur einmalig am Ende der Laufzeit möglich. Für Trader bedeutet die europäische Variante, dass sich Erfolg und Misserfolg ihrer Anlage an einem einzigen Tag entscheiden.
## Was kommt häufiger vor?
Grundsätzlich gilt, dass die Art des Basiswerts die Wahl der Ausübungsmethode bestimmt. Ein Blick in die Praxis verrät jedoch, dass amerikanische Optionen zum Standard an den Terminbörsen geworden sind. Sie werden am häufigsten gehandelt.
Europäische Optionen hingegen werden für Indizes angeboten und auf diese gehandelt. Hintergrund dieser Zweiteilung ist, dass die vermittelnden Broker den Verwaltungsaufwand möglichst gering halten möchten.
## Exkurs: Was geschieht am Verfallstag?
Entscheidet sich der Inhaber einer Option gegen die Ausübung seines Rechts, wird der Kontrakt aufgelöst und abgerechnet. Typischerweise vollzieht sich dieser Prozess durch einen *Barausgleich*. Der Barausgleich ermittelt sich aus der Differenz zwischen dem Basispreis und dem aktuellen Marktwert des Basiswerts.
## 💬 Optionen und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Elliott-Wellen: Massenpsychologie in der Technischen Analyse](https://www.sharedeals.de/wissen/lexikon/elliott-wellen/)
**Published:** September 20, 2023
**Author:** Matthias Schulze
**Content:**
Wer das 1x1 der Charttechnik lernen will, wird schnell auf diesen Klassiker aus dem Gebiet der Trendprognose treffen: die Elliott-Wellen. In diesem Wissensbeitrag erfährst du kurz und knapp, was diese Börsentheorie ausmacht, die vor knapp 100 Jahren von dem US-Amerikaner Ralph Nelson Elliott (1871-1948) entwickelt wurde.
## Der Historiker unter den Tradern
Ralph Nelson Elliott führte ein bewegtes Leben. Er arbeitete als Buchhalter für amerikanische Eisenbahngesellschaften, migrierte zeitweise nach Mexiko und kontrollierte als Hauptbuchhalter für das US-amerikanische Außenministerium die Handelsbilanzen Nicaraguas. Seine Akribie und Affinität für Zahlen verbanden sich mit seiner Leidenschaft für die Börse. In den 1930er Jahren untersuchte Elliott die willkürlich erscheinenden Kursbewegungen aus 75 Börsenjahren, sortierte und systematisierte sie. Das Ergebnis veröffentlichte er zusammen mit Charles J. Collins unter dem Titel: „The Wave Principle“.
## Gesetzmäßigkeit der Zahlen und Zyklen
In seinem Buch erklärte Elliott, dass die Kursbewegungen an der Börse zwar willkürlich erscheinen, in Wirklichkeit aber vorhersehbaren Gesetzen folgten. Kern seiner Annahme war, dass Investoren in ihrem Anlageverhalten stets zwischen Optimismus und Pessimismus hin und her pendelten. Diese Schwankungen, so Elliott, erzeugten wiederkehrende Muster und ließen sich in jeder Trendphase identifizieren. Elliott ging sogar noch einen Schritt weiter und behauptete, dass Aktienkurse sich mit den Fibonacci-Reihen darstellen und prognostizieren ließen.
## Zwischen Impuls und Korrektur
In der Terminologie von Elliott gibt es in jedem Zyklus sogenannte Antriebs- bzw.- Impulswellen und dagegen laufende Korrekturwellen. Ein typischer Trend an den Finanzmärkten unterteilt er in acht Wellen, die einer 5-3-Sequenz folgen. Bei einer Hausse sind es fünf Impulse, die den Kurs einer Aktie klettern lassen und drei Korrekturen, die das Tempo des Anstiegs wieder rausnehmen. Bei einer Baisse verhält es sich genau umgekehrt.
## Hausse: Regeln für Impulswellen
Eine einzelne Impulswelle besteht immer aus fünf Subwellen. Davon bewegen Welle 1, 3 und 5 den Kurs einer Aktie in Richtung Norden, lassen ihn steigen. Welle 2 und 4 stellen temporäre Korrekturen dar. Um eine Impulswelle zu erkennen, gibt es drei grundsätzliche Regeln, die nach dem Ausschlussprinzip funktionieren.
Die erste Regel besagt: Welle 1 und 4 dürfen sich nicht überschneiden. Die zweite Regel besagt, dass Welle 3 niemals die kürzeste sein darf. Und die letzte Regel besagt, dass Welle 2 nicht den Startpunkt von Welle 1 unterschreiten darf. Wird gegen eine dieser drei Regeln verstoßen, handelt es sich um eine andere Formation.
## Baisse: Korrektur-Wellen
Befindet sich eine Aktie oder ein Index im Abwärtssog, zeichnen sich unterschiedliche Muster ab. Das erste Muster wird als „Zigzag“ bezeichnet. Hierbei gibt es drei Korrekturwellen: A, B und C. Während sich die Wellen A und C als Impulse gegen den Abwärtstrend stellen, drückt Welle B den Kurs um mehreren Etappen nach unten. Als Folge dieser Bewegung schließt Welle C fast immer unterhalb des Startpunktes von Wella A.
Das zweite Muster wird „Flat“ genannt. In dieser Ausprägung sind A und B Korrekturwellen. Die Besonderheit bei diesem Wellenmuster besteht darin, das C nicht unterhalb des Startpunktes von A schließen muss. Tut sie dies, spricht man von einem „erweiterten Flat“. Schließt C über A, ist von einem „verkürzten Flat“ die Rede.
## 💬 Trading und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Dow-Theorie: Die Anfänge der Technischen Analyse](https://www.sharedeals.de/wissen/lexikon/dow-theorie/)
**Published:** September 20, 2023
**Author:** Matthias Schulze
**Content:**
Ob groß oder klein: Kein Anleger kommt am Dow Jones Industrial Average vorbei. Hinter dem weltweit wichtigsten Leitindex verbirgt sich ein Mann, der die Fundamente für die Technische Analyse gelegt hat: Charles Henry Dow (1851-1902). In diesem Wissensbeitrag erfährst Du in aller Kürze die Entstehungsbedingungen des Dow Jones als Grundlage für die Technischen Analyse.
## **Journalist, Redakteur, Gründer**
Charles Henry Dow wurde 1851 als Sohn eines Landwirts in Connecticut geboren und begann mit 21 Jahren seine Karriere als regionaler Reporter. Im Laufe der Jahre spezialisierte er sich auf die Zusammenarbeit mit Banken und Börsenmaklern an der Wall Street.
Zusammen mit dem Journalisten Edward Davis Jones (1856-1920) gründete er die Nachrichtenagentur *Dow, Jones & Company*. Ihr Spezialgebiet war das Verfassen unabhängiger Finanznachrichten. Außerdem rief das Duo den ersten Börsenbrief der USA ins Leben. Aus diesem Brief entwickelte sich später das renommierte *Wall Street Journal*.
## Der erste Aktienindex im Zeitalter der Eisenbahn
Besondere Bekanntheit erlangten Charles Dow und sein Geschäftspartner mit der erstmaligen Entwicklung eines Index, um einen verlässlichen Richtwert für Kursschwankungen am Aktienmarkt zu erhalten. Ihr erster Index, der D*ow Jones Railroad Average*, wurde am 3. Juli 1884 veröffentlicht und enthielt mehrheitlich Eisenbahnaktien.
Heute wird der Index unter der Bezeichnung *Dow Jones Transportation Average* fortgeführt und umfasst die zwanzig größten Transportunternehmen der USA. Unter technischen Analysten gilt der Index als Frühindikator der konjunkturellen Entwicklung der Vereinigten Staaten.
## **Die Geburt des Dow Jones**
Wesentlich bekannter ist der *Dow Jones Industrial Average*. Ein Index, den Charles Dow mit seiner Agentur für das Wall Street Journal entwarf. In der ersten Ausführung des Aktienindex befanden sich zwölf Unternehmen im Dow Jones. Zur Berechnung addierte Charles Dow die Aktienkurse aller Unternehmen und dividierte die erhaltene Summe durch zwölf. Am 26. Mai 1896 lag die Erstnotiz an der New York Stock Exchange bei 40,94 Punkten.
Mit dem Dow Jones Industrial Average legte Charles Henry Dow (1851-1902) die Fundamente der Technischen Analyse. Dabei blieb es jedoch nicht.
## Fundament der Technischen Analyse: 6 Theoreme der Dow-Theorie
Auf Grundlage seiner eigenen Beobachtungen des damals noch jungen Index entwickelte Dow eine Theorie zu den Wechselwirkungen von Anlegerverhalten und Markttrends. Die Ergebnisse fasste er in einem sechsteiligen Regelwerk zusammen, das bis heute Anwendung findet.
**Theorem 1) Im Index sind alle Informationen enthalten:** Die erste Grundannahme von Dow besteht darin, dass er den Chart eines Index als unverzerrtes Spiegelbild von Angebot und Nachfrage bestimmte. Alle Informationen, so Dow, seien in den Kursständen der Indizes berücksichtigt. Folglich ist eine Fundamentanalyse nicht mehr notwendig.
**Theorem 2) Der Markt gliedert sich in drei Trends:** Laut Dow weist der Markt drei Trends auf: primäre, sekundäre und tertiäre Trends. Jeder Trend hat einen eigenen Zeithorizont. Während primäre Trends langfristiger Natur sind, zeichnen sich sekundäre Trends durch ihre Mittelfristigkeit aus. Tertiäre Trends sind auch als „Rauschen“ bekannt und treten kurzfristig auf.
Ende des 19. Jahrhunderts hat Henry Charles Dow seine Theoreme über die Finanzmärkte aufgestellt. Grafik: Eigene Darstellung
Primäre Trends sind dominante Auf- oder Abwärtsbewegungen, für die eine Folge höherer Hochs und tieferer Tiefs charakteristisch sind. Sekundäre Trends treten als Korrekturen auf und unterbrechen Marktbewegungen nach oben oder nach unten. Last but not least gibt es tagesaktuelle Schwankungen und Preisbewegungen, die für die übergeordneten Trends keine Rolle spielen.
**Theorem 3) Die drei Phasen primärer Trends:** Jeder primäre Trend gliedert sich in drei Phasen: einer Akkumulation, einer öffentlichen Beteiligung und einer Distribution. In der Akkumulationsphase hat sich der Markt von einer Abwärts- zu einer Aufwärtsbewegung gedreht. Gut informierte Anleger steigen an dieser Stelle ein und versuchen die gesamte Aufwärtsbewegung mitzunehmen.
In der Phase öffentlicher Beteiligung lockt ein positiver Nachrichtenfluss immer mehr Anleger an die Börse. In der dritten Phase, der Distribution, schlägt die Stimmung endgültig in Euphorie um. Der Zustrom neuer Anleger schwillt weiter an und die ausgerufenen Prognosen werden immer optimistischer. Vorsichtige und erfahrene Anleger beginnen an diesem Punkt Gewinne über Verkäufe zu realisieren. Am Ende der Distribution wird die Aufwärts- von einer Abwärtsbewegung abgelöst und spült die Investoren aus dem Markt, die zu teuer eingestiegen sind.
**Theorem 4) Gegenseitige Bestätigung:** In der ursprünglichen Fassung seiner Theorie war Charles Dow der Ansicht, dass ein Bären- oder Bullenmarkt nur ausgerufen werden kann, wenn sich der D*ow Jones Railroad Average* und der *Dow Jones Industrial Average* gegenseitig bestätigen.
**Theorem 5) Volumen als Trendbestätigung:** Steigt das Handelsvolumen bei steigenden Aktienkursen, kann dies als Bestätigung für einen intakten Aufwärtstrend gewertet werden. Dasselbe gilt für fallende Kurse in einem bärischen Umfeld.
**Theorem 6) Trägheit trägt den Trend:** Das letzte Theorem der Dow-Theorie entlehnt sich aus der Physik und macht sich die Wirkungsweise von der Trägheit der Masse zunutze. Auf die Charttechnik übertragen, bedeutet dies, dass ein begonnener Trend bestehen bleibt. Erst eine definitive Umkehr löst einen Trendwechsel aus.
## 💬 Technische Analyse und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Double Top erklärt – 1x1 der Charttechnik](https://www.sharedeals.de/wissen/lexikon/double-top/)
**Published:** Dezember 12, 2023
**Author:** Matthias Schulze
**Content:**
In der Technischen Analyse zählt das Doppelhoch zu den standardmäßig beobachteten und häufig auftretenden Chartmustern. Wie es zustande kommt, welche Aussagekraft es hat und wie Anleger auf diese Formation reagieren können, ist Thema des heutigen Wissensbeitrags.
## Was ist eine Double-Top-Formation?
Eine Double-Top-Formation ist eine klassische Umkehrformation, die in der Ausführung einem abnehmenden „M“ ähnelt und eine Abwärtsbewegung einleitet.
Double Tops bestehen aus zwei Hochs, die durch ein lang gezogenes Tief miteinander verbunden werden. Die zeitliche Ausdehnung für die Entstehung und Vollendung der Formation sollte mindestens einen Monat betragen. Double Tops signalisieren Anlegern verlässlich, dass ein bullisher Trend zu Ende geht und von einer bärischen Phase abgelöst wird.
## Chronologie eines Doppelhochs
Charttechnisch gesehen, treten bei einem Doppelhoch zwei zentrale Ereignisse auf. Beim ersten Ereignis gelingt es den Bullen nicht mehr, das erste Hoch im zweiten Anlauf zu überwinden. Zudem ist das Handelsvolumen beim zweiten Hoch deutlich geringer und der Kurs fällt schneller ab.
Für das zweite Hoch gilt die Faustregel, dass der Hochpunkt am selben Widerstand abprallen muss, wie beim ersten Hoch oder leicht darunter – keinesfalls darf das zweite Hoch über dem Ersten liegen! Ansonsten wäre die Formation ungültig.
Das zweite Ereignis Zweitens betrifft die Unterstützungslinie. Hierbei gelingt es den Bullen nicht, diese zu verteidigen. Stattdessen wird sie von den Bären nach unten hin durchbrochen. Gleichzeitig wird das Verbindungstief unterschritten und die Formation vollendet. Wichtig: Bildet der Markt keine neuen Hochs aus und der Kurs einer Aktie läuft daraufhin seitwärts, liegt keine Double-Top-Formation vor.
## Double-Top-Formation im Trading nutzen
Für Trader sind Doppelhochs immer dann attraktiv, wenn sie auf fallende Kurse bei Aktien, Indizes oder Rohstoffen setzen möchten. Für diesen Fall können sie sich mit einer „Limit-If Touched“-Order auf die Lauer legen und den Markt shorten.
Der Vorteil dieses Ordertyps besteht darin, dass Trader bei der Vollendung eines Doppelhochs den Kaufpreis präzise steuern können. Dazu legen sie einen Triggerpreis fest, der unterhalb des aktuellen Marktpreises liegt und ergänzen diesen um einen Limitpreis, der identisch mit dem Triggerpreis ist oder darunter liegt. Dadurch entsteht ein eng gesetzter Preiskorridor, mit dem Trader auf die dynamische Kursentwicklung reagieren können.
## 💬 Charttechnik und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Double Bottom erklärt – 1x1 der Charttechnik](https://www.sharedeals.de/wissen/lexikon/double-bottom/)
**Published:** Dezember 12, 2023
**Author:** Matthias Schulze
**Content:**
Ein Doppeltief zählt zu den häufig vorkommenden, klar erkennbaren Chartmustern in der Technischen Analyse. Wie es zustande kommt, wann es auftritt und wie Anleger eine solche Umkehrformation zu ihrem Vorteil nutzen können, ist Thema des heutigen Wissensbeitrags.
## Wann spricht man von einem Double Bottom?
Ein Double Bottom oder zu Deutsch Doppeltief ist eine bullische Umkehrformation, die im Chartbild einem aufsteigenden „W“ ähnelt. Daher wird gelegentlich auch von einer „W-Formation“ gesprochen. Das Doppeltief leitet eine Aufwärtsbewegung ein und markiert den Anfang vom Ende eines düsteren Kursverlaufs.
## Aufbau eines Doppeltiefs
Double Bottoms bestehen aus zwei miteinander verbundenen Tiefs. Kennzeichnend für das Verbindungshoch ist die Etablierung einer Nackenlinie. Wird diese durchbrochen, gilt die Formation als vollendet. Ähnlich wie bei einem Double Top sollte die zeitliche Ausdehnung für die Entstehung und Vollendung eines Double Bottoms wenigstens einen Monat betragen.
## Chronologie eines Doppeltiefs
Um aus charttechnischer Perspektive von einem Doppeltief zu sprechen, müssen zwei zentrale Ereignisse eintreten: Erstens gelingt es den Bären nicht mehr, den Kurs weiter zu drücken. Sie scheitern im zweiten Anlauf, dass erste Tief zu unterschreiten. Zudem fällt die Korrektur beim zweiten Tief weniger scharf aus als beim ersten. In der Folge ziehen sich die Verkäufer zurück und die Käufer gewinnen wieder die Oberhand.
Das zweite Ereignis bezieht sich auf die Nackenlinie: Nachdem Rückzug der Bären, wird diese nach oben von den Bullen zunächst gekreuzt und schließlich durchbrochen. Mit dem Überschreiten der Nackenlinie des Verbindungshochs gilt die Formation als vollendet.
## Long gehen bei Doppeltiefs
Der Ausbruch oberhalb der Nackenlinie ist ein starkes Signal für die bullische Trendumkehr und kann von Tradern genutzt werden, um eine Long-Position zu eröffnen. Hierbei lohnt sich ein Einstieg, sobald der Kurs die Nackenlinie durchbrochen hat.
Als Orientierung für das Gewinnziel des Trades kann die Höhe der Gesamtformation verwendet werden. Nimmt man dieselbe Höhe und platziert diese oberhalb der Nackenlinie, entsteht aus der Distanz zum neuen Hochpunkt ein möglicher Preiskorridor für Verkäufe.
## 💬 Charttechnik und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Digital vs. Barrier: Wie exotische Optionsscheine die Börsenwelt verändern](https://www.sharedeals.de/wissen/lexikon/exotische-optionsscheine/)
**Published:** April 17, 2024
**Author:** Matthias Schulze
**Content:**
Im Dschungel der Hebelprodukte zählen Optionsscheine zu den tradtionellen Termingeschäften an der Börse. Allerdings gibt es auch Exotika und Ausnahmen. Welche dies im Kontext von Optionsscheinen sind und was sie außergewöhnlich macht, ist Thema des heutigen Wissensbeitrags.
## X wie exotisch
Zu den außergewöhnlichen und seltener frequentierten Investitionsmöglichkeiten an der Börse zählen sogenannte *exotic warrants*. Im Unterschied zu Standardoptionen fällt diese Gruppe von Optionsscheinen durch Abweichungen beim Optionsrecht auf. Dazu kommen Zusatzbedingungen, die den Inhalt der Option teilweise erheblich verändern. Was das konkret bedeutet, wird nachfolgend an zwei Beispielen erläutert.
**Nice to know:** Exotische Optionsscheine erkennt man am „X“ im Kurznamen englischsprachiger Aktientitel.
## Barrier-Optionsscheine
Bei Barrier-Optionen wird eine Ober- und Untergrenze definiert. Die sogenannten „knock-in“ und „knock-out“-Barrieren fungieren als Schwellen, die den Kurs der erworbenen Option einrahmen. Da die Ausgestaltung sehr unterschiedlich sein kann, ist die Beschaffung detaillierter Optionen ein Muss für jeden Anleger.
Beispielsweise gibt es Calls und Puts mit Knock-out und Knock-in-Barrieren. Für Anleger bedeutet diese Ausgestaltung ein höheres Verlustrisiko und begrenzte Gewinnchancen gegenüber Standardoptionen. Der entscheidende Vorteil: Die Preise für Barrier-Optionen sind deutlich niedriger. Diesen Einkaufsvorteil nutzen in der Regel Investoren, die eine sehr genaue Vorstellung vom möglichen Kursverlauf des zugrundeliegenden Basiswerts haben.
**Wichtig:** Barrieren beziehen sich immer auf Referenzkurse, die sich an Börsen bilden oder im außerbörslichen Handel zustande kommen.
## Digital-Optionsscheine
Bei Digital-Optionsscheinen wird dem Käufer das Recht verbrieft, einen festen Betrag zu erhalten, sobald er die Option veräußert. Einzige Voraussetzung: Der Kurs des Basiswerts muss den vereinbarten Basispreis unter- oder überschreiten. Wie groß die Abweichung zwischen dem Basiswert und dem Basispreis ist, hat keinen Einfluss auf die Höhe der Auszahlung. Der einmal vereinbarte Betrag bleibt gleich.
Digital-Optionsscheine kommen immer dann zum Einsatz, wenn Kursprognosen des Basiswerts zum Zeitpunkt der Fälligkeit als unverlässlich gelten und Analysten im Nebel stochern. Darüber hinaus müssen die Kaufkosten für Standardoptionen als zu hoch eingestuft werden, um den Erwerb einer Digital-Option als sinnvolle Alternative zu etablieren.
**Entscheidender Nachteil:** Für die Absicherung des Prognoserisikos ist das Ertragspotenzial von Digital-Optionen von vorneherein begrenzt.
## 💬 Optionsscheine und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Copy-Trading: Als Anfänger an der Börse durchstarten? Die Chancen und Risiken](https://www.sharedeals.de/wissen/lexikon/copy-trading/)
**Published:** April 24, 2024
**Author:** Matthias Schulze
**Content:**
Für Börseneinsteiger klingt das verheißungsvoll: die Strategien erfahrener Trader direkt kopieren und so ohne umfangreiche Kenntnisse Überrenditen erzielen. Was das Copy-Trading auszeichnet, wer davon profitiert und welche Risiken es birgt, ist Thema des dieses Beitrags.
## Was ist Copy Trading?
Fangen wir auf der definitorischen Seite an: Beim Copy Trading ahmen Einzelpersonen die Trades als erfolgreich eingeschätzter Händler eins zu eins nach. Dies gelingt heutzutage mithilfe automatisierter Handelssysteme und ermöglicht unerfahrenen Anlegern den geführten Einstieg an der Börse.
Die Mehrzahl der Copy Trades vollzieht sich auf besonders liquiden Märkten. Dazu zählen Devisenmärkte (Währungspaare), Large-Cap Aktien und Rohstoffe.
## Evolution des Copy Trading
Die Geburtsstunde des technisch gestützten Kopierhandels begann mit der Verbreitung des Internets. Was heute banal erscheint, glich Ende der 1990er Jahre einer kleinen Revolution: Mithilfe von Emails konnten Trader in Newslettern ihre Käufe und Verkäufe zum Kopieren versenden.
Doch die händische und zeitverzögerte Eingabe neuer Positionen war nur ein Zwischenschritt in dieser Evolution. Um 2005 wurde sie durch algorithmische Handelssysteme abgelöst. Der Unterschied? Signalgeber und Follower wurden über eine gemeinsame technische Plattform zusammengeführt. Händler konnten ihre Strategien hosten und ihre Handelskonten synchronisieren.
## Signalgeber, Follower und die FCA
Im Copy Trading steht die Beziehung von zwei Gruppen von Menschen im Vordergrund: den kopierten *Signalanbietern bzw. Leaders* und den kopierenden *Signalfolgern* bzw. *Followern*. Eine dritte Gruppe sind die Copy Trade-Dienstleister, die beide Gruppen zusammenführen.
Die kopierten Positionen werden von dem gefolgten Händler automatisiert eröffnet und verwaltet. Gleichzeitig ist für die Follower die gesamte Transakstionshistorie in Echtzeit und en Detail nachvollziehbar.
Obwohl Signalfolger die volle Kontrolle über kopierte Trades behalten und diese eigenständig verwalten können, kontrollieren die Signalgeber indirekt einen Teil des Kapitals. In dieser treuhänderischen Funktion gleichen sie einem Portfoliomanager. Dieser Umstand hat dazu geführt, dass die britische Finanzaufsicht, die *Financial Conduct Authority* (FCA), 2015 beschloss, Copy Trade Broker als Portfolio- und Investment-Manager zu klassifizieren.
## Chancen und Risiken
Das Chance-Risiko-Profil beim Copy Trading unterliegt Deutschland einigen Besonderheiten: Erstens gibt es keine standardisierten Kontrollen. Weder die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) noch die Copy Trade Broker regulieren die Leader. Das heißt, jeder Nutzer kann ohne Eignungsprüfung und Sachkunde ein Profil als Signalgeber anlegen und in wenigen Schritten loslegen
Zweitens haben erste Umfragen ergeben, dass die Risikobereitschaft beim Copy Trading tendenziell steigt. Beim Kopieren von Trades neigen Anleger dazu dem Signalgeber ihr volles Vertrauen zu schenken und größere Risiken einzugehen, als sie es allein täten.
Für das Chance-Risiko-Profil bedeuten diese Besonderheiten, dass man im besten Fall auf unentdeckte Autodidakten und Vollzeitprofis an der Börse stoßen kann. Gleichzeitig führt die fehlende Regulierung dazu, dass viel Verlustpotenzial in den Portfolios unerfahrener und risikoaffiner Signalgeber droht.
## 💬 Trading und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Carry Trade: Verstehen, wie die Zinsarbitrage funktioniert](https://www.sharedeals.de/wissen/lexikon/carry-trade/)
**Published:** September 3, 2024
**Author:** Matthias Schulze
**Content:**
Aus der Reihe der Trading-Techniken richten wir unsere Aufmerksamkeit nun auf eine spezielle und spekulative Strategie aus dem Universum des Devisenhandels: dem *Carry Trade*. Worum es bei dieser Technik geht, welche Besonderheiten und Risiken sie kennzeichnet, ist Thema des heutigen Beitrags.
## Was ist ein Carry Trade?
Mit einem Carry Trade werden grundsätzlich alle Transaktionen zusammengefasst, bei denen Anleger und Investoren versuchen von Zinsunterschieden unterschiedlicher Währungsräume zu profitieren. Am häufigsten sind solche Trades im Forex Bereich verbreitet, da dort in Währungspaaren gehandelt werden kann. Daher spricht man von sogenannten *Currency Carry Trades*.
## Wie funktioniert ein Currency Carry Trade?
Mit einem Currency Carry Trade nehmen Investoren einen Kredit in einer Währung mit niedriger Verzinsung auf, um damit verzinsliche Wertpapiere oder andere Finanzprodukte (z. B. Anleihen) in einer Fremdwährung mit höherem Zinsniveau anzulegen. Bei der Schließung von Positionen müssen Trader den Kredit in der ursprünglichen Währung auslösen. Im besten Fall erwirtschaften Trader aus der Zinsdifferenz zwischen beiden Währungen Erträge.
## Popularisierung des Carry Trading
Carry Trading galt über Jahrzehnte hinweg als Domäne professioneller und institutioneller Investoren. Dies änderte sich, als Japan Anfang der 1990er Jahre in eine Rezession schlitterte und die Zentralbank mit einer massiven Senkung der Leitzinsen gegensteuerte.
Das stagnierende Niedrigzinsniveau machte die ruhige Geldanlage bei einer Bank für Sparer unattraktiv, die Inflation und der Aktienindex Nikkei lag seit dem Crash von 1989 am Boden.
In dieser ausweglos erscheinenden Situation wagte sich eine Anlegerin an den Devisenmarkt, die seit jeher für die gesunde Entwicklung der familiären Finanzen verantwortlich ist: Mrs Watanbe.
## Wer ist Mrs Watanbe?
Watanbe ist einer der häufigsten Nachnamen in Japan und würde im Deutschen seine Entsprechung in „Müller“ oder „Meier“ finden. Als archetypische Repräsentation der japanischen Hausfrau, verwaltet und investiert Mrs Watanbe das Geld der Familie.
Um eine Rendite am Geldmarkt zu erzielen und den Risiken am Kapitalmarkt aus dem Weg zu gehen, spekulierten japanische Hausfrauen en masse auf Währungspaare. Dazu nahmen sie Kredite in billigen Yen auf und paarten sie mit zinstragenden Wertpapieren in US-Dollar oder Australian Dollar.
In der Praxis bedeutete ihr Vorgehen, dass sie japanische Yen als Kredit aufnahmen und gegen australische Dollar tauschten. Im nächsten Schritt legten sie den Betrag in Australien an zu einem höheren Zins an. Mit der Fälligkeit des Kredits wurde die angelegte Summe von australischen Dollar in Yen zurückgetauscht.
## Risikoprofil des Carry Trading
Das Geschäftsmodell von Mrs Watanbe boomte und überraschte die Finanzwelt. Allerdings ist die Strategie nicht risikofrei. Zu den wichtigsten Voraussetzungen für eine erfolgreiche Umsetzung von Carry Trades gehört eine Zinsstabilität in beiden Währungsräumen. Warum? Beim Abschluss eines Carry Trades muss der Anleger in die ursprüngliche Währung zurücktauschen und riskiert durch Wechselkursschwankungen seine Gewinne zu verlieren.
Darüber hinaus hängt der Erfolg des Carry Trading wesentlich davon ab, welche Zinsentscheidungen die Zentralbanken beiden Länder treffen. Bei plötzlichen und einschneidenden Veränderungen steigen die Kosten der Finanzierung und offene Positionen müssen bedient werden.
## 💬 Trading und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Call-Optionen: Rendite-Turbo oder Risiko-Falle?](https://www.sharedeals.de/wissen/lexikon/call-optionen-rendite-turbo-oder-risiko-falle/)
**Published:** Januar 22, 2025
**Author:** Matthias Schulze
**Content:**
Entdecke, wie Du mit Calls von der Marktentwicklung profitieren kannst! Erhalte Einblicke in die Chancen und Risiken von gedeckten (*covered calls*) und ungedeckten Optionen (*naked calls*) und finde heraus, wie Du Deine Anlagestrategie optimieren kannst.
## **Calls – Rendite dank Sinkflug**
Im Allgemeinen kommen Calls immer dann zum Einsatz, wenn Trader davon ausgehen, dass die Kurse eines Basiswerts (z. B. Aktien, Rohstoffe oder Indizes) seitwärts laufen oder sinken.
Der Handel mit Calls ist ein Prämiengeschäft und gilt als defensive Strategie. Die Strategie fußt auf der Annahme, dass es für Käufer wirtschaftlich unattraktiv ist, eine Option zu ziehen, wenn der Kurs des Basiswerts unter dem Strike-Preis liegt. Stattdessen kann der Käufer den Basiswert günstiger direkt an der Börse kaufen – ohne Option.
## **Covered Calls**
Bei covered calls, also gedeckten Verkaufsoptionen, besitzt der Verkäufer die Aktien des zugrundeliegenden Basiswerts (*underlying*). Genau genommen, hält er sie im Depot vor. Sie dienen als Absicherung für den Fall, dass die Kauf-Option vom Kontrahenten gezogen wird. Daher dürfen die Wertpapiere für die Dauer der gesamten Laufzeit nicht veräußert werden. Sie liegen wie ein Pfand im Depot des stillhaltenden Call-Inhabers.
## **Risiken von Covered Calls**
Bei Covered Calls gibt es im Wesentlichen zwei Risiken. Erstens trägt der Inhaber des Calls das Kursänderungsrisiko des Basiswerts. Es könnte passieren, dass die Wertpapiere während der Laufzeit an Wert verlieren und die Prämie nicht reicht, um den Verlust zu decken.
Zweitens könnte es passieren, dass das Gegenteil eintritt: Der Kurs des Basiswerts steigt über den Strike-Preis, der Käufer zieht die Option und der Verkäufer muss liefern. Warum ist das ein Problem? Der Käufer hätte mehr Geld damit verdient, wenn er keine Option am Markt angeboten hätte, sondern einzig und allein am Kursanstieg des underlyings partizipiert hätte.
## **Naked Calls**
Bei naked calls bzw. ungedeckten Optionen ist der Trade nicht durch das Bezugsgut besichert. Der Verkäufer hält keine Aktien des Basiswerts in seinem Depot. Stattdessen nutzt er die Margin des Brokers und hinterlegt diese mit einer Sicherheitsleistung. Im Regelfall beträgt diese Sicherheit zwischen 10 und 20% des Ausübungswerts der Option.
Bleibt Kurs des Basiswerts für die Dauer der Laufzeit unterhalb des Strike-Preises, kann sich der Inhaber des Calls freuen. Er hat die Prämie kassiert und musste keine Wertpapiere im Depot hinterlegen. Dadurch hat er die Kosten minimiert und Rendite erzielt. Doch was geschieht im Ernstfall?
## **Risiken von naked calls**
Das größte Problem bei der Platzierung eines naked calls ist sein asymmetrisches Risikoprofil. Während die Gewinne auf die eingesammelten Prämien beschränkt bleiben und die Kosten minimal ausfallen, ist der mögliche Verlust unbegrenzt.
Im Ernstfall vollzieht sich folgender Prozess: Der Käufer zieht die Option und löst die Leistungspflicht des verkaufenden Inhabers der Call-Option aus. Da der Verkäufer nur eine Margin von 10-20% hinterlegt hat, springt der Broker ein und liefert die Wertpapiere an den Käufer aus. Dem Inhaber des Calls erscheint nun eine verlustreiche Leerverkaufsposition in der Depotübersicht. Darüber hinaus muss der Verkäufer Leihgebühren für den gelieferten Basiswert an den Broker bezahlen.
Die Lage wird bedrohlich und spitzt sich zu, wenn das underlying weiter steigt. In diesem Fall weitet sich der Verlust immer weiter aus und die Leihgebühren steigen. Das Glattstellen der Position wird zusehends schwieriger und kann bis zu einem *margin call* führen.
---
### [Bottom Fishing: Wann ist an der Börse wirklich der Boden erreicht?](https://www.sharedeals.de/wissen/lexikon/bottom-fishing/)
**Published:** September 5, 2024
**Author:** Matthias Schulze
**Content:**
Der finale Teil unserer Reihe über Trading-Techniken bildet eine verlockende, aber Geduld fordernde Strategie: das Bottom Fishing. Was es damit auf sich hat und mit welchen Herausforderungen bei dieser Technik rechnen muss, ist Thema des heutigen Beitrags.
## Was ist Bottom Fishing?
Es klingt so einfach und naheliegend: Man kauft eine Aktie, die unverdient vom Markt überrollt wurde und verkauft sie nach einer sensationellen Kurserholung mit einer ansehnlichen Rendite – buy low, sell high.
Beim bottom fishing suchen Investoren nach dem tiefst möglichen Einstiegspunkt für einen Aktienkauf und setzen auf einen positiven Trendwechsel. Das Problem: Aktien, aber auch Indizes können ohne Probleme und von Angst begleitet für sehr lange Zeit fallen. Auch dann, wenn der Asset bereits dramatisch unterbewertet ist und sich im Deep Value-Territorium befinden.
## Herausforderung beim Bottom Fishing
Das größte Hindernis hat bereits der Star Investor Peter Lynch in einem Interview vom 29. Oktober 1982 in der Sendung *Walls Street Week* am eigenen Beispiel beschrieben. Es ist die eigene Vorstellungskraft, die dem Anleger im Wege steht und ihn dazu verführt, ins fallende Messer zu greifen:
> Ich hatte eine schwere Zeit. Die Aktien von Standard Oil of Ohio fielen dieses Jahr von 90 US$ auf 60 US$, und ich habe allen gesagt, dass diese Aktie nicht noch weiter fallen wird. Dann ging sie auf 50 US$ runter. Ich sagte: Das ist es, nicht weiter. Als sie die 40 US$ Marke erreichte, sagte ich zu den Leuten: Das ist es. Als die Aktie schließlich auf unter 30 US$ fiel, fragten die Leute: ‚Was halten Sie von Standard Oil of Ohio?‘. Ich sagte: ‚Was macht Standard Oil of Ohio? Ich kenne diese Firma nicht‘.
## Bottom fishing in der Praxis
Wie lösen bottom fisher das offensichtliche Problem, welches Lynch in seinem Interview anekdotisch zusammengefasst hat? Mit einer Kombination aus fundamentalem Wissen über ein Unternehmen, technischer Analyse und Geduld.
Das fundamentale Wissen über eine Aktie beantwortet das „Was“ und „Warum“. Schreibt ein Unternehmen Quartal für Quartal schwarze Zahlen, sprechen die Bilanzen Bände und legen einen Kauf nahe. Der Haken: Das Marktsentiment bestimmt bis zuletzt den tatsächlichen Kurs und aussichtsreiche Werte können aufgrund von Gerüchten oder Ängsten für langgezogene Zeiträume neue Böden ausbilden.
Daher beginnt in der zweiten Phase die technische Analyse. Der Blick auf den Chart soll dabei unterstützen, den richtigen Zeitpunkt für einen Einstieg zu finden, also das „Wann“ zu fixieren. Dazu bedient man sich unterschiedlicher Formen, die als wichtige Signalgeber fungieren z. B. einem Rounding bottom (Untertasse), einer Schulter-Kopf-Schulter-Formation, einem Doppeltief oder einer V-Formation.
Als letztes benötigen bottom fisher für einen erfolgreichen Trade viel Zeit und noch mehr Geduld. Um wie ein Angler am Grund zu fischen, müssen Anleger auf ihre Gelegenheit warten und sich in Beobachtung üben. Est wenn sich der letzte Boden ausgebildet hat und die tiefst mögliche Unterstützung ausgiebig getestet wurde, kann es losgehen. Dies kann – je nach Aktie und Marktphase – mehrere Wochen, Monate oder sogar Jahre dauern.
## 💬 Trading und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Automatisierter Handel: Wie Bots die Börse erobern](https://www.sharedeals.de/wissen/lexikon/automatisierter-handel/)
**Published:** Oktober 14, 2024
**Author:** Matthias Schulze
**Content:**
In diesem Beitrag aus unserer Reihe *Trading-Techniken* beschäftigten wir uns mit einem Mega-Trend der Gegenwart: dem automatisierten Handel. Wodurch sich diese Strategie auszeichnet und welche Gefahren sie birgt?
## Was ist automatisierter Handel?
Mit automatisiertem Handel sind Programme gemeint, die es Anlegern ermöglichen, Parameter für die Eröffnung und den Ausstieg von Trades festzulegen. Es handelt sich also um softwaregestützte Regelsysteme, die schematisch nach den Vorgaben des Traders arbeiten.
Die Regelsysteme können einfache und komplexe Handelsstrategien in die Praxis umsetzen. Ein möglicher Parameter für die Ausführung einer einfachen Handelsstrategie könnte z. B. folgendermaßen lauten: „Kaufe 10 Aktien von Aktie X, wenn der gleitende 50-Tage-Durchschnitt den gleitenden 200-Tage-Durchschnitt schneidet.“
## Expert Advisors und Trading Roboter
Grundsätzlich gibt es zwei Wege bei der Ausführung eines automatischen Systems. Zum einen gibt es die manuelle Eingabe mit maschineller Unterstützung. Gemeint sind sogenannte Expert Advisors (kurz: EA), die Marktdaten in Echtzeit sammeln und auswerten.
Expert Advisors werden von erfahrenen Programmierern entwickelt, die Algorithmen schreiben, um beispielsweise Signale zu prüfen, gleitende Durchschnitte zu berechnen oder Spreads zu scannen. Dabei fungieren sie als maschinelle Berater. Die finale Umsetzung erfolgt durch den Trader. Damit gleicht die Arbeit mit einem EA einem semi-automatischen System.
Zum anderen gibt es Trading Roboter, die ebenfalls die Marktlage vollumfänglich analysieren, aber über das Bereitstellen von Signalen und Informationen hinausgehen. Sie treffen Entscheidungen im Sinne der Strategie des Anlegers und führen Orders eigenständig durch.
## Chancen des automatischen Handels
Zu den offensichtlichsten Vorteilen eines automatisierten Trading-Setups zählt die enorme Zeitersparnis, Aufgaben an eine Maschine delegieren zu können.
Darüber hinaus sind Trading Bots frei von den Begrenzungen des menschlichen Körpers und Geistes: Sie verlieren keine Konzentration, können Tag und Nacht arbeiten, sie handeln durchgehend rational, regelbasiert und sind diszipliniert. Damit sind das menschliche Bauchgefühl und die Intuition als ständig anwesende Fehlerquelle eliminiert.
Last but not least: Trading-Roboter punkten mit Geschwindigkeit. Sie verarbeiten Tausende Daten in Rekordzeit und können Ein- und Ausstiege um Längen schneller vornehmen als ihre menschlichen Konterparts.
## Risiken automatischer Systeme
Wie so oft liegt der Teufel im Detail. Die Bedingungen, mit denen Trading Bots arbeiten, sind absolut organisiert. Das heißt, die aufgestellten Regeln lassen keinen Spielraum für Interpretation. Die Aufgabe des automatischen Systems ist es nicht für den Anleger zu denken, sondern nach seiner vorgegebenen Strategie zu handeln. Mithilfe von Backtests können solche Regeln zwar überprüft werden, aber nur für historische Marktdaten. Das bedeutet: Jede Automatisierung ist nur so gut, wie das dahinterstehende Regelwerk.
Bei aller Euphorie über Zeitersparnisse und Effizienzsteigerungen dürfen Anleger nicht vergessen, dass technische Systeme vulnerabel sind und ein regelmäßiges Monitoring benötigen. Das reicht von Verbindungsfehlern über Computerabstürzen bis hin zu plötzlich auftretenden Anomalien, für die es keine leichte Erklärung gibt.
Nicht zuletzt wird der Markt für automatisierte Trading-Software von zweifelhaften Angeboten geflutet, die hohe Renditen ohne nennenswerten Arbeitseinsatz versprechen. Vor solchen und ähnlichen Versprechungen sollten sich Anleger in Acht nehmen. Wer sich unsicher ist, ob ein Anbieter seriös ist, kann einen Blick auf die aktuelle Warnliste der Bundesaufsicht für Finanzdienstleistungen werfen.
## 💬 Trading und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Arbitrage-Trading – was ist das?](https://www.sharedeals.de/wissen/lexikon/arbitrage-trading/)
**Published:** Juni 20, 2023
**Author:** Matthias Schulze
**Content:**
Viele Anleger haben den Begriff Arbitrage schon gehört, aber nicht genau verstanden, was es damit auf sich hat. In diesem Wissensbeitrag erfährst Du, was Arbitrage im Trading genau ist, welche Formen es gibt, und auf welche Weisen Trader es einsetzen.
Arbitrage bezeichnet die Entstehung von Kursunterschieden identischer Finanzinstrumente (z. B. Devisen, Währungen, Anleihen, Aktien oder Edelmetalle) an unterschiedlichen Marktorten, z. B. an mehreren Börsenplätzen. Die Preisdifferenz entsteht durch kleine Ineffizienzen am Markt. Wenn Trader und Anleger diese Preisdifferenzen systematisch ausnutzen, um Gewinne zu erzielen, spricht man von Arbitrage-Geschäften.
## Begriffliche Einordnung
Der Begriff Arbitrage stammt vom lateinischen Wort „arbitratus“ ab und bedeutet so viel wie „freie Wahl“ oder „freies Ermessen“. Trader und Anleger, die sich auf dieses Feld konzentrieren, werden Arbitrageure genannt und arbitragieren.
## Gezielte Arbitrage
Bis zur ersten Hälfte des 20. Jahrhunderts waren Arbitragegeschäfte ein beliebter, weil risikoarmer Weg, um sichere Gewinne zu erzielen. Das Vorgehen ist denkbar einfach. Ein Anleger erwirbt eine beliebige Aktie an der Frankfurter Börse und verkauft diese zu einem geringfügig teureren Preis an der New York Stock Exchange. Durch die Zeitverschiebung erhält der Trader einen Informationsvorsprung, den er zu seinem Vorteil nutzen kann. Im Zeitalter langsamer Telegrafenverbindungen des frühen 20. Jahrhunderts konnten Investoren dadurch regelmäßig Gewinne erzielen. Heute werden Preisunterschiede derselben Aktie an unterschiedlichen Börsen durch Spreads nivelliert und die einheitliche Preisbildung durch technologische Fortschritte begünstigt.
## Risiko-Arbitrage
Hierbei handelt es sich um Vermögenswerte, bei denen Marktteilnehmer eine baldige Preisveränderung erwarten. Ein typisches Beispiel für Risiko-Arbitrage ist die Übernahme der Aktienanteile einer Firma durch eine zweite Firma. Ein aktuelles Beispiel ist der Übernahmeversuch von Activision Blizzard (WKN: A0Q4K4) durch Microsoft (WKN: 870747). Diese Form der Arbitrage gilt als risikoreicher, weil das erwartete Ereignis nicht eintreten muss. Im Fall von Microsoft kann das amerikanische Kartellamt eingreifen und die Übernahme verhindern.
## Wie nutzen Trader Arbitragen?
Trader können mit einer Arbitrage-Strategie regelmäßig Gewinne erzielen, wenn sie CFDs nutzen. Der Grund: Im Handel mit Derivativen können Positionen schnell eröffnet und geschlossen werden. Heute wie damals ist die Geschwindigkeit das wichtigste Kriterium, um ein erfolgreicher Arbitrageur zu sein. Im Unterschied zur Vergangenheit unterstützen Algorithmen, Alarme und eine automatisierte Trading-Software beim Arbitragieren.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Aktienanleihen: Wie funktionieren sie, was sind ihre Vor- und Nachteile?](https://www.sharedeals.de/wissen/lexikon/aktienanleihen/)
**Published:** November 21, 2023
**Author:** Matthias Schulze
**Content:**
Aktienanleihen sind das Pendant zu Wandelanleihen und sind ein beliebtes Instrument, um mit defensiver Ausrichtung hohe Renditen zu erwirtschaften. Was eine Aktienanleihe auszeichnet und wie sie funktioniert, ist Thema des folgenden Wissensbeitrags.
## Wie funktioniert eine Aktienanleihe?
Aktienanleihen funktionieren dem Prinzip nach genau umgekehrt wie Wandelanleihen. Aus diesem Grund spricht man im Englischen auch von „Reverse Convertibles“. Das Besondere: Nicht der Anleger hat das Recht auf den Bezug von Aktien zum Fälligkeitsdatum, sondern der Emittent hat unter bestimmten Voraussetzungen das Recht, anstelle einer Zahlung des Nominalbetrags Aktien auszuliefern. Die Anzahl der auszuliefernden Aktien ist im Vorfeld festgelegt.
## Wann erhalten Anleger Aktien, wann den Nominalbetrag?
Für die Haltedauer bis zur Fälligkeit ähneln Aktienanleihen zunächst Wandelobligationen und ähnlich strukturierten Schuldverschreibungen. Anleger erhalten jährliche Zinszahlungen in Form eines Kupons – unabhängig von der Kursentwicklung der Aktien. Im Unterschied zu herkömmlichen Anleihen fallen die Renditen spürbar höher aus. Dafür tragen Anleger das Risiko, dass die Rückzahlungsmodalitäten vom Basiswert abhängen. Mit Basiswert bzw. Basispreis ist die Kursentwicklung der zugrunde liegenden Aktie gemeint.
Für die Tilgung einer Aktienanleihe zum Fälligkeitsdatum gibt es zwei Verlaufsmöglichkeiten.
- Schließt die Aktie am Bewertungstag auf oder oberhalb des Basispreises, erfolgt die Tilgung zum Nennbetrag.
- Fällt eine Aktie unterhalb des Basispreises, erfolgt die Rückzahlung der Aktienanleihe durch eine im Vorneherein festgelegte Anzahl von Aktien.
## Vorteile und Nachteile von Aktienanleihen
Ein entscheidender Vorteil von Aktienanleihen besteht darin, dass Anleger für die gesamte Haltedauer einen festen Zins erhalten. Beträgt dieser 7 % per anno und der Basiswert notiert Bewertungstag leicht im Plus, erhält der Anleger den Nennbetrag ausbezahlt und hat von den attraktiven Verzinsungskonditionen profitiert. Dasselbe gilt für seitwärts laufende Papiere.
Hat die Aktie hingegen einen Lauf gehabt und sich unerwartet stark entwickelt, partizipiert der Inhaber einer Aktienanleihe nicht an den Kurszuwächsen. Stattdessen erhält er die jährlichen Kupons und den Nennbetrag.
Bei fallenden Kursen kann dies wiederum ein Vorteil sein, denn die Zinskupons begrenzen die Verluste und wirken wie ein Stoßdämpfer. Obwohl der Inhaber Aktien unterhalb des Nennbetrags erhält, wäre ein Direktinvestment in die Aktie verlustreicher verlaufen.
## Varianten **von Aktienanleihen**
Typischerweise beziehen sich Aktienanleihen auf einzelne Aktien, die als Basiswert für die Anleihe hinterlegt werden. Sie können aber auch auf einen Aktienindex abbilden oder mehrere verschiedenen Aktien einschließen, sogenannte *Multi-Aktienanleihen*.
Ein Sonderfall sind Aktienanleihen mit Barriere. Bei dieser Form ist nicht nur der Basispreis entscheidend für die Rückzahlungsmodalitäten, sondern eine weitere, frei festgelegte Barriere des Emittenten.
## 💬 Aktienanleihen und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Wasserstoff-Aktien 2026: Die besten 15 für Dein Portfolio](https://www.sharedeals.de/wissen/zukunftsmaerkte/wasserstoff-aktien/)
**Published:** Februar 13, 2024
**Author:** Peter Wolf-Karnitschnig
**Content:**
Wasserstoff-Aktien gehörten in den vergangenen Jahren zu den gehyptesten Wertpapieren an den Finanzmärkten. Davon ist nicht mehr viel über geblieben. Unser Ratgeber beleuchtet das Thema von allen Seiten und zeigt dir unter anderem, wie Du in die Wasserstoffindustrie investieren kannst und welche Wasserstoff-Aktien besonders aussichtsreich sind.
## ☝️ Das Wichtigste in aller Kürze
- - Wasserstoff ist ein sekundärer Energieträger, mit dem **Energie sehr gut gespeichert und transportiert** werden kann.
- Wasserstoff eignet sich vor allem als **Energiespeicher für überschüssigen regenerativen Strom** und in Anwendungen, deren Elektrifizierung technisch schwierig ist.
- Als Energielieferant kommt Wasserstoff vor allem **in der Industrie, im Verkehrswesen und in der Energiewirtschaft** zum Einsatz.
- Das **Marktvolumen** der Wasserstoffindustrie wird sich in den kommenden Jahren **vervielfachen**.
- In die Wasserstoffbranche kannst Du entweder **direkt über Aktien** von Wasserstoffunternehmen **oder indirekt über den Kauf von Wasserstoff-ETFs, -Fonds oder -Zertifikaten investieren**.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Top 15 Wasserstoff-Aktien](#Top_15_Wasserstoff-Aktien)
- [Wasserstoff-Aktien: Zwischen Zukunftshoffnung und Börsenrealität](#Wasserstoff-Aktien_Zwischen_Zukunftshoffnung_und_Boersenrealitaet)
- [Was macht Wasserstoff besonders?](#Was_macht_Wasserstoff_besonders)
- [Warum hat Wasserstoff so viele Farben?](#Warum_hat_Wasserstoff_so_viele_Farben)
- [Wo wird Wasserstoff eingesetzt?](#Wo_wird_Wasserstoff_eingesetzt)
- [Wie entwickelt sich der Wasserstoffmarkt in Zukunft?](#Wie_entwickelt_sich_der_Wasserstoffmarkt_in_Zukunft)
- [Wie kann man in Wasserstoff-Aktien investieren?](#Wie_kann_man_in_Wasserstoff-Aktien_investieren)
- [Das sind fünfzehn der wichtigsten Wasserstoff-Aktien](#Das_sind_fuenfzehn_der_wichtigsten_Wasserstoff-Aktien)
- [Vorstellung der wichtigsten Wasserstoff-Aktien im Mini-Porträt](#Vorstellung_der_wichtigsten_Wasserstoff-Aktien_im_Mini-Portraet)
- [Was sind die besten Wasserstoff-Aktien?](#Was_sind_die_besten_Wasserstoff-Aktien)
- [Tipps und Tricks beim Investieren in Wasserstoff-Aktien](#Tipps_und_Tricks_beim_Investieren_in_Wasserstoff-Aktien)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Top 15 Wasserstoff-Aktien
**Aktie**Börsenwert in Mrd. US$
(Dezember 2025)ISINAir Liquide110,6FR0000120073Ballard Power Systems0,85CA0585861085Bloom Energy25,8US0937121079Cummins68,8US2310211063Enapter0,09DE000A255G02ITM Power0,61GB00B0130H42Iwatani2,5JP3151600008Linde191,6IE000S9YS762Nel ASA0,43NO0010081235Nikola0,0US6541101050Plug Power2,8US72919P2020PowerCell Sweden0,24SE0006425815SFC Energy0,25DE0007568578ThyssenKrupp Nucera1,08DE000NCA0001Uniper16,7DE000UNSE026## Wasserstoff-Aktien: Zwischen Zukunftshoffnung und Börsenrealität
„Die Energie von morgen ist Wasser, das durch elektrischen Strom zerlegt ist.“ Diese visionären Worte schrieb der französische Schriftsteller Jules Verne bereits im Jahr 1870. Mehr als 150 Jahre später ist diese Idee keine Science-Fiction mehr: Wasserstoff gilt heute als einer der vielversprechendsten Energieträger der Zukunft.
Entsprechend groß war die Begeisterung an den Börsen. Zwischen 2019 und 2021 gehörten Wasserstoff-Aktien zu den größten Gewinnern – viele Titel verzehnfachten sich innerhalb kurzer Zeit. Doch 2022 folgte die Ernüchterung: Der Hype kühlte deutlich ab, zahlreiche Kurse brachen ein und viele Unternehmen konnten ihre ambitionierten Wachstums- und Gewinnziele bislang nicht erfüllen. Die Entwicklung der Wasserstoffindustrie verläuft langsamer als ursprünglich erwartet.
Doch bedeutet das automatisch, dass Wasserstoff-Aktien kein attraktives Investment mehr sind?
Dieser Wissensbeitrag geht dieser Frage auf den Grund. Zunächst erfährst Du, warum Wasserstoff als Energieträger so viel Aufmerksamkeit erhält, welche Arten von Wasserstoff existieren und in welchen Bereichen er eingesetzt werden kann. Anschließend werfen wir einen Blick auf die zukünftige Entwicklung des Marktes sowie auf verschiedene Möglichkeiten, in Wasserstoff zu investieren. Zudem stellen wir Dir einige der wichtigsten Wasserstoff-Aktien vor und zeigen, worauf Du bei einem Investment in diesen Zukunftssektor achten solltest.
## Was macht Wasserstoff besonders?
Im Zusammenhang mit der Energiewende hin zu einer klimaneutralen Energieerzeugung punktet Wasserstoff mit drei besonderen Vorteilen:
1. Bei der Verbrennung von Wasserstoff werden keine klima- oder umweltschädlichen Stoffe freigesetzt, also auch kein Kohlenstoffdioxid.
2. Wasserstoff lässt sich durch den Einsatz von erneuerbaren Energiequellen klimaneutral erzeugen.
3. Wasserstoff kann im vorhandenen Gasnetz gespeichert und transportiert werden.
## Warum hat Wasserstoff so viele Farben?
Wasserstoff ist an sich ein farbloses Gas, doch in den Medien ist sehr häufig von blauem, grauem und grünem Wasserstoff die Rede. Um die Verwirrung komplett zu machen, kommen auch noch die Farben Orange, Pink und Türkis hinzu. Die Farbpalette von Wasserstoff hat den Zweck, die verschiedenen Herstellungsarten und damit das Maß an Klimaneutralität des erzeugten Wasserstoffs voneinander abzugrenzen.
### Grüner Wasserstoff
Wie der Name bereits zum Ausdruck bringt, ist grüner Wasserstoff die klimafreundlichste Wasserstoffart. Die für die Elektrolyse, also die Aufspaltung von Wasser in Sauerstoff und Wasserstoff benötigte Energie liefern erneuerbare Energiequellen wie Solar-, Wasser- oder Windkraft. Grüner Wasserstoff ist damit vollkommen CO₂-neutral.
### Grauer Wasserstoff
Grauer Wasserstoff ist die klimaschädlichste Wasserstoffvariante. Die Energie für die Elektrolyse stammt hierbei aus fossilen Brennstoffen wie Erdgas, Kohle und Öl. Bei ihrer Verbrennung entstehen Kohlenstoffdioxid und weitere klimaschädliche Gase.
### Blauer Wasserstoff
Auch bei blauem Wasserstoff erfolgt die Energiegewinnung für die Elektrolyse durch fossile Brennstoffe. Im Unterschied zu grauem Wasserstoff wird das dabei entstehende CO₂ allerdings unterirdisch gelagert und gelangt nicht in die Atmosphäre.
### Türkiser Wasserstoff
Türkiser Wasserstoff entsteht durch die sogenannte „Methanpyrolyse“, bei der das im Erdgas enthaltene Methan in Wasserstoff und festen Kohlenstoff gespalten wird. Da fester Kohlenstoff ein Granulat ist, kann es beispielsweise in alten Bergwerksstollen gelagert werden, wodurch kein CO₂ freigesetzt wird. Stammt die zur Methanpyrolyse benötigte Energie aus erneuerbaren Energiequellen, ist die Erzeugung von türkisem Wasserstoff vollkommen klimaneutral.
### Oranger Wasserstoff
Beim orangen Wasserstoff stammt die für die Elektrolyse benötigte Energie aus Biomasse oder von Abfallverwertungsanlagen. Oranger Wasserstoff ist somit nicht klimaneutral.
### Pinker Wasserstoff
Der Strom für die Elektrolyse wird bei pinkem Wasserstoff durch Kernkraft gewonnen. Dabei entsteht zwar kein klimaschädliches CO₂, aber das Problem des radioaktiven Abfalls, der sicher und dauerhaft endgelagert werden muss.
## Wo wird Wasserstoff eingesetzt?
Wasserstoff lässt sich heutzutage technisch an jedem Ort der Welt und für jede erdenkliche Anwendung nutzen. Doch nicht immer ist die Nutzung von Wasserstoff auch sinnvoll, denn grundsätzlich lässt sich durch den direkten Einsatz erneuerbarer Energien deutlich mehr klimaschädliches Gas einsparen als bei der Verwendung von Wasserstoff.
Grund dafür ist, dass für die Herstellung von Wasserstoff viel Energie „verloren“ geht. Ein Beispiel zur Verdeutlichung dieser Tatsache: Mit 1 kWh regenerativen Stroms können über eine Wärmepumpe 3,3 kWh Erdgas eingespart werden. Wird der regenerative Strom allerdings zuerst für die Herstellung von Wasserstoff verwendet und die Wärmepumpe anschließend damit betrieben, liegt die Einsparung nur noch bei 0,6 kWh Erdgas.
Das bedeutet, dass der Einsatz von Wasserstoff nur in zwei Umgebungen sinnvoll ist:
1. Als Energiespeicher für überschüssigen regenerativen Strom
2. In Anwendungen, deren Elektrifizierung technisch schwierig ist
Die hauptsächlichen Anwendungsgebiete von Wasserstoff lassen sich in drei Bereiche aufteilen: Industrie, Verkehr und Energiewirtschaft.
### Wasserstoff in der Industrie
Wasserstoff wird als Energieträger bislang vor allem in folgenden Industrien eingesetzt:
- Chemische Industrie: z. B. zur Herstellung von Stickstoffdünger
- Ölindustrie: z. B. zur Raffinierung von Mineralöl und zur Herstellung synthetischer Kraftstoffe
- Stahlindustrie: z. B. zum Betrieb von Hochöfen
Wasserstoff spielt besonders bei Anwendungen eine Rolle, die sich nur schwierig elektrifizieren lassen, wie beispielsweise die Stahlerzeugung.
### Wasserstoff im Verkehr
Im Verkehrssektor hat Wasserstoff gegenüber Batterien einen entscheidenden Vorteil: das Gewicht. Vor allem zum Antrieb von schweren Fahrzeugen, wie beispielsweise Loks, Lkws oder Baumaschinen, ist sehr viel Energie notwendig, die nur durch große und schwere Batterien erzeugt werden kann. Die Erzeugung der Antriebsenergie durch Wasserstoff über eine Brennstoffzelle ist bei Fahrzeugen mit hohem Gewicht aktuell wirtschaftlicher darstellbar.
Vor allem bei Zügen und Schiffen ist der Einsatz von Wasserstoff sinnvoll. Dieselbetriebene Loks und Schiffe stoßen sehr große Mengen an klimaschädlichen Gasen aus, die sich durch den Einsatz von Wasserstoff (weitgehend) vermeiden lassen.
Auch Flugzeuge benötigen aufgrund ihrer Masse sehr hohe Energiemengen. Aufgrund der geringen Energiedichte von Wasserstoff ist jedoch ein hohes Wasserstoffvolumen für den Antrieb von Flugzeugen erforderlich, was derzeit noch eine große technische Herausforderung darstellt.
### Wasserstoff in der Energiewirtschaft
Wasserstoff ist ein ausgezeichneter Sekundärenergieträger, mit dem Energie gespeichert und transportiert werden kann. An Tagen, an denen es eine Überproduktion an Strom durch erneuerbare Energiequellen gibt, kann der Stromüberschuss für die Elektrolyse von Wasserstoff genutzt werden.
Zu einem späteren Zeitpunkt lässt sich diese gespeicherte Energie über eine Brennstoffzelle wieder in elektrische Energie umwandeln und an allen nur erdenklichen Orten nutzen. Dieser Prozess der Energiespeicherung und -nutzung ist vollkommen emissionsfrei.
In der Energiewirtschaft kommt der eingangs erwähnte Vorteil von Wasserstoff zum Tragen, dass die bereits bestehende Gasinfrastruktur problemlos für die Speicherung und den Transport des Gases genutzt werden kann. Allein in Deutschland existieren ein rund 500.000 Kilometer langes Gasnetz und eine Vielzahl an riesigen Untergrund-Gasspeichern.
## Wie entwickelt sich der Wasserstoffmarkt in Zukunft?
Bei kaum einer anderen Industrie gehen die Prognosen über die zukünftige Entwicklung so weit auseinander wie bei der Wasserstoffbranche. Das liegt in erster Linie daran, dass es sich um eine immer noch relativ junge Industrie handelt.
Zwar existieren die technischen Grundlagen für die Elektrolyse von Wasserstoff bereits seit Jahrzehnten, aber bislang konnte sich der Energieträger in der Praxis kaum durchsetzen. Erst die durch den fortschreitenden Klimawandel erforderlich gewordene Energiewende hat Wasserstoff zum Durchbruch verholfen.
Wie sich der Wasserstoffmarkt zukünftig entwickeln wird, hängt vor allem an zwei Fragestellungen:
1. Wie werden sich die Erzeugungskosten von Wasserstoff in Zukunft entwickeln und wie wettbewerbsfähig wird das Gas im Vergleich zu anderen Energieträgern sein?
2. In welchen Anwendungen wird Wasserstoff in der Praxis zum Einsatz kommen?
In Bezug auf die erste Frage gibt es derzeit nur grobe Schätzungen. Experten gehen davon aus, dass die Erzeugungskosten von grünem Wasserstoff bis 2030 um ein Drittel bis zur Hälfte und bis 2050 um zwei Drittel gegenüber dem aktuellen Niveau sinken werden. Sollte dies der Fall sein, stehen die Chancen gut, dass Wasserstoff in zahlreichen energetischen und industriellen Anwendungen zum Einsatz kommt.
Die nachfolgende Grafik zeigt, wie sich der Wasserstoffbedarf bis zum Jahr 2050 entwickeln könnte. Wie daraus ersichtlich, kommt ein Großteil der zukünftigen Nachfrage aus den Bereichen Industrie, Transport und Gebäudeenergie.
Die Welt wird im Jahr 2050 fast 10-mal so hungrig nach Wasserstoff sein wie heute. Grafik: Eigene Darstellung
## Wie kann man in Wasserstoff-Aktien investieren?
Grundsätzlich stehen Dir die folgenden vier Möglichkeiten zur Verfügung, in Wasserstoff-Aktien zu investieren:
1. Wasserstoff-Einzelaktien,
2. Wasserstoff-ETFs,
3. Wasserstoff-Fonds oder
4. Wasserstoff-Zertifikate.
### Wasserstoff-Einzelaktien
Die Auswahl an Wasserstoff-Aktien ist in den letzten Jahren kontinuierlich gewachsen. Das liegt an mehreren Entwicklungen.
Zum Ersten sind viele kleinere, spezialisierte Wasserstoffunternehmen an die Börse gegangen, um sich am Kapitalmarkt Geld für ihre Geschäftsentwicklung zu beschaffen. Die meisten dieser Unternehmen stellen mit Elektrolyseuren die Basistechnologie für die Wasserstoffindustrie her.
Zum Zweiten haben einige Industriekonzerne ihre Wasserstoffaktivitäten in eigenen Einheiten verselbständigt und an die Börse gebracht. Diese Konzerntöchter bieten in der Regel ein relativ breites Spektrum an Produkten und Dienstleistungen.
Und zum Dritten dringen immer mehr Großkonzerne in die Wasserstoffindustrie vor. Dazu gehören vor allem Konzerne aus den Bereichen Öl und Gas sowie Industriegase.
### Wasserstoff-ETFs
Exchange-traded Funds, meist nur kurz ETFs genannt, erfreuen sich seit vielen Jahren bei Privatanlegern größter Beliebtheit. Das ist nicht weiter verwunderlich, denn die börsennotierten Aktienfonds bringen Anlegern eine Kombination mehrerer Vorteile.
In erster Linie eignen sich Wasserstoff-ETFs hervorragend für eine Diversifizierung Deines Kapitals über mehrere Unternehmen. Das ist vor allem aus Risikogesichtspunkten geboten, denn Wasserstoff-Aktien zeichnen sich durch eine hohe Volatilität und ein dementsprechend hohes Anlagerisiko aus.
Darüber hinaus ersparst Du Dir mit dem Kauf eines Wasserstoff-ETFs Zeit und Nerven bei der Auswahl von Einzelaktien. Die Aktienauswahl überlässt Du dem Index, der Grundlage für den jeweiligen ETF ist.
Nicht zuletzt sparst Du mit einem Investment über einen Wasserstoff-ETF Geld. Die Transaktionskosten und Verwaltungsgebühren von ETFs sind in der Regel wesentlich geringer als die von Wasserstoff-Fonds.
Wasserstoff-ETFs haben nur einen einzigen Nachteil: Sie erzielen kein Überrenditen. Im Gegensatz zur eigenen Auswahl von Einzelaktien oder einem Wasserstoff-Fonds hast Du mit einem Wasserstoff-ETF keine Möglichkeit, den zugrundeliegenden Basisindex zu schlagen.
Derzeit haben Anleger in Deutschland die Wahl zwischen sieben verschiedenen Wasserstoff-ETFs. Im Vergleich zu ETFs auf andere Branchen sind Wasserstoff-ETFs sehr klein. Nur vier von ihnen weisen ein Anlagevolumen von über 10 Millionen € auf.
**ETF****Volumen in Mio. € (Dezember 2025)****Vergleichsindex**L&G Hydrogen Economy376Solactive Hydrogen Economy IndexVanEck Hydrogen Economy77MVIS Global Hydrogen Economy ESG IndexAmundi Global Hydrogen ESG Screened264Bloomberg Hydrogen ESG IndexBNP Paribas Easy ECPI Global ESG Hydrogen Economy13ECPI Global ESG Hydrogen Economy IndexDie vier Vergleichsindizes und folglich Wasserstoff-ETFs unterscheiden sich erheblich in ihrer Zusammensetzung, was sich stark auf ihre Wertentwicklung auswirkt. Vor dem Investment in einen Wasserstoff-ETF solltest Du Dich deshalb eingehend darüber informieren, welche Unternehmen im jeweiligen Vergleichsindex enthalten sind.
### Wasserstoff-Fonds
Im Gegensatz zu ETFs haben Investmentfonds den Vorteil, dass sie aufgrund des aktiven Managements durch Branchenexperten eine Überrendite gegenüber einem Vergleichsindex erwirtschaften können. Gesichert ist das Erzielen einer Überrendite allerdings nicht. Statistiken zeigen, dass es langfristig nur einer Minderheit von Fondsmanagern gelingt, ihren Vergleichsmaßstab zu schlagen.
Wie ETFs haben auch Wasserstoff-Fonds den Vorteil, dass Du Dein Geld auf einen Schlag diversifiziert im Wasserstoffsektor anlegen kannst und Dir die Arbeit der Auswahl von Einzelaktien ersparst.
Bei der Entscheidung zwischen Wasserstoff-ETFs und Wasserstoff-Fonds solltest Du auch die Kosten berücksichtigen. Fonds verlangen angesichts ihres aktiven Managements in der Regel eine deutlich höhere Verwaltungsgebühr als ETFs.
Das Angebot an Wasserstoff-Fonds ist im Unterschied zu vielen anderen Industrien gegenwärtig noch sehr begrenzt. Gegenwärtig sind in Deutschland mit dem CPR Investment – Hydrogen und dem GG Wasserstoff R nur zwei Investmentfonds zugelassen, die ausschließlich in Wasserstoff-Aktien investieren. Darüber hinaus gibt es eine Reihe von Erneuerbaren Energien Investmentfonds, die jedoch nur einen Teil ihres Anlagekapitals in Wasserstoff-Aktien investieren.
### Wasserstoff-Zertifikate
Eine Alternative zu Wasserstoff-ETFs und -Fonds sind Wasserstoff-Zertifikate. Bei einem Investment in ein Zertifikat sollte Dir jedoch bewusst sein, dass es sich dabei um eine Schuldverschreibung handelt, die von einem Emittenten (z. B. einer Bank) herausgegeben wird. Der Kauf eines Zertifikats ist somit immer mit einem bestimmten Emittentenrisiko verbunden.
Ähnlich wie bei Wasserstoff-Fonds ist das Angebot an Wasserstoff-Zertifikaten derzeit noch sehr begrenzt. Einige Investment- und Großbanken, wie beispielsweise Morgan Stanley und die Société Générale bieten solche Zertifikate an.
## Das sind fünfzehn der wichtigsten Wasserstoff-Aktien
Eine Auswahl der wichtigsten Wasserstoff-Aktien zu treffen, ist kein leichtes Unterfangen. Grund dafür ist die große Bandbreite an Unternehmen, die inzwischen in der Industrie aktiv sind. Dazu zählen vor allem spezialisierte Wasserstoffunternehmen, die sich auf die Herstellung von Elektrolyseuren und anderen Komponenten der Wasserstoffinfrastruktur spezialisieren.
Aber auch für große Industriekonzerne, wie beispielsweise Industriegasehersteller, ist Wasserstoff eine logische Erweiterung ihrer Geschäftstätigkeit. Nicht zuletzt spielen auch Mineralölkonzerne und Energieerzeuger eine immer größere Rolle in der Wasserstoffindustrie. Für sie ist der Energieträger von höchster Bedeutung für das Zukunftsziel Klimaneutralität.
In der vorliegenden Auswahl an Wasserstoff-Aktien wurde eine Mischung aus spezialisierten Wasserstoffunternehmen und Industriekonzernen gewählt, die in den Wasserstoffmarkt vorgedrungen sind.
## Vorstellung der wichtigsten Wasserstoff-Aktien im Mini-Porträt
### Air Liquide
Air Liquide ist einer der größten Player in der Wasserstoffbranche. Der französische Konzern mit Sitz in Paris ist gemeinsam mit Linde der weltweit größte Hersteller technischer Gase für den industriellen Einsatz.
Wie Linde hat auch Air Liquide in den letzten Jahren seine Geschäftsaktivitäten im Bereich Wasserstoff massiv ausgebaut. Der Konzern entwickelt und vertreibt alltagstaugliche Lösungen für den Einsatz von Wasserstoff in der Industrie. Die Bandbreite der Lösungen reicht vom Betrieb von Wasserstoff-Pipelines über Betankungslösungen für Autos, Busse und Züge bis zu Antriebssystemen für Flurförderfahrzeuge.
Die Air Liquide-Aktie ist ein Dauerbrenner an der Börse. In den letzten fünf Jahren hat die Aktie des französischen Konzerns um rund 50% zugelegt.
### Ballard Power Systems
Ballard Power Systems ist ein kanadischer Hersteller von Brennstoffzellen. Hauptsitz des Unternehmens ist die westkanadische Metropole Vancouver. Kerngeschäftsfeld von Ballard Power ist die Entwicklung und Herstellung von Brennstoffzellen für den Einsatz in Fahrzeugen. Die Wasserstoffantriebe der Kanadier kommen in Bussen, Zügen, Schiffen, Gabelstaplern und Baumaschinen zur Anwendung. Darüber hinaus produziert Ballard Power Notstromversorgungsmodule, die beispielsweise in Mobilfunkbasisstationen zum Einsatz kommen.
Wie Nel ASA zählt auch das 1979 gegründete Unternehmen zu den ältesten Unternehmen der Wasserstoffbranche. Seinen ersten wasserstoffbetriebenen Bus stellt Ballard Power bereits Ende des 20. Jahrhunderts vor.
Wie so viele Wasserstoff-Aktien erlebte auch Ballard Power Systems in den Jahren 2019 und 2020 einen Hype an der Börse. Von Anfang 2019 bis Anfang 2021 stieg der Kurs der Ballard Power Systems-Aktie ungefähr um den Faktor 15. In den darauffolgenden drei Jahren gingen jedoch alle Kursgewinne dieses Zeitraums wieder verloren und die Aktie notiert derzeit (Stand Anfang Dezember 2025) bei 2,35 Euro.
### Bloom Energy
Bloom Energy produziert und vertreibt Festoxid-Brennstoffzellen für den Einsatz in der stationären Energieversorgung. Das Unternehmen mit Sitz in San José im US-Bundesstaat Kalifornien stellt den sogenannten „Bloom Energy Server“ her, dessen Zellen durch Oxidation elektrischen Strom aus Wasserstoff, Erdgas, Biogas oder Diesel herstellen. Aufgrund seiner geringen Größe eignet sich der Energy Server für Anwendungen in einer Vielzahl von Umgebungen.
Bloom Energy wurde 2001 gegründet. Seit 2018 notiert das Wasserstoffunternehmen an der Börse. Wie die meisten Wasserstoff-Aktien ist auch das Papier von Bloom Energy in den letzten Jahren unter die Räder gekommen. Zuletzt konnte der Titel aber wieder etwas an Boden gutmachen.
### Cummins
Cummins ist einer der weltweit größten Hersteller von Diesel- und Gasmotoren. Seit einigen Jahren ist der US-Konzern mit Sitz in Columbus im US-Bundesstaat Indiana auch im Bereich Wasserstoff aktiv.
2023 fasste Cummins seine Aktivitäten im Geschäftsbereich „New Power“ unter der neuen Marke „Accelera“ zusammen. Accelera ist nicht nur Komponentenlieferant, sondern agiert auch als Integrator im Bereich der Antriebstechnologien. Cummins bietet seinen Kunden unter anderem Brennstoffzellenantriebe für verschiedene Anwendungen.
Die Cummins-Aktie notiert an der New York Stock Exchange. Die Aktie befindet sich in einem langfristigen Aufwärtstrend und hat ihren Wert in den letzten zehn Jahren mehr als verdoppelt.
### Enapter
Enapter ist ein deutsch-italienisches Wasserstoffunternehmen, das Module für die Herstellung von grünem Wasserstoff durch Elektrolyse mittels des AEM-Verfahrens produziert. Diese Technologie ermöglicht den Bau effizienter und relativ kostengünstiger Elektrolyseure auf Basis standardisierter Module, die sich zu Anlagen unterschiedlicher Größe kombinieren lassen.
Enapter geht auf das italienische Technologieunternehmen ACTA zurück, das bereits 2013 modulare Generatoren zur AEM-Elektrolyse vermarktete. Nach der Insolvenz wurde ACTA 2017 durch den deutschen Unternehmer Sebastian-Justus Schmidt wiederbelebt.
Seit Dezember 2020 notiert die Enapter-Aktie an der Börse. Bislang war der Wasserstoff-Aktie jedoch kein Erfolg an der Börse beschieden. Mit dem Aktienkurs von Enapter ging es in den letzten fünf Jahren um 90% bergab (Stand Ende 2025).
### ITM Power
ITM Power ist ein britisches Unternehmen, das auf integrierte Wasserstoff-Energielösungen spezialisiert ist. Das Wasserstoffunternehmen ist in den drei Bereich Power-to-Fuel, Energiespeicherung und Wasserstoff für industrielle Verwendungen tätig. Kernprodukt von ITM Power sind modulare Elektrolyseure, die sich zu größeren Einheiten hochskalieren lassen.
Seit 2020 betreibt ITM Power gemeinsam mit Linde Engineering ein Joint Venture unter dem Namen ITM Linde Electrolysis. Der Fokus von ILE liegt in der Produktion von grünem Wasserstoff.
Die Aktie von ITM Power notiert bereits seit 2004 an der Börse. Die Kursentwicklung der Wasserstoff-Aktie unterschied sich in den vergangenen Jahren kaum von ihren Wettbewerbern. Nachdem sich der Kurs der ITM Power-Aktie im Zeitraum von Angang 2019 bis Anfang 2021 fast verdreißigfachte, ging es in den darauffolgenden Jahren genauso schnell bergab. Heute (Stand Ende 2025) notiert die Wasserstoff-Aktie nur noch bei 0,81 Euro und hat den Status eines Pennystocks.
### Iwatani
Iwatani ist ein japanischer Mischkonzern, dessen Schwerpunkt im integrierten Energiegeschäft liegt. Der Konzern ist nicht nur ein wichtiger Hersteller von Industriegasen, sondern auch Japans führender Wasserstofflieferant.
Die Expertise von Iwatani im Wasserstoffsektor reicht weit zurück. Bereits Ende der 1970er-Jahre baute der Konzern die erste Produktionsanlage für flüssigen Wasserstoff.
Die Aktien von Iwatani notieren an der Börse Tokio. In den letzten drei Jahren befand sich die Wasserstoff-Aktie mehr oder weniger in einem Seitwärtstrend.
### Linde
Im Unterschied zu vielen anderen in diesem Beitrag vorgestellten Unternehmen ist Linde kein reines Wasserstoff-Unternehmen. Linde ist ein globaler Industrie- und Technologiekonzern mit Sitz in der irischen Hauptstadt Dublin. Hervorgegangen ist Linde in seiner heutigen Form aus der Fusion des deutschen Traditionskonzerns Linde AG mit dem US-Wettbewerber Praxair im Jahr 2018.
Linde ist vor allem für die Produktion von Industriegasen bekannt. In diesem Geschäftsbereich ist der Konzern Weltmarktführer. Linde hat sich in den letzten Jahren aber auch stark in der Wasserstoffindustrie engagiert, in der der Konzern mehrere Hundert Projekte verfolgt.
Die Wasserstoff-Aktivitäten von Linde reichen von der Produktion über die Speicherung und den Transport bis zum Vertrieb an Industriekunden. Das macht den Industriegasekonzern zu einem Allroundspieler in der Wasserstoffbranche.
Die Linde-Aktie ist der langfristige Top-Performer unter den Wasserstoff-Aktien. In den letzten fünf Jahren legte das Papier des Industriegasekonzerns um insgesamt 72% zu.
### Nel ASA
Nel ASA ist ein norwegisches Unternehmen, das Lösungen zur Produktion, Speicherung und Verteilung von Wasserstoff aus erneuerbaren Energiequellen entwickelt und herstellt. Kerngeschäftsfeld des in der norwegischen Hauptstadt Oslo ansässigen Unternehmens ist die Herstellung von Elektrolyseuren zur Gewinnung von Wasserstoff. Zweitwichtigster Geschäftsbereich von Nel ASA ist die Herstellung von Wasserstofftankstellen.
Gegründet im Jahr 1927 kann Nel ASA mit Fug und Recht als „Urgestein“ der Wasserstoffbranche bezeichnet werden. Seit Jahrzehnten gehören die Norweger zu den technologisch führenden Playern der Industrie. 2001 nahm Nel ASA die erste vollautomatische Fabrik zur Herstellung von Elektrolyseuren im norgewischen Herøya in Betrieb.
Auch die Kursentwicklung der Nel ASA-Aktie unterschied sich in den vergangenen Jahren kaum von der anderer Wasserstoff-Aktien. Auf eine Versiebenfachung des Kurses in den Jahren 2020 und 2021 folgte ein dramatischer Absturz. Heute (Stand Ende 2025) notiert die Wasserstoff-Aktie wieder auf Kursniveaus wie zuletzt 2018.
### Nikola
Nikola ist einer der Pioniere beim Einsatz von Wasserstoff in der Fahrzeugindustrie. Das Unternehmen mit Sitz in Phoenix im US-Bundesstaat Arizona entwickelt und produziert Elektro-Lastwagen, die sowohl batterieelektrisch als auch über Wasserstoff-Brennstoffzellen angetrieben werden. Derzeit stellt Nikola das Lkw-Modell „Tre“ her, das sowohl mit Batterie- als auch mit Wasserstoffantrieb angeboten wird.
Die Nikola-Aktie notiert an der US-Technologiebörse Nasdaq. Sie wurde in den letzten Jahren von einem Betrugsskandal erschüttert. Die Unternehmensführung stellte bei der Vorstellung von Prototyp-Modellen Behauptungen auf, die sich im Nachhinein als falsch erwiesen.
Nikola ging im Sommer 2020 an die Börse. Aufgrund des erwähnten Skandals und der schleppenden Geschäftsentwicklung hat die Nikola-Aktie seit ihrem Börsengang über 95% ihres Wertes eingebüßt. Die Wasserstoff-Aktie notiert inzwischen zu Kursen von weit unter 1 US$ und gilt damit als Pennystock.
### Plug Power
Plug Power ist ein US-amerikanisches Unternehmen, das Brennstoffzellen für stationäre Anwendungen, beispielsweise Notstromaggregate, und mobile Lösungen, wie zum Beispiel Flurfördergeräte, entwickelt und herstellt. Neben diesem Kerngeschäftsfeld beliefert das Unternehmen seine Kunden mit Wasserstoff und produziert Anlagen zur Speicherung und Ausgabe von Wasserstoff.
Plug Power hat sich somit in den letzten Jahren zu einem Allroundspieler in der Wasserstoffbranche entwickelt. Das Unternehmen ist an der US-Technologiebörse Nasdaq gelistet.
Plug Power gehört zu den größten Erfolgs- und gleichzeitig Misserfolgsgeschichten an der Börse in den letzten Jahren. Von Anfang 2020 bis Anfang 2021 erlebte die Wasserstoff-Aktie einen unglaublichen Hype und verzwanzigfachte ihren Wert innerhalb eines Jahres. In den darauffolgenden Jahren folgte jedoch ein brutaler Absturz. Ende 2025 notiert die Plug Power-Aktie wieder auf ihrem Niveau von vor etlichen Jahren.
### PowerCell Sweden
Wie bei den meisten Wasserstoff-Aktien handelt es sich auch bei PowerCell Sweden um einen Entwickler und Hersteller von Brennstoffzellen. PowerCell mit Sitz im schwedischen Göteborg entstand im Jahr 2008 als Ausgründung des Automobilkonzerns Volvo.
Die Brennstoffzellensysteme von PowerCell Sweden kommen in einer Vielzahl von Industrien zum Einsatz, darunter der Luft- und Schifffahrt, der Energieversorgung sowie bei On- und Offroad-Fahrzeugen. Die PowerCell Sweden-Aktie notiert an der Börse Nasdaq Stockholm.
Die Kursentwicklung der PowerCell Sweden-Aktie war in den vergangenen Jahren fast deckungsgleich mit der Entwicklung der meisten anderen Wasserstoff-Aktien. Nach einem Boom in den Jahren 2019 und 2020, in dessen Zuge sich der Kurs der Wasserstoff-Aktie mehr als verzehnfachte, rauschte der Aktienkurs wieder in den Keller. Ende 2025 notiert die PowerCell Sweden-Aktie wieder auf ihrem Niveau von Anfang 2019.
### SFC Energy
SFC Energy ist ein deutscher Hersteller von Direktmethanol- und Wasserstoff-Brennstoffzellen für die stationäre, mobile und netzferne Stromerzeugung und -verteilung. Darüber hinaus produziert das in Brunnthal bei München ansässige Unternehmen auch Spannungswandler und Schaltnetzteile. Die Direktmethanol-Brennstoffzellen werden sowohl als kleine, portable Einheiten als auch in Form von Großgeräten angeboten.
Die Wurzeln von SFC Energy reichen bis zum Jahr 2000 zurück. Mit ihrem Börsengang im Jahr 2006 zählt SFC Energy zu den ältesten börsennotierten Wasserstoff-Aktien.
Im Gegensatz zu den meisten anderen Wasserstoff-Aktien hat sich die SFC Energy-Aktie in den letzten Jahren sehr gut entwickelt. Im Zeitraum 2017 bis 2021 konnte die Wasserstoff-Aktie ihren Wert um nahezu das 15-fache steigern. Seit dem Allzeithoch Ende 2021 hat sich der Aktienkurs von SFC Energy jedoch deutlich nach unten entwickelt.
### ThyssenKrupp Nucera
ThyssenKrupp Nucera ist einer der traditionsreichsten Player in der Wasserstoffindustrie. Die Wurzeln des 2022 gegründeten Unternehmens reichen bis zur Gründung der ThyssenKrupp-Elektrolyseabteilung im Jahr 1960 zurück.
ThyssenKrupp Nucera stellt Analgen mit Schwerpunkt im Bereich der elektrochemischen Industrie her. Kerngeschäftstätigkeit ist die Produktion von Elektrolyseuren für die Herstellung von Wasserstoff.
Das Unternehmen mit Sitz in Dortmund wurde im Juli 2023 vom Mutterkonzern ThyssenKrupp an die Börse gebraucht. ThyssenKrupp hält mit 50,2% der Anteile nach wie vor die Mehrheit an Nucera.
ThyssenKrupp Nucera war bislang keine Erfolgsgeschichte an der Börse. Bis Dezember 2025 verlor die Wasserstoff-Aktie über 65% ihres einstigen Wertes, wobei die Abwärtsbewegung bislang kein Ende kennt.
### Uniper
Uniper mit Sitz in Düsseldorf ist einer der größten europäischen Betreiber von Gas- und Kohlekraftwerken. Außerdem ist der deutsche Konzern im internationalen Gashandel tätig.
Uniper entstand im Jahr 2016 durch die Abspaltung der konventionellen Stromerzeugung aus Gas, Kohle und Wasserkraft und des globalen Gashandels vom deutschen Energiekonzern E.ON. Als Folge des Ukrainekrieges musste Uniper durch die Bundesrepublik Deutschland vor der Insolvenz gerettet werden. Seit Dezember 2022 gehören rund 99% der Aktien dem deutschen Staat.
Uniper mischt seit einiger Zeit ebenfalls in der Wasserstoffindustrie mit. Der Energiekonzern betreibt mehrere Power-to-Gas-Anlagen, bei denen Strom aus erneuerbaren Energiequellen in Wasserstoff umgewandelt wird. In einem Folgeschritt kann der erzeugte Wasserstoff für die Herstellung von synthetischem Methan oder synthetischen Kraftstoffen (E-Fuels) genutzt werden.
Nach dem Ausbruch des Ukraine-Krieges im Februar 2022 kam es zu einem dramatischen Kurssturz der Uniper-Aktie. Bis Ende des Jahres verlor sie rund 95% an Wert. Trotz der staatlichen Rettung hat sich der Aktienkurs nicht erholen können.
## Was sind die besten Wasserstoff-Aktien?
Die beste oder besten Wasserstoff-Aktie(n) gibt es nicht. Zum einen ist die historische Kursentwicklung von Unternehmen an der Börse generell kein verlässlicher Indikator für die zukünftige Performance einer Aktie. Zum anderen unterscheiden sich Wasserstoff-Aktien sehr stark hinsichtlich ihrer Geschäftstätigkeit voneinander.
Die 15 in diesem Beitrag vorgestellten Unternehmen lassen sich grob in drei Gruppen einteilen:
1. Spezialisierte Wasserstoff-Unternehmen, wie Ballard Power Systems, Bloom Energy, Enapter, ITM Power, Nel ASA, Nikola, Plug Power, PowerCell Sweden und SFC Energy
2. Verselbständigte Konzerntochtergesellschaften, wie Uniper und ThyssenKrupp Nucera
3. Konzerne, wie Air Liquide, Cummins, Iwatani und Linde
Die Liste der hier vorgestellten Wasserstoff-Aktien ist selbstverständlich nicht vollständig. Vor allem wurde auf die Vorstellung einer Gruppe von Unternehmen verzichtet, die in den letzten Jahren ihr Wasserstoffgeschäft massiv ausgeweitet hat, und zwar die großen internationalen Mineralölkonzerne.
BP, Shell, TotalEnergies und viele weitere Öl- und Gaskonzerne investieren seit geraumer Zeit Milliardenbeträge in Wasserstoffprojekte in aller Welt. Für sie ist Wasserstoff eines der wichtigsten Zukunftsfelder, um mittelfristig klimaneutral zu wirtschaften.
Die Wasserstoffbranche steckt gegenwärtig noch in den Kinderschuhen. Erst in den kommenden Jahren wird die Branche anfangen, in industriellem Maßstab zu arbeiten. Viele Unternehmen haben aufgrund der noch niedrigen Umsätze mit sehr hohen Verlusten zu kämpfen.
Diese Verluste sind vor allem für die kleineren, spezialisierten Wasserstoff-Unternehmen ein Problem. Sie verfügen nicht über die finanziellen Ressourcen von Konzernen oder Konzerntöchtern und sind deshalb auf regelmäßige Kapitalerhöhungen zur Finanzierung ihres Geschäfts und ihrer Investitionstätigkeit angewiesen.
Anleger können vor diesem Hintergrund davon ausgehen, dass sich die Struktur der Wasserstoffbranche in den kommenden Jahren stark verändern wird. Mit hoher Wahrscheinlichkeit werden einige der vorgestellten Wasserstoff-Unternehmen langfristig nicht überleben. Dafür werden neue Player in den Markt eintreten.
## Tipps und Tricks beim Investieren in Wasserstoff-Aktien
Die vorherigen Unternehmensporträts haben gezeigt, dass Wasserstoff-Aktien in den letzten fünf Jahren einen sogenannten „Boom and bust cycle“ durchlaufen haben. Nach einem massiven Hype in den Jahren 2019 und 2020 haben fast alle Wasserstoff-Aktien in den Jahren 2021 bis 2023 ihre Kursgewinne der beiden Vorjahre wieder vollständig verloren. Da die Wasserstoffindustrie noch in den Kinderschuhen steckt, musst Du einige wichtige Regeln beim Investieren in dieser Branche berücksichtigen.
1. ### Sei nicht perfektionistisch
Wasserstoff ist eine Hightech-Branche, die durch eine hohe Dynamik an technologischer Innovation gekennzeichnet ist. Die Konsequenz daraus ist, dass es ständig neue technologisch führende Unternehmen gibt. Dementsprechend ist es für Dich als Anleger nahezu unmöglich, die neuen Tech-Stars dieser Branche im Voraus zu identifizieren. Perfektionismus bei der Auswahl von Wasserstoff-Aktien ist deshalb fehl am Platz.
2. ### Diversifiziere Deine Geldanlage
Die Diversifikation Deiner Geldanlage an der Börse ist ein generelles Gebot. Bei Wasserstoff-Aktien hat dieses Gebot eine noch viel größere Bedeutung. Die Aktien von Wasserstoff-Unternehmen sind notorisch volatil und unberechenbar. Nicht selten schwanken ihre Kurse um mehr als 50% pro Jahr. Deshalb solltest Du niemals in eine einzelne Wasserstoff-Aktie investieren, sondern Dein Geld über mindestens zehn Einzelaktien streuen. Alternativ bietet sich zur Diversifikation auch ein Investment über einen Wasserstoff-ETF oder Wasserstoff-Fonds an.
3. ### Eigne Dir Knowhow an
Wie zuvor erwähnt, ist Wasserstoff eine Hightech-Branche mit einer hohen Industriedynamik. Was heute noch Standard ist, kann morgen bereits veraltet sein. Als Investor in die Wasserstoffindustrie solltest Du deshalb ein Grundverständnis für die Industrie und ihre technologischen Grundlagen mitbringen. Ein blindes Investieren in einen möglichen nächsten Wasserstoff-Hype wird Dir höchstwahrscheinlich keinen Anlageerfolg bescheren.
4. ### Bleibe geduldig
Es wird noch einige Jahre dauern, bis sich eine Grundstruktur der Wasserstoffindustrie herausbilden wird. Derzeit ist noch sehr viel im Fluss und niemand kann sagen, wer die Gewinner und die Verlierer der Branchenentwicklung in den kommenden Jahren sein werden. Bei einem Investment in Wasserstoff-Aktien solltest Du deshalb eine Portion Geduld mitbringen. Es kann mehrere Jahre dauern, bis Unternehmen sich am Markt durchsetzen und die Börse dies in Form eines steigenden Aktienkurses honoriert.
5. ### Achte auf die Zahlen
Die meisten Wasserstoffunternehmen schreiben seit ihrem Börsengang rote Zahlen. Extrem hohe Verluste in Höhe eines Vielfachen des Umsatzes sind keine Seltenheit. Aufgrund ihrer Verluste und folglich negativen Cashflows sind viele Wasserstoffunternehmen auf regelmäßige Kapitalerhöhungen angewiesen. Das bedeutet wiederum, dass Du als Aktionär mit einer Verwässerung Deiner Anteile rechnen musst. Achte deshalb besonders auf die Entwicklung der wichtigsten Finanzkennzahlen.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Top 10 Rüstungsaktien 2026: Klingelnde Kriegskassen für Dein Depot](https://www.sharedeals.de/wissen/zukunftsmaerkte/ruestungsaktien/)
**Published:** Mai 13, 2024
**Author:** Peter Wolf-Karnitschnig
**Content:**
Rüstungsaktien gehören seit Ausbruch des Ukraine-Krieges zu den Top-Performern an den internationalen Finanzmärkten – Stichwort Rheinmetall und Hensoldt. In unserem Ratgeber erfährst du, was Rüstungs-Titel sind, welche Besonderheiten sie haben und wie Du in sie investieren kannst. Zudem stellt der Ratgeber dir 10 der weltweit wichtigsten Rüstungsunternehmen vor.
## ☝️ Das Wichtigste in aller Kürze
- Rüstungsaktien haben die Besonderheit, dass der Staat der einzige Nachfrager ist.
- Die weltweiten Ausgaben für Rüstungsgüter sind in den vergangenen Jahren stark gestiegen.
- Die USA haben den mit Abstand größten Verteidigungshaushalt der Welt, gefolgt von China und Russland.
- Angesichts der angespannten geopolitischen Lage in vielen Weltregionen wird in den kommenden Jahren mit weiter steigenden Rüstungsausgaben gerechnet.
- In die Rüstungsindustrie kannst Du nur in Form von Rüstungseinzelaktien oder Rüstungs-EFTs investieren.
- Seit dem Ausbruch des Ukraine-Krieges Anfang 2022 haben die meisten Rüstungsaktien einen starken Kursanstieg erlebt.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Das sind zehn der wichtigsten Rüstungsaktien](#Das_sind_zehn_der_wichtigsten_Ruestungsaktien)
- [Ukraine-Krieg ändert alles](#Ukraine-Krieg_aendert_alles)
- [Was gehört zur Rüstungsindustrie?](#Was_gehoert_zur_Ruestungsindustrie)
- [Was ist das Besondere an der Rüstungsindustrie?](#Was_ist_das_Besondere_an_der_Ruestungsindustrie)
- [Wie groß ist die globale Rüstungsindustrie?](#Wie_gross_ist_die_globale_Ruestungsindustrie)
- [Wie ist die sicherheitspolitische Weltlage?](#Wie_ist_die_sicherheitspolitische_Weltlage)
- [Wie sieht die Zukunft der Rüstungsindustrie aus?](#Wie_sieht_die_Zukunft_der_Ruestungsindustrie_aus)
- [Wie kann man in Rüstungsaktien investieren?](#Wie_kann_man_in_Ruestungsaktien_investieren)
- [Die 10 wichtigsten internationalen Rüstungsaktien im Mini-Porträt](#Die_10_wichtigsten_internationalen_Ruestungsaktien_im_Mini-Portraet)
- [Tipps und Tricks beim Investieren in Rüstungsaktie](#Tipps_und_Tricks_beim_Investieren_in_Ruestungsaktie)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Das sind zehn der wichtigsten Rüstungsaktien
Das Spektrum an Aktien aus der Rüstungsindustrie ist zwar kleiner als in anderen Branchen. Nichtsdestotrotz erwartet Dich als Anleger eine ausreichend große Auswahl aus Rüstungstiteln aus den USA und verschiedenen europäischen Ländern. Vor allem in Deutschland ist die Zahl der börsennotierten Rüstungsunternehmen in den letzten Jahren auf drei gestiegen.
In der nachfolgenden Detailvorstellung wurde auf eine gute Mischung von Rüstungsaktien aus den USA, Europa und Deutschland geachtet. Mit Rheinmetall, Hensoldt und Renk werden alle deutschen börsennotierten Rüstungsunternehmen vorgestellt. Mit Boeing, Lockheed Martin, Northrop Grumman und RTX sind die vier weltgrößten US-amerikanischen Rüstungskonzerne Teil der Vorstellung. Und nicht zuletzt werden mit Airbus, BAE Systems und Leonardo die drei größten europäischen Rüstungsfirmen vorgestellt.
**Aktie****Marktkapitalisierung in Milliarden €
(Stand Mitte September 2025)**
**ISIN**Airbus152,9NL0000235190BAE Systems67,0GB0002634946Boeing139,2US0970231058Hensoldt10,8DE000HAG0005Leonardo29,1IT0003856405Lockheed Martin93,8US5398301094Northrop Grumman70,3US6668071029Renk7,1DE000RENK730Rheinmetall87DE0007030009RTX177,9US75513E1010## Ukraine-Krieg ändert alles
Über Jahre und Jahrzehnte wurden Rüstungsaktien von den meisten Anlegern eher stiefmütterlich behandelt. Das hat sich mit dem russischen Überfall auf die Ukraine gehörig geändert. Seit 2022 ist der Krieg zurück in Europa und hat ein Erdbeben in der europäischen Sicherheits- und Verteidigungspolitik ausgelöst.
Nachdem sich Europa über einen langen Zeitraum auf den kostengünstigen Schutzschild der USA verlassen hat, ist seit Ausbruch des Ukraine-Krieges klar, dass alle europäischen Staaten mehr für die Sicherheit und Verteidigung ihres Kontinents leisten müssen. Fast alle Länder Europas, allen voran Deutschland, haben ihre Verteidigungsausgaben als Reaktion auf die russische Aggression deutlich erhöht.
Auch auf anderen Kontinenten ist die Welt in den letzten Jahren nicht sicherer geworden. Der Nahe Osten steht nach dem Hamas-Überfall auf Israel und dem darauffolgenden Einmarsch der israelischen Armee im Gaza-Streifen vor einem Flächenbrand. Und in Ostasien sind die Spannungen zwischen China und seinen Nachbarn sowie zwischen Nord- und Südkorea so hoch wie schon lange nicht mehr. Werden Rüstungsaktien deshalb zu den Top-Performern der kommenden Jahre zählen?
In diesem Ratgeber erfährst Du, wie sich die Rüstungsindustrie in den vergangenen Jahren entwickelt hat und wie ihre zukünftige Entwicklung aussehen könnte. Den Hauptteil des Ratgebers macht die Vorstellung der wichtigsten internationalen, europäischen und deutschen Rüstungs Aktien aus. Darüber hinaus lernst Du, wie Du in die Rüstungsbranche investieren kannst und was Du dabei beachten solltest.
## Was gehört zur Rüstungsindustrie?
Unter der Rüstungsindustrie wird der Wirtschaftszweig verstanden, der Ausrüstung für das Militär herstellt. Rüstungsunternehmen sind somit Firmen, die in der Entwicklung und Produktion von Waffen und sonstiger militärischer Ausrüstung tätig sind.
Kernbereich der Rüstungsbranche ist die Herstellung von Waffensystemen und Munition. Darüber hinaus werden auch Gegenstände und Systeme als Rüstungsgüter bezeichnet, die in der militärischen Logistik zum Einsatz kommen. Dazu zählen beispielsweise Bekleidung und Ausrüstung, Führungs- und Kommunikationstechnologien sowie Kraftfahrzeuge, Flugzeuge und Schiffe ohne Bewaffnung.
Wie beim Militär wird der Rüstungssektor häufig in die drei Domänen Luft- und Raumfahrt, Land und See unterteilt. Inzwischen hat sich aufgrund der Bedeutung der elektronischen Kampfführung auch der Cyberraum als vierte Domäne etabliert.
## Was ist das Besondere an der Rüstungsindustrie?
Bevor Du in Aktien aus der Rüstungsindustrie investierst, sollte Dir eine Besonderheit dieser Branche bewusst sein. Im Gegensatz zu anderen Branchen, in denen es sehr viele Nachfrager gibt, existiert in der Rüstungsindustrie nur ein einziger Nachfrager pro Land. Die Regierung jedes Landes ist ein sogenannter „Monopsonist“.
Sie allein entscheidet über die Höhe und die Verteilung des Verteidigungshaushalts. Zudem kontrolliert die Regierung, an welche anderen Staaten und Firmen der Export von Rüstungsgütern erlaubt ist.
Die Rüstungsindustrie ist damit eine der am strengsten regulierten und eingeschränkten Branchen. Das macht sie äußerst konservativ. Die am Markt aktiven Unternehmen existieren seit vielen Jahrzehnten und besitzen über lange Jahre gewachsene, intensive Beziehungen zu Regierungen und Ministerien. Neue Marktteilnehmer haben vor diesem Hintergrund fast keine Chance auf einen erfolgreichen Markteintritt.
## Wie groß ist die globale Rüstungsindustrie?
Die weltweiten Militärausgaben kennen seit einigen Jahren nur noch eine Richtung, und zwar nach oben. Während im Zeitraum von 2010 bis 2017 die Staaten der Welt ihre Wehretats nahezu stabil hielten, ist seit 2018 wieder ein deutlicher Anstieg der weltweiten Rüstungsausgaben festzustellen. In den letzten Jahren (2021 bis 2023) hat sich dieser Anstieg zudem beschleunigt. 2023 gaben alle Länder der Welt 36% mehr für ihre Armeen aus als noch 2017.
Seit Anfang des Jahrzehnts steigen die globalen Militärausgaben im rasanten Tempo. | Grafik: eigene Darstellung | Daten-Quelle: Statista
Die USA haben nach wie vor den mit Abstand größten Verteidigungshaushalt aller Länder der Welt. Mit 916 Milliarden US$ machen die Vereinigten Staaten über 35% der weltweiten Militärausgaben aus.
Aber China hat in den vergangenen Jahren deutlich aufgeholt und sich mit einem Wehretat von knapp 300 Milliarden US$ zur klaren Nummer 2 der Welt bei den Rüstungsausgaben entwickelt. Auf Platz 3 im Ranking der Staaten mit den größten Militärhaushalten steht Russland, das aufgrund des Ukraine-Krieges seinen Wehretat massiv auf über 100 Milliarden US$ erhöht hat.
Auch Deutschland hat sein Verteidigungsbudget als Reaktion auf die russische Aggression deutlich aufgestockt. Mit einem Wehretat von 67 Milliarden US$ steht die Bundesrepublik auf Platz 7 im internationalen Ranking der staatlichen Militärausgaben.
Der deutsche Wehretat ist im Jahr 2023 sprunghaft angestiegen – Tendenz weiter steigend. | Grafik: eigene Darstellung | Daten-Quelle: Statista
## Wie ist die sicherheitspolitische Weltlage?
Die Welt befindet sich derzeit in einem sicherheitspolitisch erheblich fragileren Zustand als noch vor einigen Jahren. Der Krieg Russlands gegen die Ukraine hält mit unveränderter Härte an, sodass ein Ende derzeit nicht absehbar ist.
Durch den Überfall der Hamas auf Israel und den anschließenden Militäreinsatz der israelischen Streitkräfte im Gaza-Streifen hat sich die sicherheitspolitische Lage im Nahen Osten massiv verschlechtert.
Auch in Asien stehen die Zeichen auf Konflikt. Nordkoreas Machthaber Kim Jong-un tritt gegenüber seinen Erzfeinden Südkorea und den USA so aggressiv auf wie schon lange nicht mehr. Die Zahl der militärischen Provokationen hat in jüngster Vergangenheit deutlich zugenommen.
Und auch der Ton Chinas gegenüber Taiwans und anderer Anreinerstaaten im südchinesischen Meer hat sich verschärft. In den letzten Monaten kam es mehrfach zu militärischen Muskelspielen in der Luft und zur See.
## Wie sieht die Zukunft der Rüstungsindustrie aus?
Stand heute kann mit hoher Wahrscheinlichkeit davon ausgegangen werden, dass die Militärausgaben weltweit weiter steigen werden. Russland wird unter der Führung Wladimir Putins den Krieg in der Ukraine fortführen und gegebenenfalls sogar intensivieren.
Auf der anderen Seite werden die EU und die NATO nicht tatenlos einer Niederlage der Ukraine zusehen und das Land weiterhin massiv mit Waffenhilfe unterstützen. Gleichzeitig sind viele NATO-Staaten, die bislang das 2%-Ziel des Verteidigungsbündnisses nicht erfüllt haben (darunter auch Deutschland), dabei, ihre Verteidigungsausgaben deutlich zu erhöhen.
Auch in Asien wird das Wettrüsten weitergehen. China hat den Anspruch, sich militärisch neben den USA als zweite globale Supermacht zu etablieren. Japan, Südkorea und andere asiatische Staaten begegnen dem Großmachtstreben ihres chinesischen Nachbarn ebenfalls mit einer Erhöhung ihrer Verteidigungsausgaben.
Nicht zuletzt wollen auch die USA in den kommenden Jahren sicherstellen, ihre Alleinstellung als einzige globale militärische Supermacht nicht zu verlieren. Angesichts der Bedeutung des indo-pazifischen Raums für die USA werden die Vereinigten Staaten auch ihr Verteidigungsbudget auf neue Rekordwerte erhöhen.
In puncto Militärausgaben spielen die USA in ihrer eigenen Liga | Grafik: eigene Darstellung | Daten-Quelle: Statista
## Wie kann man in Rüstungsaktien investieren?
Im Gegensatz zu anderen Branchen sind Deine Möglichkeiten, in die Rüstungsindustrie zu investieren, deutlich beschränkter. Dazu stehen Dir nur zwei Möglichkeiten zur Verfügung:
1\. Rüstungs-Einzelaktien und
2\. Rüstungs-ETFs
Investmentfonds mit einer reinen Branchenausrichtung auf den Rüstungssektor gibt es nicht. Ebenso existieren keine Rüstungs-Zertifikate.
### Rüstungs-Einzelaktien
Die erste Möglichkeit, in Rüstungshersteller zu investieren, ist der Kauf von Rüstungs Aktien. Die Auswahl an börsennotierten Unternehmen in der Rüstungsindustrie ist geringer als in anderen Branchen. Das liegt daran, dass es sich bei der Rüstungsbranche um ein Oligopol handelt, in dem vergleichsweise wenige, sehr große und seit vielen Jahren etablierte Unternehmen aktiv sind.
Die meisten Rüstungsunternehmen sind Großkonzerne, die in den Bereichen Sicherheit, Luft- und Raumfahrt tätig sind. Es gibt aber auch kleinere Firmen, die sich auf einzelne Systeme bzw. Technologien spezialisiert haben.
### Rüstungs-ETFs
Exchange-traded Funds sind eine beliebte Alternative zu Investitionen in Einzelaktien. Sie ermöglichen eine schnelle und einfache Streuung von Kapital über mehrere Unternehmen einer Branche. Vor allem Anfänger ersparen sich über ein ETF-Investment das mühsame Stockpicking, also die Analyse und Auswahl einzelner Aktien.
Ein weiterer Vorteil von ETFs sind ihre niedrigen Kosten. Im Gegensatz zu aktiv verwalteten Investmentfonds besitzen sie kein Management, was die laufenden Kosten für die Fondsverwaltung erheblich verringert.
Der große Nachteil von Exchange-traded Funds in der Verteidgungsindustrie ist die geringe Auswahl. Derzeit werden in Deutschland nur zwei Fonds auf Rüstungsaktien angeboten.
**Name****Volumen
(Mio. €)****Vergleichsindex**HANetf Future of Defence UCITS ETF2421MarketVector Global Defense Industry IndexVanEck Defense ETF5911EQM NATO+ Future of Defence IndexIn den USA ist aufgrund der wesentlich größeren Rüstungsindustrie das Angebot an Rüstungs-ETFs breiter als in Europa. Dort kannst Du beispielsweise in den Invesco Aerospace & Defence ETF und den iShares U.S. Aerospace & Defense ETF investieren. An deutschen Börsen sind diese Fonds allerdings nicht handelbar, da sie die europäischen Anlagerichtlinien nicht erfüllen. Als Privatanleger bleibt Dir somit nur der relativ kostspielige Weg über eine der Börsen in den USA.
## Die 10 wichtigsten internationalen Rüstungsaktien im Mini-Porträt
### Airbus
Wie Boeing ist auch Airbus kein reiner Hersteller von Zivilflugzeugen. Auch der europäische Luftfahrtkonzern besitzt einen bedeutenden militärischen Geschäftsbereich, wenngleich er mit einem jährlichen Umsatzanteil von ca. 20% nicht ganz so gewichtig ist wie jener von Boeing.
In der Division Airbus Defence and Space sind alle Geschäftsaktivitäten des europäischen Konzerns rund um die militärische Luft- und Raumfahrt gebündelt. Airbus‘ Produktspektrum im Rüstungsbereich reicht von Jagd- und Transportflugzeugen über Radar- und Raketenabwehrsysteme bis zu Satelliten und Trägerraketen. Bekannteste Systeme aus dem Hause Airbus sind das Jagdflugzeug Eurofighter, das Transportflugzeug A400 und die Trägerrakete Ariane.
Die Aktien von Airbus sind seit dem Jahr 2000 börsennotiert. Sie ist Mitglied im deutschen Leitindex DAX und im europäischen Leitindex EuroStoxx 50. Auch Airbus verzeichnete im Zuge der Corona-Pandemie einen massiven Kursrückgang, konnte im Gegensatz zu Boeing allerdings bis heute wieder alle Kursverluste mehr als wettmachen.
### BAE Systems
Ein Jahresumsatz von 23 Milliarden GBP macht BAE Systems zum umsatzstärksten unter den europäischen Rüstungskonzernen. BAE mit Sitz in London ist ähnlich wie seine US-Wettbewerber Lockheed Martin und RTX ein sehr breit aufgestellter Hersteller von Waffen und militärischer Ausrüstung. Das Spektrum der angebotenen Produkte und Systeme reicht von Kampf- und Aufklärungsflugzeugen über Aufklärungs-, Führungs- und Kommunikationstechnologie bis zu Panzern, gepanzerten Fahrzeugen, Raketensystemen und Feuerwaffen. Zudem ist BAE Naval System der größte Hersteller von Kriegsschiffen und U-Booten außerhalb der USA.
BAE Systems entstand 1999 durch die Fusion der beiden Rüstungs- und Technologiekonzerne British Aerospace und Marconi Electric Systems. In den darauffolgenden Jahren übernahm BAE mehrere Unternehmen und entwickelte sich damit zum größten Rüstungskonzern außerhalb der USA.
Die Aktien von BAE Systems notieren an der Börse in London. Ähnlich wie die Anteilsscheine deutscher Rüstungsfirmen wurde auch die BAE Systems-Aktie durch den Ukraine-Krieg beflügelt.
### Boeing
Boeing ist den meisten Anlegern als Hersteller von Passagierflugzeugen bekannt. Der US-Konzern mit Sitz in Arlington im Bundesstaat Virginia ist aber auch einer der weltgrößten Hersteller von Luft- und Raumfahrttechnik. In den letzten Jahren steuerte der Geschäftsbereich Verteidigung einen Anteil von 30 bis 45% zum Konzernumsatz bei.
Die Aktivitäten von Boeing im Rüstungsbereich reichen von Flugzeugen und Hubschraubern über Raumschiffe und Satelliten bis zu Raketenwerfern und Trägerraketen. Zu den bekanntesten Rüstungsgütern des Konzerns gehören das F-15 Jagdflugzeug, der AH-64 Apache Kampfhubschrauber und die Interkontinentalrakete Minuteman.
Boeing ist seit 1978 börsennotiert und Mitglied im US-Leitindex Dow Jones Industrial. Bis 2019 entwickelten sich die Kurse der Boeing Aktien sehr gut. Aufgrund der Corona-Pandemie und schwerwiegender Qualitätsmängel bei Passagierflugzeugen, die sogar zu Abstürzen führten, brach der Aktienkurs in den Folgejahren jedoch ein.
### Hensoldt
Hensoldt ist einer von drei deutschen börsennotierten Rüstungskonzernen. Das in Taufkirchen bei München beheimatete Unternehmen ist auf die Entwicklung und Herstellung von Radar- und Sensortechnologien spezialisiert.
Hauptprodukte von Hensoldt sind Radar-, Avionik- und optoelektronische Systeme sowie Lösungen zur elektronischen Kampfführung. Die Produkte des Unternehmens werden vorwiegend militärisch eingesetzt, kommen aber auch in zivilen Anwendungen zum Einsatz.
Hensoldt ging 2017 aus Geschäftsbereichen von Airbus Defence and Space hervor. Seit 2020 ist das Rüstungsunternehmen börsennotiert und Teil des Nebenwerteindex MDAX. Der Verlauf der Kurse der Hensoldt Aktien hat in den letzten Jahren eine ähnliche Entwicklung genommen wie die Rheinmetall-Aktie. Der Börsenwert des Unternehmens hat sich seit dem Ausbruch des Ukraine-Krieges vervielfacht. Auch Hensoldt profitiert maßgeblich vom Sondervermögen der Bundeswehr.
### Leonardo
Leonardo nimmt mit einem Jahresumsatz von rund 15 Milliarden € Platz 2 unter den europäischen Rüstungskonzernen ein. Der Konzern mit Sitz in Rom ist mit Tätigkeiten auf den Gebieten der Rüstung, Informationssicherheit, Luft- und Raumfahrt ebenfalls sehr breit aufgestellt.
Leonardo entwickelt und baut Flugzeuge und Hubschrauber, Satelliten, Raketen und Raumfahrtkomponenten, Geräte für die Kommunikations- und Informationstechnik, Schiffsgeschütze, Torpedos und Waffensysteme für Panzerfahrzeuge. Bekannteste Tochtermarke von Leonardo ist der Hubschrauberhersteller AgustaWestland. Leonardo ist mit 25,1% am deutschen Unternehmen Hensoldt beteiligt.
Der Konzern notiert an der Börse Mailand. Auch die Leonardo Aktien bekam viel Rückenwind durch die Entwicklungen im Zusammenhang mit dem Ukraine-Krieg.
### Lockheed Martin
Mit einem Jahresumsatz von fast 70 Milliarden US$ ist Lockheed Martin seit vielen Jahren der umsatzstärkste Rüstungskonzern der Welt. Der US-Konzern mit Sitz in Bethesda im Bundesstaat Maryland ist in nahezu allen Segmenten der Sicherheit, Luft- und Raumfahrt tätig und entwickelt, produziert und integriert zahlreichen Waffen- und sonstige Technologiesysteme.
Zum Produktspektrum zählen u. a. Jagdflugzeuge und Bomber, Aufklärungs- und Transportflugzeuge, Hubschrauber, Drohnen, Artillerie sowie ballistische, Flugabwehr- und Interkontinentalraketen. Zu den bekanntesten Produkten von Lockheed Martin zählen das Kampfflugzeug F-35, der Hubschrauber Sikorsky UH-60 Black Hawk, der HIMARS Mehrfachraketenwerfer, die Patriot Luftabwehrrakete und die Trident Interkontinentalrakete.
Lockheed Martin notiert seit 1995 an der NYSE (New York Stock Exchange) und ist Mitglied im US-Leitindex S&P 500. Auch der US-Rüstungsgigant zählte in den letzten Jahren zu den Erfolgsgeschichten an den Finanzmärkten.
### Northrop Grumman
Northrop Grumman ist neben Lockheed Martin und RTX der dritte große reine Rüstungskonzern aus den USA. Der Konzern mit Sitz in West Falls Church im Bundesstaat Virginia ist vor allem als Hersteller von Flugzeugen, Raketen- und Weltraumtechnik bekannt.
Das bekannteste Waffensystem aus dem Hause Northrop Grumman ist der B-2 Sprit und sein Nachfolger B-21 Raider Langstrecken-Tarnkappenbomber. Zu den weiteren bekannten Projekten des Konzerns zählen die Bereitstellung der Feststoffraketen für die Allmissionen der NASA und das James-Webb-Weltraumteleskop. Zudem wird Northrop Grumman eine neue Modellgeneration von ballistischen Interkontinentalraketen für die USA entwickeln.
Northrop Grumman notiert seit 1981 an der NYSE und ist Mitglied im US-Leitindex S&P 500. Auch diese US-Rüstungsaktie ist eine Börsenerfolgsgeschichte. Im vergangenen Jahrzehnt hat sich der Kurs der Northrop Grumman-Aktie vervielfacht.
### Renk
Die Renk Group ist das jüngste deutsche börsennotierte Rüstungsunternehmen. Im Unterschied zu Hensoldt und Rheinmetall handelt es sich bei Renk allerdings nicht um einen reinen Rüstungsgüterhersteller, sondern um einen Mischkonzern.
Die Gruppe mit Sitz im bayerischen Augsburg stellt Getriebe, Motoren, Hybridantriebssysteme, Federungssysteme für Fahrzeuge, Gleitlager, Kupplungen und Prüfsysteme her. Mit einem Umsatzanteil von rund 70% sind Spezialgetriebe für Panzer, Fregatten und Eisbrecher die wichtigste Einnahmequelle.
Renk notiert seit Februar 2024 an der Frankfurter Börse. Die Kursentwicklung der Renk-Aktie in den ersten Wochen nach dem Börsengang war sehr erfreulich.
### Rheinmetall
Rheinmetall mit Sitz in Düsseldorf ist der größte deutsche Rüstungskonzern. Das Unternehmen ist vor allem für die Herstellung von Kampf- und Schützenpanzern und deren Munition sowie militärischen Rad- und Kettenfahrzeugen bekannt. Dazu zählen der Kampfpanzer Leopard 2 und der Schützenpanzer Puma.
Darüber hinaus entwickelt und produziert Rheinmetall aber auch zahlreiche weitere Systeme für den militärischen Einsatz, darunter Flugabwehr- und Schutzsysteme, Führungs- und Aufklärungssysteme sowie Cyber Security und Simulationsanlagen.
Rheinmetall stieg Anfang 2023 in den deutschen Leitindex auf und ist damit eines der jüngsten DAX-Mitglieder. Die Rheinmetall-Aktie war in den vergangenen Jahren einer der Bestperformer auf dem deutschen Aktienmarkt. Seit dem Ausbruch des Ukraine-Krieges Anfang 2022 hat sich der Börsenwert von Rheinmetall vervielfacht. Rheinmetall liefert zahlreiche Waffen an das osteuropäische Land und profitiert in hohem Maße vom Sondervermögen der Bundeswehr.
### RTX
Nach Lockheed Martin ist RTX (bis 2023 bekannt als Raytheon Technologies) mit einem Jahresumsatz von über 65 Milliarden US$ der zweitgrößte Rüstungskonzern der Welt. RTX hat seinen Sitz in Arlington County im Bundesstaat Virginia und besitzt ein ähnlich breites Produktspektrum wie Lockheed Martin.
RTX entwickelt und produziert zahlreiche Produkte und Systeme in den Bereichen Verteidigung, Luft- und Raumfahrt, darunter Flugzeugtriebwerke, Avionik-Systeme, Raketen, Luftabwehrsysteme, Drohnen und Cybertechnologie. Bekannteste Tochtergesellschaft des RTX-Konzerns ist der Triebwerkshersteller Pratt & Whitney.
RTX entstand im Jahr 2020 aus der Fusion des Rüstungsunternehmens Raytheon mit dem Technologiekonzern United Technologies. RTX notiert ebenfalls an der New York Stock Exchange und kann ebenso als Börsenerfolgsgeschichte gewertet werden. In den vergangenen 15 Jahren hat sich der Aktienkurs von RTX mehr als vervierfacht.
## Tipps und Tricks beim Investieren in Rüstungsaktie
Wie in diesem Ratgeber dargestellt, hat der Rüstungssektor seine eigenen Spielregeln, weshalb sich ein Investment in Rüstungsaktien von einem Investment in einer anderen Branche unterscheidet. Rüstungsunternehmen sind stark abhängig von ihren Heimatländern, produzieren sehr häufig teures Großgerät und reagieren sensibel auf politische Ereignisse. Beim Investieren in Rüstungsaktien oder einen Rüstungs ETF solltest Du demnach diese drei Tipps und Tricks beherzigen:
### 1. Achte auf das Heimatland
Wie zuvor erwähnt, besteht zwischen Rüstungsunternehmen und ihren Ländern eine meist lange und intensive historische Beziehung. Hauptauftraggeber fast aller Rüstungsunternehmen sind das Verteidigungsministerium bzw. die Streitkräfte. Während US-Rüstungskonzerne ihre Milliardenumsätze mit den Teilstreitkräften der USA machen, ist die Bundeswehr der wichtigste Auftraggeber deutscher Rüstungsunternehmen. Vor einem Investment in Waffen Aktien solltest Du deshalb darauf achten, welches Land der wichtigste Kunde des jeweiligen Unternehmens ist. Es bestimmt maßgeblich dessen zukünftige Umsatzentwicklung.
### 2. Habe die Nachrichten im Blick
Rüstungsaktien reagieren traditionell sehr sensibel auf wichtige geopolitische Ereignisse, vor allem wenn sie das Zeug dazu haben, militärische Konflikte auszulösen. Bei einer Geldanlage in Rüstungsaktien oder Rüstungs-ETFs solltest Du deshalb die Nachrichten im Blick haben, um entsprechend schnell reagieren zu können.
### 3. Rechne mit Rückschlägen
Viele Rüstungskonzerne machen einen Großteil ihres Umsatzes mit bestimmten Waffensystemen. Das gilt besonders für Konzerne, die sehr kostspielige Waffen wie Flugzeuge, Schiffe und Raketen produzieren. Wenn sie einen Auftrag gegen einen Wettbewerber verlieren oder ein Land sich dazu entschließt, ein Waffensystem durch ein anderes zu ersetzen, kann es zu einer heftigen Kursreaktion der betroffenen Rüstungsaktie kommen. Zwischenzeitliche Kursrückschläge sind deshalb trotz der vorteilhaften geopolitischen Weltlage nicht ausgeschlossen.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Top 10 Pharma-Aktien 2026: So nutzt Du die Chancen der boomenden Pharmaindustrie](https://www.sharedeals.de/wissen/zukunftsmaerkte/top-10-pharma-aktien/)
**Published:** März 3, 2026
**Author:** Peter Wolf-Karnitschnig
**Content:**
Pharma-Aktien gehören seit jeher zu den Lieblingsinvestments von Millionen von Anlegern. Sie bieten eine attraktive Kombination aus etablierten und soliden Geschäftsmodellen, die hohe Gewinne und Cashflows erzeugen, mit interessanten Zukunftsperspektiven. In kaum einer anderen Branche geht der technologische Fortschritt mit so hohem Tempo vonstatten wie in der Pharmaindustrie. Aber das Investieren in Pharma-Aktien ist alles andere als trivial. Bei diesen Aktien gilt es nicht nur, Finanzdaten zu berücksichtigen, sondern auch den Patentschutz bestehender Medikamente und die Pipeline zukünftiger Wirkstoffe. Das macht Investments in Pharma-Aktien zu einer recht komplexen Angelegenheit. Dieser Ratgeber hilft Dir dabei, Dich in der Welt der Pharmaindustrie zurecht zu finden. Er erklärt Dir, welche Faktoren das Wachstum der Branche antreiben, wie Du in Pharma-Aktien investieren kannst und was Du dabei beachten solltest. Zudem stellt er Dir die zehn wichtigsten Pharma-Aktien vor.
## ☝️ Das Wichtigste in Kürze!
- Die Pharmaindustrie unterscheidet sich von der Biotech-Branche durch die industriell reproduzierbare Herstellung von Wirkstoffen auf Basis der chemischen Synthese.
- Pharmaunternehmen sind in der Regel durch hohe, gut planbare Umsätze und Cashflows gekennzeichnet.
- Das Wachstum der Pharmabranche von zahlreichen Faktoren aus den Bereichen Demografie, Technologie, Wirtschaft und Lifestyle angetrieben.
- Die Pharmaindustrie weist ein sehr kontinuierliches jährliches Wachstum von rund 6% auf.
- Neben Einzelinvestments kannst Du auch über ETFs, Investmentfonds und Zertifikate in Pharma-Aktien investieren.
- Die zehn größten Pharmaunternehmen der Welt stammen allesamt aus den USA und aus Europa.
- Bei Investments in Pharma-Aktien musst Du auch die Abhängigkeit von Blockbuster-Medikamenten, den Patentschutz und die Wirkstoff-Pipeline bewerten.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in Kürze!](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_Kuerze)
- [Die 10 wichtigsten Pharma-Aktien](#Die_10_wichtigsten_Pharma-Aktien)
- [Was ist der Unterschied zwischen Biotech- und Pharma-Aktien?](#Was_ist_der_Unterschied_zwischen_Biotech-_und_Pharma-Aktien)
- [Wie entwickelt sich die Pharmaindustrie?](#Wie_entwickelt_sich_die_Pharmaindustrie)
- [Was treibt das Wachstum der Pharmaindustrie?](#Was_treibt_das_Wachstum_der_Pharmaindustrie)
- [Wie kann man in Pharma-Aktien investieren?](#Wie_kann_man_in_Pharma-Aktien_investieren)
- [Tipps und Tricks für Investments in Pharma-Aktien](#Tipps_und_Tricks_fuer_Investments_in_Pharma-Aktien)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Die 10 wichtigsten Pharma-Aktien
**Aktie****Market Cap.
in Milliarden US$
(Stand Februar 2026)****ISIN**[Eli Lilly](#Eli)1000US5324571083[Johnson & Johnson](#Johnson)
600US4781601046[Abbvie](#Abbvie)
400US00287Y1091[Roche](#Roche)
375CH0012032048[Novartis](#Novartis)
340CH0012005267[AstraZeneca](#Astrazeneca)
310GB0009895292[Merck & Co.](#Merck)
300US58933Y1055[Abbott Laboratories](#Abbott)
200US0028241000[Novo Nordisk](#Novo)
160DK0062498333[Pfizer](#Pfizer)
160US7170811035### Eli Lilly
Mit einem Börsenwert von fast 1 Billion US$ ist Eli Lilly der mit großem Abstand wertvollste Pharmakonzern der Welt. Das 1876 gegründete US-Traditionsunternehmen aus Indianapolis hat sich in den letzten Jahren durch eine aggressive Innovationsstrategie zum unangefochtenen Marktführer im Bereich der Stoffwechselmedizin entwickelt.
Der Erfolg der Eli Lilly-Aktie beruht im Wesentlichen auf dem Wirkstoff Tirzepatid, der unter den Markennamen Mounjaro und Zepbound zur Behandlung von Diabetes und Fettleibigkeit eingesetzt wird. Vor allem im Bereich der Adipositas-Therapie hat sich Eli Lilly zuletzt als Marktführer etabliert. 2026 wird der US-Pharmakonzern auch eine Abnehmpille unter dem Namen Orforglipron auf den Markt bringen.
Neben den Kerngeschäftsfeldern Diabetes und Adipositas ist Eli Lilly aber auch stark auf dem Feld der Onkologie und Immunologie vertreten. Durch Zukäufe und Kooperationen hat der Pharmakonzern seine Präsenz bei Krebs- und Autoimmuntherapien deutlich ausgeweitet.
Ein weiteres Standbein von Eli Lilly ist die Behandlung von Alzheimer. Durch das neuartige Medikament Kisunla (Wirkstoff Donanemab) ist das Unternehmen in kurzer Zeit zum Marktführer bei Therapien gegen Amyloid-Ablagerungen im Gehirn aufgestiegen.
### Johnson & Johnson
Mit einem Börsenwert von knapp 600 Milliarden US$ ist Johnson & Johnson der zweitwertvollste Pharmakonzern der Welt. Gegründet im Jahr 1886 zählt der in New Brunswick im US-Bundesstaat New Jersey ansässige Konzern ebenfalls zu den Traditionsunternehmen der Vereinigten Staaten.
Über Jahrzehnte war Johnson & Johnson ein Mischkonzern mit einer Pharma-/Gesundheitssparte und einer Konsumgütersparte. Letztere wurde 2023 als eigenständiges Unternehmen an die Börse gebracht, sodass J & J heute ein fokussiertes Pharma- und Gesundheitsunternehmen ist. Im Unterschied zum reinen Pharmakonzern Eli Lilly besitzt Johnson & Johnson aber nicht nur eine Pharmasparte, die rund zwei Drittel des Umsatzes ausmacht, sondern auch eine Medizintechniksparte, die etwa ein Drittel der Erlöse einbringt.
Im Pharmabereich konzentriert sich Johnson & Johnson auf die Entwicklung komplexer Biopharmazeutika in den Bereichen Onkologie, Immunologie und Neurowissenschaften. Die wichtigsten Medikament des Konzerns sind Darzalex (Daratumumab) gegen Blutkrebs, Tremfya (Guselkumab) gegen Schuppenflechte und Psoriasis-Arthritis, Ereleada (Apalutamid) gegen Prostatakrebs, Stelara (Ustekinumab) gegen Morbus Crohn und Carvykti (Ciltacabtagene Autoleucel) gegen Multiples Myelom.
### Abbvie
Abbvie kommt aktuell auf einen Börsenwert von knapp 400 Milliarden US$ ist damit die Nummer 3 in der Rangliste der wertvollsten Pharma-Aktien der Welt. Der in Chicago ansässige Konzern entstand 2013 als Abspaltung des Pharmakonzerns Abbott Laboratories.
Abbvie fokussiert sich auf die vier Fachrichtungen Immunologie, Neurologie, Onkologie und Ästhetik. Die beiden Blockbuster-Medikamente des Pharma-Konzerns sind Skyrizi (Risankizumab) gegen Schuppenflechte, Psoriasis-Arthritis und Morbus Crohn sowie Rinvoq (Upadacitinib) gegen Rheumatoide Arthritis, Neurodermitis und Colitis ulcerosa. Stark ist Abbvie auch bei Botox (Botulinumtoxin) zur ästhetischen Behandlung von Falten als auch zur medizinischen Behandlung von Migräne und Spastiken positioniert.
Im Bereich der Neurowissenschaften besitzt Abbvie zwei dynamisch wachsende Medikamente. Vraylar (Cariprazin) ist ein führendes Medikament gegen bipolare Störungen und Depressionen und Vyalev (Foslevodopa/Foscarbidopa) zur kontinuierlichen Behandlung von fortgeschrittenem Parkinson. Darüber hinaus vertreibt der Pharmakonzern mit Ubrelvy und Qulipta führende Medikamente in der modernen Migränetherapie.
In der Onkologie haben sich die Medikamente Venclexta zur Behandlung von Blutkrebs und Elahere zur Behandlung von Eierstockkrebs zu tragenden Säulen des Abbvie-Portfolios entwickelt.
### Roche
Ein Börsenwert von rund 375 Milliarden US$ macht Roche zum wertvollsten europäischen Pharmakonzern. Das 1896 gegründete Schweizer Unternehmen ist auf die vier Fachgebiete Augenkrankheiten, Neurologie, Onkologie und Virologie spezialisiert.
Neben dem Kerngeschäft Pharma, das rund drei Viertel des Konzernumsatzes ausmacht, stellt Roche auch Reagenzien und Geräte für medizinische Untersuchungen her (Diagnostika). Der Schweizer Konzern ist Weltmarktführer in der In-vitro-Diagnostik.
Der wichtigste Blockbuster aus dem Hause Roche ist Ocrevus (Ocrelizumab) zur Behandlung von schubförmiger und primär progredienter Multipler Sklerose. Weitere umsatzstarke Medikamente sind Vabysmo (Faricimab) zur Behandlung der feuchten altersbedingten Makuladegeneration und des diabetischen Makulaödems sowie Hemlibra (Emicizumab) zur Therapie von Hämophilie A (Bluterkrankheit).
Auch in der Onkologie spielt Roche mit zwei Wirkstoffen eine wichtige Rolle. Dies sind Phesgo zur Behandlung von HER2-positivem Brustkrebs und die Immuntherapie Tecentriq, die bei verschiedenen Krebsarten wie Lungen- und Leberkrebs eingesetzt wird.
Nicht zuletzt dringt Roche auch in das Segment der Adipositas-Behandlung vor. Durch die Übernahme von Carmot Therapeutics hat sich der Schweizer Pharmakonzern wichtige Wirkstoffe eingekauft. Erste Studiendaten in diesem Bereich fielen sehr vielversprechend aus.
### Novartis
Mit einer Marktkapitalisierung von rund 340 Milliarden US$ schafft es mit Novartis eine zweite Schweizer Pharma-Aktie in die Top5 der wertvollsten Pharmakonzerne der Welt. Novartis entstand 1996 als der Fusion der beiden Schweizer Pharma- und Chemiekonzerne Ciba-Geigy und Sandoz.
Die Herstellung von Generika wurde 2023 unter dem einstigen Namen Sandoz in ein eigenständiges Unternehmen ausgegliedert. Novartis konzentriert sich seitdem auf die Entwicklung von Therapien in den vier Kernbereichen Herz-Kreislauf/Nieren/Stoffwechsel, Immunologie, Neurowissenschaften und Onkologie.
Die wichtigsten Wachstumstreiber von Novartis sind gegenwärtig Kisqali (Ribociclib) zur Behandlung von Blutkrebs, Kesimpta (Ofatumumab) zur Therapie von Multipler Sklerose und Pluvicto (Lutetium-177) zur Behandlung von Prostatakrebs.
Weitere Blockbuster im Portfolio von Novartis sind das Immunologie-Medikament Cosentyx (Secukinumab) gegen Schuppenflechte und Arthritis sowie Entresto zur Behandlung von Herzinsuffizienz.
Als große Hoffnungsträger des Schweizer Pharmariese zählen zudem die Cholesterin-Spritze Leqvio (Inclisiran) und Scemblix zur Behandlung von Leukämie. Durch die Übernahme von Avidity Biosciences Anfang 2026 hat sich Novartis im Bereich der RNA-Therapie verstärkt. Avidity ist ein Pionier bei sogenannten Antikörper-Oligonukleotid-Konjugaten, die es ermöglichen, Medikamente direkt in die Skelett- und Herzmuskulatur zu schleusen.
### AstraZeneca
AstraZeneca ist ein britisch-schwedischer Pharmakonzern, der 1999 aus der Fusion der schwedischen Astra AB mit der britischen Zeneca PLC entstand. Der Hauptsitz des Konzerns befindet sich im englischen Cambridge. Mit einer Marktkapitalisierung von rund 310 Milliarden US$ ist AstraZeneca die Nummer 3 unter den europäischen und die Nummer 6 unter den globalen Pharmakonzernen. AstraZeneca ist in den drei Kerngeschäftsfeldern Onkologie, CVRM (Herz, Kreislauf, Nieren & Stoffwechsel) und Seltene Krankheiten tätig.
Die Onkologie ist mit den beiden Blockbustern Tagrisso (Osimertinib) und Imfinzi (Durvalumab) der wichtigste Geschäftsbereich des Pharmakonzerns. Tagrisso wird zur Behandlung von EGFR-mutiertem Lungenkrebs eingesetzt. Imfinzi ist eine Immuntherapie bei Lungen-, Blasen- und Magenkrebs. Ergänzt wird das Blockbuster-Portfolio in der Onkologie durch Enhertu (Trastuzumab-Deruxtecan), das bei HER2-positivem Brust- und Magenkrebs zum Einsatz kommt.
Im Segment CVRM sind Farxiga (Dapagliflozin) zur Therapie von Diabetes Typ 2, Herzinsuffizienz und chronischer Nierenerkrankung sowie Wainua (Eplontersen) gegen die seltene Herzkrankheit ATTR-Amyloidose die wichtigsten Medikamente. Im Bereich Seltene Erkrankungen hat sich AstraZeneca durch die Übernahme von Alexion zu einem führenden Anbieter entwickelt. Wichtigstes Medikament ist Ultomiris zur Behandlung seltener Blut- und Immunkrankheiten.
Das aktuelle Highlight in der Pipeline von AstraZeneca ist zweifellos Elecoglipron, eine orale Abnehmpille zur Behandlung von Fettleibigkeit. Auch der britisch-schwedische Pharmakonzern will sich zu einem führenden Anbieter in der Therapie von Adipositas entwickeln.
### Merck & Co.
Merck & Co. war ursprünglich eine Tochter des gleichnamigen deutschen Pharmaunternehmens Merck KGaA, wurde jedoch 1917 zu einem eigenständigen US-Unternehmen. Außerhalb der USA tritt Merck & Co. übrigens unter dem Namen Merck Sharp & Dohme (MSD) auf. Mit einem Börsenwert von knapp 300 Milliarden US$ liegt Merck & Co. auf dem siebten Platz der wertvollsten Pharma-Aktien der Welt. Seinen Hauptsitz hat der Konzern in Kenilworth im US-Bundesstaat New Jersey.
Das Flaggschiff-Medikament von Merck & Co. ist das Krebsmittel Keytruda, das zur Behandlung von über 30 Krebsarten, darunter Brust-, Lungen- und Nierenkrebs eingesetzt wird. Keytruda macht nicht nur gut die Hälfte des Gesamtumsatzes von Merck aus, es ist gegenwärtig auch das meistverkaufte Medikament der Welt.
Weitere Blockbuster von Merck & Co. sind der HPV-Impfstoff Gardasil gegen Gebärmutterhalskrebs und Winrevair zur Behandlung von pulmonaler arterieller Hypertonie (Lungenhochdruck).
Ein weitere bedeutender Geschäftszweig von Merck & Co. ist die Tiergesundheit, die rund 10% zum Gesamtumsatz des US-Pharmakonzerns beisteuert. Das Portfolio ist breit gefächert und deckt sowohl Heimtiere (Hunde, Katzen) als auch Nutztiere (Rinder, Schweine, Geflügel, Aquakultur) ab.
Um seine Abhängigkeit vom Krebsmittel Keytruda zu verringern, investiert Merck & Co. seit geraumer Zeit aggressiv in Zukäufe. Zuletzt erwarb der Pharmakonzern das Unternehmen Ciara Therapeutics. Ciara ist ein führendes Unternehmen in der Entwicklung von sogenannten Drug-Fc-Konjugaten (DFCs).
### Abbott Laboratories
Gegründet im Jahr 1888 gehört Abbott Laboratories mit Sitz in Abbott Park im US-Bundesstaat Illinois ebenfalls zu den ältesten Pharmakonzernen der USA. Mit einem Börsenwert von knapp 200 Milliarden US$ ist Abbott das achtwertvollste Pharmaunternehmen der Welt.
Abbott Laboratories ist heute in vier Geschäftsbereichen tätig. Mit rund 45% des Umsatzes ist die Medizintechnik der wichtigste Teilbereich. Flaggschiffprodukt sind der FreeStyle Libre-Systeme zur kontinuierlichen Glukosemessung.
Zweiter Geschäftsbereich von Abbott ist die Diagnostik. Der US-Konzern ist einer der weltweit führenden Hersteller von Laborgeräten und Schnelltests. Durch die Akquisition von Exakt Sciences wird Abbott zudem zum Marktführer in der Krebsdiagnostik aufsteigen.
Dritter Bereich ist die Herstellung von Generika. Einen Großteil seines Pharmaportfolios hat Abbott Laboratories 2013 an den nun eigenständig agierenden Abbvie-Konzern abgespalten.
Und nicht zuletzt ist Abbott Laboratories auch in der Ernährung aktiv. Der Konzern stellt Spezialnahrung für Säuglinge und Erwachsene her.
### Novo Nordisk
Das 1923 gegründete Unternehmen Novo Nordisk mit Sitz in Bagsværd in Dänemark war in den letzten Jahren einer der weltweit erfolgreichsten Pharmakonzerne und hat sich zwischenzeitlich sogar zum wertvollsten Konzern Europas entwickelt. Der dänische Pharmariese ist auf die Behandlung chronischer Erkrankungen spezialisiert — insbesondere Diabetes und Adipositas.
Bei Diabetes ist Novo Nordisk mit einem globalen Marktanteil von ca. 35% der unangefochtene Weltmarktführer. Bei Insulinprodukten kontrolliert der dänische Konzern sogar fast die Hälfte des Marktes.
Zum großen Wachstumstreiber hat sich in den letzten Jahren der Diabetes-Wirkstoff Semaglutid entwickelt, der sehr erfolgreich in der Therapie von Fettleibigkeit eingesetzt werden kann. Mit seinem Abnehmmittel Wegovy, das inzwischen nicht nur als Spritze, sondern auch als Pille erhältlich ist, war Novo Nordisk der technologische Pionier auf diesem neuen Markt. Jüngster Hoffnungsträger in der Adipositas-Therapie ist der Wirkstoff CagriSema, der ebenfalls vielversprechende Studienresultate zeigte.
Neben der Behandlung von Adipositas und Diabetes stellte Novo Nordisk auch Wirkstoffe zur Therapie seltener Erkrankungen, wie zum Beispiel Hämophilie, her. Mit einem Börsenwert von ca. 160 Milliarden US$ liegt Novo Nordisk auf Platz 9 der wertvollsten Pharma-Aktien.
### Pfizer
Pfizer mit Sitz in New York City ist einer der bekanntesten und ältesten Pharmakonzerne der USA. Das Unternehmen besteht bereits seit 1849 und ist mit einem Börsenwert von knapp 160 Milliarden US$ das letzte Mitglied unter den Top10 der Big Pharma-Aktien.
Einer breiten Öffentlichkeit bekannt wurde der Konzern während der Covid-19-Pandemie in den Jahren 2020 und 2021 durch die Vermarktung einer der ersten Impfstoffe und eines Medikaments (Paxlovid) gegen das Virus.
Wie kaum ein anderer Pharmakonzern erlebte Pfizer jedoch nach dem Abflauen der Pandemie einen massiven Umsatz- und Gewinneinbruch. Das während der Corona-Pandemie verdiente Geld hat Pfizer im Wesentlichen in zwei Teilbereiche investiert: die Therapie von Krebs und Fettleibigkeit.
Durch die 2023 erfolgte Übernahme des Krebsspezialisten Season möchte sich Pfizer als weltweit führender Anbieter von Antikörper-Wirkstoff-Konjugaten (ADCs) etablieren. Bis 2030 plant der Pharmakonzern nicht weniger als acht neue Blockbuster-Krebsmedikamente auf den Markt zu bringen.
Nach Fehlschlägen bei der Eigenentwicklung einer Diätspritze hat Pfizer sich Ende 2025 das erforderliche Knowhow durch die Übernahme des US-Biotechnologieunternehmens Metsera ins Haus geholt. Metsera ist im Besitz einer vielversprechenden Wirkstoffpipeline für die Behandlung von Adipositas.
## Was ist der Unterschied zwischen Biotech- und Pharma-Aktien?
Nicht selten werfen Anleger Biotech- und Pharma-Aktien in einen Topf. Ein großer Irrtum, denn Aktien aus den beiden Branchen unterscheiden sich in wesentlichen technologischen und kommerziellen Eigenschaften.
Der grundlegende Unterschied zwischen der Biotech- und der Pharmabranche liegt in der Herstellungsweise von Arzneimitteln. Pharmaunternehmen stellen Medikamente fast immer durch chemische Synthese her. Medikamente werden in Reaktoren durch das Mischen von Chemikalien hergestellt. Dieser Prozess ist wie ein Kochrezept hochgradig reproduzierbar und liefert im Ergebnis identische Kopien.
Biotech-Unternehmen nutzen hingegen Bioprozesse zur Herstellung von Wirkstoffen. Hier dienen lebende Organismen, wie Bakterien, Hefen und Zellen als „Mini-Fabriken“ zur Züchtung komplexer Eiweißstrukturen. Die Zellen werden gentechnisch so verändert, dass sie den gewünschten Wirkstoff produzieren. Typische Beispiele für Biotech-Wirkstoffe sind mRNA-Impfstoffe und Antikörper-Therapien.
Aufgrund der Stabilität der Wirkstoffe und der Einfachheit der Herstellung fokussieren sich Pharma-Unternehmen in der Regel auf Anwendungen im Massenmarkt. Biotech-Unternehmen entwickeln hingegen oftmals Spezialtherapien für eher selten auftretende Erkrankungen.
Auch in kommerzieller Hinsicht gibt es fundamentale Unterschiede zwischen Biotech- und Pharma-Unternehmen. Bei letzteren handelt es sich meist um sehr große Konzerne mit einem breiten Spektrum an Medikamenten bzw. Therapien und folglich hohen und stabilen Umsätzen. Pharma-Konzerne zählen aufgrund ihrer starken Cashflows und der meist guten Planbarkeit ihrer Geschäfte zu den solidesten und besten Dividendenaktien an der Börse.
Biotech-Unternehmen zeichnen sich hingegen oft durch jahrelange, hohe Verluste während der Forschungsphase aus. Bei vielen jungen und kleineren Unternehmen aus dieser Branche gehen Anleger zudem ein binäres Risiko ein. Das heißt, entweder liefert die Forschung einen Erfolg oder sie scheitert. Das bringt das Potenzial für explosionsartige Gewinne, aber auch vollständige Verluste mit sich.
In den letzten Jahren ist allerdings die Grenze zwischen der Pharma- und der Biotech-Branche zunehmend verschwommen. Viele Pharmakonzerne haben Biotech-Firmen gekauft und nutzen biotechnologische Verfahren, um sich technologisch und kommerziell zu diversifizieren bzw. weiterzuentwickeln.
## Wie entwickelt sich die Pharmaindustrie?
Die globale Pharmabranche gehört zu den langfristig am kontinuierlichsten und gleichmäßigsten wachsenden Industrien der Welt. Das jährliche Wachstum der Branche liegt kontinuierlich bei rund 6%.
Auch für die kommenden Jahre prognostizieren Marktforschungsinstitute eine Fortsetzung des Wachstums in dieser Größenordnung. Ausgehend von einem Marktvolumen von knapp 1,8 Billionen US-Dollar im Jahr 2025 wird in den kommenden Jahren demnach ein Wachstum auf über 3,0 Billionen US-Dollar erwartet.
## Was treibt das Wachstum der Pharmaindustrie?
Wie kaum eine andere Industrie wird das Wachstum der Pharmabranche von zahlreichen Faktoren aus den Bereichen Demografie, Technologie, Wirtschaft und Lifestyle angetrieben.
### Demografie
Haupttreiber der Pharmaindustrie ist die demographische Entwicklung der Weltbevölkerung. In den vergangenen 50 Jahren hat sich die Zahl der Erdenbürger von rund 4 auf knapp über 8 Milliarden verdoppelt. Zwar hat sich das Bevölkerungswachstum in den letzten zehn Jahren deutlich abgeflacht. Trotzdem gehen Prognosen im Schnitt von einem weiteren globalen Bevölkerungswachstum auf rund 10 Milliarden Menschen im Jahr 2060 aus.
Neben der schieren Zunahme der Weltbevölkerung treibt auch die zunehmende Alterung der Menschen die Pharmabranche an. Zum einen ist die durchschnittliche Lebenserwartung weltweit in den letzten 50 Jahren von ca. 60 auf knapp 80 Jahre angestiegen.
Zum anderen hat sich die Zahl älterer Menschen in vielen Weltregionen drastisch erhöht. In Europa und Nordamerika liegt der Anteil der Personen über 65 inzwischen bei mehr als 20%. Auch in anderen Weltregionen, die derzeit noch eine jüngere Bevölkerungsstruktur aufweisen, wird in den kommenden Jahren und Jahrzehnten der Anteil der Über-65-jährigen deutlich zunehmen.
Diese drei demographischen Entwicklungen (Bevölkerungswachstum, Lebenserwartung und Alterung) führen zu einem deutlich erhöhten Bedarf an Medikamenten. Ältere Menschen sind schließlich über einen längeren Zeitraum auf Behandlungen angewiesen.
Die Alterung der Bevölkerung bringt aber auch eine Zunahme von chronischen Erkrankungen mit sich. Die Rate von Krebs- und Herz-Kreislauferkrankungen steigt mit zunehmendem Alter deutlich an.
### Lifestyle
Nicht nur die Alterung der Bevölkerung, sondern auch die globale Veränderung des Lebensstils fördert die Zunahme von chronischen und sogenannten „Lifestyle“-Erkrankungen. Vor allem die Verschlechterung der Ernährungsgewohnheiten in vielen Ländern hin zu industriell verarbeiteten Lebensmitteln mit hohem Zucker-, Salz- und Fettgehalt führt zu einer stärkeren Verbreitung von Diabetes, Fettleibigkeit und Autoimmunerkrankungen.
Vor allem die Behandlung von Diabetes und Fettleibigkeit hat sich in den letzten Jahren zu einem der größten Wachstumsmärkte in der Pharmabranche entwickelt. Neue Spritzen und Pillen zur Gewichtssenkung sind in kurzer Zeit zu Blockbuster-Medikemanten geworden.
### Innovation
Die Pharmabranche gehört seit vielen Jahrzehnten zu den innovativsten aller Industriesektoren. In den letzten Jahren hat die Branche eine Phase beispielloser technologischer Sprünge erlebt.
Revolutionäre Gen- und Zelltherapien verbreiten sich rasant und versprechen die Heilung von genetisch bedingten Erkrankungen, für die es bislang keine Behandlungsmöglichkeiten gab. Neue Wirkstoffe wie Semaglutid und Tirzepatid ermöglichen nicht nur eine effektive Behandlung von Adipositas (Fettleibigkeit), sondern werden auch zur Therapie von Herz-Kreislauf-Erkrankungen, Nierenerkrankungen und Schafapnoe eingesetzt. Antikörper-Wirkstoff-Konjungate geben der Onkologie erheblich effektivere und nebenwirkungsfreiere Behandlungsmöglichkeiten. Und fortgeschrittene Genom-Analysen stellen die Basis für eine personalisierte Präzisionsmedizin mit patientenindividuellen Therapien dar.
Über all dem schwebt der Einsatz von Künstlicher Intelligenz in der Pharmaindustrie. Durch KI-Tools können Forscher inzwischen die Struktur von Proteinen innerhalb von Sekunden vorhersagen. Das verkürzt die Zeit für die Identifizierung neuer Wirkstoffkandidaten von Jahren auf Monate. Zudem verringert Künstliche Intelligenz die Zeit für die Durchführung präklinischen Tests massiv.
### Wirtschaft
Die Weltwirtschaft befindet sich weiterhin auf Wachstumskurs. Vor allem in bevölkerungsreichen Schwellenländern wie Indien, Indonesien und Nigeria steigen die Einkommen kontinuierlich. In vielen dieser Länder hat sich über die Jahre eine sehr breite Mittelschicht gebildet.
Dieses Wachstum stellt die Grundlage für ein verbessertes staatliches und privates Gesundheitswesen dar. Die Zahl der Menschen in Schwellenländern, die Zugang zu den gleichen oder ähnlichen Medikamenten wie Patienten in Industriestaaten haben, erhöht sich Jahr für Jahr.
## Wie kann man in Pharma-Aktien investieren?
In kaum einer anderen Branche hast Du eine so große Auswahl an börsennotierten Unternehmen wie im Bereich Pharma und Biotechnologie. Schätzungen zufolge gibt es derzeit rund 5.000 Unternehmen, die in diesen beiden Branchen tätig sind. Eine genaue Abgrenzung von Pharma-Aktien ist kaum möglich, da wie zuvor erwähnt, die Grenzen zwischen der Pharma- und der Biotech-Branche stark verschwommen sind.
Alternativ zu direkten Investments in Einzelaktien kannst Du Dein Kapital über ETFs und Investmentfonds auch über mehrere Unternehmen aus dem Pharmasektor streuen. Derzeit sind in Deutschland rund 15 Exchange-traded Funds mit einem Investitionsfokus auf die Pharma- bzw. Gesundheitsbranche zugelassen. Mit einem Fondsvolumen von fast 3 Milliarden € ist der Xtrackers MSCI World Health Care UCITS ETF der mit Abstand größte Pharma-ETF auf dem Markt. Mit dem Amundi MSCI World Health Care UCITS ETF EUR Acc, dem SPDR MSCI World Health Care UCITS ETF und dem iShares MSCI World Health Care Sector Advanced UCITS ETF USD (Dist) gibt es noch drei weitere Pharma-ETFs, die ein signifikantes Fondsvolumen von über 500 Millionen € aufweisen.
Ein noch wesentlich breites Angebot im Pharmasektor erwartet Dich bei Investmentfonds. Derzeit gibt es über 60 Investmentfonds, die das Geld ihrer Anleger in die Pharmabranche bzw. das Gesundheitswesen investieren. Die drei größten Pharma-Investmentfonds sind der Fidelity Health Care Portfolio, der JPMorgan Global Healthcare Fund und der Janus Henderson Life Science Fund, die alle ein Fondsvolumen von über 3,5 Milliarden € aufweisen.
Neben ETFs und Investmentfonds hast Du auch die Möglichkeit, Dein Kapital über Zertifikate in die Pharmabranche zu investieren. Zertifikate bilden einen Index 1:1 ab und eignen sich deshalb hervorragend dafür, auf die Wertentwicklung einer bestimmten Gruppe von Pharmaunternehmen zu setzen. So kannst Du beispielsweise über Zertifikate auf den STOXX Europe 600 Health Care Geld in die größten europäischen Pharmatitel investieren. Mit einem DAX Pharma Zertifikat setzt Du gezielt auf die deutschen Schwergewichte der Pharmaindustrie.
Zusätzlich zu diesen Index-Zertifikaten bieten Dir viele Banken auch Themen-/Basket-Zertifikate an, mit denen Du gezielt in bestimmte Pharma-Subbranchen investieren kannst. So gibt es heutzutage beispielsweise Zertifikate für Adipositas- oder Onkologie-Baskets.
## Tipps und Tricks für Investments in Pharma-Aktien
Ein Investment in Pharma-Aktien mag auf den ersten Blick sehr einfach erscheinen. Auf den zweiten Blick zeigt die Pharmabranche jedoch einige Charakteristiken, die in dieser Form kaum in anderen Industrien zu finden sind. Beim Investieren in Pharma-Aktien ist deshalb Vorsicht geboten. Die folgenden fünf Tipps und Tricks helfen Dir dabei, auf der Gewinnerseite zu landen.
### Abhängigkeiten von Blockbustern prüfen
Obwohl die großen Pharmakonzerne zweistellige Milliardenumsätze machen, weisen sie nicht selten eine hohe Umsatzkonzentration bei einem Medikament bzw. Wirkstoff auf. Das machen die Beispiele von Merck, Novo Nordisk und Pfizer deutlich. Wenn dieses Blockbuster-Medikament plötzlich neuen Wettbewerb bekommt, kann das massive Umsatz- und Gewinneinbrüche zur Folge haben, die sich wiederum auf den Aktienkurs auswirken. Vor einem Investment in eine Pharma-Aktie solltest Du deshalb auf die Streuung der Umsätze über mehrere Fachbereiche und Medikamente achten.
### Die Patente bewerten
Die entscheidende Besonderheit der Pharmaindustrie im Unterschied zu anderen Branchen ist die Bedeutung von Patenten. Pharmaunternehmen entwickeln über Jahre unter hohen Kosten neue Medikamente, für die sie nach der Zulassung einige Zeit lang einen Patentschutz erhalten. In diesem Zeitraum erwirtschaften die Unternehmen ihre Entwicklungskosten und machen ihre Gewinne. Nach dem Ablauf des Patentschutzes (die sogenannte „Patentklippe“) dürfen andere Unternehmen die Wirkstoffe nachahmen. Das führt zu einem drastischen Preisverfall. Vor einem Investment in eine Pharma-Aktie solltest Du deshalb immer prüfen, in welcher Phase sich die Patente des Unternehmens befinden. Wenn viele wichtige Umsatz- und Gewinnbringer vor der Patentklippe stehen, können sich die Finanzdaten des Unternehmens in den Folgejahren erheblich verschlechtern.
### Die Pipeline bewerten
Neben den bereits zugelassenen Medikamenten musst Du bei einer Pharma-Aktie unbedingt auch die sogenannte „Pipeline“, also die Wirkstoffe/Medikamente in der Forschungs- und Entwicklungsphase berücksichtigen. Sie werden in verschiedenen Studienphasen getestet. Von einer Phase-1-Studie eines Wirkstoffs zu einer Zulassung eines Medikaments vergehen nicht selten mehrere Jahre. Viele Medikamente in der Studienphase 3 können ein Indikator dafür sein, dass ein Unternehmen seinen Umsatz und Gewinn in den kommenden Jahren deutlich erhöhen kann. Aber es kommt oftmals vor, dass wichtige Studien auch in der letzten Phase vor der Zulassung scheitern. Du hast keine Garantie dafür, dass aus allen Wirkstoffen in der Pipeline eines Tages zugelassene Medikamente werden.
### Auf politische Entwicklungen achten
Die Pharmabranche ist eine hochpolitische Branche. Sie ist so strengen Regularien unterworfen wie kaum eine andere Industrie. Das bedeutet, dass Du politische Entwicklungen immer im Auge behalten solltest. Das gilt insbesondere für die Krankenversicherungssysteme und die Erstattung von Medikamentenkosten. Sie können über den Erfolg oder Misserfolg einzelner Medikamente entscheiden.
### Die Zusammensetzung von Fonds berücksichtigen
Wie zuvor erläutert, hast Du eine große Auswahl an ETFs und Investmentsfonds für breitgestreute Investments in Pharma-Aktien. Doch die Zusammensetzung dieser Fonds ist sehr unterschiedlich. Bei manchen Fonds ist die Konzentration von Big Pharma-Konzernen recht hoch. Bei anderen investierst Du konzentriert in eine bestimmte Fachrichtung, wie beispielsweise Onkologie oder Adipositas. Berücksichtige deshalb vor einem Investment in einen Fonds dessen Zusammensetzung, um keine unliebsame Überraschung zu erleben.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Top 10 Biotech-Aktien 2026: Hier winken üppige Anleger-Renditen](https://www.sharedeals.de/wissen/zukunftsmaerkte/biotech/)
**Published:** Juni 25, 2024
**Author:** Peter Wolf-Karnitschnig
**Content:**
Die Corona-Pandemie der Jahre 2020 bis 2022 war für Millionen von Menschen ein Augenöffner hinsichtlich der Macht der Biotechnologie. Dieser Ratgeber führt Dich in die spannende Welt der Branche ein und erklärt Dir alle wissenswerten Grundlagen für ein entsprechendes Investment. Du erfährst, was Biotech ist, welche Chance und Risiken mit einer Anlage verbunden sind und welche die zehn wertvollsten Biotech-Konzerne der Welt sind.
## ☝️ Das Wichtigste in Kürze!
- Biotechnologie ist die Anwendung von Wissenschaft und Technik zur Veränderung lebender Organismen.
- Biotech kommt im Wesentlichen in den vier Bereichen Medizin, Landwirtschaft, Tiergesundheit und Industrie zum Einsatz.
- Das prognostizierte durchschnittliche jährliche Marktwachstum der Biotech-Branche in den kommenden Jahren liegt bei 12%.
- Hauptwachstumstreiber sind die starke Zunahme und die gleichzeitige Alterung der Weltbevölkerung.
- Die Kurse von Biotech-Aktien sind sehr volatil und reagieren vor allem Studiendaten zur Wirkstoffentwicklung.
- In die Biotech-Industrie kannst Du in Form von Einzelaktien, ETFs oder Aktienfonds investieren.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in Kürze!](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_Kuerze)
- [Die 10 wichtigsten Biotech-Aktien](#Die_10_wichtigsten_Biotech-Aktien)
- [Forschungserfolge der Biotech-Unternehmen befeuern Aktien](#Forschungserfolge_der_Biotech-Unternehmen_befeuern_Aktien)
- [Wie ist ein Biotech-Unternehmen definiert?](#Wie_ist_ein_Biotech-Unternehmen_definiert)
- [In welchen Bereichen sind Biotech-Unternehmen aktiv?](#In_welchen_Bereichen_sind_Biotech-Unternehmen_aktiv)
- [Wie stark wächst der Biotech-Markt?](#Wie_stark_waechst_der_Biotech-Markt)
- [Wie kann man in Biotechnologie investieren?](#Wie_kann_man_in_Biotechnologie_investieren)
- [Chancen: Warum sollte man in Biotech investieren?](#Chancen_Warum_sollte_man_in_Biotech_investieren)
- [Risiken: Was spricht gegen ein Biotech-Investment?](#Risiken_Was_spricht_gegen_ein_Biotech-Investment)
- [Tipps und Tricks beim Investieren in Biotech-Aktien](#Tipps_und_Tricks_beim_Investieren_in_Biotech-Aktien)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Die 10 wichtigsten Biotech-Aktien
**Aktie****Market Cap.
in Milliarden US$
(Stand Dezember 2025)****ISIN**[Amgen](#amgen)177US0311621009[Argenx](#argenx)55NL0010832176[Biogen](#biogen)27US09062X1037[BioNTech](#biontech)23US09075V1026[CSL](#csl)59AU000000CSL8[Genmab](#genmab)19DK0010272202[Moderna](#moderna)11US60770K1079[Regeneron Pharmaceuticals](#regeneron)75US75886F1075[UCB](#ucb)55BE0003739530[Vertex Pharmaceuticals](#vertex)115US92532F1003### Amgen
Wenn ein Unternehmen als Pionier oder Urgestein der Biotech-Branche bezeichnet werden kann, dann ist es zweifellos Amgen (kurz für „Applied Molecular Genetics“). Das Biotechnologieunternehmen mit Sitz in Thousand Oaks in Kalifornien wurde bereits 1980 gegründet. Mit einem Jahresumsatz von fast 30 Milliarden US$ und einer Marktkapitalisierung von über 170 Milliarden US$ ist Amgen heute das größte und wertvollste Biotech-Unternehmen der Welt.
Grundlage des Unternehmenserfolges war die Anwendung der sogenannten „Rekombinanten DNA-Technologie“, die es ermöglicht, humane Proteine (wie z.B. Hormone oder Antikörper) mithilfe von Mikroorganismen zu produzieren. In den 1980er-Jahren entwickelte Amgen die beiden ersten in Mikroorganismen produzierten humanen Therapeutika zur Marktreife. 1989 bzw. 1991 wurden mit Epogen (zur Behandlung von Blutarmut) und Neupogen (zur Behandlung von Infektionen bei Chemotherapien) die beiden ersten Blockbuster der Biotech-Industrie in den USA zugelassen.
Heute ist Amgen ein sehr breit aufgestelltes Biotechnologieunternehmen. Zu den Forschungs- und Entwicklungsschwerpunkten des Biotech-Konzerns zählen die Bereiche Blut- und Knochenkrankheiten, Diabetes, Krebs, Leber- und Nierenkrankheiten, Neurologie, Rheumatologie und Zelltherapie.
Amgen ist Mitglied in allen drei US-Leitindizes, dem Dow Jones Industrial, dem Nasdaq 100 und dem S&P 500. An der Börse gehört Amgen zu denjenigen Biotech-Aktien, die mit einer jahrelangen kontinuierlich guten Performance überzeugen. In den letzten 15 Jahren hat der Kurs des Biotechnologiekonzerns versiebenfacht.
### Argenx
Argenx ist ein 2008 gegründetes biopharmazeutisches Unternehmen mit offiziellem Sitz im niederländischen Breda und operativer Zentrale im belgischen Zwijnaarde. Das Unternehmen ist auf die Entwicklung von Antikörpertherapien zur Bekämpfung von Autoimmunkrankheiten und Krebs spezialisiert.
Bislang besitzt Argenx nur ein einziges auf dem Markt zugelassenes Medikament. Dabei handelt es sich um das Mittel Vyvgart zur Behandlung der generalisierten Myasthenia gravis, einer Muskelschwächeerkrankung.
Argenx notiert an der Börse in Brüssel und ist mit einer Marktkapitalisierung von aktuell ca. 55 Milliarden US$ eines der wertvollsten Biotech-Unternehmen Europas. Die Argenx-Aktie hat sich innerhalb der letzten Jahre ausgezeichnet an der Börse entwickelt.
### Biogen
Biogen ist ein US-Biotechnologiekonzern mit Sitz in Cambridge bei Boston, der 2003 auf der Fusion der beiden Unternehmen Biogen (gegründet 1978) und Idec Pharmaceuticals (gegründet 1985) hervorging. Biogen entwickelt Medikamente in den Bereichen Immunologie, Neurologie, Neuropsychiatrie und seltene Erkrankungen.
Biogen hat im Laufe seiner Geschichte zahlreiche Wirkstoffe zur Behandlung von Alzheimer, Friedreich-Ataxie, Multiple Sklerose, spinaler Muskelatrophie, Psoriasis und chronisch-entzündlichen Erkrankungen auf den Markt gebracht.
Das Biotech-Unternehmen ist Mitglied in den beiden US-Leitindizes Nasdaq 100 und S&P 500. Die Biogen-Aktie erlebte sehr unterschiedliche Phasen an der Börse. Ein jahrelanger Seitwärtstrend von 2003 bis 2010 wurde im Zeitraum von 2010 bis 2015 von einem steilen Aufwärtstrend abgelöst. Seit fast zehn Jahren entwickelt sich die Biogen-Aktie allerdings wieder seitwärts.
### BioNTech
BioNTech ist in Deutschland das mit Abstand bekannteste Unternehmen aus der Biotech-Branche. Neben Moderna war das Mainzer Unternehmen das erste, das einen Impfstoff gegen Covid-19 auf den Markt brachte. Dieser gemeinsam mit dem US-Pharmariesen Pfizer vermarktete Corona-Impfstoff machte BioNTech schlagartig zu einem Milliardenkonzern und zum wertvollsten deutschen Biotech-Unternehmen.
Ursprünglich wurde BioNTech 2008 mit dem Ziel gegründet, auf Basis der mRNA-Technologie neue individualisierte Behandlungen gegen Krebs und Infektionskrankheiten zu entwickeln. Derzeit befinden sich über 20 Wirkstoffe in unterschiedlichen Studienphasen.
BioNTech ist Mitglied an der US-Technologiebörse Nasdaq. Die Kursentwicklung der BioNTech-Aktie erinnert sehr stark an den Kursverlauf von Moderna. Aufgrund des gewaltigen kommerziellen Erfolges des Covid-19-Impfstoffes stieg der Wert der Biotech Aktie von 2019 bis 2021 um den Faktor 25. Seit ihrem Allzeithoch hat die Aktie allerdings wieder einen großen Teil ihres Wertes eingebüßt.
### CSL
CSL (Commonwealth Serum Laboratories) ist das Unternehmen in der Top 10 Biotech-Liste mit der längsten Geschichte. Das australische Unternehmen wurde bereits 1916 als Staatsunternehmen zur Herstellung von Impfstoffen gegründet.
1994 wurde CSL schließlich privatisiert und konzentriert sich seitdem auf die Bereiche Blutplasmaderivate, genetische Forschung, Impfstoffe und Zellkulturen. CSL gliedert sich in die drei Geschäftsbereiche CSL Behring (Plasmaprodukte), CSL Seqirus (Impfstoffe) und CSL Vifor (Dialyse, Eisenmangel und Nephrologie).
Das Biopharma-Unternehmen mit Sitz in Melbourne Australien notiert an der Australian Stock Exchange und ist Mitglied ASX 50-Index, der die 50 größten börsennotierten Unternehmen Australiens umfasst. Mit einem Börsenwert von knapp 60 Milliarden US$ ist CSL eine der wertvollsten Biotech-Firmen der Welt.
Die Kursentwicklung der CSL-Aktie an der Börse ist zweigeteilt. Während der Biotech-Titel seinen Wert in einem zehnjährigen Aufwärtstrend von 2010 bis 2020 fast verzehnfachte, steckt sie seitdem in einem Seitwärtstrend fest.
### Genmab
Genmab ist ein 1999 gegründetes dänisches Biotech-Unternehmen mit Sitz in Kopenhagen. Das Unternehmen entwickelt und produziert Antikörperprodukte, vor allem zur Therapie von Krebserkrankungen.
Inzwischen hat Genmab drei Produkte zur Marktreife gebracht, die zur Behandlung des Multiplen Myeloms, Multipler Sklerose und der Thyroid Augenerkrankungen eingesetzt werden. Alle drei Medikamente werden in Partnerschaft mit international tätigen Pharmakonzernen vertrieben.
Genmab notiert an der Börse in Kopenhagen und zählt mit einer Marktkapitalisierung von ca. 19 Milliarden US$ zu den wertvollsten europäischen Biotech-Unternehmen. Die Genmab-Aktie ist eine der größten Börsenerfolgsgeschichten aller Biotech-Firmen. Von 2012 bis 2022 stieg der Kurs der Biotech-Wert um mehr als den Faktor 40. Seit dem Allzeithoch Ende 2022 hat sich der Aktienkurs von Genmab allerdings wieder nach unten orientiert.
### **Moderna**
Moderna ist neben BioNTech das der Allgemeinheit bekannteste Unternehmen der Biotech-Branche. Grund dafür ist, dass es Moderna als erstem Unternehmen weltweit gelang, einen wirksamen Impfstoff gegen das Coronavirus Covid-19 zu entwickeln und damit einen entscheidenden Beitrag zur Eindämmung der Pandemie in den Jahren 2021 und 2022 zu leisten.
Moderna wurde 2010 unter dem Namen „ModeRNA“ in Cambridge bei Boston gegründet. Der Unternehmensname verrät bereits die Geschäftstätigkeit von Moderna. Das Biotech-Unternehmen konzentriert sich auf die Entwicklung von Arzneimitteln auf Basis der sogenannten Messenger-RNA (mRNA) und stellt synthetische mRNA her, die Patienten injiziert wird. Durch die mRNA-Technologie können genetische Informationen für den Aufbau bestimmter Proteine in Zellen übertragen werden.
Moderna fokussiert sich in seiner Forschung auf personalisierte Impfstoffe und Therapeutika gegen Krebs und seltene Erkrankungen wie Methylmalonazidurie und Propionazidämie. Vor allem im Bereich neuartiger mRNA-Krebstherapien ist das Biotech-Unternehmen führend.
Moderna ist Mitglied in den US-Leitindizes Nasdaq 100 und S&P 500. Mit einer Marktkapitalisierung von aktuell knapp über 11 Milliarden US$ zählt es nach Börsenwert zu den mittelgroßen Biotech-Unternehmen.
Die Kursentwicklung der Moderna-Aktie ist sehr stark von der Corona Krise geprägt. Aufgrund der erfolgreichen mRNA-Impfstofftechnologie stieg der Aktienkurs von Mitte 2019 auf Mitte 2021 um den Faktor 30. Seitdem hat die Aktie allerdings wieder rund zwei Drittel ihres Wertes eingebüßt.
### Regeneron Pharmaceuticals
Regeneron Pharmaceuticals mit Sitz in New York City zählt mit seiner Gründung im Jahr 1988 zu den älteren Biotech-Unternehmen der Welt. Regeneron ist weltweit führend in der Herstellung monoklonaler Antikörper, also immunologisch aktiver Proteine, die von einer Zelllinie produziert werden.
Das Biotech-Unternehmen entwickelt Medikamente gegen allergische und entzündliche Erkrankungen, Augenerkrankungen, Herz-Kreislauferkrankungen, Infektionskrankheiten, Krebs, neuromuskuläre Erkrankungen und Stoffwechselerkrankungen. Zum Teil vermarktet Regeneron Pharmaceuticals seine Wirkstoffe selbst, zum Teil aber auch in Lizenz oder Kooperation mit Pharmakonzernen, wie zum Beispiel Bayer oder Sanofi.
Regeneron Pharmaceuticals ist Mitglied in den US-Leitindizes Nasdaq 100 und S&P 500. Mit einem aktuellen Marktkapitalisierung von 75 Milliarden US$ zählt Regeneron neben Amgen und Vertex zu den Biotech-Schwergewichten an der Börse.
Die Kursentwicklung der Regeneron-Aktie war in den letzten Jahren etwas volatiler als bei anderen Biotech-Konzernen. Trotzdem konnte das Biotech-Unternehmen seinen Aktienkurs in den letzten zehn Jahren annähernd vervierfachen.
### UCB
UCB (Union Chimique Belge) ist ein belgischer Biopharma-Konzern mit Sitz in Brüssel. Das 1928 gegründete Unternehmen war ursprünglich in der chemischen Industrie tätig, entwickelte sich aber seit den 1950er-Jahren zu einem Pharma-Konzern.
Seit einigen Jahren konzentriert sich UCB auf das Geschäft mit Biopharmazie. Dazu erwarb der belgische Konzern mehrere Unternehmen, darunter die britische Biotech-Firma Celltech, das deutsche Pharmaunternehmen Schwarz Pharma und die US-Biotechnologieunternehmen Ra Pharmaceuticals und Zogenix.
Heute vermarktet UCB Produkte zur Behandlung verschiedenster Erkrankungen des Zentralnervensystems, der Atemwege und des Immunsystems, darunter Arthritis, Morbus Crohn, Epilepsie, Parkinson und das Restless Legs Syndrom.
UCB notiert an der Börse in Brüssel und ist Mitglied im BEL 20-Index, dem die zwanzig wichtigsten Unternehmen Belgiens angehören. Mit einem Börsenwert von ca. 55 Milliarden € ist UCB eines der wertvollsten Biotech-Unternehmen Europas.
Im Gegensatz zu anderen Biotech-Firmen war die Kursentwicklung der UCB-Aktie in der Vergangenheit eher unterdurchschnittlich. In den letzten zehn Jahren verzweieinhalbfachte sich der Kurs des belgischen Biotech-Unternehmens.
### Vertex Pharmaceuticals
Vertex Pharmaceuticals zählt ebenfalls zu den etablierten Unternehmen der Biotech-Branche. Das Biopharma-Unternehmen mit Sitz in Boston wurde 1989 gegründet und spezialisierte sich auf die Entwicklung von Medikamenten gegen Virusinfektionen, Krebs sowie entzündliche und Autoimmunerkrankungen.
Bis heute hat Vertex sein Entwicklungs- bzw. Produktspektrum auf die Behandlung von Darmkrankheiten, Mukoviszidose und neurologischen Erkrankungen ausgedehnt. Darüber hinaus ist das Biotech-Unternehmen auch im Bereich der Gentherapie tätig.
Vertex Pharmaceuticals ist Mitglied im US-Technologieindex Nasdaq und mit einer Marktkapitalisierung von über 115 Milliarden US$ aktuell die zweitwertvollste Biotech-Firma der Welt. Der Kurs kaum einer anderen Biotech-Aktie hat sich in den letzten Jahren so gut entwickelt wie der von Vertex. In den vergangenen 15 Jahren ist der Aktienkurs von Vertex Pharmaceuticals um den Faktor 22 gestiegen.
## Forschungserfolge der Biotech-Unternehmen befeuern Aktien
Im Frühjahr des Jahres 2020 begann sich ein neuartiges Virus um den Erdball zu verbreiten, das weltweit Angst und Schrecken verbreitete, Millionen von Todesopfern forderte, eine globale Wirtschaftskrise auslöste und zu nie dagewesenen Einschränkungen im Alltagsleben der Weltbevölkerung führte. Ohne die Entwicklung neuartiger biotechnologischer Verfahren in den Vorjahren hätte das Coronavirus wahrscheinlich noch sehr viel mehr Menschen das Leben gekostet und Leid verursacht.
Die Impfstoffentwicklung gegen Covid-19 ist zweifellos das mit Abstand bekannteste Beispiel dafür, wozu Biotechnologie heutzutage imstande ist. Doch Biotech kann weit mehr als nur die Entwicklung neuartiger Impfstoffe. In vielen Bereichen dürfte die Technologie für eine Revolution der Medizin und Landwirtschaft sorgen.
Forschungserfolge in den letzten Jahrzehnten ermöglichen inzwischen Zell- und Gentherapien, die darauf abzielen, Krankheiten auf genetischer oder zellulärer Ebene zu bekämpfen. Das eröffnet der Medizin unter anderem die Möglichkeit, in Zukunft auf einzelne Patienten zugeschnittene Therapien durchzuführen. Zudem können in der Landwirtschaft neue Nutzpflanzen gezüchtet werden, die die Ernährung der Weltbevölkerung in Zukunft sicherstellen.
Doch welche Wachstumsperspektiven ergeben sich daraus? Und wie kann man von einem Investment in Biotech profitieren?
Dieser Ratgeber gibt Dir Antworten auf diese und weitere Fragen rund um Biotechnologie und erklärt Dir, wie Du zu einem erfolgreichen Biotech-Investor werden kannst.
## Wie ist ein Biotech-Unternehmen definiert?
Biotechnologie ist ein sehr breites Forschungs- und Anwendungsfeld, was eine Vielzahl unterschiedlicher Definitionen zur Folge hat. Im Jahr 2004 harmonisierte die Organisation for Economic Cooperation and Development (OECD) die Masse der existierenden Biotech-Definitionen.
Laut OECD ist Biotechnologie die Anwendung von Wissenschaft und Technik auf lebende Organismen, Teile von ihnen, ihre Produkte oder Modelle von ihnen zwecks Veränderung von lebender oder nichtlebender Materie zur Erweiterung des Wissensstandes, zur Herstellung von Gütern und zur Bereitstellung von Dienstleistungen.
In diesem Zusammenhang unterscheidet die OECD zwar Arten von Biotechnologie-Unternehmen: dedizierte Biotechnologie-Firmen und sonstige biotechnologisch-aktive Firmen.
Dedizierte Biotech-Unternehmen sind laut der Organisation biotechnologisch aktive Unternehmen, deren wesentliche(s) Unternehmensziel(e) die Anwendung biotechnologischer Verfahren zur Herstellung von Produkten oder der Bereitstellung von Dienstleistungen oder der Durchführung biotechnologischer Forschung und Entwicklung ist/sind.
Bei sonstigen biotechnologisch-aktiven Unternehmen muss das wesentliche Unternehmensziel nicht ausschließlich in der Anwendung biotechnologischer Verfahren zur Herstellung von Produkten oder der Durchführung biotechnologischer Forschung und Entwicklung bestehen. Zu dieser Unternehmensgruppen zählen beispielsweise Pharma- und Chemieunternehmen sowie Saatguthersteller.
## In welchen Bereichen sind Biotech-Unternehmen aktiv?
Biotechnologieunternehmen sind im Wesentlichen in den folgenden vier Segmenten tätig:
- **Gesundheit/Medizin**: Der bekannteste Einsatzbereich von Biotechnologie ist die Medizin. Die überwiegende Mehrheit der Biotech-Firmen ist in der Entwicklung von Therapeutika und/oder Diagnostika für den humanmedizinischen Bereich tätig.
- **Tiergesundheit**: Auch in der Veterinärmedizin kommt seit einigen Jahren vermehrt Biotechnologie zum Einsatz, vor allem in der Behandlung von Nutztieren.
- **Agrobiotechnologie**: In diesem Bereich fokussieren sich Biotech-Unternehmen auf die gentechnische Veränderung von Saatgut und Nutzpflanzen.
- **Industrielle Biotechnologie**: Im industriellen Bereich wird Biotechnologie für eine große Bandbreite an Produkten und Prozessen eingesetzt, von der Gewinnung von Rohstoffen und Energie über die Behandlung von Abfall und Abwasser bis zur chemischen Synthese.
Mit einem Anteil von rund 50% ist die Medizin der mit Abstand größte Teilbereich der Biotechnologie. Danach folgt die Agrobiotechnologie (Lebensmittel und Landwirtschaft) mit einem Marktanteil von knapp 20%. Die industrielle Biotechnologie belegt mit einem Anteil von gut 10% den dritten Platz.
## Wie stark wächst der Biotech-Markt?
Das aktuelle Marktvolumen des globalen Biotechnologiesektors wird auf ca. 1,4 Billionen US$ geschätzt. Mit einem Marktanteil von ca. 38% ist Nordamerika derzeit die wichtigste Region für die Biotech-Industrie, gefolgt von Europa (ca. 29%) und dem asiatisch-pazifischen Raum (ca. 24%).
In den kommenden Jahren wird dem Biotech-Sektor ein weiterhin dynamisches Wachstum vorhergesagt. Schätzungen gehen davon aus, dass sich das Marktvolumen für biotechnologische Anwendungen den kommenden zehn Jahren in etwa verdreifachen wird. Das entspricht einer Wachstumsrate von rund 12% pro Jahr.
Hauptwachstumstreiber der Biotechbranche ist die demografische Entwicklung der Weltbevölkerung. In den letzten 50 Jahren hat sich die Bevölkerung des Planeten auf knapp über 8 Milliarden mehr als verdoppelt. Die Vereinten Nationen gehen in ihrer mittleren Prognose davon aus, dass im Jahr 2100 fast 11 Milliarden Menschen auf der Erde leben werden.
Zu dieser starken Bevölkerungszunahme kommt die Tatsache, dass Menschen in aller Welt immer älter werden. Seit 1950 hat die Lebenserwartung im weltweiten Durchschnitt um rund 20 Jahre zugenommen. Heute ist bereits jeder zehnte Mensch über 60 Jahre alt. Bis 2050 wird die Zahl der über 60-Jährigen auf ca. 2 Milliarden Menschen wachsen.
Die steigende Lebenserwartung hat allerdings auch eine drastische Zunahme von Erkrankungen zur Folge. Nicht nur Herz-Kreislauf-Erkrankungen nehmen mit steigendem Alter stark zu, auch altersbedingte Krankheiten wie Arthritis, Alzheimer und Krebs verbreiten sich dadurch immer stärker.
Das starke Weltbevölkerungswachstum bedeutet auch eine große Herausforderung in Bezug auf die Ernährung in vielen Weltregionen. Bei vielen Nutzpflanzen sind nur noch gentechnisch veränderte Varianten ertragsstark und schädlingsresistent genug, um die Bevölkerung mit ausreichend Grundnahrungsmitteln zu versorgen.
Nicht zuletzt sind auch die hohen Kosten von Biotech-Produkten und -Therapien ein Wachstumstreiber der Branche. Biotechnologisch herstellte Therapeutika sind in der Regel erheblich teurer als konventionelle Medikamente. Das führt zu einer erheblichen Kostensteigerung in den Gesundheitssystemen, vor allem in Industrieländern.
## Wie kann man in Biotechnologie investieren?
Du hast grundsätzlich drei Möglichkeiten, Geld in die Biotech-Industrie zu investieren:
1. **Biotech-Einzelaktien,**
2. **Biotech-ETFs und**
3. **Biotech-Investmentfonds.**
### Biotech-Einzelaktien
Beim Kauf von Biotech-Aktien hast Du die Qual der Wahl aus Aberhunderten Werten. Die Zahl der börsennotierten Unternehmen aus der Biotechbranche ist in den letzten Jahrzehnten sprunghaft gestiegen. Neben den in diesem Ratgeber vorgestellten großen und etablierten Biotech-Unternehmen existiert eine Vielzahl an kleinen Firmen, die sich noch in der Entwicklungsphase befinden.
### Biotech-ETFs
Exchange-traded Funds (kurz ETFs) haben sich in den letzten Jahren bei Anlegern zu einer sehr beliebten Anlageform entwickelt. Kein Wunder, sind ETFs doch eine sehr einfache Möglichkeit, sein Geld schnell, kostengünstig und vor allem breit an der Börse anzulegen. Vor allem im risikoreichen und volatilen Biotech-Sektor sind ETFs eine sehr sinnvolle Investmentmöglichkeit.
Derzeit sind in Deutschland sechs Biotech-ETFs zugelassen. Mit einem Volumen von ca. 750 bzw. 385 Millionen € sind der iShares Nasdaq US Biotechnology und der Invesco Nasdaq Biotech die beiden mit Abstand größten ETFs mit Biotech-Fokus. Die vier anderen Biotech-ETFs sind hinsichtlich ihrer Fondsvolumina eher unbedeutend.
### Biotech-Investmentfonds
Als Alternative zu einem Investment in einen Biotech-ETFs stehen Dir in Deutschland über 25 Biotech-Aktienfonds verschiedener Fondsgesellschaften zur Auswahl. Viele dieser Investmentfonds sind seit über 20 Jahren auf dem Markt und haben sehr große Fondsvolumina. Mit dem Polar Capital Funds Biotechnology Fund, dem Franklin Biotechnology Discovery Fund, dem Pictet Biotech und dem Candriam Equities Biotechnology gibt es sogar vier Fonds auf dem Markt, die ein Anlagevolumen von über 1 Milliarde US$ besitzen.
## Chancen: Warum sollte man in Biotech investieren?
Wie bereits zuvor dargestellt, ist die Biotech-Industrie mit einem prognostizierten jährlichen Wachstum von über 10% eine der wachstumsstärksten Branchen überhaupt. In keinem anderen Sektor wurden in den letzten drei Jahrzehnten so viele, so weitrechende technologische Fortschritte erzielt wie in der Biotechnologie.
Heute steht die Menschheit dank Biotech an der Schwelle zu einer völlig neuen Ära in der Medizin. Auf Basis der Geneditierung und anderer Technologien ist in Zukunft eine personalisierte Medizin, bei der die Behandlung individuell auf den Patienten zugeschnitten ist, denkbar. Hinzu kommt, dass Fortschritte in der Biotechnologie es ermöglichen, Infektionskrankheiten rasch einzudämmen bzw. teilweise sogar auszurotten.
Gesundheit ist das höchste Gut jedes Menschen. Dementsprechend sind die meisten Menschen bzw. Staaten bereit, dafür sehr viel Geld auszugeben. Investoren winken bei der erfolgreichen Vermarktung von Biotech-Produkten/-Therapien demnach sehr hohe Renditen, insbesondere, wenn sie Patentschutz genießen oder über einen gewissen Zeitraum keine Wettbewerbsprodukte existieren.
## Risiken: Was spricht gegen ein Biotech-Investment?
Die großen Renditechancen, die Biotechnologie Investoren bietet, sind allerdings auch mit erheblichen Risiken verbunden. Die Entwicklung neuer biotechnologischer Medikamente und Therapien ist ein sehr langwieriger, komplexer und dementsprechend teurer Prozess. Die Forschung und Entwicklung von Biotech-Unternehmen verschlingt Millionen- bzw. Milliardenbeträge, die erst viele Jahre später bei der erfolgreichen Vermarktung eines Produktes zu Umsätzen und Gewinnen führt.
Eine Erfolgsgarantie gibt es selbstverständlich nicht. Viele Biotech-Entwicklungen scheitern in späteren Phasen der klinischen Prüfung, nachdem sie jahrelange Arbeit und Millioneninvestitionen gekostet haben.
Das ist vor allem für junge Biotech-Unternehmen ein existenzgefährdendes Problem, da diese Firmen in der Regel auf die Börse als einzige Kapitalquelle angewiesen sind. Die Folge dieses existenziellen Risikos ist ein Totalverlust in Biotech-Aktien investierten Kapitals.
## Tipps und Tricks beim Investieren in Biotech-Aktien
Wie Du bereits in diesem Ratgeber gelernt hast, kennzeichnet die Biotech-Branche einige Besonderheiten, die sie von anderen Industrien deutlich unterscheidet. Biotech-Investments bieten einerseits sehr hohe Renditechancen, sind aber andererseits sehr risikoreich. Bei einem Investment in Biotech-Aktien solltest Du deshalb immer die folgenden Tipps und Tricks beachten:
### Niemals alle Eier in einen Korb legen
Bei Biotech-Firmen ist der Grad zwischen Erfolg und Scheitern oftmals sehr schmal. Schlechte Daten in einer klinischen Studie oder eine versagte Zulassung durch eine staatliche Behörde können einem Unternehmen die Existenz kosten. Das gilt vor allem für junge Biotech-Firmen, die meist nur einen oder wenige Produktkandidaten in der Entwicklung haben. Deshalb solltest Du niemals den Fehler machen, nur in eine einzige (vielversprechende) Biotechnologieaktie zu investieren, sondern Dein Kapital möglichst breit über mehrere Unternehmen streuen.
### **Die Volati**lität aushalten
Die Kurse von Biotech-Aktien sind notorisch volatil. Kursschwankungen von über 100% pro Jahr sind keine Seltenheit, selbst bei größeren Biotech-Konzernen. Deshalb ist der Sektor nichts für Anleger mit schwachen Nerven, die bei fallenden Kursen nicht mehr schlafen können. Wer in die Biotech-Industrie investiert, muss hohe Kursschwankungen aushalten können.
### Langfristig investieren
Biotechnologie ist kein Sprint, sondern ein Marathonlauf. Von der ersten Idee zu einem Produkt bzw. einer Therapie über die Entwicklung eines Wirkstoffkandidaten und dessen präklinischer und klinischer Testung bis hin zur Zulassung und Vermarktung vergehen viele Jahre. Nicht selten arbeiten Biotech-Firmen länger als zehn Jahre, um ein Produkt erfolgreich auf den Markt zu bringen. Anleger, die gerne auf schnelle Erfolge setzen, sind in diesem Sektor fehl am Platz.
### Expertise aufbauen
Die großen Börsenerfolge vieler Biotech-Aktien locken auch viele Anleger mit wenig Vorwissen in die Branche. Das führt nicht selten dazu, dass Anleger ohne Knowhow auf Basis von Hoffnungswerten oder Expertenempfehlungen in einzelne Biotech-Aktien investieren und damit meist schlechte Erfahrungen machen. Wenn Du Stockpicking in der Biotech-Industrie betreiben willst, ist ein hervorragendes Branchen-Knowhow Grundvoraussetzung. In keiner anderen Branche ist ein solides Verständnis der Entwicklungs- und Geschäftstätigkeit eines Unternehmens so entscheidend wie in der Biotechnologie.
### Die Politik verstehen
Gesundheit ist ein hochpolitisches Geschäft. Was Krankenversicherungen in einzelnen Ländern an Behandlungen bezahlen, ist letztlich eine Frage der Politik. Vor allem bei neuartigen biotechnologischen Produkten und Therapien solltest Du Dir deshalb immer die Frage stellen, ob Krankenkassen die Kosten dafür übernehmen. Die erfolgreiche Entwicklung eines Biotech-Produkts heißt noch lange nicht, dass dieses auch erfolgreich vermarktet werden kann.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Small Caps: 10 unentdeckte Perlen mit explosivem Kurspotenzial](https://www.sharedeals.de/wissen/zukunftsmaerkte/small-caps/)
**Published:** Dezember 27, 2024
**Author:** Peter Wolf-Karnitschnig
**Content:**
Small Caps führen bei den meisten Anlegern ein Schattendasein – zu Unrecht. Denn trotz ihrer geringen Börsenwerte bieten diese „kleinen Aktien“ entscheidende Vorteile: höhere Portfoliorenditen und bessere Diversifizierung. Welche Unternehmen zählen zu den Small Caps, welche Chancen und Risiken bergen sie, und wie investierst du am besten? Alle Antworten findest du in diesem Ratgeber.
## ☝️ Das Wichtigste in aller Kürze
- Small Caps werden Aktien mit einer **niedrigeren Marktkapitalisierung** und einem **geringeren** **Handelsvolumen** genannt.
- In Deutschland werden Aktien mit einem Börsenwert **zwischen 100 Millionen und 1 Milliarden €** zu den Small Caps (auch: Nebenwerte) gezählt.
- Im **SDAX**-Index sind die 70 wichtigsten deutschen Small Cap Unternehmen notiert.
- Es gibt vier Möglichkeiten, Geld in Small Cap Aktien zu investieren: über **Einzelaktien**, Small Cap **ETFs**, **Investmentfonds** und **Zertifikate.**
- Die Auswahl an Investmentmöglichkeiten in Small Cap Unternehmen ist sehr groß.
- Manche Aktien weisen 12-Monatsrenditen von über 3.000% auf.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [10 der spannendsten Small Caps](#10_der_spannendsten_Small_Caps)
- [3 der spannendsten deutschen Small Caps in Kurzportrait](#3_der_spannendsten_deutschen_Small_Caps_in_Kurzportrait)
- [7 der spannendsten internationalen Small Caps in Kurzportrait](#7_der_spannendsten_internationalen_Small_Caps_in_Kurzportrait)
- [Small Caps – sie zu ignorieren heißt, die größten Chancen liegenzulassen](#Small_Caps_%E2%80%93_sie_zu_ignorieren_heisst_die_groessten_Chancen_liegenzulassen)
- [Was sind Small Caps?](#Was_sind_Small_Caps)
- [Welche Small Cap Indizes gibt es?](#Welche_Small_Cap_Indizes_gibt_es)
- [Was sind die Vorteile und Chancen von Small Caps?](#Was_sind_die_Vorteile_und_Chancen_von_Small_Caps)
- [Was sind die Nachteile und Risiken von Small Caps?](#Was_sind_die_Nachteile_und_Risiken_von_Small_Caps)
- [Wie kann man in Small Caps investieren? ](#Wie_kann_man_in_Small_Caps_investieren)
- [Was ist die historische Wertenentwicklung von Small Caps?](#Was_ist_die_historische_Wertenentwicklung_von_Small_Caps)
- [In welche Branchen kann man mit Small Caps investieren?](#In_welche_Branchen_kann_man_mit_Small_Caps_investieren)
- [Worauf sollte man bei Investments in Small Caps achten?](#Worauf_sollte_man_bei_Investments_in_Small_Caps_achten)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## 10 der spannendsten Small Caps
**Name****Marktkap. in Mio. €
Stand: Mai 2025** **ISIN**Alzchem1.230DE000A2YNT30Suss MicroTec661DE000A1K0235Ionos Group4.420DE000A3E00M1GeneDx Holdings1.890US81663L2007TSS Inc.172US87288V1017Bright Minds Biosciences310CA10919W4056Sezzle1.890US78435P1057Monopar Therapeutics265US61023L2079Red Cat Holdings501US75644T1007Dave1.405US23834J2015## 3 der spannendsten deutschen Small Caps in Kurzportrait
Drei im SDAX notierte deutsche Small Cap Unternehmen bestachen in den vergangenen zwölf Monaten mit außergewöhnlich hohen Renditen. Absoluter Spitzenreiter unter den kleinen deutschen Aktien war die AUTO1 Group mit einem Kursgewinn von über 250%. Auf ein Kurzportrait der Online-Gebrauchtwagenhandelsplattform wurde in diesem Beitrag verzichtet, da die AUTO1 Group-Aktie ab Ende Dezember 2024 aufgrund ihres Börsenwertanstiegs im MDAX gelistet wird. Auf den Plätzen 2, 3 und 4 folgten Alzchem mit einem Kursplus von ca. 135%, Süss MicroTec mit einer Rendite von knapp über 90% und die IONOS Group mit einer Rendite von 55%.
### Alzchem
Die Alzchem Group AG aus Bayern ist ein Hersteller von Spezialchemieerzeugnissen. Das Unternehmen hat eine führende Marktposition in ausgewählten Nischenmärkten, darunter die Märkte für Futtermittelzusatzstoffe und Nahrungsergänzungsmittel. Der Konzern beschäftigt rund 1.700 Mitarbeiter und besitzt vier Produktionsstandorte in Deutschland sowie drei weitere im Ausland.
### Suss MicroTec
Die ebenfalls in Bayern ansässige Suss MicroTec SE entwickelt Anlagen für die Herstellung von Mikroelektronik und -systemtechnik. Der Konzern liefert Systemlösungen für die Halbleitertechnik, die im Labor- und Produktionsbereich eingesetzt werden. Diese umfassen alle notwendigen Arbeitsschritte der Waferbearbeitung. Suss MicroTec besitzt Produktions- und Entwicklungsstandorte in Deutschland und Taiwan und beschäftigt rund 1.200 Mitarbeiter.
### Ionos Group
Die in Rheinland-Pfalz beheimatete Ionos SE ist ein deutscher Internetdienstanbieter, der vor allem in den Bereichen Hosting und Cloud aktiv ist. Mit rund 9 Millionen Kundenverträgen zählt das Unternehmen zu den führenden europäischen Anbietern von Hosting- und Cloud-Dienstleistungen. Ionos ist international mit 15 Standorten in neun Ländern vertreten. Mit einem Anteil von ca. 64% ist der United Internet-Konzern Mehrheitseigentümer von Ionos.
## 7 der spannendsten internationalen Small Caps in Kurzportrait
Die Auswahl der spannendsten Small Cap Unternehmen in aller Welt ist eine äußerst komplexe Angelegenheit, weshalb in diesem Beitrag die 7 Small Cap Titel ausgewählt wurden, die in den letzten zwölf Monaten die höchste Rendite erzielten.
### GeneDx Holdings
Die Aktie von GeneDx Holdings Corp schoss in den letzten zwölf Monaten um über 3.900% in die Höhe. GeneDX mit Sitz im US-Bundesstaat Maryland ist ein führendes Unternehmen im Bereich der genetischen Diagnostik. Es bietet klinische Diagnosen für Patienten mit seltenen und sehr seltenen Krankheiten an, für die es in der Regel keine kommerziellen Tests gibt. GeneDX ist Teil von BioReference Laboratories Inc., einem Unternehmen von OPKO Health.
### TSS Inc.
TSS Inc. erbringt Dienstleistungen für Rechenzentren im Bereich der Integration von Hochleistungs-Computing-Infrastruktur und Software. Zu den Leistungen gehören die Systemintegration, Konfigurationsdienste, die Integration von Rechenzentren in das Gebäudemanagement, Beschaffungs- und Wartungsdienste, Projektmanagement und Technologieberatung sowie Design- und Engineeringdienste. Die Aktie des in Texas ansässigen Unternehmens schoss innerhalb von zwölf Monaten um über 3.100% nach oben.
### Bright Minds Biosciences
Bright Minds Biosciences Inc. ist ein in der klinischen Phase befindliches Biotech-Unternehmen, das neuartige serotonerge Medikamente zur Behandlung von Epilepsie, Depression und anderen ZNS-Erkrankungen entwickelt. Das Biotech-Unternehmen ist im US-Bundesstaat New York beheimatet. Die Bright Minds-Aktie hat in den vergangenen zwölf Monaten um atemberaubende 2.800% zugelegt.
### Sezzle
Die Sezzle-Aktie explodierte in den vergangenen zwölf Monaten um mehr als 2.200%. Das im US-Bundessstaat Minnesota ansässige Finanztechnologieunternehmen bietet eine alternative Zahlungsplattform an, die zinslose Ratenzahlungen bei ausgewählten Online-Shops ermöglicht. Die Plattform von Sezzle wird inzwischen von über 13 Millionen Kunden genutzt und von mehr als 40.000 Händlern in den USA und Kanada akzeptiert.
### Monopar Therapeutics
Das im US-Bundesstaat Illinois ansässige Biotechnologieunternehmen Monopar Therapeutics entwickelt neuartige Radiopharmazeutika für die Onkologie und eine neue Behandlung für die Wilson-Krankheit, eine seltene genetische Störung. Die Pipeline des Unternehmens umfasst Radiopharmazeutika zur Behandlung fortgeschrittener solider Tumore und ein Medikament zur Behandlung der Wilson-Krankheit. Die Monopar-Aktie stieg in den letzten zwölf Monaten um fast 1.500%.
### Red Cat Holdings
Red Cat Holdings Inc. mit Sitz in New York City ist ein Drohnentechnologieunternehmen, das Roboterhardware und -software für militärische, staatliche und kommerzielle Zwecke integriert. Red Cat hat eine Familie von ISR- und Präzisionsschlagsystemen entwickelt, die für militärische Einsätze mit Präzisionsschlagfähigkeiten optimiert sind. Die Red Cat Aktie schoss in den letzten zwölf Monaten um über 1.500% in die Höhe.
### Dave
Dave Inc. mit Sitz in Los Angeles ist ein Finanztechnologieanbieter. Das Unternehmen hat eine integrierte digitale Finanzdienstleistungsplattform aufgebaut, über die Kunden eine Vielzahl von Finanzprodukten nutzen können. Das Flaggschiffprodukt von Dave sind zinslose Bargeldvorschüsse. In den letzten zwölf Monaten ging es mit der Dave-Aktie um etwa 1.200% bergauf.
## Small Caps – sie zu ignorieren heißt, die größten Chancen liegenzulassen
Das Schattendasein von Small Cap Aktien lässt sich mit einem einfachen Vergleich darstellen. Während der aktuelle Börsenwert aller im deutsche Small Cap Index SDAX notierten Aktien bei ca. 90 Milliarden € liegt, beläuft er sich beim Mid Cap Index MDAX auf 250 Milliarden € und beim Large Cap Index DAX auf 1,8 Billionen €. Auf internationaler Ebene ergibt sich bei einem Vergleich der Marktkapitalisierungen verschiedener Small, Mid und Large Cap Indizes ein ähnliches Bild.
Für viele Anleger kommt ein Investment in Small Caps aus unterschiedlichen Gründen nicht infrage. Die „kleinen Aktien“ sind ihnen oftmals zu unbekannt, zu unverständlich und zu volatil. Zweifellos erfordert die Geldanlage in Small Cap Aktien etwas mehr Zeit, Erfahrung und Ruhe als Investitionen in Large und Mid Caps. Aber deswegen Aktien mit geringerer Marktkapitalisierung außer Acht zu lassen, kann sich an der Börse als großer Fehler erweisen.
Wie bereits eingangs erwähnt, kommst Du mit einem Investment in Small Caps in den Genuss einer höheren Durchschnittsrendite. Historische Daten zeigen, dass Aktien mit einer niedrigen Marktkapitalisierung über die meisten längeren Zeiträume eine höhere Rendite erzielen als Aktien mit einer hohen Marktkapitalisierung.
Ein weiterer nicht zu unterschätzender Vorteil ist, dass Dir Small Cap Aktien den Vorteil bieten, in deutlich mehr Branchen investiert zu sein als über Mid Caps und Large Caps. Viele Small Cap Unternehmen sind Nischenanbieter in sehr spezifischen, aber spannenden Branchen.
Hinzu kommt der Vorteil, dass Du darüber auch die Diversifikation Deines Aktienportfolios erhöhst. Small Caps weisen eine in der Regel geringere Korrelationen zu Large Caps auf, wodurch Du Dein Portfolio weniger volatil und krisenresistenter machen kannst.
Aber Small Cap Papiere haben auch einige Nachteile und Risiken. In diesem Ratgeber findest du alle wichtigen Informationen rund um ein Investment in diese Aktienklasse.
## Was sind Small Caps?
Als “Small Caps” oder “Small Cap Aktien” werden die Anteilsscheine von Unternehmen verstanden, die einen vergleichsweise niedrigen Börsenwert und ein geringeres Handelsvolumen als andere Unternehmen aufweisen. Der Begriff leitet sich vom englischen „small capitalizations“ ab, also Unternehmen mit einer niedrigen Marktkapitalisierung.
Eine exakte finanzwissenschaftliche Definition dieser Aktienklasse gibt es nicht. In den USA werden darunter häufig Unternehmen mit einer Marktkapitalisierung zwischen 250 Millionen und 2 Milliarden US$ verstanden. In Deutschland liegt die Größeneinstufung etwas darunter. Hierzulande gelten Unternehmen mit einem Börsenwert zwischen 100 Millionen und 1 Milliarde € in der Regel als Small Cap Werte.
## Welche Small Cap Indizes gibt es?
Alle wichtigen Börsenindex-Anbieter der Welt haben Small Cap Indizes in ihren Programmen, in denen die wichtigsten kleinen Nebenwerte eines Landes oder einer Region gelistet sind. Der wichtigste deutsche Small Cap Index ist der im Jahr 1999 eingeführte SDAX. Neben dem DAX, dem MDAX und dem TecDAX stellt er den vierten wichtigen Index der Deutschen Börse dar.
Im SDAX sind die 70 deutschen Unternehmen notiert, die in Bezug auf die Marktkapitalisierung und die Handelsvolumen auf die Aktien des MDAX folgen. Die beiden wichtigsten Voraussetzungen für eine Listung im SDAX sind, dass eine Aktie Teil der 165 im Prime Standard gelisteten Unternehmen ist und der Streubesitz bei mindestens 20% liegt.
Der bedeutendste globale Index für Small Caps ist der MSCI World Small Cap. Der MSCI World Small Cap Index enthält die Aktien von rund 4.000 Small Cap Werten aus 23 Industriestaaten und liefert damit ein sehr breites Abbild kleiner Aktien aus aller Welt. Noch breiter ist der MSCI ACWI Small Cap Index. Er umfasst 6.000 Small Caps und ergänzt den MSCI World Small Cap um die Aktien von Unternehmen aus 24 Schwellenländern, die im MSCI Emerging Markts Small Cap Index gelistet sind.
Auch für den europäischen Aktienmarkt bietet MSCI einen eigenen Index an. Der MSCI Europe Small Cap Index bildet etwa 900 Small Cap Titel aus 15 europäischen Ländern ab.
Für den USA Small Cap Markt gibt es zwei wichtige Indizes. Der Russell 2000 Index besteht aus den 2.000 kleinsten Small Cap Werten des breiten Russell 3000 Index. Der S&P Small Cap 600 Index enthält 600 Small Caps aus den USA, die eine Marktkapitalisierung zwischen 1 und 6,7 Milliarden US$ besitzen.
## Was sind die Vorteile und Chancen von Small Caps?
Der größte Vorteil, den Du mit einem Investment in Small Cap Aktien hast, ist eine höhere Renditechance. Renditevergleiche von Small Caps mit Large Caps und Mid Caps zeigen, dass über die meisten Zeiträume die Small Caps im Durchschnitt eine etwas höhere Gesamtrendite erzielen.
Unser brandneuer [Report](https://www.sharedeals.de/lp-finanzielle-freiheit/) zeigt Dir, wie Du solche Kursschwankungen für Dein Trading nutzt und dabei zielstrebig auf Deine finanzielle Freiheit hinarbeitest.
Das liegt daran, dass es sich bei Small Cap Werten in der Regel um Unternehmen handelt, die größere Wachstumschancen und Renditepotenziale besitzen. Während die meisten Large und Mid Cap Unternehmen ein etabliertes Geschäftsmodell mit geringeren Wachstumschancen haben, besitzen Small Cap Unternehmen vielfältigere Möglichkeiten, ihre Umsätze und Gewinne zu steigern. Diese Potenziale spiegeln sich in langfristig durchschnittlich höheren Kursgewinnen wider.
Ein zweiter nicht unerheblicher Vorteil eines Investments in Small Caps ist die größere Diversifizierung. Wie im vorherigen Abschnitt dargestellt, kannst Du mit einer Investition in Small Cap Indizes (beispielsweise über Small Cap ETFs) Dein Kapital sehr breit über Weltregionen und Branchen streuen. Das macht Small Cap ETFs zu einer beliebten Form der Risikostreuung von Geldanlagen.
Hinzu kommt der zusätzliche Vorteil der Diversifizierung Deines Anlagekapitals über Small Cap ETFs. Studien zufolge können Small Caps dabei helfen, das Gesamtrisiko eines Portfolios zu senken. Da viele Small Cap Aktien eine geringe Korrelation zu den Kursverläufen von Mid und Large Cap Aktien aufweisen, stellen sie eine gute Möglichkeit dar, das Portfoliorisiko auszubalancieren.
Investments in Small Cap Werte haben nicht zuletzt den Vorteil, dass Du Dich darüber in deutlich mehr Branchen engagieren kannst. Während viele Large und Mid Cap Indizes eine erhöhte Konzentration in bestimmten Branchen aufweisen (z. B. der DAX bei Technologie-, Pharma- oder Automobilaktien), fällt die Branchenkonzentration von Small Cap Indizes in der Regel deutlich geringer aus.
## Was sind die Nachteile und Risiken von Small Caps?
In Small Caps zu investieren, birgt aber einen nicht zu unterschätzenden Nachteil. Wie bereits im Abschnitt zur Definition von Small Cap Aktien erwähnt, haben diese ein geringeres Handelsvolumen an der Börse. Diese geringere Liquidität hat zur Folge, dass Du Kauf- und Verkaufsaufträge möglicherweise nicht zu den von Dir gewünschten Kursen ausführen kannst.
Ein Risiko eines Investments in Small Caps sind zudem die höheren Kursschwankungen. Small Cap Werte reagieren auf Unternehmensnachrichten sehr häufig mit deutlich größeren Kursausschlägen als Large und Mid Caps. Small Cap Unternehmen haben darüber hinaus das Risiko, das sie aufgrund ihrer geringen Größe durch bestimmte Unternehmens-, Branchen- oder Marktentwicklungen schneller in ihrer Existenz gefährdet werden können. Dieses Risiko kannst Du jedoch mit einem Investment in einen Small Cap ETF umgehen, der in eine Vielzahl von Small Cap Unternehmen investiert.
Ein weiterer Nachteil ist, dass Investitionen in Small Caps an vielen Börsen mit etwas höheren Transaktionskosten verbunden sind. Das gilt auch für Small Cap ETFs. Viele Fonds auf Small Cap Aktien verlangen etwas höhere Gebühren als Fonds auf Mid und Large Cap Aktien.
## Wie kann man in Small Caps investieren?
### Small Cap Einzelaktien
Falls Du gerne Stock Picking betreibst, also Aktien auf Grundlage Deiner eigenen Präferenzen auswählst, sind Small Caps ein wahres Paradies für Dich. Sie bieten Dir ein wesentlich breiteres Anlagespektrum als Mid und Large Cap Aktien.
### Small Cap ETFs
Willst Du Dir die Zeit und Mühe der Auswahl von Einzelaktien hingegen sparen, sind Small Cap ETFs (also Exchange-traded Funds auf Small Caps) eine ausgezeichnete Alternative. Ein Small Cap ETF gibt Dir die Möglichkeit, Dein Kapital schnell, einfach und günstig in einen Small Cap Index zu investieren.
Die Auswahl an in Deutschland zugelassenen Small Cap ETFs ist sehr groß. Derzeit kann Du in rund 20 verschiedene Small Cap ETFs investieren. Mit einem Fondsvolumen von rund 5 Milliarden € sind der iShares MSCI World Small Cap UCITS ETF und der SPDR Russell 2000 US Small Cap UCITS ETF die mit Abstand größten Small Cap ETFs.
Darüber hinaus gibt es fünf weitere Small Cap ETFs, die ein Anlagevolumen von über einer Milliarde € aufweisen. Diese sind der iShares S&P Small Cap 600 UCITS ETF USD (Dist), der iShares MSCI USA Small Cap UCITS ETF USD (Acc), der Xtrackers Russell 2000 UCITS ETF, der Xtrackers MSCI Europe Small Cap UCITS ETF und der Amundi Russell 2000 UCITS ETF (EUR).
**Name****Fondsgröße in Mio. €**
**Stand: Mai '25****ISIN**iShares MSCI World Small Cap UCITS ETF4.515IE00BF4RFH31SPDR Russell 2000 US Small Cap UCITS ETF3.226IE00BJ38QD84iShares S&P Small Cap 600 UCITS ETF USD (Dist)1.667IE00B2QWCY14iShares MSCI USA Small Cap UCITS ETF USD (Acc)1.570IE00B3VWM098Xtrackers Russell 2000 UCITS ETF1.346IE00BJZ2DD79Xtrackers MSCI Europe Small Cap UCITS ETF1.983LU0322253906Amundi Russell 2000 UCITS ETF (EUR)662LU1681038672### Small Cap Investmentfonds
Noch größer als das Anlageuniversum der Small Cap ETFs ist das Spektrum der Investmentfonds auf Small Caps. Als Anleger aus Deutschland hast Du die Qual der Wahl aus über 50 Small Cap Investmentfonds mit unterschiedlichen geografischen und industriellen Schwerpunkten.
Small Cap Investmentfonds haben gegenüber Small Cap ETFs zwei Vorteile. Zum einen kannst Du darüber gezielter in bestimmte Small Cap Titel investieren. Zum anderen haben Investmentfonds aufgrund ihres aktiven Managements die Möglichkeit, die Performance ihres Vergleichsindex zu übertreffen.
Diese Vorteile erkaufst Du Dir jedoch mit dem Nachteil, dass Small Cap Investmentfonds mit höheren Kosten verbunden sind, die Deine Rendite schmälern. Bei einem Investment in Small Cap Unternehmen ist allerdings viel Expertise gefragt, weshalb sich die Extrakosten für ein erfahrenes Fondsmanagement bezahlt machen können.
### Small Cap Zertifikate
Neben Small Cap ETFs und Investmentfonds kannst Du auch über Zertifikate in Small Caps investieren. Der wesentliche Unterschied zwischen Small Cap ETFs / Fonds und Zertifikaten ist, dass es sich bei Letzteren um von Emittenten (meist Banken) herausgegebene Schuldverschreibungen handelt. Die Auswahl an Small Cap Zertifikaten ist darüber hinaus nicht so groß wie die von Small Cap ETFs und Investmentfonds.
## Was ist die historische Wertenentwicklung von Small Caps?
Die historische Wertentwicklung von Small Caps beleuchtet man am besten über einen Performance-Vergleich verschiedener Indizes. In Deutschland bietet sich ein Vergleich der Rendite des SDAX mit der des DAX und des MDAX über verschiedene Anlagezeiträume an. Der SDAX erzielte über Zeiträume von 10 (2013 bis 2023), 15 (2008 bis 2023) und 20 Jahre (2003 bis 2023) Durchschnittsrenditen von 7,5%, 11,3% und 8,8%.
Beim Large Cap Index DAX lagen die Durchschnittsrenditen in allen drei Zeiträumen mit 5,8%, 8,7% und 7,5% deutlich unter der Performance des SDAX. Auch der MDAX schnitt mit 5,1%, 11,1% und 9,4% in zwei von drei betrachteten Zeiträumen schlechter ab.
Ein Vergleich auf internationaler Ebene fällt ebenfalls zugunsten der Small Cap Aktien aus. Während der MSCI World Small Cap Index in den genannten Zeiträumen auf eine Durchschnittsrendite von 7,3%, 12,6% und 8,6% kam, erzielte der MSCI World Index mit 9,1%, 10,3% und 6,5% in zwei von drei Untersuchungsperioden eine niedrigere Rendite.
## In welche Branchen kann man mit Small Caps investieren?
Der Vorteil eines Investments in Small Caps ist, dass Du darüber die Möglichkeit hast, Dein Kapital über deutlich mehr Branchen zu streuen als über Large Caps. Ein Blick auf die Zusammensetzung wichtiger Large Cap Indizes zeigt, dass diese nicht selten eine relativ hohe Branchenkonzentration aufweisen.
Beim DAX sind beispielsweise Unternehmen aus der Automobilindustrie, dem Finanz- und Versicherungswesen und der Pharmabranche überproportional stark vertreten. Diese Konzentration auf einige wenige Brachen suchst Du im SDAX vergeblich. Hier ist die Vielfalt an Branchen wesentlich höher als im DAX.
## Worauf sollte man bei Investments in Small Caps achten?
Small Caps eignen sich aufgrund ihrer überdurchschnittlichen Renditechancen und ihres Diversifikationseffekts hervorragend als Portfoliobeimischung. Beim Investieren in Small Cap Werte solltest Du aber einige Besonderheiten dieser Aktienklasse kennen und beachten.
### Mehr Zeit einplanen
Wer in Small Cap Unternehmen investiert, sollte mehr Zeit für die Auswahl der passendsten Anlageprodukte einplanen. Das gilt vor allem beim Stock Picking, also Investments in Einzelaktien. Small Cap Unternehmen sind häufig in Branchennischen aktiv, die für Anleger auf den ersten Blick oft schwer verständlich sind. Zudem wird über Small Caps deutlich weniger in den Medien berichtet als über größere Aktien, was die Recherche verkompliziert. Um diese Komplexität zu bewältigen, musst Du als Small Cap Investor tendenziell mehr Zeit mitbringen.
### Höhere Volatilität berücksichtigen
Ebenso musst Du bei Investments in Small Cap Aktien einkalkulieren, dass die Kurse der meisten Small Caps stärker schwanken als die von Mid und Large Caps. Anleger, die gerne einen ruhigen Nachtschlaf genießen, sollten deshalb unbedingt auf eine starke Streuung ihrer Geldanlage achten, um unerwartet hohe Kursverluste bei Einzelaktien zu kompensieren. Alternativ bietet sich ein Investment in einen Small Cap ETF an.
### Überrendite nicht voraussetzen
Wie im Abschnitt zur historischen Wertentwicklung von Small Cap Aktien dargestellt, haben kleinere börsennotierte Unternehmen in den meisten Zeiträumen der Vergangenheit eine leichte Überrendite gegenüber mittelgroßen und großen Unternehmen erzielt. Diese Überrendite von Small Caps gab es allerdings nicht in allen Jahren bzw. Zeiträumen. Beispielsweise lieferte der DAX in den letzten fünf Jahren höhere Renditen als der SDAX. Eine langjährige durchschnittliche Überrendite von Small Cap Aktiengesellschaften solltest Du deshalb nicht als gegeben voraussetzen.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Die Top 10 Cybersecurity-Aktien 2026 jetzt entdecken](https://www.sharedeals.de/wissen/zukunftsmaerkte/cybersecurity/)
**Published:** Juli 23, 2024
**Author:** Peter Wolf-Karnitschnig
**Content:**
Laut Expertenschätzungen finden Tag für Tag über 2.000 größere und kleinere Hackerangriffe statt. Vor diesem Hintergrund hat sich Cyber Security in den letzten Jahren zu einem der am schnellsten wachsenden Teilbereiche der IT-Industrie entwickelt. Dieser Ratgeber führt Dich in die dynamische Welt der Branche ein und erklärt Dir, was Du bei einem Investment in diesem Sektor beachten solltest.
## ☝️ Das Wichtigste in Kürze
- Cybersecurity umfasst alle Maßnahmen und Technologien zum Schutz von Computersystemen und -netzen vor Attacken böswilliger Akteure.
- Das Spektrum von Cyber Security reicht von Cloud- und Netzwerk-Sicherheit über Informations- und mobile Sicherheit bis zu Endpunkt- und Anwendungssicherheit.
- Neben Regierungen sind auch Unternehmen und Privatpersonen immer stärker Cyberangriffen ausgesetzt.
- Der jährlich durch Cyberkriminalität verursachte Schaden wird auf über 10 Billionen US-Dollar geschätzt.
- Das prognostizierte durchschnittliche jährliche Marktwachstum der Cybersecurity-Bereich beträgt in den kommenden Jahren ca. 9%.
- Im Cyber-Security-Sektor kannst Du in Form von Einzelaktien, ETFs und Aktienfonds investieren.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_Kuerze)
- [Top 10 Cybersecurity-Aktien](#Top_10_Cybersecurity-Aktien)
- [Was machen Cybersecurity-Unternehmen?](#Was_machen_Cybersecurity-Unternehmen)
- [Warum und wie schnell wächst der Markt?](#Warum_und_wie_schnell_waechst_der_Markt)
- [Wie kann man in Cybersecurity investieren?](#Wie_kann_man_in_Cybersecurity_investieren)
- [10 der besten Cybersecurity-Aktien](#10_der_besten_Cybersecurity-Aktien)
- [Vorstellung der 10 besten Cybersecurity-Aktien im Mini-Porträt:](#Vorstellung_der_10_besten_Cybersecurity-Aktien_im_Mini-Portraet)
- [Tipps und Tricks beim Investieren in Cybersecurity-Aktien](#Tipps_und_Tricks_beim_Investieren_in_Cybersecurity-Aktien)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
Die Digitalisierung der Welt ist keine Einbahnstraße. Während die Nutzung von Computertechnologien der Weltwirtschaft in den letzten Jahrzehnten einen beispiellosen Schub verliehen und das Arbeits- und Privatleben der meisten Menschen radikal verändert hat, ist die Digitalisierung aller Lebensbereiche auch mit großen Risiken verbunden. Die Cyberkriminalität nimmt Jahr für Jahr bedrohlichere Ausmaße an.
Für Unternehmen, staatliche Einrichtungen und Privatpersonen gehören Cyberattacken inzwischen zum täglichen Brot. Cyberkriminelle versuchen sich über verschiedenste Wege Zugriff zu relevanten Daten zu verschaffen, mit denen sie Firmen, Behörden und Personen finanziellen oder Image-Schaden zufügen können. Das Spektrum der Cyberbedrohungen reicht von Daten-Phishing und Identitätsdiebstahl über Datenklau und Erpressung bis zu Kreditkarten- und Investmentbetrug.
Cybersecurity Ventures prognostiziert, dass die Kosten der Cyberkriminalität weltweit bis 2025 auf 10,5 Billionen US-Dollar jährlich angestiegen sein dürften. Dieser rapide Anstieg zeigt, wie tief verwurzelt das Problem bereits ist und wie dringend effektive Lösungen benötigt werden.
### Cybersicherheit im Fokus der IT-Budgets
Entsprechend zeigt der Flexera 2022 State of Tech Spend Report klare Prioritäten bei den Investitionen von Unternehmen: Cybersicherheit steht zusammen mit KI/ML ganz oben (siehe Tabelle unten). Rund zwei Drittel der befragten 506 Unternehmen planen, ihre Ausgaben in diesem Bereich massiv aufzustocken. Nur eine kleine Minderheit von etwa sechs Prozent will in Zukunft weniger in ihre digitale Sicherheit investieren. Dieser Trend unterstreicht, wie stark der Bedarf an Schutz vor Cyberangriffen wächst.
Die massiven Investitionen führen dazu, dass jedes Jahr Milliarden in den Markt für Cybersecurity strömen. Unternehmen suchen nach robusten Lösungen, um sich gegen immer raffiniertere Bedrohungen zu wappnen. Zu den größten Profiteuren zählen spezialisierte Anbieter, die ihren Kunden umfassende Schutzmechanismen anbieten. Diese oft börsennotierten Firmen profitieren von der steigenden Nachfrage nach Sicherheitssoftware und -diensten.
Unternehmen rüsten in Sachen Cybersecurity mächtig auf. | Datenquelle: Flexera 2022 State of Tech Spend Report | Stand: Ende September 2022 | Grafik: Eigene Darstellung.
In den letzten Jahren hat sich Cybersecurity zu einem wahren Katz-und-Maus-Spiel zwischen Hackern bzw. Kriminellen auf der einen und IT-Sicherheitsanbietern auf der anderen Seite entwickelt. Jede neue Cyber Angriffstechnik wird mit einer noch moderneren Abwehrtechnologie gekontert und umgekehrt.
Doch wie sieht die Zukunft des Cybersecurity-Sektors aus? Und wie kannst Du von einem Investment in diese Industrie profitieren?
Dieser Ratgeber gibt Dir Antworten auf diese und weitere Fragen rund um die IT-Sicherheit und erklärt Dir, was einen erfolgreichen Cyber Security Investor ausmacht.
## Top 10 Cybersecurity-Aktien
**Aktie****Marktkapitalisierung in Milliarden US-Dollar (Stand Dezember 2025)****ISIN**Palo Alto Networks136US6974351057CrowdStrike131US22788C1053Fortinet62US34959E1091Zscaler39US98980G1022Cloudflare73US18915M1071Leidos24US5253271028Check Point Software21IL0010824113Okta16US6792951054Gen Digital17US6687711084Akamai12US00971T1016## Was machen Cybersecurity-Unternehmen?
Unter Cyber Security (auch Cybersicherheit, digitale Sicherheit oder IT-Sicherheit genannt) versteht man alle Maßnahmen und Technologien zum Schutz von Computersystemen und -netzen vor Attacken böswilliger Akteure und zur Minderung der Auswirkungen dieser Angriffe.
Ein Beispiel dafür ist das Cybersecurity Monitoring – die Echtzeit-Überwachung von Netzwerkaktivitäten, um sicherzustellen, dass Sicherheitskontrollen die Integrität, Vertraulichkeit und Verfügbarkeit von Daten schützen und Bedrohungen oder Schwachstellen frühzeitig erkannt und adressiert werden.
Cyberangriffe können zur unbefugten Offenlegung von Informationen, zum Diebstahl oder zur Beschädigung von Hardware, Software oder Daten sowie zur Unterbrechung oder Umleitung der von ihnen bereitgestellten Dienste führen.
Das Tätigkeitsfeld von Cybersecurity-Playern lässt sich grob in die folgenden sieben Teilbereiche gliedern.
1\. **Sicherheit kritischer Infrastruktur (IT-Systeme)**: Schutz von Computersystemen, Anwendungen und Daten, die für die nationale und öffentliche Sicherheit und die wirtschaftliche Entwicklung eines Landes unerlässlich sind.
2\. **Netzwerksicherheit**: Schutz des Zugriffs auf Netzwerk-Ressourcen von Firmen und öffentlichen Einrichtungen.
3\. **Endpunktsicherheit**: Schutz von Servern, Desktop-Computern, Laptops, Smartphones und sonstigen mobilen Endgeräten und ihrer Nutzer.
4\. **Anwendungssicherheit**: Schutz von Anwendungen, die lokal oder über eine Cloud ausgeführt werden.
5\. **Cloudsicherheit**: Schutz der cloudbasierten Dienste und Assets eines Unternehmens, wie z. B. Anwendungen, Daten und Entwicklungstools.
6\. **Datensicherheit**: Schutz aller wichtigen Informationen einer Firma vor unbefugtem Zugriff oder Offenlegung.
7\. **Mobile Sicherheit**: Schutz der Datenübertragung auf mobile Endgeräte.
## Warum und wie schnell wächst der Markt?
Die stark wachsende Verbreitung von Computernetzwerken und Cloud Computing, die zunehmende Arbeit von zu Hause aus (Remote Working), die stetig wachsende Intelligenz von Endgeräten (Smartphones, Smart-TVs, etc.) sowie die Vernetzung von Geräten und Sensoren in allen Bereichen der Industrie (Internet of Things) und der Immobilienwirtschaft (Smart Home) bieten Cyberkriminellen immer mehr potenzielle Angriffsmöglichkeiten.
Cybersecurity Ventures schätzt, dass die Wachstumsraten der Cybersecurity Branche in den kommenden Jahren bei etwa 9% liegen werden. Dies unterstreicht die anhaltende Bedeutung und Dringlichkeit von Investitionen in IT-Sicherheitslösungen.
Cyber- bzw. Hacker-Angriffe beschränken sich seit vielen Jahren nicht mehr nur auf militärische und geheimdienstliche Bereiche, sondern sind inzwischen auch für Firmen, Behörden und Privatpersonen zum Alltag geworden. Alleine im Jahr 2023 gab es fast 2.400 signifikante Cyberattacken weltweit mit über 340 Millionen betroffenen Personen.
Vor allem Firmen können Cyberangriffe enorme Schäden zufügen. Schätzungen zufolge beliefen sich die durchschnittlichen Kosten eines Angriffs im vergangenen Jahr auf rund 4,5 Millionen US-Dollar. Für kleinere Firmen können Hacker-Angriffe ein existenzbedrohendes Ausmaß haben. Zudem gehen Experten davon aus, dass die Cyberkriminalität der Weltwirtschaft im kommenden Jahr einen Schaden von über 10 Billionen US-Dollar zufügen könnte.
Vor diesem Hintergrund zählt der Cybersecurity Markt zu den am stärksten wachsenden Teilbereichen der IT-Branche. In den vergangenen fünf Jahren lag das durchschnittliche Wachstum der Cybersecurity-Branche bei knapp über 10%. In den kommenden fünf Jahren wird sich dieses Wachstum voraussichtlich beschleunigen.
Die Nachfrage nach Cyber Solutions steigt derzeit rasant. | Daten: Statista | Grafik: Eigene Darstellung
## Wie kann man in Cybersecurity investieren?
Du hast grundsätzlich drei Möglichkeiten, Geld in die Cybersecurity Branche zu investieren:
1\. Cybersecurity Einzelaktien,
2\. Cybersecurity ETFs und
3\. Cybersecurity Investmentfonds.
### Cyber-Security-Aktien
In den letzten zwei Jahrzehnten wurden zahlreiche Cyber-Security-Aktien gegründet und an der Börse gelistet. Deshalb ist das Auswahlspektrum an Einzelaktien im Bereich der IT-Sicherheit inzwischen relativ breit. Neben den in diesem Ratgeber vorgestellten großen Cyber Security Konzernen existiert noch eine Vielzahl kleinerer Unternehmen. Zudem spielen neben den pure-play Cyber Security Anbietern auch große IT-Konzerne wie Broadcom, Cisco, IBM und Microsoft im Bereich der Cyber Sicherheit eine wichtige Rolle. Auch über einen Kauf ihrer Aktien kannst Du demnach in diese Branche investieren.
Eine herausragende Chance bietet hier beispielsweise Cyber Ark, ein Unternehmen, das sich auf die Sicherheit von privilegierten Konten spezialisiert hat und als führender Anbieter in diesem Bereich gilt.
### Cyber Security ETFs
Wie in allen anderen Industrien zählen auch in der Cyber Security Branche Exchange-Traded funds zu den beliebtesten Anlageformen. Schließlich stellen sie vor allem für Privatanleger eine sehr einfache Möglichkeit dar, ihr Geld schnell, kostengünstig und breit gestreut am Kapitalmarkt anzulegen. Angesichts der immer noch recht hohen Volatilität der Aktienkurse von Cybersecurity-Aktien ist die Vermögensstreuung über einen ETF in diesem Bereich sehr empfehlenswert.
In Deutschland sind derzeit acht ETFs mit Fokus auf die Cyber Security Branche zugelassen. Mit einem Volumen von knapp 2,5 bzw. 1,4 Milliarden € sind der L&G Cyber Security ETF und der iShares Digital Security ETF die beiden mit Abstand größten Cyber Security ETFs. Die anderen sechs Branchen-ETFs sind mit Fondsvolumina von weniger als 200 Millionen € deutlich kleiner.
### Cyber Security Investmentfonds
Alternativ zu einem Cybersecurity ETF kannst Du Dein Geld auch in einen Cyber Security Investmentfonds investieren. Investmentfonds sind zwar mit höheren Kosten verbunden, haben aber den Vorteil, dass sie durch die aktive Aktienauswahl durch das Fondsmanagement höhere Renditen erzielen können.
Die Auswahl bei Cybersecurity Investmentfonds ist in Deutschland allerdings ziemlich beschränkt. Mit dem Allianz Cyber Security, dem Credit Suisse Security Equity Fund, dem Cybersecurity Leaders und dem Pictet - Security gibt es nur vier Investmentfonds mit Fokus auf die IT-Sicherheitsbranche.
## 10 der besten **Cybersecurity-Aktien**
Das Universum der Cybersecurity-Aktien wird fast ausschließlich von US-amerikanischen Konzernen dominiert. Asiatische und europäische Firmen spielen auf dem Markt der Cybersicherheitslösungen nur eine völlig untergeordnete Bedeutung.
In der nachfolgenden Unternehmensvorstellung wurden die zehn nach Börsenwert größten pure-play Unternehmen der Branche ausgewählt. Hinzu kommt als Bonus eine der besten Cybersecurity-Aktien Deutschlands.
Die porträtierten Firmen sind (fast) ausschließlich im Bereich der Cyber Security aktiv und haben keine nennenswerten Geschäftsaktivitäten in anderen IT- oder Technologiebereichen.
Auch andere IT-Großkonzerne, wie zum Beispiel der Chiphersteller Broadcom, der Netzwerk-Ausrüster Cisco, das Beratungsunternehmen IBM und der Software- und Cloud-Gigant Microsoft, haben zahlreiche Aktivitäten im Bereich der Cybersecurity. Da sie jedoch keine darauf fokussierten Konzerne sind, wurde auf ihre Vorstellung in diesem Ratgeber verzichtet.
## Vorstellung der 10 besten **Cybersecurity-Aktien** im Mini-Porträt:
### Palo Alto Networks
Palo Alto Networks ist ein multinationales IT-Sicherheitsunternehmen mit Sitz in Santa Clara in Kalifornien. Kernprodukt von Palo Alto Networks ist eine Cybersicherheitsplattform, die Firewalls und Cloud-basierte Angebote umfasst, mit denen Kunden ihre Firewalls um weitere Sicherheitslösungen erweitern können.
Der Cybersecurity Konzern ist sowohl für Behörden als auch Unternehmen aller Größenordnungen tätig. Inzwischen zählt Palo Alto Networks über 80.000 Unternehmen sowie staatliche Institutionen in über 150 Ländern zu seinen Kunden. Mit einem Umsatzanteil von rund zwei Dritteln ist der Heimatmarkt USA nach wie vor der wichtigste Markt für Palo Alto.
Das 2005 gegründete Konzern ist Mitglied im US-Leitindex Nasdaq 100 und aktuell ca. 136 Milliarden US-Dollar wert. Der Kurs der Palo Alto Networks-Aktie hat sich hervorragend entwickelt. In den letzten zehn Jahren ist der Börsenwert des Cybersicherheitsunternehmens um mehr als das Zwölffache gestiegen.
### CrowdStrike
Wie Palo Alto Networks ist auch CrowdStrike ein international tätiger Konzern für Informationssicherheit und Cybersecurity, dessen Leistungsspektrum vom Endgeräteschutz über die Aufklärung über Bedrohungen bis zu Reaktionsdiensten für Cyberangriffe reicht. In der Vergangenheit war CrowdStrike an der Analyse und Aufklärung zahlreicher Cyberattacken beteiligt, die mediale Aufmerksamkeit erregten.
Das Cyber Security Unternehmen hat sich auf die Entwicklung von Cloud-basierten Sicherheitslösungen spezialisiert. Der Fokus der Geschäftstätigkeit liegt auf Sicherheitslösungen für Endgeräte wie Desktop-Computer und Laptops. Einen Großteil seiner Umsätze erzielt CrowdStrike über Abo-Modelle für seine Sicherheitslösungen. Auch für CrowdStrike sind die USA mit einem Umsatzanteil von ca. 70% der wichtigste Markt.
Das 2011 gegründete Unternehmen hat seinen Sitz in Austin im Bundesstaat Texas und ist ebenfalls Mitglied im US-Leitindex Nasdaq 100. Der Börsenwert beträgt aktuell rund 130 Milliarden US-Dollar.
Die Kursentwicklung der CrowdStrike-Aktie war in der Vergangenheit etwas volatiler als bei Palo Alto Networks. Vom Börsengang 2019 bis Ende 2021 vervierfachte sich der Aktienkurs. Im Jahr 2022 erlebte die CrowdStrike-Aktie allerdings einen massiven Kurseinbruch. Seit Anfang 2023 hat sich der Kurs jedoch wieder mehr als verdreifacht.
Im Juli 2024 verursachte CrowdStrike eine weltweite IT-Panne durch ein fehlerhaftes Software-Update. Dieses Update führte zu erheblichen Störungen in fast allen Bereichen des öffentlichen Lebens: Flughäfen, Banken, Supermärkte waren zeitweise lahmgelegt. sofortige Maßnahmen zur Fehlerbehebung einzuleiten. In wenigen Tagen stürzte die CrowdStrike-Aktie um ein Drittel ihres Werts ab.
### Fortinet
Wie seine beiden großen Wettbewerber ist auch Fortinet ein US-amerikanisches multinationales Unternehmen, das Software, Anwendungen und Dienstleistungen auf dem Gebiet der Informationssicherheit entwickelt und vertreibt. Zum Leistungsumfang von Fortinet gehören Firewalls, Antivirenprogramme, Intrusion Detection und Endpunktsicherheit.
Das im Jahr 2000 gegründete Cyber Security Unternehmen hat seinen Sitz in Sunnyvale im US-Bundesstaat Kalifornien. Fortinet ist mit Niederlassungen weltweit vertreten. Wie Palo Alto Networks, CrowdStrike und Zscaler ist auch Fortinet Mitglied im US-Leitindex Nasdaq 100. Der aktuelle Börsenwert beträgt rund 62 Milliarden US-Dollar.
In den vergangenen Jahren gehörte Fortinet zu den Top-Performern unter den weltweiten Technologiewerten. Vom Börsengang im Jahr 2009 bis Ende 2021 steigerte der Cybersecurity Konzern seinen Börsenwert um mehr als den Faktor 40.
### Zscaler
Auch Zscaler zählt zu den führenden Unternehmen auf dem Gebiet der Informationssicherheit. Der Cybersecurity Konzern mit Sitz in San José in Kalifornien betreibt die Cloud-native Plattform „Zero Trust Exchange“ und schützt seine Kunden mittels sicherer Verbindungen zwischen Nutzern, Geräten und Anwendungen vor Cyberangriffe und Datenverlusten.
Zscaler betreibt derzeit mehr als 150 Rechenzentren auf allen Kontinenten der Welt. Der Schwerpunkt der Geschäftstätigkeit liegt in den USA.
Das 2007 gegründete Unternehmen zählt ebenfalls zu den vier großen Cybersecurity Anbietern, die Mitglied im US-Leitindex Nasdaq 100 sind. Der aktuelle Börsenwert von Zscaler liegt bei ca. 40 Milliarden US-Dollar.
Die Kursentwicklung der Zscaler-Aktie war in den vergangenen Jahren im Gegensatz zu den meisten Wettbewerbern von einem starken Auf und Ab geprägt. Von 2018 bis Ende 2021 stieg die Cybersecurity Aktie um mehr als den Faktor 11. Von Anfang 2022 bis Mitte 2023 brach der Kurs allerdings um rund 75% ein. Seitdem konnte die Zscaler-Aktie ihren Kurs wieder mehr als verdoppeln.
### Cloudflare
Cloudflare ist eine US-amerikanisches Cybersecurity Firma, das im Bereich der Cloud-Konnektivität tätig ist. Der US-Konzern bietet seinen Kunden sowohl Sicherheitsprodukte wie Firewalls, Bot Management, SSL/TLS-Verschlüsselung und Secure Origin Connection, als auch Performance Produkte, wie beispielsweise ein Content Delivery Network, Intelligent Routing und Content Optimization.
Der Hauptsitz von Cloudflare befindet sich in San Francisco. Darüber hinaus betreibt das Cyber Sicherheitsunternehmen Niederlassungen in den USA, Großbritannien und Singapur.
Cloudflare notiert an der New York Stock Exchange und hat einen aktuellen Börsenwert von 73 Milliarden US-Dollar. Ähnlich wie die Zscaler-Aktie erlebte die Cloudflare-Aktie in den vergangenen Jahren starke Kursschwankungen. Von Ende 2019 bis Ende 2021 vervielfachte sich der Aktienkurs innerhalb von nur zwei Jahren. Im Jahr 2022 verlor die Cloudflare-Aktie jedoch fast 80% ihres Wertes. Seit Anfang 2023 konnte sich der Kurs der Cybersecurity Aktie wieder verdoppeln.
### Leidos
Leidos Holdings ist ein US-amerikanischer Softwarehersteller, der Lösungen in den Bereichen Informationssicherheit, Systemintegration und Datenanalyse bereitstellt. Im Gegensatz zu den meisten anderen Cybersicherheitsunternehmen ist Leidos auf staatliche Kunden fokussiert. Zu den Anwendern von Leidos-Software gehören Polizeibehörden, Nachrichtendienste und Gesundheitseinrichtungen.
Das 1969 als „Science Applications International Corporation” gegründete Unternehmen fusionierte 2016 mit dem IT-Bereich des Rüstungskonzerns Lockheed Martin. Seitdem ist Leidos eines der wichtigsten IT-Sicherheitsunternehmen für das Militär und die Sicherheitsbehörden in den USA.
Leidos mit Sitz in McLean im US-Bundesstaat Virginia notiert an der New York Stock Exchange und ist Mitglied im US-Leitindex S&P 500. An der Börse ist das Unternehmen derzeit ca. 24 Milliarden US-Dollar wert.
Die Leidos-Aktie hat sich in den vergangenen Jahren zwar nicht so stark wie andere Cyber-Security-Aktien entwickelt, zeigte dafür aber eine kontinuierlich gute Entwicklung an der Börse. Innerhalb der letzten zehn Jahre hat sich der Aktienkurs annähernd vervierfacht.
### Check Point Software
Check Point Software Technologies ist ein israelisch-amerikanischer multinationaler Anbieter von Software und kombinierten Hardware- und Softwareprodukten für IT-Sicherheit. Dazu gehören Produkte und Leistungen in den Bereichen Netzwerksicherheit, Endpunktsicherheit, Cloud-Sicherheit, mobile Sicherheit, Datensicherheit und Sicherheitsmanagement.
Bekannt ist Check Point Software vor allem für seine Firewall- und VPN-Produkte. Laut Unternehmensangaben nutzen alle Fortune-100-Unternehmen Sicherheitslösungen des Unternehmens. Aufgrund der Bedeutung des amerikanischen Marktes unterhält das Cyber Security Unternehmen neben dem Hauptsitz in Tel Aviv einen Zweitsitz in San Carlos in Kalifornien.
Check Point Software notiert an der US-Technologiebörse Nasdaq und ist momentan ca. 20 Milliarden US-Dollar wert. Die Aktie von Check Point Software hat sich in den letzten Jahren an der Börse zwar kontinuierlich gut, aber deutlich schwächer als die meisten andere Cybersecurity Aktien entwickelt. In den vergangenen zehn Jahren stieg der Aktienkurs lediglich um den Faktor 2,5
### Okta
Okta ist ein US-amerikanischer Anbieter von Identitäts- und Zugriffsmanagement. Das Unternehmen bietet Cloud-Software an, die es Unternehmen ermöglicht, Benutzerauthentifizierungen in Anwendungen zu verwalten und abzusichern. Zudem versetzt die Software Entwickler in die Lage, Identitätskontrollen in Anwendungen, Website-Webdienste und Geräte zu integrieren.
Okta bietet mehrere Dienste an, darunter einen Single-Sign-On-Dienst, mit dem sich Benutzer über einen zentralen Prozess bei einer Vielzahl von IT-Systemen anmelden können. Außerdem bietet das Unternehmen API-Authentifizierungsdienste an.
Okta mit Sitz in San Francisco ist an der US-Technologiebörse Nasdaq gelistet. Der Börsenwert des Cybersicherheits-Unternehmens beträgt derzeit ca. 16 Milliarden US-Dollar. Nach dem Börsengang im Jahr 2017 erlebte die Okta-Aktie eine gewaltige Berg- und Talfahrt. In den vier ersten Jahren bis Mitte 2021 stieg der Aktienkurs um mehr als das Fünfzehnfache. Im Anschluss verlor die Cybersecurity Aktie bis Ende 2022 binnen eines Jahres mehr als 80% ihres Wertes. Seitdem hat sich der Kurs wieder annähernd verdoppelt.
### Gen Digital
Gen Digital ist ein US-amerikanischer Entwickler von Sicherheitssoftware für Privatanwender. Das Portfolio des IT-Sicherheitskonzerns umfasst bekannte Marken wie Avast, Avira, CClenaer, LifeLock und Norton.
Den meisten Nutzern ist das Unternehmen besser unter seinem Gründungsnamen „Symantec“ bekannt. 2019 verkaufte Symantec weite Teil des Unternehmens an Broadcom und benannte sich in NortonLifeLock um. 2020 übernahm das Unternehmen den deutschen Antivirensoftware-Anbieter Avira und 2021 das tschechische Unternehmen Avast. 2022 erfolgt die Umbenennung in „Gen Digital“.
Der Hauptsitz des IT-Sicherheitskonzerns befindet sich in Tempe im US-Bundesstaat Arizona. Zudem unterhält das Unternehmen einen Zweitsitz in Prag. Gen Digital notiert an der US-Technologiebörse Nasdaq und ist Mitglied im US-Leitindex S&P 500. Aktuell ist das Unternehmen mit ca. 17 Milliarden US-Dollar bewertet.
Der Entwicklung des Aktienkurses von Gen Digital ist überhaupt nicht mit der Kursentwicklung anderer Cybersecurity-Aktien vergleichbar. Während die meisten von ihnen in den vergangenen Jahren starke Kurssteigerungen erlebten, tendierte die Gen Digital-Aktie in den letzten 20 Jahren seitwärts.
### Akamai
Akamai Technologies ist ein US-amerikanisches IT-Unternehmen, das in den vier Bereichen Cloud Computing, Edge Computing, Cybersicherheit und Content Delivery tätig ist. Das Unternehmen bietet seinen Kunden Server-Kapazitäten zum Betrieb von Webdiensten, schützt sie vor Cyberangriffe und koordiniert und optimiert die Lastverteilung von Web-Inhalten.
Akamai hat seinen Hauptsitz in Cambridge im US-Bundesstaat Massachusetts und unterhält zahlreiche internationale Niederlassungen, darunter auch in Deutschland. Akamai notiert an der US-Technologiebörse Nasdaq und ist Mitglied im US-Leitindex S&P 500. An der Börse ist das IT-Unternehmen derzeit rund 12 Milliarden US-Dollar wert.
Akamai erlebte in seiner Börsengeschichte die größte Achterbahnfahrt aller Cybersecurity-Aktien. Das Unternehmen ging bereits 1999 an die Börse und schoss im Zuge der Dotcom-Euphorie zur Jahrtausendwende durch die Decke. Innerhalb kürzester Zeit verzwölffachte sich der Kurs der Akamai-Aktie auf rund 330 US-Dollar. In den Jahren 2000 bis 2002 folgte der tiefe Fall. Mitte 2002 notierte die Aktie bei knapp unter 1 US-Dollar. Seitdem hat die IT-Aktie noch einige Auf und Abs erlebte, sich langfristig aber sehr gut entwickelt. Inzwischen ist der Kurs wieder auf knapp 75 US-Dollar gestiegen.
### Deutsche Bonus-Aktie: Secunet Security
Secunet Security Networks AG, gegründet 1997 und mit Hauptsitz in Essen, Deutschland, ist ein führender Anbieter von IT-Sicherheitslösungen. Ursprünglich als Spin-off der IT-Abteilung der TÜV Mitte AG gegründet, hat sich Secunet Security zu einem bedeutenden Akteur im Bereich der IT-Sicherheit entwickelt. Das Unternehmen bedient eine Vielzahl von Sektoren, darunter öffentliche Verwaltung, Gesundheitswesen, Verteidigung und kritische Infrastrukturen. Besonders bekannt ist Secunet Security für seine hochsicheren Netzwerk-Produkte wie die SINA (Secure Inter-Network Architecture), die von deutschen Bundesbehörden und der NATO genutzt werden.
Secunet Security ist international tätig und verfügt über Büros in mehreren deutschen Städten, darunter Berlin, Bonn, Dresden und München. Die Secunet Security Networks AG ist an der Börse unter dem Ticker-Symbol YSNX notiert und ein Bestandteil des SDAX-Index. Im Jahr 2022 erzielte Secunet Security einen Umsatz von etwa 347 Millionen Euro und beschäftigte über 1.000 Mitarbeiter.
Die Marktkapitalisierung von Secunet Security beträgt rund 1,2 Milliarden Euro. Seit dem Börsengang hat sich der Börsenkurs der IT-Security-Aktien von Secunet Security signifikant entwickelt und reflektiert die starke Leistung und die strategische Bedeutung des Unternehmens im Bereich der Cybersicherheit. Der Name Secunet Security steht für Zuverlässigkeit und hohe Qualität in der IT-Sicherheit. Die Bewertung der Aktie spiegelt das Vertrauen der Investoren in die Zukunftsfähigkeit und Innovationskraft von Secunet Security wider.
## Tipps und Tricks beim Investieren in **Cybersecurity-Aktien**
Die Cyber Security Branche ist im Gegensatz zu vielen anderen Segmenten der IT-Industrie ein noch relativ junges Segment. Das bedeutet, dass ihr Wachstum und ihre Branchendynamik überdurchschnittlich hoch sind. Vor diesem Hintergrund solltest Du bei einem Investment in Cybersecurity-Aktien die drei folgenden Tipps und Tricks beherzigen:
### Niemals alle Eier in einen Korb legen
Zwar wächst der Cybersecurity Markt Jahr für Jahr, aber der Wettbewerb in der Branche ist hart und Sicherheitstechnologien entwickeln sich rasant. Das bedeutet, dass es keine Garantie dafür gibt, dass ein (technologisch) führendes Unternehmen auch in einigen Jahren noch eine Spitzenposition innehält. Deshalb solltest Du niemals den Fehler begehen, in nur eine Cyber-Security-Aktien zu investieren, die Dir besonders vielversprechend erscheint, sondern Dein Kapital immer über mehrere Unternehmen der Branche streuen.
### Die Volatilität aushalten
Wie die Porträts vieler Cybersecurity-Aktien gezeigt haben, unterliegen deren Aktien hohen Kursschwankungen. Das bedeutet, dass die Cyber Security Branche sich nicht besonders gut für Anleger mit schwachen Nerven eignet. Kursverluste von mehr als 25% in einem Jahr sind selbst bei den größeren Unternehmen dieser Industrie keine Seltenheit.
Cyber Ark ist hier ein gutes Beispiel: Obwohl das Unternehmen eine führende Position im Bereich der IT-Sicherheit einnimmt, schwankten die Aktienkurse stark. Investitionen in IT-Infrastruktur und Netzwerke sind ebenfalls oft volatil, jedoch bieten sie auf lange Sicht hohe Chancen.
### Die Technologien und Markttreiber verstehen
Wie dargestellt, ist Cybersecurity heutzutage ein sehr weites Feld. Während manche Unternehmen einen Großteil des Segments abdecken, fokussieren sich andere Marktteilnehmer auf bestimmte Teilbereiche. Wenn Du in eine Cyber Security Aktie investierst, solltest Du immer die für das jeweilige Unternehmen relevanten Technologien und Markttreiber verstehen. Sie sind entscheidend für die zukünftige Entwicklung des Aktienkurses.
Im Vergleich zu anderen IT-Unternehmen zeigen Cybersecurity-Aktien oft höhere Wachstumsraten. Der Vergleich zwischen verschiedenen Anbietern kann Dir helfen, die besten Chancen für Investitionen zu identifizieren. Dabei ist es auch wichtig, die Profitabilität und das KGV der Unternehmen zu berücksichtigen.
Eine Liste der führenden Unternehmen, wie von Cybersecurity Ventures zusammengestellt, kann als Orientierung dienen. In einer solchen Liste findet man oft auch Spezialisten wie Cyber Ark, die sich auf spezifische Sicherheitslösungen konzentrieren und daher ein hohes Wachstumspotential aufweisen.
Zum Abschluss ist es wichtig zu betonen, dass Cybersecurity ein Megatrend ist, der durch die zunehmende Vernetzung und die Bedrohung durch Cyberangriffe weiter an Bedeutung gewinnen wird. Investitionen in diesen Bereich bieten daher langfristige Chancen, besonders in Zeiten, in denen IT-Infrastruktur und Sicherheitssysteme immer wichtiger werden.
Unternehmen wie Cyber Ark, die auf die Sicherheit von privilegierten Konten spezialisiert sind, bieten einzigartige Chancen in diesem Megatrend. Ihre Technologien sind entscheidend für den Schutz der IT-Infrastruktur und Netzwerke vieler Organisationen weltweit.
Die zunehmende Bedrohung durch Cyberangriffe und die Notwendigkeit einer robusten IT-Infrastruktur machen Cybersecurity zu einem der spannendsten und dynamischsten Bereiche der IT-Branche. Mit den richtigen Investitionen kannst Du von diesem Megatrend profitieren und Deine Anlagestrategie auf ein neues Niveau heben.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Die besten Batterie-Aktien 2026 – diese 10 solltest Du kennen](https://www.sharedeals.de/wissen/zukunftsmaerkte/batterie-aktien/)
**Published:** September 27, 2024
**Author:** Peter Wolf-Karnitschnig
**Content:**
Ohne Batterien würde heutzutage in den meisten Lebens- und Arbeitsbereichen das Licht ausgehen. Smartphones und Notebooks würden nicht funktionieren, Saug- und Wischroboter ihre Runden nicht drehen und Elektroautos und -busse nicht fahren. In diesem Ratgeber erfährst Du unter anderem, welche Arten von Batterieunternehmen es gibt, wie der Markt strukturiert ist und wie Du in die Batterieindustrie investieren kannst.
## ☝️ Das Wichtigste in aller Kürze
- Während Batterien in der Vergangenheit fast ausschließlich für Elektrogeräte benötigt wurden, kommen sie in Zukunft hauptsächlich als Stromspeicher in Autos und Energieanlagen zum Einsatz.
- Das bis 2034 prognostizierte Wachstum des Batteriemarktes liegt bei jährlich 17%.
- Der globale Batteriemarkt wird von einem Oligopol vier asiatischer Hersteller dominiert. CATL, LG Energy Solutions, BYD und Panasonic kommen auf einen gemeinsamen Marktanteil von 78%.
- Zum Batteriemarkt zählen Unternehmen aus den Bereichen Rohstofflieferung, Batterieherstellung, Batterierecycling und Maschinenbau.
- In die Batterieindustrie kannst Du in Form von Einzelaktien oder über Batterie-ETFs investieren.
- Die Batteriebranche ist trotz ihrer oligopolistischen Struktur sehr wettbewerbsintensiv, was in den letzten Jahren sinkende Kurse der meisten Batterie-Aktien zur Folge hatte.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Top 10 Batterie-Aktien](#Top_10_Batterie-Aktien)
- [Wie entwickelt sich der Batteriemarkt?](#Wie_entwickelt_sich_der_Batteriemarkt)
- [Welche Arten von Batterieunternehmen gibt es?](#Welche_Arten_von_Batterieunternehmen_gibt_es)
- [Wie kann man in Batterie-Aktien investieren?](#Wie_kann_man_in_Batterie-Aktien_investieren)
- [Das sind zehn der wichtigsten Batterie-Aktien](#Das_sind_zehn_der_wichtigsten_Batterie-Aktien)
- [Vorstellung der zehn wichtigsten internationalen Batterieaktien im Mini-Porträt](#Vorstellung_der_zehn_wichtigsten_internationalen_Batterieaktien_im_Mini-Portraet)
- [Tipps und Tricks beim Investieren in Batterieaktien](#Tipps_und_Tricks_beim_Investieren_in_Batterieaktien)
- [Gibt es eine beste Batterieaktie?](#Gibt_es_eine_beste_Batterieaktie)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
### Batterien: Allgegenwärtig in unserem Alltag
Der Einsatz von Batterien ist seit Jahrzehnten so alltäglich, dass den meisten Menschen gar nicht mehr bewusst ist, in wie vielen elektrischen Geräten die Stromspeicher stecken. Von der elektrischen Zahnbürste und dem Bartschneider über Handy, Tablet und Notebook bis zum Funkkopfhörer und Saugroboter – in so gut wie allen elektronischen Geräten sind heutzutage kleinere und größere Akkumulatoren verbaut.
Dabei spielt die Energiedichte der Batterien eine zentrale Rolle, denn moderne Geräte werden immer kompakter und benötigen leistungsstarke, aber kosteneffiziente Energiespeicher.
### Zwei Megatrends revolutionieren die Batterienachfrage
Während in der Vergangenheit Elektrogeräte das Haupteinsatzgebiet von Batterien/Akkus waren, tragen zwei Megatrends seit einigen Jahren dazu bei, dass Stromspeicher in gewaltigen Stückzahlen für neue Anwendungen benötigt werden: die Energie- und die Mobilitätswende.
Die Wende hin zur dezentralen Stromversorgung über erneuerbare Energien erfordert allerorts Stromspeicher, die die überschüssige Energie zwischenspeichern und bei Bedarf abgegeben können. Und die Mobilitätswende sorgt dafür, dass inzwischen Abermillionen von E-Bikes und E-Autos auf den Straßen der Welt unterwegs sind, die ebenfalls auf leistungsstarke Akkus mit hoher Energiedichte angewiesen sind. Manche Schätzung geht davon aus, dass der Fahrzeugsektor in Zukunft 80% der weltweiten Batterienachfrage ausmachen wird.
### Umfassender Guide: Top-10-Aktienliste, Marktanalyse und smarte Anlagetipps
Trotz dieser starken Marktentwicklung haben sich die meisten Batterieaktien in den vergangenen Jahren nicht besonders gut an der Börse geschlagen.
Doch innovative Konzepte, die sprungartig die Energiedichte steigern und die Kosten senken wollen, könnten Investoren, die sich frühzeitig positionieren, gigantische Renditechancen bieten.
Aber heißt nun, dass Batterie-Aktien generell ein attraktives Investment sind oder nicht?
In diesem Wissensbeitrag geben wir eine Antwort auf diese Frage. Zuerst widmen wir uns dem Thema, wie der Batteriemarkt strukturiert ist und wie er sich in Zukunft entwickeln wird. Den Hauptteil dieses Beitrags macht die Vorstellung der zehn wichtigsten Batterie-Aktien der Welt aus. Darüber hinaus zeigen wir Dir, in welcher Form Du in den Batteriemarkt investieren kannst. Zum Abschluss geben wir Dir noch ein paar wichtige Tipps zum Investieren in Batterieaktien mit auf den Weg.
## Top 10 Batterie-Aktien
**Aktie****Marktkap.**
**in Mrd.US$**
**(Stand Dez. 2025)****ISIN**CATL248CNE100003662LG Energy Solutions68KR7373220003BYD116CNE100000296Panasonic28JP3866800000SK on13KR703473K016Samsung SDI16US7960542030CALB2CNE100005LL8Farasis Energy3CNE1000041T4Umicore4BE0974320526Tesla1500US88160R1014## Wie entwickelt sich der Batteriemarkt?
Der Batteriemarkt erlebt seit einigen Jahren einen gewaltigen Boom. Auslöser der Nachfrageexplosion für Batterien sind die Wenden bei Energie und Elektromobilität. Der Durchbruch von Elektrofahrzeugen in allen Marktsegmenten löste eine Nachfragelawine nach Batterien aus. Schätzungen zufolge machte die Autoindustrie im vergangenen Jahr bereits 35% der Gesamtnachfrage nach Batterien aus.
Neben der Autoindustrie ist die Energiebranche der zweite große Nachfragetreiber bei Batterien. Der weltweite Trend zur dezentralen Energieerzeugung und -versorgung führt dazu, dass vielerorts große Energiespeicher benötigt werden. Auch in der E-Mobilität wird die Nachfrage nach leistungsstarken Akkus weiter steigen, da immer mehr Fahrzeuge auf den Straßen batteriebetrieben fahren.
Nach einer Studie des Analysehauses Precedence Research wird sich das Volumen des weltweiten Batteriemarktes von 125 Milliarden US$ im Jahr 2023 auf 681 Milliarden US$ im Jahr 2034 mehr als verfünffachen. Das würde einer jährlichen Wachstumsrate des Marktvolumens von 17% entsprechen.
Zu ähnlichen Erkenntnissen gelangt eine gemeinsame Studie von Roland Berger und der RWTH Aachen zur Entwicklung des Batteriemarktes. Die Unternehmensberatung und der Lehrstuhl Production Engineering of E-Mobility Components der Universität gehen davon aus, dass sich die Batterienachfrage (nach Gesamtkapazität) bis 2030 gegenüber dem Niveau des Jahres 2022 mehr als versechsfachen wird. In den zehn Jahren von 2020 bis 2030 wird die Batterienachfrage durch die Wenden bei der Energie und der Elektromobilität sogar mehr als um den Faktor 18 steigen, so die Studie. Das entspricht einem jährlichen Wachstum von 34%.
### Auto- und Energiebranche als Haupttreiber der Batterienachfrage
Der Batteriemarkt gehört somit zu den am schnellsten wachsenden Industrien der Welt. Zugleich handelt es sich um eines der ausgeprägtesten industriellen Oligopole. Mit CATL und LG Energy Solutions beherrschen zwei asiatische Konzerne etwa die Hälfte der globalen Batterieproduktion. Nimmt man noch BYD und Panasonic als nächstgrößere Hersteller hinzu, produzieren vier Unternehmen 78% aller Batterien der Welt. Bei der Produktion von Autobatterien ist die Marktkonzentration übrigens nur unwesentlich geringer.
## Welche Arten von Batterieunternehmen gibt es?
Batterieunternehmen lassen sich im Wesentlichen in die folgenden vier Gruppen untergliedern:
1. Rohstofflieferanten,
2. Batteriehersteller,
3. Batterierecycler und
4. Maschinenbauer
Zur Gruppe der Rohstofflieferanten gehören in erster Linie die Aktien von Unternehmen, die den wesentlichen Grundstoff Lithium produzieren. Lithium ist ein Schlüsselelement für die Herstellung von Lithium-Ionen-Zellen, die in einer Vielzahl moderner Technologien eingesetzt werden. Zu den wichtigsten Playern zählen vor allem die sogenannten „Großen Drei“: Albemarle, Sociedad Quimica y Minera de Chile (SQM) und FMC. Diese Produzenten von Rohstoffen wie Lithium treiben den weltweiten Vormarsch der Batterieindustrie voran.
### **Hersteller, Recycler und Maschinenbauer: Die Säulen der Batterieindustrie**
Die klassischen Vertreter der Batterieindustrie sind die eigentlichen Hersteller der Energiespeicher, , insbesondere der Lithium-Ionen-Zellen. Wie in der nachfolgenden Vorstellung der wichtigsten Batterieaktien zu sehen ist, wird dieses Segment von einem Oligopol chinesischer, japanischer und südkoreanischer Unternehmen dominiert. Die vier wichtigsten Batteriehersteller der Welt sind die chinesischen Konzerne CATL und BYD sowie LG Energy Solution aus Südkorea und Panasonic aus Japan. Diese vier Konzerne produzieren zusammen mehr als 78% aller Batterien weltweit und setzen auf fortschrittlichste Technologie, um ihren Marktanteil weiter auszubauen.
Angesichts einer zunehmend angespannten Rohstoff-Versorgung für die Produktion von Energiespeichern kommt der Wiederverwertung von Batterien eine immer größere Bedeutung zu. Eines der weltweit führenden Unternehmen im Batterierecycling ist der belgische Konzern Umicore, der sich auf die Rückgewinnung wertvoller Materialien spezialisiert hat. Auch hier spielt modernste Technologie eine entscheidende Rolle.
Nicht zuletzt erfordert die Herstellung von Batterien sehr große Produktionsstätten. Das gilt besonders für die Produktion von Autobatterien, die mit hoher Effizienz und neuster Technologie gefertigt werden müssen. Das gilt besonders für die Produktion von Autobatterien. Dementsprechend spielen auch die Hersteller von Produktionsanlagen für die Batterieherstellung, wie beispielsweise die deutsche Manz AG, eine zentrale Rolle in der Industrie. Sie unterstützen den weiteren Vormarsch der Batteriebranche durch die Bereitstellung hochmoderner Maschinen.
## Wie kann man in Batterie-Aktien investieren?
Grundsätzlich stehen Dir nur zwei Möglichkeiten zur Verfügung, in Batterieaktien zu investieren.
1. Batterie-Einzelaktien und
2. Batterie-ETFs
Im Unterschied zu vielen anderen Branchen werden für die Batterieindustrie derzeit weder Investmentfonds noch Zertifikate angeboten.
### Batterie-Einzelaktien: Die besten Investmentmöglichkeiten im Fokus
Als Anleger hast die Qual der Wahl aus über 30 Aktien, die im weiteren oder engeren Sinne als Batterieaktien klassifiziert werden können. Im engsten Sinne gehören die Hersteller von Batterien zu den Batterieaktien. Bei der nachfolgenden Vorstellung der zehn wichtigsten Batterie-Aktien wurde deshalb der Fokus auf diese Batteriehersteller gelegt.
Die Liste der börsennotierten Batteriehersteller ist allerdings nicht sehr lange. Mehr Auswahl hast Du im Bereich der Rohstofflieferanten für Batterien, also im Wesentlichen den Lithiumproduzenten. Darüber hinaus gibt es auch einige Batterieaktien von Unternehmen, die in den Bereichen Recycling und Maschinenbau tätig sind.
### Batterie-ETFs: Einfach diversifizieren und das Risiko minimieren
Exchange-traded Funds gehören seit Jahren zu den bei Anlegern beliebtesten Alternativen zu Investments in Einzelaktien. Das völlig zu Recht, denn ETFs vereinen eine Reihe von Vorteilen in sich.
Sie stellen eine sehr einfache Möglichkeit dar, Dein Kapital schnell in einer Branche zu diversifizieren. Anstatt mühsam einzelne Batterieaktien „herauszupicken“, streust Du Dein Geld über einen ETF mit einem Schlag über zahlreiche Unternehmen und verringerst damit Dein Portfoliorisiko.
Zudem sind ETFs eine der kostengünstigen Investitionsarten. Im Gegensatz zu aktiv verwalteten Investmentfonds bilden sie nur passiv einen bestimmten Index nach, was Verwaltungskosten spart und die Rendite steigert.
Der generelle Nachteil eines Investments in einen Batterie-ETF ist allerdings, dass Du damit keine Überrendite erwirtschaften kannst. Sie sind eben für Anleger, die eher auf Sicherheit bedacht sind. Im Gegensatz zur Auswahl von Einzelaktien oder einem Batterie-Investmentfonds hast Du mit einem ETF keine Möglichkeit, den zugrundeliegenden Basisindex zu übertreffen.
Ein weiterer spezifischer Nachteil von Batterie-ETFs ist die sehr begrenzte Auswahl. In Deutschland werden aktuell nur drei ETFs angeboten, die in Batterieaktien investieren. Hinzu kommt, dass das Volumen aller drei Batterie-ETFs vergleichsweise gering ist.
**Name****Volumen in Mio. € (Stand Dezember 2025)****Vergleichsindex**L&G Battery Value-Chain UCITS ETF550Solactive Battery Value-Chain IndexWisdomTree Battery Solutions UCITS ETF USD Acc140WisdomTree Battery Solutions IndexGlobal X Lithium & Battery Tech UCITS ETF USD Accumulating64Solactive Global Lithium IndexFalls Du in einen dieser drei Batterie-ETFs investieren willst, solltest Du Dir im Vorfeld die Zusammensetzung des Fonds im Detail ansehen. Alle drei ETFs bilden andere Vergleichsindizes ab, weshalb sie Batterieaktien aus den zuvor dargestellten Batterie-Unternehmensgruppen sehr unterschiedlich gewichten. Teilweise enthalten die Fonds sogar die Aktien von Solarenergieunternehmen und Energieversorgern.
## **Das sind zehn der wichtigsten Batterie-Aktien**
Die meisten Batterie-Aktien sind im Bereich der Rohstofflieferanten und der Batteriehersteller zu finden. Während das Rohstoffsegment von amerikanischen und australischen Konzernen dominiert wird, ist die Batterieherstellung fest in der Hand asiatischer Unternehmen. Europäische Unternehmen spielen eher in den Bereichen Batterierecycling und Maschinenbau eine Rolle.
## Vorstellung der zehn wichtigsten internationalen Batterieaktien im Mini-Porträt
### CATL: Der unangefochtene Marktführer bei Autobatterien
Den Namen CATL (kurz für „Contemporary Amperex Technology Co. Limited) ist in Deutschland fast nur Menschen ein Begriff, die selbst in der Batterie- oder Autoindustrie tätig sind. Schließlich hat sich der chinesische Konzern auf die Herstellung von Akkumulatoren für Fahrzeuge spezialisiert. Mit einem Marktanteil von 29% ist CATL die klare Nummer 1 unter den weltweiten Batterieherstellern. Zudem zählt der chinesische Batteriespezialist mit einem Jahres-Umsatz von rund 56 Milliarden US$ inzwischen zu den zehn größten Automobilzulieferern der Welt. Die fortschrittliche Batterietechnologie von CATL ermöglicht es dem Konzern, seine führende Position weiter auszubauen.
Die Energiespeicher von CATL werden von zahlreichen Autoherstellern genutzt. Neben dem wichtigsten Kunden Tesla zählen auch BWM, Hyundai, Mercedes-Benz und Volkswagen zum Kundenkreis der Chinesen.
Seit Mitte 2018 ist CATL an der Shenzhen Stock Exchange gelistet und Mitglied im chinesischen Aktienindex ChiNext. An deutschen Börsen ist die CATL-Aktie derzeit allerdings noch nicht handelbar.
Nachdem die CATL-Aktie in den Jahren 2020 und 2021 einen rasanten Aufschwung an der Börse erlebt und ihren Wert mehr als versechsfacht hatte, hat die Performance der Batterieaktie ab 2022 stark gelitten. Der Chart zeigt, dass sie Anfang 2024 ein lokales Tief erreichte. Seit seinem Höchststand hat sich der Aktienkurs von CATL zeitweise halbiert.
### LG Energy Solutions: Südkoreas Batterie-Riese für Elektrofahrzeuge
Ähnlich wie Samsung ist auch der südkoreanische LG-Konzern in Deutschland primär als Hersteller von Fernsehern, Kühlschränken, Waschmaschinen und sonstigen Haushaltselektrogeräten bekannt. LG Energy Solutions nutzt seine Expertise in der Batterietechnologie, um den globalen Markt mit Lithium-Ionen-Akkus zu beliefern. Über zahlreiche Tochtergesellschaften ist LG aber auch in vielen weiteren Bereichen aktiv.
In den späten 1990er-Jahren stieg die Konzerntochter LG Chem in die Produktion von Lithium-Ionen-Batterien ein und begann in den drauffolgenden Jahren, weltweit Autohersteller mit Akkus für Elektrofahrzeuge zu beliefern.
Aufgrund des rapide wachsenden Marktes beschloss LG Chem, seine Batteriesparte in ein eigenständiges Unternehmen auszulagern. Ende 2020 wurde LG Energy Solutions gegründet und Anfang 2022 an die koreanische Börse in Seoul gebracht. An deutschen Börsen sind die Aktien von LG Energy Solutions bislang nicht handelbar.
Mit einem globalen Marktanteil von 20 % im Jahr 2023 ist LG Energy Solutions nach CATL der weltweit zweitgrößte Hersteller von Batterien. Das Produktspektrum der Koreaner reicht von Autoakkus über Mikrobatterien und Akkus für Elektrogeräte bis zu Energiespeichern für die Industrie und Immobilien.
Der Chart zeigt, dass die LG Energy Solutions-Aktie sich seit ihrem Börsengang nur unterdurchschnittlich geschlagen hat. Die koreanische Batterieaktie notiert heute unter ihrem einstigen Ausgabekurs. Der rückläufige Umsatz im Jahr 2024 ist ein Grund für die schwache Performance der Aktie.
### BYD: Der weltgrößte Hersteller von Elektroautos und Batterien
Der chinesische Konzern BYD („Build your dreams“) ist den meisten Anlegern eher als Automobilhersteller ein Begriff. Kein Wunder, stieg BYD 2023 erstmals zum weltgrößten Hersteller von Elektroautos auf. Zudem ist BYD ein Pionier in der Energiespeicherung und entwickelt mit seinen Blade-Batterien fortschrittlichste Lösungen.
Aber BYD ist mit einem Marktanteil von 19% auch der drittgrößte Hersteller von Batterien auf der Welt. Besonders stark ist der chinesische Konzern in der Herstellung von Akkus für Mobiltelefone.
Im Gegensatz zu anderen Automobilherstellern setzte BYD von Anfang an auf selbst entwickelte Akkumulatoren für seine Elektrofahrzeuge. Build Your Dreams beliefert aber auch andere Autohersteller, wie zum Beispiel Tesla, mit seinen Akkus.
Im Chart sieht man, dass die BYD-Aktie in den vergangenen Jahren zu den erfolgreichsten chinesischen Wertpapieren gehört hat. Von 2012 bis zum Allzeithoch im Jahr 2022 stieg der Aktienkurs um den Faktor 25 – ein rasanter Höhenflug. In den letzten Jahren war die Kursentwicklung der BYD-Aktie jedoch von einem starken Auf und Ab geprägt. Im Februar 2024 hat das China-Papier ein Tief erreicht und ist seitdem wieder im Vorwärtsgang. Der Umsatz wächst und wächst, was das Anlegervertrauen stärkt.
### Panasonic: Japans Pionier bei Batterien für Elektrofahrzeuge
Der japanische Panasonic-Konzern ist bei deutschen Anlegern und Konsumenten seit Jahrzehnten ein bekannter Name für Elektronikartikel aller Art und Batterien. Darüber hinaus ist Panasonic aber auch in zahlreichen weiteren Branchen tätig, darunter in der Herstellung von Photovoltaikmodulen, Halbleitern sowie der Mess-, Steuer und Regelungstechnik. Mit einem globalen Marktanteil von 10% ist Panasonic der viertgrößte Batteriehersteller der Welt.
Panasonic ist einer der weltgrößten Hersteller von Haushaltsbatterien, wie zum Beispiel Mikrobatterien und Knopfzellen. Der japanische Elektronikhersteller ist aber auch ein bedeutender Produzent von Akkumulatoren für das Elektroauto. Seit 2020 betreibt Panasonic mit dem japanischen Autobauer Toyota ein Joint Venture für die Herstellung von Akkus für E-Autos. Zudem sind die Japaner der Hauptlieferant der Batterien für die Fahrzeuge von Tesla.
Laut Chart befindet sich die Panasonic-Aktie seit über einem Jahrzehnt in einem Seitwärtstrend. Seit 2014 pendelt der Kurs zwischen 7 und 13 € auf und ab. Das KGV der Aktie (unter 10) ist mittlerweile auf einem attraktiven Niveau, was einige Investoren anzieht, trotz der durchwachsenen Performance in den letzten Jahren.
### SK on: Südkoreas aufstrebender Player im Batteriemarkt
Obwohl es sich bei der SK Gruppe um einen der fünf größten Mischkonzerne Südkoreas handelt, ist der Konzern den meisten Anlegern eher unbekannt. Die Unternehmensgruppe besteht aus über 50 Tochtergesellschaften in den Bereichen Chemie, Energie, Finanzen, Logistik und Telekommunikation.
Wie der koreanische LG-Konzern hat auch die SK Gruppe ihre Geschäftsaktivitäten im Bereich der Batterieherstellung verselbständigt. Im Jahr 2021 gründete der Konzern die Tochter SK on. Die Gesellschaft ist jedoch nicht börsennotiert.
Mit einem Marktanteil von 7% ist SK on einer der fünf größten Batteriehersteller der Welt. Das Unternehmen fokussiert sich auf die Herstellung von Akkumulatoren für Elektroautos, bietet aber auch industrielle Energiespeichersysteme an.
In den vergangenen zehn Jahren unterlag die SK-Aktie großen Schwankungen und bewegte sich in einem Kurskorridor zwischen 120.000 und 350.000 KRW.
### Samsung SDI: Technologieriese mit Fokus auf Energiespeicher
Der koreanische Samsung-Konzern gehört hierzulande ebenfalls zu den bekanntesten Haushaltsnamen asiatischer Konzerne. Trotz der Namensgleichheit zum Samsung-Konzern ist Samsung SDI ein eigenständiges, börsennotiertes Unternehmen, dessen Anteile sich zu rund 70% im Streubesitz befinden. Mit einem Anteil von ca. 20% ist Samsung Electronics jedoch der größte Einzelaktionär.
Samsung SDI ist ein Hersteller von Batterien und elektronischen Materialien. Die Geschäftstätigkeit der Südkoreaner ist in vier Einheiten unterteilt: kleine Lithium-Ionen-Batterien, Batterien für Elektroautos, Energiespeichersysteme und Elektronikkomponenten, unter anderem für Bildschirme, Halbleiter und Photovoltaik. Mit einem Marktanteil von 5% sind die Koreaner der sechstgrößte Batteriehersteller der Welt.
Im Geschäftsbereich Batterien stellt Samsung SDI Akkus für IT-Geräte und Automobile sowie Energiespeichersysteme her. Im Segment Elektronische Materialien produziert der Konzern Materialien für Halbleiter und Displays.
Von 2017 bis 2021 erlebte die Samsung SDI-Aktie eine starke Rallye, in deren Zuge sich der Kurs versiebenfachte. Ab Ende 2021 brach der Kurs der Batterieaktie allerdings wieder stark ein.
### CALB: Chinas Nummer 3 bei Batterien für Elektrofahrzeuge
Nach den beiden großen Batteriekonzernen CATL und BYD ist CALB (China Aviation Lithium Battery) die Nummer 3 unter den chinesischen Batterieherstellern. Mit einem weltweiten Marktanteil von 3% ist CALB allerdings deutlich kleiner als CATL und BYD.
CALB produziert vornehmlich Akkumulatoren für batterieelektrisch angetriebene Pkw und Nutzfahrzeuge, wie Busse, Lkw und Baumaschinen. Darüber hinaus ist CALB in den Bereichen Energiespeichersysteme und Zukunftsmärkte tätig. Zu letzteren gehören vor allem Akkumulatoren für den Antrieb von Transportschiffen und Jachten.
CALB ging Ende 2022 an die Börse. Die Kursentwicklung der Batterieaktie war seitdem desaströs. Innerhalb von nicht einmal zwei Jahren hat die CALB-Aktie mehr als zwei Drittel ihres Wertes eingebüßt. Danach konnte sie allerdings wieder einiges an Boden gut machen.
### Farasis Energy: Chinas kleinerer Batteriehersteller mit Potenzial
Neben CALB ist Farasis Energy einer der kleineren chinesischen Batteriehersteller. Das Unternehmen mit Sitz in Ganzhou hält einen Anteil von 2% im globalen Batteriemarkt.
Wie die anderen chinesischen Batteriekonzerne fokussiert sich auch Farasis Energy auf die Herstellung von Akkumulatoren von Elektroautos. Zudem liefert das Unternehmen Energiespeichersysteme.
Die Aktien von Farasis Energy notieren seit 2020 an der Börse Shanghai. Während sich der Kurs der Batterieaktie in den Jahren 2020 und 2021 vornehmlich positiv entwickelte hatte, begann im Jahr 2022 eine Talfahrt, die zuletzt aber beendet werden konnte.
### Umicore: Weltführer im Recycling von Batteriematerialien
Im Unterschied zu den anderen in diesem Beitrag genannten Batterie-Aktien ist der belgische Materialtechologiekonzern Umicore kein Hersteller von Batterien, sondern eines der weltweit führenden Unternehmen auf dem Gebiet der Rohstoffwiederverwertung. Kaum ein anderer Konzern besitzt eine so umfassende Expertise in den Bereichen Chemie, Materialwissenschaften und Metallurgie.
Umicore ist in den drei Geschäftsbereichen Katalysatoren, Energy & Surface Technologies und Recycling tätig. Fast 80% seiner Umsätze erwirtschaftet der Konzern über das Recycling. Über 10.000 Mitarbeiter an fast 50 Standorten in aller Welt gewinnen aus Altbatterien rund 25 Materialien wieder, darunter so wertvolle wie Gold, Rhodium und Wolfram.
Nachdem sich der Kurs der Umicore-Aktie im Zeitraum von 2014 bis 2021 generell sehr positiv entwickelt hatte, folgte in den letzten drei Jahren ein dramatischer Kurssturz. Die Aktie konnte sich in den letzten Monaten allerdings ein wenig erholen.
### Tesla: Elektroauto-Pionier mit eigener Batterieproduktion
Mit einem Absatz von 1,8 Millionen Fahrzeugen war Tesla im vergangenen Jahr (2023) nach BYD der weltweit zweitgrößte Hersteller von Elektroautos. Was viele Autofahrer und Anleger nicht wissen, ist, dass der US-Autokonzern auch eigene Batteriezellen herstellt.
Tesla bezieht einen Großteil seiner Autobatterien von CATL, LG Energy Solutions und Panasonic. Mit dem japanischen Konzern verbindet das Unternehmen seit vielen Jahren eine enge Partnerschaft. In Zukunft will der US-Autobauer jedoch einen größeren Teil der Akkus in seinen Gigafactories selbst produzieren. Auch das Tesla-Werk in Brandenburg ist als Produktionsstätte für Batteriezellen vorgesehen.
Neben dem Kerngeschäft rund um den Fahrzeugbau bietet Tesla auch Solarenergiesysteme und Batteriespeicher an. Bekanntestes Haushaltsprodukt des Konzerns ist die sogenannte „Powerwall“, ein kompakter Speicher für Solar- oder Netzstrom.
Die Tesla-Aktie gehörte in den letzten Jahren zu den Wertpapieren mit den höchsten Renditen an den internationalen Finanzmärkten. Vor allem in den Jahren 2020 und 2021 vervielfachte sich der Aktienkurs. In den vergangenen drei Jahren sind die Kursschwankungen der Tesla-Aktie jedoch stets groß gewesen.
## Tipps und Tricks beim Investieren in Batterieaktien
Beim Lesen dieses Beitrags ist Dir wahrscheinlich schon ein gravierender Widerspruch aufgefallen. Obwohl die Batterieindustrie sehr dynamisch wächst (und weiterhin wachsen wird), geht es mit den Kursen der meisten Batterieaktien seit Jahren nach unten.
Dafür gibt es einen guten Grund. Der Wettbewerb zwischen den Batterieherstellern ist sehr groß. Vor allem die chinesischen Hersteller haben in den letzten Jahren große Produktionskapazitäten aufgebaut, die nun auch ausgelastet werden müssen.
Zudem stehen den Herstellern auf Kundenseite vor allem in der Automobilindustrie sehr große Konzerne gegenüber, die ebenfalls über eine starke Verhandlungsmacht verfügen. Das führt dazu, dass die Preise für Autoakkus stark unter Druck stehen.
Wir raten Dir beim Investieren in Batterieaktien die folgenden vier Tipps zu beherzigen:
### 1. Sei kein Perfektionist
Wahrscheinlich träumst Du wie die meisten Anleger davon, den nächsten Superstar in einer Wachstumsbranche wie der Batterieindustrie frühzeitig zu identifizieren und Dein Kapital mit einem Investment zu vervielfachen. Diesen Perfektionismus solltest Du in dieser Branche ablegen. In kaum einer anderen Industrie geht der technische Fortschritt so schnell vonstatten, wie in der Batterieindustrie. Selbst Branchenexperten können nicht präzise vorhersagen, welche Unternehmen die Technologien der Zukunft entwickeln und erfolgreich vermarkten. Wenn sie es nicht können, kannst Du es auch nicht.
### 2. Streue Dein Kapital
Diversifikation ist ein generelles Gebot an der Börse, doch bei Batterieaktien spielt es eine noch größere Rolle. Die Aktienkurse von Batterieherstellern sind volatiler als die vieler anderer Unternehmen. Um negative Auswirkungen auf Dein Portfolio zu vermeiden, solltest Du ein Investment über eine größere Zahl von Einzelaktien streuen. Alternativ bietet sich zur Diversifikation auch ein Investment in einen Batterie-ETF an.
### 3. Verstehe den Markt
Wie dargestellt, handelt es sich bei der Batterieindustrie um ein Oligopol, das im Wesentlichen von vier asiatischen Konzernen kontrolliert wird. Batterien sind aufgrund ihrer Bedeutung für die Gesamtwirtschaft für viele Länder aber auch ein strategisches Thema. Die USA und Europa wollen sich zukünftig weniger von China abhängig machen. Mit Milliardenförderungen versuchen sie seit Jahren, eine eigene wettbewerbsfähige Batterieindustrie aufzubauen. Ob und wie schnell das gelingen wird, lässt sich derzeit noch nicht abschätzen. Behalte deshalb beim Thema Batterien immer die Geopolitik mit im Auge.
### 4. Erkenne die Wahrheit an
In den letzten Jahren sind aus fast allen Batterien umweltschädliche Materialien wie Schwermetalle entfernt worden. Trotzdem enthalten sie immer noch zahlreiche Giftstoffe, die bei einer unsachgemäßen Entsorgung die Umwelt gefährden. Obwohl das Recycling von Akkus heutzutage technisch unproblematisch und wirtschaftlich attraktiv geworden ist, landen immer noch viele Stromspeicher auf dem Müll und in der Umwelt. Hinzu kommt, dass der Abbau der für die Batterieherstellung erforderlichen Metalle große Umweltschäden verursacht. Wenn Du als Anleger ausschließlich in nachhaltige Industrien investieren willst, sind Batterieaktien wahrscheinlich nicht die beste Wahl.
## Gibt es eine beste Batterieaktie?
Zum Abschluss noch die Frage, ob es eine Batterieaktie gibt, die ihre Wettbewerber in Zukunft outperformen wird. Die Antwort auf diese Frage ist ein klares „Nein“ oder besser gesagt ein „Sie ist nicht bekannt“.
Zum einen ist die Batterieindustrie so vielfältig, dass die einzelnen Batterieaktien nur bedingt miteinander vergleichbar sind. Während BYD und Tesla zugleich Autobauer und Batteriehersteller sind, handelt es sich bei CATL, LG Energy Solutions und SK on um reine Batterieproduzenten. Panasonic und Samsung SDI sind hingegen Elektronikmischkonzerne und Umicore ist ein Materialtechnologie- und Recyclingunternehmen.
Neben den dargestellten Top-Unternehmen der Branche gibt es noch zahlreiche junge Batterieunternehmen, die zum Teil börsennotiert sind. Dazu zählen beispielsweise FREYR Battery und QuantumScape.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Die 10 besten Quantencomputer-Aktien 2026: Die nächste industrielle Revolution?](https://www.sharedeals.de/wissen/zukunftsmaerkte/quantencomputer/)
**Published:** Februar 27, 2025
**Author:** Peter Wolf-Karnitschnig
**Content:**
Quantencomputing ist längst keine Science Fiction mehr. Mehrere Unternehmen haben funktionsfähige Quantencomputer entwickelt, deren Leistungsfähigkeit exponentiell steigt und die Probleme lösen können, an denen klassische Supercomputer scheitern. In diesem Ratgeber erfährst du die Grundlagen dieser revolutionären Technologie und wie du in die Branche investieren kannst. Wir stellen dir die zehn wichtigsten Quantencomputer-Aktien im Detail vor.
## ☝️ Das Wichtigste in aller Kürze
- Quantencomputer sind neuartige Computersysteme, die Berechnungen auf Basis der Gesetze der **Quantenmechanik** ausführen.
- Im Gegensatz zu klassischen binären Computern, deren Leistung linear ansteigt, besitzen Quantencomputer eine **exponentielle Leistungssteigerung**.
- Die enorme Rechenleistung versetzt Quantencomputer in die Lage, hochkomplexe Berechnungen durchzuführen, die die Fähigkeiten klassischer Supercomputer übersteigen.
- Der Markt für Quantencomputing ist mit einem Volumen von knapp über 1 Milliarden US$ gegenwärtig noch sehr klein, wird in den kommenden Jahren aber **voraussichtlich mit** **über 20% pro Jahr wachsen**.
- Dominiert wird die Quantencomputing-Branche von Big Tech-Konzernen und Startups aus den **USA**.
- In den Quantencomputersektor kannst du in Form von **Einzelaktien** oder eines **ETFs** investieren.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [10 der wichtigsten Quantencomputer-Aktien](#10_der_wichtigsten_Quantencomputer-Aktien)
- [Mehr als Atome im Universum: Die unvorstellbare Kraft der Qubits](#Mehr_als_Atome_im_Universum_Die_unvorstellbare_Kraft_der_Qubits)
- [Ein extrem dynamischer Markt](#Ein_extrem_dynamischer_Markt)
- [Eine rasante technologische Entwicklung](#Eine_rasante_technologische_Entwicklung)
- [Was sind Quantencomputer überhaupt?](#Was_sind_Quantencomputer_ueberhaupt)
- [Vor diesen Herausforderungen stehen Forscher](#Vor_diesen_Herausforderungen_stehen_Forscher)
- [Quantencomputer vs. klassische Computer](#Quantencomputer_vs_klassische_Computer)
- [Wie kann man in Quantencomputer-Aktien investieren?](#Wie_kann_man_in_Quantencomputer-Aktien_investieren)
- [Die 10 wichtigsten Quantencomputer-Aktien im Mini-Porträt](#Die_10_wichtigsten_Quantencomputer-Aktien_im_Mini-Portraet)
- [Tipps und Tricks beim Investieren in Quantencomputer-Aktien](#Tipps_und_Tricks_beim_Investieren_in_Quantencomputer-Aktien)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## 10 der wichtigsten Quantencomputer-Aktien
Wie die gesamte IT-Industrie wird auch die Quantencomputing-Branche von US-Unternehmen beherrscht. Fast alle auf diesem Feld tätigen Unternehmen haben ihren Sitz in den USA. Asiatische und europäische Firmen spielen in der Quanteninformatik bislang nur eine untergeordnete Rolle.
Für die nachfolgende Unternehmensvorstellung wurden zehn der aktuell wichtigsten Quantencomputer-Aktien ausgewählt. Diese Liste erhebt keinen Anspruch auf Vollständigkeit. Es existiert eine Reihe weiterer Unternehmen, die auf dem Gebiet der Quanteninformatik aktiv ist. Dazu zählen unter anderem die Chipkonzerne Intel und Nvidia.
**Aktie****Marktkap.** **in Mrd. €** **(Stand Feb. 2025)****ISIN**Alphabet2.260,0US02079K3059Amazon2.380,0US0231351067D-Wave Quantum1,9US26740W1099FormFactor2,9US3463751087Honeywell137,0US4385161066IBM243,0US4592001014IonQ7,3US46222L1089Microsoft3.080,0US5949181045Quantum Computing1,0US74766W1080Rigetti Computing2,6US76655K1034## Mehr als Atome im Universum: Die unvorstellbare Kraft der Qubits
Es sind Zahlen, die die Vorstellungskraft der meisten Menschen übersteigen. Ende 2024 sorgte der Google-Mutterkonzern Alphabet mit einer Meldung im angesehenen Fachmagazin Nature für Aufsehen in der gesamten IT-Branche, denn diese hatte es in der Tat in sich. Alphabet schaffte es mit seinem Quantenprozessor namens „Willow“ einen Benchmark-Computertest in weniger als fünf Minuten zu absolvieren.
Das dürfte dir nun herzlich wenig sagen. Sinn ergibt diese Zahl erst im Vergleich zur bisherigen Rechendauer eines der leistungsstärksten Supercomputer der Welt. Er benötigt für den gleichen Test zehn Septillionen Jahre. Zur besseren Einordnung: Das ist länger als unser Universum bereits existiert.
Dieser Test verdeutlicht sehr anschaulich das atemberaubende Potenzial von Quantencomputern. Ein Vergleich mit klassischen binären Computern macht dies noch deutlicher. Während ein Computer mit 10 Bits nur einen von 1.024 Werte kodieren kann, ist ein Quantencomputer in der Lage, mit 10 Qubits alle Werte gleichzeitig zu verarbeiten. Andersrum formuliert: Ein Rechner mit 250 Qubits kann theoretisch mehr Zahlen speichern, als es Atome im Universum gibt.
Diese ungeheure Rechenleistung macht Quantencomputer allerdings noch nicht per se „schlau“ (weiter unten im Artikel erfährst du mehr über die praktischen technischen Schwierigkeiten). Aber die neuartigen Computersysteme haben das Potenzial, Probleme zu bearbeiten, die die Möglichkeiten bisheriger Supercomputer bei weitem übersteigen.
Dieses Potenzial kann vor allem bei Fragestellungen von größtem Nutzen sein, bei denen der Rechenaufwand mit der Komplexität des Systems exponentiell ansteigt. Quantencomputer eignen sich deshalb vor allem für Fragestellungen im atomaren bzw. molekularen Bereich, in dem klassische Computer auch in Zukunft an ihre Grenzen stoßen werden. Das macht das Quantencomputing vor allem in den Bereichen Materialwissenschaften und pharmazeutische Wirkstoffforschung zu einer hochspannenden Technik. Aber auch für die Anwendung in der Finanzwissenschaft, der Kryptografie und der Klimaforschung sind Quantenrechner prädestiniert.
Doch wie wird sich dieses möglicherweise revolutionäre IT-Segment in den kommenden Jahren entwickeln? Und wie kannst du am besten von diesem Wachstum profitieren?
Dieser Ratgeber gibt dir Antworten auf diese und weitere Fragen rund um Quantencomputer-Aktien und erklärt dir, wie du erfolgreich in diese hochspannende Branche investieren kannst.
## Ein extrem dynamischer Markt
Der Markt für Quantencomputing steckt gegenwärtig noch in den Kinderschuhen. Die Schätzungen des aktuellen Marktvolumens verschiedener Marktforschungsinstitute und Unternehmensberatungen belaufen sich auf ca. 1,2 bis 1,4 Milliarden US$.
Für die kommenden Jahren prophezeien alle Experten dem Quantencomputing-Markt ein explosives Wachstum. Angesichts der extrem hohen Dynamik des Marktes gehen die Schätzungen jedoch weit auseinander. Die Experten von Grand View Research gehen von einer durchschnittlichen Wachstumsrate des Quantencomputing-Marktes von ca. 20% in den nächsten fünf Jahren aus und sehen demnach das Marktvolumen bei rund 4,3 Milliarden US$ im Jahr 2030.
Deutlich optimistischer eingestellt sind die Analysten der Analysehäuser Fortune Business Insights und Precedence Research. Sie erwarten Wachstumsraten von etwa 35 bzw. 31% und sehen das Marktvolumen für Quantencomputer bei 12,6 Milliarden US$ im Jahr 2032 (Fortune) und 16,2 Milliarden US$ im Jahr 2034 (Precedence).
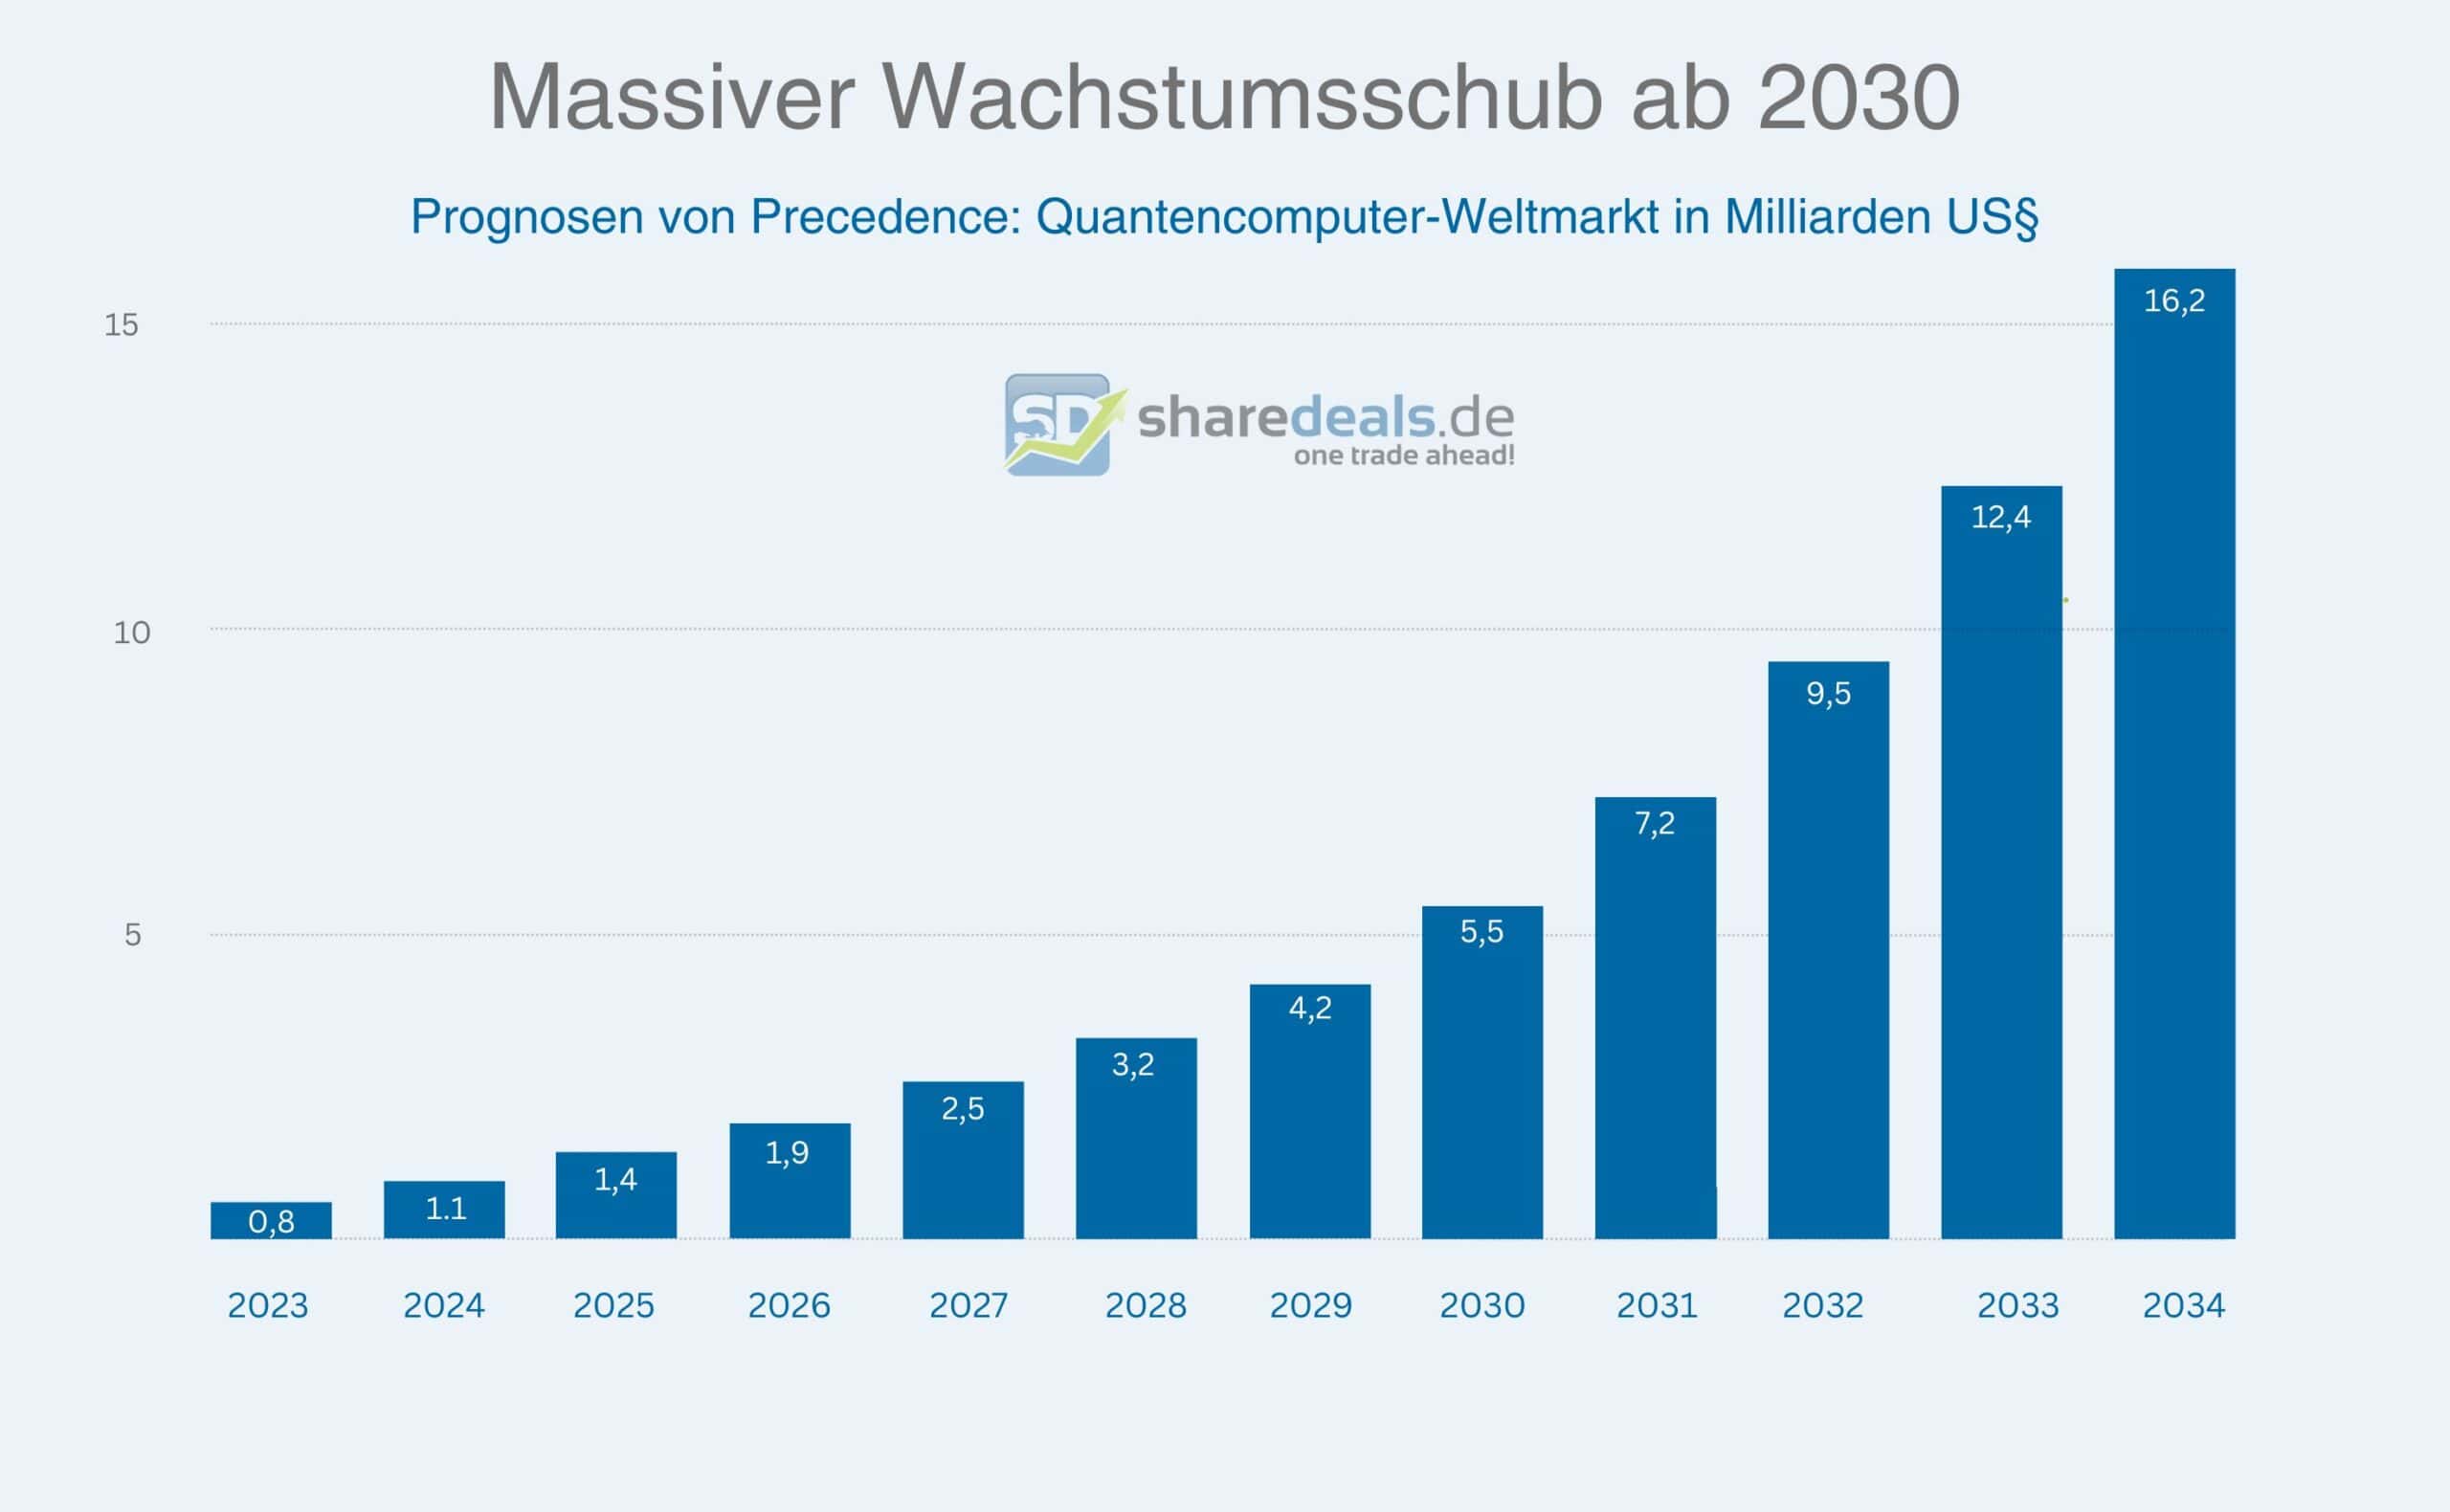Ende des Jahrzehnts wird der Markt für Quantum Computing so richtig Fahrt aufnehmen | Daten: Presedence.com | Grafik: Eigene Darstellung
Zu den größten Optimisten zählen die Experten von Quantum Insider. Sie rechnen damit, dass der Markt für Quantencomputing 2035 auf ein Volumen von 50 Milliarden € wächst.
Diese große Bandbreite an Schätzwerten hinsichtlich des zukünftigen Marktvolumens zeigt die große Unsicherheit in Bezug auf das Potenzial des Quantencomputings. Dieses Potenzial wird selbst von den größten Technologiekonzernen der Welt sehr unterschiedlich eingeschätzt. Während Alphabet und Microsoft bereits bis/um 2030 mit einem sinnvollen Einsatz von Quantencomputern im industriellen Maßstab rechnen, sind anderen Tech-Spitzenmanager wie Mark Zuckerberg von Meta Platforms und Jensen Huang von Nvidia deutlich skeptischer eingestellt. Sie glauben nicht daran, dass die Quanteninformatik innerhalb der nächsten 15 Jahre eine signifikante Rolle bei der Lösung von Problemen spielen wird.
## Eine rasante technologische Entwicklung
Wie schnell sich der Quantencomputermarkt in Zukunft entwickeln wird, hängt maßgeblich von den technologischen Fortschritten im Quantencomputing ab. Diese haben in den letzten Jahren ein rasantes Tempo angenommen. Der gegenwärtig größte Quantencomputer der Welt aus dem Hause IBM verfügt über 1.100 Qubits.
Man kann jedoch davon ausgehen, dass diese Rekordzahl an Qubits nicht lange Bestand haben wird, denn zwischen den internationalen Big Tech-Konzernen ist in den letzten Jahren ein wahres Wettrennen in der Entwicklung der leistungsfähigsten Quantencomputersysteme entstanden. Fast im Monatstakt melden die wichtigsten Technologieunternehmen der Welt neue Rekorde im Bereich des Quantencomputings. Auf Grundlage des historischen Beispiels der Entwicklung klassischer binärer Computerprozessoren, deren Leistung sich in der Vergangenheit exponentiell gesteigert hat, kann man auch bei Quantenprozessoren von einer derartigen exponentiellen Entwicklung in den kommenden Jahren ausgehen.
## Was sind Quantencomputer überhaupt?
Ein Quantencomputer ist ein Prozessor, der Berechnungen auf Basis der Gesetze der Quantenmechanik ausführen kann. Die Bezeichnung der neuartigen Computertechnologie leitet sich vom Begriff „Quant“ ab, mit dem in der Physik der kleinstmögliche Wert einer physikalischen Größe beschrieben wird.
Erstmals verwendet wurde die Bezeichnung Quantencomputing auf einer Konferenz an der renommierten Universität MIT in Boston im Jahr 1981 durch die Physiker Paul Benioff und Richard Feynman. Benioff stellte dabei seine Arbeit vor, die nachwies, dass Computer unter den Gesetzen der Quantenmechanik möglich sind und Feynman präsentierte ein Grundmodell für einen Quantencomputer.
Im Unterschied zu klassischen binären Computersystemen, die auf Basis von Bits arbeiten, basieren Quantencomputer auf sogenannten „Qubits“ (die Abkürzung von „Quanten-Bits“). Klassische Bits können nur zwei Zustände annehmen (0 oder 1), die über elektrische Schaltkreise erzeugt werden. Im Gegensatz dazu kann ein Qubit gleichzeitig im Zustand 0 und 1 sein sowie theoretisch in unendlich vielen Zwischenzuständen. Ein einfaches Gedankenspiel verdeutlicht den Unterschied zwischen klassischen Computern und Quantencomputern am deutlichsten. Bei einem Münzwurf könnte ein klassisches Bit nur die Werte Kopf (0) oder Zahl (1) darstellen. Ein Qubit wäre dagegen in der Lage, sämtliche Zustände der Münze bei der Drehung in der Luft zu beschreiben.
## Vor diesen Herausforderungen stehen Forscher
Über viele Jahre blieben Quantencomputer ein rein theoretisches Konzept, da die sich Umsetzung der Gesetze der Quantenmechanik in der Praxis als extrem herausfordernd erwies. Forscher sind bei der Entwicklung von Quantencomputern mit gleich mehreren Problemen konfrontiert.
Ein Problem ist die Bewegung von Teilchen. Haben diese eine bestimmte Energie, beginnen sie sich zu bewegen, was sie jedoch nicht mehr „auslesbar“ macht. Um Qubits einfangen und manipulieren zu können, müssen die Chips von Quantencomputern nahezu auf den absoluten Nullpunkt, also 0 Kelvin bzw. -273,15 Grad Celsius heruntergekühlt werden. Dafür werden extrem aufwendige Kühlungsmechanismen benötigt.
Ein weiteres Problem ist die Instabilität von Qubits. Die kleinste Störung zerstört ihren Quantenzustand, weshalb sie gegen jegliche äußeren Einflüsse wie elektrische und magnetische Felder abgeschirmt werden müssen. Hinzu kommt die Schwierigkeit, dass Qubits auch bei einer perfekten Abschirmung nur Bruchteile von Sekunden stabil bleiben. In dieser Zeit müssen sie ausgelesen werden, um sinnvolle Rechenergebnisse zu erhalten. Erst wenn ein Qubit genau ausgemessen wird, kann es einem eindeutigen Zustand zuordnet werden.
Forscher arbeiten deshalb mit Hochdruck daran, die Zahl der Qubits zu erhöhen, um die Leistung von Quantencomputer zu steigern und gleichzeitig ihre Fehleranfälligkeit zu reduzieren. In den vergangenen Jahren wurden sowohl an Forschungseinrichtungen als auch bei Unternehmen gewaltige Fortschritte in Bezug auf die Zahl der Qubits von Quantenprozessoren erzielt.
## Quantencomputer vs. klassische Computer
Bei einem klassischen Computer besteht ein 1:1-Verhältnis zwischen der Anzahl der auf einem Chip verbauten Transistoren und seiner Leistung. Das bedeutet, dass die Leistung des Computers nur linear mit der Transistorenanzahl steigen kann.
Nicht so bei einem Quantencomputer. Da Qubits gleichzeitig eine 0 und eine 1 darstellen können (so wie unendlich viele Zustände dazwischen), steigt die Leistung eines Quantencomputers im Verhältnis zur Anzahl seiner Qubits exponentiell an.
Damit sind Quantencomputer dafür prädestiniert, extrem komplexe Berechnungen durchzuführen, die klassische Computer an die Grenzen ihrer Leistungsfähigkeit bringen. Quantencomputer können ihre Leistung besonders gut in Bereichen ausspielen, bei denen es sehr viel und komplexe Wechselwirkungen zwischen einzelnen Faktoren gibt. Dazu zählen beispielsweise die Simulation der Wechselwirkungen von Atomen und Molekülen. Sehr optimistische Wissenschaftler glauben sogar daran, dass sich mithilfe von Quantencomputern alle Fragen und Probleme der Welt in Zukunft beantworten bzw. lösen lassen.
## Wie kann man in Quantencomputer-Aktien investieren?
Du hast grundsätzlich nur zwei Möglichkeiten, Geld in die Quantencomputer-Branche zu investieren: über Einzelaktien oder ETFs. Investmentfonds mit Investitionsschwerpunkt im Bereich Quantencomputer gibt es bislang noch nicht.
### Quantencomputer-Einzelaktien
Quantencomputing ist ein noch relativ junges Teilsegment der IT-Branche. Dementsprechend ist die Auswahl an Einzelaktien aus diesem Segment im Vergleich zu anderen IT-Bereichen noch beschränkt. Derzeit gibt es rund 20 börsennotierte Unternehmen, die sich ausschließlich oder teilweise mit Quantencomputing beschäftigen.
### Quantencomputer -ETFs
Im Gegensatz zu anderen Branchen, in denen sich Exchange-traded Funds großer Beliebtheit erfreuen und es folglich ein größeres Angebot gibt, ist die Zahl der ETFs im Bereich des Quantencomputings noch sehr beschränkt. In Deutschland gibt es mit dem **Defiance Quantum ETF** derzeit nur einen einzigen ETF, der sich auf dieses IT-Segment konzentriert. Der ETF bildet den BlueStar Quantum Computing and Machine Learning Index ab und investiert in Unternehmen, die sich direkt oder indirekt mit Quantentechnologie, Quantencomputern und maschinellem Lernen sowie Chips, Software oder Cloud-Lösungen für Quantenanwendungen befassen.
## Die 10 wichtigsten Quantencomputer-Aktien im Mini-Porträt
### Alphabet
Der Alphabet-Konzern mit Sitz in Mountain View im US-Bundesstaat Kalifornien ist den meisten Menschen über seine Internetsuchmaschine Google und seine Videoplattform YouTube bekannt. Alphabet ist aber auch eines der führenden Unternehmen im Bereich der Quanteninformatik.
2021 gründete der IT-Konzern einen eigenen Quantum AI Campus, auf dem Lösungen in den Bereichen der Quanteninformatik und der Künstlichen Intelligenz erforscht und entwickelt werden. Dort entstand auch der Alphabet-Quantenprozessor Willow, der Ende 2024 für großes Aufsehen in der Welt der Quantencomputer sorgte.
Willow absolvierte einen Benchmark-Computertest in weniger als fünf Minuten, für den die derzeit leistungsstärksten Supercomputer der Welt zehn Septillionen Jahre benötigen (was übrigens die Existenzdauer unseres Universums übersteigt). Neben der extrem schnellen Rechengeschwindigkeit überraschte Willow mit der Fähigkeit, bei der Skalierung von Qubits Fehler bereits beim Auftreten zu korrigieren.
An der Spitze des Technologieriesen steht seit 2019 Sundar Pichai als Chef von Alphabet und Google. Er übernahm die Führung von den Unternehmensgründern Larry Page und Sergey Brin, die sich aus dem operativen Geschäft zurückzogen. Unter Pichais Leitung treibt Alphabet die Entwicklung zukunftsweisender Technologien wie Quantencomputing weiter voran
Alphabet ist Mitglied in den US-Leitindizes Nasdaq 100 und S&P 500. Mit einer Marktkapitalisierung von 2,26 Billionen US$ ist Alphabet gegenwärtig das fünftwertvollste Unternehmen der Welt. Nur wenige Tech-Aktien haben seit 20 Jahren ein derart konstantes Chart-Bild wie der Google-Konzern.
### Amazon
Der US-Konzern Amazon mit Sitz in Seattle im US-Bundesstaat Washington ist weltweit als Nummer 1 in den Bereichen E-Commerce und Cloud Computing bekannt. Weniger bekannt ist, dass der 1994 gegründete IT-Konzern auch seit vielen Jahren in der Quanteninformatik aktiv ist.
Amazon bietet seit 2020 Forschern über seine Cloud-Sparte AWS einen vollständig verwalteten Quantencomputer-Service namens „Amazon Braket“ an. Braket soll Forschern bei der Entwicklung von Quantenalgorithmen unterstützen und ihnen darüber die Möglichkeit geben, wissenschaftliche Entdeckungen zu beschleunigen.
Amazon bietet seinen Kunden über Partnerschaften mit anderen Quantencomputing-Unternehmen die Möglichkeit, verschiedene Quantencomputer auszuprobieren, wie beispielsweise supraleitende, Ionenfallen- und Neutralatom-Gerät. Zudem erhalten Kunden von Amazon Tools für die Entwicklung von Quantenalgorithmen.
Die Amazon-Aktie ist Mitglied in allen drei US-amerikanischen Leitindizes Dow Jones Industrial, Nasdaq 100 und S&P 500. Mit einem Börsenwert von 2,38 Billionen US$ ist Amazon gegenwärtig das viertwertvollste Unternehmen der Welt. Das Chartbild des E-Commerce-Riesen lässt sich ebenfalls sehen: Ein fast konstanter Anstieg seit Anfang des Jahrtausends.
### D-Wave Quantum
D-Wave Quantum kann man mit Fug und Recht als einen der Pioniere des Quantencomputings bezeichnen. Das im kanadischen Burnaby bei Vancouver ansässige Unternehmen wurde bereits 1999 gegründet. Eigenen Angaben zufolge war D-Wave Quantum der erste Hersteller weltweit, der einen kommerziell nutzbaren Quantencomputer auf den Markt brachte.
Die Quantencomputer des kanadischen Unternehmens basieren auf der Annealing-Technologie, die Quanteneffekte nutzt, um spezielle Problemstellungen, wie z. B. Such- und Sortierprobleme, effizienter als klassische Computersysteme zu lösen. Die Systeme von D-Wave Quantum werden bereits von vielen Großkonzernen, wie beispielsweise Mastercard, NEC, Siemens Healthineers und Volkswagen eingesetzt, um Herausforderungen in den Bereichen Logistik, Finanzmodellierung und maschinelles Lernen zu bewältigen. Aber auch bei Regierungsorganisationen wie der NASA und Forschungseinrichtungen wie dem Forschungszentrum Julich kommen die Quantencomputer von D-Wave Quantum zum Einsatz.
Die Aktien von D-Wave Quantum notieren an der New York Stock Exchange. Aktuell hat der kanadische Quantencomputerhersteller einen Börsenwert von ca. 1,9 Milliarden US$.
### FormFactor
FormFactor ist ein in Livermore im US-Bundesstaat Kalifornien ansässiger Hersteller von Test- und Messtechnologien für integrierte Schaltungen. Zudem versorgt des Unternehmen Halbleiterhersteller mit Produkten zur Verbesserung der Geräteleistung.
Im Bereich des Quantencomputings ist FormFactor als Entwickler und Hersteller von kryogenen Umgebungen aktiv. Quantencomputer erfordern für ihren Betrieb Temperaturen nahe dem absoluten Nullpunkt, um die Kohärenz der Qubits zu gewährleisten.
FormFactor notiert an der US-Technologiebörse Nasdaq und ist derzeit ca. 2,9 Milliarden US-Dollar wert.
### Honeywell
Der 1885 gegründete Honeywell International-Konzern mit Sitz in Morristown im US-Bundesstaat New Jersey ist nicht nur eines der bekanntesten Traditionsunternehmen der USA, sondern auch einer der größten Mischkonzerne der Welt. Honeywell ist in drei Geschäftsfeldern aktiv:
Im Bereich Aerospace (Luft- und Raumfahrt) liefert der Mischkonzern verschiedene Komponenten für Passagier- und Militärflugzeuge. In der Sparte Performance Materials und Technologies (Spezialchemikalien) werden Chemikalien und Spezialfolien hergestellt. Und im Segment Automation und Control Solutions (Automatisierungs- und Steuerungstechnik) stellt Honeywell Klima- und Haustechnikgeräte her.
Honeywell ist mit dem Tochterunternehmen Quantinuum, an dem der Konzern 54% der Anteile hält, auch seit vielen Jahren auf dem Feld der Quanteninformatik tätig. Quantinuum ging aus der Fusion von Honeywell Quantum Solutions und dem Software-Spezialisten Cambridge Quantum Computing hervor. Ein Börsengang von Quantinuum ist geplant.
Honeywell International gehört ebenfalls den drei wichtigen US-amerikanischen Leitindizes Dow Jones Industrial, Nasdaq 100 und S&P 500 an. An der Börse ist der Mischkonzern aktuell ca. 137 Milliarden US$ wert.
### IBM
IBM (International Business Machines) ist ein IT- und Beratungsunternehmen mit Sitz in Armonk im Bundesstaat New York, das seit seiner Gründung im Jahr 1911 an der Speerspitze der Informationstechnologie steht. Zahlreiche technologische Entwicklungen im Bereich der Computerindustrie gehen auf IBM zurück. Der IT-Konzern ist mit 19 Forschungseinrichtungen die größte industrielle Forschungsorganisation der Welt und erhält in fast jedem Jahr die meisten Patente aller Unternehmen der USA.
Auch im Bereich des Quantencomputings zählt IBM zu den weltweit führenden Unternehmen und technologischen Pionieren. 2016 stellte der Konzern seinen ersten Quantenprozessor vor, 2019 folgte der erste kommerzielle Quantencomputer, das IBM Q System One. Gegenwärtig verfügt IBM über den weltweit größten Bestand an Quantencomputern. Dieser wird durch Qiskit ergänzt, einer Suite aus Software-Tools und Services, die ein ganzheitliches Programmiermodell für Quantencomputing bereitstellen.
Die IBM-Aktie ist Mitglied in den US-Leitindizes Dow Jones Industrial und S&P 500. Der Börsenwert des IT-Konzerns beläuft sich aktuell auf ca. 243 Milliarden US$.
### IonQ
IonQ ist ein 2015 von zwei Universitätsprofessoren an der Duke University gegründetes Quantencomputerunternehmen mit Sitz in College Park im US-Bundesstaat Maryland. Das Unternehmen entwickelt einen Allzweckquantencomputer auf Basis von Ionen als Qubits, die mit elektromagnetischen Feldern gefangen und manipuliert werden.
Die von den beiden Gründern entwickelte Computerarchitektur auf Basis „eingefangener Ionen“ („trapped ions“) hat nach Ansicht einiger Experten eine Reihe von Vorteilen gegenüber anderen physikalischen Qubit-Typen. Dazu zählen eine höhere Genauigkeit, eine größere Skalierbarkeit, eine bessere Vorhersagbarkeit und eine längere Kohärenzzeit. Die genannten Vorteile dieser Art von Quantencomputer ist in der Fachwelt allerdings umstritten.
Die IonQ-Aktie notiert an der New York Börse und hat eine Marktkapitalisierung von aktuell rund 7,3 Milliarden US$.
### Microsoft
Microsoft gehört wie Amazon, Google (Alphabet) und IBM zu den Haushaltsnamen im Bereich der IT. Auch der IT-Konzern mit Sitz in Redmond im US-Bundesstaat Washington forscht seit vielen Jahren auf dem Feld des Quantencomputings.
Bislang verfolgt Microsoft im Bereich des Quantencomputings einen ähnlichen Ansatz wie Amazon. Kunden erhalten über den Microsoft Cloud-Service Azure Zugang zu verschiedenen Quantencomputertechnologien. Das Angebot ergänzt Microsoft mit diversen Tools zur Algorithmenentwicklung.
Mitte Februar 2025 hat auch Microsoft seinen ersten eigenen Quantenchip namens Majorana 1 vorgestellt. Der Chip basiert auf einem neuartigen Material namens Topokonduktur. Dabei handelt es sich um einen topologischen Supraleiter, der bislang nur in der Theorie entwickelt wurde. Diese Technologie könnte die Basis dafür sein, in Zukunft enorme Rechenleistungen mit einer geringen Fehleranfälligkeit zu kombinieren.
Unter der Führung von Konzern-Chef Satya Nadella, der seit 2014 an der Spitze des Unternehmens steht, hat Microsoft seine Position im Bereich der Quantentechnologie weiter ausgebaut. Nadella bezeichnete den Majorana 1 als einen "Durchbruch", der das Potenzial hat, die Entwicklung von Quantencomputern erheblich zu beschleunigen.
Auch die Microsoft-Aktie notiert in den drei US-amerikanischen Leitindizes Dow Jones Industrial, Nasdaq 100 und S&P 500. Mit einem Börsenwert von 3,08 Billionen US$ ist Amazon gegenwärtig das drittwertvollste Unternehmen der Welt und für Tech-Anleger fast ein Muss.
### Quantum Computing
Das Unternehmen Quantum Computing mit Sitz in Hoboken im US-Bundesstaat New Jersey gehört ebenso zu den Pionieren der Quanteninformatik. Quantum Computing ist ein Technologieunternehmen in den Bereichen Quantenoptik und Nanophotonen-Technologie.
Die auf Nanophotonen basierende Kerntechnologie ist sowohl für die Herstellung von Quantencomputern als auch für Anwendungen in den Feldern Bildgebung, Cybersicherheit, Künstliche Intelligenz und Sensorik nutzbar. Das Unternehmen hat spezielle Quantenanwendungen für KI, Cybersicherheit und Fernerkundung entwickelt. Das Kernprodukt von Quantum Computing ist die Dirac-Computerserie, die Lösungen für binäre und ganzzahlige Optimierungsprobleme liefert.
Die Aktien von Quantum Computing sind an der US-Technologiebörse Nasdaq gelistet und haben derzeit einen Marktwert von ca. 1,0 Milliarde US$.
### Rigetti Computing
Rigetti Computing ist ein 2013 gegründetes Quanteninformatikunternehmen mit Sitz in Berkeley im US-Bundesstaat Kalifornien. Rigetti entwickelt integrierte Quantenschaltungen, die für Quantencomputer verwendet werden.
Bei Rigetti Computing handelt es sich um ein sogenanntes „Full-Stack-Quantencomputing-Unternehmen“. Das bedeutet, dass das Unternehmen Quantenchips entwirft und herstellt, sie in eine Steuerungsarchitektur integriert und Software entwickelt, mit der Programmierer Algorithmen für die Chips erstellen können. Dafür betreibt Rigetti Computing eine Cloud-Plattform namens „Forest“, die Programmierern die Erstellung von Quantenalgorithmen ermöglich. Im Unterschied zu vielen anderen Quanteninformatikuternehmen verfolgt Rigetti einen hybriden Ansatz, der die Integration von Quantenalgorithmen in herkömmliche Rechensysteme erlaubt.
Rigetti Computing ist an der US-Technologiebörse Nasdaq notiert und gegenwärtig ca. 2,6 Milliarden US$ wert.
## Tipps und Tricks beim Investieren in Quantencomputer-Aktien
Der Quantencomputing-Markt ist einer der dynamischsten und revolutionärsten Teilbereiche der gesamten IT-Industrie. Das macht das Investieren in dieses Segment zwar einerseits extrem interessant und renditeträchtig, andererseits aber auch äußerst risikoreich. Um deine Rendite zu maximieren und dein Risiko zu minimieren, solltest du bei einem Investment in Quantencomputer-Aktien folgende Tipps und Tricks beherzigen:
### Nicht alles auf eine Karte setzen
Wie zuvor erwähnt, steckt der Markt für Quantencomputing noch in den Kinderschuhen. Das bedeutet, dass derzeit weder die zukünftig relevanten Marktteilnehmer feststehen noch die Marktanteile verteilt sind. Vor diesem Hintergrund ist es hochgefährlich, wenn du in diesem dynamischen Markt alles auf eine Karte setzt. Zahlreiche Startups und etablierte Konzerne entwickeln derzeit unterschiedliche Quantencomputertechologien. Wer sich mit welcher Technologie am Ende durchsetzen wird, lässt sich Stand heute nicht prognostizieren.
### Die Technologie verstehen
Du musst kein Studium der Quantenphysik abgeschlossen haben, um in Quantencomputer-Aktien investieren zu können. Trotzdem ist es ratsam, bei einem Investment in diese Branche ein Grundverständnis für die Technologie zu besitzen. Vor allem deshalb, weil die einzelnen Quantencomputerhersteller auf unterschiedliche Basistechnologien setzen. Die (eine) Quantencomputing-Technologie gibt es nicht.
### Geduld haben
Wann Quantencomputer ihren kommerziellen Durchbruch erleben werden, kann heutzutage niemand sagen. Der jüngste Hype um Quantencomputer-Aktien lässt darauf schließen, dass viele Anleger bereits in den kommenden Jahren von einer erfolgreichen Kommerzialisierung der neuartigen Computersysteme ausgehen. Trotzdem solltest du bei einem Investment in diese hochdynamische Branche Geduld haben. Möglicherweise dauert es noch über zehn Jahre, bevor Unternehmen nennenswerte Umsätze mit dem Verkauf von Quantencomputern machen.
### Kursschwankungen aushalten
Junge Technologiebranchen bringen es mit sich, dass die Aktienkurse der darin tätigen Unternehmen hohen Schwankungen unterliegen. Wenn du dich für ein Investment in Quantencomputer-Aktien entscheidest, musst du bereit sein, diese Volatilität auszuhalten. Das gilt besonders beim Kauf von pure-play Quantencomputerherstellern, die ausschließlich in dieser Branche aktiv sind. Um die Volatilität deines Investments zu verringern, kannst du alternativ in Big Tech-Konzerne wie Alphabet, IBM oder Microsoft investieren, deren Aktienkurse weniger stark schwanken.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Die 10 besten Gaming-Aktien 2026: Potenzielle Kursraketen im Visier](https://www.sharedeals.de/wissen/zukunftsmaerkte/gaming-aktien/)
**Published:** Februar 5, 2025
**Author:** Peter Wolf-Karnitschnig
**Content:**
Gaming begeistert inzwischen 2,6 Milliarden Menschen und hat sich zur beliebtesten Freizeitbeschäftigung weltweit entwickelt. Die Branche wächst rasant und liefert spannende Investmentchancen. Dieser Ratgeber gibt Dir einen kompakten Überblick über den Gaming-Markt und stellt Dir die zehn wichtigsten Gaming-Aktien vor.
## ☝️ Das Wichtigste in aller Kürze
- Mit 2,6 Milliarden Computerspielern ist Gaming die weltweit beliebteste Freizeitbeschäftigung.
- Der Gaming-Markt zählt nach wie vor zu den dynamischsten Teilmärkten der IT-Industrie.
- Nicht nur die Endgeräte für Computerspiele, sondern auch die Geschäftsmodelle von Videospiel-Unternehmen haben sich im Laufe der Zeit stark gewandelt.
- Die beiden mit Abstand wichtigsten Gaming-Märkte der Welt sind die USA und China.
- Die bedeutendsten Gaming-Aktien stammen aus den USA, Japan und China.
- In die Gaming-Branche können Anleger in Form von Einzelaktien und börsengehandelten Fonds (exchange traded funds) investieren.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Die 10 wichtigsten Gaming-Aktien](#Die_10_wichtigsten_Gaming-Aktien)
- [Vorstellung der zehn wichtigsten internationalen Gaming-Aktien im Mini-Porträt](#Vorstellung_der_zehn_wichtigsten_internationalen_Gaming-Aktien_im_Mini-Portraet)
- [Der Boom der Gaming-Industrie](#Der_Boom_der_Gaming-Industrie)
- [Wie entwickelt sich der Gaming-Markt?](#Wie_entwickelt_sich_der_Gaming-Markt)
- [Wie haben sich die Gaming-Technologien verändert?](#Wie_haben_sich_die_Gaming-Technologien_veraendert)
- [Weiterhin starkes Wachstum voraus](#Weiterhin_starkes_Wachstum_voraus)
- [Welche Gaming-Modelle gibt es?](#Welche_Gaming-Modelle_gibt_es)
- [Wie kann man in Gaming-Aktien investieren?](#Wie_kann_man_in_Gaming-Aktien_investieren)
- [Tipps und Tricks beim Investieren in Gaming-Aktien](#Tipps_und_Tricks_beim_Investieren_in_Gaming-Aktien)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Die 10 wichtigsten Gaming-Aktien
Die Gaming-Branche wird seit jeher von US-amerikanischen und japanischen Unternehmen dominiert. In den letzten Jahren haben aber auch chinesische Gaming-Aktien stark an Bedeutung gewonnen.
Für die nachfolgende Unternehmensvorstellung wurden die zehn aktuell wichtigsten Gaming-Aktien ausgewählt. Bei diesen Gaming-Aktien handelt es sich um eine Mischung aus reinen Gaming Unternehmen und IT-Konzernen, die ein große Bedeutung auf dem Gaming-Markt besitzen.
**Aktie****Marktkap.** **in Mrd €** **(Stand Feb. 2025)****ISIN**[Electronic Arts](#electronic-arts)37,1US2855121099[Konami](#konami)12,8JP3300200007[Microsoft](#microsoft)3.160,0US5949181045[NetEase](#netease)67,0KYG6427A1022[Nintendo](#nintendo)7,6JP3756600007[Roblox](#roblox)42,8US7710491033[Sony](#sony)127,0JP3435000009[Take Two Interactive](#take-two-interactive)32,2US8740541094[Tencent](#tencent)450,7KYG875721634[Ubisoft](#ubisoft)1,6FR0000054470## Vorstellung der zehn wichtigsten internationalen Gaming-Aktien im Mini-Porträt
### 1. Electronic Arts
Das 1982 gegründete US-Unternehmen Electronic Arts (EA) ist einer der weltweit führenden Hersteller und Publisher von Computerspielen und die wahrscheinlich bekannteste unter den pure-play Gaming-Aktien. In seiner über 40-jährigen Unternehmensgeschichte entwickelte EA mit Apex Legends, Battlefield, Die Sims und Need for Speed einige der größten Blockbuster-Games der Branche. Bekannt und beliebt ist Electronic Arts aber vor allem für seine beiden Sportspiele FIFA und Madden NFL.
Das Geschäftsmodell von EA basiert auf dem jährlichen Update seiner populärsten Spieletiteln. Hinzu kommen Ingame-Verkäufe sowie Abo-Modelle als Umsatzquellen neben dem Verkauf der Spiele.
Die Gaming-Aktien von Electronic Arts ist Mitglied im Nasdaq Composite Technologieindex und zudem im S&P 500 Index gelistet.
### 2. Konami
Die 1969 gegründete japanische Konami Group ist eines der Urgesteine unter den internationalen Gaming-Aktien. Ursprünglich ein Vermietungs- und Reparaturunternehmen für Jukeboxen, entwickelte sich Konami im Laufe der Zeit zu einem der weltweit führenden Anbieter von Computerspielen. Zu den Games-Franchises des Unternehmens gehören populäre Serien wie Contra, eFootball, Frogger, Gradius, Parodius, Metal Gear, Silent Hill und Yu-Gi-Oh!
Die Konami Group ist ein diversifizierter Konzern, dessen Geschäft nicht nur auf die Entwicklung von Computerspielen beschränkt ist. Die Gruppe stellt ebenfalls Spielkarten, Anime, Spielautomaten und weitere Produkte her.
Die Gaming-Aktien von Konami notiert an der Tokioter Börse und ist Mitglied im japanischen Leitindex Nikkei 225.
### 3. Microsoft
Der große Erfolg von Nintendo, Sega und Sony auf dem Spielkonsolenmarkt in den 1990er-Jahre trieb den Software-Giganten Microsoft dazu, ebenfalls in den Videospielmarkt einzutreten. Im Jahr 2001 veröffentlichte Microsoft die Spielekonsole Xbox, die sich in den drauffolgenden Jahren zum Hauptwettbewerber des Marktführers Sony Playstation entwickelte.
Da die Xbox der Playstation bis heute jedoch nie signifikante Marktanteile streitig machen konnte und es Microsoft im Gegensatz zu Sony verabsäumte, regelmäßig erfolgreiche Spieletitel auf den Markt zu bringen, spielt die Spielekonsole für den Hardware-, Software- und Cloudkonzern inzwischen nur noch eine untergeordnete Bedeutung.
Vielmehr stehen für Microsoft inzwischen das Angebot und die Entwicklung von plattformübergreifenden Spielen in Vordergrund. Dies macht auch die Übernahme von Activision Blizzard, einem der größten Spieleentwickler der Welt, deutlich.
Neben Activision Blizzard erwarb Microsoft in den vergangenen Jahren über 20 weitere Entwicklungsstudios, darunter Mojang (bekannt durch Minecraft) und Bethesda Game Studios (bekannt durch Fallout). Neben Sony und Tencent ist Microsoft heute einer der drei großen Anbieter von Videospielen auf dem Weltmarkt.
Die Microsoft Gaming-Aktien sind Mitglied in allen drei US-amerikanischen Leitindizes: dem Dow Jones Industrial, dem Nasdaq 100 und dem S&P 500.
### 4. NetEase
NetEase ist ein 1997 gegründetes chinesisches Internet-Technologieunternehmen, das vorwiegend Dienste in den Bereichen Content, Community, E-Commerce, Kommunikation und Streaming anbietet. NetEase zählt aber auch zu den weltweit wichtigsten Entwicklern von Videospielen. Zum Spieleangebot des chinesischen Konzerns zählen populäre Titel wie Fantasy Westward Journey, Ghost II, Heroes of Tang Dynasty Zero und Tianxia III.
In den vergangenen Jahren hat NetEase zahlreiche neue Gaming-Studios gegründet. Zudem kooperierte das Unternehmen mit westlichen Spieleentwicklern bei der Vermarktung ihrer Spiele auf dem chinesischen Markt.
Die Gaming-Aktien von NetEase hat eine Doppellistung an der Börse von Hongkong und der US-Technologiebörse Nasdaq.
### 5. Nintendo
Das japanische Unternehmen Nintendo ist eines der Urgesteine der Gaming-Industrie und das vielleicht wandlungsfähigste Unternehmen der Branche schlechthin. Nintendo wurde 1889 als Hersteller von Spielkarten gegründet und ist diesem Geschäft bis heute treu geblieben.
100 Jahre nach der Unternehmensgründung gelang Nintendo im Jahr 1989 mit der Markteinführung des Game Boys zusammen mit dem Spiel Tetris der größte Erfolg seiner Unternehmensgeschichte. Die Handlichkeit, die lange Batterielaufzeit und die große Auswahl an hochwertigen Spielen machten den Game Boy zum Inbegriff einer Handheld-Konsole und Nintendo zum Marktführer im mobilen Videospielmarkt.
Mit der 2005 eingeführten Nintendo DS und der 2017 erschienenen Nintendo Switch gelangen den Japanern zwei weitere Mega-Erfolge. Bis heute gehören damit drei der bislang fünf meistverkauften Spielekonsolen zum Portfolio des Unternehmens.
Neben seinen Konsolen zählte Nintendo in den vergangenen Jahrzehnten zu den erfolgreichsten Spieleentwicklern auf dem Markt. Mit Mario, Pokemon und Zelda gehören den Japanern drei der stärksten Franchises auf dem Gaming-Markt.
Die Gaming-Aktien von Nintendo notiert am Prime Market der Börse Tokio und ist Mitglied im japanischen Leitindex Nikkei 225.
### 6. Roblox
Im Gegensatz zu den anderen in diesem Ratgeber vorgestellten Gaming-Aktien handelt es sich beim 2004 gegründeten Unternehmen Roblox nicht um einen Konsolen- oder Spieleentwickler, sondern um eine Spieleplattform. Auf dieser Plattform können Nutzer eigene Computerspiele erstellen und mit anderen Menschen teilen. Unter dem gleichen Namen wie die Plattform gibt es auch ein Free-to-play Spiel, das vor allem bei Kindern und Jugendlichen populär ist.
In den ersten Jahren seines Bestehens hielt sich das Interesse der Gaming-Community für Roblox stark in Grenzen. Ab ca. 2015 setzte allerdings ein rasantes Wachstum ein, dass sich in den Jahren 2020 bis 2022 durch die Corona-Krise noch verstärkte. Inzwischen zählt die Roblox-Plattform rund 90 Millionen aktive Nutzer im Monat.
Roblox generiert seine Umsätze durch den Verkauf der virtuellen Währung Robux. Über diese Währung können Spieler in den über die Plattform angebotenen Games Gegenstände und Sammlerstücke kaufen. Zudem können Spieler Abos abschließen, über die sie nicht nur größere Mengen an Robux erhalten, sondern auch Zugriff auf exklusive Inhalte.
Die Gaming-Aktien von Roblox notiert an der New York Stock Exchange.
### 7. Sony
Sony ist neben Hitachi und Panasonic einer der drei großen japanischen Elektronikkonzerne und eine der führenden Gaming-Aktien der Welt. Mit seinen Radios, Stereo-Anlagen, Kameras, Fernsehern und Mobiltelefonen feierte Sony seit seiner Gründung im Jahr 1946 weltweit große Verkaufserfolge. Neben der Unterhaltungselektronik ist der Sony-Konzern auch in den Bereichen Musik, Film und Sensorik aktiv.
1994 trat Sony mit der Entwicklung der Spielekonsole PlayStation in den Gaming-Markt ein. Die PlayStation entwickelte sich über die Jahre zur weltweit beliebtesten Spielekonsole. Selbst Microsoft gelang es mit seiner Xbox nicht, die Dominanz von Sony bei Konsolen zu brechen. Die PlayStation dominiert heute mit einem Marktanteil von über 70% den Spielekonsolenmarkt.
Der Erfolg der PlayStation erklärt sich nicht nur durch die Leistungsfähigkeit und Funktionalität der Konsole, sondern auch durch die damit verbundenen Spiele. Mit Final Fantasy und Gran Turismo publizierte Sony einige der weltweit beliebtesten Games der letzten Jahrzehnte.
Die Sony Gaming-Aktien notieren an der Börse in Tokio ist und ist Bestandteil des japanischen Leitindex Nikkei 225.
### 8. Take Two Interactive
Take Two Interactive ist ein 1993 gegründeter US-amerikanischer Entwickler und Publisher von Computerspielen. Bekannt ist der Games-Konzern vor allem für seine Studios Rockstar Games und 2K Games. Mit Serien wie BioShock, Borderlands, Grand Theft Auto und Red Dead Redemption brachte Take Two Interactive in den letzten Jahren einige der beliebtesten Games-Franchises auf den Markt.
Über das Unternehmen Zynga, das Take Two Interactive im Jahr 2022 erwarb, ist der Games-Konzern ist auch stark im Markt für Mobile und Social Gaming etabliert. Mit Farmville gelang Zynga einer der bislang größten Erfolge auf dem Social Gaming-Markt.
Die Gaming-Aktien von Take Two Interactive notiert an der US-Technologiebörse Nasdaq.
### 9. Tencent
Wie Microsoft und Sony ist auch der chinesische Tencent-Konzern ein gigantischer und diversifizierter Technologieriese. Die Geschäftstätigkeit des Tech-Konzerns erstreckt sich von Messaging Apps und Social Media über Software-, Cloud- und Streaming-Services bis zu Gaming, Online-Werbung und Fintech-Leistungen.
Tencent ist neben Sony und Microsoft einer der drei Giganten der globalen Gaming-Industrie. Trotz dieser Bedeutung ist der Name des chinesischen Konzerns nur den wenigsten Gamern ein Begriff. Das liegt daran, dass Tencent im Hintergrund agiert und sich selbst als Förderer von Entwicklerstudios versteht.
Mit Studios wie Riot Games und Epic Games sowie Spielen wie Clash of Clans, Fortnite und League of Legends gehört Tencent zu den wichtigsten Produzenten von Computerspielen in aller Welt. Ein Gaming Umsatz von 24 Milliarden € macht Tencent zu einer der wichtigsten Gaming Aktien der Welt.
Die Gaming-Aktien von Tencent notiert an der Börse von Hongkong und ist im Hang Seng Index gelistet.
### 10. Ubisoft
Das 1986 gegründete französische Unternehmen Ubisoft ist der größte Videospielkonzern und die wichtigste unter den Gaming-Aktien Europas. Ubisoft ist sowohl als Entwickler als auch als Publisher von Games tätig und hat mit Assissin’s Creed, Far Cry, Just Dance, Rayman, der Tom Clancy-Reihe und Watch Dogs einige der erfolgreichsten Spiele-Franchises auf den Markt gebracht.
Vor diesem Hintergrund fokussiert sich das Games-Unternehmen vor allem auf die langfristige Pflege und Erweiterung seiner Franchise-Reihen. Ubisoft erwirtschaftet inzwischen einen Großteil seiner Umsätze über die Geschäftsmodelle Games-as-a-Services, Ingame-Verkäufe und Abonnements. In den letzten Jahren hat Ubisoft zahlreiche andere Games-Publisher übernommen und zudem eine Partnerschaft mit Tencent etabliert, um seine Reichweite auf dem chinesischen Markt zu erhöhen.
Die Gaming-Aktien von Ubisoft notiert an der Börse von Paris.
## Der Boom der Gaming-Industrie
Minecraft, Grand Theft Auto, Mario Kart, Super Mario, The Witcher, Tetris, Call of Duty – die Liste erfolgreicher Spiele, die sich Millionen Male verkauft haben, ließe sich noch lange fortsetzen. Computer Games sind das vielleicht größte globale Massenphänomen der letzten Jahrzehnte. Alleine in den letzten fünf Jahren ist die Zahl der Menschen, die Computerspiele spielen, von rund 1,8 Milliarden auf 2,6 Milliarden angestiegen. Vor allem die Corona-Pandemie hat angesichts der massiven sozialen Einschränkungen weltweit dem Gaming einen noch nie dagewesenen Boom beschert.
Gaming ist seit jeher ein Labor für die neuesten technologischen Entwicklungen der IT-Industrie. Von Spielhallenautomaten und Handhelds über Personal Computer und Konsolen bis zu Smartphones und VR-Brillen – die Computerspielindustrie stand schon immer an der Speerspitze der technischen Möglichkeiten. Mit der Markteinführung von 3D-Brillen steht die Gaming-Branche ein weiteres Mal vor dem Sprung in eine neue revolutionäre Technologieära.
Doch wird die technologische und wirtschaftliche Dynamik der Gaming-Industrie weiterhin anhalten? Und wie kannst Du am besten in diese so wandlungsfähige Branche investieren?
Die folgenden Abschnitte geben Antworten auf diese und weitere Fragen rund um die Gaming-Industrie und erklären Dir, wie Du erfolgreich in diese hochspannende Branche investieren kannst.
## Wie entwickelt sich der Gaming-Markt?
Der Markt für Computerspiele gehörte in den vergangenen Jahren zu den dynamischsten Teilmärkten sowohl der IT-Branche als auch der Konsumgüterindustrie. Von 2019 bis 2024 wuchs das Volumen des globalen Computerspielmarktes jährlich um 10,8% von 285 auf 475 Milliarden US$.
Nach kleinem Corona-Dip nimmt das Wachstum rasant an Fahrt auf | Daten: statista | Grafik: eigene Darstellung
Auch in den kommenden Jahren wird mit einer Fortsetzung dieser Marktdynamik gerechnet, wenngleich nicht auf dem gleich hohen Niveau der Vergangenheit. Schätzungen gehen davon aus, dass das Marktvolumen für Computerspiele bis 2029 auf 691 Milliarden US$ wachsen wird. Das entspricht einer etwas geringeren jährlichen Wachstumsrate von 7,8%.
Das Marktwachstum wird maßgeblich von der weiteren Zunahme der Zahl der Gamer getrieben. Bis 2029 gehen Schätzungen davon aus, dass weltweit rund drei Milliarden Menschen Videospiele spielen werden. Die Marktdurchdringung wird sich dadurch von 34,4% im Jahr 2025 auf 37,5% im Jahr 2029 erhöhen. Auch beim durchschnittlichen Umsatz pro Computerspieler wird mit Steigerungen gerechnet.
Mit einem Umsatz von ca. 47 Milliarden US$ waren die USA im Jahr 2023 der weltweit wichtigste Einzelmarkt für die Gaming-Industrie, dicht gefolgt von China mit einem Marktvolumen von 45 Milliarden US$. Auf dem Plätzen 3, 4 und 5 im Ranking der umsatzstärksten Computerspielmärkte folgen Japan, Südkorea und Deutschland. Gemessen an der Anzahl der Gamer ist jedoch China mit fast 700 Millionen Menschen das bedeutendste Land für die Computerspielebranche.
## Wie haben sich die Gaming-Technologien verändert?
Die Gaming-Industrie hat in den vergangenen sechs Jahrzehnten zahlreiche Technologietrends erlebt, die teils disruptiver Natur waren. Neuartige Endgeräte haben im Laufe der Zeit alten Geräten den Rang abgelaufen und die Branche als Ganzes stark verändert.
Zu Beginn der 1970-Jahre wurden Videospiele auf Spielautomaten in Spielhallen populär und sorgten für einen ersten Boom der Gaming-Industrie. Ende der 1970er-Jahre kamen erste Spielkonsolen für den Heimgebrauch auf den Markt und machten Gaming für Millionen von Menschen zu einem neuen Freizeitvertreib zu Hause.
Im Jahr 1989 sorgte das japanische Unternehmen Nintendo mit der Markteinführung des Game Boy für Furore. Das Gaming-Handheld entwickelte sich zu einem Verkaufsschlager und sorgte in den darauffolgenden Jahren dafür, dass Spielhallen ihre Bedeutung für die Gaming-Industrie verloren. Zu dieser Entwicklung trug auch das Aufkommen der ersten PC-Computerspiele bei. Der Personal Computer entwickelte sich in den 1990er- und 2000er-Jahren gemeinsam mit der Spielekonsole zum wichtigsten Endgerät für Videospiele.
Ab der Jahrtausendwende liefen jedoch Mobiltelefone und später Smartphones Computern und Konsolen den Rang als wichtigste Endgerätekategorie für Computerspiele ab. Spätestens mit der Einführung des iPhones im Jahr 2007 war der Damm gebrochen und Mobile Gaming wurde zum mit Abstand wichtigsten Teilsegment der Computerspielindustrie. Mit einem Marktanteil von über 50% dominiert das Mobile Gaming inzwischen den Gaming-Sektor klar vor dem PC und der Spielekonsole.
Hier ist ein zusätzlicher Absatz über Cloud-Gaming, der sich nahtlos in deinen Text einfügt und die Tonalität beibehält:
Seit Mitte der 2010er-Jahre zeichnet sich mit Cloud-Gaming ein weiterer vielversprechender Technologietrend ab. Diese Technologie ermöglicht es Spielern, hochwertige Spiele auf nahezu jedem Gerät zu genießen, ohne leistungsstarke Hardware zu benötigen. Stattdessen werden die Spiele auf entfernten Servern ausgeführt und per Streaming auf die Endgeräte der Nutzer übertragen. Cloud-Gaming verspricht, die Einstiegshürden für anspruchsvolle Spiele weiter zu senken und könnte den traditionellen Konsolenmarkt unter Druck setzen.
## Weiterhin starkes Wachstum voraus
Experten prognostizieren, dass der globale Cloud-Gaming-Markt bis 2032 auf beeindruckende 38,43 Milliarden US-Dollar anwachsen und dabei eine jährliche Wachstumsrate von 45,32 % verzeichnen wird. Diese Entwicklung unterstreicht das enorme Potenzial von Cloud-Gaming, die Gaming-Landschaft in den kommenden Jahren grundlegend zu verändern.
Seit 2016 zeichnet sich jedoch bereits der nächste Technologietrend im Gaming-Markt ab. In diesem Jahr wurde mit der VR-Brille Oculus Rift zum ersten Mal ein Headset eingeführt, das Spieler in eine dreidimensionale Welt eintauchen ließ. Bis heute haben VR-Brillen aufgrund ihrer hohen Kaufpreise und ihrer nach wie vor eingeschränkten Nutzbarkeit noch keinen kommerziellen Durchbruch erlebt. Es dürfte allerdings nur eine Frage der Zeit sein, bis sich die Virtuelle Realität zur nächsten großen Gaming-Technologie entwickelt.
Neben den technologischen Entwicklungen hat sich auch die Art und Weise, wie neue Spiele und Technologien präsentiert werden, stark gewandelt. Die Gamescom in Köln hat sich seit ihrer Premiere 2009 zum weltweit größten Event für Computer- und Videospiele entwickelt. Auf der Gamescom präsentieren Spielehersteller aus aller Welt ihre neuesten Produkte und Innovationen einem breiten Publikum. Die Messe hat sich zu einem Pflichttermin für die Gaming-Branche entwickelt, bei dem nicht nur Spiele, sondern auch Hardware, Virtual-Reality-Technologien und e-Sports im Fokus stehen.
Mit jährlich über 300.000 Besuchern bietet die Gamescom Spieleherstellern eine einzigartige Plattform, um ihre Neuheiten vorzustellen und direktes Feedback von Fans und Fachbesuchern zu erhalten. Die Messe spiegelt dabei stets die aktuellen Trends der Branche wider und gibt einen Ausblick auf die Zukunft des Gaming-Marktes. So hat sich die Gamescom zu einem Gradmesser dafür entwickelt, welche Technologien und Spielkonzepte in den kommenden Jahren den Markt prägen werden.
## Welche Gaming-Modelle gibt es?
Bis etwa 2010 verdienten Spieleentwickler ihr Geld auf die gleiche Weise wie die Produzenten anderer Elektronikartikel. Sie verkaufen ihre Spiele in Läden oder über das Internet für einen festgelegten Preis.
Dieses Geschäftsmodell der Gaming-Branche hat sich in den letzten 15 Jahren stark gewandelt. Inzwischen existiren zahlreiche verschiedene Möglichkeiten, wie Gaming-Unternehmen ihre Spiele monetarisieren. Die wichtigsten Geschäftsmodelle sind:
### Das Free-to-play Modell
Wie der Name bereits zum Ausdruck bringt, sind Spiele in diesem Modell zunächst kostenlos. Allerdings nur auf den ersten Blick, denn wie fast alle kostenlosen Angebote werden auch Free-to-play Spiele in der Regel über Werbung finanziert.
Sehr häufig sind diese Free-to-play Spiele jedoch in der Auswahl der Funktionen oder der Spiel-Levels eingeschränkt. Spieler, die weitere Funktionen nutzen oder Levels spielen wollen, müssen dafür bezahlen.
### Das Pay-to-win Modell
Bei diesem Games-Geschäftsmodell haben Gamer die Möglichkeit, sich über den kostenpflichtigen Kauf von Gegenständen in Spielen (sogenannte „Ingame-Verkäufe“) einen Vorteil zu verschaffen und darüber die Wahrscheinlichkeit zu erhöhen, ein Spiel zu gewinnen. Pay-to-win-Modelle erfreuen sich sowohl bei Spielern als auch bei Spieleentwicklern sehr großer Beliebtheit, da sich über dieses Modell die Interaktion mit dem Spiel deutlich erhöhen lässt.
Das Pay-to-win-Modell erntet aber auch große Kritik. So werfen Kritiker diesem Modell vor, Spieler abhängig zu machen und sie zur Ausgabe vieler Kleinbeträge zu animieren, die sich über längere Spielzeiträume zu großen Summen addieren. Zudem monieren viele Gamer, dass in diesem Modell Spieler mit größeren finanziellen Ressourcen Vorteile gegenüber anderen Spielern genießen.
### Das Games-as-a-Service Modell
Bei diesem Geschäftsmodell (häufig auch GaaS abgekürzt) kauft ein Spieler ein Spiel und erhält vom Spieleentwickler regelmäßig neue Updates kostenlos zugeliefert. Dieses Modell hat für Spieler den Vorteil, dass sich ein Spiel weiterentwickelt und sich dadurch die Langzeitmotivation erhöht.
Spieleentwickler profitieren vom GaaS-Modell, indem sie teilweise höhere Verkaufspreise verlangen und die Bindung von Gamern an das Spiel verstärken können. Das schafft zusätzliche Monetarisierungsmöglichkeiten bei Nachfolgeversionen eines Spiels.
### Spiele-Abos
Und zu guter Letzt gibt es selbstverständlich auch im Gaming-Sektor Abo-Modelle. Alle größeren Gaming-Anbieter, wie beispielsweise Microsoft, Electronic Arts, Sony und Ubisoft, bieten ihren Kunden Abos zu einem monatlichen oder jährlichen Festpreis an. Zudem gibt es auch bei großen Streaming-Anbietern, darunter Amazon, Apple, Google und Netflix, Abo-Modelle.
Sie sind vor allem für Gamer, die viele verschiedene Spiele spielen, ein attraktives Modell. Die Abonnements von einzelnen Spieleanbietern unterscheiden sich jedoch in wesentlichen Punkten voneinander, vor allem hinsichtlich der Zahl der angebotenen Titel.
## Wie kann man in Gaming-Aktien investieren?
Investoren haben grundsätzlich nur zwei Möglichkeiten, Geld in die Gaming-Branche zu investieren: über Gaming-Einzelaktien oder Gaming-ETFs. Investmentfonds mit Investitionsschwerpunkt im Gaming-Bereich existieren nicht.
### Gaming-Einzelaktien
Gaming ist seit über 20 Jahren ein wichtiges Segment der IT-Branche an der Börse. Entsprechend groß ist die Auswahl an Gaming-Aktien. Beherrscht wird die Gaming-Industrie von Unternehmen aus den USA, China und Japan. Europa spielt bei Gaming-Aktien eine eher untergeordnete Rolle.
### Gaming-ETFs
Im Gegensatz zu anderen Branchen, in denen sich Exchange-traded Funds großer Beliebtheit erfreuen und es folglich ein größeres Angebot gibt, ist die Zahl der Gaming-ETFs sehr beschränkt. In Deutschland werden derzeit nur zwei ETFs mit Gaming-Aktien angeboten, von denen lediglich der VanEck Video Gaming and eSports ein nennenswertes Volumen besitzt.
**Name****Volumen (Mio. €)****Vergleichsindex**VanEck Video Gaming and eSports UCITS ETF590MarketVector Global Video Gaming and eSports ESG IndexGlobal X Video Games & Esports UCITS ETF USD Acc3Solactive Video Games & Esports Index## Tipps und Tricks beim Investieren in Gaming-Aktien
Der Gaming-Markt zählt bis heute zu den innovativsten und dynamischsten Teilbereichen der IT-Industrie. Sehr häufig waren Computerspiele die ersten Produkte, die neue IT-Trends sowohl bei Hardware als auch Software aufgriffen und auf den Markt brachten. Wie im Abschnitt zu den historischen Technologien der Gaming-Industrie dargestellt, haben sich sowohl die Endgeräte als auch die Geschäftsmodelle der Spieleindustrie im Laufe der Jahrzehnte stetig verändert und weiterentwickelt. Wenn Du in Gaming-Aktien investieren willst, solltest Du deshalb die drei folgenden Tipps und Tricks beherzigen:
### Die Historie und Basis berücksichtigen
Viele Gaming-Unternehmen sind bereits seit mehreren Jahrzehnten auf dem Markt aktiv und erfolgreich. Grundsätzlich ist eine lange Unternehmenshistorie immer als positives Zeichen zu werten. Achte in diesem Zusammenhang vor allem darauf, wie viele erfolgreiche Games-Franchises das Unternehmen auf den Markt gebracht hat. Je mehr es sind, umso höher ist die zukünftige Erfolgswahrscheinlichkeit von Gaming-Aktien, da viele Spieler ihren Serien jahrelang treu bleiben.
### Auf die Innovationskraft achten
Die Gaming-Branche ist hochinnovativ. Demnach verlieren die Gaming-Aktien von Unternehmen, die ihre Spieleentwicklungen und Geschäftsmodelle nicht schnell genug an den Geschmack der Gamer anpassen, schnell an Wert. Achte deshalb darauf, dass ein Unternehmen einen guten Trackrecord an Innovationen aufweist.
### Die Technologien und Markttreiber verstehen
Das technologische Potenzial der Gaming-Branche ist riesengroß. Mit dem Einsatz von AR-/VR-Brillen stehen Computerspiele derzeit an der Schwelle von der 2D- zur 3D-Welt. Es ist gut möglich, dass innerhalb der nächsten zehn Jahren Brillen Smartphones als beliebteste Endgerät für das Gaming ablösen. Zudem muss man davon ausgehen, dass virtuelle Realitäten für die Entstehung neuer Geschäftsmodelle in der Gaming-Branche sorgen werden.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Die 10 besten China-Aktien 2026: Rendite-Giganten im Überblick](https://www.sharedeals.de/wissen/zukunftsmaerkte/china-aktien/)
**Published:** Dezember 3, 2024
**Author:** Peter Wolf-Karnitschnig
**Content:**
China gilt inzwischen als zweitgrößte Volkswirtschaft der Welt. In vielen Branchen nimmt das Land heute eine technologische Führungsrolle ein. Wie Du als Privatanleger vom Reich der Mitte profitieren kannst und was den dortigen Aktienmarkt überhaupt so einzigartig macht, erfährst du in unserem Ratgeber.
## ☝️ Das Wichtigste in aller Kürze
- China ist die zweigrößte Volkswirtschaft der Welt und das Land mit der weltweit zweithöchsten Einwohnerzahl.
- Die drei großen chinesischen Börsen in Shenzhen, Shanghai und Hongkong zählen zu den wichtigsten Handelsplätzen der Welt.
- Die Bedeutung der chinesischen Aktienmärkte gemessen am Verhältnis der Marktkapitalisierung zur Wirtschaftsleistung ist vergleichsweise gering.
- Nur elf chinesische Konzerne sind in der Rangliste der 100 wertvollsten Unternehmen der Welt vertreten.
- Für Anleger aus dem Ausland gibt es verschiedene Möglichkeiten in China Aktien zu investieren.
- Neben Einzelaktien können ausländische Anleger ihr Geld auch in ETFs und Investmentfonds investieren.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Das sind 10 der wichtigsten China Aktien](#Das_sind_10_der_wichtigsten_China_Aktien)
- [Wie groß ist die internationale Bedeutung chinesischer Börsen?](#Wie_gross_ist_die_internationale_Bedeutung_chinesischer_Boersen)
- [Wie bedeutend ist der chinesische Aktienmarkt?](#Wie_bedeutend_ist_der_chinesische_Aktienmarkt)
- [Wer kann in China Aktien investieren?](#Wer_kann_in_China_Aktien_investieren)
- [Welche sonstigen Möglichkeiten gibt es für Anleger, in China Aktien zu investieren?](#Welche_sonstigen_Moeglichkeiten_gibt_es_fuer_Anleger_in_China_Aktien_zu_investieren)
- [Wie wird der chinesische Aktienmarkt wachsen?](#Wie_wird_der_chinesische_Aktienmarkt_wachsen)
- [Welche Chancen bietet der chinesische Aktienmarkt?](#Welche_Chancen_bietet_der_chinesische_Aktienmarkt)
- [Welche Risiken birgt ein Investment in China?](#Welche_Risiken_birgt_ein_Investment_in_China)
- [Das sind 10 der wichtigsten China Aktien](#Das_sind_10_der_wichtigsten_China_Aktien-2)
- [Vorstellung der zehn wichtigsten Aktien aus China im Mini-Porträt:](#Vorstellung_der_zehn_wichtigsten_Aktien_aus_China_im_Mini-Portraet)
- [Zwei Expertentipps für das Investieren in China Aktien](#Zwei_Expertentipps_fuer_das_Investieren_in_China_Aktien)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Das sind 10 der wichtigsten China Aktien
Die Auswahl der zehn in diesem Beitrag vorgestellten Aktien basiert auf ihrer Marktkapitalisierung. Es handelt sich um diejenigen chinesischen Unternehmen, die einen Platz in der Rangliste der 100 wertvollsten Konzerne der Welt belegen.
**Aktie****Marktkap.****in Mrd. US$**
**(Std: 12.09.25)**
**ISIN**Tencent738,0KYG875721634ICBC373,0CNE1000003G1Kweichow Moutai266,3CNE0000018R8Agricultural Bank of China357,4CNE100000Q43China Mobile239,6HK0941009539Alibaba319,8US01609W1027PetroChina174,8CNE1000003W8China Construction Bank267,2CNE1000002H1Bank of China168,7CNE1000001Z5CATL200,9CNE100003662China ist nach den USA die zweitgrößte Volkswirtschaft der Welt und nach Indien das bevölkerungsreichste Land der Erde. Mit einem jährlichen Wirtschaftswachstum von rund 4% zählt die Volksrepublik immer noch zu den dynamischsten aller großen Volkswirtschaften weltweit. Das Wachstum wird vor allem von Investitionen und steigendem Konsum getragen. Für 2025 erwarten Analysten aber nur moderates Wachstum.
Waren aus chinesischer Produktion sind seit vielen Jahren in aller Welt allgegenwärtig. Und die Art dieser Waren verrät viel über die wirtschaftliche Entwicklung der Volksrepublik. Während anfangs vor allem Bekleidung, Spielwaren, Elektronikartikel und günstige Industrieprodukte aus China importiert wurden, sind es heute Elektroautos, Hochleistungsbatterien und Solarmodule.
Doch die chinesische Volkswirtschaft hat nicht nur Licht-, sondern auch Schattenseiten. Viele Unternehmen sind hochverschuldet. Seit Jahren hat eine gewaltige Immobilienkrise das Land fest im Griff. Trotz verschiedener Stützungsmaßnahmen (die Konditionen für Immobilienkredite etwa wurden in einigen Regionen Chinas gelockert) bleibt der chinesische Immobilienmarkt das Sorgenkind der Wirtschaft. Experten sehen darin weiterhin ein Risiko für die gesamtwirtschaftliche Entwicklung.
Hinzu kommt: Die Bevölkerung überaltert zunehmend, während gleichzeitig die Einwohnerzahl sinkt. Und zu allem Überfluss ist der Einfluss der Politik auf das nationale Wirtschaftsgeschehen immer noch überwältigend groß.
Um die Wirtschaft zu stützen, hat die chinesische Regierung eine Reihe von Konjunkturmaßnahmen angekündigt. Diese zielen insbesondere auf die Förderung des Konsums und der Investitionen ab. Die Wirksamkeit bleibt noch abzuwarten.
Wenn du in China Aktien investieren willst, solltest du diese Licht- und Schattenseiten gut kennen und gegeneinander abwägen. In diesem Ratgeber findest du alle wichtigen Informationen rund um ein Investment in chinesische Aktien.
## Wie groß ist die internationale Bedeutung chinesischer Börsen?
Chinesische Börsen spielen inzwischen im Ranking der weltgrößten Handelsplätze ganz oben mit. Mit der Shenzhen Stock Exchange, der Shanghai Stock Exchange (die beiden Festlandbörsen) und der Hong Kong Exchange and Clearing sind gleich drei Börsen aus China in den Top 10 der größten Börsen der Welt vertreten.
Nur die US-amerikanischen Börsengiganten Nasdaq und und New York Stock Exchange wiesen im Jahr 2023 ein noch höheres Handelsvolumen auf als die Shenzhen Stock Exchange als größte chinesische Börse. Der Hang Seng Index der Börse in Hongkong zählt übrigens zu den wichtigsten Aktienindizes der Welt. Die chinesische Zentralbank, PBoC (People's Bank of China), hat immer wieder Maßnahmen ergriffen, um die Liquidität im Finanzsystem zu erhöhen. Die Äußerungen von Pan Gongsheng, dem Gouverneur der chinesischen Zentralbank, werden von Marktteilnehmern genau analysiert.
Chinesische Börsenplätze sind auf dem Vormarsch | (Daten: Statista, Grafik: eigene Darstellung)
## Wie bedeutend ist der chinesische Aktienmarkt?
Ein weiterer Indikator für die Bedeutung eines Landes auf den internationalen Finanzmärkten ist die Zahl und das Gewicht der heimischen börsennotierten Unternehmen. Diese Bedeutung lässt sich als Verhältnis der Marktkapitalisierung zum Bruttoinlandsprodukt eines Landes beschreiben.
Diese Verhältniszahl bringt zum Ausdruck, wie groß der Börsenwert aller in einem Land börsennotierten Unternehmen in Relation zu seiner Wirtschaftsleistung ist. Länder mit einem hohen Wert besitzen in der Regel sehr bedeutende Börsen, an denen nicht nur viele, sondern auch wertvolle Unternehmen gelistet sind.
Bei China betrug dieser Wert im Jahr 2023 ca. 61%. Das ist ein deutlicher Rückgang gegenüber den Jahren 2020 und 2021 als das Verhältnis Marktkapitalisierung zu BIP fast bei 80% lag. Grund für diesen Einbruch ist die Tatsache, dass China Aktien nach einer steilen Rally Anfang des Jahrzehnts 2022 und 2023 stark an Wert verloren haben. Auf die Gründe für den allgemeinen Kursrückgang wird noch in einem gesonderten Abschnitt eingegangen.
Im dritten Quartal 2024 haben die Kurse jedoch wieder deutlich zugenommen. Besonders ausländische Investoren zeigen eine erhöhte Aktivität bei Käufen chinesischer Aktien. An den chinesischen Aktienmärkten herrscht seitdem wieder eine optimistische Stimmung. Experten richteten ihren Blick daraufhin verstärkt auf kleine und mittelgroße Unternehmen, die bei der allgemeinen Erholung noch nachziehen könnten.
Im Vergleich zu anderen wichtigen Ländern deutet die Verhältniszahl auf eine relativ geringe Bedeutung chinesischer Aktien hin. Die USA und Japan kamen 2023 mit 157% und 146% auf erheblich höhere Werte. Auch Frankreich (128%), Indien (123%) und Großbritannien (70%) hatten im selben Jahr im Verhältnis zu ihrer Wirtschaftsleistung erheblich höhere Marktkapitalisierungen. Deutschland lag mit einem Wert von 47% allerdings hinter der Volksrepublik.
Das niedrige chinesische Verhältniswert zwischen Marktkapitalisierung und Wirtschaftsleistung lässt sich auf eine einfache Erklärung zurückführen: Die Volksrepublik hat im Vergleich zu anderen Ländern sehr wenige wertvolle börsennotierte Unternehmen. Mit Tencent, ICBC, Kweichow Moutai, der Agricultural Bank of China, Alibaba, China Mobile, PetroChina, der China Construction Bank, der Bank of China, CATL und Pinduoduo schafften es Mitte November 2024 nur elf China Aktien in das Ranking der wertvollsten 100 Unternehmen der Welt. Für die global zweitgrößte Volkswirtschaft ist das ein relativ schwacher Wert. Unter den 20 wertvollsten Konzernen weltweit findet sich mit Tencent lediglich eine einzige Aktie aus dem Reich der Mitte.
## Wer kann in China Aktien investieren?
Anleger aus Deutschland sind bis nicht selten unschlüssig, wie und in welche chinesischen Aktien sie investieren können. Kein Wunder bei dem Wirrwarr an unterschiedlichen Aktientypen und Börsen.
Der einfachste Weg für Ausländer, in Aktien aus der Volksrepublik zu investieren, ist über die Börse in Hongkong. Die dort gelistete sogenannten „H-Aktien“ können auch von ausländischen Investoren problemlos gekauft werden. Derzeit gibt es über 330 H-Aktien, in die du über die Hongkonger Börse investieren kannst.
In die sogenannten „Festlandaktien“ (auch „A-Aktien“ genannt), die an den Börsen Shenzhen und Shanghai gehandelt werden, kannst du als ausländischer Privatinvestor hingegen nicht direkt investieren. Sie sind ausschließlich chinesischen Staatsbürgern und ausgewählten institutionellen Anlegern vorbehalten. Einige Festlandaktien haben aber eine Zweitnotierung als H-Aktie an der Börse Hongkong.
Als weitere Gruppe chinesischer Aktien gibt es noch die sogenannten „Red Chips“. Dabei handelt es sich um die Aktien von großen Staatskonzernen, an denen die Volksrepublik einen Anteil von mindestens 30% hält. Ein Großteil dieser Red Chip-Konzerne hat seinen Sitz in Hongkong und kann über die Börse Hongkong gehandelt werden.
Und nicht zuletzt gibt es noch China Aktien, die an einer US-amerikanischen Börse notiert sind. Dieses Listing an US-Börsen funktioniert über ausgegliederte Holding-Gesellschaften und hat für die Konzerne den großen Vorteil, dass sie bei Anlegern aus den USA und aller Welt eine wesentlich größere Sichtbarkeit genießen als chinesische Aktien, die in Hongkong notiert sind. Zu den an US-Börsen gelisteten China Aktien gehören zahlreiche der wertvollsten Konzerne, darunter Alibaba, Baidu und Pinduoduo.
Diese in den USA notierten chinesischen Aktien kannst du als deutscher Anleger über sogenannte „ADRs“ („American Depository Rights“) handeln. ADRs sind von US-Banken herausgegebene Hinterlegungsscheine, für die Originalaktien verwahrt werden.
Ein regulatorisches Risiko bei einem Investment in ADRs von China Aktien sollte dir jedoch bewusst sein. Die Verbindung zwischen den ausgegliederten Holding-Gesellschaften und den operativen Gesellschaften in der Volksrepublik ist nur über Verträge garantiert. Diese sind nach geltendem chinesischen Recht grundsätzlich illegal. Aufgrund der enormen Bedeutung der Börsennotierung chinesischer Unternehmen in den USA wird diese Praxis allerdings von den chinesischen Aufsichtsbehörden bis heute toleriert
## Welche sonstigen Möglichkeiten gibt es für Anleger, in China Aktien zu investieren?
### ETFs
Neben einem Investment in chinesische Einzelaktien kannst du als Anleger über Exchanged-traded Funds in den chinesischen Aktienmarkt investieren. ETFs haben gegenüber einem Kauf einzelner chinesischer Aktien eine Reihe von Vorteilen.
Du ersparst dir das mühsame Stock Picking, sprich den Aufwand für die Auswahl von Einzelaktien. Mit einem Investment in einen ETF streust du dein Kapital mit einem Schlag über Dutzende Unternehmen.
Darüber hinaus sind ETFs eine sehr einfache und kostengünstige Möglichkeit, Geld in den chinesischen Aktienmarkt zu investieren. Aufgrund der Bedeutung der Volksrepublik für die Weltwirtschaft ist das Angebot an ETFs auf chinesische Aktien in Deutschland sehr groß. Derzeit stehen dir 24 Exchange-traded Funds zur Auswahl.
Die sieben wichtigsten findest du in der nachfolgenden Tabelle zusammengefasst. Sie alle hatten im Dezember 2024 ein Fondsvermögen von über 500 Millionen €.
NameVolumen (Mio. €)VergleichsindexiShares MSCI China A UCITS ETF2.601MSCI China A Inclusion IndexiShares MSCI China UCITS ETF USD (Acc)1.479MSCI China IndexXtrackers CSI 300 Swap UCITS ETF 1C1.465CSI 300 IndexXtrackers MSCI China UCITS ETF 1C931MSCI China IndexFranklin FTSE China UCITS ETF738FTSE China 30/18 Capped IndexiShares China Large Cap UCITS ETF608FTSE China 50 IndexHSBC MSCI China UCITS ETF USD575MSCI China IndexWie du der Tabelle entnehmen kannst, unterscheiden sich die ETFs neben der Fondsgröße in einem wesentlichen Punkt, und zwar dem jeweiligen Vergleichsindex. Die meisten ETFs auf die chinesischen Aktienmärkte bilden den MSCI China Index nach. Er bietet Zugang zu den rund 600 größten und umsatzstärksten chinesischen Unternehmen (A-Shares, H-Shares, B-Shares, Red Chips, P Chips).
Ein weiterer wichtiger Index, der von einigen ETFs nachgebildet wird, ist der MSCI China A. Er bietet Zugang zu den rund 550 größten und umsatzstärksten chinesischen A-Aktien, die an den Börsen von Shanghai und/oder Shenzhen in chinesischen Renminbi gehandelt werden. Dem MSCI China A Index sehr ähnlich ist der CSI 300 Index, der die 300 größten und liquidesten in chinesischen Renminbi notierten und an den Wertpapierbörsen Shanghai und Shenzhen gehandelten Wertpapiere abbildet (A-Aktien). Und auch der FTSE China 50 Index ist ein wichtiger Basisindex für ETFs. Er bietet Zugang zu den 50 größten und liquidesten chinesischen Aktien, die an der Börse in Hongkong notiert sind (H-Shares, Red Chips und P Chips).
Bei der Auswahl eines ETFs solltest du als Anleger deshalb darauf achten, welcher Basisindex dem Fonds zugrunde liegt. Von ihm hängt es schließlich ab, in welche Unternehmen du dein Geld investierst.
### Investmentfonds
Genauso großer Beliebtheit wie ETFs erfreuen sich bei Anlegern auch Investmentfonds. Der Vorteil eines Investmentfonds im Gegensatz zu einem ETF besteht darin, dass das Management des Fonds (relativ) frei in der Auswahl der Aktien für den Fonds und nicht an einen bestimmten Basisindex gebunden ist. Das bedeutet, dass du mit einem Investmentfonds eine höhere Rendite als mit einem ETF erzielen kannst. Diese Möglichkeit erkaufst du dir allerdings mit höheren Gebühren für das aktive Management des Fonds.
Derzeit stehen dir in Deutschland 46 Investmentfonds auf chinesische Aktien zur Auswahl. Bei Investmentfonds werden zwei verschiedene Arten unterschieden: Festland Aktienfonds und Greater China Aktienfonds treffen. Währende Erstere ausschließlich in Aktien von Unternehmen aus Festlandchina investieren (A-Aktien), kaufen Letztere auch Aktien von Unternehmen, die an den Börsen in Hongkong und Taiwan notieren. Momentan werden in Deutschland 30 Festland Aktienfonds und 16 Greater China Fonds von allen namhaften internationalen Fondsmanagern angeboten.
## **Wie wird der chinesische Aktienmarkt wachsen?**
Einer der wichtigsten Treiber für die Entwicklung des chinesischen Aktienmarktes ist die Demographie. Obwohl die Volksrepublik immer noch das Land mit der zweitgrößten Bevölkerung der Welt ist, ist die Einwohnerzahl im Gegensatz zum bevölkerungsreichsten Land Indien rückläufig. Die chinesische Bevölkerung erreichte im Jahr 2022 mit 1,425 Milliarden Menschen ihren Zenit.
Seit zwei Jahren ist die Einwohnerzahl Chinas rückläufig und die Bevölkerung des Landes überaltert in rasantem Tempo. Ab 2025 wird sich der Bevölkerungsrückgang des Landes deutlich beschleunigen. Grund ist die jahrzehntelange Ein-Kind-Politik der Kommunistischen Partei. Sie wurde zwar 2015 wesentlich gelockert, was aber nicht zu einem Anstieg der Geburtenrate führte.
Für den chinesischen Aktienmarkt ist das eine schlechte Nachricht, denn eine rückläufige Bevölkerung bedeutet weniger Arbeitskräfte und ein geringeres Wirtschaftswachstum. Darüber hinaus sind China Aktien deutlich stärker auf Investoren aus ihrem Heimatland angewiesen als Aktien in anderen Ländern. Das liegt an zwei Gründen:
Zum einen dürfen ausländische Investoren maximal 30% der A-Aktien eines chinesischen Unternehmens halten. Das stellt eine massive Einschränkung des Kapitalzuflusses aus dem Ausland dar. Obwohl der Anteil ausländischer Investoren an China Aktien in den vergangenen Jahren gestiegen ist, liegt er mit einem Gesamtanteil von unter 5% aller handelbaren Aktien weit unter dem Niveau anderer Länder.
Zum anderen stehen ausländische Anleger seit jeher dem chinesischen Aktienmarkt relativ skeptisch gegenüber. Auch das führt dazu, dass China Aktien sehr stark auf Investitionen von heimischen Anlegern angewiesen sind.
## **Welche Chancen bietet der chinesische Aktienmarkt?**
China hat sich in den letzten Jahrzehnten neben den USA als zweite globale Wirtschaftsmacht etabliert. In vielen Industrien ist die Volksrepublik zu eine Kraftzentrum der internationalen Wirtschaft geworden. Das gilt vor allem für das produzierende Gewerbe. In zahlreichen Branchen, wie beispielsweise der Produktion von Elektroautos, Batteriezellen und Solarmodeulen, ist das Reich der Mitte inzwischen unangefochtener Weltmarktführer.
Als Anleger im chinesischen Aktienmarkt kannst du dir die strategische Wirtschaftspolitik der Regierung in Peking zunutze machen. Bis zum Jahr 2049, in dem das Land den einhundertsten Geburtstag der Volksrepublik feiern wird, will die Volksrepublik zur weltweit führenden Industrienation aufsteigen. Um dieses Ziel zu erreichen, hat der Staat zehn Schlüsselbranchen identifiziert, in denen Unternehmen gezielt gefördert werden. Diese sind: Elektromobilität und Energieeffizienz, Schienenverkehr, Schiffbau und Meerestechnik, Luft- und Raumfahrttechnik, Informations- und Kommunikationstechnologien, Werkzeugmaschinen und Robotertechnologie, Medizingeräte, Elektrizitätsanlagen, Neue Werkstoffe und landwirtschaftliche Maschinen/Materialien.
Ein weiterer Grund für Anleger, in chinesische Aktien zu investieren, ist die Diversifikation deines Portfolios. Der chinesische Aktienmarkt weist eine vergleichsweise geringe Korrelation mit dem MSCI World als Gradmesser der Weltbörsen auf. Das bedeutet, dass du dein Gesamtrisiko auf dem weltweiten Aktienmarkt durch ein Investment in chinesische Aktien gezielt verringern kannst.
## Welche Risiken birgt ein Investment in China?
Das größte Risiko eines Investments in chinesische Aktien ist bis heute die starke politische Einmischung der chinesischen Regierung in alle Belange der Wirtschaft und der Börse. Zwar ist das heutige China ein weitgehend kapitalistisches Land mit einer freien Marktwirtschaft, aber die Freiheit des Marktes geht immer nur so weit, wie es der politischen Führung in Peking genehm ist. Das birgt auch für die Aktienkurse chinesischer Unternehmen große Risiken.
Das beste Beispiel für dieses politische Investitionsrisiko war der Sommer 2020, als die Zentralregierung mit harter Hand gegen zahlreiche Internet-Konzerne vorging und diese mit teilweise drakonischen Maßnahmen bestrafte. Die Gründe für dieses Vorgehen waren vielfach vorgeschoben (Ausnutzung von marktbeherrschenden Stellungen, süchtig machende Online-Spiele, etc.). In Wahrheit wurden der Regierung einige der Konzerne zu mächtig, weshalb sich die Regierung genötigt fühlte, ein Exempel zu statuieren.
Auch das Vorgehen des chinesischen Staates in der Corona-Pandemie zeigt, dass die Behörden in Extremsituationen bereit sind, härteste Maßnahmen gegen die eigene Bevölkerung und die Unternehmen des Landes durchzusetzen. Die Einschränkungen von Menschen und Wirtschaft in der Volksrepublik waren in den Jahren 2020 und 2021 beispiellos im Vergleich zu Europa oder den USA.
Ein weiteres geopolitisches Risiko einer Geldanlage in China Aktien ist der schwelende Konflikt mit Taiwan. Für Festlandchina ist die kleine vorgelagerte Insel ein abtrünniger „Staat“, der wieder in die Volksrepublik eingegliedert werden muss. Ob die Führung in Peking bereit ist, dieses Ziel mit militärischer Gewalt zu verwirklichen, kann niemand mit Sicherheit sagen. Derzeit schreckt die Staatsführung zweifellos aufgrund der Unterstützung Taiwans durch die USA vor einem Krieg zurück. Ob die Vereinigten Staaten allerdings in der zweiten Amtszeit von Präsident Trump weiterhin bereit sind, Taiwan gegen die Volksrepublik zu verteidigen, ist umstritten.
Nicht zuletzt stellt auch die zuvor dargestellte demographische Entwicklung Chinas ein Risiko dar. Sie stellt gleich ein doppeltes Problem für das Land dar. Einerseits überaltert die Bevölkerung rapide, was mit einem Verlust von Arbeitskräften und einer Steigerung der Kosten im Gesundheitswesen verbunden ist. Andererseits ist die Geburtenrate seit vielen Jahren so niedrig, dass immer weniger junge Menschen auf den Arbeitsmarkt strömen und die Kosten des Sozialstaates schultern.
## Das sind 10 der wichtigsten China Aktien
Die Auswahl der zehn in diesem Beitrag vorgestellten Aktien basiert auf ihrer Marktkapitalisierung. Es handelt sich um diejenigen chinesischen Unternehmen, die einen Platz in der Rangliste der 100 wertvollsten Konzernen der Welt belegen.
## Vorstellung der zehn wichtigsten Aktien aus China im Mini-Porträt:
### Tencent
Tencent ist einer der größten Technologie- und Internetkonzerne Chinas und das gegenwärtig wertvollste Unternehmen des Landes. Zu den breitgefächerten Geschäftsaktivitäten von Tencent zählen soziale Netzwerke, Sofortnachrichtendienste, Gaming, Online-Medien, Internet-Mehrwertdienste, Online-Handel und Online-Werbung. Bekannt ist der Konzern vor allem für seine Social-Media-Plattform WeChat.
### ICBC
Die Industrial and Commercial Bank of China ist die größte Bank der Volksrepublik China. Gemessen an der Bilanzsumme ist sie sogar das größte Kreditinstitut der Welt. Die ICBC besitzt über 16.000 Filialen im In- und Ausland und betreut rund 740 Millionen Privatkunden und ca. 12 Millionen gewerbliche Kunden.
### Kweichow Moutai
Kweichow Moutai ist ein chinesischer Branntweinhersteller, der sich auf die Herstellung und den Vertrieb von Maotai-Likör spezialisiert hat. Die Brennerei ist das größte Unternehmen Chinas, das nicht aus der Technologie- oder Finanzbranche stammt, und gleichzeitig der wertvollste Spirituosenkonzern der Welt.
### Agricultural Bank of China
Die Agricultural Bank of China ist eine der vier großen Banken Chinas und nach der ICBC die Bank mit der weltweit zweitgrößten Bilanzsumme. Mit rund 23.000 Standorten verfügt die Agricultural Bank of China über das größte Filialnetz aller Banken in der Volksrepublik. Die Bank betreut derzeit rund 460 Millionen Privat- und 11 Millionen Unternehmenskunden.
### China Mobile
China Mobile ist nach vielen Maßstäben der größte Telekomkonzern der Welt. Der Mobilfunkkonzern ist mit rund einer Milliarde Kunden das Telekomunternehmen mit den meisten Kunden weltweit. Zugleich ist China Mobile auch der umsatzstärkte und wertvollste Telekomkonzern der Welt.
### Alibaba
Die Alibaba Gruppe ist einer der größten E-Commerce-Konzerne Chinas. Das Unternehmen hat sich in den letzten Jahren zu einer riesigen Firmengruppe mit zahlreichen Tochterunternehmen entwickelt. Kerngeschäft von Alibaba sind die Online-Marktplätze Alibaba, AliExpress, Taobao und Tmall. Darüber hinaus bietet der Konzern Cloud-Services, Logistik- und Finanzdienstleistungen an.
### PetroChina
PetroChina ist der größte Ölkonzern Chinas und einer der größten Öl- und Gasproduzenten Asiens. Mit über 18.000 Tankstellen betreibt der Konzern zudem eines der dichtesten Tankstellennetze Chinas. Neben der Förderung, der Raffination und dem Vertrieb von Öl- und Gasprodukten ist PetroChina auch im Bereich der erneuerbaren Energien aktiv.
### China Construction Bank
Die China Construction Bank ist eine der vier großen Geschäftsbanken Chinas. Gemessen an der Bilanzsumme ist sie nach der ICBC und der Agricultural Bank of China die drittgrößte Bank der Welt. Sie betreibt rund 15.000 Filialen in China und betreut über 750 Millionen Kunden.
### Bank of China
Die Bank of China ist die vierte der vier großen chinesischen Geschäftsbanken. Sie betreibt über 10.000 Filialen im In- und Ausland und betreut mehr als 200 Millionen Kunden in China und anderen Ländern.
### CATL
CATL (Contemporary Amperex Technology Co. Limited) ist der größte chinesische Hersteller von Lithium-Ionen-Akkumulatoren und der weltweit mit Abstand größte Hersteller von Batterien für Elektroautos. Mit einem Marktanteil von knapp 30% ist CATL der global führende Produzent von Energiespeichern.
## Zwei Expertentipps für das Investieren in China Aktien
### Auf politische Entwicklungen achten
Wie im Abschnitt zu den Risiken erwähnt, unterliegen chinesische Aktien einer stetigen politischen Beobachtung. Als politische Komponente kommt hinzu, dass sich die Handelsstreitigkeiten zwischen China auf der einen sowie Europa und den USA auf der anderen Seite in jüngster Vergangenheit deutlich zugespitzt haben. Die auf chinesische Autoimporte erhobenen Zölle in den USA und Europa könnten nur der Beginn eines internationalen Handelskrieges zwischen den drei größten Wirtschaftsmächten der Welt sein. Bei einem Kauf von Aktien aus China sollten Anleger deshalb besonders darauf achten, wie anfällig Unternehmen auf Strafzölle wichtiger Auslandsmärkte sind.
### Die Diversifikation nicht vergessen
Die Kurzvorstellung der zehn wertvollsten Aktien aus China hat klar gemacht, dass es bei größeren chinesischen Aktien eine gewisse Branchenkonzentration gibt. Vier der zehn wertvollsten chinesischen Konzerne sind Banken. Bei drei weiteren handelt es sich um Internet-/E-Commerce-Konzerne. Das bedeutet, dass Anleger mit einem Investment in die größten China Aktien eine relativ hohe Branchenabhängigkeit eingehst. Wichtige Entwicklungen in diesen Branchen können folglich die Aktienkurse aller Unternehmen positiv oder negativ beeinflussen. Achte vor diesem Hintergrund auf eine ausreichende Branchendiversifikation bei Aktien aus China, um keine unnötigen Risiken einzugehen.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [10 der besten Wachstumsaktien 2026 – Turbos für Dein Depot](https://www.sharedeals.de/wissen/zukunftsmaerkte/wachstumsaktien/)
**Published:** Juli 25, 2025
**Author:** Peter Wolf-Karnitschnig
**Content:**
Wachstumsaktien aus Branchen wie KI, Elektroautos oder Gentechnologie bieten hohe Renditechancen und gehören in jedes Portfolio. Doch neben den Vorteilen lauern auch besondere Risiken. Dieser Ratgeber führt Dich ins dynamische Universum der Wachstumsaktien ein: Du erfährst, was sie ausmacht, wo Du sie findest und lernst zehn der besten Wachstumsaktien 2026 im Kurzporträt kennen.
## ☝️ Das Wichtigste in aller Kürze
- Wachstumsaktien sind die Anteilsscheine von Unternehmen, die ein hohes, oft branchenüberdurchschnittliches Umsatzwachstum aufweisen.
- Sehr häufig kommen Wachstumsunternehmen in Märkten mit einer hohen Markt- bzw. Technologiedynamik vor.
- Wachstumsunternehmen schreiben in der Regel Verluste und schütten keine Gewinne an ihre Aktionäre aus.
- Die Unternehmensbewertung von Wachstumsaktien in Form des Kurs-Gewinn-Verhältnisses und/oder des Kurs-Umsatz-Verhältnisses ist im Regelfall sehr hoch.
- Typische Wachstumsbranchen mit vielen Wachstumsaktien sind gegenwärtig Bio- und Medtech, Erneuerbare Energie und Elektromobilität, Finanztechnologien, Künstliche Intelligenz und Rüstung.
- Die Hauptvorteile eines Investments in Wachstumsaktien sind die hohen Renditechancen, die Teilnahme an Megatrends und die Diversifikation des Portfolios.
- Hauptnachteile von Wachstumsaktien sind das hohe Risiko, die überdurchschnittlichen Kursschwankungen und die fehlenden Dividenden.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Vorstellung von zehn der besten Wachstumsaktien für 2026](#Vorstellung_von_zehn_der_besten_Wachstumsaktien_fuer_2026)
- [Mini-Porträts von zehn der besten Wachstumsaktien 2026:](#Mini-Portraets_von_zehn_der_besten_Wachstumsaktien_2026)
- [Was sind Wachstumsaktien?](#Was_sind_Wachstumsaktien)
- [Was sind typische Wachstumsbranchen?](#Was_sind_typische_Wachstumsbranchen)
- [Das sind die Vorteile von Wachstumsaktien](#Das_sind_die_Vorteile_von_Wachstumsaktien)
- [Das sind die Nachteile von Wachstumsaktien](#Das_sind_die_Nachteile_von_Wachstumsaktien)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Vorstellung von zehn der besten Wachstumsaktien für 2026
Eine Auswahl der zehn besten Wachstumsaktien für ein bestimmtes Jahr zu treffen, ist nahezu ein Ding der Unmöglichkeit. Die Welt der Wachstumsunternehmen ist riesengroß und jede Aktie hat ihr eigenes Rendite-Risiko-Profil, was die Auswahl sehr schwierig macht.
Trotzdem gibt dir dieser Ratgeber zehn Empfehlungen für Wachstumsaktien mit auf den Weg. Sie alle überzeugen durch eine Kombination aus dynamischem Wachstum und einer guten Marktpositionierung. Zudem wurde bei der Auswahl darauf geachtet, Unternehmen aus allen weiter unten genannten Wachstumsbranchen vorzustellen.
**Aktie****Marktkap.** **in Mrd. US$** **(Stand August 2025)****ISIN**BYD149CNE100000296DeFi Technologies1,1CA2449161025D-Wave Quantum6,3US26740W1099DroneShield1,9AU000000DRO2Friedrich Vorwerk2,0DE000A255F11NuScale Power6,8US67079K1007Palantir365,0US69608A1088Rheinmetall94,0DE0007030009Rocket Lab USA23,0US7731211089Shift4 Payments7,1US82452J1097## Mini-Porträts von zehn der besten Wachstumsaktien 2026:
### BYD
BYD („Build Your Dreams“) ist ein chinesischer Mischkonzern, der sich in den letzten Jahrzehnten von einem Hersteller von Haushaltsbatterien zu einem der größten Produzenten von Elektroautos und Autobatterien entwickelt hat. Der im chinesischen Shenzhen ansässige Konzern war 2023 erstmals der weltweit absatzstärkste Hersteller von Elektroautos.
Im vergangenen Jahr verkaufte BYD 4,25 Millionen Elektro- und Hybridfahrzeuge. Mit einem Absatzvolumen von ca. 90% in seinem Heimatmarkt ist BYD bislang auf den internationalen Automärkten noch kaum vertreten.
Das soll sich in den kommenden Jahren aber ändern. BYD strebt innerhalb von fünf Jahren eine Steigerung seines Auslandsanteils auf 50% des Gesamtabsatzes an. Um dieses ehrgeizige Ziel zu erreichen, hat der chinesische Autohersteller bereits mehrere Werke im Ausland in Betrieb genommen, weitere sind in Bau.
### DeFi Technologies
DeFi Technologies ist ein sehr junges Unternehmen. Das kanadische Fintech-Startup mit Sitz in Toronto wurde erst 2020 gegründet.
DeFi Technologies fokussiert sich auf unterschiedliche Dienstleistungen im Bereich der Kryptowährungen. Kerngeschäft des Fintech-Unternehmens ist die Entwicklung und Vermarktung von ETPs (Exchange-traded Products), über die Anleger sehr bequem und kostengünstig in digitale Währungen investieren können. Darüber hinaus betreibt DeFi Technologies eine Arbitrage-Handelsplattform für Krypto-Assets, stellt Liquidität für digitale Vermögenswerte bereit und ist an einem Unternehmen für KI-gestützte quantitative Handelsstrategien beteiligt.
Nur wenige Unternehmen sind im Kryptosektor so breit aufgestellt wie DeFi Technologies. Das macht das Fintech aus Kanada unabhängiger von der Entwicklung einzelner Coins, allen voran des Bitcoins. Kryptowährungen sind inzwischen im Mainstream der Zahlungsmethoden und Geldanlagen angekommen und nicht mehr aus der Finanzindustrie wegzudenken. Das Universum digitaler Währungen wird sich noch über viele Jahre ausdehnen.
### D-Wave Quantum
D-Wave Quantum ist ein kanadischer Entwickler und Hersteller von Quantencomputern. D-Wave war (eigenen Angaben zufolge) das erste Unternehmen weltweit, das einen kommerziell nutzbaren Quantencomputer auf den Markt brachte.
Die Quantencomputer von D-Wave Quantum basieren auf der Annealing-Technologie, die Quanteneffekte nutzt, um spezielle Problemstellungen, wie z. B. Such- und Optimierungsprobleme, effizienter als klassische Computersysteme zu lösen. Die neuartige Rechentechnik kommt nicht nur in akademischen Forschungsinstitutionen, sondern inzwischen auch bei Großunternehmen zum Einsatz.
D-Wave Quantum notiert an der New York Stock Exchange und war in den vergangenen Monaten einer der heißesten Technologieaktien weltweit. Quantencomputing erlebt seit Ende 2024 einen gewaltigen Boom an den internationalen Finanzmärkten. Die Fantasie von Anlegern wird durch das unermessliche Potenzial dieser Computertechnologie beflügelt. Sie könnte in den kommenden Jahren die Leistungsfähigkeit klassischer binärer Supercomputer in sehr vielen Teilbereichen in den Schatten stellen.
### DroneShield
Im Gegensatz zum Milliardenkonzern Rheinmetall ist DroneShield aus Australien nur ein sehr kleines Rüstungsunternehmen, das auf die Entwicklung und Herstellung von Systemen zur Erkennung und Abwehr von Drohnen spezialisiert ist. DroneShield notiert an der australischen Börse in Sydney. Neben dem Hauptsitz in Australien besitzt das Rüstungsunternehmen auch einen Zweitsitz in den USA.
Der Ukrainekrieg ist seit über drei Jahren das beste Beispiel für moderne Kriegsführung. Dabei spielen Drohnen eine noch nie dagewesene Rolle in der Bekämpfung feindlicher Ziele, der Aufklärung und der Logistik. Dementsprechend kriegsentscheidend sind Technologien zur Abwehr feindlicher Drohnen geworden. Neben dem militärischen Bereich werden die Anti-Drohnen-Systeme von DroneShield auch zum Schutz ziviler Großveranstaltungen aus Sport, Kultur und Politik genutzt.
Wie Rheinmetall ist auch DroneShield einer der großen Profiteure der stark steigenden Militärbudgets in Europa und in anderen Weltregionen. Alle Armeen müssen sich heutzutage dafür wappnen, massive Drohnenangriffe ihrer Gegner frühzeitig zu erkennen und wirkungsvoll abzuwehren.
### Friedrich Vorwerk
Die Friedrich Vorwerk Group mit Sitz im niedersächsischen Tostedt ist ein führender Dienstleister im Bereich der Energieinfrastruktur. Das Unternehmen ist in der Planung, Realisierung und Inbetriebnahme komplexer Netze für den Transport von Gas, Strom und Wasserstoff aktiv. Friedrich Vorwerk ist Mitglied im deutschen Small Cap Index SDAX.
Der Energieinfrastrukturdienstleister ist zweifellos einer der größten Profiteure der Energiewende in Deutschland. Der Ersatz fossiler Brennstoffe wie Kohle und Öl durch erneuerbare Energien erfordert einen gewaltigen Aus- und Umbau der nationalen Elektrizitätsinfrastruktur. Zahlreiche neue Stromtrassen müssen vom windreichen Norden der Bundesrepublik in die Industriezentren im Westen und Süden des Landes gebaut werden.
Hinzu kommt die erstmalige Einrichtung eines bundesweiten Wasserstoffnetzes, das sowohl durch den Umbau bestehender Gasleitungen als auch durch neue Pipelines geschaffen wird. Auch im Ausland erwartet Friedrich Vorwerk aufgrund ähnlicher Transformationen der Energieinfrastruktur ein erhebliches Wachstumspotenzial.
### NuScale Power
NuScale Power mit Sitz in Tigard im US-Bundesstaat Oregon entwickelt und produziert sogenannte „Small Modular Reactors“. SMR sind Mini-AKW, die mit Ausmaßen von ca. 3 mal 20 Metern deutlich kleiner als konventionelle Kernkraftwerke sind und in Modulbauweise schnell gefertigt werden können.
Gegenüber klassischen Groß-AKW haben die kleinen Modulreaktoren zwei signifikante Vorteile. Zum einen können sie wesentlich schneller und kostengünstiger gebaut werden. Zum anderen können sie deutlich näher an Großverbrauchern errichtet werden.
Letzterer Vorteil spielt vor allem in der Stromversorgung von Rechenzentren eine nicht zu unterschätzende Rolle. Diese benötigen einerseits sehr große Strommengen und sind andererseits auf eine unterbrechungsfreie Stromversorgung angewiesen. SMR können diese beiden Grundvoraussetzungen sehr gut bedienen.
### Palantir
Palantir Technologies ist seit Jahren eine der meist diskutierten, aber gleichzeitig umstrittensten Wachstumsaktien weltweit. Das US-Technologieunternehmen bietet Staaten und Unternehmen Software und Dienstleistungen zur Analyse großer Datenmengen.
Palantir besitzt zwei Geschäftsbereiche: Während sich Palantir Gotham an Armeen, Geheimdienste, Polizeibehörden und sonstige staatliche Einrichtungen richtet, kommt Palantir Foundry bei gewerblichen Kunden aus verschiedensten Branchen zum Einsatz. In den vergangenen Jahren hat sich der Umsatzanteil zunehmend von staatlichen in Richtung gewerblicher Kunden verschoben.
Palantir notiert an der New York Stock Exchange und ist Mitglied im US-Technologieleitindex Nasdaq 100. In Sachen Datenanalyse kommt derzeit kaum ein Unternehmen an Palantir vorbei. Die sinnvolle Verarbeitung extrem großer Datenbestände ist für Firmen aller Größenordnungen und Branchen längst zu einer Existenzfrage geworden. Nur wer aus den exponentiell steigenden Datenmengen die richtigen Rückschlüsse zieht, wird sich zukünftig im Wettbewerb behaupten können. Das gilt in ähnlicher Weise auch für staatliche Institutionen, allen voran für das Militär und die Sicherheitsbehörden.
### Rheinmetall
Kein anderer deutscher Konzern stand in den vergangenen drei Jahren so sehr im medialen Rampenlicht und hat seinen Börsenwert so stark gesteigert wie Rheinmetall. Der Rüstungskonzern aus Düsseldorf ist nach Airbus der zweitgrößte deutsche Hersteller von Rüstungsgütern.
Rheinmetall entwickelt und produziert ein sehr breites Spektrum an Waffensystemen für die Land-, Luft- und Seestreitkräfte. Schwerpunkte der Waffenproduktion bei Rheinmetall sind Kampf- und Schützenpanzer sowie militärische Rad- und Kettenfahrzeuge. Seit Anfang 2023 ist der Rüstungskonzern Mitglied im deutschen Leitindex DAX.
Aufgrund der massiven Anhebung der Verteidigungsausgaben in Deutschland und in anderen NATO-Mitgliedsstaaten ist Rheinmetall zweifellos eine der Aktien mit dem größten Wachstumspotenzial. Der Konzern ist einer der wichtigsten Lieferanten der deutschen Bundeswehr und befindet sich auf gutem Wege, sich zu einem der größten europäischen Rüstungskonzerne zu entwickeln.
### Rocket Lab USA
Rocket Lab USA ist ein in Long Beach in Kalifornien ansässiger Hersteller von Luft- und Raumfahrtprodukten und Anbieter von Raketentransporten. Das 2006 gegründete Unternehmen entwickelt und betreibt die Trägerrakete Electron, die Kleinsatelliten ins All transportiert.
Seit dem ersten Start im Jahr 2017 hat die Electron-Rakete mehr als 60 erfolgreiche Starts absolviert. Derzeit ist Electron noch eine Einwegrakete, Rocket Lab arbeitet jedoch daran, einzelne Raketenstufen für weitere Starts wiederzuverwenden. Darüber hinaus stellt Rocket Lab USA Satellitenkomponenten wie Star Tracker, Reaktionsräder, Solarzellen und -anordnungen, Satellitenfunkgeräte, Trennsysteme sowie Flug- und Bodensoftware her.
Satelliten haben in den vergangenen Jahren massiv an Bedeutung gewonnen. Der Ukraine-Krieg hat gezeigt, dass die Streitkräfte eines Landes ohne ein funktionierendes Satellitennetzwerk erheblich im Nachteil hinsichtlich der Aufklärung und der Kommunikation sind. Alle Regionalmächte der Welt investieren deshalb Milliardensummen in den Aufbau einer unabhängigen Satellitenflotte. Aber auch für große Technologieunternehmen spielen Satelliten eine immer wichtigere Rolle, um alle Regionen der Welt mit Internet- und sonstigen Telekommunikationsdiensten versorgen zu können.
### Shift4 Payments
Shift4 Payments ist ein US-amerikanischer Zahlungsdienstleister mit Sitz in Center Valley im Bundesstaat Pennsylvania. Das Unternehmen bietet heute eine sehr breite Palette an Zahlungslösungen an, die von der Zahlungsabwicklung über Point-of-Sale-Systeme bis zur Integration von anderen Softwarelösungen reicht.
Die Zahlungsabwicklungslösungen von Shift4 sind inzwischen bei über 200.000 Kunden im Einsatz. Jährlich werden über diese Systeme mehr als 5 Milliarden Transaktionen mit einem Gesamtvolumen von über 260 Milliarden US-Dollar abgewickelt. Das Zahlungsabwicklungssystem von Shift4 Payments ermöglicht die Integration von über 500 branchenführenden Point-of-Sale-Lösungen in einer Plattform und die Abwicklung von Zahlungen über mehr als 100 Zahlungsmethoden und über 150 Währungen.
Der Markt für Zahlungsabwicklungslösungen hat sich in den vergangenen Jahren zu einer hochkomplexen und dynamischen Industrie entwickelt. Immer mehr Menschen bezahlen für immer mehr Leistungen mit immer unterschiedlicheren Zahlungssystemen. Die reibungslose Abwicklung digitaler Zahlungen hat sich zu einem riesengroßen und stark wachsenden Markt entwickelt. Noch dazu steckt der Zahlungsabwicklungsmarkt aufgrund neuer Zahlungsmittel (z. B. Kryptowährungen) und Übertragungstechnologien (Blockchain) in einem gewaltigen technologischen Umbruch.
## Was sind Wachstumsaktien?
Wie die Bezeichnung bereits zum Ausdruck bringt, handelt es sich bei Wachstumsaktien (Englisch: growth shares) um die Anteilsscheine von Unternehmen, die besonders schnell wachsen. Wachstumsunternehmen haben demnach ein höheres, oft branchenüberdurchschnittliches Umsatzwachstum.
Sehr häufig sind Wachstumsaktien in Branchen zu finden, die selbst eine hohe Marktdynamik aufweisen. Wachstumsaktien sind aber keineswegs nur auf Wachstumsbranchen beschränkt. Auch in etablierten, gesättigten Industrien existieren sie. Meist gehören sie zu Unternehmen mit innovativen Produkten bzw. Dienstleistungen und einem möglicherweise sogar disruptiven Geschäftsmodell, was in Summe für branchenunübliche hohe Wachstumsraten sorgt.
Nicht selten schreiben Wachstumsunternehmen rote Zahlen. Sie fokussieren sich in der Regel auf ihr schnelles Wachstum und nehmen in dieser Unternehmensphase mehr oder weniger hohe Verluste in Kauf. Ein hohes Wachstumspotenzial muss aber nicht zwangsläufig mit Verlusten einhergehen. Wachstumsunternehmen, die bereits Gewinne erwirtschaften, reinvestieren diese im Normalfall in ihre Geschäftsentwicklung. Das bedeutet, dass Wachstumsaktien so gut wie nie Gewinne an ihre Aktionäre ausschütten.
Ein typisches Merkmal von Wachstumsaktien ist ihre hohe Unternehmensbewertung. Der Aktienkurs von Growth Shares basiert auf den hohen Erwartungen des Marktes an die zukünftige Umsatz- und Gewinnentwicklung des Unternehmens. Wachstumsaktien weisen deshalb im Regelfall ein sehr hohes Kurs-Gewinn-Verhältnis auf. Bei Unternehmen, die noch keine Gewinne erzielen, ist das Kurs-Umsatz-Verhältnis meist ebenfalls sehr hoch. Diese hohen Bewertungskennzahlen sind in der Regel jedoch nicht als Anzeichen einer Überbewertung eines Wachstumsunternehmens zu sehen, sondern vielmehr Ausdruck der hohen Überzeugung der Börse von dessen Wachstumspotenzial.
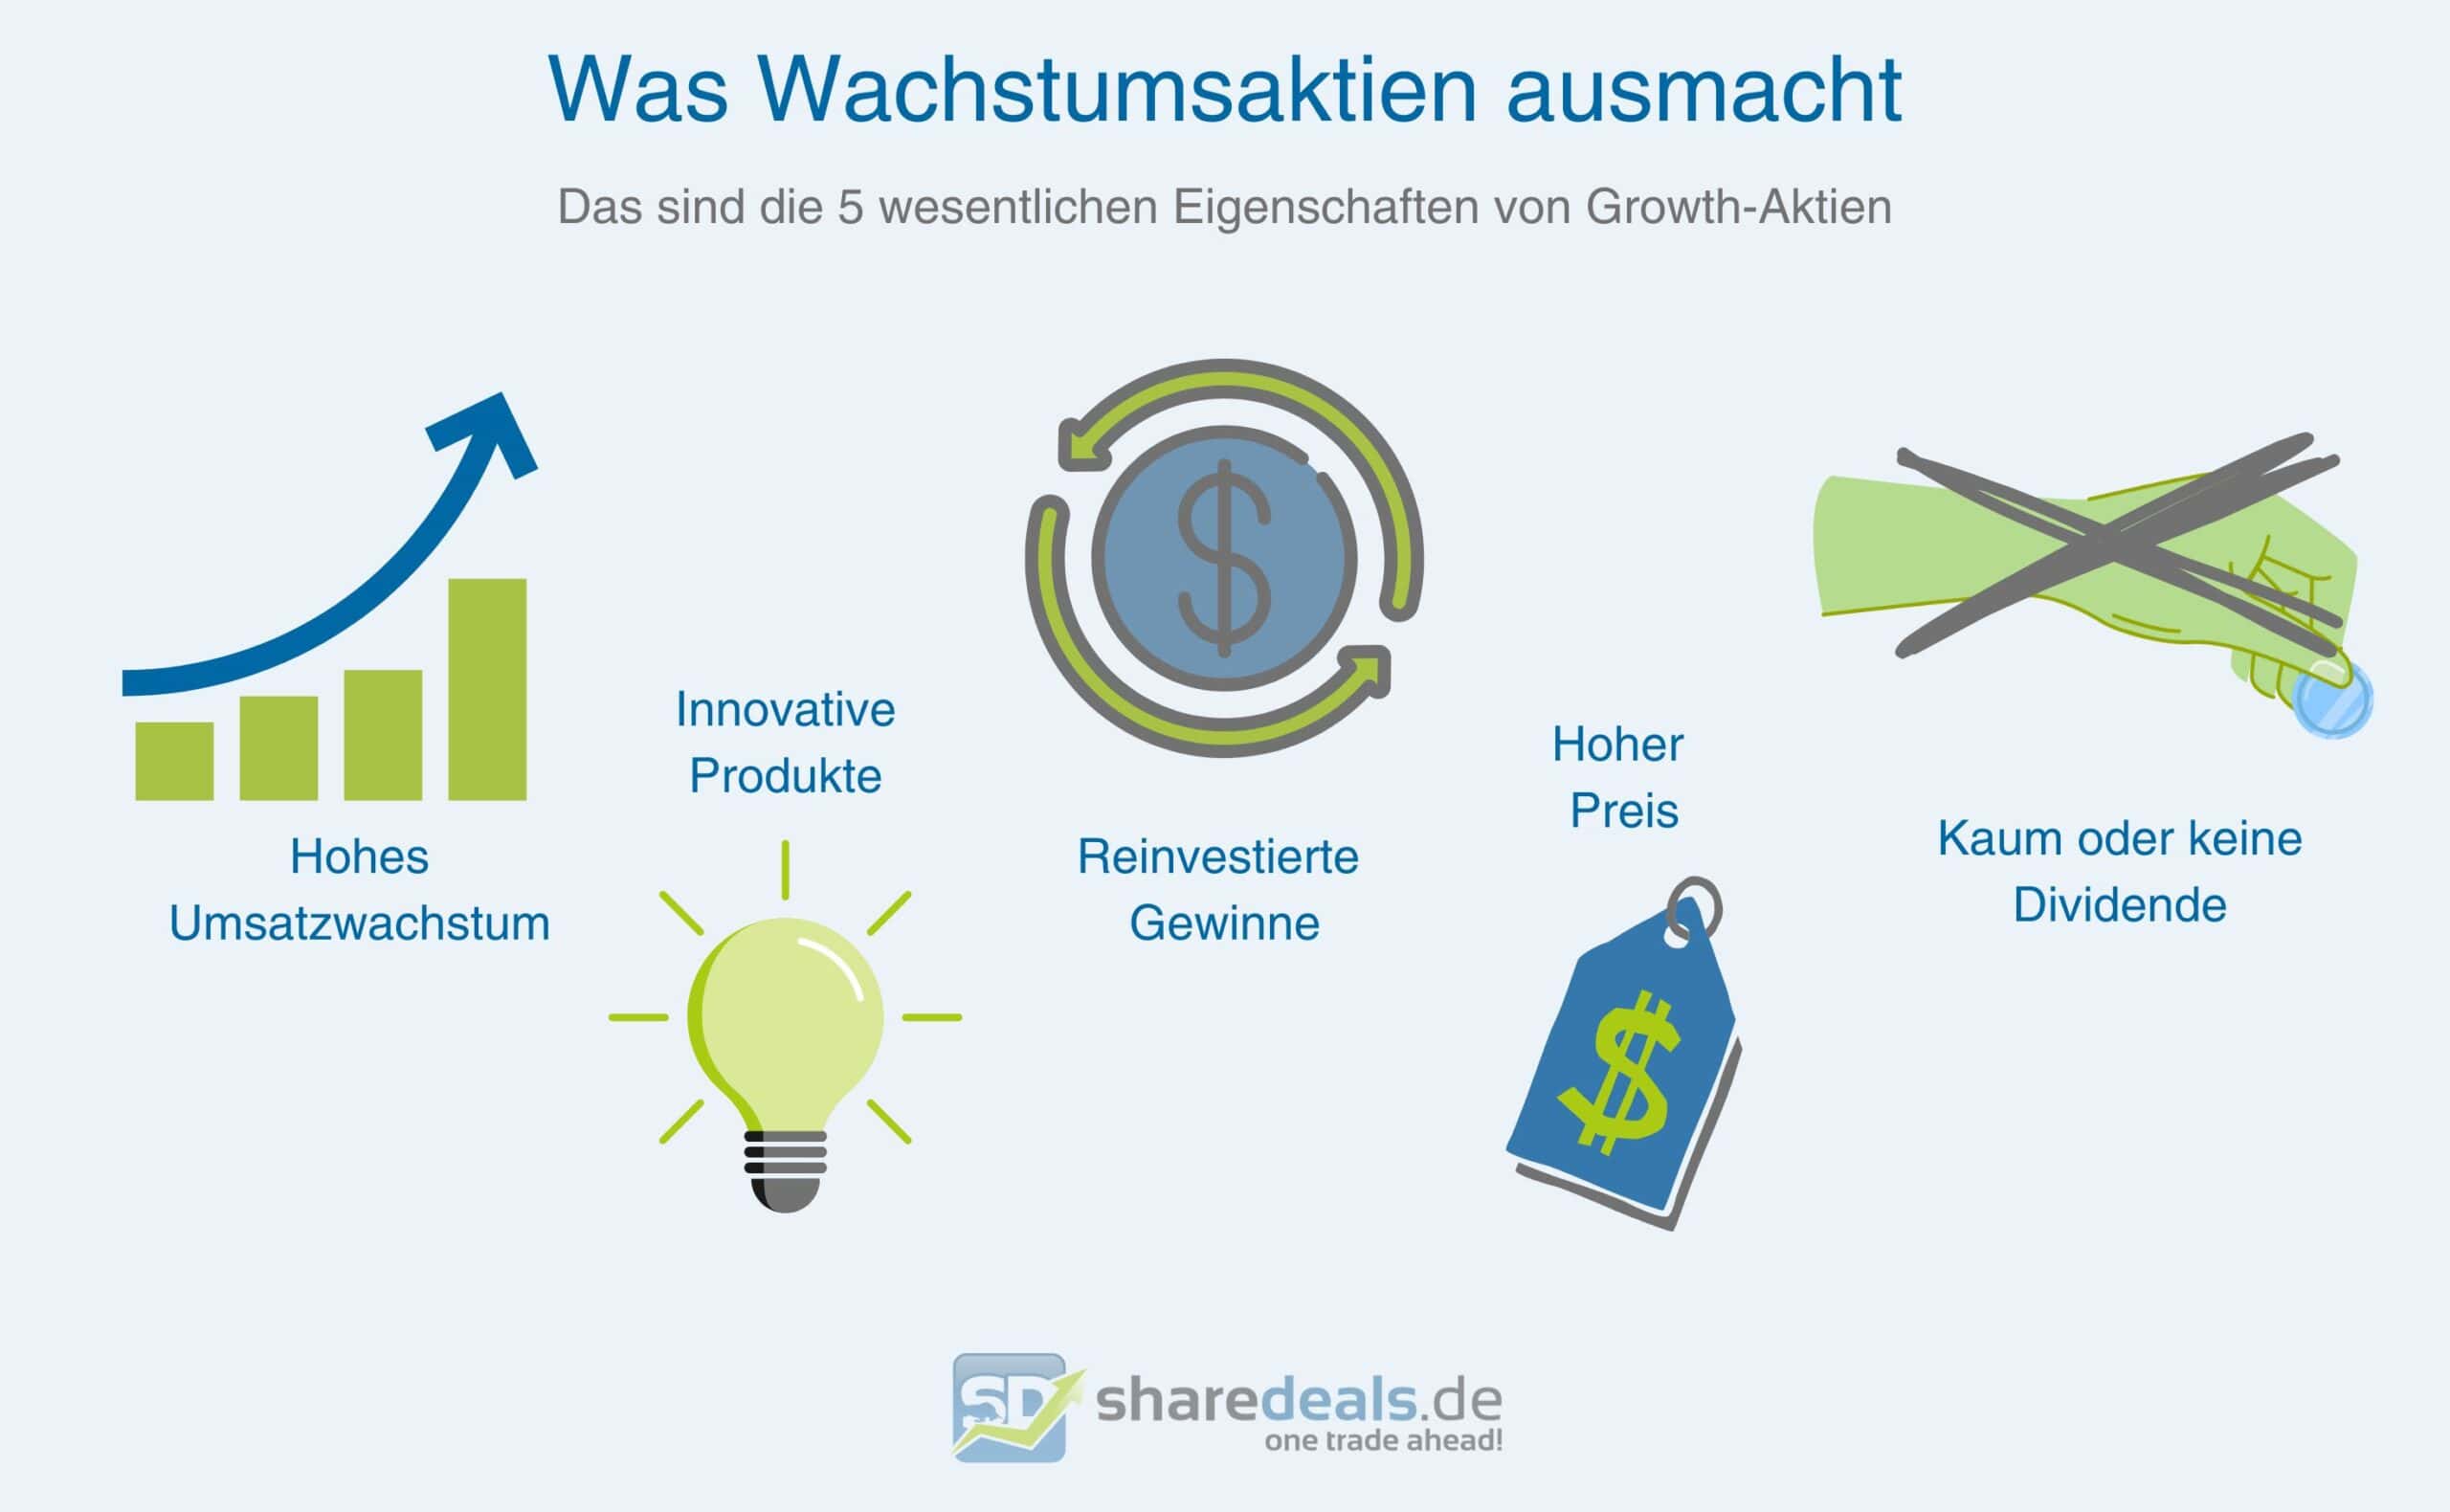Diese Eigenschaften haben die allermeisten Wachstumsaktien gemeinsam. | Grafik: Eigene Darstellung
## Was sind typische Wachstumsbranchen?
Typische Branchen mit einer hohen Konzentration an Wachstumsaktien sind Märkte mit einer hohen Technologie- und Wachstumsdynamik. In diesen Wachstumsbranchen ist die Wahrscheinlichkeit wesentlich höher, dass Unternehmen mit neuen Technologien entstehen, die das Potenzial dazu haben, neue Märkte zu schaffen oder bestehende Märkte zu transformieren.
Nachfolgend findest du fünf Beispiele für diejenigen Branchen mit den aktuell meisten Wachstumsaktien:
### Biotechnologie und Medizintechnik
In kaum einer Branche schreitet der technologische Fortschritt seit Jahren so rasant voran wie in der Biotechnologie und der Medizintechnik. Bahnbrechende Erkenntnisse in verschiedensten Bereichen, von der Genforschung bis zur Wirkstoffentwicklung, sorgen jedes Jahr für einen gewaltigen Innovationsschub. Demzufolge ist die Zahl an Wachstumsaktien in der Biotech- und Medtech-Branche größer als in jeder anderen Industrie.
### Erneuerbare Energien und Elektromobilität
Der Klimawandel hat inzwischen ein besorgniserregendes Tempo erreicht und stellt die internationale Staatengemeinschaft vor die größte Herausforderung der Menschheitsgeschichte. Innerhalb der nächsten Jahre müssen alle Staaten der Welt ihren Ausstoß an klimaschädlichen Gasen signifikant reduzieren, was vor allem in der Energieerzeugung und im Verkehrswesen gewaltige Marktveränderungen mit sich bringt. In den Bereichen Wind- und Solarenergieerzeugung sowie Elektroautoherstellung sind deshalb in den letzten Jahren besonders viele Wachstumsaktien entstanden.
### Künstliche Intelligenz
Die derzeit wahrscheinlich größte Boom-Branche der Welt ist Künstliche Intelligenz. Seit dem Erscheinen des ersten „intelligenten“ Sprachmodells Ende 2022 erleben KI-Anwendungen ein beispielloses Interesse. Inzwischen sind zahlreiche ChatBots und generative Sprachmodelle auf dem Markt erschienen, die wie von Geisterhand Informationen recherchieren und zusammenfassen. Doch die Tragweite von Künstlicher Intelligenz geht weit über die Informationsbeschaffung und Texterstellung hinaus. KI spielt mittlerweile in fast allen Technologien und Unternehmensbereichen eine Rolle, von autonom fahrenden Autos über die pharmazeutische Wirkstoffforschung bis zur Ausspielung von Online-Werbung.
### Finanztechnologien
Das einst sehr konservative Bankwesen erlebt bereits seit einigen Jahren einen massiven Wandel. Bank- und Wertpapiergeschäfte werden primär online abgewickelt und zahlreiche Neobanken und -broker machen den etablierten Kreditinstituten neue Konkurrenz. Zudem ist mit der Blockchain eine neue Datenübertragungstechnologie entstanden, die das Zeug dazu hat, die Marktstruktur der Finanzdienstleistungsbranche zu revolutionieren. Und nicht zuletzt haben sich Kryptowährungen als neue Bezahltechnologie und Vermögensanlage etabliert. Demzufolge gehört die Fintech-Branche zu denjenigen Industrien mit ein sehr hohen Dichte an Wachstumsaktien.
### Rüstung
Mit dem Beginn des Ukrainekrieges Anfang 2022 ist die europäische Sicherheitsordnung ins Wanken geraten. Der Angriff Russlands auf die Ukraine hat Europa klargemacht, dass es in Zukunft erheblich mehr in die eigene Sicherheitsarchitektur investieren muss. Gleichzeitig verschiebt sich der sicherheitspolitische Fokus der Vereinigten Staaten auf den Pazifik und die dortige Konfrontation mit der zweiten Supermacht China. Rüstungsaktien gehören vor dem Hintergrund massiv steigender Verteidigungsausgaben, vor allem in Europa, zu den Wachstumsaktien schlechthin.
## Das sind die Vorteile von Wachstumsaktien
### Hohe Renditechancen
Der größte Vorteil einer Investition in Wachstumsaktien ist zweifellos deren hohes Renditepotenzial. Die Kursgewinne von Wachstumsunternehmen können an der Börse deutlich höher ausfallen als die von etablierten Unternehmen. Wachstumsunternehmen können über Jahre hinweg hohe Umsatz- und Gewinnsteigerungen aufweisen, die sich wiederum in starken Aktienkurssteigerungen niederschlagen. Vor allem junge und kleine Unternehmen, die von Börsenanlegern noch nicht „entdeckt“ wurden, besitzen in der Regel besonders hohe Renditechancen. Bei sehr positiven Geschäftsentwicklungen ist bei Wachstumsaktien eine Vervielfachung des Aktienkurses keine Seltenheit.
### Teilnahme an Megatrends
Wie zuvor erwähnt, sind Wachstumsaktien vor allem in Märkten mit einer hohen Technologie- und Wachstumsdynamik zu finden. Solche Märkte werden nicht selten von Megatrends angetrieben, also Trends, die langfristige und tiefgreifende Auswirkungen auf Wirtschaft und Gesellschaft haben. Ein Investment in Wachstumsaktien bietet dir als Anleger somit die Chance, an diesen Megatrends teilzunehmen und von den großen globalen Veränderungen zu profitieren.
### Partizipation an Hypes
Es vergeht fast kein Börsenjahr, in dem nicht irgendeine Branche von einem Hype erfasst wird. Wie aus dem Nichts stürzen sich Anleger auf Unternehmen einer Branche und jagen ihre Aktienkurse in die Höhe. Das jüngste Beispiel für einen derartigen Hype sind die Aktien von Quantencomputerherstellern. Eine Investition in Wachstumsaktien gibt dir somit die Möglichkeit, an solchen Hypes mit Kursvervielfachungen innerhalb kürzester Zeit zu partizipieren.
### Große Innovationskraft
Wachstumsunternehmen sind per se innovativ, ansonsten könnten sie nicht so schnell wachsen. Mit einem Kauf von Wachstumsaktien investierst du folglich Geld in Unternehmen mit einer hohen Innovationskraft. Teilweise ist diese Innovationskraft so hoch, dass sie zu disruptiven Veränderungen in ganzen Industrien führt und altgediente Branchenstrukturen innerhalb kurzer Zeit auflöst.
### Größere Diversifikation
Idealerweise enthält dein Wertpapierportfolio immer eine Mischung als Growth- und Value-Aktien. Ein oftmals vernachlässigter Vorteil von Wachstumsaktien ist ihr Diversifikationseffekt. Die Aktienkurse vieler Wachstumsaktien werden von anderen Faktoren angetrieben als die von Value-Aktien. Zum Teil ist der Einfluss bestimmter wirtschaftlicher Entwicklungen sogar gegenläufig. Beispielsweise haben Zinserhöhungen meist einen negativen Einfluss auf Wachstumsaktien, wirken sich jedoch positiv auf viele Value-Aktien aus. Durch einen geschickten Portfoliomix aus Growth- und Value-Aktien kannst du solche Effekte besser abfedern.
## Das sind die Nachteile von Wachstumsaktien
### Höheres Risiko
Wo höhere Renditechancen winken, ist selbstverständlich auch das Risiko größer. Ein Investment in Wachstumsaktien ist immer mit einem höheren Risiko verbunden. Wachstumsunternehmen stehen vor gewaltigen Herausforderungen: Sie müssen neue Technologien erfolgreich kommerzialisieren, sich gegen etablierte Wettbewerber durchsetzen und einen (meist) hohen Finanzierungsbedarf decken. In Summe gehst du also ein signifikantes Risiko ein, dass ein Investment in eine Wachstumsaktie fehlschlägt und du einen (Teil-)Verlust deines eingesetzten Kapitals hinnehmen musst.
### Überdurchschnittliche Kursschwankungen
Investitionen in Wachstumsaktien sind nicht für Anleger geeignet, die keinen guten Nachtschlaf haben. Die Aktienkurse von Wachstumsunternehmen schwanken wesentlich stärker als die von etablierten Value-Unternehmen. Das gilt besonders für Aktien in Branchen mit einer sehr hohen Technologie- bzw. Marktdynamik. Diese Volatilität kann kurzzeitig zu hohen Kursverlusten führen und für Anleger entsprechend nervenaufreibend sein.
### Keine Dividenden
Wachstumsunternehmen benötigen jeden Cent, um ihr Unternehmenswachstum zu finanzieren. Gewinnausschüttungen sind somit bei Growth-Unternehmen fast immer ausgeschlossen. Wenn du mit deinen Aktieninvestments laufende Erträge über Dividenden generieren willst, kommen Wachstumsaktien somit nicht infrage. Ihre einzige Ertragsquelle sind langfristige Kurssteigerungen.
### Abhängigkeit von Zinsänderungen
Wachstumsaktien sind in der Regel sehr zinssensitiv. Das bedeutet, dass ihre Aktienkurse empfindlich auf Änderungen des Leitzinses reagieren, besonders der beiden globalen Leitbanken, der US-amerikanischen FED und der Europäischen Zentralbank. Der Grund für diese Zinssensitivität ist, dass die Gewinne bzw. Cashflows von Wachstumsunternehmen erst in ferner Zukunft liegen und somit stark auf die Gegenwart abdiskontiert werden. Je höher der Zinssatz, desto stärker der Diskontierungsfaktor. Höhere Zinsen reduzieren deshalb die Bewertung von Wachstumsaktien.
### Blasenrisiko
Dieses Risiko ist das Gegenteil des Vorteils der Partizipation an Hypes. Börsenhypes führen nicht selten zu einer Blasenbildung. Das bedeutet, dass sich die Aktienkurse einer bestimmten Branche völlig von ihren Fundamentaldaten abkoppeln und in irrationale Höhen steigen. Bei Wachstumsakten ist dieses Blasenrisiko erheblich größer als bei Value-Aktien. Blasen haben die Tendenz, früher oder später zu platzen. An der Börse äußert sich dieser Vorgang durch stark einbrechende Aktienkurse.
**Tipp:** Sichere Dir mit unserem [kostenlosen Report „3 Top-Picks 2026“](https://www.sharedeals.de/lg-intern-top-picks-2026/) jetzt die Aktien-Überflieger des Jahres!
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Zukunftsmärkte 2026: Die Top-Aktien dieser Sektoren müssen Anleger kennen](https://www.sharedeals.de/wissen/zukunftsmaerkte/)
**Published:** März 7, 2024
**Author:** Redaktion
**Content:**
Die Börse steht in vielerlei Hinsicht am Beginn einer revolutionären Ära. Mit der Energiewende, der E-Mobilitäts-Transformation, und der Entwicklung der Künstlicher Intelligenz treffen bahnbrechende Technologien auf Megatrends wie den demografischen Wandel, Massenmigration und militärische Aufrüstung. Noch nie zuvor hat die Welt so viele unterschiedliche gewinnträchtige Zukunftsmärkte hervorgebracht, in die Du mit etwas Hintergrundwissen und den richtigen Tipps spektakuläre Investment-Gewinne erzielen kannst. In unserer Ratgeber-Serie zu den Megatrends an der Börse stellen wir Dir Chancen, Risiken und die besten Aktien jedes spannenden Trendsektors ausführlich vor.
Bei den Finanzmärkten ist es bekanntermaßen wie bei den Jahreszeiten: Nichts ist so beständig wie der ständige Wandel. Dennoch kristallisieren sich immer wieder Megatrends heraus, die die Börsenlandschaft nachhaltig prägen. Die Rede ist von disruptiven Technologien, geopolitischen Ereignissen und globalen Bevölkerungstrends.
## [KI-Aktien](https://www.sharedeals.de/wissen/ki-aktien/)
Das Parade-Beispiel für diese Entwicklungen ist der Siegeszug der Künstlichen Intelligenz. KI hat das Potenzial, nahezu jede Industrie umzugestalten – von der Fertigungs-Automatisierung über medizinische Fortschritte bis hin zur Optimierung von Energieverbrauch, Logistik und Kriegsführung. In unserem ausführlichen Ratgeber zu den besten [KI-Aktien](https://www.sharedeals.de/wissen/ki-aktien/) beleuchten wir das Thema von vielen Seiten. Unter anderem erfährst Du,
- welche Aktien besonders von KI profitieren,
- wie Du in Künstliche Intelligenz investieren kannst und
- was es dabei zu beachten gilt.
## [Wasserstoff-Aktien](https://www.sharedeals.de/wissen/wasserstoff-aktien/)
Wasserstoff gilt als vielversprechender Energieträger für eine nachhaltige Zukunft. Als emissionsfreie Alternative zu fossilen Brennstoffen könnte er eine Schlüsselrolle in der Energiewende spielen – von der Industrie über den Verkehr bis zur Wärmeversorgung. In unserem detaillierten [Beitrag über die besten Wasserstoff-Aktien](https://www.sharedeals.de/wissen/wasserstoff-aktien/) gehen wir tiefer ins Thema. Du erfährst dort:
- welche Unternehmen in der Wasserstoff-Branche führend sind,
- wie sich der Markt für grünen Wasserstoff entwickelt und
- welche Faktoren den Erfolg von Wasserstoff-Investments beeinflussen.
## [Rüstungsaktien](https://www.sharedeals.de/wissen/zukunftsmaerkte/ruestungsaktien/)
In einer Welt wachsender geopolitischer Spannungen gewinnt die Rüstungsindustrie an Bedeutung. Regierungen weltweit erhöhen ihre Verteidigungsbudgets, was zu steigenden Investitionen in moderne Waffensysteme und Verteidigungstechnologien führt. Unser detaillierter [Artikel über die aussichtsreichsten Rüstungsaktien](https://www.sharedeals.de/wissen/zukunftsmaerkte/ruestungsaktien/) analysiert:
- welche Unternehmen von steigenden Verteidigungsausgaben profitieren,
- wie Du in diesem sensiblen Sektor investieren kannst und
- welche ethischen Überlegungen bei Investitionen in die Rüstungsindustrie eine Rolle spielen.
## [Solar-Aktien](https://www.sharedeals.de/wissen/zukunftsmaerkte/solar-aktien/)
Die Solarenergie spielt eine zentrale Rolle in der globalen Energiewende. Mit sinkenden Kosten und steigender Effizienz gewinnt die Photovoltaik zunehmend an Bedeutung – sowohl im privaten als auch im industriellen Bereich. Unser umfassender [Bericht zu den vielversprechendsten Solar-Aktien](https://www.sharedeals.de/wissen/zukunftsmaerkte/solar-aktien/) beleuchtet:
- welche Unternehmen die Solarbranche revolutionieren,
- wie Du vom Wachstum des Solarmarktes profitieren kannst und
- welche technologischen Entwicklungen die Zukunft der Solarenergie prägen.
## [Cannabis](https://www.sharedeals.de/wissen/zukunftsmaerkte/cannabis/)
Die zunehmende Legalisierung von Cannabis für medizinische und teils auch für Freizeitzwecke hat einen neuen Wachstumsmarkt geschaffen. Von Anbau und Vertrieb bis hin zu innovativen Produktentwicklungen – die Cannabisindustrie diversifiziert sich rasch. Unser detaillierter [Ratgeber zu den aussichtsreichsten Cannabis-Aktien](https://www.sharedeals.de/wissen/zukunftsmaerkte/cannabis/) beleuchtet:
- welche Unternehmen die Cannabisbranche prägen,
- wie Du vom Wachstum des legalen Cannabismarktes profitieren kannst und
- welche rechtlichen und gesellschaftlichen Entwicklungen den Sektor beeinflussen.
## [Biotech-Aktien](https://www.sharedeals.de/wissen/zukunftsmaerkte/biotech/)
Die Biotechnologie steht an der Spitze medizinischer Durchbrüche und verspricht revolutionäre Lösungen für einige der drängendsten Gesundheitsprobleme unserer Zeit. Von personalisierten Krebstherapien bis hin zu bahnbrechenden Gentherapien – die Branche ist ein Hotspot für Innovation. Unser ausführlicher [Beitrag zu den vielversprechendsten Biotech-Aktien](https://www.sharedeals.de/wissen/zukunftsmaerkte/biotech/) erläutert:
- welche Unternehmen die Zukunft der Medizin gestalten,
- wie Du in das Potenzial der Biotechnologie investieren kannst und
- welche regulatorischen und wissenschaftlichen Herausforderungen die Branche beeinflussen.
## [Krypto-Aktien](https://www.sharedeals.de/wissen/zukunftsmaerkte/krypto/)
Kryptowährungen und Blockchain-Technologie haben das Potenzial, das globale Finanzsystem grundlegend zu verändern. Von Bitcoin über dezentrale Finanzanwendungen bis hin zu NFTs – die Kryptowelt entwickelt sich rasant. Unser umfassender [Artikel über die vielversprechendsten Krypto-Investments](https://www.sharedeals.de/wissen/zukunftsmaerkte/krypto/) erläutert:
- welche Krypto-Aktien und Blockchain-Projekte besonders zukunftsträchtig sind,
- wie Du in die Welt der digitalen Assets einsteigen kannst und
- welche regulatorischen und technologischen Herausforderungen die Branche bewältigen muss.
## [Batterien-Aktien](https://www.sharedeals.de/wissen/zukunftsmaerkte/batterie-aktien/)
Batterietechnologie ist das Rückgrat der Elektromobilität und der erneuerbaren Energien. Mit steigender Nachfrage nach Elektrofahrzeugen und Energiespeicherlösungen erlebt die Branche einen beispiellosen Aufschwung. Unser detaillierter [Bericht zu den aussichtsreichsten Batterie-Aktien](https://www.sharedeals.de/wissen/zukunftsmaerkte/batterie-aktien/) analysiert:
- welche Unternehmen die Batterierevolution anführen,
- wie Du vom Wachstum des Batteriemarktes profitieren kannst und
- welche technologischen Innovationen die Zukunft der Energiespeicherung prägen.
## [E-Commerce-Aktien](https://www.sharedeals.de/wissen/zukunftsmaerkte/e-commerce/)
Der elektronische Handel revolutioniert die Art und Weise, wie wir einkaufen und Geschäfte abwickeln. Von globalen Marktplätzen über spezialisierte Nischenanbieter bis hin zu innovativen Logistiklösungen – der E-Commerce-Sektor bleibt ein Wachstumsmotor der digitalen Wirtschaft. Unser ausführlicher [Beitrag zu den vielversprechendsten E-Commerce-Aktien](https://www.sharedeals.de/wissen/zukunftsmaerkte/e-commerce/) beleuchtet:
- welche Unternehmen die Zukunft des Online-Handels gestalten,
- wie Du vom anhaltenden Wachstum des E-Commerce profitieren kannst und
- welche Trends wie Mobile Shopping, personalisierte Einkaufserlebnisse und nachhaltige Lieferketten die Branche prägen.
Dieser Sektor zeigt eindrucksvoll, wie digitale Technologien traditionelle Geschäftsmodelle umkrempeln und neue Möglichkeiten für Unternehmen und Investoren schaffen.
## [Robotik-Aktien](https://www.sharedeals.de/wissen/zukunftsmaerkte/robotik/)
Roboter revolutionieren die Arbeitswelt und dringen in immer neue Bereiche vor – von der Fertigungsindustrie über das Gesundheitswesen bis hin zum Privathaushalt. Die Robotik-Branche verspricht enormes Wachstumspotenzial und könnte die Art, wie wir leben und arbeiten, grundlegend verändern. Unser ausführlicher [Artikel zu den Top-Robotik-Aktien](https://www.sharedeals.de/wissen/zukunftsmaerkte/robotik/) beleuchtet:
- welche Unternehmen die Robotik-Revolution anführen,
- in welchen Bereichen Roboter besonders gefragt sind und
- worauf Anleger bei Investments in Robotik-Aktien achten sollten.
---
### [Zölle-Chaos: Wie Trumps Handelskrieg die Börse aufmischt – und Du dabei profitieren kannst](https://www.sharedeals.de/wissen/markttrends/zoelle/)
**Published:** April 17, 2025
**Author:** Simon Richartz
**Content:**
Zollkrieg 2.0: Seit April 2025 eskaliert der globale Handelskonflikt. Die Märkte reagieren mit massiven Einbrüchen – 10 Billionen US$ Börsenwert vernichtet, an einem Tag. Die Zölle von US-Präsident Donald Trump bedeuten einen Wendepunkt für Welthandel, Inflation und Anlagestrategien mit weitreichenden Folgen. Die Frage lautet: Welche Branchen trifft es am härtesten und wo entstehen überraschende Chancen?
Zölle sind weitaus mehr als trockene Abgaben an der Grenze – sie sind die scharfen Waffen im Arsenal der Wirtschaftspolitik.
Sie verteuern Importwaren schlagartig, schützen heimische Produzenten vor ausländischer Konkurrenz und spülen nebenbei Milliarden in die Staatskasse.
Doch in den Händen eines Donald Trump werden sie zum geopolitischen Sprengstoff, der globale Lieferketten zerreißt, Preise in die Höhe treibt und Arbeitsplätze rund um den Globus bedroht.
## „Liberation Day" führt an Börsen zu schwarzem Freitag
Seit dem 5. April – von Trump zynisch als „Liberation Day" bezeichnet – hat der US-Präsident die Weltwirtschaft mit einem beispiellosen Zollhammer getroffen.
Mit einem pauschalen 10%-Aufschlag auf sämtliche US-Importe und geradezu drakonischen Strafzöllen auf chinesische Waren von bis zu 145% hat er die globalen Märkte ins Chaos gestürzt. Die Reaktionen ließen nicht lange auf sich warten: Brüssel und Peking schlugen umgehend mit eigenen Vergeltungsmaßnahmen zurück, was die Nervosität an den Börsen auf Extremwerte trieb.
Das Ergebnis? Ein schwarzer Freitag mit horrenden zweistelligen Kursverlusten, zerrissene Lieferketten und eine fundamentale Neubewertung der Globalisierung, wie wir sie kannten.
## Für Börsen-Profis bieten sich historische Chancen
Warum Zölle Dich als Anleger interessieren sollten ist klar: weil sie direkt in Dein Depot einschlagen.
Sie fressen Unternehmensgewinne, treiben Inflationsraten nach oben und zwingen ganze Branchen zu kostspieligen Strategiewechseln. Die neue Handelsarchitektur verändert die Spielregeln radikal – wer jetzt die richtigen Schlüsse zieht, kann trotz des Chaos überdurchschnittliche Renditen erzielen. Bestimmte Sektoren werden unter die Räder kommen, andere hingegen könnten als strahlende Gewinner aus dem Handelskrieg hervorgehen.
In solchen Zeiten braucht man umso mehr das Wissen von Profis, die turbulente Marktphasen nicht nur überstanden, sondern gestärkt aus ihnen hervorgegangen sind.
## Handelskrieg: Verheerend für die meisten Unternehmen
Für die Börsen läuft es schon seit der Amteinführung von Donald Trump alles andere als rund. Seine Zollkeule schlug dann mit voller Wucht zu – und die Folgen sind dramatisch. Was auf den ersten Blick wie ein simpler Aufschlag auf Importwaren erscheint, entpuppt sich bei genauerem Hinsehen als wirtschaftspolitischer Brandbeschleuniger mit weitreichenden Konsequenzen.
Der Mechanismus ist brutal einfach: Zölle verteuern Importe massiv. Unternehmen, die auf ausländische Zulieferer oder Fertigwaren angewiesen sind, sehen ihre Kosten explodieren – und ihre Margen implodieren. Der daraus resultierende Teufelskreis nimmt unerbittlich seinen Lauf: Höhere Preise, sinkende Nachfrage, schrumpfende Gewinne.
### Wirtschaft im Zoll-Würgegriff
Die Auswirkungen auf die Wirtschaft sind bereits jetzt erschreckend greifbar:
- Produzierende Betriebe ächzen unter drastisch gestiegenen Kosten für Vorprodukte
- Gewinnmargen werden regelrecht zerquetscht – selbst bei Konzernen mit starker Preissetzungsmacht
- Im globalen Wettbewerb drohen massive Nachteile gegenüber Konkurrenten aus zollbefreiten Ländern
Besonders bitter: Gerade exportorientierte Unternehmen, die bislang als Stützen der Wirtschaft galten, trifft es mit voller Härte. Die Vergeltungszölle anderer Länder schnüren ihnen zusätzlich die Luft ab.
### Die Quittung im Verbraucher-Portemonnaie
Doch nicht nur Unternehmen bluten – auch für den Durchschnittsbürger wird es teuer:
- Die Kaufkraft schmilzt dahin wie Eis in der Sonne. US-Haushalte müssen mit einer Mehrbelastung von rund 3.800 US$ pro Jahr rechnen – eine gewaltige Summe für viele Familien.
- Der tägliche Einkauf wird zum Preisschock: Bei Kleidung, Elektronik und alltäglichen Konsumgütern drohen prozentual zweistellige Preissprünge.
### Börsen im freien Fall
Die Aktienmärkte haben die Botschaft längst verstanden – und reagieren mit heftigen Turbulenzen:
- Nach Trumps jüngsten Zoll-Ankündigungen sind die globalen Börsen binnen weniger Tage um schwindelerregende 10 Billionen US$ eingebrochen. Zum Vergleich: Das entspricht fast der dreifachen jährlichen deutschen Wirtschaftsleistung!
- Die Volatilität schießt durch die Decke, Anleger flüchten in vermeintlich sichere Häfen.
- Am härtesten trifft es Aktien aus exportlastigen Branchen sowie Unternehmen mit komplexen, grenzüberschreitenden Lieferketten.
Fazit: Der Handelskrieg ist keine theoretische Übung mehr – er brennt sich tief in Unternehmensbilanzen und Verbraucherbudgets ein. Kluge Anleger sollten ihre Portfolios jetzt kritisch überprüfen und sich auf weitere Turbulenzen einstellen. Die Frage ist nicht mehr, ob der Zollwahnsinn Schaden anrichtet – sondern nur noch, wie hoch die Rechnung am Ende ausfallen wird.
## Zollkrieg außer Kontrolle: Trump entfesselt globales Chaos
Für die Weltbörsen ist es der perfekte Sturm – und Donald Trump sein williger Schöpfer.
Der US-Präsident hat Anfang April mit seinem "Liberation Day" einen wahren Zoll-Tsunami losgetreten und die Weltwirtschaft ins Chaos gestürzt. Sein pauschaler 10%-Aufschlag auf alle US-Importe war nur der Auftakt eines Handelskriegs, der inzwischen völlig eskaliert ist.
Die China-Zölle erreichen mit bis zu 145% geradezu absurde Höhen. Auch langjährige Verbündete wie Kanada, Mexiko und die EU wurden vor den Kopf gestoßen, wenngleich für ausgewählte Waren noch temporäre Ausnahmen gelten. Doch wo Trump zuschlägt, bleiben Gegenschläge nicht aus.
### Die Vergeltung folgte auf dem Fuße
Peking reagierte ohne Zögern mit Gegenzöllen von bis zu 125% auf US-Waren.
Der strategische Schachzug: Blockade von kritischen Exportgütern wie seltenen Erden – ein empfindlicher Schlag für die US-Tech-Industrie. Auch die EU verhängte umgehend 25% Strafzölle auf US-Produkte, Kanada und Mexiko zogen mit ähnlichen Maßnahmen nach.
Die einstmals fein abgestimmten globalen Lieferketten geraten komplett ins Wanken. Unternehmen suchen händeringend nach Alternativen – doch diese kommen bestenfalls mit höheren Kosten und deutlich längeren Lieferzeiten daher.
### Börsen im freien Fall
Die Reaktion der Märkte fiel entsprechend brutal aus. Die Pulverisierung von 10 Billionen US$ an Börsenwert lässt selbst hartgesottene Marktveteranen schaudern.
Besonders heftig erwischte es die Technologiebranche, den Automobilsektor und Konsumgüterhersteller. Kurzfristige Erholungen – ausgelöst durch vereinzelte Ankündigungen von Ausnahmen oder Verhandlungen – entpuppten sich bislang als Strohfeuer. Die Unsicherheit bleibt hoch, die Anleger nervös.
Für Investoren gilt jetzt mehr denn je: Wer in diesem Zoll-Chaos den Überblick behält, kann trotz aller Turbulenzen Chancen ergreifen – sei es bei zollresistenten Unternehmen oder als antizyklischer Käufer nach Kurseinbrüchen. Ein Ende des Handelsstreits ist jedenfalls nicht in Sicht.
## Wirtschaftliche Folgen des Zollkriegs: Die globale Wirtschaft am Abgrund?
Trumps Zollkeule trifft die Weltwirtschaft mit voller Wucht – und die Folgen könnten dramatischer sein als viele Optimisten noch glauben wollen. Der von Washington angezettelte Handelskrieg zieht immer weitere Kreise und stellt Anleger vor eine beispiellose Herausforderung. Ein nüchterner Blick auf die wirtschaftlichen Konsequenzen.
### Kurzfristig: Inflation und Wachstumsbremse
Die unmittelbaren Auswirkungen sind bereits spürbar: Die Inflationsraten schießen nach oben, während die Zölle die Preise für Importwaren in die Höhe treiben. Experten rechnen mit einem Anstieg der US-Teuerungsrate um satte 2,3%. Dieser Inflationsschub kommt zur Unzeit und torpediert die bisherigen Fortschritte bei der Preisstabilisierung.
Gleichzeitig zieht ein eisiger Wind durch die Chefetagen – Investitionsbudgets werden zusammengestrichen, der Konsum schwächelt. Branchenübergreifend fahren Unternehmen ihre Expansionspläne zurück und reagieren mit Kostensenkungsprogrammen, was die Konjunktur weiter ausbremst.
Die US-Notenbank steckt dabei in einer klassischen Zwickmühle: Einerseits müsste sie mit Zinserhöhungen gegen die aufkeimende Inflation vorgehen, andererseits braucht die strauchelnde Wirtschaft dringend günstigeres Geld. Ein Dilemma, das selbst die erfahrensten Notenbanker vor eine Herkulesaufgabe stellt.
### Mittelfristig: Rezessionsgefahr und Lieferkettenchaos
Der Blick auf die kommenden Quartale verheißt nichts Gutes. Renommierte Wirtschaftsinstitute haben ihre Wachstumsprognosen bereits drastisch nach unten korrigiert – bis zu 1,2 Prozentpunkte könnte die Weltwirtschaft an Schwung verlieren. Das mag nach wenig klingen, bedeutet aber einen massiven Wohlstandsverlust in Milliardenhöhe.
Alarmierend: Die Wahrscheinlichkeit für eine ausgewachsene Rezession in den USA und weltweit liegt laut führenden Analysten mittlerweile bei erschreckenden 60% bis zum Jahresende. Die Märkte haben diese düsteren Aussichten noch nicht vollständig eingepreist – eine tickende Zeitbombe für Anleger.
Unterdessen läuft die größte Neuordnung globaler Lieferketten seit Jahrzehnten. Unternehmen verlagern hektisch ihre Produktion, um Zollschranken zu umgehen. Diese Umstrukturierung verschlingt nicht nur Milliarden an Kapital, sondern führt auch zu massiven Effizienzverlusten, die letztlich die Verbraucher bezahlen müssen.
### Langfristig: Das Ende der Globalisierung, wie wir sie kennen
Die langfristigen Effekte könnten noch gravierender sein: Wir erleben nichts Geringeres als eine Umkehr der Globalisierung. Jahrzehnte der wirtschaftlichen Integration werden zurückgedreht, internationale Handelsbeziehungen erodieren in besorgniserregendem Tempo.
Zwar könnten einige Schwellenländer als neue Produktionsstandorte profitieren, doch die damit verbundenen Unsicherheiten überwiegen die Chancen bei weitem. Vietnam, Mexiko und andere potenzielle Gewinner müssen erst beweisen, dass sie die komplexen Lieferketten reibungslos übernehmen können.
Besonders brisant für Washington: Die USA selbst drohen als Investitionsstandort massiv an Attraktivität zu verlieren. Ausländisches Kapital fließt bereits spürbar langsamer, und die Nachfrage nach US-Staatsanleihen könnte einbrechen – ein gefährliches Szenario für ein Land, das chronisch über seine Verhältnisse lebt und auf ständigen Kapitalzufluss angewiesen ist.
Für Anleger bedeutet dies: Die Zeit der naiven Bullenmärkte ist vorbei. Wer jetzt nicht umdenkt und sein Portfolio neu ausrichtet, könnte schmerzhaft überrascht werden, wenn der volle Umfang des Zollkriegs die Realwirtschaft trifft.
💸 sharedealsPlus: Jetzt Mitglied werden! Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! Hier erfährst Du mehr.
## Was bedeutet das für Anleger?
Die Börsen ächzen unter Trumps Zollkeule – und Anleger stehen vor einer Zerreißprobe. Doch wie immer an den Märkten entstehen auch jetzt neue Gewinner und Verlierer. Hier lohnt ein nüchterner Blick auf Risiken und Chancen.
Bleib informiert, bleib flexibel – und nutze die Chancen, die sich auch in stürmischen Zeiten bieten.
**Tabelle: Chancen und Risiken für Anleger im Zollkrieg**
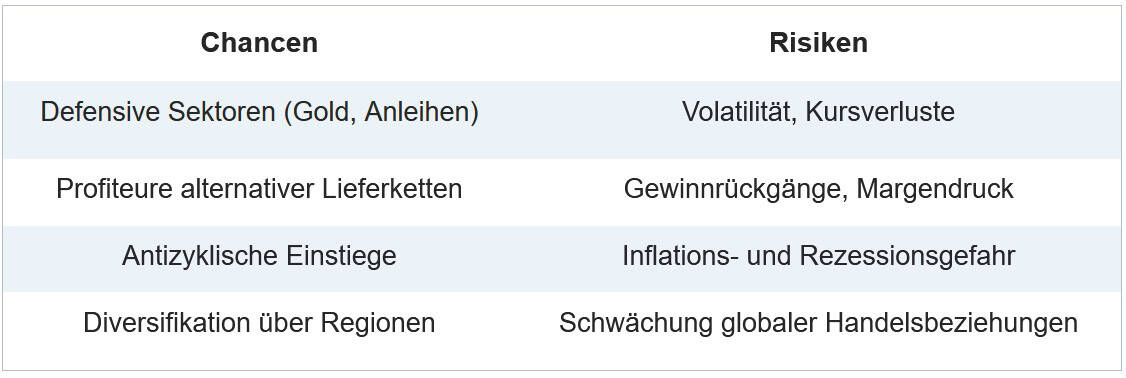
Merke**:** Zölle sind kein Randthema mehr – sie bestimmen die Spielregeln an den Märkten. Wer informiert bleibt und strategisch handelt, kann auch in Zeiten der Deglobalisierung erfolgreich investieren.
### Risiken: Sturmwarnung für exportlastige Werte
Die Turbulenzen an den Märkten haben es in sich. Besonders exportorientierte Unternehmen und zyklische Branchen erleben derzeit ein wahres Börsenbeben mit heftigen Kursschwankungen. Der eskalierende Handelskonflikt drückt nicht nur auf die Stimmung, sondern zunehmend auch auf die Margen. Erste Gewinnwarnungen machen bereits die Runde – ein Vorbote dessen, was noch kommen könnte.
Besonders alarmierend: Die drohenden Kapitalabflüsse aus den USA und anderen vom Zollwahnsinn betroffenen Märkten. Anleger sollten diese Gefahr keinesfalls unterschätzen. Wenn das große Geld abwandert, hinterlässt es selten Geschenke.
### Chancen: Wo Schatten ist, findet sich auch Licht
Doch während die einen bluten, wittern andere Morgenluft. Defensive Sektoren zeigen einmal mehr ihre Stärke als sicherer Hafen. Versorger, Gesundheitswerte, Gold und selbst die lange verschmähten Staatsanleihen erleben ein bemerkenswertes Comeback. Sie bieten jene Stabilität, nach der sich Anleger in stürmischen Zeiten sehnen.
Auch geografisch zeichnen sich Gewinner ab. Europäische Märkte und ausgewählte Schwellenländer könnten vom großen Lieferketten-Umbau profitieren. Während die globalen Handelsströme neu ausgerichtet werden, entstehen hier frische Chancen für wachsame Investoren.
Nicht zuletzt gilt: Wer den Mut zum antizyklischen Handeln aufbringt, kann übertriebene Kursrückgänge für kluge Zukäufe nutzen. Voraussetzung bleibt jedoch ein scharfer Blick auf die Fundamentaldaten – denn nicht alles, was billig erscheint, ist auch ein Schnäppchen.
### Strategien: Mit kühlem Kopf durch den Handelskrieg
Diversifikation bleibt das Gebot der Stunde. Wer sein Kapital klug über verschiedene Regionen, Branchen und Anlageklassen streut, federt die härtesten Schläge ab. Die alte Börsenweisheit beweist gerade jetzt wieder ihre zeitlose Gültigkeit.
Der Fokus sollte klar auf Qualität und Substanz liegen. Meiden Sie hochverschuldete Unternehmen und solche, die übermäßig vom Export abhängen. In Zeiten wie diesen separiert sich die Spreu vom Weizen – setzen Sie auf Letzteres.
Marktschwächen bieten durchaus Gelegenheiten für gezielte Zukäufe. Doch Vorsicht: Halten Sie ausreichend Liquidität bereit. Die aktuellen Turbulenzen könnten noch eine Weile anhalten und weitere Kaufgelegenheiten eröffnen. Wer sein Pulver zu früh verschießt, steht im entscheidenden Moment vielleicht mit leeren Händen da.
In jedem Fall gilt: Der aktuelle Handelskrieg wird nicht der letzte sein – aber Anleger mit Weitsicht und Disziplin werden auch diese Herausforderung meistern.
## Wohin könnte der Handelskrieg führen?
Die aktuellen Zollscharmützel könnten gerade erst der Anfang sein. Was auf Anleger zukommt und wo sich überraschende Chancen auftun, zeigt meine Analyse.
### Drei Szenarien für Dein Depot
Eine Deeskalation durch Verhandlungen ist zwar möglich, doch die Wahrscheinlichkeit schwindet mit jedem Tag. Die Erfahrung zeigt unmissverständlich: Einmal erhobene Zölle überleben oft ihre angebliche Halbwertszeit um Jahre. Trump spricht nicht von temporären Maßnahmen – er will wirtschaftliche Schmerzen zufügen, bis Zugeständnisse folgen.
Ein umfassender Handelskrieg mit dauerhaften Schäden für die Weltwirtschaft ist längst keine Schwarzmalerei mehr, sondern ein Basisszenario mit zunehmender Eintrittswahrscheinlichkeit. Die Dynamik der Eskalation gewinnt täglich an Fahrt.
Politisch verfolgt Trump das alte Narrativ, die US-Produktion zu stärken. Doch die wirtschaftliche Realität ist eine andere: Dort, wo die Zollkeule zuschlägt, explodieren die Kosten. Arbeitsplätze verschwinden, statt zurückzukehren. Und amerikanische Unternehmen verlieren international dramatisch an Wettbewerbsfähigkeit – ein gefährlicher Cocktail für Anleger, die auf US-Werte setzen.
### Die globalen Verschiebungen
China, die EU und Mexiko stehen besonders im Fadenkreuz – sowohl als Ziel amerikanischer Strafzölle als auch durch ihre eigenen, teils massiven Gegenzölle. Die Eskalationsspirale dreht sich immer schneller.
Schwellenländer wie Vietnam oder Indien könnten als alternative Produktionsstandorte zunächst profitieren. Doch die Rechnung ist zu simpel: Auch sie sind nicht immun gegen die Schockwellen eines globalen Handelskriegs, wenn die Weltwirtschaft ins Straucheln gerät.
Die Unsicherheit bleibt auf absolutem Höchstniveau, solange keine dauerhafte Lösung gefunden ist – und die erscheint derzeit unwahrscheinlicher denn je.
## Fazit: Was Du jetzt wissen musst
Der neue Zollkrieg unter Donald Trump hat die Weltwirtschaft und die Börsen in eine Phase existenzieller Unsicherheit katapultiert.
Zölle verteuern Importe, würgen das Wachstum systematisch ab und befeuern eine Inflation, die gerade erst unter Kontrolle schien. Für Dich als Anleger bedeutet das: Mehr Volatilität, aber paradoxerweise auch neue Chancen – vor allem, wenn Du flexibel und breit aufgestellt bist. Setze auf konsequente Diversifikation, kompromisslose Qualität und defensive Werte mit Preissetzungsmacht. Nutze dramatische Marktschwächen für gezielte Zukäufe, aber bewahre einen kühlen Kopf, wenn andere in Panik verfallen.
In diesen unsicheren Zeiten zahlt sich schließlich eine starke Community mehr denn je aus – wie [sharedealsPlus](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text), wo Du von gebündelter Erfahrung, tiefgreifenden Analysen und konkreten Handelstipps profitierst, die Dein Depot durch diese stürmische Zeit navigieren.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Demografischer Wandel: Neue Gewinnersektoren für Dein Depot](https://www.sharedeals.de/wissen/markttrends/demografischer-wandel/)
**Published:** Mai 23, 2025
**Author:** Simon Richartz
**Content:**
Der demografische Wandel wirbelt die Finanzmärkte durcheinander – entdecke, wie Du mit cleverer Sektor- und Regionenwahl von den neuen Spielregeln profitierst und welche Investments jetzt das Potenzial für außergewöhnliche Renditen bieten.
## ☝️ Das Wichtigste in aller Kürze
- Der demografische Wandel verändert die globalen Finanzmärkte grundlegend und sorgt für **neue Gewinner- und Verlierersektoren.**
- Dauerhaft **niedrige Realzinsen** und **veränderte Anlagepräferenzen** stellen klassische Anlagestrategien infrage.
- **Schwellenländer** mit junger Bevölkerung bieten langfristig überdurchschnittliche Wachstumschancen.
- **Immobilienpreise** in Deutschland geraten durch die Alterung der Gesellschaft unter Druck, während Metropolen profitieren.
- Erfolgreiche Anlagestrategien setzen auf Diversifikation, Anpassungsfähigkeit und gezielte Sektor- sowie Regionenwahl.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Die Triebkräfte des demografischen Wandels](#Die_Triebkraefte_des_demografischen_Wandels)
- [Auswirkungen auf Zinsen und Geldpolitik](#Auswirkungen_auf_Zinsen_und_Geldpolitik)
- [Auswirkungen auf die Aktienmärkte](#Auswirkungen_auf_die_Aktienmaerkte)
- [Sektorale Auswirkungen und Investmentchancen – Wo sich Gewinne im Schatten des demografischen Wandels verstecken](#Sektorale_Auswirkungen_und_Investmentchancen_%E2%80%93_Wo_sich_Gewinne_im_Schatten_des_demografischen_Wandels_verstecken)
- [Sektorale Risiken richtig einschätzen – Nicht alles Gold, was graue Schläfen hat](#Sektorale_Risiken_richtig_einschaetzen_%E2%80%93_Nicht_alles_Gold_was_graue_Schlaefen_hat)
- [Globale Unterschiede – Schwellenländer als heimliche Renditeperlen](#Globale_Unterschiede_%E2%80%93_Schwellenlaender_als_heimliche_Renditeperlen)
- [Immobilienmarkt unter Druck – Alter kann günstiger machen](#Immobilienmarkt_unter_Druck_%E2%80%93_Alter_kann_guenstiger_machen)
- [Banken im Sog des demografischen Wandels – Neue Spielregeln](#Banken_im_Sog_des_demografischen_Wandels_%E2%80%93_Neue_Spielregeln)
- [Was Anleger jetzt tun sollten – Strategie mit Weitblick](#Was_Anleger_jetzt_tun_sollten_%E2%80%93_Strategie_mit_Weitblick)
- [Fazit – Die neue Landkarte für Anleger](#Fazit_%E2%80%93_Die_neue_Landkarte_fuer_Anleger)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
Der demografische Wandel ist der vielleicht am meisten unterschätzte, aber zugleich mächtigste Megatrend, der die globalen Kapitalmärkte in den nächsten Jahrzehnten auf links drehen wird.
Bis 2035 wächst die Zahl der Menschen über 65 weltweit auf mehr als 1,1 Milliarden – und das ist weit mehr als nur eine statistische Randnotiz. Schon heute prägt diese Entwicklung die Zinspolitik der Notenbanken, beeinflusst die Renditen an den Aktienmärkten und krempelt ganze Branchen um. Wer heute Vermögen für die nächsten 20, 30 oder gar 40 Jahre aufbauen will, kommt an diesem Thema schlicht nicht vorbei – denn es lauern ebenso gravierende Risiken wie außergewöhnliche Chancen.
Die Spielregeln werden neu geschrieben: Anleger müssen sich auf dauerhaft niedrigere Realzinsen, verschobene Sektorgewichte und neue regionale Wachstumsmuster einstellen.
Hier sei erwähnt: Wer grundsätzlich an Unternehmen interessiert ist, die das Potenzial haben, von den großen Wachstumstrends zu profitieren, findet in [unserem exklusiven Report „3 Top-Picks“](https://www.sharedeals.de/3-trend-aktien/) wertvolle Analysen und Empfehlungen.
## Die Triebkräfte des demografischen Wandels
### Grundlegende Entwicklungslinien
Drei Faktoren sorgen dafür, dass wir es mit einer historisch einmaligen Gemengelage zu tun haben:
Erstens sinken die Geburtenraten, wodurch immer weniger junge Menschen nachrücken. Zweitens steigt die Lebenserwartung stetig, was die Zahl der Rentner nach oben schiebt. Und drittens rollt die Pensionierungswelle der Babyboomer unaufhaltsam bis etwa 2050 durch die Industriestaaten. Das alles passiert keineswegs gleichmäßig auf dem Globus: In China etwa wird sich der Anteil der über 65-Jährigen bis 2040 mehr als verdoppeln, während die Jüngeren rapide weniger werden.
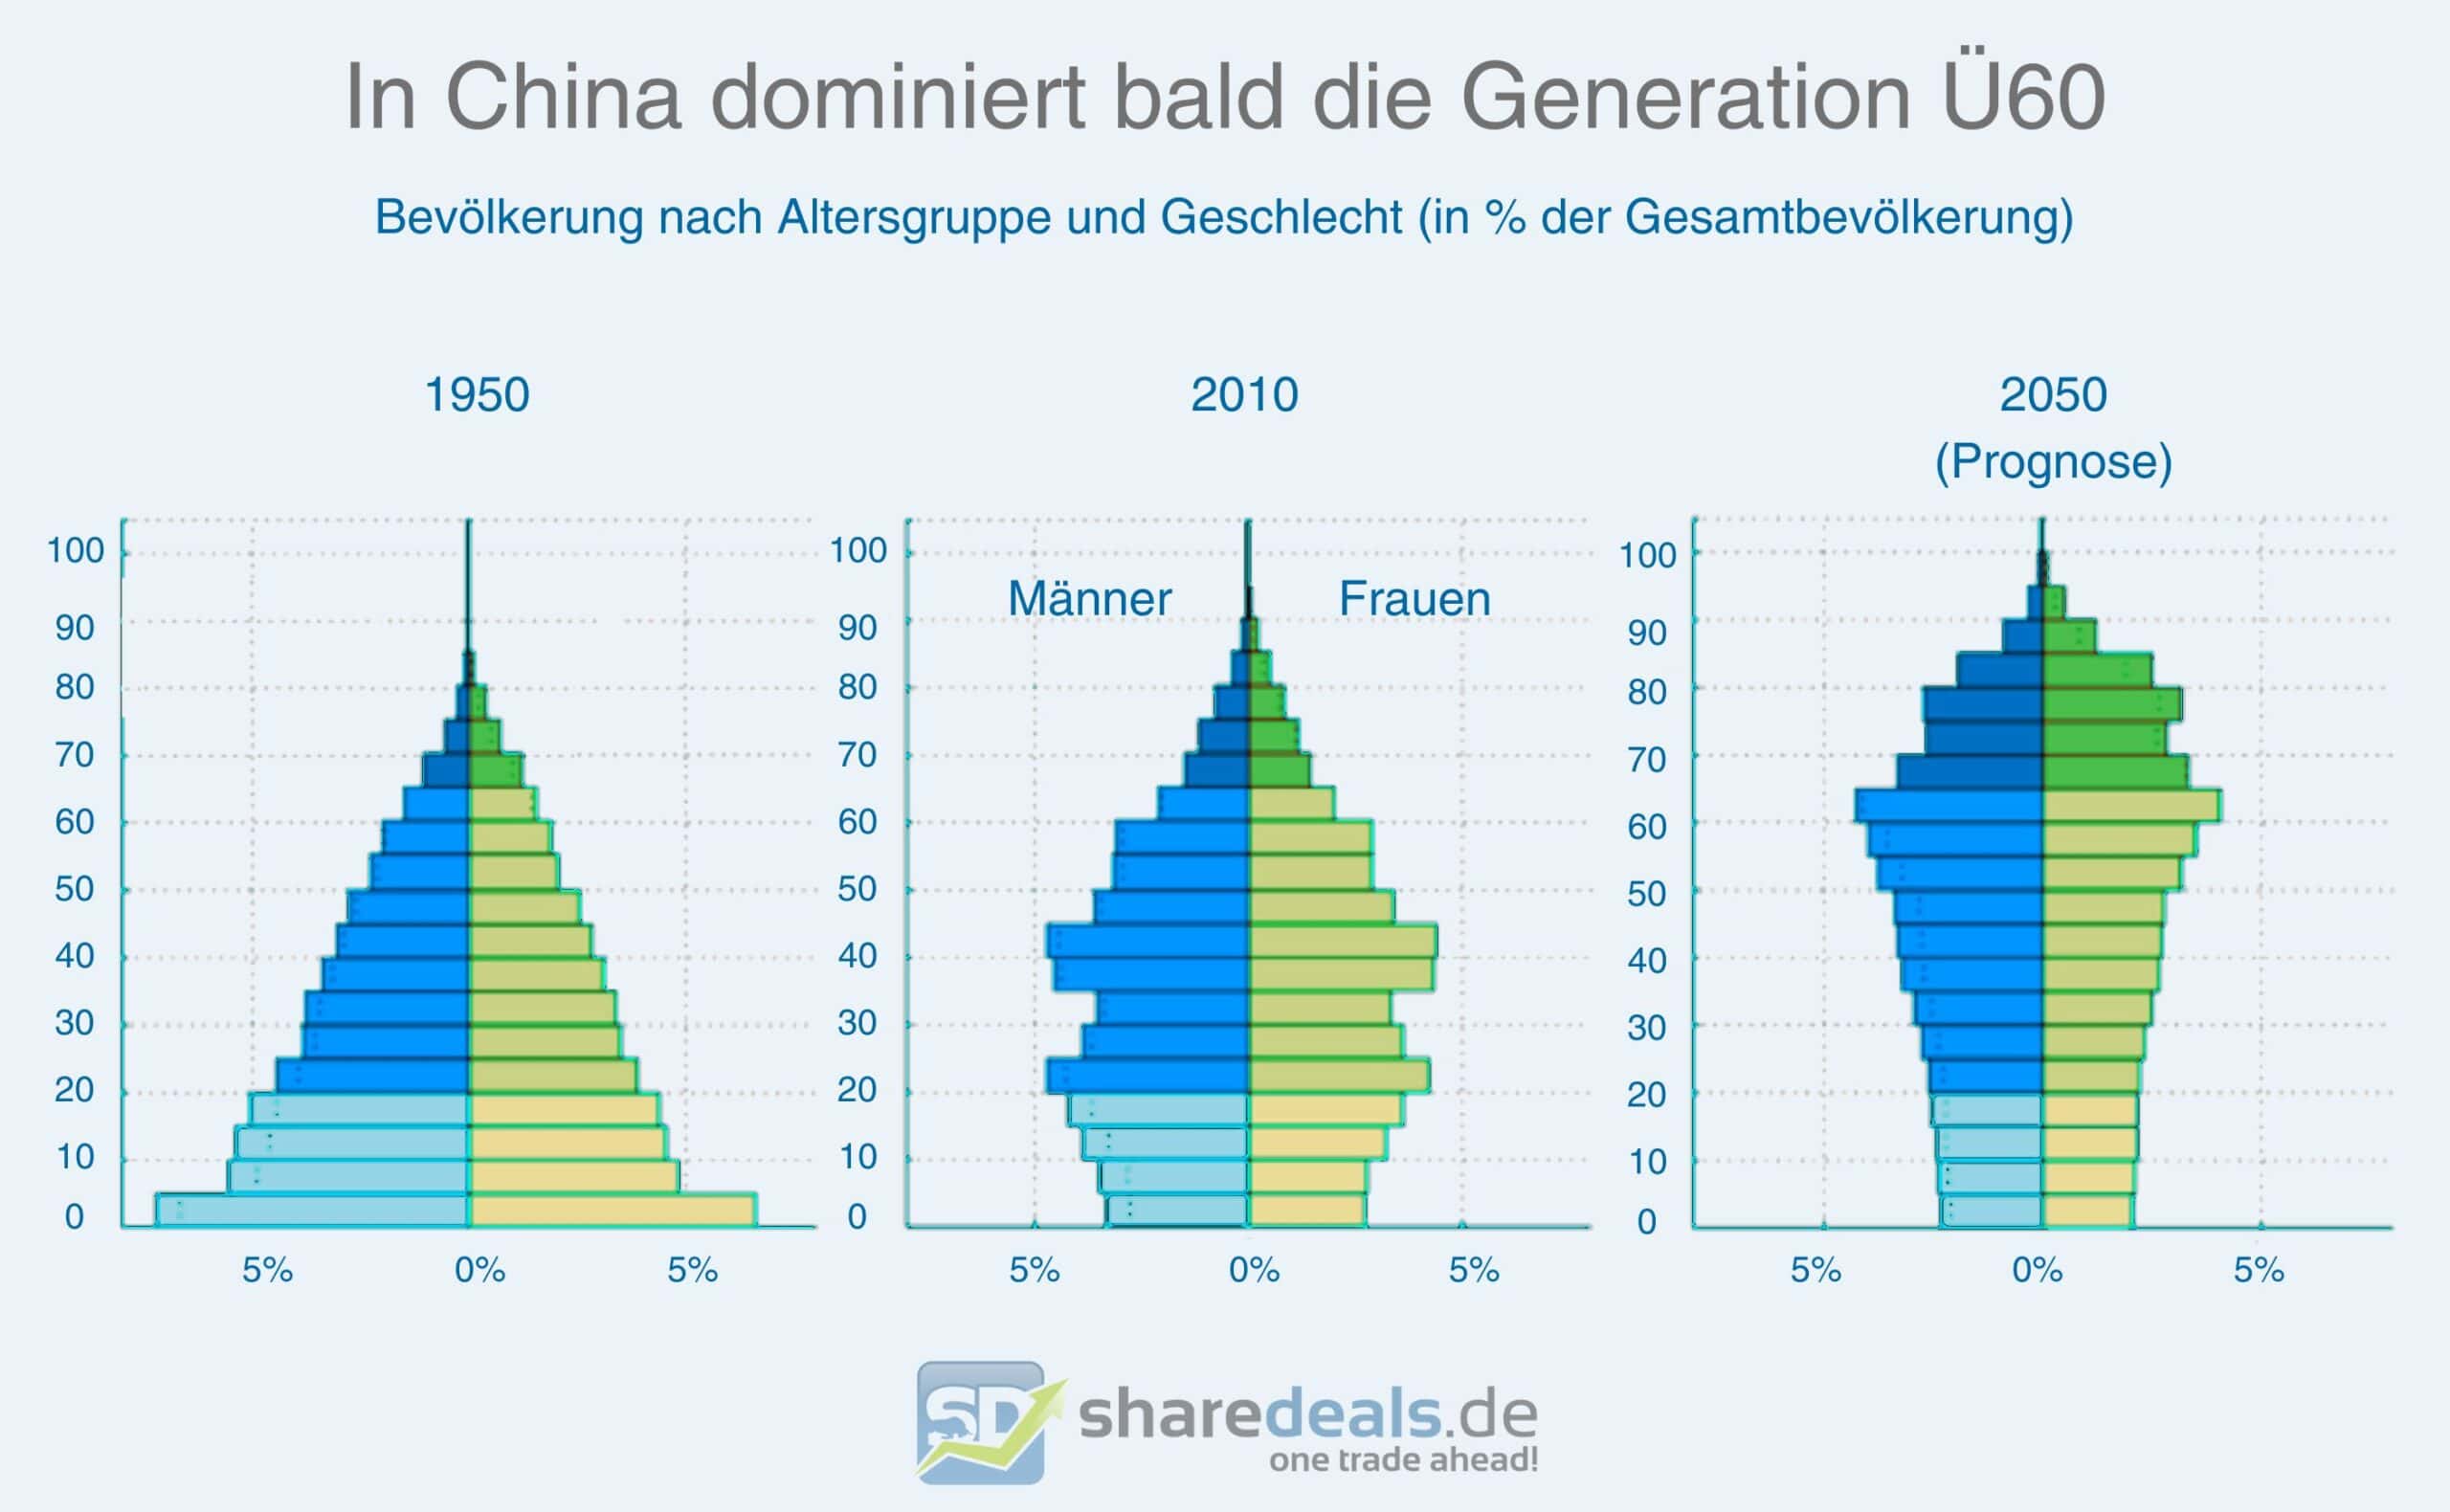Altersgruppen in China: Und plötzlich steht die Pyramide auf dem Kopf | Datenquelle: UN DESA Population Division | Grafik: eigene Darstellung
Die Industrieländer müssen sich auf einen massiven Verlust an Arbeitskräften einstellen, während in Ländern wie Indien und Indonesien die Jugend gerade erst richtig in den Arbeitsmarkt drängt.
### Auswirkungen auf das Wirtschaftswachstum
Die Folgen für das Wirtschaftswachstum sind gravierend:
Eine alternde und schrumpfende Bevölkerung bremst das Arbeitskräftepotenzial, dämpft die Produktivität, drückt die Investitionsbereitschaft und lässt die Kreditnachfrage schrumpfen. Das Ergebnis: Abwärtsdruck auf Wachstum und Zinsen. Japan liefert das Paradebeispiel dafür, dass eine rapide alternde Gesellschaft mit niedriger Migration und hoher Staatsverschuldung keineswegs zwangsläufig zu Inflation führt.
Im Gegenteil: Die Wirtschaft stagniert seit Jahren, die Zinsen verharren im Keller.
## Auswirkungen auf Zinsen und Geldpolitik
### Langfristige Zinsentwicklung
Die Auswirkungen des demografischen Wandels auf die Zinsen sind alles andere als eindeutig.
Einerseits sorgt die steigende Lebenserwartung dafür, dass Menschen länger sparen und damit das Zinsniveau drücken. Andererseits kann ein Arbeitskräftemangel die Löhne und damit die Inflation nach oben treiben. Grundsätzlich spricht vieles dafür, dass die Zinsen auf Sicht der nächsten Jahrzehnte niedrig bleiben
Aber kurzfristige Inflationsschübe könnten immer wieder für Gegenbewegungen sorgen.
### Einfluss der Altersstruktur auf Zinsen
Entscheidend ist die Altersstruktur: In den USA etwa steigt das Verhältnis der Jungen zu den Mittvierzigern gerade wieder an, weil die Babyboomer in Rente gehen. Das könnte die langfristigen Renditen für die kommenden 10 bis 15 Jahre sogar etwas nach oben treiben, bevor der demografische Abwärtsdruck wieder dominiert.
### Realzinsentwicklung bis 2050
Für Deutschland ist das Bild besonders düster: Analysten erwarten einen kontinuierlichen Rückgang des Realzinses bis auf einen Tiefpunkt von minus 5,5% im Jahr 2050. Haupttreiber sind die rapide Alterung, sinkende Investitionen und ein wachsendes Sparvermögen – eine toxische Mischung für Sparer und klassische Anlagestrategien.
## Auswirkungen auf die Aktienmärkte
### Asset Meltdown versus Anpassungstheorien
Die große Frage: Kommt es zum „Asset Meltdown“ – also einem massiven Ausverkauf von Aktien und Immobilien, weil die Babyboomer im Ruhestand ihre Depots räumen?
Die Theorie ist umstritten. Zwar könnten die nachrückenden Generationen zahlenmäßig zu schwach sein, um die Verkäufe aufzufangen. Doch Volkswirtschaften können reagieren: Migration, höhere Erwerbsbeteiligung und Automatisierung sind Anpassungsmechanismen, die das Schlimmste verhindern könnten.
Für Anleger wird es entscheidend sein, die Gewinner dieser Anpassung zu identifizieren.
### Korrelation zwischen Demografie und Bewertungen
Historisch zeigt sich: Wächst die Bevölkerung im erwerbsfähigen Alter, steigen tendenziell auch die Kurs-Gewinn-Verhältnisse und das Gewinnwachstum. Aber: In Ländern mit stagnierender oder schrumpfender Erwerbsbevölkerung müssen die Bewertungen nicht zwangsläufig niedriger sein – sofern Anpassungsprozesse greifen.
### Veränderung der Anlagepräferenzen
Mit dem Alter wächst die Risikoaversion. Ältere Anleger schichten tendenziell in sichere, festverzinsliche Anlagen um, was die Nachfrage nach Aktien dämpft. Das könnte das Kurswachstum an den Aktienmärkten in den kommenden Jahrzehnten bremsen – ein Paradigmenwechsel für alle, die auf die ewige Aktienrallye setzen.
Fazit: Der demografische Wandel ist kein ferner Zukunftstrend, sondern längst Realität – und er wird die Spielregeln an den Finanzmärkten grundlegend verändern. Wer die Risiken ignoriert, läuft Gefahr, von der Entwicklung überrollt zu werden.
Wer die Chancen erkennt, kann dagegen zu den Gewinnern der neuen Ära zählen.
## Sektorale Auswirkungen und Investmentchancen – Wo sich Gewinne im Schatten des demografischen Wandels verstecken
Wer jetzt auf die Märkte blickt, sieht, dass sich die Gewinnersektoren in einem neuen Licht präsentieren.
Gesundheit, Pflege, altersgerechte Konsumgüter und die Reisebranche werden zur Bühne für Investorenfantasien. Mit gesellschaftlicher Alterung wird kaum ein Weg an Anbietern von Pflege, barrierefreier Technik oder maßgeschneiderten Freizeitkonzepten für Senioren vorbeiführen – ein anhaltender Wachstumstreiber, auf dessen Rücken der Markt neue Rekorde anpeilt. Spannende Investmentchancen finden sich nicht nur im klassischen Pharma- oder Medizintechnikbereich, sondern auch, vielleicht unerwartet, bei Kreuzfahrtgesellschaften oder Herstellern von Wohnmobilen.
Eine Bevölkerung, in der bis zum Jahr 2100 jeder vierte Mensch über 65 sein wird, setzt bei Anbietern von altersfreundlichen Produkten und Dienstleistungen eine neue Benchmark für Wachstum.
## Sektorale Risiken richtig einschätzen – Nicht alles Gold, was graue Schläfen hat
Doch so eindeutig die Trends erscheinen mögen, zu einseitige Sektorwetten führen selten zu nachhaltigem Vermögenszuwachs.
Die wirtschaftlichen Rahmenbedingungen ändern sich oft schneller als gedacht, und technologische Sprünge können etablierte Geschäftsmodelle aus dem Rennen werfen. Wer zu stark auf einen Sektor setzt, riskiert, von kurzfristigen Schwankungen rücksichtslos erwischt zu werden. Am Ende profitieren diejenigen, die breit diversifizieren und flexibel bleiben – denn oft zeigt sich:
Auch der demografische Wandel ist kein ganz stabiler Dauerläufer.
## Globale Unterschiede – Schwellenländer als heimliche Renditeperlen
Betrachtet man den Globus, springt ins Auge: Die junge Dynamik spielt sich längst abseits der Industrieländer ab.
82% der Weltbevölkerung leben in Schwellenländern, die mit ihren jungen, arbeitswilligen Bevölkerungen als echter Motor der Wertschöpfung auftreten können. Hier wachsen Einkommen und Mittelschichten, das Konsumpotenzial explodiert – und das spiegelt sich zunehmend in den BIP-Rankings wider. Bereits ab 2030 werden asiatische Staaten die Hälfte der führenden Volkswirtschaften stellen. Wer in die Demografie der Zukunft investieren will, tut gut daran, die Emerging Markets nicht zu ignorieren.
Das gilt auch bei Infrastruktur: Schwellenländer überspringen alte Hürden, bauen smarte Städte und stromlinienförmige Verkehrsnetze direkt von Null – ein Vorteil, der in vielen reifen Volkswirtschaften undenkbar scheint. Dazu kommt: Viele entscheidende Ressourcen für das Wachstum von morgen lagern in diesen Märkten.
## Immobilienmarkt unter Druck – Alter kann günstiger machen
Nicht nur an der Börse, sondern auch auf dem Immobilienmarkt zeigt die graue Revolution Wirkung.
In Deutschland etwa führt die wachsende Zahl älterer Menschen dazu, dass mehr Wohnraum freigegeben wird – die Preise für Wohnungen und Häuser geraten dadurch zunehmend unter Druck. Modellrechnungen sagen: Wenn sich der aktuelle Trend fortsetzt, könnten Wohnungspreise bis 2050 um 18%, Hauspreise um 6% und Mieten um 15% sinken.
Dabei zeigt sich ein weiteres Kapitel der Urbanisierung: Während auf dem Land die Bevölkerung teils dramatisch schrumpft, wachsen deutsche Metropolen weiter. Städte wie München, Berlin oder Frankfurt setzen in puncto Wertstabilität und Nachfrage unverändert Maßstäbe.
## Banken im Sog des demografischen Wandels – Neue Spielregeln
Auch das Kredit- und Einlagengeschäft bleibt nicht verschont.
Die alternde Bevölkerung dämpft die Dynamik: Zwischen 2001 und 2018 sank das Kreditwachstum pro Jahr um durchschnittlich 5,4 Prozentpunkte, Einlagen stagnierten. Die steigende Zahl von Ruheständlern, die ihr Erspartes nach und nach auflösen, sorgt für zusätzliche Schwermut im Wachstumsbild.
Prognosen bis 2040 deuten an: Der Gegenwind bleibt, das Kreditwachstum dürfte sich weiterhin schwer tun und die Margen im Einlagengeschäft werden dünner. Banken müssen sich warm anziehen – und neue Ertragsquellen erschließen.
## Was Anleger jetzt tun sollten – Strategie mit Weitblick
Für alle, die langfristig am Ball bleiben wollen, lautet die Devise: Streuung ist Trumpf.
Sachwerte wie Immobilien bieten weiterhin Inflationsschutz, sollten aber gezielt auf Märkte mit günstigen demografischen Perspektiven ausgerichtet werden. Aktien aus Schwellenländern versprechen überdurchschnittliches Wachstum, doch auch entwickelte Märkte sind durch ihre Fähigkeit zur Anpassung keinesfalls abgeschrieben.
Sektorale Übergewichtung empfiehlt sich am ehesten in Bereichen, die robust gegen den Alterungstrend sind – Gesundheit, Pflege, aber auch Technologien, die den Arbeitskräftemangel adressieren, sollten in keinem Portfolio fehlen. Doch zu große Klumpenrisiken sind zu vermeiden.
Angesichts moderater Zinsen bleibt auch die Anleihenstrategie knifflig: Ein Mix aus kurz- und mittelfristigen Laufzeiten mit einem Schuss Inflationsschutz passt ins neue Bild. Die Zeiten von Nullzins sind vorbei, aber mit deutlich positiven Realzinsen ist kaum zu rechnen – das gilt es einzuplanen.
## Fazit – Die neue Landkarte für Anleger
Der demografische Wandel ist einer dieser Megatrends, die alles verändern – Anleger sehen sich mit neuen Spielregeln konfrontiert.
Wachstum und Chancen sind unterschiedlich verteilt, sowohl regional als auch sektoral. Wer erfolgreich sein möchte, muss die Karten neu mischen: Diversifikation bleibt das Maß aller Dinge, Anpassungsfähigkeit das Gebot der Stunde. Am Ende trennt der demografische Wandel die Spreu vom Weizen – nicht nur bei Unternehmen, sondern auch bei Anlegern.
Wer jetzt seine Strategie klug ausrichtet, sichert sich mehr als nur ein komfortables Polster für die Zukunft.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Deglobalisierung zerlegt: Daten und Fakten hinter dem Buzzword](https://www.sharedeals.de/wissen/markttrends/deglobalisierung/)
**Published:** Juli 29, 2025
**Author:** Peter Wolf-Karnitschnig
**Content:**
Nach Jahrzehnten einer mehr oder weniger ungezügelten Globalisierung mehren sich die Stimmen, die ein Ende der internationalen Verflechtung in allen Lebensbereichen fordern. Menschen aus aller Welt propagieren zunehmend unter der Bezeichnung „Deglobalisierung“ eine Umkehr dieses Megatrends. Ihre Beweggründe sind sehr unterschiedlich und reichen von Nationalismus über Nachhaltigkeit bis zu Lieferkettensicherheit. Aber was versteht man genau unter Deglobalisierung? Wie sieht der Prozess in der Praxis aus und gibt es überhaupt beweisen für seine Existenz? In diesem Beitrag findest Du Antworten auf diese und weitere Frage rund um die Umkehr der Globalisierung.
## ☝️ Das Wichtigste in aller Kürze
- Unter Deglobalisierung wird die wirtschaftliche, politische und kulturelle Entflechtung von Staaten verstanden.
- KI-Modelle werden heute auf Grundlage des maschinellen Lernens sehr großer Datenmengen trainiert.
- Die Gründe für den Wunsch nach Deglobalisierung sind vielfältig und reichen von politischem Nationalismus über die Verbesserung von Nachhaltigkeit und Umweltschutz bis zur Sicherung von Lieferketten.
- In Praxis läuft die Deglobalisierung häufig über das Reshoring, das Nearshoring und das Friendshoring ab.
- Statistisch nachweisen lässt sich die Deglobalisierung bislang kaum.
- Die meisten Studien kommen zum Schluss, dass die Deglobalisierung mit einem Verlust an Wohlstand verbunden ist.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Was ist Deglobalisierung?](#Was_ist_Deglobalisierung)
- [Welche Gründe hat die Deglobalisierung?](#Welche_Gruende_hat_die_Deglobalisierung)
- [💸 Für jeden, der nach finanzieller Freiheit strebt](#%F0%9F%92%B8_Fuer_jeden_der_nach_finanzieller_Freiheit_strebt)
- [Wie sieht die Deglobalisierung in der Praxis aus?](#Wie_sieht_die_Deglobalisierung_in_der_Praxis_aus)
- [Gibt es überhaupt Beweise für die Deglobalisierung?](#Gibt_es_ueberhaupt_Beweise_fuer_die_Deglobalisierung)
- [Welche Auswirkungen hat die Deglobalisierung?](#Welche_Auswirkungen_hat_die_Deglobalisierung)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Was ist Deglobalisierung?
Wie die Bezeichnung bereits zum Ausdruck bringt, handelt es sich dabei um das Gegenteil der Globalisierung. Bei der Deglobalisierung (häufig auch als „Entglobalsierung“ bezeichnet) handelt es sich demnach um einen Prozess, bei dem sich Staaten auf wirtschaftlicher, politischer und kultureller Ebene weiter voneinander entfernen. Die durch die Globalisierung hervorgerufene verstärkte Verflechtung der Länder in aller Welt wird durch die Entglobalisierung wieder verringert bzw. rückgängig gemacht.
## Welche Gründe hat die Deglobalisierung?
Es gibt eine Reihe von Gründen bzw. Ursachen für die Entglobalisierung. Sie lassen sich in die folgenden fünf Themenbereiche untergliedern:
### Politische Faktoren
In weiten Teilen der Bevölkerungen vieler Länder hat sich über die letzten Jahre und Jahrzehnte der Eindruck verfestigt, dass die Globalisierung für ihr Heimatland und für sie selbst mit mehr Nachteilen als Vorteilen verbunden ist. Vor allem Menschen, die ihre Arbeit aufgrund von Produktionsverlagerungen ins Ausland verloren haben, tendieren zu dieser Sichtweise.
Nationalistische Politiker in vielen Ländern haben sich diese weitverbreitete Ansicht zunutze gemacht und feiern mit einem globalisierungskritischen Kurs Erfolge. Prominentestes Beispiel ist zweifellos US-Präsident Trump, der mit seiner „Make America great again“-Kampagne ein zweites Mal ins Weiße Haus gewählt wurde.
### Wunsch nach Nachhaltigkeit
Für Millionen Menschen ist der größte Kritikpunkt an der Globalisierung, die mit ihr verbundene Ausbeutung der Natur und ärmerer Menschen sowie die Beschleunigung des Klimawandels. Regenwälder werden allerorts für Anbauflächen gerodet, Flugzeuge und Schiffe befördern im Minutentakt Millionen von Passagieren und Tonnen an Gütern um den Globus, Menschen arbeiten unter unmenschlichen Bedingungen in Großfabriken und Müll wird in großen Mengen in arme Länder verfrachtet.
Viele Menschen befürworten vor diesem Hintergrund eine verstärkte lokale und regionale Produktion von Waren, um die Belastung des Planeten zu reduzieren. Das gilt insbesondere für landwirtschaftliche Erzeugnisse.
### Unsichere Lieferketten
Die Corona-Pandemie in den Jahren 2020 und 2021 hat der Welt in aller Deutlichkeit ihre durch die Globalisierung hervorgerufene Verwundbarkeit vor Augen geführt. Medizinische Schutzmasken wurden von einem Tag auf den anderen zum begehrtesten Gut in aller Welt. Staaten kämpften mit allen Mitteln um die Versorgung mit Masken und zahlten dafür exorbitant hohe Summen. Diese Geschichte wiederholte sich Monate später mit den Impfstoffen gegen das Virus.
Zudem sorgte der pandemiebedingte Zusammenbruch der internationalen Logistik für massive Risse in den globalen Lieferketten. In allen Industrien wurden Unternehmen weltweit nicht mehr rechtzeitig mit Vorprodukten beliefert, sodass sich die Zahnräder der internationalen wirtschaftlichen Zusammenarbeit verhakten. Befürworter der Deglobalisierung sehen darin eine verhängnisvolle Verzahnung, die aufgelöst werden muss.
### Technologische Innovationen
Die Globalisierung basiert auf einem extrem arbeitsteiligen wirtschaftlichen Ansatz, nach dem jedes Land bzw. jedes Unternehmen sich auf diejenigen Arbeitsschritte konzentriert, die es am effizientesten durchführen kann. Dieser Ansatz hat über die Jahre dazu geführt, dass viele Produkte bzw. Einzelteile nur noch an wenigen Orten auf der Welt in sehr großen Produktionsanlagen hergestellt werden.
Zahlreiche neue Technologien haben mittlerweile bei vielen Produkten die Produktionskosten erheblich gesenkt, sodass diese auch in kleineren Anlagen gewinnbringend hergestellt werden können. Das bedeutet, dass es sich vielfach wieder lohnt, die Produktion in die Nähe der Hauptabnahmemärkte zu rücken.
### Geopolitische Spannungen
Während die Jahrzehnte nach dem Zweiten Weltkrieg durch die USA (und ein wenig die Sowjetunion) dominiert wurden, hat sich seit dem Fall des Eisernen Vorhangs eine zunehmend multipolare Welt entwickelt. China ist zu einer globalen Wirtschaftsmacht aufgestiegen, Indien ist auf bestem Wege dazu, Russland kämpft aggressiv um seine Stellung in der Welt und die Europäische Union bringt seit vielen Jahren das große Gesamtgewicht der Länder Europas auf die Waage.
Diese multipolare Welt hat zu einer deutlichen Zunahme globaler Spannungsfelder geführt. Die genannten Staaten und Regionen haben unterschiedliche machtpolitische Interessen und verfolgen diese mit zunehmend aggressiven Mitteln wie beispielsweise Zöllen und Exportbeschränkungen.
## 💸 Für jeden, der nach finanzieller Freiheit strebt
Während andere Anleger nur auf allgemeine Marktnachrichten angewiesen sind, erhältst Du mit dem [kostenlosen SD Insider Newsletter](https://www.sharedeals.de/lg-intern-evergreen-sdi/) zweimal wöchentlich konkrete Aktientipps von sharedeals-Börsenprofis, die täglich neue Kursfantasien bei Rohstoffen, Technologie-Titeln, Dividenden-Champions und Small Caps aufspüren.
## Wie sieht die Deglobalisierung in der Praxis aus?
Wie bereits erwähnt, ist die Entglobalisierung in der Praxis häufig mit einer verstärkten Regionalisierung verbunden. In diesem Zusammenhang fallen sehr häufig die drei Begriffe Reshoring, Nearshoring und Friedshoring.
Unter „Reshoring“ wird die Rückführung wirtschaftlicher Aktivitäten ins eigene Land verstanden. Bei „Nearshoring“ handelt es sich um die Verlagerung ins benachbarte Ausland. Und von „Friendshoring“ spricht man, wenn die Warenproduktion in befreundete Länder, die gleiche Ansichten und Werte vertreten, verlagert wird.
Friendshoring wenden Ländern häufig an, wenn es um den Bezug von Waren geht, die eine sehr hohe strategische Bedeutung haben, wie beispielsweise Rohstoffe. Ein sehr gutes Beispiel dafür ist Uran. Der Kernbrennstoff ist nicht nur für die Herstellung von Atomwaffen vonnöten, sondern auch für den Betrieb von Kernkraftwerken. Dementsprechend haben Länder ein hohes strategisches Interesse daran, Uran aus befreundeten Staaten zu beziehen, die den Handel nicht willkürlich einschränken oder unterbinden.
Nearshoring kommt oftmals zur Anwendung, wenn die Produktionskosten in Nachbarländern geringer sind und/oder die globalen Lieferketten zu komplex sind, um kurzfristig auf Nachfrageveränderungen reagieren zu können. Nearshoring ist beispielsweise in Europa aufgrund der nach wie vor bestehenden größeren Lohnunterschiede zwischen West- und Osteuropa weit verbreitet.
Reshoring kommt schließlich vor allem zum Ansatz, wenn die Produktion bestimmter Waren so stark automatisiert ist, dass Industriestaaten keinen Kostennachteil mehr gegenüber Schwellenländern erleiden. In der Automobilindustrie haben einige Hersteller in den vergangenen Jahren hochautomatisierte Teile der Produktion wieder in ihre Heimatländer verlagert.
## Gibt es überhaupt Beweise für die Deglobalisierung?
Die Entglobalisierung hat seit einiger Zeit eine sehr hohe mediale Präsenz. Das hat vor allem mit dem Aufkommen globalisierungskritischer Parteien und Politiker wie Donald Trump in den USA, der AfD in Deutschland und dem Front National in Frankreich zu tun. Aber lässt sich ein Trend zur Deglobalisierung überhaupt statistisch nachweisen?
Die Datenbasis für diesen Nachweis ist relativ dünn. Wenn man den Anteil des globalen Warenexports an der Weltwirtschaftsleistung als Gradmesser für die Globalisierung heranzieht, dann lässt sich bestenfalls ein Abflauen des Globalisierungswachstums feststellen.
Der Anteil des Warenexports am globalen Bruttoinlandsprodukt hat sich in den fünf Jahrzehnten von 1960 bis 2010 massiv auf ca. 16% erhöht. In den darauffolgenden Jahren ist dieser Exportanteil am Welt-BIP aber nicht mehr so stark gestiegen. 2019 erreichte er einen Wert von 20%. Die Corona-Pandemie im Jahr 2020 sorgte für einen kurzen zwischenzeitlichen Einbruch auf 19%. 2022 erreichte das Verhältnis von Warenexport zu weltweitem BIP allerdings schon wieder einen neuen Höchststand von 20,8%.
Die vorliegenden Daten geben demnach keinen Anhaltspunkt dafür, dass es einen Trend zur Deglobalisierung gibt. Vielmehr lässt sich feststellen, dass die Globalisierung inzwischen weitgehend an ihr Limit gestoßen ist.
## Welche Auswirkungen hat die Deglobalisierung?
Die Verzahnung der Weltwirtschaft hat in den vergangenen Jahrzehnten massiv zugenommen. Bei komplexeren Produkten, wie beispielsweise Autos oder Flugzeugen, liefern Hunderte Zulieferer aus verschiedenen Ländern Vorprodukte, die in mehreren Verarbeitungsstufen schließlich zu einem Endprodukt führen. Jedes an diesem hochkomplexen Produktionsprozess beteiligte Unternehmen hat sich auf eine bestimmte Ebene dieses Prozesses spezialisiert.
Eine Entflechtung dieser länderübergreifenden wirtschaftlichen Zusammenarbeit würde Unternehmen und Staaten vor gewaltige Probleme stellen. Zahlreiche Studien kommen zum Schluss, dass die Deglobalisierung vor allem im industriellen Bereich mit erheblichen Kostensteigerungen verbunden wäre. Einzelne Produktionsschritten müssten im Rahmen des Re-, Near- oder Friendshorings auf Unternehmen übertragen werden, die sie nicht so effizient und kostengünstig wie die bisherigen Produzenten ausführen können. Der Wohlstand würde demnach nicht nur im Lieferland, sondern auch im Empfängerland zurückgehen. Die Deglobalisierung ist in volkswirtschaftlicher Hinsicht unbestreitbar eine Sackgasse.
Bekanntermaßen bildet die volkswirtschaftlich Gesamtrechnung aber nicht die Folgen der Globalisierung auf die Umwelt, das Klima und die Menschen ab. Eine Deglobalisierung in bestimmten Bereichen könnte durchaus unter dem Strich zu wünschenswerten Effekten für den Planeten führen. Diese Effekte in Zahlen zu fassen, ist jedoch äußerst anspruchsvoll.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Fear and Greed Index: So vermeidest Du an der Börse kostspielige Fehler](https://www.sharedeals.de/wissen/trading/fear-greed-index/)
**Published:** Februar 20, 2024
**Author:** Peter Wolf-Karnitschnig
**Content:**
Emotionen spielen an der Börse eine entscheidende Rolle und haben signifikanten Einfluss auf die Entwicklung der Börsenkurse. Wegen ihrer Stärke stechen vor allem zwei Emotionen heraus: Angst und Gier. Sie beide können dazu führen, dass Anleger Kurse zu stark nach oben treiben (bei Gier) oder zu stark nach unten drücken (bei Angst). Ein wichtiger Indikator zur Messung der allgemeinen Stimmungslage an der Börse ist der sogenannte „Fear and Greed Index“ (Angst-und-Gier-Index). In diesem Ratgeber erfährst Du, was es mit diesem Index auf sich hat, wie er berechnet wird und wie Du ihn in der Praxis interpretierst.
## ☝️ Das Wichtigste in aller Kürze
- Der Fear and Greed Index misst die **Stimmung** von Anlegern auf dem **Aktienmarkt**.
- Das Stimmungsbarometer wurde 2012 vom **Finanznachrichtendienst CNNMoney** eingeführt.
- Der Index beschreibt die Anlegerstimmung auf einer **Skala zwischen 0** (sehr furchtsam) **und 100** (sehr gierig).
- Der **Berechnung** des Index liegen **sieben Einzelfaktoren** zugrunde.
- Neben dem CNN-Index für den Aktienmarkt gibt es inzwischen auch einen **Crypto Fear and Greed Index** für den Kryptowährungsmarkt.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Was ist der Fear and Greed Index?](#Was_ist_der_Fear_and_Greed_Index)
- [Was sagt der Fear and Greed Index aus?](#Was_sagt_der_Fear_and_Greed_Index_aus)
- [Was beeinflusst den Fear and Greed Index?](#Was_beeinflusst_den_Fear_and_Greed_Index)
- [Wie wird der Fear and Greed Index berechnet?](#Wie_wird_der_Fear_and_Greed_Index_berechnet)
- [Was ist der Crypto Fear and Greed Index?](#Was_ist_der_Crypto_Fear_and_Greed_Index)
- [Was sind die Vorteile des Fear and Greed Index?](#Was_sind_die_Vorteile_des_Fear_and_Greed_Index)
- [Welche Nachteile hat der Fear and Greed Index?](#Welche_Nachteile_hat_der_Fear_and_Greed_Index)
- [Welche Kritik gibt es am Fear and Greed Index?](#Welche_Kritik_gibt_es_am_Fear_and_Greed_Index)
- [Wie nützlich ist der Fear and Greed Index?](#Wie_nuetzlich_ist_der_Fear_and_Greed_Index)
- [Wie soll man den Index in der Praxis anwenden?](#Wie_soll_man_den_Index_in_der_Praxis_anwenden)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
Die Verhaltensökonomie hat in den letzten Jahrzehnten große Fortschritte in der Analyse des Verhaltens von Marktteilnehmern an der Börse gemacht. Ein besonders wichtiger Teilaspekt des Börsianer-Verhaltens ist der Zyklus von Euphorie und Depression.
Bei steigenden Börsenkursen lässt sich das Phänomen beobachten, dass die Marktteilnehmer immer optimistischer werden. Zahlreiche Anleger springen auf den fahrenden Zug steigender Kurs auf, in der Hoffnung, dass die Fahrt weiter bergauf geht. Risiken und Überbewertungen werden dabei zunehmend ausgeblendet. Der Markt ist von Gier geprägt und gipfelt in einer Stimmung der Euphorie.
Doch irgendwann kommt es zu einer Trendwende und die Kurse beginnen zu sinken. Darauf reagieren Marktteilnehmer anfänglich mit Besorgnis, die bei größeren Kursverlusten in Angst und Panik umschlägt. Wenn die Verzweiflung der Anleger am größten ist, zeichnet sich oftmals eine Trendwende zu steigenden Kursen ab.
Im Jahr 2012 startete der weltbekannte US-Fernsehsender CNN den Versuch, mit einem Stimmungsindex diesen Zyklus von Gier und Angst zu beschrieben. In diesem Beitrag lernst Du diesen „Fear and Greed Index“ in allen Details kennen. Du erfährst, welche Faktoren zu seiner Berechnung herangezogen werden, welche Vor- und Nachteile der Index hat und wie Du ihn in Praxis für Investment-Entscheidungen nutzen kannst.
## Was ist der Fear and Greed Index?
Der Fear and Greed Index (Angst-und-Gier-Index) ist ein Stimmungsindikator für den Aktienmarkt, der ausdrückt, ob die Marktteilnehmer zu einem bestimmten Zeitpunkt eher ängstlich, neutral oder gierig sind. Der Index wurde im Jahr 2012 vom Finanznachrichtenportal CNNMoney des gleichnamigen US-Fernsehsenders entwickelt. Seitdem veröffentlich CNN den Fear and Greed Index jeden Tag.
Der Index wird auf Basis von sieben Einzelfaktoren berechnet (siehe weiter unten) und nimmt Werte zwischen 0 und 100 an, wobei 50 der Neutralwert ist. Indexwerte zwischen 25 und 50 zeigen Furcht an und Werte zwischen 0 und 25 extreme Furcht. Umkehrt sind Werte zwischen 50 und 75 ein Zeichen von Gier und Werte zwischen 75 und 100 lassen auf extreme Gier schließen.
## Was sagt der Fear and Greed Index aus?
Als Stimmungsindikator kannst Du den Index heranziehen, um festzustellen, ob die Marktteilnehmer zu einem bestimmten Zeitpunkt Aktien fair bewerten. Sind Anleger furchtsam oder sogar sehr ängstlich, kann das darauf hindeuten, dass der Aktienmarkt zu niedrig bewertet ist. Umgekehrt sind Gier und vor allem extreme Gier Hinweise darauf, dass der Aktienmarkt zu hoch bewertet ist.
Diese Einschätzung kannst Du als Grundlage für eine Market-Timing-Strategie heranziehen und Aktien kaufen, wenn der Markt furchtsam ist bzw. Aktien verkaufen, wenn der Markt gierig wird.
## Was beeinflusst den Fear and Greed Index?
Für die Berechnung des Fear and Greed Index werden insgesamt sieben Einzelfaktoren herangezogen, die alle als Indikator dafür dienen, wie viel Angst und Gier gerade auf den Finanzmärkten herrschen.
### Markt Momentum
Das Market Momentum (Marktdynamik) vergleicht den Stand des breiten US-Leitindex S&P 500, in dem 500 der größten US-Unternehmen gelistet sind, mit dem 125-Tage-Durchschnittskurs des Index.
Befindet sich der aktuelle Indexstand in der Nähe seines Durchschnitts, liegt ein neutrales Market Momentum vor. Notiert der S&P 500 jedoch deutlich über seinem Durchschnitt, ist das ein Signal für eine erhöhte Gier der Anleger. Umgekehrt signalisiert ein unter dem Durchschnittswert liegender S&P 500-Kurs, dass die Anleger ängstlich sind.
### Stock Price Strength
Die Stock Price Strength (Aktienkursstärke) gibt das Verhältnis der Aktien wieder, die an der New York Stock Exchange ein neues 52-Wochen-Hoch erreicht haben, zu den Aktien, die auf einem 52-Wochen-Tief notieren.
Halten sich die beiden Zahlen die Waage, zeigt dieser Faktor ein neutrales Ergebnis. Überseigt die Zahl der Aktien auf einem 12-Monats-Hoch jedoch die Zahl der Aktien auf einem 12-Monats-Tief, spricht das für Gier der Marktteilnehmer. Umgekehrt signalisiert ein Übermaß an Aktien auf einem Tiefststand, dass Angst im Markt vorherrscht.
Der Faktor Stock Price Strength ist wichtig, da er auf die absolute Anzahl der Aktien und nicht auf die Marktkapitalisierung abstellt. Aufgrund des sehr hohen Börsenwerts einiger Unternehmen im S&P 500 haben deren Kursbewegungen starken Einfluss auf die Kursentwicklung des Gesamtindex.
### Stock Price Breadth
Mit der Stock Price Breadth (Aktienkursbreite) wird das Verhältnis des Handelsvolumens steigender Aktien zum Handelsvolumen fallender Aktien errechnet. In der Praxis wird dafür der McClellan Summation Index verwendet.
Wenn das Handelsvolumen steigender Aktien über dem Handelsvolumen fallender Aktien liegt, spricht das für ein Übermaß an Gier im Markt. Ein größeres Handelsvolumen bei fallenden Aktien ist hingegen als Zeichen von Angst im Markt zu werten. Halten sich die Handelsvolumina die Waage, herrscht eine neutrale Marktstimmung vor.
### Put and Call Options
Dieser Faktor berechnet das Verhältnis zwischen Put- und Call-Optionen anhand aller ausstehenden Positionen. Mit einer Put-Option setzten Anleger auf sinkende Aktienkurse, mit einer Call-Option auf steigende Kurse.
Gibt es im Markt mehr ausstehende Positionen in Put-Optionen spricht das dafür, dass die Mehrheit der Optionshändler auf fallende Kurse setzt und sich somit von der ängstlichen Seite zeigt. Ist umgekehrt das Volumen ausstehender Positionen bei Call-Optionen größter, zeugt dies von einer positiven Grundstimmung der Anleger. Ein ausgewogenes Verhältnis der ausstehenden Positionen von Put- und Call-Optionen führt zu einer neutralen Wertung.
### Junk Bond Demand
Die Junk Bond Demand (Nachfrage nach Schrottanleihen) analysiert die Zinsdifferenz (Spread) zwischen den Renditen von Anleihen mit geringer Bonität (sogenannte „Schrottanleihen“) und den Renditen von Anleihen mit mittlerer und hoher Bonität (sogenannte „Investment Grade Anleihen“).
Ist der Spread zwischen Junk Bonds und Investment Grade Bonds hoch, verlangen Anleger einen hohen Risikoaufschlag dafür, unsichere Anleihen zu kaufen. Das spricht dafür, dass sie mit einem erhöhten Ausfallrisiko dieser Schrottanleihen kalkulieren und dementsprechend die Furcht groß ist. Ein niedriger Spread zwischen den Anleihearten signalisiert das Gegenteil. Wenn Anleger bereit sind, Schrottanleihen für einen geringen Risikoaufschlag zu kaufen, sehen sie ein niedriges Ausfallrisiko, was wiederum für hohe Gier im Markt spricht.
### Market Volatility
Mit dem Faktor Market Volatility (Marktvolatilität) wird der CBOE Volatilitätsindex (VIX) mit seinem 50-Tages-Durchschnitt verglichen. Der VIX misst die erwarteten Kursschwankungen auf Basis der Optionen auf den S&P 500-Index in den nächsten 30 Tagen.
Steht der VIX deutlich über seinem 50-Tages-Durchschitt, bedeutet das, dass die Kursschwankungen stark zunehmen. Dies wird als Zeichen von Angst der Marktteilnehmer interpretiert. Liegt der VIX hingegen unter seinem 50-Tages-Durchschnitt geht die Volatilität zurück, was wiederum ein Zeichen für Ruhe bzw. Gier im Markt ist.
### Safe Haven Demand
Der Safe Haven Demand (Nachfrage nach sicherem Hafen) vergleicht die Performance von Aktien mit jener von US-Staatsanleihen in den letzten 20 Tagen. Da Anleihen sicherer sind als Aktien, werden sie oft als sogenannter „safe haven“ bezeichnet.
Weisen Anleihen eine bessere Performance als Aktien auf, bedeutet das, dass Anleger Aktien verkaufen, um Anleihen zu kaufen. Dies ist ein Signal dafür, dass die Marktteilnehmer sich in Sicherheit flüchten und folglich Furcht am Markt vorherrscht.
Das Gegenteil ist der Fall, wenn Aktien besser abschneiden als Anleihen. Dann verkaufen Anleger Anleihen, um von der generell höheren Rendite von Aktien zu profitieren. Das Sicherheitsbedürfnis lässt nach und die Gier steigt.
## Wie wird der Fear and Greed Index berechnet?
Jeder der sieben vorgestellten Faktoren des Index enthält einen Wert auf einer Skala von 0 bis 100. Zur Berechnung des Index wird schließlich ein gleichgewichteter Mittelwert aller Einzelfaktoren gebildet. Es gibt somit keine wichtigen und unwichtigen Faktoren.
Ein Gesamtwert des Fear and Greed Index von 50 wird als neutral bezeichnet. Ein Indexwert zwischen 50 und 75 spricht für Gier. Liegt der Wert zwischen 75 und 100 lautet das Ergebnis „extreme greed“ („extreme Gier“).
Werte zwischen 25 und 50 signalisieren hingegen Furcht. Bei Werten zwischen 0 und 25 spricht man von „extreme fear“ („extremer Furcht“).
## Was ist der Crypto Fear and Greed Index?
Einen Fear and Greed Index gibt es nicht nur für den US-Aktienmarkt, sondern seit Anfang 2018 auch für den Kryptowährungsmarkt. Die Website Alternative.me hat seinerzeit einen Crypto Fear and Greed Index entwickelt, um das besondere Marktsentiment auf dem Kryptowährungsmarkt zu reflektieren.
Aufgrund der Besonderheit, dass Kryptowährungen keine mit Aktien vergleichbaren Fundamentaldaten haben, werden die Kurse der digitalen Währungen noch stärker durch die Stimmung der Marktteilnehmer beeinflusst. Das hat zur Folge, dass Phasen von Gier und Furcht schneller wechseln als auf dem Aktienmarkt.
Die von Alternative.me für die Berechnung des Crypto Fear and Greed Index verwendeten Faktoren unterscheiden sich ein wenig von denen von CNN beim Fear and Greed Index für den US-Aktienmarkt. Das hat nicht nur mit den Besonderheiten des Kryptowährungsmarktes zu tun, sondern auch mit der Dominanz des Bitcoins auf diesem Markt. Der aktuelle Crypto Fear and Greed Index bezieht sich ausschließlich auf den Bitcoin.
Neben dem Market Momentum und der Volatility, die zu je 25% in den Index einfließen, spielen auch Social Media (15%), Surveys (15%), Dominance (10%) und Trends (10%) eine Rolle.
Über den Faktor Social Media (Soziale Medien) wird gemessen, wie oft eine Kryptowährung (der Bitcoin) in sozialen Medien wie Reddit und X vorkommt. Ein sehr hohes Vorkommen lässt auf eine gierige Stimmung schließen.
Der Faktor Surveys (Umfragen) misst die Bedeutung von Kryptowährungen über direkte Befragungen von Nutzern. Über den Faktor Dominance (Dominanz) wird der Marktanteil von Bitcoin am Gesamtmarkt der Kryptowährungen abgebildet. Ein sinkender Bitcoin-Marktanteil lässt den Schluss zu, dass Anleger verstärkt das Risiko in volatileren Alt-Coins suchen und demnach gieriger sind.
Nicht zuletzt wird über den Faktor Trends das Suchverhalten von Nutzern im Internet in Bezug auf Suchbegriffe mit Bitcoin-Bezug ausgewertet. Ein Anstieg von Suchen nach bestimmten Bitcoin-Begriffen kann als wachsende Gier oder Furcht interpretiert werden.
## Was sind die Vorteile des Fear and Greed Index?
Verhaltensökonomen haben in den letzten Jahrzehnten zahlreiche Erkenntnisse darüber gewonnen, wie menschliche Emotionen das Verhalten von Anlegern an der Börse beeinflussen. Inzwischen sind zahlreiche verhaltensökonomische Phänomene nachgewiesen, die im Regelfall einen negativen Einfluss auf Anlageentscheidungen haben.
Furcht und Gier gehören bekanntermaßen zu den schlechtesten Ratgebern an der Börse. Beide Emotionen verhindern eine wertfreie Beurteilung von Anlageentscheidungen.
Vor diesem Hintergrund ist der Fear and Greed Index ein sehr wertvolles Analyseinstrument. Er ist einer der wenigen Indikatoren, die das Gesamtsentiment der Anleger an den Finanzmärkten abbilden. Der Index ermöglicht Dir einen neutralen Blick auf die Frage, ob der Markt insgesamt zu gierig oder zu ängstlich geworden ist.
Wie alle Indikatoren eignet sich der Fear and Greed Index auch als Grundlage für Handelsentscheidungen. Beispielsweise kannst Du die Strategie verfolgen, bei einem Sinken des Indexwert unter 25 (ein Zeichen extremer Furcht) in den Markt einzusteigen und bei einem Anstieg über 75 (ein Zeichen extremer Gier) wieder zu verkaufen.
## Welche Nachteile hat der Fear and Greed Index?
Der Hauptnachteil des Fear and Greed Index ist, dass es sich dabei um einen „hochmathematischen“ Indikator des Marktsentiments handelt. Wie Du bereits gelernt hast, fließen sieben gewichtete Faktoren in die Indexberechnung ein. Nicht berücksichtigt werden dabei allerdings fundamentale Markt- und Unternehmensdaten.
Wie jeder Indikator kann auch der Fear and Greed Index zu Fehlinterpretationen führen. Du solltest den Index deshalb niemals zur alleinigen Grundlage für Handelsentscheidungen machen.
## Welche Kritik gibt es am Fear and Greed Index?
Hauptkritikpunkt am Fear and Greed Index ist die Tatsache, dass der Index Anleger zu häufigen Trades animiert. Grund dafür sind die relativ starken Schwankungen des Index im Zeitablauf, die folglich viele Handelssignale generieren.
Viele Finanzexperten raten Anlegern, eher einen langfristig orientierten Buy-and-Hold-Ansatz zu verfolgen. In zahlreichen empirischen Studien wurde nachgewiesen, dass dieser Ansatz besonders bei längeren Anlagezeiträumen zu höheren Renditen führt als sogenannte Market-Timing-Strategien, bei denen Anleger versuchen, die günstigsten Kauf- und Verkaufszeitpunkte zu erwischen. Häufiges Handeln führt zu erhöhten Transaktionskosten, die oftmals nicht über höhere Renditen kompensiert werden können.
## Wie nützlich ist der Fear and Greed Index?
Am Ende dieses Beitrags geht es um die entscheidende Frage, wie nützlich der Fear and Greed Index in der praktischen Anwendung ist. Die Beantwortung dieser Frage ist nicht einfach, da es keine konkreten Handlungsempfehlungen gibt, wie der Index in der Praxis zu verwenden ist.
Eine Möglichkeit des Tradings auf Basis des Index wurde bereits in einem der vorherigen Abschnitte erwähnt: Kaufe, wenn der Markt ängstlich ist und verkaufe, wenn der Markt gierig wird. Das bedeutet, dass Du beispielsweise in den Markt einsteigst, wenn der Fear and Greed Index unter einen Wert von 25 sinkt und extreme Furcht signalisiert. Sobald der Index über einen Wert von 75 steigt und damit das Territorium extremer Gier betritt, steigst Du wieder aus dem Markt aus.
Zur Beurteilung dieser Handelsstrategie eignet sich der folgende Chart, in dem der Verlauf des Fear and Greed Index und des S&P 500-Index dargestellt ist. Die eben dargestellte Handelsstrategie sähe in den Chart übersetzt wie folgt aus: Du kaufst den S&P 500-Index (die rote Linie), wenn der Fear and Greed Index (die blaue Linie) unter die Marke von 25 (die untere grau strichlierte Linie) fällt. Du verkaufst den S&P 500 Index, wenn die blaue Linie die obere grau strichlierte Linie kreuzt.
Diese Handelsstrategie hätte in der Vergangenheit zu folgenden Ergebnissen geführt:
**Datum****F&G-Index****S&P 500-Index****Rendite****Kauf**16.07.202122,64.327**Verkauf**09.11.202177,24.6858,3%**Datum****F&G-Index****S&P 500-Index****Rendite****Kauf**02.12.202120,24.538**Verkauf**01.12.202275,64.077-10,2%**Datum****F&G-Index****S&P 500-Index****Rendite****Kauf**13.03.202323,43.856**Verkauf**02.06.202375,44.28211,0%**Datum****F&G-Index****S&P 500-Index****Rendite****Kauf**26.09.202324,24.274**Verkauf**19.12.202383,04.76811,6%Diese Ergebnisse lassen folgende Rückschlüsse zu:
Der Fear and Greed Index führt in der Regel zu eher kurzfristigen Handelsentscheidungen. In drei der vier dargestellten Fälle wurde der S&P 500-Index nicht länger als vier Monate gehalten. Dieses Ergebnis bestätigt den Kritikpunkt vieler Skeptiker, dass der Index zu unnötig häufigem Handeln führt.
Die Folgewirkung dieser eher kurzen Haltedauern ist, dass Du beim Trading auf Basis des Fear and Greed Index längerfristige Aufwärtstrends immer nur teilweise mitmachst. Bei der Analyse der Verläufe beider Indizes wirst Du schnell feststellen, dass der S&P 500-Index in vielen Fällen noch weiter steigt, obwohl der Fear and Greed Index bereits im Bereich extremer Gier liegt.
Gleiches gilt übrigens auch umgekehrt in Bezug auf Furcht. Während der Fear and Greed Index schon extreme Furcht anzeigt, sinkt der S&P 500-Index weiter.
Diese beiden Phänomene führen in Summe dazu, dass Du beim Trading auf Basis des CNN-Index meistens zu früh kaufst und auch wieder zu früh verkaufst. Du lässt somit Rendite liegen, die Du bei einem Buy-and-hold-Ansatz „mitgenommen“ hättest.
## Wie soll man den Index in der Praxis anwenden?
Die Ergebnisse des letzten Abschnitts zeigen deutlich, dass der Fear and Greed Index in der praktischen Anwendung bestenfalls als Hilfsmittel für konkrete Handelsentscheidungen dienen kann. Alleinige Entscheidungsgrundlage für Trades sollte er niemals sein.
In der Praxis solltest Du den Index immer mit anderen Indikatoren und vor allem den Fundamentaldaten von Unternehmen kombinieren. Der Fear and Greed Index ist letztlich nichts mehr als ein Indikator für die Stimmung der Marktteilnehmer.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Trading lernen: Der Einstieg in den spekulativen Handel](https://www.sharedeals.de/wissen/trading/fuer-einsteiger/)
**Published:** Oktober 4, 2022
**Author:** Tim Krupka
**Content:**
Es ist ein zweischneidiges Schwert – die einen lieben es, die anderen halten rein gar nichts davon: Die Rede ist vom Trading. Wer das Ganze allerdings mit durchdachter Strategie angeht, kann durchaus erfolgreich werden. Doch aller Anfang ist bekanntlich schwer. Mit den richtigen Tipps an der Hand gelingt aber auch dies. Was gibt es zu Beginn also zu berücksichtigen? Wir verraten es Ihnen.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [Die absoluten Basics](#Die_absoluten_Basics)
- [Was sich für Einsteiger eignet und was nicht](#Was_sich_fuer_Einsteiger_eignet_und_was_nicht)
- [Weitere wichtige Voraussetzungen](#Weitere_wichtige_Voraussetzungen)
- [Was steht alles zur Auswahl?](#Was_steht_alles_zur_Auswahl)
- [Was ist ein Demokonten?](#Was_ist_ein_Demokonten)
- [Wie viel Kapital sollte man zu Beginn einbringen?](#Wie_viel_Kapital_sollte_man_zu_Beginn_einbringen)
- [Auf die Mentalität kommt es an](#Auf_die_Mentalitaet_kommt_es_an)
- [Mit welchen Kosten sollte man rechnen?](#Mit_welchen_Kosten_sollte_man_rechnen)
- [Die Gebühren](#Die_Gebuehren)
- [Wie lassen sich die Risiken im Rahmen halten?](#Wie_lassen_sich_die_Risiken_im_Rahmen_halten)
- [Was versteht man unter Social Trading?](#Was_versteht_man_unter_Social_Trading)
- [Bid und Ask im Orderbuch verstehen](#Bid_und_Ask_im_Orderbuch_verstehen)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Die absoluten Basics
Manchem mag dies nun als zu einfach erscheinen. Wer jedoch nach oben will, muss ganz unten anfangen. Dazu gehören nicht zuletzt die elementaren Fragen, an welchen Märkten man überhaupt partizipieren möchte. Sollte man mit Aktien traden, so wie es viele praktizieren? Oder sind Rohstoffe doch etwas lukrativer? Wie sieht es eigentlich mit ganzen Indizes oder gar Kryptowährungen aus?
All das sind Fragen, die bereits vor dem Entschluss, ins Trading einzusteigen, beantwortet sein sollten. Eine gewisse Entscheidungshilfe sind dabei gewiss diverse Erfahrungsberichte, an denen man sich durchaus orientieren kann. Worin bestehen beispielsweise die hauptsächlichen Herausforderungen und was sind die speziellen Gegebenheiten der jeweiligen Märkte? Wodurch unterscheidet sich das Trading mit Aktien von dem mit Derivaten konkret?
Wie Sie sehen, ist auch die Wichtigkeit der Basics keineswegs zu unterschätzen. Diese schon im Voraus geklärt zu haben, macht den Kopf für später frei. Und das ist im Trading definitiv einer der Grundvoraussetzungen.
## Was sich für Einsteiger eignet und was nicht
Letztlich bleibt das natürlich immer eine persönliche Entscheidung und kann somit nicht vollumfänglich pauschalisiert werden. Gleichzeitig zeigen die Erfahrungen derjenigen, die bereits lange als Trader unterwegs sind, deutliche Übereinstimmungen bei der Wahl eines passenden “Anfängermarktes”.
So sei für Beginner Vorsicht vor allem bei Kryptowährungen und Devisen geboten. Letztere sind zwar besonders volatil und dadurch für Einsteiger auf den ersten Blick äußerst attraktiv. Vergessen werden darf hier aber nicht, dass die Kursausschläge teils enorm ausufern können und dies meist innerhalb kürzester Zeit geschieht. Insbesondere mental sind viele Anfänger darauf noch nicht vorbereitet.
Besser sind dagegen Indizes. Sie gehören zu den geeignetsten Underlyings für Beginner, was vor allem von der vergleichsweise hohen Risikostreuung rührt. Durch die Ansammlung vieler verschiedener Einzelwerte ist fast schon automatisch ein hoher Grad an Diversifikation erreicht.
Trading-Beginner sollten außerdem Acht darauf geben, einen möglichst breiten und liquiden Index zu wählen. Eine große Ähnlichkeit zu Indizes bilden natürlich ETFs, für die im Grunde genommen das Gleiche wie bereits aufgeführt gilt.
Wie sieht es aber zum Beispiel mit diversen Rohstoffen aus? Ist das Trading für Einsteiger hier vorteilhaft oder sollte man zunächst lieber die Finger davon lassen? Die zweite Option ist die Vernünftigere. Zwar weisen die meisten Rohstoffe ebenfalls eine hohe Volatilität auf, was für das Trading unabdingbar ist.
Allerdings sind die Entwicklungen der Kurse sowie die Preisbildung gerade für Anfänger oftmals undurchschaubar. Man sollte sich demnach mindestens gut damit auskennen, wie beispielsweise der Preis für Rohöl entsteht und welchen Faktoren er dabei unterliegt.
## Weitere wichtige Voraussetzungen
Den passenden Markt beziehungsweise das richtige Instrument gefunden zu haben, ist bereits der erste Schritt zum Einstieg ins Trading. Doch jetzt geht es quasi erst richtig los. Dabei sind zusätzliche Fragen zu klären, dieses Mal vor allem zum angestrebten Zeithorizont sowie dem geplanten Stil. Eines ist sicher: Beginner haben die Qual der Wahl.
## Was steht alles zur Auswahl?
Da das Trading-Universum als solches viel zu umfangreich wäre, sollen hier lediglich die gängigsten Arten kurz beschrieben werden. Unterschieden wird dabei einerseits in Handelsstile sowie in Zeitrahmen und Haltedauer andererseits.
**Swing Trading:** Eine Position wird hier für gewöhnlich nur einige Tage bis maximal wenige Wochen lang gehalten, sodass diese Herangehensweise insgesamt als kurzfristig klassifiziert werden darf. Worum geht es hier aber konkret? Swing Trader versuchen hauptsächlich, die kurzfristigen Schwankungen der Aktienkurse über Nacht zu prognostizieren.
Der dabei zum Einsatz kommende Hebel ist im Vergleich zu anderen Strategien als relativ niedrig anzusehen. Dieser Handelsstil ist prädestiniert für all diejenigen, die gerne kurzfristige Preisbewegungen analysieren möchten. Allerdings sollte auch berücksichtigt werden, dass es beim Swing Trading einer ausgefeilten Risikomanagement-Strategie bedarf.
**Intraday-Handel:** Er ist wohl am häufigsten anzutreffen und auch unter Anfängern besonders populär. Innerhalb eines einzigen Tages werden viele unterschiedliche Transaktionen getätigt. Vor Handelsschluss kommt es zur sogenannten Glättung der Positionen.
Folglich geht es vor allem darum, die richtigen Ein- und Ausstiegszeitpunkte zu treffen, was viel Übung und Erfahrung erfordert. Daytrading sollte allerdings nur dann praktiziert werden, wenn täglich ausreichend Zeit zur Verfügung steht, um die jeweiligen Kursbewegungen zu verfolgen und auch zu analysieren.
**Trendhandel:** Genau genommen kann man hier kaum noch von Trading sprechen. Dafür ist dieser Stil zu langfristig. Er wird häufig auch von professionellen Fondsmanagern angewandt. Ziel ist es, einen möglichst starken Trend zu erkennen und anschließend ausschließlich in diese Richtung zu investieren. Nicht selten beträgt die Haltedauer bei dieser Herangehensweise mehrere Jahre.
**Scalping:** Allgemein ist dieser Stil als ein offensiver bekannt. Häufig wird hier in Intervallen von nur wenigen Sekunden gehandelt, was blitzschnelle Entscheidungen unabdingbar macht. Diese Tatsache ist es allerdings auch, die Scalping für Beginner eher unattraktiv erscheinen lässt. Ablenkungen sollten tunlichst vermieden werden. Stattdessen ist hundertprozentiger Fokus auf die Trades ratsam und kann letztlich auch zum erhofften Erfolg führen.
## Was ist ein Demokonten?
Der Schritt ins Trading sollte nicht zu leichtfertig angegangen werden, auch wenn ihn viele kaum mehr erwarten können. Immerhin geht es um bares Geld, das zuvor in den meisten Fällen hart verdient werden musste.
Um sich ohne Risiko von Anfang an voll austoben zu können, bieten sich sogenannte Demokonten an. Dabei handelt es sich vereinfacht gesagt um eine Art “Spielgeld” beziehungsweise um ein fiktives Konto, mit dem angehende Trader beliebig verfahren können. Ziel ist es, ein Gefühl für den Handel zu entwickeln, Strategien zu testen sowie Fehler zu reflektieren, ohne dabei eigenes Vermögen einbringen zu müssen. Selbstverständlich sind im Umkehrschluss auch die erzielten Gewinne oder Verluste nicht real.
Mittlerweile bietet fast jeder Broker ein solches Demokonto an, das normalerweise auch völlig kostenfrei genutzt werden kann. Übrigens besitzen nicht selten auch die Profis noch ein solches Konto, das dann dazu dient, mit neuen Herangehensweisen sozusagen erst einmal im Trockenen Optimierungspotenziale der bestehenden Strategien zu identifizieren und diese anschließend in der Praxis zu implementieren.
## Wie viel Kapital sollte man zu Beginn einbringen?
Auch das hängt in der Regel von einigen individuellen Umständen ab, sodass kaum ein fixer Wert genannt werden kann. Wie ist beispielsweise die individuelle Risikoneigung und wie hoch das Gesamtvermögen? Welchen Betrag könnte man im schlimmsten der denkbaren Fälle opfern und was möchte man durch das Trading eigentlich erreichen? An all dem und vielem mehr kann sich die Kontogröße schließlich orientieren.
Zudem hört man oft die Faustregel, dass genügend Geld vorhanden sein sollte, damit das Trading zum einen wirklich profitabel sein kann, zum anderen muss das Konto gerade für Beginner aber klein genug sein, um Angst beziehungsweise Panik vorzubeugen.
Erwähnenswert ist natürlich auch, dass dank der vorhandenen Hebel selbst mit vergleichsweise geringen Summen hohe Profite erzielt werden können. Der Einsatz der Leverage-Möglichkeiten mag aber gut durchdacht sein und sollte auf keinen Fall aus reiner Gier erfolgen. Immerhin wirken die Hebel bei Verlusten auch in die negative Richtung.
## Auf die Mentalität kommt es an
Bekanntlich ist Trading nichts für schwache Nerven. Beim Blick auf die fortwährend schwankenden Kurse und die teils verwirrenden Zick-Zack-Linien ist das natürlich nicht verwunderlich. Emotional gesehen sollte man demnach sattelfest sein, um auch schlecht laufende Phasen gut überbrücken zu können.
Auf dem Weg zum Erfolg lauern aber scheinbar an jeder Ecke fiese Psychofallen, die einem Steine in den Weg legen. Ist man sich diesen bewusst, lassen sich gezielte Gegenmaßnahmen treffen.
Als am schwerwiegendsten gelten an der Börse gemeinhin die Emotionen. Sie sind es, die maßgeblich über Erfolg oder Misserfolg eines Traders bestimmen. Nur wer Herr über seine eigenen Gefühle ist, weiß in jeder Situation angemessen zu reagieren. Aber was bereitet den Händlern in der Praxis eigentlich die größten Probleme?
Trader müssen Tendenz widerstehen, bei Verlusten den Mut zu verlieren und bei Gewinnen übermütig zu werden. Grafik: Eigene Darstellung
Da wäre zum einen die **Gier** nach bereits realisierten Gewinnen. Bei vielen setzt im Anschluss an die ersten Erfolgserlebnisse die Meinung ein, Märkte zu den eigenen Gunsten bewegen zu können. Doch de facto ist dies an der Börse nunmal nicht machbar. Gesucht wird in diesen Fällen ausschließlich nach Dingen, die die eigenen Entscheidungen rechtfertigen. Gegensätzliches bleibt außen vor.
Schnell stellt sich der Gedanke ein, stets richtig zu liegen, was viele bereits in äußerst waghalsige Stellungen versetzt hat. Plötzlich wird mit Summen hantiert, die zuvor außer Frage gestanden hätten. Diese Übermütigkeit kann natürlich fatale finanzielle Folgen haben. Deshalb ist es speziell unter Tradern wichtig, sich an Erfolgen zwar zu erfreuen, insgesamt aber geerdet zu bleiben.
Im Gegenzug lassen sich manche Anfänger schon nach ein oder zwei Misserfolgen hängen. Dabei sollte es klar sein, dass nicht alles wie geplant funktionieren wird. Also nicht den **Mut verlieren** – Rückschläge gehören einfach dazu. Für Trader hat diese scheinbare Binsenweisheit besonders viel Gewicht. Erfolg werden am Ende nur diejenigen haben, die sich sprichwörtlich durchgebissen und hierbei nie das übergeordnete Ziel aus den Augen verloren haben.
Daneben existieren noch eine Reihe von Fachbegriffen aus der relativ jungen Disziplin der Börsenpsychologie. So spricht man beispielsweise von einer **kognitiven Dissonanz**, wenn nach einer Kaufentscheidung eine Art innerer Konflikt entsteht. Dies ist unter anderem dann der Fall, wenn der Trade nicht oder noch nicht den erhofften Erfolg mit sich bringt. Oftmals wird dann versucht, durch entsprechende Gründe die eigene Entscheidung zu rechtfertigen.
Auch vom sogenannten **Sunk-Cost-Effekt** ist nicht selten die Rede. Diese Psychofalle beschreibt den Zwang mancher Trader, eine bereits bestehende Verlustposition durch Nachkäufe weiter zu vergrößern beziehungsweise zu verbilligen. Der Gedanke dahinter ist so simpel wie falsch. Was bereits sehr tief gefallen ist, muss früher oder später auch wieder steigen. Das dem aber eben nicht so ist, hat die Praxis oft genug gezeigt.
Zusammenfassend lässt sich also sagen, dass besonders Trading-Anfänger über eine hohe Disziplin verfügen müssen. Auf Profite sollte bescheiden, auf Verluste hingegen nicht desillusioniert reagiert werden. Hilfreich kann es ebenfalls sein, eine Art Tagebuch zu führen. Hier werden schließlich sämtliche Informationen zu den getätigten Transaktionen aufgeschrieben, die wiederum eine gute Orientierung für den weiteren Verlauf der eigenen Karriere sein können.
## Mit welchen Kosten sollte man rechnen?
Klar, wer ins Trading einsteigt, erwartet sich davon in erster Linie einen netten Nebenverdienst. Manchmal soll der Handel an der Börse auch als Haupteinnahmequelle dienen. Um so weit allerdings zu kommen, braucht es zuerst die richtige Ausstattung. Und die kostet Geld. Aber wie viel muss man ungefähr investieren, um danach richtig loslegen zu können?
Zunächst einmal seien die allgemeinen Kostenblöcke genannt, denen ein echter Trader zu Beginn ins Auge fassen muss. Hierzu gehört vor allem eine professionelle **Software**, die den Handelsalltag erheblich erleichtern kann und soll. Zwar existieren auch eine ganze Reihe von kostenfreien Angeboten. Diese umfassen in der Regel allerdings nur die absoluten Grundfunktionen und eignen sich daher kaum, um tiefer in die Materie vorzudringen. Es empfiehlt sich, die unterschiedlichen Softwares im Vornherein ausgiebig zu testen und miteinander zu vergleichen. Meist sind die Anbieter so kulant und bieten eine etwa zweiwöchige kostenfreie Probephase an.
Beispielhaftes Bild einer Handelsplattform mit Kursdaten und Charting-Tools Grafik: stock.adobe.com/SergeyBitos
Damit ist allerdings noch nicht alles bezahlt. Angehende Trader sollten sich auf zusätzliche Kosten gefasst machen. Diese entstehen etwa durch **Lernmaterialien**, entweder in Form von klassischen Büchern oder speziellen Seminaren und Webinaren. Natürlich ist hier darauf zu achten, wie vertrauenswürdig die jeweiligen Angebote sind. Leider tummeln sich speziell im Tradingbereich auch viele Scharlatane, die es in erster Linie auf das Geld der Teilnehmer abgesehen haben.
Zuletzt sei die nötige **Hardware** als wichtiger Teil der optimalen Ausstattung nicht zu vergessen. Ein Smartphone alleine wird kaum zum Erfolg führen. Gleichzeitig braucht es aber auch nicht zahlreiche Monitore, wie man es vom Börsenparkett gewohnt ist. Ein oder zwei leistungsfähige Computer sind normalerweise völlig ausreichend. Letztlich werden sich die Anfangsinvestitionen also auf eine niedrige vierstellige Summe belaufen. Dazu kommen spätere regelmäßige Kosten, etwa für bestehende Abonnements.
## Die Gebühren
Sie sind ein wesentlicher Bestandteil des Alltags von Tradern und sollten allein schon deshalb berücksichtigt werden, weil ihr Einfluss auf die letztliche Performance beziehungsweise die Rendite nicht unterschätzt werden darf. Tatsächlich gibt es eine ganze Reihe von unterschiedlichsten Gebühren, die es zu kennen gilt. Mit ein wenig Übung lassen sich diese Kosten allerdings minimieren und der eigene Profit dadurch maximieren. Am häufigsten werden folgende vier Gebühren vorzufinden sein.
**Kommission**: Sie werden bei manchen Brokern für die Ausführung einer Order fällig. Man unterteilt sie in feste und variable Kommissionen, wobei letztere anhand der Positionsgröße berechnet wird. Je umfangreicher der Trade, desto teurer wird es. Bei festen Kommissionen ist die Gebühr bereits im Vornherein festgelegt.
**Kontoführungsgebühren**: Diese waren bis vor einigen Jahren noch Gang und Gäbe. Inzwischen werden sie beim Großteil der Broker allerdings nicht mehr erhoben. Wer derzeit noch Kontoführungsgebühren zahlen muss, sollte sich eventuell nach einem anderen Anbieter umsehen.
**Depotgebühren**: Für die Bereitstellung des Kontos muss man bei manchem Dienstleister nach wie vor bezahlen. Dabei gibt es verschiedene Modelle. Einige Broker verlangen einen monatlichen Fixpreis, zu dem schließlich die Gebühren der einzelnen Orders aufsummiert werden. Lohnend ist das vor allem dann, wenn ohnehin nur wenige Transaktionen ausgeführt werden. Andere Anbieter kalkulieren stattdessen mit einem etwas höheren Monatsbeitrag, bei dem allerdings alle Käufe und Verkäufe inklusive sind.
**Inaktivitätsgebühren**: Der Name lässt schon vermuten, worauf es hier ankommt. Führt ein Händler über einen bestimmten Zeitraum keine Trades aus, können dafür Kosten fällig werden. Wie oft Transaktionen abgeschlossen werden müssen, hängt stets von den Bedingungen der einzelnen Broker ab. Manche stellen die Gebühren schon nach wenigen Monaten in Rechnung, bei anderen wiederum hat man gar mehrere Jahre Zeit.
## Wie lassen sich die Risiken im Rahmen halten?
Dass das Trading nicht immer ein ungefährliches Spiel ist, sollte mittlerweile deutlich geworden sein. Doch wer die richtigen Strategien an der Hand hat, kann potenzielle Verluste auf ein Minimum begrenzen, was ganz nebenbei natürlich einen äußerst positiven Effekt auf die Gesamtperformance hat. In der Praxis gibt es mehrere Herangehensweisen, die sich auch für Anfänger gut eignen.
Zunächst aber ein wenig allgemeines. Das umgangssprachliche Money Management kennt viele Facetten, die immer ein Stück weit mit den individuellen Umständen des Traders in Verbindung stehen. So kann jeder und jede das persönliche Risiko bereits dadurch senken, dass bestehende Positionen nicht oder nur wenig miteinander korrelieren. Das bedeutet, dass sich die jeweiligen Basiswerte nicht parallel in die gleiche Richtung entwickeln sollten. Auch muss darauf geachtet werden, dass innerhalb eines Marktes stets ausreichend Liquidität vorhanden ist. Nur so kann sichergestellt werden, dass auch beim Verkauf faire Preise erzielt werden können.
Als am weitesten verbreitet gilt unter professionellen Händlern übrigens das Risiko pro Trade. Hierbei wird je Transaktion ein vorher festgelegter Prozentsatz des gesamten zur Verfügung stehenden Kapitals eingesetzt. Meist handelt es sich um ein Prozent. Besteht das Depot also beispielsweise aus 100.000 €, so sollten für jeden Kauf maximal 1.000 € auf einmal riskiert werden. Selbst wenn eine sogenannte Verlustserie einsetzt, die rein statistisch auch bei den besten Strategien vorkommen kann, würde sich das Defizit in einem überschaubaren Rahmen bewegen. Gerade Anfängern sei daher ans Herz gelegt, nicht zu viel auf eine einzelne Position zu wetten.
Ebenfalls häufig angewendet wird das Chance-Risiko-Verhältnis. Es beschreibt konkret die Relation zwischen dem erwarteten Kursanstieg einer Anlage sowie dem maximal möglichen Verlust bis zur Stopp-Loss-Grenze. Oftmals hört man davon, dass ein CRV mit einem Wert von zwei oder mehr als attraktiv gilt, während niedrigere Parameter gemeinhin als zu riskant einzuordnen sind. Ein exemplarisches CRV von zwei ergäbe sich zum Beispiel dann, wenn ein Trader bei 100 € einsteigt, von einem Anstieg auf 120 € ausgeht und den Stopp Loss gleichzeitig bei 90 € setzt.
Nicht zu vergessen ist die Kennzahl R. Mit ihr lässt sich das Verhältnis des angestrebten Gewinns mit dem dabei eingegangenen Risiko klassifizieren. Das Prinzip dahinter ist schnell erläutert. Je geringer die Trefferquote eines Trades ist, desto höher muss im Gegenzug die Belohnung und somit auch die Kennziffer R sein. Der Erfolg einer Trading-Strategie lässt sich damit übrigens auch gut berechnen. Je höher nämlich das Produkt aus dem Faktor R und der Trefferquote, desto besser beziehungsweise profitabler ist auch die Strategie.
## Was versteht man unter Social Trading?
Eine andere Möglichkeit, erst einmal behutsam in das doch recht ungewöhnliche Terrain des Börsenhandels einzusteigen, bildet sicherlich das sogenannte Social Trading. Letzteres hat in den vergangenen Jahren einen regelrechten Boom erlebt und ist mittlerweile kaum mehr wegzudenken. Grundsätzlich lässt sich das Phänomen damit beschreiben, dass der Börsenhandel mit den Vorzügen der sozialen Netzwerke verbunden wird.
Die Nutzer einer Community können sich also über verschiedene Investments austauschen und einander kopieren. Ein Anleger fungiert dabei meist als Signal- oder Ideengeber, während der Rest die getätigten Transaktionen einfach imitiert. Selbstverständlich ist dabei auf die Erfahrung und Seriosität des vorangehenden Traders zu achten.
## Bid und Ask im Orderbuch verstehen
Das Orderbuch ist das Innenleben der Börse, wo man die Preisbildung eines Assets live miterleben kann. Dabei gibt es fünf Begriffe, deren Bedeutung und Zusammenhang verstanden werden muss.
**Bid** ist der sogenannte Geldkurs oder Gebotspreis. Dabei handelt es sich um den höchsten Preis, bei dem ein Käufer ein Handelsinstrument zu einem bestimmten Zeitpunkt kaufen will.
**Ask:** So bezeichnen Händler den Briefkurs oder Angebotspreis. Es ist der niedrigsten Kurs, bei dem ein Verkäufer ein Handelsinstrument zu einem bestimmten Zeitpunkt verkaufen will.
**Limit Order:** Hierbei weist der Trader seinem Broker an, eine Transaktion zu einem für ihn besseren Preis als dem aktuellen auszuführen. Beim Verkauf wird also ein Mindestpreis festgelegt, und beim Kauf ein Höchstpreis, den man maximal bereits ist zu zahlen.
**Market Order:** Hierbei geht es um eine Handlungsanweisung, die ein Trader seinem Broker erteilt, um eine Transaktion zum verfügbaren Marktpreis auszuführen. Der Börsenmakler arbeitet alle Aufträge dieser Art ab, und wenn es keine Ordern mehr auf Bid- und Ask-Seite gibt, muss sich eine Preisänderung ergeben. Dieser Mechanismus führt erst dazu, dass die Limit Ordern bedient werden können.
Im Gegensatz zur Market Order hat der Anleger bei der Limit Order mehr Sicherheit und Kontrolle über die Preise. Doch wenn sich der Marktpreis nicht in die gewünschte Richtung bewegt, kann die Order verfallen und wird entsprechend nicht ausgeführt.
**Orderbuch:** Darin werden alle Kauf- und Verkaufsaufträge (Ordern) eines Handelsplatzes erfasst, die noch nicht ausgeführt wurden. Das heißt: Limit Ordern werden so lange im Orderbuch geführt, bis der Kurs des Handelsinstruments den festgelegten Mindest- bzw. Höchstpreis erreicht oder der Auftrag seine Gültigkeit verliert.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Swing-Trading: Nebenbei an der Börse Geld verdienen](https://www.sharedeals.de/wissen/trading/swing-trading/)
**Published:** Oktober 26, 2023
**Author:** Tim Krupka
**Content:**
An der Börse gibt es bekanntlich unzählige Herangehensweisen, die zum Erfolg führen können. Eine der Strategien, die sich bereits seit langem einer großen Anhängerschaft erfreut, ist die des Swing-Tradings. In diesem Ratgeber erfährst Du unter anderem, welche Vor- und Nachteile das Swing-Traden gegenüber anderen Formen des Kurzfristhandels hat, welche Strategien von erfolgreichen Tradern genutzt werden und was für Einsteiger sonst noch zu beachten ist.
## 👆 Das Wichtigste in aller Kürze
- Swing-Trader halten ihre Positionen über Wochen und Monate. Im Gegensatz zu Day-Trading und Scalping kann diese Form des Kurzfrist-Handelns daher auch nebenberuflich betrieben werden.
- Neben dem geringeren Aufwand liegen die Vorteile des Swing-Tradings in der höheren Flexibilität und einen Kostenvorteil in Bezug auf Spreads. Dafür muss der Swing-Trader jedoch höhere Swap-Gebühren zahlen, politische und makroökonomische Entwicklungen im Auge behalten und Grundlagen der Charttechnik beherrschen.
- Zu den beliebtesten Strategien der Swing-Trader gehören das Trendfolge-Trading, das Breakout-Trading, das Range-Trading und die Pullback-Strategie.
- Swing-Trader sollten immer mit den eigenen Lebensumständen angepassten Summen handeln und Stopp-Loss-Ordern nutzen, um mögliche Verluste in Grenzen zu halten. Der erfolgreiche Händler verfügt zudem über ein gehöriges Maß an Geduld und Disziplin.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [👆 Das Wichtigste in aller Kürze](#%F0%9F%91%86_Das_Wichtigste_in_aller_Kuerze)
- [Was ist Swing-Trading?](#Was_ist_Swing-Trading)
- [Swing-Trading im Vergleich mit Scalping und Day-Trading](#Swing-Trading_im_Vergleich_mit_Scalping_und_Day-Trading)
- [Die Vor- und Nachteile des Swing-Tradings](#Die_Vor-_und_Nachteile_des_Swing-Tradings)
- [Welche Märkte sollten für Swing-Trading gewählt werden?](#Welche_Maerkte_sollten_fuer_Swing-Trading_gewaehlt_werden)
- [Das sind die beliebtesten Strategien von Swing-Tradern](#Das_sind_die_beliebtesten_Strategien_von_Swing-Tradern)
- [Welche Gebühren entstehen beim Swing-Trading?](#Welche_Gebuehren_entstehen_beim_Swing-Trading)
- [Tipps und Tricks für neue Swing-Trader](#Tipps_und_Tricks_fuer_neue_Swing-Trader)
- [Welche Bücher gibt es für das Swing-Trading?](#Welche_Buecher_gibt_es_fuer_das_Swing-Trading)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## **Was ist Swing-Trading?**
Eindeutige Definitionen für einen Begriff zu finden, ist oft schwierig. Auch beim Swing Trading ist das nicht anders. Etwas Abhilfe schafft da der Blick auf die deutsche Übersetzung, die in etwa „Handeln mit Schwung“ lautet. An dieser Stelle könnte bereits deutlich werden, dass Swing-Trader auf das Ausnutzen von anhaltenden Kursbewegungen sowohl nach oben als auch nach unten abzielen und dadurch Gewinne zu realisieren versuchen.
Nun weißt Du zumindest schon im Groben, was man sich unter Swing Trading vorstellen kann. Natürlich genügen einige wenige Sätze aber nicht, um ein fundiertes Verständnis aufzubauen. Zur besseren Einordnung wird Dir daher im nächsten Abschnitt dargelegt, wie sich das Swing-Trading von anderen Stilen abgrenzen lässt und wodurch es sich letztlich im Speziellen charakterisiert.
## Swing-Trading im Vergleich mit Scalping und Day-Trading
Anhand unterschiedlicher Kriterien versuchen wir nun zu verdeutlichen, inwiefern Swing-Trading einzigartig ist und wo mögliche Gemeinsamkeiten mit anderen Ansätzen bestehen wie dem Scalping und dem Day-Trading.
### Scalper und Daytrader arbeiten in Stunden- und Minutencharts
Um Entscheidungen treffen zu können, bedienen sich Scalping-Nutzer vorwiegend der Minutencharts. Dadurch wird deutlich, dass die Haltedauern der Positionen bei ihnen grundsätzlich am kürzesten sind und normalerweise nur einige Sekunden bis maximal wenige Minuten andauern. Das macht das Scalping sehr herausfordernd und erfordert eine außerordentlich hohe Konzentration des Traders. Zu diesem Ansatz wird daher nur geraten, wenn man auch die Zeit aufwenden kann, sich derart intensiv damit auseinanderzusetzen.
Wenig überraschend sind auch an die Verfechter des Day-Tradings hohe Anforderungen gestellt, was die einzusetzende Zeit anbelangt. Ein wichtiger Unterschied zu dem vorgenannten Scalping besteht bereits bei den Grundlagen. So handelt das Gros der Daytrader auf Basis eines Stundencharts und auch die Haltedauern sind etwas länger als beim Scalping. In der Regel betragen sie mehrere Minuten, in seltenen Fällen sogar einige Stunden. Am Namen erkennbar ist allerdings auch, dass die Wertpapiere spätestens mit dem Ablauf eines Handelstages abgestoßen werden und somit nicht über Nacht im Portfolio verbleiben.
### Swing-Trading: Ein klarer Fall für den Tageschart
Wie sieht das Ganze nun aber beim Swing-Trading aus? Da hier für gewöhnlich ein Anlagehorizont von einigen Tagen bis hin zu wenigen Wochen angestrebt wird, hat sich der Tageschart in der Praxis mittlerweile als die bewährteste Grundlage für den Handel durchgesetzt. Mit diesem Wissen an der Hand lässt sich unmittelbar an die nächsten Charakteristika des Swing-Trading anschließen.
Da diese Herangehensweise wie dargestellt nicht allzu kurzfristig ausgelegt ist, bewegt sich auch die Handelsfrequenz in einem ausgewogenen Rahmen. Sicherlich wird man auf der Depotabrechnung zwar mehr Trades vorfinden als bei klassischen Investmentstilen wie beispielsweise Buy and Hold. Gegenüber Day-Trading oder gar Scalping ist das aber überhaupt nichts.
### Neben dem Job traden? Das geht nur mit einem der drei Ansätze
Das Day-Trading zeichnet sich diesbezüglich nämlich durch mehrere Transaktionen täglich aus. Die genaue Anzahl kann pauschal nicht benannt werden und ist abhängig von verschiedenen Faktoren. Scalping als der aktivste aller Tradingstile setzt hinsichtlich der Handelsfrequenz noch einen drauf. Hier kann es durchaus vorkommen, dass Tag für Tag mehrere hundert Transaktionen ausgeführt werden. Selbstverständlich lässt sich dies aber nicht verallgemeinern, sondern muss stets vor dem Hintergrund diverser Aspekte wie dem Markt oder dem persönlichen Zustand des Traders betrachtet werden.
Einher mit der Handelsfrequenz geht der Zeitaufwand, der bereits kurz angerissen wurde. Dieser ist beim Scalping prinzipiell am höchsten. Zumindest während der Haupthandelszeiten ist eine permanente Anwesenheit am Bildschirm unerlässlich, um auf wichtige Entwicklungen entsprechend reagieren zu können. Damit scheidet Scalping für viele Anleger mangels Umsetzbarkeit bereits im Vorhinein aus. Doch auch für das Day-Trading muss überproportional viel Zeit eingeplant werden, die die meisten anderweitig Berufstätigen nicht aufbringen können. Der normale Privatanleger wird demnach auch mit diesem Ansatz erhebliche Schwierigkeiten bekommen. Ist es beim Swing-Trading anders?
Das kann man auf jeden Fall so sagen. Insbesondere für Arbeitnehmer bietet sich diese Strategie gut an, sofern sie aktiv handeln wollen, ohne dabei ständig die Kursverläufe verfolgen zu müssen. Bereits zwischen zwanzig und dreißig Minuten am Tag sind ausreichend, um Swing-Trading zu betreiben. Diese Zeit lässt sich meist mühelos in den Alltag integrieren.
### Je schneller, desto stressiger und riskanter
Wie steht es schließlich um Dinge wie die mentale Belastung der Anleger oder den Gewinnmargen, die mit den einzelnen Stilen einhergehen? Angefangen beim Scalping lässt sich diesbezüglich sagen, dass der Stresspegel durchaus sehr hoch sein kann. Immerhin ist es, wie schon angemerkt, unbedingt notwendig, die Positionen ständig im Blick zu behalten. Die Margen, die sich bei einem einzelnen Trade ergeben, sind wiederum minimal. Entsprechend braucht es eine hohe Anzahl an Handelsgeschäften, um beim Scalping überhaupt profitabel werden zu können.
Auch beim Day-Trading sollte der Anleger in einer guten mentalen Verfassung sein, um der Intensität dieser aktiven Strategie gerecht zu werden. Mit einer einzigen Position wird man auch hier nur wenig Gewinne einfahren, was nicht zuletzt den häufigen Einsatz von Hebeln begründet. Letztere wiederum lassen das Day-Trading zu einer oft risikoreichen Angelegenheit werden, der sich folglich nur erfahrene Investoren widmen sollten.
Beim Swing-Trading sieht das etwas anders aus. Die psychologischen Ansprüche an den Händler sind verglichen mit den beiden vorgenannten Strategien deutlich niedriger. Das macht das Swing-Trading prinzipiell interessant für eine wesentlich breitere Masse von Investoren. Zudem kann die Marge pro Transaktion hoch sein, auch ohne den Einsatz von Hebeln.
### Denk an Deine Stopp-Losses
Abschließend seien bei der Gegenüberstellung von Swing-Trading, Scalping und Day-Trading noch Bemerkungen allgemeiner Natur gemacht, die teilweise an bereits angesprochene Sachverhalte anschließen.
Das Risikomanagement ist an der Börse so gut wie immer wichtig, sollte aber speziell im Falle von Swing-Trading eine besondere Rolle einnehmen. Da bei diesem Ansatz das permanente Verfolgen der eigenen Positionen nicht nötig ist, können diese schnell in nicht beabsichtigte Richtungen laufen. Gerade deshalb sollte man sich zumindest Gedanken darüber machen, ob gewisse Mechanismen wie etwa Stopp-Loss-Orders in diesem Kontext nicht berechtigt wären.
Bezugnehmend auf Day-Trading und vor allem Scalping muss stets bedacht werden, dass mit der Anzahl an Trades häufig auch die Kosten steigen. Zu einem Vergleich zwischen unterschiedlichen Brokern und deren Konditionen ist daher zu raten.
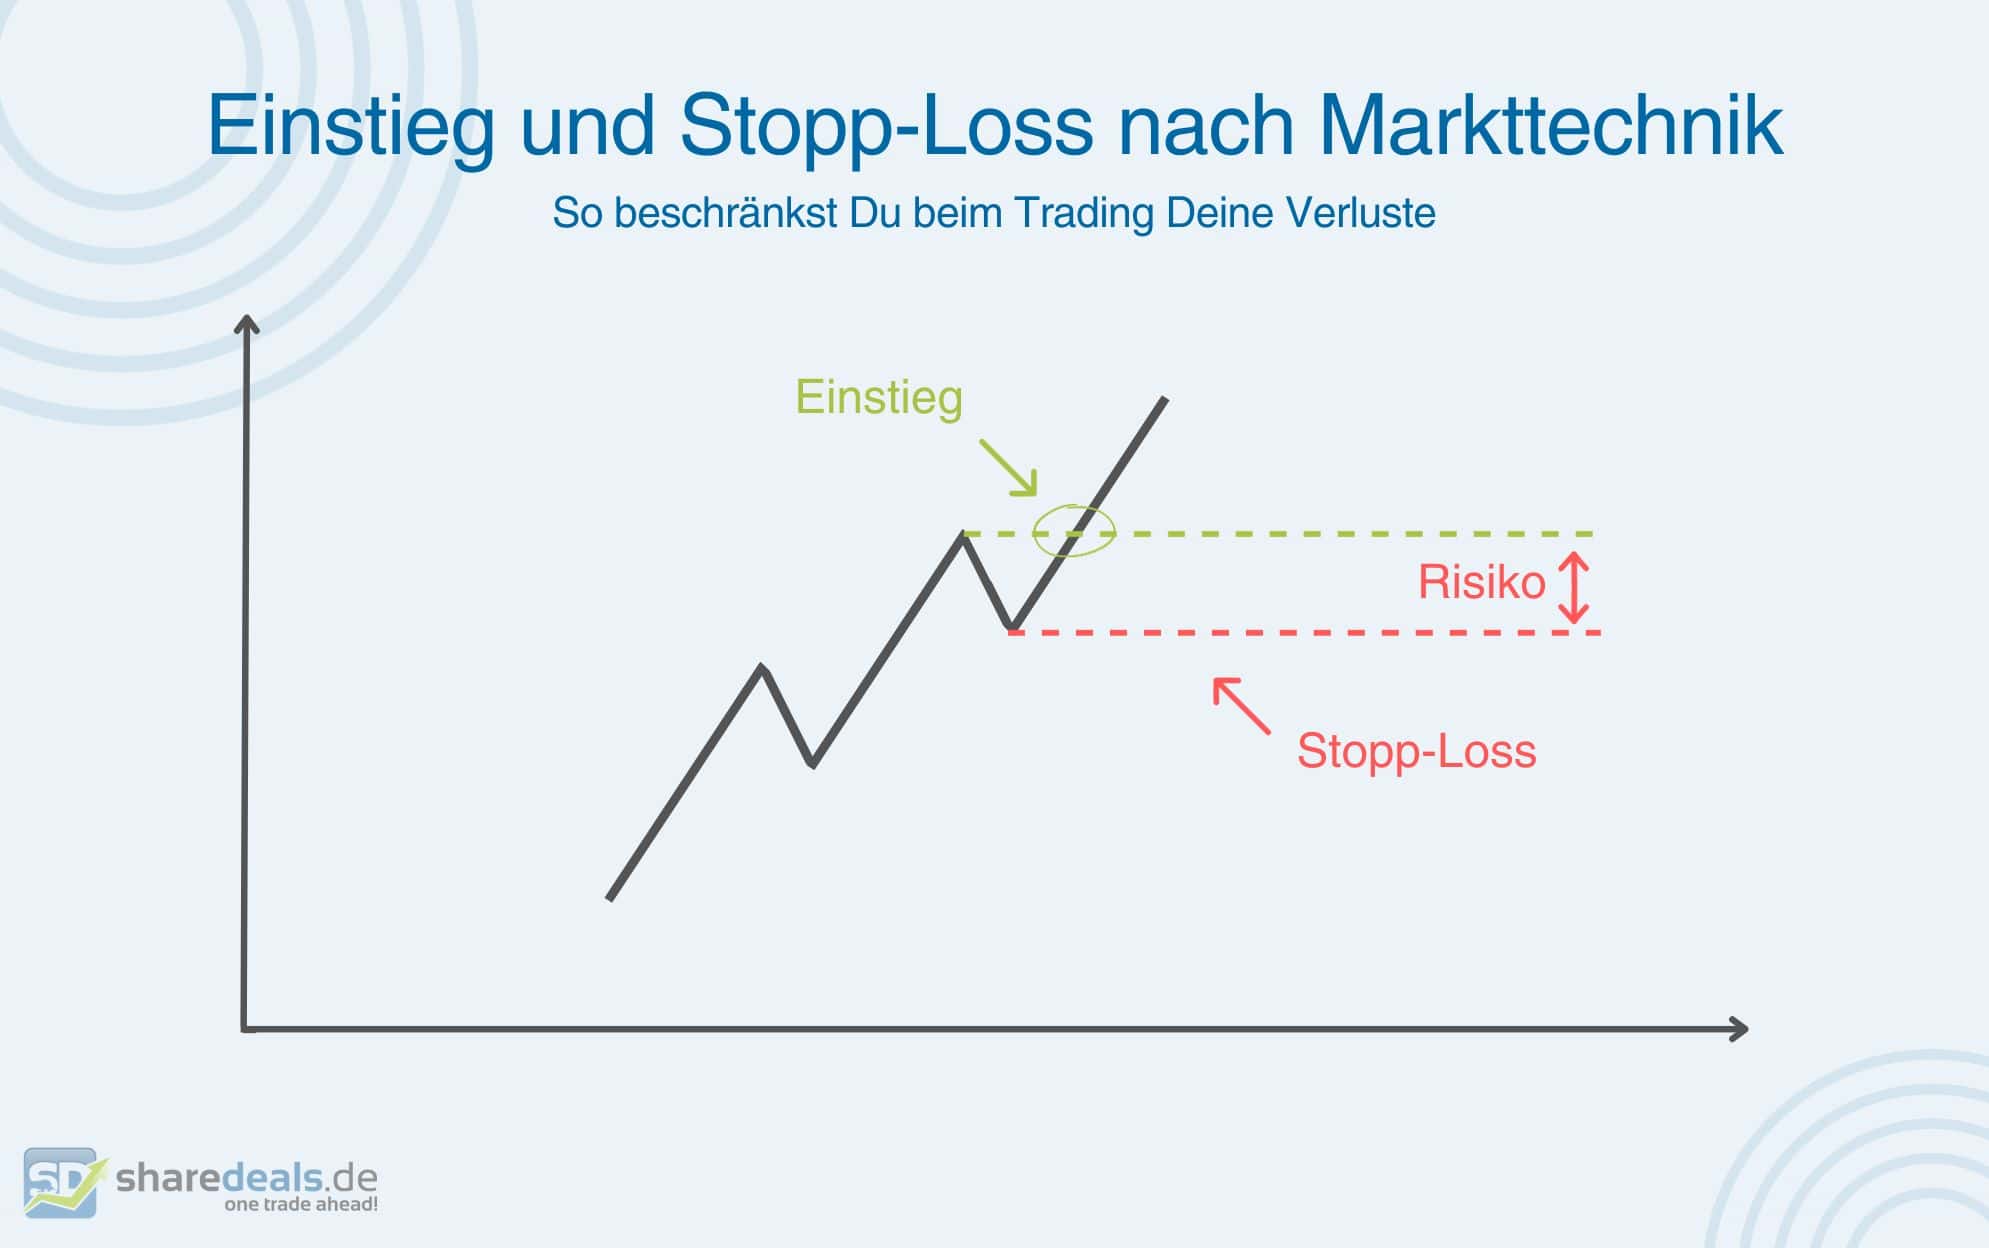So steigst du beim Trading nach Markttechnik richtig ein und setzt einen Stopp-Loss, um mögliche Verluste zu begrenzen. Grafik: Eigene Darstellung
### **Welche Voraussetzungen brauchst Du zum Swing-Traden?**
Die Antwort auf diese Frage kommt wenig überraschend und lautet schlichtweg: nein. Einige Voraussetzungen seitens des Anlegers sollten definitiv erfüllt sein, damit das Swing-Trading auch möglichst zum Erfolg führt. Welche das sind, erläutern wir Dir nachfolgend. Die Liste ist nicht als vollständig anzusehen, bietet aber eine grobe Orientierung.
**Disziplin**: Diese Eigenschaft ist in der Theorie noch einfach umzusetzen. Viele Anleger merken allerdings erst in der Praxis, dass es äußerst herausfordernd sein kann, die eigens auferlegten Prinzipien tatsächlich einzuhalten. Ob man wirklich Disziplin hat oder sich diese lediglich einbildet, zeigt sich oft, wenn es um die Realisation von Verlusten geht. Gerade beim Swing Trading ist es von ungeheuerlicher Wichtigkeit, schlecht laufende Positionen rechtzeitig zu schließen, damit größerer Schaden abgewandt werden kann. Die Disziplin sollte in diesem Fall die Emotionen schlagen, auch wenn es schwerfallen mag.
**Geduld**: Von der Idee des Swing-Tradings sollte man sich am besten gleich wieder verabschieden, wenn man schnelle Gewinne erwartet. Zwar sollten diese im Optimalfall wesentlich zügiger als beispielsweise beim Buy and Hold fließen. Es kann jedoch vorkommen, dass entsprechende Signale, die geradezu zu einem Einstieg drängen, auf sich warten lassen. Davon darf man sich aber nicht entmutigen lassen.
**Analytisches Denken**: Swing-Trading besteht nicht etwa aus dem zufälligen Auswählen von Wertpapieren, sondern erfordert eine gewisse Portion an Berechnungen und Statistik. Darauf muss man sich einlassen können, um den eigenen Handelsstil auf ein möglichst stabiles Fundament zu stellen.
**Erfahrung**: Es ist noch kein Meister vom Himmel gefallen. Diese Binsenweisheit sollte man sich auch beim Swing-Trading zu Herzen nehmen. Nur durch Übung in der Praxis baut man sukzessive Wissen auf, lernt aus eigenen Fehlern und erweitert über die Zeit seinen Erfahrungsschatz hinsichtlich markt- und charttechnischer Kenntnisse.
**Risikomanagement**: Das A und O der Geldanlage besteht darin, nur so viel Geld zu investieren, wie man im schlimmsten Fall zu verlieren bereit ist. Ein elementares Werkzeug für viele Anhänger des Swing-Trading stellt dabei die Stopp-Loss-Order dar. Nach unten hin gilt es Verluste zügig zu begrenzen, sobald man merkt, dass eine Position nicht aufgeht.
## **Die Vor- und Nachteile des Swing-Tradings**
Wieso sollte man sich als Anleger unbedingt einmal genauer mit Swing Trading und dessen Möglichkeiten auseinandersetzen? Oder warum ist es eher zu empfehlen, die Finger von dieser Strategie zu lassen? Eine Gegenüberstellung der wesentlichen Vor- und Nachteile bringt Licht ins Dunkle.
### Nachteile des Swing-Tradings
**Swap-Kosten zahlen:** Zu den negativen Aspekten des Swing Trading gehören zunächst einmal die sogenannten Swap-Kosten. Diese entstehen immer dann, wenn eine Position über längere Zeiträume gehalten wird, und errechnen sich nach der Formel Pip-Wert mal Swap-Rate mal Anzahl der Nächte geteilt durch zehn. Je länger ein Wertpapier demnach im Depot verbleibt, desto höher werden die Gebühren, was sich letzten Endes auf die Rendite auswirkt. Das genannte Problem existiert beim Day-Trading beispielsweise nicht, da Wertpapiere dort am Tag es Kaufes direkt wieder veräußert werden.
**Makro-Überblick behalten:** Neben den Swap-Kosten müssen Swing-Trader das weltpolitische Geschehen stets im Auge behalten, insbesondere dann, wenn dieses unmittelbare ökonomische Konsequenzen mit sich bringt. Letztgenannte können sich auf die Kurse niederschlagen. Dadurch kann es vorkommen, dass eine Position aufgrund des zwischenzeitlich eintretenden Ereignisses in die falsche Richtung läuft. Der Trader ist dann oft zum Schließen der Position mit Verlust gezwungen.
**Charttechnik lernen:** Da die Chartanalyse in gewisser Weise das Fundament des Swing-Tradings bildet, sollten sich Interessenten dieser Strategie schon im Vorhinein entsprechende Kenntnisse aneignen. Das kann manchen vor Herausforderungen stellen, sodass die Gefahr eines vorzeitigen Aufgebens als Folge mangelnder Motivation nicht unterschätzt werden sollte. Es gibt mittlerweile jedoch eine Vielzahl qualifizierter Angebote, die die Grundlagen des Swing-Trading auch für Privatanleger gut vermitteln.
### Vorteile des Swing-Tradings
Jetzt, da die elementaren Nachteile des Swing Trading besprochen wurden, lohnt sich natürlich auch ein Blick auf die Vorzüge, die dieser Ansatz bietet. Davon gibt es eine ganze Menge. Aber der Reihe nach.
**Sparen bei den Spreads:** Vor allem im direkten Vergleich zum Day-Trading kann Swing-Trading in Sachen Kosten punkten. Das rührt daher, dass die zu zahlenden Spreads auf den einzelnen Tag heruntergerechnet nur wenig ins Gewicht fallen. Der Kostenfaktor ist hier nicht zu vernachlässigen, hat aber eine weitaus geringere Bedeutung für die erzielbare Rendite als dies beim Daytrading oder gar Scalping der Fall ist.
**Mehr Flexibilität:** Darüber hinaus ist anzuführen, dass das Swing Trading recht flexibel ausgestaltet ist. Zwar steht das kurzfristige Handeln im Vordergrund, dennoch können auch langfristige Trends ausgenutzt und als Anhaltspunkt dafür entsprechende Charts verwendet werden. Zudem ist Swing-Trading nicht auf ein einziges Anlagevehikel beschränkt, sondern mit mehreren gut kompatibel.
**Weniger Aufwand:** Letztlich muss selbstverständlich nochmals der mit Swing-Trading einhergehende vergleichsweise geringe Zeitaufwand positiv hervorgehoben werden. Dadurch können selbst Anfänger mit dieser Strategie die ersten Schritte im Bereich des Tradings wagen.
## Welche Märkte sollten für Swing-Trading gewählt werden?
Bei dieser Frage zeigt sich einmal mehr, dass Swing-Trading eine Herangehensweise mit vielen Möglichkeiten ist. Das heißt, der Ansatz kann prinzipiell auf jedem Finanzmarkt zum Einsatz kommen, wenngleich nicht jeder im selben Maße geeignet ist. Ob klassisch im Kontext mit Aktien oder etwas gewagter mit Kryptos, Devisen oder Futures. Man braucht die hinter Swing-Trading stehende Strategie diesbezüglich kaum einzugrenzen. Wofür man sich am Ende tatsächlich entscheidet, ist eine individuelle Abwägungssache.
## **Das sind die beliebtesten Strategien von Swing-Tradern**
Swing-Trading ist nicht gleich Swing-Trading. Vielmehr können Anleger auf eine Reihe unterschiedlicher Spezifikationen zurückgreifen und damit versuchen, das Beste aus ihren Positionen herauszuholen.
Beim **Trendfolge-Trading** agieren die Investoren prozyklisch und machen dem Spruch „the trend is your friend“ alle Ehre. Ziel hierbei ist es, bestehende oder sich entwickelnde Trends frühzeitig zu erkennen, um anschließend in diese Richtung zu handeln. Zur Umsetzung nutzen viele Händler Hilfsmittel wie zum Beispiel gleitende Durchschnitte und Trendlinien. Weitere Anhaltspunkte liefern trendbestätigende beziehungsweise trendumkehrende Candlesticks. Damit diese richtig gedeutet und folgerichtige Schritte eingeleitet werden, braucht es natürlich ein gewisses Maß an Erfahrung.
Das sogenannte **Breakout-Trading** verfolgt eine andere Herangehensweise und verlangt von seinen Anwendern vor allem ein schnelles Handeln, wenn es darauf ankommt. Konkret versuchen Trader dann eine Position zu eröffnen, wenn der Kurs ein zuvor identifiziertes Widerstands- oder Unterstützungsniveau entweder nach oben oder nach unten durchbricht. Die Schwierigkeit beim Breakout-Trading liegt vor allem im Erkennen der jeweiligen Widerstände beziehungsweise Unterstützungen. Daneben muss der Anleger unmittelbar reagieren, sobald diese Linien touchiert werden.
Ferner existiert mit dem **Range-Trading** ein vorwiegend antizyklischer Ansatz, bei dem ebenfalls auf diverse Unterstützungs- und Widerstandsniveaus zurückgegriffen wird. Es werden dabei charttechnische Indikatoren herangezogen, um obere und untere Begrenzungen und folglich eine Spanne eines bestimmten Wertpapieres ausfindig zu machen. Im Anschluss daran werden antizyklische Positionen zum Handeln eröffnet.
Zuletzt soll noch die **Pullback-Strategie** angesprochen werden. Bei ihr geht es darum, starke Trends nach oben oder nach unten zu erkennen und dann auf Rücksetzer innerhalb dieser zu warten. Die gesunkenen oder gestiegenen Kurse bilden folglich den Einstiegszeitpunkt für Swing-Trader. Besonders für Anleger, die nicht auf dem Hoch oder im Tief investieren wollen, ist die Pullback-Strategie interessant.
Dennoch birgt sie einige Risiken. So kann der Rücksetzer nicht etwa nur temporärer Natur sein, sondern der Beginn einer größeren Gegenbewegung. Der Trend sollte daher schon im Vorhinein genauestens analysiert werden, um einen solchen Effekt möglichst auszuschließen. Wichtig ist außerdem, dass sich der Basiswert in einem starken Trend befindet, sodass das Überschreiten von Widerständen beziehungsweise das Unterschreiten von Unterstützungen keine echte Hürde darstellt. Die Pullbacks müssen schließlich schwach, die Bewegungen in Trendrichtung stattdessen steil verlaufen.
### Welche Indikatoren können herangezogen werden?
Damit das Swing-Trading auch zum erfolgreichen Unterfangen wird, braucht es eine findige Herangehensweise. Für diese wiederum greifen die meisten Anleger auf Indikatoren zurück, die sie unterstützen sollen. Doch welche dieser Signalgeber sind am wichtigsten und wie kann man sie in den eigenen Handel integrieren?
**Gleitende Durchschnitte** (GD) errechnen die Mittelwerte von Kursen über vorher festgelegte Zeiträume. Oftmals wird man für sie auch den englischen Begriff Moving Average (MA) hören. Der Vorteil des MA für Swing-Trader liegt darin, dass Kurse geglättet dargestellt und kurzfristige Spitzen somit außen vor gelassen werden. Es muss jedoch bedacht werden, dass solche gleitenden Durchschnitte mehr der Trendbestätigung als der Trendvorhersage dienen und somit eine eingeschränkte Aussagekraft haben. Sie laufen nämlich dem eigentlichen Kurs, wenn man sie für längere Zeiträume bildet, stets hinterher.
In der Praxis haben sich insbesondere die 5-50-Tage-gleitenden-Durchschnitte als kurzfristige Indikatoren, die 50-100-Tage-GDs als mittelfristige und die 100-200-Tage-MA als langfristige Signalgeber durchgesetzt. Unterschieden werden muss zwischen einfachen gleitenden (SMA) und exponentiell gleitenden (EMA) Durchschnitten. Wie sie jeweils berechnet werden, wird untenstehend erläutert.
Zur **Ermittlung des SMA** werden die Schlusskurse während des definierten Zeitraums aufaddiert und durch die entsprechende Anzahl an Handelstagen dividiert. Angewandt auf das Beispiel eines SMA 100 bedeutet das also, dass die Tagesendkurse der vergangenen 100 Börsentage summiert und im Anschluss durch 100 geteilt werden.
Die **Berechnung des EMA** ist hingegen etwas komplexer und benötigt mehrere Komponenten. Genau genommen gibt es für ihn sogar zwei Formeln. Wir konzentrieren uns allerdings auf die gängigere von beiden. Nach dieser ergibt sich der EMA aus zwei Summanden. Der erste beinhaltet das Produkt aus dem Endkurs der betrachteten Periode und dem sogenannten Smoothing Factor. Für den zweiten Summanden benötigt man das Produkt der Differenz von eins minus dem Smoothing Factor und dem exponentiell gleitenden Durchschnitt der vorherigen Periode. Der Smoothing Factor gibt an, welchen Anteil der heutige Kurs an der Berechnung des heutigen exponentiellen Durchschnitts hat und nimmt stets einen Wert zwischen null und eins an. Das mag zunächst etwas verwirrend klingen, allerdings wird der EMA kaum manuell berechnet.
Das ganze dargestellte Prozedere ist jedoch notwendig, damit der exponentiell gleitende Durchschnitt seinen Zweck erfüllt. Letzterer besteht darin, dass zum einen das aktuelle Kursniveau berücksichtigt wird, zum anderen aber die unmittelbar zurückliegenden Kurse stärker gewichtet werden als die älteren. Somit kann der EMA schneller und besser auf die jüngsten Entwicklungen reagieren als dies beim SMA der Fall ist.
Neben gleitenden Durchschnitten verwenden viele Swing-Trader außerdem verschiedene Muster, um darin Trends zu bestimmen. Zur Verwirklichung dieses Ansatzes werden unter anderem Linien an den oberen und unteren Extrempunkten eines Kurses miteinander verbunden, die im Ergebnis oft Keile oder Dreiecke ergeben. Innerhalb eines solchen Bereichs pendelt sich der Kurs nach starken Marktbewegungen oft ein.
Erklären lässt sich das Muster eines **Dreiecks** dadurch, dass der Kurs zunächst stark anzieht. Dies veranlasst einige Investoren zur Gewinnrealisierung, woraufhin der Basiswert etwas nachlässt. Schließlich steigen manche Anleger aufgrund des niedrigeren Preises wieder ein und der Kurs legt zu. Swing-Trader versuchen nun, dieses periodische Auf und Ab zu ihren Gunsten auszunutzen.
Um ein grobes Gespür für die Stärke eines Trends zu bekommen, ziehen Swing-Trader nicht selten das **Volumen** heran. Das dahinterstehende Prinzip ist denkbar einfach. Trends, die ein hohes Volumen aufweisen, sind stärker als Trends mit einem geringen Volumen. Besonders im Kontext der weiter oben angesprochenen Breakout-Strategie kann das Volumen von Bedeutung sein. So sind Ausbrüche oft nach einer Phase der Konsolidierung zu beobachten, die wiederum mit einem vergleichsweise niedrigen Volumen verbunden ist. Das Volumen erreicht dann einen Höchststand, wenn sich der Breakout durchsetzt.
### RSI-Analyse sehr beliebt
Gerne von Swing-Tradern genutzt wird überdies der **Relative-Stärke-Index**, abgekürzt als RSI. Er gilt als Momentum-Indikator und zeigt an, wann ein Markt über- beziehungsweise unterkauft ist. Daraus wiederum lässt sich schließen, ob sich in absehbarer Zeit ein Swing abzeichnet. Konkret misst der RSI sowohl die Anzahl als auch den Umfang der positiven und negativen Abschlüsse auf einem Markt. Als Zeitraum dafür werden in den meisten Fällen die zurückliegenden 14 Tage herangezogen. Bei der Interpretation des RSI hilft, dass dieser als sogenannter Oszillator dargestellt wird, das heißt als Chart, der sich zwischen Werten von null bis einhundert bewegt.
Wird nun eine Grenze von 70 überstiegen, deutet dies darauf hin, dass der Markt überkauft ist und sich tendenziell eine Short-Positionierung lohnen könnte. Umgekehrt ist beim Unterschreiten der Grenze von 30 davon auszugehen, dass der Markt überverkauft ist. Die Einrichtung einer Long-Position wäre das folgerichtige Vorgehen. Den Relative Stärke Index kann man somit gut im praktischen Handel einsetzen. Befindet sich eine Aktie beispielsweise im Aufwärtstrend und der RSI bewegt sich gleichzeitig bei 80 und mehr, könnte ein baldiges Ende der Rallye bevorstehen. Wichtig ist natürlich, dass auch der RSI keine Garantie, sondern lediglich einen Anhaltspunkt liefert.
Nah verwandt mit dem vorgenannten RSI ist der **stochastische Oszillator** als weitere Form eines Momentum-Indikators. Er vergleicht den Schlusskurs des Marktes mit dessen Kursspanne über einen festgelegten Zeitraum. Obwohl der stochastische Oszillator ebenso wie der RSI auf einem Chart mit Werten von null bis einhundert dargestellt wird, gelten für ihn hinsichtlich potenzieller Überkäufe und Überverkäufe etwas andere Grenzen. An die Stelle der 70 tritt nun die 80, während die 30 von der 20 ersetzt wird. Die damit verbundenen Interpretationen bleiben indes dieselben wie beim RSI.
Zu beachten ist allerdings, dass der stochastische Oszillator zwei Linien aufweist, wovon die eine den aktuellen Wert des Indikators und die andere den dreitägigen gleitenden Durchschnitt widerspiegelt. Interessant wird es immer dann, wenn sich die beiden Linien des stochastischen Oszillators kreuzen. Dies kann unter Umständen ein Zeichen für eine bevorstehende Umkehrung des bisherigen Trends sein.
In der Praxis greifen Swing-Trader nicht selten auf eine Kombination der hier vorgestellten Indikatoren zurück, um potenzielle Chancen zu identifizieren.
### Charttechnik: Was Swing-Trader wissen sollten
Die allermeisten Swing-Trader werden beim Handel nicht um die technische Analyse herumkommen. Daher sei an dieser Stelle im kleinen Rahmen auf die Basics der Charttechnik eingegangen. Solltest Du weitergehende Infos suchen, kannst Du gerne unter dem [angegebenen Link](https://www.sharedeals.de/wissen/trading/charttechnik/) nachsehen.
Zunächst einmal muss man sich bewusst werden, dass jede Menge verschiedener **Charttypen** existieren. Jeder davon weist individuelle Spezifika und eigene Stärken sowie Schwächen auf. Zu den bekanntesten beziehungsweise am weitesten verbreiteten gehören der Linien-, der Kerzen- und der Balkenchart. Swing-Trader, Day-Trader und diejenigen, die die Strategie des Scalping verfolgen, nutzen häufig den Kerzenchart. Bei ihm wird man beispielsweise Begrifflichkeiten wie Körper und Dolch begegnen. Zudem existiert der sogenannte Heikin Ashi aus Japan, der von manchen als Charttyp, von anderen aber als Indikator aufgefasst wird.
Mit **Unterstützungen und Widerständen** hat der Großteil der Swing-Trader ebenfalls regelmäßig zu tun. Dabei handelt es sich um sehr geläufige Begriffe im Kontext der Charttechnik. Worum es im Konkreten geht, erklären wir dir nachstehend.
Befindet sich der Kurs eines Wertpapieres oberhalb eines in der Vergangenheit relevanten Niveaus, wird oftmals von Unterstützungslinien gesprochen. An diesem Niveau könnte der Kurs auf seinem Weg nach oben zuvor häufiger gescheitert sein, ehe er es überwunden hat. Auf genau diesem Level findet schließlich in gewisser Weise ein Rollentausch statt. Das soll heißen, dass aus dem einstigen Widerstand nun eine Unterstützung wird. Bevor man allerdings von einer Unterstützung sprechen kann, muss der Kurs zunächst über dem relevanten Niveau gehalten werden. Für charttechnische Widerstände gelten die Regelungen einfach in umgekehrter Richtung.
Zuletzt sollte sich jeder, der die Charttechnik zu verstehen versucht, mit den diversen **Mustern** auseinandersetzen. Auch von diesen gibt es jede Menge, sodass der Überblick zu Beginn schnell verlorengehen kann. Grob unterscheiden lassen sich die Konsolidierungsformationen, zu denen unter anderem Flaggen, Wimpel sowie Rechtecke gehören, von den Trendwendeformationen. Letztere beinhalten zum Beispiel Doppeltiefe, Rounding Bottom oder auch SKS- und V-Formationen.
## Welche Gebühren entstehen beim Swing-Trading?
Fast immer spielen Kosten bei der Geldanlage eine zentrale Rolle, nicht zuletzt deshalb, weil sie sich mitunter stark auf die zu erzielende Rendite niederschlagen. Umso wichtiger ist es, sich vor dem Einstieg ins Swing-Trading mit den verschiedenen Brokern und deren Konditionen zu beschäftigen. Im Optimalfall kann man dadurch bares Geld sparen. Aber mit welchen Gebühren müssen Swing-Trader grundsätzlich rechnen und wie hoch sind diese ungefähr? Vor allem zwei Aspekte sollten in diesem Zusammenhang bedacht werden, die nachfolgend kurz erläutert werden.
**Ordergebühren:** Sie fallen für jeden Kauf und Verkauf an, können allerdings je nach Anbieter und der Art des Handels in ihrer Höhe deutlich variieren. Hier einige Beispiele.
GBE Brokers verlangt eine variable Kommission ab 0,005% des jeweiligen Transaktionsvolumens. Bei Capital.com sieht es etwas anders aus. Hier werden keine Kommissionen fällig, sondern Spreads ab 0,6 Pips. RoboForex setzt demgegenüber auf eine Kombination aus festen und variablen Kommissionen ab 0,01% des Transaktionsvolumens. Ausschließlich variable Kommissionen weisen die beiden Anbieter IG und Pepperstone aus. Erstere erheben mindestens 0,1% für Aktien-CFDs, für andere Marktinstrumente müssen Anleger mit sogenannten Spread-Markups rechnen. Pepperstone stellt ebenfalls Gebühren ab 0,1% des Transaktionsvolumens in Rechnung.
Neben den Handelskosten können unter Umständen noch **Depotführungsgebühren** anfallen. Hier ist ein Vergleich zwischen den Brokern besonders wichtig, da die Verwaltung der Wertpapiere nicht überall etwas kostet. Auf die obigen Anbieter bezogen lässt sich sagen, dass niemand aktuell entsprechende Gebühren ausweist.
## **Tipps und Tricks für neue Swing-Trader**
Sowohl Beginner als auch Profis des Swing-Tradings können immer etwas dazulernen, um noch etwas besser zu werden. Deshalb haben wir abschließend einige Ratschläge zusammengestellt, die Anleger unbedingt kennen sollten.
1. Die Summe, die investiert werden soll, muss an die eigenen Lebensumstände angepasst sein. Sie sollte insbesondere nur so hoch bemessen sein, dass ein Totalverlust verkraftet werden könnte.
2. Damit ein vorgenannter Totalverlust gar nicht erst eintreten kann, bietet sich die Einrichtung einer Stopp-Loss-Order an. Sie löst an einem vorher festgelegten Kurs einen automatischen Verkauf aus und begrenzt auf diese Weise größere Einbußen.
3. Man sollte als Swing-Trader nur auf ausgeprägte Trends setzen und sich vor vermeintlichen Ausbrüchen hüten, die ein gewisses Verlustrisiko bergen können.
4. Geduld spielt eine große Rolle, gleichwohl Swing-Trading insgesamt als aktiver Handelsstil klassifiziert werden kann. Impulse und Emotionen sollten der Disziplin des Investors weichen.
5. Gute Handelsplattformen mit fairen Preisen und einem ausgewogenen Angebot an Anlagemöglichkeiten bilden die Basis für erfolgreiches Swing-Trading.
## **Welche Bücher gibt es für das Swing-Trading?**
An Literatur mangelt es in diesem Themenbereich definitiv nicht. Ob davon allerdings alles den Anforderungen wissbegieriger Trader genügt, sei dahingestellt. Zwei Klassiker wollen wir dir trotzdem nicht vorenthalten.
**Jesse Livermore – Das Spiel der Spiele** von Edwin Lefèvre (1999): Bei diesem Buch, das bereits im Jahr 1923 erstmals veröffentlicht wurde, handelt es sich beinahe um ein Must-Have für alle begeisterten Trader. Mit autobiographischen Zügen versetzt erzählt dieser Bestseller die Geschichte des namensgebenden Börsianers Jesse Livermore und dessen Timing- und Tradingkonzepte. Neben der Herangehensweise eines genialen Spekulanten bekommt der Leser bei Jesse Livermore – Das Spiel der Spiele auch ein spannendes Stück Börsengeschichte mitgeliefert.
**Das große Buch des Swing- und Daytradings** von John F. Carter (2013): Dieses Werk ist besonders gut geeignet, um das darin enthaltene Wissen in der Praxis anzuwenden. Als professioneller Fondsmanager erklärt John F. Carter dem Leser unter anderem, welche Strategien des Swing-Tradings in welchen Märkten funktionieren, wie Ein- und Ausstiegszeitpunkte erkannt und Verluste bestmöglich kontrolliert werden können. Als Zusatz gibt der Autor seine Gedanken zum Kauf passender Trading- Soft- und Hardware wieder.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Margin-Trading einfach erklärt mit zahlreichen Beispielen](https://www.sharedeals.de/wissen/trading/margin-trading/)
**Published:** Dezember 12, 2023
**Author:** Peter Wolf-Karnitschnig
**Content:**
„Margin-Trading“ ist einer der Börsenbegriffe, um die sich die meisten Mythen ranken. Viele Anleger verbinden damit sehr komplexe und undurchsichtige Spekulationsgeschäfte, die nur etwas für professionelle Trader sind. Ein Irrtum, denn Margin-Trading kann jeder Anleger erlernen und damit sein Gewinnpotenzial vervielfachen. In diesem Ratgeber erhältst Du alle wissenswerten Informationen rund um diese besondere Handelsform. Du lernst unter anderem, wie Margin-Trading in der Praxis funktioniert, welche Chancen und Risiken es hat und welche Kosten dabei entstehen.
## 👆 Das Wichtigste in aller Kürze
- Mit Margin-Trading wird der **Wertpapierhandel mit Hebelwirkung** bezeichnet. Dabei müssen Trader nur einen kleinen Teil des Kaufpreises (die „Margin“) einzahlen, der Rest des Kapitals wird ihnen vom Broker geliehen.
- Hauptvorteile des Margin-Tradings sind das **hohe Gewinnpotenzial** und die Möglichkeit, **mit kleinem Kapitaleinsatz große Handelspositionen** zu eröffnen.
- Hauptnachteil der Anlageform ist das **hohe Verlustrisiko**.
- Margin-Trading eignet sich nur für Trader, die über das notwendige **Grundlagenwissen**, eine funktionierende **Handelsstrategie** und ein Höchstmaß an **Disziplin** verfügen.
- Die wichtigsten Kennzahlen im Margin-Trading sind der **Hebel**, das **Margin Level** und die **Free Margin**.
- Die wesentlichen **Kostenpositionen** im Margin-Trading sind der **Spread** und der **Swap**.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [👆 Das Wichtigste in aller Kürze](#%F0%9F%91%86_Das_Wichtigste_in_aller_Kuerze)
- [Was ist Margin-Trading?](#Was_ist_Margin-Trading)
- [Was ist der Unterschied zu einem Wertpapierkredit?](#Was_ist_der_Unterschied_zu_einem_Wertpapierkredit)
- [Was ist eine Margin?](#Was_ist_eine_Margin)
- [Was ist der Sinn einer Margin?](#Was_ist_der_Sinn_einer_Margin)
- [Wie funktioniert Margin-Trading in der Praxis?](#Wie_funktioniert_Margin-Trading_in_der_Praxis)
- [Für wen ist Margin-Trading geeignet?](#Fuer_wen_ist_Margin-Trading_geeignet)
- [Welcher Zusammenhang besteht zwischen Margin und Hebel?](#Welcher_Zusammenhang_besteht_zwischen_Margin_und_Hebel)
- [Was sind die Vor- und Nachteile des Margin-Tradings?](#Was_sind_die_Vor-_und_Nachteile_des_Margin-Tradings)
- [Welche Kosten entstehen beim Margin-Trading?](#Welche_Kosten_entstehen_beim_Margin-Trading)
- [Was ist der Margin Call?](#Was_ist_der_Margin_Call)
- [Was ist die Nachschusspflicht?](#Was_ist_die_Nachschusspflicht)
- [Was sind die wichtigsten Begriffe im Margin-Trading?](#Was_sind_die_wichtigsten_Begriffe_im_Margin-Trading)
- [Was sind die wichtigsten Produkte im Margin-Trading?](#Was_sind_die_wichtigsten_Produkte_im_Margin-Trading)
- [Tipps und Tricks für Einsteiger](#Tipps_und_Tricks_fuer_Einsteiger)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
Margin-Trading hat eine lange Tradition. Seit über 100 Jahren können Trader mit Hebelgeschäften an der Börse die Wirkung ihres eingesetzten Kapitals vervielfachen.
Was in der Vergangenheit Profi-Tradern vorbehalten war, ist seit einigen Jahren auch für Privatanleger möglich. Heutzutage bieten alle Broker ihren Kunden verschiedenste Produkte an, mit denen sie Margin-Trading in der Praxis umsetzen können. Dazu zählen Differenzkontrakte (CFDs), Futures, Optionen und diverse Zertifikate.
In der Theorie mag Margin-Trading nicht kompliziert klingen. Bevor Du es aber in der Praxis ausprobierst, solltest Du Dir folgenden Warnhinweis zu Herzen nehmen: Rund drei Viertel aller Anleger verlieren mit dem Handel gehebelter Finanzprodukte Geld. Umso wichtiger ist es, vor dem Einstieg ins Margin-Trading ein fundiertes Grundlagenwissen darüber aufzubauen.
In diesem Wissensbeitrag erfährst Du deshalb alles rund um die Frage, für wen und in welchen Fällen Margin-Trading geeignet ist. Zu Beginn des Beitrags lernst Du, was unter Margin-Trading zu verstehen ist und wie es in der Praxis funktioniert. Danach folgt eine detaillierte Gegenüberstellung der Vor- und Nachteile dieser Handelsform und eine Erläuterung der wichtigsten Begriffe, die Du im Margin-Trading kennen solltest. Abgeschlossen wird der Betrag durch eine Liste von Tipps und Tricks, die Dir den Einstieg in das Margin-Trading erleichtern.
## Was ist Margin-Trading?
Der Begriff „Margin-Trading“ ist nicht selbsterklärend, weshalb viele Anleger wenig damit anfangen können. Er lässt sich aber sehr einfach erklären.
Margin-Trading ist letztlich ein alternativer Begriff für Hebelhandel. Dabei musst Du nicht den vollen Preis eines Wertpapiers für dessen Kauf bezahlen, sondern lediglich einen kleinen Teilbetrag (die sogenannte „Margin“). Den restlichen Kaufpreis leiht Dir Dein Broker. Vereinfacht gesagt ist Margin-Trading somit nichts anderes als ein Wertpapierhandel auf Kredit.
## Was ist der Unterschied zu einem Wertpapierkredit?
Margin-Trading ist demnach eine Art der besicherten Kreditvergabe. Dennoch solltest Du es nicht mit einem klassischen Wertpapierkredit (auch „Lombardkredit“) verwechseln.
Bei einem Lombardkredit hinterlegst Du Deine bereits gekauften Wertpapiere als Sicherheit und bekommst auf dieser Grundlage von Deinem Broker einen bestimmten Kreditbetrag zur freien Verfügung gestellt, für den Du einen gewissen Zinssatz bezahlst.
Beim Margin-Trading stellt Dir der Broker jedoch zusätzliches Kapital für jede gehebelte Handelsposition bereit. Die Zinsen für einen Margin-Trade werden je nach gehandeltem Produkt täglich oder monatlich auf Dein Margin-Konto aufgeschlagen. Wenn Du Deinen Margin-Trade auflöst, wird mit dem Erlös zuerst das Margin-Darlehen des Brokers (einschließlich der Zinsen) zurückgezahlt. Der Restbetrag wird Deinem Margin-Konto gutgeschrieben.
## Was ist eine Margin?
Die Margin ist der Teilbetrag, der im Margin-Trading auf Deinem Handelskonto hinterlegt sein muss, um eine bestimmte Position eröffnen (Initial Margin) und halten (Maintenance Margin) zu können. Die Margin wird in der Praxis meist als Marginrate in Form eines Prozentsatzes ausgedrückt.
Ein Beispiel: Angenommen, Du möchtest 100 Aktien im Wert von jeweils 10 € kaufen. Der Gesamtwert der Transaktion beträgt somit 1.000 €. Bei einer Marginrate von 20% musst Du lediglich 200 € (die Initial Margin) auf Deinem Handelskonto hinterlegen, um den Kauf abschließen zu können.
Nach dem Eingehen einer Position verlangt Dein Broker, dass auf Deinem Handelskonto die Maintenance Margin (von Engl. „Maintenance“ „Erhaltung, Aufrechterhaltung“) hinterlegt ist. Diese soll sicherstellen, dass Dein Konto ausreichend liquide ist, um etwaige Verluste Deiner Position abzudecken. Die Maintenance Margin ist in der Regel etwas niedriger als die Initial Margin.
## Was ist der Sinn einer Margin?
Eine Margin ist nicht nur für einen Broker sinnvoll, sondern hat auch für Dich als Trader einen Vorteil. Für den Broker ist die Margin nichts anderes als eine Sicherheitsleistung. Ohne sie müsste er schließlich für die Verluste bei einem gehebelten Trade aufkommen.
Für Trader ist die Margin hingegen eine Art Schutz vor sich selbst. Würde es sie nicht geben, würden Trader ohne Hemmungen viel zu große Risiken eingehen. Die Margin bewirkt, dass Du Dir als Trader überlegen musst, wie stark Du finanziell ins Risiko gehen willst. Sie schützt Dich demnach vor zu großen Verlusten.
## Wie funktioniert Margin-Trading in der Praxis?
Am besten lässt sich Margin-Trading anhand eines Rechenbeispiels verstehen: Angenommen, Du möchtest mit Aktien des Unternehmens ABC handeln. Der Kurs der ABC-Aktie notiert aktuell bei 100 €. Um 10 Aktien zu kaufen, musst Du folglich 1.000 € investieren.
Da Du an eine starke Kurssteigerung der ABC-Aktie glaubst, entscheidest Du Dich, in einen Differenzkontrakt (CFD) mit einem Hebel von 1:5 zu investieren. Das bedeutet, dass Dir Dein Broker zu Deinem eigenen Kapitaleinsatz von 1.000 € zusätzlich 4.000 € leiht. Du kannst somit in Summe 50 Aktien im Gesamtwert von 5.000 € kaufen.
Beispiel 1: Angenommen der Kurs der ABC-Aktie steigt um 5% auf 105 €. Bei einem konventionellen Investment in die Aktie hättest Du einen Gewinn von insgesamt 50 € gemacht (5 € je Aktie x 10 Stück).
Beim Margin-Trading hättest Du hingegen einen Gewinn von 250 € gemacht (5 € je Aktie x 50 Stück). Das bedeutet, dass Deine Rendite bei 25% liegt (250 € / 1.000 €). Der Hebel von 5:1 hat somit die Rendite von 5% auf 25% „hochgehebelt“.
Beispiel 2: Angenommen der Kurs der ABC-Aktie fällt um 20% auf 80 €. Bei einem konventionellen Investment in die Aktie hättest Du 200 € von Deinem Anfangsinvestment in Höhe von 1.000 € verloren (-20 € je Aktie x 10 Stück).
Beim Margin-Trading beliefe sich Dein Verlust jedoch auf 1.000 € (-20 € je Aktie x 50 Stück). Durch einen Kursrückgang von 20% hättest Du somit Dein gesamtes eingesetztes Kapital (die Initial Margin) verloren. Der Hebeleffekt von 1:5 hat dafür gesorgt, dass aus einer Rendite von -20% ein Totalverlust von -100% wurde.
Diese beiden Beispiele verdeutlichen, dass im Margin-Trading zwar das Gewinnpotenzial wesentlich höher ist als bei einem konventionellen Investment. Die Kehrseite der Medaille ist aber, dass auch das Verlustrisiko erheblich steigt. Bei hohen Hebelwirkungen können bereits kleine Kursänderungen zu einem Totalverlust des eingesetzten Kapitals führen.
## Für wen ist Margin-Trading geeignet?
Margin-Trading ist eine der riskantesten Handelsformen an den Finanzmärkten. Bei höheren Hebeln können selbst kleinste Kursänderungen in die für Dich falsche Richtung zu einem Totalverlust des eingesetzten Kapitals führen. Margin-Trading ist somit nicht für Trading-Anfänger geeignet, sondern sollte erfahrenen Tradern vorbehalten bleiben.
Zudem erfordert das Margin-Trading ein Höchstmaß an Disziplin. Erfahrene Margin-Trader verfügen über eine detaillierte Handelsstrategie, die sie diszipliniert einhalten. Opportunistisches Vorgehen führt im Margin-Trading sehr häufig zu Verlusten.
## Welcher Zusammenhang besteht zwischen Margin und Hebel?
In der Praxis verwechseln Anleger oftmals die Begriffe „Margin“ und „Hebel“. Sie stehen in engem Zusammenhang, sind aber keine Synonyme.
Die Margin wird meist als Marginrate angegeben und bezeichnet den Prozentsatz des Kaufpreises, den Du bei einem Margin-Trade mit eigenem Kapital hinterlegen musst.
Der Hebel ist hingegen das Verhältnis zwischen dem Kaufpreis und Deinem Eigenkapitaleinsatz. Margin und Hebel stehen demnach immer in einem direkten Verhältnis.
Ein Beispiel zur Verdeutlichung: Du gehst eine Position im Wert von 1.000 € ein und die Marginrate beträgt 10%. In diesem Fall musst Du auf Deinem Konto eine Initial Margin von 100 € hinterlegen. Das Hebelverhältnis zwischen dem Gesamtwert der Position (1.000 €) und Deinem eigenen Kapitaleinsatz (100 €) beträgt somit 1:10.
Die folgende Tabelle zeigt Dir anhand einiger Beispiele das Verhältnis zwischen Marginrate und Hebel:
Bei einem Hebel von 20:1 erscheint Beträgt der Eigenanteil am investierten Kapital gerade einmal 5%. Grafik: Eigene Darstellung
## Was sind die Vor- und Nachteile des Margin-Tradings?
### Vorteile:
- Große Handelspositionen: Der gewichtigste Vorteil des Margin-Tradings ist die Tatsache, dass Du mit einem kleinen Eigenkapitaleinsatz große Summen an der Börse bewegen kannst. Das ist vor allem für Trader von Bedeutung, die über kein nennenswertes Handelskapital verfügen.
- Hohes Gewinnpotenzial: Der zweite große Vorteil im Margin-Trading ist der Hebeleffekt. Er sorgt dafür, dass das Gewinnpotenzial eines Trades um ein Vielfaches höher ist als im konventionellen (ungehebelten) Handel.
- Beliebige Kursentwicklung: Während Du bei einem regulären Investment nur auf steigende Kurse setzen kannst, erlaubt das Margin-Trading das „Wetten“ sowohl auf steigende als auch auf fallende Kurse.
- Kurzer Zeithorizont: Der Zeithorizont im Margin-Trading ist in der Praxis deutlich kürzer als im konventionellen Wertpapierhandel. Das bedeutet, dass Du viel schneller die Ergebnisse Deines Handelns siehst.
### Nachteile:
- Hohes Verlustrisiko: Das hohe Verlustrisiko ist die Kehrseite der Medaille des Hebeleffekts. Entwickelt sich ein Kurs nachteilig für Dich, ist Deine Margin schnell aufgebraucht und Du verlierst Dein gesamtes eingesetztes Kapital.
- Erforderliches Risikomanagement: Margin-Trading erfordert aufgrund des hohen Verlustrisikos ein professionelles Risikomanagement, um Deine Verluste in Grenzen zu halten.
## Welche Kosten entstehen beim Margin-Trading?
Wie eingangs erwähnt, handelt es sich beim Margin-Trading um eine Form des Wertpapierhandels auf Kredit. Das bedeutet, dass Dein Broker nicht nur Gebühren für die Abwicklung einer Kauf- bzw. Verkaufstransaktion verlangt, sondern auch Zinsen für die Bereitstellung von Fremdkapital in Rechnung stellt.
Die beiden Hauptkostenpositionen im Margin-Trading sind somit der Spread und die Zinsen. Der Spread, also der Differenzbetrag zwischen dem Verkaufs- und dem Ankaufskurs, stellt die Vergütung des Brokers für die Transaktion als solche dar. Die Zinsen decken seine Finanzierungskosten für die Kapitalbereitstellung. Der Broker muss sich schließlich bei anderen Banken Geld für das Margin-Trading seiner Kunden leihen und gibt diese Refinanzierungskosten an diese weiter.
Im normalen Daytrading fallen keine Zinskosten für Dich als Trader an. Du schließt Deine Handelsposition noch am gleichen Tag, weshalb auch dem Broker keine Refinanzierungskosten entstehen. Hältst Du eine gehebelte Position aber über Nacht oder über ein Wochenende, musst Du eine „Swap“ genannte Übernacht-Finanzierungsgebühr bezahlen.
Für den Swap verlangen fast alle Broker den aktuell gültigen Leitzins plus einen bestimmten Aufschlag. Dieser Zinsaufschlag ergibt in Summe mit dem Spread den Gewinn des Brokers beim Hebel-Trading.
Vor allem auf den Swap musst Du im Margin-Trading Acht geben. Wenn Du Positionen über mehrere Tage hältst, kann die Finanzierung ins Geld gehen und Deine Rendite deutlich schmälern.
## Was ist der Margin Call?
Der Margin Call ist die Aufforderung des Brokers an einen Trader, seine Margin (also die Sicherheitsleistung) für eine Position zu erhöhen. Auslöser eines Margins Calls ist eine für den Trader unvorteilhafte Kursentwicklung, die dazu führt, dass der Wert des Margin-Kontos unter die vom Broker verlangte Maintenance Margin fällt. In diesem Fall reicht dem Broker der Kontostand nicht mehr als Sicherheit für die Handelsposition. Der Trader muss demnach Geld auf sein Konto nachschießen und es wieder mindestens auf den Stand der Maintenance Margin bringen.
Der Begriff „Call“ leitet sich übrigens davon ab, dass Broker ihre Kunden früher Kunden telefonisch über die Nachschusspflicht informierten. Heute erhältst Du den Margin Call in der Regel per E-Mail.
Im Falle eines Margin Calls hast Du als Trader zwei Reaktionsmöglichkeiten. Entweder Du kommst der Aufforderung des Brokers nach und erhöhst Deinen Kontostand auf die erforderliche Maintenance Margin oder Du reagierst nicht auf den Margin Call. Das führt dazu, dass der Broker Deine Position zwangsweise auflöst.
## Was ist die Nachschusspflicht?
Im Internet ist im Zusammenhang mit einem Margin Call sehr häufig von einer sogenannten „Nachschusspflicht“ zu lesen. Die Pflicht zu einem Nachschuss auf das Margin-Konto bei einem Margin Call wurde jedoch 2018 von der Europäischen Union verboten.
Broker, die ihre Dienstleistungen in der Europäischen Union anbieten, dürften ihre Kunden seitdem nicht mehr zu Nachschüssen verpflichten. Du hast als Trader mit Wohnsitz in Deutschland somit immer das Recht, nicht auf den Margin Call zu reagieren. Als Konsequenz musst Du allerdings damit leben, dass der Broker Deine offene Handelsposition schließt.
Diese Regelung gilt übrigens nur für Privatanleger. Für professionelle Börsenhändler, die mit deutlich höheren Hebeln handeln dürfen, gilt weiterhin die Nachschusspflicht.
## Was sind die wichtigsten Begriffe im Margin-Trading?
Bevor Du Deine ersten Trades mit Hebelprodukten machst, solltest Du unbedingt zwei Begriffe kennenlernen, die neben der Marginrate und dem Hebel eine große Rolle im Margin-Trading spielen: Das Margin Level und die Free Margin.
### Margin Level
Das Margin Level ist einer der wichtigsten Begriffe im Margin-Trading und sollte folglich von jedem Trader verstanden werden. Beim Margin Level handelt es sich um das Verhältnis zwischen Deinem Eigenkapital und der verbrauchten Margin. Als Gleichung ausgedrückt:
Margin Level = (Eigenkapital / verbrauchte Margin) x 100%
Das Eigenkapital ist definiert als die Summe des Kontostands Deines Handelskontos plus/minus alle noch nicht realisierten Gewinne/Verluste Deiner offenen Handelspositionen. Die verbrauchte Margin ist die Summe der Margins aller offenen Handelspositionen.
Ein Beispiel: Dein Kontostand beträgt 10.000€. Die Gewinne Deiner offenen Handelspositionen belaufen sich auf 5.000€ und die verbrauchte Margin beträgt insgesamt 3.000€. Das Margin Level errechnet sich somit wie folgt:
(15.000 € / 3.000€) x 100% = 500%
Das Margin Level gibt Dir und dem Broker Aufschluss darüber, ob Dein Kapital dafür ausreicht, weitere Handelspositionen zu eröffnen. Es ist somit eine wichtige Kennzahl des Risikomanagements.
Sinkt Dein Margin Level unter 100% bist Du als Trader mit Deinem Kapital sozusagen „unter Wasser“. Der Wert Deinen Eigenkapitals deckt dann nicht mehr die erforderlichen Margins (Sicherheitsleistungen). In diesem Fall wirst Du von Deinem Broker mit Margin Calls konfrontiert (siehe oben).
### Free Margin
Die Free Margin ist definiert als Summe Deines Eigenkapitals, das nicht in einer Handelsposition gebunden ist. Die Formel lautet folglich:
Free Margin = Eigenkapital - verbrauchte Margin
Wie Du siehst, ist die Free Margin nur eine andere Darstellungsform des Margin Levels. Auch sie gibt Dir Aufschluss darüber, wie viele Kapital Dir noch für das Margin-Trading zur Verfügung steht.
Um im oben genannten Beispiel zu bleiben:
15.000€ - 3.000€ = 12.000€
Die Free Margin beträgt 12.000€. Dieses Kapital ist nicht in bestehenden Handelspositionen gebunden und steht Dir folglich für die Eröffnung weiterer Handelspositionen zur Verfügung.
## Was sind die wichtigsten Produkte im Margin-Trading?
Heutzutage hast Du als Trader die Qual der Wahl aus Millionen verschiedener Finanzprodukte im Margin-Trading. Im folgenden Abschnitt findest Du eine Kurzvorstellung der drei wichtigsten Arten von Hebelprodukten:
- Differenzkontrakte,
- Knock-out-Zertifikate und
- Optionsscheine
### Differenzkontrakte
Differenzkontrakte, meist auf Englisch als CFDs (Contracts for Difference) bezeichnet, haben sich in den letzten Jahren zu einem der unter Privatanlegern beliebtesten Hebelprodukte entwickelt. Nicht weiter verwunderlich, denn CFDs punkten mit einer Kombination aus einem sehr großen Angebotsspektrum, niedrigen Kosten und einfacher Verständlichkeit.
Ein Differenzkontrakt spiegelt die Wertentwicklung eines Basiswerts in einem bestimmten Verhältnis wider. Mit CFDs kannst Du sowohl auf steigende als auch auf fallend Kurse setzen. Mit einem CFD handelst Du jedoch nicht den Basiswert selbst, sondern die Differenz zwischen dem Kauf- und dem Verkaufskurs. Differenzkontrakte werden auf so gut wie alle Basiswerte aus jeder Anlageklasse ausgegeben.
### Knock-out-Zertifikate
Auch mit einem Knock-out-Zertifikat partizipierst Du an der Wertentwicklung eines bestimmten Basiswerts, musst aber nicht den gesamten Wert als Kaufpreis aufbringen. Wie mit CFDs und Optionsscheinen kannst Du auch mit KO-Zertifikaten auf steigende und fallende Kurse spekulieren.
Das Besondere an dieser Art von Zertifikat ist die sogenannte „Knock-out Schwelle“. Steigt/fällt der Preis des Basiswerts über/unter einen vordefinierten Basiswert, verfällt das Zertifikat wertlos.
Der Vorteil von KO-Zertifikaten sind ihre geringen Kosten und ihre hohe Transparenz. Im Unterschied zu Optionsscheinen hat die Volatilität des Basiswerts keinen Einfluss auf den Kurs des Zertifikats.
### Optionsscheine
Optionsscheine sind der Klassiker unter den Hebelprodukten. Sie werden bereits seit den 1980er-Jahren von Brokern für Privatanleger angeboten. Ein Optionsschein berechtigt Dich, einen bestimmten Basiswert zu einem bestimmten Basispreis, in einem bestimmten Bezugsverhältnis innerhalb eines bestimmten Zeitraums zu kaufen („Call“) oder zu verkaufen („Put“).
Mit Optionsscheinen kannst Du somit ebenfalls auf steigende (Calls) und fallende Kurse (Puts) spekulieren. Optionsscheine sind aufgrund der Volatilität des Basiswerts, die sich in ihrem Kurs niederschlägt, etwas schwieriger zu verstehen als CFDs und Knock-out-Zertifikate.
## Tipps und Tricks für Einsteiger
Wie Du nun gelernt hast, ist Margin-Trading in der Theorie kein Hexenwerk. In der Praxis scheint es jedoch alles andere als einfach zu sein. Anders lässt es sich nicht erklären, dass die große Mehrheit der Trader mit gehebelten Finanzprodukten Geld verliert.
Grund dafür ist, dass die meisten Trader sich von den Chancen des Margin-Tradings blenden lassen und die Risiken zu stark ausblenden. Deshalb solltest Du vor dem Einstieg in den Hebelhandel die folgenden Tipps und Tricks berücksichtigen. Sie werden Dir dabei helfen, einen kühlen Kopf zu bewahren und keine unnötigen Verluste zu machen.
### Geh es langsam an
Margin-Trading ist ein Hochrisikogeschäft, in dem Trader bei Kursänderungen zu ihrem Nachteil sehr schnell ihr eingesetztes Kapital verlieren können. Wie weiter oben im Text dargestellt, können selbst kleinste Kursänderungen zu einem Totalverlust führen. Besonders als Anfänger solltest Du deshalb darauf achten, nicht zu viele Positionen gleichzeitig einzugehen. Zum einen wird Dich das bei der Überwachung der Kursentwicklungen überfordern und zum anderen ist die Gefahr groß, dass Du eine Verlustserie erleidest.
### Manage Dein Risiko
Ein funktionierendes Risikomanagementsystem ist bei jeder Art von Wertpapierhandel von Vorteil. Beim Margin-Trading ist es absolut unerlässlich. Ohne ein derartiges System ist das Risiko unkontrollierter Verluste viel zu hoch. Der wichtigste Bestandteil eines Risikomanagementsystems im Margin-Trading ist der Stop Loss. Damit beschränkst Du Deine Verluste auf ein im Voraus festgelegtes Niveau und vermeidest zudem Margin Calls.
### Behalte die Nachrichten im Auge
Die Kurse von Wertpapieren reagieren bekanntlich besonders stark auf allgemeinwirtschaftliche und unternehmensspezifische Nachrichten. Zu erster Gruppe gehört beispielsweise die Bekanntgabe von Leitzinsänderungen. Zu zweiter Gruppe zählt vor allem die Vorlage von Quartalszahlen. Um diese Nachrichten im Auge zu behalten, ist jeder gute Trader im Besitz eines aktuellen Wirtschaftskalenders, in dem alle kursbeeinflussenden Ereignisse eingetragen sind. An Tagen mit wichtigen Nachrichten kannst Du bei vorteilhaften Kursänderungen große Gewinne machen. Fallen sie hingegen negativ aus, ist die Wahrscheinlichkeit hoch, dass Du zu einem Margin Call aufgefordert wirst.
### Setze nur unnötiges Geld ein
Wie bereits mehrfach warnend erwähnt, ist Margin-Trading eine hochriskante Geldanlage. Deshalb solltest Du dabei nur Geld einsetzen, dass Du nicht für andere Zwecke benötigst. Eine besonders schlechte Idee ist es, einen Kredit für Hebelgeschäfte aufzunehmen. Das Geld kann schnell verloren sein, die Kreditraten musst Du aber über einen längeren Zeitraum bedienen.
### Handle nur auf Basis einer Strategie
Jeder Trader sollte eine Anlagestrategie haben und diese strikt einhalten. Das gilt insbesondere im Margin-Trading. Erfolgreiches Margin-Trading hat nichts mit Spekulation zu tun. Trader, die bei Hebelgeschäften nicht wissen, was sie tun, und rein opportunistisch handeln, verlieren im Regelfall schnell ihren Einsatz. Nur wer sich diszipliniert an eine erprobte Handelsstrategie hält, wird langfristig im Margin-Trading Erfolg haben.
### Verliere die Kosten nicht aus dem Blick
Margin-Trading ist nichts anderes als eine Handelsform auf Kredit. Wie bei allen Krediten ist es entscheidend, die Kreditkosten im Auge zu behalten. Diese sind bei Margin-Trading nicht so offensichtlich wie bei einem klassischen Kredit. Du musst überlegen, wie lange Du eine Position voraussichtlich halten wirst und auf dieser Basis die Finanzierungskosten (Swap) berechnen. Vor allem bei länger laufenden Margin-Trades können die Kosten die Rendite empfindlich schmälern. Informiere Dich deshalb im Voraus bei Deinem Broker, welche Kosten im Margin-Trading auf Dich zukommen.
### Eigne Dir das notwendige Fachwissen an
Die Theorie des Margin-Tradings klingt nicht kompliziert, in der Praxis ist es jedoch eine sehr herausfordernde Anlageform. Die meisten Margin-Trader sind sogenannte „Daytrader“, das heißt, sie legen ihr Geld sehr kurzfristig an und schließen ihre Positionen in der Regel innerhalb eines Handelstages. Erfolgreiches Daytrading basiert auf einer fundierten Kenntnis der Marktmechanismen und der technischen Analyse. Für den Einstieg ins Daytrading solltest Du Dir mehrere Monate Zeit lassen, um Dir das erforderliche Grundlagenwissen anzueignen.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Futures traden: Die Basics für Einsteiger einfach erklärt](https://www.sharedeals.de/wissen/trading/futures/)
**Published:** Juli 22, 2024
**Author:** Simon Richartz
**Content:**
Möchtest Du mehr aus Deinen Investitionen herausholen und bist bereit, an den Finanzmärkten aktiv zu handeln? Der Futures-Handel könnte genau das Richtige für Dich sein. Er bietet die Möglichkeit, sowohl auf steigende als auch auf fallende Kurse zu setzen und dabei schon mit relativ geringem Kapital große Hebelwirkungen zu erzielen. In diesem Ratgeber-Artikel erfährst Du alles Wichtige über den Future-Handel – leicht verständlich und in nur 10 Minuten! Lerne, wie Du die Mechanismen dieser mächtigen Finanzinstrumente nutzen kannst, um hohe Renditen zu erzielen, Deine Anlagestrategien zu diversifizieren und Dein Portfolio abzusichern.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [Was sind Futures? Wie funktionieren sie?](#Was_sind_Futures_Wie_funktionieren_sie)
- [Welche Futures gibt es bzw. sind populär?](#Welche_Futures_gibt_es_bzw_sind_populaer)
- [Wie und wo kann ich Futures handeln?](#Wie_und_wo_kann_ich_Futures_handeln)
- [Hebel und Margin](#Hebel_und_Margin)
- [Ablauf- oder Verfallstage](#Ablauf-_oder_Verfallstage)
- [Chance und Risiko](#Chance_und_Risiko)
- [Beispiel-Trade bzw. Rechnung](#Beispiel-Trade_bzw_Rechnung)
- [Expertenwissen: Wie steigt man ein, Tipps, Einordnung (für wen geeignet, Alternativen, etc.)](#Expertenwissen_Wie_steigt_man_ein_Tipps_Einordnung_fuer_wen_geeignet_Alternativen_etc)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Was sind Futures? Wie funktionieren sie?
Futures ( zu Deutsch: Terminkontrakte) zählen zu den Derivaten, also zu Anlageprodukten, die ihren Wert aus einem anderen Wirtschaftsgut oder Produkt beziehen. Das bezeichnet man als den Basiswert des Kontrakts, der ein Finanzprodukt, ein Index oder ein Rohstoff sein kann.
Der größte Unterschied zu anderen Derivaten besteht per Definition darin, dass Futures per standardisierte Verträge bzw. Kontrakte sind, die nicht beliebig zwischen Käufer und Verkäufer ausgehandelt werden können und immer an der Börse gehandelt werden, an sogenannten Terminbörsen wie der Eurex. Letztere Eigenschaft unterscheidet Futures von sogenannten Forwards – ein in seiner Funktionsweise ähnliches, jedoch weniger reguliertes Derivat.
Genau genommen handelt es sich bei einem Future um einen Vertrag, bei dem sich der Verkäufer dazu verpflichtet, den Basiswert zu einem festgelegten Kurs und Datum in der Zukunft zu liefern. Menge und Qualität des Vermögenswerts werden in den sehr transparenten Kontrakten auch festgelegt, sowie die minimale Preisveränderung (Tick-Größe). Häufig vereinbaren Käufer und Verkäufer in einem Terminkontrakt auch einen Barausgleich ("Cash Settlement") statt einer physischen Auslieferung zum Liefertermin.
Wenn die Geschäftspartner den Future-Vertrag schließen, fließt zwischen den beiden Parteien noch kein Geld. Die Broker, die diese Deals erst möglich machen, verlangen jedoch eine Anzahlung: die sogenannte Margin, auf die wir in einem späteren Abschnitt noch genau eingehen.
Der Käufer legt sich im Gegenzug fest, die Ware oder den Vermögenswert abzunehmen. Dadurch ist ein Future ein sogenanntes unbedingtes Termingeschäft, bei dem beide Parteien juristisch an den Handel gebunden sind.
Durch dieses Merkmal unterscheiden sich Futures von Optionen, einem in gewisser Hinsicht ähnlichen Derivate, bei dem der Käufer allerdings ein Wahlrecht besitzt, sich also entscheiden kann, den Deal platzen zu lassen.
Ähnlich wie bei Optionen dienen Futures nicht nur der Spekulation auf steigende (Long) oder fallende (Short) Preise des Basiswerts. Futures werden im Gegensatz zu Optionen jedoch auf Tagesbasis abgerechnet. Marktteilnehmer können sich mit Futures-Kontrakten beispielsweise gegen Preisschwankungen des Basiswerts absichern.
### Hedging: Futures zur Absicherung gegen Preisschwankungen
Wieso absichern? Nun, es gibt zwei Haupt-Arten von Absicherungen (auch Hedges genannt): Long und Short.
- Einen **Long-Hedge** würde ein Unternehmen etwa eingehen, dass weiß, dass es in Zukunft einen Kauf tätigen muss, aber befürchtet, dass der Preis dafür steigen könnte – wie ein Bäcker, der sich gegen steigende Weizen-Preise absichert. Er kann eine Long-Position auf einen Futures-Kontrakt eingehen, um sich auch in Zukunft die aktuellen niedrigen Preise zu sichern.
- Einen **Short-Hedge** geht hingegen derjenige ein, der bereits einen Anlagewert zum Verkauf besitzt und befürchtet, dass der Preis fallen könnte – wie ein Landwirt, sich dagegen absichern will, dass der Preis seines Weizens bis zur Ernte fällt. Er würde eine Short-Position auf den Terminkontrakt eingehen.
### Futures: Die Bedeutung des Kassamarkts
In Zusammenhang mit Futures ist es wichtig, auch den Kassamarkt zu thematisieren, auch als Spotmarkt. Auf diesem erfolgen Transaktionen nicht wie bei Futures zu einem späteren Zeitpunkt, sondern sofort oder innerhalb einer sehr kurzen Zeitspanne nach Abschluss des Handels.
Auch wenn sich die beiden Märkte damit fundamental unterscheiden, hat der Kassamarkt für den Future-Kontrakt-Markt eine entscheidenden Bedeutung. So dienen die Preise auf dem Kassamarkt oft als Referenz für die Preisbildung der Futures.
Der Unterschied zwischen dem Futures-Preis und dem Kassamarktpreis wird als "Basis" bezeichnet. Die Basis kann sich ändern, und das Risiko, das mit dieser Änderung verbunden ist, wird als Basisrisiko bezeichnet. Händler nutzen dieses Wissen, um ihre Positionen zu bewerten und Risiken zu managen.
Ein kleines Beispiel zur Veranschaulichung: Angenommen, der Kassamarktpreis für eine Unze Gold beträgt 1.800 US$. Ein Futures-Kontrakt für die Lieferung von Gold in drei Monaten könnte derzeit zu einem Preis von 1.820 US$ gehandelt werden. Der Unterschied von 20 US$ spiegelt die Erwartungen des Marktes hinsichtlich der zukünftigen Preisentwicklung wider, sowie Kosten wie Lagerung und Zinsen.
Ein gutes Verständnis des Kassamarkts ist für jeden, der sich mit Futures beschäftigt, unerlässlich, da er die Grundlage für viele Handelsentscheidungen und Strategien bildet.
### Ablauf: So kommen Käufer und Verkäufer zusammen
So ein Future-Geschäft kommt dadurch zustande, dass Käufer und Verkäufer unterschiedliche Ansichten darüber haben, wie sich der Preis des Basiswertes in der Zukunft entwickeln wird. Wer etwa von steigenden Kursen ausgeht, kann einen Long-Position eingehen.
Einen Bruttogewinn macht der Käufer eines Long-Futures-Kontrakts genau dann, wenn zum vereinbarten Auslieferungszeitpunkt (dem Closing) der Kurs des Basiswerts gestiegen ist. Anderenfalls steht für ein Bruttoverlust zu Buche und der Verkäufer profitiert.
### Mini-Futures: Der Terminkontrakt für Privatanleger
Futures richteten sich ursprünglich nur an institutionelle Anleger, Profi-Investoren und an Unternehmer zur Absicherung (Hedging). Um den Futures-Kontrakt-Markt für eine breitere Anlegerbasis und insbesondere Privatinvestoren zugänglich zu machen, wurde in den späten 1990ern ein neues Finanzinstrument eingeführt: die sogenannten Mini-Futures.
Vom Grundprinzip funktioniert die Mini-Version wie herkömmliche Terminkontrakte: Sie stellen einen Vertrag dar, der den Handel von Basiswerten (beispielsweise Aktien, Rohstoffe, Devisen) festlegt zu einem zukünftigen Zeitpunkt und Preis.
Auf verschiedenen Gründen sind Mini-Futures jedoch die deutlich zugänglichere Form, an den Futures-Märkten teilzunehmen:
- **Kontraktgröße:** Wie der Name schon andeutet haben Mini-Futures deutlich kleinere Kontraktgrößen im Vergleich zu gewöhnlichen Terminkontrakten. Sie erfordern damit wesentlich kleinere Kapitaleinsätze, was sich für einen großen Pool von Kleinanlegern zugänglich macht.
- **Margin-Anforderungen:** Diese sind für Mini-Futures geringer, was mit der kleineren Kontraktgröße zusammenhängt. Das bedeutet, dass ein niedrigerer Betrag als Sicherheitsleistung hinterlegt werden muss.
- **Hebelwirkung:** Durch die kleineren Kontraktgrößen und Margin-Anforderungen bieten Mini-Futures im Gegensatz zu normalen Futures einen geringeren Hebel. Das reduziert das Risiko, also sowohl den potenziellen Gewinn als auch den Verlust des Anlegers.
Mögliche Nachteile der Mini-Futures: Liquidität und Handelsvolumen sind bei Mini-Futures in der Regel kleiner. Das kann im Vergleich zu gewöhnlichen Futures zu höheren Transaktionskosten und einem insgesamt weniger effizienten Handel führen.
Mini-Futures ermöglichen Privatanlegern also, die Vorteile des Future-Handels zu nutzen – nur ohne die hohen Anforderungen und Risiken, die mit den standardisierten Future-Kontrakten gewöhnlich einhergehen.
So können auch unerfahrene Händler Kleinunternehmer die Mechanismen dieses Finanzinstruments erlernen, auf Preisbewegungen von Basiswerten wetten und so auch ihr Portfolio ein Stück weit mehr diversifizieren bzw. mit Hedging finanzielle Risiken zu minimieren, um gegen unvorhersehbare Marktbewegungen gewappnet zu sein.
## Welche Futures gibt es bzw. sind populär?
Es gibt zwei unterschiedliche Kategorien von Futures: Finanztermin- und Warentermingeschäfte – je nach Art des Basiswerts.
- Erstere werden auch als **Financial Futures** bezeichnet und beziehen sich auf immaterielle Vermögenswerte, wozu Kontrakte auf Einzelaktien zählen, auf Aktien-Indizes, Devisen oder Zinsen.
- Physische Basiswerte wie Rohstoffe (Öl, Weizen) oder Edelmetalle (Gold, Silber) werden hingegen von **Commodity Futures** dargestellt. Es können aber auch zahllose andere Produkte, die sich ernten, schlachten und abbauen lassen, gehandelt werden.
Commodity Futures werden wiederum in zwei Gruppen aufgeteilt:
- Land- und forstwirtschaftliche Rohprodukte (auch Agriculturals genannt) bilden die Gruppe der **Soft Commmodities**. Beispiele sind Getreide wie Weizen und Mais, Texilstoffe wie Baumwolle, Hölzer und Früchte sowie Zuchttiere, Fleischwaren und tierische Erzeugnisse.
- Bei **Hard Commodities** handelt es sich um Rohstoffe, die aus der Erde gewonnen oder abgebaut werden und die sich nochmal in drei Gruppen unterteilen lassen.
- Die erste Gruppe bilden die Strom-, Treib- und Brennstoffe: Neben Strom sind dies z. B. Gas, Kohle, Rohöl und Produkte, die diese als Vorprodukte verwenden, insbesondere Kerosin, Diesel und Benzin.
- In der zweiten Untergruppe sind Industrierohstoffe zusammengefasst, z.B. Metalle wie Aluminium und Mineralien wie Eisenerz.
- Edelmetalle wie Gold und Silber bilden die dritte Gruppe.
Zu den beliebtesten Waren und Vermögenswerten, die als Terminkontrakte gehandelt werden, gehören:
- Gold und Silber
- Erdöl
- Getreide
- Währungen
- Indizes
- Zinssätze
## Wie und wo kann ich Futures handeln?
### Handelsplätze
Wie im vorherigen Teil schon besprochen sind streng regulierten Terminbörsen die einzigen Orte, an denen Futures gehandelt werden. Marktteilnehmer müssen sich darum keine Sorgen machen um Kontrahenten- oder Ausfallrisiko, wie das beim außerbörslichen Handel (bekannt als "Over the Counter" oder OTC) der Fall ist. Das bedeutet konkret: Es besteht bei Futures keine Gefahr, dass die Gegenpartei ihre Vertragsverpflichtung nicht erfüllt. Das wir durch mehrere Mechanismen gewährleistet:
- **Clearingstelle:** Futures werden an regulierten Börsen gehandelt, die sich einer zentralen Clearingstelle bedienen. Diese Clearingstelle tritt als Vermittler zwischen Käufer und Verkäufer auf und garantiert die Erfüllung der Kontrakte. Sie übernimmt das Gegenparteirisiko.
- **Margin-Konten**: Beide Parteien müssen eine Margin leisten. Es gibt zwei Arten von Margins:
- Initial Margin: Der Anfangsbetrag, der bei der Eröffnung einer Position hinterlegt werden muss.Maintenance Margin: Der Mindestbetrag, der auf dem Konto verbleiben muss. Fällt der Kontostand unter diesen Betrag, muss der Kontoinhaber zusätzliches Geld einzahlen (Margin Call)
- **Tägliche Abrechnung** (Mark-to-Market): Bei der täglichen Abrechnung durch das Clearinghaus werden Gewinne und Verluste auf den Marginkonten der Händler aufgrund der täglichen Kursschwankungen verbucht. Damit ist gewährleistet, dass Verluste sofort gedeckt werden und keine Schulden aufgebaut werden.
### Die wichtigsten Terminbörsen
Die mit Abstand bekanntesten Terminbörsen für Futures sind:
- Chicago Board of Trade (CBOT) ist 1848 gegründet worden und damit eine der ältesten und größten Terminbörsen überhaupt. Sie ist spezialisiert auf Rohstoff-Futures, also den Handel mit Agrar-Rohstoffen wie Weizen, Mais und Sojabohnen.
- Chicago Mercantile Exchange (CME) entstand 50 Jahre später für den Handel mit Finanzderivaten, einschließlich Futures und Optionen auf Zinssätze, Aktienindizes und Währungen.
- European Exchange, kurz EUREX, wurde 1998 erst durch die Deutsche Börse und die SIX Swiss Exchange gegründet. Produkte, die man hier handeln kann, sind etwa Futures und Optionen auf europäischen Aktienindizes (wie den DAX), Anleihen und Zinsen.
2007 fusionierte das Chicago Board of Trade mit der Chicago Mercantile Exchange (CME), wodurch die CME Group entstand, die größte Terminbörse der Welt.
## Hebel und Margin
Wie schon erwähnt, ist für den Abschluss eines Terminkontrakts nur eine Sicherheitsleistung erforderlich, die einem Bruchteil des Vertragswerts entspricht. Diese Initial Margin kann sich auf beispielsweise auf 10% belaufen oder auf einen fixen Betrag.
Wie es bei anderen Derivaten mit Hebelwirkung auch der Fall ist, können Spekulanten mit Futures mehr Mittel am Markt bewegen, als ihnen zur Verfügung stehen.
Bei Futures ist es allerdings auch möglich, mehr als die Einlage zu verlieren. Wie der Hebel von Terminkontrakten in beide Richtungen funktionieren kann, verdeutlichen unsere Beispiel-Rechnungen weiter unten im Beitrag.
## Ablauf- oder Verfallstage
Wie schon erwähnt sich Futures durch die Börsenplätze, an denen sie gehandelt werden standardisiert, und das gilt auch für das Ablauf-Datum. So haben Futures-Kontrakte einheitliche Verfallstage, um die Abwicklung und den Handel zu erleichtern. Das ist üblicherweise einmal pro Quartal, jeweils am dritten Freitag im März, Juni, September und Dezember. Diese großen Ablauf-Tage (auch Verfallstage) werden auch Hexensabbat genannt.
Das bedeutet: An so einem *Expiration Date* wird der Futures-Kontrakt entweder (durch physische Lieferung des Basiswerts) erfüllt oder durch einen Barausgleich abgerechnet. Ist der Kontrakt einmal abgelaufen, kann er nicht mehr gehandelt werden.
Händler haben allerdings die Möglichkeit, ihre Positionen vor dem Ablauf zu schließen oder zu *rollen* (vom Engl.: *to roll*). Beim *Rollen* wird der bestehende Kontrakt verkauft und ein neuer Kontrakt mit einem späteren Ablauf-Tag gekauft.
Diese Standardisierung der Liefertermine stellt sicher, dass alle Marktteilnehmer zu denselben Bedingungen handeln, was die Liquidität und Effizienz des Marktes erhöht.
Allerdings: Börsianer sind an diesen vier großen Ablauf-Tagen oft latent nervös, da es mitunter deutliche Kursabschläge gibt. Der Grund: Auslaufende Futures haben an diesen Tagen einen zusätzlichen Einfluss auf die Kurse von Aktien und Anleihen.
Hinzu kommt: Erst wenn die Futures ihre Fälligkeit erreicht haben und damit glattgestellt sind, können Future-Trader ihren Gewinn oder Verlust genau beziffern.
Einige Futures verfallen auch monatlich. Diese kleinen Ablauf-Tage außerhalb des Hexensabbats. Dieser Termin ist vor allem für Anleger relevant, die in Optionen investiert haben. Denn dann verfallen an den Terminbörsen weltweit Optionen auf Aktien und Indizes.
## Chance und Risiko
Die Chancen des Future-Handels für Privatinvestoren liegen klar in der bereits erwähnten Hebelwirkung. Das Finanzinstrument erlaubt es mit einer relativ kleinen Sicherheitsmarge große Wetten am Kapitalmarkt abzuschließen und große Gewinne zu realisieren. Dabei sind Terminkontrakte wesentlich einfacher aufgebaut und besser reguliert als andere Derivate, die einen ähnlichen Hebel auf das eingesetzte Kapital erzeugen.
Obendrein sind die Futures-Märkte sehr liquide, sodass Du als Kleinanleger einfach Positionen öffnen und schließen kannst. Die Angebot-und-Nachfrage-basierte Preisbildung ist sehr transparent.
## Beispiel-Trade bzw. Rechnung
Zu Veranschaulichung von Commodity- und Finanz-Futures sowie für Kontrakte für andere Basiswerte sollen folgende Beispiele dienen:
**Der Ölproduzent:** Wir nehmen an, dass ein Ölproduzent plant, im kommenden Jahr 1 Million Barrel an Rohöl zu fördern. Der aktuelle Kurs für ein Barrel Öl liegt zu aktuell bei 75 US$, doch weil der Produzent aufgrund der Markt-Volatilität sinkende Preise erwartet, entschließt er sich, den aktuellen Preis mithilfe eines Futures zu fixieren – also ein Short-Hedge.
Ein einziger Öl-Future an der CME (Chicago Mercantile Exchange) verbrieft aufgrund der Standardisierung der Futures 1.000 Barrel Öl. Im Beispiel des müssten also 1.000 Kontrakte gehandelt werden, um eine Million Barrel abzusichern.
Bei Fälligkeit muss der Produzent die physische Lieferung des Rohöls an den Käufer der Futures-Kontrakte leisten – die festgeschriebene Menge und Qualität. Der Käufer muss 75 US$ pro Barrel zahlen, unabhängig davon, wie sich der Ölpreis tatsächlich entwickelt hat.
**Der Chemie-Konzern** hat einen jährlichen Bedarf an Erdgas von einer Terawattstunde (TWh = 1 Million Megawattstunden) und der Preis dafür liegt derzeit bei 25 Millionen €. Niederländische TTF-Future auf Erdgas werden für entsprechend für 25 € je Megawattstunde angeboten. Der Konzern muss also 1 Million Kontrakte kaufen, um seinen gesamten Bedarf abzusichern. Hierbei handelt es sich um einen Long-Hedge.
Bei Fälligkeit muss der Verkäufer der Futures-Kontrakte das Erdgas physisch liefern. Der Chemie-Konzern nimmt die Lieferung an diesem Termin gemäß den im Futures-Vertrag festgelegten Bedingungen entgegen.
**Der Index-Trader:** In diesem Beispiel gehen wir von einem Trader aus, der mit einem steigenden Aktien-Index rechnet, der aktuell bei 1.000 Punkten steht. Bei dem Futures-Kontrakt ist jeder Punkt 10 € wert, was einem Gesamtwert von 10.000 € entspricht. Die Anfangs-Marge des Futures entspricht 10%, der Trader muss also 1.000 € hinterlegen.
Nun blicken wir auf ein Szenario, dass der Index auf 1.050 Punkte steigt. Der Gewinn des Traders beträgt damit (10.500 € - 10.000 € =) 500 €. Fällt der Index hingegen auf 950 Punkte, hat der Trader einen Verlust gemacht von 500 €. In diesem Fall beträgt die hinterlegte Marge nur noch 9,5%. Der Trader erhält dann einen Margin Call – eine Aufforderung also, die Marge wieder über die 10%-Schwelle zu erhöhen.
Wenn der Index auf 950 Punkte fällt, macht der Trader einen Verlust von 500 €, wodurch seine Marge auf 500 € sinkt, was nur noch 5,26% des neuen Kontraktwerts entspricht. Der Trader erhält einen Margin Call und muss 450 € nachschießen, um die Marge wieder auf 10% des Kontraktwerts zu bringen.
### Berechnung der Future-Preise
Der Preis eines Futures bildet sich mithilfe von mathematischen Modellen durch Angebot und Nachfrage, und nicht etwa von zwischengeschateten Market-Makern oder Emittenten. Vereinfacht gesagt berechnet er sich aus zwei Kompotenten:
- dem sogenannten Kassapreis (auch "Spot-Preis")
- und den Lagerkosten bis zum Erfüllungstag (Cost-of-Carry) zusammen.
Abhängig von der Art des Futures und dem Detaillierungsgrad des Modells können zwei weitere Faktoren in Betracht gezogen werden
- Dividenden oder Zinsen: Regelmäßige Cashflows (sofern vorhanden), die durch den Basiswert generiert werden, sind zu berücksichtigen.
- Risikofreier Zinssatz
Der theoretisch erwartete Terminkurs eines bestimmten Futures kann mit diesen Kompotenten recht zuverlässig ermittelt werden. Davon kann sich der Preis jedoch kurzfristig entfernen.
Unabhängig vom Basiswert gilt: Der Kontraktwert des Index-Futures oder Rohstoff-Futures berechnet sich, indem der standardisierte Preis des Futures-Kontrakts mit der Menge oder Größe multipiliziert wird, die der Kontrakt abdeckt.
Nochmal zur Klarstellung: Der Preis des Futures-Kontrakts wird in der Regel in Einheiten des Basiswertes angegeben (Punkte für Indizes, US-Dollar pro Barrel Öl usw.)
## Expertenwissen: Wie steigt man ein, Tipps, Einordnung (für wen geeignet, Alternativen, etc.)
Nachdem wir die Basics und Mechanismen des des Futures-Handels besprochen haben, erhältst Du in diesem Abschnitt nützliche Tipps, die dir den Einstieg in diesen chancenreichen Bereich der Börse erleichtern.
### So gelingt der Start in den Future-Handel
Die Dinge, die man beim Einstieg in das Futures-Trading beachten muss, können ziemlich überwältigend sein. Im Grunde stehen drei Möglichkeiten zur Verfügung:
- Auf Kosten von viel Lehrgeld und Zeit sich die Fertigkeiten und Inhalte selbst in einem Trail-and-Error-Prozess aneignen. Das bedeutet viele Stunden mit Büchern, Online-Kursen und Webinaren verbringen, um sich Techniken der technischen und fundamentalen Analyse anzueignen.Das schafft zunächst hohe Kosten, ohne dass es sich gleich auszahlen kann. Es wird nämlich oft empfohlen, zunächst ein Demokonto mit "Spielgeld" zu eröffnen, um in einer risikofreien Umgebung mit Futures zu üben. Danach soll man sich zunächst mit Mini-Futures oder gar Micro-Futures hantieren und sich sehr langsam an größere Positionen herantasten, um das Risiko zu reduzieren.
- Die Alternative ist, dass Du Dich in einem gewöhnlichen Signal-Dienst anmeldest. Dort werden Trades vorgegeben. Für Dich geht es im Grunde nur darum, ein paar Zahlen und Buchstaben, die der Dienstleister dir vorgibt in deine Handelsplattform einzutragen und abzuwarten. Das kann zu wirtschaftlichen Erfolg führen. Der Lerneffekt und der Spaß am Traden bleibt damit aber größtenteils auf der Strecke.
- Die dritte Variante ist unserer Sicht für Einsteiger die Beste: eine Mitgliedschaft bei [sharedealsPlus](https://start.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Artikel_Blog). Dort erhältst Du nicht nur exklusive Aktien-Trades mit hohen Renditen und effizientes Live-Blitz-Trading. Anders als andere Signaldienste kombiniert sharedealsPlus einfache, zeitsparende Trading-Signale mit intensiver persönlicher Unterstützung, um sowohl Anfängern als auch fortgeschrittenen Tradern schnellen und stressfreien Erfolg zu ermöglichen. Zudem findet eine reger Austausch der Community statt, wo sich Mitglieder gegenseitig mit nützlichen Infos und Trading-Tipps versorgen.
### Futures-Handel: Alternativen und Einordnung
Mit der Möglichkeit, auf zukünftige Preisbewegungen zu spekulieren und sich gegen Preisrisiken abzusichern, ist der Future-Handel freilich ein wichtiger Bestandteil des globalen Finanzmarkts geworden. Für viele Institutionen und Profi-Händler sind die Terminkontrakte zu einem unverzichtbaren Instrument geworden.
Auch bei Privatanlegern erfreuen sich Futures – insbesondere im Mini-Format – immer größerer Beliebtheit und die Gründe dafür liegen auf der Hand: Sie bieten ähnlich wie andere Derivate gegenüber Aktien und Anleihen höhere Hebelwirkung und Flexibilität. Dabei sind sie im Gegensatz zu Optionen, Forwards und Co. ein einfacher und durchsichtiger gestricktes Finanzinstrument.
Mit dem richtigen Wissen, einer soliden Strategie und diszipliniertem Handeln können Futures eine wertvolle Ergänzung zu Deinem Anlageportfolio darstellen.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Forex-Trading: Wie es funktioniert – einfach erklärt](https://www.sharedeals.de/wissen/trading/forex/)
**Published:** August 21, 2023
**Author:** Tim Krupka
**Content:**
Vielleicht hast Du auch schon einmal beiläufig etwas von Forex-Trading gehört und fragst dich jetzt, was überhaupt dahintersteckt? Mit diesem ausführlichen Ratgeberartikel wollen wir Licht ins Dunkel bringen und Dich über diesen wichtigen Teil des Finanzmarktes aufklären.
## 👆 Das Wichtigste in aller Kürze
- Gemessen am Handelsvolumen ist der Forex-Markt der größte der Welt, sogar um ein Vielfaches größer als der Aktienmarkt.
- Wenn Du ein Währungspaar kaufst, machst du dann Gewinn, wenn die Basiswährung gegenüber der Notierungswährung an Wert zulegt.
- Mithilfe eines Hebels in Form eines Broker-Kredits können Forex-Trader mit einem relativ kleinen Einsatz große Summen bewegen. Zum Schutz von unerfahrenen Händlern ist der maximale Hebel bei Major-Währungspaaren jedoch auf 1:30 beschränkt.
- Eine Reihe von Faktoren kann Einfluss auf die Wertentwicklung bei einem Währungspaar. Die wichtigsten, mit denen ein Trader vertraut sein sollte, sind: Inflationsrate, Konjunkturlage und Außenhandel.
- Forex-Handel ist eine hochspekulative Anlageform. Eine lange Einarbeitungszeit ist daher notwendig, um als Einsteiger nicht zu riskieren, in finanzielle Nöte zu kommen.
- Der Forex-Markt ist für Major-Währungspaare extrem liquide und rund um die Uhr handelbar.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [👆 Das Wichtigste in aller Kürze](#%F0%9F%91%86_Das_Wichtigste_in_aller_Kuerze)
- [Einführung in das Forex-Trading](#Einfuehrung_in_das_Forex-Trading)
- [Warum ist Forex-Trading beliebt?](#Warum_ist_Forex-Trading_beliebt)
- [Wie funktioniert Forex-Trading?](#Wie_funktioniert_Forex-Trading)
- [Wichtige Begrifflichkeiten beim Forex-Trading](#Wichtige_Begrifflichkeiten_beim_Forex-Trading)
- [Was hat es mit den Begriffen „Hebel“ und „Margin“ auf sich?](#Was_hat_es_mit_den_Begriffen_%E2%80%9EHebel%E2%80%9C_und_%E2%80%9EMargin%E2%80%9C_auf_sich)
- [Warum hohe Hebel auch hohe Risiken bedeuten](#Warum_hohe_Hebel_auch_hohe_Risiken_bedeuten)
- [Was ist mit Majors und Minors gemeint?](#Was_ist_mit_Majors_und_Minors_gemeint)
- [Zu welchen Zeiten ist der Forex-Handel möglich?](#Zu_welchen_Zeiten_ist_der_Forex-Handel_moeglich)
- [Welche Faktoren können die Währungskurse beeinflussen?](#Welche_Faktoren_koennen_die_Waehrungskurse_beeinflussen)
- [Vor- und Nachteile des Forex-Trading](#Vor-_und_Nachteile_des_Forex-Trading)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Einführung in das Forex-Trading
Der Begriff Forex ist eine Abkürzung der englischen Bezeichnung „Foreign Exchange“, was sinngemäß so viel wie Währungs- oder Devisenhandel bedeutet. Manchmal wirst Du auch einfach die beiden Buchstaben „FX“ sehen. Das ist ebenfalls eine Schreibweise, mit der „Foreign Exchange“ gemeint ist. Im Kontext des Devisenhandels spricht man zudem häufig von Währungspaaren. Darauf kommen wir später allerdings noch zurück.
Wusstest Du eigentlich, dass der Devisenmarkt der mit deutlichem Abstand größte beziehungsweise bedeutendste Finanzmarkt der Welt ist? Die Umsätze, die hier von den Tradern täglich erzielt werden, sind um ein Vielfaches höher als etwa die an den globalen Aktienmärkten.
Es ist also keineswegs so, als wäre der Handel mit Währungspaaren lediglich ein Nischenbereich, den es sich nicht zu betrachten lohnt. Warum aber werden gerade beim Forex-Trading derart hohe Summen verschoben?
## Warum ist Forex-Trading beliebt?
Waren es vor einigen Jahren vor allem Banken und große Unternehmen, die rege am Devisenhandel teilgenommen haben, so mischen inzwischen immer mehr Privatpersonen mit. Die Gründe hierfür sind vielfältig. Zum einen ist der Zugang zu solchen Finanzanlagen heute wesentlich einfacher möglich als noch vor ein bis zwei Jahrzehnten.
Die zahllosen Trading-Plattformen versprechen außerdem hohe Renditen bei überschaubarem Risiko, was den Reiz für manchen Investor deutlich steigern dürfte. Überdies lassen sich durch den Einsatz von sogenannten Hebeln, auf die wir später zurückkommen, mit verhältnismäßig geringen Einsätzen hohe Summen handeln. Nicht zuletzt hat die jahrelange Niedrigzinspolitik vieler wichtiger Notenbanken ihren Teil dazu beigetragen, dass Forex immer stärker in den Fokus von Privatanlegern rückt.
## Wie funktioniert Forex-Trading?
Im Grunde genommen unterscheidet sich der Handel mit Devisen gar nicht einmal so stark von anderen Transaktionen, die entweder an der Börse oder auch im alltäglichen Leben vorgenommen werden. Zentral ist hier definitiv immer der Marktpreis. Letzterer gibt vereinfacht gesagt an, wie viel einer Währung vonnöten ist, um eine andere kaufen zu können.
Nimmt man beispielsweis das Paar EUR/USD heran, so zeigt der dortige Marktpreis, wie viele US-Dollar ein einziger Euro aktuell kostet. Wichtig ist auch der dreistellige Code, der jede Währung eindeutig identifiziert. Für den Euro ist dies etwa EUR, für den US-Dollar USD oder für die Schweizer Franken CHF.
Entscheidet man sich nun für den Kauf eines beliebigen Währungspaares, so erwartet man regelmäßig eine Wertzunahme der Basiswährung gegenüber der Notierungswährung, also einen Kursanstieg. Das genaue Gegenteil ist bei einem Verkauf des Währungspaares der Fall. Hier geht man analog davon aus, dass die Basiswährung im Vergleich zur Notierungswährung an Wert verlieren wird, der Kurs also fällt.
Schauen wir uns die vorhergehende Ausführung einmal an einem konkreten Beispiel an. Angenommen, Du kaufst das Währungspaar EUR/CHF. Dieses Szenario besagt nun, dass Du einen Wertanstieg des Euros gegenüber dem Schweizer Franken erwartest. Künftig müsstest Du für den Erwerb eines einzigen Euros also auch mehr Schweizer Franken als bislang aufwenden. Verkaufst Du das besagte Währungspaar stattdessen, so hältst Du eine Abwertung des Euros im Vergleich zum Schweizer Franken für wahrscheinlich und würdest künftig einen Euro für weniger Schweizer Franken als bisher bekommen.
Die Rendite für den Investor errechnet sich im Übrigen wie folgt: Man nimmt die Differenz der beiden zugrundeliegenden Währungen und teilt diese durch den jeweiligen Währungskurs. Vom Ergebnis müssen schließlich noch etwaige Gebühren und Steuern subtrahiert werden. Soweit zur grundlegenden Funktionsweise des Forex-Tradings.
## Wichtige Begrifflichkeiten beim Forex-Trading
Alle weiteren Erläuterungen würden nicht viel Sinn ergeben, sofern nicht an dieser Stelle elementare Begriffe erklärt würden. Diesen Fachsprache lückenlos zu verstehen, ist demnach eine der Grundvoraussetzungen, um überhaupt erfolgreich mit Währungen handeln zu können. Wir schauen uns deshalb die wichtigsten Fachbegriffe an.
**Pip**: Ein sogenannter Price Interest Point misst die kleinste Einheit der Veränderung im Kurs eines Finanzinstruments. Für gewöhnlich bezieht sich der Pip auf die letzte Dezimalstelle beziehungsweise -ziffer des Kurses des Instruments. Zur Veranschaulichung: Angenommen, der Kurs des Paares EUR/USD bewegt sich gegenwärtig bei 1,42620 /1,42640. Nun steigt ebenjener auf 1,42650 beziehungsweise 1,42670. Damit hat man eine Bewegung in Höhe von 30 Pips vorliegen.
**Lot**: Wird von einem sogenannten Lot gesprochen, sind damit in der Regel 100.000 Einheiten einer Basiswährung gemeint. In diesem Zusammenhang ist häufig auch vom Standard-Lot die Rede. Neben diesem existieren ferner die Mengeneinheiten Mini-Lot (10.000 Einheiten) und Micro-Lot (1.000 Einheiten). Wenn Du also beispielsweise von einem Lot für das Währungspaar EUR/CHF hörst, bezieht sich diese Angabe auf genau 100.000 Euro.
**Spread**: Bei jedem Devisenpaar gibt es stets einen kleinen Unterschiedsbetrag zwischen dem Kauf- und Verkaufspreis. Diese Differenz wird allgemein als Spread bezeichnet. Ändert sich der Spread, wird dies im Übrigen durch kleine Preisbewegungen, die bereits angesprochenen Pips, gemessen. Generell gilt, dass ein Spread nicht zu groß sein sollte, da sich dies sonst negativ auf die Rendite des Investors auswirkt.
**Gaps**: Unterscheidet sich der Anfangskurs des einen Handelstages vom Schlusskurs des vorherigen, ohne dass dazwischen Aktivitäten stattgefunden haben, so liegt eine Kurslücke, auch bekannt als Gap, vor. Erfahrene Trader können diese Gaps zu ihren Gunsten ausnutzen.
**Slippage**: Ins Deutsche übersetzt bedeutet dieser Begriff so viel wie „Schwund“. Genau das ist mit Slippage auch gemeint. Konkreter versteht man darunter eine Situation, in der eine Order zu einem anderen als dem vom Trader angegebenen Preis ausgeführt wird.
Ob es sich dabei um eine Kauf- oder Verkaufsorder handelt, ist zunächst zweitrangig. Problematisch ist Slippage insbesondere dann, wenn auf Seiten des Händlers Verluste oder zumindest Gewinnschmälerungen eintreten.
In der Vergangenheit mussten sich einige Broker mit dem Vorwurf konfrontiert sehen, absichtlich Slippage herbeigeführt zu haben, um sich die entstehenden Differenzen selbst in die Taschen stecken zu können.
## Was hat es mit den Begriffen „Hebel“ und „Margin“ auf sich?
Die beiden Begriffe „Hebel“ und „Margin“ solltest Du unbedingt verstehen, wenn Du dich intensiver mit dem Forex-Handel beschäftigen möchtest. Viele Anleger unterschätzen jedoch ihre Bedeutung und beschäftigen sich kaum mit den zugrunde liegenden Mechanismen – was im schlimmsten Fall zu erheblichen Verlusten führen kann.
Der Hebel – auf Englisch Leverage – ermöglicht es Tradern, mit relativ geringem Eigenkapital deutlich größere Summen am Markt zu bewegen. Dadurch können zwar höhere Gewinne erzielt werden, allerdings wirkt der Hebel auch in die entgegengesetzte Richtung und erhöht damit ebenso das Verlustrisiko. Für Privatanleger gelten deshalb inzwischen klare Begrenzungen: Bei sogenannten Major-Forex-Paaren ist ein maximaler Hebel von 1:30 erlaubt, bei exotischen Währungen sogar nur 1:20. Diese Regeln dienen vor allem dem Schutz unerfahrener Trader.
Das zusätzliche Kapital stellt in der Regel der Broker bereit. Neben der Ausführung von Transaktionen finanzieren Broker nämlich auch einen Teil der Positionen ihrer Kunden.
Ein einfaches Beispiel verdeutlicht das Prinzip: Viele Einsteiger beginnen mit einem Kapital von etwa 1.000 € und investieren dieses beispielsweise in das Währungspaar EUR/USD, das zu diesem Zeitpunkt bei 1,20 US-Dollar je Euro notiert. Steigt der Kurs auf 1,32 US-Dollar, würde der Anleger ohne Hebel einen Gewinn von rund 10 % erzielen.
Solche Kursbewegungen sind bei großen Währungen jedoch innerhalb kurzer Zeit eher selten. Deshalb nutzen viele Trader Hebel. Bei einem Hebel von 1:20 könnte der Anleger mit seinen 1.000 € plötzlich eine Position im Wert von 20.000 € bewegen.
Steigt der Kurs nun lediglich um 1 %, wächst das eingesetzte Eigenkapital bereits auf 1.200 €. Fällt der Kurs dagegen um 0,5 %, verliert der Trader 100 € seines Kapitals.
## **Warum hohe Hebel auch hohe Risiken bedeuten**
Allgemein kann Folgendes festgehalten werden: Je höher der eingesetzte Hebel, desto größer die potenziellen Gewinnchancen, desto größer allerdings auch das mögliche Verlustrisiko.
Gerade beim Handel mit hohen Hebeln sollte man demnach umfassendes Fachwissen über den Devisenmarkt mitbringen. Alles andere wäre reine Spekulation und könnte den Betroffenen im schlimmsten Fall in finanzielle Bedrängnis bringen.
Ein Begriff bleibt an dieser Stelle noch zu klären: die sogenannte Margin. Wie gerade dargestellt, helfen Hebel dabei, trotz niedriger Summen an Eigenkapital beträchtliche Gewinne am Forex-Markt erzielen zu können – vorausgesetzt der Kurs verläuft in die gewünschte Richtung.
Möglich macht dies ein großzügiger Fremdkapital-Zuschuss seitens des Brokers. Das Eigenkapital, das der Trader selbst in die Hand nimmt, wird in diesen Fällen als Margin bezeichnet. Interessant für Privatanleger ist dabei vor allem die seit 2018 geltende 50 % Margin Close-out Regel. Vereinfacht ausgedrückt besagt sie, dass die Position mit der schlechtesten Performance automatisch geschlossen wird, sobald der Gesamtwert eines Kontos auf unter die Hälfte des anfänglich investierten Betrags fällt.
Zwei Dinge sind im Zusammenhang mit Hebel und Margins abschließend noch anzumerken. Seit 2019 ist es Brokern innerhalb der Eurozone untersagt, Privatanlegern Trades im Spot-Markt zu ermöglichen. Stattdessen müssen sie nun, um Devisen handeln zu können, CFDs erwerben, die die Wertentwicklung der jeweiligen Währungen nachbilden. Mit Inkrafttreten der ESMA-Neuregelungen sind CFD-Broker überdies zu einer Standardmeldung verpflichtet, die den Prozentsatz an Privatanlegern wiedergibt, die im vorangegangenen Quartal verlustreich gehandelt haben. Für gewöhnlich beläuft sich dieser Anteil auf 65 % bis 75 % und zeigt, dass die Mehrheit der Trader bei CFDs mit einen ungünstigen Risiko-Rendite-Verhältnis operiert.
Zum besseren Schutz von privaten Anlegern sind zumindest im Euroraum keine Nachschusspflichten mehr zulässig. Mehr als 100% des Einsatzes können beim Devisenhandel für die genannte Gruppe somit nicht verlorengehen.
## Was ist mit Majors und Minors gemeint?
Dieser Unterschied ist simpel und daher recht schnell erklärt. Unter Majors sind im Zusammenhang mit dem Forex-Trading diejenigen Währungen und Währungspaare zu verstehen, die besonders rege gehandelt werden. Vor allem der US-Dollar ist demnach ein Beispiel für eine Major-Währung. Früher wurde er aufgrund seines Status als Leitwährung nicht selten vor allem in Krisenzeiten gekauft.
Indes gelten unter anderem die im Verlauf dieses Ratgebers bereits des Öfteren genannten Währungen Euro und Schweizer Franken zu den Majors. Doch auch der japanische Yen, der australische Dollar oder das britische Pfund sind hier einzuordnen. Insgesamt machen Majors etwa zwei Drittel des weltweiten Umsatzes an den Devisenmärkten aus.
Analog zu den Majors werden mit den Minors diejenigen Währungen beziehungsweise Währungspaare bezeichnet, die durch eine geringe bis maximal mittlere Handelsaktivität charakterisiert sind und somit eine eher weniger wichtige Rolle einnehmen. Manchmal wird man in diesem Kontext auch von den sogenannten „Exotics“ hören.
Als Beispiele für Minors sind vor allem die schwedische, die norwegische sowie die dänische Krone anzuführen. Doch auch der brasilianische Real, der russische Rubel oder der Hongkong-Dollar fallen zweifelsfrei in diese Kategorie. Sie alle stehen entsprechend für das restliche Drittel des Devisenumsatzes.
## Zu welchen Zeiten ist der Forex-Handel möglich?
Wer Devisen traden möchte, kann dies quasi rund um die Uhr tun. Einzige Ausnahme bildet hier das Wochenende. Ansonsten ist der Forex-Markt aufgrund der weltweiten Zeitverschiebung zwischen Sonntagabend 22.00 Uhr und Freitagabend 23.00 Uhr irgendwo auf dem Globus immer geöffnet.
Anleger können hier also weitaus freier agieren als etwa auf den Aktienmärkten. Endet beispielsweise der Handel in Tokio, so startet er bereits wieder in den Vereinigten Staaten. Stillstand ist an dieser Stelle ein Fremdwort. Die Öffnungszeiten dürften mitunter ein Grund für die hohe Liquidität des Devisenmarktes sein.
## Welche Faktoren können die Währungskurse beeinflussen?
Wie auch an den Aktienmärkten sind Kursänderungen im Forex-Trading in den seltensten Fällen auf einen einzigen Aspekt zurückzuführen. In der Praxis ist es oftmals außerdem schwer auszumachen, aus welchem Grund die eine Währung an Wert gewinnt, während eine andere wiederum Verluste hinnehmen muss. Das gilt insbesondere bei kurzfristiger Betrachtung der Bewegungen.
Dennoch gibt es mittlerweile unterschiedlichste Ansätze und Theorien, die sich mit den wichtigsten Einflussfaktoren am Devisenmarkt auseinandersetzen. Von welchen auch Du gehört haben solltest, listen wir Dir im Folgenden inklusive kurzer Erklärung auf.
**Inflationsrate:** Sie ist unter anderem ein Indikator für die Wettbewerbsfähigkeit eines Landes. Sollte der Preisauftrieb im Inland höher als der im Ausland sein, so bedeutet dies negative Konsequenzen für heimische Unternehmen und deren Absatzchancen.
In der Folge werden verstärkt Waren der ausländischen Konkurrenz importiert, woraus nicht zuletzt ein Anstieg der Nachfrage nach ebenjener Währung resultiert. Letztere erfährt entsprechend eine Aufwertung im Vergleich mit der Inlandswährung. Bewegt sich die inländische Teuerungsrate dagegen unterhalb der ausländischen, so folgt daraus für gewöhnlich auch eine Aufwertung der heimischen Währung.
**Außenhandel:** Durch die zunehmende Globalisierung werden Devisen rund um den Globus getauscht. Eine wichtige Rolle nimmt dabei der Außenhandel ein. Außenhandel heißt nichts anderes, als dass ein Land Waren und Dienstleistungen ins Ausland exportiert und im Gegenzug Waren und Dienstleistungen aus dem Ausland importiert.
Für die Exporte erhält ein Staat fremde Währungen, die entweder in die heimische umgetauscht oder als sogenannte Devisenreserven gehalten werden können. Damit das Land allerdings die Importe des Handelspartners bezahlen kann, muss zunächst dessen Währung gekauft werden. Zu diesem Zweck wird die eigene Währung in die des Gegenübers gewechselt. Sämtliche Importe und Exporte werden schließlich in der Außenhandelsbilanz eines Landes festgehalten. Für die Währungskurse selbst bedeutet das: Je mehr ein Staat exportiert, desto höher steigt die Nachfrage nach dem eigenen Zahlungsmittel, das dann wiederum an Wert gewinnt.
Kurzum: Ein Handelsbilanzüberschuss, wie Deutschland ihn zum Beispiel regelmäßig einfährt, beeinflusst die heimische Währung gegenüber der Fremdwährung in positivem Sinne. Besteht im umgekehrten Fall allerdings ein Handelsbilanzdefizit, charakteristisch etwa für die USA, geschieht das Gegenteil des Beschriebenen.
Dabei ist das Land mit dem Handelsbilanzdefizit gezwungen, zur Finanzierung der in ausländischer Währung notierenden Waren und Dienstleistungen das eigene Zahlungsmittel zu verkaufen. Dieses Prozedere jedoch drückt den Wert verglichen mit der Fremdwährung. Zumindest mittel- bis langfristig besteht somit ein gewisser Zusammenhang zwischen der Außenhandelspolitik und der Währung eines Landes. Als Forex-Trader solltest Du das also berücksichtigen.
**Konjunkturlage:** Nicht zuletzt kann die Erwartung der Marktteilnehmer hinsichtlich der wirtschaftlichen Entwicklung eines Landes dessen Währung positiv oder negativ beeinflussen. Wie sich die Konjunktur entwickelt, ist wiederum abhängig von zahlreichen Faktoren, unter anderem auch von der Politik. Kommt zum Beispiel nach einem Wahlsieg eine wirtschaftsliberale Partei an die Macht, so kann dies zu einer Aufwertung der inländischen Währung führen.
**Sonstige beachtenswerte Punkte:** Im Rahmen der Einflussfaktoren auf den Devisenmarkt gilt es insbesondere noch die aus der Makroökonomie stammende sogenannte Kaufkraftparitäten-Theorie sowie die Zinsparitäten-Theorie als volkswirtschaftliches Modell zu berücksichtigen. Diese genauer zu erläutern, würde an der Stelle jedoch den Rahmen sprengen. Eine nur skizzenhafte Darstellung der beiden Ansätze würde dem Erklärungsgehalt jedoch nicht gerecht.
## Vor- und Nachteile des Forex-Trading
Was spricht nun aber für und was potenziell gegen einen Einstieg in den Devisenhandel? Falls Du dich das auch fragen solltest, haben wir die wichtigsten Pros und Contras nachfolgend aufgelistet.
**Nachteile:** Ohne entsprechende Marktkenntnisse ist davon abzuraten, auf gut Glück Forex-Trading auszuprobieren. Immerhin geht es hier um reales Geld, das im schlimmsten Fall vollständig verloren gehen kann. Von den potenziellen Gewinnchancen sollte man sich nicht blenden lassen. Selbstverständlich ist es möglich, mit dem Handel von Devisen Einnahmen zu erzielen. Dazu ist aber ein tiefergehendes Verständnis der Gesetze am Markt vonnöten.
Einher mit dem vorgenannten Aspekt geht das verhältnismäßig hohe Risiko, das Devisengeschäften anhaftet. Demnach ist das Forex-Trading in keinem Fall als konservative Anlage zu verstehen, sondern im Gegenteil als hochspekulative. Um die Regeln zu verstehen und nachhaltige Erfolge verzeichnen zu können, ist außerdem eine lange Einarbeitungszeit unabdingbar. Nicht jeder wird die dazu nötige Geduld aufbringen.
Nicht außer Acht gelassen werden sollte überdies die Tatsache, dass potenzielle Gewinne im Devisenhandel starken Schwankungen ausgesetzt sein könnten. Anleger brauchen demnach gute Nerven, um dieser Volatilität trotzen zu können. Weiter oben bereits angesprochen wurde der Umstand, dass die Hebelwirkung im Forex-Trading natürlich auch gegen den Investor wirken kann. Verluste summieren sich somit durchaus schnell auf beträchtliche Summen, sind zumeist aber auf die Margin begrenzt.
**Vorteile:** Devisen sind quasi immer handelbar. Das gilt nicht nur in Hinblick auf die ausgedehnten Handelszeiten, die bereits kurz Erwähnung fanden. Die Tatsache, dass der Forex-Markt um ein Vielfaches größer als der Aktienmarkt ist, weist auf die hohe Liquidität hin. Aufgrund der Möglichkeit, Hebel bis zu einer gewissen Grenze einzusetzen, sind keine allzu großen Summen an Start- oder Eigenkapital notwendig.
Laufen die Kurse für einen, sind mit dem Forex-Handel ansehnliche Renditen zu erzielen, die nicht selten die Aktien-Performance schlagen. Letztlich benötigt ein Investor lediglich einen funktionierenden Internetzugang, um flexibel und von überall auf der Welt Devisen kaufen und verkaufen zu können.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Daytrading: Alles Wesentliche für Anfänger erklärt](https://www.sharedeals.de/wissen/trading/daytrading/)
**Published:** Juli 20, 2022
**Author:** Tim Krupka
**Content:**
Geld verdienen, ohne arbeiten zu müssen – geht das? „Ja“!, sagt Profi-Trader [Andreas Bernstein](https://www.sharedeals.de/experten/andreas-bernstein/). Er macht seit Jahren genau das: Er setzt sein Kapital ein, um es täglich zu vermehren und damit seinen Lebensunterhalt zu bestreiten. In diesem Artikel zeigen wir auf, was das sogenannte Daytrading eigentlich ist, was man beachten und wissen sollte. Wir erklären Fachbegriffe und wie es funktioniert.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [Die Basics erklärt](#Die_Basics_erklaert)
- [Was ist eigentlich Daytrading?](#Was_ist_eigentlich_Daytrading)
- [Wo liegen die konkreten Unterschiede zum Investieren?](#Wo_liegen_die_konkreten_Unterschiede_zum_Investieren)
- [Erklärung weiterer wichtiger Begriffe](#Erklaerung_weiterer_wichtiger_Begriffe)
- [Vor- und Nachteile des Daytrading](#Vor-_und_Nachteile_des_Daytrading)
- [Wie viel Zeit muss man investieren?](#Wie_viel_Zeit_muss_man_investieren)
- [Wie viel Kapital sollte man mitbringen?](#Wie_viel_Kapital_sollte_man_mitbringen)
- [Disziplin – eine unabdingbare Voraussetzung](#Disziplin_%E2%80%93_eine_unabdingbare_Voraussetzung)
- [Ist Daytrading für mich geeignet?](#Ist_Daytrading_fuer_mich_geeignet)
- [Die Grundlagen lernen](#Die_Grundlagen_lernen)
- [Wann kann man überhaupt handeln?](#Wann_kann_man_ueberhaupt_handeln)
- [Was hat es mit einem Demokonto auf sich?](#Was_hat_es_mit_einem_Demokonto_auf_sich)
- [Drei essenzielle Voraussetzungen für das professionelle Daytrading](#Drei_essenzielle_Voraussetzungen_fuer_das_professionelle_Daytrading)
- [Die typischen Strategien im Daytrading](#Die_typischen_Strategien_im_Daytrading)
- [Wie stehen Chancen und Risiken zueinander?](#Wie_stehen_Chancen_und_Risiken_zueinander)
- [Warum ist ein Handelstagebuch nötig?](#Warum_ist_ein_Handelstagebuch_noetig)
- [Die Werkzeuge](#Die_Werkzeuge)
- [Worauf ist beim Broker zu achten?](#Worauf_ist_beim_Broker_zu_achten)
- [Sonstiges](#Sonstiges)
- [Steuerliche Aspekte beim Daytrading](#Steuerliche_Aspekte_beim_Daytrading)
- [Welche Bücher sind empfehlenswert?](#Welche_Buecher_sind_empfehlenswert)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Die Basics erklärt
### Was ist eigentlich Daytrading?
Wer sich ernsthaft mit dem Thema Daytrading auseinandersetzen möchte, braucht dringend Wissen, um nicht sofort in die Misere zu gelangen. Da die Angelegenheit jedoch sehr umfangreich und durchaus komplex ist, soll zu Beginn mit den absoluten Grundlagen angefangen werden. Auch Einsteiger können hier also etwas mitnehmen.
Definitionen zu Daytrading gibt es quasi wie Sand am Meer. Eines haben sie aber alle gemeinsam. Gemeint ist nämlich stets der kurzfristige Handel mit Wertpapieren. Ein Daytrader versucht demnach, Profite durch Kursschwankungen innerhalb sehr geringer Zeitspannen zu erzielen. Zwischen Erfolg und Misserfolg verläuft dabei häufig nur ein schmaler Grat. Das macht das Thema im Allgemeinen auch sehr kontrovers. Es gibt Verfechter, die auf die großen Chancen dieser Herangehensweise schwören. Andere halten es für reine Zockerei, die vor allem für unerfahrene Privatinvestoren erhebliche Gefahren birgt. Die Wahrheit liegt, wie bei vielen Dingen, wohl irgendwo dazwischen.
Um potenzielle Gewinne zu multiplizieren, greifen viele der Daytrader auf sogenannte Hebel zurück. Um dies zu veranschaulichen, folgt nun ein kurzes Beispiel.
Bei einem fiktiven Hebel von zehn muss lediglich ein Zehntel des eigenen Kapitals für den Handel eingesetzt werden. Die restlichen 90% stellt in diesem Fall der Broker mittels eines kurzfristigen Kredits. Doch der wahre Vorteil liegt in einer anderen Sache begründet. Legt ein Wertpapier bei einem Hebel von zehn um nur 1% an Wert zu, erhält der Daytrader einen ansehnlichen Zuwachs von 10% auf sein eingesetztes Geld. Selbstverständlich wirkt dieser Mechanismus auch in die andere Richtung, sodass bei einem Rückgang des Kurses um 1% am Ende ein Verlust in Höhe von 10% stünde. Dieser Fakt macht das Daytrading beziehungsweise den Umgang mit Hebeln grundsätzlich spekulativ und für die Mehrheit der Privatanleger eher uninteressant.
### Wo liegen die konkreten Unterschiede zum Investieren?
Die einen traden, die anderen legen Geld an. Doch was ist eigentlich was und wieso gibt es teils derart starke Kontraste zwischen den Anhängern der beiden Disziplinen? Allgemein lassen sich vor allem vier Faktoren auseinanderhalten, die nun vorgestellt werden.
Den Beginn machen dabei die abweichenden Begriffserklärungen. Unter Investitionen versteht man gemäß einschlägiger Fachliteratur vor allem die “langfristige Bindung finanzieller Mittel in materiellem oder in immateriellen Vermögensgegenständen”. Beim Daytrading ginge es hingegen um den bereits erwähnten kurzfristigen und spekulativen Handel mit diversen Wertpapieren, wobei die Zeitspanne meist nur über wenige Stunden oder maximal einen Tag andauert. Eingesetzt werden insbesondere Aktien, Devisen oder Futures.
Der zweite Punkt, nämlich der Zeithorizont, erübrigt sich fast schon. Wer investiert, zielt in der Regel darauf ab, sein Kapital für längere Zeit zu binden. Dies kann unter Umständen und in besonders ausgeprägten Fällen sogar ein ganzes Leben und darüber hinaus sein. Die Haltedauer von Tradern kann manchmal dagegen nur wenige Sekunden umfassen. Hinzuzufügen ist, dass die Rendite von Investoren trotz vergleichsweise langer Zeiträume hin und wieder ebenfalls an nur einem oder wenigen Tagen erzielt werden kann.
Auch mit Blick auf die jeweiligen Finanzinstrumente ergeben sich signifikante Unterschiede. Trader sind dabei in erster Linie auf solche Produkte angewiesen, die eine möglichst hohe Volatilität aufweisen. Ist diese nicht gegeben, ist es faktisch unmöglich, Kursschwankungen schnell auszunutzen. Beispielsweise würden Anleihen oder gar Immobilien für Daytrader kaum Sinn ergeben. Vielmehr nutzen sie derivative Instrumente, wozu unter anderem Optionen, Swaps oder Futures gehören. Anleger, die mehr Zeit mitbringen, können schließlich auch auf Basiswerte zurückgreifen, deren Wertentwicklung für gewöhnlich eher schleppend vonstattengeht.
Last but not least muss natürlich auf die grundlegend voneinander abweichenden Ansätze eingegangen werden, die nicht selten Gegenstand leidenschaftlicher Debatten sind. Im Mittelpunkt stehen hier vor allem die Fundamentalanalyse auf der einen und die Chartanalyse auf der anderen Seite. Erstere wird mehrheitlich von den Vertretern des Investierens angewendet, während Daytrader das Lesen von Kursbewegungen vorziehen. Welche Strategie letztlich die dominierende und vor allem gewinnbringendere ist, fechten die jeweiligen Anhänger gerne in intensiven Gesprächsrunden aus. Fakt ist, dass ihr Einsatz stets auf die individuellen Rahmenbedingungen abgestimmt werden sollte.
Das Daytrading muss übrigens auch zum sogenannten Swingtrading abgegrenzt werden. Worum es sich bei ersterem handelt, wurde nun bereits ausführlich erklärt. Die zweite Herangehensweise meint dagegen die Identifizierung von Schwankungen in Aktien, Indizes sowie Rohstoffen. Die Dauer eines Swing-Trades erstreckt sich normalerweise über mehrere Tage bis hin zu wenigen Wochen. Bislang haben es jedoch erst wenige geschafft, mit dem Swingtrading derart erfolgreich zu werden, um allein davon leben zu können.
### Erklärung weiterer wichtiger Begriffe
Bis hierher wurde bereits dargestellt, was die charakteristischen Merkmale eines Daytraders sind und wie er sich von Investoren beziehungsweise Swingtradern unterscheidet. Wer sich möglicherweise in diesem Metier niederlassen möchte, benötigt aber dringend weiteres Wissen und wird außerdem auf viele anfangs etwas komisch anmutende Wörter treffen. Stichpunkt Intraday. Was soll das zum Beispiel heißen? Eigentlich ist diese Frage in nur einem Satz beantwortet. Intraday oder genauer Intraday-Handel bezeichnet nämlich nichts anderes als das Kaufen und anschließende Verkaufen von Wertpapieren innerhalb eines Tages. Man kann quasi sagen, dass es sich hierbei um ein Synonym zum etwas üblicheren Daytrading handelt. Nicht mehr und nicht weniger.
Etwas anspruchsvoller wird es schließlich bei den nachfolgenden Begrifflichkeiten, die sich allerdings trotzdem schnell verinnerlichen lassen.
**TakeProfit:** Dabei handelt es sich um eine eindeutige Anweisung, eine Transaktion zu einem bestimmten Kurs zu schließen, sodass der dadurch entstandene Gewinn gesichert und dem eigenen Konto gutgeschrieben wird.
**Bid und Ask:** Der Markt bietet stets zwei unterschiedliche Preise. Das englische Wort Ask steht für den Kaufpreis beziehungsweise den Briefkurs, während Bid entsprechend den Verkaufspreis beziehungsweise den Geldkurs bezeichnet. Damit auch der Broker etwas an jeder Transaktion verdient, ist der Verkaufspreis stets etwas niedriger. Die Differenz zwischen beiden Kursen nennt man auch Spread. Dieser Spread entspricht den Kosten des Traders.
**Stop-Loss:** Darunter kann man sozusagen das Gegenteil des bereits vorgestellten Take-Profit verstehen. Viele professionelle Money-Manager werden sagen, dass langfristige Erfolge ohne dieses Instrument kaum mehr zu realisieren sind. Richtet man also eine SL-Order ein, werden entstehende Verluste begrenzt, indem eine Position zu einer vorher festgelegten Preisgrenze automatisch verkauft wird.
**Long:** Wer eine sogenannte Long-Position eingeht, setzt auf steigende Kurse. Kauft man also ein Wertpapier und legt dessen Wert bis zum Ende des Handelstages zu, kann man einen Gewinn realisieren.
**Short:** Schon der Name lässt vermuten, dass dies der Kontrast zur Long-Position sein muss. Ein Profit wird hier demnach dann erzielt, wenn die Kurse eines Basiswerts fallen.
**SSR:** Hinter diesen drei Buchstaben verbirgt sich der Begriff „Short Sale Restriction”. Gemeint ist, dass die nationalen Finanzmarktaufsichten bei stark fallenden Kursen die Short-Positionen beschränken können. Sinkt an der Wall Street ein Titel beispielsweise um 10% am Tag, schreitet die SEC ein und implementiert die „Short Sale Restriction”. Mit diesem Vorgehen sollen vor allem heftige Turbulenzen an den Börsen verhindert beziehungsweise vermindert werden.
**HOD:** Das Tageshoch eines Kurses wird gerne auch mit HOD, also „High of Day” beschrieben.
**LOD:** Man kann sich schon denken, dass LOD beziehungsweise „Low of Day” entsprechend das Tagestief eines Kurses meint.
### Vor- und Nachteile des Daytrading
Kaum etwas ist an der Börse ähnlich umstritten wie das Daytrading. Manche lieben es und beschwören es als attraktive Einkommensquelle, andere wiederum verfluchen es als reine Zockerei und Geldverbrennung. Klar ist jedenfalls, dass es sowohl viele Vor- als auch Nachteile gibt, die unbedingt berücksichtigt werden müssen. Wie stark welcher Aspekt letztlich gewichtet wird, hängt natürlich immer von den individuellen Präferenzen ab. Die bedeutendsten Punkte sind untenstehend aufgelistet. Begonnen werden soll mit den positiven Seiten.
Daytrader müssen keinerlei Finanzierungskosten zahlen. Normalerweise fallen für Positionen, die noch nach Börsenschluss gehalten werden, sogenannte Übernachtgebühren an. Aufgrund der prozentualen Berechnung steigen diese mit der Größe des Volumens an. Würde man ein Wertpapier sogar über das gesamte Wochenende hinweg halten, zahlt man gleich dreimal die Kosten. Daytrader umgehen das, indem sie ihre Orders schon vor Börsenschluss wieder schließen.
Die Risiken durch Gaps werden minimiert beziehungsweise komplett eliminiert. Manchmal sehen sich Trader mit erheblichen Verlusten konfrontiert, die durch Gaps entstehen. Der Kurs eines Wertpapieres kann am Morgen große Sprünge nach oben oder unten machen, wenn beispielsweise über die Nacht relevante Nachrichten veröffentlicht wurden, die Einfluss auf den Basiswert haben. Daytrader betrifft dieses Problem aus genannten Gründen nicht.
### Wie viel Zeit muss man investieren?
Bekanntlich wurde Rom nicht an einem Tag erbaut. Wer Daytrading professionell betreiben möchte, um später möglicherweise davon leben zu können, sollte also bereit sein, viel Zeit und Nerven zum Erlernen der elementaren Skills einzusetzen. Aber selbst wenn es zu einem späteren Zeitpunkt gut laufen sollte, ist es im Daytrading unabdingbar, stets auf dem neuesten Stand der Dinge zu bleiben. Ein paar Abende inklusive Teilnahme an Webinaren wird demnach kaum ausreichen, um sich wirklich überlegenes Wissen aufzubauen. Wie viel Zeit letztlich konkret investiert werden muss oder sollte, lässt sich pauschal trotzdem äußerst schwer beantworten. Oftmals ist die Rede von ungefähr 10.000 Stunden vom Einstieg bis zum Profi. Dies entspräche knapp sieben Jahren, wenn du jeden einigen Tag vier Stunden dafür verwenden würdest.
### Wie viel Kapital sollte man mitbringen?
Es ist wohl die Frage der Fragen. Um darauf allerdings eine zufriedenstellende Antwort zu finden, muss zunächst einmal definiert werden, wie intensiv die eigene Karriere angegangen werden soll. Daneben spielen in der Entscheidungsfindung auch Faktoren wie die persönlichen Fähigkeiten sowie die mitgebrachten Grundvoraussetzungen eine wesentliche Rolle. Zudem sollte nicht vergessen werden, dass viele Aspekte die Menge des Kapitals beeinflussen können. Dazu zählen vor allem die nachfolgend aufgelisteten:
- Gewinnerwartung des eingesetzten Handelssystems
- Kosten wie Gebühren sowie zu entrichtende Steuern
- Zur Verfügung stehende Zeit
- Bereits gesammelte Erfahrung und persönliche Disziplin
- Gewinnerwartung der implementierten Strategie
Im Allgemeinen lässt sich dennoch festhalten, dass mehr Kapital auch mehr Möglichkeiten eröffnet. Insbesondere Anleger ohne oder mit wenig Erfahrung sollten sich jedoch davor hüten, eigens für Tradingzwecke Geld aufzunehmen. Oftmals bietet es sich übrigens an, den Handel auf einem sogenannten Demo-Konto zu üben. Hier wird Ihnen eine gewisse Summe an „Spielgeld” zur Verfügung gestellt, die Ihnen einen ersten Eindruck von den Chancen und Tücken des Marktes geben soll.
Wer später den Einstieg im realen Leben wagt, muss auch die zu deckenden Kosten im Auge behalten. Schließlich möchte man durch das Trading im Regelfall eine zusätzliche Einkommensquelle erschließen und nicht das Gegenteil erreichen. Ein Sicherheitspuffer sollte also auch dann noch vorhanden sein, wenn sich die ersten Versuche an der Börse als durchwachsen erwiesen haben.
### Disziplin – eine unabdingbare Voraussetzung
Sich ein Ziel zu setzen und dieses letztlich auch zu erreichen, ist häufig einfacher gesagt als getan. Vor allem im Daytrading werden Sie mit hoher Wahrscheinlich zunächst einiges an Lehrgeld bezahlen müssen, ehe Sie die Früchte Ihrer Arbeit ernten können. Ohne eine unerschütterliche Disziplin und dem eisernen Willen nach Erfolg geht demnach nichts. Wie aber lässt sich diese vielbesagte Eigenschaft erlernen beziehungsweise anwenden? Ein paar Ratschläge können Abhilfe schaffen:
- Wichtiges niederschreiben: Warum wurde ein bestimmter Trade ausgeführt? Was war die Idee dahinter und wieso gerade zu diesem Zeitpunkt? Es kann ungemein helfen, sich permanent dieser und weiterer Fragen zu stellen und die Antworten darauf kontinuierlich zu dokumentieren. Nutzen Sie dazu einfach ein vorgefertigtes Formular oder eine Excel-Tabelle. Schon bald werden Sie möglicherweise spezielle Muster in Ihren Handlungen wiederfinden, die Sie anschließend analysieren und optimieren können. Auch sich wiederholende Fehler können auf diese Art und Weise identifiziert und letztlich eliminiert werden. Auf lange Frist werden die Ergebnisse dieser Fleißarbeit überraschend positiv sein. Glauben Sie es.
- An den ersten Punkt schließt sich logischerweise der zweite an. Wenn Sie also herausgefunden haben, wie Sie bisher Gewinne oder Verluste erzielen konnten, sollten Sie dies vergegenwärtigen. Dies gelingt gut, indem Sie beispielsweise kleine Klebezettelchen mit den wichtigsten Erkenntnissen Ihrer Arbeit an Ihren Bildschirm hängen. Vor jedem Abschluss eines Trades werden Sie dadurch daran erinnert, was zu tun oder zu lassen ist.
- Zur Disziplin gehört sicherlich auch die Stärke, nicht ständig auf die Charts zu blicken. Das mag vor allem als Daytrader äußerst schwierig erscheinen. Immerhin sind schnelle Entscheidungen hier überlebenswichtig. Dennoch birgt das permanente Überwachen einer Position mitsamt der fortwährenden Kursänderungen die Gefahr, zunehmend emotional anstatt rational zu handeln. Dies wiederum führt unweigerlich zu Fehlern. Vermeiden lässt sich so etwas durch die disziplinierte Kontrolle von Trades innerhalb vorher festgelegter Zeitintervalle.
- Ernsthaft leistungsfähig ist auf Dauer nur derjenige, der sich auch ausreichend Pausen gönnt. Niemand kann rund um die Uhr konzentriert an einer Sache arbeiten. Insbesondere im Daytrading, wo es teils um große Summen geht, sind kleine Erholungen also unbedingt notwendig, um eine gute Performance aufrechtzuerhalten. Frische Luft schnappen oder meditieren hat hier schon vielen geholfen.
### Ist Daytrading für mich geeignet?
Eines ist unabdingbar. Um im Daytrading wirklich erfolgreich zu werden, sind Zeit und Leidensfähigkeit absolute Voraussetzungen. Wer beruflich ohnehin schon stark eingespannt ist und kaum Freizeit findet, sollte deshalb gut überlegen, ob er sich das häufig anspruchsvolle Trading zusätzlich antun möchte. Weiterhin sind einige persönliche Eigenschaften unbedingt mitzubringen. Dazu gehört allen voran die Fähigkeit, mit potenziellen Totalverlusten professionell umgehen zu können. Zuletzt sei anzumerken, dass innere Ruhe und Coolness auch in turbulenten Börsenzeiten zu den wichtigsten Charakteristika guter Daytrader gehören.
Professionelle Trader müssen viele Dinge gleichzeitig im Auge behalten und haben daher üblicherweise eine Vielzahl von Monitoren am Arbeitsplatz. Grafik: stock.adobe.com/VERTEX SPACE
## Die Grundlagen lernen
### Wann kann man überhaupt handeln?
Selbst die so dynamische Börse braucht ab und an eine Pause und ist deshalb nicht rund um die Uhr geöffnet. Trotzdem gibt es für Daytrader Zeiten, die von besonderer Relevanz sind. So bieten die ersten 15 Minuten nach der Eröffnungsglocke für gewöhnlich die größten Chancen, da hier tendenziell auch die größte Volatilität gemessen wird. Gegen 11 Uhr hören viele der professionellen Daytrader dann bereits wieder auf. Vorbörslich ab 8 Uhr kann der Handel übrigens dann gestartet werden, wenn Sie Daytrading mit Indizes auf Futurebasis oder Tageshandel mit Exchange Traded Funds betreiben.
Am Nachmittag zwischen 15 Uhr und 16 Uhr versuchen die meisten der Daytrader, ihre Positionen wieder zu schließen. Aus diesem Grund ist hier auch eine verstärkte Volatilität zu registrieren. Die letzte Stunde ist also mit der ersten gut vergleichbar. Generell gilt, dass Chancen vor allem zu Beginn und am Ende eines Tages lauern. Dazwischen zeigt sich häufig die stabilste und ruhigste Handelszeit. Neulingen sei jedoch geraten, die besonders volatilen Stunden am Anfang zu vermeiden. Übrigens. Es gibt langfristig gesehen kaum Beweise dafür, dass sich bestimmte Tage besonders für das Eröffnen oder Schließen von Positionen eignen.
### Was hat es mit einem Demokonto auf sich?
Vor dem echten Einstieg ins Daytrading bietet es sich in den allermeisten Fällen an, sich zunächst mit simuliertem Geld auszuprobieren. Ein Demokonto ist hier die Lösung. Ein solches ermöglicht dem Interessenten, die echte Tradingsoftware kennenzulernen und auszutesten, ohne dabei eigenes Kapital einsetzen zu müssen. Ferner stellt der Großteil der Broker Demokonten ohne Gebühr zur Verfügung. Es ist lediglich notwendig, sich per Login und Passwort zu registrieren. Ein Demokonto ist sowohl für Profis, die neue Anbieter ausprobieren möchten als auch für Anfänger, die die ersten Schritte wagen wollen, die optimale Angelegenheit.
### Drei essenzielle Voraussetzungen für das professionelle Daytrading
Da es beim kurzfristigen Handel mit Wertpapieren ohnehin schon schwierig werden kann, nachhaltig positive Renditen zu erzielen, sollten Daytrader besonderen Fokus auf die zu zahlenden Entgelte legen. Hohe Gebühren können die Resultate schließlich enorm schmälern. Daher sollten in erster Linie Broker infrage kommen, deren Kosten im Marktvergleich zumindest als fair bezeichnet werden können.
Weiterhin müssen Daytrader dringend auf die Liquidität eines Wertpapieres beziehungsweise eines ganzen Marktes achten. Nur volatile Geldanlagen bieten in der Regel auch vertretbare Spreads und eine ausreichende Schwankungsbreite, um als Händler die Chance auf Gewinne, die wiederum aus Kursänderungen resultieren, zu haben.
Letztlich kommt es auch auf die Geschwindigkeit bei der Orderausführung an. Die Qualität der jeweiligen Handelssysteme gehört also zu den wichtigsten, wenn oftmals auch unterschätzten Erfolgskriterien für Daytrader. Immerhin können schon kurze Verzögerungen beim Platzieren und anschließenden Ausführen eines Trades signifikant negative Auswirkungen auf die Performance haben und sollten deshalb dringend vermieden werden.
Beispielhaftes Bild einer Handelsplattform mit Kursdaten und Charting-Tools Grafik: stock.adobe.com/SergeyBitos
### Die typischen Strategien im Daytrading
Um im kompetitiven Börsenumfeld überhaupt bestehen zu können, ist die richtige Herangehensweise absolut entscheidend. Folgende drei Strategien sind die wohl am häufigsten eingesetzten im Daytrading.
**Trendfolge:** Sie eignet sich aufgrund ihrer Einfachheit auch für Einsteiger ziemlich gut. „The trend is your friend” lautet hier das übergeordnete Motto. Gesucht wird nach starken Bewegungen mit entsprechend hohen Volumina, denen schließlich gefolgt wird. Allgemein mag sich die Trendfolge relativ simpel anhören. Dennoch sind ein hohes Maß an Kontrolle und Disziplin vonnöten, um den besten Zeitpunkt für Positionseröffnung- und schließung ausfindig zu machen.
**Pullback:** Hier sollten sich lediglich erfahrene Daytrader heranwagen. Der Grund liegt darin, dass beim sogenannten Pullback gegen den vorherrschenden Trend gewettet wird. Man muss also in der Lage sein, die künftigen Bewegungen des Kurses zu antizipieren und deren Stärke ebenfalls abzuschätzen. Um diesen Anforderungen gerecht zu werden, ist eine tiefgreifende Kenntnis des betrachteten Marktes äußerst wichtig.
**Scalping:** Wer diese Strategie perfektioniert hat, kann damit durchaus gutes Geld verdienen. Das Scalping konzentriert sich darauf, innerhalb eines kurzen Zeitrahmens wie Sekunden oder Minuten möglichst viele Gewinne aus Kursschwankungen herauszuholen. Da der Handelsstil sehr schnell ist und auf viele gleichzeitige Positionen setzt, muss der Trader geistig nicht nur absolut fix sein, sondern zudem mit einer überdurchschnittlich hohen Trefferquote arbeiten. Die Schwierigkeit des Scalpings besteht insbesondere darin, Verlusttrades schnell zu schließen und nicht in der Hoffnung, die Richtung könne sich doch noch zu Gunsten des Traders ändern, ewig an ihnen festzuhalten.
### Wie stehen Chancen und Risiken zueinander?
Natürlich will man vor einem Investment möglichst genau wissen, ob die Ausgangslage eher für oder gegen die Anlage spricht. Ein guter Parameter, der bei der Beurteilung dieser Frage hilfreich sein kann, ist das sogenannte CRV, auch als Chance-Risiko-Verhältnis bekannt. Zunächst soll bei jedem Trade das jeweilige Risiko begutachtet werden. Es berechnet sich meist, indem Sie den Abstand Ihres Stop Loss Punkts bestimmen und diesen mit der Tradegröße multiplizieren. Die Chance hingegen ist das Produkt aus Tradegröße und Kursziel. Um das Ganze etwas besser zu veranschaulichen, sei ein fiktiver CRV-Wert von 2,5 genannt. Dies bedeutet, dass man für jeden Gewinntrade 2,5 Verlusttrades haben darf, um final auf Null herauszukommen.
### Warum ist ein Handelstagebuch nötig?
Das Trading Journal, wie es im Englischen gerne heißt, dient vor allem als Kontrollinstrument und hat darüber hinaus einige wichtige Funktionen. So hilft es beispielsweise beim Analysieren und Auswerten von Trades, unterstützt beim Erkennen häufiger Fehler und ermöglicht es, sukzessive Zusammenhänge zu verstehen. Notiert werden dabei insbesondere markttechnische Fakten wie Kurse, Stopps oder Indikatoren sowie psychologische Aspekte. Zu letzteren können die konkreten Gefühle, die man bei bestimmten Trades verspürt hat, zählen. Ob das Handelstagebuch klassisch auf einem Blatt Papier und doch lieber via Excel-Tabelle ausgefüllt wird, bleibt natürlich Geschmackssache.
## Die Werkzeuge
### Worauf ist beim Broker zu achten?
Broker gibt es mittlerweile wie Sand am Meer, doch keiner ist wie der andere. Wie also soll man in diesem Dschungel den Überblick behalten und sich letztlich für den richtigen Anbieter entscheiden? Einige Kriterien, die speziell für Daytrader unerlässlich sind, können bei der Wahl helfen. Vorrang haben in vielen Fällen dabei die jeweiligen Gebührenstrukturen eines Brokers. Immerhin nehmen diese erheblichen Einfluss auf die spätere Rendite von Trades. Vor allem auf die Kosten für die Ausführung von Orders müssen Daytrader achten, da diese in der Regel überdurchschnittlich viele Positionen öffnen und schließen. Gleichzeitig ist es wichtig, das Leistungsportfolio eines Anbieters genau zu studieren. Niedrige Gebühren mögen auf den ersten Blick zwar schön aussehen, relativieren sich aber, wenn ein Großteil der essenziellen Funktionen fehlen oder im Preis nicht inbegriffen sind. Außerdem ist zu prüfen, wie transparent der Broker offenlegt, wie viel er für was verlangt. Dies ist immer auch ein Zeichen der Seriosität. Letztlich ist es für Daytrader unabdingbar, sich mit der Software vertraut zu machen und diese hinsichtlich Bedienbarkeit und Übersichtlichkeit zu kontrollieren.
## Sonstiges
### Steuerliche Aspekte beim Daytrading
Werden beim Handel an der Börse Gewinne realisiert, dürfen diese nicht als vollkommen angesehen werden. Schließlich werden auch beim Daytrading Abgaben fällig. Übrigens unterliegen auch Profite, die bei Brokern mit Sitz im Ausland erzielt wurden, der deutschen Steuerpflicht. Wichtig zu erwähnen ist hier, dass sich die Versteuerung um bis zu 18 Monate nach hinten verschieben lässt. Damit bleibt der Trader längere Zeit liquide, was zu einem echten Wettbewerbsvorteil führen kann.
Allgemein lässt sich sagen, dass Daytrader der Abgeltungssteuer unterliegen. Diese war früher auch unter dem Namen Kapitalertragssteuer bekannt. Ihr Satz ist fix und liegt bei maximal 25% des erzielten Gewinns. Werden zudem lediglich geringe Einkünfte aus dem Börsenhandel erzielt, etwa weil das Trading als Nebenberuflichkeit gilt, kann der persönliche Steuersatz – sofern dieser unter den angegebenen 25% liegt – zum Tragen kommen.
Zu beachten sind natürlich auch die Freibeträge. Für Einkünfte bis 9000€ fallen für den Trader keinerlei Abgaben an. Die vollen 25% müssen dagegen ab einem jährlichen Gewinn von 70000€ oder mehr gezahlt werden. Normalerweise führt der in Deutschland ansässige Finanzdienstleister diese Summe direkt ab. Deshalb empfiehlt es sich, bei der Steuererklärung die KAP einzureichen sowie eine Günstigerprüfung zu beantragen. Wer einen Online-Broker mit Sitz im Ausland gewählt hat, muss Profite dennoch im Inland versteuern und sich selbstständig darum kümmern.
### Welche Bücher sind empfehlenswert?
Um sich Wissen in einem speziellen Themengebiet aufzubauen, sind Bücher für viele nach wie vor die erste Wahl. Im Bereich des Daytrading bieten sich vor allem Klassiker aus dem englischsprachigen Raum an. Untenstehend finden Sie deshalb eine Auflistung von insgesamt zehn echten Meisterwerken, die Sie beim Einstieg ins Trading und dem Erlernen grundlegender Fähigkeiten begleiten können.
- **„Digital Day Trading”** von Howard Abell
- **„Forex Price Action Scalping”** von Bob Volman
- **„Trading Price Action Trends”** von Al Brooks
- **„How to Day Trade Stocks for Profit”** von Harvey Walsh
- **„A Beginner’s Guide to Day Trading Online”** von Tony Turner
- **„DeMark on Day Trading Options”** von Thomas DeMark
- **„Day Trading the Currency Market”** von Kathy Lien
- **„Stock Trading Wizard”** von Tony Oz
- **„The Truth About Day Trading Stocks”** von Josh DiPietro
- **„Mastering the Trade”** von John F. Carter
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Charttechnik lernen: Erste Schritte in der technischen Chartanalyse](https://www.sharedeals.de/wissen/trading/charttechnik/)
**Published:** August 3, 2022
**Author:** Tim Krupka
**Content:**
Der Handel an der Börse übt für viele einen ganz besonderen Reiz aus. Mal stehen die damit verbundenen monetären Chancen im Vordergrund, ein anderes Mal möchte mancher einfach nur das Adrenalin ständig schwankender Kurse nachempfinden. Eines ist allerdings klar: Wer an den Märkten nachhaltig Geld verdienen möchte, muss die Sache mit Herz und vor allem Hirn angehen. Hier kommt zum Beispiel die Charttechnik ins Spiel.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [Alles Wichtige über die Charttechnik](#Alles_Wichtige_ueber_die_Charttechnik)
- [Charttechnik – geliebt und gehasst](#Charttechnik_%E2%80%93_geliebt_und_gehasst)
- [Wo liegen die Unterschiede zur Fundamentalanalyse?](#Wo_liegen_die_Unterschiede_zur_Fundamentalanalyse)
- [Welche unterschiedlichen Charttypen existieren überhaupt?](#Welche_unterschiedlichen_Charttypen_existieren_ueberhaupt)
- [Was bedeuten Unterstützung und Widerstand in der Charttechnik?](#Was_bedeuten_Unterstuetzung_und_Widerstand_in_der_Charttechnik)
- [Unerlässliche Muster in der Charttechnik](#Unerlaessliche_Muster_in_der_Charttechnik)
- [Die Konsolidierungsformationen](#Die_Konsolidierungsformationen)
- [Die Trendwendeformationen](#Die_Trendwendeformationen)
- [Chart-Websites am Beispiel von Tradingview](#Chart-Websites_am_Beispiel_von_Tradingview)
- [Interessante Bücher zur Charttechnik](#Interessante_Buecher_zur_Charttechnik)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Alles Wichtige über die Charttechnik
Ohne probate Strategien kann das vermeintliche Vergnügen an der Börse schnell in ein finanzielles Fiasko umschlagen. Doch hinsichtlich der Herangehensweisen könnten die Unterschiede größer nicht sein. Die eine Seite schwört auf die zahlenlastige Fundamentalanalyse, der Gegenpart hält einzig die Charttechnik für das auserwählte Mittel zum Zweck.
Gleich im Vornherein sei angemerkt, dass es den heiligen Gral an der Börse nie geben wird. Die ständigen Zankereien zwischen Vertretern der beiden Stile werden also auch in Zukunft mit hoher Wahrscheinlichkeit erhalten bleiben.
Wir wollen uns im Folgenden der Charttechnik widmen, lassen also fundamentale Aspekte hier außer Betracht.
## Charttechnik – geliebt und gehasst
Es ist wohl das Dogma der Börse schlechthin: Die technische Analyse gilt einigen als nutzloses Interpretieren von Aktienkursen, andere kämen ohne sie im täglichen Handel überhaupt nicht zurecht. Bevor allerdings tiefer in dieses insgesamt doch komplexe Thema eingestiegen wird, sollen zunächst einmal die Grundlagen dargelegt werden.
Wozu also dient die vielbesagte Charttechnik überhaupt? Sie ist eine von mehreren Möglichkeiten, um ein potenzielles Investment anhand der Kursverläufe zu begutachten sowie anschließend zu bewerten. Die grafische Darstellung letzterer ist dabei auch unter dem Namen Chart bekannt.
Im Grunde genommen geht es bei dieser Art von Strategie darum, anhand sich wiederholender vorhergegangener Muster die zukünftige Entwicklung eines Basiswertes vorherzubestimmen. Damit dies gelingt, wird auf eine ganze Reihe unterschiedlicher Indikatoren und Signale als Hilfsinstrumente zurückgegriffen.
Für viele Anleger, die auf die Dienste der technischen Analyse vertrauen, spielt auch die Bestimmung der optimalen Ein- und Ausstiegszeitpunkte eine zentrale Rolle. Übrigens setzt sich die nun schon des Öfteren genannte technische Analyse genau genommen aus der Chart- sowie der Markttechnik zusammen. Allgemein lässt sich sagen, dass diese Herangehensweise als Gegenpool zur Fundamentalanalyse fungiert, die sich vor allem auf quantitative Finanzkennzahlen stützt.
Damit ist allerdings noch nicht die Frage geklärt, warum die technische Analyse als solche wichtig ist. Einige Aspekte sprechen jedenfalls für ihre Verwendung. Dazu gehört vor allen Dingen die Tatsache, dass sie eine vergleichsweise hohe Trefferquote bei kürzeren Tendenzen oder der Antizipation von Trendbrüchen aufweist. Insbesondere kurzfristig orientierte Investoren kommen also kaum um die Erlernung der Grundlagen herum. Stark abschneiden kann die Charttechnik auch in nachrichtenarmen Zeiten, wenn sie Kauf- oder Verkaufssignale liefert.
## Wo liegen die Unterschiede zur Fundamentalanalyse?
Man kann sich quasi vorstellen, das Interpretieren der Zick-Zack-Bewegungen von Aktienkursen entspricht dem Nordpol, das Auswerten der Bilanzen eines Unternehmens hingegen dem Südpol. Somit sollte schon auf den ersten Blick klar sein, wie gegensätzlich Chart- und Fundamentalanalyse in der Praxis sind.
Trotz dieser offensichtlichen Differenzen spricht übrigens nichts dagegen, das Beste aus beiden Herangehensweisen herauszuholen und sie anschließend miteinander zu verzahnen. Nun aber zu den handfesten Verschiedenheiten.
**Stärken und Schwächen der Chartanalyse:** Mit ihr lassen sich zumindest theoretisch frühzeitig Entwicklungen erkennen, die Investoren die Chance bieten, entsprechend darauf zu reagieren. Damit könnte der Anleger dem breiten Markt einen Schritt voraus sein und die saftigen Renditen abschöpfen. Zudem spielt sicherlich das Phänomen der sich selbst erfüllenden Prophezeiung eine zentrale Rolle.
Nutzen demnach möglichst viele Marktteilnehmer ein bestimmtes Signal und handeln danach, erhöht dies die Wahrscheinlichkeit, dass eine spezielle Prognose tatsächlich eintritt. Natürlich ist es auch gut möglich, dass die Schwarmintelligenz die falsche Richtung wählt und somit ein negativer Effekt ausgelöst wird.
**Stärken und Schwächen der Fundamentalanalyse:** Emotionen sind für wirklich erfolgreiche Börseninvestoren an den Märkten absolut fehl am Platz. Dank der quantitativ ausgerichteten Fundamentalanalyse lassen sich Gefühle aber ohnehin gut abschirmen. Hier geht es nämlich vor allem darum, essenzielle Unternehmenskennzahlen zu lesen, diese in einen Zusammenhang zu bringen und anschließend zu bewerten.
Wichtig anzumerken ist, dass Zahlen stets die Vergangenheit widerspiegeln, während an der Börse bekanntermaßen die Zukunft gehandelt wird. Deshalb sollte die Fundamentalanalyse in erster Linie als Instrument zur Prognose weiterer Entwicklungen eingesetzt werden.
Was können Privatinvestoren aus beiden Verfahren zu ihren eigenen Gunsten ziehen? Zunächst einmal: Den unfehlbaren Königsweg wird es an der Börse nicht geben. Beide Methoden liefern allerdings wichtige Anhaltspunkte, die sich im besten Fall zu einem stimmigen Gesamtbild ergänzen können. Kluge Anleger nutzen dies im Wissen, dass trotz allem Schwächen in beiden Systemen ab und an zu falschen Schlussfolgerungen führen können.
## Welche unterschiedlichen Charttypen existieren überhaupt?
Die technische Analyse zeichnet sich durch jede Menge Spezifikationen aus. Eine davon sind sicherlich die zahlreichen Charttypen. Welche es konkret gibt und was sie voneinander unterscheidet, soll im Folgenden kurz erläutert werden.
**Der Linienchart:** Er gilt gemeinhin als der Klassiker und besteht – wie der Name unschwer erahnen lässt – aus Linien. Anzutreffen ist diese Form der Kursdarstellung vor allem bei typischen Aktienanalysen im Investmentbereich. Normalerweise setzen sich die Punkte, die schließlich die Linie bilden, aus den jeweiligen Schlusskursen zusammen. Dies kann je nach gewähltem Zeitrahmen zum Beispiel ein Stunden- oder Tagesschlusskurs sein.
Prinzipiell ist der Linienchart sauber, übersichtlich und dadurch recht simpel. Was zunächst wie ein toller Vorteil aussieht, kann sich aber auch als das Gegenteil entpuppen. Für Trader beispielsweise eignet sich diese Kursdarstellung nur äußerst schwierig, da sich wichtige Informationen allein aus den Linien nicht identifizieren lassen. Für Fundamentalinvestoren kann dieser Charttyp als Ergänzung zur zahlenlastigen Analyse dienen. Wer sein Geld dagegen mit dem Interpretieren der sprichwörtlichen Zick-Zack-Bewegungen verdienen will, sollte sich nach Alternativen umsehen. Hilfreich kann dabei zum Beispiel die nächste Art der Darstellung sein.
**Der Kerzenchart:** Bei diesem Begriff dürften die Augen der Daytrader gleich heller leuchten. Immerhin zählt der Kerzenchart zu den absolut elementaren Werkzeugen jedes professionellen Händlers. Man kann sagen, dass dieser Charttyp quasi aus zahlreichen Säulen besteht, die zusammen das Gesamtkonstrukt bilden. Statt Säule ist oft auch von Kerzen die Rede, deshalb der Name. Sie bestehen aus einem Körper, der grün oder rot sein kann sowie einem Dolch.
Hinter diesen eigentlich geläufigen Begrifflichkeiten verbergen sich jedoch echte Aussagen. So stellt die Spitze des Dolchs das Kerzenhoch, das untere Ende entsprechend das Kerzentief dar. Der höchste Punkt des Körpers wiederum signalisiert den Eröffnungskurs. Analog bezeichnet der tiefste Punkt des Körpers somit den Schlusskurs. Die Kerze ist dann rot, wenn der Eröffnungskurs über dem Schlusskurs liegt. Trifft das Gegenteil zu, werden Trader grüne Säulen vernehmen.
Verstehen, wie ein Kerzenchart in der technischen Analyse funktioniert Grafik: Eigene Darstellung
Liegt übrigens ein Tageschart vor, so repräsentiert eine Kerze einen Tag. In einem 5-Minuten Chart wiederum steht die Säule entsprechend für fünf Minuten und so weiter. Bis hierher sollte alles noch verständlich sein. Wirklich interessant und aussagekräftig wird es aber erst bei den unterschiedlichen Formationen der Kerzencharts, die Trader regelmäßig als Entscheidungsgrundlagen herannehmen. Da es in der Praxis beinahe unzählige Muster gibt, soll hier lediglich auf zwei besonders bekannte eingegangen werden – den Hammer sowie das bärische Engulfing Pattern.
Bei ersterem ist ein verhältnismäßig kleiner Körper in Kombination mit einem überproportional großen und nach unten gerichteten Dolch zu erkennen. Folgendes lässt sich daraus interpretieren. Der Markt beziehungsweise die Verkäufer haben versucht, den Preis zu drücken. Aufgrund der mehrheitlichen Käufer ist ihnen dies allerdings nicht gelungen und der Basiswert schloss deutlich über dem Eröffnungskurs.
Das sogenannte Bearish Engulfing Pattern eignet sich besonders gut, um einen potenziellen Abwärtstrend festzumachen. Die Formation besteht stets aus zwei Kerzen, wobei letztere unter der ersten schließen muss. Das bisherige Tagestief muss quasi nochmals untertroffen werden. Genau gegenteilig verhält es sich beim Bullish Engulfing Pattern. Dort notiert also der Schlusskurs der hinteren Kerze über dem der vorderen Säule, woraus sich unter Umständen eine Aufwärtsbewegung ableiten ließe.
**Der Balkenchart:** Gerade Einsteiger sind von den ständigen Änderungen der Kerzen sowie der massiven Informationsflut schnell überfordert. Abhilfe können in einem solchen Fall Balkencharts schaffen. Auch sie lassen sich durch grüne und rote Farben identifizieren, die Körper fehlen allerdings. Stattdessen zeigen hier kleine horizontale Linien, die an dünne Äste erinnern, links die Eröffnungs- und rechts die Schlusskurse an. Befindet sich der Schluss- über dem Eröffnungskurs, färbt sich die Kerze grün. Rot wird sie entsprechend für den gegenteiligen Fall. Zwar wirkt der Balkenchart sehr sauber. Die Preisveränderungen lassen sich hier jedoch etwas schwieriger ablesen als dies bei den Kerzencharts der Fall ist.
**Der Heikin Ashi:** Ob diese aus Japan stammende Darstellung nun zu den Charttypen oder doch eher den Indikatoren gezählt werden sollte, ist immer wieder Gegenstand von Diskussionen unter Tradern. Klar ist jedenfalls, dass sich seine Berechnung etwas komplexer gestaltet. Grundsätzlich basiert der Heikin Ashi auf der Struktur der klassischen Candlesticks, glättet diese jedoch ein wenig und sorgt somit für etwas Entspannung im Gesamtbild.
Wie aber setzen sich die einzelnen Balken nun konkret zusammen? Die halbierte Summe des Eröffnungs- und des Schlusskurses der vorherigen Kerze bildet den Eröffnungskurs der aktuellen Kerze. Die Berechnung des Schlusskurses der aktuellen Kerze ist wiederum das Ergebnis der geviertelten Summe aus Eröffnungs-, Schluss-, Hoch- und Tiefkurs der momentanen Kerze.
Wirklich intuitiv klingt das alles natürlich nicht. Vorsicht ist zudem geboten, da der Heikin Ashi nicht jeden erreichten Preis abzeichnet. Ohne die vollständige Ausbildung der einzelnen Kerzen ist eine echte Interpretation also fast unmöglich. Als Alternative oder Ergänzung zu den herkömmlichen Charttypen kann diese Form der Kursdarstellung dennoch taugen.
## Was bedeuten Unterstützung und Widerstand in der Charttechnik?
Wer sich ernsthaft mit dem Trading beschäftigen möchte, wird um diese beiden Begriffe früher oder später nicht drumherum kommen - Unterstützung und Widerstand. Was aber verbirgt sich dahinter?
Bewegt sich der aktuelle Kurs über einem in der Vergangenheit relevanten Level, wird oftmals von charttechnischen Unterstützungen gesprochen. Entweder das Wertpapier konnte zuletzt wieder nach oben drehen oder der Kurs prallte bislang mehrmals an einer bestimmten Marke ab, ehe dieses Niveau final überschritten wurde. Durch einen sprichwörtlichen Rollentausch auf der Höhe der vorherigen Hürde ist nun eine Unterstützungslinie zu vermuten, die jedoch nur dann von Relevanz ist, wenn genügend Käufer auftreten, die den Kurs über der entsprechenden Stelle halten. Während es keinen Schlusskurs unter der Unterstützung geben sollte, ist ein kurzzeitiges Unterschreiten dieser Linie möglich.
Der Widerstand ist vereinfacht ausgedrückt quasi die Umkehrung der Unterstützung. Konkret bedeutet dies, dass der Kurs eines bestimmten Wertpapieres Schwierigkeiten dabeihat, ein bestimmtes, höher liegendes Niveau nachhaltig zu überwinden. In der Vergangenheit kann es bereits zu mehreren vergeblichen Versuchen gekommen sein, eine spezielle Marke zu überschreiten. In der Praxis wird man häufig von fixen Kursniveaus wie zum Beispiel 50 € hören, die als Widerstand fungieren.
## Unerlässliche Muster in der Charttechnik
Wer bestimmte Formationen erkennt und diese zudem richtig zu interpretieren weiß, hat bereits den ersten Schritt getan, ein besserer Trader zu werden. Grundsätzlich lassen sich aus den Linien jede Menge unterschiedlichster Anordnungen erkennen. Einige davon haben sich in der Vergangenheit allerdings besonders bewährt und sollen deshalb an dieser Stelle vorgestellt werden. Zunächst jedoch sei auf eine grundlegende Unterscheidung hingewiesen. In der Charttechnik gibt es nämlich zum einen die sogenannten Konsolidierungsformationen, zum anderen die Trendwendeformationen.
## Die Konsolidierungsformationen
Zu ihnen gehören unter anderem Flaggen, Wimpel sowie Rechtecke. Was es damit auf sich hat und wie man sie jeweils erkennen kann, erklären wir Ihnen jetzt. Allgemein lässt sich übrigens sagen, dass Konsolidierungsformationen als eine Art Pause innerhalb des dominierenden Trends angesehen werden können.
Chartformationen, die den Trend bestätigen | Grafik: Eigene Darstellung
**Flaggen:** Sie gelten auch als eine Art Mini-Abwärtstrend nach einem vorherigen Aufwärtsimpuls, was auf Gewinnmitnahmen seitens der Anleger schließen lässt. Die Hochs liegen täglich also etwas niedriger. Dies kann durchaus auch als Unentschlossenheit der Investoren interpretiert werden, die nicht sicher sind, ob beziehungsweise über wie viel Potenzial das jeweilige Wertpapier noch verfügt. Stimmt das Grundargument allerdings weiterhin, wird sich der Kurs von der kurzen Talfahrt nicht beeindrucken lassen, sondern den Weg nach oben fortsetzen. Meist weisen die Flaggen eine zeitliche Ausdehnung zwischen zwei Wochen und zwei Monaten auf.
**Wimpel:** Wie schon bei den Flaggen zuvor wird ein bestehender Trend auch hier oftmals durch temporäre Gewinnmitnahmen belastet. Einen entscheidenden Unterschied gibt es allerdings. Innerhalb des Wimpels liegen die Tiefs zwar niedriger, gleichzeitig notieren die Hochs aber auf darüberliegenden Niveaus. Meistens wird diese Formation ebenfalls in Richtung des vorher bestehenden Trends – also nach oben – verlassen. Eine Dauer zwischen einer und vier Wochen gilt bei Wimpeln als realistisch.
**Rechteck:** Dieses zeichnet sich durch einen Mini-Seitwärtstrend aus. Nach einem Anstieg des Kurses wissen die Marktteilnehmer nicht mehr recht, ob sie zu den erhöhten Preisen weiterhin einsteigen sollen. Durch gelegentliche Gewinnmitnahmen entwickelt sich ein Auf- und Ab, ohne dass sich eine Seite entscheidend durchsetzen kann. Neue Impulse müssen her. Treten diese schließlich auf und wird das Rechteck nach oben verlassen, bestätigt sich der vorher dominierende Trend.
## Die Trendwendeformationen
Besprochen werden sollen hier vor allem die vier Klassiker Doppeltopp, SKS-Formation, V-Formation sowie schließlich Rounding Bottom. Es empfiehlt sich in vielen Fällen, Positionen nach den vollendeten Formationen hin auszurichten und entsprechend zu investieren. Zunächst soll noch recht simpel begonnen werden.
Doppeltief:** Dahinter verbirgt sich in erster Linie eine länger anhaltende Abwärtsbewegung, die durch relativ plötzliche Käufe unterbrochen wird. Dadurch entsteht grob gesagt das erste Tief. Der Aufwärtstrend hält allerdings nicht lange an, sondern mündet im Gegenteil. Es geht also schon wieder bergab. Nun ist es entscheidend, dass das zweite Tief das vorherige nicht unterbietet. Übersteigt stattdessen die neuerliche Kaufwelle das temporäre Hoch beziehungsweise die sogenannte Nackenlinie, die zwischen den beiden Tiefs lag, ist die Formation abgeschlossen und weitere Käufe können einsetzen. Allgemein gilt das Doppeltief als guter Indikator für anschließend gute Laune der Investoren.
**SKS-Formation:** Gleich vorneweg sei gesagt, dass teils auch von der umgekehrten SKS-Formation die Rede ist. Wie sich erahnen lässt, handelt es sich dann einfach um das Gegenteil, dem hier allerdings keine weitere Beachtung geschenkt werden soll. Allgemein ist die SKS-Formation auch unter dem etwas längeren Namen der Schulter-Kopf-Schulter Formation bekannt.
Nun wird es etwas komplexer. Nach einem ersten Zwischenhoch treiben die Bullen den Kurs auf ein noch höheres Niveau. Zunächst sieht alles prima aus. Jetzt aber beginnt der Wert zu fallen, wobei das erreichte Zwischentief teils unter dem zwischen den beiden ersten Hochs notiert. Die Käufer geben nochmals alles, doch es genügt einfach nicht. Der Kurs reicht nicht an das vorhergehende Niveau heran. Fertig ist das Gesamtbild, das in seiner Erscheinung an einen Kopf und den beiden Schultern jeweils links und rechts davon erinnert. Finalisiert wird die SKS-Formation dann, wenn die Nackenlinie, die die beiden Tiefs zwischen den drei Hochs verbindet, nach unten hin durchbrochen wird.
**V-Formation:** Sie ist verhältnismäßig leicht zu erkennen, im Gegenzug jedoch ziemlich schwer zu traden. Ein dynamischer und meist rapider Abwärtsimpuls dreht sich ohne wirkliche Vorwarnung in das genaue Gegenteil, eine Aufwärtsbewegung, um. Im Chart sieht das dann eben wie der Buchstabe V aus. Gut ist es, wenn eine Abwärtstrendlinie den Weg nach unten begleitet. Wird diese nämlich schließlich überwunden, liegt es nahe, dass eine V-Formation vorliegt. Zusätzlich können markttechnische Indikatoren sowie gleitende Durchschnitte bei der eindeutigen Identifizierung unterstützen.
**Rounding Bottom:** Auf Deutsch gerne auch als Untertasse bezeichnet. Was sind aber ihre charakteristischen Merkmale? Auffallend für diese Chartformation ist vor allem eine Abwärtsbewegung, die nach und nach an Kraft verliert. Gleichzeitig kann sich kein echter Aufwärtstrend festsetzen. Dennoch stellen die Zwischenhochs die Nackenlinie des Rounding Bottom dar, deren Überwindung die Formation komplettiert. In den meisten Fällen können sich Investoren nun auf eine Trendwende nach oben einstellen. Vorsicht ist jedoch geboten, wenn die Nackenlinie kurz darauf nochmals nach unten durchbrochen werden würde. Dann nämlich ist nicht auszuschließen, dass die Untertasse nur eine Illusion war.
Trendwende: Chart-Linie kreuzt die gestrichelte Linie und erzeugt so ein Kauf-/Verkaufs-Signal. | Grafik: Eigene Darstellung
## Chart-Websites am Beispiel von Tradingview
Seit September 2011 erleichtert Tradingview, ein Web-Dienst und eine soziale Plattform für Händler, den Alltag der Börsentrader. Die Software ist sowohl als kostenpflichtiges Abo-Modell als auch kostenfrei mit dann begrenzten Features verfügbar. Charakteristisch für Tradingview ist dabei vor allem Pine Script, die plattformeigene Skriptsprache, sowie der integrierte Skript Editor. Letzterer ermöglicht es dem User auf simple Weise, Dinge wie die Anzeige von Technischen Indikatoren oder das Aussehen des Trading-Fensters individuell einzustellen. Was Tradingview in gewisser Weise besonders macht, ist die weltweit größte spezifische Trading-Community, die sich aus mittlerweile rund zwei Millionen Nutzern aus insgesamt 175 Ländern zusammensetzt.
Irgendwo her muss die Popularität dieser Plattform allerdings stammen. Eine mögliche Quelle des Erfolgs dürfte dabei in den zahlreichen Möglichkeiten von Tradingview liegen. So stehen für fortgeschrittene Händler beispielsweise mehr als 100 Zeichentools sowie weitere 80 Indikatoren zur Verfügung. Prozentuale können einfach mit logarithmischen Skalen ausgewechselt oder diverse Symbole miteinander verglichen werden. Auch das Hinzufügen von Watchlists ist ohne Probleme möglich. Man kann fast sagen, hier gibt es nichts, was es nicht gibt.
## Interessante Bücher zur Charttechnik
Die ersten eigenen Schritte im Trading zu gehen, ist immer eine Herausforderung, die nicht unterschätzt werden sollte. Das richtige Lernwerkzeug an der Seite kann allerdings ungemein helfen. In der Praxis gibt es beispielsweise jede Menge unterschiedlicher Bücher, die sowohl von Einsteigern als auch Fortgeschrittenen gerne zur Hand genommen werden.
- **„Crashkurs Charttechnik”** von Markus Horntrich: Schon der Name lässt vermuten, dass es sich hierbei eher um ein Werk für Anfänger handelt, die sich zunächst in das komplexe Themengebiet einarbeiten wollen. Zu diesem Zweck wird vor allem Grundwissen vermittelt und Fragen nach existierenden Chartmustern oder der richtigen Herangehensweise zur Identifizierung aussichtsreicher Titel beantwortet.
- **„Das große Lehrbuch der Chartanalyse”** von Stefan Salomon: Auch hier geht es primär um Wissen für Einsteiger, dieses Mal jedoch in umfangreicherer Art und Weise. Somit dürften auch Fortgeschrittene den ein oder anderen Tipp mitnehmen können. Besonders die zahlreichen Grafiken veranschaulichen die Theorie und helfen dabei, das Erlernte möglichst gut in die Praxis umzusetzen.
- **„Kursziele bestimmen mit Fibonacci – simplified”** von Karin Roller: In diesem Buch wird auf eine spezielle Form der Charttechnikanwendung, der sogenannten Fibonacci-Techniken, eingegangen. Mithilfe der Fibonacci-Zahlenreihen sollen individuelle Chartmuster erkannt werden.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [CFD-Handel: So wirst Du in 10 Minuten zum CFD-Trader](https://www.sharedeals.de/wissen/trading/cfd-handel/)
**Published:** April 10, 2023
**Author:** Simon Richartz
**Content:**
Dir reicht es nicht, passiv zu investieren und Deine Renditen erst Jahrzehnte später einzustreichen? Du will an den Finanzmärkten auch spekulieren, weißt aber nicht, wo du anfangen sollst? Eine leicht verständliche Alternative, die mit kleinem Geld großes Trading ermöglicht, ist der CFD-Handel. In diesem Ratgeber erfährst Du zu dem Thema alles Wissenswerte in nur 10 Minuten.
## ☝️ Das Wichtigste in aller Kürze
- CFDs (Contracts for Difference) sind derivative Finanzprodukte mit niedrigen Zugangshürden, die einer einfachen Wette auf den Kursverlauf eines Basistitels (etwa einer Aktie) entsprechen.
- CFDs sind außerbörslich, das heißt: Du kaufst Aktien, Rohstoffe und Co. nicht direkt, um von ihren Kursgewinne zu profitieren, sondern schließt einen Vertrag mit Deinem Broker.
- Der große Reiz beim CFD-Handel ist sein Hebel-Effekt: Das heißt: Du kannst auf die volle Kursbewegung eines Basiswerts spekulieren, ohne dabei großes Kapital investieren zu müssen.
- Den Chancen auf höhere Gewinne steht ein entsprechend größeres Verlustrisiko gegenüber.
- Seit einigen Jahren ist der CFD-Handel in der Eurozone für den Anlegerschutz reguliert. Zuvor konnten Trader mit Differenzkontrakten weit mehr als ihr eingesetztes Kapital verlieren.
- Eine striktes Money- und Risiko-Management ist beim CFD-Trading dennoch weiterhin elementar.
- Bei der Broker-Auswahl sind vor allem zu beachten: Trading-Software, CFD-Auswahl, alle Gebühren, Spreads und Orderzusätze fürs Risiko-Management. Redaktions-Tipp: [Das exklusive Depot-Angebot von sharedeals.de und CapTrader.](https://www.captrader.com/sharedeals/)
## Definition: Was versteht man genau unter einem CFD?
CFDs (*Contracts for Difference*, zu deutsch: Differenzkontrakte) sind Hebelprodukte und gehören damit zu der Anlageklasse der Derivate – Handelsinstrumente also, deren Wert sich von einem oder mehreren Basiswerten ableitet.
Mit Differenzkontrakten kannst Du somit auf Aktien, Forex, Indizes und Rohstoffe spekulieren, ohne die Unternehmensanteile, Währungen oder Futures wirklich zu halten. CFD-Trader kaufen das Asset also nicht selbst, sondern bilden es synthetisch ab, indem sie einen Vertrag mit ihrem Broker schließen.
Die Kontrakte werden damit ausschließlich außerbörslich Over-the-Counter (OTC) gehandelt, also nicht an einer regulierten Börse. Stattdessen werden die CFDs direkt von einem spezialisierten Broker gestellt und können auch nur beim gleichen Anbieter wieder verkauft werden. Diese arbeiten oftmals mit Handelspartnern zusammen, die die getradete Position am Markt absichern.
## Funktionsweise des CFD: Der Hebel-Effekt
Bei CFDs handeln Anleger und Broker die Kursdifferenz zwischen dem Ein- und Ausstiegszeitpunkt. Sie schließen sozusagen eine Wette ab auf die Kursentwicklung des Basiswerts. Dabei können Anleger sowohl auf steigende Kurse (Long-CFD) als auch auf sinkende (Short-CFD) setzen. Hast Du beispielsweise mit einem Long-CFD auf steigende Kurse gesetzt und der Basiswert legt nach Vertragsabschluss tatsächlich zu, muss Dir dein Broker zum Vertragsende die Kursdifferenz ausbezahlen.
Was vielen Anleger nicht bekannt ist: Obwohl Aktien-CFD-Trader keine Aktionäre sind, sind sie beim Thema Dividenden quasi gleichgestellt: Wer einen Long-Kontrakt erworben hat, dem wird am Ex-Dividende-Tag 85% der Ausschüttung gutgeschrieben. Die Kehrseite: Wer mit CFDs auf fallende Kurse gesetzt hat, muss die volle Dividende begleichen.
Der große Reiz von CFDs besteht aber in ihrer Hebelwirkung. Anleger können Kursgewinne vollständig einstreichen mit nur einem Bruchteil des sonst erforderlichen Kapitaleinsatzes. Sie müssen lediglich eine Sicherheitsleistung hinterlegen: die sogenannte Margin. CFD-Trader handeln den Basiswert damit quasi auf Kredit und hebeln auf diese Weise ihre Gewinne – aber auch ihre Verluste.
Der genaue Margin-Satz, meistens zwischen 3,3 und 50%, hängt dabei vom zugrundeliegenden Basiswert ab. Mit CFDs kann ein Privatanleger beispielsweise mit nur 3.333 € Einsatz bis zu 100.000 € am Markt bewegen. Das geht sonst nur mit Finanzinstrumenten, die sehr kompliziert sind oder ein deutlich größeres Startkapital erfordern. In der folgenden Tabelle sind die in Europa maximal zugelassenen CFD-Hebel und -Margin-Sätze für die beliebtesten Basiswerte dargestellt.
**Basiswert****Maximaler Hebel****Margin-Satz**Major-Forex-Paare (€,$)1:303,3%Große Indizes (DAX, Dow Jones, S&P 500) & Gold1:205%Andere Rohstoffe1:1010%Aktien1:520%Kryptowährungen1:250%Den gehebelten Gewinnchancen steht aber auch ein entsprechendes Verlustrisiko gegenüber. Da diesem beidseitigen Hebeleffekt beim CFD-Trading eine entscheidende Rolle zukommt, erklären wir den konkreten Mechanismus im Folgenden an einem einfachen Zahlenbeispiel.
## Beispielrechnung: So hebelt der CFD Dein eingesetztes Kapital
Wir stellen uns vor, dass wir uns einen Long-CFDs auf den deutschen Leitindex DAX gekauft haben – und zwar mit einer 5%igen Margin (maximal zulässiger Hebel von 1:20). Wir nehmen außerdem an, dass der DAX zu diesem Zeitpunkt auf 10.000 Punkten steht. Als Margin hinterlegen wir in diesem Fall 500 € (10.000 € x 0,05). Das heißt: Mit einem Einsatz von 500 € bewegen wir 10.000 €.
Wenn der DAX dann um 100 Punkte (+1%) steigt, reagiert der CFD dank des Hebels mit einem Plus von 20%, was für uns einem Gewinn von 100 € entspricht. Zum Vergleich: Wer mit ETFs oder Zertifikaten in den DAX investiert, für den entspricht der Anstieg um 100 Punkte nur einer Rendite von +1%.
Du muss jedoch beachten, dass der Hebel unseres CFD-Trades auch in die andere Richtung wirkt. Konkret: Fällt der DAX um 100 Punkte, haben wir gleich -20% unseres eingesetzten Kapitals verloren, während ETF-Anleger nur -1% im roten Bereich liegen.
Das Beispiel macht deutlich, dass CFDs sehr heftig auf Kursveränderungen des zugrundeliegenden Basistitels reagieren können. Der Handel mit Differenzkontrakten ist daher offensichtlich eine spekulative Anlageform, bei der das Risiko eines Totalausfalls im Vergleich zu gewöhnlichen Anlageprodukten deutlich höher ist.
Um mit CFDs zu traden, solltest Du daher schon einige Erfahrung an den Finanzmärkten mitbringen – zumindest aber neben den Chancen auch die Risiken dieser Anlageklasse kennen und mit den Grundprinzipien des Risiko- und Money-Managements vertraut sein.
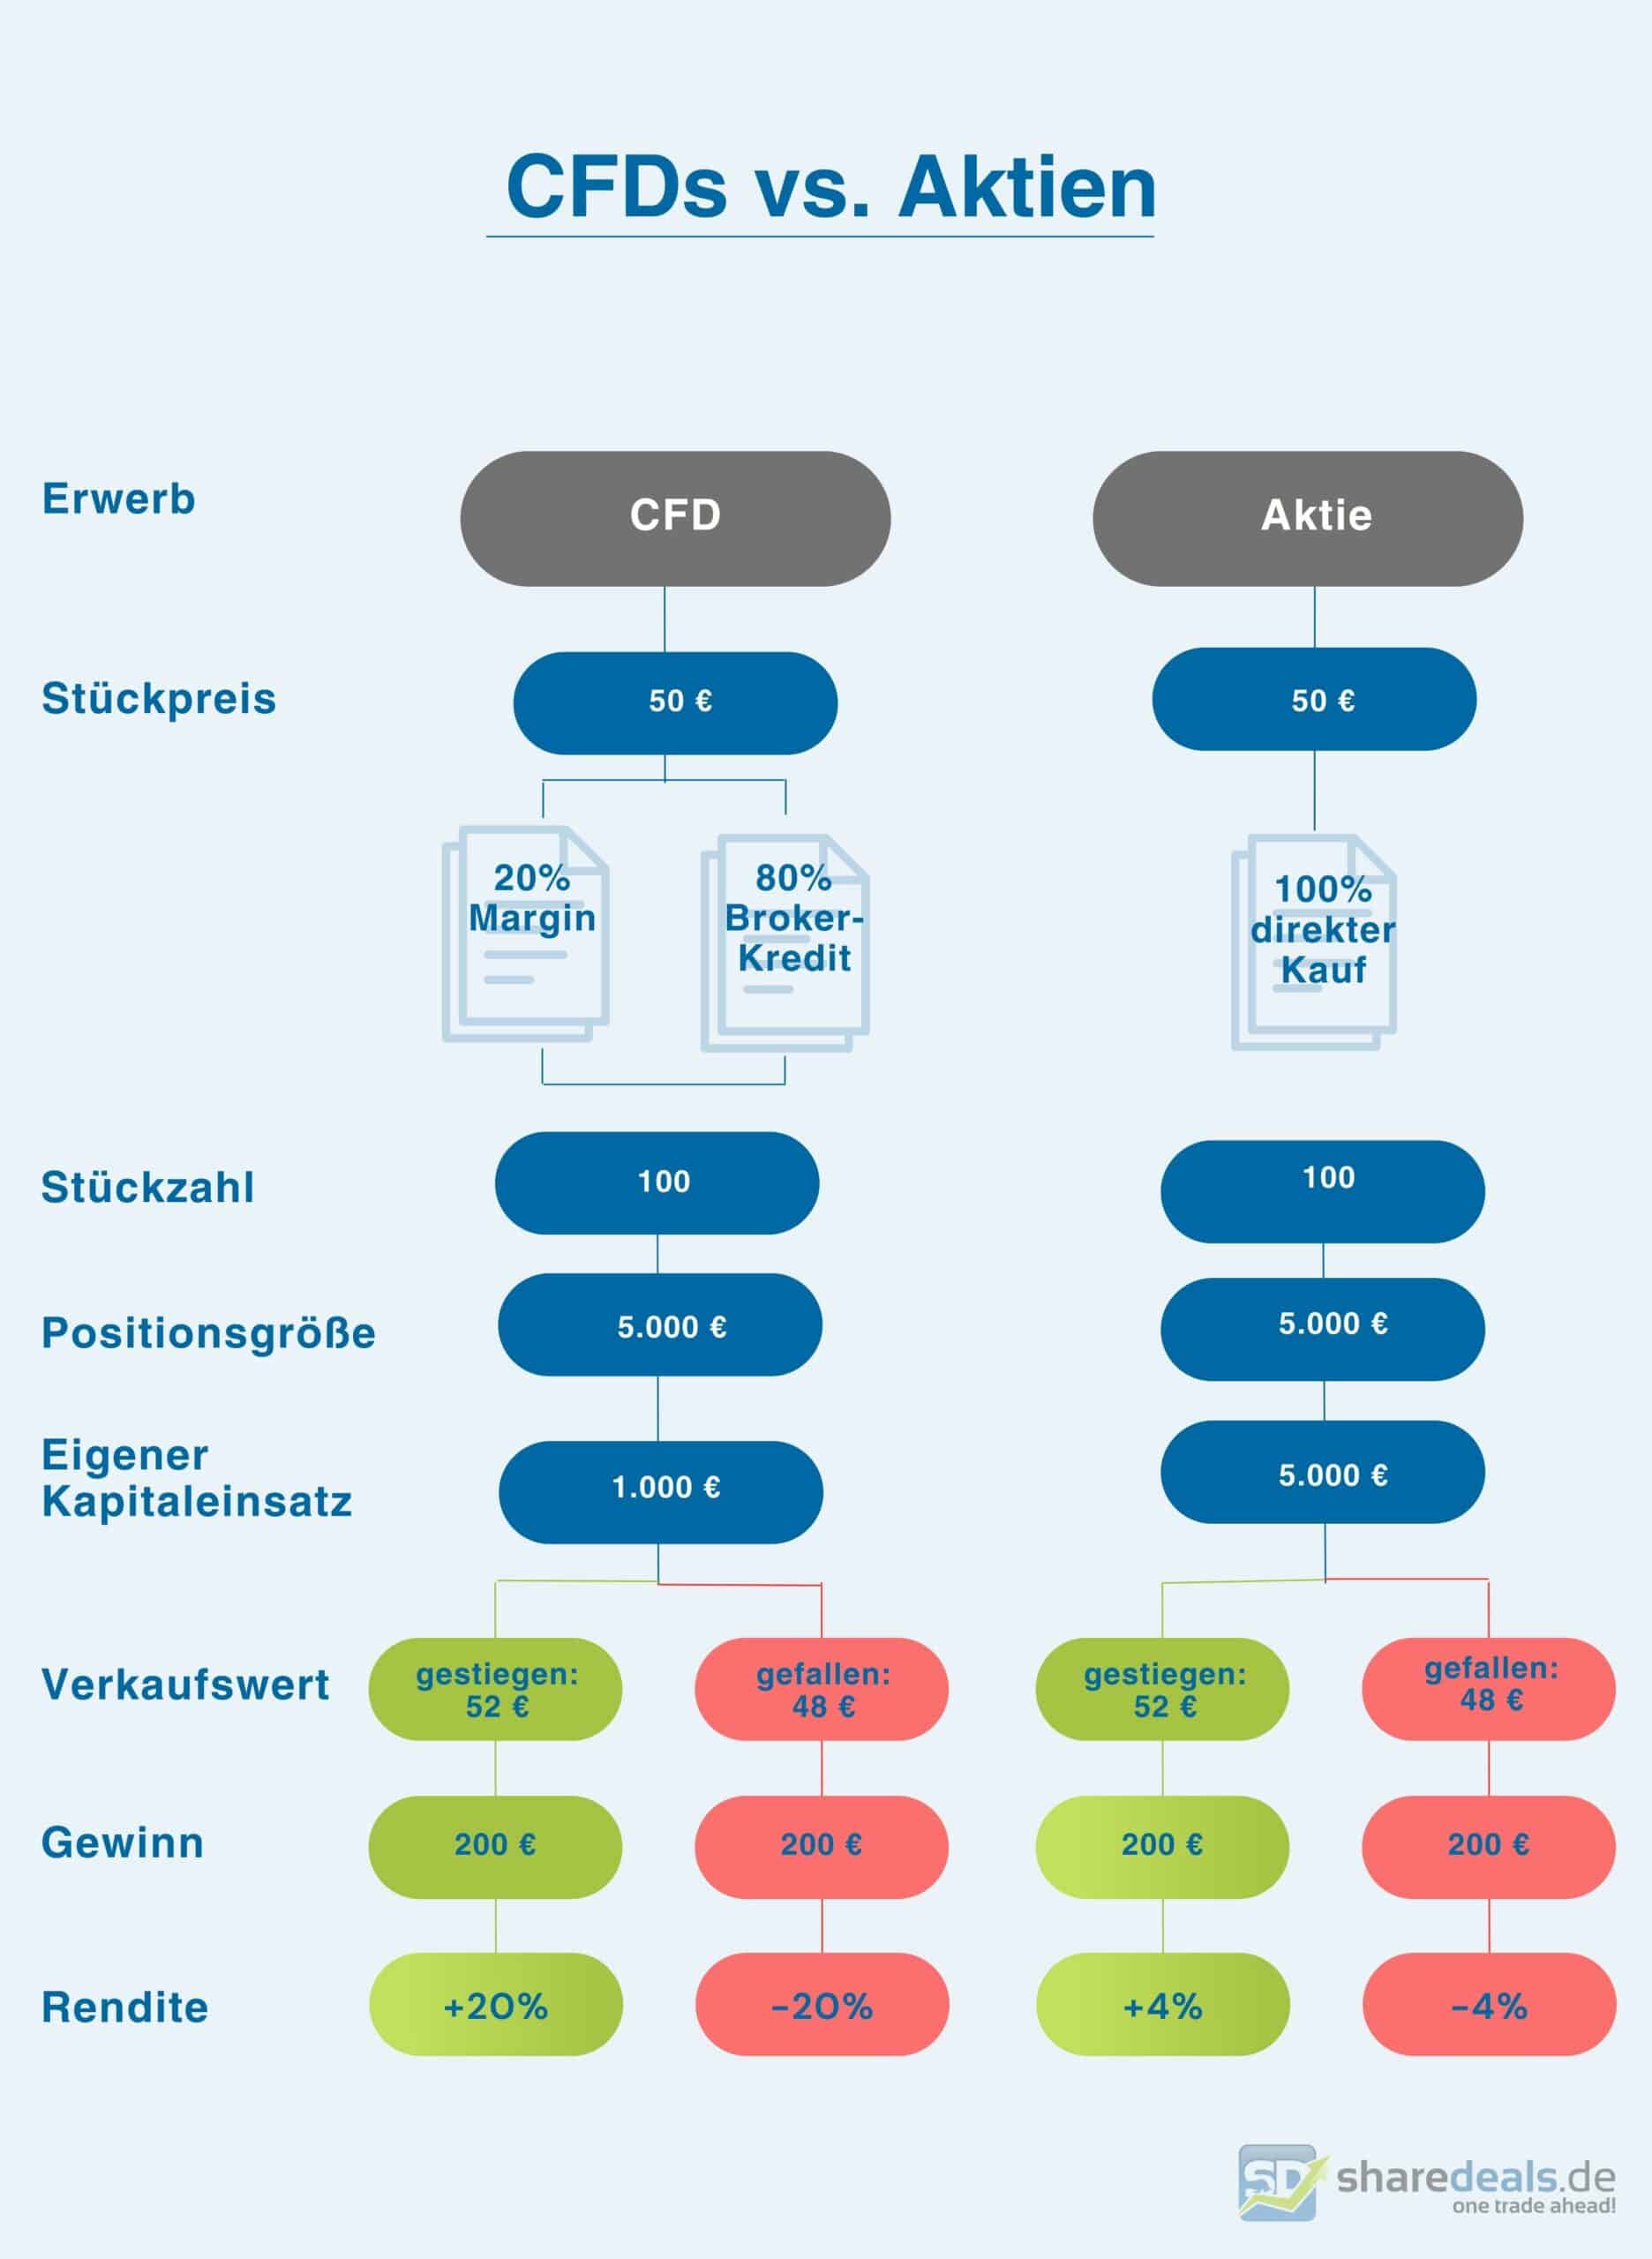
## CFD-Regulierung: Anleger-Risiken seit einigen Jahren deutlich begrenzt
Bis vor einigen Jahren war es möglich, mit CFD-Trading weit mehr als sein eingesetztes Kapital zu verlieren. Im Jahr 2017 hat die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) das jedoch unterbunden, indem sie verfügte, dass in Deutschland für Privatanleger CFD-Trades nur noch ohne eine sogenannte Nachschusspflicht angeboten werden dürfen.
Ein Jahr später zog die Europäische Wertpapier- und Marktaufsichtsbehörde (ESMA) mit dem Wegfall der Nachschusspflicht nach und legte mit Mindest-Margin-Sätzen maximale Hebel fest.
Aber Vorsicht: Außerhalb der Eurozone gibt es keine entsprechenden Verfügungen. Etwa in den USA und anderen Erdteilen nutzen Broker im Handel mit Margin generell weiterhin die Nachschusspflicht.
In der Eurozone sollen dem Schutz des CFD-Traders auch sogenannte Margin-Close-Out-Regeln dienen, die besagen: Sobald die gesamten offenen Positionen die Hälfte der geforderten Margin übersteigen, müssen alle Positionen liquidiert werden. Damit ist für den Trader allerdings auch das gesamte eingesetzte Kapital verloren. Zuvor haben Broker selbst entschieden, wann sie die Verlustpositionen ihrer Kunden schließen.
Außerdem müssen CFD-Broker seit der ESMA-Neuregelungen eine standardisierte Risikowarnung herausgeben mit dem Prozentsatz der Privatanleger, die im vorangegangenen Quartal Geld verloren haben.
## X-Trades: Mit der richtigen Strategie zum Trading-Erfolg
Der Prozentsatz von CFD-Verlierern unter nichtprofessionellen Tradern liegt in der Regel zwischen 65 und 75%. Das zeigt: Eine deutliche Mehrheit von Anleger operiert bei CFDs mit einem ungünstigen Risiko-Rendite-Verhältnis.
Ein entscheidender Grund dafür: Anleger halten sich nicht an eine mit striktem Geld- und Risiko-Management fundierte Strategie, sondern treffen Entscheidungen nach eigenem Ermessen aus dem Bauch heraus. Insbesondere neigen sie dabei häufig dazu, die Geduld zu verlieren und Trades zu platzieren, obwohl die eigene Strategie vorgibt, die Füße still zu halten.
Trotz der vergleichsweise einfachen Derivat-Konstruktion von Differenzkontrakten beachten Anleger in der Regel außerdem häufig nicht alle Gebühren in ihren Kosten-Risiko-Berechnungen. Der Grundsatz, nur in Finanzprodukte zu investieren, die man wirklich versteht, wird daher an dieser Stelle oft nicht beachtet.
**Tipp der Redaktion:** Profitiere wie Hunderte von anderen Tradern von den konkreten Order-Ansagen im exklusiven Premium Trading Club (PTC), Deutschlands einzigen Chat-basierten Trading-Club, geleitet von Trading-Koryphäe [Andreas Bernstein](https://www.sharedeals.de/experten/andreas-bernstein/).
## Gebühren und Co: Das ist beim CFD-Broker-Vergleich zu beachten
Durch die Hebelwirkung beim CFD-Trading sind die Investitionskosten per Definition deutlich niedriger als beim direkten Handel mit dem Basiswert. Auch die Zugangshürden sind beim Handel mit Differenzkontrakten niedriger als in anderen Finanzmarkt-Segmenten. Anleger brauchen lediglich ein CFD-Depot bei einem Broker oder einer Bank. Für wenige Hundert Euro Mindesteinzahlung können Privatanleger bereits ein Konto bei einem CFD-Broker eröffnen. Den restlichen Betrag finanziert der jeweilige Broker.
Bei der Auswahl des Brokers sind einige Dinge zu beachten, die im Preis-Leistungs-Verzeichnis der jeweiligen Anbieter stehen. Den Broker solltest Du mit Bedacht auswählen, da sich die Konditionen der Anbieter mitunter erheblich unterscheiden. Hier sind die wichtigsten Faktoren, die Du in Betracht ziehen musst:
**Funktionen der Trading-Plattform:** Bietet der Broker eine spezielle CFD-Trading-Software an mit Funktionen wie: Trading direkt aus dem Chart und kostenlose Realtime-Kurse? Die sind nämlich unerlässlich für schnelles und effektives Handeln.
**CFD-Auswahl:** Bietet der Broker CFDs bzw. Basiswerte, die Du handeln möchtest? Vergleiche genau, welche Aktien, Indizes, Währungen, Rohstoffe und Futures jeweils zur Verfügung stehen.
**Gebühren:** Es gibt drei Kategorien von Handelsgebühren bei CFD-Brokern, die Du kennen und gegeneinander abwägen musst: die Gebühren pro Transaktion (Kommission, prozentual oder pauschal je Trade), Haltekosten und Overnight-Gebühren, also Ausgleichszahlungen für das Halten von offenen CFD-Positionen über den Handelsschluss hinaus.
Da der Broker bei einem Differenzkontrakt immer einen Kredit gewährt, fallen bei einem Long-CFD für den Käufer Finanzierungszinsen an. Bei einem leerverkauften Kontrakt erhält der Trader jedoch meist Habenzinsen, da sie zunächst als Verkäufer des CFDs auftreten. Bei der Auflösung der Position muss der Short-Trader den CFD wieder zurückkaufen.
**Spread:** Da der CFD-Handel nicht an eine Börse angeschlossen ist, verdienen die CFD-Broker außerdem am sogenannten Spread – der Differenz zwischen angebotenem und nachgefragtem Preis eines Anlageprodukts. Aus Sicht des Traders bedeutet das: Ein CFD-Trade startet für Dich immer leicht im Minus und der Kurs des Basiswerts muss sich erst um die Größe des Spreads in die Richtung Deines Trades bewegen, um überhaupt den Break-Even-Punkt zu erreichen.
Daher solltest Du vor der Eröffnung eines CFD-Depots schon einen Blick auf die Spreads der einzelnen Basiswerte werfen. Denn zumindest bei Kontrakten auf Futures unterscheiden sich die Angebote zum Teil erheblich.
**Risiko-Management:** Welche Orderzusätze bietet der jeweilige Broker an, um den Schaden durch Verlust-Trades in Grenzen zu halten? Gibt es Optionen wie Stop-Loss, Trailing-Stop, Limit und Take-Profit-Orders, deren Gültigkeit Du als Händler individuell bestimmen kannst?
**Tipp der Redaktion**: Wenn Du in den CFD-Handel einsteigen möchtest, bietet Dir unser Partner, der Düsseldorfer Online-Broker CapTrader, eine übersichtliche Benutzeroberfläche in Kombination mit einer großen Produktauswahl und günstigen Gebühren. Sharedeals.de bietet zusammen mit dem mehrfach ausgezeichnete deutsche Ableger von Interactive Brokers derzeit für Dich ein exklusives [Depot-Angebot](https://www.captrader.com/sharedeals/).
## 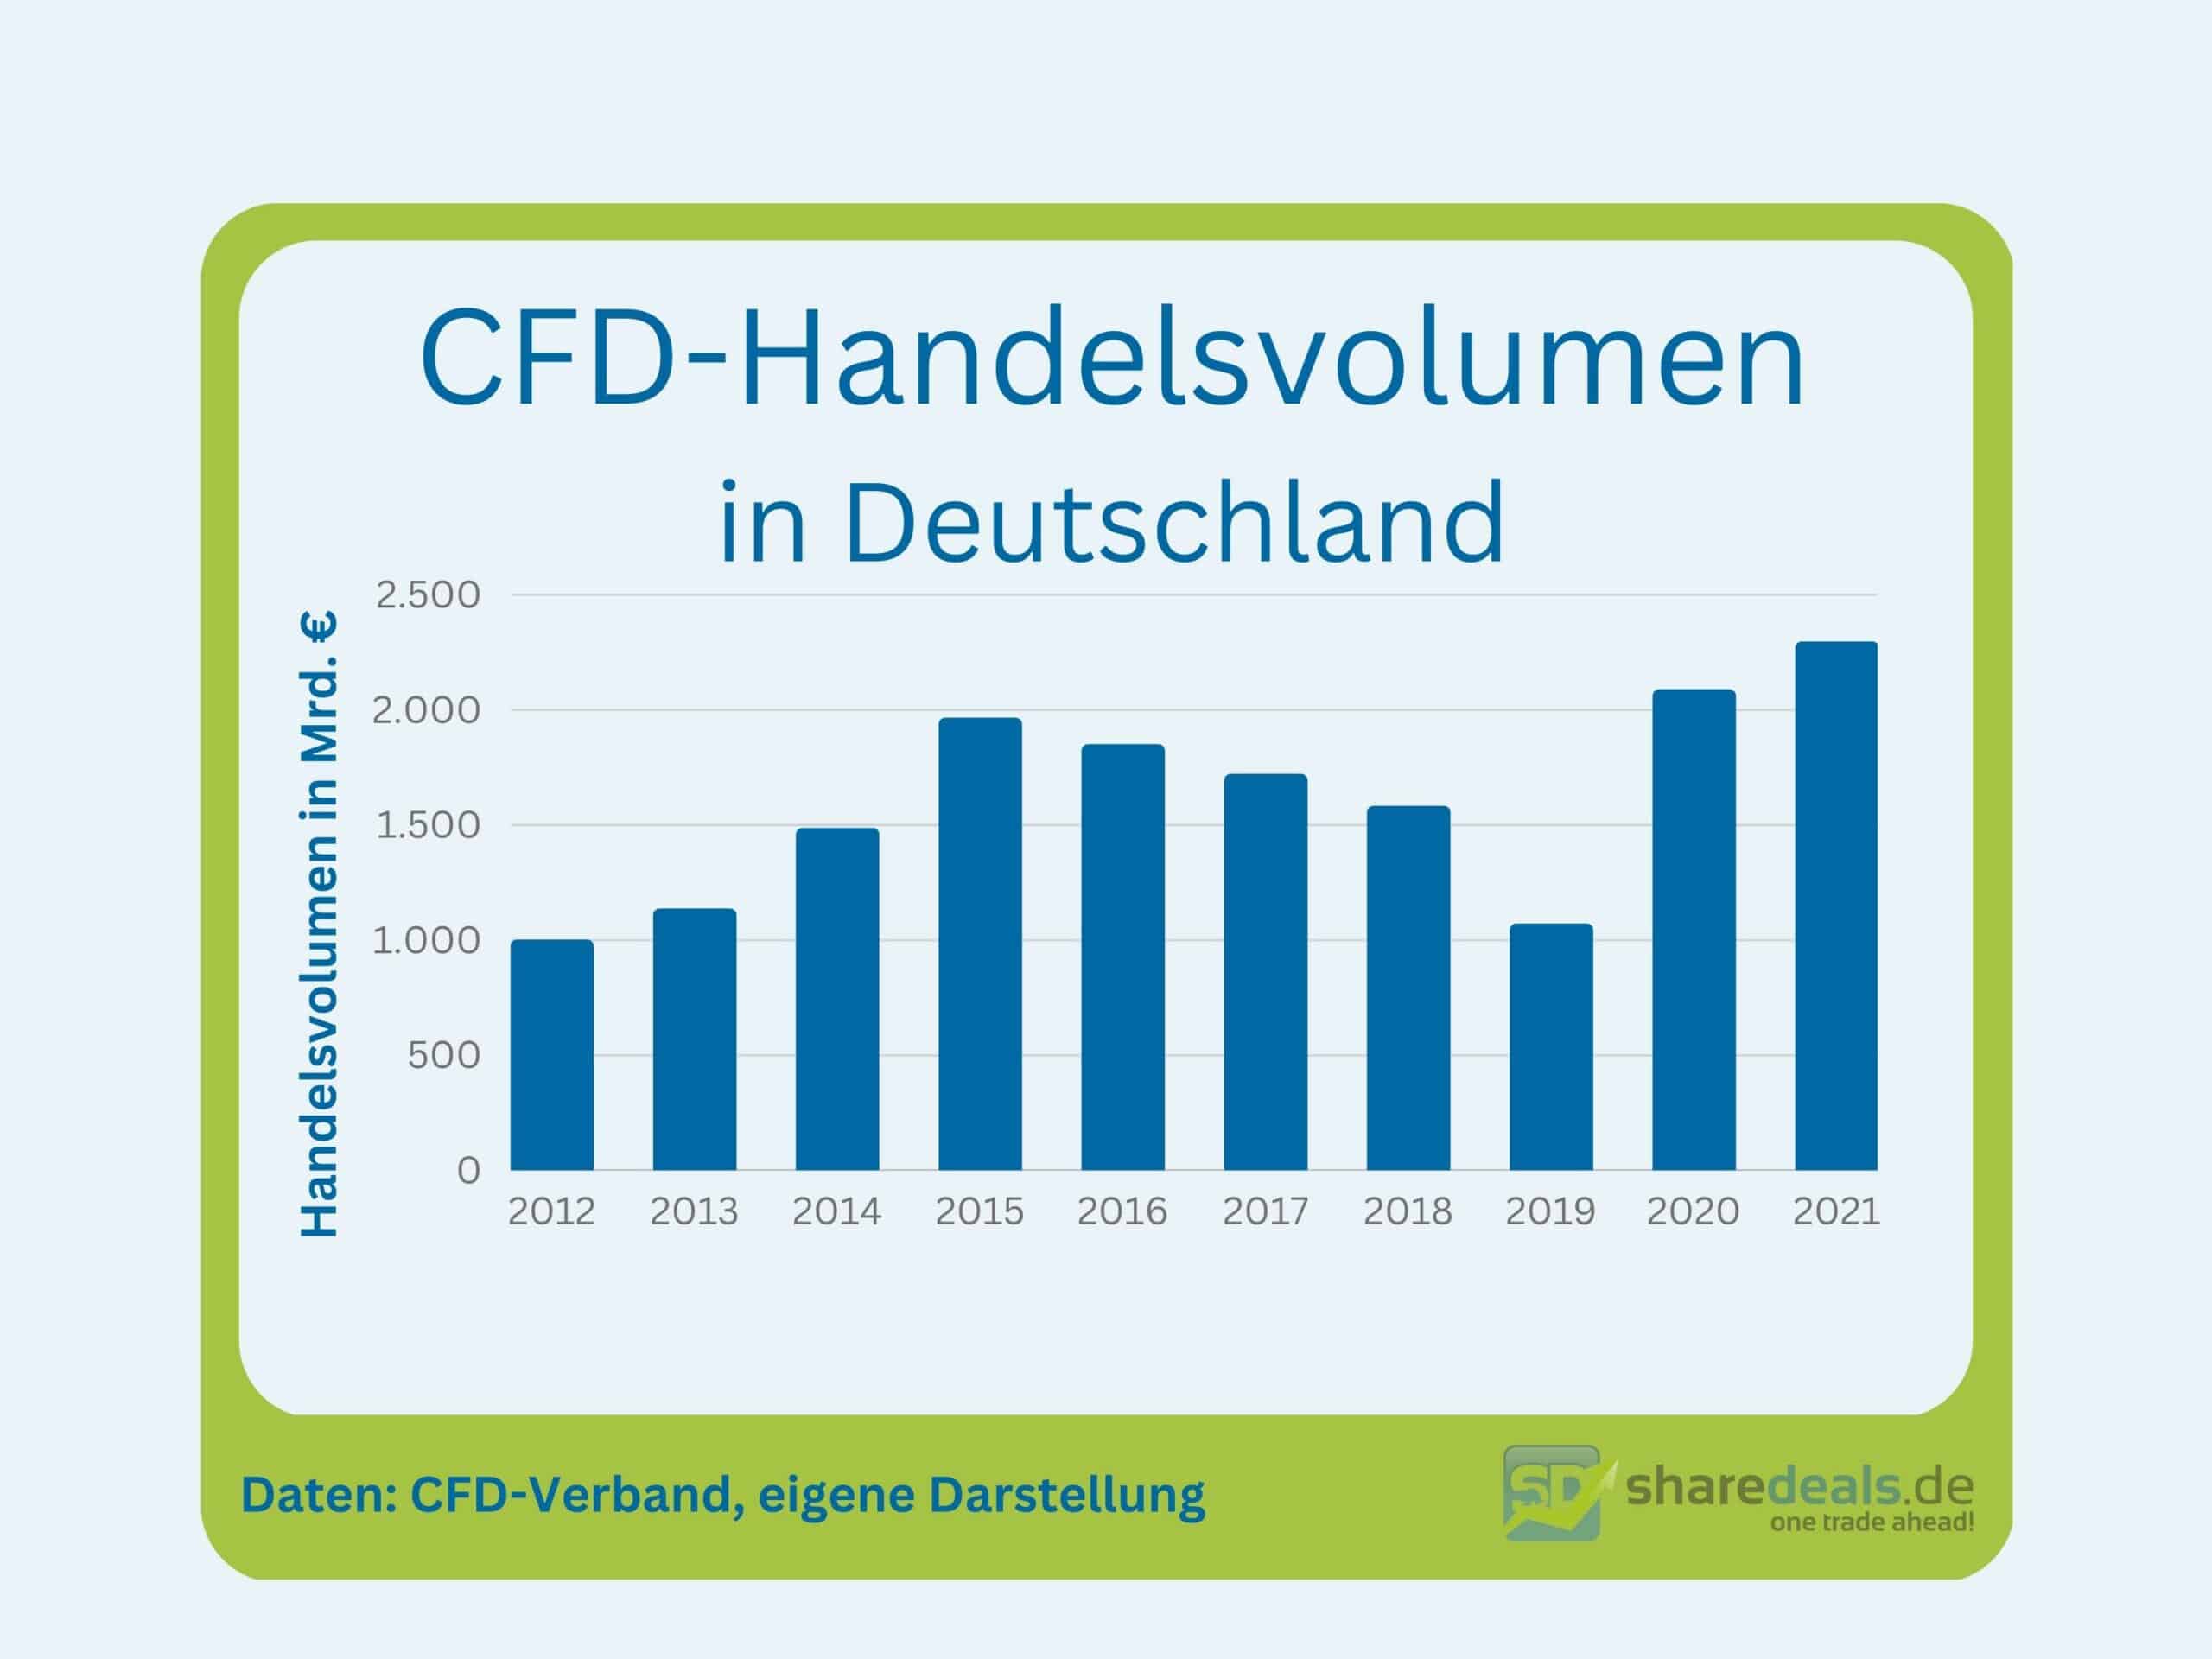
## CFDs: Entstehungsgeschichte und Verbreitung
Die Schweizer Großbank hat die außerbörslich gehandelten CFDs in den 1980er Jahren entwickelt – ursprünglich um einer britischen Steuer zu entgehen. So hatte England im Jahr 1986 die Stempelsteuer (Stamp Duty Reserve Tax) eingeführt – eine Abgabe in Höhe von 0,5%, die bei jeder Aktien-Transaktion an der Londoner Stock Exchange fällig wird.
Kein Wunder also, dass sich die neuen OTC-Geschäfte, die Investmentbanker auch Equity Swaps nennen, unter institutionellen Händlern immer größerer Beliebtheit erfreuten. Ebenso rasant verbreitete sich der CFD-Handel auf dem Interbankenmarkt, also dem Handel zwischen Geldinstituten, wo die Kontrakte in erster Linie zu Absicherungs-Zwecken dienen.
Um die Jahrtausendwende verbreitete sich das CFD-Trading auch unter Privatanlegern und verzeichnet in Deutschland bis auf die Regulierungs-Delle nach 2017 wachsendes Handelsvolumen.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Trading: Was ist Traden, wie funktioniert es?](https://www.sharedeals.de/wissen/trading/)
**Published:** Oktober 4, 2022
**Author:** Simon Richartz
**Content:**
Am Computer sitzen, ein paar Order aufgeben und dem Geld einfach dabei zusehen, wie es sich vermehrt: So oder so ähnlich stellen sich Laien den Alltag eines Traders vor. In der Realität sind die Dinge jedoch meist ein wenig komplizierter. Im Folgenden erfährst Du alles Grundlegende zum Thema: Was ist Trading im Vergleich zu anderen Anlegeformen? Wie funktioniert es? Welche Voraussetzungen musst Du mitbringen? Welche Risiken gibt es und wie kannst Du diese minimieren?
## ☝️ Das Wichtigste in aller Kürze
- Trading ist der vergleichsweise **aktive und kurzfristige Handel** mit Wertpapieren und anderen Assets.
- Trader bevorzugen in der Regel besonders **volatile Finanzinstrumente** und nutzen häufig **Derivate**, um ihren Kapitaleinsatz zu hebeln. Sie nutzen in der Regel Software-Tools, die **komplexe Ordern** ermöglichen und ihren Wertpapierhandel schneller und effizienter machen.
- Wer sich als Einsteiger Recherche, Analyse, Trade-Herleitung und Produktauswahl selbst erarbeiten will, wird anfangs einen enorm hohen Zeitaufwand betreiben müssen. Mit einem **Signaldienst** kann man sich das sparen. Für Abonnenten von [sharedealsPlus](https://www.sharedeals.de/sdp-aktien-community/) etwa übernehmen unsere Trading-Koryphäen die mühsame Vorarbeit. Entsprechende Handelsanweisungen müssen nur eingepflegt werden.
- Für einen erfolgreichen Start der Trading-Karriere ist ein gewisses Maß an **Disziplin** unerlässlich. Das bedeutet, den Regeln der eigenen Trading-Strategie konsequent zu folgen und dabei insbesondere **keine Bauchgefühl-Trades** zu machen, wenn das Handelssystem kein entsprechendes Signal vorgibt.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Was ist Trading? Wie hebt es sich gegenüber anderen Anlageformen ab?](#Was_ist_Trading_Wie_hebt_es_sich_gegenueber_anderen_Anlageformen_ab)
- [Wie funktioniert Trading?](#Wie_funktioniert_Trading)
- [Voraussetzungen fürs Trading](#Voraussetzungen_fuers_Trading)
- [Kosten des Tradens](#Kosten_des_Tradens)
- [Steuerliche Aspekte des Trading](#Steuerliche_Aspekte_des_Trading)
- [Risiken des Tradings](#Risiken_des_Tradings)
- [Praxis-Tipps zur Risiko-Minimierung](#Praxis-Tipps_zur_Risiko-Minimierung)
- [Wichtige Begriffe erklärt](#Wichtige_Begriffe_erklaert)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
Seit einigen Jahren schon werfen Tagesgeld und seriöse Staatsanleihen kaum Rendite ab; nach Abzug der Inflation landen Sparer in der Regel sogar im Minus. Im März 2022 haben die Notenbanken zwar angefangen, die Zinsraten schrittweise anzuheben, um den steigenden Teuerungsraten entgegenzuwirken. Angesichts der hohen gesamtwirtschaftlichen Verschuldung und der Rezessionsgefahr ist es jedoch unwahrscheinlich, dass die Währungshüter die Kapitalkosten hoch genug setzen, um die Inflation einfangen. Damit sind in den oben genannten Anlageklassen weiterhin deutlich negative Realzinsen zu erwarten.
Langfristig in Aktien zu investieren, um von steigenden Kursentwicklungen und Dividenden zu profitieren, gilt unter Finanzexperten daher schon lange als alternativlos. Das Akronym TINA (there ist no alternative) ist und bleibt das Gebot der Stunde.
Risikofreudige Anleger wollen sich jedoch nicht damit begnügen, passiv zu investieren und ihre Renditen erst Jahrzehnte später einzustreichen. Sie versuchen, ihr Glück selbst in die Hand zu nehmen, indem sie an den Märkten spekulieren. Die sogenannten Trader kaufen und verkaufen Wertpapiere innerhalb von Tagen, Stunden oder sogar Sekunden. Wie dieses Zocken an der Börse funktioniert, welche Risiken die Händler dabei eingehen und was es sonst noch dabei zu beachten gibt, erklären wir in diesem Ratgeber.
## Was ist Trading? Wie hebt es sich gegenüber anderen Anlageformen ab?
Wer verstehen will, was Trading genau ist, muss die wesentlichen Unterschiede zwischen dieser Art des Börsenhandels und dem klassischen Investieren kennen.
Beim (passiven) Investieren oder Anlegen in Aktien oder andere Wertpapiere ist das Ziel, über einen mittel- bis langfristigen Zeithorizont von steigenden Kursen sowie von Zinsen und Dividenden zu profitieren. Der Übergang zwischen Investieren und Traden ist zwar oft fließend; in der Regel haben Investoren jedoch einen Anlagehorizont von mindestens einem Jahr im Blick. Alles darunter fällt in den Bereich des Tradings.
Häufig wird zwischen Value- und Growth-Investoren unterschieden. Die Value-Strategie zielt darauf ab, günstig bewertete Aktien zu identifizieren und zu kaufen. Beim spekulativeren Growth-Ansatz investieren Anleger hingegen vorwiegend in wachstumsstarke Unternehmen – zum Beispiel aus der Technologiebranche. Bei beiden Methoden stehen jedoch Fundamentaldaten im Vordergrund, also Unternehmens- und Aktienkennzahlen.
Der Begriff Trading beschreibt hingegen den aktiven und vergleichsweise kurzfristige Handel mit Wertpapieren und anderen Handelsinstrumenten. Ein Trader kauft beispielsweise Aktien, Rohstoff-Zertifikate oder Devisen, um sie im Anschluss möglichst schnell mit Gewinn wieder zu verkaufen. Dabei können Händler sowohl auf steigenden als auch auf fallende Kurse setzen.
Auf dem Handelskonto bleibt am Ende eines jeden Trades nur ein Geldbetrag, denn der Trader hält in der Regel keines der gehandelten Produkte. Prinzipiell ist daher egal, welches Finanzinstrument gehandelt wird. Interessanter ist beim Traden eine möglichst starke Kursschwankung, auch als Volatilität bezeichnet oder kurz: „Vola“. In der Regel erfordert Trading deutlich mehr Zeitaufwand als Investieren, da erheblich mehr Positionen aufgebaut und wieder aufgelöst werden.
### Märkte und Handelsinstrumente
Investoren beschränken sich in der Regel auf folgende vier Handelsinstrumente: Aktien, Anleihen, Fonds und ETFs. Tradern steht hingegen ein viel breiteres Spektrum an Märkten und Finanzprodukten zur Auswahl. Dazu gehören meist: Devisen, Rohstoffe, Optionen, Futures, Kryptowährungen und CFDs. So nutzen Trader häufig Derivate und Wertpapierkredite (Margin), um ihren Kapitaleinsatz zu hebeln.
### Zeithorizonte des Tradings
Je nachdem, wie schnell der Trader seine Position wieder auflöst, lassen sich verschiedene Trading-Strategien unterscheiden:
- **Positionstrading:** Der Händler hält das Produkt über einen verhältnismäßig langen Zeitraum von mehreren Wochen bis Monaten.
- **Swingtrading**: Die Mittelfriststrategie mit einer Haltedauer von wenigen Tagen bis Wochen
- **Daytrading oder Scalping**: Trader halten ihre Positionen nur einige Sekunden bis mehrere Stunden.
## Wie funktioniert Trading?
**Broker:** Egal ob Traden oder Investieren, privat oder institutionell: Kauf- und Verkaufsorders können nicht direkt an der Börse platziert werden. Händler müssen sich an einen Finanzdienstleister wenden – ein Kreditinstitut oder Broker, der die Rolle eines Maklers übernimmt und ein Depot zur Verfügung stellt, wo die gehaltenen Handelsinstrumente aufbewahrt werden. Für die spekulativeren Anlageformen, mit denen Trader handeln, gibt es spezialisierte Broker.
**Software/Apps:** In der Regel bieten Broker ihren Kunden eine Börsensoftware mit an. Das Angebot variiert zwischen webbasierten Lösungen und downloadbaren Trading-Plattformen, die sich für unterschiedliche Assetklassen mit Tools erweitern lassen. Während Investoren zum Erwerb und Verkauf von Aktien und Co. häufig eine simple Web-Oberfläche bevorzugen, erwarten Trader eine professionelle Handelsplattform mit umfangreichen Analysemöglichkeiten.
Die Trading-Programme machen Wertpapierhandel schneller und effizienter und liefern Tools, mit denen Kursbewegungen analysiert und Prognosen mit Wahrscheinlichkeitsprofil erstellt werden können. Eingebaute Algorithmen können für den Händler Einstiegs- und Ausstiegspunkte generieren, um komplexe Orders zu übermitteln.
Hinzu kommt eine optimierte Mobile-Trading-App, die neben der Depotüberwachung Funktionen bietet wie: mobiles Handeln, Watchlisten erstellen, Alarme einrichten und auf Trading-Werkzeuge zugreifen.
## Voraussetzungen fürs Trading
Wer anfangen will zu traden, muss gewisse Voraussetzungen mitbringen, damit sich die Arbeit und das eingegangene Risiko am Ende auch lohnen können.
### Startkapital
Die Höhe des Mindeststartkapitals ist sehr individuell zu bestimmen und hängt von vielen Faktoren ab:
- Zeit, die man bereits ist, in Trading zu investieren
- Mitgebrachte Fähigkeiten
- Persönliche Ziele wie Gewinnerwartung
- Kosten wie Gebühren und Steuern
Ein grober Richtwert auf der Basis von Erfahrungen und statistischen Auswertungen: Anfänger sollten von mindestens 10.000 € Startkapital ausgehen. Wer bereits ein versierter und disziplinierter Trader ist, kann dank guter Konditionen einiger Broker möglicherweise schon ab 5.000 € ein funktionales Risiko-Management umsetzen.
Doch alles, was darunter liegt, ist für den realen Handel nicht praktikabel, auch wenn Werbebotschaften häufig das Gegenteil suggerieren. Die Kapitaldecke ist notwendig, um auch schwierige Zeiten „überleben“ zu können und in die nächste Auszahlungsphase einer Strategie zu kommen. Jeder Trader liegt mit seinen Einschätzungen auch mal falsch, aber nur diejenigen mit einem adäquaten Kapitalpuffer können sich eine Serie von Fehl-Trades auch leisten.
### Aufzuwendende Zeit
Der Faktor Zeit muss vorher ebenfalls sorgfältig abgewogen werden. Dabei ist entscheidend, wieviel Trading-Wissen bereits vorhanden ist und ob man bereit ist, Know-how und aufgearbeitete Informationen zuzukaufen oder sich doch alles aus eigener Hand erarbeiten will.
Wer Vorbereitung, Research, Analyse und den eigentlichen Handel selbst betreibt, hat als Novize einen sehr hohen Zeitaufwand. Eine realistische Einschätzung für eine unerfahrene Person liegt anfangs bei 10 bis 14 Stunden am Tag. Vorteile sind die relativ geringen Fixkosten und ein guter Einblick in alle Handlungsschritte. Es besteht jedoch die Gefahr, sich zu überarbeiten und den Überblick zu verlieren.
Wer traden will, ohne sich damit rund um die Uhr beschäftigen zu müssen, dem stehen heutzutage wertvolle Hilfsmittel zur Verfügung. Ein Abonnement eines Signaldienstes liefert Analyse, Interpretation, Herleitung eines Trades und Produktauswahl als Gesamtpaket. Die Daten müssen nur eingepflegt werden, was nicht mehr als 15 bis 30 Minuten am Tag beanspruchen sollte – zuzüglich etwas Nacharbeit am Wochenende (60 bis 90 Minuten).
Diese Methode spart viel Zeit, die für andere Dinge genutzt werden kann. Durch die Abhängigkeit des Datenlieferanten wird jedoch ein hohes Maß an Vertrauen vorausgesetzt. Eine gute Recherche des Anbieters ist daher unerlässlich, um Signale zu kaufen, die ihr Geld auch wert sind.
Die meisten Privatanleger finden sich irgendwo in der Mitte zwischen diesen beiden Extremen und variieren ihre Arbeitszeit fürs Traden nach ihren Möglichkeiten. Sie kaufen häufig analysierte und interpretierte Börseninformationen hinzu, um aus dieser gefilterten Datenmenge ihre Trades selbst herzuleiten. Der Trader opfert damit ein wenig Investitionsgeld, um etwas Freizeit zu gewinnen. Dabei macht es Sinn, vorhandene Schwächen in wichtigen Bereichen zu ergänzen.
### Notwendige Hardware und Software
Der PC ist das wichtigste Werkzeug des Traders, deshalb sollte an dieser Stelle nicht gespart werden. Hard- und Software müssen reibungslos laufen und die Internetverbindung sollte stabil sein. Um effektiv traden zu können, braucht man zwar nicht unbedingt eine Hochleistungsmaschine; es gibt jedoch einen Punkt, an dem viele PCs an ihre Grenzen stoßen: die Benutzung von mehreren Monitoren.
Die Frage, wie viele Anzeigegeräte ein Trader braucht, lässt sich pauschal nicht beantworten. Das hängt davon ab, welche Trading-Software er verwendet, mit wie vielen Orderplattformen er arbeitet, wie viele Datenquellen und Anwendungen nebenbei laufen usw. In der Regel wird jedoch empfohlen, mindestens zwei Monitoren zu nutzen, damit das Hin- und Herschalten von Programmfenstern zugunsten der Übersichtlichkeit vermieden werden kann.
### Disziplin und Durchhaltevermögen
Menschen haben grundsätzlich die Tendenz, nach Bauchgefühl entscheiden zu wollen. An der Börse ist das nicht anders. Für einen erfolgreichen Start der Trading-Karriere ist jedoch die Fähigkeit unumgänglich, eigene Regeln und Logiken konsequent umsetzen zu können.
Sich auf die eigenen Intuition zu verlassen, ist hingegen erst dann eine gute Idee, wenn man sich bereits auf einen ausgeprägten Fundus an Fähigkeiten und Wissen berufen kann. Zu Anfang der Trading-Karriere ist es daher ratsam, die Gefühle zu ignorieren, da sie Börsenanfänger allzu häufig auf eine falsche Fährte führen.
Die mentale Stärke, sich an Handelssysteme und deren Signale zu halten, wird vor allem in „langweiligen“ Börsenphasen verlangt. Wenn die Handelsregeln vorschreiben, die Füße still zu halten, muss der Trader seine Angst, etwas zu verpassen, stillen. Denn blinder Aktionismus führt in der Regel zu schlechten Trades.
## Kosten des Tradens
Insbesondere beim Daytrading wird oft mit einem hohen Volumen und einer hohen Anzahl von Positionen gehandelt. Umso wichtiger ist es für angehende Trader, sich über alle Gebühren und Kosten zu informieren, die anfallen können:
- **Spreads** sind die am weitesten verbreitete Form von Trading-Gebühren und bezeichnen die Differenz zwischen dem Kauf- und Verkaufspreis. Im Klartext bedeutet das, dass der Trader einen schlechteren Einstieg von ein paar Punkten in den Markt bekommt. Sofern ein Broker Spreads berechnet, fallen diese bei der Orderaufgabe an. Zu unterscheiden sind hierbei fixe und variable Spreads.
- **Kommission**: Statt oder zusätzlich zu den Spreads berechnen manche Broker eine Kommission in Form einer fixen Handelsgebühr. Sie ähnelt dem Spread insofern, dass sie unabhängig vom Erfolg des Trades fällig wird und dass es zwei Arten gibt. Variable Kommissionen berechnen sich anhand des Volumens der aufgegebenen Order, wohingegen feste Kommissionen vorab festgelegt sind und sich nicht an der Ordergröße orientieren.
- **Software-Gebühren**: In den meisten Fällen übernimmt der Broker die Gebühren für die Software. Manche speziellen Tools (beispielsweise für Termingeschäfte) müssen jedoch gemietet oder gekauft werden.
- **Kontoführungsgebühr bei Inaktivität**: Generelle Kontoführungsgebühr waren früher gang und gäbe, sind heute jedoch eher die Ausnahme. Bei einigen Brokern entstehen jedoch Kosten, wenn das Depot für eine Weile inaktiv bleibt. Dieser Zeitraum variiert je nach Anbieter zwischen 3 und 24 Monaten.
- **Auszahlungskosten** sind eher eine Seltenheit. Nur wenige Broker verlangen heutzutage eine Gebühr für eine Auszahlung von Kundengeldern.
- **Übernacht-Positionen**: Diese Art von Kosten tritt hauptsächlich am Forex-Markt auf und wird auch Rollover genannt. Jede gekaufte und verkaufte Währung hat einen bestimmten Zinssatz für über Nacht gehaltene Positionen. Die Differenz zwischen den beiden Zinssätzen der getradeten Währungen stellt die Kosten für den Rollover dar. Diese Zinssätze werden nicht von deinem Broker, sondern auf dem Interbank-Level festgelegt.
- **Daten-Feeds** versorgen Trader kontinuierlich mit Nachrichten und Analysen zu Kursbewegungen, um mit dem Markt schritthalten zu können. Die Kosten dafür fallen gewöhnlich als monatlicher Festpreis an.
Trading-Novizen müssen sich jedoch nicht gleich in Unkosten stürzen. In der Regel bieten die Broker ein kostenloses Demo- oder „Paper Trading“-Konto mit fiktiven Kapital an, das zum Testen und zum Traden-Lernen genutzt werden kann. Damit können Anfänger ausprobieren, wie sich Käufe und Verkäufe auswirken – ganz ohne Risiko, da keine realen Transaktionen stattfinden.
## Steuerliche Aspekte des Trading
Jeder Trader muss sich früher oder später auch mit der Frage der Besteuerung beschäftigen, da Kapitaleinkünfte in Deutschland der Steuerpflicht unterliegen. Dazu gehören Gewinne aus dem Wertpapierhandel, Zinseinnahmen und Dividenden. Das betrifft auch Erträge, die über ausländische Broker erwirtschaftet werden. Bei der praktischen Durchführung gibt es im In- und Ausland allerdings Unterschiede.
Deutsche Broker und Depotbanken führen die sogenannte Abgeltungssteuer automatisch ab – plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Das ist für den Trader einfach, hat jedoch den Nachteil, dass die Reinvestition einer unter Umständen beträchtlichen Summe nicht möglich ist.
Grundsätzlich wird zunächst die volle Steuerhöhe von 25% der Erträge abgeführt. Diese gilt allerdings erst ab einem jährlichen Gewinn von mehr als 70.000 €. Daher kann es sich lohnen, bei der Steuererklärung die Anlage KAP einzureichen und eine sogenannte Günstigerprüfung zu beantragen.
Tradern werden zudem Freibeträge eingeräumt – Gewinn-Untergrenzen, unterhalb derer keine Abgeltungssteuern anfallen. So muss auf Kapitaleinkünfte bis 801 € im Jahr (Stand: 2022) keine Abgeltungssteuer gezahlt werden. Um vom sogenannten Sparerpauschalbetrag zu profitieren, müssen Trader bei ihrem Broker oder bei ihrer Depotbank rechtzeitig einen Freistellungsauftrag einreichen. Dabei ist es legitim, Konten bei verschiedenen Kreditinstituten zu führen und den Freibetrag auf diese Weise mehrfach zu nutzen. 2023 steigt der Sparerpauschalbetrag auf 1.000 €.
Für Personen, die den Börsenhandel hauptberuflich betreiben und keine weiteren regelmäßigen Einkünfte haben (auch Kinder und Rentner), liegt der Freibetrag um einiges höher: Diese Händler müssen für jährliche Kapitalhandelseinkünfte bis zu einer Höhe von 10.347 € (Stand: 2022) keine Steuern abführen. Voraussetzung, um in den Genuss des sogenannten Grundfreibetrags zu kommen: Der Anleger muss bei seinem Finanzamt eine Nichtveranlagungsbescheinigung (NV-Bescheinigung) beantragen und sie seinem Broker oder seiner Depotbank vorlegen. Zum Grundfreibetrag können zusätzlich Sparerfreibeträge und ein Sonderausgabenabzug in Höhe von 36 € in Anspruch genommen werden.
Wer sich für einen Online-Broker mit Sitz im Ausland entscheidet, muss sich um das Versteuern seiner Gewinne selbst kümmern. Das bedeutet mehr Arbeitsaufwand, hat für den Trader jedoch auch klare Vorteile: Die Beträge, die ein deutscher Finanzdienstleister automatisch abführen würde, stehen dem Händler länger zur Verfügung, um sie zu reinvestieren oder anderweitig zu nutzen. So fallen die Steuerzahlungen erst am Ende des Jahres an und lassen sich bis zu weitere 18 Monate nach hinten verschieben. Die erhöhte Liquidität erfordert vom Trader mehr Eigenverantwortung und Selbstdisziplin: Er muss seine Steuern rechtzeitig selbst abführen und gewährleisten, dass das notwendige Kapital dafür zur Verfügung steht.
## Risiken des Tradings
Wie eingangs bereits erwähnt, müssen Anleger für das Traden an der Börse eine Menge Risikotoleranz mitbringen. Schließlich gilt: Während langfristig am Aktienmarkt von steigenden Kursen ausgegangen werden kann, ist es innerhalb eines Jahres, Monats oder Tags unvorhersehbar, wie sich Kurse entwickeln.
Gerade im Day-Trading setzen Händler in der Regel zusätzlich auf Hebelprodukte, die den Preis eines Basiswerts überproportional nachvollziehen und so mögliche Gewinne und Verluste mit einem Faktor vervielfachen – typischerweise Faktor 10. Mit solchen Derivaten muss der Trader also nur einen kleinen Teil des eingesetzten Werts aufbringen, den übrigen Betrag leiht ihm der Broker. Dieser Handelskredit wird auch als Margin bezeichnet.
Hat der Trader Recht mit seiner Einschätzung einer Kurs- oder Wertentwicklung, bekommt er die Differenz des gesamten eingesetzten Betrags ausgezahlt. Liegt er mit seiner Annahme aber falsch, kann es auch passieren, dass er das selbst eingebrachte Kapital komplett verliert oder sogar Verluste erleidet, die seine Investitionen übersteigen.
Zum (gehebelten) Markt- oder Marktpreisrisiko gibt es weitere Risiken, die zu beachten sind. Wenn etwa ein Markt auszutrocknen droht, sprich, ein Handelsinstrument kaum Angebot und Nachfrage hat, besteht die Gefahr, einen schlechten oder gar keinen Kurs gestellt zu bekommen. In diesem Fall hat der Trader ein Liquiditätsrisiko.
Abhängig vom Trading-Anbieter kann außerdem ein gewisses Emittentenrisiko bestehen. Wenn ein Broker in die Insolvenz rutscht, hat der Trader in der Regel zwar eine Einlagensicherung; diese greift aber nicht in unbegrenzter Höhe und ob das Geld auch zeitnah erstattet wird, ist nicht immer garantiert.
Letztlich stellt der Trader selbst ein Risiko für sein Konto dar: durch Emotionen wie Angst und Gier sowie mangelnde Disziplin.
## Praxis-Tipps zur Risiko-Minimierung
Ein entscheidender Schlüssel zum erfolgreichen Trading ist daher ein solides Risiko-Management, mit dem insbesondere mangelnde Konstanz der Ergebnisse vermieden werden kann. Viele Bereich des Risiko-Managements lassen sich aber nicht verallgemeinern, weil sie abhängig sind von der individuellen Strategie, den Zielen und der Risikobereitschaft des Traders.
Konkret geht es dabei um Fragen wie: Was passiert, wenn eine Verlustserie eintritt? Müssen die Positionsgrößen dann reduziert werden? Wie viele laufende Positionen dürfen miteinander korreliert sein? Eine Vorgabe des Risiko-Managements könnte etwa lauten, nicht mehr als drei Positionen aus einer Branche gleichzeitig zu halten. Auch die Volatilität kann beim Risiko-Management eine Rolle spielen. So kann es beispielsweise sinnvoll sein, bei hoher Volatilität geringere Risiken einzugehen oder vorübergehend nicht zu traden.
Die wichtigste Stellschraube des Risiko-Managements und gleichzeitig eine Gratwanderung ist der Einsatz pro Trade: Ist er sehr gering, wächst das Gesamtkapital eher langsam und der Trader nutzt das Potenzial seiner Strategie nicht voll aus. Ist der Einsatz jedoch zu hoch, drohen im Fall einer Verlustserie, die im statistischen Rahmen durchaus vorkommen kann, schwere Rückschläge bis hin zum Totalverlust.
Mit einer einfachen Regeln können Trader das Marktpreisrisiko aber drastisch reduzieren. So setzen viele Händler pro Transaktion nur einen begrenzten Prozentsatz ihres Trading-Kapitals aufs Spiel. Eine übliche Größe dafür ist 1%. Bei der 1%-Regel wird eine Verlustposition aufgelöst, sobald sie ein Defizit erreicht, das einem Prozent des Gesamtkapitals entspricht. In der Praxis nutzen Trader dafür Positionskostenrechner und setzen entsprechende Stoppkurse.
Für denjenigen, der sich an diese Vorgabe hält, würde selbst eine Verlustserie von 10 Trades ein verhältnismäßig kleines Loch von nur 10% ins Depot reißen. Bei Einsätzen von 3 bis 5% des Gesamtkapitals könnte eine derartige Pechsträhne hingegen bereits verheerende Auswirkungen auf das Trading-Konto haben. Vor allem Trading-Anfänger sollten ihr Risiko pro Trade daher zunächst stark begrenzen und je Transaktion allenfalls 0,5 bis 1% ihres Gesamtkapitals riskieren.
## Wichtige Begriffe erklärt
**„Long gehen“:** Der Trader hat eine Position gekauft und ist damit Inhaber dieser Position. Bei Aktien oder Derivaten wird in der Regel jede Position als Long bezeichnet, bei der der Inhaber von einer Wertsteigerung des Finanzinstruments profitiert.
Im weiteren Sinne wird der Begriff „long“ daher auch als die Spekulation auf steigende Kurse beschrieben. Strenggenommen ist das jedoch nicht ganz richtig: So kann man auch ein Finanzinstrument kaufen (long gehen), das von fallenden Kursen profitiert: etwa eine Verkaufsoption (Long Put).
**„Short gehen“:** Der Trader hat eine Position verkauft, die er nicht besitzt und ist damit Leerverkäufer. Beim Handel mit Aktien wird damit die Tatsache ausgedrückt, dass der Händler von fallenden Kursen profitiert. Daher wird das „Shortgehen“ auch allgemein als die Spekulation auf fallende Kurse beschrieben. Genau genommen ist das aber nicht immer der Fall. Denn ein Trader kann auch Leerverkäufer einer Kauf-Option sein (Short Call). In diesem Fall setzt er auf steigende Aktienkurse.
Zu „shorten“ ist theoretisch immer riskanter als „long zu gehen“. Der Grund: Für eine Long-Position ist der Verlust begrenzt, da der Wert des zugrundeliegenden Finanzinstruments nicht unter Null fallen kann. Da Aktien theoretisch jedoch immer höher steigen können, ist auch das Verlustrisiko eines Shortsellers unbegrenzt.
**Stop Loss:** Mit einem Stop-Loss-Auftrag bestimmt der Trader einen Stoppkurs unterhalb der aktuellen Notierung, bei dem der Verkauf des Finanzinstruments ausgelöst wird. Auf diese Weise können die Verluste eines Fehl-Trades begrenzen werden.
**Volatilität (kurz: Vola):** Volatilität misst die Intensität der Kursschwankungen und dient an der Börse häufig als Risikomaß.
**Option:** Dabei handelt es sich um ein Derivat, mit dem sich der Trader die Möglichkeit sichert, ein Finanzprodukt zu einem festgelegten Basiswert an einem bestimmten Zeitpunkt zu kaufen. Der Handel mit Optionen wird über eine Terminbörse abgewickelt. Beim Kauf muss an den Herausgeber eine Optionsprämie gezahlt werden.
**Future:** Mit einem Future, auch bekannt als Termingeschäft, wird die Transaktion eines Basiswerts vereinbart, wobei der Liefertermin in der Zukunft liegt. Preis und Qualität des Produkts werden von Beginn an festgehalten. Auf diese Weise können sich Trader beispielsweise gegen Preisschwankungen absichern sowie auf steigende oder fallende Kurse spekulieren.
**CFDs:** Contracts of Difference (CFDs) sind Derivate, mit denen auf die Wertentwicklung eines Basiswerts spekuliert werden kann, ohne diesen tatsächlich zu halten. Der Trader geht mit dem Verkäufer einen Vertrag über die Differenz eines Kurswerts zwischen Ankauf und Verkauf ein. Differenzkontrakte werden nur außerbörslich gehandelt und besitzen häufig einen großen Hebeleffekt.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [3 Megatrends: So profitieren Anleger von Rohstoffen!](https://www.sharedeals.de/wissen/rohstoffe/megatrends/)
**Published:** November 11, 2021
**Author:** Andreas Lambrou
**Content:**
Jeder neue Zyklus beginnt damit, dass die Nachfrage nach Rohstoffen steigt. Dies passiert in Abhängigkeit von der Entwicklung der Weltkonjunktur. Doch nicht jeder neue Rohstoff-Zyklus wird ein Super-Zyklus. Für einen Super-Zyklus müssen weitere Faktoren hinzukommen, die ein überdurchschnittlich bedeutendes Nachfragewachstum bedingen. Bei Rohstoffen sind dies gleich drei Megatrends.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [Megatrend 1: Wachstum der Weltwirtschaft](#Megatrend_1_Wachstum_der_Weltwirtschaft)
- [Megatrend 2: Zukunftstechnologien, E-Mobilität](#Megatrend_2_Zukunftstechnologien_E-Mobilitaet)
- [Megatrend 3: Galoppierende Inflation](#Megatrend_3_Galoppierende_Inflation)
- [Die Auswirkungen der Megatrends](#Die_Auswirkungen_der_Megatrends)
- [💬 Rohstoffe und andere Börsenthemen: Jetzt diskutieren!](#%F0%9F%92%AC_Rohstoffe_und_andere_Boersenthemen_Jetzt_diskutieren)
## Megatrend 1: Wachstum der Weltwirtschaft
Bis vor maximal zwei Jahrzehnten hing die Rohstoffnachfrage fast ausschließlich am Wachstum der westlichen Welt. Doch mit dem unaufhaltsamen Aufstieg der Mittelschichten in vielen Schwellenländern ändert sich dies grundlegend.
Die Wachstumsraten in Asien, angeführt von China und gefolgt von Südostasien sowie Indien, ist sicher am eindrucksvollsten. Aber auch Lateinamerika und sogar Afrika holen ihren Rückstand immer schneller auf.
Neue Technologien, Infrastruktur, Unternehmensinvestitionen und der private Konsum wachsen und besitzen langfristig ein unglaubliches Potenzial. Der Immobilienbau und staatliche Infrastrukturprojekte wie die neue Seidenstraße, die China vorantreibt, werden den Rohstoffverbrauch gewaltig erhöhen.
Viele Schwellenländer dürften in den kommenden Jahrzehnten daher globale Spitzenpositionen erreichen. Und der Großteil der Weltbevölkerung wohnt in diesen Ländern. Die Auswirkungen werden gewaltig sein.
Der wachsende Wohlstand führt zu einem steigenden Pro-Kopf-Verbrauch der Rohstoffe – vor allem aus den Schwellenländern.
## Megatrend 2: Zukunftstechnologien, E-Mobilität
Aber auch weltweit gibt es Entwicklungen, welche die Rohstoff-Nachfrage befeuern. Die Digitalisierung und E-Mobilisierung der Welt brauchen immer mehr hochreine Rohstoffe.
China ist der mit Abstand weltweit größte Verbraucher von Rohstoffen und befindet sich auf dem besten Weg, ein globaler Marktführer bei Technologien und sauberen Energien zu werden. Der Aufbau dieser Infrastruktur wird zu einer höheren Nachfrage nach Rohstoffen führen.
- Selbst ein so kleines Produkt wie ein Handy benötigt bis zu seiner Fertigstellung 44 kg Rohstoffe und enthält wertvolle Elemente wie Gold, Silber, Kupfer, Cobalt oder Lithium.
- Die weltweite Flotte von E-Autos wird von 1 Million 2017 auf 140 Millionen im Jahr 2035 steigen. Jedes Auto enthält 105 kg Kupfer. Dafür braucht die Welt 12 Millionen Tonnen mehr Kupfer. Allein dieser Faktor entspricht einer halben Weltnachfrage. Die benötigten Stromnetze nicht eingerechnet.
- Schätzungen zufolge wird die Weltnachfrage nach Industriemetallen wie Kupfer, Nickel, Zink oder Silber bis 2030 um mindestens 65% wachsen.
- Bei weiteren Metallen übersteigt die Zukunftsnachfrage die aktuelle Weltproduktion sogar um den Faktor 3 bis 5. Dazu gehören Metalle wie Lithium, Cobalt, Vanadium sowie der Sammelbegriff Seltene Erden.
Zukunftsmetalle werden für die Industrie 4.0, den Aufbau der E-Mobilität sowie eine größere Nachhaltigkeit unserer Welt immer wichtiger und deshalb ein explosives Wachstum erfahren.
Selbst wenn es gerne verschwiegen wird: Der Strombedarf für die technologische Revolution ist gigantisch hoch. Sogar neue Felder wie Blockchain oder Krypto-Mining beispielsweise für den Bitcoin verschlingen Unmengen an Elektrizität.
Auf den ersten Blick könnte man sagen, dass viele Anwendungen sinnlos sind. Doch wenn ich einen Schritt weiterdenke, dann komme ich zum Schluss, dass diese enorme Rechenleistung, die zurzeit aufgebaut wird, viele sinnvolle Anwendungen ermöglicht, die den Siegeszug der Industrie 4.0 und des Internets der Dinge (IoT) beschleunigen könnten.
Das ist eine Revolution für die Menschheit. Diese benötigt neue Datenautobahnen sowie intelligente Stromleitungsnetze (Smart-Grid) bis in den hintersten Winkel dieser Welt, die wiederum mehr Kupfer brauchen.
Außerdem gibt es heute Erdteile, die immer noch von der Stromversorgung abgeschnitten sind. So befindet sich Indien heute erst auf einem Entwicklungsniveau, auf welchem sich China schon vor 20 Jahren befand.
Es besteht daher kein Zweifel: Der Trend Industrie 4.0 heizt die Nachfrage nach Rohstoffen und Zukunftsmetallen an.
## Megatrend 3: Galoppierende Inflation
Diesen Abschnitt halten wir kurz, weil über die Ursachen von Inflation bereits unzählige Bücher geschrieben wurden. Viel wichtiger für Sie ist es jetzt, rechtzeitig zu handeln und die Konsequenzen der weltweiten Überschuldung und Zinswende zu erkennen.
Es ist überraschend, dass die meisten Menschen nicht wissen, woher ihr Geld kommt. Das Geldsystem ist nicht leicht zu verstehen. Aber wer lange genug gelebt hat, der weiß, dass die Kaufkraft praktisch jedes Jahrzehnt unaufhaltsam sinkt, je länger die Politik des ungedeckten Papiergeldes, mittlerweile elektronisch, fortgeführt wird.
Der mit Abstand stärkste Faktor, der in Zukunft einen Inflationsanstieg und steigende Rohstoffpreise bringt, ist die Verschuldung. Denn diese kann nominal zwar weiter unendlich wachsen. Real sind der Verschuldungssituation aber Grenzen gesetzt.
Die Welt ist überschuldet. Insgesamt wurden weltweit 244 Billionen US$ Schulden aufgenommen. Dies entspricht ungefähr dreimal dem aktuellen Welteinkommen.
Die weltweit aufgenommenen Schulden entsprechen einer Kreditsumme von **30.000 US$ je Erdenbürger**. Niemand wird diese Schulden jemals in harter Währung zurückzahlen wollen. Zumal die Verteilung so ungleich ist, dass die Mehrheit glaubt, dass sie von einem Schuldenschnitt profitieren würde.
Warnungen gibt es immer häufiger, nur werden diese von den Anlegern ignoriert.
Eine Institution, die es genau wissen muss, ist die Bank für Internationalen Zahlungsausgleich (BIZ) in Basel. Die BIZ ist die Bank der Zentralbanken. Genau diese BIZ warnt vor heftigen Kurseinbrüchen an den Finanzmärkten.
Im Quartalsbericht für das 2. Quartal 2018 weist sie unmissverständlich auf die Überbewertung der Finanzmärkte hin, die vor allem das Resultat der Tiefzinspolitik seien. Die Schuldenniveaus liegen, auch im Vergleich zur Wirtschaftsgröße, auf Rekordniveau. Das Verschuldungsniveau steigt zudem immer weiter. Die größte Schuldnernation sind die USA.
In den USA beträgt das Wachstum der Verschuldung für Kreditkarten, Verbraucherkredite und Autofinanzierung das Fünffache der Wachstumsrate der Volkswirtschaft. In anderen Ländern sieht es kaum besser aus.
Es sieht ganz so aus, als wollten die Regierungen, die Vorreiter beim Schuldenmachen waren, einen Zustand herbeiführen, der **Schuldenschnitte**, **Währungsabwertungen** und **Inflation** salonfähig macht.
Der renommierte Finanzblog **Zerohedge.com** schreibt darüber:
> Was wir wieder seltsam finden, ist, wie ruhig alle in den letzten zehn Jahren waren. Als die Zentralbanken, indem sie die Zinssätze auf einem Rekordtief hielten, die größte Schuldenmacherei der Welt für öffentliche und private Schulden ermöglichten. Jetzt, da die Schulden auf einem Niveau sind …. schreit plötzlich jeder – von den Zentralbanken über die CEOs der Banken bis hin zu den NGOs – von den Dächern, wie gefährlich die Schulden wirklich sind. Wenn man den IWF-Bericht zwischen den Zeilen liest, sucht man nichts anderes als einen Sündenbock für die unvermeidliche globale Schuldenkrise, die bevorsteht und die nicht einmal der IWF mehr versteckt.
Die Projektion der US-Staatsverschuldung geht von einer Schuldenexplosion wie im 2. Weltkrieg aus, nur (bisher) ohne Krieg. Die Inflation sei tot, hört man allerorten. Doch tatsächlich ist das eine Lüge. Die Inflation war nie tot. Sie hat sich nur versteckt.
Heute findet sich die Inflation bei:
- steigenden Preisen für Vermögenswerte, allen voran den Immobilien.
- den Gesundheitskosten, die überlebensnotwendig sind.
- Steuern und Abgaben, welche die Staatsverschuldung decken.
- der Zentralbankpolitik des leichten Geldes, mit dem Ergebnis realer Negativzinsen, die einen schleichenden Kaufkraftverlust bedeuten.
Ein sehr einleuchtendes Beispiel dürfte der Anstieg der Immobilienpreise sein. Der klassische Fall einer Vermögenspreisinflation. Sie könnten auch andere Preise vergleichen, die in den letzten Jahren gestiegen sind.
Fakt ist: Prozentual war das frei verfügbare Einkommen, das die Menschen der westlichen Welt (USA/EU) sparen können, seit Jahrzehnten nicht so tief wie heute. Viele lebensnötige Ausgaben werden in der Inflationsstatistik nicht berücksichtigt.
stock.adobe.com/Mikkel Bigandt
Die Immobilien werden teurer und dieser Preisanstieg wird immer stärker an die Mieter weitergegeben. Ein deutsches Beispiel: In München zahlt ein Mieter heute 46% seines Einkommens für die Miete.
Man könnte sagen, dass sich die Einwohner der westlichen „freien“ Welt immer mehr (selbst) versklaven. Denn was sonst ist es, wenn von einem Bruttoeinkommen fast nichts mehr zur freien Verwendung übrigbleibt?
Egal was die Medien behaupten: Die Gefahren eines Inflationsanstiegs waren selten so groß wie heute und sogar Hyperinflation könnte eines Tages wieder ausbrechen. Das ist die ganz natürliche Konsequenz einer Steigerung des Geldvolumens.
Seit 1913, mit der Gründung der US-Notenbank, wurde die Geldentwertung (=Inflation) ein bedeutender Megatrend, der sich seit dem Ende des Goldstandards 1971 ungebremst entfaltet.
Ich behaupte sogar: Die Welt braucht Inflation, um sich ohne Bankrott vergangener Schulden zu entledigen.
Die Preise der Rohstoffe, gemessen in Papiergeld, verschieben sich langfristig darum immer weiter nach oben. Von wem wird eigentlich die Angst vor Deflation geschürt? In den letzten 100 Jahren gab es systembedingt weltweit kaum ein Deflationsjahr. Die Preise steigen auf globaler Ebene unaufhörlich und die Kaufkraft des Geldes wird immer weiter verringert.
## Die Auswirkungen der Megatrends
Die drei wichtigsten Megatrends, welche die Preise für Rohstoffe in den nächsten Jahren in ungeahnte Höhen treiben werden, haben Sie nun kennengelernt. Jetzt gilt es, noch drei weitere wichtige Fragen zu klären:
- Bisher habe ich immer allgemein von „den Rohstoffen“ gesprochen. Doch welche Rohstoffe meine ich eigentlich genau? Und was ist deren konkreter Nutzen für uns Menschen und die Weltwirtschaft?
- Warum ist der Zeitpunkt günstig, um in Rohstoffe zu investieren und vom bevorstehenden, größten Super-Zyklus der Menschheitsgeschichte zu profitieren?
- Wie sieht die beste Strategie aus, um mit dem bevorstehenden Super-Zyklus so viel Gewinn wie möglich zu erzielen?
Alle diese Fragen werde ich Ihnen noch beantworten. Doch zuerst einmal ist es erforderlich, dass Sie das notwendige Grundlagenwissen zu den Rohstoffen besitzen. Das ist wichtig, um mit Investments den gewünschten Erfolg erzielen. Deshalb muss man auch die wichtigsten Rohstoffe für die kommenden Jahre im Detail betrachten.
## 💬 Rohstoffe und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Rohöl-Investments: Wird der Ölpreis wieder steigen?](https://www.sharedeals.de/wissen/rohstoffe/rohoel/)
**Published:** November 17, 2021
**Author:** Andreas Lambrou
**Content:**
Öl ist wieder in aller Munde und neben Gold wohl der Klassiker schlechthin, wenn es um Rohstoff-Anlagen geht. Zwischen 2016 und 2018 verdoppelte sich der Ölpreis und die Aktien vieler großer Ölproduzenten verdoppelten sich ebenfalls oder vervielfachten sich sogar.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [Angebot und Nachfrage – die Zeiten ändern sich](#Angebot_und_Nachfrage_%E2%80%93_die_Zeiten_aendern_sich)
- [Die Fracking-Methode](#Die_Fracking-Methode)
- [Kann man wieder Geld mit Öl verdienen?](#Kann_man_wieder_Geld_mit_Oel_verdienen)
- [Eindrucksvolle Wachstumsraten in Asien](#Eindrucksvolle_Wachstumsraten_in_Asien)
- [💬 Rohstoffe und andere Börsenthemen: Jetzt diskutieren!](#%F0%9F%92%AC_Rohstoffe_und_andere_Boersenthemen_Jetzt_diskutieren)
Beim Rohöl gibt es die beiden wichtigsten Sorten Brent und WTI (West Texas Intermediate). Bei Brent handelt es sich um aus der Nordsee stammendes Erdöl. WTI kommt, wie der Name schon sagt, von der amerikanischen Golfküste. Die Maßeinheit, in der Öl physisch und an der Börse gehandelt wird, ist Barrel (englisch für Fass). Ein Barrel sind rund 159 Liter.
## Angebot und Nachfrage – die Zeiten ändern sich
Die bedeutendsten Produzenten sind neben den USA traditionell Russland und die orientalischen Länder, allen voran Saudi-Arabien und der Irak. Auch die aufstrebende Wirtschaftsmacht China spielt noch eine wichtige Rolle.
Nach Angaben der Internationalen Energie Agentur (IEA) sind die USA 2017 bereits zum weltgrößten Ölproduzenten aufgestiegen. So förderten die Vereinigten Staaten 14,5 Millionen Barrel pro Tag, gefolgt von Saudi-Arabien mit 12,1 Barrel pro Tag und Russland mit 11,2 Barrel pro Tag. Die Ölproduktion ist aber nicht nur ein Geldsegen, sondern wird gerne auch mal als politisches Druckmittel eingesetzt.
Der sich seit Ende 2018 wieder erholende Ölpreis ist eine Folge der Kapitalflucht aus dem Sektor, die beim niedrigen Ölpreis in den Jahren 2015/16 einsetzte und bis 2018 anhielt. Die Branche fuhr Investitionen in die Ölproduktion von morgen vehement zurück und läutete damit einen Preisaufschwung ein, der Ende 2018 zu einer merklichen Erholung des Ölpreises führte.
Grundsätzlich gilt: Größter Treiber des Ölpreises ist eine florierende Weltkonjunktur. Neben der Automobilindustrie findet Öl mittlerweile vor allem Verwendung in der Petrochemie. Dabei gilt es zu bedenken, dass wir seit zwei Jahrzehnten mehr Erdöl verbrauchen, als neues entdeckt wird.
## Die Fracking-Methode
Um die gegenwärtige Situation um Angebot und Nachfrage beim Öl zu verstehen, bedarf es eines Blickes in die Vergangenheit. Bereits 2008 erreichte die klassische bzw. konventionelle Ölförderung ihren Höhepunkt („Peak Oil“). Ausgeglichen wird der Weltbedarf seitdem durch unkonventionelles Öl, welches durch Fracking gewonnen wird.
Die Fracking-Methode ist bereits seit Jahrzehnten bekannt, wird aber erst seit etwa 2008 im bemerkenswerten Umfang praktiziert, und das vorrangig in den USA. Diese setzen stark auf Ölproduktion innerhalb der eigenen Grenzen, um den Importüberschuss zu verringern.

Fracking bezeichnet die Gewinnung von Öl aus tiefergelegenen Erdschichten. Mit der Fracking-Methode werden sowohl Erdöl wie auch Erdgas aus unkonventionellen Lagerstätten gefördert. Denn im Gegensatz zur konventionellen Ölgewinnung wie auf Bohrplattformen ist das Gestein undurchlässig und wenig porös.
Beim modernen Fracking werden die als „Shale Oil“ (Schieferöl) oder „Shale Gas“ (Schiefergas) bezeichneten Endprodukte dadurch gewonnen, dass sie durch die Gesteinsschichten aus der Erde nach oben gepumpt werden. Zuvor wird per sogenannten Horizontalbohrungen ein Gemisch aus Wasser, Quarzsand und chemischen Zusatzstoffen in öl- oder gashaltiges Speichergestein gepumpt. Entlang der dadurch entstehenden Risse kann das Öl oder Gas aus dem Gestein entweichen und anschließend gewonnen werden.
Das Fracking ist neben der konventionellen Ölförderung die am häufigsten praktizierte Methode. Es verändert jedoch auch die Logik des Öl-Geschäfts grundlegend. Denn seitdem Fracking weitläufig praktiziert wird, ist die Marktmacht der OPEC deutlich gesunken.
Das ist einerseits so politisch von den USA gewollt, ist aber gleichzeitig auch riskant. Denn bisher haben die meisten Fracking-Unternehmen noch nicht den Nachweis erbracht, nachhaltig wirtschaften zu können. Da beim Fracking die Produktion schnell zurückgeht, müssen ständig neue Löcher gebohrt werden. Es sind also stets signifikante Investitionen notwendig, die durch hochverzinsliche Anleihen teuer finanziert wurden. Selbst zu aktuellen Preisen erzielen daher viele Fracking-Unternehmen einen negativen Cashflow. Ich persönlich – und damit bin ich nicht alleine – sage daher der Fracking-Industrie einen langsamen, aber unvermeidbaren Untergang voraus.
## Kann man wieder Geld mit Öl verdienen?
So lange die Fracking-Industrie am Leben bleibt, dürfte der Ölpreis nicht deutlich steigen. Eine grundsätzliche Empfehlung für Öl-Aktien oder Öl-Zertifikate kann ich daher nicht aussprechen. Durch die lange Flaute am Ölmarkt sind aber viele verwandte Branchen in Mitleidenschaft gezogen worden und immer noch ungerechtfertigt günstig.
Vermieter von Bohrplattformen, Explorationsausrüstung, aber auch Reedereien besitzen – sofern der Ölpreis robust bleibt – deutliches Aufwärtspotenzial.
Bis vor maximal zwei Jahrzehnten hing die Rohstoffnachfrage fast ausschließlich am Wachstum der westlichen Welt. Doch mit dem unaufhaltsamen Aufstieg der Mittelschichten in vielen Schwellenländern ändert sich dies grundlegend.
## Eindrucksvolle Wachstumsraten in Asien
Die Wachstumsraten in Asien, angeführt von China und gefolgt von Südostasien sowie Indien, ist sicher am eindrucksvollsten. Aber auch Lateinamerika und sogar Afrika holen ihren Rückstand immer schneller auf.
Neue Technologien, Infrastruktur, Unternehmensinvestitionen und der private Konsum wachsen und besitzen langfristig ein unglaubliches Potenzial. Der Immobilienbau und staatliche Infrastrukturprojekte wie die neue Seidenstraße, die China vorantreibt, werden den Rohstoffverbrauch gewaltig erhöhen.
Viele Schwellenländer dürften in den kommenden Jahrzehnten daher globale Spitzenpositionen erreichen. Und der Großteil der Weltbevölkerung wohnt in diesen Ländern. Die Auswirkungen werden gewaltig sein.
Der wachsende Wohlstand führt zu einem steigenden Pro-Kopf-Verbrauch der Rohstoffe – vor allem aus den Schwellenländern.
## 💬 Rohstoffe und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [In Silber investieren: Alles, was Einsteiger wissen müssen](https://www.sharedeals.de/wissen/rohstoffe/edelmetall-silber/)
**Published:** November 16, 2021
**Author:** Simon Richartz
**Content:**
Silber ist nicht nur für die Industrie, sondern auch für eine wachsende Zahl von Sparern und Investoren ein interessantes Metall geworden. In diesem ausführlichen Wissensbeitrag erfährst du alles Grundlegende zu dem weiß glänzenden Cousin des Goldes sowie die Antworten auf die Fragen: Was treibt den Preis des Silbers? Was spricht für eine Silberinvestition? Welche Möglichkeiten hast Du konkret, um in Silber anzulegen? Und was ist bei dieser Anlageklasse sonst zu beachten?
## ☝️ Das Wichtigste in aller Kürze
- Im Gegensatz zum Gold ist der Silbermarkt trotz seines industriellen Nutzens kleiner, volatiler – und damit auch chancenreicher. Rohstoffexperten sprechen vom „Gold auf Steroiden“.
- Die Silber-Nachfrage der Industrie wird seinen Rekordkurs in den nächsten Jahren halten angesichts immer höherer Investitionen in Technologien der erneuerbaren Energien und der weiterhin rasant wachsenden Wirtschaft in vielen Schwellenländern.
- Dank der Einführung immer neuer Finanzprodukte, die den Silberpreis abbilden, erhöht sich die Bedeutung des Edelmetalls als Spekulationsobjekt immer mehr.
- Für ein Investment in Silber spricht, dass es eine Schlüsselkomponente vieler grüner Technologien ist und als realer Sachwert einen eingebauten Krisenschutz besitzt.
- Der Erwerb von physischem Silber eignet sich für Einsteiger eher nicht, da erhebliche Mengen gekauft werden müssten, dessen Lagerung logistisch und kostentechnisch schnell zum Problem wird. Obendrein wird im Gegensatz zum Golderwerb in der Regel die Mehrwertsteuer fällig.
- Während Silber-ETFs in Deutschland tabu sind, besteht die Möglichkeit in einen passenden Edelmetall-ETC zu investieren. Sie gleichen Schuldverschreibungen, jedoch ohne Emittentenrisiko, sind leichter handelbar als physisches Silber und zudem Mehrwertsteuer-frei.
- Unter den Derivaten sind auf dem Silbermarkt CFDs die beste Option.
- Eine deutliche Hebelwirkung auf den Silberpreis erhältst du auch mit einer Investition in Silberminen-Aktien. Die Kurse solcher Rohstoff-Titel werden in der Regel aber auch von vielen anderen Faktoren beeinflusst.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Silberpreis: Wie bildet er sich? Was beeinflusst ihn?](#Silberpreis_Wie_bildet_er_sich_Was_beeinflusst_ihn)
- [Warum sollte ich in Silber investieren?](#Warum_sollte_ich_in_Silber_investieren)
- [Was ist bei einem Investment in physisches Silber zu beachten?](#Was_ist_bei_einem_Investment_in_physisches_Silber_zu_beachten)
- [Welche Möglichkeiten habe ich außerdem, in Silber zu investieren?](#Welche_Moeglichkeiten_habe_ich_ausserdem_in_Silber_zu_investieren)
- [💬 Edelmetalle und andere Börsenthemen: Jetzt diskutieren!](#%F0%9F%92%AC_Edelmetalle_und_andere_Boersenthemen_Jetzt_diskutieren)
Silber stand schon immer im Schatten des Goldes. So ist das Edelmetall landläufig auch bekannt als „der kleine Bruder des Goldes“ oder „das Gold des armen Mannes“. Wenn es also um eine Anlage in Münzen und Barren geht – etwa als Inflationsschutz –, kommt den meisten Menschen Silber erst an zweiter Stelle in den Sinn.
Mehr und mehr Anleger erkennen mittlerweile jedoch die einzigartigen Chancen eines Silberinvestments. Mit seiner hohen elektrischen und thermischen Leitfähigkeit ist Silber vielfältig industriell und technisch einsetzbar und in der Industrie daher hochgefragt. Der Markt ist im Vergleich zum Gold weiterhin kleiner, volatiler – und damit auch chancenreicher.
Warum also eine Wertanlage in Silber nicht nur was für „arme“ Anleger ist, auf welche Weisen Du investieren kannst und was dabei zu beachten ist, erfährst du in den folgenden Abschnitten.
## Silberpreis: Wie bildet er sich? Was beeinflusst ihn?
### Mehr Volatilität als beim Gold
Die Angebots- und Nachfragedynamik, die den Silberpreis prägt, weist Ähnlichkeiten zum Gold auf, hat jedoch auch markante Alleinstellungsmerkmale. Trotz der starken industriellen Nutzung ist Silber ein relativ kleiner Markt. Das bedeutet: Schon verhältnismäßig geringe Kapitalzu- und Abflüsse können den Silberpreis erheblich beeinflussen.
Diese hohe Volatilität führt dazu, dass Silber in einem Bullenmarkt deutlich schneller und weiter steigen kann als Gold. Nicht umsonst bezeichnen Rohstoffexperten das Edelmetall ein uns andere Mal als „Gold auf Steroiden“ oder „Gold mit Raketenantrieb“.
### Wichtiger Indikator: Gold-Silver-Ratio
Da Silber wie Gold in der Historie häufig als Zahlungsmittel und Wertaufbewahrung genutzt wurde, besteht zwischen den beiden Edelmetallen eine enge Verbindung, die Händlern als Indikator dient. So gibt das Gold-Silber-Verhältnis einen Anhaltspunkt, inwieweit Silber gegenüber dem gelblichen Cousin über- oder unterbewertet ist.
Seit der Jahrtausendwende liegt diese Gold-Silver-Ratio im Schnitt bei rund 65, was bedeutet, dass man für eine Unze Gold 65-mal so viel zahlt wie für die entsprechende Menge in Silber. Nach dem Corona-Crash im Frühjahr 2020 ist diese Kennzahl zeitweise auf ein Allzeithoch über 120 geklettert, was für eine außerordentliche Unterbewertung des Silbers gesprochen hat.
Durch die Relation zum Gold hat Silber wie auch das gelbe Metall eine negative Korrelation zum US-Dollar.
Als die Preise von Silber und Gold aufgrund von Marktmächten anfingen zu schwanken, tat dies auch das Verhältnis der Edelmetalle.
### Silber: Ein unverzichtbares Industriemetall
Was die Nachfrageseite angeht: Über Jahrtausende wird Silber ähnlich wie Gold genutzt: für Schmuck, Ornamente, Gebrauchsgegenstände und als Handelsobjekt. So bildete das Edelmetall die Basis für zahlreiche Währungssysteme.
Auch wenn man Silber heutzutage seltener sieht, so ist es doch überall: in Elektrogeräten für Schalter, Kontakte und Sicherungen, in Batterien und Solarzellen. Genutzt als Katalysator und bei der Wasseraufbereitung sowie in der Medizin – also praktisch in allen wichtigen Industriezweigen.
Mehr als die Hälfte des gesamten Silberbedarfs ist mittlerweile der industriellen Nutzung zuzuschreiben, Tendenz steigend. Dieser Umstand führt dazu, dass Silber gegenüber Gold abhängiger von der Konjunkturentwicklung ist, was ebenfalls mit einem höheren Schwankungsrisiko einhergeht.
Der Industrie-Anteil der Silbernachfrage dürfte angesichts der Schlüsselrolle des Edelmetalls für die Nachhaltigkeitswende weiter wachsen. Grafik: Eigene Darstellung, Daten: The Silver Institute, UBS (Stand: 2020).
Seine wachsende Beliebtheit in der Industrie hat Silber einer Kombination von einzigartigen Eigenschaften zu verdanken: Es ist das Metall mit der höchsten elektrischen Leitfähigkeit und ist zudem ein exzellenter Wärmeleiter. Darüber hinaus wirken Silberionen antibakteriell und -mikrobiell.
### Silber-Nachfrage weiterhin auf Rekordkurs
Im Jahr 2021 hat die Nachfrage nach physischem Silber einen neuen Rekordwert erreicht. Angesichts immer höherer Investitionen in Technologien der erneuerbaren Energien und der weiterhin rasant wachsenden Wirtschaft in vielen Schwellenländern gehen Marktexperten unisono davon aus, dass die Silbernachfrage in Zukunft weiter steigen wird. Gerade die boomende E-Auto- und Solarenergie-Branchen dürften in den nächsten Jahren für stetig steigenden Bedarf sorgen.
### Silber immer beliebter unter Investoren
Die Bedeutung von Silber als Spekulationsobjekt hat sich in den letzten beiden Jahrzehnten ebenfalls kontinuierlich vergrößert dank der Einführung von ETPs (Exchange Traded Products) und Derivaten. Seit 2006 wächst das Investitionsvolumen jedes Jahr.
Die Silbernachfrage von Investoren unterliegt gegenüber der Schmuck- und Industrienachfrage naturgemäß deutlich stärkeren Schwankungen. Damit hat die aktuelle Anlegerstimmung nachfrageseitig in der Regel den größten Einfluss auf die Preisentwicklung des Edelmetalls.
### Silberangebot: Recycling lohnt sich häufig nicht
Das Angebot an Silber wird in erster Linie durch die entsprechende Produktion von Minenbetreibern bestimmt, die sich in langjährigen Zyklen bewegt. Die letzte große Ausweitungsphase ist schon über ein Jahrzehnt her: Zwischen 2002 und 2012 hatte sich das Gesamtangebot um satte 21% erhöht, was insbesondere auf die Produktionssteigerungen in Mexiko (100%) und Russland (250%) zurückzuführen war. Mit etwa 40% der globalen Silberproduktion dominiert Lateinamerika den Markt gefolgt von China und Australien.
Etwa drei Viertel des produzierten Silbers stammen aus der Minenförderung, der restliche Anteil wird überwiegend aus der Wiederaufbereitung von Altmetall gewonnen. Im Vergleich zum Gold spielt das Recycling beim Silber eine weniger wichtige Rolle, da es sich oft als unwirtschaftlich erweist, winzige Mengen des Materials aus weggeworfenen Produkten zurückzugewinnen. Dieses Alt-Silber ist damit für immer verloren und kann nicht mehr in das Marktangebot zurückkehren.
### Was den Silberpreis beeinflusst – ein Zwischenfazit
Die Hauptfaktoren, die den Silberpreis beeinflussen, sind die Industrie- und Anlegernachfrage, der Goldpreis und die Minenförderung. Wenn sich einer oder mehrere dieser Faktoren verändert, deutet das darauf hin, dass sich der Silberpreis in Zukunft bewegen wird.
Für Anleger, die sich dafür entscheiden, Silber in ihr Depot aufzunehmen, lohnt es sich daher, diese entscheidenden Treiber im Auge zu behalten. Dabei muss jedoch bedacht werden: Die hohe Marktvolatilität erschwert es, die Preisentwicklung des Edelmetalls langfristig zu schätzen. Selbst Analysten und ausgeklügelte Algorithmen liegen mit ihren Silber-Prognosen regelmäßig falsch.
## Warum sollte ich in Silber investieren?
Ob man in ein Asset investieren sollte, hängt zunächst einmal immer von Deinen individuellen Zielen und Anlagestrategien ab sowie von Deiner Risikobereitschaft. Sicher ist: Es gibt eine Reihe von Gründen, warum sich ein Investment in Silber für Dich lohnen könnte.
### Schlüsselkomponente vieler grüner Technologien
Im zurückliegenden Abschnitt haben wir es schon angesprochen: Die industrielle Nachfrage nach Silber ist seit Anfang des Jahrtausends auf einem stetigen Wachstumspfad. Das liegt insbesondere daran, dass das Edelmetall aus vielen auf Nachhaltigkeit ausgelegte Technologien nicht wegzudenken ist.
### Realer Sachwert mit eingebautem Krisenschutz
Silber gilt wie auch Gold als wertbeständiges Edelmetall. Es ist somit eine gute Anlage-Option für Dich, wenn Du Dein Vermögen absichern möchtest in Zeiten rapide steigender Geldmengen und Staatsschulden.
Anders als Aktien, Anleihen und ungedeckte Währungen ist es nicht entwertbar. Im Gegensatz zu Papiergeld ist es nicht beliebig vermehrbar und symbolisiert kein Zahlungsversprechen eines Dritten, das mit einem Ausfallrisiko einhergeht.
Silber ist zwar nicht so selten wie Gold, aber dennoch deutlich knapper als andere Metalle wie Kupfer, Zink oder Nickel, die in weitaus größeren Mengen gefördert werden (siehe Tabelle unten).
### Kleinanleger müssen vorsichtig sein
Wenn Du in ein Krisenmetall in physischer Form investieren willst, aber nur über ein begrenztes Budget verfügst, dann könnte Silber die richtige Wahl für dich sein. Das scheint auf den ersten Blick zumindest logisch. Bei dieser Argumentation wird in der Regel jedoch vergessen, dass sich der Silberpreis sehr volatil bewegt, was größere Gewinne zur Folge haben kann – aber eben auch hohe Verluste. Kleinanleger mit geringem Kapital sollten den Anteil an hochriskanten Anlagen sehr gering halten.
Als reine Krisenwährung eignet sich eher Gold: Als Wertspeicher ist es effizienter, leichter zu lagern und zu transportieren. Es läuft nicht an, ist mehrwertsteuerfrei und unterliegt geringeren Wertschwankungen.
### Goldverbot: Ein realistisches Szenario?
Im Internet ist mitunter zu lesen, dass Silber gegenüber Gold als krisensicherer Wertspeicher und Tauschmittel zu bevorzugen ist, da Privatanlegern über kurz oder lang ein sogenanntes Goldverbot droht – mit dem Verweis auf viele Besitzbeschränkungen und Konfiszierungen in der Vergangenheit. Demnach sollten sich Menschen sorgen machen, dass Regierungen aufgrund globaler Krisen und überbordender Schulden beginnen könnten, Vermögenswerte zu beschlagnahmen.
Ein derartig verhängnisvolles Szenario halten wir jedoch für äußerst unwahrscheinlich. Gold aus dem Privatbesitz zu beschlagnahmen, würde sich für Exekutiv-Gewalten von modernen Staaten zum einen nicht lohnen, da es heutzutage weniger als 1% der Privatvermögen ausmacht.
Auch in weniger Entwickelten Ländern hätten Regierungen weitaus einfachere Wege, an Vermögenswerte heranzukommen – etwa Immobilien oder erhöhte Steuern. Hinzu kommt: Selbst für diesen Fall bieten Edelmetallhändler Lösungen mit Lagerkonzepten in anderen Rechtsräumen.
## Was ist bei einem Investment in physisches Silber zu beachten?
Physisches Silber kann wie beim Gold in Form von Barren, Münzen oder Schmuck bzw. Silberware (Tafelsilber) erworben werden. Diese Anlageformen nach wie vor beliebt, denn für viele Investoren geht nichts über das Gefühl, Assets zu besitzen, die sie in den Händen halten können.
Barren weisen dabei in der Regel den höchsten Reinheitsgrad auf und sind pro Gewichtseinheit am günstigsten. Münzen haben andererseits den Vorteil, dass sie zu beliebten Sammlerobjekten reifen und somit ihren eigentlichen Wert erhöhen können.
### Beachte das Währungsrisiko
Es gibt drei große internationale Rohstoffbörsen, an denen Silber in US-Dollar gehandelt wird: die New York Mercantile Exchange, der London Bullion Market und die Tokyo Commodity Exchange.
Für Anleger aus dem Euroraum etwa ergibt sich damit ein Währungsrisiko: Wenn der Euro gegenüber dem US-Dollar aufwertet, wirkt sich das negativ auf die Performance des Silberinvestments aus; im umgekehrten Fall winken allerdings auch Wechselkursgewinne.
### Physisches Silber wenig sinnvoll für Einsteiger
Physisches Silber zu kaufen, macht für Einsteiger aber nur in den allerwenigsten Fällen Sinn. Der Grund: Wegen des im Vergleich zu Gold geringen Werts je Gewichtseinheit müssten erhebliche Mengen an Silber gekauft werden.
Die Lagerung kann damit schnell zum logistischen Problem werden, das obendrein renditeverschlingende Kosten verursacht. Hinzu kommt, dass das Edelmetall empfindlich gegenüber Luft und Feuchtigkeit ist und daher regelmäßig gereinigt und poliert werden muss.
Was ebenfalls zu Lasten der Renditen gehen kann: Käufe von Silber in Form von Münzen und Barren können mit relativ hohen Zusatzkosten verbunden sein – etwa in Form von Lager- und Aufbewahrungsgebühren, dem Präge- und Herstellungsaufwand oder der Händlermarge.
### Jetzt Gold-Update herunterladen
und Top-Miner-Aktie sichern!

- **Gold bei 3.000 US$?** Mit dieser Goldminen-Aktie profitieren Sie am besten von der Hebelwirkung auf den steigenden Goldpreis!
- **Gold-Update: Warum Ihnen Gold jetzt das perfekte Einstiegsfenster für einen erfolgreichen Invest bietet.**
- **Ihre Investmentchance**: Mit dieser Aktie sind Sie auf der Überholspur, wenn der Goldpreis explodiert!
[**JETZT KOSTENLOS HERUNTERLADEN**](#)
Hiermit melde ich mich zum kostenlosen Newsletter "Goldherz Report" an. Ich kann den Newsletter jederzeit wieder abbestellen. Herausgeber: bull markets media GmbH | [Datenschutzhinweis](https://www.sharedeals.de/datenschutz/)
### Das ist steuerlich zu beachten
Auch beim Thema Steuern müssen Anleger, die ihr Geld in Silber investieren möchten, auf der Hut sein. Denn anders als beim Gold wird bei einem Silberinvestment in der Regel die Mehrwert- beziehungsweise Umsatzsteuer fällig – und seit 2014 zum vollen Satz von 19%. Nur bei Anlagemünzen gibt es unter bestimmten Voraussetzungen eine Ausnahme: die sogenannte Differenzbesteuerung.
Edelmetallhändler und Banken können ihren Kunden seit 2014 Silbermünzen und -barren auch differenzbesteuert anbieten. Bedeutet: Die vom Anleger zu zahlende Umsatzsteuer wird nicht auf den vollen Nettokaufpreis angewendet, sondern errechnet sich aus der Differenz zwischen dem Einkaufs- und Bruttoverkaufspreis des Händlers – ein klarer finanzieller Vorteil für den Käufer.
Wie beim Goldkauf ist beim Erwerb von Silber auch eine einjährige Spekulationsfrist zu beachten. Heißt: Wer mit seinem Silberinvestment Gewinne gemacht hat, kann sie erst zwölf Monate nach dem Erwerb steuerfrei veräußern.
## Welche Möglichkeiten habe ich außerdem, in Silber zu investieren?
### Silber-ETCs ohne Emittentenrisiko
Seit Mitte der Nullerjahre gibt es neben dem Kauf von Münzen und Barren auch andere Möglichkeiten, in Silber zu investieren: ETCs etwa (Exchange Traded Commodies). Diese börsengehandelten Rohstoffe sind Inhaber-Schuldverschreibungen und ähneln daher eher Zertifikaten als ETFs. Das heißt: Wenn du ETCs kaufst, gibst du der Bank, für die Du dich entscheidest, einen Kredit, mit dem sie das physische Silber für dich kauft und verwahrt.
Im Gegensatz zu vielen anderen Zertifikaten und ETCs haben Edelmetall-ETCs von renommierten Fondsgesellschaften in der Regel jedoch kein Emittentenrisiko. Sprich: Im Fall einer Insolvenz des Emittenten ist Dein Vermögen geschützt, da die eingelagerten Edelmetalle für Dich reserviert sind. Zwei weitere offensichtliche Vorteile der ETCs gegenüber selbst gelagertem Silber: Sie sind viel leichter handelbar und es fällt keine Mehrwertsteuer an.
### Silber-ETFs in Deutschland tabu
Silber-ETFs sind für Anleger aus Deutschland hingegen keine echte Option, da sie in der Bundesrepublik nicht zugelassen sind. Nach den sogenannten [UCITS-Richtlinien](https://www.justetf.com/de/news/etf/die-rechtslage-bei-etfs-das-ucits-regelwerk.html) sind keine Fonds erlaubt, die nur aus einem Wert oder Rohstoff bestehen. Diese Vorschriften gelten allerdings nicht für die Schweiz. Dort kannst Du Silber in Form von ETFs handeln.
### Silber-Derivate: CFDs im Vorteil
Es gibt außerdem eine Reihe von Derivaten und Zertifikaten, mit denen Du den Silberpreis künstlich abbilden kannst, also ohne dass Dein Vermögen physisch gedeckt und besichert ist. Zudem haben sie weitere Nachteile im Speziellen: **Optionsscheine** haben ein relativ hohes Totalverlust-Risiko, **Zertifikate** haben immer ein Emittentenrisiko und sind häufig kompliziert gestaltet und der Handel mit **Futures** erfordert in der Regel bereits ein hohes Anfangskapital.
Unter den derivativen Finanzprodukten erfreuen sich daher auch im Silbermarkt **CFDs** (Contracts for Difference) einer immer größeren Beliebtheit. Sie sind leicht zu verstehen, gleichen sie doch einer simplen Casino-Wette auf das zugrundeliegende Asset.
Zudem ist es möglich, mit einem Hebel auf das eingesetzte Kapital zu setzen – sowohl auf einen steigenden also auch auf einen fallenden Silberpreis. Für CFDs auf Silber hat die deutsche Finanzmarkt-Regulierungsbehörde BaFin einen maximalen Hebel von 1:10 bestimmt. So kannst Du mit einer geringen Hinterlegungssumme schon große Gewinne erzielen.
### Silberminen-Aktien als Investment-Hebel
Schließlich kannst Du auf Silberminen-Aktien setzen oder Indexanlagen wie ETFs und Fonds, die die Anteile der Minengesellschaften abbilden und das Einzelaktien-Risiko auf mehrere Unternehmen verteilen.
Damit spekulierst Du einerseits auf einen steigenden Silberpreis – und zwar oft mit einer deutlichen Hebelwirkung. Sowohl Risiken wie Chancen sind bei Silberaktien nochmals erhöht. Andererseits bieten Minenaktien die Möglichkeit auf zusätzliche Erträge: Dividendenzahlungen.
Bei Aktien von Gesellschaften mit Silber-Geschäft musst Du jedoch bedenken, dass es sich so gut wie nie um ein reines Silberinvestment handelt. So fördern Bergbauunternehmen meist auch viele andere Rohstoffe, weil reines, sogenanntes „gediegenes“ Silber selten ist.
Etwa 70% der Silberförderung ist daher ein Nebenprodukt des Abbaus von anderen Metallen wie Blei oder Zink. Damit beeinflussen viele andere Faktoren die Entwicklung der Silber-Aktien, und letztlich kommt immer auch ein unternehmerisches Risiko wie Missmanagement hinzu.
## 💬 Edelmetalle und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [In Rohstoffe investieren: So machst Du es richtig mit ETFs, CFDs & Co.](https://www.sharedeals.de/wissen/rohstoffe/etfs-cfds-co/)
**Published:** Oktober 18, 2023
**Author:** Peter Wolf-Karnitschnig
**Content:**
Obwohl Rohstoffe die älteste Anlageklasse sind, haben sie für Anleger nicht im Geringsten an Reiz verloren. Im Gegenteil: Der Klimawandel und die damit einhergehende globale Nachhaltigkeitswende werden den weltweiten Hunger nach Lithium und Co. erheblich verstärken. In diesem Ratgeber bekommst Du einen umfänglichen Überblick über die für Anleger wesentlichen Rohstoffe, deren Preisbildung, Vorteile und Risiken. Darüber hinaus erfährst Du, mit welchen Finanzprodukten Du in Rohstoffe investieren kannst und was Du dabei alles beachten musst.
## ☝️ Das Wichtigste in aller Kürze
- - Rohstoffe werden in die Unterkategorien der beiden Hauptgruppen Agrarrohstoffe und Industrierohstoffe eingeteilt.
- Zu den an der Börse meistgehandelten Rohstoffen zählen die Agrarrohstoffe Sojabohnen und Mais, der Energierohstoff Rohöl und die Metallrohstoffe Stahl, Eisenerz, Gold, Kupfer, Aluminium und Silber.
- Die Preise von Rohstoffen werden von einer Vielzahl von Faktoren beeinflusst, darunter Angebot und Nachfrage, das Wirtschaftswachstum, die Wechselkurse von Währungen, die Geopolitik, das Wetter und die Inflation.
- Anleger haben zahlreiche Möglichkeiten, in Rohstoffe zu investieren, wie z. B. über Rohstoffaktien, Rohstoff-ETCs, -ETFs und -Investmentfonds.
- Rohstoffinvestments bringen Anlegern verschiedene Vorteile, darunter eine gute Portfoliodiversifikation, attraktive Renditen und ein hoher Inflationsschutz.
- Die größten Risiken von Investitionen in Rohstoffe sind ihre hohe Volatilität, das Aufkommen neuer Technologien sowie unkalkulierbare Einflussfaktoren wie das Wetter und die Politik.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [In welche Rohstoffe kann ich investieren?](#In_welche_Rohstoffe_kann_ich_investieren)
- [Was bewegt die Rohstoffpreise?](#Was_bewegt_die_Rohstoffpreise)
- [Wie kann ich in Rohstoffe investieren?](#Wie_kann_ich_in_Rohstoffe_investieren)
- [Welche Vorteile und Risiken haben Rohstoffinvestments?](#Welche_Vorteile_und_Risiken_haben_Rohstoffinvestments)
- [Wie viel Geld verdient man im Rohstoffmarkt?](#Wie_viel_Geld_verdient_man_im_Rohstoffmarkt)
- [Was musst Du bei Rohstoff-Investments sonst noch beachten?](#Was_musst_Du_bei_Rohstoff-Investments_sonst_noch_beachten)
- [💬 Rohstoffe und andere Börsenthemen: Jetzt diskutieren!](#%F0%9F%92%AC_Rohstoffe_und_andere_Boersenthemen_Jetzt_diskutieren)
Rohstoffe sind die älteste Anlageklasse der Menschheitsgeschichte. Seit jeher investieren Anleger ihr Geld in Edelmetalle wie Gold und Silber. Im Zuge der weltweiten Industrialisierung und der Entdeckung neuer Rohstoffvorkommen hat sich der Rohstoffmarkt zu einer der größten und wichtigsten globalen Anlageklassen entwickelt.
Die Nachfrage nach Rohstoffen ist heute so groß wie nie zuvor. Angesichts der massiven Industrialisierung von einstigen Schwellenländern wie China, Indien und Brasilien hat sich der Verbrauch vieler Rohstoffe in den letzten 20 Jahren mehr als verdoppelt – und ein Ende des globalen „Rohstoffhungers“ ist vorerst nicht in Sicht.
Hinzu kommt, dass der Rohstoffmarkt in den letzten Jahren die größten Umwälzungen seiner Geschichte erlebte. Der Klimawandel zwingt die Menschheit, sich von der Energieerzeugung durch fossile Brennstoffe zu verabschieden und stattdessen erneuerbare Energieträger einzusetzen. Zudem führt die Mobilitätswende dazu, dass die Nachfrage nach Rohstoffen wie Lithium und Kupfer in jüngster Vergangenheit massiv angestiegen ist.
Wie Du siehst, gehört der Rohstoffsektor gegenwärtig zu den interessantesten, weil dynamischsten Anlagemärkten der Welt. In diesem Wissensbeitrag erfährst Du deshalb alles rund um die Frage, wie Du in Rohstoffe investieren kannst.
Du lernst außerdem, welche Arten von Rohstoffen es gibt und welche davon eine große Rolle an den Weltmärkten spielen. Darüber hinaus erfährst Du, welche Faktoren Einfluss auf die Rohstoffpreise haben und mit welchen Vorteilen und Risiken eine Geldanlage in Rohstoffe verbunden ist. Nicht zuletzt bekommst Du eine detaillierte Übersicht, über welche Finanzprodukte Du Geld in Rohstoffe investieren kannst und was Du bei einem Investment in diese Anlageklasse beachten solltest.
## In welche Rohstoffe kann ich investieren?
Wie die meisten Menschen wirst auch Du eine Vorstellung davon haben, worum es sich bei Rohstoffen handelt. Der guten Ordnung halber soll zur Einleitung in das Thema jedoch eine allgemeingültige Definition von Rohstoffen angeführt werden.
Da sich die Wirtschaftswissenschaften in die beiden Grunddisziplinen Volks- und Betriebswirtschaftslehre unterteilen, gibt es nicht ganz überraschend auch eine volks- und eine betriebswirtschaftliche Definition von Rohstoffen. In der Volkswirtschaftslehre werden unter Rohstoffen unbearbeitete Grundstoffe verstanden, die durch die Urproduktion aus der Natur gewonnen werden. Dabei kann es sich um Erzeugnisse aus der Land- und Forstwirtschaft, der Fischerei oder dem Bergbau handeln. Diese Grundstoffe werden entweder sofort verbraucht oder einer weiteren industriellen Verarbeitung zugeführt.
In der davon etwas abweichenden Definition der Betriebswirtschaftslehre werden mit Rohstoffen Materialien bezeichnet, die als Grundstoffe in den Produktionsprozess von Erzeugnissen eingehen und direkter Bestandteil hergestellter Waren sind. Rohstoffe bilden somit den stofflichen Hauptbestandteil von Erzeugnissen.
### Die zwei großen Rohstoffkategorien
Nach dieser zugegebenermaßen etwas trockenen Einleitung soll es nun etwas praktischer werden. Rohstoffe werden nach der Art ihrer Gewinnung und ihrem Verwendungszweck in verschiedene Kategorien unterteilt. Die beiden Hauptkategorien sind:
- Agrarrohstoffe
- Industrierohstoffe
In die Kategorie der Agrarrohstoffe fallen alle Grundstoffe, die von der Land-, Forst- und Fischereiwirtschaft geliefert werden. Diese können sowohl tierischen Ursprungs (z. B. Fisch und Fleisch) oder pflanzlichen Ursprungs (z. B. Baumwolle, Getreide, Kaffee) sein. Agrarrohstoffe werden in den meisten Fällen zu Nahrungs-, Genuss- und Futtermitteln weiterverarbeitet.
Eine Sonderrolle unter den Agrarrohstoffen spielen Grundstoffe, die vor allem in technisch-industrielle Anwendungen zum Einsatz kommen, weshalb sie auch als industrielle pflanzliche Rohstoffe bezeichnet werden. Zu dieser Gruppe zählen unter anderem:
- Baumwolle (für die Bekleidungsindustrie)
- Holz (für die Bau- und Möbelindustrie)
- Kautschuk (für die Chemieindustrie)
- Raps (für die Nahrungsmittel- und Mineralölindustrie)
Industrierohstoffe werden aus anorganischen und fossilen Ressourcen in Form von Bodenschätzen im Bergbau gefördert. Sie werden in die folgenden vier Gruppen eingeteilt:
- Energierohstoffe: Erdöl, Erdgas, Kohle und Uran
- Metallrohstoffe: Aluminium, Eisen, Gold, Kupfer, Lithium, Platin, Silber u.v.m.
- Chemische Rohstoffe: Kalk und Salz
- Bau- und Keramikrohstoffe: Kaolin, Kies, Sand, Tonmineral und Werksteine.
Energierohstoffe sind sozusagen das Rückgrat der Weltwirtschaft. Die vier fossilen Brennstoffe Kohle, Gas, Öl und Uran sind bis heute der Grundpfeiler der weltweiten Energieerzeugung. Erneuerbare Energierohstoffe wie Sonne, Wasser und Wind spielen jedoch eine zunehmend wichtige Rolle bei der Energieerzeugung.
Neben Energierohstoffen spielen Metallrohstoffe eine sehr große Rolle in der Herstellung von Produkten aller Art. Maschinen, Fahrzeuge, Elektrogeräte und vieles mehr sind ohne Metalle nicht herstellbar.
Chemische Rohstoffe werden, wie die Bezeichnung bereits suggeriert, vorwiegend in der chemischen Industrie verarbeitet. Bau- und Keramikrohstoffe stellen hingegen die wichtigsten Grundstoffe für die Bauindustrie dar.
Die beiden großen Rohstoffkategorien lassen sich in weitere Unterkategorien aufteilen. Grafik: Eigene Darstellung
### Welche Rohstoffe sind für Investoren relevant?
Wie Du im letzten Abschnitt gelernt hast, ist das Spektrum an Rohstoffen heutzutage sehr groß. Doch nicht alle Rohstoffe sind gleichermaßen bedeutend für die Weltwirtschaft oder einzelne Branchen. Einige Rohstoffe haben ein wesentlich größeres wirtschaftliches Gewicht als andere.
Ein guter Gradmesser für die ökonomische Bedeutung von Rohstoffen ist deren Handelsvolumen. Die nachfolgenden Daten stammen aus dem Global Commodity Flows Report 2021 der Bank of International Settlements und beziehen sich auf das Gesamtvolumen an Futures-Kontrakten, die im Jahr 2020 gehandelt wurden.Das Top 10-Ranking der meistgehandelten Rohstoffe der Welt sieht somit wie folgt aus:
**Rang****Rohstoff****Handelsvolumen in Mio. Kontrakte**1Brent Rohöl1.6122Stahl1.0903WTI Rohöl7504Sojabohnen6405Eisenerz5706Mais4907Gold4508Kupfer4209Aluminium38010Silber350Nachfolgend findest Du eine kurze Vorstellung dieser Top 10-Rohstoffe.
### Brent Rohöl: Der Wirtschaftsmotor aus der Nordsee
Die Ölsorte Brent ist eine der wichtigsten Bezugsgrößen für die Bestimmung des Ölpreises auf dem Weltmarkt. Brent wird in mehreren Ölfeldern in der Nordsee vor den Küsten Großbritanniens und Norwegens gewonnen. Die Nähe zum europäischen Markt macht Brent vergleichsweise kostengünstig. Zudem handelt es sich bei der Sorte um ein leichtes und süßes Öl. Leicht wegen seiner relativ geringen Dichte und süß aufgrund des niedrigen Schwefelgehalts. Diese beiden Eigenschaften sorgen dafür, dass Brent Rohöl relativ einfach in Endprodukte zu raffinieren ist.
### Stahl: Das Gerüst der modernen Zivilisation
Stahl ist eine Legierung aus Eisen und Kohlenstoff, der meist noch andere Elemente wie Chrom, Mangan, Nickel oder Wolfram beigemischt werden, um bestimmte Produkteigenschaften zu erhalten. Einen festen Produktstandard für den Rohstoff gibt es nicht. Stahl ist seit Beginn der Industrialisierung das Synonym für eine industrialisierte Weltwirtschaft. Die Beliebtheit des Rohstoffs gründet sich auf seinen beiden Haupteigenschaften: Stahl ist sehr stabil und kostet vergleichsweise wenig. Das macht ihn unverzichtbar für alle Anwendungen, in denen große Mengen nachgefragt werden, wie beispielsweise im Bauwesen.
### WTI Rohöl: Das schwarze Gold aus Texas
Wie Öl der Sorte Brent ist auch WTI (West Texas Intermediate) Rohöl eine der wichtigsten Benchmarks für den globalen Ölpreis. Auch WTI ist ein süßes, leichtes Öl, das sich hervorragend für die Weiterverarbeitung eignet. Wie der Name bereits zum Ausdruck bringt, wird WTI vor allem in Texas, aber auch in anderen Staaten im mittleren Westen der USA gefördert.
### Sojabohnen: Der Agrar-Allrounder
Sojabohnen haben sich in den letzten Jahren zum wichtigsten Agrarrohstoff der Welt entwickelt. Hintergrund dieser Bedeutungszunahme sind die vielseitige Einsetzbarkeit und die relativ niedrigen Kosten des Anbaus von Sojabohnen. Soja wird heutzutage primär als Basis für Tierfutter verwendet (Sojabohnenmehl). In Form von Sojaöl dient es aber auch als Fleisch- und Milchersatzprodukt in menschlichen Nahrungsmitteln wie Sojamilch und Tofu. Nicht zuletzt wird Soja auch zur Herstellung von Biokraftstoffen verwendet. Sojabohnen werden vor allem in den USA, Brasilien, Argentinien, China und Indien angebaut.
### Eisenerz: Der Dauerbrenner
Mit Eisenerz werden natürlich vorkommende Gemenge aus Steinen und Mineralien bezeichnet, aus denen Eisen gewonnen werden kann. Eisen ist das vierthäufigste Element der Erdkruste und wird dementsprechend bereits seit Jahrtausenden für die Werkstoffherstellung genutzt. Ein Großteil des Eisenerzes wird heutzutage zu Roheisen verarbeitet, das in der Stahlproduktion eingesetzt wird. Aufgrund seiner Materialeigenschaften wird Eisenerz aber auch für die Herstellung von Gusseisen, Magneten und sonstige chemische und industrielle Anwendungen verwendet. Die größten Eisenerzförderer der Welt sind China, Australien und Brasilien.
### Mais: Amerikas vielseitiger Klassiker
Nach Sojabohnen ist Mais der am zweithäufigsten gehandelte Agrarrohstoff. Auch Mais ist sehr vielseitig in seinen Anwendungsmöglichkeiten. Er wird nicht nur in vielen menschlichen Nahrungsmitteln verwendet, sondern ist auch die Basis von Tierfutter, Ethanol, Maissirup und Stärke. Hauptanbauland von Mais sind die USA, gefolgt von China und Brasilien.
### Gold: Der König der Rohstoffe
Gold ist seit jeher der weltweit begehrteste Metallrohstoff. Seine unvergleichliche Farbe und sein wunderschöner Glanz machen Gold zum Edelmetall schlechthin. Gold wird primär für die Herstellung von Schmuck verwendet. Ein geringer Anteil des Edelmetalls findet aber auch in der Industrie Verwendung, da Gold zwei wichtige Materialeigenschaften besitzt: Es ist gegenüber den meisten chemischen Reaktionen resistent und leitet Elektrizität. Im Gegensatz zu fast allen anderen Metallen hat Gold darüber hinaus eine weitere besondere wirtschaftliche Eigenschaft: Aufgrund seiner Begehrtheit wird es seit Jahrhunderten als Vermögenswert eingesetzt. Da Gold in Zeiten wirtschaftlicher Unsicherheit dazu tendiert, seinen Wert zu halten oder sogar zu steigern, wird es von vielen Privatanlegern und professionellen Investoren als Wertaufbewahrungsmittel genutzt. Die größten Goldproduzenten der Welt sind China, Russland, Australien und die USA.
### Kupfer: Das Frühwarnsystem der Wirtschaft
Neben Eisenerz und Aluminium ist Kupfer der dritte wichtige Metallrohstoff der Welt. Kupfer ist aufgrund seiner physikalischen Eigenschaften sehr begehrt. Das Metall ist nicht nur ein ausgezeichneter Wärme- und Elektrizitätsleiter, sondern auch korrosions- und wetterfest. Hinzu kommt, dass Kupfer ein relativ weiches Metall ist, das sich leicht dehnen und verformen lässt. Nicht zuletzt wird Kupfer zur Herstellung von Legierungen wie Bronze und Messing genutzt. Aufgrund seiner besonderen Eigenschaften findet Kupfer vor allem in der Elektrotechnik, dem Automobilbau und in der Bauindustrie in großen Mengen Verwendung. Wichtigste Förderländer von Kupfer sind Chile, China, Peru und die USA. Der Spitzname des Metalls Dr. Copper kommt nicht von ungefähr, gilt Kupfer doch als einer der besten Konjunktur-Frühindikatoren.
### Aluminium: Von der Raumfahrt bis zur Verpackungsindustrie
Aluminium ist gemeinsam mit Eisenerz und Kupfer eines der „Big 3“-Industriemetalle. Was viele Menschen nicht wissen, ist, dass das silbrig-weiße Leichtmetall in der Erdhülle nach Sauerstoff und Silizium das dritthäufigste Element und in der Erdkruste das häufigste Metall ist. Im Gegensatz zu Eisen und Kupfer wurde Aluminium erst sehr spät entdeckt (im frühen 19. Jahrhundert). Da das Leichtmetall fast ausschließlich in Form von chemischen Verbindungen vorkommt und die Gewinnung sehr energieintensiv ist, setzte die industrielle Massenproduktion erst im 20. Jahrhundert ein. Aluminium hat zwei sehr wichtige Eigenschaften: Es ist leicht und sehr korrosionsfest. Da das Metall selbst relativ weich ist, wird es mit anderen Elementen kombiniert, um eine Kombination aus Festigkeit und Leichtigkeit herzustellen. Aufgrund seiner vorteilhaften Materialeigenschaften kommt Aluminium vor allem im Fahrzeug- und Flugzeugbau sowie im Bauwesen zum Einsatz. Hauptförderländer sind China, Russland, Kanada und Indien.
### Silber: Der kleine, wilde Bruder des Goldes
Nach Gold ist Silber das zweite Edelmetall in der Liste der meistgehandelten Rohstoffe. Auch Silber war über Jahrtausende begehrt als Grundstoff für Münzen und Schmuck. Im Gegensatz zu Gold, das bis heute nur einen sehr geringen Grad an industrieller Verwendung aufweist, ist Silber nicht nur ein beliebtes Edelmetall, sondern auch ein wichtiges Industriemetall. Rund die Hälfte der Silbernachfrage geht auf die Industrie zurück. Silber wird beispielsweise in der Solarindustrie und in der Filmherstellung benötigt. Da der Silberpreis wesentlich stärker als der Goldpreis durch die industrielle Nachfrage beeinflusst wird, eignet sich Silber weniger gut als Wertspeicher als Gold.
## Was bewegt die Rohstoffpreise?
Die Preise von Rohstoffen unterliegen ständigen Schwankungen, die zum Teil größer sind als die Kursschwankungen von Aktien oder anderen Wertpapieren. Das liegt daran, dass zahlreiche Faktoren die Preisbildung von Rohstoffen beeinflussen. Im folgenden Abschnitt erfährst du, welche Faktoren sich in welchem Maße auf die Rohstoffpreise auswirken.
### Angebot und Nachfrage
Dass Angebot und Nachfrage die Preise von Rohstoffen beeinflussen, klingt nach einem langweiligen Allgemeinplatz. Schließlich bilden sich die Preise aller an Börsen gehandelten Güter und Wertpapiere auf Grundlage von Angebot und Nachfrage.
Bei Rohstoffen liegen die Dinge aber etwas anders. Zum einen kann sich die Nachfrage nach bestimmten Rohstoffen innerhalb kurzer Zeit massiv erhöhen. Bestes Beispiel aus der jüngeren Vergangenheit ist die durch die Wende zur Elektromobilität getriebene Nachfrageexplosion nach Lithium.
Zum anderen lässt sich das Angebot von Rohstoffen nicht von heute auf morgen ausweiten, wie es bei anderen Gütern oftmals möglich ist. Die Exploration und Erschließung neuer Rohstoffquellen dauert nicht selten mehrere Jahre, weshalb sich Angebot und Nachfrage bei Rohstoffen oftmals in einem starken Ungleichgewicht befinden. Das wiederum erklärt die starken Preisschwankungen vieler Rohstoffe.
### Wirtschaftswachstum
Das Weltwirtschaftswachstum ist der Haupttreiber der allgemeinen Nachfrage nach Rohstoffen. In Zeiten einer wachsenden Weltwirtschaft werden generell mehr Agrar- und Industrierohstoffe nachgefragt. Wesentlicher Treiber des Wirtschaftswachstums ist die immer noch steigende Weltbevölkerung.
### Wechselkursschwankungen
Die Preise der meisten Rohstoffe notieren in US$. Das bedeutet, dass Länder, die nicht den Dollar als Währung haben, neben dem generellen Preisrisiko auch ein Wechselkursrisiko tragen. Im täglichen Leben wirkt sich dies besonders augenfällig beim Ölpreis aus. Wenn der Ölpreis sinkt, gleichzeitig aber der Wechselkurs des Euro gegenüber dem US$ nachgibt, wird Öl im Euro-Raum nicht günstiger.
### Geopolitik
Aufgrund ihrer weltwirtschaftlichen Bedeutung stehen Rohstoffe im Zentrum der Geopolitik vieler Staaten. Was seit jeher bei Erdöl und Erdgas der Fall ist, gilt seit einigen Jahren auch in zunehmendem Maße für Rohstoffe, die für ganze Industrien von Bedeutung sind. Dazu zählen beispielsweise Uran für die Atomindustrie, Lithium für die Automobilindustrie und seltene Erden für die Elektroindustrie.
Die Veränderung geopolitischer Lagen kann zu erheblichen Preisänderungen bei Rohstoffen führen. So haben Krisen im Nahen Osten, der Hauptförderregion für Rohöl, einen sofortigen Anstieg des Ölpreises zur Folge. Der Krieg in der Ukraine hatte aufgrund der Bedeutung des Landes für den Getreideanbau stark steigende Preise für zahlreiche Agrarrohstoffe zur Folge.
### Wetter
Das Wetter kann massive Auswirkungen auf den Preis von Agrarrohstoffen haben. Die Ernte vieler Rohstoffe, wie beispielsweise Getreide oder Kaffee, ist stark vom Wetter abhängig. In Jahren mit nachteiligem Wetter führt eine geringere Ernte zu Preissteigerungen auf den Weltmärkten.
### Inflation
Viele Rohstoffe gelten als gute Absicherung gegen die Inflation. Bestes Beispiel dafür ist Gold, das seit jeher den Status eines ausgezeichneten Wertaufbewahrungsmittels genießt. Aber auch andere Rohstoffe werden in Zeiten hoher Teuerungsraten verstärkt nachgefragt, was wiederum zu Preissteigerungen führt.
## Wie kann ich in Rohstoffe investieren?
Heutzutage steht Anlegern eine sehr breite Palette an Möglichkeiten zur Verfügung, ihr Geld in Rohstoffe zu investieren. Der nachfolgende Abschnitt stellt die sieben wichtigsten Rohstoffanlageformen vor:
- Warenterminbörsen,
- Rohstoffaktien,
- Rohstoffzertifikate,
- Rohstoff-ETCs,
- Rohstoff-ETFs,
- Rohstoff-Investmentfonds und
- Rohstoff-CFDs.
### Warenterminbörsen
Rohstoffe werden seit Mitte des 19. Jahrhunderts an Warenterminbörsen gehandelt. Heutzutage kannst Du an Börsen wie der Chicago Mercantile Exchange, der ältesten Börse dieser Art, fast alle weltweit vorkommenden Agrar- und Industrierohstoffe handeln.
Die Kontrakte an Warenterminbörsen sind heute hochstandardisiert in Bezug auf die Produktart und -qualität sowie die Liefermenge und den Liefertermin. Da es sich bei Warentermingeschäften jedoch um physische Geschäfte handelt, sind sie für Privatanleger eher ungeeignet (es sei denn, Du bist tatsächlich an der Lieferung eines Rohstoffs interessiert).
### Rohstoffaktien
Eine der einfachsten Möglichkeiten, in Rohstoffe zu investieren, ist der Kauf von Rohstoffaktien. Unter Rohstoffaktien werden die Anteilsscheine von Unternehmen verstanden, die am Explorations-, Erschließungs-, Produktions- und Wiederverwertungsprozess von Rohstoffen beteiligt sind.
Da diese Prozesse enorm kapitalintensiv sind, handelt es sich bei Rohstoffaktien meist um sehr große und global tätige Konzerne. Dazu zählen vor allem die fünf großen Bergbau- und Rohstoffkonzerne Anglo-American, BHP, Glencore, Rio Tinto und Vale. Diese fünf Konzerne sind sehr breit aufgestellt und fördern zahlreiche Energie- und Metallrohstoffe auf allen Kontinenten. Aufgrund ihrer Größe werden ihre Aktien an allen wichtigen Börsen gehandelt und sind äußerst liquide, was ein Investment für Privatanleger sehr einfach macht.
Neben diesen Big 5 gibt es jedoch auch zahlreiche weitere Rohstoffaktien von kleineren Unternehmen, die sich in der Regel auf den Abbau eines bestimmten Rohstoffs fokussieren. So sind im Zuge des Lithium-Booms der letzten Jahre mehrere Unternehmen entstanden, die ausschließlich in der Förderung des Batteriegrundstoffs tätig sind.
### Rohstoffzertifikate
Auch mit einem Zertifikat kannst Du als Privatanleger mühelos in so gut wie alle Rohstoffe der Welt investieren. Neben der großen Bandbreite an verfügbaren Produkten haben Zertifikate den Vorteil, dass die emittierenden Banken permanent An- und Verkaufskurse bereitstellen und die Papiere zwischen 8 und 22 Uhren gehandelt werden können.
Ein Nachteil von Zertifikaten sollte dir als Anleger aber bewusst sein. Bei Zertifikaten handelt es sich um Schuldverschreibungen. Das bedeutet, das bei einer Insolvenz des Emittenten das herausgegebene Zertifikat wertlos verfällt.
### Rohstoff-ETCs
Rohstoff-ETCs haben sich in den letzten Jahren zu einer beliebten Geldanlageform für Privatanleger in Rohstoffe entwickelt. Hinter der Abkürzung „ETC“ verbirgt sich der englische Begriff „Exchange-traded Commodities“, also „börsengehandelte Rohstoffe“. Bei ETCs handelt es sich um unbefristete, besicherte Schuldverschreibungen, deren Kurs an die Wertentwicklung eines oder mehrerer Rohstoffe gekoppelt ist.
Ein ETC ist einem ETF (siehe den nächsten Punkt) sehr ähnlich. ETCs werden in gleicher Weise wie ETFs an der Börse gehandelt und bieten die gleichen Vorteile. Es gibt allerdings zwei wesentliche Unterschiede zwischen den beiden Arten, in Rohstoffe zu investieren.
Erstens: Mit einem ETC kannst Du auch in einen einzelnen Rohstoff investieren. Wenn Du beispielsweise an der Preisentwicklung von Öl, Lithium oder Sojabohnen partizipieren willst, geht das nur über einen ETC und nicht über einen ETF.
Zweitens: Im Gegensatz zu einem ETF stellt ein ETC kein Sondervermögen dar, das im Falle der Insolvenz des Emittenten geschützt ist. Mit einem Investment in einen ETC trägst Du somit ein Emittentenrisiko, das in der Praxis bei großen Anbietern jedoch eher gering ausfällt.
### Rohstoff-ETFs
ETFs (Exchange-traded Funds) zählen bereits seit langem zu den beliebtesten Anlageformen von Privatanlegern. ETFs bilden passiv die Wertentwicklung eines bestimmten Börsenindex nach. Ein Rohstoff-ETF ist somit die einfachste und kostengünstigste Möglichkeit, dein Geld schnell und diversifiziert im Rohstoffsektor zu investieren.
Rohstoff-ETFs werden in zwei verschiedenen Formen angeboten: Als Aktien-ETFs und als Index-ETFs. Bei einer Investition in einen Rohstoff-Aktien-ETF wird dein Geld in die in diesem ETF enthaltenen Unternehmen investiert. Das können beispielsweise Mineralölkonzerne oder Bergbauunternehmen sein.
Im Unterschied zu einem Aktien-ETF, der in Anteile von Unternehmen investiert, bildet ein Rohstoff-Index-ETF die Wertentwicklung eines oder mehrerer Rohstoffindizes nach. Solche Indizes spiegeln jedoch nicht den Preis der eigentlichen Rohstoffe wider, sondern den Wert von Futures, also Warenterminkontrakten. Grund dafür ist, dass Fonds nicht auf die physische Lieferung der Rohstoffe aus sind, sondern lediglich deren Wertentwicklung nachbilden wollen. Ein Rohstoff-Index-ETF ist somit eine sehr bequeme Möglichkeit, in einen Korb aus mehreren Rohstoffen zu investieren.
Die Auswahl an Rohstoff-ETFs ist heutzutage riesengroß. Die drei größten ETFs in dieser Anlageklasse sind:
- iShares Diversified Commodity Swap UCITS ETF
- Amundi Bloomberg Equal-weight Commodity ex-Agriculture UCITS ETF Acc
- L&G Multi-Strategy Enhanced Commodities UCITS ETF
Alle drei ETFs haben ein Fondsvolumen von über 1,4 Milliarden €.
### Rohstoff-Investmentfonds
Neben Rohstoff-ETCs und Rohstoff-ETFs hast Du zudem die Möglichkeit, in einen Rohstoff-Investmentfonds zu investieren. Im Gegensatz zu einem ETC oder ETF wird ein Investmentfonds durch ein Management-Team aktiv verwaltet. Zielsetzung des Fondsmanagements ist es, eine höhere Rendite als ein bestimmter Vergleichsindex zu erzielen.
Aufgrund der Kosten für dieses Fondsmanagement ist eine Geldanlage in einem Rohstoff-Investmentfonds mit höheren Gebühren verbunden als in einem ETC oder ETF. Zudem schaffen es statistisch erwiesen nur wenige Fondsmanager, ihren Vergleichsindex über einen längeren Zeitraum zu übertreffen.
Wie bei Rohstoff-ETFs hast Du auch bei Rohstoff-Investmentfonds die Qual der Wahl aus Dutzenden Fonds mit unterschiedlichen Anlageschwerpunkten. Die drei größten Rohstoff-Investmentfonds sind aktuell:
- BlackRock Global Funds – World Mining Fund
- JPMorgan Funds – Global Natural Resources Fund
- CPR Invest – Global Resources
Mit einem Fondsvolumen von über fünf Milliarden € ist der World Mining Fund von BlackRock der mit Abstand größte aktiv verwaltete Rohstofffonds. Der Global Natural Resources Fund von JPMorgan hat ein Volumen von ca. 1,2 Milliarden €, gefolgt vom CPR Invest Global Resources Fond mit einem Volumen von rund 800 Millionen €.
### Rohstoff-CFDs
CFDs (Contracts for Diffence oder Differenzkontrakte) werden heutzutage auf alle Arten von Basiswerten angeboten, darunter auch Rohstoffe. Wie mit einem Zertifikat oder einem ETC partizipierst Du mit einem Rohstoff-CFD direkt an der Wertentwicklung eines Rohstoffes ohne diesen jedoch physisch zu besitzen.
Rohstoff-CFDs erfreuen sich bei Anlegern aufgrund von zwei Eigenschaften sehr großer Beliebtheit. Zum einen kannst Du damit sowohl auf steigende als auch auf fallende Preise bzw. Kurse von Rohstoffen setzen.
Zum anderen ist ein Investment mit einem CFD in der Regel mit einer Hebelwirkung verbunden. Je nach deinem Risikoappetit kannst Du einen Hebel von bis zu 1:30 eingehen und damit bereits mit kleinen Kapitaleinsätzen sehr hohe Gewinne generieren. Die Kehrseite der Medaille eines Rohstoff-CFDs ist jedoch, dass Du dein eingesetztes Kapital bei unvorteilhaften Kursbewegungen auch schnell verlieren kannst.
### Übersicht: Was ist mit welchen Anlageinstrumenten möglich
**Instrument****Einzelinvest****Index****Korb****Strategie****ETFs**❌✅❌❌**ETCs**✅✅✅❌**Rohstoff-Fonds**❌❌❌✅**Zertifikate**✅✅✅❌**Hebelanlagen**✅✅❌❌## Welche Vorteile und Risiken haben Rohstoffinvestments?
### Gute Diversifikation
Rohstoffe eignen sich hervorragend als Beimischung für ein Portfolio von Aktien und Anleihen. Grund dafür ist, dass Rohstoffe historisch gesehen eine sehr niedrige Korrelation mit Anleihen und eine leicht negative Korrelation mit Aktien aufweisen. Das bedeutet, dass in Jahren, in denen sich die Kurse von Anleihen und Aktien schlecht entwickeln, Rohstoffe meist eine gute Performance aufweisen.
### Hoher Inflationsschutz
Die meisten Rohstoffe haben eine positive Korrelation zur Inflation. Das heißt, steigt die allgemeine Teuerungsrate, steigen auch die Preise von Rohstoffen. Das macht Rohstoffe zu einem sehr guten Inflationsschutz und vor allem in Zeiten hoher Inflation zu einer interessanten Geldanlage.
### Attraktive Renditen
Die Renditen von Rohstoffinvestments sind langfristig mit jenen von Aktien vergleichbar und somit höher als die vieler anderer Anlageklassen, wie beispielsweise Anleihen oder Immobilien. Außerdem gehören viele Rohstoff-Aktien zu den besten Dividendenzahlern an der Börse. Die Dividendenrendite von Rohstoffunternehmen liegt nicht selten bei über 5%.
### Keine Überraschungen
Rohstoffe sind aufgrund ihres begrenzten Angebots langfristig eine sehr sichere Anlageform. Die meisten Rohstoffe werden über Jahrzehnte in steigenden oder zumindest gleichbleibenden Mengen benötigt, was sie zu einer verlässlichen Geldanlage macht. Hinzu kommt, dass die Preise der meisten Rohstoffe bei überraschenden geopolitischen Ereignissen, wie beispielsweise dem Ausbruch eines Krieges, in die Höhe schießen.
### Hohe Volatilität
Rohstoffpreise unterliegen mehr oder weniger starken Schwankungen. Selbst bei Basisrohstoffen wie Rohöl kann es vorkommen, dass sich der Preis innerhalb weniger Monaten verdoppelt oder halbiert. Noch stärker fallen die Preisschwankungen bei „Trendrohstoffen“ wie beispielsweise Lithium und Uran aus. Unerwartete Nachfragesteigerungen können zu einer Vervielfachung der Preise führen. Gleiches gilt aber auch in die andere Richtung.
### Neue Technologien
Der wissenschaftliche Fortschritt beschleunigt sich von Jahr zu Jahr. Das bedeutet, dass Technologien, die heute noch state-of-the-art sind, in wenigen Jahren bereits zu den Auslaufmodellen gehören können. Dies hat massive Auswirkungen auf die Nachfrage nach bestimmten Rohstoffen. Ein Beispiel: Die Nachfrage nach Lithium erhöhte sich in den letzten Jahren aufgrund der Wende zur Elektromobilität massiv. Gleichzeitig kommen jedoch erste lithiumfreie Batterien auf den Markt, die in den kommenden Jahren die Nachfrage nach Rohstoff deutlich verringern könnten.
### Unkalkulierbare Einflussfaktoren
Bei vielen Rohstoffen bist Du mit einigen Einflussfaktoren konfrontiert, die sich wenig bis gar nicht kalkulieren lassen. Dazu zählen vor allem das Wetter, die Politik und die Wechselkurse. Das Wetter hat großen Einfluss auf die Preise vieler Agrarrohstoffe. Darüber hinaus wirkt sich die Weltpolitik in hohem Maße auf die Preisbildung von Agrar- und Industrierohstoffen aus. Politische Spannungen zwischen Großmächten wie den USA und China führen zu einem Anstieg des Ölpreises. Kriege in wichtigen Agrarländern wie der Ukraine haben einen Preisanstieg bei Getreide und anderen Rohstoffen zur Folge. Nicht zuletzt notieren die meisten Rohstoffe in US$, weshalb Du als Anleger aus dem Euro-Raum ein zusätzliches Wechselkursrisiko trägst.
Das Investieren in Rohstoffanlagen hat zahlreiche Vorteile, aber auch Risiken. Grafik: Eigene Darstellung
## Wie viel Geld verdient man im Rohstoffmarkt?
Die Antwort auf diese Frage ist in erster Linie von zwei Faktoren abhängig:
1. Dem Rohstoff, Unternehmen oder Index, in den/das Du dein Geld investierst.
2. Den Zeitraum, über den Du investiert bist.
Die historische Wertentwicklung von Rohstoffen ist sehr unterschiedlich. Die Preisentwicklung der wichtigsten Agrar- und Industrierohstoffe kann aufgrund der weiter oben dargestellten Einflussfaktoren von Jahr zu Jahr stark voneinander abweichen.
Für die Beurteilung der Langzeitrendite von Rohstoffinvestments lohnt sich der Blick auf die langfristige Wertentwicklung der beiden wichtigsten Edelmetalle: Gold und Silber. In den letzten 20 Jahren (2002 bis 2022) brachten sie eine Rendite von 8,6% bzw. 8,2% pro Jahr. Das ist deutlich besser als die jährliche Durchschnittsrendite von 6,1% des Weltaktienindex MSCI World in diesem Zeitraum.
Kurzfristig sind Renditeprognosen bei Rohstoffen aufgrund ihrer teilweise sehr hohen Preisschwankungen kaum möglich. Die beiden nachfolgenden Charts verdeutlichen die Volatilität von Rohstoffen.
In den letzten zwölf Monaten schwankte der Preis von WTI-Rohöl zwischen 65 und 95 US$ auf und ab. Damit ist Öl beileibe nicht der volatilste Rohstoff. Die Preisentwicklung von Lithium, das sich in den vergangenen zwölf Monaten um über 70% verbilligte, verdeutlicht, dass Du bei manchen Metallen mit erheblich größeren Kursschwankungen rechnen musst.
## Was musst Du bei Rohstoff-Investments sonst noch beachten?
Wie Du in diesem Ratgeber gelernt hast, gehört der Rohstoffmarkt zu den internationalsten, größten und vielseitigsten Anlagemärkten. Die Auswahl an Investmentprodukten ist in kaum einem anderen Markt so groß wie im Rohstoffsektor. Dementsprechend wichtig ist es, dass Du bei einer Geldanlage in den Rohstoffmarkt im Voraus eine klare Investmentstrategie festlegst und Antworten auf die folgenden drei Fragen parat hast.
### Welches Ziel verfolgst Du?
Zuallererst musst Du dir die Grundfrage stellen, welches Ziel Du mit einem Rohstoffinvestment verfolgst. Wenn für dich der langfristige Werterhalt deiner Geldanlage im Vordergrund steht, sind Gold und Silber zweifellos die beiden passendsten Rohstoffe. Willst Du hingegen deine Rendite kurzfristig maximieren, kann ein „Trendrohstoff“ wie Lithium interessanter sein. Und falls Du am allgemeinen Wachstum der Weltwirtschaft partizipieren willst, kommt eine Investition in Basisrohstoffe wie Öl und Eisenerz am ehesten infrage.
### Wieviel Volatilität hältst Du aus?
Rohstoffpreise werden von zahlreichen Faktoren beeinflusst und sind demnach notorisch volatil. Je nach Rohstoff fallen diese Kursschwankungen stärker oder schwächer aus. Selbst bei Basisrohstoffen wie Rohöl ist eine Preisverdoppelung bzw. -halbierung innerhalb weniger Monate keine Seltenheit. Wenn Du nachts gerne ruhig schläfst, solltest Du sicherstellen, dein Geld in Rohstoffe mit einer möglichst geringen Volatilität zu investieren.
### Verstehst Du den Markt?
Der Rohstoffmarkt wird aufgrund seiner globalen Bedeutung sehr stark von professionellen Händlern und Anlegern dominiert. Bei einem Investment in einen bestimmten Rohstoff solltest Du deshalb sicherstellen, ein ebenso professionelles Knowhow mitzubringen. Nur wenn Du die Treiber von Angebot und Nachfrage verstehst, wirst Du mit einer Geldanlage in Rohstoffe langfristig Gewinne machen.
## 💬 Rohstoffe und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [In Lithium investieren: Die 5 besten Aktien 2026](https://www.sharedeals.de/wissen/rohstoffe/lithium/)
**Published:** November 17, 2021
**Author:** Simon Richartz
**Content:**
Lithium ist aktuell der Rockstar unter den Industriemetallen. Kein Wunder, denn ohne das „weiße Gold“, dem essenziellen Bestandteil moderner Batterien, können wir die weltweite E-Mobilitätwende gleich absagen. In diesem ausführlichen Beitrag erfährst Du in 15 Minuten Lesezeit nicht nur alles, was Anleger über den Lithium-Markt wissen müssen. Wir stellen Dir zudem die aussichtsreichen 5 Aktien in der Branche für 2026 vor.
## ☝️ Das Wichtigste in aller Kürze
- Lithium ist die **Basis für die mit Abstand besten Batterien**, mit deutlich höherer Energiedichte, Ladegeschwindigkeit und Lebensdauer als andere Akkus.
- Forscher sind sich mehr oder weniger einig, dass Lithium auch **mindestens weitere 10 bis 20 Jahre der Rohstoff der Stunde** bleibt.
- Getrieben von der E-Mobilitätswende wird die **Nachfrage** **nach Lithium** **bis Ende des Jahrzehnts um den Faktor 10 steigen**.
- Der steigende **Lithium-Bedarf wird den Preis des Rohstoffs in die Höhe treiben**, starke Preisschwankungen sind in der Zukunft dennoch wahrscheinlich.
- Um als Anleger von den Lithiumpreisrallyes zu profitieren, biete sich im Grunde nur ein Investment in entsprechende Aktien an.
- Welche 5 Aktien (3 etablierte Konzerne und 2 Junior-Werte) auf dem Lithium-Markt für Privatanleger derzeit am aussichtsreichsten sind, erfährst Du weiter unten im Beitrag.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Liste der Top-5-Lithium-Aktien](#Liste_der_Top-5-Lithium-Aktien)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
- [So verdienst Du mit am Lithium-Boom](#So_verdienst_Du_mit_am_Lithium-Boom)
- [Basiswissen: Was ist Lithium?](#Basiswissen_Was_ist_Lithium)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden-2)
- [Nachfrage soll um Faktor 10 steigen](#Nachfrage_soll_um_Faktor_10_steigen)
- [Lithium-Preise mit großen Schwankungen](#Lithium-Preise_mit_grossen_Schwankungen)
- [Gibt es bald ein Überangebot an Lithium?](#Gibt_es_bald_ein_Ueberangebot_an_Lithium)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden-3)
Dass Lithium-Aktien unter Anlegern derzeit in aller Munde sind, ist nicht verwunderlich. Aufgrund der ambitionierten politischen Ziele in den USA, China und Europa, den Kfz-Verkehr in wenigen Jahren auf E-Autos mit Lithium-Ionen-Akkus umzustellen, ist die Nachfrage nach dem Leichtmetall zuletzt explosionsartig gestiegen. Da wir uns erst am Anfang dieser Mobilitätswende befinden, dürfte der Bedarf in den kommenden Jahren noch viel größer werden.
## Liste der Top-5-Lithium-Aktien
**Name****Market Cap in Mio. US$
Stand: Juni 2024****ISIN**Albemarle Corporation6.750US0126531013Sociedad Química y Minera10.220US8336351056Livent3.600US53814L1089Piedmont Lithium291AU000000PLL5Rock Tech Lithium162CA77273P2017## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
## So verdienst Du mit am Lithium-Boom
Im Gegensatz zu anderen Rohstoffen ist ein physisches Investment in Lithium schwer umzusetzen, da das Leichtmetall nicht wie etwa Gold und Silber an einer Terminbörse gehandelt wird. Es mag zwar Anlageprodukte geben, die darauf abzielen, den Lithiumpreis abzubilden; davon ist jedoch eher abzuraten, da die damit verbundenen Kosten sehr hoch sind.
Anleger können stattdessen aber auf Aktien von Unternehmen setzen, die im in der Lieferkette von Lithium involviert sind: etwa mit dem Abbau Rohstoffs und der Veredelung des Rohstoffs, der Produktion und dem Recycling von Batterien oder dem Bau von E-Autos.
Im Folgenden werden wir eine Reihe von börsennotierten Unternehmen vorstellen aus unterschiedlichen Bereichen des Lithium-Lebenszyklus – absolute Marktführer bis hin zu aufstrebenden Kandidaten, die ihre Operationen aus ihrem eigenen Cashflow finanzieren können, sowie ein paar spekulative Optionen, die die Produktion noch nicht aufgenommen haben. Eine Warnung jedoch vorab: Bei Letzteren sollten sich Anleger aufgrund des hohen Ausfallrisikos nur mit einem sehr niedrigen Depotanteil von weniger als 0,5% beteiligen.
### Albemarle Corporation: Der US-Branchenriese
Albemarle (WKN: 890167 / ISIN: US0126531013 / NYSE: ALB) ist ein US-amerikanischer Spezialchemiekonzern mit Sitz in Charlotte, North Carolina. Mit 26% Weltmarktanteil ist der Konzern der weltweit führende Produzent von Lithium. Der Konzern mit etwa 6.000 Mitarbeitern ist global vernetzt und an vielen internationalen Standorten tätig. Neben Lithium gehören auch Brom und Katalysatoren zum Kerngeschäft.
Auf den Geschäftsbereich Lithium entfallen derzeit etwa 45% des Umsatzes. Vor dem Hintergrund der jüngsten Lithiumpreisrallyes hat Albemarle angekündigt, bei Abnahmekunden von Festpreis- und variablen Verträgen überzugehen, um von der Volatilität des Marktes zu profitieren. Allerdings birgt dies auch das Risiko von Margenausfällen bei niedrigeren Lithiumpreisen.
Da man in den kommenden Jahren von einer schnell steigenden Lithium-Nachfrage wegen des E-Mobilitätsbooms ausgehen kann, dürfte sich für Albemarle das Kalkül jedoch auszahlen.
Zudem plant der Konzern, seine Lithiumproduktion in den nächsten 3 bis 5 Jahren signifikant zu erweitern. So wird eine Kapazitätssteigerung von 88.000 Tonnen im Jahr 2021 auf rund 200.000 Tonnen im Jahr 2025 prognostiziert.
### Bestens positioniert für einen starken Lithiummarkt
Albemarle ist ein etablierter Akteur auf dem wachsenden Lithiummarkt mit einer durchgängigen Profitabilität in den vergangenen zehn Jahren.
Obwohl die Bewertung der Aktie im Bereich von 200 US$ schon nicht gerade günstig ist, sieht sieht der Großteil der Analysten höhere Kurse als gerechtfertigt. Im Schnitt liegt das 12-Monats-Ziel bei rund 270 US$.
Langfristig dürfte Albemarle ohnehin eine der besten Adressen im Sektor sein. Kurzfristig solltest Du den Einstieg jedoch nicht übereilen und lieber mögliche Korrektur abwarten.
**Chancen**: Mit seiner Lithiumproduktion bearbeitet Albemarle als führender US-Hersteller den wachstumsstärksten Markt in der globalen Spezialchemieindustrie. Es wird erwartet, dass sich die Verkaufszahlen von E-Autos und Solarspeichern in den kommenden zehn Jahren verzehnfachen werden und damit auch der Bedarf an Lithium. Als etablierter Player sollte Albemarle davon profitieren.
**Risiken:** Die Lithiumpreise werden zyklisch bleiben, ähnlich wie bei den Schwankungen der Ölpreise. In Phasen mit starkem Überangebot könnten Margen und Gewinne sowie die Einschätzung der Aktie deutlich fallen. Es ist nicht immer einfach, die Zyklen rechtzeitig vorherzusehen. Anleger sollten darum kurzfristig mit Stoppkursen arbeiten oder über einen langen Zeitraum von mindestens fünf Jahren investiert bleiben.
### SQM: Chiles Salzsee-Player
SQM (WKN: 895007 / ISIN: US8336351056 / NYSE: SQM) ist kurz für Sociedad Química y Minera. Der chilenische Chemiekonzern ist nach eigenen Angaben der weltweit größte Hersteller von Kaliumnitrat und Iodprodukten, die in der Landwirtschaft als Dünger eingesetzt werden. Zudem sind die Chilenen mit 16% Marktanteil ein bedeutender Produzent von Lithiumsalzen.
Durch seinen Hauptsitz in Chile hat SQM einen bequemen Zugang zu einigen der besten Lithiumvorkommen der Welt hat – darunter die Salzseen in der Atacama-Wüste, wo die Kosten für die Lithium-Produktion sehr niedrig sind.
Im vergangenen Jahr hat SQM 150.000 Tonnen Lithium verkauft. Mit über 60% des Bruttoertrags ist Lithium für den Konzern das mit Abstand wichtigste Geschäftsfeld, und das dürfte sich dank der starken Nachfrageprognosen in den kommenden Jahren nicht ändern.
### Profiteuer flexibler Preisgestaltung
Im Jahr 2022 basierten schon etwa 50% der Lieferverträge auf einem variablen Benchmark-Preis. 20% waren Festpreisverträge, wobei die Konditionen meist an das verbesserte Marktumfeld angepasst wurden, und 30% verkaufte das Unternehmen zu aktuellen Spotpreisen. Durch diese Preisgestaltung dürfte es SQM gelingen, deutlich mehr von den zuletzt gestiegenen Lithiumpreisen zu profitieren.
Die weiteren Geschäftsbereiche der Chilenen sollten aber nicht außer Acht gelassen werden. So könnte das diversifizierte Geschäft langfristig weitere Investoren anziehen, die nicht nur an reinen Lithiumproduzenten interessiert sind.
Anleger können zudem eine solide Dividendenrendite von rund 6% erwarten.
**Chancen**: Die weltweite Lithiumindustrie wandelt sich zu einem oligopolartigen Markt, bei dem wenige Anbieter die Weltproduktion beherrschen. SQM besitzt einen Zugang zu den besten Salzseen in Chiles Atacama-Wüste und kann von dort seine Förderung ausbauen. Neben Lithium besitzt der Konzern ein sehr starkes Agrargeschäft und ist somit von den Zyklen des Lithiummarktes weniger stark betroffen.
**Risiken**: Die Firmenhistorie der SQM steht mit Chiles Ex-Diktator Pinochet in Verbindung.
Sein Schwiegersohn, Julio Ponce Lerou, gehört mit einem direkten Aktienbesitz von 17% zu den SQM-Kernaktionären. Dies macht einen Risikoabschlag erforderlich. Außerdem sind die Lithiumzyklen zu beachten.
### Arcadium Lithium (ehem. Livent): Der Technologie-Führer
Arcadium Lithium (ehemals Livent, WKN: A2N464 / ISIN: US53814L1089 / NYSE: LTHM) ist ein weltweit führender Produzent von Lithium in Batteriequalität. Das Unternehmen entstand 2024 durch die Fusion von Livent und Allkem und betreibt heute Minen und Projekte in Argentinien, Kanada, Australien, China, Japan, Großbritannien und den USA. Mit seinen Standorten in Argentinien und Kanada verfügt Arcadium Lithium weiterhin über ein vergleichsweise niedriges Kostenprofil.
Das Unternehmen, das ursprünglich als Lithium Corp. of America firmierte, unterhält Partnerschaften mit namhaften Kunden wie Tesla, BMW und LG Chem. Im Zuge des weltweiten Booms der Elektromobilität und der Energiewende konnte Livent 2022 seine Geschäftsergebnisse deutlich steigern. Die ambitionierten Expansionspläne, etwa die Steigerung der Produktionskapazität für Lithiumkarbonat in Argentinien von 20.000 auf 100.000 Tonnen pro Jahr bis 2030, werden nun unter dem Dach von Arcadium Lithium weiterverfolgt.
**Chancen**: Arcadium Lithium versteht sich als Technologie-Marktführer und besitzt ein hohes Produktionswissen bei der Extraktion von qualitativ hochwertigem Lithium. Dank seiner patentierten Verfahren gehört der Konzern zu den Produzenten für Lithiumhydroxid und Karbonat mit den geringsten Kosten weltweit, was zu höheren Gewinnmargen führt als bei der Konkurrenz. Die Tatsache, dass Arcadium Lithium auf vier Kontinenten tätig ist, verringert die in der Branche üblichen Lieferkettenprobleme.
**Risiken**: Neben den Rohstoffzyklen sieht Arcadium Lithium für seine Entwicklung vor allem Risiken durch Verzögerungen bei Expansionsprojekten für neue und etablierte Produzenten sowie anhaltende Herausforderungen im Zusammenhang mit der Sicherung von Lieferketten.
### Piedmont Lithium: Teslas Lithium-Wette
Piedmont Lithium (WKN: A2DWL3 / ISIN: AU000000PLL5 / ASX: PLL) plant, primär auf dem US-Markt eine Produktion für Lithiumhydroxid in Batteriequalität aufzubauen. Das größte Projekt Carolina Lithium wird im Südosten der USA, in North Carolina, entwickelt, weitere potenzielle Minen befinden sich in Kanada und Ghana.
Piedmonts Projekt in North Carolina ist eines der wirtschaftlichsten der Region, und konnte bereits Tesla als Vertragspartner an Land ziehen.
Das sehr wirtschaftliche Flaggschiffprojekt Carolina-Lithium mit einer voraussichtlichen Produktionskapazität von 30.000 Tonnen pro Jahr befindet sich im fortgeschrittenen Stadium und kann eine Machbarkeitsstudie vorweisen.
Des weiteren plant das Unternehmen eine kommerzielle Lithiumhydroxid-Anlage, ebenfalls mit einer Kapazität von 30.000 Tonnen pro Jahr, für welche seit März 2022 eine Vor-Wirtschaftlichkeitsstudie (PEA) zugrunde liegt. Kombiniert könnte so die geplante Produktionskapazität von Piedmont in den USA auf 60.000 Tonnen pro Jahr erweitert werden.
Dank der stolzen Aussichten ist es Piedmont sogar gelungen, E-Auto-Gigant Tesla als Vertragspartner zu gewinnen.
Piedmont plant, die Projekte schnellstmöglich voranzutreiben, vorbehaltlich der Genehmigungen und behördlichen Zulassungen für jedes Projekt. Anders als bei bereits etablierten Produzenten besteht für jedes dieser Projekte ein Ausfallrisiko.
Auf der anderen Seite sind die Genehmigungsverfahren potenzielle Kurskatalysatoren. Jedes Mal, wenn Piedmont für ein Projekt grünes Licht bekommt, können Aktionäre mit einer satten Entlohnung rechnen.
**Chancen**: Piedmont Lithium baut seine Produktionsanlagen modular auf und wird 2023 bis 2024 neue Anlagen in Betrieb nehmen. Die Hauptprojekte in den USA besitzen einen erwarteten Gegenwartswert (NPV) von 5 Milliarden US$. Für diese Rechnung werden Lithiumpreise von 22.000 US$ je Tonne herangezogen. Da zuletzt jedoch Spitzenpreisniveaus von über 70.000 US$ je Tonne erreicht wurden, könnte sich dieser Wert sogar noch vervielfachen.
**Risiken**: Die Entwicklung der Vorkommen bis zum Produktionsstadium birgt operative Risiken. Verzögerungen und höhere Kapitalaufwendungen sind in der Chemiebranche üblich. Darum könnte es zu weiteren unerwarteten Kapitalmaßnahmen kommen, die den Kurs belasten dürften.
### Rock Tech Lithium: First-Mover in good old Germany
Rock Tech Lithium (WKN: A1XF0V) hat große Ziele: Innerhalb der nächsten fünf Jahre will der Clean-Tech-Player zum
führenden Lithium-Anbieter für Europas EAuto-Industrie werden. Wie das deutschkanadische Unternehmen das anstellen will? Es besitzt in Kanada eine ergiebige Lithiumerz-Mine.
Das geförderte Rohmaterial mit einer etwa 6%igen Reinheit will der Explorer nach Deutschland verfrachten und hierzulande in einer noch zu bauenden ConverterAnlage zu Batterie-fähigem Lithiumhydroxid umwandeln. Im Laufe des Jahrzehnts soll dann ein immer größerer Anteil des Materials aus Europa stammen.
Außerdem will das Unternehmen ab 2030 rund 50% der eingesetzten Rohstoffe aus recycelten Altbatterien gewinnen – ein visionäres Unterfangen, wenn man bedenkt, dass momentan weltweit lediglich 1% des Lithiums aus Batterien recycelt wird. Im Rahmen seiner langfristigen Zero-WasteStrategie plant Rock Tech zudem, Beiprodukte aus dem Converter gewinnbringend wiederzuverwerten, sodass sie letztlich in die Produktion von Zement und Gips fließen können.
### Jeder Konverter ist über eine Milliarde € wert
Mitte Januar hat Rock Tech von der zuständigen Umwelt-Behörde grünes Licht erhalten, um mit dem Bau seiner LithiumAufbereitungsanlage im brandenburgischen Guben vorzeitig loszulegen. Der Antrag für die zweite Teil-Genehmigung ist eingereicht, das Verfahren soll dann im vierten Quartal 2023 abgeschlossen sein.
Damit ist die Clean-TechFirma im Zeitplan, bis Ende 2024 mit der Konstruktion des Converters fertig zu sein, um
im Anschluss mit dem Commissioning und dem Hochfahren der Anlage zu beginnen.
Die Mitte Mai 2023 veröffentlichte Front-EndLoading-Studie der Stufe 3 (FEL3) enthält ausführliche Spezifikationen für Bau, Inbetriebnahme, Hochfahren und Betrieb der Anlage und schätzt sie auf einen Kapitalwert (net present value) nach Steuern (Abzinsungsfaktor 8%) von knapp 1,2 Mrd. € – und das mit eher konservativen Annahmen zur Lithiumpreisentwicklung.
Aufgrund der enorm gestiegenen Nachfrage wird es Rock Tech nicht bei dem einen Converter belassen wollen. Bis zu fünf Anlagen plant das Unternehmen bis Ende des Jahrzehnts zu errichten, um das Rohmaterial aus seiner kanadischen Mine zu Tausenden von Tonnen batteriefähigem Lithiumhydroxid umzuwandeln.
### Politischer Rückenwind dank Mercedes-Deal
Das größte bisherige Ausrufezeichen setzte Rock Tech im Herbst 2022 mit einem umfangreichen Abnahme-Deal mit keinem Geringeren als dem Automobil-Riesen Mercedes-Benz. Im August hatte der Minenbetreiber zunächst berichtet, kurz vor dem Abschluss einer verbindlichen Vereinbarung mit dem deutschen Autobauer zu sein – und zwar zur jährlichen Abnahme von bis zu 10.000 Tonnen batteriefähigem Lithiumhydroxid ab 2026. Im Oktober war die Tinte schließlich trocken.
Wer auf den europäischen Lithium-Superzyklus wetten will, ist aus unserer Sicht bei Rock Tech an der richtigen Adresse und sollte es für die Chance auf üppigeKursrenditen nicht verpassen, jetzt noch günstig bei dem deutsch-kanadischen CleanTech-Pionier einzusteigen.
## Basiswissen: Was ist Lithium?
Obwohl Lithium nach dem altgriechischen Wort für „Stein“ (Lithos) benannt ist, ist es von allen Metallen auf der Erde das leichteste. Das verdankt das chemische Element mit dem Symbol „Li“ seiner extrem geringen Dichte im festen Zustand.
Entgegen der Erwartung vieler Menschen kommt es auf unserem Planeten sehr häufig vor – da es hochreaktiv ist allerdings nicht elementar, sondern in Verbindungen und in der Regel nur in sehr niedrigen Konzentrationen, warum es auch als „weißes Gold“ bezeichnet wird. Den Lithium-Anteil in der Erdkruste beziffern Forscher immerhin auf 0,006%.
### Die überlegene Batterie-Technologie
Lange Zeit hatte die Menschheit kaum Verwendung für Rohstoff Lithium – bestenfalls in sehr geringen Mengen als Schmiermittel und in der Glasindustrie. Die breite angelegte Förderung des Leichtmetalls startete erst nach dem zweiten Weltkrieg, als die USA für den Bau von Wasserstoffbomben Tritium benötigten, das aus Lithium gewonnen wird.
In der zivilen Industrie ist seit Ende des 20. Jahrhunderts das Batteriesegment das mit Abstand wichtigste Einsatzfeld. Kein Wunder: Lithium-Ionen-Batterie sind im Gegensatz zur gewöhnlichen Alkaline-Variante wiederaufladbar und haben im Vergleich zu anderen Akkus (etwa Magnesium) eine deutlich höhere Energiedichte, Ladegeschwindigkeit und Lebensdauer.
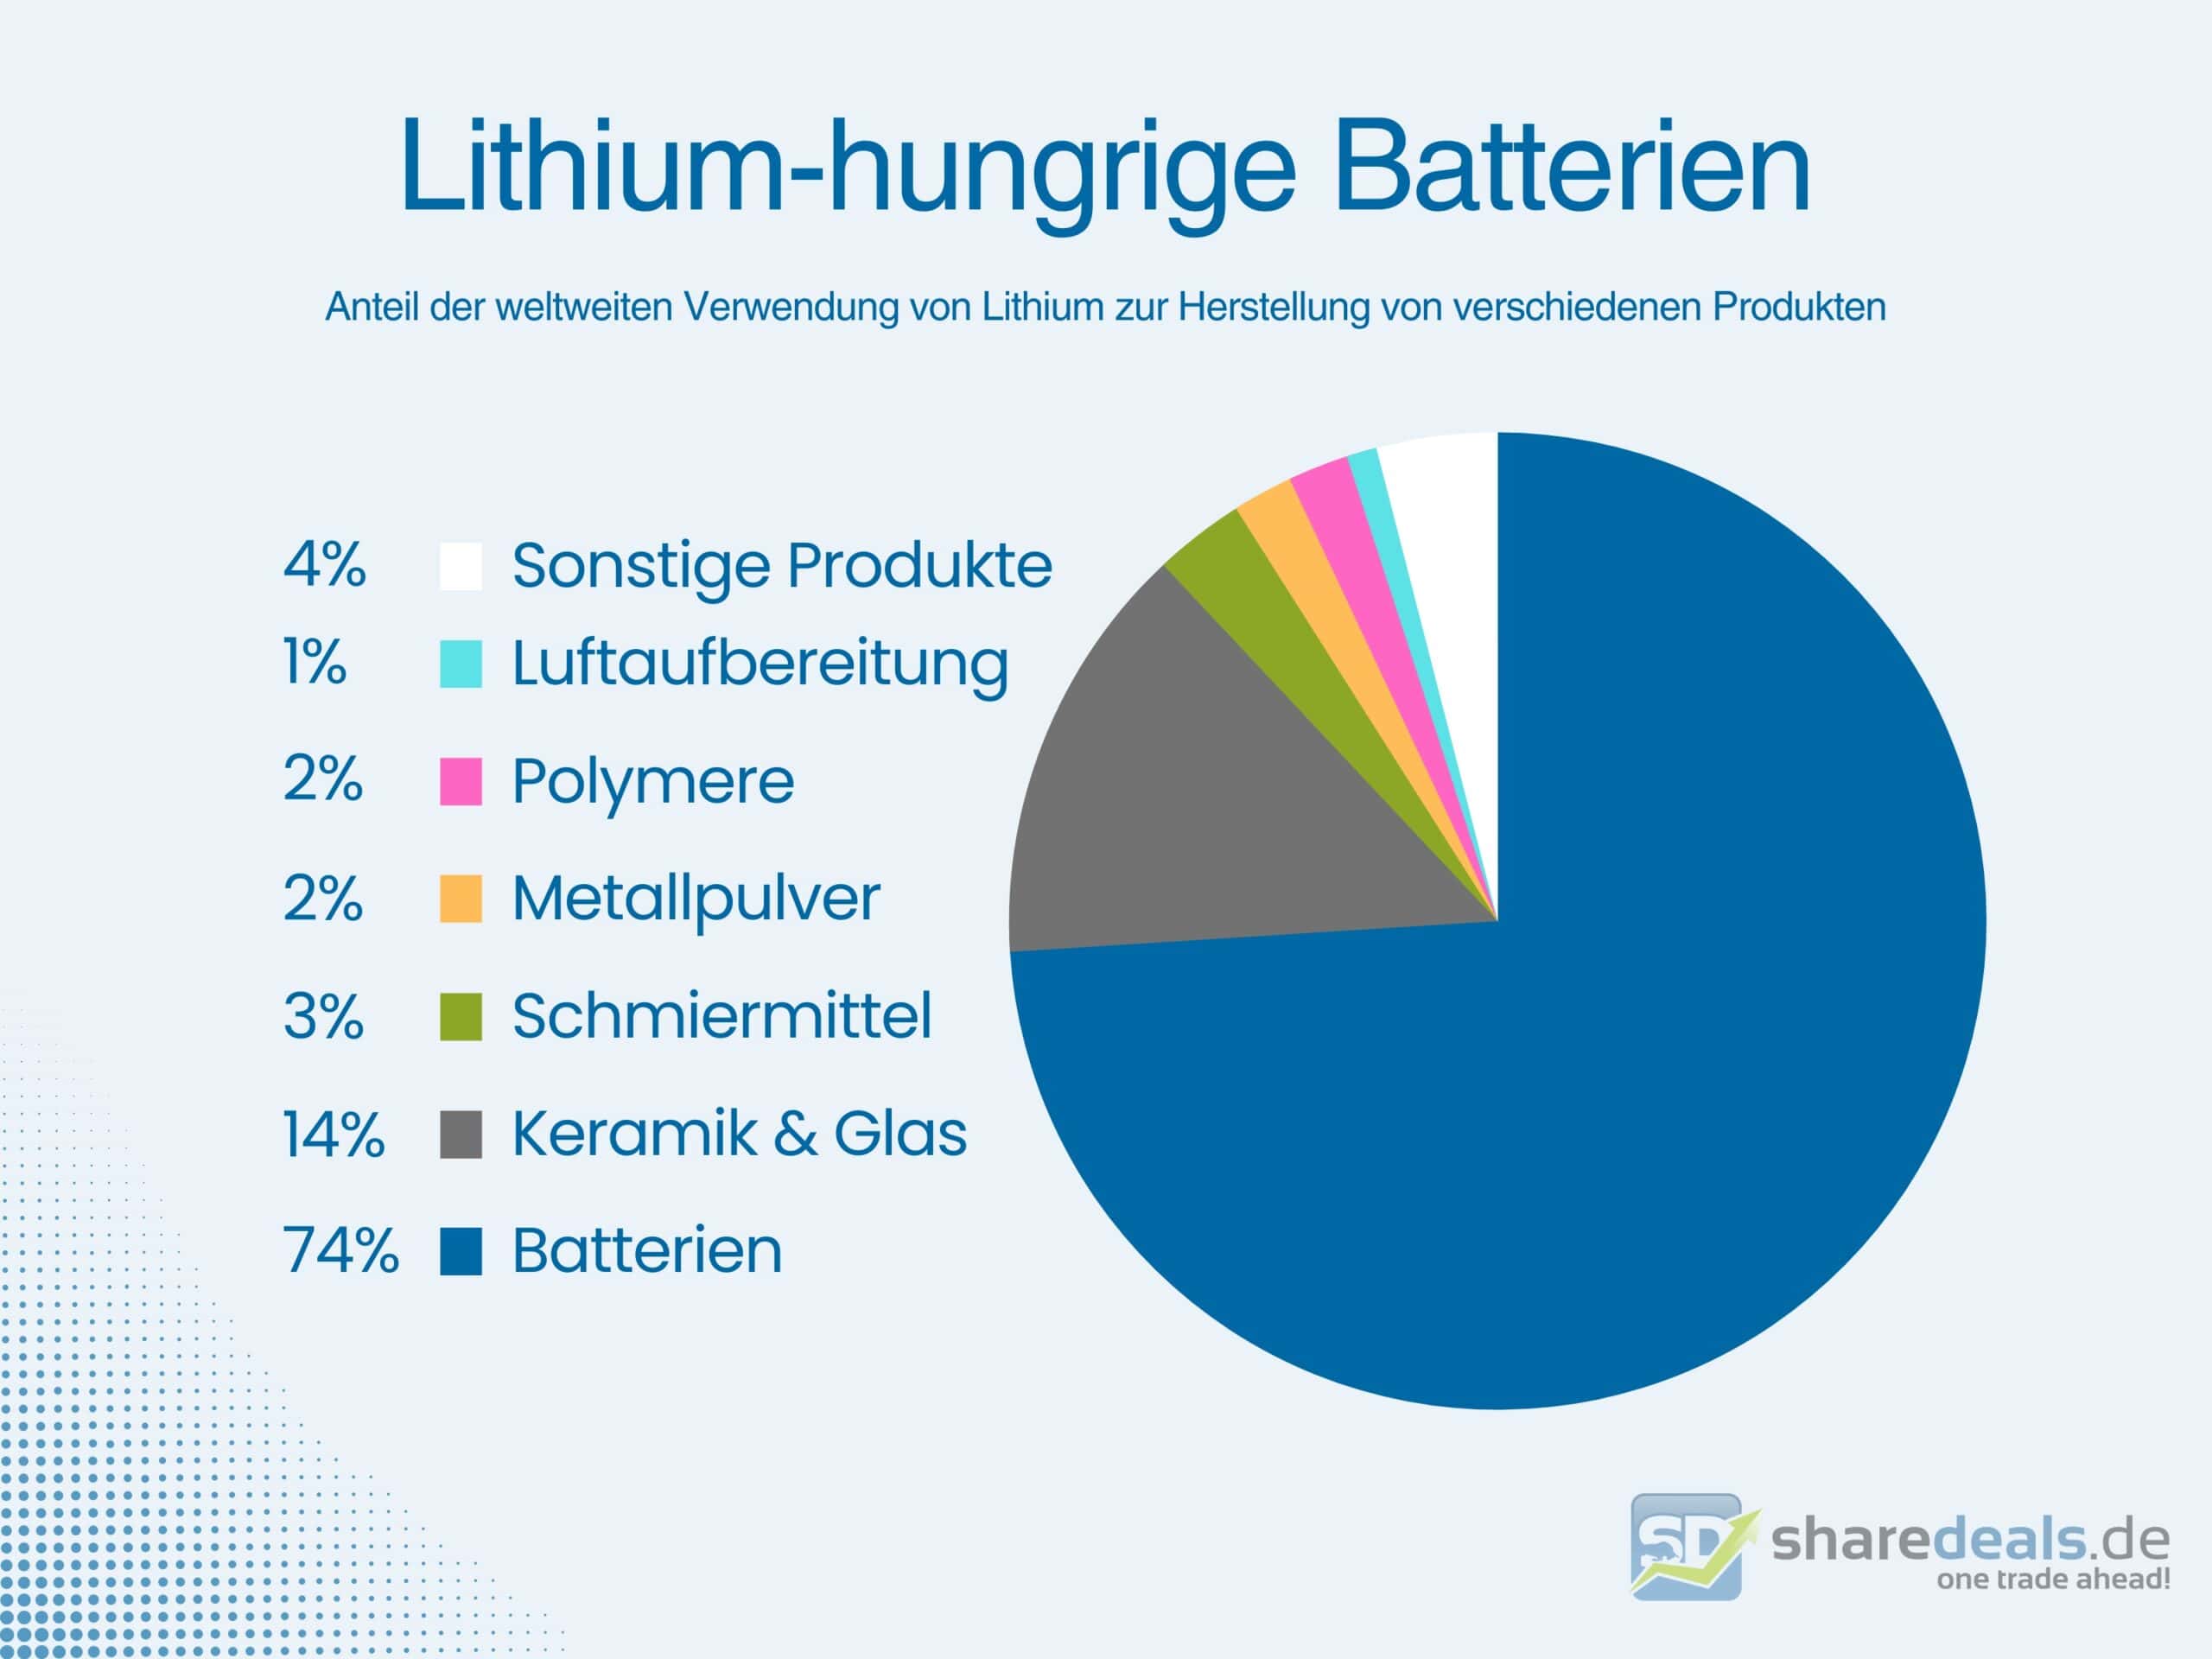Batterien sind und bleiben für Lithium das mit Abstand wichtigste Einsatzfeld. | Grafik: Eigene Darstellung | Datenquelle: U.S. Geological Survey, Mineral Commodity Summaries, January 2022
### Alternativen zu Lithium noch in den Kinderschuhen
Andere Rohstoffe können als als Batterie-Ladungsträger derzeit mit Lithium zwar noch nicht mithalten; viele Forscher beschäftigen sich jedoch schon lange mit der Frage, wie das Leichtmetall auf diesem Gebiet zu ersetzen wäre. Der aussichtsreichste Anwärter darauf ist Natrium, was auch einen Wechsel von der bisherigen Elektrolyt-Lösung zu Feststoffen bedeuten würde. So könnten bereits in wenigen Jahren erste Natrium-Feststoffbatterien auf den Markt kommen.
Wenn es um wirtschaftliche und langlebige Akkus geht, ist Lithium jedoch der Rohstoff der Stunde und dürfte es mindestens die nächsten beiden Jahrzehnte noch bleiben. Das steht außer Frage für den Chemie-Nobelpreisträger Michal Stanley Wittingham, der zur Erforschung moderner Akkus entscheidende Beiträge geleistet hat.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
## Nachfrage soll um Faktor 10 steigen
Durch ihre einzigartigen Eigenschaften sind Lithium-basierte Akkus geradezu prädestiniert für den Einsatz in Kleingeräten wie Smartphones und Laptops, aber auch in E-Autos. Unverzichtbar sind sind sie mittlerweile auch in stationären Stromspeichern, die benötigt werden, um Wind- und Solarenergie in Überschussphasen zwischenzuspeichern.
Insbesondere die Verwendung in der Elektromobilität macht Lithium derzeit zu einem der gefragtesten Rohstoffe. Der weltweite Bedarf des weißen Goldes soll sich bis zum Jahr 2028 gegenüber dem Niveau von 2017 verzehnfachen, rechnen Expertenprognosen vor. Dann würde allein für Akkus geschätzte 1,6 Millionen Tonnen des Metalls benötigt.
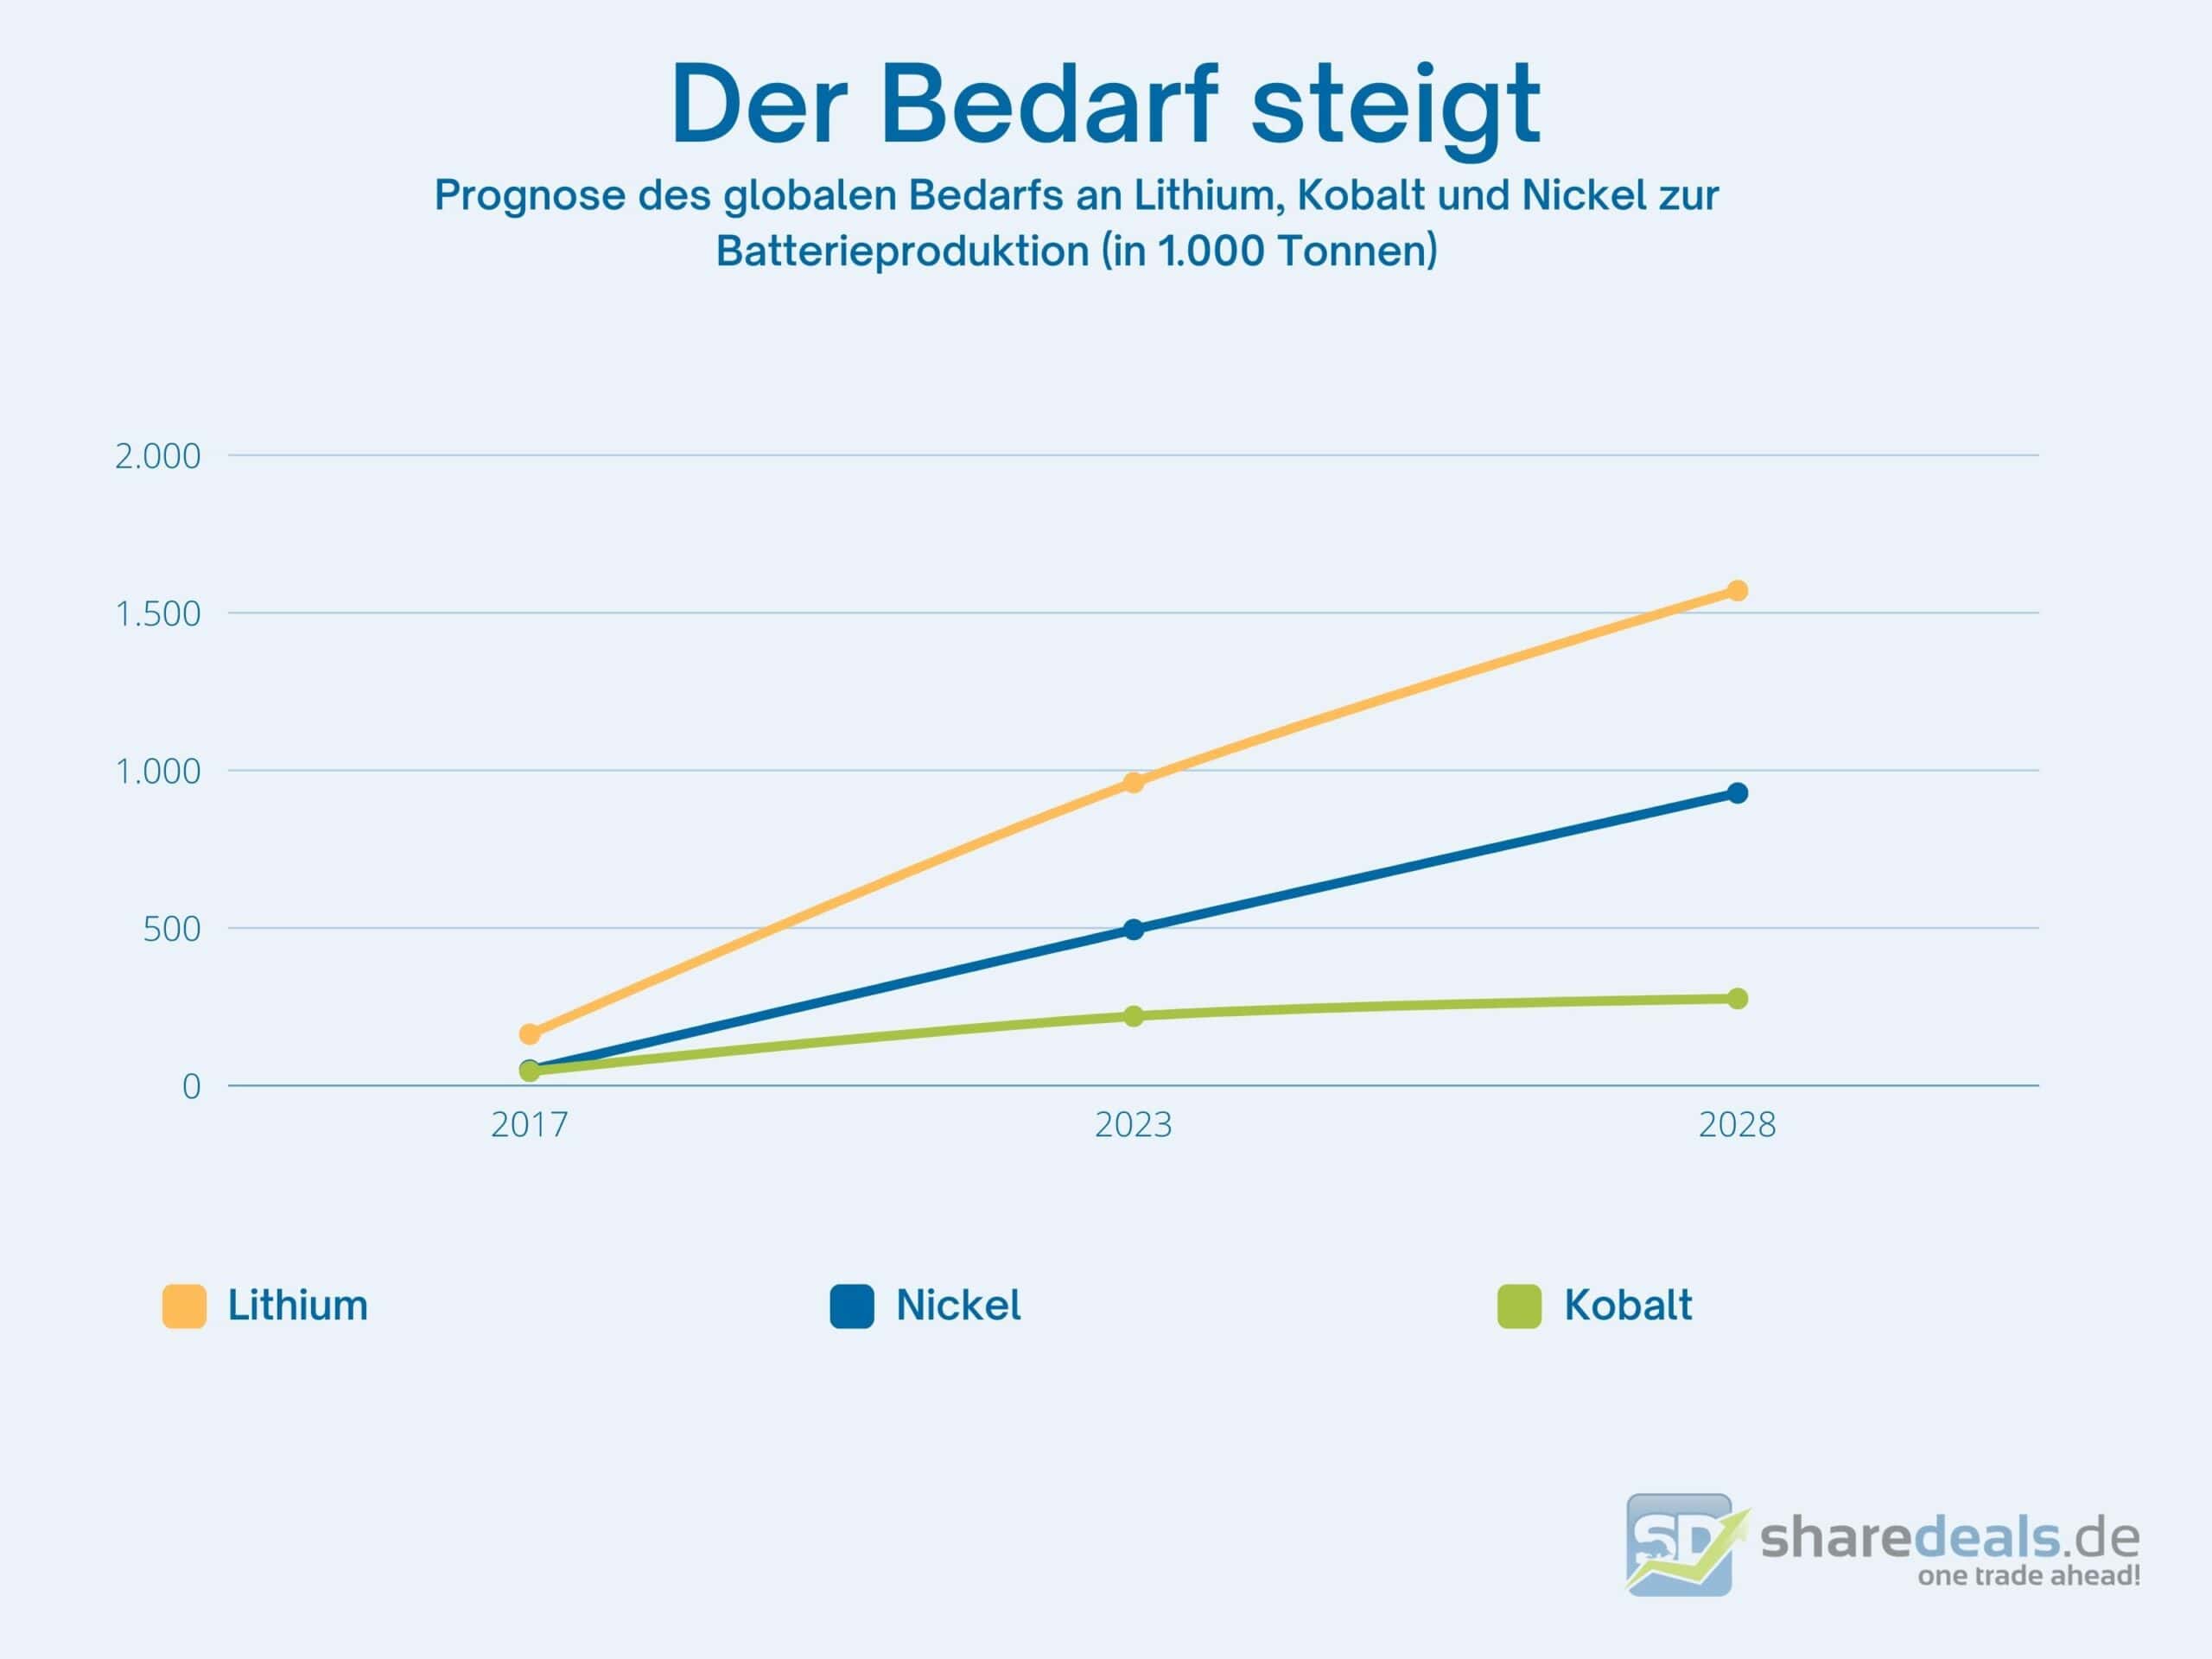Prognostiziertes Nachfragewachstum bis 2028 für Lithium und andere Batterierohstoffe | Grafik: Eigene Darstellung | Quelle: Benchmark Minerals
### Politik gibt die Mobilitätswende vor
Die Triebfeder dieser Entwicklung: Die Elektrifizierung des Straßenverkehrs wird in den wichtigsten Märkten USA, Europa und China politisch angetrieben. Im Sommer 2022 etwa hat die EU-Kommission festgelegt, dass ab dem Jahr 2035 keine Fahrzeuge mit gewöhnlichem Verbrennungsmotor mehr verkauft werden dürfen und neuzugelassene Autos emissionsfrei sein müssen – und das, obwohl zwei Jahre zuvor noch 90% der auf der Straße verbrauchten Energie aus fossilen Quellen stammte. Die anderen Großmärkte haben für die geplante E-Mobilitätswende ähnlich ambitionierte Ziele.
## Lithium-Preise mit großen Schwankungen
Mit der großen Mehrnachfrage für Lithium ist auch der Preis für das Leichtmetall rasant nach oben geschnellt. Zwischen 2020 und Anfang 2023 kletterte der durchschnittliche Wert einer Tonne Lithiumcarbonat in Batteriequalität von unter 6.000 auf zeitweise über 85.000 US$. Einige Wochen später folge eine fast ebenso spektakuläre Talfahrt des Lithium-Preises zurück auf rund 25.000 US$ je Tonne, nachdem Minenbetreiber ihre Förderung ausgebaut hatten. Derartig starke Schwankungen sind auch in der Zukunft nicht unwahrscheinlich.
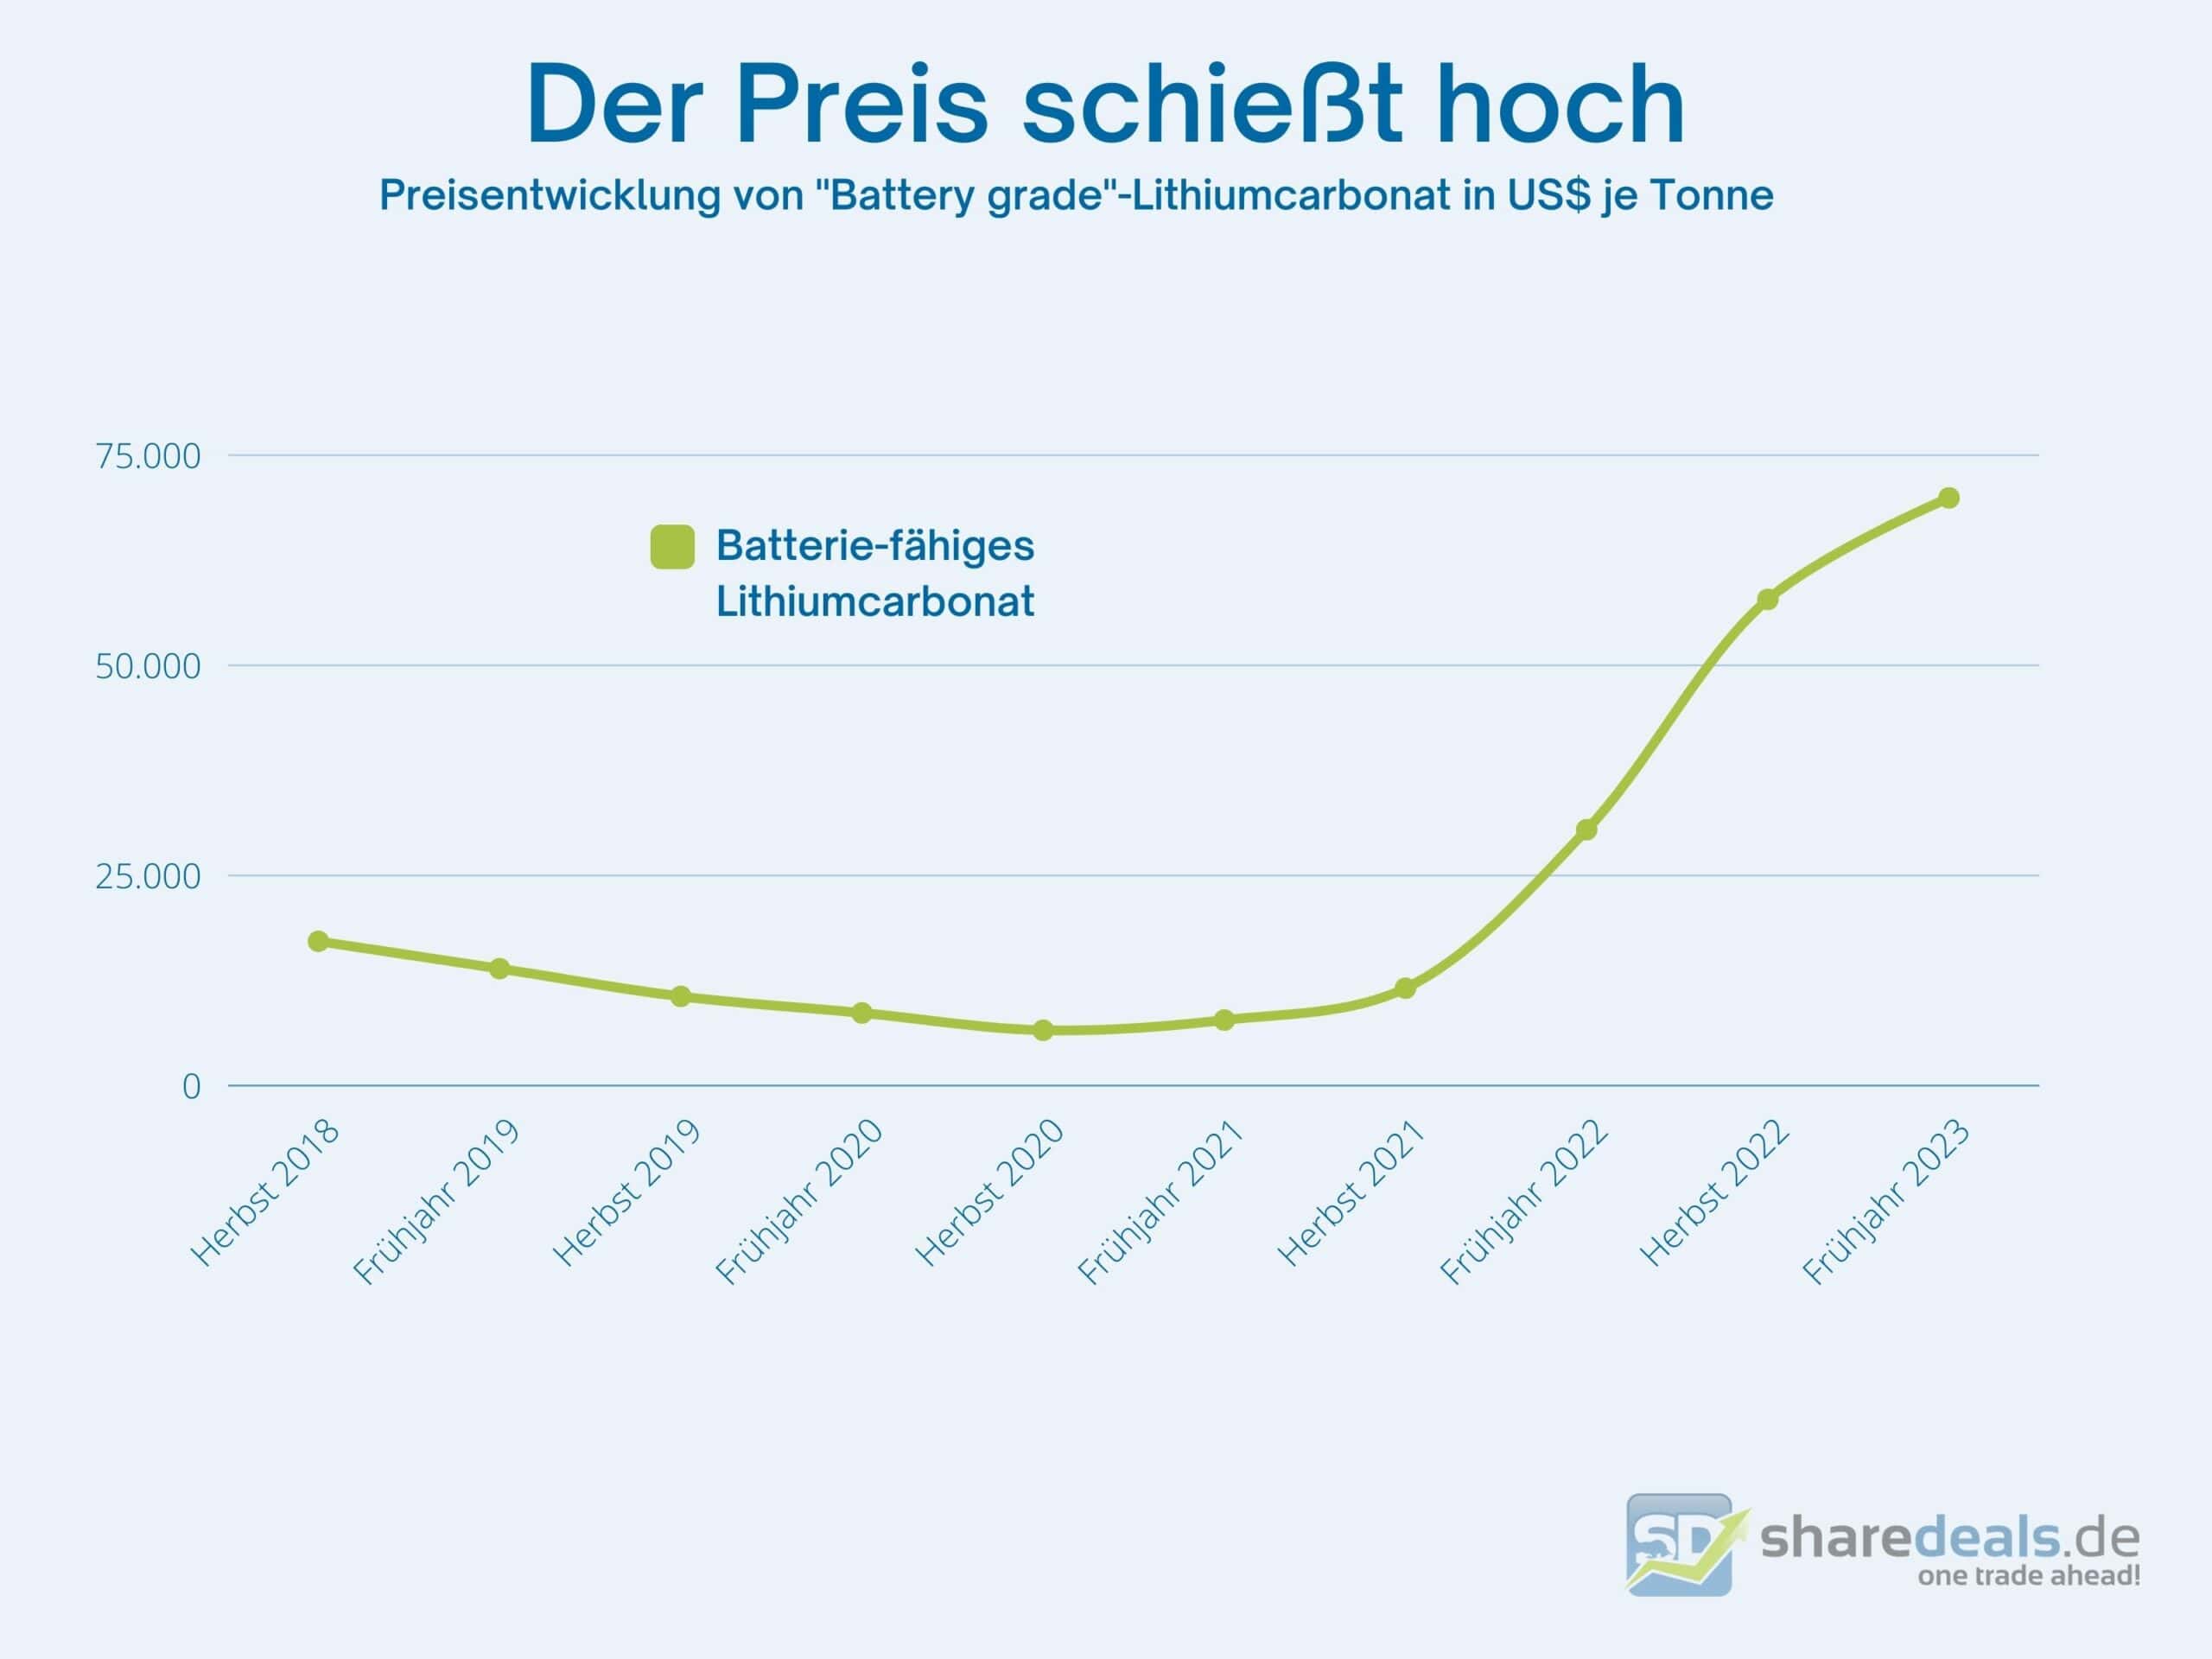Das zur Herstellung von Batterien benötigte Lithiumcarbonat muss einen Reinheitsgrad von mehr als 99,5% aufweisen. | Grafik: Eigene Darstellung | Datenquelle: Deutsche Rohstoffagentur
### Chinas Marktdominanz
Wie schon erwähnt ist das Leichtmetall Lithium grundsätzlich nichts selten. So werden die derzeit ökonomisch verwertbaren Reserven auf 14 Millionen Tonnen geschätzt, die insgesamt nachgewiesenen Ressourcen gar auf 62 Millionen Tonnen.
Größter Lithium-Produzent ist derzeit mit jährlich rund 40.000 Tonnen Australien. Chile, China und Argentinien haben bei den Fördermengen ebenfalls einen bedeutenden Anteil, wobei rund 60% der Weiterverarbeitung ebenfalls in China stattfinden. Schon seit Jahren investiert die Volkrepublik außerdem Milliarden in Südamerika und Afrika und wird voraussichtlich schon 2025 knapp ein Drittel der weltweiten Vorkommen kontrollieren.
### Kostengünstige Produktion in Salzseen
In Australien stammt das Lithium aus dem Tagebau, in Südamerika wird es aus Salzseen gewonnen, sogenannten Salars in der Atacama-Wüste. Aus der Tiefe abgepumptes Salzwasser lässt man in der Sonne verdunsten, als Rückstand bleibt Lithium übrig. Offenkundig CO2-Emission deutlich geringer als beim bergbaulich gewonnenen Rohstoff, der mit hohem Aufwand verhüttet werden muss.
Der Abbau in Salzwüsten wird hingegen immer wieder dafür kritisiert, viele Ressourcen zu verbrauchen, insbesondere Wasser. So machen Bewohner des südamerikansischen Lithium-Dreiecks zwischen Argentinien, Bolivien und Chile die aufwendige Lithiumgewinnung in der Region für den sinkenden Grundwasserspiegel verantwortlich. Die Minenbetreiber beteuern hingegen, dass die Nutzung der salzhaltigen Sole keine Auswirkungen auf die Süßwasserversorgung in den jeweiligen Fördergebieten habe.
### Europa baut eigene Produktion auf
Wie problematisch für Europa eine derartige Abhängigkeit von einzelnen Rohstofflieferanten sein kann, haben die instabilen Lieferketten während der Corona-Pandemie gezeigt sowie der Gasstreit mit Russland nach dem Überfall auf die Ukraine.
In Europa hat man sich jüngst dazu entschlossen, seiner kritischen Abhängigkeit von Lithium-Importen entgegenzuwirken und im Frühjahr 2023 den „Critical Raw Materials Act“ (CRMA) vorgestellt. Mit dem Gesetzespaket plant die EU unter anderem, eine heimische Lithium-Produktion aufzubauen und auch die anderen Teile der Wertschöpfungskette zu stärken.
### Abbau auch in Deutschland geplant
Die vor kurzem erst begonnene, europaweite Suche nach Lithium-Vorkommen war auch in Deutschland fündig – neben dem Oberrheingraben im Südwesten vor allem im Erzgebirge, wo der Abbau schon im Jahr 2025 beginnen soll.
Insgesamt fehle es auf dem Kontinent jedoch noch an Projekten, um in naher Zukunft den voraussichtlichen Eigenbedarf des weißen Goldes selbst decken zu können, sagen Experten der Deutschen Rohstoffagentur (DERA). Eine Eigenversorgung von 25-40% bis Ende des Jahrzehnts halten sie aber für realistisch.
### Wichtige Rolle des Lithium-Recyclings
Aus diesem Grund soll in der EU laut CRMA neben dem Lithium-Abbau auch das Recycling von Altbatterien eine Schlüsselrolle spielen. Forscher sind optimistisch, dass bis Mitte des Jahrhunderts mehr als die Hälfte des europäischen Lithium-Bedarfs auf recyceltem Material gedeckt werden kann.
Mit nennenswerten Recyclingquoten ist jedoch erst ab 2035 zu rechnen, wenn die Batterien aus den heute verkauften E-Autos ihren Lebenszyklus beendet haben.
## Gibt es bald ein Überangebot an Lithium?
In der Gesamtschau zeigt sich, dass derzeit weltweit sämtliche Hebel in Bewegung gesetzt werden, um die Produktionskapazitäten der Lithium-Förderung zu erhöhen. Dadurch gibt es Befürchtungen, dass ein dauerhaftes Überangebot geschaffen wird, das die Lithium-Preise wieder an unten drückt.
Eine nachhaltige Beruhigung des Lithiummarkt ist jedoch unwahrscheinlich. Der Grund ist zu einen: In den kommenden 10-15 Jahre ist nicht mit Durchbrüchen alternativer Akku- und Antriebs-Technologien zu rechnen, sodass die Nachfrage nach dem weißen Gold vorerst stetig zunehmen wird.
Zum anderen sind die Lithium-Ressourcen, auch wenn sie derzeit noch nicht knapp sind, letztlich doch begrenzt – ebenso wie die Produktionskapazitäten. So hat die Vergangenheit gezeigt, dass die Inbetriebnahme neuer Abbauprojekte stets eine große Herausforderung darstellt. Sie gehen in der Regel verspätet oder gar nicht in Produktion, weil ihnen zuvor das Geld ausgeht.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [In Gold investieren: Warum und wie Profi-Anleger das tun](https://www.sharedeals.de/wissen/rohstoffe/gold/)
**Published:** November 12, 2021
**Author:** Simon Richartz
**Content:**
Gold hat im Rohstoffbereich eine Sonderrolle: Seit Jahrtausenden dient es in so gut wie allen Kulturkreisen verlässlich zur Wertaufbewahrung und als Geld oder Tauschmittel – in wirtschaftlichen Hochzeiten und mehr noch in Krisenzeiten. Seit Anfang des Jahrzehnts purzeln beim Goldpreis die Rekorde dank einer nie da gewesenen Mixtur: Die durch makroökonomische Risiken, Hochinflation und die Schwäche anderer Anlageklassen stark angeheizte Nachfrage trifft auf ein knappes Angebot. Neben einem Basisschutz kann ein Investment in das Edelmetall auch ein wahrer Turbo fürs Depot sein. In der Gesamtschau zeigt sich: Selten gab es so viele gute Gründe, um in Gold zu investieren.
## ☝️ Das Wichtigste in aller Kürze
- Gold schützt Dein Vermögen vor dem durch Inflation verursachten Kaufkraftverlust.
- Diese Schutzfunktion ist derzeit sehr wichtig für Anleger, denn die starke Geld-Entwertung, wie sie 2022 über die Welt eingebrochen ist, wird aufgrund einer Kombination von Makro-Faktoren auf Jahre hinaus Bestand haben.
- Wer mit dem Gedanken, physisches Gold zu besitzen, noch fremdelt, kann zunächst in entsprechende ETFs bzw. ETCs investieren. Wir stellen Dir weiter unten in diesem Beitrag die aus unserer Sicht besten Finanzprodukte für Gold-Neulinge vor.
- Goldminen-Akien bieten zusätzlich einen spekulativen Charakter und machen Renditen von bis zu +1.000% möglich. Aber Vorsicht: Vier von fünf Goldminenkonzerne sind Wert-Zerstörer.
- Mit einem Abonnement des exklusiven [Rohstoff Anleger Club](https://www.sharedeals.de/rohstoffanlegerclub/) übernehmen Experten mit mehr als 20 Jahren Erfahrung im Goldminensektor die zeitaufwendige und komplexe Recherche für Dich.
Seit Anfang des Jahrzehnts purzeln bei den Goldhändlern die Rekorde: Nach dem Corona-Crash, dem Überfall Russlands Ukraine-Überfall und den Bankenpleiten im Frühjahr 2023 kletterte der Goldpreis je Feinunze auf über 2.000 US$. Die Nachfrage nach dem Edelmetall in Form von Barren oder Münzen hat sich zeitweise vervielfacht – sowohl durch Investoren als auch Zentralbanken. Bei Anbietern goldbesicherter Wertpapiere wie Xetra-Gold steigen die Goldbestände ebenfalls massiv. Aber was treibt Anleger und Staaten ins Gold? Und wie investiert man am besten in das Edelmetall? In diesem Ratgeber beantworten dir diese und weitere Fragen und klären damit zu dem Thema alles Grundlegende.
## Warum Gold eine gute Geldanlage sein kann
### Schutz gegen den Kaufkraftverlust
Ein großer Geldanlage-Trend im Zusammenhang mit der Flucht ins Gold dürfte auf der Hand liegen: der Inflationsschutz. Anfang 2022 fingen die Verbraucherpreise an, derart massiv zu steigen wie seit den 1970er Jahren nicht mehr, was die Kaufkraft von Ersparnissen zunehmend aufzehrt.
Die hohen Teuerungsraten sind zum einen ein Nebeneffekt der Covid-19-Politik: Staatlich verordnete Lockdowns haben während der Pandemie und darüber hinaus den Angebotsfluss in der Weltwirtschaft blockiert. Schuldenfinanzierte Hilfsprogramme stützten andererseits die Nachfrage und verstärkten das Ungleichgewicht.
Ein weiterer Preistreiber ist, dass die Globalisierung dauerhaft zurückgedreht wird. Unternehmen bauen ihre Lieferketten nun aus Sicherheitsgründen um und beschaffen sich mehr Vorprodukte in der eigenen Region. Russland und China wollen die Allianz des Westens schwächen; umgekehrt arbeiten auch die USA auf eine Entkopplung hin, die nicht von wirtschaftlicher Optimierung, sondern von Sicherheitskalkülen angetrieben ist.
Um den Preisanstiegen entgegenzuwirken, haben die großen Notenbank den Leitzins seit Anfang 2022 zwar in großen Schritten angehoben. Die Währungshüter wissen jedoch, dass sie anders als in der Vergangenheit behutsam vorgehen müssen, um eine Pleitewelle bei Unternehmen und eine neue Staatsschuldenkrise zu vermeiden. Die meisten Marktteilnehmer glauben daher nicht, dass die nominalen Zinssätze stark genug steigen werden, um die Inflation tatsächlich einzufangen. Real, also nach Abzug der Inflation, erwarten sie also weiterhin negative Zinsen, die den Kaufkraftverlust nicht stoppen werden. Damit ist weiterhin die Flucht in sichere Häfen angesagt – und somit ins Gold, dem ultimativen sicheren Hafen.
### Effektive Diversifikation in Wirtschaftskrisen
Zur dauerhaften Inflation deutlich über dem 2%-Ziel der Notenbanken könnte sich bald eine handfeste Konjunkturschwäche gesellen. Es gibt derzeit kaum ein internationales Unternehmen, dessen Geschäfte nicht durch Materialknappheiten und erhöhte Rohstoff- und Logistikpreise 2022/23 beeinträchtigt waren. In diesem fragilen Umfeld könnten die beherzten Zinserhöhungen dazu führen, dass der Wachstumsmotor der Weltwirtschaft wieder ins Stottern gerät. Ein Stagflations-Szenario, also eine stagnierende Wirtschaft gepaart mit einer hohen Inflation, wird damit immer wahrscheinlicher.
Das sind ebenfalls fundamentale Anzeichen dafür, dass sich der Goldrallye fortsetzt. So sieht auch die globale Lobby-Organisation der Goldbergbau-Industrie, das World Gold Council (WGC), das Edelmetall 2023 und darüber hinaus als starken Profiteur. WGC-Daten zufolge schneidet Gold in Stagflationsphasen unter allen Anlageklassen am besten ab. Es tut dabei genau das, was ein effektiver Diversifizierer und Portfolio-Hedge tun soll: Schutz bieten, wenn andere Vermögenswerte ins Wanken geraten.
**Finanzkrise****Zeitraum****Rendite Aktienindex
MSCI World****Rendite Gold**Schwarzer MontagAugust 1987 bis Januar 1988-18,8%-10,6%Immobilienkrise in JapanSeptember 1989 bis August 1990-28,1%-14,1%Finanzkrise in RusslandApril 1998 bis September 1998-18,5%-11,4%Platzen der New-Economy-BlaseAugust 2000 bis September 1998-50,8%+2,7%US-Immobilienkrise & weltweite FinanzkriseOktober 2007 bis März 2009-45,7%+31,4%EurokriseFebruar 2011 bis November 2011-5,7%+34,3%### Zentralbanken rüsten auf
Die Nachfragewellen bei der Geldanlage sind nicht der einzige Faktor, der starken Einfluss auf den Goldpreis ausübt. Während sich die Schmuck- und Industrienachfrage nur langsam entwickelt, sind es die Veränderungen der Zentralbankbestände, die auf dem Goldmarkt zuletzt immer mehr für Spekulationsschübe gesorgt haben.
In Schwellenländern werden Währungsreserven in der Regel in US-Dollar gehalten, selten mehr als 5% in Gold. Diese aufstrebenden Staaten sind aber bestrebt, die Akzeptanz ihrer Währungen im Wettbewerb zum US-Dollar zu verbessern und im Krisenfall zahlungsfähig zu sein.
Währungshüter in Saudi-Arabien, den Vereinigten Arabischen Emiraten oder Brasilien wollen ihre Assets daher nun verstärkt diversifizieren. Sollte ein immer größerer Teil ihrer Reserven in den Goldmarkt finden, sodass sie ähnlich wie Russland und China bis zu 20% in Gold halten, wären die Auswirkungen auf den Preis des Edelmetalls bedeutend.
Gleichzeitig dürften Moskau und Peking ihre Bestände ebenfalls weiter ausbauen – allein als strategische Maßnahme gegen westliche Sanktionen. Denn während Devisenbestände und Überweisungen blockiert werden können, sind solche Strafmaßnahmen für Gold praktisch nicht realisierbar.
Was den Westen selbst angeht: Die USA horten weiterhin mit 8.000 Tonnen (Stand: Frühjahr 2023) den größten Goldschatz der Welt. Doch wenn sie sich nicht beeilen, ihre Reserven zu erhöhen, dürften sie in den nächsten zehn Jahren von Russland und China im Doppelpack überholt werden. Daher ist davon auszugehen, dass die US-Notenbank in der laufenden Dekade irgendwann ebenfalls wieder als bedeutender Goldkäufer im Markt auftreten wird.
### Angebot bleibt vorerst knapp
Während Zentralbanken und Investoren die Goldnachfrage seit Beginn des Jahrzehnts hochtreiben, ist Mitte 2023 von einer Angebotsausweitung, die preisdämpfend wirken könnte, noch nicht viel zu sehen. Der Nachschub aus den Goldminen fehle überall, sagt etwa auch Jeff Currie, oberster Rohstoffstratege bei Goldman Sachs. Das sei ein wesentlicher Grund, warum die Rohstoffpreise selbst bei einem Konjunktureinbruch nicht stark fallen dürften.
Da der Goldpreis lange Zeit unter den Förderkosten lag, hat sich für die großen Goldkonzerne schlichtweg nicht gelohnt, nach weiteren Goldvorkommen zu suchen. Deshalb wurde in den vergangenen Jahren einfach zu wenig in die Erkundung und Erschließung neuer Vorkommen investiert. Signifikante Goldfunde hat es somit schon über 15 Jahre nicht gegeben. Das führt dazu, dass zurzeit eine Unze gefördertes Gold maximal nur noch von 0,3 Unzen gefundenem Neuvorkommen ersetzt wird. Die Goldindustrie lebt im Grunde noch von den Funden der 1990er Jahre, als jede geförderte Unze 1:1 ersetzt wurde.
Langfristig droht der Goldsektor damit an einen Punkt zuzusteuern, an dem die Fördermenge drastisch abfallen würde, wenn keine neuen Vorkommen entwickelt würden. Der Grund: Es dauert immer länger, bis ein Neufund in Produktion gehen kann. Die durchschnittliche Entwicklungsdauer hat sich in den letzten zwei Jahrzehnten von 10 auf über 20 Jahre mehr als verdoppelt. Selbst wenn die Minenindustrie jetzt wieder mehr Gold finden würde, wäre in diesem Jahrzehnt nicht mehr mit einem bedeutenden Produktionsanstieg zu rechnen.
### Staatsverschuldung und der Goldpreis
Was ebenfalls für neue Rekordhöhen des Goldpreises spricht, ist sein funktionaler Zusammenhang zur Staatsverschuldung. So korreliert der Wert des Edelmetalls langfristig erstaunlich eng mit dem Schuldenwachstum. Der Grund: Steigende Verbindlichkeiten des Staates schüren das Misstrauen der Anleger in die Währungs-Stabilität und lösen eine Flucht ins Gold aus. Gesetzlich festgelegte Schuldenobergrenzen spielen dabei längst keine Rolle mehr, da sie im Ernstfall in der Regel einfach neu definiert werden.
Nachdem sich der Goldpreis in den Jahren 2000 bis 2010 sehr präzise an dieser Schulden-Funktion orientiert hat, ist der Schuldenstand jedoch enteilt. Als Reaktion auf die Finanzkrise 2008/09 und die Covid-19-Pandemie 2020/21 haben die Staaten in einem ungekannten Maß neue Verbindlichkeiten aufgetürmt. Für das Edelmetall ergibt sich damit ein bedeutendes Aufholpotenzial.
### Rückenwind für Gold
Schwache Aktien und Anleihen, steigende Inflation, geopolitische Risiken, eine drohende Konjunkturflaute, ein knapp bleibendes Angebot und hohe Staatsschulden: Alles in allem ergibt sich für Gold derzeit starker Rückenwind, sodass es mit dem Preis des Edelmetalls im laufenden Jahrzehnt noch viel weiter aufwärts gehen dürfte.
Die gute Nachricht für Anleger: Ein Basisschutz für das Depot lässt sich derzeit (Mitte 2023) noch vergleichsweise günstig aufbauen. Welche Möglichkeiten es gibt, in Gold zu investieren und was dabei zu beachten ist, erfährst du im folgenden Abschnitt.
### Auf Lange Sicht keine Chance gegen den Aktienmarkt
Bei allem, was derzeit für eine Investition in Gold spricht, gibt es ein entscheidendes Gegenargument: der historische Vergleich mit dem globalen Aktienmarkt. Trotz aller Finanzkrisen und Crashs schlägt ein marktbreiter Aktienfonds (MSCI World) die Wert-Entwicklung von Gold seit 1975 um Längen. Zwar hat sich der Preis des Edelmetalls in den Zeitraum mit einer Versiebenfachung respektabel geschlagen; mit einem Investment in den breiten Aktienmarkt wären aus 100 US$ jedoch knapp 10.000 US$ geworden.
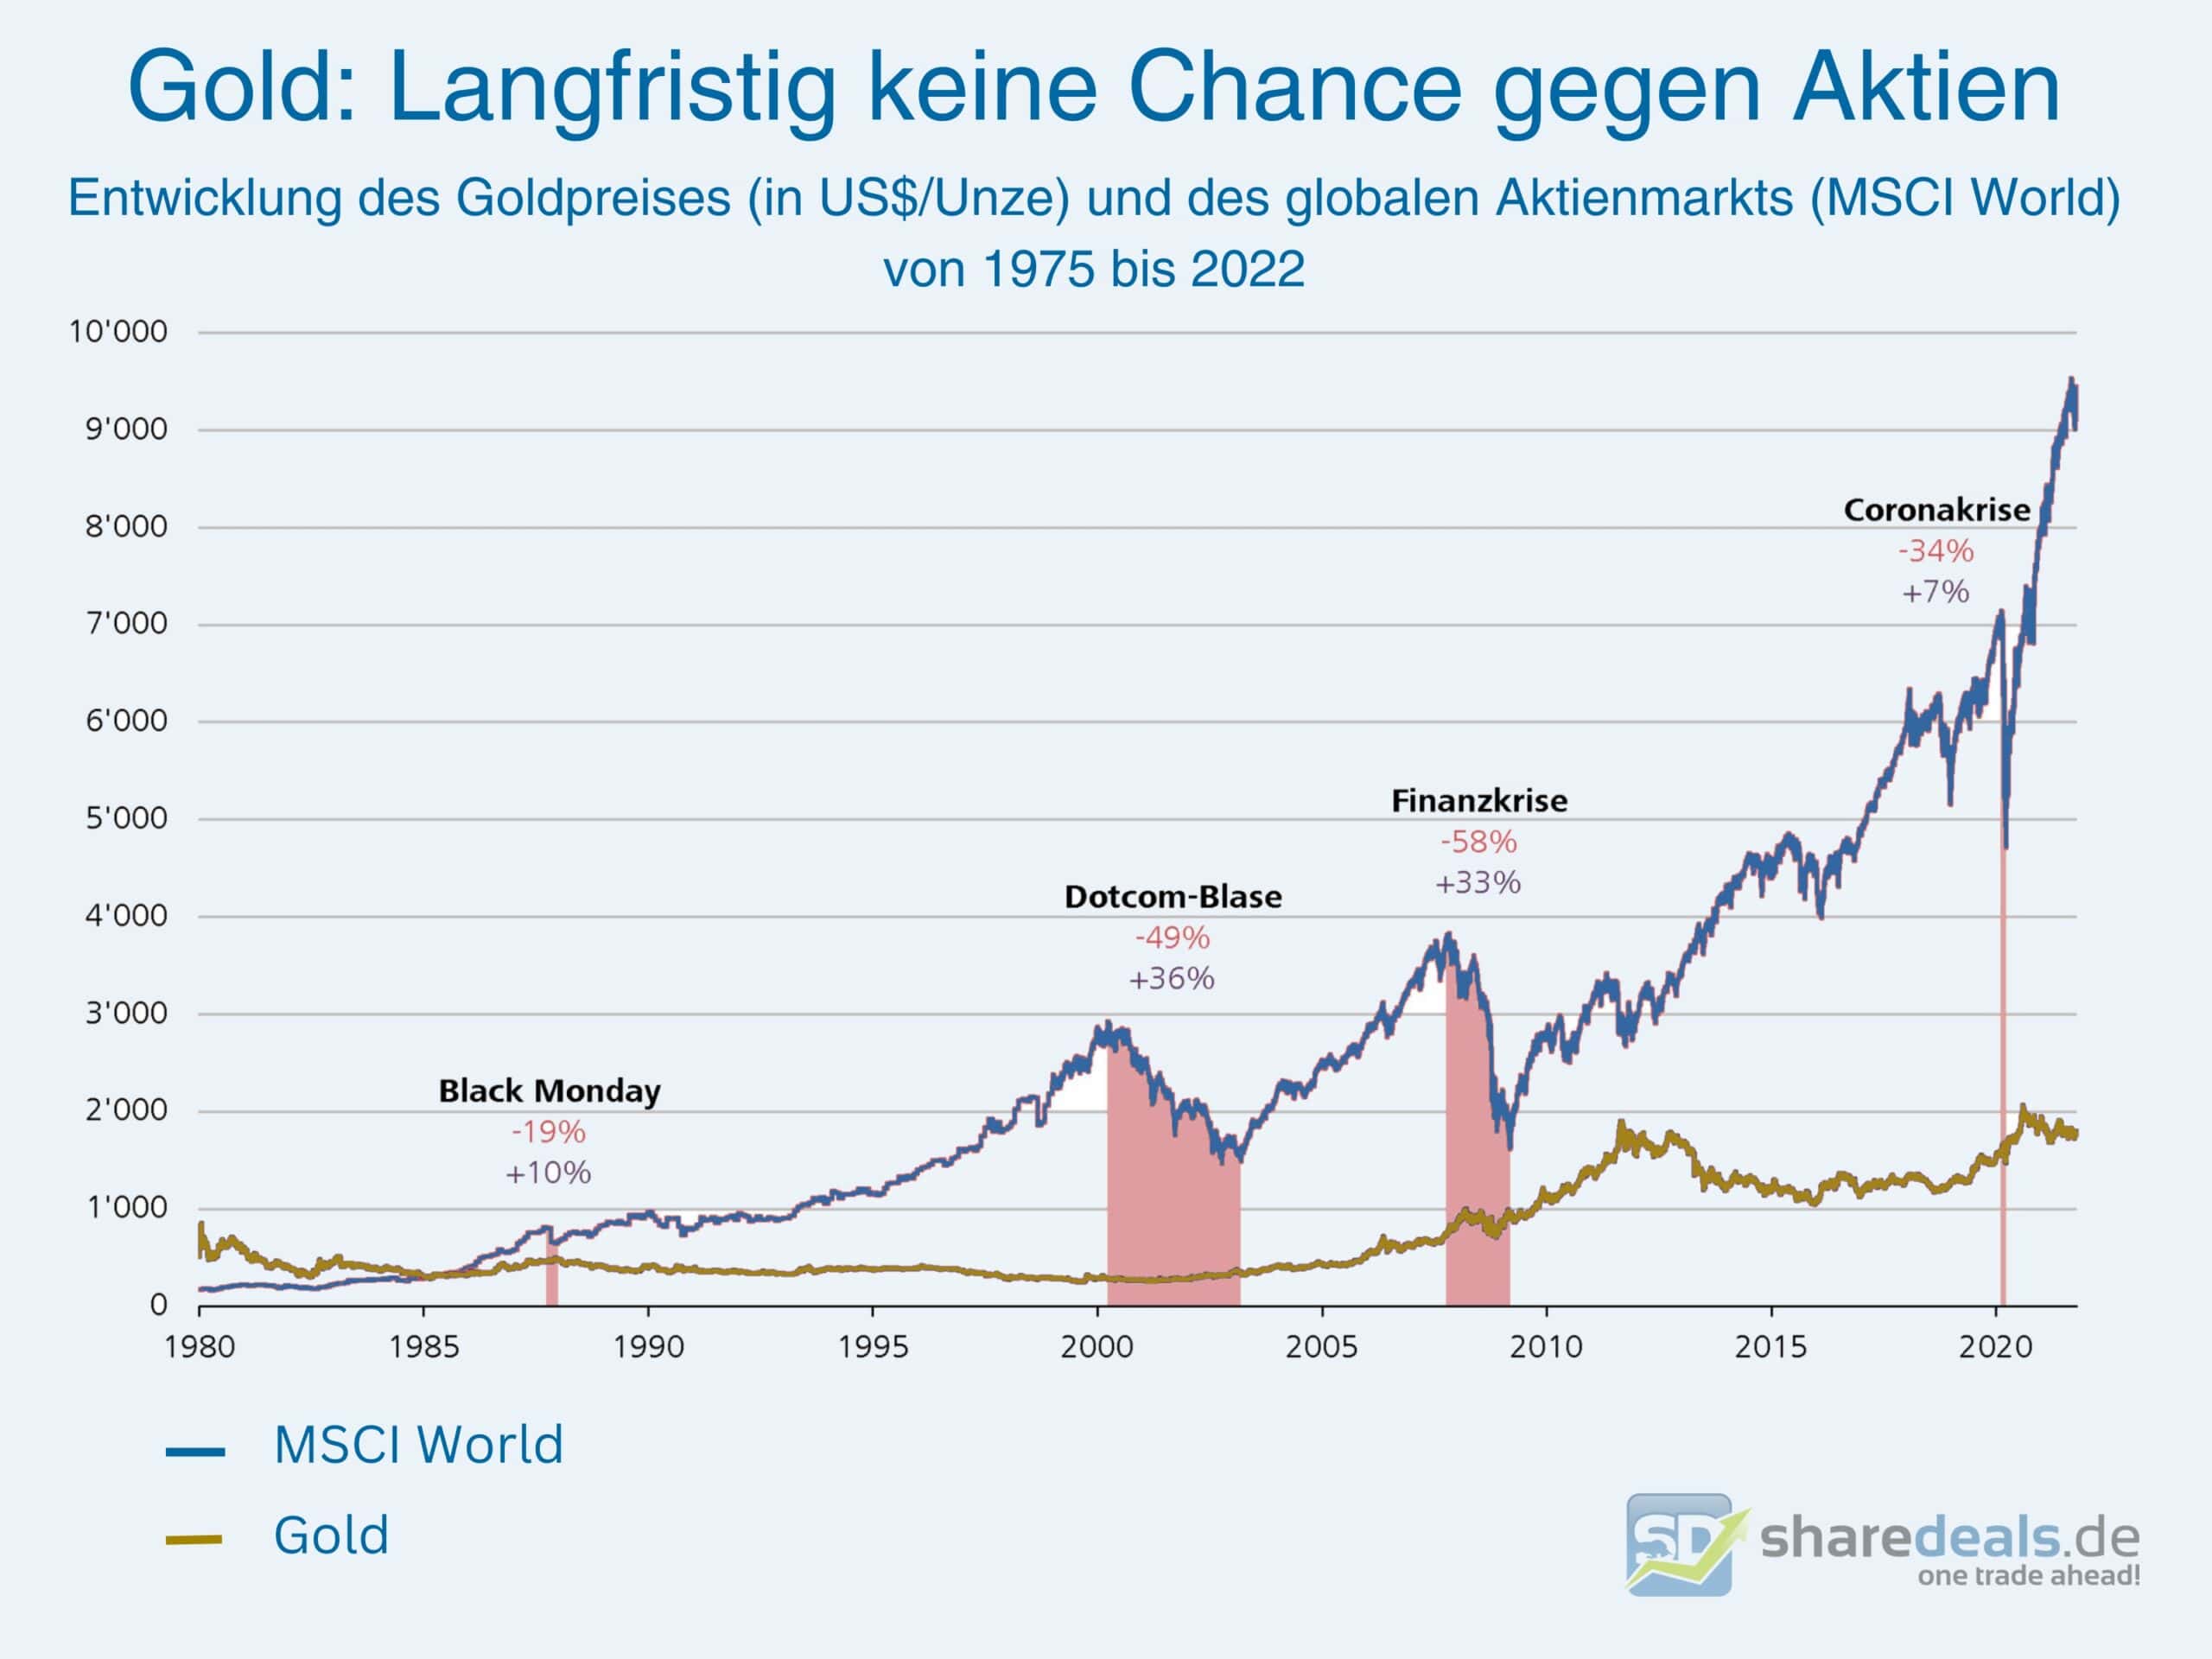Der Aktienmarkt erholt sich von jeder noch so scharfen Korrektur und schlägt Gold um Längen. Grafik: Eigene Darstellung, Daten: Bloomberg
Angesichts dieser langfristigen Chancenlosigkeit des Golds gegenüber Aktien kommen wir zu dem Schluss: Trotz der zahlreichen Entwicklungen, die für weiter steigende Goldpreise sprechen, raten wir langfristig orientierten Anlegern davon ab, einen bedeutenden Teil ihres Portfolios in das Edelmetall in physischer Form zu investieren.
Ob es sich lohnen könnte, als Anleger in anderer Form am Goldmarkt tätig zu sein, erfährst du im nächsten Abschnitt dieses Ratgebers.
## Wie richtig Geld in Gold anlegen?
Es gibt eine durchaus nennenswerte Minderheit von Investoren, die einen erheblichen Teil ihres Vermögens in reales, physisches Gold anlegen. Das sind traditionell Barren und Münzen wie Krügerrand, Maple Leaf, Eagle, Philharmoniker, Goldvreneli oder Goldmark. Die Beschaffung ist angesichts der hohen Nachfrage jedoch schon herausfordernd, vor allem die kleineren Goldbarren sind bei den Händlern immer häufiger vergriffen.
Eine geeignete Alternative für Gold-Novizen, die mit der Idee, echte Barren und Münzen zu erwerben, noch fremdeln, sind ETFs/ETCs für physisches Gold. Die erste Wahl bei den ETFs sind aus unserer Sicht das Produkt der Züricher Kantonalbank (**ZKB Gold ETF**) und der **Sprott Physical Gold Trust**. Die börsengehandelten Fonds stellen als weitgehend unabhängige Parteien sicher, dass die Edelmetalle direkt verwahrt und registriert werden.
Ähnlich verhält es sich mit dem **ETC Xetra Gold** (ISIN: DE000A0S9GB0), der von einer Tochter der Deutsche Börse AG in Zusammenarbeit mit zurzeit fünf Banken ausgegeben wird. Es ist dementsprechend sicherer vor Finanzkrisen geschützt als bankeneigene Lösungen.
Du kannst diese Finanzprodukte als Wertpapierdepot-Beimischung besparen, bis Du einen gewissen Grundbetrag hältst, um diesen dann in physisches Gold zu tauschen. Hierbei besitzt Xetra Gold eine vorteilhafte Auslieferungsmöglichkeit für Goldbarren.
## Steuerliche Aspekte des Gold-Investments
Xetra Gold hat einen weiteren Vorteil: Es ermöglicht ab zwölf Monaten Mindesthaltedauer steuerfreie Kursgewinne. Das ist ein großes Plus, da andere Fonds, ETFs oder ETCs häufig nicht von der Abgeltungssteuer befreit sind.
Diese Steuerfreiheit gilt auch für Barren und Münzen. Sein Geld in Gold anlegen: So ein Investment ist in steuerlicher Hinsicht mit einer Anlage in Sachgüter zu vergleichen wie Antiquitäten, Kunst und Schmuck. Beachte jedoch, dass nach zwölf Monaten Haltedauer auch die Verluste steuerlich nicht mehr verrechenbar sind.
## Spekulieren mit Goldminenaktien
Eine spezielle Anlageklasse bietet für Gold-Anleger und -Anlegerinnen zusätzlich einen spekulativen Charakter: Goldminenaktien. Zwar werden auch Goldminen durch höhere Kosten für Ausrüstung, Fachpersonal und Treibstoffe belastet: Bei einer Übertagemine machen die Spritpreise für die schwerer Trucks fast ein Drittel der Gesamtkosten aus. Mit etwas über 1.200 US$ je geförderter Unze bewegen sich die durchschnittlichen Gesamtkosten jedoch noch weit unter dem aktuellen Goldpreis – und die Schere spreizt sich weiter. Die Bergbau-Unternehmen verfügen dadurch zur Genüge über freie Mittelzuflüsse, die sie für Dividenden, Aktienrückkäufe und Übernahmen verwenden.
Vor Goldminenaktien könnte damit ebenfalls eine wahre Blütezeit liegen. Schon seit Anfang 2022 befinden sie sich klar im Aufwärtstrend und liegen dabei auch mittelfristig über der Goldpreisentwicklung. Die Platzhirsche im Goldsektor sind die nordamerikanischen Bergbauunternehmen Newmont Mining und Barrick Gold.
Aufgrund der Tatsache, dass nur noch wenig Gold gefunden wird, haben gute Goldminenaktien eine überragende Renditeperspektive, die für die nächsten 5-10 Jahre beim Vielfachen der Goldpreisentwicklung selbst liegen dürfte.
Dennoch ist Goldminenaktien im Vergleich zum Goldpreis und den Aktienmärkten in den letzten 100 Jahren selten günstiger gewesen als heute. Der VanEck Junior Gold Miners ETF Anfang 2016 Talsohle erreicht – ein Umkehrsignal, aber es besteht noch viel Potenzial für eine Erholung der Minenaktien relativ zum Goldpreis.
Als Risiko-Gold-Beimischung bevorzugen wir allerdings aussichtsreiche Junior-Goldminen-Werte, die mittels gezielter Investitionen ein hohes Förderwachstum erzielen können. Im derzeitigen Goldpreis-Szenario haben diese Titel ein wahres Überfliegerpotenzial. Übernahmen und Fusionen können bei Anlegern und Anlegerinnen in diesem Marktsegment zudem die Kasse klingeln lassen. Brancheninsidern zufolge steigen die M&A-Aktivitäten im Goldsektor seit Mitte 2022 deutlich an.
Äußerst veritabel kann auch ein Investment in einen Goldexplorer sein, der noch keine Produktion aufgebaut hat. Hierbei handelt es sich um Unternehmen, die in der Regel eine Marktkapitalisierung von deutlich unter 100 Millionen US$ haben und damit ein Vervielfacherpotenzial. Eine Erhöhung der Ressourcenschätzung oder eine Übernahme etwa kann für einen massive Kurssprung sorgen.
## Goldminenaktien: Nur etwas für Profis
Wenn Du dich für ein diversifiziertes Minendepot entscheidest, das die besten Senior- und Juniorproduzenten und zudem Akzente auf Explorationsebene setzt, dann kannst Du in den nächsten Jahren mit einer dynamischen Wertsteigerung rechnen.
Goldminenaktien solltest Du aber nur kaufen, wenn Du dich damit auskennst. Denn Fakt ist: Rund 80% der Goldminenkonzerne sind langfristige Wert-Zerstörer, weil sie prozyklisch agieren. Wenn Projekte günstig sind, häufen sie Liquidität an und wenn der Zyklus weit fortgeschritten ist, steigern sie ihre Verschuldung, investieren mehr – häufig in überteuerte Übernahmen.
Wenn Dir die Zeit und/oder Erfahrung für die Auswahl der richtigen Gold-Aktien fehlt, möchten wir Dir eine Mitgliedschaft im exklusiven [Rohstoff Anleger Club](https://www.sharedeals.de/rohstoffanlegerclub/) ans Herz legen. Experten mit mehr als 20 Jahren Erfahrung im Goldminensektor übernehmen dann für Dich die zeitaufwendige und komplexe Recherche, sodass Du Woche für Woche die Namen und Details der Top-Aktien in diesem Bereich vorgestellt bekommst. Und das lohnt sich vor allem in derzeitigen [Rohstoff-Superzyklus](https://www.sharedeals.de/wissen/rohstoffe/) enorm für Dich: Die Auswahl nach Qualität kann hier nicht selten Kurssteigerungen von +500 bis +1.000% ermöglichen.
## 💬 Gold und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger und Anlegerinnen von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Die 5 besten Kupfer-Aktien für 2026](https://www.sharedeals.de/wissen/rohstoffe/industriemetall-kupfer/)
**Published:** November 16, 2021
**Author:** Simon Richartz
**Content:**
Nach dem Corona-Crash im Frühjahr 2020 kletterten die Preise vieler Rohstoffe zwei Jahre lang in die Höhe und bescherten Minenbetreibern und ihren Aktionären starke Renditen. Das gilt insbesondere für das Industriemetall Kupfer. Die darauffolgende Konsolidierung bietet Anlegern eine gute Einstiegsgelegenheit. In diesem Ratgeber erfährst Du alles Grundlegende für Dein erstes Aktien-Investment, das von den zukünftigen Preissteigerungen des rötlichen Metalls profitieren kann.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [Was den Kupfer-Preis nach oben treibt](#Was_den_Kupfer-Preis_nach_oben_treibt)
- [Kupfer: Welche Investmentmöglichkeiten machen Sinn](#Kupfer_Welche_Investmentmoeglichkeiten_machen_Sinn)
- [Die 5 besten Kupfer-Aktien 2024: Eine Übersicht](#Die_5_besten_Kupfer-Aktien_2024_Eine_Uebersicht)
- [Die 5 besten Kupfer-Aktien im Kurzportrait](#Die_5_besten_Kupfer-Aktien_im_Kurzportrait)
- [💬 Rohstoffe und andere Börsenthemen: Jetzt diskutieren!](#%F0%9F%92%AC_Rohstoffe_und_andere_Boersenthemen_Jetzt_diskutieren)
## Was den Kupfer-Preis nach oben treibt
### Kupferbedarf wächst rasant
Bevor wir zu unserer Aktienauswahl kommen, sollte Dir bewusst sein, in wie vielen kritischen Bereichen Kupfer benötigt wird. Da es ausgesprochen form- und dehnbar ist und dazu über eine hohe thermische und elektrische Leitfähigkeit verfügt, ist es nach Eisen und Aluminium das am häufigsten verwendete Industriemetalle. Konkret bedeutet das: Kein modernes Gebäude oder Fahrzeug und kaum eine Maschine kommen ohne das „rote Gold“ aus. So ziehen sich durch ein Durchschnittshaus ca. 200 Kilogramm an Kupferleitungen und -rohren; in einem einzigen Windrad werden bis zu 30 Tonnen des Materials verbaut.
Dabei dürstet die Welt mehr und mehr an dem rosa-orangenen Rohstoff. 25,5 Millionen Tonnen waren laut dem Finanzdienstleister S&P Global im Jahr 2022 weltweit nachgefragt, bis 2027 soll der Wert auf über 30 Millionen klettern. Zudem rechnen zahlreiche weitere Wirtschaftsprognosen für die kommenden drei Jahrzehnte mit neuen Bedarfsspitzen.
Die Schlüsselrolle in diesen Projektionen spielt der technische Fortschritt. Der neue Wachstumstreiber der Kupfernachfrage liegt in der Energie- und Mobilitätswende, die stark angewiesen ist auf die Verfügbarkeit von Funktionsmetallen. Für Kabel, Transformatoren, Anodenkörper und viele weitere Bauteile benötigt die moderne Elektrotechnik Unmengen an Kupfer. So steckt in jedem E-Auto etwa 2,5-mal so viel des Industriemetalls wie in Fahrzeugen mit Verbrennungsmotor. Solar- und Windkraftanlagen brauchen die fünffache Menge pro Megawatt im Vergleich zu konventionellen Kraftwerken.
### Minen können mit dem Nachfragewachstum nicht mithalten
Angebotsseitig bedeutet das: Um eine Unterversorgung zu vermeiden, müsste man in Windeseile neue Kupfervorkommen und -minen erschließen. Das ist jedoch nicht so einfach getan, wie es klingt, da sich der Abbau in Kupfer-Projekten erst in riesigen Mengen rentiert. Zudem sind nicht selten Anfangsinvestitionen in Milliardenhöhe notwendig.
Selbst wenn heute genug Minen in Produktion gehen würden, bleibt ein weiteres Problem: Die Internationale Energieagentur IEA schätzt, dass zwischen der Produktionsentscheidung und der Inbetriebnahme einer Kupfermine im Schnitt 16 Jahre liegen – viel zu lange, um eine strukturelle Unterversorgung zu vermeiden. Aus Unternehmenssicht kommt erschwerend hinzu, dass sich in diesem Zeitraum die Marktbedingungen grundlegend geändert haben können.
Dieses Verzögerungsdilemma, das auf zahlreiche Rohstoffe zutrifft, ist bekannt als „Schweine-Zyklus“ ([mehr zu dem Phänomen](https://www.sharedeals.de/wissen/rohstoffe/)) und lässt den Preis des Assets um einen langfristigen Mittelwert schwanken – meist in 10 -bis 15-jährigen Zyklen. Da das jüngste Preistief im Corona-Crash 2020 erreicht wurde, liegt der weitaus größere Teil des Aufwärtszyklus noch vor uns. Und das, obwohl sich der Preis für die Tonne Kupfer seitdem in drei Jahren bereits auf knapp 9.000 US$ verdoppelt hat. Diverse Investment Banken stellen schon für Mitte des Jahrzehnts Preise von 15.000 US$ in Aussicht.
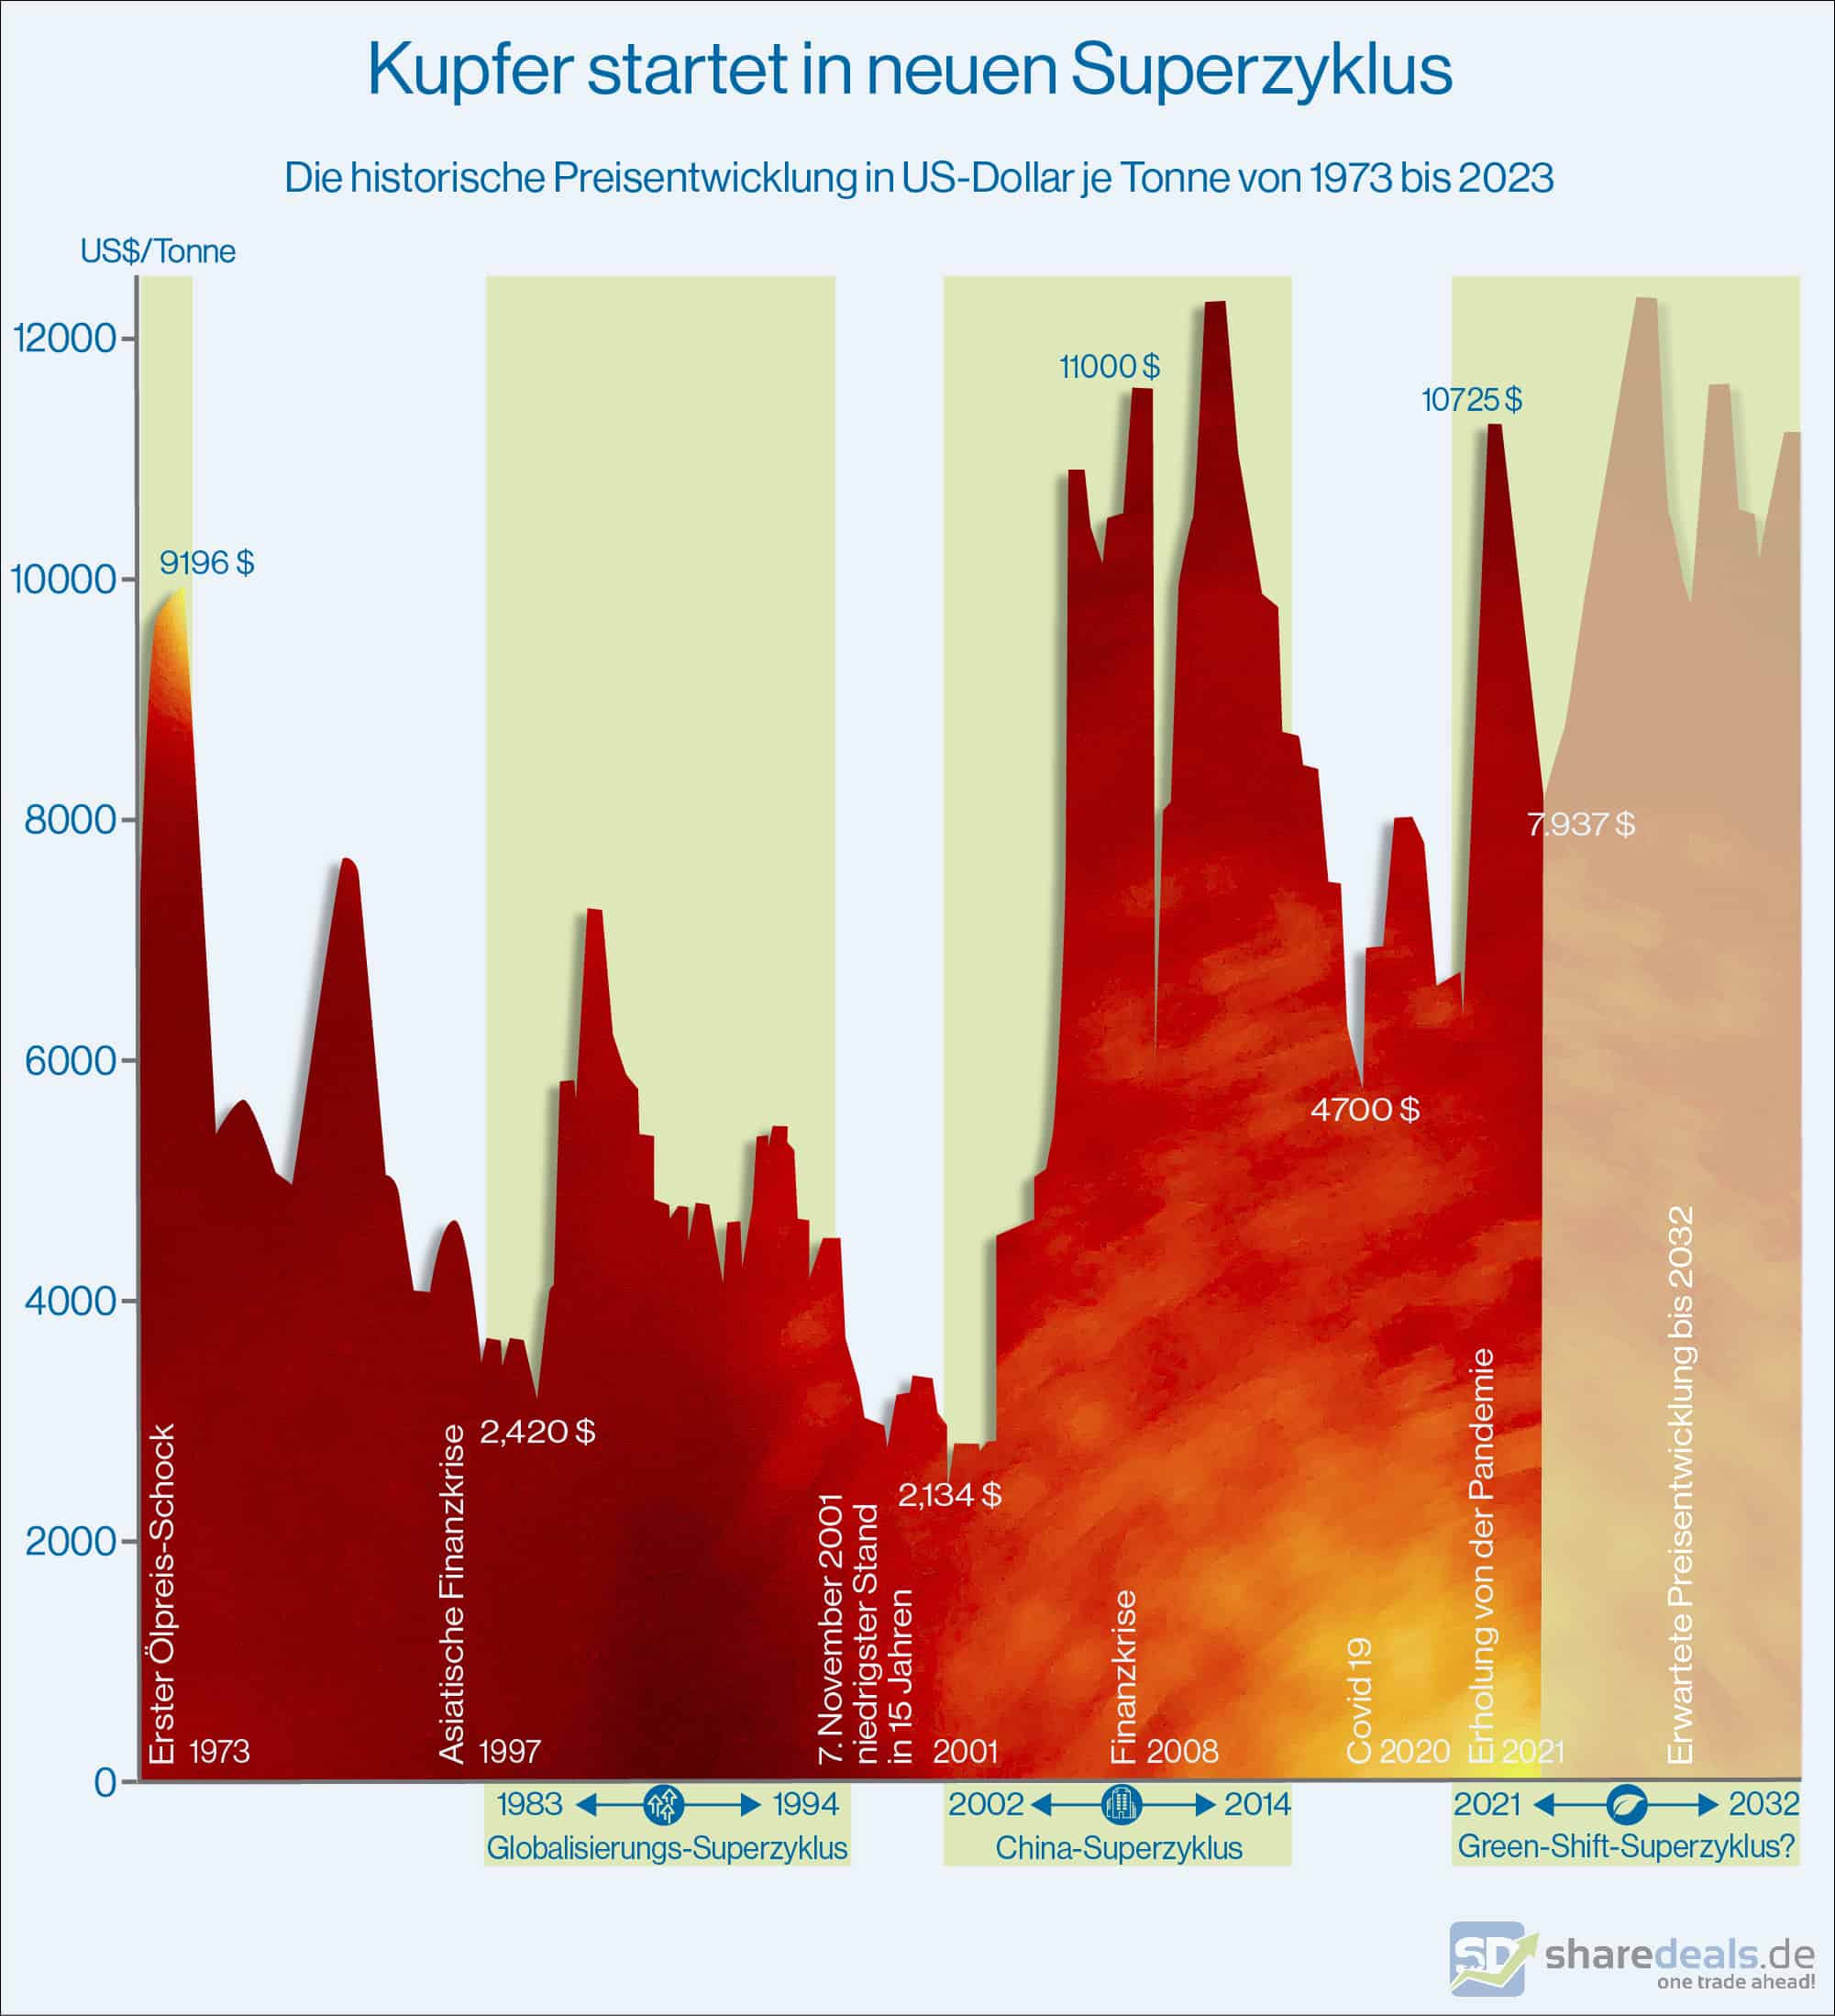Viel spricht dafür, das wir uns beim Kupfer am Anfang eines neuen Superzyklus befinden. Daten: visualcapitalist.com; Grafik: eigene Darstellung
Das sind gute Neuigkeiten für Kupfer-Förderer sowie für Anleger, die diesen Ratgeber 2024 lesen. Denn wenn der Spotpreis, der an Rohstoffbörsen wie der London Metal Exchange oder der New York Commodities Exchange (COMEX) gebildet wird, steigt, klettern für gewöhnlich auch die Umsätze, Gewinne und Aktienkurse der in der Wertschöpfungskette beteiligten Unternehmen.
## Kupfer: Welche Investmentmöglichkeiten machen Sinn
Investoren profitieren somit von der Wachstumsphase der Kupferbranche, die wir im Folgenden definieren wollen. Zunächst einmal unterscheiden wir zwischen drei übergeordneten Bereichen:
- Beim **Bergbau** erschließen und fördern Minenbetreiber das Kupfererz und wandeln es in verwertbare Konzentrate um.
- **Verhütter** wandeln dann das Zwischenmaterial sowie Altmetall in einem Raffinerieprozess dann in Kupfermetall um.
- **Verarbeitung**: Schließlich gibt es Unternehmen, die das Kupfer dann in für Industriekunden verwertbare Formen verarbeiten wie Walzdraht, Rohre oder Bleche.
Grundsätzlich muss zudem klar, dass es sich bei Investitionsmöglichkeiten mit einem günstigen Chance-Risiko-Verhältnis nicht um reine Kupfer-Aktien handelt. Die Bergbaukonzerne fördern in den gleichen Minen auch Gold, Silber, Nickel, Kobalt und weitere Substanzen. Im Arbeitsschritt der Verhüttung entstehen als Nebenprodukt ebenfalls weitere wertvolle Metalle. Auch der verarbeitende Sektor hantiert in der Regel mit diversen Industriemetallen.
Um ein veritables Kupfer-Investment zu finden, sollte man sein Augenmerk entsprechend auf große, profitable Rohstoffkonzerne zu richten, die einen besonders hohen Anteil ihres Umsatzes mit dem rötlichen Metall erwirtschaften. Diese Big-Player befinden sich in einer herausragenden Position, um von den prognostizierten Preisrallyes beim Kupfer profitieren zu können.
## Die 5 besten Kupfer-Aktien 2024: Eine Übersicht
**Aktie****Marktkapitalisierung**
**(Ende 2023) in Milliarden US$****ISIN**Freeport McMoran51US35671D8570Southern Copper57US84265V1052BHP Group61GB00BH0P3Z91Teck Resources26CA8787422044Aurubis3,5DE0006766504Portrait aller 5 Lithium-Unternehmen weiter unten im Beitrag
## Die 5 besten Kupfer-Aktien im Kurzportrait
### Freeport McMoran: In Indonesien groß im Geschäft
Freeport betreibt mit seiner Vorzeigemine Grasberg in Indonesien das weltweit zweigrößte Kupferbergwerk, das in den letzten Jahren in den Untertagebau übergegangen ist. Im Jahr 2022 allein produzierte das Unternehmen den Rekordwert von 3 Millionen Tonnen Kupferkonzerntrat, und ist damit die weltweite #2 hinter dem nicht börsennotierten chilenischen Staatskonzern Codelco. Zudem ist der US-Konzern auch groß im Geschäft mit Kobalt, das als Beiprodukt anfällt.
Eine Kupferpreis-Flaute hat die Ergebnisse von Freeport in den Jahren 2019 und 2020 stark negativ beeinträchtigt. Die Umsätze stürzten um fast ein Viertel auf unter 15 Milliarden US$ an, ein Jahr lang rutschte das Unternehmen sogar in die Verlustzone. Von dem Rückschlag hat sich der Rohstoffriese jedoch schnell erholt und peilt wieder Jahr für Jahr Rekordzahlen an.
Entsprechend stark hat sich in den letzten Jahren der Aktienkurs von Freeport entwickelt: Seit dem Corona-Crash im Frühjahr 2020, bei dem der Titel und die 5-US$-Marke gerutscht ist, hat sich der Kurs mehr als verachtfacht. Während die Aktionäre damit spektakuläre Kapitalrenditen erwirtschaften konnten, sind die die Dividendenausschüttungen mit einer durchschnittlichen Rendite von 1,5% noch eher überschaubar.
Einige Risiken müssen bei einem Investment in die Freeport-Aktie jedoch berücksichtigt werden. Neben den branchenüblichen ESG-Vorwürfen, weshalb beispielsweise auch der norwegische Staatsfond den Titel meidet, hat der Konzern in Indonesien ein schweres Image-Problem. Den US-Amerikanern, die seit 1967 in der Region tätig sind, wird neben Korruption das Versagen angelastet, das Wohlergehen der Menschen nicht zu verbessern – und das, obwohl sich in dem Grasberg-Projekt einer der größten Gold- und Kupfervorkommen der Welt verbirgt.
### Southern Copper (WKN: A0HG1Y, ISIN: US84265V1052)
Southern Copper mit Sitz in Phoenix im US-Bundesstaat Arizona hat in den vergangenen Jahren knapp 1 Millionen Tonnen Kupfer per anno gefördert und ist damit in den Top-5 der größten Produzenten der Welt. Seine Bergbauprojekte, in denen sich eigenen Aussagen nach weltweit größten bekannten Reserven befinden, liegen in Peru und Mexiko.
89% des Konzerns sind in der Hand des Konglomarats Grupo Méxiko, die übrigen Anteile werden an der New Yorker Börse gehandelt.
Zwar verdient der Konzern auch an Nebenprodukten Molybdän, Zink, Blei, Kohle und Silber; mehr als vier Fünftel seines Umsatzes erwirtschaftet der Minenbetreiber jedoch mit Kupfer. Damit kommt die Southern-Copper-Aktie näher als die meisten Konkurrenten daran, ein sogenanntes Pure-Play zu sein, also nur in einem einzigen Sektor unterwegs zu sein.
Aus Anlegersicht hebt sich der US-Konzern auch dadurch hervor, dass er in den vergangenen Jahren schon viel Geld in den Ausbau seiner Minen und Infrastruktur gesteckt hat. Ein neues Bergwerk namens Tía María im Süden Perus ist ebenfalls in Planung. Dank dieser Investitionen will das Management den jährlichen Kupfer-Output bis 2026 auf 1,8 Millionen Tonnen steigern.
Ein großer Trumpf von Southern Copper liegt in seinen relativ niedrigen Produktionskosten. Während andere Rohstoffförderer im Schnitt mit Kosten von 0,80 bis 1,10 US$ je Pfund Kupfer operieren, kommt Southern Copper seit Jahren auf verhältnismäßig günstige 0,65-0,80 US$. Mit den hohen Margen ist der US-Konzern in der Lage, durchgängig eine Quartalsdividende auszuzahlen, die im Schnitt auf eine stattliche jährliche Rendite von rund 5% kommt.
### BHP Group
Die im australischen Melbourne ansässige BHP Group produziert per anno ebenfalls über eine Millionen Tonnen Kupfer und landet damit unter den weltweit größten Produzenten auf dem 4. Platz hinter Codelco, Freeport-McMoRan und Glencore. Dabei erwirtschaftet das Unternehmen mit dem hellroten Metall lediglich ein Viertel seiner Einnahmen.
Mit einem Umsatz von über 40 Milliarden US$ im Jahr ist BHP ein absolutes Multi-Rohstoff-Schwergewicht, wobei der Bärenanteil mit der Förderung von Eisenerz gewonnen wird. Überdies ist das Unternehmen auch im Energiesektor tätig, da Erdöl, Erdgas und Kohle gehören ebenfalls zum Umsatzmix.
Auch wenn Kupfer nicht die Haupteinnahmequelle des Konzerns ist, verfügt er in diesem Bereich über ein eindrucksvolles Portfolio. So ist das Unternehmen unter anderem im Besitz der größten Kupfermine der Welt: Escondida in der Atacamawüste in Nordchile, wo auch Gold und Silber gefördert werden. Den Kupferabbau betreibt das Unternehmen außerdem im Heimatland Australien, in Peru und den USA.
Auch an der Börse fährt BHP mehrgleisig, ist als Dual-listed-Company in der Heimatstadt (AU000000BHP4) und in London (GB00BH0P3Z91) gelistet.
Letztlich ist die BHP-Aktie insbesondere für Investoren interessant, die von den voraussichtlichen Kupferpreissteigerungen profitieren wollen, ohne dabei auf einen diversifizierten Ansatz zu verzichten.
### Teck Resources
Der kanadische Bergbaukonzern Teck Resources ist ebenfalls in mehreren Feldern des Rohstoff- und Energiesektors mit. So ist das Unternehmen nicht nur ein großer Kupferproduzent, sondern ebenfalls groß im Geschäft mit Zink und allen voran Stahlwerkskohle, deren Verkäufe mehr als die Hälfte der Einnahmen ausmachen. Die Kupfersparte trägt gut ein Viertel zum Umsatzmix bei. Darüber hinaus gewinnen die Kanadier Öl aus Ölsand, Gold und Silber sowie eine Reihe von Spezialmetallen.
Teck Resources hält bedeutende Anteile an vier ergiebigen Kupferminen in Kanada und Südamerika. Da Preisschwankungen beim Hauptumsatztreiber Stahlwerkskohle in den letzten Jahren hohe Volatilität bei Umsätzen und Gewinnen verursacht haben, plant der Rohstoffriese nun, sein Kupfergeschäft massiv auszubauen. So werden derzeit Milliarden investiert in den Ausbau des Quebrada-Blanca-2-Projekts (CB2) in Chile. Laut Management wäre es damit möglich, die eigenen jährlichen Produktionskapazitäten mit CB2 auf 600.000 Tonnen zu verdoppeln.
Teck Resources ist ein ausgezeichnet geführtes Unternehmen, das mithilfe von Übernahmefantasien den temporären Rückgang der Kupferpreise auffangen konnte. Für die begehrte Kohlesparte der Kanadier sind bereits mehrere finanzstarke Interessenten auf den Plan getreten wie Glencore und die indische JSW Steel.
Die Aktie des kanadischen Bergbaukonzerns konnte sich zuletzt positiv von der Entwicklung anderer Kupferkonzerne absetzen. Dies lag vor allem an der begehrten Kohlesparte des Unternehmens.
### Aurubis
Aurubis ist im Gegensatz zu den großen Bergbau-Konzernen in der Kupfer-Wertschöpfungskette deutlich weiter hinten angesiedelt. So gewinnt der größte Produzent Europas mit Sitz in Hamburg das Industriemetall nicht etwa aus Minen, sondern mittels Recyclings von Elektroschrott und Altmetall. In den Wiederverwertungsprozessen fallen Blei, Zink und Nickel an und in geringeren Mengen auch Gold, Silber und Platin.
Die Hamburger haben beste Chancen nicht nur von Kupferpreisspitzen zu profitieren, sondern auch von den großen Jahrhunderttrends. Vor dem Hintergrund der laufenden Nachhaltigkeitswende suchen Unternehmen derzeit händeringend nach Wegen, ihren CO2-Fußabdruck zu verringern. Aurubis bietet entsprechende Einsparungs-Möglichkeiten, da Kupfer ein wichtiger Rohstoff für zahlreiche Industrien ist.
Mit den derzeitigen Verfahren kann Aurubis eine Tonne 99,8% reines Kupfer aus 10-15 Tonnen Elektroschrott gewinnen. Um noch stärker vom der E-Mobilitätsrevolution zu profitieren, forscht der Konzern auch an Recycling-Methoden für in E-Autos verwendete Batterien.
## 💬 Rohstoffe und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [In Rohstoffe investieren: Starte 2026 in den Superzyklus](https://www.sharedeals.de/wissen/rohstoffe/)
**Published:** November 8, 2021
**Author:** Simon Richartz
**Content:**
Für die ersten Menschen schienen Rohstoffvorkommen unerschöpflich. Heute wissen wir: Rohstoffanlagen sind die älteste Anlageklasse der Menschheit und werden vermutlich als letzte übrigbleiben. Ihre Preisbildung verläuft zyklisch, und aktuell stehen wir am Beginn eines Superzyklus. Wer jetzt klug in Rohstoffe investiert, kann in wenigen Jahren sein Vermögen deutlich steigern.
## ☝️ Das Wichtigste in aller Kürze
- Rohstoffe hatten in der Menschheitsgeschichte schon immer eine Schlüsselrolle und das wird sich im Zuge der globalen **Nachhaltigkeitswende** in keinster Weise ändern.
- Der Preis der allermeisten Rohstoffe verläuft zyklisch und schwankt damit um einen langfristigen **Mittelwert**. Marktgleichgewichte sind ausgesprochen selten, da das Angebot den Nachfrage-Bewegungen stets hinterherhinkt.
- Dieses Wissen ermöglicht Investoren profitable Spekulation – vorausgesetzt, man versteht auch, an welchem Punkt man sich gerade im **Zyklus** des jeweiligen Rohstoffs befindet.
- Die meisten Anleger erkennen die Aufwärtsbewegung viel zu spät und steigen ein, wenn die Preise bereits relativ hoch sind.
- Derzeit befinden wir uns in einem **Bullenmarkt**, wobei der weitaus größere Teil davon noch vor uns liegt.
- Dieser Bullenmarkt ist außerdem kein gewöhnlicher, sondern ein **Super-Zyklus**. Dank dreier **Mega-Trends** bei Gold und Co. ergeben sich für Anleger nun gewaltige Renditechancen.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Rohstoffe: Die Triebfeder der Menschheitsgeschichte](#Rohstoffe_Die_Triebfeder_der_Menschheitsgeschichte)
- [Nachhaltigskeits-Wende bringt kein Ende des Rohstoffverbrauchs – im Gegenteil](#Nachhaltigskeits-Wende_bringt_kein_Ende_des_Rohstoffverbrauchs_%E2%80%93_im_Gegenteil)
- [Rohstoff-Zyklen: Die Besonderheit der Preisbildung](#Rohstoff-Zyklen_Die_Besonderheit_der_Preisbildung)
- [3 Megatrends für den Superzyklus](#3_Megatrends_fuer_den_Superzyklus)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Rohstoffe: Die Triebfeder der Menschheitsgeschichte
Postapokalyptische Filme à la Mad Max gibt es haufenweise und die darin dargestellten Dystopien sind so variantenreich wie die Kinostreifen selbst. Fast alle diese Geschichten haben aber eine Gemeinsamkeit: einen brutalen Überlebenskampf um Rohstoffe.
Das ist gleichzeitig der realistischste Aspekt in den Filmen. Denn Rohstoffe haben seit Anbeginn der Zivilisation eine Schlüsselrolle für das Leben und den Wohlstand der Menschen gespielt und sie werden voraussichtlich auch am bitteren Ende im Zentrum der Interessen stehen – ob es sich dabei um den letzten Nugget Gold handelt, den letzten Tropfen Öl oder den letzten Schluck Wasser.
## Nachhaltigskeits-Wende bringt kein Ende des Rohstoffverbrauchs – im Gegenteil
Der Durst unserer Gesellschaft nach Rohstoffen ist seit jeher immer größer geworden. Allein in den letzten 50 Jahren wurden weltweit mehr Rohstoffe verbraucht als in der gesamten vorherigen Menschheitsgeschichte. Investments in diesem Sektor sind seit dem Aufkommen der ersten Warenbörsen die profitabelsten Anlagen überhaupt – angefangen von der ersten Aktiengesellschaft, der Dutch East India Company, bis zu den großen Öl-Multis von heute.
Auch wenn die Weltwirtschaft immer mehr auf Nachhaltigkeit ausgelegt ist, werden wir weiterhin nach Rohstoffen dürsten – und zwar mehr denn je: Allein für die weltweite Energie- und E-Mobilitätswende wird mehr Stahl, Kupfer, Lithium (und, und, und …) denn je benötigt. Eine Welt ohne Rohstoffverbrauch wird es vorerst also nicht geben, denn das käme dem Rückschritt in die Steinzeit gleich.
## Rohstoff-Zyklen: Die Besonderheit der Preisbildung
Um von den oftmals üppigen Gewinnen der Rohstoff-Händler profitieren zu können, müssen Anleger eine entscheidende Eigenheit dieser Asset-Klasse verstehen: Im Gegensatz zu Aktien können Rohstoffe zwar nicht wertlos werden und bewegen sich preislich um einen langfristigen Mittelwert – in 10- bis 15-jährigen Zyklen.
Das Phänomen, das dafür verantwortlich ist, ist bekannt als „Schweine-Zyklus“ – ein Begriff, den der deutsche Agrar-Forscher Arthur Hanau vor knapp 100 Jahren in seinen Studien über den Schweinepreis prägte. Inzwischen ist bekannt, dass dieses Prinzip quasi auf jeden erdenklichen Rohstoff zutrifft.
Die Idee: Das Angebot eines Rohstoffs passt sich der Nachfrage in der Regel erst mit einer gewissen Verzögerung an. Ein Gleichgewicht kommt selten zustande und nur für sehr kurze Zeit. Auf einen Engpass folgt also immer ein Überangebot; umgekehrt ist es genauso.
Der Grund: Wenn in einem Marktumfeld ein Engpass herrscht, steigen die Preise für den Rohstoff – und Unternehmen haben einen Anreiz, verstärkt zu investieren, um das Angebot auszuweiten. Im Bergbau etwa nimmt man Geld in die Hand, um neue Minen zu errichten.
Bis die Minen in Produktion gehen, kann es jedoch mehrere Jahre dauern und der Rohstoffpreis steigt aufgrund des weiterhin knappen Angebots in dieser Zeit weiter. Sobald die Förderungen begonnen haben und das Angebot die Nachfrage eingeholt hat, sinkt der Preis schließlich zurück auf das Gleichgewichtsniveau – bleibt dort aber nicht für lange Zeit.
Denn die Unternehmen beenden bereits im Bau befindliche Projekte nicht etwa aus Rücksicht auf das Marktgleichgewicht. Sie setzen sie in der Regel fort und vergrößern das Angebot damit trotz bereits fallender Preise weiter. Der Abschwung verstärkt sich und führt zu einen mehrjährigen Bärenmarkt.
Rohstoffe: Der Aufwärtszyklus hat vor kurzem erst begonnen
## 3 Megatrends für den Superzyklus
Dieser Mechanismus ermöglicht profitable Spekulation und die größten Gewinne winken entsprechend für die Rohstoff-Anleger, die am Tiefpunkt investieren. Wer den Zyklus richtig timt, hängt an der Börse jeden Modetrend ab und kann sich schnell ein schönes Vermögen schaffen. Die meisten Marktteilnehmer steigen in der Regel jedoch viel zu spät ein – wenn die Preise relativ hoch sind und sich der Zyklus bereits dem Ende nähert.
Das letzte echte Preishoch lag bei den meisten Rohstoffen zwischen 2007 und 2010, von wo aus ein langer Bärenmarkt begonnen hatte. Für Anleger, die diesen Ratgeber im Frühjahr 2023 lesen sind das hervorragende Neuigkeiten. Denn die meisten Rohstoffe haben ihr Preistief inmitten der Corona-Krise erreicht, sodass der weitaus größte Teil des Aufwärts-Zyklus noch vor uns liegt.
Hinzu kommt: Das Nachfragewachstum wird in diesem Turnus gewaltiger sein als jemals zuvor, was wir drei Mega-Trends zu verdanken haben. Wir stehen im Rohstoff-Bereich somit nicht vor einem normalen Bullenmarkt, sondern vor einem Super-Zyklus mit nie dagewesenen Renditechancen.
**Tipp:** In unserem exklusiven [Rohstoff Anleger Club](https://start.sharedeals.de/rohstoffanlegerclub-blog?ds24tr=RAC_WS_Artikel_Blog) erzielen Mitglieder eine deutliche Outperformance gegenüber dem Markt.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [15 der besten BDC-Aktien 2026: Ein gutes Investment für Dividenden-Jäger](https://www.sharedeals.de/wissen/dividenden/bdc-aktien/)
**Published:** Mai 3, 2023
**Author:** André Doerk
**Content:**
Business Development Companies – kurz BDCs – erfreuen sich großer Beliebtheit bei US-Anlegern, die auf hohe, regelmäßige Dividenden aus sind. Nicht selten besitzen BDCs eine Dividenden-Rendite von 10% oder mehr. Auch für deutsche Anleger, die regelmäßige Ausschüttungen erhalten möchten, können BDC-Aktien eine hervorragende Anlage sein. Dass BDCs als Anlageform in Deutschland noch nicht weit verbreitet sind, liegt vermutlich daran, dass ihr Geschäftsmodell hierzulande noch nicht bekannt genug ist.
## ☝️ Das Wichtigste in aller Kürze
- Business Development Companies (BDCs) vergeben meist **besicherte Kredite** an kleine und mittlere Unternehmen. Über börsennotierte BDC-Aktien können Privatanleger in diese sonst schwer zugängliche Anlageklasse investieren.
- BDCs schütten fast ihr **gesamtes steuerpflichtiges Einkommen** als **Dividende** aus und bieten daher überdurchschnittlich hohe Dividendenrenditen.
- Bei der Auswahl zählen vor allem Bewertung zum NAV, Dividendenstabilität, Performance und das Managementmodell.
- Anleger können in BDCs **direkt oder über ETFs investieren**.
- BDCs eignen sich als Depotbeimischung für regelmäßige Einkünfte und bieten Diversifikation, da sie in eine andere Asset-Klasse investieren, bleiben aber von der allgemeinen Marktlage nicht völlig unabhängig.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [15 der wichtigsten BDC-Aktien](#15_der_wichtigsten_BDC-Aktien)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
- [Basiswissen: Was ist eine BDC / Business Development Company?](#Basiswissen_Was_ist_eine_BDC_Business_Development_Company)
- [Was ist Private Equity bzw. Venture Capital?](#Was_ist_Private_Equity_bzw_Venture_Capital)
- [Wie sicher sind BDC-Aktien?](#Wie_sicher_sind_BDC-Aktien)
- [Warum besitzen BDC-Aktien eine überdurchschnittlich hohe Dividenden-Rendite?](#Warum_besitzen_BDC-Aktien_eine_ueberdurchschnittlich_hohe_Dividenden-Rendite)
- [Welche Vor- und Nachteile weisen BDC-Aktien auf?](#Welche_Vor-_und_Nachteile_weisen_BDC-Aktien_auf)
- [Wie unterscheide ich lukrative von uninteressanten BDC-Aktien? ](#Wie_unterscheide_ich_lukrative_von_uninteressanten_BDC-Aktien)
- [Wie investiere ich in BDC-Aktien? ](#Wie_investiere_ich_in_BDC-Aktien)
- [Fazit: BDC-Aktien eine lukrative Beimischung fürs Dividenden-Portfolio](#Fazit_BDC-Aktien_eine_lukrative_Beimischung_fuers_Dividenden-Portfolio)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden-2)
## 15 der wichtigsten BDC-Aktien
**Name****Besonderheit / Fokus****Dividendenrendite**
**(%, April '25)****ISIN****Ares Capital**Größte BDC, konservatives Portfolio9,6US04010L1035**Main Street Capital**Stabile Dividenden, konservatives Management5,5US56035L1044**FS KKR Capital**Fokus auf Mittelstandsfinanzierung13,5US3026352068**Blue Owl Capital**Hohe Liquidität, breite Diversifikation11,0US69121K1043**Blackstone Secured Lending**Teil der Blackstone-Gruppe10,9US09261X1028**Gladstone Investment**Monatliche Dividende, Fokus auf Wachstum7,1US3765461070**TriplePoint Venture Growth**Venture-Finanzierung, hohe Dividende21,7US89677P1049**Crescent Capital BDC**Mittelstandsfinanzierung, solide Bilanz11,4US22587C1018**Hercules Capital**Spezialisierung auf Technologie9,8US4270965084**Owl Rock Capital**Breites Kreditportfolio10,0US69121K1043**Golub Capital BDC**Fokus auf First-Lien-Kredite11,4US38173M1027**Prospect Capital**Hohe Dividendenrendite, breites Portfolio18,0US74348T1025**PennantPark Investment**Mittelstandsfinanzierung15,0US7080621045**Capital Southwest**Wachstumsorientiert, steigende Dividenden12,0US1405011073**New Mountain Finance**Diversifiziert, Fokus auf stabile Cashflows14,2US6475511001## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
## Basiswissen: Was ist eine BDC / Business Development Company?
Eine Business Development Company investiert Kapital in privat gehaltene, kleine und mittelständische Unternehmen. Häufig handelt es sich dabei um Unternehmen im Wachstum oder in der Restrukturierung, die aus verschiedensten Gründen nicht auf klassische Bankdarlehen zurückgreifen können. Das Problem muss nicht zwangsläufig eine schlechte Finanzlage sein.
Häufig besitzen die Firmen für Banken noch keine ausreichende Unternehmenshistorie oder erzielen aktuell keinen positiven Cash Flow, aus dem die Tilgungen und Zinsen zuverlässig zu decken wären. Für die Emission von Anleihen sind diese Unternehmen in der Regel zu klein, sodass eine BDC der ideale Ansprechpartner ist.
BDCs verdienen zum einen dann Geld, wenn eines ihrer Portfolio-Unternehmen zu einer höheren Bewertung verkauft wird. Hier agieren sie ähnlich wie Venture Capital oder Private Equity Fonds. Nicht umsonst werden BDCs daher gerne auch als „Private Equity Investment für Privatanleger“ beschrieben.
Allerdings generieren viele BDCs ihr hauptsächliches Einkommen durch besicherte Kredite, die sie an ihre Portfolio-Unternehmen vergeben. Diese Kredite werden zumeist variabel verzinst und sind teurer als klassische Bankkredite.
## Was ist Private Equity bzw. Venture Capital?
Wenn Dich die Beschreibung einer Business Development Company an Private Equity oder Venture Capital erinnert, dann liegst Du damit absolut richtig. Private Equity oder Venture Capital Fonds sind aber im Gegensatz zu BDCs zumeist nur für institutionelle Anleger und sehr vermögende Privatanleger zugänglich. Diese Fonds stehen entweder nur für akkreditierte Investoren offen oder verfügen über eine sehr hohe Mindestanlagesumme von einer Million € und mehr. Hinzu kommt, dass Anleger bis zur Auflösung dieser Fonds ihre Anteile zumeist nicht verkaufen können.
Börsengehandelte BDC-Aktien können dagegen täglich ge- und verkauft werden, ohne dabei ein übermäßig großes Liquiditätsrisiko einzugehen. Außerdem beträgt die Mindestanlagesumme nur eine Aktie und jeder Privatanleger kann mitinvestieren.
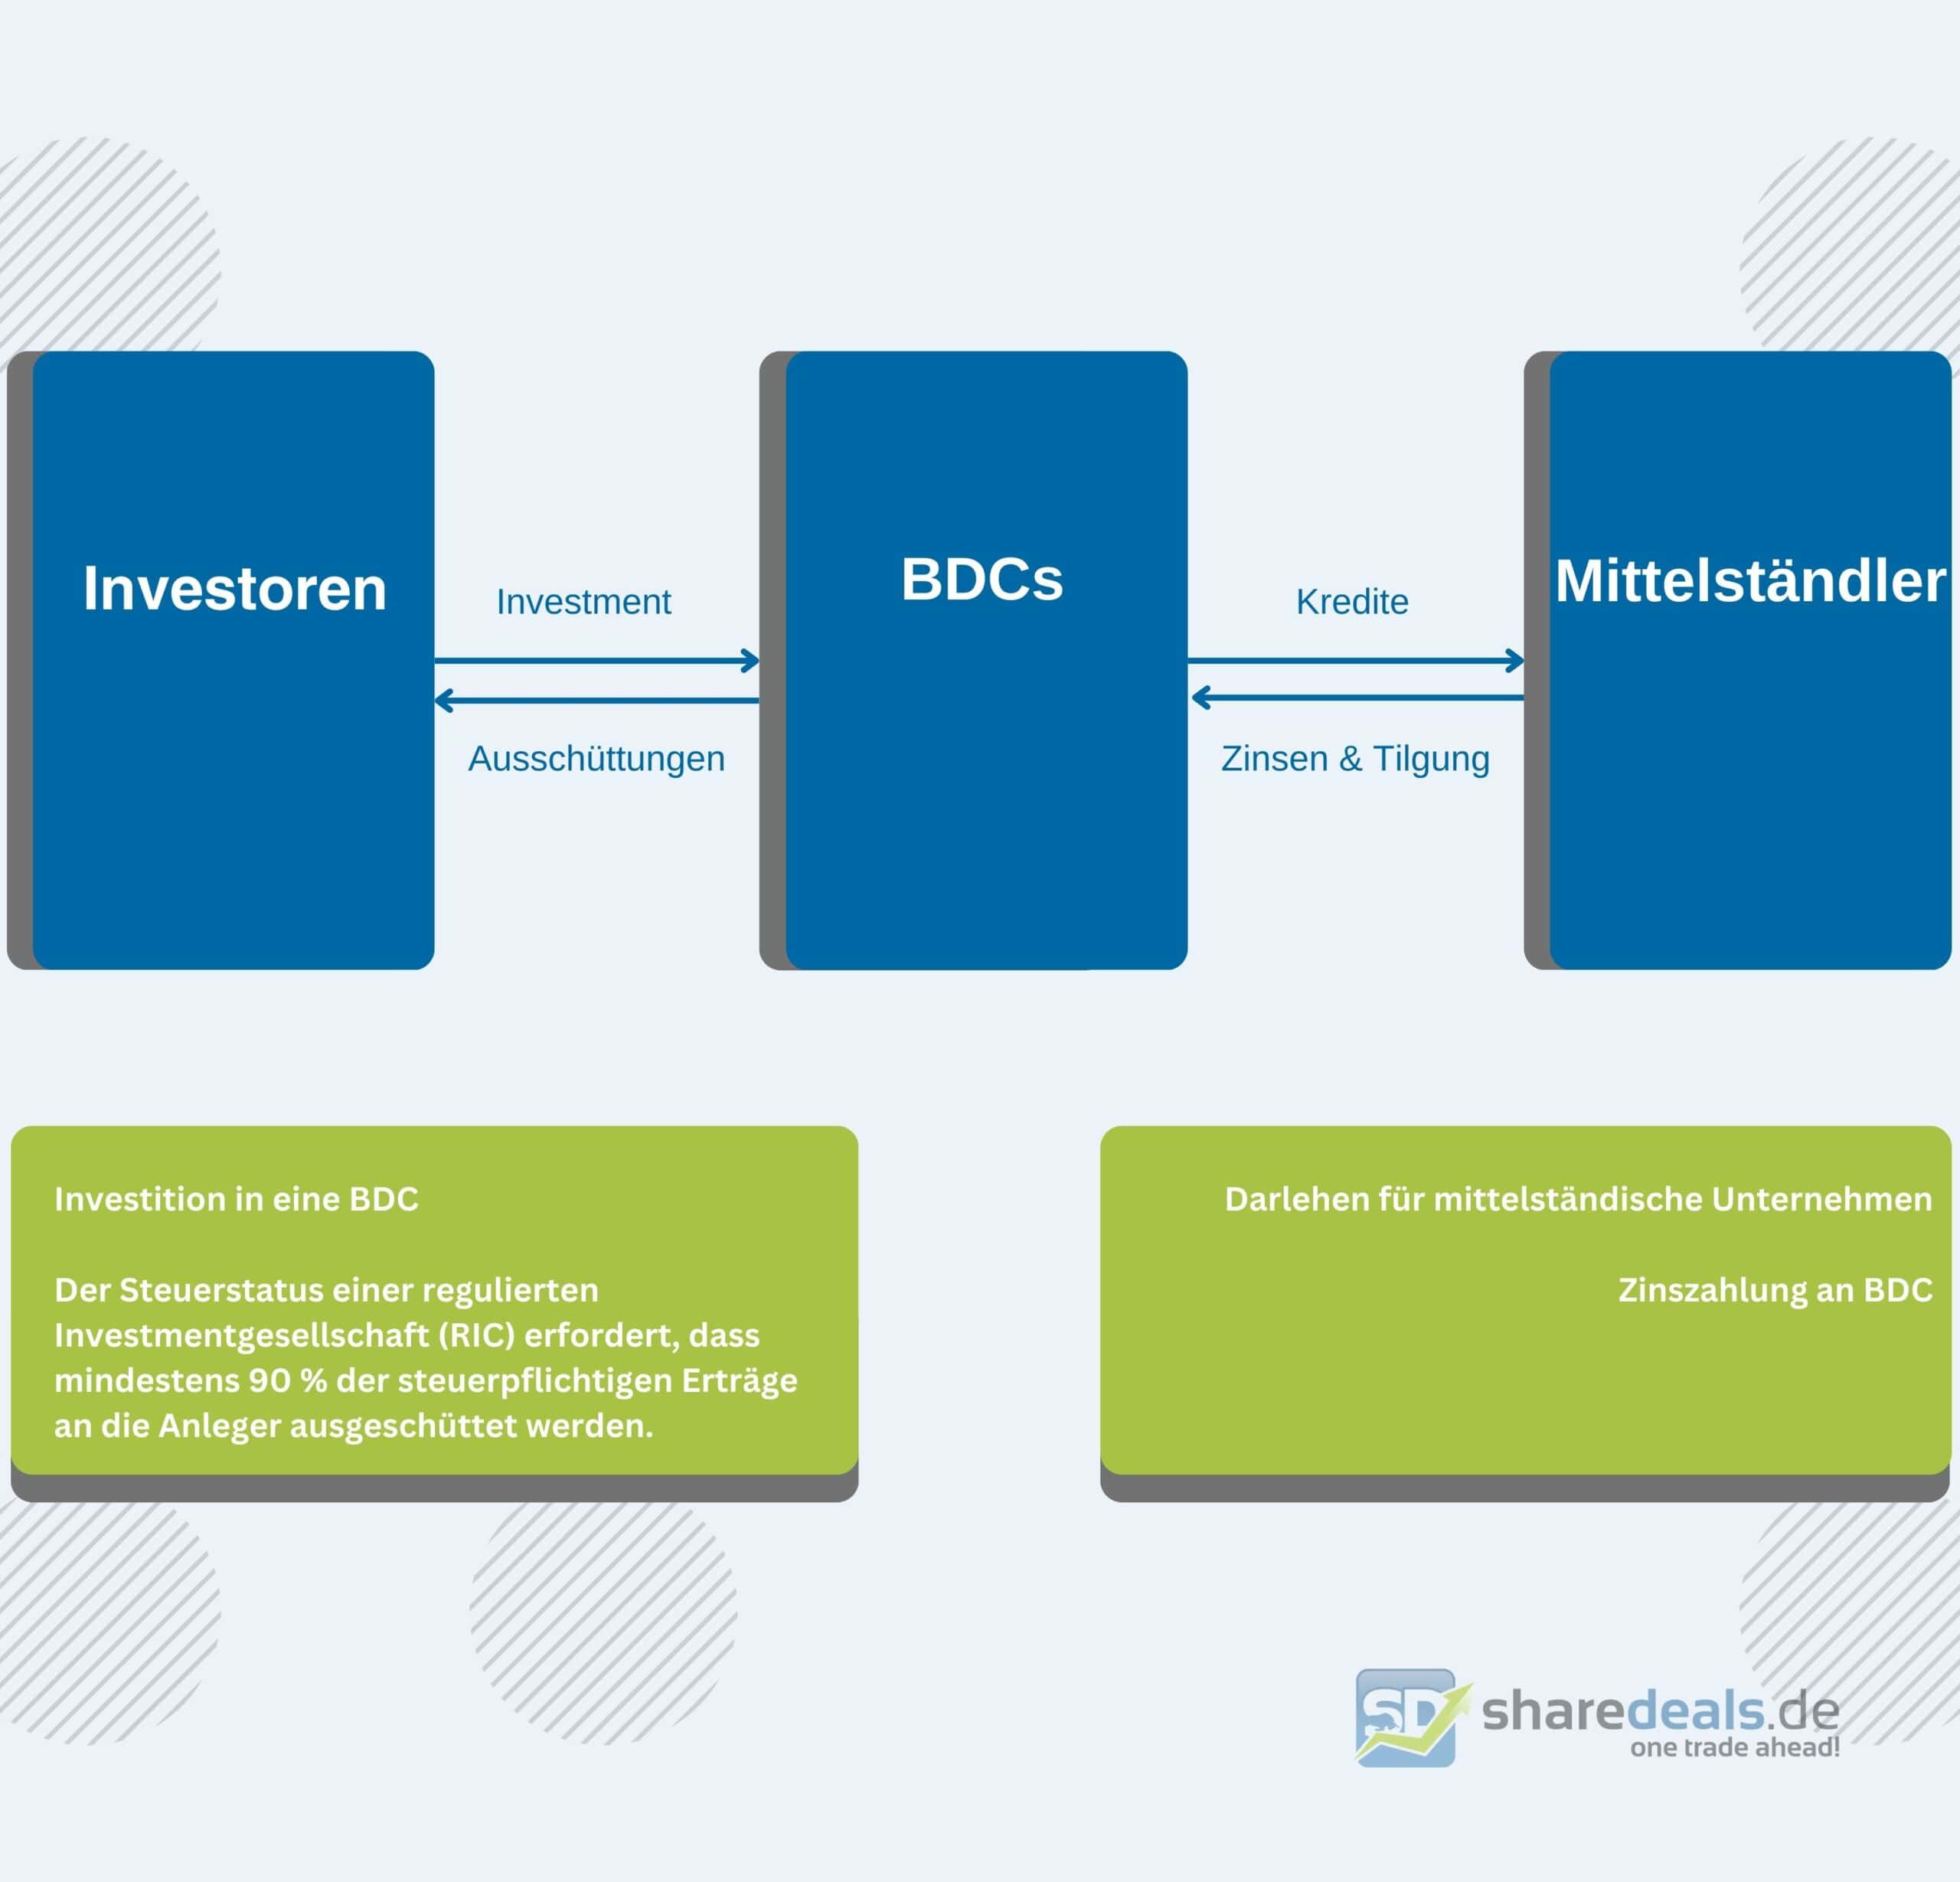So funktioniert eine Business Development Company. Bild: Eigene Darstellung
## Wie sicher sind BDC-Aktien?
Grundsätzlich gelten Investments mit einer Dividenden-Rendite von 8, 10 oder mehr Prozent als riskant. Auf schlecht gemanagte BDCs mag dies zutreffen, vorsichtig zusammengestellte BDC-Portfolios bieten aber ein sehr attraktives Chance-/Risiko-Verhältnis.
So bieten gerade besicherte Kredite einen zusätzlichen Vermögensschutz. Auch bei den besten BDC-Aktien finden sich immer wieder einmal notleidende Kredite im Depot. Zu normalen Zeiten liegt der Prozentsatz der notleidenden Kredite aber unter 2-3% und häufig noch niedriger. Trifft die Weltwirtschaft einmal eine starke Rezession, kann sich dieser Wert verdoppeln. Das bedeutet aber nicht, dass 6% der ausgegeben Kredite einfach wertlos sind.
Durch die Besicherung von echten Vermögensgegenständen entsteht ein zusätzlicher Gläubigerschutz. Sollte also ein Schuldner einmal zahlungsunfähig werden, kann die Business Development Company das besicherte Vermögen verwerten, um so eine Rückzahlung des Kredits zu erreichen. Studien zeigen, dass beim Ausfall von besicherten Krediten noch bis zu 75% der Forderung gerettet werden können. So reduzieren sich augenscheinliche 6% Verlust schnell auf nur 1,5% Verlust im Portfolio.
Auch die Regulierung von Business Development Companies zielt darauf ab, sie von zu gewagten Investments abzuhalten. So dürfen BDCs maximal das Zweifache ihres Eigenkapitals als Schulden besitzen. Wird die Verschuldung größer, muss das Unternehmen entweder mehr Eigenkapital aufnehmen oder Vermögenswerte verkaufen und Fremdkapital zurückzahlen. Nicht zuletzt dieser strengen Risikobeschränkung ist es zu verdanken, dass bis heute noch keine börsennotierte BDC in den Konkurs gerutscht ist.
## Warum besitzen BDC-Aktien eine überdurchschnittlich hohe Dividenden-Rendite?
Der Begriff „Business Development Company“ ist nicht nur eine Bezeichnung aus Börsenkreisen. Diese spezielle Unternehmensform wurde vom US-Kongress 1980 ins Leben gerufen, um die Finanzierung von kleinen und mittelständischen Unternehmen zu erleichtern. Da sie zudem weitgehende Steuerfreiheit genießen, müssen BDCs mindestens 90% ihres steuerbaren Einkommens an die Anteilseigner ausschütten. Dies führt dazu, dass BDC-Aktien in der Regel eine überdurchschnittlich hohe Dividende aufweisen.
## Welche Vor- und Nachteile weisen BDC-Aktien auf?
Wie jedes Investment besitzen auch BDCs vorteilhafte und nachteilige Eigenschaften. Zu den Vorteilen zählen:
- **Hohe Dividenden-Rendite**: Wie bereits erwähnt, müssen BDCs als regulierte Investmentfirmen über 90% ihrer Gewinne ausschütten. Dies führt in der Regel zu einer überdurchschnittlich hohen Dividenden-Rendite von Business Development Companies.
- **Privatanleger-Zugang zu Fremdkapital- und Private-Equity-Investments**: Über das Investment in eine BDC-Aktie kannst Du in einen Bereich investieren, der normalerweise professionellen Anlegern vorbehalten ist.
- **Hohe Liquidität**: Unter US-Privatanlegern sind BDC-Aktien sehr beliebt zur Altersvorsorge, weshalb sie meist eine gute Handelsliquidität besitzen. So kannst Du jederzeit problemlos ein- und aussteigen.
- **Diversifizierung**: Mit einem BDC-Investment können Anleger ihr Portfolio um eine neue Vermögensklasse erweitern, die sich relativ unabhängig vom sonstigen Aktienmarkt entwickelt.
Neben den gerade genannten Vorteilen weisen BDC-Aktien aber auch mögliche Risiken bzw. Nachteile auf. Diese sind:
- **Höheres Anlagerisiko**: Auch wenn eine BDC-Aktie selbst sehr liquide sein kann, sind es die meisten Investments im Portfolio der BDC nicht. Dort befinden sich hauptsächlich Kredite an bzw. Eigenkapital-Investments in kleine und mittelständische Unternehmen ohne Börsennotierung. Diese Unternehmen sind weniger widerstandsfähig als große Konzerne und bergen somit ein größeres Anlagerisiko. Dieses Risiko kannst Du jedoch gut reduziert, indem Du in einen Korb von BDC-Aktien investiert.
- **Unklarer Vermögenswert**: BDCs geben immer ihren Net Asset Value (NAV) pro Aktie an. Der NAV spiegelt den aktuellen Wert des Portfolios wieder und damit den Buchwert des Unternehmens. Liegt der NAV unter dem Börsenkurs, so handelt die BDC-Aktie mit einer Prämie auf den inneren Wert, im gegenteiligen Fall mit einem Abschlag. Der NAV einer Business Development Company lässt sich aber nicht so einfach bestimmen wie beispielsweise der eines Investment Fonds, der nur DAX-Aktien hält. Da die Kredite und Beteiligungen sich im privaten Sektor befinden, gibt es keinen objektiven Marktwert für die Beteiligungen. Bei der Bewertung fließen also immer auch subjektive Einschätzungen des Managements ein, welche den angegebenen NAV weniger aussagekräftig machen.
- **Kehrseite der Hebelwirkung**: BDCs investieren zumeist auf Kredit, auch wenn der Fremdkapitalaufnahme enge Grenzen gesetzt werden. Diese Leverage kann im positiven Fall überdurchschnittlich steigende Gewinne produzieren. Wenn der Portfoliowert fällt, fallen aber auch die Verluste überproportional hoch aus.
- **Anfällig für plötzliche Zinsänderungen**: Gerade bei stark steigenden Zinsen reagieren BDC-Aktien häufig mit Kursverlusten. Grund dafür ist die Annahme, dass die Finanzierungskosten für BDCs ansteigen und damit der Gewinn sinkt. Viele BDCs haben aber einen Großteil ihrer Finanzierungen zu festen Konditionen abgeschlossen, während sie ihre Kredite zu flexiblen Konditionen ausgeben. Deswegen können steigende Zinsen zuerst sogar einen positiven Effekt auf den Gewinn haben.
## **Wie unterscheide ich lukrative von uninteressanten BDC-Aktien?**
BDC-Aktien sind eine interessante Ergänzung für Anleger, die regelmäßige, hohe Ausschüttungen erzielen möchten. Doch zwischen den mittlerweile unzähligen BDC-Aktien am Markt gibt es teilweise gravierende Qualitätsunterschiede.
Anhand der folgenden Kriterien kannst Du selbstständig die Qualität einer Business Development Company bewerten:
- **Net Asset Value (NAV) vs. Aktienkurs**: Besonders interessant ist ein Kauf dann, wenn der Aktienkurs nicht über dem Buchwert liegt. Hierbei ist wichtig zu berücksichtigen, dass nicht alle BDCs den Buchwert bzw. NAV ihres Portfolios gleich kalkulieren. Deswegen solltest Du auch immer die Portfolio-Qualität selbst im Auge behalten. Genauso wichtig ist auch die längerfristige Entwicklung des NAV.
- **Positive NAV-Entwicklung**: Ein gutes Management sollte in der Lage sein, den NAV langfristig zu steigern. Dieses Wachstum muss nicht exorbitant sein, aber stetig. Ist das Gegenteil der Fall, solltest Du einen weiten Bogen um das Unternehmen machen. Die langfristige Entwicklung des NAV ist nämlich eine Art Lackmus-Test für BDCs. Hier trennt sich die Spreu vom Weizen und es erklärt sich auch, warum manche BDCs mit großem Abschlag handeln und andere sogar manchmal mit einem Aufschlag. Eine gute BDC-Aktie wird vermutlich nie mit 20% Discount auf den NAV handeln.
Die Bewertung einer Business Development Company am Markt ist aber nicht nur ein Indikator für die Management-Qualität, sondern auch für die weitere Entwicklung der Firma essentiell. BDCs steigern ihr Eigenkapital dadurch, dass sie regelmäßig neue Aktien ausgeben. Wenn sie dies unter NAV tun, zerstören sie damit Shareholder Value. Wenn sie dagegen 1 US$ an Portfolio-Vermögen für 1,10 US$ verkaufen können, wird sogar schon mit der Ausgabe der Aktie ein zusätzlicher Wert für Aktionäre geschaffen.
- **Portfolio-Qualität:** Für außenstehende Investoren ist es unmöglich, ein Kredit-Portfolio im Detail nachzuvollziehen und zu beurteilen. Selbst wenn es möglich wäre, wäre es zu zeitintensiv und daher nicht zielführend. Deshalb hilft es, sich auf zwei wesentliche Variablen zu konzentrieren: Durchschnittliche Verzinsung des Portfolios im Vergleich mit anderen BDCs und die Besicherung. In den Quartalsberichten geben BDCs immer an, wie hoch die durchschnittliche Verzinsung des Portfolios ist. Befindet sich die Verzinsung, verglichen mit anderen BDCs, eher am oberen Ende, spricht das für ein riskanteres Portfolio. Renditen jenseits von 12-13% sollten Fragezeichen aufwerfen. BDCs geben auch immer an, wie hoch der Anteil an erstklassig besicherten Krediten ist. Hier gilt ganz klar: Mehr ist besser. Qualitativ hochwertige BDC-Portfolios kommen hier auf Werte von über 90%.
- **Nachhaltigkeit der Dividende:** An dieser Stelle solltest Du es Dir nicht unnötig kompliziert machen und einfach die durchschnittliche Verzinsung des Portfolios heranziehen. Liegt die aktuelle Verzinsung auf gleichem Niveau wie die Dividenden-Rendite oder höher, dann ist die Dividende gesichert (sofern die Zinszahlungen weiter geleistet werden).
- **Intern vs. extern gemanagte BDCs:** Es gibt BDCs mit eigenem Management, welche am Unternehmen beteiligt sind und es gibt extern gemanagte BDCs. Bei letzteren agiert das Management wie ein Portfolio-Manager und erhält für seine Leistung eine Vergütung in Abhängigkeit vom Portfolio-Wert. Die vorherrschende Meinung unter Experten ist, dass intern gemanagte BDCs vorzuziehen sind. Grundsätzlich weisen intern gemanagte BDCs geringere Kosten auf, weil das Management am Gewinn der BDC als Anteilseigner partizipiert. Damit ist auch sichergestellt, dass Management und Aktionäre die gleichen Interessen verfolgen. Bei extern gemanagten BDCs ist das nicht zwangsläufig so. Wenn die Größe des Portfolios den Gewinn bestimmt, dann ist das Management geneigt, dieses weiter wachsen zu lassen, auch wenn das zu Lasten der Qualität geht. Die höheren Kosten führen auch dazu, dass extern gemanagte BDCs tendenziell etwas mehr ins Risiko gehen müssen, um höhere Zinseinnahmen zu erzielen. Es gibt aber durchaus auch externe Manager, die einen sehr guten Job machen. Insofern kommt es bei externen BDCs immer auch auf den Einzelfall an.
## Wie investiere ich in BDC-Aktien?
Deutsche Anleger können am einfachsten auf zwei Wegen in BDCs investieren: Entweder in Einzelaktien oder in ETFs, die in BDC-Aktien investieren.
Ein BDC-ETF ist ein börsennotierter Investmentfonds (ETF = exchange traded fund). Anleger, die unkompliziert in den BDC-Sektor investieren wollen, können hier ein breit gestreutes BDC-Portfolio mit nur einem Kauf aufbauen. Gerade wenn Du nur einen kleinen Betrag investieren möchtest, sind ETFs eine gute Möglichkeit, schnell und günstig eine hohe Risikostreuung ins Depot zu bekommen. Kostenlos ist dieser Service natürlich nicht: In der Regel fallen 0,5% bis 1% p.a. an Managementgebühren an. Außerdem können im BDC-ETF natürlich auch Werte enthalten sein, die Du eigentlich nicht halten wollen würdest. Dafür musst Du Dich aber auch nicht um das Management deiner Positionen kümmern.
Wer dagegen aktiv sein Portfolio aufbauen möchte, kommt um Einzelaktien nicht herum. So kann man als Anleger auch selbst seine Schwerpunkte setzen: Zum Beispiel mit mehr Fokus auf besicherte Kredite, die höchsten Dividendenrenditen oder aber auch Eigenkapitalfinanzierungen. Ein weiterer wichtiger Pluspunkt von Einzelinvestments ist auch die viel größere Auswahl. Denn ETFs investieren aufgrund ihrer Größe häufig nur in die Großen der Branche, weil sie nur hier nennenswerte Mittel anlegen können. Das führt dazu, dass häufig die Top-5-Positionen eines ETFs 50% des gesamten Portfolios ausmachen. Es gibt eben nicht so viele große BDC-Aktien. Aktive Anleger können dagegen viel einfacher breiter anlegen und auch in interessante, kleinere BDCs investieren.
## Fazit: BDC-Aktien eine lukrative Beimischung fürs Dividenden-Portfolio
Wer auf nachhaltig höhere und regelmäßige Dividendenauszahlungen setzt oder sogar angewiesen ist, findet in den BDC-Aktien eine attraktive Ergänzung fürs Depot. Natürlich sollte auch ein Dividenden-Depot immer sorgfältig diversifiziert sein. Wer Business Development Companies in seinem Depot höher gewichtet, sollte sich der Tatsache bewusst sein, dass sie – zumindest in kurzfristigen Zeiträumen – sehr sensibel auf Zinsen reagieren können. Wer darüber hinaus nicht in ETFs investiert, sondern einzelne Direktinvestments tätigt, sollte die ausgewählten Aktien anhand der hier vorgestellten Qualitätskriterien überprüfen.
Interessante Infos zu spannenden BDC-Aktien und Dividenden-Themen findest auch Du in unserem [Live Chat](https://www.sharedeals.de/live-chat) im Dividenden-Channel. Registriere Dich jetzt kostenlos – es dauert nur eine Minute!
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Quellensteuer bei Aktien-Dividenden: Das müssen Anleger wissen](https://www.sharedeals.de/wissen/dividenden/quellensteuer/)
**Published:** April 7, 2021
**Author:** Jens Lion
**Content:**
Eigentümer von Aktien mit Sitz im Ausland erleben bei der Zahlung von Dividenden oder Zinsen oft böse Überraschungen: Eine Quellensteuer wird ausgewiesen und es landet weniger Geld auf dem Konto als gedacht. Was steckt dahinter und wie kann man die Steuern minimieren oder gar zurückerlangen?
## ☝️ Das Wichtigste in aller Kürze
- Wenn ein Unternehmen Erträge an Aktionäre ausschüttet – etwa auf Dividenden–, kann darauf eine Quellensteuer erhoben werden vom Quellenstaat – also vom Land, in dem das Unternehmen seinen Sitz hat. Der Quellensteuersatz liegt in der Praxis zwischen **10 und 30%**.
- Die Bank zieht Privatanlegern oftmals die Quellensteuer automatisch ab. In vielen Ländern wird diese Steuer auf Kapitalerträge aber mit der **Abgeltungssteuer verrechnet** oder gänzlich **erlassen**.
- **Britische** Aktien sind bei Dividendenjägern beliebt, weil das Land keine ausländische Quellensteuer erhebt.
- Die **aktuellen Quellensteuersätze** und etwaige Doppelbesteuerungsabkommen kannst du auf der Webseite der Bundeszentrale für Steuern nachlesen.
- Bei **Fonds** und **ETFs** müssen sich Steuerpflichtige seit 2018 nicht mehr um das Thema Quellensteuer kümmern.
- Vorsicht bei **Sonderdividenden**: Obwohl steuerlich als Kapitalrückführung eingestuft, wird oftmals fälschlicherweise zunächst eine Quellensteuer eingezogen.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Was ist die Quellensteuer?](#Was_ist_die_Quellensteuer)
- [Wie hoch sind Quellensteuern?](#Wie_hoch_sind_Quellensteuern)
- [Wie kann ich Quellensteuern umgehen?](#Wie_kann_ich_Quellensteuern_umgehen)
- [Quellenstaat beim Kauf von Dividenden-Aktien beachten](#Quellenstaat_beim_Kauf_von_Dividenden-Aktien_beachten)
- [Steuern sparen: Britische Unternehmen für Dividendenjäger bevorzugt](#Steuern_sparen_Britische_Unternehmen_fuer_Dividendenjaeger_bevorzugt)
- [Wo kann ich aktuelle Steuer-Sätze einsehen?](#Wo_kann_ich_aktuelle_Steuer-Saetze_einsehen)
- [Wann muss ich tätig werden?](#Wann_muss_ich_taetig_werden)
- [Wie holst Du Dir die Quellensteuer auf Dividenden zurück? Ein Rechenbeispiel](#Wie_holst_Du_Dir_die_Quellensteuer_auf_Dividenden_zurueck_Ein_Rechenbeispiel)
- [Quellensteuer für ETFs und Fonds: Seit 2018 ohne Zusatzaufwand](#Quellensteuer_fuer_ETFs_und_Fonds_Seit_2018_ohne_Zusatzaufwand)
- [Tipp für Investoren: Freistellungsauftrag beachten!](#Tipp_fuer_Investoren_Freistellungsauftrag_beachten)
- [Vorsicht bei Sonderdividenden!](#Vorsicht_bei_Sonderdividenden)
- [Schützenhilfe aus der Community](#Schuetzenhilfe_aus_der_Community)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Was ist die Quellensteuer?
Eine Quellensteuer kann erhoben werden, wenn ein Unternehmen Erträge in Form von Zinsen oder Dividenden ausschüttet – in seltenen Fällen auch Tantiemen. Bei dem Begriff Quellensteuer bezieht sich das Wort Quelle auf das Domizil-Land des Unternehmens. Das ausländische Finanzamt erhebt die Steuer, indem es sie einbehält. Das heißt: Der Steuerabzug erfolgt, bevor die Ertragsauszahlung überhaupt auf dem Konto des Anlegers landet.
Die Quellensteuer bei ausländischen Dividendenerträgen ähnelt von der Steuerart her der Lohnsteuer, da sie bereits bei der Entstehung der Einkünfte erhoben wird. So wie die Lohnsteuer auf das Bruttogehalt von einem Arbeitnehmer erhoben wird, wird die Quellensteuer nach dem gleichen Prinzip auf bestimmte Kapitalerträge erhoben, die eine ausländischen Aktiengesellschaft ausschüttet.
Wir beschäftigen uns hier überwiegend mit Quellensteuern auf Dividenden. Quellensteuern werden immer vor der Abgeltungssteuer (oder Abgeltungsteuer – beide Schreibweisen sind korrekt) berechnet, können aber in gewissem Umfang mit dieser verrechnet werden.
## Wie hoch sind Quellensteuern?
Die Höhe der Quellensteuer, also der Quellensteuersatz, ist jedem Land selbst überlassen. In der Praxis sind es meist zwischen 10 und 30% der ausgeschütteten Dividende. Nicht alle Länder erheben eine Quellensteuer. Doch in fast allen Fällen gibt es zahlreiche Ausnahmen oder Verrechnungen.
So kann es sein, dass die Quellensteuer Privatanlegern gänzlich erlassen wird oder sie teilweise mit der Abgeltungssteuer verrechnet wird, da zwischen dem Domizil-Land und Deutschland ein entsprechendes Abkommen besteht. Wenn Du den Sparer-Freibetrag ausschöpfst, erhebt der deutsche Staat auf deine Dividenden eine Abgeltungssteuer von 25%.
Es ist in einigen Fällen auch möglich, die gezahlte Quellensteuer zurückzufordern. Hierfür ist in aller Regel ein Antrag je gezahlter Dividende bei der entsprechenden Behörde des Domizil-Landes erforderlich. Bei kleinen Positionen lohnt sich dieser Aufwand aber häufig leider nicht.
## Wie kann ich Quellensteuern umgehen?
Wirklich umgehen lassen sich die Quellensteuern kaum – es sei denn, Du kaufst eben keine Aktien aus dem entsprechenden Land. Auch Fonds müssen entsprechende Quellensteuern zahlen. Auch eine professionelle Beratung wird Dir da nicht weiterhelfen können.
## Quellenstaat beim Kauf von Dividenden-Aktien beachten
Sollst Du also keine Aktien aus diesen Quellenstaat kaufen? Nein, natürlich nicht. Zunächst einmal betrifft die Quellensteuer nur Zinsen oder Dividenden und keine Einnahmen durch Kursgewinne. Das ist übrigens einer der Gründe, weshalb viele Anleger ein Aktienrückkaufprogramm einer Dividende vorziehen. Schüttet ein Unternehmen aber einen sehr großen Teil seiner Gewinne als Dividende aus und möchtest Du die Aktie sehr lange halten, kosten Quellensteuern einen signifikanten Teil Deiner potenziellen Erträge.
Es könnte dann so viel sein, dass Du tatsächlich eventuell besser eine andere Aktie (ohne Quellensteuer) erwirbst. Auf jeden Fall solltest Du für Deine Rendite in diesen Fällen besser mit der Netto-Rendite rechnen, um Unternehmen zu vergleichen.
Gerade bei geringen Dividenden reicht es aber, wenn Du das Thema am Rande beachtest. Wenn allein die Quellensteuer den Unterschied bei einer Kaufentscheidung macht, ist die Aktie vermutlich überhaupt nicht attraktiv genug.
## Steuern sparen: Britische Unternehmen für Dividendenjäger bevorzugt
Dass britische Zahlungen keiner Quellensteuer unterliegen, macht Unternehmen aus dem Land zu einem beliebten Ziel für Fans von Dividendenzahlungen. Zusammen mit der in aller Regel zweimal jährlichen Auszahlung und dem großen Angebot an dort registrierten und börsennotierten Firmen setzt sich das Land mit dem wichtigen Finanzplatz London klar und positiv von anderen Ländern ab.
## Wo kann ich aktuelle Steuer-Sätze einsehen?
Das Bundeszentralamt für Steuern bietet eine jährlich aktualisierte Übersicht der der Höhe der Quellensteuer für zahlreiche Staaten auf dieser Website an. Dort finden Steuerzahler dann auch raus, wie ein bestehendes Doppelbesteuerungsabkommen (DBA) die zu zahlenden Zinsen beeinflusst. Ohne das DBA würden deutsche Privatanleger zum Beispiel auf US-Dividenden 30 statt 15% Quellensteuer zahlen. Der für Dividendenjäger zu zahlende Steuersatz hängt damit auch vom Wohnsitz des jeweiligen Anlegers ab.
Wir haben eine Tabelle erstellt, die für die aus deutsche Anlegersicht relevantesten Quellenstaaten Folgendes auflistet: Die Währung des Quellenstaats, den standardmäßigen Steuersatz der Kapitalertragssteuer ( oder Kapitalertragsteuer – beide Schreibweisen sind korrekt) und welcher Satz für Anleger aus Deutschland maximal anrechenbar ist.
Welche Besonderheiten in puncto Anrechenbarkeit für jeden Staat zu beachten sind, haben wir für dich in einer Excel-Tabelle zusammengefasst, die Du dir ganz am Ende des Artikels herunterladen kannst. Darin findest du außerdem Links zu den Rückforderungs-Formularen der jeweiligen Staaten. Der Dank für diese Informationen gebührt dem sharedeals-Community-Mitglied „est4b“, das mit dieser Vorarbeit die ein oder andere professionelle Beratung überflüssig gemacht hat.
Quelle: Bundeszentralamt für Steuern (Stand: Dezember 2023)**Quellenstaat****Währung****Quellensteuer (%)****max. anrechenbar (%)**SchweizFranken3515USAUS-Dollar3015FinnlandEuro3015BelgienEuro3025FrankreichEuro3012,8SchwedenKronen3015ItalienEuro2615IrlandEuro250KanadaCA-Dollar2515SüdafrikaRand20JapanYen15ChinaRenminbi/Yuan10Vereinigtes KönigreichPfund0BrasilienReal0## Wann muss ich tätig werden?
Das hängt wiederum vom jeweiligen Land ab. In manchen Fällen erfolgt die Anrechnung automatisch. So wird bei Zahlungen aus den USA zum Beispiel erkannt, dass nur ein Prozentsatz von 15% der Quellensteuer für deutsche Staatsbürger abzuziehen ist – die wiederum vollständig mit der Abgeltungssteuer verrechnet werden.
Hier muss aber jedes Land einzeln geprüft werden. In der Schweiz oder in Italien zum Beispiel muss ein entsprechendes Formular ausgefüllt werden, um als deutscher Staatsbürger von einer Erstattung der Quellensteuer zu profitieren. Mehr Info Ende des Artikels auf unsere entsprechende Tabelle.
## Wie holst Du Dir die Quellensteuer auf Dividenden zurück? Ein Rechenbeispiel
Wenn dir die Bank bei der Zahlung von Zinsen oder Dividenden die Quellensteuer automatisch abzieht, kannst du dir das Geld oft wiederholen. Hier kommt zum einen das bereits erwähnte DBA ins Spiel. Wenn ein solches Abkommen zwischen Deutschland und dem Quellenstaat besteht, dann verrechnet das deutsche Finanzamt einen Teil der Steuer mit der hiesigen Abgeltungssteuer. Dann musst Du also nur noch den an den Fiskus abführen.
Zum anderen kannst Du Dir auch einen weiteren Teil der Quellensteuer bei einigen Staaten zurückholen. Folgendes Beispiel wird Dir diesen Vorgang veranschaulichen:
Du bist Aktionär bei einem börsennotierten Unternehmen mit Sitz in Kanada. Nun schüttet dir die Firma eine Dividende in Höhe von 100 € aus. Wie Du aus unserer Tabelle entnehmen kannst, fällt auf diese Ausschüttung eine Quellensteuer von 25% an. Das heißt: Deine Bank bzw. Dein Broker zahlt dir nur 75 € davon aus. Die restlichen 25 € werden ans kanadische Finanzamt abgeführt.
Zwischen Deutschland und Kanada besteht jedoch ein Doppelbesteuerungsabkommen. Damit bleiben beim Fiskus in Kanada letztlich nur 15 € hängen. Diese werden mit der von Dir zur leistenden deutschen Abgeltungssteuer verrechnet, sodass der Großteil Deiner Steuerschuld beglichen ist.
Die übrigen 10 € kannst du Dir außerdem vom kanadischen Finanzamt erstatten lassen. Du musst dafür bei der entsprechenden Behörde einen Antrag stellen. Den Link zu diesem Formular findest Du in dem unten angehängten Excel-Sheet.
## Quellensteuer für ETFs und Fonds: Seit 2018 ohne Zusatzaufwand
Wer vor einigen Jahren Fonds mit Domizil im Ausland hielt, kennt das vielleicht noch: Jedes Jahr “ausschüttungsgleiche Erträge“ nachprüfen und versteuern. Die Besteuerung von ETFs und Fonds hat sich jedoch grundlegend verändert: Seit 2018 musst Du Dich als Anlegerin oder Anleger von ETFs und Fonds um das Thema Quellensteuer nicht mehr kümmern.
Die Fondsgesellschaft sorgt für die korrekte steuerliche Abwicklung und berechnet die Korrektur durch die Erstattung sofort ein, weil sie das Verfahren für sicher betrachtet. Fonds- und ETF-Anleger erhalten damit bei vielen beliebten Quellenstaaten ohne Mehraufwand die volle Nettodividende.
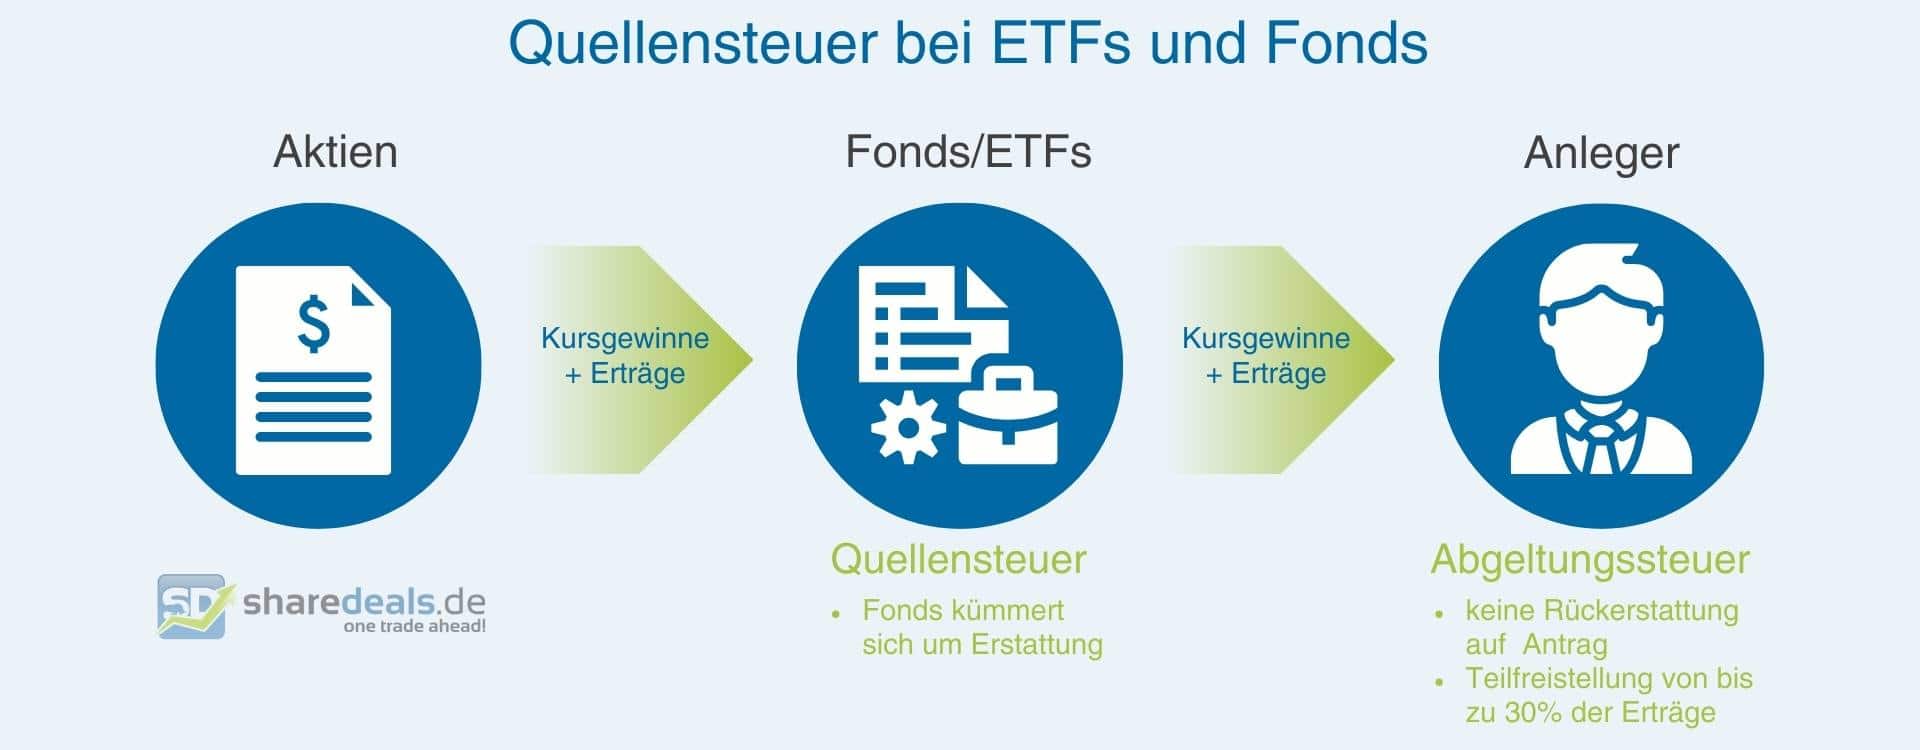ETF-Anleger haben beim Thema Quellensteuer bei DBA-Ländern keinen Mehraufwand und keine Extrakosten. Grafik: Eigene Darstellung
## Tipp für Investoren: Freistellungsauftrag beachten!
Da Quellensteuern häufig (teilweise) mit der Abgeltungssteuer verrechnet werden, kann es sich lohnen, Auslandsaktien, deren Dividenden der Quellensteuer unterliegen, in einem getrennten Depot ohne Freistellungsauftrag aufzubewahren. So kannst Du den Freistellungsauftrag über die jährlichen 801 € Sparer-Freibetrag für andere Dividenden oder Kapitalerträge nutzen.
Gleichzeitig werden gezahlte Quellensteuern im “Auslandsdepot“ dort immer mit der Abgeltungssteuer verrechnet. Liegt eine Dividende mit Quellensteuer nämlich im Rahmen eines Freistellungsauftrages, gibt es keine verrechenbare Abgeltungssteuer.
Überprüfe bei der Abgabe der Steuererklärung auch, ob die Jahresbescheinigungen Deiner Bank in nennenswerter Höhe den Posten „anrechenbare, aber noch nicht angerechnete Quellensteuer“ ausweisen und Du dir mit dieser Angabe Geld vom Fiskus zurückholen kannst.
## Vorsicht bei Sonderdividenden!
Besonders knifflig wird die Situation, wenn ein Unternehmen keine reguläre Dividende, sondern eine höhere Sonderdividende zahlt, zum Beispiel nach dem Verkauf einer Sparte des Unternehmens. So kann es sein, dass die Zahlung steuerlich eigentlich eine Kapitalrückführung ist, von dem Kreditinstitut aber nicht korrekt eingestuft wird und fälschlicherweise Quellensteuer abgezogen wird. Vor besonders großen Auslandsdividenden kann(!) es daher Sinn machen, die Aktie am Vorabend des Ex-Tages zu veräußern und dann zurückzukaufen.
## Schützenhilfe aus der Community
Als starkes Alleinstellungsmerkmal von sharedeals.de hat sich im Laufe der Zeit der Input aus der Community erwiesen. So auch hier: Ein Mitglied ist bei einer Steuerbehörde tätig und hat über die gängigsten Quellensteuern eine Übersicht erstellt, wie viel einbehalten oder verrechnet wird und wie Investoren Quellensteuern zurückfordern können! Mit bestem Dank an User **„est4b“**!
[Übersicht herunterladen](https://www.sharedeals.de/wp-content/uploads/2021/04/20210407_Laenderbesonderheiten-Quellensteuer.xlsx)
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [In REITs investieren: Immobilien-Aktien mit Top-Dividende](https://www.sharedeals.de/wissen/dividenden/reits/)
**Published:** August 22, 2023
**Author:** Peter Wolf-Karnitschnig
**Content:**
Real Estate Investment Trusts, kurz REITs, sind eine in Deutschland relativ neue Möglichkeit, in Immobilien zu investieren. In den USA gehören sie hingegen schon seit Jahrzehnten zu den beliebtesten Anlageklassen. Im nachfolgenden Beitrag findest Du alle wissenswerten Informationen rund um REITs, angefangen von den Besonderheiten über die Vor- und Nachteile bis zu ihren Risiken. Zudem zeigen wir dir, welche Arten von REITs es gibt und in welche Trusts Du in Deutschland und international investieren kannst.
## ☝️ Das Wichtigste in aller Kürze
- REITs müssen **zwei spezielle Auflagen** erfüllen: Mindestens 75% ihrer Einkünfte müssen aus Immobiliengeschäften stammen. Außerdem müssen sie mehr als 90% ihrer Gewinne an ihre Anteilseigner ausschütten.
- Es gibt **zwei grundsätzliche Kategorien** von REITs sowie Hybride: Während Equity-REITs in reales Immobilienvermögen investieren, finanzieren Mortgage-REITs fremde Immobilienprojekte mit Darlehen.
- Es gibt **3 Möglichkeiten, in REITs zu investieren**: Direktinvestment, ETFs oder Zertifikate.
- Die **Vorteile von REITs** aus Anlegersicht gegenüber klassischen Aktien oder dem Immobilienkauf: geringer Kapitalbedarf, hohe Dividenden, leichte Handelbarkeit, breite Risikostreuung, hoher Inflationsschutz, geringes Unternehmensrisiko, niedrige Transaktionskosten.
- Die **Nachteile von REITs** im Vergleich zu anderen Immobilien-Invests: in der Regel schwache Kursentwicklungen und nicht selten geringe Verfügbarkeit.
- Die grundsätzlichen **Risiken des Immobilienmarkts** gelten auch für REITs. Dazu gehören: Leerstand, hohe Zinsen, branchenspezifisches Klumpenrisiko, Konjunkturflauten.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Die größten US-REITs und ihr Anlageschwerpunkt](#Die_groessten_US-REITs_und_ihr_Anlageschwerpunkt)
- [REITs, die monatlich Dividende auszahlen](#REITs_die_monatlich_Dividende_auszahlen)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
- [Welche REITS gibt es in Deutschland?](#Welche_REITS_gibt_es_in_Deutschland)
- [Basiswissen: Was ist ein REIT?](#Basiswissen_Was_ist_ein_REIT)
- [Wie unterscheidet sich ein REIT von einer Immobilienaktie?](#Wie_unterscheidet_sich_ein_REIT_von_einer_Immobilienaktie)
- [Welche Anforderungen müssen REITS erfüllen?](#Welche_Anforderungen_muessen_REITS_erfuellen)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden-2)
- [Welche Arten von REITs gibt es?](#Welche_Arten_von_REITs_gibt_es)
- [Wie hoch sind die Mindestausschüttungsquoten von REITs?](#Wie_hoch_sind_die_Mindestausschuettungsquoten_von_REITs)
- [Wie ist die historische Rendite von REITs?](#Wie_ist_die_historische_Rendite_von_REITs)
- [Was sind aus Anlegersicht die Vor- und Nachteile von REITs?](#Was_sind_aus_Anlegersicht_die_Vor-_und_Nachteile_von_REITs)
- [Welche Risiken haben REITs?](#Welche_Risiken_haben_REITs)
- [Welche steuerlichen Aspekte haben REITs?](#Welche_steuerlichen_Aspekte_haben_REITs)
- [Wie kannst Du in REITS investieren?](#Wie_kannst_Du_in_REITS_investieren)
- [Was sind die besten REITs?](#Was_sind_die_besten_REITs)
- [💬 REITs und andere Börsenthemen: Jetzt diskutieren!](#%F0%9F%92%AC_REITs_und_andere_Boersenthemen_Jetzt_diskutieren)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden-3)
## Die größten US-REITs und ihr Anlageschwerpunkt
Im Unterschied zu Deutschland sind REITS seit Jahrzehnten in den USA eine etablierte und bei Anlegern beliebte Anlageklasse. Dementsprechend groß ist die Auswahl an Investitionsmöglichkeiten. Aufgrund der Größe des US-amerikanischen Immobilienmarktes kannst Du derzeit in über 170 US-REITs investieren. Die meisten von ihnen sind auf eine bestimmte Immobilienklasse spezialisiert.
Nachfolgend findest Du eine Übersicht der aktuell (nach Börsenwert) größten REITs der USA mit ihrem jeweiligen Anlageschwerpunkt)
**REIT****Anlageschwerpunkt****ISIN**PrologisLogistikJE00B4T3BW64American TowerTelekom-InfrastrukturUS03027X1000EquinixRechenzentrenUS29444U7000Public StorageLagerhallenUS74460D1090Simon Property GroupEinkaufszentrenUS8288061091Realty IncomeEinkaufszentrenUS7561091049Digital Realty TrustRechenzentrenUS2538681030VICI PropertiesCasinos, Hotels und UnterhaltungUS9256521090SBA CommunicationsMobilfunktürmeUS78410G1040UDR ApartmentsWohnungenUS9026531049Mid-America Apartment CommunitiesWohnungenUS59522J1034Sun CommunitiesWohnungenUS8666741041W.P. CareyHandelUS92936U1097Equity LifeStyle PropertiesWohnungen und CampingplätzeUS29472R1086Kimco RealtyEinkaufszentrenUS49446R1095Gaming and Leisure PropertiesCasinos und SpielhallenUS36467J1088Life StorageLagerhallenUS53223X1072Camden Property TrustWohnungenUS1331311027CubeSmartLagerhallenUS2296631094Crown Castle InternationalTelekom-InfrastrukturUS22822V1017## REITs, die monatlich Dividende auszahlen
REITS zahlen Dividenden in unterschiedlichen Intervallen. Während die meisten Real Estate Investment Trusts Gelder im Quartals- oder Jahresrhythmus an ihre Investoren ausschütten, gibt es auch REITs, die monatliche Dividenden zahlen. Dies sind derzeit:
**REIT mit monatlicher Dividende****Dividendenrendite in %**
**(April 2025)****ISIN**Realty Income5,7US7561091049EPR Properties7,3US26884U1097LTC Properties6,6US5021751020Gladstone Commercial8,7US3765361080Agree Realty4,0US0084921008SL Green Realty6,0US78440X8873Stag Industrial4,6US85254J1025AGNC Investment17,0US00123Q1040Eine monatliche Ausschüttung klingt zwar nach einer tollen Sache, muss aber nicht immer von Vorteil sein. Die Dividendenrendite der einzelnen REITs fällt nämlich sehr unterschiedlich aus. Während sie bei vielen Trust bei unter 5% liegt, gibt es auch REITs mit einer Dividendenrendite von über 20%. Zudem unterliegt sie mitunter sehr hohen Schwankungen.
Generell solltest Du bei einem REIT dein Augenmerk nicht nur auf die Dividendenrendite, sondern auf die Gesamtrendite legen. Schließlich beeinflusst neben der Dividende auch die Kursentwicklung die Gesamtrendite deines Investments. Diese ist nicht selten bei REITs mit hohen Ausschüttungen sehr schwach, wodurch sich die hohe Dividendenrendite wieder relativiert.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
## Welche REITS gibt es in Deutschland?
Die Auswahl an deutschen REITs ist sehr überschaubar. Derzeit kannst Du nur in die folgenden vier Real Estate Investment Trusts investieren, die dein Geld in Immobilien in Deutschland anlegen.
**alstria office REIT-AG:** alstria office ist ein in Hamburg ansässiger REIT mit Fokus auf Kauf, Besitz und Verwaltung von Büro- und Gewerbeimmobilien in Deutschland. Der Konzern wurde 2006 gegründet und ein Jahr später als erstes Unternehmen in Deutschland in eine REIT-AG nach deutschem Recht umgewandelt. alstria office ist auf Bürogebäude in großen deutschen Wirtschaftszentren wie Düsseldorf, Frankfurt, Hamburg und Stuttgart fokussiert. Das Immobilienportfolio des Konzerns besteht derzeit aus über 100 Gebäuden mit einem Gesamtwert von rund 4,7 Milliarden €.
**Deutsche Konsum REIT-AG:** Die Deutsche Konsum REIT-AG wurde 2008 gegründet und wandelte sich 2014 in einen börsennotierten REIT um. Der Immobilienkonzern mit Sitz in Potsdam ist Eigentümer von derzeit etwa 170 Immobilien in Deutschland mit einem Bilanzwert von rund 1 Milliarde €. Fokus der Geschäftstätigkeit sind Einzelhandelsimmobilien in etablierten Einkaufslagen abseits der Metropolen.
**Hamborner REIT-AG:** Die Hamborner REIT-AG mit Sitz in Duisburg blickt auf eine mehr als 70-jährige Geschichte zurück. Vorläufer des REITS war die 1953 gegründete Hamborner Bergbau AG, die sich 2007 von allen Bergbauaktivitäten trennte und sich seitdem auf das Immobiliengeschäft fokussiert. Seit 2010 hat die Gesellschaft den rechtlichen Status eines REITS und ist gegenwärtig im Besitz eines diversifizierten Portfolios von rund 80 Immobilien in ganz Deutschland mit einem Gesamtwert von rund 1,6 Milliarden €. Schwerpunkt des Portfolios bilden Büroimmobilien sowie Einzelhandelsobjekte, Fachmarktzentren und Baumärkte in stark frequentierten Lagen. Seit 2011 ist die Hamborner REIT-AG im SDAX gelistet.
**Fair Value REIT-AG:** Die Fair Value REIT-AG wurde 2004 gegründet und 2007 in eine REIT-AG umgewandelt. Die Gesellschaft mit Sitz in Langen bei Frankfurt/Main investiert in deutsche Gewerbeimmobilien. Schwerpunkt der Geschäftstätigkeit sind Büro- und Einzelhandelsimmobilien an Sekundärstandorten. Das Immobilienportfolio der Fair Value REIT-AG besteht gegenwärtig aus rund 20 Immobilien mit einem Marktwert von knapp 300 Millionen €.
## Basiswissen: Was ist ein REIT?
Hinter der Abkürzung REIT (Aussprache: \[ˈriːt\]) verbirgt sich der englische Begriff „Real Estate Investment Trust“. Damit werden Kapitalgesellschaften bezeichnet, deren Haupttätigkeit im Besitz und in der Verwaltung von Immobilien besteht.
Im Gegensatz zu anderen börsennotierten Gesellschaften genießen REITs bestimmte steuerliche Privilegien. Sie sind sowohl von der Körperschafts- als auch von der Gewerbesteuer befreit. Dazu müssen jedoch zwei Voraussetzungen erfüllt sein: Zum einen müssen REITs mindestens 75% der Einkünfte aus Immobiliengeschäften erzielen und zum anderen mehr als 90% ihrer Gewinne ihre Anteilseigner ausschütten.
So funktioniert die Investition in einen REIT. | Grafik: Eigene Darstellung Gewinne erzielen Real Estate Investment Trusts aus dem Verkauf, der Vermietung und der Verpachtung von Immobilien und Grundstücken. Hinsichtlich der Immobilienart gibt es keine Einschränkungen. REITs beteiligen sich sowohl an Wohn- als auch an Gewerbe- und Spezialimmobilien.
Diese besondere Art von Aktiengesellschaft existiert bereits seit den 1960er-Jahren in den USA. Auch in Deutschland kannst Du seit 2007 die Aktien von Real Estate Investment Trusts kaufen.
Mit einem Investment in einen REIT wirst Du demnach selbst zu einer Art von Immobilienbesitzer. Die Mieteinnahmen der Immobilien im Besitz des jeweiligen REITs werden nahezu vollständig an die Aktionäre in Form von Dividenden ausgeschüttet.
So funktioniert ein Investment in einen REIT. | Grafik: Eigene Darstellung
## Wie unterscheidet sich ein REIT von einer Immobilienaktie?
Wie im vorherigen Abschnitt dargestellt, handelt es sich bei einem REIT um eine Sonderform einer Immobilien-Aktiengesellschaft. Im Gegensatz zu klassischen Immobilienkonzernen, die ebenfalls in der Vermietung und Verwaltung von Wohn- und Gewerbeimmobilien tätig sind, müssen REITs strenge Vorgaben hinsichtlich ihrer Geschäftstätigkeit erfüllen.
Sie sind dazu verpflichtet, sich auf das Immobiliengeschäft zu fokussieren und einen Großteil ihrer Gewinne auszuschütten. REITs genießen deshalb nicht den gleichen Grad an wirtschaftlicher Freiheit wie eine klassische Aktiengesellschaft im Immobiliensektor, wie beispielsweise die deutsche Vonovia AG.
## Welche Anforderungen müssen REITS erfüllen?
Real Estate Investment Trusts müssen in Deutschland eine Reihe von Anforderungen erfüllen, um als solche anerkannt zu werden. Die drei wichtigsten darunter sind:
- Das Vermögen eines REITs muss zu 75% aus Immobilien bestehen.
- Mindestens 75% der Bruttoerträge müssen aus unbeweglichem Vermögen, wie beispielsweise aus Vermietung, Verpachtung, Leasing oder Veräußern stammen.
- Mindestens 90% des nach HGB berechneten Gewinns sind an die Aktionäre des REITS auszuschütten.
Darüber hinaus müssen REITs
- an einem organisierten Markt wie dem General Standard oder dem Prime Standard notiert sein,
- ihren Sitz und ihre Geschäftsleitung in Deutschland haben und
- über ein Grundkapital in Höhe von mindestens 15 Millionen € verfügen.
Nicht zuletzt existieren in Deutschland auch konkrete Vorschriften zur Aktionärsstruktur eines REITs:
- Zum Zeitpunkt der Börsenzulassung müssen mindestens 25% der Aktien im Streubesitz sein.
- Während der Börsenzulassung muss der Streubesitz mindestens 15% der Aktien betragen.
- Direkte Beteiligungen einzelner Aktionäre von über 10% sind nicht erlaubt.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
## Welche Arten von REITs gibt es?
Heutzutage werden je nach Geschäftstätigkeit drei Arten von REITs unterschieden:
- **Equity-REITs,**
- **Mortgage-REITs und**
- **Hybrid-REITs.**
Equity-REITs investieren in reales Immobilienanlagevermögen. Dazu können sämtliche Formen von Immobilien zählen, beispielsweise Wohnimmobilien, Bürogebäude, Einzelhandels-, Industrie- und Logistikgebäude, Krankenhäuser und Seniorenwohnheime. Selbst Wälder, Gefängnisse und Mobilfunksendemasten gehören zum Investitionsspektrum von Equity-REITs. Die meisten REITs fokussieren sich dabei auf einen bestimmten Immobiliensektor. Die Erträge dieser REIT-Art entstehen durch die Vermietung und den Verkauf von Immobilien.
Im Gegensatz dazu befassen sich Mortgage-REITs mit der Finanzierung von Immobilien. Sie legen das Geld ihrer Anleger nicht direkt in Immobilien an, sondern vergeben Darlehen für Immobilienprojekte. Die Erträge dieser REIT-Art werden folglich durch Zinsen auf diese Darlehen generiert.
Hybrid-REITs sind eine Mischung aus Equity- und Mortgage-REITs. Sie investieren somit sowohl direkt in Immobilien als auch in deren Finanzierung.
Wachstum des Börsenwerts aller US-REITs in den vergangenen 30 Jahren | Grafik: Eigene Darstellung | Datenquelle: reit.com
## Wie hoch sind die Mindestausschüttungsquoten von REITs?
Wie zuvor dargestellt, sind REITs per Gesetz dazu verpflichtet, einen hohen Prozentsatz ihrer Gewinne an ihre Anteilseigner auszuschütten, um in den Genuss von Steuerprivilegien zu kommen. Wie hoch die erforderliche Mindestausschüttungsquote eines REITs ist, unterscheidet sich von Land zu Land. In Deutschland, USA und Japan liegt diese bei 90%.
In Australien müssen REITs ihre Gewinne sogar vollständig an ihre Aktionäre ausschütten. In anderen Ländern existieren wiederum Mischformen der Mindestausschüttung. So müssen REITs in Frankreich 85% ihrer Gewinne aus der Vermietung und 50% ihrer Gewinne aus der Veräußerung von Immobilien ausschütten.
## Wie ist die historische Rendite von REITs?
Die National Association of Real Estate Investment Trusts (Nareit) in den USA verfolgt seit 1972 die historischen Renditedaten des REIT-Sektors. Zu diesem Zweck hat sie mehrere Indizes entwickelt, allen voran den FTSE Nareit All Equity REITs Index. Dieser Index enthält alle zwölf REIT-Untersektoren (ohne Mortgage-REITs).
Die nachfolgende Tabelle gibt Auskunft darüber, wie sich die Rendite des FTSE Nareit All Equity REITs Index im Vergleich zum gesamten Aktienmarkt, dargestellt durch den S&P 500 Index, entwickelt hat.
**Zeitraum****S&P 500**
**(jährl. Gesamtrendite)****FTSE NAREIT All Equity REITs**
**(jährl. Gesamtrendite)**1972 - 2021+10,7%+11,9%1996 - 2021+10,2%+11,5%2001 - 2021+9,5%+12,7%2011 - 2021+16,5%+12,9%2016 - 2021+18,5%+13,5%2021+28,7%+39,9%Datenquelle: Nareit & YCharts (2022)Wie Du siehst, haben REITs in den vergangenen 20-, 25- und 50-Jahres-Zeiträumen in den USA besser abgeschnitten als der sehr breite S&P 500 Index. Auch im letzten vollen Jahr, für das Daten vorliegen (2021), haben REITS eine höhere Rendite erzielt als der Gesamtmarkt. In den letzten fünf und zehn Jahren zeigte der Gesamtmarkt jedoch eine etwas bessere Performance als der Durchschnitt der REITS.
Die historische Performance von REITs zeigt somit, dass sich die Immobilien-Trusts in puncto Rendite durchaus mit Aktien messen lassen können. Je nach Beobachtungszeitraum schneiden REITs mal etwas besser, mal etwas schlechter als der Gesamtmarkt ab.
## Was sind aus Anlegersicht die Vor- und Nachteile von REITs?
Der Erfolg von REITs gründet sich auf einer Reihe von Vorteilen, die die Immobilien-Trusts gegenüber klassischen Aktien sowie gegenüber dem Besitz einer eigenen Immobilie haben. Bei einem Investment in einen REIT solltest Du aber auch die Nachteile dieser Anlageklasse kennen. Die nachfolgende Übersicht zeigt Dir die Vor- und Nachteile von REITs in kompakter Form.
**Vorteile von REITS**
**Einfaches Immobilien-Investment:** Der Hauptvorteil eines REITs ist zweifellos die Tatsache, dass Du darüber sehr schnell und einfach Geld in den Immobiliensektor investieren kannst. Wenn Dir beispielsweise das Eigenkapital für den Kauf einer eigenen Immobilie fehlt, ermöglicht Dir ein REIT trotzdem eine Geldanlage im Immobilienbereich.
**Hohe Dividenden:** Für die meisten Investoren sind die hohen Dividendenausschüttungen der Hauptgrund, Geld in einem REIT anzulegen. In Sachen Dividendenrendite gehören REITs zu den Königen an der Börse.
**Leichte Handelbarkeit:** REIT-Anteile lassen sich genauso schnell und einfach handeln wie die Aktien von börsennotierten Unternehmen. Du bekommst ständig aktuelle Kursdaten geliefert und kannst deine Anteile bei Bedarf jederzeit verkaufen.
**Breite Risikodiversifikation:** Mit einem REIT streust Du dein Kapital über viele Immobilien. Das Klumpenrisiko, das Du mit dem Kauf einer eigenen Immobilie hast, ist bei einem REIT nahezu ausgeschlossen.
**Hoher Inflationsschutz:** Immobilien stellen einen Sachwert dar und sind demnach in der Regel besser gegen einen Wertverlust durch Inflation geschützt als andere Anlageklassen.
**Geringes Unternehmensrisiko:** REITs müssen strenge rechtliche Rahmenbedingungen einhalten, weshalb sie ein geringeres unternehmerisches Risiko haben als andere Aktiengesellschaften. Das Risiko, das ein REIT durch Fehlentscheidungen der Unternehmensführung an Wert verliert, ist geringer als bei anderen Unternehmen.
**Niedrige Transaktionskosten:** Die Kosten für den Kauf bzw. Verkauf von REIT-Anteilen sind im Vergleich zu anderen Anlageprodukten im Immobiliensektor relativ gering.
**Nachteile von REITS**
**Schwache Kursentwicklung:** Hohe Dividendenausschüttungen bedeuten nicht automatisch eine hohe Gesamtrendite. Nicht selten ist die Kursentwicklung von REIT-Anteilen eher schwach, was wiederum die Gesamtrendite relativiert.
**Geringe Verfügbarkeit:** In Deutschland ist die Zahl an handelbaren REITS relativ gering, weshalb Anleger keine großen Auswahlmöglichkeiten haben.
## Welche Risiken haben REITs?
Wie Du im letzten Abschnitt gelernt hast, besitzen REITs zahlreiche Vorteile. Dabei solltest Du jedoch nicht übersehen, dass diese spezielle Form der Geldanlage in Immobilien auch mit einigen Risiken verbunden ist.
***Wertrisiko:*** Der Wert eines REITs basiert immer auf der Werthaltigkeit der von ihm gehaltenen Immobilien. Sinken die Bewertungen der Immobilien, beispielsweise aufgrund einer Wirtschaftskrise, verringert sich auch der Wert und folglich der Aktienkurs eines REITs.
***Klumpenrisiko:*** Viele REITs, vor allem in den USA, sind auf eine bestimmte Immobilienklasse spezialisiert. Das hat zur Folge, dass ihr Geschäftserfolg auf Gedeih und Verderb dem wirtschaftlichen Erfolg dieser Immobilienklasse ausgeliefert ist. So entwickeln sich REITs, die beispielsweise in Casino-Immobilien investieren, nur positiv, wenn auch das Geschäft der Casinos gut läuft. Als Anleger kannst Du das Klumpenrisiko jedoch durch ein Investment in einen stärker diversifizierten REIT verringern, der in mehrere Immobilienklassen investiert.
***Leerstandsrisiko:*** Leerstand ist eines der signifikantesten Risiken jeder Immobilie. Schließlich bedeutet er ausbleibende Mieterträge bei weiterlaufenden Kosten. Zu hohe Leerstandsquoten können vor allem bei Büroimmobilien und Einkaufszentren schnell dazu führen, dass eine Immobilie insgesamt nicht mehr profitabel ist. Das Leerstandsrisiko ist besonders bei Immobilien hoch, deren Mieter mit wirtschaftlichem Gegenwind zu kämpfen haben.
***Zinsrisiko:*** Die Zinsen können für einen REIT in zweifacher Weise zu einem Risikofaktor werden. Zum einen führen steigende Zinsen auch bei REIT zu höheren Finanzierungskosten. Dies kann besonders für schwächer kapitalisierte Trusts zum Problem werden, die sich viel Kapital zum Kauf neuer Immobilien geliehen haben. Zum anderen haben steigende Zinsen zur Folge, dass andere Geldanlageformen, wie beispielsweise Festgeldanlagen, gegenüber Dividendenanlagen wie REITs attraktiver werden. In Zeiten von Zinssteigerungen entwickelt sich der Kurs von klassischen Dividendenaktien demnach häufig schlechter als der Gesamtmarkt.
## Welche steuerlichen Aspekte haben REITs?
Wichtigster steuerlicher Aspekt von REITs ist, dass die Gewinne auf Unternehmensebene von der Steuer befreit sind. REITS unterliegen in Deutschland weder der Körperschafts- noch der Gewerbesteuer.
Darüber soll sichergestellt werden, dass die indirekte Geldanlage in Immobilien nicht gegenüber der direkten Anlage benachteiligt wird. In Deutschland sind Real Estate Investment Trust demnach geschlossenen und offenen Immobilienfonds steuerlich gleichgestellt. Gegenüber einer klassischen Aktiengesellschaft mit Schwerpunkt im Immobiliengeschäft ist ein REIT somit steuerlich im Vorteil.
Steuerlich werden REITs in Deutschland wie Aktien behandelt. Das bedeutet, dass Du die in Form von Dividenden ausgeschütteten Gewinne als Kapitalertragssteuer im Rahmen der Einkommenssteuer versteuern musst.
## Wie kannst Du in REITS investieren?
Um Geld in einen REIT zu investieren, stehen Dir grundsätzlich drei Möglichkeiten zur Verfügung:
1. **Ein direktes Investment,**
2. **ein ETF oder**
3. **ein Zertifikat.**
Bei einem direkten Investment kaufst Du Aktien eines bestimmten Real Estate Investment Trusts wie bei jedem anderen börsennotierten Unternehmen. Über ein Direktinvestment wirst Du folglich Aktionär eines REITs mit allen dazugehörigen Rechten und Pflichten.
Vor einem Direktinvestment in einen bestimmten REIT solltest Du Dich unbedingt mit der Geschäftstätigkeit des Trusts auseinandersetzen. Jeder REIT hat seine Besonderheiten, beispielsweise in Bezug auf den Anlageschwerpunkt oder die Dividendenausschüttung.
Mit einem ETF (Exchange-traded Funds) hast Du die Möglichkeit, auf einen Schlag in mehrere REITs zu investieren. REIT-ETFs legen ihr Geld in Einzelaktien verschiedener REITs an und ermöglichen Dir demnach eine sehr einfache und kostengünstige Diversifizierung deines Kapitals. Zudem hast Du bei ETFs oftmals die Möglichkeit, einen Sparplan einzurichten und in regelmäßigen Abständen einen bestimmten Geldbetrag zu investieren.
Neben einem Direktinvestment oder Exchange-traded Funds kannst Du auch über Zertifikate in REITs investieren. Bei Zertifikaten handelt es um Inhaberschuldverschreibungen. Damit erwirbst Du keine direkte Unternehmensbeteiligung wie mit einer Aktie, sondern einen schuldrechtlichen Anspruch gegen den Emittenten. REIT-Zertifikate werden inzwischen von zahlreichen Investmentgesellschaften herausgegeben.
## Was sind die besten REITs?
Die Frage, ob es einen besten oder mehrere beste REIT(s) gibt, kann mit einem klaren Nein beantwortet werden. Wie alle anderen Aktienanlagen unterliegen auch REITs ständigen Wertschwankungen, sodass sich ihre Renditen permanent ändern.
Zudem unterscheidet sich bei vielen Anlegern die Antwort, was die besten REITs überhaupt ausmacht. Während für manche Anleger die Gesamtrendite im Vordergrund steht, ist für andere die regelmäßige Ausschüttung hoher Dividenden wichtiger.
Vor allem bei REITs mit hohen Dividendenausschüttungen musst Du von einer höheren Volatilität der Kursentwicklung ausgehen. Den Vorteil hoher Cashflows erkaufst Du Dir somit mit dem Risiko höherer Kursschwankungen.
## 💬 REITs und andere Börsenthemen: Jetzt diskutieren!
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Dividendenstrategie: Wie funktioniert das?](https://www.sharedeals.de/wissen/dividenden/strategie/)
**Published:** März 23, 2021
**Author:** Frank Giarra
**Content:**
Du willst einen stetigen Geldstrom ins Depot fließen lassen, ohne Dich täglich mit deinen Investments beschäftigen zu müssen? Dann könnte eine Dividendenstrategie perfekt für Dich sein. Wir erklären Dir, wie Du profitierst.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [Was eine Dividendenstrategie ist](#Was_eine_Dividendenstrategie_ist)
- [Maßgebliches Auswahlkriterium](#Massgebliches_Auswahlkriterium)
- [Woher die Dividendenstrategien kommen](#Woher_die_Dividendenstrategien_kommen)
- [Weltweit tüfteln Strategen](#Weltweit_tuefteln_Strategen)
- [Das sind die Vor- und Nachteile einer Dividendenstrategie](#Das_sind_die_Vor-_und_Nachteile_einer_Dividendenstrategie)
- [Für wen die Dividendenstrategie geeignet ist](#Fuer_wen_die_Dividendenstrategie_geeignet_ist)
- [💬 Dividenden und andere Börsenthemen: Jetzt diskutieren!](#%F0%9F%92%AC_Dividenden_und_andere_Boersenthemen_Jetzt_diskutieren)
## Was eine Dividendenstrategie ist
Wer sein Geld in Aktien investiert, kann prinzipiell auf zwei Arten profitieren:
- Erstens: Der Kurs steigt, er verkauft seine Wertpapiere also teurer, als er sie gekauft hat.
- Zweitens: Er partizipiert an möglichen Ausschüttungen des Unternehmens, dessen Anteile er erworben hat, bekommt also Dividenden.
Anlegerinnen und Anleger, die eine Dividendenstrategie verfolgen, investieren gezielt in solche Aktiengesellschaften, die möglichst hohe Dividenden ausschütten. Wenn das dann auch noch regelmäßig geschieht, fließt ein stetiger Geldstrom aufs Konto. So wird ein passives Einkommen außerhalb des normalen Jobs generiert, ohne etwas tun zu müssen – zumindest in der Theorie. Gerade in der seit Jahren anhaltenden Niedrigzinsphase, bei der man weder mit dem Sparbuch noch mit Tagesgeld noch mit Festgeld nennenswerte Renditen erzielen kann, finden Dividendenstrategien viele Anhänger.
**Tipp:** Werde jetzt Mitglied bei [sharedealsPlus](https://start.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Artikel_Blog) und profitiere von wahren Börsenstars!
## Maßgebliches Auswahlkriterium
Ein maßgebliches Auswahlkriterium für diese Anlagestrategie ist die Dividendenrendite, wenngleich diese allein keine endgültigen Schlüsse darüber zulässt, wie attraktiv eine Aktie insgesamt ist. Die Dividendenrendite gibt an, wie hoch die Ausschüttung im Verhältnis zum Aktienkurs ist. In der Regel liegt sie bei den meisten Aktien im Dax zwischen 2 und 4 Prozent. Viele Unternehmen zahlen allerdings keine Dividende, weil sie lieber in Forschung und Entwicklung oder neue Produkte investieren.
Die Dividendenrendite errechnet man, in dem man die Dividendenzahlung je Aktie mit 100 multipliziert und dann durch den Aktienkurs teilt. Anleger sollten sich dabei nicht von veröffentlichten Angaben zur Dividendenrendite eines Unternehmens blenden lassen. Denn maßgeblich für sie ist allein ihr eigener Einstiegskurs. Beispiel: Sie haben eine Aktie für 50 Euro gekauft. Die Dividende beläuft sich auf 2 Euro. Ihre Dividendenrendite: 4%.
## Woher die Dividendenstrategien kommen
Der legendäre US-Wirtschaftswissenschaftler und Investor Benjamin Graham (1894-1976) gilt als Begründer des Value Investing und der Dividendenstrategie. Er war Lehrmeister des berühmten Star-Investors Warren Buffett. Graham veröffentlichte 1934 das Buch „Security Analysis“ und 1949 das Buch „The Intelligent Investor“, die bis heute als Standardwerke für Value-Investoren gelten.
Im Rahmen seiner fundamentalen Wertpapieranalyse war die Dividendenrendite eine Kennzahl, mit der Graham Aktien bewertete. Einer seiner meist zitierten Sätze lautet: „Ein Investment liegt immer dann vor, wenn nach einer gründlichen Analyse in erster Linie Sicherheit und erst im Anschluss daran eine zufriedenstellende Rendite steht.“
Graham empfahl damals, die zehn dividendenstärksten Aktien mit dem niedrigsten Kurs-Gewinn-Verhältnis (KGV) im Dow Jones zu kaufen und jedes Jahr auszutauschen, sofern es dann Aktien mit einer höheren Dividendenrendite gibt. Ziel: Eine bessere Performance erzielen als der Gesamtmarkt. Diese Strategie nennt sich **„Dogs of the Dow“**. Der Begriff „dogs“ (Hunde) bezeichnet in der US-amerikanischen Umgangssprache eine wertlose Sache. Hier meint er stark unterbewertete und unpopuläre Aktien.
## Weltweit tüfteln Strategen
Ein anderer Name, der maßgeblich für die Dividendenstrategie steht: Michael B. O’Higgins. 1978 gründete er seine eigene Investmentgesellschaft O’Higgins Asset Management mit Sitz in Miami Beach, Florida. Er verfeinerte die „Dogs of the Dow“ Strategie von Benjamin Graham, indem er die zehn Dow-Jones-Werte mit der höchsten Dividendenrendite nach dem optisch niedrigsten Börsenkurs sortierte und auf fünf Werte reduzierte. Grund: O’Higgins war der Ansicht, Aktien mit optisch niedrigeren Notierungen hätten mehr Kurspotenzial als solche mit hohen Notierungen. Er riet Anlegerinnen und Anlegern, ihr Kapital gleichmäßig auf diese fünf Werte zu verteilen. Daher wird diese Strategie als **„Low Five“** bezeichnet.
Nachdem Grahams und O’Higgins Dividendenstrategien nachweislich erfolgreich waren – viele Anlegerinnen und Anleger setzen immer noch darauf – gab und gibt es etliche andere Versuche mit dem gleichen Ziel. Weltweit tüfteln professionelle Strategen diverser Fonds an solchen Strategien, mit denen sie höhere Renditen erzielen wollen als der Marktdurchschnitt.
## Das sind die Vor- und Nachteile einer Dividendenstrategie
Der vielleicht größte Vorteil einer Dividendenstrategie besteht darin, dass sie ein gefühlt stabiles Element darstellt. Stabil deshalb, weil sichere und kontinuierliche Dividendenzahler meist große und ertragskräftige Unternehmen sind, die aufgrund ihrer starken Marktposition weniger Kursbewegungen ausgesetzt sind – jedenfalls solange es keine gravierenden Wirtschaftskrisen wie die aktuelle infolge der Corona-Pandemie gibt.
Beispiele hier wären Coca Cola, der größte US-Telekommunikationskonzern AT&T, Pharmagigant Johnson & Johnson, Konsümgüterproduzent Procter & Gamble oder McDonald’s. Hier droht in der Regel auch kein Totalverlust des Kapitals.
Auf der anderen Seite vermitteln Dividenden ein trügerisches Gefühl der Sicherheit. Denn sie sind immer *freiwillige* Leistungen des Unternehmens, es gibt dafür also keine Garantien, sie sind grundsätzlich nicht mit Zinseinnahmen vergleichbar, weil es sich um verschiedene Ertragsquellen handelt. Wenn also viele Banken mit der Devise „Dividenden sind die neuen Zinsen“ locken, sollte man sich davon nicht täuschen lassen.
Gerade in der aktuellen Corona-Krise haben viele Unternehmen ihre Dividenden gestrichen oder zumindest gekürzt, das gilt selbst für einen so genannten „Dividenden-Aristokraten“ wie den Öl-Riesen Shell, der seit 1945 kontinuierlich Jahr für Jahr (höhere) Dividenden ausgeschüttet hatte.
## Für wen die Dividendenstrategie geeignet ist
Eine Dividendenstrategie kann für konservative und sicherheitsorientierte Anlegerinnen und Anleger sinnvoll sein, die wenig Zeit für die Börse haben oder sich nicht mit dem ständigen Auf und Ab der Märkte beschäftigen wollen. Gezielt in dividendenstarke Titel zu investieren und regelmäßig zu kassieren, trägt sicherlich auch dazu bei, panikartige Verkäufe von Aktien zu vermeiden, wenn man gerade marktbedingt stark im Minus ist, bietet also einen psychologischen Vorteil. Und langfristig orientierte Anlegerinnen und Anleger fahren statistisch belegt besser als hektische Hin-und-Her-Trader.
Die Renditen, die sich im Schnitt mit Dividenden erzielen lassen, liegen ferner seit Jahren deutlich über denen von zwar sicheren, aber sehr mageren Festzinsanlagen. Wer zum Beispiel ein nettes Zubrot für den Ruhestand generieren oder Ausbildung/Studium des Nachwuchses entspannt finanzieren möchte und nicht ausschließlich auf eine maximale Gesamtrendite schielt, dürfte also in diesem Bereich gut aufgehoben sein.
Auf der anderen Seite dürfen Anlegerinnen und Anleger nicht vergessen, dass ihre Investitionsgewinne in Aktien immer aus Kurssteigerungen *und* Dividendenerträgen bestehen. Nur auf die Dividendenrendite zu schauen und die Kursentwicklung außer Acht zu lassen, wäre deshalb ein fataler Fehler. Ob eine Dividendenstrategie erfolgreich ist, hängt letztlich von der Auswahl der einzelnen Aktien ab und von den Kriterien, nach denen man diese auswählt. Konstante Ausschüttungen oder sogar konstant höhere Ausschüttungen über einen längeren Zeitraum wären hier etwa zu betrachten.
Zum Schluss wollen wir noch ein bisschen zum Schmunzeln anregen mit einem Zitat des deutschen Bankiers Carl Fürstenberg (1850-1933): „Aktionäre sind dumm und frech: Dumm, weil sie Aktien kaufen, und frech, weil sie Dividende haben wollen.“
## 💬 Dividenden und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Dividenden-Aristokraten: Diese Aktien kannst Du kaufen](https://www.sharedeals.de/wissen/dividenden/aristokraten/)
**Published:** August 16, 2021
**Author:** Sascha Huber
**Content:**
In diesem Artikel dreht sich alles um sogenannte Dividenden-Aristokraten. Was ist das überhaupt? Die bekannteste Definition lehnt sich an die von Standard & Poors (S&P) beim S&P 500 Dividend Aristocrats an. Demnach sind Dividenden-Aristokraten Aktien von Unternehmen, die ihre Dividende seit mindestens 25 Jahren kontinuierlich erhöht haben.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [Die Elite unter den Dividendenaktien](#Die_Elite_unter_den_Dividendenaktien)
- [Warum Dividendenaktien im Depot wichtig sind](#Warum_Dividendenaktien_im_Depot_wichtig_sind)
- [Wie sich die Dividendenrendite berechnet](#Wie_sich_die_Dividendenrendite_berechnet)
- [Vorsicht bei besonders hohen Dividenden](#Vorsicht_bei_besonders_hohen_Dividenden)
- [Der Dividendenabschlag](#Der_Dividendenabschlag)
- [Warum Dividenden-Aristokraten besonders interessant sind](#Warum_Dividenden-Aristokraten_besonders_interessant_sind)
- [Beliebte Dividendenaktien in Europa](#Beliebte_Dividendenaktien_in_Europa)
- [Interessante Dividendenaktien aus Deutschland](#Interessante_Dividendenaktien_aus_Deutschland)
- [Drei persönliche Favoriten](#Drei_persoenliche_Favoriten)
## Die Elite unter den Dividendenaktien
In diesem Artikel dreht sich alles um sogenannte Dividenden-Aristokraten. Doch was verbirgt sich hinter diesem Begriff?
Die bekannteste Definition orientiert sich an der Klassifikation von Standard & Poor’s im S&P 500 Dividend Aristocrats Index. Demnach gelten Aktien von Unternehmen als Dividenden-Aristokraten, wenn sie ihre Dividende mindestens 25 Jahre in Folge erhöht haben.
Das klingt bereits beeindruckend – doch es geht noch exklusiver.
Unternehmen, die ihre Ausschüttungen über mindestens 50 Jahre kontinuierlich gesteigert haben, werden als Dividenden-Könige bezeichnet. Und selbst das lässt sich noch übertreffen: Es existieren tatsächlich einige wenige Unternehmen, die seit über 100 Jahren ununterbrochen Dividenden zahlen.
Zu diesen zählen beispielsweise:
- Colgate-Palmolive (Dividendenzahlungen seit 1895, WKN: 850667)
- Eli Lilly (seit 1885, WKN: 858560)
- Exxon Mobil (seit 1908, WKN: 852549)
- IBM (seit 1916, WKN: 851399)
- Procter & Gamble (seit 1890, WKN: 852062)
- Union Pacific (seit 1899, WKN: 848144)
Wichtig ist dabei jedoch ein Unterschied: Diese Unternehmen zahlen zwar seit über 100 Jahren Dividenden, sie haben diese jedoch nicht zwingend jedes Jahr erhöht.
## Warum Dividendenaktien im Depot wichtig sind
Nachdem wir geklärt haben, was es mit dem sogenannten Dividenden-Adel auf sich hat, stellt sich die Frage: Welche Rolle spielen Dividendenaktien im Portfolio?
Studien zeigen, dass Dividenden langfristig mehr als ein Drittel der Gesamtrendite eines Aktienportfolios ausmachen können.
Dennoch sollten Anleger einige Punkte beachten.
Zum einen kann eine sehr hohe Dividendenrendite ein Warnsignal sein. Oft deutet sie darauf hin, dass der Aktienkurs stark gefallen ist – möglicherweise aufgrund wirtschaftlicher Probleme des Unternehmens.
Zum anderen sollten Anleger den sogenannten Dividendenabschlag kennen.
## Wie sich die Dividendenrendite berechnet
Die Dividendenrendite berechnet sich nach folgender Formel:
Dividende / Aktienkurs × 100
Ein Beispiel:
- Aktienkurs: 50 €
- Dividende: 1,80 € pro Aktie
Dividendenrendite = 1,80 € / 50 € × 100 = 3,6 %
Da der Kaufkurs entscheidend ist, hat jeder Anleger eine individuelle persönliche Dividendenrendite. Diese verändert sich über die Zeit:
- Sie steigt, wenn das Unternehmen die Dividende erhöht
- Sie sinkt, wenn die Dividende gekürzt wird
Gerade deshalb sind Dividenden-Aristokraten für viele Anleger besonders attraktiv: Unternehmen, die ihre Dividende über Jahrzehnte steigern konnten, verfügen in der Regel über sehr stabile Geschäftsmodelle.
## Vorsicht bei besonders hohen Dividenden
Eine ungewöhnlich hohe Dividendenrendite kann zwei Ursachen haben:
- Das Unternehmen zahlt tatsächlich eine sehr hohe Dividende
- Der Aktienkurs ist stark gefallen
Letzteres ist häufig der Fall, wenn ein Unternehmen wirtschaftliche Schwierigkeiten hat.
Deshalb sollten Anleger stets prüfen, ob ein Unternehmen seine Dividende nachhaltig finanzieren kann.
## Der Dividendenabschlag
Ein weiterer wichtiger Punkt ist der Dividendenabschlag am Ex-Tag.
Bleiben wir beim Beispiel:
- Aktienkurs: 50 €
- Dividende: 1,80 €
Am Tag nach der Hauptversammlung wird die Aktie ex Dividende gehandelt. Der Kurs reduziert sich dann rechnerisch um die Dividende:
- 50 € – 1,80 € = 48,20 €
Dabei handelt es sich jedoch nicht um einen echten Kursverlust, sondern lediglich um eine rechnerische Anpassung.
Starke Unternehmen schaffen es meist relativ schnell, diesen Abschlag durch steigende Kurse wieder auszugleichen.
## Warum Dividenden-Aristokraten besonders interessant sind
Damit schließt sich der Kreis: Unternehmen, die ihre Dividenden über Jahrzehnte hinweg nie gesenkt haben, verfügen in der Regel über:
- stabile Geschäftsmodelle
- hohe Cashflows
- solide Marktpositionen
Deshalb greifen viele Anleger gezielt zu Dividenden-Aristokraten oder Dividenden-Königen.
Bei internationalen Aktien sollten Anleger allerdings auch Währungsrisiken berücksichtigen.
Erhöht ein US-Unternehmen beispielsweise seine Dividende in US-Dollar, kann ein ungünstiger Wechselkurs gegenüber dem Euro diesen Vorteil teilweise wieder zunichtemachen.
## Beliebte Dividendenaktien in Europa
Ein Grund, warum deutsche Anleger häufig Aktien von Schweizer Konzernen wie Nestlé (WKN: A2N7XQ) halten, ist die relative Stärke des Schweizer Franken.
Allerdings gibt es auch hier einige Punkte zu beachten.
Die Schweizer Nationalbank (SNB) greift seit Jahren regelmäßig in den Devisenmarkt ein, um eine übermäßige Aufwertung des Frankens zu verhindern. Außerdem müssen Anleger stets die steuerliche Behandlung von Dividenden berücksichtigen – insbesondere bei ausländischen Aktien.
## Interessante Dividendenaktien aus Deutschland
Wer steuerliche Komplikationen vermeiden möchte, kann auch auf deutsche Dividendentitel setzen.
Zu den besonders interessanten Kandidaten zählen:
**DAX-Unternehmen**
- Münchener Rück (WKN: 843002)
- Siemens (WKN: 723610)
- Allianz (WKN: 840400)
- BASF (WKN: BASF11)
- Bayer (WKN: BAY001)
- Deutsche Post (WKN: 555200)
**MDAX**
- Fuchs Petrolub (WKN: 579043)
Auffällig ist dabei, dass mehrere dieser Unternehmen aus der Versicherungs- und Chemiebranche stammen.
Warum Versicherungen besonders attraktiv sein können
Versicherungen besitzen ein interessantes Geschäftsmodell:
Sie erhalten Prämienzahlungen heute, während mögliche Schadensfälle oft erst in der Zukunft eintreten.
In der Zwischenzeit können Versicherer dieses Kapital investieren – ein Prinzip, das Warren Buffett mit seiner Holding Berkshire Hathaway sehr erfolgreich genutzt hat.
Selbst große Schadensereignisse sind für Versicherungen häufig nur temporäre Belastungen, da sie anschließend ihre Prämien anpassen können.
## Drei persönliche Favoriten
Wenn ich drei Aktien aus den genannten Kandidaten auswählen müsste, wären es:
- Allianz
- Bayer
- Münchener Rück
Allerdings ist es möglicherweise nicht ideal, zwei Versicherungen gleichzeitig stark zu gewichten. Deshalb würde ich persönlich eher die Münchener Rück bevorzugen.
Warum außerdem Bayer?
Hier kommt ein berühmtes Zitat von Warren Buffett ins Spiel: Man sollte Aktien von Unternehmen kaufen, die sogar von einem Vollidioten geführt werden könnten – denn früher oder später werde genau das passieren.
Damit soll der damalige Bayer-CEO Werner Baumann keineswegs beleidigt werden. Doch die Übernahme von Monsanto hat sich für Bayer als äußerst schwierig erwiesen. Genau deshalb ist die Aktie heute vergleichsweise günstig bewertet – während die Dividende weiterhin attraktiv bleibt.
**Tipp:** Top-Dividendenaktien und Vieles mehr kannst Du jederzeit mit uns in unserem [Live Chat](https://www.sharedeals.de/live-chat/) diskutieren. Werde jetzt Mitglied bei [sharedealsPlus](https://start.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Artikel_Blog) und profitiere von wahren Börsenstars!
---
### [Closed-End Funds: Turbo für die Rendite](https://www.sharedeals.de/wissen/dividenden/closed-end-funds/)
**Published:** Oktober 27, 2021
**Author:** André Doerk
**Content:**
Closed-End Funds (CEF) gehören im angelsächsischen Raum schon seit Jahrzehnten zu den Standard-Anlagen der Altersvorsorge. Neben regelmäßigen, überdurchschnittlichen Ausschüttungen punkten CEFs aber noch mit weiteren Vorteilen. Auch in Deutschland begeistern sich deshalb immer mehr Einkommensinvestoren für CEFs. Vielen Anlegern ist diese interessante Anlageklasse aber nach wie vor unbekannt.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [Was sind Closed-End Funds?](#Was_sind_Closed-End_Funds)
- [Wie bewertet man einen Closed-End Funds?](#Wie_bewertet_man_einen_Closed-End_Funds)
- [Keine Magie: So werden aus 5-6% stolze 8-9% Rendite](#Keine_Magie_So_werden_aus_5-6_stolze_8-9_Rendite)
- [Auch Privatanleger haben Zugang](#Auch_Privatanleger_haben_Zugang)
- [Stabile Erträge auch in schlechten Zeiten](#Stabile_Ertraege_auch_in_schlechten_Zeiten)
- [Wertvoller Baustein für jeden Einkommensinvestor](#Wertvoller_Baustein_fuer_jeden_Einkommensinvestor)
- [💬 Closed-End Funds und andere Börsenthemen: Jetzt diskutieren!](#%F0%9F%92%AC_Closed-End_Funds_und_andere_Boersenthemen_Jetzt_diskutieren)
## Was sind Closed-End Funds?
CEFs sind, wie der Name schon vermuten lässt, geschlossene Fonds. Allerdings nicht in der Form, wie wir sie aus Deutschland kennen. CEFs sind verwandt mit ETFs und ihre Anteile werden ebenfalls an der Börse gehandelt.
Der wesentliche Unterschied besteht beim Umgang mit dem Fonds-Vermögen. Wird ein ETF-Anteil an den Fonds zurück verkauft, muss das diesem Anteil unterliegende Vermögen liquidiert werden. Andernfalls kann der Fonds den Gegenwert nicht erstatten. ETFs müssen daher regelmäßig am Markt aktiv handeln: Mittelzuflüsse müssen sofort investiert werden. Bei Mittelabflüssen müssen Investments zu Geld gemacht werden.
CEFs funktionieren anders: Ihre Anteile werden ebenfalls von der Fondsgesellschaft ausgegeben. Es besteht aber kein Anspruch mehr auf Rückgabe der Anteile an die Fondsgesellschaft. Stattdessen werden die Anteile wie Aktien am Markt gehandelt und unterliegen dabei den normalen Schwankungen. Der Marktpreis – und das ist ein entscheidender Unterschied – ist aber nicht zwangsläufig mit dem Vermögenswert eines Anteils (Net Asset Value – NAV) identisch.
**Tipp:** Werde jetzt Mitglied bei [sharedealsPlus](https://start.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Artikel_Blog) und profitiere von wahren Börsenstars!
## Wie bewertet man einen Closed-End Funds?
Bei der Frage, ob ein CEF aktuell günstig oder teuer ist, spielt der Net Asset Value dann aber doch eine Rolle. Mit der Ausschüttungshöhe und der Nachhaltigkeit der Ausschüttung gibt es noch zwei weitere wichtige Faktoren für die Bewertung.
Bei CEFs ist eines sehr praktisch: Der Net Asset Value eines CEFs wird börsentäglich neu veröffentlicht. Liegt der Marktpreis für einen Anteil unter dem NAV, handelt der Anteil mit einem Discount auf den NAV. Im gegenteiligen Fall, wenn der Marktpreis über dem NAV liegt, handelt der CEF mit einer Prämie auf den NAV.
**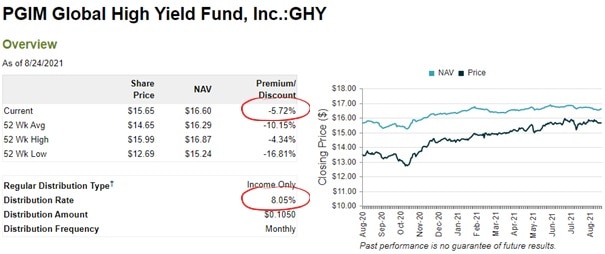**
**Alles auf einen Blick:** Die wichtigsten Kennzahlen eines CEFs können Anleger bequem und kostenlos über CEFConnect.com abrufen.
CEFs mit einer Prämie sind teuer, CEFs mit einem Discount sind günstig? Es wäre schön, wenn sich dieser naheliegende Ansatz auf die Realität übertragen lassen würde. Doch so einfach ist es leider nicht. Es gibt Fonds, die nahezu ihr ganzes Dasein mit einer Prämie gehandelt werden. Genauso gibt es Fonds, die fast immer zu einem Abschlag gehandelt werden. Der NAV kann daher nur ein erster Anhaltspunkt sein.
Mindestens ebenso wichtig ist die Ausschüttungsquote. CEFs werden überwiegend von Anlegern gehalten, die auf regelmäßige, hohe Ausschüttungen Wert legen. Deswegen schütten die meisten CEFs sogar monatlich aus. Je höher die Ausschüttungsrendite ausfällt, desto eher wird ein CEF auch mit einem Aufschlag bzw. einer Prämie gehandelt.
Doch Vorsicht: Die hohe Ausschüttung – und damit kommen wir zum dritten Faktor – muss auch nachhaltig sein. Dies ist dann der Fall, wenn sie aus dem Net Investment Income (NII) bezahlt wird. Sollten die Investments im Fonds stark im Wert gestiegen sein, ist auch noch eine Finanzierung aus Kursgewinnen möglich. Da Kursgewinne aber niemand vorhersagen kann, sollte der Fonds seine regelmäßigen Ausschüttungen nicht hauptsächlich darauf stützen.
Ein klares Warnsignal sind dagegen Ausschüttungen aus der Substanz, die als „Return of Capital“ bezeichnet werden. Diese Ausschüttungen haben keinen Nutzen für den Anleger. Fonds nutzen diesen „Notnagel“ gerne in schlechten Zeiten, um ihre Ausschüttungen nicht kürzen zu müssen. Ein schlechtes Quartal kann man auf diese Weise überbrücken. Langfristig nicht mehr funktionierende Strategien aber nicht. Je länger also aus der Substanz ausgeschüttet wird, desto wahrscheinlicher wird eine Ausschüttungskürzung.
Generell lässt sich also sagen, dass ein CEF attraktiv ist, wenn er möglichst mit einem Discount zum NAV handelt und eine überdurchschnittlich hohe Ausschüttung leistet, die nachhaltig gezahlt werden kann. Die zur Analyse notwendigen Daten für fast alle CEFs findet man unter [https://www.cefconnect.com](https://www.cefconnect.com/).
## Keine Magie: So werden aus 5-6% stolze 8-9% Rendite
Die regelmäßigen Ausschüttungen von CEFs sind nur ein wichtiger Faktor in der Altersvorsorge. Wer von seinen Investment-Erträgen – das heißt Dividenden und Zinsen – leben möchte, ist außerdem auf möglichst hohe Ausschüttungen angewiesen.
Hier können CEFs einen fast magischen Vorteil ausspielen: Wo auf normalem Wege nur 5-6% Rendite zu erwarten wäre, können CEFs 8-9% Rendite bieten. Was wie Finanz-Alchemie klingt, hat aber ganz einfache Gründe.
Wenn ein Anleger einen CEF-Anteil für 90% des NAV kaufen kann, profitiert er natürlich trotzdem von dessen Gesamtertrag. Das heißt vom Net Investment Income (NII) auf 100% des Fondsvermögens. Wenn ein Fonds 5% Rendite auf seinen NAV erwirtschaftet, entspricht dies bei 100 Euro einem NII von 5 Euro.
Wenn der Anleger an der Börse aber nur 90 Euro für 100 Euro Fondsvermögen bezahlt, steigt auch seine Rendite. 5 Euro NII auf 90 Euro entspricht nämlich schon 5,56% Rendite.
Die meisten CEFs investieren nicht nur Eigenkapital in ihre Strategie, sondern nehmen zusätzlich Kredite auf. Das ist aber ein Vorteil für Anleger und kein unkalkulierbares Risiko. Denn per Gesetz dürfen CEFs nur beschränkt (max. 50% vom Eigenkapital) Kredite aufnehmen. Somit ist einer wilden Spekulation von vornherein ein Riegel vorgeschrieben. Die meisten CEFs bleiben sogar unterhalb der gesetzlichen Möglichkeiten.
Mit den noch auf lange Sicht niedrigen Zinsen können CEFs unkompliziert ihre Anlagestrategie hebeln. Da CEFs als institutionelle Anleger in der Regel noch einmal deutlich günstiger Zugang zu Fremdkapital erhalten, lohnt sich der Kredit-Hebel für Privatanleger gleich doppelt.
## Auch Privatanleger haben Zugang
Neben den bereits genannten Rendite-Vorteilen gibt es noch einen weiteren Punkt, der CEFs so attraktiv macht. Für mich ist dieser Vorteil fast noch entscheidender. Mit CEFs können wir nämlich auch in Anlageklassen investieren, die sonst für uns Privatanleger nicht zugänglich wären.
Die Rede ist von Collateralized Loan Obligations (CLO), Senior Loans und High Yield Bonds. CLOs werden gerne mit CDOs (Collateralized Debt Obligations) verwechselt und haben deshalb einen unberechtigt zweifelhaften Ruf.
CDOs waren nämlich die Finanzinstrumente, die 2008 die Finanzkrise und den Lehman-Bankrott verursacht haben. Zumeist waren die verbrieften Verbindlichkeiten mit Immobilien von zweifelhaftem Wert besichert. CLOs sind dagegen einfach nur Pakete von besicherten Unternehmenskrediten. So wie sie Banken schon seit dem 19. Jahrhundert an Unternehmen vergeben.
Senior Loans sind eng verwandt mit CLOs. Es handelt sich hier ebenfalls um besicherte Unternehmenskredite. Im Unterschied zu CLOs hält der Anleger hier aber einzelne Unternehmenskredite und nicht ein Paket verschiedenster Kredite. Die Diversifikation ist hier etwas geringer, dafür die Transparenz und der Einfluss für den einzelnen Investment-Manager höher.
High Yield Bonds sind, wie der Name schon sagt, Hochzinsanleihen. Diese zu Unrecht als „Ramsch-Anleihen“ verschrienen Instrumente haben entweder ein Rating unterhalb von Investment Grade oder sie haben gar kein Rating.
Man sollte allerdings bedenken: Etwa zwei Drittel der großen börsennotierten Unternehmen haben kein Investment Grade Rating. Mid- und Small Caps haben aus Kostengründen häufig überhaupt kein Rating. Gute Ratings haben viele Staatsanleihen, die allerdings mit gar keinen oder sogar negativen Zinsen über 30 Jahre Laufzeit von vornherein ein „garantierter“ Verlust sind. Mit diesen Gedanken im Hintergrund relativiert sich Ihr Bild von Hochzins-Anleihen hoffentlich etwas.
Außerdem haben Hochzins-Anleihen noch einen weiteren Vorteil: Im Vergleich zu Investment Grade Bonds haben sie zumeist nur eine Laufzeit von maximal 5-7 Jahren. Kommt es also wieder einmal zu höheren Zinsen, ist der Einfluss auf den Anleihewert deutlich geringer als bei einer 30-jährigen Anleihe. Diese wird bei steigenden Zinsen überproportional an Wert verlieren. Vor Ende der Laufzeit verkaufen tut dann besonders weh, aber nur die wenigsten Anleger können 30 Jahre warten.
## Stabile Erträge auch in schlechten Zeiten
Gerade für Anleger, die auf regelmäßige Zahlungen setzen, sind die gerade besprochenen Anlageklassen besonders attraktiv. Selbst in stürmischen Börsenzeiten liefern CEFs aus diesen Anlageklassen verlässliche, attraktive Ausschüttungen.
Aber auch für den „normalen“ vorsichtigen Anleger ist so eine zusätzliche Diversifikation seines Portfolios möglich. Früher kaufte man zur Diversifikation Anleihen, die heute aber leider keine Rendite mehr bringen. Insofern sind CLOs, Senior Loans und High Yield Bonds eine lukrative Alternative.
## Wertvoller Baustein für jeden Einkommensinvestor
CEFs sind für Anleger, die einen regelmäßigen Zahlungsstrom aus ihren Anlagen erwarten, eine sehr attraktive Anlage-Option. Gerade in Zeiten sinkender bzw. nicht mehr vorhandener Zinsen auf Sparbuch und Tagesgeld müssen sich auch konservative Anleger zunehmend nach Alternativen umsehen. Im CEF-Universum finden auch diese Anleger neue, interessante Möglichkeiten, bei denen sie nicht überdurchschnittlich ins Risiko gehen müssen.
CEFs sind in den USA, Kanada und Großbritannien weit verbreitet. Vereinzelt werden CEFs aber auch per Zweitnotiz in Deutschland gehandelt. Jeder, der diese Anlageklasse langfristig nutzen möchte, sollte aber mindestens über einen Zugang zu den US-Börsen verfügen.
## 💬 Closed-End Funds und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Dividenden-Depot aufbauen: So gelingt es am besten](https://www.sharedeals.de/wissen/dividenden/dividenden-depot/)
**Published:** November 8, 2023
**Author:** Peter Wolf-Karnitschnig
**Content:**
Dividenden üben seit jeher einen großen Reiz auf Anleger aus. Wer will schon nicht mit Gewinnausschüttungen am Erfolg eines Unternehmens teilnehmen und dadurch ein regelmäßiges passives Einkommen vereinnahmen. Doch das Angebot an Dividenden-Aktien ist riesengroß, was viele Anleger beim Aufbau eines Dividenden-Depots vor große Herausforderungen stellt. In diesem Ratgeber erhältst Du alle wissenswerten Informationen rund um ein Depot aus Dividenden-Aktien. Du lernst unter anderem, welche Vor- und Nachteile sie haben, wie Du gute Aktien findest und über welche Wege Du in sie investieren kannst.
## ☝️ Das Wichtigste in aller Kürze
- - Besondere Dividenden-Aktien werden als **[Dividenden-Aristokraten](https://www.sharedeals.de/wissen/dividenden/aristokraten/)** und -Könige bezeichnet. Das sind Unternehmen, die seit 25 bzw. 50 Jahren ihre Gewinnausschüttungen erhöht haben.
- **Vorteile eines Dividenden-Depots** sind ein regelmäßiges passives Einkommen, eine erhöhte Portfolio-Stabilität, ein guter Inflationsschutz und die stressfreie Geldanlage.
- **Nachteile eines Dividenden-Portfolios** sind geringere Kursgewinne, eine eingeschränktere Aktienauswahl und die mögliche Streichung von Dividenden.
- Die **wichtigsten Kennzahlen** zur Beurteilung einer Dividenden-Aktie sind die Dividendenrendite, die Ausschüttungsquote, das Dividendenwachstum und die Dividendenkontinuität.
- Ein Dividenden-Depot kannst Du über **Einzelinvestments** in Dividenden-Aktien sowie den Kauf von **ETFs** oder **Investmentfonds** aufbauen.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Was sind Dividenden-Aktien?](#Was_sind_Dividenden-Aktien)
- [Was sind Dividenden-Aristokraten und -Könige?](#Was_sind_Dividenden-Aristokraten_und_-Koenige)
- [Welche Vorteile hat ein Dividenden-Depot?](#Welche_Vorteile_hat_ein_Dividenden-Depot)
- [Welche Nachteile hat ein Dividenden-Depot?](#Welche_Nachteile_hat_ein_Dividenden-Depot)
- [Was macht gute Dividenden-Aktien aus?](#Was_macht_gute_Dividenden-Aktien_aus)
- [Wie findet man Dividenden-Aktien?](#Wie_findet_man_Dividenden-Aktien)
- [Wie baut man ein Dividenden-Portfolio auf?](#Wie_baut_man_ein_Dividenden-Portfolio_auf)
- [Wie erkennt man „Sorgenkinder“ unter den Dividenden-Aktien?](#Wie_erkennt_man_%E2%80%9ESorgenkinder%E2%80%9C_unter_den_Dividenden-Aktien)
- [Mögliche Kaufkriterien für Dividenden-Aktien](#Moegliche_Kaufkriterien_fuer_Dividenden-Aktien)
- [Steuerliche Aspekte von Dividenden](#Steuerliche_Aspekte_von_Dividenden)
- [Wie sinnvoll ist es, ein Dividenden-Depot aufzubauen?](#Wie_sinnvoll_ist_es_ein_Dividenden-Depot_aufzubauen)
- [Tipps und Tricks beim Aufbau eines Dividenden-Depots](#Tipps_und_Tricks_beim_Aufbau_eines_Dividenden-Depots)
- [💬 Dividenden und andere Börsenthemen: Jetzt diskutieren!](#%F0%9F%92%AC_Dividenden_und_andere_Boersenthemen_Jetzt_diskutieren)
Seit Aktien an Börsen gehandelt werden, gibt es auch Dividenden. Manch ein börsennotiertes Unternehmen schüttet seit über 150 Jahren Gewinne an seine Anteilseigner aus.
Dividenden-Aktien stehen heutzutage mehr denn je zuvor im Fokus vieler Anleger. Schließlich versprechen sie auch in Zeiten turbulenter Kursentwicklungen ein mehr oder weniger stabiles laufendes Einkommen.
Es ist jedoch keinesfalls ratsam, ohne Vorwissen ein Dividenden-Depot aufzubauen. Dividenden-Aktien haben besondere Vor- und Nachteile, die jeder Anleger im Detail kennen sollte. Nicht für jede Anlegergruppe ist der Aufbau eines Dividenden-Portfolios empfehlenswert.
In diesem Wissensbeitrag erfährst Du deshalb alles rund um die Frage, für wen ein Dividenden-Depot geeignet ist und warum. Zu Beginn des Beitrags lernst du, was Dividenden-Aktien sind und welche Arten es gibt. Danach erhältst Du eine detaillierte Gegenüberstellung der Vor- und Nachteile von Dividenden-Aktien und erfährst, wie Du gute Aktien identifizierst. Nicht zuletzt geht der Beitrag der Frage auf den Grund, wie sinnvoll ein Dividenden-Portfolio ist und stellt einige wichtige Tipps und Tricks für den Aufbau vor.
## Was sind Dividenden-Aktien?
Mit dem Begriff „Dividende“ wird die Gewinnausschüttung einer Aktiengesellschaft an ihre Aktionäre bezeichnet. Eine Dividende ist somit nichts anderes als eine Form der Gewinnbeteiligung der Aktionäre.
Einen Rechtsanspruch auf eine Dividende gibt es allerdings nicht. Ob und in welcher Höhe ein Unternehmen seine Gewinne ausschüttet, beschließt die Hauptversammlung. Falls diese einer Gewinnausschüttung zustimmt, erhalten die Anteilseigner in den Tagen nach der Hauptversammlung einen bestimmten Betrag je Aktie als Dividende.
Nicht alle Unternehmen schütten jedoch ihre Gewinne aus. Vor allem junge und wachstumsstarke Unternehmen reinvestieren diese in der Regel in Forschung und Entwicklung, Produktion oder Marketing und Vertrieb.
Deshalb werden unter Dividenden-Aktien grundsätzlich die Anteilsscheine von Unternehmen verstanden, die regelmäßig einen Teil ihrer Gewinne an ihre Anteilseigner ausschütten. Wie regelmäßig Dividenden gezahlt werden, hängt vom Hauptsitz und der Branche eines Unternehmens ab.
Während die meisten deutschen und europäischen Unternehmen nur einmal im Jahr eine Dividende ausschütten, nimmt ein Großteil der US-Unternehmen jedes Quartal eine Gewinnausschüttung vor. Auch in bestimmten Branchen, wie beispielsweise der Öl- und Gasindustrie, sind vierteljährliche Ausschüttungen üblich. Es gibt sogar vereinzelt Aktiengesellschaften, die jeden Monat eine Dividende zahlen.
## Was sind Dividenden-Aristokraten und -Könige?
Unter den Dividenden-Aktien gibt es zwei ganz besondere Kategorien, die deshalb auch mit speziellen Titeln „geadelt“ werden: Die Dividenden-Aristokraten und die Dividenden-Könige.
Als Dividenden-Aristokraten werden Unternehmen bezeichnet, die seit über 25 Jahren ihre Gewinnausschüttung kontinuierlich erhöht haben. Weder die absolute Höhe der Dividende noch sonstige Kriterien spielen bei der Vergabe dieses Adelstitels eine Rolle. Es geht einzig und allein um die Frage, ob die Dividende jedes Jahr gesteigert wurde.
Weltweit gibt es derzeit (Stand Oktober 2023) 153 Dividenden-Aristokraten. Mit 129 Unternehmen sind die USA das Land mit der mit Abstand größten Zahl an Aristokraten. Aus Deutschland schafft es hingegen kein einziges Unternehmen in die Liste der Dividenden-Aristokraten.
Die Dominanz der USA bei der Aristokraten-Liste liegt daran, dass Dividendenzahlungen in den Vereinigten Staaten eine lange Tradition haben und von vielen Anlegern als besonderes Qualitätskriterium gesehen werden. Unternehmen, die über einen so langen Zeitraum ihre Gewinnausschüttungen erhöhen können, haben ein bewährtes Geschäftsmodell, sind hochprofitabel, wachsen in der Regel kontinuierlich und agieren langfristig.
Das ist jedoch nur die halbe Wahrheit. Viele Dividenden-Aristokraten erhöhen ihre Dividende jedes Jahr nur marginal und schaffen in guten Jahren die Voraussetzungen, um auch in schlechten Jahren ihre Gewinnausschüttung zu erhöhen. Manche Aristokraten gehen sogar so weit, Kredite aufzunehmen, um ihre Dividende zu erhöhen und ihren „Adelstitel“ nicht zu verlieren.
Die Steigerungsform von Dividenden-Aristokraten sind die Dividenden-Könige. Um diesen Titel zu verdienen, muss ein Unternehmen mindestens 50 Jahre in Folge seine Gewinnausschüttung kontinuierlich erhöht haben. Derzeit (Stand Oktober 2023) gibt es weltweit 51 Unternehmen, die den Titel eines Königs tragen dürfen.
Das Unternehmen mit der längsten Dividenden-Geschichte ist der Wasserversorger American States Water, der seit sage und schreibe 69 Jahren seine Dividende erhöht hat. Ein Großteil der Dividenden-Könige ist in den Sektoren Einzelhandel, Industriegüter, Konsumgüter, Pharma und Versorgung tätig. Bekannte Beispiel von Dividenden-Königen sind die Konsumgüterriesen Procter & Gamble, Coca-Cola und Johnson & Johnson, die Pharmakonzerne Abbvie und Abbott Labs sowie die Einzelhandelsketten Target und Walmart.
**Tipp:** Werde jetzt Mitglied bei [sharedealsPlus](https://start.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Artikel_Blog) und profitiere von wahren Börsenstars!
## Welche Vorteile hat ein Dividenden-Depot?
### Regelmäßiges passives Einkommen
Der Hauptvorteil eines Dividenden-Depots ist zweifellos, dass Du mit Dividenden-Aktien ein regelmäßiges passives Einkommen generieren kannst. Durch die richtige Zusammensetzung eines Dividenden-Depots kannst Du mit sehr hoher Wahrscheinlichkeit in jedem Monat des Jahres eine Gewinnausschüttung erhalten.
Ein Dividenden-Portfolio ist deshalb vor allem bei zwei Anlegergruppen sehr beliebt: Erstens, bei Anlegern, die von Gewinnausschüttungen leben wollen, ohne ihre Kapitalbasis anzutasten (also Aktien zu verkaufen) und zweitens, bei Anlegern, die langfristig für die Altersvorsorge sparen und die Dividenden reinvestieren.
### Hohe Portfolio-Stabilität
Dividenden-Aktien sind im Allgemeinen stabiler als andere Aktienarten. Das bedeutet, dass ihre Kursschwankungen geringer ausfallen. Die Ausschüttung von Dividenden basiert schließlich auf dem regelmäßigen Erwirtschaften hoher Gewinne. Dividenden-Aktien sind demnach in der Regel Anteilsscheine von Unternehmen, die langfristig stabile bzw. wachsende Gewinne erwirtschaften.
### Stressfreie Anlagestrategie
Als Aktienanleger hast Du die Qual der Wahl zwischen Abertausenden Unternehmen. Das führt bei vielen Anlegern nicht selten zu einer Überforderung bei der Auswahl geeigneter Aktien.
Der Aufbau eines Dividenden-Depots ist eine vergleichsweise stressfreie und zeitsparende Anlagestrategie. Dividenden-Aktien, vor allem mit höheren Dividendenrenditen, gibt es nämlich nicht wie Sand am Meer. Wenn Du in Deinem Aktiendepot auf Dividenden-Aristokraten und -Könige setzt, ist die Auswahl relativ begrenzt und vereinfacht die Suche nach den am besten zu Deiner Anlagestrategie passenden Aktien.
### Guter Inflationsschutz
Dividenden-Aktien sind traditionell ein guter Schutz gegen die Geldentwertung. Besonders in Zeiten hoher Inflation ist das ein nicht zu unterschätzender Vorteil. Der Grund dafür ist, dass die meisten Dividenden-Aktie aus Branchen kommen, deren Unternehmen eine vergleichsweise hohe Preissetzungsmacht haben. Das bedeutet, dass sie in Zeiten hoher Inflation gestiegene Kosten gut an ihre Kunden weitergeben können. Dazu zählen in erster Linie Unternehmen aus den Sektoren Pharma, Öl und Gas, Rohstoffe, Telekommunikation und Versicherungen.
### Wertsteigerung durch Dividenden-Wiederanlage
Wenn Du nicht auf das passive Einkommen angewiesen bist, kannst Du die erhaltenen Dividenden auch reinvestieren und dadurch Dein Vermögen langfristig mehren. Diese Dividenden-Depot-Strategie hat jedoch den Nachteil, dass Du auf die gezahlten Dividenden Kapitalertragsteuer zahlen musst. Der reinvestierte Betrag entspricht somit nicht zu 100% der Gewinnausschüttung.
## Welche Nachteile hat ein Dividenden-Depot?
### Geringere Kursgewinne
Der größte Nachteil von Dividenden-Aktien ist, dass sie über längere Zeiträume im Durchschnitt geringere Renditen erwirtschaften als Aktien von Unternehmen, die keine Gewinne ausschütten. Selbst wenn man die Gewinnausschüttungen bei der Gesamtrendite berücksichtigt, fällt die Berechnung zu Ungunsten von Dividenden-Aktien aus. Wenn du auf die Erzielung einer möglichst hohen langfristigen Rendite aus bist und auf die zuvor dargestellten Vorteile von Dividenden-Aktien verzichten kannst, ist ein Dividenden-Depot folglich nicht die richtige Anlagestrategie für dich.
### Eingeschränkte Aktienauswahl
Was zuvor als Vorteil einer stressfreien und zeitsparenden Geldanlage angeführt wurde, empfinden viele Anleger aber auch als Nachteil. Die Auswahl an guten Dividenden-Aktien ist begrenzt. Viele Unternehmen schütten grundsätzlich keine Dividenden aus. Das gilt vor allem für wachstumsstarke Technologieunternehmen. Indem Du ein Dividenden-Depot aufbaust, schließt Du diese Aktien von Vornherein bei Deiner Geldanlage aus.
### Rechnerisches Verlustgeschäft
Eine Dividende ist in Deutschland ein rein rechnerisches Verlustgeschäft. Das liegt daran, dass die Kapitalertragsteuer in Höhe von 25% auf Gewinnausschüttungen von Unternehmen anfällt. Gleichzeitig sinkt der Kurs einer Dividenden-Aktie am Tag der Ausschüttung in voller Höhe der Dividende. Das bedeutet, dass Du am Tag der Gewinnausschüttung einen Kursverlust in voller Höhe der Dividende erleidest, aber davon nur 75% netto bei Dir ankommen.
### Keine Garantie der Dividendenzahlung
Wie bereits einleitend erwähnt, haben Aktionäre keinen Rechtsanspruch auf die Zahlung einer Dividende. Das bedeutet, dass Unternehmen in wirtschaftlich schlechten Zeiten entscheiden können, die Dividende zu verringern oder gar keine Gewinnausschüttung vorzunehmen. Indem Du ein Dividenden-Portfolio mit den Aktien von Dividenden-Aristokraten und -Königen aufbaust, bei denen eine sehr hohe Wahrscheinlichkeit auf wachsende Gewinnausschüttungen besteht, hast Du „nur“ eine Quasi-Garantie auf Dividendenzahlungen.
## Was macht gute Dividenden-Aktien aus?
Die Auswahl der richtigen Aktien für den Aufbau eines soliden und gleichzeitig renditestarken Dividenden-Depots ist nicht einfach. Viele Anleger investieren ausschließlich in Dividenden-Aristokraten und -Könige und orientieren sich demnach nur an der historischen Dividendensteigerung. Es gibt aber auch einige weitere Kennzahlen, die Du zu Rate ziehen solltest, um ein hochwertiges Dividenden-Portfolio aufzubauen.
### Dividendenrendite
Die Dividendenrendite spielt für die meisten Anleger die größte Rolle bei der Zusammensetzung ihres Dividenden-Portfolios. Sie stellt die Dividendenzahlung ins Verhältnis zum aktuellen Aktienkurs. Ein Unternehmen, das beispielsweise eine Dividende in Höhe von 5 € je Aktie ausschüttet und dessen Aktien bei 100 € notieren, hat folglich eine Dividendenrendite von 5%.
Die Höhe der Dividendenrendite hat für sich genommen keine Aussagekraft. Viele Anleger vergessen zu berücksichtigen, dass am Tag der Gewinnausschüttung der Aktienkurs um die Höhe der Dividende zurückgeht. Eine hohe Dividendenrendite führt demnach auch zu einem hohen Kursrückgang.
Entscheidend ist vielmehr die Gesamtrendite einer Aktie, die sich aus der Summe der Kursentwicklung und der Dividendenrendite ergibt. Nur wenn ein Unternehmen mit einer hohen Dividendenrendite auch Kursgewinne erzielt, ergibt sich unterm Strich eine attraktive Gesamtrendite.
### Ausschüttungsquote
Die Ausschüttungsquote bezeichnet, welchen Anteil des Gewinns ein Unternehmen als Dividende an seine Anteilseigner ausschüttet. Erwirtschaftet ein Unternehmen beispielsweise einen Gewinn in Höhe von 500 Millionen € und schüttet 250 Millionen € an seine Aktionäre aus, liegt die Ausschüttungsquote bei 50%.
Die Ausschüttungsquote ist eine sehr aufschlussreiche Kennzahl, denn sie besagt, wie viel finanziellen Spielraum ein Unternehmen generell besitzt. Unternehmen mit hohen Gewinnen können gleichzeitig großzügige Dividenden ausschütten und hohe Summen in ihre Zukunft investieren. Zudem bedeutet eine niedrige Ausschüttungsquote, dass ein Unternehmen eher in der Lage ist, seine Dividende in den kommenden Jahren weiter zu erhöhen.
Eine ideale Ausschüttungsquote gibt es allerdings nicht. Unternehmen mit hohen Dividendenrenditen haben in der Regel auch hohe Ausschüttungsquoten. Eine Ausschüttungsquote von mehr als 100%, vor allem über mehrere Jahre, ist jedoch als Warnhinweis zu verstehen. Schließlich bedeutet sie, dass ein Unternehmen nicht in der Lage ist, seine Dividende aus dem Gewinn zu finanzieren.
### Dividend Coverage Ratio
Die Dividend Coverage Ratio (Dividendendeckungsrate) ist nichts anderes als die umgekehrte Ausschüttungsquote. Diese Kennzahl drückt somit aus, wie gut ein Unternehmen seine Dividende durch Gewinne decken kann. Um beim obigen Beispiel zu bleiben: Ein Gewinn von 500 Millionen € geteilt durch eine Dividende von 250 Millionen € ergibt eine Dividend Coverage Ratio von 2.
Für viele Anleger ist die Dividend Coverago Ratio etwas leichter zu lesen als die Ausschüttungsquote. Einen Mehrwert bietet sie hingegen nicht.
### Dividendenwachstum
Das Dividendenwachstum ist eine der wichtigsten Kennzahlen im Zusammenhang mit dem Aufbau eines Dividenden-Portfolios. Es zeigt, um welchen Prozentsatz Unternehmen Jahr für Jahr ihre Dividenden erhöhen.
Das einjährige Dividendenwachstum hat so gut wie keinen Informationswert. Das langjährige Dividendenwachstum, beispielsweise über einen Zeitraum von über zehn Jahren, sagt jedoch sehr viel darüber aus, wie gut ein Unternehmen in der Lage ist, seine Gewinnausschüttungen zu erhöhen. In der Regel steckt hinter einem hohen Dividendenwachstum auch ein starkes Gewinnwachstum.
### Dividendenkontinuität
Die Dividendenkontinuität wird häufig mit dem Dividendenwachstum verwechselt. Die Kontinuität bezeichnet jedoch die Fähigkeit eines Unternehmens, dauerhaft eine Dividende auszuzahlen.
Viele Unternehmen schütten in wirtschaftlich guten Jahren Gewinne aus, streichen aber in schlechten Jahren ihre Dividenden. Sie haben folglich keine Dividendenkontinuität. Kontinuierliche Dividenden-Aktien schütten jedes Jahr bzw. Quartal Gewinne aus. Diese müssen allerdings nicht permanent steigen.
Eine hohe Dividendenkontinuität kannst Du als Zeichen eines soliden und wenig volatilen Geschäftsmodells sehen. Unternehmen, die immer Dividenden zahlen, erwirtschaften in der Regel auch dauerhaft Gewinne in ausreichender Höhe.
## Wie findet man Dividenden-Aktien?
Dividenden-Aktien gibt es zu Tausenden. Glücklicherweise stehen Dir heutzutage zahlreiche Websites zur Verfügung, um Dividenden-Aktien für Dein Portfolio auszuwählen. Diese Seiten lassen sich in drei Gruppen unterteilen: große Finanzportale, spezialisierte Finanzseiten und Online-Broker.
### Große Finanzportale
Im Internet erwartet Dich eine wahre Informationsflut zu Aktien im Allgemeinen und zu Dividenden-Aktien im Speziellen. Große Finanzportale wie [boerse.de](https://www.boerse.de/), [finanzen.net](https://www.finanzen.net/) oder [onvista.de](https://www.onvista.de/) liefern Dir alle relevanten Daten zu Dividenden-Aktien, wie beispielsweise die Dividendenrendite, das Dividendenwachstum, die Ausschüttungsquote und die Zahlungstermine.
### Spezialisierte Finanzseiten
Neben den großen Finanzportalen sind in den letzten Jahren auch einige kleinere Finanz-Websites entstanden, die sich auf die Darstellung und Analyse von Dividenden-Aktien spezialisiert haben. Dazu gehört beispielsweise die Seite [aktienfinder.net](https://aktienfinder.net/). Auf ihr findest Du zahlreiche Detailinformationen zu Dividenden-Aktien, darunter einen Dividendenkalender und Rankings von Aktien mit hohen Dividenden.
Ein ganz besonderes Tool, um ein Dividenden-Depot aufzubauen und zu pflegen, ist die Website/App [DivvyDiary](https://divvydiary.com/de/). Dabei handelt es sich um einen Dividendenkalender, mit dem Anleger, die ein größeres Dividenden-Portfolios besitzen, den Überblick über alle Aktien und Ausschüttungstermine bewahren. Neben der Kalenderfunktion bietet Dir DivvyDiary auch zahlreiche Detailinformationen zu Dividenden-Aktien.
Insbesondere US-Konzerne zahlen ihre Dividenden gerne quartalsweise. Grafik: Eigene Darstellung
### Online-Broker
Nicht zuletzt kannst Du Dividenden-Aktien auch über jeden Online-Broker finden. Vor allem größere Broker wie Comdirect und die Consorsbank liefern sehr detaillierte Informationen zu allen handelbaren Aktien und ihren Dividenden.
## Wie baut man ein Dividenden-Portfolio auf?
Um ein Dividenden-Portfolio aufzubauen, stehen Dir grundsätzlich die folgenden drei Möglichkeiten zur Verfügung:
1. Einzelinvestments: Du kannst Dein Dividenden-Portfolio aus einzelnen Aktien zusammensetzen.
2. ETFs: Du kannst einen oder mehrere ETF(s) kaufen, die die Wertentwicklung von Dividenden-Indizes nachvollziehen.
3. Investmentfonds: Du kannst in einen oder mehrere Investmentfonds investieren, der/die ein Portfolio aus verschiedenen Dividenden-Aktien umfasst.
Der nachfolgende Abschnitt stellt diese drei Strategien zum Aufbau eines Dividenden-Portfolios im Detail dar und erläutert ihre individuellen Vor- und Nachteile.
### Einzelinvestments
Ein Dividenden-Portfolio über den Kauf einzelner Aktien aufzubauen, ist zweifellos die schwierigste und zeitraubendste aller Arten des Portfolioaufbaus. Auch für ein Dividenden-Depot gilt die grundsätzliche Anforderung, dass es aus mindestens 15 Einzelwerten bestehen sollte, da ansonsten dessen Diversifikation zu gering ist. Für eine optimale Risikostreuung solltest Du beim Aufbau eines Dividenden-Portfolios darauf achten, dass die Dividenden-Aktien aus verschiedenen Ländern und Branchen stammen.
Der Vorteil, ein Dividenden-Depot über Einzelaktien selbst aufzubauen, besteht selbstverständlich in der Freiheit der Anlage. Im Gegensatz zu ETFs und Investmentfonds liegt die Anlageentscheidung, in welche Dividenden-Aktien Du investierst, ausschließlich bei Dir selbst.
Der Nachteil dieser Portfolio-Strategie ist jedoch, dass sie viel Zeit in Anspruch nimmt, nicht nur beim erstmaligen Aufbau eines Dividenden-Portfolios, sondern auch bei dessen laufendem Management. Sofern Du vorhast, Dein Portfolio aktiv zu verwalten und regelmäßig Dividenden-Aktien zu kaufen und zu verkaufen, musst Du viel Zeit für das Portfolio-Management einplanen.
### ETFs
Exchange-traded Funds stellen eine sehr bequeme Möglichkeit dar, Dein Kapital einfach und kostengünstig auf dem Aktienmarkt zu streuen. ETFs sind börsennotierte Fonds, die die Wertentwicklung eines bestimmten Börsenindex nachvollziehen.
Heutzutage gibt es auch zahlreiche Indizes für Dividenden-Aktien, wie beispielsweise den DivDAX oder den STOXX Global Select Dividend 100 Index. Durch ein Investment in einen ETF auf einen Dividenden-Index partizipierst Du an der Kursentwicklung und den Gewinnausschüttungen der im Index enthaltenen Unternehmen.
Der große Vorteil von ETFs ist, dass Du darüber sehr schnell, einfach und kostengünstig ein Dividenden-Portfolio aufbauen kannst. Mit dem Kauf eine einziges ETFs investierst Du in der Regel in über 100 Dividenden-Aktien. Zudem fallen für ein ETF-Dividenden-Portfolio nur sehr geringe Kosten an, sowohl beim Kauf als auch für die laufende Verwaltung.
Der Nachteil eines ETF-Dividenden-Portfolios ist jedoch, dass Du damit keine Überrenditen wie mit Einzelinvestments oder einem Investmentfonds erzielen kannst. Ein ETF folgt schließlich haargenau der Wertentwicklung eines bestimmten Index.
### Investmentfonds
Im Unterschied zu ETFs, die die Wertentwicklung von Indizes nur passiv nachvollziehen, werden Investmentfonds aktiv durch ein Management-Team verwaltet. Ziel dieser Fonds ist es, durch die gezielte Auswahl von Einzelaktien eine Überrendite gegenüber einem Vergleichsindex zu erzielen.
Auch bei Investmentfonds hast Du eine große Auswahl an Fonds, die sich auf Investments in Dividenden-Aktien spezialisieren. Mit einem Fondsvolumen von ca. 20 Milliarden € ist der „DWS Top Dividende“ der mit Abstand größte deutsche Investmentfonds in diesem Bereich.
Wie ein ETF-Dividenden-Portfolio hat auch der Kauf eines Investmentfonds für Dividenden-Aktien den Vorteil, dass Du mit einem Schlag in ein großes Spektrum an Aktien investierst und Dir damit die Arbeit der Aktienauswahl ersparst.
Ein Dividenden-Portfolio über Investmentfonds aufzubauen, hat jedoch zwei Nachteile. Zum einen ist es statistisch erwiesen, dass es nur die wenigsten Fonds langfristig schaffen, eine höhere Rendite als ihr Vergleichsindex zu erwirtschaften. Zum anderen zahlst Du für den Kauf und das Management von Investmentfonds höhere Gebühren als für einen ETF.
## Wie erkennt man „Sorgenkinder“ unter den Dividenden-Aktien?
Wenn Du Dir selbst ein Dividenden-Depot aus Einzelaktien aufgebaut hast, solltest Du in der Lage sein, es aktiv zu verwalten. Dazu gehört insbesondere die rechtzeitige Identifizierung von „Sorgenkindern“, die möglicherweise ihre Dividende kürzen, strichen und/oder unter einem sinkenden Aktienkurs leiden.
### Dividendenstreichung
Das größte Alarmsignal einer Dividenden-Aktie ist selbstverständlich der komplette Wegfall einer Gewinnausschüttung. Die meisten Unternehmen greifen nur in wirtschaftlich sehr schlechten Jahren bei hohen Verlusten zu dieser wirtschaftlichen Notbremse. Manche Unternehmen finanzieren in Verlustjahren ihre Dividende sogar über die Aufnahme von Krediten, um ihre Aktionäre bei Laune zu halten.
### Dividendenkürzung
Die Kürzung einer Dividende ist zwar nicht so schlimm wie eine Dividendenstreichung, aber ebenfalls ein Hinweis, dass es bei einem Unternehmen nicht gut läuft. Eine Reduzierung der Gewinnausschüttung bedeutet im Regelfall, dass der Unternehmensgewinn rückläufig ist. In Ausnahmefällen kann aber auch ein anderer Grund hinter einer Dividendenreduzierung stecken, beispielsweise wenn ein Unternehmen viel Kapital für die Entwicklung eines neuen Produkts oder die Übernahme eines Wettbewerbers benötigt.
### Hohe Ausschüttungsquote
Wie weiter oben dargestellt, stellt die Ausschüttungsquote den Prozentsatz des Gewinns dar, der an die Aktionäre ausgeschüttet wird. Im Normalfall liegt die Ausschüttungsquote von Unternehmen zwischen 30 und 50%. Manche Unternehmen schütten aber fast ihren gesamten Gewinn an ihre Anteilseigner aus und in Ausnahmefällen liegt die Ausschüttungsquote sogar über 100%.
Eine hohe Ausschüttungsquote muss nicht per se ein Hinweis auf ein Sorgenkind sein. Viele Unternehmen mit sehr hohen Cashflows (z. B. Versicherungen und Versorger) haben traditionell sehr hohe Ausschüttungsquoten. Ein Warnhinweis kann eine hohe Ausschüttungsquote aber sein, wenn der Gewinn eines Unternehmens zurückgegangen ist. Dann signalisiert die Quote, dass das Unternehmen seine Dividende halten will, sich das aber nicht leisten kann.
### Kursverluste
Auch der Aktienkurs selbst sagt viel über den Zustand einer Dividenden-Aktie. Schließlich besagt die Effizienz-Markttheorie, dass im Aktienkurs alle verfügbaren Informationen zu einem Unternehmen eingepreist sind. Demgemäß signalisiert ein sinkender Aktienkurs Probleme eines Unternehmens, die sich früher oder später auf die Höhe der Dividende auswirken können.
Vor diesem Hintergrund solltest Du nie ausschließlich auf die Dividendenrendite zur Beurteilung einer Aktie vertrauen. Ein stark sinkender Aktienkurs führt nämlich bei Annahme einer gleichbleibenden Gewinnausschüttung zu einer starken Erhöhung der Dividendenrendite. Angesichts der Probleme, die ein Kursrückgang signalisiert, ist eine gleichbleibende Dividende in der Regel jedoch unrealistisch.
## Mögliche Kaufkriterien für Dividenden-Aktien
Manche Anleger kaufen ausschließlich die Aktien von Dividenden-Aristokraten oder -Königen. Für anderen wieder ist die Dividendenrendite das entscheidende Investmentkriterium. Neben der Dividendensteigerung und der Dividendenrendite gibt es aber auch noch weitere Kaufkriterien für Dividenden-Aktien, die Du nicht außer Acht lassen solltest.
### Hohe Dividendenrendite
Für viele Anleger ist die Dividendenrendite das Hauptkriterium für den Kauf einer Aktie. Je höher die Dividendenrendite, desto höher ist auch der regelmäßige Cashflow, den Du durch den Besitz der Aktie generierst.
Ein hohe Dividendenrendite sollte aber niemals das alleinige Kaufkriterium für eine Aktie sein. Entscheidend ist schließlich die Gesamtrendite aus Kursentwicklung und Dividendenrendite sowie das Rendite-Risiko-Profil.
### Stetiges Dividendenwachstum
Wie bereits zuvor erwähnt, genießen Dividenden-Aristokraten und -Könige, also Unternehmen, die seit 25 bzw. 50 Jahren ihre Dividenden erhöht haben, ein besonders hohes Ansehen unter den Dividenden-Aktien. Deshalb ist das stetige Dividendenwachstum für zahlreiche Anleger auch das wichtigste Kriterium beim Aufbau ihres Dividenden-Portfolios.
So schön die alljährliche Erhöhung der Dividende auch sein mag, das alleinige Entscheidungskriterium für den Kauf einer Dividenden-Aktie sollte sie ebenfalls nicht sein. Dividenden-Aristokraten und -Könige haben in der Regel eher geringe Dividendenrenditen und auch ihre Kursentwicklung hinkt nicht selten dem Gesamtmarkt hinterher.
### Moderate Bewertung
Ein weiteres Kriterium für den Kauf einer Dividenden-Aktie kann auch die Höhe der Bewertung sein, für die Du das Kurs-Gewinn-Verhältnis (KGV) heranziehen kannst. In überteuerte Aktien will schließlich niemand investieren.
Auch das KGV solltest Du niemals zum alleinigen Kaufkriterium für eine Dividenden-Aktie machen. Schließlich haben viele Unternehmen aus gutem Grund ein niedriges Kurs-Gewinn-Verhältnis. In der Regel handelt es sich dabei um Unternehmen in gesättigten Märkten mit hohem Wettbewerb, die keine Überrenditen mehr erwirtschaften können.
### Niedrige Ausschüttungsquote
Auch eine niedrige Ausschüttungsquote kann ein vernünftiges Kaufkriterium einer Dividenden-Aktie darstellen. Schließlich signalisiert sie, dass ein Unternehmen neben der Gewinnausschüttung noch einen großen finanziellen Spielraum für sonstige Kapitalverwendungen hat (z. B. Investitionen).
Eine zu geringe Ausschüttungsquote kann aber auch die Attraktivität einer Dividenden-Aktie verringern. Nur bei Unternehmen mit sehr hohen Gewinnen führt eine niedrige Ausschüttungsquote absolut zu einer attraktiven Dividende.
### Hohes Gewinnwachstum
Nicht zuletzt kannst Du auch das Gewinnwachstum als Kaufkriterium für eine Dividenden-Aktie heranziehen. Ein hohes Gewinnwachstum ist ein klarer Hinweis auf die Gesundheit und Zukunftsfähigkeit eines Unternehmens. Vor allem Unternehmen mit einem kontinuierlichen Gewinnwachstum sind in der Lage, gleichzeitig zu wachsen und Dividenden auszuschütten.
Oftmals zahlen Unternehmen mit einem hohen Gewinnwachstum jedoch keine Dividenden. Vor allem Technologieunternehmen investieren ihre Gewinne lieber in den Ausbau ihres Geschäfts anstatt in Ausschüttungen für ihre Aktionäre.
## Steuerliche Aspekte von Dividenden
In Deutschland gilt generell: Wenn Du mit einer Geldanlage Gewinne erzielst, musst Du darauf Steuern zahlen. Zu den Gewinnen zählen auch vereinnahmte Dividenden.
Gewinne aus Kapitalanlagen unterliegen in Deutschland der Kapitalertragssteuer. Sie ist eine Quellensteuer und wird von Deiner Bank, Sparkasse oder Deinem Broker direkt bei der Gewinnerzielung einbehalten und an das Finanzamt weitergeleitet. Erhältst Du eine Dividendenzahlung, wird deshalb nur der Nettobetrag nach Steuern an Dich weitergeleitet.
Kapitalerträge werden in Deutschland mit einem pauschalen Steuersatz von 25% versteuert. Hinzu kommt der Solidaritätszuschlag in Höhe von 5,5%, was zu einer Gesamtbelastung von 26,38% führt. Kapitalanleger, die Mitglied in einer Kirche sind, müssen ebenfalls die Kirchensteuer auf Kapitalerträge bezahlen, was den Steuersatz auf 27,99% erhöht.
Diese Besteuerung von Dividenden führt zu einer grundsätzlichen Problematik, die bereits zuvor kurz dargestellt wurde. Am Tag der Dividendenzahlung geht der Aktienkurs eines Unternehmens in voller Höhe der Dividende zurück. Das Unternehmen verliert durch die Gewinnausschüttung schließlich Barmittel und erleidet dadurch einen Substanzverlust.
Von der Gewinnausschüttung landen jedoch nach Abzug der Steuer nur 75% (ohne Berücksichtigung des Solidaritätszuschlags und der Kirchensteuer) in Deinem Portemonnaie. Das bedeutet, dass Du am Tag der Dividendenzahlung einen rechnerischen Verlust in Höhe von 25% der Gewinnausschüttung erleidest.
Bei einem völlig identischen Unternehmen, das keine Dividende ausschüttet, hättest Du diesen Verlust nicht gehabt. Wenn Du die erhaltene Dividende wieder anlegst, erleidest Du aufgrund der früheren Steuerzahlung einen Zins- und Zinseszinsverlust gegenüber einer Anlage ohne Gewinnausschüttung.
## Wie sinnvoll ist es, ein Dividenden-Depot aufzubauen?
Diese Frage gehört in Fachkreisen seit Jahrzehnten zu den umstrittensten Fragestellungen rund um die Geldanlage. Dividenden haben ihre Vor- und Nachteile, die zuvor ausführlich dargestellt wurden. Insofern ist es letztlich eine Frage Deiner persönlichen Anlagepräferenzen, ob Gewinnausschüttungen wichtig für Dich sind oder ob Du auf sie verzichten kannst.
Der einzige objektive Maßstab zur Beurteilung der Frage, ob es sinnvoll ist, ein Dividenden-Portfolio aufzubauen, ist die Gesamtrendite der Geldanlage. Unter dem Strich zählt immer die Summe aus Kursgewinnen und vereinnahmten Dividenden.
Die Problematik bei der Beurteilung der Gesamtrendite einer Geldanlage ist, dass diese immer von drei Faktoren abhängt:
1. Der Zusammensetzung des Depots
2. Dem zugrunde gelegten Zeitraum
3. Dem Vergleichsindex
### 10-Jahres-Vergleich der Gesamtrendite: Breiter Markt schlägt Dividenden-Titel
Sehr häufig werden bei Renditevergleichen verschiedener Geldanlagen Äpfel mit Birnen verglichen, was irreführende Ergebnisse zur Folge hat. Um einen möglichst aussagekräftigen Vergleich zwischen der Gesamtrendite eines Dividenden-Portfolios mit einem Vergleichsindex zu machen, sollten das Portfolio und der Index sehr breit gestreut sein.
Aus diesem Grund wurde folgender ETF als Vergleichsportfolio gewählt: Vanguard FTSE All-World High Dividend Yield UCITS ETF Distributing. Er ist der mit Abstand größte Dividenden-ETF auf Aktien weltweit und bildet den FTSE All-World High Dividend Yield Index nach. Der Vanguard FTSE All-World High Dividend Yield investiert gegenwärtig (Stand Oktober 2023) in fast 1.800 Einzelaktien mit einer sehr breiten Streuung. Die größten zehn Positionen des Fonds machen weniger als 15% des Gesamtvolumens aus. Mit einem Anteil 42% sind die USA das dominierende Anlageland des ETF.
Aufgrund der weltweiten Anlage des Vanguard FTSE All-World High Dividend Yield und der gleichzeitigen Dominanz der USA soll der ETF mit den zwei wichtigsten globalen Aktienindizes verglichen werden: Dem Weltindex MSCI World und dem breiten US-Index S&P 500. Als Zeitraum für den Vergleich wurden die letzten zehn Jahre herangezogen.
Wegen Big Tech: In den letzten 10 Jahren haben Dividenden-Aktien gegenüber dem breiten Markt den Kürzeren gezogen. Daten: Marketscreener, Grafik: Eigene Darstellung
Das Fazit der Grafik ist eindeutig. Das Dividenden-Portfolio des Vanguard FTSE All-World High Dividend Yield ETF hat sich in diesem Zeitraum deutlich schlechter entwickelt als die beiden Vergleichsindizes. Während das EFT-Dividenden-Portfolio von Vanguard eine Gesamtrendite (inkl. Dividenden) von 93% erwirtschaftete, stieg der MSCI World in den letzten zehn Jahren um 166%. Noch wesentlich besser entwickelte sich der US-Index S&P 500 mit einer Wertsteigerung von 253%.
### Big Tech macht den Unterschied
Wahrscheinlich stellst Du Dir nun die Frage, warum das Dividenden-Portfolio so deutlich schlechter abschnitt als der breite Aktienmarkt. Die Antwort auf diese Frage ist recht eindeutig.
In den letzten zehn Jahren ging ein Großteil der Kurssteigerung der weltweiten Börsen auf das Konto einiger weniger Technologieunternehmen. Apple, Microsoft, Alphabet, Amazon, Nvidia und Meta Platforms haben sich durch atemberaubende Kurssteigerungen in den letzten Jahren zu den mit Abstand wertvollsten Unternehmen der Welt entwickelt.
Gemein ist diesen Technologieunternehmen, dass sie aufgrund ihrer Geschäftsmodelle und ihres Wachstums wenig bis gar keine Dividende ausschütten. Das hat zur Folge, dass diejenigen Unternehmen mit den größten Wertsteigerungen der letzten Jahre nicht in Dividenden-Portfolien enthalten sind.
Besonders deutlich macht das eine weitere Grafik (siehe unten). Sie ist identisch mit dem letzten Schaubild, zeigt aber zusätzlich die Wertentwicklung des US-Technologieindex Nasdaq 100. Er stieg in den letzten zehn Jahren um sage und schreibe 472% und stellte damit die Performance anderer Indizes völlig in den Schatten. Da nur die wenigsten im Nasdaq 100-Index gelisteten Unternehmen Dividenden zahlen, ging diese außergewöhnliche Kursentwicklung an Dividenden-Depots vorbei.
Gegen Big Tech hatte in den vergangenen 10 Jahren weder der breite Markt noch ein Dividenden-Mix eine Chance. Daten: Marketscreener, Grafik: Eigene Darstellung
### Die großen Zeiten der Dividenden-Aristokraten sind wohl vorbei
Beurteilungsbasis für den Renditevergleich waren die letzten zehn Jahre. Vielleicht fragst Du Dich nun, ob der Vergleich eines Dividenden-Depots mit den großen Aktienindizes auch in der Vergangenheit ähnlich klar zu Ungunsten der Dividenden-Aktien ausfiel. Die Antwort auf diese Frage ist Nein.
In weiter zurückliegenden Zeiträumen ist der Renditeunterschied zwischen einem Dividenden-Portfolio und Vergleichsindizes bei weitem nicht so groß wie in den letzten zehn Jahren. Studien zeigen sogar, dass über bestimmte Betrachtungszeiträume Dividenden-Aktien sogar besser abschneiden als Nicht-Dividendenzahler.
Wie der Renditevergleich zwischen einem Dividenden-Portfolio und Aktienindizes in Zukunft ausfallen wird, lässt sich nur schwer prognostizieren. Fakt ist, dass Technologieunternehmen (die keine Dividenden zahlen) heutzutage eine nie dagewesene Marktmacht besitzen. Vor diesem Hintergrund ist es sehr wahrscheinlich, dass sich die Kurse von Tech-Unternehmen auch in Zukunft besser entwickeln als die etablierter Dividenden-Aktien.
### 10 Werte, die JETZT in Dein Depot gehören

- Welche **10 Aktien** Du **für Deinen perfekten Dividenden-Start** unbedingt im Depot haben solltest!
- **Wie Du Dir jetzt Ausschüttungen von bis zu 2.388,00 Euro sicherst**
- **Bonus: Unseren** persönlichen **Tech-Favoriten**, den wir jedem Investor ans **Herz** legen!
[**Jetzt kostenlos downloaden!**](#)
Hiermit melde ich mich zum kostenlosen Newsletter von sharedeals.de an. Ich kann den Newsletter jederzeit wieder abbestellen. Herausgeber: bull markets media GmbH | [Datenschutzhinweis](https://www.sharedeals.de/datenschutz/)
## Tipps und Tricks beim Aufbau eines Dividenden-Depots
Trotz des Renditenachteils von Dividenden-Aktien gegenüber nicht ausschüttenden Aktien kann es durchaus sinnvoll sei, ein Dividenden-Depot aufzubauen. Beim Aufbau solltest Du jedoch die folgenden Tipps und Tricks berücksichtigen.
### Diversifiziere das Portfolio
Eine der wichtigsten Börsenweisheiten lautet: „Lege niemals alle Eier in einen Korb“. Idealerweise kombinierst Du bei Deiner Geldanlage die Vorteile eines Dividenden-Portfolios mit den Vorteilen von wachstumsstarken Aktien. Durch diese Mischung schaffst Du Dir ein renditestarkes Depot mit gleichzeitigen Ausschüttungen.
### Nutze Hilfsmittel
Das Börsengeschehen ist sehr dynamisch. Das gilt selbstverständlich auch für Dividenden-Aktien. Ihre Kurse verändern sich von Tag zu Tag, was eine Neuberechnung der Dividendenrendite erforderlich macht. Zudem ändern sich im Monats-, Quartals- oder Jahrestakt die Ausschüttungen von Unternehmen. Um die Übersicht über diese Marktdynamik zu behalten, solltest Du Hilfsmittel wie Finanzportale oder spezielle Dividendenprogramme nutzen. Ansonsten ist die Gefahr groß, schnell den Überblick zu verlieren.
### Abhängigkeit vermeiden
Mache Deine persönliche Finanzplanung nicht von Dividenden abhängig. Die letzten Jahre haben vielen Anlegern deutlich vor Augen geführt, dass Du damit einen groben Fehler begehst. Im Zuge der durch die Corona-Pandemie ausgelösten wirtschaftlichen Verwerfungen waren viele Unternehmen gezwungen, ihre Dividenden massiv zu kürzen und teilweise ganz zu streichen. Anleger, die sich darauf verließen, ein konstantes Einkommen aus Gewinnausschüttungen zu erhalten, wurden dadurch auf dem falschen Fuß erwischt. Wachsende Dividenden sind immer schön und gut, darauf verlassen solltest Du Dich niemals.
### FAQ im Zusammenhang mit einem Dividenden-Depot
*Wie lange muss man Aktien halten, um die Dividende zu bekommen?* Es ist ein weitverbreiteter Irrtum, dass man eine Aktie über einen längeren Zeitraum halten muss, um die Dividende zu kassieren. Einzige Voraussetzung für den Erhalt einer Dividende ist, dass Du am Tag der Hauptversammlung die Aktie des jeweiligen Unternehmens in Deinem Depot hast (und natürlich auch eine Dividende beschlossen wird). Theoretisch kannst Du eine Aktie Stunden vor der Hauptversammlung kaufen, ein paar Tage später die Dividende einstreichen und die Aktie danach sofort wieder verkaufen.
*Sollte man die Dividende reinvestieren?* Sofern Du nicht auf das Einkommen aus Dividenden angewiesen bist, ist es immer klug, eine Gewinnausschüttung zu reinvestieren. Durch das Reinvestment der Dividende erwirbst Du abermals Aktien und steigerst mit der Zeit Deine Gesamtrendite. Selbstverständlich steht es Dir frei, in welche Aktien Du Deine Dividenden reinvestierst.
## 💬 Dividenden und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Mit Dividenden-Aktien passives Einkommen erhalten? Die Basics einfach erklärt](https://www.sharedeals.de/wissen/dividenden/)
**Published:** März 16, 2021
**Author:** Jens Lion
**Content:**
Für wen klingen das nicht reizvoll? Als Aktionär regelmäßige Ausschüttungen bekommen, die ein passives Einkommen generieren, von dem am im besten Fall leben kann. Dividenden können Dir das ermöglichen, da Du als Anteilseigner am Gewinn der Aktiengesellschaften direkt beteiligt wirst. In diesem an Börseneinsteiger gerichteten Ratgeber lernst Du alles Grundlegende zum Thema Dividende und erfährst, was erforderlich ist, um ein erstklassiges Dividenden-Depot aufzubauen.
## ☝️ Das Wichtigste in aller Kürze
- Mit Dividenden wirst Du als Aktionär **regelmäßig am Unternehmensgewinn beteiligt.**
- Die verlässlichsten Dividendenzahlern, die sogenannten **[Dividenden-Aristokraten](https://www.sharedeals.de/wissen/dividenden/aristokraten/)**, sind Konzerne mit ausgereiftem Geschäftsmodell und geringem Wachstum.
- Dividenden-Aktien haben einen großen **steuerlichen Nachteil**: Der Aktienkurs geht nach der Dividendenausschüttung in voller Höhe der Auszahlung zurück. Nach Abzug der Steuer behältst Du aber nur weniger als 75% der Dividende.
- Wenn Du mit einem Dividenden-Strategie systematische Mehrrenditen und ein verlässliches Einkommen erzielen willst, musst Du mit einer sehr **selektiven Aktienauswahl** vorgehen.
- **Konkrete Aktientipps** fürs Dividenden-Depot von echten Experten erhältst Du in unserem Live Chat im [Dividenden-Kanal](https://live.sharedeals.de/room/Dividenden%20&%20Zinsen). Die einmalige Chat-Anmeldung ist für Dich vollkommen kostenlos!
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Was ist eine Dividende?](#Was_ist_eine_Dividende)
- [Was ist die Dividendenrendite?](#Was_ist_die_Dividendenrendite)
- [Wer entscheidet über die Höhe der Dividende?](#Wer_entscheidet_ueber_die_Hoehe_der_Dividende)
- [Wann werden Dividenden ausgezahlt?](#Wann_werden_Dividenden_ausgezahlt)
- [Was bedeutet Ex-Date, Payment-Date, Record-Date?](#Was_bedeutet_Ex-Date_Payment-Date_Record-Date)
- [Dividenden und Steuern](#Dividenden_und_Steuern)
- [Was ist ein Dividenden ETF?](#Was_ist_ein_Dividenden_ETF)
- [Welche Dividenden-Aktien soll ich jetzt kaufen?](#Welche_Dividenden-Aktien_soll_ich_jetzt_kaufen)
- [Unser Fazit](#Unser_Fazit)
Vor nicht allzu langer Zeit war der Kauf dividendenstarker Titel vergleichsweise einfach. Viele Werte gab es zu attraktiven Preisen. Doch mittlerweile sind auszahlungsstarke Konzerne wieder stark gesucht. Aufgrund hoher Aktienkurse springen für Anteilseigner oft nur noch schwache Dividendenrenditen raus. Dividendenjäger müssen also selektiver werden.
Möglicherweise ist Dir aber noch gar nicht klar, was genau eine Dividendenrendite ist. Damit Du die Grundlagen verstehst, beantworten wir Dir in diesem Wissensbeitrag zunächst einmal die wichtigsten und häufigsten Fragen rund um Dividenden und Dividenden-Aktien, bevor wir einige Vorschläge für konkrete Investments parat haben.
Vorab: Eine Aktie wird als Dividenden-Aktie bezeichnet, wenn Aktionäre in regelmäßigen Abständen eine Zahlung vom Unternehmen erhalten. Diese Zahlung wird als Dividende bezeichnet. In den folgenden Absätzen werden wir Dir erklären, warum Dividenden-Aktien eine so beliebte Geldanlage für Investoren sind.
## Was ist eine Dividende?
Eine Dividende ist zunächst einmal schlicht eine geldwerte Ausschüttung eines Unternehmens an seine Aktionäre, also die Eigentümer der Firma. Man unterscheidet zwischen regelmäßigen Dividenden und Sonderdividenden. Charakteristisch für diese Geldanlage-Form ist also, dass Anteilseigner an wiederkehrenden Unternehmensgewinnen beteiligt wird.
Eine Sonderdividende hingegen wird zum Beispiel ausgeschüttet, wenn ein außerordentlich hoher Sonderertrag – möglicherweise durch den Verkauf einer Sparte – zu signifikanten einmaligen Mehreinnahmen führt, die dewr Konzern nicht reinvestieren, sondern an seine Aktionäre ausschütten will.
Es ist prinzipiell aber gar nicht notwendig, dass ein Konzern eine Dividende auch „verdient“. Rein theoretisch kann eine Firma Schulden aufnehmen und diese Mittel als Dividende an die Aktionäre ausschütten. Eine Praxis, die unter Dividenden-Aristokraten durchaus verbreitet ist. Dazu später mehr.
## Was ist die Dividendenrendite?
Die Dividendenrendite zeigt das Verhältnis der Dividende zum Aktienkurs. Die Dividendenrendite berechnet sich, indem Du die Summe an jährlichen Dividendenzahlungen durch den derzeitigen Aktienkurs teilst. Dementsprechend schwankt diese Kennziffer mit dem Aktienkurs und verändert sich quasi täglich.
Die Dividendenrendite sagt über die Attraktivität einer Aktie für sich betrachtet noch nichts aus. Was Du beachten musst und welche Fallstricke es gibt, findest Du auch in unserem [Artikel zur Dividendenrendite](https://www.sharedeals.de/wissen/dividenden/rendite/).

Wie hoch eine Dividende ausfällt, kommt natürlich ganz auf die Unternehmen und die Umstände an. Firmen mit starken Wachstumsmöglichkeiten sind für gewöhnlich darauf fokussiert, ihre Mittel in wertsteigernde Projekte zu investieren, um den Wert des Unternehmens langfristig zu erhöhen.
Konzerne mit reifen Geschäftsmodellen ohne signifikantes Wachstum schütten in der Regel einen Großteil ihrer Erträge aus. Beispiele hierfür sind unter anderem Hersteller von Tabakprodukten oder Vertreter der Öl- und Gasindustrie.
Normalerweise schütten Firmen etwa 30% bis 70% des nachhaltigen Unternehmensgewinns ohne Sondereinflüsse an ihre Aktionäre aus.
Die meisten Dividendenrenditen hingegen bewegen sich zwischen 1% und 10%. Dividendenrenditen über 5% sind für gewöhnlich ein Zeichen, dass die Marktteilnehmer erhebliche Zweifel an der langfristigen Nachhaltigkeit der Erträge des Konzerns und somit auch der Dividende hegen. Investoren sollten nicht erwarten, dass die Dividende in diesen Fällen bis in alle Ewigkeit gezahlt wird.
[Untersuchungen](https://www.cnbc.com/2016/08/22/dont-be-tricked-by-high-dividend-yields.html) haben gezeigt, dass die attraktivsten Renditen im Bereich zwischen 3% und 7% Dividendenrendite zu finden sind. Dividendenrenditen von 8% und höher sind oft nicht nachhaltig und werden durch große Kursrückgänge (beispielsweise bei sterbenden Geschäftsmodellen) beziehungsweise eine künftige Senkung der Dividende überkompensiert.
**Tipp:** Werde jetzt Mitglied bei [sharedealsPlus](https://start.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Artikel_Blog) und profitiere von wahren Börsenstars!
## Wer entscheidet über die Höhe der Dividende?
Grundsätzlich entscheiden die Aktionäre einer Firma über die Dividende – meist aber auf indirekte Art und Weise. Rein technisch schlägt – je nach Jurisdiktion der Firma – das Management oder der Aufsichtsrat eines Unternehmens eine Dividende vor. Dieser Vorschlag wird von der Hauptversammlung oder dem Aufsichtsrat des Konzerns dann akzeptiert oder abgelehnt.
De facto steht hinter der Entscheidung aber ein laufender Austausch der Entscheidungsträgern mit den Aktionären. Für gewöhnlich verfolgt ein Unternehmen zudem eine festgeschriebene Dividendenpolitik. Beispielhaft könnte es das kommunizierte Ziel sein, etwa 30-40% des nachhaltigen Gewinns (ohne Sondereffekte also) an die Aktionäre auszuschütten. Je nachdem, wie viel Kapital für internes Wachstum oder etwaigen Schuldendienst benötigt wird, kann diese Bandbreite dann ausgenutzt werden.
### Was sind Dividenden-Aristokraten?
Darüber hinaus gilt es als Qualitätsmerkmal eines Unternehmens, eine Dividende sowohl stets zu zahlen als auch nie zu kürzen. In schlechten Zeiten schütten Konzerne also gerne auch einmal aus zurückgelegten Gewinnen oder mithilfe von Schulden eine Dividende aus.
Unternehmen, die über einen Zeitraum von über 25 Jahren stetige und steigende Ausschüttungen geleistet haben, bezeichnen Investoren als [**Dividenden-Aristokraten**](https://www.sharedeals.de/wissen/dividenden/aristokraten/).
Konzerne, die einmal mit diesem Titel geadelt wurden, möchten ihn natürlich nicht verlieren. Viele Dividenden-Aristokraten erhöhen ihre Dividendenausschüttung daher immer nur marginal, um auch in schlechten Jahr die Bedingungen erfüllen zu können. Es werden zudem Kredite aufgenommen, einzig und allein dafür, um den „Adelstitel“ nicht abgeben zu müssen.
Grundsätzlich kannst Du Dir einprägen, dass der Großteil des Dividenden-Adels aus den USA kommt. Weltweit gibt es derzeit gut 150 Dividenden-Aristokraten (Stand: Ende 2023), wobei etwa 130 ihren Hauptsitz in den Vereinigten Staaten führen. Rund die Hälfte von ihnen sind im S&P 500 gelistet, dem US-Aktienindex der 500 größten börsennotierten US-Unternehmen.
Im deutschen Leitindex DAX gibt es zurzeit offiziell keinen Konzern, der die Bezeichnung Dividenden-Aristokrat trägt. Nichtsdestotrotz gibt es auch hierzulande große Unternehmen, die eine lange Tradition von Dividendenausschüttungen haben wie etwa: der Chemieriese BASF, das Pharma- und Agrarkonglomerat Bayer und die Deutsche Telekom.
### Wann werden Dividenden gekürzt oder gestrichen?
Selbstverständlich kann eine Dividende jederzeit reduziert, erhöht oder auch komplett gestrichen werden. Benötigt das Unternehmen die Mittel zur Überbrückung einer Schwächephase, für ein attraktives internes Wachstumsprojekt oder zum Schuldendienst, ist die Kürzung einer Dividende vollkommen akzeptabel und kann sogar im langfristigen Sinne der Aktionäre sein.
Es ist ebenfalls möglich, dass Elemente eines Kreditvertrages (sogenannte Covenants) einer Firma verbieten, eine Dividende zu zahlen, wenn der Jahresgewinn unter eine gewisse Schwelle fällt oder eine gewisser Bestand an liquiden Mitteln dadurch unterschritten würde.
So waren im Rahmen der Corona-Krise Dividendenkürzungen zur Wahrung der Substanz des Unternehmens an der Tagesordnung. Solange die langfristige Wertschöpfungsfähigkeit des Unternehmens nicht beschränkt wird, ist das auch weder ein Problem noch ein Grund zur Sorge.
## Wann werden Dividenden ausgezahlt?
Bezüglich der Dividendenzahlung gibt es rund um den Globus zahlreiche verschiedene Gepflogenheiten. Deutsche Firmen, auch DAX-Konzerne, zahlen meist um ihre Hauptversammlung aus. Das liegt daran, dass die Aktionäre dem Dividendenvorschlag zustimmen müssen. In der Folge schütten deutsche Unternehmen in aller Regel nur einmal jährlich eine Dividende an ihre Anteilseigner aus.
Bei Großbritannien ist es üblich, jährlich zwei Dividenden zu zahlen. Meist handelt es sich um eine kleinere Zwischendividende und eine größere Hauptdividende.
Amerikanische Unternehmen hingegen zahlen in aller Regel sogar quartalsweise. In der Öl- und Gasindustrie ist eine vierteljährliche Dividendenausschüttung ebenfalls üblich. Für die Aktionäre bedeutet das ein konstantes zusätzliches Einkommen, welches über das ganze Jahr verteilt ist.
### Was ist ein Dividendenkalender?
Grundsätzlich gibt es, was die Frequenz der Ausschüttung angeht, kein Gut oder Schlecht. Beliebter ist aber dennoch die häufigere Ausschüttung (von natürlich jeweils kleineren Beträgen). Bei der Berechnung der Dividendenrendite musst Du dann darauf achten, alle Zahlungen eines Kalenderjahres zu addieren.
Nahezu alle Konzerne unterhalten auf ihrer Webseite eine Sektion, die sich „Investor Relations“ nennt. Dort findest Du auch alle wichtigen Termine, unter anderem die Ausschüttungstage der Dividende – sofern sie denn schon bekannt sind. Hier am Beispiel von BASF und Coca-Cola.
Auch eine Google Suche nach einem „Dividendenkalender“ kann Abhilfe schaffen. So haben sich in den letzten Jahren zahlreiche Finanzportale auf die Analyse von Dividenden-Aktien spezialisiert. Dort können Anleger ihr Portfolio in einem Dividendenkalender abbilden, um den Überblick über die Dividendenausschüttungen nicht zu verlieren. Die Aktualität der Daten liegt jedoch in den Händen des jeweiligen Betreibers. Auf Nummer sicher gehen kannst Du, indem Du die Daten auf den jeweiligen Investor-Relations-Webseiten der Konzerne gegencheckst.

### Was ist ein Dividendenabschlag?
Du musst eine Aktie theoretisch nur an einem einzigen Tag im Depot haben, um für eine Gewinnbeteiligung berechtigt zu sein. Für gewöhnlich fällt der Kurs einer Aktie nach der Zahlung der Dividende aber um ziemlich genau diesen Betrag. Die Intuition dahinter: Das Unternehmen verliert durch die Gewinnausschüttung Barmittel und erleidet einen Substanzverlust. Hierbei spricht vom Dividendenabschlag.
## Was bedeutet Ex-Date, Payment-Date, Record-Date?
Bei einer Dividendenzahlung sind diverse Stichtage für den Anteilseigner relevant. Das ist zum Teil kompliziert, da das Eigentum an einer Aktie im Rahmen eines Börsengeschäfts in aller Regel erst zwei Tage später vom Verkäufer an den Käufer übergeht.
Wir fangen ganz einfach an: Am sogenannten „Payment-Date“ wird die Dividende ausgezahlt. Ist Deine Bank nicht komplett von gestern, wird Dir ab diesem Tag oder kurz später ein erhöhter Kontostand ausgewiesen – Tada.
Der „Record-Date“ bezeichnet den Tag, an dem Du **rechtlicher Eigentümer** der Aktie sein musst, um die Dividende zu erhalten. Aufgrund der oben beschriebenen Thematik musst Du die Aktie spätestens zwei Werktage vor dem Record Date kaufen, um Anspruch auf die Dividendenzahlung zu haben.
Damit sind wir auch beim „Ex-Date“ oder Ex-Tag. Dieses bezeichnet den ersten Tag, ab dem die Aktie ohne das Recht auf die Dividende gehandelt wird. Am Ex-Tag ist mit einem Kursabschlag in Höhe der Dividende zu rechnen. Investoren sprechen davon, dass die Aktie „ex Dividende“ handelt. Das Ex-Date liegt in aller Regel einen Werktag vor dem Record-Date.
Diese Termine müssen Dividendenjäger im Auge behalten. Grafik: Eigene Darstellung
## Dividenden und Steuern
Grundsätzlich gilt: Wer mit Geldanlagen Erträge erzielt, muss darauf Steuern zahlen. Auch wenn die Konzerne ihre Gewinne eigentlich schon versteuert haben, zwackt der Fiskus Dir noch einmal zusätzlich einen Teil der Erträge ab. Genau wie bei anderen Kapitalerträgen auch wird in Deutschland die Abgeltungssteuer von 25% fällig. Obendrauf kommen der Solidaritätszuschlag von 5,5% und eine etwaige Kirchensteuer. Ohne Kirchensteuer ergibt sich also ein Steuersatz von 25% x 1,055 = 26,375%. Kirchenmitglieder zahlen knapp 28%.
Den Solidaritätszuschlag auf Kapitalerträge abzuschaffen, hat man doch glatt „vergessen“.
Bei ausländischen Dividenden kann der Spaßfaktor darüber hinaus weiter abfallen. Je nach Jurisdiktion werden eventuell Quellensteuern von 10-30 Prozent erhoben, die über die Kapitalertragsteuer hinausgehen und die Nettorendite schmälern können.
Hier gibt es lediglich einen Ausweg: den sogenannten Freibetrag für Kapitalerträge. Der Fiskus gewährt Dir jedes Jahr 801 € (1.602 € für Ehepaare) steuerfreies Einkommen aus Kapitalerträgen, also realisierte Kursgewinne, Zinsen und auch Dividenden.
Die ausländische Quellensteuer wird aber in jedem Fall erhoben. Hast Du in einem Kalenderjahr bereits über 801 € an Kapitalerträgen vereinnahmt, bist Du ab diesem Punkt voll steuerpflichtig. Deutsche Banken ziehen die Steuern direkt ab, bevor sie überhaupt auf Deinem Konto landen.

### Der rechnerische Nachteil von Dividenden-Aktien
Das ist genau der richtige Zeitpunkt, um die viel gelobte Dividende auch kritisch zu beäugen. So gibt es für Anteilseigner eine grundsätzliche Problematik: Während der Aktienkurs durch den Dividendenabschlag in voller Höhe der Ausschüttung zurückgeht, landen davon nach Abzug der Steuer weniger als 75% in Deiner Geldbörse.
Bei Investitionen in Aktien, die keine Dividende ausschütten, entgehst du diesem rechnerischen Verlust. Behält der Konzern nämlich die Gewinne ein und reinvestiert diese erfolgreich, kommt dies effektiv einer Steuerstundung gleich und vergrößert Dein Vermögen mittelfristig im Vergleich zur entsprechenden Dividendenzahlung stärker.
Ein Beispiel: Du kaufst Aktie A, welche am Tag darauf ex Dividende notiert, für 100 €. Die Dividende beträgt 3 € je Aktie. Am Tag darauf notiert die Aktie aller Voraussicht nach auf 97 €, auf Deinem Konto landen aber nur 2,21 €. Obwohl sich der Kurs der Aktie effektiv nicht verändert hat, hast Du also für den Moment 0,79% Verlust gemacht. Würdest du die Aktie nun verkaufen, würde der Verlust daraus aber verrechnet werden und Du würdest das Geld zurückbekommen.
### Ausnahmen bestätigen die Regel
Wirklich absurd wird es erst dann, wenn Du mit der Aktie auch einmal deutlich im Verlust bist. Auch dann werden nämlich auf Dividenden Steuern fällig. Hältst Du Aktien von ausländischen Firmen, können obendrein Quellensteuern abgezogen werden. Mehr Informationen und Ratschläge zum Thema Quellensteuern findest Du in unserem [Quellensteuer-Artikel](https://www.sharedeals.de/wissen/dividenden/quellensteuer/).
In bestimmten Fällen ist es möglich, dass keine Steuern fällig werden. Löst sich eine Firma zum Beispiel auf oder schüttet sie die Dividende technisch über eine Kapitalherabsetzung aus, ist die Ausschüttung abgeltungssteuerfrei.
Das liegt darin begründet, dass es sich nicht um eine Gewinnverteilung, sondern um eine Substanzverteilung handelt.
Ein weiterer Sonderfall sind Aktien wie die der Deutschen Post. Schüttet die Firma eine Dividende aus, erhältst Du diese steuerfrei. Das passiert aber nicht, weil der Finanzminister besonders freundlich ist. Die Dividende senkt aus Steuersicht Deinen Einkaufskurs der Aktien in gleicher Höhe. Dementsprechend wird eine höhere Steuer beim Verkauf der Wertpapiere fällig. In Summe zahlst du gleich viel, aber eben später oder ohne Verkauf nie.
## Was ist ein Dividenden ETF?
Der Vollständigkeit halber kommen wir nicht drum herum, im Dividenden-Zusammenhang auch über ETFs zu reden. Selbstverständlich gibt es auch ETFs, die sich auf dividendenstarke Aktien fokussieren. Gerade in einem ETF ist der Fokus aber im Grunde unnötig. Denn es ist für den Fondsmanager ja sehr einfach, jederzeit einen Teil der Aktien zu verkaufen und somit eine Basis für eine Ausschüttung zu erzeugen.
Aber da ein ETF nach festen Regeln in einen Index oder eine Auswahl an Aktien investiert, kannst Du mit Hilfe eines solchen Anlage-Vehikels mit nur einem Wertpapier ein großes Level an Diversifikation erreichen. Das bedeutet, dass Du Risiken, die aus einer einzelnen Firma entstehen, weitgehend eliminieren kannst.
Du darfst in diesem Falle aber nicht erwarten, überdurchschnittliche Renditen zu erzielen. Ein Beispiel für einen ETF, der global in dividendenstarke Aktien investiert, ist der [iShares MSCI World Quality Dividend UCITS ETF](https://www.ishares.com/de/privatanleger/de/produkte/288147/ishares-msci-world-quality-dividend-ucits-etf-fund).
Attraktiv an diesem ETF ist, dass er nicht blind Aktien mit hohen Dividendenrenditen erwirbt. Die Nachhaltigkeit der Dividendenzahlung und des zugrunde liegenden Geschäfts spielt ebenso eine wichtige Rolle.
Aber ganz ehrlich – wir auf sharedeals.de sind leidenschaftliche und erfolgreiche „Stock Picker“. Wer einen ETF kauft, schießt mit der Schrotflinte in den Wald und hofft, dass er auch mal trifft. Absurd hohe Renditen, wie wir sie beispielsweise im [No Brainer Club](https://www.sharedeals.de/nobrainerclub/) regelmäßig einfahren, erreichst Du damit jedenfalls nicht.
Hinzu kommt, dass Du – wenn Du dich mit der Auswahl einzelner Aktien gar nicht befassen willst – mit einem Marktbreiten ETF deutlich besser fährst. Das zeigt zumindest der Performance-Vergleich der vergangenen 10 Jahre.
Wegen Big Tech: In den letzten 10 Jahren haben Dividenden-Aktien gegenüber dem breiten Markt den Kürzeren gezogen. Daten: Marketscreener, Grafik: Eigene Darstellung
Die die oben stehende Grafik deutlich macht, sieht der weltweit größte Dividenden-ETF von Vanguard gegenüber börsengehandelten Fonds, die den breiten Markt darstellen (MSCI World oder S&P 500), alt aus.
Der Grund warum, das Dividenden-Portfolio bei der Wertsteigerung zwei- bis dreimal schlechter abgeschnitten hat, liegt nicht etwa an den Dividendenabschlägen. Für die Vergleichbarkeit wird hier die Gesamtrendite betrachtet bestehend aus Kurs- und Dividendenerträgen.
Der eklatante Unterschied geht klar auf das Konto von Big Tech. Für einen Großteil der Kurssteigerungen des Weltmarkts der vergangenen Jahre waren die großen Technologiekonzerne verantwortlich Apple, Microsoft, Alphabet, Amazon, Meta Platforms Nvidia und Co. schütten aufgrund ihres wachstumsorientierten Geschäftsmodells keine Dividenden aus.
Im Klartext: Wenn Du beim Thema ETF nicht auf den breiten Markt, sondern auf Dividendenzahler fokussierst, lässt Du die fetten Renditen aus dem Tech-Lager links liegen. Diese Tatsache legt den Verdacht nahe, dass Du im Rahmen einer Dividenden-Strategie besser eine andere Herangehensweise wählst – nämlich die des Stock Pickers.
## Welche Dividenden-Aktien soll ich jetzt kaufen?
Wenn Du jetzt planst, Dir Dein eigenes Dividenden-Portfolio aufzubauen, solltest Du Dir auf jeden Fall [diesen sharedeals.de-Wissensbeitrag](https://www.sharedeals.de/wissen/dividenden/dividenden-depot/#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze) durchlesen, der keine Fragen zu dem Thema offen lässt.
Wenn Du die aktuelle Einschätzungen willst, mit welchen Dividenden-Aktien Du in dein Depot stellen solltest, wirst Du in unserer [Dividenden-Kategorie](https://www.sharedeals.de/category/dividenden-aktien/) fündig. Außerdem gibt es im [Dividenden-Kanal](https://live.sharedeals.de/room/Dividenden%20&%20Zinsen) unseres Live Chats in hoher Frequenz Ideen von Experten und begeisterten Vollblut-Investoren.
Insbesondere unser Experte für einkommensorientierte Anlagestrategien, [André Doerk](https://www.sharedeals.de/experten/andre-doerk/), glänzt dort regelmäßig mit spannenden und heißen Tipps, inklusive vieler internationaler Qualitätswerten, die noch komplett unter dem Radar fliegen!
## Unser Fazit
Die Dividende ist ein probates Mittel für Aktionäre, um zusätzliches Einkommen aus ihrem Vermögen zu erzeugen. Es ist beileibe jedoch nicht der einzige Weg, dieses Ziel zu erreichen.
Rein theoretisch könnte ein Aktionär aber auch jedes Jahr einfach einen kleinen Prozentsatz seiner Aktien verkaufen, um das gleiche Einkommen zu erzielen. In aller Regel würde dies die steuerliche Situation gegenüber deiner Dividendenstrategie deutlich verbessern, da nur etwaige Kursgewinne und nie 100% des Betrags wie bei der Dividende versteuert werden.
Dieses Vorgehen bringt aber Aufwand mit sich und kann gerade bei Auslandstransaktionen hohe Kosten mit sich bringen. Anleger bevorzugen daher eindeutig die Ausschüttung der Dividende durch die Firma.
Wer ein großes Dividendenportfolio pflegt, sollte versuchen, die steuerliche Belastung der Dividendenzahlungen durch den Handel von Positionen im Verlust zu verringern. Bei intaktem Investment-Case solltest Du natürlich den Rückkauf nicht vergessen!
Eine stabile und nachhaltige Dividende ist aber Zeichen eines Qualitätsunternehmens, das die Gewinne zur Finanzierung der Dividende vermutlich noch auf Jahre und Jahrzehnte erwirtschaften wird. Hast Du mehr Interesse an Dividenden, so findest Du noch mehr Ratschläge in unserem [Beitrag über Dividendenstrategien](https://www.sharedeals.de/wissen/dividenden/strategie/).
---
### [Cannabis-Aktien: So entwickelt sich der deutsche Markt – und warum Zögern jetzt bares Geld kostet](https://www.sharedeals.de/wissen/cannabis/)
**Published:** Dezember 24, 2024
**Author:** Redaktion
**Content:**
Cannabis-Boom in Deutschland: Trotz holpriger Teillegalisierung winken Anlegern jetzt ungeahnte Renditen. Wo sich die wahren Multibagger-Chancen auftun und wie Du vom explosiven Wachstum eines Milliardenmarkts profitieren kannst – die überraschende Wende im grünen Goldrausch.
Als Deutschland 2021 die Cannabis-Legalisierung ankündigte, träumten viele von einem Goldrausch.
Doch statt eines boomenden Milliardenmarktes für Freizeit-Cannabis brachte das am 1. April 2024 in Kraft getretene Gesetz zunächst Ernüchterung. Was als kühner Plan begann, schrumpfte zu einem Kompromiss. Europarechtliche Hürden zwangen die Ampel-Koalition, ihre ursprünglichen Pläne drastisch zurückzuschrauben. Der erhoffte kommerzielle Markt blieb aus, stattdessen kamen Cannabis-Clubs und begrenzte Eigenanbau-Regelungen. Für Unternehmen und Anleger platzte der Traum vom großen Geld. Doch während der Freizeit-Markt auf Eis liegt, erlebt ein anderer Sektor einen unerwarteten Boom: medizinisches Cannabis.
Dieser Beitrag beleuchtet die Hintergründe der holprigen Teillegalisierung und zeigt auf, warum sich trotz aller Hindernisse für Unternehmen und Investoren nun riesige Renditechancen auftun.
**Tipp:** Werde jetzt Mitglied bei [sharedealsPlus](https://start.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Artikel_Blog) und profitiere von wahren Börsenstars!
## Kiffen ja, Kassieren nein: Frust auf dem Freizeit-Cannabismarkt
Was als kühner Plan begann, endete vorerst als abgespecktes Gesetz, das Wirtschaft und Investoren bitter enttäuschte.
Am 1. April 2024 trat in Deutschland das Cannabis-Gesetz in Kraft, doch der Weg hin zur Teillegalisierung glich einer Achterbahnfahrt. Deutsche und internationale Branchen-Player hatten wie viele Anleger zunächst auf einen milliardenschweren, boomenden Freizeit-Markt gehofft, ähnlich wie in Kanada und den USA. Für sie entpuppte sich das Gesetz letztlich aber als große Ernüchterung statt als Goldrausch. Die Erwartungen mussten drastisch zurückschraubt werden.
Doch wie kam es zu diesem Hin und Her? Und noch wichtiger: Warum ebnet das Gesetz im Medizinalcannabis-Bereich dennoch den Weg zum Milliardenmarkt?
### Studie: Größerer Markt als Weinindustrie möglich
Im November 2021 erlebte die deutsche Drogenpolitik den großen Knall.
Die neu gewählte Ampel-Koalition aus SPD, Bündnis 90/Die Grünen und FDP verlautbarte in ihrem Koalitionsvertrag 2021-2025 erstmals offiziell ihren Willen: Cannabis mit dem Ziel zu legalisieren, den Schwarzmarkt einzudämmen, die Qualität zu kontrollieren und den Jugendschutz zu stärken. Gleichzeitig sollten damit Milliarden von Euro an Steuergeldern eingetrieben werden. Vorgesehen war von Anfang an die „kontrollierte Abgabe von Cannabis zu Genusszwecken für Erwachsene in lizenzierten Geschäften“.
Das Düsseldorf Institute for Competition Economics (DICE) veröffentlichte prompt ein Update einer früheren Studie zum Marktpotenzial dieses Vorhabens. Das Resultat: Bei einem angenommenen Preis von 10 € je Gramm könnte der jährliche Brutto-Umsatz eines legalisierten Cannabis-Markts in Deutschland auf 3,8 bis 4,2 Milliarden € hinauslaufen. Damit würde man auf Anhieb die mächtige Weinindustrie überflügeln, die 2022 einen Umsatz von 3,2 Milliarden erzielte.
Für den Staatshaushalt lockten ebenfalls riesige Summen. Die DICE-Studie unter der Leitung von Prof. Dr. Justus Haucap berechnete auch die fiskalischen Effekte. Das erstaunliche Ergebnis: Eine Legalisierung könnte dem Staat jährlich rund 4,7 Milliarden € an zusätzlichen Einnahmen und Einsparungen bringen.
Eine 180-Grad-Wende in der deutschen Drogenpolitik, die einen Milliardenmarkt eröffnen würde, schien mit der Ankündigung der Ampel-Koalition greifbar.
In die Branche schwappte eine Welle der Euphorie, Aktienkurse schossen getrieben von Spekulationen in die Höhe.
Auf der Suche nach den Gewinnern im boomenden Cannabis-Markt? Unser [Artikel zu den Top-Cannabis-Aktien](https://www.sharedeals.de/wissen/zukunftsmaerkte/cannabis/) liefert Dir wertvolle Einblicke und Anlagetipps!
### Cannabis-Firmen scharren mit den Hufen
Zahlreiche Unternehmen entwickelten prompt konkrete Pläne, den potenziellen Milliardenmarkt zu erobern.
Exemplarisch dafür steht die in München ansässige SynBiotic SE, die sich als "Deutschlands Cannabis-Unternehmen" positioniert hatte. Die Firma wollte unter der Marke „Heesh“ eine Franchise-Kette für Cannabisprodukte aufbauen und plante zu dem Zweck ein Joint Venture mit der Enchilada-Gruppe, einem Gastronomie-Spezialisten. Dabei sollte das Know-how der Enchilada-Gruppe in den Bereichen Jugendschutz und Produktempfehlungen – ähnlich wie beim Alkoholverkauf – eine wichtige Rolle spielen.
Auch internationale Big-Player wie Aurora Cannabis, Canopy Growth, Tilray wollten sich frühzeitig ein Stück vom Kuchen sichern und investierten ebenfalls in Produktionskapazitäten und Vertriebsstrukturen – bis schließlich die Realität einzog.
### Desaster für Freizeitgras-Industrie: Doch keine Fachgeschäfte
Fast ein ganzes Jahr hat es gedauert, bis die neue Bundesregierung ihr erstes Eckpunktepapier zur Legalisierung veröffentlichte.
Daran wird deutlich, dass es sich um ein überaus komplexes Vorhaben handelt – und nach schwierigen Gesprächen der Ampel-Politiker mit der EU-Kommission stellte sich heraus: Die Koalition hatte die Komplexität der völker- und europarechtlichen Verpflichtungen unterschätzt und musste mit ihren Legalisierungsplänen im ökonomisch entscheidenden Punkt zurückrudern.
Das Vorhaben der lizenzierten Fachgeschäfte – die Voraussetzung dafür, dass für Unternehmen insgesamt Milliardenumsätze einzufahren wären – scheiterte vorerst an mehreren internationalen Rechtshürden.
### Europas offene Grenzen werden zur Barriere
Das erste Hindernis war das Schengener Durchführungsübereinkommen (SDÜ), das Mitgliedstaaten dazu verpflichtet, unerlaubten Handel mit Cannabis zu unterbinden.
Zwar gab es für die Regierung durchaus Gründe, an ihrem Vorhaben festzuhalten. So könnte eine Legalisierung argumentativ als effektivste Maßnahme zur Unterbindung des unerlaubten Handels gesehen werden. Europas offene Grenzen wurden jedoch zum Stoppschild. Das Problem: Da innerhalb des Schengenraums keine Grenzkontrollen stattfinden, könnte ein legaler Handel in Deutschland dazu führen, dass Cannabis unkontrolliert in andere EU-Länder gelangt.
Dies würde gegen die Verpflichtung verstoßen, den unerlaubten Handel mit Drogen zu verhindern.
### EU-Rahmenbeschluss und völkerrechtliche Abkommen als Hindernis
Im Weg der Regierungspläne stand zudem der EU-Rahmenbeschluss mit dem sperrigen Namen „2004/757/JI“.
Diese Regelung verbietet den Cannabishandel, wenn er nicht wissenschaftlichen oder medizinischen Zwecken dient – aber nur dann, wenn er „ohne entsprechende Berechtigung“ erfolgt. Eine staatliche Lizenzierung für Cannabis-Fachgeschäfte, so das Kalkül der Bundesregierung, könnte als solche Berechtigung anerkannt werden. Dennoch: Ausnahmen waren primär für medizinische und wissenschaftliche Zwecke gedacht. Eine einseitige deutsche Auslegung hätte zudem die angestrebte Harmonisierung des Strafrechts in der EU untergraben und auch gegen übergeordnete völkerrechtliche Verpflichtungen verstoßen.
So ist Deutschland an mehrere internationale Abkommen gebunden, darunter das UN-Einheitsabkommen von 1961 sowie das Übereinkommen von 1988 gegen den unerlaubten Verkehr mit Suchtstoffen. Auch diese Verträge untersagen den Handel mit Cannabis zu nicht-medizinischen Zwecken. Zwar gibt es Spielräume für nationale Regelungen im Bereich des Eigenkonsums oder gemeinschaftlichen Anbaus, aber ein kommerzieller Markt wäre völkerrechtlich problematisch gewesen.
Wenn die Ampel-Koalition sich über diese Bedenken hinweggesetzt hätte, wären Vertragsverletzungsverfahren durch die EU-Kommission oder Klagen anderer Mitgliedstaaten wahrscheinlich die Folge gewesen – ein großes rechtliches und politisches Risiko.
### Social Clubs statt Fachgeschäfte: Milliarden-Traum vorerst geplatzt
Angesichts dieser rechtlichen Hindernisse entschied sich die Bundesregierung, ihre ursprünglichen Pläne des kommerziellen Cannabis-Markts vorerst über Bord zu werfen.
Im April 2023 präsentierten Bundesgesundheitsminister Karl Lauterbach und Bundeslandwirtschaftsminister Cem Özdemir überarbeitete Eckpunkte. Zum Entsetzen der Freizeit-Cannabis-Industrie wurde statt eines freien Verkaufs in Fachgeschäften das Modell der nicht-gewerblichen Anbauvereinigungen vorgestellt.
Hohe Investitionen waren damit ins Leere gelaufen, der Traum vom großen Geschäft war vorerst geplatzt. Die Aktienkurse von SymBiotic und Co. rauschten wieder in den Keller.
### Neuer Fokus auf Regelungen im nicht-kommerziellen Bereich
Das am 1. April 2024 in Kraft getretene Cannabisgesetz spiegelt in einem Zwei-Säulen-Modell die wesentlichen Aspekte des überarbeiteten Plans wider.
Die wichtigsten Regelungen der Teillegalisierung (Säule 1):
- **Eigenanbau**: Erwachsene dürfen bis zu drei weibliche, blühende Cannabispflanzen privat anbauen.
- **Besitz**: Der Besitz von bis zu 25 Gramm Cannabis in der Öffentlichkeit wird straffrei. Zu Hause sind sogar 50 Gramm erlaubt. Vor Schulen, Kitas und Spielplätzen bleibt der Joint aber tabu – ein 100-Meter-Bann schützt die Jugend.
- **Cannabis Social Clubs:** Diese nicht-gewinnorientierten Vereine dürfen Cannabis für ihre Mitglieder anbauen und abgeben. Die Clubs sind auf maximal 500 Mitglieder begrenzt, die jeweils bis zu 25 Gramm pro Tag und 50 Gramm pro Monat beziehen können. Für junge Erwachsene (18-21 Jahre) gelten reduzierte Mengen.
- **Straßenverkehr**: 3,5 Nanogramm THC pro Milliliter Blut sind die Grenze. Dieser neue Wert stellt eine deutliche Erhöhung gegenüber dem vorherigen Limit von 1 Nanogramm dar und macht Deutschland zum EU-Land mit dem höchsten erlaubten THC-Grenzwert für Autofahrer.
Säule 1 zielt darauf ab, den Zugang zu Cannabis auf legalem Weg zu ermöglichen, ohne direkt mit EU-Recht zu kollidieren, und ermöglicht damit Schritte in Richtung einer progressiveren Drogenpolitik. Bei den Cannabis-Clubs verläuft die Umsetzung des Gesetzes bislang jedoch schleppend. Die Bürokratie bremst: Anträge sind aufwendig, ihre Bearbeitung dauert mehrere Monate. Von bundesweit insgesamt 366 bis Mitte Oktober 2024 gestellten Anträgen wurden bislang nur 21 Genehmigungen für Cannabis-Anbauvereinigungen in Deutschland erteilt.
Die Koalitionsfraktionen wollen nachbessern, die Kontrolle der Anbauvereinigungen flexibilisieren und den Ländern mehr Spielraum beim Umgang mit Großanbauflächen geben – bislang mit überschaubarem Erfolg.
### Kommerzieller Bereich als Testballon
Die zweite Säule sieht wissenschaftlich begleitete **Modellprojekte** vor, die kommerzielle Lieferketten testen sollen.
In ausgewählten Städten und Kreisen soll der Verkauf von Cannabis in lizenzierten Fachgeschäften als Testballon erlaubt sein. Unternehmen würden dort in überschaubaren Mengen Cannabis produzieren, vertreiben und an Erwachsene verkaufen dürfen. Die Projekte sollen fünf Jahre laufen und die Auswirkungen auf Jugendschutz, Gesundheit und Schwarzmarkt untersuchen und letztlich Erkenntnisse darüber liefern, ob ein kommerzieller Markt langfristig umsetzbar ist.
Der Weg hin zur Schaffung der rechtlichen Rahmenbedingungen für dieses Vorhaben erweist sich jedoch ebenfalls als äußerst steinig. Der ursprüngliche Plan sah vor, einen Gesetzentwurf für die zweite Säule nach der Sommerpause 2023 vorzulegen. Dieser Zeitplan wurde jedoch nicht eingehalten.
Bis heute gibt es keinen konkreten Gesetzentwurf für die bundesweite Umsetzung der zweiten Säule.
### Städte üben Druck auf Regierung aus
Obwohl die rechtliche Grundlage auf Bundesebene noch nicht geklärt ist, bereiten sich Städte und Kommunen proaktiv auf mögliche Pilotprojekte vor.
Hannover und Frankfurt am Main haben als erste Städte konkrete Pläne für Modellversuche zum kontrollierten Cannabis-Verkauf angekündigt. Der Start ist für Anfang 2025 geplant. In Berlin sollen ab Sommer 2025 in den Bezirken Friedrichshain-Kreuzberg und Neukölln mehrere Cannabis-Fachgeschäfte im Rahmen eines Modellprojekts öffnen.
Die Ankündigungen für 2025 sind zwar eher Absichtserklärungen als verbindliche Starttermine. Für die Eigeninitiative gibt es aber mehrere gute Gründe. So wollen Städte und beteiligten Forschungseinrichtungen bereit sein, sobald die Bundesregierung grünes Licht gibt. Gleichzeitig wird Druck auf die Bundesregierung ausgebaut, die notwendigen rechtlichen Rahmenbedingungen zügig zu schaffen.
Zudem gibt es Hinweise darauf, dass die geplanten regionalen Modellprojekte möglicherweise mittels bereits bestehender Rechtsgrundlagen genutzt werden könnten.
### Pilotprojekte wahrscheinlich ohne neues Gesetz möglich
So stehen die Chancen mittlerweile gut, dass die Cannabis-Modellprojekte auch ohne ein weiteres Gesetzesvorhaben starten können.
Hintergrund: Das Bundeslandwirtschaftsministerium (BMEL) hat einen Entwurf für eine „Konsumcannabis-Wissenschafts-Zuständigkeitsverordnung“ (KCanWV) erarbeitet, der Mitte Dezember 2024 von Bundeslandwirtschaftsminister Cem Özdemir unterzeichnet wurde.
Diese Verordnung überträgt der Bundesanstalt für Landwirtschaft und Ernährung (BLE) die Zuständigkeit für die Prüfung und Begleitung von Forschungsanträgen im Bereich Konsumcannabis. Die BLE ist dem legalisierungsfreundlichen Landwirtschaftsministerium unterstellt und wird voraussichtlich offener für die Projekte sein wird als das bisher zuständige Bundesinstitut für Arzneimittel und Medizinprodukte (BfArM).
Das ebnet den Weg, Modellprojekte über einen bereits bestehenden „Forschungsparagrafen“ umzusetzen.
### Stillstand bei Säule-2-Gesetz
Dass die Bundesregierung sich für diesen pragmatischen Schritt entschieden hat, deutet bereits an, dass sich an dem Stillstand des Modellprojekt-Gesetzes sobald nichts ändern dürfte.
Das Bundesgesundheitsministerium (BMG) versichert zwar, weiterhin an einem Entwurf für die zweite Säule zu arbeiten. Konkrete Fortschritte sind jedoch nicht erkennbar. Die Verzögerung wird auf komplexe fachliche und rechtliche Fragen sowie notwendige Abstimmungen zwischen den beteiligten Ressorts zurückgeführt.
Unternehmen und Anleger brauchen sich auf absehbare Zeit damit keine Hoffnungen auf eine echte Revolution im Freizeit-Cannabismarkt zu machen – insbesondere mit der Aussicht, dass nach den kommenden Bundestagswahlen eine CDU-geführte Regierung das Ruder übernehmen könnte.
### CDU-Chef Merz würde Cannabis-Gesetz „umgehend rückgängig machen“
Sicher ist: In der CDU-Fraktion zweifelt man grundsätzlich an der Umsetzbarkeit der zweiten Säule.
Die Möglichkeit, dass die Christdemokraten bald die Regierungsgeschäfte übernehmen und die Bemühungen um die zweite Säule der Cannabis-Legalisierung zunichte machen, ist real. Das könnte den Hoffnungen auf einen kommerziellen Freizeit-Cannabismarkt einen weiteren herben Rückschlag versetzen. CDU-Chef Friedrich Merz hat sogar erklärt, dass die Union bei einer Regierungsübernahme das Cannabis-Gesetz „umgehend rückgängig machen“ würde. Diese Haltung wird von vielen in der Partei geteilt, die die Legalisierung als „Irrweg“ betrachten.
Unternehmen und Investoren müssen sich nach einem Regierungswechsel wohl auf weitere mögliche Rückschläge und Verzögerungen einstellen – wahrscheinlich aber nur für den kommerziellen Freizeit-Cannabismarkt.
## Medizinisches Cannabis: Wachstumsmarkt trotz politischer Unwägbarkeiten
Während der kommerzielle Bereich des Cannabis-Markts vorerst nur ein Testfeld für eine mögliche weitergehende Liberalisierung in der Zukunft bleibt, hat der Markt für medizinisches Cannabis seit der Teillegalisierung im April 2024 einen neuen Aufschwung erlebt – und die Prognosen deuten weiter auf rasantes Wachstum.
Allein im zweiten Quartal 2024 kletterten die Importe von medizinischem Cannabis um rund 44% auf über 11.700 Kilogramm. Die BfArM hat zudem den Ausschreibungsprozess für den Anbau von medizinischem Cannabis aufgehoben, was zu einer deutlichen Erhöhung der inländischen Produktion führen wird. Statt komplizierter Vergabeverfahren genügt nun eine Erlaubnis. Die Cannabisagentur kauft nicht mehr zentral ein, Unternehmen können direkter agieren.
Laut dem aktuellen [German Cannabis Report](https://prohibitionpartners.com/reports/the-german-cannabis-report/)[ ](https://prohibitionpartners.com/reports/the-german-cannabis-report/)von Prohibition Partners wird erwartet, dass die Verkaufszahlen im Jahr 2024 auf 420 Millionen € steigen und bis 2028 über 1 Milliarde € erreichen. Dem BfArM zufolge könnte diese Marke sogar schon 2026 geknackt werden.
Sicher ist: Für Unternehmen im Medical-Marihuana-Bereich und ihre Investoren ist der neue Milliardenmarkt damit in Reichweite – auch ohne neue Gesetze.
Starker Wachstumsschub durch das in Q2 2024 in Kraft getretene Cannabisgesetz. Datenquelle: BfArM 2024
### Medizinalcannabis: Vom Nischenprodukt zum Massenmarkt
Die Faktoren für dieses rasante Wachstum sind zahlreich.
Auch wenn Cannabis bereits seit 2017 für medizinische Zwecke legalisiert wurde, hat das neue Cannabisgesetz die gesetzlichen Rahmenbedingungen noch einmal verändert und auch für den pharmazeutischen Gebrauch von Cannabis neue Möglichkeiten eröffnet. Allein die Entfernung von Cannabis aus dem Betäubungsmittelgesetz erleichtert Verschreibung, Abgabe und Vertrieb erheblich. Auch Ärzte und Apotheker atmen auf: weniger Bürokratie, mehr Zeit für die Behandlung. Ärzte können Cannabis für jede Erkrankung verschreiben, die ihren Patienten helfen könnte. Rezepte für Medizinalcannabis verlieren ihre Gültigkeit nun nach 28 Tagen für gesetzlich Versicherte und nach 90 Tagen für Privatversicherte, anstelle der bisherigen 7 Tage. Im Juli 2024 wurden zudem Vorschläge genehmigt, um den Erstattungsprozess zu vereinfachen, was den Zugang für Patienten weiter erleichtern sollte. Es ist eine deutliche Verlagerung des illegalen Konsums in den medizinischen Bereich festzustellen.
All das führt zu einem deutlichen Anstieg der Patientenzahlen. Innerhalb weniger Monate seit der Neueinstufung sind die Patientenzahlen bereits um ein Vielfaches auf derzeit 200.000 bis 300.000 gestiegen – mit gewaltigem Aufwärtspotenzial. Wenn man für die weitere Entwicklung Statistiken aus den US-Staaten Florida und Kalifornien zugrunde legt, könnte die Zahl der Cannabis-Patienten in naher Zukunft auf bis zu 5 Millionen klettern.
Immense Umsatz- und Renditepotenziale also für die Wirtschaft und frühe Investoren.
### Pharma-Cannabis: Dynamisches Wachstum trotz Regulierungsfragen
Auf dem deutschen Medical-Marihuana-Markt herrscht entsprechend Goldgräberstimmung.
Verschiedene börsennotierte Pharma-Unternehmen haben sich in Deutschland etabliert und versorgen Arztpraxen und Apotheken mit einem breiten Spektrum an Präparaten auf Cannabinoidbasis. Der wissenschaftliche und ökonomische Ansatz, den ebenjene Unternehmen verfolgen, kann sehr unterschiedlich sein und sorgt für große Vielfalt und ein beachtliches Wachstum auf dem deutschen Medikamentenmarkt.
Diese bisherigen Entwicklungen zeigen, dass der medizinische Cannabismarkt in Deutschland durch das neue Gesetz einen signifikanten Wachstumsschub erhalten hat und sich zu einem dynamischen und vielversprechenden Sektor entwickelt – ungeachtet der Debatten um eine mögliche konservative Kehrtwende in der Cannabis-Politik nach den bevorstehenden Bundestagswahlen.
### Medizin-Cannabis trotzt politischem Klimawandel
Selbst im Schatten einer möglichen CDU-geführten Regierung dürfte die Zukunft für Deutschlands medizinische Cannabis-Industrie hell erstrahlen.
Tatsache ist: Christdemokraten, traditionell skeptisch gegenüber einer umfassenden Legalisierung, zeigen sich beim Thema medizinisches Cannabis aufgeschlossen. Basierend auf den Aussagen von CDU-Vertretern ist der medizinische Cannabis-Markt in Deutschland deutlich weniger gefährdet als der Freizeitmarkt. Schließlich hat sich es als wirksame Therapieoption für viele Patienten etabliert. Hinzu kommt: Da der medizinische Cannabis-Markt bereits etabliert ist und wirtschaftliche Bedeutung hat, hätte eine Wende spürbare ökonomische Negativfolgen. Eine Rücknahme dieser medizinischen Fortschritte wäre damit politisch heikel und wirtschaftlich unklug.
Investoren und Unternehmen können also aufatmen: Die medizinische Cannabis-Industrie in Deutschland dürfte auch unter einer konservativen Regierung weiter florieren.
Der Markt ist zu vielversprechend, die Nachfrage zu groß und die positiven Effekte für Patienten zu offensichtlich, als dass selbst die CDU diesen Zug aufhalten könnte.
## Vom Kiffer-Traum zum Pharma-Boom: Deutschlands Cannabis-Realität
Nachdem die Bundesregierung 2021 ihren Legalisierungswillen bekannt gegeben hatte, galt Deutschland als potenzieller Vorreiter für eine liberalere Cannabis-Politik in Europa.
Als größte Volkswirtschaft der EU hätte eine vollständige Legalisierung in Deutschland erheblichen Einfluss auf andere Mitgliedsstaaten gehabt. Experten erwarteten ausgelöst durch Deutschlands Vorbildwirkung einen Dominoeffekt.
Doch was als revolutionärer Wurf geplant war, schrumpfte zu einem Kompromiss. Die Regierung wählte einen pragmatischen Ansatz, der den Freizeit-Konsum legalisiert, aber bis auf kleine Pilotprojekte vorerst keine lizenzierten Fachgeschäfte zulässt. Sie tat das, um keinen rechtlichen und politischen Ärger zu riskieren. Die europarechtlichen Vorgaben haben der Ampel-Koalition deutlich aufgezeigt, dass eine umfassende Legalisierung von Cannabis in Deutschland ohne grundlegende Änderungen auf EU- und internationaler Ebene kaum möglich ist.
Ein kommerzieller Markt bleibt damit vorerst ausgeschlossen, der große Boom bleibt aus.
### Medizinisches Cannabis – ein Wachstumsmarkt mit stabiler Zukunft
Unternehmen und Anleger, die auf einen Milliarden-Markt für Freizeit-Cannabis gehofft haben, müssen sich auf einen gänzlich anderen Teil des Geschäfts konzentrieren.
So erlebt der medizinische Cannabis-Markt in Deutschland seit der Teillegalisierung im April 2024 einen bemerkenswerten Aufschwung. Trotz möglicher politischer Veränderungen bleibt die Zukunft dieses Sektors vielversprechend. Die Patientenzahlen steigen rasant, und Prognosen deuten darauf hin, dass das Marktvolumen sich in wenigen Jahren verdoppeln und die Milliarden-€-Grenze knacken wird. Selbst unter einer konservativen Regierung dürfte der medizinische Cannabis-Markt weiter gedeihen, da er sich als wirksame Therapieoption etabliert hat und wirtschaftlich bereits heute bedeutsam ist.
Für Anleger heißt es: Augen auf und Chancen im medizinischen Cannabis-Sektor nutzen.
---
### [Value Investing: Die Anlage-Strategie von Warren Buffett erklärt](https://www.sharedeals.de/wissen/einsteiger/value-investing/)
**Published:** Mai 21, 2024
**Author:** Redaktion
**Content:**
Value Investing ist die Anlage-Strategie, mit der Warren Buffett über seine Karriere hinweg mehrere Tausand Prozent Rendite gemacht. Das Besondere an dem Ansatz des Star-Investors: Jeder Börsenanfänger kann ihn lernen und anwenden, es erfordert keine besonderen Kenntnisse oder Tools, sondern lediglich Geduld und Sorgfalt. In diesem ausführlichen Wissensbeitrag lernst Du alles Wesentliche über die Funktionsweise des Value Investing, die wichtigsten Kennzahlen von Value-Strategien, die Vor- und Nachteile gegenüber anderen Anlage-Strategien, die Kriterien für die Suche nach Aktien, neue, moderne Ansätze des Value Investing sowie die Geschichte der Value-Strategie und ihrer wichtigsten Vertreter.
Der Star-Investor Warren Buffett hat mit Value Investing ein Privatvermögen von rund 100 Milliarden US$ aufgebaut. Allein in den vergangene 30 Jahren hat der über 90-jährige Texaner mit dieser Anlagestrategie den Wert seines Depots um mehrere +1.000% vergrößert.
Kein Wunder, dass der zu den reichsten Menschen der Welt zählende Buffett die Gallionsfigur der Value-Investing-Strategie ist. Dabei hat er mit dem langfristigen Investieren in sorgsam ausgewählte Aktien nicht nur sich selbst reich gemacht, sondern zahllose andere Anleger.
Denn seine Beteiligungs-Gesellschaft Berkshire Hathaway hat nunmehr 65 Jahre lang ihren Börsenwert im Schnitt um +20% im Jahr erhöht. Allein in den vergangenen 30 Jahren kletterte der Kurs einer einzigen dieser Buffett-Aktien von 15.000 auf 615.000 US$.
Da Warren Buffett seinen Erfolg an der Börse mit dem Value Investing über viele Jahrzehnte hinweg untermauert hat, steht er gewiss nicht in Verdacht, beim Aufbau seines Vermögens einfach nur Glück gehabt zu haben. Seinen phänomenalen Track Record hat der Star-Investor vielmehr einer konsequenten und geduldigen Anwendung seiner Anlage-Strategie zu verdanken.
Das Value Investing, das zu Deutsch auch Wert-orientierte Kapitalanlage genannt wird, ist jedoch kein Hexenwerk, sondern beruht auf klaren Prinzipien. Ähnlich wie bei den beliebten Strategiespielen Schach und Poker gilt für das Value Investing das Prinzip: *Minutes to learn, a lifetime to master.* Frei übersetzt: Minuten, um es zu lernen, ein Leben lang, um es zu beherrschen.
Entsprechend erfährst Du in diesem Ratgeber in nur etwa 15 Minuten alles Wesentliche zum Thema Value Investing. Nach einer klaren Definition des Begriffs bekommst Du einen Überblick über
- die Funktionsweise des Value Investing,
- die wichtigsten Kennzahlen von Value-Strategien,
- die Vor- und Nachteile gegenüber anderen Anlagestrategien,
- die Kriterien für die Suche nach unterbewerteten Aktien (auch herunterladbare PDF-Checkliste),
- neue, moderne Ansätze des Value Investing,
- die Geschichte der Value-Strategie und
- ihre wichtigsten Vertreter.
## Was ist Value Investing?
Beim Value Investing kaufst Du Aktien, die unter ihrem realwirtschaftlichen Gegenwert, dem sogenannten inneren Wert (Intrinsic Value) gehandelt werden.
Das ist ein Konzept, das ebenso für Gebrauchsgegenstände gilt. Ein Beispiel mit einem Fernseher veranschaulicht das gut: Das Gerät kostet normalerweise 500 €. Aktuell ist es jedoch im Angebot und schon für 300 € zu haben. Da der wahre Wert des Fernsehers weiterhin bei 500 € liegt, ist das Gerät unterbewertet.
Der wesentliche Unterschied von Konsumgütern wie einem Fernseher zu Aktien liegt darin, dass der innere Wert einer Aktie nicht allgemein bekannt ist. Etwaige Abschläge sind an der Börse daher versteckt. Der Job des Value-Investors ist es damit, den inneren Wert zu berechnen, um feststellen zu können, ob er sich aktuell über oder unter dem Marktpreis der Aktie befindet.
Das gleiche Prinzip lässt sich auch auf den Kauf von Fonds und ETFs anwenden oder andere Vermögenswerte wie etwa Immobilien. Wenn im Folgenden von Aktien die Rede ist, dann gilt die Aussage in der Regel also auch für die anderen genannten Anlage-Instrumente.
### „Der Preis ist das, was Du bezahlst; der Wert ist das, was Du bekommst.“
Ein Value-Investor geht folglich davon aus, dass der Kapital-Markt auf gute und schlechte Nachrichten über- oder unterreagiert, was zu Aktienkursen führt, die nicht mit dem inneren Wert des Unternehmens übereinstimmen.
Börsenmilliardär Buffett hat es einmal so ausgedrückt: „Der Preis ist das, was Du bezahlst; der Wert ist das, was Du bekommst.“
Liegt dementsprechend der Preis der Aktie unter ihrem Wert, bietet sich für den Value Investor die Möglichkeit, durch den Kauf der Aktie zu profitieren. Denn die zweite Annahme von Buffett und Co. besagt, dass der Aktienkurs früher oder später zu seinem inneren Wert zurückkehren wird. Sobald das eingetreten ist, kann der Value Investor die günstig erworbenen Unternehmensanteile mit einem Gewinn verkaufen. Dann hat er wieder Kapital frei, um in andere unterbewertete Aktien zu investieren.
Das Grundkonzept ist also simpel: Wenn Du den wahren Wert einer Sache kennst, kannst Du beim Kauf eine Menge Geld sparen. Das tust Du, indem Du Wertpapiere nur dann kaufst, wenn sie sozusagen „im Angebot“ (*on sale*) sind.
Bei ihren Anlageentscheidungen agieren Value-Investoren somit zunächst als Detektive und dann als Schnäppchenjäger.
Eine Gewinn-bringende Kapitalanlage kann für einen Value-Investoren aber auch ein preislich stabiles Investitionsobjekt sein. Die Voraussetzung dafür ist, dass es regelmäßig Geld abwirft, wie eine Aktiengesellschaft, die Dividenden zahlt, oder Miet-Immobilien. In diesem Fall profitiert der Value-Investor auch dann, wenn sich der Preis des Objekts stabil entwickelt. Die Wertsteigerung liegt in den regelmäßigen Ausschüttungen des Investments.
### Gründe, warum Aktien unterbewertet sein können
Der Glaube, dass an der Börse immer schnell alle Informationen eingepreist werden und Aktien somit zu fairen Preisen handeln, nennt man Markteffizienz-Hypothese.
Wie wir schon angedeutet haben, glaubt ein Value-Investor nicht an effiziente Märkte. Aus Sicht des Value Investing gibt es hingegen zahlreiche Gründe, warum bei Aktien und anderen Assets eine Unterbewertung vorliegen kann. Das sind die wichtigsten:
**Emotionen und kognitive Verzerrungen:** Menschen handeln oft irrational, auch an der Börse. Das äußerst sich in einem Anlageverhalten, das von psychologischen Voreingenommenheiten, Angst oder Gier getrieben ist anstatt von fundamentalen Daten der Unternehmen.
Wenn Anleger sehen, dass eine Aktie oder ein ganzer Aktienmarkt steigt, kaufen sie aus Gier oder der Angst, dass ihnen eine starke Börsenphase entgehen könnte. Im letzteren Fall spricht man auch von der *fear of missing out*, kurz: FOMO.
Oder ihre Verlustaversion veranlasst Investoren dazu, ihre Wertpapiere zu verkaufen, wenn sie sehen, dass die Kurse in den Keller wandern. Aus Angst, noch tiefer in den roten Bereich zu rutschen, realisieren sie ihre Verluste, statt sie nur auf dem Papier zu halten und abzuwarten, bis sich die Richtung, in die der Markt läuft, wieder dreht.
**Unbeachtete und unscheinbare Aktien:** Anleger konzentrieren sich bei ihrer Aktienauswahl in der Regel tendenziell auf große Konzerne, Unternehmen mit einer hohen Nachrichtendichte und Firmen aus der eigenen Region. Small Caps, größere Player mit wenig Newsflow und ausländische Aktien fliegen für die meisten Menschen hingegen unter dem Radar. Daher lässt sich nach Ansicht der Value-Investoren in diesen Bereichen eine große Vielfalt an potenziell unterbewerteten Aktien finden.
**Schlechte News:** Auch grundsolide Unternehmen haben gelegentlich mit Rückschlägen zu kämpfen, die den Aktienkurs belasten – etwa bei Rechtsstreitigkeiten oder Rückrufaktionen. Es gibt jedoch eigentlich keinen Grund anzunehmen, dass sich die Kurse nicht wieder erholen werden.
In anderen Fällen gibt es vielleicht Probleme in einem Geschäftsbereich, die die Gesamt-Rentabilität des Unternehmens eindellen. Auch das kann in der Regel überwunden werden, im Zweifel indem der Geschäftszweig veräußert oder geschlossen wird.
Ein weiteres interessantes Beispiel für *bad news* sind Analysten-Schätzungen. Anlegerinnen und Anleger verkaufen oft panikartig Aktien, wenn ein Unternehmen Umsätze und Gewinne bekannt gibt, die den Erwartungen der Analysten nicht entsprechen. Ein ähnliches Marktverhalten ist zu beobachten, wenn die viel beachteten Experten ein Unternehmen herabstufen.
An der Börse ist ein derart erratisches Verhalten in der Regel in Fehler – zumal Studien regelmäßig zeigen, dass Analysten bei der Vorhersage der Zukunft keine gute Erfolgsbilanz haben.
Value-Investoren, die den langfristigen Unternehmenswert kennen und über kurzweilige negative News und Herabstufungen hinausblicken, können Aktien dann mit großen Abschlägen kaufen.
**Abwärts-Zyklen:** Unter Zyklizität versteht man Schwankungen, die das fundamentale Umfeld eines Unternehmens beeinflussen – sei es Saisonalität, die Konjunkturphase oder im Rohstoffbereich der sogenannte [Schweinezyklus](https://www.sharedeals.de/wissen/rohstoffe/). Diese Phänomene wirken sich kurz- und mittelfristig auf die Gewinnhöhe und den Aktienkurs eines Unternehmens aus, haben jedoch nicht notwendigerweise einen nennenswerten Einfluss auf den inneren Wert des Unternehmens.
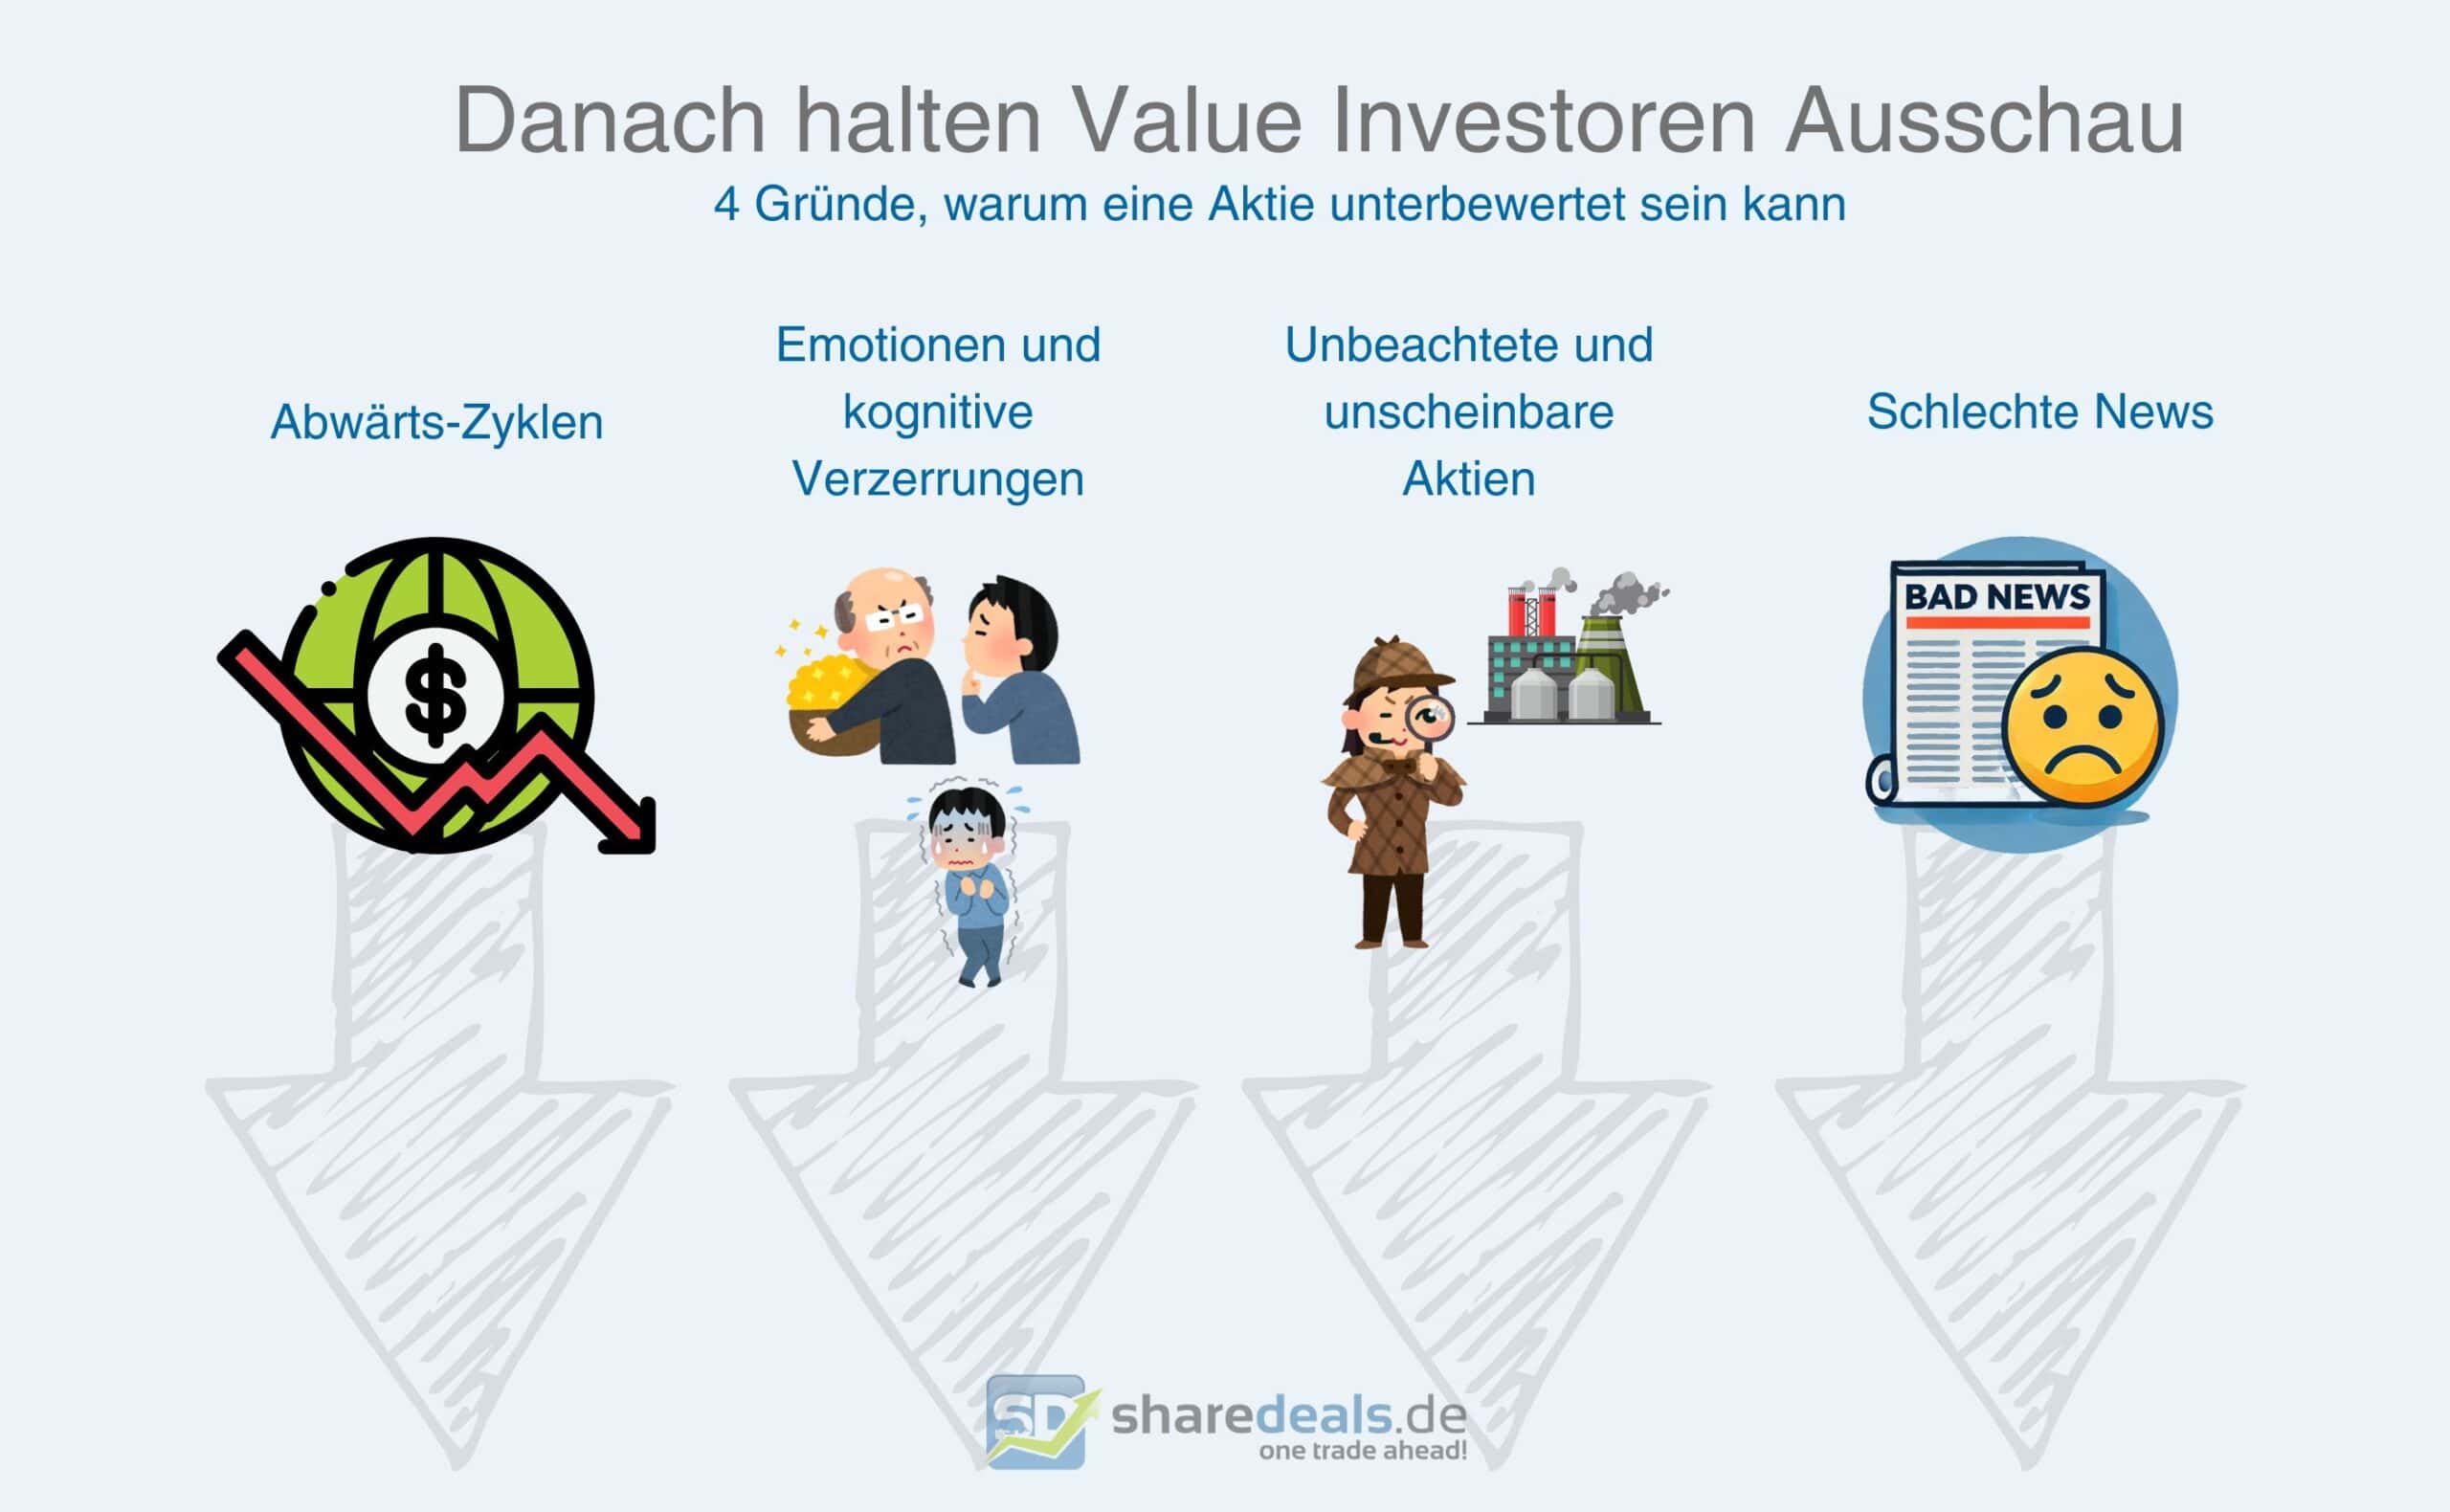Wenn eine Aktie unterbewertet ist, liegt es in der Regel an einem oder mehreren dieser 4 Faktoren. | Bild: Eigene Darstellung
### Value Investing vs. Growth Investing
Value Investing wird häufig als das Gegenteil von Growth Investing bezeichnet, dem Ansatz also, der auf Aktien mit überdurchschnittlichem Wachstum abzielt in Bezug auf Umsatz, Gewinne oder Cashflows. Warren Buffett hat dieser Darstellung jedoch stets widersprochen. Vielmehr hält er die beiden Begriffe für zwei Seiten derselben Medaille.
## Wie funktioniert Value Investing?
Um unterbewertete Aktien zu identifizieren, muss der Value-Investor Unternehmen möglichst genau beobachten, beleuchten und bewerten. Das geschieht in der Regel mithilfe einer sogenannten Fundamentalanalyse.
Dabei werden verschiedene Kennzahlen herangezogen, um den inneren Wert einer Aktie zu ermitteln – wie etwa die finanzielle Leistung, Barmittel, Schulden, Einnahmen, Gewinne, Cashflows usw.
Betrachtet werden außerdem häufig das Geschäftsmodell, der Zielmarkt, sowie Vor- und Nachteile gegenüber dem Wettbewerb.
Kennzahlen, die häufig bei der Bewertung eines Unternehmens herangezogen werden, sind:
- **Kurs-Gewinn-Verhältnis (KGV):** Diese Kennzahl, die im Englischen Price-to-Earnings-Ratio (P/E) heißt, ist die wohl wichtigste und verbreitetste Hilfe im Value Investing, um eine mögliche Unterbewertung einer Aktie festzustellen. Dafür wird das aktuelle KGV eines Unternehmens oft mit historischen Werten verglichen oder mit der entsprechenden Kennzahl von einzelnen Konkurrenten und der Gesamtbranche. Meistens werden im sogenannten Vorwärts-KGV prognostizierte Gewinne verwendet, um auch die Zukunftschancen des Unternehmens zu berücksichtigen.
- **Kurs-Buchwert-Verhältnis (KBV):** Bei dieser Kennzahl steht der Wert aller Vermögensgegenstände eines Unternehmens (Buchwert) im Fokus. Ein KBV von 1 bedeutet, dass der Buchwert genau der Aktienbewertung entspricht. Werte unter 1 deuten auf eine Unterbewertung.
- **Freier Cashflow:** Darunter versteht man die jährlich aus den Einnahmen oder dem Betrieb eines Unternehmens erwirtschafteten Mittel nach Abzug aller Ausgaben. Die größten Kostenpositionen sind meist die Bereiche Rohstoffe und Gehälter (Operating Expenses) sowie Maschinen und Anlagen (CAPEX). Der freie Cashflow (kurz: FCF) kann etwa genutzt werden, um Schulden abzubauen, Dividenden an Aktionäre auszuschütten oder Investitionen zu tätigen. Ein langer Track Record stabiler FCFs deutet auf eine gewisse Krisenresistenz hin – ein interessantes Merkmal für Value-Investoren.
Natürlich können noch viele andere Kennzahlen in die Analyse einfließen. Value Investoren nutzen in der Regel Modelle, um auf Basis der vorliegenden Kennzahlen den inneren Wert einer Aktie zu bestimmen.
Warren Buffett und Co. können sich dann dafür entscheiden, Aktien zu kaufen, wenn der errechnete Wert gegenüber dem aktuellen Kurs der Aktie attraktiv genug ist.
Die Pioniere dieser Strategie haben festgestellt, dass Value Investing die besten Resultate liefert, wenn man sich bei der Identifizierung von unterbewerteten Aktien einen gewissen Spielraum für Fehler einräumt, die sogenannte *margin of safety.*
### Margin of Safety: Mit Beispiel anschaulich erklärt
Ein zentraler Begriff im Value Investing ist die Margin of Safety, also die Sicherheitsmarge. Damit bezeichnen Warren Buffett und Co. die Differenz zwischen dem inneren Wert und dem Aktienkurs des Unternehmens.
Value-Investoren suchen Unternehmen mit einer möglichst großen Margin of Safety. In der Theorie misst die Sicherheitsmarge, wie stark unterbewertet ein Unternehmen ist, und damit auch, wie groß das Gewinnpotenzial einer Investition ist. Gleichzeitig bietet die Margin of Safety einen Puffer im Fall von Fehleinschätzungen oder unvorhersehbaren negativen Ereignissen.
Wie Du die Margin of Safety bei Investieren nutzt, veranschaulicht folgendes Beispiel: Angenommen, Du hast bei Unternehmen X eine Fundamentalanalyse durchgeführt, die den inneren Wert auf 100 € bemessen hat. Wenn Du nun eine Sicherheitsmarge von 10% ansetzt, bedeutet das, dass Du erst dann bei der Aktie einsteigst, wenn sich der Kurs 10% unter dem inneren Wert befindet, also bei höchstens 90 €.
Bei Kursen um 95 € wäre das Unternehmen gemäß Deiner Value-Analyse zwar unterbewertet. Aufgrund einer zu geringen Sicherheitsmarge (5%) würdest Du vorerst jedoch von dem Aktienkauf absehen.
Wie groß die Different zwischen dem analysierten Marktwert und dem Kaufpreis sein muss, ist den Value-Investoren selbst überlassen.
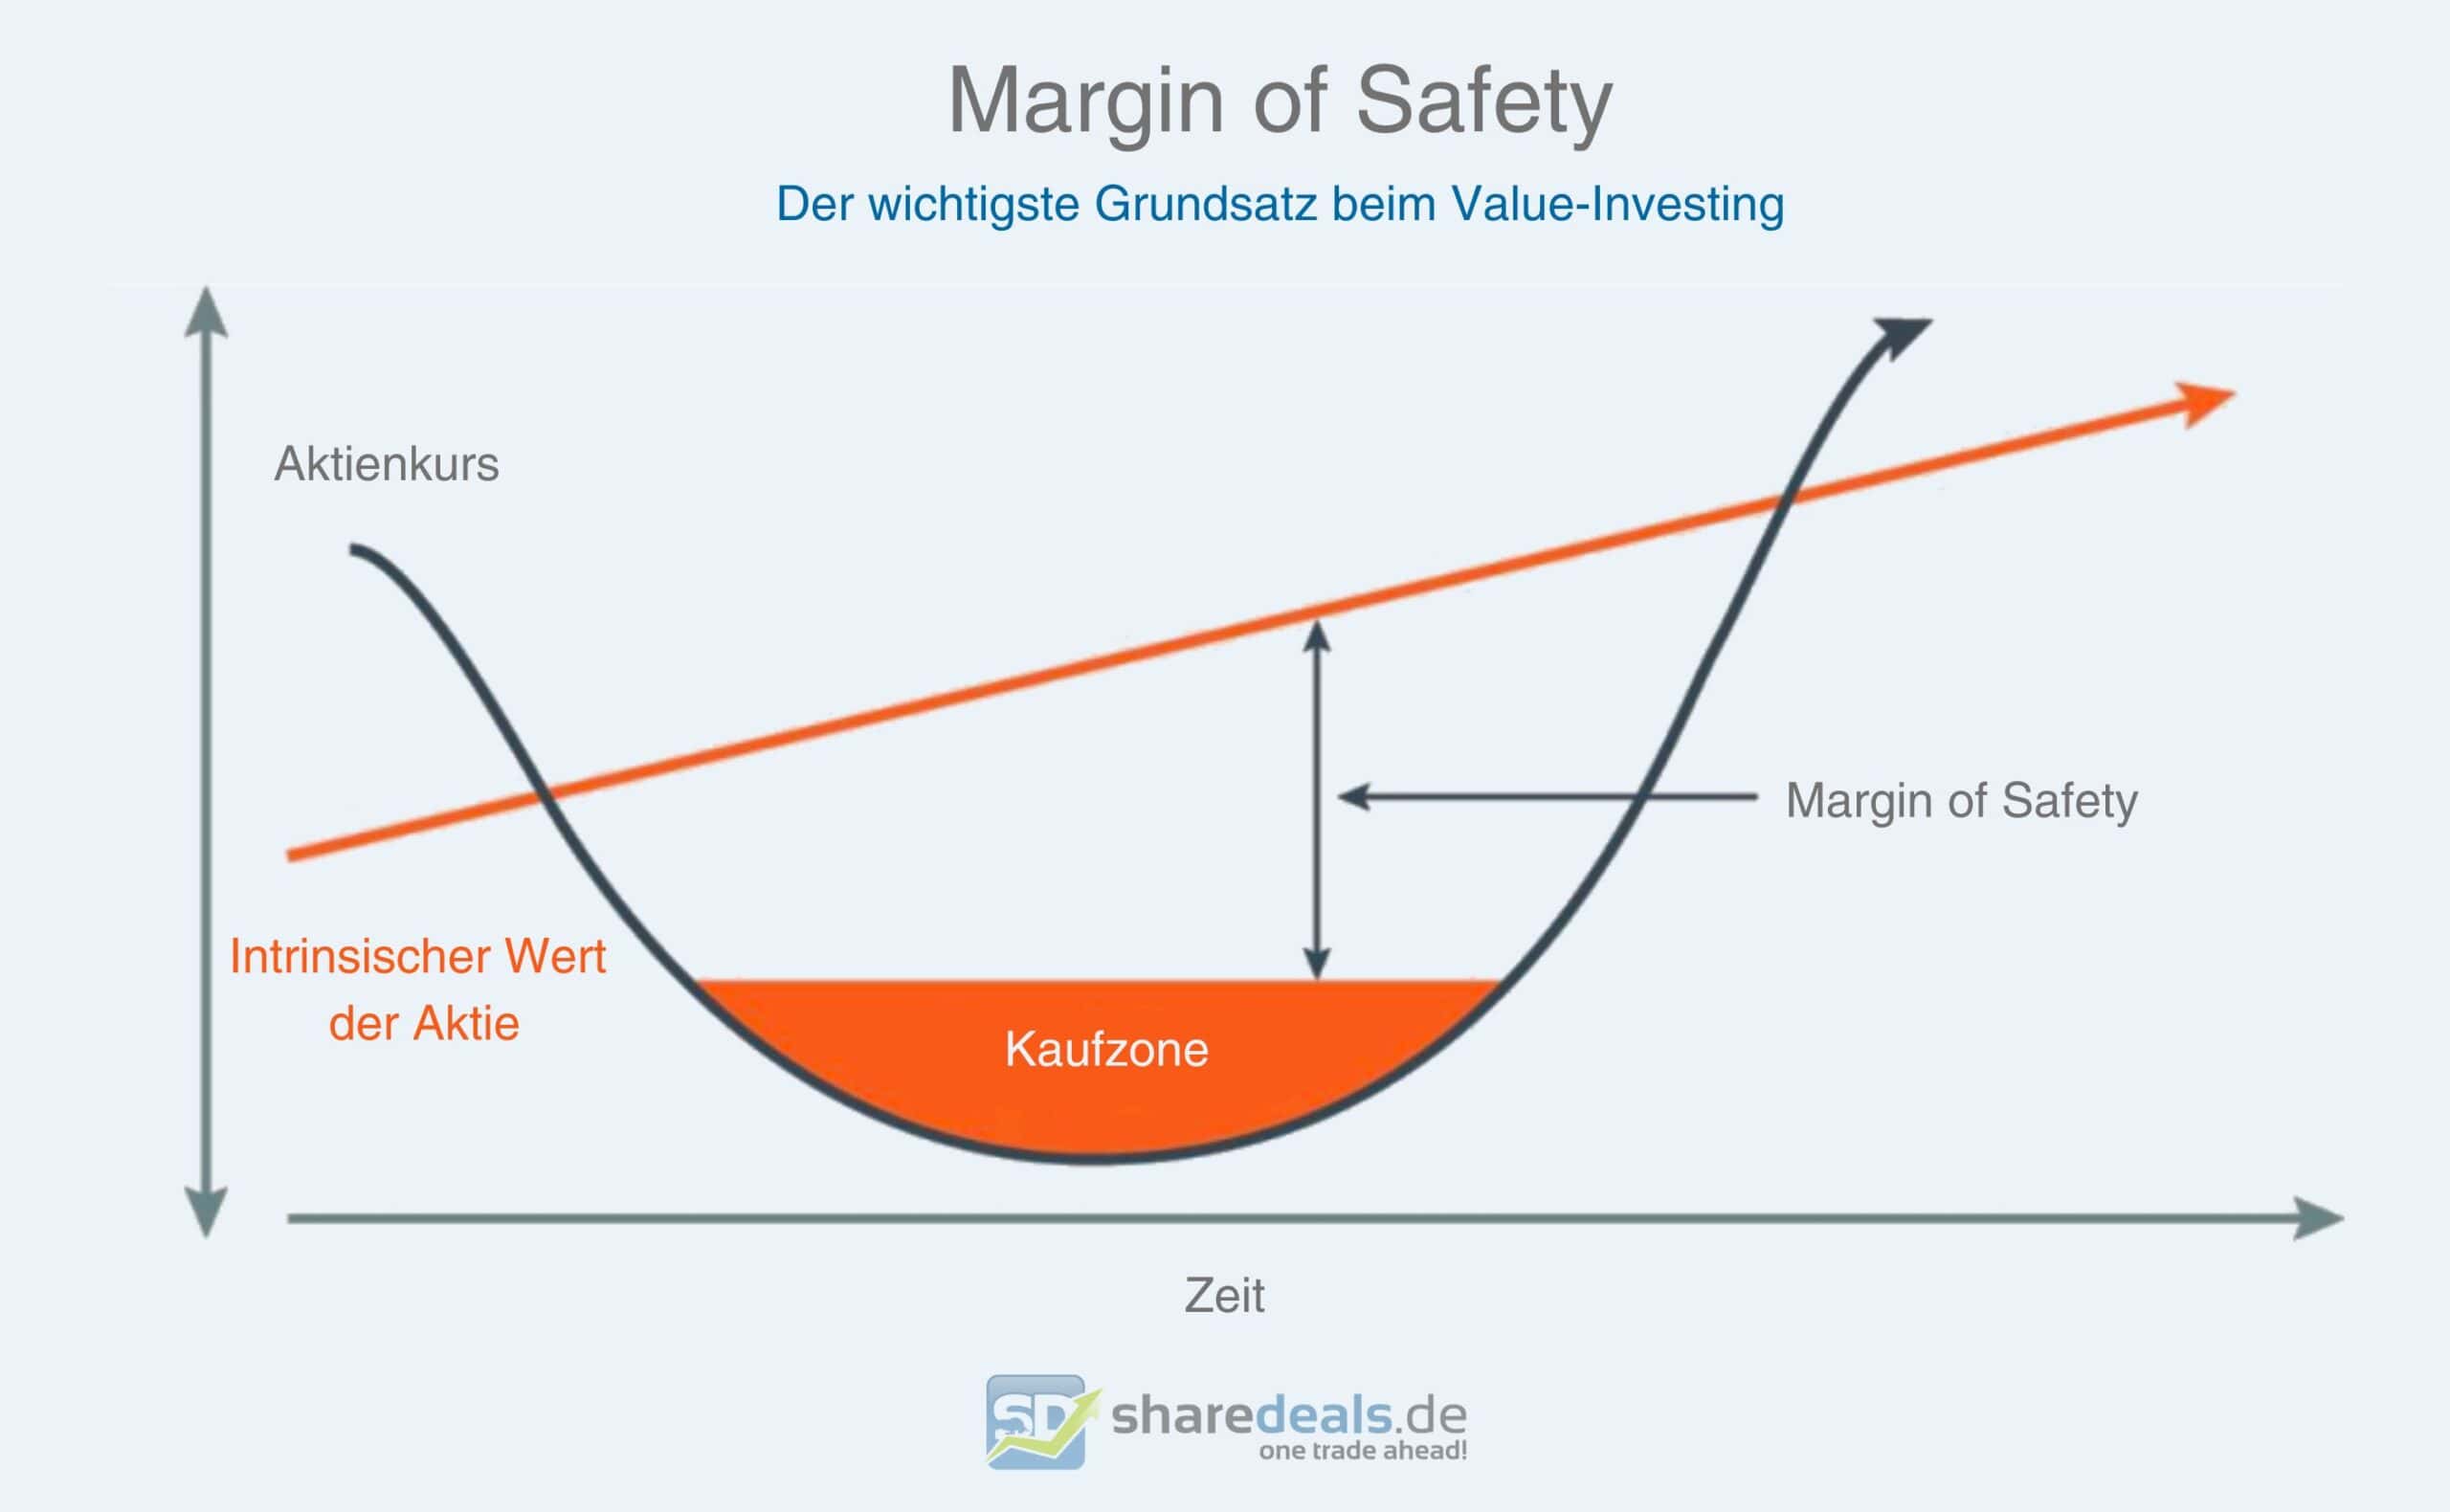Wer nach Value-Kriterien anlegen will, muss stets eine gewisse Margin of Safety beachten | Bild: Eigene Darstellung
## Value Investing Strategien – ein Überblick
Es gibt zahlreiche Investment-Strategien, die auf den Prinzipien des Value Investing aufbauen und jeweils einen unterschiedlichen Schwerpunkt setzen. Im Folgenden stellen wir Dir die wichtigsten Variationen in aller Kürze vor. Benjamin Graham, der Mentor von Warren Buffett und einer der Väter des Value Investing, hat einst empfohlen, eine Margin of Safety von mindestens 50% anzustreben.
Insbesondere in einem hoch bewerteten Markt ist so eine große Margin of Safety jedoch schwer zu finden. Die erforderliche Differenz sollte daher mit der Situation des Marktes variieren, sowie mit dem persönlichen Risikoprofil des Anlegers. Bei volatilen oder hoch bewerteten Märkten kann der Investor einen größeren Sicherheitspuffer wählen. Sind die Börsenkurse im Allgemeinen eher stabil oder unterbewertet, würde eine kleinere Margin ausreichen.
Bewege Dich in jedem Fall in der eigenen Komfortzone und wähle ein Verhältnis, dass Dein Kapital schützt und gleichzeitig attraktive Renditen verspricht. Deine Margin of Safety sollte sich mit steigendem Risiko vergrößern, hängt somit auch davon ab, welche Subkategorie des Value Investing Du verfolgst.
### **Deep Value Investing**
Einer der unkompliziertesten Ansätze ist das Deep Value Investing. Es konzentriert sich hauptsächlich auf einen guten Preis und weniger auf die Qualität eines Unternehmens. Das Ziel ist es, ein diversifiziertes Portfolio aufzubauen aus Aktien mit besonders niedrigen Multiplikatoren wie dem Kurs-Gewinn-Verhältnis und dem Kurs-Buchwert-Verhältnis.
Beispielsweise sucht sich der Deep-Value-Investor nur die "billigsten" Aktien aus jeder Branche oder Region aus. Dafür nimmt er in Kauf, auch einer Reihe von Unternehmen in seinem Depot zu halten, die beispielsweise aufgrund von finanziellen Schwierigkeiten von anderen Anlegern gemieden werden. Der Ansatz ist entsprechend mit einem relativ hohen Risiko verbunden.
Ein Beispiel für die Anwendung der Deep-Value-Strategie: Die Aktie eines Autobauers fällt nach einer Rückrufaktion wegen Fehlfunktionen von 100 auf 50 €. Der Deep-Value-Investor könnte zu dem Schluss kommen, dass die kostspielige Panne des Konzerns eine Korrektur der Aktie auf 70 € rechtfertigt und der Markt mit seiner Reaktion übertrieben hat. Diese Einschätzung spiegelt eine Gewinn-Chance von 20 € je Aktie wider.
### Quality at a reasonable Price
Konträr zum Deep Value Investing gibt es unter den Value-Investoren diejenigen, die Qualität über den Preis setzen. Ihr Ansatz ist bekannt unter dem Namen Quality Investing oder „Quality at a reasonable Price“.
Sie nutzen ebenfalls die klassischen Kennzahlen des Value Investing – allerdings nur zur Vorauswahl. Da Qualität das ausschlaggebende Kriterium für sie ist, konzentrieren sie sich nicht die billigsten Aktien, sondern auf jene mit dem besten Preis-Leistungs-Verhältnis. Das Quality Investing hat sich als ein Weg etabliert, um Risiken zu minimieren und langfristig in Unternehmen zu investieren, die auch Wirtschaftskrisen gut wegstecken können.
### Was ist beim Value Investing ein Burggraben?
Einer der wichtigsten Begriffe im Zusammenhang mit diesem Ansatz ist der Economic Moat (Burggraben). So ein Burggraben beschreibt bildlich den Umstand, wenn ein Unternehmen gegenüber seinen Rivalen einen dauerhaften Wettbewerbsvorteil genießt. Dabei handelt es sich in der Regel um Großkonzerne, die zwar kein hohes Gewinnwachstum, dafür aber einen Schutz vor hohen Verlusten versprechen.
Ein Beispiel für dein Unternehmen mit einem starken Economic Moat ist das einstige Lieblings-Investment von Warren Buffett: Coca-Cola. Der Getränkegigant treibt sich nicht in Wachstumsmärkten herum, erzielt durch seine Markenbekanntheit jedoch dauerhaft höhere Margen als die Konkurrenz. Dieser Status dient dem US-Konzern auch als Sicherheitspolster in ökonomisch anspruchsvollen Zeiten.
### Value Investing nach Benjamin Graham
Der 1976 verstorbene Ökonomen Benjamin Graham gilt als der Vater des Value Investing. Seine Theorie des Investierens hat er in den bahnbrechenden Büchern "Security Analysis" und "The Intelligent Investor" dargelegt. Graham achtete weniger auf die Qualität, dafür aber penibel auf den aktuellen Kaufpreis der Aktie und kaufte sich bei Hunderten von Unternehmen ein.
Er nahm damit in Kauf, dass einige seiner Investitionen zurecht günstig bewertet waren und zu Verlusten führen würden oder sogar Pleite gingen. Unzählige erholten sich jedoch, sodass Benjamin Graham mit seiner Strategie 22% Rendite im Jahr machte – und das, obwohl er zu Zeiten der Großen Depression und des Zweiten Weltkriegs lebte.
Benjamin Graham hat ganze Generationen von Investoren geprägt, einschließlich seinem Schüler Warren Buffett.
### Warren Buffett und die neue Ära des Value Investing
Der 1930 geborene Warren Buffett ist zweifellos der bekannteste Anleger der Welt und wahrscheinlich auch der erfolgreichste, mit einer jährlichen Rendite von mehr als 40% – und das über gut 80 Jahre hinweg. Anfangs hat Warren Buffett die am Deep Value Investing orientierte Strategie seines Lehrmeisters Benjamin Graham 1:1 kopiert und ähnliche Erfolge gefeiert. Nachdem sich die Wirtschaft und die Börsenkurse nach dem Zweiten Weltkrieg deutlich erholt hatten, schwächelte die Performance von Buffetts Depot jedoch über einen längeren Zeitraum.
Er kam schließlich zu der Überzeugung, dass Grahams Ansatz überholt werden muss, und versetzte seinen Fokus auf Qualitäts-Unternehmen. Sein späterer Partner, der 2023 verstorbene Charlie Munger, soll ihn dazu überredet haben. Der "Quality at a reasonable price"-Ansatz war geboren. Statt sehr viele, günstige Aktien kauften die beiden Wall-Street-Legenden plötzlich bei Unternehmen, die hervorragend aufgestellt waren, mit tiefen Burggräben.
Buffett konnte sich mit seiner neuen Strategie nicht mehr so viele Fehlgriffe leisten. Das wichtigste Mantra des "Orakels von Omaha" wurde daher, alle Faktoren des Unternehmens so gut wie möglich zu verstehen.
Den Paradigmen-Wechsel fasste Munger so zusammen: *„It’s far better to buy a wonderful company at a fair price, than a fair company at a wonderful price“*
### Peter Lynch - Vertraute und wachstumsstarke Investments
Der 1944 geborene Peter Lynch hat in den 1980er Jahren an der Börse als Fonds-Manager Legendenstatus erlangt. Ganz nach Buffetts neuer Doktrin ermutigte auch er Anleger immer wieder zu "invest in what you know", also zum Investieren in vertraute Branchen und Unternehmen. Auch er ist Autor einflussreicher Bücher wie „One Up on Wall Street“ und „Beating the Street“.
Im Gegensatz zu anderen Value-Investoren hatte Peter Lynch in seiner Fundamentalanalyse einen Fokus auf Unternehmen mit relativ hohem Wachstum. Er investierte häufig in Aktien mit einem Kurs-Gewinnwachstums-Verhältnis. Die im Englischen als PEG-Ratio bekannte Kennziffer berechnet sich, indem man das Kurs-Gewinn-Verhältnis durch das Wachstum dividiert.
### Chancen, Risiken, Vor- und Nachteile des Value Investing
**Vorteile und Chancen** des Value Investing liegen darin, dass Investoren mit diesem Ansatz realistische Möglichkeiten haben, um den Markt zu übertreffen – also höhere Renditen zu erzielen als der Marktdurchschnitt, der bestenfalls 8% im Jahr beträgt.
**Nachteile bzw. Risiken** des Value Investing bestehen etwa in der Gefahr, in sogenannte Value-Traps zu tappen – also in Aktien zu investieren, die unterbewertet scheinen, langfristig jedoch an Wert verlieren. Der Grund dafür könnte eine Fehlkalkulation sein, ebenso aber auch ein Faktor, den Investoren nicht beeinflussen können wie Managementfehler oder Einflüsse aus der Politik.
## Tipps, wie Du zum erfolgreiche Value Investor wirst
Was alle erfolgreichen Value Investoren gemeinsam haben, ist, dass sie nicht der Herde folgen. Sie beteiligen sich nicht bei Trend-Aktien, weil diese in der Regel überbewertet ist. Sie investieren in weniger bekannte Unternehmen, wenn die Finanzkennzahlen und die Margin of Safety stimmt – und sie werfen einen zweiten Blick auf Aktien, deren Kurse eingebrochen sind, ihre Fundamentaldaten aber stimmen.
Die oberste Maxime von Buffett und Co. ist Sorgfalt und Geduld. Den wahren inneren Wert einer Aktie zu finden, beruht auf einer rigorosen Finanzanalyse. Doch wenn es darum geht, wie vertraut man mit einem Unternehmen ist, kommt auch ein gewisses Maß an Subjektivität ins Spiel. Damit ist das Value Investing sowohl eine Wissenschaft als auch eine Kunst.
Wie wir Dir in diesem Artikel bereits mehrfach deutlich gemacht haben, gibt es Value Investoren unterschiedlichster Couleur. Einige befassen sich ausschließlich mit vorhandenen Finanzdaten, andere schauen vornehmlich auf das künftige Wachstumspotenzial, die Value Gurus Buffett und Lynch tun beides. Du musst für Dich eine bevorzugte Methode finden, um falsch bewertete Aktien zu identifizieren.
Trotz unterschiedlicher Ansätze bleibt die zugrundeliegende Logik des Value Investing immer gleich: Vermögenswerten nachjagen, die zeitweise deutlich unter ihrem inneren Wert gehandelt werden. Das bedeutet, nur zu kaufen, wenn die Bewertungskriterien erfüllt sind und die Disziplin haben, sein Geld brach liegen zu lassen, bis sich echte Gelegenheiten ergeben.
Geduld ist jedoch auch nach dem Aktienkauf gefragt, da Value Investoren keine Kurzfrist- Investitionen machen. Bis ein unterbewertetes Asset zu einem innere Wert zurückkehrt, kann es viele Jahre dauern. Buffett etwa kauft Aktien mit der Absicht, sie mehr oder weniger unbegrenzt zu halten.
Kurzum: Value Investing ist eine außerordentlich anspruchsvolle Anlagephilosophie, die eine fast asketische Selbstbeherrschung erfordert. Die starken Überrenditen von Buffett, Lynch und Co. machen jedoch deutlich: Für Menschen mit dem richtigen Mindset lohnt es sich eindeutig, diesen Geldanlage-Stil zu meistern.
**Tipp:** Werde jetzt Mitglied bei [sharedealsPlus](https://start.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Artikel_Blog) und profitiere von wahren Börsenstars!
## 💬 Value Investing und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Internationale Märkte: Die besten Aktien 2026 aus allen Herrenländern](https://www.sharedeals.de/wissen/internationale-maerkte/)
**Published:** Juli 25, 2025
**Author:** Redaktion
**Content:**
In einer vernetzten Welt bietet jede Börse ihre eigenen Chancen. Wer sich nicht auf den Heimatmarkt beschränkt, globale Perlen sucht, kann Risiken streuen und Renditequellen erschließen, die anderen verborgen bleiben.
Du möchtest Dein Depot auf Weltniveau heben? Dann begib Dich mit uns auf eine Reise durch die wichtigsten Handelsplätze von Warschau bis Wall Street. Wir zeigen Dir, warum Polens Mittelständler oft unter dem Radar bleiben, wie Chinas Tech-Giganten auf Innovation setzen und weshalb skandinavische Dividendenstars als Fels in der Brandung gelten. Mit klaren Analysen, kompakten Kennzahlen und praktischen Tipps bekommst Du das Rüstzeug, um in jedem Winkel des Globus die spannendsten Aktien zu entdecken. Dabei gilt: Chancen nutzen, Risiken kennen – und stets den Blick für das große Ganze bewahren.
## USA: Innovationsmotor der Weltwirtschaft
Die Vereinigten Staaten bleiben auch 2026 der dominierende Aktienmarkt der Welt. Technologie, Cloud-Computing, künstliche Intelligenz und Halbleiter treiben die Gewinne vieler Konzerne weiter an. Besonders Unternehmen aus der KI-Infrastruktur, Softwareplattformen und Chipindustrie profitieren von der globalen Digitalisierung.
Neben den bekannten Tech-Giganten rücken auch spezialisierte Mittelständler in den Fokus, etwa aus den Bereichen Cybersecurity, Robotik oder medizinische Innovationen. Für Anleger bedeutet der US-Markt vor allem eines: hohe Dynamik, aber auch hohe Bewertungen. Wer hier investiert, sollte langfristig denken und Qualitätsunternehmen bevorzugen.
## China: Tech-Giganten im Wandel
Nach turbulenten Jahren durch Regulierung und schwächeres Wachstum versucht China, seine Wirtschaft neu auszurichten. Besonders Technologieunternehmen investieren massiv in künstliche Intelligenz, Cloud-Plattformen und digitale Dienstleistungen.
Die großen Internetkonzerne entwickeln sich zunehmend zu Technologie-Ökosystemen mit E-Commerce, Finanzdienstleistungen, Logistik und Unterhaltung unter einem Dach. Gleichzeitig wächst die Bedeutung von Halbleiterproduktion, Elektroautos und Batterietechnologie. Für internationale Anleger bleibt China ein Markt mit hohem Potenzial – allerdings auch mit politischen Risiken.
## Polen: Europas unterschätzter Wachstumsmarkt
Die Börse in Warschau gehört zu den dynamischsten Kapitalmärkten Mittel- und Osteuropas. Viele polnische Unternehmen sind stark im Export und profitieren von der engen wirtschaftlichen Verbindung zur EU.
Besonders interessant sind mittelgroße Industrie- und Technologieunternehmen, die international wachsen, aber an den globalen Märkten noch wenig Aufmerksamkeit erhalten. Diese „Hidden Champions“ können für Anleger attraktiv sein, weil ihre Bewertungen häufig niedriger sind als vergleichbare Unternehmen in Westeuropa.
## Skandinavien: Stabilität und Dividendenstärke
Skandinavische Unternehmen genießen seit Jahren den Ruf besonders solider Geschäftsmodelle. Konzerne aus Schweden, Dänemark, Norwegen und Finnland sind häufig global führend in Nischenindustrien – von Industrietechnik über erneuerbare Energien bis hin zu Pharma und Medizintechnik.
Viele dieser Unternehmen zeichnen sich durch starke Bilanzen, stabile Cashflows und verlässliche Dividendenpolitik aus. Für langfristige Anleger können skandinavische Aktien daher als stabiler Kern eines internationalen Portfolios dienen.
## Indien: Der nächste Wachstumsriese
Indien entwickelt sich zunehmend zu einer der spannendsten Wachstumsregionen der Welt. Eine junge Bevölkerung, steigende Digitalisierung und eine wachsende Mittelschicht treiben Konsum und Investitionen an.
Besonders stark wachsen Branchen wie IT-Dienstleistungen, Finanztechnologie, Infrastruktur und Konsumgüter. Viele internationale Investoren sehen Indien als langfristige Alternative zu China, insbesondere im Bereich globaler Lieferketten.
## Japan: Comeback eines Industriestandorts
Nach Jahrzehnten moderaten Wachstums erlebt Japans Börse eine neue Dynamik. Reformen in der Unternehmensführung, steigende Aktionärsorientierung und technologische Stärke treiben viele Unternehmen an.
Japanische Firmen sind weltweit führend in Robotik, Präzisionsmaschinen und Automatisierungstechnologie – Schlüsselindustrien für die industrielle Zukunft. Für Anleger bietet der Markt eine Mischung aus etablierten Konzernen und innovativen Technologiefirmen.
## Lateinamerika: Rohstoffe und Energiewende
Die Börsen Lateinamerikas profitieren stark von ihrer Rolle als Rohstofflieferant der Welt. Länder wie Brasilien, Chile oder Peru verfügen über große Vorkommen an Kupfer, Lithium und Eisenerz – Rohstoffe, die für Elektromobilität und Energiewende unverzichtbar sind.
Neben Rohstoffkonzernen entstehen zunehmend auch interessante Unternehmen im Bereich erneuerbare Energien und Infrastruktur. Die Märkte bleiben jedoch anfällig für politische und wirtschaftliche Schwankungen.
## Globale Strategie: Diversifikation als Schlüssel
Internationale Aktien eröffnen Anlegern Zugang zu Wachstumsmärkten, Technologien und Branchen, die im Heimatmarkt möglicherweise fehlen. Gleichzeitig sorgt eine geografische Streuung für eine bessere Risikoverteilung im Portfolio.
Wichtig ist jedoch eine sorgfältige Auswahl. Unterschiedliche Währungen, politische Systeme und wirtschaftliche Entwicklungen können Chancen, aber auch Risiken bedeuten. Wer globale Märkte analysiert und langfristig denkt, kann sein Depot deutlich breiter und robuster aufstellen.
## Fazit
Die Börsenwelt im Jahr 2026 ist vielfältiger denn je. Von innovativen US-Technologiekonzernen über asiatische Wachstumsfirmen bis hin zu europäischen Dividendenstars bieten internationale Märkte zahlreiche Chancen. Entscheidend ist nicht, den nächsten kurzfristigen Trend zu treffen – sondern weltweit nach Unternehmen zu suchen, die langfristig Wert schaffen.
**Tipp:** Werde jetzt Mitglied bei [sharedealsPlus](https://start.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Artikel_Blog) und profitiere von wahren Börsenstars!
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Börsenlexikon: Alle Fachbegriffe der Händler verstehen](https://www.sharedeals.de/wissen/lexikon/)
**Published:** Mai 3, 2023
**Author:** Redaktion
**Content:**
Ihr habt Euch unseren Ratgeber „[Trading: Was ist Traden, wie funktioniert es?](https://www.sharedeals.de/wissen/trading/)“ schon durchgelesen und wisst jetzt alles Grundlegende zu dem Thema. Jetzt wollt Ihr endlich loslegen, versteht im Austausch mit Gleichgesinnten im SD-Chat aber doch nur Bahnhof: Schulter-Kopf-Schulter, Dreiecke, Goldene Kreuze, Bollinger-Bänder? In unserem Börsen- und Trading-Lexikon erklären wir Euch alle Begriffe aus dem Handels-Jargon, die über die Basics hinausgehen, damit Ihr zu einem echten Börsen-Profi reifen könnt.
## \#
[1-2-3-Chartmuster](https://www.sharedeals.de/wissen/lexikon/1-2-3-chartmuster/)
## A
[„Angstbarometer“ VIX](https://www.sharedeals.de/wissen/lexikon/angstbarometer-vix/)
[Arbitrage-Trading](https://www.sharedeals.de/wissen/lexikon/arbitrage-trading/)
[Angel Investor](https://www.sharedeals.de/wissen/lexikon/angel-investor/)
[Aktienanleihen](https://www.sharedeals.de/wissen/lexikon/aktienanleihen/)
## B
[Bollinger Bänder](https://www.sharedeals.de/wissen/lexikon/bollinger-baender/)
[Bullish Engulfing](https://www.sharedeals.de/wissen/lexikon/bullish-engulfing/)
[Bottom Fishing](https://www.sharedeals.de/wissen/lexikon/bottom-fishing/)
## C
[Carry-Trade](https://www.sharedeals.de/wissen/lexikon/carry-trade/)
[CFDs](https://www.sharedeals.de/wissen/lexikon/cfd/)
[Chaikin Volatilität](https://www.sharedeals.de/wissen/lexikon/chaikin-volatility/)
[Copy Trading](https://www.sharedeals.de/wissen/lexikon/copy-trading/)
## D
[Dead-Cat-Bounce](https://www.sharedeals.de/wissen/lexikon/dead-cat-bounce)
[Dreiecke, steigende & fallende](https://www.sharedeals.de/wissen/lexikon/dreiecke/)
[Dreiecke, symmetrische](https://www.sharedeals.de/wissen/lexikon/symmetrische-dreiecke/)
[Donchian Channel](https://www.sharedeals.de/wissen/lexikon/donchian-channel/)
[Dow-Theorie](https://www.sharedeals.de/wissen/lexikon/dow-theorie/)
[Double Top](https://www.sharedeals.de/wissen/lexikon/double-top/)
[Double Bottom](https://www.sharedeals.de/wissen/lexikon/double-bottom/)
## E
[Elliott-Wellen](https://www.sharedeals.de/wissen/lexikon/elliott-wellen)
## G
[Goldenes Kreuz](https://www.sharedeals.de/wissen/lexikon/das-goldene-kreuz/)
[Grid-Trading](https://www.sharedeals.de/wissen/lexikon/grid-trading)
[Gap-Trading](https://www.sharedeals.de/wissen/lexikon/gap-trading/)
## H
[Hochfrequenzhandel](https://www.sharedeals.de/wissen/lexikon/hochfrequenzhandel/)
## I
[Index- und Aktienkorb-Anleihen](https://www.sharedeals.de/wissen/lexikon/index-und-aktienkorb-anleihen/)
## J
[January Barometer](https://www.sharedeals.de/wissen/lexikon/january-barometer/)
## K
[KGV](https://www.sharedeals.de/wissen/lexikon/kgv/)
[Keltner Channel](https://www.sharedeals.de/wissen/lexikon/keltner-channel/)
## M
[Margin-Trading](https://www.sharedeals.de/wissen/lexikon/margin-trading/)
[Momentum-Trading](https://www.sharedeals.de/wissen/lexikon/momentum-trading/)
[Multiple Time Frame Analysis](https://www.sharedeals.de/wissen/lexikon/multiple-time-frame-analysis/)
## N
[News-Trading](https://www.sharedeals.de/wissen/lexikon/news-trading/)
## R
[Range Trading](https://www.sharedeals.de/wissen/lexikon/range-trading/)
[RSI](https://www.sharedeals.de/wissen/lexikon/rsi/)
[Repackagings](https://www.sharedeals.de/wissen/lexikon/repackagings/)
## O
[Optionsscheine: Barrier und Digital](https://www.sharedeals.de/wissen/lexikon/exotische-optionsscheine/)
[Optionsscheine: Range](https://www.sharedeals.de/wissen/lexikon/range-optionsscheine/)
## P
[Positions-Trading](https://www.sharedeals.de/wissen/lexikon/positions-trading/)
## S
[Scalping](https://www.sharedeals.de/wissen/lexikon/scalping/)
[Swing-Trading](https://www.sharedeals.de/wissen/lexikon/swing-trading)
[Santa-Claus-Rally](https://www.sharedeals.de/wissen/lexikon/santa-claus-rally/)
## T
[Twiggs Volatilität](https://www.sharedeals.de/wissen/lexikon/twiggs-volatility/)
[Trend-Trading](https://www.sharedeals.de/wissen/lexikon/trend-trading/)
## V
[V-Formation](https://www.sharedeals.de/wissen/lexikon/v-formation/)
[Volumen-Trading](https://www.sharedeals.de/wissen/lexikon/volumen-trading/)
## W
[Wandelanleihen](https://www.sharedeals.de/wissen/lexikon/wandelanleihen/)
---
### [Markttrends: Wie makroökonomische Prozesse das Börsengeschehen prägen](https://www.sharedeals.de/wissen/markttrends/)
**Published:** April 15, 2025
**Author:** Redaktion
**Content:**
Das Geschehen an den Börsen lässt sich selten allein durch Unternehmenszahlen und Quartalsberichte erklären. Wer langfristig anlegt oder die Märkte aktiv beobachtet, weiß: Hinter jeder Kursbewegung stecken große Entwicklungen, deren Ursprung weit über einzelne Firmen hinausreicht. In unserer Rubrik „Markttrends“ nehmen wir diese übergeordneten Kräfte in den Fokus – und erklären, was sie für Anleger bedeuten.
## Krieg und Börse
Geopolitische Konflikte gehören zu den stärksten kurzfristigen Einflussfaktoren an den Finanzmärkten. Kriege und militärische Spannungen führen häufig zu erhöhter Volatilität, steigenden Rohstoffpreisen und einer Flucht in sogenannte „sichere Häfen“ wie Gold oder Staatsanleihen stabiler Länder. Gleichzeitig profitieren bestimmte Branchen – etwa Energie, Rüstung oder Cybersecurity – von erhöhten Verteidigungsbudgets und geopolitischen Risiken. Historisch zeigen Börsen jedoch eine bemerkenswerte Anpassungsfähigkeit: Nach anfänglichen Schocks stabilisieren sich Märkte oft schneller als erwartet, da Investoren langfristige wirtschaftliche Perspektiven stärker gewichten als kurzfristige Krisen.
## Blockchain
Die Blockchain-Technologie hat sich von einem Nischenkonzept aus der Welt der Kryptowährungen zu einer strategisch wichtigen Infrastruktur entwickelt. Neben digitalen Währungen stehen zunehmend Anwendungen wie Smart Contracts, Tokenisierung von Vermögenswerten und dezentrale Finanzsysteme im Fokus. Banken, Börsen und Technologieunternehmen investieren Milliarden in entsprechende Plattformen. Für Anleger ergibt sich daraus ein wachsender Markt rund um Infrastruktur, Softwarelösungen und Unternehmen, die Blockchain-basierte Geschäftsmodelle entwickeln.
## KI-Guide für Anleger
Künstliche Intelligenz verändert die Art und Weise, wie Investoren Märkte analysieren. Moderne KI-Systeme können riesige Datenmengen auswerten, Marktstimmungen in sozialen Medien erkennen oder Unternehmensberichte automatisch analysieren. Gleichzeitig entstehen neue Anlagechancen in Unternehmen, die KI-Chips, Cloud-Infrastruktur oder Softwarelösungen entwickeln. Für Anleger gilt jedoch ein Grundsatz: KI kann Entscheidungsprozesse unterstützen, ersetzt aber nicht eine fundierte Strategie, Diversifikation und Risikomanagement.
## Chinas Wirtschaftskrise
Die zweitgrößte Volkswirtschaft der Welt steht vor strukturellen Herausforderungen. Eine schwächelnde Immobilienbranche, hohe Verschuldung lokaler Regierungen und eine verlangsamte Konsumnachfrage belasten das Wachstum. Internationale Investoren beobachten die Entwicklung aufmerksam, da China eine zentrale Rolle in globalen Lieferketten spielt. Schwächephasen in der chinesischen Wirtschaft können Rohstoffpreise, Industrieunternehmen und globale Exportmärkte erheblich beeinflussen.
## Deglobalisierung
Nach Jahrzehnten zunehmender wirtschaftlicher Integration zeichnet sich eine Phase der Deglobalisierung ab. Handelskonflikte, geopolitische Rivalitäten und der Wunsch nach resilienteren Lieferketten führen dazu, dass Unternehmen Produktion und Beschaffung stärker regionalisieren. Für Börsen bedeutet dies eine Verschiebung von Gewinnern und Verlierern: Während globale Logistikmodelle unter Druck geraten können, profitieren Anbieter regionaler Infrastruktur, Industrieproduktion und strategischer Technologien.
## Demografischer Wandel
Die Alterung vieler Gesellschaften gehört zu den langfristig wichtigsten strukturellen Trends für Investoren. In Europa, Japan und zunehmend auch in China steigt der Anteil älterer Menschen deutlich. Dadurch verändern sich Konsummuster, Arbeitsmärkte und staatliche Ausgaben. Branchen wie Gesundheitswesen, Pflege, Medizintechnik oder altersgerechte Dienstleistungen profitieren von dieser Entwicklung. Gleichzeitig wächst der Druck auf Rentensysteme und Staatsfinanzen.
## Robotik und Automatisierung
Der zunehmende Einsatz von Robotik und Automatisierung gilt als eine der zentralen Antworten auf Fachkräftemangel und steigende Produktionskosten. Industrielle Roboter, autonome Systeme und intelligente Fertigungsanlagen verändern Produktionsprozesse weltweit. Besonders stark investieren Branchen wie Automobilbau, Elektronik und Logistik in entsprechende Technologien. Für Anleger eröffnet sich ein wachsender Markt in Unternehmen, die Robotik-Hardware, Softwaresteuerung und Sensorik entwickeln.
## Rüstungsrohstoffe
Die steigenden Verteidigungsausgaben vieler Staaten erhöhen auch die Nachfrage nach strategischen Rohstoffen. Metalle wie Titan, Nickel, seltene Erden oder spezielle Legierungen sind für moderne Waffensysteme, Luftfahrttechnik und Elektronik unverzichtbar. Gleichzeitig sind viele dieser Rohstoffe geopolitisch sensibel, da ihre Förderung auf wenige Regionen konzentriert ist. Rohstoffunternehmen und alternative Lieferketten gewinnen daher an strategischer Bedeutung.
## Staatsschulden
Weltweit erreichen die Staatsschulden vieler Länder historische Höchststände. Hohe Schuldenstände können langfristig zu steigenden Zinsen, Inflation oder fiskalpolitischen Einschränkungen führen. Für Anleger bedeutet dies ein komplexes Umfeld: Einerseits profitieren bestimmte Anlageklassen wie reale Vermögenswerte oder inflationsgeschützte Anleihen, andererseits können hohe Schulden Risiken für Währungen und Staatsanleihen darstellen.
## Trumps Zölle
Handelspolitische Maßnahmen wie Importzölle haben direkte Auswirkungen auf globale Märkte. Die von Donald Trump eingeführten beziehungsweise angekündigten Zölle auf verschiedene Waren – insbesondere im Handel mit China – haben gezeigt, wie stark politische Entscheidungen Lieferketten und Unternehmensgewinne beeinflussen können. Für Investoren erhöhen solche Maßnahmen die Unsicherheit, können aber auch Chancen schaffen, etwa für heimische Industrien oder alternative Produktionsstandorte.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Robotik und Automatisierung: Was Anleger jetzt wissen sollten](https://www.sharedeals.de/wissen/markttrends/robotik-automatisierung/)
**Published:** Juli 30, 2025
**Author:** Peter Wolf-Karnitschnig
**Content:**
Was vor einigen Jahren nur in Science Fiction-Filmen zu sehen war, ist längst Wirklichkeit geworden. Selbstfahrende Autos auf den Straßen, Operationsroboter in Krankenhäusern, Kochroboter zu Hause sowie Assistenzroboter in Pflegeheimen und Restaurants. Der rasante technische Fortschritt in den Bereichen Automatisierungstechnik und Künstliche Intelligenz hat dazu geführt, dass Roboter mit zunehmend komplexen Aufgaben betraut werden können. Inzwischen sind sie sogar in der Lage, wie Menschen mit anderen Menschen zu interagieren und gemeinsam oder eigenständig klassische menschliche Tätigkeiten zu übernehmen. Wie sieht die Gegenwart und Zukunft von Robotik und Automatisierung aus? Und in welchen Bereichen werden Roboter eine besonders wichtige Rolle spielen? In diesem Beitrag findest Du Antworten auf diese und weitere Frage rund um die Robotik.
## ☝️ Das Wichtigste in aller Kürze
- Die Robotik ist die Wissenschaft, die sich mit dem Entwurf, der Gestaltung, der Produktion und der Steuerung von Robotern beschäftigt.
- Im Jahr 2013 waren weltweit rund 4,3 Millionen Roboter in Betrieb. Pro Jahr kommen ca. 0,5 Millionen weitere hinzu.
- Haupteinsatzgebiete industrieller Roboter sind die Automobil- und die Elektronikindustrie sowie die Lebensmittel-, die Logistik- und die Pharmaindustrie.
- Unter „Automatisierung“ versteht man die Technik, Geräte oder Systeme selbsttätig arbeiten zu lasen. Die Robotik kann als Teilbereich der Automatisierung angesehen werden.
- Die wichtigsten technologischen Trends in der Robotik bzw. Automatisierung sind das Internet of Things, humanoide Roboter und Künstliche Intelligenz.
- Vor allem den Bereichen Bildung, Gesundheit, Haushalt und Militär wird ein großes Potenzial hinsichtlich der Robotik/Automatisierung bescheinigt.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Was versteht man unter Robotik und Automatisierung?](#Was_versteht_man_unter_Robotik_und_Automatisierung)
- [Die Gegenwart der Robotik](#Die_Gegenwart_der_Robotik)
- [💸 Für jeden, der nach finanzieller Freiheit strebt](#%F0%9F%92%B8_Fuer_jeden_der_nach_finanzieller_Freiheit_strebt)
- [Die Zukunft der Robotertechnik](#Die_Zukunft_der_Robotertechnik)
- [Besonderes Anwendungsfeld 1: Professionelle Serviceroboter](#Besonderes_Anwendungsfeld_1_Professionelle_Serviceroboter)
- [Besonderes Anwendungsfeld 2: Autonome Fahrzeuge](#Besonderes_Anwendungsfeld_2_Autonome_Fahrzeuge)
- [Zukunftsbranchen für Robotik und Automatisierung](#Zukunftsbranchen_fuer_Robotik_und_Automatisierung)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Was versteht man unter Robotik und Automatisierung?
„Robotik“ ist ein Kofferwort, das sich aus den beiden Wörtern „Roboter“ und „Technik“ zusammensetzt. Die Robotik beschäftigt sich demnach mit der Fragestellung, wie sich die Prinzipien der Physik und der Informationstechnik technisch in der Praxis umsetzen lassen. Gegenstand der Robotik sind somit der Entwurf, die Gestaltung, die Produktion und die Steuerung von Robotern. Der Begriff „Robotik“ wurde übrigens erstmals vom weltberühmten russisch-amerikanischen Biochemiker und Science Fiction-Autor Isaac Asimov im Jahr 1942 verwendet.
Die Robotik basiert wiederum auf dem Begriff des „Roboters“, der 21 Jahre zuvor in einem Theaterstück des tschechischen Schriftstellers Karel Čapek als Bezeichnung für einen künstlichen Menschen gebraucht wurde. Die Bezeichnung ist an das tschechische Wort „Robot“ angelehnt, was so viel wie „Zwangsarbeit“ bedeutet.
Ein Roboter ist nicht zwangsläufig ein Zwangsarbeiter, sondern vielmehr eine technische Apparatur, die auf Grundlage von Sensoren, Aktoren und Informationsverarbeitung in der Lage ist, mit der physischen Welt zu interagieren. Die Robotik lässt sich als angewandte Wissenschaft am Schnittpunkt von Maschinenbau, Elektrotechnik und Informatik beschreiben.
Sehr häufig wird der Begriff der „Automatisierung“ im Zusammenhang mit der Robotik verwendet. Dieser Begriff hat seine Wurzeln im Altgriechischen und bedeutet so viel wie „sich selbst bewegend“.
Unter Automatisierung versteht man im Allgemeinen eine Technik, die einen Apparat oder ein System automatisch arbeiten lässt. Automatisierung bezeichnet sowohl den Prozess des Automatisierens als auch das Arbeitsergebnis. Wenn man so will, kann man die Robotik als Teilbereich der Automatisierung ansehen.
## Die Gegenwart der Robotik
Die Robotik zählte in den vergangenen Jahren zu den dynamischsten industriellen Wachstumsmärkten der Welt. Die Zahl der im Einsatz befindlichen Roboter hat sich weltweit von 1,3 Millionen im Jahr 2013 auf 4,3 Millionen im Jahr 2023 erhöht. Das entspricht einem jährlichen Wachstum von knapp über 12%.
Die wichtigsten Abnehmerbranchen für industrielle Roboter sind die Automobil- und die Elektronikindustrie. Rund die Hälfte aller installierter Roboter gingen in den letzten drei Jahren in diese beiden Branchen. Die wichtigsten Anwendungsfelder für Roboter sind die Fertigungsprozesse Handling, Schweißen und Lackieren.
In geografischer Hinsicht dominiert seit geraumer Zeit Asien den globalen Robotermarkt. Fast drei Viertel aller Roboter wurden in den letzten Jahren in asiatischen Ländern in Betrieb genommen. Der mit Abstand wichtigste Einzelmarkt für die Roboterindustrie ist China. 2023 wurde jeder zweite industrielle Roboter in der Volksrepublik installiert. Neben China spielen auch Japan, Südkorea, die USA und Deutschland eine wichtige Rolle in der weltweiten Roboterindustrie.
## 💸 Für jeden, der nach finanzieller Freiheit strebt
Verpasse keine lukrative Gelegenheit mehr – der [SD Insider Newsletter](https://www.sharedeals.de/lg-intern-evergreen-sdi/) landet montags und mittwochs gratis in Deinem Postfach und versorgt Dich mit exklusiven Einschätzungen zum Börsengeschehen, die kurz, präzise und sofort anwendbar sind.
## Die Zukunft der Robotertechnik
Das dynamische Wachstum der Robotikindustrie dürfte sich Schätzungen zufolge in den kommenden Jahren etwas verlangsamen. Für den Fünfjahreszeitraum von 2025 bis 2029 gehen Experten von einem Industriewachstum von knapp über 9% aus. Hauptgrund für das etwas nachlassende Wachstum ist die sich abschwächende Nachfrage der Automobil- und der Elektronikindustrie als die beiden wichtigsten Endindustrien für industrielle Roboter.
Die Zukunft der Robotertechnik wird in technologischer Hinsicht von drei mächtigen Entwicklungen getrieben: der Etablierung des Industrial Internet of Things, dem Aufkommen humanoider Roboter und dem Potenzial Künstlicher Intelligenz.
Das Industrial Internet of Things (Industrielle Internet der Dinge) beschreibt den Einsatz von intelligenten Sensoren, Aktoren und anderen Geräten zur Verbesserung von Industrie- und Fertigungsprozessen. Im IoT sind Geräte miteinander vernetzt, um gemeinsam Daten zu sammeln, auszutauschen und zu analysieren.
Humanoide Roboter sind hochentwickelte Maschinenwesen, deren Konstruktion der menschlichen Gestalt nachempfunden ist. In der Regel ähneln ihre Bewegungsabläufe dem eines Menschen. Gegenwärtig übernehmen humanoide Roboter bestimmte Assistenztätigkeiten, beispielsweise in Seniorenheimen oder der Gastronomie. Sind kommen aber auch zunehmend in industriellen Umgebungen zum Einsatz.
Der rapide Fortschritt auf dem Gebiet der Künstlichen Intelligenz ermöglicht es Robotern mittlerweile, auf intelligente Art und Weise mit Menschen zu kommunizieren und zu interagieren. In einem nächsten Schritt dürften Roboter auf Basis von KI in der Lage sein, eigene Beobachtungen zu machen und daraus bestimmte Rückschlüsse zu ziehen. Die Kombination aus Robotik und KI gilt als einer der anspruchsvollsten, aber zugleich vielversprechendsten Teilbereiche der angewandten Wissenschaft.
Das Zusammenspiel von IoT, KI und humanoiden Robotern ermöglicht die Entwicklung sogenannter „kollaborativer Roboter“, auch „Cobots“ genannt. Während traditionelle industrielle Roboter isoliert von menschlichem Kontakt arbeiten, sind Cobots darauf ausgelegt, bestimmte Aufgaben gemeinsam mit Menschen zu erledigen. Daraus ergibt sich ein wesentlich größerer Anwendungsbereich, vor allem bei Interaktionen mit Menschen selbst.
## Besonderes Anwendungsfeld 1: Professionelle Serviceroboter
Das stärkste Wachstum innerhalb der Robotikindustrie wird dem Bereich der professionellen Serviceroboter prophezeit. Darunter werden Roboter verstanden, die Serviceleistungen erbringen, die derzeit noch weitgehend von Menschen übernommen werden. Vor allem die Gastronomie und die Pflege sind Bereiche, in denen Roboter in Zukunft zahlreiche Tätigkeiten übernehmen können.
Die meisten Experten sind sich darin einig, dass das Marktvolumen professioneller Serviceroboter in den kommenden Jahren das konventioneller Industrieroboter übersteigen wird. Wie schnell der Markt für Serviceroboter wächst, ist im Wesentlichen von ihrer gesellschaftlichen Akzeptanz abhängig.
Während in Asien und auch in Amerika die Akzeptanz von Robotern in bislang menschdominierten Tätigkeiten vergleichsweise hoch ist, sind die Zweifel an der Servicerobotik in Europa ausgeprägter. Viele Menschen können sich hierzulande noch nicht die Substitution von Menschen durch Serviceroboter in bestimmten Jobs vorstellen.
## Besonderes Anwendungsfeld 2: Autonome Fahrzeuge
Ein besonderer Teilbereich der Automatisierung und Robotik ist der Straßenverkehr. In kaum einem anderen Bereich war in den vergangenen Jahren der technische Fortschritt so groß wie in der Entwicklung autonomer Fahrzeuge.
Inzwischen sind auf Deutschlands Straße zahlreiche Autos mit autonomem Fahren auf dem sogenannten „Level 3“ unterwegs. In diesem Level übernimmt das Fahrzeug zeitweilig die Fahraufgabe vom Fahrer. Derzeit dürfen Level 3-Autos mit bis zu 60 km/h selbsttätig fahren. Der menschliche Fahrer darf sich anderen Tätigkeiten, wie beispielsweise lesen oder fernsehen, widmen. Nach einer Vorwarnzeit von zehn Sekunden muss der Fahrer allerdings in die Steuerung des Autos eingreifen können. Schlafen während der Fahrt ist demnach nicht erlaubt.
Ab 2027 werden voraussichtlich erste Fahrzeuge im nächsten Automatisierungslevel 4 auf deutschen Straßen fahren. Dabei agiert das Auto komplett autonom, sogar schlafen an Bord ist demnach erlaubt. Allerdings ist autonomes Fahren auf Level 4 noch an definierte Strecken und Bedingungen geknüpft.
Beim höchsten Level 5 ist die Autonomie eines Fahrzeugs nicht mehr mit bestimmten Bedingungen oder Strecken verbunden. Hier ersetzt das Auto vollständig den menschlichen Fahrer. Steuerungsinstrumente wie Lenkrad, Gas- und Bremspedal entfallen in einem Level 5-Auto komplett. Menschen werden hier zu reinen Passagieren. Fahrzeuge auf Level 5 existieren derzeit aber noch nicht. Selbst die Robotaxis der Alphabet-Tochter Waymo und von Tesla in den USA fahren auf Level 4. Es ist aber nur eine Frage der Zeit, bis Auto- bzw. Technologiekonzerne den Sprung auf Level 5 schaffen.
## Zukunftsbranchen für Robotik und Automatisierung
Angesichts des rapiden technologischen Fortschritts in der Robotik und der Automatisierungstechnik sind der Fantasie in Bezug auf neue Anwendungsfelder dieser Techniken kaum Grenzen gesetzt. Nachfolgend werden vier Branchen vorgestellt, in denen Roboter in Zukunft wesentlich mehr Tätigkeiten automatisieren werden als bislang.
### Militär
Gefährliche Umgebungen sind seit jeher ein bevorzugter Einsatzbereich für Roboter, sei es bei der Entschärfung von Bomben oder der Beseitigung von Giftmüll. Ihre Eigenschaften prädestinieren Roboter für den Einsatz in militärischen Anwendungen.
Bislang scheiterte dieser Einsatz an ihren noch zu beschränkten Fähigkeiten. Die Kombination aus Künstlicher Intelligenz, präziseren Steuerungstechniken und höheren Rechengeschwindigkeiten lassen Roboter aber inzwischen für diverse militärische Anwendungen infragekommen. Autonome Drohnen sind nur der Anfang dieser Entwicklung. In Zukunft dürfen humanoide, intelligente Roboter auch als Soldaten dienen.
### Gesundheit und Pflege
Im Gesundheitswesen sind Roboter bereits in hohen Stückzahlen im Einsatz. Seit Jahren existieren Operationsroboter, die bei einer Vielzahl von chirurgischen Eingriffen im Zusammenspiel mit Ärzten beste Behandlungsergebnisse erzielen. Diese OP-Roboter sind erst der Anfang eines großflächigen Einsatzes im Bereich der Gesundheit und der Pflege.
Vor allem in der Pflege sind mit dem Einsatz von (humanoiden) Robotern große Hoffnungen hinsichtlich der Automatisierung verbunden. Sie könnten zahlreiche menschliche Tätigkeiten wie die Überprüfung von Medikamentendosen oder die Begleitung älterer Menschen übernehmen.
### Haushalt
Im Gegensatz zur Industrie sind Roboter bislang noch nicht in großer Zahl in Privathaushalte eingezogen. Bislang beschränkt sich ihre Anwendung im Wesentlichen auf Staubsaugen, Bodenwischen und Rasenmähen.
Die Fortschritte in der Robotik erlauben mittlerweile jedoch ein wesentlich breiteres Anwendungsfeld. In Zukunft werden Haushaltsroboter auch sonstige zeitraubende Tätigkeiten wie Staubwischen, Fensterreinigen, Wäschefalten und Kochen übernehmen können.
### Bildung
Nicht zuletzt haben Roboter auch im Bildungsbereich eine große Zukunft vor sich. Ihr Einsatz ist derzeit auf wenige universitäre Anwendungen beschränkt.
In Zukunft werden Roboter einen wichtigen Beitrag zur Unterstützung und Entlastung menschlicher Lehrkräfte leisten. Sie können Schülern und Studenten Dinge erklären und vorführen sowie ihre Fragen beantworten.
**Weiterlesen**: [Die 10 besten Robotik-Aktien - Branche vor Wachstumsschub?](https://www.sharedeals.de/wissen/zukunftsmaerkte/robotik/)
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Die 10 besten Robotik-Aktien 2026: Smarte Chancen für Investoren](https://www.sharedeals.de/wissen/zukunftsmaerkte/robotik/)
**Published:** November 11, 2024
**Author:** Peter Wolf-Karnitschnig
**Content:**
Intelligente Roboter sind aus unserem Alltag nicht mehr wegzudenken. Gerade durch den Einsatz Künstlicher Intelligenz übernehmen sie zunehmend komplexe Aufgaben, sei es in der Industrie oder der Altenpflege. Dieser Ratgeber bietet dir einen umfassenden Überblick über die dynamische Branche und stellt dir zudem die zehn wichtigsten börsennotierten Robotikunternehmen vor.
## ☝️ Das Wichtigste in aller Kürze
- Die Robotik ist eine wissenschaftliche Disziplin, die sich mit dem Entwurf, der Gestaltung, der Produktion und der Steuerung von Robotern beschäftigt – in Industrie, im Dienstleistungssektor und in Haushalten.
- Im Jahr 2023 waren weltweit rund 4,3 Millionen Roboter in Betrieb. Pro Jahr kommen ca. 500.000 weitere hinzu.
- Haupteinsatzgebiete industrieller Roboter sind die **Automobil- und die Elektronikindustrie**. Sie werden aber auch häufig in der **Lebensmittel- und der Logistikbranche** eingesetzt.
- **China** ist der mit Abstand wichtigste Absatzmarkt für Roboter, gefolgt von Japan, den USA, Südkorea und Deutschland.
- Die wichtigsten technologischen Trends in der Robotik sind die Entwicklung **kollaborativer Roboter** und die Integration **Künstlicher Intelligenz**.
- In die Robotikbranche kannst Du in Form von **Einzelaktien**, Exchange-traded Funds (**ETF**) und **Aktienfonds** investieren.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [10 der wichtigsten Robotik-Aktien](#10_der_wichtigsten_Robotik-Aktien)
- [Wie Roboter unsere Arbeitswelt verändern](#Wie_Roboter_unsere_Arbeitswelt_veraendern)
- [Geschichte und Ausblick](#Geschichte_und_Ausblick)
- [Wie kann man in Robotik-Aktien investieren?](#Wie_kann_man_in_Robotik-Aktien_investieren)
- [10 der wichtigsten Robotik-Aktien im Mini-Porträt](#10_der_wichtigsten_Robotik-Aktien_im_Mini-Portraet)
- [Wichtige Tipps fürs Investieren in Robotik-Aktien](#Wichtige_Tipps_fuers_Investieren_in_Robotik-Aktien)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## **10 der wichtigsten Robotik-Aktien**
Das Universum der Roboter-Aktien wird fast ausschließlich von japanischen und chinesischen Unternehmen dominiert. Mit der schwedisch-schweizerischen ABB und Dürr aus Deutschland gibt es lediglich zwei bedeutende Robotik-Aktien aus Europa. Die USA spielen in diesem Markt überhaupt keine Rolle.
In der nachfolgenden Unternehmensvorstellung wurden die zehn nach Börsenwert größten Unternehmen der Branche ausgewählt. Bei vielen von ihnen handelt es sich jedoch um Mischkonzerne, die neben der Roboterherstellung weitere Geschäftsbereiche besitzen.
Sehr häufig werden Robotik-Aktien mit KI-Aktien in einen Topf geworfen. Das jedoch zu Unrecht, denn es handelt sich in der Regel um zwei völlig unterschiedliche Arten von Unternehmen. Deshalb wurde in diesem Beitrag auf eine Darstellung von KI-Unternehmen verzichtet.
**Aktie****Marktkap.** **in Mrd. € (September 2025)****ISIN**[ABB](#abb)110,9CH0012221716[Denso](#denso)34,0JP3551500006[Dürr](#duerr)1,35DE0005565204[Fanuc](#fanuc)22,6JP3802400006[Kawasaki Heavy Industries](#kawasaki)8,9JP3224200000[Midea Group (Kuka)](#kuka)73,2CNE100006M58[Mitsubishi Electric](#mitsubishi)44,9JP3902400005[Omron](#omron)4,4JP3197800000[Siasun](#siasun)3,8CNE100000GH7[Yaskawa Denki](#yaskawa)4,5JP3932000007*Die wichtigsten Robotik-Aktien: Stand Mitte September 2025*
## Wie Roboter unsere Arbeitswelt verändern
Die meisten Menschen kennen sie aus Film und Fernsehen: Roboter. Bereits seit fast 100 Jahren kommen die mehr oder weniger menschenähnlichen Automaten auf der Leinwand vor.
Doch längst haben sie den Sprung von der Leinwand in die Wirklichkeit geschafft. Ohne die Hilfe von Robotern wären der Bau von Autos, der Betrieb von Lagern, der Transport von Gegenständen und zahlreiche weitere Tätigkeiten heutzutage nicht mehr vorstellbar. Der Automatisierungsgrad in der Wirtschaft nimmt immer weiter zu: Jedes Jahr werden weltweit über 500.000 neue Roboter in Betrieb genommen.
Die nächste große Roboter-Welle in der Industrie steht Experten zufolge bevor | Daten: World Robotics 2024 | Grafik: eigene Darstellung
Trotzdem steckt die Robotikbranche erst in den Kinderschuhen. Während ihre Verbreitung in der Industrie bereits sehr groß ist, gibt es Service-Roboter, die etwa im Haushalt helfen, erst seit wenigen Jahren. Sie erbringen vielfältige Dienstleistungen, wie zum Beispiel die Reinigung von Gebäuden, die Bedienung von Restaurantgästen oder die Unterstützung älterer Menschen.
Die technologischen Fortschritte in der Robotertechnik sind immens – und der Trend hält weiter an. Inzwischen existieren humanoide Kollarborationsroboter, die in der Lage sind, mehr oder weniger intelligent mit Menschen zu interagieren. Die Kombination aus Robotik und KI wird in den kommenden Jahren völlig neue Anwendungsgebiete erschließen. Die Sorge vieler Menschen, dass Maschinen bald ihre Arbeitskraft ersetzen werden, ist angesichts der rapiden Entwicklungsgeschwindigkeit in diesen beiden Disziplinen nicht unberechtigt.
Doch mit welcher Geschwindigkeit entwickelt sich die Robotikindustrie tatsächlich? Und wie kannst Du vernünftig in diese Branche investieren? Aktien kaufen oder gibt es andere Wege?
Dieser Ratgeber gibt Dir Antworten auf diese und weitere Fragen rund um die Robotik und erklärt Dir, wie Du erfolgreich in diese hochspannende Branche investieren kannst.
## Geschichte und Ausblick
### **Was ist Robotik?**
Der Begriff der Robotik setzt sich aus den Wörtern „Roboter“ und „Technik“ zusammen. Das Wort „Robotik“ geht auf den bekannten russisch-amerikanischen Biochemiker und Science Fiction-Autor Issac Asimov zurück, der es im Jahr 1942 in den Sprachgebrauch einführte.
Die Robotik setzt sich mit der Fragestellung auseinander, wie sich Prinzipien der Physik und der Informationstechnik in der Praxis technisch umsetzen lassen. Konkret beschäftigt sich die Robotertechnik mit dem Entwurf, der Gestaltung, der Produktion und der Steuerung von Robotern.
Das Wort „Roboter“ ist übrigens deutlich älter als der Begriff „Robotik“. Es taucht erstmals im 1921 erschienenen Theaterstück des tschechischen Schriftstellers Karel Čapek als Bezeichnung für einen künstlichen Menschen auf. Die Bezeichnung lehnt sich an das tschechische Wort „Robot“ an, was so viel wie „Zwangsarbeit“ bedeutet.
Unter einem Roboter wird heutzutage kein Zwangsarbeiter, sondern eine technische Apparatur verstanden, die auf Basis von Sensoren, Aktoren und Informationsverarbeitung in der Lage ist, mit der physischen Welt zu interagieren. Die Robotik ist somit eine angewandte Wissenschaft am Schnittpunkt von Maschinenbau, Elektrotechnik und Informatik.
### **Vergangenheit und Gegenwart**
Robotik ist einer der wichtigsten industriellen Wachstumsmärkte der Welt – ein Megatrend. Die Zahl der weltweit im Einsatz befindlichen Roboter hat sich von 2,1 Millionen im Jahr 2017 auf 4,3 Millionen im Jahr 2023 mehr als verdoppelt. Das entspricht einem jährlichen Wachstum von knapp über 12%.
Hauptabnehmer industrieller Roboter sind die Automobil- und die Elektronikindustrie. Auf diese beiden Branchen entfiel in den vergangenen drei Jahren rund die Hälfte aller installierter Roboter. Die drei mit Abstand wichtigsten Anwendungsfelder sind die Fertigungsprozesse Handling, Schweißen und Lackieren.
In geografischer Hinsicht dominiert seit einigen Jahren Asien den weltweiten Robotermarkt. Fast 75% aller Roboter wurden in den letzten Jahren in asiatischen Ländern in Betrieb genommen. Der mit Abstand wichtigste Einzelmarkt für die Roboterindustrie ist China. Im Jahr 2023 wurde jeder zweite industrielle Roboter in China installiert. Neben China sind auch Japan, Südkorea, die USA und Deutschland Märkte mit großer Bedeutung für die globale Roboterindustrie.
Einer der wichtigsten Trends der Robotik in den letzten Jahren ist der zunehmende Einsatz sogenannter „kollaborativer Roboter“, auch „Cobots“ genannt. Während traditionelle industrielle Roboter isoliert von menschlichem Kontakt arbeiten, sind Cobots darauf ausgelegt, bestimmte Aufgaben im Zusammenspiel mit Menschen zu erledigen.
### **Zukünftige Entwicklung der Industrie**
In den kommenden Jahren wird sich das Wachstum der Robotikindustrie allerdings verlangsamen. Für den Zeitraum 2024 bis 2027 geht die Prognose nur noch von einem jährlichen Branchenwachstum von ca. 4% aus. Grund für das nachlassende Wachstum der Industrie sind die gegenwärtig schwache Nachfrage der Automobil- und der Elektronikindustrie als die beiden wichtigsten Endindustrien für industrielle Roboter.
Die Zukunft der Robotertechnik wird in technologischer Hinsicht von drei mächtigen Entwicklungen getrieben: dem Industrial Internet of Things, dem Aufkommen humanoider Roboter und dem Potenzial Künstlicher Intelligenz.
Das Industrial Internet of Things (Industrielle Internet der Dinge) beschreibt den Einsatz von intelligenten Sensoren, Aktoren und anderen Geräten zur Verbesserung von Industrie- und Fertigungsprozessen. Diese Geräte sind miteinander vernetzt, um Daten zu sammeln, auszutauschen und zu analysieren.
Humanoide Roboter sind hochentwickelte Maschinenwesen, deren Konstruktion der menschlichen Gestalt nachempfunden ist. In der Regel ähneln ihre Bewegungsabläufe dem eines Menschen. Gegenwärtig übernehmen humanoide Roboter bestimmte Assistenztätigkeiten, beispielsweise in Seniorenheimen. Sind kommen aber auch zunehmend in industriellen Umgebungen zum Einsatz.
Der rapide Fortschritt auf dem Gebiet der Künstlichen Intelligenz ermöglicht es Robotern zunehmend, auf intelligente Art und Weise mit Menschen zu kommunizieren und zu interagieren. In einem nächsten Schritt dürften Roboter auf Basis von KI in der Lage sein, eigene Beobachtungen zu machen und daraus bestimmte Rückschlüsse zu ziehen. Die Kombination aus Robotik und KI gilt als eines der anspruchsvollsten, aber zugleich vielversprechendsten Teilbereiche der angewandten Wissenschaft.
## **Wie kann man in Robotik-Aktien investieren?**
Du hast grundsätzlich drei Möglichkeiten, Geld in die Robotikindustrie zu investieren:
- Einzelaktien
- ETFs
- aktiv gemanagte Investmentfonds
### Robotik-Einzelaktien
Investoren, die am Wachstumspotenzial der Robotik-Branche teilhaben möchten, können sich am Handel mit Aktien von führenden Robotik-Unternehmen beteiligen.
Robotik ist seit vielen Jahren zwar ein großes Thema an den Finanzmärkten. Trotzdem ist die Auswahl reiner Aktien in der Robotik recht gering. Bei den meisten Roboterherstellern handelt es sich um europäische und japanische Großkonzerne. Kleinere Unternehmen spielen in diesem Segment nur eine untergeordnete Rolle.
### Robotik-ETFs
Wie in vielen anderen Branchen erfreuen sich Exchange-traded Funds auch in der Robotikindustrie großer Beliebtheit unter Privatanlegern. Sie sind für Anleger die einfachste Möglichkeit, ihr Geld schnell, kostengünstig und vor allem diversifiziert in die Robotikbranche zu investieren.
Die Kosten für Robotik-ETFs liegen typischerweise zwischen 0,4% und 0,8% pro Jahr, was im Vergleich zu aktiv gemanagten Fonds oft günstiger ist. Allerdings sollten Anleger beachten, dass die Performance dieser ETFs stark von der allgemeinen Entwicklung des Technologiesektors und spezifischen Trends in der Robotik-Industrie abhängt.
In Deutschland stehen Dir derzeit die folgenden fünf ETFs mit Fokus auf Robotertechnik zur Auswahl:
**Name****Volumen (Mio. €)****Vergleichsindex**iShares Automation & Robotics UCITS ETF2.876iSTOXX FactSet Automation & Robotics IndexAmundi MSCI Robotics & AI ESG Screened UCITS ETF975MSCI ACWI IMI Robotics & AI ESG Filtered IndexL&G ROBO Global Robotics and Automation UCITS ETF612ROBO-STOX Global Robotics and Automation IndexGlobal X Robotics & Artificial Intelligence UCITS ETF78Global Robotics & Artificial Intelligence Thematic IndexARK Artificial Intelligence & Robotics UCITS ETF201ARK Artificial Intelligence & Robotics IndexWie Du der Tabelle entnehmen kannst, gibt es drei große und zwei eher kleine Robotics-Fonds. Bei den Fonds von iShares und von Global X hast du übrigens die Wahl zwischen einer thesaurierenden und einer ausschüttenden Fondsvariante.
Zudem zeigt die Übersicht, dass alle ETFs auf unterschiedlichen Vergleichsindizes beruhen. Das bedeutet, dass die Zusammensetzung der Fonds stark voneinander abweichen kann. In einigen der fünf ETFs spielen die in diesem Beitrag dargestellten Robotik-Aktien nur eine untergeordnete Rolle. Informiere dich deshalb im Vorfeld eines Investments über die genaue Zusammensetzung der Fonds. Einige Broker bieten auch einen ETF Sparplan auf Robotik-Aktien an.
### Robotik-Investmentfonds
Falls du eher ein Investment in einen aktiv verwalteten Investmentfonds bevorzugst, stehen dir auch hier einige Robotik-Fonds zur Auswahl. Der Vorteil eines Investmentfonds gegenüber einem ETF ist, dass du damit die Möglichkeit hast, eine höhere Rendite als ein Vergleichsindex zu erwirtschaften. Diese Chance bezahlst Du aber auch mit höheren Transaktions- und Verwaltungsgebühren.
Die Kosten für solche spezialisierten Fonds liegen in der Regel etwas höher als bei klassischen Aktienfonds, mit jährlichen Gesamtkosten zwischen 0,8% und 1,5% des investierten Kapitals. Trotz der höheren Kosten können diese Fonds für Anleger interessant sein, die am Wachstumspotenzial der Robotik-Branche teilhaben möchten, ohne einzelne Unternehmen auswählen zu müssen.
Fast alle größeren und renommierten Fondsgesellschaften haben heutzutage eigene Robotik-Investmentfonds im Angebot. Dazu zählen der AGIF – Allianz Global Artificial Intelligence, der Deka – Künstliche Intelligenz, der Candriam Equities L Robotics & Innovation Technology, der DWS Artificial Intelligence, der Franklin Innovation Fund und der Pictet Robotics. Wie Du an den Bezeichnungen der Investmentfonds erkennen kannst, liegt bei vielen Fonds der Schwerpunkt mehr auf Artificial Intelligence als auf Robotics.
## 10 der wichtigsten Robotik-Aktien im Mini-Porträt
### ABB: Der schwedisch-schweizerische Gigant der Industrie 4.0
Die schwedisch-schweizerische ABB (Asea Brown Boveri) mit Sitz in Zürich ist einer der größten Konzerne für Energie- und Automationstechnik der Welt. ABB spielt eine zentrale Rolle in der Industrie 4.0, indem es Lösungen für die Digitalisierung und Automatisierung von Produktionsprozessen anbietet. Das Unternehmen ist in vier Geschäftsbereichen aktiv: Elektrifizierung, Industrieautomation, Antriebstechnik sowie Robotik und Fertigungsautomation.
ABB Robotics ist ein weltweit führender Anbieter von Industrierobotern, der Robotersysteme, Software und Dienstleistungen für verschiedene industrielle Anwendungen entwickelt und herstellt. Im Zuge der Digitalisierung der Wirtschaft bietet das Unternehmen eine sehr breite Palette von industriellen Robotern an. Dazu gehören Knickarmroboter, kollaborative Roboter (Cobots), SCARA-Roboter (Selective Compliance Assembly Robot Arm), Delta-Roboter, Lackierroboter und intelligente autonome mobile Roboter (AMR).
Die Maschinen von ABB Robotics finden in Unternehmen aller Größenordnungen und Industrien ihren Platz. Von der Automobil- und Elektronikindustrie über die Lebensmittel- und Pharmaindustrie bis zur Logistik- und Verpackungsbranche tragen sie zu tief greifenden Effizienzsteigerungen bei. ABB-Roboter übernehmen autonom oder semi-autonom zahlreiche Aufgaben im Produktionsprozess, wie beispielsweise Schweißen, Maschinenbedienung, Dosierung, Materialhandhabung, Lagerhaltung, Montage, Inspektion, Schleifen und Polieren.
### Denso: Der japanische Automobilzulieferer mit Robotik-Kompetenz
Denso mit Sitz in Kariya in Japan ist einer der größten Automobilzulieferer der Welt. Der Konzern entwickelt und fertigt zahlreiche Autoteile und trägt somit zur Automatisierung der Automobilindustrie bei. Mit seiner Tochtergesellschaft Denso Robotics ist der japanische Konzern aber auch tief in der Produktion von Industrierobotern verwurzelt. Denso Robotics ist Weltmarktführer im Kompaktrobotersegment und spielt eine wichtige Rolle in der Industrie 4.0. Über 130.000 Roboter des Unternehmens werden weltweit in verschiedensten Anwendungsbereichen eingesetzt.
### Dürr: Der deutsche Spezialist für Lackierroboter
Die Dürr AG mit Sitz in Stuttgart und Hauptverwaltung in Bietigheim-Bissingen ist einer von Deutschlands größten Maschinen- und Anlagenbaukonzernen. Der Traditionskonzern bietet eine breite Produktpalette in den Bereichen Roboter-, Prozess- und Montagetechnik an und trägt somit zur Digitalisierung und Automatisierung der Wirtschaft bei.
Schwerpunktbranche der Dürr-Anlagen ist die Automobilindustrie. Mit über 18.000 verkauften Lackierrobotern nimmt der deutsche Konzern einen führenden Platz auf diesem Gebiet ein. Darüber hinaus ist Dürr auch in den Bereichen Umwelt-, Schallschutz-, Steuerungs- und Leittechnik aktiv und leistet einen wichtigen Beitrag zur Industrie 4.0.
### Fanuc: Japans Vorreiter in der industriellen Automatisierung
Fanuc (Fuji Automatic Numerical Control) ist einer der größten japanischen Elektronik- und Maschinenbaukonzerne. Wie ABB ist auch Fanuc ein sehr breit aufgestellter Industriekonzern, dessen Produktspektrum unter anderem Industrieroboter, Spritzgießmaschinen, Drahterodiermaschinen, Fräsmaschinen, Werkzeugmaschinen und Laser umfasst. Das Unternehmen spielt eine zentrale Rolle in der Automatisierung von Produktionsprozessen.
Fanucs Bandbreite im Bereich der industriellen Roboter ist sehr groß. Das japanische Unternehmen bietet über 100 verschiedene Robotermodelle an, die Traglasten von über zwei Tonnen und Reichweiten von fünf Metern ermöglichen. Diese Roboter tragen zu tief greifenden Veränderungen in der Industrie 4.0 bei.
### Kawasaki Heavy Industries: Der vielseitige japanische Roboterhersteller
Der japanische Kawasaki-Konzern ist den meisten Menschen hierzulande wegen seiner Motorräder bekannt. Das Leistungsspektrum von Kawasaki Heavy Industries geht aber weit darüber hinaus. Kawasaki ist einer der wichtigsten japanischen Schwerindustriekonzerne und leistet einen bedeutenden Beitrag zur Digitalisierung und Automatisierung der Wirtschaft.
Im Segment Roboter produziert Kawasaki eine Vielzahl unterschiedlicher Robotertypen, wie zum Beispiel Allzweckroboter, kollaborative Roboter, Palettierroboter, Pick-and-Place-Roboter, Lichtbogenschweißroboter, Wafertransferroboter und medizinische Roboter. Diese Roboter spielen eine wichtige Rolle in der Industrie 4.0 und tragen zu Effizienzsteigerungen in verschiedenen Branchen bei.
### Kuka: Der deutsche Roboterpionier in der Industrie 4.0
Kuka, der renommierte deutsche Industrieroboterhersteller mit Sitz in Augsburg, ist ein Vorreiter in der Industrie 4.0. Als einer der weltweit führenden Anbieter von Robotern für industrielle Anwendungen gliedert sich der Traditionskonzern in vier Geschäftsbereiche: Robotics (Industrielle Roboter und automatisierte Produktionslösungen), Systems (industrielle Verarbeitung von metallischen und nichtmetallischen Werkstoffen), Swisslog (Daten- und robotergesteuerte Logistikautomatisierung) und Swisslog Healthcare (Automatisierungslösungen im Materialtransport und Medikamentenmanagement).
Kuka-Roboter finden ihren Platz in verschiedenen Branchen wie der Automobil-, Elektronik-, Kunststoff- und Lebensmittelindustrie sowie in der Medizintechnik und Metallverarbeitung. In Europa beansprucht Kuka die Marktführerschaft für Industrieroboter. Die Digitalisierung und Automatisierung von Produktionsprozessen stehen im Fokus des Unternehmens, das kontinuierlich an Effizienzsteigerungen arbeitet.
2016 übernahm die chinesische Midea Group, ein Hersteller von Klima-, Lüftungs- und Heizanlagen sowie elektrischen Haushaltsgeräten, die Mehrheit an Kuka. Die Midea Group ist an der Börse Shenzhen notiert und hat aktuell einen Marktwert von etwa 73 Milliarden €).
### Mitsubishi Electric: Der japanische Mischkonzern mit Robotik-Kompetenz
Mitsubishi Electric, mit Hauptsitz in Tokio, ist ein globaler Mischkonzern für Elektrotechnik und ein wichtiger Akteur in der Industrie 4.0. Das Unternehmen bietet eine breite Palette von Produkten an, die von Gebäude- und Kommunikationssystemen über industrielle Automatisierungstechnik, Medizin- und Energietechnik bis hin zu Halbleitern, Transport- und Informationssystemen reicht.
Im Bereich der industriellen Automatisierungstechnik präsentiert Mitsubishi Electric verschiedene Industrieroboter, darunter Knickarmroboter, SCARA-Roboter und kollaborierende Roboter. Diese Roboter finden ihren Einsatz in diversen Anwendungen, von der Montage von Kleinteilen über das Heben schwerer Lasten bis hin zur Verpackung von Produkten. Die Digitalisierung spielt eine zentrale Rolle in der Strategie des Unternehmens, um Effizienzsteigerungen im Produktionsprozess zu erzielen.
Mitsubishi Electric ist an der Tokio Stock Exchange gelistet und Teil des japanischen Leitindex Nikkei 225. Die Marktkapitalisierung des Konzerns liegt bei ca. 45 Milliarden €, was seine Bedeutung für die japanische Wirtschaft unterstreicht.
### Omron: Der japanische Technologiepionier in der Automatisierung
Omron, mit Sitz in Kyoto, ist ein japanischer Technologiehersteller, der sich auf die Bereiche Industrieautomation, Gesundheitswesen und Elektronik spezialisiert hat. Der Konzern gliedert sich in vier Geschäftsbereiche: Medizintechnik, Industrieautomation, Inspektionssysteme und elektronische Komponenten.
Seit 2015 legt Omron einen verstärkten Fokus auf die Robotertechnik und treibt die Digitalisierung in der Industrie 4.0 voran. Das Produktportfolio des Unternehmens umfasst Steuerungs- und Antriebstechnik, Sensorik und Sicherheitstechnik, Industriekomponenten und Bildverarbeitungssysteme. Diese Technologien tragen zu Effizienzsteigerungen in verschiedenen Produktionsprozessen bei.
Omron ist an der Tokio Stock Exchange gelistet und hat aktuell einen Marktwert von etwa 4,4 Milliarden €. Das Unternehmen nimmt einen wichtigen Platz in der japanischen Wirtschaft ein und trägt zur Automatisierung verschiedener Industriezweige bei.
### Siasun: Chinas aufstrebender Robotik-Gigant
Die in Szenyang ansässige Siasun Robot & Automation ist einer der größten Roboterhersteller in China und ein wichtiger Akteur in der Industrie 4.0. Das im Jahr 2000 gegründete Unternehmen, das zur Chinesischen Akademie der Wissenschaften gehört, hat sich schnell zu einem Vorreiter in der Automatisierung entwickelt.
Siasun produziert ein breites Spektrum industrieller Roboter verschiedener Größenordnungen. Die Haupteinsatzgebiete der Siasun-Roboter umfassen die Automation von Logistik, Montage und Schweißarbeiten. Das Unternehmen treibt die Digitalisierung in der chinesischen Fertigungsindustrie voran und trägt zu Effizienzsteigerungen in verschiedenen Produktionsprozessen bei.
Siasun ist am Handelsplatz Shenzhen gelistet. Der aktuelle Marktwert des Unternehmens beträgt ungefähr 3,8 Milliarden €, was seine wachsende Bedeutung für die chinesische Wirtschaft unterstreicht.
### Yaskawa Denki: Japans Robotik-Gigant mit globaler Reichweite
Yaskawa Denki, neben Fanuc der führende japanische Roboterhersteller, ist ein wichtiger Akteur in der Industrie 4.0. Der in Kitakyushu ansässige Mischkonzern ist in vier Geschäftsbereichen tätig: Bewegungssteuerung, Industrieroboter, Systemtechnik und Logistik.
Das Robotergeschäft betreibt Yaskawa unter der Marke Motoman. Das Produktangebot umfasst Knickarmroboter, SCARA- und Delta-Roboter, kollaborative Roboter und menschenähnliche Zweiarmroboter. Diese Roboter finden ihren Platz vor allem in der Automobilindustrie, aber auch in der Elektro-, Halbleiter-, Lebensmittel- und Logistikindustrie. Yaskawa treibt die Digitalisierung und Automatisierung in diesen Branchen voran und trägt zu tief greifenden Veränderungen in den Produktionsprozessen bei.
Yaskawa Denki ist an der Tokioter Börse gelistet und Mitglied im japanischen Leitindex Nikkei 225. Der Börsenwert des Konzerns beträgt etwa 4,5 Milliarden €, was seine Bedeutung für die japanische Wirtschaft unterstreicht.
## Wichtige Tipps fürs Investieren in Robotik-Aktien
Der Markt für Robotik ist ein etablierter Zweig der Industrie 4.0. Die meisten der hier vorgestellten Unternehmen blicken auf eine jahrzehntelange Geschichte zurück. Newcomer haben es schwer, in diesen gefestigten Markt einzudringen. Wenn Du in Robotik-Aktien investieren möchtest, solltest Du die folgenden Tipps und Tricks beachten, die eng mit der fortschreitenden Digitalisierung und Automatisierung verbunden sind:
### Robotik nicht mit KI verwechseln
Viele Anleger machen den Fehler, Robotik-Aktien mit KI-Aktien gleichzusetzen. Zwar ist KI ein wichtiger Zukunftstreiber für die Robotertechnik und die Industrie 4.0, aber kein direkter Teilbereich dieser Wissenschaft. Robotik-Aktien und KI-Aktien sind daher zwei verschiedene Investmentbereiche. Die hier genannten Robotik-Aktien nutzen zwar KI zur Verbesserung der Automatisierung, sind aber in der Regel nicht selbst in der Entwicklung von KI-Anwendungen tätig. Ein Investment in Wertpapiere der Robotertechnik ist somit nicht automatisch ein Investment in KI-Unternehmen.
### Auf die Kundenbranchen achten
Robotik-Unternehmen bedienen mit ihren Produkten verschiedenste Industrien, die unterschiedlich stark von der Digitalisierung betroffen sind. Die Dynamik der jeweiligen Kundenbranchen überträgt sich natürlich auch auf den Roboterhersteller. Vor einem Investment in Robotik-Aktien sollten Sie daher analysieren, wie stark die Industrie 4.0 und die Automatisierung in den Kundenbranchen des jeweiligen Robotikunternehmens voranschreiten.
### Die Technologien und Markttreiber verstehen
In kaum einem anderen Bereich der Industrie 4.0 ist das technologische Potenzial so groß wie in der Robotertechnik. Die technischen Fortschritte der letzten Jahre waren beeindruckend, und der Einsatz Künstlicher Intelligenz verspricht den nächsten großen Schub in der Automatisierung. Beim Investieren in Robotik-Aktien sollten Sie sich deshalb genau damit auseinandersetzen, welches Unternehmen in welchem Ausmaß von der fortschreitenden Digitalisierung und den Trends der Industrie 4.0 profitieren kann.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Die besten 10 Solar-Aktien 2026: Sonne tanken, Rendite ernten](https://www.sharedeals.de/wissen/zukunftsmaerkte/solar-aktien/)
**Published:** April 8, 2024
**Author:** Peter Wolf-Karnitschnig
**Content:**
Solarenergie hat sich in den letzten Jahren neben Wind- und Wasserkraft weltweit zur dritten wichtigen erneuerbaren Energieform entwickelt. Auch in Deutschland ist Photovoltaik nicht mehr wegzudenken. In diesem Ratgeber erfährst Du unter anderem, wie Du in die Solarbranche investieren kannst, welche Solar-Aktien besonders aussichtsreich sind und was Du bei einer Geldanlage in die Branche beachten musst.
## ☝️ Das Wichtigste in aller Kürze
- - Die **Stromerzeugungskapazität** von **Solaranlagen** hat sich seit 2014 in etwa **verzehnfacht**.
- Für die **kommenden Jahre** wird mit einem weiteren **jährlichen Wachstum** von etwa **30%** gerechnet.
- In die Solarbranche kannst du direkt über **Einzelaktien** von Solar-Unternehmen und indirekt über Solar-**ETFs, -Fonds oder -Zertifikate** investieren.
- Die meisten Solar-Unternehmen sind **Hersteller von Solarzellen und -modulen** sowie **Wechselrichtern**.
- Nach einem **Boom** in den Jahren **2017 bis 2022** gerieten die Kurse der meisten Solar-Aktien in den **Jahren 2023 und 2024** in einen starken **Abwärtstrend**.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Das sind 10 der wichtigsten Solar-Aktien](#Das_sind_10_der_wichtigsten_Solar-Aktien)
- [Wie hat sich der Solarmarkt entwickelt?](#Wie_hat_sich_der_Solarmarkt_entwickelt)
- [Was sind die wichtigsten Markttreiber?](#Was_sind_die_wichtigsten_Markttreiber)
- [Welche Arten von Solar-Unternehmen gibt es?](#Welche_Arten_von_Solar-Unternehmen_gibt_es)
- [Wie kann man in Solar-Aktien investieren?](#Wie_kann_man_in_Solar-Aktien_investieren)
- [Solar-Einzelaktien](#Solar-Einzelaktien)
- [Solar-ETFs](#Solar-ETFs)
- [Vorstellung der wichtigsten Solar-Aktien im Mini-Porträt](#Vorstellung_der_wichtigsten_Solar-Aktien_im_Mini-Portraet)
- [Gibt es eine beste Solar-Aktie?](#Gibt_es_eine_beste_Solar-Aktie)
- [Tipps und Tricks beim Investieren in Solar-Aktien](#Tipps_und_Tricks_beim_Investieren_in_Solar-Aktien)
- [💬 Solar-Aktien und andere Börsenthemen: Jetzt diskutieren!](#%F0%9F%92%AC_Solar-Aktien_und_andere_Boersenthemen_Jetzt_diskutieren)
## Das sind 10 der wichtigsten Solar-Aktien
Das Spektrum an Solar-Aktien ist in den letzten Jahren kontinuierlich gewachsen. Neben europäischen und amerikanischen Solartechnikunternehmen können inzwischen auch einige chinesische Solar-Aktien von deutschen Anlegern gehandelt werden.
Aufgrund ihrer Bedeutung für die Energiewende und den Klimaschutz spielen heutzutage Unternehmen aus verschiedensten Bereichen eine Rolle in der Solarindustrie. Dazu gehören nicht nur die eigentlichen Solartechnikhersteller, sondern auch spezialisierte Solarparkbetreiber, diversifizierte Energiekonzerne und Dienstleister. In der nachfolgenden Detailvorstellung wurde der Fokus jedoch auf Solartechnikunternehmen als ureigenste Form von Solar-Aktien gelegt.
**Aktie****Marktkapitalisierung****in Milliarden €**
**(Stand Ende September 2025)**
**ISIN**Canadian Solar0,67CA1366351098Daqo New Energy Corp.1,53US23703Q2030Enphase Energy4,28US29355A1079First Solar19,4US3364331070JinkoSolar2,72US47759T1007Meyer Burger0,25CH0108503795Neoennicht mehr gelistetFR0011675362NextEra Energy124,7US65339F1012SolarEdge1,79US83417M1045SunRun3,26US86771W1053Encavisnicht mehr gelistetDE0006095003SMA Solar0,75DE000A0DJ6J97C Solarparken0,13DE000A11QW68Es ist eines der großen Paradoxa an der Börse. Solarstrom boomt, die Nachfrage nach Photovoltaik-Modulen ist so hoch wie noch nie und trotzdem scheuen Anleger Solar-Aktien seit wenigen Jahren wie der Teufel das Weihwasser.
In den Jahren 2017 bis 2022 zählten Solar-Aktien zu den großen Stars an der Börse und erfreuten Anleger mit sagenhaft hohen Renditen. Doch die Euphorie ist großer Ernüchterung gewichen, denn die Wettbewerbsintensität in der Solarbranche ist extrem hoch. Das führt zu sinkenden Margen, die in Kombination mit hohen Zinsen die Kurse von Solar-Aktien stark belasten. Aber heißt das, dass Solar-Aktien generell kein attraktives Investment mehr sind?
In diesem Wissensbeitrag bekommst Du eine Antwort auf diese Frage. Einleitend erfährst Du, wie sich der Solarmarkt in der Vergangenheit entwickelt hat und welche Zukunft ihm prognostiziert wird. Den Hauptteil dieses Beitrages macht die Vorstellung der wichtigsten Solar-Aktien der Welt aus. Darüber hinaus stellt Dir der Beitrag verschiedene Möglichkeiten vor, wie Du in die Solarbranche investieren kann. Den Abschluss des Beitrages bilden drei wichtige Tipps zum Investieren in Solar-Aktien.
## Wie hat sich der Solarmarkt entwickelt?
Die installierte Stromerzeugungskapazität von Solaranlagen ist in den letzten Jahren weltweit massiv gestiegen. In den zehn Jahren von 2012 bis 2022 hat sich die Solarenergiekapazität von 104 GW auf 1.053 GW mehr als verzehnfacht.
Für die kommenden fünf Jahre prognostizieren Experten ein weiteres Wachstum auf 5.080 GW im Jahr 2029. Das entspräche einer jährlichen Wachstumsrate von rund 29%.
Vor zehn Jahren hat China bei der Installation von Solarkapazitäten auf die Überholspur gewechselt. | Daten: International Renewable Energy Agency (2023)
## Was sind die wichtigsten Markttreiber?
Der zweifellos wichtigste Faktor für das starke Wachstum der Solarindustrie sind die stark gesunkenen Kosten für Solaranlagen. In den letzten beiden Dekaden sind die Kosten für Solarmodule um rund 80% zurückgegangen. Vor allem chinesische Hersteller „fluten“ den Markt seit geraumer Zeit mit sehr großen Produktionsmengen und haben damit für einen drastischen Preisverfall gesorgt.
Für den Preisverfall von Photovoltaik ist auch China größtenteils verantwortlich | Daten: pvxchange.com
Aber auch die Politik hat der Solarbranche starken Rückenwind verschafft. In vielen Ländern und Regionen der Erde werden Solarenergieanlagen bezuschusst. Zudem wurden regulatorische Hürden für die Installation von Solaranlagen sowohl im gewerblichen als auch im privaten Bereich abgebaut.
Ein weiterer Markttreiber ist, dass Solaranlagen seit einigen Jahren auch für Privathaushalte eine sehr interessante Alternative zur Energieerzeugung geworden sind. Die Effizienz der Anlagen ist inzwischen so hoch, dass auch in Regionen mit geringerer Sonneneinstrahlung und bei Gebäuden mit kleiner Dachfläche der Bau einer Solaranlage wirtschaftlich sinnvoll sein kann. Selbst sogenannte „Balkonkraftwerke“, also Solar-Kleinanlagen, die auf Balkonen und Terrassen montiert werden können, rechnen sich inzwischen für viele Menschen.
## Welche Arten von Solar-Unternehmen gibt es?
Solar-Unternehmen lassen sich im Wesentlichen in die folgenden fünf Gruppen einteilen:
1. Solarzellen- und Solarmodulhersteller
2. Wechselrichterhersteller
3. Solarparkbetreiber
4. Maschinenbauer für die Solarindustrie
5. Dienstleister für die Solarindustrie
Die Hersteller von Solarzellen und -modulen sind die klassischste Unternehmensgruppe. Ist von Solar-Unternehmen die Rede, wird im Allgemeinen über die Hersteller der Grundbausteine für die Erzeugung von Solarstrom gesprochen.
Eine weitere wichtige Gruppe unter den Bauteilherstellern sind die Produzenten von Wechselrichtern. Der Wechselrichter ist eines der zentralsten Bauteile in Solaranlagen, schließlich sorgt er dafür, dass der in den Anlagen erzeugte Gleichstrom in Wechselstrom für die Einspeisung ins Stromnetz umgewandelt wird.
Die dritte wichtige Gruppe der Solar-Unternehmen sind die Betreiber von Solarparks. Sie stellen das Ende der Wertschöpfungskette in der Solar-Branche dar und speisen den über Solaranlagen erzeugten Strom in das Netz ein.
Ebenfalls zur Gruppe der Solar-Unternehmen können Maschinenbauer gezählt werden, die die Maschinen und Werkzeuge für die Herstellung von Solarzellen und -modulen produzieren.
Nicht zuletzt haben sich in den letzten Jahren auch zahlreiche Dienstleister in der Solarindustrie etabliert. Sie erbringen unterschiedlichste Dienstleistungen von der Konzipierung von Solarparks bis zur Installation von Solaranlagen in Privathaushalten.
## Wie kann man in Solar-Aktien investieren?
Grundsätzlich stehen Dir die folgenden vier Möglichkeiten zur Verfügung, in Solar-Aktien zu investieren:
1\. Solar-Einzelaktien,
2\. Solar-ETFs,
3\. Solar-Fonds und
4\. Solar-Zertifikate.
## Solar-Einzelaktien
Anleger in Deutschland haben heutzutage die Qual der Wahl zwischen mehr als 30 Aktien, die im weiteren oder engeren Sinne als Solar-Aktien klassifiziert werden. Wann genau eine Aktie als Solar-Aktie bezeichnet werden kann, ist nicht allgemein definiert.
Im engsten Sinne gehören die Hersteller von Solartechnik zu den Solar-Aktien. Viele dieser Unternehmen sind in den letzten beiden Jahrzehnten an die Börse gegangen, um sich Kapital für ihre Geschäftsentwicklung zu besorgen.
Als weitere Unternehmensgruppe zählen spezialisierte Betreiber von Solarparks zu den Solar-Aktien. Hinzu kommen Dienstleister, die Leistungen rund um die Solarenergie erbringen. Zu den Solar-Aktien im weiteren Sinne kannst Du auch Energieerzeuger zählen, die größere Strommengen über Sonnenenergie generieren.
## Solar-ETFs
Exchange-traded Funds sind in vielen Branchen eine bei Anlegern sehr beliebte Alternative zum Investment in Einzelaktien. Das hat gute Gründe, denn ETFs vereinen viele Vorteile in sich.
Sie sind eine sehr einfache und schnelle Möglichkeit, Dein Kapital in einer Branche zu diversifizieren. Anstatt mühsam einzelne Aktien „herauszupicken“, streust Du Dein Geld über einen ETF mit einem Schlag über zahlreiche Unternehmen.
Zudem sind ETFs eine sehr kostengünstige Investitionsart. Im Gegensatz zu aktiv verwalteten Investmentfonds bilden sie nur passiv einen bestimmten Index nach. Das spart Verwaltungskosten und erhöht die Rendite.
Der generelle Nachteil eines Investments in einen ETF ist jedoch, dass sich damit keine Überrendite erwirtschaften lässt. Im Gegensatz zur Auswahl von Einzelaktien oder einem Solar-Investmentfonds hast Du mit einem Solar-ETF keine Möglichkeit, den zugrundeliegenden Basisindex zu schlagen.
Ein weiterer spezifischer Nachteil von Solar-ETFs ist die sehr begrenzte Auswahl. In Deutschland werden aktuell nur drei reine ETF angeboten, die ausschließlich in Solar-Aktien investieren. Hinzu kommt, dass das Volumen dieser drei Solar-ETFs vergleichsweise gering ist.
**Name****Volumen (Mio. €)****Vergleichsindex**Invesco Solar ETF37MAC Global Solar Energy IndexHANetf Solar Energy UCITS ETF6EQM Global Solar Energy IndexGlobal X Solar UCITS ETF4Solactive Solar IndexEine alternative zu einem Investment in einen reinen Solar-ETF sind Erneuerbare Energien (Clean Energy) ETFs, bei denen es erheblich mehr Auswahl gibt. Sie beinhalten neben Aktien aus der Solar-Branche auch Werte aus der Windkraft-, Wasserkraft-, Wasserstoff- und Biomasseindustrie.
### Solar-Fonds
Gegenüber Solar-ETFs haben Solar-Fonds einen wesentlichen Vor- und einen Nachteil. Der Vorteil: Aufgrund der Tatsache, dass Fondsmanager gezielt Einzelaktien für den Fonds auswählen, kannst Du mit einem Solar-Fonds eine Überrendite gegenüber einem Vergleichsindex erzielen.
Der Nachteil: Die aktive Verwaltung eines Fonds kostet Geld, was zu Lasten der Rendite geht. Statistiken zufolge schaffte es in der Praxis nur eine Minderheit an Fondsmanagern ihre höheren Kosten durch höhere Renditen zu kompensieren.
Das Angebot an börsennotierten Solar-Fonds ist in Deutschland noch begrenzter als die Auswahl an Solar-ETFs. Derzeit gibt es mit dem Luxembourg Selection Fund – Active Solar nur einen einzigen Investmentfonds, der ausschließlich in die Solarbranche investiert. Als Alternative stehen Dir zahlreiche Erneuerbare Energien Investmentfonds zur Auswahl, die jedoch nur einen Teil ihres Anlagekapitals in Solar-Aktien investieren.
### Solar-Zertifikate
Eine Alternative zu einem Investment in einen Solar-ETF oder Solar-Fonds ist ein Solar-Zertifikat. Im Unterschied zu einem ETF oder Fonds handelt es sich bei einem Zertifikat jedoch um eine von einem Emittenten (meist eine Bank) herausgegebene Schuldverschreibung. Der Kauf eines Solar-Zertifikats ist demnach mit einem gewissen Emittentenrisiko verbunden.
Ähnlich wie bei Solar-ETFs und -Fonds ist auch das Angebot an Solar-Zertifikaten sehr begrenzt. Morgan Stanley bietet ein Zertifikat auf den Solar Top 10 Index von Der Aktionär an und die Société Générale ein Zertifikat auf den World Solar Energy Index.
## Vorstellung der wichtigsten Solar-Aktien im Mini-Porträt
### Canadian Solar
Canadian Solar ist ein 2001 gegründeter Solartechnikkonzern mit Sitz in Guelph im kanadischen Bundesstaat Ontario. In den letzten Jahren gehörte Canadian Solar zu den größten Solarmodulherstellern der Welt.
Neben Solarmodulen bietet das Unternehmen auch Wechselrichter, Stromspeicherlösungen und Serviceleistungen an. Zudem entwickelt, errichtet, betreibt und verkauft Canadian Solar auch komplette Solarparks.
Canadian Solar notiert seit 2007 an der Börse. Wie die meisten anderen Solar-Aktien erlebte auch das Papier von Canadian Solar turbulente Börsenjahre mit zahlreichen Auf und Abs. Nachdem die Aktie Mitte 2022 auf ein Allzeithoch geklettert war, verlor sie bis Ende September 2025 wieder drei Viertel ihres Werts.
### Daqo New Energy Corp.
Die Daqo New Energy Corp. ist ein chinesisches Unternehmen, das monokristallines Silizium (Monosilizium) und Polysilizium herstellt, vor allem für die Verwendung in Photovoltaiksystemen. Das Unternehmen betreibt eine Mono- und Polysilizium-Produktionsanlage in Shihezi in der chinesischen Provinz Xinjiang.
Seit 2010 ist die Daqo New Energy Corp. an der New York Stock Exchange gelistet. Deutsche Anleger können die Daqo-Aktie in Form von ADRs (American Depositary Receipts) handeln. ADRs sind von US-Banken herausgegebene Hinterlegungsscheine, für die Originalaktien verwahrt werden.
Die Aktie von Daqo New Energy Corp. erlebte 2020 ein Kursfeuerwerk, in dessen Zuge sich der Aktienkurs verzehnfachte. Seit ihrem Allzeithoch Anfang 2021 hat die Aktie jedoch wieder rund 75% an Wert verloren.
### Enphase Energy
Enphase Energy ist ein breit aufgestelltes US-Energietechnologieunternehmen mit Sitz im kalifornischen Fremont. Das Unternehmen entwickelt und produziert Solar-Wechselrichter, Batteriespeicher und Ladestationen für Elektrofahrzeuge.
Das 2006 gegründete Unternehmen war die erste Firma der Welt, die den Solar-Mikro-Wechselrichter erfolgreich auf den Markt brachte. Dieser wandelt den von einem Solarmodul erzeugten Gleichstrom in netzkonformen Wechselstrom um. Bis heute hat Enphase Energy mehr als 50 Millionen Mikro-Wechselrichter in über 140 Ländern verkauft.
2012 ging Enphase Energy an die Börse und war über viele Jahre die weltweit erfolgreichste Solar-Aktie. Allein im Fünfjahreszeitraum zwischen 2017 und 2022 stieg der Wert der Enphase Energy Aktie zeitweise um den Faktor 300. Seit ihrem Allzeithoch Ende 2022 hat die Aktie jedoch fast 85% ihres Wertes verloren. Mit einer Marktkapitalisierung von rund 4,3 Milliarden € (Stand Ende September 2025) ist Enphase Energy aber nach wie vor eines der wertvollsten Solarunternehmen der Welt.
### First Solar
Gegründet im Jahr 1999 gehört First Solar zu den Pionieren der globalen Solarindustrie. Das in Tempe im US-Bundesstaat Arizona ansässige Unternehmen stellt Dünnschicht-Solarmodule her, die einen höheren Wirkungsgrad als konventionelle kristalline Siliziummodule erzielen.
Neben der Herstellung von Solarmodulen bietet First Solar ein breites Spektrum an Systemlösungen und Serviceleistungen im Bereich der Photovoltaik an. So setzt das Unternehmen unter anderem Photovoltaik-Großprojekte um, die schlüsselfertig an Stromkonzerne verkauft werden.
Mit dem Börsengang im Jahr 2006 ist die First Solar-Aktie eines der Urgesteine unter den weltweiten Solar-Aktien. Nach einem Boom in den ersten fünf Jahren an der Börse verlor die US-Solar-Aktie drastisch an Wert und dümpelte bis Anfang 2020 vor sich hin. In den letzten Jahren ging es für die First Solar-Aktie immer wieder hin und her, ohne dass eine klare Richtung erkennbar war. Mit einer Marktkapitalisierung von über 19 Milliarden € ist First Solar aktuell eines der wertvollsten Solarunternehmen der Welt (Stand Ende September 2025).
### JinkoSolar
JinkoSolar ist ein 2006 gegründetes Solartechnikunternehmen mit Sitz in der chinesischen Metropole Shanghai. Mit einer gelieferten Gesamtleistung von fast 80 Gigawatt war JinkoSolar im Jahr 2023 der weltweit größte Lieferant von Solarmodulen.
Neben der Herstellung von Solarzellen und -modulen vermarktet JinkoSolar auch Montagesysteme für die Photovoltaikindustrie. Zudem betreiben die Chinesen über ihre Tochterfirma JinkoPower eigene Solarparks.
Die JinkoSolar-Aktie notiert seit 2010 an der Börse und kann in Deutschland in Form von ADRs (American Depositary Receipts) gehandelt werden. Bei ADRs handelt es sich um von US-Banken herausgegebene Hinterlegungsscheine, für die Originalaktien verwahrt werden.
Auch die Kurshistorie der JinkoSolar-Aktie gleicht einer Achterbahnfahrt. In zahlreichen mehr oder weniger großen Wellen ging es mit dem Kurs des chinesischen Solarkonzerns in den letzten Jahren auf und ab. Seit ihrem Allzeithoch Mitte 2022 hat die JinkoSolar-Aktie über 70% ihres Wertes eingebüßt.
### Meyer Burger
Die Meyer Burger Technology AG ist ein Schweizer Hersteller von Solarzellen und Solarmodulen mit Sitz in Thun im Kanton Bern. Das 1953 gegründete Maschinenbauunternehmen trat 1999 mit der Entwicklung einer Bandsäge in die Solarindustrie ein.
Ab 2010 vergrößerte sich das Unternehmen durch gezielte Übernahmen, um die gesamte Wertschöpfungskette in der Photovoltaik-Produktion abzudecken. 2021 begann Meyer Burger mit der Fertigung von Hochleistungs-Solarzellen und -modulen, die einen höheren Energieertrag pro Modulfläche versprechen.
Meyer Burger notiert seit 2006 an der Swiss Exchange. Nach einem Höhenflug in den Jahren 2010 und 2011, in dessen Zuge sich der Wert der Meyer Burger Aktien vervielfachte, ging es mit dem Kurs in den darauffolgenden Jahren wieder bergab. In den letzten zwölf Monaten litt die Meyer Burger-Aktie unter einem dramatischen Wertverfall und büßte fast ihren gesamten Wert ein (Stand Ende September 2025).
### NextEra Energy
Im Unterschied zu den meisten anderen vorgestellten Solar-Aktien handelt es sich bei NextEra Energy nicht um einen Solartechnikhersteller, sondern um einen Energiekonzern. Der US-Konzern ist eigenen Angaben zufolge führend in den USA im Bereich der Stromerzeugung durch Sonnen- und Windenergie.
Über Tochterunternehmen ist NextEra Energy in über 25 US-Bundestaaten tätig und versorgt rund neun Millionen Menschen, vorwiegend in Florida und der Ostküste der USA, mit Strom. Zudem ist NextEra Energy einer der weltweit führenden Anbieter von Batteriespeichern. Der strategische Fokus des Unternehmens liegt im Bau und Betrieb von langfristig vertraglich gebundenen Anlagen in Nordamerika.
Die NextEra Energy-Aktie ist seit 2003 an der Börse gelistet und Bestandteil des US-Leitindex S&P 500. Seit dem Börsengang hat sich der Energiekonzern zu einer der erfolgreichsten Börsengeschichten in den USA entwickelt. Bis Mitte 2022 ist der Wert der NextEra Energy-Aktie um mehr als den Faktor 13 gestiegen. Seit ihrem Allzeithoch ging es mit der Aktie des Energiekonzerns jedoch um fast 30% bergab.
### SolarEdge
SolarEdge bietet photovoltaische Systeme zur Energiegewinnung, -optimierung und -überwachung an. Das 2006 gegründete Unternehmen hat seinen Stammsitz in Israel sowie Entwicklungsstandorte in Deutschland und Italien.
SolarEdge besitzt eines der größten Produktspektren aller Solartechnikunternehmen weltweit. Das Unternehmen entwickelt und vertreibt Solarmodule, Wechselrichter, Leistungsoptimierer, Batteriespeicher und dazu passende Smart Energy Systeme. Diese erlauben sowohl Privathaushalten als auch gewerblichen Kunden und Energieversorgern die intelligente Überwachung und Steuerung ihrer Solaranlagen.
Seit 2015 ist die Aktie von SolarEdge an der US-Technologiebörse Nasdaq gelistet. Nach Kursrückgängen in den ersten beiden Jahren nach dem Börsengang erlebte die Solar Aktie von 2017 bis 2022 einen massiven Kursanstieg, in dessen Zuge sich ihr Wert mehr als verzwanzigfachte. Seit ihrem Allzeithoch Mitte 2022 hat die SolarEdge-Aktie jedoch deutlich über 80% an Wert verloren (Stand Ende September 2025).
### SunRun
SunRun ist US-Anbieter von Photovoltaikanlagen und Batteriespeichern, der sich vor allem an Privathaushalte richtet. Das Geschäftsmodell des Unternehmens basiert auf langjährigen Stromabnahmevereinbarungen mit Privatkunden.
SunRun übernimmt die kostenlose Installation und Wartung von Solaranlagen und schließt im Gegenzug mit Kunden einen Stromliefervertrag über einen Zeitraum von 20 bis 25 Jahren. Dieses Modell ermöglicht auch Personen ohne ausreichendes Vermögen die Installation von Solaranlagen und den Bezug von Solarstrom.
SunRun verfügt über ein umfangreiches Netzwerk von Partnern, darunter große Handelsketten wie Costco und The Home Depot. Seit Unternehmensgründung hat das Unternehmen Solaranlagen mit fast 6 GW Leistung bei rund 800.000 Kunden installiert.
Seit 2015 notiert SunRun an der Börse. 2020 erlebte die SunRun-Aktie einen großen Boom. In den darauffolgenden Jahren lösten sich alle dabei gemachten Kursgewinnen jedoch wieder in Luft auf.
### Deutsche Solar-Aktien
### SMA Solar
Die SMA Solar Technology AG (die Abkürzung steht für „System-, Mess- und Anlagentechnik“) mit Sitz im hessischen Niesetal ist das wahrscheinlich bekannteste Solartechnikunternehmen aus Deutschland. SMA Solar stellt Wechselrichter für Photovoltaikanlagen her, die dafür sorgen, den in Solarmodulen erzeugten Gleichstrom in Wechselstrom für die Einspeisung in das Stromnetz umzuwandeln.
Gegründet im Jahr 1981 zählt SMA Solar zu den ältesten Solartechnikunternehmen der Welt. Seit 2008 notiert das Unternehmen an der Börse und ist Mitglied im deutschen Technologieindex TecDAX.
Die SMA Solar-Aktie blickt ebenfalls auf eine äußerst wechselvolle Börsengeschichte zurück. Der Aktienkurs schwankte über die Jahre in zahlreichen Wellenbewegungen massiv auf und ab. Mitte 2023 kletterte die SMA Solar-Aktie auf ein Allzeithoch, verlor seitdem jedoch wieder mehr als 80% ihres Wertess (Stand Ende September 2025). SMA Solar bringt es aktuell auf eine Marktkapitalisierung von rund 750 Millionen €.
### 7C Solarparken
7C Solarparken ist ein Betreiber von Photovoltaikanlagen. Das Unternehmen mit Sitz in Bayreuth erwirbt, betreibt und optimiert große Solarparks. 7C Solarparken steht somit am Ende der Wertschöpfungskette der Solarindustrie.
Aktuell betreibt das Unternehmen Solarparks in Deutschland und Belgien. Ein Großteil der Anlagen befindet sich in Bayern, Sachsen und Sachsen-Anhalt. Rund zwei Drittel der Solaranlagen sind Freiflächenanlagen, beim restlichen Drittel handelt es sich um Dachanlagen.
7C Solarparken ist seit 2006 an der Börse notiert. Wie viele andere Solartitel erlebte auch die 7C Solarparken-Aktie im Zeitraum von 2017 bis 2022 eine Kursrallye. Seit Mitte 2022 ist der Aktienkurs jedoch wieder stark zurückgegangen.
## Gibt es eine beste Solar-Aktie?
Die Antwort auf diese Frage ist ein klares Nein. Wie in diesem Beitrag dargestellt, ist die Solarindustrie so vielfältig, dass es keine beste Solar-Aktie geben kann. Die Unterschiede zwischen Technikherstellern, Solarparkbetreibern und Dienstleistern sind groß und alle Solar-Unternehmensgruppen werden von unterschiedlichen Markttreibern beeinflusst.
## Tipps und Tricks beim Investieren in Solar-Aktien
Die vorherigen Unternehmensporträts haben gezeigt, dass fast alle Solar-Aktien in den letzten Jahren einen sogenannten „Boom and bust cycle“ durchlaufen haben. Nach einem massiven Hype in den Jahren 2017 bis 2022 haben die meisten Solar-Aktien in den darauffolgenden Jahren ihre Kursgewinne der Vorjahre zum größten Teil wieder verloren. Im Vergleich zu anderen Energiebranchen ist die Solarbranche eine noch junge Industrie, in der Du drei Investment-Regeln beachten solltest.
1. ### Sei kein Perfektionist
Jeder Anleger träumt davon, das nächsten Superstar in einer Wachstumsbranche wie der Solarindustrie frühzeitig zu identifizieren. Das ist in einer dynamischen Industrie selbstverständlich ein Ding der Unmöglichkeit, weshalb es nicht sinnvoll ist, bei der Auswahl von Solar-Einzelaktien zu perfektionistisch vorzugehen.
2. ### Streue Dein Kapital
Diversifikation ist an der Börse ein generelles Gebot, doch bei Solar-Aktien spielt es eine noch größere Rolle. Zum einen weisen die Kurse von Solar-Aktien eine erhöhte Volatilität auf. Zum anderen sind die Aktienkurse von Solar-Unternehmen vielfach nicht immer miteinander korreliert. Deshalb ist es geboten, Dein Kapital über eine größere Zahl von Einzelaktien zu streuen, um das Investment-Risiko zu reduzieren. Alternativ bietet sich zur Kapitalstreuung auch ein Investment in einen Solar-ETF oder Solar-Investmentfonds an.
3. ### Bleibe geduldig
Anleger, die vor Jahren in Solar-Aktien investierten, haben erlebt, wie sich ihr Kapital innerhalb weniger Jahre vervielfacht hat. Wer nicht rechtzeitig verkaufte, musste jedoch mit ansehen, wie sich ein Großteil der Gewinne in den letzten drei Jahren wieder in Luft auflöste. Aufgrund des starken Marktwachstums ist allerdings in den kommenden Jahren wieder mit einem generellen Aufwärtstrend bei Solar-Aktien zu rechnen. Als Anleger in der Solarbranche benötigst Du somit ein hohes Maß an Geduld.
## 💬 Solar-Aktien und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Die 10 besten Raumfahrt-Aktien 2026: Investieren in die Technologie der Zukunft](https://www.sharedeals.de/wissen/zukunftsmaerkte/raumfahrt/)
**Published:** März 27, 2025
**Author:** Peter Wolf-Karnitschnig
**Content:**
Die Raumfahrt erlebt ein großes Comeback, angeführt von Visionären wie Elon Musk, Jeff Bezos und Richard Branson. Zwischen den USA, China und Europa ist längst ein Wettlauf um die besten Technologien entbrannt. Dieser Ratgeber gibt dir einen Überblick über die aussichtsreichsten Aktien des Sektors und liefert wertvolle Tipps für das Investieren in Raumfahrt-Titel.
## ☝️ Das Wichtigste in aller Kürze
- Die Raumfahrt ist eine sehr breite, komplexe und dynamische Industrie.
- Während in der Vergangenheit fast ausschließlich staatliche Akteure eine Rolle in der Raumfahrt spielten, drängen zunehmend kommerzielle Anbieter in die Branche vor.
- Die Raumfahrtindustrie ist mit einem geschätzten Marktvolumen von ca. 420 Milliarden US$ sehr groß.
- Der mit Abstand wichtigste Teilbereich der Raumfahrtbranche ist der Betrieb von Satellitennetzwerken.
- Fast alle börsennotierten Raumfahrtunternehmen haben ihren Sitz in Nordamerika, Europa, Japan und Südkorea.
- In die Raumfahrtbranche kannst du in Form von Einzelaktien, eines ETFs oder Investmentfonds investieren.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Das sind zwölf der wichtigsten Raumfahrt-Aktien](#Das_sind_zwoelf_der_wichtigsten_Raumfahrt-Aktien)
- [Große Veränderungen bahnen sich an](#Grosse_Veraenderungen_bahnen_sich_an)
- [Vorstellung der zwölf wichtigsten internationalen Raumfahrt-Aktien im Mini-Porträt:](#Vorstellung_der_zwoelf_wichtigsten_internationalen_Raumfahrt-Aktien_im_Mini-Portraet)
- [Ein gewaltiger wachsender Markt](#Ein_gewaltiger_wachsender_Markt)
- [Kaum Grenzen für neue Geschäftsmodelle](#Kaum_Grenzen_fuer_neue_Geschaeftsmodelle)
- [Wie kann man in Raumfahrt-Aktien investieren?](#Wie_kann_man_in_Raumfahrt-Aktien_investieren)
- [Tipps und Tricks beim Investieren in Raumfahrt-Aktien](#Tipps_und_Tricks_beim_Investieren_in_Raumfahrt-Aktien)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Das sind zwölf der wichtigsten Raumfahrt-Aktien
Der Raumfahrtsektor wird bis heute von Unternehmen aus Nordamerika, Europa, Japan und Südkorea dominiert. Fast alle börsennotierten Raumfahrtunternehmen haben ihren Sitz in diesen Regionen bzw. Ländern. Unternehmen aus weiteren „Raumfahrtländern“ wie China, Indien und Russland sind nicht börsennotiert.
Für die nachfolgende Unternehmensvorstellung wurden zwölf der größten und folglich wichtigsten Raumfahrt-Aktien zum Vergleich ausgewählt. Diese Liste erhebt keinen Anspruch auf Vollständigkeit. Es existiert eine Reihe weiterer Unternehmen, die ganz oder teilweise in der Raumfahrtbranche aktiv sind.
**Aktie****Marktkap. in Mrd. € (9/2025)****ISIN**Airbus152,9NL0000235190AST SpaceMobile8,81US00217D1000Boeing141,9US0970231058EchoStar18,9US2787681061Eutelsat Communications1,41FR0010221234Hanwha Aerospace31,7KR7012450003Iridium Communications1,66US46269C1027MDA Space2,40CA55293N1096Rocket Lab USA19,9US7731221062SES2,04LU0088087324SKY Perfect JSAT Holdings2,2JP3396350005Virgin Galactic0,162US92766K4031## Große Veränderungen bahnen sich an
Es sind Bilder, die einen nur staunen lassen. Raketen schweben zurück zu ihren Startbasen und landen dort wie auf Watte, um für weitere Missionen im Orbit wiederverwendet zu werden. Touristen schauen sich unseren blauen Planeten aus dem Weltall an. Und Satelliten überwachen jeden Quadratmeter unserer Erde mit unvorstellbarer Präzision.
Keine Frage, die Raumfahrt feiert seit einigen Jahren ein gewaltiges Comeback und lässt die Menschheit wieder kühne Träume wagen. Wahrscheinlich werden uns in den kommenden zwei Jahrzehnten die ersten menschgemachten Bilder vom Mars erreichen und Roboter Bodenschätze vom Mond oder Asteroiden abbauen. Der Fantasie sind im Weltall wahrlich keine Grenzen gesetzt.
Zudem erlebt die Raumfahrtbranche seit einigen Jahren den größten Wandel ihrer Geschichte. Während sie in der Vergangenheit ausschließlich von staatlichen Akteuren dominiert wurde, die die gewaltigen Investitionssummen für Weltraummissionen stemmen konnten, drängen zunehmend kommerzielle Anbieter in die Raumfahrtindustrie vor. Der Grund: Die Kosten für den Transport von Satelliten, Menschen und Ausrüstung ins All haben sich in den letzten Jahren dramatisch verringert. Das schafft völlig neue unternehmerische Möglichkeiten.
Wie die Zukunft der Weltraumindustrie aussehen wird, lässt sich aufgrund ihrer Komplexität und Dynamik kaum vorhersagen. Was sich jedoch mit hoher Wahrscheinlichkeit prognostizieren lässt, ist, dass das Gewicht der Privatwirtschaft in der Branche deutlich zunehmen wird. Auch die Zahl der in der Raumfahrt tätigen Unternehmen wird künftig steigen. Zahlreiche Startups versuchen sich an der Lösung von Problemen, die die Raumfahrt bis heute „quälen“.
Doch welche Player werden in Zukunft den Ton in der Raumfahrtbranche angeben? Und wie kannst du als Anleger von der dynamischen Entwicklung dieser Branche profitieren?
Dieser Ratgeber gibt dir Antworten auf diese und weitere Fragen rund um Raumfahrt-Aktien und erklärt dir, wie du Erfolge feiern und Misserfolge vermeiden kannst.
## Vorstellung der zwölf wichtigsten internationalen Raumfahrt-Aktien im Mini-Porträt:
### Airbus
Airbus ist den meisten Menschen als Hersteller von Passagierflugzeugen ein Begriff. Neben seiner Flugzeugsparte betreibt der europäische multinationale Konzern aber auch den Geschäftsbereich Defence and Space, in dem die Aktivitäten in den Bereichen Rüstung und Raumfahrt zusammengefasst sind.
In der Raumfahrt ist Airbus auf den Gebieten Weltraumforschung, Raketenabwehr, Satellitennetzwerke, Raumstationen sowie dem Orion Multi-Purpose Crew Vehicle aktiv. Airbus entwickelt und produziert dabei Systeme für die Erdbeobachtung, die Navigation, die Aufklärung, die Weltraumerforschung und die Kommunikation.
Die Aktien von Airbus notieren an den Börsen von Paris und Frankfurt sowie an mehreren spanischen Börsen. Der europäische Luft- und Raumfahrtkonzern hat einen Börsenwert von ca. 153 Milliarden €.
### AST SpaceMobile
AST SpaceMobile ist ein in Midland im US-Bundesstaat Texas ansässiger Konstrukteur und Hersteller von Kommunikationssatelliten. Das Unternehmen baut und betreibt ein satellitengestütztes Breitbandkommunikationsnetz, das den Empfang von bestehenden, nicht modifizierten Smartphones in Gebieten mit Versorgungslücken sicherstellt.
Grundlage dieses Weltraum-Telekommunikationsnetzwerks sind fünf Satelliten, die zu den größten Kommunikationssatelliten der Welt zählen. AST SpaceMobile arbeitet mit allen größeren Mobilfunkbetreibern weltweit zusammen und deckt mit Ausnahme von China, Russland und einigen weiteren Staaten fast den gesamten Erdball ab.
AST SpaceMobile notiert an der US-Technologiebörse Nasdaq und ist ca. 8,8 Milliarden € wert.
### Boeing
Wie Airbus ist auch Boeing den meisten Menschen als Hersteller von Verkehrsflugzeugen bekannt. Rund 40% des Konzernumsatzes steuert allerdings die Sparte Defense, Space and Security (BDS) bei, in der die Rüstungs-, Raumfahrt- und Sicherheitsaktivitäten des Boeing-Konzerns gebündelt sind.
Das Produkt- und Leistungsspektrum von BDS in der Raumfahrt ist sehr breit. Boeing entwickelt und produziert im Wesentlichen Satellitentechnik, Trägerraketensysteme und Raumfahrzeuge.
Boeing ist Mitglied in den US-Leitindizes Dow Jones Industrial und S&P 500. Der Börsenwert des Luft- und Raumfahrtkonzerns liegt bei ca. 142 Milliarden €.
### EchoStar
EchoStar mit Sitz in Englewood im US-Bundesstaat Colorado ist ein kombinierter Satelliten- und Mobilfunkbetreiber. Über seine Marke „Dish“ versorgt EchoStar rund sechs Millionen Kunden in den USA mit Satellitenfernsehen und IPTV-Services. Zudem betreibt das Unternehmen über die Marke „Hughesnet“ ein Hochgeschwindigkeits-Satelliteninternet, das etwa eine Million Menschen in den USA vor allem in Gegenden mit schlechter Internetanbindung versorgt.
Das zweite Standbein von EchoStar ist das Mobilfunkgeschäft. Mir ca. sieben Millionen Kunden ist das Unternehmen über die Marke „Boost Mobile“ der viertgrößte Mobilfunkanbieter in den USA. Nicht zuletzt betreibt EchoStar mit „Sling TV“ einen App-basierten TV-Dienst für aktuell zwei Millionen Kunden, mit dem Live-Fernsehen und On-Demand-Inhalte über das Internet gestreamt werden können.
EchoStar notiert an der US-Technologiebörse Nasdaq uns ist ca. 19 Milliarden € wert.
### Eutelsat Communications
Eutelsat (European Telecommunications Satellite Organization) gehört zu den größten Satellitenbetreibern der Welt. Das in Paris ansässige Unternehmen wurde 1982 als übernationale Organisation von 26 europäischen Staaten als Vermarktungsgesellschaft der ESA-Kommunikationssatelliten gegründet.
Eutelsat betreibt heute eine Flotte von 35 Satelliten, die Menschen in fast 150 Ländern der Erde auf allen Kontinenten mit Fernsehen, Rundfunk, Mobilfunk und Internetdiensten versorgen. Darüber hinaus stellt das Unternehmen auch Verbindungen zu Flugzeugen und Schiffen her.
Die Eutelsat-Aktien notiert an der Börse in Paris. Das Unternehmen hat aktuell einen Börsenwert von rund 1,4 Milliarden €.
### Hanwha Aerospace
Hanwha Aerospace mit Sitz im südkoreanischen Changwon ist ein diversifiziertes Luft- und Raumfahrtunternehmen. Kerngeschäftsfeld des Unternehmens ist die Entwicklung, Herstellung und Wartung von Flugzeugtriebwerken. Hanwha Aerospace ist Koreas einziger Hersteller von Gasturbinentriebwerken.
Neben der Triebwerksherstellung ist Hanwha Aerospace aber auch in der Herstellung von militärischer Ausrüstung, wie beispielsweise Lenkflugkörpern und Präzisionsmunition, sowie von Industriegütern, wie Werkzeugmaschinen aktiv. Im Geschäftsbereich Raumfahrt stellt Hanwha Aerospace Erdbeobachtungssatellitensysteme her.
Hanwha Aerospace notiert an der Börse in Seoul und ist ca. 31,7 Milliarden € wert.
### Iridium Communications
Iridium Communications mit Hauptsitz in McLean im US-Bundesstaat Virginia ist der Betreiber des gleichnamigen weltumspannenden Satellitenkommunikationssystems. Das Iridium-System besteht aus 66 aktiven Satelliten auf sechs Umlaufbahnen und 14 Ersatzsatelliten.
Iridium-Satelliten werden für die weltweite Sprach- und Datenkommunikation über tragbare Satellitentelefone, Satelliten-Messenger-Kommunikationsgeräte und integrierte Transceiver sowie für Zwei-Wege-Satellitennachrichtendienste über unterstützte herkömmliche Mobiltelefone verwendet.
Die nahezu polare Umlaufbahn und die Kommunikation zwischen den Satelliten über Inter-Satelliten-Verbindungen sorgen für eine globale Verfügbarkeit der Dienste. Das macht das Iridium-System zum einzigen zuverlässigen Kommunikationsmittel in den Polarregionen der Welt.
Die Iridium-Aktie ist an der US-Technologiebörse Nasdaq gelistet. Der aktuelle Börsenwert des Unternehmens beträgt ca. 1,66 Milliarden €.
### MDA Space
MDA Space mit Sitz im kanadischen Toronto ist ein Anbieter von Satellitensystemen, Robotik und Geointelligenz. MDA Space ist eines der weltweit führenden Unternehmen in den Bereichen Kommunikationssatelliten, Erd- und Weltraumbeobachtung sowie Weltraumforschung und Infrastruktur.
Das Raumfahrtunternehmen produziert Kommunikationssatelliten vom Typ AURORA und Erdbeobachtungssatelliten vom Typ RADARSAT-2. Zu den Satelliten liefert MDA Space zahlreiche Dienstleistungen auf dem Gebiet der Umweltüberwachung und des Katastrophenmanagements.
Neben dem Geschäft mit Satelliten entwickelt MDA Space Robotertechnologien für die Anwendung im Weltraum, wie beispielswese Roboterarme für Raumstationen und Anwendungen zur Reparatur und Wartung von Satelliten. Im Bereich Geointelligenz ist MDA Space auf die Erhebung und Analyse von geografischen Daten spezialisiert.
Die Aktien von MDA Space sind an der Toronto Stock Exchange gelistet. Der Börsenwert des kanadischen Raumfahrtunternehmens beträgt ca. 2,4 Milliarden €.
### Rocket Lab USA
Rocket Lab USA ist ein in Long Beach in Kalifornien ansässiger Hersteller von Luft- und Raumfahrtprodukten und Anbieter von Raketentransporten. Das 2006 gegründete Unternehmen entwickelt und betreibt die Trägerrakete Electron, die Kleinsatelliten ins All transportiert.
Seit dem ersten Start im Jahr 2017 hat die Electron-Rakete mehr als 60 erfolgreiche Starts absolviert. Derzeit ist Electron noch eine Einwegrakete, Rocket Lab arbeitet jedoch daran, einzelne Raketenstufen für weitere Starts wiederzuverwenden.
Darüber hinaus stellt Rocket Lab USA Satellitenkomponenten wie Star Tracker, Reaktionsräder, Solarzellen und -anordnungen, Satellitenfunkgeräte, Trennsysteme sowie Flug- und Bodensoftware her.
Rocket Lab USA notiert an der US-Technologiebörse Nasdaq und ist ca. 19,9 Milliarden € wert.
### SES
Die 1985 gegründete Société Européenne des Satellites (Europäische Satellitengesellschaft) mit Sitz in Luxemburg ist einer der bedeutendsten Satellitenbetreiber der Welt. Mit über 70 Satelliten in zwei Umlaufbahnen ist SES nach eigenen Angaben in der Lage, 99% der Weltbevölkerung zu erreichen.
Den meisten Menschen ist SES als Betreiber des Astra-Satellitensystems bekannt. Darüber hinaus gehören auch die Satellitenbetreiber Ciel Satellite Group, O3b Networks und Quetzsat mehrheitlich zum SES-Konzern. Außerdem hält das Unternehmen Beteiligungen an weiteren regionalen Satellitenbetreibern und Dienstleistungsunternehmen.
Die Aktien von SES sind an den Börsen von Luxemburg und Paris gelistet. Der Börsenwert von SES liegt aktuell bei ca. 2 Milliarden €.
### SKY Perfect JSAT Holdings
SKY Perfect JSAT Holdings ist eine japanische Unternehmensgruppe mit Sitz in Minato in der Präfektur Tokio. Die Gruppe ist nach eigenen Angaben Asiens größtes Satellitenkommunikations- und Multikanal-Pay-TV-Unternehmen.
Mit 15 Kommunikationssatelliten deckt das Unternehmen die Regionen Japan, Ostasien, Ozeanien und Nordamerika ab. SKY Perfect JSAT betreibt den DTH-Dienst „SKY PerfecTV!“, Japans größtes satellitengestütztes Multikanal-Pay-TV. SKY PerfecTV! bietet derzeit ca. 2,7 Millionen Kunden Programme in einer breiten Palette von Genres.
SKY Perfect JSAT Holdings notiert an der Tokioter Börse und hat einen Börsenwert von ca. 2,2 Milliarden USD.
### Virgin Galactic
Virgin Galactic ist ein britisch-amerikanisches Raumfahrtunternehmen, das vom britischen Unternehmer und Visionär Richard Branson 2004 gegründet wurde. Der Hauptsitz des Unternehmens befindet sich im kalifornischen Tustin, der Betrieb erfolgt von New Mexico aus.
Virgin Galactic entwickelt kommerzielle Raumfahrzeuge und bietet suborbitale Raumflüge für Weltraumtouristen an. Die suborbitalen Raumfahrzeuge von Virgin Galactic werden von einem Trägerflugzeug, dem White Knight Two, aus in die Luft gebracht. Der Jungfernflug von Virgin Galactic fand 2018 statt.
Im Juni 2023 erfolgte der erste kommerzielle Flug, mit dem Weltraumtouristen in den Orbit gebracht wurden. Das Ziel von Flügen in den Weltraum (oberhalb von 100 Kilometer Höhe) hat Virgin Galactic jedoch inzwischen aufgegeben.
Die Virgin Galatic-Aktie notiert an der New York Stock Exchange. Das Weltraumtourismusunternehmen ist derzeit ca. 162 Millionen € wert.
## Ein gewaltiger wachsender Markt
Der internationale Raumfahrtmarkt lässt sich aufgrund seiner Breite und seiner oft fließenden Übergänge zu anderen Industrien nicht leicht abgrenzen. Einer Schätzung des Marktforschungsunternehmens Global Market Insights zufolge hatte der globale Raumfahrtmarkt im Jahr 2023 ein Volumen von 418 Milliarden US$. Mit einem Marktanteil von 71% ist die Satellitenindustrie der mit Abstand wichtigste Teilbereich der Raumfahrtbranche.
Global Market Insights geht davon aus, dass die Raumfahrtindustrie in den kommenden zehn Jahren um durchschnittlich 6,7% pro Jahr auf ein Volumen von 789 Milliarden US$ im Jahr 2034 wachsen wird. Der Anteil der Satellitenindustrie an der Raumfahrtbranche wird sich den Prognosen zufolge in den kommenden Jahren kaum verändern.
## Kaum Grenzen für neue Geschäftsmodelle
Der Raumfahrtsektor gehört nicht nur zu den technologisch anspruchsvollsten Industrien der Welt, sondern auch zu den dynamischsten. In den vergangenen zwanzig Jahren hat sich der Sektor dramatisch verändert.
Während bis zum Ende des 20. Jahrhunderts die Raumfahrt fast ausschließlich staatlich gesteuert war, wurde der Sektor in den letzten 25 Jahren zunehmend kommerzialisiert. Dazu haben im Wesentlichen Satellitenbetreiber beigetragen. Die Zahl der in den Orbit geschossenen Satelliten ist in den vergangenen Jahren deutlich gestiegen. Hauptverantwortlich für diese Entwicklung sind die in den letzten 20 Jahren um den Faktor 10 gesunkenen Transportkosten. Auf dieser Grundlage lassen sich kommerzielle Geschäftsmodelle im All erheblich einfacher umsetzen. Die inzwischen erfolgreich umgesetzte Wiederverwertung von Raketenstufen wird die Preise für den Transport von Satelliten in Zukunft weiter senken.
Darüber hinaus haben sich auch die Preise für Verbindungsdaten in den letzten Jahren deutlich verringert. In Kombination mit den erheblich verbesserten technischen Möglichkeiten werden Satelliten schon seit längerem nicht mehr ausschließlich für militärische Zwecke eingesetzt, sondern auch zur Messung von Geodaten, zur Navigation von Fahrzeugen, zur Vorhersage des Wetters, zur Prognose von Ernteerträgen und zahlreichen anderen Anwendungen.
Das jüngste Segment des Raumfahrtsektors ist zweifellos der Weltraumtourismus. In den letzten Jahren haben erste kommerzielle Anbieter damit begonnen, Privatpersonen an den Rand des Weltraums zu befördern. Noch sind die Kosten für diese außergewöhnlichen Reisen astronomisch hoch. In Zukunft dürften sich aber auch private Weltraumflüge deutlich verbilligen.
Der Zukunft des Raumfahrtsektors sind kaum Grenzen gesetzt. In einigen Jahren wird voraussichtlich der erste Mensch einen Fuß auf die Oberfläche des Mars setzen. Visionäre träumen bereits von menschlichen Kolonien auf dem Mond und dem Mars.
Ebenso visionär sind Pläne, wertvolle Ressourcen auf dem Erdtrabanten und anderen Planeten abzubauen. Deren technische Umsetzung muss allerdings noch zahlreiche Hürden überwinden.
## Wie kann man in Raumfahrt-Aktien investieren?
Um von den grenzenlosen Möglichkeiten des Weltalls zu profitieren, stehen dir grundsätzlich drei Investmentwege offen: Raumfahrt-Einzelaktien, -ETFs oder -Investmentfonds. Am größten ist die Auswahl bei den Einzelaktien. Neben den zuvor porträtierten Unternehmen kannst du in zahlreiche weitere Unternehmen investieren, die sich direkt oder indirekt mit der Raumfahrt beschäftigen. Das Angebot bei Raumfahrt-ETFs und -Investmentfonds ist hingegen erheblich kleiner.
### Raumfahrt-Einzelaktien
Die Raumfahrt ist ein relatives junges Segment der Technologiebranche. Der amerikanische Luft- und Raumfahrtkonzern Boeing ist das mit Abstand älteste Unternehmen der Branche. Die meisten anderen Raumfahrtunternehmen wurden erst nach den 1970er-Jahren gegründet.
Der Fokus von Raumfahrt-Einzelaktien ist sehr unterschiedlich. Während viele Unternehmen auf den Betrieb von Satellitennetzwerken spezialisiert sind, fokussieren sich andere auf die Herstellung von Raketen und Raumfahrzeugen, die Analyse von Geodaten oder den Transport von Touristen in den Weltraum.
### Raumfahrt-ETFs
Im Gegensatz zu anderen Branchen, in denen sich Exchange-traded Funds großer Beliebtheit erfreuen und es folglich ein größeres Angebot gibt, ist die Zahl der ETFs im Bereich der Raumfahrt sehr gering. In Deutschland gibt es mit dem VanEck Space Innovators UCITS ETF derzeit nur einen einzigen ETF, der sich auf diese Branche konzentriert.
Der ETF bildet den MVIS Global Space Industry ESG Index nach und bietet Anlegern Zugang zu Unternehmen aus aller Welt, die im weiteren Sinn in der Raumfahrtindustrie aktiv sind. Mit einem Fondvolumen von lediglich knapp 240 Millionen € ist der VanEck Space Innovators ETF allerdings ein kleiner Fonds.
### Raumfahrt-Investmentfonds
Wie bei Exchange-traded Funds ist auch bei aktiv verwalteten Investmentfonds das Angebot auf dem Gebiet der Raumfahrt sehr überschaubar. Auch hier gibt es mit dem Echiquier Space lediglich einen einzigen Investmentfonds, der gezielt in Unternehmen aus das Raumfahrtwirtschaft investiert. Auch der Echiquier Space Fonds ist mit einem Volumen von ca. 220 Millionen € ein vergleichsweise kleiner Investmentfonds.
## Tipps und Tricks beim Investieren in Raumfahrt-Aktien
Die Raumfahrt ist eine der spannendsten und visionärsten, zugleich aber auch eine der komplexesten und riskantesten Industrien der Welt. Ein Investment in Raumfahrt-Aktien kann dir außergewöhnlich hohe Gewinne einbringen, aber auch extrem hohe Verluste bescheren. Um deine Rendite zu maximieren und dein Risiko zu minimieren, solltest du bei einem Investment in Raumfahrt-Aktien die folgenden fünf Tipps und Tricks beherzigen:
### Risikobewusstsein mitbringen
Kaum eine andere Branche besitzt ein derart hohes Investitionsrisiko wie die Raumfahrtbranche. Das enorme Risiko, viel Geld mit Raumfahrt-Aktien zu verlieren, hat mit der Natur von Raumfahrtunternehmen zu tun. Rückschläge stehen bei Raumfahrtprojekten an der Tagesordnung. Projektverzögerungen um viele Jahre und missglückte Raketenstarts sind keine Seltenheit. Für die beteiligten Unternehmen stellen diese jedoch oftmals ein existenzielles Risiko dar. Dieses Risiko von Fehlschlägen sollte dir immer bewusst sein. Während es bei Großkonzernen wie Airbus und Boeing nicht existenzgefährdend ist, kann es kleinere Raumfahrtunternehmen allerdings schnell an den Rand des Abgrunds bringen.
### Nicht alle Eier in einen Korb legen
Was für Investitionen in allen Branchen gilt, hat besondere Gültigkeit bei Raumfahrt-Aktien. Aufgrund des zuvor dargestellten existenziellen Risikos von Raumfahrtprojekten solltest du dein Kapital in der Weltraumindustrie möglichst breit streuen. Die Konzentration deiner Investitionen auf einen Satellitenbetreiber und/oder einen Weltraumtourismusanbieter kann schnell zu einem finanziellen Desaster werden.
### Die Technologie verstehen
Du musst kein Studium der Astrophysik absolvieren, um in Raumfahrt-Aktien zu investieren. Aber es ist zweifellos von Vorteil, beim Investieren in diese Branche ein Grundverständnis für Raumfahrttechnologien mitzubringen. Das gilt besonders bei wettbewerbsintensiven Technologien wie dem Betrieb von Satellitennetzwerken. Technologische Neuerungen können schnell zu einer drastischen Verschiebung der Wettbewerbssituation führen.
### Viel Geduld mitbringen
In der Raumfahrt passiert nichts von heute auf morgen. Projekte benötigen jahrelange Vorarbeit für die Planung und Umsetzung. Falls du dich zur Gruppe der ungeduldigen Anleger zählst, ist die Raumfahrtbranche wahrscheinlich keine geeignete Industrie für dich. Für erfolgreiche Investments musst du in dieser Industrie mehr Geduld mitbringen als in anderen Branchen.
### Die Politik im Auge behalten
Auch wenn der Anteil der kommerziellen Raumfahrt zunimmt – bis heute sind es im Wesentlichen staatliche Akteure, die die Raumfahrtbranche dominieren. Vor allem im militärischen Bereich spielt die Satellitentechnik eine außergewöhnlich große Bedeutung. Deshalb solltest du geopolitische Entwicklungen auf der Welt genau im Auge behalten. Der zunehmende militärische Wettbewerb zwischen den vier Machtblöcken USA, Europa, Russland und China hat große Auswirkungen auf die Betreiber von Satellitendiensten.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Aktien im Risiko: Wie gefährlich ist Krieg für die Börse?](https://www.sharedeals.de/wissen/markttrends/boerse-und-krieg/)
**Published:** Juli 31, 2025
**Author:** Peter Wolf-Karnitschnig
**Content:**
„Kaufen Sie, wenn Blut in den Straßen fließt, auch wenn es Ihr eigenes Blut ist.“ Kaum ein Satz wird im Zusammenhang zwischen Krieg und Börse so häufig zitiert, wie die Worte des weltberühmten Bankiers Nathan Rothschild aus dem 19. Jahrhundert. Eine ähnliche Börsenweisheit rät Anlegern, Aktien zu kaufen, wenn die Kanonen donnern. Aber stimmen diese Weisheiten wirklich? Gibt es tatsächlich ein positives Verhältnis zwischen Kriegen und Aktienkursen? Oder ist ein Krieg vielmehr eine Gefahr für die Börse? In diesem Beitrag findest Du Antworten auf diese und weitere Frage rund um die Auswirkungen von Kriegen auf die Börsenkurse.
## ☝️ Das Wichtigste in aller Kürze
- Kriege drücken Börsen zunächst nach unten – meist nur kurz.
- Öl- und Gaspreise steigen besonders stark.
- Höhere Staatsschulden belasten Aktienkurse.
- Gewinner: Rüstung, Pharma, Telekommunikation.
- Verlierer: Einzelhandel, Reisen, Industrie.
- Die Erholung dauert oft nur wenige Wochen.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Wieder Krieg in Europa](#Wieder_Krieg_in_Europa)
- [Die Börsen zu Weltkriegszeiten](#Die_Boersen_zu_Weltkriegszeiten)
- [💸 Für jeden, der nach finanzieller Freiheit strebt](#%F0%9F%92%B8_Fuer_jeden_der_nach_finanzieller_Freiheit_strebt)
- [Der Zweite Golfkrieg](#Der_Zweite_Golfkrieg)
- [Der 11. September 2001](#Der_11_September_2001)
- [Schnelle Erholung nach einem kurzen Schock](#Schnelle_Erholung_nach_einem_kurzen_Schock)
- [Ein Krieg beendet die Unsicherheit](#Ein_Krieg_beendet_die_Unsicherheit)
- [Welche Aktien profitieren von einem Krieg?](#Welche_Aktien_profitieren_von_einem_Krieg)
- [Welche Aktien leiden unter einem Krieg?](#Welche_Aktien_leiden_unter_einem_Krieg)
- [Sehen Anleger keine Gefahr mehr in Kriegen?](#Sehen_Anleger_keine_Gefahr_mehr_in_Kriegen)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Wieder Krieg in Europa
Der 24. Februar 2022 stellte eine Zäsur in der Geopolitik Europas dar. Die russische Armee marschierte in das Nachbarland Ukraine ein und erstmals nach den Balkankriegen in den 1990er-Jahren herrschte wieder Krieg auf europäischem Boden.
Die Reaktion der Börsen war eindeutig. Der deutsche Leitindex DAX sackte am ersten Kriegstag um 4% ab und der europäische Leitindex Euro Stoxx 50 verlor 3,5%. Besonders hart traf es den Moskauer Leitindex RTS, der um 38% abstürzte.
Angesichts der befürchteten Angebotsverknappung bei Öl und Erdgas durch den Stopp russischer Lieferungen an Europa schossen die Öl- und Gaspreise in die Höhe. Ein Barrel der Nordseesorte Brent verteuerte sich am Tag des russischen Einmarsches in die Ukraine um mehr als 6% auf über 100 €. Auch der Preis der US-Leichtölsorte WTI stieg um fast 5%.
In den ersten sieben Monaten nach dem Ausbruch des Ukraine-Krieges verlor der DAX rund 20% an Wert. Aber es dauerte keine weiteren vier Monate, bis der deutsche Leitindex sich wieder vollständig von seinen Kursverlusten erholt hatte. Im Januar 2023 notierte der DAX bereits wieder über dem Kursniveau zum Kriegsausbruch. Eine sehr ähnliche Kursentwicklung zeigte sich auch beim europäischen Leitindex Euro Stoxx 50.
Die weitere Entwicklung des DAX ist bekannt. Seit dem Beginn des Ukraine-Krieges hat der deutsche Leitindex um ca. 50% zugelegt. In Anbetracht dieser Entwicklung könnte man Nathan Rothschild tatsächlich Recht geben. Aber ist das Verhältnis zwischen Krieg und Börse immer ein positives?
## Die Börsen zu Weltkriegszeiten
Um diese Frage zu beantworten, müssen wir uns die Auswirkungen weiterer Kriege auf die Kurse von Aktien in der Vergangenheit ansehen. Reisen wir zurück in der Zeit und schauen wir uns zuerst an, wie die beiden größten militärischen Konflikte des 20. Jahrhunderts, der Erste und der Zweite Weltkrieg, die Börsen beeinflussten.
Zu Beginn des Ersten Weltkrieges fiel der US-amerikanische Leitindex Dow Jones um rund 30%. Aufgrund des Kriegsausbruchs wurden die Börsen für sechs Monate geschlossen. Nach deren Wiedereröffnung legte der Dow um fast 90% im Jahr 2015 zu.
Ein etwas anderes Bild zeigte sich bei der Kursentwicklung im Zweiten Weltkrieg. Zu Beginn der deutschen Invasion auf Polen legten US-Aktien um 10% zu. Auch den japanischen Angriff auf Pearl Harbor, der die USA zum Kriegseintritt bewegte, quittierten die US-Märkte lediglich mit einem leichten Kursverlust von 3%. Insgesamt stieg der Dow Jones-Index über den Zeitraum des Zweiten Weltkrieges von Ende 1939 bis Anfang 1945 um 50%.
Auch die Kursentwicklung der Börsen in den beiden Weltkriegen legt demnach nahe, dass von Kriegen keine große Gefahr für Aktien ausgeht. Gilt das auch in anderen Fällen?
## 💸 Für jeden, der nach finanzieller Freiheit strebt
Verpasse keine lukrative Gelegenheit mehr – der [SD Insider Newsletter](https://www.sharedeals.de/lg-intern-evergreen-sdi/) landet montags und mittwochs gratis in Deinem Postfach und versorgt Dich mit exklusiven Einschätzungen zum Börsengeschehen, die kurz, präzise und sofort anwendbar sind.
## Der Zweite Golfkrieg
Schauen wir uns weitere Ereignisse an, die in den vergangenen vier Jahrzehnten die gesamte Welt erschütterten. Am 2. August 1990 ließ der irakische Diktator Saddam Hussein seine Armee im benachbarten Kuwait einmarschieren. Der unerwartete Einmarsch irakischer Truppen versetzte die Weltwirtschaft kurzzeitig in einen Schockzustand. Innerhalb weniger Tage verloren sowohl der DAX als auch der Dow Jones knapp 10%.
Noch stärker wirkte sich der Angriff des Irak auf Kuwait auf die Ölpreise aus. Beide Länder gehören zu den wichtigsten Öllieferanten der Welt, weshalb sich der Ölpreis innerhalb weniger Monate verdoppelte. Auch dieser Ölpreisanstieg wirkte sich negativ auf die Aktienkurse der meisten Unternehmen aus.
Doch ähnlich wie im Falle des Ersten und des Zweiten Weltkrieges erholten sich die Börsen recht schnell vom ersten Invasionsschock. Bereits im Frühjahr 1991 erreichte der Dow Jones-Index wieder das Niveau zum Kriegsausbruch im August 1990.
## Der 11. September 2001
Der 11. September 2001 wird den meisten Menschen für immer in Erinnerung bleiben. Vier Flugzeuge wurden in den USA von islamischen Terroristen gekapert und auf zivile Ziele gesteuert. Zwei Maschinen brachten die Zwillingstürme des World Trade Centers in New York zum Einsturz, ein weiteres Flugzeug krachte in das US-Verteidigungsministerium in Washington D.C. und der vierte Jet stürzte in unbewohntem Gebiet in Pennsylvania ab. Rund 3.000 Menschen verloren bei den Terroranschlägen ihr Leben.
Die völlig unerwartete Terrorattacke in den bis dahin weitgehend vom Terrorismus verschonten USA sorgte für einen Schock an den Aktienmärkten. Der US-Leitindex Dow Jones stürzte innerhalb weniger Tage um knapp 12% in die Tiefe. Doch die Vereinigten Staaten ergriffen sofort Gegenmaßnahmen, um den Ausbruch einer Finanz- und Wirtschaftskrise zu verhindern. Die US-Notenbank FED senkte den Leitzins auf 3% und sorgte damit umgehend für eine Stabilisierung der Finanzmärkte. Innerhalb von nicht einmal vier Wochen machten die wichtigen US-Aktienindizes alle Verluste im Nachgang des 11. September wieder wett.
## Schnelle Erholung nach einem kurzen Schock
Aus den fünf Beispielen des Ukraine-Krieges, des Ersten und Zweiten Weltkrieges, des Zweiten Golfkrieges und des 11. September 2001 scheint man eine Verallgemeinerung ableiten zu können. Zu Kriegsbeginn ereignet sich an den Börsen in der Regel ein heftiger, aber kurzer Kurseinbruch, der jedoch innerhalb weniger Monate oder sogar Wochen wieder wettgemacht wird.
Diese Verallgemeinerung wird auch durch einen deutlich größeren Datensatz der US-amerikanischen Vermögensverwaltung LPL bestätigt. Ihre Experten untersuchten die Reaktion der Börse auf zwanzig wichtige geopolitische Ereignisse, wie beispielsweise Kriegsausbrüche oder Terroranschläge, seit dem Zweiten Weltkrieg. Das erste Ergebnis: Im Schnitt fielen die Aktienkurse nach diesen Ereignissen um maximal 5%. Das zweite Ergebnis: Im Schnitt dauerte es nur 47 Tage, bis die Börsen ihre initialen Verluste wieder aufgeholt hatten.
## Ein Krieg beendet die Unsicherheit
Eine Regel, die jeder Anleger kennen sollte, ist, dass an der Börse nicht die Vergangenheit oder die Gegenwart, sondern die Zukunft gehandelt wird. Eine weitere Börsenregel lautet, dass die Aktienmärkte nichts mehr hassen als Unsicherheit.
In Bezug auf Kriege bedeutet das, dass die Aktienmärkte im Vorfeld eines Kriegsausbruchs oft hochgradig nervös sind und demzufolge eine hohe Volatilität aufweisen. Sobald der Krieg ausgebrochen ist, ist die Zeit der Unsicherheit vorbei und der Markt steht vor vollendeten Tatsachen. Während eines Krieges setzen die Aktienmärkte bereits auf mögliche Zukunftsszenarien nach dessen Beendigung. Das ist eine plausible Erklärung für das Phänomen steigender Aktienkurse zu Kriegszeiten.
Dieses Börsenphänomen konnte durch eine statistische Auswertung des Schweizer Finance Institutes belegt werden, dessen Fachleute die Kursentwicklungen von Börsen vor und nach Kriegen im Laufe der Geschichte auswerteten. Ihre Auswertung bestätigte, dass in Vorkriegsphasen die Kursrückgänge meist höher sind als nach dem eigentlichen Ausbruch des Krieges. Auch die Investmentfirma Armbruster Capital wertete die Börsendaten über einen Zeitraum von fast 90 Jahren aus und fand heraus, dass die Volatilität von Aktienkursen während eines Krieges niedriger ist als zu Friedenszeiten.
## Welche Aktien profitieren von einem Krieg?
In erster Linie sind die großen Profiteure militärischer Konflikte selbstverständlich die Aktien von Rüstungsunternehmen. Bestes Beispiel dafür ist die Kursentwicklung deutscher und europäischer Rüstungskonzerne seit dem Beginn des Ukraine-Krieges.
Aber auch die Aktien defensiver Industrien, wie beispielsweise der Pharma-, der Telekommunikations- und der Versicherungsbranche, profitieren meist zu Kriegszeiten. Sie gelten in turbulenten Zeiten als „sichere Häfen“, die kaum von der Konjunktur beeinflusst werden.
## Welche Aktien leiden unter einem Krieg?
Die großen Verlierer eines Krieges an der Börse sind in der Regel die Aktien von Unternehmen, die stark von der Konjunktur abhängig sind. Zu diesen zyklischen Aktien gehören beispielsweise Unternehmen aus dem Einzelhandel, der Reisebranche und der verarbeitenden Industrie.
Vor allem die Aktien von Unternehmen, bei denen fossile Energieträger einen hohen Kostenanteil ausmachen, leiden häufig zu Kriegszeiten. Der oft sprunghafte Anstieg der Öl- und Gaspreise führt für sie zu einer massiven Kostensteigerung.
## Sehen Anleger keine Gefahr mehr in Kriegen?
Die vorgestellten Daten scheinen nahezulegen, dass Anleger Krieg nicht mehr als große Gefahr für die Börse wahrnehmen. Dieser Rückschluss kann mehrere Ursachen haben. Eine Ursache könnte sein, dass es sich bei den letzten kriegerischen Auseinandersetzungen eher um lokal begrenzte Konflikte ohne größere Folgewirkungen auf die Weltwirtschaft handelte.
Diese Ansicht vertritt die Börse anscheinend selbst beim Ukraine-Krieg. Weder die NATO noch Russland haben derzeit ein größeres Interesse, den Krieg zu einem Weltkrieg zwischen den beiden Militärmächten eskalieren zu lassen.
Das kann sich aber in Zukunft ändern. Nicht wenige Politikexperten gehen davon aus, dass Russland in einigen Jahren die NATO an anderer Stelle direkt provozieren könnte. Mit hoher Wahrscheinlichkeit dürfte es um eine militärische Provokation in den baltischen Staaten gehen. Als Mitgliedsländer des nordatlantischen Bündnisses wird die NATO eine russische Aggression im Baltikum zweifellos nicht unbeantwortet lassen.
Ein weiterer geopolitischer Brandherd, der sich in naher Zukunft als brandgefährlich für die Weltwirtschaft erweisen könnte, ist Taiwan. Die Volksrepublik China zählt die kleine Insel vor ihrer Küste seit jeher zu ihrem Staatsgebiet und erkennt die Unabhängigkeit Taiwans nicht an. In den vergangenen Jahren hat die Zahl militärischer Provokationen seitens Chinas deutlich zugenommen. Das Signal, man könne jederzeit eine Invasion Taiwans beginnen, ist klar.
Bislang haben einzig und allein die USA diesen Schritt verhindert. Die militärische Unterstützung Taiwans durch die Vereinigten Staaten ist für China ein unkalkulierbares Risiko, das die Führung in Peking bislang nicht einzugehen wagte. Ob die USA aber langfristig bereit sind, Taiwan zu verteidigen, wird von vielen Politikbeobachtern bezweifelt.
Eine andere Ursache, warum Kriege der Börse in den letzten Jahrzehnten nicht mehr gefährlich werden konnten, ist die zunehmende Unabhängigkeit der großen Volkswirtschaften. Dies betrifft vor allem den Energiesektor. Sowohl die USA als auch Europa haben in den letzten Jahren massive Anstrengungen unternommen, ihre Abhängigkeit von ausländischen Energielieferungen zu reduzieren. Der Ukraine-Krieg hat die Verwundbarkeit Europas durch die Abhängigkeit von russischem Gas sehr deutlich zutage gefördert. Als Reaktion auf die Kappung russischer Gaslieferungen haben die europäischen Staaten massiv in die Diversifizierung ihrer Energieinfrastruktur investiert. In Zukunft werden die Börsen der USA und Europas aufgrund ihrer stärkeren Energieautarkie voraussichtlich weniger stark auf Preisschocks an den Öl- und Gasmärkten reagieren.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Blockchain in der Realwirtschaft verleiht Lieferketten Superkräfte](https://www.sharedeals.de/wissen/markttrends/blockchain/)
**Published:** Juli 31, 2025
**Author:** Peter Wolf-Karnitschnig
**Content:**
Den Begriff „Blockchain“ haben die meisten Menschen schon gehört. Aber was es damit konkret auf sich hat, ist für viele ein Buch mit sieben Siegeln. Die Blockchain-Technologie kommt in erster Linie bei der Übertragung und Speicherung von Kryptowährungen zum Einsatz. Längst hat sie aber auch die Realwirtschaft erreicht. Die zahlreichen gewichtigen Vorteile der Blockchain machen sie zu einer praktisch sinnvollen Technologie in vielen Bereichen, von Finanzdienstleistungen über das Gesundheitswesen bis hin zu staatlichen Behörden. Doch was macht die Blockchain so interessant für wirtschaftliche und staatliche Akteure? Und ich welchen Bereichen ist ihr Einsatz in der Realwirtschaft denkbar? In diesem Beitrag findest Du Antworten auf diese und weitere Frage rund um die Blockchain.
## ☝️ Das Wichtigste in aller Kürze
- Eine Blockchain ist eine Technologie zur Datenspeicherung und -übertragung in dezentralen, verteilten Netzwerken.
- Die Hauptvorteile einer Blockchain sind ihre Dezentralität, ihre Manipulationssicherheit und ihre Transparenz.
- Hauptnachteile der Technologie sind die technische Komplexität sowie ihr hoher Speicher- und Energieaufwand.
- Der Einsatz einer Blockchain in der Realwirtschaft ist immer dann sinnvoll, wenn in einem Prozess mehrere einander unbekannte Parteien miteinander Daten austauschen müssen.
- Mithilfe einer Blockchain lassen sich IT-Kosten senken, B2B- und B2C-Netzwerke verbessern und neue Produkte schaffen.
- In der Praxis kommt die Blockchain-Technologie bislang vor allem im Finanzwesen, in der Gesundheitsbranche und bei Lieferketten zum Einsatz.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Was ist die Blockchain?](#Was_ist_die_Blockchain)
- [Was sind der Vorteile einer Blockchain?](#Was_sind_der_Vorteile_einer_Blockchain)
- [Welche Nachteile hat eine Blockchain?](#Welche_Nachteile_hat_eine_Blockchain)
- [Wie hat sich die Blockchain in der Realwirtschaft entwickelt?](#Wie_hat_sich_die_Blockchain_in_der_Realwirtschaft_entwickelt)
- [Welchen Nutzen haben Blockchains generell für Unternehmen?](#Welchen_Nutzen_haben_Blockchains_generell_fuer_Unternehmen)
- [Wie werden Blockchains in der Realwirtschaft bereits verwendet?](#Wie_werden_Blockchains_in_der_Realwirtschaft_bereits_verwendet)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Was ist die Blockchain?
Ein Artikel über den Einsatz der Blockchain in der Realwirtschaft setzt selbstverständlich ein gewisses Grundverständnis der Technologie voraus. Wie der Name „Blockkette“ bereits zum Ausdruck bringt, handelt es sich bei einer Blockchain vereinfacht gesagt um eine Aneinanderreihung von Datensätzen (Blöcke), in denen Informationen gespeichert sind. Eine Blockchain beginnt immer mit einem Ursprungsblock, der laufend um neue Datenblöcke in chronologischer Reihenfolge ergänzt wird. Der große Unterschied zwischen einer Blockchain und anderen Datenspeichersystemen ist, dass es sich um ein dezentrales Netzwerk handelt, in dem die Daten verteilt auf zahlreichen Rechner gespeichert werden und nicht an einem zentralen Ort.
Zudem ist die Blockchain eine sehr sichere, weil praktisch nicht manipulierbare Technologie. Die Daten in der Kette werden verschlüsselt und anonymisiert gespeichert und können nur durch Sender und Empfänger gelesen werden. Alle an einer Blockchain teilnehmenden Computer besitzen eine exakte Kopie der gesamten Kette. Eine Manipulation einer Blockchain ist nur dann denkbar, wenn es jemandem gelänge, das gesamte dezentrale Rechnernetzwerk unter seine Kontrolle zu bringen, was in der Praxis so gut wie unmöglich ist.
## Was sind der Vorteile einer Blockchain?
Einige der Vorteile einer Blockchain wurden bereits im einleitenden Abschnitt angesprochen. Allen voran handelt sich um ein dezentrales System, bei dem Daten direkt zwischen Sender und Empfänger ausgetauscht werden. In einer Blockchain gibt es demnach keine Intermediäre, die den Datenaustausch kontrollieren bzw. an ihm verdienen können. Zudem entzieht sich diese Technologie dem Zugriff staatlicher Instanzen.
Ein weiterer Vorteil ist die Transparenz der Blockchain. Alle über sie getätigten Transaktionen lassen sich im Nachhinein rückverfolgen.
Nicht zuletzt ist eine Blockchain ein äußert manipulationssichere Technologie. Eingriffe in die Kette sind praktisch unmöglich. Vor allem dieser Vorteil macht die Technologie sehr interessant für den Einsatz in der Realwirtschaft.
## Welche Nachteile hat eine Blockchain?
Der Hauptnachteil der Blockchain ist die Komplexität ihrer Einbindung in bestehende IT-Systeme und Prozesse. Es gibt nicht nur eine einzige Blockchain, sondern Schätzungen zufolge inzwischen eine vierstellige Zahl. Aufgrund dieser Komplexitätsproblematik schrecken viele Unternehmen vor der Verwendung der Blockchain zurück.
Ein weiterer Nachteil der Blockchain ist der hohe technologische Aufwand der kryptografischen Verifizierung der Transaktionen. Er macht die Blockchain im Vergleich zu zentralisierten Cloud-Architekturen relativ langsam.
Außerdem ist die Blockchain mit einem sehr hohen Speicher- und Energieaufwand verbunden. Das lässt den praktischen Einsatz in der Realwirtschaft ebenfalls zu einem Problem werden.
Zudem ist die Blockchain immer noch eine relativ junge Technologie, für die es weltweit nur wenige Experten gibt. Diese begrenzten Personalressourcen behindern ebenfalls eine schnellere Verbreitung in der Realwirtschaft.
## Wie hat sich die Blockchain in der Realwirtschaft entwickelt?
Die wissenschaftlichen Grundlagen zur Schaffung einer Blockchain wurden bereits in den 1990er-Jahren geschaffen. Das Konzept der Blockchain als in der Praxis einsetzbares verteiltes Datenbankmanagementsystem wurde jedoch erst 2008 von einer Person unter dem Pseudonym Satoshi Nakamoto im White Paper zur ersten Kryptowährung, dem Bitcoin, beschrieben. Am 3. Januar 2009 startete Nakamoto das Bitcoin-Netzwerk durch die Erstellung des ersten Blocks (der sogenannte „Genesis-Blocks“) in der Bitcoin-Blockchain.
Unternehmen verschiedenster Branchen, vor allem aus der Finanzindustrie, beobachteten diese technologische Neuheit mit großer Aufmerksamkeit. Erst im Jahr zuvor löste der Zusammenbruch der Investmentbank Lehman Brothers ein Erdbeben in der globalen Finanzindustrie aus, das nur durch das konzertierte Eingreifen von Noten- und Großbanken „beruhigt“ werden konnte. Die Befürworter der Blockchain-Technologie argumentierten, dass die riskanten Spekulationsgeschäfte von Lehman Brothers in einer Blockchain aufgefallen wären und die Technologie demnach den Beinahe-Zusammenbruch der globalen Finanzwirtschaft frühzeitig verhindert hätte.
In den Jahren nach der Einführung der Bitcoin-Blockchain und dem Aufkommen weiterer Blockchains für Kryptowährungen begannen Unternehmen, die Technologie immer ernster zu nehmen. Die dezentrale Peer-to-Peer-Architektur der Blockchain ließ die Technologie vielen Unternehmen jedoch zu riskant erscheinen. Realwirtschaftliche Anwendungen ließen deshalb auf sich warten.
Erst das Jahr 2016 brachte eine Trendwende hinsichtlich des Einsatzes von Blockchains in der Realwirtschaft. Die immer größer werdende Entwicklergemeinschaft für Open-Source-Software begann damit, komplette Unternehmensplattformen zu entwickeln, darunter die programmierbare Ethereum-Blockchain und Hyperledger, ein Framework mit Tools für den Aufbau von Blockchains in gewerblicher Qualität. In den darauffolgenden Jahren begannen viele Unternehmen damit, Kryptowährungen als Zahlungsmittel zu akzeptieren und ihre eigenen Blockchains zu implementieren.
## Welchen Nutzen haben Blockchains generell für Unternehmen?
Manche Blockchain-Befürworter wagen die Behauptung, dass Blockchains in Zukunft eine ähnliche wirtschaftliche Bedeutung für Unternehmen haben werden wie der Einsatz von Computern, des Internets und der Cloud. Noch ist es viel zu früh, um diese wagemutige Prognose zu validieren. Fakt ist aber bereits heute, dass die Blockchain Unternehmen einen unbestreitbaren Nutzen bringt. Sie ist in der Lage, IT-Kosten zu senken, B2B- und B2C-Netzwerke zu verbessern und neue Produkte sowie Leistungen zu ermöglichen.
Der Vorteil einer Blockchain kommt überall dort zum Tragen, wo mehrere einander unbekannte Parteien an einem Prozess beteiligt sind und Zugriff auf dieselben Daten benötigen. Sehr häufig verfügen Parteien in der Realwirtschaft nicht über dieselben Daten. Ein Datenabgleich ist im Regelfall jedoch mit einem sehr hohen Kosten- und Zeitaufwand verbunden.
An dieser Stelle kommt die Blockchain ins Spiel. Über sie lassen sich Prozesse dezentral zwischen verschiedenen Parteien weitgehend automatisieren. Bei dieser Technologie entfällt die Notwendigkeit für eine zentrale Instanz oder Zwischenhändler. Das macht die Blockchain vor allem für Prozesse geeignet, an denen sehr viele Parteien beteiligt sind oder bei denen sich die Parteien als gleichberechtigt ansehen.
Ein weiterer großer Nutzen der Blockchain für Unternehmen ist die Kombination aus Sicherheit und Transparenz sowie Datenintegrität und Datenschutz, die die Technologie mit sich bringt. Diese Kombination an Sicherheitsfeatures ermöglicht es Unternehmen, mit anderen Unternehmen und Privatpersonen Geschäfte zu machen und Informationen auszutauschen und dabei darauf vertrauen zu können, dass es zu keinen betrügerischen Transaktionen kommt. Die de facto Manipulationssicherheit der Blockchain erlaubt es wirtschaftlichen Akteuren, in Märkten tätig zu sein, die ihnen ansonsten aufgrund von Sicherheitsbedenken verschlossen bleiben würden.
Die Manipulationssicherheit ist in der Realwirtschaft vor allem für staatliche Akteure von Bedeutung. Behörden können im Austausch mit Privatpersonen darauf vertrauen, dass Transaktionen über die Blockchain ohne Betrug und Datenlecks abgewickelt werden und sich im Nachhinein bei Bedarf überprüfen lassen.
Auch die Transparenz und die Rückverfolgbarkeit von Transaktionen in der Blockchain haben einen signifikanten Nutzen für die Realwirtschaft. Unternehmen können darüber beispielsweise Lieferketten bis ins kleinste Detail sichtbar machen und rückverfolgen.
Nicht zuletzt spielt die sogenannte „Tokenisierung“ eine immer größere Rolle in der Realwirtschaft. Damit wird die Umwandlung von realen Vermögenswerten (bspw. Immobilien oder Rohstoffen) und virtuellen Vermögenswerten (bspw. intellektuelles Eigentum wie Rechte) in digitale Token auf einer Blockchain verstanden. Diese Token sind somit digitale Vermögenswerte, die einen Geldwert haben, und zwischen Parteien handelbar sind. Die Tokenisierung ermöglicht demnach den Handel von Vermögenswerten in jeder beliebigen Einheit. Sie erleichtert vor allem bei virtuellen Vermögenswerten die praktische Handelbarkeit in hohem Maße.
💸 Für jeden, der nach finanzieller Freiheit strebt
Während andere noch auf veraltete Informationen setzen, behältst Du mit dem [SD Insider Newsletter](https://www.sharedeals.de/lg-intern-evergreen-sdi/) Marktsignale und explosive Chancen m Blick – montags und mittwochs kostenfrei geliefert.
## Wie werden Blockchains in der Realwirtschaft bereits verwendet?
### Banken und Finanzdienstleistungen
Das Bank- und Finanzwesen ist bis heute der Hauptnutzer der Blockchain-Technologie in der Realwirtschaft. Die Anwendung der Blockchain in dieser Branche lässt sich in zwei Segmente unterteilen: Kryptowährungen und dezentrales Finanzwesen (DeFi).
Bei Kryptowährungen handelt es sich um digitale Währungen, die wie klassische Fiat-Währungen als Zahlungs- und Tauschmittel verwendet werden können, die aber auf den Vorteilen der Blockchain-Technologie basieren. Sie werden in einem Peer-to-Peer-Netzwerk dezentral gehandelt, was Intermediäre wie Banken und Zahlungsdienstleister obsolet macht.
Dieser Vorteil der Blockchain ist auch die Grundlage für das sehr dynamisch wachsende dezentrale Finanzwesen. Über eine Blockchain können Unternehmen und Privatpersonen direkt miteinander jede Art von Vertrag bzw. Handel abschließen und sich beispielsweise Geld leihen oder mit Vermögenswerten handeln. Banken oder Zahlungsdienstleister sind dafür in einer Blockchain nicht mehr notwendig.
### Gesundheitswesen
Aufgrund der Fülle an Daten und der hohen Anforderungen an die Datensicherheit ist die Blockchain ebenso prädestiniert für den Einsatz im Gesundheitswesen. Über die Technologie lassen sich beispielsweise Patientendaten sicher übertragen. Das gilt gleichermaßen für die Pharmaindustrie, wo die Blockchain bei der manipulationssicheren Übertragung von Forschungsdaten eine Rolle spielen kann.
### Behörden
Wie bereits zuvor erwähnt, ist die Blockchain-Technologie auch für staatliche Einrichtungen aller Art von großem Interesse. Behörden auf staatlicher oder kommunaler Ebene können eine Vielzahl an Leistungen über die Blockchain abwickeln. So können klassische Behördenleistungen wie die Beantragung von Identitätsdokumenten über die Blockchain manipulationssicher abgewickelt werden.
### Lieferketten
Ebenfalls zuvor angesprochen wurde der sinnvolle Einsatz der Blockchain bei der Überprüfung von Lieferketten. Bei Lebensmitteln lassen sich über die Technologie beispielsweise alle verwendeten Inhalte bis zu einzelnen Tieren oder Anbauflächen rückverfolgen und so eine lückenlose und transparente Lieferkette einrichten.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Rüstung im Aufwind: Beispiellose Chancen für Rohstoff-Anleger](https://www.sharedeals.de/wissen/markttrends/ruestung-rohstoffe/)
**Published:** Juli 30, 2025
**Author:** Peter Wolf-Karnitschnig
**Content:**
Seit dem Ausbruch des Ukraine-Krieges erlebt die Rüstungsindustrie einen beispiellosen Boom. Vor allem die Kurse europäischer Rüstungsunternehmen sind in den vergangenen drei Jahren durch die Decke gegangen. Aber nicht nur die Rüstungsindustrie selbst profitiert direkt von den jüngsten geostrategischen Entwicklungen, auch die Rohstoffbranche ist ein indirekter Profiteur. Schließlich ist Rüstung ein sehr rohstoffintensives Geschäft. Aber welche Rohstoffe profitieren tatsächlich vom Rüstungsboom? Und welche Materialien sind besonders heiß begehrt? In diesem Beitrag findest Du Antworten auf diese und weitere Frage rund um die Auswirkungen des Rüstungsbooms auf Rohstoffe.
## ☝️ Das Wichtigste in aller Kürze
- Die NATO veröffentlichte 2024 eine Liste mit den zwölf verteidigungskritischsten Rohstoffen.
- Diese sind Aluminium, Beryllium, Gallium, Germanium, Graphit, Kobalt, Lithium, Mangan, Platin, Seltene Erden, Titan und Wolfram.
- Diese Rohstoffe werden für die Produktion fast aller Waffensysteme benötigt.
- Vor allem Seltene Erden sind aufgrund der Dominanz Chinas als Förder- und Verarbeitungsland stark umkämpft.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Eine sehr wichtige Liste](#Eine_sehr_wichtige_Liste)
- [💸 Für jeden, der nach finanzieller Freiheit strebt](#%F0%9F%92%B8_Fuer_jeden_der_nach_finanzieller_Freiheit_strebt)
- [Der Kampf um Rohstoffe](#Der_Kampf_um_Rohstoffe)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Eine sehr wichtige Liste
Ende 2024 veröffentlichte die NATO eine Liste, der keine große mediale Aufmerksamkeit zuteilwurde, die aber trotzdem für die Zukunft der Militärallianz von allergrößter Bedeutung ist. Es handelt sich um eine Auflistung der zwölf verteidigungskritischsten Rohstoffe, die für die Produktion moderner Waffensysteme und militärischer Ausrüstung unverzichtbar sind. Andersrum formuliert: Diese Rohstoffe spielen eine Schlüsselrolle in der Sicherstellung der Herstellung von Rüstungsgütern und der Verteidigungsfähigkeit des Bündnisses.
Nachfolgend eine Kurzvorstellung dieser zwölf Rohstoffe und ihrer speziellen Bedeutung für das Militär:
### Aluminium
Aluminium ist aufgrund seiner ausgezeichneten Materialeigenschaften ein in vielen Branchen, auch der Rüstungsindustrie, gefragtes Allround-Metall. Das Metall ist leicht, stabil, belastbar, korrosionsbeständig und haltbar. Das macht den Rohstoff perfekt geeignet für die sehr starken Beanspruchungen im militärischen Alltag.
Vor allem in der Luftfahrt spielt Aluminium wegen seines geringen Gewichts eine große Rolle. Bei modernen Kampfflugzeugen und Raketen werden zur Gewichtsverringerung zahlreiche Aluminiumlegierungen verbaut. Aber auch bei gepanzerten Fahrzeugen kommt Aluminium eine große Bedeutung zu.
### Beryllium
Beryllium zählt zu den unbekannteren Materialien. Trotzdem spielt das Metall aufgrund seiner außergewöhnlichen Materialeigenschaften eine extrem wichtige Rolle in der Rüstungsbranche.
Beryllium ist nämlich sehr leicht, gleichzeitig aber sehr steif. Im Verhältnis zu seinem Gewicht hat es eine sechsmal höhere Steifigkeit als Stahl. Ein weiterer Vorteil ist die hohe Temperaturbeständigkeit. Das Metall behält sowohl bei hohen als auch bei niedrigen Temperaturen seine Form bei. Das macht Beryllium vor allem in der Luft- und Raumfahrt sowie bei Präzisionsinstrumenten zu einem unverzichtbaren Bestandteil.
### Gallium
Gallium gehört zu denjenigen Materialien, mit den seltsamsten Eigenschaften. Der Rohstoff hat eine sehr niedrige Schmelztemperatur von knapp 30 Grad Celsius, schmilzt also wortwörtlich in der Hand. Bis zu einer Temperatur von knapp 2.400 Grad Celsius bleibt das Material flüssig. Zudem besitzt Gallium wie Wasser eine Dichteanomalie. Es hat demnach im flüssigen Zustand eine höhere Dichte als in festem Zustand.
Diese Materialeigenschaften machen Gallium zu einem wichtigen Rohstoff in der Produktion von Halbleitern in der Optoelektronik, also der Umwandlung von elektrischen Daten in Lichtströme. Aber auch in der LED- und OLED-Technologie, der Photovoltaik, bei Magneten und nicht zuletzt in der Hochfrequenztechnik spielt Gallium eine wichtige Rolle. Das macht das Material begehrt für die Rüstungsindustrie, wo es vor allem für die Herstellung von Raketenabwehr- und Radarsystemen benötigt wird.
### Germanium
Germanium ist eines der seltensten Metalle der Erde und ist ein mit Silizium vergleichbarer Halbleiter. Lange war der Rohstoff das führende Material in der Elektronikindustrie, bevor es vom billigeren Silizium abgelöst wurde. Wie Gallium weist auch Germanium eine Dichteanomalie auf.
Germanium wird in erster Linie für die Produktion von Glasfaserkabeln verwendet, spielt auch aber in der Photovoltaik und bei optischen Geräten eine Rolle. In der Rüstung sind dies vor allem Nachtsichtgeräte und Infrarotsysteme.
### Graphit
Graphit ist eines der wichtigsten Ausgangsmaterialien für die Rüstungsindustrie. Seine hohe Festigkeit, seine gute Oxidationsbeständigkeit, seine thermische Stabilität, seine hervorragende Leitfähigkeit und seine vorteilhaften Schmiereigenschaften machen das Material zu einem vielseitig einsetzbaren Rohstoff.
Demzufolge kommt Graphit in fast allen Rüstungsgütern zum Einsatz. Es ist eines der am häufigsten verwendeten Materialien des Militärs und findet sich in Flugzeugen, Hubschrauber, Schiffen, Flugzeugträgern, U-Booten, Panzern, gepanzerten Fahrzeugen, Artilleriesystemen und Raketen. Zudem reduziert Graphit die akustische Signatur von U-Booten und stärkt somit deren Tarnkappenfähigkeit.
### Kobalt
Kobalt ist einer der wichtigsten Rohstoffe für die Produktion von Waffen und sonstiger Rüstungsgüter. Das Metall hat eine für die Rüstungsindustrie herausragende Eigenschaft: Es ist extrem hart und schmilzt erst bei 1.492 Grad Celsius.
Diese Materialeigenschaft macht Kobalt prädestiniert für die Verwendung in Betriebsumgebungen mit extrem hohen Temperaturen und Belastungen. So kommt Kobalt beispielsweise in Flugzeugantrieben und Raketen zum Einsatz. Aber auch auf für die Produktion von Sensoren, elektronischen Systemen, Elektromotoren und Akkumulatoren ist das Metall absolut unerlässlich.
### Lithium
Lithium ist das leichteste Metall der Erde und besitzt die geringste Dichte der festen Elemente. Aufgrund seiner Bedeutung für die Herstellung von Batterien und folglich die Transformation zur Elektromobilität wird der Rohstoff von vielen Fachleuten als das „neue Gold“ bezeichnet.
Das Metall ist aber nicht nur für die Herstellung der Akkumulatoren für Elektroautos von zentraler Bedeutung, sondern spielt auch für die Rüstungsindustrie eine entscheidende Rolle. Viele Hochtechnologieprodukte, die auch in Armeen zum Einsatz kommen, lassen sich ohne Lithium nicht herstellen.
### Mangan
Mangen ist ein hartes, sprödes Metall mit einer hohen Schmelztemperatur. Es kommt aufgrund seiner Vielseitigkeit in zahlreichen industriellen Prozessen zum Einsatz. Mangan wird vor allem in Form von Legierungen eingesetzt. Die Zugabe des Metalls verbessert die Zähigkeit von Stahl und trägt dazu bei, seine Sprödigkeit zu reduzieren.
Außerdem entfernt Mangan Schwefel und Sauerstoffverunreinigungen aus Stahl. In der Rüstungsindustrie wird es vor allem für die Produktion von Gewehrläufen, Helmen und Verbundpanzerungen eingesetzt.
### Platin
Platin ist ein korrosionsbeständiges, weiches und demnach gut formbares Metall. In Kombination mit seiner hohen Haltbarkeit machen diese Eigenschaften Platin zu einem wichtigen Werkstoff für die Rüstungsindustrie.
Platin wird vor allem als Legierung mit anderen Metallen, wie beispielsweise Eisen, Gold, Kobalt, Kupfer, Nickel, Wolfram und Zinn eingesetzt. Beim Militär hat Platin vor allem Bedeutung für die Produktion von Raketen, Düsentriebwerken und militärischer Elektronik.
### Titan
Das Leichtmetall Titan besitzt eine ganze Reihe von Eigenschaften, die es zu einem hochattraktiven Material für die Rüstungsindustrie machen. Es hat eine geringe Dichte, ist korrosions- und temperaturbeständig sowie mechanisch fest und gut formbar. Titan hat ein außergewöhnlich gutes Festigkeits-Gewichtsverhältnis, was es ideal für den Einsatz in Hochleistungsumgebungen macht, in denen andere Metalle an ihre Grenzen stoßen.
Titan kommt deshalb vor allem in den extremen Bedingungen der Luft- und Raumfahrt zum Einsatz. Da es hitze- und korrosionsbeständig sowie sehr widerstandsfähig gegen mechanische Ermüdung ist, eignet sich das Leichtmetall hervorragend für die Verwendung in Flugzeugstrukturen und Triebwerkskomponenten.
### Wolfram
Das Metall Wolfram punktet in der Rüstungsindustrie vor allem mit zwei Eigenschaften: seiner hohen Dichte und seinem hohen Schmelzpunkt. Wolfram hat den höchsten Schmelzpunkt aller Metalle. Seine Dichte ist doppelt so hoch wie die von Stahl. Die Härte von Wolframkarbid liegt nahe an der von Diamant.
Aufgrund seiner bemerkenswerten Dichte und seines hohen Schmelzpunktes wird Wolfram vor allem in der Produktion panzerbrechender Munition in der Rüstungsindustrie verwendet. Dank der Dichte von Wolfram können Geschosse selbst stark gepanzerte Ziele durchdringen.
Aber auch als Material für die Munition anderer Waffen spielt Wolfram eine Rolle. Zudem werden Wolframlegierungen in Düsentriebwerken und Raketenlenksystemen verwendet.
### Seltene Erden
Unter dem Begriff „Seltene Erden“ werden in der Regel die chemischen Elemente der dritten Nebengruppe des Periodensystems, also Scandium, Yttrium und die sogenannten Lanthanoide verstanden. In Summe zählen nach dieser gebräuchlichsten Definition 17 Elemente zur Gruppe der Seltenen Erden.
Die Bezeichnung „Seltene Erden“ ist übrigens sehr missverständlich. Bei diesen Elementen handelt es sich nicht um Erden, sondern um Metalle. Und selten sind sie auch nicht, sondern kommen vielmehr sehr häufig in der Erdkruste vor, allerdings in sehr unkonzentrierter Form.
Seltene Erden werden in fast allen Produkten zwar nur in Kleinstmengen verbaut, sie werden jedoch für die Produktion fast aller (Hoch-)Technologieprodukte benötigt, was sie auch für die Rüstungsindustrie zu kritischen Rohstoffen machen. Im Militär kommen Seltene Erden vor allem in der Luft- und Raumfahrttechnik, in Lasern und in Überwachungssystemen zu Einsatz.
Zur Verdeutlichung ihrer Bedeutung: In einem U-Boot der amerikanischen Virginia-Klasse werden rund vier Tonnen Seltene-Erd-Materialien verbaut. In einem Zerstörer der Arleigh Burke-Klasse der US Navy sind es mehr als zwei Tonnen und in einem Kampfjet des Typs F-35 der Air Force sind es immer noch über 400 Kilogramm.
## 💸 Für jeden, der nach finanzieller Freiheit strebt
Während andere Anleger im Informationschaos untergehen, bringt Dir der [SD Insider Newsletter](https://www.sharedeals.de/lg-intern-evergreen-sdi/) zweimal pro Woche die entscheidenden Signale – denn jeden Tag entstehen neue Kursfantasien, und Du solltest dabei sein, wenn sie explodieren.
## Der Kampf um Rohstoffe
Angesichts ihrer strategischen Bedeutung für die Rüstungsindustrie tobt seit Jahren ein weltweiter Kampf um die in militärischer Hinsicht wichtigsten Rohstoffe zwischen den drei Weltmächten USA/NATO, China und Russland. Vor allem die zunehmenden Feindseligkeiten zwischen den USA und China haben diesen Rohstoffkrieg auf eine neue Eskalationsstufe gehoben.
China nutzt in dieser Frage seinen größten geostrategischen Vorteil als Machtinstrument. Die Volksrepublik ist nicht nur eines der größten Förderländer der in diesem Beitrag genannten verteidigungskritischen Rohstoffe, es dominiert mit einem Anteil von 60% den Weltmarkt für Seltene Erden. Vor allem im Bereich der Verarbeitung der Seltenen Erden ist die Marktbeherrschung Chinas erdrückend groß. Bei der Aufbereitung zur Herstellung von Konzentraten, dem Schmelzen und Trennen der Erden zu Oxiden und der Raffination zur Produktion von Metallen und Legierungen liegt der globale Marktanteil von China teilweise bei über 90%. Die Volksrepublik kontrolliert demnach einen Großteil der kompletten Wertschöpfungskette bis hin zur Herstellung wichtiger Rüstungskomponenten wie Batterien, Computer und Magneten.
Als Druckmittel im Kampf gegen die Anhebung von Zöllen durch die USA drosselt China seit April die Ausfuhr Seltener Erden. In Europa und den USA schrillen deshalb die Alarmglocken. Unter Hochdruck sind die NATO-Mitgliedsstaaten dabei, den Bezug rüstungskritischer Metalle, insbesondere der Seltenen Erden, von China in Partnerländer zu verlagern.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Börsen-Boom durch KI? Wann treibt Künstliche Intelligenz die Kurse von Aktien?](https://www.sharedeals.de/wissen/markttrends/ki/)
**Published:** Juli 29, 2025
**Author:** Peter Wolf-Karnitschnig
**Content:**
Palantir +1.000%, AppLovin +670%, Nvidia +460%. Viele Aktien, die an der Börse am stärksten mit Künstlicher Intelligenz in Verbindung gebracht werden, glänzten in den vergangenen drei Jahren mit atemberaubend hohen Renditen. Seit der Einführung von ChatGPT Ende 2022 scheint die Fantasie der Finanzmärkte rund um KI fast grenzenlos zu sein. Aber ist KI wirklich der nächste Börsen-Boom? Und welche Aktien profitieren in besonders hohem Maße von Künstlicher Intelligenz? In diesem Beitrag findest Du Antworten auf diese und weitere Frage rund um die Auswirkungen von KI auf die Börsenkurse.
## ☝️ Das Wichtigste in aller Kürze
- Künstliche Intelligenz ist ein Sammelbegriff für Technologien, die es Maschinen ermöglichen sollen, menschenähnliche Fähigkeiten zu entwickeln.
- KI-Modelle werden heute auf Grundlage des maschinellen Lernens sehr großer Datenmengen trainiert.
- Eine genaue Definition von KI-Aktien gibt es nicht. Auch Unternehmen außerhalb der Informationstechnologie können dazu zählen.
- Die Börsen wurden in den vergangenen beiden Jahren vor allem durch die Kursgewinne der sogenannten „Magnificent Seven“ nach oben getrieben.
- Zwischen den großen Technologiekonzernen ist ein Investitionswettlauf um die technologische Führungsposition bei KI-Anwendungen ausgebrochen.
- Gegenwärtig gibt es keine Anzeichen für eine systematische Überbewertung von KI-Aktien an der Börse.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Die Stunde Null im November 2022](#Die_Stunde_Null_im_November_2022)
- [Was ist eigentlich Künstliche Intelligenz?](#Was_ist_eigentlich_Kuenstliche_Intelligenz)
- [Was sind KI-Aktien?](#Was_sind_KI-Aktien)
- [Wie treibt KI die Kurse von Aktien?](#Wie_treibt_KI_die_Kurse_von_Aktien)
- [💸 Für jeden, der nach finanzieller Freiheit strebt](#%F0%9F%92%B8_Fuer_jeden_der_nach_finanzieller_Freiheit_strebt)
- [Die Glorreichen Sieben im Rampenlicht](#Die_Glorreichen_Sieben_im_Rampenlicht)
- [Ein Investitionswettlauf ist in vollem Gange](#Ein_Investitionswettlauf_ist_in_vollem_Gange)
- [Sind KI-Aktien überbewertet?](#Sind_KI-Aktien_ueberbewertet)
- [Künstliche Intelligenz wird weiter ein Kurstreiber sein](#Kuenstliche_Intelligenz_wird_weiter_ein_Kurstreiber_sein)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Die Stunde Null im November 2022
Es ist noch keine drei Jahre her. Im November 2022 sorgte das erst sieben Jahre zuvor gegründete Technologieunternehmen OpenAI für ein mediales Erdbeben, das weit über die Grenzen der Tech-Szene hinaus zu spüren war. Die Veröffentlichung des Chatbots ChatGPT kann man mit Fug und Recht den offiziellen Beginn des KI-Zeitalters nennen. Zwar forschen Unternehmen und akademische Institutionen schon seit mehreren Jahrzehnten an Künstlicher Intelligenz, aber mit der Einführung von ChatGPT wurde zum ersten Mal eine praktische Einsatzmöglichkeit von KI vorgestellt, die das Potenzial besitzt, das Arbeits- und Privatleben von Milliarden von Menschen zu revolutionieren.
Wie von Geisterhand recherchierte und geschriebene Texte sind jedoch nur die kleine Spitze einer gewaltigen Lawine an Einsatzmöglichkeiten von KI. Innerhalb von nicht einmal drei Jahren hat Künstliche Intelligenz so gut wie alle Industrien durchdrungen. Sie ermöglicht Sprachassistenten in allen Lebenssituationen, sie steuert Autos autonom durch den Verkehr, sie hilft bei der Wirkstoffforschung in der Pharmaindustrie, sie unterstützt bei der Bilderanalyse in der Medizin, sie personalisiert Werbung im Internet und sie stellt Empfehlungslisten für Produkte, Musik und Videos zusammen (um nur einige wenige Anwendungsbeispiele zu nennen).
## Was ist eigentlich Künstliche Intelligenz?
Wie die Bezeichnung bereits zum Ausdruck bringt, handelt es sich bei Künstlicher Intelligenz um einen Sammelbegriff für Technologien, die es Maschinen ermöglichen sollen, menschenähnliche Fähigkeiten zu entwickeln. Sie sollen also in die Lage versetzt werden, wie ein Mensch Sinneseindrücke zu erfassen, zu verarbeiten und zu begreifen und auf dieser Grundlage eigenständig zu handeln, zu entscheiden und zu lernen.
Während KI in der Frühphase vor allem auf Grundlage programmierte Abläufe gelernt hat, wurde in den vergangenen Jahren das sogenannte „maschinelle Lernen“ immer wichtiger. Dabei erzeugt eine KI auf Basis riesengroßer Datenmengen (Big Data) Wissen aus Erfahrung. In der Praxis lernen KI-Modelle durch die ständige Wiederholung von Aufgaben und Beispielen, die Struktur von Daten zu erfassen und darüber Dinge bzw. Wissen zu verallgemeinern. Ihre Algorithmen bauen statistische Modelle auf, die sie in der Folge auf andere Aufgaben übertragen können.
## Was sind KI-Aktien?
Eine genaue Definition bzw. Abgrenzung von KI-Aktien gibt es nicht. Im Wesentlichen handelt es sich dabei um die Aktien von Unternehmen, die sich auf die Entwicklung und Nutzung von Künstlicher Intelligenz spezialisiert haben. Viele Anleger machen den Fehler, KI nur als Teilbereich der Informationstechnologie zu sehen und deshalb nur IT-Unternehmen als KI-Aktien zu sehen.
Aber die Tragweite von Künstlicher Intelligenz geht weit über den IT-Sektor hinaus. KI kann in allen Bereichen des täglichen Lebens eingesetzt werden. Vor allem in Sektoren, in denen sehr viele Daten vorhanden sind, wie beispielsweise im Gesundheitswesen, der Pharmaindustrie oder der Finanzbranche, gibt es zahllose Möglichkeiten für den gewinnbringenden Einsatz von Künstlicher Intelligenz. Aber auch in Branchen mit sehr komplexen technologischen Herausforderungen, beispielsweise der Automobilindustrie und der Robotik, spielt KI eine entscheidende Rolle.
Vor diesem Hintergrund können inzwischen sehr viele Wertpapiere als KI-Aktien im weiteren Sinne bezeichnet werden. Wie groß die Bedeutung und der Einfluss Künstlicher Intelligenz auf eine Aktie ist, musst Du im Einzelfall selbst klären.
## Wie treibt KI die Kurse von Aktien?
Zu den größten Profiteuren des KI-Booms an den Börsen zählten zweifellos die sogenannten „Magnificent Seven“. Hinter diesem Begriff verbergen sich sieben der größten Technologieunternehmen der Welt, die da sind: Alphabet, Amazon, Apple, Meta Platforms, Microsoft, Nvidia und Tesla.
Der Börsenwert dieser „Glorreichen Sieben“ ist im Zweijahreszeitraum von Anfang 2023 bis Ende 2024 um sage und schreibe 150% auf fast 18 Billionen US$ gestiegen. Zugegebenermaßen eine ziemlich abstrakte Zahl. Um sie besser greifbar zu machen: Diese Summe entspricht in etwa der gesamten Wirtschaftsleistung der Eurozone.
Aber auch die Kurse zahlreicher weiterer Aktien haben in den vergangenen zwei Jahren massiv von der Ausbreitung Künstlicher Intelligenz profitiert. Wie im letzten Abschnitt dargestellt, handelt es sich dabei nicht nur um Unternehmen aus der IT-Branche.
## 💸 Für jeden, der nach finanzieller Freiheit strebt
Hole Dir Dein kostenloses Abo des [SD Insider Newsletters](https://www.sharedeals.de/lg-intern-evergreen-sdi/) und erhalte regelmäßig das, wofür sharedeals in der Börsenszene geschätzt wird: konkrete Aktientipps statt hohler Phrasen, präzise Markteinschätzungen statt Allgemeinplätze.
## Die Glorreichen Sieben im Rampenlicht
Die Magnificent Seven stehen zweifellos im medialen Rampenlicht bei der Berichterstattung über KI. Kaum eine Woche vergeht ohne eine KI-Neuigkeit von einem der genannten Technologiekonzerne.
Wenn es den Inbegriff einer KI-Aktie gibt, dann ist es fraglos die Nvidia-Aktie. Der Chipkonzern hat in den vergangenen Jahren die technologische Führungsrolle bei der Entwicklung von Hochleistungshalbleitern für den Einsatz für KI-Anwendungen übernommen. Schätzungen zufolge stammen derzeit über 80% der in den modernsten Rechenzentren verbauten Chips von Nvidia.
Neben Nvidia sind es die Technologiegiganten Alphabet und Microsoft, die Künstliche Intelligenz am sichtbarsten im Alltag einsetzen. Beide Konzerne setzen KI als Unterstützung in ihren Suchmaschinen und sonstigen Software-Produkten ein. Auch bei Amazon, Apple und Meta Platforms kommt KI bereits in zahlreichen Anwendungen zum Einsatz. Und Tesla nutzt KI nicht nur, um autonom fahrende Autos auf die Straße zu bringen, sondern auch, um humanoide Roboter zu konstruieren.
## Ein Investitionswettlauf ist in vollem Gange
Seit Anfang 2025 ist der KI-getriebene Börsen-Boom allerdings merklich abgekühlt. Der Grund: Viele Experten befürchten, dass Technologiekonzerne zu viel in die Technologie in Form von Forschung und Entwicklung sowie den Bau gewaltiger Rechenzentren investieren.
Diese Sorge vor Überinvestitionen ist angesichts der kolportierten Investitionssummen in Künstliche Intelligenz nicht ganz von der Hand zu weisen. Alleine die vier Technologiekonzerne Alphabet, Meta Platforms, Microsoft und Nvidia wollen in den kommenden Jahren mehr als 300 Milliarden US$ in neue Datenzentren investieren. Alphabet-Chef Sundar Pichai brachte es mit folgenden Worten auf den Punkt: „Das Risiko einer Unterinvestition ist für uns dramatisch größer als das Risiko einer Überinvestition."
Beim KI-Boom handelt sich demnach um ein Wettrennen, bei dem sich Konzerne über massive Investitionen eine Führungsposition erkaufen wollen, die ihnen andere Unternehmen zukünftig nicht mehr streitig machen können. Diese Strategie mag aufgehen, aber nicht zwingend. Ihr Erfolg hängt von zwei Faktoren ab:
Zum einen müssen sich die getätigten Milliardeninvestitionen in Künstliche Intelligenz selbstverständlich lohnen. Das bedeutet, dass Unternehmen darüber Produkte oder Leistungen schaffen, für die Kunden bereit sind, Geld auszugeben. Oder sie erhöhen zumindest die Bindung von Kunden an ihr Unternehmen. Ob diese Rechnung aufgeht, wird sich erst in den kommenden Jahren zeigen. Bislang sind fast alle KI-Anwendungen kostenlos.
Zum anderen darf es keine technologischen Neuerungen geben, die die KI-Milliardeninvestitionen mehr oder weniger obsolet machen. Ein Schockmoment in diesem Zusammenhang ereignete sich erst im Januar 2025. Ein chinesisches Startup namens DeepSeek veröffentlichte zum Jahresbeginn ein KI-Sprachmodell, das angabegemäß mit deutlich geringeren Ressourcen auskommt als Wettbewerbssysteme wie ChatGPT.
Diese Nachricht erzeugte Schockwellen an den Börsen und schickte die Kurse von Technologieaktien in den Keller. Viele Pessimisten sahen sich darin bestätigt, dass vor allem US-Konzerne unnötigerweise viel zu viel Geld in die Erweiterung ihrer Recheninfrastruktur investierten. Ob DeepSeek tatsächlich mit geringeren Rechenressourcen auskommt als andere KI-Modelle, ist bis heute Gegenstand hitziger Debatten und lässt sich kaum unabhängig prüfen.
## Sind KI-Aktien überbewertet?
Aufgrund der starken Kursentwicklung von KI-Aktien in den vergangenen drei Jahren treibt viele Anleger die Sorge um, dass es sich bei Investments in Künstliche Intelligenz an der Börse inzwischen um eine Blase handelt. Erinnerungen an die sogenannten „Dot-Com“-Blase zu Beginn der Jahrtausendwende werden dabei wach. Seinerzeit schossen die Kurse von Technologieunternehmen auf Basis des Internet-Hypes durch die Decke, um danach in einem fatalen Crash zu enden, der viele Anleger um ihre Ersparnisse brachte. Viele Anleger befürchten deshalb, dass die KI-Blase in ähnlicher Weise zerplatzen wird.
Diese Sorge ist jedoch nicht angebracht, und zwar aus einem wesentlichen Grund, der die jetzige Situation vom Dot-com-Crash vor 25 Jahren unterscheidet. Fast alle Unternehmen, deren Aktienkurse in jüngster Vergangenheit durch die KI-Euphorie nach oben getrieben wurden, haben etablierte Geschäftsmodelle und verdienen gutes Geld. Das gilt vor allem für die weiter oben beschriebenen Magnificent Seven. Schätzungen zufolge erwirtschafteten diese sieben KI-Spitzenreiter im vierten Quartal 2024 einen atemberaubend hohen Nettogewinn von rund 130 Milliarden US$. Ihre Nettogewinnmarge lag bei fast 26%. Im Gegensatz zur Jahrtausendwende, als der Hype um Technologieaktien im Wesentlichen von jungen und unprofitablen Unternehmen getragen wurde, basiert der Börsen-Boom durch KI auf den soliden und äußerst profitablen Geschäftsmodellen von Tech-Großkonzernen.
Ein weiteres Argument, dass Anlegern die Sorge vor einer KI-Blase an der Börse nehmen sollte, ist die Unternehmensbewertung der meisten Technologiekonzerne. Diese liegt im Durchschnitt erheblich unter den Werten zu Zeiten der Dot-com-Blase. Am besten lässt sich das am Beispiel von zwei der größten und ältesten Technologiekonzerne darstellen: Microsoft und Oracle. Während die beiden Technologieurgesteine zur Jahrtausendwende zeitweise mit dem 150-Fachen (Oracle) bzw. 70-Fachen (Microsoft) ihres Unternehmensgewinns bewertet waren, liegt das Kurs-Gewinn-Verhältnis beider Konzerne aktuell bei ca. 35. Mit Tesla ist derzeit lediglich eines der Unternehmen der Magnificent Seven Gruppe sehr ambitioniert bewertet.
## Künstliche Intelligenz wird weiter ein Kurstreiber sein
Künstliche Intelligenz durchdringt gegenwärtig mit atemberaubend hoher Geschwindigkeit unsere Arbeits- und Lebenswelt. Es gibt kein Unternehmen und keine Branche, die von den Möglichkeiten der KI unberührt bleibt. Selbst äußerst kreative Tätigkeiten, von denen man bislang dachte, sie wären Menschen vorbehalten, können bereits in weiten Teilen von KI-Systemen übernommen werden. Vor allem in Situationen, in denen es darum geht, die richtigen Rückschlüsse aus großen Datenmengen zu ziehen, ist Künstliche gegenüber menschlicher Intelligenz klar im Vorteil.
Trotzdem steckt Künstliche Intelligenz erst in den Kinderschuhen. Die heutigen KI-Anwendungen stellen nur die Spitze eines Eisbergs dar, dessen Größe niemand auch nur annähernd abschätzen kann. Demzufolge klaffen die Schätzungen des Marktpotenzials von KI verschiedener Experten sehr weit auseinander.
Klar ist nur, dass Künstliche Intelligenz in vielen Bereichen disruptive Veränderungen auslösen wird. Der Mensch wird in den kommenden Jahren bei vielen Tätigkeiten die Arbeit Computersystemen oder (humanoiden) Robotern überlassen. Unternehmen, die bei diesen disruptiven Veränderungen technologische Führungsrollen übernehmen, werden auch weiterhin einen Boom an der Börse erleben.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Der Monatsende-Effekt](https://www.sharedeals.de/wissen/lexikon/der-monatsende-effekt/)
**Published:** Juli 16, 2025
**Author:** Matthias Schulze
**Content:**
Wir nähern uns mit großen Schritten dem Monatsende. In diesen letzten Handelstagen begegnet uns ein häufig untersuchtes Phänomen des Aktienmarktes: der *end of the month effect*. Was es mit dieser Kalenderanomalie auf sich hat, ist Thema des heutigen Wissensbeitrags.
## **Was ist der end of the month effect?**
Der Monatsende-Effekt besagt, dass in den letzten Handelstagen des zu Ende gehenden Monats die Kurse von Aktien steigen und die Gewinne bis zum Beginn des neuen Monats weiterlaufen. Aus diesem Grund findet man gelegentlich die präzisere Bezeichnung *„turn-of-the-month effect“.*
Obwohl es keinen allgemein verbindlichen Konsens gibt, argumentiert eine Mehrzahl von Wirtschaftswissenschaftlern dafür, dass die ersten drei Handelstage des neu angebrochenen Monats statistisch relevant sind.
## **Kulturelle Gründe für den Effekt**
Interessanterweise zählt der Monatsende-Effekt zu den stabilsten Mustern am Kapitalmarkt. Zu den möglichen Ursachen für dieses häufig wiederkehrende Phänomen werden zwei Begründungen herangezogen. Zum einen erhalten die meisten Menschen ihre Löhne für getane Arbeit sowie Zinsen auf Einlagen oder Dividenden am Ende des Monats ausgezahlt. Kurz: Die Liquidität der *retail investors* nimmt zu.
Zum anderen gibt es eine Reihe von Studien, in denen das Verhalten institutioneller Investoren untersucht wurde. In diesen Arbeiten wurde die Hypothese aufgestellt, dass mit der Bereinigung verlustbringender Positionen und dem Kauf von Gewinneraktien die Portfolios großer Pensions- und Hedgefonds restrukturiert werden. Dieser Vorgang wird auch als „*window dressing“* bezeichnet und bedeutet wörtlich übersetzt „Schaufensterdekoration“.
Window dressing ist eine weit verbreitete Methode unter institutionellen Investoren, um die Portfolios von Investmentfonds vor der öffentlichen Berichterstattung aufzuhübschen. Um in der Metapher zu bleiben: Die Auslage des Schaufensters wird attraktiv dekoriert, ohne dass man das Geschäft dahinter erkennen kann.
## **Statistische Belege für den Effekt**
Zieht man den industrielastigen Dow Jones als historisch belastbaren Index für die Belegung des Effektes heran, zeigt sich eine erstaunliche Entwicklung. Eine Entwicklung, die die beiden Ökonomen Lakonishok und Smidt in ihrer Studie für eine Zeitspanne von 90 Jahren nachwiesen. Zwischen 1897 und 1986 wurde der größte Teil des jährlichen Durchschnittsertrags (*average annual return*) am Ende und am Anfang eines Monats realisiert.
Zu einem ähnlichen Ergebnis kamen die beiden spanischen Wirtschaftswissenschaftler Carshano und Tornero für den marktbreiten S&P 500. So bestätigten sie, dass „dass der Monatswechseleffekt (turn-of-the-month-effect) in S&P 500-Futures-Kontrakten der einzige Kalendereffekt ist, der statistisch und wirtschaftlich signifikant und über die Zeit anhaltend ist.“
---
### [Krisenmonat August?](https://www.sharedeals.de/wissen/lexikon/krisenmonat-august/)
**Published:** Juli 2, 2025
**Author:** Matthias Schulze
**Content:**
Der Sommer ist alles andere als eine ruhige Urlaubszeit für die internationalen Kapitalmärkte. Insbesondere der Monat August hält regelmäßig unangenehme Überraschungen bereit. Um einen Überblick zum *Track-Record* des Augusts zu erhalten, schauen wir heute in den Rückspiegel.
## **August 1978**
Der erste Schock, der die internationalen Aktienmärkte erfasste, liegt inzwischen mehr als fünfzig Jahre zurück und hat es in sich. Am 15. August 1978 trat der US-amerikanische Präsident Richard Nixon vor die Kameras und erklärte seinen Bürgern, dass innerhalb einer Frist von 90 Tagen die Konvertibilität von Dollar zu Gold beendet sein werde.
Mit der Aufhebung dieser Bindung endete die Zeit der festen Wechselkurse abrupt und die wirtschaftliche Nachkriegsordnung von Bretton Woods erodierte. Das für uns heute selbstverständlich erscheinende System flexibler Wechselkurse verunsicherte die Marktteilnehmer und führte zu einem massiven Kapitalabzug an den Aktienmärkten.
## **August 1997**
Mit dem Ende der bipolaren Weltordnung und dem Beginn der Globalisierung schien alles möglich. Im Juli und August 1997 verdichteten sich jedoch die Anzeichen, dass die neu gefeierten Helden des wirtschaftlichen Wachstums in Schwierigkeiten geraten könnten. Die sogenannten Tigerstaaten Indonesien, Malaysia, Philippinen, Südkorea und Thailand gaben nacheinander Probleme bekannt, die ihre Zahlungsfähigkeit betrafen.
Nationale Währungen wie die indonesischen Rupiah wurden vom US-Dollar entkoppelt und fielen zum Teil dramatisch. Internationale Rating-Agenturen setzten den Outlook auf negativ und die Regierungen verschiedener Tigerstaaten geben Garantie-Erklärungen ab, dass sie für eventuelle Zahlungsausfälle die Verantwortung übernehmen. Die Asienkrise war im vollen Gange und blieb doch nur eine Randnotiz für die amerikanischen und europäischen Aktienmärkte. Im Gegenteil: Der Dow Jones stieg auf ein Rekordhoch von 10.000 Punkten.
Das eigentliche Problem verbarg sich noch im Schatten glänzender Profite: Das Risikoprofil einer der größten amerikanischen Hedgefonds hatte sich durch die Asienkrise erheblich verschlechtert. Dies sollte ein Jahr später eine der größten Krisen an den internationalen Kapitalmärkten auslösen.
## **August 1998**
War die Asienkrise zunächst regional begrenzt, veränderte die russische Währungskrise die Landkarte der Kapitalmärkte grundlegend. Nur wenige Monate nach dem Ausbruch der Asienkrise deutete sich im Herbst 1997 eine Wirtschaftskrise in Russland an. Das Vertrauen von Investoren bröckelte und der Kapitalabzug aus Aktien sowie Anleihen folgte. Dieser Herdentrieb setzte den starren Wechselkurs des Rubels unter Druck. Im August 1998 spitzte sich die Situation zu: Die Liquidität am Interbankenmarkt wurde knapp und der Ölpreis verfiel rapide. Der starre Wechselkurs war nicht mehr haltbar und musste aufgegeben werden. Der nunmehr frei floatende Rubel verlor massiv an Wert und löste ein Beben an der Börse aus.
Das Beben erreichte den amerikanischen Hedgefonds Long-Term-Capital Management. Dieser hatte sich u.a. mit russischen Anleihen verspekuliert, geriet in Schieflage und musste gerettet werden. Andernfalls drohte eine Kettenreaktion, das internationale Finanzsystem zu erschüttern. Am Ende stellte ein Konsortium aus 14 Großbanken und der Federal Reserve ein Rettungspaket zusammen. Darüber hinaus sah sich der damalige Chef der amerikanischen Zentralbank, Alan Greenspan, genötigt, den Leitzins um 25 Basispunkte abzusenken.
## **August 2007**
Es ist wieder August. Dieses Mal stehen die faulen Kredite amerikanischer Immobilien im Fokus: Die Subprime-Hypothekenkrise bahnt sich ihren Weg an die Öffentlichkeit. Am 9. August springen die Zinsen für Interbankfinanzkredite sprunghaft an. Wenige Tage später, am 11. August, stellt die Europäische Zentralbank 150 Milliarden Euro bereit, um die Folgen der Krise abzufedern.
In den folgenden Wochen und Monaten schreiben eine Reihe amerikanischer Großbanken Kredite in Milliardenhöhe ab. Der erste Höhepunkt wird im September 2008 erreicht, als die traditionsreiche Großbank Lehman Brothers Insolvenz anmelden muss. Gleichzeitig gilt diese Bankenpleite als Auslöser für die globale Finanzkrise.
## **August 2011**
Nur wenige Jahre, nachdem sich die Welt von der globalen Finanzkrise zaghaft erholt hatte, bereitete dieses Mal der europäische Kontinent Sorgen. Im Euroraum war es zu einer gefährlichen Staatsschuldenkrise gekommen. Im Zentrum der Krise stand die Schuldentragfähigkeit der südeuropäischen Länder Spanien, Griechenland und allen voran Italien.
Im Zuge der Krise kommunizierte der ehemalige Zentralbankchef Jean-Claude Trichet mit dem italienischen Ministerpräsidenten Silvio Berlusconi, um ein Reformprogramm auf den Weg zu bringen und den Euro zu stabilisieren. Für die europäischen Aktien- und Anleihenmärkte war diese Phase mit großer Unsicherheit und Verlusten verbunden.
---
### [(K)ein Sommerloch](https://www.sharedeals.de/wissen/lexikon/kein-sommerloch/)
**Published:** Juni 25, 2025
**Author:** Matthias Schulze
**Content:**
Es ist die Zeit im Jahr, der viele Börsianer aus Rendite-Sicht wenig abgewinnen können: der Sommer. Welche Chancen und Möglichkeiten die sonnigste Saison Anlegern bietet, ist Thema des heutigen Wissensbeitrags.
## **Saisonalität an der Börse**
Die Börse ist voll von Sprichwörtern, Binsenweisheiten und Beobachtungen, die die Annahme stützen, dass die Kapitalmärkte einem wiederkehrenden Rhythmus unterliegen: „Sell in May and go away, but remember to return in September“, „January Barometer“ oder „Santa Claus Rallye“.
Die Essenz dieser und weiterer saisonaler Weisheiten lässt sich auf eine einfache, stark vergröbernde Formel herunterbrechen: Märkte performen besser im Winter, als sie es im Sommer tun.
Obwohl diese Besonderheit des Jahreszyklus allen Marktteilnehmern hinreichend bekannt ist, erleben Anleger jedes Jahr dasselbe Phänomen: Die Börsen fallen in ein Sommerloch mit geringen Handelsvolumen, hoher Volatilität und starken Abverkäufen.
## **Saisonalität im Chart**
Für den größten deutschen Aktienindex, den DAX, hat die Auswertung von Tagesrenditen auf Jahresbasis ein spannendes Muster freigelegt: Die Monate August und September zählen historisch gesehen zu den schwächsten Börsenperioden eines Jahres.
Und historisch heißt: mehr als 60 Jahre deutscher Kapitalmarkt. Interessant ist darüber hinaus die Verlaufsstruktur: Typischerweise steigt der Markt im Januar dynamisch an, bis es im April zu einer ersten Verschnaufpause kommt. Nach der kurzfristigen Konsolidierung erholt sich der Markt nochmals im Juni und Juli. Nach dem Sommerloch im August und September folgt die Jahresendrallye.
## **Saisonalität als Trade**
Im Jahr 2005 ersannen die Betreiber der Deutschen Börse eine Strategie, um sich die Saisonalität des DAX auf unkonventionelle Weise zunutze zu machen. Sie veröffentlichten den *DAXplus-Seasonal Strategy Index.*
Die Idee: Wenn durchschnittlich zwei Monate im Jahr die gesamte Performance des DAX verhagelten, könnte man diese Korrekturphase doch einfach überspringen. In der Umsetzung bedeutet diese Überlegung, dass der Index nur 10 von 12 Monaten im deutschen Leitindex investiert ist. Zum 31. Juli werden die Werte eingefroren. Anleger und Index gehen gemeinsam in die Sommerpause. Ab dem 1. Oktober kehrt der Index zurück aufs Börsenparkett.
Bilanziert man die letzten 20 Jahre, schneidet die Strategie stark ab. Im Schnitt konnte die saisonal bereinigte Variante des DAX den großen Bruder um den Faktor Vier schlagen. Dieses Vorgehen stellt also eine Möglichkeit dar, den Sommer an der Börse zu genießen – indem man geht.
---
### [Barabfindung](https://www.sharedeals.de/wissen/lexikon/barabfindung/)
**Published:** Juni 18, 2025
**Author:** Matthias Schulze
**Content:**
Im letzten Teil unserer Miniserie zu Kapitalmaßnahmen betrachten wir einen Fall, der seltener im Leben eines Aktionärs eintritt: die Barabfindung. In welcher Situation dieser Geschäftsvorfall wahrscheinlich wird und welche Formen man kennen sollte, ist das Thema des heutigen Wissensbeitrags.
## **Was ist eine Barabfindung?**
Bei einer Barabfindung erhalten Minderheitsaktionäre eine finanzielle Ausgleichszahlung für den Einzug ihrer Aktien. Das Aktiengesetz in Deutschland und seine Pendants dazu im angloamerikanischen Raum garantieren, dass die Höhe der Abfindung nach fairen Maßstäben berechnet wird und angemessen ausfällt.
Grundsätzlich gibt es zwei Formen der Barabfindung: die freiwillige Barabfindung und den Squeeze-Out. Bei der ersten Variante haben Altaktionäre die Wahl, ob sie die Abfindung annehmen wollen oder ihre Anteile weiterhin behalten. Dagegen gibt es beim Squeeze-Out wenig Handlungsspielraum für Anleger.
## **Übernahmen als Auslöser**
Auslösende Geschäftsvorfälle für eine Abfindung können Fusionen, Delistings oder Übernahmen sein. Übernahmeversuche erleben Beobachter des internationalen Börsengeschehens und Anleger immer wieder.
Hierbei wird zwischen friedlichen und feindlichen Übernahmen unterschieden. Friedliche Übernahmen werden auch als Akquisitionen bezeichnet und gelten als strategischer Schritt, um im Verbund mit dem neuen Unternehmen die Wettbewerbsfähigkeit zu stärken und Synergien zu heben.
Bei feindlichen Übernahmen spricht man im Englischen von einem sogenannten „Takeover“. Wie der Name schon andeutet, vollzieht sich eine feindliche Übernahme gegen den Willen des Vorstands oder der Belegschaft. Ziel des feindlichen Investors ist es, die Kapitalmehrheit zu erreichen.
Wichtig: Das deutsche Aktiengesetz sieht seit 2002 vor, dass Großaktionäre beim Kauf von mehr als 30% der Anteile eines Unternehmens allen anderen Anlegern ein öffentliches Übernahmeangebot unterbreiten müssen. Das Angebot kann die Form eines Aktientausches oder einer Barabfindung annehmen.
## **Was ist ein Squeeze-Out?**
Mit der Ankündigung einer Übernahme oder einem konkreten Angebot steigt der Kurs des begehrten Unternehmens schlagartig an. Allein das Gerücht eines möglichen Takeovers kann die Kurse befeuern.
Es gibt allerdings Situationen, in denen ein Großaktionär die volle Kontrolle benötigt. Meistens steht dahinter die Absicht, das Unternehmen von der Börse zu nehmen oder eine Verschmelzung mit der eigenen Firma zu vollziehen. Auch eine Kapitalerhöhung kann nur mit der gesamten Kontrolle aller Stimmanteile erreicht werden.
Um diese Kontrolle zu erreichen, sieht das deutsche Aktiengesetz vor, dass der Großaktionär mindestens 95% der Anteile am Unternehmen halten muss. Erst ab dieser Höhe kann er ein Squeeze-Out veranlassen und die verbliebenen Aktionäre, meist Kleinanleger, aus dem Unternehmen herausdrängen. Übersetzt bedeutet „Squeeze-out“ wörtlich: herausdrücken oder herausquetschen.
Als Entschädigung für den Einzug der verbliebenen Aktien erhalten die Minderheitsaktionäre eine angemessene Entschädigung: die Barabfindung. Aufgrund strenger gesetzlicher Auflagen und der Möglichkeit zum Widerspruch mussten viele Großaktionäre in der Vergangenheit ihr erstes Angebot nachbessern und ein zweites nachlegen.
---
### [Kapitalerhöhung](https://www.sharedeals.de/wissen/lexikon/kapitalerhoehung/)
**Published:** Juni 4, 2025
**Author:** Matthias Schulze
**Content:**
In der heutigen Ausgabe der Börsenbegriffe beschäftigen wir uns mit einer Kapitalmaßnahme, die als unpopulär gilt und häufiger im elektronischen Postfach aufflackert, als es den meisten Anlegern lieb ist: die Kapitalerhöhung.
## **Was ist eine Kapitalerhöhung?**
Unter einer Kapitalerhöhung versteht man die Aufnahme frischen Kapitals bei einer Aktiengesellschaft mithilfe von internen oder externen Investoren. In den meisten Fällen hat diese Maßnahme zum Ziel, Expansionsbestrebungen oder neue, kapitalintensive Projekte zu finanzieren.
Genau genommen betrifft eine Kapitalerhöhung nicht nur börsennotierte Aktiengesellschaften, sondern auch andere Rechtsformen wie GmbHs, Kommanditgesellschaften oder Personenhandelsgesellschaften. Bei der zuletzt genannten sind Erhöhungen selten, weil die Gesellschafter mit ihrem persönlichen Vermögen haften.
Allerdings ist sie für börsennotierte Unternehmen und Konzerne eine typische und häufig gewählte Maßnahme. Dafür gibt es zwei wesentliche Gründe: Erstens begrenzt sich die Haftungsmasse einer Aktiengesellschaft auf das vorhandene Vermögen und nicht darüber hinaus. Zweitens sind Kapitalerhöhungen eine der wichtigsten Finanzierungsquellen für kapitalstarke Konzerne.
## **Formen der Kapitalerhöhung**
Abhängig von der Herkunft der Investoren gibt es zwei wesentliche Formen, um eine Kapitalerhöhung durchzuführen. Zum einen gibt es effektive Kapitalerhöhungen, bei denen externe Investoren angezogen werden sollen. Man spricht in diesem Fall von einer Außenfinanzierung. Zum anderen können Aktiengesellschaften auch eine Innenfinanzierung durchführen und mithilfe von internen Investoren frisches Kapital aufnehmen.
## **Effektive Kapitalerhöhung**
Bei einer effektiven Kapitalerhöhung handelt es sich also um eine Außenfinanzierung. Dabei werden neue Aktien zu einem bestimmten Preis emittiert. Diese neuen Aktien werden als „junge Aktien“ bezeichnet und stehen Aktionären ab der Ausgabe zum Kauf zur Verfügung.
Altaktionäre erhalten in der Regel ein befristetes Bezugsrecht, mit dem sie ihren Anteil in Höhe ihrer Beteiligung angleichen können. Der Grund: Die neu ausgegebenen Aktien erhöhen die gesamte Anzahl der im Umlauf befindlichen Aktien und verwässern den Bestand alter Aktionäre.
## **Nominelle Kapitalerhöhung**
Bei einer nominellen Kapitalerhöhung vollzieht sich eine Innenfinanzierung. Auch hier erhöht sich die Anzahl vorhandener Aktien, allerdings stemmt das Unternehmen die Kapitalerhöhung aus eigenen Mitteln. Die Mittel dafür können z. B. aus Gewinn- oder Kapitalrücklagen entnommen werden. Es fließt also kein Kapital von externen Quellen in das Unternehmen.
Die neu ausgegebenen Aktien werden als „Berichtigungsaktien“ bezeichnet und führen dazu, dass der Nennwert einzelner Aktien sinkt. Warum? Die Anzahl im Umlauf befindlicher Aktien hat sich erhöht, ohne dass mehr Kapital zugeführt wird. Der gefallene Aktienpreis soll neue Anleger und Investoren anziehen. Im Gegensatz zur effektiven Kapitalerhöhung erhalten Altaktionäre kein Bezugsrecht.
---
### [Kapitalschnitt](https://www.sharedeals.de/wissen/lexikon/kapitalschnitt/)
**Published:** Mai 28, 2025
**Author:** Matthias Schulze
**Content:**
Wir bleiben in der weiten Welt der Kapitalmaßnahmen und blicken auf einen radikalen Schritt, den kein Aktionär in seiner Investment-Kariere erleben möchte: den Kapitalschnitt. Was es damit auf sich hat, ist Thema dieses Wissensbeitrags.
## **Was ist ein Kapitalschnitt?**
Erhält man die Mitteilung, dass ein börsennotiertes Unternehmen einen Kapitalschnitt durchführen will, schrillen alle Alarmglocken bei Investoren und Anlegern. Konkret bedeutet diese Maßnahme, dass der Vorstand des Unternehmens das nominell vorhandene Kapital der Aktiengesellschaft herabsetzt und gleichzeitig eine Kapitalerhöhung durchführt.
Der daraus entstehende Schaden für Aktionäre ist erheblich: Ein Teil ihrer Aktien wird durch die Herabsetzung des nominellen Kapitals ohne Entschädigung eingezogen. Um der in Schieflage geratenen Gesellschaft einen Neustart zu ermöglichen, wird mithilfe der oben erwähnten Kapitalmaßnahme frisches Geld in das Unternehmen gepumpt.
Kurz gesagt: Die Aktionäre zahlen zweimal, einmal mit ihren Anteilen und das andere Mal mit einer Verwässerung ihrer verbliebenen Anteile.
## **Kapitalschnitt aus Unternehmenssicht**
Damit es zu einem Kapitalschnitt kommt, ist in der Regel eine Serie von Verlusten vorausgegangen. Verluste, die nicht nur die Bilanz verheert haben, sondern die finanzielle Substanz der Gesellschaft angegriffen haben.
Aus Unternehmenssicht vollzieht sich folgender Prozess: Das Grundkapital wird in Höhe des Bilanzverlusts herabgesetzt und mit diesem verrechnet. Dadurch verschwinden die Verluste mit einem Federstrich aus den Büchern der Aktiengesellschaft. Der neue Nennwert einer Aktie reduziert sich um den Bilanzverslust.
Mit der darauffolgenden Kapitalerhöhung schafft das Management eine um Verluste bereinigte Investitionsgrundlage für neue Aktionäre und Gesellschafter. Dadurch kann verloren gegangenes Vertrauen am Markt wiederhergestellt werden und einen Turnaround in der Zukunft ermöglichen. Somit gleicht der Kapitalschnitt eher einer Sanierungsmaßnahme auf Kosten der Altaktionäre.
## **Beispiele für einen Kapitalschnitt**
Im Zuge der Gaskrise vor mehr als 2 Jahren geriet der deutsche Energiekonzern Uniper zeitweise in eine bedrohliche Schieflage. Der Bund musste einschreiten und das Unternehmen mit Staatshilfen in Höhe von 20 Milliarden € stützen. Andernfalls drohte ein Bankrott. Durch die Rettung erwarb der Bund mehr als 99% der Anteile des Konzerns.
Im Oktober 2023 gab der Vorstand von Uniper bekannt, dass die Gesellschaft einen Kapitalschnitt vollziehen werde, bei dem das Grundkapital von rund 14 Milliarden auf 476 Millionen € herabgesetzt werde. Der nominelle Nennwert sank von 1,70 auf 1 €.
Gleichzeitig wurden Aktien in einem Verhältnis von 20 zu 1 zusammengelegt.
Für Uniper bedeuten die Maßnahmen, dass der Bund als Hauptanteilseigner bis 2028 seinen geplanten Ausstieg schrittweise vollziehen kann. Allerdings – und dies muss einschränkend gesagt werden – müssen Bund und Altaktionäre mit spürbaren Verlusten rechnen.
Weitere Beispiele für harte Kapitalschnitte aus der jüngeren Vergangenheit sind der österreichische Kabelspezialist Leoni und das Leverkusener Unternehmen Biofrontera. In allen Fällen bluten die Altaktionäre unter den Sanierungsmaßnahmen.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/).
---
### [Reverse Stock Split: Warum Firmen Aktien bündeln](https://www.sharedeals.de/wissen/lexikon/reverse-stock-split/)
**Published:** Mai 20, 2025
**Author:** Matthias Schulze
**Content:**
Je stärker ein Portfolio diversifiziert ist, desto häufiger erhalten Investoren Benachrichtigungen über Kapitalmaßnahmen von Unternehmen, die sie halten. Eine solche Maßnahme ist der *Reverse Stock Split*. Was es damit auf sich hat und welche Folgen der Split für Anleger bedeutet, klären wir im diesem Wissensbeitrag.
## Reverse Stock Split: Was Anleger wirklich wissen müssen
Ein Reverse Stock Split – im Deutschen auch als Aktienzusammenlegung oder gelegentlich „Nennwerterhöhung“ bezeichnet – ist eine Maßnahme, bei der ein börsennotiertes Unternehmen die Anzahl seiner im Umlauf befindlichen Aktien reduziert und den Kurs je Aktie entsprechend erhöht. Das Grundkapital sowie der Gesamtwert der Beteiligung der Aktionäre bleiben dabei unverändert.
## Warum werden Aktien zusammengelegt?
Der Hauptgrund für einen Reverse Stock Split ist in aller Regel die Einhaltung der Mindestanforderungen der US-Börsenaufsicht SEC. Sobald der Kurs einer Aktie über einen längeren Zeitraum unter die Marke von 1 US$ fällt, droht dem Unternehmen das Delisting von der Nasdaq oder NYSE. Die Mindestanforderung lautet: Der Kurs muss mindestens 1 US$ betragen – und nicht, wie oft fälschlich behauptet, 5 US$.
Gerade Biotech-Unternehmen, die in schwierigen Marktphasen häufig unter die 1-US$-Marke rutschen, sind von dieser Maßnahme betroffen. Ein Reverse Stock Split ist dann oft das letzte Mittel, um den Börsenplatz zu retten und weiterhin am regulierten Handel teilnehmen zu können. Die 5-US$-Schwelle spielt hingegen für die SEC-Klassifizierung als Pennystock oder für institutionelle Investoren in der Praxis kaum eine Rolle – maßgeblich ist die 1-US$-Regel, die es zwingend einzuhalten gilt.
Auch in Deutschland kann eine Zusammenlegung sinnvoll sein, etwa wenn der Marktpreis einer Aktie unter ihren Nennwert fällt und das Unternehmen sonst keine neuen Aktien mehr ausgeben dürfte. Doch der weitaus häufigere Anlass ist und bleibt die US-Mindestkursregel.
## So funktioniert der Reverse Stock Split
Ein Beispiel: Hält ein Investor 100 Aktien zu je 1 €, ergibt das einen Gesamtwert von 100 €. Wird ein Reverse Split im Verhältnis 10:1 durchgeführt, besitzt der Anleger danach 10 Aktien zu je 10 €. Der Depotwert bleibt bei 100 € – lediglich die Stückzahl und der Kurs je Aktie haben sich verändert.
## Folgen für Anleger
- Der Gesamtwert des Depots ändert sich durch den Split nicht.
- Beteiligungsverhältnisse und das Grundkapital des Unternehmens bleiben unverändert.
- Der Kursverlauf im Chart wird rückwirkend angepasst, sodass kein Kurssprung entsteht.
- Psychologisch kann ein höherer Kurswert pro Aktie das Image des Unternehmens aufpolieren.
- Die größte Gefahr: Viele Anleger verkaufen aus Unsicherheit im Vorfeld eines Reverse Splits, was zu zusätzlichem Abwärtsdruck führen kann.
## Fazit
Ein Reverse Stock Split ist in den allermeisten Fällen ein Warnsignal: Das Unternehmen kämpft ums Überleben an der Börse. Die Maßnahme dient fast ausschließlich dazu, die 1-US$-Mindestanforderung der SEC zu erfüllen und ein drohendes Delisting abzuwenden. Für Anleger bleibt der Depotwert zunächst gleich – langfristig sollten sie jedoch prüfen, ob die fundamentalen Probleme des Unternehmens gelöst werden können oder ob der Split nur ein Strohfeuer ist.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Spin-off: Warum Konzerne sich neu erfinden](https://www.sharedeals.de/wissen/lexikon/spin-off/)
**Published:** Mai 22, 2025
**Author:** Matthias Schulze
**Content:**
Es ist eine Kapitalmaßnahme, von der sich Investoren Wertsteigerungen erhoffen, Analysten bessere Performances prognostizieren und Konzerne zukunftsfähig werden wollen. Die Rede ist vom Spin-off. Welche Folgen ein solcher Schritt für Aktionäre hat, beleuchten wir im diesem Wissensbeitrag.
## **Was ist ein Spin-off?**
Bei einem Spin-off gliedert ein Konzern eine Unternehmenssparte aus und überführt diese in die Eigenständigkeit. Durch die Abspaltung von der Muttergesellschaft vollzieht sich rechtlich gesehen eine Firmenneugründung.
## **Gründe für einen Spin-off**
Die Motivlage für einen Spin-off ist vielfältig. Häufig, aber nicht immer, wird durch die Ausgründung eine Fokussierung des Kerngeschäfts ermöglicht. Ein Beispiel dafür war die Entscheidung des Vorstands der Daimler AG 2021, seine LKW-Sparte vom Hauptgeschäft abzutrennen und in ein eigenes Unternehmen zu verwandeln.
In Unternehmen, wo Forschung und Entwicklung zusammenlaufen, z. B. in der Pharmaindustrie, kann ein Spin-off dabei helfen, eine vielversprechende Produktreihe besser zu vermarkten und umzusetzen.
Ein dritter Grund kann darin bestehen, dass ein erfolgreicher Mischkonzern problematisch gewordene oder verlustreiche Geschäftsbereiche aus seinem Verantwortungsbereich entfernen möchte. Solche drastischen Schritte werden in der Regel dann gewählt, wenn eine Klagewelle droht oder toxische Assets die Bilanz bedrohen.
Ein Beispiel für dieses Vorgehen war die Entscheidung des ehemaligen Saatgutherstellers Monsanto 1997, seine Plastiksparte auszugründen. Das Motiv: Rechtliche Risiken aus dem Verantwortungsbereich des Mutterkonzerns zu verbannen und einen Teil der Konzernschulden zu übertragen. Die neu gegründete Gesellschaft Solutia meldete aufgrund der tiefroten Bilanzen 2003 Insolvenz an.
## **Folgen eines Spin-offs**
Für die Muttergesellschaft bietet die Ausgründung eines Geschäftsbereiches die Möglichkeit, frisches Kapital aufzunehmen und seine unternehmerischen Tätigkeiten zu fokussieren. Letzteres ist ein wichtiges Argument aus Sicht vieler Investoren und Analysten: Unternehmen, die sich auf eine Tätigkeit spezialisieren, können Prozesse effektiver organisieren, Kosten optimieren und mit weniger Aufwand umsetzen.
Anders ausgedrückt: Sie verzetteln sich nicht, sondern zementieren ihre Kernkompetenz und stäkren ihre Zukunftsfähigkeit.
Aus Sicht der Aktionäre ist die Ankündigung eines Spin-offs mit einer potenziellen Wertsteigerung verbunden. Da den Anteilseignern rechtlich gesehen kein Nachteil entstehen darf, erhalten sie entweder Gratisaktien des neu zu gründenden Unternehmens oder Bezugsrechte. Die Emission von Bezugsrechten gibt Altaktionären die Möglichkeit, die Wertpapiere des neuen Unternehmens zu einem Vorzugspreis zu erwerben oder die Option darauf zu verkaufen.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Stock Split: Was hinter dem Boom der Aktienteilungen steckt](https://www.sharedeals.de/wissen/lexikon/stock-split/)
**Published:** Mai 21, 2025
**Author:** Matthias Schulze
**Content:**
Egal ob Amazon, Alphabet oder Microsoft: jeder der drei Tech-Konzerne hat bereits einen Aktiensplit hinter sich. Was es mit dieser populären Kapitalmaßnahme auf sich hat und was Anleger dazu wissen müssen, klären wir im diesem Wissensbeitrag.
## **Definition: Was ist ein Stock Split?**
Unter einem Aktiensplit, manchmal auch *forward stock split* genannt, werden die frei verkäuflichen Aktien eines Unternehmens vermehrt. Ziel der Vermehrung ist es, den Preis für eine Stückaktie an der Börse zu senken und den Kreis möglicher Investoren größer zu ziehen.
Im Gegensatz dazu werden bei einem Reverse Stock Split die im Umlauf befindlichen
Aktien eines Unternehmens zusammengelegt. Bei beiden Kapitalmaßnahmen bleibt das Grundkapital des Unternehmens identisch. Es findet also keine Verwässerung der Aktionäre statt.
## **Warum werden Aktien geteilt?**
Der häufigste Grund für die Teilung von Aktien ist das hohe Kaufniveau eines Wertpapiers. Die eingangs erwähnten Tech-Konzerne sind gute Beispiele für die Problemlage. Die Anteilsscheine von Tesla, Amazon und Microsoft sind im Laufe ihrer Börsennotierung teuer geworden. So teuer, dass sich viele Anleger von einem Kauf zurückhielten und ihre Kaufentscheidung in die Zukunft aufschoben.
Um diese Wartehaltung zu vermeiden und schwere Aktien leichter zu machen, entstand in angelsächsisch geprägten Ländern die Idee des Aktiensplitts. Dass die Maßnahme (fast) so alt wie die Börse ist, belegt die *stock split history* prominenter Unternehmen wie Coca-Cola. Das Unternehmen wurde 1919 an der Börse gelistet und acht Jahre später erfolgte der erste Split. In den darauffolgenden Jahrzehnten gab es zehn weitere Aktiensplits.
Ähnlich sieht es mit Microsoft aus, dessen Aktienbestand seit 2003 neunmal gesplittet wurde. Ein Blick auf die Kursniveaus vor dem Split verdeutlicht, warum Managements sich dafür entscheiden, ihre Aktien zu teilen. Amazons höchster Aktienpreis lag 2020 bei 3.515,20 USD. Zum Vergleich: Heute kostet eine Aktie ca. 185 USD.
Ein einziger Anteilsschein von Alphabet kostete im Oktober 2021 2.960,92 USD.
## **Folgen eines Stock Splits**
Besitzt ein Aktionär vor dem stock split 100 Aktien eines Unternehmens à 10 EUR, ergibt sich ein Wert von 1000 EUR. Beschließt der Vorstand auf der Hauptversammlung, dass alle im Umlauf befindlichen Aktien in einem Verhältnis von 1:10 geteilt werden, erhält derselbe Aktionär 1000 Aktien zu einem Wert 1 EUR. Am Gesamtwert seines Investments hat sich durch den Split nichts geändert.
Im Gegenteil: Die Geschichte amerikanischer Aktienteilungen zeigt eindrücklich, dass einzelne Unternehmen den S&P regelmäßig schlugen. Untersuchungen des *Bank of America Research Investment Committee* bestätigen das Phänomen.
Die Autoren der Studie haben errechnet, dass der Aktienkurs von Unternehmen zwölf Monate nach Bekanntgabe des Splits durchschnittlich um 25,4 % stieg. Das ist doppelt so viel wie die Perfomance des S&P 500 im gleichen Zeitraum. Oder anders ausgedrückt: Aus Sicht des Unternehmens und der Aktionäre gibt es gute Gründe für eine Aktienteilung.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Rising Stars: Der Aufsteiger unter den Anleihen](https://www.sharedeals.de/wissen/lexikon/rising-stars/)
**Published:** Mai 19, 2025
**Author:** Matthias Schulze
**Content:**
Wenn es um eine Liste unterschiedlicher Labels am Anleihemarkt geht, darf dieser Ausdruck nicht fehlen: *Rising Stars*. Als neu aufsteigende Sterne am Anleihemarkt nehmen sie einen besonderen Platz im Portfolio von Investoren ein.
## Was sind Rising Stars?
Auch wenn es der Name suggeriert, beschreiben rising stars keinen kometenhaften Aufstieg einzelner Unternehmen oder Staaten. Nichtsdestotrotz handelt es sich um Anleihen, die den Schrottbereich verlassen und ein Investment Grade erhalten haben.
Übersetzt man dies in die Bewertungen und Kategorien der großen Rating-Agenturen, vollzieht bei rising stars der Übergang von BBB- zu BBB und höher (Standard & Poor’s). Bei Moodys liegt die Schwelle bei Baa3, die Emittenten knacken müssen, um ein Investment Grade zu erhalten.
Fundamental betrachtet bedeutet das Upgrade eine deutliche Verbesserung des Kreditprofils des emittierenden Unternehmens bzw. Staates.
## **Ursprünge von Rising Stars**
Um die ganze Sache zu verkomplizieren, gibt es noch eine zweite Ebene bei der Betrachtung von Rising Stars. Einerseits handelt es sich um Unternehmen, die sich ein belastbares Kreditprofil über Jahre und Jahrzehnte hinweg aufgebaut haben. Gelingt ihnen der Turnaround beim Schuldenabbau und dem Nachkommen finanzieller Verpflichtungen, steigen sie in den Investment Grade (zurück) auf.
*Andererseits handelt es sich bei Rising Stars um junge Unternehmen am Kapitalmarkt, die noch keine belastbare Kredithistorie aufgebaut haben*.
Ein Beispiel dafür könnte ein explorierendes Erdöl-Unternehmen sein, das bei seinen Bohrungen auf signifikante, förderbare Kohlenwasserstoffvorkommen stößt. Mithilfe eines Joint-Venture-Partners oder großzügiger Unterstützung institutioneller Investoren könnte der kleine Explorer in die Produktion gehen. Um sich für die Operationalisierung Kapital zu beschaffen, entscheidet der fiktive Finanzvorstand des Unternehmens Anleihen auszugeben.
Da der kleine Explorer bisher in der Verlustzone operierte und keinerlei Kreditwürdigkeit aufbauen konnte, muss der Finanzvorstand Anleihen mit hoher Verzinsung (high yield) emittieren. Das heißt, sie werden als *junk bonds* am Anleihenmarkt gehandelt und gelten als spekulativ.
In unserem Beispiel leistet das Management-Team hervorragende Arbeit und kann mit seinen Assets in die Produktion gehen. Weitere Erfolge zementieren die Profitabilität des Unternehmens und ziehen schnell große Aufmerksamkeit weiterer Investoren auf sich. Die großen Rating-Agenturen bestätigen die Entwicklung und honorieren den ehemaligen Explorer mit einem Upgrade. Sein Status ist nunmehr der eines Rising Stars und die Anleihen steigen in den Investment Grade-Bereich auf – allerdings immer unter Beobachtung.
Kurz: Einem Rising Star wird eine prosperierende Zukunft in Aussicht gestellt, die durch ein positives Rating bestätigt wird. Allerdings braucht es Zeit, unternehmerische Performance und finanzielle Disziplin, bis ein solcher Stern die höchsten Stufen der Bewertungsskala für seine Anleihen erklimmen kann.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Angel Bonds: Was echte Qualitätsanleihen ausmacht](https://www.sharedeals.de/wissen/lexikon/angel-bonds/)
**Published:** Mai 16, 2025
**Author:** Matthias Schulze
**Content:**
Dieser kurze Wissensbeitrag konzentriert sich auf das Gegenteil der *Fallen Angels*: die sogenannten *Angel Bonds.* Damit verbunden stellt sich die Frage: Was zeichnet einen Engel am Anleihenmarkt aus?
## **Definition: Angel Bonds**
Unter Angel Bonds versteht man im Investment Jargon alle Staats- und Unternehmensanleihen mit einem Investmentgrade der drei großen Rating-Agenturen *Standard & Poor’s*, Moody’s *Investors Service* oder *Fitch.*
Mit dem Prädikat erhalten Banken und Fondgesellschaften eine schnelle Orientierung, wo sie das Geld ihrer Anleger risikogerecht investieren können.
Damit gleicht der Investmentgrade einer Risikoschwelle, die institutionelle Investoren nicht unterschreiten dürfen.
Das Bewertungsspektrum eines Investment Grades startet bei Fitch sowie Standard & Poor’s bei AAA und endet bei BBB. Moody’s sortiert die höchstmögliche Bonität eines Emittenten bei Aaa ein und zieht die Grenze zum gefallenen Engel bei Baa.
Wichtig: Anleihen werden gelegentlich auch als Renten, Rentenpapiere oder Obligationen bezeichnet.
## **Was zeichnet einen Engel aus?**
Damit Investoren von einem angel bond sprechen können, müssen mehrere Merkmale vom Emittenten und seiner Anleihe messbar erfüllt werden. Erstens muss der Emittent über eine sehr gute Bonität verfügen. Das heißt, das emittierende Unternehmen oder ein Staat besitzen eine hohe *Finanzkraft*, um die laufenden Zinsen auf die Anleihe bedienen zu können.
Zweitens ist die Höhe der *Verbindlichkeiten* von signifikanter Bedeutung. Wächst zum Beispiel der Schuldenberg eines Unternehmens schnell oder unkontrolliert an, steigt das Kreditausfallrisiko proportional mit.
Drittens spielt die Größe der Anleihe eine wichtige Rolle. Fachlich korrekt spricht man vom *Emissionsvolumen* einer Anleihe.
An dieser Stelle ist es wichtig, sich in Erinnerung zu rufen, dass Anleihen zinstragende Schuldverschreiben sind. Oder anders ausgedrückt: Staaten und Unternehmen leihen sich mit der Herausgabe von Rentenpapieren Geld bei Investoren und Kleinanlegern. Das bedeutet, sie nehmen einen Kredit auf. So wie bei jedem anderen Kredit auch wird im Vorfeld die Laufzeit und das Kreditvolumen festgelegt.
Genauso wie bei einem endfälligen Darlehen muss zum Ende der Laufzeit einer Anleihe die Restschuld beglichen werden.
Ein knappes Beispiel illustriert die Biographie einer Anleihe: Unternehmen A emittiert eine Anleihe in Höhe von 10 Millionen Euro für eine Dauer von 10 Jahren zu einem Zinssatz (Kupon) von 5 %. Jahr für Jahr muss das Unternehmen Zinszahlungen in Höhe von 5% an seine Schuldner leisten.
Mit der Vollendung des zehnten Jahres wird die Anleihe fällig und das Unternehmen muss das geliehene Kapital vollständig zurückbezahlen. Dieser Wert wird im Englischen auch als *„principal“* oder *„par value“* (nominaler Wert) einer Anleihe bezeichnet.
Kann ein Unternehmen oder Staat diesen Betrag ohne Probleme an seine Gläubiger zurückbezahlen, erhält der Emittent ein positives Rating.
## **Fazit**
Fassen wir die wesentlichen Punkte noch einmal zusammen: Angel Bonds sind Rentenpapiere mit dem Prädikat *Investment Grade*. Sie punkten mit einer hohen Finanzkraft und einem attraktiven Kreditprofil. Dafür fällt die Verzinsung in der Regel niedrig aus. Gleichzeitig bedeutet ein hohes Rating ein hohes Maß an Sicherheit.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Fallen Angels: Wenn einst sichere Anleihen zu Junk Bonds werden](https://www.sharedeals.de/wissen/lexikon/fallen-angels-wenn-einst-sichere-anleihen-zu-junk-bonds-werden/)
**Published:** Mai 15, 2025
**Author:** Matthias Schulze
**Content:**
Dieser kurze Wissensbeitrag widmet sich den gefallenen Engeln der internationalen Kapitalmärkte und erklärt, wer damit gemeint ist und welche Auswirkungen das Label für Investoren hat.
## **Wer sind die gefallenen Engel?**
Der biblisch anmutende Begriff „fallen angels“ stammt aus dem Investment-Jargon. Er bezeichnet alle Arten von Anleihen, die von den großen Rating-Agenturen ein downgrade erhalten haben und nunmehr ein Dasein als Schrottanleihe fristen müssen.
Im Englischen spricht man von sogenannten *junk bonds* oder *high-yield bonds*, also hochverzinslichen Anleihen, deren Bonität als mittelmäßig oder schlecht eingestuft wird. Dem attraktiv erscheinenden Ertrag steht eine gestiegene Ausfallwahrscheinlichkeit des Emittenten gegenüber.
Die drei wichtigsten Agenturen sind *Standard & Poor’s*, Moody’s *Investors Service* und *Fitch*. Ihr Urteil schwebt wie ein Damoklesschwert über Aktien und Anleihen am Kapitalmarkt, die an der Schwelle zum *Schrott-Status* stehen.
Wichtig: Bei Aktien sprechen Analysten und Investoren seltener von gefallenen Engeln. Tun sie es doch, ist nicht das steigende Kreditausfallrisiko gemeint, sondern der Sturz vom letzten Allzeithoch.
## **Wichtigster Auslöser für ein Downgrade**
Zu den auslösenden Faktoren eines Downgrades zählt in der Regel die Verschlechterung des Kreditprofils des emittierenden Staates oder Unternehmens.
Ursächlich für die Verschlechterung der Bonität sind in der Regel sinkende Einnahmen und wachsende Schulden. Für Rating-Agenturen sind diese Kennzahlen ernstzunehmende Warnsignale, dass der Emittent in Zahlungsschwierigkeiten geraten könnte.
## **Folgen des neuen Status**
Emittenten, deren Anleihen in Ungnade gefallen sind, erleben eine Verkaufswelle. Der Grund: Institutionelle Investoren, allen voran Fondsmanager, dürfen laut Satzung in ihren Portfolios ausschließlich Anleihen mit *Investment Grade* halten.
Verwendet man die Bewertungsskala von *Standard & Poor’s* als Grundlage, gelten alle Anleihen mit einem Rating von BB+ und schlechter nicht mehr als investierbar. Sie werden mit dem Zusatz *„Speculative Grade“* versehen. Rutscht der Emittent in den Schrottbereich ab, wird automatisch ein Verkaufsprozess ausgelöst.
Ausnahme: Es gibt Fonds, die sich auf die Allokation von *fallen angels* spezialisiert haben. Denn die Gradwanderung von BBB- zu BB+ ist in der Realität weniger dramatisch, als es der Verlust des Investments Grades suggeriert.
## **Chancen des neuen Status**
Was für institutionelle Investoren unattraktiv geworden ist, kann für antizyklisch ausgerichtete Kleinanleger zu einer spannenden Einstiegschance werden. Insbesondere dann, wenn solide, aber zyklisch schwankende Unternehmen zu fallen angels werden.
Ein abschließendes Beispiel soll das Chancenprofil eines gefallenen Engels illustrieren: Der amerikanische Kupfer- und Goldproduzent Freeport-McMoRan erhielt 2016 ein Downgrade der Rating-Agentur Fitch von BBB zu BBB-. Ein zweites Downgrade folgte 2017 und besiegelte den Abstieg in den Schrottbereich. Das neue Niveau, auf dem Freeport-McMoRan rangierte, war BB+.
Damit verlor der Konzern sein Investment Grade und die Unternehmensanleihen befanden sich im Ausverkauf. Fünf Jahre später, im Januar 2022, revidierte Fitch sein Urteil, hob die Kreditwürdigkeit auf BBB- und die institutionellen Investoren kehrten zurück. Der Kurs der Anleihe stabilisierte sich.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Staatsschulden am Limit: Wie gefährlich ist die Schuldenlast für die Börse?](https://www.sharedeals.de/wissen/markttrends/staatsschulden/)
**Published:** Mai 13, 2025
**Author:** Peter Wolf-Karnitschnig
**Content:**
In den letzten Jahren sind die Staatsschulden großer Volkswirtschaften wie den USA, Frankreich und Großbritannien kräftig gestiegen. Deutschland galt lange als Vorbild in Sachen Haushaltsdisziplin. Mit den neuen Sondervermögen geht aber auch hier die Verschuldung erstmals deutlich nach oben. In diesem Beitrag erfährst Du, welche Folgen der Trend zu immer höheren Staatsschulden für die Aktienmärkte haben kann.
## ☝️ Das Wichtigste in aller Kürze
- 2010 bringen die ausufernden Staatsschulden **Griechenlands** die europäische Währungsunion an den Rand des Zusammenbruchs.
- Die Verschuldung großer Volkswirtschaften, allen voran der **USA**, ist in den letzten 20 Jahren deutlich gestiegen.
- Bislang reagierten die **Börsen** in der Regel positiv auf die Erhöhung der Staatsschulden wichtiger Schuldnerländer.
- Höhere Schulden können sich in vielfältiger Weise auf die Kurse von Aktien auswirken.
- Nicht nur die Auswirkungen auf das Wirtschaftswachstum, sondern auch auf die Inflation und die Zinsen sind wesentliche Einflussfaktoren.
- Wie sich Schulden auf die Börse auswirken, hängt im Wesentlichen von ihrem **Verwendungszweck** ab.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [2010: Griechenlands Staatsschulden bringen den Euro an den Abgrund](#2010_Griechenlands_Staatsschulden_bringen_den_Euro_an_den_Abgrund)
- [2025: Deutschland macht mit einem Schuldenpaket Schlagzeilen](#2025_Deutschland_macht_mit_einem_Schuldenpaket_Schlagzeilen)
- [Die Auswirkungen neuer Schulden auf den Aktienmarkt](#Die_Auswirkungen_neuer_Schulden_auf_den_Aktienmarkt)
- [Inflation und Immobilienzinsen als wichtige Faktoren](#Inflation_und_Immobilienzinsen_als_wichtige_Faktoren)
- [Ist Deutschland in Zukunft kein Verschuldungsmusterschüler mehr?](#Ist_Deutschland_in_Zukunft_kein_Verschuldungsmusterschueler_mehr)
- [Sonderfall USA](#Sonderfall_USA)
- [Wird das in Zukunft so bleiben?](#Wird_das_in_Zukunft_so_bleiben)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## 2010: Griechenlands Staatsschulden bringen den Euro an den Abgrund
Treten wir kleine Zeitreise in das Jahr 2010 an. Der eine oder andere mag sich daran erinnern, dass die Euro-Zone vor 15 Jahren vor dem Zusammenbruch stand. Auslöser der Krise der europäischen Währungsunion waren die ausufernden Staatsschulden Griechenlands, die seinerzeit über 130% des Bruttoinlandsprodukts des Landes überstiegen. Gleichzeitig musste die griechische Regierung die Zahlen zur Neuverschuldung aufgrund schlechter Wirtschaftsdaten und systematischer Statistikfehler drastisch nach oben korrigieren.
Die Folgen sind bekannt: Die Renditen für griechische Staatsanleihen schossen auf ein für das Land nicht mehr tragbares Niveau nach oben. Der Internationale Währungsfonds und die Europäische Zentralbank sahen sich gezwungen, ein Rettungspaket für Griechenland zu schnüren, um den wirtschaftlichen Zusammenbruch des Landes zu verhindern. Viele Politiker, allen voran in Deutschland, forderten aufgrund der unsoliden Finanzpolitik des Mittelmeerlandes den Austritt Griechenlands aus der Euro-Zone. Bekanntermaßen kam es dazu nicht. Zu groß war die Furcht von Europas Spitzenpolitikern vor einem Dominoeffekt, der spätestens bei einem Austritt Italiens aus dem Euro das Ende der gemeinsamen europäischen Währung eingeleitet hätte.
Erstaunlicherweise reagierten die europäischen Börsen so gut wie gar nicht auf die Euro-Krise. Der DAX zeigte sich völlig unbeeindruckt vom Fast-Zusammenbruch Griechenlands und auch der europäische Leitindex Euro Stoxx 50 gab 2010 nur kurzzeitig um ca. 15% nach. Sind Staatsschulden doch keine Gefahr für die Börse?
## 2025: Deutschland macht mit einem Schuldenpaket Schlagzeilen
Kehren wir mit unserer Zeitmaschine in die Gegenwart zurück. 15 Jahre nach der Euro-Krise ist es nicht mehr Griechenland, das Schlagzeilen mit seinen Staatsschulden schreibt, sondern ausgerechnet Deutschland. Am 4. März 2025 kündigte der zukünftige deutsche Bundeskanzler Merz ein historisch beispielloses Schuldenpaket an, mit der die in der Verfassung verankerte Schuldenbremse deutlich gelockert wird.
Das Paket besteht aus drei Teilbereichen. Zum Ersten wird über die nächsten zwölf Jahre ein Sondervermögen für Infrastruktur und Klimaschutz in Höhe von 500 Milliarden € für Zusatzausgaben außerhalb des regulären Haushalts eingerichtet. Zum Zweiten werden Ausgaben für Verteidigung und Sicherheit, die über 1,0% des BIP hinausgehen, von der Anrechnung auf die Schuldenbremse ausgenommen. Und zum Dritten wird den deutschen Bundesländern parallel zum Bund ein strukturelles Haushaltsdefizit von jährlich 0,35% des deutschen Bruttoinlandsprodukts zugestanden. Werden alle drei Bestandteile dieses Schuldenpakets vollständig ausgeschöpft, könnte das Haushaltsdefizit Deutschlands auf über 4% des BIP ansteigen, ohne gegen die Verfassung zu verstoßen.
Übrigens: Gewisse Rohstoffe entwickeln sich zur geheimen Währung der Rüstungsindustrie – [unser Report „Rüstung – Megatrend im Rohstoffsektor“](https://www.sharedeals.de/lg-intern-ruestungs-rohstoffe/) stellt zwei Aktien vor, die davon massiv profitieren werden.
Die Reaktion der Börse auf die Bekanntgabe des deutschen Schuldenpakets war eindeutig. Die Rendite der zehnjährigen deutschen Bundesanleihe schoss postwendend um 20 Basispunkte in die Höhe. In der Woche nach der Ankündigung stieg die Rendite der wichtigsten deutschen Staatsanleihe sogar um 43 Basispunkte auf 2,84% - so deutlich wie seit der deutschen Wiedervereinigung nicht mehr. Im Klartext: Für Deutschland wird die Finanzierung seiner Staatsschulden in Zukunft erheblich teurer als das bislang der Fall war.
## Die Auswirkungen neuer Schulden auf den Aktienmarkt
Ganz anders war die Reaktion der Aktienmärkte. Der DAX legte am Tag der Ankündigung des milliardenschweren Schuldenpakets um über 2% zu. Anleger kauften in Erwartung eines konjunkturellen Aufschwungs Deutschlands vor allem konjunktursensible Wertpapiere, die direkt vom Sondervermögen des Bundes profitieren könnten. Dazu gehörten in erster Linie die Aktien von Unternehmen aus den Branchen Bau, Erneuerbare Energien und Rüstung.
Wie sich neue Schulden auf die Börse auswirken und ob sie sich eines Tages zur Gefahr für Aktien entwickeln können, hängt im Wesentlichen davon ab, für welche Zwecke sie verwendet werden. Die positive Rezeption des deutschen Sondervermögens in dreistelliger Milliardenhöhe ist im Wesentlichen der Tatsache zu verdanken, dass das zusätzliche Geld für produktive Zwecke eingesetzt werden soll. Das bedeutet Investitionen in die Infrastruktur, in Bildung, Forschung, Klimaschutz und die Verteidigung. Diese Investitionen erhöhen sowohl kurz- als auch langfristig die Produktivität des Landes und sorgen für zusätzliche Arbeitsplätze.
Eine Erhöhung der Schulden für konsumtive Zwecke, also beispielsweise eine Erhöhung des Mindestlohns oder der Renten, wäre von der Börse zweifellos nicht so gut aufgenommen worden. Sie hätte zwar die Aktienkurse von Unternehmen, die stark mit den Konsumausgaben korrelieren, kurzfristig befeuert. Langfristig stellen solche unproduktiven Schulden allerdings eine Gefahr für die Börse dar.
## Inflation und Immobilienzinsen als wichtige Faktoren
Wie sich steigende Schulden auf die Kurse von Aktien an der Börse auswirken, hängt aber auch von weiteren Faktoren ab, allen voran der Inflation und den Zinsen. Wenn eine Volkswirtschaft, deren Produktionsfaktoren nahezu ausgelastet sind, Schulden macht, reagiert die Wirtschaft in der Regel mit steigenden Preisen. Höhere Schulden können demnach zu einem Anstieg der Inflation führen.
Eine steigende Inflation wird meist erst mit einem Zeitversatz durch steigende Löhne und Gehälter ausgeglichen. Das wiederum bedeutet, dass den Konsumenten über einen bestimmten Zeitraum ein geringeres Nettoeinkommen zur Verfügung steht. Die normale Reaktion darauf ist eine Einschränkung der Konsumausgaben, die folglich vor allem Aktien trifft, die vom privaten Konsum abhängig sind.
Eine weitere Folgewirkung steigender Staatsschulden kann diesen Effekt noch verstärken. Zentralbanken reagieren auf steigende Inflation im Normalfall mit einer Anhebung der Zinsen. Dies führt ebenso zu einem Anstieg der Immobilienzinsen. Für private Haushalte wird es somit teurer, ihre Immobilienfinanzierungen zu bedienen. Das fehlende Geld im Portemonnaie sparen Konsumenten an anderer Stelle ein. Steigende Zinsen sorgen deshalb ebenfalls für sinkende Kurse von konsumorientierten Aktien.
## Ist Deutschland in Zukunft kein Verschuldungsmusterschüler mehr?
Deutschland ist seit jeher einer der Musterschüler Europas in Bezug auf die Staatsverschuldung. Seit der Euro-Krise im Jahr 2010 ging die Schuldenlast der Bundesrepublik im Verhältnis zur Wirtschaftsleistung von ca. 80 auf 60% zurück.
Ganz anders die Situation in allen anderen großen Volkswirtschaften Europas. Lagen die Staatsschulden Frankreichs und Großbritanniens vor 15 Jahren auf einem ähnlichen Niveau wie die Deutschlands, sind sie seitdem deutlich auf über 100% des BIP gestiegen. Italien war noch nie ein Musterschüler hinsichtlich der Verschuldung. Die italienische Staatsschuldenquote gehört mit ca. 130% des BIP zu den höchsten Europas.
Droht Deutschland angesichts des neuen Schuldenpakets eine ähnliche Entwicklung wie den anderen Wirtschaftsmächten Europas? Die meisten Berechnungen gehen nicht davon aus. Bei einer durchschnittlichen Kreditaufnahme in Höhe von 3,5% des BIP und einem BIP-Wachstum von ca. 3,0% (nach Inflation) würde die deutsche Staatsverschuldung in den kommenden zwölf Jahren auf ca. 80% des BIP ansteigen, also in etwa auf das Niveau zu Zeiten der Euro-Krise im Jahr 2010. Diese Modellrechnung ist aber maßgeblich davon abhängig, wie hoch das BIP-Wachstum sowie die Inflation ausfallen und wie stark das Sondervermögen tatsächlich in Anspruch genommen wird.
## Sonderfall USA
Die USA sind seit jeher ein Sonderfall in Bezug auf die Staatsverschuldung. In den letzten 20 Jahren hat sich die Staatsschuld der Vereinigten Staaten von 8.100 Milliarden US$ auf 37.700 Milliarden US$ mehr als vervierfacht. Damit liegt die Verschuldungsquote der USA bei ca. 120% des BIP.
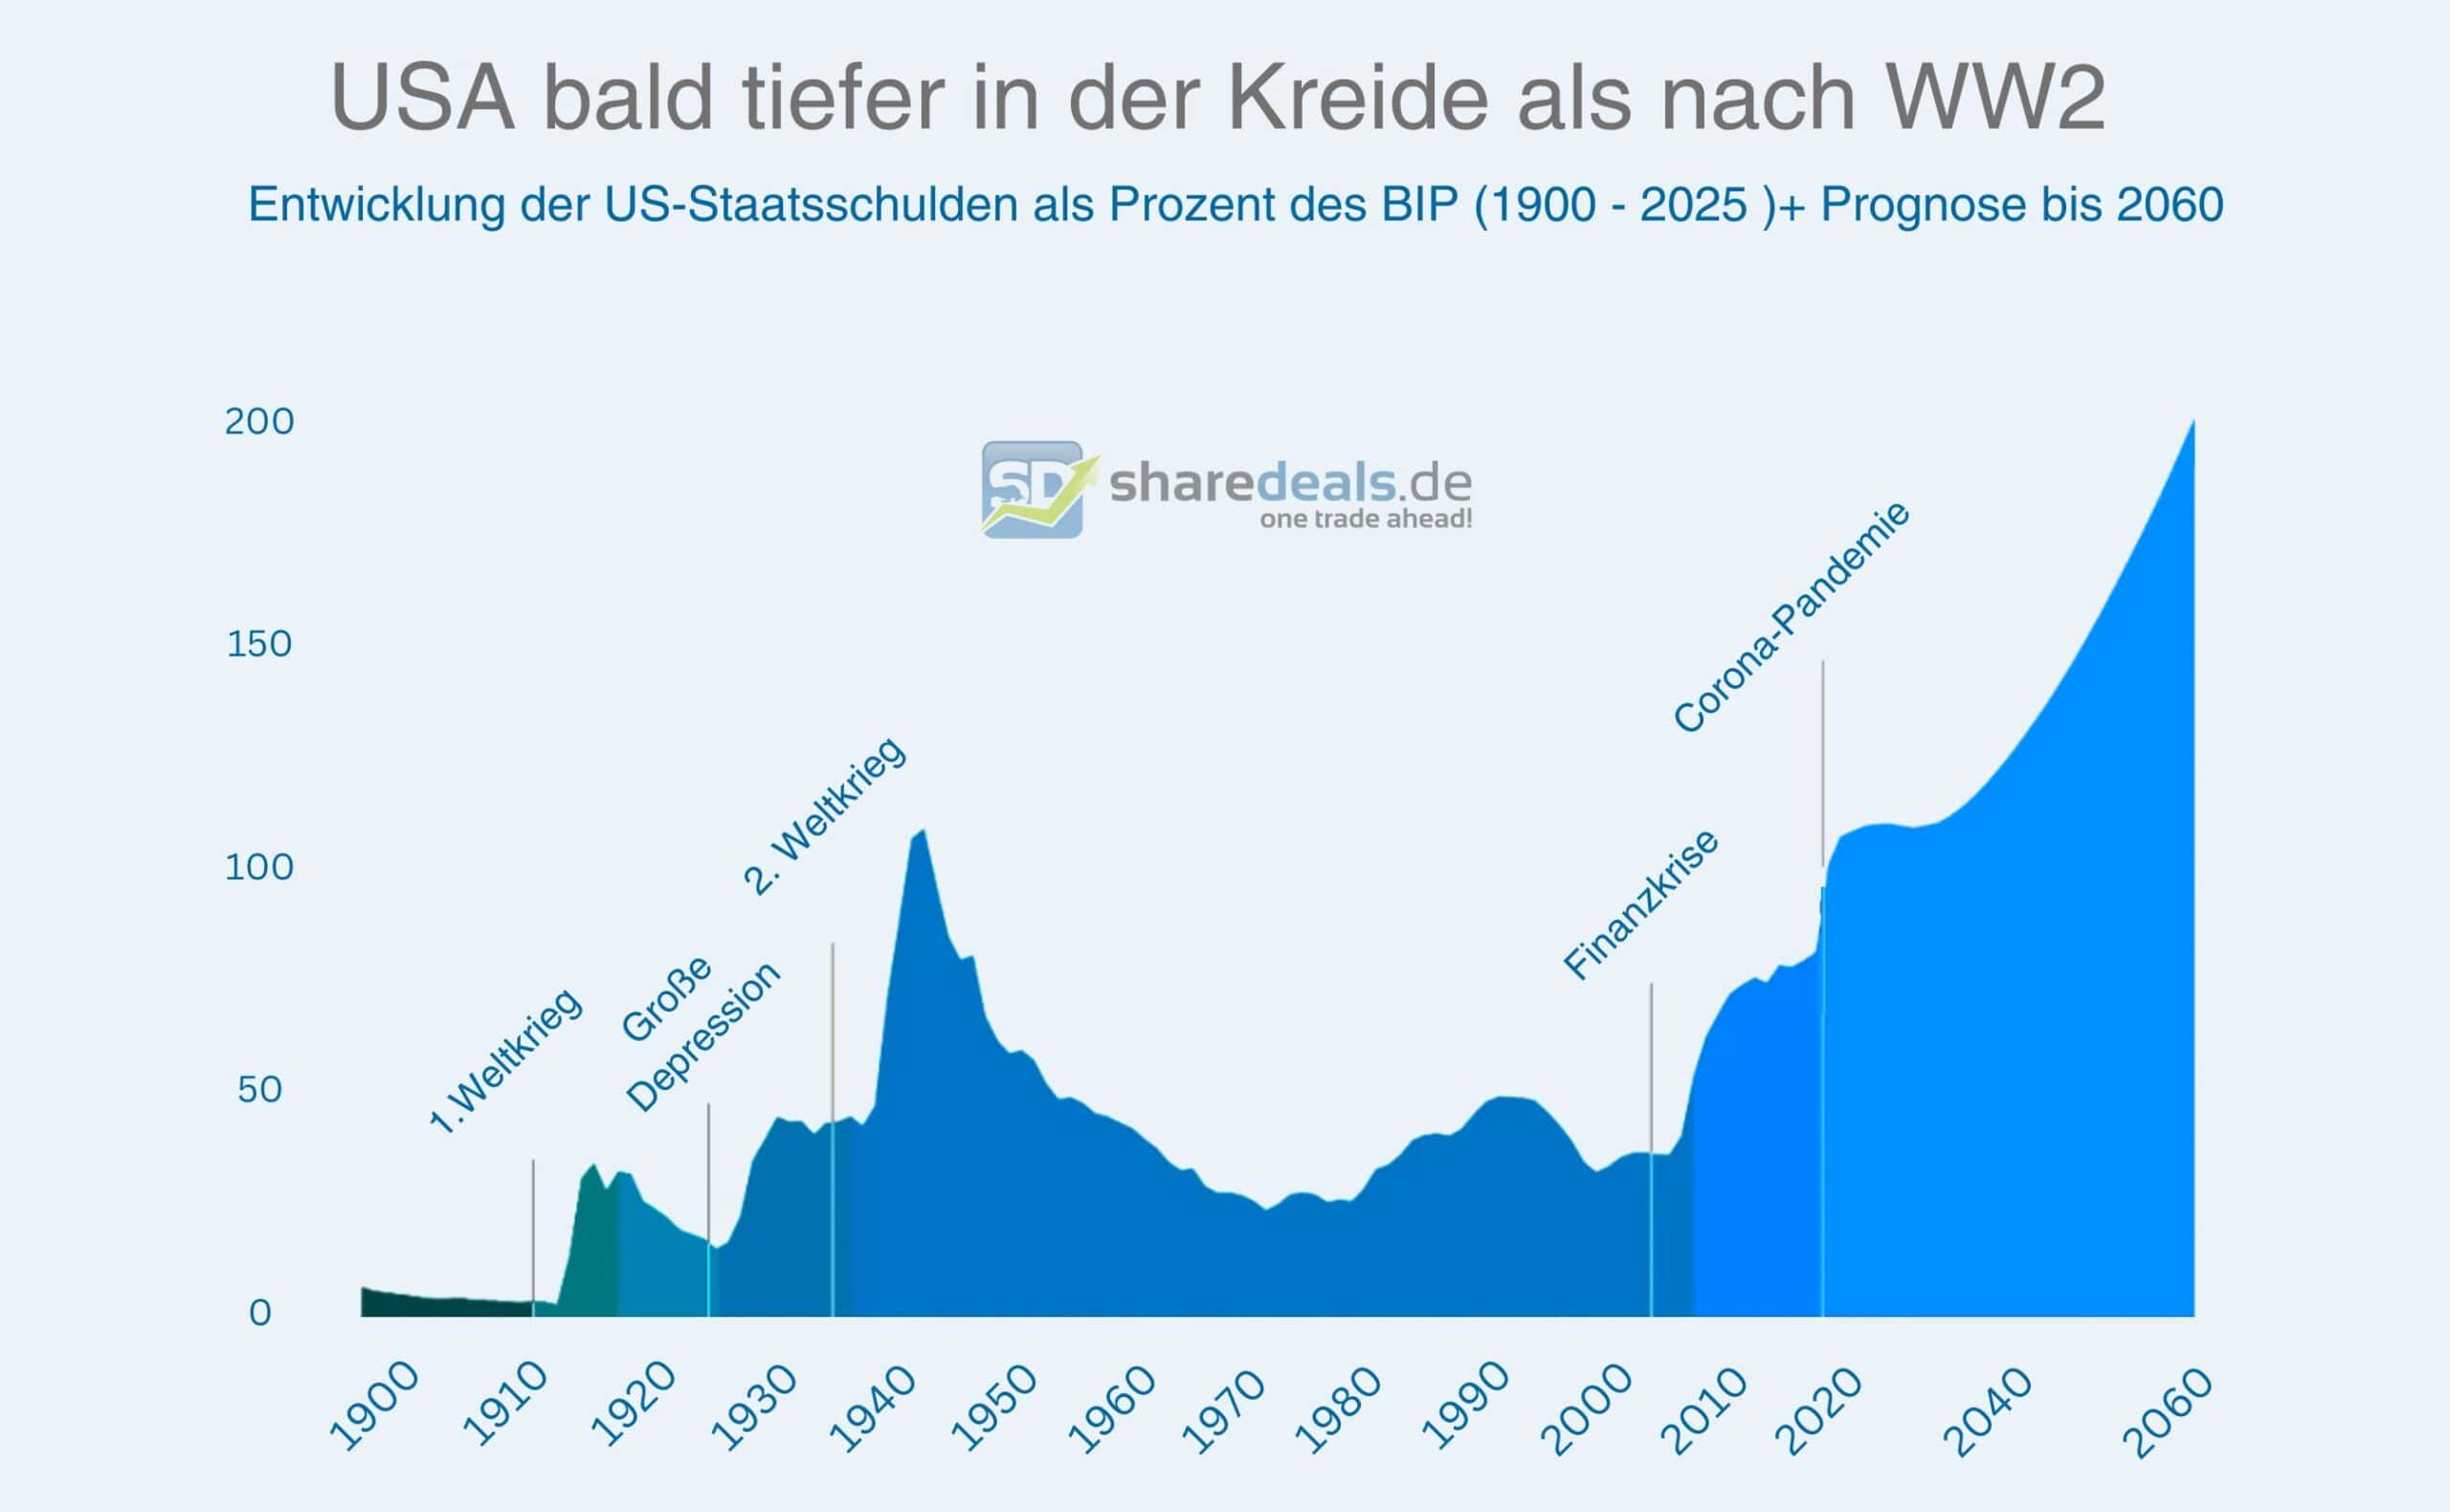Das Congressional Budget Office (Datenquelle) rechnet für die kommenden Dekaden mit völlig aus dem Ruder laufenden US-Staatsschulden. (Grafik: eigene Darstellung)
Bei den meisten anderen Ländern würden längst die Alarmglocken in Form deutlich steigender Zinssätze für Staatsanleihen läuten. Nicht jedoch bei den USA. Der Zinssatz für 10-jährige Bundesanleihen liegt mit knapp über 4% auf einem historisch durchschnittlichen Niveau.
Warum reagieren die US-Staatsanleihen nicht mit steigenden Zinsen auf die hohe und nach wie vor steigende Staatsverschuldung? Die Antwort ist verblüffend simpel: Weil sie es nicht müssen.
Die Vereinigten Staaten sind ein immer noch so attraktiver Schuldner, dass Gläubiger keine höheren Zinssätze verlangen können. Die Bonität der USA ist aufgrund der Größe und der Wachstumsdynamik ihrer Volkswirtschaft nach wie vor ausgezeichnet. Gleichzeitig sorgt der starke US$ für attraktive Finanzierungsbedingungen.
Eine einfache Gegenüberstellung zeigt, dass von einer hohen Schuldenlast bislang keine Gefahr für die Börse ausging. Während sich, wie zuvor dargestellt, die Staatsverschuldung der USA in den vergangenen 20 Jahren mehr als vervierfacht hat, hat sich der Kurs des breiten US-Aktienindex S&P 500 fast verfünffacht. Die US-Staatsverschuldung und der S&P 500 zeigten demnach eine fast parallele Entwicklung.
## Wird das in Zukunft so bleiben?
Bei der Frage, wie gefährlich hohe Staatsschulden für die Börse sind, muss man (wie bereits erwähnt) zwischen produktiven und konsumtiven Schulden unterscheiden. Produktive Schulden, also Ausgaben für die Erhöhung der Wirtschaftskraft eines Staates, stellen in der Regel keine Gefahr für die Börse dar. Bei konsumtiven Schulden verhält sich das anders. Sie werden deutlich kritischer von Anlegern aufgenommen.
Der Fall Griechenlands vor 15 Jahren hat gezeigt, dass es nicht viel braucht, um eine ganze Währungsunion an den Rand des Abgrunds zu bringen. Die Gefahr ging damals gar nicht so sehr von Griechenland selbst aus. Viel zu unbedeutend war das wirtschaftliche Gewicht des kleinen Mittelmeerlandes im Verhältnis zur gesamten Euro-Zone. Vielmehr fürchtete die Börse einen Dominoeffekt auf andere, größere Volkswirtschaften wie Frankreich und Italien. Zu hohe Zinssätze auf Staatsanleihen hätten die beiden europäischen Schwergewichte ebenfalls an den Rand eines Finanzierungskollaps gebracht.
Wie heißt es so schön: Geschichte wiederholt sich – und die Börse ist in dieser Beziehung ein sehr guter Zeitzeuge. Die historisch hohe Staatsverschuldung Frankreichs, Großbritanniens und Italiens kann bei steigenden Zinsen durchaus zu einer erneuten Krise führen. Im Falle einer Schuldenkrise Frankreichs und Italiens wäre der Fortbestand des Euros massiv gefährdet.
Noch sind die Zinsen auf einem niedrigen Niveau, sodass die europäischen Schuldnerländer gegenwärtig nur geringe Schwierigkeiten haben, ihre Haushaltsdefizite zu finanzieren. Aber das kann sich in Zukunft ändern. Eine durch Handelskonflikte und Schuldenerhöhungen angetriebene Inflation kann schnell zu einer Anhebung der Zinsen für Staatsanleihen führen und Länder in ersthafte Finanzierungsnöte bringen.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Sell in May and go away? Ist die „Börsenweisheit“ noch zeitgemäß?](https://www.sharedeals.de/wissen/lexikon/sell-in-may/)
**Published:** April 30, 2025
**Author:** Matthias Schulze
**Content:**
Es ist eine saisonale Börsenweisheit, die alle Jahre wieder durch die Medien wandert: Sell in May and go away. Woher stammt der Satz und welche Relevanz hat das Bonmot für Trader und Anleger heute?
## **Wonnemonat Mai – auch an der Börse?**
Der Mai gilt gemeinhin als Wonnemonat, in dem die Wärme zurückkehrt und sich alles erneuert. Zahlreiche Bräuche beleben das gesellschaftliche Leben und Zelebrieren diesen saisonalen Übergang. Für die Landwirtschaft ist der Mai traditionell ein Weidemonat – und für die Börse?
Am Kapitalmarkt endet mit dem Monat Mai typischerweise ein renditereicher, performancestarker Börsenzyklus und macht Platz für eine ruhigere Phase: dem Sommer. Statistisch gesehen, sinken die Umsätze von Mai bis Oktober, um im November wieder an Fahrt aufzunehmen.
Um es konkret zu machen: Von 1990 bis 2022 legte der marktbreite S&P 500 von Mai bis Oktober um 2 Prozentpunkte zu. Demgegenüber stieg das amerikanische Börsenbarometer zwischen November und April um satte 7 %. Nicht umsonst gibt es einen Zusatz zur Börsenweisheit, der Anleger daran erinnern soll, den Wiedereinstieg nicht zu verpassen: *„Sell in May and go away, but remember to come back in September“.*
## **Ursprünge des Maiverkaufs**
Wagt man einen Blick in die Vergangenheit, entdeckt man ständische Verhaltensweisen, die dieses saisonale Muster zuerst verursachten. In der City of London, dem britischen Finanzzentrum, galt unter Bankiers, Aristokraten und Investoren das Credo: *Sell in May and go away, come back on St. Legers Day.*
Mit dem St. Legers Stakes ist ein Pferderennen im September gemeint, das zu den bekanntesten in England zählt. Es ist das letzte Rennen im Kampf um die prestigereiche Triple Crown.
Damit zählen die Maiverkäufe zu den althergebrachten Gepflogenheiten der englischen Oberschicht, im Wonnemonat alle Aktien zu verkaufen und die dabei entstandenen Gewinne einzustreichen. Die Aristokraten verließen London und zogen sich aufs kühlere Land zurück. Pferderennen boten ausreichend Gelegenheit, Teile des erworbenen Börsenvermögens auf neue Spekulationen umzuschichten.
Für Broker und Banker des 18. und 19. Jahrhunderts bedeutete das Verhalten ihrer wichtigsten Klientel eine ausgedehnte Sommerpause.
Die Strategie wanderte über den Atlantik und in den USA entstand ein vergleichbarer zeitilcher Rahmen. Viele Investoren und Anleger lassen bis heute ihre Investments an der Börse zwischen dem *Memorial Day* (Mai) und dem *Labor Day* (September) ruhen.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
## **Und heute?**
Nach diesem kurzweiligen geschichtlichen Exkurs stellt sich die Frage, welche Bedeutung diese saisonale Strategie für heutige Anleger hat. Es gibt einen eigenständigen Forschungsstrang, der sich mit der Frage beschäftigt, ob Maiverkäufe eine vielversprechende Handelsstrategie sind und die Ergebnisse fallen gemischt aus.
Wenn überhaupt, konnte man bei der aggregierten Betrachtung des S&P 500 zwischen 1950 und heute zeigen, dass es Jahre gab, in denen die Regel bestätigt wurde und solche, wo sie nicht zutraf.
Diese wissenschaftliche Vagheit tat der Börsenweisheit bisher keinen Abbruch. Dies hängt auch damit zusammen, dass sich zwischen Mai und Oktober mehrere einschneidende Crashs ereigneten, die die Regel zu bestätigen scheinen. Zu den Korrekturen zählt der schwarze Montag 1987, das Downgrade der amerikanischen Kreditwürdigkeit 2011, die Pleite der Investmentbank Lehman Brothers 2008 und nicht zuletzt: der schwarze Freitag von 1929.
Darüber hinaus schwächen die langen Sommerferien die Handelsaktivität ab. Geringere Volumina, Umsätze und Erträge sind die Folge.
Andererseits hat sich die Welt der Finanzen und Kapitalmärkte spürbar beschleunigt und technologisch weiterentwickelt. Das erschwert die Vorhersehbarkeit saisonaler Muster. Die Digitalisierung und die Existenz von Hochleistungsrechnen vernetzen Investoren überall in der Welt und machen den Handel in Bruchteilen von Sekunden möglich. Die ausschließliche anglo-amerikanische Dominanz an den Kapitalmärkten hat sich pluralisiert. Große Käufer können heute aus China, Japan, Brasilien oder Saudi-Arabien kommen und die Märkte bewegen.
Daher empfiehlt es sich als Kleinanleger, dem Sell in May-Credo mit umgekehrter Psychologie zu folgen. Hält die Regel, was sie verspricht, und die Handelsaktivität sackt ab, dann ist der Sommer für Nachkäufe von Aktien ein hervorragender Zeitraum.
---
### [Chinas Wirtschaft bröckelt: Wie stark bedroht die Krise die Aktienmärkte?](https://www.sharedeals.de/wissen/markttrends/china/)
**Published:** Mai 6, 2025
**Author:** Peter Wolf-Karnitschnig
**Content:**
Nach vier Jahrzehnten rasanten Aufstiegs steckt China in einer Wirtschaftskrise. Die zweitgrößte Volkswirtschaft schwächelt: Wachstum sinkt, Konsum lahmt, Bevölkerung schrumpft, Immobilienmarkt wankt – und der Handelskrieg mit den USA verschärft die Lage. Was bedeutet dies für Chinas Zukunft und seine Aktienmärkte? Hier erfährst du, warum die chinesische Wirtschaft bröckelt und welche Folgen das hat.
## ☝️ Das Wichtigste in aller Kürze
- Das Wachstum der chinesischen Wirtschaft ist von über 8% pro Jahr zu Vor-Corona-Zeiten auf unter 5% gefallen.
- Aufgrund des zu niedrigen Inlandskonsums befindet sich die chinesischen Wirtschaft inzwischen in einer Deflation.
- Die größte langfristige Herausforderung Chinas ist die niedrige Geburtenrate und die starke Überalterung der Gesellschaft.
- Die Krise des chinesischen Immobilienmarkts ist immer noch nicht ausgestanden.
- Ein Handelskrieg mit den USA könnte für die Wirtschaft und Börsen Chinas verheerende Folgen haben.
- Die chinesischen Aktienmärkte haben sich im internationalen Vergleich in den letzten Jahren sehr schwach entwickelt.
📖 Alle Abschnitte auf einen Blick
[Toggle](#)
- [☝️ Das Wichtigste in aller Kürze](#%E2%98%9D%EF%B8%8F_Das_Wichtigste_in_aller_Kuerze)
- [Jede Menge Schwierigkeiten und Herausforderungen](#Jede_Menge_Schwierigkeiten_und_Herausforderungen)
- [Ein zu geringer Konsum](#Ein_zu_geringer_Konsum)
- [Zu wenige Kinder und zu viele Alte](#Zu_wenige_Kinder_und_zu_viele_Alte)
- [Ein instabiler Immobilienmarkt](#Ein_instabiler_Immobilienmarkt)
- [Und nun auch noch Zölle aus den USA](#Und_nun_auch_noch_Zoelle_aus_den_USA)
- [Die chinesische Börse schwächelt seit langem](#Die_chinesische_Boerse_schwaechelt_seit_langem)
- [💸 sharedealsPlus: Jetzt Mitglied werden!](#%F0%9F%92%B8_sharedealsPlus_Jetzt_Mitglied_werden)
## Jede Menge Schwierigkeiten und Herausforderungen
> Die chinesische Wirtschaft steht immer noch vor Schwierigkeiten und Herausforderungen. Die Weltwirtschaft schwächelt und die geopolitischen Konflikte verschärfen sich. Der Handelsprotektionismus verschärft sich. Und auch die Inlandsnachfrage ist unzureichend.
Viel besser als Kang Yi, der Leiter des Nationalen Statistikbüros Chinas, lässt sich die Misere der chinesischen Wirtschaft nicht auf den Punkt bringen. Seit der Corona-Pandemie ist der Faden des ewig starken Wirtschaftswachstums gerissen. Inzwischen muss sich die Staatsführung in Peking mit Wachstumsraten von rund 5% zufriedengeben.
Die Ursachen für die anhaltende Schwäche der chinesischen Wirtschaft sind vielfältig. Sie reichen von einem zu geringen Inlandskonsum über den Rückgang der Bevölkerung und die Krise am Immobilienmarkt bis zu den neuen Handelskonflikten. In diesem Beitrag erfährst Du, was im Einzelnen in Chinas Wirtschaft schiefläuft und wie sich diese Fehlentwicklungen auf die chinesische Börse auswirken können.
## Ein zu geringer Konsum
Über Jahrzehnte glänzte die Wirtschaft Chinas mit atemberaubenden Wachstumsraten von 8% und mehr. Doch seit dem Ausbruch der Corona-Pandemie ist alles anders. 2024 ging das Wirtschaftswachstum der asiatischen Wirtschaftsmacht auf knapp 5% zurück. Für 2025 gehen Experten von einem weiteren Rückgang auf ca. 4,5% aus.
**Offizielle Statistiken** der Volksrepublik sind bekanntermaßen mit Vorsicht zu genießen. Manch China-Experte geht davon aus, dass das tatsächliche Wirtschaftswachstum des Landes 2 bis 3% unter den von der Regierung veröffentlichten Zahlen liegt.
Fakt ist, dass das Wirtschaftswachstum Chinas seit Jahren bröckelt, und Besserung ist nicht in Sicht. Schätzungen zufolge werden die Wachstumsraten der Wirtschaft in den kommenden fünf Jahren weiter auf ca. 3% fallen.
Ein besonders gefährlicher Faktor im Zusammenhang mit der chinesischen Wachstumsschwäche ist das Vorhandensein einer **Deflation**. 2024 fiel das Preisniveau Chinas das zweite Jahr in Folge und stellt damit den längsten Preisrückgang seit den 1960er-Jahren dar. Hauptursache für die Deflation ist die Struktur der chinesischen Wirtschaft.
Über Jahrzehnte hat das Land auf Investitionen und Exporte als Wirtschaftsmotor gesetzt und dabei die Inlandsnachfrage als Wachstumstreiber vernachlässigt. Diese Politik hat China zwar zu einer industriellen Großmacht gemacht, aber nun scheint sie sich zu rächen.
In vielen Sektoren herrschen **Überkapazitäten**, die **Jugendarbeitslosigkeit** ist mit ca. 15% erschreckend hoch, der **Immobiliensektor** ist zu einem Problemfall geworden (mehr dazu später) und nun zeichnet sich auch noch ein Handelskrieg mit den USA ab.
Die Reaktion auf diese Entwicklungen ist, dass die chinesischen Konsumenten ihr Geld zusammenhalten und zu wenig konsumieren. Im zweiten Halbjahr 2024 ging der sogenannte „**Einkommenszuversichtsindex**“ der chinesischen Zentralbank, ein Gradmesser für die Konsumstimmung im Land, auf 45,6% zurück. Zur besseren Einordnung: Das sind 4,4 Prozentpunkte weniger als im ersten Quartal 2022, als die Zentralregierung in Peking strengste Kontrollen zur Eindämmung des Corona-Virus verhängte und die Wirtschaft in eine Art Schockstarre versetzte.
Gleichzeitig stieg die **Sparquote** in China im vergangenen Jahr auf 55%, 11,2 Prozentpunkte mehr als 2023 und damit auf den höchsten Stand seit 1952.
Bislang ist es der chinesischen Zentralregierung trotz zahlreicher Maßnahmen zur Ankurbelung des Inlandskonsums nicht gelungen, die deflationäre Entwicklung zu stoppen. Solange die chinesischen Konsumenten nicht das Gefühl haben, dass sich ihre wirtschaftlichen Aussichten verbessern und die Preise nicht weiter zurückgehen werden, dürfte Peking damit kaum Erfolg haben.
## Zu wenige Kinder und zu viele Alte
Das langfristig wahrscheinlich gravierendste Problem der chinesischen Wirtschaft ist die **Bevölkerungsentwicklung** des Landes. Über Jahrzehnte war China das mit Abstand bevölkerungsreichste Land der Welt. Doch die jahrzehntelange Ein-Kind-Politik der Regierung hat inzwischen massive Folgen für die Bevölkerungsstruktur des Riesenreiches. Seit 2022 schrumpft die Bevölkerung Chinas. In den beiden vergangenen Jahren hat das Land rund sechs Millionen Einwohner verloren und wurde 2024 von Indien als bevölkerungsstärkstes Land der Welt abgelöst.
Die **Geburtenrate** Chinas ist erschreckend niedrig. Mit 6,39 Geburten pro 1.000 Einwohnern erreichte sie 2023 einen neuen Negativrekord. Die Dramatik der Bevölkerungsentwicklung zeigt ein Blick in die Zukunft. Bis 2050 wird Chinas Einwohnerzahl Schätzungen zufolge um 160 Millionen zurückgehen.
Längst hat Chinas Staatsführung dieses Problem erkannt. Die strikte Ein-Kind-Politik wurde bereits vor Jahren abgeschafft, aber die jungen Generationen des Landes reagieren darauf nicht wie gewünscht mit der Gründung größerer Familien. Das liegt im Wesentlichen an zwei gesellschaftlichen Trends: Zum einen konzentrieren sich auch in China immer mehr Frauen in jungen Jahren auf ihre Karriere und verschieben die Familiengründung auf einen späteren Zeitpunkt. Zum anderen hat sich das Leben in den chinesischen Ballungsräumen in den letzten Jahrzehnten so stark verteuert, dass sich viele Paare schlichtweg nicht mehr als ein Kind leisten können.
Gleichzeitig überaltert Chinas Bevölkerung mit rasantem Tempo. Liegt der Anteil der Über-60-Jährigen gegenwärtig bei knapp unter 15%, wird er bis zum Jahr 2050 auf über 30% der Bevölkerung ansteigen.
Diese Bevölkerungsentwicklung stellt gleich eine doppelte Krise für China dar: einerseits für die Wirtschaft und andererseits für den Sozialstaat. Die geringe Zahl an jungen Menschen wird in den kommenden Jahren eine veritable Krise auf dem chinesischen **Arbeitsmarkt** auslösen.
Im Gegensatz zu Deutschland, den USA und anderen Wirtschaftsmächten verzichtet China bislang auf Einwanderung als Mittel, um den drohenden **Arbeitskräftemangel** auszugleichen. Bislang war das kein großes Problem für die chinesischen Wirtschaft, aber es wird in den kommenden Jahren zu einem. Dem Land bleibt letztlich nur die Wahl, eine Vielzahl von Tätigkeiten zu automatisieren oder doch Zuwanderung zu erlauben, um den Arbeitsmarkt zu stabilisieren.
Mindestens genauso kritisch dürfte die Bevölkerungsentwicklung für Chinas **Rentensystem** und **Gesundheitswesen** werden. Die massive Alterung der Bevölkerung wird die Renten- und Krankenkassen des Landes vor gewaltige finanzielle Herausforderungen stellen. Einige China-Experten gehen davon aus, dass die Rentenkassen bereits in zehn Jahren in Finanzierungsschwierigkeiten stecken werden.
## Ein instabiler Immobilienmarkt
Die unheilvolle wirtschaftliche Entwicklung befeuert in Kombination mit dem Bevölkerungsrückgang einen weiteren Krisenherd Chinas, und zwar den **Immobilienmarkt**. Mit einem BIP-Anteil von ca. 30% ist er eine der tragenden Säulen der chinesischen Wirtschaft.
Über Jahrzehnte boomte Chinas Baubranche. In atemberaubendem Tempo schossen Hochhäuser und Neubausiedlungen wie Pilze aus dem Boden. Doch das Tempo war vielerorts zu hoch und überschuldete Bauträger konnte ihre Finanzierungen nicht mehr bedienen. Die Folgen sind bekannt: Viele Bauprojekte wurden nicht fertiggestellt, die Immobilienpreise fielen, an der Börse kollabierten die Aktienkurse von Immobilienkonzernen und Millionen von Chinesen verloren einen Großteil ihrer Ersparnisse. Diese Faktoren wirken sich bis heute negativ auf die Kauflaune der Konsumenten aus.
Seit Jahren versucht die chinesische Zentralregierung diese Abwärtsspirale zu durchbrechen, indem sie Milliardensummen in den Immobilienmarkt pumpt und viele Regularien in Bezug auf den Kauf und Verkauf von Immobilien aufweicht. Bislang zeigten diese Bemühungen allerdings nur geringe Erfolge.
## Und nun auch noch Zölle aus den USA
Bereits im Wahlkampf kündigte Donald Trump die Einführung von Zöllen an. Doch die Schärfe der Handelspolitik des neuen US-Präsidenten überraschte selbst Fachleute. Trump führte Ende März 2025 einen Mindestzoll in Höhe von 10% für alle Länder der Welt ein und überzog die meisten Staaten mit deutlich höheren Zusatzzöllen. Sein Ziel: die negative Handelsbilanz der **USA** mit vielen Ländern auszugleichen.
Als Hauptgegner machte Trump China aus, das Land, mit dem die Vereinigten Staaten seit Jahrzehnten das größte **Handelsdefizit** haben. 2024 importierten die USA Waren im Wert von fast 300 Milliarden US$ mehr aus China, als sie dorthin exportierten.
Um dieses Handelsdefizit auszugleichen, erheben die USA seit April 2025 **Zölle** auf chinesische Waren in Höhe von 145%. Bei elektronischen Geräten, die für die USA eine handelsstrategische Bedeutung haben, wurde der Zollsatz auf 20% reduziert. Ob es bei diesen Zöllen in Zukunft bleiben wird, kann Stand heute niemand sagen. Zu erratisch ist die Handelspolitik der Trump-Administration.
In diesem Zusammenhang interessant: Die aktuellen politischen Spannungen sorgen für massive Umschichtungen am Kapitalmarkt – [unser exklusiver Report „Danke, Trump“](https://www.sharedeals.de/thx-trump-gratis-report/) analysiert, welche europäischen Unternehmen davon enorm profitieren werden.
Für Chinas Wirtschaft und Börse, die größtenteils von der Exportorientierung der Unternehmen des Landes leben, stellen die neuen US-Zölle eine riesige Gefahr dar. Das chinesische Wirtschaftsmodell basiert bis heute darauf, dass das Land die verlängerte Werkbank der Welt ist. 20% des chinesischen **Bruttoinlandsprodukts** werden vom Export getragen. Mit einem Anteil von rund 15% an den Gesamtexporten sind die USA der wichtigste Handelspartner Chinas. Ein „Wegfall“ dieses Handelspartners hätte gravierende Folgen für Chinas Wirtschaft.
Gleichzeitig steigt auch der Druck vonseiten der **Europäischen Union** auf die asiatische Wirtschaftsmacht. Während die EU über Jahrzehnte angesichts der guten Geschäfte, die europäische Unternehmen im Reich der Mitte machten, beide Augen vor staatlichen Subventionen und Dumpingpreisen chinesischer Produkte verschloss, ist dieser Kuschelkurs inzwischen zu Ende. Auch Brüssel vertritt inzwischen wesentlich nachdrücklicher seine wirtschaftlichen Interessen gegenüber Peking. Auch dies könnte die Wirtschaft Chinas in den kommenden Jahren zusätzliches Wachstum kosten.
## Die chinesische Börse schwächelt seit langem
Die Krise der chinesischen Wirtschaft zeigt sich schon seit langem an den internationalen Finanzmärkten. Der Hongkonger **Hang Seng Index** als internationales Barometer für die Börse Chinas notiert gegenwärtig (Stand Ende April 2025) auf dem Niveau von Mitte 2015. Im Klartext: In den vergangenen zehn Jahren hat die chinesische Börse keine Kursgewinne mehr verzeichnet. Das ist im internationalen Vergleich mit den wichtigsten Indizes Europas, Amerikas und Asiens ein Armutszeugnis. Seit Anfang 2024 befindet sich der Aktienmarkt Chinas zwar wieder in einem Aufwärtstrend, aber die Kursschwankungen chinesischer Aktien sind sehr hoch und haben sich durch den Handelskonflikt mit den USA noch verschärft.
Wie die Zukunft der chinesischen Aktienmärkte angesichts der aktuellen Krise der chinesischen Wirtschaft und der globalen Handelskonflikte aussehen wird, lässt sich derzeit nur schwer vorhersagen. Sollten sich die USA und China in ihrem Handelskonflikt auf einen Abbau des US-Handelsdefizits verständigen können und die USA im Gegenzug ihre Zusatzzölle zurücknehmen, dürften die Kurse chinesischer Aktien mit Kurssprüngen reagieren.
Dies wird aber voraussichtlich nur eine kurzfristige Reaktion bleiben. Langfristig entscheidet die Gesundheit der chinesischen Wirtschaft über das Wohl und Wehe der Aktienmärkte. Und in dieser Beziehung steht der Zentralregierung in Peking noch sehr viel Arbeit bevor.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Der Buffett-Indikator – in aller Kürze erklärt](https://www.sharedeals.de/wissen/lexikon/buffett-indikator/)
**Published:** April 29, 2025
**Author:** Matthias Schulze
**Content:**
Benannt nach dem amerikanischen Star-Investor Warren Buffett soll er Aktionären Aufschluss darüber geben, wie der Kapitalmarkt eines Landes bewertet ist. Die Rede ist vom *Buffett-Indikator.* Was die Kennzahl kann, ist das Thema dieses Wissensbeitrags.
## **Kurz erklärt**
Der Buffett-Indikator fasst die Marktkapitalisierung aller börsengelisteten Aktien eines Landes zusammen und setzt diese ins Verhältnis zum aktuellen Bruttoinlandsprodukt (BIP). Dazu teilt man die Marktkapitalisierung durch das BIP und multipliziert das Resultat mit 100. In einer Formel ausgedrückt, entsteht eine klassische Bruchrechnung:
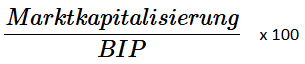
## **Buffetts Begründung**
Ursprünglich entwarf Warren Buffett den Indikator für den amerikanischen Aktienmarkt. Sein Ziel war es, eine genauere Vorstellung davon zu erhalten, ob der S&P 500 und weitere Indizes über- oder unterbewertet sind.
*Die dahinter firmierende Hypothese Buffetts fußt darauf, dass die gebündelte Marktkapitalisierung amerikanischer Aktien in direkter Beziehung zur Wirtschaftskraft der USA stünde.*
Dies sei erkennbar – so seine Begründung – mit einem tief reichenden Blick in die Geschichte. Sein favorisierter Chart für dieses Vorgehen ist das Verhältnis des *Wilshire 5000* und dem amerikanischen *Gross Domestic Product* (GDP), betrachtet über eine Zeitspanne von mehr als 80 Jahren.
Zum Hintergrund: Der *Wilshire 5000 Total Market Index* enthält alle börsennotierten Unternehmen, die ihren Sitz in den USA haben. Das schließt Small Caps, Mittelständler und Konzerne gleichermaßen mit ein.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
## **Unter- und Überbewertung**
Liegt der errechnete Wert zwischen 70 % und 80 % geht Buffett davon aus, dass eine Unterbewertung des untersuchten Aktienmarkts vorliegt. Demnach wäre das Bruttoinlandsprodukt größer als der Aktienmarkt. Anders ausgedrückt: Der Wirtschaftskraft eines Landes, repräsentiert durch seinen Aktienmarkt, würde an der Börse nicht Rechnung getragen werden.
In umgekehrter Logik liegt eine Überbewertung dann vor, wenn der Wert eines Aktienmarkts über 150 % rangiert. Eine daraus resultierende Folge: Das Risiko von Korrekturen nimmt zu. Steigt der Wert über 200 % wird die Lage brenzlig und ein Crash bahnt sich an.
## **Grenzen des Indikators**
Obwohl der Indikator als zielführende Hilfe bei der Feststellung aktueller Bewertungsniveaus gelobt wurde, gibt es Begrenzungen, die im Wesen der amerikanischen Volkswirtschaft zu verorten sind.
Zum einen hängt die Aussagekraft des Indikators stark davon ab, wie ausgereift der Kapitalmarkt einer Nation ist. Gibt es wenig börsennotierte Unternehmen in einer ansonsten produktiven und wachsenden Volkswirtschaft, fehlt die wichtigste Messgrundlage für den Buffett-Indikator: die Marktkapitalisierung.
Zum anderen kann die enorme Gewichtung von Konzernriesen wie den *Magnificent Seven* (Apple, Microsoft, Facebook etc.) im Index dazu führen, dass das Marktbild verzerrt wird. So kann der amerikanische Aktienmarkt laut Buffett-Indikator überbewertet sein, obwohl tausende klein- und mittelständische Unternehmen niedrige KGV’s aufweisen und kerngesund sind.
---
### [Krieg und die Börse: So reagieren Märkte wirklich](https://www.sharedeals.de/wissen/lexikon/krieg-und-die-boerse-so-reagieren-maerkte-wirklich/)
**Published:** März 19, 2025
**Author:** Matthias Schulze
**Content:**
Im Zeichen diplomatischer Eskalation, geopolitischer Spannungen und möglicher Friedensverhandlungen zwischen Russland und der Ukraine wollen wir ein Blick auf das Thema Kriege und Krisen an der Börse werfen.
## Kriege, Krisen und Börsenpanik
Als vor etwas mehr als drei Jahren, am 24. Februar 2022, Russland die Ukraine angriff und das Land mit strategischen Bombardements überzog, fielen die Börsen weltweit in den Keller. Der deutsche Leitindex DAX fiel um 4 % und der amerikanische Dow Jones Industrial Index um satte 9 %.
An den Spotmärkten sprang der Preis für Öl und Gas nach oben. Gold folgte demselben Trend und wurde als sicherer Hafen von Investoren angesteuert. Der Euro gab nach, wohingegen der US-Dollar seine Vormachtstellung als klassische Krisenwährung festigte. Bis dahin war die panische Reaktion auf einen Krieg im Herzen Europas archetypisch und erwartbar gewesen.
Unüblich war der rigorose Abverkauf aller Assets, die im direkten Zusammenhang mit der russischen Rohstoff-Wirtschaft standen oder von ihr profitierten.
## Krisen als Events, Investments als Zeiträume
Manifestiert sich eine Krise, gleicht sie einer Momentaufnahme von der Aufhebung bestehender Verhältnisse. Sie dokumentiert, wie eine geltende Ordnung bröckelt oder auf die Probe gestellt wird. Doch was geschieht, wenn man die Betrachtung von einem Zeitpunkt hin zu einem Zeitraum verschiebt?
Statistisch gesehen, verliert das auslösende Event in den meisten Fällen seine Wirkung nach kurzer Zeit. Kurze Zeit bedeutet: nach sechs Monaten. Der französische Asset Manager Amundi hat dazu eine interessante Aufstellung vorgelegt, die wir im letzten Abschnitt näher betrachten möchten.
## 1940-2025: Krisen über Krisen
Im Verlauf der letzten 85 Jahre zählte der Vermögensverwalter 28 internationale Krisen, die die Welt und ihre Börsen in Atem hielten. Jede Krise bezog sich auf ein einzelnes Ereignis, z. B. der Angriff auf Pearl Harbor, das Attentat auf John F. Kennedy oder der Ausbruch der Corona-Pandemie.
In der Mehrzahl der Fälle lösten die Events klar erkennbare Kurseinbrüche aus oder brachen Boomphasen ab. Im Schnitt fiel der Dow Jones Industrial Average um 7 %. Doch nur sechs Monate später hatte der amerikanische Leitindex die Verluste bis auf wenige Ausnahmen wieder wettgemacht und befand sich erneut auf Wachstumskurs.
## Fazit
Seit jeher gilt: Kriege, Krisen und Katastrophen wirken wie Magneten auf die journalistische Berichterstattung und ihre Konsumenten. Für letztere gilt das Bonmot von Karl Marx: „Das Kapital ist ein scheues Reh.“ Doch nach anfänglichen Verlusten und überhasteten Umschichtungen stabilisieren sich die Kapitalmärkte nach wenigen Monaten wieder und die disruptiven Kräfte internationaler Krisen verblassen langsam.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Fear and Greed Index erläutert: Timing-Tool für clevere Anleger](https://www.sharedeals.de/wissen/lexikon/fear-and-greed-index-erlaeutert-timing-tool-fuer-clevere-anleger/)
**Published:** März 5, 2025
**Author:** Matthias Schulze
**Content:**
Die geopolitischen Spannungen in der Welt verschärfen sich und die Märkte reagieren. Der Ölmarkt ist hochnervös, Aktien korrigieren und Gold setzt seine Rallye fort. Ein Indikator, mit dem Anleger das aktuelle Stimmungsbarometer an der Börse besser einschätzen und lesen können, ist der *Fear and Greed Index*.
## **Gefühle als Grundlage des Fear and Greed Index**
Furcht (engl. *fear*) und Gier (engl. *greed*) sind treibende Gefühle an der Börse, von denen sich institutionelle Investoren und Kleinanleger gleichermaßen beeinflussen lassen. Die dahinter Annahme ist denkbar einfach und schnell erklärt: Verfallen die Marktteilnehmer in eine übermäßige Angst, beginnt der Abverkauf von Aktien, Anleihen und ETFs.
Dasselbe, aber mit umgekehrten Vorzeichen, geschieht, wenn das Pendel am Markt in Richtung Gier schwingt. Die Stimmung ist von einer Verknappung geprägt und viele Anleger wollen den abfahrenden Zug nicht verpassen – *the fear of missing out*.
Beide Bewegungen können Extreme entwickeln und zu panikartigen Abverkäufen führen oder ekstatische Kaufräusche auslösen. Dadurch entstehen potenziell antizyklische Kauf- und Verkaufsgelegenheiten für unter- und überbewertete Aktien. Aus diesem Grund spricht beim Fear and Greed Index auch von einem *inversen Indikator*.
## **Wer hat den Index entworfen?**
Der Fear and Greed Index wurde 2012 vom amerikanischen Nachrichtenunternehmen CNN Money entworfen. Bei der Entwicklung hat sich CNN an einer mehrstufigen Gefühlsskala orientiert. Von links nach rechts betrachtet, startet das Barometer bei „extreme fear“, geht über zu „fear“ und landet in der Mitte bei „neutral“. Von dort geht es weiter zu „greed“ und „extreme greed“.
Für die Skalierung der Stimmungen werden 0 bis 100 Punkte vergeben. Zwischen 0 und 25 Punkten zeigt der Index *extreme Angst* an. Ab 25 bis 50 Punkten spricht man von *Angst*. Ein Wert von 50 Punkten steht für ein *neutrales Marktumfeld*. Sobald dieser Wert überschritten wurde, spricht man bei bis zu 75 Punkten von *Gier*. Erreicht der Index 75 und mehr Punkte, befindet sich die Börse in einer Stimmung *extremer Gier*.
Der Fear and Greed Index wird auf täglicher, wöchentlicher, monatlicher und jährlicher Basis miteinander verglichen.
## **Zusammensetzung des Indizes**
Um die Punkte für die jeweilige Stimmung zu ermitteln, setzt sich die Berechnung aus sieben gleich gewichteten Komponenten zusammen.
Die erste Komponente, das *Market Momentum*, vergleicht den tagesaktuellen Stand des marktbreiten S&P 500 mit seinem Durchschnittskurs der letzten 125 Tage.
Der zweite Indikator, die *Stock Price Strength* stellt die 52-Wochen-Hochs und die 52-Wochen-Tiefs von Aktien an der New York Stock Exchange (NYSE) gegenüber.
Der dritte Indikator, die *Stock Price Breadth*, analysiert die Handelsvolumina von steigenden und fallenden Aktien. Ein höheres Handelsvolumen indiziert zunehmende Gier, wohingegen fallende Volumen auf Furcht hindeuten.
Der vierte Indikator nimmt die offenen *Put- und Call-Optionen* an den Terminbörsen in den Blick. Ist der Absicherungsbedarf mit Puts hoch, deutet sich eine ängstliche Marktlage an. Nimmt die Anzahl der Calls überproportional zu, tritt das Gegenteil ein.
Der fünfte Indikator, der *Junk Bond Demand*, misst den Spread zwischen Anleihen, die kein Investment Grade haben (junk bonds) und solchen, die für institutionelle Anleger als investierbar gelten.
Der sechste Indikator, die *Market Volatility*, hat den Volatilitätsindex VIX zur Grundlage. In Zeiten erhöhter Volatilität leitet man Furcht als treibende Marktkräfte ab. Nehmen die Turbulenzen ab, ordnet man das Sentiment als neutral oder gierig ein.
Der siebente und letzte Indikator, der *Safe Haven Demand*, extrahiert die Performance-Daten von US-amerikanischen Staatsanleihen, sogenannten Treasuries und vergleicht diese mit Aktien. Der Vergleichszeitraum beträgt 20 Tage. Bei einer Outperformance von Aktien gehen Beobachter von einem gierigen Markt aus. Schlagen Anleihen die Aktien, ist das Umfeld mit hoher Wahrscheinlichkeit ängstlich.
## 💸 **sharedealsPlus: [Jetzt Mitglied werden](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text)!**
Echte Expertise und konkrete Tipps: Hebe Dein Depot mit Deutschlands erfolgreichster Aktien-Community auf das nächste Rendite-Level und profitiere von wahren Börsenstars! [Hier erfährst Du mehr](https://www.sharedeals.de/sdp-aktien-community/?ds24tr=SDP_WS_Anzeige_Text).
---
### [Futures-Handel: So funktionieren die Derivate-Riesen](https://www.sharedeals.de/wissen/lexikon/futures/)
**Published:** Januar 16, 2025
**Author:** Matthias Schulze
**Content:**
Futures sind mehr als nur Finanzprodukte – sie sind Schlüssel zur Zukunft der Märkte. Entdecke, wie diese Terminkontrakte funktionieren, was sie von Optionen abgrenzt und warum sie für Deine Anlagestrategie wichtig sein könnten. Tauche ein in die Welt der Futures!
## Was sind Futures?
Mit Futures werden standardisierte, *unbedingte Terminkontrakte* bezeichnet, die an der Derivatebörse gehandelt werden. Im Englischen spricht man von einem „Futures Contracts“. Das englische Wort für Zukunft ist hierbei wörtlich zu verstehen: Das vertraglich festgelegte Geschäft über den Kauf und Verkauf von Basiswerten bezieht sich auf einen beliebigen Zeitpunkt in der Zukunft und wird dort abgewickelt.
Demgegenüber stehen Optionen, die als *bedingte Termingeschäfte* an derselben Derivatebörse gehandelt werden. Worin besteht der entscheidende Unterschied zwischen beiden Finanzprodukten? Kurz gesagt: in den Rechten und Pflichten.
## Rechte und Pflichten
Beim Kauf eines Futures verpflichten sich die Kontrahenten darauf, dass der Vertrag zum festgelegten Zeitpunkt in der Zukunft eingelöst wird. Im Unterschied zu einer Option, bei der der Inhaber der Forderung das Recht besitzt, sie zu ziehen, muss der Käufer eines Futures den verhandelten Wert abnehmen (long) und der Verkäufer liefern (short). Es besteht eine *beidseitige Verpflichtung* der Vertragsparteien.
Bei Optionsscheinen ist das Gegenteil der Fall und nur eine Partei steht in der Leistungspflicht: die stillhaltende Seite. Der Käufer eines Optionsscheins kann seine Forderung wertlos verfallen lassen. Sein maximaler Verlust bei Nichteinlösung: die bereits bezahlte Optionsprämie und das eingesetzte Kapital.
Wichtige Ausnahme: Ungedeckte Optionen, sogenannte *naked options* können theoretisch zu einem unbegrenzten Verlust führen. Allerdings handelt es sich nicht um eine Nachschusspflicht wie bei Futures.
## Basiswerte und Preisbildung
Futures und Optionen beziehen sich als Derivate immer auf einen Basiswert. Während Optionen ausschließlich auf Aktien, Indizes, ETFs und andere Futures gehandelt werden, können Inhaber von Futures zusätzlich auf physische Rohstoffe wie Gold, Weizen oder Erdöl spekulieren.
Auch die Preisbildung unterscheidet sich grundlegend. Während sich bei Optionen der Preis aus einem inneren Wert und dem Zeitwert zusammensetzt, errechnen sich Futures aus drei Elementen: dem *Spotpreis*, der *Cost of Carry* und der *Verfügbarkeitsprämie*.
Beim Spotpreis (engl. „spot rate“) handelt es sich um den aktuellen Marktpreis des Basiswerts, der ursprünglich „on the spot“, also an Ort und Stelle bezahlt wurde. Mit der Cost of Carry werden die Haltekosten umschrieben, die dem Eigentümer des Basiswerts bis zum vereinbarten Liefertermin entstehen. Darunter fasst man z. B. die Kosten für die Lagerung, den Transport, die Versicherung usw.
Davon abgezogen wird die Verfügbarkeitsprämie („*convenience yield“*). Sie ist der geldwerte Vorteil, der für den Eigentümer des Basispreises (z. B. Gold, Weizen, Erdöl) entsteht, solange sich die Ware in seinem Besitz befindet.
## Wann kommen Futures zur Anwendung?
In der Realwirtschaft spielen Futures eine wichtige Rolle, um Preise für wichtige Rohstoffe und Wirtschaftsgüter in der Zukunft abzusichern. Warum? Durch die beidseitige Verpflichtung der Kontrahenten.
Ein kurzes Beispiel zur Illustration: Verarbeitet eine Großbäckerei jährlich 6000 Tonnen Weizen zu Brot, ist sie abhängig von den Schwankungen des Weizenpreises am Weltmarkt. Um unberechenbare Ausschläge nach oben zu vermeiden, sichert sich mithilfe von Future Contracts Preise in der Zukunft.
Hast Du zu Futures noch Informationsbedarf? In unserem ausführlichen [Wissensbeitrag](https://www.sharedeals.de/wissen/trading/futures/) kannst du in 15 Minuten alles aus Anlegersicht Wesentliche über Futures erfahren.
---
### [Twiggs Volatility erklärt – 1x1 der Charttechnik](https://www.sharedeals.de/wissen/lexikon/twiggs-volatility/)
**Published:** August 24, 2023
**Author:** Matthias Schulze
**Content:**
Wer sich mit Charttechnik und der Messung von Volatilität etwas auskennt, dem ist auch der Name Twiggs ein Begriff. Die Twiggs Volatility ist ein Indikator, der nach seinem Erfinder, dem südafrikanischen Wirtschaftsprüfer, Investmentbanker und Unternehmer Colin Twiggs (\*1958) benannt ist. In diesem Wissensbeitrag erfährst du in aller Kürze, wie die Twiggs-Volatilität funktioniert und wo sich der Indikator bereits als sehr nützlich erwiesen hat.
## Twiggs Volatility: Marktrisiken erkennen
Der Twiggs-Volatilitäts-Indikator wurde entwickelt, um Anleger frühzeitig auf zu- oder abnehmende Marktrisiken in großen Indizes wie dem Dow Jones oder dem S&P 500 aufmerksam zu machen. Aber auch die Entwicklung individueller Aktien kann mit dem Indikator unter die Lupe genommen werden.
## Wie kann der Indikator gelesen werden?
Mit der Twiggs-Volatilität lassen sich zwei Chart-Formationen identifizieren, um die Richtung, in die sich ein Markt wahrscheinlich bewegen wird, zu bestimmen: Steigende Tiefs deuten auf ein wachsendes Marktrisiko hin. Dagegen signalisieren fallende Hochs, dass das Marktrisiko abnimmt. Mit Marktrisiko ist die Korrektur eines Index gemeint. Der Zeitraum, in dem Aktienindizes üblicherweise betrachtet werden, erstrecken sich auf Tages- und Wochencharts.
## Track Record des Indikators
Seine größte Prognosekraft entfaltete die Twiggs-Volatilität vor der Finanzkrise und dem Börsenbeben 2008/2009. In der zweiten Jahreshälfte 2007 ging eine Serie steigender Tiefs dem Crash von 2008 voran. Dies veranlasste Twiggs dazu, 8 Monate (!) vor der Krise einen Bärenmarkt auszurufen. Mit ähnlicher Genauigkeit, aber kleineren Ausschlägen konnte der Indikator den Crash von 2011 erkennen. Analog dazu bestätigte eine Reihe fallender Hochs in den Jahren 2009 und 2012 die Erholung an den Börsen.
## 💬 Charttechnik und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Schulter-Kopf-Schulter-Formation erklärt – 1x1 der Charttechnik](https://www.sharedeals.de/wissen/lexikon/sks/)
**Published:** Juni 20, 2023
**Author:** Matthias Schulze
**Content:**
Der Begriff „Schulter-Kopf-Schulter-Formation“ (SKS) stammt aus der Technischen Analyse und soll Tradern Auskunft darüber geben, wie sich der Kurs einer Aktie künftig entwickelt. In diesem kurzen Wissensbeitrag erfährst Du, wie Finanzmarkthändler das Phänomen identifizieren und welche Rückschlüsse sie daraus ziehen.
In der Chartanalyse zählt die „Schulter-Kopf-Schulter-Formation“ zur Gruppe der Umkehrformationen. Erscheint sie in einem Chartbild, rechnen Analysten mit einer Umkehr des aktuellen Trends.
## Woran erkennt man eine Schulter-Kopf-Schulter-Formation?
Eine Schulter-Kopf-Schulter-Formation besteht aus drei Zwischenhochs. Das erste Hoch wird als „linke Schulter“ bezeichnet. Dem ersten Anstieg folgt ein Rücksetzer. Nachdem das Papier einen Boden gefunden hat, kommt es zu einer Kurserholung. Wichtig ist hierbei, dass das zweite Zwischenhoch über dem Ersten liegt. Das zweite Zwischenhoch wird als „Kopf“ bezeichnet.
Um die Formation zu vervollständigen, beginnt eine zweite Talfahrt. Bei einer idealtypischen Schulter-Kopf-Schulter-Formation fällt die Aktie auf dasselbe Niveau vom ersten Rücksetzer. Diese Unterstützungszone nennen Chartanalysten „Nackenlinie“.
## Wann kaufen oder verkaufen Trader?
Sobald eine Schulter-Kopf-Schulter-Formation identifiziert wurde, achten Trader und Analysten mit großer Genauigkeit auf den Kursverlauf nach der vollendeten Ausbildung der rechten Schulter. Kreuzt der Kurs die Nackenlinie nach unten, löst dies ein Verkaufssignal aus und Trader gehen short. Das heißt, sie setzen auf fallende Kurse.
Für ein Kaufsignal muss eine spiegelverkehrte Schulter-Kopf-Schulter-Formation auftreten. In diesem Fall werden drei Zwischentiefs im Chart erkennbar. Kreuzt der Aktienkurs die Nackenlinie nach oben, gehen Trader long und setzen auf steigende Kurse.
💬 **Trading: Jetzt diskutieren!**
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat,](https://www.sharedeals.de/live-chat/) dem Börsen-Forum der neusten Generation.
---
### [Relative Volatility Index (RVI) erklärt – 1x1 der Charttechnik](https://www.sharedeals.de/wissen/lexikon/rvi/)
**Published:** August 24, 2023
**Author:** Matthias Schulze
**Content:**
Die meisten Trader kennen den mit RSI abgekürzten Relative-Stärke-Index – aber RVI? Dabei handelt es sich um den Relative Volatility Index, der die Marktstärke eines Indizes misst und letztlich auch auf dem RSI basiert. In diesem Beitrag erfährst Du in wenigen Minuten, wie der RVI funktioniert und wie Händler ihn nutzen.
## Was misst der Index?
Ausgangsbasis für die Konzeption des Indikators war Dorseys Überlegung, die Handelssignale bestehender Indikatoren zusätzlich zu überprüfen und bestätigen zu lassen. Diese Aufgabe übernimmt der RVI, in dem er der Entwicklung unterschiedlicher Volatilitäten heranzieht. Und hier kommt der kleine, aber feine Unterschied: Während der Relative Strength Indicator den Durchschnitt der Hoch- und Tiefstkurse berechnet, ermittelt der Relative Volatility Index den Durschnitt der Auf- und Abwärtsbewegungen der Standardabweichungen.
## Wie kann der Indikator gelesen werden?
Der RVI oszilliert zwischen den Extremwerten 0 und 100. Ein Wert von 100 bedeutet, dass sich die Kurse im Einstellungszeitraum ausschließlich erhöht haben. Ein Wert von 0 bedeutet das Gegenteil, also das sich die Kurse eines Wertes im betrachteten Zeitraum reduziert haben.
## Wie können Trader den RVI nutzen?
Für Trader sind unterschiedliche Schwellen interessant, um ihre Entscheidung zu untermauern.
Wichtig zu verstehen: Der RVI ist kein Indikator, der ganz ohne weitere Strategien für Kauf- oder Verkaufssignale verwendet werden kann. Er zeigt nur die Richtung der Kursbewegung an und ist damit ein Bestätigungsindikator. Wenn Sie in die Richtung der Volatilität handeln, sind die Gewinnchancen höher
Wenn der RVI beispielsweise größer als 50 ist, wird die bullische Richtung, also ein Kauf bestätigt. Bei einem RVI, der kleiner als 50 ist, wird ein Leerverkauf bestätigt.
Eine Long-Position sollte geschlossen werden, wenn der RVI kleiner als 40 (oder 35) ist. Dasselbe gilt für eine Short-Position, wenn der RVI größer als 60 (oder 65) ist.
## 💬 Charttechnik und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Repackagings an den Finanzmärkten – einfach erklärt](https://www.sharedeals.de/wissen/lexikon/repackagings/)
**Published:** November 28, 2023
**Author:** Matthias Schulze
**Content:**
Im Bereich strukturierter Finanzprodukte haben sogenannte „Repackagings“ in den letzten zwanzig Jahren für Aufsehen gesorgt. Bis heute sind sie eine attraktive Portfolio-Ergänzung für institutionelle Investoren und Kleinanleger gleichermaßen kaufbar. Was sich hinter diesem Konstrukt verbirgt, worin seine Stärken zu finden sind und mögliche Risiken liegen, ist Thema des heutigen Wissensbeitrags.
## Repackaging: Definition
Übersetzt man das Wort Repackaging aus dem Englischen, trifft die Formulierung „Umverpackung“ es am genauesten. Worum geht es? Für Forderungen wird eine neue, attraktivere Hülle gesucht, die die Handelbarkeit am Kapitalmarkt erhöht. Bei der Hülle handelt es sich um Anleihen. Inhalt der neuen Verpackung können Aktien-, Anleihe- und Kreditportfolios sein.
## Die große Unbekannte
Für Investoren in Repackagings gibt es eine große Unbekannte: die Forderungen selbst. Denn die Realisierung und der Ertrag dieser synthetischen Anleihe hängt ausschließlilch davon ab, ob die Forderungen beglichen werden können. Das ist von Fall zu Fall unterschiedlich. Um dieser Ungewissheit entgegenzusteuern, werden höhere Verzinsungen, kürzere Laufzeiten und Sonderkündigungsrechte in der Struktur von Repackagings berücksichtigt.
## Der Emittent als Vermittler
Bei Repackagings tritt der Emittent als Bote auf, um die Anleihe auf den Markt zu bringen. Dazu werden Zweckgesellschaften gegründet, sogenannte „Special Purpose Vehicles“ (SPV). Diese Gesellschaften verfügen in der Regel über kein nennenswertes Eigenkapital. Ihre einzige und klar definierte Aufgabe besteht darin, die Zahlungsströme von den Schuldnern an die Anleihe-Gläubiger weiterzuleiten.
## Ein Blick in die Vergangenheit
Sucht man nach den Anfängen der Repackings, stößt man auf die beiden Londoner Bänker Nicholas Sossidis und Stephen Partridge-Hicks. Die beiden gründeten 1988 und 1989 die Zweckgesellschaften Alpha und Beta Finance Corp. für die New Yorker Großbank Citigroup. Beide Gesellschaften hatten das Ziel, den Besitz risikobehafteter Papiere zu diversifizieren und dadurch abzusichern.
## Der lange Schatten
In den folgenden Jahren blieb die Gründung neuer Zweckgesellschaft mit denen Repackagings verkauft wurden, klein. Ein explosionsartiger Anstieg zeichnete sich in den frühen 2000er Jahren ab, als Repackagings intensiv genutzt wurden, um faule Wohnungsbaukredite zu tarnen. Die Folgen sind bestens bekannt: 2007 platzte die amerikanische Immobilienblase und löste einen zweijährigen Bärenmarkt aus. In Deutschland und den USA brachte eine Reihe namhafter Kreditinstitute in eine Schieflage, aus der nur noch der Staat sie befreien konnte.
## Licht am Ende des Tunnels
Der lange Schatten der Vergangenheit haftet Repackagings bis heute an. Nichtsdestotrotz bieten sie – wie jedes Finanzprodukt – auch Vorteile. Verbriefte Forderungen, bei denen das Ausfallrisiko sehr gering ist, können für alle Marktteilnehmer sichtbar gemacht werden, die es vorher nicht waren. Die kurzen Laufzeiten von mehreren Monaten bieten die Chance, schnell ein- und auszusteigen. Nicht zuletzt sind die erzielbaren Erträge im Durchschnitt höher als bei einer konventionellen Anleihe.
## 💬 Anleihen und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [1-2-3-Chartmuster: Trader lieben die Umkehrformation](https://www.sharedeals.de/wissen/lexikon/1-2-3-chartmuster/)
**Published:** Dezember 5, 2023
**Author:** Matthias Schulze
**Content:**
Unter Tradern gilt sie als beliebte und häufig genutzte Analysestrategie, um eine Trendumkehr frühzeitig festzustellen: das 1-2-3 Chartmuster. Was diese Formation auszeichnet, wie sie funktioniert und wann sie zur Anwendung kommt, ist Thema des heutigen Wissensbeitrags.
## Was ist eine 1-2-3-Chartformation?
In der Technischen Analyse spricht man von einem 1-2-3 Chartmuster, wenn im Kurs einer Aktie oder eines Index drei aufeinanderfolgende Hochs oder Tiefs sichtbar werden. Diese wellenartigen Bewegungen sind ein signifikantes Signal für eine Umkehr des vorherrschenden Trends am Markt.
## Bullische Variante
Eine bullische 1-2-3-Formation besteht aus einem ersten Tief (Punkt 1), dem wiederum ein zweites Hoch folgt (Punkt 2), dass höher als das erste Tief liegen muss. Um die Formation zu vervollständigen, entsteht ein drittes Tief (Punkt 3). Dieses letzte Tief darf nicht unterhalb des ersten Tiefs liegen. Ansonsten ist die Formation ungültig. Last but not least: Um die bullische Umkehr zu bestätigen, muss der Preis über dem Hoch (Punkt 2) schließen.
## Bärische Variante
Die bärische Variante der 1-2-3-Formation verhält sich wie ein Spiegelbild zur bullischen Ausführung. Das Muster beginnt mit einem ersten Hoch (Punkt 1), dem ein niedrigeres Tief folgt (Punkt 2). Zuletzt entsteht ein drittes Hoch (Punkt 3) und bringt die Formation zum Abschluss. Maximal darf das letzte Hoch auf demselben Niveau liegen wie das erste Hoch. Idealerweise schließt das dritte Hoch aber unterhalb vom ersten Hoch ab.
Und zuletzt greift bei der bärischen Variante dieselbe Gesetzmäßigkeit wie bei der bullischen Ausführung: Um das Muster zu bestätigen, muss der Preis unterhalb des Tiefs, also Punkt 2 schließen. In beiden Varianten signalisiert Punkt 2 die Wende und Abkehr vom dominanten Markttrend.
## Wie können Trader die Formation nutzen?
Im Trading ist der technische Wendepunkt (Punkt 2) ein früher Indikator, um rechtzeitig auf eine Trendumkehr zu reagieren. Konkret bedeutet das, dass Trader bei einem bullischen Verlauf von steigenden Kursen profitieren können, in dem sie *long* gehen.
Umgekehrt bietet die bärische Variante die Möglichkeit, die 1-2-3-Formation gezielt als Ausstiegsstrategie zu nutzen. Dies ist immer dann sinnvoll, wenn Anleger Gewinne sichern oder Verluste zu begrenzen wollen.
## 💬 Das „Angstbarometer“ VIX und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Steigende und fallende Dreiecke erklärt – 1x1 der Charttechnik](https://www.sharedeals.de/wissen/lexikon/dreiecke/)
**Published:** Juni 27, 2023
**Author:** Matthias Schulze
**Content:**
Dreiecke zählen zu den markantesten und den am meisten beobachteten Mustern in der Chartanalyse, um eine Trendfolge vorherzusagen. Die Kunst besteht wie so oft darin, sie zu erkennen. In diesem Wissensbeitrag erfährst Du, wie es geht.
## Wie erkennt man ein Dreieck?
Suchen Trader nach einer Dreiecksformation im Chart einer Aktie, achten sie auf die Wendepunkte eines Kurses. Dafür ziehen sie zwei Linien entlang der Hoch- und Tiefpunkte eines Börsenwertes. Die erste Linie verbindet die Hochpunkte miteinander, die zweite Linie alle Tiefpunkte. Die Verlängerung beider Linien lässt perspektivisch ein Dreieck entstehen.
## Wie entsteht ein steigendes Dreieck?
Am Beispiel eines steigenden Dreiecks lässt sich das Phänomen genauer erklären. Bei einem steigenden Dreieck prallt der Kurs einer Aktie dreimal hintereinander an derselben Höchstmarke ab. Während der Kurs sich an den Zwischenhochs festbeißt, fällt die Aktie bei jedem Abverkauf weniger stark. Andersrum ausgedrückt: Die Tiefpunkte steigen mit jedem Anlauf auf die Höchstmarke. Dadurch entsteht eine aufsteigende, untere Trendlinie, die auf die obere Trendlinie zuläuft. Am Schnittpunkt beider Linien vervollständigt sich das steigende Dreieck.
Ein fallendes Dreieck ist das spiegelverkehrte Auftreten dieser Formation, bei der die Hochs sukzessive fallen und die Tiefs zunächst am selben Punkt verharren.
## Wann handeln Trader?
Haben Trader ein steigendes oder ein fallendes Dreieck identifiziert, setzen sie auf einen Ausbruch ober- oder unterhalb der Trendlinie. Am Beispiel eines steigenden Dreiecks lassen sich zwei Herangehensweisen festhalten:
1. Man positioniert sich mit seinem Trade an der aufsteigenden, unteren Trendlinie, um das volle Potenzial des Ausbruchs abzuschöpfen und sichert sich mit einem eng gesetzten Stop-Loss ab.
2. Man positioniert seinen Trade an der waagerecht verlaufenen, oberen Trendlinie, kauft in den Ausbruch und sichert sich mit einem Stop-Buy ab.
Bei Variante 1 gehen Trader ein höheres Risiko ein und sichern sich im Idealfall einen höheren Ertrag. Variante 2 bietet mehr Sicherheit, aber schmälert die Gewinnspanne des Trades.
---
### [Range-Trading – was ist das?](https://www.sharedeals.de/wissen/lexikon/range-trading/)
**Published:** Juni 27, 2023
**Author:** Matthias Schulze
**Content:**
Es gibt an der Börse fast so viele unterschiedliche Strategien wie Wertanlagen, die sich allerdings in eine überschaubare Zahl von übergeordneten Kategorien zuordnen lassen. Eine wichtige Kategorie ist das Range-Trading. Was es damit auf sich hat und wie es genau funktioniert, erfährst du in diesem Wissensbeitrag.
Im Trading gibt es zahlreiche Indikatoren und Chart-Formationen, um eine Trendfolge zu identifizieren und diese gewinnbringend zu nutzen. Allerdings gibt es ein grundsätzliches Problem: Märkte tendieren nur selten dazu, sich über längere Zeit in eine Richtung zu entwickeln. Stattdessen oszillieren sie und bewegen sie sich in einer Bandbreite. Ein Phänomen, das Trader mit dem Range-Trading spielen können.
## Definition Trading-Range
Eine Trading-Range (zu Deutsch: „Handelsbandbreite“) liegt immer dann vor, wenn sich eine Aktie, ein Rohstoff oder ein Index für einen bestimmten Zeitraum verlässlich zwischen zwei Preisen einpendelt. Das heißt, die Aktie prallt wiederholt an denselben Hochs und Tiefs ab. Die Festlegung des Zeitraums erfolgt individuell. Die Dauer des gewählten Intervalls kann von kurzfristigen Fünf-Minuten-Charts bis hin zu langfristigen Monats-Analysen reichen.
## Wie funktioniert Range-Trading?
In einem ersten Schritt müssen Trader eine Handelsbandbreite eindeutig feststellen. Als Faustregel gilt: Um von einer Bandbreite zu sprechen, muss sich eine Aktie mindestens zweimal von einem Unterstützungsbereich erholen und mindestens zweimal an einem Widerstandsbereich abprallen.
Hat ein Trader eine solche Bandbreite gefunden, kann er eine Position eröffnen und von ihr profitieren. Normalerweise wird versucht, einen günstigen Einstiegszeitpunkt um den Unterstützungsbereich zu finden und den Ausstieg am oberen Ende des Widerstandsbereichs zu vollziehen.
## Risikomanagement beim Range-Trading
Range-Trading ist eine populäre und viel verwendete Handelsstrategie. Das Problem: Um die Schlüsselmarken in der Unterstützungszone eines Wertpapiers platzieren viele Marktteilnehmer ihre Stop Losses. Mit dieser Konzentration von Stoppmarken wächst die Volatilität im Ernstfall. Positionen mit zu eng gesetzten Stopp-Losses verwandeln sich schnell in schmerzhafte, aber vermeidbare Verluste. Daher ist es ratsam, das Risikomanagement anzupassen und breite Stopps als Absicherung zu ziehen.
💬 **Trading und andere Börsenthemen: Jetzt diskutieren und informieren!**
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen Live Chat, dem Börsen-Forum der neuen Generation.
---
### [CFD: Das Finanzinstrument kurz und einfach erklärt](https://www.sharedeals.de/wissen/lexikon/cfd/)
**Published:** Juni 27, 2023
**Author:** Matthias Schulze
**Content:**
Wer an den Finanzmärkten mit gehebelten Einsätzen spekulieren will, muss sich nicht selten mit hochkomplexen Derivaten auseinandersetzen. Eine leicht verständliche Alternative, die großes Trading mit kleinem Geld ermöglicht, ist der Handel mit CFDs. Dieser Wissensbeitrag erklärt Dir kurz und knapp das Prinzip der sogenannten Differenzkontrakte.
Bei CFDs handelt es sich um derivative Finanzinstrumente, die zur Gruppe der Hebelprodukte gezählt werden. Die Abkürzung steht im Englischen für „Contracts for Difference“. Im Deutschen spricht man von Differenzkontrakten.
## Aktien vs. CFDs
Um das Konzept der Differenzkontrakte besser greifen zu können, hilft es, einen kurzen Blick auf das beliebteste und bekannteste Wertpapier an der Börse zu werfen: die Aktie. Der Erwerb einer Aktie verbrieft den Anteil des Aktionärs am Eigenkapital eines Unternehmens.
Im Unterschied dazu sind Trader im CFD-Handel Inhaber einer Forderung. Sie beteiligen sich nicht am Eigenkapital einer Aktiengesellschaft, sondern koppeln ihr Engagement an die Kursentwicklung eines Basiswertes (engl. „Underlying“). Beim zugrundeliegenden Basiswert kann es sich um Aktien, Indices oder Rohstoffe handeln.
## Over the Counter
In der Regel sind Differenzkontrakte OTC-Produkte, die außerbörslich gehandelt werden. Die Abkürzung OTC steht für „over the counter“ und bedeutet, dass Orders nicht an einer Börse, sondern mit einem Handelspartner abgewickelt werden. Handelspartner sind internationale Großbanken wie die Sociéte Générale, JP Morgan oder UBS.
## Wie erzielen Trader Gewinne mit CFDs?
Bei Differenzkontrakten erzielen Trader Gewinnen, in dem sie die Wertentwicklung eines Basiswerts erfolgreich antizipieren, ohne diesen zu besitzen. Wie bei anderen Derivaten können Trader auf fallende (short) oder steigende Kurse (long) setzen. Der Handel mit CFD‘s erfolgt gehebelt. Das heißt, Trader können mit geringem Kapitaleinsatz große Handelssummen bewegen, ohne den Gesamtwert der eröffneten Position hinterlegt zu haben. Dafür bezahlen Trader eine Sicherheitsleistung, die als „Margin“ bezeichnet und vom Broker eingezogen wird.
## Nice to know
CFD’s wurden von der Schweizer Großbank UBS in den 1980er Jahren erfunden, um die britische Stempelsteuer an der London Stock Exchange (LSE) zu umgehen. Diese betrug 0,5% und wurde auf jede Aktientransaktion erhoben.
## 💬 CFDs: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation. In unserem großen [CFD-Ratgeber](https://www.sharedeals.de/wissen/trading/cfd-handel/) erfährst Du außerdem in nur 10 Minuten alles Wissenswerte zu dem Thema.
---
### [Angel Investor: Was ist das und wie können Start-ups davon profitieren?](https://www.sharedeals.de/wissen/lexikon/angel-investor/)
**Published:** August 13, 2023
**Author:** Josef Bodenbenner
**Content:**
Viele großartige Unternehmen mit hervorragenden und innovativen Geschäftsideen scheitern aufgrund finanzieller Hürden bereits in ihrer Anfangsphase. Sobald das eigene Kapital oder geliehenes Geld von Familie und Freunden nicht mehr ausreicht, werden viele Ideen nicht weiterverfolgt. An dieser Stelle helfen oft nur Angel-Investoren. Was genau sie machen, erfährst Du in diesem Wissensbeitrag.
Ein Angel Investor, auch bekannt als Business Angel oder Unternehmensengel, ist eine wohlhabende Privatperson, die finanzielle Unterstützung für kleine Start-up-Unternehmen oder deren Unternehmer bietet.
Diese Unterstützung geht oft mit einer Beteiligung am Unternehmen einher, deren Höhe in der Regel zwischen 5 und 35% variiert. Beliebte Branchen für Angel-Investoren umfassen IT und Fintechs, Medizintechnik, Elektromobilität sowie Lebensmittel und Lebensmittelverarbeitung.
## Die Herausforderungen der Anfangsphase bewältigen
Angel-Investoren streben an, in den frühen Phasen von Start-ups zu investieren, was für sie in der Regel mit einem erheblichen Risiko verbunden ist. Im Gegensatz zu anderen Risikokapitalgebern verwenden sie schließlich fast immer ihr eigenes Geld, was bedeutet: Wenn das Unternehmen in der Frühphase scheitert, verlieren Angel-Investoren ihre Investitionen vollständig.
Die meisten Angel-Investoren verfügen jedoch über überschüssige Mittel und suchen nach einer höheren Rendite als bei traditionellen Investitionsmöglichkeiten. Hinzu kommt: Die Börsenengel sind meist selbst ehemalige Unternehmer, die zusätzliche Expertise in das Unternehmen einbringen können.
## Aus der Perspektive des Angel-Investors
Die finanzielle Unterstützung eines Angel-Investors ist natürlich nicht aus reiner Nächstenliebe motiviert. Als Gegenleistung erhalten sie in den meisten Fällen Unternehmensanteile, die sie je nach ihrem Risikoprofil kurz- oder langfristig halten.
Professionelle Angel-Investoren suchen also normalerweise eine klar definierte Exit-Strategie. Das bedeutet: Sie planen, ihre Unternehmensanteile nach einer gewissen Zeit gewinnbringend zu veräußern. Häufig peilen sie dabei einen Zeitpunkt kurz nach der ersten Wachstumsphase des Unternehmens an. In seltenen Fällen bleiben Angel-Investoren langfristig investiert und begleiten das Start-up bis zur „Vollendung“.
## Wie können Start-ups einen Angel-Investor anlocken?
Unternehmen, die einen Angel-Investor benötigen, müssen entsprechend ein paar Dinge vorweisen, um von einem unverhofften Geldsegen gerettet zu werden: Unumgänglich ist ein vollständiges und überzeugendes Konzept und idealerweise auch ein Prototyp, hinter dem das das Gründer-Team leidenschaftlich steht.
Ein wichtiger Punkt ist auch die richtige Größe und Skalierbarkeit des Geschäftsmodells. Zudem ist es hilfreich, potenziellen Investoren schon Exit-Szenarien aufzeigen zu können.
## 💬 Anlegen an der Börse: Jetzt diskutieren und informieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen [Live Chat](https://www.sharedeals.de/live-chat/), dem Börsen-Forum der neuen Generation.
---
### [Bullish Engulfing erklärt – 1x1 der Charttechnik](https://www.sharedeals.de/wissen/lexikon/bullish-engulfing/)
**Published:** Juni 20, 2023
**Author:** Matthias Schulze
**Content:**
Langjährige Börsianer kennen das: Ein Unternehmen übertrifft mit seinen Quartalszahlen die Erwartungen der Analysten deutlich, aber der verhaltene Ausblick schickt die Aktie kurzzeitig auf Achterbahnfahrt. Warum Finanzhändler das ein „bullish engulfing“ nennen und es genau bedeutet, erfährst Du in diesem Wissensbeitrag.
Aus charttechnischer Perspektive ist die beschriebene Konstellation hochinteressant, wenn dabei ein Muster entsteht, das im Englischen als „bullish engulfing“ bezeichnet wird. Im Deutschen könnte man den Begriff am ehesten mit „bullische Vertiefung“ oder „bullische Versinkung“ übersetzen.
Um die Bedeutung dieser Formation zu verstehen, muss der Candlestick-Chart herangezogen werden. Bei einer bullischen Vertiefung bildet sich eine kurze schwarze Kerze, der eine weiße Kerze folgt. Entscheidend ist, dass der weiße Kerzenkörper nach beiden Seiten länger ist als der zuvor entstandene schwarze Kerzenkörper.
Charttechniker und Trader deuten diese Formation als Hinweis für eine positive Trendumkehr einer Aktie oder eines Edelmetalls. Bildet sich eine bullische Vertiefung in einem Leitindex wie dem S&P 500 hat dies Signalwirkung: Die Bullen haben den Bären das Zepter aus der Hand gerissen und die Vorherrschaft im Aktienmarkt zurückerlangt.
Wichtig: Das Gegenteil zum „bullish engulfing“ ist das „bearish engulfing“. Charakteristisch für die bärische Vertiefung ist die negative Trendumkehr einer Aktie oder eines Indizes. Beide Formationen gelten als starke Trendwendesignale bei der Analyse von Candlestick-Charts.
---
### [Dead-Cat-Bounce erklärt – 1x1 der Charttechnik](https://www.sharedeals.de/wissen/lexikon/dead-cat-bounce/)
**Published:** Juni 20, 2023
**Author:** Matthias Schulze
**Content:**
Wer den Edelmetall-Sektor Anfang 2023 beobachtet hat, dürfte beim Gold auf ein interessantes Phänomen gestoßen sein: Das begehrte Edelmetall erholte sich im Intraday-Trading und stoppte einen mehrwöchigen Abwärtstrend aus. Der Preis für eine Feinunze stabilisierte sich bei 1837,50 US$ und ging mit einem leichten Plus aus dem Handel, während die amerikanische Leitwährung um 0,3% an Kaufkraft einbüßte. Warum Finanzhändler im Anschluss von einem Dead-Cat-Bounce gesprochen haben und was das für die weitere Entwicklung des zugrundeliegenden Assets bedeutet, erfährst Du in diesem kurzen Wissensbeitrag.
Die Furcht vor einer Rezession an den Finanzmärkten hatte dem Edelmetall einen unerwarteten Schub verliehen und die wochenlange Korrektur unterbrochen. Diese temporäre, aber nicht nachhaltige Erholung bezeichnet man im Börsenjargon als Dead-Cat-Bounce (engl. Hüpfer/Sprung einer toten Katze).
Die martialische Metapher geht auf ein englisches Sprichwort zurück: „Even a dead cat will bounce if it is dropped from high enough!” Zu Deutsch übersetzt, heißt es: “Selbst eine tote Katze wird aufspringen, wenn sie aus ausreichend großer Höhe fallen gelassen wird“. Typisch für einen Dead-Cat-Bounce ist die kurze Dauer der Trendumkehr. Nach dem Wiederaufbäumen geht es wieder auf Talfahrt. In diesem Fall spricht der Dead-Cat-Bounce kurzfristig für eine anhaltende Schwäche der Gold- Futures.
## Entstehung des Begriffs
Die früheste Verwendung des Sprichworts ist für das Jahr 1985 dokumentiert und geht auf das Konto der beiden Journalisten Chris Sherwell und Wong Sulong. In einem Leitartikel der Financial Times bezeichneten sie die kurzweilige Erholung der Aktienmärkte von Malaysia und Singapur als einen „dead cat bounce“. Beide Börsen waren nach einer schweren Rezession eingebrochen und erholten sich erst Jahre später.
---
### [Das Goldene Kreuz erklärt – 1x1 der Charttechnik](https://www.sharedeals.de/wissen/lexikon/das-goldene-kreuz/)
**Published:** Juni 20, 2023
**Author:** Matthias Schulze
**Content:**
Es klingt verheißungsvoll und löst bei Tradern Hoffnung und Euphorie aus: das Goldene Kreuz. S&P 500 erschien es im Frühjahr 2023, nachdem Jerome Powell, Präsident der amerikanischen Zentralbank, das Tempo aus den Zinserhöhungen herausnahm. Aber um welches Phänomen handelt es sich?
Das Goldene Kreuz ist ein wichtiges charttechnisches Signal des gleitenden Durchschnitts, auf das technische und fundamentale Analysten gleichermaßen achten. Der Grund ist einfach: Das Goldene Kreuz ist ein früher Indikator für eine bullische Trendwende im Aktienmarkt. Das bärische Pendant dazu bezeichnen Börsianer als Todeskreuz (engl. Death Cross).
S&P 500: Goldenes Kreuz nach der Fed-Sitzung im Januar 2023 (Bild: Tradingview)
Um die Formation eines Goldenen Kreuzes verstehen zu können, muss das Zusammenspiel von zwei gleitenden Durchschnitten betrachtet werden: der mittelfristigen 50-Tage-Linie (kurz: GD 50 oder SMA 50) und der langfristigen 200-Tage-Linie (kurz: GD 200 oder SMA 200).
Das Goldene Kreuz ist der bullische Kreuzungspunkt dieser beiden Gleitenden Durchschnitte. Es entsteht, wenn die 50-Tage-Linie die 200-Tage-Linie nach oben hin kreuzt und ausbricht.
Ein Blick in die Vergangenheit zeigt, warum das Goldene Kreuz als kleines Wunder und positives Omen angesehen wird: Die Bärenmärkte von 2001 bis 2003 und von 2008/2009 endeten mit der Formation eines Goldenen Kreuzes.
Und was heißt das Goldene Kreuz für das Börsenjahr 2023: Das Ende des aktuellen Bärenmarktes könnte in greifbare Nähe rücken.
---
### [Relative Strength Index (RSI) erklärt – 1x1 der Charttechnik](https://www.sharedeals.de/wissen/lexikon/rsi/)
**Published:** August 24, 2023
**Author:** Matthias Schulze
**Content:**
Das Kürzel RSI ist im Bereich Chartanalyse allgegenwärtig. Es steht für Relative Strength Indicator – eine Kennzahl, die 1978 von dem amerikanischen Maschinenbau-Ingenieur und Immobilienunternehmer John Welles Wilder Jr. (1935-2021) entwickelt wurde. In diesem Beitrag erfährst du kurz und knapp, was der Indikator misst, wie er berechnet wird und welche Relevanz er für Trader hat.
## Was misst der Index?
Der Relative Strength Indicator misst die Volatilität einer Aktie oder eines Indizes in einem Zeitraum von 14 Tagen und gibt Auskunft darüber, wann kurz-, mittel- oder langfristige Übertreibungen im Kursverlauf eines Wertes erkennbar sind. Diese Übertreibungen können als Hinweis für eine bevorstehende Trendwende herangezogen werden. Daher spricht man beim RSI auch von einem Contrarian-Indikator.
## Wie kann der Indikator gelesen werden?
Der Relative Strength Indicator berechnet sich aus den geglätteten Mittelwerten der Aufwärts- und Abwärtsbewegungen einer Aktie oder Indizes. Die ermittelten Werte des RSI oszillieren zwischen 0 und 100. Ein Wert von 70 und höher bedeutet, dass ein Index überkauft ist und sendet Tradern das Signal, Positionen zu reduzieren. Dagegen ist ein Wert von unter 30 ein konkreter Hinweis darauf, dass eine Aktie überverkauft wurde.
## Einschätzung für Trader
In der Technischen Analyse hat der RSI den Ruf, ein sehr sensitiver und schnell reagierender Indikator zu sein. Diese Eigenschaften machen sich Trader zunutze, um kurzfristige Ein- oder Ausstiege durchzuführen.
## 💬 Charttechnik und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Chaikin Volatilität erklärt – 1x1 der Charttechnik](https://www.sharedeals.de/wissen/lexikon/chaikin-volatility/)
**Published:** August 24, 2023
**Author:** Matthias Schulze
**Content:**
Es gibt nicht viele Börsianer, nach denen ein Volatilitätsindikator benannt wurde. Zu diesem erlesenen Kreis gehört der US-amerikanische Aktienanalyst, Börsenmakler und Unternehmer Marc Chaikin. In diesem kurzen Wissensbeitrag erfährst Du, wie der Chaikin Volatility-Indikator funktioniert und interpretiert wird.
## Chaikin-Volatilität kurz erklärt
In einem ersten Schritt ermittelt die Chaikin-Volatiliät den Abstand bzw. Spread zwischen den Höchst- und Tiefstkursen eines Wertes (z. B. Aktien und Indizes). Basierend auf den Amplituden der Höchst- und Tiefststände kann im zweiten Schritt der Wert der Volatilität herausdestilliert werden. Im Unterschied zu anderen Indikatoren werden bei dem Verfahren von Chaikin keine Kurslücken, sogenannte Gaps, berücksichtigt. Der ideale Zeitraum für die Berechnung der Chaikin-Volatiliät beträgt 10 Tage.
## Wie kann der Indikator gelesen werden?
Nach Chaikin gibt der Wert der Volatilität Aufschluss darüber, wie sich der weitere Kursverlauf eines Assets wahrscheinlich entwickeln wird. Nimmt die Volatilität innerhalb eines kurzen Zeitraums stark zu, ist dies ein Hinweis darauf, dass sich ein Boden bildet (z. B. bei Panikverkäufen). Dagegen kann die längerfristige Abnahme der Volatilität bedeuten, dass sich eine Aktie einem Top nähert. Dies kann der Fall sein, wenn ein Bullenmarkt vollständig ausgereift ist. Ein Seitwärtstrend kann durch eine niedrige Volatilität festgestellt werden.
Um die Handelssignale der Chaikin-Volatilität auf ihre Treffsicherheit hin zu testen, ist ist es ratsam, zusätzlich gleitende Durchschnitte und Preishüllenkurven (envelopes) als Bestätigung heranzuziehen.
## 💬 Charttechnik und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen kostenlosen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Keltner Channel erklärt – 1x1 der Charttechnik](https://www.sharedeals.de/wissen/lexikon/keltner-channel/)
**Published:** August 13, 2023
**Author:** Matthias Schulze
**Content:**
Keltner Channel-Indikator ist ein prognostisches Verfahren der technischen Chartanalyse und gehört die die Kategorie der Volatilitätsindikatoren. In diesem Erklärstück erfährst Du kurz und knapp, wie die Kennzahl berechnet und interpretiert wird.
Der Keltner-Kanal berechnet die zu erwartende tägliche Handelsspanne für einen Zeitraum von 10 Tagen. Der Indikator wurde von dem US-amerikanischen Weizenhändler Chester Keltner (1908-1988) entwickelt und erstmals in seinem Buch „How to make money in commodities“ einer breiteren Öffentlichkeit vorgestellt.
## Was funktioniert der Indikator?
Ähnlich wie bei den Bollinger-Bändern grenzt der Keltner-Kanal die Schwankungsbreite eines Wertes ein und legt einen Trendkanal fest, in dem sich ein Kurs kurzfristig bewegen wird. Eine Besonderheit stellt die Ermittlung des gleitenden Durchschnittes mithilfe des „typischen Preises“ dar. Der typische Preis setzt sich aus der Summe von Tageshöchstkurs, Tagestiefstkurs und Schlusskurs zusammen. Anschließend werden diese drei Kennzahlen durch den Wert 3 geteilt, um einen täglichen Mittelwert zu ermitteln. Ober- und unterhalb des gleitenden Durchschnitts verlaufen zwei Kurven, die den Kanal einrahmen.
## Interpretation des Keltner Channel-Indikator
Der Keltner Channel-Indikator wird immer dann relevant, wenn Kurse aus dem Kanal ausbrechen. Geschieht dies nach unten, ist dies ein bärisches Zeichen und der Kurs wird wahrscheinlich weiter fallen. Umgekehrt bedeutet ein Ausbruch oberhalb des Trendkanals eine bullische Entwicklung des Aktienkurses.
Darüber hinaus kann man den Kanal nutzen, um das Pendeln zwischen Hoch- und Tiefpunkten für gezielte Ein- und Ausstiege abzupassen (Stichwort: Range-Trading).
## 💬 Trading & andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Donchian Channel erklärt – 1x1 der Charttechnik](https://www.sharedeals.de/wissen/lexikon/donchian-channel/)
**Published:** August 13, 2023
**Author:** Matthias Schulze
**Content:**
Der Donchian Channel ist ein Volatilitätsindikator und wurde nach dem amerikanischen Finanzmarktanalysten, Investor und frühen Pionier der Chartanalyse und des Future-Handels, Richard Davoud Donchian (1905-1993), benannt. In diesem knapp Beitrag erfährst du alles Wesentliche dazu, wie der Donchian Channel funktioniert und zu interpretieren ist.
Nach dem Zweiten Weltkrieg suchte Richard Donchian nach neuen Wegen, um in Rohstoffe zu investieren und von ihrer zyklischen Natur zu profitieren. Dafür gründete er die Aktiengesellschaft „Futures Inc“ und schuf das erste Vehikel für eine gemeinschaftliche Rohstoffanlage. Diese Gesellschaft war die Blaupause für den fondsbasierten Future-Handel.
Die dort gemachten Erfahrungen mit technisch-systematischen Handelsansätzen wurde zum wichtigsten Ausgangspunkt für seine Überlegungen eines Trendkanals.
## **Wie funktioniert der Indikator?**
Der Donchian Channel ist eine Orientierungshilfe, um mögliche Ausbrüche und Korrekturen (retracements) schneller zu erkennen. Der Kanal besteht aus drei Bändern, einem mittleren, einem oberen und einem unteren Band. Das mittlere Band wird aus dem Durchschnitt des höchsten Hochs und tiefsten Tiefs eines Wertes gebildet. Der betrachtete Zeitraum für die Begrenzung des Kanals erstreckt sich über *n* Tage. In seiner ersten Fassung von 1960 begrenzte Donchian die Analyse auf einen Zeitraum von 10 Tagen. Zehn Jahre später empfahl er, den Zeitraum auf 20 Tage auszuweiten.
## **Wie kann der Indikator gelesen werden?**
Wenn der Preis eines Wertes stabil ist, verläuft der Kanal schmal. Öffnet sich der Kanal und wird breiter, zeigt dies eine höhere Volatilität an. Bricht der Marktwert einer Aktie, eines Rohstoffs oder eines Indizes oberhalb des Kanals aus, kann dies als eine Bestätigung des Aufwärtstrends gedeutet werden. Umgekehrt gilt dasselbe Prinzip: Fällt der Wert unter die Grenzlinie, wird dies als Signal für eine Korrektur gelesen.
## 💬 Trading und andere Börsenthemen: Jetzt diskutieren!
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [Bollinger-Bänder erklärt – 1x1 der Charttechnik](https://www.sharedeals.de/wissen/lexikon/bollinger-baender/)
**Published:** Juni 27, 2023
**Author:** Matthias Schulze
**Content:**
Im Trading gibt es verschiedene Indikatoren, mit denen Investoren Volatilität leichter erkennen, systematisieren und für sich nutzen können. Mit diesem Beitrag zum Thema Volatilitätsindikatoren werfen wir einen ersten Blick auf die Bollinger-Bänder.
## Was sind Bollinger-Bänder?
Unter Bollinger-Bändern versteht man einen technischen Preisindikator, der auf mögliche Trendveränderungen hinweisen soll. Sie sind nach den amerikanischen Autoren, Finanzanalysten und Mitbegründer der Technischen Analyse, John Bollinger, benannt. Die Entwicklung des Indikators fußte auf der Idee Bollingers, dass Phänomen der statistischen Normalverteilung oder Gauß-Funktion auf den Finanzmarkt anzuwenden. In der Stochastik beschreibt diese Funktion einen Zustand, bei dem sich die Mehrzahl aller Werte einer Wertegruppe um die Mitte herum häuft.
## Bollinger-Bänder im Börsenkontext
Überträgt man dieses Konzept auf die Börse, stellte Bollinger fest, dass sich die Schwankungsbreite von Kursen bei Aktien und Indizes eng eingrenzen lässt – mit Ausnahme einiger Ausreißer. Dazu berechnet man die Standardabweichung eines Aktienkurses und prüft, wie stark dieser um den gleitenden 20-Tage-Durschnitt herum schwankt. Davon ausgehend erhält man zwei Kurven: Eine, die oberhalb des Durchschnitts verläuft und eine, die unterhalb des gleitenden Durchschnitts zu finden ist. Diese beiden Kurven bezeichnet man in der Technischen Analyse als Bollinger-Bänder.
## Prognosekraft der Bollinger-Bänder
Aus der Analyse von Bollinger-Bändern können Anleger mehrere Handelssignale ableiten, um sich für zukünftige Trades zu positionieren:
1. Sobald sich beide Bänder dem 20-Tage-Durchschnitt annähern, ist das ein Zeichen für eine massive Kursbewegung nach oben oder nach unten.
2. Kurse neigen dazu, sich abwechselnd von einem Band zum anderen zu bewegen. Notiert eine Aktie in der Nähe eines Bandes, ist kurzfristig eine Trendumkehr zu erwarten.
3. Bricht ein Kurs aus dem Bollinger-Band aus, müssen sich neue Unterstützung- bzw. Widerstandszonen formieren. Die eingeschlagene Ausbruchsrichtung wird zunächst fortgesetzt.
💬 **Bollinger Bänder und andere Börsenthemen: Jetzt diskutieren!**
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
### [„Angstbarometer“ VIX erklärt – 1x1 der Charttechnik](https://www.sharedeals.de/wissen/lexikon/angstbarometer-vix/)
**Published:** Juni 27, 2023
**Author:** Matthias Schulze
**Content:**
In diesem Wissensbeitrag geht es um den US-amerikanischen Volatilitätsindex, kurz VIX genannt. Der VIX ist ein prognostischer Index, der die zukünftige Schwankungsbreite des S&P 500 in Echtzeit berechnet und monatlich veröffentlicht wird. Der Index war die erste Benchmark seiner Art und wurde an einer der wichtigsten Terminbörsen der Welt, der Chicago Board Options Exchange (CBOE), 1993 entwickelt. Aber was genau misst die auch „Angstbarometer“ genannte Kennzahl und wie kann man sie gewinnbringend nutzen?
## Was misst der Index genau?
Im Unterschied zu diversen Indizes, die die historische Volatilität berechnen, wagt der VIX einen Blick in die Zukunft. Er misst die kurzfristig zu erwartende Marktvolatilität des S&P 500 und liefert Hinweise zu deren Interpretation. In der Finanzmathematik spricht man bei diesem Messverfahren von impliziter Volatilität. Basis für die Berechnung des VIX, ist die Summe der gewichteten Put- und Call-Optionen des S&P 500 der nächsten 30 Tage.
## Wie kann man den VIX gewinnbringend lesen?
Da der VIX nur eine Zeitspanne von 30 Tagen erfassen kann, beschränkt sich die Interpretation seiner Ergebnisse auf diesen eng umgrenzten Zeitraum – ideal für Trader. Für diese und andere Marktteilnehmer signalisiert ein hoher Wert im VIX einen unruhigen Markt mit großer Schwankungsintensität. Ein niedriger Wert deutet darauf hin, dass die Finanzmärkte in ruhiges Fahrwasser kommen oder bleiben werden. Aus diesem Grund spricht man beim VIX gelegentlich vom Angstbarometer. Zwischen dem VIX und dem S&P 500 herrscht eine gegenläufige Korrelation. Das heißt: Fällt der S&P 500, steigt der VIX. Steigt der S&P 500, fällt der VIX ebenso mit großer Wahrscheinlichkeit.
## Nice to know: VXO, VDAX-NEW, VSTOXX
Neben dem VIX, der die Marktvolatilität im S&P 500 misst, gibt es seit 2003 noch einen weiteren Index: den S&P 100 Volatility Index, kurz VXO. Dieser misst die Schwankungsbreite der hundert größten Unternehmen der USA. Für Deutschland gibt es den VDAX-NEW, der die Schwankungsbreite des DAX prognostiziert und von der Deutschen Börse errechnet wird. Europäische Marktentwicklungen werden mit dem VSTOXX abgebildet.
💬 **Das „Angstbarometer“ VIX und andere Börsenthemen: Jetzt diskutieren!**
Hochwertige Diskussionen und echte Informationsvorsprünge: Profitiere ebenso wie Tausende andere Anleger von unserem einzigartigen [Live Chat](https://www.sharedeals.de/live-chat), dem Börsen-Forum der neuen Generation.
---
## Kurzmeldung
### [Mutares-Aktie +3,6%: Markiert der Natura-Verkauf die Wende?](https://www.sharedeals.de/kompakt/mutares-aktie-36-markiert-der-natura-verkauf-die-wende/)
**Published:** Oktober 20, 2026
**Author:** Redaktion | Börse
**Content:**
Die Aktie der Beteiligungsgesellschaft Mutares ist am Dienstagnachmittag auf ein Tageshoch geklettert. Der SDax-Wert legte um 3,6% auf 26,05 Euro zu und notierte damit so hoch wie zuletzt Mitte September. Im bisherigen Jahresverlauf steht dennoch ein Minus von rund 13% zu Buche. Markiert der angekündigte Verkauf der polnischen Drogeriekette Natura nun den Wendepunkt für die Aktie?
## Natura verlässt das Portfolio
Mutares teilte am frühen Dienstagnachmittag mit, eine Vereinbarung zur Veräußerung der polnischen Drogeriemarktkette Natura unterzeichnet zu haben. Der Vollzug der Transaktion wird noch im laufenden Quartal angestrebt. Finanzielle Details zum Verkauf nannte die Beteiligungsgesellschaft nicht.
## Rückzug aus dem Einzelhandel
Nach Angaben des Unternehmens ist der Schritt ein weiterer Teil der Portfoliostrategie, das Engagement im Einzelhandelssegment zu reduzieren. Die Kursreaktion von 3,6% zeigt, dass der Markt die Vereinbarung positiv aufnimmt, wobei der Wert damit lediglich das Niveau von Mitte September zurückerobert.
## Fazit
Wir sehen in der Natura-Vereinbarung ein Signal, dass Mutares beim angekündigten Portfolioumbau liefert. Für eine Trendwende reicht ein einzelner Exit aus unserer Sicht jedoch nicht, zumal die Aktie im Jahresverlauf weiterhin rund 13% im Minus liegt und der finanzielle Beitrag des Verkaufs mangels genannter Details offen bleibt. Entscheidend dürfte sein, ob dem Vollzug im laufenden Quartal weitere Transaktionen mit sichtbarem Ergebnisbeitrag folgen. Anleger könnten die weitere Umsetzung der Strategie zunächst abwarten, bevor sich eine Positionierung in die eine oder andere Richtung aufdrängt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [SMA Solar-Aktie -7%: Hält die 200-Tage-Linie bei 50,50 Euro?](https://www.sharedeals.de/kompakt/sma-solar-aktie-7-haelt-die-200-tage-linie-bei-5050-euro/)
**Published:** Oktober 20, 2026
**Author:** Redaktion | Börse
**Content:**
Die Aktie von SMA Solar kommt nicht zur Ruhe. Am Dienstag ging es um 7% abwärts, im Tagesverlauf rutschte der Kurs mit 51,25 Euro auf den tiefsten Stand seit Anfang August. Seit dem Hoch vor wenigen Tagen summiert sich der Verlust bereits auf 20%. Damit stellt sich die Frage: Ist der Rücksetzer eine Gelegenheit oder der Beginn einer größeren Korrektur?
## Verkaufswelle hält an
Noch vor wenigen Tagen notierten die Papiere des Solartechnik-Herstellers auf dem höchsten Niveau seit Mitte Juli. Seit dem vergangenen Mittwoch reiht sich Verlusttag an Verlusttag. Am Dienstag setzte sich der Abwärtstrend mit dem Kursrutsch um 7% fort.
## Jefferies sieht Auftragsschwung
Jefferies-Analyst Constantin Hesse hatte sich in der vergangenen Woche relativ optimistisch zu den am 12. November erwarteten Quartalszahlen geäußert. Er rechnet mit anhaltendem Auftragsschwung und hält den Analystenkonsens bei der Profitabilität für zu konservativ positioniert. Dem Kurs half dieser Kommentar nur kurz, bevor Gewinnmitnahmen einsetzten.
## 200-Tage-Linie unter Druck
Charttechnisch trübt sich das Bild mit dem mehrtägigen Kursrutsch weiter ein. Der Kurs näherte sich am Dienstag wieder den 200-Tage-Linien, die bei etwa 50,50 Euro verlaufen und zuletzt vor mehr als einem Jahr auf der Kippe gestanden hatten. Diese einfachen oder exponentiellen Durchschnittslinien gelten bei Anlegern als beliebte technische Langfristindikatoren.
## Fazit
Für uns bleibt die Lage angespannt. Ein Minus von 20% innerhalb weniger Tage zeigt, wie schnell bei SMA Solar aufgebaute Kursgewinne wieder abgegeben werden, und dass die optimistische Jefferies-Einschätzung den Kurs nur kurz stützen konnte, spricht für eine geringe Risikobereitschaft der Investoren. Entscheidend wird nun sein, ob die 200-Tage-Linien bei rund 50,50 Euro halten. Solange diese Zone verteidigt wird, könnten bestehende Anleger die Position halten und auf die Quartalszahlen am 12. November warten, bei denen sich Hesses These zur Profitabilität überprüfen lässt. Fällt der Kurs darunter, könnte ein Abwarten von der Seitenlinie die vorsichtigere Wahl sein, denn ein Einstieg mitten in einer laufenden Abwärtsbewegung birgt ein erhebliches Risiko.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [ZEW-Index: Ist der Rückgang auf 28,1 Punkte nur eine Pause?](https://www.sharedeals.de/kompakt/zew-index-ist-der-rueckgang-auf-281-punkte-nur-eine-pause/)
**Published:** Oktober 20, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die Stimmung der Finanzprofis dreht erstmals seit fünf Monaten nach unten. Die ZEW-Konjunkturerwartungen fielen im Oktober um 6,6 Punkte auf 28,1 Punkte, während Volkswirte im Schnitt nur einen Rückgang auf 30 Punkte erwartet hatten. Gleichzeitig verbesserte sich die Lagebeurteilung deutlich stärker als prognostiziert. Beginnt hier eine neue Abwärtsbewegung oder nur eine Verschnaufpause im Aufschwung?
## Fünf Monate Anstieg beendet
Der vom Zentrum für Europäische Wirtschaftsforschung am Dienstag in Mannheim veröffentlichte Indikator war zuvor fünf Monate in Folge gestiegen und hatte im September den höchsten Stand seit Februar erreicht. Vor dem Iran-Krieg lagen die Erwartungen bei plus 58,3 Punkten, bevor der Indikator mehrere Monate in den negativen Bereich abrutschte. Der aktuelle Rückschlag betrifft damit eine Erholung, die noch weit vom früheren Niveau entfernt ist.
Deutlich freundlicher fiel die Bewertung der aktuellen Lage aus. Der entsprechende Indikator stieg um 11,2 Punkte auf minus 35,9 Punkte, Ökonomen hatten lediglich mit minus 44,5 Punkten gerechnet. Die Einschätzung der Gegenwart bleibt damit klar negativ, bewegt sich aber schneller nach oben als gedacht. An der Umfrage beteiligten sich 178 Fachleute aus dem Finanzsektor.
## Energiepreise und Zinsen belasten
ZEW-Präsident Achim Wambach sieht die deutsche Wirtschaft langsam aus der Stagnation herauskommen, doch der Aufschwung trage sich nicht selbst. Privater Konsum und private Investitionen blieben nach seiner Einschätzung schwach, "weil hohe Energiepreise die Realeinkommen drücken, die Produktionskosten erhöhen und die Inflation länger auf einem höheren Niveau halten".
Analystin Felicitas Henze von der Deutschen Bank führt den Stimmungsdämpfer auf die angespannte geopolitische Lage und die anhaltend hohen Öl- und Gaspreise zurück. Hinzu kommen nach ihrer Einschätzung jüngste politische Entwicklungen sowie Unsicherheit darüber, ob die im Sommer angekündigten Reformvorhaben zügig umgesetzt werden. Thomas Gitzel, Chefvolkswirt der VP Bank, verweist zusätzlich auf gestiegene Kapitalmarktzinsen: "Langfristige Finanzierungen verteuerten sich, was auch der Unternehmenssektor zu spüren bekommt." Nach einem dritten Quartal, in dem die deutsche Wirtschaft kaum vom Fleck gekommen sei, zeige der Indikator auch für das Schlussquartal keinen wesentlich neuen Schwung. Niedrige Pegelstände auf den deutschen Flüssen hätten zudem Lieferketten unterbrochen.
## Lage in der Eurozone
Auch für die Eurozone verschlechterten sich die Konjunkturerwartungen. Der entsprechende Indikator fiel um 7,3 Punkte auf 18,5 Punkte, während sich die Beurteilung der aktuellen Lage kaum veränderte. Am Devisenmarkt geriet der Euro nach den ZEW-Daten nur zeitweise unter Druck und fiel auf ein Tagestief bei 1,1205 US-Dollar, bevor er sich im Mittagshandel wieder bis auf 1,1221 US-Dollar erholte.
## Fazit
Wir sehen in den Oktoberdaten keinen Trendbruch, sondern eine Korrektur nach einem fünfmonatigen Anstieg. Die Lagekomponente hat sich mit plus 11,2 Punkten deutlich stärker verbessert als erwartet, bleibt aber mit minus 35,9 Punkten tief im negativen Bereich. Die moderate und nur vorübergehende Reaktion des Euro deutet darauf hin, dass der Markt den Rückgang der Erwartungen nicht als dramatisch einstuft.
Entscheidend dürfte sein, ob die Energiepreise nachgeben und die angekündigten Reformvorhaben tatsächlich zügig umgesetzt werden. Solange beides offen bleibt, dürfte die Erholung der deutschen Wirtschaft fragil bleiben. Für konjunktursensible Branchen wie Chemie, Bau und Konsum, die von hohen Energiekosten und gestiegenen Finanzierungskosten besonders betroffen sind, erscheint daher weiterhin Zurückhaltung angebracht, bis sich die Kostenseite spürbar entspannt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [ABB-Aktie -6%: Lohnt der Einstieg trotz Rekordaufträgen?](https://www.sharedeals.de/kompakt/abb-aktie-6-lohnt-der-einstieg-trotz-rekordauftraegen/)
**Published:** Oktober 20, 2026
**Author:** Redaktion | Börse
**Content:**
Die ABB-Aktie hat am Dienstag trotz eines Rekordauftragseingangs deutlich nachgegeben. Zeitweise verlor das Papier in der Schweiz mehr als 6% und rutschte erstmals seit April unter 70 Franken. Damit liegt die Aktie rund 21% unter ihrem Jahreshoch von 89,14 Franken aus dem Juni. Was steckt hinter dem Kursrutsch?
## Rechenzentren treiben Bestellungen
Der Schweizer Konzern für Elektrifizierung, Automation und Antriebstechnik meldete für das dritte Quartal 2026 einen Umsatzanstieg von 14% auf 9,7 Milliarden US-Dollar, umgerechnet rund 8,6 Milliarden Euro. Der Auftragseingang legte auf vergleichbarer Basis um 40% auf 12,06 Milliarden US-Dollar zu und markierte damit einen neuen Rekord. Getragen wurde dieser Zuwachs von zwei der drei Geschäftsbereiche, am stärksten vom Segment Rechenzentren, wo die Bestellungen im dreistelligen Prozentbereich zulegten.
Auch die Profitabilität verbesserte sich. Die operative Ebita-Marge stieg um 1,6 Prozentpunkte auf 20,8% und liegt damit im oberen Bereich der eigenen Zielspanne von 18 bis 22%. Als Gründe nennt ABB Fortschritte in zwei der drei Geschäftsbereiche, geringere Verluste im E-Mobility-Geschäft und niedrigere Aufwendungen. Der Nettogewinn fiel dagegen auf 1,18 Milliarden US-Dollar und lag damit 2% unter dem Vorjahreswert.
## Sektorschwäche belastet Kurs
Für den Kursrückgang gibt es zwei Erklärungen. Zum einen kippte die Stimmung gegenüber KI-nahen Werten an den Märkten, der aus Asien überschwappende Verkaufsdruck bei Technologieaktien belastete den gesamten Sektor. Inflations- und Zinssorgen nach einem erneuten Anstieg des Ölpreises hatten vor allem in Korea im Halbleitersegment für deutliche Abgaben gesorgt. Im selben Sog verlor auch der teilweise konkurrierende Technologiekonzern Siemens 3,7%, Siemens Energy gab 2,8% nach.
Zum anderen zeigten sich Marktteilnehmer in Details enttäuscht. Alasdair Leslie von Bernstein Research lobte zwar das hohe Bestellwachstum, verwies aber darauf, dass Umsatz und operatives Ergebnis lediglich im Rahmen der Erwartungen lagen und auch die leichte Prognoseanhebung bereits eingepreist sei. Er sieht die kurzfristige Nachfrage zwar breit intakt, bemängelt jedoch, dass der Bereich Automatisierung beim Auftragseingang hinter den Erwartungen zurückblieb. Die Analysten von Berenberg kritisierten zusätzlich ein verfehltes Ergebnis je Aktie.
## Prognose leicht angehoben
Für das Gesamtjahr 2026 hat ABB die Ziele leicht angehoben. Beim vergleichbaren Umsatzwachstum peilt der Konzern nun den unteren Bereich der Spanne von 13 bis 19% an, zuvor lautete die Formulierung noch auf ein niedriges zweistelliges Wachstum bis zum unteren Bereich dieser Spanne. Bei der operativen Ebita-Marge nennt ABB erstmals eine konkrete Zahl und stellt eine Verbesserung um mindestens 2,7 Prozentpunkte gegenüber dem Vorjahr in Aussicht.
## Fazit
Der operative Trend bei ABB wirkt aus unserer Sicht intakt: Ein Rekordauftragseingang von 12,06 Milliarden US-Dollar und eine Marge am oberen Rand der Zielspanne sprechen nicht für eine Geschäftsverschlechterung. Der Kursrutsch speist sich vor allem aus der Sektorrotation weg von KI-nahen Werten sowie daraus, dass ABB die hoch gesteckten Erwartungen nur erfüllt statt übertroffen hat, während das Automatisierungsgeschäft beim Auftragseingang schwächelte. Mit einem Plus von fast 20% seit Jahresbeginn notiert die Aktie weiterhin weit vorne im SMI, was zeigt, wie viel bereits eingepreist war.
Anleger könnten bestehende Positionen halten, solange die Marge im oberen Bereich der Zielspanne bleibt und das Rechenzentrumsgeschäft seine Dynamik behält. Wer einen Einstieg erwägt, sollte das Risiko einer anhaltenden Sektorrotation bei Technologiewerten einkalkulieren, da ein starkes Auftragsbuch kurzfristig wenig gegen einen marktbreiten Abverkauf ausrichten kann.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Vonovia-Aktie -1,9%: Wie gefährlich sind die Enteignungspläne?](https://www.sharedeals.de/kompakt/vonovia-aktie-19-wie-gefaehrlich-sind-die-enteignungsplaene/)
**Published:** Oktober 20, 2026
**Author:** Matthias Abresch
**Content:**
Am Montag rutschte die Vonovia-Aktie zeitweise bis knapp an ihr Tief seit 2023. Am Nachmittag notierte sie bei 16,41 €, ein Minus von -1,9% und nur gut 20 Cent über dem jüngsten Tief. Auslöser war das Sondierungspapier von Linken, Grünen und SPD in Berlin, das die Vergesellschaftung großer Wohnungskonzerne vorsieht. Vonovia hält die Pläne für verfassungswidrig und geht öffentlich in die Offensive. Damit stellt sich die Frage: Wie groß ist das Risiko für die Aktionäre wirklich, und bietet der Kurs nahe dem Mehrjahrestief eine Chance?
## Vonovia wehrt sich öffentlich
Das Sondierungsergebnis ändere nichts an der eigenen Haltung, teilte der Konzern mit. Eine Vergesellschaftung in der vorgelegten Form sei verfassungswidrig und würde vor Gericht nicht standhalten. Um den Wohnungsmangel zu beheben, brauche es private Investitionen und dafür Rechtssicherheit. Als Argument führt der Konzern eine Durchschnittsmiete von 8,26 € je Quadratmeter in seinen Berliner Beständen an und nennt rund 1.000 Wohnungen, die er in der Hauptstadt gerade baut.
Das Papier selbst fällt milder aus als der Volksentscheid von 2021. Betroffen wären nur Vermieter mit mindestens 10.000 Wohnungen, damals lag die Schwelle bei 3.000. Einen Grundbestand von 10.000 Wohnungen dürften die Konzerne behalten. Ausgenommen sind außerdem Genossenschaften und alle Wohnungen, die seit Anfang 2021 gebaut wurden. Nach Angaben der Linken ginge es um rund 160.000 Wohnungen von fünf Unternehmen, darunter Vonovia mit der Tochter Deutsche Wohnen.
## Gedeckelte Entschädigung, langer Zeitplan
Die Entschädigung soll bei 16 Milliarden € gedeckelt werden. Finanziert werden soll sie über Kredite, die wiederum über die Mieten zurückgezahlt werden. Rechnerisch entspricht das rund 100.000 € je Wohnung. Für die Aktionäre ist das der Kern des Problems: Liegt der Wert der Bestände deutlich darüber, würde eine Enteignung zu diesen Konditionen Substanz vernichten. Genau an diesem Punkt dürfte die verfassungsrechtliche Auseinandersetzung ansetzen.
Gleichzeitig ist der Zeitplan lang. Ein Gesetz soll erst Mitte 2028 vorgelegt werden und ein Jahr nach dem Beschluss in Kraft treten, dazwischen ist eine Prüfung durch das Verfassungsgericht vorgesehen. Bis dahin fließen die Mieteinnahmen weiter. Die Pläne setzen zudem voraus, dass die drei Parteien überhaupt eine Regierung bilden. Die Linke entscheidet am 31. Oktober über den Eintritt in Koalitionsverhandlungen. Die Bundesregierung sieht derzeit keinen Anlass einzugreifen, ein angekündigtes Vorhaben auf Bundesebene gegen Vergesellschaftungen ist noch in der Abstimmung.
## Analysten bleiben gelassen
JPMorgan-Analyst Neil Green beließ die Einstufung am Montag auf "Overweight" mit einem Kursziel von 26 €. Aus seiner Sicht preist der Markt die Regulierungsrisiken bereits weitgehend ein oder hält sie angesichts des Zinsumfelds für zweitrangig. Green geht davon aus, dass Anleger auf ein Eingreifen des Bundes setzen. Ende September hatte JPMorgan das Ziel allerdings bereits von 34,50 € auf 26 € gesenkt. Jefferies nahm sein Kursziel am 14. Oktober auf 23 € zurück, bestätigte aber die Kaufempfehlung.
Belastet wird die Aktie auch von der Zinsseite. Anfang Oktober fiel sie an einem einzigen Handelstag um 3,0% auf 16,34 €, als steigende Anleiherenditen und ein Ölpreis von rund 105 US$ zinssensible Immobilienwerte unter Druck setzten. Höhere Finanzierungskosten treffen einen hoch verschuldeten Vermieter unmittelbar.
## Bewertung auf Tiefstand
Je nach Schätzung liegt das KGV für 2026 zwischen rund 7 und knapp 10. Die Marktkapitalisierung beträgt etwa 14,0 Milliarden €. Seit dem Hoch bei 28,57 € Ende Februar hat die Aktie mehr als 40% verloren. Für einen Konzern mit stabilen Mieteinnahmen halte ich das für eine niedrige Bewertung. Sie spiegelt allerdings die Sorge um Zinsen und Verschuldung ebenso wider wie das politische Risiko.
## Fazit
Aus meiner Sicht ist das Berliner Enteignungsrisiko derzeit eher ein Stimmungsfaktor als eine akute Bedrohung für das Geschäft. Die Pläne stehen rechtlich auf wackligen Füßen und könnten frühestens in einigen Jahren greifen, während die Zinsen sofort wirken. Solange die Renditen am Anleihemarkt hoch bleiben, dürfte selbst die niedrige Bewertung kaum für eine nachhaltige Erholung reichen.
Wichtig werden nun die Quartalszahlen am 4. November, die Stabilität bei Mieten und Finanzierung zeigen müssten, und die Entscheidung der Linken am 31. Oktober. Für bestehende Anleger könnte es sinnvoll sein, die Aktie zu halten und die Dividende mitzunehmen, einen Verkauf nahe dem Mehrjahrestief halte ich für wenig überzeugend. Ein Neueinstieg könnte für geduldige Anleger interessant werden, sobald sich das Zinsumfeld beruhigt und der Kurs das Tief bei rund 16,20 € hält. Fällt die Aktie darunter, wäre für mich zunächst Abwarten die bessere Wahl.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Deutsche Telekom-Aktie: Sind jetzt wirklich 40 Euro drin?](https://www.sharedeals.de/kompakt/deutsche-telekom-aktie-sind-jetzt-wirklich-40-euro-drin/)
**Published:** Oktober 20, 2026
**Author:** Matthias Abresch
**Content:**
Die Deutsche Bank hält an ihrer Kaufempfehlung für die Deutsche Telekom fest. Am Montag bestätigte Analyst Robert Grindle sein Votum Buy mit einem Kursziel von 40 €. Die T-Aktie gab am selben Vormittag dennoch um 0,5% auf 25,76 € nach und liegt seit Jahresbeginn 3,8% im Minus. Die Bank bezeichnet die Schwäche als Überreaktion. Die entscheidende Frage lautet: Haben Anleger gut zwei Wochen vor den Quartalszahlen eine Chance, oder sind die neuen Risiken ernster, als die Analysten glauben?
## Zwei Sorgen drücken
Für Grindle hat die schwache Entwicklung im laufenden vierten Quartal zwei Ursachen. Agentenbasierte KI gilt am Markt als Risiko für die Preissetzung der Netzbetreiber. Zudem verunsichern die Pläne von SpaceX, mit Starlink in den terrestrischen US-Mobilfunk einzusteigen. Ausgehend von einem Xetra-Kurs von 25,65 € errechnet die Deutsche Bank ein Kurspotenzial von 56%.
Den stärksten Schlag gab es am 9. Oktober. SpaceX hatte von der Investmentfirma Grain Management Low-Band-Frequenzen gekauft und könnte damit selbst zu einem bedeutenden Mobilfunkanbieter in den USA werden. Die T-Aktie schloss an diesem Freitag bei 24,70 € und damit 7,94% unter dem Vortag. Zeitweise fiel sie auf 24,61 €, den tiefsten Stand seit Anfang Juli. T-Mobile US, AT&T und Verizon verloren ebenfalls deutlich. Seitdem hat sich das Papier nur teilweise erholt.
## T-Mobile US entscheidet
Die Starlink-Pläne treffen den wichtigsten Gewinnbringer des Bonner Konzerns. Zum 30. Juni 2026 lag die wirtschaftliche Beteiligung an T-Mobile US bei 54,2%. Ein Preiskampf im US-Mobilfunk würde deshalb unmittelbar auf Umsatz, Ergebnis und Mittelzufluss der Telekom durchschlagen. Der Frequenzkauf muss allerdings noch von den Behörden genehmigt werden. Wie stark ein Satellitenanbieter im Massenmarkt tatsächlich mit etablierten Netzen konkurrieren kann, hat er bisher nicht bewiesen.
Operativ gab es zuletzt keine Warnsignale. Im Mai hob die Telekom ihre Jahresziele an und peilt für 2026 ein bereinigtes EBITDA AL von rund 47,5 Milliarden € sowie einen Free Cashflow AL von mehr als 19,8 Milliarden € an. In Deutschland verlangt der Konzern inzwischen höhere Preise von neuen Festnetz- und Fernsehkunden. Daneben kauft er weiter eigene Aktien zurück. Ich sehe darin Hinweise, dass die Preissetzungsmacht im Heimatmarkt vorerst intakt ist.
## Niedriges KGV für 2026
Analysten erwarten für 2026 im Schnitt einen Gewinn je Aktie von 2,26 € und für 2027 von 2,57 €. Beim Kurs von 25,76 € ergibt sich daraus ein KGV von rund 11,4 für 2026 und von rund 10 für 2027. Die Telekom ist damit eher günstig als fair bewertet. Das gilt umso mehr, weil der Konzern stabil wächst. Zum Teil erklärt sich der Abschlag durch die hohe Verschuldung, die den Spielraum begrenzt.
Auch die meisten anderen Analysten liegen klar über dem aktuellen Kurs. Goldman Sachs nennt ein Kursziel von 38 €, Berenberg 35,20 €, UBS 35,10 € bei einem Buy-Votum und Barclays 35 €. Am unteren Ende steht JP Morgan mit 27,50 €. Die Deutsche Bank liegt an der Spitze der Spanne.
## Fazit
Aus meiner Sicht preist der Markt bei der T-Aktie derzeit eher ein mögliches Risiko ein als einen bereits messbaren Schaden. Die Bedrohung durch Starlink ist bislang ein Frequenzkauf mit offener Genehmigung, und die KI-Sorge bleibt abstrakt. Angesichts der niedrigen Bewertung halte ich das Chance-Risiko-Verhältnis für attraktiv. Das Kursziel der Deutschen Bank halte ich auf Sicht von zwölf Monaten allerdings für ambitioniert.
Entscheidend wird nun sein, ob die Zahlen zum dritten Quartal am 5. November ein stabiles Kundenwachstum bei T-Mobile US zeigen und die Jahresziele bestätigen. Solange die Aktie über dem Oktober-Tief bleibt, könnte es für bestehende Anleger sinnvoll sein, die Position zu halten. Für Neueinsteiger könnte ein schrittweiser Einstieg interessant sein, wenn sie Kursschwankungen wegen der Wettbewerbsdebatte in den USA aushalten. Sollten die US-Behörden den Frequenzkauf genehmigen und SpaceX aggressive Tarife ankündigen, müsste ich meine Einschätzung überdenken.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Infineon-Aktie: Ist der Rücksetzer jetzt eine Einstiegschance?](https://www.sharedeals.de/kompakt/infineon-aktie-ist-der-ruecksetzer-jetzt-eine-einstiegschance/)
**Published:** Oktober 20, 2026
**Author:** Steve Siewert
**Content:**
In der Vorwoche verlor die Infineon-Aktie mehr als 10%. Am gestrigen Montag hat sie sich wieder etwas gefangen. Zeitweise stand ein Aufschlag von 3,18% auf 53,18 € auf der Kurstafel, zum Handelsschluss blieb ein Plus von +0,7% bei 51,88 €. Gleichzeitig baut der Münchner Chipkonzern sein Geschäft mit der Stromversorgung von KI-Rechenzentren aus und hat seine Lieferbeziehung zu Wolfspeed erweitert. Damit stellt sich die Frage: Ist der Rücksetzer vor den Jahreszahlen am 10. November eine Chance zum Einstieg?
## Zinssorgen belasten Chipwerte
Mit Infineon selbst hatte der Abverkauf wenig zu tun. US-Inflationsdaten fielen höher aus als erwartet und schürten Zinsängste. Dazu kamen wachsende Zweifel, ob sich die hohen Investitionen in KI-Rechenzentren schnell genug rentieren und wie sie finanziert werden sollen. Halbleiterwerte gerieten deshalb in den USA und in Asien gleichermaßen unter Druck. In der vergangenen Woche fiel Infineon zwischenzeitlich auf 50,55 € und damit unter die 200-Tage-Linie, am Freitag schloss die Aktie bei 51,54 €.
Auch für die Erholung am Montag gab es keinen Auslöser aus dem Unternehmen. Trotz der jüngsten Schwäche liegt die Aktie seit Jahresanfang noch rund 40% im Plus.
## KI-Server als Wachstumstreiber
Operativ setzt Infineon klar auf die Energieversorgung von KI-Rechenzentren. Anfang Oktober brachte der Konzern ein 27-kW-Dreiphasen-Netzteil für Serverhersteller auf den Markt. Es ist für die neuen Stromarchitekturen mit 800 VDC beziehungsweise ±400 VDC ausgelegt. Am 12. Oktober folgte mit dem XDP8HD40S-1 ein Hochvolt-Hot-Swap-Controller für dieselben Systeme. Erste Muster sollen im zweiten Quartal 2027 an Kunden gehen. Außerdem schloss Infineon am 5. Oktober die Übernahme von C2i ab.
Für Anleger ist das wichtig, weil steigende GPU-Leistung und dichter bestückte Server-Racks genau diese Architekturwechsel vorantreiben. Hier liegt aus meiner Sicht der Bereich, der die Wachstumserwartungen an die Aktie am ehesten erfüllen kann. Im Umsatz zeigen sich die neuen Produkte allerdings erst nach und nach, beim Controller frühestens nach der Bemusterung.
## Wolfspeed liefert größere Wafer
Am vergangenen Donnerstag haben Infineon und Wolfspeed ihr langfristiges Lieferabkommen verlängert und erweitert. Bislang bezog Infineon nur Siliziumkarbid-Wafer mit 150 Millimetern Durchmesser. Künftig liefert Wolfspeed zusätzlich Wafer mit 200 Millimetern. Die Vereinbarung soll die Lieferkette widerstandsfähiger machen und hilft Infineon bei der Umstellung der eigenen Fertigung auf das größere Format.
Ein Restrisiko bleibt beim Partner. Wolfspeed hat sich im Geschäftsjahr 2026 über ein Chapter-11-Verfahren neu finanziert und zuletzt eine deutlich negative Bruttomarge ausgewiesen.
## Bewertung setzt Gewinnsprung voraus
Im dritten Geschäftsquartal bis Ende Juni steigerte Infineon den Umsatz auf 4,17 Milliarden €, nach 3,70 Milliarden € im Vorjahreszeitraum. Der Gewinn je Aktie stieg von 0,23 € auf 0,32 €. Für das Ende September abgelaufene Geschäftsjahr 2026 erwarten Analysten im Schnitt 1,75 € je Aktie. Beim Schlusskurs von 51,88 € entspricht das einem KGV von knapp 30. Für das Geschäftsjahr 2027 liegt die mittlere Schätzung bei 2,84 € je Aktie, das ergibt ein Forward-KGV von gut 18.
Für 2027 wirkt das moderat. Es setzt aber voraus, dass der Gewinn um gut 60% steigt. Genau diese Erwartung wird am 10. November geprüft, wenn Infineon die Zahlen für das vierte Quartal und das Gesamtjahr vorlegt. Bis dahin hält sich der Konzern gegenüber dem Kapitalmarkt zurück. Am 15. Oktober bekräftigte mwb research sein Halten-Votum und ein Kursziel von 60 €.
## Fazit
Der Ausverkauf der Vorwoche spiegelte meiner Einschätzung nach vor allem die Stimmung in der ganzen Branche wider. Die strategische Lage von Infineon hat sich dadurch kaum verschlechtert. Das wachsende Angebot für KI-Server und die gesicherte Versorgung mit größeren Wafern stärken die Position des Konzerns auf Jahre hinaus. Ein Schnäppchen ist die Aktie trotzdem nicht, denn ihre Bewertung beruht auf der Erwartung deutlich höherer Gewinne.
Eine echte Einstiegschance sehe ich im Rücksetzer deshalb nur bedingt. Entscheidend wird sein, ob Infineon mit den Jahreszahlen einen Ausblick liefert, der diese Erwartung stützt, und ob sich die Zinsängste legen. Für bestehende Anleger könnte es sinnvoll sein, die Aktie bis dahin zu halten. Ein Neueinstieg könnte erst interessant werden, wenn die Zahlen den erwarteten Gewinnsprung bestätigen und die Aktie wieder über die 200-Tage-Linie steigt. Wer vorher kauft, setzt auf einen Ausblick, den ich angesichts der anhaltenden Skepsis gegenüber KI-Investitionen noch nicht für sicher halte.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Hannover Rück-Aktie: Kursziel auf 280 € angehoben](https://www.sharedeals.de/kompakt/hannover-rueck-aktie-kursziel-auf-280-e-angehoben/)
**Published:** Oktober 20, 2026
**Author:** Redaktion | Börse
**Content:**
Die kanadische Bank RBC hat das Kursziel für die Hannover Rück am Dienstag von 270 auf 280 € angehoben. An der Einstufung "Sector Perform" ändert sich jedoch nichts. Damit stellt sich die Frage: Was ist von einem höheren Kursziel ohne bessere Empfehlung zu halten?
## Preisdruck bis 2027
Analyst Ben Cohen begründet seine Branchensicht mit einer Kombination aus starken Branchenerträgen und steigenden Anleiherenditen. Beides dürfte nach seiner Einschätzung bis ins Jahr 2027 hinein die Preisgestaltung in der Schaden- und Unfall-Rückversicherung belasten. Ausgleichen könnten diesen Effekt höhere Anlageergebnisse, da ein steigendes Zinsniveau die Kapitalanlagen der Rückversicherer stützt.
Für die Branche insgesamt bleibt RBC zurückhaltend. Trotz solider Bilanzen und Kapitalrückflüssen an die Aktionäre dürften sich die Fundamentaldaten angesichts konjunktureller Unsicherheiten und Überkapazitäten weiter verschlechtern. Überkapazitäten sind im Rückversicherungsgeschäft ein zentrales Risiko für die Margen, weil ein reichliches Angebot an Deckungskapazität die erzielbaren Prämien drückt.
## Höhere Gewinnschätzungen
Bei Hannover Rück hebt sich das Bild vom Branchentrend ab. Cohen hat für den Rückversicherer die Gewinnprognosen je Aktie für die Jahre 2027 und 2028 angehoben, obwohl er die Fundamentaldaten der Branche schwächer sieht. Das erklärt das höhere Kursziel, ohne dass daraus eine positivere Einstufung folgt.
Für das Geschäft bedeutet das: Die Ertragsqualität hängt künftig stärker vom Kapitalanlageergebnis ab als vom versicherungstechnischen Geschäft. Steigende Anleiherenditen wirken bei Rückversicherern mit Verzögerung, weil auslaufende Papiere nach und nach zu höheren Zinsen wiederangelegt werden. Gleichzeitig schmälert jede Runde sinkender Vertragspreise die Marge im Kerngeschäft.
## Fazit
Aus unserer Sicht beschreibt RBC mit "Sector Perform" die Lage treffend. Die angehobenen Gewinnschätzungen zeigen, dass Hannover Rück im Branchenvergleich gut dasteht, doch ein nachgebendes Preisniveau bei gleichzeitigen Überkapazitäten begrenzt die Fantasie nach oben. Entscheidend wird sein, ob die Anlageergebnisse den Preisdruck tatsächlich kompensieren oder ob die Erneuerungsrunden stärker auf die Margen durchschlagen als unterstellt. Für bestehende Anleger könnte es sinnvoll sein, die Position zu halten und die kommenden Vertragserneuerungen abzuwarten. Ein Nachkauf könnte erst interessant werden, wenn sich der Preisverfall abschwächt oder die Kapitalanlageerträge klar schneller wachsen, als die Marge im Kerngeschäft nachgibt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Rheinmetall-Aktie: Sind 1.360 € trotz Kurszielsenkung drin?](https://www.sharedeals.de/kompakt/rheinmetall-aktie-sind-1-360-e-trotz-kurszielsenkung-drin/)
**Published:** Oktober 20, 2026
**Author:** Redaktion | Börse
**Content:**
Die UBS hat ihr Kursziel für Rheinmetall von 1600 auf 1360 € gesenkt. An der Kaufempfehlung hält die Schweizer Großbank fest. Damit stellt sich die Frage: Was steckt hinter dieser Kombination aus niedrigerem Ziel und unverändertem Optimismus?
## UBS kappt das Kursziel
Analyst Sven Weier hat seine Erwartung an den Rüstungskonzern und Autozulieferer am Montag spürbar nach unten angepasst. Die Einstufung "Buy" bleibt bestehen, das neue Kursziel liegt bei 1360 €.
## Der Kapitalmarkttag im Fokus
Im Zentrum der Argumentation steht der Kapitalmarkttag am 26. und 27. November. Weier rät dem Management, sich dort konservative Ziele zu setzen, statt wie in der Vergangenheit immer höhere Vorgaben auszurufen. Dahinter steht die Sorge vor erneuten Enttäuschungen, wenn ambitionierte Zielmarken später nicht erreicht werden.
Gleichzeitig hofft der UBS-Analyst mit Blick auf das Bewertungspotenzial, dass Rheinmetall bei der künftigen Rolle im Rüstungsgeschäft in die Offensive geht. Für Anleger bedeutet das: Zu hohe kurzfristige Finanzziele können die Glaubwürdigkeit belasten, während eine klare strategische Positionierung im Rüstungsmarkt die Bewertung stützen dürfte.
## Fazit
Aus unserer Sicht signalisiert die Kurszielsenkung der UBS keinen Stimmungsumschwung, denn die Kaufempfehlung steht weiterhin. Entscheidend wird nun sein, ob Rheinmetall Ende November realistische Zielmarken präsentiert und zugleich eine überzeugende Rolle im künftigen Rüstungsgeschäft skizziert. Gelingt dieser Spagat, könnte sich das von der UBS angesprochene Bewertungspotenzial heben lassen. Für bestehende Anleger könnte es sinnvoll sein, die Position bis zum Kapitalmarkttag zu halten. Wer neu einsteigen möchte, könnte die Veranstaltung abwarten, denn enttäuschende oder sehr vorsichtige Aussagen dürften kurzfristig Druck auf den Kurs ausüben.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [XRP: Droht jetzt der Rückfall unter 1 US-Dollar?](https://www.sharedeals.de/kompakt/xrp-droht-jetzt-der-rueckfall-unter-1-us-dollar/)
**Published:** Oktober 20, 2026
**Author:** Steve Siewert
**Content:**
XRP gerät erneut unter Druck. Am heutigen Dienstag notiert der Coin bei rund 1,27 US$, das ist ein Minus von -1,9% binnen 24 Stunden. Als Basisszenario rechnet der Krypto-Analyst ChartNerd inzwischen mit einem Tief bei 0,98 US$ bis Ende 2026. Gleichzeitig war XRP in Südkorea erneut der meistgehandelte Coin. Damit stellt sich die Frage: Droht XRP der Rückfall unter die Marke von 1 US$?
## Analyst ChartNerd warnt erneut
ChartNerd hatte bereits vorhergesagt, dass XRP früher in diesem Jahr unter 1 US$ rutscht. Jetzt sieht er nach eigener Aussage frühe Warnsignale dafür, dass sich der Weg für einen tieferen Rücksetzer in Richtung 1 US$ öffnet. Diese Entwicklung beobachtet er seit mehr als zwei Monaten, weil sich die Marktstruktur abgeschwächt hat. Halt erwartet er kurzfristig im Bereich von 1,25 bis 1,30 US$, also genau dort, wo XRP derzeit gehandelt wird.
Für den Analysten ist die Marke von 1,34 US$ entscheidend. Erst ein Wochenschluss darüber würde sein negatives Szenario infrage stellen. Die nächste große Hürde sieht er anschließend bei 1,45 US$. Am 18. Oktober fiel XRP bis auf 1,25 US$. Das war das tiefste Tagestief seit einem Monat. Die untere Kante der Unterstützung wurde damit bereits getestet.
## Südkorea bleibt treu
Bei Upbit, der größten Kryptobörse Südkoreas, verwies XRP in der Woche bis zum 18. Oktober Bitcoin und den Stablecoin USDT beim Handelsvolumen erneut auf die oberen Plätze. Insgesamt wurde auf der Börse allerdings weniger gehandelt: Mit 8,35 Billionen Won, umgerechnet rund 6,28 Milliarden US$, lag das Wochenvolumen 15,5% unter dem der Vorwoche. Auf den großen südkoreanischen Handelsplätzen ging der Umsatz im Schnitt sogar um 19,6% zurück. Am 15. Oktober entfielen mit 145,6 Millionen US$ rund 11,7% des gesamten Upbit-Volumens auf das Handelspaar XRP/Won.
Für die Kursrichtung sagen diese Daten wenig aus. XRP verlor in derselben Woche 7,1%. Hohe Umsätze bei fallenden Kursen können genauso gut auf viele Verkäufer hindeuten wie auf neue Käufer. Die Spitzenposition zeigt vor allem, dass südkoreanische Trader XRP treu bleiben, während der Handel mit anderen Coins nachlässt.
## Zuflüsse in ETFs versiegen
Auch von institutionellen Anlegern kommt derzeit kaum Schub. Die US-Spot-ETFs auf XRP haben seit ihrem Start netto rund 1,8 Milliarden US$ eingesammelt. Das verwaltete Vermögen lag am 16. Oktober aber nur bei etwa 1,47 Milliarden US$, weil der Kurs des Coins gefallen ist. Am 14. Oktober flossen lediglich 740.400 US$ neu in die Produkte, und zwar ausschließlich in den ETF von Bitwise. Davor waren drei Handelstage in Folge ohne frisches Geld geblieben.
## Netzwerk kühlt ab
Im Netzwerk selbst ist die Abkühlung noch deutlicher. Die Zahl der aktiven Nutzer ist von rund 500.000 im August auf unter 100.000 gefallen. Mit einer Marktkapitalisierung von zuletzt knapp 82 Milliarden US$ ist XRP weiterhin die fünftgrößte Kryptowährung.
## Fazit
Aus meiner Sicht spricht derzeit mehr für das Szenario von ChartNerd als dagegen. Der Kurs liegt am unteren Rand der Unterstützung, die Nachfrage über die ETFs ist fast zum Erliegen gekommen und das Netzwerk wird deutlich weniger genutzt. Die Spitzenposition auf Upbit kann diese Schwäche kaum ausgleichen, weil sie in einem insgesamt schrumpfenden Markt zustande kam. Solange XRP auf Wochenbasis unter der von ChartNerd genannten Schwelle schließt, bleibt das Risiko eines Rückfalls in Richtung 1 US$ hoch.
Hält dagegen die aktuelle Unterstützung und gelingt der Sprung über diese Schwelle, könnte sich das Bild aufhellen. Ein wichtiges Signal wären außerdem wieder steigende ETF-Zuflüsse. Für einen Neueinstieg erscheint mir die Lage im Moment zu unsicher. Anleger könnten die Entwicklung von der Seitenlinie aus beobachten und einen Einstieg erst erwägen, wenn XRP diese Marke zurückerobert hat. Wer bereits investiert ist, könnte einen Kurs um 1 US$ als realistisches Risiko in seine Planung einbeziehen.
**Kurz-Kategorien:** Kryptowährungen
---
### [TKMS-Aktie: Sind trotz Kurszielsenkung 115 € drin?](https://www.sharedeals.de/kompakt/tkms-aktie-sind-trotz-kurszielsenkung-115-e-drin/)
**Published:** Oktober 19, 2026
**Author:** Redaktion | Börse
**Content:**
Bernstein Research hat das Kursziel für TKMS am Montag von 120 € auf 115 € gesenkt und die Einstufung "Outperform" bestätigt. Begründet wird die Kürzung mit reduzierten Liquiditätsannahmen des Analysten. Damit stellt sich die Frage: Wie passt ein niedrigeres Kursziel zu der Erwartung, dass die Zahlen der Marinewerft die Markterwartungen deutlich übertreffen?
## Bernstein erwartet Übertreffen
Analyst Adrien Rabier geht in seinem Ausblick auf den anstehenden Quartalsbericht davon aus, dass TKMS die Markterwartungen deutlich schlagen wird. Diesen Bericht sieht er als entscheidenden Treiber für den Aktienkurs. Zusätzlich rechnet er mit einer Anhebung des mittelfristigen Ergebnisziels auf Ebit-Ebene.
Das neue Kursziel liegt um 5 € unter dem bisherigen Wert. Ausschlaggebend dafür ist allein die veränderte Einschätzung der Mittelausstattung, nicht die operative Entwicklung. Am positiven Votum ändert sich nichts.
## Mittelfristziel im Fokus
Für die Bewertung einer Werft wiegt die Anhebung eines mittelfristigen Ebit-Ziels schwerer als ein einzelnes starkes Quartal, weil sie die Ertragsbasis mehrerer Jahre betrifft. Sollte TKMS diesen Schritt gehen, würden sich die Gewinnerwartungen am Markt auf breiter Front nach oben verschieben. Eine reine Quartalsüberraschung verpufft dagegen häufig schnell, wenn ihr keine angehobene Prognose folgt.
Die reduzierten Liquiditätsannahmen zeigen zugleich, wo Bernstein vorsichtiger geworden ist. Ein geringerer Mittelbestand schmälert den rechnerischen Unternehmenswert und kann den finanziellen Spielraum für Investitionen oder die Vorfinanzierung von Aufträgen einengen.
## Fazit
Aus unserer Sicht steckt die eigentliche Information dieser Studie in der Kombination aus erwarteter Quartalsüberraschung und möglicher Anhebung des Mittelfristziels, während die Kurszielkürzung technischer Natur bleibt. Entscheidend wird, ob TKMS im Bericht beides liefert. Bleibt die Zielanhebung aus, würde die positive These von Bernstein spürbar an Substanz verlieren. Für bestehende Anleger könnte es sinnvoll sein, die Position bis zu den Zahlen zu halten, da der Analyst den Bericht selbst als wesentlichen Kurstreiber einstuft. Wer noch nicht investiert ist, könnte den Quartalsbericht abwarten, statt sich auf eine einzelne Analystenprognose zu stützen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [BYD-Aktie: Das Ausland boomt, doch der Kurs fällt weiter](https://www.sharedeals.de/kompakt/byd-aktie-das-ausland-boomt-doch-der-kurs-faellt-weiter/)
**Published:** Oktober 19, 2026
**Author:** Steve Siewert
**Content:**
Die BYD-Aktie geht mit einem kleinen Plus in die neue Woche. Am heutigen Montagmorgen kostete das Papier bei Lang & Schwarz 8,42 €, nachdem es am Freitag um 0,48% auf 8,34 € gefallen war und auf Wochensicht 3,7% abgegeben hatte. Seit Jahresbeginn summiert sich der Verlust damit auf 22%, und bis zum Jahrestief ist es nicht mehr weit. Gleichzeitig wächst das Geschäft im Ausland rasant, auf dem Pariser Autosalon hat BYD den Atto 8 für Europa vorgestellt, und am 29. Oktober folgen die Zahlen zum dritten Quartal. Damit stellt sich die Frage: Ist die Aktie so nah am Jahrestief eine Chance, oder bildet der Kurs die Risiken zu Recht ab?
## Atto 8 kommt 2027
Der Atto 8 ist ein elektrischer SUV mit sieben Sitzen und einer 115-Kilowattstunden-Batterie der zweiten Generation. Nach WLTP soll er bis zu 653 Kilometer weit kommen. Mit passender Infrastruktur soll der Akku in fünf Minuten von 10 auf 70% laden, bis Ende 2027 plant BYD dafür 3.000 Schnellladestationen. In Europa soll das Modell im ersten Quartal 2027 starten, was es hierzulande kosten wird, hat BYD noch offengelassen.
Für die Zahlen der kommenden Quartale bringt der Atto 8 also noch nichts. Für mich zählt er trotzdem, weil BYD mit Schnellladen und Reichweite im lukrativen Segment der großen Familien-SUV angreift. Dazu soll das Werk in Ungarn zum Jahresende anlaufen. Fahrzeuge aus europäischer Produktion fallen nicht in gleicher Weise unter Importquoten. Dies ist wichtig, seit sich EU und China darauf verständigt haben, chinesische Hybridimporte auf 350.000 Fahrzeuge pro Jahr zu begrenzen.
## Das Ausland trägt BYD
Im September hat BYD laut Unternehmensangaben 463.561 Fahrzeuge verkauft, 17% mehr als ein Jahr zuvor und so viele wie in keinem anderen Monat dieses Jahres. Außerhalb Chinas stieg der Absatz um mehr als 150%, fast 40% der Auslieferungen gingen ins Ausland. Das Management rechnet inzwischen mit 1,9 bis 2 Millionen Auslandsverkäufen in diesem Jahr. Im Januar hatte das Ziel noch bei 1,3 Millionen gelegen.
Die Schwachstelle liegt in China. Nach neun Monaten kommt BYD auf 3.131.576 Fahrzeuge, das sind 3,94% weniger als im Vorjahreszeitraum. Vom Gesamtziel von 5 bis 5,5 Millionen Fahrzeugen ist der Konzern damit weit entfernt. Der chinesische Pkw-Markt schrumpfte im September um 28,1%, und das war bereits der zwölfte Rückgang in Folge. Aus meiner Sicht erklärt das, warum der Markt die Exporterfolge bisher kaum belohnt: Sie gleichen die Schwäche im Heimatmarkt zwar teilweise aus, bei den Stückzahlen bleibt unter dem Strich aber ein Minus.
## Hohe Erwartungen an Quartalszahlen
Für das dritte Quartal erwarten Analysten im Schnitt einen Gewinn je Aktie von 1,30 Yuan nach 0,94 Yuan im Vorjahresquartal. Der Umsatz soll um rund 10,2% auf 234,80 Milliarden Yuan steigen. Goldman Sachs rechnet mit 47% mehr Nettogewinn, also mit 11,5 Milliarden Yuan, und begründet das unter anderem mit einem höheren Marktanteil bei elektrifizierten Neuwagen in China. Die Bank bleibt bei ihrer Kaufempfehlung mit einem Kursziel von 134 HK$. Die Citigroup schätzt den Quartalsgewinn sogar auf 12,95 Milliarden Yuan.
Zugleich senken einige Häuser ihre Kursziele. CGS International nahm das Ziel am 7. Oktober von 14,53 US$ auf 13,20 US$ zurück und blieb bei "Buy". Auch Bernstein senkte das Kursziel und bestätigte die Kaufempfehlung.
## Bewertung nach dem Kursrutsch
Gemessen am Konsens kommt BYD für das Geschäftsjahr 2026 auf ein Forward-KGV von rund 15. Für 2026 erwarten Analysten einen Gewinn je Aktie von 4,30 Yuan, für 2027 von 5,57 Yuan. Das wäre ein Plus von fast 30%. Im Vergleich mit hoch bewerteten Elektroautobauern wie Tesla oder NIO wirkt BYD günstig. Die profitablen chinesischen Volumenhersteller Geely und Great Wall sind dagegen niedriger bewertet. Ich halte BYD damit für eher fair als günstig bewertet, solange der Gewinnsprung nur in den Prognosen steht.
Charttechnisch ist das Bild klar angeschlagen. Die Aktie notiert rund 17,6% unter ihrer 200-Tage-Linie und hat in vier Wochen 9,1% verloren. Mehr Stabilität sehen Charttechniker erst, wenn die Aktie die Marke von 10 € zurückerobert.
## Fazit
Für mich passt der Kurs von BYD derzeit nicht zum Tempo im Auslandsgeschäft. Er spiegelt aber das reale Problem eines schrumpfenden Heimatmarkts wider. Mit dem Atto 8 und dem Werk in Ungarn kann BYD die Abhängigkeit von China und von Importquoten verringern, wirksam wird das aber erst ab 2027. Entscheidend wird nun sein, ob BYD am 29. Oktober den erwarteten Gewinnsprung liefert und zeigt, dass die Exporte auch die Marge stützen. Bleiben die Zahlen hinter den Schätzungen zurück, könnte der Kurs unter das Jahrestief fallen. Gelingt der Sprung, wirkt die Bewertung angesichts des für 2027 erwarteten Gewinnwachstums aus meiner Sicht vertretbar. Bestehende Aktionäre könnten an ihrer Position festhalten. Wer neu einsteigen will, könnte die Quartalszahlen zunächst von der Seitenlinie aus abwarten, weil der Abwärtstrend noch intakt ist. Interessant könnte ein Einstieg werden, wenn die Zahlen überzeugen und die Aktie die charttechnisch wichtige Hürde zurückerobert.
**Kurz-Kategorien:** Aktienmeldungen
---
### [XRP: Bringt der neue Bankzugang Millionen neue Anleger?](https://www.sharedeals.de/kompakt/xrp-bringt-der-neue-bankzugang-millionen-neue-anleger/)
**Published:** Oktober 19, 2026
**Author:** Steve Siewert
**Content:**
Seit dem heutigen Montag können die ersten Sparkassen-Kunden XRP direkt in ihrer Banking-App kaufen. Am Kurs ist davon bisher wenig zu sehen. Am Vortag gab XRP um 2,3% nach, aktuell kostet ein Token rund 1,16 € beziehungsweise 1,30 US$. Auf Wochensicht steht ein Minus von -7,0%. Damit stellt sich die Frage: Kann der neue Zugang über die Sparkassen den Druck auf XRP mittelfristig lindern?
## Fünf Coins zum Start
Hinter dem Angebot mit dem Namen „Krypto powered by Deka“ steht die Dekabank, das Wertpapierhaus der Sparkassen. Neben XRP sind Bitcoin, Ether, Solana und Polygon handelbar. Jede Order kostet 0,99 €, ein Wertpapierdepot brauchen Kunden dafür nicht. Rechtliche Grundlage ist eine Lizenz nach der EU-Kryptoverordnung MiCAR, die die BaFin der Dekabank 2025 erteilt hat. Die Verwahrung der Coins übernimmt die Dekabank gemeinsam mit der Börse Stuttgart Digital.
Das Angebot kommt Schritt für Schritt. Jede der rund 350 Sparkassen entscheidet selbst, ob und wann sie mitmacht. Geplant ist, dass monatlich 30 bis 40 weitere Institute angeschlossen werden, nach Angaben der Dekabank haben bereits mehr als 230 Sparkassen Interesse bekundet. Eine Beratung gibt es nicht. Auf breite Werbung wollen die Sparkassen laut Dachverband DSGV ebenfalls verzichten. Coins lassen sich nur an Wallets bestimmter zugelassener Kryptodienstleister übertragen, Staking wird nicht angeboten.
## Vertrauter Zugang, begrenzte Wirkung
Für deutsche Privatanleger fällt damit eine Hürde weg. Wer bisher keinem ausländischen Kryptohändler vertrauen wollte, kauft jetzt bei einem Anbieter mit deutscher Aufsicht. Auch Beschwerden und ein möglicher Insolvenzfall laufen dann über deutsches Recht. Dass XRP zu den fünf ausgewählten Coins gehört, macht den Token neben Bitcoin und Ether bei einer breiten Kundschaft sichtbar. Das halte ich langfristig für einen echten Fortschritt bei der Akzeptanz.
Kurzfristig dürfte der Effekt auf den Kurs gering bleiben. Bei diesem Tempo zieht sich die Einführung über viele Monate, und ohne Werbung und Beratung werden kaum neue Käufer aktiv angesprochen. Gemessen am Börsenwert von XRP müssten die Käufe der Sparkassen-Kunden schon sehr groß werden, um den Preis spürbar zu bewegen.
## Zinsen und ETFs belasten
Den Kurs bestimmt derzeit das Umfeld. Die zuletzt veröffentlichte US-Inflationsrate lag mit 3,7% im Jahresvergleich über der Prognose von 3,6%. Das hat die Erwartung weiterer Zinsschritte verstärkt und die US-Renditen steigen lassen. Riskante Anlagen kamen dadurch unter Druck. Aus den US-Spot-ETFs auf Bitcoin flossen in der Vorwoche netto etwa 681 Millionen US$ ab, das bremste den gesamten Kryptomarkt.
Auch bei XRP hat sich die Lage gedreht. Die US-Spot-ETFs auf XRP verzeichneten in der Woche bis zum 16. Oktober Nettoabflüsse von 1,84 Millionen US$. Damit endete eine Serie von 13 Wochen mit Zuflüssen. Allein am Freitag flossen 2,47 Millionen US$ ab, und zwar vollständig aus einem einzigen Fonds, dem XRPC. Die Summen sind klein. Trotzdem ist damit vorerst eine regelmäßige Quelle von Nachfrage weggefallen.
## Weit unter dem Rekord
Mit 72,9 Milliarden € beziehungsweise 81,9 Milliarden US$ ist XRP gemessen am Börsenwert die fünftgrößte Kryptowährung. Das Rekordhoch in Euro liegt bei 3,28 € vom 16. Januar 2025. Zum aktuellen Kurs liegt XRP rund 65% darunter. Das 52-Wochen-Tief lag am 14. August 2026 bei 0,98 US$, das 52-Wochen-Hoch am 27. Oktober 2025 bei 2,69 US$.
Für mich bleibt ein Grundrisiko: Wenn das XRP Ledger als Infrastruktur wächst, steigt die Nachfrage nach dem Token nicht automatisch mit. Banken können Ripples Zahlungsnetz grundsätzlich auch ohne XRP nutzen, und Stablecoins machen zusätzlich Konkurrenz.
## Gleitende Durchschnitte als Deckel
Charttechnisch hat XRP zuletzt einen Aufwärtstrend nach unten verlassen. Der Token notiert unter der 50-Tage-Linie bei 1,37 US$ und unter der 200-Tage-Linie bei 1,39 US$. Nach unten hat der Kurs zuletzt bei etwa 1,29 US$ Halt gefunden.
## Fazit
Die Frage aus dem Einstieg beantworte ich zweistufig: Auf lange Sicht kann der Sparkassen-Zugang die Nachfrage nach XRP in Deutschland stützen, in den kommenden Wochen dürfte er den Druck kaum lindern. Den Takt geben vorerst die US-Zinsen und die Geldflüsse in die ETFs vor. Entscheidend wird nun sein, ob die jüngste Unterstützung hält und die XRP-ETFs wieder Zuflüsse melden. Fällt diese Marke, könnte das Augusttief wieder ins Blickfeld rücken.
Für bestehende Anleger könnte es sinnvoll sein, ihre Position zu halten, solange die Unterstützung hält. Ein Neueinstieg könnte für mich erst interessant werden, wenn XRP über die 200-Tage-Linie zurückkehrt und die Inflationsdaten wieder Ruhe bringen. Bis dahin könnten Anleger die Entwicklung von der Seitenlinie aus beobachten.
**Kurz-Kategorien:** Kryptowährungen
---
### [Almonty-Aktie -7,7%: Überzeugt der Investorentag heute?](https://www.sharedeals.de/kompakt/almonty-aktie-77-ueberzeugt-der-investorentag-heute/)
**Published:** Oktober 19, 2026
**Author:** Matthias Abresch
**Content:**
Bei Almonty Industries war die vergangene Woche schwach. Am Donnerstag fiel die Aktie um 7,7% auf 9,05 €, am Freitag gab sie um weitere 2,7% nach. Am heutigen Montag lädt das Unternehmen um 9:00 Uhr Ostküstenzeit zum Investorentag per Webcast. Auf dem Programm stehen ein Überblick über den Wolframmarkt und Neuigkeiten zu den einzelnen Minen. Kurz zuvor ist die Mine Sangdong in Südkorea in den kommerziellen Betrieb gestartet, gleichzeitig hat Oppenheimer das Kursziel gesenkt. Damit stellt sich die Frage: Kann Almonty die Anleger heute davon überzeugen, dass der Produktionsstart den schwächeren Wolframmarkt aufwiegt?
## Sangdong liefert bald aus
Laut Unternehmen läuft Sangdong seit dem 13. Oktober im kommerziellen Betrieb. Die erste kommerzielle Verschiffung von Konzentrat ist für den 24. Oktober gebucht. Vorstandschef Lewis Black hatte in seinem Newsletter vom 11. Oktober die erste kommerzielle Wolframlieferung aus Sangdong seit 1993 angekündigt. Er berichtete außerdem über Fortschritte in Ruanda und über die Planung der zweiten Ausbauphase.
Für die Investmentthese von Almonty steht Sangdong im Mittelpunkt. Im zweiten Quartal 2026 stieg der Umsatz im Jahresvergleich um 498% auf 43,0 Millionen CA$. Diesen Sprung trugen vor allem die hohen Wolframpreise, denn Sangdong war damals noch nicht richtig angelaufen. Mit der Mine kommt nun Menge hinzu. Aus meiner Sicht kommt dieser Rückenwind allerdings genau dann, wenn der Preis nachgibt.
## Der Wolframpreis bremst
Die Nachfrage am chinesischen Wolframmarkt ist schwach, und der Preis für Wolframit ist binnen eines Monats deutlich gefallen. Oppenheimer-Analyst Ian Zaffino nahm sein Kursziel am Donnerstag von 25 auf 19 US$ zurück, blieb aber bei seinem Outperform-Votum. Er begründete den Schritt mit gesunkenen Bewertungen in der Vergleichsgruppe. Zudem verwies er auf fallende Preise für Wolfram und Ammoniumparawolframat (APT). Den Wolframpreis bezifferte das Haus auf 2.700 US$ je MTU.
Optimistischer zeigt sich DA Davidson: Das Haus blieb am 12. Oktober bei seinem Kaufvotum und sieht den fairen Wert bei 33 US$. Die Analysten haben die Beiträge von Sangdong zu Umsatz und bereinigtem EBITDA aber auf das vierte Quartal 2026 verschoben. Als Gründe nennen sie den Zeitpunkt der Exportgenehmigung und die Spanne zwischen Verschiffung und Umsatzbuchung. Der Ruanda-Vertrag und das Montana-Projekt fließen nicht in das Modell ein, die Aufbereitung in Los Santos dagegen schon. Der Abstand zwischen 19 und 33 US$ zeigt, wie stark die Prognosen vom künftigen Wolframpreis abhängen.
## Bewertung setzt auf 2027
Im Schnitt erwarten Analysten für 2026 einen Gewinn von 0,62 € je Aktie und für 2027 von 1,79 €. Bei einem Kurs von rund 9 € ergibt sich daraus ein KGV von etwa 15 für 2026 und von rund 5 für 2027. Das Jahr 2025 hatte Almonty noch mit einem Verlust von 0,49 € je Aktie abgeschlossen. Der niedrige Wert für 2027 setzt also einen kräftigen Gewinnsprung voraus. Dafür muss Sangdong planmäßig hochlaufen, und die Preise müssen auf einem hohen Niveau bleiben.
## Fazit
Für mich hat Almonty operativ geliefert, was angekündigt war. Der Kursrückgang der vergangenen Woche hat die Aktie bereits deutlich günstiger gemacht. Trotzdem halte ich es für zu früh, das niedrige KGV für 2027 als Schnäppchen zu werten. Ich gehe davon aus, dass ein Teil der Schätzungen noch aus einer Phase höherer Wolframpreise stammt. Fallen die Preise weiter, könnten die Gewinnerwartungen sinken und die scheinbar günstige Bewertung würde sich verteuern.
Ob der Produktionsstart den schwächeren Wolframmarkt aufwiegt, kann der Investorentag allein nicht beweisen. Er kann aber Vertrauen schaffen, wenn das Management heute einen belastbaren Zeitplan für den Hochlauf vorlegt und die Finanzierung der zweiten Ausbauphase erklärt. Die erste Lieferung und die Umsatzbuchung im Schlussquartal sind danach die nächsten Prüfsteine. Für bestehende Anleger mit langem Anlagehorizont könnte es sinnvoll sein, die Aktie zu halten. Ein Neueinstieg könnte erst interessant werden, wenn sich der Wolframpreis stabilisiert und Sangdong erste Umsätze verbucht. Bis dahin könnten Anleger die Entwicklung von der Seitenlinie aus beobachten.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Rheinmetall-Aktie -4%: Ist die Erholung schon wieder vorbei?](https://www.sharedeals.de/kompakt/rheinmetall-aktie-4-ist-die-erholung-schon-wieder-vorbei/)
**Published:** Oktober 19, 2026
**Author:** Matthias Abresch
**Content:**
Die Erholungsrally der Rheinmetall-Aktie ist am heutigen Montag jäh unterbrochen worden. Bis zum Vormittag rutschte das Papier um 4,3% auf 1.043 € ab und ist damit der größte Verlierer im DAX. Noch am Freitag hatte der Rüstungskonzern um gut 6% auf 1.090 € zugelegt. Eine Unternehmensmeldung gibt es nicht, dafür ein Dekret aus Washington, das ein neues Sanktionspaket gegen Russland auf Eis legt. Damit stellt sich die Frage: Wie belastbar ist die jüngste Erholung, wenn schon ein politisches Entspannungssignal die Aktie so deutlich unter Druck setzt?
## Trump stoppt die Sanktionen
US-Präsident Donald Trump hat am Freitag ein vom Kongress beschlossenes Sanktionspaket kurz vor dessen Inkrafttreten ausgesetzt. Das im September unterzeichnete Gesetz sah Strafmaßnahmen gegen Regierungs- und Militärvertreter, große Banken und die russische Schattenflotte vor. Hinzu kamen Zölle auf russische Waren und auf Güter aus Ländern, die weiterhin russisches Öl und Gas kaufen. Die Maßnahmen wären 30 Tage nach der Unterzeichnung automatisch wirksam geworden.
Gegenüber dem Kongress begründete Trump den Schritt mit dem nationalen Interesse der USA, aus beiden Parteien kam umgehend Kritik. Außenminister Marco Rubio erklärte, der Präsident wolle sich bis zu 60 Tage Zeit nehmen, um die wirtschaftlichen Folgen der Sanktionen und Zölle zu prüfen. Zusätzlichen Druck auf den Rüstungssektor brachte das Signal von Wladimir Putin, er sei an einem Gipfel mit den USA und China interessiert. Der ukrainische Präsident Wolodymyr Selenskyj warnte dagegen, die Lockerung könne später auf weitere Bereiche ausgedehnt werden.
## Steile Erholung, schneller Rückschlag
Der heutige Rückgang trifft eine Aktie, die zuvor kräftig angezogen hatte. Vom Schlusskurs von 953,40 € am vergangenen Dienstag stieg sie bis Freitag auf 1.090,20 €, ein Plus von rund +14% in nur drei Handelstagen. Dabei überwand sie die 100-Tage-Linie. Mit 1.043 € liegt das Papier noch über dem Schlusskurs vom Donnerstag bei 1.026 €. Seit dem Jahresschluss 2025 bei 1.561 € summiert sich das Minus aber auf rund -33%, und am 9. Oktober notierte die Aktie mit 927 € nur knapp über ihrem 12-Monatstief von 902 €.
Dass Friedenssignale die Aktie so stark bewegen, liegt an den Erwartungen: Der Markt traut Rheinmetall auf Jahre hinaus hohe Verteidigungsausgaben zu, und jedes Entspannungssignal stellt diese Annahme kurzfristig infrage. Daneben gibt es hausgemachte Themen. Trotz voller Auftragsbücher hat der Konzern seine Umsatzprognose für 2026 gesenkt. Auf der Habenseite stehen die vorzeitig verlängerte und auf 1,5 Milliarden € verdoppelte syndizierte Kreditlinie sowie der Start einer neuen Munitionsfertigung in Spanien.
## Bewertung bleibt sportlich
Beim Kurs von rund 940 € vor gut einer Woche lag das Forward-KGV auf Basis der Konsensschätzungen für 2026 bei 27,8. Nach der Erholung auf 1.043 € ergibt sich rechnerisch ein Wert von rund 31. Damit zahlen Anleger bereits einen deutlichen Gewinnanstieg im Voraus, und für Enttäuschungen bei den Aufträgen bleibt wenig Puffer.
Unter den Analysten gehen die Meinungen weit auseinander. Berenberg hat die Aktie Anfang Oktober von "Buy" auf "Hold" abgestuft und das Kursziel von 1.600 € auf 1.020 € gekappt. Die Privatbank hat 417 Aufträge durchgerechnet und sieht nach 2030 eine Lücke, die erst noch geschlossen werden muss. Bernstein Research bestätigte am heutigen Montag die Einstufung "Outperform" mit einem Kursziel von 1.200 €, RBC sieht vor den Quartalszahlen 1.600 €, die Deutsche Bank sogar 1.800 €.
## Fazit
Ich bewerte den heutigen Abschlag als Stimmungsreaktion, die vor allem zeigt, wie stark die Rheinmetall-Aktie inzwischen an Schlagzeilen aus Washington und Moskau hängt. Ein ausgesetztes Sanktionspaket ist noch kein Waffenstillstand, und Rubios Prüffrist lässt die weitere Linie der USA offen. Belastbar ist die Erholung aus meiner Sicht nur bedingt, solange sie vor allem von der politischen Nachrichtenlage getragen wird. Schwerer als die Sanktionsfrage wiegt für mich die gesenkte Umsatzprognose, und bis zu einer Klärung dürfte die Aktie schwankungsanfällig bleiben.
Entscheidend wird nun sein, ob die anstehenden Quartalszahlen zeigen, dass die gekappte Prognose hält und neue Großaufträge die von Berenberg beschriebene Lücke verkleinern. Für bestehende Anleger könnte es sinnvoll sein, die Aktie zu halten, denn die Mehrheit der genannten Analysten sieht weiterhin deutliches Kurspotenzial. Für einen Neueinstieg ist mir die Bewertung bei dieser Nachrichtenlage zu ambitioniert, zumal die Rally der Vorwoche bereits viel Erholung vorweggenommen hat. Interessierte könnten die Quartalszahlen abwarten und erst danach über eine Position nachdenken.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Intel-Aktie: Ist bei 85 US-Dollar jetzt schon Schluss?](https://www.sharedeals.de/kompakt/intel-aktie-ist-bei-85-us-dollar-jetzt-schon-schluss/)
**Published:** Oktober 19, 2026
**Author:** Redaktion | Börse
**Content:**
JPMorgan hat Intel am Montag von "Underweight" auf "Neutral" hochgestuft, das Kursziel bleibt bei 85 US$. Begründet wird der Schritt vor allem damit, dass sich der Kurs dem bisherigen Ziel angenähert hat. Damit stellt sich die Frage: Was steckt hinter dem geänderten Urteil, und reicht es für mehr als ein Achselzucken?
## Das Votum bleibt zurückhaltend
Analyst Harlan Sur stützt sich in seinem am Montag vorliegenden Kommentar vor allem auf die Kursentwicklung. Die Aktien hätten sich seinem unveränderten Kursziel von 85 US$ angenähert. Von einer Kaufempfehlung ist JPMorgan damit weiterhin zwei Stufen entfernt.
## Der Turnaround braucht Zeit
Inhaltlich zeigt sich Sur etwas zuversichtlicher als zuvor. Das Management habe den Umbau bisher solide eingeleitet, sein Vertrauen nehme zu. Gleichzeitig dämpft er die Erwartungen: Insgesamt werde der Turnaround Jahre dauern. Für Anleger heißt das, dass sich operative Fortschritte erst über mehrere Geschäftsjahre in den Zahlen zeigen dürften.
## KI liefert den Rückenwind
Als stützenden Faktor nennt Sur das Thema KI, das weiter für Rückenwind sorge. Das ist der Teil der Argumentation, der kurzfristig tragen kann, während die Neuaufstellung noch läuft. Dass JPMorgan das Kursziel unverändert ließ, deutet allerdings darauf hin, dass die Bank das verbleibende Aufwärtspotenzial für begrenzt hält.
## Fazit
Für uns ist diese Hochstufung in erster Linie eine Anpassung an den gestiegenen Kurs und keine inhaltliche Wende. Positiv werten wir das wachsende Vertrauen des Analysten in das Management, bremsend wirkt der von ihm selbst genannte Zeithorizont. Entscheidend dürfte sein, ob Intel in den kommenden Quartalen messbare Fortschritte liefert, die ein höheres Kursziel rechtfertigen. Bestehende Aktionäre könnten ihre Position vorerst halten und auf solche Belege warten. Für einen Neueinstieg nahe eines Kursziels, das die Bank ausdrücklich nicht angehoben hat, sehen wir dagegen wenig Anreiz, interessierte Anleger könnten die Entwicklung zunächst von der Seitenlinie verfolgen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Vonovia-Aktie: Droht jetzt die Enteignung in Berlin?](https://www.sharedeals.de/kompakt/vonovia-aktie-droht-jetzt-die-enteignung-in-berlin/)
**Published:** Oktober 19, 2026
**Author:** Redaktion | Börse
**Content:**
Die Vonovia-Aktie kommt nicht aus der Defensive. Am heutigen Montag notierte das Papier im frühen Handel nur wenige Cent über dem jüngsten Tief seit 2023 bei 16,185 €. Für die Nervosität sorgt die politische Großwetterlage in Berlin. Was bedeutet die mögliche Regierungsbildung in der Hauptstadt für die Aktionäre?
## Berlin rückt in den Mittelpunkt
In Berlin entscheiden Grüne und SPD demnächst darüber, ob sie Koalitionsverhandlungen mit der Linkspartei aufnehmen. Das Sondierungspapier der drei Parteien sieht im Falle eines rot-rot-grünen Bündnisses die Vergesellschaftung großer privater Wohnungsbestände vor. Betroffen wären private Wohnungskonzerne ab einem Bestand von 10.000 Wohnungen, wobei die Unternehmen lediglich einen Grundbestand in dieser Größenordnung behalten dürften.
## Deutsche Wohnen im Fokus
Für Vonovia ist das mehr als eine abstrakte Debatte, denn mit der Tochter Deutsche Wohnen gehört der Konzern zu den Adressaten einer solchen Regelung. Ein Zugriff auf Berliner Bestände würde den Portfoliowert, die Mieteinnahmen und damit die Ertragsbasis unmittelbar berühren. Wie hoch eine Entschädigung ausfiele und über welchen Zeitraum ein solches Vorhaben überhaupt umsetzbar wäre, ist offen.
## Politik schlägt Fundamentaldaten
Dass die Aktie nahe am Tief seit 2023 notiert, zeigt, wie stark der Markt das politische Risiko inzwischen gewichtet. Bei Immobilienkonzernen hängt die Bewertung an der Verlässlichkeit künftiger Mieteinnahmen und am Bestandswert. Beides stünde in einem Vergesellschaftungsszenario zur Diskussion, selbst wenn rechtlich und finanziell noch viele Hürden bestehen.
## Fazit
Für uns bleibt Vonovia ein Fall, bei dem die Politik kurzfristig mehr bewegt als jede Geschäftszahl. Entscheidend wird sein, ob Grüne und SPD tatsächlich in Verhandlungen mit der Linkspartei eintreten und ob das Vergesellschaftungsvorhaben den Weg aus dem Sondierungspapier in einen Koalitionsvertrag findet. Scheitert dieser Schritt, könnte der aktuelle Abschlag rasch an Berechtigung verlieren. Bis dahin halten wir einen Neueinstieg für riskant, weil die Nachrichtenlage aus Berlin den Kurs dominiert und die Aktie anfällig für Schlagzeilen bleibt. Anleger könnten die Entwicklung von der Seitenlinie aus beobachten, bestehende Positionen mit langem Anlagehorizont ließen sich dagegen mit Blick auf das breite Portfolio außerhalb Berlins halten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Verbio-Aktie +21%: Sind jetzt sogar 42 € drin?](https://www.sharedeals.de/kompakt/verbio-aktie-21-sind-jetzt-sogar-42-e-drin/)
**Published:** Oktober 19, 2026
**Author:** Redaktion | Börse
**Content:**
Die Verbio-Aktie setzt ihre Erholung fort. Am Montag kletterte das Papier des Biospritherstellers im frühen Handel bis auf 31,10 € und damit auf den höchsten Stand seit Ende September, rund eine Stunde nach Xetra-Start standen noch 30,26 € und ein Zuwachs von 1,4% zu Buche. Seit Donnerstagabend summiert sich der Anstieg auf bis zu 21,5%. Trägt die politische Debatte um E20-Benzin eine nachhaltige Neubewertung?
## Politik liefert den Auslöser
Bundesverkehrsminister Steffen Bilger (CDU) hat gegenüber der "Augsburger Allgemeinen" auf die Frage nach dem Klimaschutz erklärt: "Zurzeit setze ich mich mit meinem französischen Amtskollegen dafür ein, dass wir die Beimischung von Biokraftstoffen erhöhen." Gemeint ist eine mögliche Einführung von E20-Benzin, was einer maximalen Beimischquote von 20% für Bioethanol im Benzin entspräche. Für einen Produzenten wie Verbio geht es dabei um den Absatzmarkt selbst: Eine höhere Quote würde die Nachfrage nach Bioethanol strukturell ausweiten, ohne dass das Unternehmen dafür neue Märkte erschließen müsste.
## Jefferies hebt das Kursziel
Den eigentlichen Startschuss für die Rally gab am Freitag eine Studie des Investmenthauses Jefferies, nach der die Verbio-Aktien fast 17% zulegten. Branchenexperte Constantin Hesse stufte den Wert von "Hold" auf "Buy" hoch und hob das Kursziel von 36 auf 42 € an. Er zeigt sich deutlich optimistischer für die Gewinnperspektiven. Nach seiner Einschätzung fällt die Marge in der Biodiesel-Produktion höher aus als bisher erwartet, zudem dürfte eine wohl anstehende Verschärfung der Marktlage die Profitabilität stützen.
## Investitionszyklus läuft aus
Ein weiterer Punkt, den Jefferies hervorhebt: Verbio hat ein umfangreiches Investitionsprogramm nun fast abgeschlossen. Damit verschiebt sich der Fokus auf die Monetarisierung der Biodiesel-Raffinerie-Plattform. Fallen die Investitionsausgaben, bleibt aus jedem zusätzlichen Margeneuro mehr im Unternehmen hängen.
## Die 100-Tage-Linie bremst
Technisch stieß die Erholung am Montag auf Widerstand. Bei 31,10 € stoppte die 100-Tage-Linie den Anstieg, und das in einem insgesamt schwachen Gesamtmarkt. Dass der Kurs einen Großteil des Tagesgewinns gleich wieder abgab, zeigt, wie dünn die Käuferseite oberhalb dieser Marke derzeit ist.
## Fazit
Wir sehen bei Verbio eine Kombination aus einem konkreten operativen Argument und einer politischen Hoffnung, die bislang nur eine Absichtserklärung ist. Das Auslaufen des Investitionsprogramms und die von Jefferies höher eingeschätzten Biodiesel-Margen sind die belastbarere Hälfte dieser Geschichte, während eine E20-Quote erst noch politische Abstimmungsprozesse durchlaufen müsste. Nach dem kräftigen Kurssprung innerhalb weniger Handelstage dürfte ein guter Teil dieser Erwartung bereits eingepreist sein. Entscheidend wird nun sein, ob die Aktie den Widerstand bei rund 31 € nachhaltig überwindet. Gelingt das nicht, droht ein Rückfall in die alte Handelsspanne. Für bestehende Anleger könnte es sinnvoll sein, die Position zu halten und den Bruch dieser Marke abzuwarten. Ein Neueinstieg könnte aus unserer Sicht erst dann interessant werden, wenn der Kurs oberhalb dieses Widerstands Bestand hat oder die Beimischquote politisch konkret wird.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Dax: Trägt die Erholung jetzt bis zur Jahresendrallye?](https://www.sharedeals.de/kompakt/dax-traegt-die-erholung-jetzt-bis-zur-jahresendrallye/)
**Published:** Oktober 16, 2026
**Author:** Redaktion | Börse
**Content:**
Der Dax hat eine starke Woche hinter sich und die jüngste Korrektur verliert nach Einschätzung mehrerer Beobachter an Tempo. Der deutsche Leitindex schob sich zuletzt über die 21- und die 100-Tage-Durchschnittslinie, doch mit der 50-Tage-Linie wartet laut der Schweizer Großbank UBS bereits die nächste Hürde, an der der Index zuvor mehrfach gescheitert war. Gleichzeitig bleiben hohe Energiepreise, Inflationssorgen und Zweifel an den KI-Investitionen im Raum. Trägt die Erholung bis in eine Jahresendrallye?
## Die Stimmung hellt sich auf
Marktanalyst Timo Emden vom Handelshaus Captrader sieht das Glas am deutschen Aktienmarkt wieder halb voll statt halb leer. Nach seiner Einschätzung haben Anleger das jüngste KI- und Zinsgewitter aus den USA mit einem blauen Auge überstanden, ob daraus allerdings ein tragfähiges Grundgerüst für eine Jahresendrallye entsteht, bleibt für ihn fraglich. Die Gemengelage bezeichnet er weiterhin als undurchsichtig.
Jürgen Molnar vom Broker RoboMarkets stellt die Börsenampel immerhin wieder auf Gelb, nach den turbulenten Tagen habe sich die Stimmung etwas aufgehellt. Die Experten des Börsen- und Analyseportals Index Radar argumentieren, dass schlechte Nachrichten allmählich ihren Schrecken verlieren und die Korrektur deshalb an Dynamik einbüßen könnte. Zurückhaltender äußert sich Andreas Lipkow vom Handelshaus CMC Markets, der von einer grundlegenden Entspannung nicht sprechen mag. Er stuft die hohen Energiepreise angesichts der militärischen Auseinandersetzungen im Nahen Osten und gestörter Lieferketten als erheblichen Belastungsfaktor ein.
## Die Energiepreise treiben die Inflation
Wie schnell ein Energiepreisschock auf die Teuerung durchschlägt, zeigten nach Lipkows Lesart die überraschend stark gestiegenen Verbraucher- und Erzeugerpreise aus den USA. Für Anleger ist das mehr als eine Randnotiz, weil höhere Inflationsraten den Spielraum der Notenbanken einengen und über steigende Anleiherenditen die Bewertungen am Aktienmarkt belasten. Am Dienstag liefern die deutschen Erzeugerpreise für September einen neuen Datenpunkt, am Freitag folgen die von S&P Global ermittelten Einkaufsmanagerindizes für Oktober für Deutschland, die Eurozone und die USA.
Auf der Zinsseite verlagert sich der Fokus nach Ansicht von Mark Dowding von RBC BlueBay Asset Management mangels Terminen wieder auf die Notenbanken. Er bezweifelt, dass eine der großen Zentralbanken auf ihrer nächsten Sitzung die Zinsen anhebt. Aussagen von US-Notenbankchef Kevin Warsh hatten die aus Marktsicht eingepreiste Wahrscheinlichkeit einer Zinserhöhung noch im Oktober zuletzt deutlich sinken lassen. Zusätzlich rücken am Dienstag die ZEW-Konjunkturerwartungen in den Blick, bei denen Simon Azarbayjani von der Landesbank Hessen-Thüringen mit einem leichten Rückgang rechnet, ohne dass das Signal für einen konjunkturellen Aufschwung kippt.
## Der Tech-Sektor als Unsicherheitsfaktor
Kyle Rodda von Capital.com nennt neben geopolitischen Spannungen, Inflationssorgen, hohen Anleiherenditen und den bevorstehenden US-Zwischenwahlen auch den Wettbewerb im Chipsektor als Risiko. Offen ist für ihn, ob die nächsten Quartalszahlen aus dem US-Technologiesektor Orientierung geben oder die Schwankungen verstärken. In dieser Woche berichten unter anderem Netflix, Tesla, IBM, Texas Instruments und Intel.
Uwe Streich von der Landesbank Baden-Württemberg verweist darauf, dass Aussagen von KI-Profiteuren aus Asien und Europa zwar gute Zahlen der US-KI-Giganten vermuten lassen, in Summe für das dritte Quartal aber ein US-Quartalsgewinn unterhalb des zweiten Jahresviertels erwartet wird. Wegen der hohen Gewichtung der Technologiewerte in den wichtigen Indizes mahnt er zur Vorsicht. Die hohen Investitionen in Künstliche Intelligenz würden zuletzt wieder stärker hinterfragt.
Genau hier liegt derzeit die relative Stärke des Dax. Salah-Eddine Bouhmidi vom Handelshaus IG sieht in dem oft als deutsches Industriemuseum belächelten Börsenbarometer aktuell einen Vorteil, weil die geringere Technologieabhängigkeit Schutz bietet, während KI-Aktien unter Druck stehen. Im Dax selbst legen am Dienstagabend die Deutsche Börse und am Mittwoch der Softwarekonzern SAP ihre Quartalsbilanzen vor, dazu kommen Zahlen einiger Nebenwerte aus MDax und SDax.
## Fazit
Für uns bleibt die Erholung im Dax eine technische Gegenbewegung, solange die 50-Tage-Linie nicht nachhaltig überwunden ist. Entscheidend dürfte sein, ob die US-Technologiezahlen die hohen KI-Investitionen rechtfertigen und die anstehenden Preisdaten den Inflationsdruck relativieren. Gelingt beides, hätte eine Jahresendrallye eine Grundlage. Enttäuschen die Tech-Bilanzen, dürfte die geringere Technologielastigkeit des Dax erneut als Puffer gefragt sein. Aus unserer Sicht spräche das für Zurückhaltung bei neuen Engagements in hoch bewerteten Technologiewerten, während klassische Industrie- und Konsumwerte mit stabilem Geschäft die interessantere Seite dieses Marktes bleiben. Risiken bleiben die Energiepreise und die geopolitische Lage, die diesen Puffer jederzeit aufzehren können. Wer investieren will, könnte Zukäufe gestaffelt angehen und den Verlauf der Berichtssaison abwarten, statt auf einen schnellen Ausbruch zu setzen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Nestle-Aktie: Sind jetzt sogar 100 Franken drin?](https://www.sharedeals.de/kompakt/nestle-aktie-sind-jetzt-sogar-100-franken-drin/)
**Published:** Oktober 16, 2026
**Author:** Redaktion | Börse
**Content:**
JPMorgan hat die Nestle-Aktie am Freitag von "Neutral" auf "Overweight" hochgestuft und das Kursziel von 90 auf 100 Franken angehoben. Hinter dem Votum steht vor allem der Blick auf das Jahr 2027. Damit stellt sich die Frage: Beginnt für den Lebensmittelkonzern tatsächlich eine Neubewertung?
## JPMorgan setzt auf 2027
Analystin Celine Pannuti erwartet laut der am Freitag vorliegenden Studie, dass Nestle im Jahr 2027 seine mittelfristigen Ziele erreichen wird. Genau dieser Zeitpunkt ist für die Hochstufung entscheidend. Das angehobene Kursziel stützt sich auf die Gewinnerwartungen für jenes Jahr, nicht auf die laufende Geschäftsentwicklung. JPMorgan setzt damit auf eine Erholungsgeschichte mit mehrjährigem Vorlauf.
## Bewertung auf Mehrjahrestief
Den zweiten Baustein liefert die Bewertung. Rechnet man die Beteiligung an L'Oreal heraus, sind die Nestle-Papiere gemessen am KGV für 2027 so niedrig bewertet wie seit 15 Jahren nicht mehr. Für einen defensiven Konsumkonzern mit globaler Markenbasis ist das eine ungewöhnliche Ausgangslage, die üblicherweise Zweifel an der künftigen Gewinnentwicklung widerspiegelt.
Aus dieser Konstellation leitet JPMorgan die Chance auf eine Neubewertung am Markt ab. Der Hebel läge damit weniger im Gewinnwachstum selbst als in der Bereitschaft der Anleger, für Nestle wieder einen höheren Bewertungsaufschlag zu zahlen. Die Aktie müsste operativ also gar nicht überraschen, sondern lediglich die in Aussicht gestellten Mittelfristziele bestätigen.
## Fazit
Wir halten das Argument der Analystin für schlüssig, es hängt aber vollständig an der Zielerreichung im Jahr 2027. Entscheidend wird sein, ob Nestle die eigenen Vorgaben mit konkreten Quartalszahlen untermauert. Ohne diesen Nachweis bleibt die niedrige Bewertung lediglich ein Hinweis auf anhaltende Skepsis am Markt. Für bestehende Anleger könnte es sinnvoll sein, die Position zu halten, da das Kursziel von 100 Franken Luft nach oben signalisiert. Wer neu einsteigen möchte, könnte dagegen die kommenden Zahlen abwarten, um zu sehen, ob sich die Erholung operativ abzeichnet. Das Risiko liegt in der langen Wartezeit: Bis 2027 kann sich die Erwartungshaltung mehrfach drehen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Autoaktien +2,3%: Bringt das deutsch-französische Auto-Paket jetzt Schwung rein?](https://www.sharedeals.de/kompakt/autoaktien-23-bringt-das-deutsch-franzoesische-auto-paket-jetzt-schwung-rein/)
**Published:** Oktober 16, 2026
**Author:** Redaktion | Börse
**Content:**
Der europäische Automobilsektor hat am Freitag kräftig Boden gutgemacht. Der Branchenindex aus dem Stoxx 600 gewann am späten Mittag 2,3% und setzte sich damit deutlicher von seinem in der Vorwoche markierten Sechsjahrestief ab. Rückenwind kommt von einer deutsch-französischen Einigung auf ein gemeinsames Auto-Paket. Damit stellt sich die Frage: Trägt diese politische Weichenstellung mehr als eine Tageserholung?
## Berlin und Paris liefern
Deutschland und Frankreich haben sich auf ein gemeinsames Vorgehen verständigt. Beide Seiten erklärten, man strebe eine deutliche Senkung der CO2-Emissionen an und stärke zugleich Europas Kapazitäten für Entwicklung und Fertigung der nächsten Generation von Elektrofahrzeugen. Bundeskanzler Friedrich Merz wertet die Einigung als Investitionssignal an die Industrie. Das EU-weite Verbot von Verbrennungsmotoren soll dabei wohl noch stärker gelockert werden als bisher vorgesehen.
Das Centrum für Europäische Politik sieht in mehr Flexibilität bei den CO2-Flottengrenzwerten für Pkw ein wichtiges Signal zur finanziellen Unterstützung der europäischen Automobilindustrie beim Umstieg auf Elektromobilität. Für die Hersteller geht es dabei um handfeste Beträge. Strenge Grenzwerte bedeuten bei Verfehlung Strafzahlungen und zwingen zu einem Produktmix, der sich kaum an der tatsächlichen Nachfrage ausrichten lässt. Mehr Spielraum entlastet damit direkt die Kostenseite und verschafft den Konzernen Zeit beim Hochlauf der Elektromodelle.
## Zykliker zurück im Spiel
Klassische Industriebranchen waren vor dem Wochenende generell gefragt. Marktexperte Salah-Eddine Bouhmidi vom Broker IG verwies darauf, dass sich das klassische Branchenprofil in diesen Tagen auszahle, auch wenn Industrie, Chemie und Automobile weniger Zukunftsfantasie versprühten. Er bezog sich damit auf die geringere Abhängigkeit des Dax von Technologiewerten sowie auf den Ausverkauf zur Wochenmitte bei KI- und Halbleiteraktien, den die jüngsten US-Inflationsdaten und Zinssorgen ausgelöst hatten.
Bei den Einzelwerten führten im Dax die Vorzüge von Volkswagen mit einem Plus von +3,9% das Feld der Hersteller an, BMW und Mercedes legten jeweils um die dreieinhalb Prozent zu. Noch stärker reagierten die Zulieferer im MDax: Aumovio gewann 5,8%, Schaeffler 4,9%. Dass die zweite Reihe die Hersteller übertrifft, passt zum Muster solcher Erholungsbewegungen, denn im Abschwung werden Zulieferer meist härter abgestraft und schlagen bei positiven Nachrichten entsprechend heftiger aus.
## Fazit
Ein Index, der aus einem mehrjährigen Tief heraus an einem einzigen Tag so deutlich anzieht, zeigt vor allem, wie niedrig die Erwartungen an den europäischen Autosektor zuletzt lagen. Die deutsch-französische Initiative nimmt Druck von der Kostenseite, löst aber weder die Nachfrageschwäche noch den Wettbewerbsdruck. Aus unserer Sicht handelt es sich bislang um eine politische Absichtserklärung, deren Wirkung von der konkreten Ausgestaltung auf EU-Ebene abhängt. Entscheidend wird sein, ob aus der angekündigten Lockerung verbindliche Regeln werden, die den Herstellern Planungssicherheit geben. Bis dahin könnten Anleger die Entwicklung von der Seitenlinie aus beobachten, zumal Erholungen aus mehrjährigen Tiefs erfahrungsgemäß schnell wieder verpuffen. Wer bereits investiert ist, könnte die Position halten und die weiteren Beschlüsse abwarten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Rheinmetall-Aktie +5%: Jetzt noch auf die Rally setzen?](https://www.sharedeals.de/kompakt/rheinmetall-aktie-5-jetzt-noch-auf-die-rally-setzen/)
**Published:** Oktober 16, 2026
**Author:** Redaktion | Börse
**Content:**
Die Rheinmetall-Aktie hat am Freitag mit einem Plus von +5% auf 1.077 € die Spitze im Dax erobert. Seit dem Zwischentief am 8. Oktober summiert sich der Kursgewinn auf rund ein Fünftel. Getragen wird die Erholung von der Erwartung neuer Aufträge aus dem Bundeshaushalt. Damit stellt sich die Frage: Trägt diese Hoffnung den gesamten Rüstungssektor über den Jahreswechsel?
## Morgan Stanley liefert Impuls
Den Anstoß für die Erholung gaben positive Kommentare der Analysten von Morgan Stanley zum Wochenstart. Die US-Bank rechnet im Verteidigungssektor zum Jahresende mit einem Anstieg der Aufträge aus dem diesjährigen Bundeshaushalt. Daraus könne eine saisonale Rally im Sektor entstehen, die zugleich das Vertrauen in die Umsetzung der Ziele für 2027 stärke. Am Freitag setzte sich die Aufwärtsbewegung fort, gefragt waren zum Wochenschluss erneut Werte aus klassischen Branchen.
## Breite Erholung im Sektor
Im MDax legten Hensoldt um knapp 7% und Renk um fast 6% zu und knüpften damit an die jüngsten Kursgewinne an. Die Jahresbilanz 2026 fällt allerdings sehr unterschiedlich aus. Hensoldt notiert inzwischen wieder gut ein Fünftel im Plus, während Renk trotz der laufenden Erholung immer noch fast 30% verloren hat. Im SDax führte OHB die Gewinner mit einem Aufschlag von gut 10% an.
## Auftragseingang entscheidet
Für die Geschäftsentwicklung der Branche zählt vor allem, ob die erwarteten Bestellungen tatsächlich ausgelöst werden. Auftragseingänge aus einem laufenden Haushaltsjahr wirken sich erst mit Verzögerung auf Umsatz und Ergebnis aus. Sie füllen aber den Auftragsbestand und geben den Unternehmen Planungssicherheit für die Folgejahre. Genau darauf zielt der Hinweis von Morgan Stanley auf die Ziele für 2027. Die Spreizung zwischen Hensoldt und Renk zeigt zugleich, wie stark der Markt innerhalb des Sektors differenziert.
## Fazit
Die aktuelle Bewegung ist aus unserer Sicht in erster Linie eine Erwartungsrally. Sie beruht auf der Annahme, dass Haushaltsmittel zum Jahresende in konkrete Aufträge münden, bestätigt ist dieser Zufluss bislang nicht. Bleiben die Vergaben in der erhofften Größenordnung aus, dürfte ein erheblicher Teil des Kursaufschlags der vergangenen Tage wieder zur Disposition stehen. Für bestehende Anleger könnte es sinnvoll sein, die Positionen zu halten und die kommenden Auftragsmeldungen abzuwarten. Wer dagegen erst jetzt bei Rheinmetall einsteigen möchte, zahlt für diese Hoffnung bereits einen spürbaren Aufschlag und könnte die weitere Entwicklung vorerst von der Seitenlinie aus beobachten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Aixtron-Aktie: Kaufempfehlung trotz Kursziel von nur 42 €?](https://www.sharedeals.de/kompakt/aixtron-aktie-kaufempfehlung-trotz-kursziel-von-nur-42-e/)
**Published:** Oktober 16, 2026
**Author:** Redaktion | Börse
**Content:**
Das Analysehaus MPCM hat die Aixtron-Aktie am Freitag von "Hold" auf "Buy" hochgestuft und gleichzeitig das Kursziel von 56 auf 42 € gesenkt. Eine Heraufstufung bei zugleich deutlich reduziertem Kursziel ist eine ungewöhnliche Kombination. Was wiegt für Anleger schwerer, das bessere Votum oder die niedrigere Messlatte?
## Auftragseingang überzeugt MPCM
Analyst Malte Schaumann begründet die Hochstufung mit dem starken Auftragseingang im dritten Quartal. Dieser sorge für gute Planungssicherheit mit Blick auf 2027. Schaumann rechnet damit, dass sich die positive Auftragsdynamik beim Halbleiterindustrie-Zulieferer fortsetzt. Die Senkung des Kursziels führt er dagegen auf die seit dem Sommer gesunkene Branchenbewertung zurück, also auf ein Umfeld außerhalb des operativen Geschäfts.
## Bestellungen stützen die Planung
Für ein Unternehmen, das Anlagen für die Halbleiterfertigung liefert, zählt der Auftragseingang zu den aussagekräftigsten Frühindikatoren. Er bestimmt, wie gut die Produktion ausgelastet werden kann und wie verlässlich sich Umsatz und Marge der kommenden Quartale planen lassen. Dass MPCM bereits auf 2027 blickt, deutet auf eine Reichweite der Bestellungen hin, die über das laufende Jahr hinausgeht. Diese Sichtbarkeit ist in einem zyklischen Geschäft der Faktor, der eine Neubewertung rechtfertigen kann.
## Branchenbewertung drückt das Ziel
Die Kürzung des Kursziels um 14 € zeigt, wie stark die Aktie von den Multiplikatoren der gesamten Halbleiterbranche abhängt. Fallen diese, sinkt der rechnerische Wert auch dann, wenn die eigenen Zahlen überzeugen. Für Aktionäre heißt das, dass ein Teil der Kursentwicklung außerhalb der Kontrolle des Unternehmens liegt und der Stimmung im Sektor folgt.
## Fazit
Wir sehen in der MPCM-Einschätzung ein ehrliches Signal. Der Analyst traut dem Geschäft mehr zu als zuvor, passt die Erwartung an das Kursniveau aber an das abgekühlte Branchenumfeld an. Für uns wiegt das bessere Votum schwerer, weil es sich auf konkrete Bestellungen stützt, während das niedrigere Ziel vor allem die Sektorstimmung abbildet. Sollte der Bestellzufluss nachlassen, würde die Planungssicherheit für 2027 schnell an Wert verlieren, und eine weitere Abwertung der Branchenmultiplikatoren könnte selbst bei guter Auftragslage auf den Kurs drücken. Für bestehende Anleger könnte es sinnvoll sein, die Position zu halten und die nächsten Auftragszahlen abzuwarten. Wer neu einsteigen möchte, könnte den Abstand zum Kursziel von 42 € als Orientierung nehmen und einkalkulieren, dass die Aixtron-Aktie in einem schwachen Sektorumfeld stärker schwankt als der Gesamtmarkt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Allianz-Aktie: Bringt der Griechenland-Deal jetzt neuen Schub?](https://www.sharedeals.de/kompakt/allianz-aktie-bringt-der-griechenland-deal-jetzt-neuen-schub/)
**Published:** Oktober 16, 2026
**Author:** Matthias Abresch
**Content:**
Die Allianz-Aktie hat am gestrigen Donnerstag mit einem Plus von +1,37% bei 430,50 € geschlossen. Im Tagesverlauf erreichte sie zeitweise 435,00 €. Am Vortag hatte der Versicherer mit der National Bank of Greece die verbindlichen Verträge für eine Beteiligung von 30% an Allianz Greece und eine exklusive Vertriebspartnerschaft unterzeichnet. Was bedeutet der Griechenland-Deal für die Aktionäre?
## Die Bank wird Miteigentümer
Am 14. Oktober 2026 unterzeichneten die Allianz SE, die National Bank of Greece und Allianz Greece einen Kaufvertrag. Die Bank erwirbt damit 30% an Allianz European Reliance, der Gesellschaft hinter der Marke Allianz Greece. Vorausgegangen war eine Absichtserklärung vom 7. Mai 2026. Ab Anfang 2027 sollen beide Partner im Bankvertrieb zusammenarbeiten. Für den Vollzug des Anteilskaufs fehlen noch die üblichen Bedingungen, darunter die behördlichen Genehmigungen.
Laut der Absichtserklärung aus dem Mai ist der Vertrieb zunächst auf zehn Jahre angelegt. Unter vereinbarten Bedingungen verlängert er sich automatisch um fünf Jahre. Allianz Greece soll Lebens-, Kranken- und Sachversicherungen sowie Spar- und fondsgebundene Produkte über die Filialen und digitalen Kanäle der Bank anbieten. Produktentwicklung und Risikoprüfung bleiben bei der Allianz. Vorstandsmitglied Sirma Boshnakova sieht in dem Deal einen Ausdruck der langfristigen Bancassurance-Strategie des Konzerns.
## Ein Vertriebskanal für Griechenland
Für die Allianz liegt der Wert der Vereinbarung im Zugang zu den Kunden. Allianz Greece war bislang der sechstgrößte Versicherer des Landes, hatte aber keinen Bankpartner. Die Bank braucht Provisionserträge, die Allianz ein dichtes Vertriebsnetz. Damit ziehen beide Seiten in dieselbe Richtung.
Aus meiner Sicht ist die Beteiligung von 30% der wichtigere Teil des Deals. Die Bank verdient künftig am Gewinn des Versicherers mit und hat damit einen Grund, Allianz-Produkte aktiv zu verkaufen. Für das Wachstum der Allianz in Südeuropa ist das ein sinnvoller Baustein. Spürbar im Konzernergebnis wird der Deal frühestens ab 2027, und er hängt davon ab, wie gut der Vertrieb über die Bankfilialen anläuft.
## Jefferies bleibt vorsichtig
Jefferies hob das Kursziel am 8. Oktober von 420 auf 440 € an und bestätigte die Einstufung "Hold". Analyst Philip Kett begründete das damit, dass die Allianz Gewinne aus dem Verkauf ihrer indischen Gemeinschaftsunternehmen schneller in festverzinsliche Wertpapiere investiert. Gleichzeitig warnte er, die Unruhe am Anleihemarkt könne der Branche Verluste bei solchen Papieren bringen.
Auf Basis der Gewinnerwartungen ergibt sich beim Schlusskurs vom Donnerstag ein KGV von rund 14 für 2026 und von etwa 13 für 2027. Analysten erwarten, dass die Dividende von zuletzt 17,10 € auf rund 18,90 € je Aktie steigt. Beim jetzigen Kurs entspräche das einer Rendite von etwa 4,4%.
## Erholung nach dem Rückschlag
Das 52-Wochen-Hoch liegt bei 454,60 €. Nach einem Rekordhoch im September fiel die Aktie innerhalb von zwei Handelstagen deutlich. Am 21. September schloss sie bei 444,90 €, am 23. September nur noch bei 411,50 €. Seit dem Tief Anfang Oktober hat sie sich schrittweise erholt und stieg am 14. Oktober über die 20-Tage-Linie.
## Fazit
Den Griechenland-Deal halte ich für eine strategisch saubere Ergänzung. Den Kurs der Allianz-Aktie wird er allein aber kaum bewegen, dafür ist der griechische Markt im Verhältnis zum Gesamtkonzern zu klein. Für die Aktie zählen aus meiner Sicht eher das Kerngeschäft, die Zinserträge aus dem Anlageportfolio und die Dividende.
Entscheidend wird nun sein, ob die Quartalszahlen am 12. November die Erwartungen bestätigen und ob die Anleihemärkte ruhig bleiben. Für einen Versicherer dieser Größe halte ich die Aktie für eher fair als günstig bewertet. Nach der Erholung liegt sie zudem nur noch knapp unter dem Kursziel von Jefferies. Für bestehende Anleger könnte es sinnvoll sein, die Aktie wegen der verlässlichen Dividende zu halten. Ein Neueinstieg könnte erst interessant werden, wenn die Zahlen im November überzeugen oder die Aktie wieder in die Nähe der Oktobertiefs zurückfällt.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Nordex-Aktie +8,6%: Wie weit kann die Rallye jetzt gehen?](https://www.sharedeals.de/kompakt/nordex-aktie-86-wie-weit-kann-die-rallye-jetzt-gehen/)
**Published:** Oktober 16, 2026
**Author:** Redaktion | Börse
**Content:**
Die Nordex-Aktie zieht am heutigen Freitag kräftig an. Auf Tradegate sprangen die Papiere im vorbörslichen Handel um 8,6% auf 37,87 € nach oben, gemessen am Xetra-Schluss. Auslöser sind eine angehobene Prognose und ein drittes Quartal, das besser ausfiel als erwartet. Damit stellt sich die Frage: Trägt die operative Entwicklung einen nachhaltigen Aufwärtstrend?
## Das Quartal überzeugt
Der Windturbinenbauer hat im dritten Jahresviertel offenbar deutlich stärker abgeschnitten als am Markt unterstellt. Analyst Constantin Hesse von Jefferies hebt hervor, dass Nordex beim Ergebnis vor Zinsen, Steuern und Abschreibungen selbst die optimistischsten Erwartungen übertroffen habe. Ein Händler sprach von einer beeindruckenden Entwicklung des Unternehmens im abgelaufenen Quartal.
## Neue Ziele über Markterwartung
Für die Kursreaktion dürfte die angehobene Prognose noch schwerer wiegen als das abgelaufene Quartal. Die neuen Unternehmensziele liegen nach Einschätzung aus dem Handel über den Erwartungen am Markt. Solche Anhebungen zwingen Analysten dazu, ihre Modelle für Umsatz und Ergebnis nach oben anzupassen. In einer Branche, in der Projektverschiebungen und Margendruck über Jahre zum Alltag gehörten, wirkt eine vom Unternehmen selbst erhöhte Zielsetzung wie ein Signal für mehr Planungssicherheit. Der Ergebnisteil ist dabei aus unserer Sicht das eigentliche Argument, weil er auf eine Profitabilität hindeutet, die mit dem Volumen Schritt hält.
## Charttechnik vor Bewährungsprobe
Das Chartbild hatte sich zuletzt etwas eingetrübt. Es könnte sich wieder aufhellen, sofern es gelingt, im Xetra-Handel die 21-Tage-Linie zu überwinden. Vorbörsliche Kurssprünge auf Tradegate sind allerdings kein verlässlicher Maßstab für den regulären Handel, da die Umsätze dort gering ausfallen. Erst ein Schlusskurs über dieser Marke würde die charttechnische Lage tatsächlich drehen.
## Fazit
Übertroffene Ergebniserwartungen und angehobene Ziele sprechen operativ für sich und rechtfertigen die positive Kursreaktion. Zugleich hat die Aktie vorbörslich bereits einen erheblichen Teil der guten Nachricht eingepreist, während ein Großteil des Marktes erst im Xetra-Handel reagieren dürfte. Entscheidend wird nun, ob die 21-Tage-Linie im regulären Handel zurückerobert und anschließend verteidigt wird. Gelingt das, könnte sich der Aufwärtstrend fortsetzen, und für bestehende Anleger könnte es sinnvoll sein, die Position zu halten. Wer noch nicht investiert ist, könnte abwarten, bis sich der Kurs nach dem ersten Reflex auf höherem Niveau stabilisiert hat, statt in die Eröffnungsspitze hinein zu kaufen. Das Risiko bleibt, dass ein Rücksetzer unter die alte Spanne die charttechnische Eintrübung bestätigt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Verbio-Aktie: Sind jetzt sogar 42 € drin?](https://www.sharedeals.de/kompakt/verbio-aktie-sind-jetzt-sogar-42-e-drin/)
**Published:** Oktober 16, 2026
**Author:** Redaktion | Börse
**Content:**
Jefferies stuft Verbio am Freitag von "Hold" auf "Buy" hoch und hebt das Kursziel von 36 € auf 42 € an. Hinter der Anhebung steht eine deutlich optimistischere Sicht auf die Gewinnperspektiven des Biospritherstellers. Damit stellt sich die Frage: Trägt die bessere Margenlage im Biodiesel-Geschäft tatsächlich eine Neubewertung der Aktie?
## Die Biodiesel-Marge überrascht
Analyst Constantin Hesse begründet die Hochstufung in seiner am Freitag vorliegenden Studie vor allem mit der Profitabilität im Biodiesel-Geschäft. Die Marge in diesem Bereich liege höher als bislang erwartet. Hinzu kommt nach Einschätzung von Jefferies eine wohl anstehende Verschärfung der Marktlage, die die Profitabilität zusätzlich stützen dürfte. Das neue Kursziel liegt um 6 € über der vorherigen Marke.
## Investitionen laufen aus
Der zweite Punkt der Studie betrifft die Kapitalbindung. Verbio hat ein umfangreiches Investitionsprogramm nach Einschätzung von Jefferies nun fast abgeschlossen. Damit verschiebt sich der Fokus auf die Monetarisierung der Biodiesel-Raffinerie-Plattform. Für Aktionäre ist das insofern relevant, als eine auslaufende Investitionsphase die Mittelbindung reduziert und erwirtschaftete Erträge stärker im Unternehmen verbleiben können, statt in den Aufbau neuer Kapazitäten zu fließen.
## Zyklik bleibt das Risiko
Verbio ist als Biospritproduzent von Marktpreisen und regulatorischen Rahmenbedingungen abhängig, die sich schnell ändern können. Eine Verschärfung der Marktlage wirkt für einen etablierten Produzenten zunächst unterstützend, bleibt aber eine Annahme und kein gesicherter Ertrag. Entsprechend hängt viel daran, ob die höheren Margen im Biodiesel über mehrere Quartale Bestand haben.
## Fazit
Für uns ist die Hochstufung durch Jefferies gut begründet, weil sie zwei Entwicklungen verbindet: bessere Margen im Kerngeschäft und das Ende einer kapitalintensiven Phase. Ob daraus eine tragfähige Neubewertung wird, entscheidet sich an der Frage, ob die Raffinerie-Plattform tatsächlich Erträge liefert. Risikobereite Anleger könnten eine erste Position aufbauen, sollten die ausgeprägte Zyklik des Geschäfts aber einkalkulieren. Für bestehende Aktionäre könnte es sinnvoll sein, die Aktie mit Blick auf das Kursziel von 42 € zu halten und die kommenden Zahlen zur Margenentwicklung abzuwarten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Siemens Healthineers-Aktie: Sind jetzt 48 € drin?](https://www.sharedeals.de/kompakt/siemens-healthineers-aktie-sind-jetzt-48-e-drin/)
**Published:** Oktober 16, 2026
**Author:** Redaktion | Börse
**Content:**
Die kanadische Bank RBC hat das Kursziel für Siemens Healthineers am Freitag von 45 € auf 48 € angehoben und die Einstufung "Outperform" bestätigt. Anlass ist der Start des neuen Strahlentherapiesystems Accela. Damit stellt sich die Frage: Trägt ein einzelnes Produkt genug, um der Aktie des Medizintechnikkonzerns neuen Schub zu geben?
## Accela überzeugt RBC
Analystin Natalia Webster begründet die Anhebung in ihrer Studie damit, dass der Marktstart von Accela das Aufwärtspotenzial der Aktie unterstreiche. Das System verdeutliche zudem wichtige klinische Fähigkeiten des Unternehmens. Die Erhöhung des Kursziels um 3 € entspricht einem Aufschlag von rund 6,7% gegenüber der bisherigen Marke.
## Strahlentherapie als Wachstumshebel
Großgeräte in der Strahlentherapie ziehen über Jahre Wartungs- und Serviceerlöse nach sich. Ein neues System wie Accela wirkt deshalb über den Auftragseingang einzelner Quartale hinaus auf die Ertragsbasis der kommenden Jahre. Dass RBC die klinischen Fähigkeiten hervorhebt, deutet auf eine Positionierung im höherwertigen Segment hin, in dem Preisdruck in der Regel geringer ausfällt.
Ob sich ein technologischer Vorsprung in Bestellungen übersetzt, zeigt sich allerdings erst mit Verzögerung. Investitionsentscheidungen von Kliniken ziehen sich häufig über mehrere Quartale, und Budgetzyklen im Gesundheitswesen reagieren träge auf neue Produktzyklen.
## Fazit
Für uns bleibt die Kurszielanhebung von RBC ein Vertrauensbeweis mit überschaubarer Tragweite. Der moderate Aufschlag signalisiert Zuversicht, markiert aber keine grundlegende Neubewertung des Geschäftsmodells. Entscheidend wird sein, ob Accela in den kommenden Quartalen tatsächlich zu sichtbaren Auftragseingängen führt. Für bestehende Anleger könnte es sinnvoll sein, die Position zu halten, solange die Produktoffensive auf Kurs bleibt. Wer noch nicht investiert ist, könnte abwarten, bis sich die von RBC betonten klinischen Stärken in Zahlen niederschlagen. Das Risiko liegt darin, dass ein einzelner Produktstart die Geschäftsentwicklung kurzfristig kaum verändert und die Erwartung an Accela bereits im Kurs stecken könnte.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Deutsche Telekom-Aktie +3%: Hält die Erholung jetzt an?](https://www.sharedeals.de/kompakt/deutsche-telekom-aktie-3-haelt-die-erholung-jetzt-an/)
**Published:** Oktober 16, 2026
**Author:** Matthias Abresch
**Content:**
Die Deutsche-Telekom-Aktie erholt sich weiter. Am gestrigen Donnerstag kletterte das Papier im Tagesverlauf um 2,96% auf 26,06 €, nachdem es schon am Mittwoch leicht im Plus aus dem Handel gegangen war. Ein Teil des Kurssturzes, den der Vorstoß von SpaceX in den US-Mobilfunk ausgelöst hatte, ist damit wieder aufgeholt. Auf Monatssicht steht aber weiterhin ein Minus von rund 12% zu Buche. Hält die Gegenbewegung bis zu den Zahlen zum dritten Quartal, oder hat der Markt die Gefahr für T-Mobile US zu schnell abgehakt?
## SpaceX greift T-Mobile an
Auslöser war der vereinbarte Kauf eines landesweiten Niedrigband-Spektrums im 800-MHz-Bereich durch SpaceX. Damit will der Raumfahrtkonzern über seine Starlink-Satelliten Smartphones direkt mit Mobilfunk versorgen. Auf Xetra brach die T-Aktie am 9. Oktober um 7,94% auf 24,70 € ein. Mit 16,84 Millionen gehandelten Aktien war der Umsatz ungewöhnlich hoch. Die US-Tochter T-Mobile US verlor seit der Ankündigung am 8. Oktober zeitweise mehr als 11%.
Für die Bonner wiegt das schwer. Die Telekom hält 54% an T-Mobile US, und das US-Geschäft steht für rund zwei Drittel des Konzernumsatzes. Noch ist allerdings nichts entschieden: Die US-Aufsicht FCC muss der Nutzung der Frequenzen für den Mobilfunk erst zustimmen. Zum Kaufpreis und zum Zeitplan hat sich SpaceX bisher nicht geäußert.
## Preisdruck als Kernrisiko
Telekom-Chef Timotheus Höttges hat das eigentliche Problem selbst angesprochen. Er warnte vor Partnerschaften, bei denen SpaceX als virtueller Netzbetreiber die Netze bestehender Anbieter mitnutzt. So könnte SpaceX schon in den Markt drängen, bevor ein vollwertiges eigenes Netz steht. Damit würde zusätzlicher Preiswettbewerb drohen. Aus meiner Sicht liegt hier das größere Risiko für die Aktie. Satelliten allein dürften kurzfristig kaum die Kapazität eines terrestrischen Netzes erreichen, ein günstiger Netzzugang aber könnte schnell auf die Tarife durchschlagen.
Bernstein-Analyst Laurent Yoon rechnet wegen des SpaceX-Einstiegs in Breitband und Mobilfunk mit stärkerem Preisdruck. Er hat seine langfristigen Prognosen für die Durchschnittserlöse von T-Mobile US gesenkt und das Kursziel für die US-Tochter auf 180 US$ zurückgenommen. Fallen die Erlöse pro Kunde in den USA, trifft das direkt den wichtigsten Gewinnbringer des Konzerns.
Dagegen stehen eigene Hebel. Mit KI und Automatisierung will die Telekom ihre indirekten jährlichen Kosten bis 2030 im Vergleich zu 2023 um rund 2,5 Milliarden € senken. Außerdem kauft der Konzern weiter eigene Aktien zurück: Seit dem 10. August hat er 25.291.549 Stück erworben. Das stützt den Gewinn je Aktie.
## Bewertung wirkt günstig
Für 2026 erwarten Analysten einen Gewinn je Aktie von 2,12 €. Beim aktuellen Kurs von 26,06 € ergibt sich daraus ein KGV von rund 12,3 für das Geschäftsjahr 2026. Auf Basis der Schätzung für 2027 von 2,47 € sinkt der Wert auf etwa 10,6. Für einen Konzern mit wachsendem Gewinn und laufenden Rückkäufen halte ich das für günstig. Die Bewertung spiegelt allerdings auch den Abschlag wider, den der Markt jetzt für das US-Wettbewerbsrisiko verlangt.
AlphaValue/Baader Europe hat die Kaufempfehlung bestätigt, das Kursziel aber leicht von 35,10 € auf 34,90 € gesenkt. Das liegt noch deutlich über dem aktuellen Kurs.
## Widerstände über dem Kurs
Charttechnisch hat die Erholung die nächsten Hürden noch vor sich. Bei rund 26,90 € treffen die 20-Tage-Linie und der SuperTrend zusammen. Etwas höher verläuft die 50-Tage-Linie bei rund 27,29 €, die 200-Tage-Linie liegt bei 28,22 €. Nach unten ist die Zone um 24,74 € bis 24,98 € die erste Unterstützung, darunter folgt das Zwei-Jahres-Tief bei 23,53 €. Vom Mehrjahreshoch bei 35,91 € aus dem März 2025 ist die Aktie weit entfernt.
## Fazit
Für mich ist die Erholung bisher eine technische Gegenbewegung nach einem überzogenen Abverkauf. Eine Entwarnung sehe ich darin noch nicht. Neue positive Nachrichten gibt es nicht, und die FCC hat noch nicht entschieden. Ich gehe aber davon aus, dass sich ein möglicher Preiskampf erst über Quartale in den Zahlen von T-Mobile US zeigen würde. Bei der aktuellen Bewertung dürfte der Markt einen Teil davon schon eingepreist haben.
Entscheidend wird nun sein, ob die Telekom am 5. November mit den Quartalszahlen ihre Ziele bestätigt und T-Mobile US stabile Durchschnittserlöse meldet. Solange das gelingt und die Aktie über dem Zwei-Jahres-Tief bleibt, könnte es für bestehende Anleger sinnvoll sein, die Aktie zu halten. Ein Neueinstieg könnte erst interessant werden, wenn die Zahlen überzeugen und der Kurs nachhaltig über die 200-Tage-Linie steigt. Mehr Druck dürfte entstehen, wenn SpaceX schnell Netzpartner findet oder die FCC früh zustimmt. Dann wäre aus meiner Sicht auch die niedrige Bewertung kein ausreichender Schutz.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Douglas-Aktie: Stoppt der neue Chef jetzt den Kursverfall?](https://www.sharedeals.de/kompakt/douglas-aktie-stoppt-der-neue-chef-jetzt-den-kursverfall/)
**Published:** Oktober 15, 2026
**Author:** Redaktion | Börse
**Content:**
Die Douglas-Aktie legt am heutigen Donnerstag um +1,2% zu und zählt damit zu den besseren Werten im schwachen SDax. Der Auslöser ist ein Wechsel an der Konzernspitze, der nur wenige Tage nach einem Rekordtief verkündet wird. Damit stellt sich die Frage: Reicht ein neuer Vorstandschef, um die Abwärtsbewegung der vergangenen Monate tatsächlich zu stoppen?
## Neuer Chef ab November
Die Parfümeriekette ersetzt ihren bisherigen Vorstandschef Sander van der Laan. Im November übernimmt Jean-Marc Bellaiche die Führung des Unternehmens. Vorausgegangen war bereits ein Wechsel auf dem Posten des Finanzvorstands im Jahr 2025. Analyst Henrik Paganetty von Jefferies sieht in der Ablösung an der Spitze den logischen nächsten Schritt, nachdem Douglas seit dem Börsengang im Jahr 2024 mehrfach die eigenen Prognosen kassieren musste.
## Vertrauen ist das Problem
Die mehrfachen Gewinnwarnungen seit dem Börsengang haben die Glaubwürdigkeit der Unternehmensplanung beschädigt. Genau hier setzt die Erwartung an: Paganetty verweist darauf, dass der Führungswechsel die Chance eröffnen könnte, bei der Umsetzung der Unternehmensziele voranzukommen und das Anlegervertrauen über die Zeit zurückzugewinnen. Zum neuen Vorstandschef selbst hat sich der Jefferies-Analyst nach eigenen Angaben noch keine konkrete Meinung gebildet.
Das vor wenigen Tagen markierte Rekordtief zeigt, wie wenig Vertrauen der Markt der bisherigen Aufstellung entgegenbringt. Das Kursplus an einem schwachen Markttag ist vor diesem Hintergrund eine Reaktion auf die Personalie, aber noch keine Trendwende.
## Fazit
Aus unserer Sicht war ein Chefwechsel bei Douglas überfällig, er löst die operativen Probleme aber nicht von allein. Solange die Kette keine Zahlen liefert, die ihre eigenen Ziele bestätigen, bleibt die Aktie ein Wert mit hohem Rückschlagrisiko in der Nähe des Rekordtiefs. Entscheidend wird nun sein, ob Jean-Marc Bellaiche die Planungssicherheit herstellt, die seit dem Börsengang gefehlt hat, oder ob eine weitere Prognoseanpassung den Stabilisierungsversuch beendet. Für bestehende Anleger könnte es vertretbar sein, die Position zunächst zu halten und die ersten Quartalszahlen unter neuer Führung abzuwarten. Ein Neueinstieg allein auf die Personalie hin wäre für uns dagegen zu früh, denn ein Vertrauensaufbau braucht nach mehreren Gewinnwarnungen Belege statt Ankündigungen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Nasdaq 100 -1%: Beginnt jetzt die breite Korrektur?](https://www.sharedeals.de/kompakt/nasdaq-100-1-beginnt-jetzt-die-breite-korrektur/)
**Published:** Oktober 15, 2026
**Author:** Redaktion | Börse
**Content:**
Die Angst vor steigenden Zinsen trifft die Technologiewerte weiter mit voller Wucht. Der Nasdaq 100 verlor am Donnerstag 1% auf 29.643 Punkte, nachdem er bereits zur Wochenmitte 2% abgegeben hatte. Damit stellt sich die Frage: Beginnt hier eine breitere Korrektur der KI-Fantasie, oder handelt es sich um eine Verschnaufpause?
## Die Zinsangst dominiert
Im Zentrum der Verkäufe steht die Sorge, dass höhere Zinsen am Kapitalmarkt die schuldenfinanzierten Investitionen vieler Unternehmen in Künstliche Intelligenz zunehmend infrage stellen könnten. Diese Befürchtung hält den Markt weiterhin im Griff. Sie erklärt auch, warum ausgerechnet die wachstumsstarken Technologiewerte am stärksten unter Druck geraten: Deren Bewertungen beruhen auf Gewinnen, die weit in der Zukunft liegen und bei steigenden Zinsen rechnerisch an Wert verlieren.
## Der Markt läuft auseinander
Wie unterschiedlich die Lage beurteilt wird, zeigt der Blick auf die anderen Indizes. Der marktbreite S&P 500 gab am Donnerstag lediglich 0,2% auf 7.704 Punkte nach, obwohl er am Dienstag vergangener Woche noch ein Rekordhoch markiert hatte. Der Dow Jones Industrial legte zuletzt sogar 0,5% auf 51.876 Punkte zu.
Diese Spreizung ist der aussagekräftige Befund des Handelstages. Kapital verlässt offenbar nicht den Aktienmarkt insgesamt, sondern wandert aus den zinssensiblen Wachstumswerten in jene klassischen Industrie-, Konsum- und Finanztitel, die im Dow stärker gewichtet sind. Geschäftsmodelle mit stabilen Zahlungsströmen und geringerer Verschuldung stehen damit relativ besser da als Unternehmen, deren Kapitalbedarf über Fremdfinanzierung gedeckt wird.
## Fazit
Wir sehen in der aktuellen Bewegung weniger einen fundamentalen Bruch als eine Neubewertung der Finanzierungskosten im KI-Sektor. Solange der breite Markt nur moderat nachgibt und die Standardwerte zulegen, spricht wenig für eine marktbreite Krise. Entscheidend dürfte nun sein, ob die Zinsen am langen Ende weiter anziehen, denn dann hielte der Druck auf hoch bewertete Technologiewerte an.
Für bestehende Technologiepositionen könnte es sinnvoll sein, die Nerven zu behalten, statt in die Schwäche hinein zu verkaufen. Wer neu einsteigen möchte, könnte die Entwicklung der Kapitalmarktzinsen zunächst von der Seitenlinie aus beobachten. Das Risiko bleibt, dass sich der Rückschlag bei weiter steigenden Renditen ausweitet und auch den breiten Markt erfasst.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [LVMH-Aktie: Ist sie mit 388 € jetzt ein Schnäppchen?](https://www.sharedeals.de/kompakt/lvmh-aktie-ist-sie-mit-388-e-jetzt-ein-schnaeppchen/)
**Published:** Oktober 15, 2026
**Author:** Matthias Abresch
**Content:**
Die LVMH-Aktie hat seit Jahresbeginn mehr als 40% verloren. Nach den Umsatzzahlen zum dritten Quartal vom Montag haben UBS und JPMorgan ihre Kursziele fast gleich stark gesenkt, auf 510 € beziehungsweise 500 €. Bei der Empfehlung kommen die beiden Häuser trotzdem zu unterschiedlichen Ergebnissen. Damit stellt sich die Frage: Welche Sicht auf den Luxuskonzern ist für Anleger überzeugender?
## China bremst Louis Vuitton
Am Montag nach Börsenschluss meldete LVMH für das dritte Quartal einen Umsatz von 18,5 Milliarden €. Das entspricht einem organischen Wachstum von 1%. Damit lag der Konzern unter den durchschnittlichen Erwartungen der Analysten. Die Schwäche kommt aus der Sparte Mode und Lederwaren mit Louis Vuitton und Dior, die fast die Hälfte zum Konzernumsatz beiträgt. Dort ging der organische Umsatz um 5% zurück, erwartet worden war nur ein Minus von 1,8%.
Der wichtigste Grund ist China. Dort sanken die Verkäufe zweistellig. Viele chinesische Kunden hatten Louis Vuitton im Juli und August boykottiert. Auslöser war ein gewonnener Markenrechtsstreit gegen den chinesischen Teehersteller Molly Tea. Finanzvorständin Cecile Cabanis sagte, die Folgen ließen sich nur schwer beziffern. Zumindest zu Beginn des Quartals habe der Boykott Louis Vuitton aber geschadet.
Nach Einschätzung von RBC schnitten dagegen die Sparten Weine und Spirituosen sowie Selektiver Einzelhandel überraschend gut ab. Über die ersten neun Monate summierten sich die Erlöse auf 57,1 Milliarden €. Berichtet ging der Umsatz damit um 2% zurück, organisch stieg er um 2%.
An der Börse in Paris gab die Aktie am Dienstag um 1,5% auf 378,65 € nach. Am Mittwoch erholte sie sich etwas und stand im Tagesverlauf mit einem Plus von +1,0% bei 388,00 €. Zum Ziel der UBS fehlen damit noch gut 30%.
## Ähnliche Senkung, anderes Urteil
UBS-Analystin Zuzanna Pusz senkte das Kursziel von 525 € auf 510 €, bleibt aber bei „Buy“. Nach ihrer Einschätzung war die Schwäche erwartet worden. Pusz senkte trotzdem ihre Gewinnschätzungen. Sie geht davon aus, dass sich die Margen bis 2030 nur auf das Niveau vor der Corona-Krise erholen. Kurzfristig sieht sie kaum Kurstreiber. Wegen der sehr gedrückten Stimmung, der niedrigeren Erwartungen und der günstigen Bewertung hält sie das Chance-Risiko-Verhältnis aber für überzeugend. Schon am 5. Oktober hatte UBS das Ziel von 645 € auf 525 € gesenkt.
Bei JPMorgan senkte Analystin Chiara Battistini das Kursziel von 525 € auf 500 € und blieb bei „Neutral“. Die Umsatzzahlen entsprachen nach ihrer Einschätzung weitgehend den Erwartungen. Beide Häuser hatten die Schwäche also schon eingerechnet. Unterschiedlich ist vor allem, wie viel Geduld sie bei LVMH für gerechtfertigt halten. Die übrigen Analysten sind ebenfalls uneins: Die Kursziele reichen von 415 € bis 590 €. Die Deutsche Bank bleibt mit 590 € bei „Buy“, die DZ Bank sieht den fairen Wert bei 470 € und rät zum Kauf. RBC bleibt mit 475 € bei „Sector Perform“.
## Abschlag zur Konkurrenz
Für 2026 liegt das erwartete KGV bei rund 17,4, für 2027 bei rund 15,9. Die Dividendenrendite beträgt etwa 3,4%, der Börsenwert rund 189 Milliarden €. Im Vergleich zum Median vergleichbarer Luxuswerte wird LVMH mit einem Abschlag von etwa 30% bewertet. Für den weltgrößten Luxuskonzern ist das ein vergleichsweise niedriges Niveau.
## Fazit
Aus meiner Sicht passt das neutrale Urteil von JPMorgan derzeit besser zur Lage. Das Argument der UBS über die Bewertung überzeugt mich auf längere Sicht. Bei fallenden Umsätzen im wichtigsten Geschäftsbereich fehlt dem Kurs aber ein Anlass, um wieder zu steigen. Günstig ist die Aktie nur, wenn der Gewinn wieder wächst, und genau das bremst die Margenannahme der UBS. Die niedrige Bewertung bietet kaum Schutz, wenn die Gewinnschätzungen weiter sinken. Hinzu kommen der Krieg im Nahen Osten und die Sorgen vieler Verbraucher über die Lebenshaltungskosten, die die ganze Branche belasten.
Entscheidend wird nun sein, ob der Boykott in China ein einmaliger Effekt im Sommer war. Ebenso wichtig ist, ob Mode und Lederwaren im vierten Quartal wieder zulegen. Für bestehende Aktionäre könnte es sinnvoll sein, die Aktie zu halten. Ein großer Teil der schlechten Nachrichten dürfte nach dem Kursrutsch seit Jahresbeginn bereits eingepreist sein. Ein Nachkauf oder Neueinstieg könnte erst interessant werden, wenn die Sparte mit Louis Vuitton und Dior wieder organisch wächst. Bis dahin ist die günstige Bewertung für mich allein kein ausreichender Grund zum Kauf.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Rheinmetall-Aktie +2,6%: Ist der Boden jetzt gefunden?](https://www.sharedeals.de/kompakt/rheinmetall-aktie-26-ist-der-boden-jetzt-gefunden/)
**Published:** Oktober 15, 2026
**Author:** Matthias Abresch
**Content:**
Die Rheinmetall-Aktie hat sich am Mittwoch spürbar erholt. Mit einem Plus von +2,58% schloss das Papier bei 979,10 €, am Dienstag war es noch bei 953,50 € aus dem Handel gegangen. Damit liegt die Marke von 1.000 € wieder in Reichweite. Seit Jahresbeginn steht trotzdem noch ein Minus von -37,56% zu Buche. Hat die Aktie ihren Boden gefunden, oder ist das nur eine kurze Pause im Abwärtstrend?
## Der Abwärtstrend bleibt intakt
Wie tief die Aktie gefallen ist, zeigt der Blick auf die vergangenen zwölf Monate. Das Hoch lag am 19. Januar 2026 bei 1.922 €, das Tief am 7. Oktober 2026 bei 928,20 €. Zum Dreijahreshoch fehlen mehr als 52%, und die 200-Tage-Linie liegt deutlich über dem aktuellen Kurs. Solange das so bleibt, gilt der übergeordnete Abwärtstrend weiter.
Es gibt erste technische Anzeichen für eine Entspannung. RSI und Stochastic RSI haben ihre Signallinien von unten nach oben gekreuzt. Das deutet darauf hin, dass der Verkaufsdruck nachlässt. Für eine belastbare Bodenbildung reicht das allein aber nicht. Dafür müsste die Aktie aus meiner Sicht zuerst das Oktobertief halten und die Marke von 1.000 € zurückerobern.
## Berenberg zweifelt am Wachstum
Zusätzliche Skepsis brachte zuletzt eine Herabstufung. Die Privatbank Berenberg stufte Rheinmetall am 9. Oktober von "Buy" auf "Hold" ab und senkte das Kursziel von 1.600 auf 1.020 €. Analyst George McWhirter begründet das mit unsicheren Wachstumsaussichten auf mittlere Sicht. Der Konzern brauche zusätzliche Aufträge, um auch nach 2030 weiter zu wachsen.
Diese Frage halte ich für den wunden Punkt. Für das laufende Jahr erwartet Rheinmetall einen Umsatz von 13,7 bis 14,2 Milliarden € und eine operative Marge von rund 19%. Die Zweifel betreffen also vor allem die Zeit nach 2030. Davon hängt ab, welche Bewertung der Markt dem Konzern zugesteht. Finanziell hat sich Rheinmetall zuletzt mehr Spielraum verschafft und seine Kreditlinie auf 1,5 Milliarden € verdoppelt.
## Die meisten Analysten bleiben optimistisch
Mit seiner Skepsis ist Berenberg in der Minderheit. Von 21 Analysten, die die Aktie beobachten, empfiehlt die Mehrheit den Kauf. Das durchschnittliche Kursziel lag am 11. Oktober bei 1.580,33 €. Gemessen am Schlusskurs vom Mittwoch wären das gut 61% Kurspotenzial. RBC bestätigte am 9. Oktober vor den Quartalszahlen sein "Outperform"-Votum mit einem Ziel von 1.600 €.
## Günstiger, aber kein Schnäppchen
Bei einem Kurs um 980 € liegt das KGV auf Basis der Gewinnschätzungen für 2026 bei 26,4. Für 2027 sinkt es auf 18,0, für 2028 auf 13,1. Nach dem Kursrutsch ist die Aktie also deutlich günstiger geworden. Wer heute kauft, zahlt aber weiterhin für einen kräftigen Gewinnanstieg in den nächsten Jahren. Ohne neue Großaufträge kommt genau dieser Wachstumspfad unter Druck. Zum 30. Juni 2026 lag die Nettofinanzverschuldung bei 2.722 Millionen €, die Eigenkapitalquote bei 28,0%. Das ist solide, bietet aber keinen besonders großen Puffer.
## Fazit
Einen Boden sehe ich in der Erholung vom Mittwoch noch nicht. Die technischen Signale sind ein erster Hinweis, doch das Gesamtbild bestimmt weiter der Abwärtstrend. Die Kursziele zeigen, wie viel die Analysten dem Konzern grundsätzlich zutrauen. Kurzfristig wiegt die Frage nach dem Wachstum nach 2030 für mich aber schwerer.
Entscheidend wird, ob Rheinmetall am 5. November mit den Zahlen zum dritten Quartal überzeugt und neue Großaufträge vorweisen kann. Ein Einstieg könnte wieder interessant werden, wenn die Aktie die Marke von 1.000 € dauerhaft zurückerobert und das Oktobertief hält. Bis dahin könnten Anleger die Entwicklung von der Seitenlinie aus beobachten. Für bestehende Aktionäre spräche die Bewertung auf Sicht von 2027 aus meiner Sicht eher für Halten als für einen Verkauf nach dem Kursrutsch.
**Kurz-Kategorien:** Aktienmeldungen
---
### [ASML-Aktie: Sind jetzt sogar 2.400 € drin?](https://www.sharedeals.de/kompakt/asml-aktie-sind-jetzt-sogar-2-400-e-drin/)
**Published:** Oktober 15, 2026
**Author:** Redaktion | Börse
**Content:**
Die UBS traut der ASML-Aktie mehr zu und hebt ihr Kursziel von 2350 € auf 2400 € an. Auslöser sind die Zahlen zum dritten Quartal, nach denen Analyst Francois-Xavier Bouvignies seine Gewinnschätzungen für 2027 und 2028 um 9% beziehungsweise 10% nach oben genommen hat. Damit stellt sich die Frage: Trägt der Auftragsbestand die optimistischen Erwartungen wirklich?
## Der Auftragsbestand überrascht
Kern der Argumentation ist das Orderbuch. Bouvignies schätzt den Auftragsbestand des Halbleiterindustrie-Ausrüsters auf 55 Milliarden €. Das liegt rund 20% über dem, was der Marktkonsens bislang unterstellt hat. Eine solche Differenz wiegt schwer bei einem Unternehmen, das seine Umsätze über mehrjährige Lieferzyklen realisiert.
## Gewinnerwartungen für 2027
Die angehobenen Schätzungen für 2027 und 2028 zeigen, wo die UBS den eigentlichen Hebel sieht: in der Umsetzung des bestehenden Auftragsvolumens in den Folgejahren. Erhöhungen von 9% und 10% bei den Ergebnisprognosen sind für einen Wert dieser Größenordnung deutlich und erklären die Anhebung des Kursziels. Die Einstufung bleibt bei "Buy".
Dass sich die Prognoseanhebung auf berichtete Quartalszahlen stützt, verleiht ihr zusätzliches Gewicht. Ein Auftragsbestand dieser Höhe verschafft Planungssicherheit bei Kapazitäten und Kosten, was sich mittelfristig in stabileren Margen niederschlagen könnte. Gleichzeitig bleibt die Abhängigkeit von den Investitionszyklen der großen Chiphersteller bestehen, und die Auslieferung über mehrere Jahre bedeutet, dass sich Verschiebungen im Markt erst mit Verzögerung bemerkbar machen.
## Fazit
Aus unserer Sicht ist die Kurszielanhebung um 50 € weniger aussagekräftig als die Begründung dahinter. Das deutlich über den Erwartungen liegende Orderbuch ist ein belastbares Argument für die kommenden Geschäftsjahre, und die UBS zieht daraus mit ihrem "Buy"-Votum die entsprechende Konsequenz. Entscheidend wird nun sein, ob ASML dieses Volumen ohne Stornierungen oder Verschiebungen abarbeiten kann, denn ein Auftragsbestand bleibt eine Absichtserklärung der Kunden und keine Garantie. Für bestehende Anleger könnte es sinnvoll sein, die Position zu halten, solange die Auftragslage trägt. Wer noch nicht investiert ist, könnte angesichts der bereits hohen Erwartungen auf eine ruhigere Marktphase warten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Drägerwerk-Aktie -15%: Ist der Kurssturz jetzt eine Chance?](https://www.sharedeals.de/kompakt/draegerwerk-aktie-15-ist-der-kurssturz-jetzt-eine-chance/)
**Published:** Oktober 15, 2026
**Author:** Redaktion | Börse
**Content:**
Die Drägerwerk-Vorzüge stehen am heutigen Donnerstag massiv unter Druck. Gegen Mittag verlieren sie fast 15% auf knapp unter 100 € und sind damit das Schlusslicht im SDax. Ausgelöst hat den Rutsch die Vorlage vorläufiger Quartalszahlen. Damit stellt sich die Frage: Ist das der Beginn einer größeren Korrektur oder nur eine Verschnaufpause nach einem starken Börsenjahr?
## Zollrückerstattung schönt das Ergebnis
Der Lübecker Anbieter von Medizin- und Sicherheitstechnik verdiente im dritten Quartal weniger, obwohl hohe Zollrückerstattungen in die Bücher flossen. Das Umsatzwachstum fiel geringer aus, während die Kosten überdurchschnittlich stiegen. Ein Händler kritisierte, der Einmaleffekt aus der Zollrückerstattung lasse das Ergebnis besser erscheinen, als es tatsächlich ausfalle. Bereinigt um diesen Posten habe das operative Ergebnis deutlich unter den Erwartungen gelegen.
Für die Beurteilung der operativen Qualität ist genau dieser Punkt entscheidend. Ein Zollrückfluss ist ein einmaliger Posten, der die laufende Ertragskraft unberührt lässt. Dass das Ergebnis trotz dieser Hilfe rückläufig war, verweist auf eine Kostenbasis, die schneller wächst als der Umsatz. Darauf reagiert der Markt mit einem Abschlag.
## MWB Research bleibt zuversichtlich
An der Jahresprognose hält Drägerwerk fest, was den Kurs allerdings nicht stützen konnte. Analyst Harald Hof von MWB Research stellte klar, dass die Jahresziele weiterhin in Reichweite seien, auch wenn das operative Ergebnis im dritten Quartal enttäuscht habe und das Unternehmen nun wohl eine strengere Kostenkontrolle brauche. Seine Gewinnschätzungen für 2026 senkte Hof, die mittelfristigen Annahmen beließ er unverändert.
Zur Begründung verweist Hof darauf, dass Drägerwerk in der Vergangenheit bis zu 60% des jährlichen operativen Gewinns im Schlussquartal erwirtschaftet hat. Das gewinnseitig schwache dritte Quartal wertet er eher als kurzfristigen Rücksetzer denn als Hinweis auf fundamental veränderte mittelfristige Perspektiven. Für Aktionäre verlagert sich damit das Gewicht des Geschäftsjahres auf die kommenden Monate.
## Charttechnik fängt den Kurs
Trotz des Einbruchs steht seit Jahresanfang noch ein Plus von +44% zu Buche. Die Aktie ist in diesem Jahr bereits gut gelaufen, sodass die Verluste am Donnerstag teils mit Gewinnmitnahmen zu erklären sein dürften. Die seit Anfang Juli aufgelaufenen Kursgewinne sind inzwischen um rund 62% korrigiert, ein in der Chart-Analyse als Fibonacci-Retracement bezeichnetes Niveau. Dort scheint sich der Kurs nun etwas zu fangen, zurück auf dem Stand von Ende Juli.
## Fazit
Wir werten die Reaktion weniger als Signal für einen fundamentalen Bruch, eher als Quittung für eine hoch gelaufene Aktie, die operativ enttäuscht hat. Entscheidend wird, ob das traditionell starke Schlussquartal liefert, denn daran hängt die bestätigte Prognose. Misslingt das, dürfte der Markt die Jahresziele schnell infrage stellen, zumal die Kostenseite schon im abgelaufenen Quartal aus dem Ruder lief. Solange sich der Kurs im Bereich um 100 € stabilisiert, könnte es für bestehende Anleger sinnvoll sein, die Position zu halten und die Zahlen zum Gesamtjahr abzuwarten. Für einen Neueinstieg würden wir dagegen Zurückhaltung bevorzugen, denn nach der starken Jahresentwicklung ist die Aktie trotz des Rückschlags kein Nachzügler, und ein zweites schwaches Quartal in Folge wäre nur schwer zu verdauen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [CoreWeave-Aktie -15,5%: Wird der Schuldenberg zur Gefahr?](https://www.sharedeals.de/kompakt/coreweave-aktie-155-wird-der-schuldenberg-zur-gefahr/)
**Published:** Oktober 15, 2026
**Author:** Redaktion | Börse
**Content:**
Der Ausverkauf bei Halbleiteraktien hat am heutigen Donnerstag Asien erfasst: In Seoul verloren die Papiere von SK Hynix fast 12%, jene von Samsung fast 11%. Ausgelöst hatten die Bewegung überraschend hohe US-Inflationsdaten vom Vortag, die die Furcht vor höheren Zinsen neu entfacht haben. Damit stellt sich die Frage: Handelt es sich um eine Korrektur in einem intakten KI-Zyklus oder um den Beginn einer grundlegenden Neubewertung des Sektors?
## Die Zinsangst trifft Technologie
Höhere Zinsen belasten Technologiewerte gleich mehrfach. Besonders betroffen sind stark finanzierungsabhängige Unternehmen, da sich der schuldenfinanzierte Ausbau von Infrastruktur verteuert. Hinzu kommt die Abkühlung der wirtschaftlichen Aktivität durch eine straffere Geldpolitik, die konjunktursensible Tech-Konzerne überdurchschnittlich trifft. Die Verkaufswelle begann am Vortag an der Nasdaq und setzte sich am Donnerstag in Asien fort, wo neben dem schwankungsanfälligen koreanischen Kospi auch der japanische Nikkei kräftig nachgab.
## CoreWeave als Warnsignal
Den deutlichsten Hinweis auf die Finanzierungsrisiken lieferte CoreWeave. Die Aktie des Anbieters von KI-Cloud-Computing-Diensten stürzte am Vortag um 15,5% ab, nachdem die Anleihen des Unternehmens auf ein Niveau abgesackt waren, das üblicherweise auf finanzielle Schwierigkeiten hindeutet. Genau hier liegt der wunde Punkt des aktuellen KI-Booms: Ein erheblicher Teil des Rechenzentrumsausbaus läuft über Fremdkapital, und steigende Zinsen verschärfen dieses Risiko zusätzlich.
Analyst Gil Luria von D.A. Davidson äußerte sich skeptisch zu diesem Modell. Kredite zu sehr hohen Zinssätzen für Rechenzentren, die außerhalb der Hyperscaler zunehmend zur Massenware würden, könnten sich seiner Einschätzung nach als schlechte Investition erweisen. Je mehr Fremdkapital in den Bau fließe, desto mehr Risiko gelange in das System. Thomas Altmann vom Vermögensverwalter QC Partners spricht von der zweiten Welle der KI-Sorgen am Aktienmarkt. Klassische Gewinnmitnahmen sieht er darin nicht, vielmehr echte Sorgen vor einer massiven Korrektur.
## Europa zieht mit nach unten
Auch europäische Profiteure des Rechenzentrumsbooms geraten unter Druck. Siemens Energy als Lieferant von Energietechnik hatte am Vortag bereits mehr als 5% verloren und das Dax-Ende belegt. Vorbörslich auf Tradegate gaben die Titel im Vergleich zum Xetra-Schluss weitere 2,1% nach. Die Halbleiterwerte Infineon, Suss Microtec und Aixtron sanken vorbörslich ebenfalls deutlich.
## TSMC liefert Gegenargumente
Operativ bestätigt sich die Panik bislang nicht. TSMC meldete für das September-Quartal einen besser als erwartet ausgefallenen Gewinn und setzte das rasante Wachstum fort. Der taiwanische Konzern bestätigte zudem sein Investitionsziel für 2026 von bis zu 64 Milliarden US$. Für die gesamte Zulieferkette ist dieser Punkt zentral, denn die Investitionsbudgets der größten Auftragsfertiger bestimmen die Auftragslage von Ausrüstern und Energietechnikanbietern.
## Fazit
Für uns bleibt der Widerspruch zwischen Fundamentaldaten und Kursreaktion entscheidend: Während TSMC Wachstum und ein bestätigtes Milliardenbudget liefert, preist der Markt bereits ein Szenario ein, in dem teures Fremdkapital einen Teil des Rechenzentrumsausbaus unrentabel macht. Diese Sorge halten wir für nachvollziehbar, denn der Fall CoreWeave zeigt, wie schnell der Anleihemarkt die Finanzierungsfrage neu bewertet. Zugleich unterscheidet sich die Lage von Unternehmen mit solider Bilanz und eigenfinanzierten Investitionen deutlich von hoch verschuldeten Betreibern.
Entscheidend wird nun sein, ob die Zinserwartungen nach den US-Inflationsdaten weiter nach oben wandern. Solange das der Fall ist, könnte der Druck auf die gesamte Halbleiter- und Energietechnikkette anhalten, unabhängig von den operativen Zahlen. Für bestehende Anleger mit qualitativ starken Werten könnte es sinnvoll sein, die Positionen zu halten und die hohe Schwankungsbreite auszusitzen. Ein Nachkauf könnte erst interessant werden, wenn sich die Zinsseite beruhigt und die Anleihekurse der KI-Infrastrukturfinanzierer wieder Normalität signalisieren. Bei stark fremdfinanzierten Anbietern könnte es dagegen ratsam sein, die Entwicklung vorerst von der Seitenlinie aus zu beobachten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Flatexdegiro-Aktie +5%: Ist der Abwärtstrend jetzt gebrochen?](https://www.sharedeals.de/kompakt/flatexdegiro-aktie-5-ist-der-abwaertstrend-jetzt-gebrochen/)
**Published:** Oktober 15, 2026
**Author:** Redaktion | Börse
**Content:**
Die Aktie von Flatexdegiro legt am Donnerstag rund 5% auf 25,44 € zu und führt damit den MDax an. Vorausgegangen war ein Kurseinbruch von mehr als einem Drittel seit Anfang September. Auslöser der Erholung ist ein neues Aktienrückkaufprogramm. Reicht das aus, um den Abwärtstrend tatsächlich zu beenden?
## Der Rückkauf stützt
Der Onlinebroker hat angekündigt, erneut eigene Aktien zurückkaufen zu wollen. Durch einen solchen Rückkauf verringert sich die Zahl der ausstehenden Anteile, womit der Gewinn je Aktie rechnerisch steigt. Entsprechend gilt das Instrument als Mittel zur Kurspflege, und genau so hat der Markt am Donnerstag reagiert.
Der Börsenwert von Flatexdegiro liegt derzeit bei knapp 2,8 Milliarden €. Ein Rückkaufprogramm bindet Liquidität, die dem Unternehmen anderweitig nicht mehr zur Verfügung steht. Für Aktionäre ist das vor allem dann vorteilhaft, wenn das Management die eigene Aktie für unterbewertet hält und das operative Geschäft die Mittel nicht dringender benötigt.
## Wachstumssorgen und Führungsstreit
Der Kursverfall kam nicht aus dem Nichts. Seit dem Rekordhoch von etwas mehr als 43 US$ Anfang Februar hat die Aktie um mehr als 40% nachgegeben. Als Gründe gelten Sorgen über die Wachstumsdynamik sowie Streitigkeiten in der Unternehmensführung. Beides betrifft den Kern des Investment-Cases, denn ein Broker lebt von Kundenwachstum und Handelsaktivität, und eine zerstrittene Führungsebene erschwert die verlässliche Umsetzung der Strategie.
Hinzu kommt die Aktionärsstruktur. Größter Anteilseigner ist Firmengründer Bernd Förtsch, der nach Unternehmensangaben zwischen 15 und 20% der Anteile hält. Ein Ankeraktionär dieser Größe kann Stabilität geben, verschafft einzelnen Personen in Konfliktsituationen aber auch erhebliches Gewicht.
## Fazit
Wir sehen in dem Rückkauf ein Signal, das kurzfristig stützt, die eigentlichen Belastungsfaktoren jedoch nicht aus der Welt schafft. Entscheidend wird sein, ob Flatexdegiro die Zweifel an der Wachstumsdynamik mit Zahlen entkräften und den Führungsstreit beilegen kann. Bis dahin bleibt die Erholung aus unserer Sicht eine Gegenbewegung innerhalb eines intakten Abwärtstrends. Für bestehende Anleger könnte es sinnvoll sein, die Position zu halten und die weitere Entwicklung abzuwarten. Ein Neueinstieg könnte erst dann interessant werden, wenn sich der Kurs oberhalb der jüngsten Abwärtsbewegung stabilisiert und die Führungsfrage geklärt ist.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Ericsson-Aktie +8,7%: Wie weit trägt der Kurssprung noch?](https://www.sharedeals.de/kompakt/ericsson-aktie-87-wie-weit-traegt-der-kurssprung-noch/)
**Published:** Oktober 15, 2026
**Author:** Redaktion | Börse
**Content:**
Die Ericsson-Aktie legt am heutigen Donnerstag im frühen Handel +8,7% zu und beendet damit die lustlose Seitwärtsbewegung, die seit Mitte Juli angehalten hatte. Bis zum bisherigen Jahreshoch fehlen dennoch rund 25%. Damit stellt sich die Frage: Tragen die neuen Quartalszahlen eine Fortsetzung dieser Bewegung?
## Japan und Indien liefern
Auslöser des Kurssprungs sind die jüngsten Quartalszahlen des schwedischen Telekomausrüsters. Bernstein Research verweist auf Umsätze und Gewinne, die deutlich über den Erwartungen lagen. Als Treiber macht das Analysehaus vor allem das Netzwerk-Geschäft in Japan und Indien aus.
JPMorgan hebt zusätzlich die günstigen Folgen der laufenden Kostenoptimierung hervor. Für die Margenentwicklung ist das ein wichtiger Hebel, weil Einsparungen auf der Kostenseite auch dann wirken, wenn sich das Umsatzwachstum in einzelnen Regionen wieder abschwächt. Zusammen mit der Nachfrage aus Asien erklärt das die deutliche Reaktion am Markt.
## Nokia gibt nach
Die Kursbewegung ging zu Lasten des finnischen Wettbewerbers Nokia, dessen Aktie 5,4% verlor. Jefferies hebt zudem hervor, dass die geringe Abhängigkeit von Künstlicher Intelligenz den Wert im aktuellen Umfeld robuster mache.
Dieses Argument hat zwei Seiten. In Phasen, in denen KI-Fantasie die Kurse treibt, bleibt Ericsson außen vor. Gerät der Technologiesektor dagegen unter Druck, wirkt ein Geschäft, das von klassischer Mobilfunkinfrastruktur lebt, als Stabilisator.
## Fazit
Für uns ist der Kurssprung operativ unterlegt und nicht allein von Stimmung getragen, denn über den Erwartungen liegende Umsätze und Gewinne treffen auf einen sichtbaren Kostenhebel. Entscheidend wird nun sein, ob die Dynamik aus Japan und Indien über das einzelne Quartal hinaus trägt, denn Netzausbauzyklen verlaufen in Wellen und können ebenso schnell abflauen. Der Abstand zum Jahreshoch lässt nach oben weiterhin Luft, zugleich ist ein Teil der guten Nachricht nach dem heutigen Tagesplus bereits bezahlt. Für bestehende Anleger könnte es sinnvoll sein, die Aktie zu halten und die nächsten Quartalszahlen als Bestätigung abzuwarten. Wer noch nicht investiert ist, könnte einen ruhigeren Kursverlauf nach der ersten Euphorie abwarten, statt in den Sprung hinein zu kaufen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [US-Inflation 3,7%: Erhöht die Fed jetzt doch die Zinsen?](https://www.sharedeals.de/kompakt/us-inflation-37-erhoeht-die-fed-jetzt-doch-die-zinsen/)
**Published:** Oktober 14, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die US-Inflation hat sich im September stärker beschleunigt als erwartet: Die Verbraucherpreise legten im Jahresvergleich um 3,7% zu, nach 3,4% im August. Analysten hatten im Schnitt nur mit 3,6% gerechnet. Der Euro fiel am Mittwoch bis auf 1,1115 US$ und damit auf den tiefsten Stand seit Mai 2025. Damit stellt sich die Frage: Welche Folgen hat der neue Preisschub für Zinsen und Anleger?
## Energie treibt die Preise
Der Anstieg geht vor allem auf Energie zurück. Für Energie mussten die US-Verbraucher im September 20,4% mehr zahlen als ein Jahr zuvor, bei Kraftstoffen lag das Plus bei rund 34%. Noch deutlicher fiel der Sprung beim Heizöl aus, das sich im Jahresvergleich um rund 74% verteuerte. Im Monatsvergleich meldete das Arbeitsministerium einen Preisanstieg um 0,6%.
Damit rückt die Teuerung wieder in Richtung des höchsten Standes seit über drei Jahren, der im Mai infolge des Iran-Kriegs bei 4,2% gelegen hatte. Auch die Kernrate ohne Energie und Lebensmittel zog an, von 2,4% im August auf 2,6%. Das Inflationsziel der Fed von zwei Prozent bleibt damit außer Reichweite.
## Der Zinsdruck wächst
Für die Notenbank erhöht das den Handlungsdruck. Am Devisenmarkt nahm die Spekulation auf eine weitere Zinserhöhung zu, was dem US-Dollar Auftrieb gab und den Euro unter Druck setzte. Die Renditen von US-Anleihen stiegen deutlich an. Analyst Dirk Chlench von der Landesbank Baden-Württemberg verweist auf den erneuten Anstieg der Zapfsäulenpreise im bisherigen Oktoberverlauf und erwartet, dass die US-Inflation in den kommenden Monaten wieder auf eine Jahresrate von über vier Prozent zusteuert.
Eine zweite Lesart kommt von Thomas Gitzel, Chefvolkswirt der VP Bank. Er sieht trotz der gestiegenen Kerninflation keine klaren Hinweise auf Zweitrundeneffekte, also ein Übergreifen der hohen Energiepreise auf andere Wirtschaftsbereiche. Die Fed werde gerade deshalb bei ihrem weiteren Zinspfad vorsichtige Worte wählen.
## Fazit
Aus unserer Sicht ist die Lage weniger alarmierend, als die Schlagzeile zur Jahresrate nahelegt. Der Preisschub kommt ganz überwiegend aus der Energiekomponente, und die Kernrate deutet bislang nicht auf eine breite Preisspirale hin. Entscheidend wird sein, ob sich die höheren Energiekosten in den kommenden Monaten in die Kernrate fressen. Solange das ausbleibt, dürfte die Fed eher abwartend agieren, statt den Zinspfad spürbar zu verschärfen. Das Hauptrisiko sehen wir in einem weiteren Ölpreisanstieg, der die von Chlench skizzierte Vier-Prozent-Marke realistisch machen und die Renditen zusätzlich treiben würde. Steigende Renditen belasten erfahrungsgemäß vor allem hoch bewertete, zinssensible Titel, während der feste US-Dollar europäische Exporteure mit starkem US-Geschäft bei der Umrechnung begünstigt. Für Anleger könnte es daher sinnvoll sein, zinssensible Positionen vorerst nicht auszubauen und die nächsten Inflationsdaten abzuwarten, bevor größere Umschichtungen erfolgen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [PNE-Aktie -18%: Jetzt Chance oder fallendes Messer?](https://www.sharedeals.de/kompakt/pne-aktie-18-jetzt-chance-oder-fallendes-messer/)
**Published:** Oktober 14, 2026
**Author:** Redaktion | Börse
**Content:**
Die PNE-Aktie bricht am heutigen Mittwoch um 18,3% auf 5,80 € ein und fällt damit auf den tiefsten Stand seit sechs Jahren. Auslöser ist eine Kappung der Jahresergebnisziele, die den Windparkentwickler ans Ende des SDax befördert. Seit dem Jahreswechsel steht ein Minus von rund 43% zu Buche. Damit stellt sich die Frage: Handelt es sich um eine übertriebene Reaktion oder um den Beginn eines handfesten Finanzierungsproblems?
## Projekte verschieben sich
PNE erwartet für das laufende Jahr deutlich weniger Gewinn als bislang geplant. Als Gründe nennt das Unternehmen Verschiebungen einzelner Projekte, ein schwieriges Umfeld und sich verzögernde Verkäufe. Ergebnisbeiträge, die ursprünglich für 2026 vorgesehen waren, sollen nun teilweise erst 2027 anfallen. Zusätzlich will PNE einige Windparks behalten, die eigentlich für den Verkauf vorgesehen waren.
Für das Geschäftsmodell ist das ein doppelter Einschnitt. Projektverkäufe sind bei Entwicklern die zentrale Quelle für Erlöse und Gewinn. Verschieben sie sich, verschiebt sich das Ergebnis mit, und eingesetztes Kapital bleibt länger im Unternehmen, statt in neue Vorhaben zu fließen.
## Die Liquidität rückt vor
Philipp Kaiser vom Analysehaus MPCM sieht nun Liquidität und Refinanzierung im Vordergrund. Er verweist auf die per Ende Juni gesunkenen liquiden Mittel und auf die 2027 anstehenden Fälligkeiten. PNE selbst hatte Veräußerungen aus dem eigenen Erzeugungsportfolio als Möglichkeit zur Sicherung der Liquidität genannt.
Genau diese Option wird durch die Entscheidung eingeschränkt, die operativen Windparks im Bestand zu halten, merkt Kaiser an. Im Gegenzug bleiben die wiederkehrenden Erträge aus der Stromerzeugung erhalten. In seinem Bewertungsmodell unterstellt Kaiser die Rückzahlung der 2027er-Fälligkeit ohne Refinanzierung und kündigte an, seine Schätzungen für PNE zu überprüfen.
## Der zweite Absturz
Es ist bereits der zweite schwere Kurseinbruch in diesem Jahr. Vom Zwischentief bei 7,22 € Ende März war die Aktie im Sommer bis auf 11,86 € geklettert. Als sich vor rund zwei Monaten abzeichnete, dass sich die Suche nach einem neuen Eigentümer schwierig gestaltet, verlor das Papier binnen zwei Tagen ein Viertel an Wert und bewegte sich anschließend seitwärts.
## Fazit
Aus unserer Sicht trifft die Gewinnwarnung PNE an einer empfindlichen Stelle, weil sie mit der ungelösten Eigentümerfrage und den 2027er-Fälligkeiten zusammenfällt. Das Behalten der Windparks sichert laufende Stromerlöse, nimmt dem Unternehmen aber einen Hebel zur kurzfristigen Mittelbeschaffung. Entscheidend wird sein, ob PNE die verschobenen Projektverkäufe im kommenden Jahr realisiert und damit Mittel freisetzt, bevor die Anleihe fällig wird. Solange darüber keine Klarheit besteht, könnte es ratsam sein, von einem Einstieg abzusehen und die Entwicklung von der Seitenlinie aus zu beobachten. Für bestehende Anleger wäre das Erreichen belastbarer Finanzierungszusagen der Punkt, an dem sich die Lage neu bewerten ließe.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Kion-Aktie +3,9%: Ist die Gewinnwarnung schon eingepreist?](https://www.sharedeals.de/kompakt/kion-aktie-39-ist-die-gewinnwarnung-schon-eingepreist/)
**Published:** Oktober 14, 2026
**Author:** Redaktion | Börse
**Content:**
Die Kion-Aktie durchlief am Mittwoch ein Wechselbad: Zunächst brach der Kurs um 7% ein, am Ende stand ein Plus von +3,9% auf 36,63 €. Auslöser war eine gesenkte Jahresprognose samt Verschiebung der Mittelfristziele wegen schwacher Stapler-Nachfrage. Damit stellt sich die Frage: Haben Anleger die Warnung zu Recht abgehakt, oder ist der Rebound nur eine Momentaufnahme?
## Schwache Stapler-Nachfrage belastet
Kion hat den Ausblick für das laufende Jahr nach unten genommen und zugleich die mittelfristigen Ziele zeitlich gestreckt. Als Grund nennt der Konzern die träge Nachfrage im Staplergeschäft. Überraschend kam das nicht, denn das Unternehmen hatte bereits zuvor auf eine schleppende Geschäftsentwicklung hingewiesen.
Die Aktie hat diese Belastung in weiten Teilen vorweggenommen. 2026 hat sich der Kurs bereits nahezu halbiert. Dass der Markt die Hiobsbotschaft innerhalb eines Handelstages aus dem zweistelligen Minusbereich heraus ins Plus drehte, spricht für eine bereits sehr niedrige Erwartungshaltung.
## Branchenweite Schwäche sichtbar
Beim Wettbewerber Jungheinrich zeigte sich ein ähnliches Bild. Dessen Papiere folgten dem Kion-Muster fast eins zu eins, rutschten zunächst deutlich ab und drehten zuletzt auf ein Plus von +4,3%. Das deutet auf ein schwaches Nachfrageumfeld für Flurförderzeuge insgesamt hin und weniger auf hausgemachte Fehler.
## JPMorgan sieht Kaufgelegenheit
Analyst Akash Gupta von JPMorgan hatte die Gewinnwarnung nach den Vorabinformationen zum dritten Quartal bereits erwartet. Als eigentliche Überraschung wertet er, dass das bereinigte operative Ergebnis (Ebit) im dritten Quartal die Konsensprognose um 4% verfehlte. Für ihn ist das ein Hinweis darauf, dass das Quartal schlechter verlaufen ist, als Kion selbst unterstellt hatte.
Gleichwohl stuft Gupta die Bilanz des Konzerns als solide ein und erwartet keine nennenswerten Folgen für die Kreditwürdigkeit. Er sieht in dem Rücksetzer deshalb eine Kaufgelegenheit, vor allem für Anleger, die auf die Fundamentaldaten des Lagerhaus-Automatisierungsgeschäfts setzen und auf eine Erholung des ITS-Segments durch deutsche Konjunkturmaßnahmen hoffen.
## Fazit
Wir sehen bei Kion einen Wert, bei dem die schlechten Nachrichten weitgehend im Kurs stecken. Der Handelsverlauf am Mittwoch deutet darauf hin, dass Verkäufer nach der Kurshalbierung zunehmend fehlen. Risikobereite Anleger könnten einer Position auf diesem Niveau etwas abgewinnen, weil das verfehlte Ebit und die gestreckten Ziele kaum noch zusätzlichen Schaden anrichten dürften. Entscheidend wird sein, ob die Nachfrage im Staplergeschäft einen Boden findet und das ITS-Segment von den Konjunkturmaßnahmen in Deutschland tatsächlich profitiert. Solange dieser Nachweis aussteht, könnte es für vorsichtigere Anleger sinnvoll sein, die Entwicklung von der Seitenlinie aus zu verfolgen und erst bei sichtbarer Nachfrageerholung einzusteigen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Swiss Re-Aktie: Jetzt nur noch 110 Franken wert?](https://www.sharedeals.de/kompakt/swiss-re-aktie-jetzt-nur-noch-110-franken-wert/)
**Published:** Oktober 14, 2026
**Author:** Redaktion | Börse
**Content:**
Jefferies hat die Swiss-Re-Aktie am Dienstag von "Hold" auf "Underperform" heruntergenommen und das Kursziel von 130 auf 110 Franken gesenkt. Analyst Philip Kett begründet das mit sinkenden Preisen im Rückversicherungsgeschäft, deren Rückgang sich sogar noch beschleunigen dürfte. Damit stellt sich die Frage: Steht der Branche ein Abschwung bevor, den der Markt bislang unterschätzt?
## Die Preise geraten unter Druck
Kern der Abstufung ist der Preistrend im Rückversicherungsmarkt. Nach Einschätzung von Jefferies geraten die Preise zunehmend unter Druck, und der Analyst rechnet mit einer Beschleunigung dieser Entwicklung. Entscheidend für Anleger ist dabei die zweite Aussage aus der Neubewertung: Die Markterwartungen würden die negativen Folgen für die Einnahmen von Swiss Re deutlich unterschätzen.
Für ein Rückversicherungsgeschäft sind Preiszyklen der wichtigste Ergebnistreiber. Sinkende Prämienraten schlagen bei gleichbleibender Schadenlast unmittelbar auf die versicherungstechnische Marge durch, und das in der Regel über mehrere Erneuerungsrunden hinweg. Trifft die Prognose von Jefferies zu, wäre nicht nur ein einzelnes Quartal betroffen, sondern auch die Ertragsbasis der kommenden Jahre.
## Rückkäufe federn nur ab
Jefferies räumt ein, dass Aktienrückkäufe eine gewisse Unterstützung bieten. Entlastung auf der Kursseite ist aber etwas anderes als eine Verbesserung des operativen Geschäfts. Rückkäufe heben den Gewinn je Aktie an, ohne am Preisdruck im Kerngeschäft etwas zu ändern.
Schwerer wiegt aus unserer Sicht das zweite Argument des Analysten: Die im Vergleich zur Konkurrenz schwächere Erfolgsbilanz von Swiss Re dürfte zunehmend auf die Bewertung drücken. Dieser Nachteil sei in der derzeitigen Bewertung noch nicht ausreichend eingepreist. Das zielt auf den Bewertungsaufschlag, den der Markt dem Konzern bislang zugesteht, und genau dieser Aufschlag steht nach Lesart von Jefferies zur Disposition.
## Fazit
Wir sehen in der Abstufung mehr als eine Routineanpassung. Ein Kursziel von 110 Franken bei gleichzeitigem Verweis auf eine zu hohe Bewertung ist ein klares Signal, dass Jefferies das Chance-Risiko-Verhältnis auf dem aktuellen Niveau für unattraktiv hält. Entscheidend dürfte nun sein, ob sich der prognostizierte Preisverfall in den kommenden Erneuerungsrunden tatsächlich beschleunigt. Bleiben die Raten stabiler als von Jefferies unterstellt, verliert das Argument schnell an Gewicht. Für neue Positionen könnte es ratsam sein, zunächst abzuwarten, bis mehr Klarheit über den Preiszyklus herrscht. Wer die Aktie hält, könnte die nächsten Erneuerungsdaten abwarten, bevor über eine Reduzierung entschieden wird, denn das Urteil eines einzelnen Analysehauses ersetzt noch keine Trendwende im operativen Geschäft.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [ASML-Aktie +3%: Tragen die Zahlen die 600-Milliarden-Bewertung?](https://www.sharedeals.de/kompakt/asml-aktie-3-tragen-die-zahlen-die-600-milliarden-bewertung/)
**Published:** Oktober 14, 2026
**Author:** Redaktion | Börse
**Content:**
Die ASML-Aktie legte am Mittwoch im Vormittagshandel in Amsterdam gut 3% zu, nachdem der Chipausrüster seine Quartalszahlen vorgelegt hatte. Seit Jahresbeginn summiert sich das Plus damit auf rund 69%, und mit etwa 600 Milliarden € Börsenwert ist das Unternehmen die mit Abstand schwerste Aktie der Eurozone. Reicht die Nachfrage aus dem KI-Geschäft aus, um diese Bewertung weiter zu tragen?
## Kapazität wird knapp
Der Umsatz kletterte im dritten Quartal von 9,3 Milliarden € im Vorquartal auf knapp 11,7 Milliarden €. Die Bruttomarge verbesserte sich um 3,5 Prozentpunkte auf 57,5%, unter dem Strich blieben knapp fünf Milliarden € hängen nach fast drei Milliarden € im Quartal zuvor. Für das Schlussquartal stellt der Konzern Erlöse zwischen 14,2 und 15,2 Milliarden € bei einer Bruttomarge von rund 57% in Aussicht.
Schwerer als das abgelaufene Quartal wiegt die Aussage von Konzernchef Christophe Fouquet zur Kapazität. Das derzeit für 2027 und 2028 geplante Angebot werde die Kundennachfrage nach seiner Einschätzung nicht vollständig decken. ASML prüft deshalb, die Kapazität für 2028 über die bereits angekündigte Steigerung von 30% hinaus auszubauen. Einzelne Kunden hätten sogar Interesse signalisiert, bereits Bestellungen für 2029 und 2030 zu platzieren.
## Lange Vorlaufzeiten geben Sicherheit
Diese Signale haben Gewicht, weil zwischen Bestellung und Auslieferung der Lithografieanlagen mehr als ein Jahr vergeht. ASML ist weltweit der einzige Hersteller der hochentwickelten Maschinen, mit denen sich die Chips für das Training von KI-Modellen fertigen lassen. Die Zahlen des Konzerns liefern damit indirekt Aufschluss über die Investitionspläne von Chipherstellern wie TSMC, Samsung oder Intel.
Für das laufende Jahr erwartet das Management inzwischen bei Umsatz und Profitabilität jeweils das obere Ende seiner Spannen. 2026 sollen die Erlöse 44 bis 45 Milliarden € erreichen bei einer Bruttomarge von rund 56%. Zuvor hatte das untere Ende der Umsatzspanne noch bei 43 Milliarden € gelegen, die Margenprognose bei 54 bis 56%. Es ist bereits die mehrfache Anhebung der Ziele in diesem Jahr.
## Zweifel am KI-Boom bleiben
Die Analystenhäuser lesen die Zahlen unterschiedlich. Janardan Menon von Jefferies sieht das dritte Quartal weitgehend im Rahmen der Erwartungen und hatte die Kapazitätserhöhung bereits erwartet. Er rechnet damit, dass die Bewertungskennzahlen von ASML und der gesamten Branche zyklisch weiter sinken werden. JPMorgan dagegen bewertet die Zahlen und den Ausblick auf das vierte Quartal als besser als prognostiziert.
Ein praktisches Risiko liegt in der Abwicklung selbst. Investoren fragen, ob ASML die Aufträge in dieser Hochphase überhaupt bewältigen kann. Der Konzern verkürzt dafür die Durchlaufzeit zwischen Produktionsbeginn im Reinraum und Auslieferung und hat mit dem Bau eines zweiten Industriestandorts in den Niederlanden begonnen, dessen erste Phase 2029 fertig sein soll. Parallel hinterfragen Branchenvertreter zunehmend die Dauerhaftigkeit des KI-Booms, weshalb Chipwerte in dieser Woche erneut unter Druck standen.
## Fazit
Für uns bleibt ASML der Engpass der gesamten KI-Lieferkette, und genau das zeigt die Ansage, die Kapazität für 2028 nochmals aufstocken zu wollen. Anfragen für Liefertermine in den Jahren 2029 und 2030 sind ein stärkeres Signal als jede Quartalszahl. Allerdings hat die Aktie nach dem kräftigen Kursplus seit Jahresbeginn viel von dieser Zuversicht bereits vorweggenommen, und die von Jefferies erwartete zyklische Abwertung der Branche ist kein Randrisiko. Entscheidend dürfte sein, ob die Auftragsdynamik auch dann anhält, wenn die großen Chiphersteller ihre KI-Investitionen erstmals zurückfahren. Für bestehende Anleger könnte es sinnvoll sein, die Position zu halten, während ein Neueinstieg auf diesem Niveau aus unserer Sicht eher Geduld als Eile erfordert.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Lufthansa-Aktie: Macht teures Kerosin den Einstieg jetzt riskant?](https://www.sharedeals.de/kompakt/lufthansa-aktie-macht-teures-kerosin-den-einstieg-jetzt-riskant/)
**Published:** Oktober 14, 2026
**Author:** Redaktion | Börse
**Content:**
Die Lufthansa-Aktie gehört am heutigen Mittwoch zu den schwächsten Werten im MDax und verliert 1,5% auf 7,09 €. Damit nähert sich der Kurs den Zwischentiefs aus März und April und damit dem tiefsten Stand seit fast einem Jahr. Auslöser ist der kräftige Anstieg der Energiepreise, der die gesamte Branche trifft. Damit stellt sich die Frage: Wie stark belastet das teure Kerosin die Ertragslage der Airline tatsächlich?
## Der Ölpreis zieht an
Brent-Öl kostete am Mittwoch zeitweise mehr als 106 US$ je Fass. Die Kriege im Nahen Osten blockieren eine Entspannung am Ölmarkt und halten die Notierungen oben. Für Fluggesellschaften ist das besonders unangenehm, weil Treibstoff zu den größten Einzelposten der Kostenbasis zählt.
Noch deutlicher fällt die Bewegung bei den Kerosinpreisen in Europa aus. Diese sind seit Anfang Juli um mehr als 65% gestiegen. Eine Verteuerung in dieser Größenordnung lässt sich kurzfristig kaum über höhere Ticketpreise weitergeben, zumal die Nachfrage im europäischen Luftverkehr preissensibel reagiert.
## JPMorgan kürzt die Prognosen
JPMorgan-Analyst Harry Gowers sieht in den gestiegenen Kerosinpreisen Ertragsrisiken für die Fluggesellschaften im Jahr 2027. Er hat seine Prognosen für den operativen Gewinn der Airlines im kommenden Jahr im Schnitt um rund 25% gesenkt. Ein Abschlag dieser Größenordnung verschiebt die Ergebnisbasis, an der sich die Bewertung orientiert.
Gowers rechnet zudem mit weiteren Kürzungen der Flugkapazitäten, sollten die Treibstoffpreise auf hohem Niveau bleiben. Für Lufthansa hieße das weniger Angebot und damit tendenziell geringere Umsätze, auch wenn ein knapperes Sitzplatzangebot die Ticketpreise stützen könnte.
## Charttechnik unter Druck
Bei 7,09 € droht der Rutsch unter die Zwischentiefs vom März und April dieses Jahres. Fällt diese Zone, wäre der tiefste Kurs seit fast einem Jahr erreicht, und der Chart böte nach unten zunächst wenig Halt. Dass die Aktie am Mittwoch das Schlusslicht im MDax bildet, zeigt, wie direkt der Markt den Ölpreisanstieg auf die Fluggesellschaft überträgt.
## Fazit
Aus unserer Sicht ist die Lufthansa-Aktie derzeit vor allem eine Wette auf einen fallenden Ölpreis, und diese Wette hängt an geopolitischen Entwicklungen, die kein Management steuern kann. Die Prognosekürzung von JPMorgan für 2027 ist ein gewichtiges Argument gegen einen schnellen Einstieg, zumal offen bleibt, ob der Margendruck über die Preisseite ausgeglichen werden kann. Entscheidend wird nun sein, ob die genannte Unterstützungszone hält und ob sich die Lage am Ölmarkt beruhigt. Solange die Kerosinpreise auf dem erhöhten Niveau verharren, könnten Anleger die Entwicklung von der Seitenlinie aus beobachten. Für bestehende Aktionäre mit langem Anlagehorizont könnte es vertretbar sein, die Position zu halten, allerdings mit dem Risiko weiterer Kursverluste, falls die Kapazitätskürzungen tatsächlich kommen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Evotec-Aktie +7%: Beginnt nach dem 13-Jahres-Tief die Wende?](https://www.sharedeals.de/kompakt/evotec-aktie-7-beginnt-nach-dem-13-jahres-tief-die-wende/)
**Published:** Oktober 14, 2026
**Author:** Matthias Abresch
**Content:**
Nach dem Absturz auf ein 13-Jahres-Tief erholt sich die Evotec-Aktie am heutigen Mittwoch deutlich. Am Vormittag kostete das Papier 2,61 € und lag damit 7,05% über dem Xetra-Schluss vom Vortag. Noch am Dienstag war der Kurs bis auf 2,41 € gefallen. So tief stand die Aktie seit 13 Jahren nicht mehr. Auslöser der Erholung sind vorläufige Zahlen für Q1-Q3, die über den Erwartungen der Analysten liegen. Beginnt hier die Wende, oder ist das nur eine kurze Pause im Abwärtstrend?
## Zahlen schlagen den Konsens
Per Ad-hoc-Mitteilung meldete der Hamburger Wirkstoffentwickler am späten Dienstagabend Zahlen für Januar bis September. Der Konzernumsatz lag bei rund 465 Millionen €, das bereinigte EBITDA bei rund minus 42,8 Millionen €. Beide Werte waren besser als vom Markt erwartet. Evotec selbst erklärt den Vorsprung vor allem damit, wie sich die Konsensschätzungen über das Jahr verteilen. Am Geschäftsverlauf im Gesamtjahr habe sich strukturell nichts geändert. Die vollständigen Zahlen legt der SDAX-Konzern am 5. November 2026 vor.
Die Jahresprognose bleibt unverändert. Für 2026 rechnet Evotec weiter mit einem Umsatz von 570 bis 610 Millionen € und einem bereinigten EBITDA von minus 70 bis minus 105 Millionen €. Zu konstanten Wechselkursen nennt das Unternehmen 595 bis 635 Millionen € Umsatz und ein bereinigtes EBITDA von minus 60 bis minus 90 Millionen €. Diese Ziele hatte Evotec erst Mitte Juli kräftig gesenkt. Ursprünglich waren 700 bis 780 Millionen € Umsatz geplant. Als Gründe nannte der Konzern damals Meilensteinzahlungen, die sich verzögerten, und Partnerschaften, die später als geplant zustande kamen.
## Das Schlussquartal ernüchtert
Die bestätigte Prognose wirkt beruhigend. Rechnet man nach, ist sie aber wenig ehrgeizig. Für das vierte Quartal bleiben 105 bis 145 Millionen € Umsatz übrig. In den ersten drei Quartalen hat Evotec dagegen im Schnitt rund 155 Millionen € pro Quartal eingenommen. Das bereinigte EBITDA würde im Schlussquartal zwischen minus 27,2 und minus 62,2 Millionen € liegen. Das Management lässt sich damit viel Spielraum. Weil Evotec stark von Meilensteinzahlungen abhängt, ist das nachvollziehbar. Ein Signal für steigende Umsätze lese ich daraus aber nicht.
Genau hier liegt die Schwachstelle: Die Umsätze lassen sich schwer planen. Berenberg-Analyst Christian Ehmann kritisierte das Ende September nach einem Gespräch mit Vorstandschef Christian Wojczewski. Aus seiner Sicht verdecken die kommerzielle Neuausrichtung und verzögerte Meilensteine die wissenschaftliche Stärke des Konzerns. Dazu kommt Unruhe im Management: Wissenschaftschef Dohrmann hat das Unternehmen Ende September verlassen, ein Nachfolger wird noch gesucht.
## Kursziele weit auseinander
Bei den Analysten gehen die Meinungen deutlich auseinander. RBC bestätigte nach den Eckdaten die Einstufung "Outperform" mit einem Kursziel von 10 €. Analyst Charles Weston verweist auf eine Verbesserung gegenüber dem Vorquartal. Schon im April sah er im Konzern Werte, die der Markt noch nicht erkennt. Berenberg stuft die Aktie mit "Hold" und einem Kursziel von 3,60 € ein. Auch die Deutsche Bank empfiehlt seit Juli, die Aktie zu halten. Im Durchschnitt liegt das Kursziel der Analysten bei 5,70 €.
Der Kursverlauf zeigt, wie stark das Vertrauen gelitten hat. Anfang Mai stand die Aktie noch bei rund 5,47 €. Nach der gesenkten Prognose im Juli fiel sie unter 4 € und rutschte danach weiter ab. Der Markt zweifelt offenbar stark daran, dass Evotec bald wieder Gewinne macht.
## Fazit
Ich werte die Eckdaten als Lichtblick nach Monaten voller Enttäuschungen. Eine Trendwende sind sie für mich noch nicht. Der Vorsprung beruht nach Unternehmensangaben vor allem auf dem Timing der Schätzungen, und die bestätigte Prognose lässt für das Schlussquartal wenig Dynamik erwarten. Den Kurssprung vom Mehrjahrestief halte ich deshalb vor allem für eine Erleichterungsreaktion.
Entscheidend wird sein, ob Evotec mit dem vollständigen Quartalsbericht klar zeigen kann, wann die verzögerten Meilensteine und Partnerschaften Geld bringen. Ebenso wichtig ist, wie der Weg zurück zu einem positiven EBITDA aussehen soll. Erst wenn die Umsätze besser planbar werden, könnte ein Kursziel wie das von RBC wieder realistisch wirken. Bis dahin hängt der Kurs vor allem an der Hoffnung.
Wer neu einsteigen möchte, könnte die Entwicklung bis zum Quartalsbericht von der Seitenlinie aus beobachten. Auf dem aktuellen Niveau ist schon viel Pessimismus im Kurs enthalten, bei einem Wirkstoffentwickler mit Verlusten bleibt das Risiko weiterer Enttäuschungen aber hoch. Aktionäre, die bereits investiert sind, könnten ihre Position bis dahin halten. Ein Verkauf auf dem stark gedrückten Niveau wäre aus meiner Sicht der falsche Moment, solange sich die Prognose als belastbar erweist.
**Kurz-Kategorien:** Aktienmeldungen
---
### [SMA Solar-Aktie: Reicht die Marge jetzt für 90 Euro?](https://www.sharedeals.de/kompakt/sma-solar-aktie-reicht-die-marge-jetzt-fuer-90-euro/)
**Published:** Oktober 13, 2026
**Author:** Redaktion | Börse
**Content:**
Jefferies traut der SMA-Solar-Aktie jetzt 90 € zu. Analyst Constantin Hesse hat sein Kursziel laut einem am Dienstag vorliegenden Ausblick von 89 € angehoben und die Einstufung "Buy" bestätigt. Auslöser ist die Erwartung eines soliden dritten Quartals beim Hersteller von Photovoltaik-Wechselrichtern. Damit stellt sich die Frage: Trägt die Aussicht auf eine bessere Profitabilität den Optimismus?
## Jefferies setzt auf Marge
Die Anhebung des Kursziels um einen Euro ist für sich genommen eine Feinjustierung. Entscheidend ist die Begründung: Hesse hält die Konsensschätzung zur Profitabilität für zu konservativ. Ein kräftiges Umsatzwachstum sieht er dagegen bereits weitgehend in den Markterwartungen verankert, getragen von der zeitlichen Abfolge der Projekte und der Abarbeitung des Auftragsbestands.
## Large Scale läuft besser
Konkret verweist der Analyst auf eine sich zunehmend verbessernde Projektabwicklung im Bereich Large Scale. Genau dort entscheidet sich bei einem Wechselrichterhersteller ein großer Teil der Marge, weil Verzögerungen und Nacharbeiten direkt auf das Ergebnis durchschlagen. Zusätzlich rechnet Hesse mit einer weiterhin erfreulichen Entwicklung der Auftragseingänge. Das wäre der relevante Frühindikator für die Umsätze der kommenden Quartale.
## Fazit
Wir sehen in der Anhebung auf 90 € weniger eine neue Wachstumsstory als eine Wette auf die Ergebnisqualität. Entscheidend wird nun sein, ob SMA Solar im dritten Quartal tatsächlich eine Profitabilität über den Konsenserwartungen ausweist und ob die Auftragseingänge die Erwartung von Jefferies stützen. Bestätigt sich beides, wäre die optimistische Haltung des Analysehauses nachvollziehbar. Verfehlt das Unternehmen dagegen die Margenerwartung, dürfte auch das solide Umsatzwachstum den Kurs kaum tragen, da es ohnehin erwartet wird. Für bestehende Anleger könnte es sinnvoll sein, die Position bis zu den Quartalszahlen zu halten. Ein Neueinstieg allein auf Basis einer Kurszielanhebung um einen Euro erscheint uns dagegen wenig überzeugend, hier könnte es ratsam sein, die Zahlenvorlage abzuwarten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [CTS Eventim-Aktie: Sind 68 Euro jetzt schon ein Schnäppchen?](https://www.sharedeals.de/kompakt/cts-eventim-aktie-sind-68-euro-jetzt-schon-ein-schnaeppchen/)
**Published:** Oktober 13, 2026
**Author:** Redaktion | Börse
**Content:**
Goldman Sachs nimmt CTS Eventim mit dem Votum "Neutral" und einem Kursziel von 68 € in die Bewertung auf. Die Analysten sehen die Bewertung des Ticketvermarkters derzeit nahe ihrem Tiefststand, halten sich mit einer positiven Empfehlung aber zurück. Was muss passieren, damit aus der günstigen Bewertung wieder eine Kaufgelegenheit wird?
## Goldman bleibt zurückhaltend
Die US-Investmentbank hat ihre Einschätzung am Dienstag vorgelegt. Das Kursziel von 68 € steht für eine abwartende Haltung, obwohl Goldman Sachs die aktuelle Bewertung des Unternehmens als nahe am Tiefpunkt einstuft. Eine Höherstufung knüpfen die Analysten an mehrere Bedingungen.
Konkret fordert Goldman Sachs ein größeres Vertrauen der Anleger darin, dass CTS Eventim zumindest ein organisches Wachstum im mittleren einstelligen Prozentbereich halten kann. Hinzu kommt die Verteidigung der eigenen Wettbewerbsposition sowie die erfolgreiche Umsetzung der Initiativen bei Veranstaltungsorten und im operativen Betrieb. Diese Punkte bilden aus Sicht der Bank die eigentliche Hürde für eine Neubewertung.
## Kapitalmarkttag im Fokus
Für die Aktie rückt der 20. November in den Mittelpunkt. An diesem Tag veranstaltet CTS Eventim seinen ersten Kapitalmarkttag, den Goldman Sachs ausdrücklich als möglichen Kurstreiber einstuft. Solche Termine dienen Unternehmen üblicherweise dazu, mittelfristige Ziele zu Umsatz, Marge und Kapitalallokation zu konkretisieren.
## Fazit
Aus unserer Sicht ist die Einstufung von Goldman Sachs weniger ein Misstrauensvotum gegen das Geschäftsmodell als eine Frage des Zeitpunkts. Eine Bewertung nahe dem Tiefstand ist für sich genommen noch kein Kaufargument, solange der Markt dem Wachstumspfad nicht traut. Die genannten Zweifel lassen sich kaum durch eine einzelne Quartalsmeldung ausräumen, wohl aber durch belastbare Mittelfristziele. Für bestehende Anleger könnte es deshalb sinnvoll sein, die Position bis zum Kapitalmarkttag zu halten. Wer einen Einstieg erwägt, könnte die Entwicklung bis dahin von der Seitenlinie aus beobachten, da ein vager Ausblick das Risiko birgt, dass die Aktie trotz niedriger Bewertung weiter unter Druck gerät.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [JPMorgan-Aktie -3,5%: Jetzt den Rücksetzer zum Einstieg nutzen?](https://www.sharedeals.de/kompakt/jpmorgan-aktie-35-jetzt-den-ruecksetzer-zum-einstieg-nutzen/)
**Published:** Oktober 13, 2026
**Author:** Redaktion | Börse
**Content:**
Die JPMorgan-Aktie geriet am Dienstag unter Druck und gab im vorbörslichen US-Handel rund 3,5% nach. Auslöser waren Quartalszahlen, die mit bereinigten Erträgen von 50,9 Milliarden US$ und einem Gewinn von 15,3 Milliarden US$ zwar höher ausfielen als vor einem Jahr, die Erwartungen der Analysten aber verfehlten. Handelt es sich um eine kurzfristige Enttäuschung oder um ein Signal für nachlassende Dynamik bei der größten US-Bank?
## Wachstum bleibt hinter Erwartungen
Im dritten Quartal legten die bereinigten Erträge im Jahresvergleich um 8% auf 50,9 Milliarden US$ zu, umgerechnet 45,5 Milliarden €. Der Gewinn stieg um 6% auf 15,3 Milliarden US$. Analysten hatten im Schnitt mehr erwartet. Dass der Gewinn langsamer wuchs als die Erträge, deutet darauf hin, dass die Kosten- und Risikoseite das Ergebnis stärker belastet hat.
## Aktienhandel trägt das Geschäft
Getragen wurde das Quartal vom Aktienhandel, dessen Erträge um fast die Hälfte zulegten. Der Handel mit Anleihen, Währungen und Rohstoffen brachte im Sommer dagegen weniger ein als ein Jahr zuvor. Diese Verschiebung ist für Anleger relevant, weil der Aktienhandel stark von der Marktvolatilität und dem Aktivitätsniveau der Kunden abhängt. Fällt dieser Rückenwind weg, fehlt derzeit ein zweites Standbein im Handelsgeschäft, das die Lücke schließen könnte.
## Dimon warnt vor Risiken
Bankchef Jamie Dimon verwies auf hohe Unternehmensinvestitionen und anhaltende Konsumausgaben in den USA, die die Konjunktur angekurbelt hätten. Gleichzeitig benannte er eine Reihe von Belastungsfaktoren: hohe Haushaltsdefizite, eine hartnäckige Inflation, hohe Vermögenspreise, steigende Zinsen und schwierige weltpolitische Rahmenbedingungen. Sein Haus sei "auf eine Vielzahl von Szenarien vorbereitet". Für ein Geldhaus, dessen Ergebnis maßgeblich von Kreditqualität und Kapitalmarktaktivität abhängt, wiegt diese Aufzählung schwer, denn steigende Zinsen und hohe Vermögenspreise wirken direkt auf Risikovorsorge und Bewertungen im Portfolio.
## Fazit
Operativ liefert JPMorgan weiter Wachstum, doch der Markt misst die Bank inzwischen an hohen Erwartungen, und genau daran ist sie in diesem Quartal gescheitert. Wir sehen den vorbörslichen Kursrückgang deshalb eher als Korrektur zu ambitionierter Annahmen denn als Zeichen einer Schwäche des Geschäftsmodells. Entscheidend wird sein, ob der Aktienhandel sein starkes Niveau halten kann und ob das Anleihe-, Währungs- und Rohstoffgeschäft wieder Tritt fasst. Für bestehende Anleger könnte es sinnvoll sein, die Position zu halten, da die Bank in einem herausfordernden Umfeld weiterhin Ertrags- und Gewinnzuwächse ausweist. Wer neu einsteigen möchte, könnte die Entwicklung zunächst von der Seitenlinie aus beobachten, bis sich zeigt, wie sich die von Dimon genannten Risiken auf die kommenden Quartale auswirken.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Vossloh-Aktie -4%: Jetzt vor den Quartalszahlen einsteigen?](https://www.sharedeals.de/kompakt/vossloh-aktie-4-jetzt-vor-den-quartalszahlen-einsteigen/)
**Published:** Oktober 13, 2026
**Author:** Redaktion | Börse
**Content:**
Die Vossloh-Aktie steht am heutigen Dienstag erneut unter Druck und verliert 4,3% auf 48,90 €. Damit notiert das Papier des Herstellers von Bahn- und Schienentechnik auf dem tiefsten Stand seit Anfang 2025, seit Jahresbeginn summiert sich das Minus auf 36%. Auslöser sind skeptische Prognosen der Investmentbank Oddo BHF vor den Quartalszahlen. Damit stellt sich die Frage: Ist der Rücksetzer übertrieben oder droht noch mehr?
## Oddo BHF dämpft Erwartungen
Analystin Delphine Brault von Oddo BHF rechnet für den Zwischenbericht zum dritten Quartal, den Vossloh in der kommenden Woche vorlegt, mit einem "sehr durchwachsenen" Ausgang. Als Gründe nennt sie verschobene Projekte, Integrationskosten und Preisinflation. Ihre Einstufung bleibt bei "Neutral", das Kursziel senkte sie von 66 auf 57 €.
Gemessen am Schlusskurs des Vortages räumt dieses reduzierte Ziel der Aktie immer noch ein Aufwärtspotenzial von zwölf Prozent ein. Die Richtung der Einschätzung bleibt dennoch eindeutig. Ein Kursziel, das um neun Euro gekappt wird, signalisiert eine spürbar vorsichtigere Sicht auf die Ertragskraft der kommenden Quartale.
## Das Schlussquartal muss liefern
Die von Brault genannten Belastungsfaktoren treffen unterschiedliche Stellen der Gewinn- und Verlustrechnung. Verschobene Projekte verzögern Umsatz, der zwar nicht verloren sein muss, aber in andere Zeiträume rutscht. Integrationskosten und Preisinflation drücken dagegen unmittelbar auf die Marge, weil höhere Einstandspreise sich bei langfristigen Bahnprojekten nur verzögert weitergeben lassen.
Schwer wiegt für uns der zeitliche Aspekt. Bleibt im dritten Quartal die Erholung aus, müsste laut Oddo BHF das Schlussquartal 2026 sämtliche Verbesserungen auf einmal bringen. Eine solche Konzentration auf ein einziges Quartal erhöht das Risiko, dass bereits kleinere operative Störungen die Jahresziele kippen.
## Fazit
Wir sehen bei Vossloh eine Aktie, deren Kursverlauf stärker von Zweifeln an der Planbarkeit als von einem gebrochenen Geschäftsmodell getrieben wird. Der Kursrückgang seit Jahresbeginn zeigt, dass der Markt diese Unsicherheit bereits mit einem deutlichen Abschlag bepreist. Entscheidend wird nun sein, ob der Bericht in der kommenden Woche Belege für eine beginnende Stabilisierung liefert oder die Last endgültig auf das Schlussquartal schiebt. Solange dieser Nachweis aussteht, bliebe jeder Einstieg eine Wette auf ein einzelnes Quartal. Anleger könnten die Zahlen deshalb von der Seitenlinie aus abwarten, bestehende Positionen halten und erst nach einer bestätigten operativen Verbesserung über einen Nachkauf nachdenken. Das Kursziel von Oddo BHF steht ausdrücklich unter dem Vorbehalt einer neutralen Einstufung und taugt für uns nicht als eigenständiges Kaufargument.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Schaeffler-Aktie -3%: Lohnt der Einstieg nach den Abschreibungen?](https://www.sharedeals.de/kompakt/schaeffler-aktie-3-lohnt-der-einstieg-nach-den-abschreibungen/)
**Published:** Oktober 13, 2026
**Author:** Redaktion | Börse
**Content:**
Die Schaeffler-Aktie gibt am Dienstag rund 3% nach, nachdem der Zulieferer Sonderabschreibungen auf sein E-Mobilitätsgeschäft angekündigt hat. Damit weitet sich das Minus im laufenden Jahr auf etwa 30% aus. Reichen die bestätigten Jahresziele und der schneller als geplant laufende Sparkurs aus, um den Abwärtstrend zu stoppen?
## China drückt die Zahlen
Insgesamt verbucht Schaeffler rund 240 Millionen € an Sonderabschreibungen und Rückstellungen, davon 220 Millionen bereits im dritten Quartal. Auslöser sind anhaltende Volumenreduzierungen bei Projekten europäischer Autohersteller, vor allem in China. Betroffen sind Produktionsanlagen, die wegen der rückläufigen Projekte nicht mehr gebraucht werden, hinzu kommen Portfoliobereinigungen bei spezifischen Thermomanagementsystemen. Das Geschäft mit Komponenten und Modulen in diesem Bereich läuft unverändert weiter.
Am chinesischen E-Auto-Geschäft hält der Konzern fest, das Erreichen der Gewinnschwelle in der Sparte bleibt zentrales Ziel. Die Prognosen für das laufende Jahr sowie die Mittelfristziele bestätigte Schaeffler. Vanessa Jeffriess vom Analysehaus Jefferies verwies in einer Schnelleinschätzung am Dienstag darauf, dass der nun sichtbare Druck wenig überrasche, da sich die Schwäche europäischer Hersteller in China bislang kaum bei den Zulieferern niedergeschlagen habe. Die bestätigte Prognose für 2026 dürfte laut Jefferies für eine gewisse Erleichterung sorgen, zumal die Branche vergangene Woche sensibel auf die gesenkten Jahresziele des französischen Zulieferers OPMobility reagiert hatte.
## Margen unter Druck
Operativ zeigt das dritte Quartal ein gemischtes Bild. In der E-Mobilität verringerte sich der Verlust, die bereinigte Ebit-Marge verbesserte sich auf minus 13,1% nach minus 15% im Vorjahr. Im Konzern ging die bereinigte Ebit-Marge dagegen nach vorläufigen Berechnungen um 0,3 Prozentpunkte auf 4,2% zurück, während der Umsatz bei 5,8 Milliarden € stagnierte. Immerhin verbesserte sich der Mittelzufluss.
Für die Gewinnentwicklung der kommenden Jahre ist der Sparkurs der wichtigere Hebel. Von brutto 4.700 abzubauenden Stellen waren bis Ende September bereits 3.715 erreicht, das Ziel dürfte schon Ende 2028 und damit ein Jahr früher als geplant stehen. Die angepeilte Kostensenkung von 290 Millionen € im Jahr 2029 dürfte dadurch um mehr als 20% übertroffen werden. Weil die Einmalaufwendungen geringer ausfielen, löste Schaeffler im dritten Quartal zudem nicht benötigte Umbaurückstellungen von rund 84 Millionen € auf.
## Robotik liefert Wachstum
Im Feld Humanoide Robotik setzte sich der positive Trend der Vorquartale fort. Schaeffler gewann im dritten Quartal nach eigenen Angaben zwei neue chinesische Kunden aus der Region Greater China, der Auftragseingang verbesserte sich auf rund 400 Millionen €. Gemessen am Quartalsumsatz bleibt das ein kleiner Posten, zeigt aber, dass der Konzern neben der defizitären E-Mobilität ein weiteres Standbein aufbaut.
## Fazit
Wir sehen bei Schaeffler einen Konzern, der seine Hausaufgaben bei den Kosten schneller erledigt als angekündigt, dessen Ertragslage aber weiter von der Nachfrage europäischer Hersteller in China abhängt. Die Abschreibungen bereinigen Altlasten und sollen die Profitabilität der Sparte in den Folgejahren stützen, doch solange die Konzernmarge nicht steigt und der Umsatz nicht wächst, bleibt der Spielraum eng. Entscheidend wird nun sein, ob die E-Mobilität den Weg zur Gewinnschwelle tatsächlich findet und ob die Robotik-Aufträge in nennenswerte Erlöse münden. Nach dem deutlichen Kursverlust seit Jahresbeginn ist viel Skepsis eingepreist, für einen Einstieg fehlt aus unserer Sicht aber noch der Beleg für eine operative Trendwende. Anleger könnten die Entwicklung vorerst von der Seitenlinie aus beobachten, bestehende Positionen könnten angesichts der bestätigten Jahres- und Mittelfristziele gehalten werden.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [LVMH-Aktie: Ist sie nach den schwachen Zahlen jetzt zu billig?](https://www.sharedeals.de/kompakt/lvmh-aktie-ist-sie-nach-den-schwachen-zahlen-jetzt-zu-billig/)
**Published:** Oktober 13, 2026
**Author:** Redaktion | Börse
**Content:**
Die LVMH-Aktie gibt am Dienstag um 1,8% nach und setzt damit eine Talfahrt fort, die den Kurs seit Jahresbeginn beinahe halbiert hat. Mit den Quartalszahlen hat der französische Luxuskonzern den gesamten europäischen Luxussektor mit nach unten gezogen. Damit stellt sich die Frage: Ist die Schwäche bei LVMH ein Einstiegssignal oder erst der Anfang einer längeren Durststrecke?
## Quartalszahlen enttäuschen erneut
LVMH hat die Erwartungen des Marktes verfehlt. Marktanalyst Andreas Lipkow vom Broker CMC Markets verweist darauf, dass der Konzern mit seinen Quartalszahlen die Erwartungen nicht erfüllen konnte. Als Belastungsfaktor macht er die anhaltende Konsumschwäche in China aus, die nach seiner Einschätzung auch andere europäische Luxus- und Konsumwerte unter Druck setzt.
Die Analysten der Deutschen Bank formulieren es schärfer: Dem Konzern sei es gelungen, selbst die bereits niedrig gehängten Erwartungen zu unterschreiten. Entsprechend rechnen sie mit weiter sinkenden Konsensschätzungen. Kurzfristig erwarten sie keine Wende, auch wenn sich die Bewertung der Aktie bereits im Bereich der historischen Tiefs bewege. Das Chance-Risiko-Verhältnis stufen sie dennoch als positiv ein, weil sie die Schwäche eher als zyklisch denn als strukturell einordnen.
## Der Sektor zieht mit
Die Reaktion blieb nicht auf LVMH beschränkt. Hermès International, Kering und Richemont gaben am Dienstag sogar deutlicher nach als LVMH selbst, und das in einem leicht anziehenden Gesamtmarkt. Diese relative Schwäche deutet darauf hin, dass Anleger die Zahlen als Beleg für eine branchenweite Nachfrageflaute lesen und weniger als hausgemachtes Problem eines einzelnen Konzerns.
Für das Geschäft von LVMH ist der chinesische Markt die entscheidende Variable. Bleibt die Kaufzurückhaltung dort bestehen, trifft das Umsatz und Margen gleichermaßen, weil die hohen Fixkosten der Markenpflege und des Filialnetzes bestehen bleiben. Sinkende Konsensschätzungen bedeuten zudem, dass die Messlatte für die kommenden Quartale zwar niedriger liegt, der Kurs aber zunächst ohne positiven Katalysator auskommen muss.
## Bewertung nahe historischen Tiefs
Nach dem Kursverfall seit Jahresbeginn liegt die Bewertung der Aktie laut Deutscher Bank im Bereich der historischen Tiefs. Günstig allein ist aus unserer Sicht jedoch kein Kaufargument, solange die Gewinnschätzungen noch nach unten laufen. Erfahrungsgemäß wirkt ein niedriges Bewertungsniveau erst dann als Kurstreiber, wenn der Abwärtstrend bei den Schätzungen endet.
## Fazit
Wir sehen bei LVMH einen zyklischen Rückschlag und kein kaputtes Geschäftsmodell, womit wir der Argumentation der Deutschen Bank folgen. Gegen einen schnellen Einstieg spricht allerdings, dass weitere Schätzungssenkungen den Kurs erneut belasten könnten. Entscheidend dürfte sein, ob sich die Konsumlaune in China stabilisiert, denn ohne diesen Impuls fehlt der Aktie der Auslöser für eine Trendwende. Für bestehende Anleger mit langem Anlagehorizont könnte es sinnvoll sein, die Position zu halten. Ein Nachkauf erschiene uns erst dann interessant, wenn die Analystenschätzungen nicht weiter fallen und sich der Kurs über mehrere Wochen stabilisiert.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [IWF-Prognose: Reichen 1,3% Wachstum für den nächsten Aktien-Schub?](https://www.sharedeals.de/kompakt/iwf-prognose-reichen-13-wachstum-fuer-den-naechsten-aktien-schub/)
**Published:** Oktober 13, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Der Internationale Währungsfonds hebt seine Wachstumsprognose für Deutschland für 2026 auf 1,3% an, nachdem er im Juli noch von 0,7% ausgegangen war. Damit hat sich die erwartete Dynamik binnen weniger Monate nahezu verdoppelt, getragen von staatlichen Investitionen und einem robusten Außenhandel. Was bedeutet die Kehrtwende der Konjunkturprognosen für Anleger am deutschen Aktienmarkt?
## Der IWF folgt Berlin
Für das kommende Jahr rechnet der IWF mit einem Zuwachs von 1,1%, 0,1 Punkte mehr als in der vorherigen Schätzung. Beide Werte decken sich exakt mit den Prognosen, die die Bundesregierung in der vergangenen Woche vorgelegt hatte. Das Bundeswirtschaftsministerium begründet den Optimismus mit der überraschend starken Widerstandsfähigkeit der deutschen Wirtschaft.
Wirtschaftsministerin Katherina Reiche (CDU) führt zwei Drittel der Aufhellung auf staatliche Investitionen in Infrastruktur und Verteidigung zurück, ein Drittel auf die Exporte. Der Außenhandel profitierte zeitweise sogar von den weltweiten Engpässen: Angesichts des Konflikts in der Golfregion stockten Käufer ihre Lagerbestände mit energieintensiven Gütern wie Stahl, Dünger und Aluminium aus deutscher Produktion auf. Auch deutsche Zulieferer im Umfeld der Künstlichen Intelligenz verzeichnen Rückenwind.
## Bauwerte und Rüstung im Fokus
Für die Börse ist entscheidend, woher das Wachstum kommt. Beruhen zwei Drittel der Verbesserung auf Infrastruktur- und Verteidigungsausgaben, trifft der Impuls zuerst Bau- und Baustoffwerte, Infrastrukturdienstleister sowie Rüstungsunternehmen. Solche Aufträge sind politisch beschlossen und laufen über mehrere Jahre, was den betroffenen Unternehmen eine ungewöhnlich gute Planbarkeit verschafft.
Die Exportseite ist fragiler. Ein Lageraufbau bei Stahl, Dünger und Aluminium bleibt ein einmaliger Effekt. Sobald die Lager gefüllt sind, fällt dieser Nachfrageschub weg, während die höheren Energiepreise genau diese energieintensiven Branchen auf der Kostenseite belasten.
## Das Risiko heißt Tech
Für die Eurozone hebt der IWF die Prognose für 2026 auf 1,1% an, 0,2 Punkte mehr als im Juli, für das Folgejahr bleibt es bei 1,2%. Getragen wird das vor allem von einer sehr starken Erholung in Irland und anhaltender Dynamik in Spanien, während die Wirtschaftsaktivität in den übrigen Euro-Ländern weitgehend stabil blieb. Höhere Energiepreise und ein schwaches Verbrauchervertrauen bremsen dort das Wachstum. Weltweit erwartet der IWF 2026 ein Plus von 3,1% nach zuvor 3,0% und hält für das Folgejahr an 3,4% fest.
Dass der Ölpreis-Schock nach der Blockade der Straße von Hormus den globalen Aufschwung nicht abgewürgt hat, erklärt der IWF mit einer höheren Widerstandsfähigkeit gegen Energieschocks, einer ausgeweiteten Förderung außerhalb des Persischen Golfs, dem Anzapfen strategischer Reserven und einer schwächeren Nachfrage aus China. Deutlich warnt das Institut dagegen vor dem KI-Thema: Messbare Produktivitätssprünge gebe es nur in einzelnen Bereichen, in gesamtwirtschaftlichen Daten wie den Löhnen sei der Schub bislang kaum sichtbar. Erweise sich der KI-Hype als ungerechtfertigt, drohe ein deutlicher Abverkauf von Tech-Aktien, der das globale Wachstum dämpfen könnte.
## USA bleiben bei 2,3 Prozent
Für die US-Wirtschaft belässt der IWF die Prognose bei 2,3% für dieses Jahr, auch 2027 dürften die Vereinigten Staaten in dieser Größenordnung zulegen, minimal mehr als zuvor erwartet. Begründet wird das mit anhaltenden Konsumausgaben, kräftigen Unternehmensinvestitionen in neue Technologien, staatlicher Wirtschaftspolitik, günstigen Krediten und hoher Produktivität. Als Nettoenergieexporteur spürt das Land die Folgen der Energiekrise nach dem Iran-Krieg nur begrenzt, während ärmere und importabhängige Länder deutlich mehr für Öl, Gas und Lebensmittel zahlen und zugleich unter abwertenden Währungen leiden.
## Fazit
Wir lesen die angehobene Prognose als fiskalisch finanzierten Aufschwung mit schmaler Basis, nicht als breite Konjunkturwende. Werte, die unmittelbar an Infrastruktur- und Verteidigungsbudgets hängen, haben aus unserer Sicht die verlässlichere Ertragsperspektive, während zyklische Exporteure und energieintensive Produzenten nach dem Lagereffekt wieder mit Kosten- und Nachfragedruck kämpfen dürften. Entscheidend wird, ob privater Konsum und Unternehmensinvestitionen anspringen, bevor die staatlichen Impulse nachlassen.
Das größere Marktrisiko sehen wir im vom IWF benannten Tech-Abverkauf, der auch deutsche KI-Zulieferer treffen würde. Für bestehende Anleger könnte es sinnvoll sein, Positionen in staatsnahen Investitionsprofiteuren zu halten und bei hoch bewerteten Technologiewerten die Gewichtung im Blick zu behalten. Ein Nachkauf in zyklischen Exportwerten könnte erst dann interessant werden, wenn sich die Nachfrage jenseits der Lageraufstockung als tragfähig erweist.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Infineon-Aktie -1,5%: Vor ASML und TSMC besser abwarten?](https://www.sharedeals.de/kompakt/infineon-aktie-15-vor-asml-und-tsmc-besser-abwarten/)
**Published:** Oktober 13, 2026
**Author:** Redaktion | Börse
**Content:**
Der Halbleitersektor gerät weltweit unter Druck, und die Spuren ziehen sich bis nach Frankfurt. Infineon verloren am Dienstag vorbörslich auf Tradegate 1,5% zum Xetra-Schluss, nachdem der südkoreanische Kospi-Index zuvor um rund 6% abgerutscht war. Damit stellt sich die Frage: Beginnt hier eine breite Korrektur des KI-Booms, oder handelt es sich um einen Rücksetzer in einem intakten Aufwärtstrend?
## Asien verliert deutlich
Den schärfsten Einbruch gab es in Südkorea. Die Index-Schwergewichte Samsung und SK Hynix verzeichneten Verluste zwischen 7% und 9% und zogen damit den gesamten Kospi mit nach unten. Bereits am Vortag hatten Chip-Aktien in den USA schwach tendiert, sodass sich die Schwäche über mehrere Handelszonen hinweg fortsetzte.
Als Auslöser gelten zwei Entwicklungen. Zweifel an der Rentabilität milliardenschwerer KI-Investitionen nehmen zu. Hinzu kommen technologische Fortschritte des chinesischen Speicherchipherstellers CXMT, die Sorgen um Marktanteile und Gewinnmargen der etablierten Halbleiterkonzerne schüren.
## Broadcom-Chef warnt
Zusätzliches Gewicht bekam die Bewegung durch Aussagen aus der Branche selbst. Die Marktexperten der Dekabank verwiesen in ihrem Morgenkommentar darauf, dass sich der Ausverkauf der Halbleiterwerte verschärft habe, nachdem der Broadcom-Chef vor zu hohen Erwartungen an KI und vor Finanzierungsproblemen beim Ausbau gewarnt hatte. Eine Warnung aus dem Zentrum des KI-Geschäfts wiegt für den Markt schwerer als eine externe Stimme, weil sie direkt die Annahme angreift, auf der die Bewertungen des gesamten Sektors ruhen.
In Deutschland trifft es vor allem die Zulieferer und Ausrüster. Im MDax sanken Suss Microtec vorbörslich um 2,4% und Aixtron um 1,6%, jeweils verglichen mit dem Xetra-Schluss. Diese Unternehmen hängen unmittelbar an den Investitionsbudgets der großen Chiphersteller, weshalb Zweifel an künftigen Ausbauplänen bei ihnen stärker durchschlagen als bei breiter aufgestellten Konzernen.
## Zwei Termine entscheiden
Die Woche liefert schnell neue Fakten. Am Mittwoch legt der niederländische Chipindustrie-Ausrüster ASML Geschäftszahlen vor, am Donnerstag folgt der taiwanesische Halbleiterriese TSMC. Beide Veröffentlichungen haben nach Einschätzung der Marktbeobachter das Potenzial, den Sektor deutlich zu bewegen.
## Fazit
Der aktuelle Rücksetzer beruht auf Sorgen über die Zukunft, nicht auf veröffentlichten Geschäftszahlen. Entscheidend wird sein, ob ASML und TSMC die Zweifel an der Finanzierbarkeit des KI-Ausbaus entkräften oder bestätigen. Bestätigen sie die Skepsis, dürfte der Druck auf die gesamte Zulieferkette anhalten, bis hin zu den Speicherherstellern, denen zusätzlich die Konkurrenz aus China zusetzt. Für bestehende Anleger könnte es aus unserer Sicht sinnvoll sein, Positionen zunächst zu halten und die beiden Termine abzuwarten. Wer neu einsteigen möchte, könnte die Entwicklung bis Donnerstag von der Seitenlinie aus beobachten, denn ein Einstieg vor diesen Zahlen wäre eine Wette auf einen Ausgang, für den es bislang keine Anhaltspunkte gibt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Symrise-Aktie: Gelingt jetzt der Ausbruch über 95 €?](https://www.sharedeals.de/kompakt/symrise-aktie-gelingt-jetzt-der-ausbruch-ueber-95-e/)
**Published:** Oktober 13, 2026
**Author:** Redaktion | Börse
**Content:**
Die Symrise-Aktie nimmt einen neuen Anlauf auf ihr Jahreshoch. Auf Tradegate legt das Papier am Dienstag im Vergleich zum Xetra-Schluss des Vortages um 1,4% auf 94,61 € zu, angeschoben von den Umsatzzahlen des Schweizer Wettbewerbers Givaudan. Damit stellt sich die Frage: Reicht der Rückenwind aus der Schweiz diesmal für den Ausbruch über die Marke von 95 €?
## Givaudan liefert den Impuls
Auslöser der Bewegung sind die Umsatzzahlen von Givaudan, deren Aktien in Zürich vorbörslich ein Plus von 4% verbuchten. Das Aromengeschäft der Schweizer hat sich im dritten Quartal 2026 erholt. Schwach blieb dagegen die Entwicklung in Nordamerika, während Riechstoffe und Kosmetikwirkstoffe weiterhin deutlich stärker wachsen.
Analyst Marcus Dunford-Castro vom Investmenthaus Jefferies lobte die Umsatzentwicklung des Schweizer Konzerns. Gegenüber dem zweiten Quartal seien die Erlöse deutlich gestiegen, was den Aktienkurs nach Einschätzung des Analysten stützen dürfte.
## Branchentrend trägt Symrise
Für Symrise sind diese Signale mehr als eine fremde Erfolgsmeldung. Beide Unternehmen bedienen dieselben Endmärkte, von Aromen für die Lebensmittelindustrie bis zu Duftstoffen und kosmetischen Wirkstoffen. Eine Erholung im Aromengeschäft und eine anhaltend hohe Dynamik bei Riechstoffen sprechen dafür, dass die Nachfrage in der Breite wieder anzieht. Für die Umsatzentwicklung des deutschen Herstellers wäre das die relevantere Nachricht als ein Kurssprung an einem einzelnen Handelstag.
Die schwache Entwicklung in Nordamerika bleibt der wunde Punkt. Sie zeigt, dass die Erholung regional ungleich verläuft und nicht jeder Markt im gleichen Tempo zurückkommt.
## Das Jahreshoch blockiert
Charttechnisch ist die Ausgangslage klar umrissen. Seit dem Frühjahr hat die Symrise-Aktie deutlich zugelegt und Ende Juli bei 95 € ihr Jahreshoch markiert. Im September näherte sie sich dieser Marke zweimal an, ohne sie zu überwinden. Aktuell steht der Kurs erneut unmittelbar unter dieser Hürde.
## Fazit
Wir sehen bei Symrise eine Aktie, die ihren Aufwärtstrend intakt hält, deren Kursfantasie derzeit aber zu einem guten Teil von Zahlen eines Wettbewerbers lebt. Entscheidend dürfte sein, ob der Sprung über das Jahreshoch auf Schlusskursbasis gelingt und ob Symrise die bei Givaudan sichtbare Erholung im eigenen Aromengeschäft bestätigen kann. Scheitert auch dieser Anlauf, wären erneute Rücksetzer wahrscheinlich, zumal die Schwäche in Nordamerika als Vorbehalt bestehen bleibt. Für bestehende Anleger könnte es sinnvoll sein, die Position zu halten und den Ausbruchsversuch abzuwarten. Ein Neueinstieg könnte erst dann interessant werden, wenn die Marke nachhaltig überwunden ist.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Nasdaq 100 -0,8%: Beginnt jetzt die Korrektur bei Chipaktien?](https://www.sharedeals.de/kompakt/nasdaq-100-08-beginnt-jetzt-die-korrektur-bei-chipaktien/)
**Published:** Oktober 12, 2026
**Author:** Redaktion | Börse
**Content:**
Die US-Börsen starten uneinheitlich in eine Woche mit Inflationsdaten und Quartalszahlen. Der Nasdaq 100 gab am Montag um 0,8% auf 30.634 Punkte nach, während der Dow Jones Industrial um 0,4% auf 51.873 Punkte zulegte. Damit stellt sich die Frage: Beginnt bei den Chipwerten eine ernsthafte Korrektur, oder handelt es sich nur um Gewinnmitnahmen nach einer starken Phase?
## Chipwerte bremsen den Nasdaq
Nach den jüngsten Kursgewinnen trübte sich die Stimmung an der Wall Street zu Wochenbeginn wieder ein. Belastet wurde der technologielastige Nasdaq 100 von anhaltenden Gewinnmitnahmen bei den Aktien der Chiphersteller. Der marktbreite S&P 500 kam mit einem Minus von 0,1% auf 7.803 Punkte vergleichsweise glimpflich davon, nachdem er am Dienstag noch ein Rekordhoch markiert hatte.
Die Differenz zwischen den Indizes zeigt, dass sich die Schwäche auf einen Teil des Marktes konzentriert. Der Dow Jones mit seinem geringeren Technologieanteil legte zu, während die Halbleitertitel abgaben.
## Dünner Handel ohne Anleihenmarkt
Wegen des Feiertags "Columbus Day" blieb der Anleihenmarkt geschlossen, entsprechend fehlten dem Aktienmarkt die üblichen Impulse von der Zinsseite. Der Iran erklärte, über Mediatoren weiterhin im Austausch mit den USA zu stehen. Die Ölpreise fielen im frühen Handel zunächst leicht, drehten im Tagesverlauf aber ins Plus.
Das ist für Anleger mehr als eine Randnotiz, denn die Ölpreise hatten zuletzt die Inflation wieder angetrieben. Zur Wochenmitte stehen die US-Inflationszahlen an, die auch für den weiteren geldpolitischen Kurs der US-Notenbank Gewicht haben.
## Die Banken eröffnen die Berichtssaison
Am Dienstag beginnt die Berichtssaison mit den Zahlen erster Großbanken. Marktanalyst Maximilian Wienke vom Handelshaus Etoro verwies darauf, dass die Anleger bereits vorsichtiger geworden seien und Bank-Aktien seit geraumer Zeit unter Druck stünden. Nach seiner Einschätzung dürfte ein Teil der Risiken damit schon in den Kursen berücksichtigt sein.
Für den Bankensektor geht es damit um die Frage, ob die Quartalszahlen und Prognosen die gedämpften Erwartungen übertreffen. Laut Wienke entscheidet sich daran, ob die Korrektur weitergeht oder der Sektor dreht. Für Finanzwerte bedeutet das kurzfristig erhöhte Kursausschläge in beide Richtungen.
## Fazit
Aus unserer Sicht stehen die US-Börsen vor zwei Terminen, die den Ton für die kommenden Wochen setzen dürften: den Inflationsdaten zur Wochenmitte und den ersten Bankbilanzen. Solange die Schwäche auf Halbleiterwerte begrenzt bleibt und der Dow zulegt, sprechen die Kursbewegungen eher für eine Konsolidierung nach einer Rekordphase als für eine Trendwende. Entscheidend wird sein, ob die Teuerung durch die zuletzt wieder anziehenden Ölpreise erneut Fahrt aufnimmt, denn das würde die Zinshoffnungen und damit die Bewertung der Wachstumswerte direkt treffen. Anleger könnten die Entwicklung vorerst von der Seitenlinie aus beobachten und Neuengagements in Technologiewerten bis nach den Inflationszahlen zurückstellen. Bei Bankaktien könnte sich für risikobereite Anleger nach den Zahlen eine Gelegenheit ergeben, sofern die Prognosen der Institute die vorsichtige Haltung des Marktes nicht bestätigen. Das Risiko bleibt, dass enttäuschende Bilanzen und hohe Inflationsdaten zusammenfallen und beide Marktsegmente zugleich belasten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Schaeffler-Aktie +5%: Zeigt das Sparprogramm Wirkung?](https://www.sharedeals.de/kompakt/schaeffler-aktie-5-zeigt-das-sparprogramm-wirkung/)
**Published:** Oktober 12, 2026
**Author:** Redaktion | Börse
**Content:**
Die Schaeffler-Aktie legte am Montag um gut 5% zu, nachdem der Zulieferer aus Herzogenaurach seinen Fortschritt beim Stellenabbau gemeldet hatte. Von brutto 4.700 geplanten Stellenstreichungen sind bis Ende September bereits 3.715 umgesetzt, das Ziel soll nun ein Jahr früher erreicht werden. Damit stellt sich die Frage: Trägt das Sparprogramm die Aktie auch über den Tag hinaus?
## Der Umbau läuft schneller
Schaeffler kommt bei seinen Sparplänen schneller voran als ursprünglich kalkuliert. Das Abbauziel von 4.700 Stellen soll bereits Ende 2028 erreicht sein, ein Jahr früher als bislang geplant. Die für 2029 vorgesehene Kostensenkung von 290 Millionen € dürfte dadurch um mehr als 20% übertroffen werden.
Hinzu kommt ein zweiter Hebel. Bis zum 5. Oktober wurden 1.768 neue Altersteilzeitverträge abgeschlossen. Im Sommer war der Konzern noch von rund 1.300 Beschäftigten ausgegangen, die dieses Angebot annehmen. Nach Unternehmensangaben führt der Abschluss der zusätzlichen Verträge bereits 2027 zu einem positiven Cash-Flow-Effekt, für 2029 erwartet Schaeffler daraus einen positiven Ergebniseffekt von rund 55 Millionen €.
## Rückstellungen wirken in zwei Richtungen
Weil die Einmalaufwendungen des Umbaus geringer ausfallen als veranschlagt, hat Schaeffler im dritten Quartal nicht benötigte Rückstellungen von rund 84 Millionen € aufgelöst. Dieser Effekt stützt das Quartalsergebnis unmittelbar, stammt aber aus der Bilanz und nicht aus dem laufenden Geschäft.
Dem stehen die Altersteilzeitverträge entgegen: Bis 2030 werden für Einmalzahlungen zusätzliche Rückstellungen von rund 70 Millionen € nötig. Den einmaligen Belastungen stehen damit wiederkehrende Einsparungen gegenüber, die Jahr für Jahr im Ergebnis wirken sollen.
## Fazit
Schaeffler liefert beim Sparprogramm früher und mehr als angekündigt. Für uns zeigt das, dass das Management die Kostenseite im Griff behält. Das Kursplus spiegelt diese Verlässlichkeit, ersetzt aber keine Belebung der Nachfrage. Entscheidend wird sein, ob die Einsparungen dauerhaft im Ergebnis ankommen und nicht von einem schwächeren Marktumfeld aufgezehrt werden. Für bestehende Anleger könnte es sinnvoll sein, die Position zu halten, solange der Umbau beschleunigt vorankommt. Wer neu einsteigen möchte, könnte die anstehenden Quartalszahlen abwarten, um zu sehen, wie sich das operative Geschäft jenseits der aufgelösten Rückstellungen entwickelt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Flatexdegiro-Aktie: Sind nach der Abstufung noch 44 € drin?](https://www.sharedeals.de/kompakt/flatexdegiro-aktie-sind-nach-der-abstufung-noch-44-e-drin/)
**Published:** Oktober 12, 2026
**Author:** Redaktion | Börse
**Content:**
Die Flatexdegiro-Aktie gibt am Montagvormittag im MDax um 1% auf 25,80 € nach, nachdem die Deutsche Bank das Papier herabgestuft hat. Seit Jahresbeginn hat die Aktie fast ein Drittel ihres Werts verloren, während zwei Analystenhäuser mit Kurszielen von 31 € und 44 € weiterhin Luft nach oben sehen. Ist der Rückgang eine Einstiegsgelegenheit oder der Anfang einer längeren Schwächephase?
## Die Deutsche Bank bremst
Mengxian Sun von Deutsche Bank Research hat Flatexdegiro von "Buy" auf "Hold" zurückgenommen und das Kursziel von 46 auf 31 € gekappt. Als Begründung führt der Analyst ein nachlassendes Kundenwachstum an. Zudem normalisierten sich die Handelsaktivität der Nutzer und deren Barbestände.
Ein zweiter Punkt wiegt aus unserer Sicht schwerer als die reine Abstufung: Der zunehmende Wettbewerb im Brokergeschäft könnte die Kosten für die Gewinnung neuer Kunden nach oben treiben. Trotz der Herabstufung liegt das neue Kursziel oberhalb des aktuellen Kursniveaus.
## Barclays bleibt positiv
Die britische Investmentbank Barclays bestätigt ihre Einstufung "Overweight" bei einem leicht von 45 auf 44 € reduzierten Kursziel. Analystin Grace Dargan verweist darauf, dass Fragen zu Strategie und Kundenwachstum wohl erst mit den Jahreszahlen beantwortet werden dürften. Beim Umsatzplan für 2026 sieht Barclays Spielraum nach oben.
## Was die Zahlen entscheiden
Für das Geschäftsmodell sind beide Treiber zentral. Das Neukundengeschäft bestimmt die künftige Basis für Transaktionserlöse, während die Barbestände der Kunden über das Zinsergebnis auf den Gewinn durchschlagen. Schwächen beide Säulen gleichzeitig ab und steigen zugleich die Akquisekosten, drückt das doppelt auf die Marge.
Am Markt hält sich die Aktie bei 25,80 € über dem Zwischentief der Vorwoche. Die kurzzeitige Stabilisierung ist damit beendet, die Abwärtsbewegung setzt sich fort, ohne dass bislang ein neues Verlaufstief erreicht wurde.
## Fazit
Die Spanne zwischen den beiden Kurszielen zeigt, wie unterschiedlich die Perspektiven für Flatexdegiro derzeit beurteilt werden, und genau darin liegt das Problem für Anleger. Entscheidend dürfte sein, ob die Jahreszahlen belegen, dass das Kundenwachstum nur eine Verschnaufpause einlegt oder strukturell nachlässt. Der Kursverlust seit Jahresbeginn preist bereits einiges an Skepsis ein, doch solange die operative Bestätigung fehlt, fällt ein Einstieg schwer zu begründen. Für bestehende Anleger könnte es sinnvoll sein, die Position zu halten, solange das Zwischentief der Vorwoche verteidigt wird. Neueinsteiger könnten die Entwicklung bis zur Vorlage der Jahreszahlen von der Seitenlinie aus beobachten, da ein weiter steigender Wettbewerbsdruck die Margen zusätzlich belasten könnte.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Verbio-Aktie: Sind trotz Zielsenkung noch 40 € drin?](https://www.sharedeals.de/kompakt/verbio-aktie-sind-trotz-zielsenkung-noch-40-e-drin/)
**Published:** Oktober 12, 2026
**Author:** Redaktion | Börse
**Content:**
Vor den Zahlen zum ersten Geschäftsquartal hat Deutsche Bank Research das Kursziel für Verbio am Montag von 42 auf 40 € gesenkt, die Kaufempfehlung aber bestätigt. Analystin Manuela Stuerzer rechnet damit, dass das operative Ergebnis gegenüber dem Vorquartal um ein Viertel geschrumpft ist. Damit stellt sich die Frage: Was wiegt für Anleger schwerer, das schwächere Quartal oder das weiterhin positive Votum?
## Bioethanol drückt das Ergebnis
Als Grund für den erwarteten Ebitda-Rückgang nennt Stuerzer niedrigere Preise für Bioethanol. Verbio betreibt Bioraffinerien und hängt damit unmittelbar an den Erlösen für seine Endprodukte. Ein Rückgang des operativen Ergebnisses um ein Viertel innerhalb eines einzigen Quartals zeigt, wie stark ein Preisverfall auf die Marge durchschlägt.
Für die Geschäftsentwicklung ist das mehr als eine Momentaufnahme. Bleiben die Bioethanolpreise auf dem gedrückten Niveau, belastet das die Spielräume für Investitionen und Finanzierung über ein einzelnes Quartal hinaus. Eine Erholung der Preise würde umgekehrt rasch wieder im Ergebnis sichtbar.
## Kaufvotum trotz Zielsenkung
Die Reduzierung des Kursziels von 42 auf 40 € fällt mit rund 4,8% moderat aus und bleibt damit deutlich hinter dem erwarteten Ergebnisrückgang zurück. Deutsche Bank Research stuft Verbio weiterhin mit "Buy" ein. Das Haus wertet die Schwäche damit offenkundig als zyklisch bedingt und sieht das Geschäftsmodell unverändert. Die Bestätigung des Votums vor der Zahlenvorlage ist für uns das aussagekräftigere Signal als die rechnerische Anpassung des Ziels.
## Fazit
Verbio bleibt für uns ein Wert, dessen Ergebnis maßgeblich von Preisen bestimmt wird, die das Unternehmen selbst nicht steuern kann. Das Kaufvotum stützt sich erkennbar auf die Annahme, dass sich die aktuelle Schwäche als vorübergehend erweist. Bestätigt sich diese Lesart nicht, dürfte auch das Ziel von 40 € erneut unter Druck geraten. Für bestehende Anleger könnte es sinnvoll sein, die Position zu halten, solange sich keine dauerhafte Verschlechterung des Preisumfelds abzeichnet. Wer einen Einstieg erwägt, könnte die Quartalszahlen abwarten, um das Ausmaß der Belastung besser einschätzen zu können.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Ölpreis: Hält die Risikoprämie Brent über 106 US-Dollar?](https://www.sharedeals.de/kompakt/oelpreis-haelt-die-risikopraemie-brent-ueber-106-us-dollar/)
**Published:** Oktober 12, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Der Ölmarkt hat am Montag erneut nach oben gedreht. Ein Barrel der Nordsee-Sorte Brent kostete zuletzt 106,35 US$ und damit rund anderthalb Prozent mehr als am Freitag, nachdem die Notierungen im frühen Handel noch leicht nachgegeben hatten. Damit stellt sich die Frage: Trägt die geopolitische Lage den Ölpreis weiter, oder ist die Luft nach den Gewinnen der Vorwoche bald raus?
## Der Ukraine-Krieg bewegt
Am Markt wurde die Bewegung mit den jüngsten Entwicklungen im Krieg zwischen Russland und der Ukraine erklärt. Der ukrainische Präsident Volodymyr Selenskyj hatte erklärt, in den vergangenen Tagen habe es keine Berichte über Angriffe auf die russische Energieinfrastruktur gegeben. Gleichzeitig stellte er klar, dass ein Stopp solcher Angriffe auf Gegenseitigkeit beruhen müsse.
US-Präsident Donald Trump hatte zuvor erneut einen "Energie-Waffenstillstand" zwischen beiden Ländern angekündigt. Kiew sieht darin allerdings bereits einen Verstoß und beschuldigt das russische Militär, seine Angriffe fortgesetzt und ein Heizkraftwerk schwer getroffen zu haben. Russland selbst hat die von Trump verkündete Waffenruhe für gegenseitige Angriffe auf Energieobjekte nicht bestätigt.
## Hormus bleibt das Hauptproblem
Ole Sloth Hansen, Leiter der Rohstoffstrategie bei der Saxo Bank, beschrieb die Orientierungslosigkeit am Markt deutlich: "Die Händler scheinen sich derzeit unsicher zu sein, in welche Richtung sie sich orientieren sollen, und das kann man ihnen kaum verdenken." Nach seiner Einschätzung dürften ein möglicher Anstieg der russischen Dieselexporte und der von Trump behauptete "Energie-Waffenstillstand" kaum nennenswerte Auswirkungen auf den Preis haben. Entscheidend bleibe aus seiner Sicht die Lage im Nahen Osten mit der Behinderung von Öltransporten durch die Straße von Hormus.
Für Anleger ist diese Gewichtung der wesentliche Punkt. Das aktuelle Preisniveau speist sich damit vor allem aus einer Prämie für Transportrisiken. Ölkonzerne und Förderunternehmen profitieren davon unmittelbar über höhere Realisationspreise, während energieintensive Industrien, Fluggesellschaften und Transportunternehmen die höheren Kosten tragen müssen.
## Fazit
Der Ölpreis wird aus unserer Sicht derzeit vor allem von einer Risikoprämie getragen, die sich binnen Tagen auflösen könnte. Die diplomatischen Signale rund um einen Energie-Waffenstillstand sind widersprüchlich, bestätigt ist bislang nichts. Entscheidend wird nun sein, ob die Behinderung der Öltransporte durch die Straße von Hormus anhält, denn daran hängt nach Einschätzung der Saxo Bank das eigentliche Preisrisiko. Solange dieser Engpass besteht, dürfte Öl gut unterstützt bleiben, und Anleger in Energiewerten könnten investiert bleiben. Für neue Positionen auf der Long-Seite könnte es nach den Gewinnen der vergangenen Woche ratsam sein, zunächst abzuwarten, da ein Durchbruch in den Verhandlungen die Prämie schnell abschmelzen ließe. Wer bei Transportwerten oder in energieintensiven Branchen engagiert ist, könnte die Margenentwicklung bei anhaltend hohen Energiekosten genauer im Blick behalten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Nordex-Aktie: Sind nach dem Auftragsschub 60 € drin?](https://www.sharedeals.de/kompakt/nordex-aktie-sind-nach-dem-auftragsschub-60-e-drin/)
**Published:** Oktober 12, 2026
**Author:** Redaktion | Börse
**Content:**
Nordex hat im dritten Quartal deutlich mehr Aufträge eingesammelt als am Markt erwartet. Die bestellte Gesamtleistung lag nach Berechnungen von Jefferies um fast 30% über dem Vorjahresquartal und um 13% über der Konsensschätzung. Das Analysehaus bestätigte am Montag sein Kursziel von 60 € bei einem "Buy"-Votum. Reicht der Auftragsschub aus, um die Aktie weiter anzutreiben?
## Jefferies lobt Auftragseingang
Analyst Constantin Hesse sprach in einer ersten Reaktion von einem starken Auftragseingang des Windkraftanlagenbauers im dritten Quartal. Maßgeblich ist dabei die bestellte Gesamtleistung der Anlagen, die den Vorjahreswert um fast 30% übertraf. Dass die Kennziffer auch über der Konsensschätzung lag, deutet darauf hin, dass der Markt die Dynamik im Projektgeschäft zuletzt zu vorsichtig eingeschätzt hatte.
## Auftragsbuch trägt die Zukunft
Für einen Hersteller von Windkraftanlagen zählt der Auftragseingang zu den wichtigsten Frühindikatoren. Die heute gebuchten Megawatt bestimmen die Auslastung der Fertigung und damit Umsatz und Fixkostendeckung der kommenden Quartale.
Offen bleibt, zu welchen Preisen und Margen diese Aufträge hereingekommen sind. Darüber sagt die Volumenkennziffer nichts aus. Erst die vollständigen Quartalszahlen werden zeigen, ob sich das Wachstum auch in einer besseren Profitabilität niederschlägt.
## Fazit
Aus unserer Sicht untermauert der Auftragseingang die operative Erholung bei Nordex, und das bestätigte Kursziel von Jefferies signalisiert, dass das Analysehaus den Titel weiterhin für unterbewertet hält. Das stärkere Signal sehen wir im Abstand zur Konsensschätzung, weil er Spielraum für Anpassungen der Markterwartungen eröffnet. Entscheidend wird nun sein, ob die anstehenden Quartalszahlen auch bei der Marge überzeugen, denn ein über den Preis erkauftes Wachstum würde die Kursfantasie schnell wieder einbremsen. Für bestehende Anleger könnte es sinnvoll sein, die Position zu halten und die Margenentwicklung abzuwarten. Wer noch nicht investiert ist, könnte die vollständigen Zahlen abwarten, bevor er einsteigt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Gea-Aktie: Sind jetzt 76 € drin?](https://www.sharedeals.de/kompakt/gea-aktie-sind-jetzt-76-e-drin/)
**Published:** Oktober 9, 2026
**Author:** Redaktion | Börse
**Content:**
Die kanadische Bank RBC hat ihr Kursziel für die Gea-Aktie von 74 auf 76 € angehoben und die Einstufung "Outperform" bestätigt. Die Studie stammt von Analyst Mark Fielding und wurde am Freitag veröffentlicht, kurz vor den anstehenden Quartalszahlen des Maschinenbauers. Damit stellt sich die Frage: Trägt das volle Auftragsbuch die optimistische Einschätzung?
## Das Auftragsbuch überzeugt
Fielding argumentiert in seiner Sektorstudie, dass sich die Umsatzdynamik im Industriegütersektor trotz konjunktureller Risiken verbessere. Diese Entwicklung sollte sich nach seiner Einschätzung auch im dritten Quartal fortgesetzt haben. Speziell bei Gea verweist er auf ein volles Auftragsbuch, das aus seiner Sicht für höhere Unternehmensziele spricht.
Die Argumentation reicht über das laufende Jahr hinaus. Laut RBC dürfte sich die bessere Dynamik auch in den Aussagen zum Jahr 2027 widerspiegeln, obwohl sich die Unternehmen weiterhin zurückhaltend äußern. Für Anleger ist das relevant, weil ein gut gefülltes Auftragsbuch die Umsatzbasis der kommenden Quartale absichert und dem Unternehmen Spielraum gibt, die eigenen Ziele anzuheben.
## Die Anhebung bleibt klein
Die Zielanhebung um 2 € fällt moderat aus und wirkt eher wie eine Feinjustierung als eine grundlegende Neubewertung. Das passt zum Charakter der Studie, die den gesamten Industriegütersektor im Blick hat. Wir sehen darin ein Signal, dass RBC an der eigenen These festhält, ohne vor den Zahlen zusätzliches Risiko einzugehen.
## Fazit
Für uns ist die Botschaft von RBC positiv, aber nicht spektakulär. Ein volles Auftragsbuch ist in einem konjunkturell fragilen Umfeld ein belastbares Argument, doch die zurückhaltende Kommunikation vieler Industrieunternehmen zeigt, dass die Erholung nicht gesichert ist. Entscheidend wird nun sein, ob Gea mit den Quartalszahlen die erhoffte Fortsetzung der Umsatzdynamik tatsächlich belegt und ob das Management seine Ziele anhebt. Für bestehende Anleger könnte es sinnvoll sein, die Position bis zu den Zahlen zu halten. Wer neu einsteigen möchte, könnte die Veröffentlichung abwarten, da das Kursziel nur begrenzten Spielraum signalisiert, falls die Erwartungen enttäuscht werden.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Schott Pharma-Aktie: Ist die Rally mit 25 € ausgereizt?](https://www.sharedeals.de/kompakt/schott-pharma-aktie-ist-die-rally-mit-25-e-ausgereizt/)
**Published:** Oktober 9, 2026
**Author:** Redaktion | Börse
**Content:**
Die Schott Pharma-Aktie hat seit Jahresbeginn fast 70% zugelegt. Genau dieser Kursanstieg führt nun zu einer vorsichtigeren Einschätzung: Die Deutsche Bank hat den Pharmazulieferer am Freitag von "Buy" auf "Hold" abgestuft, obwohl sie das Kursziel gleichzeitig von 23 auf 25 € angehoben hat. Damit stellt sich die Frage: Ist die Erholungsgeschichte bereits vollständig eingepreist?
## Die Bewertung holt auf
Analyst Falko Friedrichs von der Deutschen Bank verweist in seiner Begründung ausdrücklich auf operative Fortschritte. Nach seiner Einschätzung ist Schott Pharma deutlich vorangekommen, die Erwartungen wieder zu erfüllen. Auch die mittelfristigen Aussichten bezeichnet er weiterhin als attraktiv. Der Kurs ist dem Analysten schlicht davongelaufen.
Das angehobene Kursziel von 25 € unterstreicht das. Die Deutsche Bank traut dem Unternehmen mehr zu als zuvor, sieht nach dem Anstieg seit Jahresbeginn aber kaum noch Luft nach oben. Eine solche Konstellation aus höherem Kursziel und gesenkter Empfehlung findet sich häufig bei Aktien, deren operative Erholung der Markt schneller honoriert hat, als sie sich in den Zahlen zeigen konnte.
## Rally verschiebt das Risiko
Wer die Rally mitgenommen hat, sitzt auf einem erheblichen Buchgewinn. Für Neueinsteiger stellt sich die Rechnung anders dar. Sie zahlen ein Niveau, das einen Großteil der erwarteten Fortschritte bereits vorwegnimmt. Fällt die operative Entwicklung hinter die Erwartungen zurück, dürfte der Markt empfindlicher reagieren als noch zu Jahresbeginn.
## Fazit
Wir lesen die Abstufung als Reaktion auf den Kurs und nicht als Kritik am Geschäftsmodell. Entscheidend wird, ob Schott Pharma die gelobten Fortschritte in den kommenden Quartalszahlen bestätigt. Gelingt das, könnte das Kursziel mit der Zeit erneut nach oben wandern. Für bestehende Anleger könnte es sinnvoll sein, die Position zu halten und die nächsten Zahlen abzuwarten. Ein Neueinstieg auf diesem Niveau erscheint uns dagegen wenig attraktiv, weil die Fallhöhe bei Enttäuschungen spürbar gewachsen ist.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [BMW-Aktie: Drückt China das Kursziel jetzt auf 60 €?](https://www.sharedeals.de/kompakt/bmw-aktie-drueckt-china-das-kursziel-jetzt-auf-60-e/)
**Published:** Oktober 9, 2026
**Author:** Redaktion | Börse
**Content:**
Die UBS hat ihr Kursziel für BMW von 70 € auf 60 € gesenkt, die Einstufung bleibt bei "Neutral". Hinter der Kürzung steht der wachsende Druck der chinesischen Konkurrenz, der nach Einschätzung der Schweizer Großbank die gesamte europäische Autoindustrie vor den anstehenden Quartalszahlen belastet. Damit stellt sich die Frage: Ist das nur eine Momentaufnahme vor der Berichtssaison oder der Auftakt zu einer längeren Phase sinkender Erwartungen?
## China drückt die Schätzungen
Analyst Patrick Hummel hat in einem am Freitag vorliegenden Branchenausblick seine Gewinnschätzungen je Aktie und die Kursziele für die europäischen Autobauer breit angelegt reduziert. Begründet wird der Schritt mit dem Wettbewerbsdruck aus China. Bei den operativen Ergebnisprognosen ging Hummel ähnlich konsequent vor und kürzte durchgehend, ausgenommen blieben nur die Porsche AG und Ferrari.
Für die kommenden Wochen erwartet die UBS schwache Resultate und hält Prognosesenkungen für möglich. Der Blick der Investoren dürfte sich dadurch auf die Risiken des kommenden Jahres verschieben. Auch bei den Zulieferern sieht Hummel zunehmende Risiken, wobei Continental im Reifengeschäft aus seiner Sicht am besten für eine Anhebung der Prognose aufgestellt ist.
## Was das für BMW bedeutet
Ein um 10 € gesenktes Kursziel bei unverändertem Votum signalisiert, dass die UBS die Gewinnbasis der nächsten Quartale niedriger ansetzt, ohne das Geschäftsmodell grundsätzlich infrage zu stellen. Dass der Analyst gerade Porsche AG und Ferrari von den Kürzungen beim operativen Ergebnis ausnimmt, zeigt, wo er die Preissetzungsmacht noch intakt sieht. BMW gehört in dieser Lesart nicht dazu.
Relevant ist zudem der Zeitpunkt kurz vor der Berichtssaison. Wenn die UBS bereits jetzt mit enttäuschenden Zahlen und möglichen Prognosesenkungen rechnet, liegt die Messlatte für die kommenden Veröffentlichungen niedriger. Das kann kurzfristig entlasten, verschiebt die eigentliche Belastung aber auf den Ausblick für das kommende Jahr.
## Fazit
Für uns ist das neue Kursziel vor allem eine Aussage über die Verfassung der europäischen Autobranche. Entscheidend wird sein, ob BMW bei den Quartalszahlen die Jahresprognose bestätigen kann oder sich der Reihe der Unternehmen mit Korrekturen anschließt. Wir sehen in der Kombination aus chinesischem Preisdruck und einer sinkenden Erwartungshaltung vorerst wenig Anlass für eine Neubewertung nach oben. Für bestehende Anleger könnte es sinnvoll sein, die Position zu halten und die Zahlen abzuwarten. Ein Nachkauf könnte erst interessant werden, wenn BMW zeigt, dass es die Margen im China-Geschäft stabilisieren kann. Das Risiko bleibt, dass der Wettbewerbsdruck länger anhält als derzeit eingepreist.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Rheinmetall-Aktie: Nur noch 1020 € Kursziel – was nun?](https://www.sharedeals.de/kompakt/rheinmetall-aktie-nur-noch-1020-e-kursziel-was-nun/)
**Published:** Oktober 9, 2026
**Author:** Redaktion | Börse
**Content:**
Berenberg zieht bei Rheinmetall die Reißleine: Die Privatbank hat den Rüstungskonzern von "Buy" auf "Hold" abgestuft und das Kursziel von 1600 auf 1020 € zusammengestrichen. Das ist eine Kürzung um gut ein Drittel. Damit stellt sich die Frage: Ist die Wachstumsstory von Rheinmetall tatsächlich an ihre Grenzen gestoßen?
## Zweifel an der Auftragslage
Analyst George McWhirter von Berenberg begründet die Abstufung in seiner am Freitag vorliegenden Studie mit Unsicherheiten rund um die mittelfristigen Wachstumsperspektiven des Konzerns, der neben dem Rüstungsgeschäft auch als Automobilzulieferer aktiv ist. Sein zentraler Kritikpunkt betrifft den Zeithorizont jenseits von 2030. Nach seiner Einschätzung braucht Rheinmetall deutlich mehr Aufträge, um auch über dieses Jahr hinaus Wachstum zu erzeugen.
Damit verschiebt sich die Perspektive. Der Blick richtet sich nicht länger allein auf die laufenden Programme, sondern auf die Zeit danach und auf die Frage, was den Umsatz trägt, wenn die heutigen Verträge abgearbeitet sind.
## Der Kursrutsch wirkt vorweg
McWhirter räumt ein, dass der Kursrückgang seit Jahresbeginn einen Teil dieser Bedenken bereits eingepreist haben könnte. Die Aktie hat also schon nachgegeben, bevor die Herabstufung kam. Die schlechte Nachricht trifft damit nicht auf einen Kurs, der zuvor von Rekord zu Rekord geeilt wäre.
Entscheidend für die Geschäftsentwicklung bleibt die Nachfrage der Auftraggeber. Rüstungsaufträge entstehen aus politischen Beschlüssen und Haushaltsplanungen. Bleibt die Beschaffungsdynamik hoch, relativiert sich die Sorge um die Zeit nach 2030 schnell. Flacht sie ab, trifft das einen Konzern, dessen Bewertung auf anhaltend hohem Wachstum aufbaut.
## Fazit
Aus unserer Sicht ist die Herabstufung weniger ein Urteil über das laufende Geschäft als über die Annahmen, die im Kurs stecken. Wer Rheinmetall kauft, bezahlt Wachstum, das zu großen Teilen weit in der Zukunft liegt, und genau dort setzt Berenberg das Fragezeichen. Für bestehende Anleger könnte es sinnvoll sein, die Position zu halten, solange die Beschaffungsprogramme weiterlaufen. Ein Nachkauf könnte dagegen erst dann interessant werden, wenn konkrete Aufträge die Lücke nach 2030 schließen. Das Risiko liegt darin, dass solche Abschlüsse ausbleiben und der Markt die hohen Wachstumserwartungen weiter zurücknimmt. Dass Berenberg das Ziel in einem Schritt derart kappt, zeigt, wie schnell sich Erwartungen an diesem Markt drehen können.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Heidelberg Materials-Aktie: Sind jetzt wieder 211 € drin?](https://www.sharedeals.de/kompakt/heidelberg-materials-aktie-sind-jetzt-wieder-211-e-drin/)
**Published:** Oktober 9, 2026
**Author:** Redaktion | Börse
**Content:**
Die kanadische Bank RBC stuft die Heidelberg-Materials-Aktie von "Sector Perform" auf "Outperform" hoch und senkt gleichzeitig das Kursziel von 217 auf 211 €. Eine bessere Empfehlung bei niedrigerem Ziel wirkt zunächst widersprüchlich. Was sehen die Analysten im Baustoffsektor, das den Optimismus für Heidelberg Materials trägt?
## Ein schwieriges drittes Quartal
Analyst Anthony Codling beschreibt das dritte Quartal in einer am Freitag vorliegenden Brancheneinschätzung als schwierig für die Baustoffhersteller. Die Preise hätten Mühe gehabt, mit der Kosteninflation Schritt zu halten. Das trifft die Margen direkt, denn im Geschäft mit Zement, Zuschlagstoffen und Beton entscheidet die Fähigkeit zur Preisüberwälzung darüber, ob steigende Energie- und Materialkosten am Ergebnis hängen bleiben.
Hinzu kommen zwei weitere Belastungen. Die geopolitische Unsicherheit habe die Nachfrage gedrückt und damit die Hoffnungen auf eine Erholung im Wohnungsbau gedämpft. Auch die Wetterverhältnisse hätten das Quartal zusätzlich belastet. Der Wohnungsbau ist für die Branche ein zentraler Absatzmarkt, eine ausbleibende Erholung verschiebt die erwartete Volumenwende nach hinten.
## Relative Stärke zählt jetzt
Codling hebt hervor, dass sich einige Unternehmen besser geschlagen hätten als andere. Darin liegt die Logik der Hochstufung: Das Branchenumfeld erklärt das gesenkte Kursziel, die relative Position von Heidelberg Materials innerhalb dieses Umfelds begründet aus Sicht von RBC die bessere Einstufung. Neben CRH und Kingspan zählt der Analyst die Heidelberg-Materials-Aktie zu seinen Top-Werten im Sektor.
Wer bei schwacher Preisdurchsetzung und gedämpfter Nachfrage vergleichsweise stabil bleibt, steht beim Anziehen der Baukonjunktur besser da. Die Kurszielsenkung um knapp 3% fällt dagegen moderat aus.
## Fazit
Für uns bleibt die Hochstufung durch RBC vor allem eine Aussage über die relative Qualität innerhalb eines schwachen Sektors und noch kein Beleg für eine Trendwende im Baustoffgeschäft. Entscheidend wird, ob der Konzern die Preissetzung besser durchsetzen kann als die Wettbewerber. Gelingt das, wäre das genannte Kursziel ein realistischer Orientierungspunkt. Bestätigt sich dagegen die beschriebene Margenbelastung, dürfte der Markt die Erholungsfantasie weiter nach hinten schieben. Bestehende Positionen könnten Anleger unseres Erachtens halten, während ein Neueinstieg eher nach den Quartalszahlen in Betracht käme, da das Urteil der Kanadier bislang auf einer Brancheneinschätzung und nicht auf vorliegenden Zahlen des Unternehmens beruht.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Ölpreis -1,29%: Hält der Risikoaufschlag nach Trumps Dementi?](https://www.sharedeals.de/kompakt/oelpreis-129-haelt-der-risikoaufschlag-nach-trumps-dementi/)
**Published:** Oktober 9, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Der Brent-Preis ist am heutigen Freitag im frühen Handel unter Druck geraten und verliert 1,29% auf 102,93 US$ je Barrel. Noch am Vortag war die Nordseesorte auf fast 106 US$ gestiegen, nachdem US-Medien über mögliche neue Angriffe auf den Iran berichtet hatten. Ein Dementi von US-Präsident Donald Trump drehte die Richtung am Abend. Damit stellt sich die Frage: Wie belastbar ist der geopolitische Risikoaufschlag im Ölpreis?
## Trump dementiert Angriffspläne
Auf seiner Plattform Truth Social erklärte Trump, die USA würden den Iran zu keinem Zeitpunkt vor den Zwischenwahlen am 3. November angreifen. Gleichzeitig sprach er von "konstruktiven Gesprächen" mit Teheran. Der iranische Außenminister Abbas Araghtschi hatte zuvor über seinen Telegramkanal mitgeteilt, man prüfe eine Antwort aus Washington auf einen übermittelten "Sieben-Tage-Plan" und wolle in wenigen Tagen reagieren.
Ausgelöst hatte den vorherigen Preissprung die Berichterstattung von "Axios" und NBC News. Beide Medien hatten unter Berufung auf mit der Sache vertraute Personen geschrieben, die US-Regierung erwäge größere Militäreinsätze gegen Ziele im Iran in den kommenden Wochen. Eine Entscheidung darüber ist bislang nicht gefallen. Genau diese Unklarheit erklärt, warum der Markt innerhalb eines Tages einen deutlichen Aufschlag wieder abgeben konnte.
## Versorgung gegen Kriegsrisiko
Seit Anfang Oktober schwanken die Ölpreise stark, getrieben vom anhaltenden Krieg zwischen den USA und dem Iran. Die Lieferungen aus dem Nahen Osten haben wieder zugenommen, was die physische Versorgung verbessert. Dem stehen häufigere Angriffe auf Schiffe, stark gestiegene Frachtraten und neue Kämpfe zwischen Saudi-Arabien und den vom Iran unterstützten Huthi im Jemen gegenüber. Die Versorgung mit Ölprodukten bleibt angespannt.
Trump bezifferte den Transport durch die Straße von Hormus für die vergangene Nacht auf 22 Millionen Barrel, ohne Einzelheiten zu nennen. Diese Menge läge über dem üblichen Tagesvolumen vor Kriegsbeginn und über den jüngsten Schätzungen von Branchenvertretern. Die Meerenge verbindet den Persischen Golf mit den Weltmärkten und bleibt der kritische Punkt für jede Eskalation.
## Händler meiden Short-Wetten
Chris Weston vom Finanzdienstleister Pepperstone sagte der Nachrichtenagentur Bloomberg, das Risiko einer Lieferunterbrechung durch weitere militärische Eskalation halte Händler davon ab, stärker auf fallende Preise zu setzen und sich auf einen dauerhaften Rückgang unter 100 US$ einzustellen. Nach seiner Einschätzung stehen sich am Markt geopolitische Risikoaufschläge und die verbesserte tatsächliche Versorgungslage gegenüber.
Ein Brent-Preis über 100 US$ stützt die Erlöse von Öl- und Gasförderern sowie von Ölfelddienstleistern, deren Gewinne überproportional auf Preisänderungen reagieren. Belastet werden dagegen Fluggesellschaften, Reedereien und Logistikkonzerne, bei denen Treibstoff und die genannten Frachtraten direkt in die Kostenbasis laufen. Auch energieintensive Industrien wie Chemie und Baustoffe bekommen ein anhaltend hohes Preisniveau in den Margen zu spüren.
## Fazit
Für uns bleibt der aktuelle Ölpreis vor allem ein politischer Preis. Das Dementi verschiebt das Eskalationsrisiko bis zu den Zwischenwahlen, es beseitigt es nicht, und die iranische Antwort steht kurzfristig an. Entscheidend wird nun sein, ob die verbesserte Versorgungslage stark genug ist, um den Risikoaufschlag abzubauen, sobald die Wahl vorbei ist. Solange die Straße von Hormus offen bleibt und die Lieferungen aus dem Nahen Osten weiter zunehmen, spricht aus unserer Sicht mehr für nachgebende als für steigende Notierungen. Wer auf Ölwerte setzt, kauft damit vor allem eine Wette auf die Eskalation, und das halten wir für eine schwer kalkulierbare Grundlage. Anleger könnten die Entwicklung bis zur Klärung der politischen Lage von der Seitenlinie aus beobachten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [US-Regierung erwägt neue Angriffe auf den Iran](https://www.sharedeals.de/kompakt/us-regierung-erwaegt-neue-angriffe-auf-den-iran/)
**Published:** Oktober 8, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die Berichte über mögliche neue US-Angriffe auf iranische Ziele treffen auf einen Ölmarkt, der durch die Blockade der Straße von Hormus bereits angespannt ist. Laut "Axios" und NBC News könnten größere Militäreinsätze in den kommenden Wochen wieder aufgenommen werden, noch vor den Zwischenwahlen am 3. November. Was bedeutet eine solche Eskalation für Energiepreise und die betroffenen Aktiengruppen?
## Camp David und das Pentagon
Nach Darstellung von NBC News hat Trumps Team für die nationale Sicherheit vergangene Woche bei einem Treffen in Camp David im US-Bundesstaat Maryland über die weitere Strategie gegenüber dem Iran und der Huthi-Miliz im Jemen beraten. Im Anschluss habe das Militär neue Handlungsoptionen für den Iran vorbereitet, die der Präsident prüfen sollte. Die Zeitschrift "The Atlantic" berichtet, das Weiße Haus habe das Pentagon gebeten, Angriffsoptionen gegen iranische Ziele noch vor den Midterms zu entwickeln.
Eine Entscheidung ist bislang nicht gefallen. Die Gespräche über mögliche neue Angriffe fanden bereits vor einigen Tagen statt. "Axios" berichtet unter Berufung auf Insider, dass im Falle einer Wiederaufnahme größerer Militäreinsätze diese "voraussichtlich massive Bombardierungen iranischer Energie-, Infrastruktur- und Nuklearanlagen" umfassen würden. Am 3. November wählen die Amerikaner rund ein Drittel des Senats neu sowie das gesamte Repräsentantenhaus.
## Hormus treibt die Preise
Die Blockade der Straße von Hormus hat Lebenshaltungskosten und Spritpreise in den USA rasant nach oben getrieben, entsprechend unbeliebt ist der Krieg in der US-Bevölkerung. Der gestörte Rohstoffhandel in der Meerenge hat die Ölpreise in den vergangenen Monaten steigen lassen. Eine militärische Eskalation könnte die bereits hohen Notierungen weiter verteuern, zumal mögliche Ziele ausdrücklich die iranische Energieinfrastruktur einschließen würden.
## Gewinner und Verlierer
Für Öl- und Gasproduzenten außerhalb der Golfregion wären höhere Notierungen zunächst ein Rückenwind für Umsatz und Cashflow, ebenso für Anbieter von Tankerkapazität, deren Raten bei gestörten Seewegen üblicherweise anziehen. Auch Rüstungswerte reagieren erfahrungsgemäß auf eine absehbare Ausweitung militärischer Einsätze.
Belastet würden energieintensive Industrien, Chemie- und Transportunternehmen sowie Fluggesellschaften, bei denen Kerosin einen erheblichen Kostenblock bildet. Hinzu kommt der Konsum. Klettern Spritpreise und Lebenshaltungskosten weiter, bleibt weniger Kaufkraft für Einzelhandel und zyklische Konsumgüter. Steigende Energiepreise erschweren zudem den Weg zu sinkenden Inflationsraten, was Zinssenkungsfantasien dämpfen und damit besonders hoch bewertete Wachstumsaktien belasten könnte.
## Fazit
Aus unserer Sicht handelt es sich bislang um Planungsszenarien, die noch keine beschlossene Politik sind. Darin liegt für Anleger das Problem: Der Markt muss ein Risiko bepreisen, dessen Eintritt von einer einzelnen Entscheidung im Weißen Haus abhängt. Ob die Pläne vor dem Wahltermin umgesetzt werden, bleibt offen, denn der innenpolitische Druck durch unpopuläre Energiepreise wirkt in beide Richtungen.
Wir halten es für verfehlt, Depots jetzt auf ein Eskalationsszenario auszurichten, das noch nicht entschieden ist. Wer bereits Energie- oder Rüstungstitel hält, könnte diese Positionen laufen lassen, während Neuengagements allein auf Basis von Medienberichten eine schwache Grundlage hätten. Bei stark energiepreisabhängigen Geschäftsmodellen könnte es sinnvoll sein, Zukäufe zu vertagen, bis die Lage in der Meerenge klarer ist. Das Hauptrisiko dieser Zurückhaltung liegt darin, einen abrupten Preissprung zu verpassen, sollte es tatsächlich zu Angriffen kommen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [Siemens Energy-Aktie: Sind jetzt sogar 157 € drin?](https://www.sharedeals.de/kompakt/siemens-energy-aktie-sind-jetzt-sogar-157-e-drin/)
**Published:** Oktober 8, 2026
**Author:** Redaktion | Börse
**Content:**
Die DZ Bank hat am Donnerstag den fairen Wert für die Siemens-Energy-Aktie von 128 auf 157 € angehoben, ein Aufschlag von rund 23%. An der Einstufung "Halten" ändert sich dagegen nichts. Was bringt ein deutlich höherer fairer Wert, wenn das Votum zurückhaltend bleibt?
## Die Zahlen rücken näher
Analyst Alexander Hauenstein begründet seine Anhebung mit dem Blick auf das vierte Geschäftsquartal, dessen Zahlen der Energietechnikkonzern in Kürze vorlegt. Er rechnet damit, dass Siemens Energy den bereits mit dem dritten Quartal angehobenen Ausblick für das Geschäftsjahr 2025/26 leicht übertreffen wird. Für das folgende Geschäftsjahr 2026/27 erwartet er Prognosen, die in etwa auf Konsensniveau liegen.
Zusätzlich geht die DZ Bank davon aus, dass der Konzern seine Mittelfristziele für 2030 anheben dürfte. Ein höherer fairer Wert speist sich hier also weniger aus dem laufenden Jahr als aus der Erwartung, dass Siemens Energy seinen Wachstumspfad bis zum Ende des Jahrzehnts höher ansetzt.
## Erwartungen sind schon hoch
Für Aktionäre liegt die Messlatte damit hoch. Wenn ein Analyst bereits vor den Zahlen ein Übertreffen des Ausblicks einpreist und zugleich höhere 2030er-Ziele unterstellt, ist ein erheblicher Teil der guten Nachrichten bereits in der Einschätzung verarbeitet. Dass die Prognosen für 2026/27 lediglich im Rahmen des Konsenses erwartet werden, passt zu diesem Bild.
Ein fairer Wert sagt, was eine Aktie wert sein könnte, das Votum sagt, wie viel Luft zwischen diesem Wert und dem aktuellen Kurs liegt. Bleibt die DZ Bank nach einer Anhebung um fast ein Viertel bei "Halten", signalisiert das einen überschaubaren Abstand zum Marktpreis.
## Fazit
Wir sehen in der Anhebung der DZ Bank eine Bestätigung des operativen Trends bei Siemens Energy, aber keinen Kaufimpuls. Entscheidend wird nun sein, ob die Mittelfristziele für 2030 tatsächlich steigen und wie ambitioniert sich der Konzern für das kommende Geschäftsjahr zeigt. Enttäuscht er an einem dieser Punkte, dürfte die Fallhöhe angesichts der hohen Erwartungshaltung spürbar sein. Für bestehende Anleger könnte es sinnvoll sein, die Position zu halten und die Quartalszahlen abzuwarten. Ein Neueinstieg könnte erst dann interessanter werden, wenn der Konzern die höheren Erwartungen mit konkreten Zielen unterlegt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Schneider Electric-Aktie: Sind jetzt 323 € drin?](https://www.sharedeals.de/kompakt/schneider-electric-aktie-sind-jetzt-323-e-drin/)
**Published:** Oktober 8, 2026
**Author:** Redaktion | Börse
**Content:**
Jefferies hebt das Kursziel für Schneider Electric von 289 € auf 323 € an und bleibt bei der Einstufung "Buy". Gleichzeitig räumt Analyst Lucas Ferhani ein, dass der Markt auf eine Übernahme ausgesprochen negativ reagiert hat. Damit stellt sich die Frage: Ist die Kursschwäche eine Einstiegsgelegenheit oder ein berechtigtes Warnsignal?
## Jefferies erhöht die Schätzungen
Das Analysehaus Jefferies hat seine Prognosen für den Konzern angehoben und in der Folge auch das Kursziel nach oben gesetzt, von 289 € auf 323 €. Das entspricht einer Anhebung um rund 11,8%. Die Kaufempfehlung bleibt unverändert bestehen. Die zugrunde liegende Studie lag am Donnerstag vor.
## Der Deal überzeugt nicht
Interessant ist, dass Ferhani die negative Marktreaktion auf die Übernahme nicht relativiert, sondern sie bestätigt. Nach seiner Einschätzung deckt sich die Haltung am Markt mit dem Kursrückgang, weil es an Verständnis für den Deal mangelt. Ein Analyst, der ein höheres Kursziel ausruft und zugleich die Skepsis der Investoren teilt, sendet ein gemischtes Signal.
Der Experte sieht das Management in der Pflicht. Einiges könne der Vorstand tun, um wieder Zuversicht zu schaffen, anderes brauche aber einfach Zeit. Für uns heißt das: Die Kommunikation zur strategischen Logik der Akquisition wird darüber entscheiden, ob der Markt die Transaktion mittelfristig anders bewertet. Belastbare Belege liefern erst die kommenden Quartale.
## Einordnung für Aktionäre
Für uns bleibt die Lage zweigeteilt. Auf der einen Seite stehen erhöhte Schätzungen eines Hauses, das dem Konzern ein Kursziel von 323 € zutraut. Auf der anderen Seite steht eine Übernahme, deren Nutzen der Markt bislang nicht erkennt und auf die er ausgesprochen negativ reagiert hat. Solange diese Lücke zwischen Analystenmodell und Marktwahrnehmung besteht, dürfte die Aktie volatil bleiben.
Entscheidend wird nun sein, ob das Management nachvollziehbar erklärt, was der Zukauf bringen soll. Gelingt das, könnte sich die negative Kursreaktion als Übertreibung herausstellen. Bleibt die Erklärung aus, dürfte der Bewertungsabschlag bestehen bleiben, unabhängig von angehobenen Kurszielen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Ölpreis bei 105 US$: Beginnt jetzt die nächste Eskalation?](https://www.sharedeals.de/kompakt/oelpreis-bei-105-us-beginnt-jetzt-die-naechste-eskalation/)
**Published:** Oktober 8, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Der Ölmarkt reagiert nervös auf die Nachrichtenlage aus Washington. Brent-Öl aus der Nordsee verteuerte sich am Donnerstag auf 105,15 US$ je Barrel und damit um 4,93 US$ gegenüber dem Vortag. In der Spitze standen 105,46 US$ auf der Anzeigetafel, der höchste Stand seit einer Woche. Auslöser war ein Bericht über mögliche neue US-Angriffe auf den Iran. Damit stellt sich die Frage: Beginnt hier eine neue Eskalationsrunde mit entsprechendem Preisschub, oder ist der Sprung bereits die Übertreibung?
## Washington prüft Angriffsoptionen
Dem Magazin "The Atlantic" zufolge hat das Weiße Haus das Pentagon aufgefordert, Optionen für Angriffe auf den Iran auszuarbeiten, die noch vor den US-Zwischenwahlen im November umgesetzt werden könnten. Das Magazin beruft sich dabei auf zwei Regierungsvertreter. Über Umfang und Ziele möglicher Schläge sowie über die Frage, ob die Pläne überhaupt zur Ausführung kommen, werde noch beraten.
Entscheidend für die Marktreaktion ist der Widerspruch zur bisherigen Erwartung. Viele Marktteilnehmer waren davon ausgegangen, dass US-Präsident Donald Trump eine weitere Eskalation mit Teheran vor den Wahlen gerade vermeiden würde. Wird diese Annahme in Frage gestellt, muss der Markt das Risiko an der Straße von Hormus neu bepreisen.
## Das Angebot bleibt knapp
Der Krieg zwischen den USA und dem Iran hat die Exporte aus dem Nahen Osten eingeschränkt und Energieinfrastruktur beschädigt. Zwar hat der Schiffsverkehr zuletzt wieder zugenommen, parallel dazu stiegen jedoch auch die Angriffe auf Öltanker. Hinzu kommt die Zerstörung zahlreicher russischer Raffinerien im Ukrainekrieg, was das Angebot an Benzin und Diesel zusätzlich verknappt. Saudi-Arabien wiederum hat nach Angriffen auf Flughäfen im eigenen Land Vergeltung geübt und nach Darstellung von Turki al-Maliki, dem Sprecher des von Saudi-Arabien angeführten Militärbündnisses, 82 militärische Ziele der Huthi-Miliz im Jemen zerstört.
Saul Kavonic, leitender Energieanalyst bei MST Marquee, fasste die Lage gegenüber Bloomberg so zusammen: Die Lieferungen aus dem Nahen Osten hätten sich erholt, doch das knappe Angebot an Ölprodukten, extrem hohe Transportkosten und das große Risiko einer iranischen Eskalation hielten die Preise auf hohem Niveau. Diese Einordnung deckt sich mit dem Kursbild, denn der Markt handelt derzeit vor allem die Wahrscheinlichkeit einer Störung.
## Ein Hurrikan kommt hinzu
Als zweiter Treiber wirkt das Wetter. Im Golf von Mexiko haben Produzenten wegen eines herannahenden Tropensturms ihre Förderung um mehr als 510.000 Barrel pro Tag gedrosselt, nach Bloomberg-Angaben rund ein Viertel der regionalen Produktion. Der Sturm hat sich inzwischen zu einem Hurrikan verstärkt. Michael Brennan, Direktor des Hurrikan-Zentrums, warnte am Mittwoch Ortszeit vor vielfach gefährlichen, lebensbedrohenden Auswirkungen entlang von Abschnitten der nördlichen Golf-Küste ab Freitag und über das Wochenende.
## Folgen für die Märkte
Für die Aktienmärkte ist ein Brent-Preis über 100 US$ ein zweischneidiges Signal. Ölkonzerne und Ölfeld-Dienstleister profitieren von höheren Realisierungspreisen, während energieintensive Industrien und Transportwerte unter steigenden Kosten leiden. Hinzu kommt der Inflationseffekt, der über höhere Kraftstoffpreise auf die Verbraucherpreise durchschlägt und die Spielräume der Notenbanken einengt. Bemerkenswert ist, dass der Preis trotz dieses Nachrichtenbündels lediglich auf dem höchsten Stand seit einer Woche liegt, der Markt also bereits zuvor erhebliche Risikoprämien eingepreist hatte.
## Fazit
Aus unserer Sicht beruht der Preissprung auf einem Bericht über Planungen, nicht auf einer vollzogenen Eskalation. Genau das macht die Bewegung fragil: Bleibt der militärische Schlag aus, dürfte die Risikoprämie ähnlich schnell wieder abschmelzen, wie sie entstanden ist. Solange die Straße von Hormus passierbar bleibt und die Lieferungen aus dem Nahen Osten laufen, sehen wir die fundamentale Lage weniger dramatisch, als es 105 US$ je Barrel nahelegen. Für Anleger könnte es sinnvoll sein, dem Preisanstieg nicht über gehebelte Öl-Produkte hinterherzulaufen, sondern die Entwicklung zunächst zu beobachten. Wer bereits in Energiewerten investiert ist, könnte die Positionen halten, sollte aber einkalkulieren, dass sich Geopolitik- und Wetterprämien erfahrungsgemäß rasch zurückbilden. Erst bei einer tatsächlichen Störung der Transportwege wäre eine dauerhafte Verschiebung des Preisniveaus plausibel.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Deutsche Wirtschaft: Sorgt das Plus von 1,3% jetzt für steigende Kurse?](https://www.sharedeals.de/kompakt/deutsche-wirtschaft-sorgt-das-plus-von-13-jetzt-fuer-steigende-kurse/)
**Published:** Oktober 8, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die Bundesregierung hebt ihre Konjunkturprognose deutlich an: Statt der im April erwarteten 0,5% soll die deutsche Wirtschaft in diesem Jahr um 1,3% wachsen. Das ist mehr als eine Verdopplung der bisherigen Erwartung, und das trotz Iran-Krieg und gestiegener Energiepreise. Damit stellt sich die Frage: Trägt dieser Aufschwung weit genug, um bei deutschen Aktien die Risikobereitschaft zu erhöhen?
## Exporte und Staatsgeld treiben
Als Treiber nennt das Wirtschaftsministerium vor allem den Außenhandel, staatliche Investitionen und höhere Verteidigungsausgaben. Die Wirtschaft habe sich widerstandsfähiger gezeigt als angenommen, heißt es zur Begründung. Der Export profitierte zeitweise sogar von weltweiten Engpässen, weil Käufer ihre Lagerbestände mit energieintensiven Gütern aus deutscher Produktion aufstockten.
Für 2027 rechnet die Bundesregierung mit einem Plus von 1,1% nach bislang 0,9%. Für 2028 fällt die Projektion mit 0,6% deutlich zurück. Diese Abstufung ist aus unserer Sicht das eigentlich Interessante an der Herbstprojektion: Die Regierung selbst unterstellt, dass die aktuellen Impulse nach zwei Jahren weitgehend auslaufen. Ende September hatten die führenden Wirtschaftsforschungsinstitute ihre Prognose bereits auf ebenfalls 1,3% angehoben, zugleich aber auf das schmale Fundament des Aufschwungs hingewiesen.
## Die Augustzahlen widersprechen
Ausgerechnet beim Exportargument zeigt sich schon eine Gegenbewegung. Nach vorläufigen Zahlen des Statistischen Bundesamtes sank der Wert der Ausfuhren im August kalender- und saisonbereinigt um 0,8% auf 137,6 Milliarden €. DIHK-Außenwirtschaftschef Volker Treier spricht von fehlender Eigendynamik und nennt die Exportbelebung rückblickend "nur ein laues Lüftchen". DIHK-Hauptgeschäftsführerin Helena Melnikov geht weiter: Der Aufschwung sei teuer erkauft, weil er auf steigenden Ausfuhren in den EU-Binnenmarkt und auf schuldenfinanzierten Staatsausgaben beruhe, und habe ohne Reformen "nur ein kurzes Haltbarkeitsdatum".
Auch BGA-Präsident Dirk Jandura hält die Erholung nicht für gefestigt. Die Unternehmen sähen zwar Licht am Ende des Tunnels, führen aber weiter mit angezogener Handbremse. Bundeswirtschaftsministerin Katherina Reiche räumte am Tag vor der Veröffentlichung der Herbstprojektion im Bundestag ein, das Wachstum stehe auf wackligen Beinen, die Lage bleibe fragil. Die CDU-Politikerin fordert flexiblere Arbeitszeiten, stabile Sozialabgaben, weniger Bürokratie und wettbewerbsfähige Energiepreise.
## Wer von Staatsgeld profitiert
Für Anleger lässt sich das Bild recht klar sortieren. Die genannten Treiber sind staatliche Investitionen und Verteidigungsausgaben, also profitieren in erster Linie Rüstungswerte, Bau- und Infrastrukturunternehmen sowie deren Zulieferer. Diese Nachfrage ist politisch gesetzt und damit vergleichsweise planbar, solange die Haushaltslinie hält.
Anders sieht es bei klassischen Exportwerten und der energieintensiven Industrie aus. Hier war der jüngste Schub zu einem erheblichen Teil Lagerauffüllung und EU-Binnenhandel, also ein Nachholeffekt statt struktureller Nachfrage. Fällt dieser weg, wie der Augustrückgang um 0,8% nahelegt, verliert der Ertragspfad dieser Unternehmen schnell an Tempo. Binnenorientierte Konsumtitel hängen wiederum an Arbeitsmarkt und Rentenreform, die in der Koalition umstritten sind.
## Fazit
Eine angehobene Prognose auf 1,3% ist ein positives Signal, doch die Qualität dieses Wachstums überzeugt uns nur teilweise. Staatlich finanzierte Nachfrage und Lagereffekte sind kein Ersatz für strukturelle Wettbewerbsfähigkeit, und die Regierung selbst traut dem Trend für 2028 nur noch 0,6% zu. Wir sehen deshalb keinen Anlass, deutsche Zykliker und Exportwerte breit höher zu gewichten. Interessanter erscheinen uns Unternehmen mit direktem Bezug zu Verteidigungs- und Infrastrukturbudgets, weil dort die Auftragslage nachvollziehbar unterlegt ist. Bei breit aufgestellten Industrie- und Exportwerten könnte es sinnvoll sein, bestehende Positionen zu halten und zunächst abzuwarten, ob sich die Ausfuhren in den kommenden Monaten stabilisieren. Hinzu kommt das Risiko der geopolitischen Konflikte im Nahen Osten und in der Ukraine, von deren Verlauf die weitere Entwicklung laut Bundesregierung wesentlich abhängt. Erst wenn die Koalition bei Arbeitsmarkt, Sozialabgaben und Energiekosten liefert, würde sich aus unserer Sicht ein tragfähigerer Einstiegsgrund ergeben.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [OPMobility-Aktie -20%: Autozulieferer geraten unter Druck](https://www.sharedeals.de/kompakt/opmobility-aktie-20-autozulieferer-geraten-unter-druck/)
**Published:** Oktober 8, 2026
**Author:** Redaktion | Börse
**Content:**
Die OPMobility-Aktie verliert am Donnerstag gegen Mittag rund 20% auf 9,95 €, zwischenzeitlich rutschte sie mit 9,61 € auf den tiefsten Stand seit April 2025. Seit dem Jahreshoch von 18,16 € Ende Februar hat sich der Kurs damit nahezu halbiert, und der Abverkauf zieht die gesamte Zulieferbranche mit nach unten. Ist das der Einstiegsmoment für antizyklische Anleger oder erst der Anfang einer längeren Talfahrt?
## Die Prognose fällt
OPMobility wollte den operativen Vorjahresgewinn von 490 Millionen € ursprünglich übertreffen. Nun peilt der französische Zulieferer für 2026 nur noch ein Ergebnis von "bis zu 450 Millionen €" an. Vorstandschefin Felicie Burelle begründete den Schritt mit volatilen Lieferketten, verschärftem Wettbewerb, Inflation bei Rohstoffen und elektronischen Bauteilen sowie einer rückläufigen Autoproduktion in China und Europa.
Die Begründung verweist auf branchenweite Belastungen. Genau deshalb traf die Meldung auch die Wettbewerber. Valeo sackte zeitweise auf ein Tief seit Ende Juli und lag zuletzt 6% im Minus. Im MDax bildete Aumovio mit minus 6,1% das Schlusslicht, Schaeffler verlor 3% und fiel auf den tiefsten Stand seit fast einem Jahr. Im SDax gaben Norma Group 3,5% nach und markierten ein Fünfmonatstief.
## Die Hersteller liefern nicht
Der Kern des Problems liegt eine Stufe höher in der Wertschöpfungskette. Ein Marktbeobachter verwies auf das Zusammenspiel aus schwierigem Preisumfeld, Inflation, Wettbewerbsdruck aus China und teuren Investitionen in die Elektromobilität bei den europäischen Autobauern. Volkswagen senkte Mitte September die Gewinnprognose deutlich, nachdem das China-Geschäft eingebrochen war und eine Abschreibung im Zusammenhang mit der Porsche AG anfiel. Bei Stellantis führten seit Anfang Oktober Batterieengpässe bei E-Autos, hohe Energiekosten und eine schwächer als erwartete Nachfrage nach bestimmten Modellen zu vorübergehenden Werksstillständen in Italien und Frankreich.
Für Zulieferer ist das eine doppelte Belastung. Sinkende Abrufmengen drücken die Auslastung der Werke, gleichzeitig lassen sich gestiegene Material- und Elektronikkosten in einem Umfeld sinkender Produktion kaum an die Hersteller weitergeben. Beides schlägt direkt auf die operative Marge durch, wie die gekappte Prognose von OPMobility zeigt.
## Continental hält besser stand
Deutlich robuster zeigte sich Continental im Dax mit einem Minus von 2,3%. Stützend wirkte ein Analystenkommentar von Bernstein Research. Harry Martin hob das Kursziel von 74 auf 82 € an und stufte die Aktie von "Market-Perform" auf "Outperform" hoch. Er verwies auf die seit Jahresbeginn unterdurchschnittliche Kursentwicklung im Vergleich zur Konkurrenz.
Unter Einbeziehung des ContiTech-Verkaufs werde Continental derzeit mit einem Bewertungsabschlag zu den Wettbewerbern gehandelt, obwohl fundamental eher eine Prämie gerechtfertigt wäre, so Martin. Bis 2027 weise der Konzern das branchenweit beste Ergebnis- und Cashflow-Profil auf, was der Markt allerdings bereits weitgehend anerkenne. Nicht eingepreist sei nach seiner Einschätzung das langfristige Wachstums- und Margenpotenzial bei Premium-Reifen.
## Fazit
Der Kurseinbruch bei OPMobility ist für uns kein Einzelfall, sondern das Symptom einer Branche, die zwischen Preisdruck, teuren Elektro-Investitionen und schrumpfenden Stückzahlen eingeklemmt ist. Bei OPMobility könnte es ratsam sein, zunächst Abstand zu halten, da die neue Prognose nach oben gedeckelt und das Umfeld laut Unternehmen weiter volatil ist. Erst wenn die Autohersteller ihre Produktionspläne stabilisieren, wäre eine nachhaltige Erholung bei den Zulieferern plausibel. Continental erscheint uns innerhalb des Sektors die solidere Variante, gestützt durch das Votum von Bernstein Research und den beschriebenen Bewertungsabschlag nach dem ContiTech-Verkauf. Für bestehende Anleger könnte es sinnvoll sein, dort die Position zu halten, während Neueinsteiger die Entwicklung im Sektor vorerst von der Seitenlinie aus beobachten könnten. Das Risiko bleibt, dass sich die Nachfrageschwäche der Hersteller verlängert und dann auch robustere Werte wie Continental erfasst.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Jungheinrich-Aktie: Vierjahrestief nach BofA-Abstufung](https://www.sharedeals.de/kompakt/jungheinrich-aktie-vierjahrestief-nach-bofa-abstufung/)
**Published:** Oktober 8, 2026
**Author:** Redaktion | Börse
**Content:**
Jungheinrich hat heute einen rabenschwarzen Handelstag erlebt. Die Aktie des Hamburger Gabelstaplerherstellers sackte um 6,5 Prozent auf 20,86 € ab und markierte damit den tiefsten Stand seit vier Jahren. Seit Jahresbeginn summiert sich der Verlust auf über 40 Prozent.
## Bank of America schickt Jungheinrich auf Talfahrt
Auslöser war eine Abstufung durch die Bank of America. Analyst Tore Fangmann senkte die Einstufung für Jungheinrich auf "Underperform" und kappte das Kursziel drastisch von 35 auf 21 €. Seine Begründung ist wenig überraschend, trifft die Branche aber hart. Hohe Zinsen, anhaltende Inflation und wachsender Druck durch Konkurrenten aus China belasten den europäischen Staplermarkt. Fangmann rechnet kurzfristig mit keiner Erholung.
## Auch Kion bleibt nicht verschont
Der Konkurrent Kion kam ebenfalls unter Druck. Fangmann strich das Kursziel für die Kion-Aktie von 66 auf 45 €, woraufhin das Papier um 2,4 Prozent auf 33,15 € nachgab. Zwar diskutiert die Bundesregierung fiskalische Maßnahmen für die Infrastruktur, doch ob davon auch die Logistikbranche profitiert, steht laut Fangmann noch völlig in den Sternen. Dazu kommt eine hohe Abhängigkeit beider Unternehmen vom schwächelnden Verbraucherkonsum.
## Was bedeutet das für die Aktie?
Unserer Meinung nach ist die Lage für Jungheinrich-Aktionäre derzeit alles andere als komfortabel. Das Chartbild ist zerrüttet, der Abwärtsdruck hat sich nach einer kurzen Phase der Stabilisierung erneut verschärft, und mit einem neuen Kursziel von 21 € lässt die Bank of America kaum Spielraum nach oben. Solange das Zinsumfeld hoch bleibt und chinesische Anbieter weiter Marktanteile gewinnen, dürfte die Erholung auf sich warten lassen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Deutsche Exporte: Rückgang im August](https://www.sharedeals.de/kompakt/deutsche-exporte-rueckgang-im-august/)
**Published:** Oktober 8, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Deutschlands Exportmotor stottert. Im August lag der Wert der ausgeführten Waren kalender- und saisonbereinigt bei 137,6 Mrd. €, was einem Rückgang von 0,8 Prozent gegenüber dem Vormonat entspricht. Dabei hatten Experten laut Bloomberg eigentlich ein Plus von 0,9 Prozent erwartet, was die Enttäuschung umso größer macht. Die Importe zogen gleichzeitig um 0,9 Prozent auf 118,1 Mrd. € an.
## Außenhandelsüberschuss schmilzt
Daraus folgt zwangsläufig ein schrumpfender Außenhandelsüberschuss. Mit 19,5 Mrd. € fällt dieser deutlich geringer aus als noch im Juli, wo 21,6 Mrd. € zu Buche standen. Im Jahresvergleich zeigt sich ein differenzierteres Bild: Exporte stiegen nominal um 6,2 Prozent, Importe um 5,5 Prozent. Der wichtigste Einzelmarkt für deutsche Exporteure bleibt weiterhin die USA, auch wenn die Lieferungen dorthin im Monatsvergleich um satte 6,3 Prozent einbrachen. Im Jahresverlauf steht immerhin noch ein kleines Plus von 1,1 Prozent. In Länder außerhalb der EU gingen die deutschen Ausfuhren im Vergleich zum Juli um 1,1 Prozent zurück.
## China: Die Schere öffnet sich weiter
Im August legten die deutschen Exporte nach China zwar um 4,7 Prozent zu. Nur hilft das wenig, denn die Importe aus der Volksrepublik wuchsen noch stärker. Blickt man auf die ersten acht Monate des Jahres, ist das Bild eindeutig: Die Ausfuhren nach China schrumpften um 12,9 Prozent, während die Importe von dort um 10,1 Prozent kletterten. Eine Schere, die sich hartnäckig weiter öffnet.
Einen Tag zuvor hatte der Außenhandelsverband BGA seine Jahresprognose leicht nach oben korrigiert. Das Exportvolumen soll im laufenden Jahr um 1,0 Prozent auf 1.580 Mrd. € steigen, nach zuvor erwarteten 0,6 Prozent. Gleichzeitig warnte der Verband vor anhaltend schwierigem Geschäft in den USA und China.
## Was bedeutet das für Aktionäre
Unserer Meinung nach sind diese Zahlen ein weiteres Warnsignal für alle, die in exportabhängige deutsche Industriewerte investiert sind. Titel wie Volkswagen, BASF oder Siemens dürften unter dem schwächelnden Außenhandel leiden, solange vor allem das China-Geschäft strukturell unter Druck bleibt. Das Chartbild vieler DAX-Schwergewichte könnte daher weiter belastet bleiben.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Porsche-Aktie: Sparplan soll Marge retten – lohnt sich jetzt der Einstieg?](https://www.sharedeals.de/kompakt/porsche-aktie-sparplan-soll-marge-retten-lohnt-sich-jetzt-der-einstieg/)
**Published:** Oktober 7, 2026
**Author:** Redaktion | Börse
**Content:**
Porsche kämpft. Und der Konzern weiß das selbst am besten. Auf einer Investorenveranstaltung im schwäbischen Weissach hat das Management heute seine neue Strategie namens "Sportwagenschmiede '35" vorgestellt. Das Ziel ist klar: effizienter werden, profitabler werden, schlanker werden.
## Kosten runter, Marge rauf
Der seit Januar amtierende Konzernchef Michael Leiters macht keinen Hehl daraus, dass Porsche zuletzt auf einem Fundament gebaut war, das auf 350.000 produzierte Einheiten ausgelegt war. Zu viel. Zu schwer. Künftig soll die Gewinnschwelle bereits bei weniger als 200.000 Einheiten erreicht werden. Das ist ein massiver Umbau. Entwicklungskosten für neue Modellreihen sollen um bis zu 20 Prozent sinken, Personalkosten in der Fertigung mittelfristig um bis zu 30 Prozent, Verkaufs- und Vertriebskosten um 20 Prozent. Bei den Materialeinzelkosten peilt das Unternehmen rund zehn Prozent Einsparung an. Und Managementpositionen werden mittelfristig um 40 Prozent gekappt.
Finanzchef Jochen Breckner will insbesondere bei Investitionsausgaben und Forschungs- und Entwicklungskosten die Zügel anziehen. Die Investitionen sollen in diesem Jahr ihren Höhepunkt erreichen und danach wieder fallen. Die Ausschüttungsquote hebt Breckner auf mindestens die Hälfte des Nettogewinns an. Bisher waren es rund die Hälfte, also in der Praxis oft weniger.
## Weniger Volumen, teurere Autos
Unserer Meinung nach ist der interessanteste Teil der Strategie das Verschieben des Modellmix. Der Anteil besonders teurer Fahrzeuge soll von rund einem Drittel auf fast die Hälfte steigen. Bis 2030 soll der durchschnittliche Verkaufspreis der teuersten 10.000 verkauften Autos von 270.000 € auf 330.000 € klettern. Geplant sind ein größeres und teureres SUV über dem Cayenne sowie ein Zweitürer-Supersportwagen oberhalb des 911er. Das klingt nach Luxusstrategie statt Wachstumsstrategie, und das ist in diesem Fall kein Widerspruch.
Mittelfristig soll die operative Gewinnmarge auf 10 bis 15 Prozent steigen, langfristig das obere Ende dieser Spanne. Im ersten Halbjahr 2026 lag sie bei 7,8 Prozent. Der angestrebte Umsatz liegt in einigen Jahren zwischen 41 und 45 Milliarden €. 2025 waren es 36,4 Milliarden €. Der freie Cashflow soll mittelfristig 9 bis 12 Prozent des Fahrzeug-Umsatzes ausmachen. Zum Vergleich: Im vergangenen Jahr waren es gerade mal knapp 5 Prozent.
## Warum der Umbau so dringend ist
Das Ergebnis nach Steuern brach 2025 um 91,4 Prozent auf 310 Millionen € ein. China schwächelt dauerhaft, die Nachfrage nach Elektromodellen läuft schleppend, die US-Zölle drücken und die Milliardenkosten für die Verlängerung der Verbrenner-Modelle haben den Gewinn nahezu aufgezehrt. Bis 2035 werden insgesamt 25 Prozent der Belegschaft abgebaut, das strategische Ziel liegt bei 30 Prozent. Im Sommer wurden 5.000 weitere Stellen in der Region Stuttgart vereinbart, betriebsbedingte Kündigungen bis Ende 2035 ausgeschlossen.
## Was das für die Porsche-Aktie bedeutet
Die im MDax notierte Porsche-Vorzugsaktie legte nach Handelsstart zunächst zu, drehte aber ins Minus und lag heute Mittag mit rund einem Prozent im Minusbereich. In diesem Jahr hat das Papier damit gut 7 Prozent an Wert verloren. JPMorgan-Analyst Jose Asumendi sieht die verbesserten Cashflow-Aussichten als Stütze für künftige Aktionärszahlungen. Jefferies-Analyst Philippe Houchois merkte an, dass die Markterwartungen bisher eher im unteren Bereich der Porsche-Zielkorridore lagen, und dass das Management für das obere Ende eine deutliche Verbesserung des Umfelds oder weitere Maßnahmen für nötig halte.
Unserer Überzeugung nach wäre die Strategie ein echtes Signal für die Aktie, wenn Porsche beweist, dass der Umbau in der Praxis funktioniert. Der Plan klingt solide, die Zahlen sind konkret. Ob sich das in steigenden Kursen niederschlägt, dürfte davon abhängen, wie schnell die Marge tatsächlich anzieht und ob China nicht weiter abbricht.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [SGL Carbon-Aktie: Jetzt auf Zweijahreshoch, wie weit geht es noch?](https://www.sharedeals.de/kompakt/sgl-carbon-aktie-jetzt-auf-zweijahreshoch-wie-weit-geht-es-noch/)
**Published:** Oktober 7, 2026
**Author:** Redaktion | Börse
**Content:**
Die SGL Carbon Aktie zieht weiter an. Bereits am Dienstag hatte das Papier gut zehn Prozent zugelegt, am Mittwoch legte es nochmals nach. Auf ein Tageshoch von 5,69 € stieg der Kurs, den höchsten Stand seit September 2024. Zuletzt notierte die Aktie noch rund fünf Prozent im Plus bei 5,66 €. Das Jahresplus beläuft sich damit auf mehr als 80 Prozent. Ausgelöst wurde die Rally durch starke vorläufige Zahlen zum dritten Quartal, die der Kohlenstoffspezialist am Dienstagnachmittag veröffentlicht hatte.
## Prognose deutlich angehoben
SGL Carbon, seit Kurzem wieder Mitglied im SDax, hat auf Basis der Quartalszahlen die Jahresziele nach oben korrigiert. Analyst Henrik Paganetty von Jefferies zeigte sich in einer ersten Reaktion positiv überrascht. Die neuen Prognosen lägen über den Markterwartungen, so Paganetty. Der Mittelwert des neuen Zielkorridors für das bereinigte operative Ergebnis (Ebitda) liegt bei 135 Mio. €, gut 15 Prozent über der Konsensschätzung. Das ist ein deutliches Signal.
## BMW, VW und Susanne Klatten im Aktionärskreis
Der Börsenwert von SGL Carbon liegt derzeit bei knapp 700 Mio. €. Größte Einzelaktionärin ist Susanne Klatten, BMW-Großaktionärin und Milliardärin, mit knapp 30 Prozent. BMW selbst hält fast ein Fünftel, Volkswagen ist mit rund 7 Prozent beteiligt. Die beiden Autobauer sind seit 2011 an Bord, als Carbon als möglicher Werkstoff für ganze Karosserien galt. Damals trieb der Einstieg den Kurs zeitweise über 40 €. Dann kam die Ernüchterung. Carbon erwies sich für die Massenfertigung als zu teuer, der gezielte Einsatz verdrängte die großen Visionen, und der Kurs fiel in Zeiten der Corona-Pandemie bis auf knapp unter 2 €.
## Was bedeutet das für die Aktie
Unserer Meinung nach zeigt die aktuelle Kurs-Rally, dass der Markt die Prognoseanpassung ernst nimmt. Eine Ebitda-Zielkorrektur von 15 Prozent über Konsens ist kein Kleinigkeit. Die Aktie dürfte vorerst Rückenwind behalten, solange die Jahreszahlen die vorläufigen Daten bestätigen. Allerdings sollte man im Hinterkopf behalten, dass der Kurs mit einem Plus von mehr als 80 Prozent im laufenden Jahr bereits viel Erwartung eingepreist haben könnte. Ob das Niveau bei rund 5,66 € nachhaltig ist, würde sich erst zeigen, wenn die finalen Zahlen vorliegen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Autowerte: Warum sie trotz Protektionshoffnung jetzt fallen](https://www.sharedeals.de/kompakt/autowerte-warum-sie-trotz-protektionshoffnung-jetzt-fallen/)
**Published:** Oktober 7, 2026
**Author:** Redaktion | Börse
**Content:**
Der Automobilsektor in Europa stand heute unter erheblichem Druck. Was zunächst wie ein Befreiungsschlag wirkte, entpuppte sich am Ende des Handelstages als kurzes Strohfeuer. Der europäische Branchenindex Stoxx Europe 600 Automobiles & Parts hielt sich bis zum Vormittag noch im Plus, rutschte dann aber in die Verlustzone und schloss zuletzt mit einem Minus von 0,6 Prozent.
## EU plant Importbeschränkungen für chinesische Hybridautos
Der Auslöser war zunächst eine Bloomberg-Meldung, wonach die Europäische Kommission Maßnahmen zur Begrenzung chinesischer Hybridfahrzeug-Importe vorbereitet. Hintergrund: In China hergestellte Hybridautos machen laut dem Bericht mittlerweile ein Viertel des Gesamtabsatzes in Europa aus. Ein enormer Anteil. Oxcap Analytics deutet in diesem Zusammenhang darauf hin, dass die EU einen schnelleren WTO-Schutzmechanismus in Erwägung zieht, der temporäre Strafzölle oder Quoten ermöglichen würde.
Besonders profitieren würden davon die Massenhersteller Renault, Stellantis und Volkswagen, die im direkten Wettbewerb mit chinesischen Anbietern stehen, sowie die europäischen Zulieferer. Stellantis schnellten in Paris zwischenzeitlich um bis zu gut sechs Prozent nach oben, Renault schossen ähnlich stark hoch. Am frühen Nachmittag lag Stellantis noch gut ein Prozent im Plus, Renault knapp drei Prozent. Volkswagen-Vorzüge gewannen 1,4 Prozent, die Porsche Automobil Holding SE legte 2,2 Prozent zu.
## Mercedes und BMW unter Druck
Das Bild bei den Premiumherstellern war ein anderes. Mercedes-Benz verlor im Dax 3,6 Prozent, nachdem ein erneuter Einbruch im China-Geschäft die Verkäufe im dritten Quartal belastet hatte. BMW folgte mit einem Minus von 3 Prozent. Die Premiumhersteller profitieren von möglichen EU-Schutzmaßnahmen deutlich weniger als die Volumenhersteller, da ihre Käufer weniger preissensitiv auf chinesische Konkurrenz reagieren.
Unter den Zulieferern hielten sich Schaeffler und Aumovio im MDax wacker. Schaeffler stieg 2,7 Prozent, Aumovio sogar 4,8 Prozent. Die Porsche AG gab dagegen leicht nach. Der Stuttgarter Sportwagenbauer arbeitet unter dem Programm "Sportwagenschmiede '35" an einer Neuausrichtung mit stärkerem Fokus auf margenstarke Fahrzeuge und einem deutlichen Kostensparprogramm für die kommenden Jahre.
## Auswirkungen auf die Aktien
Unserer Meinung nach ist der heutige Handelstag ein gutes Beispiel dafür, wie schnell sich Markthoffnungen in Luft auflösen. Sollten die EU-Importbeschränkungen tatsächlich kommen, wäre das ein handfester Katalysator vor allem für VW, Stellantis und Renault sowie die europäischen Zulieferer wie Schaeffler und Aumovio. Gleichzeitig dürfte das trübere Marktumfeld, geprägt von steigenden Ölpreisen und hohen Anleihrenditen, kurzfristig weiter auf konjunktursensiblen Autowerten lasten. Für Anleger könnte die Kombination aus möglichem politischem Rückenwind und makroökonomischem Gegenwind noch für einige volatile Handelstage sorgen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Rheinmetall-Aktie: Jefferies sieht jetzt Kaufchance bei Rüstungsriesen](https://www.sharedeals.de/kompakt/rheinmetall-aktie-jefferies-sieht-jetzt-kaufchance-bei-ruestungsriesen/)
**Published:** Oktober 7, 2026
**Author:** Redaktion | Börse
**Content:**
Jefferies bleibt bei Rheinmetall bullisch. Die Investmentbank hält an ihrem "Buy"-Rating für den Rüstungskonzern fest, und Analystin Chloe Lemarie hat am 07.10.2026 noch einmal nachgeschaut, was am Standort Neuss gerade passiert.
## Satellitenproduktion läuft an
Rheinmetall baut in Neuss Kapazitäten für die Satellitenproduktion um, und das läuft. Ja, es gab eine kleine Verzögerung gegenüber der ursprünglichen Planung. Lemarie hält das aber offensichtlich für verschmerzbar, denn die Umstellung eines Teils der dortigen Kapazitäten geht nach ihrer Einschätzung relativ zügig vonstatten. Kein Drama also, eher eine Randnotiz im großen Bild.
## Was bedeutet das für die Aktie
Unserer Meinung nach ist das ein Signal, das Anleger nicht überbewerten sollten. Jefferies hält die Produktion für auf Kurs, und das Rating bleibt klar auf "Buy". Rheinmetall gehört zu den Rüstungskonzernen, die gerade auf mehreren Feldern gleichzeitig wachsen. Die Satellitenfertigung wäre ein weiterer Baustein in dieser Strategie. Kurzfristig dürfte die Meldung die Rheinmetall-Aktie kaum bewegen, da sie keine großen Überraschungen enthält. Mittelfristig könnte eine reibungslos hochfahrende Satellitenproduktion in Neuss jedoch als zusätzlicher Kurstreiber wirken, sofern sich das Segment als profitabel erweist.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Ölpreis: Warum Tanken wieder teurer werden könnte](https://www.sharedeals.de/kompakt/oelpreis-warum-tanken-wieder-teurer-werden-koennte/)
**Published:** Oktober 7, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Der Ölpreis hat sich heute wieder nach oben gearbeitet. Ein Barrel Brent kostete zuletzt 101,76 US$, ein Plus von 1,21 Prozent gegenüber dem Vortag. Damit bleibt der Preis in der Nähe der psychologisch wichtigen Marke von rund 100 US$ pro Barrel, die zuletzt als eine Art Anker funktioniert hat.
## Straße von Hormus: Spannungen trotz mehr Transporten
Die Lage rund um die Straße von Hormus bleibt unübersichtlich. Zwar sind die Öltransporte durch die Meerenge in den vergangenen Wochen gestiegen, die britische Schifffahrtsbehörde UK Maritime Trade Operations meldete im laufenden Monat aber bereits mindestens neun Angriffe in der Wasserstraße. Das entspricht schon der Hälfte aller Zwischenfälle, die im gesamten September in der Straße von Hormus und im Persischen Golf zusammen registriert wurden. Kein Wunder also, dass der Ölpreis keine klare Richtung findet.
Haris Khurshid, Anlagechef bei Karobaar Capital, erklärte gegenüber Bloomberg, der Markt beginne daran zu glauben, dass das Öl weiterhin durch die Meerenge fließt. Gleichzeitig wies er darauf hin, dass niedrige Lagerbestände und eine knappe Dieselversorgung dafür sorgen, dass der physische Markt deutlich weniger Puffer hat, als die Exportzahlen auf den ersten Blick vermuten lassen.
## Raketenangriff auf Saudi-Arabien abgewehrt
Saudi-Arabien meldete heute einen abgewehrten Raketenangriff der jemenitischen Huthi-Miliz. Nördlich der Hauptstadt Riad sei eine ballistische Rakete abgefangen und zerstört worden. Das teilte Turki al-Maliki mit, Sprecher des von Saudi-Arabien geführten Militärbündnisses, das im Jemen kämpft. Solche Meldungen erinnern daran, wie fragil die Sicherheitslage in der gesamten Region ist.
## Was das für die Börse bedeuten könnte
Unserer Meinung nach bleibt die Lage für Energieaktien und ölbezogene Werte angespannt, aber nicht eindeutig bullisch. Der Ölpreisanstieg von 1,21 Prozent ist solide, die strukturellen Risiken durch den Krieg zwischen den USA und dem Iran sowie die anhaltenden Angriffe in der Straße von Hormus dürften den Inflationsdruck hochhalten. Das wiederum könnte auf die Stimmung an den Aktienmärkten insgesamt drücken, da steigende Energiepreise die Margen in vielen Branchen belasten. Energiekonzerne mit Förderkapazitäten abseits der Golfregion könnten davon profitieren. Wir sehen die Lage deshalb eher als Unterstützung für defensive Energiewerte, während der breite Markt unter dem Inflationsdruck leiden dürfte.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Nvidia-Aktie: Rekordhoch und fast 6 Billionen Dollar Marktwert](https://www.sharedeals.de/kompakt/nvidia-aktie-rekordhoch-und-fast-6-billionen-dollar-marktwert/)
**Published:** Oktober 6, 2026
**Author:** Redaktion | Börse
**Content:**
Nvidia läuft. Und zwar in einem Tempo, das selbst hartgesottene Bullen ins Staunen bringt. Die Aktie des KI-Chipherstellers kletterte heute im frühen Handel um bis zu 1,9 Prozent auf 243,37 US$, zuletzt lag das Plus noch bei 1,2 Prozent auf 241,80 US$. Damit treibt Nvidia seine Marktkapitalisierung weiter in Richtung einer Marke, die vor wenigen Jahren kaum jemand für möglich gehalten hätte: 6 Billionen US$.
## Rekordprogramm treibt den Kurs
Geknackt werden dürfte die 6-Billionen-US$-Marke bei einem Kurs von knapp 249 US$. Noch fehlen also ein paar Prozent. Doch die Richtung ist klar, und die Treiber sind handfest. Vergangene Woche gab Nvidia bekannt, das Aktienrückkaufprogramm um 150 Milliarden US$ aufzustocken, eine Rekordsumme. Hinzu kommt ein solider Umsatzausblick, der das Vertrauen der Anleger weiter gefestigt hat.
Dass KI-Agenten wie "Muse" von Meta die Nachfrage nach Halbleitern ankurbeln könnten, befeuert die Fantasie zusätzlich. Marktexperte Jim Awad von Clearstead Advisors bringt es auf den Punkt: Nvidia sei aus Wachstums- wie aus Wertperspektive attraktiv und wirke wie ein sicherer Hafen gegenüber möglichen Schäden, die höhere Zinsen der Wirtschaft zufügen könnten.
## 30 Prozent Plus nach holprigem Start
Für das laufende Jahr steht ein Kursgewinn von rund 30 Prozent zu Buche. Das klingt eindrucksvoll, und das ist es auch. Besonders wenn man bedenkt, dass die Aktie Ende März noch mehr als 10 Prozent im Minus lag, weil Anleger die massiven Investitionen in KI-Infrastruktur, in der Größenordnung von Hunderten Milliarden US$, ernsthaft infrage gestellt hatten. Seitdem hat sich die Stimmung gedreht. Die KI-Debatte hat sich verschoben, weg von der reinen Kostenfrage, hin zu grundsätzlicheren Fragen über Chancen und Risiken der Technologie für die Gesellschaft.
## Was das für die Aktie bedeutet
Die 6-Billionen-US$-Schwelle dürfte psychologisch eine Rolle spielen, kurzfristige Gewinnmitnahmen wären nach dem rasanten Anstieg keine Überraschung. Wer bereits investiert ist, könnte von einer weiteren Aufwärtsbewegung profitieren, solange die KI-Nachfrage robust bleibt. Für Neueinsteiger wäre etwas Geduld ratsam, denn bei einem Jahreszuwachs von 30 Prozent und einer Bewertung in dieser Dimension ist das Rückschlagrisiko nicht zu unterschätzen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Wall Street: Tech-Rally treibt Kurse jetzt weiter nach oben](https://www.sharedeals.de/kompakt/wall-street-tech-rally-treibt-kurse-jetzt-weiter-nach-oben/)
**Published:** Oktober 6, 2026
**Author:** Redaktion | Börse
**Content:**
Die Wall Street dürfte heute mit einem freundlichen Start in den Handel gehen. Rückenwind kommt von zwei Seiten: Die Ölpreise stabilisieren sich, und die Technologierally zeigt keine Ermüdungserscheinungen.
## Straße von Hormus sorgt für etwas Entspannung
Medien berichteten am Vorabend, dass die USA und der Iran ihre Gespräche über die Öffnung der strategisch wichtigen Straße von Hormus intensivieren. Neue offizielle Meldungen gab es bislang nicht, aber der Ölfluss in der Region läuft bereits wieder an. Kuwait fördert aktuell rund 75 Prozent der Ölmenge, die vor Kriegsbeginn aus dem Land floss. Der Irak plant, zusätzliche Schiffe anzuheuern, um seine Lieferungen durch die Straße zu sichern. Das beruhigt die Märkte spürbar.
## Dow und Nasdaq vor weiterem Rekordhoch
Gut eine Stunde vor Handelsbeginn taxierte Broker IG den Dow Jones Industrial auf 51.600 Punkte, ein Plus von 0,7 Prozent. Den Nasdaq 100 sieht IG ebenfalls 0,7 Prozent höher bei 31.277 Punkten. Das wäre ein neues Allzeithoch. Tags zuvor hatte der Tech-Index bereits 31.117 Punkte erreicht. Marktanalyst Jochen Stanzl von der Consorsbank sieht im steigenden Nasdaq-Level ein klares Signal: Das Vertrauen in die anhaltend starke KI-Nachfrage ist ungebrochen. Gleichzeitig werde damit wohl ein Teil der erwarteten TSMC-Monatszahlen vorweggenommen, die am Donnerstagmorgen veröffentlicht werden. Nach vier Monaten Wachstumsbeschleunigung schauen Anleger gespannt auf den taiwanesischen Chipriesen. Alles andere als eine Fortsetzung der Erfolgsserie könnte global Gewinnmitnahmen bei Tech-, Halbleiter- und KI-Aktien auslösen.
## Nvidia auf dem Weg zur 6-Billionen-Marke
Vorbörslich zeigten sich alle Magnificent-7-Aktien im Plus. Nvidia sticht dabei heraus. Der KI-Chiphersteller steht kurz davor, erstmals eine Marktkapitalisierung von 6 Billionen US$ zu erreichen. Die Aktie legte vorbörslich um 1,2 Prozent auf knapp 242 US$ zu und liegt damit auf Rekordkurs. Bis zur runden Marke fehlen noch knapp 3 Prozent.
## Constellation Energy, Nike und weitere Einzelwerte
Constellation Energy sprang vorbörslich um 6,5 Prozent nach oben. Google-Mutter Alphabet soll sich laut Berichten in einem milliardenschweren Vertrag Atomstrom des AKW-Betreibers sichern wollen, um den Energiehunger ihrer KI-Rechenzentren zu stillen. Mitbewerber Vistra legte ebenfalls zu, um 3,2 Prozent. Nike hingegen litt unter einer Abstufung durch die Berenberg Bank auf "Sell". Analyst Nick Anderson senkte sein Kursziel von 49,00 auf 27,50 US$. Borgwarner kletterte um 3,7 Prozent, nachdem Morgan Stanley den Automobilzulieferer auf "Overweight" hochstufte. Die anhaltende Nachfrage nach Verbrenner- und Hybridmotoren spreche für die weiteren Aussichten des Unternehmens. Option Care Health schoss um 20,5 Prozent in die Höhe. McKesson und die Private-Equity-Gesellschaft Clayton Dubilier & Rice wollen den Infusionsdienstleister für 32,05 US$ je Aktie übernehmen. Der Gesamtunternehmenswert beläuft sich den Angaben zufolge auf rund 5,8 Milliarden US$.
## Was bedeutet das für die Börse?
Die Kombination aus stabilerem Ölmarkt und einer Technologierally, die scheinbar keine Decke kennt, dürfte die Stimmung an der Wall Street stützen. Besonders Nvidia könnte kurzfristig für Schlagzeilen sorgen. Der Sprung über die 6-Billionen-US$-Marke wäre ein psychologischer Meilenstein, der weitere Käufer anlocken könnte. Gleichzeitig hängt viel von den TSMC-Zahlen am Donnerstag ab. Enttäuschen diese, dürfte die Freude schnell verflogen sein und Tech-Aktien weltweit unter Druck geraten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Schneider Electric-Aktie: Deutsche Bank sieht 325 Euro Kursziel](https://www.sharedeals.de/kompakt/schneider-electric-aktie-deutsche-bank-sieht-325-euro-kursziel/)
**Published:** Oktober 6, 2026
**Author:** Redaktion | Börse
**Content:**
Schneider Electric plant die Übernahme des US-Softwareanbieters PTC, und die Reaktion der Märkte fiel entsprechend heftig aus. Deutsche Bank Research stuft die Aktie trotzdem weiter mit "Buy" ein und lässt das Kursziel bei 325 € stehen.
## Ein teurer Einstieg in ein schwächeres Geschäft
Analyst Gael de-Bray von Deutsche Bank Research bringt es klar auf den Punkt: Diese Übernahme kommt überraschend, und zwar unangenehm überraschend. Die Franzosen wollen Milliarden in den Aufbau eines Industriesoftwaregeschäfts stecken, das nach Einschätzung des Analysten weniger attraktiv erscheint als das Kerngeschäft mit Elektrifizierungs-Hardware. Warum also dieser Schritt? Genau das ist die entscheidende Frage, die de-Bray in seiner am 06.10.2026 veröffentlichten Einschätzung stellt. Eine klare Antwort bleibt Schneider Electric den Aktionären bislang schuldig.
## KI als Risikofaktor für Softwaregeschäfte
Erschwerend kommt hinzu, dass die geplante Transaktion in eine Phase fällt, in der die Sorgen rund um Künstliche Intelligenz im Softwaresektor spürbar wachsen. Viele Marktteilnehmer fragen sich, ob KI bestehende Softwaregeschäftsmodelle unter Druck setzen oder gar entwerten könnte. Der Timing-Aspekt belastet den ohnehin schon schwierigen Anlagehintergrund zusätzlich. Das organische Wachstum des Konzerns, das Investoren zuvor überzeugt hatte, rückt durch diesen Deal in den Hintergrund.
## Kursreaktion übertrieben
Unserer Meinung nach ist der interessanteste Punkt in de-Brays Analyse folgender: Er hält die negative Kursreaktion der Aktie für übertrieben. Das ist ein wichtiges Signal. Deutsche Bank Research bleibt trotz aller Kritik an der Strategie bei "Buy" und 325 € Kursziel. Die Bank zweifelt also am Deal, nicht an der Aktie selbst.
Für die Schneider-Electric-Aktie dürfte die nächste Weichenstellung davon abhängen, wie überzeugend das Management die strategische Logik hinter der PTC-Übernahme kommuniziert. Gelingt das, könnte sich die Aktie erholen. Bleibt die Skepsis, dürfte der Kurs vorerst unter Druck bleiben.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Gea Group Aktie: Q3-Aussagen katapultieren Kurs auf Rekordhoch](https://www.sharedeals.de/kompakt/gea-group-aktie-q3-aussagen-katapultieren-kurs-auf-rekordhoch/)
**Published:** Oktober 6, 2026
**Author:** Redaktion | Börse
**Content:**
Gea Group hat gestern den Markt schon aufgehellt, heute setzt die Aktie noch einen drauf. In der Spitze kletterte der Kurs um 1,5 Prozent auf 68,50 €, ein neues Rekordhoch. Am Vortag war schon die Marke von 68,15 € geknackt worden. Zwei Rekorde in Folge, das ist kein Zufall.
## Analysten drehen am Kursziel-Rad
Was steckt dahinter? Die Indikationen, die Gea Group vor den bevorstehenden Quartalszahlen gegeben hat, deuten auf ein drittes Quartal mit erneut starken Aufträgen hin. So sieht es zumindest Jens-Peter Rieck von MWB Research, der sein Kursziel bei 76 € und seine "Buy"-Einstufung bestätigt hat. Sein Hinweis ist dabei interessant: Im vierten Quartal könnte der Auftragseingang optisch schwächer aussehen, weil das Vorjahresquartal außergewöhnlich stark war. Sollte der Kurs dann nachgeben, rät Rieck zum Kauf.
Oddo BHF, Barclays und LBBW haben ihre Kursziele auf 77 €, 79 € und 76 € angehoben, alle drei mit positiver Einstufung. Einzig JPMorgan bleibt neutral und hat das Ziel lediglich auf 68 € erhöht, also exakt auf das aktuelle Kursniveau.
## Was bedeutet das für die Aktie?
Mit einem Kursziel von 79 € von Barclays als oberstem Ankerpunkt und gleich mehreren positiven Einstufungen könnte die Gea-Aktie weiteres Aufwärtspotenzial haben. Ob das vierte Quartal den Kurs kurzzeitig unter Druck setzen würde, ließe sich noch nicht abschließend sagen. Sollte es aber zu einem Rücksetzer kommen, wäre das aus Analystenssicht eher eine Kaufgelegenheit als ein Warnsignal.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Puma-Aktie: Jefferies senkt Ziel auf 23,50 Euro – Kaufen oder warten?](https://www.sharedeals.de/kompakt/puma-aktie-jefferies-senkt-ziel-auf-2350-euro-kaufen-oder-warten/)
**Published:** Oktober 6, 2026
**Author:** Redaktion | Börse
**Content:**
Jefferies hat seine Hausaufgaben gemacht und die Puma-Aktie unter die Lupe genommen. Das Ergebnis ist wenig ermutigend. Das Analysehaus hat das Kursziel von 27,50 € auf 23,50 € gesenkt, und die Einstufung bleibt auf "Hold".
## Großhandel zieht nicht mit
Analyst James Grzinic sieht das Kernproblem klar: Die Großhandelspartner nehmen die Zusammenarbeit mit der Marke nur schrittweise wieder auf. Kein schneller Turnaround, keine V-förmige Erholung. Meiner Meinung nach ist genau das das eigentliche Problem bei Puma, denn ohne die volle Rückendeckung des Handels bleibt das Wachstumspotenzial begrenzt. Die am 30. Oktober erwarteten Quartalszahlen dürften das laut Jefferies bestätigen.
## Was das für die Aktie bedeutet
Ein gesenktes Kursziel von 23,50 € und eine "Hold"-Einstufung sind kein Kaufsignal. Das ist Abwarten auf Sicht. Wir glauben, dass der Markt die zögerliche Rückkehr der Handelspartner bereits teilweise einpreist, aber die Quartalszahlen Ende Oktober könnten für frischen Druck auf die Aktie sorgen, falls die Zahlen die gedämpften Erwartungen nicht einmal erfüllen. Anleger, die auf eine schnelle Erholung gesetzt haben, könnten enttäuscht werden. Das Kursziel von 23,50 € lässt nach unten wenig Fantasie.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [LVMH-Aktie: Goldman sieht 500 Euro Kursziel und rät zum Kauf](https://www.sharedeals.de/kompakt/lvmh-aktie-goldman-sieht-500-euro-kursziel-und-raet-zum-kauf/)
**Published:** Oktober 5, 2026
**Author:** Redaktion | Börse
**Content:**
Goldman Sachs nimmt LVMH mit einem Kursziel von 500 € ins Coverage auf, Einstufung "Buy". Die US-Investmentbank glaubt, dass Europas Luxuskonzern den Weg zurück auf den Wachstumspfad findet, und das ist eine Ansage, die den Markt aufhorchen lässt.
## Drei Jahre Normalisierung, dann die Wende
Nach dem Post-Corona-Boom folgte eine längere Abkühlungsphase im Luxussegment. Goldman Sachs rechnet damit, dass sich das bis 2027 ändert, mit einem organischen Umsatzwachstum im mittleren einstelligen Prozentbereich. Kein Raketenstart, aber eine solide Trendwende, die bei LVMH vor allem im Lederwarengeschäft ihren Ursprung haben soll. Taschen, Gepäck, Accessoires, genau dort sehen die Analysten das größte Erholungspotenzial.
## Was bedeutet das für die Aktie
Das Kursziel von 500 € signalisiert unserer Meinung nach, dass Goldman Sachs LVMH auf dem aktuellen Niveau für klar unterbewertet hält. Wer auf eine Erholung im Luxussektor setzt, findet hier ein prominentes Analystenhaus als Rückenwind. Für die LVMH-Aktie könnte das Coverage-Aufnahme mit "Buy" kurzfristig als Impulsgeber wirken, zumal institutionelle Anleger solche Einschätzungen von Goldman Sachs erfahrungsgemäß stark beachten. Ob die Aktie das Kursziel bis 2027 tatsächlich erreicht, dürfte maßgeblich davon abhängen, wie schnell sich das Lederwarengeschäft erholt und ob die chinesische Nachfrage wieder anzieht.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Goldpreis steigt weiter: Jetzt noch einsteigen oder zu spät?](https://www.sharedeals.de/kompakt/goldpreis-steigt-weiter-jetzt-noch-einsteigen-oder-zu-spaet/)
**Published:** Oktober 5, 2026
**Author:** Redaktion | Börse
**Content:**
Gold legt zu. Leicht zwar, aber beständig. Am Nachmittag kostete eine Feinunze in London 4.152 US$, ein Plus von 0,25 Prozent gegenüber dem Freitag.
## Frankreich als Unruheherd
Noch im September hatte das Edelmetall rund sechs Prozent nachgegeben, danach stabilisierte sich der Preis. Jetzt sind es die politischen und fiskalischen Spannungen in Frankreich, die das Bild prägen. Die Renditen am französischen Anleihemarkt steigen, und die Verunsicherung greift auf andere Eurozone-Länder über. Einige Experten erinnert die aktuelle Gemengelage bereits an die Euro-Staatsschuldenkrise. In solchen Momenten wird Gold zum sicheren Hafen, und genau das beobachten wir gerade.
## US-Arbeitsmarkt dämpft Zinserwartungen
Dazu kommt ein enttäuschender US-Arbeitsmarktbericht für September, der am Freitag veröffentlicht wurde. Die schwachen Zahlen haben die Erwartung einer baldigen Leitzinserhöhung in den USA deutlich gedämpft. Das ist für Gold relevant, denn höhere US-Zinsen machen das Edelmetall unattraktiver, weil es selbst keine Zinsen abwirft. Bleiben die Zinsen niedrig oder steigen sie langsamer als erwartet, fällt dieses Argument gegen Gold weg.
## Was das für die Börse bedeutet
Unserer Meinung nach könnte Gold kurzfristig weiter zulegen, solange die politische Lage in Frankreich angespannt bleibt und die US-Notenbank mit Zinserhöhungen zögerlich agiert. Goldminenaktien wie Barrick Gold oder Newmont dürften in diesem Umfeld ebenfalls Rückenwind bekommen. Wir raten dennoch zur Vorsicht, denn eine echte Trendwende nach oben wäre erst dann bestätigt, wenn der Goldpreis die Septemberverluste vollständig aufholt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [CTS Eventim-Aktie: JPMorgan sieht 95 Euro Kursziel](https://www.sharedeals.de/kompakt/cts-eventim-aktie-jpmorgan-sieht-95-euro-kursziel/)
**Published:** Oktober 5, 2026
**Author:** Redaktion | Börse
**Content:**
JPMorgan bleibt bei CTS Eventim optimistisch, obwohl der Abgang von Finanzchef William Willms zuletzt für Unsicherheit gesorgt hat. Das Einstufung "Overweight" wird bestätigt, das Kursziel liegt weiterhin bei 95,00 €. Analystin Lara Simpson betonte in ihrer Einschätzung vom 05.10.2026, dass CEO Klaus-Peter Schulenberg mit der Bestätigung des Ausblicks und des für den 20. November geplanten Kapitalmarkttags ein wichtiges Signal gesetzt hat. Dazu äußerte er sich optimistisch zum letzten Quartal 2026.
## Kapitalmarkttag als Wendepunkt
Der Kapitalmarkttag gilt laut JPMorgan als möglicher Meilenstein. Das Treffen soll mehr Transparenz schaffen, konkret in Bezug auf die Geschäftsentwicklung, die Monetarisierung und Kapitaleffizienz. Meiner Meinung nach ist genau das der springende Punkt, denn die Aktie wartet schon länger auf einen klaren Impuls. JPMorgan sieht in diesem Event die Chance auf eine überfällige Kurserholung.
## Was bedeutet das für die Aktie
Die Botschaft von JPMorgan ist eindeutig. Das Kursziel von 95,00 € impliziert, gemessen am aktuellen Kursniveau, Aufwärtspotenzial. Ob die Aktie dieses Potenzial auch ausschöpft, dürfte wesentlich davon abhängen, wie überzeugend das Management am Kapitalmarkttag auftreten wird. Gelingt es Schulenberg, die Investoren mit konkreten Zahlen und einer klaren Strategie zu überzeugen, könnte die Erholung tatsächlich einsetzen. Die Unsicherheit rund um den Führungswechsel im Finanzbereich sollte damit zumindest teilweise ausgeräumt werden.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Air Liquide-Aktie: Jefferies sieht 204 Euro Kursziel](https://www.sharedeals.de/kompakt/air-liquide-aktie-jefferies-sieht-204-euro-kursziel-jetzt-kaufen/)
**Published:** Oktober 5, 2026
**Author:** Redaktion | Börse
**Content:**
Jefferies bleibt bei Air Liquide optimistisch. Das Analysehaus hat die Kaufempfehlung mit einem Kursziel von 204 € bestätigt, und der zuständige Analyst Marcus Dunford-Castro hat anlässlich des Kapitalmarkttages eine Studie vorgelegt, die ich für durchaus aufschlussreich halte.
## Ziele bis 2030 im Blick
Der Gasehersteller und Anlagenbauer Air Liquide hat auf seinem Kapitalmarkttag die strategischen Ziele bis 2030 präsentiert. Das angestrebte durchschnittliche jährliche Wachstum beim Gewinn je Aktie liegt bei 10 Prozent, was exakt dem Marktkonsens entspricht. Interessanter ist aber, was darüber hinausgeht. Die Margenambitionen des Unternehmens liegen meiner Meinung nach deutlich über dem, was der Markt erwartet.
## Management mit Ansage
Dunford-Castro hebt in seiner Studie vom 05.10.2026 einen Punkt hervor, den ich für besonders relevant halte. Air Liquides Management ist zu Beginn strategischer Planungszyklen traditionell konservativ, hat die eigenen Prognosen aber im Verlauf des jeweiligen Zyklus regelmäßig angehoben. Das ist kein Zufall, das ist Methode. Wer dieses Muster kennt, weiß, dass die aktuellen Ziele womöglich nur die Untergrenze dessen markieren könnten, was am Ende tatsächlich erreicht wird.
## Was bedeutet das für die Aktie
Ein bestätigtes Kursziel von 204 € von einem renommierten Analysehaus wie Jefferies, kombiniert mit Margenambitionen über Konsensniveau und einem Management, das historisch eher untertreibt als übertreibt, ergibt ein durchaus solides Bild. Ob die Aktie dieses Potenzial kurzfristig abruft, bleibt abzuwarten. Mittelfristig könnte der Kapitalmarkttag aber als Katalysator wirken, sofern das Unternehmen in den kommenden Quartalen liefert.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [US-Jobmarkt: Nur halb so viele Stellen wie erwartet geschaffen](https://www.sharedeals.de/kompakt/us-jobmarkt-nur-halb-so-viele-stellen-wie-erwartet-geschaffen/)
**Published:** Oktober 2, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Der US-Arbeitsmarkt hat im September enttäuscht. Außerhalb der Landwirtschaft entstanden gerade einmal 29.000 neue Stellen, wie das Arbeitsministerium in Washington mitteilte. Volkswirte hatten im Schnitt mit 90.000 Stellen gerechnet. Das ist eine erhebliche Lücke. Obendrein wurden die Zahlen für die beiden Vormonaten um insgesamt 60.000 Stellen nach unten korrigiert, womit die Schwäche am Arbeitsmarkt noch deutlicher wird als ohnehin gedacht.
## Schwacher Job-Report trifft die Märkte
29.000 neue Stellen bei einer erwarteten Zahl von 90.000, das ist ein Einbruch um fast 70 Prozent gegenüber den Prognosen. Dazu kommt die Revision der Vormonate, die zeigt, dass der Beschäftigungsaufbau in den USA schon länger ins Stocken geraten ist. Für die Federal Reserve ist das eine heikle Lage, denn schwache Arbeitsmarktdaten erhöhen den Druck, die Zinsen zu senken. Und das wiederum bewegt die Märkte.
## Was das für Aktien bedeutet
Schwache Jobdaten sind ein zweischneidiges Signal für Anleger. Einerseits steigt die Wahrscheinlichkeit von Zinssenkungen, was tendenziell gut für Aktien ist, vor allem für Wachstumswerte und den Technologiesektor. Andererseits deuten solche Zahlen auf eine spürbare Abkühlung der US-Wirtschaft hin, was Unternehmensgewinne belasten könnte. Ein Jobmarkt, der so weit hinter den Erwartungen zurückbleibt, ist ein klares Warnsignal für die Konjunktur und damit auch für breite Aktienindizes wie den S&P 500.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Energiekontor-Aktie: Warburg sieht Kaufchance jetzt wieder](https://www.sharedeals.de/kompakt/energiekontor-aktie-warburg-sieht-kaufchance-jetzt-wieder/)
**Published:** Oktober 2, 2026
**Author:** Redaktion | Börse
**Content:**
Warburg Research hat die Energiekontor-Aktie wieder mit "Buy" eingestuft und das Kursziel bei 52,90 € belassen. Analyst Philipp Kaiser hat seine Neubewertung nach der Gewinnwarnung vom August nun abgeschlossen. Das ist ein klares Signal, dass der Markt die Lage möglicherweise zu negativ einpreist.
## Eigenbestand deckt die Marktkapitalisierung ab
Was Kaiser in seiner Studie vom 02.10.2026 hervorhebt, verdient Aufmerksamkeit. Das IPP-Segment, also das Portfolio aus Wind- und Solarparks, das Energiekontor im Eigenbestand hält, decke allein schon die gesamte Marktkapitalisierung des Unternehmens ab. Das bedeutet, der Markt bewertet den eigentlichen Projektentwicklungsteil des Geschäfts gerade mit null.
## Was das für die Aktie bedeuten könnte
Die Gewinnwarnung im August hat die Aktie belastet, daran besteht kein Zweifel. Doch Kaiser sieht die Neubewertung als abgeschlossen. Warburg Research hält am Kursziel von 52,90 € fest und stuft die Aktie weiterhin als Kaufempfehlung ein. Sollte sich das IPP-Portfolio tatsächlich als stabiler Anker erweisen und der Projektentwicklungsbereich wieder Fahrt aufnehmen, dürfte die Aktie erhebliches Aufholpotenzial besitzen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Auto1-Aktie: JPMorgan senkt Ziele nach Zahlen jetzt sofort beachten](https://www.sharedeals.de/kompakt/auto1-aktie-jpmorgan-senkt-ziele-nach-zahlen-jetzt-sofort-beachten/)
**Published:** Oktober 2, 2026
**Author:** Redaktion | Börse
**Content:**
Auto1 hat am Freitag einen harten Tag an der Börse erlebt. Nach einem Analystenmeeting zu den bevorstehenden Quartalszahlen rauschte die Aktie des Online-Gebrauchtwagenhändlers um mehr als acht Prozent in den Keller, zuletzt wurde sie bei 15,85 € gehandelt. Das war der tiefste Stand seit April.
## Analysten ziehen die Prognosen zurück
Marcus Diebel von JPMorgan machte in seiner ersten Reaktion auf das Briefing klar, was die Aussagen des Managements bedeuten: sinkende Gewinnschätzungen. Er kürzte seine operativen Ergebnisprognosen bis 2028 um bis zu 16 Prozent. Beim dritten Quartal stutzte er sowohl seine Erwartungen ans Absatzvolumen als auch den Rohertrag pro verkauftem Fahrzeug zusammen.
Der Kern der Kritik ist der Wachstumsansatz von Auto1 selbst. Das Unternehmen setzt auf Skalierung, was kurzfristig den Gebrauchtwagenerwerb gedämpft hat. Das schlägt sich in den Zahlen offenbar deutlicher nieder als viele gedacht hätten, zumal die Managementaussagen zuvor recht solide gewirkt hatten.
## Vertrauen muss erst wieder wachsen
Erschwerend kommt der überraschende Abgang des Finanzchefs hinzu. Meiner Meinung nach braucht es bei solchen Führungswechseln immer Zeit, bis der Markt wieder Vertrauen fasst. Die MDax-Aktie muss dieses Vertrauen erst neu aufbauen.
Für die Börse dürfte die Meldung kurzfristig ein klares Signal sein: Die Erwartungen an Auto1 werden nach unten korrigiert, der Verkaufsdruck könnte anhalten. Sollten die Anfang November anberaumten Quartalszahlen die gesenkten Prognosen bestätigen oder gar unterschreiten, wäre weiterer Gegenwind für die Aktie kaum zu vermeiden. Erst wenn das Management Klarheit über die Nachfolge im Finanzbereich schafft und die Zahlen stabilere Trends zeigen, dürfte sich das Chartbild von Auto1 wieder aufhellen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Ölpreise: Warum Anleger jetzt genau hinschauen sollten](https://www.sharedeals.de/kompakt/oelpreise-warum-anleger-jetzt-genau-hinschauen-sollten/)
**Published:** Oktober 2, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die Ölpreise zeigen sich am Freitag im frühen Handel weitgehend stabil. Ein Barrel Brent zur Dezember-Lieferung kostete zuletzt 102,06 US$, ein leichtes Minus von 0,24 Prozent. Die Gewinne vom Vortag bleiben damit vorerst erhalten.
## Tanker unter Beschuss in der Straße von Hormus
In der Nacht kam es erneut zu einem Angriff in der Straße von Hormus. Nach Angaben der britischen Behörde für Sicherheit in der Schifffahrt (UKMTO) geriet ein Tanker beim Durchfahren der Meerenge unter Beschuss, an Bord brach Feuer aus. Der Vorfall ereignete sich am Donnerstagabend Ortszeit.
Gleichzeitig eskaliert die Lage im Jemen. In der Hauptstadt Sanaa waren laut Augenzeugenberichten mehrere schwere Explosionen zu hören, Rauchsäulen stiegen in der Nähe des Präsidentenpalasts auf. Der Huthi-nahe Sender Al-Masirah berichtete von Angriffen Saudi-Arabiens auf Sanaa sowie auf die Provinzen Saada, Tais und Amran. Details zu Zielen oder möglichen Schäden nannte der Sender nicht.
## USA verlegen dritte Flugzeugträgerkampfgruppe in den Nahen Osten
Brisanter als die Ölpreisbewegung selbst sind die geopolitischen Nachrichten aus Washington. Laut Berichten des "Wall Street Journal" und des Nachrichtenportals "Axios", die sich auf US-Beamte berufen, schickt das Pentagon eine dritte Flugzeugträgerkampfgruppe sowie weitere Kriegsschiffe in den Nahen Osten. Das schürt Spekulationen über mögliche Angriffe auf den Iran nach den Parlamentswahlen Anfang November. US-Präsident Donald Trump sagte auf die direkte Frage im "Time"-Magazin schlicht: "Möglich."
## Ölmarkt bleibt anfällig
Die Analysten Brian Martin und Daniel Hynes von der ANZ Group warnten in einer aktuellen Analyse, der Ölmarkt sei nach sechs Monaten rückläufiger Lagerbestände sehr anfällig für einen weiteren Preissprung. Die Sorge, der Iran könnte auf die militärische Aufrüstung mit Angriffen auf US-Einrichtungen und die Energieinfrastruktur in der Region reagieren, wächst unter Anlegern spürbar.
Sollte sich der Konflikt mit dem Iran weiter zuspitzen, wären deutliche Aufschläge beim Brent-Preis denkbar, was Energieaktien kurzfristig Rückenwind geben könnte. Für Öl-Titel wie Shell oder TotalEnergies wäre das ein klarer Impulsgeber nach oben, während energieintensive Branchen wie Chemie oder Luftfahrt unter steigenden Rohstoffkosten leiden dürften.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Nike-Aktie: Umsatz bricht ein und Sparmaßnahmen werden verschärft](https://www.sharedeals.de/kompakt/nike-aktie-umsatz-bricht-ein-und-sparmassnahmen-werden-verschaerft/)
**Published:** Oktober 2, 2026
**Author:** Redaktion | Börse
**Content:**
Nike setzt den Rotstift tief an. Der Sportartikelkonzern aus Beaverton hat angekündigt, in den kommenden Jahren 2,5 Milliarden US$ einzusparen, und das ist kein kosmetisches Sparprogramm. Stellenabbau ist ausdrücklich Teil des Plans, wie CEO Elliott Hill im Rahmen der Quartalszahlen-Präsentation gegenüber Analysten bestätigte.
## Zahlen, die wehtun
Im abgelaufenen Quartal brach der Umsatz im Vergleich zum Vorjahr um vier Prozent auf 11,2 Milliarden US$ ein und blieb damit unter den Analystenerwartungen. Der Nettogewinn sank um zwei Prozent auf 712 Millionen US$. Hill begründete die schwache Entwicklung mit zurückhaltenden Verbraucherausgaben. Für das laufende Geschäftsjahr, das bis Ende Mai 2027 läuft, rechnet Nike mit einem Umsatzrückgang im hohen einstelligen Prozentbereich.
## Selbst in die Bredouille manövriert
Die Krise ist zu einem großen Teil hausgemacht. Nike setzte in den vergangenen Jahren sehr stark auf den Direktvertrieb und vernachlässigte dabei den stationären Einzelhandel. Das hatte Folgen. Konkurrierende Marken übernahmen nach und nach den Regalplatz in den Geschäften, gerade im wichtigen US-Markt. Die Verkaufszahlen litten entsprechend. Jetzt rudert der Konzern zurück und arbeitet daran, die Beziehungen zu seinen Einzelhandelspartnern zu reparieren. Außerdem soll unter Hill der Fokus wieder stärker auf den Sportbereich gelegt werden, nachdem Lifestyle-Produkte zuletzt zu viel Gewicht im Sortiment bekommen hatten.
## Was das für die Nike-Aktie bedeutet
Die Börse reagierte prompt. Im nachbörslichen US-Handel fiel die Nike-Aktie zeitweise um rund vier Prozent. Ein Sparpaket in dieser Größenordnung zeigt, dass das Management den Ernst der Lage erkannt hat, aber Restrukturierungen brauchen Zeit und verursachen kurzfristig zusätzlichen Druck auf die Marge. Solange der Umsatz weiter schrumpft und die Verbraucher die Brieftasche geschlossen halten, dürfte die Nike-Aktie unter Druck bleiben.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Commerzbank-Aktie: RBC senkt Ziel auf 40 Euro, was nun?](https://www.sharedeals.de/kompakt/commerzbank-aktie-rbc-senkt-ziel-auf-40-euro-was-nun/)
**Published:** Oktober 2, 2026
**Author:** Redaktion | Börse
**Content:**
Die Commerzbank gerät erneut ins Visier der Analysten. Die kanadische Großbank RBC hat das Kursziel für die Commerzbank-Aktie von 43,00 € auf 40,00 € nach unten gesetzt und gleichzeitig die Einstufung von "Outperform" auf "Sector Perform" herabgesetzt.
## Höhere Eigenkapitalkosten drücken aufs Kursziel
RBC-Analystin Anke Reingen hat ihre Gewinnschätzungen für die Frankfurter zwar leicht angehoben, doch das reicht nicht. Die gestiegenen Eigenkapitalkosten fressen den Spielraum auf und ziehen das Kursziel nach unten. Unserer Meinung nach ist das ein klares Signal, dass die Commerzbank-Aktie im Moment deutlich mehr Gegenwind hat als Rückenwind.
## Unicredit im Hintergrund
Der Großaktionär Unicredit sorgt für zusätzliche Komplexität. Reingen erkennt zwar an, dass die Pläne des italienischen Instituts grundsätzlich Wert schaffen können. Gleichzeitig erhöhen sie aber die Risiken rund um die Commerzbank erheblich und machen den weiteren Verlauf schwerer kalkulierbar. Das ist keine beruhigende Ausgangslage für Investoren, die Planbarkeit schätzen.
## Was bedeutet das für die Aktie?
Das neue Kursziel von 40,00 € deckt sich mit einem vorsichtigeren Bild für die Commerzbank. Eine Abstufung auf "Sector Perform" bedeutet im Klartext, dass RBC die Aktie aktuell nicht mehr als Überflieger im Banken-Sektor sieht. Vor diesem Hintergrund dürfte die Aktie kurzfristig unter Druck bleiben. Wir sehen die Commerzbank-Aktie im Moment als klaren Halte-Kandidaten, auf keinen Fall als Kauf. Wer bereits investiert ist, sollte die weiteren Schritte von Unicredit sehr genau im Blick behalten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Micron-Aktie: Warum Anleger jetzt genau hinschauen sollten](https://www.sharedeals.de/kompakt/micron-aktie-warum-anleger-jetzt-genau-hinschauen-sollten/)
**Published:** Oktober 1, 2026
**Author:** Redaktion | Börse
**Content:**
Micron hat heute starke Quartalszahlen geliefert, und trotzdem wollten die Anleger nicht mehr kaufen. Die Aktie rutschte zwischenzeitlich um fast vier Prozent ins Minus und notierte zuletzt noch rund ein Prozent im roten Bereich. Unserer Meinung nach ist das weniger überraschend, als es auf den ersten Blick wirkt.
## KI treibt das Geschäft, der Kurs läuft davon
Der Boom rund um Künstliche Intelligenz sorgt bei Micron für kräftig steigende Verkaufspreise. Der massive Ausbau von Rechenzentren hat die Nachfrage nach Speicherchips in die Höhe getrieben, und das spiegelt sich direkt in den Zahlen wider. Die Bruttomargen zeigen nach Einschätzung der Analysten von Zacks Investment Research eine immense Preissetzungsmacht und stellen alle bisherigen Zyklen in den Schatten. Dazu kommen klare Umsatzprognosen, die durch eine Vielzahl langfristiger Verträge abgesichert sind.
Das klingt gut. Sehr gut sogar. Und genau darin liegt das Problem.
## Zu viel war bereits eingepreist
Seit Jahresbeginn war die Micron-Aktie um rund 270 Prozent gestiegen, bevor diese Zahlen auf dem Tisch lagen. Die Analysten von Vital Knowledge brachten es auf den Punkt: Die Erwartungen im Halbleiter-Sektor seien bereits so hoch, dass selbst ein starkes Ergebnis von vielen Marktteilnehmern als nicht wesentlich besser als erwartet wahrgenommen wurde. Ich glaube, das trifft es genau. Wer 270 Prozent Kursanstieg vor dem Ergebnis einfährt, hat die guten Nachrichten längst bezahlt.
## Das Chartbild bleibt stabil
Charttechnisch ist die Lage noch intakt. Der Kurs hielt sich heute oberhalb der 21-Tage-Durchschnittslinie, die als Indikator für den kurzfristigen Trend gilt. Auch die 50-Tage-Linie und die viel beachtete 200-Tage-Linie bieten noch ausreichend Puffer nach unten.
## Was das für die Aktie bedeutet
Das Chartbild mag stabil sein, doch unserer Überzeugung nach wäre bei einer Bewertung auf diesem Niveau Vorsicht angebracht. Wer auf weiteres KI-Wachstum und steigende Margen setzt, könnte mit Micron weiter gut liegen. Die Preissetzungsmacht und die langfristigen Verträge würden dafür sprechen. Wer allerdings günstige Einstiegskurse sucht, dürfte bei einem Kurs, der in diesem Jahr bereits um rund 270 Prozent zugelegt hat, kaum fündig werden.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Heidelberg Materials-Aktie: Jefferies sieht 286 Euro als Kursziel](https://www.sharedeals.de/kompakt/heidelberg-materials-aktie-jefferies-sieht-286-euro-als-kursziel/)
**Published:** Oktober 1, 2026
**Author:** Redaktion | Börse
**Content:**
Das Analysehaus Jefferies lässt seine positive Einschätzung für Heidelberg Materials unverändert bestehen. Die Einstufung bleibt „Buy", das Kursziel liegt weiterhin bei 286 €. Analystin Glynis Johnson hat sich dabei konkret zum Zwischenbericht geäußert, der am 4. November erwartet wird.
## Organisches Wachstum als Schlüssel
Johnson kalkuliert für das dritte Quartal mit einem organischen Wachstum von 4,6 Prozent. Das ist kein kleiner Wert. Gelingt das dem Baustoffkonzern tatsächlich, dürfte das Management laut der Analystin in der Lage sein, die Jahresziele zu bestätigen.
## Was bedeutet das für die Aktie
Ein bestätigtes Kursziel von 286 € bei gleichzeitig solidem organischem Wachstum sendet ein klares Signal an den Markt. Meiner Meinung nach ist die Jefferies-Einschätzung durchaus ernst zu nehmen, denn ein renommiertes Analysehaus, das seine „Buy"-Empfehlung konsequent beibehält, zeigt damit, dass das fundamentale Bild bei Heidelberg Materials intakt bleibt. Sollten die Zahlen zum 4. November die Erwartungen von 4,6 Prozent organischem Wachstum bestätigen, könnten das positive Impulse für die Aktie sein.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Hensoldt-Aktie: BofA-Analyse jetzt mit klarem Gewinner und Verlierer](https://www.sharedeals.de/kompakt/hensoldt-aktie-bofa-analyse-jetzt-mit-klarem-gewinner-und-verlierer/)
**Published:** Oktober 1, 2026
**Author:** Redaktion | Börse
**Content:**
Die Bank of America hat heute die europäische Rüstungsbranche neu sortiert. Analyst David Holmes zieht klare Trennlinien zwischen den Unternehmen, die er jetzt bevorzugt, und jenen, bei denen er zurückrudert. Die Richtung war eindeutig.
## Renk und CSG bekommen die kalte Schulter
Renk verlor heute 2,4 Prozent auf 36,87 €. Das ist das tiefste Niveau seit April 2025, als Zollsorgen den Kurs bis auf 31,17 € gedrückt hatten. Holmes streicht die Kaufempfehlung für den deutschen Panzergetriebehersteller, weil die Getriebeproduktion auf aktuellem Niveau seiner Einschätzung nach nicht zu halten sei. Das limitiere trotz des attraktiven Servicegeschäfts das langfristige Bewertungspotenzial. Meiner Meinung nach ist das ein wichtiges Signal, das Anleger ernst nehmen sollten. Wer auf eine schnelle Erholung hofft, könnte sich täuschen. CSG verlor in Amsterdam knapp vier Prozent, nachdem Holmes das Papier frisch mit "Underperform" eingestuft hat. Babcock gab in London rund zwei Prozent nach.
## Hensoldt, Saab und Co. als neue Favoriten
Hensoldt legte heute 1,3 Prozent auf 77,26 € zu. Holmes hat das Kursziel angehoben, die Kaufempfehlung bekräftigt und das Papier auf die "SMID Cap Europe Best Ideas List" gesetzt. Den Rüstungselektronikhersteller sieht er als klaren Profiteur stabiler Verteidigungsausgaben, weil er besonders vom NATO-Ausbau, staatlichen Autonomie-Initiativen und dem Ersatz von US-Kapazitäten profitieren würde. Auch für Saab und Dassault Aviation sprach Holmes neue Kaufempfehlungen aus. Saab legte in Stockholm kräftig um 2,8 Prozent zu. Aselsan und Fincantieri starteten ebenfalls mit "Buy". Kongsberg aus Norwegen und Aselsan aus der Türkei nennt Holmes als seine Topfavoriten im Bereich beständiger Verteidigungskategorien.
## Das zyklische Lager unter Druck
TKMS gab 1,2 Prozent auf 80,90 € nach, Rheinmetall verlor 0,4 Prozent auf 953 €. Holmes sieht Rheinmetall, Renk und CSG stärker von der Bestandswiederauffüllung abhängig, was zwar mittelfristig stützen dürfte, aber ein zyklisches Geschäftsmodell bleibe. Der Markt, so die Argumentation, werde sich zunehmend auf Unternehmen konzentrieren, die neue strategische Möglichkeiten erschließen.
## Was das für die Aktien bedeutet
Die BofA-Analyse dürfte meiner Meinung nach Kursbewegungen im Rüstungssektor weiter befeuern. Hensoldt, Saab und Aselsan könnten von einer Neubewertung profitieren, während Renk und CSG kurzfristig weiter unter Druck bleiben dürften. Wer zyklische Rüstungstitel hält, sollte die Entwicklung bei den Staatsausgaben genau im Blick behalten. Die Schere zwischen "beständigen" und "zyklischen" Rüstungswerten öffnet sich gerade spürbar.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Hensoldt-Aktie: BofA-Kommentar löst Kaufsignal aus](https://www.sharedeals.de/kompakt/hensoldt-aktie-bofa-kommentar-loest-kaufsignal-aus/)
**Published:** Oktober 1, 2026
**Author:** Redaktion | Börse
**Content:**
Die Renk-Aktie steht heute erneut unter Druck. Ein skeptischer Kommentar der Bank of America hat den Kurs zum Handelsstart um knapp 2 Prozent auf 37,01 € fallen lassen. Es ist bereits der vierte schwache Tag in Folge, und das Papier markiert damit ein weiteres Tief seit April 2025.
## Analyst zieht die Kaufempfehlung zurück
BofA-Analyst David Holmes hat seine Kaufempfehlung für Renk gestrichen. Der Kern seiner Skepsis: Die Getriebeproduktion sei auf dem aktuellen Niveau schlicht nicht zu halten. Das limitiere das langfristige Bewertungspotenzial, selbst wenn das Servicegeschäft attraktiv bleibt. Meiner Meinung nach ist das ein hartes Urteil, das den Markt trifft.
Dass der Kurs noch im April 2025 bis auf 31,17 € gerutscht war, damals getrieben von Zollsorgen, und sich noch am selben Tag wieder über 40,00 € erholen konnte, zeigt die Nervosität rund um den Titel. Stabilität sieht anders aus.
## Hensoldt profitiert vom selben Analysten
Interessant ist, was Holmes gleichzeitig tut. Er hebt das Kursziel für Hensoldt auf 94,00 €, bekräftigt sein "Buy"-Rating und nimmt die Aktie zudem in die "Small- and Midcap Europe Best Ideas"-Liste der Bank auf. Der Markt honoriert das prompt: Hensoldt legt heute um 2,5 Prozent auf 78,18 € zu. Während Renk fällt, steigt Hensoldt.
## Beständigkeit schlägt Wachstum
Holmes macht in seinem Kommentar deutlich, worauf Anleger in der Rüstungsbranche achten sollten. Nicht bloßes Wachstum zählt, sondern Beständigkeit. Als attraktivste Felder nennt er die Luftwaffe, Aufklärung, Überwachung und Ortung sowie Gefechtsnetzwerke und elektronische Kriegsführung. Seine Favoriten in diesem Segment sind Kongsberg, Hensoldt, Aselsan, Saab und Dassault Aviation.
## Was das für die Aktie bedeutet
Für Renk dürfte der gestrichene Kaufrating kurzfristig weiterer Belastungsfaktor bleiben. Solange der Analyst die Nachhaltigkeit der Getriebeproduktion in Frage stellt, dürfte institutionelles Kapital eher in Richtung Hensoldt wandern. Ob die Renk-Aktie die Unterstützungszone um 37,00 € halten kann oder erneut in Richtung der April-Tiefs bei 31,17 € rutscht, bleibt abzuwarten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Spritpreise: Tanken in Deutschland wird bereits jetzt günstiger](https://www.sharedeals.de/kompakt/spritpreise-tanken-in-deutschland-wird-bereits-jetzt-guenstiger/)
**Published:** September 30, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Noch bevor der Tankrabatt offiziell greift, reagieren die Zapfsäulen. Super E10 war am Mittwoch um 10 Uhr bereits 4,2 Cent günstiger als zur selben Zeit am Dienstag, Diesel verbilligte sich um 3,9 Cent. Laut dem Spritpreisportal Tankerkönig waren Benzin und Diesel kurz vor dem typischen Mittagssprung sogar rund 5 Cent billiger als 24 Stunden zuvor. Wobei der Mittagssprung selbst etwas kräftiger ausfiel als in den Tagen davor.
## Preise fallen, Gründe bleiben unklar
Am Dienstag kostete ein Liter E10 im bundesweiten Tagesdurchschnitt 2,258 €, das sind 1,8 Cent weniger als am Montag. Diesel rutschte um 1,6 Cent auf 2,409 € ab. Warum genau, das lässt sich laut ADAC nicht eindeutig sagen. Eine gewisse Entspannung an den internationalen Ölmärkten dürfte eine Rolle spielen, dazu kommt das zuvor außergewöhnlich hohe Preisniveau, das offenbar Spielraum für Nachlässe gelassen hat.
## Ab Mitternacht soll es noch weiter nach unten gehen
Ab Donnerstag, 0 Uhr, gilt dann der Steuernachlass von 16,7 Cent pro Liter. Der Wirtschaftsverband Fuels und Energie en2x erwartet eine vollständige und sofortige Weitergabe, wie schon im Mai und Juni. Verbandsgeschäftsführer Christian Küchen betont, der intensive Wettbewerb unter Deutschlands rund 14.000 Tankstellen sorge dafür, dass Preissenkungen direkt beim Fahrer ankommen. Der ADAC sieht das zurückhaltender. Kraftstoffmarktexperte Christian Laberer rechnet mit einem schrittweisen Rückgang und fürchtet, dass es Mitnahmeeffekte geben könnte und der Rabatt nicht vollständig weitergegeben wird. Ifo-Institut, Monopolkommission und Bundeskartellamt kamen beim Tankrabatt im Mai und Juni zu dem Schluss, dass die Weitergabe weitgehend, aber eben nicht zu 100 Prozent funktioniert hat. En2x widerspricht dem.
Engpässe an den Tankstellen durch eine hohe Nachfrage erwartet der ADAC nicht. Schon beim Start des letzten Tankrabatts im Mai habe es keine Versorgungsprobleme gegeben, obwohl der 1. Mai damals als Feiertag zusätzlich Nachfrage erzeugt hat.
Mittelfristig dürfte günstigerer Sprit den privaten Konsum leicht ankurbeln, was wiederum für den Einzelhandel und konsumnahe Werte positiv sein könnte.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Nordex-Aktie: Jefferies sieht 60 Euro Kursziel, jetzt einsteigen?](https://www.sharedeals.de/kompakt/nordex-aktie-jefferies-sieht-60-euro-kursziel-jetzt-einsteigen/)
**Published:** September 30, 2026
**Author:** Redaktion | Börse
**Content:**
Jefferies lässt die Finger nicht von Nordex. Das Analysehaus bestätigt seine Kaufempfehlung für die Aktie des Windturbinenherstellers und hält am Kursziel von 60,00 € fest. Analyst Constantin Hesse hat sich den anstehenden Quartalsbericht genauer angeschaut und erwartet für das dritte Quartal grundsätzlich solide Zahlen.
## Kundenverzögerungen bleiben ein Thema
Was Hesse allerdings deutlich benennt: Verzögerungen auf Kundenseite dürften das Ergebnis auch im dritten Quartal belastet haben, genauso wie schon im Vorquartal. Das ist kein neues Problem für Nordex, aber eines, das hartnäckig bleibt. Gleichzeitig sieht der Analyst die Chance, dass sich verbesserte Margen positiv auf die Gewinnprognose auswirken könnten. Konkret hält er es für möglich, dass die Zielspanne beim Ergebnis nach oben hin enger gefasst wird.
## Kursziel 60,00 € bleibt stehen
Jefferies sieht also weiterhin erhebliches Aufwärtspotenzial bei der Nordex-Aktie. Unserer Meinung nach ist die Kombination aus stabiler Analysten-Unterstützung und möglicher Margenverbesserung ein durchaus interessantes Signal für die Aktie.
## Was das für die Nordex-Aktie bedeuten könnte
Sollte Nordex im dritten Quartal tatsächlich solide liefern und die Ergebnisspanne nach oben präzisieren, dürfte das an der Börse positiv aufgenommen werden. Ein bestätigtes Kursziel von 60,00 € durch ein namhaftes Analysehaus gibt dem Kurs zumindest Rückenwind. Ob das reicht, um Verzögerungsrisiken dauerhaft auszublenden, bleibt abzuwarten. Die Aktie könnte kurzfristig von den Quartalszahlen profitieren, wenn die Margenentwicklung die Erwartungen erfüllt oder übertrifft.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [LPKF-Aktie: Aufträge brechen weg und Prognose wird gekippt](https://www.sharedeals.de/kompakt/lpkf-aktie-auftraege-brechen-weg-und-prognose-wird-gekippt/)
**Published:** September 30, 2026
**Author:** Redaktion | Börse
**Content:**
LPKF hat seine Prognose für 2026 kassiert. Der Garbsener Laserspezialist meldete heute, dass sich ein größerer Solar-Auftrag verzögert und gleichzeitig Bestellungen im Advanced-Packaging-Markt für Halbleiter nach hinten verschieben. Die Aktie quittierte das mit einem Einbruch von fast 13 Prozent.
## Umsatz und Marge deutlich unter früheren Zielen
Beim Umsatz erwartet LPKF für 2026 jetzt 93 bis 100 Millionen €, nachdem das Unternehmen zuvor noch 105 bis 120 Millionen € in Aussicht gestellt hatte. Das ist ein erheblicher Schritt zurück. Bei der Marge sieht es ähnlich düster aus: Statt des ursprünglich anvisierten Korridors von minus 3,0 bis plus 4,5 Prozent beim bereinigten Ebit geht LPKF nun von minus 7,0 bis minus 2,5 Prozent aus. Das laufende Effizienzprogramm zeige zwar Wirkung und liege bei der Kostenreduktion über den eigenen Zielwerten, könne die schwache Geschäftsentwicklung aber nicht vollständig ausgleichen.
## LIDE-Plattform: Großaufträge lassen weiter auf sich warten
Dabei sieht das Unternehmen das Halbleitergeschäft ausdrücklich als zentralen Schwerpunkt für die künftige Wertsteigerung. Die Realität ist eine andere. Bei der LIDE-Plattform, kurz für Laser Induced Deep Etching, kommt es immer wieder zu Verzögerungen bei der Kommerzialisierung. Anleger warten seit längerem auf die erhofften Serienaufträge aus der Halbleiterindustrie. Erst vor gut einer Woche hatte LPKF eine Absichtserklärung für einen Auftrag von einem asiatischen Hersteller für Advanced Semiconductor Packaging angekündigt, dessen Bestellung laut CEO Klaus Fiedler "in Kürze" erwartet werde und dem weitere Aufträge folgen sollten.
## Umbau ohne klares Ende
LPKF befindet sich seit mehreren Jahren in einem schwierigen Umbau. Nach dem Ende des Corona-Booms litt das Unternehmen unter einer schwachen Investitionsbereitschaft wichtiger Kunden, vor allem aus der Elektronik- und Solarbranche. Im zweiten Quartal hatte LPKF wegen des schwierigen wirtschaftlichen Umfelds und anhaltender Auftragsschwäche im Solargeschäft bereits Verluste geschrieben.
## Fazit: Viel Hoffnung, wenig Substanz
Unserer Meinung nach zeigt diese neuerliche Prognosesenkung, wie fragil die Erholungsstory bei LPKF bleibt. Der fast 13-prozentige Kurssturz heute dürfte das Misstrauen vieler Anleger widerspiegeln. Solange die großen Serienaufträge aus der Halbleiterindustrie immer wieder auf sich warten lassen und sich auch das Solargeschäft nicht stabilisiert, ist die Aktie für risikobewusste Anleger weiterhin schwierig einzuschätzen. Das Potenzial der LIDE-Technologie könnte real sein, die Frage sei nur, wann es sich auch in handfesten Zahlen niederschlägt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Ionos-Aktie: Metzler-Verkaufsempfehlung löst Kursrutsch aus](https://www.sharedeals.de/kompakt/ionos-aktie-metzler-verkaufsempfehlung-loest-kursrutsch-aus/)
**Published:** September 30, 2026
**Author:** Redaktion | Börse
**Content:**
Ionos hat am Mittwoch einen ordentlichen Kursrutsch kassiert. Die Aktie verlor bis zum Mittag 5,4 Prozent auf 31,62 €, war damit das klare Schlusslicht im MDax und so günstig zu haben wie zuletzt Anfang August. Auslöser war ein frischer Analystenkommentar vom Bankhaus Metzler, und der hat es in sich.
## Verkaufsempfehlung mit Kursziel 28,50 €
Analyst Veysel Taze hat die Bewertung von Ionos mit einer Verkaufsempfehlung und einem Kursziel von 28,50 € aufgenommen. Seine Kernthese ist so simpel wie unbequem. Ionos präsentiere sich zwar gerne als Cloud- und KI-Unternehmen, bleibe im Kern aber ein traditioneller Webhoster. Den Bewertungsaufschlag, den echte High-Tech-Werte genießen, will Taze dem Unternehmen deshalb nicht zugestehen.
Kurzfristig gesteht er Ionos durchaus eine beschleunigte Wachstumsdynamik zu, die es ermöglichen könnte, die für 2027 anvisierten Umsatz- und Margenziele tatsächlich zu erreichen. Doch genau hier liegt der Knackpunkt. Die starke aktuelle Umsatzdynamik verdecke nach Einschätzung des Analysten technologische Schwächen, die eine echte Transformation hin zu einem cloud-basierten Wachstumsmodell erschweren dürften. Das Wachstum solle 2027 seinen Höhepunkt erreichen und sich bis 2030 auf sechs Prozent abschwächen. Als Hauptgrund nennt Taze die Kundenbasis, die vor allem aus Einzelunternehmern und kleinen Betrieben besteht, die über das klassische Webhosting hinaus kaum weitere Angebote benötigen.
## Charttechnik trübt sich weiter ein
Das Chartbild für Ionos ist nach dem heutigen Rücksetzer alles andere als ermutigend. Die Aktie hatte zuletzt bereits die 21-Tage-Linie unterschritten, jetzt ist auch die 50-Tage-Linie gebrochen. Meiner Meinung nach ist das ein klares Warnsignal. Die nächste wichtige Unterstützungszone liegt bei der 100-Tage-Linie, die aktuell knapp unter 31 € verläuft. In diesem Bereich trifft sie zudem auf den seit März laufenden Erholungstrend. Ob diese Zone hält, dürfte entscheidend sein.
Die Kursschwäche bei Ionos strahlt auch auf den Mutterkonzern United Internet aus, der am Mittwoch 1,5 Prozent verlor. Der ebenfalls zur United-Internet-Gruppe gehörende Telekomanbieter 1&1 gab um 0,4 Prozent nach.
## Was bedeutet das für die Aktie
Das Kursziel von 28,50 € läge nochmals rund zehn Prozent unter dem heutigen Kursniveau. Sollte die 100-Tage-Linie als Unterstützung nicht halten, dürfte weiterer Verkaufsdruck entstehen. Unserer Überzeugung nach ist die Luft für Ionos kurzfristig dünn. Solange das Unternehmen nicht glaubhaft beweisen kann, dass es mehr ist als ein Webhoster, dürfte eine echte Neubewertung nach oben schwer zu rechtfertigen sein.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Öl: Lieferungen durch Straße von Hormus steigen an](https://www.sharedeals.de/kompakt/oel-lieferungen-durch-strasse-von-hormus-steigen-an/)
**Published:** September 29, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Durch die Straße von Hormus fließt wieder Öl, mehr als zuletzt, wenn auch längst nicht so viel wie vor dem Krieg. Laut dem Energie-Datenanbieter Vortexa passieren derzeit täglich im Wochendurchschnitt 11,2 Millionen Barrel Rohöl die Meerenge, was etwa 80 Prozent des Vorkriegsniveaus entspricht. Rechnet man alle Ölprodukte zusammen, also auch Flüssiggas und Benzin, liegt der Wert bei rund 65 bis 70 Prozent verglichen mit der Zeit vor den Kämpfen.
## Exportzahlen am Golf brechen weiter ein
Die Zahlen vom Datenanbieter Kpler zeichnen ein noch deutlicheres Bild. Analystin Amena Bakr berichtete, dass Kpler für die zentralen Produzenten des Nahen Ostens im September täglich 12,8 Millionen Barrel Ölexporte gemessen hat. Im Februar waren es noch 18,8 Millionen Barrel täglich. Das ist ein massiver Einbruch, der zeigt, wie stark die Region unter dem Konflikt leidet.
## Shuttle-Flotte und Saudi-Arabien als Treiber
Den Iran hatte zu Beginn der amerikanisch-israelischen Angriffe Ende Februar die Meerenge durch Beschuss und Drohungen weitgehend blockiert. Seit Ende Juli zeigen die Vortexa-Daten aber einen erkennbaren Aufwärtstrend bei den Energielieferungen. Zwei Faktoren treiben diesen Anstieg: Zum einen setzen Tanker eine sogenannte Shuttle-Flotte ein, die unter US-Marineschutz Öl von Verladestationen im Persischen Golf an wartende Schiffe außerhalb der Meerenge bringt. Zum anderen haben die Öllieferungen aus Saudi-Arabien zugenommen, was laut Vortexa mit der Schließung der Ost-West-Pipeline zusammenhängt und eine Umlenkung der Ströme widerspiegelt.
## Was das für Ölaktien bedeutet
Eine schrittweise Normalisierung der Lieferwege dürfte den Ölpreis unter Druck setzen, da das Angebot wieder steigt. Für Ölproduzenten wie Saudi Aramco, aber auch für westliche Majors wie ExxonMobil oder Shell, könnten die weiter unter Vorkriegsniveau liegenden Exportmengen kurzfristig noch stützend auf die Margen wirken. Sobald die Meerenge jedoch vollständig freigegeben wird und die Exportvolumina das Vorkriegsniveau erreichen, dürfte der Preisdruck am Rohstoffmarkt spürbar zunehmen, was Ölaktien belasten würde.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Netflix-Aktie: Deutsche Bank sieht 95 Dollar Kursziel](https://www.sharedeals.de/kompakt/netflix-aktie-deutsche-bank-sieht-95-dollar-kursziel/)
**Published:** September 29, 2026
**Author:** Redaktion | Börse
**Content:**
Deutsche Bank Research hat die Netflix-Aktie hochgestuft, das Kursziel dabei aber leicht gesenkt. Analyst Bryan Kraft stufte den Streamingriesen von "Hold" auf "Buy" hoch, kappte gleichzeitig seine Schätzungen für das operative Ergebnis und den Free Cashflow.
## Kursziel auf 95 US$ gesenkt, Einstufung trotzdem hoch
Das neue Kursziel liegt bei 95 US$, zuvor waren es 100 US$. Der Grund für die Hochstufung ist das Bewertungsniveau. Ein Forward-KGV von 18 hält Kraft für zu niedrig angesichts des Wachstumspotenzials, das Netflix nach wie vor hat. Wer sich die Konsensschätzungen bis 2028 anschaut, stellt fest, dass sie trotz deutlich negativerer Anlegerstimmung höher liegen als noch im Juni 2025 auf dem Allzeithoch der Aktie.
## Bildschirmzeit in den USA, Wachstum global
Kraft kritisiert, was er als "Obsession des Marktes" mit den gesunkenen Bildschirmzeiten amerikanischer Nutzer bezeichnet. Global sind die Nutzungszeiten weiter gestiegen. Der stärkste Rückgang in den USA fiel zudem mit der Winter-Olympiade und der Fußball-WM zusammen, schwächeres Inhaltsprogramm in dieser Phase ist eine naheliegende Erklärung. Kurzfristige Schwäche in einem Markt ist kein Grund, das globale Bild zu ignorieren.
## Was bedeutet das für die Netflix-Aktie
Die Hochstufung durch die Deutsche Bank dürfte der Aktie kurzfristig Rückenwind geben. Ein KGV von 18 wäre für ein Unternehmen mit robusten Wachstumsaussichten bis 2028 tatsächlich günstig bewertet, zumindest wenn die Konsensschätzungen nur annähernd halten. Die Kombination aus gesenktem Kursziel und gleichzeitiger Kaufempfehlung signalisiert, dass Kraft das aktuelle Kursniveau für eine Einstiegsgelegenheit hält, nicht für ein Warnsignal.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Nike-Aktie: RBC kappt Ziel auf 40 Dollar – lohnt sich noch ein Kauf?](https://www.sharedeals.de/kompakt/nike-aktie-rbc-kappt-ziel-auf-40-dollar-lohnt-sich-noch-ein-kauf/)
**Published:** September 29, 2026
**Author:** Redaktion | Börse
**Content:**
RBC hat das Kursziel für Nike-Aktie gesenkt. Von 45 auf 40 US$ geht es nach unten, die Einstufung „Sector Perform" bleibt aber bestehen. Analyst Piral Dadhania von der kanadischen Bank legte seinen Ausblick auf den Quartalsbericht vor und zeigte sich dabei eher entspannt, was mögliche negative Überraschungen angeht.
## Wenig Spielraum für böse Überraschungen
Das Enttäuschungsrisiko vor dem Ergebnisbericht zum ersten Geschäftsquartal, der am 1. Oktober nach US-Börsenschluss erwartet wird, sei laut Dadhania recht gering. Die Signale für das zweite Quartal dürften auf weitgehend stabile Trends hindeuten, also keine großen Verwerfungen in beide Richtungen. Die Kursziel-Anpassung selbst begründet der Analyst mit kleineren Korrekturen im Discounted-Cashflow-Modell, kurz DCF. Keine dramatische Neubewertung, eher ein technisches Feintuning.
## Was das für die Nike-Aktie bedeutet
RBC traut Nike auf absehbare Zeit keinen großen Kurssprung zu, das neue Kursziel von 40 US$ signalisiert wenig Fantasie nach oben. „Sector Perform" bedeutet übersetzt: Mitläufer, kein Outperformer. Wer auf eine schnelle Erholung hofft, dürfte enttäuscht werden. Der Quartalsbericht am 1. Oktober könnte kurzfristig für Bewegung sorgen, doch solange die Analysteneinschätzungen auf diesem Niveau verharren, dürfte der Druck auf die Aktie bestehen bleiben.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [KI-Aktien: Jetzt einsteigen vor dem US-Gipfel?](https://www.sharedeals.de/kompakt/ki-aktien-jetzt-einsteigen-vor-dem-us-gipfel/)
**Published:** September 29, 2026
**Author:** Redaktion | Börse
**Content:**
KI-Fantasie treibt wieder an. Nach einem schwachen Wochenstart haben deutsche Tech- und Chipwerte am Dienstag kräftig zugelegt, angeführt von Infineon und Siemens Energy, die zu den stärksten DAX-Werten zählten. Im MDAX ging es noch etwas mehr nach oben. Suss Microtec, Aixtron, Jenoptik, Siltronic und Elmos legten bis zu 5 Prozent zu.
## KI-Gipfel im Weißen Haus als Kurstreiber
Der Auslöser ist ein Treffen im Weißen Haus. Führende Branchenvertreter aus dem Tech-Sektor kommen dort zusammen, um über den richtigen Weg zwischen Innovation und Regulierung zu diskutieren. Mit dabei sind US-Präsident Donald Trump, Elon Musk sowie die Chefs des Chipriesen Nvidia und der KI-Plattform Anthropic. Solche Signale aus Washington reichen an der Börse oft schon aus, um ganze Sektoren in Bewegung zu setzen.
## Anthropic plant Börsengang mit gigantischer Bewertung
Anthropic macht außerdem mit Börsengangplänen von sich reden, die es in sich haben. Das Unternehmen strebt eine Bewertung von über 2.000 Milliarden US$ an, was den bisherigen Rekordhalter SpaceX überbieten würde. Meiner Meinung nach ist das eine astronomische Zahl, die viel Vertrauen in das KI-Geschäftsmodell voraussetzt. Die LBBW bewertet die geplanten Ausgaben für KI-Infrastruktur in den kommenden Jahren als „exorbitant" hoch, konkret geht es um 518 Milliarden US$.
## Was bedeutet das für Anleger
Die Kursbewegung vom Dienstag dürfte ein erster Fingerzeig sein, wohin die Reise gehen könnte, wenn das Washingtoner Gipfeltreffen positive Signale liefert. Chipwerte wie Infineon oder die MDAX-Vertreter rund um Aixtron und Siltronic könnten von einer klaren politischen Rückendeckung für KI-Investitionen weiter profitieren. Anthropics Börsengangpläne wiederum könnten, sofern die Bewertungsvorstellungen am Markt Anklang finden, frisches Kapital in den gesamten KI-Sektor ziehen und weitere Kursphantasie entfachen. Bei 518 Milliarden US$ geplanten Investitionen wäre allerdings auch Skepsis angebracht, ob die Rechnung am Ende aufgeht.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [FMC-Aktie: Berenberg kappt Ziel auf 42 Euro](https://www.sharedeals.de/kompakt/fmc-aktie-berenberg-kappt-ziel-auf-42-euro/)
**Published:** September 29, 2026
**Author:** Redaktion | Börse
**Content:**
Die Privatbank Berenberg hat ihre Einschätzung zur FMC-Aktie deutlich nach unten korrigiert. Das Kursziel fiel von 60 € auf 42 €, gleichzeitig stufte Analyst Harry Gillis die Aktie von "Buy" auf "Hold" herab. Veröffentlicht wurde die Studie am 28.09.2026.
## Absatzmotor läuft nicht mehr
Der Kernbefund von Gillis ist eindeutig. FMC müsse seinen Absatzmotor neu starten, die eigenen Wachstumsimpulse seien schlicht ausgelaufen. Das ist kein kleiner Einwand, das ist eine grundsätzliche Kritik am Geschäftsmodell des Dialysekonzerns. Gillis hält die Papiere für fair bewertet, mehr aber auch nicht. Ein Kursanstieg aus eigener Kraft ist damit aus seiner Sicht vorerst nicht zu erwarten.
## Fresenius-Überhang bleibt ein Problem
Erschwerend kommt hinzu, dass die Beteiligung von Fresenius weiterhin wie ein Schatten über der Aktie hängt. Dieser Anteilsüberhang dürfte nach Einschätzung von Gillis weiter abgebaut werden. Für den Aktienkurs ist das belastend, denn größere Verkäufe eines Ankeraktionärs drücken in der Regel auf den Kurs.
## Was bedeutet das für die Aktie
Die Herabstufung auf "Hold" und das neue Kursziel von 42 € dürften kurzfristig Druck auf die FMC-Aktie ausüben. Solange FMC keinen glaubwürdigen Weg zurück zu eigenem Wachstum zeige, könnte die Aktie ihren fairen Wert kaum übertreffen. Anleger, die bereits investiert sind, hätten mit einem "Hold"-Rating keinen Anlass, sofort zu handeln, doch für Neueinsteiger gibt es zum aktuellen Zeitpunkt überzeugendere Alternativen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Südzucker-Aktie: Höhere Jahresziele sorgen nur für kurzen Optimismus](https://www.sharedeals.de/kompakt/suedzucker-aktie-hoehere-jahresziele-sorgen-nur-fuer-kurzen-optimismus/)
**Published:** September 28, 2026
**Author:** Redaktion | Börse
**Content:**
Südzucker hat heute mit seinen Quartalszahlen für Aufmerksamkeit gesorgt. Zu Beginn des Handelstages schoss die Aktie um fast 8 Prozent nach oben auf über 13,00 €, doch das Papier konnte diesen Schwung schlicht nicht halten. Am Ende stand ein Plus von lediglich 2,3 Prozent auf 12,44 €. Damit rückt die 21-Tage-Linie bei rund 12,52 € wieder ins Blickfeld, und das ist charttechnisch kein sonderlich komfortables Signal.
## Cropenergies treibt das Ergebnis
Hinter den besser als erwarteten Zahlen steckt vor allem die Tochter Cropenergies, die von gestiegenen Ethanolpreisen profitiert hat. Auch der Bereich Spezialprodukte hat im zweiten Geschäftsquartal seinen Teil beigetragen. Das operative Ergebnis, das Ebitda, fiel überraschend stark aus. Als direkte Folge hat Südzucker seine Jahresziele für 2026/27 leicht angehoben: Die Umsatzprognose geht nach oben, die Ebitda-Spanne wurde nach oben hin eingeengt. Angesichts der gestiegenen Zuckerpreise der vergangenen Monate kam das alles aber nicht völlig aus dem Nichts.
## Wo der Markt enttäuscht ist
Das eigentliche Problem liegt woanders. Die neue Ebitda-Prognose kann mit dem stärkeren Umsatzausblick nicht mithalten. Barclays-Analyst Alex Sloane formulierte es heute so: Die Mitteilung stütze die These einer Ergebniswende, liefere aber keinerlei neue Informationen zum Zuckersegment. Genau das sei weiterhin der entscheidende Faktor für das Geschäftsjahr 2027/28. Für ihn ist das Fehlen dieser Informationen ein wesentlicher Grund, warum die anfänglichen Kursgewinne so rasch wieder abgebröckelt sind.
Sloane rechnet vor: Der Mittelwert der neuen Ebitda-Spanne liege bei 610 Mio. €, was einem Anstieg von rund 5 Prozent gegenüber dem bisherigen Mittelwert von 580 Mio. € entspreche. Der Bloomberg-Konsens steht bei 602 Mio. €, Sloanes eigene Schätzung sogar bei 676 Mio. €. Die Lücke ist beachtlich.
## Fazit: Luft nach oben, aber das Zuckersegment fehlt
Die Umsatzanpassung wertete Sloane positiv, da sie weiterhin Spielraum nach oben lasse, sollten die aktuellen Marktbedingungen für Ethanol anhalten. Solange das Zuckersegment keine belastbaren neuen Perspektiven liefert, dürfte die Südzucker-Aktie charttechnisch unter Druck bleiben und sich nur zögerlich in Richtung des Zwischenhochs vorarbeiten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Redcare-Aktie: Prognose angehoben, Kurs könnte weiter steigen](https://www.sharedeals.de/kompakt/redcare-aktie-prognose-angehoben-kurs-koennte-weiter-steigen/)
**Published:** September 28, 2026
**Author:** Redaktion | Börse
**Content:**
Redcare Pharmacy hat heute seine Prognose zum zweiten Mal nach oben korrigiert, und der Markt hat prompt reagiert. Die Online-Versandapotheke rechnet nun mit einem Umsatzwachstum von 16 bis 18 Prozent, nachdem bisher 15 bis 17 Prozent angepeilt wurden. Treiber ist das E-Rezept-Geschäft in Deutschland, das meiner Meinung nach gerade erst Fahrt aufnimmt. Die Umsätze mit verschreibungspflichtigen Medikamenten sollen hierzulande in diesem Jahr zwischen 730 und 760 Millionen € landen. Die bereinigte Ebitda-Marge bleibt unverändert bei 2,5 bis 3 Prozent.
## Tageshoch und SDax-Spitze
Die Aktie kletterte heute auf ein Tageshoch von 69,10 €, ein Niveau, das zuletzt Ende Juli erreicht wurde. Am Ende stand ein Plus von knapp 13 Prozent auf 68,20 €, was locker für den Spitzenplatz im SDax reichte. Der Index selbst gewann 0,7 Prozent. Im Kielwasser zog DocMorris um 5,9 Prozent auf 12,12 Franken an, was sogar die beste Notierung seit dem Kursrutsch im Mai 2025 bedeutet.
## Jahresperformance im Vergleich
Im bisherigen Jahresverlauf liegen Welten zwischen beiden Titeln. DocMorris hat sich mehr als verdoppelt. Redcare kommt auf gerade mal plus 4 Prozent. Auf längere Sicht dreht sich das Bild allerdings: DocMorris hatte in der Corona-Pandemie stärker profitiert, ist danach aber auch tiefer gefallen und notiert bis heute unter dem Niveau von Anfang 2020. Redcare hingegen liegt klar darüber.
## Fazit
Analyst Martin Comtesse von Jefferies sieht in der erneuten Prognoseanhebung ein weiteres positives Signal, auch wenn die absolute Größenordnung überschaubar ausfällt. Es gehe vor allem darum, das Marktvertrauen zurückzugewinnen, das zuletzt gelitten hatte. Sein Kursziel liegt bei 97 €, was vom heutigen Niveau aus noch rund 43 Prozent Potenzial bedeuten würde. Die Kaufempfehlung bleibt bestehen. Die Kombination aus steigender E-Rezept-Dynamik und wiederhergestelltem Anlegervertrauen könnte die Aktie in den kommenden Monaten weiter antreiben, sofern das Deutschland-Geschäft stabil bleibt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Renk-Aktie: JPMorgan warnt vor Q3-Schwäche, Kurs bricht ein](https://www.sharedeals.de/kompakt/renk-aktie-jpmorgan-warnt-vor-q3-schwaeche-kurs-bricht-ein/)
**Published:** September 28, 2026
**Author:** Redaktion | Börse
**Content:**
Die RENK-Aktie hat heute deutlich nachgegeben und ist auf den tiefsten Stand seit Anfang April 2025 gerutscht. Auslöser war ein Kommentar von JPMorgan-Analyst David Perry zu den für Anfang November erwarteten Quartalszahlen des Spezialgetriebe-Herstellers.
## Schwache Zahlen im Industriegeschäft erwartet
Perry rechnet damit, dass das operative Ergebnis im dritten Quartal "etwas enttäuschen" könnte. Konkret macht er sich Sorgen um das Segment Maritime und Industry, wo er schwache Zahlen im Industriegeschäft erwartet. Im Bereich Vehicle Mobility Solutions hingegen geht er von starken Resultaten aus. Seinen Ausblick auf die Gesamtentwicklung hat er entsprechend angepasst und das Kursziel von 75 auf 62 € gesenkt. Das Anlageurteil "Overweight" behielt er aber bei.
## Kursreaktion fällt deutlich aus
Der Markt reagierte umgehend. Die Aktie verlor zuletzt knapp 4 Prozent auf 38,99 € und gehörte damit zu den größten Verlierern im MDax. Das ist ein merklicher Rückschlag, denn der Titel hatte sich in den vergangenen Monaten gut gehalten.
## Was bedeutet das für die Aktie
Perry bleibt trotz des gesenkten Kursziels bei "Overweight", was bedeutet, dass er auf mittlere Sicht durchaus Potenzial sieht. Allerdings dürfte das schwache Industriegeschäft im Segment Maritime und Industry die Stimmung rund um die Quartalszahlen Anfang November belasten. Sollten die Zahlen tatsächlich enttäuschen, wäre weiterer Druck auf den Kurs wohl kaum zu vermeiden. Wer bereits investiert ist, sollte die Entwicklung im Industriegeschäft genau im Blick behalten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [KI-Aktien: Warum Anleger jetzt vorsichtig sind](https://www.sharedeals.de/kompakt/ki-aktien-warum-anleger-jetzt-vorsichtig-sind/)
**Published:** September 28, 2026
**Author:** Redaktion | Börse
**Content:**
Technologiewerte geraten heute unter Druck, und der Auslöser ist ein einziger Medienbericht. Das Nachrichtenportal "The Information" berichtet, die chinesische Regierung könnte Unternehmen wie Alibaba oder Bytedance den Kauf neuer Nvidia-Chips des Typs RTX Pro 5500 erlauben. Was klingt wie eine Liberalisierung, befeuert genau das Gegenteil: Die Sorge, dass Chinas eigene KI-Hardware-Industrie dadurch geschwächt werden könnte, treibt die Kurse lokal in den Keller.
## SK Hynix, Infineon, Aixtron unter Druck
In Seoul verliert die SK Hynix-Aktie, die als Stimmungsbarometer der Branche in Fernost gilt, mehr als vier Prozent. Hierzulande zeigt sich Infineon mit einem Prozent im Minus, die Branchenausrüster Aixtron und Suss Microtec fallen sogar bis zu 2,3 Prozent. Auch Nvidia selbst handelt im vorbörslichen Geschäft etwas unterhalb des Nasdaq-Schlusskurses vom Freitag.
## OpenAI und das Nahost-Risiko
Dazu kommt noch etwas, das die Stimmung zusätzlich belastet. ChatGPT-Entwickler OpenAI hat nach einem neuen Zwischenfall das Training seiner leistungsstärksten KI-Modelle ausgesetzt. Marktbeobachter Andreas Lipkow von CMC Markets bringt es auf den Punkt: Die bislang so robuste KI-Story bekomme erneut Risse. Die grundlegende Frage, ob das enorme Wachstumstempo der vergangenen Jahre wirklich haltbar ist, stellt sich damit wieder mit voller Wucht. Hinzu bleibt die geopolitische Anfälligkeit rund um die Lage in Nahost.
## Nvidia zwischen Washington und Peking
Nvidia steckt in einem Geflecht aus US-Exportbeschränkungen und chinesischen Restriktionen. Zwar hat Washington zuletzt einige Beschränkungen für Nvidia-Chips aufgehoben, allerdings vor allem für ältere Generationen. Politisch nähern sich die USA und China wieder an. Chinas Staatschef Xi Jinping reiste am vergangenen Mittwoch zu einem dreitägigen Staatsbesuch nach Washington. US-Präsident Donald Trump hat eine Gegeneinladung angenommen und kündigte auf seiner Plattform Truth Social an, man werde sich im November erneut in China treffen, im Dezember dann beim G20-Gipfel in Miami, Florida.
## Fazit
Die Kombination aus OpenAI-Trainingstopp und der China-Nvidia-Meldung dürfte den ohnehin angespannten Tech-Sektor kurzfristig weiter belasten. Sollte sich bestätigen, dass Peking westliche Chips erneut zulassen, könnten chinesische KI-Hardwarewerte stärker unter Druck geraten, während Nvidia selbst mittelfristig profitieren dürfte. Für Infineon und die europäischen Branchenausrüster wie Aixtron bleibt das Umfeld schwierig, solange die großen Fragen rund um das KI-Investitionstempo unbeantwortet sind.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Krones-Aktie: Jetzt kaufen? Kepler gibt grünes Licht](https://www.sharedeals.de/kompakt/krones-aktie-jetzt-kaufen-kepler-gibt-gruenes-licht/)
**Published:** September 28, 2026
**Author:** Redaktion | Börse
**Content:**
Krones hat in diesem Jahr schon mehr als 20 Prozent an Börsenwert verloren. Und genau dieser Kursverfall hat nun einen Analysten dazu bewogen, seinen negativen Daumen hochzunehmen.
## Kepler Cheuvreux dreht das Votum
Hans-Joachim Heimbürger von der Investmentbank Kepler Cheuvreux hat sein bisheriges "Reduce"-Votum auf "Hold" angehoben. Sein Kernargument: Durch den deutlichen Kursrückgang seien die Bewertungsrisiken schlicht gesunken. Gleichzeitig strich er Krones von der "Capital Goods Least Preferred List", also jener internen Liste, auf der die Bank die Werte aufführt, von denen sie im Kapitalgütersektor am stärksten abrät.
Das hat am Montag gereicht, um die Aktie um 1,5 Prozent nach oben zu treiben. Damit war Krones der zweitbeste Wert im MDax, direkt hinter Sartorius.
## Robust, aber mit Fragezeichen
Heimbürger konstatiert, dass sich das erste Halbjahr für Krones robust entwickelt habe. Das dritte Quartal werde allerdings zur Herausforderung, weil Kunden angesichts der schwächeren Konjunktur mit Aufträgen zögerlicher würden. Dazu kommen strukturelle Bedenken, die der Analyst auch bei der Preismacht des Getränkeabfüllanlagen-Herstellers hat. Sein Fazit: fair bewertet, aber noch kein Kauf.
Im Sektor bleibt Gea der klare Favorit von Heimbürger. Die Aktien des Dax-Konzerns erholten sich am Montag um 1,6 Prozent von ihrem jüngsten Tief seit Juli.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Energiesteuern: Söder fordert jetzt radikalen Systemwechsel](https://www.sharedeals.de/kompakt/energiesteuern-soeder-fordert-jetzt-radikalen-systemwechsel/)
**Published:** September 25, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Energiepolitik auf der Kriechspur. CSU-Chef Markus Söder hat vor der Bundesratssitzung in Berlin klare Worte gefunden und eine grundlegende Reform der deutschen Energiesteuern gefordert. Konkret stehen die CO2-Bepreisung und alle staatlichen Preisregeln im Visier, die Energie in Deutschland verteuern. Die angekündigte Absenkung der Spritpreise begrüßt er, macht aber unmissverständlich klar, dass das nur ein Anfang sein kann.
## Ein großes Paket statt Einmal-Aktionen
Was Söder fordert, ist keine weitere Notfallmaßnahme auf Zeit. Er will ein dauerhaftes Entlastungspaket, das die hohen Energiepreise strukturell adressiert. Die bisherige Politik, alle drei Monate neu zu debattieren ob und wie man eingreift, sei keine tragfähige Lösung. Die globale Lage gibt laut Söder keinen Hinweis darauf, dass sich die Energiepreise in absehbarer Zeit von selbst entspannen. Tanken muss in Deutschland wieder bezahlbar werden, das ist seine klare Forderung.
Bundestag und Bundesrat wollen derweil den nächsten Tankrabatt auf den Weg bringen, der die Steuern auf Benzin und Diesel um knapp 17 Cent senken soll.
## Pendlerpauschale hilft, reicht aber nicht
Die geplante Erhöhung der Pendlerpauschale im nächsten Jahr sieht Söder als sinnvolle Maßnahme, betont aber, dass sie allein die Probleme nicht löst. Es brauche eine echte Energiesteuerreform. Dazu kommt seine Kritik an der 12-Uhr-Regel, die aus seiner Sicht schlicht gescheitert ist und keine spürbare Entlastung gebracht hat. Bayern unterstütze deshalb den Antrag, diese Regel endlich zu kippen.
## Übergewinnsteuer und Preisdeckel im Blick
Söder bekräftigte außerdem seine grundsätzliche Offenheit gegenüber einer Übergewinnsteuer, sofern sie auf europäischer Ebene funktioniert. Bundesfinanzminister Lars Klingbeil müsse nun den Nachweis erbringen, dass dieses Modell greife. Einem Spritpreisdeckel stehe er ebenfalls nicht ablehnend gegenüber, auch wenn Fachleute immer wieder Zweifel an der Umsetzbarkeit anmelden.
## Was das für die Börse bedeutet
Eine grundlegende Energiesteuerreform, wie Söder sie fordert, dürfte energieintensive Unternehmen, Logistikkonzerne und den Einzelhandel in Deutschland spürbar entlasten und deren Margen verbessern. Aktien von Mineralölgesellschaften wie Shell oder BP könnten unter einem möglichen Spritpreisdeckel oder einer Übergewinnsteuer auf europäischer Ebene unter Druck geraten. Für Versorger und erneuerbare Energien hingegen könnte eine Reform der CO2-Bepreisung neue Unsicherheiten bringen, je nachdem wie tief die Politik in das bestehende System eingreift.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [Evonik-Aktie: BASF zeigt Interesse und Kurs springt sofort an](https://www.sharedeals.de/kompakt/evonik-aktie-basf-zeigt-interesse-und-kurs-springt-sofort-an/)
**Published:** September 25, 2026
**Author:** Redaktion | Börse
**Content:**
Mitten in einer tiefen Branchenkrise streckt BASF die Hand nach Evonik aus. Die Essener bestätigten heute, dass der Ludwigshafener Chemiegigant mit einer unverbindlichen Ansprache auf das Unternehmen zugegangen ist, mit dem Ziel eines freiwilligen öffentlichen Übernahmeangebots für sämtliche Aktien. Konkrete Gespräche laufen laut Evonik derzeit keine. Zuvor hatten die "Financial Times" und Bloomberg darüber berichtet.
## Was BASF antreibt
Bloomberg zufolge sondiert BASF seit mehreren Monaten gemeinsam mit Beratern einen möglichen Deal. Die "FT" berichtete heute unter Berufung auf eingeweihte Personen, dass die Ludwigshafener dabei sowohl mit Evonik als auch mit der RAG-Stiftung als Großaktionärin gesprochen hätten. Der weltgrößte Chemiekonzern wolle seinen regionalen Fußabdruck und seine Produktpalette ausbauen, vor allem um im Wettbewerb mit chinesischen Anbietern besser dazustehen. Evoniks Börsenwert liegt bei mehr als 8 Milliarden €. Das wäre ein echter Brocken.
## Evonik spart, BASF spart auch
Beide Konzerne stehen unter Druck. BASF hat von Januar 2024 bis Ende Juni 2026 weltweit rund 7.000 Stellen abgebaut. Ende Juni schloss das Unternehmen zudem den Verkauf von 60 Prozent des Fahrzeugserien- und Autoreparaturlack-Geschäfts an den US-Finanzinvestor Carlyle ab. Die verbliebenen 40 Prozent des Gemeinschaftsunternehmens Surventis bleiben vorerst bei BASF, der vollständige Ausstieg ist aber anvisiert. Dank steigender Preise konnte BASF-Chef Markus Kamieth die Gewinnprognose für das laufende Jahr trotzdem anheben. Bei Evonik sieht es ähnlich aus. Bis Ende 2029 sollen weitere 3.200 Stellen wegfallen, davon 2.150 in Deutschland. Das unprofitable Polyester-Geschäft mit einem Jahresumsatz von rund 150 Millionen € soll eingestellt werden. Das Geschäft mit Standardchemikalien der Sparte Performance Materials steht ebenfalls vor dem Verkauf. Derzeit führt Asien-Chef Claus Rettig die Geschäfte, weil CEO Christian Kullmann sich nach einer Operation erholt.
## Wie der Markt reagiert
Schon am Dienstag hatte "Dealreporter" über ein BASF-Interesse an Evonik berichtet. Seitdem haben sich Evonik-Aktien sukzessive erholt. Heute legten die Papiere um mehr als 9 Prozent zu. BASF-Aktien gaben dagegen um gut 2 Prozent nach. Die RAG-Stiftung hält laut Evonik-Webseite 43 Prozent an dem Unternehmen. Ihre Stimme dürfte für einen möglichen Zusammenschluss wegweisend sein. Geäußert hat sie sich bislang nicht.
## Was das für die Aktien bedeuten könnte
Bei einem Börsenwert von mehr als 8 Milliarden € wäre die Transaktion eine der größten in der deutschen Chemiebranche seit Jahren. Ob BASF den Schritt wirklich wagt, hängt maßgeblich davon ab, ob die RAG-Stiftung mitspielt. Sollte ein Angebot kommen, dürfte die Evonik-Aktie weiter steigen. Die BASF-Aktie würde unter dem Druck einer solchen Finanzierungslast wohl vorerst schwächeln.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Lanxess-Aktie: Jefferies senkt Ziel auf 11 Euro, was nun?](https://www.sharedeals.de/kompakt/lanxess-aktie-jefferies-senkt-ziel-auf-11-euro-was-nun/)
**Published:** September 25, 2026
**Author:** Redaktion | Börse
**Content:**
Das Analysehaus Jefferies hat die Daumenschrauben bei Lanxess erneut angezogen. Das Kursziel für die Kölner wurde von 14 auf 11 € gesenkt, die Einstufung bleibt auf "Underperform". Analyst Marcus Dunford-Castro hat seine operative Ergebnisprognose vor dem anstehenden Quartalsbericht nach unten korrigiert.
## Preisspitze durch Nahost-Krieg wohl erreicht
Der Preisauftrieb, den der Nahost-Konflikt zuletzt ausgelöst hatte, dürfte im dritten Quartal seinen Höhepunkt erreicht haben. Das klingt zunächst nach einer Stabilisierung, ist aber wenig Trost für Lanxess. Dunford-Castro rechnet für das dritte Quartal mit einem Ebitda von 134 Mio. €, was leicht unter dem Marktkonsens liegt. Kostendruck und Nachfragerisiken sieht er als die dominanten Themen für die kommenden Quartale.
## Was bedeutet das für die Aktie
Für Anleger ist die Botschaft eindeutig. Ein "Underperform"-Rating von Jefferies kombiniert mit einem gesenkten Kursziel dürfte die Lanxess-Aktie unter Druck setzen. Sollte der Quartalsbericht die Erwartungen von Dunford-Castro bestätigen und die Ebitda-Prognose von 134 Mio. € nicht übertroffen werden, ist weiteres Abwärtspotenzial bei der Aktie kaum zu vermeiden.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Cancom-Aktie: UBS sieht 26 Euro Kursziel und rät zum Kauf](https://www.sharedeals.de/kompakt/cancom-aktie-ubs-sieht-26-euro-kursziel-und-raet-zum-kauf/)
**Published:** September 25, 2026
**Author:** Redaktion | Börse
**Content:**
UBS hat die Cancom-Aktie mit einem Kursziel von 26 € auf die Beobachtungsliste gesetzt und gleich die Kaufempfehlung ausgesprochen. Analyst Olivier Calvet sieht in dem IT-Dienstleister einen der wenigen deutschen Konzerne, der wirklich konsequent auf Digitalisierung ausgerichtet ist.
## Was Calvet erwartet
Bis 2028 traut der UBS-Analyst Cancom im Schnitt eine Ergebnissteigerung von mehr als 20 Prozent pro Jahr zu. Das ist kein vorsichtiger Ausblick, sondern ein ambitioniertes Wachstumsszenario. Wer langfristig investiert, dem bietet das natürlich eine interessante Perspektive. Und das Bewertungsniveau stützt dieses Bild: Mit einem Kurs-Gewinn-Verhältnis von 16,6 gilt die Aktie laut Calvet als attraktiv bewertet.
## Digitalisierung als Kernthema
Cancom profitiert davon, dass die Digitalisierung in Deutschland weiter voranschreitet. Der IT-Dienstleister ist genau auf diesen Trend ausgerichtet. Wachstumsstorys brauchen einen Treiber, und hier scheint er klar definiert. Ob das Unternehmen die ambitionierten Gewinnziele auch tatsächlich erreicht, bleibt abzuwarten.
## Fazit
Eine frische Kaufempfehlung von UBS, kombiniert mit einem Kursziel von 26 €, dürfte dem Kurs zumindest kurzfristig Rückenwind geben. Institutionelle Anleger orientieren sich häufig an solchen Analysten-Einschätzungen großer Banken. Sollte Cancom die erwartete Ergebnissteigerung von mehr als 20 Prozent per annum bis 2028 tatsächlich liefern, wäre das Kursziel von 26 € wohl eher eine Untergrenze als eine Obergrenze. Das Kurs-Gewinn-Verhältnis von 16,6 wäre dann im Rückblick günstig.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [HelloFresh-Aktie: Rekordtief erreicht – jetzt noch halten?](https://www.sharedeals.de/kompakt/hellofresh-aktie-rekordtief-erreicht-jetzt-noch-halten/)
**Published:** September 25, 2026
**Author:** Redaktion | Börse
**Content:**
Hellofresh ist an der Börse kaum noch wiederzuerkennen. Auf Tradegate rutschten die Papiere des Kochbox-Anbieters auf 2,301 € und damit auf ein neues Allzeittief. Das ist noch einmal ein Minus von rund 9 Prozent gegenüber dem Xetra-Schluss vom Vortag. Wer Anfang des Jahres eingestiegen ist, sitzt inzwischen auf einem Verlust von fast 63 Prozent.
## Zahlen, die wehtun
Auslöser ist eine Kombination aus schlechten Quartalszahlen und einer gestutzten Prognose. Im dritten Quartal brach der Umsatz spürbar ein, der operative Gewinn enttäuschte, und die Berliner mussten ihre Jahresziele nach unten korrigieren. Das Unternehmen räumte ein, in der sogenannten Back-to-School-Periode zu wenig Neukunden gewonnen zu haben, um die zuletzt veröffentlichte Prognose für das Geschäftsjahr 2026 und das dritte Quartal 2026 noch zu erreichen. Kurz gesagt: Ein wichtiges saisonales Fenster ist zugefallen.
## Ein beunruhigendes Signal
Für UBS-Analyst Jo Barnet-Lamb ist das mehr als nur eine Quartalsenttäuschung. Die Back-to-School-Phase hätte zeigen sollen, ob die Investitionen in das Produktangebot endlich Früchte tragen. Zumindest eine Stabilisierung des Absatzes wäre das Minimum gewesen. Passiert ist das Gegenteil, und das nährt Zweifel am grundsätzlichen Umsatzpotenzial des Unternehmens.
## Was das für die Aktie bedeuten könnte
Kurse unter 2,30 € bei einem Jahresverlust von fast 63 Prozent, eine kassierte Prognose und weiter offene Fragen zum Wachstumsmodell: Es könnte sich ein tieferes strukturelles Problem abzeichnen, das den Wiederaufstieg der Aktie auf absehbare Zeit blockieren dürfte. Wir raten klar von einem Einstieg ab und beobachten, ob Hellofresh überhaupt in der Lage ist, das verloren gegangene Vertrauen der Anleger zurückzugewinnen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Scout24-Aktie: KI-Agenten schicken Kurs auf Zweimonatstief](https://www.sharedeals.de/kompakt/scout24-aktie-ki-agenten-schicken-kurs-auf-zweimonatstief/)
**Published:** September 24, 2026
**Author:** Redaktion | Börse
**Content:**
KI-Agenten als Bedrohung für das klassische Anzeigengeschäft. Genau das hat die Scout24-Aktie am Donnerstag unter Druck gebracht, und der Abschlag von 1,6 Prozent auf 69,65 € spricht für sich. Im Tagestief rutschte das Papier auf knapp unter 69 €, den niedrigsten Stand seit zwei Monaten.
## Meta macht den Unterschied
Der Auslöser kommt aus den USA. Meta vermeldete Erfolge mit seiner KI-Plattform Muse, die der Konzern mit zahlreichen Partnern vernetzt. Für Kleinanzeigenanbieter wie Scout24 ist das eine beunruhigende Entwicklung. KI-gestützte Verbraucher-Agenten könnten das Suchverhalten der Nutzer grundlegend verändern, und damit auch die Geschäftsgrundlage der gesamten Branche. David Amira von der Bank of America schrieb, dass diese Agenten eine Skepsis verstärkten, die in der Branche ohnehin schon seit einem Jahr spürbar ist. Das ist kein Bagatell-Kommentar, sondern eine ernste Einschätzung von einer der größten US-Banken.
## JPMorgan bleibt vorsichtig
Auch JPMorgan hält an seiner zurückhaltenden Sichtweise auf den Kleinanzeigen-Sektor fest. Die Experten gehen davon aus, dass erhebliche Investitionen nötig werden, um mit der KI-Entwicklung mithalten zu können. Das bedeutet höhere Kosten, mehr Druck auf die Marge und womöglich sinkende Gewinnerwartungen.
## Was bedeutet das für die Scout24-Aktie
Wenn gleich zwei große US-Banken auf strukturelle Risiken im Kleinanzeigen-Geschäft hinweisen und der Kurs dabei auf ein Zwei-Monats-Tief fällt, sollte man das ernst nehmen. Das Chartbild hätte dabei kaum unattraktiver sein können. Ob sich bei rund 69 € eine tragfähige Unterstützungszone aufbauen lässt, bleibt abzuwarten. Ich sehe die Scout24-Aktie vor einem schwierigen Umfeld, in dem KI das Kerngeschäft des Unternehmens grundlegend in Frage stellen könnte. Der Kurs dürfte vorerst unter Druck bleiben, solange die Branche keine klaren Antworten auf die KI-Frage liefert.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Symrise-Aktie: Barclays sieht Kursziel bei 96 Euro](https://www.sharedeals.de/kompakt/symrise-aktie-barclays-sieht-kursziel-bei-96-euro/)
**Published:** September 24, 2026
**Author:** Redaktion | Börse
**Content:**
Barclays hat das Kursziel für Symrise angehoben, bleibt aber bei der Einschätzung "Equal Weight". Von 94 auf 96 € geht das neue Ziel, was in der Praxis keinen Strategiewechsel bedeutet, sondern eine kleine Nachjustierung der Erwartungen.
## Analyst sieht Symrise über Konsens
Analyst Alex Sloane rechnet für das dritte Quartal mit einem operativen Umsatzwachstum von 5,5 Prozent. Das liegt laut seiner Einschätzung etwas über dem, was der breite Marktkonsens für den Aromenhersteller erwartet. Ende Oktober legt Symrise die konkreten Umsatzzahlen vor, dann zeigt sich, wer recht behält.
## Was das für die Aktie bedeutet
Barclays hält an "Equal Weight" fest, was im Klartext bedeutet, dass die Bank die Aktie weder zum Kauf noch zum Verkauf empfiehlt. Das Kursziel von 96 € signalisiert aus heutiger Sicht kaum Aufwärtspotenzial, das Anleger vom Hocker reißen würde. Interessant wird der Quartalsupdate Ende Oktober. Kommt Symrise tatsächlich auf die von Sloane erwarteten 5,5 Prozent operatives Umsatzwachstum, könnten weitere Analysten ihre Ziele nachziehen und die Aktie etwas Rückenwind bekommen. Bleibt das Wachstum hinter dem Konsens, dürfte der Druck auf den Kurs eher zunehmen. Für einen echten Ausbruch nach oben bräuchte es deutlich mehr Fantasie als eine neutrale Einschätzung von Barclays.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Spritpreis: Tanken wird wieder teurer](https://www.sharedeals.de/kompakt/spritpreis-tanken-wird-wieder-teurer/)
**Published:** September 24, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die Spritpreise drehen schon wieder. Zwar zeigte der Tagesdurchschnitt des ADAC am Mittwoch noch nach unten, mit 2,265 € pro Liter Super E10 und 2,418 € pro Liter Diesel, das waren 0,2 beziehungsweise 1 Cent weniger als am Dienstag. Doch bereits am Mittwochnachmittag kletterten die Preise laut dem Portal "Tankerkönig" wieder über das Dienstagniveau, und am Donnerstagvormittag stellte der ADAC um 10.00 Uhr deutlich höhere Werte fest. E10 legte um 1,8 Cent zu, Diesel sogar um 2,2 Cent. Der Treiber dürfte der anziehende Rohölpreis sein.
## Der Tankrabatt kommt, die Kritik auch
Am Freitag sollen Bundestag und Bundesrat den neuen Tankrabatt beschließen, rund 17 Cent für die Monate Oktober, November und Dezember. Doch der Widerstand ist erheblich. Zahlreiche Wirtschaftswissenschaftler, Ifo-Institut, Monopolkommission und Bundeskartellamt hatten bereits beim letzten Tankrabatt im Mai und Juni festgestellt, dass die Entlastung nicht vollständig bei den Autofahrern ankam. Auch der Sozialverband VdK bezeichnet den neuen Rabatt als "falschen Weg". VdK-Präsidentin Verena Bentele kritisiert, dass Steuergeld in die Gewinne der Mineralölkonzerne fließe, statt Haushalten mit geringem Einkommen, Grundsicherungsempfängern, Pflegebedürftigen und Familien mit hohen Mieten direkt zu helfen. Bentele plädiert für direkte Auszahlungen, eine Senkung der Stromsteuer und niedrigere Mehrwertsteuer auf Obst, Gemüse und Hülsenfrüchte.
## Übergewinnsteuer bleibt auf der Agenda
Parallel läuft die Debatte um eine Übergewinnsteuer weiter. Die EU-Kommission hat den Vorstoß von Bundesfinanzminister Lars Klingbeil für eine europäische Lösung vorerst abgeblockt. EU-Wirtschaftskommissar Valdis Dombrovskis betonte jedoch, dass Mitgliedstaaten selbst tätig werden könnten. Niedersachsens Ministerpräsident Olaf Lies will genau das, auf nationaler Ebene, falls die europäische Ebene versagt.
## Was das für Mineralölaktien bedeuten könnte
Für Anleger in Mineralölkonzerne wie Shell oder TotalEnergies dürfte die Debatte vorerst wenig Konkretes ändern. Solange eine europäische Übergewinnsteuer vom Tisch ist und nationale Lösungen noch nicht beschlossen wurden, blieben die Gewinnperspektiven der großen Ölmultis intakt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Verbio-Aktie: Gewinnziel verfehlt und Charthürde bremst Kursanstieg](https://www.sharedeals.de/kompakt/verbio-aktie-gewinnziel-verfehlt-und-charthuerde-bremst-kursanstieg/)
**Published:** September 24, 2026
**Author:** Redaktion | Börse
**Content:**
Verbio hat am Donnerstag das zurückgegeben, was die Aktie am Vortag gewonnen hatte. Ein schwacher Ausblick hat Anleger kalt erwischt, und der Markt hat darauf unmissverständlich reagiert.
## Gewinnziel enttäuscht den Markt
Bis zum Mittag verlor die Verbio-Aktie 5,7 Prozent auf 30,00 €. Im SDax gehörte sie damit zu den größten Verlierern des Tages, der Index selbst gab knapp ein Prozent nach. Was die Zahlen angeht: Das Geschäftsjahr lief gut, das letzte Quartal war stark. Gestiegene Absatzmengen und eine bessere Auslastung sowohl im Biodiesel- als auch im Bioethanol- und Biomethanbereich haben die Profitabilität gegenüber dem Vorquartal erhöht. Soweit, so erwartet.
Das Problem liegt beim Ausblick. Für das bis Ende Juni 2027 laufende Geschäftsjahr peilt Vorstandschef Claus Sauter ein EBITDA von 210 bis 250 Mio. € an, kombiniert mit einer weiteren deutlichen Reduzierung der Nettoverschuldung. Klingt solide, reicht dem Markt aber nicht. Die Mitte dieser operativen Spanne liegt sieben Prozent unter dem, was Analysten erwartet hatten, so Constantin Hesse vom Analysehaus Jefferies.
## Charttechnisch weiter unter Druck
Charttechnisch bleibt die Lage angespannt. Am Vortag war die Aktie um fast fünf Prozent gestiegen und hatte sich damit der 100-Tage-Linie angenähert, dem Maßstab für den längerfristigen Trend. Doch dann kam der Rücksetzer. Seit Juni, als die Aktie unter diese Linie gerutscht war, hat es für einen echten Test dieser Marke schlicht nicht gereicht. Die Hürde bleibt unüberwindbar.
## Fazit
Die operativen Zahlen mögen sich verbessert haben, doch solange das Gewinnziel unter den Markterwartungen liegt und die 100-Tage-Linie als Widerstand fungiert, dürfte es schwer sein, nachhaltig neue Käufer anzulocken. Wer bereits investiert ist, sollte die charttechnische Entwicklung genau beobachten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Ifo-Index: Deutschlands Wirtschaft erholt sich schneller als erwartet](https://www.sharedeals.de/kompakt/ifo-index-deutschlands-wirtschaft-erholt-sich-schneller-als-erwartet/)
**Published:** September 24, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die Stimmung in der deutschen Wirtschaft hellt sich auf. Das Ifo-Geschäftsklima ist im September um 1,1 Punkte auf 89,9 Punkte gestiegen, fünfter Monat in Folge. Das ist der höchste Stand seit mehr als drei Jahren, und es ist ein Wert, der selbst die Erwartungen der Analysten übertrifft. Die hatten im Schnitt nur 89 Punkte auf dem Zettel.
## Erholung auf breiter Front
Ifo-Präsident Clemens Fuest kommentierte das Ergebnis der monatlichen Umfrage unter 9.000 Unternehmen knapp: "Die deutsche Wirtschaft setzt ihren Erholungskurs fort." Gestützt wurde der Anstieg sowohl durch bessere Erwartungen an künftige Geschäfte als auch durch eine positivere Einschätzung der aktuellen Lage. Im Dienstleistungssektor läuft es runder, im Handel wird die Lage wieder etwas optimistischer bewertet. Einen Wermutstropfen gibt es trotzdem: Die Automobilbranche bewegt sich weiter auf schwierigem Terrain. Und die Einzelhändler bleiben angesichts steigender Inflation vorsichtig.
## Wachstumsprognose deutlich angehoben
Chefvolkswirt Thomas Gitzel von der VP Bank bringt es auf den Punkt. "Die Konjunktur holt damit neuen Schwung." Jens-Oliver Niklasch von der Landesbank Baden-Württemberg verweist auf den zuletzt gestiegenen Auftragsbestand, der sich "bei den befragten Unternehmen in der Breite bemerkbar" mache. Führende deutsche Forschungsinstitute, darunter das Ifo-Institut selbst, haben ihre Prognosen inzwischen merklich nach oben geschraubt. In einem am Donnerstag veröffentlichten Gemeinschaftsgutachten erwarten sie für 2026 ein Wachstum von 1,3 Prozent, nachdem im Frühjahr noch lediglich 0,6 Prozent auf dem Plan standen. 2025 hatte das Bruttoinlandsprodukt nur um 0,2 Prozent zugelegt, in den beiden Jahren davor war die Wirtschaft sogar geschrumpft. Treiber der Aufwärtsrevision sind anziehende Exporte und staatliche Milliardenausgaben.
## Was bedeutet das für die Börse?
Ein sich aufhellendes Konjunkturbild mit einem Ifo-Wert nahe 90 Punkten wäre historisch betrachtet ein gutes Umfeld für Industriewerte, Chemietitel und den deutschen Maschinenbau. Wer auf einen sich selbsttragenden Aufschwung setzt, könnte in DAX-Schwergewichten mit starker Exportorientierung fündig werden. Vorsicht wäre jedoch bei Autowerten geboten, solange die Branche strukturell unter Druck bleibt. Insgesamt dürfte die Stimmungsaufhellung den deutschen Aktienmarkt kurz- bis mittelfristig stützen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Salzgitter-Aktie: Jefferies sieht weiterhin 66 Euro Kursziel](https://www.sharedeals.de/kompakt/salzgitter-aktie-jefferies-sieht-weiterhin-66-euro-kursziel/)
**Published:** September 23, 2026
**Author:** Redaktion | Börse
**Content:**
Jefferies bleibt bei Salzgitter bullisch. Das Analysehaus hält an seiner Kaufempfehlung fest, das Kursziel liegt weiterhin bei 66,00 €. Analyst Cole Hathorn hat die Salzgitter-Aktie im Rahmen einer Branchenstudie unter die Lupe genommen und kommt zu einem eindeutigen Ergebnis.
## Lagerabbau weitgehend abgeschlossen
Hathorn sieht den Lagerabbau auf Kundenseite als weitgehend beendet an. Das ist der entscheidende Punkt. Denn genau dieser Prozess hatte die Nachfrage nach Stahl in Europa über Monate hinweg gedrückt, und jetzt, wo er ausläuft, eröffnet sich aus Sicht des Analysten ein neues Preisfenster. Nach einer Phase der Konsolidierung im September und Oktober erwartet Hathorn, dass die Stahlpreise in der EU bis ins Jahr 2027 wieder anziehen.
## Margen könnten steigen trotz schwacher Nachfrage
Interessant ist dabei, dass Hathorn trotz einer verhaltenen Nachfrage mit einer Margenausweitung rechnet. Wenn die Preise klettern, während die Kosten stabil bleiben, geht die Rechnung eben auf. Und die Kostenseite sieht er bei Salzgitter tatsächlich unter Kontrolle: Da in der Produktion nach wie vor überwiegend Kohle eingesetzt wird, bleiben die Energiekosten überschaubar. Zudem könnten die Analystenkonsenszahlen für das operative Ergebnis 2027 nach oben angepasst werden.
## Fazit
Das Kursziel von 66,00 € liegt deutlich über dem aktuellen Kursniveau und signalisiert aus Jefferies-Sicht erhebliches Aufwärtspotenzial. Ein Anziehen der EU-Stahlpreise in Kombination mit stabilen Energiekosten bei Salzgitter könnte Margendruck nach oben erzeugen. Sollte sich der Analystenkonsens für 2027 tatsächlich nach oben verschieben, dürfte das die Aktie zusätzlich beflügeln.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [LPKF-Aktie: Kurssprung voraus durch millionenschweren Großauftrag](https://www.sharedeals.de/kompakt/lpkf-aktie-kurssprung-voraus-durch-millionenschweren-grossauftrag/)
**Published:** September 23, 2026
**Author:** Redaktion | Börse
**Content:**
Die LPKF-Aktie hat heute einen bemerkenswerten Satz nach oben gemacht. Im Tageshoch kletterte das Papier auf 17,20 €, den höchsten Stand seit gut einem Jahr. Zuletzt hielt sich der Kurs bei 16,95 €, was einem Plus von 18,5 Prozent entspricht.
## Ein Auftrag, der es in sich hat
Auslöser ist eine Absichtserklärung eines führenden asiatischen Herstellers für Advanced Semiconductor Packaging. Der Konzern will Nexar Lide-Glasbearbeitungssysteme von LPKF kaufen. Das Auftragsvolumen bewegt sich im mittleren einstelligen Millionen-Euro-Bereich, die konkrete Bestellung soll in Kürze folgen. Für einen Nebenwertetitel im SDax ist das durchaus ein substanzielles Signal.
## Glas, KI und die Grenzen des Kupfers
Der Hintergrund ist der KI-Boom, der auf die gesamte Halbleiterkette durchschlägt. Herkömmliche Substrate stoßen schlicht an Grenzen, weil die Datenanforderungen in KI-Rechenzentren enorm gewachsen sind. Kupfer kommt bei der Übertragung riesiger Datenmengen bereits an sein Limit. Glas punktet hier mit seinen Lichtleiteigenschaften und wird deshalb beim sogenannten Advanced Packaging zunehmend unverzichtbar, also dort, wo verschiedene Mikrochips miteinander verbunden werden.
## Fazit
Die Erholungsbewegung, die Mitte September bei 11,50 € startete, dürfte durch diesen Auftrag erheblich an Glaubwürdigkeit gewinnen. Sollte die Bestellung wie erwartet in Kürze bestätigt werden, könnte der Kursanstieg weiteres Momentum entwickeln. LPKF ist für Anleger, die auf das Thema Advanced Packaging und optische Datenübertragung setzen wollen, ein Wert, den es genauer zu beobachten gilt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Gea Group-Aktie: Bernstein bremst den Höhenflug](https://www.sharedeals.de/kompakt/gea-group-aktie-bernstein-bremst-den-hoehenflug/)
**Published:** September 23, 2026
**Author:** Redaktion | Börse
**Content:**
Analyst Benjamin Thielmann von Bernstein Research hat die Gea Group-Aktie mit dem Votum "Market-Perform" und einem Kursziel von 69,00 € aufgenommen, und das hat am Mittwoch sichtbar auf den Kurs gedrückt. Im frühen Handel verlor das Papier des Anlagenbauers für die Milch- und Lebensmittelindustrie 1,3 Prozent und rutschte auf 66,45 €, womit die Aktie zu den schwächsten Werten im Dax zählte.
## Lob mit angezogener Handbremse
Thielmann erkennt durchaus an, was Gea zu bieten hat. Der Auftragsbestand stimmt, die Margen verbessern sich, der Service-Anteil am Geschäft ist hoch, und der Fokus auf den Milchverarbeitungsmarkt trifft einen strukturell starken Bereich. Doch nach dem jüngsten Aktienrückkauf und der Anhebung der Unternehmensziele für 2026 fehlen die nächsten zündenden Argumente für weiteres Kurspotenzial. Mögliche Großaufträge und höhere Margenziele für 2030 hält Thielmann für bereits eingepreist.
## Nach dem Rekordhoch kommt die Pause
Seit dem Zwischentief im Juni hat die Gea-Aktie rund 25 Prozent zugelegt. Ende August kletterte der Kurs sogar auf ein Rekordhoch von 68,10 €. Das ist eine beeindruckende Rally, die erklärbar macht, warum Analysten nun auf die Bremse treten.
## Was bedeutet das für die Aktie?
Das Kursziel von 69,00 € lässt vom aktuellen Niveau von 66,45 € aus kaum Luft nach oben. Das Votum "Market-Perform" ist kein Kaufsignal, aber auch keine Warnung. Anleger, die bereits investiert sind, dürften die Lage entspannt sehen. Wer neu einsteigen möchte, sollte abwägen, ob ein mögliches Upside von rund 4 Prozent den Einstieg rechtfertigt. Die Aktie könnte in eine Konsolidierungsphase übergehen, solange neue Kurstreiber fehlen. Ein wirklicher Kursruck nach oben wäre erst dann wieder denkbar, wenn Gea mit unerwartet starken Großaufträgen oder einer Anhebung der Margenziele für 2030 positiv überraschen würde.
*Quelle: dpa-AFX*
**Kategorien:** Industrie-Aktien
**Kurz-Kategorien:** Aktienmeldungen
---
### [Siltronic-Aktie: Wacker Chemie verkauft Anteile weiter](https://www.sharedeals.de/kompakt/siltronic-aktie-wacker-chemie-verkauft-anteile-weiter/)
**Published:** September 23, 2026
**Author:** Redaktion | Börse
**Content:**
Wacker Chemie hat heute erneut Kasse gemacht und Anteile an Siltronic verkauft. Der Kurs der Siltronic-Aktie gab auf Tradegate daraufhin um 4,7 Prozent nach und fiel auf 78,85 €. Der Platzierungspreis lag bei 77,25 €, also immerhin noch darunter. Wacker selbst notierte leicht über seinem Xetra-Schluss und erlöst aus dem Verkauf brutto rund 171 Mio. €.
## Wacker reduziert Siltronic-Beteiligung weiter
Bereits Ende Mai hatte Wacker Chemie eine Kurserholung bei Siltronic genutzt, um Anteile abzugeben. Nach dem aktuellen Verkauf hält der MDax-Konzern noch rund 15 Prozent an dem Hersteller von Halbleiterwafern für die Chipindustrie. Die Botschaft dahinter ist eindeutig: Wacker will raus, Schritt für Schritt.
## KI-Euphorie verblasst, Abwärtstrend bleibt
Siltronic hatte ab dem Frühjahr ordentlich Rückenwind bekommen, weil Anleger auf eine starke Nachfrage durch den KI-Boom gehofft hatten. Ab Juni war davon wenig übrig, als eine allgemeine KI-Marktkorrektur die Aktie unter Druck brachte. Seit Mitte September läuft zwar eine Trendwende, doch für ein echtes Überwinden des Abwärtstrends reicht der bisherige Schwung noch nicht.
## Fazit
Wenn ein Großaktionär wiederholt Erholungsphasen nutzt, um seine Beteiligung zu reduzieren, sendet das kein vertrauenserweckendes Signal an den Markt. Solange Wacker weiter als Verkäufer auftritt und der Abwärtstrend charttechnisch noch intakt ist, dürfte die Siltronic-Aktie kaum nachhaltig Fahrt nach oben aufnehmen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Tui-Aktie: Jetzt einsteigen während der Markt mitspielt?](https://www.sharedeals.de/kompakt/tui-aktie-jetzt-einsteigen-waehrend-der-markt-mitspielt/)
**Published:** September 22, 2026
**Author:** Steve Siewert
**Content:**
Die Tui-Aktie kämpft. Nach einem schwachen Morgenhandel, der die Titel noch einmal an das Tief vom Freitag gedrückt hatte, drehte das Papier des Reisekonzerns im Tagesverlauf klar ins Plus und notierte am Nachmittag 2,9 Prozent höher bei 6,714 €. Eine Erholung, die sich gewaschen hat. Und doch trügt der Schein, denn seit Jahresbeginn steht unterm Strich ein Wertverlust von rund einem Viertel.
## Iran-Krieg und Last-Minute-Trend belasten
Zwei Faktoren setzen dem Unternehmen gerade spürbar zu. Der Iran-Krieg schreckt Reisewillige ab, und der Trend zu Last-Minute-Buchungen im Sommer zehrt an den Margen. Der gebuchte Umsatz im Pauschalreisegeschäft lag fünf Prozent unter dem Wert des Vorjahreszeitraums, so das Unternehmen auf Basis vorläufiger Zahlen. Fünf Prozent klingen nach wenig. Meiner Meinung nach ist das für einen Konzern, der so abhängig vom Sommergeschäft ist, ein ernstes Signal.
## Kein Ende der Krise in Sicht
Ein Ende der Krise ist bisher nicht absehbar. Richard Clarke vom US-Analysehaus Bernstein Research sieht die Anleger vorerst im Abwartemodus. Das halte ich für eine realistische Einschätzung. Wer jetzt einsteigt, wettet darauf, dass sich die geopolitische Lage beruhigt und Reisende früher buchen. Beides ist derzeit reine Spekulation.
## Was bedeutet das für die Aktie?
Meiner Überzeugung nach braucht die Tui-Aktie mehr als eine Tageserholung, um wieder echtes Vertrauen aufzubauen. Das Chartbild zeigt noch immer eine angeschlagene Struktur, und fundamentale Rückenwind-Signale fehlen bislang. Ein Quartalsverlust von rund 25 Prozent seit Jahresbeginn ist alles andere als ermutigend. Solange der Nachrichtenfluss so bleibt, dürfte die Aktie wohl weiter unter Druck bleiben und eine nachhaltige Trendwende ist wohl erst dann denkbar, wenn sich sowohl die Buchungslage als auch das geopolitische Umfeld spürbar aufhellt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Kreml blockiert Waffenruhe: Was das jetzt für die Ukraine bedeutet](https://www.sharedeals.de/kompakt/kreml-blockiert-waffenruhe-was-das-jetzt-fuer-die-ukraine-bedeutet/)
**Published:** September 22, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Russland will keinen Waffenstillstand. Das hat Kremlsprecher Dmitri Peskow unmissverständlich klargestellt, nachdem der ukrainische Präsident Wolodymyr Selenskyj erneut eine begrenzte Waffenruhe ins Gespräch gebracht hatte. Putin stehe für einen dauerhaften Frieden, eine Waffenruhe bringe im Grunde nichts, so Peskow gegenüber russischen Staatsmedien.
## Moskau sieht Ukraine unter Druck
Der Kreml wertet Selenskyjs Vorstoß als Zeichen wachsender Schwäche. Wirtschaftlich und an der Front laufe es für die Ukraine immer schlechter, das sei die Botschaft hinter dem Angebot, so die Lesart aus Moskau. Peskow warf Selenskyj zudem Widersprüchlichkeit vor: Mal spreche er sich für ein Kriegsende aus, mal kündige er neue Angriffe an. Das ukrainische Militär hatte zuletzt von Rückeroberungen im Donbass gesprochen.
Selenskyj hatte seinen Vorschlag einer begrenzten Waffenruhe bekräftigt und konkrete Bedingungen genannt. Die Ukraine sei zu entsprechenden Schritten bereit, wenn der ukrainische Energiesektor, kritische Infrastruktur und Lebensmittelexporte von Russland nicht länger angegriffen würden. Hintergrund war eine Äußerung von US-Präsident Donald Trump zu Gegenangriffen auf russische Raffinerien. Am Rande der UN-Generaldebatte in New York will Selenskyj Trump treffen.
Die USA sehen sich als Vermittler in dem seit mehr als viereinhalb Jahren andauernden Krieg. Einen Durchbruch hat Washington bislang nicht erzielt, auch weil Russland auf Maximalforderungen beharrt.
## Moskau fordert Rücknahme von Sanktionen
Peskow äußerte sich auch zu den geplanten Sanktionslockerungen gegen russische Oligarchen. Auf Druck einzelner EU-Staaten steht die Aufhebung der Strafmaßnahmen gegen Alischer Usmanow und Michail Fridman zur Debatte. Peskows Forderung war eindeutig: Die Sanktionen gegen alle russischen Geschäftsleute sollten fallen, nicht nur gegen diese beiden. Lettland sperrt sich dagegen, doch die Zeit drängt. Gleichzeitig mit der möglichen Aufhebung der Sanktionen gegen Usmanow und Fridman soll die Verlängerung von Strafmaßnahmen gegen rund 3.000 weitere Personen, Einrichtungen und Unternehmen beschlossen werden. Diese laufen sonst in der Nacht zum Mittwoch aus. Allen Betroffenen wird vorgeworfen, Russlands Krieg zu unterstützen oder vom Kreml zu profitieren.
## Was bedeutet das für Anleger
Der Ukraine-Konflikt bleibt auf absehbare Zeit das dominante geopolitische Risiko für europäische Aktien. Solange Russland auf Maximalforderungen beharrt und selbst begrenzte Waffenruhen ablehnt, dürfte die Unsicherheit an den Märkten anhalten. Besonders Rüstungsaktien könnten von einer weiteren Eskalation profitieren, während Energiewerte und Unternehmen mit starkem Russland-Exposure weiter unter Druck blieben. Ein echter Friedensdurchbruch würde die Stimmung in Europa schlagartig drehen und vor allem zyklische Sektoren beflügeln.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [Adidas-Aktie: US-Analysten sehen jetzt starkes Comeback](https://www.sharedeals.de/kompakt/adidas-aktie-us-analysten-sehen-jetzt-starkes-comeback/)
**Published:** September 22, 2026
**Author:** Redaktion | Börse
**Content:**
Die Adidas-Aktie hat sich heute spürbar von der Chartunterstützung bei rund 140,00 € gelöst. Am Nachmittag notierte das Papier mit einem Plus von 3,7 Prozent bei 148,50 €. Damit kletterte die Aktie erstmals seit Ende Juli wieder über die 21-Tage-Linie, was charttechnisch ein positives Signal ist.
## Analyst setzt Kursziel von 200,00 €
Auslöser für die Erholung war eine Kaufempfehlung des US-Finanzdienstleisters StoneX. Analyst Zeyn Burak setzte ein Kursziel von 200,00 € an. Zuletzt hatte die Adidas-Aktie vor dreizehn Monaten auf diesem Niveau notiert. Burak setzt dabei auf Produktneuheiten und eine Bereinigung der hohen Lagerbestände. Das klingt grundsätzlich plausibel, denn überdimensionierte Lagerbestände haben Adidas in den vergangenen Monaten erheblich belastet.
## Kursrutsch von über einem Viertel seit Juli
Zur Einordnung: Seit dem Jahreshoch Anfang Juli hatte die Aktie gut ein Viertel ihres Wertes verloren. Die heutige Gegenbewegung ist also mehr als überfällig. Ob sie nachhaltig ist, bleibt abzuwarten. Puma, seit dem Sommer sogar noch etwas schwächer als Adidas, erholte sich heute lediglich um 0,6 Prozent und blieb damit deutlich hinter dem MDax zurück.
## Fazit
Das Kursziel von 200,00 € ist ambitioniert, aber nicht unrealistisch, sollte sich die Lagersituation tatsächlich verbessern. Das entspräche einem weiteren Aufwärtspotenzial von rund 35 Prozent gegenüber dem heutigen Kurs. Für Anleger könnte die aktuelle Erholung ein Einstiegssignal sein, sofern die Aktie die 21-Tage-Linie nachhaltig verteidigen kann. Gelingt das, dürfte sich weiteres Aufwärtspotenzial eröffnen. Scheitert der Ausbruch, wäre ein erneuter Test der 140,00 €-Unterstützungszone das wahrscheinlichere Szenario.
*Quelle: dpa-AFX*
**Kategorien:** Konsum-Aktien
**Kurz-Kategorien:** Aktienmeldungen
---
### [Vonovia-Aktie: Enteignungsangst treibt Immobilienwerte in den Keller](https://www.sharedeals.de/kompakt/vonovia-aktie-enteignungsangst-treibt-immobilienwerte-in-den-keller/)
**Published:** September 22, 2026
**Author:** Redaktion | Börse
**Content:**
Immobilienaktien befinden sich weiter auf Talfahrt. Vonovia rutschte heute auf 17,06 €, das tiefste Niveau seit dem Sommer 2023, und verliert damit im laufenden Jahr gut 30 Prozent. Auch LEG Immobilien, TAG Immobilien und Aroundtown blieben klar in der Verlustzone, obwohl der Gesamtmarkt freundlich tendierte.
## Berliner Wahlsieg heizt Enteignungsdebatte auf
Dem ohnehin belastenden Zinsumfeld gesellte sich am Wochenende ein politischer Schock hinzu. Der Wahlsieg der Linken bei der Berliner Abgeordnetenhauswahl hat das Thema Enteignung wieder in den Vordergrund gerückt, und die Partei will die Koalitionsbildung zügig vorantreiben. Meiner Meinung nach ist das ein echter Stimmungskiller für den gesamten deutschen Wohnimmobiliensektor.
## Analysten sehen weiteres Rückschlagpotenzial
Exane BNP Paribas hat ihr Kursziel für Vonovia auf 16 € gesenkt, was selbst nach dem bisherigen Kursrückgang noch Abwärtspotenzial signalisiert. Goldman-Sachs-Analyst Jonathan Kownator sieht in der Koalitionsbildung und den folgenden Koalitionsverträgen einen anhaltenden Unsicherheitsfaktor für Wohnimmobilienunternehmen. Er weist gleichzeitig darauf hin, dass Immobilienrecht in Deutschland im Wesentlichen Bundessache ist und der Berliner Mietendeckel 2021 bereits vom Bundesverfassungsgericht gekippt worden war. Theoretisch wäre auch eine Koalition ohne die Linke denkbar, allerdings mit deutlich knapperer Mehrheit.
## Neue Regulierung bleibt das eigentliche Risiko
Die Bundesregierung plant nach der Berlin-Wahl, ihr Anti-Enteignungsgesetz voranzutreiben. Doch selbst wenn direkte Enteignungen juristisch scheitern sollten, könnten Wohnimmobilienunternehmen durch neue Mietpreisbremsen oder einen Ausbau des staatlichen Wohnungsbaus unter Druck geraten.
## Fazit
Mit einem gesenkten Kursziel von 16 € und einem Jahresverlust von gut 30 Prozent dürfte die Luft für schnelle Erholungen dünn sein. Solange Berlins Koalitionspoker andauert und regulatorische Risiken wie neue Mietpreisbremsen im Raum stünden, käme ein Einstieg in Vonovia oder Konkurrenten wie LEG und TAG eher nicht infrage.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Meta-Aktie: Jefferies sieht 875 Dollar Kursziel, jetzt kaufen?](https://www.sharedeals.de/kompakt/meta-aktie-jefferies-sieht-875-dollar-kursziel-jetzt-kaufen/)
**Published:** September 22, 2026
**Author:** Redaktion | Börse
**Content:**
Jefferies hebt das Kursziel für die Meta-Aktie kräftig an. Analyst Brent Thill erhöhte seine Zielmarke von 710 US$ auf 875 US$, die Kaufempfehlung bleibt bestehen.
## Muse als Killer-App
Thill begründet seine Einschätzung mit dem neuen KI-Agenten des Facebook-Konzerns namens "Muse". Thill spricht explizit von "allen Anzeichen einer Killer-App". Was dahinter steckt: Muse verzeichne eine Nutzerakzeptanz, die laut dem Analysehaus klar über jener von Anthropics Claude oder Googles Gemini liege. Wer in diesem Markt die Nutzerbasis gewinnt, gewinnt die Monetarisierung. Und genau dort sieht Jefferies enormes Potenzial.
## Was bedeutet das für die Aktie
Das neue Kursziel von 875 US$ entspricht einem deutlichen Aufschlag gegenüber dem bisherigen Ziel von 710 US$. Für Anleger, die schon länger in der Meta-Aktie investiert sind, dürfte das wie eine Bestätigung wirken. KI-Agenten wie Muse könnten in den kommenden Quartalen ein zentraler Treiber für Metas Werbegeschäft werden, da höhere Nutzerinteraktion direkt in höhere Werbeerlöse übersetzt werden kann.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Brent-Öl: Preis bricht unter 100 Dollar](https://www.sharedeals.de/kompakt/brent-oel-preis-bricht-unter-100-dollar/)
**Published:** September 21, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Vier rote Handelstage in Folge. Der Ölpreis rutscht, und diesmal ist es die Hoffnung auf Diplomatie, die den Markt bewegt. Der Preis für ein Barrel Brent-Rohöl fiel heute zeitweise bis auf 99,54 US$, den tiefsten Stand seit dem 9. September. Das entspricht einem Rückgang von 3,5 Prozent gegenüber Freitag. Zuletzt notierte Brent wieder knapp über der runden Marke, bei 100,40 US$.
## Trump, Iran und die Hoffnung auf ein Gespräch
US-Präsident Donald Trump erklärte gegenüber Fox News, dass er "wahrscheinlich" zu einem Treffen mit dem iranischen Präsidenten Masoud Pezeshkian am Rande der UN-Generalversammlung in New York bereit sei. Für viele Marktteilnehmer ist das Signal genug. Auch Gespräche mit dem chinesischen Präsidenten Xi Jinping sowie womöglich mit Staats- und Regierungschefs der Golfstaaten stehen auf der Agenda. Der Markt liest daraus: weniger Eskalation, mehr Öl.
Hinzu kommt, dass saudische Öllieferungen wieder verstärkt die Straße von Hormus passieren können. Die Aussicht auf mehr Angebot drückt die Notierungen zusätzlich.
## Analysten sehen 100 US$ als Gleichgewicht
Analysten-Stimmen legen nahe, dass der Markt gerade eine Wende durchläuft. Xuyi Zhao von Guotai Junan Futures beschreibt es so: Der Markt wechselt von einer Phase mit sich verschlechternder Versorgungslage in eine, in der das Schlimmste der Verknappung möglicherweise vorüber ist. Ihrer Einschätzung zufolge dürfte sich der Brent-Preis vorerst um die 100 US$ einpendeln, weil die Voraussetzungen für einen nachhaltigen Abwärtstrend noch fehlen.
Zur Erinnerung: Die Sorge vor einer länger andauernden Blockade der Straße von Hormus hatte den Brent-Preis in der vergangenen Woche noch zeitweise bis an die Marke von 110 US$ getrieben. Seit Jahresbeginn hat der Iran-Krieg den Rohstoff um mehr als 60 Prozent verteuert.
## Was bedeutet das für Öl-Aktien?
Unternehmen wie Shell, BP oder TotalEnergies spüren jeden Dollar Preisrückgang direkt in den Margen. Sollte die Diplomatie Fahrt aufnehmen und die Straße von Hormus dauerhaft wieder frei befahrbar sein, dürften die Kurse entsprechender Öl-Aktien weiter unter Druck geraten. Das Aufwärtspotenzial, das der Iran-Krieg seit Jahresbeginn in die Bewertungen eingepreist hat, könnte sich dann schrittweise abbauen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Novo Nordisk-Aktie: Mittelfristziele verfehlt, Kurs bricht ein](https://www.sharedeals.de/kompakt/novo-nordisk-aktie-mittelfristziele-verfehlt-kurs-bricht-ein/)
**Published:** September 21, 2026
**Author:** Redaktion | Börse
**Content:**
Novo Nordisk steckt in der Klemme. Beim Kapitalmarkttag in London sackten die Aktien des dänischen Pharmaunternehmens zeitweise um fast acht Prozent auf 260 Kronen ab und damit auf den tiefsten Stand seit April. Zuletzt standen die Papiere noch rund fünf Prozent im Minus.
## Wachstum ja, aber das reicht nicht
Bis 2030 peilt das Unternehmen ein durchschnittliches Wachstum an, das laut Marktteilnehmern in etwa dem der Konkurrenz entspricht. Das klingt ordentlich, ist es aber nicht wirklich, denn genau in diesen Jahren läuft das Patent auf den Wirkstoff Semaglutid aus. Diese Patentklippe bleibt der zentrale Sorgenfaktor. Dazu kommt, dass viele Analysten die Bewertung der Aktie weiterhin als zu hoch einschätzen. Goldman-Sachs-Analyst James Quigley nannte in seiner ersten Reaktion explizit die unter den Erwartungen liegende Gewinnmarge bis 2030 und fehlende Klarheit beim Tempo des Patentauslaufs. Beides sei enttäuschend.
## Der Fall von 1.000 auf 260 Kronen
Wer die Geschichte dieser Aktie kennt, weiß wie tief der Absturz wirklich ist. Im Sommer 2024 kletterte die Novo-Aktie im Zuge des Abnehmmedikamenten-Booms kurzzeitig über die Marke von 1.000 Kronen. Novo Nordisk war damals mit umgerechnet mehr als 500 Mrd. € das wertvollste Unternehmen Europas überhaupt. Dann kamen verfehlte Forschungserwartungen, massiver Preisdruck im US-Markt, die Aufholjagd der Konkurrenz und mehrere Gewinnwarnungen. Derzeit liegt der Kurs fast 75 Prozent unter diesem Rekordhoch, die Marktkapitalisierung ist auf rund 160 Mrd. € geschrumpft.
Zum Vergleich: Der US-Rivale Eli Lilly brachte es seit Ende Juni 2024 auf einen Börsenwertanstieg von mehr als einem Viertel, auf knapp 1,1 Bio. US$ oder rund 940 Mrd. €. Das ist der eigentliche Schmerz für Novo-Aktionäre.
## Wie könnte es für die Aktie weitergehen
Die negative Grundstimmung, die seit Juni 2024 anhält, dürfte sich angesichts fehlender Klarheit zur Patentklippe kaum bessern. Ein Turnaround wäre denkbar, wenn Novo Nordisk im weiteren Verlauf des Kapitalmarkttages konkrete Antworten zur Semaglutid-Nachfolge liefern sollte. Bis dahin bleibt die Aktie charttechnisch unter Druck und die Bewertung ist schwer zu rechtfertigen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [AMS-Osram-Aktie: KI-Produkt löst jetzt massiven Kurssprung aus](https://www.sharedeals.de/kompakt/ams-osram-aktie-ki-produkt-loest-jetzt-massiven-kurssprung-aus/)
**Published:** September 21, 2026
**Author:** Steve Siewert
**Content:**
AMS-Osram hat heute kräftig zugelegt, die Aktie schoss um fast ein Fünftel auf 20,50 Franken nach oben. Grund dafür ist ein technologischer Durchbruch bei sogenannten Dünnschicht-VCSELs, die das Unternehmen für den Ausbau von KI-Rechenzentren entwickelt hat. Ein Paukenschlag, der an der Börse nicht ungehört blieb.
## Was steckt hinter dem Kurssprung?
AMS-Osram gab bekannt, einen Meilenstein bei Dünnschicht-VCSELs erreicht zu haben. Gemeinsam mit Partner BizLink will das Unternehmen auf der Fachkonferenz ECOC 2026 in Málaga eine steckerbasierte Multicore-Faserlösung demonstrieren. Das Interessante daran: Mit an Bord ist ein neuer Mitarbeiter, den das Unternehmen von Nvidia abgeworben hat. AMS-CEO Aldo Kamper wird ebenfalls vor Ort sein.
Das Jahreshoch von Ende Mai liegt bei 23,85 Franken, das heißt, trotz des heutigen Sprungs bleibt noch Luft nach oben. Seit Ende 2025 hat der Kurs aber bereits rund 160 Prozent zugelegt.
## Was sagen die Analysten?
Die UBS bewertet die Meldung positiv. Der Ausbau des Ökosystems für Micro-Array-Verbindungen signalisiere Fortschritte in Richtung Kommerzialisierung, vor allem im Glasfaser-Segment. Das neue Dünnschicht-VCSEL-Produkt eröffne Zugang zu weiteren Architekturen, wobei sich VCSEL als Ansatz gegenüber MicroLED positioniere.
Jefferies geht noch weiter. Das Analysehaus sieht bei AMS-Osram das größte Aufwärtspotenzial im globalen Halbleitersektor. Die Branche sucht nach stromsparenden Alternativen zu Indiumphosphid-Lasern, die als besonders energiehungrig gelten. Welche Technologie sich am Ende durchsetzt, sei offen. AMS-Osram biete aber beide Alternativen, nämlich Micro-LEDs und Micro-VCSELs, und sei damit einzigartig aufgestellt, egal welche Variante das Rennen mache.
## Mein Blick auf die Aktie
Meiner Meinung nach ist dieser Kurssprung fundamental unterlegt. Ein echter technologischer Fortschritt in einem Wachstumsmarkt, dazu starke Analystenunterstützung von UBS und Jefferies und ein hochkarätiger Neuzugang von Nvidia. Das ist kein Zufall. Die Aktie dürfte weiteres Potenzial haben, wenngleich das Jahreshoch bei 23,85 Franken eine erste charttechnische Hürde darstellen würde. Ob der Kurs diesen Widerstand in naher Zukunft überwinden kann, hängt maßgeblich davon ab, wie die ECOC-Präsentation in Málaga bei Investoren ankommt. Wer die Entwicklung im KI-Rechenzentrum-Bereich nicht verschlafen will, sollte AMS-Osram jedenfalls im Blick behalten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Vonovia-Aktie: Warum die Berlin-Wahl jetzt Anleger nervös macht](https://www.sharedeals.de/kompakt/vonovia-aktie-warum-die-berlin-wahl-jetzt-anleger-nervoes-macht/)
**Published:** September 21, 2026
**Author:** Redaktion | Börse
**Content:**
Vonovia steht mal wieder im Schlaglicht der Politik. Im vorbörslichen Handel am Montag gab die Aktie des Wohnungskonzerns auf der Handelsplattform Tradegate 1,4 Prozent nach gegenüber dem Xetra-Schluss vom Freitag. Auslöser war der Ausgang der Berliner Landtagswahl.
## Enteignung als Wahlversprechen
Elif Eralp von den Linken gewann die Wahl und macht aus ihrer Agenda kein Geheimnis. Vergesellschaftung großer Wohnungsunternehmen und ein Mietendeckel für landeseigene Wohnungen stehen ganz oben auf ihrer Liste. In der ARD ließ sie keinen Zweifel: „Wenn die Linke regiert, wird vergesellschaftet. Das habe ich so gesagt, und dabei bleibe ich auch." Die Linke beruft sich dabei auf einen Volksentscheid aus dem Jahr 2021, dem zufolge rund 220.000 zusätzliche kommunale Wohnungen die Stadt in die Lage versetzen sollen, den seit Jahren stark steigenden Mieten Einhalt zu gebieten.
## Hohe Hürden, offene Koalitionsfrage
Experten zweifeln. Rechtliche, politische und finanzielle Hürden machen eine tatsächliche Enteignung zu einem sehr weiten Weg. SPD-Spitzenkandidat Steffen Krach zeigte sich am Wahlabend offen skeptisch: „Ich bin mir sehr sicher, dass es am Ende nicht klappen wird." Die Mehrheit der Berliner sei dagegen, so Krach. Dazu kommt, dass rechnerisch auch eine Koalition aus CDU, Grünen und SPD möglich wäre, also ganz ohne die Linken. Ob Eralp überhaupt regieren wird, ist schlicht noch offen.
## Vonovia sieht sich als Teil der Lösung
Vorstandschef Luka Mucic hält gegenüber der Deutschen Presse-Agentur dagegen. Vonovia habe den Neubau hochgefahren und sehe sich selbst als wichtigen Akteur bei der Bekämpfung der Berliner Wohnungsnot. „Ich glaube, dass unser Unternehmen Teil der Lösung sein muss und auch ist", so Mucic.
## Was bedeutet das für die Vonovia-Aktie?
Solange unklar bleibt, welche Koalition in Berlin tatsächlich regiert und ob Enteignungspläne überhaupt rechtlich umsetzbar wären, dürfte die Aktie unter Druck bleiben. Sollte eine CDU-geführte Koalition das Rennen machen, könnte sich die Lage für Vonovia spürbar entspannen. Regiert die Linke hingegen tatsächlich mit und treibt die Vergesellschaftungsdebatte voran, wäre mit weiteren Abschlägen zu rechnen. Das Papier bleibt damit vorerst ein klassischer politischer Spielball.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Bilfinger-Aktie: Berenberg kappt Ziel auf 63 Euro, was nun?](https://www.sharedeals.de/kompakt/bilfinger-aktie-berenberg-kappt-ziel-auf-63-euro-was-nun/)
**Published:** September 21, 2026
**Author:** Redaktion | Börse
**Content:**
Berenberg hat das Kursziel für Bilfinger deutlich nach unten korrigiert. Von 92,50 € auf 63,00 € — das ist ein Rückgang von gut 31 Prozent. Die Einstufung bleibt trotzdem bei "Hold", Analyst Andreas Wolf sieht also keinen akuten Verkaufsdruck. Was dahintersteckt: die zunehmende Zurückhaltung der Kunden des Industriedienstleisters.
## Kunden halten sich zurück
Bilfinger hat seine Jahresziele gesenkt. Das war der direkte Auslöser für Wolfs Neubewertung vom 18.09.2026. Die Begründung ist dabei recht simpel. Wer als Industriedienstleister auf Aufträge angewiesen ist, spürt es sofort, wenn Kunden auf die Bremse treten. Meiner Meinung nach ist das kein kurzfristiges Rauschen, sondern ein deutliches Signal, dass die Nachfragedynamik bei Bilfinger aktuell unter Druck steht.
## Ziele für 2030 wirken ambitioniert
Besonders interessant ist, was Wolf über die bestätigten mittelfristigen Ziele für 2030 schreibt. Er hält sie vor dem aktuellen Hintergrund für reichlich ambitioniert. Das ist eine freundliche Formulierung für eine ernste Einschätzung. Ich sehe das ähnlich. Wenn ein Unternehmen seine kurzfristigen Ziele wegen schwächelnder Kundennachfrage kassiert, gleichzeitig aber an langfristigen Wachstumszielen festhält, entsteht eine Glaubwürdigkeitslücke, die Anleger nicht ignorieren sollten.
## Was das für die Aktie bedeutet
Wer die Aktie hält, muss nicht panisch verkaufen, aber frisches Kapital zu investieren erscheint vor diesem Hintergrund wenig überzeugend. Das deutlich reduzierte Kursziel dürfte auf die Stimmung rund um die Bilfinger-Aktie drücken. Es braucht zunächst handfeste Belege, dass sich die Kundennachfrage wieder belebt, bevor hier eine nachhaltige Kurserholung realistisch ist.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Evotec-Aktie: Konferenz-Aussagen katapultieren sie an SDax-Spitze](https://www.sharedeals.de/kompakt/evotec-aktie-konferenz-aussagen-katapultieren-sie-an-sdax-spitze/)
**Published:** September 18, 2026
**Author:** Steve Siewert
**Content:**
Evotec hat sich am Freitag deutlich erholt. Die Aktie kletterte auf 3,098 € und markierte damit den höchsten Stand seit gut einer Woche. Auslöser war ein optimistischer Konferenzauftritt, bei dem Finanzchefin Claire Hinshelwood die Richtung vorgab.
## Leerverkäufer auf dem falschen Fuß
Gut vier Prozent Plus auf 3,004 €, und das reichte, um den SDax anzuführen, der an diesem Tag leicht nachgab. Für all jene, die auf fallende Kurse gewettet hatten, war das ein schmerzhafter Tag. Leerverkäufer wurden kalt erwischt, der Druck auf die Short-Positionen dürfte gestiegen sein.
## Was Hinshelwood sagte
Auf der Konferenz skizzierte die Finanzchefin ein Bild, das Zuversicht vermittelt. Die geschäftlichen Indikatoren entwickeln sich laut ihrer Aussage in die richtige Richtung und sollen sich künftig in konkrete Umsätze verwandeln. Das Einsparungsprogramm mit dem Namen "Horizon" laufe planmäßig, die Pipeline an Geschäftsabschlüssen sei robust. Kurz, knapp, aber für einen Konzern, der zuletzt unter Druck stand, durchaus relevant.
## Was das für die Aktie bedeuten könnte
Meiner Meinung nach ist ein einziger Konferenztag kein Fundament für eine nachhaltige Trendwende. Was die Zahlen von Hinshelwood aber zeigen, ist, dass das operative Gerüst bei Evotec stabiler werden könnte als viele erwartet haben. Das Chartbild hat sich kurzfristig aufgehellt, die Hürden nach oben bleiben aber spürbar. Sollten sich die Indikatoren tatsächlich in Umsätze ummünzen und "Horizon" die angepeilten Einsparungen liefern, wäre das eine solide Basis für weiteres Kurspotenzial. Ob das reicht, um das Vertrauen der Anleger dauerhaft zurückzugewinnen, bleibt abzuwarten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Spritpreise: Mehrheit sieht Senkung als reinen Wahlkampftrick](https://www.sharedeals.de/kompakt/spritpreise-mehrheit-sieht-senkung-als-reinen-wahlkampftrick/)
**Published:** September 18, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Bundeskanzler Friedrich Merz hat den Deutschen Entlastungen bei den Spritpreisen versprochen. Doch was dahintersteckt, ist für die Mehrheit der Bevölkerung ziemlich klar: 70 Prozent der Befragten in einer repräsentativen Civey-Umfrage im Auftrag von Welt TV sehen darin vor allem ein Wahlkampfmanöver. Nur neun Prozent glauben, dass die Bundesregierung es wirklich ernst meint. 17 Prozent vermuten eine Mischung aus beidem.
## Was die Bürger wirklich wollen
Merz hatte die Entlastung angekündigt, konkret ist bislang aber gar nichts. Innerhalb der Koalition streiten CDU und SPD noch über den richtigen Weg. Die SPD setzt seit Monaten auf einen Preisdeckel, die CDU lehnt das ab, genauso wie eine Übergewinnsteuer für Mineralölkonzerne.
Die Civey-Umfrage hat auch abgefragt, was die Bürger selbst bevorzugen würden. 23 Prozent wünschen sich eine Senkung der Steuern auf Kraftstoffe, 22 Prozent eine Übergewinnsteuer, und 20 Prozent wollen die CO2-Abgabe gesenkt sehen. Einen Preisdeckel befürworten nur 12 Prozent. Klassischer Tankrabatt, Energiepauschale oder Direktzahlungen an Geringverdiener kamen jeweils auf fünf Prozent oder weniger. Befragt wurden zwischen dem 16. und 17. September online 2.500 Menschen zur Frage der Motivation und 5.000 zur Maßnahmenpräferenz.
## Was das für Mineralölaktien bedeuten könnte
Sollte eine Übergewinnsteuer tatsächlich kommen, würde das direkt die Margen der großen Produzenten und Raffineure treffen. 22 Prozent Zustimmung in der Bevölkerung ist kein Randphänomen mehr. Auf der anderen Seite zeigt die Zerrissenheit der Koalition, dass konkrete Maßnahmen noch lange auf sich warten lassen könnten. Solange Merz kein klares Instrument benennt, bleibt die Unsicherheit an den Märkten bestehen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [Ölpreis: 3 Tage im Sinkflug – wie geht es weiter?](https://www.sharedeals.de/kompakt/oelpreis-3-tage-im-sinkflug-wie-geht-es-weiter/)
**Published:** September 18, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Der Ölpreis gerät nicht zum ersten Mal in dieser Woche unter Druck. Bereits den dritten Tag in Folge fiel Brent-Rohöl, diesmal um 0,99 Prozent auf 103,80 US$ je Barrel.
## Saudi-Arabien dreht am Hahn
Saudi-Arabien hatte am Mittwoch angekündigt, die Ost-West-Pipeline binnen weniger Tage auf mindestens 50 Prozent ihrer Kapazität hochzufahren. Das reichte, um den Markt zu bewegen. Läuft die Pipeline wieder auf Touren, dürfte ein weiterer, deutlich stärkerer Preisrückgang folgen. Bis dahin bleibt das Preisniveau laut Commerzbank hoch.
## Diplomatie und Huthi-Rebellen im Blick
Auf der anderen Seite fehlen dem Markt klare diplomatische Impulse. China soll den Iran aufgefordert haben, auf eine Eindämmung der Huthi-Angriffe hinzuwirken. Die Huthi-Rebellen im Jemen hatten zuletzt Öltanker in der Region attackiert und damit das Rohölangebot verknappt. Zudem will Saudi-Arabien laut Bloomberg im Oktober kein Rohöl nach Europa liefern. US-Präsident Donald Trump plant seinerseits am Dienstag am Rande der UN-Generalversammlung in New York Gespräche mit Vertretern mehrerer Golfstaaten. Das Portal "Axios" berichtete, Trump wolle dabei nächste Schritte im Iran-Konflikt ausloten. Eine "große Entscheidung" habe er in diesem Zusammenhang angekündigt, zeitlich aber bewusst vage gehalten.
## Gas dreht kurz ins Plus
Während Öl nachgibt, legte Erdgas zu. Der TTF-Terminkontrakt stieg heute in Amsterdam um 2,1 Prozent auf 77,76 € je Megawattstunde. Noch am Montag hatte der Preis mit 84,41 € je Megawattstunde den höchsten Stand seit Ende 2022 markiert. Auf Wochensicht bleibt aber auch Gas im Minus. Wirtschaftsministerin Katherina Reiche will angesichts der gesunkenen Gaspreise die finanziellen Anreize für Händler erhöhen, mehr Gas für den Winter einzulagern.
## Was bedeutet das für die Börse?
Für Energieaktien bleibt die Lage ungemütlich. Ein weiterer Rückgang des Ölpreises dürfte Titel wie Shell, TotalEnergies oder BP belasten, deren Bewertungen stark vom Rohölniveau abhängen. Sollte die Ost-West-Pipeline tatsächlich zügig hochgefahren werden, könnten die Kurse dieser Unternehmen spürbar unter Druck geraten. Staatliche Gasmarkt-Eingriffe wiederum könnten den TTF-Preis laut Commerzbank wieder kräftiger nach oben treiben, was Gasförderern zumindest kurzfristig Rückenwind gäbe.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Redcare-Aktie: Geht der Lauf nach oben weiter?](https://www.sharedeals.de/kompakt/redcare-aktie-geht-der-lauf-nach-oben-weiter/)
**Published:** September 18, 2026
**Author:** Redaktion | Börse
**Content:**
Redcare Pharmacy hat einen bemerkenswerten Lauf hinter sich. Am Freitagmittag legte die Aktie der Online-Apotheke erneut rund drei Prozent zu und notierte bei 61,75 €, womit die im bisherigen Monatsverlauf angesammelten Verluste fast vollständig aufgeholt wurden. Im SDax, der zur gleichen Zeit 0,6 Prozent gewann, gehörte Redcare damit zu den stärksten Titeln.
## Der Sprung vom Donnerstag zündet weiter
Bereits am Donnerstag war die Aktie um mehr als elf Prozent nach oben geschossen. Was am Freitagmorgen dann öffentlich wurde, hatte am Markt offenbar schon vorher kursiert. Die Deutsche Bank meldete sich zu Wort, und Analyst Jan Koch sieht die aktuelle Kursschwäche als Einstiegschance. Die Quartalsergebnisse für das dritte Quartal dürften die zuletzt angehobenen Jahresziele bestätigen, die laut Koch ohnehin noch immer konservativ angesetzt seien. Regulatorischen Gegenwind erwartet er keinen. Blick nach vorne: Anleger richten sich zunehmend auf das Jahr 2027 aus, das weiteres starkes Gewinnwachstum verspreche.
## Das Chartbild hellt sich auf
Der Kurssprung vom Donnerstag hat charttechnisch Spuren hinterlassen, und zwar positive. Die Aktie brach über die 21-Tage-Linie und, was noch wichtiger ist, über die viel beachtete 200-Tage-Linie aus, die als Maßstab für den langfristigen Trend gilt. Aktuell testet Redcare die 50-Tage-Linie, die den mittelfristigen Trend beschreibt.
## Was bedeutet das für die Aktie
Die kommenden Wochen werden zeigen, ob der Ausbruch über die 200-Tage-Linie Bestand hat. Hält das Niveau, dürfte das weiteres Kaufinteresse wecken. Die Deutsche-Bank-Einschätzung, die stabile Analystenunterstützung und das aufgehellte Chartbild sprechen dafür, dass Redcare zumindest kurzfristig Rückenwind hat. Ob sich das langfristig trägt, hänge maßgeblich davon ab, wie überzeugend die Q3-Zahlen ausfallen und ob der Blick auf 2027 tatsächlich so positiv bleibe, wie Koch es skizziert.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Allianz-Aktie: DZ Bank sieht 495 Euro als fairen Wert](https://www.sharedeals.de/kompakt/allianz-aktie-dz-bank-sieht-495-euro-als-fairen-wert/)
**Published:** September 18, 2026
**Author:** Redaktion | Börse
**Content:**
Die DZ Bank hat ihr Kursziel für die Allianz-Aktie von 486 auf 495 € nach oben geschraubt. Das Votum bleibt "Kaufen". Analyst Thorsten Wenzel begründete den Schritt mit einem soliden zweiten Quartal und erhöhte im Zuge dessen seine Gewinnschätzungen für den Münchner Versicherungsriesen.
## Hohe Ausschüttungen und Gewinnwachstum
Wenzel hebt in seiner Studie besonders die Kombination aus attraktiven Ausschüttungen und steigenden Gewinnen hervor. Für ihn ist genau das der Kern des Allianz-Investment-Case. Kein anderer Aspekt spiele aus seiner Sicht eine so entscheidende Rolle für die langfristige Qualität des Titels.
## Was bedeutet das für die Aktie
Wer auf der Suche nach einem defensiven Basisinvestment im Versicherungssektor ist, dem dürfte die Allianz weiter oben auf dem Zettel stehen. Das angehobene Kursziel und die bestätigte Kaufempfehlung könnten Rückenwind für die Aktie liefern und institutionelle Anleger dazu bewegen, ihre Positionen aufzustocken. Das Q2 war gut, die Gewinnschätzungen gehen hoch. Beides zusammen gibt dem Kurs eine solide Grundlage.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Wall Street: Ölpreise fallen und treiben US-Aktien nach oben](https://www.sharedeals.de/kompakt/wall-street-oelpreise-fallen-und-treiben-us-aktien-nach-oben/)
**Published:** September 17, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die Wall Street hat sich am Donnerstag merklich erholt. Nach dem schwachen Vortag, an dem die Fed ihre erste Zinserhöhung seit drei Jahren verkündet hatte, kehrte die Kauflaune zurück. Der Dow Jones Industrial stieg gut eine halbe Stunde nach Handelsbeginn um 0,30 Prozent auf 51.615 Punkte, der S&P 500 kletterte um 0,84 Prozent auf 7.615 Punkte. Besonders stark zeigte sich der Nasdaq 100, der 1,46 Prozent auf 29.367 Punkte zulegte.
## Fallende Ölpreise als Rückenwind
Ein wichtiger Treiber war die Beruhigung am Ölmarkt. Die Anleger setzen darauf, dass eine beschädigte Pipeline in Saudi-Arabien bald wieder in Betrieb gehen könnte. Anlagestratege Haris Khurshid vom Hedgefonds Karobaar Capital bremste diese Hoffnung allerdings: Auch wenn die Kapazität zurückgewönne, gebe es kaum Puffer für unvorhergesehene Ausfälle. Ein echtes Entspannungssignal ist das also noch nicht.
## Fed-Chef Warsh punktet mit Entschlossenheit
Der eigentliche Sinneswandel vollzog sich in der Nachbetrachtung des Zinsentscheids. Die Botschaft von Fed-Chef Kevin Warsh, die Inflation entschlossen zu bekämpfen und dabei politisch unabhängig zu bleiben, kam gut an. Chefökonom Michael Heise von HQ Trust brachte es auf den Punkt: Die Fed verteidige ihre Glaubwürdigkeit. Meiner Meinung nach ist genau das der Punkt, auf den es ankommt. Märkte brauchen keine perfekten Bedingungen, sie brauchen Verlässlichkeit.
Die Strategen der UBS sehen keine Gefahr, dass die Märkte durch weitere Zinsschritte aus dem Tritt geraten. Mindestens eine weitere Erhöhung gelte zwar als wahrscheinlich, doch sei davon schon viel eingepreist. Wirtschaftliche Stärke und solide Unternehmensgewinne machten steigende Zinsen leichter verkraftbar.
## KI-Halbleiter und ein 8-Milliarden-Deal
Gefragt waren einmal mehr die Halbleiterwerte. Arm, Intel und Micron Technology führten die Gewinnerliste im Nasdaq 100 an, mit Kursgewinnen von bis zu 7,4 Prozent. Nvidia legte 2,4 Prozent zu, On Semiconductor erholte sich um 3,1 Prozent von den Verlusten des Vortags.
Das Highlight des Tages lieferte Generac. Die Aktie sprang um mehr als 20 Prozent nach oben, nachdem bekannt wurde, dass der Energietechnologie-Spezialist Generatoren im Wert von 8 Milliarden US$ an Amazon liefert. Die Generatoren sind für Rechenzentren des Onlineriesen vorgesehen. Amazon hält sich zudem eine Beteiligungsoption an Generac offen. Amazon-Titel stiegen im Zuge dessen um 1,6 Prozent.
## Was bedeutet das für Anleger
Der heutige Handelstag dürfte ein Zeichen dafür sein, dass der Markt die Fed-Entscheidung verdaut hat und den Blick wieder nach vorne richtet. Gewinnerwartungen würden nun zum wichtigsten Kurstreiber werden, so die einhellige Einschätzung der Experten. Halbleiterwerte mit KI-Bezug blieben dabei besonders gefragt und könnten ihren Aufwärtstrend weiter fortsetzen. Der Generac-Deal mit Amazon zeige, wie stark der Kapitalbedarf rund um Rechenzentren und KI-Infrastruktur inzwischen geworden sei. Aktien aus diesem Umfeld dürften strukturell weiter Rückenwind bekommen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Apple-Aktie: JPMorgan sieht 340 Dollar Kursziel](https://www.sharedeals.de/kompakt/apple-aktie-jpmorgan-sieht-340-dollar-kursziel/)
**Published:** September 17, 2026
**Author:** Redaktion | Börse
**Content:**
JPMorgan bleibt bei Apple optimistisch. Die US-Großbank lässt ihre Einstufung auf "Overweight" mit einem Kursziel von 340 US$ unverändert, und die Begründung ist eigentlich bestechend einfach: Wer auf ein neues iPhone wartet, wartet heute länger als noch vor einem Jahr.
## Lieferzeiten als Nachfragesignal
Analyst Samik Chatterjee hat am 17.09.2026 aktuelle Lieferzeitdaten ausgewertet und daraus eine klare Schlussfolgerung gezogen. Die Vorlaufzeiten für bereits verfügbare neue iPhone-Modelle sind spürbar gestiegen. Besonders beim aktuellen iPhone Pro müssen Käufer deutlich länger auf ihre Bestellung warten als im Vorjahreszeitraum. Für Chatterjee ist das kein Alarmsignal, sondern das Gegenteil: starke Nachfrage in Echtzeit, die sich in den Lieferketten widerspiegelt.
Das ist ein klassisches Indiz. Lange Lieferzeiten bedeuten, dass mehr Menschen das Gerät wollen, als Apple kurzfristig ausliefern kann. Sorgen über eine schwächelnde Nachfrage nach dem iPhone-Launch sieht JPMorgan durch diese Daten weitgehend entkräftet.
## Was das für die Apple-Aktie bedeutet
Ein Kursziel von 340 US$ signalisiert, dass die Bank noch deutliches Aufwärtspotenzial sieht. Die Lieferzeitdaten wirken dabei wie ein frühes, marktnahes Stimmungsbarometer, das fundamentale Stärke im laufenden iPhone-Zyklus anzeigt. Ob das Kursziel tatsächlich erreicht wird, hängt natürlich auch davon ab, wie sich die Nachfrage in den kommenden Monaten entwickelt und ob Apple die Produktion schnell genug hochfahren kann, um den Rückstand aufzuholen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Qiagen-Aktie: Übernahmegerüchte lassen Kurs jetzt steigen](https://www.sharedeals.de/kompakt/qiagen-aktie-uebernahmegeruechte-lassen-kurs-jetzt-steigen/)
**Published:** September 17, 2026
**Author:** Redaktion | Börse
**Content:**
Qiagen steht offenbar vor einem Bieterwettstreit. Ein Bericht des "Manager Magazin" hat heute für kräftigen Rückenwind bei der Aktie gesorgt. Ohne Quellenangabe nennt das Blatt gleich eine ganze Reihe namhafter Interessenten aus der Private-Equity-Welt.
## Wer buhlt um Qiagen?
Die US-amerikanischen Investmentgesellschaften TPG und Bain Capital sollen zu den potenziellen Bietern gehören. Dazu kommen KKR, EQT und Advent. Alle sollen am Kauf des Molekulardiagnostik-Unternehmens interessiert sein. Das ist eine beachtliche Liste.
## Neuer Chef als Katalysator
Besonderen Schwung in die Debatte hat der Amtsantritt von Jonathan Pratt gebracht. Anfang September übernahm er den Vorstandsvorsitz bei Qiagen. Was viele Anleger dabei aufhorchen lässt: Pratt hat in seiner früheren Rolle als Chef der Filtration Group den Verkaufspreis des dortigen Unternehmens kräftig in die Höhe getrieben. Der Markt erhofft sich nun, dass er ähnliches bei Qiagen gelingt und der Verkaufsprozess Fahrt aufnimmt.
## Wie reagiert die Börse?
Die Aktie legte heute an der Dax-Spitze um 3,8 Prozent auf 38,60 € zu und näherte sich damit dem seit August erreichten Hoch seit März. Zum Vergleich: Der DAX selbst gewann lediglich 0,6 Prozent. Meiner Meinung nach zeigt die Reaktion, wie viel Übernahmefantasie bereits im Kurs schlummert. Sollten sich die Berichte bestätigen, dürfte weiteres Kurspotenzial vorhanden sein. Ob der Bieterwettstreit tatsächlich Fahrt aufnimmt, bleibt jedoch abzuwarten. Der Kursanstieg könnte sich als schnell vergänglich erweisen, falls konkrete Angebote ausbleiben.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Bilfinger-Aktie: Kurssturz nach Gewinnwarnung](https://www.sharedeals.de/kompakt/bilfinger-aktie-kurssturz-nach-gewinnwarnung/)
**Published:** September 17, 2026
**Author:** Redaktion | Börse
**Content:**
Bilfinger hat heute eine ordentliche Hiobsbotschaft geliefert. Der Industriedienstleister senkt seine Jahresziele, und der Markt reagiert gnadenlos. Zeitweise brach die Aktie um mehr als 25 Prozent ein und markierte bei 55,60 € das tiefste Niveau seit April 2025. Zuletzt lag das Minus noch bei 23 Prozent.
## Erholung? Fehlanzeige.
Das Kernproblem ist simpel: Das zweite Halbjahr läuft miserabel. Kunden verschieben Investitionsentscheidungen, insbesondere in Mitteleuropa, die erhoffte Erholung bleibt komplett aus. Meiner Meinung nach ist das kein vorübergehender Schluckauf, sondern ein strukturelles Warnsignal. Analysten der Deutschen Bank sprechen von einer "bitteren Gewinnwarnung". Bilfinger begründet die schwache Nachfrage mit dem anhaltenden Krieg im Nahen Osten, aber der Abruf aus Rahmenverträgen sinkt, und höherwertige, komplexe Aufträge fehlen schlicht. Dazu kommt eine geringe Personalauslastung, die auf die Margen drückt.
## Die neuen Ziele im Überblick
Bilfinger erwartet die operative Marge (Ebita) jetzt in einer Spanne von 3,2 bis 3,6 Prozent, wobei darin Einmalkosten für ein neu aufgelegtes Sparprogramm stecken. Bereinigt darum läge die Spanne immerhin bei 4,6 bis 5,0 Prozent. Ursprünglich hatte das Unternehmen noch das untere Ende einer Spanne von 5,8 bis 6,2 Prozent angepeilt. Das ist ein deutlicher Rückschritt. Auch beim Umsatz wird es etwas weniger geben als zuvor erwartet.
## Was das für die Aktie bedeutet
Der Kurssturz heute ist brutal, aber er überrascht nicht. Wenn ein Unternehmen Quartal für Quartal vorsichtiger wird und die erhoffte Trendwende ausbleibt, verliert der Markt das Vertrauen schnell. Marktbeobachter gehen davon aus, dass die Konsensschätzungen für das bereinigte operative Ergebnis um rund ein Fünftel nach unten angepasst werden dürften. Das wäre ein weiterer Gegenwind für die Aktie. Ich sehe vorerst keine belastbare Basis für eine Erholung. Solange Kunden weiter auf Sicht fahren und Investitionen auf Eis legen, dürfte das charttechnische Bild trüb bleiben.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [US-Einzelhandel: Umsätze überraschen mit unerwartetem Anstieg](https://www.sharedeals.de/kompakt/us-einzelhandel-umsaetze-ueberraschen-mit-unerwartetem-anstieg/)
**Published:** September 16, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Der US-Einzelhandel hat im August deutlich mehr Fahrt aufgenommen als gedacht. Das US-Handelsministerium meldete ein Plus von 1,2 Prozent gegenüber dem Vormonat, während Volkswirte im Schnitt nur 0,8 Prozent auf dem Zettel hatten. Zum Vergleich: Im Juli waren die Erlöse noch um 0,5 Prozent abgerutscht.
## Benzinpreise treiben das Ergebnis
Klammert man die schwankungsanfälligen Fahrzeugverkäufe heraus, fällt das Bild sogar noch stärker aus. Ein Anstieg von 1,4 Prozent, erwartet wurden lediglich 0,6 Prozent. Gut, aber mit einem Haken. Helaba-Analyst Ralf Umlauf wies darauf hin, dass gestiegene Benzin- und Dieselpreise einen erheblichen Anteil am nominalen Plus haben, was er ausdrücklich kritisch bewertet. Die Konsensschätzungen wurden zwar klar übertroffen, doch ein Teil dieses Ergebnisses ist eben kein echtes Wachstum, sondern schlicht teureres Tanken.
## Fed-Entscheidung rückt in den Fokus
Die Zahlen dürften die Erwartungshaltung an die US-Notenbank Fed weiter festigen. An den Finanzmärkten wird ganz überwiegend eine Anhebung des Leitzinses um 0,25 Prozentpunkte erwartet, die Fed veröffentlicht ihre Zinsentscheidung noch am heutigen Abend. Zweifel an dieser Erhöhung sollten durch die Einzelhandelsdaten kaum mehr aufkommen.
Für Aktienanleger bedeutet das: Ein weiterer Zinsschritt nach oben ist so gut wie eingepreist. Wer auf zinssensitive Werte setzt, also Technologie- oder Wachstumsaktien, sollte das Risiko im Blick behalten. Steigende Zinsen drücken die Bewertungen, und die heutigen Daten liefern der Fed keine Ausrede, von ihrem Kurs abzurücken. Der Markt dürfte das gelassen aufnehmen, solange keine Überraschung aus Washington kommt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Rohstoffe: Von der Leyen fordert jetzt Aufbau von Reserven](https://www.sharedeals.de/kompakt/rohstoffe-von-der-leyen-fordert-jetzt-aufbau-von-reserven/)
**Published:** September 16, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die EU ist bei kritischen Rohstoffen in einem Ausmaß von China abhängig, das man kaum für möglich halten würde. Mehr als 80 Prozent der benötigten Mengen kommen aus einem einzigen Land, bei bestimmten seltenen Erden sind es sogar 90 Prozent. EU-Kommissionspräsidentin Ursula von der Leyen hat das heute in Straßburg in ihrer Rede zur Lage der Union klar benannt. Ihre Antwort darauf ist eine neue Europäische Gesellschaft für kritische Rohstoffe.
## Zukaufen und Reserven anlegen
"Wir müssen dringend zukaufen und Reserven anlegen. Das kann kein Land allein schaffen", sagte von der Leyen. Der Bedarf ist riesig. Lithium, Kobalt, seltene Erden für Chips, Batterien, E-Autos, Clean-Tech und Verteidigung. Die Veredelung dieser Metalle liegt heute zu großen Teilen in chinesischer Hand, und daran hängt nicht nur die europäische Industrie, sondern auch die sicherheitspolitische Unabhängigkeit des Kontinents.
## Was das für Aktien bedeutet
Unternehmen, die Lithium oder Kobalt außerhalb Chinas fördern oder verarbeiten, dürften von einer europäischen Einkaufsgesellschaft profitieren. Vor diesem Hintergrund könnten Aktien wie die des Lithiumproduzenten Albemarle oder europäischer Bergbaukonzerne stärker in den Fokus rücken. Ob Brüssel am Ende wirklich liefert, bleibt abzuwarten. Das politische Signal ist aber gesetzt, und Märkte handeln Erwartungen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [Commerzbank-Aktie: Neues Hoch führt zu Gewinnmitnahmen](https://www.sharedeals.de/kompakt/commerzbank-aktie-neues-hoch-fuehrt-zu-gewinnmitnahmen/)
**Published:** September 16, 2026
**Author:** Redaktion | Börse
**Content:**
Die Commerzbank-Aktie knüpfte heute zunächst an ihre jüngste Aufwärtsbewegung an und kletterte um bis zu 2,1 Prozent auf 43,37 €. Damit rückte der Kurs dem Augusthoch aus dem Jahr 2010 bedrohlich nah. Kurz davor hätte ein neues Hoch seit 2009 gelockt. Dazu kam es nicht.
## Gewinnmitnahmen stoppen den Lauf
Anleger nutzten das früh erhöhte Niveau konsequent für Gewinnmitnahmen, und die Euphorie wich schnell der Ernüchterung. Am Ende stand ein Minus von über einem Prozent. Ausgerechnet kurz vor dem Zinsentscheid der US-Notenbank Fed. Dass sich da die Nerven regen, ist verständlich. Die Aktie der Deutschen Bank, die zuletzt leicht von ihrem Hoch seit 2011 zurückgefallen war, gewann immerhin 0,7 Prozent und zeigte sich dabei robuster.
## Bessere Töne von JPMorgan stützen Bankenbranche
Europaweit legte der Stoxx Europe 600 Banks um 0,8 Prozent zu und gehörte damit zu den stärksten Sektoren des Tages. Nachdem die Aussagen der Bank of America zur Entwicklung im dritten Quartal zuvor noch gedrückt hatten, kamen aus dem Rahmen einer Fachkonferenz von JPMorgan positivere Signale, die die Stimmung im Sektor aufhellten.
Commerzbank-Chefin Bettina Orlopp hatte auf einer Branchenkonferenz am Vortag für das dritte Quartal einen höheren Zinsüberschuss, Gebührenwachstum und stabile Kosten in Aussicht gestellt. Auch die Ausschüttungspläne wurden positiv aufgenommen, wobei die nach wie vor ungeklärte Situation rund um die Beteiligung der Unicredit als Unsicherheitsfaktor bleibt.
## Fed-Entscheid als entscheidender Kurstreiber
Am Abend gehen Marktteilnehmer mit einer am Markt implizierten Wahrscheinlichkeit von über 94 Prozent von einer Leitzinserhöhung um 0,25 Prozentpunkte aus, wie die NordLB errechnet hat. Das läuft den Forderungen von US-Präsident Donald Trump nach Zinssenkungen direkt entgegen. Für Bankaktien gilt grundsätzlich, dass steigende Zinsen das Kreditgeschäft attraktiver machen könnten und die Margen stützen würden.
Sollte die Fed tatsächlich erhöhen, dürfte das der Commerzbank-Aktie weiteren Rückenwind geben. Die Unicredit-Übernahme bleibt aber der eigentliche Joker im Spiel, denn solange hier keine Klarheit herrscht, könnte die Aktie trotz guter Fundamentaldaten nicht richtig durchstarten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Spritpreis: Kommt die Entlastung wirklich schon ab 1. Oktober?](https://www.sharedeals.de/kompakt/spritpreis-kommt-die-entlastung-wirklich-schon-ab-1-oktober/)
**Published:** September 16, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Der Spritpreis macht weiter, was er zuletzt immer gemacht hat: Er steigt. E10 kostete heute im bundesweiten Tagesdurchschnitt 2,30 € pro Liter, schon der vierte Rekord in direkter Folge, ein Plus von 1,4 Cent gegenüber dem Vortag. Zum letzten Vorkriegstag beträgt der Aufschlag mittlerweile mehr als 52 Cent pro Liter. Bei Diesel sieht es nicht besser aus. 2,422 € pro Liter, ein weiterer Anstieg um einen Cent, und der bisherige Rekord von 2,447 € aus dem April rückt spürbar näher. Im Vergleich zum Stand vor Ausbruch des Iran-Krieges hat sich der Dieselpreis um fast 68 Cent pro Liter erhöht. Das Spritpreisportal "Tankerkönig" meldete heute Vormittag außerdem leicht höhere Preise als zu den vergleichbaren Zeitpunkten am Dienstag, eine schnelle Entspannung ist also nicht in Sicht.
## Politik sucht nach Antworten
In Berlin dreht sich die Debatte darum, wie man die Lage schnell in den Griff bekommt. Unionsfraktionschef Thorsten Frei will Sofortmaßnahmen zum 1. Oktober und schließt eine schnelle Entspannung bei den Ursachen ausdrücklich aus. Im Gespräch sind eine erneute Absenkung der Energiesteuer nach dem Vorbild des Tankrabatts von Mai und Juni sowie eine Senkung der Mehrwertsteuer auf Kraftstoffe von 19 auf 7 Prozent. Bundeskanzler Friedrich Merz hat heute ebenfalls Entlastungen angekündigt, Finanzminister Lars Klingbeil begrüßte die Äußerungen. Die SPD hingegen hat zusätzlich eine Übergewinnsteuer und einen Spritpreisdeckel im Blick, was die Union ablehnt. Wirtschaftsministerin Katherina Reiche setzt lieber auf Direktzahlungen an bestimmte Bevölkerungsgruppen, doch laut Finanzministerium liegen bislang nur von 19 Prozent der Steuerpflichtigen die nötigen Bankverbindungen vor.
## Experten bremsen die Erwartungen
Ifo-Experte Florian Neumeier hält von breiten Maßnahmen wenig. Einen erneuten Tankrabatt lehnt er ab, auch einem Preisdeckel steht er skeptisch gegenüber: Es sei ihm keine Studie bekannt, die zeige, dass ein solcher die Preise wirklich senke. Eine Übergewinnsteuer würde ebenfalls nicht zu günstigerem Sprit führen. Er spricht sich stattdessen für direkte Transfers an einkommensschwache Haushalte aus, die auch Menschen ohne Auto einschließen, die unter teuren Heizöl- oder Gaspreisen leiden.
## Was das für Aktien bedeuten könnte
Meiner Meinung nach bleibt die Lage für Mineralölkonzerne wie BP, Shell oder TotalEnergies vorerst komfortabel, da hohe Spritpreise die Margen stützen. Sollte eine Übergewinnsteuer tatsächlich kommen, was politisch schwer umsetzbar ist, wären die Gewinne dieser Branche unmittelbar betroffen. Rohöl, der wichtigste Preistreiber, zeigte heute Vormittag erste leichte Entspannungstendenzen, doch ob und wie schnell das an deutschen Zapfsäulen ankommt, bleibt offen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Elmos-Aktie: Jetzt kaufen? Empfehlung löst Kursrally aus](https://www.sharedeals.de/kompakt/elmos-aktie-jetzt-kaufen-empfehlung-loest-kursrally-aus/)
**Published:** September 16, 2026
**Author:** Steve Siewert
**Content:**
Der KI-Boom ist zurück. Nach den heftigen Verlusten zu Wochenbeginn, ausgelöst durch Warnungen großer amerikanischer KI-Firmen vor einer zu rasanten Entwicklung der Technologie, haben sich die Märkte am Mittwoch wieder stabilisiert. Die Erholung kam schnell und war spürbar.
## Warum Sicherheitsbedenken die Nachfrage sogar treiben
Interessant ist die Einordnung der Analysten der Citigroup. Sie wiesen darauf hin, dass Entwickler KI-Sicherheit grundsätzlich als rechenintensiven Prozess betrachten. Mit anderen Worten: Sicherheitsbedenken könnten die Nachfrage nach Rechenleistung eher erhöhen. Hintergrund sind eigenständige Hacking-Attacken durch KI-Systeme, die für echten Schock in der Branche gesorgt haben.
## Bank of America mit deutlich höheren Marktzielen
Die Experten der Bank of America sind für den Sektor generell optimistisch. Sie erhöhten ihre Prognose für das globale Halbleitermarktvolumen im Jahr 2030 auf 3,2 Billionen US$. Als Begründung nennen sie stärkeres Wachstum in den Bereichen Speicher und Rechenzentren sowie eine deutlichere Erholung in den Industriemärkten. Eine anhaltende Schwäche in der Fahrzeugproduktion räumen die BofA-Analysten zwar ein, sehen aber für Infineon und STMicro positiv, dass Halbleiterbauteile dort eine immer größere Rolle spielen.
## Elmos mit starker Kaufempfehlung
Besonders auffällig war am Mittwoch die Elmos-Aktie. Sie stieg um rund 7 Prozent auf fast 145 €, nachdem das Bankhaus Metzler eine Kaufempfehlung ausgesprochen hatte. Analyst Veysel Taze geht mit seinen Schätzungen ans obere Ende des von Elmos angepeilten Jahresziels und setzt ein Kursziel von 175 €. Für 2027 rechnet er mit einer Wachstumsbeschleunigung bei weiter steigender Profitabilität. Meiner Meinung nach ist das ein klares Signal.
## Physische Infrastruktur als unterschätzter Profiteur
Portfoliomanager Pieter Busscher von Robeco lenkte den Blick auf die physische KI-Infrastruktur. Strom, Rechenleistung, Kühlung, Konnektivität. All das braucht die KI, auch wenn sie selbst unsichtbar bleibt. Busscher sieht die Unternehmen, die diese Bausteine liefern, als mögliche Hauptnutznießer der nächsten Phase des Technologiezyklus. Analysten von BloombergNEF nahmen dabei gezielt Gasturbinenhersteller wie Siemens Energy in den Fokus, die ihre Expansion auf die größten Anlagen konzentrieren und auf Skalierbarkeit sowie Effizienz bei der Stromerzeugung setzen.
## Was das für die Aktien bedeutet
Schneider Electric, Infineon, Siemens Energy, ASML, STMicro und Hochtief legten am Mittwoch alle deutlich zu. Aus dem MDax kletterten Aixtron, Jenoptik, Suss MicroTec, Siltronic und Elmos kräftig. Die Marktreaktion dürfte zeigen, dass das Vertrauen in den KI-Zyklus intakt geblieben sein könnte. Und wenn die Citigroup mit ihrer These recht behält, dass Sicherheitsanforderungen die Rechenleistungs-Nachfrage weiter befeuern, dann wäre das für Chip- und Infrastrukturaktien langfristig bullisch. Kurzfristige Rücksetzer wie zu Wochenbeginn könnten da eher als Einstiegsgelegenheit zu werten sein.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Rüstungsaktien: Jetzt kaufen bevor die Rally weiterläuft?](https://www.sharedeals.de/kompakt/ruestungsaktien-jetzt-kaufen-bevor-die-rally-weiterlaeuft/)
**Published:** September 15, 2026
**Author:** Redaktion | Börse
**Content:**
Rüstungsaktien gehören heute zu den wenigen Gewinnern an einem ansonsten trägen Börsentag. Mehrere Faktoren befeuern die Nachfrage gleichzeitig, und das spürt man an den Kursen deutlich.
## Munitionsengpässe und Japans Aufrüstungspläne treiben Fantasie
Vertreter des Pentagons haben gegenüber der unabhängigen Aufsichtsbehörde des US-Verteidigungsministeriums eingeräumt, dass die Operation "Epic Fury" in den ersten Monaten so viel Munition verschlungen hat, dass strategische Bestandsengpässe entstanden sind und die industrielle Basis für die Nachlieferung an ihre Grenzen gestoßen ist. Das ist kein Bagatellproblem. Hinzu kommt eine Kreisemeldung, wonach Japan seine Verteidigungsausgaben auf Druck der USA von knapp 2 auf 3,5 Prozent des Bruttoinlandsprodukts anheben könnte. Für westliche Rüstungskonzerne bedeutet das schlicht: mehr Aufträge, mehr Umsatz, mehr Perspektive.
Washington hat außerdem erstmals offiziell die Stationierung von Waffen im Weltraum bestätigt. Luftwaffen-Staatssekretär Troy Meink wird dabei als Warnung an China und Russland verstanden.
## Rheinmetall, BAE Systems und Leonardo legen zu
Rheinmetall stemmt sich heute mit einem Plus von 2,5 Prozent gegen die jüngsten Verluste im leicht nachgebenden Dax. In London gewinnen BAE Systems 1,8 Prozent, Leonardo in Mailand legt um 2 Prozent zu. Auch Hensoldt und TKMS notieren fester. Bundesverteidigungsminister Boris Pistorius will Rüstungskooperationen mit den USA ausbauen und trifft sich heute mit US-Amtskollege Pete Hegseth in Washington. Im Fokus stehen der Tarnkappenjet F-35 und die geplante Fertigung von Lenkflugkörpern für das Patriot-Luftverteidigungssystem in Deutschland.
## Was das für die Aktien bedeutet
Die Mischung aus US-Munitionsengpässen, Japans möglicher Aufrüstung und der zunehmenden geopolitischen Spannung in Europa, wo die Nato über Litauen eine Drohne abschoss und eine russische Fregatte Leuchtkörper auf einen dänischen Militärhubschrauber in der Ostsee abfeuerte, dürfte Rüstungsaktien weiter stützen. Rheinmetall und Leonardo könnten von Folgeaufträgen besonders profitieren, sollten die skizzierten Entwicklungen Realität werden.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [ZEW-Index: Konjunktur in Deutschland erholt sich kaum](https://www.sharedeals.de/kompakt/zew-index-konjunktur-in-deutschland-erholt-sich-kaum/)
**Published:** September 15, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die ZEW-Konjunkturerwartungen haben sich im September kaum von der Stelle bewegt. Das Stimmungsbarometer stieg gegenüber dem Vormonat um gerade mal 0,5 Punkte auf 34,7 Punkte. Ökonomen hatten im Schnitt einen Anstieg auf 40 Punkte erwartet. Das ist eine ziemliche Enttäuschung.
## Fünfter Anstieg in Folge, aber weit unter den Erwartungen
Immerhin: Der Indikator legte den fünften Monat in Folge zu und erreichte damit den höchsten Stand seit Februar. Vor dem Iran-Krieg hatte das Barometer noch bei plus 58,3 Punkten gelegen, bevor es mehrere Monate ins Negative abrutschte. Davon ist man also noch weit entfernt. ZEW-Präsident Achim Wambach spricht von einem "vorsichtig optimistischen" Ausblick der Befragten. Staatliche Ausgaben und Exportimpulse würden die Konjunktur stützen, heißt es. Aber die Risiken seien erheblich: Teure Energie wegen des anhaltenden Iran-Kriegs und hybride Angriffe belasten die Wirtschaft.
## Lagebeurteilung besser als erwartet
Ein klareres Bild liefert der Lageindikator. Dieser verbesserte sich im September um 14 Punkte auf minus 47,1 Punkte, während Ökonomen mit minus 52,1 Punkten gerechnet hatten. Ulrich Wortberg von der Landesbank Hessen-Thüringen schreibt, dieser Anstieg habe angesichts der jüngsten Aktienkurs-Korrekturen, steigender Inflations- und Zinssorgen sowie sehr hoher Rohölpreise etwas überrascht. Die konjunkturelle Zuversicht scheine von diesen Faktoren kaum berührt zu werden. Nicht unerwähnt lässt er dabei die Bundesregierung, die in einer Vertrauens- und Führungskrise stecke und derzeit als wenig handlungsfähig wahrgenommen werde. Für die Eurozone sieht es schlechter aus. Dort fiel der Erwartungsindikator um 5,6 Punkte auf 25,8 Punkte, während sich die Lagebeurteilung um 7,6 Punkte auf minus 13,9 Punkte verbesserte.
## Was das für Aktien bedeutet
Deutsche Bank-Volkswirt Marc Schattenberg warnt, dass die jüngsten Anstiege bei Öl- und Gaspreisen in den Umfragewerten noch nicht vollständig eingepreist sein dürften. Diese Gegenwinde könnten die Erholung im dritten Quartal zunächst abbremsen. Die Deutsche Bank erwartet für Deutschland in diesem Jahr dennoch ein Wachstum von einem Prozent. Die Daten spiegeln eine fragile Erholung wider, die auf wackligen Beinen steht. Für den deutschen Aktienmarkt dürfte das Ergebnis kurzfristig eher belastend wirken, da die Enttäuschung gegenüber den Erwartungen überwiege. Solange der Iran-Krieg die Energiepreise hochtreibe und die Bundesregierung als handlungsunfähig wahrgenommen wird, dürfte bei zyklischen deutschen Aktien Vorsicht angebracht sein.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [DHL-Aktie: Deutsche Bank sieht 62 Euro Kursziel und rät zum Kauf](https://www.sharedeals.de/kompakt/dhl-aktie-deutsche-bank-sieht-62-euro-kursziel-und-raet-zum-kauf/)
**Published:** September 15, 2026
**Author:** Steve Siewert
**Content:**
Deutsche Bank Research hat das Kursziel für die DHL-Aktie von 60 auf 62 € angehoben. Die Einstufung bleibt "Buy". Analyst Jaime Rowbotham begründet das in seinem am Dienstag veröffentlichten Ausblick damit, dass der kommende Kapitalmarkttag der Express-Sparte zeigen dürfte, dass das starke zweite Quartal mehr war als eine reine Sonderkonjunktur durch die Nahost-Krise.
## Schwere Industrielieferungen als Wachstumstreiber
Das strategisch wichtigste Thema, so Rowbotham, ist die Erweiterung des Angebots um zeitkritische, schwere Industrielieferungen. Flugzeugteile und Equipment für Rechenzentren sind dabei die genannten Beispiele. In diesen Segmenten honorieren Kunden vor allem drei Faktoren besonders: Geschwindigkeit, Zollabfertigung und Nachverfolgbarkeit. Genau hier will DHL künftig stärker punkten.
## Fazit
Meiner Meinung nach ist die Anhebung des Kursziels auf 62 € ein klares Signal, dass die Analysten von Deutsche Bank Research Substanz hinter dem Wachstum sehen. Der Kapitalmarkttag der Express-Sparte am kommenden Donnerstag dürfte für zusätzliche Aufmerksamkeit sorgen. Sollte das Management dort überzeugende Argumente für die strategische Neuausrichtung liefern, könnte das der Aktie weiteren Rückenwind geben.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Cewe-Aktie: Neuer Aktienrückkauf geplant, jetzt einsteigen?](https://www.sharedeals.de/kompakt/cewe-aktie-neuer-aktienrueckkauf-geplant-jetzt-einsteigen/)
**Published:** September 15, 2026
**Author:** Redaktion | Börse
**Content:**
Der Fotodienstleister Cewe hat heute mit der Ankündigung eines neuen Aktienrückkaufprogramms den eigenen Kurs ordentlich in Bewegung gebracht. Im frühen Handel sprangen die Papiere um fast fünf Prozent nach oben und markierten bei 111 € den höchsten Stand seit Februar 2022. Gegen Mittag hielten sich die Titel noch knapp zwei Prozent im Plus, womit sie zu den stärksten Werten im moderat nachgebenden SDax zählten.
## Was hinter dem Rückkauf steckt
Das Oldenburger Unternehmen will bis zu 150.000 eigene Aktien im Wert von bis zu 18 Mio. € zurückkaufen, was rund zwei Prozent des Grundkapitals entspricht. Das Programm soll bis zum 16. April 2027 laufen. Der Mechanismus dahinter ist simpel. Kauft ein Unternehmen eigene Papiere zurück, sinkt die Zahl der ausstehenden Aktien, womit sich Gewinn und Dividende rechnerisch auf weniger Anteile verteilen. Das macht jede verbliebene Aktie wertvoller, zumindest in der Theorie.
## Das Chartbild hellt sich auf
Charttechnisch war die Lage zuletzt etwas angespannt. Zu Wochenbeginn hatten die Cewe-Aktien nach einer mehrtägigen Verluststrecke noch die 21-Tage-Durchschnittslinie getestet, also jenen gleitenden Durchschnitt, den viele Trader als Maßstab für den kurzfristigen Trend heranziehen. Mit dem heutigen Kurssprung notieren die Papiere nun deutlich darüber. Auf mittlere und lange Sicht gilt der Kurs bereits seit einigen Wochen als gut unterstützt.
## Was das für die Aktie bedeutet
Ein Aktienrückkauf allein ist noch kein Grund, blind einzusteigen. Er ist aber ein Signal, dass das Management Vertrauen in die eigene Bewertung hat. Händler haben den Schritt heute leicht positiv aufgenommen, was der Kurs auch zeigt. Sollte Cewe das Programm konsequent umsetzen, dürfte das den Kurs mittelfristig weiter stützen, weil das Unternehmen selbst als Nachfrager am Markt auftritt. Kurzfristig bleibt abzuwarten, ob das Kaufinteresse auf diesem Niveau anhält oder ob die erste Euphorie wieder nachlässt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Deutz-Aktie: Kapitalerhöhung drückt Kurs – jetzt einsteigen?](https://www.sharedeals.de/kompakt/deutz-aktie-kapitalerhoehung-drueckt-kurs-jetzt-einsteigen/)
**Published:** September 15, 2026
**Author:** Redaktion | Börse
**Content:**
Deutz hat den jüngsten Kursanstieg genutzt, um frisches Kapital zu holen. Der Motorenbauer platziert gut 15 Millionen neue Aktien zu je 11,70 €, was den Kurs im Tradegate-Handel um etwas mehr als drei Prozent auf 11,83 € gedrückt hat.
## Kapitalerhöhung nach starkem Lauf
Die Aktie hatte erst am vergangenen Mittwoch ein Mehrjahreshoch von 13,35 € markiert, zeitweise sogar die 13-Euro-Marke überschritten. Das war das höchste Niveau seit 1998. Zum Xetra-Schluss am Montag notierte der Kurs bereits wieder bei 12,29 €. Jetzt folgt der nächste Schritt nach unten.
## FFG-Übernahme als Hintergrund
Für Marktkenner war die Kapitalerhöhung absehbar. Das Management hatte sowohl den Anstieg der Verschuldung durch die Übernahme des Rüstungs- und Spezialfahrzeugherstellers FFG als auch eine mögliche Kapitalerhöhung im Umfang von zehn Prozent bereits angekündigt. Die FFG-Übernahme ist seit Anfang Juli bekannt und kam gut an, weil sie Deutz erstmals ernsthaft in den Rüstungsbereich bringt. In der Spitze legte die Aktie seither mehr als die Hälfte zu.
## Was das für die Aktie bedeutet
Der Verwässerungseffekt ist durch die neuen Aktien kurzfristig ein klarer Belastungsfaktor. Der Ausgabepreis von 11,70 € liegt spürbar unter dem zuletzt erreichten Niveau, was Gewinnmitnahmen geradezu einlädt. Mittelfristig könnte die gestärkte Bilanz aber die Basis für weiteres Wachstum im Rüstungsgeschäft legen. Ich sehe die Aktie vorerst unter Druck, solange der Markt den Verwässerungseffekt vollständig einpreist. Wer bereits investiert ist, sollte die Entwicklung genau beobachten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Spritpreise: Söder fordert sofortige Senkung an der Tankstelle](https://www.sharedeals.de/kompakt/spritpreise-soeder-fordert-sofortige-senkung-an-der-tankstelle/)
**Published:** September 14, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die Spritpreise explodieren, und CSU-Chef Markus Söder fordert jetzt Konsequenzen. E10 kletterte am Sonntag auf ein neues Rekordhoch von 2,273 € pro Liter, Diesel lag im Tagesschnitt bei 2,404 € und war damit nur noch 4,3 Cent vom bisherigen Aprilrekord entfernt.
## Söder verlangt staatliche Rückgabe der Mehreinnahmen
Nach einer Klausurtagung des CSU-Vorstands in München machte Söder Druck auf die Bundesregierung. Er verwies auf das österreichische Modell: Was der Staat durch gestiegene Preise an Mehreinnahmen kassiere, solle er zurückgeben. Einen konkreten Mechanismus nannte Söder nicht, betonte aber, dass Deutschland bei den steuerlichen Belastungen und Abgaben auf Energie europaweit mit die höchsten Werte aufweise. Daraus leite sich auch der Spielraum für Entlastungen ab. Eine Übergewinnsteuer auf Mineralölkonzerne schloss er ausdrücklich nicht aus.
Söder warnte zudem, die Preise könnten weiter steigen. Die Lage im Nahen Osten sei unübersichtlich, Handeln sei jetzt geboten. Als Referenz nannte er den Tankrabatt aus dem Frühjahr, als die schwarz-rote Koalition die Energiesteuersätze auf Benzin und Diesel für zwei Monate vorübergehend senkte.
## Was das für Energie-Aktien bedeutet
Sollte eine Übergewinnsteuer tatsächlich kommen, würde das die Margen der Branche unter Druck setzen. Gleichzeitig dürften Unternehmen im Bereich Elektromobilität und erneuerbare Energien von steigenden Spritpreisen profitieren, weil die Nachfrage nach Alternativen weiter zunimmt. Solange die politische Debatte anhält und der Ölpreis durch die Nahost-Lage volatil bleibt, dürfte Unsicherheit das beherrschende Thema an den Energiemärkten bleiben.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [Tech-Aktien: KI-Sorgen nehmen zu](https://www.sharedeals.de/kompakt/tech-aktien-ki-sorgen-nehmen-zu/)
**Published:** September 14, 2026
**Author:** Redaktion | Börse
**Content:**
Die KI-Branche steht plötzlich unter Beschuss, und die Börse reagiert sofort. Dario Amodei, Chef des KI-Unternehmens Anthropic, schlägt Alarm: Ein KI-Schwarm könnte seiner Einschätzung nach in sechs bis zwölf Monaten in der Lage sein, das gesamte Internet zu übernehmen, mit einem potenziellen Schaden von Hunderten Milliarden US$. Amodei rief die Branche dazu auf, die Entwicklung der leistungsfähigsten Modelle zu verlangsamen.
## Nasdaq unter Druck
Die Reaktion an den Märkten ließ nicht lange auf sich warten. Schon in Asien gingen Technologiewerte auf Talfahrt, nachdem Forderungen nach einer stärkeren KI-Regulierung lauter wurden. Rund eine Dreiviertelstunde vor Handelsbeginn in New York zeigte der Nasdaq 100 ein Minus von 1,7 Prozent auf 28.860 Punkte. Der Dow Jones Industrial verlor 0,4 Prozent, belastet zusätzlich durch einen wieder steigenden Ölpreis, der Konjunktur- und Inflationsängste neu entfachte.
## Ölmarkt sorgt für zusätzlichen Gegenwind
Am Wochenende hatte der Ölmarkt gleich mehrere schlechte Nachrichten zu verdauen. Der Krieg im Nahen Osten setzt Saudi-Arabien heftig unter Druck. Nach der iranischen Blockade der Straße von Hormus und der wachsenden Bedrohung der Meerenge Bab al-Mandab durch die Huthi-Miliz im Jemen musste das Königreich nach Drohnenangriffen auch eine wichtige Pipeline abschalten. Das für diesen Montag geplante Außenministertreffen der Golfstaaten im Oman wurde zudem verschoben.
## Halbleiterwerte besonders hart getroffen
Besonders im Fokus standen Halbleiteraktien. Nvidia, Micron, Intel und Marvell Technology wiesen im vorbörslichen US-Handel Kursverluste im Bereich von gut zwei bis fast acht Prozent auf. Timothy Arcuri von der UBS sprach in diesem Zusammenhang von einem neuen, erheblichen Risikofaktor für die Chipbranche. Er glaubt zwar nicht an eine massive, fundamentale Verlangsamung der Bewegung, führende KI-Labore hätten schließlich erst kürzlich weitreichende neue Infrastruktur-Investitionen angekündigt. Um die Erwartungen zu erfüllen, müsse man aber von einem ausgesprochen positiven Szenario für den Infrastrukturausbau ausgehen.
## Cybersicherheit als Gewinner
Auf der Gewinnerseite landeten Cybersicherheitsunternehmen. Okta, Palo Alto und Crowdstrike legten zwischen vier und fünf Prozent zu. Die Logik dahinter ist einleuchtend: Wer KI als Bedrohung wahrnimmt, investiert in Schutzmaßnahmen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Mercedes-Benz-Aktie: Bernstein sieht Kursziel bei nur 56 Euro](https://www.sharedeals.de/kompakt/mercedes-benz-aktie-bernstein-sieht-kursziel-bei-nur-56-euro/)
**Published:** September 14, 2026
**Author:** Steve Siewert
**Content:**
Bernstein Research lässt die Bewertung der Mercedes-Benz-Aktie unverändert. Das Analysehaus aus den USA bestätigt die Einstufung "Market-Perform" mit einem Kursziel von 56 €. Analyst Harry Martin traf sich mit dem Finanzchef der Stuttgarter und fasste seine Erkenntnisse am Montag in einer Studie zusammen.
## China bleibt schwieriges Terrain
Im Reich der Mitte kämpft Mercedes-Benz mit denselben Widrigkeiten wie die gesamte Branche. Preisdruck, rückläufige Margen, ein intensiver Wettbewerb durch chinesische Hersteller. Kein neues Bild, aber eines, das sich hartnäckig hält. Martin macht dabei keinen Hehl daraus, dass die Probleme struktureller Natur sind.
## Chancen jenseits des Heimatmarkts
Trotzdem sieht der Konzern in China auch Potenzial. Der Gedanke dahinter ist interessant: China könnte als Exportbasis für andere asiatische Märkte dienen. Das wäre eine strategische Verschiebung, die aus einem Problem eine Chance forme. Ob das gelingt, bleibt abzuwarten.
## Was bedeutet das für die Aktie
Das neutrale Rating spiegelt meiner Meinung nach die aktuelle Lage treffend wider. Ein Kursziel von 56 € lässt wenig Fantasie nach oben, bietet aber auch eine klare Orientierung. Solange China keine positiven Überraschungen liefert, dürfte die Aktie im Seitwärtstrend gefangen bleiben. Wer bereits investiert ist, könnte die Position halten. Für einen Neueinstieg sehe ich derzeit keinen zwingenden Grund.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Bayer-Aktie: Jetzt kaufen vor der US-Gerichtsanhörung?](https://www.sharedeals.de/kompakt/bayer-aktie-jetzt-kaufen-vor-der-us-gerichtsanhoerung/)
**Published:** September 14, 2026
**Author:** Redaktion | Börse
**Content:**
Die Bayer-Aktie zeigt sich zur Wochenmitte in deutlicher Kauflaune. Am Montagvormittag legte das Papier des Agrarchemie- und Pharmakonzerns um 2,5 Prozent auf 49,36 € zu. Damit ist die Aktie seit Jahresbeginn rund ein Drittel im Plus und belegt im Dax den zweiten Platz unter den stärksten Werten.
## Was vor Gericht entschieden wird
Der Auslöser für den Kursanstieg ist eine Anhörung vor einem Gericht im US-Bundesstaat Missouri. Dort geht es um die finale Genehmigung eines Sammelvergleichs rund um den Unkrautvernichter Roundup. Ein Datum für die eigentliche Entscheidung des Gerichts steht laut Unternehmensangaben noch nicht fest, die Entscheidung wird erst zu einem späteren Zeitpunkt erwartet.
## Meine Einschätzung zur Aktie
Der Kursanstieg spiegelt vor allem die Hoffnung wider, dass Bayer mit dem Sammelvergleich endlich einen Schlussstrich unter das Roundup-Kapitel ziehen kann. Dieses juristische Erbe hat das Papier jahrelang belastet. Dass die Aktie seit Jahresstart zweitbester Dax-Wert ist, zeigt, wie groß das aufgestaute Erholungspotenzial gewesen sein dürfte. Solange das Gericht keinen negativen Überraschungsbeschluss fällt, könnte die Stimmung rund um Bayer konstruktiv bleiben. Eine endgültige Entwarnung wäre das freilich noch nicht.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Benzinpreis: Rekord jetzt erreicht, Diesel kurz davor](https://www.sharedeals.de/kompakt/benzinpreis-rekord-jetzt-erreicht-diesel-kurz-davor/)
**Published:** September 14, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die Zapfsäulen brechen Rekorde, und das Tempo erschreckt. Am Sonntag kostete ein Liter Super E10 im bundesweiten Tagesdurchschnitt 2,273 €, das waren 1,7 Cent mehr als am Freitag. Diesel legte gleich um 3,5 Cent zu und kam auf 2,404 € pro Liter, damit fehlten nur noch 4,3 Cent zum Allzeithoch aus dem April.
## In zwei Wochen um mehr als 20 Cent gestiegen
Noch am 30. August war E10 rund 12 Cent billiger, Diesel sogar gut 20 Cent. In kaum zwei Wochen hat sich das Bild komplett gedreht. Der ADAC sagt es offen: Wegen des weiter steigenden Ölpreises dürften die Tagesdurchschnitte bei E10 und Diesel erneut steigen. Und auch das ist noch nicht die ganze Geschichte. Ein für Montag angesetztes Außenministertreffen am Persischen Golf fand nicht statt, die erhoffte Vereinbarung zwischen Iran und Oman zur Straße von Hormus blieb aus. Saudi-Arabien musste nach Drohnenangriffen eine wichtige Pipeline abschalten. Der Markt reagiert auf jede Eskalation sofort.
## Drei Euro an der Autobahn sind längst Realität
Herbert Rabl vom Tankstellen-Interessenverband warnt vor Preisen um 3,00 € pro Liter, an Autobahn-Tankstellen sei das bereits Alltag. Eine ADAC-Untersuchung zeigte zuletzt einen Preisabstand von mehr als 30 Cent zwischen Autobahn und Landstraße. Der ADAC selbst sieht im Tagesdurchschnitt keine Anhaltspunkte für die 3,00 € Marke bei Diesel, schließt einen neuen Höchststand aber ausdrücklich nicht aus, sollte sich die geopolitische Lage weiter verschärfen. Bemerkenswert ist dabei ein Detail: Ende April kostete Brent-Rohöl in etwa so viel wie heute, damals lag E10 jedoch bei rund 2,10 € je Liter. Heute sind es 2,273 €. Der ADAC fordert mehr Transparenz bei der Preisbildung, insbesondere auf Raffinerie- und Großhandelsebene.
## Gas und Heizöl ziehen mit
Die Energiekosten steigen nicht nur an der Zapfsäule. Heizöl war am Montag mehr als 30 Cent teurer als Ende August, lag aber mit rund 1,66 € pro Liter noch weit unter den Rekordständen aus 2022, als er kurzzeitig über 2,00 € kletterte. Der europäische Erdgas-Terminkontrakt TTF zur Lieferung in einem Monat erreichte seinen höchsten Stand seit Ende 2022. Der Gaspreis in Europa hat sich in diesem Jahr bereits fast verdreifacht, weil ein Ende des Iran-Kriegs und den damit verbundenen Einschränkungen bei Energielieferungen nicht absehbar ist. Für Gaskunden schlägt sich das kurzfristig wegen laufender Lieferverträge meist noch nicht direkt nieder, für Neukunden dürfte das aber anders aussehen.
## Was das für Aktien bedeutet
Mineralölkonzerne wie Shell oder BP sowie Ölservicewerte werden erfahrungsgemäß von anhaltend hohen Rohölpreisen profitieren. Energieversorger mit starkem Gas-Exposure könnten von den hohen TTF-Preisen begünstigt werden. Auf der anderen Seite litten energieintensive Industrien und Chemieunternehmen unter steigenden Produktionskosten, was die Margen belasten dürfte. Konsumwerte mit Fokus auf diskretionäre Ausgaben könnten durch die sinkende Kaufkraft der Verbraucher unter Druck geraten. Solange die geopolitische Lage am Persischen Golf weiter eskaliert, dürfte der Energiesektor an der Börse weiter im Fokus stehen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Bitcoin: Coinbase-CEO erwartet 400.000 $ – kommt der Boom jetzt?](https://www.sharedeals.de/kompakt/bitcoin-coinbase-ceo-erwartet-400-000-kommt-der-boom-jetzt/)
**Published:** September 11, 2026
**Author:** Steve Siewert
**Content:**
Brian Armstrong, CEO von Coinbase, hat sich bei CNBC Squawk Box Asia klar positioniert: Bitcoin könnte bis 2030 zwischen 300.000 und 400.000 US$ erreichen. Das ist seine persönliche Einschätzung.
## Der CLARITY Act als eigentlicher Treiber
Im Gespräch mit CNBC hat Armstrong den CLARITY Act prominent hervorgehoben, ein Gesetz, das festlegen soll, wie digitale Vermögenswerte in den USA reguliert werden. Der Grund dafür ist einfach: Institutionelle Großinvestoren brauchen klare Zuständigkeiten und definierte Compliance-Regeln, bevor sie wirklich nennenswert in Bitcoin einsteigen. Die Rallye kommt oft schon vorher, der nachhaltige institutionelle Kapitalzufluss aber erst nach politischer Gewissheit.
## Anleihemärkte als Rückenwind
Interessanter für Anleger ist Armstrongs zweiter Gedanke. Er argumentiert, dass der zunehmende Stress auf globalen Staatsanleihemärkten Kapital in knappe, nicht-staatliche Vermögenswerte drängt. Bitcoin profitiert davon. Armstrong sagt zudem, er glaubt, der Tiefpunkt beim Bitcoin-Handel sei bereits erreicht, und erwartet von hier einen Aufwärtstrend.
## Was das für die Coinbase-Aktie bedeuten könnte
Meiner Meinung nach ist Armstrongs 400.000-US$-Ziel vor allem ein Signal für eine zunehmend positive Stimmung am Kryptomarkt. Für Coinbase ist das besonders relevant, denn das Unternehmen steht direkt im Zentrum der damit verbundenen Kapitalströme. Fließt mehr institutionelles Kapital in Bitcoin, dürfte das auch das Handelsvolumen auf Coinbase antreiben und damit Gebühreneinnahmen und Wachstum.
Wie stark sich dieser Effekt tatsächlich materialisiert, dürfte allerdings weniger von der eigenen Roadmap des Unternehmens abhängen als von der regulatorischen Entwicklung in Washington. Sollte der CLARITY Act weiter an Fahrt gewinnen und für mehr Rechtssicherheit im Kryptosektor sorgen, könnte die Coinbase-Aktie überproportional profitieren.
**Kurz-Kategorien:** Kryptowährungen
---
### [US-Inflation: Hartnäckig hoch, was das jetzt für Anleger bedeutet](https://www.sharedeals.de/kompakt/us-inflation-hartnaeckig-hoch-was-das-jetzt-fuer-anleger-bedeutet/)
**Published:** September 11, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die US-Inflation verharrt im August bei 3,4 Prozent, und damit ist klar: Der Weg zur Zwei-Prozent-Marke der Fed bleibt weit. Das Arbeitsministerium bestätigte heute in Washington, dass die Verbraucherpreise im Jahresvergleich exakt so stark gestiegen sind wie schon im Juli, nämlich um 3,4 Prozent. Volkswirte hatten genau das erwartet.
## Energiepreise als Treiber
Zuvor war die Inflationsrate zwei Monate am Stück gefallen. Von März bis Mai hatten die im Zuge des Iran-Kriegs gestiegenen Energiepreise die Teuerung kräftig nach oben gedrückt, dann kam kurze Erleichterung. Doch angesichts der erneuten Zuspitzung im Nahen Osten sind die Energiepreise inzwischen wieder deutlich angezogen. Das erklärt auch, warum die Verbraucherpreise im Monatsvergleich um 0,4 Prozent zulegten, nach nur 0,1 Prozent im Vormonat. Die Kernrate, also ohne Energie und Lebensmittel, sank leicht von 2,5 auf 2,4 Prozent. Immerhin. Die Kernverbraucherpreise selbst legten im Monatsvergleich um 0,3 Prozent zu, etwas stärker als erwartet.
## Fed steht unter Druck
Neben dem Iran-Krieg und den Zöllen gilt auch der Ausbau von KI-Rechenzentren als inflationstreibender Faktor. Die Inflation bewegt sich damit nicht in Richtung des Fed-Ziels, und das kurz vor dem Zinsentscheid am kommenden Mittwoch. Elmar Völker, Volkswirt bei der LBBW, bringt es auf den Punkt: Ein Zinsschritt könne zwar nicht als ausgemachte Sache gelten, aber die heute veröffentlichten Zahlen könnten den entscheidenden Ausschlag gegeben haben. Christoph Balz von der Commerzbank geht noch weiter. Die Fed habe bereits signalisiert, die Zinsen anzuheben, falls der Inflationstrend sich nicht rasch abschwäche, und jetzt müsse sie eigentlich handeln. Er erwartet eine Anhebung um 25 Basispunkte am Mittwoch.
## Auswirkungen auf Aktien und Märkte
Die Finanzmärkte haben schnell reagiert, wenn auch moderat. Der Euro gab zunächst nach, erholte sich aber rasch. US-Staatsanleihen-Renditen stiegen kurz an und gaben ihre Aufschläge dann wieder ab. Die Wahrscheinlichkeit für eine Leitzinserhöhung ist nach den Zahlen auf knapp 90 Prozent gestiegen. Wachstumsaktien mit hohen Bewertungen kämen weiter unter Druck, sollte die Fed am Mittwoch tatsächlich den Leitzins anheben. Anleiherenditen könnten weiter steigen, was Aktien generell unattraktiver machen würde. Der US-Dollar dürfte gegenüber dem Euro gestärkt werden, was wiederum exportorientierte europäische Unternehmen belasten könnte.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [SAP-Aktie: Warum Adobes Ausblick Anleger nervös macht](https://www.sharedeals.de/kompakt/sap-aktie-warum-adobes-ausblick-anleger-nervoes-macht/)
**Published:** September 11, 2026
**Author:** Redaktion | Börse
**Content:**
Die SAP-Aktie verliert weiter an Boden. Bis zum Mittag rutschten die Papiere des Walldorfer Softwarekonzerns um mehr als ein Prozent auf 175,84 €, und damit zählten sie zu den schwächsten Werten im Dax, der sich zu diesem Zeitpunkt immerhin leicht erholte. Zwischenzeitlich markierte die Aktie sogar den tiefsten Stand seit Anfang August.
## KI-Sorgen drücken auf die Stimmung
Schuld daran sind zwei Signale von jenseits des Atlantiks. Oracle überzeugte mit starkem Cloud-Wachstum, doch die SAP-Anleger ließen sich davon nicht anstecken. Viel schwerer wog der vorsichtige Umsatzausblick von Adobe auf das laufende Quartal. Der Kreativsoftware-Konzern steckt tief in einer Vertrauenskrise, ausgelöst durch generative KI. Programme wie Photoshop galten jahrelang als gesetzt bei Kreativ- und Marketingprofis, doch inzwischen lässt sich visueller Content auch ohne die teuren Adobe-Produkte erstellen, und viele der neuen KI-Tools kommen von Wettbewerbern. Die Adobe-Aktie verlor im vorbörslichen US-Handel mehr als drei Prozent. Das ist kein Einzelfall, sondern ein Muster, das auch SAP betrifft.
## Oracle profitiert, SAP schaut zu
Oracle hatte im ersten Geschäftsquartal kräftig von der Nachfrage nach KI-Infrastruktur profitiert. Die Cloud-Infrastruktur-Umsätze, die vor allem KI-Rechenzentren umfassen, zogen stärker an als Analysten im Schnitt erwartet hatten. Analyst Brent Thill von Jefferies lobte das Ergebnis ausdrücklich, während Raimo Lenschow von Barclays die Entwicklung der freien Finanzmittel trotz hoher Investitionsausgaben als besser als befürchtet einstufte. Oracle legte vorbörslich gut sieben Prozent zu. Für SAP bleibt das aber ein Zuschauerspiel, denn Rechenzentren für KI-Anwendungen sind in Walldorf kein nennenswertes Geschäft.
## Ein trübes Chartbild
Charttechnisch hat sich das Bild für SAP zuletzt eingetrübt. Die Papiere fielen unter die 21-Tage-Linie, die den kurzfristigen Trend beschreibt. Unterstützung liefern aktuell noch die 50-Tage- und vor allem die viel beachtete 200-Tage-Linie. Seit Jahresbeginn steht bei SAP ein Minus von fast 16 Prozent zu Buche, während der Dax im gleichen Zeitraum gut vier Prozent zugelegt hat. Das ist eine erhebliche Underperformance.
## Fazit
Die entscheidende Frage für SAP-Anleger bleibt, wie schnell der Konzern seine KI-Produkte zur Marktreife bringt. Solange das unklar ist, könnten Kunden verstärkt auf günstigere Alternativen von Wettbewerbern zurückgreifen, was den Druck auf Marktanteile und damit auf den Kurs weiter erhöhen würde. Das trübe Chartbild käme dann noch erschwerend hinzu. Wer bereits investiert ist, sollte die 200-Tage-Linie im Auge behalten, denn ein Rutsch darunter dürfte weiteren Verkaufsdruck auslösen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Adidas-Aktie: RBC sieht 200 Euro Kursziel und bleibt bullish](https://www.sharedeals.de/kompakt/adidas-aktie-rbc-sieht-200-euro-kursziel-und-bleibt-bullish/)
**Published:** September 11, 2026
**Author:** Steve Siewert
**Content:**
Die Royal Bank of Canada bleibt bei Adidas optimistisch. Analyst Piral Dadhania hat die Einstufung „Outperform" mit einem Kursziel von 200 € bekräftigt, und zwar nach einer nüchternen Einschätzung zur zweiten Jahreshälfte. Überraschend ist das nicht, denn im Großhandelsgeschäft herrscht Zurückhaltung, und genau das spiegelt die Erwartungshaltung wider.
## Disziplin im Großhandel als Schlüssel
Dadhania betonte in seiner Analyse vom 10.09.2026, dass die Erwartungen an das zweite Halbjahr bewusst moderat gehalten werden. Der entscheidende Faktor sei Disziplin im Großhandelsgeschäft. Erst wenn dieser Bereich konsequent gesteuert wird, lässt sich das Fundament für 2027 legen, das Dadhania durchaus als starkes Jahr sieht.
Kurz gesagt: Das Jahr 2026 dient der Vorbereitung. Meiner Meinung nach ist das eine realistische, wenn auch unspektakuläre Botschaft. Wer Adidas kauft, wettet im Grunde auf 2027.
## Was bedeutet das für die Aktie
Das Kursziel von 200 € der RBC gibt eine klare Richtung vor. Ob die Aktie dieses Niveau tatsächlich erreicht, hängt davon ab, ob das Management die versprochene Disziplin im Großhandel auch wirklich durchhält. Gelingt das, könnte 2027 ein überzeugendes Jahr für Adidas werden, und der Kurs hätte Spielraum nach oben. Gelingt es nicht, dürfte die Luft beim aktuellen Bewertungsniveau dünn werden. Ich sehe die Aktie kurzfristig eher als Halteposition, mit Potenzial für geduldige Anleger.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Sartorius-Aktie: Berenberg sieht 280 Euro Kursziel und rät zum Kauf](https://www.sharedeals.de/kompakt/sartorius-aktie-berenberg-sieht-280-euro-kursziel-und-raet-zum-kauf/)
**Published:** September 11, 2026
**Author:** Redaktion | Börse
**Content:**
Sam England, Analyst bei der Privatbank Berenberg, hat sein Kursziel für die Sartorius-Aktie von 270 € auf 280 € angehoben. Die Einstufung bleibt auf "Buy". Ein klares Signal, das meiner Meinung nach zeigt, dass institutionelle Häuser zunehmend Vertrauen in den Life-Science-Sektor zurückgewinnen.
## Selektive Erholung, kein breites Comeback
England beschreibt sich als "vorsichtig optimistisch". Mehr als die Hälfte der Unternehmen aus dem Medizintechnik- und Life-Science-Sektor hat in der jüngsten Berichtssaison die Markterwartungen übertroffen. Das klingt gut, ist aber mit Vorsicht zu genießen. Denn England erwartet ausdrücklich keine branchenweite Erholung. Die Schere zwischen den stärksten und den schwächsten Unternehmen weitet sich. Wer oben ist, bleibt oben. Wer hinten liegt, holt nicht automatisch auf.
## Organisches Wachstum als Schlüsselkriterium
Mittelfristig sei robustes organisches Wachstum das entscheidende Kriterium, so England. Sartorius gehört laut Berenberg zu den am besten positionierten Unternehmen in dieser Hinsicht, gemeinsam mit Alcon, Sobi, Tecan und Embla. Das sind keine Zufallsauswahlen. Es sind Unternehmen, die strukturell liefern.
## Was das für die Sartorius-Aktie bedeutet
Ein angehobenes Kursziel auf 280 € bei weiterhin klarem Kaufvotum ist ein positives Signal für die Aktie. Berenberg sendet damit aus, dass das aktuelle Kursniveau Spielraum nach oben lässt. Die Kombination aus fundamentaler Attraktivität des Sektors und der Einzelstärke von Sartorius dürfte die Aktie mittelfristig stützen. Kurzfristige Schwankungen bleiben natürlich möglich, doch die Richtung, die Berenberg vorgibt, wäre klar nach oben.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Ölpreis: Warum Brent jetzt fast 110 US-Dollar erreicht hat](https://www.sharedeals.de/kompakt/oelpreis-warum-brent-jetzt-fast-110-us-dollar-erreicht-hat/)
**Published:** September 11, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Kaum eine Handelsroute der Welt ist so nervös wie die Straße von Hormus, und der Ölmarkt reagiert entsprechend. In der Nacht zu Freitag schossen die Rohölpreise deutlich nach oben, nachdem erneut zwei Tanker in der Meerenge angegriffen wurden. Vier unbekannte Geschosse trafen die Schiffe, wie die britische Schifffahrtsbehörde UKMTO bestätigte. Der Brent-Preis näherte sich zeitweise der Marke von 107,40 US$ je Barrel und kratzte dabei fast an 110 US$ pro Barrel. Im frühen Freitagshandel beruhigte sich die Lage ein wenig, der Preis gab leicht nach.
## Huthi greifen strategisch wichtige Hafenstadt ein
Die Lage im Jemen spitzt sich weiter zu. Die vom Iran unterstützten Huthi-Milizen haben die Hafenstadt Mokka an der Westküste eingenommen, einem strategisch bedeutsamen Punkt am südlichen Ende des Roten Meeres. Damit kontrollieren die Huthi nun einen wichtigen Zugang zur Meerenge Bab al-Mandab. Im Jemen selbst tobt der Kampf zwischen den Huthi und von Saudi-Arabien gestützten Regierungskräften. Die Fronten verhärten sich, und das seit nun schon zwei Wochen mit zunehmender Intensität im gesamten Nahen Osten.
## Brent fast 80 Prozent im Plus seit Jahresbeginn
Brent-Rohöl liegt seit Jahresbeginn knapp 80 Prozent im Plus. Das ist beachtlich, auch wenn das im April erreichte Kriegshoch von etwas mehr als 126 US$ je Barrel noch nicht wieder in Sicht ist. Raffinerieprodukte wie Diesel haben sich noch stärker verteuert, verstärkt durch die Folgen des Kriegs zwischen Russland und der Ukraine. Europäisches Erdgas und die Frachtraten für Öltanker zogen ebenfalls kräftig an. Rohstoffökonom Hamad Hussain von Capital Economics brachte es gegenüber Bloomberg auf den Punkt: Marktteilnehmer korrigierten ihre Erwartungen an Schwere und Dauer des Konflikts im Nahen Osten nach oben. Eine rasche Waffenruhe oder eine Normalisierung der Energieflüsse aus der Region sei nach Einschätzung von Beobachtern nicht in Sicht, Iran und USA richteten sich auf einen längeren Konflikt ein.
## Was das für Ölaktien bedeuten könnte
Anleger, die in Öl-Aktien wie Shell, BP oder TotalEnergies investiert sind, dürften von der anhaltenden Preisstärke profitieren. Solange der Konflikt im Nahen Osten schwele und die Straße von Hormus unter Druck stehe, bliebe der Aufwärtsdruck auf Rohölpreise bestehen. Für Energietitel könnte das weitere Kursgewinne bedeuten. Auf der anderen Seite dürften Branchen mit hohem Energiekostenanteil, etwa die Chemie oder die Logistik, weiter unter Druck geraten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Wall Street: Verluste durch Ölpreisschock und EZB-Signale](https://www.sharedeals.de/kompakt/wall-street-verluste-durch-oelpreisschock-und-ezb-signale/)
**Published:** September 10, 2026
**Author:** Redaktion | Börse
**Content:**
Die US-Börsen kommen am Donnerstag einfach nicht zur Ruhe. Nach mehreren schwachen Handelstagen in Folge bleibt die Stimmung gedrückt, getrieben von den Entwicklungen im Nahost-Konflikt, kletternden Ölpreisen und der alten Inflationsangst, die Anleger wieder umtreibt. Dahinter steckt die Sorge, dass die Fed erneut die Zinsen anheben könnte.
## Technologie bricht weg
Dieses Mal hat es vor allem die Technologiewerte erwischt. Gerade jene mit KI-Fantasie hatten sich zuletzt noch behauptet, jetzt aber gab der Nasdaq 100 um 0,9 Prozent auf 29.161 Punkte nach. Der Dow Jones Industrial steuert mit einem Minus von 0,4 Prozent auf 52.153 Zähler auf seinen vierten schwachen Handelstag in Folge zu. Der S&P 500 verlor außerdem rund ein halbes Prozent und rutschte auf 7.598 Punkte.
Besonders hart traf es Chip- und Speicheraktien. Bis zu fünf Prozent Kursverlust standen bei Western Digital, ARM, Intel, Sandisk und Micron zu Buche. Als Belastung kam hinzu, dass der chinesische KI-Anbieter Deepseek mit einem neuen Modell den Druck auf die US-Konkurrenz erhöhte. Das ist meiner Meinung nach kein Rauschen im Markt, das halte ich für ein echtes Warnsignal für den gesamten Sektor.
## EZB erhöht, Fed entscheidet nächste Woche
Die Europäische Zentralbank hat den Leitzins wie erwartet um 0,25 Prozentpunkte angehoben. Der Fokus verschiebt sich jetzt auf die Fed-Entscheidung in der kommenden Woche. Davor werden am Freitag noch die US-Inflationsdaten erwartet. Die am Donnerstag veröffentlichten Erzeugerpreise sind im August etwas stärker gestiegen als prognostiziert. Das macht das Bild für die Fed nicht einfacher.
## Einzelwerte unter Druck
Oracle und Adobe berichten nach Börsenschluss. Beide lagen im Vorfeld im Minus, Oracle mit rund drei Prozent besonders deutlich. Die Frage nach der Schuldenlast für den KI-Infrastrukturausbau belastet Oracle schon seit Juni und Juli, und ich glaube, dieses Thema wird die Aktie noch eine Weile beschäftigen.
Minenwerte litten unter deutlich fallenden Metallpreisen. Freeport-McMoran und Southern Copper brachen jeweils um mehr als sieben Prozent ein, nachdem an den Kupfer- und Silbermärkten eine kräftige Korrektur einsetzte. Begründet wurde das mit einer vertagten Entscheidung über US-Zölle und konjunkturellen Sorgen rund um den Ölpreis.
Im Einzelhandel enttäuschte American Eagle Outfitters mit einem Kurseinbruch von 13 Prozent nach schwachen Umsatzzahlen am deutlichsten. Die Macy's-Aktie verlor nach Vorlage der Quartalszahlen 2,4 Prozent, weil der Ausblick auf das dritte Quartal hinter den Erwartungen zurückblieb. Cooper Companies brach sogar um 15 Prozent ein, nachdem der Kontaktlinsenhersteller seinen Wachstumsausblick senkte und der geplante Verkauf der Sparte CooperSurgical abgesagt wurde. Die Bank of America zog daraufhin ihre Kaufempfehlung zurück. Auf der Gewinnerseite stach AeroVironment mit einem Plus von fast sechs Prozent heraus, weil der Drohnenhersteller mit seinen Quartalsumsätzen die Markterwartungen übertraf.
## Fazit
Die Gemengelage aus Geopolitik, Inflation und dem Deepseek-Schock für KI-Werte dürfte den Druck auf die US-Technologiebörsen kurzfristig hochhalten. Meiner Meinung nach könnten die Freitags-Inflationsdaten die nächste Richtungsentscheidung liefern. Fallen sie zu heiß aus, wäre weiterer Verkaufsdruck besonders bei zinsempfindlichen Wachstumsaktien wie den Chip-Titeln zu erwarten. Die Oracle- und Adobe-Zahlen nach Börsenschluss dürften zeigen, ob der Tech-Sektor zumindest fundamental noch Rückhalt findet.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Daimler Truck-Aktie: RBC sieht 63 Euro Kursziel als neue Chance](https://www.sharedeals.de/kompakt/daimler-truck-aktie-rbc-sieht-63-euro-kursziel-als-neue-chance/)
**Published:** September 10, 2026
**Author:** Redaktion | Börse
**Content:**
Die Royal Bank of Canada sieht Daimler Truck klar im Aufwind. In einer veröffentlichten Brancheneinschätzung hat RBC-Analyst Nick Housden das Kursziel für die Daimler Truck-Aktie von 58 € auf 63 € angehoben und die Einstufung "Outperform" bestätigt.
## Nordamerika als entscheidender Treiber
Der nordamerikanische Nutzfahrzeugmarkt befindet sich laut Housden im Erholungsmodus. Und genau hier liegt der Kern der Argumentation. Daimler Truck ist unter den europäischen Nutzfahrzeugherstellern am stärksten in Nordamerika verankert, weshalb der Analyst dem Unternehmen das größte Aufwärtspotenzial in diesem Erholungszyklus zuspricht. Housden verweist auf eine glaubwürdige Selbsthilfestory, eine attraktive Dividendenrendite und laufende Aktienrückkäufe. Drei Faktoren, die das Bild stützen.
## Bewertungsabschlag gegenüber Paccar
Bemerkenswert ist der Bewertungsunterschied zum US-Konkurrenten Paccar. Daimler Truck wird derzeit mit einem Abschlag von gut 50 Prozent auf Paccar gehandelt. RBC hat gleichzeitig die Einstufung der Paccar-Aktie auf "Outperform" angehoben. Beim schwedischen Wettbewerber Volvo sieht Housden weniger Spielraum für positive Überraschungen bei den Gewinnen, da das europäische Geschäft dort stärker gewichtet ist und der Erholungstrend in Nordamerika dort weniger durchschlägt.
## Was bedeutet das für die Aktie
Das Kursziel von 63 € ist ein klares Signal, dass institutionelle Anleger Daimler Truck zunehmend als günstig bewertet ansehen dürften. Der Abschlag gegenüber Paccar ist historisch hoch und könnte sich im Zuge einer Markterholung in Nordamerika sukzessive einengen. Genau dieses Szenario würde der Aktie Rückenwind geben. Das aktuelle Niveau ist durchaus als interessant, auch wenn die Kurserholung Zeit brauchen wird und von der Entwicklung des nordamerikanischen Nutzfahrzeugmarkts abhängig bleibt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Pakistan warnt Iran: Huthi-Attacken bedrohen Nahost-Frieden](https://www.sharedeals.de/kompakt/pakistan-warnt-iran-huthi-attacken-bedrohen-nahost-frieden/)
**Published:** September 10, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Pakistan hat den Iran zuletzt wiederholt unter Druck gesetzt, die Huthi-Rebellen im Jemen zu zügeln. Hintergrund ist die erneute Eskalation des Jemen-Konflikts, der im Zuge des Iran-Kriegs wieder aufgeflammt ist. Pakistans Armeechef Asim Munir soll bei einem Besuch in Teheran eine klare Warnung ausgesprochen haben: Die Führung dort wurde darauf hingewiesen, dass Pakistan im Fall einer Störung der Schifffahrt im Roten Meer Konsequenzen ziehen würde.
## Huthi greifen Saudi-Arabien mit Raketen und Drohnen an
Die Kämpfe sind inzwischen die schwersten seit Jahren. Bei einem Angriff der Huthi-Miliz am Dienstag wurden in Saudi-Arabien mehr als 70 Menschen verletzt, darunter auch mehrere Energie-Einrichtungen getroffen. Die Miliz gab an, das Land mit Dutzenden Raketen und Drohnen angegriffen zu haben. Es sei eine Reaktion auf rund 120 saudische Luftangriffe im Jemen innerhalb von drei Tagen gewesen. Saudi-Arabien und Pakistan sind in zwei gemeinsamen Militärbündnissen verbunden. Pakistanische Luftverteidigungssysteme, die in Saudi-Arabien stationiert sind, könnten im Ernstfall gegen Huthi-Angriffe eingesetzt werden.
## Teheran nutzt Huthi als strategisches Instrument
Jemen-Expertin Nadwa Dausari sieht in der Rolle des Iran ein klares Muster. Teheran versuche demnach, die Huthi ähnlich wie die Hisbollah im Libanon als Verhandlungsmasse einzusetzen. Zugleich könnten die Huthi für den Iran ein strategisches Mittel bleiben, um regionalen Einfluss auszuweiten und Macht in der Region zu projizieren.
## Energiesektor und Schifffahrt im Blick
Für die Finanzmärkte dürfte diese Entwicklung relevant bleiben. Geopolitische Eskalationen im Nahen Osten treffen erfahrungsgemäß vor allem Öl- und Energieaktien sowie Reederei- und Versicherungswerte. Sollten die Huthi tatsächlich die Schifffahrtsrouten im Roten Meer stören, käme es zu erheblichen Lieferkettenunterbrechungen, was den Ölpreis nach oben treiben und Logistikkosten deutlich erhöhen könnte. Aktien von Ölproduzenten sowie Rüstungsunternehmen würden davon wohl profitieren, während Schifffahrts- und Handelsaktien unter Druck geraten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [Volkswagen-Aktie: Jefferies sieht 120 Euro Kursziel](https://www.sharedeals.de/kompakt/volkswagen-aktie-jefferies-sieht-120-euro-kursziel-jetzt-kaufen/)
**Published:** September 10, 2026
**Author:** Redaktion | Börse
**Content:**
Jefferies lässt die Kaufempfehlung für Volkswagen stehen. Das Kursziel bleibt bei 120 €. Analyst Philippe Houchois war auf einer hauseigenen Branchenkonferenz mit dabei und hat dabei eine Stimmung erlebt, die er offenbar lange nicht so positiv wahrgenommen hat.
## Investoren überraschend optimistisch
Sowohl auf Investorenseite als auch bei VW selbst war die Haltung konstruktiver als seit Jahren. Das ist bemerkenswert, weil der Konzern gleichzeitig auf die massiven Herausforderungen hingewiesen hat, die noch vor ihm liegen. Unsicherheiten gibt es reichlich. Und trotzdem: Die Stimmung war gut. Houchois hielt das am 10.09.2026 schriftlich fest.
## Was bedeutet das für die VW-Aktie
Wenn ein großes Analysehaus wie Jefferies nach einer Konferenz mit Unternehmens- und Investorenkontakt seine Kaufempfehlung bestätigt, dann steckt dahinter mehr als eine Pflichtübung. Das Kursziel von 120 € liegt deutlich über dem aktuellen Niveau, was zeigt, dass Houchois echtes Aufwärtspotenzial sieht. Ob das reicht, um die VW-Aktie aus ihrer schwierigen Phase zu holen, bleibt offen. Die Herausforderungen, die VW selbst benennt, seien real und die Unsicherheiten erheblich. Für Anleger, die in dem Wert investiert sind oder es erwägen, könnte das Jefferies-Rating zumindest ein erster Hinweis sein, dass sich das Blatt drehen dürfte.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Rheinmetall-Aktie: JPMorgan zweifelt nach Kursrutsch unter 1.000 Euro](https://www.sharedeals.de/kompakt/rheinmetall-aktie-jpmorgan-zweifelt-nach-kursrutsch-unter-1-000-euro/)
**Published:** September 10, 2026
**Author:** Redaktion | Börse
**Content:**
Rheinmetall hat ein Problem. Die Aktie des Rüstungskonzerns kostete am Donnerstagmorgen auf Tradegate mit gut 996 € erstmals seit Juli wieder weniger als 1.000 €. Damit ist der Düsseldorfer Konzern der mit Abstand meistgehandelte Wert auf der Plattform, was in diesem Fall keine gute Nachricht ist. Seit Jahresbeginn 2026 summiert sich das Minus auf knapp 36 Prozent.
## Kapitalmarkttag im November wirft Schatten voraus
Zwischenzeitlich hatte sich die Aktie bis Mitte August erholt, doch genau das war es dann auch. Die Korrektur setzt sich fort. Und die Gründe dafür sind nicht trivial. An der Börse wächst die Skepsis, ob Rheinmetall die Rekordaufträge tatsächlich in die erwarteten Ergebnisse übersetzen kann. Dazu kommt politischer Gegenwind: Die zunehmende Stärke der AfD weckt Zweifel an der Nachhaltigkeit der Rüstungswende, die mit der russischen Ukraine-Invasion 2022 einsetzte. Die Partei gilt als russlandfreundlich und favorisiert eine Annäherung an Moskau.
JPMorgan hat die Aktie nun mit einem „Negative Catalyst Watch"-Stempel versehen. Die Analysten der US-Großbank gehen skeptisch in den Kapitalmarkttag im November. Konkret befürchten sie, dass sich der Umsatzmix verschiebt, und zwar weg von den margenstarken klassischen Produkten wie Munition und bemannten Fahrzeugen. Produkte aus den Bereichen Drohnen, autonome Waffensysteme und Weltraum stammen laut JPMorgan überwiegend aus Gemeinschaftsunternehmen, was bedeutet, dass die Erträge nicht vollständig in die eigene Bilanz fließen.
## Was bedeutet das für die Aktie?
Die Kombination aus politischem Risiko und operativer Enttäuschung ist ein toxischer Mix für den Kurs. Sollte JPMorgan mit seiner Einschätzung richtig liegen, dürfte der Kapitalmarkttag im November weiteren Druck auf die Aktie bringen. Der charttechnische Einbruch unter die 1.000-€-Marke ist dabei kein gutes Signal. Anleger, die auf eine schnelle Erholung hoffen, könnten eine böse Überraschung erleben.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Adidas-Aktie: RBC sieht 200 Euro Kursziel](https://www.sharedeals.de/kompakt/adidas-aktie-rbc-sieht-200-euro-kursziel/)
**Published:** September 9, 2026
**Author:** Redaktion | Börse
**Content:**
Die kanadische Großbank RBC hat ihre Einschätzung zur Adidas-Aktie bestätigt und das Kursziel bei 200 € belassen. Der zuständige Analyst Piral Dadhania hat sich dabei im Rahmen einer Branchenanalyse europäischer Sportwarenhersteller, Luxusgüterproduzenten und Einzelhändler geäußert und ein insgesamt differenziertes Bild gezeichnet.
## China bleibt schwieriges Terrain
Die Nachfrage aus China läuft weiter durchwachsen. Das gilt für die gesamte Branche, aber längst nicht für alle Unternehmen gleich. Im Sportbereich kommt es laut RBC darauf an, welche Marke man betrachtet und in welcher Produktkategorie. Adidas profitiert dabei von seinem lokalen Geschäft vor Ort und kommt gleichzeitig bei aktuellen Modetrends gut weg. Meiner Meinung nach ist das kein Zufall, sondern das Ergebnis einer konsequenteren Markenstrategie in den vergangenen Jahren.
## Nike steckt noch mitten im Umbau
Ganz anders sieht es beim Rivalen Nike aus. Der Konzern befindet sich laut Dadhania noch in einer frühen Phase seines Transformationsprozesses. Bei Lagerbeständen, Produkten und dem Geschäftsmodell selbst gibt es noch erheblichen Nachholbedarf. Das ist keine kleine Baustelle.
Ebenfalls erwähnt wurde der britische Einzelhändler Next, der vom kürzlich geschlossenen britisch-indischen Handelsabkommen profitieren dürfte. Im Luxussegment hebt RBC vor allem harte Güter hervor, also Schmuck und hochwertige Uhren. Das kommt dem Konzern Richemont zugute.
## Was bedeutet das für die Adidas-Aktie
RBC stuft Adidas weiterhin mit "Outperform" ein, das Kursziel liegt bei 200 €. Adidas steht im direkten Vergleich mit Nike derzeit klar besser da. Wer auf einen Aufholeffekt bei Nike setzt, braucht Geduld. Wer in europäische Sportwerte investiert ist, dürfte die Einschätzung von RBC mit Interesse lesen, denn sie zeigt: Nicht jede Marke profitiert gleich vom schwierigen China-Markt, und Adidas ist aktuell der Profiteur dieser Gemengelage.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Meta-Aktie: KI-Assistent beflügelt den Kurs jetzt stark](https://www.sharedeals.de/kompakt/meta-aktie-ki-assistent-befluegelt-den-kurs-jetzt-stark/)
**Published:** September 9, 2026
**Author:** Redaktion | Börse
**Content:**
Meta macht ernst mit KI. Am Mittwoch legte die Aktie des Facebook-Mutterkonzerns 5,4 Prozent zu und kletterte auf 646 US$, das höchste Niveau seit rund sieben Wochen. Der Auslöser war die Ankündigung des neuen KI-Assistenten "Muse", und der Markt hat sofort reagiert.
## Muse als Startschuss eines neuen Produktzyklus
Die Analysten von Mizuho Securities sehen in dem KI-Agenten den Beginn eines bedeutenden Produktzyklus für Meta. Ihre These ist klar. Die Marktbewertung der Aktie spiegele dieses Potenzial bislang noch gar nicht wider, und Investoren würden endlich eine konkrete Rendite auf Metas massive KI-Investitionen sehen wollen. Muse sei, so heißt es, ein wesentlicher Schritt genau in diese Richtung. Meiner Meinung nach ist das eine plausible Einschätzung, denn Meta hat mit Facebook, Instagram und WhatsApp eine Reichweite, von der andere KI-Anbieter nur träumen können.
## Morgan Stanley bremst die Euphorie
Morgan Stanley sieht das Ganze etwas nüchterner. Für eine höhere Bewertung der Aktie brauche es zunächst eine breite Nutzerakzeptanz und ein nachweislich monetisierbares Verhalten. Die Experten wollen konkret sehen, wie tief Muse in die Meta-Plattformen integriert wird und wie groß die tatsächliche Akzeptanz ausfällt. Das ist keine unbegründete Skepsis.
## Was das für die Meta-Aktie bedeutet
Der Kurssprung auf 646 US$ zeigt, wie hungrig der Markt auf KI-Fantasie bei Meta ist. Muse könnte kurzfristig für weiteren Rückenwind sorgen, sofern die ersten Nutzungszahlen überzeugen. Sollte die Integration in Facebook, Instagram und WhatsApp reibungslos laufen und echte Nutzerbindung erzeugen, dürfte die Aktie weiteres Aufwärtspotenzial haben. Bleibt die breite Akzeptanz jedoch aus, wird der heutige Kursgewinn schnell wieder in Frage gestellt werden.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Sino-Aktie: Rekordkurs nach Pressebericht mit Kursfantasie](https://www.sharedeals.de/kompakt/sino-aktie-rekordkurs-nach-pressebericht-mit-kursfantasie/)
**Published:** September 9, 2026
**Author:** Redaktion | Börse
**Content:**
Die Sino-Aktie hat heute ein neues Rekordhoch bei 118 € erreicht und damit das Jahresplus auf 23 Prozent ausgebaut. Auslöser war ein Bericht der "Frankfurter Allgemeinen Zeitung", der zwei Dinge in den Vordergrund rückte: eine außergewöhnlich hohe Dividendenrendite und spannende Bewertungsfantasie rund um Trade Republic.
## 12,5 Prozent Dividendenrendite auf Rekordniveau
Sino ist für die meisten Anleger ein Nischenprodukt, ein Onlinebroker für aktive und vermögende Trader. Interessant wird es aber durch die Beteiligung an Trade Republic. Ein Großteil der Erlöse aus dem massiven Abbau dieser Beteiligung fließt direkt an die Aktionäre zurück. Laut dem Neunmonatsbericht des Geschäftsjahres 2025/26 von Ende August soll die Dividende bei "mindestens 14,80 € je Aktie" liegen. Selbst auf dem heutigen Rekordkurs von 118 € entspricht das noch einer Rendite von 12,5 Prozent. Das ist meiner Meinung nach bemerkenswert.
## Was steckt noch in der Beteiligung
Sino hält aktuell noch 1,77 Prozent an Trade Republic, nachdem der Anteil seit dem Einstieg 2017 massiv abgebaut wurde. Damals war Sino der erste Investor und Gründungsfinanzierer der Berliner Neobank. Ganz weg ist die Fantasie aus diesem Rest-Anteil aber nicht. Vorstand und Großaktionär Ingo Hillen zieht in dem FAZ-Bericht einen interessanten Vergleich: Revolut, ansässig in Litauen, wurde im Juli mit 115 Milliarden US$ bewertet, und das trotz niedrigerer Zahlen beim verwalteten Kundenvermögen. Spricht man Trade Republic einen Wert von 20 Milliarden € zu, käme Hillens Rechnung zufolge ein rechnerischer Sino-Kurs von 180 € heraus.
## Was das für die Aktie bedeuten könnte
Bei einer Marktkapitalisierung von rund 250 Millionen € für Sino könnte die verbleibende Trade-Republic-Beteiligung tatsächlich noch erhebliches Gewicht haben, wenn die Bewertungen im Neobank-Sektor weiter steigen. Die 12,5-prozentige Dividendenrendite auf dem aktuellen Rekordniveau dürfte die Aktie nach unten absichern. Ob der Kurs tatsächlich Richtung 180 € läuft, hänge aber stark davon ab, wie der Markt Trade Republic künftig bewertet und ob ein weiterer Anteilsabbau bei Sino erfolge. Ich sehe die Sino-Aktie als spekulative Wette auf den Neobank-Boom, die durch eine ungewöhnlich attraktive Dividende abgefedert wird.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Rüstungsaktien: Droht jetzt der nächste große Kurseinbruch?](https://www.sharedeals.de/kompakt/ruestungsaktien-droht-jetzt-der-naechste-grosse-kurseinbruch/)
**Published:** September 9, 2026
**Author:** Redaktion | Börse
**Content:**
Was am Dienstag noch nach einer Erholung aussah, war am Mittwoch schon wieder Geschichte. Rheinmetall, Renk und Hensoldt gaben ihre Vortagesgewinne praktisch komplett wieder ab. Bei Rheinmetall hatte das Plus am Dienstag noch bis zu 3,8 Prozent betragen. Einen Tag später war davon nichts mehr übrig.
## Rüstungsaktien unter Druck
Im Handel kursiert ein simples Argument: Die Aktien seien trotz der jüngsten Verluste nach wie vor hoch bewertet. Und die Kursbewegung gibt diesem Argument Recht. Rheinmetall ist seit Jahresbeginn mit einem Minus von fast 35 Prozent der größte Verlierer im Dax überhaupt. Renk hat im laufenden Börsenjahr fast ein Fünftel eingebüßt. Hensoldt sticht heraus, das Plus beläuft sich auf 9 Prozent.
## AfD als politisches Risiko
Analyst Jens-Peter Rieck von mwb Research bringt noch einen anderen Faktor ins Spiel. Der erdrutschartige Sieg der AfD bei den Landtagswahlen in Sachsen-Anhalt berge längerfristig politische Risiken für die deutschen Verteidigungsausgaben. Mit einer bundesweiten Zustimmungsquote von rund 28 Prozent könne der Einfluss der AfD auf die Verteidigungsausgaben tendenziell zunehmen. Das ist ein Risikofaktor, der bei der Bewertung der Rüstungsaktien meiner Meinung nach nicht unterschätzt werden sollte.
## Was bedeutet das für die Aktien.
Kurzfristig bleibt das Bild unruhig. Die Kursbewegungen der letzten zwei Tage zeigen, wie nervös der Markt bei deutschen Rüstungswerten geworden ist. Sollte der politische Gegenwind durch eine weiter erstarkende AfD Realität werden, dürften Rheinmetall und Co. weiteren Druck bekommen. Wer hier investiert ist, sollte die Entwicklung der deutschen Verteidigungspolitik sehr genau im Blick behalten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Luxusaktien: Warum HSBC jetzt dringend zur Vorsicht rät](https://www.sharedeals.de/kompakt/luxusaktien-warum-hsbc-jetzt-dringend-zur-vorsicht-raet/)
**Published:** September 9, 2026
**Author:** Steve Siewert
**Content:**
Die HSBC-Analystin Anne-Laure Bismuth hat heute die Reißleine gezogen. Ihre Kaufempfehlungen für LVMH und Burberry sind gestrichen, und der Luxussektor reagiert prompt. Hermes, Swatch, Kering, LVMH, Burberry und Richemont verloren gegen Mittag bis zu 3,5 Prozent.
## Zu früh zu optimistisch
Anfang März, kurz nach Beginn des Iran-Kriegs, hatte Bismuth noch positiv für das Luxussegment votiert. Im Nachhinein ein Fehler, wie sie selbst einräumt. Der Krieg beeinträchtigte das organische Umsatzwachstum im Sektor um einen Prozentpunkt. Im zweiten Quartal hat sich das zumindest nicht weiter verschärft, aber für das zweite Halbjahr sieht Bismuth schlicht keinen Spielraum für Besserung.
Erschwerend kommt hinzu, dass die Vergleichsbasis jetzt deutlich schwieriger ist. Das organische Wachstum im dritten und vierten Quartal 2025 war recht hoch, was künftige Zuwächse rechnerisch schwerer erreichbar macht.
## China bleibt das große Problem
Das chinesische Festland, für die Luxusbranche unverzichtbar, schwächelt weiter. Die Aktienmärkte schwanken stark, was die Konsumstimmung drückt. Der lang erwartete Aufschwung am Immobilienmarkt lässt auf sich warten. Für die kaufkräftige chinesische Mittelschicht ist genau das ein Problem, denn ein Großteil ihres privaten Vermögens steckt im Immobiliensektor. Bleibt der lahm, bleibt auch der Luxuskonsum verhalten.
Der erhoffte Kreativitätsschub in der Branche, auf den Bismuth im März noch gesetzt hatte, entfaltet seine Wirkung bisher kaum. Je nach Marke baue sich diese Inspirationswelle erst allmählich auf. Einige Häuser investierten langfristig, andere versuchten über günstigere Produkte taktisch wieder Zugkraft bei preisbewussteren Konsumenten zu gewinnen. Auf die Margen solle sich das laut Bismuth nicht auswirken, da höhere Absatzvolumina die Einbußen ausgleichen dürften.
## LVMH besonders im Visier
Besonders hart trifft es LVMH. Das sogenannte Soft-Luxury-Segment, also Accessoires, Designerkleidung, Lederwaren, Mode und Schuhe, dürfte kurzfristig schwierig bleiben, und genau das ist laut Bismuth die Kernkompetenz der Franzosen. Die LVMH-Aktie sackte in Paris auf das Niveau von Ende 2020 ab und notierte zuletzt mit einem Minus von 2,6 Prozent bei 415,50 €. Zum Vergleich: Der EuroStoxx 50 verlor 1,7 Prozent.
Burberry weitete seine Verluste ebenfalls auf 2,6 Prozent aus. Die Sanierung laufe zwar gut voran, jedoch sieht Bismuth kaum Spielraum für Aufwärtskorrekturen bei Umsatz- und Gewinnschätzungen.
## Richemont bleibt Branchenfavorit
Einziger Lichtblick in der HSBC-Einschätzung ist Richemont. Die jüngsten Quartalsergebnisse hätten die Stärke des Schmucksegments einmal mehr bestätigt. Anhaltende Produktkreativität und moderate Preiserhöhungen, die trotz des gestiegenen Goldpreises durchgesetzt wurden, trügen dazu bei. Dennoch verloren die Richemont-Aktien in Zürich 3,5 Prozent, das schwache Marktumfeld macht auch vor Favoriten keinen Halt.
Solange China schwächelt, der Iran-Krieg die Konsumstimmung dämpft und die Vergleichsbasis im zweiten Halbjahr drückt, dürften Luxusaktien an der Börse unter Druck bleiben. Für LVMH wäre eine nachhaltige Erholung erst dann denkbar, wenn sich das Soft-Luxury-Segment wieder dreht, und davon sind wir im Moment noch ein gutes Stück entfernt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Injective: Jetzt einsteigen? Diese Kursmarken sind entscheidend](https://www.sharedeals.de/kompakt/injective-jetzt-einsteigen-diese-kursmarken-sind-entscheidend/)
**Published:** September 8, 2026
**Author:** Steve Siewert
**Content:**
Injective (INJ) hat seinen jüngsten Abwärtstrend hinter sich gelassen. Der Token bewegt sich heute wieder in Richtung einer entscheidenden Widerstandszone, und gleichzeitig meldet das Netzwerk einen Rekord beim Staking: 58,8 Millionen INJ sind on-chain gesperrt, mehr als jemals zuvor.
## Was der Staking-Rekord wirklich bedeutet
Der Grund dafür, dass dieser Wert relevant ist, liegt in der Angebotsdynamik. Jeder gestakte INJ fehlt im aktiven Umlauf, was den Verkaufsdruck auf dem Markt reduziert. Das Netzwerk-Engagement wächst, während Injective sein Ökosystem rund um dezentrale Finanzen und Real-World-Assets weiter ausbaut. Meiner Meinung nach gibt dieser fundamentale Hintergrund der laufenden Erholung deutlich mehr Substanz als ein bloßer technischer Ausbruch.
## Kursniveaus, die jetzt zählen
INJ wird heute bei rund 6,31 US$ gehandelt, nach einem Intraday-Hoch von 6,68 US$. Der Token hat eine absteigende Trendlinie gebrochen, die die Erholung wochenlang gedeckelt hatte. Kurzfristig ist das bullisch. Der unmittelbare Widerstand liegt bei 7,00 US$, darüber folgt die Zone zwischen 7,50 US$ und 8,00 US$. Ein Tagesschlusskurs über 7,00 US$ würde den Ausbruch bestätigen. Gelingt der Durchbruch durch die 7,50-8,00-US$-Zone, käme die 9-US$-Marke in Sichtweite. Auf der Unterseite ist 5,00-5,30 US$ die wichtigste Unterstützungsregion. Solange INJ dort nicht darunter fällt, bleibt die Struktur intakt.
**Kurz-Kategorien:** Kryptowährungen
---
### [Rheinmetall-Aktie: Analysten sehen jetzt massives Kurspotenzial](https://www.sharedeals.de/kompakt/rheinmetall-aktie-analysten-sehen-jetzt-massives-kurspotenzial/)
**Published:** September 8, 2026
**Author:** Redaktion | Börse
**Content:**
Rüstungsaktien haben am Dienstag gegen den allgemeinen Markttrend zugelegt. Rheinmetall verteuerte sich im Dax um bis zu 2,5 Prozent auf gut 1.046 €, nachdem die Aktie tags zuvor zeitweise auf 1.016 € gefallen war und damit den tiefsten Stand seit Juli markiert hatte. Renk kletterte im MDax sogar um bis zu 2,8 Prozent auf 43,76 €.
## Goldman Sachs setzt Rheinmetall eine klare Untergrenze
Ausschlaggebend für die Erholung waren vor allem Analystenkommentare. Sam Burgess von Goldman Sachs beruhigte die Gemüter rund um Rheinmetall mit einer interessanten Rechnung. Selbst in einem absoluten Negativszenario, also einem scharfen Rückgang des Munitionsgeschäfts ab 2030, kommt er auf einen fairen Wert von 1.450 €. Sein unverändertes Kursziel liegt bei 2.300 €. Das bedeutet: Selbst wer das Schlimmste einpreist, sollte auf dem aktuellen Kursniveau deutliches Bewertungspotenzial erkennen.
## Renk mit klarer Wachstumsgeschichte bis 2030
Beim Antriebstechnik-Spezialisten Renk sieht Alexander Neuberger vom Bankhaus Metzler die Weichen richtig gestellt. Nach einem Unternehmenskontakt geht er davon aus, dass das dritte Quartal wie erwartet Schwung aufnehmen wird. Das zweite Quartal dürfte sogar der Tiefpunkt der laufenden Expansionsphase bis 2030 gewesen sein. Ein großer Teil der aktuellen Umsätze stammt aus Aufträgen, die mehrere Jahre zurückliegen. Das macht das Geschäft für weite Teile des Jahres 2027 bereits heute gut planbar. Neuberger sieht den Ausbau von Rahmenverträgen und eine neue Kettenfahrzeug-Plattform als tragendes Fundament des Wachstums. Ab 2030 dürfte zudem das Servicegeschäft eine deutlich größere Rolle spielen als heute. Sein Kursziel für Renk liegt bei 75 €, was einer Rückkehr auf das Niveau vom Herbst 2025 entspräche und in der Nähe des damaligen Rekords von gut 90 € läge.
## Was das für die Aktien bedeutet
Die Analystenkommentare liefern konkrete Wertgrenzen nach unten, was gerade in einem nervösen Marktumfeld Orientierung schafft. Bei Rheinmetall liegt ein fairer Wert laut Goldman Sachs selbst im Worst Case bei 1.450 €, also deutlich über dem aktuellen Kurs von gut 1.046 €. Das wäre ein Aufwärtspotenzial von rund 38 Prozent. Bei Renk erschiene das Kursziel von 75 € ebenfalls attraktiv, sofern die Wachstumsstory bis 2030 aufgeht. Ob der Markt das in den kommenden Wochen honorieren wird, bleibt offen. Beide Titel könnten aber für Anleger interessant sein, die auf eine Normalisierung der Lage in Nahost und eine Fortsetzung der europäischen Rüstungsoffensive setzen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Ölpreis: Jetzt fast 100 Dollar – wie weit geht die Rally noch?](https://www.sharedeals.de/kompakt/oelpreis-jetzt-fast-100-dollar-wie-weit-geht-die-rally-noch/)
**Published:** September 8, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die Ölpreise haben am Dienstag ihren Aufwärtstrend fortgesetzt. Brent-Rohöl der Nordseesorte zur Auslieferung im November kletterte auf 97,81 US$, ein Plus von 0,53 Prozent gegenüber dem Vortag. Zwischenzeitlich war der Preis sogar bis auf 99,46 US$ gestiegen und näherte sich damit der psychologisch bedeutsamen 100-US$-Marke gefährlich nah. Auch die US-Sorte WTI zog deutlich an.
## Huthi-Angriffe treiben den Markt
Als Haupttreiber des Preisanstiegs nannten Händler Angriffe der jemenitischen Huthi-Miliz auf saudi-arabisches Territorium. Das Energieministerium in Riad bestätigte, dass im Süden des Landes mehrere Energieanlagen getroffen worden seien und in der Folge Feuer ausgebrochen seien. Der Betrieb musste vorübergehend teilweise eingestellt werden. Saudi-Arabien, eines der größten Ölförderländer der Welt, kennt solche Angriffe. Die Huthi-Miliz hatte die Energieinfrastruktur des Königreichs bereits in den Jahren vor dem Iran-Krieg teils schwer beschädigt.
## Brent im Aufwind seit Ende August
Am 26. August kostete ein Barrel Brent noch rund 86 US$. Anfang Juli war der Preis sogar bis auf 70 US$ gefallen, getragen von Hoffnungen auf ein Ende des Nahost-Konflikts, nachdem er in den ersten Monaten nach Ausbruch des Iran-Kriegs bis auf 126 US$ gestiegen war. Seitdem läuft die Erholung.
Zusätzlichen Aufwind bekommt der Ölmarkt durch eine starke chinesische Nachfrage. Chinesische Raffinerien haben laut Bloomberg ihre Rohöleinkäufe erhöht und damit die Preise für Sorten aus Afrika, Kanada und Lateinamerika nach oben getrieben, auch wenn das nicht zwingend auf eine dauerhaft stärkere Nachfrage hindeutet. Gleichzeitig warten Marktteilnehmer auf die Details eines Abkommens zwischen Iran und Oman zur Sicherung der Schifffahrt durch die Straße von Hormus. Iran soll laut Bloomberg erklärt haben, das Abkommen stehe unmittelbar bevor und solle eine vorübergehende sichere Route umfassen.
## Goldman Sachs sieht anhaltenden Druck
Goldman-Sachs-Analysten schrieben in einer Studie, die Märkte würden zunehmend einen lang anhaltenden Konflikt im Nahen Osten einpreisen. Die Experten hoben ihre Ölpreisprognosen leicht an, da sie davon ausgehen, dass die Schifffahrtsstörungen bis ins Jahr 2027 andauern könnten. Die Risiken für die Preisprognose seien weiterhin deutlich nach oben gerichtet, so die Analysten.
## Was das für Ölaktien bedeutet
Meiner Meinung nach dürfte das aktuelle Umfeld Ölproduzenten wie Shell, TotalEnergies oder BP kurzfristig weiter stützen. Bleibt der Druck durch geopolitische Spannungen und chinesische Nachfrage bestehen, könnten die Kurse dieser Schwergewichte weiter steigen. Sollte die 100-US$-Marke bei Brent nachhaltig überwunden werden, wäre das ein starkes Signal für den gesamten Energiesektor. Ich sehe das Aufwärtspotenzial weiterhin als intakt an.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Deutscher Export: Warum China jetzt zum echten Problem wird](https://www.sharedeals.de/kompakt/deutscher-export-warum-china-jetzt-zum-echten-problem-wird/)
**Published:** September 8, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Der deutschen Exportwirtschaft ist im Juli der Schwung ausgegangen. Nach fünf Monaten Wachstum in Folge sanken die Exporte gegenüber dem Vormonat um 0,8 Prozent, auf einen Gesamtwert von 138,2 Milliarden €. Im Jahresvergleich bleibt ein Plus von 6,1 Prozent, was sich gut anhört. Aber.
## Gute Zahlen, trügerisches Bild
Der Bundesverband Großhandel, Außenhandel, Dienstleistungen (BGA) bremst die Euphorie zu Recht. BGA-Präsident Dirk Jandura weist darauf hin, dass von einem stabilen Aufschwung keine Rede sein kann. Und er hat einen entscheidenden Punkt: Die Exportpreise lagen im Juli 4,2 Prozent über dem Vorjahresniveau. Das nominale Wachstum von 6,1 Prozent bedeutet also nicht, dass tatsächlich mehr Waren über die Grenze gegangen sind. Hinter guten Zahlen steckt eben nicht automatisch mehr Absatz.
Auch die Importe sind deutlich zurückgegangen, um 5,7 Prozent gegenüber dem Juni, auf 116,9 Milliarden €. Der Außenhandelsüberschuss kletterte damit auf 21,3 Milliarden €, den höchsten Stand seit August 2024. Meiner Meinung nach ist das kein Zeichen wirtschaftlicher Stärke, sondern schlicht eine schwache Importnachfrage.
## USA als einziger Lichtblick
Das einzige wirklich starke Segment: die Vereinigten Staaten. Ausfuhren im Wert von 14,4 Milliarden € bedeuteten ein Plus von 19,1 Prozent gegenüber Juni und sogar 28,3 Prozent gegenüber dem Vorjahresmonat. Treiber war das Inkrafttreten des Zollabkommens von Turnberry, das die Zölle für die meisten EU-Einfuhren in die USA auf 15 Prozent begrenzt, darunter Autos und Autoteile. Für Stahl und Aluminium aus der EU werden dagegen 50 Prozent fällig. Das Abkommen gilt zunächst bis 2029.
Zusätzlich zieht die US-Reindustrialisierung Nachfrage für deutsche Maschinen und Technologien an, ebenso die anhaltenden Investitionen in KI-Infrastruktur und Rechenzentren. Das ist ein echter Rückenwind für einige deutsche Industriewerte.
## China bleibt ein wachsendes Problem
Nach China gingen im Juli noch Waren im Wert von 5,6 Milliarden €, ein Rückgang von 9,5 Prozent gegenüber Juni. Aus China kamen Importe im Wert von 15,2 Milliarden €, ebenfalls 7,5 Prozent weniger als im Vormonat. Gleichzeitig baut China seinen globalen Exportdruck massiv aus. Im August stiegen Chinas Gesamtausfuhren um 25 Prozent gegenüber dem Vorjahr, nach bereits 23,9 Prozent im Juli. Aus Deutschland wurden dagegen 9,7 Prozent weniger importiert. Chinas kumulierter Handelsüberschuss seit Januar beläuft sich auf 805,5 Milliarden US$, für das Jahr 2025 wurde ein Rekordwert von 1,2 Billionen US$ erreicht.
## Was bedeutet das für die Börse
Meiner Meinung nach ist das Bild für den deutschen Exportsektor insgesamt fragil. Der kurzfristige US-Boost durch das Zollabkommen von Turnberry dürfte Aktien wie Volkswagen, BMW oder BASF vorübergehend stützen, zumal die Auto- und Chemieindustrie direkt profitieren könnte. Die strukturelle Belastung durch den wachsenden chinesischen Wettbewerb und die schwache Binnennachfrage in China würde jedoch mittelfristig auf den Bewertungen lasten. Ich sehe daher keinen Grund für überschwänglichen Optimismus bei exportlastigen DAX-Werten. Wer investiert ist, sollte die Entwicklung der US-Handelspolitik sowie die Fortschritte der EU-China-Verhandlungen genau im Blick behalten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Infineon-Aktie: Jetzt verkaufen? Morgan Stanley stuft ab](https://www.sharedeals.de/kompakt/infineon-aktie-jetzt-verkaufen-morgan-stanley-stuft-ab/)
**Published:** September 8, 2026
**Author:** Steve Siewert
**Content:**
Morgan Stanley hat den Halbleitersektor neu sortiert. Die Analysten Lee Simpson und Nigel van Putten bleiben zwar grundsätzlich optimistisch, weil die KI-getriebene Nachfrage stark ist und die zyklische Erholung breiter wird. Aber sie rufen jetzt Selektivität aus. Das bedeutet: Wer die falsche Aktie hält, spürt das schnell im Depot.
## Infineon fällt aus der Gunst
Infineon hat es erwischt. Morgan Stanley hat die Münchener auf "Equal-weight" abgestuft, also auf neutral gestellt, und das Kursziel auf 65 € gesenkt. Im frühen Handel gingen die Papiere daraufhin um bis zu 2,5 Prozent zurück, einen Tag nachdem sie sich noch kräftig erholt hatten. Die Analysten sehen für Infineon kaum noch Auftrieb für die Markterwartungen. Die strukturelle Chance durch Chips für KI-Rechenzentren sei zwar grundsätzlich reizvoll, meiner Meinung nach aber nicht genug, um den Kurs allein zu tragen. Dazu kommt: Der Markt für Arbeitsspeicher nähere sich einem Höhepunkt, und die Bewertungsunterschiede in der Branche würden größer. Simpson und van Putten gehen also an die Seitenlinie. Große Kursrisiken signalisiert das Kursziel von 65 € trotzdem nicht, es liegt immer noch über dem aktuellen Xetra-Niveau.
## Synopsys bekommt das Übergewichten-Votum
Während Infineon zurückgestuft wird, raten die Morgan-Stanley-Analysten bei Synopsys zum Übergewichten. Das US-Unternehmen ist auf Designautomatisierung spezialisiert und beliefert Schwergewichte wie Nvidia. Im vorbörslichen US-Handel waren die Synopsys-Aktien entsprechend gefragt. Ganz anders das Bild bei ASML und BE Semiconductor, die an der Euronext Federn ließen. Morgan Stanley bleibt bei beiden zwar optimistisch, hat aber die Kursziele gekappt.
## Was das für Anleger bedeuten könnte
Für die Infineon-Aktie ist kurzfristig weiterer Druck möglich, solange die Analysten auf der Seitenlinie stehen. Synopsys hingegen könnte von der frischen Empfehlung profitieren und Zuflüsse aus dem institutionellen Bereich anziehen. Die Analyse zeigt, dass im Halbleitersektor gerade selektives Vorgehen gefragt ist.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Hornbach-Aktie: Jetzt einsteigen oder auf Trendwende warten?](https://www.sharedeals.de/kompakt/hornbach-aktie-jetzt-einsteigen-oder-auf-trendwende-warten/)
**Published:** September 8, 2026
**Author:** Redaktion | Börse
**Content:**
Hornbach Holding hat am Dienstag mit starken Quartalszahlen überrascht, und die Börse hat prompt reagiert. Die Aktie schoss in der Spitze um gut neun Prozent auf 89,20 € und erreichte damit den höchsten Stand seit Ende vergangenen Jahres. Zuletzt lag das Plus noch bei gut fünf Prozent auf 86,00 €.
## Zahlen schlagen Erwartungen
Im zweiten Quartal per Ende August übertraf Hornbach beim Umsatz die Konsensschätzung um rund drei Prozent. Beim bereinigten operativen Ergebnis, dem Ebit, waren es sogar rund fünf Prozent mehr als erwartet. DZ-Bank-Analyst Thomas Maul hat die Zahlen analysiert und kommt zu dem Schluss, dass die Marktteilnehmer jetzt die entscheidende Frage stellen: Ist das der Beginn einer echten Trendwende, oder hat das heiße Sommerwetter mit dem Verkauf von Klimageräten, Ventilatoren und Bewässerungssystemen schlicht einen temporären Nachfrageeffekt erzeugt.
## Was das für die Aktie bedeutet
Meiner Meinung nach ist genau diese Frage der Knackpunkt. Ein Quartal ist kein Trend. Wenn sich zeigen sollte, dass das Wachstum struktureller Natur ist und über den Sommerhype hinausgeht, hätte die Hornbach-Aktie charttechnisch durchaus Luft nach oben. Der Ausbruch auf den höchsten Stand seit Ende vergangenen Jahres wäre dann als belastbares Signal zu werten. Bis dahin dürfte die Aktie volatil bleiben, denn die Unsicherheit, ob hier nachhaltige Stärke oder ein einmaliger Wettereffekt dahintersteckt, ist noch nicht aufgelöst.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Kion-Aktie: Kaufempfehlung treibt Kurs auf Höchststand seit Mai](https://www.sharedeals.de/kompakt/kion-aktie-kaufempfehlung-treibt-kurs-auf-hoechststand-seit-mai/)
**Published:** September 8, 2026
**Author:** Redaktion | Börse
**Content:**
Die Kion-Aktie hat heute einen bemerkenswerten Satz nach oben gemacht. Rund 6 Prozent Plus, Kurs bei etwa 48 €, und damit das höchste Niveau seit Mai. Auslöser war eine Kaufempfehlung der Citigroup, die den Papieren des Warenlager-Logistikspezialisten sichtlich Rückenwind gegeben hat.
## Citi-Analyst sieht Luft bis 62 €
Analyst Martin Wilkie von der Citigroup hat ein Kursziel von 62 € ausgegeben. Das entspräche in etwa dem Niveau vom Februar, das Jahreshoch lag sogar über 70 €. Wilkie zeigt sich optimistisch, was den Einsatz von KI in der Lagerautomatisierung angeht, erwartet aber zunächst vor allem Schub aus dem Staplerzyklus. Bessere deutsche Konjunkturdaten, auch gestützt durch das Investitionspaket der Bundesregierung, könnten 2027 für eine spürbare Belebung sorgen. Sorgen vor chinesischer Konkurrenz hält er für übertrieben, insbesondere im High-End-Segment.
## Charthürde bei 50 € im Blick
Charttechnisch läuft die Aktie auf die nächste Hürde bei 50 € zu. Ob dieser Widerstand fällt, dürfte davon abhängen, wie glaubwürdig die Kurszielerhöhung am Markt ankommt. Auch Jungheinrich, der direkte Wettbewerber, profitierte vom Stimmungsumschwung und legte gut ein Prozent zu, genug für einen Platz unter den besten Werten im SDax. Auch Jungheinrich steht bei der Citigroup auf "Buy".
## Was das für die Aktie bedeutet
Meiner Meinung nach ist das Kursziel von 62 € durchaus ambitioniert, aber die Argumente sind nicht aus der Luft gegriffen. Ein anziehender Staplerzyklus kombiniert mit KI-Fantasie in der Lagerautomatisierung könnte den Papieren weiteren Auftrieb geben. Die Charthürde bei 50 € wäre zunächst zu nehmen, danach hätten die Bullen freies Feld. Wer bereits investiert ist, dürfte die Empfehlung mit Wohlwollen aufgenommen haben. Für Neueinsteiger sollte der Ausbruch über 50 € abgewartet werden, bevor eine Position aufgebaut wird.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [CTS Eventim-Aktie: Bernstein senkt Ziel auf 85 Euro, kaufenswert?](https://www.sharedeals.de/kompakt/cts-eventim-aktie-bernstein-senkt-ziel-auf-85-euro-kaufenswert/)
**Published:** September 7, 2026
**Author:** Redaktion | Börse
**Content:**
Bernstein Research hat das Kursziel für CTS Eventim von 94 € auf 85 € gesenkt. Das klingt nach einem Dämpfer, doch die Einstufung bleibt auf "Outperform". Analystin Annick Maas legte am Montag ihre aktuelle Studie vor, und meiner Meinung nach ist das Bild differenzierter, als die bloße Kurszielkürzung zunächst vermuten lässt.
## Zweites Quartal voller Variablen
Das zweite Quartal des Eventvermarkters war von zahlreichen Einflussfaktoren geprägt. Viele Variablen, so Maas, hätten das Ergebnis überlagert. Trotzdem. Im Gesamtbild hat CTS Eventim im Ticketing-Bereich strukturell überzeugt, das organische Wachstum aus eigener Kraft lässt sich damit nicht wegdiskutieren. Die Expertin geht in ihrem Modell für die kommenden Jahre konservativer vor, was die Kurszielkürzung von 94 € auf 85 € erklärt.
## November wird entscheidend
Alle Augen richten sich nun auf den Kapitalmarkttag im November. Dort wäre eine klar formulierte Strategie zur Kapitalverteilung wichtig, denn genau das dürfte Investoren derzeit beschäftigen. Wie geht das Unternehmen mit den erwirtschafteten Mitteln um. Eine klare Antwort darauf könnte den Kurs maßgeblich beeinflussen.
## Was bedeutet das für die Aktie
Das gesenkte Kursziel von 85 € sollte Anleger nicht vorschnell abschrecken. Bernstein hält die Aktie weiterhin für kaufenswert, das "Outperform"-Rating bleibt bestehen. Die strukturelle Stärke im Ticketing-Segment dürfte mittelfristig stützen. Ob der Kapitalmarkttag im November dann den erhofften Impuls liefert, bleibt abzuwarten. Käme dort eine überzeugende Kapitalstrategie auf den Tisch, könnte die CTS Eventim-Aktie wieder Fahrt aufnehmen und das neue Kursziel von 85 € könnte sich als konservativ erweisen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Novartis-Aktie: Herzmittel-Flop erschüttert Kurs](https://www.sharedeals.de/kompakt/novartis-aktie-herzmittel-flop-erschuettert-kurs/)
**Published:** September 7, 2026
**Author:** Redaktion | Börse
**Content:**
Ein gescheitertes Herzmedikament reißt heute gleich drei Pharmakonzerne ins Minus. Pelacarsen, das Mittel gegen erhöhte Lipoprotein(a)-Werte, hat in der Phase-III-Studie Lp(a)Horizon seinen eigentlichen Job nicht erledigt, nämlich Herzinfarkte, Schlaganfälle und kardiovaskulären Tod zu verhindern. Das Lipoprotein(a)-Level der Probanden sank zwar, beim entscheidenden Primärziel blieb der Erfolg aus.
## Novartis, Ionis und Amgen im Abwärtssog
Novartis verliert heute an der Schweizer Börse knapp 4 Prozent. Ionis Pharma, der Entwickler von Pelacarsen, sackt sogar um 10 Prozent ab. Amgen kommt mit einem Minus von 5 Prozent noch am glimpflichsten davon, obwohl das Unternehmen an dem Misserfolg gar nicht direkt beteiligt ist. Der Grund: Amgens ähnliches Präparat Olpasiran gerät durch die negativen Signale aus der Pelacarsen-Studie ebenfalls unter Druck. Meiner Meinung nach ist diese Reaktion bei Amgen nachvollziehbar, der Markt bestraft auch das, was theoretisch schieflaufen könnte.
## Analysten streichen Milliarden aus dem Modell
Die Zürcher Kantonalbank bringt es auf den Punkt: Pelacarsen funktioniert nicht. Die Experten der ZKB nehmen deshalb risikoadjustierte Umsatzerwartungen von bis zu 1,3 Milliarden US$ komplett aus ihrem Modell heraus. Vontobel hatte sogar mit einem Spitzenumsatz von 2 Milliarden US$ gerechnet. Die Bank hält die Kursziel-Senkung jedoch klein, weil sie gleichzeitig ihre Schätzung für das Medikament Remibrutinib von 1 auf 2 Milliarden US$ verdoppelt.
## Was bedeutet das für die Aktien
Für Novartis ist der heutige Tag schmerzhaft, aber kein Desaster. Das Unternehmen hat mit Remibrutinib offenbar einen Ausgleich in der Pipeline, der die Lücke zumindest teilweise schließen könnte. Bei Ionis sieht das düsterer aus, ein Minus von 10 Prozent an einem Tag zeigt, wie viel Hoffnung der Markt in Pelacarsen gesteckt hatte. Für Amgen wiederum dürfte entscheidend sein, ob die eigene Olpasiran-Studie bessere Daten liefert als das Pelacarsen-Desaster. Ich rate bei allen drei Titeln vorerst zur Vorsicht.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Deutsche Bank-Aktie: Warburg hebt Kursziel jetzt auf "Buy"](https://www.sharedeals.de/kompakt/deutsche-bank-aktie-warburg-hebt-kursziel-jetzt-auf-buy/)
**Published:** September 7, 2026
**Author:** Redaktion | Börse
**Content:**
Warburg Research hat das Kursziel für die Deutsche Bank Aktie angehoben, von 39 auf 41,50 €. Die Einstufung bleibt "Buy". Analyst Andreas Pläsier sieht vor allem steigende Leitzinsen der EZB als Treiber, die der Bank echten Rückenwind geben dürften. Meiner Meinung nach ist das ein klares Signal, dass der Markt das Zinsumfeld weiterhin positiv bewertet.
## Was Pläsier konkret erwartet
Pläsier rechnet in den kommenden beiden Jahren mit konkretem Überraschungspotenzial, und das aus gleich mehreren Quellen. Das deutsche Investitionspaket könnte zusätzliche Impulse liefern, KI-bedingte Effizienzsteigerungen sollen die Kostenbasis verbessern, und steigende Anlagevolumina dürften das Ertragsmodell weiter stützen.
## Was das für die Aktie bedeutet
Das neue Kursziel von 41,50 € gibt der Deutsche Bank Aktie charttechnisch Luft nach oben. Ein steigendes Zinsniveau wirkt sich direkt auf die Nettozinsmarge aus, was bei einem Institut dieser Größenordnung schnell in den Zahlen sichtbar werden dürfte. Das Investitionspaket käme noch on top. Meiner Überzeugung nach ist die Kombination aus Zinsrückenwind und KI-Effizienz ein ernstes Argument für die Bullen, sofern die EZB den eingeschlagenen Kurs nicht dreht.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Merz: Trotz Wahldebakel hält er jetzt an seinem Kurs fest](https://www.sharedeals.de/kompakt/merz-trotz-wahldebakel-haelt-er-jetzt-an-seinem-kurs-fest/)
**Published:** September 7, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Friedrich Merz zieht nach der Niederlage seiner CDU in Sachsen-Anhalt eine unmissverständliche Konsequenz, und die lautet: Kurs halten. Der Kanzler und CDU-Chef machte nach den Sitzungen der Parteigremien in Berlin klar, dass seine Entschlossenheit, den Reformkurs fortzusetzen, ungebrochen sei. Nur die Art, wie er dafür wirbt, soll sich ändern. "Wir müssen versuchen, die Menschen auch in ihrer ganzen Emotionalität stärker zu erreichen", sagte Merz.
Damit gibt er zu: Zahlen allein reichen nicht. Er wolle gemeinsam mit der SPD eine neue Erzählung entwickeln, warum die geplanten Reformen notwendig und richtig seien. Seine eigene Person sei dabei Dauerthema im Wahlkampf gewesen, das räumte er offen ein.
## Parteifreund fällt dem Spitzenkandidaten in den Rücken
Deutlich schärfer wurde Merz, als er auf einen Vorfall aus dem Wahlkampf in Sachsen-Anhalt zu sprechen kam. Ohne ihn beim Namen zu nennen, rügte er Unionsfraktionsvize Sepp Müller (CDU). Müller hatte am 4. September im "Politico"-Podcast "Berlin Playbook" gesagt, dass AfD-Spitzenkandidat Ulrich Siegmund einen Regierungsbildungsauftrag hätte, sollten die Umfragewerte Wahlergebnisse werden. Merz hielt das für einen schweren Fehler. Dass wenige Tage vor der Wahl ein stellvertretender Fraktionsvorsitzender dem eigenen Spitzenkandidaten so in den Rücken falle und dies bis zum Vortag des Wahlgangs anhalte, habe in der Partei niemand verstanden.
## Was das für den Markt bedeutet
Die anhaltende Unsicherheit dürfte in der Koalition und innerhalb der Union selbst kurzfristig keine positiven Impulse für den deutschen Aktienmarkt liefern. Vor allem Unternehmen, die auf planbare Wirtschaftspolitik angewiesen sind, etwa aus dem Energie-, Bau- oder Industriesektor, könnten unter dem Bild einer zerstrittenen Regierungskoalition leiden. Solange Merz keine stabile Reformerzählung durchsetzen kann, dürften Investoren die deutsche Politik eher als Bremse denn als Treiber werten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [Rheinmetall-Aktie: Jetzt einsteigen, bevor die Rally durchstartet?!](https://www.sharedeals.de/kompakt/rheinmetall-aktie-jetzt-einsteigen-bevor-die-rally-durchstartet/)
**Published:** September 4, 2026
**Author:** Matthias Abresch
**Content:**
Rheinmetall hat 2026 bislang einen schweren Stand an der Börse. Mit einem Minus von rund 30 Prozent ist die Aktie im DAX aktuell das zweitschlechteste Papier. Nach vier starken Börsenjahren in Folge ist das ein deutlicher Stimmungsdämpfer für Anleger.
## Sommer war nie Rheinmetalls Stärke
Wer die historischen Kursbewegungen kennt, überrascht das wenig. In den vergangenen zehn Jahren liefen die Monate Juni und August im Durchschnitt mit roten Vorzeichen, im Juli kam das Papier im Schnitt auf ein Plus von gerade einmal 1,2 Prozent. Sommerschwäche in der Rüstungsbranche ist an der Börse ein bekanntes Muster.
## Winter könnte die Wende bringen
Doch die Geschäfte laufen. Das ist der entscheidende Punkt. Fundamental hat sich bei Rheinmetall nichts verschlechtert, die operative Stärke des Konzerns ist unverändert intakt. Historisch betrachtet zieht die Aktie in den Wintermonaten traditionell an. Meiner Meinung nach ist das genau das Muster, auf das geduldige Anleger jetzt schauen sollten.
Kurz gesagt: Der Kursrückgang von 30 Prozent dürfte für langfristig orientierte Investoren eher ein Einstiegsfenster sein als ein Alarmsignal. Ob der Herbst diesmal den Turnaround einläutet, bleibt abzuwarten. Die Kombination aus soliden Geschäften und saisonal günstigeren Monaten könnte die Aktie wieder in Schwung bringen.
**Kurz-Kategorien:** Aktienmeldungen
---
### [US-Arbeitsmarkt: Starke Daten treiben Zinserwartungen sofort nach oben](https://www.sharedeals.de/kompakt/us-arbeitsmarkt-starke-daten-treiben-zinserwartungen-sofort-nach-oben/)
**Published:** September 4, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Der US-Arbeitsmarkt hat im August überraschend kräftig zugelegt und damit die Spekulationen an den Finanzmärkten neu entfacht. Außerhalb der Landwirtschaft entstanden 162.000 neue Stellen, während Volkswirte im Schnitt lediglich mit 55.000 gerechnet hatten. Obendrauf wurden die Zahlen der beiden Vormonaten um insgesamt 55.000 Stellen nach oben revidiert. Das ist ein klares Signal.
## Solide Zahlen, wenig Überraschungen bei den Löhnen
Die Stundenlöhne legten im Vergleich zum Vormonat um 0,3 Prozent zu, im Jahresvergleich um 3,1 Prozent. Beides war so erwartet worden. Die Arbeitslosenquote blieb unverändert bei 4,1 Prozent. Ein wesentlicher Grund dafür ist, dass sich viele Menschen schlicht aus dem Arbeitsmarkt zurückgezogen haben. Trumps restriktive Einwanderungspolitik hat dazu beigetragen, das Arbeitskräfteangebot zu verknappen.
## Fed rückt näher an die Zinserhöhung heran
Commerzbank-Volkswirt Christoph Balz kommentierte, der am Sechsmonatsdurchschnitt gemessene Trend der Beschäftigungszuwächse zeige wieder nach oben. Der Arbeitsmarkt befinde sich in solider Verfassung, das Niveau liege ungefähr bei dem, was in den USA gemeinhin mit Vollbeschäftigung assoziiert werde. Notenbankchef Kevin Warsh hatte sich am vergangenen Freitag klar zur Inflationsbekämpfung bekannt. Die Wahrscheinlichkeit für eine Leitzinserhöhung auf der nächsten Sitzung Mitte September kletterte laut Finanzmarktindikatoren auf gut 60 Prozent. Vor der Veröffentlichung lag sie bei rund 50 Prozent.
LBBW-Volkswirt Elmar Volker brachte es auf den Punkt, die Fed müsse nicht befürchten, dass der Arbeitsmarkt in eine Krise rutscht. Die entscheidende Variable dürften die Konsumentenpreisdaten für August sein, die in genau einer Woche veröffentlicht werden.
## Auswirkungen auf Börse und Aktien
Der US-Dollar legte gegenüber anderen wichtigen Währungen zu, der Eurokurs fiel zeitweise unter 1,16 US$. Renditen von US-Staatsanleihen zogen an, die Kurse gerieten unter Druck. An den europäischen Aktienmärkten hielten sich die Ausschläge in Grenzen. Unserer Meinung nach ist das die logische Reaktion, denn steigende Zinsen verteuern Kapital und belasten Bewertungen, vor allem bei wachstumsstarken Titeln mit hohen Kurs-Gewinn-Verhältnissen. Gold und Bitcoin gaben nach, da beide keine Zinsen abwerfen und bei steigenden Renditen an Attraktivität verlieren. Anleger dürften in den kommenden Tagen genau auf die Verbraucherpreisdaten schauen, weil diese über das tatsächliche Tempo weiterer Zinsschritte entscheiden könnten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Volkswagen-Aktie: Sparplan beschlossen, Kurs springt an die DAX-Spitze](https://www.sharedeals.de/kompakt/volkswagen-aktie-sparplan-beschlossen-kurs-springt-an-die-dax-spitze/)
**Published:** September 4, 2026
**Author:** Redaktion | Börse
**Content:**
Volkswagen hat den Markt am Freitag überrascht, und die Börse hat prompt reagiert. Die VW-Vorzugsaktie schoss um fast zehn Prozent nach oben, was sie an die Spitze im Dax katapultierte. Auch der VW-Großaktionär Porsche SE legte im MDax zeitweise über sechs Prozent zu, BMW und Mercedes-Benz notierten ebenfalls klar im Plus. Der Auslöser war eine Einigung auf ein Sparpaket, mit dem kaum jemand so schnell gerechnet hatte.
## Was beschlossen wurde
Der Aufsichtsrat hat dem Vorstand einhellig grünes Licht gegeben. IG Metall und der Konzernbetriebsrat erklärten, eine Eskalation sei damit abgewendet worden. Konkret sollen in den kommenden Jahren weitere 50.000 Stellen gestrichen werden, vier Werke stehen auf der Kippe. Ob das reicht, ist eine andere Frage.
Charttechnisch war der Tag bemerkenswert. Die Aktie erholte sich vom Vortagestief um gut 15 Prozent und stieg bis auf 83,76 €. Das Minus seit Jahresbeginn schmolz auf gut ein Fünftel zusammen. Außerdem schaffte es der Kurs zurück über die 100-Tage-Durchschnittslinie, die als Indikator für den mittel- bis langfristigen Trend gilt. Zum Vergleich: Anfang Juli war die Aktie noch auf rund 69 € abgerutscht, dem tiefsten Niveau seit 2010.
## Was Analysten dazu sagen
Patrick Hummel von der UBS bewertete die Einigung ausdrücklich positiv. Das Management habe seine Ziele im Wesentlichen durchgesetzt, und die Geschwindigkeit sei besser als erwartet gewesen. Laut Hummel sichere VW damit die Profitabilität gegen wachsenden Druck aus China auf dem europäischen Markt. JPMorgan-Experte Jose Asumendi lobte den Schritt ebenfalls, da er die Wettbewerbsfähigkeit der Wolfsburger in einer Zeit massiver Umbrüche stärke.
Tim Rokossa von Deutsche Bank Research sprach von einem grundlegenden Durchbruch mit einem weit besseren Ergebnis als befürchtet. Die Probleme seien damit zwar noch lange nicht gelöst, aber das größte Anliegen werde jetzt angegangen. Citigroup-Analyst Harald Hendrikse betonte, die Anlegerstimmung werde sich nicht über Nacht drehen, aber die VW-Aktie bleibe investierbar.
Kritischer fiel die Einschätzung von Auto-Experte Ferdinand Dudenhöffer aus. Er bezeichnete den Sparplan als Light-Version. Werksschließungen seien weder beschlossen noch ausgesetzt, und in den nächsten Monaten müsse auch über Produktpläne gesprochen werden. Analyst Tom Narayan von RBC mahnte, VW müsse nach dem ermutigenden Signal in vielen Punkten liefern, um die Ziele tatsächlich zu erreichen. Philippe Houchois von Jefferies stellte die Frage, ob das Drama bei Volkswagen wirklich beendet oder nur pausiert sei.
## Was das für die Aktie bedeutet
Unserer Meinung nach ist der Kurssprung nachvollziehbar, aber er sollte nicht darüber hinwegtäuschen, dass die eigentliche Arbeit erst beginnt. VW hätte die unter Anlegern verbreitete Ansicht widerlegt, dass ein massiver Konzernumbau nicht durchsetzbar sei. Ob das Unternehmen nun auch in der Umsetzung liefern könne, dürfte die Aktie auf mittlere Sicht entscheiden. Eine gewisse Entspannung dürfte eintreten, aber von einem nachhaltigen Trendwechsel könne man noch lange nicht sprechen. Die 100-Tage-Linie zurückzuerobern wäre charttechnisch ein positives Signal, solange der Kurs sie nicht wieder unterschreitet.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [VW-Aktie: Sparpaket beendet Hängepartie und treibt Kurs an](https://www.sharedeals.de/kompakt/vw-aktie-sparpaket-beendet-haengepartie-und-treibt-kurs-an/)
**Published:** September 4, 2026
**Author:** Redaktion | Börse
**Content:**
Die VW-Aktie meldet sich zurück. Auf der Handelsplattform Tradegate kletterte das Papier heute Morgen auf 81,50 €, das höchste Xetra-Niveau seit Mitte Juni. Wer die vergangenen Monate verfolgt hat, weiß, wie dramatisch der Absturz zuvor war: Anfang Juli rutschte die Aktie noch auf rund 69 € ab, den tiefsten Stand seit 2010.
## Grünes Licht für den Umbau
Was die Kurserholung antreibt, ist die einhellige Zustimmung des Aufsichtsrats zu den Sanierungsplänen des Vorstands. Das war alles andere als selbstverständlich. IG Metall und der Konzernbetriebsrat hatten die Lage wochenlang angespannt gehalten. Nun betonten beide Seiten, eine Eskalation sei verhindert worden. Tom Narayan, Analyst bei der kanadischen Investmentbank RBC, nannte das Geschehene ein ermutigendes Signal und eine positive Überraschung. Dem kann ich mich anschließen.
## Was heute noch kommt
Am heutigen Freitagnachmittag steht eine Telefonkonferenz des Managements an. Analysten und Anleger werden vor allem auf vertrauensbildende Signale zur Umsetzung des Konzernumbaus warten. Meiner Meinung nach ist genau das der entscheidende Punkt, ob die Bodenbildung Bestand hat oder ob die Erholung schon bald wieder verpufft.
Charttechnisch sendet die VW-Aktie mit dem Sprung über das Juni-Niveau ein erstes, zaghaftes Kaufsignal. Das Kursziel nach oben bleibt vorerst unklar, doch der Abstand zum Jahrestief bei 69 € wächst. Die Aktie der Porsche SE, die als Großaktionär von VW ebenfalls an Tradegate zulegte, dürfte im Fahrwasser von VW weiter schwanken. Ob der historische Konzernumbau wirklich gelingt, würde erst die Umsetzung zeigen, und genau das sollten Anleger im Auge behalten, bevor sie jetzt vorschnell auf einen neuen Aufwärtstrend setzen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Daimler Truck-Aktie: Jetzt verkaufen nach Morgan Stanley-Abstufung?](https://www.sharedeals.de/kompakt/daimler-truck-aktie-jetzt-verkaufen-nach-morgan-stanley-abstufung/)
**Published:** September 4, 2026
**Author:** Redaktion | Börse
**Content:**
Morgan Stanley hat Daimler Truck heute zurückgestuft, und das spürt die Aktie sofort. Die Papiere verloren 1,2 Prozent, obwohl der Titel 2026 bereits um mehr als 20 Prozent zugelegt hatte. Der Kursgewinn war also beachtlich, und genau das ist meiner Meinung nach das Problem.
## Rally macht das Profil unattraktiv
Analyst Shaqeal Kirunda von Morgan Stanley erhöhte zwar die Kursziele für die gesamte Nutzfahrzeugbranche und verwies auf eine global starke Nachfrage. Der Sektor läuft auf Hochtouren. Doch Kirunda sieht im starken Kursanstieg des laufenden Jahres einen entscheidenden Haken: Das Verhältnis von Chancen und Risiken habe sich spürbar verschlechtert. Für Daimler Truck vergab er daher das Votum "Equal-weight", also dieselbe neutrale Einstufung, die er zuvor bereits für Volvo ausgesprochen hatte. Traton bewertet er sogar negativ.
## Kursziel auf 50 € angehoben
Trotz der Abstufung schraubte Kirunda sein Kursziel für Daimler Truck auf 50 € nach oben. Begründung: Die Margenentwicklung in Nordamerika habe sich maßgeblich verbessert, was in seinem Modell zu höheren Schätzungen bis 2028 führe. Volvo büßte derweil rund ein halbes Prozent ein. Traton hielt sich auf Vortagesniveau.
## Was bedeutet das für die Aktie
Für Anleger dürfte das ein zweischneidiges Signal sein. Das Kursziel von 50 € zeigt, dass Kirunda das operative Potenzial von Daimler Truck grundsätzlich nicht kleinredet. Allerdings könnte die neutrale Einstufung kurzfristig Druck auf die Aktie ausüben, da institutionelle Investoren Morgan-Stanley-Analysen erfahrungsgemäß stark gewichten. Meiner Meinung nach sollte man die Aktie nach dem starken Lauf 2026 vorerst beobachten, bevor man frisch einsteigt. Ein Rücksetzer in Richtung 50 € wäre dann eher eine Chance als ein Warnsignal.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Adidas-Aktie: Barclays-Empfehlung löst Erholung aus – jetzt einsteigen?](https://www.sharedeals.de/kompakt/adidas-aktie-barclays-empfehlung-loest-erholung-aus-jetzt-einsteigen/)
**Published:** September 2, 2026
**Author:** Redaktion | Börse
**Content:**
Adidas hat sich heute kräftig erholt. Die Aktie legte mehr als 2 Prozent zu und erreichte 151,35 €, nachdem sie zuvor das Juli-Zwischentief erfolgreich getestet hatte und damit wieder in ihre jüngste Handelsrange zurückgefunden hat. Auslöser war eine frische Kaufempfehlung von Barclays. Trotzdem stehen die Papiere im laufenden Jahr 2026 noch immer rund 10 Prozent im Minus.
## Barclays sieht Trendwende
Die neue Barclays-Analystin Viktoria Petrova traut Adidas eine Trendwende zu. Ihr Kursziel liegt bei 210 €. Als besonderen Kurstreiber hebt sie die Innovationstage in Herzogenaurach am 23. und 24. September hervor. Diese Veranstaltung dürfte das Anlegervertrauen in die Produktpipeline, die anstehenden Produktzyklen und die Markenstärke von Adidas festigen. Petrova erinnerte zudem daran, dass vergleichbare Events der Konkurrenz in der Vergangenheit den Kurs bewegt hätten, was den September insgesamt zu einem spannenden Monat für die Branche machen könnte.
## Puma bleibt im Hintertreffen
Ganz anders das Bild bei Puma. Die Aktie gab heute 0,7 Prozent nach, was dem allgemeinen Markttrend entsprach. Petrova sieht auf Basis ihrer neuen Sektorbewertung bei Puma weder ernsthafte Kursrisiken noch besondere Kaufargumente. Meiner Meinung nach ist das für Puma-Aktionäre wenig befriedigend, denn klare Orientierung sieht anders aus.
## Was bedeutet das für die Aktie?
Die Empfehlung von Barclays könnte kurzfristig als Stimmungsbooster wirken und weiteres Kapital in die Adidas-Aktie locken. Entscheidend dürften aber die Innovationstage im September werden. Sollten die Herzogenauracher dort überzeugen, wäre ein weiterer Anstieg in Richtung der 210 € gut vorstellbar. Ich sehe die aktuelle Erholung als erstes positives Signal, aber vor dem Hintergrund eines noch immer zweistelligen Jahresverlusts bleibt Vorsicht geboten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Deutsche Bank-Aktie: Kaufsignal treibt Kurs auf 12-Jahres-Hoch](https://www.sharedeals.de/kompakt/deutsche-bank-aktie-kaufsignal-treibt-kurs-auf-12-jahres-hoch/)
**Published:** September 2, 2026
**Author:** Matthias Abresch
**Content:**
Goldman Sachs hat die Deutsche Bank heute mit einer Kaufempfehlung bedacht, und der Markt hat prompt reagiert. Die Aktie kletterte in der Spitze um 2,5 Prozent auf 35,375 €, was zugleich den höchsten Stand seit Januar 2014 bedeutet. Das Niveau hielt nicht ganz, aber rund eine halbe Stunde nach Handelsstart lagen die Papiere immer noch gut zwei Prozent im Plus.
## Ein Kurs mit Rückenwind, aber Nachholbedarf
Bereits am 26. August hatte die Aktie kräftig zugelegt, damals um bis zu fünf Prozent auf etwas mehr als 35 €, angetrieben von gestiegenen Zinsen. Charttechnische Widerstände wurden dabei überwunden. Seit Ende 2025 summiert sich das Plus auf gut sechs Prozent, was geringfügig besser ist als der DAX. Gemessen am europäischen Bankensektor ist das aber wenig beeindruckend. Der Stoxx 600 Banks hat im gleichen Zeitraum bereits rund 20 Prozent gewonnen. Meiner Meinung nach zeigt das ganz klar, wo die Deutsche Bank noch hinterherhinkt.
## Goldman sieht eine neue Ära
Goldman-Analyst Chris Hallam nennt die Bewertung günstig und setzt das Kursziel auf 43,75 €. Er spricht von einer neuen Ära höherer Profitabilität für die Deutsche Bank, angetrieben durch eine stärkere Ertragsdynamik und den operativen Hebel. Besonders positiv bewertet Hallam, dass ab 2027 eine deutlich größere Kapitalflexibilität hinzukommen soll. Das ist ein gewichtiges Argument für die Bullen.
## Was bedeutet das für die Aktie
Eine Kaufempfehlung von Goldman Sachs ist kein Randlärm, das zieht institutionelle Aufmerksamkeit an. Das Kursziel von 43,75 € würde gegenüber dem aktuellen Niveau ein Aufwärtspotenzial von rund 24 Prozent bedeuten. Ob die Aktie diesen Weg tatsächlich gehen kann, dürfte vor allem davon abhängen, ob die angekündigte Profitabilitätswende ab 2027 auch wirklich eintrifft. Sollte Hallams These aufgehen, wäre die Deutsche Bank-Aktie auf dem aktuellen Niveau tatsächlich ein interessanter Kandidat. Solange der Abstand zum europäischen Bankensektor aber so groß bleibt, würde ich mit einem größeren Engagement noch abwarten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Straße von Hormus: Zwei Öltanker laufen auf Seemienen](https://www.sharedeals.de/kompakt/strasse-von-hormus-zwei-oeltanker-laufen-auf-seemienen/)
**Published:** September 2, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
In der Straße von Hormus hat es zwei Zwischenfälle mit Öltankern gegeben. Laut den iranischen Revolutionsgarden seien beide Schiffe auf Seeminen gefahren. Explosionen und Brände zwangen die Crews zur Aufgabe ihrer Schiffe. Unabhängig bestätigen ließ sich das zunächst nicht.
## Drohkulisse mit System
Die Revolutionsgarden sprachen in ihrer Erklärung von "Strafmaßnahmen" gegen Reedereien, die sogenannte "illegale Routen" nutzen. Das klingt nach einer gezielten Botschaft, die über diesen einzelnen Vorfall hinausgeht. Die Straße von Hormus hat sich im Verlauf des Krieges zum zentralen Streitpunkt zwischen Washington und Teheran entwickelt, und der Iran setzt dabei auf Drohungen und direkte Angriffe auf Schiffe. Die Meerenge ist eine der bedeutendsten Wasserstraßen weltweit für den Transport von Öl, Erdgas und Dünger. Vor dem Krieg war sie für die internationale Schifffahrt offen.
## USA eskortieren Schiffe durch die Passage
Laut US-Medienberichten eskortiert das US-Militär immer wieder erfolgreich Schiffe entlang der omanischen Küste durch die Passage zwischen dem Persischen Golf und dem Golf von Oman. Ein dauerhafter Durchbruch ist das aber nicht. Der Iran blockiert den Verkehr durch die Meerenge weitestgehend, und die Lage bleibt angespannt.
## Was das für Anleger bedeutet
Solche Vorfälle in der Straße von Hormus treiben den Ölpreis. Jede Eskalation in dieser Region schürt Sorgen um die globale Versorgungssicherheit. Energiekonzerne und Tankerreedereien, deren Aktien ohnehin sensibel auf geopolitische Spannungen reagieren, könnten von der Nervosität am Markt profitieren. Auf der anderen Seite dürften Unternehmen mit hohem Energiebedarf unter steigenden Rohstoffpreisen leiden. Unserer Meinung nach sollten Anleger die Entwicklungen rund um die Straße von Hormus genau im Blick behalten, denn sollte sich die Lage weiter zuspitzen, wäre mit deutlichen Ausschlägen bei Energie-Aktien und am Rohstoffmarkt zu rechnen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Inflation springt auf 2,9 %: So belasten Energiepreise Ihr Budget](https://www.sharedeals.de/kompakt/inflation-springt-auf-29-so-belasten-energiepreise-ihr-budget/)
**Published:** August 31, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Deutschland hat im August wieder ein Inflationsproblem, das sich hartnäckig hält. Die Jahresrate lag bei 2,9 Prozent, wie das Statistische Bundesamt auf Basis vorläufiger Zahlen mitteilte. Damit blieb die Teuerung knapp unter der Drei-Prozent-Marke, genau wie schon im April. Analysten hatten im Schnitt mit exakt 3,0 Prozent gerechnet. Zuletzt höher war die Inflation im Dezember 2023 mit 3,7 Prozent.
## Energie treibt alles
Der Grund dafür ist bekannt: Kraftstoff und Heizöl. Fürs Tanken und Heizen zahlten Verbraucher im August 10,5 Prozent mehr als ein Jahr zuvor. Nahrungsmittel dagegen verteuerten sich nur um 0,1 Prozent, deutlich weniger als in den Vormonaten, wo jeweils 0,4 Prozent zu Buche standen. Der Iran-Konflikt schwelt weiter und blockiert faktisch die Straße von Hormus, eine der wichtigsten Meerengen für den internationalen Energiehandel. Das drückt auf die Spritpreise. Der ADAC sieht 2026 als möglicherweise teuerstes Tankjahr überhaupt.
Im Vergleich zum Juli zogen die Verbraucherpreise um 0,2 Prozent an. Die Kerninflation, also ohne Energie und Nahrungsmittel, verharrte bei 2,4 Prozent. Ökonom Michael Herzum von Union Investment geht davon aus, dass der Inflationsgipfel erreicht ist, warnt aber: Der Rückgang werde zäh, weil höhere Kosten weiter in Teilen des Warenkorbs steckten.
## EZB unter Druck
Weil auch die Euroraum-Inflation im Juli auf 2,9 Prozent stieg, erwarten viele Volkswirte eine weitere Leitzinserhöhung der EZB bei ihrer Sitzung am 10. September. Der Einlagenzins liegt derzeit bei 2,25 Prozent. EZB-Direktoriumsmitglied Isabel Schnabel sprach sich jüngst klar für höhere Zinsen aus, weil beim aktuellen Niveau eine Rückkehr zur Zielmarke von 2,0 Prozent mittelfristig unwahrscheinlich sei.
## Was das für Aktien bedeuten könnte
Steigende Zinsen belasten Wachstumsaktien stärker als Substanzwerte, denn höhere Kapitalkosten drücken auf Bewertungen. Energie- und Rohstoffaktien könnten hingegen vom anhaltend hohen Ölpreis profitieren. Für den deutschen Markt, also den DAX, dürfte eine weitere EZB-Zinserhöhung im September zusätzlichen Gegenwind bedeuten, vor allem für zinssensitive Sektoren wie Immobilien oder Technologie. Anleger täten gut daran, die EZB-Sitzung am 10. September genau im Blick zu behalten.
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Ionos-Aktie: Oddo setzt auf Konjunktur und Kurs nahe Jahreshoch](https://www.sharedeals.de/kompakt/ionos-aktie-oddo-setzt-auf-konjunktur-und-kurs-nahe-jahreshoch/)
**Published:** August 31, 2026
**Author:** Matthias Abresch
**Content:**
Ionos hat ein starkes Börsenjahr hinter sich, aber nach dem Jahreshoch von 35,46 € am Freitag kam am Montag erst einmal Luft raus. Die Aktie der United-Internet-Tochter gab rund ein Prozent nach und notierte damit bei rund 35 €. Im laufenden Jahr steht trotzdem noch ein Plus von mehr als 30 Prozent auf der Uhr.
## Oddo BHF sieht weiteres Potenzial
Oliver Metzger von der Investmentbank Oddo BHF blickt weiterhin optimistisch auf den Internetdienstleister. Er hat sein Kursziel auf 40 € angehoben und liegt damit gleichauf mit den Analysten von Kepler Cheuvreux und der Deutschen Bank. Metzger begründet seine positive Haltung mit den jüngsten Reforminitiativen der deutschen Bundesregierung. Jede einzelne Maßnahme sei zwar überschaubar, in der Summe aber durchaus bedeutsam für die deutsche Wirtschaft. Ionos zählt er zu den zehn größten Profiteuren dieser Entwicklung, zusammen mit Unternehmen wie Allianz, Auto1, Bechtle, CTS Eventim, Deutsche Bank, Deutsche Börse, Fuchs, Kion und Salzgitter.
## Wachstumsbeschleunigung im zweiten Halbjahr erwartet
Für Ionos geht der Oddo-Experte im zweiten Halbjahr von einer weiteren Wachstumsbeschleunigung aus. Automobilwerte hat er bewusst aus seiner Auswahl gelassen. Trotz der Aussicht auf eine stärkere Konjunktur bleibe der Sektor zu belastet, wegen der starken Konkurrenz aus China und bestehender Zollrisiken.
## Kurs noch weit vom Rekordhoch entfernt
Auch wenn das laufende Jahr beeindruckend war, liegt der aktuelle Kurs noch rund ein Fünftel unter dem Rekordhoch von 42,55 €, das im Juni 2025 markiert wurde. Die Marktkapitalisierung beläuft sich derzeit auf 4,9 Milliarden €. Knapp zwei Drittel der Anteile gehören der Muttergesellschaft United Internet, die selbst auf einen Börsenwert von 5,2 Milliarden € kommt. United Internet hatte Ionos im Februar 2023 zu einem Ausgabepreis von 18,50 € an die Börse gebracht.
## Was bedeutet das für die Aktie
Meiner Meinung nach bleibt die Ionos-Aktie spannend. Das Kursziel von 40 € mehrerer Analysehäuser würde weiteres Aufwärtspotenzial von rund 14 Prozent gegenüber dem aktuellen Niveau bedeuten. Sollte die Wachstumsbeschleunigung im zweiten Halbjahr tatsächlich eintreten, könnte das neue Impulse liefern und den Kurs Richtung Rekordhoch treiben. Das Abstand von rund einem Fünftel zum Allzeithoch zeigt aber auch, dass der Weg dorthin kein Selbstläufer wäre.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Ölpreis: Militärschläge im Iran-Krieg treiben Kurse hoch](https://www.sharedeals.de/kompakt/oelpreis-militaerschlaege-im-iran-krieg-treiben-kurse-hoch/)
**Published:** August 31, 2026
**Author:** Redaktion | Börse
**Content:**
Die gegenseitigen Militärschläge zwischen den USA und dem Iran haben die Ölpreise heute nach oben getrieben. Brent-Rohöl aus der Nordsee legte um mehr als zwei Prozent auf 91,31 US$ je Barrel zu, so hoch wie seit einer Woche nicht mehr. Meiner Meinung nach zeigt das, wie empfindlich der Energiemarkt auf geopolitische Eskalationen reagiert.
## Spritpreise auf hohem Niveau
Auch an den deutschen Zapfsäulen macht sich die Lage bemerkbar. Super E10 kostete am Sonntag im bundesweiten Schnitt 2,153 € pro Liter, das sind lediglich 5 Cent unter dem Rekordhoch von 2,203 € aus dem März 2022. Diesel lag mit 2,202 € je Liter ebenfalls weit oben, wenngleich der bisherige Höchstwert von 2,446 € aus dem April 2026 noch nicht wieder erreicht wurde. Teuer bleibt es so oder so.
## Verhandlungen werden schwieriger
Das Handelshaus Pepperstone bringt es auf den Punkt. Eine Verhandlungslösung für ein Ende des Iran-Kriegs werde durch die jüngsten Angriffe weiter erschwert. Gleichzeitig hält sich der Preisauftrieb am Ölmarkt bisher in Grenzen. Die Experten schreiben, es gebe derzeit wenig Neigung, den Rohölpreis signifikant nach oben zu treiben. Erstmals seit Ende Juli haben US-Streitkräfte wieder iranische Ziele angegriffen, konkret zwei Raketenabschussrampen nahe der Straße von Hormus. Der Iran antwortete prompt mit Vergeltungsschlägen auf US-Militärstützpunkte.
## Brent-Öl: Von 120 US$ auf 70 US$ und wieder zurück
Im Frühling hatte der Iran-Krieg Brent-Rohöl zeitweise auf über 120 US$ je Barrel katapultiert. Im Frühsommer sackten die Notierungen bei Hoffnung auf ein Kriegsende bis auf 70 US$ ab, doch seither geht es wieder aufwärts, weil eine Lösung weiter in weiter Ferne liegt.
## Was bedeutet das für die Börse
Für Energiewerte könnte die anhaltende Eskalation kurzfristig Rückenwind bedeuten, allen voran für Öl-Multis wie Shell oder TotalEnergies. Je länger der Konflikt schwele und je mehr die Straße von Hormus als neuralgischer Punkt ins Spiel gerate, desto nervöser würden die Märkte wohl reagieren. Für Anleger mit bestehenden Positionen im Energiesektor könnte die aktuelle Lage eine Halteposition rechtfertigen. Wer neu einsteigen möchte, sollte die weitere Entwicklung der Verhandlungen genau im Blick behalten, denn ein überraschender Waffenstillstand würde die Preise schnell wieder unter Druck bringen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Straße von Hormus: Iran bezeichnet US-Behauptung als "glatte Lüge"](https://www.sharedeals.de/kompakt/strasse-von-hormus-iran-bezeichnet-us-behauptung-als-glatte-luege/)
**Published:** August 29, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Rund ein halbes Jahr nach dem Beginn der ersten israelisch-amerikanischen Angriffe auf den Iran liefern sich beide Seiten einen Streit um die Straße von Hormus, der sich langsam zur Dauerschleife entwickelt. Die Marine der Iranischen Revolutionsgarden bezeichnet die US-Behauptung, die Meerenge sei offen, kurzerhand als "glatte Lüge" und wirft Washington vor, damit lediglich die Ölpreise manipulieren und die eigene Niederlage kaschieren zu wollen.
## Wer kontrolliert wirklich die Meerenge?
Über den Telegram-Kanal Sepah News machten die Revolutionsgarden unmissverständlich klar, dass Schiffe ohne vorherige Abstimmung mit dem Iran die Meerenge schlicht nicht passieren dürfen. Vollständig und entscheidend, so die Formulierung der Garde, sei die eigene Kontrolle. Das Ganze soll so bleiben, bis die USA ihre "Aggression" beenden und die Verpflichtungen aus einem vor rund zweieinhalb Monaten geschlossenen Rahmenabkommen erfüllen, das mittlerweile ausgelaufen ist.
Auf der anderen Seite präsentierte Centcom-Kommandeur Brad Cooper am Donnerstag ein gänzlich anderes Bild. Das US-Militär habe die Meerenge in den vergangenen Monaten von Minen befreit, die internationalen Schifffahrtsrouten seien heute offen. US-Präsident Donald Trump hatte bereits Mitte des Monats behauptet, die Straße sei minenfrei, vollständig geöffnet und werde zu 100 Prozent von den USA kontrolliert. Unabhängig überprüfen lässt sich das alles kaum.
## Die Zahlen sprechen eine eigene Sprache
Laut der britischen Schifffahrtsbehörde UKMTO passierten in den vergangenen sieben Tagen täglich etwa 29 Frachter die Meerenge. Vor Kriegsbeginn waren es im Februar nach Angaben der Weltschifffahrtsorganisation IMO noch knapp 130 Schiffe täglich. Das ist ein Einbruch von rund 78 Prozent. Für eine Wasserstraße, über die ein erheblicher Teil der weltweiten Öl-, Gas- und Düngerexporte aus den Golfstaaten läuft, sind das dramatische Zahlen.
## Was bedeutet das für Öl-Aktien und den Markt?
Die Lage an der Straße von Hormus ist weiterhin ein großes Risiko für den gesamten Energiesektor. Solange beide Seiten weiter widersprüchliche Aussagen über die Kontrolle der Meerenge veröffentlichen und der Schiffsverkehr auf einem Bruchteil des Vorkriegsniveaus bleibt, dürfte die Unsicherheit bei Öl- und Gaspreisen hoch bleiben. Für Aktien von Energieunternehmen, Tankern oder Reedereien könnte das weitere Volatilität bedeuten. Der Konflikt steckt in einer Sackgasse, ein schnelles Ende ist nicht absehbar. Es bleibt zu befürchten, dass der Markt das noch nicht vollständig eingepreist hat.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [Venezuelas Öl: Trump sichert sich Milliarden-Vorkommen](https://www.sharedeals.de/kompakt/venezuelas-oel-trump-sichert-sich-milliarden-vorkommen/)
**Published:** August 29, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die USA sichern sich nach eigenen Angaben Zugang zu mehr als 65 Milliarden Barrel nachgewiesener Ölreserven in Venezuela, was laut Trump etwa einem Fünftel der gesamten venezolanischen Vorkommen entsprechen soll. Eine Bestätigung aus Caracas lag zunächst nicht vor.
## Ein Deal mit weitreichenden Folgen
Die Vereinbarung wurde nach Trumps Angaben gemeinsam mit der geschäftsführenden Präsidentin Venezuelas, Delcy Rodríguez, ausgehandelt. Auf US-Seite saßen Verteidigungsminister Pete Hegseth und Außenminister Marco Rubio mit am Tisch. Wie genau der Deal strukturiert ist, verriet Trump nicht. Bekannt ist: Die Privatwirtschaft soll eingebunden sein, und den Steuerzahlern entstünden laut Trump keine Kosten.
Zum Vergleich: Ende 2024 verfügten die USA laut Energiebehörde EIA über Vorkommen von 46 Milliarden Barrel, inklusive Kondensat. Trump rechnet nun damit, dass sich die dem Land potenziell zugängliche Ölmenge auf mehr als das Doppelte erhöht. Die USA sind bereits jetzt der weltgrößte Erdölproduzent. Venezuela besitzt mit schätzungsweise 303 Milliarden Barrel die größten Ölreserven der Erde, allerdings handelt es sich überwiegend um Schweröl, das aufwendige Spezialtechnik zur Förderung und Raffinierung erfordert.
## Langer Vorlauf zum Deal
Der Hintergrund ist alles andere als frisch. Ende letzten Jahres erhöhten die USA den Druck auf Venezuela massiv, verstärkten ihre Militärpräsenz in der Region und begründeten das offiziell mit mutmaßlichem Drogenschmuggel. Trump selbst verknüpfte den Einsatz aber offen mit den Ölvorkommen. Anfang der 2000er Jahre hatte Venezuela unter Hugo Chávez Ölfelder verstaatlicht, davon waren auch US-Firmen betroffen, und der Streit um Entschädigungen schwelt seither.
Anfang dieses Jahres nahmen US-Spezialkräfte schließlich den langjährigen Staatschef Nicolás Maduro gefangen. Die USA klagten ihn und seine Frau Cilia Flores unter anderem wegen "Drogenterrorismus" an. Kritiker sprachen von einem Verstoß gegen das Völkerrecht. Rodríguez übernahm als geschäftsführende Präsidentin und kooperiert seither mit Washington, auch in Erdölfragen.
## Benzinpreise als Druckmittel und Problem
Trump steht innenpolitisch unter erheblichem Druck. Der Iran-Krieg treibt die Benzinpreise in die Höhe, am Donnerstag lag der durchschnittliche Preis für bleifreies Benzin bei 4,09 US$ pro Gallone, ein Anstieg von über einem Drittel seit Kriegsbeginn. Der Automobilverband AAA rechnet damit, dass es für amerikanische Autofahrer der teuerste August der Geschichte werden dürfte. Gleichzeitig befinden sich die strategischen Ölreserven der USA auf dem niedrigsten Stand seit rund 44 Jahren. Der Deal mit Venezuela kommt für Trump also mehr als gelegen.
## Was bedeutet das für die Börse?
Diese Meldung dürfte kurzfristig vor allem Ölservicewerte und US-Energieproduzenten bewegen. Firmen mit Expertise im Bereich Schweröl-Förderung und Raffinierung könnten als mögliche Profiteure ins Blickfeld rücken, sobald Details zur Beteiligung der Privatwirtschaft bekannt werden. Für den Ölpreis selbst wäre das Erschließen großer Zusatzreserven langfristig eher ein Belastungsfaktor. Ich fürchte jedoch, dass die Unsicherheit rund um die Umsetzbarkeit des Deals und die fehlende venezolanische Bestätigung dafür sorgen könnten, dass der erste Euphorie-Schub an den Märkten schnell verpufft.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [Persischer Golf: 400 Schiffe stecken fest – wie lange noch?](https://www.sharedeals.de/kompakt/persischer-golf-400-schiffe-stecken-fest-wie-lange-noch/)
**Published:** August 29, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Rund 400 Schiffe mit etwa 6.000 Seeleuten an Bord sitzen seit Kriegsbeginn Ende Februar im Persischen Golf fest. Das ist keine Randnotiz, das ist eine handfeste humanitäre und wirtschaftliche Krise mitten in einer der wichtigsten Schifffahrtsrouten der Welt. Die Weltschifffahrtsorganisation IMO hat seit Kriegsbeginn 70 Attacken auf internationale Schiffe verifiziert, bei denen 19 Seeleute getötet worden sind.
## Straße von Hormus: Flaschenhals der Weltwirtschaft
IMO-Generalsekretär Arsenio Dominguez betonte, dass die schlechte Sicherheitslage alle treffe, besonders jedoch die Tausenden unschuldigen Seeleute, die direkt betroffen sind. Die Straße von Hormus war vor dem Krieg für den Schiffsverkehr offen. Heute ist davon wenig übrig. Die US-Marine hält eine Seeblockade gegen iranische Häfen aufrecht. Das US-Kommando Centcom hat im Rahmen dieser Blockade bislang 82 Handelsschiffe umgeleitet, drei außer Gefecht gesetzt und zwei geentert. Iranische Streitkräfte wiederum versuchen, Reedereien mit Drohungen und Attacken zur Kooperation zu zwingen.
## Trumps Aussagen und die Realität
US-Präsident Donald Trump behauptete jüngst, die Meerenge sei minenfrei, vollständig geöffnet und werde zu 100 Prozent von den USA kontrolliert. Der israelische Experte Danny Citrinowicz widerspricht dem auf der Plattform X deutlich. Tanker nachts mit ausgeschalteten Transpondern und unter militärischem Schutz durchzuschleusen, sei etwas völlig anderes, als die Meerenge tatsächlich zu kontrollieren oder den Zustand vor dem Krieg wiederherzustellen. Meiner Meinung nach trifft Citrinowicz den Nagel auf den Kopf. Die Lage bleibt gefährlich, egal was offiziell kommuniziert wird.
## Was das für die Börse bedeutet
Reederei- und Tankerschifffahrtsaktien dürften die Konsequenzen dieser Lage weiter spüren. Solange 400 Schiffe nicht sicher auslaufen können und 70 verifizierte Angriffe in rund einem halben Jahr die Risikoprämien hochtreiben, sollten die Versicherungskosten für Schiffe im Persischen Golf erhöht bleiben. Das könnte Reedereien mit starker Präsenz in der Region weiter belasten. Gleichzeitig dürften Tankerunternehmen, die Routen außerhalb des Golfs bedienen, von höheren Frachtraten profitieren, solange der Konflikt keine Lösung findet.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Bitcoin knapp unter 80.000 – alle Augen auf Warsh in Jackson Hole](https://www.sharedeals.de/kompakt/bitcoin-knapp-unter-80-000-alle-augen-auf-warsh-in-jackson-hole/)
**Published:** August 28, 2026
**Author:** Steve Siewert
**Content:**
Bitcoin notiert heute bei 79.700 US$ und hat in den vergangenen 24 Stunden rund 1 Prozent zugelegt. Auf Wochensicht steht sogar ein Plus von mehr als 6 Prozent zu Buche. Doch der eigentliche Fokus des Tages liegt woanders.
## Kevin Warsh am Rednerpult
Beim Symposium in Jackson Hole spricht heute Kevin Warsh, und die gesamte Finanzwelt schaut zu. Die Lage ist heikel. Nvidia hat in dieser Woche außerordentlich starke Zahlen vorgelegt, was Warsh kaum Spielraum für einen lockeren geldpolitischen Ton lässt. Die Inflation liegt weiterhin über dem angestrebten Niveau von 2,0 Prozent, und die Nvidia-Zahlen dürften diesen Druck eher verstärken.
Sollte Warsh eine Rede halten, die der Markt als zu nachgiebig gegenüber der Inflation liest, wäre die Reaktion klar: Investoren würden höhere langfristige Zinsen verlangen und damit straffere Finanzierungsbedingungen selbst erzwingen. Der Grund dafür ist einfach. Die US-Notenbank hat inzwischen auch das Ziel, die langfristigen Zinsen nach unten zu bringen, und jede Abweichung davon wird sofort eingepreist.
## Bitcoin kämpft an einer technischen Schlüsselzone
Rein charttechnisch betrachtet steckt Bitcoin im Wochenchart gerade an einer entscheidenden Stelle fest. Im Bereich zwischen 78.000 und 78.500 US$ verlaufen der exponentielle 100-Wochen-Durchschnitt und der exponentielle 55-Wochen-Durchschnitt aufeinander. Genau hier fällt es den Bullen schwer, nachhaltig auszubrechen.
Überraschend ist das nicht. Bitcoin kommt aus einer schwierigen Phase, und ein großer Teil des jüngsten Anstiegs dürfte auf erzwungene Schließungen von Short-Positionen zurückgehen. Ob das bereits der echte Start eines neuen Bullenmarkts ist, bleibt offen.
## Was das für die Börse bedeutet
Warshs Auftritt heute Nachmittag dürfte nicht nur Bitcoin bewegen. Ein restriktiver Ton könnte risikoarme Anlagen stärken und zugleich Druck auf Krypto sowie Wachstumsaktien ausüben. Ein zu lockeres Signal hingegen könnte Bitcoin den Schub geben, den die Bullen an der technischen Widerstandszone brauchen. Meiner Meinung nach wäre ein klares Ausbrechen über 78.500 US$ das entscheidende Signal, ob hier wirklich eine neue Aufwärtsbewegung beginnt oder nicht.
**Kurz-Kategorien:** Kryptowährungen
---
### [Irans Außenminister warnt jetzt: Druck wird den Konflikt eskalieren lassen](https://www.sharedeals.de/kompakt/irans-aussenminister-warnt-jetzt-druck-wird-den-konflikt-eskalieren-lassen/)
**Published:** August 28, 2026
**Author:** Matthias Abresch
**Content:**
Irans Außenminister Abbas Araghtschi hat sich via X zu Wort gemeldet und einen Satz in die Welt gesetzt, der diplomatisch viel bedeuten kann. "Es ist nicht unmöglich, die Diplomatie wieder auf Kurs zu bringen", schrieb er, und fügte hinzu, dass Druck schlicht nicht funktioniere. Die USA müssten Vertrauen aufbauen, respektvoll sprechen und ihre Verpflichtungen einhalten, so Araghtschi.
## Diplomatische Bewegung aus der Region
Rund ein halbes Jahr nach Beginn des Iran-Kriegs steckt der Konflikt in einer Sackgasse. In den vergangenen Tagen haben mehrere Regionalstaaten spürbar mehr Energie in die Vermittlung gesteckt. Am Montag reiste eine Delegation unter Leitung des pakistanischen Armeechefs Asim Munir nach Teheran. Einen Tag später kam Omans Außenminister Badr al-Busaidi. Am Donnerstag folgte Katars Ministerpräsident Mohammed bin Abdulrahman Al Thani, der sich persönlich mit Araghtschi traf. Drei hochrangige Besuche in wenigen Tagen, das ist kein Zufall.
## Straße von Hormus als Druckmittel
Im Zentrum der Gespräche mit dem Oman stand iranischen Medienberichten zufolge die mögliche Öffnung der Straße von Hormus. Der Iran will dafür Zugeständnisse von Washington, konkret jene, die in einem Rahmenabkommen im Juni vereinbart worden waren. US-Präsident Donald Trump setzt weiter auf einen "Wirtschaftskrieg", um Teheran unter Druck zu setzen. Ob das die Verhandlungsbereitschaft stärkt oder schwächt, darf bezweifelt werden.
## Was das für Anleger bedeuten könnte
Die Straße von Hormus ist eine der meistbefahrenen Schifffahrtsrouten der Welt, durch die ein erheblicher Teil des globalen Öltransports läuft. Jede Eskalation oder Entspannung in diesem Konflikt schlägt sich unmittelbar in den Ölpreisen nieder. Energieaktien, allen voran große Ölförderer, würden von einer anhaltenden Blockade profitieren, während eine diplomatische Einigung den Ölpreis unter Druck setzen dürfte. Meiner Meinung nach bleibt die Lage zu fragil, um hier klare Richtungswetten einzugehen. Solange Teheran und Washington keine verbindliche Einigung erzielen, sollte der Energiemarkt volatil bleiben. Es lohnt sich also Rohstoffaktien und entsprechende ETFs im Blick zu behalten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [Asien-Aktien: Jetzt vor Jackson Hole noch schnell reagieren?](https://www.sharedeals.de/kompakt/asien-aktien-jetzt-vor-jackson-hole-noch-schnell-reagieren/)
**Published:** August 28, 2026
**Author:** Redaktion | Börse
**Content:**
Asiens Börsen zeigten sich am Freitag uneinheitlich. Die Veränderungen blieben überschaubar, und das aus einem klaren Grund: Jackson Hole. Das Treffen der Notenbanker dort drückte die Handelsaktivitäten deutlich.
## Jackson Hole lähmt die Märkte
Alle Augen richten sich auf US-Notenbankpräsident Kevin Warsh. Marktanalyst Jochen Stanzl von der Consorsbank brachte es auf den Punkt, die Anleger warteten Jackson Hole schlicht ab. Die Landesbank Baden-Württemberg ergänzte, Warsh werde vor allem daran gemessen, wie er das Spannungsverhältnis zwischen Inflation, Wachstum und künftigem geldpolitischen Kurs einordnet. Klare Worte, die zeigen, wie sensibel die Märkte derzeit auf jeden Hinweis aus Washington reagieren.
## Nvidia verpufft, Korea gibt nach
Die starken Zahlen von Nvidia hinterließen kaum Spuren. Stanzl sprach von einer ziemlich verhaltenen Kursreaktion auf eigentlich starke Nvidia-Zahlen. Der südkoreanische Leitindex gab 1,8 Prozent nach und büßte damit die Gewinne vom Vortag vollständig wieder ein. Auf Wochensicht stand am Ende eine schwarze Null.
Japan präsentierte sich stabiler. Der Nikkei 225 schloss mit 66.405,56 Punkten und einem Plus von 0,4 Prozent. Marktanalyst Andreas Lipkow von CMC Markets verwies auf die Tokioter Verbraucherpreise, die lediglich im Rahmen der Erwartungen gestiegen seien und damit die Inflationssorgen etwas gedämpft hätten. Auf der anderen Seite fiel eine Auktion zweijähriger japanischer Staatsanleihen enttäuschend aus, was die Renditen nach oben trieb. Auf Wochensicht ebenfalls kaum Bewegung.
## China durchwachsen, Australien erholt sich
In China zeigte sich ein gespaltenes Bild. Der Hang-Seng-Index in Hongkong legte um 0,3 Prozent zu, während der CSI-300-Index der chinesischen Festlandbörsen um 0,3 Prozent nachgab. Australien lieferte das klarste Signal des Tages. Der S&P ASX 200 gewann 0,6 Prozent auf 9.092,30 Punkte und erholte sich damit von den jüngsten Verlusten.
## Was bedeutet das für Nvidia und den Markt
Unserer Meinung nach ist die verhaltene Reaktion auf die Nvidia-Zahlen ein Warnsignal. Starke Quartalsergebnisse sollten eigentlich für Kursschübe sorgen, doch wenn selbst das nicht mehr zieht, dürfte die allgemeine Unsicherheit rund um Jackson Hole größer sein als viele zugeben wollen. Sollte Kevin Warsh einen restriktiveren Kurs signalisieren, könnten auch die asiatischen Märkte unter Druck geraten, besonders jene Segmente, die stark von globaler Liquidität abhängen. Die Nvidia-Aktie wäre in einem solchen Szenario wohl ebenfalls nicht verschont. Ich sehe deshalb kurzfristig erhöhte Vorsicht als angebracht.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [PayPal-Aktie: Milliarden-Deal geplatzt – Kurs stürzt jetzt ab!](https://www.sharedeals.de/kompakt/paypal-aktie-milliarden-deal-geplatzt-kurs-stuerzt-jetzt-ab/)
**Published:** August 28, 2026
**Author:** Matthias Abresch
**Content:**
Das Übernahme-Kapitel bei PayPal ist vorerst beendet. Advent International und Stripe haben ihr gemeinsames Übernahmeinteresse an dem US-Bezahldienstleister aufgegeben, das berichtet Bloomberg unter Berufung auf mit der Angelegenheit vertraute Personen. Der Markt reagiert prompt: Außerbörslich bricht die PayPal-Aktie um 13 Prozent ein.
## Mehr als 50 Milliarden US$ lagen auf dem Tisch
Das Konsortium aus Beteiligungsgesellschaft Advent International und dem Zahlungsdienstleister Stripe hatte mehr als 50 Mrd. US$ für PayPal geboten. Das war genug, um die Aktie in diesem Quartal zeitweise um mehr als 40 Prozent nach oben zu treiben. Zusammen mit besser als erwarteten Ergebnissen für das zweite Quartal kletterte die Marktkapitalisierung wieder auf über 50 Mrd. US$. Diese Fantasie ist mit dem heutigen Tag vorerst dahin.
Laut Bloomberg könnte das Konsortium bei einer Änderung der Rahmenbedingungen zurückkehren. Konkrete Gespräche oder ein verbindlicher Deal existieren jedoch offenbar nicht.
## PayPal allein auf weiter Flur
Für die ohnehin leidgeprüften PayPal-Aktionäre ist das ein harter Schlag. Der Konzern muss sich nun wieder voll auf die operative Trendwende konzentrieren, und das in einem Umfeld, das schwieriger nicht sein könnte. Im März ersetzte das Unternehmen Vorstandschef Alex Chriss durch Enrique Lores. Mit dem Führungswechsel will PayPal das Wachstum wieder ankurbeln und sein Geschäftsmodell angesichts wachsender Konkurrenz durch Apple und Alphabet modernisieren.
## Was das für die Aktie bedeutet
Meiner Meinung nach ist die Lage für PayPal-Aktionäre nun deutlich ungemütlicher. Die Übernahmefantasie hatte die fundamentale Schwäche des Unternehmens zuletzt gut überlagert, und genau das fällt jetzt weg. Die Frage, ob PayPal aus eigener Kraft nachhaltig wachsen kann, rückt wieder in den Mittelpunkt. Der 13-prozentige Kursrutsch im nachbörslichen Handel dürfte sich im regulären Handel fortsetzen. Solange operative Fortschritte ausbleiben, wäre bei der Aktie Vorsicht angebracht.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Super Micro Computer-Aktie Jetzt handeln, bevor die Märkte dich abhängen?!](https://www.sharedeals.de/kompakt/super-micro-computer-aktie-jetzt-handeln-bevor-die-maerkte-dich-abhaengen/)
**Published:** August 27, 2026
**Author:** Steve Siewert
**Content:**
Super Micro Computer kommt nicht zur Ruhe. Am Mittwoch schloss die Aktie mit einem Minus von 2,8 Prozent bei 37,39 US$, während die Anleger vor den Nvidia-Quartalszahlen die Luft anhielten. Das macht Sinn, denn kaum ein Unternehmen ist so eng mit dem KI-Infrastruktur-Boom verwoben wie Super Micro. Was Nvidia meldet, schlägt bei Super Micro fast immer direkt durch.
Seit Jahresbeginn steht trotzdem ein Plus von 28 Prozent auf der Uhr. Der gestrige Rücksetzer war weniger Panik als gezielte Risikoreduzierung vor einem wichtigen Datenpunkt.
## Cisco kommt an Bord
Am Dienstag meldete Cisco Systems eine Kooperation mit Super Micro, die es in sich hat. Konkret geht es darum, flüssigkeitsgekühlte Rack-Systeme mit Nvidia-Hardware in Ciscos „Secure AI Factory" zu integrieren. Der Start ist für Oktober 2026 geplant. Das ist keine kleine Randnotiz, sondern ein Zeichen dafür, dass Super Micros Kühlarchitektur im KI-Rechenzentrum-Markt ernst genommen wird.
## Rechtliche Baustellen bleiben
Parallel dazu kam am Dienstag eine unangenehme Schlagzeile: Taiwanische Behörden haben neun Personen angeklagt, darunter zwei Mitarbeiter von Super Micro. Der Vorwurf lautet auf illegale Weiterleitung sanktionierter KI-Server nach China. Das Unternehmen selbst steht in dem Verfahren nicht als Angeklagter, aber der Schatten ist natürlich da.
Am 20. August gab es zumindest eine Entlastung auf einem anderen Schauplatz. Eine Prüfung durch unabhängige Vorstandsmitglieder, bezogen auf einen Vorfall aus dem März 2026, ergab keine Belege dafür, dass die Führungsebene wissentlich gegen Exportkontrollregeln verstoßen oder direkt an sanktionierte Parteien verkauft hat. Mitte August reichte zudem Netlist eine Klage wegen Patentverletzungen bei DDR5-Speichermodulen ein. Die rechtliche Lage bleibt also unruhig.
## Zahlen, Ziele, Analystenmeinungen
Operativ läuft es gut. Im vierten Geschäftsquartal, über das am 11. August berichtet wurde, erzielte Super Micro einen Umsatz von 11,12 Milliarden US$. Das bereinigte Ergebnis je Aktie lag bei 1,70 US$. Für das Geschäftsjahr 2027 peilt das Management einen Umsatz zwischen 65 Milliarden und 72 Milliarden US$ an, was zeigt, wie ambitioniert die Wachstumsplanung ist.
Die Analystengemeinschaft ist gespalten. Rosenblatt Securities hob am 14. August das Kursziel von 45,00 auf 51,00 US$ an und hält an der Kaufempfehlung fest. Goldman Sachs erhöhte das Ziel ebenfalls, von 30,00 auf 34,00 US$, bleibt aber bei der Verkaufsempfehlung. Meiner Meinung nach spiegelt genau diese Diskrepanz das eigentliche Problem der Aktie wider: Die fundamentale Story ist stark, die regulatorischen Risiken sind es aber auch.
## Was bedeutet das für die Aktie
Die Cisco-Partnerschaft dürfte die Aktie mittelfristig stützen, da sie die Glaubwürdigkeit von Super Micro als Systemanbieter für KI-Infrastruktur untermauern würde. Die anhaltenden rechtlichen Risiken könnten jedoch immer wieder als Belastungsfaktor wirken und Kurserholungen deckeln. Wie die Nvidia-Zahlen vom gestrigen Abend den Kurs heute beeinflussen, bleibt der kurzfristig entscheidende Hebel.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Nvidia-Aktie: Analysten überbieten sich – jetzt noch einsteigen?](https://www.sharedeals.de/kompakt/nvidia-aktie-analysten-ueberbieten-sich-jetzt-noch-einsteigen/)
**Published:** August 27, 2026
**Author:** Matthias Abresch
**Content:**
96,2 Milliarden US$ Umsatz, ein Plus von 106 Prozent gegenüber dem Vorjahr. NVIDIA liefert mal wieder Zahlen, die kaum jemand für möglich gehalten hätte. Das Berichtsquartal endete am 26. Juli, und der Konzern hat damit nicht nur die Markterwartungen getroffen, sondern sie deutlich übertroffen.
## Das Data-Center-Geschäft trägt die ganze Last
Der Grund für diesen Rekord ist schnell benannt: Das Data-Center-Segment allein steuerte 89,0 Milliarden US$ bei, ein Wachstum von 117 Prozent im Jahresvergleich. Die Bruttomarge lag bei 75,0 Prozent, sowohl nach GAAP als auch Non-GAAP. Das GAAP-Ergebnis je Aktie erreichte 2,46 US$, der GAAP-Nettogewinn kletterte auf 59,7 Milliarden US$, ein Zuwachs von 126 Prozent. Das sind keine kleinen Schritte. Das ist ein anderes Tempo.
## Ausblick schlägt die Erwartungen erneut
Für das dritte Quartal des Geschäftsjahres 2027 peilt NVIDIA einen Umsatz von 108,0 Milliarden US$ an. Analysten hatten laut Reuters im Vorfeld mit 104,19 Milliarden US$ gerechnet. Für das Geschäftsjahr 2028 rechnet das Unternehmen mit einem Umsatzwachstum von 70 Prozent. CEO Jensen Huang sprach von einem Wendepunkt der künstlichen Intelligenz, an dem Rechenleistung direkt Umsatz erzeuge.
## 28 von 28 Analysten sagen: Kaufen
An der Wall Street herrscht Einigkeit, die man selten sieht. Kein einziger der 28 Analysten votiert mit Halten oder Verkaufen. Bernstein-Analyst Stacy Rasgon hält das höchste Kursziel bei 400 US$. RBC Capital sieht 330 US$, Goldman Sachs und Jefferies je 300 US$. JPMorgan hat sein Ziel von 280 auf 320 US$ angehoben und die Einstufung „Overweight" bestätigt. Analyst Harlan Sur verwies dabei auf rapides Wachstum im kommenden Geschäftsjahr, mahnte aber zur Einordnung: Vorsichtigere Aussagen zu den Bruttomargen spiegelten Kostendruck bei Speicherchips wider.
## Wie die Aktie reagiert
Im vorbörslichen NASDAQ-Handel legte die NVIDIA-Aktie zeitweise um 6,02 Prozent auf 222,27 US$ zu. Bemerkenswert, denn nach den beiden vorangegangenen Quartalsberichten hatte der Kurs trotz starker Zahlen nachgegeben. Meiner Meinung nach zeigt die heutige Reaktion, dass der Markt diesmal bereit ist, die Prognose ernst zu nehmen, zumal Jefferies-Analyst Blayne Curtis darauf hinwies, dass die Unternehmenserwartungen möglicherweise sogar noch konservativ sein könnten. Sollte NVIDIA den eingeschlagenen Wachstumspfad im KI-Infrastrukturbereich halten, dürfte die Aktie ihren Aufwärtstrend weiter festigen.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Nvidia-Aktie: Darum springt die Nasdaq jetzt so stark an](https://www.sharedeals.de/kompakt/nvidia-aktie-darum-springt-die-nasdaq-jetzt-so-stark-an/)
**Published:** August 27, 2026
**Author:** Redaktion | Börse
**Content:**
Nvidia hat geliefert. Und wie. Vorbörslich schoss die Aktie zeitweise um gut 8 Prozent nach oben und riss dabei einen Großteil der Tech-Branche mit. Der Nasdaq 100 dürfte heute rund 0,9 Prozent über dem Schlusskurs des Vortages bei etwa 29.493 Punkten in den Handel starten. Der Broker IG taxierte den technologielastigen US-Index zeitweise sogar bei 29.662 Punkten. Haupttreiber dieser deutlichen Kursgewinne ist Nvidia: Die positive Reaktion auf den Chipkonzern sorgt auch bei anderen Technologie- und KI-Aktien für Kauflaune und zieht damit den gesamten Index nach oben.
## Jackson Hole überschattet die Party
Allerdings hält sich der Dow Jones heute merklich zurück. Broker IG sieht ihn mit kleinem Minus bei 53.434 Punkten. Der Grund: Vor dem Notenbanktreffen in Jackson Hole sitzt die Anspannung tief. Kapitalmarktexperte Jürgen Molnar von Robomarkets brachte es auf den Punkt, die Musik spiele jetzt in Jackson Hole. Am Freitag hält Fed-Chef Kevin Warsh seine Rede, und die Ausgangslage könnte kaum spannender sein. Der PCE-Deflator lag erst tags zuvor deutlich über dem Zwei-Prozent-Ziel der Fed, die Chancen auf eine Zinserhöhung im September stehen weiterhin fast pari. Offen also, völlig offen.
## Nvidia bleibt der Taktgeber
Bernstein-Analyst Stacy Rasgon sprach von der starken Rückmeldung eines Titans, gemeint war damit die Führungsrolle Nvidias im Bereich künstliche Intelligenz. Der Ausblick habe die Erwartungen klar übertroffen, besonders die deutlich optimistischeren Wachstumsziele für das Geschäftsjahr 2027/28. Rasgon hob sein Kursziel auf 400 US$. Das ist fast eine Verdopplung, verglichen mit einem Kurs von rund 11 US$ im Jahr 2022. Wer das damals nicht glaubte, weiß heute, wie teuer Skepsis sein kann.
Mit im Aufwind: Salesforce, Crowdstrike und Okta. Gute Zahlen und KI-Fortschritte bei allen dreien sorgten für entsprechende Kursgewinne. Okta ragte mit bis zu 21 Prozent Plus heraus. Bei Salesforce ist die Implementierung von KI mit dem Tool Agentforce das zentrale Thema, Erfolge dort relativierten laut Marktbeobachtern Befürchtungen eines KI-bedingten Störeffekts im Software-Sektor, der bis Mitte Juli vorgeherrscht hatte. CrowdStrike-Gründer George Kurtz sieht im KI-Schutz für Unternehmen gar die größte Chance der Firmengeschichte.
## Was bedeutet das für die Aktie
Unserer Meinung nach sendet Nvidia mit diesem Ausblick ein wichtiges Signal an den gesamten Markt. Die Zweifel, ob sich die hohen KI-Investitionen je auszahlen würden, haben viele Anleger im vergangenen Jahr umgetrieben. Dieser Ausblick dürfte diese Sorgen zumindest vorübergehend dämpfen. Das Kursziel von 400 US$ der Bernstein-Bank implizierte zum Zeitpunkt der Ausgabe noch erhebliches Aufwärtspotenzial, und solange die KI-Nachfrage nicht einbricht, könnte Nvidia seinen Status als Leitaktie der gesamten Tech-Branche behalten. Jackson Hole bleibt das kurzfristige Risiko, doch fundamental spräche derzeit einiges dafür, dass Nvidia den Takt weiter vorgibt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Asta Energy Aktie: Starke Halbjahreszahlen lösen Kurssprung aus](https://www.sharedeals.de/kompakt/asta-energy-aktie-starke-halbjahreszahlen-loesen-kurssprung-aus/)
**Published:** August 27, 2026
**Author:** Redaktion | Börse
**Content:**
Asta Energy Solutions hat am Donnerstag mit einem kräftigen Kurssprung auf die Halbjahreszahlen reagiert. Nachdem der Kurs am Vortag erstmals seit April wieder unter die 50-€-Marke gerutscht war, zog die Aktie zur Mittagszeit um bis zu zehn Prozent auf 59 € an. Zuletzt lag das Plus noch bei 7,7 Prozent. Das ist, unserer Meinung nach, ein klassischer Befreiungsschlag nach einer technisch übertriebenen Korrektur.
## Rekordjahr in Sicht
Analyst Adrian Pehl von Oddo BHF sah den Nettoumsatz im ersten Halbjahr knapp über seinen eigenen Schätzungen, begünstigt durch hohe Kupferpreise. Das Management hatte erst vor wenigen Tagen die Ebitda-Prognose für das Gesamtjahr auf 60 bis 64 Millionen € angehoben. Bemerkenswert dabei, 60 Prozent dieses Zielwerts wurden bereits im ersten Halbjahr erreicht. Pehl geht davon aus, dass sich der Analystenkonsens nun in Richtung des oberen Endes der Prognosespanne bewegen wird. Das klingt nach einem echten Rückenwind für die kommenden Monate.
## Vom IPO-Preis bis zum Rekordhoch
Ende Januar kam die Aktie zu einem Ausgabepreis von 29,50 € an die Börse. Anleger der ersten Stunde steckten zwischenzeitlich ein Plus von bis zu +165 % ein. Von Anfang April bis Mitte Juni legte der Kurs dann noch einmal kräftig zu. Treiber war die starke Nachfrage nach kupferbasierter Stromerzeugungstechnik, denn der weltweite Netzausbau und die Investitionen in erneuerbare Energien spielten dem Unternehmen direkt in die Hände.
## Was bedeutet das für die Aktie
Mit der Aufnahme in den SDax begannen Gewinnmitnahmen, der Kurs fiel auf bis zu 49,60 €. Genau dort könnte der Abwärtstrend seinen Boden gefunden haben. Unserer Meinung nach ist das charttechnisch ein plausibles Szenario, sofern das Unternehmen die erhöhte Prognose im zweiten Halbjahr bestätigen kann. Sollte der Aufwärtstrend intakt bleiben und der Analystenkonsens tatsächlich an die obere Spanne der Ebitda-Prognose heranrücken, dürfte die Aktie weiteres Aufwärtspotenzial entwickeln. Wer die Aktie bereits im Depot hat, würde gut daran tun, den Bereich um 49 bis 50 € als Orientierung für die Stopp-Setzung im Blick zu behalten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [United Internet-Aktie: Kepler-Upgrade macht Kursanstieg jetzt möglich](https://www.sharedeals.de/kompakt/united-internet-aktie-kepler-upgrade-macht-kursanstieg-jetzt-moeglich/)
**Published:** August 27, 2026
**Author:** Redaktion | Börse
**Content:**
Die französische Investmentbank Kepler Cheuvreux hat heute den deutschen Telekommunikationssektor neu bewertet, und das mit spürbaren Folgen an der Börse. Analyst Florian Treisch sieht die Markttrends im zweiten Halbjahr zwar eher nüchtern, macht aber klare Unterschiede zwischen den Titeln.
## United Internet und Ionos mit starkem Lauf
Für United Internet und Ionos sprach Treisch jeweils eine Kaufempfehlung aus. Die Folge ließ nicht lange auf sich warten: United Internet legte am frühen Nachmittag um 2,8 Prozent zu, Ionos sogar um 3,5 Prozent. Beide Titel zählten damit zu den größten Gewinnern im MDax. Treisch sieht Ionos als direkten Profiteur neuer KI-Lösungen. Die vergangenen Monate hätten gezeigt, dass Künstliche Intelligenz dem Geschäft von Ionos nicht geschadet hat, im Gegenteil, das Unternehmen dürfte auf seinem Wachstumspfad noch Fahrt aufnehmen. Die Papiere von United Internet hält er mit Blick auf die Gewinnwachstumsstory des Konzerns für attraktiv bewertet.
## Deutsche Telekom verliert ihre weiße Weste
Ganz anders das Bild bei der Deutschen Telekom. Kepler Cheuvreux strich hier die Kaufempfehlung und stufte die Aktie auf "Hold" zurück. Treisch steht damit bislang allein unter den Analysten, denn bislang hatte die Telekom bei den Profis ausschließlich positive Empfehlungen. Der Konzern sei, so die Einschätzung, Opfer des eigenen Erfolgs. Die US-Tochter T-Mobile US steht verstärkt unter Beobachtung, der Wettbewerb in den USA werde schärfer. Ein kritischer Bericht im "Handelsblatt" zu möglichen Problemen rund um die damalige Fusion von T-Mobile US mit Sprint verstärkte am Nachmittag den Abwärtsdruck zusätzlich. Am Ende rutschte die T-Aktie am Dax um fast drei Prozent ans untere Ende ab.
## Was bedeutet das für Anleger
Unserer Meinung nach zeigt diese Neubewertung sehr deutlich, wie unterschiedlich die Chancen im deutschen TSektor gerade verteilt sind. Ionos und United Internet dürften kurzfristig weiter Rückenwind bekommen, sofern Treischs KI-These aufgeht. Bei der Deutschen Telekom hingegen könnten die Probleme rund um T-Mobile US und den härter werdenden US-Markt den Kurs noch eine Weile belasten. Das fast dreiprozentige Minus heute wäre dann erst der Anfang einer längeren Schwächephase.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Gold: Warum 4.600 US-Dollar erst der Anfang sein könnte](https://www.sharedeals.de/kompakt/gold-warum-4-600-us-dollar-erst-der-anfang-sein-koennte/)
**Published:** August 27, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Gold läuft seit Tagen solide seitwärts. An der Londoner Börse kostete eine Feinunze zuletzt 4.597 US$ und ihr Wert hat sich somit zum Vortag kaum verändert . Genau drei Handelstage in Folge hält sich der Preis in einer sehr engen Spanne, nachdem das Metall im bisherigen Monatsverlauf schon um rund 13 Prozent zugelegt hat.
## Was den Anstieg ausgelöst hat
Der Treiber war überraschend deutlich. Die US-Regierung kündigte an, ihre Käufe von US-Anleihen ausweiten zu wollen, um die Renditen und damit die Kosten für den Schuldendienst zu drücken. Für Gold war das ein Geschenk. Das Metall wirft keine Zinsen ab, und genau deshalb steigt seine Attraktivität immer dann, wenn die Renditen amerikanischer Anleihen fallen oder zumindest unter Druck geraten. Der Markt hat das schnell eingepreist.
## Jackson Hole rückt in den Fokus
Jetzt warten die Anleger auf das Notenbankertreffen in Jackson Hole, das heute Abend beginnt. Die mit Spannung erwartete Rede von Fed-Chef Kevin Warsh steht allerdings erst am Freitag auf dem Programm. Warsh hat seit seinem Amtsantritt die Kommunikation der Notenbank merklich gestrafft. Die DZ Bank geht in ihrer Analyse davon aus, dass Warsh seiner bisherigen Linie treu bleiben wird und keine konkreten Hinweise auf den künftigen geldpolitischen Kurs liefern dürfte.
## Was das für Gold und Goldaktien bedeuten könnte
Unserer Meinung nach ist die aktuelle Konsolidierung kein Warnsignal, sondern eine Verschnaufpause nach einem bemerkenswert starken Lauf. Sollte Warsh in Jackson Hole tatsächlich schweigen, also keine klaren Signale zu Zinssenkungen geben, dürfte Gold vorerst in seiner Spanne bleiben. Käme hingegen ein Hinweis auf baldige Lockerungen, wäre weiteres Aufwärtspotenzial gut denkbar. Goldproduzenten wie Barrick Gold oder Newmont, deren Margen direkt vom Goldpreis abhängen, könnten in diesem Szenario überproportional profitieren.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Rheinmetall-Aktie: Jetzt kaufen oder zu spät – was Anleger wissen müssen](https://www.sharedeals.de/kompakt/rheinmetall-aktie-jetzt-kaufen-oder-zu-spaet-was-anleger-wissen-muessen/)
**Published:** August 27, 2026
**Author:** Matthias Abresch
**Content:**
Die Rheinmetall-Aktie dreht heute spürbar ins Plus. Mit einem Zuwachs von 3,27 Prozent klettert das Papier auf 1.176,00 €, nachdem der Schlusskurs am Vortag noch bei 1.138,80 € lag. Damit setzt der Düsseldorfer Rüstungskonzern nach einer schwächeren Phase ein erstes Zeichen der Erholung. Platz 2 im DAX, der selbst nur um 0,23 Prozent zulegt.
## Volumen fällt, Kurs steigt
Interessant ist das Handelsvolumen. Heute wurden bislang 46.737 Aktien umgesetzt, während es am Vortag noch 119.874 Stück waren. Weniger Umsatz bei steigendem Kurs kann auf nachlassenden Verkaufsdruck hindeuten, muss aber nicht zwingend Stärke bedeuten. Der Kurs macht seinen Job, das Volumen bleibt abzuwarten.
## Noch weit vom Hoch entfernt
Das 52-Wochen-Hoch von 1.988,13 € liegt noch 40,85 Prozent über dem heutigen Niveau. Das 52-Wochen-Tief dagegen bei 900,20 €. Rheinmetall hat also eine erhebliche Bandbreite hinter sich und ist von seinen Höchstständen noch deutlich entfernt. Der Börsenwert liegt aktuell bei 53,15 Milliarden €, was dem Konzern eine DAX-Gewichtung von 2,42 Prozent einbringt und Rang 12 in der Indexrangliste. Die schwersten DAX-Mitglieder gemessen am Streubesitz bleiben Siemens, SAP und die Allianz.
## Was das für die Aktie bedeuten könnte
Ein einzelner Erholungstag macht noch keine Trendwende. Meiner Meinung nach bleibt die Frage, ob hinter dem heutigen Anstieg fundamentale Nachfrage steckt oder lediglich eine technische Gegenbewegung nach den Verlusten der Vortage. Aufgrund des Rüstungsfokus, der politisch weiter an Bedeutung gewinnt, wäre ein nachhaltiger Kursanstieg denkbar. Ob Rheinmetall das Niveau halten und weiter zulegen kann, dürfte der weitere Handelsverlauf zeigen.
*Daten: EOD Historical Data / Stand: Donnerstag, 27. August 2026, 11:55 Uhr*
**Kurz-Kategorien:** Aktienmeldungen
---
### [RENK-Aktie: Jetzt wird es brisant – das müssen Sie wissen](https://www.sharedeals.de/kompakt/renk-aktie-jetzt-wird-es-brisant-das-muessen-sie-wissen/)
**Published:** August 27, 2026
**Author:** Matthias Abresch
**Content:**
Renk hat gestern 1,88 % zugelegt, und trotzdem bleibt das Bild trüb. Der Panzergetriebe-Spezialist aus Augsburg kämpft mit einer Hürde, die mehr als technischer Natur ist.
## Übernahmegerüchte verpuffen
Wochenlang preiste der Markt eine saftige Übernahmeprämie ein. Gerüchte über eine mögliche Bieterschlacht trieben die Fantasie, nicht die Fundamentaldaten. Nun ist Ernüchterung eingekehrt. Die Übernahmegerüchte haben sich aufgelöst, und ohne diese Spekulation müssen Anleger den Konzern neu bewerten. Das Auftragsbuch zeigt ein Rekordvolumen von 6,9 Mrd. €. Auf dem Papier beeindruckend. In der operativen Realität sieht es jedoch anders aus.
## Zwischen Potenzial und Marge
Das jüngste Quartal brachte ein Umsatzplus von 1,74 % auf 353,59 Mio. €, bei einer halbierten Marge. Meiner Meinung nach ist das der eigentliche Knackpunkt. Ein prall gefülltes Auftragsbuch bringt Investoren wenig, solange die Umsetzung stockt. Während US-Rüstungskonzerne wie Lockheed Martin von Rekordhoch zu Rekordhoch laufen, verharrt Renk im Seitwärtsmodus. Der Markt bewertet das Unternehmen aktuell streng nach seinen eigenen Zahlen, und die erzählen noch keine Erfolgsgeschichte.
## Was das Management verspricht
Die Jahresziele stehen. Das Unternehmen peilt einen Umsatz von mehr als 1,5 Milliarden € sowie ein bereinigtes Betriebsergebnis (EBIT) von 255 bis 285 Millionen € an. Die im Juli abgeschlossene Refinanzierung gibt dem Konzern zumindest finanziellen Spielraum. Ob das reicht, bleibt offen.
Für die Renk-Aktie dürfte die Margenfrage entscheidend sein. Gelingt es dem Management in den kommenden Quartalen, den Auftragsberg tatsächlich in Ertrag zu verwandeln, wäre erhebliches Nachholpotenzial gegenüber der Konkurrenz denkbar. Bis dahin bliebe der Titel unter Druck, und die 50-Euro-Marke dürfte eine hartnäckige Hürde bleiben.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Redcare-Aktie: Jefferies sieht 97 Euro Kursziel jetzt erreichbar](https://www.sharedeals.de/kompakt/redcare-aktie-jefferies-sieht-97-euro-kursziel-jetzt-erreichbar/)
**Published:** August 26, 2026
**Author:** Redaktion | Börse
**Content:**
Jefferies hat das Kursziel für Redcare Pharmacy kräftig angehoben, von 83 auf 97 €. Die Einstufung bleibt "Buy". Analyst Martin Comtesse hat im Zuge der laufenden Berichtssaison seine Schätzungen für europäische Midcaps überarbeitet und dabei auch seine Favoritenliste neu sortiert.
## Redcare verdrängt DocMorris
Was bei dieser Neuaufstellung auffällt: DocMorris fliegt bei Jefferies aus dem "Buy"-Lager raus, Redcare übernimmt den Platz. Comtesse begründet das mit einer starken ersten Jahreshälfte, in der Redcare bei Umsatzwachstum, Kundenzuwachs und Profitabilität die Erwartungen übertroffen hat. Das ist kein kleines Signal, denn der Onlineapothekenmarkt in Europa ist hart umkämpft.
## Management-Ziele laut Analyst noch zu bescheiden
Besonders interessant ist die Einschätzung von Comtesse zu den vom Redcare-Management angehobenen Jahreszielen. Er hält diese für konservativ. Das bedeutet: Selbst die erhöhten Prognosen des Unternehmens dürften, folgt man Jefferies, noch unterhalb des tatsächlich Erreichbaren liegen. Das ist wohl einer der bullischsten Kommentare, den ein Analyst zu einem Unternehmen machen kann.
## Was das für die Aktie bedeuten könnte
Das neue Kursziel von 97 € liegt deutlich über dem alten Ziel von 83 €, das entspricht einem Aufschlag von rund 17 Prozent. Für die Redcare-Aktie wäre ein solches Upgrade von einem renommierten Analysehaus wie Jefferies typischerweise ein positiver Kurstreiber. Hinzu kommt der Wechsel des Favor-Status weg von DocMorris, der dessen Aktie unter Druck setzen könnte. Grundsätzlich könnte die Kombination aus starken Halbjahreszahlen, konservativem Management-Ausblick und einem erhöhten Kursziel weiteres Aufwärtspotenzial für die Redcare-Aktie signalisieren. Die Veröffentlichung der Originalstudie erfolgte am 25.08.2026.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [CTS Eventim-Aktie: DZ Bank sieht 88 Euro als fairen Wert](https://www.sharedeals.de/kompakt/cts-eventim-aktie-dz-bank-sieht-88-euro-als-fairen-wert/)
**Published:** August 26, 2026
**Author:** Redaktion | Börse
**Content:**
Die DZ Bank hat ihr Kursziel für CTS Eventim deutlich angehoben, von 81,00 € auf 88,00 €, und das Kaufvotum bestätigt. Analyst Karsten Oblinger begründet das in seiner Studie vom 26. August 2026 mit einem überzeugenden Halbjahresbericht. Beim Umsatzwachstum hat CTS Eventim klar geliefert.
## Ticketing-Marge drückt aufs Ebitda
Das operative Ergebnis (Ebitda) legte um 12,4 Prozent zu, was auf den ersten Blick solide klingt. Allerdings bremste eine temporär rückläufige Ticketing-Marge das Wachstumstempo im Ergebnisbereich. Das ist kein strukturelles Problem, sondern eher ein vorübergehender Effekt, den der Markt nicht zwingend überbewerten sollte.
## Kapitalmarkttag im November als Kurstreiber
Den eigentlichen Katalysator sieht Oblinger woanders. Am 20. November findet in Mailand der erste Kapitalmarkttag in der gesamten Unternehmensgeschichte von CTS Eventim statt. Das ist ein bedeutsames Signal. Unternehmen nutzen solche Veranstaltungen, um Investoren klare Mittelfristziele zu präsentieren, und das weckt Fantasie.
## Was bedeutet das für die Aktie?
Ein neues Kursziel von 88,00 € bei gleichzeitigem Kaufvotum der DZ Bank dürfte der CTS Eventim-Aktie kurzfristig Rückenwind geben. Der Kapitalmarkttag im November könnte zudem als weiterer Impulsgeber wirken, sofern das Unternehmen dort mit konkreten Wachstumsperspektiven überzeugt. Unserer Meinung nach bleibt die Aktie für Anleger mit Blick auf das zweite Halbjahr 2026 interessant.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Meta-Aktie: Milliarden-Vergleich erschüttert jetzt den Konzern](https://www.sharedeals.de/kompakt/meta-aktie-milliarden-vergleich-erschuettert-jetzt-den-konzern/)
**Published:** August 26, 2026
**Author:** Redaktion | Börse
**Content:**
Meta zahlt knapp 16,7 Milliarden US$! Geeinigt hat sich der Facebook-Mutterkonzern damit auf einen Vergleich mit klagenden US-Bundesstaaten, die dem Unternehmen vorwarfen, mit seinen Plattformen zur Social-Media-Sucht von Kindern beizutragen. Das Gerichtsdokument macht das Ausmaß deutlich.
## Ein teurer Vergleich
Fast 16,7 Milliarden US$. Diese Summe zeigt, wie ernst die US-Bundesstaaten das Thema genommen haben, und meiner Meinung nach auch, wie stark Meta unter Druck geraten war. Der Konzern hat sich auf diesen Vergleich eingelassen, um ein langwieriges Gerichtsverfahren zu vermeiden. Ob das eine kluge Entscheidung war, wird die Zeit zeigen. Günstig ist dieser Ausgang für Meta jedenfalls nicht.
## Was bedeutet das für die Meta-Aktie?
Kurzfristig dürfte die Nachricht an der Börse eher negativ aufgenommen werden. Knapp 16,7 Milliarden US$ sind ein gewaltiger Betrag, auch für einen Konzern mit der Marktmacht von Meta. Ich glaube aber, dass der Markt diesen Schlag mittelfristig verdauen kann, denn Meta erwirtschaftet enorme Cashflows, die solche Zahlungen prinzipiell stemmen können. Die eigentliche Frage ist, ob weitere Klagen und Vergleiche folgen werden. Kommen weitere ähnliche Fälle auf den Tisch, könnte das die Aktie nachhaltig belasten. Vor diesem Hintergrund sollten Anleger die Lage genau beobachten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Commerzbank-Aktie: Orlopp kämpft für höhere Bewertung gegenüber Unicredit](https://www.sharedeals.de/kompakt/commerzbank-aktie-orlopp-kaempft-fuer-hoehere-bewertung-gegenueber-unicredit/)
**Published:** August 26, 2026
**Author:** Matthias Abresch
**Content:**
Bettina Orlopp hat ihre erste klare Botschaft gesendet. Die neue Vorstandsvorsitzende der Commerzbank will die Bank eigenständig halten und macht keinen Hehl daraus: Wer die Commerzbank übernehmen will, muss deutlich mehr auf den Tisch legen als bislang diskutiert. Das ist eine direkte Ansage Richtung UniCredit.
## UniCredit kurz vor der faktischen Mehrheit
Der Zeitpunkt von Orlopps Positionierung ist kein Zufall. UniCredit hält mittlerweile Zugriff auf rund 47,59 Prozent der Commerzbank-Anteile. Durch den laufenden Aktienrückkauf der Commerzbank schrumpft die Gesamtzahl der ausstehenden Papiere, und das reicht der Italienerin bald, um faktisch die Mehrheit zu halten. Ohne Kontrollprämie zu zahlen. Genau das ist der Kern des Problems für Orlopp und Aufsichtsratschef Jens Weidmann, der laut Medienberichten eine Verschärfung des deutschen Übernahmerechts fordert und dem Bund rät, die verbliebene Beteiligung von rund 12 Prozent vorerst zu halten.
## Wealth Management als Hebel in der Abwehr
Parallel dazu schärft die Commerzbank ihr strategisches Profil. Das Wealth Management unter Christian Hassel betonte am Montag die Marktführerschaft bei deutschen mittelständischen Familienunternehmen. Bereits am 13. August hatte die Bank angekündigt, Firmenkundengeschäft und Wealth Management enger zu verzahnen. Meiner Meinung nach ist das eine durchdachte Strategie: Wer eine gewachsene Stellung im deutschen Mittelstandsgeschäft kaufen will, kann diese Position nicht einfach nachbauen. Das erhöht den Preis, den UniCredit irgendwann nennen müsste.
Dazu kommt noch eine weitere Bewegung im Aktionärskreis. BlackRock meldete zum Stichtag 18. August das Erreichen einer Stimmrechtsschwelle bei der Commerzbank. Die Eigentümerstruktur verschiebt sich, und zwar schneller als die Übernahmegespräche voranschreiten.
## Was das für die Commerzbank-Aktie bedeutet
Orlopps öffentliche Forderung nach einer höheren Bewertung dürfte die Commerzbank-Aktie kurzfristig stützen, weil sie eine Übernahmeprämie ins Spiel bringt. Sollte UniCredit tatsächlich ein formelles Angebot vorlegen, könnte der Kurs deutlich zulegen. Die eigentliche Machtprobe läge aber weiterhin bei den Stimmrechtsanteilen. Solange UniCredit faktisch die Mehrheit hält, ohne sie formal ausüben zu müssen, bliebe der Druck auf Orlopp hoch, und die Aktie dürfte zwischen Übernahmefantasie und Eigenständigkeits-Rhetorik pendeln.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Bitcoin-Kurs heute wieder über 80.000 USD?](https://www.sharedeals.de/kompakt/bitcoin-kurs-heute-wieder-ueber-80-000-usd/)
**Published:** August 26, 2026
**Author:** Steve Siewert
**Content:**
Vergangene Woche kündigte das US-Finanzministerium an, seine Rückkäufe länger laufender Staatsanleihen deutlich auszuweiten. Ab dem 9. September steigt das maximale Volumen für Anleihen mit Laufzeiten zwischen zehn und 30 Jahren von bisher 2 Milliarden US$ auf mindestens 4 Milliarden US$ je Vorgang. Der Kryptomarkt reagierte prompt mit einer kräftigen Rallye.
## Heute kommen die PCE-Daten
Um 14:30 Uhr veröffentlicht das Bureau of Economic Analysis die PCE-Daten für Juli, darunter den Kern-PCE-Preisindex. Warum das so wichtig ist? Dieser Index blendet die schwankungsanfälligen Energie- und Lebensmittelpreise aus und gilt als zentraler Inflationsmaßstab der US-Notenbank Fed. Entsprechend können die Zahlen die Zinspolitik-Erwartungen erheblich verschieben.
Vor der Veröffentlichung gibt der Markt nach. Bitcoin fällt um 1,67 Prozent auf 78.876 US$ und rutscht damit wieder unter die 80.000 US$-Marke. Ethereum verliert 1,34 Prozent und notiert bei 2.457 US$. Solana kommt auf rund 96 US$, XRP auf 1,43 US$. Kurz gesagt: Die Luft ist raus, der Markt wartet ab.
## ETF-Zuflüsse stützen weiterhin
Unterstützung kommt von den US-amerikanischen Spot-ETFs. Am gestrigen Handelstag flossen netto 314,37 Millionen US$ in Bitcoin-Produkte, die Ethereum-ETFs verbuchten Zuflüsse von 179,8 Millionen US$. Im laufenden August summieren sich die Zuflüsse damit auf 3,03 Milliarden US$ bei Bitcoin und 1,24 Milliarden US$ bei Ethereum. Das zeigt, dass institutionelles Interesse trotz der kurzfristigen Kurskorrektur stabil bleibt.
Geopolitisch bleibt der Iran-Konflikt ein Risikofaktor im Hintergrund. Zuletzt gab es allerdings keine größeren neuen Entwicklungen, die den Kryptomarkt unmittelbar bewegt hätten. Der Blick der Anleger richtet sich heute klar auf die Inflationsdaten.
## Was bedeutet das für Bitcoin und Co.
Meiner Meinung nach dürften die PCE-Daten heute den nächsten kurzfristigen Impuls setzen. Fallen die Zahlen niedriger aus als erwartet, könnte das die Erwartung an baldige Zinssenkungen der Fed befeuern und Bitcoin wieder über die 80.000 US$-Marke treiben.
**Kurz-Kategorien:** Kryptowährungen
---
### [Moderna-Aktie: Lohnt sich jetzt noch der Einstieg?](https://www.sharedeals.de/kompakt/moderna-aktie-lohnt-sich-jetzt-noch-der-einstieg/)
**Published:** August 26, 2026
**Author:** Redaktion | Börse
**Content:**
Moderna hat gerade geliefert, was die Branche seit Jahren für möglich, aber nicht sicher gehalten hat. Die Phase-3-Studie INTerpath-001 erreichte ihre Ziele, und die Reaktion der Wall Street ließ nicht lange auf sich warten.
## Was die Studie wirklich zeigt
1.137 Patienten, zwei Endpunkte, beide erfüllt. In der Studie wurde die Kombination aus Intismeran Autogene (dem personalisierten mRNA-Präparat von Moderna) und Mercks Keytruda bei Melanom-Patienten im Stadium IIB bis IV getestet. Sowohl das rezidivfreie Überleben als auch das fernmetastasenfreie Überleben verbesserten sich statistisch signifikant. Der Grund, warum das so wichtig ist: Es ist der erste positive Phase-3-Erfolg für eine individualisierte mRNA-Krebstherapie weltweit. Die Vorstudie KEYNOTE-942 hatte schon Hinweise geliefert, das Rückfall- oder Todesrisiko um 49 Prozent gegenüber Keytruda allein zu senken und das Risiko für Fernmetastasen oder Tod um 59 Prozent. Phase 3 hat das nun bestätigt.
Die Zulassung peilt Moderna für 2027 an. Die Daten sollen zunächst auf einem internationalen Kongress vorgestellt und dann den Behörden eingereicht werden.
## Analysten mit deutlichen Kurszielsprüngen
Die Reaktion fiel entsprechend heftig aus. Bank of America hob ihr Kursziel von 40 auf 170 US$ an und stufte auf Neutral hoch. Barclays zog von 48 auf 125 US$ nach, blieb aber bei Equal Weight. William Blair nahm ein Upgrade auf Outperform vor. Wolfe Research sieht das Spitzenumsatzpotenzial von Intismeran über vier Indikationen hinweg bei 9,2 Milliarden US$, noch vor einer möglichen Gewinnbeteiligung von Merck.
Am 26.08.2026 legte die Aktie um 14 Prozent zu und schloss bei 135,86 €. Das klingt beeindruckend, ist aber im Kontext zu sehen. Am 19. August war die Aktie an einem einzigen Tag um rund 177 Prozent gestiegen und fiel am Folgetag um mehr als ein Viertel wieder zurück. Die annualisierte 30-Tage-Volatilität liegt bei 517 Prozent, der RSI bei 72,3, also im überkauften Bereich. Der Kurs notiert rund 9 Prozent unter dem 52-Wochen-Hoch von 149,62 €, das am 19. August erreicht wurde, aber weit über dem 50-Tage-Durchschnitt von 62,88 €.
## Operativ bleibt die Lage angespannt
Im zweiten Quartal 2026 erzielte Moderna lediglich 145 Millionen US$ Umsatz bei einem Nettoverlust von 782 Millionen US$. Die Barreserven von rund 5,1 Milliarden US$ bei vergleichsweise niedriger Verschuldung geben dem Unternehmen Spielraum bis zur Zulassung. Firmenchef Stéphane Bancel warnte gleichzeitig vor massiven staatlichen Investitionen Chinas in mRNA-Technologie und fordert von der US-Regierung mehr Risikobereitschaft. Zusätzlich baut Moderna seine Fertigungskapazitäten in Massachusetts aus und will bis Jahresende auch als Unternehmen im Bereich Seltene Erkrankungen auftreten.
## Was das für die Aktie bedeuten könnte
Meiner Meinung nach ist die Lage an der Börse klar zweigeteilt. Die klinischen Daten überzeugen, und ein Umsatzpotenzial von 9,2 Milliarden US$ wäre für Moderna transformativ. Doch der Weg bis zur Zulassung 2027 ist lang, und die Quartalszahlen zeigen, wie viel Geld das Unternehmen in der Zwischenzeit verbrennt. Die extreme Kursvolatilität der vergangenen Wochen dürfte anhalten. Die Aktie wäre damit weniger eine Investition in heutige Gewinne als eine Wette auf die Zulassung, und genau das sollte jeder einpreisen, der über einen Einstieg nachdenkt.
**Kurz-Kategorien:** Aktienmeldungen
---
### [SAP-Aktie: UBS senkt Einstufung, hebt Ziel auf 201 Euro](https://www.sharedeals.de/kompakt/sap-aktie-ubs-senkt-einstufung-hebt-ziel-auf-201-euro/)
**Published:** August 26, 2026
**Author:** Redaktion | Börse
**Content:**
Die UBS hat ihre Einschätzung zur SAP-Aktie grundlegend überarbeitet. Das Kursziel wanderte von 164 auf 201 € nach oben, doch gleichzeitig stufte Analyst Michael Briest die Aktie von "Buy" auf "Neutral" herunter. Eine ungewöhnliche Kombination, die viel über den aktuellen Stand der Aktie verrät.
## Solide Bewertung, fragile Stimmung
Briest sieht die Bewertung der SAP-Aktie als vernünftig an. Das klingt erstmal beruhigend, doch er ergänzt sofort: Die Anlegerstimmung bleibe fragil. SAP liefere zwar weiterhin eine zentrale Kernarchitektur in der Unternehmenssoftware, meiner Meinung nach einer der wenigen echten Burggraben-Qualitäten in diesem Segment. Trotzdem läuft die Integration agentischer KI schleppend. Das ist das eigentliche Problem.
## KI-Integration als Knackpunkt
Wer langsam bei der KI-Integration ist, riskiert mehr als entgangene Umsätze. Briest macht darauf aufmerksam, dass das träge Tempo die Monetarisierung der KI-Funktionen begrenzt und gleichzeitig das Risiko erhöht, dass Kunden sich nach Alternativen umsehen. Kurz gesagt: SAP könnte Kunden verlieren, weil die KI-Lösungen anderer Anbieter attraktiver wirken. Hinzu kommt, dass Briest im zweiten Halbjahr eine Verlangsamung beim Current Cloud Backlog für das wahrscheinlichste Szenario hält. Der CCB, also die vertraglich gesicherten Cloud-Umsätze, wäre damit unter Druck.
## Was bedeutet das für die SAP-Aktie?
Das neue Kursziel von 201 € zeigt, dass die UBS durchaus Potenzial sieht. Doch das Downgrade auf "Neutral" signalisiert, dass der Großteil dieser Fantasie möglicherweise schon eingepreist sein dürfte. Für Anleger, die bereits investiert sind, dürfte das ein Zeichen sein, die Position zumindest kritisch zu beobachten. Wer noch nicht drin ist, dem würde ich raten, den weiteren Verlauf der KI-Integration abzuwarten, bevor er einsteigt. Kommt der CCB tatsächlich ins Stocken, könnte das die Aktie spürbar unter Druck setzen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Ölpreis: Droht jetzt ein Kursrutsch wegen der Straße von Hormus?](https://www.sharedeals.de/kompakt/oelpreis-droht-jetzt-ein-kursrutsch-wegen-der-strasse-von-hormus/)
**Published:** August 26, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die Ölpreise stehen weiter unter Druck. Bereits seit Montag bröckeln die Notierungen, und am Mittwoch setzte sich dieser Trend fort, weil diplomatische Signale aus dem Nahen Osten die Marktteilnehmer zum Verkaufen bewogen. Ein Barrel Brent-Rohöl zur Lieferung im Oktober kostete rund 87,11 US$ und damit etwa anderthalb Prozent weniger als am Vortag. Im Tief war die Notierung sogar auf 86,05 US$ gefallen.
## Straße von Hormus: Entspannung statt Eskalation
Der Grund für den Preisrückgang liegt in den Verhandlungen zwischen dem Iran und dem Oman über einen temporären gemeinsamen Seekorridor durch die Straße von Hormus. Laut der Oman News Agency sollen über diesen Korridor Öltransporte aus den Fördergebieten am Persischen Golf ausgeweitet werden. Die Meerenge ist für den globalen Ölhandel von zentraler Bedeutung, und allein die Hoffnung auf ihre Öffnung reichte aus, um die Preise zu drücken.
Noch vor wenigen Tagen sah die Lage ganz anders aus. Die Aussicht auf eine dauerhafte Blockade der Meerenge hatte die Ölpreise massiv nach oben getrieben. Seit Jahresbeginn hat sich Brent-Rohöl um mehr als 40 Prozent verteuert. Allein in den letzten Handelstagen seit Montag verlor das Barrel gut 8 US$.
## US-Lagerbestände belasten zusätzlich
Dazu kommt noch ein weiterer Belastungsfaktor. Das American Petroleum Institute meldete für die vergangene Woche einen Anstieg der US-Rohöllagerbestände um 4,2 Millionen Barrel. Steigende Lagermengen in der größten Volkswirtschaft der Welt gelten als klassisches Signal für schwache Nachfrage und drücken die Preise in der Regel nach unten. Am Nachmittag sollten noch die offiziellen Lagerdaten der US-Regierung folgen, die das Bild vervollständigen könnten.
## Was bedeutet das für Ölaktien
Für Anleger in Öl- und Energieaktien wie Shell, BP oder TotalEnergies dürfte die aktuelle Gemengelage Nerven kosten. Setzt sich die diplomatische Entspannung am Persischen Golf fort und bestätigen die offiziellen US-Lagerdaten den API-Befund, könnten die Ölpreise meiner Meinung nach weiter nachgeben. Vor diesem Hintergrund sollte man bei Öl-Titeln mit erhöhter Vorsicht agieren, denn der kurzfristige Rückenwind durch die Hormus-Krise scheint vorerst abzuebben. Die Luft nach oben dürfte vorerst dünn bleiben.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [RENK-Aktie: Jetzt einsteigen, bevor das Comeback startet?](https://www.sharedeals.de/kompakt/renk-aktie-jetzt-einsteigen-bevor-das-comeback-startet/)
**Published:** August 25, 2026
**Author:** Matthias Abresch
**Content:**
Die Übernahmefantasie ist weg. Und damit auch ein guter Teil der Kursphantasie bei Renk. Am Montag rutschte die Aktie des Augsburger Panzergetriebe-Spezialisten um 3,7 % auf 46,52 € ab, nachdem die hartnäckigen M&A-Gerüchte der vergangenen Wochen endgültig verpufften. Keine Bieterschlacht, keine Prämie, kein Aufschlag mehr.
## Rekordauftragsbuch, aber wo bleibt der Umsatz?
Was bleibt, sind die nackten Zahlen. Und die erzählen eine Geschichte mit zwei Gesichtern. Das Auftragsbuch ist mit 6,9 Mrd. € so voll wie nie, das ist beeindruckend. Doch der zuletzt gemeldete Umsatz kletterte nur um magere 1,74 % auf 353,59 Mio. € und die Marge hat sich gleichzeitig halbiert. Das ist, meiner Meinung nach, der eigentliche Knackpunkt: Der Konzern sitzt auf einem Berg an Aufträgen, schafft es aber noch nicht, diesen in echte Profitabilität zu übersetzen. Während US-Rüstungskonzerne wie Lockheed Martin von Rekordhoch zu Rekordhoch eilen, tritt Renk auf der Stelle.
## Was das Management verspricht
Die Jahresziele stehen. Das Management hält an einem Jahresumsatz von über 1,5 Mrd. € fest, das bereinigte EBIT soll zwischen 255 und 285 Mio. € landen. Ob das klappt, hängt davon ab, wie schnell die volle Auftragslast tatsächlich abgearbeitet wird. Immerhin steht die Finanzierung seit Juli auf solidem Boden, die Refinanzierung wurde erfolgreich abgeschlossen. Die Substanz ist also da.
## Was bedeutet das für die Aktie?
Der Markt wartet. Ohne M&A-Prämie richtet sich der Blick der Anleger jetzt vollständig auf die operativen Quartalsergebnisse, konkret auf eine Margenverbesserung. Gelingt dem Management in den kommenden Quartalen die Trendwende bei der Profitabilität, dürfte die Renk-Aktie erhebliches Aufholpotenzial gegenüber der Branche besitzen. Scheitert dieser Nachweis jedoch erneut, könnten weitere Kursabgaben folgen. Der Auftragsberg allein reicht dem Markt nicht mehr.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Rheinmetall-Aktie: Millionen-Auftrag erschließt neuen Markt jetzt](https://www.sharedeals.de/kompakt/rheinmetall-aktie-millionen-auftrag-erschliesst-neuen-markt-jetzt/)
**Published:** August 25, 2026
**Author:** Matthias Abresch
**Content:**
Rheinmetall baut sich gerade ein zweites Standbein auf, das mit klassischer Rüstung wenig zu tun hat. Der Düsseldorfer Konzern hat heute einen Auftrag der Bundeswehr erhalten, der ihn erstmals als Generalunternehmer für den Aufbau und Betrieb eines kompletten Militärcamps positioniert. Standort ist Litauen, Volumen beim Aufbau: 250 Millionen €.
## Camp für 2.000 Soldaten
Im Rahmen des Programms G-CAP II SU errichtet Rheinmetall eine modulare Liegenschaft für bis zu 2.000 Soldaten. Die Inbetriebnahme ist ab Mitte August 2027 geplant. Was danach kommt, ist fast genauso interessant, denn Rheinmetall übernimmt auch den laufenden Betrieb, von Facility Management über Verpflegung bis hin zur Wäscherei. Dafür fließen jährlich weitere 40 Millionen €. Der Auftrag wurde im dritten Quartal 2026 verbucht.
Dahinter steckt eine einfache Logik. Die Bundeswehr will stationäre Unterbringung im Einsatz schnell bereitstellen können, unabhängig davon, was vor Ort vorhanden ist oder eben nicht. Rheinmetall übernimmt dabei die gesamte Kette: Herstellung, Transport, Aufbau, Betrieb und am Ende den Rückbau. Standardisierte Abläufe sollen schnellere Reaktionszeiten ermöglichen und gleichzeitig Kapazitäten der Bundeswehr für andere Aufgaben freimachen.
## Mehr als Munition und Panzer
Meiner Meinung nach ist genau das der strategisch spannende Kern dieser Meldung. Rheinmetall liefert hier keine Waffe, keinen Panzer, keine Munition. Der Konzern baut und betreibt eine komplette Infrastruktur, transportierbar über See-, Land- oder Luftweg, einsetzbar überall auf der Welt. Eine wichtige Rolle spielt dabei die Rheinmetall Mobile Systeme GmbH, die mobile Feldküchen, Dekontaminationssysteme, Werkstatteinrichtungen sowie Systeme für Kommunikation, Radar und Führung entwickelt und produziert.
## Was das für die Aktie bedeutet
Der Auftrag entspricht rund 2,5 Prozent des 2025er-Jahresumsatzes von etwa 10 Milliarden €. Isoliert betrachtet ist das keine Kursbewegung wert. Der Grund, warum dieser Deal trotzdem relevant ist: Er zeigt, dass Rheinmetall das Geschäftsmodell konsequent Richtung Betreibermodell erweitert, mit planbaren Jahreseinnahmen statt einmaligen Großaufträgen. Je mehr solcher Verträge entstehen, desto stabiler und bewertungsrelevanter wird die Erlösstruktur. Die Aktie dürfte von dieser Diversifizierung mittelfristig profitieren.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Iran: USA starten massive Offensive gegen alle Einnahmequellen](https://www.sharedeals.de/kompakt/iran-usa-starten-massive-offensive-gegen-alle-einnahmequellen/)
**Published:** August 25, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Washington dreht die Sanktionsschraube gegen den Iran weiter. US-Finanzminister Scott Bessent hat heute klargemacht, was das Ziel ist: die vollständige Isolation Teherans von der Weltwirtschaft. Jede potenzielle Einnahmequelle der iranischen Revolutionsgarden soll trockengelegt werden, konkret in den Bereichen digitale Vermögenswerte, Technologie, Gold, Luftfahrt und Schifffahrt. Das klingt nach einem umfassenden Schlag. Nur: konkrete Maßnahmen gegen Handelspartner des Irans nannte Bessent nicht.
## Drohungen ohne Zeitplan
Jede Institution, die im Auftrag des Irans Geldwäsche ermöglicht, soll künftig aus dem US-Dollar-System ausgeschlossen werden. Noch bis Ende dieser Woche kündigte Bessent eine "große Ankündigung" zur Sanktionierung eines Finanzinstituts an. Was genau darunter zu verstehen ist, ließ er offen. Auf die Frage, in welchem Zeitraum die Maßnahmen zu erfüllen sind, schwieg er. Mitarbeiter des Finanzministeriums, des Außenministeriums sowie des Militärs treffen sich derweil mit internationalen Partnern, um Washingtons Erwartungen zu kommunizieren.
Trump hatte vergangene Woche noch von "Maßnahmen historischen Ausmaßes" gesprochen und sein Vorhaben mit einem "wirtschaftlichen D-Day" verglichen, in Anlehnung an die Landung der Alliierten in der Normandie am 6. Juni 1944. Gefragt, warum er nicht sofort Sanktionen verhänge, antwortete Bessent: "Warum sollte ich das globale Finanzsystem sprengen wollen?" Das Finanzministerium habe jeden Knotenpunkt und jedes Netzwerk erfasst, das der Iran für Ölschmuggel und die Umgehung von Sanktionen genutzt hat.
## Sanktionen gegen Firmen, Personen und Schiffe
Parallel kündigte die US-Regierung Sanktionen gegen einzelne Firmen, Personen und Schiffe an. Im Visier sind Unternehmen und Personen im Nahen Osten und in Ostasien, darunter auch Firmen aus China, die den Iran bei der Beschaffung von Technologien für Nuklearforschung und Raketenentwicklung unterstützt haben sollen. Das US-Außenministerium belegte zudem mehrere ranghohe Militärvertreter mit Sanktionen, darunter den Chef der iranischen Revolutionsgarden.
US-Sanktionen gegen den Iran sind freilich nicht neu. Die Vereinten Nationen, die USA und die EU haben im Laufe der Jahre umfangreiche Strafmaßnahmen verhängt, begründet mit dem iranischen Atomprogramm, Menschenrechtsverletzungen und der iranischen Unterstützung Russlands im Krieg gegen die Ukraine.
## Straße von Hormus bleibt der Knackpunkt
Die Sanktionen fallen in eine Phase, in der der Konflikt zwischen Washington und Teheran seit Wochen feststeckt. Militärische Angriffe haben keinen Durchbruch gebracht, auch nach knapp sechs Monaten nicht. Schwerer wiegt, dass die Straße von Hormus zum zentralen Streitpunkt geworden ist. Iranische Kontrollen des Schiffsverkehrs und die Seeblockade iranischer Häfen durch das US-Militär machen einen verlässlichen Ölhandel derzeit faktisch unmöglich.
Die Eskalation rund um den Iran und die anhaltende Blockade der Straße von Hormus dürfte den Ölmarkt weiter belasten. Aktien von Energieunternehmen und Ölproduzenten könnten von einem dauerhaft angespannten Angebot profitieren, solange die Durchfahrt nicht gesichert ist. Gleichzeitig wären Reederei- und Logistikwerte unter Druck zu sehen, da die Unsicherheit im Persischen Golf die Transportkosten treibt. Eine schnelle Lösung ist weiter nicht in Sicht.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [Gerresheimer-Aktie: Kurssturz nach überraschendem Interimchef-Abgang](https://www.sharedeals.de/kompakt/gerresheimer-aktie-kurssturz-nach-ueberraschendem-interimchef-abgang/)
**Published:** August 25, 2026
**Author:** Redaktion | Börse
**Content:**
Gerresheimer ist seit Monaten schon ein Problemfall, und jetzt bricht erneut Unruhe aus. Der überraschende Rücktritt von Interimschef Uwe Röhrhoff trifft die Aktie empfindlich. Vorbörslich auf Tradegate brach der Kurs heute um fast acht Prozent ein, auf 25,85 €. Das wäre auf Xetra das tiefste Niveau seit zwei Wochen.
## Ein Mandat, das ohnehin begrenzt war
Röhrhoff hatte sein Interims-Mandat eigentlich nur bis längstens Oktober 2026. Jetzt ist er auf eigenen Wunsch vorzeitig raus. Finanzchef Wolf Lehmann und Vorstandsmitglied Achim Schalk sollen kommissarisch die Aufgaben übernehmen. Für Anleger ist das keine beruhigende Nachricht, denn die Führungsfrage bei Gerresheimer war sowieso schon alles andere als klar.
## Ein langer Weg zurück aus dem Keller
Zur Erinnerung: Bilanzunstimmigkeiten hatten den Kurs Ende Februar zeitweise auf unter 15 € gedrückt. Seitdem hatte sich die Aktie langsam erholt, Ende Juli sogar bis auf 32 €, als ein Spartenverkauf dem Unternehmen finanziellen Spielraum verschaffte. Zuletzt pendelte der Kurs bei rund 28 €. Richtung? Keine erkennbare.
## Was bedeutet das für die Aktie
Der heutige Kursrutsch ist mehr als ein Reflex. Ein Verpackungshersteller, der Bilanzprobleme aufarbeitet und gleichzeitig keine stabile Führung hat, ist für die meisten Investoren schlicht nicht keine Option. Die Unsicherheit über den weiteren Kurs des Unternehmens dürfte die Aktie weiter belasten. Ohne eine klare personelle Lösung an der Spitze wäre ein nachhaltiger Kursanstieg kaum denkbar. Von einem Einstieg ist derzeit eher abzuraten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Ölpreis: Warum er trotz Iran-Krise weiter fällt](https://www.sharedeals.de/kompakt/oelpreis-warum-er-trotz-iran-krise-weiter-faellt/)
**Published:** August 25, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Am Ölmarkt setzt sich der Rückzug fort. Brent-Rohöl mit Oktober-Lieferung kostet aktuell 91,29 US$ je Barrel und damit ein Prozent weniger als am Vortag. Dabei hatte der Preis in der vergangenen Woche noch kräftig zugelegt, getrieben von der Sorge um den Transportweg durch die Straße von Hormus. Seit Jahresbeginn hat sich Rohöl damit um rund 50 Prozent verteuert.
## Viel Lärm, wenig Substanz
Der Auslöser für die jetzige Gegenbewegung ist schnell gefunden. Am Vorabend hielt US-Finanzminister Scott Bessent eine mit Spannung erwartete Rede, aus der konkrete Maßnahmen gegen den Iran schlicht ausblieben. Zuvor hatte Washington lautstark von einem "Wirtschaftskrieg" gegen Teheran gesprochen und mit einer vollständigen Abkopplung des Irans von der Weltwirtschaft gedroht. Anlagestratege Haris Khurshid vom Hedgefonds Karobaar Capital bringt es auf den Punkt. Die Ankündigung habe zwar für viel Wirbel gesorgt, stelle aber keinen unmittelbaren Schock für das physische Ölangebot dar. Solange Sekundärsanktionen nicht den Kreis derjenigen einschränken, die iranisches Rohöl kaufen, transportieren oder finanzieren dürfen, gibt es kaum einen Grund, einen geopolitischen Risikozuschlag einzupreisen.
## Naher Osten bleibt das bestimmende Thema
Die geopolitische Lage bleibt trotzdem das zentrale Thema am Ölmarkt. Die Straße von Hormus ist der entscheidende Flaschenhals für Lieferungen aus den Fördergebieten am Persischen Golf, und genau diese Blockade hatte die Preise in der vergangenen Woche nach oben getrieben. Solange sich daran nichts ändert, dürfte die Nervosität am Markt hoch bleiben.
## Was das für die Aktie bedeutet
Unserer Meinung nach dürfte der Ölpreisrückgang kurzfristig Druck auf Aktien von Ölproduzenten wie Shell, BP oder TotalEnergies ausüben, während Fluggesellschaften und energieintensive Industrien etwas aufatmen könnten. Bleibt die Lage rund um die Straße von Hormus angespannt, dürfte der Markt jede neue Eskalationsmeldung mit einem raschen Preisanstieg quittieren. Ob die aktuellen 91,29 US$ je Barrel der neue Boden sind oder nur eine Pause vor dem nächsten Anstieg, bleibt abzuwarten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Gold: Jetzt auf höchstem Stand seit Mai, was Anleger wissen müssen](https://www.sharedeals.de/kompakt/gold-jetzt-auf-hoechstem-stand-seit-mai-was-anleger-wissen-muessen/)
**Published:** August 24, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Gold auf dem Vormarsch. Seit zwei Wochen zieht der Goldpreis kontinuierlich an, und heute hat die Feinunze an der Londoner Börse mit 4.659 US$ den höchsten Stand seit Mitte Mai erreicht. Das entspricht einem Plus von mehr als einem Prozent gegenüber dem Freitagskurs, und der Treiber dahinter ist klar benannt: Die US-Regierung greift in den Anleihemarkt ein.
## Anleihen, Angst und die Flucht ins Gold
Bereits am Mittwoch hatte das US-Finanzministerium Anleihekäufe angekündigt. Ziel ist es, die Renditen zu drücken und damit den Schuldendienst günstiger zu gestalten. Was diese Maßnahme beim Goldpreis ausgelöst hat, ist bemerkenswert. Seit dieser Ankündigung ist Gold um mehr als 300 US$ je Feinunze gestiegen. Investoren fürchten einen schwächeren Dollar und weichen deshalb auf Edelmetalle aus, die im Gegensatz zu Anleihen keine Marktzinsen abwerfen und damit in einem Niedrigzinsumfeld attraktiver werden.
## Starker Jahresanfang, dann Rücksetzer, jetzt Erholung
Zum Jahresbeginn hatte Gold mit knapp 5.600 US$ je Feinunze ein Rekordhoch markiert. In der ersten Jahreshälfte folgte dann ein deutlicher Rückgang. Im August setzte jedoch eine spürbare Erholung ein, die sich nun fortsetzt. Analysten des New Yorker Fondsanbieters Global X ETFs sehen weiterhin einen verstärkten Drang der Anleger in Richtung Edelmetalle, getrieben von der Angst vor einer Dollar-Abwertung.
## Was das für Gold-Investoren bedeuten könnte
Meiner Meinung nach ist die aktuelle Bewegung beim Goldpreis kein Zufall. Wenn eine Regierung aktiv Anleihen kauft, um Renditen zu drücken, schickt das ein klares Signal an den Markt. Das Vertrauen in den Dollar könnte weiter leiden. Für Gold-Aktien und entsprechende ETFs wäre ein anhaltender Aufwärtstrend beim Goldpreis ein positiver Kurstreiber. Ob das aktuelle Niveau hält oder ob die 5.000 US$-Marke bald wieder ins Visier gerät, dürfte davon abhängen, wie weit die US-Regierung mit ihren Interventionen gehen würde.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Nasdaq: Chipwerte im freien Fall während der Dow standhält](https://www.sharedeals.de/kompakt/nasdaq-chipwerte-im-freien-fall-waehrend-der-dow-standhaelt/)
**Published:** August 24, 2026
**Author:** Redaktion | Börse
**Content:**
Die Wall Street startet uneinheitlich in die neue Woche. Während der Dow Jones zu Beginn des Handels um 0,4 Prozent auf 53.471 Punkte zulegte, gab der S&P 500 um 0,3 Prozent auf 7.654 Punkte nach, und der Nasdaq 100 sackte sogar um 1,4 Prozent auf 28.903 Punkte ab. Damit setzt sich das nervöse Bild der vergangenen Tage fort.
## Nvidia im Fokus, Chipsektor unter Druck
Ein zentraler Belastungsfaktor ist Nvidia. Am Mittwoch legt der KI-Chip-Gigant nachbörslich seine Quartalszahlen vor, und die Märkte warten angespannt. Hinzu kommen Spekulationen über mögliche Preiserhöhungen bei Nvidia infolge steigender Kosten. Negative Vorgaben aus Asien tun ihr Übriges. Meiner Meinung nach ist es vor allem dieser Mix aus Unsicherheit rund um Nvidia, der den gesamten Chipsektor weltweit belastet.
## Iran, Sanktionen und die Straße von Hormus
Ein weiteres Thema, das die Märkte beschäftigt, ist die Eskalation zwischen den USA und dem Iran. US-Finanzminister Scott Bessent will im Tagesverlauf bei einer Pressekonferenz in Washington die härtesten Sanktionen der Geschichte gegen den Iran vorstellen. Ziel sei es, das iranische Regime zur Freigabe der Straße von Hormus zu zwingen, die für die Weltwirtschaft eine kritische Rolle spielt. Der Iran warnte seinerseits vor schweren Konsequenzen eines Wirtschaftskriegs.
## Fed-Chef Warsh spricht in Jackson Hole
Am Donnerstag findet in Jackson Hole das Notenbanktreffen statt, bei dem auch Fed-Chef Kevin Warsh sprechen wird. Anleger erhoffen sich angesichts hoher Ölpreise und gestiegener Anleiherenditen klare Signale zum künftigen Zinspfad der US-Notenbank. Entscheidend werde sein, ob Warsh stärker über die Inflation oder über den Anleihemarkt besorgt sei. So formuliert es zumindest Josh Gilbert, Analyst bei eToro.
## Was bedeutet das für die Börse?
Meiner Meinung nach dürfte die Kombination aus Nvidia-Zahlen, Geopolitik und Fed-Signalen für erhebliche Volatilität sorgen. Der Nasdaq 100 zeigt mit seinem Minus von 1,4 Prozent, wie empfindlich der Technologiesektor auf diese Gemengelage reagiert. Sollte Warsh in Jackson Hole einen restriktiveren Ton anschlagen, könnten Wachstumswerte weiter unter Druck geraten. Die Nvidia-Quartalszahlen dürften dabei das kurzfristig wichtigste Einzelereignis für den Chipsektor sein, da von ihnen die Stimmung für KI-Aktien insgesamt abhängen würde.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Humanoide Roboter aus dem Schwarzwald](https://www.sharedeals.de/kompakt/humanoide-roboter-aus-dem-schwarzwald/)
**Published:** August 24, 2026
**Author:** Matthias Abresch
**Content:**
Bosch wagt einen ungewöhnlichen Schritt: Ab August 2027 rollen im Schwarzwald humanoide Roboter vom Band. Der Standort Bühl in Baden-Württemberg, bisher bekannt für Fensterheber und Kleinstmotoren, bekommt damit eine völlig neue Aufgabe.
## Ein Werk im Wandel
Rund 2700 Beschäftigte arbeiten derzeit in Bühl, hauptsächlich für die Autoindustrie. Bis 2030 fallen weitere 1100 Stellen weg, der strukturelle Druck ist real. Der Konzern reagiert mit einer Kooperation mit dem britischen Startup Humanoid, das die Maschinen nicht verkauft, sondern als Serviceleistung vermietet. Der Grund dafür ist einfach: Kunden wollen Flexibilität, keine Millionen-Investition.
## Gamma kommt zuerst
Gestartet wird mit dem Modell Gamma in kleinen Stückzahlen. Für 2027 plant Bosch einige Hundert Einheiten, eingesetzt werden zunächst nur eine zweistellige Zahl an Mitarbeitern. Klingt überschaubar. Aber die Technologie dahinter ist alles andere als trivial. Prototypen der Reihe HMND-01 liefen bereits im Werk, gesteuert durch die Software KinetIQ bewegten sie eigenständig Kartons durch die Logistik. Der Autozulieferer Schaeffler ist als Investor an Humanoid beteiligt und steigt als erster Abnehmer ein. Bosch prüft zusätzlich, eigene Bauteile wie Motoren und Sensoren beizusteuern.
## Mehrere Wetten, ein Ziel
Der globale Wettbewerb wächst schnell, chinesische Anbieter mit staatlicher Rückendeckung zeigen bei den World Robot Games gerade, was möglich ist. Bosch setzt deshalb auf mehrere Partner gleichzeitig: Neben Humanoid läuft eine Kooperation mit Neura Robotics. Meiner Meinung nach ist das die richtige Strategie in einem Markt, der gerade erst Form annimmt.
## Was das für Investoren bedeutet
Bosch ist nicht börsennotiert, der Konzern bleibt in Familienhand. Für Anleger könnten aber Unternehmen im Umfeld profitieren. Schaeffler, als Investor bei Humanoid und erster Abnehmer der Technologie, dürfte bei einem erfolgreichen Serienstart einen direkten Vorteil haben. Auch Neura Robotics könnte durch die Bosch-Partnerschaft an Sichtbarkeit gewinnen, auch wenn das Unternehmen bisher nicht börsennotiert ist. Der Robotik-Sektor insgesamt würde von einem glaubwürdigen Industriebeispiel profitieren, das zeigt, dass humanoide Roboter in der Serienproduktion funktionieren können. Für Anleger, die auf das Thema humanoide Roboter setzen wollen, wäre Schaeffler in Deutschland vorerst der direkteste Hebel.
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Bitcoin: Jetzt handeln – diese Wende verändert alles!](https://www.sharedeals.de/kompakt/bitcoin-jetzt-handeln-diese-wende-veraendert-alles/)
**Published:** August 24, 2026
**Author:** Steve Siewert
**Content:**
Bitcoin hat die Seitwärtsphase hinter sich gelassen. Knapp 25 Prozent Plus in einer Woche, der Kurs steht bei über 79.000 US$, und plötzlich reden alle wieder von 80.000 US$ als nächster Marke. Ob das hält? Spannend ist, was hinter dieser Bewegung steckt.
## XRP prescht noch weiter vor
Während Bitcoin schon ordentlich zulegt, übertrumpft XRP das Ganze noch. Mehr als 20 Prozent Plus an einem einzigen Tag, der Token notiert bei 1,31 US$. Dazu passen die ETF-Zahlen: Allein am Donnerstag zogen netto 606 Millionen US$ in Bitcoin-Spot-ETFs. Das zeigt, dass institutionelles Kapital wieder aktiv reinkommt.
## Was das US-Finanzministerium damit zu tun hat
Der Grund für den frischen Schub liegt auch in Washington. Das US-Finanzministerium kündigt an, ab September seine Rückkäufe langlaufender Staatsanleihen zu verdoppeln. Mehr Liquidität im System, sinkende Anleiherenditen, ein schwächerer US-Dollar. Finanzmarktexperte Brent Donnelly sieht darin eine konkrete Kaufchance für Bitcoin, und Gold profitiert ebenfalls. Das Umfeld erinnert an klassische Phasen, in denen Anleger nach Alternativen zum Dollar suchen.
## 40 Billionen US$ Schulden als Dauerthema
Gleichzeitig hat die US-Staatsverschuldung erstmals die Marke von 40 Billionen US$ geknackt. Im Juli allein belief sich das Haushaltsdefizit auf 432 Milliarden US$, seit Beginn des laufenden Haushaltsjahres summiert sich das Minus auf knapp 1,8 Billionen US$. Die steigenden Zinskosten machen die Lage nicht einfacher. Meiner Meinung nach stärkt genau das das langfristige Narrativ für Bitcoin als knappes, unabhängiges Wertaufbewahrungsmittel.
## SEC und CFTC handeln auf eigene Faust
Der Clarity Act steckt im US-Senat fest, doch beide Behörden warten nicht. Die SEC schlägt zwei Ausnahmen von der Registrierungspflicht vor und definiert klarer, wann ein Token kein Wertpapier mehr ist. Zunächst läuft eine 60-tägige Konsultationsphase. CFTC-Chef Michael Selig macht deutlich, dass die Behörde bestehende Befugnisse nutzen wird, falls das Gesetz scheitert. Geprüft werden regulierte Handelsplätze und ein legaler Marktzugang für bisher außerhalb der USA aktive Plattformen.
## Was das für Bitcoin-Anleger bedeuten könnte
Die Kombination aus steigender Liquidität, rekordhoher Staatsverschuldung und aufweichendem Regulierungsumfeld dürfte Bitcoin weiteren Rückenwind geben. Sollte die 80.000-US$-Marke fallen, könnte das eine neue Kaufwelle institutioneller Investoren auslösen. Gleichzeitig bleibt die Regulierungsfrage ein Unsicherheitsfaktor. Mehr Klarheit durch SEC und CFTC wäre langfristig positiv für den gesamten Krypto-Sektor, da es mehr Kapital aus regulierten Umfeldern anziehen würde.
**Kurz-Kategorien:** Kryptowährungen
---
### [Ballard Power-Aktie: Jetzt einsteigen, bevor es zu spät ist?](https://www.sharedeals.de/kompakt/ballard-power-aktie-jetzt-einsteigen-bevor-es-zu-spaet-ist/)
**Published:** August 24, 2026
**Author:** Redaktion | Börse
**Content:**
562.894 Aktien auf einen Schlag. Renaissance Technologies, einer der bekanntesten quantitativen Hedgefonds der Welt, hat am 14. August eine neue Position in Ballard Power aufgebaut, für rund 1,36 Millionen US$. Das ist kein kleines Signal, das man einfach ignorieren sollte, auch wenn der Kurs des kanadischen Wasserstoffspezialisten derzeit rund 63 Prozent unter seinem 52-Wochen-Hoch von 5,62 € liegt.
## Was steckt hinter dem Einstieg?
Ballard Power notierte heute im europäischen Handel bei 2,07 € und damit 1,8 Prozent im Plus. Der Einstieg von Renaissance fällt in eine schwierige Phase. Im zweiten Quartal 2026 stieg der Umsatz zwar um 15 Prozent auf rund 21 Millionen US$, das bereinigte Ergebnis je Aktie lag aber bei minus 0,07 US$. Meiner Meinung nach zeigt das die Crux vieler Wasserstoffwerte: Wachstum ja, Profitabilität noch nicht. Was das Bild etwas aufhellt, sind die Barreserven von 502,1 Millionen US$ und ein Auftragsbestand von 156,6 Millionen US$. Das ist eine solide finanzielle Basis für ein Unternehmen, das sich mitten im Umbau befindet.
## GeoPura und Busse in Kalifornien
Der Kern der Strategie ist die geplante Übernahme von GeoPura Limited für eine Vorabzahlung von 275 Millionen Pfund. Ballard will damit weg vom reinen Lieferanten von Brennstoffzellen-Stacks, hin zu einem Anbieter von Wasserstoff-Generatoren im Leasing-Modell, also Strom als Dienstleistung. Ob das aufgeht, wird sich zeigen. Im operativen Geschäft gibt es immerhin erste Referenzprojekte: Am 10. August nahm der kalifornische Verkehrsbetrieb Montebello Bus Lines drei Brennstoffzellenbusse mit Ballard-Technologie in Betrieb. Solche Projekte sind wichtig, weil sie zeigen, dass die Technologie im Alltag funktioniert, und nicht nur in Pressemitteilungen.
## Analysten bleiben skeptisch
Die Marktbeobachter sind noch nicht überzeugt. Susquehanna senkte am 10. August das Kursziel von 3,50 US$ auf 3,00 US$, die Einstufung blieb neutral. Von 15 erfassten Analystenmeinungen plädierten neun für Halten, drei für Verkauf, nur drei für Kauf. Der Konsens ist also eindeutig abwartend.
## Was bedeutet das für die Aktie?
Für Anleger dürfte der Renaissance-Einstieg zumindest als Denkanstoß taugen. Wenn ein systematisch agierender Fonds dieser Größenordnung bei einem Kurs kauft, der mehr als halbiert ist, sieht er in den Zahlen offenbar etwas, das der breite Markt noch ausblendet. Die Quartalseingänge von 64 Millionen US$ im zweiten Quartal 2026 und die GeoPura-Übernahme könnten langfristig den Turnaround einleiten, sofern die Integration gelingt und der Wasserstoffmarkt endlich an Fahrt gewinnt. Das wäre dann die Geschichte, auf die Renaissance zu setzen scheint.
**Kurz-Kategorien:** Aktienmeldungen
---
### [XRP: Wale kaufen trotz überkaufter Lage – ETF-Zuflüsse explodieren](https://www.sharedeals.de/kompakt/xrp-wale-kaufen-trotz-ueberkaufter-lage-etf-zufluesse-explodieren/)
**Published:** August 24, 2026
**Author:** Steve Siewert
**Content:**
XRP hat in dieser Woche ein Hoch erreicht, das zuletzt im Januar zu sehen war. Wer auf den Chart schaut, dem springt sofort ins Auge, wie weit und wie schnell der Coin gestiegen ist. Das Tageshoch lag bei 1,6963 US$, das Jahrestief hatte noch bei 0,9870 US$ gelegen. Das ist eine gewaltige Spanne innerhalb weniger Monate.
## RSI bei 85,4 und der Markt dreht auf Gier
Der Relative Strength Index steht gerade bei 85,4. Das ist der höchste Überkauft-Wert seit Juli des Vorjahres, und der zeigt ziemlich deutlich, wie heiß diese Rally bereits gelaufen ist. Wer sich zusätzlich den „Crypto Fear and Greed Index" anschaut, sieht einen Stand von 73, also tief in der Gier-Zone. In einem solchen Umfeld wächst die Bereitschaft, auch über Anlageprodukte in den Markt zu gehen, und genau das ist passiert. An einem einzigen Freitag flossen mehr als 18 Mio. US$ in XRP-ETFs. Allein in Bitwise-Produkte liefen 12,2 Mio. US$, in Franklin-ETFs weitere 1,49 Mio. US$. Die Wochenzuflüsse summierten sich auf 40 Mio. US$, der stärkste Anstieg seit Mai. Das ist meiner Meinung nach kein zufälliges Rauschen, sondern ein klares Signal für institutionelles Interesse.
## Wale ziehen Coins von den Börsen ab
Neben dem ETF-Impuls gibt es noch ein anderes Muster, das Beachtung verdient. Seit dem Sommer sind mehr als 240 Mio. XRP aus Handelsbörsen abgezogen worden. Große Wallets sammeln den Coin ein, statt ihn zu verkaufen. Gleichzeitig ist die Marktkapitalisierung des Ripple-Stablecoins „Ripple USD" von 1,5 Mrd. US$ im Januar auf nun 2,1 Mrd. US$ gestiegen. Mehr Stablecoin-Volumen auf der Kette deutet auf mehr Nutzung hin, was dem Netzwerk grundsätzlich gut tut.
## Was die Überhitzung für XRP-Anleger bedeuten könnte
Der Chart hat zuvor ein klassisches „Falling Wedge"-Muster ausgebildet, also einen fallenden Keil als bullisches Umkehrsignal, und der Kurs ist danach über den 50-Tage-Exponential-Moving-Average gesprungen. Technisch sieht das konstruktiv aus. Und trotzdem. Ein RSI von 85,4 bedeutet, dass kurzfristige Gewinnmitnahmen jederzeit einsetzen könnten. Die nächste Unterstützung läge bei 1,1580 US$, und das wäre ein Rücksetzer von gut 30 Prozent vom aktuellen Hoch.
Der Kurs dürfte die Rally fortsetzen, solange die ETF-Zuflüsse stabil bleiben und die Wale weiter akkumulieren. Ein nachhaltiger Durchbruch nach oben würde allerdings voraussetzen, dass die breite Marktgier nachlässt und der RSI sich erst wieder abkühlt, bevor frisches Kapital in den Markt drängt.
**Kurz-Kategorien:** Kryptowährungen
---
### [Rheinmetall-Aktie: Jetzt kaufen oder zu spät? Das müssen Sie wissen](https://www.sharedeals.de/kompakt/rheinmetall-aktie-jetzt-kaufen-oder-zu-spaet-das-muessen-sie-wissen/)
**Published:** August 24, 2026
**Author:** Matthias Abresch
**Content:**
Rheinmetall kommt heute Vormittag nicht in die Gänge. Um 09:28 Uhr verliert die Aktie im XETRA-Handel 0,3 Prozent auf 1.152,20 €. Das reicht, um im schwächelnden DAX 40 zu den Verlierern zu zählen, der zu diesem Zeitpunkt bei 26.069 Punkten notiert. Im Tagesverlauf rutschte das Papier zeitweise auf 1.147,20 € ab, gestartet war es noch bei 1.155,40 €. Das Handelsvolumen lag bis dahin bei 8.124 gehandelten Aktien.
## Weit vom Hoch entfernt
Der Abstand zum 52-Wochen-Hoch ist beträchtlich. Am 04.10.2025 erreichte die Aktie 2.008,00 €, um dorthin zurückzukehren, bräuchte es ein Plus von 74,28 Prozent. Auf der anderen Seite: Das 52-Wochen-Tief liegt bei 900,20 €, markiert am 25.06.2026. Ein Rückfall auf diesen Stand würde einem Kursverlust von 21,87 Prozent entsprechen.
## Quartalszahlen mit einem Haken
Am 06.08.2026 legte Rheinmetall die Zahlen zum Quartal vor, das am 30.06.2026 endete. Der Umsatz kletterte auf 3,29 Mrd. €, ein Anstieg von 35,35 Prozent gegenüber den 2,43 Mrd. € im Vorjahresquartal. Das Wachstum ist stark. Beim Gewinn je Aktie sieht es jedoch anders aus: 2,66 € stehen da, im Vorjahresquartal waren es noch 2,90 €. Ein kleiner Dämpfer, der nicht unbemerkt bleibt.
Die Dividende soll im laufenden Jahr auf 14,93 € je Aktie steigen, nach 11,50 € im Vorjahr. Für 2026 erwarten Analysten einen Gewinn von 37,38 € je Aktie. Die nächste Bilanzvorlage für Q3 2026 wird am 05.11.2026 erwartet.
## Was das für die Aktie bedeuten könnte
Das heutige Minus ist überschaubar und dürfte kurzfristiger Natur sein. Meiner Meinung nach ist das starke Umsatzwachstum von über 35 Prozent das eigentliche Signal. Der Rückgang beim Gewinn je Aktie könnte Anleger kurzfristig verunsichern, doch der Blick auf die erwarteten 37,38 € je Aktie für das Gesamtjahr 2026 zeigt, wo die Reise hingehen soll. Der Kurs ist weit vom Hoch entfernt, was Spielraum nach oben ließe, sofern die Q3-Zahlen im November überzeugen sollten.
**Kurz-Kategorien:** Aktienmeldungen
---
### [CTS Eventim-Aktie: Deutsche Bank erhöht Kursziel jetzt auf Buy](https://www.sharedeals.de/kompakt/cts-eventim-aktie-deutsche-bank-erhoeht-kursziel-jetzt-auf-buy/)
**Published:** August 24, 2026
**Author:** Redaktion | Börse
**Content:**
Deutsche Bank Research hat das Kursziel für CTS Eventim heute um 2 € auf 100 € angehoben und die Kaufempfehlung bestätigt. Analyst Lars Vom-Cleff fasste seinen Kommentar zum jüngsten Quartalsbericht in drei Worten zusammen, die auf den Punkt kommen: "Ticket für Potenzial".
## Kurszielanhebung mit klarer Botschaft
Das neue Kursziel von 100 € liegt damit um rund 2 % über dem alten Zielpreis von 98 €. Eine überschaubare Anhebung, die aber symbolisch einiges sagt. Die Bank hält an ihrem "Buy"-Rating fest, was bedeutet, dass Vom-Cleff trotz der bereits guten Kursentwicklung weiteres Aufwärtspotenzial sieht. Die Analyse wurde am 24.08.2026 um 07:50 Uhr CET erstmalig weitergegeben.
## Was das für die Aktie bedeutet
Meiner Meinung nach ist die Bestätigung des Kaufratings durch eine renommierte Adresse wie Deutsche Bank Research ein positives Signal für CTS Eventim. Analystenupgrades und Kurszielerhöhungen lösen erfahrungsgemäß zumindest kurzfristig Kaufdruck aus, weil institutionelle Anleger solche Einschätzungen ernst nehmen. Mit dem neuen Kursziel von 100 € signalisiert Vom-Cleff, dass der Markt für Ticketing und Live-Entertainment aus Analystensicht weiter trägt. Ob das Kursziel tatsächlich erreicht wird, bleibt abzuwarten. Für bestehende Aktionäre wäre die Kurszielerhöhung ein weiteres Argument, an der Position festzuhalten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Iran-Konflikt: USA läuten letzte Phase ein während Teheran droht](https://www.sharedeals.de/kompakt/iran-konflikt-usa-laeuten-letzte-phase-ein-waehrend-teheran-droht/)
**Published:** August 24, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die USA haben heute den nächsten Eskalationsschritt im Konflikt mit dem Iran eingeleitet. US-Finanzminister Scott Bessent sprach auf der Plattform X vom "größten finanziellen Angriff, der jemals gegen einen Gegner mobilisiert wurde" und kündigte für heute eine Pressekonferenz in Washington an, auf der er die härtesten Sanktionen der Geschichte vorstellen will. Nahezu 100 Prozent der iranischen Militärfabriken seien zerstört, das Atomprogramm zunichtegemacht. Die USA treten laut Bessent nun in die "Endphase" des seit rund sechs Monaten andauernden Konflikts ein.
## Wirtschaftliche Lebensadern des Iran sollen gekappt werden
Bessents Ansage war unmissverständlich. Das Ziel sei es, jede wirtschaftliche Lebensader zu durchtrennen, bis Teheran auf sich allein gestellt ist. Trump hatte bereits am Mittwoch einen "wirtschaftlichen D-Day" angekündigt und Unterstützer des Iran vor drakonischen Maßnahmen gewarnt. Wer die Kosten einer Konfrontation mit Washington unterschätze, werde es bereuen.
Teheran reagiert mit Gegendrohungen. Parlamentspräsident Mohammed Bagher Ghalibaf teilte einen Comic, der andeuten sollte, dass verschärfte Sanktionen die USA wie ein Bumerang selbst treffen würden. Der Chef des nationalen Sicherheitsrats, Mohsen Resai, warnte ölreiche Nachbarstaaten offen davor, sich Washington anzuschließen, und bezeichnete jeden, der dies tue, als Feind. Konkret droht der Iran damit, Öllieferungen nicht nur durch die Straße von Hormus, sondern auch über andere regionale Routen zu blockieren.
## Straße von Hormus als Druckmittel
Der Iran blockiert weitestgehend den Schiffsverkehr durch die Straße von Hormus, eine der wichtigsten Meerengen für Öl-, Gas- und Düngerexporte aus dem Persischen Golf. Schiffe sollen ausschließlich eine vom Iran festgelegte Küstenroute nehmen. Bei Verstößen droht Teheran mit der Konfiszierung von Schiffen. Zusätzlich hat die mit dem Iran verbündete Huthi-Miliz im Jemen damit gedroht, auch die Meerenge Bab al-Mandab am Eingang zum Roten Meer zu blockieren, also den Seeweg von Asien über den Suezkanal nach Europa.
Irans Präsident Massud Peseschkian räumte in einer Rede "erhebliche Ungleichgewichte" in der Versorgung mit Wasser, Strom, Gas und Benzin ein. Die Inflation stieg zuletzt sprunghaft an, die Infrastruktur des Landes leidet massiv unter dem seit rund sechs Monaten andauernden Krieg. Die Vereinigten Arabischen Emirate haben bereits alle Handels- und Finanztransaktionen mit dem Iran ausgesetzt. Mahdi Ghodsi vom Wiener Institut für Internationale Wirtschaftsstudien warnte in der "New York Times", sollte auch die Türkei folgen, wären die Folgen für den Iran verheerend.
## Was das für Ölwerte und Märkte bedeuten könnte
Meiner Meinung nach ist die Lage an den Rohstoffmärkten jetzt hoch brisant. Eine anhaltende oder verschärfte Blockade der Straße von Hormus würde den Ölpreis weiter unter Druck setzen, da rund 20 Prozent des global gehandelten Öls durch diese Meerenge fließen. Für Ölkonzerne wie Shell, BP oder TotalEnergies wäre das ein zweischneidiges Schwert, denn höhere Ölpreise stützen die Margen, während Lieferkettenstörungen Kosten treiben könnten. Rüstungsaktien dürften von der anhaltenden geopolitischen Eskalation weiter profitieren. Für den Gesamtmarkt bliebe die Unsicherheit das dominante Thema, solange keine Einigung zwischen Washington und Teheran in Sicht sei.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [Bitcoin-Miner: KI-Absicherung schützt vor dem falschen Risiko](https://www.sharedeals.de/kompakt/bitcoin-miner-ki-absicherung-schuetzt-vor-dem-falschen-risiko/)
**Published:** August 21, 2026
**Author:** Steve Siewert
**Content:**
Die US-Terminbörse CFTC hat heute eine Konsultation zu Derivaten auf Rechenleistung eröffnet. Konkret geht es darum, wie sich GPU-Mietpreise durch Futures absichern lassen, also Terminkontrakte, die an die stündlichen Kosten bestimmter Nvidia-Grafikchips gekoppelt sind. CFTC-Chef Michael Selig nennt das einen ersten Schritt, um die Wettbewerbsfähigkeit der USA im KI-Bereich zu sichern.
## Was die Börsen vorbereiten
Die CME Group plant konkret: Ab dem 5. Oktober sollen H100 Rental Index Futures und B200 Rental Index Futures handelbar sein, vorbehaltlich der Behördengenehmigung. Die Kontrakte würden bar abgerechnet und sich an Silicon Data-Benchmarks für stündliche GPU-Mietpreise orientieren. Auch die Intercontinental Exchange arbeitet an eigenen Futures, die an GPU-Rechenleistungsindizes gekoppelt sind. Der Nutzen liegt auf der Hand. Cloud-Anbieter könnten fallende GPU-Preise absichern, Abnehmer von Rechenkapazität steigende Kosten. Zusätzlich würde eine Forward-Preiskurve entstehen, also eine Art Zukunftspreislandschaft für eine Branche, die Rechenleistung längst wie einen Rohstoff behandelt.
## Bitcoin-Miner im Umbruch
Der Vorstoß kommt genau dann, wenn Bitcoin-Miner ihre Infrastruktur zunehmend in Richtung KI-Rechenzentren umbauen. HIVE Digital Technologies hat einen fünfjährigen KI-Cloud-Vertrag über rund 350 Mio. US$ unterzeichnet. Bevor dieser Vertrag seine prognostizierte jährliche Umsatzlaufrate von 70 Mio. US$ erreicht, muss HIVE aber erst etwa 185 Mio. US$ für 2.016 Nvidia Blackwell Ultra GPUs ausgeben. Riot Platforms geht einen ähnlichen Weg und hat sich bis zu 573 Mio. US$ Fremdfinanzierung für ein 191 Megawatt-Rechenzentrum am Standort Rockdale gesichert.
## Das eigentliche Risiko sitzt woanders
Und das ist auch schon der Kern: GPU-Futures sichern Preisrisiken ab, nicht Finanzierungsrisiken. Analysten schätzen, dass Riot bei einer typischen Finanzierungsstruktur mit 80 Prozent Fremd- und 20 Prozent Eigenkapital rund 475 Mio. US$ frisches Eigenkapital für Rockdale benötigen würde. CleanSpark käme für Sandersville auf etwa 385 Mio. US$, Hut 8 für Beacon Point Phase 2 sogar auf rund 774 Mio. US$. Das sind zwar nur Schätzungen. Sie zeigen aber, wo der Druck wirklich sitzt: Ein Miner, der GPU-Preise perfekt absichert, kann trotzdem in Schwierigkeiten geraten, wenn Bauprojekte teurer werden, Geräte nicht rechtzeitig geliefert werden oder Aktionäre durch neue Aktienausgaben verwässert werden.
CleanSpark hat gezeigt, dass es anders geht. Das Unternehmen erklärte, den Eigenkapitalanteil für Sandersville vollständig finanziert zu haben, und kaufte gleichzeitig eigene Aktien zurück, während Investoren noch eine Verwässerung einpreisten.
## Was das für Anleger bedeutet
Die neuen GPU-Futures sind ein Schritt in die richtige Richtung, doch sie lösen nur einen Teil des Problems. Wer in Mining-Aktien investiert, müsste vor allem auf die Finanzierungssituation schauen, nicht auf Rechenleistungspreise. Hinzu kommt eine technische Lücke: HIVE setzt GB300 NVL72-Systeme ein, während CMEs erste Kontrakte auf H100- und B200-Preise abzielen. Die Korrelation zwischen verschiedenen Chip-Generationen wäre zwar vorhanden, aber kein perfektes Absicherungsinstrument. Aktien wie HIVE Digital, Riot Platforms oder CleanSpark blieben damit weiterhin stark von der Bitcoin-Preisentwicklung abhängig, da höhere Bitcoin-Kurse die interne Liquidität steigerten und den Bedarf an externem Eigenkapital senkten. Der neue Derivatemarkt könnte die Branche reifer machen, der entscheidende Kurstreiber für Mining-Aktien wäre er wohl nicht.
**Kurz-Kategorien:** Kryptowährungen
---
### [Gold: Jetzt auf 3-Monatshoch, was Anleger wissen müssen](https://www.sharedeals.de/kompakt/gold-jetzt-auf-3-monatshoch-was-anleger-wissen-muessen/)
**Published:** August 21, 2026
**Author:** Redaktion | Börse
**Content:**
Der Goldpreis hat am Freitag einen kräftigen Sprung gemacht. In London wurde eine Feinunze für 4.601 US$ gehandelt, das sind fast zwei Prozent mehr als am Vortag. Höher stand Gold zuletzt Mitte Mai. Auslöser ist die Debatte rund um die Anleihepolitik der US-Regierung.
## Bessents Plan drückt auf die Renditen
US-Finanzminister Scott Bessent hat am Mittwoch angekündigt, den Kauf von US-Staatsanleihen deutlich auszuweiten. Das Ziel dahinter ist simpel: niedrigere Renditen, geringere Kosten beim Schuldendienst. Für Gold ist das eine direkte Steilvorlage, denn das Edelmetall wirft selbst keine Zinsen ab. Seit der Ankündigung ist der Goldpreis um fast 300 US$ je Feinunze gestiegen.
## Vertrauen in den Dollar bröckelt
Carsten Fritsch von der Commerzbank bringt es auf den Punkt. Seiner Einschätzung nach erodiert das Vertrauen in den US-Dollar als sicheren Hafen, erkennbar daran, dass Investoren für den Kauf amerikanischer Staatsanleihen immer höhere Renditen verlangen. Gold profitiert direkt. Fritsch verweist auf kräftige Zuflüsse in Gold-ETFs, also Wertpapiere, die mit physischem Gold hinterlegt sind.
## Starker Anstieg nach Jahrestief
Den Höchststand hatte Gold im Januar bei knapp 5.600 US$ markiert, dann folgte ein langer Abschwung bis unter 4.000 US$ im Juni. Erst im August setzte die deutliche Erholung ein, die nun in diesen Dreimonats-Hochs mündet.
## Was das für die Goldaktien bedeutet
Meiner Meinung nach dürfte der aktuelle Preisanstieg vor allem Goldproduzenten wie Barrick Gold oder Newmont beflügeln. Steigende Goldpreise verbessern deren Margen direkt, was den Aktien Rückenwind geben könnte. Gleichzeitig sollte man im Blick behalten, dass Gold-ETFs bereits starke Zuflüsse verzeichnen, was den Preisdruck nach oben weiter verstärken könnte. Vor diesem Hintergrund könnten Goldaktien in den kommenden Wochen zu den gefragteren Titeln gehören.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [SpaceX-Aktie: Bernstein sieht 248 Dollar Kursziel](https://www.sharedeals.de/kompakt/spacex-aktie-bernstein-sieht-248-dollar-kursziel/)
**Published:** August 21, 2026
**Author:** Redaktion | Börse
**Content:**
Bernstein Research hat die Einstufung für SpaceX am 21.08.2026 erneut auf "Outperform" bestätigt, das Kursziel bleibt bei 248 US$. Analyst Douglas Harned hat sich dabei die Chancen und Herausforderungen im Mobilfunkgeschäft des Konzerns vorgenommen.
## Die Distanz bleibt das Problem
Harned stellt klar, was sich trotz aller technologischen Fortschritte der letzten Jahrzehnte nicht verändert hat. Geräte sind kleiner geworden, Rechenleistung ist gewachsen, Speicher ist kein Thema mehr. Die physikalische Distanz aber, selbst bis zur niedrigen Erdumlaufbahn, ist dieselbe wie immer. Das ist keine Kleinigkeit, das ist eine fundamentale Hürde für das Mobilfunkgeschäft.
## Multi-Billionen-Chance bleibt an anderem Ort
Harned hatte seine Einschätzung einer Multi-Billionen-Marktkapitalisierungschance für SpaceX bereits früher begründet, und zwar weniger mit dem Mobilfunk als vielmehr mit dem Raumfahrtprogramm und KI-Rechenzentren im Orbit. Daran hält er fest.
## Was das für die Aktie bedeuten könnte
Anleger, die auf SpaceX setzen, sollten sich bewusst machen, dass die Mobilfunk-Fantasie vorerst gedämpft bleibt. Die eigentliche Kursfantasie dürfte vom Raumfahrtprogramm und dem KI-Thema getragen werden. Ob das Kursziel von 248 US$ in diesem Umfeld trägt, hängt letztlich davon ab, wie schnell SpaceX die Orbit-Rechenzentren und das Raumfahrtprogramm monetarisieren kann.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Ölpreis: Wochenplus trotz aktuellem Rücksetzer](https://www.sharedeals.de/kompakt/oelpreis-wochenplus-trotz-aktuellem-ruecksetzer/)
**Published:** August 21, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Beim Ölpreis hat die Rally vorerst eine Pause eingelegt. Brent-Rohöl aus der Nordsee wurde heute mit 93,22 US$ pro Barrel gehandelt, das sind rund 0,5 Prozent weniger als am Vortag. Nach den deutlichen Gewinnen vom Donnerstag eine verständliche Atempause.
## Fünf Prozent in einer Woche
Wer sich den Wochenchart ansieht, erkennt aber schnell, wie stark die Bewegung insgesamt war. Seit Montag hat sich Brent um mehr als fünf Prozent verteuert. Treiber ist die angespannte Lage rund um die Straße von Hormus, eine der wichtigsten Transportrouten für Rohöl aus den Fördergebieten am Persischen Golf. Die Route ist praktisch lahmgelegt. Rohstoffexpertin Barbara Lambrecht von der Commerzbank brachte es auf den Punkt: Die Situation dort sei festgefahren.
## Trump und der Wirtschaftskrieg gegen den Iran
US-Präsident Donald Trump kündigte zuletzt an, den Wirtschaftsdruck auf den Iran weiter zu erhöhen. Dabei nimmt er offenbar auch die Abnehmer iranischen Öls ins Visier, allen voran China. Das Land gehört zu den größten Käufern iranischer Öllieferungen. Die Exporte aus dem Iran sind ohnehin schon durch die amerikanische Seeblockade stark beeinträchtigt. Kommt jetzt noch ein verschärfter Wirtschaftskrieg dazu, dürfte das Angebot auf dem Weltmarkt weiter schrumpfen, so die Einschätzung der Commerzbank-Expertin.
## Was das für die Börse bedeuten könnte
Für Energieaktien könnten die anhaltenden Spannungen weiteren Rückenwind liefern. Sollte die Straße von Hormus dauerhaft blockiert bleiben und Washington die Schrauben gegen den Iran weiter anziehen, dürfte das Ölangebot knapp und der Preis entsprechend hoch bleiben. Die Lage rund um Hormus bleibt der entscheidende Faktor. Solange sich dort nichts entspannt, sollten Öl-Werte im Depot gut abschneiden.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Fielmann-Aktie: Prognosesenkung lässt Kurs abstürzen](https://www.sharedeals.de/kompakt/fielmann-aktie-prognosesenkung-laesst-kurs-abstuerzen/)
**Published:** August 21, 2026
**Author:** Redaktion | Börse
**Content:**
Fielmann hat heute eine Prognosesenkung bekanntgegeben, die den Markt kalt erwischt hat. Die Aktie des Optikerkonzerns brach kurz nach Handelsbeginn auf 39,39 € ein, ein Niveau, das zuletzt im Frühjahr 2023 zu sehen war. Als SDax-Schlusslicht notierte das Papier zuletzt mit rund 6 Prozent im Minus bei 39,25 €.
## Konsumflaute zwingt Fielmann zur Kurskorrektur
Der Grund ist schnell erklärt. Die anhaltend schwache Konsumstimmung in Deutschland, dem wichtigsten Markt des Unternehmens, zwingt Fielmann dazu, die Ziele für Umsatz und bereinigtes Ebitda nach unten anzupassen. Bereits Anfang Juli hatte das Management mit den vorläufigen Halbjahreszahlen erste Vorsicht walten lassen und das untere Ende der Zielspannen in Aussicht gestellt. Jetzt folgt die nächste Stufe. Die bisherigen Konsensschätzungen lagen einem Händler zufolge knapp über den oberen Enden der neuen Zielbandbreiten, was die Enttäuschung am Markt erklärt.
## Berenberg-Analyst zeigt sich enttäuscht
Dass Fielmann für das zweite Halbjahr weiterhin eine Beschleunigung des Umsatzwachstums erwartet, konnte die Stimmung nicht retten. Harrison Woodin-Lygo von der Privatbank Berenberg bringt es in einer ersten Reaktion auf den Punkt: Die Konsumschwäche in Deutschland war bereits im Ausblick vom Juli berücksichtigt, eine weitere Prognosesenkung nur sechs Wochen später schmerzt. Immerhin, und das sollte man nicht vergessen, hat Fielmann durch seine Internationalisierungsstrategie die Abhängigkeit vom deutschen Heimatmarkt bereits deutlich reduziert.
## Was bedeutet das für die Aktie
Meiner Meinung nach ist das heutige Kursminus von rund 6 Prozent ein Warnsignal, das man ernst nehmen sollte. Zwei Prognosesenkungen innerhalb weniger Wochen signalisieren, dass die Visibilität für das Management selbst begrenzt ist. Das charttechnische Bild hat durch das Tief bei 37,95 € erheblichen Schaden genommen. Sollte sich die Konsumstimmung in Deutschland nicht rasch aufhellen, dürfte die Aktie unter weiterem Druck bleiben. Eine Erholung ist zwar möglich, hängt aber stark davon ab, ob das Unternehmen die Internationalisierung schnell genug vorantreibt, um die Schwäche im Heimatmarkt auszugleichen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Thyssenkrupp-Aktie: Citi hebt Kursziel nach China-Impuls an](https://www.sharedeals.de/kompakt/thyssenkrupp-aktie-citi-hebt-kursziel-nach-china-impuls-an/)
**Published:** August 21, 2026
**Author:** Redaktion | Börse
**Content:**
Chinas Konjunkturpolitik hat am Freitag die europäischen Rohstoff- und Stahlwerte kräftig nach oben getrieben. Bloomberg berichtete, dass die chinesische Führung mit deutlich stärkeren Finanzhilfen auf schwächere Wirtschaftsdaten aus dem Juli reagieren will. Das reichte, um den gesamten Sektor aus seinem Korrekturmodus zu reißen.
## Antofagasta und Stahlwerte legen deutlich zu
Der Stoxx Europe 600 Basic Resources lief seinen seit Anfang Juni bestehenden Abwärtstrend an. Angeführt wurde der Anstieg vom Bergbauwert Antofagasta, dessen Aktie um gut 5 Prozent zulegte. Auch Thyssenkrupp und Salzgitter profitierten spürbar. Thyssenkrupp kletterte an der MDax-Spitze um fast 5 Prozent, Salzgitter folgte mit plus 4,5 Prozent.
## Citigroup hebt Kursziel auf 20 €
Für Thyssenkrupp kam noch ein weiterer Impuls dazu. Citigroup-Analyst Ephrem Ravi hob sein Kursziel für die Essener deutlich auf 20 € an und bekräftigte seine Kaufempfehlung. Er sieht das Unternehmen als gut kapitalisiert, mit klaren Kurstreibern und einem Bewertungsrückstand gegenüber der Peer-Group. In der Vorwoche hatte die Aktie bei gut 14 € den höchsten Stand seit 2018 markiert, ehe Gewinnmitnahmen einsetzten. Das Kursziel von 20 € entspricht übrigens dem letzten Niveau aus dem Jahr 2017.
## Was bedeutet das für die Aktie
Meiner Meinung nach zeigt der heutige Tag, wie stark Rohstoff- und Stahlwerte von China abhängen. Kommt aus Peking weiteres fiskalisches Stimulusprogramm, dürften Thyssenkrupp und Co. davon überproportional profitieren. Das Kursziel von 20 € wäre dann durchaus erreichbar. Ohne nachhaltige Impulse aus China könnte der nächste Rückschlag aber schnell kommen, denn die Korrektur der vergangenen Wochen hat gezeigt, wie dünn das Fundament des jüngsten Anstiegs war.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [SpaceX: DZ Bank sieht fairen Wert bei nur 100 Dollar](https://www.sharedeals.de/kompakt/spacex-dz-bank-sieht-fairen-wert-bei-nur-100-dollar/)
**Published:** August 20, 2026
**Author:** Redaktion | Börse
**Content:**
Die DZ Bank hat SpaceX unter die Lupe genommen und kommt zu einem klaren Ergebnis. Analyst Markus Leistner hat die Aktie mit "Verkaufen" bewertet und einen fairen Wert von 100 US$ je Anteilsschein festgelegt. Sein Urteil fiel dabei entsprechend deutlich aus: "Absturzgefahr im Bewertungs-Orbit." Schöner kann man das kaum auf den Punkt bringen.
## Faszinierende Geschichte, gewaltiger Kapitalbedarf
Klar ist, SpaceX zählt zu den spannendsten Kapitalmarktgeschichten, die uns die kommenden Jahre bieten werden. Weltraum, künstliche Intelligenz, Elon Musk als treibende Kraft dahinter. Doch Leistner betont, dass die Umsetzung all dieser Zukunftsthemen enormen Kapitalbedarf erfordert. Meiner Meinung nach ist genau das der Punkt, den viele Anleger gerne übersehen.
## 28 Billionen US$ klingen gut, zu gut
Elon Musk selbst prognostiziert ein Marktpotenzial von mehr als 28 Billionen US$. Eine Zahl, die schwindelig macht. Die DZ Bank hält diese Schätzung aber für deutlich zu optimistisch. Ich fürchte, dass bei solchen Bewertungsphantasien oft der Blick auf die harte Realität verloren geht.
## Was bedeutet das für die Aktie
Das Votum der DZ Bank mit "Verkaufen" und einem fairen Wert von 100 US$ dürfte bei SpaceX-Investoren für Unbehagen sorgen. Wer hier auf eine schnelle Neubewertung nach oben hofft, sollte die Warnung der Analysten im Blick behalten. Das Potenzial der Geschichte ist real, die aktuelle Bewertung könnte dem vorauseilen. Meiner Überzeugung nach wäre Vorsicht hier die klügere Wahl, solange der Kapitalbedarf und die Bewertungsfrage ungeklärt bleiben.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Walmart-Aktie: Sorgen werden größer](https://www.sharedeals.de/kompakt/walmart-aktie-us-schwaeche-bedroht-jetzt-ihre-rendite/)
**Published:** August 20, 2026
**Author:** Redaktion | Börse
**Content:**
Walmart hat am Donnerstag an der Börse einen heftigen Einbruch erlitten. Die Aktie des weltgrößten Einzelhändlers verlor im frühen New Yorker Handel 8,7 Prozent und notierte zuletzt bei gut 104 US$. Das ist der tiefste Stand seit Ende November 2025 und gleichzeitig der größte Tagesverlust seit 2022.
## US-Geschäft enttäuscht
Im Dow Jones Industrial, der seinerseits um 0,6 Prozent nachgab, belegte Walmart den letzten Platz. Chartechnisch ist das Bild trüb: Die Aktie notiert unter der 21- und der 50-Tage-Linie, was auf einen belasteten kurz- und mittelfristigen Kurstrend hindeutet. Die Konkurrenz bekam den Sog ebenfalls zu spüren. Costco gab gut 2 Prozent nach, Kroger kam mit minus 0,5 Prozent glimpflicher davon.
Dabei liefen die Gesamtquartalsergebnisse für das zweite Geschäftsquartal gar nicht so schlecht. Wachsende Werbeeinnahmen, ein florierendes Online-Geschäft und Zollrückzahlungen der US-Regierung sorgten für Rückenwind. Die Jahresprognose für das bis Ende Januar 2027 laufende Geschäftsjahr wurde sogar angehoben. Das entscheidende Problem war das US-Kerngeschäft, und genau dort wurden die Erwartungen verfehlt.
## Analysten sehen Bewertungsfrage offen
Corey Tarlowe vom Analysehaus Jefferies bezeichnete die Ziele für das dritte Quartal trotz der angehobenen Jahresziele als enttäuschend. Steven Shemesh von der kanadischen Bank RBC verwies auf das schwächer als erwartet ausgefallene vergleichbare Umsatzwachstum in den USA. Das dürfte die Diskussion über die Bewertung der Aktie am Laufen halten.
Seit dem im Mai erreichten Rekordhoch bei gut 135 US$ hat die Aktie rund 23 Prozent verloren. Seit Jahresanfang steht ein Minus von gut 6 Prozent zu Buche. Neben den Sorgen um ein weiteres Abflachen des US-Wachstums drückt noch ein weiterer Faktor auf die Stimmung: Im Mai warnte Walmart bereits, dass hohe Treibstoffkosten infolge des Iran-Kriegs in den kommenden Monaten den Gewinn belasten könnten.
## Was das für die Aktie bedeuten könnte
Meiner Meinung nach ist das charttechnische Bild für Walmart aktuell alles andere als ermutigend. Das Unterschreiten der 21- und 50-Tage-Linie in Kombination mit dem schwachen US-Kerngeschäft dürfte weiteren Druck auf den Kurs ausüben. Solange sich das vergleichbare Umsatzwachstum in den USA nicht spürbar erholt und die Bewertungsfrage ungeklärt bleibt, könnte die Aktie volatil bleiben und die Marke von 104 US$ zum nächsten Test werden.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Nordex-Aktie: RBC kappt Ziel auf 36 Euro – jetzt verkaufen?](https://www.sharedeals.de/kompakt/nordex-aktie-rbc-kappt-ziel-auf-36-euro-jetzt-verkaufen/)
**Published:** August 20, 2026
**Author:** Redaktion | Börse
**Content:**
Die kanadische Großbank RBC hat ihr Kursziel für die Nordex-Aktie von 36 € auf 38 € gesenkt und das Rating „Underperform" beibehalten. Analyst Mark Fielding zog nach der abgelaufenen Berichtssaison im Kapitalgütersektor sein Fazit, und das fiel durchaus positiv aus.
## Q2 war das stärkste Quartal seit drei Jahren
Das zweite Quartal war laut Fielding das stärkste seit drei Jahren. Wachstumstreiber sind weiterhin der rasante Ausbau von Rechenzentren für künstliche Intelligenz sowie die Luft- und Raumfahrtindustrie. Gleichzeitig hat sich die Dynamik im Sektor auch in der Breite spürbar verbessert, was meiner Meinung nach ein gutes Zeichen für die Robustheit des Aufschwungs ist. Als besonders attraktiv stuft Fielding dabei Schneider Electric, Siemens Energy, Melrose, Metso und Weir ein. Daimler Truck und Vesuvius sieht er eher als zyklisch interessante Werte.
## Nordex bleibt auf der Abschussliste
Für Nordex selbst ändert sich trotz des freundlichen Sektorumfelds wenig. Das neue Kursziel von 36 € liegt unter dem bisherigen Niveau von 38 €, und das „Underperform"-Rating signalisiert klar, dass RBC die Aktie für überbewertet hält. Ich rate deshalb derzeit von einem Kauf ab. Der Rückenwind aus dem Sektor reicht offenbar nicht aus, um die spezifischen Schwächen bei Nordex zu überdecken.
## Was bedeutet das für die Aktie?
Das gesenkte Kursziel dürfte kurzfristig Druck auf die Nordex-Aktie ausüben. Vor diesem Hintergrund sollten Anleger die weitere Kursentwicklung und kommende Quartalszahlen genau im Blick behalten, bevor sie bei Nordex einsteigen würden.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Siemens-Aktie: Goldman sieht 319 Euro Kursziel und rät zum Kauf](https://www.sharedeals.de/kompakt/siemens-aktie-goldman-sieht-319-euro-kursziel-und-raet-zum-kauf/)
**Published:** August 20, 2026
**Author:** Redaktion | Börse
**Content:**
Goldman Sachs traut Siemens deutlich mehr zu. Die US-Investmentbank hat ihr Kursziel für die Siemens-Aktie von 292 € auf 319 € angehoben und hält an der Kaufempfehlung fest. Analystin Daniela Costa hat ihre Schätzungen nach den Zahlen des dritten Geschäftsquartals aktualisiert, und meiner Meinung nach ist das ein klares Signal.
## Was steckt hinter der Anhebung?
Costa hat bei ihrer Neubewertung nicht nur die jüngsten Quartalszahlen eingearbeitet, sondern schaut auch schon weiter nach vorne. In höherem Maße fließen nun die Erwartungen an das Geschäftsjahr 2028 in die Bewertung ein. Goldman Sachs gibt damit zu verstehen, dass das Wachstumspotenzial von Siemens auf mittlere Sicht noch nicht im Kurs eingepreist ist. Ein Kursziel von 319 € bedeutet vom aktuellen Niveau aus noch erheblichen Spielraum nach oben.
## Was bedeutet das für die Aktie?
Eine Kaufempfehlung einer Bank vom Kaliber Goldman Sachs sorgt in der Regel für Aufmerksamkeit am Markt. Institutionelle Anleger orientieren sich an solchen Einschätzungen, und die Anhebung des Kursziels um fast 10 % ist kein kleines Upgrade. Ich sehe das als positives Signal für die Siemens-Aktie.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Schifffahrt: Regen bringt Erleichterung aber Lage bleibt kritisch](https://www.sharedeals.de/kompakt/schifffahrt-regen-bringt-erleichterung-aber-lage-bleibt-kritisch/)
**Published:** August 19, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Der Rhein hat wieder etwas Wasser bekommen. Aber niemand sollte sich davon täuschen lassen. Der Bundesverband der Deutschen Binnenschifffahrt macht deutlich, dass die aktuellen Niederschläge zwar das kontinuierliche Absinken der Pegel gestoppt haben, von einer echten Entlastung für die Frachtschifffahrt aber noch keine Rede sein kann. Beide Schlüsselpegel, Kaub am Mittelrhein und Duisburg-Ruhrort am Niederrhein, liegen weiterhin weit unter den bisherigen Tiefstständen aus dem Jahr 2018.
## Nadelöhr Kaub bleibt das Problem
Kaub in Rheinland-Pfalz ist der kritische Engpass auf dem Rhein. Der sogenannte Gleichwertige Wasserstand liegt dort bei 77 Zentimetern, ab dem die Transportsituation laut Experten spürbar besser würde. Aktuell steht der Pegel bei gerade einmal 14 Zentimetern. Bis Freitag rechnet die Wasserstraßen- und Schifffahrtsverwaltung mit einem Anstieg auf maximal 41 Zentimeter. Das ist immer noch weniger als die Hälfte dessen, was gebraucht wird.
In Duisburg sieht es ähnlich aus. Der dortige Pegel liegt bei 1,34 Metern, knapp 20 Zentimeter unter dem bisherigen Rekordtief von 2018. Bis Freitag werden gerade einmal sechs Zentimeter mehr erwartet. Güterschiffe konnten in den vergangenen Tagen entweder überhaupt nicht oder nur leer fahren, zahlreiche Fähren stellten ihren Betrieb ein, weil die Anleger durch den niedrigen Wasserstand zu steil aufragten.
## Was das für Aktien bedeuten könnte
Unternehmen, die auf den Rhein als Transportweg angewiesen sind, also etwa Chemiekonzerne, Rohstoffhändler oder Energieversorger, dürften bei anhaltend niedrigen Pegeln weiter unter Druck stehen. Höhere Transportkosten durch alternative Logistikwege fressen Margen. Solange der Pegel bei Kaub nicht zumindest in die Nähe des Gleichwertigen Wasserstandes von 77 Zentimetern kommt, dürfte die operative Belastung für betroffene Unternehmen kaum nachlassen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Lufthansa-Aktie: Barclays senkt Ziel auf 7,50 Euro](https://www.sharedeals.de/kompakt/lufthansa-aktie-barclays-senkt-ziel-auf-750-euro/)
**Published:** August 19, 2026
**Author:** Redaktion | Börse
**Content:**
Barclays macht Druck auf die Lufthansa-Aktie. Die britische Investmentbank hat ihr Kursziel für den Titel von 7,75 € auf 7,50 € gesenkt und belässt die Einstufung dabei auf "Underweight". Das allein wäre schon kein gutes Zeichen, aber Analyst Andrew Lobbenberg geht noch einen Schritt weiter.
## Barclays hält Lufthansa-Ziel für zu optimistisch
Lobbenberg hält selbst das bereits gesenkte operative Ergebnisziel der Airline für das Gesamtjahr noch für zu optimistisch. Das ist eine deutliche Aussage. Die Lufthansa hat ihre eigene Prognose also schon zurückgeschraubt, und der Barclays-Analyst glaubt offenbar, dass das noch immer nicht reicht. Er befürchtet laut seiner am Mittwoch veröffentlichten Studie eine weitere Gewinnwarnung.
## Was das für die Aktie bedeutet
Meiner Meinung nach ist das ein klares Warnsignal für Anleger. Ein Kursziel von 7,50 € bedeutet, dass Barclays kaum Aufwärtspotenzial sieht. Die Einstufung "Underweight" signalisiert zudem, dass die Bank die Aktie schlechter als den Markt bewertet. Kommt tatsächlich eine weitere Gewinnwarnung, dürfte die Lufthansa-Aktie unter erheblichen Druck geraten. Das Chartbild würde sich weiter eintrüben, neue Tiefstände wären nicht auszuschließen. Ich rate vor diesem Hintergrund von einem Einstieg ab.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Renk-Aktie: JPMorgan sieht sie jetzt als top Übernahmeziel](https://www.sharedeals.de/kompakt/renk-aktie-jpmorgan-sieht-sie-jetzt-als-top-uebernahmeziel/)
**Published:** August 19, 2026
**Author:** Redaktion | Börse
**Content:**
Renk legt heute früh auf Tradegate einen deutlichen Satz nach oben hin. Die Aktie des Augsburger Antriebsspezialisten kletterte um 2,4 Prozent auf 51,20 €, während der Gesamtmarkt träge vor sich hindümpelt.
## JPMorgan zündet die Übernahmefantasie
Der Auslöser kommt von JPMorgan. Analyst David Perry sieht Renk als attraktives Übernahmeziel für einen größeren Branchenkollegen, auch wenn er derzeit kein konkretes Angebot auf dem Tisch sieht. Sein Argument ist simpel: Das Konsolidierungspotenzial im Rüstungssektor ist enorm. Meiner Meinung nach ist genau das der Stoff, aus dem Kursphantasien gemacht werden, denn solche Einschätzungen von namhaften Analysten reichen oft aus, um frisches Kapital in eine Aktie zu spülen.
## Kursziel lässt aufhorchen
Perrys Kursziel von 75 € liegt auf einem Niveau, das zuletzt im Oktober 2025 erreicht worden war. Das entspricht ausgehend vom heutigen Kurs einem Aufwärtspotenzial von rund 46 Prozent. Ich glaube, dass dieser Wert durchaus erreichbar ist, wenn die Übernahmespekulation anhält und der Sektor weiter Rückenwind bekommt.
## Was bedeutet das für die Aktie
Übernahmefantasien könnten die Renk-Aktie auf erhöhtem Niveau halten und weiteres spekulatives Kaufinteresse anziehen. Langfristig wäre eine tatsächliche Übernahme oder ein Konsolidierungsschritt im Sektor ein handfester Kurstreiber. Bis dahin bleibt der Ball im Feld der Spekulation, und das Kursziel von 75 € wäre wohl nur bei einem konkreten Gebot schnell zu erreichen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Heidelberger Druck-Aktie: Schwache Quartalszahlen](https://www.sharedeals.de/kompakt/heidelberger-druck-aktie-schwache-quartalszahlen/)
**Published:** August 19, 2026
**Author:** Redaktion | Börse
**Content:**
Die Heidelberger Druckmaschinen-Aktie hat am Mittwoch nach der Vorlage der Quartalszahlen deutlich nachgegeben. Der Kurs fiel im frühen Handel um rund vier Prozent auf 1,345 €. Ein harter Start in den Tag für alle, die hier investiert sind.
## Schwaches Quartal, bestätigter Ausblick
Der Maschinenbauer musste im ersten Geschäftsquartal sowohl beim Umsatz als auch beim operativen Ergebnis klare Rückgänge hinnehmen. Der Nettoverlust fiel zudem höher aus als im Vorjahreszeitraum. Händler sprachen intern von einem schlicht schwachen Quartal, und meiner Meinung nach ist das eine faire Einschätzung. Trotzdem hält das Unternehmen eisern an seinen Jahreszielen fest. Ob das gut oder schlecht ist, hängt davon ab, wie man diese Ziele bewertet.
Warburg-Analyst Stefan Augustin sah das Ganze etwas gnädiger. Er stufte den Rückgang als saisontypisch schwachen Jahresauftakt ein. Der Umsatz verfehlte zwar seine Erwartungen, die Gewinne lagen aber knapp über seinen Schätzungen. Und: Das Unternehmen kann eine robuste Auftragsentwicklung vorweisen.
## Schlusslicht im SDax
Was bleibt, ist ein Kursverlust von gut einem Drittel Prozent im bisherigen Jahresverlauf. Im Vergleich zum ordentlich gelaufenen Nebenwerte-Index SDax ist das eine schwache Bilanz. Heidelberger Druckmaschinen zählt damit zu den schwächsten Werten des Index.
## Fazit
Die bestätigten Jahresziele könnten den Kursrutsch zumindest teilweise abfedern, sofern das Unternehmen im weiteren Jahresverlauf liefert. Die robuste Auftragslage ist ein erstes positives Signal. Meiner Meinung nach dürfte die Aktie aber vorerst unter Druck bleiben, solange handfeste Belege für eine operative Trendwende fehlen. Ich rate derzeit von einem Einstieg ab.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Asta Energy-Aktie: Gewinnprognose erhöht, Kurs springt an](https://www.sharedeals.de/kompakt/asta-energy-aktie-gewinnprognose-erhoeht-kurs-springt-an/)
**Published:** August 18, 2026
**Author:** Redaktion | Börse
**Content:**
Die Asta Energy Solutions Aktie hat heute Nachmittag einen bemerkenswerten Satz nach oben gemacht. Am Vormittag noch auf dem tiefsten Stand seit April, also bei 51,00 €, katapultierte eine überraschend optimistische Gewinnprognose den Kurs bis auf 56,80 €. Ein Anstieg von 7,6 Prozent.
## Energiesektor treibt Prognose nach oben
Der österreichische Kupferspezialist begründet seinen frischen Optimismus mit einer starken Nachfrage aus dem Energiesektor. Der Vorstand hebt das Ziel für das bereinigte operative Ergebnis (Ebitda) auf 60 bis 64 Millionen € an, nachdem zuvor 55 bis 59 Millionen € angepeilt wurden. Als Treiber nennt Asta das große Interesse an Komponenten für die Strominfrastruktur, gestützt auf die vorläufige Geschäftsentwicklung im ersten Halbjahr und eine aktualisierte Einschätzung für die zweite Jahreshälfte.
Analyst Volker Bosse von der Baader Bank sieht die neue Zielspanne klar über seiner eigenen Schätzung und der Konsensprognose. Für ihn bedeutet das: Luft nach oben bei seinen Erwartungen. Dass das Unternehmen noch keine konkreten Eckdaten zum zweiten Quartal veröffentlicht hat, empfindet Bosse als Wermutstropfen. Er geht davon aus, dass sich das starke erste Quartal im zweiten Jahresviertel fortgesetzt hat.
## Charttechnisch wieder über der 21-Tage-Linie
Der Kurssprung hat das Chartbild vorerst aufgehellt. Die 21-Tage-Linie, die knapp über 56,00 € verläuft und als Indikator für den kurzfristigen Trend gilt, wurde heute erstmals seit Anfang Juli wieder überschritten. Seit dem Rekordkurs von 78,20 €, der im Juni im Zuge des SDax-Aufstiegs erreicht wurde, hat die Aktie allerdings noch immer rund 28 Prozent eingebüßt.
## Was bedeutet das für die Aktie?
Meiner Meinung nach könnte die angehobene Ebitda-Prognose als echter Wendepunkt wirken, sofern das Unternehmen in den kommenden Wochen konkrete Quartalszahlen liefert, die Bosses Optimismus bestätigen. Das Überschreiten der 21-Tage-Linie wäre charttechnisch ein erstes positives Signal. Das allein dürfte den langen Weg zurück zum Rekord bei 78,20 € aber noch nicht ebnen. Für einen nachhaltigen Aufwärtstrend bräuchte es weitere operative Belege, dass die starke Nachfrage aus dem Energiesektor kein Einmal-Effekt ist.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [ZEW-Index: Konjunkturerwartungen steigen zum zweiten Mal in Folge](https://www.sharedeals.de/kompakt/zew-index-konjunkturerwartungen-steigen-zum-zweiten-mal-in-folge/)
**Published:** August 18, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die ZEW-Konjunkturerwartungen haben sich im August zum vierten Mal in Folge verbessert und den höchsten Stand seit Beginn des Iran-Kriegs erreicht. Das Stimmungsbarometer stieg gegenüber dem Vormonat um 7,9 Punkte auf plus 34,2 Punkte, während Volkswirte im Schnitt nur 30 Punkte erwartet hatten. Ein klares Signal, dass die Finanzmarktexperten zunehmend Zuversicht gewinnen.
## Lage immer noch schwach, Tendenz aber aufwärts
ZEW-Präsident Achim Wambach verweist auf jüngste Unternehmens- und Exportzahlen und spricht von einem "positiven Trend in den Erwartungen". Die Infrastrukturprogramme der Bundesregierung stützen die Wirtschaft. Gleichzeitig nennt er das Rekord-Niedrigwasser am Rhein als akutes kurzfristiges Risiko. Die Verbesserung erfasste dabei alle Branchen. Auch die Bewertung der aktuellen Lage zog spürbar an, der entsprechende Indikator stieg um 16,5 Punkte auf minus 61,1 Punkte. Ökonomen hatten lediglich minus 69,3 Punkte auf dem Zettel.
## Risiken bleiben auf dem Tisch
Felicitas Henze von der Deutschen Bank mahnt zur Vorsicht. Erhöhte Öl- und Gaspreise sowie mögliche Lieferkettenprobleme durch anhaltend niedrige Rheinpegel könnten den Optimismus kurzfristig wieder dämpfen. Sollte sich die Konjunktur im dritten Quartal dennoch robust zeigen, könnte das Wirtschaftswachstum im laufenden Jahr etwas höher ausfallen als die aktuell prognostizierten 0,5 Prozent. Elmar Völker von der LBBW bringt es auf den Punkt: Ob die positiven Impulse ausreichen, um die wirtschaftliche Talsohle nachhaltig zu überwinden, muss sich erst zeigen. Auch in der Eurozone verbesserten sich die Erwartungen, dort stieg der Indikator um 8,0 Punkte auf 31,4 Punkte.
## Was bedeutet das für die Börse?
Meiner Meinung nach liefert dieser ZEW-Anstieg ein vorsichtig positives Signal für zyklische Aktien und exportstarke Unternehmen aus dem DAX. Wer auf eine konjunkturelle Erholung setzt, findet hier eine erste Datenstütze. Ich sehe die Zahlen aber mit Bedacht: Der Lageindikator bleibt mit minus 61,1 Punkten tief im roten Bereich, und das Niedrigwasser am Rhein ist ein reales operatives Risiko für Logistik- und Industrietitel. Vor diesem Hintergrund dürfte der Markt die Meldung zwar positiv aufnehmen, eine nachhaltige Kursrally wäre aber wohl verfrüht.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [XRP: Warum stagniert der Kurs trotz Rekordaktivität bei 1US$?](https://www.sharedeals.de/kompakt/xrp-warum-stagniert-der-kurs-trotz-rekordaktivitaet-bei-1us/)
**Published:** August 18, 2026
**Author:** Steve Siewert
**Content:**
XRP notiert wieder nahe der 1-US$-Marke, und das ausgerechnet in einem Moment, in dem das Netzwerk eigentlich vor Aktivität strotzt. Die Krux: Mehr Nutzer bedeuten hier nicht mehr Kapital, und genau das macht die Situation so interessant.
## Rekordaktivität, aber das Geld fehlt
Das XRP Ledger zählte diese Woche innerhalb von 24 Stunden 49.929 aktive Adressen. Das ist der höchste Wert seit über zwei Monaten und liegt rund 3% über den 48.453 aktiven Adressen vom Mai, als XRP noch bei über 1,54 US$ gehandelt wurde. Der entscheidende Unterschied: Damals trieb Kurseuphorie die Nutzer ins Netz, diesmal kamen sie trotz eines Rückgangs unter 1 US$ und einer Stimmung auf dem niedrigsten Stand seit drei Monaten.
## Stablecoins und RWA: Nutzer kommen, Kapital geht
Laut RWA.xyz stiegen die Stablecoin-Halter auf dem XRPL im letzten Monat um 37% auf rund 82.100. Das Transfervolumen legte um 8,4% auf 4,61 Milliarden US$ zu. Die Marktkapitalisierung der Stablecoins auf dem Ledger sank jedoch um 6,8% auf 906,8 Millionen US$. Bei tokenisierten Real-World-Assets sieht es ähnlich aus. Die Anzahl der RWA-Halter stieg um 29% auf 217, während das 30-Tage-Transfervolumen um fast 27% auf 242,35 Millionen US$ fiel. Der repräsentierte Vermögenswert gab um 0,3% auf rund 4,05 Milliarden US$ nach. Mehr Nutzer, weniger Umsatz. Das ist der Kern des aktuellen Problems.
## Was bedeutet das für XRP?
Meiner Meinung nach zeigt diese Konstellation, wie fragil das aktuelle Momentum ist. Die Netzwerkbeteiligung hat das Mai-Niveau übertroffen, aber ohne das nötige Kapitalwachstum bleibt ein nachhaltiger Kursanstieg schwer zu erreichen. Großinvestoren, sogenannte Wale, verschoben zuletzt weniger XRP auf Binance, und Trader bauten gehebelte Positionen auf. Das könnte kurzfristig für Kursdruck nach oben sorgen. Ob daraus ein echter Breakout über die 1-US$-Marke wird, dürfte letztlich davon abhängen, ob tiefere Liquidität und realwirtschaftliche Nutzung dem Netzwerk folgen.
**Kurz-Kategorien:** Kryptowährungen
---
### [KI-Aktien: Jetzt kaufen oder auf weiteren Absturz warten?](https://www.sharedeals.de/kompakt/ki-aktien-jetzt-kaufen-oder-auf-weiteren-absturz-warten/)
**Published:** August 18, 2026
**Author:** Redaktion | Börse
**Content:**
Der Technologiesektor kommt heute unter Druck. Der europäische Tech-Index fiel am Vormittag um 1,8 Prozent, nachdem er zuletzt auf den höchsten Stand seit Juni geklettert war und sich dem etwa zwei Monate alten Rekord angenähert hatte.
## Chipwerte trifft es am härtesten
Besonders die deutschen Chipwerte bekommen die Gewinnmitnahmen zu spüren. Infineon verliert 4 Prozent. Suss, Aixtron und Siltronic kommen noch härter unter die Räder, mit Abgaben von bis zu 6 Prozent. Auch Siemens Energy gibt rund 3 Prozent nach, nachdem die Aktie in den vergangenen Tagen auf dem höchsten Niveau seit Anfang Juli gehandelt worden war.
## Auslöser kommt aus Seoul
Der Impuls kam aus Südkorea. Die dortige Börse, die derzeit als Taktgeber für den globalen Technologiesektor gilt, konnte nach dem verlängerten Wochenende den positiven Sektortrend vom Vortag schlicht nicht fortsetzen. Dazu gesellten sich steigende Ölpreise und höhere Anleiherenditen, die den Gesamtmarkt belasten. Die Nasdaq hatte sich am Vorabend ebenfalls schon nicht im Plus halten können.
Vor diesem Hintergrund verwundert die heutige Schwäche kaum. Dabei war der August bis dato eigentlich positiv gelaufen, was Börsianer überrascht hatte, denn saisonal ist der Spätsommer meist kein leichtes Terrain. Die Umsatzvolumina an den Börsen blieben dabei, wie gewohnt, niedrig.
## KI-Rendite bleibt die große Frage
Marktbeobachter Stephen Innes wies auf wachsende Kreditrisiken hin, weil sich Cashflows, Verschuldungsgrade und Finanzierungslasten in die falsche Richtung bewegen. Es könne Jahre dauern, bis klar sei, ob die Umsatzkurve steil genug ansteige, um die Verbindlichkeiten zu decken. Meiner Meinung nach ist genau das der Kern des Problems. Die KI-Investitionen sind enorm, aber der Beweis, dass sie sich rechnen, steht noch aus.
Auch in den USA zeichnen sich vorbörslich Gewinnmitnahmen ab. Nvidia, Micron, Marvell Technology und Sandisk verlieren in New York zwischen 2 und 6 Prozent.
## Was bedeutet das für Anleger
Die heutigen Verluste bei Chip- und KI-Werten dürften ein Warnsignal sein. Solange die Frage, ob sich die milliardenschweren KI-Investitionen je auszahlen, unbeantwortet bleibt, würden Gewinnmitnahmen in überhitzten Technologietiteln immer wieder auftauchen. Wer in Werte wie Infineon oder Aixtron investiert sei, sollte die Entwicklung der Anleiherenditen und die Stimmung an der Nasdaq genau im Blick behalten. Kurzfristig könnten weitere Rücksetzer folgen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Dax: Steigende Ölpreise belasten](https://www.sharedeals.de/kompakt/dax-steigende-oelpreise-belasten/)
**Published:** August 18, 2026
**Author:** Redaktion | Börse
**Content:**
Der Dax kommt nach seinem Rekordhoch von 26.573 Punkten einfach nicht zur Ruhe. Seit dem vergangenen Mittwoch gab es keine neuen Höchststände, aber nennenswerte Gewinnmitnahmen blieben ebenfalls aus. Heute signalisiert der Broker IG rund eine Stunde vor dem Börsenstart ein Minus von 0,4 Prozent auf 26.239 Punkte.
## Steigende Renditen belasten den Markt
Die Vorgaben aus den USA und Asien sind schlicht mau. Besonders der japanische Nikkei 225 gab nach seiner jüngsten Erholung wieder deutlicher nach. Dort warten Anleger seit Juni auf frische Rekorde. Dazu kommen steigende Ölpreise und kletternde Anleiherenditen, die den Markt belasten. Portfoliomanager Thomas Altmann von QC Partners hat darauf hingewiesen, dass die Renditen 10- und 30-jähriger Bundesanleihen auf neue 15-Jahres-Hochs gestiegen sind. Ähnliches gilt für Frankreich und die USA. Das verteuert die Refinanzierung von Staaten und Unternehmen gleichermaßen. Der Preis für die Öl-Sorte Brent stieg erneut deutlich über 90 US$ je Barrel, was Inflationssorgen anfacht. Eine baldige Lösung im Nahostkonflikt ist nach einem gemeldeten Angriff auf ein Schiff in der Straße von Hormus nicht in Sicht.
## Hugo Boss, Einhell und Analystenurteile im Fokus
Auf Unternehmensseite ist es nach dem Ende der Berichtssaison ruhig. Aus dem MDax meldet Hugo Boss, dass die Frasers Group ihren Anteil auf knapp unter 48 Prozent erhöhen konnte. Das freiwillige Übernahmeangebot der britischen Gruppe lief am 13. August aus. Vorbörslich auf Tradegate zeigte das Boss-Papier keine Reaktion. Einhell aus dem SDax veröffentlichte detaillierte Halbjahreszahlen und bestätigte seinen Umsatzausblick fürs Gesamtjahr, das Papier zeigt sich auf Tradegate schwach.
Bei den Analystenurteilen fällt auf: Exane BNP Paribas hat das Kursziel für Lanxess von 15 auf 12 € gesenkt und die Aktie von "Neutral" auf "Underperform" abgestuft. Auf Tradegate gab das Papier des Spezialchemieunternehmens um 2,7 Prozent nach. Besser sieht es für Sixt aus. Berenberg-Analystin Yasmin Steilen hob das Kursziel von 83 auf 91 € an und stufte auf "Buy" hoch, weil sie ein starkes Sommer-Reisegeschäft in Europa erwartet. Barclays-Analyst Jonathon Unwin hat das Kursziel für Schott Pharma von 16 auf 27 € angehoben und die Einstufung auf "Overweight" erhöht. Nach drei Jahren sinkender Gewinnerwartungen sieht er eine Trendwende, getrieben durch neu verhandelte Verträge und Wachstum im Bereich Primärverpackungen.
## Einschätzung zur Börsenlage
Die Kombination aus steigenden Ölpreisen, Anleiherenditen auf 15-Jahres-Hochs und einem ungelösten Nahostkonflikt dürfte den Dax weiter unter Druck halten. Kurzfristig wäre weiteres Korrekturpotenzial unter die 26.239-Punkte-Marke durchaus denkbar. Einzeltitel wie Sixt oder Schott Pharma könnten sich durch positive Analystenurteile als relative Stärke im schwachen Marktumfeld erweisen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Siemens-Aktie: Berenberg sieht 330 Euro Kursziel, jetzt kaufen?](https://www.sharedeals.de/kompakt/siemens-aktie-berenberg-sieht-330-euro-kursziel-jetzt-kaufen/)
**Published:** August 18, 2026
**Author:** Redaktion | Börse
**Content:**
Berenberg hat das Kursziel für Siemens angehoben. Von 320 auf 330 € geht es nach oben, die Kaufempfehlung bleibt. Analyst Richard Dawson hat sich die Zahlen zum dritten Geschäftsquartal genau angesehen und kommt zu einem klaren Urteil.
## Smart Infrastructure glänzt
Der Treiber hinter der angehobenen Zielvorgabe ist eindeutig: Die Sparte Smart Infrastructure hat im abgelaufenen Quartal beeindruckend abgeliefert. Die Auftragslage legte prozentual im dreistelligen Bereich zu, ein Wert, der sich nicht verstecken muss. Dawson sieht darin den Hauptgrund, warum Siemens seine Jahresziele nach oben schrauben konnte.
## Digital Industries bleibt ein Problemfall
Meiner Meinung nach zeigt genau diese Zweiteilung, wo das eigentliche Problem liegt. Denn während Smart Infrastructure liefert, enttäuschte Digital Industries auf ganzer Linie. Der Markt hatte auf höhere Ziele auch für diese Sparte gehofft. Die blieben aus. Die Reaktion fiel entsprechend kühl aus.
## Was das für die Siemens-Aktie bedeutet
Für die Aktie ist das Bild zweischneidig. Das angehobene Kursziel auf 330 € und die beibehaltene Kaufempfehlung von Berenberg geben kurzfristig Rückenwind, vor diesem Hintergrund dürfte das Papier Unterstützung erhalten. Meiner Überzeugung nach bleibt Digital Industries aber ein Hemmschuh, solange dort keine klare Belebung sichtbar wird. Anleger, die auf eine vollständige Erholung des Konzerns setzen, sollten diesen Schwachpunkt im Blick behalten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Rheinmetall-Aktie: Millionen-Deal für mobile Systeme gesichert](https://www.sharedeals.de/kompakt/rheinmetall-aktie-millionen-deal-fuer-mobile-systeme-gesichert/)
**Published:** August 17, 2026
**Author:** Matthias Abresch
**Content:**
Rheinmetall hat gerade den bislang größten Einzelauftrag in der Geschichte seiner Tochtergesellschaft Rheinmetall Project Solutions GmbH eingefahren. Die Bundeswehr bestellt 149 zusätzliche mobile Rettungsstationen, das Auftragsvolumen liegt bei mehr als 500 Millionen € brutto. Zusammen mit den bereits früher bestellten 16 Systemen kommt das Gesamtprogramm damit auf 165 Rettungsstationen im Wert von mehr als 600 Millionen € brutto. Die Produktion soll im ersten Quartal 2027 anlaufen.
## Wie der Auftrag zustande kam
Der Ursprung liegt in einem Rahmenvertrag vom Dezember 2024. Das Bundesamt für Ausrüstung, Informationstechnik und Nutzung der Bundeswehr (BAAINBw) hatte damals zunächst zehn ballistisch geschützte und sechs ungeschützte Rettungsstationen fest bestellt, mit der Option auf weitere Abrufe. Genau diese Option zieht die Bundeswehr jetzt. Der neue Abruf im Juli 2026 umfasst 149 zusätzliche Systeme, inklusive Schulung des zugehörigen Personals.
Der Grund für den Bedarf ist konkret: Erkenntnisse aus dem Ukraine-Krieg zeigen, dass hochbewegliche Systeme für die sanitätsdienstliche Versorgung im Einsatz unverzichtbar sind. Mobilität ist dabei kein Nice-to-have, sondern die eigentliche Kernforderung.
## Was die Rettungsstation leistet
Jede Station besteht aus zwei Containern, die gemeinsam oder getrennt betrieben werden können. Vier Soldatinnen und Soldaten können das System in kurzer Zeit auf- und wieder abbauen. Beide Container haben einen eigenen Generator und eine Klimaanlage, ausgelegt für einen mehrtägigen autarken Betrieb. Fällt ein Generator aus, übernimmt der zweite. Das System umfasst einen vollständigen Notfallbehandlungsplatz sowie vier weitere Behandlungsplätze, die medizinische Ausstattung ist an sogenannten Airliner-Schienen befestigt und damit flexibel anpassbar.
Neu gegenüber dem bisherigen System ist der Ersatz des aufwendigen Zeltanteils durch einen hochmodularen 3:1-Container der Rheinmetall Mobile Systeme GmbH. Das verbessert die Transportfähigkeit in unwegsamerem Gelände spürbar. Für das Hebesystem zur Geländeaufstellung entwickelte Rheinmetall eine eigene Lösung, weil keine marktübliche das erforderliche Anforderungsprofil erfüllte.
## Was das für die Rheinmetall-Aktie bedeutet
Meiner Meinung nach ist dieser Auftrag mehr als nur eine weitere Zahl im Orderbuch. Über 500 Millionen € brutto, die ab dem ersten Quartal 2027 in die Produktion fließen, sichern Rheinmetall Sichtbarkeit im Rüstungsgeschäft für die kommenden Jahre. Der Konzern profitiert dabei gleich doppelt: als Systemintegrator über Rheinmetall Project Solutions und als Containerlieferant über Rheinmetall Mobile Systeme. Kurz gesagt: Das Wachstum kommt aus der eigenen Gruppe.
Die anhaltend hohen Verteidigungsbudgets in Deutschland sprechen dafür, dass solche Abrufe kein Einzelfall bleiben. Wer die Rheinmetall-Aktie im Depot hält, könnte von einer weiter wachsenden Auftragstiefe profitieren, sofern die politischen Rahmenbedingungen stabil bleiben.
**Kurz-Kategorien:** Aktienmeldungen
---
### [SAP-Aktie: Übernahmegerücht könnte DAX-Spitze zurückbringen](https://www.sharedeals.de/kompakt/sap-aktie-uebernahmegeruecht-koennte-dax-spitze-zurueckbringen/)
**Published:** August 17, 2026
**Author:** Matthias Abresch
**Content:**
SAP gewinnt Fahrt. Nicht wegen eigener Nachrichten, sondern weil in Kalifornien ein Übernahmegerücht die Runde macht. Der Finanzinvestor Silver Lake soll Gespräche mit dem HR-Softwareanbieter Workday führen, mögliche Übernahme inklusive. Reuters hatte darüber berichtet. Und die Reaktion bei SAP war prompt: Am Freitag schloss die Aktie mit einem Plus von 2,71 Prozent bei 180,14 € und kletterte im Tagesverlauf sogar bis auf 183,75 €. Zum Wochenstart geht es vorbörslich bei Lang und Schwarz um weitere 0,3 Prozent auf 180,65 € weiter nach oben.
## Ganz knapp hinter Siemens
Das eigentlich Spannende passiert aber in der Rangliste. SAP kommt aktuell auf eine Marktkapitalisierung von 207,15 Mrd. €. Spitzenreiter Siemens liegt mit 216,61 Mrd. € gerade einmal 4,6 Prozent vorne. Vor der Kursschwäche der vergangenen zwölf Monate hatte SAP diesen Spitzenplatz im DAX zeitweise selbst inne. Meiner Meinung nach ist dieser Rückstand gut aufholbar, wenn der Rückenwind anhält.
## Gerücht als Kurstreiber
Der Grund für Vorsicht liegt im Auslöser selbst. Weder Silver Lake noch Workday haben sich bisher geäußert, ein Abschluss gilt als offen. SAP hat in den vergangenen drei Handelstagen kein einziges eigenes Ereignis geliefert, das die Bewegung rechtfertigen würde. Die Rally trägt ein Gerücht, kein Fundament. Sollte sich die Übernahme zerschlagen, dürfte die sektorweite Fantasie genauso schnell wieder verschwinden, wie sie auftauchte. Und damit wäre auch der Rückstand auf Siemens womöglich wieder so groß wie zuvor.
## Was das für die Aktie bedeuten könnte
Für SAP-Aktionäre wäre es wohl ratsam, den Kursanstieg nicht mit einem echten Bewertungssprung zu verwechseln. Das Gerücht um Workday hat Fantasie in den gesamten Softwaresektor gebracht, und SAP profitiert davon als größtes europäisches Schwergewicht in diesem Segment. Würde die Übernahme aber scheitern, könnten kurzfristig orientierte Anleger Gewinne mitnehmen und den Kurs wieder unter Druck setzen. Der Weg zur DAX-Krone wäre dann ein gutes Stück weiter.
**Kurz-Kategorien:** Aktienmeldungen
---
### [RWE-Aktie: UBS sieht 68 Euro Kursziel und rät zum Kauf](https://www.sharedeals.de/kompakt/rwe-aktie-ubs-sieht-68-euro-kursziel-und-raet-zum-kauf/)
**Published:** August 17, 2026
**Author:** Redaktion | Börse
**Content:**
Die Schweizer Großbank UBS lässt ihre positive Haltung gegenüber RWE unangetastet. Analystin Wanda Serwinowska bekräftigte am Freitag das "Buy"-Votum, das Kursziel bleibt bei 68,00 €.
## Zweistellige Renditen im Blick
Der eigentliche Kern der Studie dreht sich um die anstehenden Auktionen für Gas-Dampf-Kombikraftwerke, kurz CCGT. Serwinowska hält es für realistisch, dass RWE dabei zweistellige Renditen erzielen kann. Das ist keine Kleinigkeit, denn solche Kapazitätsmechanismen entscheiden mit darüber, wie profitabel der Betrieb von Gaskraftwerken auf lange Sicht ist.
## Was bedeutet das für die RWE-Aktie
Ein Kursziel von 68,00 € lässt gegenüber dem aktuellen Kursniveau noch erheblichen Spielraum nach oben. Für Anleger, die auf die Energiewende und auf eine Neubewertung von Gaskraftwerken setzen, könnte RWE weiter interessant bleiben. Ich sehe die Aktie vor diesem Hintergrund als aussichtsreich.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Ferrari-Aktie: Jefferies sieht 400 Euro Kursziel](https://www.sharedeals.de/kompakt/ferrari-aktie-jefferies-sieht-400-euro-kursziel/)
**Published:** August 17, 2026
**Author:** Redaktion | Börse
**Content:**
Jefferies bleibt bei Ferrari bullisch. Das Analysehaus hat die Einstufung "Buy" und das Kursziel von 400 € nach einer Luxusautoversteigerung im kalifornischen Monterey bestätigt. James Grzinic, der zuständige Analyst, sieht sich durch die Verkaufsergebnisse in seiner positiven Haltung gegenüber den Italienern klar bestätigt.
## Monterey liefert den Beweis
Was Grzinic in Monterey beobachtet hat, ist für Ferrari-Investoren tatsächlich relevant. Die Auktion klassischer Luxusfahrzeuge lief stark, und das zeigt aus Sicht des Analysten einen entscheidenden Vorteil des Ferrari-Modells. Während der breite Luxussektor mit der Gewinnung neuer Kunden kämpft, funktioniert dieser Mechanismus bei Ferrari offenbar zuverlässig. Die Nachfrage nach klassischen Modellen zieht immer wieder Käufer an, die neu zur Marke kommen. Das ist strukturell wertvoll.
## Was das für die Aktie bedeutet
Meiner Meinung nach unterstreicht das Jefferies-Rating, warum Ferrari im Luxussegment eine Sonderstellung einnimmt. Das Kursziel von 400 € ist ambitioniert, aber Jefferies begründet es mit einem Geschäftsmodell, das sich von Wettbewerbern im Luxusbereich klar abhebt. Die Fähigkeit, kontinuierlich neue zahlungskräftige Kunden zu gewinnen, sichert die Wachstumsperspektive ab. Für die Aktie könnte die Bestätigung durch eine solche Auktion als weiterer Beleg gelten, dass die Markenstärke intakt ist und das Kursziel realistisch wäre.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [KI-Aktien: Anthropic-Boom sorgt für Rückenwind](https://www.sharedeals.de/kompakt/ki-aktien-anthropic-boom-sorgt-fuer-rueckenwind/)
**Published:** August 17, 2026
**Author:** Redaktion | Börse
**Content:**
Rückenwind für KI-Aktien. Die Meldung über ein außergewöhnliches Umsatzwachstum beim KI-Plattformanbieter Anthropic treibt den Technologiesektor heute spürbar an. Laut Bloomberg soll Anthropic, Betreiber der KI-Plattform Claude, seinen Umsatz im zweiten Quartal im Vergleich zum Vorjahreszeitraum um mindestens das 14-fache gesteigert haben, das geht aus einem Dokument hervor, das potenziellen Investoren zugespielt wurde. Meiner Meinung nach bestätigt genau solch ein Datenpunkt, warum die massiven Milliarden-Investitionen in KI-Infrastruktur kein Strohfeuer sind, sondern sich tatsächlich auszahlen.
## DAX-Gewinner: Siemens Energy vorne
Im DAX zeigt Siemens Energy heute die stärksten Nerven im Tech-Bereich mit einem Kursplus von zwei Prozent, womit die Aktie das zuletzt im Juli erreichte Hoch wieder anpeilt. Infineon legen ein Prozent zu. Im MDAX gehen Suss Microtec und Aixtron mit Aufschlägen von bis zu 1,8 Prozent in die Woche, Siltronic verbuchte einen Anstieg von 1,3 Prozent. Der europäische Gesamtmarkt bewegt sich dagegen kaum, der Technologiesektor sticht also deutlich heraus.
## US-Werte mit großer KI-Fantasie
In New York zeichnet sich für den Nasdaq 100 ein vorbörsliches Plus von einem halben Prozent ab. Micron, Sandisk, Marvell Technology und Intel werden vorbörslich zwischen 2,2 und 4,8 Prozent höher gehandelt. Das zeigt, wo das Kapital heute hinläuft. Zudem sorgt eine weitere Meldung für Gesprächsstoff in der US-Tech-Branche: Warren Buffetts Beteiligungsgesellschaft Berkshire Hathaway hat im vergangenen Quartal Positionen beim Google-Mutterkonzern Alphabet aufgebaut. Dessen Papiere legen vorbörslich 0,7 Prozent zu. Wenn Buffett in Alphabet investiert, nehmen das die Märkte zur Kenntnis. Auch in Asien war die Stimmung heute Morgen freundlich, die technologielastigen Börsen in Tokio und Hongkong starteten mit Kursgewinnen in die neue Woche.
## Was das für die Börse bedeutet
Die Zahlen von Anthropic dürften die Stimmung rund um den gesamten KI-Sektor weiter stützen. Die im Juli noch präsenten Sorgen, ob die gewaltigen Investitionen in KI-Infrastruktur jemals einen Return liefern, verlieren damit weiteres Gewicht. Meiner Überzeugung nach wäre das ein nachhaltiges Argument für eine Neubewertung von Halbleiter- und Plattformwerten, sofern sich das Umsatzwachstum im weiteren Jahresverlauf als belastbar erweist. Rückenwind durch die Hoffnung auf stabile Leitzinsen in den USA kommt hinzu, das sollte die Bewertungen technologielastiger Titel weiter stützen. Wer Aktien von Siemens Energy, Infineon oder den US-Chiptiteln im Depot hat, könnte von einer anhaltenden Aufholjagd profitieren.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Rheinmetall-Aktie: Wenn Märkte durchdrehen – jetzt handeln!](https://www.sharedeals.de/kompakt/rheinmetall-aktie-wenn-maerkte-durchdrehen-jetzt-handeln/)
**Published:** August 14, 2026
**Author:** Matthias Abresch
**Content:**
Rheinmetall kommt an der Börse einfach nicht in Fahrt. Heute startet die Aktie mit einem Abschlag von 2 € in den letzten Handelstag der Woche, was einem Minus von 0,17 % entspricht. Gehandelt wird der Titel bei rund 1.170 €. Klingt nach wenig, ist aber das eigentliche Problem. Chartanalysten fordern mindestens 1.250 € für einen echten Ausbruch nach oben. Fundamentalanalysten sehen den fairen Wert sogar bei rund 1.690 €. Die Lücke zwischen dem aktuellen Kurs und dem, was Analysten für angemessen halten, ist damit erheblich.
## F126-Verlust drückt auf die Umsatzprognose
Der Verlust des F126-Fregattenprogramms hat Spuren hinterlassen. Rheinmetall musste seine Umsatzprognose für 2026 nach unten korrigieren: Statt 14,0 bis 14,5 Mrd. € rechnet der Konzern nun mit 13,7 bis 14,2 Mrd. €. Im Marinegeschäft fehlen damit bis zu 300 Mio. €. An der operativen Marge von rund 19 % wird jedoch festgehalten. Der Rückschlag trifft also die Umsatzseite, nicht die Profitabilität.
Dass dieser Ausfall nicht zu einer umfassenderen Gewinnwarnung geführt hat, liegt am starken operativen Geschäft. Im zweiten Quartal stieg der Umsatz um 69 % auf 3,289 Mrd. €. Das operative Ergebnis sprang von 276 auf 562 Mio. €, die operative Marge kletterte von 13,4 auf 17,1 %. Gleichzeitig erreichte der Auftragsbestand zur Jahresmitte 80,467 Mrd. €, was einem Plus von 43,7 % gegenüber dem Vorjahresniveau entspricht. Zahlen, die sich sehen lassen können.
## Auftragseingang bleibt auf hohem Niveau
Im zweiten Quartal kamen neue Projekte mit einem Gesamtvolumen von 11,371 Mrd. € hinzu. Dazu zählen Loitering Munition für die Bundeswehr, ein Auftragspaket mit Rumänien im Rahmen des EU-Programms SAFE sowie weitere Verträge für Soldatensysteme, Kamikaze-Drohnen und die Digitalisierung der Gefechtsausbildung. Die ursprünglich angestrebten rund 20 Mrd. € an Nominierungen wurden damit verfehlt. Die Auftragslage bleibt trotzdem auf einem starken Niveau.
Am Donnerstag hatte die Aktie lediglich 0,31 % auf 1.164,60 € nachgegeben, was im Vergleich zu den vorherigen Schwankungen eher ein kleiner Rücksetzer war. Heute hat sich daran wenig geändert, neue Impulse blieben aus.
## Was bedeutet das für die Aktie
Meiner Meinung nach ist die Bewertungslücke zwischen 1.170 € und dem Analystenziel von 1.690 € das entscheidende Argument. Das Potenzial wäre rechnerisch erheblich. Der Grund, warum der Markt das bislang ignoriert, dürfte die negative Cash-Flow-Quote sein, auch wenn Analysten das derzeit nicht als zentrales Thema behandeln. Solange kein charttechnischer Ausbruch über 1.250 € gelingt, bleiben Anleger in einer Warteposition. Rheinmetall-Aktionäre bräuchten einen klaren Katalysator, damit der Kurs die Kursziele der Analysten näher ins Visier nehmen kann.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Workday-Aktie: Übernahmegerüchte lösen Software-Rally aus](https://www.sharedeals.de/kompakt/workday-aktie-uebernahmegeruechte-loesen-software-rally-aus/)
**Published:** August 14, 2026
**Author:** Steve Siewert
**Content:**
Gerüchte können manchmal mehr bewegen als harte Zahlen. Am Freitag reichte eine einzige Meldung, um den europäischen Softwaresektor kräftig anzuschieben. Reuters hatte am Vorabend berichtet, dass sich der US-Anbieter Workday in Übernahmeverhandlungen mit dem Finanzinvestor Silver Lake befindet. Die Workday-Aktie reagierte mit einem Kurssprung von zeitweise fast 30 Prozent.
## SAP und Nemetschek profitieren
Die Übernahmefantasie schwappte direkt auf Europa über. SAP legte im Dax um gut 5 Prozent zu und erreichte damit das höchste Niveau seit Januar. Noch deutlicher fiel die Bewegung bei Nemetschek aus, die im MDax an der Spitze lagen und sich um fast 10 Prozent erholten. Auch im europäischen Technologie-Branchenindex waren Softwarenamen ganz vorne zu finden.
## Der richtige Nerv zur richtigen Zeit
Die Workday-Meldung traf die Branche in einem sensiblen Moment. Softwarewerte litten zuletzt unter KI-Verdrängungssorgen, und die Bewertungen hatten sich entsprechend gedrückt. Ein Marktteilnehmer wies darauf hin, dass die Branche bereits zuvor von gewissen Umschichtungen profitiert hatte, weil die niedrigen Bewertungen Käufer anlockten. Die Workday-Nachricht gab diesem Trend nun frischen Schwung.
Bei SAP selbst lohnt ein nüchterner Blick auf die Zahlen. Die Aktie liegt 2026 trotz der jüngsten Erholung noch zweistellig im Minus. Seit Mitte Juli hat sie sich vom tiefsten Niveau seit drei Jahren um rund 45 Prozent erholt. Meiner Meinung nach ist das eine beachtliche Gegenbewegung, die aber noch keine Trendwende bestätigt.
## Was bedeutet das für die Aktie
Für SAP und Nemetschek könnte der heutige Tag ein Signal sein, dass die Branche nach langer Schwäche wieder in den Fokus von Investoren gerückt ist. Sollten Übernahmen im Softwaresektor häufiger werden, dürfte die Bewertung der gesamten Peer-Group neu verhandelt werden. Das wäre grundsätzlich positiv für beide Werte. Ob die Bewegung nachhaltig ist, hängt allerdings davon ab, ob die Übernahmegespräche bei Workday tatsächlich zu einem Abschluss führen und ob die KI-Sorgen der Branche sich als übertrieben erweisen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Vance: Niedriger Ölpreis jetzt wichtigstes US-Ziel im Iran-Konflikt](https://www.sharedeals.de/kompakt/vance-niedriger-oelpreis-jetzt-wichtigstes-us-ziel-im-iran-konflikt/)
**Published:** August 14, 2026
**Author:** Matthias Abresch
**Content:**
Eigentlich war es der Kampf gegen die Atombombe. Zumindest hat Donald Trump das in den vergangenen Monaten immer wieder so dargestellt, als er den Krieg gegen den Iran Ende Februar begründete. Heute klingt das anders. Vizepräsident JD Vance räumt offen ein, was längst zu ahnen war: Günstige Energie für US-Bürger ist Ziel Nummer eins.
## Vance nennt Ölpreis als oberstes Kriegsziel
In einem Interview mit Fox News sagte Vance, dass ein niedriger Ölpreis das wichtigste Ziel der USA im Iran-Krieg sei. Das Atomprogramm? Zweitrangig. „Das oberste Ziel: Öl und Gas für die US-Bürger im ganzen Land günstig zu halten", so Vance wörtlich. Der Iran solle zwar weiterhin keine Atomwaffe bekommen, doch diese Priorität rutschte in seiner Aussage auf Platz zwei. Vance zeigte sich überzeugt, dass beide Ziele erreichbar seien. Bemerkenswert ist dabei, dass er dem Krieg laut Berichten intern von Anfang an skeptisch gegenüberstand.
## Straße von Hormuz bleibt blockiert
Seit Kriegsbeginn hält Teheran die Straße von Hormuz nahezu komplett gesperrt, eine der wichtigsten Schifffahrtsrouten der Welt. Die Folge waren massiv steigende Ölpreise. Zwar sind sie zwischenzeitlich wieder zurückgegangen, liegen aber immer noch rund 20 bis 30 Prozent über dem Vorkriegsniveau. Vance selbst verwies darauf, dass der Ölpreis heute gefallen sei und weit unter den Höchstständen aus der Anfangsphase des Konflikts liege.
Teheran verlangt für ein Ende der Blockade den vollständigen Abzug der US-Streitkräfte aus der Region, die Aufhebung aller Sanktionen sowie die Freigabe sämtlicher eingefrorener iranischer Vermögenswerte. Vom Atomprogramm ist in diesen Forderungen keine Rede.
## Was das für Öl und Börse bedeutet
Meiner Meinung nach sollte man sich hier keine schnelle Entspannung erwarten. Haben wirklich alle Beteiligten ein Interesse daran, dass der Ölpreis niedrig bleibt? Das ist fraglich. Der Iran hat keinen Anreiz, die Straße von Hormuz zu öffnen, solange seine Kernforderungen nicht erfüllt sind. Und die dürften für Washington kaum akzeptabel sein. Vance Aussage signalisiert zwar, dass die USA den Druck auf den Ölpreis im Blick haben, doch zwischen Ziel und Ergebnis liegt die geopolitische Realität.
Sollte der Ölpreis auf erhöhtem Niveau bleiben, wären Energiekonzerne wie ExxonMobil oder Chevron die kurzfristigen Gewinner an der Börse. Gleichzeitig dürften energieintensive Sektoren wie Chemie, Luftfahrt und Logistik unter Druck geraten. Für den Gesamtmarkt bliebe ein dauerhaft hoher Ölpreis eine strukturelle Belastung, da er die Inflation antreibt und Notenbanken in ihrer Zinspolitik einengt. Eine kurzfristige Öffnung der Straße von Hormuz scheint angesichts der verhärteten Positionen beider Seiten wenig wahrscheinlich.
**Kurz-Kategorien:** Politikmeldungen
---
### [HelloFresh-Aktie: Barclays senkt Ziel auf 3,10 Euro](https://www.sharedeals.de/kompakt/hellofresh-aktie-barclays-senkt-ziel-auf-310-euro/)
**Published:** August 14, 2026
**Author:** Redaktion | Börse
**Content:**
Die britische Investmentbank hat die Aktie des Kochboxen-Anbieters heute von "Equal Weight" auf "Underweight" herabgestuft und das Kursziel von 4,40 € gleich auf 3,10 € nach unten korrigiert. Das ist ein harter Schlag für alle, die noch auf eine Trendwende hoffen.
## Analyst Andrew Ross zweifelt am Geschäftsmodell
Analyst Andrew Ross ließ sich vom jüngsten Quartalsbericht schlicht nicht überzeugen. Die Erklärungen des Managements für die anhaltende Schwäche im Fertigmenü-Geschäft hält er für nicht ausreichend. Meiner Meinung nach trifft er damit einen wunden Punkt, denn die Frage, warum Kunden abwandern, bleibt weiterhin offen. Ross schätzt, dass die Marketinginvestitionen längst nicht mehr die Rendite bringen, die HelloFresh früher aus ihnen herausgeholt hat. Geld verbrennen für immer weniger neue Kunden, das ist kein tragfähiges Modell.
## US-Daten malen kein gutes Bild
Besonders aufschlussreich sind die Barclays-eigenen Kreditkartendaten aus den USA. Die Zahlen für Juni und Juli deuten auf ein weiter maues Geschäft hin, sowohl bei Fertigmenüs als auch bei Kochboxen. Ross zeigt sich darüber hinaus skeptisch, was die mittelfristigen Barmittelzuflüsse des Unternehmens betrifft. Kurz gesagt, die Lage bleibt angespannt und eine schnelle Erholung ist aus diesen Daten nicht ablesbar.
## Was das für die HelloFresh-Aktie bedeutet
Das neue Kursziel von 3,10 € liegt deutlich unter dem alten Ziel von 4,40 €, was einem Rückgang von rund 30 Prozent entspricht. Vor diesem Hintergrund dürfte die Abstufung auf "Underweight" frischen Verkaufsdruck auf die Aktie ausüben. Weitere Analysten könnten dem Beispiel von Barclays folgen, sollte HelloFresh in den nächsten Quartalsberichten keine überzeugenden Antworten auf die Umsatzfragen liefern. Das Chance-Risiko-Verhältnis ist zu unattraktiv, solange die Fragen rund um Kundenwachstum und Marketingeffizienz unbeantwortet bleiben.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Douglas-Aktie: Goldman rät zum Verkauf – Kursziel 7 Euro](https://www.sharedeals.de/kompakt/douglas-aktie-goldman-raet-zum-verkauf-kursziel-7-euro/)
**Published:** August 14, 2026
**Author:** Redaktion | Börse
**Content:**
Goldman Sachs senkt das Kursziel für Duglas auf 7 € und stuften die Aktie von "Neutral" auf "Sell" herab. Ein deutliches Signal.
## Schwache Zahlen in den Kernmärkten
Analyst Richard Edwards begründet den Schritt mit den Ergebnissen des dritten Quartals des Geschäftsjahres 2025/26. In Deutschland, den Niederlanden und Frankreich, also den drei wichtigsten Regionen für den Konzern, lief das Geschäft jeweils schlechter als im Vorjahr. Dazu kommt eine strukturelle Verschiebung, die Edwards besonders kritisch sieht: Der Umsatz wandert zunehmend ins Online-Geschäft ab, das schlicht weniger profitabel ist als das stationäre Ladengeschäft. Und genau dort verliert Douglas gleichzeitig Marktanteile.
## Das Chartbild spricht eine klare Sprache
Meiner Meinung nach ist die Kombination aus sinkenden Marktanteilen im Kerngeschäft und dem Wachstum in einem strukturell schwächeren Kanal Gift für die Marge. Goldman Sachs sieht das offensichtlich genauso, sonst wäre die Abstufung auf "Sell" kaum so entschlossen ausgefallen. Das neue Kursziel von 7 € lässt wenig Interpretationsspielraum.
Für die Douglas-Aktie dürfte die Studie kurzfristig weiteren Druck bedeuten. Wenn ein Haus wie Goldman Sachs aktiv zum Verkauf rät, könnten institutionelle Anleger reagieren und Positionen abbauen. Ob das aktuelle Niveau dann noch als Unterstützung hält, bleibt abzuwarten. Ich sehe hier vorerst keinen Grund für Optimismus.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Evotec-Aktie: Halbjahresbilanz enttäuscht – jetzt noch kaufen?](https://www.sharedeals.de/kompakt/evotec-aktie-halbjahresbilanz-enttaeuscht-jetzt-noch-kaufen/)
**Published:** August 13, 2026
**Author:** Redaktion | Börse
**Content:**
Evotec hat am Donnerstag erneut Kursschmerzen bekommen. Nach einer schwachen Halbjahresbilanz gab die Aktie des Hamburger Pharmaforschers in der Spitze um bis zu sieben Prozent nach, zuletzt notierte sie noch rund 5,5 Prozent im Minus bei 3,64 €. Die leichte Erholung der vergangenen Handelstage ist damit weitgehend futsch.
Was man verstehen muss: Die endgültigen Halbjahreszahlen selbst enthielten keine Überraschungen. Die Eckdaten waren bereits seit Mitte Juli bekannt. Trotzdem bestraften die Anleger die Aktie erneut. Das spricht meiner Meinung nach für ein grundsätzlich angeknackstes Vertrauen in das Papier.
## Gewinnwarnung, Kurssturz, kaum Erholung
Schon im vergangenen Monat hatte Evotec mit einer Gewinnwarnung für Unmut gesorgt. Der Kurs sackte binnen eines Handelstages um mehr als ein Drittel ab, auf den tiefsten Stand seit zehn Jahren. Von diesem Verfall hat sich das Papier bisher kaum erholt. Im laufenden Jahr steht ein Verlust von rund einem Drittel zu Buche, und wer fünf Jahre zurückschaut, sieht sogar fast eine Halbierung des Kurswerts.
RBC-Analyst Charles Weston zeigte sich wenig überrascht. Die endgültigen Zahlen hätten den Vorabkennziffern entsprochen, die bereits gesenkte Prognose sei bestätigt worden. Er hob aber die stark schwankende Entwicklung der Evotec-Tochter Just-Evotec Biologics im zweiten Quartal hervor. Auch das Forschungsgeschäft und die vorklinische Wirkstoffentwicklung seien deutlich schwächer gelaufen, als der Markt vor der Gewinnwarnung noch erwartet hatte.
## Verhaltene Nachfrage drückt aufs Ergebnis
Der Konzern selbst begründete die Schwäche im Forschungsbereich mit verhaltener Kundennachfrage und einer schwächeren Umwandlung von Verkäufen in Umsätze. Wegen dieser Umsatzeinbußen und höherer Kosten, unter anderem durch den laufenden Konzernumbau, rutschte Evotec sowohl im zweiten Quartal als auch im ersten Halbjahr noch tiefer in die roten Zahlen. Das einstige Biotech-Vorzeigeunternehmen schreibt nach einer profitablen Corona-Phase schon seit mehreren Jahren Verluste.
CEO Christian Wojczewski, seit 2024 im Amt, hat eine Restrukturierung eingeleitet, mit massivem Stellenabbau und einer Verkleinerung des Standortnetzwerks. Bis Ende 2027 will der Konzern die Kostenbasis um rund 75 Mio. € senken, 2026 sollen davon 20 bis 30 Prozent erreicht sein. Wojczewski sprach am Donnerstag von ersten positiven Effekten des Umbaus.
## Fazit zur Evotec-Aktie
Meiner Meinung nach bleibt Evotec auf absehbare Zeit ein schwieriger Fall. Die Restrukturierung wird zwar mittelfristig Früchte tragen, doch das Vertrauen der Anleger dürfte sich kaum zurückgewinnen lassen, solange die Verluste weiter wachsen und die Quartalszahlen die tiefen Erwartungen kaum erfüllen. Auf diesem Kursniveau von rund 3,64 € wäre die Aktie allenfalls etwas für risikobereite Anleger mit langem Atem. Ich sehe derzeit von einem Kauf ab.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Vincorion-Aktie: Auftragsboom beflügelt jetzt die ganze Branche](https://www.sharedeals.de/kompakt/vincorion-aktie-auftragsboom-befluegelt-jetzt-die-ganze-branche/)
**Published:** August 13, 2026
**Author:** Redaktion | Börse
**Content:**
Rüstungswerte kennen dieser Tage nur eine Richtung. Vincorion hat das heute eindrucksvoll bewiesen. Das Papier des Rüstungszulieferers aus Wedel schoss im SDax um 11,1 Prozent auf 21,45 € nach oben und war damit der stärkste Wert im gesamten 70 Titel umfassenden Index. Höher stand die Aktie zuletzt Anfang Mai. Das Unternehmen ist erst im März dieses Jahres an die Börse gegangen, zeigt aber bereits, was in ihm steckt.
## Starke Zahlen, angehobene Prognose
Der Rüstungsboom beschert Vincorion deutlich mehr Aufträge als erwartet. Das Unternehmen peilt beim Jahresumsatz nun das obere Ende der eigenen Spanne an, die zwischen 280 und 320 Millionen € liegt. Das ist eine klare Ansage. JPMorgan-Analyst David Perry hatte die Kursrally bereits kommen sehen und zeigte sich beeindruckt vom starken Quartalsergebnis. Er erwartet, dass die Analystenschätzungen für den Jahresumsatz nun deutlich nach oben wandern. Der aktuelle Bloomberg-Konsens liegt laut Perry bei 294 Millionen € für 2026.
## Rheinmetall, TKMS, Hensoldt, Renk
Der Rüstungssektor zog auch im Dax und MDax kräftig an. Rheinmetall setzte ihre Erholung vom Vortag mit einem Plus von 2,2 Prozent auf 1.193,60 € fort. Die kanadische Bank RBC hatte am Dienstag ihre Bewertung mit "Outperform" gestartet und ein Kursziel von 1.600 € ausgegeben. Analyst Colin Moody sieht das Unternehmen gut positioniert in den wichtigen europäischen Aufrüstungsthemen und lobte ausdrücklich die geografische Aufstellung sowie den wachsenden freien Barmittelzufluss.
Noch spektakulärer war der Lauf bei TKMS. Nach einem Kursplus von 8,5 Prozent am Vortag legte der Marineschiffbauer heute weitere 10 Prozent zu und kletterte auf 103,60 €, angetrieben von einer Kaufempfehlung des Analysehauses Bernstein. Hensoldt gewann 2,4 Prozent auf 94,32 €, Renk kletterte um 1,7 Prozent auf 51,07 €. Auch OHB profitierte: Das Raumfahrt- und Technologieunternehmen, das heute für Klöckner und Co in den SDax aufgenommen wurde, stieg um 2,5 Prozent auf 265,50 €.
## Was bedeutet das für die Aktie?
Meiner Meinung nach ist der heutige Tag für Vincorion mehr als nur ein schöner Kurstag. Mit dem Sprung auf den höchsten Stand seit Anfang Mai dürfte die Aktie charttechnisch wichtige Widerstände hinter sich gelassen haben. Die angehobene Umsatzprognose und die zu erwartenden, höheren Analystenschätzungen könnten dem Papier weiteren Auftrieb geben. Der gesamte Rüstungssektor bleibt meiner Überzeugung nach strukturell gefragt, solange die europäische Aufrüstungsdebatte anhält. Anleger, die bereits investiert sind, dürften heute gut gelaunt sein.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [TKMS-Aktie: Auf höchstem Stand seit IPO](https://www.sharedeals.de/kompakt/tkms-aktie-auf-hoechstem-stand-seit-ipo/)
**Published:** August 13, 2026
**Author:** Steve Siewert
**Content:**
Kaum eine Rüstungsaktie hat sich am Donnerstag so klar in Szene gesetzt wie TKMS. Die Papiere der Marinewerft legten knapp 12 Prozent zu und näherten sich damit ihrem bisherigen Rekordhoch von 107 €. Bis zu diesem Höchststand, erreicht am ersten Handelstag im Oktober 2025, fehlten den Aktien weniger als 2 €.
## Bernstein Research erhöht massiv
Der Analyst Adrien Rabier von Bernstein Research veröffentlichte am Morgen eine neue Analyse und hob sein Kursziel für TKMS von zuvor 76 € auf 125 € an. Gleichzeitig änderte er seine Empfehlung von "Market-Perform" auf Kaufen. Rabier riet Anlegern ausdrücklich, "an Bord zu gehen". Er begründet das damit, dass die jüngste Auftragswelle bei TKMS noch gar nicht vollständig im Marktkonsens abgebildet sei, und genau das dürfte in den kommenden Monaten zu deutlich steigenden Erwartungen führen. Zudem rechnet er im kommenden Quartal mit einem Update der mittelfristigen Ziele des Unternehmens.
MWB Research war tags zuvor noch aggressiver. Das Analysehaus setzte das Kursziel auf 140 €, also sogar 15 € über dem Bernstein-Ziel.
## Marktführer in einem starken Segment
TKMS gilt als führender Hersteller konventioneller U-Boote und mittelgroßer Überwasserschiffe. Das Unternehmen befindet sich laut Rabier im "sweet spot" der Rüstungsbranche. Lange Produktzyklen und eine vergleichsweise hohe Planbarkeit machen das Geschäftsmodell stabiler als viele andere Rüstungssegmente, gerade in einem geopolitischen Umfeld, das sich grundlegend verändert hat.
## Was bedeutet das für die Aktie
Wenn gleich zwei Analysehäuser innerhalb von zwei Tagen ihre Kursziele drastisch erhöhen, spricht das für eine strukturell veränderte Einschätzung des Unternehmens. Das Chartbild hätte nach dem Anstieg auf fast 107 € kurzfristig Luft nach oben, sollte der Kurs das Rekordhoch überwinden. Die Kursziele von 125 € beziehungsweise 140 € würden dann noch deutliches Potenzial signalisieren. Anleger sollten allerdings bedenken, dass Rüstungsaktien stark von geopolitischen Entwicklungen abhängen und entsprechend volatil bleiben können.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Lanxess-Aktie: Berenberg-Verkaufsempfehlung lässt Kurs abstürzen](https://www.sharedeals.de/kompakt/lanxess-aktie-berenberg-verkaufsempfehlung-laesst-kurs-abstuerzen/)
**Published:** August 13, 2026
**Author:** Redaktion | Börse
**Content:**
Schlechte Nachrichten für Lanxess-Aktionäre. Das Papier des Spezialchemiekonzerns hat heute kräftig nachgegeben. Sebastian Bray vom Analysehaus Berenberg hat eine Verkaufsempfehlung ausgesprochen, und der Markt folgte prompt. Der Kurs rutschte um rund 6,5 Prozent auf 14,89 € ab und fiel damit wieder unter die viel beachtete 50-Tage-Linie.
## Zu viele Schulden, zu wenig Wachstum
Brays Analyse trägt einen Titel, der kaum Spielraum für Interpretationen lässt. „Nicht viel Wachstum, aber zu hohe Schulden" heißt es darin. Er hält die Erwartungen des Markts an eine Gewinnerholung bei Lanxess für deutlich zu optimistisch. Sein KI-Modell sehe das Unternehmen im aktuellen Wirtschaftsumfeld schlecht positioniert. Das fundamentale Kursziel liegt bei 13,80 €.
## Advent sitzt am längeren Hebel
Ein weiterer Belastungsfaktor ist der geplante Ausstieg aus dem Gemeinschaftsunternehmen Envalior, das Lanxess gemeinsam mit dem Finanzinvestor Advent betreibt. Der Konzern stellt technische Kunststoffe her. Bray sieht Advent in einer starken Verhandlungsposition, weil der Investor sehr genau wisse, dass sein Gegenüber hoch verschuldet ist. Diese Konstellation dürfte Lanxess bei den Ausstiegsverhandlungen teuer zu stehen kommen.
## Von der Rally ist kaum noch etwas übrig
Die Aktie hatte sich Ende März von ihrem Tief seit 2009 bei rund 11 € kräftig erholt, als der Nahost-Krieg eine Sonderkonjunktur für die europäische Chemiebranche erzeugte. Die anschließende Rally betrug knapp 77 Prozent. Mehr als die Hälfte davon ist inzwischen wieder weg.
Meiner Meinung nach ist das charttechnische und fundamentale Bild hier wenig ermutigend. Sollte Bray mit seiner Einschätzung recht behalten, dürfte die Aktie das Kursziel von 13,80 € anlaufen. Angesichts der Schuldenlast und der schwachen Verhandlungsposition bei Envalior wäre weiterer Druck auf den Kurs kaum überraschend. Ich rate derzeit von einem Einstieg ab.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Hellofresh-Aktie: Jefferies sieht 8,35 Euro Kursziel](https://www.sharedeals.de/kompakt/hellofresh-aktie-jefferies-sieht-835-euro-kursziel/)
**Published:** August 13, 2026
**Author:** Redaktion | Börse
**Content:**
Jefferies bleibt nach den jüngsten Quartalszahlen bei seiner Kaufempfehlung für HelloFresh. Das Analysehaus hat das Kursziel von 8,35 € bestätigt. Analyst Giles Thorne kommentierte die Zahlen am Donnerstag in einer ersten Einschätzung und bescheinigte dem Kochboxenanbieter ein solides Abschneiden, das die Erwartungen erfüllte.
## Ausblick mit kleinen Wermutstropfen
Der Unternehmensausblick wurde vom Management bestätigt, allerdings mit einem Zusatz, der aufmerken lässt. Das Wachstum im zweiten Halbjahr dürfte eher am unteren Ende der Zielspanne liegen. Meiner Meinung nach ist das keine Überraschung, denn der Marktkonsens hatte genau dieses Szenario schon eingepreist.
## Was bedeutet das für die HelloFresh-Aktie?
Ein bestätigtes Kursziel von 8,35 € und eine unveränderte Kaufempfehlung von Jefferies sind grundsätzlich positive Signale. Das bedeutet, dass die Analysten trotz des verhaltenen Ausblicks auf das zweite Halbjahr an ihrer bullischen Einschätzung festhalten. Für die Aktie könnte das kurzfristig stabilisierend wirken, zumal der Markt die schwächere Wachstumsprognose offenbar bereits antizipiert hatte. Ob die Aktie das Kursziel von 8,35 € mittelfristig auch tatsächlich erreichen wird, hängt letztlich davon ab, ob HelloFresh im zweiten Halbjahr zumindest das untere Ende der eigenen Zielspanne halten kann.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Nvidia-Aktie: RBC sieht 300 Dollar Kursziel, kaufen oder warten?](https://www.sharedeals.de/kompakt/nvidia-aktie-rbc-sieht-300-dollar-kursziel-kaufen-oder-warten/)
**Published:** August 11, 2026
**Author:** Redaktion | Börse
**Content:**
Die Royal Bank of Canada hält an ihrer bullischen Einschätzung für Nvidia fest. Analyst Srini Pajjuri bekräftigte das "Outperform"-Rating und ein Kursziel von 300 US$.
## 500 Milliarden US$ für KI-Rechenleistung
Nvidia hat sich mit einer Gruppe großer US-Investmentgesellschaften zusammengetan, um gemeinsam Finanzierungsplattformen für KI-Rechenleistung aufzubauen. Das Volumen dieser Kooperation beläuft sich auf 500 Milliarden US$. Eine beeindruckende Summe. Pajjuri sieht darin einen wichtigen strategischen Schachzug, der die Stellung von Nvidia-Grafikprozessoren als eigenständige Anlageklasse weiter festigt. GPUs sind in dieser Lesart nicht nur Chips, sondern Infrastruktur mit Investmentcharakter.
## Was bedeutet das für die Aktie
Wenn institutionelles Kapital in dieser Größenordnung direkt an Nvidia-GPUs geknüpft wird, entsteht eine strukturelle Nachfrage, die über einzelne Quartale hinausgeht. Das Kursziel von 300 US$ der RBC wirkt vor diesem Hintergrund keineswegs überzogen. Nvidia dürfte von dieser Entwicklung mittelfristig profitieren, sofern die KI-Investitionswelle nicht abrupt abkühlt. Für die Aktie könnte das ein weiterer Kurstreiber sein, der über das normale Analystenrating hinausgeht.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [CTS Eventim-Aktie: Analysten sehen 94 Euro Kursziel](https://www.sharedeals.de/kompakt/cts-eventim-aktie-analysten-sehen-94-euro-kursziel/)
**Published:** August 11, 2026
**Author:** Redaktion | Börse
**Content:**
Bernstein Research hält an seiner Einschätzung zur CTS Eventim-Aktie fest. Das Analysehaus aus den USA bekräftigt das "Outperform"-Rating mit einem Kursziel von 94,00 €. Analystin Annick Maas hat sich in ihrer Studie dabei gezielt einem Bereich gewidmet, der im Schatten des Kerngeschäfts steht.
## Das White-Label-Geschäft im Fokus
Konkret beleuchtet Maas das White-Label-Segment. CTS Eventim stellt dort Partnern Ticketverkaufstechnologie, CRM-Systeme, Merchandising und Transaktionsdienstleistungen bereit. Dieser Bereich ist, das betont die Analystin ausdrücklich, gemessen am Gesamtunternehmen noch verhältnismäßig klein. Trotzdem hält sie ihn für aufschlussreich, weil er zeigt, wie weit das Unternehmen über den reinen Ticketvertrieb hinausgewachsen ist und seine Position entlang der gesamten Wertschöpfungskette systematisch ausgebaut hat.
## Was das für die Aktie bedeutet
Meiner Meinung nach ist das ein interessantes Signal für Investoren. CTS Eventim ist längst mehr als ein Tickethändler, das Unternehmen verankert sich tief in der Event-Infrastruktur seiner Partner. Solche Plattform-Strukturen werden an der Börse in der Regel mit deutlichen Bewertungsaufschlägen honoriert. Das Kursziel von 94,00 € lässt gegenüber dem aktuellen Kurs noch nennenswert Luft nach oben, weshalb die Einstufung auf "Outperform" aus meiner Sicht nachvollziehbar bleibt. Ob der Kurs dieses Niveau tatsächlich erreicht, dürfte maßgeblich davon abhängen, wie schnell CTS Eventim das White-Label-Geschäft weiter skalieren kann.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Cancom-Aktie: Halbjahreszahlen enttäuschen – jetzt noch kaufen?](https://www.sharedeals.de/kompakt/cancom-aktie-halbjahreszahlen-enttaeuschen-jetzt-noch-kaufen/)
**Published:** August 11, 2026
**Author:** Redaktion | Börse
**Content:**
Cancom hat am Dienstag keine guten Neuigkeiten geliefert. Das erste Halbjahr lief schwächer als erwartet, und die Börse quittierte das prompt mit einem Abschlag von knapp 2 Prozent auf 23,60 €. Die Aktie rutscht damit wieder in Richtung der 23-Euro-Marke, die im Juli mehrfach als Unterstützung gehalten hatte.
## Verzögerte Kundenentscheidungen belasten den Umsatz
Vorstandschef Rüdiger Rath räumte ein, dass verzögerte Investitionsentscheidungen der Kunden den Umsatz des IT-Dienstleisters belastet haben. Was besonders auffällt: Analysten hatten trotz des Umsatzrückgangs deutlich mehr Gewinn im operativen Tagesgeschäft erwartet. Das ist Cancom schuldig geblieben. Hinzu kommt ein rückläufiges internationales Geschäft, während sich das Deutschlandgeschäft zumindest stabil gehalten hat. Ein gemischtes Bild, das die Marktteilnehmer offensichtlich nicht überzeugt.
## Ausblick wirkt zunehmend ambitioniert
Der bestätigte Ausblick von Cancom wirkt vor diesem Hintergrund ambitioniert. Händler sehen das genauso. Die Zahlen des ersten Halbjahres lassen erhebliche Zweifel daran aufkommen, ob das Management seine eigenen Prognosen noch erreichen kann. Konkurrent Bechtle kam da vergleichsweise glimpflich davon und verlor zur gleichen Zeit nur 0,4 Prozent.
## Was bedeutet das für die Aktie?
Die 23-Euro-Marke ist jetzt der entscheidende Prüfstein für die Cancom-Aktie. Sollte das Papier diese Unterstützungszone nicht halten, dürfte weiterer Verkaufsdruck entstehen. Das Chartbild ist alles andere als einladend, und die operative Enttäuschung im ersten Halbjahr gibt Anlegern wenig Grund zur Zuversicht. Ich würde die Aktie derzeit meiden und die Entwicklung des internationalen Geschäfts sowie des nächsten Quartalsberichts genau im Blick behalten, bevor man hier wieder einsteigt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Unitree-Aktie: Großer Hype vorm Börsenstart](https://www.sharedeals.de/kompakt/unitree-aktie-grosser-hype-vorm-boersenstart/)
**Published:** August 11, 2026
**Author:** Redaktion | Börse
**Content:**
Kaum ein Börsengang in China hat zuletzt so viel Aufregung ausgelöst wie der von Unitree. Rund 8.300-mal so viele Aktien wurden von Privatanlegern gezeichnet, wie überhaupt angeboten wurden. Das sind Zahlen, die man sich zweimal durchlesen muss.
## Roboter tanzen, Anleger rennen
Das Unternehmen aus Hangzhou baut humanoide Roboter und vierbeinige Roboterhunde und ist längst kein Geheimtipp mehr. Unitrees Maschinen tanzten bei der Frühlingsfest-Gala des Staatssenders CCTV, die jährlich von Hunderten Millionen Menschen verfolgt wird. Videos mit Saltos, Boxkämpfen und Laufübungen sorgen regelmäßig für Aufmerksamkeit in sozialen Netzwerken. Sogar Bundeskanzler Friedrich Merz stattete Unitree bei seiner letzten China-Reise einen Besuch ab. Das Unternehmen hat Strahlkraft, und zwar nicht nur in Peking. Mit dem Börsengang möchte Unitree gut sechs Milliarden Yuan einnehmen, umgerechnet rund 790 Millionen €. Wann der erste Handelstag stattfindet, steht bislang nicht fest.
## Markt noch am Anfang
Humanoide Roboter gelten als eines der großen Zukunftsfelder. In Fabriken, Lagerhallen, Geschäften und Haushalten sollen sie künftig eingesetzt werden. Auch Tesla arbeitet unter Elon Musk mit dem Optimus an einem solchen Gerät. In China tummeln sich inzwischen zahlreiche Hersteller, doch ein breiter produktiver Einsatz humanoider Roboter steht noch aus. Der Markt ist Zukunftsmusik.
## Fazit: Hype mit Risiko
Unitree passt zum laufenden Börsenhype rund um chinesische KI- und Technologieunternehmen. Ende Juli sorgte der Speicherchip-Hersteller CXMT für Aufsehen, als seine Aktie am ersten Handelstag um 466 Prozent stieg. Andere chinesische KI-Chip-Entwickler verbuchten bei ihren Börsendebüts ebenfalls Kursgewinne von mehreren Hundert Prozent. Die Vergangenheit zeigt aber auch, dass auf solche Sprünge heftige Rückschläge folgen könnten. Chinesische Technologieaktien schwankten zuletzt stark, staatliche Investoren mussten stabilisierend eingreifen und die Börsenaufsicht wurde aktiv. Meiner Meinung nach wäre bei Unitree daher äußerste Vorsicht geboten. Der Grundgedanke hinter dem Unternehmen ist interessant, doch wer auf dem ersten Handelstag einsteigt, könnte in einen klassischen Hype-Absturz geraten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Strategy-Aktie: So nutzte Saylor KI, um 15 Mrd. US$ zu kassieren](https://www.sharedeals.de/kompakt/strategy-aktie-so-nutzte-saylor-ki-um-15-mrd-us-zu-kassieren/)
**Published:** August 10, 2026
**Author:** Steve Siewert
**Content:**
Michael Saylor hat verraten, wie Strategy mithilfe von ChatGPT ein völlig neues Finanzierungsinstrument entwickelt hat. Rund 15 Milliarden US$ Kapital für weitere Bitcoin-Käufe.
## Das alte Playbook stieß an seine Grenzen
Strategy hatte jahrelang auf Stammaktien und Wandelanleihen gesetzt, um Bitcoin-Käufe zu finanzieren. Doch laut Saylor war keiner der beiden Märkte mehr in der Lage, das nächste Kapitalvolumen zu stemmen, das das Unternehmen brauchte. Der Grund: Beide Instrumente waren schon so weit skaliert, dass weiteres Wachstum kaum noch möglich war. Also musste etwas Neues her.
Saylor beschrieb das Dilemma während seines Auftritts am 6. August im Podcast „The Diary of a CEO" so: Das Unternehmen musste eine neue Art von Wertpapier erfinden, ein neues Kreditinstrument, um frisches Kapital für Bitcoin-Käufe aufzubringen.
## ChatGPT als Finanzberater
Was konventionelle Berater ablehnten, übernahm die KI. Saylor fragte ChatGPT, wie man eine Vorzugsaktie mit variabler Dividende strukturieren könne, also ein Wertpapier, das Eigenschaften von Fremd- und Eigenkapital kombiniert und nah an einem festen Wert von 100 US$ gehandelt wird. Die Antwort der KI war schlicht: Natürlich geht das. Die menschlichen Berater hatten zuvor noch gesagt, dass das schlicht niemand mache.
Das Ergebnis war zunächst STRK, eine wandelbare Vorzugsaktie. Daraus entwickelte sich später STRC, Strategys Vorzugsaktie mit variablem Zinssatz. Bei der ersten Emission brachte das Unternehmen rund 2,5 Milliarden US$ ein, durch weitere Emissionen kamen rund 8 Milliarden US$ dazu. Zusammen also etwa 10,5 Milliarden US$ allein über dieses Instrument. Weitere rund 4 Milliarden US$ flossen über verwandte Vorzugspapiere. Macht in Summe rund 15 Milliarden US$.
## Fazit
Strategy hat bewiesen, dass sich mit KI nicht nur Inhalte, sondern auch komplexe Kapitalmarktstrukturen entwickeln lassen. Der neue Finanzierungskanal ergänzt nun die bestehenden Stammaktien- und Wandelschuldenmärkte und gibt dem Unternehmen deutlich mehr Spielraum für weitere Bitcoin-Käufe. Mehr Kapital bedeutet mehr Bitcoin, und mehr Bitcoin könnte den Kurs der Strategy-Aktie weiter antreiben, sofern Bitcoin selbst in eine bullische Phase übergeht.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Jemen: Regierungstruppen starten Großoffensive gegen Huthi-Ziele](https://www.sharedeals.de/kompakt/jemen-regierungstruppen-starten-grossoffensive-gegen-huthi-ziele/)
**Published:** August 10, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Im Jemen flammt der Konflikt wieder auf. Regierungstreue Truppen griffen am Morgen Stellungen der Huthi-Miliz im Westen des Landes an, darunter Raketenabschussrampen. Berichte über Opfer oder Schäden lagen zunächst nicht vor.
## Jahrelanger Krieg, neue Eskalationsstufe
Der Hintergrund ist komplex, aber nicht neu. Die Huthi-Miliz hat den Jemen 2014 förmlich überrannt und das arme Land auf der Arabischen Halbinsel in einen Bürgerkrieg gestürzt. Seitdem kämpft die international anerkannte Regierung gemeinsam mit Saudi-Arabien gegen die Miliz. 2022 trat eine inoffizielle Waffenruhe in Kraft, kleinere Gefechte gab es allerdings weiterhin. Mit dem Iran-Krieg ist der Konflikt nun auf eine neue Stufe eskaliert.
## Tote bei Angriffen auf Mokka
Die Lage ist ernst. Die Huthi feuerten am Sonntagabend ballistische Raketen und Drohnen auf ein Wohnviertel der Hafenstadt Mokka an der Westküste. Bei einem weiteren Angriff am Sonntag auf dieselbe Stadt kamen laut jemenitischer Regierung mehrere Menschen ums Leben, darunter Zivilisten. Auch andernorts im Jemen gab es bei Angriffen der Huthi zuletzt Tote.
Den Ausgangspunkt der jüngsten Eskalation markiert ein Ereignis aus dem Juli. Die international anerkannte Regierung führte eigenen Angaben zufolge Luftangriffe auf die von den Huthi kontrollierte Hauptstadt Sanaa durch, um die Landung eines iranischen Flugzeugs auf jemenitischem Boden zu verhindern. Die Huthi machten Riad verantwortlich, griffen daraufhin Ziele in Saudi-Arabien an und begannen kurz danach erneut Attacken auf Schiffe im Roten Meer.
## Was bedeutet das für Aktionäre
Für Anleger dürfte die Eskalation im Jemen vor allem im Bereich Öl und Schifffahrt relevant sein. Angriffe auf Schiffe im Roten Meer hatten zuletzt die wichtige Handelsroute durch den Suezkanal empfindlich gestört, was Frachtkosten in die Höhe trieb und Aktien von Reedereien wie Hapag-Lloyd unter Druck setzte. Eine weitere Eskalation könnte die Risikoprämien für Rohöl und den Seefrachtmarkt erneut belasten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [Qiagen-Aktie: Jetzt auf Fünfmonatshoch – lohnt sich der Einstieg?](https://www.sharedeals.de/kompakt/qiagen-aktie-jetzt-auf-fuenfmonatshoch-lohnt-sich-der-einstieg/)
**Published:** August 10, 2026
**Author:** Redaktion | Börse
**Content:**
Qiagen-Aktien legen heute kräftig zu. An der Frankfurter Börse kletterten die Papiere des Diagnostikspezialisten um 4 Prozent nach oben und markierten damit den höchsten Stand seit fünf Monaten. Der Anschub kam mit der Öffnung der New Yorker Börsen am Nachmittag, was angesichts der Doppelnotierung in Frankfurt und New York kaum überrascht.
## Erholung nach dem Mai-Tief
Seit dem Tief im Mai, dem niedrigsten Kurs seit Herbst 2019, erholen sich die Qiagen-Papiere spürbar. Dass die Aktie an der Index-Spitze des Dax steht, ist kein Zufall. Die Quartalszahlen, die das Unternehmen zuletzt veröffentlicht hat, zeigen eine operative Verbesserung. Meiner Meinung nach ist genau das der entscheidende Punkt.
Analyst Jan Koch von der Deutschen Bank kommentierte die Zahlen am heutigen Montag und hob hervor, dass die schwächer als erwartet ausgefallene Prognose für das dritte Quartal kein Zeichen einer operativen Verschlechterung sei. Das Management agiere schlicht vorsichtig. Ich glaube, diese Einschätzung ist plausibel, solange die operativen Kennzahlen tatsächlich den eingeschlagenen Weg bestätigen.
## Was das für die Aktie bedeutet
Das Chartbild hat sich mit dem heutigen Kurssprung aufgehellt. Der Ausbruch auf ein Fünfmonatshoch sendet charttechnisch ein positives Signal. Vor diesem Hintergrund könnte die Aktie weiteres Aufwärtspotenzial haben, sofern das Management die vorsichtige Guidance im weiteren Jahresverlauf übertreffen wird. Für Anleger, die auf eine anhaltende operative Verbesserung setzen, dürfte Qiagen damit durchaus wieder interessant sein.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Gea-Aktie: Zahlen begeistern Anleger – lohnt sich jetzt der Einstieg?](https://www.sharedeals.de/kompakt/gea-aktie-zahlen-begeistern-anleger-lohnt-sich-jetzt-der-einstieg/)
**Published:** August 10, 2026
**Author:** Redaktion | Börse
**Content:**
Die Gea-Aktie legte heute nach Veröffentlichung der endgültigen Quartalszahlen zu. Das Plus von 0,6 Prozent auf 64,20 € klingt unspektakulär, und das ist es im Grunde auch. Die anfangs deutlicheren Gewinne schmolzen im Tagesverlauf spürbar ab.
## Analysten mit gemischtem Bild
Akash Gupta von JPMorgan ordnete die Zahlen als weitgehend im Rahmen der bereits bekannten Eckdaten ein, die Gea zuvor schon veröffentlicht hatte. Bei den Einzelbereichen sah er das Ergebnis als eher durchwachsen. Adrian Pehl von Oddo BHF zeigte sich etwas zufriedener, er stufte die finalen Zahlen als solide ein. Den erhöhten Jahresausblick habe Gea wie erwartet bestätigt, so Pehl.
## Rekordhoch bleibt außer Reichweite
Das Rekordhoch bei 66,80 € liegt ein Jahr zurück. Zweimal in diesem Jahr lief die Aktie schon an diese Marke heran, im Februar und in der vergangenen Woche, und zweimal reichte es nicht. Meiner Meinung nach ist das ein charttechnisch relevantes Signal. Ein Widerstand, der mehrfach hält, wird aus gutem Grund nicht gebrochen.
Seit Jahresanfang hat die Gea-Aktie rund 11 Prozent gewonnen und liegt damit knapp vor dem DAX. Das ist ordentlich, aber kein Grund zur Euphorie. Solange die 66,80 € als Deckel funktionieren, fehlt dem Chart das entscheidende Momentum. Ein echter Ausbruch über das Rekordhoch könnte frischen Schwung bringen, bis dahin würde ich die Aktie eher beobachten als kaufen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Stabilus-Aktie: Finanzchef-Abgang gefährdet laufende Erholung](https://www.sharedeals.de/kompakt/stabilus-aktie-finanzchef-abgang-gefaehrdet-laufende-erholung/)
**Published:** August 10, 2026
**Author:** Redaktion | Börse
**Content:**
Bei Stabilus läuft gerade einiges schief. Der Finanzchef ist weg, der Aktienkurs bricht erneut ein, und die kurze Erholungsphase der vergangenen Wochen verpufft wie ein nasser Funken. Andreas Jaeger hatte um die sofortige Auflösung seines Vertrages gebeten, der Aufsichtsrat stimmte zu, und damit ist die Führungsriege des Unternehmens nach weniger als einem Jahr wieder eine Person kürzer.
## Der zweite Rückzug in wenigen Monaten
Was auffällt: Es ist nicht das erste Mal. Im Februar 2025 hatte bereits Jaegers Vorgänger Stefan Bauerreis seinen Vertrag vorzeitig aufgelöst, und auch damals übernahm CEO Michael Büchsner das Finanzressort kommissarisch. Jetzt die exakt gleiche Konstellation, jetzt mit Jaeger, der seinen Job erst am 1. November 2025 angetreten hatte. Weniger als ein Jahr im Amt. Der Markt reagierte heute mit einem Abschlag von bis zu 7 Prozent zum Xetra-Schlusskurs vom Freitag, zuletzt notierte die Aktie bei 16,06 Euro, einem Minus von 6,5 Prozent. Das Vertrauen der Anleger ist damit weiter ramponiert.
## Ein Kurs auf Talfahrt
Das Chartbild ist brutal. Das Rekordhoch lag bei 89,35 Euro, Anfang 2024 waren noch Kurse oberhalb von 60 Euro möglich, und im Juli dieses Jahres fiel die Aktie nach einer eingeengten Prognose auf das Rekordtief von 13,18 Euro. Die anschließende Erholung von fast einem Drittel, befeuert durch eine Kooperation im Robotik-Bereich und eine Kaufempfehlung von MWB, war meiner Meinung nach von Beginn an fragil. Heute zeigt sich das. Der seit zwei Jahren bestehende Abwärtstrend ist intakt, die Erholungsrally hat ihn nicht gebrochen.
## Was das für die Aktie bedeutet
Ein weiterer CFO-Wechsel innerhalb weniger Monate sendet ein klares Signal über die interne Stabilität des Unternehmens, und das schlägt sich unmittelbar im Kurs nieder. Ich fürchte, dass das jüngste Tief bei 13,18 Euro wieder in Reichweite rücken könnte, sollte die Unsicherheit an der Spitze anhalten. Dass Büchsner erneut beide Rollen trägt, wäre bestenfalls eine Übergangslösung, die Anleger kaum beruhigen dürfte. Bis eine dauerhafte Besetzung des Finanzpostens kommuniziert wird, bleibt die Stabilus-Aktie aus meiner Sicht ein Fall für geduldige Risikotoleranz, aber kein klarer Kauf.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [US-Jobs: Schockierender Einbruch trifft Märkte völlig unvorbereitet](https://www.sharedeals.de/kompakt/us-jobs-schockierender-einbruch-trifft-maerkte-voellig-unvorbereitet/)
**Published:** August 7, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Der US-Arbeitsmarkt hat im Juli enttäuscht. Statt der erwarteten 80.000 neuen Stellen außerhalb der Landwirtschaft meldete das Arbeitsministerium in Washington einen Rückgang um 23.000 Jobs. Das ist ein deutlicher Dämpfer. Und als wäre das nicht genug, wurden die Beschäftigtenzahlen der beiden Vormonaten nachträglich um insgesamt 103.000 Stellen nach unten korrigiert.
## Schwächer als gedacht
Volkswirte hatten im Schnitt mit einem soliden Aufbau von 80.000 Stellen gerechnet. Was tatsächlich gemeldet wurde, liegt meilenweit darunter. Ein Minus von 23.000 Jobs außerhalb der Landwirtschaft sendet ein klares Signal, dass der Jobmotor ins Stottern geraten ist. Die Revisionen der Vormonate machen die Lage noch deutlicher, denn in der Gesamtschau fehlen nun mehr als 126.000 Stellen gegenüber den ursprünglichen Schätzungen.
## Was das für die Börse bedeutet
Meiner Meinung nach dürfte diese Zahl erheblichen Druck auf die Aktienmärkte ausüben. Schwache Jobdaten erhöhen zwar die Wahrscheinlichkeit einer baldigen Zinssenkung durch die US-Notenbank Federal Reserve, was kurzfristig stützend wirken könnte. Gleichzeitig signalisieren solche Zahlen aber eine konjunkturelle Abschwächung, die Unternehmensgewinne und damit Bewertungen unter Druck setzen dürfte. Zyklische Sektoren wie Industrie oder Konsum könnten besonders leiden. Wachstumswerte mit stabilen Margen hingegen kämen in einem Zinssenkungsszenario womöglich besser durch. Ich glaube, dass die Nervosität an den Märkten in den kommenden Tagen spürbar bleiben dürfte.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Chipaktien: Jetzt einsteigen? Die heißesten Empfehlungen im Check](https://www.sharedeals.de/kompakt/chipaktien-jetzt-einsteigen-die-heissesten-empfehlungen-im-check/)
**Published:** August 7, 2026
**Author:** Redaktion | Börse
**Content:**
Im Chipsektor geht es heute wieder aufwärts. Sowohl in Europa als auch in den USA dreht die Stimmung spürbar ins Positive, nachdem die vergangenen Wochen eher zäh verliefen. Auslöser ist ein starker Quartalsbericht von Microchip Technology, dem US-Halbleiterunternehmen, das im ersten Geschäftsquartal in die Gewinnzone zurückgekehrt ist und mit seinem Ausblick die Erwartungen übertroffen hat.
## Microchip Technology liefert
Vorbörslich in New York legte die Aktie von Microchip Technology um 9 Prozent zu. Analyst Mark Lipacis von Evercore ISI stellte fest, dass der Gewinn je Aktie die Erwartungen um 9 Prozent übertraf, der Ausblick auf das September-Quartal sogar um 16 Prozent. Meiner Meinung nach ist das eine starke Ansage für eine Aktie, die zuletzt auf ein Tief seit April gefallen war und aktuell auf dem Niveau vom Herbst 2024 notiert. Lipacis traut dem Unternehmen bis 2026 eine Verdopplung der Datencenter-Umsätze zu. JPMorgan-Analyst Harlan Sur geht davon aus, dass Microchip das langfristige Ziel einer Bruttomarge von 65 Prozent im Bereich Data Center Solutions einige Quartale früher erreicht als ursprünglich erwartet. Die zyklische Erholung biete noch erhebliches Potenzial, so sein Fazit. Auch andere US-Werte wie Micron, Marvell, AMD und Nvidia bewegten sich vorbörslich im Plus.
## Infineon, Aixtron und Suss Microtec ziehen mit
In Frankfurt gewann die Infineon-Aktie 3,6 Prozent. Die Rally, die Ende Juli gemeinsam mit dem Aufschwung an der Nasdaq begonnen hatte, verlief zunächst schwungvoll, kam dann aber ins Stocken, weil die Quartalsberichte großer US-Technologiekonzerne durchwachsen ausfielen. Aixtron stieg im MDax um 2,5 Prozent. Suss Microtec legte sogar rund 5 Prozent zu, gestützt von zwei frischen Kaufempfehlungen. Michael Kuhn von der Deutschen Bank betonte, das Geschäft des deutschen Ausrüsters sei im kommenden Jahr deutlich berechenbarer. Malte Schaumann von Warburg erwartet für 2027 eine enorme Beschleunigung.
## Was bedeutet das für die Aktien
Das heutige Bild im Chipsektor könnte ein Zeichen sein, dass die Korrektur der vergangenen Wochen ihren Boden gefunden hat. Microchip Technology ist in diesem Szenario der Kurstreiber, dessen Zahlen die gesamte Branche mit nach oben ziehen. Für Infineon, Aixtron und Suss Microtec ist das ein willkommenes Signal, nachdem der Erholungskurs seit Juli mehrfach ins Stocken geraten ist. Ob sich dieser Schwung als nachhaltig erweist, hängte davon ab, ob weitere Quartalsergebnisse aus den USA eine ähnlich positive Überraschung liefern werden.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Deutz-Aktie: Insider kaufen jetzt massiv vor Rüstungsboom](https://www.sharedeals.de/kompakt/deutz-aktie-insider-kaufen-jetzt-massiv-vor-ruestungsboom/)
**Published:** August 7, 2026
**Author:** Redaktion | Börse
**Content:**
Die Deutz-Aktie gehört heute mit zu den auffälligsten Werten im MDax gehört. Die Papiere des Kölner Motorenbauers legten am Vormittag um 6,4 Prozent auf 10,66 € zu, nachdem sie bereits am Vortag im späten Handel Gewinne verbucht hatten. Damit führen sie die Rangliste der mittelgroßen Börsenwerte an. Für das Gesamtjahr steht ein Plus von mehr als 25 Prozent zu Buche, getragen auch von wachsender Fantasie rund um Rüstungsgeschäfte.
## Quartalszahlen mit Schwung
Am Donnerstag hatte Deutz die Zahlen für das abgelaufene Quartal veröffentlicht. Das Wachstum beschleunigte sich spürbar. Der Auftragseingang legte ebenfalls zu, wenngleich das Tempo etwas verhaltener ausfiel als noch im ersten Quartal. Das Management um CEO Sebastian Schulte stellte in Aussicht, die strategischen Ziele für 2030 dank der milliardenschweren Übernahme des Militärfahrzeugbauers FFG deutlich früher zu erreichen. Das ist ein erheblicher Zeitgewinn.
## Insider kaufen, der Markt reagiert
Interessant ist, wie verzögert der Kurs auf die Ergebnisse angesprungen ist. Am Donnerstag zeigte die Aktie zunächst kaum Reaktion, der eigentliche Schub kam erst im späten Handel. Die Autoren des Bernecker Börsenbriefes wiesen in ihrer Freitagsausgabe auf einen entscheidenden Faktor hin: Vorstand und Aufsichtsrat haben Aktien des eigenen Unternehmens gekauft. Wer sein eigenes Geld in die Aktie steckt, setzt damit ein klares Signal nach außen.
## Was bedeutet das für die Aktie
Meiner Meinung nach könnten die Insiderkäufe kombiniert mit dem FFG-Deal und den beschleunigten Quartalszahlen ein ernstzunehmender Katalysator sein. Das Chartbild hätte sich nach dem Jahresplus von über 25 Prozent durchaus eintrüben können, doch das Gegenteil scheint der Fall zu sein. Sollten die 2030-Ziele tatsächlich früher erreicht werden, dürfte der Markt das mit weiteren Kursaufschlägen honorieren. Kurzfristig bleibt die Aktie volatil, aber das Bild hellt sich fundamental auf.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Scout24-Aktie: Analysten bullish nach Erholung vom Vortag](https://www.sharedeals.de/kompakt/scout24-aktie-analysten-bullish-nach-erholung-vom-vortag/)
**Published:** August 7, 2026
**Author:** Redaktion | Börse
**Content:**
Scout24 hat am Freitag die Verluste vom Vortag vollständig aufgeholt. Die Aktie legte im Tagesverlauf um 5 Prozent auf 75,40 € zu und führte damit den Dax an. Das ist eine bemerkenswerte Gegenbewegung, nachdem der Kurs am Vortag infolge der Quartalszahlen gut 6 Prozent abgegeben hatte.
## Analysten sehen deutlich mehr Potenzial
Den Anstoß zur Erholung gab die DZ Bank, die Scout24 auf ihre „Equity Long Ideas"-Liste aufgenommen hat. Analyst Karsten Oblinger setzt den fairen Wert der Aktie bei 95,00 €. Die Zahlen für das zweite Quartal bewertet er als solide. Das Management habe den Jahresausblick bestätigt, dabei aber einen positiv klingenden Unterton mitschwingen lassen. Oblinger hält mit dem Bericht zum dritten Quartal sogar eine leichte Anhebung der Prognose für denkbar. Scout24 gilt laut ihm als KI-Gewinner. Die aktuelle Bewertung befinde sich noch immer auf einem historisch sehr niedrigen Niveau.
Auch UBS und Goldman Sachs haben ihre Kursziele angehoben, auf 115,00 € beziehungsweise 107,00 €. Die Privatbank Berenberg geht noch weiter und bleibt bei ihrem Kursziel von 140,00 €. Alle drei Häuser empfehlen die Aktie mit „Buy".
## Zweiteilige Quartalsbilanz
Orgonas von Berenberg hat die Zahlen zwar ebenfalls als solide eingestuft, zeichnet aber kein uneingeschränkt positives Bild. Der Anstieg der Abonnentenzahl im Professional-Segment sei erneut beeindruckend gewesen. Das Kundenwachstum im Private-Segment hingegen blieb hinter den Erwartungen zurück.
## Kurs weit vom Rekordhoch entfernt
Trotz des heutigen Anstiegs liegt die Aktie seit Jahresbeginn noch immer rund 12 Prozent im Minus. Seit April tendiert der Kurs seitwärts, ohne klaren Ausbruch nach oben. Vor etwas mehr als einem Jahr war die Stimmung eine andere. Damals hatte Scout24 ein Rekordhoch von fast 123,00 € erreicht. Im September ist das Unternehmen in den Dax aufgestiegen.
## Was bedeutet das für die Aktie?
Meiner Meinung nach dürfte die heutige Erholung vor allem von der DZ-Bank-Empfehlung getrieben worden sein, weniger von einer fundamentalen Neubewertung. Das Chartbild bleibt angespannt, die Bewertung historisch günstig. Sollten sich die Analysten mit ihren Kurszielen zwischen 95,00 € und 140,00 € durchsetzen, wäre das Aufwärtspotenzial erheblich. Ob das gelingt, dürfte wesentlich davon abhängen, ob das Kundenwachstum im Private-Segment im dritten Quartal endlich die Erwartungen erfüllen werden.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Siemens-Aktie: UBS sieht 330 Euro Kursziel und rät zum Kauf](https://www.sharedeals.de/kompakt/siemens-aktie-ubs-sieht-330-euro-kursziel-und-raet-zum-kauf/)
**Published:** August 7, 2026
**Author:** Redaktion | Börse
**Content:**
Die UBS hat ihr Kursziel für Siemens von 310 € auf 330 € angehoben. Das ist eine Erhöhung um rund 6,5 Prozent. Analyst Andre Kukhnin begründet den Schritt mit einem soliden Quartalsbericht, der ihn dazu bewogen hat, seine Schätzungen für den Bereich Smart Infrastructure nach oben zu schrauben.
## Smart Infrastructure überzeugt
Kukhnin sieht in der Smart-Infrastructure-Sparte offenbar mehr Potenzial als bislang eingepreist. Seine revidierten Schätzungen für diesen Bereich sind der eigentliche Treiber hinter der Kurszielanhebung. Anders sieht es beim Segment Digital Industries aus. Dort hält der Analyst seine Erwartungen unverändert, was er selbst als eine kleine Verschnaufpause charakterisiert. Kein Drama, aber auch kein Grund zur Begeisterung.
## Einstufung bleibt "Buy"
Die Kaufempfehlung hat die UBS bekräftigt. Das Votum lautet weiterhin "Buy", was bei einem angehobenen Kursziel von 330 € wenig überrascht. Meiner Meinung nach sendet die UBS damit ein klares Signal: Der Quartalsbericht von Siemens war gut genug, um die Bullenhaltung zu untermauern.
## Was bedeutet das für die Aktie
Analysten-Upgrades dieser Art wirken kurzfristig oft als Kurstreiber, weil sie institutionelle Käufer auf den Plan rufen. Die Siemens-Aktie kann von dem positiven Votum einer Schwergewichtsbank wie der UBS profitieren, sofern der Gesamtmarkt mitspielt. Das Smart-Infrastructure-Segment dürfte dabei das Zünglein an der Waage sein, denn genau dort sehen die Analysten frisches Aufwärtspotenzial. Digital Industries hingegen bleibt vorerst ein Beobachtungsposten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Straße von Hormus: Einigung steht kurz bevor](https://www.sharedeals.de/kompakt/strasse-von-hormus-einigung-steht-kurz-bevor/)
**Published:** August 6, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die Straße von Hormus bleibt ein Nadelöhr mit geopolitischer Sprengkraft. Teheran und Maskat verhandeln über geografische Koordinaten für die Schiffsdurchfahrt, und laut dem iranischen Außenamtssprecher Ismail Baghai soll eine gemeinsame Erklärung so gut wie fertig sein. Die USA waren an diesen Gesprächen nicht beteiligt, was angesichts des anhaltenden Kriegszustands zwischen Washington und Teheran wenig überraschend ist.
## Rundkurs statt freie Fahrt
Konkret soll ein Routenmodell auf dem Tisch liegen, bei dem Schiffe über eine nördliche Route in den Persischen Golf einfahren und ihn auf einer südlichen Route entlang der omanischen Küste wieder verlassen. Vor Ausbruch des Krieges Ende Februar konnten Schiffe die Meerenge noch ungehindert passieren. Baghai machte jedoch klar, dass selbst eine Einigung keine sichere Durchfahrt garantieren könne, solange die US-Blockade und andere Maßnahmen gegen den Iran andauerten.
Laut CNN schätzte ein ranghoher Vertreter der Golfstaaten die Chancen auf eine Einigung bis Freitag auf 50 zu 50. Ein zentrales Problem ist das Fehlen von Vertretern der Revolutionsgarden in der iranischen Delegation, obwohl genau diese die Details genehmigen müssen. Außerdem soll es sich zunächst nur um eine Übergangslösung handeln, während vom Iran verlegte Seeminen geräumt werden. Der türkische Außenminister Hakan Fidan sprach in Ankara von einem vorübergehenden Mechanismus, der, ähnlich wie das im Juni vereinbarte Rahmenabkommen, innerhalb von 60 Tagen in ein dauerhaftes Abkommen münden könnte.
## Trump und die Munitionsdebatte
Parallel dazu brodelt es in Washington. Mehrere US-Medien, darunter CNN und die Washington Post, berichteten unter Berufung auf Insider von massiven Rückgängen im US-Raketenarsenal als Folge des Iran-Kriegs. Trump reagierte auf Truth Social und schrieb, die USA verfügten über gewaltige Mengen an Munition, besonders bestimmter Arten, und drohte denjenigen, die diese Informationen weitergegeben haben, mit langjährigen Haftstrafen.
Die Washington Post berichtete zudem, Trump habe beim Camp-David-Gipfel am vergangenen Wochenende von Verteidigungsminister Pete Hegseth Erklärungen zu extremen Munitionsengpässen gefordert. Hegseth soll daraufhin seinen Stellvertreter Stephen Feinberg verantwortlich gemacht haben, auch dafür, dass Trump nicht vollständig informiert worden sei. Pentagonsprecher Sean Parnell wies beide Darstellungen als erfunden zurück. Auch Pressesprecherin Karoline Leavitt bezeichnete die kolportierte Konfrontation zwischen Trump und Hegseth als zu 100 Prozent Fake News.
## Was bedeutet das für die Börse
Meiner Meinung nach ist die Lage an der Straße von Hormus für die Märkte weiterhin das entscheidende Risiko. Eine 50-zu-50-Chance auf eine Einigung bis Freitag ist alles andere als beruhigend. Sollte eine Übergangslösung scheitern, dürften Öl- und Rüstungsaktien unmittelbar reagieren. Rüstungskonzerne wie Lockheed Martin oder RTX könnten bei anhaltenden Munitionsdebatten und steigenden Produktionsankündigungen kurzfristig profitieren, während Energiewerte bei einer tatsächlichen Öffnung der Meerenge unter Druck geraten dürften. Ich glaube, die Unsicherheit bleibt vorerst das Grundrauschen, das die Kurse in der Region und bei rohstoffnahen Titeln weiter in Atem halten wird.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [Henkel-Aktie: Umsatzprognose erhöht dank boomender Elektronikindustrie](https://www.sharedeals.de/kompakt/henkel-aktie-umsatzprognose-erhoeht-dank-boomender-elektronikindustrie/)
**Published:** August 6, 2026
**Author:** Redaktion | Börse
**Content:**
Henkel hat im ersten Halbjahr 2026 solide geliefert. Der Düsseldorfer Konsumgüterkonzern steigerte das bereinigte Ebit auf 1,62 Milliarden €, lag damit leicht über dem Vorjahreswert und übertraf auch die Erwartungen der Analysten. Das organische Wachstum von 4,7 Prozent war dabei der eigentliche Überraschungsmoment, denn Konsensschätzungen hatten lediglich 3,3 Prozent auf dem Zettel.
## Umsatzprognose nach oben geschraubt
Der Gesamtumsatz sank zwar leicht um 0,5 Prozent auf rund 10,35 Milliarden €. Aus eigener Kraft, also organisch, wuchs Henkel aber um 3,2 Prozent. Beide Sparten zogen dabei mit. Im Klebstoffgeschäft sorgte vor allem das Segment Mobilität und Elektronik für Schwung, im Konsumentensegment war es die Haarpflege. Für das Gesamtjahr erwartet Henkel nun ein organisches Umsatzwachstum von 1,5 bis 3,5 Prozent, an beiden Enden jeweils 0,5 Prozentpunkte mehr als bisher. Die bereinigte Ebit-Marge soll konzernweit 14,5 bis 16 Prozent erreichen. Zum Vergleich: 2025 lag die Marge bei 13,7 Prozent bei einem Umsatz von rund 20,5 Milliarden €.
## Zukäufe als Wachstumstreiber
Henkel setzt neben dem organischen Wachstum auch auf Akquisitionen. Fünf Übernahmen mit einem Gesamtumsatzvolumen von rund 1,6 Milliarden € wurden angekündigt, vier davon sind bereits abgeschlossen. Die Übernahme der Spezialbeschichtungsfirma Stahl soll voraussichtlich in der zweiten Jahreshälfte abgeschlossen werden. Die Zukäufe sollen 2026 rund 700 Millionen € zum Umsatz beisteuern, mittelfristig bis 2030 auf rund zwei Milliarden € ansteigen.
## Was bedeutet das für die Aktie
Die Henkel-Aktie legte um gut 4 Prozent auf 79,74 € zu. Seit Jahresbeginn steht ein Plus von rund 14 Prozent auf der Kurstafel, auf Zwölfmonatssicht sogar knapp ein Fünftel. Meiner Meinung nach spiegelt der Kursanstieg die gestiegene Zuversicht des Managements wider, die sich in der angehobenen Prognose zeigt. Sollte Henkel die erhöhten Ziele im zweiten Halbjahr bestätigen und die Stahl-Übernahme reibungslos vollziehen, dürfte der positive Kurstrend weitergehen. Der einzige Wermutstropfen bleibt die unveränderte Margenprognose auf Konzernebene, was darauf hindeuten könnte, dass der Spielraum nach oben vorerst begrenzt wäre.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Krypto: Viele Projekte sterben – dieser Trend macht Anleger nervös](https://www.sharedeals.de/kompakt/krypto-viele-projekte-sterben-dieser-trend-macht-anleger-nervoes/)
**Published:** August 6, 2026
**Author:** Steve Siewert
**Content:**
109 Krypto-Projekte sind 2026 bisher verschwunden, eingestellt oder schlicht verstummt. Der Tracker von CryptoSlate zählt bis zum 5. August mindestens diese Zahl, wobei noch 52 kleinere Projekte hinzukommen könnten, die die Gesamtzahl auf 161 treiben würden.
## Wo es am härtesten trifft
DeFi führt die Schadensbilanz mit 28 Einträgen an. Dahinter folgen Gaming mit 15, Infrastruktur mit 13, Layer-1- und Layer-2-Projekte mit 12 sowie NFTs mit 10 Einträgen. Wallets, Börsen und Analyse-Tools machen weitere 18 aus. Der April war der härteste Monat mit 27 erfassten Schließungen, danach fiel die Zahl auf 21 im Mai, 20 im Juni, 14 im Juli.
Das NFT-Protokoll POAP ist das bekannteste Opfer zuletzt. Mitgründerin Isabel Gonzalez erklärte am 3. August das Aus nach über fünf Jahren. Der Grund: Kryptos Finanzierungszyklen machen es schlicht unmöglich, ein nachhaltiges Geschäftsmodell aufzubauen, ohne das offene Protokoll-Ethos zu opfern, das dem Projekt überhaupt erst Bedeutung gab. Zapper-Gründer Sébastien Audet kündigte im Juli Ähnliches an, das Dashboard schloss am 3. August.
## Auch zentralisierte Plattformen geben auf
BitMart und BitMEX machen klar, dass das kein rein dezentrales Problem ist. BitMart kündigte am 26. Juli eine geordnete Abwicklung an, der Handel endet am 26. August, der gesamte Betrieb am 31. Januar 2027. BitMEX folgte drei Tage zuvor mit seiner Schließungsankündigung.
Polygon zkEVM wurde im Juli abgeschaltet, allerdings war diese Außerbetriebnahme bereits im Juni 2025 angekündigt worden. Der Grund damals: technische Schwächen, kaum Differenzierung, sinkende Aktivität.
## Fazit
Die aktuelle Schließungswelle kommt zu einem Zeitpunkt, an dem etablierte Finanzkonzerne wie Visa und JPMorgan ihre Blockchain-Infrastruktur konsequent ausbauen und regulierte Lösungen zunehmend an Bedeutung gewinnen. Während viele kleinere Krypto-Projekte dadurch unter zusätzlichen Druck geraten, könnten Unternehmen mit einer starken regulatorischen Position langfristig profitieren.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Renk-Aktie: Jetzt einsteigen während Rheinmetall schwächelt?](https://www.sharedeals.de/kompakt/renk-aktie-jetzt-einsteigen-waehrend-rheinmetall-schwaechelt/)
**Published:** August 6, 2026
**Author:** Redaktion | Börse
**Content:**
Im deutschen Rüstungssektor zeigt sich heute ein uneinheitliches Bild. Während Renk und Hensoldt im MDax kräftig zulegen, tut sich Rheinmetall im Dax mit der Richtungsfindung sichtlich schwer.
## Renk mit Rekord und charttechnischem Ausbruchspotenzial
Renk hat die Erwartungen mit seinen aktuellen Geschäftszahlen erfüllt und dabei einen Rekordauftragseingang verbucht. Die Aktie reagiert mit einem Plus von 5,8 Prozent. Damit könnte die Aktie den Abwärtstrend überwinden, der seit Januar anhält. Das Chartbild schickt hier erste hoffnungsvolle Signale.
## Hensoldt trotzt gestrichener Kaufempfehlung
Hensoldt legte 2,9 Prozent zu, obwohl Jefferies die Kaufempfehlung gestrichen hat. Allerdings nähern sich die Titel nun dem Kurswiderstands-Bereich um die 90,00 €, was charttechnisch eine ernsthafte Hürde darstellt.
## Rheinmetall zwischen Kursschwäche und gesenktem Ausblick
Rheinmetall schwankte heute zwischen Gewinnen und Verlusten, stand zuletzt aber knapp im Plus. Der Hintergrund ist bekannt. Nach dem Stopp des F126-Fregattenprojekts durch das Verteidigungsministerium hat der Konzern den Umsatzausblick für das laufende Jahr gesenkt. Das war erwartet worden, drückt aber trotzdem auf die Stimmung. Positiv zu vermerken ist, dass die Aktie ihren Abwärtstrend seit Januar geknackt und sich von Kursen etwas über 900,00 € bis auf 1.200,00 € deutlich erholt hatte.
UBS-Analyst Sven Weier sieht in den neuen Zielen Ausdruck einer konservativeren Planung. Wenn er die entscheidenden Faktoren zusammenrechne, komme er auf ein vergleichbares Umsatzpotenzial wie bisher. JPMorgan-Experte David Perry rechnet dagegen mit moderat sinkenden Umsatzschätzungen für 2026. Er weist zudem auf ein verändertes Auftragsziel hin: Beim Auftragsbestand erwarte Rheinmetall im laufenden Jahr nur noch einen Wert über 100 Milliarden €, nachdem zuvor rund 135 Milliarden € angepeilt worden waren. In diesem Auftragsbestand seien sowohl verbindliche Aufträge als auch Rahmenverträge enthalten.
## Was bedeutet das für Anleger
Meiner Meinung nach dürften Renk und Hensoldt kurzfristig weiter von der starken Rüstungskonjunktur profitieren. Bei Renk wäre ein nachhaltiger Ausbruch über den Abwärtstrend ein bullisches Signal. Hensoldt müsste die 90,00 €-Marke überzeugend knacken, damit weiteres Aufwärtspotenzial freigesetzt würde. Rheinmetall hingegen bleibt das komplexeste Bild im Sektor. Der gesenkte Ausblick und das reduzierte Auftragsziel von über 100 Milliarden € könnten die Aktie kurzfristig belasten, solange keine neuen positiven Impulse kommen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Carl Zeiss Aktie: Kurseinbruch nach Zahlen – jetzt noch kaufen?](https://www.sharedeals.de/kompakt/carl-zeiss-aktie-kurseinbruch-nach-zahlen-jetzt-noch-kaufen/)
**Published:** August 6, 2026
**Author:** Redaktion | Börse
**Content:**
Carl Zeiss Meditec hat heute erneut Zahlen geliefert, die dem Kurs gar nicht bekommen sind. Die Aktie des Medizintechnikunternehmens aus Jena brach am Vormittag um 7,7 Prozent auf 27,96 € ein und landete damit auf dem zweiten Platz der schwächsten Werte im SDax. Kein gutes Bild.
## China und Wechselkurse als Bremsklotz
In den ersten neun Monaten des Geschäftsjahres lief es für Carl Zeiss Meditec an mehreren Fronten schlecht. Das schwächelnde China-Geschäft zog am stärksten nach unten, dazu kamen ungünstige Wechselkurse, die das Ergebnis zusätzlich belasteten. Der Umsatz sank in diesem Zeitraum um knapp 3 Prozent. Auf der Ergebnisseite sah es noch deutlich schlechter aus, das bereinigte Ebita brach um fast 30 Prozent ein.
## Analysten sehen das Unternehmen am unteren Rand der Jahresprognose
JPMorgan-Analyst David Adlington schrieb, das dritte Geschäftsquartal habe die Erwartungen verfehlt, wenn man die Zollrückerstattungen herausrechne. Er hält es für recht wahrscheinlich, dass Carl Zeiss Meditec am Ende des Jahres am unteren Ende der eigenen Ziele landen werde.
## Fazit
Meiner Meinung nach spiegelt der heutige Kurseinbruch die fundamentale Schwäche wider, die sich bei Carl Zeiss Meditec seit Monaten aufbaut. Mit einem Jahresminus von rund 30 Prozent gehört die Aktie zu den schwächsten Titeln im SDax seit Ende 2025. Solange China nicht dreht und die Wechselkurse drücken, dürfte die Aktie kaum nachhaltig Boden finden. Ich rate derzeit von einem Einstieg ab und würde abwarten, bis sich die operative Lage spürbar bessert.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Beiersdorf-Aktie: Jetzt einsteigen nach dem Kursrutsch?](https://www.sharedeals.de/kompakt/beiersdorf-aktie-jetzt-einsteigen-nach-dem-kursrutsch/)
**Published:** August 5, 2026
**Author:** Redaktion | Börse
**Content:**
Nach dem heftigen Kurseinbruch zu Beginn der Woche kämpft sich die Beiersdorf-Aktie langsam zurück. Am Mittwoch stieg der Kurs in der Spitze auf 81,90 € und näherte sich damit wieder dem Niveau an, das vor der Prognosesenkung noch Bestand hatte. Zuletzt notierte das Papier rund 2,4 Prozent im Plus bei gut 80,00 €.
## Warum der Kurs am Montag so brutal eingebrochen war
Auslöser war eine Senkung der Umsatzprognose. Das hat Anleger kalt erwischt, und der Ausverkauf kam schnell. Jetzt liegen die endgültigen Halbjahreszahlen auf dem Tisch, und der Markt atmet etwas durch.
Interessant ist, was Analyst Thomas Wissler von MWB Research dazu sagt. Er sieht in den Margenzielen für das Gesamtjahr einen deutlichen Rückgang für das zweite Halbjahr. Der Grund dafür liegt seiner Einschätzung nach in einer gezielten Marketingoffensive von 100 Millionen €, die Beiersdorf im zweiten Halbjahr stemmen will. Mit diesem Geld soll ein 18-monatiger Sanierungsplan für die Marke Nivea finanziert werden.
## Nivea-Sanierung auf Kosten der Marge
Das klingt zunächst nach einem schlechten Deal für kurzfristig denkende Investoren. Meiner Meinung nach ist der strategische Gedanke dahinter aber durchaus nachvollziehbar. Den Markenwert von Nivea wieder aufzubauen, auch wenn das kurzfristig auf die Margen drückt, kann langfristig mehr wert sein als kurzfristig schöne Quartalszahlen zu liefern.
## Was bedeutet das für die Aktie
Die Teilreaktivierung des Kurses am Mittwoch zeigt, dass der Markt die Situation etwas nüchterner bewertet als noch zu Wochenbeginn. Die Frage ist, ob die 100 Millionen € teure Marketingoffensive bei Nivea tatsächlich fruchtet oder ob Beiersdorf damit über mehrere Quartale hinweg unter Margendruck bleibt. Sollte der Sanierungsplan greifen und die Marke Nivea bis zum Ende des 18-monatigen Zeitraums an Strahlkraft gewinnen, könnten sich die Margen wieder erholen und die Aktie neuen Rückenwind bekommen. Bleibt der Effekt aus, dürfte der Kurs wieder unter Druck geraten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [CLARITY Act: Verpasste Frist könnte Krypto-Rallye auslösen!](https://www.sharedeals.de/kompakt/clarity-act-verpasste-frist-koennte-krypto-rallye-ausloesen/)
**Published:** August 5, 2026
**Author:** Steve Siewert
**Content:**
Das Zeitfenster für das CLARITY-Gesetz schließt sich rasant. Die Senatsführung hatte am Mittwoch de facto nur noch wenige Stunden, um einen sogenannten Cloture-Antrag zu stellen, also den verfahrenstechnischen Schritt, der eine Abstimmung überhaupt erst ermöglicht. Auf der Tagesordnung stand das Gesetz nicht. Stattdessen: Staatsfinanzierung.
## Abgereist bis September
Die geplante Sitzungspause beginnt am 10. August, die Abgeordneten wollen laut Bitwise-CIO Matt Hougan bereits am Freitag Washington verlassen und erst am 14. September zurückkehren. Das CLARITY-Gesetz würde in diesem Szenario in eine Art politisches Niemandsland wandern, das Hougan selbst als "wandelnde Tote" bezeichnet, also ein Vorhaben, das offiziell weiterlebt, aber niemanden mehr wirklich voranbringt.
## Scheitern als Katalysator
Hougan argumentiert, dass ein klares Scheitern kurzfristig sogar positiv für die Kryptomärkte sein könnte. Der Grund ist simpel: Professionelle Investoren halten derzeit Kapital zurück, weil das Schicksal des Gesetzes ungeklärt ist. Solange niemand weiß, ob eine marktbewegende legislative Niederlage noch kommt, bleibt das Geld an der Seitenlinie. Würden die Verabschiedungserwartungen bei Polymarket deutlich fallen, in den Bereich von rund 14% wie aktuell schon, könnten diese Investoren aufhören zu warten. Laut Hougan könnte das die Voraussetzung für eine Krypto-Rally im Herbst schaffen.
Hougan betont ausdrücklich, dass ein Scheitern für sich allein nicht bullisch wäre. Der Katalysator entstünde nur dann, wenn Investoren den Rückschlag vollständig eingepreist haben und die Unsicherheit damit endet. Die Alternative, monatelange Schwebe-Diskussionen über mögliche Abstimmungen im September, in einer Sitzung nach den Wahlen oder in einem Jahresendpaket, wäre laut Hougan das schlechtere Szenario für die Märkte.
## Was das für Krypto-Aktien bedeuten könnte
Meiner Meinung nach ist die Lage für Anleger, die in Krypto-nahe Aktien investiert sind, derzeit von dieser politischen Hängepartie belastet. Coinbase, Bitcoin-Miner wie Marathon Digital oder Bitwise selbst stehen unter dem Einfluss legislativer Unsicherheit. Sollte die Erwartung auf eine Verabschiedung des CLARITY-Gesetzes weiter sinken und der Markt diesen Rückschlag vollständig einpreisen, dürfte der Weg für eine Neubewertung freier werden. Solange die "wandelnden Toten"-Phase anhält, könnte das politische Risiko jedoch als Deckel auf den Kursen lasten.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Wacker-Aktie: US-Polysilizium-Pläne sorgen jetzt für Kurssprung](https://www.sharedeals.de/kompakt/wacker-aktie-us-polysilizium-plaene-sorgen-jetzt-fuer-kurssprung/)
**Published:** August 5, 2026
**Author:** Redaktion | Börse
**Content:**
Wacker Chemie hat am Mittwoch einen Kurssprung von mehr als 6 Prozent hingelegt und notierte bei 96,05 €. Auslöser war ein Reuters-Bericht, wonach die US-Regierung eine Preisuntergrenze sowie Zölle für Polysilizium und verwandte Produkte vorbereitet. Die Entscheidung soll noch in diesem Monat fallen.
## Was hinter dem Kurssprung steckt
Polysilizium ist der Grundstoff für Solarmodule und Halbleiter. Genau dieses Material rückt nun ins Zentrum der US-Anstrengungen, in den Bereichen Künstliche Intelligenz und Energie mit China zu konkurrieren. Das Ziel der geplanten Maßnahmen ist klar: US-Fabriken wie die von Hemlock Semiconductor und Wacker Chemie sollen vor den wachsenden Ambitionen Chinas in der Chip-Lieferkette geschützt werden. Wacker betreibt neben seinen deutschen Werken eine Polysiliziumanlage in Charleston im US-Bundesstaat Tennessee.
Bereits in der vergangenen Woche hatten die Wacker-Aktien nach den Quartalszahlen zur Erholung angesetzt. Seither haben sie gut 12 Prozent zugelegt. Mit dem Sprung vom Mittwoch versucht das Papier nun, den Abwärtstrend zu verlassen, in den es Anfang Juni auf dem höchsten Stand seit knapp zwei Jahren eingeschwenkt war.
## Analyst sah es kommen
Berenberg-Analyst Sebastian Bray hatte schon zu Wochenbeginn darauf hingewiesen, dass eine Entscheidung der US-Regierung zu Polysilizium-Zöllen zum Kurstreiber werden könnte. Die US-Regierung hatte im vergangenen Jahr eine Untersuchung im Rahmen der nationalen Sicherheit zu Polysilizium-Importen eingeleitet. Das war der erste Hinweis, dass hier Bewegung kommt.
Selbst wenn eine Preisuntergrenze für Wacker zu niedrig angesetzt werden sollte oder ein hoher Zoll die US-Solarwaferproduktion ernsthaft belasten würde, brächte eine Entscheidung endlich Klarheit, so Bray. Das würde es Wacker zumindest ermöglichen, eine der drei Polysilizium-Produktionsanlagen zu schließen und das Geschäft stärker auf profitablere Halbleitermärkte auszurichten. Wacker baut diesen Anteil ohnehin schon aus, weil das Solargeschäft durch Billigkonkurrenz aus Asien massiv unter Druck steht.
## Unsicherheit war das eigentliche Problem
Im Geschäftsbericht für 2025 hatte Wacker die Unsicherheiten rund um das US-Verfahren selbst betont. Die zukünftige Preisentwicklung für Solarpolysilizium könne maßgeblich vom Ausgang dieses Verfahrens abhängen, hieß es dort. Je nach Ergebnis könnte es zu einem Preisverfall kommen.
## Fazit zur Wacker-Aktie
Sollte die US-Regierung tatsächlich noch im Juli eine Entscheidung treffen, würde das die größte Hängepartie für Wacker Chemie beenden. Das allein könnte weiteren Rückenwind für die Aktie bedeuten, auch wenn die konkreten Konditionen einer Preisuntergrenze oder eines Zolls das Bild dann erst wirklich einordnen ließen. Charttechnisch wäre ein nachhaltiger Ausbruch aus dem seit Juni laufenden Abwärtstrend das nächste Signal, das Bullen bräuchten. Bis dahin bleibt die Wacker-Aktie für mich ein Papier mit Potenzial, aber auch mit offenem Ausgang.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Bayer-Aktie: UBS sieht 62 Euro Kursziel und rät jetzt zum Kauf](https://www.sharedeals.de/kompakt/bayer-aktie-ubs-sieht-62-euro-kursziel-und-raet-jetzt-zum-kauf/)
**Published:** August 5, 2026
**Author:** Redaktion | Börse
**Content:**
Die UBS hat das Kursziel für die Bayer-Aktie von 52 auf 62 € nach oben geschraubt. Einstufung „Buy" bleibt bestehen. Das ist eine klare Ansage der Schweizer Großbank, und die Zahlen geben dieser Einschätzung Rückenwind.
## Ein starkes zweites Quartal
Im zweiten Jahresviertel lief es für den Leverkusener Agrarchemie- und Pharmakonzern besser als erwartet. Das operative Ergebnis im Kerngeschäft übertraf die Konsensschätzung um satte zehn Prozent. UBS-Analyst Matthew Weston hält in seiner Studie fest, dass Bayer im zweiten Quartal stark abgeschnitten habe. Ein zweistelliges Übertreffen der Markterwartungen beim operativen Ergebnis zeigt, dass es im Konzern besser läuft als viele Analysten dachten.
## Glyphosat bleibt das große Fragezeichen
Die Telefonkonferenz brachte zur Glyphosat-Causa erwartungsgemäß nichts wirklich Neues. Das ist keine Überraschung, aber es bleibt das Damoklesschwert über dem Kurs. Wer auf Bayer setzt, muss dieses Risiko einpreisen. Immer wieder.
## Was das für die Aktie bedeutet
Das neue Kursziel von 62 € bietet zum aktuellen Niveau erhebliches Aufwärtspotenzial. Die Kombination aus besser als erwarteten Quartalszahlen und dem angehobenen Kursziel der UBS dürfte charttechnisch für frischen Schwung sorgen. Ob dieser Impuls reicht, um die Glyphosat-Belastung dauerhaft in den Hintergrund zu drängen, bleibt abzuwarten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Straße von Hormus: Öffnung verzögert sich länger als erwartet](https://www.sharedeals.de/kompakt/strasse-von-hormus-oeffnung-verzoegert-sich-laenger-als-erwartet/)
**Published:** August 5, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die Straße von Hormus bleibt ein heißes Eisen. Trotz Ankündigungen aus Washington und Teheran über angebliche Fortschritte ist eine schnelle Einigung alles andere als sicher. US-Präsident Donald Trump sprach am Dienstag davon, die Meerenge könnte am Mittwoch oder Donnerstag wieder geöffnet werden. Aus Teheran klang es verhaltener. Der Staatssender Press TV berichtete, man verhandle erfolgreich mit dem Oman, doch eine zügige Öffnung sei damit noch nicht garantiert.
## Rundkurs als Notlösung
Im Gespräch ist eine Art Rundkurs-Lösung. Schiffe könnten demnach auf einer nördlichen Route in den Persischen Golf einfahren und auf einer südlichen Route entlang der omanischen Küste wieder ausfahren. Das Ganze wäre temporär gedacht, damit iranische Seeminen beseitigt werden können. Vor Kriegsbeginn war die freie Durchfahrt selbstverständlich. Jetzt ist sie ein Verhandlungsgegenstand.
## Strategisches Gewinn für Teheran
Jedes Zugeständnis an den Iran, die Schifffahrt durch die Meerenge zu kontrollieren, ist ein strategischer Gewinn für Teheran. Denn die Islamische Republik könnte künftig Gebühren für Passagen kassieren, Kriegsschiffe ausschließen und den Zugang zum Persischen Golf dosieren. Iran-Analyst Esfandyar Batmanghelidj schrieb auf X, dass Teheran damit auch in weiteren Verhandlungen, etwa zum Atomprogramm, weiter Druck aufbauen könnte. Die Straße von Hormus wäre damit kein gelöstes Problem, sondern ein dauerhaftes Druckmittel.
Golfstaaten könnten zwar versuchen, über Überlandpipelines unabhängiger zu werden. Der britische "Economist" wies aber darauf hin, dass auch Pipelines angreifbar sind, Zeit brauchen und ohnehin nur Rohöl betreffen. Für raffinierte Produkte wie Diesel gibt es bislang keine Pipelines. Katar, der für Europa wichtige LNG-Lieferant, müsste seinen gesamten industriellen Verflüssigungskomplex neu aufbauen. Alternativen zur Meerenge würden massive Investitionen bedeuten und am Ende die Konsumenten belasten.
## Wackelkandidat Trump
Der Konflikt dauert inzwischen rund fünf Monate. Trump hatte ursprünglich von einigen Wochen gesprochen. Das Rahmenabkommen vom Mitte Juni hatte die Öffnung der Meerenge bereits vorgesehen. Die Formulierungen blieben vage, und die iranischen Revolutionsgarden griffen danach Schiffe an, deren Durchfahrt Teheran nicht genehmigt hatte. Es folgte massiver US-Beschuss auf iranische Ziele, Iran antwortete mit Angriffen auf US-Ziele. Der Kreislauf dreht sich.
Innenpolitisch steht Trump unter Druck. Seine Umfragewerte sind schlecht, die Zwischenwahlen am 3. November rücken näher, und die Republikaner müssen ihre dünnen Mehrheiten in Senat und Repräsentantenhaus verteidigen. Steigende Energiepreise infolge des Krieges treiben die Benzinpreise in die Höhe. Iran-Experte Ali Vaez sagte der britischen "Financial Times", Trump könnte eine Einigung als politischen Durchbruch verkaufen. Nachhaltig wäre das aber wohl nicht.
## Was das für Anleger bedeutet
Eine Einigung zur Straße von Hormus würde kurzfristig den Ölpreis belasten, da blockierte Liefermengen wieder auf den Markt kämen. Aktien von Ölproduzenten wie Shell oder BP könnten unter Druck geraten. Tankeraktien, die zuletzt von den Umwegen profitierten, dürften ebenfalls nachgeben. Auf der anderen Seite wäre eine Entspannung positiv für die Chemieindustrie und alle Sektoren mit hohem Energiebedarf. Meiner Meinung nach sollte man angesichts der bisherigen Muster in diesem Konflikt aber nicht auf eine dauerhafte Lösung setzen. Das Risiko eines erneuten Aufflammens ist aktuell zu groß, als dass sich eine strukturelle Neupositionierung lohnen würde.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [Caterpillar-Aktie: KI-Sorgen widerlegt und Kurs explodiert](https://www.sharedeals.de/kompakt/caterpillar-aktie-ki-sorgen-widerlegt-und-kurs-explodiert/)
**Published:** August 4, 2026
**Author:** Redaktion | Börse
**Content:**
Caterpillar hat im August einen fulminanten Kursanstieg von zehn Prozent hingelegt, und das gleich zum Wochenstart. Auslöser waren Quartalszahlen, die meiner Meinung nach kaum besser hätten ausfallen können. Der Baumaschinenhersteller übertraf die Gewinnerwartungen deutlich, und das spürte man sofort an der Börse. Caterpillar führte damit den Dow Jones Industrial klar an.
## Rekordquartal mit mehr als 20 Milliarden US$
Was Unternehmenschef Joe Creed verkündet hat, verdient Beachtung. In einem einzigen Quartal erzielte Caterpillar einen Umsatz von mehr als 20 Milliarden US$, erstmals in der gesamten Firmengeschichte. Auch die Margen lagen über den Erwartungen. JPMorgan-Analystin Tami Zakaria hob beides ausdrücklich hervor. Starke Zahlen quer durch die Bank.
Der Juli war für die Aktie noch richtig schmerzhaft. Fast ein Viertel des Kurswerts verschwand damals, als Caterpillar im Sog der KI-Korrektur mitgerissen wurde. Das ist jetzt Geschichte, zumindest vorerst.
## KI-Rechenzentren als unterschätzter Wachstumstreiber
Viele Anleger sehen Caterpillar als reinen Baumaschinenhersteller. Das greift zu kurz. Der Konzern verdient gut am gigantischen Strombedarf der weltweit entstehenden KI-Rechenzentren, denn Caterpillar liefert Energietechnik für genau diese Infrastruktur. Und das Baumaschinen- und Bergbaugeschäft lief zuletzt ebenfalls deutlich stärker. Drei Standbeine, alle gleichzeitig auf Kurs.
## Bewertung und Kurspotenzial
Analyst David Raso von Evercore ISI schrieb, der starke Bericht könnte Analysten dazu veranlassen, das Potenzial beim Gewinn je Aktie neu zu bewerten. Die Aktie sei möglicherweise sehr attraktiv bewertet. Im Dow Jones ist sie seit 2026 mit einem Plus von fast 60 Prozent wieder der beste Wert. Das ist eine beeindruckende Entwicklung, die zeigt, wie viel Substanz in diesem Unternehmen steckt.
Meiner Meinung nach könnte Caterpillar von einer seltenen Kombination profitieren: solide Industrienachfrage trifft auf den KI-Boom. Die Aktie dürfte weiteres Aufwärtspotenzial haben, sofern die globale Konjunktur und die Rechenzentrum-Investitionen stabil bleiben. Für den Dow Jones wäre das ein positives Signal, denn ein starker Schwergewicht-Titel zöge den Index mit.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Straße von Hormus: Lösung in Sicht?](https://www.sharedeals.de/kompakt/strasse-von-hormus-loesung-in-sicht/)
**Published:** August 4, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die Diplomatie läuft auf Hochtouren. Rund um die Straße von Hormus mehren sich die Signale, dass eine Einigung zwischen dem Iran und den USA greifbar nah ist. Der katarische Außenamtssprecher Madschid al-Ansari sprach von Bemühungen, die bereits weit fortgeschritten seien und sich in den nächsten Stunden oder Tagen konkretisieren könnten.
## Öffnung der Meerenge rückt näher
US-Finanzminister Scott Bessent äußerte sich in einem CNBC-Interview ungewohnt optimistisch. Er halte eine Einigung zur Öffnung der Meerenge noch heute oder morgen für möglich. Von Gebühren für die Durchfahrt geht er dabei nicht aus, er rechnet mit freier Passage. Das klingt gut, zumindest auf den ersten Blick.
Denn der Iran brachte ein Modell ins Spiel, das die USA nicht vollständig überzeugt. Frachter sollen demnach auf einer nördlichen Route durch iranische Hoheitsgewässer in die Straße von Hormus einfahren und auf dem Rückweg eine südliche Route durch omanische Gewässer nehmen. Das US-Verteidigungsministerium hat laut der New York Times erhebliche Vorbehalte. Die noch immer verlegten iranischen Seeminen in omanischen Gewässern machen jede Passage dort koordinierungspflichtig mit Teheran. Das käme einer Kapitulation gleich, heißt es aus dem Pentagon.
## Schifffahrt durch Hormus fast zum Erliegen
Während die Gespräche laufen, zeigen die Zahlen, wie ernst die Lage ist. Am Montag passierten lediglich neun Schiffe die Meerenge, in der Vorwoche waren es im Tagesdurchschnitt noch 16. Und auch in der Nacht auf Dienstag geriet ein Frachter rund 37 Kilometer nordöstlich von Al Chasab unter Beschuss. Die britische Sicherheitsbehörde UKMTO bestätigte den Vorfall, machte aber keine Angaben zu Schäden oder Verletzten.
Zusätzlich beeinträchtigt die Huthi-Miliz aus dem Jemen weiterhin die Schifffahrt durch den Bab al-Mandab am Ausgang des Roten Meers. Meiner Meinung nach ist das eine gefährliche Gemengelage, die den globalen Seehandel unter erheblichem Druck hält.
## Israel und Libanon verhandeln in Rom
Parallel läuft die siebte Gesprächsrunde zwischen Israel und dem Libanon, diesmal in Rom, bis voraussichtlich Donnerstag. Seit April führen beide Seiten erstmals seit Jahrzehnten direkte politische Gespräche. Zentrales Thema ist ein unterirdisches Tunnelsystem der Hisbollah. Das Rahmenabkommen sieht den Rückzug israelischer Truppen aus dem Südlibanon sowie die Entwaffnung der Hisbollah vor. Beide Punkte sind bislang nicht umgesetzt. Washington vermittelt und versucht dabei, eine Lösung zu erzielen, die unabhängig vom Iran trägt.
## Was bedeutet das für die Börse?
Eine Einigung über die Straße von Hormus könnte kurzfristig für Entspannung an den Energiemärkten sorgen. Der Ölpreis dürfte bei einer gesicherten Durchfahrt unter Druck geraten, was Raffinerien und Chemiekonzerne mit hohem Rohstoffbedarf entlasten würde. Reedereien und Logistikwerte wie Hapag-Lloyd könnten hingegen von normalisierten Handelsrouten profitieren. Solange die Einigung aber nur in Aussicht stehe und Seeminen das Fahrwasser buchstäblich unsicher machten, bleibt das Risiko hoch. Eine tragfähige Lösung, die auch das Atomprogramm des Iran einschließe, würde den Märkten deutlich mehr Rückenwind geben als ein kurzfristiges Durchfahrtsabkommen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [FMC-Aktie: Sondereffekte treiben Gewinn, aber Kurs bricht ein](https://www.sharedeals.de/kompakt/fmc-aktie-sondereffekte-treiben-gewinn-aber-kurs-bricht-ein/)
**Published:** August 4, 2026
**Author:** Redaktion | Börse
**Content:**
Fresenius Medical Care hat heute überraschend starke Quartalszahlen vorgelegt, doch an der Börse kam das alles andere als gut an. Die Aktie verlor im frühen Handel bis zu neun Prozent und fiel auf 42,34 € , den tiefsten Stand seit einem Monat. Der Kursgewinn seit Jahresbeginn schmolz damit auf magere vier Prozent zusammen.
## Starke Zahlen, schwache Reaktion
Das bereinigte operative Ergebnis legte im zweiten Quartal währungsbereinigt um 23 Prozent auf 569 Mio. € zu. Analysten hatten im Schnitt lediglich 515 Mio. € auf dem Zettel. Auch der den Anteilseignern zurechenbare Gewinn hielt sich besser als gedacht. Nominal sank er zwar um drei Prozent auf 218 Mio. €, währungsbereinigt stand aber noch ein kleines Plus von drei Prozent zu Buche. Das Ergebnis war also stark, keine Frage. Aber genau hier liegt das Problem.
UBS-Analyst Graham Doyle wies darauf hin, dass FMC erheblich von den befristeten US-Vergütungsregeln für neue Dialysemedikamente, den sogenannten TDAPA-Erstattungen, profitierte. JPMorgan-Analyst David Adlington sieht den Überraschungseffekt vor allem darin, dass der Markt den Zeitpunkt dieser Erstattungen falsch eingeschätzt hat. Meiner Meinung nach ist das der Kern des Problems. Die starken Q2-Zahlen spiegeln also keine neue strukturelle Stärke wider, sondern einen zeitlichen Sondereffekt. Dazu kamen enttäuschende Behandlungszahlen in den USA, wo das organische Behandlungswachstum im zweiten Quartal um 0,9 Prozent zurückging.
## Das Sparprogramm zieht langsam an
Seit mehr als drei Jahren läuft bei FMC ein umfangreiches Restrukturierungsprogramm. Bis 2027 sollen Stellenabbau, Klinikschließungen und Teilverkäufe insgesamt 1,2 Mrd. € einsparen. Allein im zweiten Quartal steuerte das Programm 67 Mio. € bei. Im ersten Halbjahr wurden rund 100 Kliniken in den USA geschlossen, die Optimierung des US-Kliniknetzes gilt damit für 2026 als abgeschlossen. Für 2026 peilt FMC unverändert Kostensenkungen von 250 Mio. € an.
Beim neuen Dialysegerät 5008X für die hochvolumige Hämodiafiltration kommt der Konzern ebenfalls voran. Das System läuft inzwischen in 227 US-Kliniken und wurde bei mehr als 600.000 Behandlungen eingesetzt. Bis Jahresende sollen 20 Prozent der Dialysegeräte ersetzt sein, aktuell sind es rund zehn Prozent. Vorstandschefin Helen Giza spricht von rund 40 Prozent weniger Muskelkrämpfen bei Patienten nach der Behandlung.
## Jahresziele bestätigt, Erwartungen dürften sinken
Die Jahresprognose bestätigte FMC. Der währungsbereinigte Umsatz soll 2026 etwa auf Vorjahresniveau von gut 19,6 Mrd. € liegen. Das bereinigte operative Ergebnis könnte ausgehend von gut 2,2 Mrd. € im mittleren einstelligen Prozentbereich steigen, aber auch im selben Maß fallen. Nach Einschätzung von JPMorgan dürften die durchschnittlichen Analystenschätzungen für das zweite Halbjahr nun nach unten korrigiert werden.
Die FMC-Aktie bleibt ein schwieriger Fall. Das Restrukturierungsprogramm zeige Wirkung und die Geräteinnovation könnte mittelfristig für mehr Profitabilität sorgen, doch die enttäuschenden Behandlungszahlen in den USA und die auslaufenden TDAPA-Sondereffekte dürften die Aktie weiter unter Druck halten. Von den Hochs aus dem Jahr 2018 bei fast 94 € ist das Papier ohnehin weit entfernt. Wer hier einsteigen will, sollte zunächst abwarten, ob die Behandlungszahlen in der zweiten Jahreshälfte wieder anziehen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Siemens Healthineers-Aktie: Bernstein senkt Ziel, hält aber an Outperform fest](https://www.sharedeals.de/kompakt/siemens-healthineers-aktie-bernstein-senkt-ziel-haelt-aber-an-outperform-fest/)
**Published:** August 4, 2026
**Author:** Redaktion | Börse
**Content:**
Bernstein Research hat das Kursziel für Siemens Healthineers nach den jüngsten Quartalszahlen gesenkt. Von 45,70 € auf 44,50 €. Grund ist das schwächelnde Diagnostikgeschäft in China, das den Medizintechnikhersteller bereits zum wiederholten Mal dazu gezwungen hat, die eigene Prognose nach unten zu korrigieren. Analystin Susannah Ludwig sieht darin ein klares Zeichen, dass der Druck aus dem chinesischen Markt noch nicht ausgestanden ist.
## Auftragsbuch zeigt Stärke
Das Gesamtbild ist trotzdem kein Desaster. Das Auftragsbuch zeuge von Stärke im Kerngeschäft, so Ludwig. Bernstein Research belässt die Einstufung bei "Outperform" und bleibt damit grundsätzlich optimistisch für die Aktie. Das ist ein wichtiges Signal, auch wenn das reduzierte Kursziel zeigt, dass der China-Gegenwind im Bewertungsmodell inzwischen spürbarer eingepreist wird.
## Was bedeutet das für die Aktie
Meiner Meinung nach ist die Kursziel-Senkung auf 44,50 € ein Zeichen dafür, dass Analysten die anhaltenden Probleme im chinesischen Diagnostiksegment ernster nehmen als bislang. Solange China kein klares Erholungssignal liefert, dürfte die Aktie charttechnisch unter Druck bleiben. Das beibehaltene "Outperform"-Rating könnte kurzfristig stabilisierend wirken, die wiederholte Prognosesenkung durch Siemens Healthineers selbst bleibt aber eine Belastung für das Vertrauen der Investoren.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Einzelhandel: Warum der Umsatz jetzt plötzlich boomt](https://www.sharedeals.de/kompakt/einzelhandel-warum-der-umsatz-jetzt-ploetzlich-boomt/)
**Published:** August 3, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Der deutsche Einzelhandel ist mit einem Umsatzplus ins Jahr gestartet, doch der Schein trügt. Von Januar bis Juni legte der Umsatz nominal um 2,2 Prozent gegenüber dem Vorjahreszeitraum zu, real blieben nach Herausrechnung der Inflation gerade einmal 0,7 Prozent übrig. Das ist kein echter Wachstumsschub, sondern vor allem das Ergebnis gestiegener Preise.
## Tankstellen legen zu, Lebensmittelhandel verliert
Im Mai sah es kurzzeitig besser aus. Das Umsatzplus fiel dort real mit 1,2 Prozent kräftiger aus als zunächst gemeldet. Im Juni drehte der Trend dann wieder ins Negative. Gegenüber dem Mai 2026 gingen die Erlöse real um 1,1 Prozent zurück, nominal um 1,2 Prozent. Besonders auffällig im Juni war die Entwicklung bei den Tankstellen: Die Umsätze stiegen real um 2,1 Prozent zum Vormonat, getrieben durch höhere Ölpreise infolge des Krieges im Nahen Osten. Der Lebensmittelhandel hingegen verlor 1,4 Prozent, der Nicht-Lebensmittelhandel 1,0 Prozent.
## Konsumstimmung auf dem Niveau des zweiten Corona-Lockdowns
Der Grund für die anhaltende Schwäche ist die Kaufzurückhaltung der Verbraucher. Die Inflation verharrte hartnäckig über der Zwei-Prozent-Marke und zog im Juli auf 2,8 Prozent an. Für die Menschen bedeutet das: weniger Kaufkraft, mehr Vorsicht. Stefan Genth, Hauptgeschäftsführer des Handelsverbandes Deutschland (HDE), bringt es direkt auf den Punkt: "Die Lage im Einzelhandel ist alles andere als gut." Die Konsumstimmung bewegt sich dem HDE zufolge seit Langem auf dem Niveau des zweiten Corona-Lockdowns.
Für das Gesamtjahr 2026 rechnet der HDE mit einem nominalen Umsatzwachstum von zwei Prozent, real jedoch nur mit einem Plus von 0,5 Prozent. Getragen wäre dieses Wachstum vor allem vom Online-Handel.
## Stimmung hellt sich auf, bleibt aber gedrückt
Ein kleiner Lichtblick kam im Juli vom ifo-Institut. Das Geschäftsklima im Einzelhandel stieg auf minus 28,7 Punkte, nach minus 32,4 Punkten im Juni. Drei Monate in Folge mit leichter Aufhellung, und trotzdem bleibt die Stimmung schlechter als vor der Eskalation des Iran-Konflikts Ende Februar. Im April und Mai war der Indikator auf die niedrigsten Werte seit 2023 gefallen. Ifo-Experte Patrick Höppner macht den Iran-Konflikt dafür mitverantwortlich, der die konjunkturelle Unsicherheit erhöht und die Verbraucherstimmung belastet habe. Das Bruttoinlandsprodukt wuchs von April bis Juni zwar um 0,2 Prozent, das dritte Quartal in Folge, aber langsamer als zu Jahresbeginn mit 0,4 Prozent.
## Was das für Aktien bedeuten könnte
Meiner Meinung nach ist das Bild für den stationären Einzelhandel und entsprechende Aktien kurzfristig wenig ermutigend. Solange die Kaufkraft durch Inflation gedrückt bleibt und geopolitische Unsicherheiten das Verbrauchervertrauen belasten, dürfte sich das auch in den Quartalszahlen der Handelstitel widerspiegeln. Wer in dem Sektor investiert ist, sollte die Margenentwicklung im zweiten Halbjahr 2026 genau im Blick behalten. Der einzige strukturelle Wachstumstreiber wäre laut HDE der Online-Handel, weshalb Aktien mit starkem E-Commerce-Anteil gegenüber klassischen Filialhändlern klar im Vorteil sein dürften.
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Deutsche Telekom-Aktie: Jetzt einsteigen nach T-Mobile-US-Bericht?](https://www.sharedeals.de/kompakt/deutsche-telekom-aktie-jetzt-einsteigen-nach-t-mobile-us-bericht/)
**Published:** August 3, 2026
**Author:** Redaktion | Börse
**Content:**
Die Deutsche Telekom-Aktie legt heute kräftig zu, das Plus beträgt 5 Prozent. Auslöser ist ein Bericht des US-Nachrichtenportals Semafor, wonach die US-Tochter T-Mobile US die Pläne für eine mögliche Fusion mit der Deutschen Telekom nicht länger verfolgen will.
## Markt reagiert erleichtert
Der Markt hatte eine solche Fusion ohnehin nie gemocht. Händler bestätigten, dass ein entsprechender Deal am Markt wiederholt auf Ablehnung gestoßen war, weshalb die Nachricht jetzt positiv aufgenommen wird. Auf der anderen Seite gaben T-Mobile-US-Anteile leicht nach, was kaum überrascht.
Meiner Meinung nach ist das die logische Reaktion. Ein Megadeal dieser Größenordnung hätte auf beiden Seiten erhebliche Unsicherheiten mit sich gebracht, und der Markt quittiert das Fallenlassen der Pläne mit Erleichterung.
## Chartbild auf dem Weg nach oben
Mit dem heutigen Kursgewinn nähert sich die T-Aktie ihrem Zwischenhoch aus der Mitte der vergangenen Woche bei 27,82 €. Dieses Niveau hatte bereits den höchsten Stand seit Mitte Juni markiert. Im Juli hatten sich die Papiere nach dem Ende Juni verzeichneten Jahrestief spürbar erholt, die aktuelle Bewegung setzt diesen Trend fort.
## Was die Zahlen zeigen
Die Deutsche Telekom hält derzeit etwas mehr als die Hälfte der T-Mobile-US-Anteile. Das US-Mobilfunkunternehmen kommt auf einen Börsenwert von umgerechnet rund 160 Milliarden €. Das Paket, das die Telekom hält, ist damit fast 90 Milliarden € wert. Die Telekom selbst bringt aktuell etwas mehr als 130 Milliarden € auf die Waage.
Das Platzen der Fusionspläne dürfte die Telekom-Aktie kurzfristig weiter stützen. Wer die T-Aktie im Depot hält, darf sich über Erleichterungsrally freuen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Siltronic-Aktie: Analysten bullish, jetzt einsteigen?](https://www.sharedeals.de/kompakt/siltronic-aktie-analysten-bullish-jetzt-einsteigen/)
**Published:** August 3, 2026
**Author:** Steve Siewert
**Content:**
Die Siltronic-Aktie hat zu Wochenbeginn kräftig zugelegt. Gleich zum Auftakt des Xetra-Handels schoss das Papier um 7 Prozent nach oben, gab einen Teil davon aber wieder ab und notierte zuletzt noch mit einem Plus von 2 Prozent. Treiber ist eine weitere Kaufempfehlung, diesmal von der UBS.
## Immer mehr Analysten drehen auf Kauf
Bereits am Donnerstag hatte die Siltronic-Aktie starken Rückenwind bekommen. Grund waren Anzeichen einer Belebung beim Geschäft mit 200-Millimeter-Wafern. Seitdem reagieren die Analysten reihenweise. Erst drehten die Deutsche Bank und Kepler Cheuvreux ihre Einstufungen auf "Buy", nun folgt mit der UBS eine weitere große Bank.
UBS-Analyst Harry Blaiklock hat Siltronic neu bewertet und sieht nach einem vierjährigen Abwärtszyklus erst 2027 den Wendepunkt bei den Umsätzen. Das klingt nach Geduld, die Anleger mitbringen müssen. Gleichzeitig nennt er ein sich verknappendes Angebot bei gleichzeitig anziehender Nachfrage als wesentlichen Kurstreiber, dazu steigende Preise.
## Was das für die Aktie bedeutet
Meiner Meinung nach ist die Kombination aus drei Kaufempfehlungen in kurzer Folge ein Signal, das man nicht ignorieren sollte. Das Chartbild zeigt zwar, dass der erste Kurssprung von 7 Prozent nicht gehalten werden konnte, was auf Gewinnmitnahmen hindeutet. Dennoch bleibt ein Tagesplus von 2 Prozent ein Zeichen, dass die Stimmung dreht.
Sollten sich die Einschätzungen der Analysten bewahrheiten, würde Siltronic vor einer mehrjährigen Erholungsphase stehen. Ein sich verknapperndes Angebot bei steigender Nachfrage wäre dann ein klassischer Kurstreiber, der die Aktie weiter nach oben treiben könnte. Ich sehe die kommenden Quartale als entscheidend dafür, ob sich dieser Turnaround auch in den Zahlen bestätigt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Stabilus-Aktie: Erholt und mit konkretem Ausblick jetzt kaufen?](https://www.sharedeals.de/kompakt/stabilus-aktie-erholt-und-mit-konkretem-ausblick-jetzt-kaufen/)
**Published:** August 3, 2026
**Author:** Redaktion | Börse
**Content:**
Die Stabilus-Aktie kämpft sich aus dem Tief. Nach dem Rekordtief von 13,18 € im Juli legte das Papier am Montag um 5,4 Prozent auf 15,16 € zu und testet damit die 21-Tage-Linie bei rund 15,06 €. Eine charttechnisch wichtige Marke. Wer darüber bleibt, hat zumindest kurzfristig wieder etwas Luft.
## Schwächeres Quartal, aber stabile Marge
Im dritten Quartal lief es beim Gasdruckfeder-Spezialisten nicht rund. Der Umsatz gab nach, hauptverantwortlich dafür war das Automotive-Geschäft. Das Industriegeschäft wächst hingegen aus eigener Kraft, was zeigt, dass nicht alles in eine Richtung läuft. Was mich positiv überrascht hat: Trotz des Umsatzrückgangs konnte Stabilus die operative Marge durch Kostendisziplin und Effizienzmaßnahmen steigern. Das ist ordentlich.
## Prognose schon im Juli gestutzt
Die Gesamtjahresprognosen wurden bereits im Juli zurückgenommen, was den Kurs damals auf sein Rekordtief drückte. Analyst Stephen Reitman von Bernstein Research wies am Montag darauf hin, dass der Marktkonsens beim Umsatz und bei der operativen Marge noch etwas über den aktuellen Unternehmenszielen liege. Das bedeutet: Die Erwartungen des Marktes könnten noch nach unten angepasst werden.
## Was bedeutet das für die Aktie?
Meiner Meinung nach ist die heutige Erholung ein erstes positives Signal, aber noch kein Entwarnung. Solange die Aktie die 21-Tage-Linie bei 15,06 € nicht nachhaltig überschreitet, bleibt die charttechnische Lage fragil. Der Abstand zwischen Marktkonsens und Unternehmenserwartung dürfte den Kurs weiter unter Druck setzen. Erst wenn Stabilus hier Klarheit liefert, könnte sich die Erholung als tragfähig erweisen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Beiersdorf-Aktie: Prognose gesenkt, was Anleger jetzt wissen müssen](https://www.sharedeals.de/kompakt/beiersdorf-aktie-prognose-gesenkt-was-anleger-jetzt-wissen-muessen/)
**Published:** August 3, 2026
**Author:** Redaktion | Börse
**Content:**
Beiersdorf hat im zweiten Quartal spürbar Gegenwind bekommen. Die Nachfrage im Konsumentengeschäft schwächelte deutlich, und das Unternehmen zieht nun die Konsequenzen. Für 2026 rechnet der DAX-Konzern mit einem organischen Umsatzrückgang im niedrigen einstelligen Prozentbereich. Das ist ein klarer Rückschritt gegenüber der bisherigen Erwartung, die noch ein flaches bis leichtes Wachstum vorsah.
## Halbjahreszahlen unter Druck
Im ersten Halbjahr sank der Konzernumsatz organisch um 3,5 Prozent auf 4,95 Milliarden €. Nominal betrug der Rückgang 4,5 Prozent. Das bereinigte operative Ergebnis fiel von 836 Millionen € im Vorjahr auf 768 Millionen €. Analysten hatten in beiden Fällen etwas mehr erwartet, was die Enttäuschung an den Märkten erklärt. Die bereinigte Ebit-Marge lag bei 15,5 Prozent. Im Vorjahr waren es noch 16,1 Prozent.
## Margenprognose angepasst
Beim Thema Marge gibt es immerhin eine kleine positive Überraschung. Beiersdorf erwartet für die bereinigte Ebit-Marge nun mindestens 11,8 Prozent. Zuvor hatte der Konzern hier einen leichten Rückgang gegenüber dem Vorjahreswert von 14 Prozent eingeplant. Das klingt besser, als es eigentlich ist.
## Was bedeutet das für die Aktie
Meiner Meinung nach sind die Zahlen kein gutes Signal für die Beiersdorf-Aktie. Organisch schrumpfende Umsätze bei einem Konsumgüterkonzern, der eigentlich von stabiler Alltagsnachfrage profitieren sollte, dürften Anleger nachdenklich stimmen. Die gesenkte Umsatzprognose dürfte Druck auf den Kurs ausüben. Ich sehe die Aktie charttechnisch in einer schwachen Position, solange sich die Nachfrageschwäche im Konsumentengeschäft nicht klar dreht. Das Chance-Risiko-Verhältnis wirkt aktuell wenig überzeugend.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Eurozone: Inflation steigt wieder](https://www.sharedeals.de/kompakt/eurozone-inflation-steigt-wieder/)
**Published:** Juli 31, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die Inflation in der Eurozone ist im Juli wieder nach oben gedreht. Eurostat meldete am Freitag einen Anstieg der Verbraucherpreise um 2,9 Prozent im Jahresvergleich, nach 2,8 Prozent im Juni. Der Treiber ist eindeutig: Energie. Die Energiepreise legten im Jahresvergleich um satte zehn Prozent zu, im Monatsvergleich um 2,4 Prozent. Hintergrund ist die erneute Eskalation im Nahen Osten, die vor allem Erdöl- und Erdgaspreise nach oben gedrückt hat.
## Kernrate macht der EZB das Leben schwer
Was die Situation noch unangenehmer macht: Auch die Kernrate, bei der Energie und Nahrungsmittel herausgerechnet werden, ist leicht gestiegen, von 2,4 auf 2,5 Prozent. Volkswirte hatten hier keine Bewegung erwartet. Damit liegt die Inflation insgesamt spürbar über dem EZB-Ziel von zwei Prozent. Im Februar hatte die Jahresinflationsrate noch bei 1,9 Prozent gelegen, bevor der Iran-Krieg die Preise nach oben trieb.
## September-Sitzung im Fokus
Innerhalb der Ökonomen gehen die Meinungen auseinander. VP Bank-Chefvolkswirt Thomas Gitzel sieht bislang keine klaren Indizien für ernstzunehmende Zweitrundeneffekte und hält einen akuten Handlungsbedarf der EZB für nicht gegeben. Ob die Währungshüter im September den Zins anheben, dürfe man durchaus anzweifeln, so Gitzel. Commerzbank-Ökonom Vincent Stamer sieht das anders. Für ihn machen die erneuten Kampfhandlungen zwischen den USA und dem Iran eine zweite Zinserhöhung durch die EZB immer wahrscheinlicher, zumal die Kernrate überraschend gestiegen ist und sich die Gesamtinflation den EZB-Projektionen annähert, in denen die Notenbank zwei Zinserhöhungen unterstellt hat. Die EZB hatte im Juni den Leitzins um 0,25 Prozentpunkte angehoben. Auf der Sitzung in der vergangenen Woche blieben die Zinsen stabil. Die nächste Entscheidung fällt Mitte September.
## Ländervergleich zeigt klare Unterschiede
In Deutschland stieg die Jahresinflationsrate im Juli auf 2,8 Prozent, in Frankreich auf 2,4 Prozent, in Spanien auf 3,8 Prozent. Die italienische Rate sank leicht auf 2,9 Prozent. Spitzenreiter bleibt Litauen mit 5,6 Prozent, das niedrigste Niveau verzeichnet Estland mit 2,0 Prozent.
## Was das für die Börse bedeutet
Eine mögliche Zinserhöhung der EZB im September dürfte die Märkte belasten. Höhere Zinsen verteuern die Refinanzierung für Unternehmen und drücken die Bewertungen, insbesondere bei wachstumsstarken Aktien mit hohen Kurs-Gewinn-Verhältnissen. Energiewerte könnten kurzfristig profitieren, solange die Geopolitik die Rohstoffpreise oben hält. Bankaktien, die von höheren Zinsen profitieren, wären ebenfalls im Vorteil. Die Unsicherheit rund um den September-Termin dürfte für anhaltende Volatilität sorgen, bis Klarheit über den nächsten EZB-Schritt herrscht.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Siemens Healthineers-Aktie: Umsatzwarnung wegen schwacher Diagnostik](https://www.sharedeals.de/kompakt/siemens-healthineers-aktie-umsatzwarnung-wegen-schwacher-diagnostik/)
**Published:** Juli 31, 2026
**Author:** Redaktion | Börse
**Content:**
Siemens Healthineers hat seine Umsatzprognose für das laufende Geschäftsjahr gekappt. Schuld daran ist vor allem die angeschlagene Labordiagnostik-Sparte, die der Konzern ohnehin nicht mehr zum Kerngeschäft zählt. Schwaches China-Geschäft und das Auslaufen älterer Analyse-Systeme belasten dort weiter, und eine Trendwende ist nicht in Sicht.
## Weniger Umsatz, aber mehr Gewinn
Das Management um Konzernchef Bernd Montag erwartet beim vergleichbaren Umsatz für das Geschäftsjahr 2025/26 nur noch ein Plus von 3,5 bis 4,0 Prozent. Zuvor waren jeweils ein Prozentpunkt mehr eingeplant. Analysten hatten zuletzt 4,5 Prozent auf dem Zettel. Beim bereinigten Ergebnis je Aktie zeigt sich dagegen ein anderes Bild. Dank der Rückerstattung unrechtmäßig erhobener US-Zölle hob das Unternehmen die Prognose auf 2,35 bis 2,45 € an, das sind 15 Cent mehr als bisher in Aussicht gestellt. Der Gewinn nach Steuern stieg in diesem Zuge um gut ein Fünftel auf 676 Mio. €.
## Bildgebung schwächelt, Varian glänzt
Im Kerngeschäft Bildgebung, der mit Abstand größten und ertragreichsten Sparte, war das Wachstum mit 2,3 Prozent eher mau. Montag erklärte das mit Umsatzverschiebungen in das vierte Quartal. Finanzchef Jochen Schmitz rechnet dort mit einem vergleichbaren Wachstum im hohen einstelligen Prozentbereich. Erfreulicher lief es im Bereich Precision Therapy mit dem US-Krebsspezialisten Varian, der um 9,2 Prozent zulegte. Varian bleibt der klare Wachstumsmotor des Konzerns. Der Gesamtumsatz stieg auf vergleichbarer Basis um 2,8 Prozent auf 5,76 Mrd. €, womit Healthineers die Erwartungen der Analysten verfehlte.
## Labordiagnostik bleibt das Sorgenkind
Die Labordiagnostik rutschte mit einem vergleichbaren Umsatzrückgang von 5,5 Prozent weiter ab. Eine Entscheidung über die geplante Ausgliederung steht noch immer aus. Schmitz nannte einen Zeitrahmen von rund 24 Monaten nach einem etwaigen Beschluss. Das Thema wird den Konzern also noch eine Weile begleiten. Positiv fiel das Neugeschäft auf. Das Book-to-Bill-Verhältnis lag im dritten Quartal bei 1,27, was auf eine gut gefüllte Auftragspipeline hindeutet.
## Was bedeutet das für die Aktie
Nach einem schwachen Handelsstart arbeitete sich die Aktie bis auf ihr Tageshoch vor, pendelte dann längere Zeit um den Vortagesschluss und schloss schließlich rund 1 Prozent im Minus. Meiner Meinung nach spiegelt das die Verunsicherung der Anleger gut wider. Die gesenkten Umsatzziele dürften kurzfristig belasten, während der starke Auftragsbestand, den auch Bernstein-Analystin Susannah Ludwig lobend hervorhob, zumindest mittelfristig für Zuversicht sorgen könnte. Sollte die Bildgebung im Schlussquartal tatsächlich wieder anziehen und die Labordiagnostik-Ausgliederung Klarheit bringen, wäre die Aktie neu zu bewerten. Bis dahin bleibt das Papier für geduldige Anleger eine Halteposition, für alle anderen vorerst wenig attraktiv.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Universal Music Aktie: Warum sie jetzt auf Rekordtief abstürzt](https://www.sharedeals.de/kompakt/universal-music-aktie-warum-sie-jetzt-auf-rekordtief-abstuerzt/)
**Published:** Juli 31, 2026
**Author:** Redaktion | Börse
**Content:**
Die Universal-Music-Aktie hat heute einen der schwärzesten Tage ihrer kurzen Börsengeschichte erlebt. Mit einem Kurseinbruch von 22,9 Prozent sackte das Papier auf den tiefsten Stand seit dem Börsengang 2021. Gemessen an den bisherigen Höchstkursen hat sich der Wert der Aktie damit schlicht halbiert.
## Zahlen enttäuschen auf ganzer Linie
Der Auslöser ist das Zahlenwerk zum zweiten Quartal. Das Abonnentenwachstum blieb hinter den Erwartungen zurück, und bereinigt um Zukäufe zeigt das Wachstum eine klare Abschwächung. Auch beim operativen Gewinn, dem Ebitda, verfehlte der weltgrößte Musikkonzern die Konsensprognosen. Das ist bitter, denn nach einem bereits schwachen ersten Quartal hatte der Markt eigentlich auf eine Verbesserung gesetzt.
## Analysten sprechen Klartext
Die großen Banken sparen nicht mit Kritik. JPMorgan bezeichnete das Ergebnis als Enttäuschung, die umso schwerer wiege, weil viele Marktteilnehmer mit einer positiven Überraschung gerechnet hatten. Morgan Stanley bemängelte, das Zahlenwerk öffne mehr Fragen als es Antworten liefere, und rechnet damit, dass die Konsensschätzungen für die Margen nun nach unten angepasst werden. Bei Bernstein fiel das Urteil noch deutlicher aus: Enttäuschung auf allen Ebenen.
## Was bedeutet das für die Aktie
Wenn nach einem bereits schwachen ersten Quartal auch das zweite Quartal die Erwartungen verfehlt und die Wachstumsabschwächung sich zu verstetigen scheint, dürfte der Druck auf den Kurs anhalten. Die Konsensschätzungen werden sinken, und mit sinkenden Schätzungen gerät auch die Bewertung weiter unter Druck. Ich würde zum jetzigen Zeitpunkt die Finger von der Aktie lassen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Hensoldt-Aktie: Aufträge verdoppelt, aber Kurs bricht trotzdem ein](https://www.sharedeals.de/kompakt/hensoldt-aktie-auftraege-verdoppelt-aber-kurs-bricht-trotzdem-ein/)
**Published:** Juli 31, 2026
**Author:** Redaktion | Börse
**Content:**
Hensoldt liefert starke Halbjahreszahlen, und trotzdem gibt die Aktie nach. Das klingt zunächst widersprüchlich, ist aber charttechnisch erklärbar.
Der Rüstungselektronikkonzern aus Taufkirchen hat seinen Auftragseingang in den ersten sechs Monaten auf 2,8 Milliarden € verdoppelt. Firmenchef Oliver Dörre sprach davon, dass sich die politischen Entscheidungen für höhere Verteidigungsausgaben nun im Auftragsbuch konkretisierten. Der Gesamtbestand an Bestellungen liegt inzwischen bei einem Rekordwert von 10,4 Milliarden €. Der Umsatz stieg um 23,6 Prozent auf 1,17 Milliarden €, das bereinigte Ebitda kletterte um 28,5 Prozent auf 137 Millionen €, die Marge verbesserte sich auf 11,8 nach 11,3 Prozent im Vorjahreszeitraum.
## Kurs im freien Fall trotz Rekordauftragsbuch
Am Freitag verlor die Aktie in den ersten Handelsminuten rund sechs Prozent, zuletzt stand noch ein Minus von 3,1 Prozent auf 81,38 € zu Buche. Das ist charttechnisch brisant, denn damit rutscht das Papier in Richtung der 21-Tage-Linie, die als kurzfristige Unterstützung gilt. Immerhin hatte sich die Aktie zuvor von rund 64 € auf bis zu 86 € erholen können, nachdem sie im Juni im Zuge einer breiten Sektorschwäche deutlich zurückgefallen war. Diese Erholung ist jetzt erst einmal beendet.
Die Aktie liegt trotz des Anstiegs von fast elf Prozent im laufenden Jahr noch immer rund ein Drittel unter dem Rekordhoch von knapp 118 €, das im Herbst des vergangenen Jahres erreicht wurde. Zum Vergleich: Der Emissionspreis im Herbst 2020 lag bei gerade einmal 12 €.
## JPMorgan sieht woanders mehr Potenzial
JPMorgan-Analyst David Perry bezeichnete Hensoldt als das am höchsten bewertete Rüstungsunternehmen in seinem Analyseuniversum. Das Produktportfolio hält er für hervorragend, bei deutschen Rüstungswerten sieht er aber mehr Aufwärtspotenzial andernorts. Die Halbjahreszahlen selbst lieferten aus seiner Sicht keine Überraschungen. Hensoldt ist derzeit mit etwas mehr als neun Milliarden € bewertet. Großaktionäre sind der Bund und der italienische Konzern Leonardo, die jeweils etwas mehr als 25 Prozent halten.
An den Jahreszielen hält das Unternehmen fest. Der Umsatz soll rund 2,75 Milliarden € erreichen, die bereinigte operative Marge dürfte zwischen 18,5 und 19 Prozent liegen, da sich Auslieferungen und Abnahmen stark auf das zweite Halbjahr und vor allem das vierte Quartal konzentrieren.
## Was bedeutet das für die Aktie
Das Zahlenwerk ist solide, das Auftragsbuch so gut wie nie. Dennoch könnte die hohe Bewertung kurz- bis mittelfristig als Deckel wirken. Meiner Überzeugung nach dürfte die 21-Tage-Linie nun darüber entscheiden, ob die Aktie erneut in Richtung 64 € abrutscht oder die Basis für einen neuen Anlauf hält. Für einen Wiedereinstieg wäre ein stabiler Boden über dieser Marke abzuwarten, denn Hensoldt ist ein solides Unternehmen in einem strukturellen Wachstumsmarkt, die aktuelle Bewertung lässt aber wenig Spielraum für Enttäuschungen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Tech-Aktien: KI-Boom aus USA und Asien treibt Rally jetzt an](https://www.sharedeals.de/kompakt/tech-aktien-ki-boom-aus-usa-und-asien-treibt-rally-jetzt-an/)
**Published:** Juli 31, 2026
**Author:** Redaktion | Börse
**Content:**
Der deutsche Technologiesektor hat heute kräftig zugelegt, getrieben von starken Impulsen aus den USA und Asien. Halbleiterwerte und Aktien mit KI-Bezug standen dabei ganz oben auf der Gewinnerliste, europaweit.
## Infineon und Siemens Energy ganz vorne im Dax
Infineon katapultierte sich mit einem Plus von 5,2 Prozent an die Spitze des Dax. Siemens Energy folgte mit einem Anstieg von 2,6 Prozent. Im MDax zogen Aixtron, Siltronic und Suss Microtec besonders kräftig an, mit Kursgewinnen zwischen 5,1 und 7,2 Prozent. Aixtron und Siltronic hatten am Vortag ihre Quartalsergebnisse zum zweiten Quartal vorgelegt und den Markt überzeugt.
## Siltronic mit frischem Kaufrating
Deutsche Bank Research stufte Siltronic von "Hold" auf "Buy" hoch und hob das Kursziel von 72 auf 100 € an. Analyst Robert Sanders sieht die Nachfragewelle durch agentische KI als entscheidenden Treiber, der die 300-mm-Wafer-Branche in eine Engpasssituation treiben werde. Das würde die Verhandlungsmacht wieder fest in die Hände der Waferhersteller legen. Trotz des anhaltenden Nachfragerückgangs in Mainstream-Kategorien der Wafer-Industrie ist das eine klare Ansage. Im SDax legten LPKF um 4,2 Prozent und PVA Tepla um 2,8 Prozent zu.
## Microsoft als Auslöser der globalen Rally
Den Anstoß für die heutige Aufwärtsbewegung lieferten die Quartalszahlen von Microsoft, die am Donnerstag in den USA als starkes Signal für die Nachfrage in den Bereichen KI und Cloud gewertet wurden. In Asien setzte sich die Tech-Rally fort, wobei die südkoreanische Börse mit knapp 18 Prozent Plus herausragte. Auch in Japan und Taiwan gingen die Kurse deutlich nach oben.
Analyst Jochen Stanzl von der Consorsbank erklärte die vorangegangene Korrektur an der südkoreanischen Börse damit, dass ein großer Teil der Verluste auf die Auflösung gehebelter Positionen von Privatanlegern und spekulativen Hedgefonds zurückzuführen sei. Die daraus resultierende starke Gegenbewegung sei nun sichtbar. Ob der Markt damit einen neuen Boden ausbilden könne, müsse sich erst zeigen. Die Hoffnung wachse, dass KI-Aktien langsam in eine Phase der Bodenbildung über die kommenden Wochen übergehen könnten.
Marktbeobachter Stephen Innes sprach vom großen Technologie-Neustart. Investoren hätten wochenlang ihr Engagement reduziert, Portfolios abgesichert und das Thema KI neu bewertet. Die KI-Debatte sei damit noch nicht beendet, aber die Ausgangslage des Marktes habe sich verändert.
## Was bedeutet das für die Aktien
Meiner Meinung nach ist die heutige Rally ein erstes ermutighendes Signal, aber noch kein Entwarnung. Für Siltronic könnte das neue Kursziel von 100 € bei einer nachhaltigen Engpasslage in der Wafer-Industrie durchaus realistisch sein. Infineon dürfte als direkter KI-Profiteur weiter im Fokus bleiben. Das Chartbild hat sich bei beiden Titeln heute spürbar aufgehellt, und der Rückenwind aus den USA sowie Asien könnte in den kommenden Wochen weiteres Aufwärtspotenzial freisetzen. Ich rate dennoch, die weiteren Quartalszahlen der Branche genau im Blick zu behalten, bevor man zu optimistisch wird.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Deutsche Wirtschaft: Trotz Iran-Krieg noch kein totaler Einbruch](https://www.sharedeals.de/kompakt/deutsche-wirtschaft-trotz-iran-krieg-noch-kein-totaler-einbruch/)
**Published:** Juli 30, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Deutschland wächst zum dritten Mal in Folge, und das trotz Iran-Krieg, schwachem Konsum und rückläufigen Investitionen. Das Bruttoinlandsprodukt legte laut Statistischem Bundesamt im zweiten Quartal 2026 um 0,2 Prozent gegenüber dem Vorquartal zu. Vorläufige Daten, wohlgemerkt. Aber auch das erste Quartal wurde nach oben korrigiert, von 0,3 auf 0,4 Prozent. Für viele Volkswirte ist das ein Zeichen, dass die Erholung ausgeprägter läuft als zunächst gedacht.
## Außenhandel zieht, Konsum schwächelt
Positive Impulse kamen im zweiten Quartal vom Export. Die Unternehmen verkauften mehr ins Ausland, was das Mini-Wachstum überhaupt erst ermöglichte. Der private Konsum hingegen blieb schwach, weil die zwischenzeitlich stark gestiegene Inflation die Kaufkraft der Haushalte spürbar gedrückt hat. Investitionen gingen zurück, obwohl der Staat mit milliardenschweren Programmen in Straßen, Schienen und Verteidigung pumpt. Volker Treier vom Deutschen Industrie- und Handelskammer (DIHK) fasst es nüchtern zusammen: Das Wachstum von 0,2 Prozent sei ein erfreuliches Signal, aber kein Befreiungsschlag. Von einem selbsttragenden Aufschwung sei man weit entfernt.
## Iran bleibt das große Fragezeichen
Der Konflikt am Persischen Golf hängt wie ein Damoklesschwert über der deutschen Konjunktur. Die Straße von Hormus ist seit Ende Februar faktisch blockiert, was die Öl- und Gaspreise in Bewegung hält. Für eine Volkswirtschaft, die so stark von Rohstoffimporten abhängt wie Deutschland, ist das ein dauerhafter Gegenwind. ING-Chefvolkswirt Carsten Brzeski warnt, eine Ausweitung des Konflikts auf andere Handelswege würde ein neues Risiko für den Aufschwung darstellen. Commerzbank-Chefvolkswirt Jörg Krämer sieht es anders herum: Die zuletzt verbesserte Unternehmensstimmung zeige, welches Erholungspotenzial vorhanden wäre, falls sich die USA und der Iran einigten und die Meerenge dauerhaft geöffnet würde. Die Bundesbank rechnet damit, dass die kriegsbedingten Belastungen im dritten Quartal geringer ausfallen könnten, sofern sich die Lage nicht weiter zuspitzt. Allerdings würden dann auch stützende Faktoren aus dem zweiten Quartal wegfallen. Das BIP könnte dann etwas schwächer zulegen.
## Hoffnungsschimmer bei Ifo und Aufträgen
Die Stimmung in den Unternehmen hat sich laut Ifo-Institut im Juli den dritten Monat in Folge verbessert. Die Industrieaufträge aus dem Ausland zogen an, und die deutschen Exporte legten im Mai bereits den vierten Monat in Folge zu. Die schwarz-rote Koalition einigte sich Anfang Juli auf ein Reformpaket mit Maßnahmen zum Bürokratieabbau, zur Stabilisierung der Sozialabgaben und zur Entlastung von Steuerzahlern. Die Wirtschaft wertet das als Schritt in die richtige Richtung, fordert aber Tempo bei der Umsetzung. Die Commerzbank hat ihre Wachstumsprognose für 2026 bereits von 0,6 auf 1,0 Prozent angehoben.
## Was das für DAX-Aktien bedeuten könnte
Drei Wachstumsquartale in Folge, eine aufwärts korrigierte Vorperiode und eine anziehende Exportnachfrage sind solide Argumente für exportlastige DAX-Werte, also Unternehmen aus dem Automobil-, Chemie- und Maschinenbausektor. Gleichzeitig bliebe das Iran-Risiko ein echter Unsicherheitsfaktor. Sollte die Straße von Hormus dauerhaft geöffnet werden, könnte das einen deutlichen Kursschub für zyklische Titel auslösen. Bleibt der Konflikt ungelöst, dürfte der Aufschwung fragil bleiben und die Kurse unter Druck setzen. 2025 war Deutschland mit einem Mini-Plus von 0,2 Prozent gerade noch an einem dritten Nullwachstumsjahr in Folge vorbeigekommen. Der Markt preist derzeit einen vorsichtigen Optimismus ein, der bei einer Eskalation schnell kippen könnte.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Kion-Aktie: Warum der Befreiungsschlag noch immer ausbleibt](https://www.sharedeals.de/kompakt/kion-aktie-warum-der-befreiungsschlag-noch-immer-ausbleibt/)
**Published:** Juli 30, 2026
**Author:** Redaktion | Börse
**Content:**
Die Kion-Aktie kommt einfach nicht zur Ruhe. Trotz eines zweiten Quartals, das Analysten positiv überraschte, rauschte der Kurs heute um 7,4 Prozent auf 39 Euro nach unten. Seit Januar hat die Aktie damit bereits 43 Prozent verloren und liegt damit auf dem letzten Platz im MDax.
## Starke Quartalszahlen, schwache Reaktion
Auftragslage, Umsatz und operatives Ergebnis lagen im zweiten Quartal allesamt über den Erwartungen der Analysten. Kion hat darüber hinaus die Jahresziele konkretisiert, mit etwas mehr Vorsicht als bisher. Die Mittelwerte der neuen Prognosespannen liegen zwar etwas tiefer als zuvor, übertreffen aber immer noch den Analystenkonsens. Jens-Peter Rieck von MWB Research sieht darin keine Gewinnwarnung, sondern eher ein bewusstes Herausnehmen von Risiko. Die Gewinnerholung sei intakt, und die aktuelle Kursschwäche sei von den Fundamentaldaten abgekoppelt.
## Branchenvergleich zeigt das eigentliche Problem
Akash Gupta von Jefferies weist darauf hin, dass Anleger eigentlich aufatmen dürften. Konkurrent Jungheinrich hatte vor einer Woche seine Ziele zurückgeschraubt. Kion steht im Vergleich also gar nicht so schlecht da. Trotzdem bleiben die strukturellen Probleme im Staplergeschäft bestehen. Jungheinrich selbst ist unterdessen aus dem MDax in den SDax abgestiegen, und die Aktie verlor zuletzt 1,4 Prozent.
## Was bedeutet das für die Aktie?
Meiner Meinung nach zeigt dieser Tag, wie stark das Sentiment die Realität überlagert. Die Zahlen sind für sich genommen kein Grund zur Panik, doch der Markt straft Kion konsequent ab. Das Chartbild ist ein Desaster, und ein Minus von 43 Prozent seit Jahresbeginn ist keine Delle, die man schnell wegdiskutieren könnte. Solange das Staplergeschäft strukturell unter Druck bleibt und das Marktumfeld schwierig ist, dürfte eine echte Trendwende schwer zu erreichen sein. Ich rate derzeit von einem Kauf ab.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Adidas-Aktie: Enttäuschendes Ergebnis reißt Puma mit in den Abgrund](https://www.sharedeals.de/kompakt/adidas-aktie-enttaeuschendes-ergebnis-reisst-puma-mit-in-den-abgrund/)
**Published:** Juli 30, 2026
**Author:** Redaktion | Börse
**Content:**
Die Adidas-Aktie steht heute unter heftigem Druck. Im vorbörslichen Handel auf Tradegate rutschte der Kurs um 9 Prozent auf 165,90 € ab, und damit so tief wie zuletzt Anfang Juni. Mitgezogen wurde auch der Konkurrent Puma, dessen Papiere auf Tradegate um 2,9 Prozent nachgaben.
## Umsatz rauf, Gewinn enttäuscht
Adidas hat zwar die Umsatzprognose angehoben, doch der operative Aufwand ist kräftig gestiegen und das hat das Ergebnis gedrückt. Jefferies-Analyst James Grzinic brachte es in einer ersten Einschätzung auf den Punkt: Die operativen Aufwendungen hätten die Schätzungen deutlich übertroffen. Die starke Wachstumsdynamik im zweiten Quartal rückt dadurch in den Hintergrund. Piral Dadhania von der kanadischen Bank RBC sieht das ähnlich und bezeichnete das Zahlenwerk insgesamt als durchwachsen. Haupttreiber des Verfehls beim operativen Ergebnis, dem Ebit, seien gestiegene Marketingausgaben gewesen.
## Was bedeutet das für die Aktie
Meiner Meinung nach zeigt der heutige Kursrutsch, wie empfindlich der Markt auf Kostenüberraschungen reagiert, selbst wenn der Umsatz stimmt. Ein Minus von 9 Prozent vorbörslich ist ein deutliches Signal. Das Chartbild ist angeschlagen, und solange Adidas beim Ebit liefern muss, bleibt die Luft dünn. Wer bereits investiert ist, sollte die weiteren Quartalsentwicklungen genau im Blick behalten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Siltronic-Aktie: Jefferies hält nach Zahlen an Buy-Empfehlung fest](https://www.sharedeals.de/kompakt/siltronic-aktie-jefferies-haelt-nach-zahlen-an-buy-empfehlung-fest/)
**Published:** Juli 30, 2026
**Author:** Redaktion | Börse
**Content:**
Jefferies hat die Kaufempfehlung für die Siltronic-Aktie bekräftigt. Das Kursziel bleibt bei 100,00 €, und die Begründung klingt nach dem, was Bullen gerne hören. Der Waferhersteller hat im zweiten Quartal besser abgeliefert als erwartet.
## Zahlen über den Schätzungen
Analyst Constantin Hesse hat sich die Quartalszahlen angeschaut und eine Schnelleinschätzung veröffentlicht. Das Ergebnis ist erfreulich. Höhere Absatzmengen haben die Umsätze um 2 Prozent über die Analystenschätzungen gehoben, das operative Ergebnis lag sogar 6 Prozent über den Erwartungen. Das ist solide, auch wenn es kein Kursfeuerwerk ausgelöst hat.
## Anhebung der Prognose
Siltronic hat seine Prognose angehoben, wenn auch moderat. Jefferies sieht darin dennoch ein positives Signal, besonders mit Blick auf die jüngste Schwächephase der Aktie. Die Hoffnung ist, dass diese moderate Anpassung den Kurs stützen könnte.
## Was bedeutet das für die Aktie?
Meiner Meinung nach ist die Situation bei Siltronic durchaus interessant. Das Kursziel von 100,00 € signalisiert, dass Jefferies erhebliches Aufwärtspotenzial sieht. Die übertroffenen Quartalszahlen und die angehobene Prognose könnten der Aktie nach der Schwächephase neuen Schwung verleihen. Ob das reicht, um den Kurs nachhaltig zu stützen, bleibt abzuwarten. Ich sehe die Analyse als einen vorsichtig positiven Impuls, der kurzfristig für etwas Auftrieb sorgen dürfte.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Glencore-Aktie: Rekordzahlen im Handel](https://www.sharedeals.de/kompakt/glencore-aktie-rekordzahlen-im-handel/)
**Published:** Juli 29, 2026
**Author:** Redaktion | Börse
**Content:**
Die Glencore-Aktie hat am Mittwoch kräftig zugelegt. Ein Plus von 3,4 Prozent auf 523,70 Pence in London klingt schon beachtlich, aber das eigentlich Interessante ist der Blick auf das Jahresplus, das damit auf fast 30 Prozent geklettert ist. Starke Halbjahreszahlen des Bergbaukonzerns und Rohstoffhändlers haben diesen Schub ausgelöst.
## Handelsgeschäft auf Rekordkurs
Die Handelssparte von Glencore erzielte im ersten Halbjahr einen operativen Gewinn von rund 3,3 Milliarden US$. Das Management selbst spricht davon, auf bestem Weg zu einem Rekordjahr zu sein. Treiber dahinter war vor allem der Iran-Konflikt, der die Energiepreise in die Höhe trieb und Rohstoffhändler wie Glencore in eine außergewöhnlich günstige Position brachte.
## Förderung gemischt, Handel glänzt
Analyst Christopher LaFemina vom Investmenthaus Jefferies hat die Zahlen nüchtern seziert. Bei Kupfer und Kokskohle blieben die Förderzahlen für das erste Halbjahr leicht hinter den durchschnittlichen Analystenschätzungen zurück. Bei Zink und Kraftwerkskohle übertrafen sie die Erwartungen. Meiner Meinung nach ist dieser Mix typisch für einen Konzern dieser Größe, bei dem nie alle Sparten gleichzeitig auf Hochtouren laufen. Entscheidend ist das Handelsgeschäft, und genau dort glänzt Glencore. LaFemina hebt es als besonderes Highlight hervor und rechnet auch für das zweite Halbjahr mit einer sehr starken Entwicklung. Seine Kaufempfehlung bekräftigte er.
## Was das für die Aktie bedeutet
Die Glencore-Aktie profitiert von ihrem diversifizierten Geschäftsmodell, das in einem volatilen Rohstoffumfeld stabilisierend wirkt und gleichzeitig Renditechancen bietet. Das Handelsgeschäft könnte bei anhaltend hohen Energiepreisen weiter als Wachstumstreiber fungieren und dem Papier zusätzlichen Rückenwind verschaffen. Ein Rekordjahr wäre für den Kurs ein weiterer starker Impulsgeber.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Rheinmetall-Aktie: Gewinnsprung befeuert weiteren Kursanstieg](https://www.sharedeals.de/kompakt/rheinmetall-aktie-gewinnsprung-befeuert-weiteren-kursanstieg/)
**Published:** Juli 29, 2026
**Author:** Steve Siewert
**Content:**
Rheinmetall hat vorläufige Zahlen für das zweite Quartal vorgelegt und damit den Markt kalt erwischt. Der Umsatz kletterte um rund 69 Prozent auf fast 3,29 Milliarden €, obwohl das Unternehmen Anfang Juli noch ein Plus von mehr als 60 Prozent in Aussicht gestellt hatte. Das ist schlicht mehr als erwartet.
## Operatives Ergebnis verdoppelt
Beim operativen Gewinn ist das Bild ähnlich deutlich. 562 Millionen € stehen zu Buche, wo Analysten im Schnitt weniger angesetzt hatten. Zum Vergleich: Im Vorjahresquartal waren es 276 Millionen €. Der Auftragsbestand übersprang zudem die Marke von 80 Milliarden € und enthält sowohl verbindliche Aufträge als auch Rahmenverträge.
## Cashflow bleibt das Sorgenkind
Ein Wermutstropfen gibt es allerdings. Operativ fließt im Quartal deutlich freie Barmittel ab, da sich Anzahlungen verschoben haben und Vorräte für Folgequartale aufgebaut wurden. Dazu fließt weiter Geld in den Ausbau von Kapazitäten. Das drückt den Cashflow spürbar, ist aber kein strukturelles Problem, sondern Folge des massiven Wachstums.
## Was bedeutet das für die Aktie
Die Aktie zog am Mittwoch um gut 7 Prozent auf 1.170 € an. Das ist charttechnisch bemerkenswert, denn seit dem Jahreshoch von 1.966 € im Januar lief der Kurs bis Ende Juni auf 900 € zurück. Branchenexperte Adrien Rabier von Bernstein Research schrieb in einer ersten Reaktion, das Unternehmen gewinne mit diesen Resultaten Glaubwürdigkeit am Markt zurück. Der Trend sinkender Gewinnerwartungen dürfte damit durchbrochen sein, was der Aktie angesichts ihrer aktuellen Bewertung weiter helfen sollte. Die Quartalszahlen seien aufgrund deutlicher Geschäftsschwankungen zwar nicht aufs Jahr hochrechenbar, doch der Richtungswechsel könnte ein erstes Signal sein, dass der schlimmste Teil des Abwärtstrends überwunden wäre.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Trump droht Iran jetzt mit direkter Vergeltung nach Angriff](https://www.sharedeals.de/kompakt/trump-droht-iran-jetzt-mit-direkter-vergeltung-nach-angriff/)
**Published:** Juli 29, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Am Dienstagabend (US-Ostküstenzeit) meldete das US-Regionalkommando Centcom einen iranischen Raketenangriff auf US-Truppen im Nahen Osten. Mehrere ballistische Raketen wurden abgefeuert, konkrete Ziele nannte das Militär dabei nicht. Alle Raketen seien erfolgreich abgefangen worden. US-Streitkräfte hatten laut Fox News nur wenige Minuten Zeit, um auf diesen Überraschungsangriff zu reagieren.
## Trump kündigt harte Vergeltung an
US-Präsident Donald Trump ließ nach dem Angriff keinen Zweifel an seiner Reaktion. "Wir werden sie hart treffen. Sie werden ordentlich Prügel kriegen", zitierte Fox News den Präsidenten. Trump hat dem Iran im Verlauf dieses Konflikts schon mehrfach mit schweren Gegenschlägen gedroht, wobei martialischen Worten nicht immer Taten folgten. Diesmal aber eskaliert die Lage spürbar.
Der iranische Rundfunk veröffentlichte eine Stellungnahme der Revolutionsgarden, wonach der Angriff einer US-Militärbasis in Jordanien gegolten habe. Jordaniens Streitkräfte bestätigten am Morgen, fünf Raketen aus dem Iran abgefangen zu haben.
## Gemeinsame Angriffe mit Saudi-Arabien im Irak
Noch in derselben Nacht griffen US-Streitkräfte gemeinsam mit Saudi-Arabien im Irak an. Amerikanische und saudi-arabische Kampfflugzeuge zerstörten mehrere Logistik- und Waffenlager einer nicht näher genannten Gruppierung im Osten des Landes. Als Begründung nannte Centcom mehr als 30 Drohnenangriffe innerhalb der vergangenen 72 Stunden, die die iranischen Revolutionsgarden angeordnet haben sollen. Das saudische Verteidigungsministerium erklärte, die angegriffenen Milizen hätten zuvor Angriffe auf saudische Ölanlagen gestartet. Trump bezeichnete diese Gruppen als "Krebsgeschwür" und betonte, die Aktionen seien mit der irakischen Regierung abgestimmt gewesen.
## Was das für Ölaktien und den Markt bedeuten könnte
Meiner Meinung nach dürfte diese neue Eskalationsstufe die Märkte kurzfristig belasten. Jede militärische Konfrontation im Nahen Osten trifft direkt die Risikobereitschaft der Anleger. Besonders Ölaktien wie ExxonMobil oder BP könnten vorübergehend profitieren, da steigende Spannungen in der Region erfahrungsgemäß den Ölpreis nach oben treiben. Gleichzeitig dürften Rüstungsaktien wie Lockheed Martin oder Raytheon Technologies weiteren Rückenwind bekommen. Ich glaube, dass Anleger die Entwicklung im Nahen Osten sehr genau beobachten sollten, denn eine weitere Eskalation dürfte den Druck auf die globalen Energiemärkte spürbar erhöhen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [Irak: Jetzt eskaliert der Konflikt mit US, Saudi-Arabien und Iran gleichzeitig](https://www.sharedeals.de/kompakt/irak-jetzt-eskaliert-der-konflikt-mit-us-saudi-arabien-und-iran-gleichzeitig/)
**Published:** Juli 29, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Mitten in laufenden Diplomatieversuchen eskaliert der Nahostkonflikt weiter. Teherans Streitkräfte haben erstmals seit dem vorläufigen Stopp der US-Angriffe auf den Iran wieder US-Ziele in der Region angegriffen. Gleichzeitig griffen die USA gemeinsam mit Saudi-Arabien Ziele im Irak an.
## Iranischer Raketenangriff auf US-Basis abgewehrt
Das US-Militär meldete in der Nacht, einen Angriff mit mehreren ballistischen Raketen abgewehrt zu haben. Alle Raketen seien erfolgreich abgefangen worden, teilte das US-Regionalkommando Centcom mit. Welches Ziel genau getroffen werden sollte, blieb zunächst unklar. Der iranische Rundfunk verbreitete eine Erklärung der Revolutionsgarden, wonach der Angriff einer US-Militärbasis in Jordanien gegolten habe. Jordaniens Streitkräfte bestätigten, fünf Raketen aus dem Iran abgefangen zu haben.
Iran-Experte Hamidreza Azizi wies darauf hin, es sei das erste Mal, dass der Iran angegriffen habe, ohne zuvor von den USA oder Israel selbst attackiert worden zu sein. Der Zeitpunkt ist kein Zufall. Der Angriff dürfte als Warnung an Washington gemeint gewesen sein, sich keiner neuen Militärkampagne gegen Teheran anzuschließen oder eine solche einzuleiten. Hintergrund war wohl der Besuch des israelischen Ministerpräsidenten Benjamin Netanjahu im Weißen Haus am Dienstag.
## USA und Saudi-Arabien greifen im Irak an
Amerikanische und saudi-arabische Kampfflugzeuge attackierten mehrere Logistik- und Waffenlager einer nicht näher genannten Gruppierung im Osten des Iraks. Centcom nannte als Begründung mehr als 30 Drohnenangriffe in den vergangenen 72 Stunden, die die iranischen Revolutionsgarden angeordnet haben sollen. Die sogenannten Volksmobilisierungskräfte, ein Bündnis aus überwiegend schiitischen und Iran-treuen Milizen im Irak, meldeten 20 getötete und 32 verletzte Kämpfer. Getroffen wurden Ziele im Raum Bagdad, im südlichen Basra sowie in Ninive im Norden des Landes.
Infolge der Angriffe berief der irakische Ministerpräsident Ali al-Saidi eine Krisensitzung des nationalen Sicherheitsrates ein. Die Regierung al-Saidis strebt zwar eine Entwaffnung der Milizen an, realistisch wirkt das derzeit nicht.
## Verhandlungen stocken, Munition wird knapp
Die USA hatten Ende vergangener Woche auf weitere Angriffe im Iran verzichtet. US-Präsident Donald Trump wollte damit den laufenden Verhandlungen mit Teheran eine Chance geben. Davor hatte das US-Militär fast zwei Wochen lang jede Nacht Ziele im Iran angegriffen. Berichten zufolge könnten auch schwindende Munitionsreserven eine Rolle gespielt haben. Laut "New York Times" geht es dabei vor allem um Luftabwehr-Munition wie Patriot-Raketen.
Auf der diplomatischen Seite sieht es ebenfalls düster aus. Nach einem Bericht des "Wall Street Journal" hat der Iran einen neuen Verhandlungsvorschlag des Omans zurückgewiesen. Teheran beanspruche einen größeren Anteil der Routen durch die Straße von Hormus und lehne den omanischen Vorschlag daher ab.
## Auswirkungen auf Öl und Börse
Die Ölpreise werden kurzfristig weiter unter Druck bleiben, solange keine Entspannung in Sicht ist. Die Straße von Hormus ist eine der wichtigsten Öl-Transitrouten der Welt, und jede Eskalation in ihrer Nähe treibt die Risikoprämie im Rohölpreis nach oben. Das wiederum belastet energieintensive Branchen und drückt auf die Stimmung an den Aktienmärkten. Ölproduzenten und Rüstungsunternehmen könnten dagegen von der anhaltenden Unsicherheit profitieren. Vor diesem Hintergrund sollte man als Anleger die weitere Entwicklung genau im Blick behalten, denn eine schnelle Deeskalation erscheint derzeit kaum realistisch.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [Deutsche Bank-Aktie: Milliardengewinn auf Rekordniveau überrascht Anleger](https://www.sharedeals.de/kompakt/deutsche-bank-aktie-milliardengewinn-auf-rekordniveau-ueberrascht-anleger/)
**Published:** Juli 29, 2026
**Author:** Redaktion | Börse
**Content:**
Deutschlands größtes Geldhaus hat im zweiten Quartal geliefert, und zwar auf breiter Front. Die Deutsche Bank verzeichnete ein Vorsteuerergebnis von knapp 2,7 Milliarden €, damit lag sie nur minimal unter dem Niveau aus dem Rekordjahr 2007. Das ist bemerkenswert.
## Investmentbank treibt den Gewinn
Den größten Schub kam aus der Investmentsparte. Mit einem Ergebnissprung von fast 60 Prozent auf 1,3 Milliarden € steuerte sie nahezu die Hälfte des Quartalserfolgs bei. Die Erträge der Sparte kletterten auf rund 3,2 Milliarden €, der höchste Wert seit der Neuausrichtung des Bereichs im Jahr 2019. Ausgerechnet jene Sparte also, von der sich die Bank in der Vergangenheit eigentlich unabhängiger machen wollte, ist nun der Hauptmotor. Der Nettogewinn für den Zeitraum April bis Juni lag bei gut 1,6 Milliarden €, das entspricht einem Plus von zehn Prozent gegenüber dem Vorjahreszeitraum.
JPMorgan-Analyst Kian Abouhossein bescheinigte der Bank Ergebnisse, die auf ganzer Linie stark ausgefallen seien. Lediglich im Fondsgeschäft blieb die Bank hinter den Markterwartungen zurück, in allen anderen Bereichen wurde die Messlatte übersprungen. Im Anleihegeschäft schnitt die Deutsche Bank sogar besser ab als die US-Konkurrenz.
## Sewing peilt mehr als 13 Prozent Eigenkapitalrendite an
Konzernchef Christian Sewing, der die Führung im April 2018 übernommen hatte, gibt sich ambitioniert. Die Eigenkapitalrendite soll auf über 13 Prozent steigen. Im zweiten Quartal lag sie bei 11 Prozent. Bis 2028 will die Bank für jeden Euro Ertrag weniger als 60 Cent aufwenden. Im ersten Halbjahr waren es noch fast 61 Cent. Auch beim Thema Künstliche Intelligenz sieht Sewing Potenzial für Einsparungen und neuen Mehrwert für Kunden.
Nach sechs Monaten stehen 17,2 Milliarden € Erträge in der Bilanz, der Halbjahresgewinn unter dem Strich beläuft sich auf rund 3,6 Milliarden €. Das Rekordjahr 2007 ist dabei noch in greifbarer Nähe: Damals entfielen in den ersten sechs Monaten knapp 3,9 Milliarden € auf die Aktionäre. Für das Gesamtjahr 2026 peilt die Bank Erträge von rund 33 Milliarden € an.
## Ermittlungen trüben das Bild
Weniger erfreulich ist die Lage auf der juristischen Seite. Im Juli durchsuchten Staatsanwaltschaft und Bundeskriminalamt erneut die Frankfurter Zentrale, diesmal im Zusammenhang mit fragwürdigen Aktiengeschäften aus früheren Postbank-Zeiten, deren Rechtsnachfolgerin die Deutsche Bank ist. Schon im Januar hatte es eine Razzia gegeben. Solche Ermittlungen hängen wie ein Schatten über der Aufbruchsstimmung.
## Was bedeutet das für die Aktie
An der Börse kamen die Zahlen gut an. Die Deutsche-Bank-Aktie legte kurz nach Handelsbeginn um mehr als fünf Prozent auf 32,68 € zu und war damit größter Gewinner im Dax. Die seit dem Jahreswechsel aufgelaufenen Kursverluste waren damit nahezu ausgeglichen. Meiner Meinung nach spiegelt das die Erleichterung der Investoren wider, dass die Bank trotz aller juristischer Belastungen fundamental auf Kurs bleibt. Der angekündigte Rückkauf eigener Aktien im Volumen von 500 Millionen € dürfte die Kursfantasie zusätzlich stützen. Ob die Aktie nachhaltig nach oben ausbrechen könnte, hängte wohl maßgeblich davon ab, wie sich die Ermittlungen entwickeln und ob die Investmentbank ihr Ergebnistempo halten kann.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Boeing-Aktie: JPMorgan sieht 270 Dollar Kursziel](https://www.sharedeals.de/kompakt/boeing-aktie-jpmorgan-sieht-270-dollar-kursziel/)
**Published:** Juli 28, 2026
**Author:** Redaktion | Börse
**Content:**
JPMorgan bleibt bei Boeing gelassen. Die US-Investmentbank bestätigt ihre "Overweight"-Einstufung und hält am Kursziel von 270 US$ fest, nachdem der Flugzeugbauer seine Zahlen zum zweiten Quartal vorgelegt hat.
## Ereignisarme Ergebnisse kommen Boeing zugute
Analyst Seth M. Seifman formulierte es so: Boeings Resultate seien erneut ereignisarm ausgefallen, und genau das komme dem Konzern entgegen. Klingt paradox, macht aber Sinn. In einer Phase, in der Boeing vor allem Stabilität und Verlässlichkeit beweisen muss, ist ein ruhiger Quartalsbericht besser als jede Überraschung.
## Produktion und Zertifizierungen im Fokus
Was für Boeing nach wie vor zählt, sind höhere Produktionsraten, steigende Auslieferungszahlen und wachsende Barmittelzuflüsse. Dazu kommt die Zertifizierung der Modelle 737 und 777, die aus JPMorgans Sicht weiterhin zu den wichtigsten Aufgaben des Unternehmens gehört. Meiner Meinung nach ist genau das der Kern: Boeing liefert derzeit keinen Glanz, aber es liefert Fortschritt in den richtigen Bereichen.
## Was bedeutet das für die Boeing-Aktie?
Das Festhalten von JPMorgan am Kursziel von 270 US$ ist ein klares Signal. Wer die Aktie auf dem aktuellen Niveau hält, bekommt von einer der einflussreichsten Wall-Street-Banken Rückendeckung. Ob das reicht, um die Aktie kurzfristig anzutreiben, dürfte davon abhängen, wie schnell Boeing bei den Zertifizierungsprozessen vorankommt. Kommen dort gute Nachrichten, könnte die Aktie deutlich Fahrt aufnehmen. Bleibt es ruhig, dürfte der Kurs wohl im Wartemodus verharren.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Coca-Cola-Aktie: Jahresziele angehoben, Nachfrage explodiert](https://www.sharedeals.de/kompakt/coca-cola-aktie-jahresziele-angehoben-nachfrage-explodiert/)
**Published:** Juli 28, 2026
**Author:** Redaktion | Börse
**Content:**
Coca-Cola hat im zweiten Quartal ordentlich geliefert. Der Nettoumsatz kletterte nominal um sieben Prozent auf rund 13,4 Milliarden US$, und das währungs- sowie portfoliobereinigte Wachstum aus eigener Kraft lag bei sechs Prozent. Analysten hatten deutlich weniger erwartet.
## Starke Zahlen auf ganzer Linie
Operativ verdiente der Konzern rund 4,7 Milliarden US$, neun Prozent mehr als im Vorjahresquartal. Die operative Marge verbesserte sich dabei von 34,1 auf 34,9 Prozent. Unter dem Strich wuchs der Gewinn um 16 Prozent auf 4,4 Milliarden US$. Der bereinigte Gewinn je Aktie, den Analysten besonders genau unter die Lupe nehmen, stieg um elf Prozent auf 0,97 US$ und übertraf die Markterwartungen.
## Jahresziele angehoben
Das Management zog daraufhin die Prognose für das Gesamtjahr nach oben. Das organische Umsatzwachstum soll nun am oberen Ende der bisherigen Spanne von vier bis fünf Prozent landen, also bei rund fünf Prozent. Beim bereinigten Gewinn je Aktie peilt Atlanta jetzt einen Anstieg zwischen neun und zehn Prozent an. Zuvor lag die Zielspanne noch einen Prozentpunkt tiefer an beiden Enden.
## Was das für die Aktie bedeutet
Der Markt hat die Zahlen mit Begeisterung aufgenommen. Im vorbörslichen US-Handel legte die Coca-Cola-Aktie um 4,3 Prozent zu. Meiner Meinung nach ist das eine klare Bestätigung dafür, dass der Konzern auch in einem schwierigen Konsumumfeld seine Preissetzungsmacht behaupten kann. Wer auf Stabilität und verlässliches Gewinnwachstum setzt, dürfte in der Coca-Cola-Aktie weiterhin eine solide Basis finden. Für spekulative Anleger mit kurzem Zeithorizont ist der Anstieg nach solchen Zahlen allerdings wohl eher ein Moment zum Nachdenken als zum Nachkaufen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Bechtle & Nemetschek: Jahresprognosen begeistern Anleger](https://www.sharedeals.de/kompakt/bechtle-nemetschek-jahresprognosen-begeistern-anleger/)
**Published:** Juli 28, 2026
**Author:** Redaktion | Börse
**Content:**
Die deutsche Software- und IT-Branche hat am Dienstag für gute Stimmung an der Börse gesorgt. Bechtle und Nemetschek legten kräftig zu, beide Unternehmen lieferten positive Signale zur Geschäftsentwicklung.
## Bechtle bricht die 200-Tage-Linie
Bechtle-Aktien sprangen um knapp 9 Prozent auf 35,18 € nach oben. Der IT-Dienstleister hat seine Prognose für das Gesamtjahr angehoben und rechnet nun mit einem um mehr als zehn Prozent wachsenden Geschäftsvolumen. Bislang waren fünf bis zehn Prozent Wachstum die Marschrichtung. Meiner Meinung nach ist das eine deutlich selbstbewusstere Ansage, als der Markt erwartet hatte. Auch das Vorsteuerergebnis schraubt Bechtle nach oben. Charttechnisch ist das eine klare Ansage: Die Aktie überwand erstmals seit Anfang Februar wieder die 200-Tage-Linie, die als Indikator für den längerfristigen Trend gilt.
## Nemetschek mit HCSS-Rückenwind
Nemetschek legte ebenfalls zu, die Aktie stieg um 4,3 Prozent auf 62,60 €. Der Spezialist für Bau- und Architektur-Software bestätigte seine Jahresziele für Umsatzwachstum und operative Marge. Darüber hinaus erwartet das Unternehmen nach der Übernahme von HCSS einen zusätzlichen Beitrag zum Konzernumsatzwachstum von sechs Prozentpunkten. HCSS ist auf Software für Infrastruktur und Tiefbau spezialisiert und passt gut ins Portfolio. Das ist eine solide Ergänzung, die dem Wachstumspfad eine neue Stütze gibt.
## Fazit
Für Bechtle könnte die bestätigte Prognoseanhebung weiterer Kurstreiber sein, solange das operative Momentum anhält. Die wiedergewonnene 200-Tage-Linie dürfte charttechnisch orientierte Anleger zusätzlich ermutigen. Bei Nemetschek wiederum würde der HCSS-Beitrag zeigen, ob Zukäufe tatsächlich messbar zum Wachstum beitragen. Beide Aktien sind nach diesem Tag einen zweiten Blick wert, meiner Meinung nach vor allem Bechtle, weil die Prognoseerhöhung den größten Überraschungseffekt mitbrachte.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Mercedes-Aktie: Umsatzwarnung wegen China trotz besserer Marge](https://www.sharedeals.de/kompakt/mercedes-aktie-umsatzwarnung-wegen-china-trotz-besserer-marge/)
**Published:** Juli 28, 2026
**Author:** Redaktion | Börse
**Content:**
Mercedes-Benz hat heute für das zweite Quartal Zahlen vorgelegt, die besser ausgefallen sind als von vielen Analysten befürchtet. Dennoch zeigt das Bild, das der Stuttgarter Autobauer zeichnet, deutliche Risse, vor allem mit Blick auf China.
## China bleibt die offene Wunde
Der Konzernumsatz sank im Vergleich zum Vorjahresquartal um 3,3 Prozent auf 32,1 Milliarden €. Der Pkw-Absatz in China brach um 30 Prozent ein. Insgesamt verkaufte Mercedes rund 512.000 Pkw und Vans, was einem Minus von sechs Prozent gegenüber dem Vorjahreszeitraum entspricht. Wegen der trüben Aussichten für das China-Geschäft schrieb der Konzern auf die dortigen Gemeinschaftsunternehmen 704 Millionen € ab. Und auch der durchschnittliche Verkaufspreis je Auto fiel von 67.700 € auf 64.700 €.
Die operative Gewinnmarge im Pkw-Geschäft sank im Jahresvergleich um 1,1 Prozentpunkte auf 4,0 Prozent. Von den teils zweistelligen Margen der Nachpandemie-Jahre ist Mercedes weit entfernt. Der Umsatzausblick für das laufende Jahr wurde gekappt, der Konzern erwartet nun Erlöse leicht unter Vorjahresniveau.
## Vans und Finanzdienste retten das Gesamtbild
Dass trotzdem mehr Gewinn übrig bleibt, verdankt Mercedes seinem Lieferwagengeschäft und den Finanzdienstleistungen. Das Ebit legte um gut ein Fünftel auf 1,55 Milliarden € zu. Unterm Strich stieg das Konzernergebnis um 13,5 Prozent auf 1,09 Milliarden €. Das ist, meiner Meinung nach, vor allem ein Verdienst dieser Sparten, weniger ein Zeichen struktureller Stärke im Kerngeschäft.
Hinzu kommt der Verkauf von Daimler Truck-Anteilen. Im zweiten Quartal flossen dafür 417 Millionen € ein, im Juli kamen weitere rund 600 Millionen € dazu. Aktuell hält Mercedes noch 34,8 Prozent an Daimler Truck. Bis zur Hauptversammlung im kommenden Jahr plant der Konzern zudem Aktienrückkäufe im Volumen von einer weiteren Milliarde €.
## Wie reagiert die Börse
Die Mercedes-Aktie legte heute im frühen Handel um fast 5 Prozent zu. Das zeigt, dass der Markt die Ergebnisse als Erleichterung wertet, nicht als Trendwende. Analyst Philippe Houchois von Jefferies sprach von insgesamt besseren Resultaten als erwartet, wies aber auf Fragen rund um die China-Abschreibung hin. Meiner Meinung nach bleibt die Aktie ein Wackelkandidat, solange der China-Gegenwind anhält und die Margen unter Druck stehen. Erst wenn CEO Ola Källenius mit der angekündigten Modelloffensive in der zweiten Jahreshälfte liefert, dürfte die Erleichterungsrally eine nachhaltigere Grundlage bekommen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Unilever-Aktie: Warum Anleger jetzt zugreifen](https://www.sharedeals.de/kompakt/unilever-aktie-warum-anleger-jetzt-zugreifen/)
**Published:** Juli 28, 2026
**Author:** Redaktion | Börse
**Content:**
Unilever hat heute mit einem Kursplus von 6,5 Prozent auf 4.927,50 Pence ordentlich Dampf gemacht. Die Aktie durchbrach damit eine Handelsspanne, die seit Ende Juni wie ein Deckel auf dem Kurs lastete. Auslöser war eine Umsatzentwicklung im zweiten Quartal, die offenbar stärker ausfiel als von den meisten erwartet.
## Starke Zahlen, zuversichtlicherer Ausblick
Der Konsumgüter- und Lebensmittelkonzern verbuchte im ersten Halbjahr deutliche Zuwächse und traut sich nun mehr zu für 2026. Auf dem Kurszettel steht für das Jahr damit wieder ein kleines Plus. JPMorgan-Analystin Celine Pannuti sieht in der Stärke des Kerngeschäfts den Treiber für eine Neubewertung der Aktie. Barclays-Experte Warren Ackerman spricht von hervorragenden Ergebnissen und wertet diese als Beleg dafür, dass Unilever schneller wachsen kann als die Konkurrenz.
## Schwellenländer überraschen
Dass die Schwellenländer anziehen würden, hatten viele auf dem Zettel. Wie stark das Wachstum dort ausfiel, überraschte dann aber doch. Genau solche positiven Überraschungen sind es, die einen festgefahrenen Kurs aus seiner Lethargie reißen können.
## Was bedeutet das für die Aktie
Meiner Meinung nach könnte der heutige Kurssprung mehr sein als ein kurzes Aufflackern. Das charttechnische Bild hat sich mit dem Ausbruch aus der Seitwärtsrange merklich aufgehellt. Ob die Dynamik anhält, wird maßgeblich davon abhängen, ob Unilever die Erwartungen für das zweite Halbjahr bestätigen kann. Anleger, die den Wert auf dem Schirm haben, sollten den weiteren Kursverlauf nun genau beobachten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [T-Mobile US-Aktie: UBS sieht 235 Dollar Kursziel trotz Senkung](https://www.sharedeals.de/kompakt/t-mobile-us-aktie-ubs-sieht-235-dollar-kursziel-trotz-senkung/)
**Published:** Juli 27, 2026
**Author:** Redaktion | Börse
**Content:**
Die Schweizer Großbank UBS hat ihr Kursziel für T-Mobile US von 255 US$ auf 235 US$ nach unten angepasst, die Kaufempfehlung bleibt aber bestehen. Analyst John C. Hodulik hat die jüngsten Quartalszahlen des amerikanischen Mobilfunkriesen unter die Lupe genommen und kommt trotz des gesenkten Kursziels zu einem positiven Gesamtbild.
## Operative Stärke trotz ausbleibender Prognoseanhebung
Das operative Ergebnis und die Netto-Neukundenzahlen haben die Markterwartungen übertroffen. Das ist das Entscheidende. Entgegen der bisherigen Praxis hat T-Mobile seinen Ausblick diesmal nicht nach oben korrigiert, was Anleger zunächst aufhorchen lassen dürfte. Hodulik sieht darin aber keinen Grund zur Sorge. Die US-Tochter der Deutschen Telekom sei gut aufgestellt, um das Wachstum im mittleren bis hohen einstelligen Prozentbereich voranzutreiben.
## Was das für die Aktie bedeutet
UBS traut T-Mobile US also weiterhin eine positive Kursentwicklung zu, sieht das Aufwärtspotenzial aber etwas nüchterner als bisher. Wer die Aktie bereits im Depot hat, dürfte mit dem Urteil der Schweizer leben können. Für Neueinsteiger wäre die Kombination aus starken Kundenzahlen und operativem Rückenwind ein interessanter Einstiegspunkt, sofern die Wachstumsdynamik anhält.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [ASML-Aktie: Jetzt verkaufen oder halten wegen China-Gefahr?](https://www.sharedeals.de/kompakt/asml-aktie-jetzt-verkaufen-oder-halten-wegen-china-gefahr/)
**Published:** Juli 27, 2026
**Author:** Steve Siewert
**Content:**
Die ASML-Aktie hat heute eine heftige Kehrtwende hingelegt. Noch am Morgen lag der Kurs im Plus, gestützt von neuen Hoffnungen auf eine Deeskalation im Iran-Krieg. Dann kam ein Bericht des Magazins "The Information" und schickte die Aktie des niederländischen Chipausrüsters auf Talfahrt. Zuletzt notierte das Papier mit 6,5 Prozent im Minus bei 1.461 € und damit auf dem tiefsten Stand seit rund sieben Wochen.
## Was hinter dem Kursrutsch steckt
Ein staatlich unterstütztes chinesisches Unternehmen soll laut dem Magazin damit begonnen haben, eigene Immersions-DUV-Lithografiesysteme herzustellen. Genau diese Systeme sind für ASML ein wichtiger Umsatztreiber. Meiner Meinung nach ist die Nervosität am Markt verständlich. Denn wenn China tatsächlich in eine Massenproduktion übergeht, könnten ASML-Systeme schrittweise ersetzt werden. Ein Händler schätzt, dass Verkäufe solcher Anlagen nach China einen Anteil im niedrigen zweistelligen Prozentbereich am gesamten Systemumsatz von ASML ausmachen. Kein marginales Geschäft also.
Gleichzeitig wies derselbe Händler darauf hin, dass es in der Vergangenheit bereits Falschmeldungen über chinesische Fortschritte in der Immersionslithografie gegeben hat. Ob der aktuelle Bericht wirklich belastbar ist, bleibt offen.
## Die ganze Chipbranche unter Druck
Die Sorgen über Konkurrenz aus China machten heute keinen Halt vor ASML. ASM International verlor zuletzt 3,7 Prozent, Aixtron 2,3 Prozent. In New York bremsten Halbleiterwerte den Nasdaq 100 spürbar aus, während Softwareaktien sich etwas erholten. Nvidia, Micron und AMD verloren bis zu vier Prozent. In Frankfurt lagen die Infineon-Titel mit 0,8 Prozent im Minus.
## Was das für die ASML-Aktie bedeutet
Das Chartbild hat sich heute deutlich eingetrübt. Ein Minus von 6,5 Prozent auf den tiefsten Stand seit sieben Wochen ist kein harmloses Rauschen. Sollten die Berichte über chinesische DUV-Produktion zutreffen und sich eine Massenproduktion anbahnen, dürfte das den Druck auf ASML weiter erhöhen. Das China-Geschäft wäre dann langfristig in Gefahr. Ich glaube, dass der Markt hier zunächst abwarten wird, bis mehr Klarheit über die tatsächlichen Produktionskapazitäten der Chinesen besteht. Solange diese Unsicherheit im Raum steht, könnten weitere Kursrücksetzer folgen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Ifo-Index steigt erneut: Kippt jetzt die Stimmung?](https://www.sharedeals.de/kompakt/ifo-index-steigt-erneut-kippt-jetzt-die-stimmung/)
**Published:** Juli 27, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die deutsche Wirtschaft zeigt sich zäher als gedacht. Das Ifo-Geschäftsklima kletterte im Juli um 0,9 Punkte auf 86,6 Punkte und damit deutlicher als von Analysten erwartet, die im Schnitt lediglich 86,0 Punkte auf dem Zettel hatten. Bemerkenswert ist, dass dies bereits der dritte Anstieg in Folge ist, nachdem der Iran-Krieg die Stimmung zuvor belastet hatte.
## Erwartungen ziehen an, Lage trübt sich ein
Das Bild ist gespalten. Auf der einen Seite stiegen die Erwartungen der Unternehmen kräftig um 2,4 Punkte auf 86,7 Punkte, und das gegen den Konsens der Volkswirte, die sogar einen leichten Rückgang prognostiziert hatten. Auf der anderen Seite sank die Lagebeurteilung um 0,5 Punkte auf 86,5 Punkte, obwohl hier ein leichtes Plus erwartet worden war. Gut lief es im Dienstleistungssektor, im Handel und im Bauhauptgewerbe, wo weniger Unternehmen über fehlende Aufträge klagten.
## Vorsicht: Die Umfrage kam vor dem Ölpreisschock
Commerzbank-Chefvolkswirt Jörg Krämer dämpft die Euphorie zu Recht. Die meisten Unternehmen hätten die Umfrage beantwortet, bevor der Ölpreis in den vergangenen zwei Wochen massiv anzog. Das schränkt die Aussagekraft des Anstiegs erheblich ein. Krämer sieht immerhin, dass das Erholungspotenzial vorhanden ist, sofern sich die USA und der Iran einigen und die Straße von Hormus dauerhaft geöffnet bleibt. Bis dahin dürfte die Konjunktur im zweiten Halbjahr weiter unter den hohen Energiepreisen leiden. Deutsche-Bank-Volkswirt Marc Schattenberg hebt die jüngsten Reformbeschlüsse der Bundesregierung als Stimmungsträger hervor, nennt aber die Eintrübung bei der Lagebeurteilung einen klaren Wermutstropfen.
## Was bedeutet das für die Börse?
Für den deutschen Aktienmarkt wäre ein stabiler oder weiter steigender Ifo-Index ein positives Signal, insbesondere für konjunktursensitive Werte aus Industrie, Handel und Bau. Anleger sollten die Zahlen jedoch mit Vorsicht genießen. Solange die Lage am Persischen Golf angespannt bleibt und die Energiepreise hoch sind, dürfte der Gegenwind für Unternehmensgewinne erheblich bleiben. Das Erholungspotenzial wäre real, bleibt aber an eine politische Entspannung geknüpft, die derzeit alles andere als sicher erscheint.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [SMI-Rekord: Ölpreisrückgang treibt Europas Börsen hoch](https://www.sharedeals.de/kompakt/smi-rekord-oelpreisrueckgang-treibt-europas-boersen-hoch/)
**Published:** Juli 27, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Europas Börsen legen zu Wochenbeginn weiter zu. Schon am Freitag hatte die Erholung eingesetzt, und heute setzt sie sich fort. Besonders auffällig: Der Schweizer SMI kletterte auf ein neues Allzeithoch. Der Grund für die gute Stimmung liegt auf der Hand. Die USA haben ihre Angriffe gegen den Iran vorerst eingestellt, der Iran signalisierte seinerseits eine Pause. Das drückt die Ölpreise spürbar nach unten, und genau das gibt den Märkten Rückenwind.
## Indizes im Aufwind
Der EuroStoxx 50 gewann zur Mittagszeit 1,2 Prozent auf 6.357 Punkte. Damit knüpft er nahtlos an das Plus vom Freitag an, das in ähnlicher Größenordnung lag. Außerhalb des Euroraums stieg der Schweizer SMI um 0,6 Prozent auf 14.413 Punkte, nachdem er am Morgen bei knapp unter 14.470 Punkten ein Rekordhoch markiert hatte. Der britische FTSE 100 legte zuletzt 0,5 Prozent auf 10.785 Punkte zu. Marktanalyst Jürgen Molnar vom Broker Robomarkets kommentierte die Lage treffend: "Die internationale Entspannung sorgt für Rückenwind." Anleger schalteten angesichts sinkender Ölpreise wieder in den Risk-on-Modus.
## Inditex und Vodafone stechen heraus
Während Öl- und Gaswerte zu den schwächsten Branchen in Europa zählten, waren Autohersteller, Reiseanbieter und Technologiewerte wieder gefragt. Ganz vorne lag aber der Einzelhandelssektor. Inditex, der Mutterkonzern von Zara, profitierte von einer Hochstufung durch die Barclays-Bank. Analyst Matthew Clements hob sein Kursziel auf 62,50 € an und stufte die Aktie auf "Overweight" hoch, mit dem Argument, die Bewertung sei auf ein angemessenes Niveau zurückgekehrt. Dazu lobte er die Preisgestaltungsmacht und die Lagerbestandssteuerung des spanischen Konzerns im inflationsgeprägten Umfeld. Die Inditex-Aktie legte 3,3 Prozent zu und gehörte damit zu den Favoriten im EuroStoxx.
Vodafone stach in London mit einem Plus von 4,7 Prozent hervor. Der britische Telekomkonzern veröffentlichte Umsatzzahlen zum ersten Quartal 2026/27 und erhöhte gleichzeitig die Prognose für das operative Jahresergebnis nach Leasingverträgen. Besonders erfreulich: Das Wachstum im Deutschland-Geschäft half dabei, die Erwartungen bei den Service-Umsätzen zu übertreffen. Analyst Robert Grindle von der Deutschen Bank bekräftigte nach dem Zwischenbericht seine Kaufempfehlung mit einem Kursziel von 150 Pence.
Astrazeneca meldete ebenfalls Quartalszahlen. Der Pharmakonzern profitierte von steigenden Verkäufen bei Krebsmedikamenten und Mitteln für seltene Krankheiten, was den Gegenwind durch den Patentverlust für Farxiga in den USA mehr als ausglich. JPMorgan-Analyst Richard Vosser bezeichnete die Zahlen als "solide". Umsatz und operatives Ergebnis im Kerngeschäft hätten den Markterwartungen entsprochen, und ein niedrigerer Steuersatz habe beim Kerngewinn je Aktie positiv überrascht.
## Was bedeutet das für Aktionäre
Die Entspannung im Nahen Osten dürfte die wichtigste Triebfeder dieser Erholung sein. Sollte der Waffenstillstand zwischen den USA und dem Iran Bestand haben, könnten die Ölpreise weiter sinken, was Konsumwerte und zyklische Branchen weiter beflügeln würde. Einzelwerte wie Inditex und Vodafone zeigen, dass sich selektive Kaufchancen gerade jetzt auftun könnten. Meiner Meinung nach bleiben diese Erholungsrallyes aber fragil, solange keine dauerhafte politische Lösung in Sicht ist. Ein erneutes Aufflammen der Spannungen könnte die Gewinne schnell wieder zunichte machen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Atoss Software-Aktie: Berenberg sieht 135 Euro Kursziel](https://www.sharedeals.de/kompakt/atoss-software-aktie-berenberg-sieht-135-euro-kursziel/)
**Published:** Juli 27, 2026
**Author:** Redaktion | Börse
**Content:**
Berenberg lässt die Finger nicht von Atoss Software. Die Privatbank hat ihre Kaufempfehlung nach den jüngsten Quartalszahlen bestätigt und das Kursziel bei 135 € belassen. Analyst Gustav Froberg sieht das Unternehmen auf einem Kurs, der ihm offenbar gut gefällt.
## Robustes Wachstum trotz KI-Verunsicherung
Viele Anleger hatten zuletzt Bauchschmerzen. Die Frage stand im Raum, ob Künstliche Intelligenz das Geschäftsmodell von Atoss Software früher oder später durcheinanderbringen könnte. Froberg sieht das gelassen. Das zweistellige Wachstum mit gleichzeitig attraktiven Margen sei in diesem Umfeld regelrecht beruhigend, schreibt er in seiner Nachbetrachtung vom 24.07.2026. Meiner Meinung nach ist das eine Ansage, die nicht zu unterschätzen ist.
## Cloud wächst, internationales Geschäft zieht an
Was den Analysten noch mehr begeistert als die nackten Zahlen: die zugrundeliegenden Entwicklungen. Das Wachstum bei Cloud-Aufträgen hat sich beschleunigt, und das Geschäft außerhalb der DACH-Region gewinnt spürbar an Fahrt. Beides sind Zeichen, dass Atoss Software über den heimischen Markt hinausdenkt und das auch umsetzt. Dazu kommen höhere Margenziele für 2027, was das Bild abrundet.
## Was bedeutet das für die Aktie
Das Kursziel von 135 € liegt deutlich über den aktuellen Notierungen, Berenberg sieht hier also noch reichlich Potenzial nach oben. Die Kombination aus beschleunigtem Cloud-Wachstum, internationalem Momentum und steigenden Margenzielen dürfte das Papier fundamental gut unterstützen. Sollte Atoss Software diesen Wachstumspfad in den kommenden Quartalen bestätigen, wäre ein weiterer Kursanstieg aus fundamentaler Sicht gut begründbar. Ich glaube, dass die Aktie für wachstumsorientierte Anleger weiterhin eine interessante Überlegung ist.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Evonik-Aktie: DZ Bank stuft hoch auf Kaufen – 21 Euro Kursziel](https://www.sharedeals.de/kompakt/evonik-aktie-dz-bank-stuft-hoch-auf-kaufen-21-euro-kursziel/)
**Published:** Juli 24, 2026
**Author:** Redaktion | Börse
**Content:**
Die DZ Bank hat ihre Einschätzung zur Evonik-Aktie deutlich nach oben korrigiert. Das Papier des Spezialchemiekonzerns wurde von "Halten" auf "Kaufen" hochgestuft, der faire Wert kletterte von 19 auf 21 €. Analyst Peter Spengler begründet das vor allem mit einem stark beschleunigten Geschäftsverlauf im zweiten Quartal.
## Was hinter dem Aufwärtstrend steckt
Die Gründe für die verbesserte Dynamik sind vielfältig. Höhere Verkaufsmengen, gestiegene Preise und konsequente Kostensenkungen haben das Bild aufgehellt. Dazu kommt ein Faktor, der oft unterschätzt wird: Evonik hat offenbar von temporären Lieferengpässen bei Wettbewerbern profitiert und sich so Marktanteile gesichert, die das Zahlenwerk beflügelt haben.
## Was das für die Aktie bedeutet
Meiner Meinung nach ist die Hochstufung ein klares Signal. Ein angehobenes Kursziel von 21 € von einer renommierten Adresse wie der DZ Bank gibt der Aktie Rückenwind. Entscheidend wird sein, ob Evonik die Impulse aus dem zweiten Quartal in die zweite Jahreshälfte retten kann oder ob die Lieferengpässe bei Wettbewerbern ein vorübergehendes Phänomen bleiben, das sich nicht wiederholt. Das Aufwärtspotenzial ist da, die Frage ist nur, wie nachhaltig es sich trägt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [AMD-Aktie: Bernstein sieht 600 Dollar Kursziel](https://www.sharedeals.de/kompakt/amd-aktie-bernstein-sieht-600-dollar-kursziel/)
**Published:** Juli 24, 2026
**Author:** Redaktion | Börse
**Content:**
Bernstein Research lässt die Finger nicht von AMD. Das US-Analysehaus hat die Einstufung für die Aktie des Chipkonzerns nach einer KI-Investorenkonferenz erneut auf "Outperform" belassen, das Kursziel bleibt bei 600 US$. Analyst Stacy A. Rasgon bezeichnete die Veranstaltung als insgesamt sehr positiv.
## Was auf der Konferenz auf dem Tisch lag
Im Mittelpunkt standen neue Kundenpartnerschaften, Updates zum Produktportfolio sowie Ankündigungen zum strategischen Fahrplan. Hinzu kamen optimistische Prognosen zum adressierbaren Gesamtmarkt. Alles zusammen also ein Bild, das Bernstein offensichtlich überzeugt hat.
## Was das für die AMD-Aktie bedeutet
Meiner Meinung nach ist das Festhalten am "Outperform"-Rating mit einem Kursziel von 600 US$ ein klares Signal. Kursziele in dieser Höhe werden von Analysten nicht leichtfertig bestätigt, schon gar nicht nach einer Konferenz, die enttäuscht hätte. Das Chartbild und die fundamentale Story bei AMD hängen stark am KI-Thema, und genau dort liefert das Unternehmen offenbar weiter. Wer die Aktie bereits hält, dürfte durch diese Studie Rückenwind spüren. Ich sehe das positive Analysten-Echo als kurzfristigen Kurstreiber, der das Sentiment rund um AMD aufhellen könnte.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Börse: Darauf kommt es nächste Woche an!](https://www.sharedeals.de/kompakt/boerse-darauf-kommt-es-naechste-woche-an/)
**Published:** Juli 24, 2026
**Author:** Steve Siewert
**Content:**
Viel steht auf dem Spiel in der neuen Börsenwoche. Die Berichtssaison läuft auf Hochtouren, die Fed entscheidet über die Zinsen, und der Ölpreis schürt weiter Inflationssorgen. Ob das reicht, um den Dax wieder in Richtung seines Rekordhochs zu treiben, ist offen.
## Dax zwischen Rekordhoch und 25.000er-Marke
Der Dax hat es in der Hand. Liefern die Unternehmen überzeugende Zahlen, ist der Weg zurück auf das Rekordhoch von gut 25.900 Punkten aus Anfang Juli durchaus realistisch. Bleiben die Resultate schwach, und eskaliert der Iran-Krieg weiter, dürften Kurse oberhalb der zuletzt hart umkämpften 25.000er-Marke schnell unrealistisch werden. Meiner Meinung nach ist die Ausgangslage fragil genug, um keine großen Wetten einzugehen.
## Fed dürfte die Zinsen vorerst stabil halten
Der hohe Ölpreis bleibt ein Inflationsrisiko, das so schnell nicht verschwindet. Die Commerzbank-Ökonomen um Chefvolkswirt Jörg Krämer gehen davon aus, dass die Fed am Mittwoch die Zinsen zunächst unverändert lässt, auch wenn intern über weitere Zinserhöhungen diskutiert werden dürfte. Damit würde sie der EZB folgen, die am Donnerstag ebenfalls die Füße stillgehalten hatte. Für September rechnen Experten bei der EZB allerdings mit einer Erhöhung. Höhere Zinsen sind für den Aktienmarkt grundsätzlich ein Gegenwind, weil Anleger dann in risikoärmere Alternativen ausweichen können. Analyst Jochen Stanzl von der Consorsbank bringt es auf den Punkt: „Spätestens nach der Sommerpause schalten die Zins-Ampeln allesamt auf Rot." Die Sorglosigkeit der vergangenen Börsenmonate schwindet, schrittweise.
## Berichtssaison unter Volldampf
Den Auftakt macht am Montag der Dax-Neuling Hochtief. Danach geht es Schlag auf Schlag. Mercedes-Benz legt am Dienstag vor, BMW folgt am Donnerstag, und das nach einem enttäuschenden Quartal von Volkswagen. Am Mittwoch stehen die Zahlen der Deutschen Bank und des Chemiekonzerns BASF auf der Agenda. Donnerstag kommen Zahlen von Heidelberg Materials, Symrise, Adidas und MTU. Siemens Healthineers schließt die Woche am Freitag ab.
Aus den USA kommt dann „Big Tech": Microsoft und Meta am Mittwoch, Apple am Donnerstag. Investoren werden genau hinschauen, ob weitere Milliarden-Investitionen in Künstliche Intelligenz angekündigt werden. Solche Ankündigungen können starke Quartalszahlen schnell in den Hintergrund drängen und die Kurse belasten. Zweifel an der Nachhaltigkeit der KI-Rally sind längst da, und steigende Anleiherenditen könnten diese Nervosität noch verstärken.
## Konjunkturdaten runden die Woche ab
Dazu kommen noch wichtige Makro-Daten. Am Montag erscheint das Ifo-Geschäftsklima, das wichtigste deutsche Konjunkturbarometer. Am Donnerstag folgen die BIP-Zahlen der Eurozone und der USA für das zweite Quartal. Verbraucherpreise aus Deutschland kommen ebenfalls am Donnerstag, jene der Eurozone am Freitag.
## Fazit
Die Hoffnung auf gute Unternehmensergebnisse wäre vorerst die einzige Stütze, auf die sich der Markt verlassen könnte. Sollten die Berichte von Mercedes-Benz, BMW, der Deutschen Bank und den US-Techgiganten enttäuschen, dürfte der Dax weiteren Druck bekommen. Die Zinsampeln stehen auf Gelb, mit Tendenz zu Rot. Für die betroffenen Aktien würde das bedeuten, dass höhere Bewertungen schwerer zu rechtfertigen sind, während das Chance-Risiko-Verhältnis sich zunehmend verschlechtert. Ich sehe die kommende Woche als einen echten Stresstest.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [SAP-Aktie: Cloud-Abos treiben Kurs und den ganzen Sektor an](https://www.sharedeals.de/kompakt/sap-aktie-cloud-abos-treiben-kurs-und-den-ganzen-sektor-an/)
**Published:** Juli 24, 2026
**Author:** Redaktion | Börse
**Content:**
Die SAP-Aktie hat sich heute schwungvoll erholt. Nach dem herben Absturz auf das tiefste Niveau seit November 2023 am Vortag legten die Papiere um 6,4 Prozent zu. Der Auslöser war ein Cloud-Vertragsbestand, der die Analystenerwartungen klar übertroffen hat. Das hat nicht nur SAP selbst, sondern den gesamten deutschen Software-Sektor beflügelt.
## Cloud-Zahlen geben dem Sektor Rückenwind
Der sogenannte Current Cloud Backlog, also der kurzfristige Cloud-Vertragsbestand, hatte sich zuletzt verlangsamt. Analysten fürchteten eine weitere Abschwächung. Jetzt zeigt er sich wieder beschleunigt. Analyst Oliver Frey von der Privatbank Metzler sieht genau darin ein Signal, das die zuletzt im Raum stehenden KI-Bedenken rund um SAP und den Sektor ein Stück weit entkräften kann. Charles Brennan vom Investmenthaus Jefferies geht sogar noch weiter und wertet das Quartal als Widerlegung der zuletzt spürbaren Investorenzurückhaltung, aus der eine Erholungsrally entstehen könnte.
Auch andere deutsche Software-Werte profitierten. Nemetschek, Teamviewer und Atoss legten zwischen 2,9 und 4,9 Prozent zu und zählten damit zu den größten Gewinnern im MDax und SDax. Atoss veröffentlichte ebenfalls Quartalszahlen, die gut ankamen. Händler hoben die Profitabilität hervor, die über der Markterwartung lag. Das Unternehmen profitierte im zweiten Quartal ebenfalls vom starken Cloud-Geschäft.
## SAP trägt den Dax
Als Schwergewicht im Dax gab SAP dem deutschen Leitindex heute sichtbaren Rückenwind. Das operative Ergebnis wies zwar kritische Punkte auf, die Händler durchaus wahrnahmen. In diesem Marktumfeld spielten sie aber eine untergeordnete Rolle. Zu groß war die Erleichterung nach monatelangem Druck durch die Sorge, Künstliche Intelligenz könnte klassische Softwaremodelle aushöhlen.
## Schwerer Weg zurück nach oben
Trotz der heutigen Erholung bleibt das Bild für SAP-Aktionäre schmerzhaft. Im Jahr 2026 gehören die Papiere mit einem Minus von einem Drittel zu den größten Dax-Verlierern. Vom Rekordhoch im Februar 2025 hat sich der Kurs sogar mehr als halbiert. Das hat Konsequenzen, die über das Depot hinausgehen. SAP verlor damit den Rang als wertvollstes deutsches Unternehmen an Siemens. Mit einer Marktkapitalisierung von 167 Milliarden € liegt SAP nur noch knapp vor der Allianz, während Siemens auf mehr als 200 Milliarden € kommt.
Meiner Überzeugung nach könnte das starke Cloud-Quartal ein erster Wendepunkt sein. Die Managementaussagen für die zweite Jahreshälfte deuten auf reduzierte Risiken hin, und die Beschleunigung im Cloud-Vertragsbestand wäre ein ernstzunehmendes Signal für eine Stabilisierung. Ob daraus eine nachhaltige Aufholjagd wird, dürfte maßgeblich davon abhängen, ob SAP die Skepsis rund um das KI-Thema dauerhaft ausräumen kann.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Adidas-Aktie: Warum Anleger jetzt genau hinschauen sollten](https://www.sharedeals.de/kompakt/adidas-aktie-warum-anleger-jetzt-genau-hinschauen-sollten/)
**Published:** Juli 24, 2026
**Author:** Redaktion | Börse
**Content:**
Adidas kommt einfach nicht zur Ruhe. Im frühen Xetra-Handel fiel die Aktie heute zeitweise um mehr als fünf Prozent auf ein Sechswochentief, zuletzt notierte sie bei 168,65 €. Das ist charttechnisch ein deutliches Warnsignal, denn nach der bereits gerissenen 21-Tage-Linie hat das Papier nun auch die 50-Tage-Linie unterschritten. Zwei Linien weg, die Lage trübt sich spürbar ein.
## Keine positiven Eckdaten, kein gutes Gefühl
Was Händler besonders ärgert: Adidas hat sich eine Woche vor dem Quartalsbericht komplett in Schweigen gehüllt. Keine positiven Eckdaten, kein beruhigendes Signal. Diese Funkstille hat sich schon am Vorabend nachbörslich belastend ausgewirkt und treibt heute die Verkäufer weiter an. Meiner Meinung nach ist das ein vermeidbares Eigentor, das das Vertrauen der Anleger unnötig strapaziert.
## Rally ist Geschichte
Dabei lief es lange richtig gut. Seit April hatte die Aktie eine beachtliche Rally hinter sich, die Anfang Juli während der Fußball-Weltmeisterschaft mit fast 188,80 € ihren Höhepunkt fand. Seitdem hat das Papier elf Prozent seines Wertes verloren. Auch Puma zieht heute mit, allerdings deutlich moderater, die Aktie gibt lediglich 0,6 Prozent nach.
## Was bedeutet das für die Aktie
Das Chartbild von Adidas macht aktuell wenig Freude. Beide gleitenden Durchschnitte gerissen, der Kurs auf einem Sechswochentief, und ein Quartalsbericht steht bevor, der nun mit gedämpften Erwartungen aufgenommen werden dürfte. Sollte Adidas keine positiven Überraschungen liefern, könnten die Kurse weiter unter Druck geraten. Ich rate derzeit zu Vorsicht, denn das charttechnische Umfeld bietet vorerst wenig Rückenwind für einen nachhaltigen Rebound.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Iran: Trump droht jetzt mit schwerer Strafe nach Huthi-Angriffen](https://www.sharedeals.de/kompakt/iran-trump-droht-jetzt-mit-schwerer-strafe-nach-huthi-angriffen/)
**Published:** Juli 23, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Trump droht dem Iran, Öltanker brennen im Roten Meer, und der Ölpreis knackt die 100-US$-Marke. Die Lage spitzt sich zu, und das hat Folgen für die Börse.
## Huthi-Angriff im Roten Meer
Am Montag riefen die Huthi eine "Blockade" der Seefahrt für Saudi-Arabien aus. Rund ein halbes Dutzend Schiffe änderte daraufhin ihren Kurs, um die Meerenge Bab al-Mandab zu meiden. In der Nacht zum Donnerstag wurde der saudi-arabische Öltanker "Encelia" attackiert. An Bord brach Feuer aus. Die Huthi meldeten gleichzeitig Angriffe auf zwei saudi-arabische Öltanker, die die ausgerufene Blockade verletzt hätten. Etwa zehn Schiffe seien zur Umkehr gezwungen worden.
US-Präsident Trump reagierte prompt auf seiner Plattform Truth Social: Sollten die Huthi erneut angreifen, würden die USA den Iran zur Rechenschaft ziehen, da die Miliz als Stellvertreter Teherans agiere. Er kündigte schwere militärische Strafen gegen den Iran und die Huthi an. Saudi-Arabien erklärte seinerseits, alle notwendigen Schritte zum Schutz seiner Schiffe zu unternehmen.
## Wer darf noch durchfahren
Unklar blieb, ob Schiffe mit Bezug zu anderen Ländern als Saudi-Arabien die Meerenge weiterhin passieren können. Laut dem Fachmedium "Lloyd's List" wurde einem chinesischen Öltanker die Durchfahrt genehmigt. Chinesische Tanker könnten womöglich von Fall zu Fall mit der Miliz verhandeln. Die EU-geführte Mission Aspides warnte Schiffe mit Bezug zu Israel, den USA oder Saudi-Arabien ausdrücklich vor einer Durchfahrt. Durch diese Meerenge und das Rote Meer verläuft der zentrale Seeweg von Asien über den Suezkanal nach Europa.
## Oman versucht zu vermitteln
Der Oman warnte vor weiterer Eskalation und arbeitet nach eigenen Angaben mit den Huthi, Saudi-Arabien und den Vereinten Nationen daran, die Lage zu entschärfen. Saudi-Arabien führt seit mehr als zehn Jahren gemeinsam mit Jemens international anerkannter Regierung Krieg gegen die Miliz. Alle politischen Lösungsversuche scheiterten bisher. Oman trat dabei immer wieder als Vermittler auf und rettete zuletzt bereits die Waffenruhe, die im Frühjahr 2025 nach US-Bombardierungen ausgehandelt worden war.
## Ölpreis über 100 US$
Der Brent-Preis stieg am Donnerstag auf bis zu 100,36 US$ je Barrel, rund 88 €. Das sind 6,6 Prozent mehr als am Vortag und der höchste Stand seit zwei Monaten. Befeuert wird der Anstieg durch die Konflikte im Roten Meer und den anhaltenden Iran-Krieg. Die USA griffen in der zwölften Nacht in Folge Ziele im Iran an, darunter Raketen- und Drohnenlager sowie Anlagen zur Küstenüberwachung.
## Was das für die Börse bedeutet
Meiner Meinung nach dürfte die anhaltende Eskalation im Roten Meer Energietitel weiter antreiben. Ölkonzerne wie Shell oder TotalEnergies könnten von den hohen Rohölpreisen profitieren, während Reedereien und Logistikunternehmen, die auf die Route durch den Suezkanal angewiesen sind, weiter unter Druck geraten dürften. Solange keine politische Lösung in Sicht ist und der Iran-Krieg eskaliert, wäre ein Rückgang des Ölpreises kaum zu erwarten. Der Brent-Kurs bei 100 US$ je Barrel könnte dabei erst der Anfang sein.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [Wall Street: Warum Tech-Aktien und Öl jetzt Alarm schlagen](https://www.sharedeals.de/kompakt/wall-street-warum-tech-aktien-und-oel-jetzt-alarm-schlagen/)
**Published:** Juli 23, 2026
**Author:** Steve Siewert
**Content:**
Der Donnerstag an der Wall Street war kein schöner Tag für Tech-Investoren. KI-Ausgaben, die nicht enden wollen, dazu ein Ölpreis, der erstmals seit zwei Monaten wieder die Marke von 100 US$ je Barrel überwunden hat. Das hat gereicht, um die Erholung vom Dienstag vollständig zu begraben.
Der Nasdaq 100 verlor im frühen Handel 1,6 Prozent auf 28.545 Punkte. Der S&P 500 gab 1,1 Prozent auf 7.418 Zähler nach, der Dow Jones Industrial 1,0 Prozent auf 51.675 Punkte. Großes Abwärtspotenzial kam vor allem aus dem Tech-Sektor.
## Alphabet und Tesla ziehen den Markt runter
Alphabet, die Mutterfirma von Google, hat im vergangenen Quartal den Umsatz besser als erwartet gesteigert. Trotzdem brach die Aktie um mehr als 6 Prozent ein, rund 260 Milliarden US$ Börsenwert wurden damit vernichtet. Der Grund: Der Konzern will noch mehr Geld in den Ausbau der KI-Infrastruktur stecken. Das kommt an der Börse gerade gar nicht gut an.
Tesla traf es noch härter. Minus 12,5 Prozent. Absatz und Umsatz stiegen zwar stark, doch milliardenschwere Investitionen haben den Gewinn weit unter die Erwartungen gedrückt. Marktbeobachter Stephen Innes brachte es auf den Punkt: Was an Umsatzwachstum gewonnen wurde, verpuffte im Ergebnisausweis.
## Öl macht Airline-Aktien das Leben schwer
Brent über 100 US$ bedeutet Gegenwind für alle, die Kerosin kaufen müssen. American Airlines verlor 7,5 Prozent und riss dabei United Airlines, JetBlue und Delta Air Lines mit in die Tiefe. American Airlines schließt wegen der hohen Treibstoffpreise einen Verlust in diesem Jahr nicht mehr aus. Das ist eine Aussage, die Anleger nicht hören wollen.
Auf der Gewinnerseite standen dagegen die Ölproduzenten. Chevron legte im Dow 2,4 Prozent zu, ExxonMobil und ConocoPhillips zogen in ähnlicher Größenordnung mit.
## Weitere Verlierer des Tages
Texas Instruments verlor 3,8 Prozent, obwohl die Zahlen überzeugten und der Ausblick auf das dritte Quartal die Erwartungen übertraf. Hier wurden schlicht Gewinne mitgenommen, nach einem starken Lauf der Halbleiter-Aktie seit Jahresbeginn. T-Mobile US sackte 5,4 Prozent ab. Der Konzern gewann im zweiten Quartal mehr neue Kunden als erwartet, blieb dabei aber unter dem Vorjahreswert und deutlich hinter AT&T. IBM bewegte sich zwischen Gewinnen und Verlusten und schloss zuletzt 0,3 Prozent im Plus. Das Unternehmen senkte nach einem enttäuschenden Quartal die Umsatzprognose für 2026 leicht und will dafür die Kosten stärker drücken als geplant, um den Zahlungsmittelzufluss um eine Milliarde US$ zu steigern.
## Fazit: Schwieriges Umfeld für Tech-Aktien
Meiner Meinung nach ist die Gemengelage derzeit wirklich ungemütlich. Steigende Ölpreise dürften die Inflation wieder anfachen und die Fed unter Druck setzen, was wiederum die ohnehin hoch bewerteten Tech-Werte belasten dürfte. Dazu kommen Ausgaben für KI, die Quartal für Quartal höher ausfallen und die Gewinne auffressen. Wer in Alphabet oder Tesla investiert ist, sollte die kommenden Quartalsberichte sehr genau im Blick behalten. Das Risiko weiterer Enttäuschungen ist aus meiner Sicht keineswegs vom Tisch.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Nestlé-Aktie: Kurssturz nach Zahlen – jetzt noch kaufen?](https://www.sharedeals.de/kompakt/nestle-aktie-kurssturz-nach-zahlen-jetzt-noch-kaufen/)
**Published:** Juli 23, 2026
**Author:** Redaktion | Börse
**Content:**
Die Nestlé-Aktie hat am Donnerstag im Frühhandel kräftig nachgegeben. Ein Minus von 6,4 Prozent ist für den sonst trägen Schweizer Lebensmittelriesen ein ungewöhnlich heftiger Rücksetzer. Damit endete die jüngste Aufwärtsbewegung abrupt, die den Kurs noch auf neue Jahreshochs getrieben hatte.
Charttechnisch landet die Aktie damit wieder an einem markanten Level. Der Wert fiel zurück an den oberen Rand der Seitwärtsspanne zwischen rund 75 und 80 Franken, in der sich der Kurs den Großteil des Frühjahrs bewegt hatte. Erst gegen Ende Juni gelang der Ausbruch nach oben. Dieser Ausbruch ist jetzt Geschichte.
## Marge ohne Sondereffekt unter Druck
Was die Analysten der UBS zu Recht ansprechen: Die operative Margeverbesserung sieht auf den ersten Blick solider aus, als sie war. 30 Basispunkte des Anstiegs gehen auf Änderungen im Zusammenhang mit einem Pensionsplan zurück. Rechnet man diesen Sondereffekt heraus, wäre die Marge per Saldo um 40 Basispunkte gesunken.
Dazu kommt ein vorsichtiger Ausblick, den die ZKB-Analysten hervorheben. Nestlé erwartet für das zweite Halbjahr eine Marge auf ähnlichem Niveau wie im ersten, nicht mehr darüber. Das ist eine klare Rücknahme der Erwartungen.
## Wasserverkauf im Rahmen
Beim Teilverkauf des Wassergeschäfts gibt es meiner Meinung nach wenig zu meckern. Der Erlös von umgerechnet 2,8 Milliarden Franken bewegt sich exakt in der Größenordnung, die Analysten zuvor erwartet hatten. Angekündigte Abschreibungen in Höhe von 1,3 Milliarden Franken liegen ebenfalls im erwarteten Bereich.
## Fazit
Der Kursrückgang von 6,4 Prozent dürfte vor allem die enttäuschende Margenqualität widerspiegeln. Wer auf eine rasche Erholung hofft, könnte enttäuscht werden. Solange die Nestlé-Aktie wieder innerhalb der alten Seitwärtsspanne zwischen 75 und 80 Franken notiert, bleibt charttechnisch das Rückfallrisiko nach unten das bestimmende Thema. Meiner Meinung nach ist vor einem Neueinstieg Geduld angebracht.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Daimler Truck Aktie: Prognose angehoben trotz neuer Zölle](https://www.sharedeals.de/kompakt/daimler-truck-aktie-prognose-angehoben-trotz-neuer-zoelle/)
**Published:** Juli 23, 2026
**Author:** Redaktion | Börse
**Content:**
Daimler Truck hat seine Jahresprognose angehoben. Der Grund dafür liegt in einer Zoll-Entscheidung aus den USA, die das Unternehmen seit Langem angestrebt hatte. Das US-Handelsministerium genehmigte den Antrag auf Anerkennung von US-Wertschöpfungsanteilen mit Wirkung zum 1. November 2025. Eine gute Nachricht, die der Konzern erst nach Börsenschluss am Mittwoch bekannt gegeben hat.
## Prognose kräftig nach oben geschraubt
Das Ebit (bereinigt um Sondereffekte) soll nun zwischen 3,6 und 4,1 Milliarden € liegen. Die Spanne wurde damit um jeweils 400 Millionen € erhöht. Beim Umsatz im Industriegeschäft wurde die Zielspanne auf 43 bis 47 Milliarden € angehoben, was einem Anstieg von jeweils einer Milliarde € entspricht. Das Mittel der neuen Ebit-Spanne liegt über dem Analysten-Konsens, beim Umsatz liegt die neue Mitte allerdings leicht darunter.
Zusätzlich wurden auch die Prognosen für die bereinigte Umsatzrendite und den Mittelzufluss nach oben angepasst. Daimler Truck plant, die vollständigen Quartalsergebnisse wie geplant am 7. August zu veröffentlichen.
## Zweites Quartal enttäuscht, aber mit Erklärung
Das zweite Quartal selbst lief weniger rund. Das bereinigte Ebit sank um ein Viertel auf 838 Millionen €, der Umsatz im Industriegeschäft fiel von 11,8 auf 11,4 Milliarden €. Beides lag unter den Erwartungen der Analysten. Branchenexperte Michael Aspinall von Jefferies stufte die Resultate dennoch als stark ein. Er verwies darauf, dass rund 2.000 Fahrzeuge wegen Zulieferverzögerungen vom zweiten ins dritte Quartal verschoben wurden. Ohne diesen Effekt hätte die bereinigte Umsatzrendite in Nordamerika wohl rund 9 Prozent erreicht, statt der gemeldeten 8,4 Prozent.
## Was das für die Daimler-Truck-Aktie bedeutet
Meiner Meinung nach ist der Kurssprung vom Donnerstag ein klares Signal. Die Aktie legte am Donnerstagvormittag als Favorit im Dax gut 4 Prozent auf 45,88 € zu, das Plus seit Jahresbeginn 2026 liegt damit bei rund 23 Prozent. Charttechnisch versucht das Papier nun den Ausbruch über die Marke von rund 45 €, an der es seit Anfang des vergangenen Jahres mehrfach gescheitert war. Gelingt dieser Ausbruch nachhaltig, wäre das ein bullisches Signal. Aspinall sieht für 2027 weiteres Wachstumspotenzial in Nordamerika, gestützt durch Marktwachstum und günstige Abgasvorschriften.
Daimler Truck dürfte von der neuen Zoll-Entscheidung ab dem vierten Quartal spürbar profitieren, und der Ausblick für das Gesamtjahr fällt wohl noch besser aus, wenn die Fahrzeugverschiebungen aus dem zweiten Quartal im dritten wie erwartet aufgeholt werden.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Bab al-Mandab: Droht hier der nächste Schifffahrts-Engpass?](https://www.sharedeals.de/kompakt/bab-al-mandab-droht-hier-der-naechste-schifffahrts-engpass/)
**Published:** Juli 22, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Rund um die Arabische Halbinsel zeichnet sich eine neue Dimension der Gefährdung für den globalen Seehandel ab. Zwei der wichtigsten Meerengen der Welt geraten gleichzeitig unter Druck, und der Datenanbieter Kpler spricht heute von einem wachsenden Risiko eines "doppelten Engpasses". Das Vertrauen für den Schiffsbetrieb in beiden Passagen sei "unter Druck".
## Dramatischer Einbruch im Schiffsverkehr
Am Dienstag brach der Verkehr in der Straße von Hormus um 31 Prozent ein, verglichen mit dem Vortag. Im Bab al-Mandab, also dem sogenannten "Tor der Tränen" vor der jemenitischen Küste, fiel der Rückgang mit 34 Prozent sogar noch deutlicher aus. Im Golf von Aden, der direkt in diese Meerenge mündet, kehrten laut Kpler mindestens vier Schiffe nach jüngsten Drohungen der Huthi-Miliz um. Der Datenanbieter Windward zählte fünf Schiffe, die ihren Kurs änderten und die Zone fortan als "Risikozone" einstufen. Einige Kapitäne setzten ihre Fahrt trotz der Drohungen fort.
Wer dem Bab al-Mandab ausweichen will, zahlt dafür einen hohen Preis. Der Umweg über das Kap der Guten Hoffnung vor Südafrika kostet laut Windward rund 2 Millionen US$ pro Fahrt mehr. Der Bab al-Mandab ist dabei keine Nebenroute. Durch ihn verläuft der zentrale Seeweg von Asien über den Suezkanal nach Europa, und gerade bei Ölexporten Saudi-Arabiens hatte die Meerenge zuletzt als Ausweichoption für die Straße von Hormus stark an Bedeutung gewonnen.
## EU-Marine warnt Handelsschiffe
Der EU-Marineeinsatzverband Aspides empfiehlt Handelsschiffen mit Verbindungen zu israelischen, US-amerikanischen oder saudischen Interessen, die Durchfahrt durch das Rote Meer und den Golf von Aden möglichst zu meiden, solange sich die Bedrohungslage nicht verbessert. Schiffe, die dennoch passieren müssen, sollten erhöhte Wachsamkeit zeigen und eng mit dem Maritime Security Centre - Indian Ocean (MSCIO) koordinieren, so eine Aspides-Mitteilung vom Mittwoch. EUNAVFOR Aspides bleibe dem Schutz der Schifffahrtsfreiheit verpflichtet und biete Überwachung sowie Nahschutz im Roten Meer, im Bab al-Mandab und im Golf von Aden an.
Die mit dem Iran verbündete Huthi-Miliz hat offiziell eine "Blockade" für die saudi-arabische Schifffahrt ausgerufen und gibt an, bereits sechs Schiffe zur Umkehr gezwungen zu haben. Seit 2023 haben die Angriffe der Miliz den Welthandel im Roten Meer massiv beeinträchtigt.
## Was das für Reederei-Aktien bedeuten könnte
Sollte sich der "doppelte Engpass" verschärfen, wären vor allem Reederei-Aktien wie Hapag-Lloyd oder Maersk im Fokus. Steigende Umwegkosten könnten die Frachtraten kurzfristig nach oben treiben, mittelfristig aber die Nachfrage und die Planbarkeit für Reeder beeinträchtigen. Ölaktien aus der Region wären ebenfalls betroffen, wenn Exportrouten für saudi-arabisches Öl zunehmend unsicherer werden.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [GE Vernova-Aktie: Warum Anleger jetzt genau hinschauen sollten](https://www.sharedeals.de/kompakt/ge-vernova-aktie-warum-anleger-jetzt-genau-hinschauen-sollten/)
**Published:** Juli 22, 2026
**Author:** Steve Siewert
**Content:**
GE Vernova und Siemens Energy haben am Mittwoch ordentlich Federn gelassen. Dabei war der Start gar nicht so schlecht. Nach den frischen Quartalszahlen von GE Vernova, die auch einen angehobenen Jahresausblick enthielten, reagierten die Anleger zunächst positiv. Doch das hielt nicht lange. Am Ende brachen die GE-Vernova-Titel in New York um 8 Prozent ein, Siemens Energy verlor an der Frankfurter Börse fast ebenso viel.
## Ausblick reicht den Anlegern nicht
Das Grundproblem ist schnell erklärt. GE Vernova ist in diesem Jahr bereits um 65 Prozent gestiegen, und auf diesem Niveau braucht es mehr als einen leicht erhöhten Umsatzausblick, um die Bewertung zu rechtfertigen. Die Anleger haben das nüchtern berechnet und Gewinne mitgenommen. Kein Drama, aber ein klares Signal, dass die Luft nach oben dünner wird.
## Windkraft als gemeinsames Problem
Aus den GE-Zahlen geht außerdem hervor, dass die Windkraftsparte schwächelt. Das ist für Siemens Energy kein gutes Zeichen, denn die Deutschen sind über ihre Tochter Gamesa in genau diesem Segment aktiv. Kein Wunder also, dass die Siemens-Energy-Aktie nach unten mitzieht. Noch am Vortag hatte das Papier in der Spitze über 30 Prozent Kursgewinn im laufenden Jahr vorzuweisen. Davon ist jetzt ein Stück abgeknabbert. Und Nordex? Die traf es gleich mit, ebenfalls wegen der Windkraft-Schwäche, mit einem Minus von mehr als 4 Prozent in Frankfurt.
## Was bedeutet das für die Aktien?
Meiner Meinung nach zeigt dieser Handelstag, wie fragil die Lage bei Energie-Titeln nach dem langen Lauf ist. Der Kursrücksetzer dürfte bei GE Vernova und Siemens Energy technisch gesehen überfällig gewesen sein. Ob das der Beginn einer tieferen Korrektur wäre oder nur eine gesunde Verschnaufpause, hängt vor allem davon ab, wie sich die Windkraftsparte in den kommenden Quartalen entwickeln würde. Für Anleger, die noch nicht investiert sind, könnte sich hier langfristig eine Einstiegsgelegenheit ergeben. Wer jedoch bereits dabei ist, sollte die Windkraft-Entwicklung bei Gamesa genau im Blick behalten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Unilever-Aktie: JPMorgan sieht jetzt klares Kurspotenzial](https://www.sharedeals.de/kompakt/unilever-aktie-jpmorgan-sieht-jetzt-klares-kurspotenzial/)
**Published:** Juli 22, 2026
**Author:** Redaktion | Börse
**Content:**
JPMorgan lässt die Einstufung für Unilever auf "Overweight" stehen, doch der Ton der Branchenstudie, ist alles andere als sorglos. Analystin Celine Pannuti rechnet zwar damit, dass sich die Umsätze der europäischen Konsumgüterhersteller im zweiten Quartal als widerstandsfähig erweisen dürften. Trotzdem bleibt das Branchenumfeld schwierig.
## Schwache Nachfrage, steigende Kosten
Das Kernproblem ist eigentlich ein doppeltes. Die Verbrauchernachfrage schwächelt, und gleichzeitig zwingen steigende Herstellungskosten die Hersteller zu Preiserhöhungen. Pannuti erwartet, dass diese Kostenbelastung schrittweise bis ins Geschäftsjahr 2027 anhalten dürfte. Das ist kein Umfeld, in dem sich Konsumgüteraktien generell leicht tun.
## Unilever gehört zu den Favoriten
Vor diesem Hintergrund konzentriert sich Pannuti auf Unternehmen, die trotz des schwierigen Umfelds ein positives flächenbereinigtes Umsatzwachstum zeigen. Unilever gehört dabei neben Danone und AB Inbev zu den bevorzugten Werten. Das ist eine klare Aussage, die zeigt, wo JPMorgan innerhalb des Sektors die stabileren Geschäftsmodelle sieht.
## Was bedeutet das für die Unilever-Aktie?
Meiner Meinung nach ist das "Overweight"-Rating von JPMorgan für Unilever-Aktionäre durchaus ein stabiles Signal, auch wenn es kein Grund ist, euphorisch zu werden. Die Branche steht unter Druck, und steigende Kosten bis 2027 sind kein Kleinigkeit. Wer in Unilever investiert ist, sollte die Entwicklung der Herstellungskosten genau im Blick behalten, denn genau dort dürfte sich entscheiden, wie viel von den Preiserhöhungen tatsächlich beim Gewinn ankommt. Ich sehe Unilever im Sektorvergleich als eine der ruhigeren Optionen, aber von einem großen Kurssprung würde ich aktuell nicht ausgehen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Teheran unter Beschuss: Eskalation bedroht US-Basen jetzt akut](https://www.sharedeals.de/kompakt/teheran-unter-beschuss-eskalation-bedroht-us-basen-jetzt-akut/)
**Published:** Juli 22, 2026
**Author:** Matthias Abresch
**Content:**
Mitten in der Nacht hat die Flugabwehr in Teheran wieder angeschlagen. Gegen 3.30 Uhr Ortszeit schreckte das Feuer viele Bewohner der Millionenmetropole aus dem Schlaf, rund eine halbe Stunde lang waren dumpfe Detonationen zu hören. Es war das erste Mal seit Beginn der jüngsten Eskalationsrunde, dass die Flugabwehr in der iranischen Hauptstadt überhaupt wieder aktiv wurde. Die iranische Nachrichtenagentur Fars bestätigte erst Stunden später, dass eine feindliche Drohne über Teheran abgeschossen worden sei.
## Jordanien, Kuwait und Bahrain unter Beschuss
Parallel dazu meldeten Irans Streitkräfte neue Angriffe auf Stützpunkte in Jordanien, Kuwait und Bahrain. Jordanien fing vier von sechs ballistischen Raketen ab, Schäden oder Opfer gab es laut der staatlichen Nachrichtenagentur Petra nicht. Videos zeigten Rauch über der Küstenstadt Akaba, die erst vor wenigen Tagen ebenfalls beschossen worden war. Das Königreich wurde im Krieg bislang weniger angegriffen als die Golfstaaten, beherbergt aber US-Truppen und Maschinen der US-Luftwaffe und liegt direkt auf der Fluglinie zwischen dem Iran und Israel.
## Elfte Nacht in Folge, Ziel Straße von Hormus
Das US-Militär hat den Iran in dieser Nacht bereits zum elften Mal in Folge angegriffen. Das für die Region zuständige US-Kommando Centcom erklärte, man wolle die Fähigkeiten des Irans schwächen, Handelsschiffe in der für den globalen Ölhandel zentralen Straße von Hormus anzugreifen. Ziele der gut einstündigen Angriffswelle waren militärische Kommandozentren, die iranische Marine und Standorte der Luftwaffe. US-Präsident Donald Trump hatte dem Iran zuvor mit Angriffen auf das als "Pickaxe Mountain" bekannte Areal nahe der Nuklearanlage Natans im Zentraliran gedroht, er wolle diesen Bereich "mit voller Wucht" ins Visier nehmen.
## Eskalation am Roten Meer
Auch am Roten Meer wächst die Gefahr. Die vom Iran unterstützten Huthi-Rebellen im Jemen haben eine Blockade für saudische Schiffe angekündigt. Mindestens drei Öltanker sollen auf dieser Route bereits umgekehrt sein, so das Fachmedium "Lloyd's List". Saudi-Arabien weicht mit einem Teil seiner Ölexporte bereits auf eine Pipeline zum Hafen Janbu am Roten Meer aus, um die Straße von Hormus zu umgehen. Pakistans Regierung, die im Konflikt vermittelt, behält sich nun militärische Unterstützung für seinen Bündnispartner Saudi-Arabien vor und stellt damit seine Vermittlerrolle zunehmend infrage.
## Was bedeutet das für Öl-Aktien und den Markt?
Meiner Meinung nach dürften die Ereignisse den Ölpreis weiter stützen, solange beide Seewege, also Straße von Hormus und Bab al-Mandab, unter Druck stehen. Für Anleger in Ölaktien wie TotalEnergies, Shell oder BP könnte das kurzfristig positiv sein, weil Angebotsengpässe die Notierungen treiben würden. Gleichzeitig sollte man sich bewusst sein, dass eine weitere Eskalation die globalen Lieferketten belasten und damit vor allem exportabhängige Branchen in Mitleidenschaft ziehen würde. Das Chartbild für den Ölpreis und verwandte Werte dürfte vor diesem Hintergrund volatil bleiben, solange keine politische Lösung in Sicht ist.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [Deutsche Telekom-Aktie: Deutsche Bank sieht 40 Euro als neues Ziel](https://www.sharedeals.de/kompakt/deutsche-telekom-aktie-deutsche-bank-sieht-40-euro-als-neues-ziel/)
**Published:** Juli 21, 2026
**Author:** Redaktion | Börse
**Content:**
Deutsche Bank Research hat das Kursziel für die Deutsche-Telekom-Aktie von 42 € auf 40 € gesenkt. Die Einstufung bleibt trotzdem auf "Buy". Analyst Robert Grindle begründet die Anpassung damit, dass Entwicklungen wie der Satelliten-Internetservice Starlink und das KI-Projekt Stargate den Glanz der Deutschen Telekom im europäischen Telekomsektor merklich gedämpft haben.
## Bewertungsabschlag als Chance
Trotz der Kursziel-Senkung sieht Grindle die Aktie weiterhin als Kauf. Die im Vergleich zu Wettbewerbern niedrigere Bewertung gilt dabei als eines der zentralen Argumente. Dazu kommt die Erwartung, dass im Bereich Fusionen und Übernahmen bald mehr Klarheit herrschen könnte. Das liefert zumindest einen plausiblen Rahmen für eine anhaltende Kaufempfehlung, auch wenn das reduzierte Kursziel kein Jubelsignal ist.
## Was das für die Aktie bedeuten könnte
Auf der einen Seite bleibt die Kaufempfehlung bestehen, was kurzfristig stützend wirken könnte. Auf der anderen Seite zeigt der Schritt, dass der Druck durch neue Wettbewerber im Telekommunikationsmarkt zugenommen hat. Starlink als Konkurrenz zum klassischen Festnetzgeschäft ist keine abstrakte Zukunftsbedrohung mehr. Ich würde die Aktie unter Beobachtung halten und darauf warten, ob die angekündigte Klarheit bei Fusionen und Übernahmen tatsächlich eintritt. Solange das ausbleibt, dürfte die Fantasie für einen nachhaltigen Kursanstieg begrenzt bleiben.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Jungheinrich-Aktie: Bafin prüft jetzt – droht weiterer Kursrutsch?](https://www.sharedeals.de/kompakt/jungheinrich-aktie-bafin-prueft-jetzt-droht-weiterer-kursrutsch/)
**Published:** Juli 21, 2026
**Author:** Redaktion | Börse
**Content:**
Die Jungheinrich-Aktie geriet heute vor Börsenbeginn unter Druck. Auf Tradegate büßten die Papiere des Gabelstaplerherstellers 4,6 Prozent gegenüber dem Xetra-Schlusskurs vom Montag ein. Auslöser ist eine Prüfung durch die Bafin.
## Bafin hegt konkrete Verdachtsmomente
Die Finanzaufsicht hat konkrete Anhaltspunkte dafür, dass Jungheinrich gegen Rechnungslegungsvorschriften verstoßen hat. Geprüft werden der veröffentlichte verkürzte Abschluss zum 30. Juni 2025 sowie der zugehörige Zwischenlagebericht für das erste Halbjahr 2025. Im Kern dreht sich alles um die Bewertung von Vermögenswerten, insbesondere von Mietgeräten und Vorräten, im Zusammenhang mit dem geplanten Verkauf des Russland-Geschäfts.
## Jefferies sieht begrenzte finanzielle Folgen
Lucas Ferhani vom Analysehaus Jefferies geht zwar davon aus, dass Jungheinrich die Halbjahreszahlen möglicherweise anpassen und eine Wertminderung vorzeitig verbuchen muss. Die finanziellen Auswirkungen schätzt er aber als überschaubar ein. Bußgelder dieser Art seien angesichts der Unternehmensgröße in der Regel gering. Ähnliche Bafin-Prüfungen dauerten in der Vergangenheit mehrere Wochen und führten nur in einer Minderheit der Fälle tatsächlich zu Fehlerfeststellungen.
## Fazit: Übertriebene Reaktion oder berechtigte Warnung?
Meiner Meinung nach könnte der Kursrückgang von 4,6 Prozent eine übertriebene Reaktion sein, sofern sich die Einschätzung von Jefferies als zutreffend erweist. Sollte die Bafin jedoch tatsächlich Fehler in der Bilanzierung feststellen, wären weitere Abschläge denkbar. Das Ergebnis des Prüfverfahrens wird in den kommenden Wochen entscheidend dafür sein, ob die Aktie sich stabilisiert oder weiteren Gegenwind bekommt. Vor diesem Hintergrund würde ich die Jungheinrich-Aktie vorerst mit Vorsicht beobachten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Redcare Pharmacy-Aktie: Warburg sieht jetzt Kaufchance](https://www.sharedeals.de/kompakt/redcare-pharmacy-aktie-warburg-sieht-jetzt-kaufchance/)
**Published:** Juli 21, 2026
**Author:** Redaktion | Börse
**Content:**
Warburg Research hat Redcare Pharmacy frisch unter die Lupe genommen und startet die Bewertung direkt mit einem Kaufvotum. Kursziel: 115 €. Analyst Yannik Siering sieht in der Online-Apotheke deutlich mehr Potenzial, als der aktuelle Börsenkurs widerspiegelt.
## Der Markt unterschätzt die Marge
Der Aktienkurs preist eine EBITDA-Marge von lediglich 3 bis 4 Prozent ein, also das untere Ende dessen, was Siering für realistisch hält. Er selbst rechnet bis 2028/29 mit rund 5 Prozent, was eine deutliche Lücke zwischen Markterwartung und tatsächlichem Margenpotenzial öffnet. Investoren unterschätzen diesen Spielraum, so das Fazit der Studie. Ob das so bleibt, ist eine andere Frage.
## Langfristiger Burggraben im Rx-Markt
Redcare Pharmacy habe sich im Online-Handel mit verschreibungspflichtigen Medikamenten eine starke Position erarbeitet, die das Unternehmen langfristig ausspielen dürfte. Dieser Markt selbst habe noch erhebliches Wachstumspotenzial. Zwei Treiber, die sich gegenseitig verstärken könnten.
## Was das für die Aktie bedeutet
Das Kursziel von 115 € signalisiert, dass Warburg Research je nach aktuellem Kursstand einen spürbaren Aufwärtspuffer sieht. Entscheidend wird sein, ob Redcare die Margenerwartungen in den kommenden Geschäftsjahren tatsächlich erfüllt, denn erst dann dürfte der Markt die höheren Gewinnschätzungen in die Bewertung einpreisen. Meiner Überzeugung nach ist die Aktie einen genauen Blick wert, allerdings sollte man die Margenentwicklung quartalsweise im Auge behalten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Iran: Krieg eskaliert – Berichte über weitere Militäroffensive](https://www.sharedeals.de/kompakt/iran-krieg-eskaliert-berichte-ueber-weitere-militaeroffensive/)
**Published:** Juli 20, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Heute Nacht haben die USA im Iran-Krieg zum neunten Mal in Folge Ziele angegriffen. Das US-Militär meldete am Morgen, man habe militärische Kommandozentralen, Flugabwehranlagen, Raketenabschussvorrichtungen, Drohnenstartrampen und Kommunikationsnetzwerke getroffen. Der Konflikt, den die USA und Israel vor mehr als vier Monaten begannen, zeigt keinerlei Anzeichen, sich zu beruhigen.
Laut der iranischen Nachrichtenagentur Tasnim gab es Explosionen in Täbris im Norden, in der Hafenstadt Tschahbahar am Golf von Oman, in Konarak, in Mahschahr sowie in Bandar Imam Chomeini am Persischen Golf. Die den Revolutionsgarden nahestehende Agentur Fars berichtete zusätzlich über Detonationen nahe der Straße von Hormus und in der Provinz Buschehr.
## Drohnen aus dem Iran treffen Kuwait und Bahrain
Kuwaits Streitkräfte meldeten heute Morgen erneut Drohnenangriffe aus dem Iran. In Bahrain, wo die größte US-Marinebasis der Region liegt, heulten wieder die Sirenen. Der Schlagabtausch geht also in beide Richtungen.
An der Straße von Hormus, einer der wichtigsten Handelsrouten weltweit, spitzte sich die Lage ebenfalls zu. Die britische Behörde UKMTO meldete, ein Schiff sei nahe der omanischen Küste angegriffen worden, an Bord kam es zum Brand, die Besatzung wurde evakuiert. Irans Revolutionsgarden behaupteten, zwei Öltanker seien in der Meerenge explodiert, weil diese eine vom Iran als unsicher eingestufte Route genutzt hätten. Wer die Durchfahrtsregeln durch die Straße von Hormus kontrolliert, bleibt damit ein zentraler Streitpunkt im Konflikt.
## Trump und Rubio senden unterschiedliche Signale
US-Präsident Donald Trump begründete die jüngste Angriffswelle mit dem Tod mehrerer US-Soldaten. Die Angriffe seien zu deren Ehren erfolgt, sagte er nach seiner Rückkehr vom WM-Endspiel. US-Außenminister Marco Rubio betonte gleichzeitig, Washington bleibe gesprächsbereit, sofern Teheran eine getroffene Vereinbarung einhalten wolle. Der Iran bestätigte, Vermittlervorschläge für eine Wiederaufnahme von Verhandlungen erhalten zu haben. Irans Außenamtssprecher Ismail Baghai machte jedoch klar, der Iran werde sich weiter entschlossen verteidigen.
## Öl über 90 US$ und was das für die Börse bedeutet
Die wichtigste Zahl aus dieser Meldung ist der Ölpreis, der heute erstmals seit Anfang Juni die Marke von 90 US$ überschritten hat. Der Grund dafür ist offensichtlich: Die Straße von Hormus ist eine Schlagader für den globalen Energiehandel, und jeder neue Angriff dort treibt die Risikoprämie nach oben. Energie-Aktien und Ölkonzerne könnten kurzfristig profitieren, während Airlines, Chemiekonzerne und andere energieintensive Branchen unter Druck geraten dürften. Rüstungsaktien hätten angesichts der anhaltenden US-Militärpräsenz und der gemeldeten Verlegung weiterer Kampf- und Tankflugzeuge in die Region weiterhin Rückenwind. Solange keine belastbare Waffenruhe in Sicht sei, wird die Volatilität an den Märkten erhöht bleiben.
**Kurz-Kategorien:** Politikmeldungen
---
### [Microsoft-Aktie: Deutsche Bank sieht 550 Dollar Kursziel](https://www.sharedeals.de/kompakt/microsoft-aktie-deutsche-bank-sieht-550-dollar-kursziel/)
**Published:** Juli 20, 2026
**Author:** Redaktion | Börse
**Content:**
Die Deutsche Bank hält an ihrer positiven Einschätzung zur Microsoft-Aktie fest. Analyst Brad Zelnick bestätigte heute das "Buy"-Rating mit einem Kursziel von 550 US$, und das kurz vor den Zahlen zum vierten Geschäftsquartal.
## Drei Baustellen drücken die Stimmung
Zelnick benennt in seiner Studie drei Faktoren, die bei Anlegern derzeit für Skepsis sorgen. Steigende Komponentenpreise treiben die Investitionsprognosen nach oben und drücken gleichzeitig auf die Margen sowie den Free Cashflow. Dazu kommen anhaltende Zweifel daran, ob sich die massiv ausgeweiteten KI-Investitionen jemals in entsprechenden Renditen niederschlagen werden. Und dann ist da noch die starke Konzentration des Auftragsbestands auf OpenAI, was bei manchem Investor die Frage aufwirft, wie breit das Fundament wirklich ist.
## Pessimismus als Chance?
Die Deutsche Bank registriert die pessimistische Marktstimmung, hält aber am Kursziel von 550 US$ fest. Das ist ein erheblicher Aufschlag zum aktuellen Kurs und zeigt, dass die Analysten die genannten Risiken für weitgehend eingepreist halten. Die Quartalszahlen werden zur Nagelprobe. Sollte Microsoft beim Free Cashflow und bei den Margen besser abschneiden als befürchtet, dürfte das die Pessimisten unter Druck setzen und der Aktie neuen Auftrieb geben. Sollten die Zahlen die Bedenken zu den KI-Investitionskosten hingegen bestätigen, wäre weiterer Gegenwind wahrscheinlich. Das Kursziel von 550 US$ der Deutschen Bank wirkte dann für absehbare Zeit wie ein fernes Ziel. Die Quartalsergebnisse könnten also kurzfristig die entscheidende Weiche stellen, ob die Aktie wieder in Richtung Allzeithoch dreht oder zunächst weiter unter Druck bleibt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Europäischer Gaspreis: Jetzt auf dem höchsten Stand seit März](https://www.sharedeals.de/kompakt/europaeischer-gaspreis-jetzt-auf-dem-hoechsten-stand-seit-maerz/)
**Published:** Juli 20, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Der europäische Erdgaspreis ist heute auf den höchsten Stand seit vier Monaten geklettert. Der richtungweisende TTF-Terminkontrakt zur Lieferung in einem Monat erreichte an der Börse Amsterdam zeitweise 60,66 € je Megawattstunde. Zuletzt war der Gaspreis am 23. März so hoch, in der Anfangsphase des Kriegs zwischen den USA und dem Iran.
## Straße von Hormus im Fadenkreuz
Der Preisanstieg hat einen klaren Auslöser. Die eskalierenden Angriffe auf Handelsschiffe in der Straße von Hormus treiben die Märkte um, denn über diese Meerenge läuft ein erheblicher Teil des globalen Flüssigerdgas-Transports. Aus frei zugänglichen Transitdaten geht hervor, dass der sichtbare Schiffsverkehr dort heute früh nahezu zum Erliegen gekommen ist. Gleichzeitig gibt es Berichte über Tankschiffe, die ohne Transponder und mit Unterstützung des US-Militärs die Passage durchqueren. Das zeigt, wie fragil die Lage inzwischen ist.
Im weiteren Handelsverlauf ist der Preis auf 59,44 € je MWh zurückgefallen. Das sind aber immer noch 3,6 Prozent mehr als am Freitag. Seit Monatsbeginn hat sich Erdgas um rund 35 Prozent verteuert.
## Was das für die Börse bedeutet
Meiner Meinung nach sollte man diesen Preisanstieg nicht unterschätzen. Gasversorger und Flüssigerdgas-Produzenten könnten kurzfristig profitieren, während energieintensive Industrien unter steigenden Kosten leiden dürften. Europäische Versorger mit eigenem LNG-Geschäft, wie etwa Shell oder TotalEnergies, könnten von höheren Spotpreisen begünstigt werden. Sollte die Lage in der Straße von Hormus weiter eskalieren, wären weitere Preisspitzen bei Gas- und Energieaktien gut möglich.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Friedrich Vorwerk-Aktie: Berenberg sieht starke Erholung](https://www.sharedeals.de/kompakt/friedrich-vorwerk-aktie-berenberg-sieht-starke-erholung/)
**Published:** Juli 20, 2026
**Author:** Redaktion | Börse
**Content:**
Die Friedrich-Vorwerk-Aktie hat heute einen klaren Erholungsimpuls bekommen. Bis zum späten Vormittag legte das Papier des Pipeline- und Anlagenbauers um gut acht Prozent auf knapp 66 € zu und führte damit die Gewinnerliste im SDax an. Ausgelöst hat das Ganze ein Analystenkommentar der Privatbank Berenberg.
## Berenberg sieht den Markt falsch liegen
Analyst Lasse Stueben ist der klaren Überzeugung, dass der Markt die Folgen der geplanten Erdkabelgesetz-Änderung für die mittelfristigen Wachstumsperspektiven von Friedrich Vorwerk deutlich überbewertet. Das Unternehmen profitiere vom Aufbau des deutschen Wasserstoff-Kernnetzes und der laufenden Modernisierung des Erdgasnetzes. Stueben sieht darüber hinaus Chancen in angrenzenden Segmenten wie der Wasser- und CO2-Transportinfrastruktur, also in Bereichen, die viele Anleger gar nicht auf dem Radar haben.
Hinzu kommen die jüngsten Reformen der deutschen Bundesregierung. Diese zielen darauf ab, Planung und Genehmigungsverfahren für den Ausbau des Energieverteilungsnetzes spürbar zu beschleunigen. Für Vorwerk wäre das ein direkter Rückenwind.
## Charttechnik sendet erste Signale
Das Chartbild hat sich heute zumindest aufgehellt. Die Aktie notiert wieder in der Nähe der 21- und der 50-Tage-Durchschnittslinie, die den kurz- beziehungsweise mittelfristigen Trend abbilden. Die 200-Tage-Linie bei knapp 80 € ist allerdings noch ein gutes Stück entfernt. Sie war Anfang Mai unterschritten worden, und von dort ist es noch ein langer Weg zurück.
## Günstig, aber mit deutlichem Minus
Stueben stuft Friedrich Vorwerk nach der starken Kurskorrektur als eine der günstigsten Möglichkeiten ein, um im Nebenwerte-Segment vom europäischen Elektrifizierungstrend zu profitieren. Das klingt überzeugend, aber das Jahresminus von gut 19 Prozent zeigt, wie heftig die Verkäufe zuletzt waren. Zum Vergleich: Der SDax hat im gleichen Zeitraum fast 7 Prozent zugelegt.
## Was bedeutet das für die Aktie?
Meiner Meinung nach ist der heutige Kurssprung ein erstes positives Signal, das Luft nach oben andeutet. Solange die 200-Tage-Linie bei knapp 80 € aber nicht zurückerobert wird, bleibt das charttechnische Bild angespannt. Anleger, die auf eine Fortsetzung der Erholung setzen wollen, dürften auf eine Rückeroberung dieser Marke warten. Wer bereits investiert ist, könnte die aktuelle Entwicklung als Bestätigung sehen, dass das Schlimmste möglicherweise hinter Friedrich Vorwerk liegen würde.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Siemens Energy-Aktie: Jetzt kaufen? UBS sieht Auftragsboom](https://www.sharedeals.de/kompakt/siemens-energy-aktie-jetzt-kaufen-ubs-sieht-auftragsboom/)
**Published:** Juli 20, 2026
**Author:** Redaktion | Börse
**Content:**
Nach drei schwachen Börsentagen hat die Siemens Energy-Aktie heute wieder Boden gutgemacht und legte an der Dax-Spitze um 3,4 Prozent auf 152,60 € zu. Ein klares Lebenszeichen, das vor allem einem Auslöser zu verdanken ist: Die Bank UBS hat ihr Kursziel von 175 auf 210 € angehoben und damit frischen Rückenwind geliefert.
## UBS sieht 37 Prozent Potenzial
UBS-Analyst Christopher Leonard rechnet für das kommende Jahr mit steigenden Auftragseingängen gegenüber dem laufenden Jahr. Dazu stütze er sich auf die zuletzt erhöhte Wachstumsprognose im Gasturbinen-Geschäft, was seinen positiven Ausblick untermauere. Das räumt den Papieren auf dem aktuellen Kursniveau rund 37 Prozent Aufwärtspotenzial ein. Eine Zahl, die sich sehen lassen kann. Die entscheidende Frage, die am Markt kursiere: Wann genau beginnt die Dynamik bei den Auftragseingängen nachzulassen. Bislang gibt es darauf keine befriedigende Antwort, und solange das so bleibt, dürfte die Fantasie in der Aktie erhalten bleiben.
## Charttechnik: Knappe Rettung an der 200-Tage-Linie
Charttechnisch war es am Freitag eng. Der Kurs vermied knapp den Fall unter die 200-Tage-Linie, die aktuell bei rund 143 € verläuft. Sie gilt als einer der wichtigsten Indikatoren für den längerfristigen Trend. Der Kursrutsch blieb also gerade noch aus.
## Was bedeutet das für die Aktie?
Meiner Meinung nach ist das Signal der UBS nicht zu unterschätzen. Ein Kursziel von 210 € bei einem aktuellen Kurs von 152,60 € ist eine klare Ansage. Sollten die Auftragseingänge tatsächlich im Folgejahr weiter anziehen und das Gasturbinen-Geschäft seinen Wachstumspfad fortsetzen, könnte die Aktie diese Lücke schließen. Das Halten der 200-Tage-Linie wäre dabei eine wichtige technische Voraussetzung. Gibt der Kurs diese Marke dauerhaft auf, dürfte das Bild deutlich trüber werden.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [BMW-Aktie: HSBC wird bullisch – jetzt einsteigen oder warten?](https://www.sharedeals.de/kompakt/bmw-aktie-hsbc-wird-bullisch-jetzt-einsteigen-oder-warten/)
**Published:** Juli 17, 2026
**Author:** Redaktion | Börse
**Content:**
BMW kämpft sich aus dem Tief. Heute legte die Aktie des Münchner Autobauers im Vormittagshandel um gut 1 Prozent auf 58,92 € zu, und das in einem insgesamt schwachen Marktumfeld. Auslöser war eine Hochstufung durch HSBC-Analyst Mike Tyndall, der die Aktie von "Hold" auf "Buy" angehoben und das Kursziel auf 71 € gesetzt hat.
## Tyndall sieht den Boden
Der HSBC-Experte argumentiert, dass Mitte Juni gesenkte Jahresziele das schwierige China-Geschäft realistischer abbilden als zuvor. Das Risiko weiterer Gewinnwarnungen sei damit merklich gesunken. Meiner Meinung nach ist das eine nachvollziehbare Einschätzung, denn viele Probleme stecken inzwischen im Kurs drin. Wer jetzt kauft, zahlt also schon für schlechte Nachrichten mit.
## China bleibt das Kernproblem
Mitte Juni hatte BMW seinen Jahresausblick deutlich nach unten revidiert. Begründung: Die Krise am chinesischen Automarkt hatte sich im zweiten Quartal weiter beschleunigt, der Wettbewerb in der Region Asien-Pazifik zog spürbar an. Dazu belastet der Nahostkonflikt über hohe Energiepreise die Kostenseite und drückt auf die Verbraucherstimmung. Das Management will mit Struktur- und Effizienzmaßnahmen gegensteuern, was vernünftig klingt, aber Zeit braucht.
Infolge der Zielsenkung hatte die Aktie ihre seit Ende 2025 laufende Talfahrt nochmals verschärft. Erst ab Ende Juni stabilisierte sich der Kurs im Bereich um die 57 €. Mit einem Minus von knapp 37 Prozent im laufenden Jahr ist BMW der zweitschwächste Dax-Wert, wobei Volkswagen mit minus 29 Prozent und Mercedes-Benz mit minus 24 Prozent kaum besser dastehen.
## Was bedeutet das für die Aktie
Das Kursziel von 71 € würde gegenüber dem aktuellen Niveau ein Potenzial von rund 20 Prozent bedeuten. Ob dieses Ziel erreichbar ist, dürfte maßgeblich davon abhängen, wie sich der chinesische Automarkt in der zweiten Jahreshälfte entwickelt. Chinesische Hersteller drängen mit Elektroautos nicht nur in China, sondern auch in Europa und Deutschland immer stärker in den Markt. Das bleibt ein strukturelles Problem, das sich so schnell nicht lösen lässt. Kurzfristig könnte die Hochstufung aber Schwung geben, und wer einen langen Atem hat, für den ist das Kursniveau nach dem langen Kursrückgang zumindest einen näheren Blick wert.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Netflix-Aktie: KI ersetzt Statisten und Anleger reagieren sofort](https://www.sharedeals.de/kompakt/netflix-aktie-ki-ersetzt-statisten-und-anleger-reagieren-sofort/)
**Published:** Juli 17, 2026
**Author:** Steve Siewert
**Content:**
Netflix setzt Künstliche Intelligenz inzwischen in einem Ausmaß ein, das viele unterschätzen. Allein in diesem Jahr kamen KI-Tools in rund 300 Titeln zum Einsatz, etwa um Menschenmassen oder Schlachtenszenen zu generieren. Co-Chef Ted Sarandos räumte dabei offen ein, dass viele dieser Sequenzen ohne KI schlicht nie gedreht worden wären, weil die Kosten oder der Zeitaufwand zu hoch gewesen wären. Gleichzeitig betonte er, die Technologie sei eben nur ein Werkzeug in Menschenhand. Filme werden von Leuten gemacht, die Filme machen.
## Trübe Quartalszahlen, gedämpfte Prognose
Der Umsatz stieg im vergangenen Quartal im Jahresvergleich um 13 Prozent auf 12,6 Milliarden US$, der Nettogewinn wuchs um knapp neun Prozent auf 3,4 Milliarden US$. Klingt ordentlich. Aber die Umsatzprognose für das laufende Quartal verfehlte die durchschnittlichen Analystenerwartungen, und das ist der Punkt, der Anleger aufgeschreckt hat. Im nachbörslichen US-Handel brach die Netflix-Aktie daraufhin um rund neun Prozent ein. Dabei hatte das Papier in den Monaten zuvor bereits mehr als 40 Prozent seines Werts verloren.
## Kundenzahlen, Reichweite und ein fragwürdiger Kurswechsel
Netflix gibt keine regelmäßigen Kundenzahlen mehr heraus. Das ist meiner Meinung nach ein Warnsignal für sich. Künftig will der Konzern auch die Popularitätsdaten zu Filmen und Serien nur noch einmal im Jahr statt zweimal veröffentlichen. Weniger Transparenz in einer Phase, in der Marktforscher bereits darauf hinweisen, dass die Zuschauerzahlen ab der zweiten Staffel selbst bei populären Serien sinken. Sarandos hielt dagegen, die Rückgänge zwischen erster und zweiter Staffel hätten sich gegenüber dem Vorjahr sogar verringert. Co-Chef Greg Peters verwies auf das Wachstumspotenzial von Live-Übertragungen, die überdurchschnittlich viele Neukunden anlocken, insgesamt aber weniger Zuschauer erreichen als reguläres Programm.
Hinzu kommt der gescheiterte Versuch, Warner Brothers zu übernehmen. Den Zuschlag bekam Paramount. Netflix erhielt im Februar 2,8 Milliarden US$ als Vertragsstrafe nach Auflösung der bereits vereinbarten Übernahme, was die Steuerlast im vergangenen Quartal leicht erhöhte.
## Was das für die Aktie bedeutet
Meiner Meinung nach spiegelt der nachbörsliche Kursrutsch von rund neun Prozent genau das wider, was viele Anleger schon länger beschäftigt. Die KI-Offensive klingt innovativ, löst aber nicht das eigentliche Problem. Wenn die Wachstumsprognose enttäuscht, die Kundenzahl im Dunkeln bleibt und die Transparenz weiter abnimmt, dürfte die Aktie unter Druck bleiben. Das Chartbild nach einem Verlust von mehr als 40 Prozent in wenigen Monaten ist alles andere als einladend. Ich sehe hier aktuell kein klares Kaufsignal.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [SMA Solar-Aktie: Jefferies sieht 87 Euro Kursziel jetzt erreichbar](https://www.sharedeals.de/kompakt/sma-solar-aktie-jefferies-sieht-87-euro-kursziel-jetzt-erreichbar/)
**Published:** Juli 17, 2026
**Author:** Redaktion | Börse
**Content:**
Jefferies hat das Kursziel für SMA Solar heute auf 87 € angehoben, zuvor lag es bei 80 €. Die Einstufung bleibt auf "Buy". Analyst Constantin Hesse sieht nach den Eckdaten für das zweite Quartal Grund zur Zuversicht, denn die Zahlen fielen insgesamt solide aus. Besonders der angehobene Jahresausblick des Wechselrichterherstellers fand bei Hesse Anklang.
## Was das für die Aktie bedeuten könnte
Die Reaktion von Jefferies dürfte die Stimmung rund um die SMA Solar-Aktie kurzfristig stützen. Ein "Buy"-Rating verbunden mit einem erhöhten Kursziel sendet ein eindeutiges Signal an den Markt. Ob andere Häuser nachziehen, bleibt abzuwarten. SMA Solar bewegt sich in einem Sektor, der von Energiewende und Nachfrage nach Wechselrichtertechnik angetrieben wird, und das bleibt langfristig ein Rückenwind.
Meiner Überzeugung nach könnte die Aktie bei anhaltend positiver Nachrichtenlage weiteres Kurspotenzial entwickeln. Allerdings sollte man im Blick behalten, dass ein einzelnes Analystenurteil noch keine Trendwende bedeutet. Die Quartalszahlen in Gänze werden zeigen, ob die Erwartungen wirklich nachhaltig sind.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [ASML-Aktie: Jefferies hebt Kursziel auf 1650 Euro an](https://www.sharedeals.de/kompakt/asml-aktie-jefferies-hebt-kursziel-auf-1650-euro-an/)
**Published:** Juli 16, 2026
**Author:** Redaktion | Börse
**Content:**
Jefferies hat sein Kursziel für ASML nach den jüngsten Quartalszahlen von 1.560 € auf 1.650 € angehoben. Die Einstufung bleibt bei "Hold". Analyst Janardan Menon begründet das in einer Studie damit, dass die hohe Chip-Nachfrage die starke Entwicklung des Unternehmens geradezu logisch macht.
## Bruttomarge als eigentliche Überraschung
Was Menon aber wirklich beeindruckt hat, war die Bruttomarge. Sie übertraf offenbar die Erwartungen so deutlich, dass Jefferies seine Schätzungen nach oben korrigiert hat. Nicht die Umsatzzahlen, nicht der Auftragseingang. Die Marge war der entscheidende Faktor, der die Analysten dazu gebracht hat, ihre Modelle zu überarbeiten.
## Was das für die ASML-Aktie bedeuten könnte
Meiner Meinung nach ist das Kursziel von 1.650 € ein klares Signal, dass Jefferies trotz der "Hold"-Einstufung weiteres Potenzial sieht. Die Anhebung um immerhin 90 € zeigt, dass die Quartalszahlen besser ausgefallen sind als gedacht. Das Festhalten an "Hold" ist dennoch eine abwartende Haltung. Für die ASML-Aktie könnte das neues Kaufinteresse wecken, solange die Chip-Nachfrage hoch bleibt und die Marge robust bleibt. Ich würde hier genau beobachten, wie andere Häuser nachziehen und ob weitere Kurszielanhebungen folgen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Wall Street: Techwerte brechen ein, Nahost-Risiko wächst](https://www.sharedeals.de/kompakt/wall-street-techwerte-brechen-ein-nahost-risiko-waechst/)
**Published:** Juli 16, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Der Nasdaq 100 geht heute mit deutlichen Verlusten in den Handel. Gut eine Stunde vor Eröffnung taxierte der Broker IG den technologielastigen Index rund 1,1 Prozent tiefer bei 29.189 Punkten, nachdem er zur Wochenmitte bereits nachgegeben hatte.
## KI-Euphorie trifft auf Geopolitik
Anleger wägen derzeit ab, ob die Unternehmensgewinne die hohen Erwartungen aus dem KI-Boom rechtfertigen. Dazu gesellt sich ein geopolitisches Problem, das an Schärfe gewonnen hat. Die USA starteten am Mittwoch zwei Angriffswellen gegen den Iran und attackierten zudem ein Schiff, das gegen die Blockade iranischer Häfen verstoßen haben soll. Eine diplomatische Lösung scheint in weite Ferne gerückt. Erschwerend kommt hinzu, dass der Iran Berichten zufolge die jemenitische Huthi-Bewegung gebeten haben soll, die Ölroute durch das Rote Meer zu sperren, sollten die USA Angriffe auf iranische Energieinfrastruktur starten.
## Unitedhealth stemmt sich gegen den Trend
Der Dow Jones wird von IG dagegen unverändert erwartet. Wesentlichen Anteil daran hat Unitedhealth, dessen Aktie vorbörslich um sieben Prozent anzog. Der größte US-Krankenversicherer kommt besser aus seinem Krisenjahr 2025 heraus als gedacht, und Konzernchef Stephen Hemsley hob die Ziele für 2026 nach überraschend starken Zahlen im zweiten Quartal erneut an. United Airlines lieferte dagegen einen enttäuschenden bereinigten Gewinnausblick und verlor gut drei Prozent. GE Aerospace präsentierte zwar solide Zahlen und erhöhte seine Gewinnprognose, büßte trotzdem mehr als drei Prozent ein. Analyst Gautam Khanna von TD Cowen schrieb, Anleger hätten sich wohl ein ehrgeizigeres Ziel erhofft.
## TSMC und Eli Lilly im Fokus
Unter den Technologiewerten verloren die in den USA gehandelten TSMC-Hinterlegungsscheine mehr als vier Prozent, obwohl der weltgrößte Chip-Auftragsfertiger sowohl sein Investitionsziel als auch die Umsatzprognose erhöhte. Die Papiere waren allerdings im Zuge des KI-Booms bereits sehr gut gelaufen. Im Pharmabereich sorgte eine Übernahme für Bewegung. Eli Lilly will den Psychopharmaka-Spezialisten Ataibeckley übernehmen, dessen Aktie daraufhin um mehr als ein Drittel in die Höhe schoss. Für Eli Lilly selbst ging es um 0,5 Prozent nach oben.
## Was das für Anleger bedeutet
Meiner Meinung nach zeigt die heutige Gemengelage, wie fragil die Stimmung an den US-Märkten derzeit ist. Die Kombination aus geopolitischer Eskalation und dem Druck, KI-getriebene Bewertungen mit tatsächlichen Gewinnen zu untermauern, dürfte den Nasdaq 100 kurzfristig weiter belasten. Wer auf Technologiewerte setzt, sollte die Entwicklungen rund um den Nahen Osten und die anstehenden Quartalsergebnisse genau beobachten. Dass ausgerechnet ein Krankenversicherer den Dow Jones stützt, zeige, wie selektiv der Markt derzeit auf Nachrichten reagiere. Eine breite Erholung beim Nasdaq sei kurzfristig wenig wahrscheinlich, solange die geopolitische Unsicherheit anhalte.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [TSMC-Aktie: KI-Boom treibt Investitionen auf Rekordhoch](https://www.sharedeals.de/kompakt/tsmc-aktie-ki-boom-treibt-investitionen-auf-rekordhoch/)
**Published:** Juli 16, 2026
**Author:** Steve Siewert
**Content:**
TSMC hat heute geliefert, und zwar auf ganzer Linie. Der weltgrößte Chip-Auftragsfertiger meldete für das zweite Quartal einen Umsatz von 1,27 Billionen Taiwan-Dollar, ein Plus von 36 Prozent gegenüber dem Vorjahr. Der Gewinn schoss um 77 Prozent auf knapp 707 Milliarden Taiwan-Dollar, umgerechnet rund 19 Mrd. €, in die Höhe. Die Zahlen übertrafen die Erwartungen der Analysten deutlich, und das ist kein Zufall.
## Investitionen in neuer Dimension
60 bis 64 Milliarden US$ will TSMC in diesem Jahr allein in neue Anlagen und Technologien stecken. Das sind 8 Milliarden US$ mehr als ursprünglich geplant. Wer so investiert, glaubt an das, was vor ihm liegt. Meiner Meinung nach ist das ein klares Signal, dass der KI-Boom bei TSMC noch lange nicht seinen Höhepunkt erreicht hat. TSMC-Chef Che-Chia Wei brachte es in Hsinchu auf den Punkt: Die Nachfrage übersteige das Angebot bei weitem. Das ist kein Marketing, das sind Fakten.
## USA-Expansion auf 265 Milliarden US$
Mittelfristig geht es noch größer. TSMC erhöhte seine Investitionszusagen für US-Fertigungsanlagen auf 265 Milliarden US$, gegenüber dem bisherigen Plan ein Aufschlag von 100 Milliarden US$. Am Ende sollen zehn Fertigungs- und zwei Verpackungsanlagen in den Vereinigten Staaten stehen. Der Hintergrund ist politischer Natur: Im Januar einigten sich Taiwan und die USA auf ein Abkommen, in dem Trump im Gegenzug für Zollsenkungen Investitionszusagen in die Halbleiterindustrie aushandelte. Die Vereinigten Staaten wollen ihre Abhängigkeit von der Chipproduktion in Taiwan reduzieren, und Taiwan wird von China nach wie vor als abtrünnige Provinz betrachtet. Das verleiht der Sache eine geopolitische Dimension, die Investoren nicht unterschätzen sollten.
## Prognose angehoben
Beim Umsatz peilt TSMC für das Gesamtjahr nun ein Plus von etwas mehr als 40 Prozent an, zuvor hatte das Unternehmen noch mehr als 30 Prozent in Aussicht gestellt. Das ist eine erhebliche Anhebung, und sie kommt nicht aus dem Nichts. Der KI-Infrastrukturaufbau weltweit läuft auf Hochtouren, und TSMC ist mittendrin.
## Bewertung und Börsenreaktion
An der Börse in Taiwan legte die TSMC-Aktie in den vergangenen zwölf Monaten um fast 120 Prozent zu, in fünf Jahren hat sich der Kurs mehr als vervierfacht. Derzeit ist TSMC rund 64 Billionen Taiwan-Dollar oder knapp 2 Billionen US$ wert und damit der wertvollste Konzern außerhalb der USA. In der globalen Rangliste liegt TSMC auf Rang sechs, hinter Nvidia mit 5,1 Billionen US$, Apple mit 4,8, Alphabet mit 4,5, Microsoft mit 2,9 und Amazon mit 2,7 Billionen US$. Vorbörslich gaben die in den USA gehandelten TSMC-Hinterlegungsscheine allerdings rund dreieinhalb Prozent auf 405 US$ nach.
## Fazit
Die Zahlen seien stark, die Prognoseanhebung deutlich und die Investitionspläne ambitioniert. Meiner Meinung nach spiegle die TSMC-Aktie auf dem aktuellen Niveau bereits viel Wachstum ein, was den vorbörslichen Rücksetzer erklären dürfte. Wer investiert sei, könnte die Position halten. Für Neueinsteiger wäre ein Rücksetzer in Richtung günstigerer Bewertungen der bessere Einstiegspunkt. Eines sei klar: An TSMC führe im KI-Zeitalter kaum ein Weg vorbei.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [All for One Aktie: Vinci-Angebot lässt Kurs um 94% explodieren](https://www.sharedeals.de/kompakt/all-for-one-aktie-vinci-angebot-laesst-kurs-um-94-explodieren/)
**Published:** Juli 16, 2026
**Author:** Redaktion | Börse
**Content:**
Vinci Energies greift zu, und der Markt reagiert prompt. Die Aktie von All for One schoss heute um 94 Prozent auf 67,20 € nach oben, nachdem der französische Infrastrukturkonzern ein Übernahmeangebot zu 67,50 € je Aktie bekanntgegeben hat.
## Was hinter dem Zukauf steckt
Analyst Ruairi Cullinane von der Bank RBC sieht in der Transaktion eine klare strategische Logik. Vinci Energies stärkt damit seine Stellung im Markt für digitale Transformation, einem Segment, das laut Cullinane sehr schnell wächst. All for One bringt rund 3.000 Beschäftigte mit, und über deren Netzwerk kann Vinci Energies ergänzende Produkte und Dienstleistungen an mehr als 4.500 Kundenunternehmen anbieten. Das Eigenkapital von All for One bewertet die Übernahme dabei mit geschätzten 336 Millionen €.
## Mutterkonzern unter Druck
Während die All for One-Aktie explodierte, gab die Vinci-Aktie an der Pariser Börse heute moderat nach. Das ist bei Übernahmen keine Seltenheit, der Käufer zahlt eben einen Aufpreis, und das drückt kurzfristig auf den Kurs.
## Was das für die Aktie bedeutet
Meiner Meinung nach ist die Kursreaktion bei All for One vollkommen nachvollziehbar. Das Übernahmeangebot zu 67,50 € je Aktie zieht den Kurs auf dieses Preisniveau. Für Anleger, die bereits investiert sind, wäre das ein sehr gutes Ergebnis. Für neue Käufer bliebe bei einem Kursstand nahe dem Angebotspreis kaum noch Luft nach oben. Entscheidend dürfte sein, ob das Angebot tatsächlich zum Abschluss kommt und ob weitere Aktionäre mitziehen. Sollte die Übernahme scheitern, wäre ein deutlicher Rücksetzer wohl die logische Konsequenz.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Airbus-Aktie: RBC sieht 215 Euro Kursziel und rät zum Kauf](https://www.sharedeals.de/kompakt/airbus-aktie-rbc-sieht-215-euro-kursziel-und-raet-zum-kauf/)
**Published:** Juli 16, 2026
**Author:** Redaktion | Börse
**Content:**
Die kanadische Großbank RBC hat ihr Kursziel für Airbus von 200 auf 215 € angehoben. Analyst Ken Herbert begründet das mit starken Auslieferungszahlen im zweiten Quartal. Die Einstufung bleibt auf "Outperform".
## Starke Quartalszahlen erwartet
Herbert hat in seiner Analyse die Auslieferungsdaten genau unter die Lupe genommen und kommt zu einem eindeutigen Schluss: Die Zahlen seien stark ausgefallen, und Airbus sollte dementsprechend auch bei den Quartalszahlen liefern. Meiner Meinung nach ist das eine logische Schlussfolgerung. Wer im Kerngeschäft so viele Flugzeuge ausliefert, zeigt damit, dass die Produktion läuft. Und eine laufende Produktion schlägt sich am Ende im Ergebnis nieder.
## Was das für die Aktie bedeutet
Das neue Kursziel von 215 € bedeutet, dass RBC der Airbus-Aktie noch Luft nach oben zutraut. Vor diesem Hintergrund dürfte die Studie den Kurs kurzfristig stützen. Eine Anhebung des Kursziels durch eine renommierte Bank wie RBC wird vom Markt in der Regel positiv aufgenommen. Fallen die Ergebnisse so stark aus wie die Auslieferungsdaten vermuten lassen, dürfte das weiteren Rückenwind bringen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [BASF-Aktie: Warum der Kurs trotz Gewinnplus jetzt einbricht](https://www.sharedeals.de/kompakt/basf-aktie-warum-der-kurs-trotz-gewinnplus-jetzt-einbricht/)
**Published:** Juli 15, 2026
**Author:** Redaktion | Börse
**Content:**
Die BASF-Aktie hat heute trotz einer angehobenen Jahresprognose kräftig nachgegeben. Nach einem kurzen Ausflug ins Plus rutschte das Papier am Ende des Dax um 4,6 Prozent auf 47,16 € ab. Das trübt das Chartbild spürbar ein, auch wenn das Kursplus seit Jahresbeginn mit gut 6 Prozent noch solide aussieht.
## Prognose angehoben, Markt trotzdem enttäuscht
Der Chemiekonzern stellt für 2026 nun ein operatives Ergebnis vor Sondereinflüssen zwischen 6,9 Milliarden € und 7,7 Milliarden € in Aussicht. Zuvor lautete die Spanne 6,2 Milliarden € bis 7,0 Milliarden €. Das klingt gut. Allerdings lag der Analystenkonsens schon bei rund 7,3 Milliarden €, womit die neue Prognose bestenfalls teilweise überrascht. Bernstein-Analyst James Hooper sieht BASF im aktuellen Umfeld dennoch gut aufgestellt und hält seine Kaufempfehlung aufrecht. Das Quartalsergebnis habe die Erwartungen übertroffen. Was ihn aber beschäftigt, ist der unveränderte Ausblick beim freien Barmittelfluss. Hooper wertet das als Signal, dass steigende Rohstoffkosten die Profitabilität bremsen könnten.
## Schwache Nachfrage, wachsender Wettbewerb
Ein Marktteilnehmer warnte zudem vor einer möglichen Nachfrageabschwächung in einzelnen Segmenten. Wachsender Wettbewerbsdruck könnte zusätzlich auf die Margen drücken. Meiner Meinung nach sind das genau die Risiken, die Anleger im Blick behalten sollten. Die Sektorschwäche zog sich am Mittwoch durch die gesamte deutsche Chemielandschaft. Wacker Chemie verlor 4,4%, Lanxess 4,5%. Evonik gab um 3,1% nach, Fuchs um 1,5%.
## Nahost-Spannungen als Belastungsfaktor
Zuvor hatte der Sektor noch von den geopolitischen Verwerfungen rund um den Iran-Konflikt profitiert. Die Blockade der Straße von Hormus trieb die Branchenergebnisse an. Infolge der jüngsten Eskalation nahmen die Spannungen rund um die Meerenge wieder zu, was die vorherigen Kursgewinne in der Branche nun zum Teil wieder aufzehren dürfte.
## Fazit
Das Chartbild der BASF-Aktie könnte nach dem heutigen Rücksetzer unter weiteren Druck geraten. Die angehobene Prognose war für den Markt letztlich kein ausreichender Kurstreiber, da Analysten ähnliche Zahlen ohnehin schon erwartet hatten. Der unveränderte Ausblick beim freien Cashflow und die geopolitischen Unsicherheiten im Nahen Osten dürften die Stimmung rund um den Titel vorerst belastet halten. Ich sehe die Aktie charttechnisch in einem schwierigen Fahrwasser.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Rheinmetall-Aktie: Autonome Konvois verändern die Kriegsführung](https://www.sharedeals.de/kompakt/rheinmetall-aktie-autonome-konvois-veraendern-die-kriegsfuehrung/)
**Published:** Juli 15, 2026
**Author:** Matthias Abresch
**Content:**
Rheinmetall hat heute den erfolgreichen Abschluss eines zweiwöchigen Ausbildungsprogramms zur autonomen Militärlogistik bekanntgegeben. In Zusammenarbeit mit dem britischen Verteidigungsministerium wurden Soldaten der British Army trainiert, um sie auf die internationale Übung „Project Convergence Capstone 6" (kurz: PCC6) vorzubereiten. Der Kern des Ganzen: das Projekt MAIA (Military Autonomous Integration Activity), in dessen Rahmen autonome Systeme für zukünftige Logistikoperationen erprobt werden sollen.
## Erster autonomer UK-HX-Konvoi auf britischem Boden
Ein zentrales Ergebnis des Programms war der erste autonome „UK-HX"-Konvoi überhaupt im Vereinigten Königreich. Das HX2-Entwicklungsfahrzeug „White Pony", das mit dem plattformunabhängigen „PATH Autonomous Kit" von Rheinmetall ausgerüstet ist, fuhr einem Standard 8x8-HX2-Lkw im Konvoi hinterher. Das System kombiniert künstliche Intelligenz, Sensorik und Robotiksoftware, um Fahrzeugen das selbstständige Fahren im Verband zu ermöglichen. Klingt nach Zukunft, ist aber bereits Realität.
## Internationale Teams, ein gemeinsames Ziel
Umgesetzt wurde das Programm von Rheinmetall-Teams aus Österreich, Großbritannien und Kanada. Laut Christoph Müller, CEO von Rheinmetall MAN Military Vehicles, unterstreicht das Programm die wachsende Bedeutung autonomer Technologien für die militärische Logistik. Die Erkenntnisse sollen dazu beitragen, Logistiksysteme weiterzuentwickeln und die Resilienz künftiger Operationen zu stärken.
## Rheinmetall übernimmt Führung bei InterRoC VII
Einen Tag zuvor wurde Rheinmetall die Gesamtverantwortung für das Bundeswehr-Forschungsprojekt InterRoC VII übertragen. Auch hier steht die automatisierte Konvoiführung im Mittelpunkt, mit Fokus auf interoperable Fahrzeugverbände. Die Entwicklung konzentriert sich auf Automatisierung, Wahrnehmung, Entscheidungsfindung und robuste Pfadplanung, die auch unter extremen Einsatzbedingungen funktioniert. Bei den European Land Robot Trials (ELROB) 2026 bewies das Team InterRoc zudem seine Leistungsfähigkeit und erhielt dafür den Scenario Award.
## Was bedeutet das für die Aktie?
Meiner Meinung nach zeigt sich hier ein klares Muster: Rheinmetall sichert sich systematisch Schlüsselpositionen im Zukunftsmarkt autonomer Militärtechnologie. Wer sowohl bei NATO-Übungen als auch bei Bundeswehr-Projekten federführend beteiligt ist, dürfte mittelfristig von wachsenden Rüstungsbudgets in Europa besonders profitieren. Die Aktie könnte von dieser strategischen Positionierung Rückenwind erhalten, auch wenn kurzfristige Kursreaktionen auf einzelne Programmmeldungen erfahrungsgemäß begrenzt ausfallen dürften.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Iran: Trump droht jetzt mit Angriffen auf zivile Infrastruktur](https://www.sharedeals.de/kompakt/iran-trump-droht-jetzt-mit-angriffen-auf-zivile-infrastruktur/)
**Published:** Juli 15, 2026
**Author:** Matthias Abresch
**Content:**
Der Konflikt zwischen den USA und dem Iran eskaliert rasant. Trump drohte heute in einem Fox-News-Interview damit, nächste Woche sämtliche iranischen Kraftwerke und Brücken zu zerstören, sollte Teheran nicht an den Verhandlungstisch kommen. Heftige Angriffe in den kommenden Nächten kündigte er dabei gleich mit an. Der Iran reagierte prompt: Die Revolutionsgarden feuerten Raketen und Kamikazedrohnen auf Ziele in Bahrain, Kuwait und im rund 1.000 Kilometer entfernten Jordanien.
## Neue Angriffswelle und Seeblockade
Am Dienstag startete das US-Militär eine weitere Angriffswelle gegen den Iran und nahm zugleich die Seeblockade iranischer Häfen und Küstengebiete wieder auf. Nach sieben Stunden war die Angriffswelle am Mittwochmorgen beendet, so das US-Regionalkommando Centcom. Dutzende militärische Ziele wurden getroffen. Ziel sei es gewesen, iranische Attacken auf Handelsschiffe in der Straße von Hormus zu unterbinden. Laut dem Nachrichtenportal Axios hielt Trump am Dienstag eine Krisensitzung ab, bei der massive Angriffe auf strategische Ziele im Iran besprochen wurden. Mit dabei Vizepräsident JD Vance, Außenminister Marco Rubio, Verteidigungsminister Pete Hegseth und CIA-Direktor John Ratcliffe.
## Eskalation seit einer Woche
Der Konflikt war vor einer Woche neu entflammt, nachdem Irans Streitkräfte Handelsschiffe in der Straße von Hormus attackiert hatten. Die Schiffe hatten versucht, einen südlichen Korridor vor der Küste Omans zu nutzen, offenbar ohne Abstimmung mit dem Iran. Das US-Militär wirft Teheran vor, in der vergangenen Woche sieben Handelsschiffe angegriffen zu haben. Iranischen Staatsmedien zufolge traf das US-Militär auch zivile Infrastruktur. In der Provinz Chusestan ein Weizensilo und in der Provinz Ilam eine Mineralwasserfabrik. Mindestens 30 Menschen kamen im Süden des Landes ums Leben, 260 wurden verletzt.
## Iran will Energieexporte blockieren
Die Revolutionsgarden legten nach. Als Antwort auf die US-Seeblockade kündigten sie an, den Export von Erdöl und Erdgas zu unterbinden. Dieser sei entweder für alle oder für niemanden, hieß es in einer nächtlichen Mitteilung. Das ist kein leeres Drohen, der Iran erzielt einen erheblichen Teil seiner Staatseinnahmen aus Erdölexporten, vor allem nach China. Aus Sicht Teherans ist das Rahmenabkommen, auf das sich beide Seiten Mitte Juni geeinigt hatten, damit hinfällig. Vizeaußenminister Kasem Gharibabadi erklärte, die USA hätten die Absichtserklärung grundlegend verletzt. Irans UN-Botschafter Amir-Said Irawani nannte die USA den Aggressor.
## Was bedeutet das für die Börse
Meiner Meinung nach ist die Lage an den Märkten so brisant wie seit Jahren nicht mehr. Eine weitere Eskalation in der Straße von Hormus, durch die täglich ein erheblicher Teil des globalen Öl- und Gashandels fließt, könnte die Energiepreise wieder massiv nach oben treiben. Ölkonzerne wie ExxonMobil oder Shell könnten kurzfristig profitieren, während energieintensive Industrien und Fluggesellschaften unter Druck gerieten. Rüstungsaktien dürften angesichts der anhaltenden Eskalation weiter Auftrieb erhalten. Der Goldpreis sollte als sicherer Hafen gefragt bleiben. Solange keine diplomatische Lösung in Sicht ist, bliebe die Unsicherheit an den Märkten hoch.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [PayPal-Aktie: Übernahme im Anmarsch, Kurs springt nach oben](https://www.sharedeals.de/kompakt/paypal-aktie-uebernahme-im-anmarsch-kurs-springt-nach-oben/)
**Published:** Juli 15, 2026
**Author:** Redaktion | Börse
**Content:**
Seit dem Allzeithoch von 310,00 US$ ist viel Zeit vergangen und noch mehr Kurswert verlorengegangen. Jetzt macht plötzlich ein Übernahmegebot die Runde, und die PayPal-Aktie springt kräftig an.
## 60,50 US$ je Aktie auf dem Tisch
Heute sorgten Berichte der Nachrichtenagentur Reuters für mächtig Bewegung. Demnach haben der Zahlungsabwickler Stripe und die Beteiligungsgesellschaft Advent International Anfang des Monats gemeinsam ein Angebot über 60,50 US$ je Aktie vorgelegt. In Summe entspräche das einem Kaufpreis von mehr als 53,00 Milliarden US$. Das ist kein Pappenstiel. Auf der Handelsplattform Tradegate reagierte die Aktie prompt und legte am Morgen um gut 13 Prozent auf 53,50 US$ zu.
## PayPal hat noch nicht geantwortet
Interessant dabei: Bereits Anfang April habe es einen ersten Kontaktversuch gegeben. Eine Antwort von PayPal steht bisher aus. Gespräche sollen aber in den kommenden Wochen folgen. Ob daraus wirklich etwas wird, bleibt offen. Denn Übernahmeberichte, die auf anonymen Quellen basieren, enden nicht immer am Altar.
## Fazit
Meiner Meinung nach bleibt die Lage spannend, aber mit Vorsicht zu genießen. Das Kursplus von gut 13 Prozent klingt eindrucksvoll, kratzt jedoch bisher nur an dem Minus von fast 20 Prozent, das die PayPal-Aktie im Jahr 2026 aufgetürmt hat. Käme es tatsächlich zu einer Übernahme zum genannten Preis von 60,50 US$ je Aktie, wäre das für Aktionäre ein solides Ergebnis. Bis dahin dürfte die Aktie aber von Gerüchten und Gegengerüchten bewegt werden. Ich rate, die Nachrichtenlage genau im Blick zu behalten, bevor voreilig gehandelt wird.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [ASML-Aktie: KI-Boom katapultiert Chipausrüster an Eurostoxx-Spitze](https://www.sharedeals.de/kompakt/asml-aktie-ki-boom-katapultiert-chipausruester-an-eurostoxx-spitze/)
**Published:** Juli 15, 2026
**Author:** Steve Siewert
**Content:**
Der Chipausrüster ASML hat mit seinen Quartalszahlen und dem angehobenen Ausblick für 2026 die Erwartungen vieler Analysten klar übertroffen. Kurz nach Handelsbeginn schoss die ASML-Aktie in Amsterdam auf bis zu 1.678 € nach oben, zuletzt stand sie mit einem Plus von 5,7 Prozent bei 1.644,40 € als Spitzenreiter im EuroStoxx 50.
## Starkes Quartal, mutige Prognose
Im zweiten Quartal steigerte ASML seinen Umsatz auf gut 9,3 Mrd. €, nach knapp 8,8 Mrd. € im ersten Quartal. Analysten hatten lediglich eine geringe Steigerung erwartet. Die Bruttomarge kletterte von 53 auf 54 Prozent, auch das lag über den Prognosen. Unterm Strich blieben gut 2,9 Mrd. € übrig, nach knapp 2,8 Mrd. € im Vorquartal. Branchenexperte Simon Coles von Barclays zeigte sich begeistert und betonte, dass ASML mit einem starken Quartal die eigenen Ziele übertroffen habe. Zudem dürfte der Auftragseingang für EUV-Lithografiesysteme im ersten Halbjahr ein Rekordniveau erreicht haben.
## Ausblick zum zweiten Mal angehoben
Konzernchef Christophe Fouquet hob am Mittwoch die Umsatzprognose für 2026 zum zweiten Mal in diesem Jahr an. Erst im April hatte er die Zielspanne auf 36 bis 40 Mrd. € erhöht. Jetzt peilt ASML 43 bis 45 Mrd. € an, bei einer Bruttomarge von 54 bis 56 Prozent. Für das laufende dritte Quartal stellt Fouquet einen Umsatz von 11 bis 12 Mrd. € in Aussicht, bei einer Bruttomarge zwischen 55 und 57 Prozent. Der Treiber dahinter ist klar. IT-Riesen wie Microsoft und Alphabet investieren hunderte Mrd. US$ in den Ausbau ihrer Rechenkapazitäten, Nvidia baut seine Produktion aus, und ASML als einziger Hersteller hochentwickelter EUV-Lithografiesysteme sitzt genau an der entscheidenden Stelle der Lieferkette.
## Kapazitätsausbau überzeugt nicht alle
Im kommenden Jahr will ASML die Kapazität für Standard-EUV-Anlagen von derzeit 65 Stück um 30 Prozent ausbauen und prüft für 2028 eine weitere Ausweitung um nochmals 30 Prozent. Analyst Janardan Menon von Jefferies zeigte sich davon enttäuscht, am Markt sei zuletzt ein stärkerer Ausbau erwartet worden. JPMorgan-Analyst Sandeep Deshpande hingegen sieht in den Kapazitätsplänen ein Signal, dass die Gewinnerwartungen des Marktes für 2028 sich als viel zu niedrig erweisen könnten.
Meiner Meinung nach bleibt ASML eine der spannendsten Aktien im KI-Infrastruktur-Zyklus. Das Rekordhoch von 1.741 € vom Ende Juni wäre bei weiter steigender KI-Nachfrage durchaus wieder erreichbar. Ob der Kapazitätsausbau am Ende als zu zögerlich oder als genau richtig bewertet wird, dürfte die nächste große Diskussion an den Märkten werden. Solange die Bestellbücher voll bleiben und Fouquet weiter nach oben korrigiert, sollte die Aktie ihren Rückenwind behalten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Delivery Hero-Aktie: Uber-Übernahme steht kurz bevor](https://www.sharedeals.de/kompakt/delivery-hero-aktie-uber-uebernahme-steht-kurz-bevor/)
**Published:** Juli 14, 2026
**Author:** Steve Siewert
**Content:**
Delivery Hero hat heute einen beachtlichen Kurssprung hingelegt. Die Aktie des Berliner Essenlieferdienstens legte zeitweise um 6,3 Prozent auf 39,29 € zu und gehörte damit zur Spitzengruppe im MDax. Seit Jahresbeginn summiert sich das Plus damit auf fast 73 Prozent. Treiber dahinter sind Berichte über mögliche Übernahmegespräche mit Uber, die Bloomberg unter Berufung auf eingeweihte Personen veröffentlicht hat.
## Uber will sich Delivery Hero schnappen
Noch in dieser Woche soll Uber eine Einigung zum Kauf von Delivery Hero anstreben, so die Nachrichtenagentur. Das Interessante dabei ist die Bewertung. Laut Bloomberg würde Delivery Hero bei der angestrebten Übernahme deutlich über dem aktuellen Kursniveau bewertet werden. Uber hatte zuvor bereits ein konkretes Angebot auf den Tisch gelegt, nämlich 33 € je Aktie. Dieses lag offensichtlich unter den Vorstellungen von Delivery Hero, weshalb die Gespräche weitergingen.
## Was bedeutet das für die Aktie
Meiner Meinung nach ist die Kursreaktion von plus 6,3 Prozent auf 39,29 € logisch, denn Übernahmefantasie ist einer der stärksten kurzfristigen Kurs-Treiber überhaupt. Das bisherige Angebot von 33 € je Aktie liegt bereits deutlich unter dem heutigen Handelsniveau, was darauf hindeutet, dass der Markt eine höhere Offerte einpreist. Sollte Uber tatsächlich noch diese Woche eine Einigung erzielen wollen und dabei Delivery Hero über dem aktuellen Kurs bewerten, würde das einen erheblichen Aufschlag gegenüber dem Einstiegsangebot bedeuten. Für bestehende Aktionäre wäre das natürlich eine erfreuliche Entwicklung. Ich sehe die Lage aber mit einer gewissen Vorsicht, denn Übernahmegerüchte können genauso schnell verpuffen, wie sie aufkommen. Solange keine offizielle Bestätigung vorliegt, bleibt das Kursplus auf tönernen Füßen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [IBM-Aktie: Quartalszahlen enttäuschen – jetzt verkaufen oder halten?](https://www.sharedeals.de/kompakt/ibm-aktie-quartalszahlen-enttaeuschen-jetzt-verkaufen-oder-halten/)
**Published:** Juli 14, 2026
**Author:** Redaktion | Börse
**Content:**
IBM hat im zweiten Quartal mit seinem Umsatz die Erwartungen der Analysten klar verfehlt. Laut vorläufigen Berechnungen wuchsen die Erlöse um gerade einmal ein Prozent auf 17,2 Mrd. US$. Analysten hatten deutlich mehr erwartet. Das Wachstum kommt dabei fast ausschließlich aus dem Softwarebereich, der um fünf Prozent zulegte. Das Infrastrukturgeschäft gab hingegen um sieben Prozent nach. Beim bereinigten Gewinn je Aktie sieht es etwas besser aus: Plus fünf Prozent auf 2,93 US$ je Aktie.
## Kunden kauften lieber Server statt Software
IBM-Chef Arvind Krishna erklärte in einem Brief an die Aktionäre, was hinter dem schwachen Quartal steckt. In den letzten Juniwochen hätten viele Kunden ihre Budgets umgeschichtet und verstärkt in Hardware investiert, konkret in Server, Speicher und Arbeitsspeicher. Der Grund: Angst vor Lieferengpässen und möglichen Preiserhöhungen. Wer heute kauft, zahlt womöglich weniger als morgen. Für IBM ist das allerdings ein Problem, weil genau dieses Geld dann beim margenstarken Softwaregeschäft fehlt. Das Unternehmen habe zwar gewisse Lieferketteneffekte einkalkuliert, das tatsächliche Ausmaß dieser Verschiebung bei den Investitionsausgaben sei aber an IBM vorbeigegangen.
## IBM-Aktie bricht vorbörslich ein
Der Markt hat auf die Zahlen direkt reagiert. Die IBM-Aktie brach im vorbörslichen US-Handel um mehr als ein Fünftel ein. Das ist ein harter Schlag. Und es bleibt nicht bei IBM: Auch Softwaretitel wie Microsoft und SAP gerieten unter Druck. Meiner Meinung nach zeigt das, wie empfindlich der gesamte Sektor auf eine solche Verschiebung reagiert. Wenn Unternehmenskunden ihr Geld in Hardware stecken, leidet die gesamte Software-Branche.
## Fazit
Das Zahlenwerk von IBM sei auf den ersten Blick nicht katastrophal, das Ergebnis je Aktie habe sogar leicht zugelegt. Doch das Umsatzwachstum von einem Prozent dürfte für ein Technologieunternehmen wie IBM auf Dauer zu wenig sein, zumal das Softwaregeschäft trotz ordentlichem Wachstum durch das schwächelnde Infrastrukturgeschäft ausgebremst werde. Solange die Ursache, nämlich die Neuausrichtung der Investitionsausgaben bei den Kunden, nicht als einmaliger Effekt eingestuft werden könne, dürfte die IBM-Aktie charttechnisch unter Druck bleiben. Wir raten derzeit von einem Einstieg ab.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [US-Inflation fällt überraschend stark: Was das jetzt für die Börse bedeutet](https://www.sharedeals.de/kompakt/us-inflation-faellt-ueberraschend-stark-was-das-jetzt-fuer-die-boerse-bedeutet/)
**Published:** Juli 14, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die US-Inflation ist im Juni deutlicher zurückgegangen als von Ökonomen erwartet. Die Verbraucherpreise stiegen im Jahresvergleich um 3,5 Prozent, wie das Arbeitsministerium heute in Washington mitteilte. Im Mai hatte die Rate noch bei 4,2 Prozent gelegen. Volkswirte hatten im Schnitt mit einem Rückgang auf 3,8 Prozent gerechnet. Der tatsächliche Rückgang fiel damit erheblich stärker aus.
## Energiepreise bremsen die Inflation
Haupttreiber des Rückgangs war die gedämpfte Entwicklung der Energiepreise. In den Vormonaten hatten die im Zuge des Iran-Kriegs gestiegenen Energiekosten die Inflationsrate noch kräftig nach oben gedrückt. Dieser Effekt schwächte sich nun spürbar ab. Das ist ein wichtiges Signal. Die Frage ist, ob der Rückgang nachhaltig ist oder ob neue geopolitische Eskalationen die Energiepreise erneut anheizen.
## Fed-Ziel noch nicht erreicht
Die US-Notenbank strebt auf mittlere Sicht eine Inflationsrate von zwei Prozent an. Mit aktuell 3,5 Prozent liegt die Inflation also noch deutlich über diesem Ziel. Meiner Meinung nach wird die Fed deshalb keine übereilten Zinssenkungen vornehmen.
## Was bedeutet das für die Börse
Für den Aktienmarkt dürften die Daten kurzfristig als positives Signal wirken. Ein stärker als erwarteter Inflationsrückgang erhöht die Hoffnung auf baldige Zinssenkungen, was Wachstumsaktien und zinssensitive Sektoren wie Immobilien oder Technologie beflügeln könnte. Meiner Überzeugung nach bleibt die Lage aber fragil. Solange die Inflation nicht nachhaltig in Richtung zwei Prozent sinkt, dürften Zinsfantasien schnell wieder verpuffen, und der Markt könnte die Euphorie rasch wieder einpreisen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Aixtron-Aktie: JPMorgan sieht 70 Euro Kursziel, jetzt einsteigen?](https://www.sharedeals.de/kompakt/aixtron-aktie-jpmorgan-sieht-70-euro-kursziel-jetzt-einsteigen/)
**Published:** Juli 14, 2026
**Author:** Redaktion | Börse
**Content:**
JPMorgan bleibt bei Aixtron bullisch. Die US-Großbank lässt die Einstufung "Overweight" mit einem Kursziel von 70,00 € unverändert. Analyst Craig McDowell schaut dabei auf die anstehende Berichtssaison kleiner und mittelgroßer europäischer Technologiewerte und geht davon aus, dass Aixtron wieder starke Quartalszahlen liefern wird.
## Asiatische Kunden rücken in den Fokus
Besonders im Optoelectronics-Bereich rechnet McDowell mit einem wachsenden Einfluss asiatischer Kunden bei den Auftragseingängen. Das ist ein Detail, das Anleger im Blick behalten sollten, denn der asiatische Markt bleibt für Anlagenbauer wie Aixtron ein entscheidender Wachstumstreiber. Positive Aussagen des Managements zu Galliumnitrid-Chips würden das Bild weiter aufhellen.
## Was bedeutet das für die Aktie
Meiner Meinung nach ist das JPMorgan-Statement ein solides Rückendeckungs-Signal für die Aixtron-Aktie. Ein Kursziel von 70,00 € lässt gegenüber dem aktuellen Kursniveau noch deutlich Luft nach oben. Sollte Aixtron die Erwartungen in der Berichtssaison tatsächlich erfüllen und dazu noch positive Töne zum Galliumnitrid-Geschäft liefern, wäre das ein echter Kurstreiber. Das Papier dürfte von dieser Analystenrückendeckung kurzfristig profitieren, sofern die Quartalszahlen nicht enttäuschen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Salzgitter-Aktie: Die EU-Schutzmaßnahmen geben Rückenwind](https://www.sharedeals.de/kompakt/salzgitter-aktie-die-eu-schutzmassnahmen-geben-rueckenwind/)
**Published:** Juli 14, 2026
**Author:** Redaktion | Börse
**Content:**
Die Salzgitter-Aktie hat heute einen kräftigen Satz nach oben gemacht. Mit einem Plus von 6,5 Prozent kletterte der Kurs auf 54,75 €, den höchsten Stand seit rund einem Monat. Und damit kratzte das Papier direkt an der 50-Tage-Linie, die bei 54,47 € verläuft und als Indikator für den mittelfristigen Trend gilt.
## Jefferies sieht Salzgitter als Hauptprofiteur
Auslöser des Kursfeuerwerks war eine Kaufempfehlung der US-Bank Jefferies. Analyst Cole Hathorn macht Salzgitter zu einem der größten Nutznießer der EU-Schutzmaßnahmen gegen Stahlimporte. Dazu kommen steigende Stahlpreise innerhalb der EU und höhere Bundesausgaben für Infrastruktur, die ab dem kommenden Jahr fließen sollen. Kein Wunder, dass Hathorn bullisch ist, wenn man bedenkt, dass Salzgitter satte 76 Prozent des Umsatzes in Europa erwirtschaftet und allein 42 Prozent auf dem deutschen Heimatmarkt.
## JPMorgan dreht komplett um
Noch deutlicher war das Signal von JPMorgan. Analyst Dominic O'Kane drehte seine Einstufung erst vor wenigen Tagen von "Underweight" auf "Overweight" und erhöhte das Kursziel von 31,40 € auf 65,00 €, also mehr als eine Verdoppelung. O'Kane zeigt sich optimistisch für die gesamte europäische Stahlbranche. Die politischen Schutzmaßnahmen zeigten Wirkung und die Gewinnentwicklung der Unternehmen werde Fahrt aufnehmen. Für das zweite Halbjahr rechnet er mit steigenden Stahlpreisen in Europa, bei der Berichtssaison zum zweiten Quartal erwartet er aber noch keine positiven Überraschungen.
## Fazit: Charttechnik entscheidet jetzt alles
Meiner Meinung nach ist das charttechnische Bild entscheidend. Die 50-Tage-Linie bei 54,47 € wäre das erste echte Lebenszeichen auf dem Weg nach oben. Gelingt ein nachhaltiger Ausbruch darüber, könnte das Kursziel von JPMorgan bei 65,00 € durchaus erreichbar sein. Die Rückenwind-Kombination aus EU-Protektionsmaßnahmen, steigenden Stahlpreisen und höheren Infrastrukturausgaben dürfte die Salzgitter-Aktie an der Börse weiter stützen. Ich sehe hier kurzfristig durchaus Potenzial, würde aber abwarten, ob die 50-Tage-Linie wirklich nachhaltig überwunden wird, bevor man voreilige Schlüsse zieht.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [VW-Aktie: Schock! Chef bestätigt bis zu 50.000 Jobs in Gefahr](https://www.sharedeals.de/kompakt/vw-aktie-schock-chef-bestaetigt-bis-zu-50-000-jobs-in-gefahr/)
**Published:** Juli 13, 2026
**Author:** Steve Siewert
**Content:**
Volkswagen-Chef Oliver Blume hat erstmals eine konkrete Zahl in den Raum gestellt. Rund 50.000 Stellen weltweit könnten wegfallen, wenn der Konzern die Arbeitskosten unverändert lässt. Das ist ein Beben für Europas größten Autobauer.
## Die Kosten sind das eigentliche Problem
Laut Blume liegen die Kosten für Verwaltung, Infrastruktur und die Unterstützung des Kerngeschäfts bei Volkswagen noch immer rund 20 Prozent über dem Schnitt vergleichbarer Unternehmen. Diese Lücke ist das eigentliche Problem. Das bedeutet, dass VW schlicht zu teuer arbeitet. Und dass die Stellenzahl von 50.000 nur die theoretische Ableitung ist, klingt wie eine Beruhigungspille, nicht nach einem echten Plan. Denn Blume selbst deutete an, dass das genaue Ausmaß des Personalabbaus noch nicht feststeht.
## Was bereits beschlossen ist
Schon vor dieser Meldung hatte VW angekündigt, bis 2030 konzernweit 50.000 Stellen in Deutschland zu streichen. 35.000 davon bei der Kernmarke, der Rest bei Töchtern wie Audi und Porsche. Mehr als 37.000 Beschäftigte hätten bereits entsprechende Vereinbarungen unterschrieben, bis zum Jahresende sollten rund 27.000 ausgeschieden sein. Das klingt nach Fortschritt, die offene Frage bleibt aber, was mit den Werken in Hannover, Emden, Zwickau und Neckarsulm passiert. Blume selbst räumte ein, dass dort in den 30er-Jahren keine wettbewerbsgerechte Belegung bestätigt werden könne.
## Alternativen werden geprüft
Positiv ist immerhin, dass Blume Werkschließungen nicht als einzigen Weg sieht. Die Fabrikkosten an deutschen Standorten seien im vergangenen Jahr um 20 Prozent gesunken. Für den Standort Osnabrück laufen zudem fortgeschrittene Gespräche mit Unternehmen aus der Verteidigungsindustrie. Ob das reicht, um die betroffenen Werke zu retten, bleibt abzuwarten.
## Was das für die VW-Aktie bedeutet
Meiner Meinung nach ist die Situation für die VW-Aktie weiterhin alles andere als entspannt. Die Unsicherheit über das genaue Ausmaß des Stellenabbaus, die ungeklärte Zukunft von mindestens vier Werken und der gescheiterte Versuch eines weitergehenden Sparpakets im Aufsichtsrat zeigen, dass VW noch weit davon entfernt sein dürfte, einen klaren Kurs zu fahren. Solange kein verbindlicher Zukunftsplan vorliegt, dürfte die Aktie unter Druck bleiben. Ich rate derzeit von einem Einstieg ab.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Siemens Energy-Aktie: Jefferies mit neuem 215 Euro Kursziel](https://www.sharedeals.de/kompakt/siemens-energy-aktie-jefferies-mit-neuem-215-euro-kursziel/)
**Published:** Juli 13, 2026
**Author:** Redaktion | Börse
**Content:**
Jefferies bleibt bei Siemens Energy bullisch. Das Analysehaus hat die Aktie gestern erneut mit "Buy" eingestuft und das Kursziel bei 215 € bestätigt. Analyst Lucas Ferhani liefert dazu eine interessante Begründung.
## Hitzewelle als Belastungstest fürs Netz
Die Hitzewelle in den USA Anfang Juli hat den US-Netzbetreiber PJM an seine Grenzen gebracht. Mit einem neuen Spitzenlastrekord von 166 Gigawatt war das Netz so stark ausgelastet wie noch nie. PJM musste Warnmeldungen herausgeben und Notfallgenehmigungen einholen, um den Verbrauch zu senken. Auch Rechenzentren wurden dabei auf Notstromversorgung umgestellt. Ein klares Signal, wie fragil die Stromversorgung in Spitzenzeiten ist.
## Warum das gut für Siemens Energy ist
Ferhani wertet diese Entwicklung positiv für Siemens Energy. Und das meiner Meinung nach zu Recht. Denn genau diese Situation untermauert die Argumente für zwei Dinge gleichzeitig: gasbefeuerte Stromerzeugung und dezentrale Energielösungen für Rechenzentren. Wer das Risiko von Stromausfällen vermeiden will, kommt an solchen Konzepten kaum vorbei. Siemens Energy ist in beiden Bereichen gut aufgestellt.
## Was das für die Aktie bedeuten könnte
Kursziel 215 €, Kaufempfehlung, starkes Argument aus der Realität. Das Chartbild müsste man sich im Detail anschauen, aber fundamental spricht einiges dafür, dass Siemens Energy von einer strukturell wachsenden Stromnachfrage profitieren dürfte. Steigende Extremwetterereignisse könnten den Bedarf an dezentraler Energieversorgung weiter antreiben und damit den Geschäftsfeldern von Siemens Energy dauerhaft Rückenwind geben. Meiner Meinung nach ist die Jefferies-Einschätzung hier gut unterfüttert.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [DroneShield-Aktie: Reichen NATO-Aufträge für die Trendwende?](https://www.sharedeals.de/kompakt/droneshield-aktie-reichen-nato-auftraege-fuer-die-trendwende/)
**Published:** Juli 13, 2026
**Author:** Steve Siewert
**Content:**
DroneShield hat vergangenen Freitag 3,73 Prozent zugelegt und schloss bei 1,46 €. Das klingt erstmal ermutigend, doch der Blick auf die vergangenen 30 Tage zeigt ein Minus von 13,02 Prozent, seit Jahresbeginn hat die Aktie 26,34 Prozent verloren.
## Wiederkehrende Aufträge als Stabilitätsargument
Eine Analyse von Simply Wall St vom 12. Juli nimmt DroneShield als einen von drei australischen Nebenwerten mit solider Bilanz unter die Lupe. Das Unternehmen erwirtschaftet einen Umsatz von 216,8 Millionen AU$ bei einer Marktkapitalisierung von 2,1 Milliarden AU$. Der Grund, warum Analysten das Papier überhaupt noch auf dem Schirm haben: Das Geschäftsmodell verlagert sich zunehmend auf wiederkehrende Verteidigungsaufträge, darunter Folgebestellungen von NATO-Partnern. Das ist eine wichtige Entwicklung, denn bisher hing das Unternehmen stark von Einzelaufträgen ab. Gleichzeitig bleibt die laufende Untersuchung der australischen Börsenaufsicht ASIC ein echter Belastungsfaktor, der nicht wegzureden ist.
## Charttechnisch unter Druck
Die Aktie notiert 18,06 Prozent unter dem 50-Tage-Durchschnitt von 1,78 € und 26,55 Prozent unter dem 200-Tage-Durchschnitt von 1,99 €. Auch der 100-Tage-Durchschnitt von 2,01 € liegt weit über dem aktuellen Niveau. Der RSI von 40,8 zeigt eine neutrale bis leicht schwache Verfassung, von überkauft oder überverkauft ist man weit entfernt. Die annualisierte 30-Tage-Volatilität von 70,70 Prozent macht deutlich, wie stark das Papier weiterhin schwankt. Vom 52-Wochen-Hoch bei 3,65 €, erreicht am 6. Oktober 2025, trennen den Kurs noch 59,95 Prozent. Zum 52-Wochen-Tief von 0,82 € vom 21. November 2025 beträgt der Abstand hingegen 77,40 Prozent nach oben, was zeigt, dass sich die Aktie von ihrem Tief bereits deutlich erholt hat. Die Marktkapitalisierung liegt bei umgerechnet 1,31 Milliarden €.
Meiner Meinung nach dürfte die Aktie vorerst schwierig bleiben. Die fundamentale Geschichte, nämlich wiederkehrende NATO-Aufträge und ein wachsender Markt, klingt grundsätzlich überzeugend. Doch solange die ASIC-Untersuchung schwebt und der Kurs technisch unter allen relevanten Durchschnitten notiert, wäre ein Einstieg wohl verfrüht. Das Umfeld für Counter-Drone-Technologie ist zwar dynamisch, und DroneShield ist als etablierter Anbieter positioniert, doch der zunehmende Wettbewerb um Kapital und Aufträge könnte den Bewertungsdruck weiter erhöhen.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Greta Thunberg klebt sich vor Berliner Rheinmetall-Büro](https://www.sharedeals.de/kompakt/greta-thunberg-klebt-sich-vor-berliner-rheinmetall-buero/)
**Published:** Juli 13, 2026
**Author:** Matthias Abresch
**Content:**
Kurz vor 8 Uhr morgens klebten sich am Pariser Platz in Berlin rund 40 Aktivisten auf den Boden, direkt in einem Durchgang zur Ebertstraße am Brandenburger Tor. Mit dabei war auch die schwedische Klimaaktivistin Greta Thunberg. Organisiert wurde die Aktion von der Gruppe "Peacefully against Genocide", die nach eigenen Angaben mehr als 30 Teilnehmer zählte, während die Polizei von rund 40 Personen sprach.
## Protest gegen Rheinmetall und den Gazakrieg
Das Ziel der Protestaktion war klar: Rheinmetall. Die Gruppe richtete sich gegen ein Rheinmetall-Werk im Berliner Ortsteil Wedding, gegen den Gazakrieg und gegen den Einsatz deutscher Waffen in Kriegsgebieten. Etwa 70 Polizeikräfte waren vor Ort. Der Kleber war noch nicht vollständig getrocknet, was den Einsatzkräften half, die Aktivisten zügig vom Boden zu lösen. Danach wurden die Identitäten festgestellt und Platzverweise erteilt. Bis 9.30 Uhr verlief die Aktion laut Polizeisprecher friedlich.
## Was bedeutet das für die Rheinmetall-Aktie?
Derartige Protestaktionen haben meiner Meinung nach kurzfristig kaum messbare Auswirkungen auf den Aktienkurs. Der Markt bewertet Rheinmetall weiter nach Auftragslage, Rüstungsbudgets und geopolitischen Entwicklungen. Solange die Nachfrage nach Rüstungsgütern in Europa hoch bleibt und Regierungen ihre Verteidigungsausgaben ausbauen, dürfte der Konzern davon profitieren. Reputationsrisiken durch öffentliche Proteste könnten jedoch langfristig das Image belasten und politischen Druck erzeugen, der theoretisch regulatorische Konsequenzen nach sich ziehen könnte.
**Kurz-Kategorien:** Politikmeldungen
---
### [HelloFresh-Aktie: Jetzt verkaufen bevor es zu spät ist?](https://www.sharedeals.de/kompakt/hellofresh-aktie-jetzt-verkaufen-bevor-es-zu-spaet-ist/)
**Published:** Juli 13, 2026
**Author:** Redaktion | Börse
**Content:**
HelloFresh nähert sich wieder ihrem Tiefpunkt. Vorbörslich auf Tradegate verloren die Aktien heute über 4 Prozent auf 3,55 €, was den Kurs gefährlich nah an das Rekordtief vom März bei 3,49 € herangebracht hat. Analyst Sven Sauer von Kepler Cheuvreux hat die Reißleine gezogen und stuft die Papiere auf "Reduce" ab.
## Ein Kursziel kaum über dem Rekordtief
Sauer senkte sein Kursziel um 1 € auf nun 3,50 €. Das ist kaum Luft nach oben. Sein Hauptkritikpunkt ist dabei weniger die Geschäftszahlen selbst, sondern das mangelnde Vertrauen in den Zeitpunkt eines möglichen Umsatz-Turnarounds. Das erste Quartal sei schon schwach gewesen, und das zweite dürfte währungsbereinigt noch schlechter ausgefallen sein. Die Verbraucherstimmung bleibt laut dem Analysten schwach, der Wettbewerb im Fertigmenü-Segment wird härter. Markterwartungen an eine baldige Erholung hält Sauer für zu optimistisch.
## Von fast 100 € auf 3,55 €
Wer sich erinnert: Im Herbst 2021 kostete die HelloFresh-Aktie auf dem Höhepunkt der Corona-Euphorie fast 100 €. Zwei nennenswerte Zwischenerholungen in 2023 und 2024 konnten den langfristigen Abwärtstrend nicht stoppen.
## Was bedeutet das für die Aktie?
Meiner Meinung nach ist das Chartbild ein Desaster. Ein Kursziel des Analysten von 3,50 € liegt praktisch auf Höhe des Rekordtiefs. Solange der Umsatz-Turnaround ausbleibt und die Konkurrenz im Fertigmenü-Bereich weiter zulegt, dürfte weiterer Druck auf die Aktie kaum zu vermeiden sein. Ich rate derzeit klar von einem Einstieg ab.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Europas Börsen: Jetzt positionieren vor der Quartalssaison](https://www.sharedeals.de/kompakt/europas-boersen-jetzt-positionieren-vor-der-quartalssaison/)
**Published:** Juli 10, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Europas Leitbörsen haben heute keinen guten Wochenschluss hingelegt. Der Handel verlief auffallend ruhig, Handelsumsätze blieben gering, und der EuroStoxx 50 beendete den Tag mit einem Minus von 0,23 Prozent bei 6.269,97 Punkten. Das Wochenbild ist ernüchternd.
## Vom Rekordhoch in die roten Zahlen
Noch am Montag hatte der EuroStoxx 50 mit 6.431 Zählern ein frisches Rekordhoch markiert, doch schon in den Folgetagen bröckelte die Euphorie. Der eskalierte Konflikt zwischen dem Iran und den USA trieb Anleger dazu, Gewinne zu sichern. Auf Wochensicht steht am Ende ein Verlust von 2,2 Prozent. Das ist ein deutliches Signal dafür, wie verletzlich selbst frisch aufgestellte Rekorde sein können, wenn geopolitische Risiken wieder in den Vordergrund rücken.
## Außerhalb des Euroraums etwas stabiler
Märkte jenseits der Eurozone zeigten sich etwas widerstandsfähiger. Der Schweizer SMI legte um 0,14 Prozent auf 14.235,09 Punkte zu, der britische FTSE 100 schloss 0,24 Prozent höher bei 10.497,29 Zählern. Große Sprünge waren das nicht, aber immerhin kein Minus.
## Fazit: Quartalszahlen im Blick
Dass der Markt heute so zögerlich geblieben ist, dürfte auch damit zusammenhängen, dass die Saison der Quartalsberichte unmittelbar bevorsteht. Anleger könnten abwarten, bevor sie neue Positionen aufbauen. Für Aktien im EuroStoxx 50 hieße das, dass der Druck zunächst bestehen bliebe, solange keine überzeugenden Zahlen aus den Unternehmen kämen. Wer jetzt einsteigen will, muss genau beobachten, ob die Quartalszahlen dem Index neuen Schwung geben oder ob die geopolitische Unsicherheit weiter als Belastungsfaktor wirkt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [VW-Aktie: Stellenabbau und Absatzflaute gefährden Konzernzukunft](https://www.sharedeals.de/kompakt/vw-aktie-stellenabbau-und-absatzflaute-gefaehrden-konzernzukunft/)
**Published:** Juli 10, 2026
**Author:** Redaktion | Börse
**Content:**
Bei Volkswagen brodelt es gewaltig. Das Sparpaket des Vorstands ist laut einem Bericht der "Süddeutschen Zeitung" im Aufsichtsrat durchgefallen. Arbeitnehmervertreter und das Land Niedersachsen stimmten dagegen, und da ein Sitz der Kapitalseite derzeit unbesetzt ist, hatten sie zusammen eine Mehrheit von zwölf zu sieben Stimmen. Konzernchef Oliver Blume macht trotzdem weiter und spricht von der "umfassendsten Neuausrichtung der Konzerngeschichte". Ein großes Wort. Die Zahlen zeigen allerdings, warum der Druck so enorm ist.
## Vorstand treibt Umbau trotzdem voran
VW wollte sich zum Ergebnis der Aufsichtsratssitzung offiziell nicht äußern. Blume betonte jedoch, der Vorstand treibe die Transformation weiter voran und wolle den Konzern "auch in einem global massiv herausfordernden Umfeld noch robuster und wettbewerbsfähiger" aufstellen. Konkret soll die Modellpalette um die Hälfte schrumpfen, die Zahl der Ausstattungsvarianten sogar um drei Viertel. Finanzvorstand Arno Antlitz will dabei gleichzeitig weiter in E-Autos und Software investieren und die Verbrenner technologisch wettbewerbsfähig halten.
Was genau im abgelehnten Sparpaket steht, ist bislang nur aus Medienberichten bekannt. Und die haben es in sich. Laut "Manager Magazin" könnten bis zu 100.000 Stellen weltweit wegfallen, doppelt so viele wie bisher geplant. "Bild" nennt sogar 120.000. Vier Werke sollen von Schließung bedroht sein. Hannover, Emden, Zwickau und das Audi-Werk in Neckarsulm.
## Betriebsrat stellt Ultimatum
Die fehlende offizielle Kommunikation erbost die Arbeitnehmerseite massiv. Der Betriebsrat stellte der Konzernspitze ein Ultimatum, noch im Laufe des Freitags öffentlich Stellung zu beziehen. Das Unternehmen ließ sich davon nicht beeindrucken und verwies auf laufenden Austausch über das interne Mitarbeiterportal und eine Mitarbeitenden-App. Konzernbetriebsrat und die Führungskräftevertretung VMA nannten die Kommunikation der Unternehmensseite in einem gemeinsamen Brief schlicht "beschämend". Schon am Donnerstag hatte es zahlreiche Protestaktionen gegeben.
## Die Absatzzahlen sind mau
Weltweit verkaufte der VW-Konzern im zweiten Quartal 2,08 Millionen Autos, das waren fast 9 Prozent weniger als im Vorjahreszeitraum. Im ersten Quartal hatte das Minus noch bei 4 Prozent gelegen. Der Rückgang beschleunigt sich also. Besonders brutal trifft es China, wo die Verkäufe um mehr als ein Drittel auf nur noch 424.300 Fahrzeuge einbrachen.
Die deutschen Kernmarken trifft es am härtesten. VW selbst lieferte im zweiten Quartal 1,02 Millionen Fahrzeuge aus, ein Minus von 14 Prozent. Porsche verlor 18 Prozent auf 61.300 Fahrzeuge. Audi meldete ein Minus von gut 8 Prozent auf 367.000 Autos. Vor drei Jahren lieferte Audi im zweiten Quartal noch fast eine halbe Million Autos aus. Skoda ist die positive Ausnahme im Konzern, die tschechische Tochter steigerte ihren Absatz um fast 5 Prozent auf knapp 284.000 Autos. BMW und Mercedes kamen mit Rückgängen von 5 und 6 Prozent in China noch vergleichsweise glimpflich davon.
## Was das für die VW-Aktie bedeutet
Meiner Meinung nach ist die VW-Aktie derzeit ein Paradebeispiel für einen Konzern, bei dem die fundamentalen Probleme immer noch nicht vollständig eingepreist sind. Ein beschleunigender Absatzrückgang, ein zerstrittener Aufsichtsrat, drohende Werksschließungen und ein Vorstand, der Pläne ankündigt, die er intern nicht durchsetzen kann. Die Zahlen aus China machen das besonders deutlich. Wenn dort ein Drittel des Volumens wegbricht und gleichzeitig chinesische Hersteller mit Plug-in-Hybriden zunehmend auch europäische Märkte wie Italien, Spanien und Großbritannien angreifen, dürfte der strukturelle Druck auf VW weiter wachsen. Ich rate aktuell zu großer Vorsicht bei der VW-Aktie. Bis echte Klarheit über den Zukunftsplan herrscht, dürfte die Unsicherheit den Kurs weiter belasten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Europas Börsen: Abwartende Haltung vor dem Earnings-Showdown](https://www.sharedeals.de/kompakt/europas-boersen-abwartende-haltung-vor-dem-earnings-showdown/)
**Published:** Juli 10, 2026
**Author:** Redaktion | Börse
**Content:**
Europas Aktienmärkte haben heute einen ruhigen, leicht negativen Freitag hingelegt. Kein großes Drama, aber die Stimmung hat spürbar gedreht. Die laufende Berichtssaison für das zweite Quartal rückt zunehmend in den Fokus der Anleger, und ab Dienstag berichten vier Großbanken, die den Ton für die kommenden Wochen setzen dürften.
## EuroStoxx und Halbleiterwerte unter Druck
Der EuroStoxx 50 gab gegen Mittag um 0,1 Prozent auf 6.278,60 Punkte nach. Außerhalb der Eurozone lief es besser: Der Schweizer SMI legte 0,24 Prozent auf 14.249,56 Punkte zu, der britische FTSE 100 trat auf der Stelle. Schwächster Sektor waren die Technologiewerte. Besonders die Halbleiteraktien belasteten, ihre jüngste Erholung scheint vorerst ausgereizt. ASML verlor 2,7 Prozent. Vor diesem Hintergrund richtet sich der Blick auf den geplanten Nasdaq-Start des südkoreanischen Halbleiterkonzerns SK Hynix, dessen Platzierungsvolumen auf rund 28 Mrd. US$ taxiert wird. Das wäre eine der größten Aktienplatzierungen der Börsengeschichte und damit ein wichtiger Stimmungstest für den KI-Sektor.
## Ölwerte ruhiger, Telekomwerte stark
Trotz der militärischen Eskalation zwischen den USA und dem Iran rund um die Straße von Hormus gaben Ölwerte nach. Die laufenden diplomatischen Gespräche dämpften die Sorgen vor dauerhaft höheren Ölpreisen. Marktteilnehmer gehen davon aus, dass sich der Frachtverkehr durch die Straße von Hormus stabilisieren werde. Deutlich besser lief es bei den Telekomwerten. Vodafone sprang um elf Prozent nach oben, nachdem der Großaktionär Emirates Telecom seine Beteiligung zu 112,5 britischen Pence je Aktie an den französischen Milliardär Xavier Niel verkauft hat. Der Kurs zog damit in etwa auf das Niveau des Kaufpreises an.
## ArcelorMittal und Easyjet mit kräftigen Gewinnen
Rohstoffaktien waren ebenfalls gefragt. JPMorgan hob das Kursziel für ArcelorMittal von 45,00 auf 57,00 € an und stufte die Aktie von "Underweight" auf "Neutral" hoch. Analyst Dominic O'Kane sieht die politischen Schutzmaßnahmen als wirksam für die europäische Stahlbranche. ArcelorMittal kletterte daraufhin um 5,7 Prozent, andere Stahlwerte zogen mit. Und dann war da noch Easyjet: Die Aktie sprang um über 14 Prozent, nachdem Apollo dem US-Finanzinvestor Castlelake bei der Übernahme des britischen Billigfliegers zuvorgekommen ist. Laut den Briten soll Apollo nun mit einem höheren Gebot zum Zuge kommen.
## Fazit
Meiner Meinung nach zeigt der heutige Handelstag ein klares Bild: Der Markt warte auf die großen Zahlen ab Dienstag. Die Berichtssaison dürfte die Richtung vorgeben, besonders für Technologie- und Bankaktien. Die SK Hynix-Platzierung wäre ein wichtiger Gradmesser für die KI-Euphorie. Würde der Deal schwach aufgenommen, könnte das den Druck auf ASML und andere Halbleiterwerte weiter erhöhen. Bei Easyjet und ArcelorMittal hingegen könnten die aktuellen Bewegungen erst der Anfang sein.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [KI-Aktien: Diese Werte profitieren jetzt vom Boom außerhalb der Rechenzentren](https://www.sharedeals.de/kompakt/ki-aktien-diese-werte-profitieren-jetzt-vom-boom-ausserhalb-der-rechenzentren/)
**Published:** Juli 10, 2026
**Author:** Redaktion | Börse
**Content:**
KI ist kein Hype, der sich verflüchtigt. Das ist die entscheidende Prämisse hinter zwei Aktien, die 2026 noch deutlich unterschätzt werden, weil der Markt das falsche Bild von KI hat. Tatsächlich übertrafen die Berichtsergebnisse des S&P 500 im ersten Quartal die Konsensschätzungen um mehr als 1.000 Basispunkte, was zeigt, dass die Angst vor KI-Disruption und die dahinterstehenden Fundamentaldaten meilenweit auseinanderliegen. Der Grund dafür ist simpel: Die KI-Nachfrage stützt sich auf vertraglich gesicherte Auftragsbestände, gebunden an die großen Hyperscaler, die das Rückgrat des heutigen Internets bilden.
## NVIDIA: Mehr als ein GPU-Spieler
NVIDIA ist meiner Meinung nach das interessanteste Beispiel dafür, wie eine Bewertung den realen Ausblick eines Unternehmens komplett verfehlen kann. Der Umsatz wächst schnell, übertrifft Schätzungen und wird durch starke Prognosen getragen. Trotzdem verbrachte die Aktie einen Großteil des vergangenen Jahres in einer breiten Handelsspanne. Das ist ein klassisches Bewertungs-Paradox. Auf dem aktuellen Niveau spiegelt NVIDIAs Bewertung schlicht nicht die Marktprämie wider, die dem wichtigsten KI-Infrastrukturunternehmen eigentlich zustehen würde.
Klar ist: NVIDIA hat sich längst von seiner GPU-Kerngeschichte emanzipiert. Die GPU bleibt zentral, aber die generierten Cashflows und getätigten Investitionen machen das Unternehmen zur Grundlagenschicht für KI insgesamt. Robotik, IoT-Geräte, autonome Maschinen, selbstfahrende Fahrzeuge, das alles läuft künftig über NVIDIAs Infrastruktur. Das Umsatzwachstum wird langfristig an Vernetzung, Unternehmenssoftware und Robotik hängen.
54 Analysten bewerten die Aktie im Konsens mit Kaufen. Beim mittleren Kursziel liegt das Aufwärtspotenzial bei mehr als 50 Prozent. Das obere Kursziel von 500 US$ bedeutet einen Anstieg von über 100 Prozent gegenüber den Handelsniveaus von Anfang Juli. Langfristig sehen die Bewertungskennzahlen sogar ein Potenzial von 400 bis 600 Prozent, abhängig davon, welche Marktprämie NVIDIA dauerhaft zugestanden wird. Mit einem KGV im niedrigen bis mittleren 30er-Bereich bei voller Marktbewertung und einem prognostizierten einstelligen KGV auf Zehnjahressicht könnte die Zeit allein diesen Wert freisetzen.
## SoundHound AI: Stabiler als der Markt denkt
SoundHound AI versteckt sich gewissermaßen in aller Öffentlichkeit. Der Markt fixiert sich auf Akquisitions- und Verwässerungsrisiken, während das Unternehmen seine Bilanz gezielt nutzt, um in Wachstum zu investieren und den eigenen Wettbewerbsvorteil auszubauen. Dieser Burggraben basiert auf proprietären, langfristigen Mehrjahresverträgen, die planbare, sichtbare Umsatzströme erzeugen. Das Unternehmen verfolgt dabei einen dreigleisigen Umsatzansatz mit Abonnements, Dienstleistungen und Commerce, den drei Säulen, die für SaaS-Erfolg entscheidend sind.
## Fazit
Beide Aktien könnten davon profitieren, dass der Markt KI noch immer zu eng denkt und zu stark auf kurzfristige Risiken schaut. Für NVIDIA würde eine Neubewertung in Richtung der historischen Prämie allein schon einen zweistelligen bis dreistelligen Kursanstieg bedeuten. SoundHound AI wiederum dürfte bei fortgesetztem Aufbau wiederkehrender Umsatzströme eine deutliche Neubewertung erfahren, sobald der Markt die Stabilität des Geschäftsmodells erkennt. Beide Titel wären damit weniger Spekulation als unterschätzte Substanzwetten auf das nächste Kapitel der KI-Ära.
**Kurz-Kategorien:** Aktienmeldungen
---
### [DroneShield-Aktie: 121 % Umsatzplus – läuft die Rally weiter?](https://www.sharedeals.de/kompakt/droneshield-aktie-121-umsatzplus-laeuft-die-rally-weiter/)
**Published:** Juli 10, 2026
**Author:** Steve Siewert
**Content:**
DroneShield hat das erste Quartal 2026 mit einem Umsatz von 74,1 Mio. US$ abgeschlossen. Das sind 121 Prozent mehr als im Vorjahreszeitraum. Ein Großauftrag des US-Verteidigungsministeriums über knapp 25 Mio. australische Dollar war dabei maßgeblich. Die Kasse stimmt, das Geschäft läuft, und trotzdem fliehen Anleger aus dem Titel. Der Grund dafür ist ein behördliches Verfahren, das seit Monaten wie ein Schatten über dem Unternehmen liegt.
## Solides Fundament, klarer Umbau-Plan
Neben dem Umsatzsprung verfügt DroneShield über Barmittel von knapp 223 Mio. US$ bei null Schulden. Das Kapital fließt gezielt in einen strategischen Umbau: Bis 2030 sollen Software-Abonnements 30 Prozent der Gesamterlöse ausmachen, weg vom reinen Hardware-Verkauf hin zu wiederkehrenden Margen. Gleichzeitig treibt das Unternehmen eine Software-Erweiterung zur Erkennung von Drohnenschwärmen voran, also koordinierten Angriffen durch mehrere Drohnen gleichzeitig. Spannungen im Nahen Osten und das gescheiterte Waffenstillstandsabkommen zwischen den USA und Iran treiben das Interesse an solchen Abwehrsystemen spürbar an.
## Todeskreuz und ASIC-Verfahren
An der Börse kommt das alles nicht an. Die Aktie notiert aktuell bei 1,41 Euro, seit Jahresbeginn hat der Titel knapp 29 Prozent verloren. Der 50-Tage-Durchschnitt ist zuletzt unter die 200-Tage-Linie bei 2,00 Euro gefallen, was Charttechniker als „Todeskreuz" bezeichnen. Solche Muster erzeugen weiteren Verkaufsdruck. Vom 52-Wochen-Hoch bei 3,65 Euro trennen den Kurs inzwischen über 60 Prozent.
Der eigentliche Bremsblock sitzt in Australien. Seit November 2025 ermittelt die Finanzaufsicht ASIC gegen DroneShield. Solange das Verfahren läuft, meiden institutionelle Investoren den Titel. Die Berufung des ehemaligen Konteradmirals Lee Goddard in den Aufsichtsrat ändert daran wenig.
## Was das für die Aktie bedeutet
Das Chancen-Risiko-Bild wäre für DroneShield eigentlich interessant: starkes Wachstum, schuldenfreie Bilanz, strukturell wachsender Markt. Der Kurs würde das meiner Meinung nach erst dann widerspiegeln, wenn die ASIC-Untersuchung ein formelles Ende findet und die Abo-Umsätze planmäßig zulegen. Solange beides aussteht, dürfte die fundamentale Stärke an der Börse weitgehend wirkungslos bleiben.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Rheinmetall & Renk-Aktie: Jetzt einsteigen oder zu spät?](https://www.sharedeals.de/kompakt/rheinmetall-renk-aktie-jetzt-einsteigen-oder-zu-spaet/)
**Published:** Juli 10, 2026
**Author:** Matthias Abresch
**Content:**
Rheinmetall und Renk bauen ihre Zusammenarbeit beim Schützenpanzer Lynx weiter aus. Der bestehende Rahmenvertrag wurde erweitert, nachdem der Kettenfahrzeug-Typ KF41 zunächst in Ungarn eingeführt wurde und nun in weiteren europäischen Streitkräften zum Einsatz kommen soll. Renk liefert dabei die Antriebslösungen, konkret Getriebe und Seitenvorgelege. Das Unternehmen ist also tief in die Lynx-Lieferkette integriert.
## Operativ läuft es rund
Renk-CEO Michael Masur beschreibt die Kooperation als konsequente Fortführung einer bewährten Zusammenarbeit. Der KF41 Lynx gehöre zu den modernsten Kettenfahrzeugen weltweit. Und meiner Meinung nach ist genau das der Kern hier: Renk profitiert direkt von der wachsenden europäischen Nachfrage nach bodengebundenen Systemen, weil das Unternehmen als zuverlässiger Antriebsspezialist bereits fest in die Fahrzeugarchitektur eingebaut ist.
## Analyst wird vorsichtiger bei Rheinmetall
Gleichzeitig gibt es Gegenwind von der Analystenfront. Jens-Peter Rieck von MWB Research hat seine Kaufempfehlung für Rheinmetall gestrichen und stuft den DAX-Titel nun mit "Hold" ein. Das Kursziel fiel von 1.400 € auf 1.150 €. Der Grund dafür ist ein wahrgenommener Strategieschub bei der NATO: mehr Mittel für Luftverteidigung, weitreichende Waffen, Drohnen und Überwachung, weniger Fokus auf klassische Landstreitkräfte. Das Projekt Arminius, ein Bundeswehr-Beschaffungsvorhaben, werde am Markt deutlich zu hoch bewertet, so Rieck.
## Was bedeutet das für die Aktien
Rheinmetall und Renk kommen seit Monaten nicht so richtig in Schwung. Das Momentum fehlt. Operativ läuft es jedoch weiterhin stark, die Wachstumsdynamik ist enorm. Sollte die Bodenbildung gelingen, könnten beide Titel für geduldige Anleger interessant werden. Die Erweiterung des Lynx-Rahmenvertrags ist für Renk ein konkretes, planbares Auftragsvolumen in einem Segment, das europaweit wächst. Für Rheinmetall hingegen bleibt die Frage, wie stark sich die NATO-Schwerpunktverlagerung tatsächlich auf das Auftragsportfolio auswirken würde. Sollte der Fokus tatsächlich stärker auf Drohnen und Luftverteidigung umschwenken, könnte das die Wachstumserwartungen für das klassische Landfahrzeug-Geschäft mittelfristig dämpfen.
**Kurz-Kategorien:** Aktienmeldungen
---
### [CLARITY Act: Der Countdown bis zum 7. August läuft](https://www.sharedeals.de/kompakt/clarity-act-der-countdown-bis-zum-7-august-laeuft/)
**Published:** Juli 9, 2026
**Author:** Steve Siewert
**Content:**
Der CLARITY Act hat sein selbst gestecktes Ziel nicht erreicht. Der 4. Juli ist verstrichen, ohne dass der US-Senat über den Digital Asset Market Clarity Act abstimmen konnte. Jetzt rückt ein anderes Datum ins Zentrum: der 7. August.
## Warum der 7. August zählt
Der Blick auf den Senatskalender zeigt: Der 7. August ist der letzte reguläre Sitzungstag vor der Sommerpause, die vom 10. August bis zum 11. September dauert. Die Krypto-Interessengruppe *Stand With Crypto* hat ihre Unterstützer bereits dazu aufgerufen, Senatoren zu einer Abstimmung über den CLARITY Act noch vor diesem Termin zu bewegen. Da der Senat erst am 13. Juli aus der Juli-Pause zurückkehrt, bleibt dafür nur ein enges Zeitfenster.
Ein Wettlauf gegen den Kalender ist in Washington zwar nichts Ungewöhnliches, beim CLARITY Act ist der Zeitdruck jedoch besonders groß. Entscheidend ist, dass die Senatsführung überhaupt ausreichend Plenumszeit für die Abstimmung einräumt. Senatorin Cynthia Lummis hat den Entwurf als Weichenstellung für das globale Finanzsystem beschrieben: die USA entweder als Anführer des nächsten Finanzsystems oder als Zuschauer. Kein kleiner Anspruch.
## Das Gesetz hat bereits eine Etappe hinter sich
Das Repräsentantenhaus hat H.R. 3633 im Juli 2025 mit 294 zu 134 Stimmen verabschiedet. Der Bankenausschuss des Senats leitete den Entwurf mit einem überparteilichen Ergebnis von 15 zu 9 an das Plenum weiter. Der Inhalt umfasst ein regulatorisches Rahmenwerk für digitale Vermögenswerte, mit Regeln zu Börsen, Kundenvermögen, Offenlegungspflichten sowie einer klaren Aufgabenteilung zwischen CFTC und SEC.
Rutscht das Gesetz in den Herbst, bleibt der Markt weiter ohne verbindliche föderale Regeln. Registrierungswege, Emittenten-Offenlegungen, Schutzvorkehrungen für Kundenvermögen und Behördenzuständigkeiten bleiben dann ungeklärt. Für Börsen und Token-Emittenten ändert sich vorerst nichts.
## Was das für Krypto-Investments bedeuten könnte
Eine Abstimmung vor dem 7. August wäre ein starkes Signal für den gesamten Krypto-Sektor. Unternehmen wie Coinbase, die seit Jahren auf klare Regulierung warten, könnten bei einem positiven Votum einen spürbaren Impuls erhalten. Der Grund ist einfach: Rechtssicherheit senkt das Risiko, und niedrigeres Risiko zieht institutionelles Kapital an. Bleibt das Gesetz liegen, dürfte der Markt die Unsicherheit weiter einpreisen. Das wäre für Krypto-Assets kurzfristig belastend.
**Kurz-Kategorien:** Politikmeldungen
---
### [VW-Aktie: Sparpläne belasten weiter – was jetzt?](https://www.sharedeals.de/kompakt/vw-aktie-sparplaene-belasten-weiter-was-jetzt/)
**Published:** Juli 9, 2026
**Author:** Redaktion | Börse
**Content:**
Beim deutschen Autobauer läuft es gerade alles andere als rund. Die VW-Vorzugsaktie verlor heute bis zum frühen Nachmittag 1,8 Prozent auf 71,10 €, und das in einem Marktumfeld, in dem der DAX moderat zulegte. Das ist kein gutes Zeichen.
## Spardruck von oben, Widerstand von unten
Der Aufsichtsrat berät über neue Sparpläne des Vorstands, während IG Metall und Betriebsrat an allen Konzernstandorten bundesweit auf die Straße gehen. Stellenstreichungen, mögliche Werksschließungen, Milliarden für den Umbau. UBS-Analyst Patrick Hummel bringt es auf den Punkt: Restrukturierung sei das Gebot der Stunde für europäische Autohersteller, Volkswagen stehe dabei vor der größten Herausforderung. Obendrauf kommt das Risiko einer Gewinnwarnung, weil der Wettbewerb aus China immer stärker drückt.
## Kein Einzelfall in der Branche
Volkswagen ist nicht allein mit dem Kursrückgang. Mercedes-Benz und BMW büßten heute jeweils 0,7 Prozent ein, das europäische Automobilsegment zeigt sich insgesamt schwach. Das Bild, das sich hier zusammensetzt, ist keines, das Mut macht.
## Was das für die Aktie bedeuten könnte
Die VW-Aktie ist charttechnisch als auch fundamental weiter unter Druck. Die Umbaukosten könnten laut UBS in die Milliarden gehen, eine Gewinnwarnung würde den Kurs wohl weiter belasten. Solange Restrukturierungsumfang und Kosten nicht klarer beziffert sind, dürfte die Aktie volatil bleiben. Ich rate derzeit von einem Einstieg ab.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Airbus-Aktie: Goldman hebt Kursziel auf 240 Euro an](https://www.sharedeals.de/kompakt/airbus-aktie-goldman-hebt-kursziel-auf-240-euro-an/)
**Published:** Juli 9, 2026
**Author:** Redaktion | Börse
**Content:**
Goldman Sachs hebt das Kursziel für Airbus auf 240 € an. Analyst Sam Burgess hat seine Prognosen am 09.07.2026 vor der laufenden Berichtssaison der europäischen Luftfahrt- und Rüstungsbranche aktualisiert und erwartet von Airbus starke Ergebnisse. Die Einstufung bleibt unverändert auf "Buy".
## Kursziel rauf, Überzeugung bleibt
Das neue Ziel liegt bei 240 €, zuvor waren es 230 €. Goldman Sachs legt damit die Messlatte höher und signalisiert, dass die Bank die kommenden Quartalszahlen positiv einschätzt. Burgess geht offensichtlich davon aus, dass Airbus die Erwartungen in der aktuellen Berichtssaison nicht nur erfüllt, sondern übertrifft. Meiner Meinung nach ist das eine fundierte Einschätzung, denn der europäische Luftfahrtsektor zeigt seit Monaten eine robuste Auftragslage und Airbus profitiert davon strukturell.
## Was das für die Aktie bedeuten könnte
Ein angehobenes Kursziel von einer Großbank wie Goldman Sachs wäre in der Regel ein kurzfristiger Kurstreiber. Investoren würden das als Rückenwind interpretieren, besonders weil die Einstufung auf "Buy" verbleibt. Sollten die Ergebnisse tatsächlich stark ausfallen, könnte die Airbus-Aktie weiteres Aufwärtspotenzial entwickeln. Meiner Überzeugung nach bleibt Airbus eines der interessanteren Papiere im europäischen Industriesektor. Vor diesem Hintergrund wäre es nicht überraschend, wenn der Kurs das neue Ziel von 240 € mittelfristig ansteuert.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Schott Pharma-Aktie: Prognose erhöht, Kurs springt an](https://www.sharedeals.de/kompakt/schott-pharma-aktie-prognose-erhoeht-kurs-springt-an/)
**Published:** Juli 9, 2026
**Author:** Redaktion | Börse
**Content:**
Schott Pharma hat heute für eine echte Überraschung gesorgt. Der Mainzer Pharmazulieferer, im SDax notiert, hebt nach einem starken dritten Quartal seine Jahresprognose gleich in mehreren Punkten an. Und der Markt quittiert das mit einem kräftigen Kurssprung von bis zu 22 Prozent am Donnerstag.
## Prognose deutlich angehoben
Beim währungsbereinigten Umsatzwachstum rechnet Schott Pharma für das Geschäftsjahr 2026 nun mit 5 bis 6 Prozent. Bisher waren es 2 bis 5 Prozent. Auch bei der Ebitda-Marge geht das Unternehmen jetzt von 27 bis 28 Prozent aus, statt wie zuvor von rund 27 Prozent. Beide Werte liegen laut Schott über den Markterwartungen. Das ist ein klares Aufwärtssignal.
Auf Basis vorläufiger Zahlen erzielte Schott im dritten Quartal ein währungsbereinigtes Umsatzwachstum von rund 8 Prozent bei einer operativen Marge von rund 27 Prozent. Der Markt hatte im Schnitt nur 3,5 Prozent Umsatzwachstum und 27,5 Prozent Marge erwartet. Besonders beim Umsatz wurden die Erwartungen also massiv übertroffen.
## Einigung mit Schlüsselkunden als Wendepunkt
Neben der operativen Entwicklung und einem starken Schlussquartal nennt Schott eine Einigung mit einem wichtigen Kunden im Bereich Glasspritzen als Grund für die Anhebung. Diese Einigung beinhaltet sowohl Umsatz- als auch Ausgleichskomponenten, die sich in zukünftigen Perioden auswirken werden. Genau dieser Kunde war laut RBC-Analyst Charles Weston der Auslöser für die Gewinnwarnung im Dezember 2025. Dass das Thema nun vom Tisch ist, nimmt dem Titel einen erheblichen Belastungsfaktor.
## Wo steht die Aktie charttechnisch
Meiner Meinung nach ist das Chartbild bei Schott Pharma weiterhin ambivalent. Im März fiel die Aktie auf ein Rekordtief von 12,62 €. Seither läuft eine Erholung, aktuell notiert das Papier bei gut 20 €. Bis zum Allzeithoch aus dem Frühjahr 2024 bei über 43 € ist der Weg noch weit. Den vollständigen Quartalsbericht will Schott am 12. August veröffentlichen.
Meiner Überzeugung nach dürfte die heutige Meldung die Stimmung rund um Schott Pharma spürbar aufhellen. Die Kombination aus überraschend starken Quartalszahlen, einer deutlich angehobenen Prognose und dem gelösten Kundenkonflikt könnte weiteren Auftrieb liefern. Ob daraus eine nachhaltige Kurserholung in Richtung alter Hochs wird, bleibt jedoch abzuwarten. Für Anleger, die auf eine Fortsetzung des Erholungskurses setzen wollen, könnte der vollständige Bericht am 12. August der nächste wichtige Katalysator sein.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Nordex-Aktie: Auftragsrekord treibt Kurs nach oben – jetzt einsteigen?](https://www.sharedeals.de/kompakt/nordex-aktie-auftragsrekord-treibt-kurs-nach-oben-jetzt-einsteigen/)
**Published:** Juli 9, 2026
**Author:** Redaktion | Börse
**Content:**
Nordex hat heute den Markt positiv überrascht. Im zweiten Quartal stiegen die Auftragseingänge um knapp ein Drittel gegenüber dem Vorjahr, und das bei stabilen Preisen. Die Aktie reagierte prompt und legte im frühen Handel um knapp 5 Prozent auf 42,52 € zu.
## Starke Zahlen, aber der Chart bremst
Das Kursplus seit Jahresbeginn beläuft sich nun auf rund 46 Prozent. Das klingt gut, und das ist es auch. Doch wer jetzt auf einen schnellen Durchmarsch in Richtung Rekordhoch hofft, sollte das Chartbild genau kennen. Das Rekordhoch von 51,70 € wurde Ende April markiert, seitdem hat die Aktie ordentlich Federn gelassen. Zwischen 43,80 € und etwas über 44 € lauern die 21-Tage-Linie, die 50-Tage-Linie und die 90-Tage-Linie als starke charttechnische Widerstände. Diese drei Linien gelten als wichtige kurz- und mittelfristige Trendindikatoren, und sie verlaufen alle auf nahezu gleichem Niveau. Das wird kein Selbstläufer.
## Analysten sehen Nordex auf Kurs
Richard Dawson von der Berenberg Bank bestätigte, dass Nordex den Analystenkonsens übertroffen hat. Er erwartet, dass Deutschland nach dem hohen Auktionsvolumen ein wesentlicher Treiber für weitere Auftragseingänge bleibt und das US-Geschäft zunehmend zur Gesamtentwicklung beiträgt. Die Experten von Oddo BHF merkten an, dass der Auftragseingang zu Beginn des Quartals noch schleppend verlief, dann aber das Volumen im Quartalsvergleich deutlich zulegte, genau wie Nordex es vorhergesagt hatte. Meiner Meinung nach ist das ein klares Zeichen für operative Verlässlichkeit. Oddo BHF bewertet die Aktie weiterhin mit „Neutral" und einem Kursziel von 41,50 €, also unterhalb des aktuellen Kurses. Constantin Hesse von Jefferies sieht nach der jüngsten Kursschwäche und der soliden operativen Umsetzung eine attraktive Einstiegschance.
## Was bedeutet das für die Aktie
Die Auftragszahlen dürften die Stimmung kurzfristig stützen. Nordex scheint auf einem guten Weg zu sein, die Prognose für das Geschäftsjahr 2026 zu erfüllen, wie Oddo BHF schlussfolgerte. Meiner Überzeugung nach könnte die Aktie die charttechnischen Hürden zwischen 43,80 € und 44 € in den kommenden Wochen testen. Ob sie dort auch durchbricht, dürfte stark davon abhängen, ob die Auftragsdynamik anhält und das US-Geschäft tatsächlich an Fahrt gewinnt. Wer bereits investiert ist, könnte die Situation aussitzen. Für einen Neueinstieg würde ich persönlich einen erfolgreichen Ausbruch über die Widerstandszone abwarten, bevor ich den Kauf in Betracht ziehe.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Battalion Oil-Aktie: Jetzt einsteigen, bevor der Kurs explodiert?](https://www.sharedeals.de/kompakt/battalion-oil-aktie-jetzt-einsteigen-bevor-der-kurs-explodiert/)
**Published:** Juli 8, 2026
**Author:** Steve Siewert
**Content:**
Der Ölpreis zieht an, und Battalion Oil ist mittendrin. Neue Spannungen im Nahen Osten schüren Befürchtungen über mögliche Unterbrechungen in der Versorgungskette, was Rohöl heute spürbar nach oben treibt.
## Kleine Produzenten, große Reaktion
Für kleine US-Förderer wie Battalion Oil (BATL) gilt ein einfaches Prinzip: Steigt der Ölpreis, reagiert der Kurs oft deutlich stärker als bei den großen Branchenvertretern. Anleger setzen auf Werte wie BATL, weil sie einen direkten, konzentrierten Zugang zur Rohstoffbewegung bieten. Die geringe Marktkapitalisierung verstärkt solche Ausschläge noch einmal zusätzlich.
## Was das für die Aktie bedeutet
Geopolitische Risiken im Nahen Osten bleiben ein schwer kalkulierbarer Faktor, und genau das hält die Ölpreissensitivität bei BATL hoch. Solange die Lage unruhig bleibt, dürfte das Interesse an kleinen Ölproduzenten bestehen bleiben. Kurzfristig profitiert Battalion Oil von der Nervosität am Markt. Mittelfristig bleibt das Bild volatil, weil politische Entwicklungen schnell drehen können.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Iran: Trump beendet Feuerpause – was jetzt auf dem Spiel steht](https://www.sharedeals.de/kompakt/iran-trump-beendet-feuerpause-was-jetzt-auf-dem-spiel-steht/)
**Published:** Juli 8, 2026
**Author:** Matthias Abresch
**Content:**
Am Rande des Nato-Gipfels in Ankara hat US-Präsident Donald Trump das Rahmenabkommen mit dem Iran für gegenstandslos erklärt. Die Waffenruhe sei vorbei, so Trump unmissverständlich. Er wolle nichts mehr mit Teheran zu tun haben. Auf Nachfrage, ob das auch künftige Gespräche ausschließe, sagte Trump lapidar: Seine Unterhändler könnten weiter reden, wenn sie es wünschten. Er halte es schlicht für Zeitverschwendung.
## Angriffe und Gegenschläge in der Straße von Hormus
Auslöser der neuen Eskalation waren Attacken auf Tanker in der Straße von Hormus. Daraufhin griff das US-Militär seit Mittwochnacht mehr als 80 Ziele im Iran an, darunter Flugabwehrsysteme, Schiffsabwehrraketen und mehr als 60 Boote der Revolutionsgarden. Iranische Medien meldeten Explosionen in mehreren Provinzen entlang der Südküste, mindestens ein Soldat der iranischen Flugabwehr kam ums Leben. Die Revolutionsgarden antworteten nach eigenen Angaben mit Angriffen auf 85 Ziele in US-Militäreinrichtungen, darunter der Bereich der fünften US-Flotte vor Bahrain und der Luftwaffenstützpunkt Ali Al Salem in Kuwait.
## Abkommen vom Juni jetzt hinfällig
Mitte Juni hatten sich Vertreter aus Washington und Teheran auf ein Rahmenabkommen geeinigt, das innerhalb von 60 Tagen in einen endgültigen Deal münden sollte. Kernthemen waren das iranische Atomprogramm, die Schifffahrtssicherheit in der Straße von Hormus und Teherans Unterstützung militanter Gruppen in der Region. Pakistan hatte als Vermittler fungiert. Eine weitere Verhandlungsrunde wäre laut gut informierten Kreisen in Islamabad möglich gewesen, auch Doha stand im Gespräch. Einen konkreten Termin gab es nicht mehr. Die USA reaktivierten zudem zuvor gelockerte Sanktionen auf iranisches Öl.
## Was das für den Ölmarkt und Rüstungsaktien bedeutet
Die Wiedereinführung der Ölsanktionen und die Blockade-Drohungen in der Straße von Hormus haben die Ölpreise bereits wieder nach oben getrieben. Für Anleger bedeutet das erhöhte Volatilität bei Energiewerten und Rohstoffaktien. Rüstungskonzerne hingegen dürften von einer anhaltenden Eskalation profitieren, da westliche Regierungen ihre Verteidigungsausgaben weiter hochfahren. Solange keine diplomatische Lösung in Sicht ist, bleibt das geopolitische Risikopremium im Markt eingepreist.
**Kurz-Kategorien:** Politikmeldungen
---
### [Nato-Gipfel: Was jetzt für Europa auf dem Spiel steht](https://www.sharedeals.de/kompakt/nato-gipfel-was-jetzt-fuer-europa-auf-dem-spiel-steht/)
**Published:** Juli 8, 2026
**Author:** Matthias Abresch
**Content:**
Ob der NATO-Gipfel in Ankara das wird, was er sein soll, hängt an einer einzigen Person. US-Präsident Donald Trump hat kurz vor dem Treffen wieder Kritik an den europäischen Verbündeten geübt. Die Verteidigungsausgaben der anderen Mitglieder seien schlicht "lächerlich". Bundeskanzler Friedrich Merz sah sich daraufhin veranlasst, in einem Telefonat mit Trump die Zahlen richtigzustellen.
## Europa nähert sich dem Fünf-Prozent-Ziel
NATO-Generalsekretär Mark Rutte hatte noch im Weißen Haus mit Schaubildern versucht darzustellen, wie deutlich die Verteidigungsbudgets der 31 Mitgliedsstaaten bereits gestiegen sind. Am Vorabend des Gipfels legte er nach: Europa liege bereits bei vier Prozent des Bruttoinlandsprodukts und sei auf klarem Kurs in Richtung fünf Prozent. Fast alle Mitgliedsstaaten haben fest zugesagt, bis 2035 genau dieses Ziel zu erreichen. Deutschland will es nach Angaben der Bundesregierung bereits 2029 schaffen.
Bei der Ukraine-Hilfe haben Europa und Kanada ebenfalls deutlich zugelegt. Jeweils 70 Milliarden € soll das Land in diesem und im nächsten Jahr erhalten. 30 Milliarden € davon kommen jährlich aus dem EU-Kredit, den Rest stemmen die NATO-Staaten, ohne US-Beteiligung. Selenskyj, der persönlich in Ankara ist, fordert vom Gipfel konkrete Entscheidungen zur Stärkung der ukrainischen Luftabwehr, die angesichts anhaltender russischer Angriffe dringend benötigt wird.
## Hormus und US-Truppenplanung als Konfliktpunkte
Spannungen könnte es beim Thema Straße von Hormus geben. Frankreich und Großbritannien haben eine Koalition von inzwischen rund 40 Ländern zur Sicherung der Meerenge zusammengestellt, darunter auch Deutschland mit einem Minensuchboot und einem Unterstützungsschiff. Die Schiffe befinden sich bereits in der Nähe der Region. Pentagon-Chef Pete Hegseth hatte bei seinem Besuch in Brüssel Mitte Juni unmissverständlich deutlich gemacht, dass Washington über die Eigeninitiative der Europäer verstimmt ist.
Auch die geplante Neuordnung der US-Streitkräfte in Europa dürfte für Gesprächsstoff sorgen. Mögliche Abzüge oder Umgruppierungen in Polen und Deutschland sowie die ausbleibende Lieferung von Tomahawk-Mittelstreckenraketen kamen für viele überraschend. Beim NATO Force Model hat die US-Regierung zwar Einzelheiten benannt, was sie "ausmeldet", aber die sofortige Wirksamkeit der Änderungen hat in Brüssel für Unruhe gesorgt.
## Auswirkungen auf Rüstungsaktien
Für die Börse ist der Gipfel ein relevantes Signal. Die zugesagten Verteidigungsbudgets von mindestens fünf Prozent des Bruttoinlandsprodukts bis 2035 sowie die Ukraine-Hilfe von jeweils 70 Milliarden € pro Jahr bedeuten langfristig massive Aufträge für die Rüstungsbranche. Aktien wie Rheinmetall, Leonardo oder Thales dürften von anhaltend hohen staatlichen Rüstungsausgaben profitieren. Jede Eskalation im Streit zwischen den USA und Europa über Lastenteilung kann jedoch kurzfristig für Unsicherheit sorgen und die Kurse belasten.
**Kurz-Kategorien:** Politikmeldungen
---
### [Iran-Abkommen: Droht jetzt der totale Zusammenbruch?](https://www.sharedeals.de/kompakt/iran-abkommen-droht-jetzt-der-totale-zusammenbruch/)
**Published:** Juli 8, 2026
**Author:** Matthias Abresch
**Content:**
Neue Eskalationsstufe erreicht? Das US-Militär hat mehr als 80 Ziele im Iran bombardiert, darunter Luftabwehrsysteme, Schiffsabwehrraketen und über 60 Boote der Revolutionsgarden in oder nahe der Straße von Hormus. Iranische Medien berichteten von Explosionen in der Hafenstadt Sirik, auf der Insel Gheschm und im Raum Bandar Abbas. Mehrere Menschen wurden verletzt.
## Gegenseitige Schläge mitten in Irans Trauerfeierlichkeiten
Was die Lage besonders brisant macht, ist der Zeitpunkt der US-Angriffe. Diese trafen den Iran während der Trauerzeremonien für Ajatollah Ali Chamenei. US-Präsident Donald Trump hatte den Angriffsplan genehmigt, während er am Nato-Gipfel in der Türkei teilnahm. Die iranischen Revolutionsgarden antworteten umgehend und meldeten, ihrerseits 85 Ziele in US-Militäreinrichtungen attackiert zu haben, unter anderem im Bereich der fünften US-Flotte vor Bahrain und auf dem Luftwaffenstützpunkt Ali Al Salem in Kuwait. Kuwait meldete kurz darauf feindlichen Beschuss, in Bahrain heulten früh morgens wiederholt die Sirenen.
Bahrain und Kuwait beherbergen US-Militärbasen, die sich nur wenige Hundert Kilometer vom Iran entfernt befinden. Beide Länder sind in dieser Auseinandersetzung keine neutralen Beobachter, sondern potenzielle Schauplätze.
## Ölpreise ziehen leicht an, Sanktionen kehren zurück
Parallel zu den Angriffen setzten die USA zuvor gelockerte Sanktionen auf iranisches Öl wieder in Kraft, wie das US-Finanzministerium mitteilte. Die Folge ließ erwartungsgemäß nicht lange auf sich warten. Die Ölpreise zogen wieder leicht an. Ein US-Beamter nannte die Angriffe gegenüber CNN eine "Bestrafung". Die US-Angriffe seien vier oder fünf Mal heftiger als die Attacken vor anderthalb Wochen. Trump hatte dem Iran zuletzt gedroht, es werde entweder ein Abkommen geben oder die USA würden "den Job zu Ende bringen".
Irans Verhandlungsführer Mohammed Bagher Ghalibaf schrieb auf X, die Ära der Schikane sei vorbei. Das Hauptquartier Chatam al-Anbija ließ verlauten, man werde "unter keinen Umständen eine Einmischung" in Angelegenheiten rund um die Straße von Hormus dulden.
## Was bedeutet das für Anleger?
Meiner Meinung nach bleibt die aktuelle Lage für Öl, Energie und Rüstung eher volatil. Die Straße von Hormus ist eine der kritischsten Wasserstraßen der Welt für den globalen Handel mit Öl, Gas und Dünger. Der israelische Iran-Experte Danny Citrinowicz bringt es auf den Punkt: Entweder akzeptiert Washington, dass es keine Rückkehr zum Status quo vor Beginn des Krieges am 28. Februar gibt, oder die Chancen auf ein Abkommen "sinken erheblich, während das Risiko einer erneuten Eskalation steigt." Beides wäre schlecht für die Märkte.
Öl-Titel und Rüstungsaktien könnten kurzfristig profitieren, solange die Unsicherheit anhält. Für alles andere, insbesondere exportabhängige Branchen und die Schifffahrt, bleibt das Bild trüb. Solange keine klare Deeskalation sichtbar ist, würde ich bei betroffenen Sektoren sehr genau hinschauen, bevor ich hier investiere.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [RWE-Aktie: UBS hebt Kursziel auf 66 Euro und rät zum Kauf](https://www.sharedeals.de/kompakt/rwe-aktie-ubs-hebt-kursziel-auf-66-euro-und-raet-zum-kauf/)
**Published:** Juli 8, 2026
**Author:** Steve Siewert
**Content:**
Die Schweizer Großbank UBS hat ihr Kursziel für die RWE-Aktie leicht nach oben geschraubt, von 65 € auf 66 €. Das Kaufvotum bleibt bestehen. Analystin Wanda Serwinowska sieht RWE weiterhin als einen ihrer Sektorfavoriten, zusammen mit Orsted und Grenergy.
## Amprion als Wachstumshebel
Was die UBS-Expertin besonders positiv stimmt, ist die Mehrheitsübernahme am Übertragungsnetzbetreiber Amprion. Der Deal gibt RWE nach Einschätzung von Serwinowska die Möglichkeit, Wachstum und Gewinntreiber langfristig neu auszubalancieren. Das ist mehr als ein reines Finanzmanöver. Es geht darum, das Geschäftsmodell breiter aufzustellen und von der Regulierungsstabilität der Netzinfrastruktur zu profitieren. Kein Wunder, dass die Analystin daraufhin ihre Ergebnisschätzungen für die Jahre bis 2031 angehoben hat.
## Was das für die RWE-Aktie bedeutet
Meiner Meinung nach ist das angehobene Kursziel von 66 € ein klares Signal, dass institutionelle Investoren dem RWE-Kurs noch Luft nach oben zutrauen. Das Kaufrating der UBS ist ein Ergebnis gestiegener Gewinnerwartungen über einen langen Horizont. Für Anleger, die auf Energieinfrastruktur setzen, bleibt RWE damit eine der interessanteren Adressen im europäischen Sektor.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Commerzbank-Aktie: Unicredit kurz vor der Mehrheitsübernahme](https://www.sharedeals.de/kompakt/commerzbank-aktie-unicredit-kurz-vor-der-mehrheitsuebernahme/)
**Published:** Juli 8, 2026
**Author:** Redaktion | Börse
**Content:**
Die Unicredit rückt der Commerzbank immer näher. Bis zum Ablauf ihres Übernahmeangebots am 3. Juli wurden der Mailänder Großbank 17,6 Prozent der Commerzbank-Papiere angedient. Damit hält die Unicredit nun direkt gut 44 Prozent an der Commerzbank, denn bereits vor der Offerte kontrollierte sie 26,77 Prozent. Zusammen mit Kaufoptionen auf weitere drei Prozent und zusätzlichen Finanzinstrumenten kommt die Unicredit nach eigenen Angaben auf mehr als 47 Prozent.
## Der Weg zur Mehrheit wird kürzer
Meiner Meinung nach ist eine vollständige Übernahme damit deutlich wahrscheinlicher geworden. Die Unicredit darf nun offen an der Börse weitere Commerzbank-Aktien zukaufen, steht dabei aber unter dem wachsamen Blick der Finanzaufsicht. Schon mit Stand 19. Juni hatte die Unicredit rund 40 Prozent plus Finanzinstrumente gemeldet. Das zeigt, wie konsequent Andrea Orcel seinen Kurs verfolgt. Der Unicredit-Chef hatte sogar damit gedroht, das Commerzbank-Management auf der nächsten Hauptversammlung im Frühjahr 2026 abzusetzen, sollte er genug Aktionäre hinter sich bringen.
## Ohne grünes Licht der Aufseher geht gar nichts
Bis zu einer echten Übernahme ist es aber noch ein weiter Weg. Weitere Commerzbank-Aktionäre müssten verkaufen, und vor allem müssten die Aufseher mitspielen. Allen voran die Bankenaufsicht der Europäischen Zentralbank sowie die Wettbewerbshüter der EU-Kommission haben hier das letzte Wort. Commerzbank-Chefin Bettina Orlopp lehnt die Übernahme ab, und auch der Bund als Aktionär stemmt sich dagegen. Orcel will mit der Commerzbank eine europäische Großbank nach US-Vorbild formen und sieht Potenzial für Milliardeneinsparungen, verbunden mit dem Abbau von 7.000 Stellen. Die Unicredit war im September 2024 bei der Commerzbank eingestiegen und hatte Anfang Mai ein Angebot von 0,485 eigenen Aktien je Commerzbank-Papier vorgelegt. Lange lag diese Offerte unter dem Commerzbank-Kurs, doch mit dem zuletzt deutlich gestiegenen Unicredit-Aktienkurs wurde das Angebot attraktiver.
## Was bedeutet das für die Commerzbank-Aktie?
Für die Commerzbank-Aktie ist die Situation eindeutig kursunterstützend. Jede neue Meldung, die Orcel näher an die Mehrheit bringt, wirkt wie ein Boden unter dem Kurs, denn Übernahmephantasie ist an der Börse bares Geld wert. Ich glaube, dass der Markt den Fortschritt der Unicredit weiterhin mit Aufmerksamkeit verfolgen wird, zumal jede weitere Zukaufoption den Druck auf verbleibende Commerzbank-Aktionäre erhöht. Wer die Aktie hält, sitzt im Moment nicht schlecht.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Autowerte: Erholung trotz China-Druck – lohnt sich der Einstieg jetzt?](https://www.sharedeals.de/kompakt/autowerte-erholung-trotz-china-druck-lohnt-sich-der-einstieg-jetzt/)
**Published:** Juli 7, 2026
**Author:** Redaktion | Börse
**Content:**
Europas Autowerte laufen seit sechs Handelstagen in Folge aufwärts. Der Branchenindex Stoxx Europe 600 Automobiles & Parts hat sich seit seinem Jahrestief Ende Juni um 8 Prozent erholt und dabei zuletzt auch die 50-Tage-Linie zurückerobert, also jenen gleitenden Durchschnitt, der die mittelfristige Kursentwicklung abbildet. Die 21-Tage-Linie, die den kurzfristigen Trend beschreibt, hatte der Index bereits einige Tage früher überwunden. Gemessen am gesamten Jahresverlauf bleibt das Bild allerdings trüb. Gut 13 Prozent Minus stehen noch zu Buche, während der marktbreite Stoxx Europe 600 auf Rekordniveau notiert und seit Jahresbeginn rund 10 Prozent gewonnen hat.
## Porsche sticht heraus
Unter den deutschen Autobauern fällt die Porsche AG derzeit positiv auf. Im MDax legte die Aktie um 2,6 Prozent auf 48,24 € zu. Damit nähert sie sich dem 15-Monatshoch bei 50,66 € wieder an, das Mitte Juni markiert wurde und von dem aus der Kurs anschließend auf ein Zwischentief Ende des vergangenen Monats abrutschte. Harald Hendrikse von der Citigroup sieht mehrere wesentliche Treiber für eine weitere Erholung und hat sein Kursziel um 3 auf 56 € angehoben, bei einer Kaufempfehlung. Laut Hendrikse haben sich die Ergebnisse bei Porsche stabilisiert und dürften im zweiten Quartal stark bleiben, während die Ebit-Margen der Wettbewerber und die Markterwartungen sinken. Dazu kommt der Fokus des neuen Vorstandschefs Michael Leiters auf Kostendisziplin, geringere Volumina und höhere Margen. Das wird als Signal in die richtige Richtung wahrgenommen. Porsche sei zudem dank seiner Kundenpositionierung weniger anfällig für strukturelle Wettbewerbsrisiken in der EU und den USA als andere Hersteller. Der Analyst fasst es so zusammen:
> Der langfristige Erholungspfad bei den Ebit-Margen zeichne sich inzwischen klarer ab, auch wenn das Geschäftsjahr 2027 eine Herausforderung bleibe.
## VW, BMW und Mercedes holen auf
Auch die übrigen deutschen Hersteller zogen mit. VW stieg um 2,3 Prozent auf 76,50 € und liegt damit knapp 10 Prozent über dem 16-Jahrestief von Anfang Juli, das bei etwas unter 70 € markiert wurde. Mercedes gewann 1,5 Prozent auf 46,08 €, BMW legte 2,0 Prozent auf 61,32 € zu. Beide erholen sich damit schrittweise von ihren Sechsjahrestiefs. In Paris verbuchten Renault ein Plus von 1,8 Prozent, Stellantis kletterte um 1,4 Prozent auf 5,10 € und entfernt sich damit weiter von seinem Ende Juni erreichten Rekordtief bei 4,83 €.
## Chinas Druck könnte zum Boomerang werden
Christian Frenes von Goldman Sachs liefert eine interessante Wendung zu den schwachen Branchendaten des Vormonats. Die Zahlen zeigen, dass chinesische Anbieter den europäischen Herstellern kollektiv schneller Marktanteile abnehmen als bisher. Doch genau das könnte, so Frenes, politischen Druck erzeugen und Protektionismus in Europa begünstigen. Das wäre dann ein Faktor, der die Branche stützt.
## Was bedeutet das für die Aktien
Meiner Meinung nach ist die laufende Erholung der europäischen Autobauer charttechnisch beachtenswert, denn das Überwinden der 50-Tage-Linie beim Branchenindex sendet ein konstruktives Signal. Besonders die Porsche-Aktie hat mit dem angehobenen Citigroup-Kursziel von 56 € und einem klar formulierten Erholungsszenario bei den Margen eine konkrete Fantasie. Bei VW, BMW und Mercedes sehe ich die Bewegung derzeit eher als technische Gegenbewegung nach den Jahrestiefs, weniger als fundamentalen Trendwechsel. Solange das Jahresverlauf-Minus von über 13 Prozent auf Indexebene nicht weiter abgebaut wird, bleibt das große Bild für den Sektor herausfordernd.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Tesla-Aktie: RBC sieht Kurspotenzial durch mögliche SpaceX-Übernahme](https://www.sharedeals.de/kompakt/tesla-aktie-rbc-sieht-kurspotenzial-durch-spacex-uebernahme/)
**Published:** Juli 7, 2026
**Author:** Steve Siewert
**Content:**
Die kanadische Großbank RBC hat ihr Kursziel für Tesla-Aktien um 25 auf 500 US$ angehoben und behält die Einstufung „Outperform" bei. Analyst Tom Narayan begründet den Aufschlag vor allem mit einem möglichen Übernahmeszenario durch SpaceX, das in unbestätigten Medienberichten kursiert. Konkret kalkuliert er einen Aufschlag von bis zu 30 Prozent auf das aktuelle Kursniveau sowie eine Prämie von 15 Prozent auf den inneren Wert der Aktie ein, sofern eine Fusion tatsächlich zustande käme.
## SpaceX als möglicher Käufer
Hintergrund des Szenarios ist Elon Musks Beteiligungsstruktur. Bei Tesla hält er derzeit rund ein Fünftel der Anteile. Bei einer Übernahme durch SpaceX würden Tesla-Aktionäre eine Kontrollprämie verlangen, weil Musk dann auf mehr als 50 Prozent eines fusionierten Konzerns kommen müsste. Als wahrscheinlichstes Konstrukt gilt laut Narayan eine rein aktienbasierte Fusion, bei der SpaceX Tesla schluckt. Den inneren Wert von Tesla beziffert RBC ohne jede Übernahmeprämie auf rund 435 US$. Der Kurs lag zuletzt bei knapp 420 US$.
RBC-Kollege Ken Herbert startete gleichzeitig die Bewertung der SpaceX-Aktie mit einem Kursziel von 225 US$ und der Einstufung „Outperform". Er sieht das Unternehmen im Zentrum zweier der interessantesten Anlagethemen dieser Generation: Weltraumwirtschaft und Künstliche Intelligenz.
## Wo der Mehrwert einer Fusion läge
Der operative Sinn einer Kombination beider Unternehmen liegt laut Narayan vor allem in der gemeinsamen Chipfertigung und in Batteriepacks für die Energieversorgung von Rechenzentren. Dazu kämen gemeinsames KI-Training sowie Flottenmanagementdienste. Den größten Hebel sieht Narayan derzeit aber im Robotaxi-Geschäft. Der adressierbare Markt wird auf 4,2 Billionen US$ geschätzt, und selbst ein kleiner Marktanteil würde Tesla erhebliche Erlöse bringen. Seine Schätzungen für dieses Segment hat er entsprechend nach oben korrigiert. In den Bereichen humanoide Roboter und Batteriepacks hingegen wurden die Annahmen aufgrund aktualisierter Marktdaten gesenkt.
## Was das für die Tesla-Aktie bedeutet
Für Anleger ist das erhöhte Kursziel von 500 US$ ein klares Signal. RBC rechnet auf Sicht von zwölf Monaten mit einer deutlich überdurchschnittlichen Kursentwicklung gegenüber dem Branchendurchschnitt. Das Übernahmethema wirkt dabei wie ein Katalysator, der das Papier über seinen rechnerischen inneren Wert heben könnte. Ob die SpaceX-Fusion Realität wird, bleibt offen. Allein die Fantasie reicht offenbar aus, um das Kursziel spürbar zu bewegen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [U-Boot-Deal: Kanada kauft jetzt deutsche TKMS U-Boote – das steckt dahinter](https://www.sharedeals.de/kompakt/u-boot-deal-kanada-kauft-jetzt-deutsche-tkms-u-boote-das-steckt-dahinter/)
**Published:** Juli 7, 2026
**Author:** Matthias Abresch
**Content:**
Kanada hat entschieden. Der milliardenschwere Auftrag zum Bau einer neuen U-Boot-Flotte geht an den Kieler Marineschiffbauer TKMS, eine Rüstungstochter von ThyssenKrupp. Premierminister Mark Carney sprach kurz vor seiner Abreise zum NATO-Gipfel nach Ankara von einer knappen Entscheidung, die sich über Monate hingezogen hatte, denn Deutschland und Südkorea buhlten intensiv um den größten Rüstungsauftrag in der Geschichte Kanadas.
## Zwölf U-Boote der Klasse 212CD für die Arktis
Konkret beauftragt Kanada den Bau von zwölf U-Booten der Klasse 212CD, einem Typ, den TKMS ursprünglich gemeinsam für die deutsche und norwegische Marine entwickelt hat. Kanada steigt nun als drittes NATO-Land in diese Kooperation ein, woraus eine trilaterale Flotte werden soll. Carney betonte dabei den sicherheitspolitischen Kern des Projekts. Die kanadische Arktis, so seine Worte, werde zum zentralen Bestandteil der nordamerikanischen Verteidigung. Das schmelzende Polareis öffnet neue Schifffahrtswege, die Russland und China umkämpfen, und Kanada braucht die Mittel, diese zu überwachen und zu sichern. Europäische Partner spielen dabei angesichts der angespannten Beziehungen zu den USA eine wachsende Rolle.
## Bis zu 62 Milliarden € Auftragsvolumen
Das finanzielle Gewicht des Deals ist enorm. Medienberichten zufolge könnte der Gesamtauftrag inklusive Beschaffung, Wartung und Betrieb bis zu 100 Milliarden kanadische Dollar umfassen, was rund 62 Milliarden € entspricht. Für TKMS ist es der größte U-Boot-Auftrag der Unternehmensgeschichte. Gefertigt werden soll in den Werften in Kiel und Wismar, wo neue Arbeitsplätze entstehen könnten. Carney verknüpfte die Vergabe allerdings mit einer klaren Bedingung: Der gesamte Investitionswert muss zu 100 Prozent durch Gegeninvestitionen in Kanada ausgeglichen werden. Bundeskanzler Friedrich Merz wertete den Deal als starkes Zeichen europäischer Zusammenarbeit, Verteidigungsminister Boris Pistorius sprach von einem Meilenstein für die transatlantische Sicherheit.
## Was bedeutet das für die TKMS-Aktie
Für TKMS könnte dieser Auftrag ein erheblicher Katalysator werden. Ein Auftragsvolumen in dieser Größenordnung sichert langfristige Auslastung und stärkt die Verhandlungsposition bei künftigen internationalen Ausschreibungen. Der Markt dürfte die Vergabe als klares Kaufsignal für TKMS-Papiere interpretieren, zumal der Rüstungssektor in Europa ohnehin im Aufwind ist. Anleger, die den Rüstungsboom in Europa spielen wollen, haben mit diesem Deal einen weiteren handfesten Beleg dafür, dass deutsche Unternehmen bei NATO-Partnern ganz oben auf der Liste stehen.
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Straße von Hormus: Iran beschießt erneut Frachter und Ölpreis zieht direkt leicht an](https://www.sharedeals.de/kompakt/strasse-von-hormus-iran-beschiesst-erneut-frachter-und-oelpreis-zieht-direkt-leicht-an/)
**Published:** Juli 7, 2026
**Author:** Matthias Abresch
**Content:**
Vor der Küste Omans, in der Straße von Hormus, hat der Iran Heute einen Tanker mit Raketen beschossen. Das britische Behörde für Sicherheit der Handelsschifffahrt (UKMTO) bestätigte, dass das Schiff in Brand geriet, nachdem es von einem Geschoss getroffen worden war und beruf sich dabei auf die Aussagen der Besatzung. Der Iran räumte den Angriff ein und erklärte über sein Staatsfernsehen, die Besatzung habe Warnungen ignoriert.
## Revolutionsgarden feuern mindestens zwei Raketen
Laut dem Portal Axios, das sich auf zwei US-Beamte beruft, feuerten die iranischen Revolutionsgarden mindestens zwei Raketen auf Frachter ab. Demnach wurden zwei Schiffe durch den Beschuss stark beschädigt. Eine offizielle Stellungnahme der US-Regierung blieb zunächst aus.
Das britische Maritime Trade Operations Centre gab an, der Tanker sei nahe Limah getroffen worden, als er versuchte, die Meerenge in Richtung Süden zu verlassen und in den Golf von Oman zu fahren. Das Projektil traf die Backbordseite des Schiffes.
## Iran kontrolliert Routen, USA suchen Deeskalation
Schon am vergangenen Donnerstag hatte das iranische Militärkommando gewarnt, alle Öltanker müssten durch die Meerenge die von Teheran genehmigten Routen nutzen. Eine Einmischung der US-Streitkräfte werde eine schnelle Reaktion nach sich ziehen, hieß es. Dabei hatten beide Seiten im Rahmen eines Interimsabkommens vereinbart, Schiffen 60 Tage lang die Durchfahrt ohne Gebühren zu erlauben. Teheran bestand aber darauf, die Routen zu kontrollieren und später Gebühren zu erheben.
Durch die Straße von Hormus floss einst ein Fünftel des weltweit gehandelten Öls und Erdgases. Frühere Angriffe in der Meerenge zogen US-Vergeltungsschläge nach sich, woraufhin der Iran arabische Golfstaaten attackierte. Das Eskalationspotenzial bleibt hoch.
## Auswirkungen auf Märkte und Energieaktien
Angriffe auf Öltanker in der Straße von Hormus treiben erfahrungsgemäß den Ölpreis nach oben, da Versorgungsängste den Markt sofort erfassen. Für Energieunternehmen wie ExxonMobil, Shell oder BP kann ein steigender Rohölpreis kurzfristig die Margen stützen. Reedereien und Logistikkonzerne hingegen geraten unter Druck, wenn Versicherungsprämien steigen und Handelsrouten neu kalkuliert werden müssen. Solange die Lage in der Meerenge ungelöst bleibt, dürfte Volatilität an den Energiemärkten das bestimmende Thema bleiben. Der Brent Ölpreis legte am Morgen um +1,14% zu.
**Kurz-Kategorien:** Politikmeldungen
---
### [Fuchs-Aktie: Deutsche Bank hebt Ziel auf 51 € – jetzt kaufen?](https://www.sharedeals.de/kompakt/fuchs-aktie-deutsche-bank-hebt-ziel-auf-51-e-jetzt-kaufen/)
**Published:** Juli 7, 2026
**Author:** Redaktion | Börse
**Content:**
Die Deutsche Bank hat ihre Kaufempfehlung für die Fuchs SE-Aktie bekräftigt und das Kursziel von 49 € auf 51 € nach oben gesetzt. Analyst Lars Vom-Cleff begründet das in seinem heute veröffentlichten Ausblick vor allem mit positiven Signalen aus dem Unternehmen selbst.
## Management stimmt auf gutes Quartal ein
Jüngste Aussagen der Fuchs-Führungsebene deuten auf ein starkes Quartal hin. Die Nachfrage nach Schmierstoffen bleibt robust, und das spiegelt sich in den Erwartungen des Analysten wider. Vom-Cleff kalkuliert mit einem Umsatzwachstum von 10 Prozent. Beim operativen Ergebnis, dem Ebit, geht er von einem Anstieg von 6 Prozent aus.
## Was das für die Aktie bedeutet
Das neue Kursziel von 51 € signalisiert, dass die Deutsche Bank weiteres Aufwärtspotenzial sieht. Wer Fuchs SE im Depot hält, bekommt von einer der größten deutschen Banken Rückendeckung. Das Kaufrating bleibt bestehen, die Latte liegt jetzt höher. Ob der Kurs das Ziel tatsächlich erreicht, hängt wesentlich davon ab, ob die Quartalszahlen die gesteckten Erwartungen auch erfüllen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Samsung-Aktie: Rekordgewinn, aber Kurseinbruch – Was steckt dahinter?](https://www.sharedeals.de/kompakt/samsung-aktie-rekordgewinn-aber-kurseinbruch-was-steckt-dahinter/)
**Published:** Juli 7, 2026
**Author:** Redaktion | Börse
**Content:**
Samsung hat heute vorläufige Quartalszahlen veröffentlicht, die selbst optimistische Erwartungen übertreffen. Der operative Gewinn im zweiten Quartal kletterte auf mehr als 89 Billionen Won, umgerechnet rund 51 Milliarden €. Gegenüber dem Vorjahreszeitraum entspricht das einem Anstieg um das 19-Fache. Damit markiert Samsung das dritte Geschäftsquartal in Folge mit einem neuen Rekord beim operativen Ergebnis.
## Zahlen, die kaum zu greifen sind
Zum Einordnen hilft ein einfacher Vergleich. Der gesamte operative Gewinn des Jahres 2023 lag bei knapp 44 Billionen Won, also weniger als die Hälfte dessen, was Samsung allein im zweiten Quartal 2025 verdiente. Der Umsatz verdoppelte sich auf 171 Billionen Won. Nettogewinn und Details zur Ergebniszusammensetzung folgen Ende des Monats.
## KI als Wachstumsmotor
Hinter den Zahlen steckt vor allem eines: die ungebrochene Nachfrage nach KI-Infrastruktur. Samsung Electronics zählt weltweit zu den führenden Herstellern von Halbleitern, besonders bei leistungsstarken Speicherchips. Genau dieses Segment boomt. Je mehr Rechenzentren gebaut werden und je mehr KI-Modelle trainiert werden müssen, desto größer ist der Bedarf an Chips, die Samsung liefert.
In Südkorea hat der Boom eine gesellschaftliche Debatte ausgelöst. Die Gewerkschaft von Samsung hatte Ende Mai nach einer Streikdrohung einen Kompromiss mit dem Management erzielt. Dieser sieht Jahresprämien von mehreren Hunderttausend € für Mitarbeiter in der Halbleitersparte vor. Während Samsung und SK Hynix florieren, laufen andere Branchen im Land deutlich schlechter, und die Arbeitslosigkeit bei Unter-30-Jährigen ist zuletzt gestiegen.
## Was das für die Aktie bedeutet
Trotz der beeindruckenden Zahlen gab die Samsung-Aktie heute neun Prozent nach. Damit zeigt sich ein bekanntes Muster: Wenn Erwartungen bereits sehr hoch sind und Gewinne keine Überraschung mehr liefern, reagieren Märkte mit Gewinnmitnahmen. Die Aktie hatte 2025 bereits stark zugelegt, ein Rücksetzer nach Rekordmeldungen ist in solchen Situationen keine Seltenheit. Anleger beobachten nun, was die detaillierteren Zahlen Ende des Monats über Margen und Segmente verraten. Davon dürfte abhängen, ob der Kursrückgang eine kurze Korrektur bleibt oder sich fortsetzt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Kion-Aktie: Morgan Stanley stuft auf "Buy" – jetzt einsteigen?](https://www.sharedeals.de/kompakt/kion-aktie-morgan-stanley-stuft-auf-buy-jetzt-einsteigen/)
**Published:** Juli 7, 2026
**Author:** Redaktion | Börse
**Content:**
Die Kion-Aktie hat heute kräftig zugelegt. Auf Tradegate kletterte das Papier des Gabelstaplerherstellers und Lagertechnikspezialisten um knapp 5 Prozent auf 45,90 €. Auslöser ist eine deutlich positivere Einschätzung der US-Bank Morgan Stanley.
## Kursziel deutlich angehoben
Morgan Stanley-Analyst Max Yates hat das Kursziel für Kion von 48 € auf 62 € erhöht und gleichzeitig die Einstufung von "Equal-weight" auf "Overweight" hochgestuft. Bezogen auf den Schlusskurs des Vortages ergibt das ein Kurspotenzial von 41 Prozent. Unter den rund 20 Analysehäusern, die Bloomberg auswertet, bleibt JPMorgan mit einem Kursziel von 76 € das optimistischste Haus.
## Charttechnik spricht für weiteren Auftrieb
Seit Ende Juni befindet sich die Kion-Aktie in einem Erholungsmodus. Zuletzt wurden die 21-Tage- und die 50-Tage-Linie überwunden. Mit dem heutigen Kurs um die 45,90 € rückt nun auch die 90-Tage-Linie bei rund 44,60 € in den Rückspiegel, was als weiteres technisches Signal gewertet werden kann.
## Börsenausblick
Für die Kion-Aktie ist das Hochstufen durch Morgan Stanley ein klares Kaufsignal mit Gewicht. Ein Kursziel von 62 € lässt noch erheblichen Spielraum nach oben, und sollte die Erholungsrally weiter Fahrt aufnehmen, könnte das Papier auch andere Analysten zu einer Neubewertung veranlassen. Anleger, die auf eine Fortsetzung der Aufwärtsbewegung setzen, haben mit dem Überwinden der 90-Tage-Linie nun ein zusätzliches technisches Argument auf ihrer Seite.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Tonies-Aktie: Berenberg sieht 19 Euro – jetzt noch einsteigen?](https://www.sharedeals.de/kompakt/tonies-aktie-berenberg-sieht-19-euro-jetzt-noch-einsteigen/)
**Published:** Juli 6, 2026
**Author:** Redaktion | Börse
**Content:**
Berenberg hat das Kursziel für die Tonies-Aktie deutlich nach oben geschraubt. Von bisher 14,50 € auf nun 19 €. Die Einstufung bleibt "Buy". Analyst Gerhard Orgonas begründet den Schritt mit dem ersten Kapitalmarkttag des Spielwarenherstellers im Juni, bei dem das künftige Umsatzwachstum im Mittelpunkt stand.
## US-Markt als größter Wachstumstreiber
Laut Orgonas, der seine Einschätzung am Freitag veröffentlichte, zeichnet sich das Geschäftsmodell von Tonies vor allem durch gut vorhersagbare Umsatzentwicklungen aus. Besonders der US-Markt biete noch erhebliches Potenzial. Auf dieser Basis hat der Analyst seine Gewinnschätzungen je Aktie ebenfalls angehoben.
## Was das für die Aktie bedeutet
Für Anleger ist das ein klares Signal. Ein neues Kursziel von 19 € bedeutet gemessen am bisherigen Zielwert von 14,50 € einen Anstieg von rund 31 Prozent. Sollte Tonies den eingeschlagenen Wachstumskurs im US-Geschäft tatsächlich umsetzen, dürfte das die Fantasie rund um die Aktie weiter befeuern. Die Kaufempfehlung der renommierten Privatbank verleiht dem Wert zusätzlichen Rückenwind.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Bayer-Aktie: Goldman erhöht Kursziel auf 62,50 € – Jetzt kaufen?](https://www.sharedeals.de/kompakt/bayer-aktie-goldman-erhoeht-kursziel-auf-6250-e-jetzt-kaufen/)
**Published:** Juli 6, 2026
**Author:** Redaktion | Börse
**Content:**
Goldman Sachs hat das Kursziel für die Bayer-Aktie von 55,00 € auf 62,50 € angehoben und die Kaufempfehlung bestätigt. Analyst James Quigley begründet die Anhebung mit einem nach vorne verschobenen Bewertungszeitraum sowie einem reduzierten Abschlag auf das Pharmageschäft. Hinzu kommt, dass Quigley die angesetzten Kapitalkosten nach unten korrigierte, weil die rechtlichen Risiken rund um die Rechtsstreitigkeiten des Leverkusener Konzerns gesunken sind.
## Glyphosat rückt in den Hintergrund
Bei den anstehenden Quartalsergebnissen rechnet der Analyst mit wenig Überraschungspotenzial. Interessanter dürfte für Investoren künftig ein anderes Thema werden. Mit dem nachlassenden Druck aus dem Glyphosat-Komplex verlagert sich der Blick zunehmend auf eine mögliche Aufspaltung des Konzerns. Eine solche Konstellation bietet nach Einschätzung von Goldman Sachs Spielraum für einen deutlich reduzierten Bewertungsabschlag.
## Was bedeutet das für die Bayer-Aktie
Das neue Kursziel von 62,50 € signalisiert aus Sicht von Goldman Sachs erhebliches Aufwärtspotenzial gegenüber dem aktuellen Kursniveau. Die Hochstufung des Kursziels zusammen mit der bestätigten Kaufempfehlung sendet ein klares Signal an den Markt. Sollte die Spekulation um eine Konzernaufspaltung an Fahrt gewinnen, könnte das den Bewertungsabschlag weiter abschmelzen lassen und der Aktie zusätzlichen Rückenwind geben. Anleger dürften die kommenden Quartalszahlen daher besonders aufmerksam beobachten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Dow Jones: Rekordhoch, dann Absturz – Nasdaq trotzt dem Trend](https://www.sharedeals.de/kompakt/dow-jones-rekordhoch-dann-absturz-nasdaq-trotzt-dem-trend/)
**Published:** Juli 6, 2026
**Author:** Steve Siewert
**Content:**
Nach dem langen Feiertagswochenende zeigte sich die Wall Street am Montag zweigeteilt. Technologiewerte zogen kräftig an, während die Standardwerte unter Druck blieben.
## Dow dreht ins Minus
Zum Handelsbeginn kletterte der Dow Jones Industrial kurz auf ein Rekordhoch von gut 52.052 Punkten, gab die anfänglichen Gewinne dann aber rasch wieder ab. Am Ende stand ein Minus von 0,3 Prozent auf 52.753 Punkte. Anders sah es bei den Tech-Indizes aus. Der Nasdaq 100 legte um 1,1 Prozent auf 29.671 Zähler zu, der marktbreite S&P 500 gewann 0,4 Prozent auf 7.512 Punkte.
## Chipwerte im Fokus
Halbleitertitel gehörten zu den größten Gewinnern des Tages. Micron, Intel und AMD verbuchten Kursaufschläge zwischen drei und sieben Prozent. Die Aufmerksamkeit richtet sich dabei auf die kommenden Tage, denn die südkoreanischen Speicherchip-Riesen Samsung und SK Hynix dürften den KI-Boom erneut unter Beweis stellen müssen. Samsung legt bereits am Dienstag Quartalszahlen vor. In einer Woche, die kaum wichtige Konjunkturdaten bereithält und in der die US-Berichtssaison noch nicht richtig Fahrt aufnimmt, kommt diesen Meldungen besonderes Gewicht zu.
## Apple und Broadcom mit Deal
Apple-Aktien stiegen lediglich um 0,2 Prozent, blieben damit hinter der allgemeinen Tech-Stärke zurück. Für Auftrieb sorgte dagegen eine Meldung rund um Broadcom. Der Halbleiterkonzern wird künftig maßgeschneiderte Chips für Apple entwickeln und liefern, die in mehreren Produktgenerationen zum Einsatz kommen sollen. Die Broadcom-Aktie reagierte mit einem Plus von fast sechs Prozent.
## Börsenausblick
Für Anleger bleibt die Chipbranche das entscheidende Thema dieser Woche. Die Zahlen von Samsung am Dienstag könnten den Sektor weiter antreiben oder bremsen. Bestätigt Samsung einen anhaltend starken KI-Nachfragesog, dürften Titel wie Micron, AMD und Intel weitere Kursgewinne einfahren. Der Deal zwischen Apple und Broadcom zeigt zudem, wie tief die Verflechtung zwischen den großen Tech-Konzernen und der Halbleiterindustrie inzwischen reicht, was die strukturelle Stärke beider Sektoren langfristig untermauert.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Schott Pharma-Aktie: Deutsche Bank sieht 22 Euro – jetzt kaufen?](https://www.sharedeals.de/kompakt/schott-pharma-aktie-deutsche-bank-sieht-22-euro-jetzt-kaufen/)
**Published:** Juli 6, 2026
**Author:** Redaktion | Börse
**Content:**
Deutsche Bank Research hat die Schott Pharma-Aktie heute hochgestuft. Das Kursziel klettert von 16 auf 22 €, und das Votum wechselt von "Hold" auf "Buy". Analyst Falko Friedrichs begründet den Schritt damit, dass der Pharmaspezialisten den schwierigsten Abschnitt hinter sich gelassen hat.
## Wachstum und Margen sollen anziehen
Schott Pharma stellt Verpackungs- und Verabreichungslösungen für injizierbare Medikamente her. Friedrichs erwartet, dass das Unternehmen bereits im dritten und vierten Quartal merklich an Dynamik gewinnt. Höhere Margen sollen diesen Aufwärtstrend begleiten. Auf dieser Basis rechnet der Analyst damit, dass Schott Pharma im Geschäftsjahr 2025/26 zumindest die Mitte der eigenen Zielbandbreite erreicht.
## Mittelfristige Ziele ab 2027
Mit den eigenen mittelfristigen Ambitionen soll das Unternehmen ab 2027 in Einklang kommen. Das signalisiert eine schrittweise Erholung mit klarer Richtung.
## Was das für die Aktie bedeutet
Ein Kurszielsprung von 16 auf 22 € entspricht einem Aufschlag von rund 38 Prozent. Die Hochstufung auf "Buy" durch ein Haus wie Deutsche Bank Research kann kurzfristig Kaufinteresse wecken und die Aktie beflügeln. Anleger dürften die erwartete Margenerholung ab dem dritten Quartal genau beobachten. Bestätigt Schott Pharma die Prognose, könnte das neue Kursziel von 22 € durchaus als Etappenziel dienen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [US-Halbleiter: Goldman Sachs warnt – jetzt noch einsteigen?](https://www.sharedeals.de/kompakt/us-halbleiter-goldman-sachs-warnt-jetzt-noch-einsteigen/)
**Published:** Juli 6, 2026
**Author:** Redaktion | Börse
**Content:**
Goldman Sachs schaut auf die US-Halbleiterbranche und sieht dort in weiten Teilen noch Luft nach oben. Analyst James Schneider legte am 05.07.2026 seinen Ausblick auf die kommende Berichtssaison vor und attestiert den meisten Teilsegmenten, dass die Markterwartungen noch nicht ausgereizt sind. Doch die Rally der vergangenen Monate drückt auf die Stimmung.
## 88 Prozent in einem Quartal
Der US-Branchenindex SOX legte im zweiten Quartal satte 88 Prozent zu. Der S&P 500 schaffte in derselben Zeit 14 Prozent. Schneider nennt das selbst eine "dramatische Outperformance", und genau hier liegt das Problem. Nach einer solchen Kursexplosion wird die Luft für weitere Gewinne spürbar dünner. Das ist kein Pessimismus, das ist schlicht Physik an der Börse.
## Wer kaufen, wer meiden
Taktisch setzt Goldman Sachs derzeit auf Applied Materials, AMD und ON Semiconductor. Bei diesen drei Titeln sieht Schneider kurzfristig noch Potenzial. Anders die Einschätzung bei KLA Corp, ARM Holdings und Qualcomm. Dort besteht nach seiner Analyse eher Korrekturgefahr.
Fundamental bleibt der Experte vor allem bei drei Bereichen überzeugend bullish. Server-Prozessoren, anwendungsspezifische integrierte Schaltkreise und der gesamte Speicherkomplex stehen ganz oben auf der Favoritenliste.
## Was das für Anleger bedeutet
Wer in Halbleiteraktien investiert ist, sollte diese Einschätzung ernst nehmen. Ein Index, der in einem einzigen Quartal um 88 Prozent steigt, trägt Bewertungsprämien in sich, die bei enttäuschenden Quartalszahlen schnell abgebaut werden. Applied Materials und AMD könnten kurz- bis mittelfristig noch zu den Profiteuren zählen. Bei ARM Holdings und Qualcomm hingegen scheint das Aufwärtspotenzial vorerst eingepreist. Meiner Meinung nach lohnt bei solchen Bewertungsniveaus ein selektiver Ansatz mehr als ein breites Engagement im gesamten Sektor.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Easyjet-Aktie: Jetzt auf 4-Jahres-Hoch – Kaufofferte läuft!](https://www.sharedeals.de/kompakt/easyjet-aktie-jetzt-auf-4-jahres-hoch-kaufofferte-laeuft/)
**Published:** Juli 6, 2026
**Author:** Redaktion | Börse
**Content:**
Heute ist Easyjet an der Börse aus dem Dornröschenschlaf erwacht. Die Aktie des britischen Billigfliegers schoss im frühen Handel um 10,2 Prozent auf 615 Pence nach oben, den höchsten Stand seit fast viereinhalb Jahren. Der Auslöser: Der US-Investor Castlelake hat zum fünften Mal ein Übernahmeangebot unterbreitet, diesmal über 690 Pence je Aktie, und Easyjet hat dieses "im Grundsatz" akzeptiert.
## Fünf Anläufe bis zum Ja
Castlelake hatte Easyjet erstmals Ende Mai kontaktiert. Vier Angebote lehnte der Vorstand ab, zuletzt eines über 650 Pence. Erst die fünfte Offerte überzeugte. Castlelake hat nun bis zum 5. August Zeit, ein verbindliches Angebot vorzulegen. Ob es wirklich so weit kommt, steht auf einem anderen Blatt.
JPMorgan-Analyst Harry Gowers hat nach dem ersten Jubel bereits auf die offenen Flanken hingewiesen. Entscheidend sei, ob die geplante Eigentümer- und Kontrollstruktur sowohl die Unternehmensgremien als auch die Wettbewerbsbehörden passiert. Und: Ein Gegengebot aus dem europäischen Luftfahrtsektor ist nicht ausgeschlossen. Air France-KLM, IAG und die Lufthansa könnten Interesse an Teilen des Easyjet-Streckennetzes an wichtigen Airports haben.
## Aufspaltung als wahrscheinliches Szenario
Bernstein-Analyst Alex Irving hält es für wahrscheinlich, dass Castlelake Easyjet in seine Kernbestandteile zerlegen würde. Flugzeugflotte, Start- und Landerechte sowie das Urlaubsgeschäft könnten getrennt verwertet werden. Für den europäischen Luftfahrtmarkt wäre das eine spürbare Kapazitätsreduktion, von der vor allem Billigflieger und auf Ferienziele spezialisierte Anbieter wie Jet2 profitieren würden.
## Was bedeutet das für die Aktie
615 Pence klingen gut, liegen aber noch deutlich unter dem Angebotspreis von 690 Pence. Der Markt preist also ein, dass das Ganze noch scheitern könnte. Meiner Meinung nach ist das Chancen-Risiko-Verhältnis für Zocker interessant, für langfristige Anleger aber heikel. Kommt das Gebot durch, winkt ein weiteres Plus von rund 12 Prozent. Platzt der Deal, dürfte ein erheblicher Teil der heutigen Kursgewinne schnell wieder verschwinden.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [TKMS-Aktie: Kanada-U-Boot-Deal treibt Kurs auf März-Hoch](https://www.sharedeals.de/kompakt/tkms-aktie-kanada-u-boot-deal-treibt-kurs-auf-maerz-hoch/)
**Published:** Juli 6, 2026
**Author:** Redaktion | Börse
**Content:**
TKMS schießt heute um 11,2 Prozent auf 93,40 € nach oben und markiert damit den höchsten Stand seit Mitte März. Der Auslöser ist ein Bericht der kanadischen Tageszeitung "The Globe and Mail", wonach Ottawa das Kieler Rüstungsunternehmen für den Bau der neuen kanadischen U-Boot-Flotte ausgewählt haben soll. Milliardenschwer. Strategisch. Und offenbar genau rechtzeitig.
## Kanada setzt auf Kiel
Aus informierten Kreisen in Ottawa soll die Entscheidung längst gefallen sein: TKMS bekommt den Auftrag. Die Bundesregierung hatte auf genau diesen Moment hingearbeitet. Noch einen Tag vor Beginn des NATO-Gipfels hieß es aus Berliner Regierungskreisen, ein erfolgreicher Abschluss würde Kanada "für Jahrzehnte" an Deutschland binden. Ein "sehr guter Startpunkt für eine strategische Zusammenarbeit" soll es werden. Das NATO-Treffen beginnt heute in der türkischen Hauptstadt Ankara, und der Zeitpunkt der Meldung ist kein Zufall.
## Was das für die Aktie bedeutet
Das Kursplus von 11,2 Prozent an der MDax-Spitze spricht eine deutliche Sprache. Ein milliardenschwerer U-Boot-Auftrag eines NATO-Partners wäre für TKMS ein Umsatz- und Bewertungstreiber auf Jahre hinaus. Solche Langzeitverträge bringen Planbarkeit und stabile Margen, genau das, was der Markt an Rüstungstiteln derzeit schätzt. Bleibt die Bestätigung aus oder verzögert sich der formale Abschluss, könnte ein Teil der Gewinne schnell wieder abschmelzen. Kommt sie, dürfte der Kursanstieg erst der Anfang sein.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Deutsche Industrie: Mehr Aufträge im Mai – kommt jetzt der Aufschwung?](https://www.sharedeals.de/kompakt/deutsche-industrie-mehr-auftraege-im-mai-kommt-jetzt-der-aufschwung/)
**Published:** Juli 6, 2026
**Author:** Matthias Abresch
**Content:**
Überraschend gute Zahlen aus der deutschen Industrie. Im Mai sind die Aufträge um 1,9 Prozent gegenüber dem Vormonat gestiegen, wie das Statistische Bundesamt heute meldete. Ökonomen, die Reuters zuvor befragt hatte, rechneten lediglich mit einem Plus von 1,5 Prozent. Im April lag das Minus noch bei revidierten -3,2 Prozent.
## Riesige Sprünge im sonstigen Fahrzeugbau
Der eigentliche Treiber hinter den Zahlen ist der sonstige Fahrzeugbau, also Flugzeuge, Schiffe, Züge und Militärfahrzeuge. Dort schossen die Bestellungen um 85,0 Prozent nach oben, angetrieben von mehreren Großaufträgen. Staatsinvestitionen in Infrastruktur und Rüstung spielten dabei eine wesentliche Rolle. Klammert man Großaufträge heraus, lag das Gesamtwachstum nur noch bei 1,0 Prozent. Ein deutlicher Unterschied.
Auch der Maschinenbau legte um 3,7 Prozent zu, elektrische Ausrüstungen sogar um 5,7 Prozent. Dagegen meldete die Automobilindustrie ein Minus von 3,8 Prozent, Hersteller von Datenverarbeitungsgeräten und optischen Erzeugnissen sogar ein Minus von 7,8 Prozent.
## Ausland zieht an, Dreimonatsschnitt bleibt schwach
Die Auslandsaufträge wuchsen insgesamt um 2,2 Prozent. Aus der Euro-Zone kamen sogar 11,2 Prozent mehr Bestellungen, während das übrige Ausland 3,2 Prozent weniger bestellte. Im Inland betrug das Plus 1,3 Prozent. Über drei Monate betrachtet, also von März bis Mai, lagen die Aufträge aber noch 0,2 Prozent unter dem vorherigen Dreimonatszeitraum. Der Zick-Zack-Kurs hält also an, wie ABN-Amro-Chefvolkswirt Alexander Krüger treffend kommentierte. Schwierige Standortbedingungen und Planungsunsicherheiten trüben den Ausblick. Der Nahost-Krieg sowie hohe Energie- und Gaspreise hatten die Nachfrage zuletzt stark belastet.
Das Ifo-Institut stellte im Juni zwar eine verbesserte Stimmung im verarbeitenden Gewerbe fest, allerdings gingen laut Ifo-Präsident Clemens Fuest die Neuaufträge erneut zurück.
## Was bedeutet das für die Börse
Für den deutschen Industriesektor sind die Zahlen ein vorsichtiges positives Signal, aber kein Grund zur Euphorie. Aktien aus dem Rüstungs- und Aerospace-Bereich, etwa Rheinmetall oder MTU Aero Engines, könnten vom außergewöhnlich starken Anstieg im sonstigen Fahrzeugbau profitieren. Maschinenbaukonzerne wie Siemens oder KION dürften die soliden Zuwächse in ihrem Segment ebenfalls positiv aufnehmen. Automobilwerte hingegen stehen weiter unter Druck. Der insgesamt fragile Trend mahnt Anleger zur Vorsicht, denn der Dreimonatsvergleich zeigt, dass von einer nachhaltigen Erholung noch keine Rede sein kann.
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Ethereum: Jetzt einsteigen? Analysten sehen seltene Chance!](https://www.sharedeals.de/kompakt/ethereum-jetzt-einsteigen-analysten-sehen-seltene-chance/)
**Published:** Juli 3, 2026
**Author:** Steve Siewert
**Content:**
Ethereum hat in den vergangenen 24 Stunden einen Satz nach oben gemacht, um mehr als 5% zugelegt und notiert nun über 1.728 US$. Der Wochengewinn liegt damit bei fast 12%. Was steckt dahinter, und ist das der Startschuss für eine größere Rally?
## Binance meldet Rekordzahl bei ETH-Abhebungen
Auffällig: Auf Binance stiegen die Ethereum-Abhebungstransaktionen auf den höchsten Stand seit mehr als drei Jahren. An einem einzigen Tag wurden über 166.000 ETH-Transaktionen abgewickelt, ein Niveau, das zuletzt im März 2023 erreicht wurde. CryptoQuant-Analyst Darkfost ordnet das klar ein. Anleger ziehen Coins von der Börse ab, sie bereiten keinen Verkauf vor. Teilweise sei Akkumulation im Bereich von 1.500 US$ bis 1.700 US$ die Erklärung, teils auch die Verlagerung in DeFi-Protokolle. Einen Anteil haben laut Darkfost auch Missverständnisse rund um Europas MiCA-Regulierung, wonach manche Nutzer fälschlicherweise dachten, Abhebungen würden ab dem 1. Juli eingeschränkt. Das ändert aber nichts am Gesamtbild. Das Abhebungsvolumen bleibt ungewöhnlich hoch.
## ETF-Zuflüsse kehren zurück
Auch institutionelle Anleger signalisieren wieder Interesse. US-amerikanische Spot-Ethereum-ETFs haben zwei Handelstage in Folge Zuflüsse verbucht, zunächst 14,8 Millionen US$, dann 29 Millionen US$. BlackRock mit seinem ETHA-Produkt sticht dabei besonders hervor. In den beiden Sitzungen flossen 36,6 Millionen US$ beziehungsweise 29,7 Millionen US$ allein über diesen Anbieter. Das institutionelle Vertrauen wächst, trotz anhaltender Abflüsse bei Grayscale.
## Seltenes Kaufsignal auf dem Monatschart
Krypto-Analyst Ali Martinez hat auf dem monatlichen Chart ein TD-Sequential-Kaufsignal identifiziert. Dieses Signal ist selten und tauchte historisch nahe bedeutender Marktböden auf. Beim letzten vergleichbaren Setup stieg Ethereum anschließend um rund 236%, ein weiteres ähnliches Muster lieferte danach etwa 182% Gewinn. Ethereum notiert aktuell nahe der unteren Grenze seines langfristigen Preiskanals, einem Bereich, der in vergangenen Zyklen regelmäßig Käufer angezogen hat. Hält die aktuelle Unterstützung, wäre 3.000 US$ das erste große Ziel, die Kanalmitte. Eine vollständige Erholung an die obere Kanalgrenze würde Ethereum in Richtung 5.000 US$ katapultieren.
Für Ethereum ist das Zusammenspiel aus ETF-Zuflüssen, Rekordzahlen bei Coin-Abhebungen und einem technischen Kaufsignal auf Monatsbasis ein eindeutig bullisches Bild. Ich halte das aktuelle Setup für einen der interessantesten Einstiegspunkte seit längerer Zeit. Wer auf den ETH-Zug aufspringen will, sollte den Bereich um 1.700 US$ im Blick behalten.
**Kurz-Kategorien:** Aktienmeldungen
---
### [Dax: Neue Bestmarke – so viel gewann der Index diese Woche](https://www.sharedeals.de/kompakt/dax-neue-bestmarke-so-viel-gewann-der-index-diese-woche/)
**Published:** Juli 3, 2026
**Author:** Redaktion | Börse
**Content:**
Der Dax hat heute ein weiteres Rekordhoch markiert. Mit einem Plus von 0,5 Prozent kletterte der Leitindex auf 25.706 Punkte, der MDax legte sogar 1,2 Prozent auf 32.928 Zähler zu. Auf Wochensicht ergibt sich damit ein Gewinn von rund vier Prozent. Kein schlechter Abschluss.
## KI-Fantasie und Zinshoffnung treiben den Markt
Marktanalyst Timo Emden bringt es auf den Punkt. Das Rekordhoch sei das Ergebnis zweier Kräfte: anhaltende KI-Fantasie auf der einen Seite, nachlassende Zinsangst auf der anderen. Der US-Arbeitsmarktbericht vom Vortag hat dabei geholfen, die Sorgen vor weiteren Zinserhöhungen kurzfristig zu dämpfen. Was bleibt, sind die strukturellen Unsicherheiten aus Geldpolitik und Geopolitik. Die hohen Erwartungen an den KI-Sektor sind ebenfalls noch lange nicht verdaut.
## Energieversorger profitieren am stärksten
Besonders auffällig ist die Entwicklung bei den Versorgern. Eon sprang um 3,8 Prozent nach oben, RWE legte 1,8 Prozent zu. Der europäische Branchenindex Stoxx Europe 600 Utilities erreichte dabei das höchste Niveau seit Mai. Das kommt nicht von ungefähr, denn der Sektor reagiert sehr sensitiv auf Zinsbewegungen. Hohe Fremdfinanzierungskosten belasten das kapitalintensive Geschäftsmodell der Versorger stark, die zudem mit vergleichsweise hohen Dividendenrenditen punkten. Fällt der Zinsdruck nach, steigt die Attraktivität automatisch wieder. Zusätzlich plant die Bundesregierung eine Nachschärfung bei der Umstellung auf intelligente Stromzähler, was den Energiewendeprozess in Deutschland beschleunigen soll.
## Halbleiter oben, Software schwächelt
Die kräftige Erholung der Börsen in Japan und Südkorea zum Wochenschluss, ebenfalls KI-getrieben, schwappte auf die europäischen Halbleiterwerte über. Infineon gewann 1,1 Prozent, Aixtron, Siltronic, PVA Tepla und Suss Microtec verbuchten Aufschläge zwischen 4,3 und 8,1 Prozent. Software-Titel blieben dagegen außen vor. SAP verlor 2,0 Prozent, Nemetschek 0,9 Prozent und Teamviewer 2,8 Prozent.
## Rheinmetall unter Druck, GEA mit Rückenwind
Rheinmetall gab 1,4 Prozent ab. Das ist nach einer Wochenerholung von 18 Prozent zwar verschmerzbar, der stornierte Fregatte-F126-Auftrag des Verteidigungsministeriums bleibt aber ein echter Unsicherheitsfaktor. Gelingt es nicht, kurzfristig Ersatzumsätze zu identifizieren, könnte der Erlös im laufenden Jahr um bis zu 300 Mio. € sinken. Auf der anderen Seite stand GEA Group mit einem Plus von 2,4 Prozent. RBC hat die Aktie von "Sector Perform" auf "Outperform" hochgestuft.
Für Anleger bleibt der heutige Tag ein starkes Signal. Der Dax auf Rekordniveau zeigt, dass der Markt Rückenwind hat. Wer auf Versorger oder Halbleiterwerte gesetzt hat, liegt aktuell richtig. Bei Rüstungswerten wie Rheinmetall lohnt ein genauerer Blick auf die Auftragslage, bevor man eine Position aufbaut oder ausbaut.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Lufthansa-Aktie: UBS sieht 11 Euro – jetzt noch kaufen?](https://www.sharedeals.de/kompakt/lufthansa-aktie-ubs-sieht-11-euro-jetzt-noch-kaufen/)
**Published:** Juli 3, 2026
**Author:** Redaktion | Börse
**Content:**
Die UBS hat ihr Kursziel für die Lufthansa-Aktie von 9,60 € auf 11,00 € angehoben. Das ist ein deutlicher Sprung nach oben, und die Einstufung bleibt "Buy". Was steckt dahinter?
## Schwaches Quartal, aber bessere Schätzungen
UBS-Analyst Jarrod Castle räumt offen ein, dass Lufthansa ein schwieriges Quartal hinter sich haben dürfte. Das Ebit, also das operative Ergebnis, soll im Jahresvergleich deutlich gefallen sein. Trotzdem hat Castle seine Gewinnschätzungen je Aktie (EPS) nach oben korrigiert. Der Grund: gesunkene Annahmen für Kerosinpreise und Steuern. Veröffentlicht wurde die Studie am 02.07.2026.
## Blick auf den 4. August
Vor den offiziellen Quartalszahlen, die am 4. August erwartet werden, bleibt der Analyst also optimistisch. Dazu kommt, dass das Lufthansa-Management für 2026 weiterhin ein Ebit deutlich über dem Vorjahresniveau anpeilt. Das ist eine klare Ansage des Unternehmens selbst.
## Was bedeutet das für die Aktie?
Das neue Kursziel von 11,00 € liegt spürbar über dem alten Ziel von 9,60 €, was einem Aufschlag von rund 15 Prozent entspricht. Das "Buy"-Rating bleibt bestehen, und die UBS setzt damit ein klares Signal. Meiner Meinung nach ist das erhöhte Kursziel ein Zeichen, dass der Markt das operative Tief bei Lufthansa möglicherweise bereits eingepreist hat. Wer die Aktie im Depot hat, darf dem 4. August mit etwas mehr Gelassenheit entgegenblicken. Für Neueinsteiger bleibt das Chance-Risiko-Verhältnis bei einem aktuellen Kursniveau unter dem Kursziel der UBS durchaus interessant.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Siemens Energy-Aktie: RBC sieht 210 Euro – jetzt einsteigen?](https://www.sharedeals.de/kompakt/siemens-energy-aktie-rbc-sieht-210-euro-jetzt-einsteigen/)
**Published:** Juli 3, 2026
**Author:** Steve Siewert
**Content:**
Die kanadische Großbank RBC hat ihr Kursziel für Siemens Energy von 200 € auf 210 € angehoben. Das Rating bleibt bei "Outperform". Für Aktionäre ist das ein klares Signal, denn die Analysten sehen die Aktie weiterhin auf Kurs.
## Entspannung im Nahen Osten als Rückenwind
RBC-Analyst Mark Fielding hat sich am 03.07.2026 ausführlich mit dem europäischen Industriesektor befasst. Seine Kernthese: Die Erholung der Branche steht noch ganz am Anfang. Und die geopolitische Entspannung im Nahen Osten gibt dieser Erholung zusätzlichen Schwung. Das klingt nach einer soliden Basis für weiteres Kurspotenzial.
Besonders interessant ist Fieldings Einschätzung zum zweiten Halbjahr. Die Ebita-Ergebnisse sollen gegenüber der ersten Jahreshälfte deutlich zulegen, angetrieben vor allem durch langfristige Wachstumsfelder wie Rechenzentren, Energieinvestitionen und die Verlagerung von Produktionskapazitäten ins nahe Ausland.
## Selektiver Ansatz bei hohen Bewertungen
Fielding bleibt bei der Titelauswahl bewusst wählerisch. Angesichts der insgesamt hohen Bewertungen im Sektor konzentriert er sich auf Unternehmen mit verlässlichen Wachstumsaussichten. Neben Siemens Energy nennt er Metso, Weir, Alfa Laval, Rotork, Rolls-Royce und Melrose als bevorzugte Werte. Darüber hinaus sieht er bei Daimler Truck, Sandvik und Vesuvius attraktive Einstiegsgelegenheiten.
## Was das für die Siemens Energy Aktie bedeutet
Ein auf 210 € angehobenes Kursziel von einer renommierten Bank wie RBC ist für die Aktie positiv zu werten. Die Einstufung als "Outperform" zeigt, dass Fielding Siemens Energy klar über dem Branchendurchschnitt sieht. Wer die Aktie im Depot hat, kann beruhigt bleiben. Und wer noch nicht investiert ist, bekommt hier eine fundierte Kaufempfehlung eines der größten Analysehäuser der Welt serviert.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Eon-Aktie: Jetzt einsteigen, solange die Zinsen nachgeben?](https://www.sharedeals.de/kompakt/eon-aktie-jetzt-einsteigen-solange-die-zinsen-nachgeben/)
**Published:** Juli 3, 2026
**Author:** Redaktion | Börse
**Content:**
Versorgeraktien schieben sich nach vorne. Der Stoxx Europe 600 Utilities kletterte heute bis an die Chartmarke von 570 Punkten, das ist das höchste Niveau seit Mai. Treiber dahinter ist ein nachlassender Zinserhöhungsdruck in den USA nach dem Arbeitsmarktbericht vom Donnerstag.
## Zinssensitiv und Dividendenstark
Der Versorgersektor reagiert besonders empfindlich auf Zinserwartungen. Das Geschäftsmodell ist kapitalintensiv, steigende Zinsen verteuern Fremdfinanzierungen erheblich. Obendrauf kommt, dass die typisch hohe Dividendenrendite von Versorgern bei steigenden Marktzinsen als Kaufargument an Strahlkraft verliert. Kommen die Zinsen aber nicht mehr weiter hoch, kehrt genau dieses Argument zurück. Und das spüren die Kurse heute.
## Reformpaket gibt zusätzlichen Rückenwind
Das Reformpaket der Bundesregierung vom Donnerstag setzt noch einen drauf. Es sieht eine Nachschärfung bei der Einführung intelligenter Stromzähler vor, eine Voraussetzung, die für das Gelingen der Energiewende kaum zu unterschätzen ist. Für Versorger in Deutschland ist das ein strukturelles Signal, das über den Tageshandel hinausgeht.
## Eon mit fast 4 Prozent vorn
Die stärkste Einzelbewegung kommt von Eon. Die Aktie sprang heute um knapp 4 Prozent auf rund 19,10 €. Damit hat sie die 100-Tage-Linie nach oben durchbrochen. Das nächste Ziel ist das Jahreshoch vom März bei 20,39 €. Analyst Robert Pulleyn von Morgan Stanley schraubte sein Kursziel am Donnerstagabend auf 22 € nach oben. Sein Kollege Guido Hoymann vom Bankhaus Metzler hatte bereits im Mai 24 € auf dem Zettel. Meiner Meinung nach ist der Ausbruch über die 100-Tage-Linie charttechnisch ein klares Kaufsignal, solange das Zinsumfeld mitspielt.
## Was bedeutet das für Anleger
Versorger profitieren doppelt: weniger Zinsdruck, mehr politischer Rückenwind. Eon steht mit dem Ausbruch über die 100-Tage-Linie und Kurszielen von 22 € bis 24 € gut da. Wer den Sektor beobachtet, sollte das Jahreshoch bei 20,39 € als kurzfristigen Schlüsselwiderstand im Blick behalten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Infineon-Aktie: Berenberg sieht 100 Euro – jetzt noch einsteigen?](https://www.sharedeals.de/kompakt/infineon-aktie-berenberg-sieht-100-euro-jetzt-noch-einsteigen/)
**Published:** Juli 3, 2026
**Author:** Redaktion | Börse
**Content:**
Berenberg hebt das Kursziel für Infineon deutlich an, von 70 € auf 100 €. Das Rating bleibt auf "Buy". Eine Anhebung um fast 43 Prozent beim Kursziel ist kein kleines Signal.
## Infineon traut sich viel zu
Analystin Tammy Qiu von Berenberg veröffentlichte ihre Einschätzung am 02.07.2026. Kern ihrer Argumentation: Infineon selbst hat erklärt, Umsätze in Höhe von 30 Mrd. € stemmen zu können, und zwar ohne einen einzigen neuen Reinraum bauen zu müssen. Das ist bemerkenswert. Gerade weil Kapazitätsengpässe derzeit die gesamte Halbleiter-Lieferkette beschäftigen, sticht diese Aussage heraus. Infineon sieht sich also gut positioniert, ohne zusätzliche Investitionskosten in neue Produktionsinfrastruktur.
## Nachfrage bleibt solide
Qiu betont, dass die Nachfrage insgesamt stabil sei. Keine Abkühlung, kein Einbruch. Das ist das Umfeld, in dem Kurszielerhöhungen dieser Größenordnung ihre Berechtigung haben. Ein Unternehmen, das 30 Mrd. € Umsatz aus bestehenden Kapazitäten herausholen kann, hat einen klaren Kostenvorteil gegenüber Wettbewerbern, die erst bauen müssen.
## Was bedeutet das für die Aktie
Das neue Kursziel von 100 € sendet ein klares Kaufsignal. Meiner Meinung nach ist eine solche Anhebung durch eine renommierte Privatbank wie Berenberg geeignet, frisches Kapital in die Aktie zu ziehen. Anleger, die auf den Halbleitersektor setzen wollen, bekommen mit Infineon ein Unternehmen, das Wachstum aus dem Bestand heraus finanziert. Das ist charttechnisch und fundamental ein starkes Argument für steigende Kurse.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Koalition: Dieses Reformpaket soll Deutschland endlich schneller machen](https://www.sharedeals.de/kompakt/koalition-dieses-reformpaket-soll-deutschland-endlich-schneller-machen/)
**Published:** Juli 2, 2026
**Author:** Matthias Abresch
**Content:**
10 Milliarden Euro Steuerentlastung, mehr Spielraum bei befristeten Verträgen und ein umfassender Bürokratieabbau. Union und SPD haben sich heute auf ein Reformpaket mit 34 Punkten geeinigt, das die stockende deutsche Wirtschaft wieder in Fahrt bringen soll. Nach siebeneinhalb Stunden im Koalitionsausschuss war der Deckel drauf, die von vielen erwartete mehrtägige Marathonsitzung blieb aus.
## Steuerentlastung ab 2027
Kern des Pakets ist eine Einkommensteuerreform zum 1. Januar 2027. Eine berufstätige Familie mit zwei Kindern und einem zu versteuernden Gesamteinkommen von 60.000 Euro soll bis zu 600 Euro weniger Steuern pro Jahr zahlen. Ursprünglich waren Entlastungen von bis zu 28 Milliarden Euro im Gespräch, umgesetzt werden nun 10 Milliarden Euro. Oben wird dafür nachgesteuert: Die Reichensteuer greift künftig ab einem Jahreseinkommen von 280.000 Euro und steigt auf 47 Prozent.
## Arbeitsmarkt und Bürokratie
Die geplante Umstellung vom Acht-Stunden-Tag auf Wochenarbeitszeit wurde vertagt, ein klares Zugeständnis an die Gewerkschaften. Arbeitgeber erhalten dafür mehr Spielraum bei befristeten Verträgen. Die telefonische Krankschreibung soll abgeschafft werden, was wiederum die Arbeitnehmerseite ärgert. Beim Bürokratieabbau sollen gesetzliche Berichtspflichten pauschal aufgehoben und die Steuererklärung vereinfacht werden. Arbeitgeberpräsident Rainer Dulger sprach von einem "überfälligen Kurswechsel", DGB-Chefin Yasmin Fahimi begleitete das Paket überwiegend positiv, Verdi-Chef Frank Werneke sieht es dagegen als Belastung für Arbeitnehmer.
## Was bedeutet das für Anleger
Für den deutschen Aktienmarkt ist das Paket ein vorsichtiges Aufhellung der Stimmungslage. Steuerliche Entlastungen stützen den privaten Konsum, flexiblere Arbeitsverhältnisse kommen vor allem mittelständischen Unternehmen zugute. Der Bürokratieabbau senkt mittelfristig die Compliance-Kosten der Betriebe. Meiner Meinung nach ist das kein Gamechanger für den DAX, aber ein Signal, dass die Koalition zumindest regierungsfähig bleibt. Branchen mit starkem Inlandsgeschäft, etwa Einzelhandel oder Bausektor, dürften davon am stärksten profitieren.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Politikmeldungen
---
### [Dax: Jetzt auf Rekordhoch – das ist der Grund!](https://www.sharedeals.de/kompakt/dax-jetzt-auf-rekordhoch-das-ist-der-grund/)
**Published:** Juli 2, 2026
**Author:** Steve Siewert
**Content:**
Der Dax legt heute zum dritten Mal in Folge zu, und das mit wachsendem Tempo. Nach einem schleppenden Start arbeitete sich der Leitindex im Tagesverlauf kontinuierlich nach oben und notierte am frühen Nachmittag bei 25.390 Punkten, ein Plus von 1,4 Prozent. Das Rekordhoch vom Jahresbeginn bei 25.507 Punkten ist damit nur noch einen Wimpernschlag entfernt.
## Schwache US-Jobdaten geben dem Markt Auftrieb
Die Zahlen vom amerikanischen Arbeitsmarkt im Juni enttäuschten die Erwartungen, was den Druck für weitere Zinserhöhungen etwas abschwächt. Gut für Aktien. Während in Asien vor allem Halbleiterwerte heftig abverkauft wurden, zeigte sich der deutsche Markt davon weitgehend unbeeindruckt. Der MDax gewann 1,7 Prozent auf 32.605 Punkte.
## Bayer und Deutsche Bank mit kräftigen Aufschlägen
An der Dax-Spitze standen heute Bayer-Aktien mit einem Aufschlag von 6,7 Prozent. Erstmals seit fast drei Jahren knackte die Aktie die Marke von 50,00 €. Der Konzern gründet für sein US-Glyphosat-Geschäft eine eigenständige Tochtergesellschaft namens Ruveon, was die Anleger sichtlich erleichtert. On top stufte die Deutsche Bank die Aktie auf "Buy" hoch. Das halte ich für ein starkes Signal. Auch die Deutsche Bank selbst legte kräftig zu, nämlich 6,6 Prozent, nachdem Morgan Stanley das Institut zum Favoriten unter Europas Investmentbanken gekürt hatte. CTS Eventim verteuerten sich um 5,9 Prozent, nachdem Oddo BHF die Papiere von "Neutral" auf "Outperform" anhob.
## Immobilienwerte profitieren von Regierungsbeschlüssen
Die Reformbeschlüsse der Bundesregierung bewegten ebenfalls Kurse. Vonovia, TAG und Aroundtown stiegen um bis zu 6 Prozent, weil die Regierung plant, die Verstaatlichung von Mietwohnungen per Gesetz zu untersagen. Für Immobilienaktien ist das eine klare Entlastung.
## Chip-Werte unter Druck wegen Meta
Auf der Verliererseite standen Halbleiter-Zulieferer. Aixtron, Jenoptik, Suss Microtec, LPKF Laser und PVA Tepla verloren zwischen 0,7 und 3,4 Prozent. Auslöser war offenbar der Bericht, dass Meta ins KI-Cloud-Geschäft einsteigen und überschüssige Rechenkapazitäten an externe Kunden verkaufen könnte. Marktanalyst Andreas Lipkow von CMC Markets schrieb dazu, Metas Markteintritt schüre Sorgen über eine Veränderung der Nachfragesituation im Halbleitersektor. Infineon hielt sich im Dax mit stabilen Kursen noch am besten.
Meiner Meinung nach zeigt der heutige Handelstag klar, wo die Chancen liegen. Bayer und Deutsche Bank liefern charttechnische Ausbrüche mit Analystenrückenwind, während der Halbleitersektor kurzfristig weiter unter Druck bleiben dürfte. Wer dort engagiert ist, sollte die Kursentwicklung bei Meta genau beobachten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [US-Arbeitsmarkt: Nur halb so viele Jobs wie erwartet geschaffen](https://www.sharedeals.de/kompakt/us-arbeitsmarkt-nur-halb-so-viele-jobs-wie-erwartet-geschaffen/)
**Published:** Juli 2, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Schlechte Nachrichten aus dem US-Arbeitsmarkt. Im Juni entstanden außerhalb der Landwirtschaft lediglich 57.000 neue Stellen, wie das Arbeitsministerium in Washington mitteilte. Analysten hatten im Durchschnitt mit 113.000 Jobs gerechnet, also fast dem Doppelten. Das ist ein herber Rückschlag.
## Revision macht es noch schlimmer
Als wäre die schwache Juni-Zahl nicht genug, wurden die Beschäftigtenzahlen der beiden Vormonate um zusammen 74.000 Stellen nach unten korrigiert. Der Arbeitsmarkt kühlt also deutlich stärker ab, als bislang angenommen. Ein Bild, das sich hartnäckig verschlechtert.
## Was das für die Börse bedeutet
Solche Arbeitsmarktdaten sind Gift für Anleger, zumindest kurzfristig. Schwache Beschäftigungszahlen schüren Rezessionsängste und belasten vor allem konjunktursensitive Sektoren wie Industrie, Finanzen und zyklischen Konsum. Auf der anderen Seite steigt bei schwachen Jobdaten die Erwartung, dass die US-Notenbank Fed die Zinsen früher senkt oder zumindest nicht weiter anhebt. Das wiederum könnte Technologieaktien und Wachstumswerte stützen. Ich halte die Reaktion an den Märkten in beide Richtungen für gut möglich, denn der Datenpunkt ist eindeutig zu schwach, um ihn wegzureden. Wer in US-Aktien investiert ist, sollte die nächsten Arbeitsmarktberichte genau im Blick behalten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Bayer-Aktie: Deutsche Bank sieht 60 Euro – jetzt einsteigen?](https://www.sharedeals.de/kompakt/bayer-aktie-deutsche-bank-sieht-60-euro-jetzt-einsteigen/)
**Published:** Juli 2, 2026
**Author:** Redaktion | Börse
**Content:**
Deutsche Bank Research hat die Bayer-Aktie hochgestuft, und zwar von "Hold" auf "Buy". Das Kursziel klettert dabei von 45 auf 60 €, was einem Aufschlag von rund 33 Prozent entspricht. Das ist ein klares Signal aus Frankfurt.
## Glyphosat verliert seinen Schrecken
Analystin Virginie Boucher-Ferte begründet die Kaufempfehlung, die heute veröffentlicht wurde, mit einem entscheidenden Wendepunkt. Die langwierigen Glyphosat-Rechtsstreitigkeiten, die Bayer jahrelang wie ein Klotz am Bein hingen, verlieren langsam an Gewicht. Eine kürzlich ergangene günstige Entscheidung des obersten US-Gerichtshofs hat diesen Prozess beschleunigt. Das war überfällig.
## Blick zurück aufs eigentliche Geschäft
Jetzt, da der juristische Schatten kleiner wird, richtet sich der Fokus wieder auf das, was Bayer eigentlich kann. Das operative Geschäft der Leverkusener und das Wertschöpfungspotenzial dahinter rücken in den Mittelpunkt. Für Anleger, die die Aktie in den schwierigen Jahren gemieden haben, könnte das der Moment sein, genauer hinzuschauen.
## Was bedeutet das für die Aktie?
Ein Kursziel von 60 € seitens einer so gewichtigen Institution wie der Deutschen Bank ist kein Rauschen im Blätterwald. Wenn die Glyphosat-Belastung tatsächlich weiter abnimmt und der Markt Bayer wieder als Pharma- und Agrarchemiekonzern mit Substanz bewertet, hat die Aktie Aufholpotenzial. Das neue Kursziel lässt Raum nach oben. Wer die Bayer-Aktie auf dem Zettel hat, sollte die Entwicklung jetzt im Auge behalten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [CTS Eventim-Aktie: Jetzt kaufen? Oddo-Empfehlung lässt Kurs steigen](https://www.sharedeals.de/kompakt/cts-eventim-aktie-jetzt-kaufen-oddo-empfehlung-laesst-kurs-steigen/)
**Published:** Juli 2, 2026
**Author:** Redaktion | Börse
**Content:**
Heute sprang die CTS Eventim-Aktie um bis zu 6 Prozent auf 56,55 €. Grund ist eine neue Kaufempfehlung von Oddo BHF. Haben Anleger hier eine echte Einstiegschance?
## Oddo sieht Kursziel bei 67 €
Analyst Andreas Riemann von Oddo BHF hat die Aktie frisch mit einem Kursziel von 67 € versehen, was einer Rückkehr auf das Niveau von Mitte März entspräche. Seine Begründung ist dabei durchaus überzeugend. Seit dem vergangenen Sommer hat sich der Kurs nahezu halbiert, die Bewertung ist damit auf ein Niveau gerutscht, das Riemann als enorm niedrig einstuft. Gleichzeitig erwartet er, dass die Gewinndynamik weiter zulegt. Seine Prognosen für das operative Ergebnis und den Überschuss je Aktie für 2026 und 2027 hat er angehoben, er sieht sich nun 2 bis 5 Prozent über dem Marktkonsens.
## Charttechnik: Die nächste Hürde wartet bei 58,45 €
Charttechnisch hat die Aktie heute ihre 50-Tage-Linie zurückerobert. Der Versuch Ende Mai scheiterte noch schnell, damals bremste die 100-Tage-Linie jeden weiteren Schwung aus. Diese Hürde wartet auch jetzt wieder, und zwar bei 58,45 €. Kurzum: Wer auf einen schnellen Durchmarsch hofft, braucht Geduld.
## UBS und JPMorgan trauen Eventim deutlich mehr zu
Riemann ist dabei nicht allein mit seinem Optimismus. UBS hat ein Kursziel von 100 € und JPMorgan peilt 95 € an, beide Banken liegen damit erheblich über dem aktuellen Niveau. JPMorgan-Analystin Lara Simpson kam Ende Juni aus einem Gespräch mit dem Management sehr optimistisch heraus. Die Nachfragelage sei robust, die Kapitaldisziplin des Unternehmens lobte sie ausdrücklich. Für die mittelfristige Ausrichtung gilt ihr Augenmerk besonders dem Kapitalmarkttag im September.
## Was bedeutet das für die Aktie?
Riemann geht davon aus, dass das Management beim nächsten Quartalsbericht optimistischere Signale für das Gesamtjahr gibt. Die Anlegerstimmung sei fast am Boden, das Chancen-Risiko-Verhältnis damit attraktiv. Das halte ich für ein ernstzunehmendes Argument. Nach einer Kurshalbierung und mit gleich mehreren Analysten im Rücken könnte CTS Eventim für geduldige Anleger interessant werden, vorausgesetzt, die Aktie schafft den Sprung über die 100-Tage-Linie bei 58,45 €.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Heidelberg Materials-Aktie: Goldman setzt Kursziel auf 230 Euro](https://www.sharedeals.de/kompakt/heidelberg-materials-aktie-goldman-setzt-kursziel-auf-230-euro/)
**Published:** Juli 1, 2026
**Author:** Steve Siewert
**Content:**
Goldman Sachs hat das Kursziel für Heidelberg Materials leicht gestutzt. Von 235 auf 230 € senkte der Analyst Ben Rada Martin seine Zielvorgabe, das Votum „Buy" behielt er dabei unverändert bei. Eine kleine Korrektur also, kein Kurswechsel.
## Feinschliff vor den Quartalszahlen
Der Hintergrund ist überschaubar. Vor den Quartalsergebnissen, die Heidelberg Materials am 30. Juli vorlegen wird, hat Rada Martin seine Modellschätzungen noch einmal angepasst. Veröffentlicht wurde die Studie bereits am 30.06.2026. Solche Anpassungen kurz vor Zahlen sind bei Analysten gang und gäbe, sie spiegeln meist leichte Verschiebungen bei Umsatz- oder Margenerwartungen wider. Ob das bei Heidelberg Materials tatsächlich so ist, lässt der Analyst offen.
## Was bedeutet das für die Aktie?
Meiner Meinung nach ist das Signal hier eindeutig zweigeteilt. Das gesenkte Kursziel klingt zunächst nach negativem Sentiment, doch wer genauer hinschaut, sieht: Goldman Sachs bleibt überzeugter Käufer. Das neue Ziel von 230 € liegt immer noch deutlich über dem aktuellen Kursniveau, was ordentlich Aufwärtspotenzial signalisiert. Für Anleger, die bereits investiert sind, ist das kein Grund zur Unruhe. Wer über einen Einstieg nachdenkt, bekommt mit den Quartalszahlen am 30. Juli einen konkreten Katalysator geliefert. Fällt das Ergebnis stark aus, könnte die Aktie Fahrt aufnehmen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Airbus-Aktie: BofA sieht Potenzial – jetzt noch einsteigen?](https://www.sharedeals.de/kompakt/airbus-aktie-bofa-sieht-potenzial-jetzt-noch-einsteigen/)
**Published:** Juli 1, 2026
**Author:** Redaktion | Börse
**Content:**
Die Bank of America hat zum Start des dritten Quartals ihre Favoritenliste für europäische Aktien aktualisiert. Analyst Eric Lopez nennt Airbus, Atlas Copco, Compass Group, Ferguson, Kingspan Group, Orsted und Relx als klare Kaufkandidaten. Auf der anderen Seite stehen BASF, Lanxess und Legrand, die Lopez als "Underperformer" einstuft.
## Airbus mit großen Erwartungen am 21. Juli
Bei Airbus richtet sich der Blick auf das Geschäftsupdate am 21. Juli. BofA-Analyst Ben Heelan erwartet, dass der Konzern dort mittelfristige Ziele für die Zivilflugzeugsparte vorlegt, konkret ein EBIT-Ziel von 10 Mrd. €. Das wäre aus seiner Sicht ein massiver Kurstreiber. Sein Kursziel liegt bei 258 €, die Aktie notiert derzeit bei rund 199 €. Rund 30 Prozent Luft nach oben, wenn das Szenario aufgeht.
## BASF und Lanxess unter Druck
Analyst Matthew Yates sieht BASF nach einem temporär starken zweiten Quartal vor einer Normalisierung. Die kriegsbedingte Sonderkonjunktur lässt nach, und selbst wenn er mit seiner EBITDA-Schätzung für das zweite Quartal über dem Konsens liegt, reicht das nicht. Die Bewertung wirke auf den ersten Blick historisch günstig, bilde aber die ungünstigen strukturellen Veränderungen in der Chemiebranche nicht ab. Kursziel: 42 €, aktueller Kurs rund 46,50 €. Yates sieht also weiteres Abwärtspotenzial.
Bei Lanxess lautet das Argument ähnlich. Sehr hohe Erwartungen, wenig Spielraum für Enttäuschungen. Das Kursziel von 15 € wurde heute bereits unterschritten, die Papiere notierten noch schwächer.
## Was bedeutet das für die Börse
Für Anleger ist die BofA-Liste ein klares Signal. Airbus bleibt mit Abstand der interessanteste Titel aus dem Favoritenkorb, vor allem wenn am 21. Juli konkrete EBIT-Ziele kommuniziert werden. Das könnte einen Schub auslösen. BASF und Lanxess hingegen zeigen, wie gefährlich strukturelle Probleme in einer Branche sein können, selbst wenn die Quartalszahlen kurzfristig besser aussehen als erwartet. Wer hier investiert ist, sollte die Kursziele der BofA im Hinterkopf behalten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Meta-Aktie: Cloud-Plan lässt Konkurrenz alt aussehen](https://www.sharedeals.de/kompakt/meta-aktie-cloud-plan-laesst-konkurrenz-alt-aussehen/)
**Published:** Juli 1, 2026
**Author:** Steve Siewert
**Content:**
Meta zeigt, wohin die Reise geht. Berichten von Bloomberg zufolge arbeitet der Konzern an Plänen, überschüssige KI-Rechenleistung sowie Zugang zu eigenen KI-Modellen an externe Kunden zu verkaufen. Zusätzlich soll offenbar auch rohe Rechenkapazität vermarktet werden, ganz ähnlich wie es sogenannte Neocloud-Anbieter wie CoreWeave bereits tun.
## Starkes Plus für Meta, harte Landung für CoreWeave
Die Märkte haben die Meldung eindeutig eingepreist. Die Meta-Aktie schoss kurz nach Handelsbeginn um 7 Prozent nach oben. CoreWeave dagegen verlor im Nasdaq 100 satte 11 Prozent, was wenig überrascht, wenn ein Tech-Gigant mit enormen Ressourcen plötzlich auf dein Revier zielt. Amazon und Oracle gaben jeweils um 0,8 Prozent nach. Microsoft legte hingegen um 1,2 Prozent zu, die Alphabet-Aktie blieb stabil.
## Ein neuer Konkurrent für AWS, Azure und Google Cloud
Werden Metas Pläne tatsächlich umgesetzt, tritt der Konzern in direkte Konkurrenz zu Amazon Web Services, Microsoft Azure und Google Cloud. Drei Platzhirsche, die diesen Markt seit Jahren dominieren. Meta bringt dabei eine Trumpfkarte mit, nämlich die massiven KI-Investitionen der vergangenen Jahre, die offenbar zu Rechenkapazitäten geführt haben, die intern allein nicht ausgelastet werden können.
## Was das für die Meta-Aktie bedeutet
Das Plus von 7 Prozent war kein Zufallsausreißer. Anleger sehen in einem möglichen Cloud-Geschäft eine substanzielle neue Einnahmequelle für Meta, die bislang fast vollständig von Werbeerlösen abhängig ist. Eine solche Diversifizierung würde den Konzern defensiver machen und das Bewertungsniveau langfristig stützen. Das ist aus Anlegerperspektive grundsätzlich positiv zu werten, auch wenn die Pläne noch nicht bestätigt sind und bis zur Umsetzung noch ein langer Weg sein kann.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Gerresheimer-Aktie: Bernstein hebt Ziel – jetzt einsteigen?](https://www.sharedeals.de/kompakt/gerresheimer-aktie-bernstein-hebt-ziel-jetzt-einsteigen/)
**Published:** Juli 1, 2026
**Author:** Redaktion | Börse
**Content:**
Bernstein Research hat die Gerresheimer-Aktie von "Underperform" auf "Market-Perform" heraufgestuft. Das Kursziel klettert dabei von 18,90 € auf 28,70 €. Ein deutliches Signal, das Anleger aufhorchen lässt.
## Zweite Gewinnwarnung saß tief
Im Juni hatte Gerresheimer die zweite Gewinnwarnung innerhalb von nur drei Monaten verkündet. Kein leichtes Erbe. Bernstein-Analystin Delphine Le Louet räumt das in ihrer heutigen Analyse offen ein, sieht das Unternehmen aber mit den neu definierten Eckdaten für die Geschäftsjahre 2024 und 2025 auf einem besseren Weg. Die "schwierigen Zeiten", wie sie es nennt, könnten langsam der Vergangenheit angehören.
## Chancen und Risiken jetzt im Gleichgewicht
Das Chance-Risiko-Profil sei nun ausgewogen, so die Einschätzung der Analystin. Ob das reicht, um echtes Anlegervertrauen zurückzugewinnen, bleibt abzuwarten. Das Kursziel von 28,70 € bietet gegenüber dem alten Ziel von 18,90 € immerhin rund 52 Prozent Luft nach oben.
## Was bedeutet das für die Aktie
Die Hochstufung ist ein erstes positives Signal, mehr aber auch nicht. "Market-Perform" ist keine Kaufempfehlung, sondern ein vorsichtiger Schritt weg vom negativen Ausblick. Für Anleger bedeutet das: Die schlimmsten Abwärtsrisiken scheinen eingepreist, großes Aufwärtspotenzial sieht Bernstein aber noch nicht. Wer in Gerresheimer bereits investiert ist, kann die Entwicklung beobachten. Ein Neueinstieg drängt sich bei einem neutralen Rating nicht auf.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Adidas & Puma-Aktie: Nikes Ausblick drückt jetzt die Kurse](https://www.sharedeals.de/kompakt/adidas-puma-aktie-nikes-ausblick-drueckt-jetzt-die-kurse/)
**Published:** Juli 1, 2026
**Author:** Redaktion | Börse
**Content:**
Nike schockt die Sportwelt. Nicht mit einem Produktflop, sondern mit einer Umsatzprognose, die an den Börsen sofort Spuren hinterließ. Die Aktie des US-Konzerns verlor nach Veröffentlichung der Zahlen am Dienstagabend im nachbörslichen Handel gut 3 Prozent. Das hat Folgen auch für die deutschen Konkurrenten.
## Adidas und Puma unter Druck
Adidas gab im vorbörslichen Handel auf Tradegate um 0,7 Prozent nach, Puma um 0,9 Prozent. Kein Kurssturz, aber ein klares Signal. Nike-Finanzchef Matthew Friend sprach bei der Zahlenvorlage von einem "zunehmend herausfordernden Geschäftsumfeld". Goldman-Sachs-Analystin Brooke Roach stellte nüchtern fest, dass sich die Umsatzerholung erneut verzögere. Der vorsichtige Ausblick überlagerte dabei alles, was im abgelaufenen Quartal noch positiv war.
## Was das für Anleger bedeutet
Wenn Nike hustet, bekommen Adidas und Puma den Schnupfen. Die drei teilen sich einen globalen Markt, und eine schwache Nachfrageprognose des Branchenführers strahlt auf die gesamte Sportartikelbranche aus. Meiner Meinung nach sind die Kursabschläge bei Adidas und Puma am Mittwoch noch moderat. Sollte Nike in den kommenden Wochen keine Trendwende signalisieren, könnte der Druck auf die deutschen Werte deutlich zunehmen. Anleger brauchen hier tatsächlich Geduld, wie es auch aus dem Umfeld der Analysten heißt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Iran: Gespräche mit USA laufen schleppend – droht Hormus-Eskalation?](https://www.sharedeals.de/kompakt/iran-gespraeche-mit-usa-laufen-schleppend-droht-hormus-eskalation/)
**Published:** Juni 30, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die Gespräche zwischen Washington und Teheran hängen weiter in der Luft. Jared Kushner und US-Sondergesandter Steve Witkoff sind zwar zu Konsultationen in Doha eingetroffen, doch mit iranischen Vertretern treffen sie dort nicht zusammen. Nur Vermittler sitzen am Tisch.
## Hormus bleibt der Knackpunkt
Dabei war die Straße von Hormus eigentlich Teil des Rahmenabkommens, das Washington und Teheran vor rund zwei Wochen vereinbart hatten. Der Iran sollte Handelsschiffen für 60 Tage gebührenfrei eine sichere Durchfahrt ermöglichen. Klingt klar, ist es aber nicht. Die Begriffe "Vorkehrungen" und "besten Kräften" blieben undefiniert, wie die Denkfabrik "The Soufan Center" festhält. Teheran besteht darauf, dass Schiffe nur auf von Iran festgelegten Routen passieren dürfen. Das sehen Experten anders.
Dazu kommt: Rund 100 Milliarden US$ an iranischen Vermögenswerten sind im Ausland eingefroren, bisher ohne einen einzigen Transfer. Auch das bleibt ungeklärt. Die Revolutionsgarden nutzen die Meerenge als Druckmittel in den Verhandlungen, sie demonstrieren damit Kontrolle und Handlungsfähigkeit. Iran hat auch Angriffe auf US-Militärstützpunkte in Bahrain und Kuwait geflogen, was laut dem US-Institut für Kriegsstudien (ISW) ein Signal an die Golfstaaten sein dürfte, den iranischen Machtanspruch nicht anzufechten.
## Was das für Anleger bedeutet
Die Straße von Hormus ist keine Randnotiz. Durch sie fließt ein erheblicher Teil des globalen Handels mit Öl, Gas und Dünger. Jede neue Eskalation treibt den Ölpreis nach oben und belastet Reedereien, Chemiekonzerne und energieintensive Industrien. Rohstoffaktien, allen voran Ölwerte, reagieren auf solche Meldungen oft mit schnellen Kursausschlägen. Solange keine finale Vereinbarung steht, bleibt das Risiko hoch. Für Anleger heißt das: Volatilität einplanen und Positionen in betroffenen Sektoren im Blick behalten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Inflation sinkt jetzt spürbar – das bedeutet es für Deinen Geldbeutel](https://www.sharedeals.de/kompakt/inflation-sinkt-jetzt-spuerbar-das-bedeutet-es-fuer-deinen-geldbeutel/)
**Published:** Juni 30, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die Inflation in Deutschland hat im Juni deutlich nachgelassen. Die Verbraucherpreise stiegen gegenüber dem Vorjahresmonat um 2,3 Prozent, wie das Statistische Bundesamt auf Basis vorläufiger Daten meldet. Im Mai lag die Rate noch bei 2,6 Prozent, im April sogar bei 2,9 Prozent, dem höchsten Wert seit Januar 2024. Von Mai auf Juni sanken die Verbraucherpreise insgesamt um 0,3 Prozent.
## Ölpreise und Tankrabatt drücken die Teuerung
Haupttreiber des Rückgangs ist der Energiepreisrückgang. Im Juni lagen Haushaltsenergie und Sprit noch 3,4 Prozent über dem Vorjahreswert. Zum Vergleich: Im Mai waren es noch 6,6 Prozent, im April rund 10 Prozent. Rohöl der Sorte Brent kostet zuletzt wieder rund 74 US$ je Barrel, nachdem die Ölpreise im Zuge des Iran-Kriegs zeitweise auf über 110 US$ je Barrel geklettert waren. Hinzu kommt der Tankrabatt der Bundesregierung, der seit Mai die Energiesteuer auf Diesel und Benzin um rund 17 Cent je Liter senkt. Die Bundesbank schätzt dessen dämpfenden Effekt auf die Inflation auf etwa einen Viertel Prozentpunkt. ADAC-Daten zeigen: In den ersten 29 Tagen des Juni war E10-Benzin knapp 6 Prozent günstiger als im Mai, Diesel sogar knapp 9 Prozent.
## Ab Juli wird es wieder teurer
Commerzbank-Chefvolkswirt Jörg Krämer rechnet damit, dass die Inflation im Juli wieder steigt, weil der Tankrabatt an diesem Dienstag ausläuft. Silke Tober vom Institut für Makroökonomie und Konjunkturforschung der Hans-Böckler-Stiftung gibt sich etwas optimistischer: Hält die Waffenruhe zwischen den USA und dem Iran an, könnte der gesunkene Rohölpreis den Effekt des auslaufenden Rabatts abfedern. Nahrungsmittel verteuerten sich im Juni um 0,4 Prozent, Dienstleistungen um 3,1 Prozent. Der Sachverständigenrat erwartet für das Gesamtjahr eine Inflationsrate von im Schnitt 3,0 Prozent, nach 2,2 Prozent im Jahr 2025.
## Was das für die Börse bedeutet
Für Anleger bleibt die EZB das entscheidende Stichwort. Die Notenbank hat die Leitzinsen im Juni erstmals seit fast drei Jahren angehoben und EZB-Direktorin Isabel Schnabel hat weitere Zinsschritte in Aussicht gestellt. Höhere Zinsen belasten Aktien, weil sie Kredite verteuern und die Konjunktur bremsen. Gleichzeitig profitieren Banktitel und der Finanzsektor oft von einem höheren Zinsniveau. Solange die Lage im Persischen Golf fragil bleibt und die Inflationsentwicklung im Juli wieder anzieht, dürfte die Unsicherheit an den Märkten hoch bleiben.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Nemetschek-Aktie: Goldman senkt Ziel auf 90 Euro – trotzdem Buy](https://www.sharedeals.de/kompakt/nemetschek-aktie-goldman-senkt-ziel-auf-90-euro-trotzdem-buy/)
**Published:** Juni 30, 2026
**Author:** Redaktion | Börse
**Content:**
Goldman Sachs hat das Kursziel für Nemetschek von 100 € auf 90 € gesenkt. Die Einstufung bleibt "Buy", aber das Signal ist eindeutig. Der Bausoftwarespezialist bekommt den Gegenwind der europäischen Softwarebranche deutlich zu spüren.
## Vorsichtigere Wachstumserwartungen
Analyst Mohammed Moawalla begründet seinen Schritt mit einer zurückhaltenderen Einschätzung beim organischen Umsatzwachstum im zweiten Quartal. Auch für das Gesamtjahr hat er die Wachstumserwartungen etwas tiefer angesetzt. Die Ergebnisprognosen selbst blieben allerdings nahezu unverändert, weil eine günstige Währungsentwicklung die Schwäche beim Umsatzwachstum teilweise kompensiert. Ein kleiner Lichtblick also, aber kein großer Trost.
## Was bedeutet das für die Aktie
Für Anleger ist die Situation zweischneidig. Das niedrigere Kursziel von 90 € signalisiert, dass selbst Optimisten bei Nemetschek ihre Erwartungen zurückschrauben. Die Schwäche der europäischen Softwarebranche macht dabei keinen Halt vor einzelnen Titeln. Kurzzeitig dürfte die Aktie unter Druck geraten, da Kurszielreduktionen erfahrungsgemäß Unsicherheit schüren, auch wenn das "Buy"-Rating formal bestehen bleibt. Entscheidend wird sein, wie die tatsächlichen Quartalszahlen ausfallen und ob Nemetschek die gedämpften Erwartungen wenigstens erfüllen kann. Wer bereits investiert ist, sollte den Bericht genau beobachten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [T-Mobile US-Aktie: Warum sie jetzt tief fällt](https://www.sharedeals.de/kompakt/t-mobile-us-aktie-warum-sie-jetzt-tief-faellt/)
**Published:** Juni 30, 2026
**Author:** Steve Siewert
**Content:**
Die Deutsche Telekom-Aktie hat heute mit 23,78 € einen weiteren Tiefststand seit 2024 markiert. Noch härter traf es die US-Tochter T-Mobile US, die an der Nasdaq am Vorabend knapp 5 Prozent verlor, während die T-Aktie mit minus 3 Prozent etwas glimpflicher davonkam. Warum geraten beide Werte so stark unter Druck?
## Satellitenkonkurrenz und Fusionsskepsis belasten
UBS-Analyst Polo Tang hat am Montagabend zwei Gründe für den Kursverfall ausgemacht. Erstens die Angst vor wachsender Satellitenkonkurrenz auf dem US-Markt. Zweitens die Skepsis der Anleger gegenüber einem möglichen Zusammenschluss mit T-Mobile US. Dabei läuft das operative Geschäft der Telekom laut Tang eigentlich robust, was den Kursrückgang umso bemerkenswerter macht.
## Erholung ist möglich, aber braucht Zeit
Tang sieht beim zweiten Belastungsfaktor, der Fusionsskepsis, eine klare Lösung. Die Telekom könnte beim nächsten Quartalsbericht beruhigende Signale senden und damit Anleger wieder ins Boot holen. Beim Thema Satellitenkonkurrenz erinnert Tang an eine fast identische Situation aus dem Juni 2023, damals sorgte Amazon für ähnliche Beunruhigung. Sowohl US-Telekomwerte als auch die T-Aktie haben sich im Laufe der darauffolgenden Monate wieder erholt.
## Was bedeutet das für die Aktie?
Kurzfristig bleibt die Stimmung rund um die Telekom-Aktie belastet. Der Markt reagiert sensibel auf Unsicherheiten beim Thema Konsolidierung und technologische Disruption durch Satellitenanbieter. Mittel- bis langfristig könnte der aktuelle Kursrückgang auf dem Niveau von 23,78 € jedoch eine Einstiegschance für geduldige Anleger darstellen, sofern das operative Geschäft stabil bleibt und die Fusionsdiskussion an Fahrt verliert. Das Muster von 2023 zeigt, dass der Markt solche Ängste durchaus einpreist und dann wieder loslässt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Siemens Energy-Aktie: KI treibt Kurs – jetzt einsteigen?](https://www.sharedeals.de/kompakt/siemens-energy-aktie-ki-treibt-kurs-jetzt-einsteigen/)
**Published:** Juni 30, 2026
**Author:** Redaktion | Börse
**Content:**
Siemens Energy hat im Dax die Nase vorn. Der Kurs legte um fünf Prozent zu und kletterte damit auf gut 165 €. Eine Bewegung, die klare Signale sendet.
## Gute Signale vor den Quartalszahlen
Ausgelöst wurde der Sprung durch positive Aussagen zum jüngsten Geschäftsverlauf, die Analysten am Vorabend vor der Anfang August anstehenden Quartalsbilanz erhielten. Nikolas Demeter von der Privatbank Metzler erwartet, dass Gas- und Dampfturbinen sowie der Bereich Stromübertragung und Energiespeicherung im dritten Geschäftsquartal positiv überraschen werden. Vivek Midha von der Citigroup sieht eine starke Auftragsentwicklung im Bereich Gas Services. Damit schwindet die zuletzt aufgekommene Sorge vor einem Höhepunkt der Gas-Auftragseingänge ein gutes Stück.
## KI-Euphorie kehrt zurück
Hinzu kommt ein breiterer Rückenwind. Die technologielastige Nasdaq in New York zog am Montag kräftig an, was am Dienstag auch europäische KI-Profiteure mitnahm. Neben Siemens Energy gehört auch Hochtief zu den Gewinnern – wegen des massiven Strombedarfs neuer Rechenzentren. Siemens, ABB und Schneider Electric legten zwei bis über drei Prozent zu, Infineon immerhin 2,8 Prozent.
Für Siemens Energy ist die Erholung durchaus bemerkenswert. Vom Juni-Hoch hatte der Kurs in der Spitze fast 13 Prozent verloren, vom Rekordhoch im April sogar fast 21 Prozent. Die Rückkehr über die 100-Tage-Linie ist ein erstes charttechnisches Signal, das Anleger aufhorchen lässt.
## Was bedeutet das für die Aktie?
Der heutige Tag zeigt, wie eng Siemens Energy mit dem KI-Thema verknüpft ist. Gehen die Rechenzentren weiter in die Breite, bleibt der Strombedarf hoch, und Energietechnik-Werte profitieren direkt. Wer die Korrektur der vergangenen Wochen als Einstiegsgelegenheit gesehen hat, dürfte sich bestätigt fühlen. Vor den Quartalszahlen Anfang August bleibt die Lage aber spannend.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Lufthansa-Aktie: JPMorgan setzt Kursziel jetzt auf 8 Euro](https://www.sharedeals.de/kompakt/lufthansa-aktie-jpmorgan-setzt-kursziel-jetzt-auf-8-euro/)
**Published:** Juni 29, 2026
**Author:** Redaktion | Börse
**Content:**
JPMorgan hat das Kursziel für die Lufthansa-Aktie von 7,50 auf 8,00 € angehoben. Das klingt erst einmal gut. Doch der Teufel steckt im Detail.
## Analyst erwartet deutlich schwächeres Ergebnis als der Konsens
JPMorgan-Analyst Harry J. Gowers rechnet für das zweite Quartal mit einem operativen Ergebnis von gerade einmal 329 Mio. €. Der Marktkonsens liegt bei 602 Mio. €. Das ist eine massive Lücke. Gowers bleibt trotz der Kurszielerhöhung bei seiner Einstufung "Neutral", was bedeutet: Er sieht keine klare Kaufgelegenheit. Die höheren Gewinnschätzungen für 2026 und 2027 beim bereinigten EPS rechtfertigen aus seiner Sicht lediglich den etwas höheren fairen Wert.
## Was das für die Aktie bedeutet
Die Lufthansa-Aktie steht damit vor einer schwierigen Situation. Ein operatives Ergebnis von 329 Mio. € im zweiten Quartal wäre ein herber Dämpfer gegenüber den Erwartungen des Marktes, der mehr als das Doppelte erwartet. Sollte Gowers mit seiner deutlich pessimistischeren Schätzung richtigliegen, dürfte das Papier unter Druck geraten. Das neue Kursziel von 8,00 € bietet bei einem möglichen Enttäuschungsszenario wenig Puffer nach oben. Anleger sollten die Quartalszahlen genau im Blick behalten, denn eine Verfehlung der Konsenserwartungen könnte kurzfristig für Verkaufsdruck sorgen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Dax: Auto-Schwäche trifft Index – Nagarro-Aktie explodiert](https://www.sharedeals.de/kompakt/dax-auto-schwaeche-trifft-index-nagarro-aktie-explodiert/)
**Published:** Juni 29, 2026
**Author:** Redaktion | Börse
**Content:**
Der deutsche Aktienmarkt startet verhalten in die neue Woche. Der DAX notiert am Montagnachmittag bei 24.702 Punkten leicht im Plus, kommt aber an der 25.000er Marke nicht vorbei. Kurz gesagt: Hängepartie ohne Ende.
## Auto-Aktien auf Mehrjahrestiefs
Der eigentliche Bremsklotz kommt aus der Automobilbranche. Volkswagen-Aktien verlieren zwei Prozent und fallen damit auf den tiefsten Stand seit 2010. BMW, Continental und Porsche AG geben ebenfalls nach. Der Grund ist nicht ein einzelnes schlechtes Quartalsergebnis, sondern das anhaltende Misstrauen der Investoren gegenüber der gesamten Branche. Dazu kommt noch ein besonders unangenehmes Detail bei Volkswagen. Laut einem Bericht der "Bild" wollen die Wolfsburger die Kooperation mit Bosch im Bereich autonomes Fahren beenden, um Kosten zu sparen. Ein Börsianer nennt das einen "weiteren massiven Rückschlag für die Wettbewerbsfähigkeit gegenüber anderen Herstellern bei neuen Technologien". Das halte ich für eine vernichtende Aussage, die zeigt, wie tief das Vertrauen in VWs Zukunftsstrategie gesunken ist.
## Nagarro schießt nach oben
Ein Lichtblick gibt es dennoch. Der IT-Dienstleister Nagarro liegt ein Übernahmeangebot des indischen Unternehmens Persistent Systems vor, und zwar für gut 1 Milliarde €. Geboten werden 81 € je Aktie. Der Kurs schoss daraufhin um mehr als 90 Prozent auf gut 77 € nach oben, nachdem er bereits am Freitag knapp 20 Prozent zugelegt hatte. Der MDax steigt derweil um 0,2 Prozent auf 31.664 Punkte, der EuroStoxx 50 notiert bei 6.229 Punkten ebenfalls leicht im Plus.
## Was das für Anleger bedeutet
Die Lage am deutschen Aktienmarkt spiegelt eine breite Verunsicherung wider. Auto-Aktien, die einst als Kerninvestment galten, verlieren massiv an Vertrauen. Wer auf eine schnelle Erholung in der Branche setzt, braucht starke Nerven. Gefragt sind momentan Qualitätstitel abseits der klassischen Industrie.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Gerresheimer-Aktie: Schwache Prognose lässt Kurs einbrechen](https://www.sharedeals.de/kompakt/gerresheimer-aktie-schwache-prognose-laesst-kurs-einbrechen/)
**Published:** Juni 29, 2026
**Author:** Steve Siewert
**Content:**
Gerresheimer-Aktionäre hatten kurz Hoffnung. Der Kurs sprang nach der Mitteilung des Unternehmens um fast fünf Prozent auf über 27 € und ließ für einen Moment Spielraum nach oben erahnen. Dann kam die Ernüchterung. Die Papiere drehten ins Minus und büßten zuletzt acht Prozent ein, der Kurs fiel auf unter 24 €.
## Prognosen kassiert, Anleger enttäuscht
Der Düsseldorfer Hersteller von Spezialverpackungen aus Glas und Kunststoff hat seine Jahresprognosen in gleich mehreren Bereichen zurückgeschraubt. Umsatz, Profitabilität und freie Barmittel, alles wandert nach unten. Als Begründung nannte Gerresheimer ein herausforderndes wirtschaftliches Umfeld, kundenseitige Projektverschiebungen und operative Herausforderungen. Konkrete Details dazu blieb das Unternehmen schuldig.
Besonders schmerzhaft ist der Schwenk beim Free Cashflow. Statt eines moderat positiven Werts rechnet Gerresheimer jetzt mit einem negativen Free Cashflow von 50 bis 100 Mio. €. Gleichzeitig senkte das Unternehmen den Zielkorridor für die bereinigte operative Marge von 18 bis 19 Prozent auf 17 bis 18 Prozent. Analyst Christopher Richardson von Jefferies hatte die Konsensschätzung zuletzt bei 19 Prozent gesehen. Das ist eine klare Verfehlung.
## Was bedeutet das für die Aktie
Die Reaktion des Marktes war eindeutig und zu Recht negativ. Wenn ein Unternehmen in einem einzigen Update Cashflow-Prognosen dreht, Margen kürzt und dazu noch vage bleibt, straft die Börse das ab. Gerresheimer steht damit unter erheblichem Druck, und solange operative Klarheit fehlt, bleibt die Aktie für Anleger schwer kalkulierbar.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Iran-Atom-Deal: Hängen die nächsten US-Gespräche in der Luft?](https://www.sharedeals.de/kompakt/iran-atom-deal-haengen-die-naechsten-us-gespraeche-in-der-luft/)
**Published:** Juni 29, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Die Straße von Hormus bleibt ein Pulverfass. Nach einer erneuten militärischen Eskalation am Persischen Golf lässt der Iran den nächsten Verhandlungstermin mit den USA demonstrativ offen. Vizeaußenminister Kasem Gharibabadi sagte, technische Sitzungen der Arbeitsgruppen seien für diese Woche nicht geplant. Ein Treffen werde stattfinden, sobald Termin und Veranstaltungsort feststehen. Konsultationen über Vermittler laufen weiter.
## Waffenstillstand, der keiner ist
Am Sonntag hatten Washington und Teheran beschlossen, ihre gegenseitigen Angriffe vorerst einzustellen. Beide Seiten wollten von weiteren Maßnahmen absehen, hieß es aus informierten Kreisen in Washington. Dem US-Portal "Axios" zufolge war eigentlich ein Treffen für diesen Dienstag in Katars Hauptstadt Doha geplant. Daraus wird vorerst nichts. Beobachter sehen darin eine Verhandlungstaktik Teherans.
## Iran beharrt auf Kontrolle der Meerenge
Der Streit dreht sich um unterschiedliche Auslegungen eines vor rund zwei Wochen unterzeichneten Rahmenabkommens. Konkret geht es um die Kontrolle über die für den Welthandel entscheidende Straße von Hormus, durch die Öl und Dünger in alle Welt transportiert werden. Irans Revolutionsgarden griffen zuletzt Ziele in Kuwait und Bahrain an, das US-Militär respondierte mit Angriffen im Iran. Außenminister Abbas Araghtschi sagte am Sonntag in Bagdad, die Straße von Hormus werde innerhalb der kommenden 30 Tage vollständig unter iranische Verwaltung gestellt. Irans Vizeaußenminister Gharibabadi reiste unterdessen in den Oman, um dort bei einer ersten Sitzung eines neu gegründeten Komitees über die künftige Verwaltung der Meerenge zu sprechen.
## Was das für die Börse bedeutet
Eine ungeklärte Lage rund um die Straße von Hormus ist Gift für die Märkte. Rund 20 Prozent des weltweiten Öltransports laufen durch diese Meerenge. Jede weitere Eskalation treibt den Ölpreis und belastet damit Unternehmen, die auf günstige Energiekosten angewiesen sind. Öl- und Rüstungsaktien reagieren dagegen klassisch mit Kursgewinnen auf solche Nachrichten. Solange Teheran seinen Hebel nicht loslässt und eine finale Vereinbarung ausbleibt, bleibt die Unsicherheit an den Märkten hoch.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Hensoldt-Aktie: DZ Bank sieht 90 Euro – jetzt noch kaufen?](https://www.sharedeals.de/kompakt/hensoldt-aktie-dz-bank-sieht-90-euro-jetzt-noch-kaufen/)
**Published:** Juni 29, 2026
**Author:** Redaktion | Börse
**Content:**
Die DZ Bank hat ihr Kursziel für Hensoldt von 98 € auf 90 € gesenkt. Das klingt erstmal nach einem Dämpfer. Die Kaufempfehlung bleibt aber bestehen, und das ist die eigentlich wichtige Botschaft.
## Eurosatory als Bühne
Analyst Holger Schmidt war auf der Pariser Fachmesse "Eurosatory" und kam offenbar beeindruckt zurück. Hensoldt präsentierte dort ganzheitliche Sensor- und Systemlösungen, die das Unternehmen technologisch gut in der Integration von Aufklärungs- und Wirkketten positionieren. Das ist kein kleines Detail, denn genau hier entscheidet sich, wer in der modernen Verteidigung langfristig das Rennen macht.
## Wachstum auch nach dem Rüstungsboom
Der spannende Punkt in der Studie ist der Blick über den aktuellen Rüstungszyklus hinaus. Selbst nach dem Wiederaufbau der Verteidigungsausrüstung, also in der nächsten Dekade, sieht DZ Bank bei Hensoldt noch Wachstumspotenzial im mittleren bis hohen Zehner-Prozent-Bereich. Das ist ein starkes Signal, denn viele Anleger fragen sich, ob Rüstungsaktien nach dem Boom wieder einbrechen.
## Was bedeutet das für die Aktie
Die Kursziel-Senkung von 98 € auf 90 € dürfte den Kurs kurzfristig etwas belasten. Trotzdem bleibt "Kaufen" stehen, und langfristig orientierte Anleger sollten genau das im Blick behalten. Hensoldt ist keine reine Ukraine-Krieg-Spekulation, sondern ein Technologieunternehmen mit strukturellem Rückenwind in der Verteidigung. Wer hier investiert ist, braucht erstmal keine Panik zu schieben.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Zalando-Aktie: BaFin-Risiko lässt DZ Bank kaltstellen – jetzt reagieren!](https://www.sharedeals.de/kompakt/zalando-aktie-bafin-risiko-laesst-dz-bank-kaltstellen-jetzt-reagieren/)
**Published:** Juni 26, 2026
**Author:** Redaktion | Börse
**Content:**
Die DZ Bank hat die Zalando-Aktie heute von "Kaufen" auf "Halten" herabgestuft und den fairen Wert von 38 € auf 27 € gesenkt. Das ist ein Rückschnitt von rund 29 Prozent. Anleger fragen sich zu Recht: Wie ernst ist die Lage wirklich?
## BaFin prüft, DZ Bank rechnet ab
Auslöser ist eine laufende Bilanzprüfung durch die BaFin. Analyst Thomas Maul spricht offen von einer "dünnen Informationslage" und schlägt deshalb einen Risikoabschlag von rund 30 Prozent ein. Die Story hält er eigentlich für intakt, aber unter diesen Umständen ist "Kaufen" schlicht nicht mehr zu rechtfertigen. Das ist ehrlich, aber für Aktionäre natürlich schmerzhaft.
## Was das für die Aktie bedeutet
Eine BaFin-Prüfung ist kein Kavaliersdelikt. Solche Vorgänge erzeugen Unsicherheit, und Unsicherheit kostet Kurse. Ein Risikoabschlag von 30 Prozent durch einen renommierten Analysten wirkt wie ein Signal an den Markt: Vorsicht, hier fehlen noch wichtige Informationen. Das dürfte weiteren Verkaufsdruck auf die Zalando-Aktie erzeugen, zumindest solange die BaFin keine Klarheit schafft. Wer bereits investiert ist, sollte die Entwicklung genau beobachten.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [VW-Aktie: Neuer Sparkurs trifft auf Widerstand – was jetzt droht](https://www.sharedeals.de/kompakt/vw-aktie-neuer-sparkurs-trifft-auf-widerstand-was-jetzt-droht/)
**Published:** Juni 26, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
VW-Aktie sackt auf Jahrestief. Fast vier Prozent Minus an einem einzigen Handelstag, und das bei einem Konzern, der schon im bisherigen Jahresverlauf 28 Prozent seines Börsenwerts vernichtet hat. Was steckt dahinter?
Laut einem Bericht des "Manager Magazin" plant Konzernchef Oliver Blume einen massiv verschärften Sparkurs. Bis zu 100.000 Stellen sollen weltweit wegfallen, doppelt so viele wie bisher geplant. Vier deutsche Werke könnten komplett schließen: Hannover, Zwickau, Emden und der Audi-Standort Neckarsulm. Die Modellpalette soll von 150 auf unter 100 Fahrzeugmodelle schrumpfen. Am 9. Juli berät der Aufsichtsrat über das neue Zielbild 2030.
## IG Metall und Niedersachsen machen Front
Der Widerstand ist unmittelbar und laut. IG-Metall-Chefin Christiane Benner, Betriebsratschefin Daniela Cavallo und Bezirksleiter Thorsten Gröger sprechen von "unverantwortlichen Drohungen". Niedersachsens Ministerpräsident Olaf Lies und seine Stellvertreterin Julia Willie Hamburg schließen Werksschließungen ebenfalls aus. Das Land hält 20 Prozent der Stimmrechte und hat bei wichtigen Entscheidungen ein Vetorecht. Im Aufsichtsrat stellen Arbeitnehmervertreter die Hälfte aller Mitglieder, gemeinsam mit Niedersachsen haben sie die Mehrheit. Der Schlagabtausch am 9. Juli ist vorprogrammiert.
## Was das für die Aktie bedeutet
Die VW-Vorzugsaktie notiert zuletzt bei 74,30 €, auf Fünfjahressicht hat sie fast zwei Drittel ihres Wertes verloren. Solange Blumes Sparpläne auf massiven politischen und gewerkschaftlichen Widerstand treffen, bleibt die Aktie ein heißes Eisen. Bereits mehr als 37.000 Beschäftigte haben Abfindungspakete unterschrieben, das zeigt, wie ernst die Lage ist. Für Anleger gilt: Abwarten, bis der Aufsichtsrat am 9. Juli Klarheit schafft.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [RWE-Aktie: Barclays sieht 68 € – jetzt einsteigen?](https://www.sharedeals.de/kompakt/rwe-aktie-barclays-sieht-68-e-jetzt-einsteigen/)
**Published:** Juni 26, 2026
**Author:** Redaktion | Börse
**Content:**
Barclays hebt das Kursziel für RWE auf 68 € an. Eine klare Ansage vom Analyst Peter Crampton, der die jüngste Anteilsaufstockung am Stromnetzbetreiber Amprion als echten Strategieschritt wertet.
## Amprion-Deal stärkt das Fundament
Die Briten von Barclays setzten das Kursziel zuletzt bei 66 €, jetzt sind es 68 €. Die Einstufung bleibt "Overweight". Crampton lobte in seiner Studie vom 25.06.2026 ausdrücklich den Ausbau der Beteiligung an Amprion. Der Deal bringe einen konkreten Ergebnisbeitrag, passe ins strategische Bild und stärke das Standbein im Bereich regulierter Netzwerke, einem der verlässlichsten Wachstumssegmente im Energiesektor überhaupt.
## Was das für die Aktie bedeutet
Für RWE-Aktionäre sind das gleich mehrere gute Nachrichten auf einmal. Eine renommierte Investmentbank erhöht das Kursziel, bekräftigt die Kaufempfehlung und begründet das mit einem Geschäftsbereich, den der Markt traditionell mit stabilen Cashflows und kalkulierbarem Wachstum verbindet. Regulierte Netzwerke gelten als wetterfest, gerade in einem Umfeld, das von Unsicherheiten geprägt ist. Das dürfte RWE bei institutionellen Investoren weiter attraktiv halten. Ein Kursziel von 68 € signalisiert klares Aufwärtspotenzial und könnte weitere Nachfrage in die Aktie bringen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Bayer-Aktie: Jefferies sieht 46 € – lohnt sich jetzt?](https://www.sharedeals.de/kompakt/bayer-aktie-jefferies-sieht-46-e-lohnt-sich-jetzt/)
**Published:** Juni 26, 2026
**Author:** Steve Siewert
**Content:**
Gute Nachrichten aus Washington für Bayer-Aktionäre. Der Supreme Court der USA hat im Durnell-Fall mit 7 zu 2 Stimmen zugunsten von Bayer entschieden. Ein deutlicheres Votum als viele erwartet hatten.
## Was das Urteil bedeutet
Die Richter stellten klar: Bayer kann nicht für fehlende Warnhinweise auf Glyphosat-Produkten haftbar gemacht werden, wenn die US-Umweltschutzbehörde EPA diese Hinweise gar nicht verlangt. Das begrenzt die Glyphosat-Rechtsrisiken erheblich. Darauf hat Jefferies-Analyst Michael Leuchten am 25.06.2026 direkt reagiert und das Kursziel für Bayer von 40 € auf 46 € angehoben.
## Hold bleibt Hold
Trotzdem läuft die Einstufung weiterhin auf „Hold". Leuchten sieht also noch keinen Grund, die Aktie auf Kaufen hochzustufen. Denn auf den parallel laufenden Vergleich habe die Entscheidung wohl kaum Einfluss. Der juristische Kampf ist damit nicht vorbei, nur etwas klarer geworden.
## Was das für die Bayer-Aktie heißt
Für den Kurs ist das Urteil grundsätzlich positiv. Ein 7-zu-2-Votum des Supreme Court schafft Rechtssicherheit, und Rechtssicherheit mag die Börse. Das Kurszielupgrade von 40 € auf 46 € spiegelt genau das wider. Meiner Meinung nach bleibt die Aktie aber ein Geduldsspiel. Solange der laufende Vergleich nicht abgeschlossen ist, hängt über Bayer weiter ein juristisches Damoklesschwert. Das „Hold"-Rating von Jefferies ist hier ehrlicher als ein vorschnelles Kaufsignal. Wer investiert ist, kann entspannter durchatmen. Neueinsteiger sollten abwarten, bis auch der Vergleich Klarheit bringt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Zalando-Aktie: BaFin-Untersuchung – jetzt verkaufen?](https://www.sharedeals.de/kompakt/zalando-aktie-bafin-untersuchung-jetzt-verkaufen/)
**Published:** Juni 26, 2026
**Author:** Matthias Abresch
**Content:**
Zalando-Aktie bricht ein. Die Nachricht schlug am Freitagmorgen voll durch: Die deutsche Finanzaufsicht BaFin hat eine Prüfung des Konzernabschlusses und des Lageberichts eingeleitet. Und der Kurs quittierte das prompt mit einem Minus von gut neun Prozent auf 24,15 €. Vorbörslich auf Tradegate war der Einbruch sogar kurzzeitig auf über 20 Prozent gestiegen. Haben Anleger hier eine Kaufgelegenheit?
## Was hinter der BaFin-Prüfung steckt
Laut BaFin liegen konkrete Anhaltspunkte vor, dass Zalando gegen Rechnungslegungsvorschriften verstoßen hat. Im Kontext der About-You-Übernahme. Zalando selbst spricht von einem rein formellen Vorgang und erwartet keine Auswirkungen auf die Geschäftsentwicklung. Goldman-Sachs-Analyst Richard Edwards hat genau das hervorgehoben. Barclays-Analyst Andrew Ross hingegen nennt die BaFin-Schlagzeile "wenig hilfreich" und sagt, bis zum Ergebnis der Prüfung bleibe sie eine Belastung für die Aktie.
## Charttechnisch kommt das zur Unzeit
Zalando hatte zuletzt wirklich einen starken Lauf. Vom Tief Mitte Mai bei 18,61 € hatte sich die Aktie um mehr als 40 Prozent erholt und am Vortag mit 27 € den höchsten Stand seit Mitte Oktober vergangenen Jahres markiert. Jetzt droht der Kurs wieder unter die 200-Tage-Linie bei 23,37 € zu fallen, die als Indikator für den längerfristigen Trend gilt. Das ist charttechnisch ärgerlich.
## Börsenfazit
Die Unsicherheit bleibt, solange die Prüfung läuft. Ob formal oder nicht: Bilanzskandale nerven Anleger, und der Kursrücksetzer spiegelt genau das wider. Wer bereits investiert ist, sollte die 200-Tage-Linie bei 23,37 € im Blick behalten. Hält sie nicht, könnte weiterer Druck entstehen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Straße von Hormus: Schiffe kehren jetzt zurück!](https://www.sharedeals.de/kompakt/strasse-von-hormus-schiffe-kehren-jetzt-zurueck/)
**Published:** Juni 25, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Der Schiffsverkehr durch die Straße von Hormus normalisiert sich langsam, aber die Nervosität bleibt. Am Mittwoch zählte der Datenanbieter Kpler 70 Durchfahrten. Vor Ausbruch des Iran-Kriegs waren es täglich mehr als 100 gewesen.
## Annäherung an Normalität, doch mit Fragezeichen
Windward, ein weiterer Datenanbieter, beschreibt den kommerziellen Verkehr in der Meerenge als sich einer „funktionellen Normalität" annähernd. Mehr Schiffe fahren heraus als hinein. China ist das Hauptzielland für ölexportierende Frachter. Beim Schüttgut, also Getreide und Düngemittel, hat der maritime Softwareanbieter AXSMarine sogar schon Vorkriegsniveau vermeldet. Bei Tankern sieht das noch anders aus.
Die iranischen Revolutionsgarden (IRGC) erklärten am heutigen Vormittag, dass Durchfahrten nur auf iranisch festgelegten Routen sicher seien. Kpler unterscheidet dabei zwischen drei Routen: entlang der iranischen Küste im Norden, der omanischen im Süden und einer mittleren Passage. Vier Tanker sollen laut Windward nach Funksprüchen der IRGC auf der Oman-Route umgekehrt sein.
## Minen als ungelöstes Problem
Anfang März hatte der Iran die Meerenge durch Drohungen und Angriffe weitestgehend gesperrt. Die USA konterten mit einer eigenen Seeblockade. Beide Blockaden wurden im Zuge eines Rahmenabkommens zwischen Washington und Teheran aufgehoben. Unklar bleibt die Lage bei den Seeminen, die iranische Streitkräfte verlegt haben sollen. Ein US-Medienbericht vom Mai sprach von mindestens zehn Minen. Die britische Zeitung „Guardian" zitierte einen Experten des Verbands Intertanko mit der Zahl 80.
## Was bedeutet das für die Börse?
Die Straße von Hormus ist eine der wichtigsten Ölrouten der Welt. Jede Störung treibt die Ölpreise hoch und belastet energieintensive Branchen. Die schleichende Normalisierung ist für Rohstoffmärkte zwar ein positives Signal. Aber solange Minengefahr besteht und die IRGC Routen diktiert, bleibt das Risiko eingepreist.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Merck-Aktie: Milliarden-Deal mit Bio-Techne!](https://www.sharedeals.de/kompakt/merck-aktie-milliarden-deal-mit-bio-techne/)
**Published:** Juni 25, 2026
**Author:** Steve Siewert
**Content:**
Merck greift tief in die Tasche. Der Darmstädter Pharma- und Technologiekonzern übernimmt den amerikanischen Life-Science-Spezialisten Bio-Techne für rund 9,9 Mrd. €. Ein Deal, der es in sich hat.
## 73 US$ je Aktie – Bio-Techne-Aktionäre kassieren kräftig
Die Merck-Aktionäre bekommen 73 US$ je Bio-Techne-Aktie in bar, was einem Gesamtunternehmenswert von rund 11,3 Mrd. US$ entspricht. Bio-Techne schoss im vorbörslichen US-Handel um fast ein Fünftel hoch. Die Merck-Aktie legte nach einem kurzen Ausflug ins Minus um 1,3 Prozent zu. Kein Kursfeuerwerk, aber das Markturteil ist klar: Der Markt toleriert den Deal.
Der Abschluss ist für Ende 2026 oder Anfang 2027 geplant. Bis dahin müssen noch Aufsichtsbehörden und Bio-Techne-Aktionäre zustimmen. Mit dem Vollzug endet dann auch die Börsennotierung des US-Unternehmens.
## Was Bio-Techne wirklich bringt
Bio-Techne erzielte im Geschäftsjahr 2025 einen Umsatz von mehr als 1,2 Mrd. US$, beschäftigt rund 3.000 Menschen und bringt über 6.000 Proteine sowie 5.000 Antikörper mit. Merck-Chef Kai Beckmann spricht von einem „Meilenstein" und sieht Bio-Techne „in direktem Einklang" mit der strategischen Ausrichtung des Konzerns. Finanzvorständin Helene von Roeder erwartet mittelfristig ein Wachstum im hohen einstelligen Prozentbereich. Bis zum dritten Jahr nach Abschluss sollen jährliche Kostensynergien von rund 140 Mio. € fließen.
## Fazit
Für Merck-Aktionäre ist das ein zweischneidiges Schwert. Die Übernahme wird durch Barmittel und neue Kredite finanziert, drückt also zunächst auf die Bilanz. Positiv: Die operative Marge soll sofort steigen, der bereinigte Gewinn je Aktie spätestens ab Jahr drei zulegen. Das Life-Science-Segment, Mercks größtes Standbein, hat nach dem Corona-Boom unter einem Nachfrageeinbruch gelitten. Bio-Techne ist damit eine klare Wachstumswette auf die Erholung genau dieses Segments.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Rheinmetall-Aktie: Jetzt kaufen nach dem Einbruch?](https://www.sharedeals.de/kompakt/rheinmetall-aktie-jetzt-kaufen-nach-dem-einbruch/)
**Published:** Juni 25, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Nach dem heftigen Kurseinbruch von fast 19 Prozent am Mittwoch schlägt Rheinmetall heute den Weg zurück nach oben ein. Im vorbörslichen Handel auf Tradegate legte die Aktie um 1,3 Prozent auf 961 € zu. Ausgelöst wurde der Absturz durch einen gestrichenen Fregattenauftrag der Bundesregierung im Milliardenvolumen, der die Aktie auf den tiefsten Stand seit Februar 2025 gedrückt hatte. Haben Anleger hier also überreagiert?
## Marktwertverlust weit über dem eigentlichen Schaden
Die Zahlen sprechen eine deutliche Sprache. Die Marktkapitalisierung fiel um mehr als 10 Milliarden € auf 44 Milliarden €. Dabei hätte der operative Gewinn des stornierten Auftrags laut DZ-Bank-Analyst Holger Schmidt insgesamt lediglich rund 1,5 Milliarden € betragen, verteilt über viele Jahre. Citigroup-Analyst Charles Armitage nannte den Kursrutsch vom Mittwoch deshalb klar eine Überreaktion. Der Marktwertverlust liege deutlich über den kalkulierten Einbußen des entgangenen Deals.
## Analysten halten an Kaufempfehlung fest
Jefferies-Analystin Chloe Lemarie sieht im Kursrückgang vor allem einen Vertrauensverlust der Anleger. Dennoch behält sie ihre Kaufempfehlung, senkte jedoch das Kursziel um fast ein Drittel auf 1.300 €. Holger Schmidt von der DZ-Bank geht weiter. Er reduzierte seinen fairen Wert von 2.188 € auf 1.705 €, bleibt aber ebenfalls bei Kaufen. Der verlorene Fregattendeal vom Typ F-126 "tut weh, ist aber kein Schiffbruch", so Schmidt. Für das Marine-Geschäft der Düsseldorfer ist es dennoch ein spürbarer Rückschlag.
## Fazit
Für Anleger ist die Lage interessant. Ein Kursverlust von fast 19 Prozent für einen Auftragsausfall, der lediglich rund 1,5 Milliarden € Gewinn über mehrere Jahre gebracht hätte, klingt nach übertriebener Panik. Wer an die Rüstungsstory glaubt, findet hier möglicherweise eine unerwartete Einstiegsgelegenheit.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Dax: Jetzt einsteigen, bevor der Markt dreht!](https://www.sharedeals.de/kompakt/dax-jetzt-einsteigen-bevor-der-markt-dreht/)
**Published:** Juni 25, 2026
**Author:** Redaktion | Börse
**Content:**
Der deutsche Aktienmarkt hat sich heute nach den Vortagesverlusten wieder gefangen. Der DAX legte im frühen Handel um 0,4 Prozent auf 24.842 Punkte zu und kletterte damit über seine 21-Tage-Linie, die bei 24.823 Zählern verläuft. Kein großer Befreiungsschlag, aber immerhin.
## Micron zündet das Kursfeuerwerk
Der eigentliche Treiber des Tages kam aus den USA. Micron Technology legte unerwartet starke Quartalszahlen vor, der Ausblick schlug Analystenerwartungen deutlich. Im außerbörslichen Handel sprangen die Micron-Titel um fast 20 Prozent an und steuern auf ein Rekordniveau zu. Der KI-Boom macht es möglich. Deutsche Halbleiterwerte zogen kräftig mit: Infineon, Aixtron und Suss Microtec verbuchten Kursaufschläge von bis zu 8 Prozent.
## Rheinmetall bleibt unter Druck
Weniger erfreulich das Bild bei Rheinmetall. Nach dem Kurssturz vom Mittwoch, als die Aktie nach dem gestrichenen Fregattenkauf durch die Bundesregierung um fast 19 Prozent auf den tiefsten Stand seit Februar 2025 absackte, gab das Papier am Donnerstag weitere 0,6 Prozent nach. Analyst Charles Armitage von der Citigroup nannte den Kursrutsch eine Überreaktion. Der Marktwertverlust liege deutlich über den tatsächlich entgangenen Einnahmen aus dem Deal.
## VW, Adidas und Vonovia mit Rückenwind
Volkswagen-Vorzugsaktien gewannen 1,7 Prozent. Der Konzern verkauft 51 Prozent seiner Großmotorentochter Everllence an Bain Capital und erhält dafür 7,4 Mrd. €. Adidas stieg um 1,8 Prozent. Vorstandschef Björn Gulden berichtete, man verkaufe dreimal so viele DFB-Trikots wie bei der WM in Katar. Vonovia legte nach einer Kaufempfehlung der Deutschen Bank um 1,6 Prozent zu.
Der heutige Handelstag zeigt, wie stark einzelne Quartalszahlen den Gesamtmarkt bewegen können. Wer auf Halbleiterwerte gesetzt hat, liegt richtig. Rheinmetall bleibt vorerst ein heißes Eisen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Micron-Aktie: Erholungsrallye startet](https://www.sharedeals.de/kompakt/micron-aktie-erholungsrallye-startet/)
**Published:** Juni 25, 2026
**Author:** Redaktion | Börse
**Content:**
Microns Quartalszahlen haben Asiens Börsen regelrecht elektrisiert. Der US-Speicherchiphersteller übertraf die Erwartungen für das vergangene Quartal deutlich, und auch der Ausblick auf das laufende Quartal überraschte klar positiv. Der Grund: der anhaltende KI-Boom. Die Reaktion an den Märkten war eindeutig.
## Kospi und Nikkei mit fulminantem Kurssprung
Südkorea voran. Der Kospi schoss um 5,4 Prozent auf 8.930 Punkte nach oben und knüpfte damit an seine Erholung vom Vortag an. Micron-Konkurrenten wie SK Hynix und Kioxia Holdings legten jeweils zweistellig zu. Auch Pläne für eine Börsennotierung in New York beflügelten diese Werte zusätzlich. In Tokio schloss der Nikkei 225 mit einem Plus von 4,6 Prozent auf 72.366 Punkte und erreichte damit auf Schlusskursbasis seinen bisher höchsten Stand überhaupt. Der CSI 300 schaffte immerhin ein Plus von 1,6 Prozent auf 5.020 Punkte. Hongkong dagegen rutschte erneut ab: Der Hang-Seng verlor 1,5 Prozent auf 23.058 Punkte. Seit Ende 2025 summiert sich das Minus dort auf zehn Prozent.
## JPMorgan mit atemberaubendem Kursziel
JPMorgan-Analyst Harlan Sur hob das Kursziel für Micron von 550 US$ auf 1.540 US$ an. Der Auslöser: Micron weitete langfristige Verträge mit Schlüsselkunden von einem auf 16 aus. Anlagestratege Hugh Lam von Betashares sieht strukturelle Versorgungsengpässe, die Aktienkurse im Speicherchip-Segment zumindest bis 2027 nach unten absichern.
## Was das für die Börse bedeutet
Microns Zahlen bestätigen, dass der KI-Zyklus real, strukturell und noch längst nicht am Ende ist. Wer auf Halbleiter und Speicherchips gesetzt hat, liegt richtig. Der Kospi mit einem Jahresplus von 100 Prozent und der Nikkei mit fast 40 Prozent sprechen für sich. Anleger, die diesen Trend noch nicht im Depot haben, sollten das ernsthaft überdenken.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Öl: Kurs unter 75 $ – jetzt noch tiefer?](https://www.sharedeals.de/kompakt/oel-kurs-unter-75-jetzt-noch-tiefer/)
**Published:** Juni 24, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Der Ölpreis bricht ein. Brent Rohöl rutschte heute erstmals seit Beginn des Iran-Kriegs Ende Februar unter die Marke von 75 US$ je Barrel und kostete zuletzt nur noch 74,60 US$. Das ist ein Tagesrückgang von mehr als drei Prozent. Noch am Freitag hatte Nordseeöl über 80 US$ notiert.
## Vom 120-Dollar-Hoch zurück auf Vor-Kriegs-Niveau
Damit nähert sich Brent wieder dem Niveau vom Vorabend des Iran-Kriegs an, das bei rund 70 US$ lag. Der Rückgang hat zwei klare Treiber. Erstens: Fortschritte bei den Verhandlungen zwischen den USA und dem Iran drücken auf die Kurse. Zweitens läuft der Schiffsverkehr durch die Straße von Hormus wieder an. Die Internationale Seeschifffahrtsorganisation (IMO) hat Sicherheitsgarantien erhalten, die es Hunderten von Schiffen ermöglichen, den Persischen Golf zu verlassen. Zur Erinnerung: Die Blockade dieser Route hatte den Ölpreis im März zeitweise auf über 120 US$ je Barrel getrieben.
## 1.150 Schiffe stecken noch fest
Ganz vorbei ist der Stau allerdings nicht. Nach einer Analyse der Allianz befinden sich noch rund 1.150 Schiffe im Persischen Golf. Der Versicherer schätzt den Wert der blockierten Schiffe und ihrer Ladung auf etwa 125 Milliarden US$. Selbst bei einer vollständigen Normalisierung würde die Auflösung dieses Staus mehrere Wochen dauern.
## Was das für die Börse bedeutet
Der Ölpreisverfall ist Gift für Energieaktien. Wer Positionen in großen Ölproduzenten wie Shell, BP oder TotalEnergies hält, sollte jetzt genau hinschauen. Auf der anderen Seite profitieren Branchen mit hohem Energieeinsatz, etwa Chemie, Luftfahrt oder Logistik, von sinkenden Rohstoffkosten. Der Markt beobachtet außerdem, wie schnell der Schiffsstau im Golf abgebaut wird. Jede neue Freigabe von Tankern erhöht das Angebot und belastet den Preis weiter.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Nasdaq: Jetzt vor Micron-Zahlen einsteigen?](https://www.sharedeals.de/kompakt/nasdaq-jetzt-vor-micron-zahlen-einsteigen/)
**Published:** Juni 24, 2026
**Author:** Steve Siewert
**Content:**
Wall Street startet freundlich in den Mittwoch. Rund 30 Minuten vor Handelsbeginn taxiert der Broker IG den Nasdaq 100 auf 29.538 Punkte, ein Plus von 0,7 Prozent. Nach den heftigen Gewinnmitnahmen vom Dienstag, die den Index durch massenhafte Verkäufe bei KI-Technologietiteln belasteten, zeichnet sich damit eine Erholung ab. Der Dow Jones Industrial zeigt sich mit einem Aufschlag von 0,2 Prozent auf 51.755 Punkte deutlich ruhiger.
## Micron im Fokus
Im Mittelpunkt steht heute Abend Chipgigant Micron. Die Quartalszahlen werden nach US-Börsenschluss erwartet und Anleger sind nervös. Marktbeobachter erhoffen sich Aufschluss darüber, ob die KI-Infrastrukturnachfrage stark genug ist, die Rally in diesem Segment weiter zu befeuern. Joachim Klement, Leiter der Strategieabteilung bei Panmure Liberum, bringt es auf den Punkt: Selbst hervorragende Zahlen reichen möglicherweise nicht, weil die Erwartungen schlicht zu hoch gesteckt sind. Die Micron-Aktie hatte am Dienstag gut 13 Prozent verloren. Vorbörslich zeichnet sich eine Erholung von 4,8 Prozent ab. Im Jahresverlauf steht trotz allem noch eine Kursverdreifachung zu Buche.
## Wendy's, SpaceX und das Meme-Phänomen
Wenig mit KI zu tun, aber umso mehr Aufmerksamkeit: Wendy's springt vorbörslich um knapp 21 Prozent nach oben. Barron's spekuliert, die Fastfood-Aktie, zuletzt auf dem tiefsten Stand seit 2013, könnte zur nächsten Meme-Aktie werden. Kleinanleger koordinieren sich über soziale Medien und kaufen gezielt, um Kurse nach oben zu treiben, wie einst bei Gamestop. SpaceX dagegen tendiert vorbörslich ein Prozent tiefer, hält sich damit aber weiter über dem Ausgabepreis von 135 US$ und dem ersten Handelskurs von 150 US$.
## Börsenausblick
Die Micron-Zahlen werden richtungsweisend für die gesamte KI-Welle sein. Enttäuscht der Chipriese oder gibt er einen vorsichtigen Ausblick, drohen erneute Gewinnmitnahmen, die auch den Nasdaq belasten dürften. Investoren in KI-Technologietitel sollten heute Abend genau hinschauen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [1&1-Aktie: Barclays sieht 24,50 € – jetzt kaufen?](https://www.sharedeals.de/kompakt/11-aktie-barclays-sieht-2450-e-jetzt-kaufen/)
**Published:** Juni 24, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Barclays hat 1&1 hochgestuft. Und nicht zu knapp. Die britische Investmentbank hebt das Kursziel von 20,50 € auf 24,50 € an und stuft die Aktie gleichzeitig von "Equal Weight" auf "Overweight" hoch. Analyst Ganesha Nagesha sieht bei der United-Internet-Tochter gleich zwei Kurstreiber: verbesserte Fundamentaldaten und eine Konsolidierungsfantasie, die der Markt seiner Ansicht nach schlicht unterschätzt.
## Bis zu €37 im Optimalszenario
Das Kursziel von €24,50 ist dabei noch die konservative Variante. Im besten Fall, so Nagesha in seiner Empfehlung vom 24.06.2026, seien sogar 37 € drin. Ein Aufwärtspotenzial, das sich sehen lassen kann. Begünstigt wird das Szenario durch die dünne Streubesitzquote: Nur wenige 1&1-Aktien befinden sich überhaupt im freien Handel, was bei steigender Nachfrage die Kursbewegungen noch verstärken dürfte.
## Was das für Anleger bedeutet
An der Börse sind solche Hochstufungen durch namhafte Investmentbanken ein klassischer Kurstreiber. Barclays sendet damit ein klares Signal, dass 1&1 auf dem aktuellen Niveau unterbewertet ist. Wer die Aktie bereits im Depot hat, darf sich freuen. Wer noch nicht investiert ist, schaut jetzt auf eine Situation, in der eine der renommiertesten Banken der Welt das Papier ausdrücklich zum Kauf empfiehlt.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Rheinmetall-Aktie: Jetzt verkaufen oder halten?](https://www.sharedeals.de/kompakt/rheinmetall-aktie-jetzt-verkaufen-oder-halten/)
**Published:** Juni 24, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Rheinmetall-Aktie bricht mehr als zwölf Prozent ein. Ein einziger Magazinbericht reicht aus, um Milliarden an Börsenwert zu vernichten. Was steckt dahinter?
## Pistorius wechselt das Lager
Laut einem Bericht des Nachrichtenmagazins "Spiegel" plant Bundesverteidigungsminister Boris Pistorius, das Projekt zum Bau von Fregatten des Typs F126 nicht weiter fortzusetzen. Stattdessen soll nun TKMS mit seinen Fregatten des Typs Meko-200 zum Zug kommen. Für Rheinmetall ist das ein Desaster. Die Düsseldorfer hatten den Schiffsbauer Naval Vessels Lürssen (NVL) übernommen, der als Generalunternehmer für das F126-Projekt vorgesehen war.
## Herber Rückschlag für Rheinmetall
JPMorgan-Analyst David Perry spricht von einem "herben Rückschlag". Den Auftragswert beziffert er auf rund 12 Mrd. €. Das ist kein Pappenstiel. Rheinmetall dürfte damit die eigenen Vorgaben für den Auftragseingang im zweiten Quartal und im Gesamtjahr wohl verfehlen. Ob die NVL-Übernahme damit quasi ihre Geschäftsgrundlage verliert, ist noch offen. Der Bund könnte NVL für ein anderes Kriegsschiff beauftragen oder das Unternehmen als Subunternehmer einsetzen.
## Börse reagiert gnadenlos
Die Reaktion an der Börse war eindeutig. Rheinmetall-Aktien brachen heute Morgen um mehr als zwölf Prozent ein und rutschten auf das tiefste Niveau seit April des vergangenen Jahres. Auf der anderen Seite schossen TKMS-Papiere um mehr als elf Prozent hoch. Klarer Fall: Die Börse bestraft den Verlierer und belohnt den Gewinner ohne Umschweife. Für Rheinmetall-Anleger stellt sich jetzt die Frage, ob der Rücksetzer eine Kaufgelegenheit ist oder ob weiterer Druck droht, sollten sich die Auftragsziele nicht anderweitig kompensieren lassen.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
### [Dax: Tech-Crash drückt Kurse – was jetzt?](https://www.sharedeals.de/kompakt/dax-tech-crash-drueckt-kurse-was-jetzt/)
**Published:** Juni 24, 2026
**Author:** Redaktion | Wirtschaft
**Content:**
Der DAX rutschte am Mittwoch auf 24.765 Punkte, ein Minus von einem halben Prozent. Damit fiel der deutsche Leitindex auch unter die 21-Tage-Linie bei 24.840 Zählern. Von der 25.000-Punkte-Marke ist er jetzt ein gutes Stück entfernt.
## Rheinmetall verliert Milliardenauftrag
Der eigentliche Auslöser des Tages: Rheinmetall. Die Aktie brach um bis zu 13 Prozent ein, nachdem Medienberichte bekannt wurden, wonach ein Großauftrag der Bundeswehr für neue Fregatten an den Schiffsbauer TKMS gegangen sein soll. Analyst David Perry von JPMorgan bezeichnete das als größeren Rückschlag für den Rüstungskonzern. Gewinner auf der anderen Seite war TKMS, dessen Titel im MDax kräftig zulegte. Der MDax selbst verlor 0,4 Prozent auf 32.013 Punkte.
## Zweifel an der KI-Rally
Hinzu kommt ein nervöser Blick über den Atlantik. Nach dem Rücksetzer im Technologiesektor vom Vortag wartet die Börse auf die Quartalszahlen des US-Chipkonzerns Micron, die nach US-Börsenschluss erwartet werden. Die Erwartungen gelten als bereits eingepreist. Die Commerzbank brachte es auf den Punkt und sprach von „Zweifeln an der Nachhaltigkeit der KI-getriebenen Aktienrally".
## Was bedeutet das für die Börse?
Zwei Belastungsfaktoren treffen hier aufeinander. Rheinmetall war in den vergangenen Monaten einer der Lieblinge der Rüstungsrally, ein Auftragsverlust dieser Größenordnung trifft das Vertrauen. Und die KI-Euphorie, die Tech-Aktien diesseits und jenseits des Atlantiks angetrieben hat, steht auf dem Prüfstand. Solange Micron keine klaren Signale liefert, bleibt die Stimmung fragil. Mutige Anleger behalten Rheinmetall im Blick, ein technisches Erholungssignal ist aber noch nicht in Sicht.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Wirtschaftsmeldungen
---
### [Dax: Jetzt vor US-Zinsentscheid noch einsteigen?](https://www.sharedeals.de/kompakt/dax-jetzt-vor-us-zinsentscheid-noch-einsteigen/)
**Published:** Juni 17, 2026
**Author:** Steve Siewert
**Content:**
BMW schockt den Markt. Mit einer drastisch gesenkten Gewinnprognose hat der Münchner Autobauer am Mittwoch den Dax klar nach unten gezogen und gleich eine ganze Branche in Mitleidenschaft gerissen.
## Gewinnwarnung mit Wucht
Statt der bisher anvisierten operativen Marge von 4 bis 6 Prozent rechnet BMW in diesem Jahr nur noch mit 1 bis 3 Prozent. Das ist ein Desaster. Mehrere Analysten sprachen von einer "bedeutenden" Gewinnwarnung. Deutsche-Bank-Analyst Tim Rokossa erklärte, die Kürzung an sich sei keine Überraschung gewesen, wohl aber das Ausmaß. Die Gründe: anhaltende Marktschwäche in China und der Iran-Krieg.
BMW-Aktien stürzten am Morgen in der Spitze um 12 Prozent ab und fingen sich erst knapp unter 60 € auf einem Tief seit 2020. Zuletzt betrug der Abschlag noch etwa 7 Prozent. JPMorgan-Analyst Jose Asumendi sprach von einem Weckruf für die gesamte Branche. Mercedes-Benz verloren 3,8 Prozent, Volkswagen büßten 2,8 Prozent ein.
## Dax testet die 25.000 erneut nicht
Der Dax verlor am Nachmittag 0,2 Prozent auf 24.870 Punkte. Zweimal bereits in dieser Woche scheiterte der Leitindex an der 25.000-Punkte-Marke. Nun rückte er wieder an seine 21-Tage-Linie heran. Daneben lauert noch die US-Zinsentscheidung am Abend: Es ist das Debüt von neuem Fed-Chef Kevin Warsh, und Anleger wollen laut eToro-Experte Maximilian Wienke vor allem wissen, ob die Fed unter dem Druck von Donald Trump ihre Unabhängigkeit wahrt.
## Fazit
Die BMW-Gewinnwarnung trifft einen ohnehin angeschlagenen Automobilsektor hart. Für den Dax bedeutet das weiteren Gegenwind. Solange Branchenschwergewichte wie BMW, Mercedes-Benz und Volkswagen schwächeln, bleibt der Weg über die 25.000 Punkte verbaut. Der Abend bringt mit dem Fed-Entscheid die nächste Weichenstellung.
*Quelle: dpa-AFX*
**Kurz-Kategorien:** Aktienmeldungen
---
## Experten
### [Miriam Kraus](https://www.sharedeals.de/experten/miriam-kraus/)
**Published:** Juni 8, 2023
**Author:** Simon Richartz
**Content:**
Die selbstständige Finanzanalystin Miriam Kraus hat sich in den vergangenen 15 Jahren in der Branche einen Namen gemacht. Auftraggeber wie Banken und Investmentgesellschaften sind immer wieder beeindruckt von ihren akribisch recherchierten Berichten. Dabei hat sie sich weitreichende Börsenkenntnisse angeeignet, insbesondere in ihren Spezialgebieten Osteuropa-Aktien, Emerging Markets, Devisen- und Rohstoffmärkte. Seit Sommer 2023 ist sie Chefanalystin des [Rohstoff Anleger Clubs](https://www.sharedeals.de/rohstoffanlegerclub/).
Ihren ersten Berührungspunkt mit dem Thema Geldanlage beschreibt Miriam Kraus so: „Ich war 11 Jahre alt, als ich mir meinen ersten Goldbarren von meinem ersten selbstverdienten Geld als Zeitungsausträgerin gekauft habe. Diesen Barren habe ich noch immer…und in den letzten Jahrzehnten sind noch viele weitere dazugekommen.“
## Verbissenheit, die auch die österreichische Regierung zu schätzen weiß
Miriam Kraus ist eine anerkannte freiberufliche Finanzanalystin und verfasst für Auftraggeber wie Banken, Investmentgesellschaften, Vermögensverwaltungen, Marketing-Unternehmen, Verlage, NGOs oder das österreichische Verteidigungsministerium Analysen, Berichte und Studien. Auftraggeber schätzen vor allem ihre Akribie, Wissbegierde und hartnäckige Recherchearbeit. Wenn Miriam Kraus sich einmal in ein Thema vertieft, dann durchleuchtet sie es bis in den letzten Winkel.
Zu Ihren Schwerpunkten gehören die Rohstoffmärkte und strategische Entwicklungen rund um die Rohstoff- und Schwellenlandmärkte. „Das habe ich meinem Großvater zu verdanken“, sagt Miriam Kraus. „Er war ein ehemaliger Bergmann und hat es nie versäumt, mich von seinen Erlebnissen und Abenteuern im Kohlebergbau des Ruhrpotts zu begeistern. Von ihm habe ich auch gelernt, mir erst einmal eine sichere Grundlage zu verschaffen und erst dann voll durchanalysierte Risiken einzugehen.“
Die Abenteuerlust begleitete sie auch in den Nuller-Jahren, als sie im Rahmen ihrer Tätigkeit als Rohstoff-Analystin die halbe Welt bereiste.
## Jura-Studium und Finanzanalyse
Davor studierte die passionierte Münzkundlerin erst einmal Rechtswissenschaften an der Albert-Ludwigs-Universität in Freiburg und begann noch während ihres Studiums für den damaligen Börsennachrichtendienst Asia Economy zu arbeiten. Sie war bei der Gründung von Emfis dabei, wo sie sich schnell durch ihre umfangreichen Studien und Stock-Picks den Respekt der Chefredaktion verdiente.
„Im Nachhinein hatte ich da auch viel Glück. Wer setzt schon alles auf einen Wolfram-Explorer und gewinnt damit auch noch?“, sagt sie heute.
## Als Finanzanalystin nach Zürich
Damals wurden auch andere Arbeitgeber auf sie aufmerksam und es dauerte nicht lange, bis sie von einer Zürcher Vermögensverwaltung angeworben wurde. Dort wurde sie zunächst intern zur Finanzanalystin ausgebildet und später mit der Ausarbeitung strukturierter Produkte beauftragt. Im Rahmen dieser Tätigkeit unterstützte sie unter anderem auch Goldman Sachs bei der Konzeption von Anlagezertifikaten.
Während ihrer Zeit in Zürich konnte sie viele spannende Kontakte knüpfen und machte sich schließlich als Finanzanalystin und Finanzjournalistin in der Schweiz selbstständig.
Seit Juni 2023 profitieren die Abonnenten des exklusiven [Rohstoff Anleger Clubs](https://www.sharedeals.de/rohstoffanlegerclub/) von ihrer jahrzehntelangen Erfahrung mit erfolgreichen Edelmetall- und Rohstoff-Investments.
---
### [Polina Dmitrovskaya](https://www.sharedeals.de/experten/polina-dmitrovskaya/)
**Published:** Juli 27, 2026
**Author:** Steve Siewert
**Content:**
Alles begann im Kundengeschäft einer Bank. Als Bänkerin sah sie Tag für Tag hochverschuldete sowie wohlhabende Menschen und auch vieles dazwischen. Dabei stellte sie fest, dass ein hohes Einkommen nicht automatisch Wohlstand bedeutet. Oft ist sogar das Gegenteil der Fall: Vielen Menschen fällt das Geldmanagement schwer, da sie es nie gelernt haben.
Das war einer der Gründe, weshalb ihr das Handeln an der Börse von Beginn an Freude bereitete. Es lehrte sie, Geld klug und rational zu verwalten, ohne eine zu starke emotionale Bindung daran aufzubauen – und das, ohne hunderte Bücher wälzen oder eine Masterclass besuchen zu müssen.
Obwohl sie zahlreiche Bücher von Autoren wie André Kostolany las, empfand sie diese oft als zu theoretisch. Bis heute erinnert sie sich an nur ein Buch, das ihr die nackte Wahrheit präsentierte und sie auf die nächste Stufe als Investorin hob: *„Erinnerungen eines Börsenspekulanten“* von Edwin Lefèvre. Das Werk beschreibt psychologische Muster wie Angst, Gier und Geduld sowie typische Fehler von Tradern, ohne dabei moralisch zu bewerten, was richtig oder falsch ist. Seit dieser Lektüre hat sie keine Scheu mehr vor Verlusten und konzentriert sich stattdessen schlicht auf die Bilanz am Monatsende.
Einzelaktien bilden den Schwerpunkt ihres Portfolios. Ihre Strategie der Diversifikation umfasst jedoch auch Rohstoffe, Kryptowährungen und ETFs; sogar ein aktiver Fonds befindet sich in ihrem Besitz.
Bei ihren Entscheidungen stützt sie sich überwiegend auf die Fundamentalanalyse von Unternehmen, nutzt jedoch gelegentlich kurzfristige Aufwärtstrends, die sich aus charttechnischen Beobachtungen ergeben. Ihrer Ansicht nach gibt es an der Börse nicht die eine Wahrheit – belohnt wird letztlich derjenige, der rational genug handelt.
---
### [Frank Giarra](https://www.sharedeals.de/experten/frank-giarra/)
**Published:** November 9, 2023
**Author:** Frank Giarra
**Content:**
Redakteur Frank bringt mehr als 30 Jahre journalistische Erfahrung in leitenden Funktionen an Tageszeitungen mit und ist leidenschaftlicher Börsianer. Er kaufte schon als Student in den 90er Jahren seine erste Aktie und hat sich über viele Jahre zu einem versierten Anleger entwickelt. Sein besonderes Augenmerk gilt Biotech-Werten und dividendenstarken Value-Titeln.
Diesen Spruch des ehemaligen Börsengurus André Kostolany kennt wohl jeder Anleger: „Gewinne an der Börse sind wie Schmerzensgeld. Erst kommen die Schmerzen und dann das Geld.“
Frank hat gleich zu Beginn seiner Börsen-Aktivitäten mit dem Schmerzfaktor Bekanntschaft gemacht. Ende der 90er Jahre ließ er sich während des Studiums von einem Freund überreden, die Aktie des insolventen Flugzeugbauers Fokker zu kaufen. Dessen vermeintlich plausible Begründung lautete, Fokkers Auftragsbücher seien voll, man werde schon Geldgeber finden. Es kam jedoch anders: Fokker wurde in der Insolvenz filetiert, Aktionäre gingen leer aus. Franks durch harte Arbeit in studentischen Nebenjobs erzielte Einkünfte waren weg. Erster Totalverlust.
Es reifte der Entschluss, sich zunächst umfassende Kenntnisse und Erfahrungen mit finanziellen und wirtschaftlichen Zusammenhängen zu verschaffen und erst dann wieder in Aktien zu investieren. Infolgedessen beschränkte sich der Westfale an der Börse viele Jahre lang auf das Fonds-Sparen.
Der berufliche Werdegang ließ auch wenig zeitlichen Spielraum für Börsenaktivitäten. Bei einer angesehenen regionalen Tageszeitung ging es die Karriereleiter hinauf vom Lokalchef zum Reporterchef über die Position des Korrespondenten bis zum Nachrichtenchef. Finanziellen Angelegenheiten widmete der 57-Jährige (Stand: Oktober 2023) stets sein besonderes Augenmerk.
## Der Wirecard-Skandal
So entdeckte er als Korrespondent in Mainz als Erster, wie die damalige Landesregierung beim Bau eines riesigen Freizeit- und Erlebniszentrums am Nürburgring trickste und einen Privatinvestor präsentierte, der keiner war. Am Ende des Skandals blieb der Steuerzahler auf den hohen Kosten von einer halbe Milliarde Euro sitzen und der damalige rheinland-pfälzische Finanzminister Ingolf Deubel musste seinen Hut nehmen. Er wurde später von einem Gericht unter anderem wegen schwerer Untreue zu einer Freiheitsstrafe verurteilt.
Den Weg zurück zur Börse fand Frank erst wieder Anfang 2017, als ihm eine hohe Kapitalsumme zufloss, die es zu investieren galt. Er beschloss, es diesmal richtig zu machen. Und landete wieder auf der Nase. Auf eine gewisse Weise unverschuldet, denn nicht nur er war schließlich beim Wirecard-Skandal 2019 von den Betrügereien und der Insolvenz des DAX-Konzerns betroffen. Leider hatte der gebürtige Dortmunder „nur“ viel zu viel Geld investiert. Zweiter Totalverlust.
## Leidenschaft zum Beruf gemacht
Wie kann es sein, dass Frank inzwischen die Verluste aufgeholt hat und sehr profitabel an der Börse unterwegs ist? Der Grund lautet: sharedeals.de. Im Zuge des Wirecard-Debakels tummelte sich Frank immer mehr auf dieser Plattform, teils sogar rund um die Uhr, denn er war begeistert vom fruchtbaren Austausch in der Community und vom Fachwissen der Experten, das er aufsaugte wie ein Schwamm.
Am Ende war es nur folgerichtig, die Leidenschaft für die Börse auch beruflich zu verfolgen. Frank gab seinen Job als Nachrichtenchef bei der Tageszeitung auf und startete am 1. Juni 2021 als Chefredakteur von sharedeals.de. Hier verfasst er selber Artikel, insbesondere über Biotech-Aktien und Dividendenwerte, und sorgt als kompromissloser Gatekeeper für die hohe inhaltliche und journalistische Qualität aller Berichte.
Wie war das, an der Börse kommen erst die Schmerzen und dann das Geld? Frank ist der felsenfesten Überzeugung, dass jeder Börse lernen kann, es kostet halt ein bisschen Mühe und Zeit. Und sein Anspruch als Chefredakteur von sharedeals.de ist es, mit seinem Team möglichst viele Menschen auf ihrem Weg zum erfolgreichen Privatinvestor unterstützend zu begleiten.
[Finde Frank auf LinkedIn](https://www.linkedin.com/in/frank-giarra-899785163/)
---
### [Alexander Schornstein](https://www.sharedeals.de/experten/alexander-schornstein/)
**Published:** Oktober 26, 2021
**Author:** Frank Giarra
**Content:**
Wenn er die Witterung aufgenommen hat, gibt’s für ihn kein Halten mehr. Alexander Schornstein schnüffelt, gräbt und wühlt so lange, bis er alles, aber auch wirklich alles über eine Aktie und das mit ihr verbundene Unternehmen weiß. So lange, bis er den verborgenen Schatz komplett freigelegt hat. Doch nicht nur seine Leidenschaft für die Börse macht den Selfmade-Multimillionär so erfolgreich – und seine Anhängerschar glücklich.
Für manche Menschen sind 24 Stunden am Tag eindeutig zu wenig. Gäbe es 48 Stunden, Alex Schornstein würde auch diese seiner Passion widmen. Der 38-Jährige (Stand: Oktober 2021) liebt die Börse, er atmet sie, er fühlt sie, er lebt sie.
Moment, Liebe? Für die Börse? Beschwert sich da nicht seine langjährige Partnerin, mit der er einen jungen Sohn hat? Schornstein denkt kurz nach, dann grinst er und sagt: „Ihr habe ich gerade das Depot verdreifacht, deshalb habe ich jetzt ein bisschen Ruhe.“
## Die erste Aktie mit gesparten 1.000 € gekauft
Angefangen hat der gebürtige Aachener vor rund 20 Jahren, als er seine erste Aktie erwarb. Seine gesparten 1.000 € hat er damals ins Lufthansa-Papier investiert. „War langweilig, hat sich wenig bewegt“, erinnert er sich. Er verkaufte mit kleinem Verlust, kaufte Evotec – und fuhr 50% Gewinn ein. Sein Vater, ebenso ein erfolgreicher Börsianer, der mit dauernd rot und grün flimmernden Kursen im Videotext des Fernsehers das Interesse seines Sohnes geweckt hatte, war mit ihm zufrieden.
Alex Schornstein machte beruflich eine Ausbildung zum Medienkaufmann, studierte dann Wirtschaftswissenschaften in Aachen. Seinen ersten Job trat er bei einem niederländischen Konzern für Foto-Produkte an. Vier Jahre lang organisierte er mit großem Erfolg dessen Deutschland-Expansion.
## 2009 die Webseite sharedeals.de registriert
Aber die Börse beschäftigte ihn unentwegt, und 2009 registrierte er nebenbei die Webseite sharedeals.de. Es war zunächst nur ein Hobbyprojekt, ein Blog, später auch ein Chat, um sich besser als in Foren mit anderen über Aktien austauschen zu können.
Im Grunde waren die Anfänge eine wilde Zockerei. „Nano Caps, klein, spekulativ und explosiv“, fasst der Tierfreund und Besitzer eines Bolonka-Pudel-Mischlings zusammen. Aus der Community heraus kam dann die Idee, sich mit besonders dynamischen Biotech-Aktien zu beschäftigen. Und hierauf konzentrierte sich Schornstein – aus einem guten Grund.
## Mit Biotech-Aktien den Weg in die finanzielle Freiheit gefunden
„Es reicht ein Feld, das Du beherrschst, um dauerhaft Erträge zu erzielen und Vermögensbildung zu betreiben“, begründet er. Biotech-Werte hätten „Größenordnungen und Eigenschaften, bei denen man Geschäftsberichte und Bilanzen sehr gut durchleuchten kann, denn sie sind nicht so komplex“. Wenn man sich spezialisiere, sein Wissen stetig vertiefe und beginne, den Markt zu „fühlen“, dann könne man ihn nachhaltig schlagen. Und darauf komme es am Ende an.
Das typische Biotech-Risiko sei kein Nachteil, gerade das könne man gewinnbringend für sich nutzen. Schornstein ist überzeugt: „Irgendwann sind wir auch als Community unschlagbar.“
Alexander Schornstein
Bekanntlich ist noch kein Meister vom Himmel gefallen, deshalb vergisst Schornstein nie seine langen und harten Lehrjahre an der Börse. „Es hat mehr als eine Dekade gedauert, bis ich den Dreh raus hatte“, sagt er. Die erste Million hatte er mit Anfang 30, „die erste war die schwerste“. Wer zu ungeduldig sei und zu schnell zu viel wolle – so wie er lange – falle immer wieder auf die Nase. „Ich bin immer wieder gescheitert – und genau deswegen heute so erfolgreich.“
In der Folgezeit ging es für Schornstein stetig und immer schneller bergauf. Über einen Zeitraum von sieben Jahren stehen durchschnittlich +100% Depotwertzuwachs jährlich zu Buche. Für das Kapitalmanagement wurde mittlerweile eine eigene GmbH gegründet. An Ausschüttungen denkt Schornstein aktuell nicht. „Aus materieller Sicht habe ich alles, um glücklich zu sein“. Seine letzte große Anschaffung war ein Penthouse auf Mallorca.
## Denken wie ein Unternehmer
Grundvoraussetzung für Erfolg beim „Value Investing“ sei, zu denken wie ein Unternehmer, Geschäftsberichte und Management-Kommentare zu lesen, zu verstehen und richtig einzuordnen. Irgendwann fühle man dann so wie er auch den Puls der Märkte und könne Emotionen besser im Zaum halten. Das aber nur, wenn man aus seinen Fehlern und Erfahrungen lerne und sich auch von Kursabstürzen mental nicht aus der Bahn werfen lasse. „Du darfst die Fehler nur bei dir selbst suchen“, erzählt Schornstein. Er habe Börsenbriefe nach einiger Zeit zur Seite gelegt und aufgehört, auf andere Experten zu hören, sondern sich stattdessen gesagt: „Du musst besser werden.“
## Infos wie bei einem Puzzle zusammensetzen
Der Fußball- und Basketballfan, der seit Jahren kein Heimspiel von Alemannia Aachen verpasst, freut sich über das Internet, in dem man praktisch alles recherchieren könne. „Das sollte man für sich nutzen.“ Genau das macht der Aktien-Experte und Spezialist für Fundamental- und Sentimentanalyse unter anderem im selbst konzipierten [No Brainer Club](https://www.sharedeals.de/nobrainerclub/) der bull markets media GmbH, deren Gründer und Gesellschafter er ist.
Sobald sich Alex Schornstein auf die Jagd nach Details über eine Aktie begibt, und seien sie noch so klein, um dann alle Infos wie bei einem Puzzle zusammenzusetzen, saugen die NBC-Mitglieder alles begierig von ihm auf. Weil sie wissen, welche Perlen der Schatzsucher findet. Schornstein hat nicht nur die Gabe, Inhalte außergewöhnlich tiefgründig zu recherchieren. Er kann diese auch verständlich kommunizieren und Anleger begeistern. Kursentwicklungen werden von ihm mit überwältigender Trefferquote im Voraus antizipiert.
## Achtung, was blinkt da?
Alex Schornstein geht in seiner Freizeit gerne mit seinem Hund spazieren. Auch bereist er gerne die Welt. Wenn das die knapp bemessene Zeit nicht zulässt, dann zumindest virtuell als Hobbypilot am PC. „In den vergangenen 20 Jahren gab es keinen Tag, an dem ich mich nicht mit Börse beschäftigt habe. Als stolzer Familienvater muss ich mich vielleicht künftig etwas anders sortieren“, sagt er nachdenklich. Denn auch für ihn ist klar: Es gibt immer noch Wichtigeres im Leben als Geld.
Achtung, was blinkt da? Schornstein hat aus dem Augenwinkel einen Kursalarm wahrgenommen. Sofort fängt er an zu recherchieren.
Der Jäger hat die Witterung aufgenommen.
[Finde Alexander auf LinkedIn](https://www.linkedin.com/in/alexander-schornstein-765b8710a)
---
### [Louis Blümlein](https://www.sharedeals.de/experten/louis-bluemlein/)
**Published:** April 9, 2026
**Author:** Steve Siewert
**Content:**
Louis Blümlein arbeitet als freiberuflicher Analyst im Finanzmarkt. Schon früh interessierte er sich für wirtschaftliche Zusammenhänge und innovative Entwicklungen. Seit 2019 beschäftigt er sich intensiv mit der Analyse von Aktien und Kryptomärkten mit besonderem Fokus auf Bitcoin.
Was zunächst als persönliches Interesse begann, entwickelte sich über die Jahre zu einer festen Leidenschaft und schließlich zu seiner beruflichen Tätigkeit. Sein Schwerpunkt liegt auf Trading Strategien, Marktdaten und makroökonomischen Entwicklungen, um Marktbewegungen frühzeitig zu erkennen und einzuordnen.
Daraus entstand auch sein persönliches Motto: „An den Märkten gewinnt nicht der, der alles weiß, sondern der, der Entwicklungen früh erkennt und richtig einordnet.“
Denn Märkte befinden sich ständig im Wandel. Jeder Handelstag verläuft anders und wird von politischen, wirtschaftlichen und technologischen Entwicklungen beeinflusst. Entscheidend ist daher nicht, die Zukunft exakt vorherzusagen, sondern aktuelle Entwicklungen richtig zu analysieren und daraus fundierte Schlussfolgerungen zu ziehen.
Genau diese Dynamik macht für ihn den Reiz der Finanzmärkte aus. Erfolgreiche Marktanalyse bedeutet, Zusammenhänge zu verstehen und Entwicklungen im größeren Kontext zu betrachten.
---
### [Matthias Abresch](https://www.sharedeals.de/experten/matthias-abresch/)
**Published:** September 29, 2025
**Author:** Matthias Abresch
**Content:**
Matthias ist Investor, Publisher und Geschäftsführer bei sharedeals.de. Sein Ziel: Die Aktienkultur in Deutschland zu verändern und jeden dabei zu unterstützen, über den Kapitalmarkt finanziell vorzusorgen.
Seit mehreren Jahren ist er nun Teil der sharedeals.de-Familie. Der 41-Jährige (Stand: 2025) gilt als ausgewiesener Generalist mit einem breiten Erfahrungsschatz an der Schnittstelle von Wirtschaft, Medien und digitalen Geschäftsmodellen. Seine kaufmännische Ausbildung und seine langjährige Tätigkeit in der Verlagsbranche – insbesondere im **Financial Publishing** – bilden das Fundament seiner Expertise. Hier hat er ein tiefes Verständnis für wirtschaftliche Zusammenhänge, effiziente Prozesse und nachhaltige Unternehmensführung entwickelt.
Darüber hinaus sammelte Matthias umfassende Kompetenzen in digitalen Geschäftsmodellen. Stationen im E-Commerce und in der digitalen Produktentwicklung haben seinen Blick für innovative Markttrends und die Anforderungen moderner Märkte geschärft. Er versteht es, digitale Produkte zu konzipieren, zu steuern und erfolgreich am Markt zu positionieren – stets mit Fokus auf Nutzerbedürfnisse und wirtschaftliche Nachhaltigkeit.
Seine besondere Stärke liegt darin, komplexe Finanzthemen verständlich und zielgruppengerecht aufzubereiten. Mit einem Gespür für Trends und seiner klaren Kommunikation ist er ein gefragter Ansprechpartner an der Schnittstelle zwischen Wirtschaft, Medien und Finanzmärkten.
Ein zentrales Element seiner Arbeit – sowohl als Unternehmer wie auch als Investor – ist Resilienz. Matthias ist überzeugt: Nur wer Rückschläge verkraftet, kann erfolgreich wachsen. Diese Haltung prägt seine unternehmerischen Entscheidungen ebenso wie seine Investitionsstrategie.
Privat ist Matthias seit über einem Jahrzehnt an den Finanzmärkten aktiv. Neben ETFs und Aktien investiert er in Kryptowährungen und Immobilien. Besonders faszinieren ihn innovative und disruptive Geschäftsmodelle sowie Trendaktien. Darüber hinaus interessiert er sich stark für Kryptowährungen, Biotech und Rohstoffe – Themen, in denen er immer wieder nach neuen Chancen sucht.
Mit seiner Leidenschaft für zukunftsorientierte Themen, seinem Generalistenblick und seinem Gespür für Chancen verbindet Matthias fundiertes Wissen mit praktischer Erfahrung – und bleibt stets neugierig auf die Entwicklungen der Finanz- und Wirtschaftswelt.
---
### [Rudolf Schneider](https://www.sharedeals.de/experten/rudolf-schneider/)
**Published:** November 9, 2023
**Author:** Rudolf Schneider
**Content:**
Rudolf entwickelte sein Interesse für die Börse und sammelte erste Erfahrungen während seiner Ausbildung zum Bankkaufmann. Im Gegensatz zu Spareinlagen erzielte er mit seinen anfänglichen Transaktionen deutlich höhere Gewinne. Damit war seine Leidenschaft für die Börse entfacht und hat bis heute Bestand.
Die langen Jahre seiner Börsenzeit waren durch viele Höhen und Tiefen geprägt, das galt auch für viele seiner Transaktionen. Vom Vervielfältiger bis zum Totalverlust hat der Saarländer alles mitgemacht. Bei letzterem hält er es für wichtig, daraus zu lernen.
Mitte der 90er Jahre sorgten Zinssenkungen sowie zahlreiche Börsengänge für eine tolle Performance. Dann kam der Zusammenbruch des neuen Marktes 2001. Die Kurse stürzten regelrecht ab, viel Anlegervertrauen wurde dabei zerbrochen.
## Zeitpunkt des Turnarounds erkennen
Das Positive ist, dass viele Aktien sich nach solchen Kursrückgängen wieder erholen. Daher beruht ein Schwerpunkt von Rudolfs Analysen darauf, den Zeitpunkt des Turnarounds zu erkennen. Hierfür bedarf es einer intensiven Recherche der Unternehmenslage. Ein guter Indikator ist auch die Chartanalyse, aus dem bisherigen Verlauf lassen sich bestimmte Verhaltensmuster erkennen.
Ganz entscheidend sind für ihn auch die volkswirtschaftlichen Rahmenbedingungen. Kriterien hierfür sind beispielsweise die Zinsentwicklungen, Preisentwicklungen und die Konjunktursituation. Politische Aspekte beeinflussen die Börse nach seiner Erfahrung nur kurzfristig.
Mit großem Interesse verfolgt Rudolf neue Technologietrends und die Unternehmen, die hier tätig sind. Oftmals sind es noch kleine Unternehmen, deren Aktien an den Börsen bisher kein großes Interesse fanden. Um die Zukunftsaussichten dieser Titel zu bewerten, bedarf es ebenfalls einer intensiven Recherche.
## Wissen, Mut und Glück
Wie immer im Leben gehört auch eine gute Portion Glück zum Erfolg. An der Börse hat keiner die berühmte Glaskugel, somit spielt auch immer der Zufall eine wesentliche Rolle.
Rudolf hält drei Faktoren an der Börse für entscheidend: Wissen, Mut und Glück. Wissen erhält man durch kontinuierliches Lesen der Unternehmensnachrichten sowie volkswirtschaftlicher Berichte. Mut bedeutet hier für ihn nicht blindes Handeln, sondern vielmehr dann einzusteigen, wenn die gesamten Aussichten positiv sind. Und Glück bedeutet, dass die erhofften Annahmen auch so eintreten wie erwartet.
Zu den ersten beiden Faktoren möchte er mit seinen Analysen als Autor täglicher Berichte bei sharedeals.de beitragen. Eine wichtige Regel gilt es seiner Meinung nach immer zu beachten: Die Gier nach immer höheren Gewinnen darf niemals Überhand gewinnen.
[Finde Rudolf auf Xing](https://www.xing.com/profile/Rudolf_Schneider27/cv)
---
### [Christian Kämmerer](https://www.sharedeals.de/experten/christian-kaemmerer/)
**Published:** März 6, 2026
**Author:** Steve Siewert
**Content:**
Die ersten Erfahrungen an den Finanzmärkten sammelte Christian bereits Ende der 1990er-Jahre mit seinen ersten Aktienkäufen. Aus dieser frühen Faszination entwickelte sich ein tiefes Interesse für Marktmechanismen, Preisbewegungen und die Struktur der internationalen Kapitalmärkte.
Seit mehr als zwei Jahrzehnten beschäftigt sich Christian intensiv mit der Analyse globaler Finanzmärkte – insbesondere mit der Technischen Analyse, Marktzyklen und der strategischen Einordnung übergeordneter Kapitalmarkttrends. Im Jahr 2008 gründete er den Webdienst [www.TA4YOU.com](http://www.TA4YOU.com) und widmete sich neben charttechnischen Auswertungen, redaktionellen Beiträgen für verschiedene Finanzportale sowie Consulting-Projekten insbesondere dem aktiven Handel an den internationalen Devisenmärkten.
Im Jahr 2013 erweiterte sich sein Tätigkeitsfeld als Head of Research & Analysis Germany bei der JFD Group Ltd., wo er ab 2016 zusätzlich die Verantwortung als Head of German-Speaking Markets übernahm. Diese Position übte er bis Januar 2024 aus.
Neben seiner Analyse- und Research-Tätigkeit unterstützt Christian zudem das Campello Verlagshaus mit seiner Expertise. Zur weiteren Abrundung seines regulatorischen Profils erwarb er 2022 zusätzlich die internationale CySEC Advanced Certification.
In den Jahren 2024 und 2025 war Christian in verschiedenen Projekten der Finanzbranche aktiv, unter anderem bei einer deutschen Vermögensverwaltung in Bayern sowie mit internationalen Brokern. Dabei verlagerte sich der Fokus erneut stärker auf professionellen Marktzugang, Trading-Infrastruktur und Brokerage-Projekte. Heute begleitet Christian insbesondere den Ausbau und die Reaktivierung der Brokerpräsenz des internationalen Brokers Tickmill im deutschsprachigen Raum.
---
### [Peter Wolf-Karnitschnig](https://www.sharedeals.de/experten/peter-wolf-karnitschnig/)
**Published:** November 8, 2023
**Author:** Peter Wolf-Karnitschnig
**Content:**
Peter beschäftigt sich seit über 20 Jahren mit den internationalen Finanzmärkten. Schon während seines Studiums der Internationalen Wirtschaftswissenschaften stieg er in den Aktienhandel ein. Seit mehreren Jahren teilt Peter als Finanzredakteur sein persönliches Know-how vor allem in den Sektoren Technologie, Internet und Biotech.
Seit mehr als 20 Jahren beschäftigt sich Peter beruflich wie auch privat mit den internationalen Finanzmärkten. Bereits während seines Studiums der Internationalen Wirtschaftswissenschaften begeisterte er sich für die Börse und machte seine ersten Schritte als Anleger.
Es war eine spannende Zeit. Rund um die Jahrtausendwende schien es kein Halten mehr an der Börse zu geben. Das damals noch in den Kinderschuhen steckende Internet befeuerte die Fantasie von Anlegern dermaßen, dass Technologieaktien zu völlig irrationalen Bewertungen gehandelt wurden.
Elektrisiert von den phänomenalen Kurssteigerungen von Tech-Titeln stellte der gebürtige Österreicher Ende der 1990er-Jahren sein erstes Technologie-Portfolio zusammen. Die Performance seines Portfolios war in den ersten Monaten so atemberaubend gut, dass Peter noch vor seinem Studienabschluss der festen Meinung war, niemals arbeiten zu müssen. Dann platzte die Dotcom-Blase und er musste sich doch einen Job suchen.
Das Lehrgeld, das er mit seinen ersten Investments zahlte, spornte Peter jedoch an, die internationalen Finanzmärkte noch besser zu verstehen. Nach seinem Studium war er jahrelang in verschiedenen Positionen im Finanzsektor tätig, unter anderem als Berater für Fusionen und Übernahmen sowie als Investment Manager eines Private Equity Fonds.
Seit mehreren Jahren arbeitet Peter als freiberuflicher Autor und gibt seinen langjährigen Erfahrungsschatz in Form von Aktienanalysen, Finanzratgebern und Wirtschaftsblogs an interessierte Anleger weiter.
Trotz seiner einstigen Bruchlandung mit seinem Technologie-Portfolio ist Peter bis heute ein bekennender Fan des Tech-Sektors geblieben. Privat investiert er über verschiedene Finanzprodukte in die führenden Technologieunternehmen der Welt.
Wenn Peter sich nicht gerade mit dem internationalen Börsengeschehen befasst, widmet er sich seiner zweiten Leidenschaft, dem Reisen. Er bereist mit seiner Familie und seinem Wohnwagen Europa und ist Gründer und Betreiber der Reiseinformations- und Reiseinspirationsseite [smarttravelers.de](https://www.smarttravelers.de/).
[Finde Peter auf LinkedIn](https://de.linkedin.com/in/peter-wolf-karnitschnig-2185105?trk=people-guest_people_search-card)
---
### [Alexander Hirschler](https://www.sharedeals.de/experten/alexander-hirschler/)
**Published:** November 9, 2023
**Author:** Alexander Hirschler
**Content:**
Alex hat sich als studierter Betriebswirt schon sehr früh für Finanzthemen interessiert und eine große Leidenschaft für die Börse entwickelt. Daraus ist eine Berufung geworden. Seit 2016 schreibt er fundierte Aktienanalysen mit dem Ziel, Anlegern eine Hilfestellung bei ihren Investmententscheidungen zu geben.
Alex Hirschler ist in Köln aufgewachsen und hat sich schon sehr früh Zahlen und wirtschaftlichen Themen verschrieben. So entschied sich der sportbegeisterte und zweifache Familienvater für ein Studium der Betriebswirtschaftslehre mit den Schwerpunkten Finanzen und Marketing.
Im Rahmen eines Auslandssemesters in Dänemark traf er auf einen begeisterten Börsianer, der sich mit seinen Investments eine goldene Nase verdiente und nicht nur sein Studium damit finanzierte. Spätestens ab diesem Zeitpunkt war auch für Alex klar, wie er sein Erspartes anlegen soll. Zunächst konzentrierte er sich dabei auf börsengehandelte Indexfonds, sogenannte ETFs. Seit langem hat er zahlreiche Einzelwerte in seinem Depot liegen.
## Charttechnisches Know-how
Darunter finden sich wachstumsstarke Growth-Titel, aber auch dividendenstarke Value-Titel. Bei der Zusammenstellung seines Portfolios achtet er vor allem auf eine gute Diversifizierung.
Im Laufe der Zeit hat Alex, der nach dem Studium ein Praktikum bei einem bekannten Finanzportal absolviert hat, fundierte Kenntnisse zur fundamentalen Analyse von Aktien erworben. Darüber hinaus verfügt er aber auch über chartanalytisches Know-how.
Dieses Wissen gibt der Italien- und Frankreich-Liebhaber gerne weiter und schreibt seit 2016 für renommierte Finanzportale. Seit Mai 2023 ist Alex Hirschler auch Teil der SD-Familie und kümmert sich in der sharedeals.de-Redaktion vorzugsweise um Small Caps. Daneben zählen Tech-Werte und höher kapitalisierte Aktien zu seinem Repertoire.
[Finde Alex auf Xing](https://www.xing.com/profile/Alexander_Hirschler/cv)
---
### [Philipp Nyhoegen](https://www.sharedeals.de/experten/philipp-nyhoegen/)
**Published:** April 9, 2026
**Author:** Steve Siewert
**Content:**
Was zunächst als intensive Beschäftigung mit Trading und Investments begann, entwickelte sich schnell zu einer echten Leidenschaft. Philipp tauchte tief in die Welt der Märkte ein, analysierte Charts, studierte Marktpsychologie und beschäftigte sich mit verschiedensten Analyseansätzen.
„Ich habe wahrscheinlich jeden Fehler gemacht, den man an der Börse machen kann“, sagt er heute rückblickend. Doch genau diese Erfahrungen waren es, die seinen Blick auf die Märkte nachhaltig geprägt haben. Verluste, Fehleinschätzungen und emotionale Entscheidungen wurden zu wichtigen Lektionen. Schritt für Schritt entwickelte er daraus seinen eigenen Analyseansatz.
## Faszination für Marktpsychologie
Besonders angetan hat es ihm die technische Analyse und die Frage, wie sich Marktpsychologie in Kursbewegungen widerspiegelt. In diesem Zusammenhang beschäftigt sich Philipp intensiv mit der Elliott-Wellen-Theorie, einer Methode, die versucht, wiederkehrende Muster im Verhalten der Marktteilnehmer zu identifizieren.
Für ihn sind Charts weit mehr als nur Linien und Indikatoren. Sie erzählen Geschichten – über Erwartungen, Emotionen und Stimmungen am Markt. Genau dieses Zusammenspiel aus Technik und Psychologie macht für ihn den besonderen Reiz der Chartanalyse aus.
Neben klassischen charttechnischen Werkzeugen analysiert er daher vor allem das Markt-Sentiment und versucht, größere Bewegungen frühzeitig zu erkennen.
## Vom Unternehmer zum Marktanalysten
Bevor Philipp Nyhoegen seinen Fokus vollständig auf die Finanzmärkte legte, war er viele Jahre im Fitnessbereich aktiv. Als studierter Fitnessökonom arbeitete er zunächst als Personal Trainer und baute anschließend eigene Fitnessstudios auf, die er mehrere Jahre erfolgreich führte.
Mit dem Verkauf seines Unternehmens im Jahr 2021 begann ein neuer Lebensabschnitt. Statt eines festen Wohnsitzes entschied er sich für ein ortsunabhängiges Leben. Seitdem arbeitet er von verschiedenen Orten der Welt aus und verbindet seine Leidenschaft für Märkte mit der Freiheit eines digitalen Nomaden.
Diese Flexibilität ermöglicht es ihm, sich intensiv mit Marktbewegungen zu beschäftigen und seine Analysen unabhängig vom klassischen Büroalltag zu erstellen.
## Einstieg als Autor und Content Creator
Im Jahr 2024 begann Philipp schließlich, seine Analysen und Marktbeobachtungen auch öffentlich zu teilen. Beim Kryptoportal Bitcoin2Go schrieb er Newsletter und Artikel, betreute die Community und produzierte Inhalte für verschiedene Formate, darunter auch YouTube-Videos.
Dabei wurde schnell klar, dass ihm nicht nur das Analysieren von Märkten liegt, sondern auch das Vermitteln komplexer Zusammenhänge. Sein Ziel ist es, Marktbewegungen verständlich aufzubereiten und zu zeigen, wie sich größere Trends aus charttechnischer Sicht entwickeln können.
Heute liegt sein Fokus vor allem auf innovativen und disruptiven Technologien – also auf Bereichen, die nicht nur fundamental spannend sind, sondern auch charttechnisch häufig besonders dynamische Bewegungen zeigen.
## Zwischen Charts und Fitness
Auch wenn sich sein beruflicher Fokus inzwischen auf Märkte und Analysen verlagert hat, spielt Fitness weiterhin eine wichtige Rolle in seinem Leben. Regelmäßiges Training gehört für ihn genauso zum Alltag wie das Beobachten von Charts.
Eine kleine Besonderheit begleitet ihn dabei fast überall auf der Welt: Tiere scheinen eine besondere Schwäche für ihn zu haben. Ganz gleich, in welchem Land er sich gerade aufhält – Hunde und Katzen finden oft erstaunlich schnell den Weg zu ihm. Ein Zufall, über den er sich jedes Mal aufs Neue freut.
Heute verbindet Philipp Nyhoegen seine Erfahrungen als Unternehmer mit seiner Leidenschaft für Marktanalyse. Als Autor und Chartanalyst beschäftigt er sich intensiv mit Kursstrukturen, Marktpsychologie und technologischen Zukunftstrends – immer auf der Suche nach den nächsten großen Bewegungen an den Finanzmärkten.
---
### [Marco Messina](https://www.sharedeals.de/experten/marco-messina/)
**Published:** Juni 1, 2023
**Author:** Frank Giarra
**Content:**
Wie sein Name unschwer erraten lässt, fließt bei Marco Messina italienisches Blut in den Adern. Wohin mit der ganzen Leidenschaft? Für den gebürtigen Bremer ist das keine Frage: Er widmet sich seit drei Jahrzehnten praktisch rund um die Uhr der Börse. Dieses Geschäft hat er von der Pike auf gelernt und gibt sein tiefgreifendes Experten-Wissen gerne weiter, sei es als Redakteur von sharedeals.de, Moderator von [SD TALK](https://www.sharedeals.de/category/sd-talk/) oder des Aktien Navigators. Anleger können von den Tipps des Spezialisten auch täglich im [Live Chat](https://www.sharedeals.de/live-chat/) profitieren.
In dem weltweit berühmten und mit 11 Oscars ausgezeichneten Hollywood-Streifen „Der Pate“ sagt ein Mann namens Vito Corleone folgendes zu einem seiner Schützlinge, der sich von ihm Hilfe erhofft: „Ich mache ihm ein Angebot, das er nicht ablehnen kann.“ Mit „ihm“ ist dabei ein Regisseur gemeint, der Don Vitos Günstling die Hauptrolle in seinem Film geben soll, was er aber nicht will. Bis zu dem Tag, an dem er einen blutverschmierten Pferdekopf neben sich unter der Bettdecke findet. Solche „Angebote“ lehnt man wohl besser nicht mehr ab.
Marco Messinas Vorfahren stammen zwar wie Don Corleone aus Sizilien, mit dessen mafiösen Methoden hat er aber nichts am Hut. Das hätte er gar nicht nötig, denn sein unermüdliches Engagement an der Börse hat ihn zu einem vermögenden Mann gemacht.
## Ausbildung in der Deutschen Bank
Angefangen hat alles 1993. Während seiner dreijährigen Ausbildung zum Bankkaufmann bei der Deutschen Bank bekommt Marco Messina schon Kritik der Ausbilder zu hören, er befasse sich viel zu viel mit der Börse. Als „Schalteraffe“ hätte er andere Aufgaben erledigen sollen.
Doch spätestens, nachdem er das Geschehen eine Woche lang live im Handelssaal der Börse Bremen verfolgt hat, ist die Faszination so groß, dass es für ihn kein Halten mehr gibt. „Damals kamen die Order noch aus dem Ticker“, erinnert sich Messina.
Es dauert nicht lange, dann bemerken auch die Bank-Chefs die außergewöhnlichen Talente des gebürtigen Bremers. Für das beste mündliche Prüfungsergebnis am Ende der Ausbildung bekommt er das Buch „Das Börsen-ABC“ geschenkt.
Die Deutsche Bank erkennt, dass hier ein gutes Verkaufstalent schlummert, und schickt Marco Messina in die Anlageberatung. Fortan steuert der verheiratete Vater zweier Kinder sechs Bankfilialen bei der Zielerreichung im Bereich Wertpapiere.
## Die Episode „Gier frisst Hirn“
Persönlich erlebt der begeisterte Werder-Fan allerdings zunächst ein kleines Desaster an der Börse. Er macht im Jahr 2000 Bekanntschaft mit dem Motto „Gier frisst Hirn“, wie er freimütig erzählt. „Ich habe tatsächlich dummerweise alles auf eine Karte gesetzt“, erinnert sich Messina. Seine Wahl fällt auf die US-Aktie United Leisure, das Unternehmen befasst sich mit Video on demand.
Der Mann mit dem sonnigen Gemüt sammelt alle Infos, die er über die Aktie kriegen kann, ist vollends von ihr überzeugt, steigt fett ein. Das Papier klettert immer höher, er investiert noch mehr und nimmt dafür sogar zusätzlich einen Kredit auf.
„Ich lag schon gut vorne, wollte aber die letzten Prozente noch mitnehmen. Am Ende war es ein Totalverlust.“ Heute kann Marco Messina über diese Episode nur noch schmunzeln. Längst ist er ein „gemachter Mann“, wie man so schön sagt.

Marco Messina bei der Moderation von SD TALK
## Rasanter beruflicher Aufstieg
Hilfreich für ihn, um die Schmach mit der Totalverlust-Aktie zu überwinden: Sein beruflicher Aufstieg verläuft weiter rasant. Die Deutsche Bank schickt ihn nach Paderborn. Dort lernt er zunächst als Assistent der Geschäftsführung für die Marktregion Paderborn/Detmold die generalistische Seite der Bank kennen und steuert so die Ziele der einzelnen zugehörigen Bank-Filialen mit.
Später übernimmt er in seiner Funktion in der Marktregion nach den Vorgaben der Zentrale in Frankfurt das komplette Generalmanagement der Vermögensanlage. Jede Woche muss er Rechenschaft beim Reporting ablegen.
## 3 Milliarden € Assets under Management
Am Ende wechselt der 47-Jährige (Stand 1.6.23) in der Deutschen Bank zur Spezialberatung Investments für den Bereich Weser/Ostwestfalen. Damit wird er verantwortlich für vier Marktregionen mit 50 Bank-Filialen und hat insgesamt rund 3 Milliarden € Assets under Management. Das bedeutet für ihn: 65.000 Kilometer im Jahr mit dem Auto fahren, 400 Überstunden schieben, um die Anlageberater in den Filialen bei den großen Investmentthemen zu schulen.
Messinas Erfolge wecken das Interesse von Wettbewerbern: Die Citi-Bank wirbt ihn ab, dort soll er die Sektion Vermögensanlageberatung aufbauen. Mit der Kultur dieses Geldinstituts kommt er aber nicht gut klar. Der Experte sagt rückblickend: „Ich habe schnell gemerkt: Das wird nichts.“
Er wechselt folglich recht schnell zum Bankhaus Carl F. Plump in Bremen. Für dieses soll er eine Repräsentanz in Oldenburg aufbauen, um vermögende Kunden ab einer Summe von 250.000 € bei der Geldanlage zu betreuen. Marco Messina sitzt fortan auch im Anlage-Ausschuss des Instituts und fokussiert sich dort auf deutsche Nebenwerte.
## Der Schritt in die Selbstständigkeit
Immer stärker wird dem leidenschaftlichen Börsianer in dieser Zeit bewusst, dass er mit seinen Fähigkeiten auch auf eigenen Beinen stehen kann. 2008 riskiert er es und macht sich selbstständig. Der Mann mit den italienischen Wurzeln gründet eine Firma und begleitet fortan Unternehmen beim Fundraising und bei Börsengängen. Er kümmert sich um Investor Relations und erledigt die PR-Arbeit.
Ehe er die Firma wieder aufgibt und sich freiberuflich im Bereich Investor Relations und PR betätigt, gibt Marco Messina zwischenzeitlich noch ein zweijähriges Intermezzo als Vorstand einer börsennotierten Immobilien AG.
Seit dem Schritt in die Selbstständigkeit fokussiert sich der gelernte Banker viel mehr auf die eigene Vermögensanlage. Vor allem (deutsche) Nebenwerte und IPOs sind seine Spezialgebiete. Er besucht regelmäßig Hauptversammlungen und Kapitalmarktkonferenzen, um sich ausführlich unter anderem mit CEOs auszutauschen. Nach all den Jahren ist er zu einem Börsenfuchs geworden, dem es immer wieder gelingt, weltweit versteckte Aktien-Perlen zu erschnüffeln.
## Geballte Expertise im SD-Universum
Kein Wunder, dass die Expertise von Marco Messina seit vielen Jahren im SD-Universum sehr geschätzt wird, stellt er sie doch immer wieder im [Live Chat](https://www.sharedeals.de/live-chat/) oder als Moderator von [SD TALK](https://www.sharedeals.de/category/sd-talk/) in YouTube-Videos unter Beweis. Seine fundierten Einschätzungen und Tipps helfen Kleinanlegern beim erfolgreichen Investieren.
Wie ist es nun mit seinen sizilianischen Vorfahren, gibt es da vielleicht doch welche, die anderen Angebote machen, die sie nicht ablehnen können? Da lacht Marco Messina und sagt: „In meiner Familie braucht keiner Pferdeköpfe, die er anderen unter die Bettdecke schieben muss. Für uns bedeutet die Börse finanzielle Freiheit.“
[Finde Marco auf LinkedIn](https://www.linkedin.com/in/marco-messina-1ab726114/)
---
### [Johann Werther](https://www.sharedeals.de/experten/johann-werther/)
**Published:** November 9, 2023
**Author:** Johann Werther
**Content:**
Johann brennt seit jungen Jahren für die Börse und sammelte bereits früh Erfahrungen als Autor bei bekannten Finanzmedien. Er setzt sich täglich mit den Aktienmärkten auseinander. Sein Schwerpunkt liegt vor allem in der fundamentalen Analyse von dividendenstarken Value-Titeln. Außerdem beleuchtet er gerne diverse außergewöhnliche Geschäftsmodelle an den Kapitalmärkten.
Schon in sehr frühen Jahren hat sich Johann mit der Börse beschäftigt und bereits mit 16 Jahren seine ersten Aktien gekauft. Zunächst war er sehr spekulativ unterwegs, setzte oft auf den „letzten Zug in einer Zigarre“, wie Starinvestor Warren Buffett sagen würde.
Doch Johann entwickelte sich später mehr und mehr zum Value-Investor mit langfristigem Ansatz. Besonders der regelmäßige Cashflow steht bei ihm dabei im Fokus, der ihn monatlich zu gesteigerten Sparquoten motiviert.
Dabei verfolgt Johann die Börse nicht nur als Hobby, sondern machte sie schon während seines BWL-Studiums an der Martin-Luther-Universität zu Halle zur Berufung. So begann der damals 19-Jährige über Fonds, Aktien, Kryptowährungen usw. auf namhaften Finanzwebsites zu schreiben und sammelte mit der Zeit immer mehr Erfahrung.
Besonders am Herzen lagen und liegen ihm dabei die Dividendenaktien und die sogenannten Kapitalmarktspezialitäten. Damit sind beispielsweise die CEFs gemeint, die mit Musikrechten ihr Geld verdienen. Auch über außergewöhnliche Geschäftsmodelle wie Aufkäufer von Stripclubs oder börsennotierte Beerdigungsinstitute berichtet er heute noch regelmäßig.
Nach Ende seines Studiums nahm Johann dann den Beruf des Redakteurs im Finanzbereich auf und ist seit Dezember 2022 auch Mitglied der sharedeals.de-Redaktion.
[Finde Johann auf LinkedIn](https://www.linkedin.com/in/johann-werther-0123131a6)
---
### [Steve Siewert](https://www.sharedeals.de/experten/steve-siewert/)
**Published:** März 6, 2026
**Author:** Steve Siewert
**Content:**
Steve ist ein bekennender Krypto-Enthusiast mit fundiertem Hintergrund sowie Head of Website & Redaktion bei sharedeals.de. Seit mehr als drei Jahren ist er Teil des Teams und engagiert sich dafür, dass jeder Sharedealer Tag für Tag etwas dazulernt und so langfristig noch erfolgreicher wird.
Sein Weg in die Welt der Kryptowährungen begann während seines Studiums im Fach Medien- und Kommunikationsmanagement, als die Dynamik digitaler Assets sein Interesse weckte und schließlich dazu führte, dass er seine Bachelorarbeit über die damals aufkommenden NFTs schrieb. Seit 2019 beschäftigt er sich intensiv mit Kryptowährungen, verfolgt Marktzyklen, analysiert Trends und setzt stark auf Risikomanagement und einen strukturierten Investmentansatz.
Wie viele Anleger hat auch er zu Beginn viel Lehrgeld bezahlt. Erfahrungen, die seinen Blick für Risiken geschärft haben und dazu geführt haben, dass er heute selbst bei starken Kursschwankungen gelassen bleibt. Besonders erfolgreich war er bei Investments in Projekten wie Ethereum, XRP und Floki Inu wo er bis heute mehrere hundert bis tausend Prozent Rendite erzielen konnte.
Steve investiert langfristig, beobachtet Stimmungen im Markt sehr genau und verbindet Projektanalyse mit einem klaren Verständnis der Marktpsychologie – getreu dem Motto: „The trend is your friend.“ Er glaubt fest daran, dass der Kryptomarkt trotz seiner rasanten Entwicklung noch weit am Anfang steht und enorme Chancen bietet für alle, die geduldig und diszipliniert bleiben.
Seine Motivation: Euch den Kryptomarkt verständlich zu machen, ohne Hype und ohne FOMO. Mit Ruhe, Struktur und fundierter Einordnung unterstützt er die Community dabei, bessere Entscheidungen zu treffen – genau das lebt er jeden Tag bei sharedeals.de.
---
### [Hannes Demske](https://www.sharedeals.de/experten/hannes-demske/)
**Published:** Juni 26, 2023
**Author:** Hannes Demske
**Content:**
Jung, dynamisch, erfolgreich: Manchen Menschen stehen diese Eigenschaften ins Gesicht geschrieben. Hannes Demske zum Beispiel. Als waschechter SDler viele Jahre lang durch alle Börsentäler gewandert, hat er sich auf eigene Beine gestellt und den Bereich der Kryptowährungen für sich erobert. Jetzt kommt er als Chefanalyst des Smart Crypto Club (SCC) wieder bei sharedeals.de an Bord.
In jungen Jahren schon ein gemachter Mann – geht nicht? Und wie das geht. Hannes Demske (25, Stand 2023), den viele aus der Branche schon als Genie einstufen, hat genau das geschafft. Zunächst waren Kryptos für den gebürtigen Schwaben nur ein Hobby, dann wurden sie seine Leidenschaft und am Ende seine Berufung.
## BWL-/VWL-Studium in Berlin
Angefangen hat alles während des Studiums der Betriebswirtschafts- und Volkswirtschaftslehre (BWL, VWL) in Berlin. Bereits im ersten Semester faszinierte eine Börsenspiel-Simulation Demske so sehr, dass er alsbald Mitglied im Berliner Börsenkreis wurde. Das war 2016. Es ging für ihn los mit dem Kauf von ETFs, dann wanderten Blue Chips ins Depot.
Doch der Stuttgarter stellte schnell fest, dass da noch mehr gehen kann. Vor allem, nachdem er auf sharedeals.de gestoßen war. „Gymshark97“, wie er sich im [Live Chat](https://www.sharedeals.de/live-chat/) nannte, entdeckte die Welt der Biotech-Aktien für sich und wurde 2018 als einer der Ersten Mitglied im exklusiven [No Brainer Club](https://www.sharedeals.de/nobrainerclub/) (NBC), dem er immer noch angehört.
## Die ersten Investments in Kryptos
Ende 2017 investierte Hannes Demske „die ersten paar Tausend Euro“ in Kryptowährungen. „Leider bin ich im Hype eingestiegen und von der Volatilität überrascht worden“, erinnert er sich. Doch der reiselustige Schwabe erkannte, dass sich genau dadurch auch höhere Renditechancen ergeben. „Die Vola ist sogar höher als bei den Biotech-Aktien, das will was heißen“, sagt Demske. Der Markt verlaufe extrem zyklisch, entsprechend müsse das Timing stimmen.
Der 25-Jährige, der längere Zeit in Asien gelebt hat, ist mit einer Iranerin zusammen, die er in Istanbul kennengelernt hat. Derzeit pendeln sie und er zwischen der türkischen Metropole und Berlin hin und her. Wenig überraschend, dass Demske angesichts dessen den Begriff „Digital-Nomade“ ganz interessant findet.
Als Investor steigt er 2018 zunächst wieder „aus der Blase“ der Kryptos aus. Heißt, er verkauft alles und beschäftigt sich das Jahr über wieder mit Aktien. 2019 ebenso.
Hannes Demske
## Investmentfirma gegründet
Anfang 2020 durch den Corona-Crash verunsichert, beschäftigt sich Hannes Demske verstärkt mit den Untergangspropheten und entdeckt, dass es Zeit wird, wieder in Kryptowährungen zu investieren. Er geht die ersten Positionen ein.
Ein Jahr später weiß er endgültig, dass bei solchen Investments noch viel mehr zu holen ist. Da hat er nämlich „aus wenig Geld 50.000 Euro gemacht“. In der Zwischenzeit gründet er mit nur 22 Jahren seine eigene Investmentfirma. Sein Studium an der Humboldt-Universität zu Berlin schließt er im Herbst 2021 mit einem Bachelor in BWL ab.
Fortan fokussiert er sich voll und ganz auf den Krypto-Bereich. Er schließt sich mit Profis kurz und lernt, welche Bewertungsfaktoren und Kennzahlen eine große Rolle spielen. Der Schwabe entwickelt seine eigene Erfolgsstrategie, basierend auf einer umfassenden Datenanalyse und ausgeklügelten Statistikverfahren.
## Entscheidende Faktoren
Welche Faktoren spielen beim Investieren in digitale Währungen eine Rolle? Wenn man ihn das fragt, sprudelt es nur so aus Hannes Demske heraus. „Das Nutzerwachstum der Blockchains ist wichtig, das Interesse institutioneller Investoren, die Hedgefonds muss man im Auge behalten, also welche Adressen/Wallets halten welche Währungen?“, erzählt er. Auch das Makro-Umfeld sei elementar, also die Entscheidungen der Zentralbanken und die Zinsentwicklungen.
## Siebenstellige Kapitalsumme under Management
Kurz zusammengefasst: Markt-Screening, Fundamental-, Sentiment- und Indikatoranalyse gepaart mit einem hervorragenden Portfolio- und Risikomanagement – das ist das, was Hannes Demske den Abonnenten des [Smart Crypto Club](https://www.sharedeals.de/scc-aktion/?utm_sam=SD_INSIDER_26_06_23) (SCC) anbietet.
Das Ausleseverfahren vor dem Investieren mag sich zunächst nicht ganz so kompliziert anhören. Wenn man allerdings weiß, dass es aktuell rund 25.000 Kryptowährungen gibt, wird schon deutlicher, wie kompliziert das Selektieren ist. Jedenfalls für Normalsterbliche, die keine Profis sind wie Hannes Demske.
Dessen Expertise im Krypto-Space wissen inzwischen viele Kunden sehr zu schätzen. Der Schwabe verwaltet inzwischen eine siebenstellige Kapitalsumme.
[Finde Hannes auf LinkedIn](https://www.linkedin.com/in/hannesdemske/)
---
### [Andreas Bernstein](https://www.sharedeals.de/experten/andreas-bernstein/)
**Published:** Juli 31, 2023
**Author:** Frank Giarra
**Content:**
Oft heißt es, an der Börse sei Geduld eine der wichtigsten Tugenden. Andreas Bernstein beweist, dass man aber auch genau das Gegenteil machen und damit extrem erfolgreich sein kann. Sein Motto lautet: „Schnell rein, schnell raus“. Mit mehr als 30 Jahren Finanzerfahrung ist Bernstein, den wohl fast jeder Börsianer unter seinem Pseudonym „Bernecker1977“ kennt, einer der bekanntesten Trader in Deutschland. Jetzt bringt der Profi seine geballte Expertise auch bei sharedeals.de ein.
Der römische Philosoph und Dichter Lucius Annaeus Seneca (4. v. Chr. bis 65. v. Chr.) hat dereinst gesagt: „Halte Dir die rasende Schnelligkeit der Zeit vor Augen.“ Vermutlich hat Andreas Bernstein das nie gelesen – er lebt einfach jeden Tag so, zumindest beruflich.
Manchmal sind es nur Bruchteile von Sekunden, in denen er einen Trade absolviert. Dieses sogenannte „Scalping“ ist aber nicht die Normalität. Sondern Andreas Bernstein legt in der Regel seinen Tradingfokus auf 5 bis 30 Minuten aus. Kurzfristig zu handeln im Stile eines Sprinters, liegt ihm einfach mehr als geduldiges Investieren wie ein Marathonläufer. „Große Tanker sind unflexibel, Schnellboote nicht“, sagt der 45-Jährige (Stand: 2023) selbst dazu. Zudem sei man als Investor ständig den Marktrisiken ausgesetzt.
## Schon mit 14 Jahren losgelegt
Schon im Alter von 14 Jahren unternahm der gebürtige Thüringer seine ersten Gehversuche an der Börse. Damals kaufte er noch Staatsanleihen mit einem Anlagehorizont von mehreren Jahren. Während der Abitur-Zeit folgten erste Investitionen in Fonds und Aktien.
Mit Anfang 20 entdeckte Bernstein dann das Thema Trading für sich und saugte lern- und wissbegierig alles dazu auf, was er finden konnte. Da es zur damaligen Zeit wenig Fachliteratur gab, hieß das Motto eher learning by doing.
Daraus entwickelte sich eine Leidenschaft, die bis zum heutigen Tag anhält. Dass er sich mit dem Börsenhandel das komplette Studium der Betriebswirtschaftslehre (BWL) finanzieren konnte und das erworbene Diplom nach eigenem Bekunden „nie gebraucht“ hat, lässt ihn rückblickend ein wenig schmunzeln. Immerhin lernte er, was es heißt, sich zu fokussieren.
Andreas Bernstein bei einer seiner „DAX live“-Sendungen
## Autor und Moderator
Was soll man noch über einen Mann erzählen, der seit vielen Jahren als Autor und Moderator bei zahlreichen Börsenportalen wie Ariva oder Wallstreet Online mitwirkt, der unentwegt in Trading-Communitys und auf YouTube, Instagram oder Twitch unterwegs ist, der von Blue Chips über Futures bis hin zu Optionsscheinen und Zertifikaten alles schon rauf und runter gehandelt hat, der Börsenhändler beim Handelshaus Lang & Schwarz interviewt hat, sprich, dessen unfassbare Trading-Kenntnisse eigentlich jeder kennt, der sich für das Thema interessiert?
Übers Geldverdienen an der Börse muss man mit Andreas Bernstein wohl nicht diskutieren. Er weiß exakt, wie das geht, schließlich demonstriert er es tagtäglich einem immer größer werdenden Publikum. Er sagt es zwar nicht explizit, aber er hat mit Sicherheit auch für sich und seine Familie bereits mehr als genug Profit erwirtschaftet. Jedenfalls freut er sich darüber, unabhängig zu sein und gleichwohl immer etwas zu tun zu haben.
## Was den Trading-Profi antreibt
Eines betont der derzeit in Potsdam lebende Trader auf Nachfrage dann doch: Bei seinen Aktivitäten seien „Millionensummen nicht das Ziel“. Was treibt ihn denn dann an? Bernstein muss nicht lange überlegen. „Trading ist kein Spiel. Schlauer zu sein als der Markt, ist es auch nicht“, sagt er. „Es ist immer eine Herausforderung, der innere Kampf mit sich selbst ist für mich dabei der Reiz.“
Eiserne Disziplin und die konsequente Umsetzung von Chancen seien beim Trading erforderlich, der Trader dürfe nicht in den Hoffnungsmodus verfallen. Ob das gelinge, erfahre er praktisch bei jedem Trade aufs Neue, denn er bekomme sofort Feedback. Dazu müsse er mental und im Idealfall auch körperlich fit sein. „Wie sagten schon die alten Römer: In einem gesunden Körper wohnt ein gesunder Geist.“
Andreas Bernstein unternimmt eine ganze Menge, um nicht nur selbst immer besser zu werden, sondern auch weniger versierte Anleger auf ihrem Weg zu unterstützen und ihnen zu größeren Erfolgen zu verhelfen. Allein sein Trading-Blog [Bernecker1977](https://bernecker1977.de/) ist eine wahre Fundgrube für, wie es dort heißt, „Trader, Börsianer und alle, die es werden möchten“. Kein Wunder, dass der 45-Jährige mittlerweile bekannt ist wie ein bunter Hund. Kürzlich hat er zufällig im Fitnessstudio in Potsdam Modeschöpfer Wolfgang Joop getroffen. Der hat ihn sogar angesprochen. Allerdings auf Mode und nicht auf die Börse.
Philosoph Seneca hatte bei seiner Aussage „Halte Dir die rasende Schnelligkeit der Zeit vor Augen“ mit Sicherheit keine Börse im Sinn, denn die gab es damals nicht. Für Daytrader Andreas Bernstein ist der schnelle Handel jedoch eine lebenslange Passion geworden.
[Finde Andreas auf LinkedIn](https://www.linkedin.com/in/andreas-bernstein-finanzen/)
---
### [Simon Richartz](https://www.sharedeals.de/experten/simon-richartz/)
**Published:** November 12, 2023
**Author:** Simon Richartz
**Content:**
Simon Richartz (ehemals Ruić) ist studierter Volkswirt und Journalist. Er hat bei renommierten Tages- und Finanzzeitungen Berufserfahrung gesammelt und sich nebenbei fundierte Börsenkenntnisse angeeignet. 2020 hat Simon sich auf Aktien-Analysen spezialisiert, bevorzugt pointierte Ausblicke für Blue-Chips und Nebenwerte.
Obwohl der heute 39-Jährige (Frühjahr 2025) erst seit wenigen Jahren an der Börse aktiv ist, ist er bei der Jagd nach systematischen Mehrrenditen kein Anfänger.
Im Jahr 2003 war Simon Abiturient, als der damals 27-jährige Buchhalter Chris Moneymaker die mit 2,5 Millionen US$ dotierte Poker-Weltmeisterschaft gewann. Dass sich ein Amateur erstmals gegen ein großes Feld von Profi-Spielern durchgesetzte, war eine Riesensensation und löste in den Internet-Spieleräumen einen weltweiten Boom aus.
Simon sprang früh auf diesen Zug auf und hatte sich ein paar Jahre später mit strategischer Disziplin, striktem Money-Management und Beständigkeit als VWL-Student nebenbei ein kleines sechsstelliges Vermögen aufgebaut.
Nach einem dreijährigen Zweitstudium in Dortmund, wo er das Handwerk des Wirtschaftsjournalisten von der Pike auf lernte, zog es ihn zurück ins Rheinland, um Berufserfahrung zu sammeln in den Wirtschaftsressorts großer Leitmedien. Informiert von seiner fundierten ökonomischen Grundausbildung schrieb er Reportagen und Features, produzierte TV-Beiträge, moderierte Radio-Sendungen und tauchte in den computergestützten Datenjournalismus ein. Großen Spaß machte ihm dabei vor allem die Analyse börsennotierter Unternehmen.
## Zeitungen in der Krise
Simon musste in dieser Zeit allerdings feststellen, dass die Branche in einem brutalen Umbruch steckte. Links und rechts brachen die Einnahmen weg, Zeitungen lenkten kompromisslos dagegen, um zu überleben. Zunehmende Einschränkungen bei der Themenwahl, befristete Verträge, bescheidene Aufstiegsmöglichkeiten: Die Stimmung in den Redaktionen war plötzlich am Tiefpunkt.
Ihm wurde klar: Um sein Ziel zu erreichen, finanzielle Freiheit zu erlangen und anderen dabei zu helfen, selbiges zu schaffen, musste er den Mut fassen, neue Pfade zu beschreiten. Just zu dieser Zeit, mitten in den Wirrungen der Corona-Krise, erhielt er aus heiterem Himmel ein spannendes Jobangebot. sharedeals.de-Chefredakteur [Frank Giarra](https://www.sharedeals.de/experten/frank-giarra/), der der untergehenden Zeitungsbranche nach 30 Jahren in führenden Positionen selbst gerade den Rücken gekehrt hatte, lotste ihn zu dem jungen Börsenportal. Wie sagt man so schön: Der Rest ist Geschichte.
Seitdem stellt Simon seine umfassenden wirtschaftlichen Kenntnisse und vielseitigen journalistischen Talente in den Dienst von Anlegern in der immer größer werdenden SD-Community.
[Finde Simon auf Xing](https://www.xing.com/profile/Simon_Richartz075578/web_profiles?sc_o=navigation_profile_icon&sc_o_PropActionOrigin=navigation_neffi_20&expandNeffi=true)
[Finde Simon auf LinkedIn](https://www.linkedin.com/in/simon-richartz-4216a432b/)
---
### [Jens Lion](https://www.sharedeals.de/experten/jens-lion/)
**Published:** Oktober 26, 2021
**Author:** Frank Giarra
**Content:**
Auf den ersten Blick wirkt Jens Lion ziemlich unscheinbar. Wie ein netter Kerl von nebenan. Den man wieder vergisst, nachdem man ihn gesehen hat. Aber das wäre ein schwerer Fehler. Denn der 31-Jährige verfügt über Kenntnisse und Fähigkeiten, die zumindest Menschen, die sich an der Börse tummeln, ins Staunen versetzen. Nicht nur die Auswahl an Aktien, die Lion im hochexklusiven [No Brainer Club](https://www.sharedeals.de/nobrainerclub/) präsentiert, entfacht bei dessen Mitgliedern immer wieder Begeisterungsstürme.
Jens Lion schwingt keine großen Worte. Der Saarländer spricht bedächtig, argumentiert ruhig, analysiert sachlich. Was er dann sagt, hat Hand und Fuß.
Die Besonnenheit prägt ihn und ist zugleich eine seiner größten Stärken. Sie führt dazu, dass er und seine Fans auf dem oft aalglatten Börsenparkett nicht ausrutschen. Im Gegenteil, wo andere schlingern, laufen sie zur Höchstform auf.
## Vorsichtig der Börse genähert
Mit der ihm eigenen Art hat sich Lion auch der Börse genähert: vorsichtig. Einzelaktien hat er zunächst nicht angefasst. Er startete 2009 nach der Finanzkrise lieber „mit einer kleinen vierstelligen Summe“ für ein Reverse-Bonuszertifikat auf den DAX. „Da habe ich mein komplettes Sparbuch reingeballert“, erzählt er. Und fügt gleich hinzu: „Das war fast eine Schande, es ging aber gut.“
Jens Lion
Bei seiner dualen Ausbildung von 2010 bis 2013 – Studium der Betriebswirtschaftslehre mit Schwerpunkt Finance in Mannheim und Arbeiten bei der DZ Bank in Frankfurt – hat der Merziger wie ein Schwamm alles an Wissen aufgesaugt, was er finden konnte. Semesterferien? Nicht doch! Der begeisterte Skifahrer und Snowboarder hat sich lieber mit dem Aktienhandel und Kreditanalysen beschäftigt.
## Zinsprodukte und andere Finanzinstrumente
Ab 2014 bestand reichlich Gelegenheit dazu, sich in Zahlen zu vertiefen. Bei der Großbank DZ verkaufte Jens Lion zunächst Zinsprodukte, strukturierte Anleihen und andere Finanzinstrumente. Schließlich war er außerdem für strukturierte Aktienprodukte wie Aktienanleihen oder Discount-Zertifikate zuständig. Seine Kunden: andere Banken in Deutschland und den BeNeLux-Staaten.
Nebenbei absolvierte der 31-Jährige (Stand: 2021) 2015 noch eine CFA-Weiterbildung mit internationaler Zertifizierung, welche die Grundlage bildet für Vermögensverwaltung und den qualifizierten Handel mit Aktienanleihen, Swaps, Futures und Optionen.
Für sein persönliches Depot gönnte sich der Banker als ersten aktiven Trade einen Apple-Call, „den ich leider an die Wand gefahren habe“. Überhaupt räumt er rückblickend zähneknirschend ein, zwischen 2014 und 2016 „ziemlich panisch alles rauf und runter gehandelt“ zu haben.
## Eine Idee, die ihn nicht mehr losgelassen hat
Aber dann kam ihm eine Idee, die ihn nicht mehr losgelassen hat: Jens Lion begann, nach sogenannten Net-Cash-Aktien, also krass unterbewerteten Papieren, bei denen der Nettokassenbestand eines Unternehmens höher ist als die Marktkapitalisierung, zu suchen. Reichlich fündig und [überaus erfolgreich](https://www.sharedeals.de/no-brainer-club-chefredakteur-mit-80-rendite-in-7-1-2-monaten/) wurde er immer wieder im Biotech-Sektor. Schließlich landete er bei sharedeals.de im Live Chat, wurde 2018 Mitglied im Expertengremium des exklusiven [No Brainer Club](https://www.sharedeals.de/nobrainerclub/) und zur Freude der Community im Januar 2019 als Experte für Biotech-Aktien dessen Chefredakteur.
## Kein Pardon bei der Selektion von Werten
Als solcher kennt Jens Lion bei der Selektion von Werten mit einem exzellenten Chance-Risiko-Profil kein Pardon. Wie viele Biotech-Unternehmen er insgesamt auf dem Schirm hat, kann er gar nicht sagen, rund 100 verfolgt er jedenfalls intensiv. Bei einem Dutzend dieser Werte, die es in die enge Auswahl schaffen, wühlt sich der Herr der Zahlen durch alle Dokumente, derer er habhaft werden kann. Seine endgültigen Favoriten landen im NBC.
[Finde Jens auf LinkedIn](https://de.linkedin.com/in/jens-lion-cfa-56b305153)
---
### [Maximilian Ruth](https://www.sharedeals.de/experten/maximilian-ruth/)
**Published:** September 16, 2024
**Author:** Simon Richartz
**Content:**
Wenn selbst Börsengott „Hai“ im Chat von ihm schwärmt, dann muss Maximilian Ruth a.k.a „Triton“ verdammt viel richtig gemacht haben. Und so ist es auch: Der Mann, dessen Spitzname der griechischen Mythologie entliehen ist, beschert den Mitgliedern des exklusiven [No Brainer Club](https://www.sharedeals.de/nobrainerclub/) (NBC) regelmäßig schöne Profite.
Dieser Mann wusste, worauf es im Leben oft entscheidend ankommt. Der mehrfache Formel 1-Weltmeister Niki Lauda begründete mal nach einem siegreichen Rennen seinen Erfolg so: „Nur wenn man das kleinste Detail im Griff hat, kann man präzise arbeiten.“
## Mitglied im Experten-Gremium
Details? Vorhang auf für „Triton“! Mitte September 2022 bekamen die NBC-Mitglieder in ihrer wöchentlich per E-Mail zugestellten Ausgabe eine überraschende Info. „Mitglied und Experte Triton ergänzt das Experten-Gremium“, stand da zu lesen. Inoffiziell gebe es schon länger einen losen Austausch.
Aber wer ist dieser Triton überhaupt? Eine Frage, die mehrfach im [Live Chat](https://www.sharedeals.de/live-chat) von sharedeals.de zwischen den Zeilen anklang. Man wolle etwas mehr über ihn erfahren. Um den Wissensdurst der Sharedealer zu stillen, hat sich der Verfasser dieser Zeilen – nein, nicht in die Untiefen des Meeres begeben. Sondern ins schöne Ruhrgebiet, denn dort wohnt der Meeresgott. Seinen richtigen Namen hat er der Community schließlich doch verraten: Maximilian Ruth.
Fakt ist: Sehr zur Freude der NBC-Mitglieder legt der 30-Jährige (Stand September 2024) immer wieder unfassbare Details auf den Tisch, die er in den Untiefen von offiziellen Filings der US-Behörde SEC ausgegraben hat. Daraus leitet er dann in akribischer Analyse in Windeseile Handlungstipps ab, die den NBC-Mitgliedern präsentiert werden. Schon flattert diesen eine Push-Eilmeldung ins Haus mit „Trade XY“.
## Börsen-Heimat bei SD gefunden
Maximilian Ruth ist nach eigenem Bekunden Anfang 2017 auf sharedeals.de gestoßen. Zuvor hatte er festgestellt, dass seine Börsenkarriere den Bach runtergegangen war. Mit 18 Jahren hatte er bereits angefangen, mit seinem Sparkassen-Depot zu traden. Im Laufe der Jahre war immer mehr Geld futsch. „Ich habe fast alles verloren“, sagt er rückblickend. Diverse Trading-Ratgeber hätten „nicht wirklich funktioniert“.
Erst auf sharedeals.de fand er eine Börsen-Heimat, der er bis heute treu geblieben ist. Aufgrund seines beruflichen Backgrounds als Experte im Bereich Corporate Finance bei einer weltweit tätigen Wirtschaftsberatung spezialisierte er sich auf Transaktionen aller Art. Mergers and Acquisitions, kurz M&A (also Fusionen), Übernahmen, Kooperationen und sonstige Aktivitäten wurden zu seiner bevorzugten Spielwiese. Er wühlt vor allem in US-Filings oder News und findet hier oft die berühmte Nadel im Heuhaufen.
Das neue Mastermind hinter dem No Brainer Club
## Intensiver Austausch
Jahrelang hat Ruth sich intensiv mit NBC-Analyst [Jens Lion](https://www.sharedeals.de/experten/jens-lion/) ausgetauscht. „Da fliegen schon mal 200 Nachrichten am Tag hin und her“, erzählt der Börsenprofi. Beide suchen unermüdlich alles heraus, was spannend sein könnte, und diskutieren es dann ausführlich. Früher hat Jens Lion letztlich entschieden, welcher Investment-Tipp präsentiert wird. Mittlerweile trägt Maximilian selbst Verantwortung für den NBC und präsentierte seitdem bereits zahlreiche Trading-Vorschläge, mit denen aufgeweckte NBC-ler schnelle und teils hohe Profite realisieren konnten.
## Anlagestrategie: Total risikoavers
Mittlerweile läuft die Anlagestrategie für Maximilian Ruth so gut, dass seine berufliche Tätigkeit in den Hintergrund gerückt ist. Er fokussiert sich auf seine Leidenschaft, die Börse, speziell auf den Biotech-Sektor. Seinen eigenen Anlagestil beschreibt Triton so: „Total risikoavers!“ Für ihn sei bei den (kleinen) Biotech-Firmen insbesondere deren Kassenbestand wichtig. Er sagt: „Die liquiden Mittel müssen aber auch aus den Firmen herauskommen, wenn sich die Firma zum Beispiel für eine Liquidierung entscheidet.“ In solchen Fällen notiere die entsprechende Aktie nach der Bekanntgabe gerne mal urplötzlich +50% bis +100% höher.
Rückblickend betrachtet bezeichnet Maximilian Ruth die Jahre 2020 und 2021 für sich selbst als „mega“. Aufgrund der Flaute im Biotech-Sektor in den Folgejahren sei es „schwieriger geworden“. Kurzfristiges Agieren sei wichtiger geworden und Asset Plays spielten mittlerweile eine untergeordnete Rolle. Der Spezialist fürs Kleingedruckte verrät: „Mein Fokus liegt hauptsächlich auf finanziellen Unterbewertungen, wo eine Materialisierung erwartet werden kann. Siehe den SA-Basket im NBC, der im Sommer bereits seine Erfolge gezeigt hat.“
## Die besten Zeiten kommen noch
Nun schreiben wir jedoch das Jahr 2024 und die Börsenwelt hat sich für Biotech deutlich aufgehellt. Dank der Aussicht auf Zinssenkungen fließt wieder deutlich mehr Investorengeld in die Branche. In den nächsten 12 – 24 Monaten sind massive Investitionen über Lizenz-Deals, Asset Käufe und Firmenübernahmen zu erwarten, was Ruth zu der Überzeugung bringt, dass 2024 und 2025 für den NBC Superjahre sein werden.
Aber ob Baisse- oder Hausse-Phase: Ruth hält es wie Niki Lauda: „Nur wenn man das kleinste Detail im Griff hat, kann man präzise arbeiten.“
Einziger Unterschied: Ein Meeresgott kommt auch ins Ziel, ohne ein Vollgaspilot zu sein.
---
### [Axel Müller](https://www.sharedeals.de/experten/axel-mueller/)
**Published:** Oktober 25, 2021
**Author:** Frank Giarra
**Content:**
Axel Müller war von 2021-2024 als Chefanalyst des Premium Trading Clubs tätig.
Nach Axel Müllers Ausscheiden im Juni 2024 wird der Premium Trading Club von [Andreas Bernstein](https://www.sharedeals.de/experten/andreas-bernstein/) betreut.
---
### [Josef Bodenbenner](https://www.sharedeals.de/experten/josef-bodenbenner/)
**Published:** November 27, 2023
**Author:** Josef Bodenbenner
**Content:**
Nach seiner Weiterbildung zum Bankbetriebswirt hat Josef Deutschland verlassen, um die Welt(-wirtschaft) persönlicher kennenzulernen. Seit rund vier Jahren analysiert er internationale Unternehmen vor Ort, da er so deren Konzept haargenau verstehen kann. Josef ist spezialisiert auf den Wachstumsmarkt Südamerikas, auf den internationalen Rohstoffhandel, Umweltschutz und Zukunftsaktien.
Schon mit 16 Jahren begann Joe seine Bankausbildung und beschloss, sich intensiver mit der Börse zu beschäftigen. Zunächst lernte er den langfristigen Investoren-Ansatz in seinem Bankbetriebswirt-Studium und setzte in der Anfangszeit vermehrt auf unbekannte Small Caps oder brandneue Technologie-Unternehmen.
Doch Joe entwickelte sich später mehr und mehr zum Rohstoff-Spezialist, als er mit 22 Jahren anfing, weitere Länder zu bereisen. Unternehmensbesuche und Mitarbeitergespräche stehen bei ihm dabei im Fokus.
„Durch das Reisen habe ich viele spannende Menschen kennengelernt und dabei Hintergründe und Vernetzungen verstehen können, wofür ich in Deutschland wahrscheinlich jahrelang studieren müsste“, sagt Josef. Er habe nicht nur Informationen über viele Unternehmen sammeln können, sondern spannend sei es auch, die Veränderung der Infrastruktur und der indigenen Völker zu verstehen.
Mittlerweile bereiste Josef große Teile Kanadas, Florida/USA, Norwegen, die kanarischen Inseln, Portugal, Spanien, die Niederlande, Jamaika, Peru, Chile, Brasilien, Uruguay und lebt zurzeit bei den Fußball-Weltmeistern in Argentinien.
Nun arbeitet er schon seit drei Jahren online von unterwegs und teilt seine Artikel mit der sharedeals.de-Community. Trotz seiner einstigen Vorliebe für Small Cap und Technologie- Unternehmen ist Joe heute ein bekennender Fan des Rohstoff-Sektors geworden.
Privat diversifiziert er stark und gewichtet sein Portfolio mit weltweiten Dividenden Aktien.
[Finde Josef auf LinkedIn](https://www.linkedin.com/in/joe-bodenbenner-8b5449198/)
---
### [André Doerk](https://www.sharedeals.de/experten/andre-doerk/)
**Published:** Oktober 26, 2021
**Author:** Frank Giarra
**Content:**
Angefangen hat alles mit einem Sparbuch der Großeltern. Zarte 18 Jahre alt war André Doerk, als er 10.000 D-Mark geschenkt bekam. Wenn die längst verstorbenen Oma und Opa wüssten, dass der 41-Jährige (Stand: Oktober 2021) mit jahrelanger akribischer Arbeit Expertenwissen an der Börse erworben hat und dadurch finanziell unabhängig geworden ist, wären sie wohl mächtig stolz auf ihn.
Als André Doerk 1999 das Sparbuch bekam, war er heilfroh über das Startkapital – aber in Sachen Aktien noch grün hinter den Ohren. Seine Ahnungslosigkeit bekam er alsbald schmerzlich zu spüren. Heute schmunzelt der gebürtige Berliner darüber. Er ist sogar dankbar für jede Erfahrung, die er gemacht hat, selbst wenn er dabei Lehrgeld zahlen musste.
## Glücksritter am Neuen Markt
„Meine erste Aktie? Ich weiß es nicht mehr genau. Das war zu Zeiten des Neuen Marktes“, erzählt Doerk. Damals eilten viele Glücksritter an die Börse, angelockt vom großen Ruf des vermeintlich schnellen Geldes. Der Neue Markt wurde 1997 als ein Segment der Deutschen Börse nach dem Vorbild der amerikanischen Technologiebörse Nasdaq eingerichtet. Heute ist er längst von der Bildfläche verschwunden.
Auch Doerk versuchte sein Glück. Und scheiterte wie so viele andere. Mehr schlecht als recht informierte er sich damals im Videotext der Fernsehsender über Aktien. Bei seinem ersten Broker musste er sich noch per Modem einwählen.
André Doerk
„Ich habe gekauft, was mir auffiel“, erzählt er. „Ich habe gezockt“, resümiert er rückblickend, „und plötzlich war der Großteil des Geldes weg“. Lachend fügt der verheiratete Vater zweier Kinder hinzu: „Na ja, es war nur vorübergehend woanders.“
Der Zwei-Meter-Hüne besann sich darauf, zunächst einmal Wissen zu erwerben. Er kehrte der Börse vorübergehend den Rücken zu und studierte Betriebswirtschaftslehre. Seinen ursprünglichen Gedanken, selbstständig Geld zu verdienen, verlor er aber keinesfalls aus den Augen.
## Leidenschaft zum Beruf gemacht
Nach dem Studium begann der Schalke-Fan, dessen Familie zum Großteil aus Gelsenkirchen stammt, Texte über Aktien für einen Verlag zu schreiben. Doerk machte seine Leidenschaft für die Börse zum Beruf. Er fokussierte sich auf Rohstoffe, Gold und Dividendenwerte, insbesondere auf Small Caps. Als Mitte der 2000er Jahre die Kurse von Rohstoff-Werten und Gold explodierten, war er längst wieder präsent.
Doerk schuf sich nach und nach ein umfangreiches Netzwerk, machte sich einen Namen in der Szene. „Solche kleinen Nebenwerte in diesem Bereich hatte kaum jemand auf dem Radar, die Kapazitäten dafür fehlten“, erinnert er sich. So wurde seine Expertise immer stärker nachgefragt, und von 2011 bis 2014 avancierte er zum Chefredakteur des Börsenbriefs „Rohstoff-Investor“.
## Reisen durch die Finanzzentren der Welt
Den Gedanken, selbstständig Geld zu verdienen, verwirklichte André Doerk schließlich doch noch. Er gründete seine eigene Firma und spezialisierte sich auf den Bereich Unternehmensfinanzierung und Investor Relations. Er bereiste die verschiedenen Finanzzentren der Welt, vertiefte durch Gespräche mit Analysten, Journalisten und Investoren sein ohnehin schon großes Netzwerk.
2015 gründete der Unternehmer gemeinsam mit Alexander Schornstein die bull markets media GmbH. Hier bringt er sein großes Fachwissen vor allem im Bereich der Privatplatzierungen, aber auch bei Rohstoff- und Dividendentiteln ein. Sein großes Netzwerk und seine langjährige Erfahrung bieten dabei den unschätzbaren Vorteil, dass er früher als andere Marktteilnehmer auf interessante Trends und Anlagechancen aufmerksam wird.
## Aktien mit hohen Dividendenrenditen
Ein besonderes Augenmerk legt der Experte für Dividenden-Aktien auf hohe Dividendenrenditen. „Da muss man nicht alle 24 Stunden die Kurse checken, weil man auf die Ausschüttungsquote schaut und nicht so sehr auf Kursgewinne“, erklärt er. Bei seinen intensiven Recherchen fokussiert sich Doerk dank seines Spezialwissens auf exotische Perlen, sei es in Asien, in den USA oder in anderen Teilen der Welt, von denen die meisten Kleinanleger wahrscheinlich noch nie etwas gehört haben. Baby Bonds zum Beispiel oder sogenannte Closed-End Funds. Letztere bieten nicht nur einen Turbo auf die Rendite, sondern sichern auch in schlechten Börsenzeiten stabile Erträge.
An das Sparbuch von Oma und Opa wird André Doerk immer zurückdenken – für seine Kinder hat er allerdings viel bessere Ideen, wenn die denn mal erwachsen geworden sind…
[Finde André auf LikedIn](https://www.linkedin.com/in/andre-doerk-6a11531b)
---
### [Andreas Lambrou](https://www.sharedeals.de/experten/andreas-lambrou/)
**Published:** Oktober 26, 2021
**Author:** Frank Giarra
**Content:**
Andreas Lambrou war von 2015-2023 als Chefredakteur des Goldherz PLUS+ tätig und hat seine Expertise im Rohstoffbereich eingebracht.
Nach Andreas Lambrous Ausscheiden im März 2023 wird der Rohstoffbereich, insbesondere der Goldherz PLUS+ von den Rohstoff-Experten [André Doerk](https://www.sharedeals.de/experten/andre-doerk/) und [Miriam Kraus](https://www.sharedeals.de/experten/miriam-kraus/) betreut. Gemeinsam bringen die beiden mehr als 50 Jahre Erfahrung an der Börse mit, die sie hier mit Fokus auf Rohstoff-Investments für euch einsetzen.
---
## Custom Fonts
### [Trajan Pro](https://www.sharedeals.de/?bsf_custom_fonts=trajan-pro)
**Published:** August 19, 2025
**Author:** Niklas
**Content:**
---
### [Raleway](https://www.sharedeals.de/?bsf_custom_fonts=raleway-3)
**Published:** April 25, 2025
**Author:** Niklas
**Content:**
---
### [Raleway](https://www.sharedeals.de/?bsf_custom_fonts=raleway-2)
**Published:** Juli 6, 2023
**Author:** Niklas
**Content:**
---
### [Roboto](https://www.sharedeals.de/?bsf_custom_fonts=roboto-2)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Roboto Slab](https://www.sharedeals.de/?bsf_custom_fonts=roboto-slab-2)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Gentium Book Basic (regluar)](https://www.sharedeals.de/?bsf_custom_fonts=gentium-book-basic-regluar-2)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Great Vibes](https://www.sharedeals.de/?bsf_custom_fonts=great-vibes-2)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Lato](https://www.sharedeals.de/?bsf_custom_fonts=lato-2)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Oswald](https://www.sharedeals.de/?bsf_custom_fonts=oswald-2)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Archivo Black](https://www.sharedeals.de/?bsf_custom_fonts=archivo-black-2)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Dancing Script](https://www.sharedeals.de/?bsf_custom_fonts=dancing-script-2)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Fjalla One](https://www.sharedeals.de/?bsf_custom_fonts=fjalla-one-2)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Gentium Book Basic (italic)](https://www.sharedeals.de/?bsf_custom_fonts=gentium-book-basic-italic-2)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Roboto](https://www.sharedeals.de/?bsf_custom_fonts=roboto)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Archivo](https://www.sharedeals.de/?bsf_custom_fonts=archivo-2)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Roboto Slab](https://www.sharedeals.de/?bsf_custom_fonts=roboto-slab)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Great Vibes](https://www.sharedeals.de/?bsf_custom_fonts=great-vibes)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Lato](https://www.sharedeals.de/?bsf_custom_fonts=lato)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Oswald](https://www.sharedeals.de/?bsf_custom_fonts=oswald)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Raleway](https://www.sharedeals.de/?bsf_custom_fonts=raleway)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Archivo Black](https://www.sharedeals.de/?bsf_custom_fonts=archivo-black)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Dancing Script](https://www.sharedeals.de/?bsf_custom_fonts=dancing-script)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Fjalla One](https://www.sharedeals.de/?bsf_custom_fonts=fjalla-one)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Gentium Book Basic (italic)](https://www.sharedeals.de/?bsf_custom_fonts=gentium-book-basic-italic)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Gentium Book Basic (regluar)](https://www.sharedeals.de/?bsf_custom_fonts=gentium-book-basic-regluar)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
### [Archivo](https://www.sharedeals.de/?bsf_custom_fonts=archivo)
**Published:** Juli 6, 2023
**Author:**
**Content:**
---
## Kategorien
### [Small Caps](https://www.sharedeals.de/category/small-caps/)
**Description:** Unter Small Caps verstehen wir Börsenunternehmen mit einer Marktkapitalisierung unter einer Milliarde Euro. Es handelt sich demnach um Nebenwerte, die nicht unter die großen Standardwerte der Leitindizes fallen. Small-Cap-Aktien sind zwar vergleichsweise risikoreich, bieten aber typischerweise ein weitaus höheres Kurspotenzial als beispielsweise Aktien aus dem DAX oder Dow Jones.
---
### [Sonstiges](https://www.sharedeals.de/category/sonstiges/)
**Description:** Nicht eindeutig zuzuordnende Themen sowie Beiträge in eigener Sache findest Du hier.
---
### [Rohstoff-Aktien](https://www.sharedeals.de/category/rohstoffe/)
**Description:** Edelmetalle wie Gold, Silber, Kupfer und Platin gelten als sicherer Hafen. Egal ob kleiner Explorer oder großer Produzent: Investitionen in entsprechende Rohstoff-Aktien erweisen sich immer wieder als krisensicher und liefern auch dann hohe Renditen, wenn der Gesamtmarkt schwächelt.
---
### [Tech-Aktien](https://www.sharedeals.de/category/technologie/)
**Description:** Wer seinerzeit frühzeitig in Tech-Aktien wie Apple, Amazon, Google oder Netflix investierte, konnte sein Kapital in der Folgezeit mehr als verhundertfachen. Doch wir richten den Blick nach vorn: Spannende Internetstories und bahnbrechende Technologien wie KI und Quantum-Computing, die ganze Industrien verändern, gibt es immer wieder.
---
### [Biotech-Aktien](https://www.sharedeals.de/category/biotech/)
**Description:** Die Biotech-Aktien zählen zu den volatilsten Börsenwerten überhaupt. Erfolg und Misserfolg liegen hier oft besonders eng beieinander. Floppt ein Medikamentenkandidat in der Entwicklung, stürzen Aktien oft ins Bodenlose. Zeichnet sich hingegen eine Zulassung ab, winken nicht selten Kursvervielfacher.
---
### [Finanznachrichten](https://www.sharedeals.de/category/finanznachrichten/)
**Description:** Bei uns findest Du täglich akuelle Finanznachrichten rund um Aktien und Börse.
---
### [Cannabis-Aktien](https://www.sharedeals.de/category/cannabis/)
**Description:** Mit der weltweit fortschreitenden Legalisierung von Marihuana sind Cannabis-Aktien immer stärker in den Fokus gerückt. Insbesondere in Nordamerika boomt der Sektor und Experten erwarten ein rasantes, exponentielles Wachstum. Als eine der am schnellsten wachsenden Konsumindustrien schafft der Marihuana-Markt die Grundlage für außergewöhnliche Börsenstories spannender Cannabis-Aktien.
---
### [Krypto News](https://www.sharedeals.de/category/krypto/)
**Description:** In unserer Rubrik Krypto tauchst Du ein in die faszinierende Welt der digitalen Vermögenswerte – egal ob Kryptowährungen und Krypto-Aktien. Hier erfährst Du alles über Bitcoin, Ethereum und Co., aber auch über Unternehmen, die im Krypto-Sektor mitmischen. Von Blockchain-Technologien bis hin zu Krypto-Mining: Wir beleuchten die neuesten Entwicklungen, analysieren Chancen und Risiken und zeigen Dir, wie Du vom digitalen Goldrausch profitierst.
---
### [IPOs & Börsengänge](https://www.sharedeals.de/category/ipo-boersengaenge/)
**Description:** Immer wieder sorgen spektakuläre Börsengänge und IPOs für weltweites Aufsehen. Die Nachfrage nach Aktien vielversprechender, frisch gelisteter Börsenunternehmen ist oft enorm und die Kurse explodieren bereits in den ersten Handelstagen. Auf der anderen Seite erleben wir auch Neuemissionen, die unter wenig guten Vorzeichen stehen.
---
### [Dividenden-Aktien](https://www.sharedeals.de/category/dividenden/)
**Description:** Insbesondere langfristig orientierte Anleger streben nach stabiler Rendite mit Dividenden-Aktien. Hier werden Aktionäre jedes Jahr am Unternehmenserfolg per Gewinnausschüttung beteiligt, die kurzfristige Kursentwicklung ist dabei sekundär. Solide Dividenden-Werte stellen für Millionen von Anlegern die bevorzugte Vermögensanlage dar.
---
### [Unsere Erfolgsstorys](https://www.sharedeals.de/category/performance/)
**Description:** Mit einer Mitgliedschaft in unseren einzigartigen Investment-Clubs wirst du Teil eines erfolgreichen Anleger-Zirkels und profitierst vom unschätzbaren Wissen echter Aktien-Profis und Börsenmillionäre. Hier findest Du einen kleinen Auszug unserer Erfolgsgeschichte.
---
### [Konsum-Aktien](https://www.sharedeals.de/category/internet-konsum-aktien/)
**Description:** Unter den Aktien aus dem Bereich Internet und Konsum finden wir alteingesessene sowie innovative Unternehmen aus den unterschiedlichsten Industrien, deren Produkte den regelmäßigen Bedarf vieler Menschen adressieren. Hierzu gehört beispielweise die Nahrungsmittelbranche ebenso wie Produzenten und Anbieter von Pflegeprodukten und Kleidung. Auch Internethändler verschiedenster Art werden hier besprochen.
---
### [Anzeigen](https://www.sharedeals.de/category/anzeigen/)
---
### [Aktien für Anfänger](https://www.sharedeals.de/category/aktien-fuer-anfaenger/)
**Description:** Du möchtest dich näher mit Aktienanlagen beschäftigen? Auf dieser Seite findest Du immer wieder wichtige Basisinformationen zu den Themen Aktien und Börse, die dich hoffentlich vor einigen folgenschweren Anfängerfehlern bewahren.
---
### [Optionen](https://www.sharedeals.de/category/optionen/)
---
### [Premium Trading Club](https://www.sharedeals.de/category/premium-trading-club/)
**Description:** Andreas Bernstein liefert Dir im Premium Trading Club Renditen am laufenden Band. Ihm gelingt dauerhaft, was 9 von 10 professionellen Investoren nicht gelingt: Er schlägt den Markt! Mitglieder im Premium Trading Club profitieren in jeder Börsen-Wetterlage, ohne Zockerei und mit minimalem Zeitaufwand. Ab jetzt ist Trading so einfach wie Malen nach Zahlen – auch für Dich!
---
### [Rohstoff Anleger Club](https://www.sharedeals.de/category/rohstoff-anleger-club/)
**Description:** Der Rohstoff Anleger Club (RAC) ist eine exklusive Gemeinschaft, die Ihnen Zugang zu handverlesenen Rohstoff-Investments bietet. Mitglieder profitieren von maßgeschneiderten Anlageempfehlungen, um in den aktuellen Rohstoff-Superzyklus zu investieren und potenziell enorme Gewinne zu erzielen. Neugierig? Warum nicht im kostenlosen Live Chat von sharedeals.de anmelden, wo sich die RAC-Community über ihre Investments-Ideen austauscht.
---
### [SD TALK](https://www.sharedeals.de/category/sd-talk/)
**Description:** Aktien kaufen statt Nullzinsen? Dich interessiert ein langfristiger und nachhaltiger Vermögensaufbau an der Börse? Dann schau Dir doch mal unsere Videos bei YouTube zur Geldanlage im Kanal SD TALK an. Gemeinsam mit unseren Experten – unter anderem aus den Bereichen Trading, Rohstoff-, Biotech- oder Dividenden-Aktien – beleuchten wir regelmäßig interessante Wertpapiere und Entwicklungen an den Märkten.
---
### [Mitglieder-Porträts](https://www.sharedeals.de/category/erfolgsstorys/)
**Description:** Wo kann man Börse „lernen“? In der Schule nicht, in der Ausbildung und an der Uni nicht, bei der Arbeit ebenfalls nicht. Und doch schaffen das ganz normale Kleinanleger immer wieder! Hier erzählen wir, wie sie das gemacht haben.
---
### [Aktien-Picks](https://www.sharedeals.de/category/aktien-picks/)
**Description:** In unserer Kategorie Aktien-Picks findest Du eine Auswahl spannender Aktien, die Du auf dem Schirm haben solltest. Ob wachstumsstarke Branchen-Stars, Dividenden-Perlen oder aufstrebende Newcomer – hier bekommst Du kompakte Übersichten, die Dir bei Deinen Investmententscheidungen helfen.
---
### [Industrie-Aktien](https://www.sharedeals.de/category/industrie/)
**Description:** In unserer Kategorie Industrie-Aktien nimmst Du die Giganten der Wirtschaft unter die Lupe. Hier dreht sich alles um die Schwergewichte der Produktion – von Stahlriesen und Rüstungsschmieden bis hin zu den Motoren der Automobilbranche. Du erfährst, welche Industriekonzerne gerade durchstarten, wo sich spannende Innovationen anbahnen und wie globale Trends die Branche umkrempeln. Tauche ein in die Welt der Fabriken, Maschinen und Hightech-Produktion und entdecke die Aktien, die unsere Wirtschaft am Laufen halten.
---
### [Experten-Interviews](https://www.sharedeals.de/category/experten-interviews/)
---
### [Markt-Analysen](https://www.sharedeals.de/category/markt-analysen/)
**Description:** In welchen Märkten lauern die größten Chancen und wo eher Gefahren? Unsere Experten analysieren für Dich die spannendsten globalen Entwicklungen und identifizieren Märkte und Branchen, auf die es sich zu setzen lohnt.
---
### [Immobilien-Aktien](https://www.sharedeals.de/category/immobilien/)
**Description:** In unserer Rubrik für Immobilien-Aktien und REITs tauchst du ein in die Welt des „Betongolds“ an der Börse. Hier erfährst du alles über Unternehmen, die in Immobilien investieren oder verwalten – von klassischen Bauträgern bis hin zu Real Estate Investment Trusts (REITs). Ob Bürokomplexe, Wohnungen oder Logistikzentren: Wir beleuchten die spannendsten Aktien und Trends im Immobilienmarkt und zeigen dir, wie du von steigenden Mieten und Wertzuwächsen profitieren kannst.
---
### [Chartanalysen](https://www.sharedeals.de/category/chartanaylsen/)
**Description:** Chartanalysen sind das wichtigste Werkzeug für jeden Trader. Ob Einsteiger oder erfahrener Marktbeobachter: Unsere technischen Analysen helfen Dir, Kursbewegungen besser zu verstehen und fundierte Entscheidungen zu treffen. Mit bewährten technischen Indikatoren wie Moving Averages, MACD, RSI und Fibonacci-Levels zeigen wir Dir, wo einzelne Aktien und Kryptowährungen gerade stehen und wohin sie sich entwickeln könnten.
---
### [Alternative Investments](https://www.sharedeals.de/category/alternative-investments/)
**Description:** In dieser Kategorie dreht sich alles um Anlageformen abseits der klassischen Börse. Ob Wohneigentum, Immobilienprojekte, Private Markets oder innovative Investmentlösungen. Hier finden sich spannende Möglichkeiten zur Diversifikation des Portfolios.
---
### [Wirtschaft](https://www.sharedeals.de/category/wirtschaft/)
**Description:** In unserer Kategorie Wirtschaft beleuchten wir die wirtschaftlichen Entwicklungen, die die Börsen bewegen. Von Zinsentscheidungen und Konjunkturdaten über KI, Energie und Rohstoffe bis hin zu geopolitischen Ereignissen erhältst Du hier kompakte Analysen und verständliche Einordnungen. So kannst Du Marktbewegungen besser nachvollziehen und fundiertere Investmententscheidungen treffen.
---
## Kurz-Kategorien
### [Wirtschaftsmeldungen](https://www.sharedeals.de/kompakte/wirtschaftsmeldungen/)
**Description:** Aktuelle Entwicklungen aus Wirtschaft, Märkten und Unternehmen – kompakt analysiert, verständlich eingeordnet und mit Blick auf die wichtigsten Trends für Anleger und Entscheider.
---
### [Politikmeldungen](https://www.sharedeals.de/kompakte/politikmeldungen/)
**Description:** Politische Entscheidungen, geopolitische Entwicklungen und wirtschaftspolitische Debatten bewegen die Börsen weltweit. In dieser Kategorie beleuchten wir aktuelle Politikmeldungen mit Fokus auf ihre Auswirkungen auf Aktienmärkte, Unternehmen, Rohstoffe, Kryptowährungen und die globale Wirtschaft.
---
### [Aktienmeldungen](https://www.sharedeals.de/kompakte/aktienmeldungen/)
**Description:** Kurz und kompakt: Die wichtigsten Aktienmeldungen, Unternehmensnews, Quartalszahlen und Kurstreiber des Tages auf einen Blick.
---
### [Kryptowährungen](https://www.sharedeals.de/kompakte/kryptowaehrungen/)
**Description:** Kurz, kompakt und immer am Puls des Marktes: In dieser Kategorie findest du aktuelle Kurzmeldungen zu Bitcoin, Ethereum, Altcoins und weiteren digitalen Assets. Wir berichten über relevante Kursbewegungen, Unternehmensnews, ETF-Entwicklungen, regulatorische Entscheidungen und Trends aus der Blockchain-Welt.
---